Trump culmina dos años de desengaños
Miguel Ángel Valero
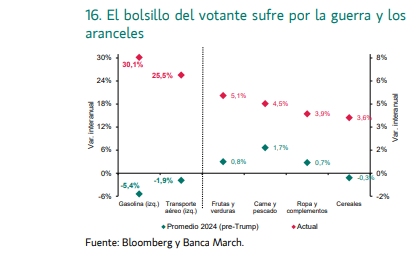
Uno de los principales factores que explica la pérdida de apoyo electoral de la Administración estadounidense en los últimos meses ha sido el creciente malestar económico. La guerra en Irán ha impulsado el coste de los combustibles: la gasolina se encuentra un 44% por encima del año pasado, mientras que el diésel alcanzó recientemente máximos históricos. Otra de las consecuencias directas del conflicto consiste en el repunte de los tipos hipotecarios: se ha revertido parte de la bajada acumulada durante 2025 y, desde finales de febrero, el tipo de las hipotecas a 30 años ha aumentado en casi un punto, hasta situarse por encima del 7%.
Determinadas categorías esenciales de la cesta del consumidor están experimentando incrementos significativos de precios respecto al periodo previo a la llegada de Trump a la presidencia. Entre ellas, el componente de ropa y complementos presenta aumentos en el IPC del 3,9%, asociados a los aranceles. En el caso de algunos alimentos, responden a la combinación de diversos factores: condiciones meteorológicas adversas que han reducido la oferta de determinados productos agrícolas, barreras arancelarias que posteriormente tuvieron que flexibilizarse para contener las presiones inflacionistas, así como el aumento de los costes energéticos y de transporte.
Trump, consciente del deterioro del poder adquisitivo de los hogares y a las puertas de las elecciones, ha recurrido incluso a prometer una propuesta imposible: conceder un pago de 5.000$ a todos los adultos estadounidenses si su partido logra mantener el control de ambas cámaras. El coste de una medida de esta magnitud superaría los 1,3 billones$ –cantidad equivalente al 3,4% de la deuda federal estadounidense que ronda los 40 billones–, al aplicarse a una población adulta cercana a los 270 millones de personas.
Además, no existe financiación para una iniciativa de semejante envergadura, especialmente si se tiene en cuenta que el prometido saneamiento de las cuentas públicas no se ha materializado. En 2025, el déficit se redujo en seis décimas, aunque permaneció en niveles elevados y muy alejado del 5% que se habría alcanzado de haberse efectuado los recortes prometidos por el Departamento de Eficiencia Gubernamental (DOGE). Para 2026, las previsiones apuntan a un déficit superior al 8%, incluso más elevado que el heredado por la actual Administración.
Los ingresos por aranceles están siendo inferiores a lo previsto después de que el Tribunal Supremo invalidara los denominados “aranceles recíprocos”, obligando a la Administración a devolver 166.000 millones$, de los cuales ya se han reembolsado cerca de 100.000 millones. Como resultado, la recaudación arancelaria neta en lo que va de año ronda apenas un 22% del objetivo establecido. A ello hay que sumarle factores como el coste presupuestario asociado al conflicto con Irán, el estímulo fiscal derivado de la Big Beautiful Bill, y los limitados resultados obtenidos por el ya disuelto DOGE.
El próximo 3 de noviembre se renovarán las dos cámaras del Congreso de EEUU –Cámara de Representantes y Senado– una cita electoral clave porque determinará hasta qué punto la Administración Trump podrá seguir impulsando su agenda durante los dos años restantes de mandato. Trump afronta los comicios con los menores índices de aprobación desde la Segunda Guerra Mundial en unas votaciones en las que es intrínsecamente poco habitual que el partido del presidente conserve el control de ambas cámaras –tan solo ha sucedido en 4 de las 19 ocasiones–.
Todo apunta a que la Cámara de Representantes será el principal foco de desgaste para los republicanos. En las midterm de su anterior mandato (2018), el partido perdió esta cámara sufriendo una contundente derrota. En esta ocasión, las perspectivas tampoco son favorables: las casas de apuestas apenas otorgan un 14% de probabilidad a que los republicanos consigan retener su control.
El panorama es más incierto en el Senado, en el que tan solo se renueva un tercio de los senadores. Para que el partido demócrata pasase a hacerse con su control, necesitaría mantener tres escaños actualmente demócratas –Georgia, New Hampshire y Michigan– y, además, lograr un cambio de signo en cuatro de los seis estados republicanos donde las encuestas reflejan una contienda más ajustada.
Una derrota de Trump no para la guerra de Irán
Una potencial derrota electoral de Trump no terminaría necesariamente con la intervención en Irán. Aunque tras las elecciones de mitad de mandato los demócratas obtuvieran mayoría en ambas cámaras, una resolución destinada a poner fin a las hostilidades podría ser vetada por Trump en su condición de presidente. Para revertir ese veto presidencial no basta con una mayoría simple, sino que sería necesario reunir una mayoría de dos tercios tanto en la Cámara de Representantes como en el Senado, un umbral demasiado exigente.
Por ello, la herramienta restante consistiría en el control del Presupuesto. Si los demócratas lograran hacerse con al menos una de las dos cámaras, los republicanos dejarían de tener vía libre para aprobar nuevas partidas de gasto destinadas a prolongar el esfuerzo militar. La cuestión clave radica en el paquete de 73.000 millones$ dedicados a gasto militar, actualmente en tramitación, que podría quedar aprobado antes de que el nuevo Congreso tome posesión en enero de 2027. Tomando la estimación del CBO, el coste de la guerra hasta julio ha sido de 38.000 millones$, a los que habría que añadir entre 2.000 millones y 3.000 millones$ mensuales mientras continúen las operaciones. De ser así, la financiación quedaría garantizada durante un año adicional con independencia del resultado en las elecciones.
The Trader: Trump nunca ha dejado de pensar como un especulador
Durante décadas, las grandes empresas han intentado influir en las decisiones políticas. Para ello han recurrido a lobbies, despachos especializados, asociaciones empresariales o financiación de campañas. No era un sistema perfecto, pero el poder estaba relativamente repartido entre el Congreso, las agencias reguladoras y la Casa Blanca. Sin embargo, parece que durante el segundo mandato del presidente Donald Trump, se está produciendo un cambio que va mucho más allá de una agresiva campaña de recaudación de fondos.
Trump se ha convertido en el auténtico centro de gravedad de la relación entre el poder político y el mundo empresarial. Es él quien sigue personalmente las donaciones, quien propone las cantidades que espera recibir y quien mantiene un contacto directo con muchos de los principales ejecutivos del país.Lo realmente interesante no es discutir si esta forma de actuar resulta más o menos adecuada. Lo importante es preguntarse qué nos dice sobre la forma en que Trump entiende el poder.
A diferencia de la mayoría de los presidentes estadounidenses, Trump nunca ha dejado de pensar como un empresario. Aunque, realmente, más como un especulador que como un empresario. Y un empresario suele analizar cualquier relación desde una lógica muy sencilla: si dos partes se sientan a negociar, ambas esperan obtener algo a cambio. Esa visión, habitual en el mundo de los negocios, parece haberse trasladado ahora al funcionamiento de la propia Casa Blanca.
Muchas empresas realizan aportaciones millonarias a proyectos impulsados por Trump mientras mantienen abiertos asuntos regulatorios, contratos públicos o decisiones relevantes para su actividad. No se puede demostrar que exista una relación directa entre ambas cosas, pero sí un modelo en el que el acceso al presidente adquiere un valor cada vez mayor para el sector privado.
Y ahí es donde aparece el verdadero cambio. Cuando una empresa empieza a pensar que una reunión con el presidente puede ser tan importante como una con sus clientes o sus accionistas, significa que el acceso al poder se está convirtiendo en un activo estratégico. Una parte del capital deja de destinarse únicamente a innovación, expansión o nuevas inversiones para orientarse también a fortalecer la relación con quien toma las decisiones.
Esta lógica no es exclusiva de EEUU. En China, las grandes compañías mantienen una relación permanente con el Partido Comunista. En Bruselas, miles de empresas destinan enormes recursos a influir sobre la regulación europea. La diferencia es que Donald Trump parece haber llevado esa dinámica a un terreno mucho más personal, concentrando buena parte de esa relación directamente en la figura del presidente.
Lo que debería llamarnos la atención no son los cientos de millones de dólares que está recaudando Donald Trump. Esto trata sobre un cambio mucho más profundo. Siempre ha existido influencia política y siempre ha habido empresas intentando acercarse al poder. Lo novedoso es que Trump parece estar acelerando un modelo mucho más transaccional, donde la relación directa con el presidente adquiere un valor económico enorme.
Durante décadas, la tradición política estadounidense fue intentar separar, al menos formalmente, los intereses empresariales del ejercicio de la Presidencia. Donald Trump ha seguido el camino contrario. No solo ha mantenido una presencia constante en el mundo de los negocios, sino que sus últimas declaraciones patrimoniales muestran un incremento extraordinario de sus ingresos procedentes de actividades privadas, desde el sector inmobiliario hasta los criptoactivos. La impresión que transmite es que ya no existe una línea clara entre ambas esferas. Su enorme influencia política y su actividad empresarial parecen avanzar en paralelo, reforzándose mutuamente de una forma inédita en la historia reciente de EEUU.
Si esa forma de ejercer el poder termina consolidándose, muchas empresas podrían llegar a considerar que una parte creciente de su presupuesto estratégico no debe destinarse únicamente a desarrollar mejores productos o conquistar nuevos mercados, sino también a fortalecer su acceso al centro de las decisiones políticas. "Y cuando el poder económico y el poder político dejan de evolucionar por carriles claramente separados para empezar a alimentarse mutuamente, el cambio ya no es solo político. Es un cambio en el propio funcionamiento del capitalismo", avisa Pablo Gil en The Trader.