El coste de la energía acelera la electrificación
Miguel Ángel Valero
Alessandro Valentino, de VanEck, avisa que el World Energy Outlook 2026 de la Asociación Internacional de la Energía (AIE) describe la interrupción del estrecho de Ormuz como una crisis del suministro energético sin precedentes, con una pérdida estimada de 2.800 millones de barriles de petróleo y 60.000 millones de metros cúbicos de gas. En su punto álgido, la oferta mundial de petróleo cayó 16,1 millones de barriles diarios (mb/d) con respecto a los niveles previos al conflicto y los precios del diésel alcanzaron máximos históricos, por encima de los 200$ por barril. Se espera que el gasto en importaciones de petróleo y gas ascienda a 1,6 billones$ en 2026, un 25 % más que en 2025.
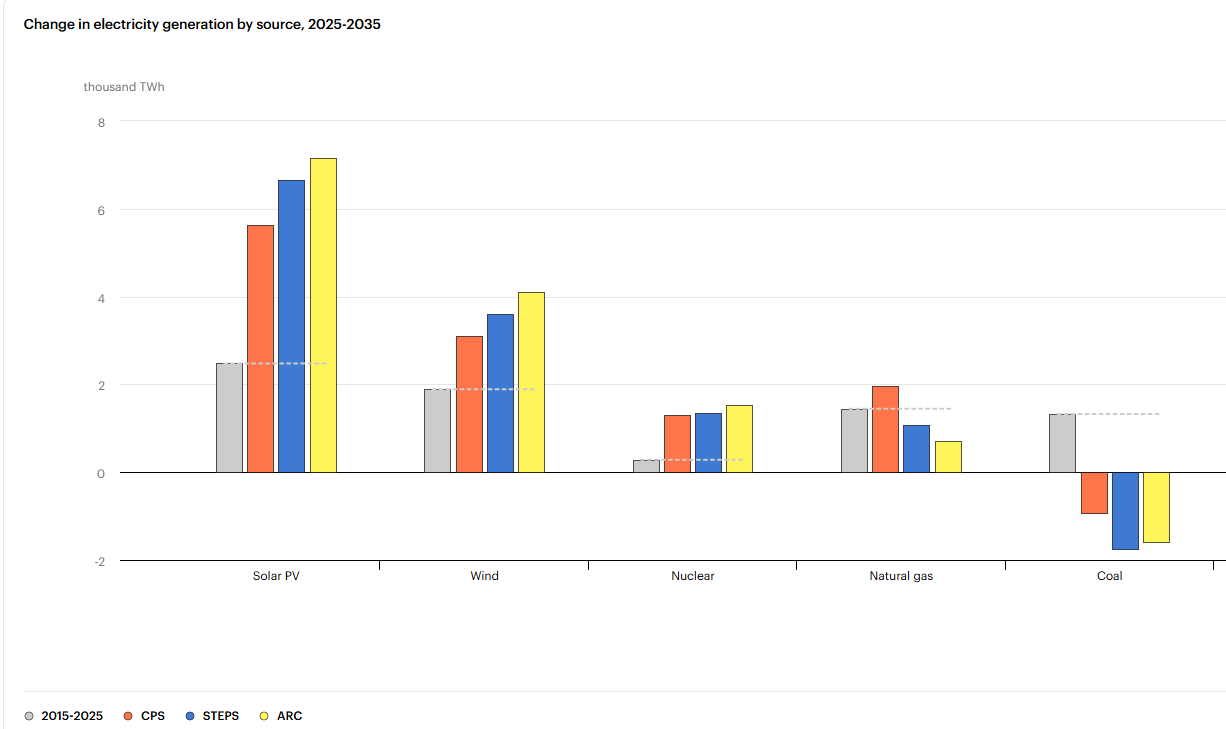
La crisis refuerza los riesgos de depender de combustibles importados y podría acelerar la electrificación. Según las proyecciones, la demanda de electricidad crecerá en más de 10.000 TWh en la próxima década. Para ello harán falta al menos 25 millones de kilómetros de nuevas líneas eléctricas, además de sustituir o modernizar otros 15 millones de kilómetros de líneas existentes.
Desde febrero, 25 países han anunciado nuevas políticas de electrificación. Se espera que alrededor del 28% de las ventas mundiales de coches en 2026 sean eléctricos, lo que supone un ahorro de unos 2,3 mb/d de petróleo este año. Se espera que el peso de la electricidad en el consumo final de energía pase del 23% en 2025 a cerca del 30% en 2035.
La energía nuclear también cobra protagonismo a medida que los países buscan fuentes de electricidad fiables y con bajas emisiones. A mediados de año había en construcción casi 90 GW de nueva capacidad nuclear en 17 países, el nivel más alto en más de 35 años, y más de 50 países cuentan con planes u objetivos nucleares. En el Escenario de Políticas Declaradas de la AIE, la capacidad nuclear mundial pasa de 421 GW en 2025 a 592 GW en 2035, y su cuota en la generación eléctrica sube ligeramente, del 9 % al 10 %.
Las perspectivas del petróleo están menos claras. En el Escenario de Políticas Declaradas de la AIE, la demanda se estabiliza en torno a los 103 millones de barriles diarios hacia 2030 y después desciende lentamente. El uso en el transporte por carretera cae un 5 % hasta 2035 a medida que crecen las ventas de vehículos eléctricos, pero la demanda de la aviación y de la petroquímica aumenta un 25 % y un 17 %, respectivamente. Si persisten los riesgos de suministro y los países reaccionan con más contundencia, el consumo de petróleo podría situarse en 2035 más de 4 millones de barriles diarios por debajo del previsto en ese escenario. En conjunto, estas cifras muestran que la perturbación energética de 2026 podría redefinir cómo se asigna el capital entre la oferta de petróleo, la electrificación y la energía nuclear.
En este sentido, Schneider Electric avisa que el coste de la energía pcara puede echar los centros de datos de Europa. La industria europea pagó en 2025 unos 107$ por megavatio hora, más del doble que la norteamericana. Además, el 40% de la red supera los 40 años. Un centro de 100 megavatios paga 254 millones al año de luz en Alemania y 153 millones en España. "Un chip de IA es una estufa encendida día y noche, si el enchufe cuesta el doble, cada respuesta de la IA también. Por eso las tecnológicas se van donde la luz es barata. Gana quien vende las palas, Schneider y Siemens cobran si Europa invierte en red. Y España, con luz más barata, puede pescarlos", apuntan en Zumitow.
Por otra parte, la energía también presiona a la Fed. Aunque los precios continúan moderándose, los mercados siguen contemplando una nueva subida de tipos a finales de año, pero enmarcada en una estrategia de ajuste preventivo y no en el inicio de un nuevo ciclo continuado de endurecimiento monetario. Si los precios de la energía se mantienen en los niveles actuales, las presiones inflacionistas deberían comenzar a remitir, permitiendo que la inflación abandone los niveles actuales de tensión a partir del segundo trimestre de 2027.
UBS: carteras capaces de captar el crecimiento y con diversificación
Los mercados de renta variable han vuelto a verse presionados, ya que los inversores se enfrentan a la incertidumbre tanto sobre los retornos de la IA como sobre la trayectoria de la política monetaria. En UBS siguen esperando que el crecimiento económico y los beneficios empresariales respalden a los mercados.
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Los inversores deberían prepararse para una mayor diferenciación y volatilidad tras varios años de sólidas rentabilidades en la renta variable. Creemos que esto implica reenfocar la exposición a renta variable, reequilibrar hacia la renta fija y aprovechar los periodos de volatilidad para construir carteras más resilientes".
“Los mercados han mostrado una resiliencia notable y vemos una variedad de oportunidades por delante. Pero la resiliencia de los mercados no debe confundirse con certidumbre. Con unos retornos cada vez más condicionados por fuerzas como la inversión en IA y la política gubernamental, los inversores necesitan carteras capaces de captar el crecimiento sin depender de un único resultado. La prioridad para 2027 es mantenerse invertido, diversificar las fuentes de rentabilidad y construir resiliencia ante un abanico más amplio de resultados”, argumenta.
"Esperamos que los bancos centrales, en particular la Reserva Federal, pasen de las subidas de tipos a una pausa, seguida de nuevas expectativas de recortes. Este cambio debería respaldar una recuperación de la demanda y de los precios del oro", opinan Dominic Schnider, Responsable Global de Divisas y Materias Primas, y Giovanni Staunovo, Estratega.
"Esperamos que el EURUSD se recupere por encima de 1,15 a lo largo de 2027, pero ya no esperamos un movimiento a corto plazo hacia 1,20", aportan Constantin Bolz y Clémence Dumoncel, Estrategas. "El USD debería seguir respaldado hasta el primer trimestre de 2027, ya que unos sólidos datos de EEUU y la posibilidad de nuevas subidas de la Fed mantienen su sustancial ventaja de rendimiento frente al CHF", añaden. "Seguimos siendo constructivos con los fundamentales relativos de la libra esterlina. Un carry atractivo, unos datos resilientes en el Reino Unido, una credibilidad fiscal en mejora y un BoE de tono restrictivo (hawkish) siguen respaldando al GBP", subrayan. “Aunque es poco probable que se produzca una recuperación más duradera del euro antes de las elecciones francesas de abril de 2027, tampoco vemos margen para que el EURGBP caiga de forma significativa por debajo de 0,83”, remachan. "El GBPCHF sigue ofreciendo la relación carry-volatilidad más atractiva del G10. Es previsible que el ciclo de subidas del BNS previsto a partir de marzo de 2027 acabe limitando la debilidad del CHF, pero es poco probable que elimine la ventaja de rendimiento de la libra esterlina", concluyen.
La Bolsa de Taiwán sufre la séptima mayor caída de la historia
En medio de este escenario, la Bolsa de Taiwán se hunde un 4,4%, pierde 1.768 puntos, hasta 38.426,89, su séptima mayor caída en puntos de la historia. El regulador saca la tijera: desde el 20 de noviembre, el valor que caiga un 3,5% o más no podrá venderse en corto bajo el cierre previo, y el corto intradía baja del 3% al 1%. TSMC cede un 3,45%, librándose de esas restricciones por los pelos.
Mientras, Trump vuelve de Filipinas con acuerdos de 17.000 millones$ para las empresas de EEUU. Philippine Airlines comprará 15 Boeing 787-10 más una opción a otros cinco, con motores de GE Aerospace por unos 12.000 millones. Pero esos aviones se entregarán a lo largo de la década, por lo que la noticia de la Casa Blanca no levanta la cotización de Boeing, que tiene retrasos en la fabricación de los aviones. Beneficia más a GE Aerospace, que vende los motores y también asume su mantenimiento durante décadas, que es donde está el margen. Brunéi, además, encarga a Vertiv un centro de datos de casi 1.000 millones.
Por otra parte, Sanofi estudia comprar la biotecnológica Insmed, especialista en enfermedades respiratorias, que se dispara un 20% en el Nasdaq hasta 144$ y roza los 31.600 millones de valoración. Sanofi busca su próximo superventas antes de que caduque la patente de Dupixent, pero las conversaciones podrían tardar semanas, y al mercado no le hace gracia la factura que pagará por Insmed.