Los mercados atisban un 2027 alcista
Miguel Ángel Valero
Los mercados financieros mantienen un tono de cautela y de esperar y ver, en un contexto marcado por las tensiones geopolíticas en Oriente Próximo –los ataques iraníes en la región vuelven a niveles no vistos en mucho tiempo–, los elevados precios de la energía y las dudas sobre la sostenibilidad de las fuertes inversiones en inteligencia artificial (IA) y la carrera por la supremacía tecnológica, con China como protagonista en las últimas sesiones tras sus aparentes progresos en el diseño de chips locales.
En este contexto, el arranque de la temporada de resultados sitúa al sector financiero en el foco de atención. Y es que la publicación de resultados del tercer trimestre de 2026 de parte de los grandes bancos estadounidenses deja un balance desigual, aunque con una evolución del negocio de mercados más sólida de lo que se esperaba. Pese a las dudas sobre la sostenibilidad del fuerte crecimiento de los ingresos por trading de los últimos trimestres, la actividad en renta variable volvió a sorprender positivamente, impulsada por la volatilidad de los mercados, los elevados volúmenes de negociación y la demanda de financiación por parte de los inversores institucionales. Destacaron especialmente las buenas cifras de Goldman Sachs y JP Morgan, cuyos ingresos por intermediación de renta variable aumentaron un 72% y 50% interanual respectivamente, lo que contribuye a disipar los temores de una desaceleración brusca de la actividad.
La fortaleza del negocio de renta variable contrastó con la mayor debilidad de las actividades de renta fija, divisas y materias primas, donde el incremento de las rentabilidades de los bonos y la menor actividad en determinados segmentos de crédito e hipotecas penalizaron los ingresos.
En el negocio bancario tradicional, los mayores tipos de interés continuaron favoreciendo los márgenes financieros, mientras que el consumo de los hogares y la calidad crediticia mostraron una resistencia razonable. En conjunto, los resultados reflejan un sector bancario todavía sólido, aunque con una creciente divergencia entre líneas de negocio y cierta incertidumbre sobre la sostenibilidad de los elevados ingresos.
En Europa, la atención se centra en los resultados de ASML: el grupo holandés fabricante de máquinas litográficas mejora el extremo inferior de sus previsiones de ventas en el ejercicio, pero advierte que su capacidad de producción no será suficiente para atender toda la demanda durante los próximos dos años. Comentarios que, en definitiva, ponen de manifiesto la fortaleza del ciclo inversor en semiconductores, aunque introduce dudas sobre los cuellos de botella que podrían limitar su crecimiento.
Destaca también la bueva batería de comentarios por parte de responsables de la Reserva Federal, aunque con un impacto relativamente limitado sobre las expectativas de tipos. El mensaje más seguido por el mercado llegó de la mano de John Williams, presidente de la Fed de Nueva York, quien reiteró que una subida adicional de tipos sigue siendo apropiada para lo que resta de año, si bien no aprecia en estos momentos la necesidad de prolongar el ciclo de endurecimiento monetario durante 2027. En la práctica, sus declaraciones fueron interpretadas como una validación del escenario dibujado por el dot-plot de septiembre: una subida más antes de un periodo prolongado de estabilidad en los tipos de interés. En paralelo, Susan Collins, presidenta de la Fed de Boston, volvió a mostrarse favorable a un incremento adicional de los tipos oficiales este año, mientras que Thomas Barkin, presidente de la Fed de Richmond, insistió en la necesidad de seguir combatiendo unas presiones inflacionistas que continúan mostrando una elevada persistencia. En conjunto, los comentarios reflejan una institución que continúa inclinándose hacia un último ajuste, aunque sin transmitir señales de un ciclo de endurecimiento más agresivo. Con todo, el mercado apenas alteró sus expectativas. La probabilidad implícita de una subida de tipos en octubre se mantiene en torno al 20%, muy por debajo del 70% descontado apenas dos semanas atrás.
Gescooperativo; 5 indicadores básicos
Gescooperativo, la sociedad gestora de instituciones de inversión colectiva del Grupo Caja Rural, en el marco de su iniciativa para fomentar la cultura financiera, subraya la importancia de que los inversores conozcan e interpreten correctamente algunos de los principales indicadores económicos y financieros para comprender mejor qué está ocurriendo en los mercados, identificar las tendencias que se van dibujando y contextualizar la información económica que reciben a diario. La entidad explica que, si bien la gestión de las carteras corresponde a profesionales, una mayor cultura financiera permite al ahorrador entender mejor el entorno en el que se mueve su inversión y evitar interpretaciones precipitadas ante cada nuevo dato.
Cada día, los medios económicos informan de nuevos datos de inflación, empleo, actividad empresarial, tipos de interés o resultados de las compañías. Las cifras se suceden y los mercados reaccionan a veces con movimientos que pueden resultar difíciles de interpretar para el inversor particular. Por ello, Gescooperativo considera que familiarizarse con algunos indicadores básicos puede ayudar al ahorrador a orientarse mejor entre la abundante información económica y financiera que recibe. Los expertos de la gestora aclaran que no se trata de seguir decenas de estadísticas ni de convertirse en economista, sino de revisar periódicamente cinco indicadores básicos para disponer de una fotografía bastante completa de la marcha de la economía y de su posible incidencia en los mercados.
Estos cinco indicadores son el PMI, la inflación, los datos de empleo, la curva de tipos de interés y las expectativas de beneficios empresariales. “Lo verdaderamente importante no es analizar cada indicador de forma aislada, sino entender cómo se relacionan entre sí y qué nos dicen conjuntamente sobre el momento que atraviesa la economía”, señalan.
- PMI: tomar el pulso a la actividad antes que otros indicadores. El PMI —siglas de Purchasing Managers’ Index o índice de gestores de compras— es uno de los termómetros más utilizados para conocer la evolución de la actividad económica. Se elabora a partir de encuestas realizadas a empresas sobre cuestiones como sus nuevos pedidos, producción, empleo o plazos de entrega. Su principal ventaja es que se publica con rapidez y ofrece información adelantada. Una empresa que empieza a recibir menos pedidos o frena sus contrataciones puede estar anticipando una menor actividad antes de que esa desaceleración aparezca reflejada en otras estadísticas económicas. El nivel de 50 puntos sirve como referencia: por encima suele indicar expansión de la actividad y, por debajo, contracción. Pero quedarse únicamente con esa frontera puede llevar a conclusiones equivocadas. Un PMI que avanza de 40 a 48 sigue reflejando contracción de la actividad económica, aunque a un ritmo menor; es una señal de mejora, sin indicar todavía una fase de expansión. Lo importante, a partir de este dato, es determinar si la economía está ganando o perdiendo impulso. “Tan importante como saber dónde está el indicador es observar de dónde viene. En economía y mercados, la tendencia suele aportar mucha más información que una cifra aislada”, explican los especialistas de la gestora de las Cajas Rurales.
- Inflación: distinguir entre el dato general y las presiones persistentes. La inflación condiciona el poder adquisitivo de los hogares, los costes de las empresas y, especialmente, las decisiones de los bancos centrales. De ahí que sea uno de los datos que más atención recibe por parte de los mercados. Conviene diferenciar entre inflación general e inflación subyacente. La primera recoge la evolución del conjunto de precios, mientras que la segunda excluye componentes especialmente volátiles, como la energía y determinados alimentos, y permite observar mejor hasta qué punto las presiones inflacionistas están arraigadas en la economía. Una moderación de la inflación suele ser interpretada favorablemente cuando se produce de forma compatible con una economía que continúa creciendo. Pero tampoco aquí funciona siempre la ecuación “menos inflación igual a mejores noticias”. Una caída provocada por un fuerte deterioro de la actividad tendría una lectura muy diferente. También importa la trayectoria. Una inflación situada en un determinado nivel puede parecer controlada de forma aislada, pero resultar preocupante si lleva varios meses acelerándose.
- Empleo: la fortaleza que sostiene el consumo. El mercado laboral proporciona otro elemento fundamental para comprender el ciclo económico. Un empleo sólido favorece la renta disponible y el consumo de los hogares, uno de los principales motores de la actividad. No existe, sin embargo, un único indicador laboral. Algunos datos permiten anticipar cambios y otros los confirman con cierto retraso. La tasa de desempleo, por ejemplo, suele reaccionar más tarde, porque las empresas normalmente no reducen sus plantillas hasta que el debilitamiento de la actividad es evidente. Algunos indicadores, como las vacantes o el dato de creación de empleo, pueden proporcionar señales más tempranas. Y, de nuevo, el contexto resulta esencial. Un mercado laboral extremadamente tensionado puede contribuir a mantener las presiones salariales y dificultar una reducción de la inflación. Por eso, incluso un dato aparentemente positivo puede tener una interpretación distinta dependiendo del momento del ciclo económico. “En cualquier caso, la pregunta que tiene que hacerse el inversor es si el mercado laboral mantiene su fortaleza o empieza a mostrar signos de deterioro”, explican los expertos.
- Curva de tipos: qué espera el mercado del futuro. La curva de tipos de interés representa los rendimientos de la deuda para diferentes vencimientos y es una de las herramientas que más información proporciona sobre las expectativas de los inversores. Su parte más corta está muy condicionada por las previsiones acerca de las decisiones de los bancos centrales. Si los tipos a corto plazo descienden, por ejemplo, el mercado puede estar anticipando futuras bajadas de los tipos oficiales. Sin embargo, en los vencimientos largos pesan especialmente las expectativas sobre crecimiento e inflación, junto con las primas de riesgo y de plazo. De este modo, la curva permite observar qué escenario está descontando el mercado tanto para la política monetaria como para la economía de los próximos años. También aquí conviene evitar conclusiones automáticas. Una inversión puntual de la curva —cuando determinados tipos a corto plazo superan a los de largo plazo— no debe interpretarse por sí sola como garantía de una futura recesión. La persistencia del movimiento y el contexto económico aportan mucha más información que un episodio aislado. La curva tiene además una relación especialmente directa con la renta fija y con la remuneración de la liquidez, ya que los tipos de interés determinan buena parte de las rentabilidades exigidas a estos activos. Los expertos de Gescooperativo explican que la curva de tipos ofrece información valiosa sobre lo que descuenta el mercado acerca de los próximos movimientos de los tipos oficiales y sobre las perspectivas de crecimiento e inflación a más largo plazo.
- Beneficios empresariales: el termómetro más próximo a la Bolsa. Si los anteriores indicadores permiten observar la economía desde una perspectiva macroeconómica, las expectativas de beneficios llevan el análisis directamente a las empresas. Para la Bolsa son especialmente relevantes porque el valor que los inversores atribuyen a una compañía depende en gran medida de su capacidad esperada para generar beneficios en el futuro. Ahora bien, tampoco basta con conocer cuánto ha ganado una empresa. Hay que preguntarse qué esperaba previamente el mercado. Una compañía puede presentar beneficios récord y, sin embargo, caer en Bolsa si los inversores esperaban resultados todavía mejores. Y puede ocurrir lo contrario cuando las cifras superan unas previsiones poco exigentes. Este principio es aplicable también a los indicadores económicos. “Los mercados tienden a anticiparse. Si un dato coincide exactamente con lo esperado, gran parte de esa información probablemente ya esté incorporada a los precios. Lo que suele generar mayores movimientos es la sorpresa respecto a las expectativas”, apuntan los expertos.
Una brújula, no un botón de compra o venta. Para el inversor particular, consultar estos indicadores una vez al mes puede ser suficiente para comprender cómo está evolucionando el escenario económico. Su utilidad no consiste en provocar cambios continuos en una cartera de largo plazo, sino en ofrecer contexto y mejorar la comprensión de los mercados. Los especialistas de Gescooperativo advierten, precisamente, de que uno de los errores más habituales de los inversores particulares es intentar encontrar una explicación única para cada movimiento diario de las Bolsas. “Que un índice caiga el mismo día en que se publica un PMI, un dato de inflación o una estadística de empleo no significa necesariamente que ese dato sea responsable de todo el movimiento. Los mercados incorporan simultáneamente multitud de factores, como expectativas, noticias empresariales, acontecimientos geopolíticos, política monetaria o cambios en el posicionamiento de los inversores”, aclaran. Por eso, más que seguir obsesivamente las cotizaciones, recomiendan observar la tendencia de los últimos meses, preguntarse qué esperaba el mercado y contrastar cada indicador con los demás. “Esa comprensión es probablemente la mejor brújula, no para anticipar cada movimiento del mercado, sino para evitar perderse entre el ruido diario”.
UBS: la renta variable de EEUU tiene margen para seguir subiendo
Las acciones estadounidenses cerraron ligeramente a la baja, ya que los inversores se mantuvieron cautelosos ante la publicación de los datos de inflación, mientras que los resultados de los bancos plantearon dudas sobre las presiones de financiación. Los precios del petróleo, aún elevados, y los conflictos geopolíticos en curso también pesaron sobre el sentimiento. "Pero creemos que el impacto sobre los beneficios agregados del S&P 500 es limitado. Prevemos un crecimiento del beneficio por acción del 28% en el trimestre de septiembre, respaldado por la demanda de IA, una mejora en los segmentos cíclicos y un gasto del consumidor resiliente. El crecimiento de la IA sigue siendo el principal motor de los beneficios. La fortaleza de los sectores cíclicos debería ampliar el crecimiento de los beneficios. Un mercado laboral sólido debería respaldar el gasto de los consumidores", señalan en UBS.
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Si bien es probable que la volatilidad continúe, creemos que la renta variable estadounidense tiene margen para seguir subiendo en un contexto de crecimiento de los beneficios aún sólido. Recomendamos un posicionamiento bien diversificado, que combine exposición cíclica y secular. Además de nuestras Oportunidades de Innovación Transformadora en IA, Energía y recursos, y Longevidad, nos gustan los sectores de financieras, industriales, servicios públicos (utilities), salud y consumo discrecional”.
“Seguimos siendo constructivos sobre las perspectivas a largo plazo del entretenimiento en vivo y los deportes en EEUU. Esperamos que esta categoría siga creciendo por encima del gasto total de los hogares a medio plazo, respaldada por el poder de fijación de precios, la premiumización, el crecimiento de los patrocinios, la monetización de los medios y el gasto relacionado en viajes”, añade Sunny Mehra, Estratega.
Eastspring: renta fija y variable seguirán alcistas en 2027
Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economista, y Viola Wang, Economist de la gestora de activos Eastspring Investments, afirman que, pese a que la historia sugiere que el escenario actual de endurecimiento monetario, endurecimiento fiscal, y shock de los precios de la energía puede traer vientos en contra para los mercados en 2027, tal como ha sucedido en etapas similares anteriores, en esta ocasión esto no está tan claro. Y ello porque en 2027 tanto la renta variable como la renta fija continuarán su recorrido alcista, puesto que en el entorno actual se dan una serie de factores que no se produjeron en otros períodos anteriores:
- Fuertes inversiones en infraestructuras de la IA tanto en EEUU como en países asiáticos y Australia, junto a una gran concentración del capital en muy pocas megaempresas muy rentables, con ROE del 20% y coste de capital inferior al 10%.
- Las necesidades de financiación de este elevado capex impulsan los rendimientos de las bolsas globales al alza.
- Menor impacto del endurecimiento fiscal y de la subida de precios del petróleo que en fases anteriores.
- Los mercados de crédito para financiar emisiones de menor calidad son ahora en su mayoría privados, no públicos como en períodos históricos anteriores.
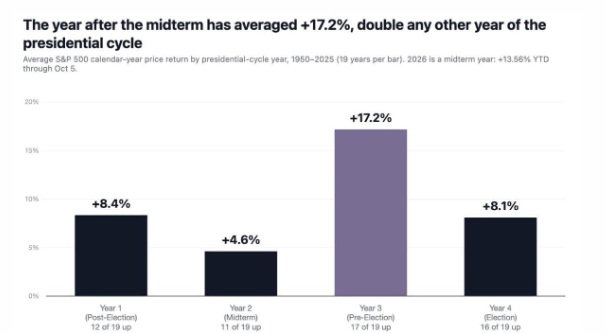
- La alta probabilidad de que Trump pierda el control del Congreso en las elecciones mid-term de noviembre empujará las Bolsas al alza, tal como ha sucedido siempre.
Estamos en la época del año en la que la comunidad inversora empieza a pensar en “el año que viene” y a formular su estrategia de inversión para 2027. Mientras los aranceles dominaban las preocupaciones de los inversores por estas fechas el año pasado, la inquietud que más les preocupa ahora es el temor de que la infraestructura de IA sea una burbuja con riesgo de repetir el auge y la caída de las puntocom de 1997 a 2000.
La historia sugiere que las fases de endurecimiento monetario son difíciles para los mercados, especialmente cuando van acompañados de endurecimiento fiscal, aunque no siempre. El periodo actual podría resumirse como un auge global de la inversión con inflación al alza, a causa de un shock energético que está forzando el endurecimiento de la política monetaria. Los aspectos más importantes del entorno económico global actual son los siguientes:
- La IA generativa ha impulsado a EEUU hacia lo que potencialmente podría ser su mayor ciclo de infraestructuras para el uso generalizado de toda la historia.
- El auge del capex se está extendiendo a todo el mundo en forma de centros de datos en China, India, Australia, Japón, Malasia y Corea, así como de una nueva capacidad en DRAM (datos que pueden ser almacenados en la memoria para ser procesados) y semiconductores a escala global, pero sobre todo en Corea y Taiwán.
- Concentración del capital en un pequeño número de empresas muy grandes a nivel económico y de mercado en EEUU y en algunas otras geografías como Corea y Taiwán.
- Un gran shock de precios de la energía derivado de la guerra entre Irán y EEUU.
- Nuevos aranceles, restricciones a la inversión, y subsidios que amenazan con revertir o distorsionar la globalización en las grandes economías.
- Un cambio resultante desde la relajación monetaria de 2024 y 2025 hacia un endurecimiento monetario este año, que se espera se extienda hasta comienzos de 2027.
- Es probable que la política fiscal pase de ser moderadamente expansiva este año en Estados Unidos, Europa y algunas economías emergentes de Asia, a ser moderadamente contractiva en 2027. China y Japón son quizá las principales excepciones.
- Las necesidades de financiación del capex, junto con déficits presupuestarios históricamente elevados en las economías desarrolladas, están empujando al alza los rendimientos globales.
- La economía doméstica de China se está debilitando bajo el peso de la persistente deflación del mercado inmobiliario.
Otros factores son un crecimiento de beneficios muy fuerte, aunque alcanzando su pico, en EEUU y el norte de Asia; presiones en el crecimiento salarial generalmente contenidas en la mayoría de las economías; rendimientos reales ya elevados; y una reciente compresión de valoraciones en la mayoría de los mercados.
Por otra parte, desde 1950, el S&P 500 ha rendido de media un 17,2% en el año siguiente a las elecciones de mitad de mandato, más del doble que cualquier otro año del ciclo presidencial. Con las midterms a la vuelta de la esquina, la estadística juega a favor del toro.