11Aug

Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Muse Glimmer es un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta.

Miguel Ángel Valero

Desde luego, la inteligencia artificial (IA) no se ha ido de vacaciones. En plena canícula de agosto, llega la alianza de Nvidia con seis grandes firmas de Wall Street –Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR– para crear plataformas de financiación que pretenden movilizar más de 500.000 millones$ de capital de terceros, destinado al desarrollo de centro de datos e infraestructura de IA. Nvidia podría respaldar hasta 125.000 millones, el 25% de las operaciones. 

La iniciativa supone abrir el ciclo inversor de la IA al capital privado e institucional, reduciendo la dependencia de los balances de las grandes tecnológicas ante unas necesidades de financiación cada vez mayores.

Aunque la interpretación de la iniciativa es positiva, también es lógico cuestionarse tanto el conflicto de interés como la creciente interdependencia financiera que supone: Nvidia participa en la financiación de una infraestructura que terminará utilizando sus propios chips.

En esta carrera, nadie toma descanso. Porque Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Mark Zuckerberg lanza Muse Glimmer, un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Zuckerberg redobla su apuesta por el 'open-weight', cuya familia Llama supera ya los 1.000 millones de descargas, y aprieta a la IA cerrada de OpenAI y Anthropic. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta, después de que la compañía se mostrara más cautelosa, recientemente, por motivos de seguridad.

Mientras, Intel coloca 15.000 millones$ en acciones nuevas para pagar su empujón en IA. El rally de la reestructuración le da el momento perfecto para pedir dinero al mercado, pero el truco tiene letra pequeña: emitir tanto papel diluye a los accionistas de siempre.

Más presión sobre China

El republicano John Moolenaar presiona al Departamento de Comercio para cerrar el grifo de chips avanzados a firmas chinas sancionadas. El jefe del comité sobre China en el Congreso ha pedido al Departamento de Comercio que aplique la regla de enero de 2025. La regla obliga a fábricas como TSMC a mirar con lupa los pedidos de chips avanzados que puedan acabar en tapaderas de firmas chinas sancionadas. Y llega cuando Nvidia y AMD acaban de ceder al Gobierno el 15% de sus ventas en China. 

La Casa Blanca dejó volver a vender para rascar ese 15% , pero si Comercio aplica la letra pequeña, muchos chips no saldrían. Por eso cada carta mueve a Nvidia y TSMC. "Si llevas Nvidia o TSMC, esto marca cuánta caja china se les permite: cuanto más dura Washington, menos venden allí. Beneficia a la memoria de Micron", avisan en Zumitow.

Coface: nuevos aranceles en el horizonte de Trump

EEUU ha sustituido los aranceles temporales por otros de entre el 10% y el 12,5% dirigidos a 60 países, que representan el 99% de sus importaciones de bienes. Lejos de suponer una relajación de la política arancelaria, esta medida pone de manifiesto la determinación de Washington de mantener una elevada protección comercial mientras prepara nuevas medidas, destacan los economistas de Coface.

El fin de los aranceles temporales establecidos en virtud de la Sección 122 no supone un repliegue de la política comercial estadounidense. El 24 de julio expiraron estos aranceles, pero han sido sustituidos por nuevos aranceles de entre el 10 % y el 12,5%, basados en la Sección 301, aplicables a 60 países que representan el 99% de las importaciones estadounidenses de bienes. Esta medida pone de manifiesto la determinación de Washington de mantener un elevado nivel de protección arancelaria, pese a los obstáculos jurídicos encontrados en los últimos meses.

Se espera que el impacto inmediato sobre el nivel medio de los derechos de aduana sea limitado : las nuevas medidas no se suman automáticamente a los aranceles ya existentes y no modifican de forma significativa el tipo medio aplicado a las importaciones estadounidenses. No obstante, demuestran la capacidad de la Administración estadounidense para adaptar sus instrumentos y seguir avanzando en su estrategia comercial.

La Sección 301 ya ha sido utilizada por EEUU para imponer aranceles, especialmente a China durante la primera Administración Trump. A diferencia del régimen basado en la IEEPA, cuya solidez se ha visto cuestionada por la ausencia de una autorización expresa para imponer aranceles, la Sección 301 proporciona a la Casa Blanca una base jurídica más sólida y claramente establecida. No obstante, esta mayor solidez jurídica no excluye la posibilidad de futuras impugnaciones. Para justificar estos aranceles, Washington argumenta que los países afectados no cuentan con mecanismos eficaces para prohibir o controlar las importaciones derivadas del trabajo forzoso. Las empresas importadoras podrían cuestionar esta justificación, especialmente teniendo en cuenta que se aplica a un grupo muy amplio de socios comerciales.

“Esta decisión no es simplemente una renovación técnica de los aranceles vigentes. Demuestra, ante todo, la voluntad de Washington de convertir un régimen cuestionado en un marco arancelario más sostenible. Para las empresas, el mensaje es claro: el riesgo de los aranceles estadounidenses sigue siendo elevado, incluso cuando una medida está a punto de expirar”, explica Marcos Carias, economista para Norteamérica de Coface.

Los nuevos aranceles de entre el 10 % y el 12,5 % restablecen un marco arancelario común para una gran parte de las importaciones estadounidenses, pero no recuperan por completo el régimen anterior. Este incluía también recargos adicionales dirigidos a determinados países o productos. Es precisamente esta segunda capa de medidas la que Washington podría tratar de restablecer en los próximos meses.

Ya está en marcha una nueva investigación en virtud de la Sección 301 , centrada esta vez en la sobrecapacidad estructural de 16 economías , entre ellas China, la Unión Europea, Japón, Corea del Sur, Taiwán, India, Vietnam, México y varios países del Sudeste Asiático. Este procedimiento podría permitir a Washington dirigir sus medidas de manera más específica contra determinadas economías. También se están llevando a cabo otras investigaciones sectoriales específicas, especialmente en los sectores aeroespacial, de drones, equipamiento médico, robótica, maquinaria industrial, turbinas eólicas, minerales críticos y polisilicio. Estas investigaciones confirman que la política arancelaria estadounidense sigue en plena evolución.

La presión que se está ejerciendo sobre Canadá ilustra esta dinámica. EEUU ha anunciado nuevos aranceles del 50% sobre importaciones canadienses por valor de 20.000 millones$, equivalentes al 5,2% de las exportaciones canadienses hacia EEUU, cuya entrada en vigor está prevista para el 19 de agosto de 2026. A primera vista, esta medida parece concebida como una herramienta de negociación en el marco de las conversaciones comerciales norteamericanas. Su impacto macroeconómico seguiría siendo limitado en caso de entrar en vigor, pero confirma el uso cada vez más frecuente de los aranceles como instrumento de presión económica y diplomática .

UBS: exposición diversificada a la IA

Los sólidos resultados empresariales se están extendiendo más allá de la IA y los líderes tecnológicos estadounidenses, mientras que unos datos laborales más débiles en EE. UU. están aliviando las preocupaciones sobre la trayectoria de tipos de la Reserva Federal. "Vemos motivos para mantenerse invertido, aprovechando la actual fortaleza del mercado para diversificar la exposición regional y reforzar la resiliencia de la cartera", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos siendo constructivos respecto a las acciones, respaldados por unos sólidos beneficios empresariales, una participación más amplia del mercado y una inversión continua a lo largo de toda la cadena de valor de la IA, tanto en EEUU como a nivel global. Los inversores con una exposición concentrada en tecnología estadounidense podrían considerar aprovechar la actual fortaleza del mercado para diversificar hacia Europa, Asia y sectores cíclicos seleccionados. Los resultados empresariales reforzaron las oportunidades generadas por la inversión en infraestructura de IA, electrificación e innovación en salud. Los resultados de las principales empresas del sector energético y de cuidado ocular aportarán nueva evidencia sobre la demanda. Seguimos favoreciendo una exposición diversificada en nuestras temáticas de IA, Energía y recursos, y Longevidad".

"Muchas de las clasificaciones de inversión tradicionales están mal preparadas para un mundo de IA con alto costo de capital y alta productividad: el modelo 60/40 entre acciones y bonos, las categorías por estilo, la distinción entre mercados emergentes y desarrollados, y la distinción entre mercados privados y públicos. En su lugar, vemos argumentos a favor de un marco de asignación en dos niveles: por un lado, inversiones en los beneficiarios de esta disrupción, y por otro, aquellas que aportan estabilidad independientemente de la IA", añade Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

Banor: dudas sobre el rendimiento de las inversiones en IA

Angelo Meda, gestor de Banor Mistral, cree que los mercados de renta variable continúan su tendencia alcista, apoyados en previsiones de beneficios empresariales mejores de lo esperado, un crecimiento económico resiliente, el enorme gasto de capital en IA, y un sentimiento de mercado positivo. Sin embargo, las valoraciones elevadas, la necesidad del mercado de comprobar que las grandes inversiones realizadas en la IA se convierten en rendimientos tangibles, la incertidumbre sobre el precio del petróleo y la ralentización de la economía, son factores que hacen recomendable continuar en la renta variable, pero con mayor cautela.

La temporada de resultados ha sido recibido con escepticismo, tibieza e incluso con reacciones negativas por parte de los inversores, pese a que más del 80% de las empresas superaron las expectativas, tanto en beneficios como en ingresos. Alphabet fue el ejemplo más evidente. Su negocio Google Cloud logró una subida del 82% en sus ingresos, lo que demuestra la fuerte demanda de capacidad de computación vinculada a la IA. Pero el mercado estuvo más pendiente del incremento en el gasto de capital previsto por la compañía para 2026, una cifra entre 195.000 millones y 205.000 millones$, así como de su primer trimestre negativo con flujo de caja libre (free cash flow) negativo.

Las dudas sobre la IA en Asia hicieron que los rendimientos de los bonos reaccionaran con nerviosismo, y afectaron sobre todo a las acciones growth, más sensibles al factor coste del capital. En realidad, bajo este nerviosismo en los mercados subyace la percepción de que la inteligencia artificial “promete un futuro maravilloso, pero, en el presente, los servidores, la energía y los centros de datos todavía deben pagarse”, resalta Angelo Meda.

Corea del Sur, Taiwán y Japón son los países que concentran las industrias que han generado la revolución de la IA, y por ese motivo, están más expuestos a los cambios en el sentimiento de los inversores. A mediados de julio, ni siquiera los resultados excepcionales de TSMC, que subió el 77% sus beneficios trimestrales, bastaron para evitar una fuerte corrección en todo el sector.

El gestor de Banor Mistral explica que “el mercado está reescribiendo el guion. Porque distingue entre empresas que se benefician realmente de la demanda de IA, y aquellas que simplemente afirman trabajar con la IA”. Un ejemplo de ello fue la fuerte toma de beneficios por parte de inversores extranjeros en los mercados surcoreano y taiwanés, que vendieron posiciones por importe de 137.000 millones$ en acciones asiáticas en la primera mitad de 2026. Angelo Meda matiza que “estos flujos parecen reflejar un reequilibrio de carteras y los esfuerzos por reducir la concentración, más que un abandono definitivo de esta temática”. “La revolución de la IA sigue intacta, aunque los inversores empiezan a exigir mayor rentabilidad sobre el capital invertido”, avisa.

Los mercados europeos están soportados en los bancos, las empresas industriales y el sector energético. En tecnología, SAP ha logrado unos buenos resultados por su actividad vinculada a la nube, aunque el contexto sigue obligando a ser selectivos, porque mientras algunas empresas tecnológicas consiguen el interés de los inversores, otras sufren fuertes correcciones ante la menor señal de debilidad.

22Jul

Adobe acumula una decena de recortes desde junio, la última de Morgan Stanley, que también castiga a Sakesforce y a otras firmas de software de suscripción por el éxito de la IA generativa.

Miguel Ángel Valero

El apalancamiento bruto de los fondos de cobertura marca un récord de todos los tiempos. Están invirtiendo con más dinero prestado que nunca. "Cuando todo el mundo va cargado hasta las cejas, cualquier susto se amplifica y las ventas forzadas se retroalimentan. Ojito al riesgo de desapalancamiento en cadena", advierten en Zumitow.

A esto se une que la inteligencia artificial (IA) parece que le está poniendo los pelos de punta a Wall Street. Morgan Stanley rebajó la recomendación sobre Adobe Inc. y Salesforce Inc. (NYSE), alimentando una oleada de recortes que ya suma más de una docena para la primera en lo que va de año. Desde junio también se han bajado del carro firmas como Stifel, Evercore ISI, Wolfe Research, Phillip Securities y KeyBanc. El consenso sobre Adobe se ha desplomado hasta 3,3 sobre cinco, el nivel más bajo desde los años noventa. Salesforce cae a 4,4, su peor registro desde 2012, con las dudas centradas en Agentforce, que todavía no logra acelerar el crecimiento orgánico.

Morgan Stanley cree que la transición hacia modelos freemium, la reinversión y la irrupción de la IA generativa reducen la visibilidad del negocio de Adobe. El castigo alcanza a todo el software. Morgan Stanley también rebajó Workday, Intuit, JFrog, Elastic, PagerDuty, Rapid7, SPS Commerce, BlackLine y Vertex, mientras mejoró a Fortinet.  El software de suscripción, el favorito de las carteras tecnológicas durante una década, entra en modo dudas. Esta situación exige vigilar los nombres SaaS más caros: si el mercado empieza a creer que la IA les erosiona el negocio, los múltiplos se desinflan.

No todo son malas noticias. Segro rechaza a Prologis por tercera vez y dice no a una OPA de 13.500 millones de libras. Es la batalla por el rey de los almacenes logísticos, las mismas naves que alquilan el e-commerce y los centros de datos. Que el capital americano insista tanto dice que ahí sigue viendo valor.

3M bate en ventas y en beneficio y sube toda la guía de previsiones para 2026. La acción se dispara un 8%, la mejor del día entre resultados. La empresa del celo y los Post-it demuestra que a los industriales todavía les queda cuerda pese al ruido macro y que tiene recorrido en el mundo de la IA.

Nvidia destapa que se ha quedado con un 9,3% de la neocloud de Ámsterdam, Nebius Group, una de las firmas europeas más destacadas en cómputo para IA. Cuando el gigante de los chips entra, el mercado corre detrás.

17Jul

Las acciones de semiconductores entran en corrección técnica y rozan el mercado bajista tras caer un 16% desde el máximo histórico de junio. La Administración Trump anunció la imposición de un arancel general del 25% a las importaciones procedentes de Brasil a partir del 22 de julio.

La semana concluye con una creciente acumulación de cautela en los mercados, sometidos a una triple presión: la incertidumbre en torno al estrecho de Ormuz, las dudas sobre el ritmo de la inversión en inteligencia artificial (IA), y la irrupción de un nuevo modelo chino. 

El tercer elemento es el que más preocupa. Los resultados de los test de rendimiento que ha hecho públicos la startup china Moonshot AI muestran que Kimi K3 es mejor que Claude Fable 5, el mayor avance de Anthropic, y que GPT5. Sol, de ChatGPT. Y que sea de código abierto le da ventaja frente a Google (Gemini), OpenAI (ChatGPT), Anthropic (Claude) o Microsoft (Copilot), que lo son de cerrado.

El lanzamiento de Kimi K3, que estará disponible a partir del 27 de julio, recuerda a la situación creada en enero de 2025 con DeepSeek, y demuestra que China quiere participar en la guerra de la nueva IA y que cualquier prohibición de sus chips es inútil.

Pero China da un paso más y promueve Waico, una organización internacional de gobernanza de la IA, en la que participan Rusia, Pakistán, Indonesia, Brasil, Cuba o Venezuela, entre una treintena de países. “Es una importante iniciativa por parte de China para responder a la llamada del Sur Global y unir a la comunidad internacional para promover de forma enérgica el desarrollo y la gobernanza de la IA”, proclama el presidente chino, Xi Jinping. Es evidente que China quiere competir también con EEUU en el control de la IA.

En este contexto, legisladores de EEUU piden a la Casa Blanca prohibir los chips de memoria de las empresas chinas. Los congresistas Moolenaar y Mast piden meter a CXMT en la lista negra (Entity List) y ampliar los vetos a YMTC, con el argumento de que cada compra subvenciona a la industria militar china. Justo cuando Apple lleva meses negociando comprar precisamente esa memoria china, más barata, para frenar la subida de precios del iPhone mientras hay escasez mundial de DRAM, la memoria que llevan móviles y ordenadores.  

Si el veto sale adelante, se cierra la puerta a la memoria barata china y eso es viento de cola para los occidentales: Micron, Samsung, SK Hynix y otras empresas se pueden quitar de encima a un rival que vende a precio subvencionado. Pero con la DRAM ya escasa, menos oferta puede tensar todavía más los precios. Y existe un riesgo de márgenes para Apple, que pierde su plan B barato.

Porque, además, las acciones de semiconductores entran en corrección técnica y rozan el mercado bajista tras caer un 16% desde el máximo histórico de junio. El líder indiscutible del rally de la IA se tambalea justo cuando TSMC presenta números de récord. Cuando el que tira del carro flojea, todo el índice lo nota.

Mientras, Nvidia se alía con firmas japonesas de robótica para acelerar la IA física. El acuerdo abre otro frente para su ecosistema CUDA, el software que hace que medio mundo dependa de sus chips. Japón, potencia en robótica industrial, se convierte en campo de pruebas para sacar la IA del centro de datos para llevarla al mundo real.

En pleno debate sobre los chips chinos, Micron firma acuerdos estratégicos con fabricantes de automoción para llevar sus chips de memoria más allá de los centros de datos, muy consciente de que el coche moderno es un ordenador con ruedas y devora memoria.

Tanto movimiento está llevando a los inversores a valorar una toma de beneficios en los sectores que mejor comportamiento han registrado durante el año, especialmente el de semiconductores, y a comenzar a construir posiciones en áreas más rezagadas. No obstante, la duración e intensidad de esta rotación sectorial aún están por determinarse, ya que se produce en un momento en el que el principal catalizador del rally bursátil todavía debe confirmar su fortaleza. En las próximas dos semanas, muchas de las grandes compañías tecnológicas presentarán resultados, pero tanto ASML como TSMC han transmitido un mensaje claro: la demanda vinculada a la inversión en IA artificial continúa siendo sólida y mantiene una trayectoria de crecimiento. Y confirma la convicción de que la IA seguirá siendo un motor disruptivo de primer orden, la apuesta por el sector tecnológico.

En Banca March aprovechan esta situación para recordar que la exposición no debe concentrarse exclusivamente en esta temática IA: "consideramos oportuno complementar dicha posición con inversiones en infraestructuras y en otros segmentos que podrían verse favorecidos por una eventual reapertura del estrecho de Ormuz, así como por la recuperación de aquellas economías más perjudicadas hasta ahora por el encarecimiento de los precios de la energía, entre ellas Alemania, China o India".

Más aranceles a Brasil

La Administración Trump anunció la imposición de un arancel general del 25% a las importaciones procedentes de Brasil. Trump alega que el país sudamericano no ha negociado “de buena fe” en materia comercial y Washington justifica la medida tras una investigación que identifica diversas prácticas consideradas discriminatorias para las empresas estadounidenses. Brasil por su parte rechaza la decisión, que califica de política, y ha anunciado que responderá mediante su ley de reciprocidad comercial. 

Los nuevos gravámenes, que entrarán en vigor el 22 de julio, afectarán a cerca de 11.200 millones$, aproximadamente un tercio del total anual, aunque quedan exentos algunos productos estratégicos como el café, el zumo de naranja, la carne y determinados componentes aeronáuticos. La medida supone un nuevo episodio de escalada comercial entre ambos países y añade incertidumbre al comercio internacional.  

UBS: los beneficiarios de la IA seguirán cambiando con el tiempo

Con el S&P 500 cerca de sus máximos históricos, el debate continúa sobre si el repunte refleja fundamentales sólidos o un entusiasmo excesivo. En su última Carta Mensual, Mark Haefele, Director de Inversiones de UBS Global Wealth Management, cree que el repunte está justificado, con un sólido crecimiento de los beneficios que sirve de base para el avance. El crecimiento de los beneficios del S&P 500 en el primer trimestre fue el más fuerte en cuatro años, lo que refleja una actividad económica que sigue siendo saludable, la inversión continua relacionada con la IA y la mejora de los beneficios en algunas áreas más cíclicas del mercado.

Aun así, los inversores deberán reevaluar continuamente la evolución de la narrativa de crecimiento de la IA a la hora de considerar la sostenibilidad de los beneficios actuales, especialmente porque es probable que los beneficiarios de la adopción de la IA sigan cambiando con el tiempo, pasando de los semiconductores y las infraestructuras hacia la energía, las aplicaciones y las empresas capaces de traducir la tecnología en ganancias de productividad.

"Es poco probable que la próxima etapa del ciclo de mercado esté definida por una única fuente de rentabilidad, sino por un grupo más amplio de empresas y regiones que generen crecimiento de beneficios. En general, prevemos un potencial de subida de en torno al 10% para la renta variable global (índice MSCI All Country World) de aquí a mediados de 2027, y creemos que los inversores deberían ampliar su exposición a distintas regiones para captar una gama más amplia de oportunidades y motores de crecimiento, así como para gestionar los riesgos asociados a valores individuales. Elevamos la calificación de la renta variable europea a Atractiva y seguimos apostando por la renta variable estadounidense y asiática. Prevemos un crecimiento de los beneficios global del 21% para 2026, seguido de otro año sólido en 2027", argumenta Haefele.

En renta variable global, "mantenemos nuestra calificación Atractiva y seguimos recomendando una exposición bien diversificada entre regiones y sectores. El momento de la reapertura del Estrecho de Ormuz, el aumento de la inflación y las rentabilidades, y la intensificación de la competencia dentro de los sectores tecnológicos son riesgos importantes que merecen un seguimiento cercano", señalan Fabian Deriaz, Estratega, y Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

En renta variable estadounidense, también se mantiene Atractiva: "con el verano ya avanzado, la rentabilidad acumulada en el año sigue siendo sólida, y prácticamente todos los sectores han registrado rentabilidades positivas. Creemos que las ganancias del mercado se mantendrán relativamente amplias a lo largo del año. Consideramos que el mercado alcista tiene recorrido por delante y que los factores clave siguen intactos: un sólido crecimiento de los beneficios, una política monetaria favorable y la inversión/adopción de la IA", añade David Lefkowitz, Responsable de Renta Variable Estadounidense, UBS Global Wealth Management.

La renta variable europea se eleva a Atractiva: "El debate clave ya no es si los beneficios se recuperarán, sino hasta dónde y durante cuánto tiempo puede prolongarse este ciclo. Seguimos pensando que esto puede superar las expectativas del mercado, con un gasto de inversión ligado a temáticas seculares que respalda un ciclo autorreforzado", opinan Matthew Gilman, Estratega de Renta Variable Europea, Rolf Ganter, Responsable de Renta Variable Europea.

La renta variable británica se mantiene Neutral: "Nuestras preferencias dentro de la región buscan captar una combinación de crecimiento estructural a un precio razonable y beneficiarios de un contexto cíclico en mejora y de una ampliación de las rentabilidades bursátiles. Hemos elevado la calificación de la Banca a Atractiva, y seguimos apostando por la exposición a los sectores industrial, consumo discrecional y salud", añade Matthew Gilman.ç

UBS se mantiene Neutral en renta variable suiza: "Las valoraciones de la renta variable son razonables. En este entorno de tipos de interés cero, encontramos particularmente atractiva la rentabilidad por dividendo sostenible del mercado, en torno al 3%", argumenta Stefan R Meyer, Estratega.

Renta variable de mercados emergentes, Atractiva: "Favorecemos a China continental, Corea del Sur, India (elevada a Atractiva) y Malasia, ya que la ampliación de las rentabilidades más allá de los segmentos ligados a la IA se ve respaldada por unas condiciones macroeconómicas que se estabilizan, una demanda interna resiliente y vientos de cola de política. Indonesia se rebaja a Neutral en medio de una recuperación limitada de los beneficios", explican Laura Smith, Analista, y Alejo Czerwonko, Director de Inversiones para Mercados Emergentes de América.

"Los bonos de mercados emergentes han mostrado resiliencia frente a la tensión geopolítica, reforzando su papel como diversificador clave ante los desafíos fiscales de los mercados desarrollados", añade Alejo Czerwonko.

Sobre materias primas, "en el entorno actual, creemos que la exposición a la energía puede ayudar a amortiguar nuevas disrupciones de la oferta, los riesgos relacionados con El Niño deberían respaldar las materias primas agrícolas, y el auge de la IA junto con la tendencia de electrificación siguen siendo factores positivos para los metales industriales. El oro, por su parte, debería seguir respaldado por la demanda de los bancos centrales, la continua diversificación fuera del dólar estadounidense y las preocupaciones sobre la deuda global a largo plazo", subrayan Giovanni Staunovo, Estratega, y Dominic Schnider, Responsable Global de Divisas y Materias Primas.

En divisas:

  • GBPCHF: "Los acontecimientos políticos en el Reino Unido han pasado de ser un obstáculo a convertirse en un viento de cola, con una transición de liderazgo ordenada y expectativas de un canciller fiscalmente prudente que refuerzan la confianza del mercado. La libra esterlina sigue infra ponderada, por lo que las coberturas de posiciones cortas podrían prolongar sus recientes ganancias", explican Constantin Bolz y Clémence Dumoncel, Estrategas.
  • EURGBP: "Tanto el euro como la libra se beneficiarán de la caída de los precios de la energía y del apoyo fiscal durante los próximos trimestres, aunque se espera que el impacto positivo sea mayor para el EUR. El par EURGBP podría sobrepasar a la baja en el corto plazo, antes de estabilizarse en torno a 0,85 a medida que se afiancen los factores favorables al EUR", añaden Constantin Bolz y Clémence Dumoncel.
  • GBPUSD: "Aunque el dólar estadounidense se ha visto respaldado en las últimas semanas por una Reserva Federal más hawkish, esperamos una reversión cuando la subida de tipos actualmente descontada se elimine de las expectativas en los próximos meses", explican Constantin Bolz  y Clémence Dumoncel.

Natixis: las salidas de dinero extranjero del Golfo Pérsico continuarán

Desde la semana pasada, el conflicto entre Irán y EEUU ha derivado en un nuevo bloqueo. El 11 de julio, Omán presentó un plan preliminar para dividir el tráfico del estrecho en dos rutas, pero el control de la vía marítima siguió sin resolverse e Irán atacó otro buque comercial ese mismo día. Para el 12 de julio, EEUU anunció haber atacado más de 300 objetivos en tres noches y la Guardia Revolucionaria declaró el estrecho de Ormuz cerrado al tráfico que no cumpla con sus normas. El 13 de julio, Trump anunció una tasa de tránsito del 20% y misiles iraníes impactaron en dos petroleros de los Emiratos Árabes Unidos. El 14 de julio, Estados Unidos reimplantó el bloqueo naval de los puertos iraníes, mientras que Irán atacó Bahréin, Kuwait y Jordania. Entre el 15 y el 16 de julio, los ataques estadounidenses se prolongaron por quinto día consecutivo, y el primer petrolero que había violado el bloqueo quedó inutilizado. Israel dio señales de estar listo para nuevos ataques y Netanyahu se resistió a la presión de Trump para retirar las tropas de Líbano y Siria, manteniendo bloqueado un acuerdo final.

  • Petróleo: El petróleo subió durante la semana debido al nuevo cierre del estrecho de Ormuz, con los futuros del Brent alcanzando los 85$/barril el 16 de julio tras el restablecimiento del bloqueo estadounidense.
  • CDS: El diferencial de los CDS del CCG se amplió aún más con el regreso del bloqueo y la propagación de los ataques por el Golfo. Bahréin continúa ajustando sus precios con mayor rapidez, ya que alberga numerosas bases estadounidenses que absorben las represalias de Irán.
  • Bolsa/Otros mercados: Las acciones del CCG cayeron ante el regreso del riesgo de guerra. Dubái registró un descenso de alrededor del 1,5% en la semana que finalizó el 15 de julio, debido a su exposición comercial, turística y financiera a la interrupción del estrecho de Ormuz.
  • Flujos de inversión: Los flujos de inversión extranjera se mantuvieron ligeramente negativos, con una salida de 11 millones$ de las Bolsas de Dubái y Arabia Saudí la semana pasada. Con el regreso del bloqueo, es más probable que las salidas aumenten que disminuyan. 
  • Economía real: El tráfico en el estrecho de Ormuz se desplomó de nuevo, con una caída del paso diario de barcos de 25 la semana anterior a 12 el 13 de julio. Los vuelos a Dubái y Doha solo han disminuido ligeramente, por lo que el impacto sigue concentrado en el transporte marítimo.
14Jul

Sk Hynix y SpaceX se desploman en Bolsa, lo mismo que AppLovin. En cambio, TSMC, Williams, Braiin, Shopify, suben tras anunciar más operaciones con la inteligencia artificial.

Miguel Ángel Valero

Más agitación en el mundo de la inteligencia artificial (IA). Google va a empezar a vender sus  sus propios chips de IA a los llamados 'neoclouds', por lo que se mete directamente a competir con Nvidia, que  lleva años cobrando el peaje de la fiebre de la IA: casi todo el que quiere entrenar modelos tiene que pagar peaje. Google quiere un trozo de ese suculento negocio.

Para ello,  ofrecerá sus chips TPU a los neoclouds, esas empresas de nueva creación que alquilan potencia de cálculo para IA. En vez de guardárselos para uso propio, los quiere vender en un segmento donde Nvidia factura miles de millones.

Ya no es solo que Nvidia se encuentra con una creciente competencia. Es que ésta puede reducir los hasta ahora escandalosos márgenes existentes en esta actividad. Google encuentra una nueva fuente de ingresos. Y los neoclouds, como CoreWeare, se encuentran con que ahora podrán elegir entre varios proveedores. Algo que puede cambiar radicalmente el mundo de la IA.

Mientras, TSMC marca récord de ingresos en el segundo trimestre con 39.620 millones$, un 36% más que hace un año, empujada por la demanda de chips para IA. Solo en junio facturó un 67,9% más. La empresa taiwanesa, que fabrica para Nvidia y Apple, es el mejor termómetro de que el gasto en IA sigue disparado.

Por su parte, Williams crea con Blackstone una empresa conjunta de 5.340 millones$ para financiar proyectos de generación eléctrica para los centros de datos de la IA. Otra señal de que la inversión institucional apuesta por el negocio del suministro de energía para estos voraces centros.

Braiin crea Aria, un agente de IA especializado para el sector inmobiliario. Su CEO, Natraj Balasubramanian, habla de un mercado de software inmobiliario de 32.000 millones$ para 2033. 

Jefferies recomienda comprar acciones de Shopify precisamente porque cree que el comercio basado en agentes de IA el dará mucho negocio a largo plazo.

En cambio, AppLovin se consolida como la peor empresa del Nasdaq tras seis caídas de cotización en siete sesiones. Nadie ve dónde está el negocio en el software de publicidad.

Y dos desplomes que llaman la atención. Por una parte, SK Hynix: tras su debut en el Nasdaq el viernes 10 de julio, cuando saltó casi un 13%, baja un 8%. En la Bolsa de Seúl cae más del 15%, su peor día de la historia. Por otro, SpaceX, que marca un nuevo mínimo post-IPO después de bajar un 4% y rozar su precio de salida de 135$. Pierde más del 13% en la semana pese a que la FAA cerró su investigación y despeja el camino para un test de vuelo esta misma semana.

22Jun

El rally de la renta variable se ha extendido más allá de un puñado de líderes tecnológicos, aunque persisten interrogantes sobre la solidez a largo plazo de la IA, la salud de la economía en general y el impacto de unos costes de financiación más elevados.

Miguel Ángel Valero

Más novedades en el mundo IA. Alphabet está adoptando el modelo de Nvidia y pondrá a vender sus chips de IA propios (TPU) a terceras empresas. Hasta ahora, los TPU eran el arma secreta interna, se usaban para entrenar sus propios modelos y dar potencia a sus servicios cloud. Eficaces, baratos, poderosos, pero solo para Google. Pero ahora Alphabet ha decidido externalizar los TPU y venderlos a otras empresas, imitando a Nvidia. El movimiento diversifica los ingresos de Google Cloud más allá de las instancias de computación genérica y ataca directamente el negocio de AWS y Azure, que hasta ahora dominaban el mercado de cómputo especializado para IA. Si Google monetiza sus TPU externamente, el mercado de chips de IA deja de ser un monopolio práctico de Nvidia. Impacto para AMD, Intel y para los hyperscalers. mientras Alphabet gana un nuevo vector de crecimiento.

Por otra parte, tras el acuerdo entre Irán y EEUU los fondos de renta variable de EEUU registraron la mayor entrada semanal del año. Los inversores, que llevaban semanas contenidos ante la incertidumbre del Estrecho de Ormuz, volcaron su liquidez en el activo de más riesgo disponible: la tecnología americana. Los fondos de renta variable de EEUU registraron la mayor entrada semanal del año en el sector tecnológico. Los flujos hacia ETF de tech como QQQ y XLK baten récords semanales. Es cierto que el dinero que entró tan rápido puede salir igual de rápido. El VIX, el índice de volatilidad, es el termómetro a vigilar.

Robeco: valoraciones respaldadas por los beneficios

Los mercados están cada vez más impulsados por una poderosa combinación de resultados sólidos e innovación tecnológica acelerada. A pesar de la incertidumbre macroeconómica y geopolítica en curso, el entorno actual se define por la fortaleza del ciclo tecnológico, con la Ien su núcleo. El progreso de la IA ha seguido acelerándose en 2026. Los modelos de IA no solo se han vuelto más inteligentes, sino también más útiles. La adopción amplia de la IA ha impulsado una aceleración de los ingresos en todo el ecosistema. Durante el primer trimestre de 2026, los principales desarrolladores de modelos de IA registraron un aumento casi triple en los ingresos, lo que ayudó a impulsar los ingresos de la computación en la nube de los tres hiper-escaladores más grandes en un 39,1% interanual, una aceleración respecto al 33,2% reportado en el cuarto trimestre de 2025. 

Para apoyar ese crecimiento, las inversiones de capital en infraestructura de IA continuaron expandiéndose, lo que a su vez impulsó los ingresos globales de semiconductores a un récord del 78% interanual en el trimestre. Aunque han resurgido las preocupaciones de que el entusiasmo por la IA esté inflando una burbuja de mercado, los múltiplos de valoración se mantienen por debajo de los picos anteriores y las previsiones de ganancias continúan creciendo. El sector tecnológico de EEUU cotiza actualmente a 23 veces las ganancias futuras, en línea con su promedio de 10 años, y por debajo de su promedio de 5 años que es de 26 veces. Para comparar, en el pico de 1972, el Nifty-50 cotizaba a 42 veces las ganancias y en marzo de 2000, el sector tecnológico de EEUU cotizaba a 58,7 veces, mientras que el índice Nasdaq 100 cotizaba a 75 veces.

Las valoraciones están respaldadas por un aumento de las ganancias. Durante el primer trimestre de 2026, las empresas miembros del S&P registraron un crecimiento de ganancias del 28,6%, el mayor aumento en casi 5 años, impulsado en gran medida por el sector tecnológico, donde las ganancias crecieron un 54,8% interanual. Aunque los rendimientos del mercado relacionados con la IA hasta ahora se han concentrado en la industria de semiconductores, hay señales de ampliación. Después de un prolongado período de bajo rendimiento significativo,el índice del sector ampliado de software del S&P subió un 18,8% en mayo, con el sector aún cotizando por debajode los múltiplos previos a la pandemia. Además, a pesar de las preocupaciones por la disrupción impulsada por laIA, las empresas de software como servicio (SaaS) registraron el mayor crecimiento en nuevos ingresos en más decinco años durante el primer trimestre de 2026.De cara al futuro, la innovación sigue siendo el principal motor del crecimiento a largo plazo, con la IA a la vanguardia. Sin embargo, las expectativas elevadas tras un período de sólido desempeño representan un riesgo potencial a cortoplazo.En este entorno, el enfoque continúa estando en empresas innovadoras y de alta calidad que puedan traducir elliderazgo tecnológico en un crecimiento sostenido de las ganancias, posicionándolas para capturar las oportunidadesa largo plazo de la era de la IA.

Cloudfare crea un protocolo contra el tráfico malicioso

Cloudflare, la empresa especializada en conectividad cloud, anuncia una iniciativa junto con los principales navegadores web (Mozilla Firefox, Google Chrome y Microsoft Edge), comprometiéndose a desarrollar y estandarizar un protocolo que preserve la privacidad para ayudar a humanos y a bots a demostrar que su tráfico no es malicioso. A medida que Internet pasa de los clics realizados por humanos a la actividad de los agentes, los operadores de sitios web ahora tienen que descubrir cómo detener el tráfico automatizado agresivo sin recurrir a un rastreo invasivo. Esta iniciativa sentará las bases para una experiencia más fluida, segura y privada, tanto para cada usuario de Internet como para los propietarios de sitios web.

"La forma en que interactuamos con internet se enfrenta a un cambio fundamental. Las tareas normales de todos los días, como pedir comida, antes requerían que el usuario navegará personalmente por los menús y las pasarelas de pago. Ahora, los agentes autónomos están empezando a coordinar estos flujos de trabajo en nombre de las personas", afirma Dane Knecht, CTO de Cloudflare. "A medida que el tráfico impulsado por IA se generaliza, las herramientas existentes para respaldar su uso resultan demasiado genéricas y rudimentarias. Ahora, esta colaboración nos permite eliminar la fricción causada por los protocolos de seguridad para cada visitante —ya sea humano o agente— sin sacrificar la privacidad", añade.

A medida que avanzamos hacia una era de IA agéntica, la línea entre el comportamiento humano y la actividad de los bots se está desdibujando, dejando al mundo digital con un problema de privacidad sin precedentes. Cuando los sitios web intentan verificar que una solicitud proviene de un humano legítimo o de un bot autorizado, las soluciones tradicionales —inicios de sesión forzados y rastreo invasivo— comprometen la confianza del usuario.

Los Tokens de Control de Acceso Privado (PACT, por sus siglas en inglés) están diseñados para permitir que los sitios que tienen un sólido conocimiento de la "identidad humana" emitan tokens anónimos. El navegador del usuario puede entonces proporcionar estos tokens a otros sitios para demostrar que hay un humano detrás, reduciendo la necesidad de captchas molestos y complicados o de rastreos invasivos. PACT permite que todo esto suceda sin ningún tipo de rastreo ni posibilidad de que los sitios identifiquen al usuario o su historial de navegación.

PACT empoderará aún más a las empresas para identificar a los visitantes genuinos, garantizando que puedan concentrar sus recursos en el tráfico que realmente les importa. PACT aprovecha información confiable de contextos que tienen relaciones auténticas con las personas, manteniendo al mismo tiempo dicha información privada. Esto proporciona a las empresas garantías de alta integridad sobre sus audiencias con una fricción mínima. El uso de PACT en la red de Cloudflare eleva el listón de la confiabilidad e integridad en línea sin los costos tradicionales.

WeGrant lanza una plataforma para captar ayudas públicas

Por su parte, WeGrant lanza una nueva versión de su plataforma para tratare de resolver uno de los grandes problemas que tiene el crecimiento empresarialen Europa: cómo convertir inversiones reales en proyectos financiables, reducir la complejidad administrativa de las ayudas públicas y conectar a las empresas confinanciación bancaria y privada en el momento en que más la necesitan.

La nueva plataforma consolida a WeGrant como una infraestructura tecnológica y financiera para empresas, bancos, consultoras y promotores de proyectos. Su propuesta combina IA especializada, datos de convocatorias, análisis de elegibilidad, generación documental, revisión experta y acompañamiento financiero en un único entorno.El lanzamiento supone un salto relevante respecto al modelo tradicional de gestión de ayudas públicas, históricamente basado en búsquedas manuales, procesos fragmentados, documentación compleja y alta dependencia de intermediarios. 

WeGrant propone unmodelo diferente: una plataforma AI-native en la que la empresa puede identificar oportunidades, evaluar su encaje, generar documentación técnica, trabajar con consultores especializados y activar financiación asociada al proyecto.

“La financiación pública no puede seguir siendo un proceso reservado para quienes tienen tiempo, estructura o capacidad para superar las barreras y la burocracia. Nuestro objetivo es que cualquier empresa con un proyecto de inversión pueda entender qué ayudas tiene, qué probabilidad de éxito existe, cómo debe estructurar su proyecto y cómo puede financiarlo”, señala Francisco Estevan, fundador y CEO de WeGrant.

Uno de los principales avances de la nueva plataforma es la evolución hacia WAIGRANT, el sistema de IA desarrollado por WeGrant para asistir en la generación de proyectos, memorias técnicas y documentación vinculada a ayudas públicas, deducciones fiscales e incentivos a la inversión. A diferencia de soluciones basadas en prompts genéricos, WAIGRANT funciona sobre una arquitectura propia de conocimiento, con modelos de recuperación de información, bases documentales especializadas, criterios de elegibilidad, ejemplos técnicos, metodología consultora y trazabilidad del proceso de generación.

La plataforma permite generar borradores estructurados de proyectos, pero también revisar fuentes, detectar gaps, identificar riesgos, mejorar la coherencia técnica yfacilitar la validación final por parte de consultores especializados.

“No estamos lanzando un prompt. Estamos construyendo una capa de inteligencia especializada sobre financiación pública, con conocimiento experto, trazabilidad y revisión humana. La IA no sustituye al consultor: le permite trabajar mejor, más rápido y con más foco en lo que realmente aporta valor”, explica Estevan. Con este enfoque, WeGrant busca abordar una preocupación creciente en el uso de IA aplicada a documentación empresarial: la necesidad de que los contenidos generados sean auditables, revisables y defendibles ante administraciones, entidades financieras y organismos evaluadores.

Al mismo tiempo, WeGrant refuerza su capacidad para conectar ayudas públicas, incentivos fiscales y financiación privada, cuando muchas empresas identifican ayudas, pero no logran estructurar financieramente la inversión o anticipar los recursos necesarios para ejecutarla. La nueva plataforma permite detectar inversiones futuras, proyectos financiables, necesidades de prefinanciación, oportunidades de financiación verde, operaciones de innovación, leasing, confirming, factoring, avales o préstamos vinculados a proyectos con potencial de ayuda pública. Este enfoque cobra especial relevancia en la nueva etapa post Next Generation, en laque las ayudas públicas dejan de ser únicamente una herramienta de subvención y se convierten en una palanca para activar inversión empresarial, reducir riesgo, y generar nuevas conversaciones de valor entre bancos y clientes.

En este contexto, WeGrant está reforzando su colaboración con entidades financieras para que los bancos puedan acompañar a sus clientes no solo en la identificación de ayudas, sino también en la financiación complementaria de los proyectos. “Las ayudas públicas no deben entenderse como un trámite aislado, sino como una herramienta para activar la inversión empresarial para aumentar crecimiento. Si una empresa tiene un proyecto subvencionable, probablemente también tiene una necesidad financiera. Ahí es donde la banca puede jugar un papel mucho más estratégico”, afirma Estevan.

La tercera novedad es la dimensión internacional de la plataforma, permitiendo trabajar actualmente en España, Francia,Portugal, Países Bajos y Polonia. Este avance responde a una realidad creciente del mercado: las empresas ya no diseñan sus inversiones únicamente en clave nacional. Cada vez más grupos empresariales necesitan comparar oportunidades de financiación entre países, localizar incentivos fiscales, analizar ayudas regionales o nacionales y estructurar proyectos internacionales con distintos niveles de apoyo público .La nueva versión de WeGrant permite avanzar hacia un modelo en el que una empresa pueda analizar, desde un mismo entorno, dónde tiene más sentido ejecutar una inversión, qué programas existen en cada país, qué intensidad de ayuda puede obtener yqué socios financieros o consultores pueden acompañar la operación.

“Europa tiene una enorme cantidad de recursos públicos para innovación, industria, digitalización, sostenibilidad y competitividad, pero el acceso sigue estando demasiado fragmentado. Nuestro objetivo es construir una plataforma que permita operar entre países, comparar oportunidades y conectar ayudas, financiación y ejecución”, explica Elena Femenía, COO de WeGrant.

UBS: la inversión en IA respalda el crecimiento de los beneficios empresariales

A medida que nos adentramos en la segunda mitad de 2026, los inversores navegan en un mercado moldeado por el auge de la inversión en IA, el cambio en el impulso económico y los persistentes riesgos geopolíticos y de política. El rally de la renta variable se ha extendido más allá de un puñado de líderes tecnológicos, aunque persisten interrogantes sobre la solidez a largo plazo de la IA, la salud de la economía en general y el impacto de unos costes de financiación más elevados. "Nuestro escenario base sigue siendo que la renta variable avanzará al alza en los próximos seis a doce meses, y esperamos que el S&P 500 alcance los 8.200 puntos en junio de 2027", explican en UBS.

Kiran Ganesh, estratega multiactivo de UBS Global Wealth Management, afirma: "Creemos que el entorno actual refuerza la conveniencia de mantener una cartera central mucho más ampliamente diversificada en el núcleo de la asignación a renta variable, complementándola con una exposición selectiva a oportunidades de crecimiento estructural. Esperamos que la fortaleza continuada del gasto en capital de IA, una economía estadounidense resiliente, el gasto fiscal sostenido a escala mundial y una sólida creación de crédito sigan respaldando el crecimiento de los beneficios empresariales y los mercados en general".

"Nuestro escenario base prevé una fortaleza continuada del gasto en capital de IA, una economía estadounidense resiliente, el gasto fiscal sostenido a escala mundial y una sólida creación de crédito que seguirán respaldando el crecimiento de los beneficios empresariales y los mercados en general", insiste Mark Haefele, Chief Investment Officer.

Evli: el dominio tecnológico en las Bolsas mundiales va a continuar

Valtteri Ahti, Estratega Jefe de Evli, también cree que el dominio de las tecnológicas en las Bolsas mundiales va a continuar. Porque el ciclo de las empresas de semiconductores es ahora alcista, y porque las empresas quieren integrar el desarrollo de modelos IA, los servicios que prestan, y las infraestructuras que la soportan (lo que se conoce como technology stack), tal y como algunas compañías como Alphabet o Meta están haciendo.  El objetivo es capturar valor en un sector que continúa gozando de una fuerte demanda superior a la oferta. Nadie quiere perderse la carrera de la IA para el crecimiento a futuro. 

La participación del sector tecnológico en sentido amplio dentro de la capitalización bursátil mundial, ha alcanzado máximos históricos, y ya supera los picos de la burbuja puntocom de comienzos de milenio. El auge de las acciones tecnológicas es un fenómeno internacional. En EEUU, las acciones tecnológicas representan alrededor del 40% del mercado; en los mercados emergentes, cerca de la mitad; y en Japón, aproximadamente una quinta parte. En Europa, la participación es inferior al 10%. 

La industria tecnológica es el emblema de la globalización, con cadenas de suministro que abarcan EEUU, Japón y Asia oriental. El software y los chips se diseñan en Estados Unidos, pero los chips se fabrican en China, Corea y Taiwán.Las empresas japonesas suministran la maquinaria y los equipos a las plantas de fabricación de semiconductores.

Los mercados bursátiles reflejan esta división del trabajo: el de EEUU está compuesto por software e hiperescaladores, el de Japón por empresas de equipos para semiconductores, y los de Taiwán y Corea por compañías de fabricación de semiconductores. China está desarrollando la mayor parte de la technology stack (conjunto de lenguajes de programación, framworks, bases de datos, servidores y herramientas) , aunque grandes partes de la misma, como Huawei, probablemente no coticen en Bolsa.

A causa de su dominio, ya no se puede ignorar a la tecnología como un factor independiente. La clave del desempeño del sector tecnológico, y dentro de él, es por supuesto la IA, que es una tecnología de propósito general, lo que significa que mejora la productividad de forma amplia y no sólo en un área específica. 

La infraestructura que permite la IA, se está desplegando rápidamente. Como es natural en esta fase inicial, los beneficios fluyen hacia quienes construyen la infraestructura. La infraestructura de IA consiste en gran medida en centros de datos, que son recintos que contienen cientos de miles de semiconductores. Por tanto, la infraestructura es, en realidad, semiconductores avanzados. Los modelos de IA se calculan mediante aceleradores de IA, que son una combinación de chips lógicos y de memoria. El chip lógico realiza los cálculos mientras se comunica con sus chips de memoria. Es el mismo proceso que el de un ordenador.

En 2019, entre las 15 empresas cotizadas más valiosas sólo había una compañía de semiconductores. En la actualidad hay hasta seis. En lo más alto de la lista se encuentran Nvidia y Broadcom, que diseñan aceleradores de IA. También figuran TSMC de Taiwán, que fabrica chips lógicos, y los fabricantes de memoria Samsung, SK Hynix y Micron. Incluso podría argumentarse que hay más empresas de semiconductores en la lista, ya que Google y Amazon también diseñan aceleradores de IA y operan flotas de centros de datos.

El valor de mercado de las empresas de semiconductores ha aumentado rápidamente, junto con un fuerte crecimiento de sus beneficios. Las compañías que compran chips son principalmente las mayores empresas tecnológicas del mundo, entre ellas Amazon, Alphabet, Microsoft y Meta, así como las empresas de modelos de IA Anthropic y OpenAI. Estas firmas están gastando hasta cientos de miles de millones en chips. El próximo año, esta cifra seguirá aumentando. La demanda de chips sigue superando a la oferta, y las fábricas de chips, o fabs, operan a plena capacidad. Como resultado, los precios de los chips se han multiplicado en algunos segmentos, lo que explica los extraordinarios beneficios de las empresas de semiconductores. El fabricante de memoria Micron ha afirmado que no puede aceptar todos los pedidos de sus clientes, y éstos han firmado contratos comprometiéndose a pagar precios elevados durante años para asegurarse el suministro de memoria.

Los elevados beneficios de las empresas del sector de semiconductores, les han llevado a invertir en capacidad adicional. Los altos beneficios también atraen competencia, como la de empresas chinas, que sin embargo se ven limitados por las restricciones a la exportación de equipos de fabricación de semiconductores. Las nuevas fabs añadirán oferta y, como resultado, los márgenes acabarán disminuyendo. La pregunta es cuándo.

La industria de semiconductores es una industria cíclica por excelencia. El ciclo de subidas y bajadas, junto con el coste cada vez mayor de las plantas de fabricación de nueva generación, ha impulsado la consolidación de la industria. En la década de 1980 había decenas de actores relevantes en el sector, mientras hoy sólo existen tres grandes, incluidos Samsung, SK Hynix y Micron, con empresas chinas como CXMT ganando cuota de mercado.

El ciclo actual bien podría ser el ciclo de subida y bajada de los semiconductores más intenso hasta la fecha. Construir y poner en marcha una planta de fabricación de memoria lleva más de dos años, y las carteras de pedidos de las empresas están llenas, por lo que la oferta de memoria no seguirá el ritmo de la demanda en los próximos años. Sin embargo, una demanda extrema no altera la dinámica subyacente de subida y bajada, que es propia de los economics de los semiconductores.

La duración y la magnitud del ciclo actual son directamente proporcionales a la duración y magnitud del ciclo de la IA, que se prevé considerable. Las estimaciones de consenso sobre el gasto de capital de las grandes empresas tecnológicas para 2027 se acercan al billón$. Las empresas tecnológicas se sienten respaldadas, porque sus propias carteras de pedidos de centros de datos también están aumentando, lo que proporciona visibilidad. Mientras que los pedidos de la era puntocom estaban impulsados por expectativas de demanda futura, los pedidos de IA buscan atender una demanda real.

Además, y quizá lo más importante, las grandes empresas tecnológicas pueden temer que no invertir en IA signifique quedar excluidas de los mercados del futuro. Por tanto, invertir en IA es también un imperativo estratégico relacionado con la supervivencia. Según el inversor Gavin Baker, el cofundador de Google Larry Page ha dicho internamente en la compañía que está dispuesto a quebrar antes que perder la carrera de la IA.

El tamaño total de los retornos de la IA, y la distribución de esos retornos, son las principales preguntas que hay que hacer a la hora de invertir. ¿Irán los beneficios a los desarrolladores de modelos de IA, como Google, Anthropic, OpenAI y SpaceX? ¿O a los proveedores de servicios, como las empresas de software Microsoft, Salesforce y Adobe?

Los gigantes tecnológicos intentan mejorar sus cifras de negocio, y cubrir sus apuestas estratégicas mediante la integración vertical. La integración definitiva implica operar una flota de centros de datos, diseñar aceleradores de IA personalizados y modelos de IA, y ofrecer servicios que aprovechen esos modelos. Hasta ahora, Alphabet ha sido la única gran empresa tecnológica capaz de abarcar toda la technology stack de IA. Microsoft y Meta están intentando hacer lo mismo.

La pregunta clave para la distribución de los beneficios puede ser el papel de los modelos de IA. ¿Se convertirán los modelos de IA en un producto estandarizado y, en la práctica, intercambiable? En ese caso, los proveedores de servicios, como Microsoft y una amplia gama de empresas de software, capturarían la mayor parte del valor económico de de la IA. ¿O absorberán los modelos la capa de servicios, dejando esa capa sin relevancia? La capa de servicios sería muy parecida al casco de un centro de datos: una pieza de cemento que encapsula un clúster de chips muy valiosos. Esta idea ha hecho caer las cotizaciones de las empresas de software. La cuestión de quién captura valor será cada vez más relevante cuando las empresas de IA Anthropic y OpenAI salgan a cotizar en la Bolsa, posiblemente en el transcurso de este año.

16Jun

Konecta, APEGrupo, Kraz, Ecovadis, Odilo, Kaze Technologies, Optiak desarrollan iniciativas vinculadas a la inteligencia artificial en España.

Miguel Ángel Valero

La carrera de la inteligencia artificial se calienta. Nvidia sale al mercado de deuda por primera vez en cinco años y lo hace a lo grande: 20.000 millones$ en bonos corporativos para financiar la carrera de los chips de inteligencia artificial de nueva generación. No es una señal de debilidad, sino todo lo contrario. Nvidia está generando tanta demanda que su propio flujo de caja no alcanza para escalar las fábricas. El capital va a TSMC y a ASML. El margen (spread) de los bonos dirá mucho sobre cómo el mercado ve el riesgo de la IA.

Precisamente, Qualcomm ultima la compra de Tenstorrent, la startup de chips de IA cofundada por Jim Keller, por entre 8.000 millones y 10.000 millones$. Tenstorrent ha construido una arquitectura de procesadores alternativa a la de Nvidia orientada a inferencia y entrenamiento de modelos grandes. Jim Keller es uno de los arquitectos de chips más respetados del sector, con pasos previos en Apple, Tesla, AMD e Intel. Para Qualcomm, la operación tiene una lógica clara y es que necesita IA propia para no depender de Nvidia en los segmentos donde compite, y para no quedarse fuera de los ciclos de capex de los grandes hyperscalers. Si la operación se cierra a 10.000 millones, el sector de startups de semiconductores recibe una valoración de referencia brutal. Positivo para Qualcomm largo plazo, el mercado a corto puede castigar el precio 

Salesforce compra Fin, la plataforma de agentes de IA, por 3.600 millones$. Es la primera gran adquisición de una plataforma nativa de agentes de IA. Los que compiten en el mismo espacio, ServiceNow y Zendesk, obligados a mover ficha.

Y a Micron Technology, TD Cowen le sube el precio objetivo a 1.500$ porque la memoria en la IA no es cíclica, es estructural. Se dispara en Bolsa un 9%.

Konecta lanza una plataforma para que las empresas pasen de pilotos a la realidad

Por su parte, Konecta lanza Kolibri, una plataforma de IA agéntica diseñada para que las empresas den el salto definitivo de sus proyectos piloto a despliegues reales. La plataforma pone a disposición de las empresas una biblioteca de casos de uso de IA agéntica, tanto transversales como específicos por sector. De entre ellos, el 80% ya han sido probados y securizados, y el 20% restante se adapta a los sistemas, procesos y objetivos de cada cliente.

En estos procesos, los agentes no solo responden, sino que actúan: actualizan registros, procesan transacciones o completan flujos de trabajo de principio a fin, manteniendo la trazabilidad de cada acción y garantizando su seguimiento en tiempo real. Un único ecosistema con control total de Kolibri conecta datos de cliente, sistemas operativos, canales de comunicación, agentes de IA y expertos humanos en un único ecosistema. Las organizaciones pueden automatizar y orquestar procesos de extremo a extremo manteniendo la visibilidad y el control sobre el rendimiento, los costes y el gobierno del sistema. Además, la supervisión humana sigue integrada para garantizar calidad y seguridad, junto a la gestión de excepciones. 

La nueva herramienta de Konecta aborda una de las principales preocupaciones a la hora de escalar IA agéntica: el control de los costes. Su modelo comercial se basa en casos de uso de negocio concretos, evitando licencias por agente o tarifas basadas en tokens. Además, los paneles FinOps integrados ofrecen visibilidad en tiempo real del consumo y del coste computacional, facilitando la asignación eficiente de cargas de trabajo y la optimización de la inversión sin comprometer el rendimiento.

“Hemos visto fracasar cientos de proyectos de IA, no en la demo, sino en el paso a producción. El problema nunca es la tecnología, sino la falta de conocimiento operativo: entender qué exigen realmente los sectores regulados, cómo se comportan las interacciones reales con clientes o dónde aparecen los casos límite. Ese conocimiento lleva décadas construirlo y nosotros lo hemos conseguido. Kolibri es la forma de llevar todo ese conocimiento a despliegues reales”, afirma Nourdine Bihmane, CEO de Konecta. "No estamos aquí para vender software y desaparecer. Cuando Kolibri entra en producción, el propio equipo de Konecta trabaja junto al cliente. Nos implicamos en el resultado de negocio de una forma que un proveedor puramente tecnológico no puede igualar. Eso cambia por completo la forma de construir una plataforma”, añade

The New Habitat: la IA se implanta más rápido que la medición de su impacto

La sexta edición de The New Habitat 27/28, el informe anual de tendencias promovido por APEGrupo, avisa que, mientras que 7 de cada 10 profesionales utilizan herramientas de IA en su trabajo y 1 de cada 3 las emplea casi a diario, únicamente 1 de cada 6 proyectos cuantifica actualmente su huella ambiental mediante sistemas verificables. La tecnología se integra con rapidez en los procesos creativos y de gestión, mientras que la medición objetiva de la sostenibilidad continúa encontrando barreras relacionadas con elpresupuesto, la complejidad técnica o la propia demanda del mercado.

José Miguel Pellicer, CEO de APE Grupo, subraya que el sector de la arquitectura y del diseño "ha aprendido a hablar muy bien de sí mismo; ahora tiene que demostrar que sabe hacer lo que dice que hace. Ese tránsito del discurso a la práctica es el verdadero reto de esta etapa”.

Tras unos años marcados por la necesidad de adaptar la vivienda a nuevas funciones derivadas del confinamiento y la expansión del teletrabajo, el diseño residencial evoluciona ahora hacia un enfoque más consciente y pensado para acompañar a las personas a lo largo del tiempo. Saúl Castellanos, gerente de calidades y compras de AEDAS Homes, asegura que “el reto ya no es diseñar una vivienda para un momento, sino una vivienda que pueda acompañarte durante toda tu vida”.

Aunque la eficiencia energética continúa siendo un criterio prioritario para los profesionales, el foco se desplaza cada vez más hacia aspectos relacionados con la salud, el confort y la capacidad de adaptación de los hogares. La apertura al exterior (22,1 %), el uso de materiales sostenibles y la disposición de los usuarios a invertir más en ellos (hasta en un 11,3% más), reflejan una concepción de la vivienda que trasciende la función de refugio para convertirse en un espacio que favorece el bienestar físico y emocional. Monica Armani, arquitecta y diseñadora italiana, lo explica: “hoy le pedimos más a nuestras casas no solo funcionalidad, sino equilibrio emocional; espacios que nos hagan sentir protegidos, comprendidos y realmente en calma”. Irene Trujillo, de LIMA Flexliving, añade que “estamos dejando atrás el minimalismo frío yexcesivamente estético para avanzar hacia una vivienda más sensorial y emocional”.

En hoteles, tras años en los que la experiencia estuvo asociada al entretenimiento constante y al lujo más visible, el viajero contemporáneo busca experiencias capaces de generar conexión, equilibrio y significado. “Hemos pasado de entender el viaje como un gasto a entenderlo como una inversión en calidad de vida, salud, conocimiento y desarrollo personal”, afirma Daniel Mayo, de Vivood. El confort y la experiencia del huésped se han convertido en la principal prioridad para el 89,4% de los profesionales del sector, por delante de aspectos como la identidad del espacio, el diseño inclusivo o la sostenibilidad. El diseño hospitality deja así de ser una cuestión estética para convertirse en una herramienta estratégica capaz de responder a nuevas expectativas y necesidades. Como subraya Marta Palazuelo, de HBA, “el verdadero lujo hoy es poder desconectar, y eso implica integrar los servicios de forma casi invisible, sin ruido ni ostentación”. Esto supone que el ritmo de transformación del sector se ha acelerado notablemente: “antes, la renovación de un hotel seguía ciclos de diez años; hoy ese plazo se ha reducido a apenas cinco”.

Uno de los cambios más significativos identificados por el informe es la evolución del concepto de wellness. Frente a propuestas centradas exclusivamente en el cuidado individual, ganan protagonismo experiencias compartidas como saunas colectivas, rituales guiados, clubes de bienestar o actividades que favorecen la interacción entre huéspedes. El bienestar deja de entenderse únicamente como una experiencia privada para convertirse en una herramienta de conexión social. 

Esta búsqueda de equilibrio también impulsa alternativas vinculadas a la naturaleza y a la desconexión de los entornos masificados, favoreciendo el crecimiento de propuestas como el glamping, el astroturismo o los alojamientos integrados en el entorno natural. Como explica Naji Safi, de DLR Group, “las experiencias más valiosas son aquellas que dejan una huella emocional o personal duradera”.La transformación ya se refleja en las decisiones de inversión: el presupuesto en diseño hotelero crecerá un 7,1 % durante el próximo año.

La oficina atraviesa una profunda redefinición. En un contexto en el que el trabajo puede desarrollarse desde múltiples lugares, la pregunta ya no es dónde trabajan las personas, sino qué motivos tienen para desplazarse hasta la oficina. Los espacios de trabajo dejan así de percibirse como un coste operativo para convertirse en una inversión estratégica orientada a traer talento, impulsar la innovación y fortalecer la cultura corporativa. La salud y el bienestar del empleado constituyen la principal prioridad para el 28,4 % de los profesionales del sector, por delante de otros factores como la flexibilidad o la creatividad. Esta evolución está ampliando los límites tradicionales de la oficina. Francesca Heathcote Sapey, arquitecta y urbanista de Sapey + Partners, avisa: “la experiencia de trabajo no empieza al cruzar lapuerta de la oficina, sino en todo el recorrido previo”.

Al mismo tiempo, las oficinas incorporan cada vez más servicios y experiencias difíciles de replicar en el hogar: restaurantes, terrazas, gimnasios, auditorios, espacios para eventos o áreas destinadas al encuentro informal se integran en los entornos laborales con el objetivo de favorecer la interacción espontánea, la creatividad y la construcción de relaciones profesionales. Como señala Megan Dobstaff, directora de Diseño de Gensler en Londres, “hoy cada decisión debe apoyarse en investigación, conectando el diseño con el rendimiento, la inclusión y las necesidades reales de las personas”. El presupuesto destinado al diseño de espacios de trabajo crecerá un 5,1 % durante el próximo año, impulsado por la búsqueda de entornos más flexibles, experienciales y alineados con las nuevas expectativas de los profesionales.
Por su parte, la tienda física evoluciona de punto de venta a espacio de experiencia y comunidad. Pese al crecimiento constante del comercio electrónico, mantiene un papel estratégico para las marcas. Su valor diferencial reside en aquello que la compra online no puede replicar: la interacción humana, la experiencia sensorial y la capacidad de generar comunidad. Como señala Cecilia Guarás, de Bobo Choses, “la tienda física permite materializar el universode una marca de una manera que el e-commerce no puede”.

En este contexto, el informe identifica el auge de la denominada economía del significado, una tendencia que transforma la tienda en un espacio donde suceden cosas más allá de la compra: eventos, talleres, descubrimiento de productos y experiencias compartidas convierten el punto de venta en un lugar capaz de reforzar el vínculo emocional entre consumidores y marcas. Para Leticia Yangüela Martí, de HMY y especializada en proyectos nacionales e internacionales de Brands & Retail, “la tecnología debe encargarse de la parte operativa —stock, localización de producto o pago— para que el espacio físico pueda dedicarse al disfrute, la inspiración y a fomentar una relación más significativa con la marca”.

A estas transformaciones se suma el auge del denominado retail infiltrado, una tendencia que difumina las fronteras entre comercio, cultura, ocio y vida cotidiana. Las tiendas dejan de concebirse como espacios aislados para integrarse de forma más natural en la ciudad y en las rutinas de las personas, dando lugar a formatos híbridos que combinan funciones de tienda, cafetería, galería, biblioteca o punto de encuentro. El resultado es un modelo de retail más abierto, flexible y conectado con su entorno, donde la experiencia adquiere tanto valor como el propio producto. La inversión acompaña este giro: el presupuesto en diseño de espacios comerciales crecerá un 4,3 % durante el próximo año.

Kraz: la IA es capaz de crear "usuarios sintéticos"

Detrás de cada producto que llega al supermercado hay meses de preguntas a consumidores: reuniones de grupo, entrevistas, encuestas. Ese ritual, casi inalterado durante 70 años, está cambiando de golpe. La IA ya es capaz de crear "usuarios sintéticos" (consumidores virtuales que opinan, comparan y eligen como lo haría una persona) y las marcas han empezado a usarlos para decidir qué lanzan y qué no. La pregunta que se abre afecta a cualquiera: ¿puede una máquina representar lo que pensamos?

Los analistas proyectan que los datos sintéticos supondrán más del 50% de los inputs de investigación de mercado en 2027, y los estudios de validación publicados sitúan la correlación entre respuestas sintéticas y humanas entre el 80% y el 95% en preguntas direccionales, con reducciones de coste de hasta el 90% y plazos que pasan de semanas a horas. Pero la propia industria está dividida: según un estudio de Rival Group, firma de investigación conversacional acelerada por IA, el 42,75% de los investigadores se declara "nada entusiasmado" con los respondentes sintéticos.

La experiencia real de las empresas españolas apunta, sin embargo, a una respuesta más matizada que la sustitución: la IA no está eliminando la opinión humana. Una de las principales multinacionales de alimentación para mascotas en España se enfrentaba a decisiones estratégicas sobre el lanzamiento de nuevos productos en uno de sus mercados clave en Europa. Para ello activó una investigación cualitativa de gran escala: 21 focus groups, 12 entrevistas en profundidad y 2 comunidades online, con perfiles muy diversos de consumidores. El problema era el de siempre: un volumen de información enorme, imposible de sintetizar con rapidez sin perder los matices críticos para decidir.

La solución, desarrollada por la compañía española de IA aplicada a negocio Kraz sobre su plataforma de asistentes Atria, fue entrenar un asistente de IA con las transcripciones completas de todas las sesiones. El resultado: un consultor experto disponible 24/7 al que los equipos de Insights, Marketing e Innovación preguntan en lenguaje natural y que responde con evidencia real de consumidores, comparando percepciones entre segmentos al instante. Lo que antes exigía semanas de análisis manual ahora son consultas inmediatas, y las decisiones sobre los lanzamientos previstos para 2026 se están apoyando directamente en ese asistente.

Ecovadis, elegido por el Foro Consultivo de la AI Act

EcoVadis, el referente global para cadenas de suministro resilientes y sostenibles, ha sido seleccionado para formar parte del AI Act Advisory Forummde la Comisión Europea. Esta decisión refuerza el compromiso de EcoVadis con el avance hacía una IA responsable y con la ampliación de la inteligencia aplicada a cadenas de suministro sostenibles a nivel mundial.“Ser seleccionados para formar parte del Foro Consultivo de la Ley de IA supone un logro importante para nosotros. A medida que seguimos integrando la IA en nuestras operaciones principales, mantenemos nuestro compromiso de garantizar que nuestras tecnologías sean transparentes, explicables y estén alineadas con los estándares éticos más altos. Este Foro representa una plataforma clave para aportar nuestra experiencia en IA sostenible yresponsable y, en última instancia, ayudar a configurar un marco regulatorio que fomente la confianza y la innovación en toda Europa”, afirma Sophia Katrenko, vicepresidenta de IA/ML de EcoVadis.

Creado en virtud del artículo 67 de la Ley de IA de la UE, el Foro Consultivo actúa como un puente esencial entre los reguladores europeos, en particular, la Oficina de IA y los actores del mercado. Encargado de aportar conocimiento técnico especializado, el Foro orientará la implementación de la primera regulación integral del mundo sobre IA, garantizando estándares de cumplimiento prácticos y con visión de futuro.

Durante los próximos dos años, EcoVadis representará los intereses de la transparencia en las cadenas de suministro sostenibles. Este papel otorga a EcoVadis una voz directa en la traducción del texto regulatorio a requisitos técnicos concretos para el desarrollo de software, la privacidad de datos y el despliegue de productos. Además, consolida la posición de la compañía como referente en gobernanza de la IA, ampliando su alineación proactiva con los estándares europeos hacia una participación activa en la definición de políticas.

En los últimos años, EcoVadis ha invertido de forma proactiva en una sólida gobernanza de la IA, incluyendo programas de alfabetización a nivel organizativo, protocolos de transparencia y medidas activas para mitigar prácticas prohibidas. Al incorporarse a este Foro, EcoVadisr efuerza su compromiso con una innovación tecnológica al servicio de prácticas empresariales sostenibles, garantizando que el ecosistema emergente de IA en Europa sea fiable, ético y eficaz.

Odilo: la IA da al profesor un rol más estratégico en el aula

En un contexto de digitalización acelerada de la educación, datos de la OCDE reflejan que uno de cada tres docentes (37%) utiliza herramientas de IA en su día a día. Esta adopción generalizada plantea un reto clave: pasar del uso puntual a su integración real en el sistema educativo. En este escenario, ODILO, la edtech española que transforma la manera en que personas y organizaciones aprenden en un entorno digital único, ha recogido 6 claves para una correcta implementación de la IA en el aprendizaje que se han compartido en el Think Tank “Aprender el futuro: Educación e IA”, que ha organizado Digitaliza Madrid, centro de innovación digital de la Comunidad de Madrid, y en el que participó Sarah Harmon, directora general de ODILO. 

  • 1. La IA como aliada de un aprendizaje más ágil y estructurado: El uso de la IA por parte del alumnado ya forma parte de la dinámica educativa. Es una herramienta que permite estructurar ideas, sintetizar contenidos y acelerar la ejecución de tareas, facilitando un aprendizaje más eficiente. Fruto de ello, las nuevas generaciones están desarrollando una forma de aprender más orientada a un modelo “digital-first”. En este sentido, la incorporación de la IA plantea el desafío de asegurar que la tecnología actúe como apoyo al proceso cognitivo y no como sustituto. El empleo indiscriminado de la IA puede derivar en un aprendizaje superficial o pérdida de pensamiento crítico, evidenciando la necesidad de integrar estas herramientas con un enfoque pedagógico que fomente el razonamiento y no la mera automatización de respuestas.
    2. El rol docente evoluciona como guía y facilitador del pensamiento crítico. La irrupción de la IA también está transformando el papel del profesorado, que deja de centrarse en la transmisión de contenido para asumir un rol más estratégico dentro del aula. Gracias a las herramientas de IA, el docente puede minimizar el tiempo que destina a tareas más operativas o repetitivas, liberando tiempo para centrarse en el acompañamiento del alumno. De este modo, pasan a desempeñar un papel clave como guía del alumnado en el uso adecuado de esta tecnología, al mismo tiempo que consolidan su papel de mentor en otras labores, como el fomento del pensamiento crítico y de la capacidad analítica, y que refuerzan las explicaciones en clase. En un entorno donde el acceso a la información es inmediato, el valor diferencial del profesor reside en su capacidad para aportar criterio, orientación y sentido al proceso educativo.
    3. Aprendizaje personalizado y adaptativo según el ritmo y contexto. La IA también está impulsando una transición hacia modelos educativos más flexibles, capaces de adaptarse a las necesidades, intereses y ritmos de aprendizaje de cada persona. A través del análisis de datos y la capacidad de recomendar contenidos relevantes, estas tecnologías crean itinerarios formativos personalizados y ajustados a cada contexto, favoreciendo una experiencia de aprendizaje más eficaz y motivadora. La educación avanza así hacia modelos más conectados con la realidad de cada alumno, donde el aprendizaje continuo adquiere un papel central para que las personas estén preparadas para los retos presentes y futuros del mercado laboral y de la sociedad, dando lugar a profesionales capaces de adaptarse a entornos cambiantes y en constante transformación.
    4. Educación más allá de la tecnología: el desarrollo de capacidades humanas. A medida que la digitalización progresa en el sistema educativo, y en el conjunto de la sociedad, el futuro del aprendizaje se orienta a la formación de talento que combine habilidad tecnológica y competencias humanas. Un enfoque que responde a un mercado laboral en evolución, donde las tareas automatizables pierden peso frente a las que requieren juicio y pensamiento complejo. Lejos de sustituir capacidades, la integración de la IA en el aprendizaje supone una oportunidad para potenciar aquellas inherentes al ser humano: la comunicación, la resolución de problemas, la creatividad, la colaboración, el espíritu crítico, o la capacidad de adaptación seguirán marcando la diferencia en cualquier entorno profesional.
    5. Mayor inclusividad y reducción de brechas educativas. Gracias a las plataformas digitales basadas en IA es posible avanzar hacia una educación más inclusiva y accesible, adaptando los contenidos a distintos niveles de competencias, estilos de aprendizaje y necesidades específicas. Todo ello, eliminando las barreras físicas, económicas y geográficas que históricamente han limitado el acceso a la formación. Así, los alumnos aprenden en igualdad de condiciones, independientemente de su contexto. En paralelo, la tecnología se convierte en una herramienta clave para reducir brechas educativas estructurales, especialmente en colectivos vulnerables. La personalización del aprendizaje, junto con funcionalidades de accesibilidad y formatos multicanal, garantizan que nadie quede atrás en el proceso de transformación digital. Con ello, la educación adopta un modelo más equitativo, en el que la inclusión no es un objetivo complementario, sino un eje central del sistema educativo.
    6. La formación continua y la alfabetización como puntos críticos. La velocidad de transformación tecnológica pone de relieve la trascendencia del ‘lifelong learning’ como paradigma educativo. En esta línea, la alfabetización en materia de IA trasciende su simple uso, implicando también la importancia de comprender su funcionamiento, sus limitaciones y sus implicaciones éticas. Una formación necesaria para todos los actores del sistema educativo. En este contexto, uno de los principales retos es cerrar la brecha entre la adopción tecnológica y la capacidad real de uso, especialmente entre el profesorado. Muchos docentes ya hacen uso de estas herramientas, pero todavía requieren formación específica y tiempo para integrarlas de forma efectiva en su día a día. Apostar por una capacitación práctica, aplicada a casos reales y alineada con el currículo, se posiciona como clave para una implementación sostenible.

“La conversación sobre la IA en la educación va más allá de lo tecnológico. Nos invita a reflexionar sobre qué modelo queremos construir a largo plazo. En este sentido, la clave pasa por diseñar entornos donde la IA ayude a automatizar tareas repetitivas y cultivar habilidades esenciales como la creatividad, la capacidad de adaptación o el pensamiento crítico. Solo así formaremos personas que toman decisiones con criterio propio y generan impacto real en un entorno profesional cada vez más complejo”, argumenta la directora general de Odilo.

Kaze crea el 'Netflix' de la tecnología

Por su parte, Kaze Technologies, lanza Kazentrak, su nueva plataforma de servicios gestionados diseñada para ayudar a las organizaciones a evolucionar desde modelos de outsourcing tradicionales hacia una operación tecnológica más flexible, automatizada y medible. El lanzamiento responde a un contexto en el que las compañías afrontan una presión creciente sobre sus áreas TI: aumento de costes, mayor exigencia regulatoria, infraestructuras más complejas y una dependencia cada vez mayor de equipos técnicos altamente especializados. 

En este escenario, los modelos fragmentados y reactivos limitan la capacidad de las organizaciones para escalar, mantener el control y garantizar la trazabilidad de sus operaciones tecnológicas. Kazentrak nace para dar respuesta a esta transformación. La plataforma integra capacidades de Digital Workplace, Security, Cloud y AI Ops en un modelo conectado que permite operarla tecnología como un servicio continuo, gobernado y adaptable a las necesidades reales decada negocio.

“Muchas organizaciones han avanzado en su estrategia digital, pero siguen operando con modelos pensados para otra etapa. El reto ya no es solo incorporar tecnología, sino gestionarla de forma inteligente, trazable y escalable. Con Kazentrak queremos ayudar a las empresas a pasar de una TI reactiva a una operación tecnológica basada en datos, automatización y gobierno. Un modelo tipo ‘el Netflix de la tecnología’, donde las compañías consumen, escalan y ajustan sus servicios TI según sus necesidades reales”, señala Alberto Mingo, CEO y presidente de Kaze Technologies.

Kazentrak combina observabilidad predictiva, automatización, autorremediación y gobierno técnico para anticipar problemas antes de que impacten en el negocio. La plataforma permite detectar anomalías, ejecutar protocolos de corrección y reducir la intervención manual ,contribuyendo a mejorar la disponibilidad de los servicios y la eficiencia de los equipos TI. Uno de los elementos diferenciales de la plataforma es su enfoque multimarca y transversal. A diferencia de otros modelos cerrados, Kazentrak no obliga al cliente a operar bajo un único fabricante, sino que permite integrar distintos entornos tecnológicos en función de sus necesidades en workplace, seguridad o cloud. Además, incorpora un modelo de consumo flexible, capaz de ajustarse al ritmo real del negocio, tanto en crecimiento como en reducción de actividad.

“Kazentrak no se limita a proporcionar herramientas tecnológicas, sino que redefine cómo seoperan los servicios TI. Frente a los modelos tradicionales, basados en herramientas aisladas, operación manual y una alta dependencia de talento especializado, la plataforma integra observabilidad, automatización, gobernanza y operación gestionada en un único modelo conectado. Esto permite transformar datos y eventos en acciones reales, anticipar incidencias, automatizar respuestas y generar evidencias continuas de servicio y cumplimiento”, explica Daniel Dumont, líder técnico de Kazentrak.

La plataforma está diseñada para operar en entornos con alta exigencia regulatoria, incorporando capacidades de reporting continuo, KPIs auditables y trazabilidad bajo estándares como ENS, DORA o ISO. Este enfoque permite reforzar el control sobre la operación tecnológica y facilitar el cumplimiento normativo sin añadir complejidad adicional a los equipos internos.

Kazentrak también incorpora un modelo de coste por uso granular, que ofrece visibilidad sobre el consumo tecnológico por vertical, departamento o unidad de negocio. De este modo, las organizaciones pueden reducir el gasto oculto asociado a la TI tradicional y tomar decisionesbasadas en datos reales de operación.

“Kazentrak permite pagar por los usuarios reales conectados y monitorizados en la plataforma. Además, el coste disminuye a medida que crece el número de usuarios, aprovechando economías de escala. Todo ello a través de un modelo predecible y transparente, que te permite saber exactamente cuánto vas a pagar, sin sorpresas ni cargos por exceso de consumo,” añade Daniel Dumont.

Además, la plataforma se adapta tanto a pymes, a través de modelos paquetizados y modulares, como a grandes empresas, mediante un enfoque consultivo orientado a gobierno, compliance y personalización. “Con este lanzamiento, Kaze Technologies refuerza su posicionamiento como socio tecnológico para compañías que necesitan modernizar su infraestructura, escalar sus capacidades digitalesy avanzar hacia una gestión TI más resiliente,” concluye Alberto Mingo.

Optiak protagoniza una de las mayores rondas de financiación del año

Optiak, la plataforma de IA empresarial, ha anunciado una primera ronda de financiación de 4 millones€, liderada por Market One Capital, Next Tier Ventures, EA Ventures Plug and Play EMEAFund y Mission. La operación cuenta además con el respaldo de inversores vinculados a gigantes como SpaceX, Amazon, Stripe, Crowdstrike o Databricks, entre otros. Es una de las mayores inyecciones de capital registrada en España en 2026 en el ámbito de la IA para empresas.

La startup, fundada por españoles y con foco en la Unión Europea, ha desarrollado un sistema operativo modular diseñado para que las grandes empresas integren la IA en el núcleo de sus actividades de forma simple, inteligente y segura. La plataforma permite gestionar de manera centralizada tanto aplicaciones de terceros como herramientas propias basadas en modelos de lenguaje (LLM), permitiendo a las empresas adaptarse al entorno cambiante de la IA de manera segura y controlada.

“La primera ola de adopción de IA se basó en soluciones aisladas. Ahora, las empresas necesitan que la gobernanza, la gestión inteligente, la seguridad y la observabilidad funcionen como un sistema unificado. Nuestra misión es facilitar esa transición y pasar de una IA fragmentada a una inteligencia verdaderamente integrada en el núcleo de la compañía.”, señala Daniel Arenas, co-Ceo y co-fundador de Optiak.

El lanzamiento de Optiak llega en un momento de máxima presión para los comités de dirección, obligados a desplegar la IA a gran escala sin perder el control operativo ni comprometer la seguridad. En este contexto, muchas empresas caen en dos errores habituales. Por un lado, la llamada IA en la sombra, cuando los equipos utilizan herramientas por su cuenta sin supervisión del departamento de TI, lo que ya ha provocado fugas de datos internos del 46% de las empresas y supone el 20% de las brechas de seguridad relacionadas con la IA generativa. Por otro, la apuesta por una centralización rígida, ya sea limitándose a un único gran proveedor o desarrollando plataformas internas propias, lo que reduce la flexibilidad y puede resultar muy costoso, con gastos de mantenimiento anual de entre el 15% y el 30% del coste de desarrollo inicia.

Optiak aborda esta tensión mediante una capa operativa centralizada que actúa como intermediaria entre cualquier aplicación de IA como chatbots, agentes o flujos de trabajo y los modelos e integraciones que lo sustentan. De esta forma, a través de un único punto de conexión, toda la lógica de seguridad, gobernanza, memoria y cumplimiento se configuran una sola vez. Uno de los principales puntos diferenciales de Optiak es su capacidad para entender todo el contexto relevante de la compañía antes incluso de interactuar con un modelo de IA, lo que le permite optimizar cada interacción individual en función de las necesidades de la organización, desde garantizar el cumplimiento de las normativas de seguridad del dato hasta la selección del mejor modelo a nivel de rendimiento o coste. De este modo, los resultados por ahora demuestran la capacidad de generar grandes sinergias a nivel de coste al mismo tiempo que se asegura que el output sea seguro y controlado.

Detrás de esta visión se encuentra un equipo de expertos en IA con experiencia en compañías como Amazon, Google, DeepMind o Hugging Face. La empresa está liderada por los co-CEO Daniel Arenas e Ignacio Gamoneda y Borja Balle, CTO de la compañía, junto a un equipo con una sólida trayectoria previa en el desarrollo de productos y sistemas de IA a gran escala en entornos de alta complejidad tecnológica. Así, a diferencia de los proveedores tradicionales que simplemente entregan un software cerrado, Optiak apuesta por la co-creación en esta etapa. 

Coincidiendo con la ronda de financiación, la compañía ha anunciado el lanzamiento de su Design Partner Program, un programa de desarrollo conjunto enfocado en un grupo reducido de empresas avanzadas que buscan un socio estratégico para co-diseñar y validar casos de uso de IA a gran escala con soporte directo del equipo fundador.

"En mis anteriores puestos en Google DeepMind y Amazon, no dejaba de observar el mismo patrón: el verdadero rendimiento de la IA nunca proviene de optimizar un modelo o una herramienta de forma aislada; proviene de la arquitectura y el ecosistema que los rodea. En Optiak ponemos en práctica precisamente este principio. Al conectar todo un ecosistema corporativo en una capa operativa compartida, cada mejora en latencia, coste, precisión, memoria, seguridad o gobernanza deja de ser local y empieza a acumularse. La inteligencia del sistema se acumula y se escala a nivel global, en lugar de reconstruirse aplicación por aplicación.”, señala Borja Balle.

08Jun

Las operaciones de SpaceX, Anthropic y OpenAI más la ampliación anunciada la pasada semana por Alphabet y la posible de Meta suman una demanda de capital de más de 350.000 millones$, apenas un 0,5% del S&P 500.

Miguel Ángel Valero

La empresa SpaceX ha fijado el precio de su salida a Bolsa en 135 $/acción y anunció que ofrecerá alrededor de 555 millones de títulos, lo que le permitiría recaudar unos 75.000 millones$ por el 4% de la compañía. La colocación está prevista para el jueves 11 de junio y empezaría a cotizar en el Nasdaq el 12 de junio. A ello se sumará más adelante (previsiblemente, tras el verano) las posibles salidas de Anthropic y OpenAI. Con este frenesí, surge la duda de si el mercado será capaz de digerir esta mayor oferta, una cuestión que escribirá su primer capítulo ya el viernes. 

Cuando se hace una salida a Bolsa, y en este caso serán tres muy relevantes, se elige muy bien el momento y habitualmente coincide con mercados fuertes. En esta ocasión, las valoraciones son sin duda exigentes, en especial la que apunta SpaceX, que es un conglomerado de negocios, difícil de valorar y que saldría con un ratio de casi 96x ventas. Ahora bien, una cosa es el valor de mercado y otra cosa es el volumen de acciones que se va a poner en circulación, que en este caso es mucho menor y que nos permite pensar que, a corto plazo, el mercado tiene profundidad suficiente para digerir estas emisiones. 

Bajo supuestos conservadores, estas tres “mega salidas” a Bolsa (SpaceX, Anthropic y OpenIA) y la ampliación anunciada la pasada semana por Alphabet, alcanzarían un rango de capital demandado de entre 300.000 millones$ y 350.000 millones, apenas un 0,5% del S&P 500. Por tanto, a corto plazo no parece un problema, si bien a medio plazo estos números pueden cambiar bastante dependiendo realmente de cómo los actuales dueños vayan soltando o no su participación. 

Actualmente, las grandes tecnológicas cotizadas tienen de media un “free-float” en torno al 85%, mientras que, en el caso de SpaceX, saldrá solamente el 4% de la compañía al mercado e inicialmente, las cláusulas de bloqueo (lock-up, en inglés) impedirán que los accionistas iniciales vendan sus participaciones. Sin embargo, con el tiempo, estas restricciones van a expirar y podrán entrar en el mercado cotizado billones de dólares en nuevas acciones.

En este contexto, Meta estudia una ampliación de capital de "decenas de miles de millones" para financiar infraestructura de IA. Su fundador, presidente y CEO tiene un problema: la IA que quiere construir cuesta más de lo que puede autofinanciar. Sobre todo, cuando todas las Big Tech está recurriendo a los mercados para pagar el capex de IA. Alphabet ya cerró en 2025 la mayor ampliación de capital de su historia (84.750 millones$) y ahora pone en marcha otra. Meta fue antes al mercado de bonos, con 30.000 millones en octubre de 2025 y otros 27.000 millones con Blue Owl Capital. Ahora se plantea ir a por el capital.

La señal es clara: los data centers, los chips y la infraestructura de IA cuestan más de lo que cualquier empresa puede generar en flujo de caja libre en un par de años. Si la ampliación de Meta se confirma, habrá más presión en el precio de la acción antes de la operación. Los proveedores de infraestructura, como Nvidia o Arista Networks siguen siendo los beneficiarios directos sin el riesgo de dilución.

A todo esto se suma la alianza entre Nvidia y SK Hynix, que han acordado colaborar en el diseño y suministro de las próximas generaciones de memoria para IA, los HBM4. Este acuerdo refuerza a la firma de Corea del Sur frente a su gran competidor, Samsung Electronics, ya que no se trata de un contrato de suministro, sino del desarrollo conjunto de la memoria de los nuevos chips adaptados a los futuros aceleradores de Nvidia, como Vera Rubin. Con un ancho de banda muy superior al de la memoria convencional —la DRAM— permite gestionar enormes cantidades de datos a gran velocidad, algo crucial para los sistemas de IA, porque el cuello de botella ya no está solo en la potencia de cálculo, sino en la rapidez con la que los datos pueden entrar y salir de la memoria.

Nvidia diseña aceleradores y sistemas, pero no fabrica memoria, por lo que depende de proveedores como Samsung, SK Hynix o Micron Technology, que dominan el mercado mundial de la memoria.

Otra cuestión relevante es la diferente respuesta que están adoptando los propios proveedores de índices de Bolsa de cara a introducir estas grandes empresas en ellos. Por un lado, el Nasdaq alteró su forma de aceptar empresas y ahora SpaceX podrá integrarse en el Nasdaq 100 en tan solo 15 días de negociación, frente al mínimo anterior de tres meses. Por otro lado, el S&P Dow Jones confirmaba que mantendrá sin cambios sus requisitos de elegibilidad para sus principales índices de referencia, como el S&P 500, señalando que no reducirá el período de espera de 12 meses que exige actualmente a las empresas recién cotizadas, ni eliminará los requisitos vigentes de rentabilidad y capital flotante en función del tamaño de la compañía.

Kraken abre su plataforma a la compra de acciones de SpaceX

Kraken, la plataforma de negociación multiactivo impulsada por Payward, ha abierto el acceso a la oferta pública inicial (IPO, OPV) de SpaceX a través de IPO Access. SpaceX es la primera compañía cuya salida a Bolsa estará disponible a través de este programa. Gracias a esta iniciativa, los clientes elegibles de Kraken en más de 110 países, incluido España y el Espacio Económico Europeo (EEE), podrán presentar una manifestación de interés no vinculante para participar en el proceso de salida a bolsa. Gracias al marco de acciones tokenizadas xStocks desarrollado por Payward, los clientes de Kraken podrán negociar SPCXx, un token respaldado 1:1 que representa acciones de SpaceX, las 24 horas del día, los siete días de la semana, tanto en la plataforma de Kraken como en el ecosistema de finanzas descentralizadas (DeFi).

Kraken y el resto de miembros participantes de la alianza xStocks serán además las únicas plataformas que ofrecerán negociación continua, incluido durante el primer fin de semana tras la salida a Bolsa, cuando los brókeres tradicionales permanecen cerrados hasta la reapertura de los mercados el lunes.

Arjun Sethi, co-CEO de Payward, ha explicado: “Durante más de un siglo, las mejores salidas a Bolsa han estado reservadas para unos pocos. Necesitabas el banco, la dirección o el patrimonio adecuado para acceder a ellas en las mismas condiciones que los inversores institucionales. IPO Access elimina esas barreras. Desde hoy, cualquier persona en España puede registrarse para participar en la salida a Bolsa de SpaceX desde su teléfono móvil. En cuanto las acciones comiencen a cotizar, podrá operar con ellas de inmediato, por la noche, los fines de semana y sin esperar a la apertura de los mercados. No se trata de una versión más accesible del sistema tradicional, sino de uno completamente nuevo: sin fronteras, siempre activo y construido sobre infraestructura cripto. Así son los mercados de capitales cuando dejan de ser un club exclusivo para unos pocos”. 

SpaceX, la compañía aeroespacial y de comunicaciones por satélite fundada por Elon Musk, protagoniza una de las salidas a bolsa más esperadas de los últimos años. Hasta ahora, el acceso a este tipo de operaciones ha estado condicionado para muchos inversores minoristas por factores como la ubicación geográfica, la relación con determinadas entidades financieras o los requisitos patrimoniales. Con IPO Access, Payward Services busca eliminar estas barreras y permitir que los clientes de Kraken, tanto dentro como fuera de EEUU cuando la regulación lo permita, puedan participar desde el mismo momento en que el activo comienza a cotizar. 

A partir de hoy, los clientes elegibles podrán presentar una manifestación de interés para adquirir acciones dentro de un rango de precios determinado en los días previos a la salida a bolsa. Aquellos que reciban una asignación obtendrán en su cuenta de Kraken los correspondientes tokens xStocks el día de la cotización, descontadas las comisiones aplicables. Cada token estará respaldado 1:1 por la acción subyacente, custodiada por una entidad regulada. Posteriormente, los usuarios podrán mantener los tokens en cartera, negociarlos o transferirlos entre billeteras y plataformas compatibles dentro del ecosistema xStocks.  

La iniciativa se apoya en la infraestructura xStocks de Payward Services, que desde su lanzamiento en junio de 2025 ha procesado más de 32.000 millones$ en volumen de transacciones y ha dado servicio a más de 133.000 titulares únicos en todo el mundo. Con IPO Access, el modelo xStocks amplía por primera vez su alcance más allá de la negociación en mercados secundarios para ofrecer acceso al mercado primario.  Los clientes elegibles de Kraken ya pueden registrar su interés en la oferta de SpaceX a través de la aplicación de Kraken o de su página web.

MyInvestor integra su catálogo de productos en los asistentes de IA

MyInvestor y GPTadvisor han desarrollado una solución que permite a los usuarios de ChatGPT, Claude y Perplexity, entre otros, consultar, comparar e iniciar la contratación de productos de inversión directamente desde el chat, utilizando información actualizada y conectada en tiempo real con las bases de datos de la entidad. Además, los clientes de MyInvestor podrán iniciar la contratación de estos productos desde el propio entorno conversacional, en un proceso que, por seguridad, se completa posteriormente en la app o la web del neobanco, tras identificarse con susclaves de acceso.

Con este lanzamiento, MyInvestor se convierte en la primera plataforma europea que integra su catálogo de productos de inversión en los principales asistentes de IA  (ChatGPT, Claude, Perplexity). Estos asistentes, en lugar de responder solo con su conocimiento general, se conectan en tiempo real a la base de datos del neobanco, ofreciendo información verificada y actualizada, reduciendo el riesgo de respuestas inexactas, desactualizadas o basadas en las conocidas “alucinaciones” de la IA.

En la práctica, un usuario podrá formular preguntas como "¿Qué fondos indexados globales tienen menos comisiones?" o "Compárame estas tres carteras automatizadas" y recibir información actualizada directamente desde el catálogo de MyInvestor. En esta primera fase, esta solución permite buscar fondos de inversión y carteras automatizadas según criterios como rentabilidad, riesgo, comisiones o categoría; comparar productos; acceder a información en tiempo real; e iniciar operaciones de inversión desde el propio chat para completarlas posteriormente en la app de MyInvestor. Está previsto que, próximamente, los asistentes de IA también puedan realizar estas mismas acciones con ETF y acciones disponibles en la plataforma de MyInvestor.

La conexión se basa en el estándar abierto Model Context Protocol (MCP), una tecnología que actúa como puente entre las inteligencias artificiales y plataformas externas, como bancos, aplicaciones o bases de datos. Gracias a esta tecnología, los asistentes de IA no solo responden con información general aprendida durante su entrenamiento, sino que también pueden conectarse en tiempo real a servicios concretos para consultar información actualizada y ejecutar determinadas acciones. 

Al tratarse de un protocolo abierto y estandarizado, la integración no se limita a ChatGPT, Claude o Perplexity, sino que puede extenderse a cualquier asistente compatible con MCP, incluidos Gemini, Grok y otros modelos que adopten esteestándar en el futuro.

El proyecto ha sido desarrollado junto a GPTadvisor, compañía especializada en IA generativa aplicada a la inversión, y se enmarca en la alianza estratégica que ambas compañías mantienen para desarrollar nuevas soluciones de IAdirigidas al inversor particular. Cristina Filpo, responsable de IA de MyInvestor, señala que “los asistentes de IA se están convirtiendo en una nueva puerta de acceso a los servicios financieros. Queremos que nuestros clientes puedan informarse, comparar productos y tomar decisiones de inversión allí donde ya están interactuando con la tecnología”. Salvador Mas, CEO de GPTadvisor, señala que “disfrutamos mucho trabajando con clientes como MyInvestor y especialmente en proyectos pioneros como este, que demuestran cómo la IA conversacional va a mejorar la relación de las personas con la inversión”.

Finovox capta 8,2 millones para su lucha contra el fraude de documentos

Finovox, especialista europeo en la detección de fraude documental mediante IA, ha anunciado el cierre de su ronda de financiación Serie A por un importe de 8,2 millones€. La operación ha sido liderada por TX Ventures, con la participación de Auriga Cyber Ventures II, MTech Capital, Start Ventures, Force Over Mass y FDJ UNITED Ventures, además de sus inversores históricos. Esta inyección de capital valida la estrategia de Finovox y subraya el auge del fraude documental como un desafío crítico para las empresas e instituciones europeas.

"El fraude documental se está convirtiendo en un riesgo operativo y financiero crítico para aseguradoras, entidades de crédito e instituciones financieras. Finovox ha desarrollado una plataforma diferencial que combina una detección exhaustiva del fraude documental, la extracción de datos y su integración en los flujos de trabajo, ofreciendo un retorno de la inversión (ROI) claro para sus clientes. Estamos encantados de apoyar a todo el equipo en la consolidación de Finovox como la plataforma europea de referencia en la lucha contra el fraude", asegura Krzysztof Bialkowski, Managing Partner de TX Ventures. 

Finovox completa así la mayor ronda de financiación de su historia, tras un año 2025 récord en el que multiplicó por tres su cifra de negocio, superó los 70 clientes en 15 países y evitó pérdidas por valor de 100 millones€ a sus usuarios. Su objetivo es consolidarse como uno de los principales actores europeos en la verificación de documentos. Para lograrlo, Finovox se apoya en dos ventajas competitivas clave. En primer lugar, una tecnología en continuo aprendizaje gracias a datos anonimizados que respetan la confidencialidad, extraídos de las estructuras documentales y los patrones de fraude detectados. En segundo lugar, integraciones nativas vía API que permiten una conexión fluida con los sistemas actuales de sus clientes y una rápida adopción en el núcleo de los procesos de negocio. 

La expansión internacional de Finovox ya está plenamente en marcha. Tras una primera fase de internacionalización exitosa en 2025 con su implantación en Francia, Bélgica y España, la compañía dio un nuevo paso el pasado mes de mayo de 2026 con su lanzamiento en el Reino Unido. Con este impulso, Finovox se posiciona firmemente para convertirse en el referente europeo de la lucha contra el fraude documental en los próximos años. La empresa reforzará su presencia en sus mercados clave (Francia, Benelux, España y Reino Unido), priorizando los sectores de onboarding (alta de clientes), tramitación de siniestros y financiación, que es donde el fraude documental causa un mayor impacto económico.

Para ejecutar esta estrategia, Finovox apuesta por un modelo de crecimiento a tres niveles: el desarrollo de las cuentas existentes, las alianzas estratégicas y el despliegue comercial directo. Con el fin de mantener este ritmo de crecimiento, la compañía prevé realizar 15 contrataciones en 2026, lo que elevará su plantilla hasta los 45 profesionales. "En 2025, Finovox demostró que la detección del fraude documental mediante IA responde a una necesidad real y creciente. Con esta ronda Serie A cambiamos de escala: nuestra ambición es convertirnos en el estándar europeo de referencia, integrándonos en el corazón de los procesos de negocio de nuestros clientes. Los mercados a los que nos dirigimos son precisamente aquellos donde el fraude documental causa más estragos. Contamos con la tecnología, el equipo y, ahora, los recursos financieros para afrontar este reto a escala europea", explica Marc de Beaucorps, CEO y cofundador de Finovox.

Posiciones cortas en call centers externalizados

Los grandes fondos alternativos acumulan posiciones cortas en empresas de externalización de call centers. Los hedge funds no suelen equivocarse en la dirección. Y la dirección que están tomando en masa es clara: en corto contra el sector de externalización de servicios al cliente. Empresas como Teleperformance,  TTEC Holdings o Concentrix llevan meses acumulando interés bajista institucional.

El motivo parece evidente: la IA conversacional ya puede hacer lo que hacen estos centros a una fracción del coste. El modelo de negocio del call center externalizado se basa en mano de obra barata en India, Filipinas, Marruecos o Colombia. Pero cuando un modelo de lenguaje de última generación puede gestionar una consulta de cliente en 22 idiomas las 24 horas del día sin vacaciones ni nómina, la ecuación cambia por completo. Esto perjudica a Teleperformance, TTEC y Concentrix, sin tesis clara de recuperación. Las empresas que venden la IA que destruye esos trabajos, como Salesforce y ServiceNow, son los beneficiarios directos.

02Jun

El borrador de Directiva establece criterios de adjudicación en licitaciones públicas que favorecen software y hardware desarrollados en la UE. El sector público representa el 30% de todo el mercado cloud de la Unión Europea.

Miguel Ángel Valero

La Comisión Europea ultima la presentación el miércoles 3 de junio de la Cloud and AI Development Act (CAIDA), que prácticamente impediría a Amazon Web Services, Google Cloud y Microsoft Azure el acceso a contratos de cloud ('nube') para datos sensibles del sector público europeo. 

El borrador de Directiva establece criterios de adjudicación en licitaciones públicas que favorecen software y hardware desarrollados en la UE. El sector público representa el 30% de todo el mercado cloud de la Unión Europea.

AWS tiene actualmente el 28% del mercado cloud europeo; Microsoft Azure, el 21%; y Google Cloud, el 14%. Si sale adelante CAIDA, pierden el sector público, los contratos de datos financieros, sanitarios y judiciales de las Administraciones europeas.

Es cierto que el sector privado no se ve afectado, de momento, por esa norma. Y que la nueva Directiva tendrá en cuenta los productos con certificación de soberanía (como el proyecto S3NS entre Thales y Google). Pero no menos cierto es que la nueva situación favorece a los proveedores cloud soberanos europeos, especialmente a Deutsche Telekom.

Continúa la ebullición de la IA

Todo esto se produce en plena ebullición en torno a la inteligencia artificial (IA) y a sus múltiples conexiones. Así, Quantinuum, el brazo de computación cuántica de Honeywell, amplía su IPO (Initial Public Offering) para la salida a Bolsa. Ahora busca colocar 26,5 millones de acciones a entre 53 y 55$, frente a los 21 millones y el rango de 45 a 50$ originales.

Y Nvidia presenta en el Computex de Taiwán dos chips nuevos: el Vera CPU para centros de datos y el RTX Spark para ordenadores personales (PC). Se trata de dos movimientos que amplían el campo de batalla de la empresa más allá de las GPU tradicionales. El primero es el Vera CPU, un procesador basado en arquitectura Arm diseñado para centros de datos de inteligencia artificial. Ya está en producción y empieza a enviarse este otoño. Los primeros clientes son OpenAI, Anthropic, SpaceX (xAI), Dell, Oracle y CoreWeave. Nvidia asegura que Vera ofrece 1,8 veces más rendimiento en inferencia de agentes de IA que los chips x86 tradicionales.

El segundo es el RTX Spark, un superchip para PCs Windows que combina una GPU Blackwell con el nuevo procesador N1X (desarrollado con Microsoft), entrega hasta 1 petaflop de cómputo IA en local y tendrá memoria unificada de hasta 128 GB. Lo llevarán ASUS, Dell, HP, Lenovo, Microsoft Surface y MSI en portátiles de menos de 14 mm de grosor.

Los analistas interpretan los dos movimientos como una expansión Nvidia hacia el segmento de PC premium, un mercado de cientos de millones de unidades y millones de ingresos del que antes estaba casi ausente. Esto supone más competencia para Intel y AMD, que pueden sufrir en Bolsa. El impacto en márgenes de Nvidia puede ser positivo si el RTX Spark logra penetración en el segmento premium. De paso, puede beneficiar a los fabricantes de PC, sobre todo a la cotización de Dell y HP. En cambio, perjudica a Qualcomm.

Mientras, el sector software se dispara en Bolsa: +10%; Servicenow, el 9%; Workday, +7%; Adobe, +6%. Tras una exitosa ronda de financiación privada de 65.000 millones$ que valora la compañía en 965.000 millones, Anthropic ha presentado la documentación necesaria para su salida a Bolsa, si bien han optado por la vía confidencial (solo se conocerán las cifras cuando la fecha de cotización esté cerca). Zoom Communications entró como inversor temprano, por lo quen cuanto más vale Anthropic en la IPO, más vale la posición de ésta.  

Por otro lado, SpaceX ha iniciado su roadshow de cara a una posible salida a Bolsa a mediados de este mismo mes, operación que podría convertirse en la mayor OPV de la historia. 

A esta dinámica se suma Alphabet, que planea captar hasta 80.000 millones$. En una primera fase, 10.000 millones procederían de una colocación privada a Berkshire Hathaway, el conglomerado perteneciente a Warren Buffett, yb que ahora dirige Greg Abel. Posteriormente, se lanzará un programa de 30.000 millones en acciones preferentes convertibles y, a lo largo del tercer trimestre, se prevén nuevas ampliaciones de capital en Bolsa por otros 40.000 millones. Estos recursos se destinarán a reforzar la infraestructura de inteligencia artificial, acelerar el desarrollo de los chips TPU –competidores directos de las GPU de Nvidia– y seguir impulsando el modelo Gemini. Alphabet es el único gran conglomerado tecnológico que compite de forma integrada en toda la cadena de valor de la IA: chips, centros de datos y modelos. 

Y Torsten Slok, economista jefe de Apollo Global Management, entra de lleno en el debate sobre la IA y la inflación, dando la razón a la Fed preWarsh: argumenta que el boom de la IA es inflacionario en el corto plazo y que retrasará los recortes de tipos. Ya van varias voces autorizadas que dicen lo mismo. Mientras el mercado lleva semanas descontando que la IA acabará siendo desinflacionaria porque dispara la productividad, Slok replica. En su último análisis para Apollo, Slok sostiene que el gasto en IA es insensible a los tipos de interés. Las grandes tecnológicas invierten porque no pueden quedarse atrás, no porque los tipos estén bajos. Eso hace que la política monetaria restrictiva tenga menos mordiente de lo habitual.

Los datos de inflación y empleo no le van a dar margen a la Fed para recortar. Los yields largos siguen al alza por la presión del gasto de los hyperscalers y el déficit fiscal.

UBS recomienda no concentrar tanto en la IA

Junio ya ha llegado, y los mercados de renta variable siguen premiando claramente el liderazgo tecnológico. El S&P 500 alcanzó un nuevo máximo histórico el lunes 1 de junio, el Nasdaq ha subido más de un 15% en el último mes y el índice Philadelphia Semiconductor acumula un avance cercano al 70% desde comienzos de abril. El gasto de capital relacionado con la IA continúa acelerándose, impulsando a un conjunto cada vez más amplio de compañías a lo largo de toda la cadena de suministro de la inteligencia artificial, desde fabricantes de memoria y procesadores (CPU) hasta productores de equipos para la fabricación de semiconductores, así como proveedores de componentes ópticos y de otro tipo.

La actual transición hacia la IA se está desarrollando en un contexto de mejora en la monetización y de persistentes restricciones de oferta. En UBS identifican varios principios extraídos de ciclos de innovación anteriores que, en nuestra opinión, pueden ayudar a los inversores a orientarse en el ciclo actual:

  • Las empresas líderes establecidas rara vez dominan automáticamente la siguiente era tecnológica.
  • Las plataformas suelen capturar los beneficios más duraderos.
  • Cuando los ciclos de fuerte inversión en capital (capex) terminan moderándose, el impacto negativo no se reparte por igual entre todos los participantes.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos viendo un entorno favorable para la renta variable a medio plazo en términos generales, pero creemos que los inversores deben evitar una concentración excesiva y mantener una diversificación adecuada entre las principales capas de la IA y su cadena de suministro, en lugar de depender de un reducido grupo de compañías de mega capitalización". Y añade: "Creemos que será importante invertir tanto en la inteligencia como en las aplicaciones, porque un mayor número de usuarios puede generar más datos, mejorar los modelos y reforzar con el tiempo la ventaja competitiva de la plataforma. Además de mantener exposición a los potenciales beneficiarios de la continua monetización de la IA, también sugerimos que los inversores se posicionen para una ampliación del rally bursátil en nuestros mercados y sectores preferidos, aprovechando los periodos de fortaleza del mercado para diversificar las carteras y reducir la concentración en valores individuales".

01Jun

Nvidia desvela que entra en el mercado de ordenadores portátiles, y Samsung pasa a encabezar la carrera por el chip de memoria más avanzado.

Miguel Ángel Valero

Nvidia anuncia su entrada en el mercado de ordenadores portátiles con su nuevo "RTX Spark Superchip", desafiando el dominio de Intel y AMD. Un nuevo producto, que combinaría CPU y GPU, diseñado especialmente para la era de la IA y promete ofrecer un rendimiento excepcional. El anuncio no es casual y se produce antes de la celebración de Computex, la gran feria informática de Asia en la que los gigantes del sector y las startups presentan sus innovaciones en hardware, inteligencia artificial (IA) y semiconductores, y que se celebrará en Taipéi del 2 al 5 de junio.

Las dos grandes firmas coreanas (SK Hynix y Samsung) se disparan ante la posibilidad de nuevos acuerdos con Nvidia. Pero Samsung comienza a enviar muestras de memoria HBM4 a clientes clave, superando a SK Hynix en la entrega de la próxima generación de chips de IA. La carrera por el chip de memoria más avanzado tiene, de momento, otro líder, precisamente cuando Samsung estaba rezagada en Bolsa respecto a su gran competidor, cuya cotización sufre ahora. Están en juego miles de millones en contratos de suministro y el precio del HBM4.

Por otro lado, Son Masayoshi, presidente de SoftBank, parece responder con la mayor apuesta de IA empresarial en Europa: 75.000 millones€ en centros de computación en Francia. Esta noticia impulsa a Schneider Electric, Eiffage y otras empresas francesas que logren los contratos de construcción y energía.

Otro dato: Los software stocks cierran por encima de su media de 200 días por primera vez desde principios de enero, cuando la irrupción de Anthropic los hundió. Que el mercado haya olvidado la amenaza de la IA al software en apenas cinco meses dice mucho sobre el ciclo. El sector recupera terreno técnico clave. Para el inversor puede ser una señal de entrada en la actividad SaaS.

Mientras, Ford registra su mejor mes bursátil desde la crisis financiera de 2008 arrastrado por el optimismo IA y la automatización industrial.

UBS: cuidado con el exceso de capacidad en hardware

"La inteligencia artificial está ganando terreno entre las empresas suizas, no como una revolución disruptiva, sino como la siguiente etapa lógica de la digitalización. Esta transición está generando nuevas oportunidades, al tiempo que plantea nuevas exigencias para las empresas, el mercado laboral y los inversores", señala Michael Bolliger, Director de Inversiones (CIO) para Suiza de UBS Global Wealth Management.

"¿qué nos enseña la historia sobre los próximos líderes del mercado de la inteligencia artificial? En primer lugar, es probable que nuevos participantes se encuentren entre los futuros líderes. En segundo lugar, un exceso de capacidad en hardware afectará con mayor intensidad a las empresas que operan en mercados altamente competitivos. Y, en tercer lugar, las compañías que consigan convertirse más rápidamente en plataformas serán probablemente las ganadoras. En nuestra opinión, esto implicará invertir tanto en inteligencia como en aplicaciones capaces de aprovechar los efectos de red", apunta Ulrike Hoffmann-Burchardi, Directora de Inversiones para las Américas y Responsable Global de Renta Variable.

Evli se centra en los sectores más castigados

Por su parte, la gestora finlandesa Evli basa su estrategia Deep Value con sesgo contrarían en los sectores más castigados por el entorno geopolítico y económico inestable que domina los mercados en 2026. Por este motivo, la estrategia ha incrementado sus posiciones en tecnología médica, químicas, papel y cartón, automoción, y compañías relacionadas con la IA que, o bien han sido excesivamente castigadas por el mercado por ser consideradas “perdedoras” en la carrera de la IA, o tienen una exposición oculta a la Inteligencia Artificial. 

La estrategia Deep Value de Evli identifica compañías que el mercado evita, cuyo precio ha sufrido caídas extremas, pero cuyos activos, balances y capacidad de generación de beneficios siguen siendo sólidos. El gestor no busca simplemente compañías baratas en términos relativos, sino compañías que atraviesan situaciones de infravaloración extrema, como lo prueba que la capitalización bursátil de dichas empresas es entre un 60% y un 70% inferior a sus valoraciones históricas, e incluso más en algunos casos. Por tanto, se trata de una estrategia Deep Value con un sesgo contrarían, con una correlación muy baja respecto a las estrategias de inversión tradicionales.

Otra de las claves de la estrategia Deep Value de Evli es que no intenta predecir el momento exacto en el que se producirá un giro macroeconómico o bursátil para calcular una revalorización potencial en la cartera. Porque cuando llega el cambio en la esfera macro o de mercados, “la mayor parte del reajuste en valoración ya se ha producido, lo que aumenta el peligro de llegar demasiado tarde”, según Petter Langenskiöld, gestor de la estrategia. 

La estrategia Deep Value de Evli busca aprovechar las fases de fuertes caídas para aumentar posiciones en compañías cuya tesis fundamental permanece intacta. 

21May

Grupo Adecco, Aon, The Trader, Unicaja, Visium, Nvidia, AMD, UBS, investing.com, Robeco, aportan su visión sobre la evolución de la inteligencia artificial y su implantación en las empresas españolas.

Miguel Ángel Valero

La inteligencia artificial (IA) avanza más rápido que la capacidad de muchas empresas para preparar a sus equipos. Aunque la mayoría de las compañías ya explora cómo incorporar la IA a su actividad diaria, todavía persisten importantes carencias en formación, comunicación y desarrollo del talento. En este contexto, la confianza de los empleados se está convirtiendo en uno de los factores clave para que la transformación tecnológica tenga impacto real.

El informe The human premium: leadership beyond the algorithm, del Grupo Adecco, subraya que está acelerando muchos procesos, pero no puede transformar una empresa por sí sola. Para que funcione, los equipos necesitan saber hacia dónde va la compañía, qué papel tienen en ese cambio y qué capacidades deben desarrollar. Según el estudio, uno de los grandes frenos actuales es que los directivos no siempre comunican con claridad y no aprovechan suficientemente los datos para orientar la estrategia de talento, por lo que les cuesta generar confianza entre sus empleados.

En España, solo el 18% cree estar desarrollando una plantilla realmente preparada para adaptarse a la IA, cuatro puntos por debajo de la media global. Se sitúa solo por delante de Suiza e Italia, ambas con un 12%, y lejos de las primeras posiciones, encabezadas por Bélgica, con un 28%, Australia y Japón, ambas con un 26%.

También se refleja un bajo aprovechamiento de la información que tienen sobre las habilidades y trayectoria de sus equipos. Únicamente el 20% de las empresas utiliza eficazmente los datos de talento (la información que la empresa ya tiene o puede medir sobre sus propios equipos para saber qué capacidades existen, qué perfiles pueden crecer dentro de la organización, qué necesidades de formación hay y qué oportunidades internas se pueden abrir) para impulsar la movilidad interna y la progresión profesional. En ese caso, España queda de nuevo en penúltima posición, solo por delante de Italia, con un 19%. Los países que lideran este indicador prácticamente duplican el dato español: Suiza alcanza el 42%, Canadá el 41% y Bélgica el 40%.

Por otra parte, falta claridad sobre el papel que tiene cada empleado dentro de la empresa. Solo el 26% de las empresas españoles afirma que sus empleados entienden cómo contribuye su trabajo al objetivo y al éxito de la organización, 18 puntos menos que el promedio mundial. Es el dato más bajo entre los países analizados y queda muy lejos de Canadá, que alcanza el 64%, y de Australia y Estados Unidos, ambos con un 54%.

Estos resultados muestran que las empresas españolas necesitan reforzar la comunicación interna, usar mejor sus datos de talento y ayudar a sus equipos a entender cómo pueden crecer dentro de la organización. Sin esa base, la tecnología avanza, pero la plantilla no siempre cuenta con las capacidades necesarias para adaptarse al mismo ritmo.

A pesar de que IA avanza rápido, muchas empresas todavía no están preparando a sus equipos al mismo ritmo. El reto, por tanto, no está solo en incorporar nuevas herramientas, sino en explicar cómo van a cambiar la forma de trabajar y qué beneficios concretos pueden aportar a las personas.

Esta distancia se observa en la llegada de herramientas de IA capaces de realizar tareas de forma autónoma dentro del trabajo diario. El 26% de los directivos empresariales españoles (19 puntos por debajo del dato global) espera que estas soluciones se incorporen a la forma habitual de trabajar de sus equipos durante los próximos 12 meses, mientras que el 30% de los empleados sin puestos de responsabilidad opina lo mismo. Se trata de uno de los datos más bajos entre los países analizados, solo por delante de Italia, con un 25%, y lejos del top-3: Reino Unido, con un 59%; Canadá, con un 58%; y Estados Unidos, con un 56%.

Aun así, los líderes empresariales españoles ven estas herramientas sobre todo como una ayuda para que los empleados puedan avanzar en su carrera y acceder a nueva formación. Esta visión también es compartida por otros mercados como Reino Unido, Bélgica o Japón. En cambio, países como EEUU, Alemania o Australia priorizan más la automatización de tareas y la mejora de la eficiencia.

El problema es que esa oportunidad todavía no se explica con suficiente claridad a las plantillas. En España, solo el 24% de las empresas explica claramente a sus trabajadores cómo la IA generará oportunidades laborales, 12 puntos menos que la media global. El país se sitúa solo por encima de Holanda, con un 23%, y empata con Suecia e Italia. Queda lejos de Australia, que lidera este indicador con un 52%, seguida de Suiza, con un 46%; Estados Unidos, con un 43%; y Bélgica, con un 42%.
 
A este respecto, los líderes españoles ven oportunidades, pero todavía falta explicar mejor cómo esta tecnología puede ayudar a los trabajadores a crecer, aprender y aportar más valor. Sin esa comunicación, la IA no puede percibirse como una herramienta útil para el desarrollo profesional.

La confianza empieza a ser un indicador que permite saber si los equipos se sienten preparados para adaptarse y si cuentan con el apoyo necesario para trabajar con IA. El informe de Adecco llama “organizaciones preparadas para el futuro” a aquellas empresas que ya están sacando valor real de la IA, pero sin perder el foco en las personas. España aporta el 6% de las organizaciones preparadas para el futuro identificadas en el informe, con siete compañías. El dato queda lejos de los mercados con mayor presencia de este tipo de organizaciones: EE. UU. reúne 30 compañías, el 25% del total; Reino Unido, 18 compañías, el 15%; y Australia y Canadá, 14 compañías cada uno, el 12% en ambos casos.

Esta diferencia se refleja en la capacidad de adaptación de las plantillas. El 76% de las organizaciones preparadas para el futuro considera que su plantilla es muy adaptable, frente al 42% del resto de organizaciones. No obstante, hay una diferencia clara en la forma de medir la confianza. El 49% de las organizaciones cuenta con mecanismos estables para medir la confianza de sus equipos, frente al 18% del resto de organizaciones. Además, estas organizaciones prestan más atención a habilidades humanas clave. El 60% afirma que la capacidad para resolver problemas es un indicador clave de rendimiento dentro de su estrategia de personas y talento.

Las empresas mejor posicionadas ante la IA, además de incorporar tecnología, miden la confianza, desarrollan habilidades humanas y preparan a sus equipos para evolucionar. Esa combinación explica por qué logran plantillas más flexibles, productivas y preparadas para afrontar el cambio.

“La IA avanza muy rápido, pero las personas necesitan tiempo, información y confianza para adaptarse. Las empresas que no tengan en cuenta esa diferencia tendrán más dificultades para convertir sus pruebas con IA en resultados reales. Por ello, las que mejor aprovecharán esta tecnología serán aquellas las que expliquen con transparencia cómo se va a utilizar y qué impacto tendrá en los equipos. En este punto, los líderes empresariales tienen una responsabilidad clave: lograr que personas y tecnología trabajen juntas tanto de forma eficiente como segura”, subraya Denis Machuel, CEO de The Adecco Group.

Aon: solo el 18% de las empresas mejora competencias IA de sus empleados

En la misma línea, el “Human Capital Trends Study” de Aon revela una brecha crítica en el núcleo de las estrategias de IA de las empresas: las organizaciones reconocen que sus personas impulsarán el éxito de la IA, pero no están invirtiendo en sus estrategias de personas. El 88% de los empleadores coincide en que la IA exigirá que su plantilla desarrolle nuevas habilidades, y sitúa capacidades humanas como la adaptabilidad, el liderazgo y la gestión del cambio como los impulsores más críticos del éxito en los próximos tres años, incluso por delante de las habilidades técnicas. Sin embargo, este reconocimiento no se está traduciendo en acciones. 

 Aunque el 73% de las organizaciones ya ha desplegado programas de IA, solo el 18% afirma que la mayor parte de su plantilla ha participado en programas de reciclaje o mejora de competencias en IA durante el último año. La limitación de recursos o presupuestos de formación se cita como el principal obstáculo para desarrollar habilidades internamente, pero solo el 28% ha contratado a empleados con experiencia en IA, confirmando que se sigue confiando en el desarrollo del talento interno.

El resultado es una desconexión entre lo que las organizaciones saben que impulsará el éxito y cómo están priorizando los recursos, una brecha que está emergiendo como un riesgo material para el valor de la empresa. “Los ganadores en la aplicación de la IA liderarán con estrategias de personas de primer nivel”, afirma Greg Case, presidente y CEO de Aon. “La IA representa una oportunidad histórica de crecimiento, especialmente paralas organizaciones que abordan la transformación con una perspectiva tanto humana como tecnológica. Al cerrarla brecha entre la ambición y la preparación, los líderes pueden actuar con confianza, reforzar la resiliencia alargo plazo y ganar hoy y en el futuro”, subraya.

A medida que las organizaciones invierten con fuerza en IA, muchas están desplegando la tecnología más rápido de lo que desarrollan las habilidades, las estructuras y el apoyo humano necesarios para que sea efectiva. Muchas siguen priorizando las ganancias de eficiencia a corto plazo por encima del desarrollo de capacidades a largo plazo. El 80% de las organizaciones cita la automatización de tareas rutinarias como un objetivo principal de la IA; solo el 35 % prioriza la mejora y el reciclaje de competencias de la plantilla.

Las organizaciones priorizan la automatización mientras, a la vez, reconocen que las capacidades humanas determinarán si la IA ofrece resultados. La preparación de la plantilla influye en la eficacia con la que las organizaciones convierten el cambio tecnológico en resultados para la empresa, lo que la convierte en un factor diferencial en un entorno que avanza rápidamente. Cuando los líderes no tienen expectativas claras y límites sobre cómo se utiliza la IA, o cuando los esfuerzos de preparación van por detrás del despliegue, las organizaciones se enfrentan a una adopción más lenta, una ejecución fragmentada y una mayor exposición operativa y reputacional.

El éxito de la IA depende de las personas, pero la mayoría de las organizaciones sigue centrando la inversión en la tecnología. Es en este punto donde se genera una pérdida de valor. Para cerrar la brecha de preparación, es necesario un enfoque coordinado de habilidades, confianza, gobernanza y liderazgo para garantizar que la inversión se traduzca en rendimiento sostenible y resiliencia.

El estudio de Aon recomienda a las empresas:

  • alinear la estrategia de IA con la planificación de la fuerza laboral; 
  • evaluar las capacidades en IA y las necesidades de habilidades futuras e invertir en programas estructurados de recapacitación y mejora de habilidades a nivel organizacional; 
  • fortalecer las capacidades de liderazgo para guiar el cambio con una gobernanza clara y marcos de control; 
  • y usar datos y analítica de personas más maduros y conectados para tomar decisiones más inteligentes sobre dónde invertir. 

Las organizaciones que actúan con determinación pueden construir fuerzas laborales más resilientes, seguras y productivas, y hacer realidad todo el potencial de la IA. A medida que se acelera la adopción de la IA, las organizaciones se enfrentan a una elección clara: seguir priorizando únicamente la tecnología o invertir en igual medida en la fuerza laboral necesaria para que ésta sea efectiva. Aquellas que cierren la brecha entre la intención y la acción mediante el desarrollo de habilidades, el fortalecimiento de la cultura y el empoderamiento del liderazgo estarán mejor posicionadas para convertir la IA en una ventaja competitiva duradera.

The Trader: rechazo social a la IA en EEUU

La IA promete ser la próxima gran revolución tecnológica. Y probablemente lo será. Pero mientras Silicon Valley habla de productividad, eficiencia y progreso, una parte creciente de la sociedad empieza a reaccionar justo en dirección contraria. El rechazo social a la IA en EEUU está creciendo a una velocidad inesperada. Ya no se trata solo de debates académicos o advertencias éticas. Hay protestas ciudadanas contra centros de datos, políticos perdiendo elecciones locales tras aprobar proyectos vinculados a IA, ataques vandálicos e incluso una caída muy significativa en las encuestas de popularidad de esta tecnología. 

"Y, sinceramente, no debería sorprendernos. La IA está empezando a tocar tres pilares extremadamente sensibles para cualquier sociedad: el empleo, el coste de la energía y la educación de los hijos", resalta el analista Pablo Gil en The Trader.

Muchos trabajadores ven cómo las empresas anuncian despidos justificándolos directamente por automatización. Familias enteras observan cómo el crecimiento de los centros de datos dispara la presión sobre las redes eléctricas, los precios energéticos y las repercusiones del uso y escasez de agua en el medio ambiente. Y padres y profesores empiezan a preguntarse si estamos delegando demasiado rápido procesos educativos y cognitivos esenciales.

El problema de fondo es que la revolución de la IA no se parece a otras revoluciones tecnológicas anteriores. No sustituye únicamente trabajo físico o repetitivo. Empieza a competir con tareas intelectuales, creativas y analíticas que hasta hace muy poco parecían exclusivamente humanas.

Por eso el miedo social está creciendo más rápido que la propia adopción tecnológica. La paradoja es evidente: mientras las grandes tecnológicas invierten cientos de miles de millones en infraestructura y prometen un futuro de abundancia, una parte creciente de la población percibe que quizá ese futuro no les incluye.

Y aquí aparece una de las claves más importantes de esta década: la educación financiera y tecnológica ya no es opcional. Cada revolución económica destruye profesiones, transforma industrias y redistribuye riqueza. Siempre ha ocurrido. Pero quienes entienden antes el cambio suelen adaptarse mejor que quienes simplemente lo padecen.

La IA probablemente aumentará enormemente la productividad global. Pero también puede acelerar desigualdades, tensiones sociales y concentración de poder económico si no se gestiona correctamente.

Unicaja: IA generativa siempre con supervisión humana

Unicaja avanza en la evolución de su modelo de ingeniería de software con la industrialización de la producción de código mediante capacidades aumentadas por inteligencia artificial generativa (IAG). Este enfoque busca escalar el desarrollo de sistemas en un contexto de creciente complejidad tecnológica y exigencia regulatoria, preservando el control interno sobre la arquitectura, la seguridad y el gobierno de la tecnología. El modelo se apoya en la estandarización y factorización de los procesos de desarrollo, en el uso de IAG como herramienta de soporte, siempre con supervisión humana, y en la colaboración con un ecosistema estable de partners tecnológicos organizados por dominios, formado por IBM, NTT Data, Babel, GFT y Scalian, que complementan las capacidades internas del banco y operan conforme a los criterios y marcos definidos por Unicaja.

Esta evolución forma parte del trabajo que la entidad viene desarrollando desde el inicio del Plan Estratégico 2025-2027, orientado a dotar a la ingeniería de software de mayor capacidad para acelerar la ejecución de proyectos, mejorar la eficiencia y facilitar la evolución de las plataformas, fundamentalmente las más tradicionales, conservando el control sobre la arquitectura tecnológica y el gobierno del uso de la IAG dentro del banco. 

La incorporación de la IAG en los entornos de trabajo del equipo de Tecnología se está realizando de forma progresiva. En una primera fase, se ha desplegado Copilot como herramienta de apoyo a determinadas etapas de la ejecución de proyectos, como la toma de requisitos de negocio, la gestión de proyectos y la mejora de la calidad y consistencia de los entregables. Este despliegue ha ido acompañado de un proceso estructurado de gestión del cambio, orientado a facilitar la adopción de estas nuevas formas de trabajo y a generar buenas prácticas con impacto en plazos y productividad. El eje central del modelo es la gestión centralizada del conocimiento, articulada a través de una plataforma propia desarrollada con el apoyo de modelos IAG seleccionados y validados por el equipo de IA del banco. Estos modelos han demostrado una alta eficiencia en el entendimiento y procesamiento de lenguajes de programación tanto actuales como heredados. 

La plataforma interna, denominada Rosetta, actúa como base común para proyectos nuevos y aplicaciones en uso, proporcionando criterios homogéneos de trabajo y un acceso ordenado y gobernado a la información funcional y técnica para los equipos internos y para los centros de ingeniería de los colaboradores seleccionados. De esta forma, contribuye a mitigar el riesgo operacional y de obsolescencia. Desde esta base, la incorporación de herramientas de programación se plantea como un paso inmediato, siempre con supervisión humana integrada en el proceso. Durante 2026, se incorporarán aproximadamente 600 aplicaciones de negocio actualmente en producción en Unicaja.

“Este enfoque nos permite avanzar con mayor agilidad en el desarrollo de nuestros sistemas sin renunciar a principios esenciales como la calidad, el control y la seguridad, en línea con el marco de adopción responsable de la IA que viene desplegando Unicaja, con supervisión humana, gobernanza integrada y cumplimiento normativo”, explica Estrella Botas, directora general de Tecnología y Operaciones. “La industrialización apoyada en inteligencia artificial generativa y en un ecosistema de partners alineado, refuerza nuestra capacidad interna y nos prepara para evolucionar y modernizar nuestros sistemas con mayor eficiencia y solidez”, insiste.

Visium: el capital riesgo español impulsa la IA generativa

Visium culmina su primera ronda de financiación institucional, codirigida por la firma española de capital riesgo Columbus Venture Partners y Concentric, fondo británico de venture activism cofundado por Kjartan Rist y Denis Shafranik que invierte en empresas impulsadas por software que transforman sectores tradicionales. “Nuestra inversión en Visium se basa en la clara tesis de que la IA generativa está redefiniendo los procesos operativos en las industrias farmacéutica y biotecnológica. Su capacidad para diseñar, automatizar y optimizar flujos de trabajo complejos de forma ágil permite reducir significativamente los plazos y la carga operativa asociada al desarrollo de fármacos. Estas soluciones no solo mejoran la eficiencia, sino que también tienen un impacto directo en el time-to-market y la rentabilidad global del sector, alineándose plenamente con nuestra estrategia de invertir en tecnologías que catalizan la innovación aportando valor tangible”, explica Damià Tormo, General Partner de Columbus Venture Partners.

Fundada en 2018, Visium ha pasado de ser una startup autofinanciada a contar con un equipo de más de 100 especialistas en IA en toda Europa, entregando más de 250 proyectos de IA y datos para compañías globales como Roche, Novartis y varias de las 20 principales farmacéuticas del mundo, así como líderes en química especializada como dsm-firmenich.

“Financiamos Visium con recursos propios durante ocho años sabiendo desde el principio que crear valor transformador y sostenible con IA sería mucho más difícil de lo que la mayoría esperaba, especialmente en industrias reguladas”, reconoce Alen Arslanagic, CEO y fundador. Actualmente, la compañía desarrolla soluciones nativas de inteligencia artificial para entornos empresariales complejos, combinando no sólo el asesoramiento estratégico, sino también la ingeniería avanzada de IA y un profundo conocimiento sectorial para ayudar a las organizaciones a desplegar a gran escala. Con esta financiación, Visium acelera su expansión en Europa y EEUU, ampliando su equipo y sus capacidades de producto para llevar su enfoque a un conjunto más amplio de empresas globales.

“Lo que está haciendo Visium —integrar ingenieros de primer nivel dentro de empresas complejas para ofrecer IA que realmente funciona— es un modelo de cómo se transformarán las industrias tradicionales. Esa misión está en el corazón del enfoque activista de Concentric, y estamos orgullosos de respaldarlos en esta nueva etapa” indica Denis Shafranik, cofundador y socio.

Entre los business angel  que participan en la financiación de Visium se encuentran Sam Bourton — Cofundador y CTO de QuantumBlack (adquirida por McKinsey), exsocio de McKinsey y líder global de QuantumBlack Innovation Labs;  Peter Lindholm — Cofundador y ex Co-CEO de Frontier Car Group (adquirida por Prosus), presidente y cofundador de UNARIC; Thomas Wolf — Cofundador y Chief Science Officer de Hugging Face, o Peter Sarlin, Fundador de Silo AI (adquirida por AMD); actualmente fundador y presidente de PostScriptum, QuTwo y NestAI.ente fundador y presidente de PostScriptum, QuTwo y NestAI

Nvidia acumula récords y SpaceX y OpenAI ultiman las salidas a Bolsa

Los resultados de Nvidia no han sorprendido a un mercado que ya ha normalizado unas cifras que siguen siendo extraordinarias. Además, han servido para eclipsar una mala noticia, recibida justo cuando su responsable, Jensen Huang, estaba en Pekín para la cumbre entre Trump y Xin Jinping. China ha prohibido el chip de gaming de Nvidia, cuando es un mercado que aporta entre el 10& y el 15% de los ingresos de la empresa. La decisión, que tendrá un impacto también en  AMD y en Intel, beneficia a los grupos locales (SMIC, Cambricon y el HiSilicon de Huawei), además de facilitar nuevas medidas de restricciones a las exportaciones de EEUU en componentes o en tierras raras.

En cualquier caso, el gigante de los semiconductores se ha convertido en la empresa con mayores beneficios trimestrales del S&P 500 en algo más de cuatro años —58.300 millones$—, una cifra que equivale a un 20% más que el beneficio agregado obtenido en el mismo periodo por todo el sector inmobiliario cotizado del S&P 500. Además, y aunque pueda parecer contraintuitivo tras tres años de crecimientos a doble dígito, el ritmo de expansión de los ingresos no solo se mantiene, sino que vuelve a acelerarse, con un avance del 85%.

En paralelo, dentro del grupo de las principales salidas a Bolsa previstas para el año, SpaceX avanza en la oficialización de sus cifras de cara a su OPV, aprovechando el favorable contexto bursátil. Ttras la resolución del enfrentamiento judicial entre Altman y Musk, OpenAI estaría preparando también el siguiente paso hacia su salida a Bolsa. Si se suman las valoraciones potenciales de SpaceX, OpenAI y Anthropic, el volumen de OPV podría situarse fácilmente entre 3 billones y 4 billones$ en los próximos doce meses, lo que representaría aproximadamente un 7% de la capitalización total del S&P 500.

El apetito por la innovación y la inteligencia artificial sigue más vivo que nunca, hasta el punto de eclipsar el cierre del estrecho de Ormuz, que en las últimas semanas ha pasado a un segundo plano. 

Investing.com: la demanda no se está desacelerando

Thomas Monteiro, analista senior en Investing.com, destaca que es uno de los resultados más contundentes que Nvidia ha entregado en los últimos trimestres — no solo porque las cifras superaron un listón ya de por sí elevado, sino porque el trimestre respondió a las grandes preguntas que pesaban sobre la apuesta por la IA. No hay señales visibles de que la demanda esté desacelerando. Es más, el próximo ciclo de gasto en infraestructura de IA parece destinado a seguir fluyendo hacia los mismos ganadores estructurales que lideraron la primera fase, a medida que el gasto migra del cómputo bruto hacia la infraestructura más amplia necesaria para sostener sistemas de IA más grandes y complejos. 

Ése es, sin duda, el mensaje más importante de los resultados de Nvidia. El crecimiento depende cada vez menos de un mayor aumento en la demanda de GPU. El Centro de Datos sigue siendo el motor, pero la división de redes fue la gran protagonista, casi triplicándose en términos interanuales. Nvidia está capturando una porción cada vez mayor del despliegue de IA, ya que los clientes no solo invierten en chips, sino en los sistemas que los interconectan y escalan. En ese mercado de infraestructura de IA más compleja, Nvidia sigue siendo la empresa alrededor de la cual todos los demás tienen que construir. Eso también ayuda a explicar la nueva estructura de reporte. Al separar la demanda de los grandes proveedores de nube de la de nubes de IA, clientes industriales y empresas, Nvidia está argumentando que su crecimiento se está diversificando más allá de las mayores plataformas cloud.

El aumento del dividendo y la ampliación del programa de recompra de acciones añaden otra señal de que la dirección considera ahora sus flujos de caja lo suficientemente estables como para sostener un programa de retorno de capital más ambicioso — lo que implica que la compañía depende menos de la I+D. Eso hace que la empresa parezca menos una historia de hipercrecimiento puro y más un negocio de plataforma con una propuesta de valor a largo plazo.

UBS: capturar el valor a largo plazo de la IA con enfoque activo y diversificado

"Seguimos manteniendo una visión positiva sobre la tendencia estructural de la inteligencia artificial y creemos que la exposición a esta innovación transformadora seguirá siendo un factor diferencial clave para el rendimiento de los mercados de renta variable a largo plazo. Sin embargo, los diversos riesgos que se perfilan en el horizonte implican también que los inversores deberían acercarse a esta temática mediante una estrategia activa y diversificada. Las valoraciones del sector de semiconductores se están acercando a máximos históricos. Los elevados rendimientos podrían representar un obstáculo a corto plazo. La sólida demanda y monetización de la IA deberían impulsar el rendimiento a largo plazo", apuntan  en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Recomendamos a los inversores mantenerse posicionados para capturar las ganancias a largo plazo de la inteligencia artificial mediante un enfoque activo y diversificado. Seguimos favoreciendo a las plataformas y compañías beneficiarias de aplicaciones de IA que están bien posicionadas para distintos casos de uso, así como a empresas de infraestructura con un fuerte poder de fijación de precios y una sólida posición competitiva dentro de sus respectivas cadenas de suministro”.

“La combinación de factores macroeconómicos y vientos de cola estructurales favorece las perspectivas de beneficios, y prevemos un crecimiento del BPA del 20% para el índice MSCI AC World este año. Aunque es probable que los sectores tecnológicos sigan liderando el mercado, esperamos que el crecimiento de beneficios y el rendimiento se amplíen a más sectores y regiones durante 2026”, señalan Fabian Deriaz, estratega, y Ulrike Hoffmann-Burchardi, directora de inversiones para las Américas y responsable global de renta variable.

“Teniendo en cuenta cuánto valor bursátil han generado las grandes compañías beneficiarias de la inteligencia artificial en las últimas seis semanas —por no mencionar los más de tres últimos años—, creemos que tiene sentido reducir sobre ponderaciones significativas y asegurarse de que las carteras no asuman un riesgo excesivo en posiciones demasiado concentradas”, matiza David Lefkowitz, responsable de renta variable estadounidense.

AMD anuncia una inversión de 10.000 millones$

Por su parte, AMD impulsa las tecnologías que alimentan la infraestructura de IA de nueva generación. Anuncia una inversión de más de 10.000 millones$ en su ecosistema de fabricación para ampliar alianzas estratégicas y escalar las capacidades de advanced packaging de próxima generación. La compañía también ha comunicado que su procesador AMD EPYC de próxima generación, con nombre en clave “Venice”, es el primer producto HPC del sector que alcanza la fase de producción en el proceso avanzado de 2 nm de TSMC, inicialmente en Taiwán y con planes de ampliarlo en TSMC Arizona.

El advanced packaging es cada vez más crítico a medida que los sistemas de IA requieren mayor rendimiento, más eficiencia y una integración más estrecha entre computación, memoria y diseño a nivel de sistema. La producción de “Venice” en 2 nm de TSMC marca un hito clave en la hoja de ruta de CPU para centros de datos de AMD y en su apuesta por dar soporte a futuras cargas de trabajo en la nube, la empresa y la IA.

Robeco pone el foco en la cadena de valor de la IA en Taiwán 

Un informe de Robeco subraya que TSMC puede dominar la exposición tecnológica en mercados emergentes, pero la cadena de valor de la IA en Taiwán se extiende mucho más allá de una sola empresa. Taiwan Semiconductor Manufacturing Company, o TSMC, se ha vuelto imposible de ignorar. Como fabricante de semiconductores líder a nivel mundial y un proveedor crítico para compañías como Nvidia, Apple y AMD, se sitúa en el centro de la cadena global de valor de la IA. Su capitalización de mercado ha aumentado hasta 1,66 billones$, otorgándole un peso del 14,2% en el índice MSCI Emerging Markets.

"Esto crea un reto interesante. Para muchas estrategias activas, la exposición a acciones individuales está limitada por reglas de diversificación, lo que significa que los inversores a menudo necesitan mirar más allá de TSMC para obtener una mayor exposición al tema de la IA. Pero, si bien TSMC es una empresa única sin un sustituto uno a uno obvio, el ecosistema tecnológico más amplio de Taiwán ofrece una notable variedad de compañías vinculadas a las mismas tendencias estructurales", destcan los expertos de Robeco.

El sector tecnológico de Taiwán incluye una amplia gama de empresas altamente especializadas que operan a lo largo de la cadena de suministro de la IA. Algunas están directamente involucradas en semiconductores y diseño avanzado de chips. Otras proporcionan servidores, sistemas de alimentación, infraestructura de refrigeración, sustratos, placas de circuito impreso, ensamblaje, pruebas y equipos de redes necesarios para escalar el despliegue de la IA.

Delta Electronics suministra sistemas críticos de potencia y refrigeración para centros de datos. Quanta, Hon Hai Precision, Wiwynn y Wistron son importantes fabricantes de servidores de IA. Accton desempeña un papel crucial en la conexión de GPU a través de clústeres y centros de datos de IA. Nanya Tech produce chips de memoria, mientras que Aspeed es el jugador principal en chips de gestión para servidores. ASE, Powertech y King Yuan son actores clave en ensamblaje y pruebas. Empresas como Unimicron, Elite Material y Zhen Ding producen elementos de sustratos y placas de circuito impreso, mientras que Alchip, Global Unichip y, cada vez más, MediaTek están activos en el diseño de chips personalizados.
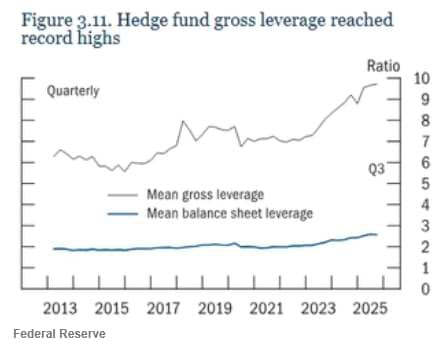
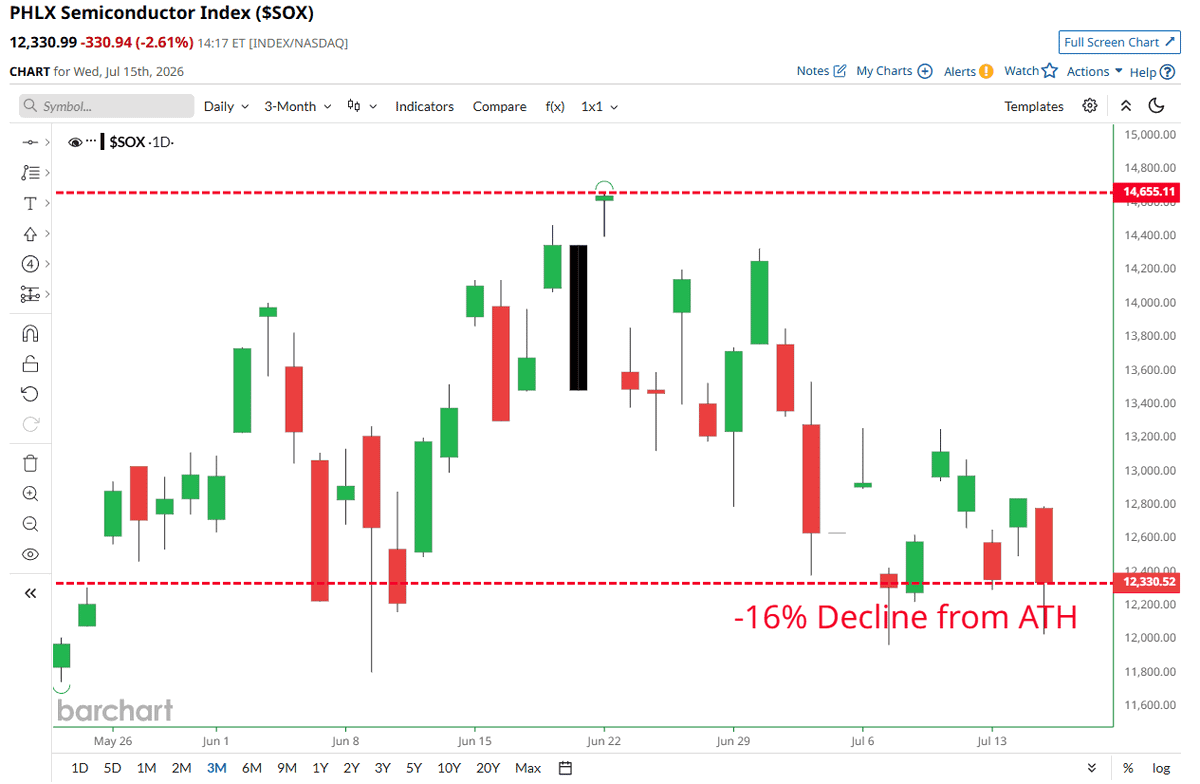
26Feb

Las compañías de software afectadas por la desintermediación provocada por la inteligencia artificial y que están siendo castigadas en los mercados de una forma que puede ser duradera, pueden ser oportunidades para el inversor.

Miguel Ángel Valero

Los resultados de Nvidia han sido positivos. La compañía ha logrado mantener sus márgenes en niveles sólidos –55% de margen neto– y los beneficios continúan mostrando fortaleza –alcanzando los 120.000 millones–, superando las estimaciones del mercado. Aunque es cierto que gran parte de la sorpresa provino de un segmento específico dentro del negocio de centros de datos, las cifras siguen reflejando que la inversión en inteligencia artificial (IA) permanece robusta. 

Sin embargo, el equipo directivo de la empresa no logró entusiasmar a los inversores, ya que las previsiones de crecimiento de ventas para el próximo año se mantuvieron sin cambios respecto al trimestre previo. Y surgen preocupaciones sobre el abastecimiento de chips de memoria –necesario en el proceso de fabricación– que podrían desgastar los márgenes del año que viene. 

Nvidia cierra así un ejercicio fiscal extraordinario, situándose como la segunda empresa que más flujo de caja libre generó en 2025 dentro del S&P 500 —aproximadamente 96.000 millones— solo por detrás de Apple. No obstante, persisten los temores sobre una posible sobreinversión, que no se han disipado pese a los excelentes resultados.

Thomas Monteiro, analista senior en Investing.com, opina que los resultados de Nvidia suponen "un fuerte rechazo a la narrativa de que el crecimiento de la IA hiperescalable podría empezar a desvanecerse en 2027". Y lo explica: "si la preocupación era que las cargas de trabajo de IA pudieran fragmentarse y la competencia pudiera ganar cuota de mercado, la respuesta de Nvidia llegó a través de la integración: silicio, NVLink, redes y sistemas completos que trabajan juntos para ofrecer una plataforma aún más robusta. Ese nivel de integración vertical sigue siendo difícil de replicar y ayuda a mantener una ventaja tecnológica significativa".

"Si observamos un mundo en el que los hiperescaladores siguen realizando enormes inversiones en infraestructura de IA, el margen bruto de aproximadamente el 75% sigue siendo, sin duda, el dato más importante. En un trimestre en el que la competencia y las limitaciones de suministro ocuparon un lugar destacado, Nvidia mantuvo su poder de fijación de precios al tiempo que se expandía. Esto sugiere que la demanda sigue estando limitada por el suministro y no por los precios. El aumento de aproximadamente el 75% en los ingresos de los centros de datos refuerza aún más la idea de que el despliegue de la infraestructura de IA de los hiperescaladores sigue firmemente en modo de expansión. Lo más importante es que las previsiones apuntan a una expansión continua de la capacidad, en lugar de a una digestión. La perspectiva de aproximadamente 78.000 millones$, incluso suponiendo que no haya una contribución incremental de los centros de datos de China, respalda la visibilidad de la demanda sostenida de infraestructura de IA y sugiere que los hiperescaladores y las empresas siguen en modo de despliegue activo de soluciones de IA integradas". remarca.

Por otro lado, y algo eclipsados por Nvidia, también se publicaron los resultados de Salesforce —empresa de software orientado al desarrollo comercial—, en los que se aprecia cierta desaceleración en el crecimiento de ventas de su herramienta principal y un avance más notable en su solución de agente de IA para ventas, incrementando la sospecha de canibalización de ingresos. Las previsiones continúan siendo relativamente optimistas —entre un 10% y un 11 % de incremento en ingresos—, pero no representan cifras especialmente llamativas, ni bastan para disipar las preocupaciones sobre el impacto de la IA en el modelo de negocio de la compañía.

Los resultados de Nvidia y de Salesforce aportan cierto respiro al sector tecnológico, pero siguen sin ser suficientes para impulsar una recuperación rápida. Las dudas difícilmente se disiparán únicamente con buenos datos presentes: el mercado exige más, y la narrativa en torno al supuesto apocalipsis que traerá la IA continúa muy presente.

No obstante, resulta especialmente llamativo que los inversores teman una sobreinversión en capacidad computacional y, a la vez, asuman que la expansión de la IA será tan acelerada como para capturar el valor añadido de sectores completos de la economía. Ambas ideas no encajan y difícilmente pueden coexistir: si las soluciones de IA avanzan con tanta rapidez y logran ganar tanto terreno, la inversión actual estaría justificada. Y, por el contrario, si los resultados son más moderados de lo esperado, los temores sobre una disrupción inmediata tampoco tendrían demasiada base. 

La conclusión es que nos encontramos en una fase compleja que requiere mayor prudencia en la selección de compañías y una diversificación más amplia, y que ésta es la mejor manera de beneficiarse de una ola cuyo destino final todavía es incierto.

UBS: la volatilidad a corto plazo persistirá

Por su parte, el UBS CIO Daily destaca que el rally de las tecnológicas estadounidenses se prolongó, con el Nasdaq subiendo un 1,3% en un contexto de mejora del sentimiento inversor, después de que los últimos lanzamientos de herramientas de IA por parte de Anthropic se interpretaran como una vía para construir alianzas, más que para desplazar negocios existentes: "Esperamos que la volatilidad a corto plazo persista mientras los inversores siguen evaluando los efectos disruptivos de la IA. Subrayamos la importancia de ampliar la exposición a la IA para captar todo el abanico de oportunidades que ofrece esta tecnología:

  • Diversificar más allá de la tecnología estadounidense en posiciones con sobre ponderación frente al índice.
  • Considerar oportunidades en el sector tecnológico chino.
  • Posicionarse en las cadenas de suministro en Asia y Europa.

Mark Haefele, Chief Investment Officer en UBS Global Wealth Management, recomienda "diversificar la exposición a la IA por sectores y geografías a medida que el entorno sigue evolucionando en un contexto de rápido desarrollo».

Banor: oportunidades para el inversor en la desintermediación de la IA

Angelo Meda, gestor de Banor Mistral, fondo de renta variable europea integrado en Banor Sicav, cree que las compañías del sector del software que se están viendo afectadas por la desintermediación provocada por la IA, y que están siendo castigadas en los mercados de una forma que puede ser duradera, pueden ser oportunidades para el inversor, siempre aplicando el enfoque adecuado.

"Un enfoque que consiste en analizar si estas compañías han adaptado sus modelos de negocio de forma rápida al impacto de esta desintermediación provocada por la IA. Y si lo han hecho, tanto transformando sus modelos como conservándolos, sin límites de financiación derivados de cargas de deuda. Si han tenido la flexibilidad financiera suficiente para invertir en la adaptación necesaria de sus estrategias de crecimiento a la transición tecnológica actual", explica. 

Según este experto, los mercados viven una fase parecida a una carrera de biatlón. En la primera fase, las Bolsas suben constantemente, al igual que los esquiadores que suben rampas en la carrera de esquí de fondo al principio del biatlón. Una subida que está impulsada por el crecimiento de los beneficios y por el apoyo fiscal, especialmente en regiones tradicionalmente menos propicias al endeudamiento público, como Europa y Japón. Así, en los últimos 20 años, las Bolsas han subido de forma continuada, con la excepción de algunos episodios como el Covid, el alza de los tipos de interés, o el “Día de la Liberación Arancelaria decretado por Trump en EEUU, porque la tendencia subyacente del crecimiento económico es sólida, acreditada por el PIB de EEUU, cuyo crecimiento en los últimos años ha sido entre +2,2 % y +2,9 %, con escasas fluctuaciones.

Tras una primera fase de práctica de esquí de fondo subiendo cuestas prolongadas, en el biatlón los esquiadores, después, disparan a cinco dianas. Para los mercados, estos 'blancos de tiro' son las empresas potencialmente expuestas al riesgo de desintermediación por la IA, como las compañías de software.

Por ejemplo, un ETF de software en EEUU ha caído desde principios de año más allá del 27%. Angelo Meda explica que en realidad, el mercado ha castigado a cinco “blancos para disparar”, o sectores especialmente afectados por la desintermediación:

  • Empresas de Software: la IA puede desarrollar rápidamente líneas de código que antes requerían miles de horas de trabajo.
  • Empresas de servicios de TI. Las que ofrecen consultoría para la implementación de soluciones informáticas.
  • Gestoras de activos. Los algoritmos podrían llegar a automatizar el trabajo de los asesores financieros.
  • Empresas de análisis de datos, como FactSet y la Bolsa de Londres, cuyos servicios podrían ser replicados por la IA a costes significativamente menores.
  • Portales verticales de internet, como los sitios de anuncios de coches y viviendas, porque se cree que ChatGPT o Gemini podrían proporcionar directamente a los usuarios las respuestas que buscan.

Al igual que sucede en el biatlón, comenta el gestor de Banor Mistral, la penalización para las empresas que son 'blancos de tiro' preferidos para el mercado, puede ser duradera. Y ello porque en ocasiones, aunque las empresas inviertan en IA, recompren acciones, muestren crecimiento de beneficios o aumenten los dividendos, no es suficiente para que el mercado levante su castigo.

Angelo Meda explica que se está viviendo una transición tecnológica, tal y como sucedió con el boom de internet, el comercio electrónico y la computación en la nube. Y las empresas castigadas por el mercado, pueden serlo durante años. Por ejemplo, fue el caso del diario The New York Times (NYT). La empresa se vio castigada por el boom de internet, que fue sustituyendo los periódicos en papel por diarios online. NYT perdió el 60% de su valor entre 2004 y 2007, años favorables para la Bolsa, pese a que sus beneficios seguían siendo estables.  El mercado estaba dispuesto a pagar cada vez menos por dichos beneficios, y como consecuencia de ello el múltiplo precio/beneficios se redujo de 20x a 10x como nivel más bajo.

La competencia de los diarios online afectó al negocio de muchas editoriales, que quebraron. Sin embargo, las que supieron aprovechar el contenido y la tecnología se recuperaron, que es lo que sucedió con The New York Times, cuya acción pasó de 10$ en 2017 a los 72 actuales.

El gestor de Banor Mistral señala que es necesario que los inversores cambien su visión sobre las compañías de estos sectores, aplicando un nuevo enfoque, que consiste en no comprar para esperar rebotes rápidos en la acción, aunque los directivos de las empresas tranquilicen al mercado o los beneficios se mantengan estables o incluso crezcan. Lo que sugiere es que el inversor analice cada acción y cada sector, poniendo el foco en aspectos como la rapidez con la que puede llegar el impacto de la nueva tecnología a la compañía, el modo en el que las empresas responden a este reto y, sobre todo, si la compañía cuenta con la flexibilidad financiera necesaria para invertir, sin estar limitada por cargas de deuda que puedan reducir su margen de maniobra.

En la fase de transición tecnológica actual y su reflejo en los mercados, en la que se penalizan determinadas acciones aunque ello no se justifique por sus beneficios, es necesario mantener la cabeza fría, y evitar lanzarse precipitadamente a comprar dichas acciones, aunque hayan caído -10 % o -20 %. El mercado puede comportarse de modo irracional un largo tiempo, pero si una empresa no tiene restricciones financieras, esto significa que está aprovechando las oportunidades que surgen, y que ha logrado superar el impacto disruptivo de las nuevas tecnologías. 

Ya sea con su estrategia actual o bien transformándola, si la empresa logra adaptase al nuevo entorno, el mercado le recompensará con una medalla “que puede valer más que la de oro”, concluye Angelo Meda.

Trump elevará los aranceles al 15% pero mantendrá los acuerdos

Mientras tanto, EEUU pretende elevar el arancel global del 10% al 15% y, al mismo tiempo, preservar la continuidad con los países que firmaron acuerdos comerciales y reestablecer los gravámenes sobre China –gran beneficiada por la anulación los aranceles IEEPA por el Tribunal Supremo– a los niveles anteriores al fallo. 

El representante comercial de EEUU, Jamieson Greer, explica que la aplicación del nuevo mecanismo tras la invalidación judicial de los aranceles recíprocos no supondrá un aumento acumulado de la carga arancelaria para aquellos socios con los que ya existen pactos comerciales. Admite que podrían pasar “un par de meses” antes de que la Administración restablezca por completo el régimen arancelario de forma compatible con los acuerdos vigentes. 

Trump ha recurrido a la Sección 122 de la Ley de Comercio, que le permite aplicar el nuevo gravamen durante un máximo de 150 días sin aprobación del Congreso. Durante ese periodo, la Administración abrirá nuevas investigaciones que permitirían sustituir el gravamen global por aranceles permanentes dirigidos a países o industrias específicas. 

En paralelo, Greer señaló que EE UU pretende mantener los aranceles a los bienes chinos en un rango entre el 35% y el 50%. China soportaba una tasa del 47% y, con el actual 10% global, se encuentra en un 30%: “Esperamos que ese nivel se mantenga. No tenemos intención de escalar más allá de eso”. Está previsto que Trump se reúna con Xi Jinping en China a finales de marzo para negociar una extensión de la tregua arancelaria entre ambos países. 

Irán: sanciones sin romper las negociaciones

Por otro lado, EEUU ha impuesto nuevas sanciones contra más de 30 individuos y entidades vinculadas a Irán, alegando que facilitan la venta ilegal de petróleo y el comercio de armas del régimen de los ayatolás. Según el Departamento del Tesoro, las medidas afectan a actores repartidos por distintos países de Oriente Medio —incluidos Irán, Turquía y los Emiratos Árabes Unidos— que, según Washington, contribuyen a sostener las redes financieras y logísticas de Teherán. 

Pese al nuevo paquete de sanciones, las negociaciones entre Estados Unidos e Irán siguen abiertas, y la próxima ronda de negociaciones está prevista para hoy jueves en Ginebra, en un intento de reconducir las conversaciones sobre el programa nuclear iraní.

25Feb

En plena fase de desconfianza inversora sobre la inteligencia artificial (IA), un rotundo mensaje al mercado: ha adquirido una empresa que ha desarrollado un catálogo de datos autónomo basado en analítica avanzada.

Miguel Ángel Valero

Nvidia, actualmente la compañía más valiosa del mundo por capitalización bursátil, lanza, en plena fase de desconfianza inversora sobre la inteligencia artificial (IA), un rotundo mensaje al mercado: ha adquirido Illumex a la gestora de inversiones alternativas Cardumen Capital.

Illumex ha desarrollado un catálogo de datos autónomo basado en analítica avanzada e inteligencia artificial que permite a las compañías optimizar sus recursos de datos, prevenir duplicidades y mejorar significativamente su productividad. Su solución reduce la dependencia de procesos manuales y facilita que los usuarios de negocio accedan de forma ágil y estructurada al análisis de datos.

Cardumen Capital realizó su inversión en 2021, posicionándose como uno delos primeros inversos de la compañía y acompañando activamente su desarrollo estratégico hasta el proceso de venta.

Nvidia, fundada en 1993, es hoy el principal motor de la economía global de inteligencia artificial. Tras revolucionar la informática con la invención de la GPU en 1999, lidera el sector de la computación acelerada. Con una capitalización de mercado que supera los 4,5 billones$, su arquitectura de chips y la plataforma CUDA, utilizada por más de cinco millones de desarrolladores en todo el mundo, se han convertido en la infraestructura estándar para el entrenamiento y despliegue de los modelos de IA más avanzados.

Mientras, todo el mercado espera los resultados de Nvidia correspondientes al último trimestre de su año fiscal.  El consenso espera que los ingresos del segmento de data centers alcancen los 60.000 millones$ en el trimestre y que la compañía cierre el ejercicio con unas ventas de 213.000 millones, lo que supondría un incremento del 63% respecto al año anterior. Y  que el beneficio anual superará claramente la barrera de los 100.000 millones –en torno a 114.000 millones– lo que representaría un avance del 57%.

Tampoco se anticipan retrocesos en los márgenes, ya que la transición entre las arquitecturas Blackwell y Rubin se plantea como un proceso más gradual que en la generación anterior. Esta mayor estabilidad debería contribuir a reducir la volatilidad en la facturación.

Otro aspecto relevante serán las previsiones de demanda de sus principales clientes, especialmente Alphabet —que está impulsando el desarrollo de sus propios procesadores— y Meta, que recientemente anunció adquisiciones a otros proveedores como la propia Alphabet y AMD. Los cinco grandes hiperescaladores representan cerca del 40% de los ingresos de Nvidia.

Además, persiste la oportunidad en China, un mercado actualmente estancado pero que podría dar sorpresas positivas ante una mayor flexibilización regulatoria en relación con los chips de generaciones previas.

En este contexto, las expectativas para el sector tecnológico siguen siendo muy exigentes; cualquier desviación, aunque sea temporal, podría generar movimientos significativos que se extiendan al conjunto del mercado.

Por otro lado, las narrativas del sector cambian casi a diario. Lo que se percibía como una amenaza ahora parece convertirse en un apoyo para el software. Anthropic  mostró cómo integrar en su nueva aplicación Cowork a plataformas como Salesforce, DocuSign o LegalZoom. Este enfoque colaborativo dio soporte al comportamiento del segmento de software en Bolsa, con un avance del +1,1% a nivel global.