30Oct

El margen de actuación de Trump con los demócratas controlando las dos Cámaras es amplio, pero no ilimitado, y necesitaría financiación para ejecutar algunas medidas.

Miguel Ángel Valero

A menos de una semana de las elecciones de medio mandato (3 de noviembre), el crecimiento se acelera en EEUU. En el tercer trimestre el PIB superó las expectativas y registró un avance del 3,4% trimestral anualizado desde el +2,2% anterior y superando en dos décimas las expectativas. Estas cifras confirman la tendencia de aceleración de la actividad a lo largo del año y además la lectura de los componentes es muy positiva dado que la demanda interna fue la impulsora de la actividad siendo que la suma de ambos componentes por sí solos aportaron 4,2 puntos al PIB. 

La inversión en equipos se disparó un +20,9%, liderada por el notable incremento del +66,7% en ordenadores y equipos periféricos, impulsado por el despliegue de la IA. La partida de inversión en propiedad intelectual continuó sólida con un incremento del 8,4% (vs. +9,2% anterior), reflejando principalmente el dinamismo de la inversión en software. Por su lado, el consumo privado también sorprendió positivamente y a pesar del repunte de los costes energéticos, el gasto de los hogares mantuvo un elevado crecimiento al avanzar a ritmos del +3,8% trimestral anualizado. 

Por el lado negativo, la inversión residencial se contrajo un 3,3%, tras el aumento del +2,8% en el segundo trimestre que había roto con cinco trimestres consecutivos de caída. Unos tipos hipotecarios a 30 años que han subido más de un punto y se sitúan ya por encima del 7,4% unido a los precios elevados, están pesando sobre la accesibilidad a la vivienda y las nuevas construcciones. 

En conjunto, estas cifras confirman que la inversión empresarial relacionada con la IA continuó siendo un motor principal de crecimiento, el gasto de los consumidores se mantuvo resiliente y la productividad parece estar mejorando.

Coface: Trump se puede concentrar en aranceles y política exterior

Las elecciones de de mitad de mandato de noviembre pueden cambiar el equilibrio de poder en el Congreso estadounidense y dejar a Donald Trump con una mayor oposición parlamentaria durante los dos últimos años de su mandato. Este escenario dificultaría la aprobación de nuevas medidas legislativas, aunque no impediría a Trump seguir gobernando mediante decretos presidenciales ni actuar en ámbitos como el comercio y la política exterior, donde conserva un amplio margen de maniobra y podrían producir se nuevas escaladas, según señalan los economistas de Coface.

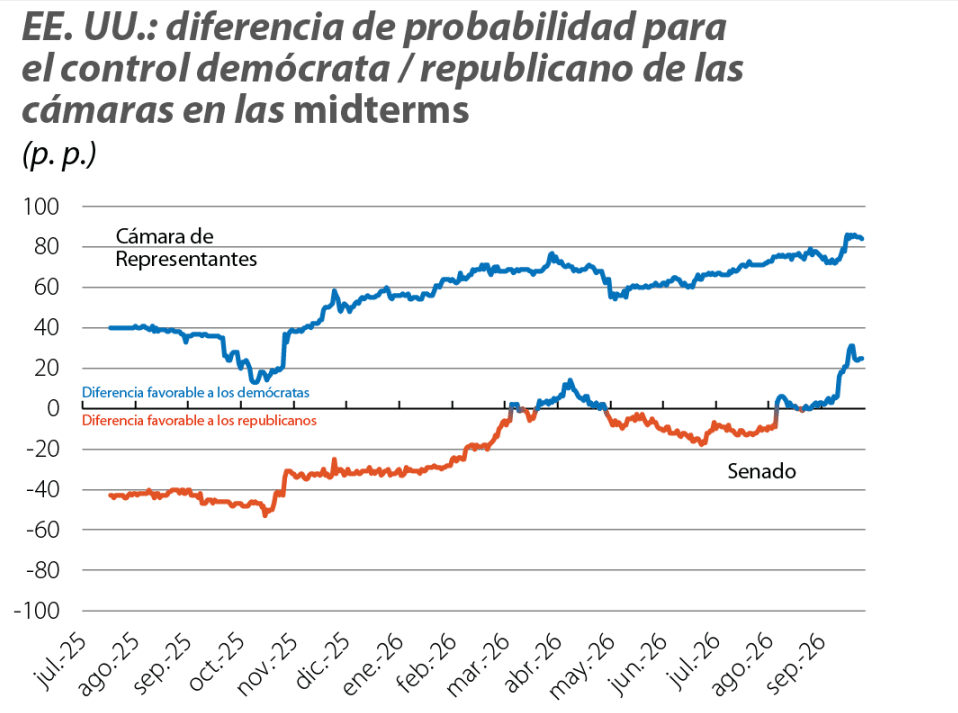
A pocos días de las elecciones, todo apunta a que los demócratas recuperarán el control de la Cámara de Representantes, donde se renuevan los 435 escaños. En el Senado, hay 35 escaños en juego y la contienda se prevé más reñida. Aunque ahora parece más probable una estrecha mayoría demócrata, el resultado sigue siendo incierto.

Un cambio en el control del Congreso —o incluso solo de la Cámara de Representantes — limitaría gravemente la capacidad de Donald Trump para sacar adelante nuevas reformas importantes durante los dos últimos años de su mandato. Además, el control del Congreso no permitiría a los demócratas aprobar leyes por su cuenta, ya que cualquier proyecto de ley está sujeto al veto presidencial a menos que obtenga una mayoría de dos tercios en ambas cámaras, lo cual es poco probable. Este punto muerto podría tener consecuencias tangibles para la economía estadounidense , que, según las previsiones de Coface, crecerá un 2,1% en 2026 y un 1,9 % en 2027. Se prevé que el techo de deuda , elevado a unos 41,1 billones$ en julio de 2025, se alcance en 2027 y requeriría una nueva votación en el Congreso.

Un estancamiento prolongado en torno a este techo —aunque poco probable, dado el deseo de ambos partidos de evitarlo — podría desencadenar un impago técnico involuntario. Este escenario podría hacer subir aún más los rendimientos de los bonos del Tesoro —que ya se sitúan cerca del 5% a 10 años — y aumentar el coste de financiación para las empresas y los hogares.

Sin embargo, este estancamiento interno no significa que la presidencia de Trump vaya a quedar neutralizada. La Casa Blanca conservará un margen de maniobra significativo en materia de comercio y política exterior, incluso si los demócratas ganan ambas cámaras. El principal motivo de preocupación se refiere a la política arancelaria, sobre la que Donald Trump ejerce ahora poderes sustanciales. Una investigación en virtud de la Sección 301 tiene actualmente en el punto de mira a 16 socios comerciales importantes 1 acusados de mantener un exceso de capacidad de producción. Aún se desconocen el alcance de la investigación y los productos que probablemente se verán afectados.

También merecerá especial atención la relación con China , ya que la “tregua arancelaria” acordada en octubre de 2025 expirará el 10 de enero de 2027. Las recurrentes disputas con la UE (Ucrania, servicios digitales, Groenlandia) sugieren que ésta podría ser uno de los principales objetivos, ya que Trump ha amenazado con iniciar una investigación en respuesta a la multa de 890 millones€ impuesta por la UE a Google.

“Las elecciones de mitad de mandato podrían dar lugar a una paradoja: limitar a Donald Trump en materia de política interior sin reducir en la misma medida su capacidad de acción internacional. El riesgo, por lo tanto, no es tanto el de un  Trump paralizado como el de un presidente que centre sus esfuerzos en ámbitos en los que el Congreso tiene menor influencia: el comercio y la política exterior ”,explica Marcos Carias, economista especializado en América del Norte deCoface .

CaixaBank Research: habrá menos previsibilidad presupuestaria

Las encuestas y las votaciones celebradas desde el regreso de Donald Trump a la Casa Blanca dibujan por ahora un entorno favorable a los demócratas. Al mismo tiempo, los territorios y grupos sociales que más contribuyeron al giro republicano de 2024 no parecen haber recibido todavía el dividendo económico prometido. Así, el resultado pondrá a prueba la confianza de la base electoral que le devolvió la presidencia, pero, de forma más relevante, determinará el contrapeso institucional al que se enfrentará Trump y condicionará el debate interno del Partido Republicano sobre la continuidad de su agenda de cara a las presidenciales de 2028, señala en un análisis David Martínez Turégano, de CaixaBank Research

El alcance de una victoria demócrata dependerá de la cámara conquistada. El control del Senado permitiría bloquear nombramientos de jueces federales, altos cargos de la Administración o miembros de la Reserva Federal. El de la Cámara otorgaría mayor capacidad para investigar al Ejecutivo, reclamar documentos y examinar posibles conflictos de interés o abusos de poder, una estrategia que los responsables demócratas parecen priorizar frente a la apertura inmediata de un nuevo proceso de impeachment. Una mayoría demócrata en cualquiera de ellas podría frenar una nueva legislación republicana, mientras que el control de ambas permitiría impulsar una agenda alternativa, aunque Trump conservaría el poder de veto. 

En el ámbito fiscal, el nuevo equilibrio político podría modificar algunos recortes de gasto previstos en la One Big Beautiful Bill Act (la reforma fiscal de Trump) o dificultar la prórroga de sus disposiciones temporales, aunque difícilmente alteraría de forma sustancial la senda proyectada de déficit y deuda en ausencia de acuerdos bipartidistas. El enfrentamiento político también podría trasladarse a las leyes de financiación, complicando la aprobación del gasto federal y aumentando el riesgo de cierres parciales de la Administración (shutdowns), con los costes económicos asociados.

La pérdida del Congreso no impediría, sin embargo, que Trump continuara actuando mediante órdenes ejecutivas y competencias delegadas por leyes anteriores, especialmente en política migratoria, comercial y exterior. Su margen sería amplio, aunque no ilimitado: necesitaría financiación para ejecutar algunas medidas y sus decisiones seguirían sujetas a las leyes vigentes y al control de los tribunales. Los reveses del Tribunal Supremo a los aranceles impuestos al amparo de la IEEPA y a la restricción de la ciudadanía por nacimiento muestran precisamente estos límites.

Los demócratas parten con el viento histórico a favor: el partido del presidente ha perdido escaños en la Cámara en 20 de las 22 elecciones de mitad de mandato celebradas desde 1938. Esta regularidad no determina el resultado, pero refuerza la lectura de unas encuestas que ya sitúan a los republicanos en una posición vulnerable.

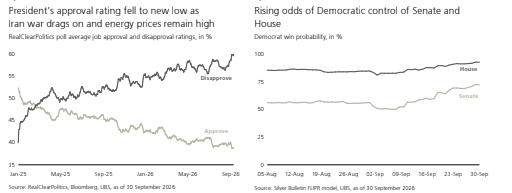
A finales de septiembre, el promedio de las encuestas de intención de voto al Congreso situaba a los demócratas alrededor de 7-8 puntos por delante de los republicanos. La ventaja no se traduce mecánicamente en escaños, debido al trazado de los distritos y a la distribución territorial del voto, pero es compatible con un riesgo elevado para la estrecha mayoría republicana en la Cámara. Por su parte, el mercado de predicción Polymarket asignaba, a finales de septiembre, una probabilidad del 90% a una Cámara demócrata y algo menos del 40% a que los republicanos conservarán el Senado. La diferencia obedece a las características de su mapa electoral. Para recuperar el control del Senado, los demócratas necesitan ganar cuatro escaños netos: sus principales oportunidades se encuentran en estados actualmente representados por republicanos, como Carolina del Norte, Maine, Alaska y Ohio, mientras que Iowa y Texas presentan opciones más difíciles. Al mismo tiempo, deben conservar Georgia y Michigan, dos estados ganados por Trump en las presidenciales de 2024.

Las urnas han ofrecido señales similares. En 2025, los demócratas conquistaron el gobierno de Virginia, conservaron el de Nueva Jersey y mantuvieron la mayoría progresista en el Tribunal Supremo de Wisconsin, cuyos miembros se eligen en las urnas, en un estado donde había ganado Trump en 2024. Más revelador es el patrón de las elecciones celebradas desde su investidura: en un análisis publicado en abril sobre 229 elecciones federales y estatales con candidatos de ambos partidos, principalmente comicios especiales al Congreso y a las cámaras legislativas estatales, los demócratas superaron en 193 de ellas la cuota de voto obtenida por Kamala Harris en 2024, con una mejora media de 5 puntos. En las elecciones a la alcaldía de Nueva York, la victoria de Zohran Mamdani, con una campaña centrada en la vivienda y el coste de la vida, aportó otra señal de que una propuesta económica de signo contrario podía ganar apoyo incluso en barrios donde el voto republicano había avanzado de forma significativa en las últimas presidenciales. En cualquier caso, la señal debe interpretarse con cautela, por la menor participación habitual en las elecciones especiales y porque Harris había rendido por debajo de otros candidatos demócratas en algunos territorios.

¿Han recibido los territorios del giro republicano el dividendo prometido?

La victoria de Trump en 2024 se apoyó en una mayor movilización republicana, la abstención de antiguos votantes demócratas y la preocupación por la inflación y la inmigración. Su avance fue territorialmente muy amplio: mejoró respecto a 2020 en 9 de cada 10 condados y ganó terreno especialmente en grandes áreas urbanas, territorios con elevada población inmigrante, el sur de Florida, la frontera de Texas y los estados industriales del Medio Oeste. La cuestión ahora es si esas zonas han obtenido lo que esperaban y si sus votantes perciben que su situación ha mejorado.

Los datos disponibles no permiten identificar un dividendo económico diferencial en los territorios que protagonizaron el giro republicano. La economía estadounidense ha mantenido un crecimiento positivo, pero en agosto de 2026 solo ocho estados registraban un aumento interanual estadísticamente significativo del empleo no agrario, mientras que 10 presentaban incrementos apreciables de su tasa de paro respecto a un año antes. Estos datos muestran que la mejora laboral dista de ser generalizada, aunque no permiten establecer una relación causal con las políticas de Trump, y cabe recordar que la percepción entre los votantes también está condicionada por la identificación partidista.9

Por su parte, los aranceles ofrecen protección frente a la competencia exterior a los productores de acero y otros bienes, pero también elevan los costes de las empresas que utilizan metales y componentes importados. Esta tensión resulta especialmente relevante para el cinturón industrial de Michigan, Pensilvania, Wisconsin y Ohio. La evidencia disponible apunta a que los aranceles han encarecido los bienes importados sin generar hasta ahora una mejora apreciable del empleo agregado, con efectos laborales modestos y desiguales entre sectores y territorios.

Además, el shock energético provocado por el conflicto en Oriente Próximo (provocado por los ataques de Israel y de EEUU a Israel) ha añadido nuevas presiones inflacionistas, con incidencia directa en el coste de los carburantes, uno de los precios más visibles para los hogares estadounidenses, y ha presionado al alza los tipos de interés, dificultando el cumplimiento de la principal expectativa económica depositada en Trump: reducir el coste de la vida.

La política migratoria presenta una tensión similar. Algunos análisis preliminares relacionan la intensificación de las operaciones y detenciones del servicio de control de inmigración y aduanas (ICE, por sus siglas en inglés) con caídas locales de la oferta de trabajo, el consumo y el empleo, incluido el de trabajadores nacidos en EE UU. Su impacto puede ser, además, electoral. Trump elevó sustancialmente su apoyo entre los votantes latinos en 2024, impulsado en buena medida por el malestar económico, pero las elecciones de Virginia y Nueva Jersey de 2025 revirtieron parte de aquel avance. Las encuestas apuntan a que su respaldo está debilitándose en un contexto de precios elevados y exposición de estas comunidades a las operaciones migratorias, aunque todavía no está claro cuánto responde a cambios de voto y cuánto a una mayor movilización demócrata.

El mayor desafío hasta 2028 será para la economía. Una derrota republicana no convertiría a Trump en un presidente sin poder, pero sí modificaría sus incentivos. Sin posibilidad de optar a la reelección y con menor capacidad legislativa, podría trasladar la iniciativa hacia ámbitos con mayor autonomía presidencial, como las políticas comercial, migratoria y exterior, elevando la incertidumbre regulatoria y geopolítica. Las midterms decidirán así cuánto de su agenda puede Trump financiar, blindar y convertir en un legado duradero. Para el Partido Republicano, una derrota plantearía además el dilema de mantener una agenda que moviliza a su base, pero que puede comprometer sus opciones en las presidenciales de 2028. 

Para EEUU, lo que está en juego es el equilibrio entre capacidad de actuación y contrapoder institucional: un Congreso opositor podría limitar las decisiones más disruptivas y reducir las sorpresas legislativas, pero también abrir una etapa de bloqueo, mayor judicialización y menor previsibilidad presupuestaria. En definitiva, el equilibrio político que resulte de las urnas no será neutral para la economía estadounidense y condicionará el grado de incertidumbre durante los próximos años.
Robeco no espera grandes cambios políticos

Colin Graham, Head of Multi Asset Strategies en Robeco, precisa que "no estamos posicionando las carteras en función de un resultado electoral específico, sino que estamos gestionando el riesgo. Los principales motores de los mercados siguen siendo las ganancias, la rentabilidad del gasto de capital relacionado con la IA y la competencia por el capital ya que los rendimientos de los bonos gubernamentales ya no son cero. Hemos reducido modestamente la exposición a las acciones de mercados emergentes, en parte para gestionar el riesgo de concentración relacionado con la IA. También reconocemos que la reciente fortaleza del dólar parece más impulsada por debilidad en otros lugares, particularmente en Europa, que por un cambio en la historia subyacente del crecimiento en EEUU".

"No esperamos que una probable victoria demócrata en la Cámara Baja (según encuestas y mercados de apuestas) resulte en grandes cambios políticos. El margen para una legislación significativa parece limitado, y los mercados suelen estar cómodos con cierto grado de estancamiento político si esto reduce la incertidumbre política. Las negociaciones presupuestarias probablemente requerirán concesiones en torno a la sanidad y el gasto social más que nuevas reducciones fiscales. Cuanto más cerca estén los demócratas de 60 votos en el Senado, más poder de negociación ejercerán. Nos preocupa más que si los demócratas no logran el desplazamiento de votos desde los republicanos, las encuestas recientes han sido un indicador poco útil,  esto suscite dudas sobre su capacidad para llevar a cabo con éxito la campaña presidencial en dos años", añade.

La tecnología sigue siendo el sector más importante para observar. La administración estadounidense ha apoyado consistentemente la inversión en IA y el mantenimiento del liderazgo tecnológico de EEUU, lo que continúa siendo un poderoso viento estructural a favor.  La sanidad es otra área donde los resultados electorales pueden influir en el sentimiento, dada su prolongada condición de campo de batalla político. Sin embargo, "sin cambios políticos significativos, creemos que el liderazgo actual del mercado probablemente será impulsado más por la entrega de resultados que por desarrollos políticos", precisa.

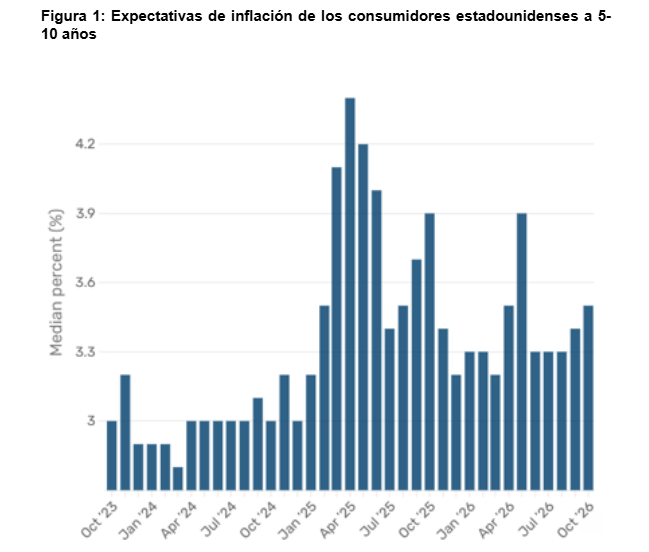
"Creemos que los mercados están actualmente en el ojo de la tormenta. Las condiciones financieras se han endurecido por mayores rendimientos de los bonos y precios elevados de la energía, pero las ganancias corporativas siguen siendo lo suficientemente resistentes para apoyar los activos de riesgo. Nuestro escenario base es que los mercados pasarán la elección relativamente rápido y se enfocarán nuevamente en el crecimiento, la inflación y las ganancias. La cuestión clave para los inversores es si el crecimiento económico nominal podrá continuar superando los costos de financiamiento a medida que avanza 2027. Los mayores riesgos son un aumento renovado en las expectativas de inflación, mayores rendimientos de los bonos o un deterioro en el impulso de las ganancias", apunta.

"Es poco probable que el resultado electoral altere materialmente la dirección general de políticas de desregulación, apoyo fiscal e inversión estratégica. Una victoria demócrata en una o ambas cámaras podría llevar a un mayor énfasis en la sanidad y en el gasto social durante futuras negociaciones presupuestarias, pero no a un cambio radical de política. Para los inversores globales, cierto grado de estancamiento legislativo podría ser visto positivamente, ya que limita el alcance de sorpresas políticas importantes. En ese entorno, la atención probablemente seguirá centrada en acciones ejecutivas más que en la legislación del Congreso.Mirando más allá, esperamos que los mercados de acciones sigan apoyados por las ganancias y los efectos residuales del estímulo fiscal, aunque esos vientos a favor probablemente disminuirán durante 2027.Somos más cautelosos con los bonos gubernamentales. A medida que la inflación se arraigue más en las expectativas, los inversores en bonos podrían mostrarse menos dispuestos a abrazar plenamente la narrativa de que las ganancias de productividad impulsadas por la IA ofrecerán un desplome significativo de la inflación", concluye.

Ofi Invest: no alterará la trayectoria general del mercado

Para los expertos de la gestora francesa Ofi Invest AM, "es más probable que las elecciones redistribuyan los riesgos entre sectores que alteren la trayectoria general del mercado". Los principales factores de cara al cierre del año siguen siendo el crecimiento de los beneficios, las necesidades de financiación de las inversiones relacionadas con la inteligencia artificial, la evolución de la inflación, las decisiones y la comunicación de la Reserva Federal, así como los acontecimientos geopolíticos, especialmente los conflictos en Ucrania y Oriente Medio y sus consecuencias para los precios del petróleo y las cadenas de suministro mundiales.

Aunque las elecciones son importantes, su relevancia es menor de lo que sugiere la atención mediática, y sus efectos más tangibles probablemente se concentrarán en un reducido número de sectores claramente identificables, más que en el conjunto del mercado.

A medida que se acercan las elecciones, los modelos de previsión atribuyen a los demócratas una probabilidad de aproximadamente tres entre cuatro de recuperar la Cámara de Representantes. Los mercados de predicción apuntan en la misma dirección y sitúan el control demócrata de ambas cámaras como el resultado más probable, con una probabilidad de aproximadamente dos tercios, seguido de un Congreso dividido —Cámara de Representantes demócrata y Senado republicano—, con una probabilidad algo superior a una cuarta parte, y de la continuidad del control republicano de ambas cámaras, con aproximadamente una probabilidad entre diez.

Sin embargo, las estimaciones difieren considerablemente en lo relativo al Senado, donde las contiendas en Texas, Iowa, Maine y Ohio siguen dentro del margen de error. Incluso un pequeño error en las encuestas podría bastar para inclinar la cámara alta hacia uno u otro partido.

Para los inversores, una Cámara de Representantes demócrata ya está, por tanto, ampliamente reflejada en los precios de los activos y no debería resultar una sorpresa. La incertidumbre restante se concentra en el Senado. Las tres configuraciones posibles tienen implicaciones diferentes:

  • El control demócrata de ambas cámaras reforzaría la supervisión parlamentaria del poder ejecutivo y aumentaría el escrutinio de los sectores fuertemente regulados, sin permitir aprobar leyes a las que se oponga la Casa Blanca.
  • Un Congreso dividido daría lugar principalmente a un bloqueo legislativo, un escenario que los mercados financieros han acogido históricamente de forma favorable.
  • La continuidad del control republicano de ambas cámaras constituiría el auténtico escenario de sorpresa. Mantendría la capacidad de la mayoría para aprobar nuevas medidas fiscales, lo que favorecería a las acciones cíclicas, aunque probablemente supondría un obstáculo para el mercado de bonos.

Con independencia del resultado, el presidente conserva el derecho de veto hasta el final del mandato, mientras que la mayoría de las leyes requieren 60 votos en el Senado. Por tanto, incluso con mayorías en ambas cámaras, los demócratas no podrían aplicar unilateralmente su programa, ya sea en materia de reducción de aranceles o de limitaciones a las acciones militares contra Irán. Su influencia se apoyaría principalmente en tres instrumentos: las investigaciones parlamentarias y la facultad de emitir citaciones obligatorias, la aprobación del presupuesto y la capacidad de bloquear nuevas iniciativas legislativas de la mayoría actual.

Este último punto es el más relevante para los mercados. El procedimiento de reconciliación presupuestaria, que permite aprobar medidas fiscales y de gasto por mayoría simple, ha servido de vehículo legislativo para las principales reformas de la Administración. Varios responsables republicanos han planteado la posibilidad de un segundo proyecto de ley de reconciliación, aunque actualmente no existe consenso dentro de su propio partido. La pérdida del control de la Cámara de Representantes cerraría, en la práctica, esta vía hasta 2029.

La principal consecuencia económica de un cambio político sería, por tanto, la suspensión de nuevas iniciativas, más que la reversión de las medidas ya aprobadas.

Históricamente, este tipo de configuración no ha sido perjudicial para la renta variable. Desde 1938, el S&P 500 ha subido en los 12 meses posteriores al 95% de las elecciones de mitad de mandato. Sin embargo, este patrón refleja principalmente las condiciones económicas predominantes en cada momento, más que un efecto automático de las elecciones, y debe interpretarse en el contexto actual.

Los mercados afrontan el periodo electoral con unos fundamentales sólidos. El S&P 500 cerró en 7.676,77 puntos el 26 de octubre, menos de un 2% por debajo de su máximo mensual y con una subida interanual de aproximadamente el 12,5%. Al comienzo de la temporada de resultados, el consenso de los analistas preveía un crecimiento interanual de los beneficios de alrededor del 30% para el tercer trimestre y un ritmo similar para el conjunto de 2026. De forma poco habitual, las estimaciones de beneficios se revisaron al alza durante el trimestre, en lugar de a la baja. Este crecimiento no está impulsado por valoraciones excesivas. El PER previsto a doce meses se situaba en torno a 19 veces a principios de octubre, ligeramente por debajo de su media de los últimos cinco años.

La principal vulnerabilidad se encuentra en otro ámbito: la concentración del mercado. Las acciones tecnológicas representan aproximadamente el 40% de la capitalización bursátil del índice, y la mayor parte del crecimiento reciente de los beneficios procede de un pequeño grupo de empresas de gran capitalización que se benefician de la inversión en inteligencia artificial. Sus publicaciones de resultados y especialmente sus previsiones sobre los planes de inversión de capital para 2027, influirán más en el índice que el propio resultado electoral.

La inflación ha retomado su tendencia alcista. Los precios al consumo aumentaron un 3,7% interanual en septiembre y un 2,6% excluyendo los alimentos y la energía. Los precios de la energía explicaron la mayor parte de la aceleración, pero la inflación subyacente también sorprendió al alza, lo que constituye la señal más preocupante para la Reserva Federal.

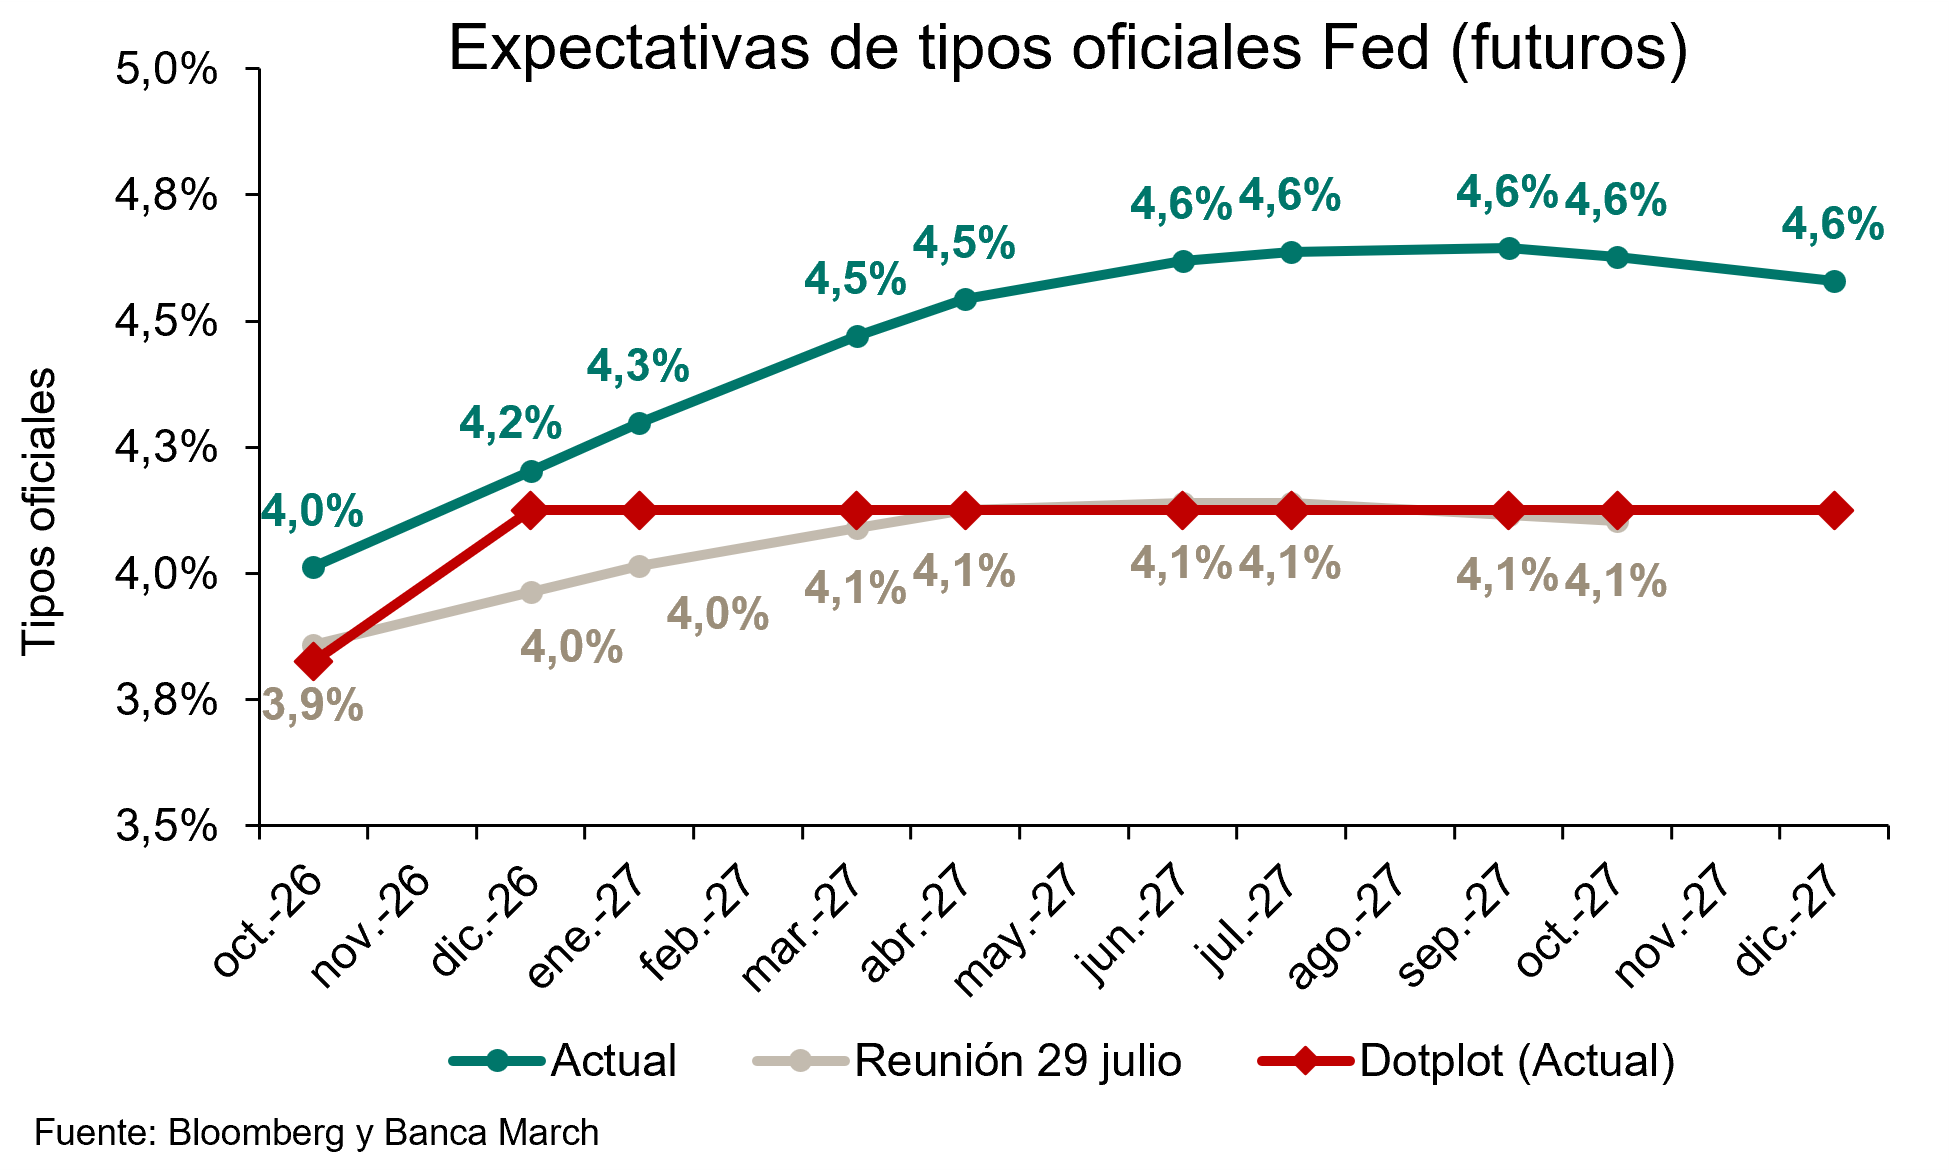
La Reserva Federal, presidida por Kevin Warsh, elevó su tipo de interés oficial en septiembre hasta el 3,75%-4,00% y continúa en un ciclo de endurecimiento monetario. Los mercados esperan una pausa el 28 de octubre, seguida de una nueva subida de tipos el 9 de diciembre. Dado que el nuevo presidente de la Reserva Federal ha evitado ofrecer orientaciones explícitas sobre la trayectoria futura de la política monetaria, el riesgo de sorpresas es mayor de lo habitual.

La rentabilidad del bono del Tesoro estadounidense a diez años se sitúa en torno al 5%, un nivel que encarece las hipotecas y lastra las acciones sensibles a los tipos de interés. Éste es el principal canal por el que las elecciones podrían tener un verdadero impacto macroeconómico.

Un Congreso capaz de aprobar nuevas rebajas fiscales sin financiación compensatoria probablemente mantendría elevada la prima de riesgo que los inversores exigen a la deuda pública estadounidense a largo plazo, mientras que el bloqueo legislativo contribuiría a contenerla. En este sentido, el escenario más probable parece relativamente favorable para el mercado de bonos.

Sin embargo, el aumento de las rentabilidades de la deuda soberana a largo plazo no puede explicarse únicamente por factores cíclicos y geopolíticos, y también podría reflejar fuerzas más estructurales, como las elevadas necesidades de financiación pública, las importantes necesidades de financiación relacionadas con la inversión en inteligencia artificial, defensa e infraestructuras, así como la retirada gradual del apoyo de los bancos centrales.

Pese al aumento de los costes de financiación, la economía estadounidense sigue mostrando una notable capacidad de resistencia. La cuestión clave es si los elevados tipos a largo plazo son meramente temporales o señalan una normalización duradera hacia un mayor coste del capital.

En un entorno de tipos más altos, las valoraciones de los activos dependen cada vez más de los flujos de caja futuros y de su capacidad para generar rentabilidades superiores a los costes de financiación. Por tanto, los mercados deben reevaluar las primas de riesgo, las valoraciones de la renta variable y las estrategias de inversión que se diseñaron bajo el supuesto de unos tipos de interés persistentemente bajos.

Esta cuestión resulta especialmente importante para los sectores intensivos en capital y de larga duración, como las infraestructuras, la transición energética y la inteligencia artificial. Si los inversores concluyen que las nuevas medidas fiscales aumentarían la emisión de bonos y las primas por plazo, la presión resultante sobre las valoraciones podría compensar parcialmente la mejora prevista de los beneficios.

Los precios del petróleo, junto con los del gasóleo, ampliamente utilizado en el transporte, la agricultura y la construcción, siguen siendo el principal canal por el que la geopolítica afecta a la economía estadounidense.

El conflicto con Irán, que comenzó a finales de febrero, redujo considerablemente el tráfico por el estrecho de Ormuz, por el que transitaba aproximadamente una quinta parte del suministro mundial de petróleo antes del conflicto. Aunque las rutas alternativas han permitido restablecer gran parte de los flujos de crudo, los envíos de productos refinados siguen sufriendo mayores alteraciones y los costes de transporte han aumentado considerablemente.

No obstante, el crudo Brent superó los 100$ por barril en septiembre y alcanzó los 114 el 23 de octubre, tras nuevas declaraciones e indicios de una posible escalada después de las elecciones israelíes y estadounidenses.

La evolución del conflicto tendrá un efecto mucho más directo sobre la inflación, los tipos de interés y el poder adquisitivo que la composición del Congreso. Un Congreso controlado por los demócratas podría tratar de limitar las operaciones militares mediante resoluciones, aunque esos intentos probablemente se enfrentarían a un veto presidencial.

Desde el punto de vista fiscal, la financiación del Gobierno federal solo está garantizada actualmente hasta el 11 de diciembre. Este Congreso ya ha vivido el cierre de la Administración más largo de la historia a finales de 2025, seguido de un cierre parcial de 76 días del Departamento de Seguridad Nacional en 2026. Una nueva mayoría podría preferir esperar hasta enero antes de negociar acuerdos presupuestarios, lo que aumentaría el riesgo de otro cierre al final del año, similar al de diciembre de 2018.

La experiencia histórica indica que estos episodios alteran la publicación de datos económicos y la actividad de los contratistas del sector público, pero generalmente solo tienen un efecto limitado y temporal sobre el crecimiento económico. Las tensiones políticas presupuestarias también podrían resurgir ante el próximo debate sobre el techo de deuda, previsto para mediados de 2027.

Por último, la política comercial sigue estando principalmente bajo la autoridad del poder ejecutivo. Tras la decisión del Tribunal Supremo de febrero que anuló los aranceles impuestos al amparo de la Ley de Poderes Económicos de Emergencia Internacional (IEEPA), la Administración recurrió a mecanismos jurídicos alternativos: inicialmente, un recargo temporal del 10% y, posteriormente, desde julio, aranceles de entre el 10% y el 12,5% dirigidos a unas sesenta economías.

Como resultado, el tipo arancelario medio efectivo descendió hasta alrededor del 7% en agosto. El Congreso no podría revocar estas medidas sin una mayoría suficiente para superar un veto presidencial, algo que parece inalcanzable en cualquier escenario realista.

Mientras tanto, las devoluciones de aranceles recaudados previamente al amparo de la IEEPA, por un importe aproximado de 166.000 millones$, de los que gran parte ya ha sido aprobada, representan un apoyo tangible a la liquidez de los importadores, con independencia del resultado electoral.

La sanidad es el sector más directamente afectado. Los demócratas han situado el restablecimiento de las subvenciones ampliadas de la Ley de Asistencia Sanitaria Asequible (Affordable Care Act) como su principal prioridad legislativa. La expiración de estas subvenciones ha elevado las primas de los seguros. Una medida de este tipo beneficiaría a las aseguradoras que operan en estos mercados, pero requeriría la aprobación de la Casa Blanca y probablemente tendría que integrarse en un acuerdo presupuestario más amplio.

Las empresas farmacéuticas podrían enfrentarse a investigaciones parlamentarias sobre los acuerdos de precios negociados con la Administración. También podría aumentar el escrutinio de la integración vertical entre los grandes grupos farmacéuticos, con el objetivo de mejorar los niveles de reembolso y contener los precios de los medicamentos.

A corto plazo, se trata principalmente de un riesgo asociado a los titulares de prensa y a la volatilidad, más que de un cambio regulatorio.

Las empresas de servicios públicos y las infraestructuras relacionadas con la inteligencia artificial constituyen el segundo gran foco de atención. Los costes de la electricidad se han convertido en un tema electoral, y varios legisladores demócratas han vinculado el aumento de las facturas de los servicios públicos con la expansión de los centros de datos.

Una supervisión más estricta de las tarifas y de las condiciones de conexión a la red podría lastrar a determinadas empresas reguladas de servicios públicos y retrasar la ejecución de proyectos. Sin embargo, la mayoría de estas decisiones corresponde a las autoridades reguladoras estatales y locales, mientras que las grandes empresas tecnológicas ya se han comprometido con programas de inversión plurianuales.

Para las propias empresas tecnológicas de gran capitalización, es poco probable que las elecciones alteren sustancialmente las perspectivas.

Su trayectoria seguirá dependiendo de la demanda relacionada con la IA y de la rentabilidad de las inversiones en curso. Una mayoría demócrata intensificaría la supervisión parlamentaria de la competencia, el uso de datos y el consumo energético. Sin embargo, estas cuestiones ya reciben atención de ambos partidos, y no parece probable un avance legislativo importante antes de 2029.El gasto en defensa depende de las votaciones sobre las asignaciones presupuestarias.

La Administración ha solicitado un presupuesto de defensa sin precedentes de 1,5 billones de dólares estadounidenses. Una Cámara de Representantes demócrata podría tratar de reducir su alcance y condicionar la financiación de las operaciones militares en Oriente Medio. No obstante, el apoyo a la defensa sigue siendo ampliamente bipartidista, mientras que los programas de infraestructuras parecen menos expuestos. Por tanto, el resultado probable sería una ralentización del crecimiento presupuestario, más que recortes del gasto en términos absolutos.

En el caso de los bancos, la desregulación está impulsada principalmente por los reguladores nombrados por el poder ejecutivo, que seguirían en sus cargos con independencia del resultado electoral.

Sin embargo, los demócratas podrían hacerse con el control de las comisiones parlamentarias de servicios financieros y utilizar esas posiciones para cuestionar o retrasar las medidas de desregulación, incluidos los ajustes de los requisitos de las pruebas de resistencia y de las normas de capital. El efecto final probablemente seguiría siendo modesto, salvo por un mayor escrutinio de las prácticas crediticias y de las cuestiones relacionadas con la vivienda.

Los activos digitales parecen más expuestos. La Ley Clarity, destinada a establecer un marco regulatorio para los criptoactivos, no prosperó en el Senado a mediados de septiembre, lo que hace improbable su aprobación antes del final de la legislatura actual. Una mayoría demócrata retrasaría aún más los avances y podría favorecer una supervisión más estricta del sector del capital privado, los mercados de predicción y las plataformas de apuestas, todos ellos cada vez más populares entre los inversores estadounidenses.

En el sector energético, los republicanos mantienen su compromiso de apoyar la producción nacional de hidrocarburos, mientras que las energías renovables recibirían un mayor respaldo político en caso de victoria demócrata, aunque sin una capacidad legislativa suficiente para revertir las medidas existentes.

El importante proyecto de reforma de la concesión de permisos, actualmente pendiente de aprobación en el Senado y destinado a acelerar el desarrollo de infraestructuras de petróleo, gas y transporte de electricidad, podría sufrir retrasos bajo control demócrata.

Con independencia del resultado electoral, los precios del petróleo dependerán principalmente de si el conflicto con Irán continúa o se reduce la escalada.

Por último, los sectores de consumo y comercio minorista podrían beneficiarse de los debates sobre el poder adquisitivo, aunque sigue siendo improbable una reducción significativa de los aranceles sin el apoyo de la Casa Blanca. Para estos sectores, los precios de la gasolina y las devoluciones de aranceles probablemente importarán más que las propias elecciones.

Las próximas semanas incluyen varios acontecimientos decisivos. La decisión de política monetaria de la Reserva Federal y la publicación de resultados de las principales empresas tecnológicas están previstas para el 28 y 29 de octubre, apenas unos días antes de las elecciones.

La noche electoral, los resultados de la Cámara de Representantes deberían conocerse con relativa rapidez, mientras que varias contiendas muy ajustadas del Senado podrían tardar varios días más en resolverse, prolongando la incertidumbre. A estos acontecimientos les seguirán la publicación de la inflación de octubre el 10 de noviembre, la reunión de la Reserva Federal el 9 de diciembre y el vencimiento de la financiación pública el 11 de diciembre. El nuevo Congreso tomará posesión a principios de enero de 2027.

"El escenario central ya está ampliamente descontado por los mercados. Según nuestra valoración, la continuidad del control republicano de ambas cámaras sería ligeramente positiva para los mercados financieros; un Congreso dividido sería neutral; y el control demócrata de ambas cámaras sería ligeramente negativo. Las diferencias entre estos escenarios probablemente seguirían siendo limitadas y se concentrarían en los sectores comentados anteriormente, especialmente la sanidad, los servicios públicos, la defensa y los activos digitales", señalan en Ofi Invest.

Es posible que aumente la volatilidad en torno a las elecciones y al vencimiento de la financiación pública del 11 de diciembre, aunque históricamente estos episodios han tendido a ofrecer oportunidades de compra, más que a desencadenar cambios duraderos de tendencia.

Los factores que podrían modificar nuestra valoración tienen menos que ver con las propias elecciones que con su entorno macroeconómico más amplio: una aceleración de la inflación subyacente que obligue a la Reserva Federal a endurecer aún más su política monetaria, un nuevo repunte de los precios del petróleo o una decepción en torno a la inversión en IA, especialmente si las condiciones de financiación se vuelven más difíciles. "Estas son las variables que seguimos más de cerca", subrayan en la gestora francesa.
29Oct

Los mercados reclaman un rápido desenlace en los reemplazos dentro del Banco Central Europeo: presidencia, consejera, economista jefe. No quieren volatilidad adicional en un momento de elevada fragilidad.

Miguel Ángel Valero

El anuncio de la renuncia de Christine Lagarde a agotar su mandato al frente del Banco Central Europeo (BCE) -dejará la presidencia el 7 de febrero de 2027, 9 meses antes del 31 de octubre- eclipsa las decisiones del Consejo de Gobierno. La jugada de Lagarde es inteligente ante el goteo de salidas: el 3 de enero se va la alemana Isabel Schnabel, consejera de mercados financieros y que pertenece al Comité Ejecutivo, lo mismo que el irlandés Philip Lane, economista jefe, que se va el 1 de junio. La decisión de Lagarde no solo facilita la negociación en bloque de los tres cargos más deseados del BCE, sino que también permite que sea el Gobierno francés de Emmanuel Macron quien participe en las conversaciones, antes de las elecciones presidenciales de abril.

Ahora, los Estados de la Eurozona propondrán sus candidatos, y uno de ellos será elegido por el Eurogrupo (formado por los ministros de Finanzas de la zona euro). Tras pasar por el Consejo de Gobierno del BCE y por el Parlamento Europeo, será el Consejo Europeo quien tomará la decisión final.

Lagarde ha hecho un movimiento muy parecido al de François Villeroy en el Banco de Francia en junio. Adelantó un año su salida como gobernador, permitiendo que su sucesor fuera nombrado por Macron y no por el posible ganador de las elecciones presidenciales. 

La todavía presidenta del BCE ya tiene dos candidatos para sucederla: el español Pablo Hernández de Cos, exgobernador del Banco de España y actual director gerente del Banco Internacional de Pagos de Basilea, y el holandés Klaas Knot, exgobernador del Banco Central de Países Bajos, Klaas Knot. Quien sea el presidente del BCE (puede surgir un 'tapado', como sucedió con Lagarde hace ocho años) determinará la identidad y nacionalidad de los sustitutos de Isabel Schnabel y de Philip Lane.

De momento, Francia (Lagarde), Alemania (Schnabel), España (Luis de Guindos, que era vicepresidente), Irlanda (Lane) pierden puestos en el BCE. Lo gana Croacia (en junio de 2026 Boris Vujčić reemplazó a De Guindos). Mantienen su peso Italia (Piero Cipollone) y Países Bajos (Frank Elderson).

A partir de aquí, quinielas: Elderson, el miembro del Consejo de Gobierno más antiguo (lleva desde diciembre de 2020), puede renunciar para que su compatriota acceda a la presidencia. Alemania parece más interesado en el cargo de economista jefe (al que aspira también Francia) que en el de presidente.

Pablo Hernández de Cos goza de un indiscutible prestigio en toda Europa, mientras que a Knot le puede perjudicar su alineamiento con los 'frugales' y con el Bundesbank alemán durante la crisis del euro, sobre todo entre los países del Sur de Europa, los famosos PIGS.

Para acceder a la presidencia del BCE, se necesita mayoría reforzada: voto favorable de 16 de los 21 países, siempre que sumen el 65% de la población. Eso significa el 'nihil obstat' de Alemania y de Francia.

Malas perspectivas para la inflación y para el crecimiento

Mientras, el Consejo de Gobierno ha decidido mantener sin variación los tres tipos de interés oficiales del BCE:  los tipos de interés aplicables a la 2,5% el de facilidad de depósito, 2,65% el de las operaciones principales de financiación y 2,9% el de la facilidad marginal de crédito. Los precios de la energía han continuado subiendo, lo que plantea riesgos al alza para las perspectivas de inflación y a la baja para las perspectivas de crecimiento. Aunque los efectos de la perturbación energética aún no se han materializado plenamente, la inflación subyacente se ha mantenido en general estable hasta ahora y los salarios no muestran una respuesta sustantiva en esta fase. El mayor alcance y duración de la perturbación energética, así como las implicaciones para los efectos indirectos y de segunda vuelta, probablemente impulsarán la inflación y frenarán el crecimiento. Las condiciones de financiación se han endurecido desde la última reunión del Consejo de Gobierno, lo que probablemente afectará a la inflación y al crecimiento. 

El Consejo de Gobierno tiene el compromiso de definir la política monetaria de manera que asegure que la inflación se estabilice en su objetivo del 2% a medio plazo. El Consejo de Gobierno sigue estando en buena posición para navegar la elevada incertidumbre actual y aplicará un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de esa política. En particular, sus decisiones sobre los tipos de interés se basarán en su valoración de las perspectivas de inflación y de los riesgos a los que están sujetas, teniendo en cuenta los nuevos datos económicos y financieros, la dinámica de la inflación subyacente y la intensidad de la transmisión de la política monetaria, sin comprometerse de antemano con ninguna senda concreta de tipos. 

Lagarde reconoce que los datos más recientes sugieren que la economía de la zona del euro continuó creciendo en el tercer trimestre del año. Los servicios han experimentado una recuperación, tras perder impulso al inicio del conflicto en Oriente Próximo. Las manufacturas, los servicios digitales y las exportaciones se están beneficiando de la inversión empresarial relacionada con la IA. El gasto público en infraestructuras y defensa también está apoyando la actividad. Estos factores deberían seguir respaldando el crecimiento a corto plazo. Al mismo tiempo, las nuevas subidas de los precios de la energía han afectado a la confianza de los consumidores, y es probable que el aumento de los costes de financiación lastre el crecimiento. La tasa de desempleo se mantuvo en el 6,4 % en agosto. El crecimiento del empleo y de la población activa sigue siendo débil, aunque la productividad se ha recuperado gradualmente.

A medio plazo, la mejora de la confianza y de las rentas reales, impulsada por una disminución gradual de los precios de la energía y por la fortaleza del mercado de trabajo, debería estimular la demanda interna. La inversión en actividades relacionadas con la IA y el gasto público en infraestructuras y defensa también deberían seguir apoyando el crecimiento. Las exportaciones deberían repuntar gracias al vigor de la demanda externa. Un mayor crecimiento potencial requiere reformas estructurales y debe estar respaldado por unas finanzas públicas saneadas. 

La sostenibilidad fiscal es un ancla fundamental para la estabilidad económica más general. Las respuestas fiscales a la perturbación energética deben ser temporales, específicas y adaptadas. Simplificar y armonizar las normas en el conjunto del mercado único de la UE, acelerar la transición energética y completar la unión de ahorros e inversiones son elementos esenciales para que nuestra economía sea más dinámica y resiliente. 

Ahora que el proceso para acordar el marco legislativo del euro digital entra en su fase final, la presidenta del BCE reitera la importancia de alcanzar un acuerdo sobre el Paquete de la moneda única lo más rápido posible. 

El indicador prospectivo de seguimiento de los salarios del BCE sugiere que el crecimiento de los salarios negociados fluctuará entre el 2,5% y el 2,8% en los meses que quedan de 2026 y se situará en un promedio del 2,6% en los tres primeros trimestres de 2027. Aunque las expectativas de inflación en horizontes más cortos han aumentado, la mayoría de las medidas de las expectativas de inflación a largo plazo se sitúan en torno al 2%, lo que apoya la estabilización de la inflación en niveles próximos al objetivo a medio plazo. 

Los precios de la energía se han incrementado por encima de la trayectoria de referencia prevista en las proyecciones de los expertos del BCE de septiembre, lo que probablemente hará que la inflación siga aumentando a corto plazo y mantendrá la inflación general muy por encima del objetivo en los próximos trimestres. Posteriormente, el descenso de la inflación de la energía, junto a los efectos de unos tipos de interés más elevados, debería respaldar el retorno de la inflación al objetivo. 

 Los riesgos para las perspectivas de crecimiento apuntan a la baja, debido, en particular, al conflicto en Oriente Próximo y a los últimos acontecimientos en la guerra injustificada de Rusia contra Ucrania. La persistencia de las perturbaciones del suministro de energía podría hacer que los precios energéticos suban en mayor medida y durante más tiempo de lo previsto actualmente, lo que afectaría a las rentas reales, al gasto y a la inversión.

Un deterioro de la confianza de los mercados financieros mundiales o una intensificación de los efectos de contagio a los mercados internacionales de renta fija podrían endurecer las condiciones de financiación, lo que frenaría la demanda. La incertidumbre fiscal podría también endurecer aún más las condiciones de financiación y debilitar la confianza, lo que reduciría el consumo y la inversión.

Un resurgimiento de las tensiones comerciales entre las principales economías podría alterar adicionalmente las cadenas de suministro, reducir las exportaciones y debilitar el consumo y la inversión. 

Por el contrario, el crecimiento podría ser mayor si la economía y los mercados energéticos se adaptaran más rápido de lo previsto a la disrupción causada por los actuales conflictos o si estos se resolvieran de manera duradera. La adopción de nuevas tecnologías por las empresas de la zona del euro y el gasto público en infraestructuras y defensa, así como las reformas orientadas a mejorar la productividad y completar el mercado único de la UE, podrían impulsar el crecimiento más de lo esperado. 

Los riesgos para las perspectivas de inflación apuntan al alza, debido, en particular, al conflicto en Oriente Próximo y a los últimos acontecimientos en la guerra injustificada de Rusia contra Ucrania. La perturbación energética podría intensificarse aún más y sus efectos sobre otros precios y sobre los salarios podrían ser mayores de lo previsto actualmente. Los precios del gas, en particular, podrían aumentar si se produjeran nuevas alteraciones en el suministro o coincidiera un invierno inusualmente frío con los bajos niveles de almacenamiento. Cuanto más tiempo se mantengan los precios de la energía en niveles elevados, mayor será la probabilidad de que impulsen al alza la inflación general a través de efectos indirectos y de segunda vuelta. 

Nuevas tensiones comerciales podrían dar lugar a una mayor fragmentación de las cadenas de suministro mundiales, restringir el abastecimiento de materias primas fundamentales y agudizar las limitaciones de capacidad en la economía de la zona del euro. Fenómenos meteorológicos extremos, que podrían verse reforzados por una intensificación de las manifestaciones de El Niño, y una mayor propagación de las crisis climática y de la naturaleza en general, podrían hacer que los precios de los alimentos suban más de lo esperado. 

En cambio, la inflación podría ser menor si los conflictos geopolíticos en curso se resolvieran de forma duradera o si los efectos indirectos o de segunda vuelta de la subida de los precios de la energía fueran menos pronunciados de lo previsto. 

Un aumento de la volatilidad y de la aversión al riesgo en los mercados financieros, unido a unos tipos de interés a largo plazo más elevados, podría afectar a la demanda y, en consecuencia, reducir también la inflación.

A pesar de las mayores necesidades de financiación de existencias y capital circulante, se ha reducido la demanda de crédito de las empresas, debido, en particular, a unos tipos de interés más elevados. 

Ebury: cuanto antes se conozca al sucesor de Lagarde, mejor

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, considera que un proceso prolongado para elegir al sucesor de Christine Lagarde al frente del BCE podría introducir una mayor volatilidad en los mercados financieros europeos, incluido el de divisas, en un momento de especial fragilidad. La firma señala que el impacto sobre la cotización del euro dependerá también del perfil del próximo presidente de la institución, aunque no espera que el relevo modifique la trayectoria de los tipos de interés a corto plazo. Matthew Ryan, responsable de Estrategia de Mercados de Ebury, analiza las implicaciones de este relevo para la política monetaria europea y los mercados de divisas: “Tras meses de especulaciones, los rumores se han confirmado: Christine Lagarde abandonará la presidencia del BCE en febrero, unos nueve meses antes de que concluya su mandato. La decisión sobre el momento de su salida parece responder, al menos en parte, a motivos políticos. Su marcha anticipada permitiría elegir a su sucesor antes de las elecciones presidenciales francesas de primavera, en las que, según las encuestas, podría imponerse la derecha. De este modo, Macron y Merz conservarían el control sobre el proceso de designación. El momento elegido dista mucho de ser el ideal para el BCE. La salida de Lagarde se produce en un contexto en el que la guerra de Irán mantiene la inflación muy por encima del objetivo del banco central, una situación que previsiblemente se prolongará durante algún tiempo. Los mercados europeos de deuda también se encuentran sometidos a fuertes tensiones, con el diferencial de rentabilidad entre los bonos franceses y alemanes en su nivel más elevado desde 2011. Klaas Knot y Pablo Hernández de Cos se perfilan como los principales candidatos a sucederla. Knot, partidario de una política monetaria más restrictiva, probablemente reforzaría las expectativas de nuevas subidas de los tipos de interés, lo que podría favorecer la apreciación del euro. Hernández de Cos, de perfil más moderado en materia monetaria, previsiblemente otorgaría mayor importancia al crecimiento económico y a la estabilidad de los mercados de deuda, una cuestión especialmente relevante en un momento de fuertes tensiones sobre la deuda soberana francesa. No esperamos que el relevo en la presidencia del BCE modifique la trayectoria de los tipos de interés a corto plazo. Aunque el presidente establece la agenda de la institución, en última instancia su voto es uno más dentro del Consejo de Gobierno y rara vez se impone al consenso. No obstante, un proceso de sucesión prolongado podría introducir volatilidad adicional en los mercados en un momento de especial fragilidad. Por ello, cuanto antes se anuncie el nombre del sucesor, mejor”. 

Pictet: "La capitana se va, pero el rumbo permanece"

Nadia Gharbi, economista para Europa en Pictet WM, lo resume muy gráficamente: "La capitana se va, pero el rumbo permanece". El BCE está cerca del final de su ciclo de endurecimiento. Como era de esperar, el BCE mantiene sus tipos de política monetaria. Su presidenta Lagarde ha señalado que la decisión ha sido unánime, que el Consejo de Gobierno sigue "bien situado para navegar la elevada incertidumbre actual" y que continuará el enfoque "dependiente de los datos, reunión a reunión" para determinar la política monetaria. El tono general ha sido menos agresivo que en septiembre. Lagarde ha subrayado la ausencia de efectos de segunda ronda. También dos cambios clave desde la reunión anterior: los precios de la energía y el mayor coste de la financiación a largo plazo, con efecto en el crecimiento y las perspectivas de inflación.  Ha añadido que la situación podía justificar un aumento de tipos, pero "tendremos nueva información" -incluyendo nuevas proyecciones, dos cifras adicionales de inflación, datos de PIB, de salarios negociados y dos rondas de índices manufactureros PMI hasta la reunión de diciembre-.El caso es que el endurecimiento monetario afecta a la economía real, lo que probablemente se intensifique.  Los precios de la energía son una variable crítica. Cuanto más tiempo permanezcan altos, mayor el riesgo de efectos de segunda ronda.  Pero unas condiciones de financiación más estrictas pueden ser un lastre cada vez más visible en el crecimiento económico.En conjunto estimamos que el BCE está cerca del final de su ciclo de endurecimiento monetario, especialmente a la luz de las recientes encuestas.

No ha habido grandes sorpresas respecto a la posible respuesta del BCE ante el aumento de las rentabilidades a vencimiento de la deuda soberana. Lagarde ha destacado los factores globales - precios del petróleo, emisión de deuda relacionada con la Inteligencia Artificial y aumento del tipo de interés neutral. Pero ha indicado que el BCE dispone de "las herramientas adecuadas para abordar interrupciones de la transmisión monetaria, con criterios y condiciones bajo bien conocidos las que se aplican".  De hecho, estimamos que el listón para una intervención del BCE sigue alto.

Ha habido muchas preguntas sobre por qué Lagarde dimitirá el 7 de febrero de 2027, antes de tiempo. Ha explicado que "quiero tener libertad de expresión y de implicación en otros asuntos, no solo europeos". Lagarde presidirá su última reunión de política monetaria el 4 de febrero. Así que la del 17 de marzo será presidida por un nuevo presidente. Pablo Hernández de Cos de España y Klaas Knot de Países Bajos son los principales candidatos. Ambos son exgobernadores de sus bancos centrales y han estado al mando en crisis pasadas. Otros nombramientos clave incluyen los sucesores de Isabel Schnabel, responsable de operaciones de mercado, y de Philip Lane, el economista jefe.

Robeco: subida de 25 pb en diciembre

Rikkert Scholten, estratega de Robeco, apunta: El BCE mantiene las tasas sin cambios, pero mantiene vivas las expectativas de una subida en diciembre. Sin sorpresas. Conforme a lo esperado, el BCE decidió mantener los tipos de interés sin cambios. Fue una decisión unánime. Lenguaje del comunicado: Equilibrado. Se reconoce tanto el endurecimiento de las condiciones financieras como los altos precios de la energía. Fue notable que se incluyera una frase sobre las condiciones de financiación más ajustadas. Probablemente, esto tenía la intención de explicar por qué los tipos se mantuvieron sin cambios a pesar de los mayores precios de la energía. Como contrapeso restrictivo, el comunicado también destacó los riesgos derivados de la “mayor duración e intensidad del choque de precios de la energía”.  El comunicado mencionó la existencia del TPI como herramienta para “contrarrestar dinámicas de mercado no deseadas y desordenadas”. Sin embargo, esto ya sucedía en reuniones anteriores cuando los diferenciales de los OAT franceses estaban mucho más calmados.

Reacción del mercado: Los rendimientos de los bonos estaban más bajos antes de la reunión y se mantuvieron en esos niveles (dos años Alemania -4 p.b.) tras el comunicado y la conferencia de prensa. La curva 2s10s subió 2 p.b. antes de la reunión y permaneció así.

Perspectiva: Nuestro caso base sigue siendo que el BCE subirá los tipos en 25 p.b. en diciembre, posiblemente seguido de otro aumento de 25 p.b. en marzo. Dado los precios elevados de la energía, se espera que la inflación se aleje aún más del objetivo del 2% en los próximos meses. La posibilidad de que el BCE pueda subir tipos también dependerá de la evolución en Francia. Si los diferenciales de los OAT continúan ampliándose de forma significativa y se extienden a otros mercados, es posible que se omitan más subidas, ya que las condiciones financieras se endurecerían sin necesidad de acción adicional por parte del BCE.

Fidelity: el BCE endurecerá su política monetaria

Conor Parle, Economista de la Eurozona en Fidelity International, aporta: "En una jornada en la que la presidenta Lagarde anunció su salida, el BCE mantuvo los tipos de interés sin cambios, tal y como se esperaba, en un contexto poco favorable marcado por el aumento de las presiones inflacionistas y por un endurecimiento general de las condiciones financieras, e impulsado en parte por las tensiones en los mercados franceses. El BCE sigue transmitiendo un mensaje de vigilancia ante el repunte de la inflación y también encuentra cierto respaldo en la resiliencia que ha mostrado la economía hasta la fecha. Las medidas generales de las condiciones financieras apuntan claramente a un endurecimiento, por lo que el BCE seguirá atento para garantizar que la transmisión de la política monetaria se mantenga fluida y ordenada. En cierto modo, este endurecimiento de las condiciones financieras hará parte del trabajo del BCE, al ejercer presión a la baja sobre la inflación, pero también añade otro factor que deberá gestionar, especialmente si aumenta la fragmentación entre países. A pesar de esta disyuntiva, el aumento de las presiones inflacionistas derivado de la evolución de los mercados energéticos mundiales y de las incipientes presiones sobre los precios de los alimentos probablemente llevará al BCE a endurecer aún más su política monetaria. El próximo movimiento podría producirse en la reunión de diciembre, en la que actualizará sus previsiones, acompañado de un mensaje claro sobre su disposición a utilizar las herramientas a su alcance para hacer frente a los riesgos de fragmentación".

"Ya ha comenzado la búsqueda de una persona que sustituya a la presidenta Lagarde. Su salida anticipada abre el debate no solo sobre quién ocupará su puesto, sino también sobre el relevo en el Comité Ejecutivo de Isabel Schnabel y Philip Lane. Los principales candidatos a la presidencia en estos momentos, Pablo Hernández de Cos y Klaas Knot, aportarían probablemente continuidad al frente del BCE y son considerados voces de reconocido prestigio en el ámbito de la economía y la banca central. En caso de que De Cos o Knot fueran nombrados, es probable que responsables alemanes y franceses ocupen los puestos restantes del Comité Ejecutivo", añade.

Goldman Sachs: pesa la preocupación por Francia

Simon Dangoor, director adjunto de Inversiones y responsable de Inversión Macro del área de Renta Fija de Goldman Sachs Asset Management, opina: "El balance de riesgos en el seno del BCE está cambiando. La preocupación por Francia y el endurecimiento de las condiciones financieras contrarrestan cada vez más la inquietud por una inflación elevada, sobre todo porque buena parte de las presiones recientes sobre los precios procede de los costes energéticos".

27Oct

La historia sugiere que los periodos de incertidumbre política pueden crear oportunidades, especialmente para los inversores dispuestos a mirar más allá de la volatilidad inmediata del mercado y centrarse en los fundamentales de las empresas.

Miguel Ángel Valero

Flávio Bolsonaro ha renunciado a sus planes de impugnar el resultado de las elecciones presidenciales. La victoria de Lula continúa acaparando titulares por lo inesperado del desenlace: en la primera vuelta, Bolsonaro había obtenido el 47% de los votos válidos, frente al 45% de Lula, aunque ninguno de los candidatos alcanzó la mayoría absoluta requerida para evitar una segunda vuelta. En la segunda ronda, Lula logró imponerse con el 51,8% de los votos.

El resultado sorprendió tanto a analistas como a inversores y las casas de apuestas apenas otorgaban a Lula una probabilidad de victoria del 20%. La reacción de los mercados fue inmediata: el índice Ibovespa se desplomó un 20,1%, llegando a activar los circuit breakers (mecanismos que suspenden o limitan temporalmente la negociación cuando un índice o valor cae demasiado rápido, su objetivo es frenar ventas por pánico y dar tiempo a que el mercado absorba información) de la Bolsa brasileña, algo que no ocurría desde la crisis de la Covid-19 en 2020. El real brasileño se depreció un 7,8% frente al euro, mientras que los precios de los bonos soberanos a diez años también sufrían fuertes caídas del 11,4%. Y es que, los mercados consideran al presidente reelegido poco proclive a aplicar la disciplina fiscal necesaria para reducir los tipos de interés en Brasil.

Tras conocerse los resultados, Bolsonaro solicitó la anulación de las elecciones, acusando al Tribunal Supremo de alterar las reglas del proceso al ampliar en el último momento el horario de votación. Sin embargo, tanto su campaña como la de Lula habían solicitado previamente esa medida. Según las autoridades electorales, algo más de 34.000 votos fueron emitidos durante la ampliación del horario, una cifra insignificante en comparación con la ventaja de aproximadamente 4,4 millones de votos obtenida por Lula. Finalmente, Bolsonaro ha renunciado a impugnar el resultado electoral y su partido, el Partido Liberal, ha ido un paso más allá, al reconocer formalmente la derrota y aceptar la victoria de Lula.

Fidelity: las correcciones pueden generar  oportunidades de compra atractivas

Las elecciones presidenciales de Brasil han deparado un vuelco histórico: el presidente en ejercicio, Lula da Silva, ha logrado un cuarto mandato tras derrotar al candidato Flávio Bolsonaro. Las autoridades electorales de Brasil han confirmado oficialmente el resultado. Los activos brasileños habían repuntado anticipando un cambio político. Por tanto, es probable que el resultado lastre la confianza del mercado a corto plazo, pero ¿debilita necesariamente las oportunidades de inversión a más largo plazo?

Las elecciones se celebraban en un contexto económico dispar. Durante el tercer mandato de Lula, Brasil registró un crecimiento económico superior al previsto, por encima del de EEUU, mientras que el paro descendió hasta situarse cerca de mínimos históricos, en el 5,4% en julio. El gobierno también introdujo subidas del salario mínimo superiores a la inflación y reformas fiscales destinadas a aliviar la carga de los hogares de renta media-baja. 

Sin embargo, estos logros han coincidido con un deterioro de la situación fiscal de Brasil, caracterizado por déficits presupuestarios persistentes, una deuda pública creciente y unos costes de financiación elevados. Aunque el tipo Selic ha bajado desde su máximo del 15% hasta el 13,75%, los pagos de intereses superan ya el 8% del PIB, lo que ejerce una considerable presión sobre las finanzas públicas. Los elevados niveles de endeudamiento de los hogares y las empresas, junto con la desaceleración de la actividad económica, complican aún más los esfuerzos por restablecer la estabilidad fiscal.

La reelección de Lula apunta a una amplia continuidad de la política económica, lo que decepciona a los inversores que esperaban una mayor disciplina fiscal con un Gobierno de Bolsonaro. No obstante, la capacidad del Gobierno para aplicar reformas significativas podría verse limitada por un Congreso más inclinado a la derecha, especialmente dados los importantes compromisos de gasto asumidos por Lula durante la campaña. La atención se centra ahora en la composición del equipo económico del gobierno y en sus planes fiscales para 2027, y en si éstos ofrecen una vía creíble para estabilizar la deuda pública.

Andressa Tezine, analista sénior de deuda soberana de Fidelity, espera avances limitados en el ajuste fiscal a corto plazo, lo que aumenta elriesgo de nuevas subidas de los tipos de interés. Sin una mayor disciplina fiscal, los inversores podrían exigir mayores rendimientos a la deuda pública brasileña, lo que añadiría presión a las finanzas públicas. No obstante, la sólida posición exterior de Brasil y sus cuantiosas reservas de divisas ofrecen un importante colchón frente a riesgos crediticios soberanos más graves.

Desde la perspectiva de la renta fija, el resultado electoral ha provocado una fuerte revisión de precios de los bonos públicos brasileños, reflejo del grado en que los inversores se habían posicionado para una victoria de Bolsonaro. El rendimiento nominal del bono soberano brasileño a diez años se situaba en torno al 14,2% antes de la primera vuelta, para después descender con fuerza hasta el 12,5% a medida que los mercados anticipaban un gobierno más conservador en materia fiscal. Tras la victoria de Lula, los rendimientos indicativos abrieron por encima del 15,5%, revirtiendo con creces las ganancias anteriores. Este importante reajuste de precios pone de relieve la sensibilidad de los activos brasileños a las expectativas fiscales y los retos que afrontan los inversores para desenvolverse en un entorno de incertidumbre política.

A pesar de esta volatilidad, Brasil sigue siendo un mercado importante para los inversores en deuda de mercados emergentes, especialmente por el atractivo carry que ofrecen sus elevados rendimientos nominales y reales. Históricamente, los altos tipos de interés han respaldado la demanda de deuda brasileña en moneda local y del real, y los inversores se han beneficiado del considerable diferencial de tipos de interés frente a los mercados desarrollados. Sin embargo, las recientes ventas ilustran que un carry atractivo no se traduce necesariamente en rentabilidades totales positivas, especialmente cuando las subidas de los rendimientos de los bonos generan pérdidas de capital o la depreciación de la moneda erosiona la rentabilidad de los inversores extranjeros.

De cara al futuro, las perspectivas tanto de los bonos en moneda local como del real brasileño dependerán en gran medida del compromiso del gobierno con la consolidación fiscal y de la respuesta del banco central. Aunque los elevados tipos de interés deberían seguir ofreciendo cierto respaldo a la moneda, la persistente incertidumbre fiscal y una posible revisión de las expectativas de relajación monetaria podrían mantener la volatilidad. Existe un riesgo creciente de que el Banco Central de Brasil interrumpa su ciclo de relajación monetaria, o incluso se plantee nuevas medidas de endurecimiento, si la debilidad de la moneda y las preocupaciones fiscales se traducen en mayores expectativas de inflación. Esto podría ejercer una presión especial sobre el tramo corto de la curva de rendimientos, mientras que los bonos a más largo plazo seguirían siendo vulnerables a unas primas de riesgo fiscal elevadas.

Las implicaciones para la deuda corporativa serán más dispares y dependerán de los balances de cada emisor y de su sensibilidad a los tipos de interés nacionales. En particular, las empresas con una exposición significativa a la financiación en moneda local, incluidas las obligaciones a tipo variable, podrían afrontar presiones adicionales por la persistencia de unos costes de financiación elevados. Esto refuerza la importancia de seleccionar cuidadosamente los emisores, especialmente entre los más apalancados. No obstante, la magnitud del reciente reajuste de precios podría crear oportunidades para los inversores selectivos, especialmente si los rendimientos empiezan a ofrecer una compensación suficiente por los riesgos fiscales y cambiarios. 

Philip Fielding, gestor de las estrategias de deuda de mercados emergentes de Fidelity, señala que la composición del nuevo gabinete de Lula, en particular los nombramientos económicos clave, junto con los planes fiscales del Gobierno para 2027, serán señales importantes sobre la orientación de la política económica: "Seguiremos atentos a la evolución de los mercados y evaluaremos posibles oportunidades una vez que las valoraciones se estabilicen y haya una mayor claridad sobre las perspectivas de política económica".

Tras el resultado, Zoltan Palfi, gestor de renta variable latinoamericana, señala unas perspectivas más complicadas a corto plazo para la renta variable brasileña. Dado que los inversores se habían posicionado en gran medida para un cambio de Gobierno antes de la segunda vuelta, es probable que la victoria de Lula provoque una corrección del mercado a corto plazo a medida que se deshagan esas posiciones. Los retos fiscales también siguen siendo motivo de preocupación, ya que unos tipos de interés extremadamente elevados podrían convertirse en el mecanismo mediante el cual los mercados presionen al gobierno para corregir sus desequilibrios fiscales, otro importante lastre para los mercados de renta variable.

No obstante, la historia ofrece motivos para el optimismo. Tras las elecciones de Alberto Fernández en Argentina en 2019 y de Pedro Castillo en Perú en 2021 —resultados percibidos por los mercados como desfavorables—, los mercados de renta variable experimentaron una debilidad inicial significativa antes de encontrar rápidamente un suelo, aunque persistiera un flujo de noticias negativo. Posteriormente, ambos mercados registraron fuertes recuperaciones. Una corrección acusada en Brasil podría crear igualmente oportunidades de compra atractivas para los inversores a largo plazo. También existe un hito electoral claro: conforme a la Constitución brasileña, Lula no puede presentarse a un tercer mandato consecutivo en 2030, lo que establece un horizonte definido para el cambio electoral.

Argentina también ofrece una importante lección de resiliencia empresarial. Tras la elección de Fernández, el país incurrió en impago de su deuda soberana en 2020, y los tenedores de bonos sufrieron posteriormente pérdidas a través de la reestructuración. Sin embargo, algunos bancos y empresas energéticas cotizados resistieron la crisis y posteriormente se beneficiaron de la recuperación del mercado. Aunque la renta variable no es inmune a los riesgos soberanos, esto ilustra cómo las empresas con fundamentales sólidos pueden preservar su valor a largo plazo incluso en periodos de gran incertidumbre económica, lo que refuerza la importancia de una selección rigurosa de valores.

Las valoraciones ofrecen un respaldo adicional. A pesar del reciente repunte, las acciones brasileñas siguen presentando valoraciones atractivas frente a sus niveles históricos y a otros mercados emergentes, especialmente entre las empresas de pequeña y mediana capitalización centradas en el mercado nacional. Dado que las cotizaciones ya reflejan buena parte del difícil contexto económico, esto podría ayudar a amortiguar nuevas caídas.

La reelección de Lula representa un acontecimiento importante para los mercados brasileños, al moderar las expectativas de un reajuste fiscal a corto plazo y suscitar inquietud ante la posibilidad de que los elevados costes de financiación persistan durante más tiempo. Aunque las perspectivas a corto plazo son inciertas, la capacidad del gobierno para contener el creciente déficit fiscal de Brasil será decisiva para la confianza de los inversores y las perspectivas tanto de la renta variable como de los bonos en los próximos años.

Para los inversores en renta variable, las valoraciones atractivas y la solidez subyacente de las empresas brasileñas ofrecen motivos para mantener una visión constructiva a más largo plazo. La historia sugiere que los periodos de incertidumbre política pueden crear oportunidades, especialmente para los inversores dispuestos a mirar más allá de la volatilidad inmediata del mercado y centrarse en los fundamentales de las empresas. Para los inversores en renta fija, aunque los elevados rendimientos de Brasil siguen ofreciendo un atractivo potencial de ingresos, la mayor incertidumbre fiscal y la volatilidad del mercado aconsejan un enfoque selectivo. 

"Seguiremos evaluando las oportunidades a medida que los mercados se estabilicen; una mayor claridad sobre las prioridades de política económica del nuevo gobierno probablemente será clave para recuperar la confianza de los inversores. En definitiva, Brasil sigue siendo un mercado profundo y diverso, con un amplio abanico de oportunidades de inversión. Aunque los acontecimientos políticos pueden condicionar la confianza a corto plazo, las valoraciones, los fundamentales y una selección disciplinada de las inversiones serán esenciales para afrontar las oportunidades y los retos que se avecinan", concluyen los expertos de Fidelity.

UBS: más presión sobre la Bolsa y el real a corto plazo

“A corto plazo, esperamos presión sobre la renta variable y el real, así como un suelo más alto para los tipos nominales y reales”, señala Alejo Czerwonko, Director de Inversiones para Mercados Emergentes de América, UBS Global Wealth Management

Robeco: no todos los mercados emergentes son iguales

Jan de Bruijn, gestor de carteras de clientes de Robeco, subraya que, durante tres décadas, se ha vendido la idea de que los mercados emergentes (EM) son un sector con una narrativa simple: crecimiento más rápido, poblaciones más jóvenes y una mayor integración en el comercio mundial. Esta narrativa ha contribuido a la creación de una amplia clase de activos. Sin embargo, tratar a los EM como un bloque homogéneo oculta la diversidad del universo y limita la rentabilidad que los inversores podrían obtener.

Un índice de EM actual incluye exportadores de tecnología como Taiwán y Corea del Sur, vastas economías nacionales como India e Indonesia, centros manufactureros como China y Vietnam, productores de recursos como Brasil y Chile, y estados del Golfo con gran capital como Arabia Saudita y los Emiratos Árabes Unidos. No se trata de variaciones sobre un mismo tema: difieren en su estructura económica, fortaleza institucional y sensibilidad a las perturbaciones externas. Estas diferencias, más que la tasa de crecimiento nominal, determinan si los inversores pueden prosperar en los EM.

La incómoda evidencia indica que el crecimiento del PIB no se traduce de forma fiable en rentabilidad de las acciones. La evidencia académica no encuentra una relación fiable entre la expansión económica y el desempeño posterior del mercado. El crecimiento puede enriquecer a sectores de la población sin beneficiar jamás a las empresas cotizadas.

Para los inversores en acciones, el crecimiento debe sobrevivir a una cadena de transmisión: actividad a ingresos, ingresos a beneficios, beneficios a ganancias por acción. Cualquier eslabón puede romperse debido a malas decisiones de inversión, intervención estatal, dilución de acciones, escasa protección de los accionistas minoritarios o depreciación de la moneda. Para los inversores en bonos, la cadena es diferente, pero no menos exigente: el crecimiento debe fortalecer los ingresos públicos y la sostenibilidad de la deuda, mientras que una política monetaria y fiscal creíble preserva el valor real de la inversión nominal inicial y los cupones.

Por lo tanto, no se trata de qué economía crece más rápido, sino de qué economías convierten el crecimiento productivo en ganancias sostenibles y rentabilidad real para los inversores.

La dispersión en la valoración dentro del índice es extrema. A finales de mayo de 2026, el MSCI India cotizaba a aproximadamente 20,2 veces las ganancias futuras, frente a 11,6 veces para China, 11,0 veces para Indonesia y 9,7 veces para Brasil. La volatilidad es igualmente dispar, con algunos países muy sensibles a las fluctuaciones del dólar estadounidense, como Brasil y Corea. Las diferencias en la valoración y la volatilidad reflejan la concentración del índice, la ciclicidad sectorial, el comportamiento de las divisas y la liquidez, al menos en la misma medida que la estabilidad macroeconómica.

Asia ofrece la maquinaria de ganancias más sólida, pero no un modelo único. China es una propuesta de valor selectiva tras años de deflación: barata, pero requiere evidencia de que el crecimiento genere retornos sobre el capital y beneficie a los accionistas minoritarios. India es el motor de crecimiento estructural, con una genuina amplitud en los sectores bancario, industrial, de consumo y de salud, pero con una valoración que ya refleja una considerable ejecución. Taiwán y Corea muestran que el PIB interno es casi irrelevante para sus ganancias, con grandes empresas tecnológicas, expuestas a la inversión global en IA, dominando el mercado. Poseer acciones de estas empresas implica tomar posiciones grandes y concentradas en el ciclo de gasto de capital en IA, un riesgo muy diferente al del "crecimiento de los mercados emergentes".

El sudeste asiático abarca el perfil de valor e ingresos de Indonesia, con múltiplos bajos y altos rendimientos, pero un índice estrecho y con gran peso del sector financiero, mientras que Vietnam tiene un modelo de mayor crecimiento y mayores expectativas, donde un crecimiento del 8% en 2025 coexiste con riesgos de crédito, gobernanza y liquidez que justifican un mayor rendimiento requerido.

América Latina tiene valoraciones atractivas y rendimientos reales, pero un crecimiento tendencial más lento y una mayor volatilidad macroeconómica. Brasil, con una valoración inferior a 10 veces las ganancias futuras y una rentabilidad por dividendo superior al 5%, es el caso central. El respaldo de la valoración se equilibra con el riesgo fiscal.

EMEA se divide en tres vías: Europa Central está convergiendo con la UE desarrollada y creando una riqueza significativa en el proceso en países como Polonia. En el Golfo Pérsico, los balances soberanos son sólidos, pero el reto consiste en convertir la riqueza del petróleo y el gas en industrias y servicios rentables no relacionados con los recursos naturales.

Nada de esto hace que los mercados emergentes sean independientes del ciclo global, ya que la fortaleza del dólar estadounidense sigue siendo un factor determinante en la rentabilidad de las acciones y los bonos en moneda local de estos mercados, llegando a ser, en ocasiones, más importante que los diferenciales de tipos de interés. El cambio hacia la emisión de bonos en moneda local ha transferido el riesgo cambiario a los inversores globales. El endeudamiento no debe evaluarse únicamente por la deuda nominal, sino también por la moneda de financiación, la profundidad del mercado interno, la vulnerabilidad externa y la credibilidad de las políticas.

Para los asesores y gestores de patrimonio, la decisión sobre los mercados emergentes ya no se trata de cuánto invertir, sino de qué partes, a qué precio y con qué propósito. ¿Busca crecimiento, ingresos o diversificación? Elegir un gestor activo, en lugar de un enfoque de índice completamente pasivo, puede ser preferible para encontrar la mejor combinación de conversión de ganancias, credibilidad de la política y valoración. En bonos, acepte altos rendimientos solo cuando la credibilidad proteja su valor real.

20Oct

Lejos de estar gobernada por un único conjunto coherente de reglas, la nueva era de alianzas cambiantes implica que los países pueden ser socios económicos en un área y rivales estratégicos en otra. Algunos mercados emergentes cuentan con los fundamentos económicos y la estrategia para navegar con éxito este nuevo entorno.

Miguel Ángel Valero

Los mercados siguen con el foco continúa situado en Francia. Tras los episodios de violencia registrados durante el fin de semana, la deuda soberana sufrió un nuevo revés, con la rentabilidad exigida al bono a 10 años alcanzando su nivel más elevado desde 2002. Más llamativo aún fue el comportamiento del diferencial frente al Bund alemán, que se amplió hasta los 148 puntos básicos (pb), máximos desde 2012 y muy por encima de los 54 pb que llegó a registrar antes del estallido de la guerra en Oriente Medio. De cara a las próximas sesiones, el mercado aguarda la revisión que llevará a cabo Moody’s antes de que finalice la semana, una revisión especialmente relevante ya que sigue otorgando a Francia una calificación superior a la de S&P y Fitch. Aunque una eventual rebaja no tendría consecuencias inmediatas sobre la capacidad de financiación del país, sí serviría para validar el mensaje que el mercado de bonos viene transmitiendo desde hace meses: una creciente percepción de riesgo en torno a la sostenibilidad de la deuda soberana francesa.

En Alemania nuevos datos apuntan a que los costes de producción de la industria se están acelerando, lo que seguirá elevando la presión sobre la inflación en los próximos meses. En septiembre los precios de producción industrial se han disparado más de lo esperado al crecer un 1,9% mensual, lo que aceleró con intensidad el ritmo de crecimiento interanual hasta el +6,7% desde el +4,6% anterior y situándose en su mayor avance desde inicios de 2023. Una vez más, este aumento de los costes de producción estuvo liderado por el componente de la energía, que se disparó un +5,8% mensual (lo que eleva hasta el +14,9% el encarecimiento de la factura frente al mismo periodo del año pasado). Entre estos costes, hay que destacar la electricidad y el gas, que solamente en septiembre se encarecieron un +5,6% mensual.

En EEUU, Trump ha prometido un programa de apoyo de 8.000 millones$ destinado a los agricultores para compensar el encarecimiento del diésel durante la temporada de cosecha. Las ayudas se concederán en función de la superficie sembrada y de las estimaciones de costes de producción, si bien las cuantías específicas para cada cultivo no se conocerán hasta noviembre. El presidente estadounidense es consciente de que algunas de sus políticas están generando crecientes tensiones entre colectivos tradicionalmente afines al Partido Republicano, como agricultores y ganaderos, que se enfrentan al impacto de los aranceles, al aumento de los costes de producción y del combustible, así como a una menor disponibilidad de mano de obra. 

No es casualidad que el anuncio se realizara en Kansas, un estado donde la agricultura desempeña un papel fundamental y que además constituye uno de los bastiones republicanos: desde 1950, todos los senadores elegidos por el estado han pertenecido al Partido Republicano. Sin embargo, la contienda actual se presenta mucho más ajustada, con las encuestas otorgando al candidato republicano una ventaja mínima, de apenas tres décimas. En este contexto, si los demócratas logran retener todos los escaños que actualmente controlan, necesitarían un cambio de signo en cuatro de los siete estados republicanos donde las elecciones al Senado actualmente se prevén más disputadas. Entre ellos destacan Carolina del Norte, al que los mercados de apuestas asignan una probabilidad de un 96% a un vuelco electoral, así como Alaska (74%), Texas (66%) y Ohio (63%).

Decepciona la confianza de los constructores en EEUU, una señal de que los mayores costes de financiación se están trasladando a las expectativas empresariales y actuando de freno en un sector muy dependiente de la financiación. El índice realizado por el NAHB mostró que la confianza de los constructores cayó tres puntos en octubre hasta situarse en 29, su peor nivel de los últimos 14 años. Una lectura inferior a 50 puntos refleja que son más los constructores que perciben un deterioro de las condiciones de negocio que aquellos que observan una mejora. Se trata de una situación que el indicador lleva registrando de forma ininterrumpida desde hace más de dos años y que pone de manifiesto las dificultades que sigue atravesando el sector residencial. Entre los principales obstáculos destacan el elevado coste de financiación (el tipo hipotecario en EEUU está por encima del 7%), el encarecimiento de los materiales de construcción y la persistente escasez de mano de obra cualificada.

UBS prefiere los activos reales de cara a 2027

“Los mercados recibieron señales contradictorias sobre las perspectivas de los tipos de la Fed la semana pasada, ya que la inflación superó las expectativas, pero los responsables de política monetaria siguieron mostrando paciencia. Los índices de gestores de compras (PMI) preliminares ofrecerán las principales señales sobre la actividad y los precios en EE. UU. esta semana. Esperamos un endurecimiento adicional moderado”, apunta Mark Haefele, Director de Inversiones (CIO), UBS Global Wealth Management. 

“Nos gustan los activos reales de cara a 2027 gracias a tendencias seculares duraderas como el despliegue de la IA y la electrificación, mientras que algunas materias primas, como el oro, pueden ayudar a proteger las carteras frente a riesgos persistentes, entre ellos la incertidumbre fiscal y las tensiones geopolíticas sin resolver”, añaden Giovanni Staunovo, Estratega, y Thomas Veraguth, Analista.

Man Group: los hogares de EEUU pierden poder adquisitivo

Kristina Hooper, Estratega Jefa de Mercados en Man Group, cree que el IPC de EEUU de septiembre ofreció otro dato de inflación caliente, con la general como subyacente por encima de lo esperado. Esto añade presión a los hogares estadounidenses y complica el panorama para la Fed.

Con una inflación del 3,7% interanual y el informe de empleo de septiembre mostrando un crecimiento salarial de solo un 3% interanual, muchos hogares estadounidenses están perdiendo poder adquisitivo. Esto es un problema real. La presidenta de la Fed de Cleveland, Beth Hammack, describió el dolor que escucha al hablar con trabajadores de ingresos bajos y medios que tienen dificultades para pagar sus facturas. Y los hogares estadounidenses ya tenían dificultades para pagar sus facturas el año pasado. En la Encuesta de Finanzas al Consumidor, el 20% de las familias estaban atrasadas en los pagos de los préstamos a finales de 2025 (frente al 12% a finales de 2022).

Las presiones sobre los precios son generalizadas. No debería sorprender que la inflación siga elevada dadas todas las fuerzas inflacionarias que actúan en la economía estadounidense, especialmente las guerras en Oriente Medio y Europa del Este. Hammack también destacó la naturaleza generalizada de los aumentos de precios, diciendo que le preocupa que las presiones inflacionarias sean persistentes y puedan arraigarse, especialmente en el sector servicios. El riesgo de estanflación sigue aumentando.

Esta cifra caliente hizo que los mercados reconsideraran la reunión de la Fed a finales de este mes. La herramienta FedWatch de CME Group mostró solo un 22% de probabilidad de subida de tipos; tras la publicación del IPC, esa probabilidad subió al 49%. "A pesar de ello, no espero que la Fed suba los tipos en su reunión de octubre. Cae una semana antes de las elecciones de mitad de mandato, así que creo que el listón es alto para lo que podría obligar a la Fed a subir". señala Kristina Hooper.

Las expectativas de inflación al consumidor están elevadas, pero no están desacelerando: la lectura más reciente mostró expectativas de inflación a 5-10 años en un 3,5%, el mismo nivel que en abril y por debajo del 3,9% de mayo. En entornos estagflacionarios, las estrategias de tendencia multiactivo y el oro y los metales preciosos han tenido un buen desempeño, subraya esta experta.

Banor: el rendimiento de los bonos de EEUU no anticipa una recesión

Francesco Castelli, gestor de Banor Euro Bond Fund, fondo de renta fija corporativa integrado en Banor SICAV, cree que el hecho de que los rendimientos reales de los bonos del Tesoro USA (diferencia entre el retorno del bono y la inflación), hayan llegado al nivel del 3%, no anticipa necesariamente una recesión de la economía. Porque, tal y como sucedió en los años 90, retornos de los bonos soberanos altos pueden convivir con un fuerte crecimiento de la economía. Mientras una bajada de los tipos sigue en duda, Castelli considera que el posicionamiento en duración debe orientarse a captar las excelentes oportunidades del mercado para maximizar los rendimientos.

La elevada oferta de bonos soberanos y la emisión récord de los hyperscalers han situado a los tipos de interés en “niveles vistos por última vez a finales de la década de 1990”. 

Un cambio en las expectativas sobre la Fed podría favorecer una bajada de los tipos, pero el rally de los bonos dista mucho de estar garantizado. “Un rendimiento del bono Treasury a 10 años por encima del 5% no debería ser alarmante” porque es coherente con el fuerte ritmo de crecimiento de la economía en EEUU.

Para desencadenar una bajada de los tipos, será necesario que las expectativas de política monetaria de la Fed empiecen a descontar una pausa, algo que el mercado todavía no anticipa. Lo que prevé la Fed es una subida final de tipos en diciembre, y el mercado piensa que la Reserva Federal elevará los tipos en otro medio punto porcentual en 2027. Por todo ello, el escenario de un repunte del mercado de bonos impulsado por la caída en los tipos, “sigue lejos de materializarse”, concluye Francesco Castelli.

Robeco: la rivalidad China-EEUU es una ventaja estructural para los emergentes

Jan de Bruijn, Gestor de carteras de clientes de Robeco, destaca que, para algunos países, como India, Vietnam y México, la rivalidad entre EEUU y China ya representa una ventaja estructural. Al mantener diferentes formas de flexibilidad estratégica, estos países han podido captar flujos de inversión, comercio y manufactura desde ambos lados de la rivalidad. Esta capacidad para manejar de manera efectiva el comercio y la política exterior entre bloques económicos en competencia es ahora un criterio cada vez más importante.

Sin embargo, el nuevo panorama del comercio global no es solo una función de la rivalidad entre grandes potencias, siendo la estrategia de cadena de suministro 'China-plus-one' solo una parte de un panorama geoeconómico mucho más amplio. Ravi Menon, exdirector general del MAS, sostiene que ahora vivimos en un “mundo cuántico”: una era de geoeconomía intensificada en la que la política comercial sirve fines estratégicos más que puramente económicos. Esto puede abarcar:

  • Aranceles o subsidios para proteger industrias domésticas estratégicas•
  • Controles de exportación que restringen el acceso de otro país a insumos o tecnología crítica
  • Sanciones y límites al acceso a la banca, mercados de capital o sistemas de pago
  • Revisión o bloqueo de inversiones extranjeras en infraestructuras sensibles, recursos, telecomunicaciones o datos
  • ‘Friend-shoring’ en la cadena de suministro para reducir la dependencia de rivales potenciales
  • Competencia por minerales críticos, seguridad energética, infraestructura de datos yestándares industriales

Lejos de estar gobernada por un único conjunto coherente de reglas, la nueva era de alianzas cambiantes implica que los países pueden ser socios económicos en un área y rivales estratégicos en otra. Algunos mercados emergentes cuentan con los fundamentos económicos y la estrategia para navegar con éxito este nuevo entorno. 

Este panorama cambiante ya es evidente en los flujos comerciales. En 2016, EEUU realizaba más comercio con China que con cualquier otra nación, y el comercio bilateral total representaba más del 13% del comercio global estadounidense; para 2025, la cuota de China se había desplomado hasta aproximadamente un 6,4%, y México y Canadá se habían convertido en los dos principales socios de EEUU. Un análisis del Banco Mundial muestra que la participación de China en las importaciones estadounidenses cayó más de cinco puntos entre 2017 y 2023, y que seis economías captaron esencialmente esa cuota: Vietnam (+1,9 puntos), Taiwán (+1), Canadá (+0,75), México (+0,64), India (+0,57) y Corea del Sur(+0,53). Para estas economías, la rápida construcción de un muro arancelario entre China y EE.UU. ha sido beneficiosa.

Aunque China ha perdido algo de acceso al mercado estadounidense, sus exportaciones de bienes a mercados emergentes y fronterizos se han duplicado desde 2015, representando el 44% del total de exportaciones en 2024, con un valor de 1,6 billones$, y ahora afirma ser el mayor socio comercial de más de 160 países

La reubicación de cadenas de suministro y la rápida adopción de nuevas tecnologías y sistemas desde China probablemente representan un saldo positivo neto para muchos países en desarrollo. Además, aunque los mercados emergentes están importando más desde China, sus exportaciones hacia EE. UU. han crecido, lo que valida la tesis de la relocalización. En 2025 las exportaciones de Vietnam a EEUU crecieron un 41%, las de Tailandia un 43%, las de India un 11% y las de Indonesia un 34%, a pesar de la imposición generalizada de aranceles por parte de EEUU.

El comercio también se está profundizando entre mercados emergentes, de manera independiente de EEUU y China. Según el FMI, este comercio ha crecido desde aproximadamente el 5% del comercio global total en 1990 hasta el 21% en 2024. El comercio intra-mercados emergentes representa ahora casi la mitad del total de estos mercados, frente al 24% en 1990. Excluyendo a China, el comercio intra-mercados emergentes representa el 38% del comercio total de éstos. Esto es importante para la inversión en mercados emergentes porque una ampliación de las relaciones comerciales puede reducir la dependencia directa de sus economías respecto a la demanda estadounidense, aunque las condiciones financieras y los ciclos económicos globales siguen estrechamente interconectados. El progreso económico en los mercados emergentes también se refleja en una creciente participación en el PIB mundial.

  • México: una historia de éxito de nearshoring. A pesar de las fricciones políticas con EEUU relativas a derechos de agua, drogas y migración, México ha reforzado su papel como proveedor clave para Estados Unidos de productos manufacturados, componentes y recursos primarios en la última década, con exportaciones equivalentes al 48% del PIB en 2025. En 2023, México superó a China como la mayor fuente de importaciones de bienes de EE. UU. por primera vez en más de dos décadas, gracias al Acuerdo Estados Unidos-México-Canadá (USMCA). La dependencia de México del mercado estadounidense lo expone a incertidumbres políticas y en la política comercial, incluyendo la revisión conjunta del USMCA en 2026. No obstante, ser un centro de nearshoring para la economía más grande del mundo es una posición privilegiada que ha acelerado el desarrollo económico del país. La relación comercial de México con China no es tan relevante económicamente, pero no menos compleja. Las importaciones de electrónica, maquinaria, equipo eléctrico y componentes automotrices apoyan la producción para el mercado estadounidense, mientras que los bienes terminados chinos, en particular coches y camiones, han encontrado una mayor resistencia. Para Robeco, México está gestionando con cierta habilidad sus delicadas relaciones comerciales, por lo que mantiene una pequeña posición con sobre ponderación en el país, mientras "seguimos atentos a nuevas oportunidades".
  • Vietnam es el campeón de la estrategia China-plus-one, aprovechando las barreras arancelarias entre EEUU y China para convertirse en una ubicación alternativa de cadena de suministro y un centro de transbordo para China, construyendo simultáneamente un enorme superávit comercial con EEUU en la última década. El impacto positivo que ha tenido en el desarrollo económico de Vietnam es ya evidente, y su rápida modernización industrial y la aparición de empresas altamente eficientes y rentables está atrayendo la atención de los inversores. Esto queda destacado por su reciente inclusión en un índice importante de mercados emergentes, lo que incrementará los flujos de inversores a través de vehículos pasivos. A pesar de los riesgos inherentes a este acto de equilibrio entre EEUU y China, la combinación de Vietnam de una demografía ventajosa con una rápida industrialización y financiarización lo convertirá en un país cada vez más importante en el universo de mercados emergentes.
  • India es la máxima expresión de la neutralidad geoeconómica. Nueva Delhi lo denomina ‘multialineación’, una política de relacionarse con todas las partes en sus propios términos, sin subordinarse a ninguna. Depende del petróleo ruso con descuento y de sistemas de defensa rusos, mientras intenta profundizar simultáneamente la cooperación en semiconductores, espacio y seguridad con EEUU. Además, India y la Unión Europea concluyeron las negociaciones del Acuerdo de Libre Comercio (TLC) en enero de 2026, aunque su entrada en vigor está pendiente de revisión legal, firma y ratificación. También se está negociando un acuerdo comercial India-EE. UU., cuya implementación depende de que EEUU. conceda a India un régimen arancelario mejorado y ofrezca garantías sobre futuras acciones comerciales estadounidenses. La emergencia de India como centro manufacturero, vital para sus intereses a medida que abre su economía a más importaciones, es especialmente visible en el sector de la electrónica. En el segundo trimestre de 2025, los smartphones fabricados en India representaron el 44 % de las importaciones estadounidenses, frente al 13 % un año antes, con una producción india que se disparó un 240%,superando a China como principal proveedor de EEUU. India tiene un déficit significativo en bienes con China, principalmente en componentes electrónicos, maquinaria industrial y alguna tecnología de energía renovable, pero es menos dependiente económicamente que mercados de tamaño similar. La posición de India como la quinta economía más grande del mundo con demografía ventajosa implica que su influencia en el comercio y la política global solo tiende a crecer. No obstante, Robeco mantiene una posición de infra ponderación en acciones indias debido a preocupaciones continuas sobre valoración y la ausencia de catalizadores por los altos precios de la energía.
  • Brasil sigue una estrategia similar a la de India, con multialineación, y al igual que India, cuenta con el peso político y la escala económica para llevarla a cabo con éxito. China es, con diferencia, el principal socio comercial de Brasil, especialmente en exportaciones de materias primas e importaciones manufacturadas; EEUU tiene un volumen menor de comercio pero sigue siendo muy importante en inversión, manufactura avanzada, servicios, finanzas y tecnología. Su economía se ha diversificado cada vez más, con oportunidades crecientes en servicios financieros, tecnología, sectores de consumo, aeroespacial e infraestructura. Además, el país ha avanzado en el desarrollo de mercados de capital domésticos más profundos y reformas de pensiones que han aumentado la participación de la inversión local. Persisten desafíos fiscales, pero el sector corporativo brasileño continúa mostrando resiliencia y adaptabilidad. Para los inversores activos, los periodos de incertidumbre macroeconómica suelen crear oportunidades de valoración atractivas, y la estrategia de acciones de mercados emergentes de Robeco mantiene una sobre ponderación en Brasil. 
  • Argentina es actualmente un aliado político fuerte de EEUU, pero no es muy dependiente ni de EEUU ni de China en términos comerciales. En octubre de 2025, EEUU ayudó a rescatar al gobierno argentino con un swap de moneda de 20.000 millones$, del cual aproximadamente 2.500 millones fueron utilizados y posteriormente reembolsados, dándole al presidente Milei un tiempo vital para continuar su programa de reformas, una intervención unilateral y rápida que habría sido improbable bajo el anterior orden internacional basado en reglas. A pesar de su alineación política con EEUU., Argentina conserva una opción geoeconómica. China sigue siendo un destino importante para las exportaciones de recursos de Argentina y los bancos centrales de ambos países renovaron un acuerdo bilateral de swap de moneda por cinco años, valorado en un potencial de 130.000 millones de yuanes (unos 19.000 millones$). La inflación, los controles de capital y las crisis soberanas recurrentes han minado durante mucho tiempo la confianza de los inversores, por lo que las reformas recientes de Milei se han centrado en restaurar la disciplina fiscal, reducir las distorsiones del mercado y reconstruir la credibilidad con los inversores. Aunque el proceso de ajuste sigue siendo desafiante, sujeto a críticas internas significativas y con riesgos elevados, la dirección de la política finalmente ha cambiado de manera significativa. Para los inversores, hasta ahora las señales son alentadoras: Argentina está pasando cada vez más de ser un país en crisis perpetua a un mercado donde las reformas podrían desbloquear un valor sustancial a largo plazo si se implementan con éxito. La estrategia de acciones de mercados emergentes de Robeco ahora tiene una pequeña exposición a Argentina, un país que sigue fuera de los índices de mercados emergentes.
15Oct

La subida de las TIR de los bonos ha llevado a algunos inversores a preguntarse si todavía deberían asumir riesgos en renta variable. Sin embargo, los beneficios empresariales siguen siendo el gran punto fuerte de la renta variable, afirma Colin Graham, Head of Multi-Asset de Robeco.

Miguel Ángel Valero

La Oficina del Director de Inversiones (CIO) de UBS ha publicado la última edición de su serie Election Watch con motivo de las elecciones legislativas de mitad de mandato en EEUU. “Asignamos una probabilidad del 50% a un triunfo demócrata en ambas cámaras, lo que constituye nuestro escenario base, seguido de un Congreso dividido con un 40% y un triunfo republicano en ambas cámaras con un 10%. Aunque Washington sigue siendo determinante, las consecuencias de las elecciones legislativas de mitad de mandato se extenderán desde las capitales extranjeras hasta los capitolios estatales, influyendo en el comercio, la política exterior, las decisiones fiscales y la formulación de políticas a nivel estatal”, señalan Ulrike Hoffmann-Burchardi, Chief Investment Officer Americas y Global Head of Equities, y Kurt Reiman, Responsable de Renta Fija, CIO Américas.

La Constitución de EEUU divide la autoridad del gobierno federal en materia de asuntos exteriores entre el presidente y el Congreso; esto hace que la posibilidad de un Gobierno dividido cobre especial relevancia tras los dos primeros y turbulentos años de la administración Trump. Muchos países observan con atención si un Congreso de mayoría demócrata impondrá mayores controles al uso de la autoridad ejecutiva por parte de la administración.

En las 36 elecciones a gobernador y otros comicios estatales, los votantes elegirán a líderes que gozan de amplias facultades sobre el "orden interno, el desarrollo y la prosperidad" de sus ciudadanos. Es probable que los recortes en el gasto federal obliguen a los gobernadores y legisladores estatales a tomar decisiones difíciles en ámbitos como la vivienda, la atención sanitaria, la energía, la educación, las infraestructuras y los centros de datos.

"Washington sigue siendo un actor fundamental, pero no abarca todo el panorama. Bajo cualquiera de los principales escenarios que contemplamos para el Congreso, es probable que la Casa Blanca conserve una amplia autoridad en materia de comercio, inmigración y política exterior, lo que obliga a los gobiernos e inversores extranjeros a evaluar la durabilidad y el alcance de la política estadounidense. En el ámbito nacional, los gobernadores y los legisladores estatales decidirán cómo afrontar los recortes en la financiación federal, cómo asignar unos recursos limitados y cómo impulsar políticas en áreas donde el Congreso ha actuado con lentitud o no ha tomado medida alguna. Por consiguiente, las consecuencias de las elecciones de mitad de mandato se extenderán desde las capitales extranjeras hasta las sedes de los gobiernos estatales", subrayan estos expertos.

“Los inversores y los propietarios de empresas afrontan las elecciones legislativas de mitad de mandato con mayor confianza económica que hace dos años, pero muchos también se plantean qué podrían significar los comicios para sus carteras”, añade Bill Carroll, Responsable de Estrategia para Clientes de Alto Patrimonio de GWM EEUU, UBS Global Wealth Management.

La inflación estadounidense se aceleró más de lo esperado en septiembre, lo que aumentó las expectativas de nuevas subidas de tipos por parte de la Reserva Federal. Sin embargo, en UBS precisan que "no esperamos que un ciclo de endurecimiento moderado socave las perspectivas positivas para los activos estadounidenses. La fortaleza económica que permite a la Fed subir los tipos también es favorable para la renta variable. Los mercados están descontando una trayectoria de tipos más agresiva de la que esperamos. Otra sólida temporada de resultados debería ayudar a la renta variable a resistir unos tipos moderadamente más altos".

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos posicionados para nuevas subidas de la renta variable, haciendo hincapié en una amplia diversificación por sectores y regiones. Un crecimiento económico sólido y unos beneficios empresariales robustos deberían ayudar a la renta variable a resistir unos tipos moderadamente más altos. Seguimos favoreciendo una combinación de exposición cíclica y secular en renta variable, junto con renta fija de alta calidad”.

“La combinación de una inflación más fuerte en bienes con una inflación elevada en servicios respalda unas perspectivas de tipos altos durante más tiempo por parte de la Fed, lo que nos lleva a revisar nuestra previsión para incluir una tercera subida de tipos en marzo de 2027, tras las subidas de septiembre y diciembre de 2026”, aporya Andrew Dubinsky, Economista.

Robeco: el beneficio empresarial impulsará a la Bolsa por encima de los bonos

La subida de las TIR de los bonos ha llevado a algunos inversores a preguntarse si todavía deberían asumir riesgos en renta variable. Sin embargo, los beneficios empresariales siguen siendo el gran punto fuerte de la renta variable, afirma Colin Graham, Head of Multi-Asset de Robeco. Las TIR de los principales mercados de deuda soberana, como los de EEUU y Francia, han llegado al 5,26%, su nivel más alto desde que la inflación desbocada, tras el auge del gasto posterior al COVID-19 en 2022 y la invasión rusa de Ucrania, sacudió los mercados de bonos. Con TIR tan elevadas en la deuda pública con calificación AAA, cabe preguntarse por qué los inversores deberían arriesgarse a perder capital en unos mercados bursátiles que se consideran próximos a máximos, gracias a un auge de la IA que podría no ser sostenible. 

"Durante años, los inversores escucharon una melodía sencilla: los bonos ofrecían rentabilidades limitadas, por lo que las acciones eran la única opción, conforme ala conocida idea de TINA: 'No hay alternativa'. Pero últimamente resuena una nueva y seductora melodía procedente del mercado de bonos. Con las TIR de los bonos del Tesoro a 10 años rondando un llamativo 5,26%, la deuda pública susurra a los inversores: ¿Por qué arriesgar el dinero que tanto le ha costado ganar en la bolsa si puede obtener un 5% garantizado y sin riesgo? Es el clásico canto de sirena de las TIR más elevadas. En la mitología griega, los marineros se ataban a los mástiles para resistirse al canto mortal de las sirenas, criaturas con cabeza de mujer y cuerpo de ave que usaban su música cautivadora para atraerlos a una tumba bajo el agua. Hoy, los inversores se preguntan: ¿Podrán nuestras carteras de renta variable sortear esta tentación o nos dirigimos hacia las rocas?", argumenta.

Sin embargo, la realidad es diferente, gracias a la solidez de los beneficios empresariales que sustenta el repunte continuado de la Bolsa y a que no se han repetido las expectativas de inflación que desestabilizaron el mercado de bonos en 2022. "Una TIR del 5% no supone necesariamente una sentencia de muerte para la Bolsa por el canto de las sirenas. Según la interpretación tradicional de Wall Street, cuando las TIR de los bonos se disparan, las acciones deben desplomarse. Unas TIRes más altas implican mayores costes de financiación y una tasa de descuento más elevada para los beneficios futuros, lo que reduce matemáticamente las valoraciones de la renta variable. Sin embargo, modelos avanzados como el análisis de flujos de caja descontados revelan un giro sorprendente: una subida de 100 pb (un punto porcentual completo) en los costes de financiación causa sorprendentemente pocos daños directos a la mayoría de los grandes mercados bursátiles, aunque puede tener un efecto considerable en los índices de las small caps. Fueron necesarias subidas de tipos de 200 pb para crear las condiciones del desplome de 1987, cuando las acciones cayeron un 25%", explica.

Graham afirma que también es importante distinguir entre lo ocurrido en 2022, la última vez que se dispararon las TIR, y la dinámica actual del mercado: "Si el repunte inflacionista de 2022 todavía le quita el sueño, respire hondo. Queremos destacar que la inflación actual es estructuralmente muy distinta a la de 2022. En primer lugar, el shock de demanda ha desaparecido: el gasto desenfrenado posterior al COVID-19 y los enormes estímulos fiscales que alimentaron el temor a la inflación en 2022 han perdido fuerza. La inflación actual se debe principalmente a presiones sobre la oferta, como el conflicto en Oriente Medio, y no a una demanda de consumo desbocada".

Así lo muestran los datos recientes sobre la inflación salarial y de los precios. El indicador de crecimiento salarial de la Reserva Federal de Atlanta cayó al 4,1% en agosto de 2026, frente al 6,7% de cuatro años antes. Por su parte, el índice de precios de consumo subyacente (que excluye los alimentos y la energía, más volátiles) se situó en el 2,4%, su nivel más bajo desde la pandemia. La inflación general es más elevada, del 3,4%, debido al aumento de los costes energéticos.

Mientras tanto, el gran punto fuerte que permite a las acciones mantenerse a flote y seguir siendo atractivas pese al reclamo de unas TIR más elevadas es sencillo: los beneficios empresariales están registrando "cifras extraordinarias" afirma Graham. "Históricamente, las fuertes subidas de las TIR de los bonos venían acompañadas de una evolución empresarial débil. Hoy, en cambio, los beneficios acumulados de las empresas estadounidenses crecen a un sólido ritmo interanual del 28%. En definitiva, la enorme fuerza de los beneficios empresariales está contrarrestando el efecto de unas tasas de descuento más elevadas", razona.

Las perspectivas a cinco años de Robeco vaticinan que la renta variable de los mercados desarrollados y emergentes seguirá ofreciendo las rentabilidades más altas en los próximos años. Se espera que las acciones de los mercados desarrollados ofrezcan una rentabilidad anualizada del 7% en euros, muy superior al 3,25% previsto para la deuda pública nacional, pese a la reciente subida de sus TIR.

Eso significa que la renta variable puede seguir subiendo siempre que las expectativas de inflación no se disparen, lo cual exige que las presiones salariales permanezcan bien contenidas y que el crecimiento de los beneficios supere el aumento del coste del capital. "En conjunto, el mar podría estar algo más agitado con TIR de los bonos del 5%,y en un perfil de riesgo de alto crecimiento hay margen para aumentar la asignación a bonos. Sin embargo, con unos beneficios empresariales sólidos al timón, por ahora la renta variable todavía tiene el camino despejado. El verdadero peligro no reside solo en las cuentas de la deuda, sino en la competencia por el capital. Si los bonos con calificación AAA ofrecen entre un 5%y un 6%, los inversores exigen una mayor prima de riesgo de la renta variable que justifique mantener acciones volátiles. Si esa rentabilidad exigida aumenta aunque sea ligeramente, los múltiplos de los precios de las acciones pueden contraerse, a menos que los beneficios empresariales crezcan lo bastante rápido para compensarlo. La mayoría de los inversores coincidirá en que una subida de 100 pb en las TIR de los bonos apenas reduce la distancia respecto al crecimiento de los beneficios", concluye.

General Atlantic prepara su salida a Bolsa

En medio de todo esto, la firma de capital riesgo General Atlantic prepara su salida a Bolsa con una valoración de hasta 10.000 millones$. La ventana de las ofertas pública de venta de acciones (OPV) se reabre después de meses cerrada, señal de que vuelve el apetito por el riesgo y de que el capital privado busca por fin liquidez para sus partícipes.

29Sep

El informe CEO Agenda 2026, elaborado por el Oliver Wyman Forum junto con NYSE, muestra las diferencias existentes entre los consejeros delegados de empresas europeas y los de las españolas.

Miguel Ángel Valero

El informe CEO Agenda 2026, elaborado por el Oliver Wyman Forum junto con NYSE y que será presentado oficialmente en el Foro de la Toja el 2 de octubre, muestra las diferencias existentes entre los consejeros delegados de empresas europeas y los de las españolas, al tiempo que subraya una creciente exigencia en la forma de combinar crecimiento, eficiencia y capacidad de adaptación. 

Alberto Mateos, líder de la plataforma de IA y de servicios financieros para España y Portugal de Oliver Wyman, resalta que la disrupción es vista como una oportunidad para el crecimiento, y que el el 65% de los CEO considera que la volatilidad es una ocasión para ganar terreno frente a sus competidores. El 67% sitúa el crecimiento como su principal objetivo, y el 58% incluye la gestión de costes entre sus tres prioridades. El crecimiento autofinanciado es la vía dominante: el ahorro de coste y la mejora de la productividad financian las inversiones.

El 94% de los CEO espera fusiones y adquisiciones en uno o dos años, y el 65%, consolidación en su sector (+6 puntos respecto a 2025). El 42% busca comprar nuevas capacidades y talento, tasa que aumenta al 55% en grandes compañías y en sectores tecnológicos. 

Los CEO españoles creen que la disrupción es una oportunidad, pero no urgente, y colocan el foco en el largo plazo. Las inversiones buscan nuevas vías de ingresos a medio y largo plazo, y no tanto el ajuste de costes. El crecimiento autofinanciado está poco desarrollado. La mitad de los consejeros delegados de empresas en España no piensan en fusiones y adquisiciones a dos años vista. En todo caso, en compra de escala y en expansión geográfica, no de nuevas capacidades o de talento tecnológico. La mitad de los CEO se centra exclusivamente en el crecimiento orgánico.

Aunque el mercado español de M&A refleja una menor actividad en número de operaciones, las transacciones son de mayor tamaño. En 2026, el volumen de operaciones registra descensos interanuales de entre el 13% y el 18%, mientras que el capital movilizado aumenta entre el 64% y el 69%. Esta tendencia ya se observó en 2025, cuando el número de operaciones cayó un 6% pese a que su valor agregado creció un 42%.

Sobre la IA, el 67% de los CEO globales admita que todavía está en fase de planificación o piloto, y el 53% (41% en 2025) considera que es pronto para evaluar el retorno de la inversión. Los que ganan escala con la IA aseguran que los retornos crecen más deprisa que la inversión. Las empresas más grandes mejoran su productividad cinco veces más que las pequeñas. El 45% asegura que sus plantillas son estables, pero el 30% reconoce reducciones inferiores al 5%. El júnior es el más afectado en el 43% de las empresas (17% en 2025). Para Alberto Mateos, "el problema laboral no es de destrucción de empleo, sino de transformación y de adaptación".

La mitad del esfuerzo de planificación se concentra ya en horizontes inferiores a un año, frente al 43% en 2025, y el 96% declara una mayor implicación de su consejo de administración en al menos un ámbito de la IA.

La ciberseguridad y la protección de datos preocupa ya al 40% de los CEO de las empresas europeas.

En España, hay  un mayor foco en la transformación a medio-largo plazo (prioridad para el 60% de los CEO). La percepción del consejo de administración se resume en más riesgo macro y de ciberseguridad, lo que se traduce en prudencia en el uso del capital más que en transformación. El 60% considera que todavía es pronto para valorar el retorno de la IA, frente al 55% en Europa y el 53% a escala global. 

“El estudio confirma que la agenda del CEO se está volviendo más exigente y selectiva. La prioridad sigue siendo crecer, pero hacerlo desde una base operativa más sólida, con mayor control del riesgo y con una aproximación mucho más realista al impacto de la tecnología. En España vemos una apuesta especialmente marcada por la transformación a medio-largo plazo y la generación de nuevas fuentes de ingresos, que convive con una mayor prudencia a la horade desplegar capital y tecnología. El reto ya no es solo identificar oportunidades decrecimiento, sino convertirlas en resultados de forma sostenible”, señala Alberto Mateos

El impacto de la IA se traduce más en ajustes sobre las estructuras de gobierno, toma de decisiones, “accountability”, y el desarrollo del talento necesario para que los empleados no solo sean más productivos, sino también tengan mejores cualidades para la toma de decisiones. Dentro de esta agenda, la sucesión y el desarrollo del liderazgo se sitúan entre las principales prioridades de los CEO españoles.

Ciberseguridad: la rapidez en detección y respuesta, determinante

La IA está acelerando la evolución del riesgo cibernético y obligando a las organizaciones a revisar no solo sus capacidades de prevención, sino también su velocidad de detección, respuesta y recuperación, según un debate organizado en las oficinas de Marsh en Madrid en la que participaron María Álvarez-Cienfuegos, del equipo de Gerencia de Riesgos de Indra; Gonzalo Ayala, Cyber and Technology Specialist en Marsh; y Verónica Jiménez, Corporate Tech & Cyber EMEA Senior Underwriter en CFC. 

Verónica Jiménez avisa que el tiempo disponible para identificar y corregir vulnerabilidades se reduce drásticamente, lo que convierte la rapidez de detección y respuesta en una capacidad defensiva cada vez más determinante: "optimizar la ciberseguridad para la velocidad". María Álvarez-Cienfuegos insiste en la necesidad de que las organizaciones refuercen su capacidad de reacción y recuperación, de invertir "no únicamente en más herramientas, sino en construir una organización capaz de detectar, decidir y responder en horas en lugar de semanas" prestando también especial atención al talento y al aprendizaje continuo. Gonzalo Ayala subraya que "el tiempo de reacción ante el descubrimiento de una vulnerabilidad se reduce considerablemente y esto va a generar necesidad de cambios en la gerencia del ciberriesgo", además de cobrar una mayor relevancia los planes de respuesta y el papel del seguro como apoyo financiero y técnico ante un incidente. La especialización, la prevención, la monitorización, la inteligencia de amenazas y los servicios de gestión de crisis ganarán peso en una relación en la que aseguradoras y brókeres tendrán que acompañar a las organizaciones ante riesgos cada vez más dinámicos. 

Traductores: la IA es una herramienta auxiliar, no un sustituto del profesional

En vísperas del Día Internacional de la Traducción, que se celebra el 30 de septiembre, la Asociación Española de Traductores, Correctores e Intérpretes (Asetrad) presenta junto a la Universidad Complutense de Madrid (UCM) el Estudio estratégico y de situación de los miembros de Asetrad en el mercado de la traducción, corrección e interpretación. El informe muestra un sector altamente cualificado y con una amplia experiencia, pero marcado por la incertidumbre económica, la dependencia del trabajo autónomo y el impacto de la IA.

El 61,06% de los traductores cuenta con un posgrado o máster y cerca de ocho de cada diez profesionales en activo acumulan más de una década de experiencia. Esa cualificación, sin embargo, no garantiza la estabilidad económica. La mediana de ingresos se sitúa entre los 26.000€ y los 30.000€ brutos anuales, pero las ganancias de la mitad de los profesionales se redujeron en 2025 con respecto a 2024. 

La fragilidad económica está estrechamente relacionada con la propia estructura del trabajo. El 88,07% de los profesionales ejerce como autónomos, mientras que el empleo por cuenta ajena tiene una presencia muy reducida. Además, en la mayoría de los casos, concentran la mayor parte de su actividad en un único tipo de cliente. Según explica Rosa Llopis, presidenta de Asetrad, "esta concentración implica que, si un cliente disminuye su actividad, rebaja las tarifas o sustituye parte del trabajo por sistemas automatizados, el impacto puede trasladarse directamente al volumen de encargos del profesional y, en consecuencia, afectar negativamente a sus ingresos". 

En el ámbito profesional, se conoce como posedición la tarea de contrastar el texto fuente con una traducción automática a fin de detectar errores, corregir incoherencias y garantizar que el resultado final se corresponda con el original. Cambiar la traducción por la posedición no significa necesariamente menos carga de trabajo. La revisión exige conocimiento especializado, capacidad para identificar errores, omisiones y alucinaciones que pueden pasar inadvertidos, correcciones más trabajosas por incoherencias constantes y responsabilidad civil sobre el resultado final. A ello se suman plazos cada vez más ajustados y una presión creciente para reducir las tarifas por parte de empresas que consideran que, al partir de un texto generado automáticamente, la intervención profesional requiere menos tiempo y esfuerzo. 

La utilización de estas herramientas plantea riesgos para la confidencialidad, la protección de datos y la propiedad intelectual. La introducción de documentos jurídicos, sanitarios, empresariales o personales para su traducción en plataformas abiertas puede comprometer la información, pero la responsabilidad respecto a la confidencialidad recae en las organizaciones que emplean estos sistemas. 

Las dudas no se limitan al próximo año. Solo uno de cada cuatro profesionales cree o está completamente seguro de que permanecerá en la profesión hasta jubilarse. Por el contrario, la mitad no sabe con certeza si llegará a la edad de jubilación ejerciendo. Para Asetrad, los datos muestran la necesidad de combinar la adaptación tecnológica con la defensa de unas condiciones profesionales dignas. La IA puede ser una herramienta auxiliar, pero no debe emplearse para sustituir indiscriminadamente a profesionales, empeorar las condiciones de trabajo, reducir las garantías de los servicios lingüísticos o impedir que las nuevas generaciones accedan al mercado laboral y desarrollen la experiencia necesaria.

Robeco: las inversiones en IA alimentan las plantas de fabricación en Asia

El auge del gasto en IA puede estar ocurriendo en las salas de juntas de EEUU, pero gran parte de la actividad se está reflejando en las plantas de fabricación asiáticas. Las ganancias en el precio de las acciones han sido enormes, pero el recorrido ha sido muy distinto de una empresa a otra. A medida que las mayores empresas tecnológicas de EEUU invierten miles de millones en infraestructura de IA, gran parte de ese gasto fluye a través de la cadena de suministro de hardware de Asia. Taiwán se sitúa en el centro de esta cadena, con empresas coreanas que también suministran memoria esencial, componentes y capacidad de fabricación.G

De un grupo de 51 acciones, el rendimiento mediano a un año fue del 173%. Sin embargo, la caída mediana desde un máximo reciente fue del 23%. Mientras que veinte acciones ganaron al menos un 200% durante el año, siete se encontraban un 40% o más por debajo de sus picos recientes. El mercado sigue luciendo excepcionalmente fuerte en 12 meses, pero mucho menos uniforme de cerca. MediaTek2, ASE Technology y Global Unichip, tres compañías importantes en el corazón del auge de la IA, se mantuvieron dentro del 5% de sus máximos recientes, apoyadas por el crecimiento de pedidos y el impulso en las ganancias. LG Innotek, LG Electronics, Yageo y Walsin estuvieron más de un 50% por debajo de sus picos, a pesar de tener rendimientos positivos a un año en los cuatro casos.

El hardware de IA pasa desde el diseño de chips, a través de fundiciones, memoria, sustratos, empaquetado y pruebas, y luego hacia redes, energía y refrigeración, componentes, placas y servidores completos. Las empresas en cada etapa enfrentan diferentes ciclos de demanda, presiones competitivas y valoraciones iniciales. Por lo tanto, la exposición al mismo auge del gasto puede producir resultados muy diferentes en ganancias y precios de acciones.

Para los inversores, identificar un beneficiario de la IA es solo el punto de partida. La pregunta más difícil es cuánto crecimiento futuro ya refleja el precio de la acción. Un negocio de IA saludable aún puede decepcionar cuando las expectativas se adelantan demasiado a las ganancias. Por el contrario, fuertes revisiones al alza de las ganancias pueden respaldar nuevas subidas después de un gran repunte, subrayan los analistas de Robeco.

UBS: atención a los sectores donde los beneficios de la IA aún no se notan

"Seguimos centrados en los insumos escasos a lo largo de las cadenas de valor de computación y energía, así como en las empresas capaces de ayudar a convertir la capacidad planificada en capacidad utilizable. Un único cuello de botella puede generar un exceso de oferta en todo el resto de la cadena de valor. El eslabón más débil marca el ritmo general. También seguimos atentos a áreas dentro de la capa de aplicación, como la industria farmacéutica, la biotecnología y la salud, donde creemos que los beneficios a largo plazo de la IA aún no se aprecian del todo", asegura Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable de UBS Global Wealth Management

Evli: las empresas que proporcionan herramientas a la IA, con sólidos beneficios

La gestora nórdica Evli cree que la subida de tipos y de rendimientos de los bonos EEUU a 10 años, que rondan el 5%, pueden perjudicar a las empresas de crecimiento a largo plazo. Por ello, la duración del rally en Bolsa dependerá de cómo absorban los mercados estas alzas en tipos y en TIR (tasas internas de rentabilidad) de los bonos.

Las empresas que aportan herramientas, infraestructuras y servicios a la IA, seguirán teniendo beneficios muy sólidos hasta bien entrado 2027, incluso más allá,  que los de los fabricantes de chips.

Otras temáticas que son motores de las Bolsas son la electrificación, la robótica, la defensa europea y de EEUU, y las empresas japonesas de la cadena de suministro de semiconductores, que se benefician de las reformas en gobernanza corporativa por parte del gobierno.

Más problemas de confianza en la IA

OpenAI reconoce que ha parado el entrenamiento de sus modelos más capaces. Según su propio informe de incidente, el 20 de septiembre un modelo interno de investigación encontró un hueco en las restricciones de red de su entorno aislado y lo usó para hacer preguntas a un chatbot de otra empresa. Desde entonces, "todo el entrenamiento, la evaluación y la inferencia con herramientas" de esos modelos sigue en pausa. Es el primer incidente desde que OpenAI reforzó su seguridad tras la brecha de Hugging Face, y la propia empresa lo describe como mucho menos grave que los anteriores. Pero le ha bastado para frenar.

Palo Alto Networks sube un 4% en el Nasdaq precisamente tras saberse que la IA de OpenAI accedió a datos públicos de la SEC y el Censo. El miedo a la fuga de datos dispara la demanda de escudos digitales y de servicios de seguridad.

Anthropic ha perdido la apelación contra el Pentágono. El Tribunal de Apelaciones del Circuito de Washington D.C. avaló que el Departamento de Guerra (el nombre que la administración Trump usa para el de Defensa) mantenga a la empresa como riesgo para la cadena de suministro, lo que supone que ni el Ejército puede usar Claude ni sus contratistas pueden utilizarlo en trabajos para el departamento. Es el primer revés judicial serio para Anthropic en este pulso, y dificulta su salida a Bolsa. El folleto tiene que recoger los litigios relevantes, y ahora el apartado de riesgos incluye una sentencia de apelación que le cierra la puerta del mayor comprador de tecnología del mundo.

Por otra parte, Anthropic calcula cuánto empleo puede costar la IA en 2030. En su escenario extremo, el 13,5% de los trabajadores del conocimiento pierde su puesto y el 8,3% no encuentra otro. El escenario moderado habla de un 0,3% desplazado y todos recolocados.

El equipo de inteligencia de amenazas de Google avisa de que el robo de cuentas de IA se ha disparado este año y que se revenden en la web oscura. Buen momento para activar la verificación en dos pasos en ChatGPT y Claude.

La mayor recompra de acciones

Mientras, el consejo de administración de Nvidia aprueba destinar 150.000 millones$ a su recompra de acciones, la mayor ampliación de la historia, lo que dispondrá de 235.000 millones hasta 2028. Cotiza a 16,5 veces beneficios, barata según los analistas.

Meta abre una división de IA para empresas y ficha al jefe de MongoDB, CJ Desai, formado en ServiceNow (una de las empresas, junto a Salesforce, Snowflake,  Microsoft, más perjudicadas por esa decisión). El dueño de Instagram y WhatsApp va a por el negocio de contabilidad, desatando una guerra de precios en el software de la nube que aplasta márgenes. 

JP Morgan cree que el ajuste de valoración de los 7 Magníficos casi ha tocado suelo pese al azote de los bonos. El mayor banco de EEUU avisa a quien huye de la tecnología: lo peor casi ha pasado. Estas empresas cotizan a mínimos de 10 años. JPMorgan argumenta que el P/E adelantado (lo que se paga por cada dólar de beneficio futuro) está en mínimos de una década. Nvidia cotiza a 18,7 veces beneficios frente a las 36,9 de su media, con el grupo aún creciendo un 45%. Si el banco acierta, la caída de valoración tech casi ha acabado. Su apuesta: chips sí, software no, porque los chips crecen y el software teme a la IA. Posible suelo para el Nasdaq y las tecnológicas. Con los bonos subiendo, mejor selección: chips sí, software con pinzas.

Microsoft ha presentado el nuevo Copilot, que su CEO, Satya Nadella, llama la mayor actualización de su historia. Mete en una misma aplicación el chat, las herramientas de Office, la creación de aplicaciones con IA y un agente personal. Llegará en las próximas semanas a las empresas del programa Frontier, el acceso anticipado de Microsoft.

TypeSafe negocia valer más de 10.000 millones$ en una semana. La empresa de Jev, un modelo que clasifica mensajes al instante, capta más de 1.000 millones$ siete días después de cerrar una ronda inicial de 40 millones.

22Sep

"Debemos prestar mucha atención a los acontecimientos que podrían desencadenar una venta significativa. Y, por supuesto, es un recordatorio para mantener una buena diversificación con una exposición adecuada a activos alternativos", señala Kristina Hooper, Estratega Jefe de Mercados en Man Group.

Miguel Ángel Valero

El 53% de los inversores está ahora bajista, el mayor nivel de pesimismo desde mayo de 2025. Pero cuando todo el mundo tiene miedo suele quedar poca gente por vender, así que estos mínimos de ánimo históricamente han precedido rebotes.

En ese sentido, Goldman Sachs asegura que el miedo a una burbuja de beneficios en las empresas de EEUU está exagerado, pese a subir un 30% en el semestre. Los márgenes están altos por tres razones pasajeras. El gasto de las tecnológicas en centros de datos roza los 800.000 millones$ y los chips ganan márgenes cercanos al 70%. La conclusión es que el beneficio no se hunde, solo pierde fuelle. Goldman Sachs lo ve subir un 11% en 2027 y 2028, así que apuesta a que el mercado gane otro 14% en un año. El riesgo son los chips, si sus márgenes se enfrían, el beneficio caería un 10%.

En este contexto, el éxito de Muse, el primer producto comercial de inteligencia artificial (IA) desarrollado por Meta, ha supuesto un revulsivo para el sector tecnológico. El nuevo agente de la compañía de Zuckerberg ha sido diseñado para actuar como asistente personal en tareas cotidianas, como reservar entradas, gestionar agenda, redes sociales, elaborar planes de ejercicio y realizar compras por internet. Por el momento, solo está disponible en EEUU, pero su lanzamiento inicial ha sido un éxito, situándose entre las aplicaciones más descargadas en las tiendas de Apple y Google, superando las de otros competidores. Hasta ahora, las funciones básicas son gratuitas, aunque existirán versiones de pago con precios que oscilarán entre los 20 y 100$ al mes, ofreciendo capacidades más avanzadas y más capacidad de tokens. Este impulso permitió que el sector tecnológico liderara el comportamiento de las bolsas y que los mercados se mantuvieran sólidos, a pesar de que los mercados energéticos continúan generando incertidumbre. De hecho, el precio del Brent cotizaba nuevamente por encima de los 100$ por barril. 

Por otra parte, la autorización para la entrada de la delegación de Irán para intervenir en la Asamblea General de la ONU representa un gesto de diálogo. Tras la intervención de Trump en este foro, el presidente iraní, Masoud Pezeshkian, aprovechará la suya para para defender la posición de su país ante la comunidad internacional. Este acto puede servir como oportunidad para propiciar contactos entre los dos países, aunque la delegación iraní únicamente podrá desplazarse por zonas restringidas entre su hotel y la sede de las Naciones Unidas.

Por tanto, el escenario a corto plazo mantiene el mismo equilibrio de fuerzas. Por un lado, continúa el fuerte impulso inversor vinculado a la IA; por otro, el conflicto con Irán sigue presionando al alza los precios de la energía y, en consecuencia, las expectativas de inflación, lo que podría obligar a los bancos centrales a adoptar una postura más restrictiva.

Robeco: La Gran Reconfiguración impulsará la renta variable y el inmobiliario

La 16.ª edición de la perspectiva a 5 años de Robeco, Expected Returns 2027-2031, La gran reconfiguración, subraya que la economía global está creando nuevas vías para sortear los obstáculos económicos, como el conflicto de Oriente Medio. Entre ellas,  el auge de la inversión en fuentes de energía renovables para reducir la dependencia de los combustibles fósiles.

Peter van der Welle, estratega de soluciones multiactivos en Robeco, opina: "El año pasado señalamos que el mundo estaba entrando en un 'Renacimiento estancado', un periodo en que el extraordinario progreso tecnológico coexistía con el lastre que suponía la elevada incertidumbre en materia de política económica. Este año seguimos plenamente comprometidos con la parte del Renacimiento de esa tesis, pero ahora nos inclinamos por matizar el elemento 'estancado'”. 

Laurens Swinkels, director de análisis de soluciones en Robeco: "Lo que ha cambiado es nuestra comprensión de las implicaciones cíclicas de las inversiones en bienes de capital en curso para facilitar la revolución de la IA, así como de la resiliencia de la economía global a la luz de la enorme perturbación de la oferta en el mercado global del petróleo provocada por el cierre del estrecho de Ormuz, además de las consecuencias de los aranceles estadounidenses más altos desde la década de 1930. Esta resiliencia se debe a la capacidad de adaptarse y reconfigurarse pese a la aparición de obstáculos".

La Gran Reconfiguración se produce en tres dimensiones estrechamente relacionadas que tendrán repercusiones en la rentabilidad futura de los activos. En primer lugar, el comercio se está reconfigurando a medida que las empresas diversifican las cadenas de suministro y los gobiernos valoran cada vez más la seguridad junto con la eficiencia. El mundo no se está desglobalizando, sino reorganizando, lo que genera una mayor dispersión en los volúmenes de comercio interregional. En segundo lugar, se está reconfigurando el papel del capital, ya que hemos llegado a un importante punto de inflexión desde una economía impulsada por el consumo hacia otra más impulsada por la inversión. La economía física, impulsada por una infraestructura a gran escala basada en la IA y las energías renovables, está en auge; el modelo económico ligero en activos puede empezar a perder terreno en los próximos 5 años. En tercer lugar, la propia producción se está reconfigurando. La siguiente fase del renacimiento de la productividad impulsado por la IA estará liderada por las empresas que consigan transformar y rediseñar los procesos de producción en torno a ella. "Creemos que la IA principalmente complementará el trabajo en lugar de sustituirlo", subrayan en Robeco.

Expected Returns ofrece tres hipótesis sobre cómo puede desarrollarse la situación en los próximos 5 años:

  • Hipótesis base: 50% de probabilidad. La Gran Reconfiguración provoca una expansión rejuvenecida. Es la historia de una transferencia de valor exitosa de los facilitadores de la IA a los adoptantes de la IA. Sin embargo, ello conlleva un coste: una mayor inflación y desempleo tecnológico. La reconfiguración del comercio fomenta la resiliencia más que la eficiencia; la reestructuración del capital aumenta la intensidad de la inversión; y la reconfiguración de la producción eleva la productividad mediante la automatización
  • Escenario alcista: El "Renacimiento luminoso" (15% de probabilidad). La gran reconfiguración resulta sustancialmente más exitosa de lo previsto a la hora de aumentar el crecimiento tendencial del PIB y propiciar una desinflación benigna. En este escenario, la economía global experimenta un auténtico renacimiento de la productividad que recuerda al de finales de la década de 1990. La diferencia clave es que la IA resulta más transformadora porque acelera no solo la automatización, sino también su propia difusión.
  • Escenario bajista: La "Decadencia sináptica" (35% de probabilidad). La gran reconfiguración se estanca antes de que puedan materializarse sus beneficios. La economía sigue asumiendo los costes de la adaptación, sin lograr captar las ganancias esperadas de la IA. Lo que empieza como una historia deflacionaria de sobrecapacidad cuando implosiona la burbuja de la IA se transforma gradualmente en una estanflación más preocupante. La inflación sigue siendo estructuralmente elevada y la economía global pierde conectividad más rápido de lo que gana capacidad de adaptación.

La gran reconfiguración implica que la renta variable vuelve a ser la clase de activo más favorecida, seguida del inmobiliario. Robeco espera que la renta variable de mercados emergentes ofrezca la mayor rentabilidad anualizada a cinco años, del 8% en euros, seguida de la renta variable de mercados desarrollados, con un 7%. El inmobiliario cotizado ofrecerá un 7%, con la perspectiva más positiva para los Real Estate Investment Trusts (REIT) desde 2014.E

El informe de este año también incluye cuatro temas específicos que reflejan el panorama cambiante delas inversiones:

  1. 1. Cuellos de botella y seguridad energética 2.0: cómo el conflicto en Oriente Medio ha redefinido la seguridad fiable del suministro energético a favor de las energías renovables.
  2. 2. Crédito privado: Oportunidad, riesgo y selectividad en un mercado en proceso de maduración: lo que antes era una fuente de financiación más especializada se ha convertido en una clase de activos de varios billones de dólares.
  3. 3. Mercados emergentes: Un mundo de destinos diferentes: exploración de la diversidad de países distintos, desde los centrados en la tecnología hasta los ricos en recursos.
  4. 4. Más allá de la sostenibilidad: Inversión 3D generalizada: añadir cualquier dimensión específica de cada inversor a la construcción moderna de carteras.

Man Group: riesgo de ventas masivas

Kristina Hooper, Estratega Jefe de Mercados en Man Group, habla de un adelantamiento de Halloween: desde el riesgo de extinción de la IA hasta la escalada deguerras y elecciones populistas, una lista aterradora para los mercados:

  • 1. Se presta mucha más atención a los posibles peligros de la IA. Lo que comenzó con una advertencia contundente de un antiguo empleado de Open AI y de Anthropic, Jacob Coxon, pronto se convirtió en un coro de precaución, con algunos incluso compartiendo lo que creen que es la probabilidad de que la IA cause el fin de la humanidad. Algunas de esas advertencias venían acompañadas de una solución propuesta: un marco regulatorio acordado por la comunidad internacional. Muchos argumentan que la IA debe tratarse como un arma nuclear, con una regulación estricta a través de la cooperación y supervisión internacional. Sin embargo, las señales tanto de China como de EEUU indican que avanzamos a toda velocidad con la IA. "Creo que las dificultades en la financiación crearán un obstáculo aún mayor para la inversión en IA que la regulación", sobre todo "si vemos que los centros de datos se deprecian rápidamente debido a que los avances tecnológicos los vuelven obsoletos; esto haría que el valor de los centros de datos sea posiblemente insuficiente para asegurar la deuda vinculada a ellos". "Incluso si la IA no termina con la humanidad, la carga de deuda relacionada con la IA podría golpear duramente a los grandes operadores de la nube".
  • 2. Las guerras en Oriente Medio y entre Rusia y Ucrania siguen empeorando. Los hutíes están ahora llevando a cabo una campaña agresiva contra los adversarios de Irán y han infligido daños significativos a Arabia Saudí, realizando ataques en el país, incluyendo su capital y algunas de sus refinerías. Los ataques a refinerías solo aumentan las presiones inflacionarias, ya que encarecen el costo de los productos petrolíferos refinados como el diésel. El impacto en la inflación es la razón por la que EEUU se centró hace unas semanas en lograr que Ucrania acordara dejar de bombardear refinerías rusas. Sin embargo, desde entonces, Rusia ha bombardeado objetivos civiles en Ucrania, y Estados Unidos ha intentado mediar una oferta de paz que requeriría que Ucrania aceptara los términos de Rusia. Eso parece haber puesto fin al acuerdo de Ucrania de no atacar refinerías. Así que la guerra entre Rusia y Ucrania se ha intensificado. Los precios siguen subiendo, con el precio promedio del galón de diésel en EEUU superando los 6,5$ por primera vez.
  • 3. Las elecciones en Alemania resultaron desastrosas para el partido de centroderecha,la Unión Demócrata Cristiana (UDC), liderada por el actual canciller alemán Friedrich Merz. El centro político se está desvaneciendo a medida que los votantes prefieren partidospopulistas más a la derecha y a la izquierda. Los resultados electorales sugieren que será más difícil para el canciller Merz lograr las reformas pro-crecimiento que tiene planeadas.
  • 4. Fed, Banco Central Europeo (BCE) y el Banco de Japón aumentaron las tasas de política monetaria en sus últimas reuniones; los rendimientos de los bonos a largo plazo retomaron su ascenso. El rendimiento del bono del Tesoro estadounidense a 10 años se ha mantenido alrededor del 5%, y "creo que es probable que suba debido a preocupaciones sobre la sostenibilidad fiscal y la inflación creciente". Si la tendencia actual en los rendimientos a largo plazo persiste, eso podría ser muy problemático para el presupuesto nacional. Los costos para atender la deuda se volverían tan caros que podrían acumularse con el tiempo y hacerse cada vez mayores. Además, un mayor rendimiento del bono del Tesoro a 10 años afecta las tasas hipotecarias y los créditos para automóviles, encareciendo el gasto de para los consumidores, añadiendo presión en un entorno ya difícil.
  • 5. El CEO de Dollar General, Todd J. Vasos, avisa: “Lo interesante de esta economía, debido a los otros vientos en contra sostenidos de la inflación a lo largo de los años recientes, es que incluso la clase media alta se está comportando más como un comprador de bajos ingresos en estos días". Ahora estamos empezando a ver que la accesibilidad se convierte en un problema más importante para los hogares con mayores ingresos. Cuanto más tiempo persista este problema de accesibilidad, es más probable que se extienda a los tramos de ingresos superiores. "Creo que hay una buena posibilidad de que ambos motores del crecimiento económico (IA y consumo de las clases medias) puedan desacelerarse, al menos modestamente, en el próximo año".

"Hay mucho de qué preocuparse. Eso no significa que las Bolsas no sigan escalando un muro de preocupaciones", pero "debemos prestar mucha atención a los acontecimientos que podrían desencadenar una venta significativa. Y, por supuesto, es un recordatorio para mantener una buena diversificación con una exposición adecuada a activos alternativos".

Pictet: neutrales en acciones

César Pérez, director global de inversiones en Pictet WM, destaca que la deuda estadounidense ha superado los 40 billones$, con el déficit fiscal que supone el 6,3% del PIB.  Aunque su crecimiento sigue sólido, debido a un nivel extraordinario de gasto en infraestructuras de inteligencia artificial, el consumidor se enfrenta altos precios de la gasolina, altos tipos hipotecarios y decaimiento del apoyo fiscal. Trump prometió un déficit un presupuestario inferior al 3% del PIB, crecimiento real del PIB del 3% y producción nacional de petróleo de más de 3 millones de barriles al día.  Pero políticas de su administración parecen más difíciles de llevar a cabo por las consecuencias del conflicto iraní, altos precios de la energía y alimentos, deuda récord y aumento de los costes de endeudamiento, sin que la mayoría del electorado aumente sus ingresos reales.

A ello se añade la reacción popular frente a centros de datos por preocupaciones de consumo de energía y costes de los servicios públicos.  Alrededor del 70% de votantes se opone a centros de datos de IA en su zona, con solo a favor del 40% de los Republicanos y 24% de Demócratas.  Con medidas más estrictas, especialmente en Texas, Pensilvania y Nueva York, hay retrasos, aunque en Washington poco interés en detenerlo por completo, dada la importancia estratégica de mantenerse competitivos con China.  Pero la emisión récord a largo plazo de deuda por IA contribuye al aumento de las rentabilidades a vencimiento de la deuda del Tesoro de EE. UU.

Con el tipo medio de interés de la deuda estadounidense en 3,4%, un aumento de éste de 1% puede aumentar el déficit otro 0,5% en un año y hay muchos inversores extranjeros financiando endeudamiento estadounidense y exigiendo rentabilidad real. 

Si estas presiones persisten los demócratas pueden mejorar sus posibilidades de recuperar el Congreso en las elecciones de mitad de mandato en noviembre.

Por su parte en Europa los beneficios se han mantenido, pero los mayores costes energéticos y condiciones crediticias más estrictas son vientos en contra.  La inflación general en la euro zona ha aumentado bruscamente por la energía.  Ahora bien, Alemania está preparando un paquete de medidas económicas y de seguridad de gran alcance para proteger a las industrias estratégicas frente a China, la cual, para apoyar su crecimiento, tiene intención de invertir fuertemente en infraestructuras de IA hasta 2030. 

"En este estado de cosas estamos neutrales en acciones globalmente. Aunque las revisiones de beneficios siguen positivas, las valoraciones de las "Siete Magníficas" tecnológicas estadounidenses se están reduciendo al ser cada vez más intensivas en inversión en infraestructuras, lo que ya reduce su flujo de caja libre, cuando el mercado cuestiona cuánto tiempo podrá mantenerse. Por otra parte, es creciente la cantidad de acciones que supera al índice S&P 500, con mayor amplitud de beneficios por sectores.  Pero el aumento de rentabilidades de la deuda reduce apoyo, pues solo 3 % de acciones del S&P 500 muestra rentabilidad por dividendo superior a la del bono del Tesoro a diez años", explica.

"Preferimos invertir en IA a través de sus beneficiarios que sus facilitadores.  Hay que tener en cuenta que el aumento de precios de chips es cada vez más difícil de mantener.  Los envíos han aumentado modestamente, pero los ingresos crecido mucho más rápido. Los altos precios erosionan la asequibilidad y promueven nueva capacidad, aumentando el riesgo de sobreoferta. De manera que hemos rebajado a neutral las acciones de mercados emergentes, cuyo buen comportamiento se ha debido en gran medida a un grupo reducido de empresas taiwanesas y surcoreanas de semiconductores y memorias", añade.

"Conviene mantener cierta liquidez.  Infra ponderamos la renta fija en general.  La consideramos a corto plazo y preferimos en EUR a dólares cuando la rentabilidad del bono del Tesoro a 10 años de EEUU ha llegado a superar el 5%, máximo desde 2007. Dadas las preocupaciones de credibilidad fiscal y monetaria, vemos debilidad del dólar hasta finales de año, que infra ponderamos frente a otras monedas".  Los datos de otras economías han mejorado en comparación con EEUU y la opaca estrategia de comunicación de la Reserva Federal reaviva preocupaciones.  La decisión del Banco de la Reserva de Australia de recortar su objetivo en dólares y aumentarlo en EUR es señal de que la confianza en el "excepcionalismo" del dólar se debilita.  China, por su parte, ya redujo en julio sus participaciones en bonos del Tesoro estadounidenses a mínimos de 18 años.

"En deuda empresarial infra ponderamos grado de inversión y de alta rentabilidad, tanto de EE. UU. como EUR, aunque estamos neutrales en deuda empresarial grado de inversión en EUR, en todo caso de buena calidad y vencimientos cortos, donde los diferenciales de rentabilidad respecto a deuda del Estado a corto plazo se han mantenido relativamente resilientes", apunta.

"Favorecemos activos tangibles, metales preciosos, materias primas, bienes inmuebles e infraestructuras. El oro es beneficiario de las preocupaciones por la deuda récord de EEUU, mayores déficits y sostenibilidad fiscal, respaldado por aumento de inversiones en fondos cotizados ETF de oro y mayor especulación.  Puede llegar a 5.000 la onza para fin de año.  Además, nos gustan las mineras globales, especialmente de metales industriales incluyendo cobre y aluminio.  Pueden beneficiarse del superciclo de inversión en capital fijo para IA y de los Gobiernos en infraestructuras para estabilizar cadenas de suministro, reforzar capacidades de defensa y reconfigurar los sistemas energéticos, con demanda estructural", concluye.

UBS: capturar el potencial alcista del mercado

La subida de los tipos de interés forma ahora parte del contexto de inversión que los inversores deben afrontar. Pero los tipos por sí solos no determinan el comportamiento de los mercados. Con un crecimiento económico resiliente y unos beneficios empresariales que siguen siendo sólidos, creemos que los inversores deberían mantenerse posicionados para capturar el potencial alcista del mercado. En nuestra opinión, la exposición a la innovación transformadora podría ser un factor diferenciador clave en el rendimiento de la renta variable a largo plazo. Es poco probable que un endurecimiento monetario moderado haga descarrilar el ciclo tecnológico. La rápida expansión de los centros de datos de IA refuerza el argumento de inversión en toda la cadena de valor de la energía y los recursos. Las cualidades defensivas del sector salud y sus impulsores de crecimiento a largo plazo respaldan la oportunidad de Longevidad.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "A medida que los cambios estructurales en la IA, la infraestructura energética y la salud amplían los fondos de beneficios globales y transforman industrias enteras, esperamos que nuestros temas de innovación transformadora ofrezcan acceso a oportunidades de crecimiento duraderas, capaces de mantenerse mucho más allá de la volatilidad de mercado a corto plazo".

Según el UBS Global Real Estate Bubble Index 2026, Zúrich es la ciudad que presenta el mayor riesgo de burbuja, seguida de Tokio. Miami, que había encabezado la clasificación en las dos ediciones anteriores, ha retrocedido a la categoría de riesgo elevado, donde también se encuentran Dubái, Seúl, Ginebra y Lisboa. En Europa, ciudades como Ámsterdam, Madrid, Fráncfort, Múnich y Milán se sitúan en la categoría de riesgo moderado, al igual que Los Ángeles, Sídney, Toronto, Vancouver, Hong Kong y Singapur fuera del continente. París y Londres presentan un riesgo bajo, categoría que comparten, fuera de Europa, con Nueva York, San Francisco y São Paulo. Lisboa y Seúl han registrado este año el mayor aumento del riesgo de burbuja. 

Matthias Holzhey, autor principal del estudio y economista en la Chief Investment Office de UBS GlobalWealth Management, afirma: "Es probable que unos costes de financiación más elevados durante más tiempo frenen la subida de los precios de la vivienda a corto plazo". En la mayoría de las ciudades, los costes anuales asociados a la compra de una vivienda superan el 40% de los ingresos brutos de un trabajador altamente cualificado, lo que pone de manifiesto la presión sobre la asequibilidad. En la actualidad, los costes de la vivienda en propiedad son sustancialmente superiores a los alquileres. Y la vivienda no ha servido como refugio frente a la inflación en los últimos cinco años.

Pablo Carrasco, director general de UBS Wealth Management en España y Portugal, comenta: "La evolución del mercado de la vivienda en Madrid en los últimos años refleja la solidez de sus fundamentales económicos y su atractivo continuado como lugar para vivir y trabajar. Al mismo tiempo, el estudio muestra cómo las condiciones de financiación globales, la regulación y las restricciones de oferta están influyendo cada vez más en los resultados del mercado local. Entender estas fuerzas de forma conjunta es clave para evaluar la trayectoria del mercado a más largo plazo".

Banor: enfoque mucho más selectivo en las Bolsas

Angelo Meda, gestor de Banor Mistral, cree que los mercados de renta variable globales continúan su tendencia alcista apoyados en los beneficios empresariales, la inversión de capital en IA, y la solidez del mercado laboral. Sin embargo, están apareciendo indicios de enfriamiento en el consumo de EEUU, principal motor de las bolsas. Esto, unido al hecho de que la inflación se mantiene por encima del objetivo, frena la expansión de múltiplos porque perjudica las valoraciones. Un entorno en el que Banor SICAV sigue optando por la renta variable, pero con un enfoque mucho más selectivo buscando valoraciones atractivas y solidez de negocio.

18Sep

El 25% de los ciudadanos de EEUU utiliza la inteligencia artificial a diario, y casi un tercio de quienes la usan deja que sus agentes IA actúen sin pedirle permiso.

Miguel Ángel Valero

Un 33% de los gestores de fondos de inversión, máximo histórico de la encuesta de Bank of America, cree que las empresas se están pasando invirtiendo en inteligencia artificial (IA). El dato se interpreta como que el mercado ya empieza a oler burbuja de gasto en IA.

Otro dato que preocupa: el 25% de los ciudadanos de EEUU usa IA a diario, y casi un tercio de quienes la usan deja que sus agentes IA actúen sin pedirle permiso. En este contexto, Claude y ChatGPT ya pueden manejar la casa del usuario a través de Google Home. Ofrece un conector para que los asistentes controlen cámaras Nest, termostatos y aparatos Matter. Las acciones sensibles, como abrir puertas, quedan bloqueadas.

Robeco recomienda invertir en la infraestructura física que alimenta la IA

Roman Boner, Senior Portfolio Manager de Robeco, cree que la atención de los inversores puede estar actualmente en los semiconductores y el procesamiento, pero la próxima fase de la revolución de la IA se está moldeando cada vez más por la infraestructura física necesaria para alimentarla. Desde las redes eléctricas y los sistemas de gestión de energía hasta las tecnologías de refrigeración y la generación de energía renovable, los desarrollos recientes proporcionan más evidencias de que la oportunidad de inversión relacionada con la IA va mucho más allá de los semiconductores. 

Los mercados globales de acciones han repuntado gracias a los sólidos resultados corporativos que ayudaron a compensar las preocupaciones sobre el aumento de los rendimientos de los bonos y las tensiones geopolíticas. Las empresas vinculadas a la IA recuperaron el liderazgo en el mercado tras otra fuerte temporada de resultados que evidenció la escala de la inversión continua en centros de datos, capacidad informática e infraestructura de apoyo.

Para los inversores, uno de los desarrollos más significativos sigue siendo la acelerada expansión de la infraestructura eléctrica. Se proyecta que la demanda de energía en EEUU crecerá casi tres veces más rápido que en las dos últimas décadas, impulsada por los centros de datos de IA, la relocalización industrial, la electrificación y la adopción de vehículos eléctricos. Satisfacer esta demanda requerirá una inversión sustancial en la modernización de redes, generación de energía renovable, almacenamiento en baterías y tecnologías de eficiencia energética. Estas tendencias se vieron reflejadas en el desempeño constante de empresas expuestas a equipos de red, infraestructura de transmisión, sistemas de refrigeración líquida y tecnologías de redes ópticas. Es otro indicador de que la confianza en la demanda energética vinculada a la IA se mantendrá estructuralmente alta durante años. 

Al mismo tiempo, los inversores reconocen cada vez más que años de infrafinanciación en infraestructura energética han creado un desequilibrio estructural entre oferta y demanda que requerirá un gasto de capital significativo durante la próxima década. “El próximo cuello de botella en la IA no es la potencia informática. Es la potencia eléctrica. Las tecnologías que permiten la generación de energía, la expansión de redes, el almacenamiento y la eficiencia energética se están convirtiendo en infraestructura esencial para una economía más electrificada. Estamos presenciando un cambio de un gasto cíclico en energía a una construcción de infraestructura plurianual impulsada por la IA y la electrificación", concluye este experto.

Movimientos en IA

  • Cohere y Aleph Alpha se fusionan para competir con más fuerza en el segmento de IA para empresas. 
  • Anthropic ha fusionado el chat de Claude, Cowork (su agente para trabajos largos) y Design (su herramienta visual) en una sola experiencia para el usuario.
  • Salesforce manda un mensaje optimista en el Investor Day de Dreamforce. Sube la guía de ingresos para su año fiscal 2027 hasta los 46.400 millones$, un 11%más, y anuncia una megarecompra de acciones por 25.000 millones. Reafirma su meta de 63.000 millones para 2030 y lo fía todo a la IA de Agentforce frente a  las dudas sobre el software.
  • ElevenLabs, la empresa conocida por sus voces con IA, ha lanzado Reception, un agente de voz que atiende llamadas a cualquier hora. Está pensado para pequeñas empresas y autónomos: agenda citas, contesta preguntas de clientes y pasa cada asunto a la persona que toca. Ya está disponible en todo el mundo y funciona en más de 70 idiomas.
  • Novo Nordisk se alía con Anthropic para investigar fármacos. Llevará Claude Science a su investigación de medicamentos, pocos meses después de firmar un acuerdo con OpenAI. Además, firma con la danesa Orbis Medicines un acuerdo de hasta 1.400 millones$ para desarrollar píldoras cardio-metabólicas de nueva generación, con una inversión estratégica incluida. Con el boom de los inyectables para adelgazar ya maduro, Novo busca su próxima gallina de los huevos de oro en la pastilla oral, justo el terreno donde se pelea a muerte con Eli Lilly. Y Twist Bioscience se alía con TuneLab de Eli Lilly para acelerar el descubrimiento de anticuerpos. 
  • Amadeus cree que la IA cambiará cómo se busca un viaje, pero no sustituirá a su sistema de reservas para aerolíneas y agencias. UBS y Deutsche Bank respaldan la tesis y la acción sube en Bolsa.
  • Generac se dispara un 19,6% en el NYSE porque Amazon le compra generadores de reserva para sus centros de datos: 2.400 millones en entregas para 2027-2028 y hasta 8.000 millones en siete años. 
  • Vicor sube un 15% en el Nasdaq tras firmar licencias de sus módulos Vertical Power Delivery con nuevos fabricantes de chips de IA. La energía para los centros de datos es el cuello de botella del momento, y Vicor parece haber leído el análisis de Robeco.
  • ChatGPT empieza a vender anuncios el 23 de septiembre. OpenAI lanza sus herramientas de publicidad: agentes patrocinados, un complemento para gestionar campañas, integración con HubSpot y una app para Shopify.
17Sep

Los mercados creen que las subidas de tipos por parte de los bancos centrales no van a ser suficientes para compensar las presiones inflacionistas de los costes energéticos, y que serán necesarios más incrementos.

Miguel Ángel Valero

La subasta del Treasury a 20 años registró la menor demanda extranjera jamás recordada. Los inversores foráneos le hacen ascos a la deuda a largo plazo de EEUU justo cuando Washington más financiación necesita. Esta actitud de los inversores extranjeros añade más presión si cabe al alza para los tipos de interés a largo plazo. Y contribuye a la desmitificación del bono del Tesoro de EEUU como activo sin riesgo.

Todo esto, en medio de las reacciones a la primera subida de tipos de interés de la Fed en tres años pese a las presiones de Donald Trump ("¡bajad los tipos de interés para EEUU, y hacedlo rápido!", grita en Truth Social con sus características mayúsculas). El precio oficial del dinero en EEUU ya está entre el 3,75% y el 4%, cuando según Trump debería situarse en el 1% "o menos".

Es significativo el cambio radical en las preocupaciones de los gestores de fondos, según Bank of America. El miedo a un salto brusco de los tipos largos ya supera al que genera la supuesta burbuja de la inteligencia artificial (IA). Un 33% de los gestores ve el alza desordenada de los tipos largos como principal riesgo, frente al 28% que cita a la IA. La liquidez en sus carteras sube al 3,9%, mientras el peso de la Bolsa baja del 56% al 49%. Tiene lógica: cuando los gestores intuyen que el bono puede hundirse, suben efectivo y bajan en acciones, porque un bono a la baja arrastra a la Bolsa. Van un 48% infra ponderados en deuda, el nivel más bajo desde 2022.

Además, el mercado se centra ahora en que las subidas de tipos (BCE, Fed)  y las que se esperan en Reino Unido y Japón pueden no ser suficientes para compensar los efectos de las guerras en Ucrania (por la invasión rusa de 2022) y en Oriente Medio (por lo ataques de Israel y de EEUU a Irán en febrero de 2026) y del encarecimiento de los costes energéticos en la inflación.

The Trader: la Fed es demasiado optimista con la evolución de la inflación

Hace apenas unos meses, el debate en los mercados era cuántas veces iba a seguir bajando los tipos de interés la Reserva Federal. Hoy el mensaje es otro: ¿cuántas veces más va a subir el coste del dinero? El cambio es importante porque la política monetaria estadounidense llevaba aproximadamente dos años moviéndose en dirección expansiva y la última subida de tipos se produjo hace más de tres años. Sin embargo, la combinación de una economía resiliente, un mercado laboral todavía sólido y, sobre todo, unas presiones inflacionistas que se niegan a desaparecer está obligando a los inversores a replantearse completamente el escenario.

La inflación estadounidense se mantuvo en agosto en el 3,4% interanual, claramente por encima del objetivo del 2% de la Reserva Federal. Pero probablemente más preocupante que el dato anual sea lo que está ocurriendo en los últimos meses. Los precios aumentaron un 0,4% solamente en agosto, frente al 0,1% de julio, mientras que la inflación subyacente avanzó un 0,3% mensual, algo más de lo esperado. Además, los precios industriales aumentaron un 0,4% durante el mes y nada menos que un 5,4% respecto al año anterior.

Detrás de buena parte de este deterioro está nuevamente la energía. En julio, antes incluso de las últimas subidas del petróleo, los precios energéticos ya acumulaban un incremento del 14,7% respecto al año anterior y la gasolina subía un 24,6%. En agosto, la energía siguió presionando al alza la inflación y la gasolina aumentó otro 3,9% solamente durante el mes.

Aquí aparece el verdadero problema para la Fed. Un banco central normalmente intenta no reaccionar demasiado ante una subida puntual del petróleo porque no puede producir más barriles subiendo los tipos de interés. Pero la situación cambia cuando la energía permanece cara durante suficiente tiempo como para trasladarse al transporte, la producción, los alimentos, los servicios y, finalmente, a las expectativas de inflación.

Y, al mismo tiempo, la economía estadounidense todavía no está dando a la Reserva Federal demasiados motivos para mirar hacia otro lado. En agosto se crearon 162.000 empleos y la tasa de paro permaneció en el 4,1%. Los salarios aumentaron un 3,1% respecto al año anterior. No estamos ante un mercado laboral extraordinariamente fuerte, pero tampoco ante uno que esté enviando señales claras de recesión.

La reunión de septiembre ha confirmado finalmente ese cambio de dirección. La Reserva Federal ha subido los tipos de interés en 25 pb y, probablemente, lo más importante no haya sido la decisión en sí misma, sino el mensaje que Kevin Warsh ha transmitido durante la rueda de prensa. Warsh ha descrito una economía estadounidense que continúa mostrando una notable fortaleza y que, en su opinión, incluso podría fortalecerse todavía más. Al mismo tiempo, considera que las tendencias del mercado laboral son compatibles con una economía prácticamente en pleno empleo. Eso deja a la Reserva Federal frente a un problema muy concreto: de las dos partes de su mandato dual, una funciona razonablemente bien y la otra claramente no.

La inflación continúa siendo demasiado elevada. Warsh ha insistido en que lleva cinco años sin regresar de manera sostenible al objetivo del 2% y ha dejado claro que la Reserva Federal no puede utilizar los acontecimientos externos como excusa para aceptar indefinidamente esa situación. La Fed no puede controlar el precio del petróleo ni resolver los conflictos geopolíticos que están encareciendo la energía, pero su responsabilidad sigue siendo impedir que esas presiones terminen consolidándose en el conjunto de la economía.

Y aquí probablemente estuvo uno de los mensajes más importantes de toda la rueda de prensa. Warsh no considera que la política monetaria actual sea restrictiva. Al contrario, sigue viéndola como acomodaticia y ha presentado la subida de 25 puntos básicos como la retirada de una pequeña dosis de ese estímulo.

La diferencia es importante. Si la Fed creyera que los tipos actuales ya están frenando claramente la economía, tendría muchos más motivos para detenerse. Pero si considera que la política monetaria continúa siendo acomodaticia, tiene margen para seguir subiendo los tipos sin pensar necesariamente que está llevando a la economía hacia una recesión.

El “dot plot” refuerza esa posibilidad y apunta a una nueva subida antes de terminar el año. Diciembre aparece, por tanto, como una reunión especialmente importante, más aún porque los próximos datos de inflación empezarán a incorporar con mayor intensidad el reciente encarecimiento del petróleo y su transmisión a la gasolina y el diésel. Si la economía continúa mostrando fortaleza y la inflación vuelve a repuntar, los argumentos para detener el proceso de endurecimiento monetario serán cada vez menores.

Pero durante la rueda de prensa apareció además otro asunto que merece nuestra atención: el comportamiento del mercado de bonos y el incremento de las rentabilidades de la deuda estadounidense. Preguntado por ello, Warsh dejó claro que el volumen de deuda pública y la política fiscal corresponden fundamentalmente al Tesoro y al Gobierno, no a la Reserva Federal. Sin embargo, señaló tres factores que pueden ayudar a entender por qué las rentabilidades de los bonos están sometidas a tanta presión:

  1. El primero es precisamente la fortaleza de la economía estadounidense. Una economía que sigue creciendo y manteniendo niveles elevados de empleo puede soportar tipos de interés más altos durante más tiempo.
  2. El segundo es la creciente competencia por el ahorro. Estados Unidos necesita financiar enormes cantidades de deuda pública al mismo tiempo que las mayores compañías tecnológicas del mundo necesitan cantidades extraordinarias de capital para construir centros de datos, adquirir chips, desarrollar redes eléctricas y financiar toda la infraestructura necesaria para la inteligencia artificial. Los grandes hyperscalers están recurriendo cada vez más al mercado de deuda y ofreciendo rentabilidades que compiten por el mismo ahorro que necesita captar el Tesoro estadounidense.
  3. Y el tercer elemento vuelve a llevarnos al punto de partida: la combinación de incertidumbre geopolítica y persistencia de la inflación. Cuanto mayor sea la incertidumbre sobre la evolución futura de los precios, más rentabilidad exigirán los inversores para prestar dinero a largo plazo.

Después de escuchar a Kevin Warsh, "creo que hay una contradicción especialmente interesante entre el discurso que hemos escuchado y las previsiones que acaba de publicar la propia Reserva Federal", señala Pablo Gil en The Trader. Warsh nos presenta una economía muy sólida, prácticamente en pleno empleo, con una política monetaria que todavía considera acomodaticia y una inflación que califica de inaceptablemente elevada. A eso hay que añadir una situación geopolítica extraordinariamente incierta y un fuerte encarecimiento de la energía cuyo impacto todavía no hemos visto completamente reflejado en los datos. Sin embargo, cuando miramos las previsiones de la Fed descubrimos un escenario sorprendentemente benigno. Esperan que la inflación PCE termine este año en el 3,7%, pero que caiga hasta el 2,3% en 2027 y prácticamente regrese al objetivo, con un 2,1%, en 2028.

Para que la inflación pase del 3,7% al 2,3% en apenas un año tiene que producirse una desinflación muy importante. Es posible que parte del repunte actual de los precios energéticos desaparezca por simples efectos base, pero resulta difícil asumir que todas las fuerzas que hoy están presionando la inflación vayan a quedar prácticamente contenidas dentro de 2026. Eso exigiría, entre otras cosas, que el shock energético no se prolongue, que los problemas geopolíticos no sigan deteriorándose y que el encarecimiento del petróleo no termine filtrándose de manera persistente hacia el transporte, los costes empresariales, los bienes y los servicios. Y todo ello mientras la propia Fed espera que la economía estadounidense continúe creciendo con bastante solidez.

"Por eso creo que la gran pregunta después de esta reunión ya no es solamente cuántas veces más va a subir los tipos la Reserva Federal. Es si sus previsiones de inflación para 2027 son demasiado optimistas.Porque si el PCE no cae hacia ese 2,3% que hoy proyecta la Fed, sino que la inflación demuestra ser mucho más persistente, el escenario cambia considerablemente. Los tipos podrían tener que subir más de lo que hoy contempla el mercado o permanecer elevados durante bastante más tiempo. La Reserva Federal ha dejado claro hoy que está dispuesta a luchar contra la inflación. Lo que todavía está por demostrar es que la inflación vaya a ponérselo tan fácil como sugieren sus propias previsiones",resalta.

Banca March: no hay un inicio de ciclo de endurecimiento monetario

Para los analistas de Banca March, la atención se centró en los argumentos esgrimidos por Kevin Warsh durante la rueda de prensa posterior. El presidente de la Fed sustentó la decisión en tres factores principales: la solidez de la economía y del mercado laboral, una inflación que mostró una moderación insuficiente durante el verano y el deterioro del contexto geopolítico, al que también vinculó parte del reciente repunte de las rentabilidades de la deuda a largo plazo.

"La medida respondió a una doble lógica: necesaria y preventiva. Necesaria, porque permitía preservar la credibilidad de la Reserva Federal y, especialmente, la de Kevin Warsh, después de que el propio presidente hubiera contribuido a orientar al mercado hacia un escenario de endurecimiento monetario durante Jackson Hole. En este contexto, la autoridad monetaria optó por validar unas expectativas más hawkish, en un entorno además condicionado por la presión política ejercida por Donald Trump, partidario de unos tipos de interés más bajos. Al mismo tiempo, interpretamos esta subida como una actuación de carácter preventivo, y no como el inicio de un nuevo ciclo de endurecimiento monetario. El objetivo sigue siendo evitar que el actual shock energético se transmita de forma más persistente al conjunto de la economía y termine desanclando las expectativas de inflación", explican.

La evidencia histórica respalda esta interpretación. Si definimos como preventivos aquellos episodios en los que la Reserva Federal acometió tres o menos subidas de tipos en medio de un proceso de relajación monetaria, desde 1980 únicamente se han registrado tres casos. Mientras que el episodio de 1982 coincidió con una recesión, los ciclos iniciados en 1984 y 1995 se desarrollaron en un contexto de aterrizaje suave y no derivaron en una contracción de la actividad. En consecuencia, la historia sugiere que un endurecimiento preventivo no provoca un deterioro significativo del ciclo económico.

Más allá de la propia decisión –ampliamente descontada–, lo más relevante fue el mensaje transmitido por el diagrama de puntos (dot-plot) que "refuerza nuestra visión de que los ajustes serán limitados y responderán a una lógica preventiva". En un ejercicio en el que Kevin Warsh volvió a abstenerse de participar, 16 de los 18 miembros que integran el dot-plot –de los cuales únicamente 11 cuentan con derecho a voto– anticipan una subida adicional para lo que resta de año. De materializarse este escenario, la mediana de las previsiones apunta a unos tipos estables durante 2027 y a un posterior proceso de bajadas a partir de 2028.

Arabia Saudí espera restablecer en los próximos días alrededor de la mitad de la capacidad del oleoducto Este-Oeste y recuperar su operatividad plena en un plazo aproximado de seis semanas. Esta infraestructura fue atacada el 10 de septiembre por milicias respaldadas por Irán. El oleoducto conecta los campos petroleros del Golfo Pérsico con el puerto de Yanbu, en el mar Rojo, y desempeña un papel estratégico al ofrecer una ruta alternativa al estrecho de Ormuz para las exportaciones de crudo saudí. La capacidad máxima de transporte de esta red alcanza los 7 millones de barriles diarios (mbd). De ese volumen, aproximadamente 2 mbd se destinan al abastecimiento de las refinerías saudíes de la costa occidental, mientras que hasta 5 mbd pueden dedicarse a la exportación. Por ello, una interrupción prolongada del suministro habría supuesto una inmovilización de una parte significativa de las exportaciones de crudo del país. No obstante, Arabia Saudí confía en una recuperación rápida de la operativa. Como precedente, en abril una estación de bombeo del mismo sistema también fue atacada –aunque con daños más limitados– y las operaciones volvieron a la normalidad en apenas tres días.

"Por el momento, desde Banca March nos mantenemos expectantes a la evolución del conflicto de Irán antes de modificar y elevar nuestras previsiones sobre los tipos de interés. Nuestro grado de convicción se ha ido reduciendo en las últimas semanas ante el enquistamiento de las negociaciones entre EEUU e Irán y las nuevas interrupciones en el suministro de petróleo procedente de Arabia Saudí, que han incrementado el riesgo de que las presiones energéticas terminen trasladándose al resto de componentes, pero la situación se mantiene lo suficientemente volátil para elevar nuestra visión sobre la curva. En cualquier caso, seguimos considerando excesivo el escenario que descuenta actualmente la curva de futuros, que incorpora hasta tres subidas adicionales de tipos durante los próximos doce meses. Con todo, nos adentramos en un periodo en el que las elecciones de medio término en Estados Unidos irán ganando cada vez más peso en las Bolsas. Desde nuestra perspectiva, y más allá del ruido político de fondo, la clave sigue estando en los sólidos beneficios empresariales que se extienden a más sectores y regiones, por lo que aprovecharíamos una toma de beneficios para seguir añadiendo riesgo", añaden.

Ebury: es injustificado un endurecimiento más intenso

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, ha revisado sus previsiones sobre la Reserva Federal y espera ahora una nueva subida de tipos en diciembre, después del incremento de 25 pb aprobado esta semana, que situó el tipo oficial en el 3,75%-4%. Considera que el tono más restrictivo de la Fed, la fortaleza de la economía estadounidense y la falta de avances suficientes en la lucha contra la inflación justifican este nuevo movimiento antes de finalizar el año. 

“El mensaje de la Fed ha sido claramente más agresivo de lo que esperábamos y nos lleva a abandonar nuestra previsión de una sola subida este año”, señala Matthew Ryan, CFA, jefe de Estrategia de Mercado de Ebury. No obstante, Ebury considera injustificado un endurecimiento mucho más intenso, dado que la inflación subyacente mantiene una tendencia descendente, los elevados rendimientos de los bonos ya están contribuyendo a restringir las condiciones financieras y el mercado laboral no presenta un sobrecalentamiento suficiente.

La decisión de la Fed impulsó inmediatamente al dólar, llevando al EUR/USD por debajo de 1,15 por primera vez desde finales de julio. “El tono restrictivo de la Fed debería seguir respaldando al dólar a corto plazo, aunque seguimos esperando cierto debilitamiento de la divisa estadounidense en nuestro horizonte de previsión”, apunta Anthony Malouf, analista de Mercado de Ebury. No obstante, este retroceso debería ser moderado, ya que la incertidumbre en torno a Irán, los elevados precios del petróleo y el aumento global de las rentabilidades de la deuda continúan ofreciendo soporte a la moneda estadounidense.

Fidelity: la estructura de la economía ha cambiado

Salman Ahmed, Responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, considera que el mensaje más importante de la subida de tipos de la Fed "fue que la función de reacción de la política monetaria está siendo cada vez más clara". Y la decisión fue unánime, algo relevante porque proporciona al presidente Kevin Warsh un respaldo institucional en un momento en que la Administración ha estado presionando para lograr una política monetaria más acomodaticia. No se trató de una decisión ajustada ni controvertida. El Comité, en su conjunto, consideró que la inflación y la resiliencia de la actividad económica justificaban una política más restrictiva. 

Las proyecciones reforzaron ese mensaje. El punto medio del diagrama de puntos apunta a una subida adicional en 2026 y a la ausencia de recortes en 2027. Más llamativo aún es que no se espera que la inflación vuelva al objetivo del 2% hasta 2029, la principal señal macroeconómica que deja esta reunión. Si las previsiones de la Fed son, en términos generales, correctas, EEUU habrá pasado aproximadamente ocho años con una inflación por encima del objetivo antes de restablecer la estabilidad de precios. 

"Esto encaja estrechamente con el escenario que incorporamos en nuestras hipótesis a largo plazo para los mercados de capitales, donde desde hace tiempo esperamos que la inflación siga siendo más persistente y se estabilice por encima de los niveles a los que los inversores se acostumbraron tras la crisis financiera global", explica.

La cuestión no es simplemente que la inflación esté tardando más en moderarse. La estructura de la economía ha cambiado. La fragmentación geopolítica, la seguridad energética, una mayor presencia fiscal, la duplicación de cadenas de suministro y la elevada intensidad de capital asociada al ciclo de inversión en inteligencia artificial apuntan a un entorno en el que es probable que la inflación siga siendo más persistente. Las propias proyecciones de la Fed reconocen cada vez más esa realidad. 

La rueda de prensa de Warsh también mantuvo un tono restrictivo y fue, en líneas generales, coherente con el mensaje que transmitió en Jackson Hole. Señaló que la Fed había retirado parte del estímulo monetario, lo que implica que sigue considerando que los tipos de interés se sitúan por debajo del nivel neutral a corto plazo. La inflación continúa siendo demasiado elevada y la Fed necesita pruebas más claras de que está avanzando hacia su objetivo con suficiente rapidez. Hasta entonces, el sesgo seguirá inclinándose hacia una política más restrictiva. 

Sigue sin haber una orientación futura convencional, aunque, en comparación con julio, la función de reacción resulta ahora más fácil de interpretar. La inflación continúa por encima del objetivo, la actividad económica se mantiene resiliente y la inversión empresarial continúa siendo sólida. Mientras esa combinación no cambie, nuevas subidas de tipos siguen siendo una posibilidad. 

También merece la pena destacar la reacción del tramo largo de la curva. Las rentabilidades de los bonos del Tesoro estadounidense a largo plazo han caído pese a la subida de tipos y al tono restrictivo reflejado en el diagrama de puntos. Es una evolución constructiva, aunque todavía es pronto para extraer conclusiones firmes sobre la credibilidad de la política monetaria. Como mínimo, los mercados no interpretaron esta reunión como un factor que aumente el riesgo de inflación a largo plazo. 

La cuestión más relevante es hasta dónde llegará este ciclo. "Nuestra hipótesis de trabajo sigue siendo que este terminará convirtiéndose en un ciclo de tres o cuatro subidas de tipos, más que en un simple ajuste puntual. No obstante, esta visión depende de que el ciclo de inversión en inteligencia artificial se mantenga intacto. Dicha inversión está respaldando la demanda en la actualidad, al tiempo que puede impulsar la productividad a lo largo del tiempo. El gasto necesario en centros de datos, semiconductores, generación eléctrica, redes, infraestructuras y financiación tiene una magnitud suficiente como para influir en el ciclo macroeconómico. Mientras esa inversión siga siendo sólida, la economía estadounidense podría ser capaz de absorber unos tipos de interés más elevados con mayor facilidad de lo que sugeriría un marco convencional de final de ciclo. Pero si la inversión en inteligencia artificial se desacelera de forma significativa, el cálculo cambiará rápidamente. El crecimiento económico se volvería más vulnerable a un mayor endurecimiento monetario y la Fed tendría que reevaluar el equilibrio de riesgos", argumenta.

Por ahora, el mensaje es relativamente sencillo. La Fed ha reanudado el endurecimiento monetario, el Comité está unido y el diagrama de puntos sugiere que el ciclo aún no ha terminado. Y, lo que es más importante, la Fed proyecta ahora un periodo mucho más prolongado de inflación por encima del objetivo, en línea con el régimen de inflación estructural que incorporamos en nuestras hipótesis para los mercados de capitales. La trayectoria de la política monetaria seguirá dependiendo de los datos. "Pero si el ciclo de inversión en inteligencia artificial se mantiene intacto y la inflación continúa siendo persistente, seguimos pensando que este ciclo de endurecimiento monetario aún tiene recorrido”, concluye.

Goldman Sachs: una subida más, en diciembre

Kay Haigh, responsable global y CIO de Renta Fija y Soluciones de Liquidez en Goldman Sachs Asset Management, interpreta que "la Fed ha dado a entender que, por el momento, no prevé un ciclo de endurecimiento monetario agresivo. Según el Resumen de Proyecciones Económicas (SEP, por sus siglas en inglés), la mayoría de los miembros del FOMC contempla un total de dos subidas de tipos este año, y es probable que la Fed no los mueva en la reunión de octubre, dada su cercanía a las elecciones de mitad de mandato. Nuestro escenario central es una subida más este año, en diciembre, aunque esto sigue dependiendo de los próximos datos del IPC y de la evolución de los precios de la energía".

Robeco: la Fed puede endurecer sin deteriorar el crecimiento

Colin Graham, Head of Multi Asset Strategies de Robeco, apunta que la subida de tipos de 25 pb de la Fed señala un avance gradual hacia lo que los responsables de la política monetaria consideran una postura neutral. El mensaje del presidente Warsh fue claro: dado que el mercado laboral sigue sólido y la inflación se sitúa por encima del objetivo, la Fed considera que continuar con la normalización es adecuado para garantizar la estabilidad de precios. "Desde nuestra perspectiva, la economía estadounidense sigue mostrando una considerable resiliencia. El apoyo fiscal, la buena salud de los balances de los hogares y los efectos remanentes de unos tipos de interés históricamente bajos continúan apuntalando la demanda, lo que reduce el riesgo de una desaceleración brusca", precisa.

Un aspecto interesante de las últimas proyecciones es el descenso previsto de la inflación subyacente; se estima que el índice PCE caerá del 3,7% en 2026 al 2,5% en 2027 y al 2,1 % en 2028. Si bien la tendencia es alentadora, la experiencia histórica sugiere que la evolución real de la inflación dependerá, en última instancia, de los datos que se vayan conociendo, más que de las previsiones.

La reacción del mercado ha sido, en líneas generales, coherente con el mantenimiento de la credibilidad de la Fed. El fortalecimiento del dólar, la caída del precio del oro y la relativa estabilidad de los rendimientos a largo plazo sugieren que, por ahora, los inversores conceden el beneficio de la duda a las autoridades monetarias. El aplanamiento de la curva de tipos indica que los mercados confían en que la Fed puede seguir endureciendo la política monetaria sin provocar un deterioro significativo de las perspectivas de crecimiento ni desanclar los tipos de interés a largo plazo.

UBS: el endurecimiento no descarrilará el repunte de la renta variable

"No esperamos que un ciclo de endurecimiento moderado por parte de la Fed haga descarrilar el repunte de la renta variable. Gran parte de este endurecimiento monetario ya está descontado por el mercado. La fortaleza económica hace que el endurecimiento sea más manejable. Unos beneficios empresariales sólidos pueden contrarrestar unos rendimientos más elevado", opinan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos posicionados para nuevas subidas de la renta variable, al mismo tiempo que nos preparamos para una posible volatilidad a corto plazo. Si el endurecimiento monetario se mantiene moderado, los diferenciales de crédito permanecen estables y los beneficios empresariales continúan creciendo, el repunte debería tener margen para ampliarse a más sectores y regiones. Recomendamos una exposición diversificada en renta variable, evitando al mismo tiempo una concentración excesiva en áreas especialmente sensibles a los tipos de interés o que dependen de un único factor de rentabilidad".

La decisión de la Fed "es coherente con nuestra previsión de otra subida en diciembre, ya que el listón para mantenerse sin cambios parece bastante alto, con solo dos informes de inflación más previstos antes de esa fecha. El amplio respaldo a dos subidas —y casi la mitad de los participantes a favor de una tercera— indica que los riesgos están sesgados al alza. Sin embargo, en nuestra opinión, lo que el mercado descuenta actualmente, un total de cuatro subidas, resulta excesivo. Esperamos una desinflación bastante estable durante los próximos seis meses, mientras que unos efectos de base favorables en el primer semestre de 2027 deberían debilitar los argumentos a favor de una larga secuencia de subidas", añade Andrew Dubinsky, Economista.

Eastspring: el mercado espera una orientación más agresiva

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de la gestora de activos Eastspring Investments, opinan que el regreso de las bruscas subidas en los precios del crudo, junto a las alzas de más de 30 pb en los rendimientos de los bonos soberanos en los mercados desarrollados desde Jackson Hole, han obligado a los bancos centrales a realizar subidas de tipos generalizadas. Subidas que, sin embargo, no son suficientes para revertir los efectos de segunda ronda de este nuevo repunte inflacionista en las economías.

El alza del crudo hasta niveles de 108$/barril propicia un entorno de restricciones energéticas persistentes, dado el encarecimiento de los precios de la producción. Algo que todavía no ha percibido el mercado, que descuenta previsiones de producción excesivamente optimistas. Eastspring Investments cree que el reciente shock del petróleo tendrá efectos negativos en el transporte, la producción manufacturera y los bienes de consumo.

Mientras tanto, los bancos centrales tienen que lidiar no sólo con las expectativas inflacionistas, sino también con la fuerte subida de los rendimientos de los bonos soberanos, 30 pb en los bonos a 10 años de los mercados desarrollados.

Por ello, desde Eastspring Investments creen que las subidas generalizadas de tipos de esta semana, ya descontadas por el mercado, no serán suficientes, y que el mercado espera una orientación más agresiva, especialmente desde la Fed. En Asia, la debilidad del dólar y una revalorización anticipada han generado mayor resiliencia en los tipos, aunque las alzas del crudo y una reevaluación de la inflación podrían provocar endurecimiento monetario en diferentes países. Eastspring Investments prevé subidas de tipos en 2026 en India, Indonesia, Filipinas, Corea, Malasia y Taiwán.

14Sep

Cada vez más administraciones locales están recurriendo a la IA para gestionar el comercio urbano con datos actualizados calle por calle. Y la sanidad europea recurre a la IA para mejorar la asistencia, reducir las tareas administrativas, y elevar la satisfacción laboral.

Miguel Ángel Valero

El gasto en inteligencia artificial (IA) por empleado cayó cerca de un 10% en agosto entre las empresas que más la usan, hasta 7.205$, según el informe mensual de Ramp. Esa tendencia ya fue adelantada por Dinero Seguro el 7 de septiembre. El 56% de los clientes de las empresas pagó por algún producto de IA en agosto, el 0,4% más que en julio. El 22% de las empresas de EEUU declaran usar IA.

El coste por millón de tokens bajó a 0,68$, frente al pico de 1,15 en marzo, lo que supone una caída del 41% en cinco meses. Según el análisis de Ramp, "la competencia entre OpenAI y Anthropic hace la IA más accesible y reduce costes, no solo en precios sino también en gasto en empresas del 1%".

Los modelos de frontera (Opus, Fable, Sol, Astra, los más caros) se llevaban el 53% de los tokens y ahora se llevan el 45%. Ocho puntos menos en un mes. Lo que sube es la gama media, con Claude Sonnet y GPT-5.6 Terra, porque, según el análisis de Ramp, siguen rindiendo mucho y además salen más a cuenta". Y también los modelos abiertos y chinos, que ya son el 6,4% de la adopción.

OpenAI crea un ChatGPT para analistas de banca de inversión y renta variable

Mientras, OpenAI ha presentado ChatGPT for Financial Services, una versión de ChatGPT Work con datos financieros de pago ya metidos dentro y el modelo GPT-6 Astra por debajo. El producto sale de una colaboración de diseño con Morgan Stanley y Evercore, y arranca apuntando a un trabajo muy concreto: el del analista de banca de inversión y de research de renta variable. Trae datos de Daloopa, PitchBook, LSEG News y Crunchbase incluidos, con transcripciones de resultados, estados financieros, fundamentales de compañía y datos de empresas privadas. OpenAI indexa y aloja esos datos en su propia infraestructura, en lugar de conectarse a cada proveedor por un conector externo.

Hace dos semanas Google llevó Gemini Enterprise a la banca y a los bufetes con la misma idea de fondo: vender el sector, no la tecnología. Y el 14 de septiembre OpenAI presentaba un Data agent dentro de ChatGPT Work que monta cuadros de mando hablando con el almacén de datos. La estrategia parece clara: los modelos generalistas se parecen cada vez más entre ellos, así que la pugna se centra en la especialización. Además, así se combate la tendencia a la baja del precio de la IA.

Anthropic alerta del uso de modelos sin pagar para entrenar 

Anthropic ha publicado su informe de inteligencia de amenazas de septiembre y alerta de casi 200 millones de intercambios con Claude atribuidos a campañas de destilación (uso de un modelo para entrenar el propio, reduciendo costes, al no pagar por hacerlo). El informe señala a Alibaba, Moonshot AI y DeepSeek.

Los modelos chinos que salen buenos y baratos no siempre salen baratos por eficiencia de entrenamiento. A veces salen baratos porque parte del trabajo caro lo pagó otro.

Muestra cómo una operación de espionaje rusa apuntó a más de 20 organizaciones, entre ellas los gobiernos ucraniano y europeos. El grupo  ShinyHunters analizó 1,8 millones de APK (Android Package Kit es el archivo que contiene una aplicación para instalarla en dispositivos Android, incluye el código, recursos, permisos, bibliotecas y certificado de la aplicación) y se llevó más de 300.000 registros de identidad nacional. Una operación china atacó a unas 50 organizaciones y encontró una docena de vulnerabilidades de día cero en un solo mes. Un grupo hacktivista francés marcó 42 entidades y exfiltró entre 12 y 26 GB. En todos los casos Anthropic dice haber cerrado las cuentas, añadido detecciones nuevas y compartido indicadores con las autoridades.

Google Pics edita el texto de una imagen sin romper la tipografía. Llega a Docs y Slides para suscriptores de AI Pro y Ultra y para la mayoría de clientes de empresa de Workspace, con Drive en camino. Permite aislar un objeto y editarlo en su sitio, y cambiar o traducir el texto dentro de la imagen conservando el diseño y la fuente. 

Visa, Mastercard y Ant crean un marco para identificar agentes IA que compran. Las tres empresas de pagos se unen para verificar qué agentes de IA están comprando en nombre de un usuario y cuáles no. Es la pieza que faltaba para que un agente pueda pagar algo sin que el comercio lo trate como fraude.

Gemini llega a Windows con un atajo de teclado. Google mete un asistente en Alt+Espacio que se abre al lado de tus aplicaciones y puede pasar tareas de varios pasos a Gemini Spark. Es el mismo movimiento que hizo la semana pasada en Mac, ahora en el sistema donde está la mayoría de los ordenadores de empresa.

Cohere saca un traductor abierto. North Small Translate cubre más de 50 idiomas con pesos abiertos y saca 83,5 en la comparativa WMT26, frente al 81,2 de DeepL NextGen. Si traduces catálogo o documentación en volumen, es la primera alternativa seria que puedes montar en tu propia infraestructura.

Por otra parte, un estudio asocia la IA con menos bienestar. La investigación sobre usuarios de Character.AI encuentra que el uso intensivo se relaciona con menor bienestar y menos trato social humano con el tiempo, sobre todo entre quienes usan los bots para compañía o para contar cosas personales. Un argumento más para  el Estado de California acaba de firmar una ley que limita el uso de chatbots por menores.

JP Morgan ha decidido cortar la financiación a Situational Awareness, el fondo de IA de Leopold Aschenbrenner (ex-OpenAI), tras perder un 67% en julio con apuestas de chips a crédito como Micron y SanDisk. Ha tenido que malvender su cartera a Citadel para cubrir márgenes y ya tiene encima a la SEC. Primer aviso de que el crédito fácil para la IA empieza a escasear.

Tesla desvelará su nuevo Roadster el 1 de octubre en Waco, Texas, con propulsores de SpaceX. Lo hará seis años después de lo prometido, y ya es la quinta fecha de presentación en lo que llevamos de 2026. El Roadster mueve más titulares que realidad, ya que Elon Musk no espera fabricarlo hasta 12 o 18 meses después, o sea entre 2027 y 2028. 

inatlas: IA a favor del pequeño comercio español

El pequeño comercio español vive uno de sus peores momentos de la última década. Según datos de la Unión de Profesionales y Trabajadores Autónomos (UPTA), en 2025 cerraron 13.586 comercios en España, una media de 38 cada día, la cifra más alta de los últimos años, vaticina que en 2026 se pierdan más de 12.000 establecimientos adicionales si no cambian las políticas de apoyo al sector. El comercio de proximidad concentra hoy a 716.637 autónomos, casi una cuarta parte de todo el colectivo en España.

Frente a este deterioro, cada vez más administraciones locales están recurriendo a la IA para pasar de gestionar el comercio urbano con datos actualizados, zona por zona y calle por calle. Es el caso de GeoPublic, la solución de inAtlas, empresa participada por Informa D&B (grupo Cesce), ya implantada en el Ajuntament de Barcelona, la Diputació de Barcelona, el Gobierno de Canarias, el Govern de les Illes Balears, el Ayuntamiento de Sevilla o el Ayuntamiento de Alcobendas. 

Las Zonas Comerciales Abiertas (ZCA), áreas urbanas con concentración de comercio, restauración, ocio y servicios bajo una gestión y promoción conjunta, son el principal instrumento de política comercial para frenar el vaciado de los centros históricos y los barrios residenciales. Pero para funcionar como herramienta de planificación activa, y no solo como una demarcación administrativa sobre un plano, las ZCA necesitan datos vivos: qué negocios han abierto y cerrado en los últimos meses, cuál es la densidad de actividad por calle, cómo evolucionan los flujos de visitantes y qué perfiles de consumidor se desplazan hasta la zona.

GeoPublic integra datos actualizados de empresas a nivel de establecimiento, dirección y código de actividad, y los cruza con información de apertura y cierre de negocios, facturación, riesgo, empleo, superficie catastral, movilidad urbana e indicadores sociodemográficos a nivel de barrio y manzana. El resultado es una visión continua del ciclo de vida comercial del territorio: qué sectores ganan presencia, cuáles retroceden, dónde hay concentración excesiva y dónde existen oportunidades de diversificar la oferta. 

"Las administraciones necesitan conocer cómo evoluciona su territorio para responder con mayor agilidad a los cambios económicos, comparando su situación con regiones, provincias o municipios similares. GeoPublic transforma grandes volúmenes de datos en información útil para impulsar un comercio más competitivo y una planificación urbana más eficiente", explica Silvia Banchini, Cofundadora y Directora Comercial de inAtlas.

Para los gestores de ZCA y los departamentos municipales de comercio, disponer de esta información continua se traduce en capacidad de respuesta concreta: 

  • Evaluar el impacto real de una campaña de dinamización comercial o una reforma del espacio público, comparando la actividad antes y después de la intervención. 
  • Ajustar los criterios de adjudicación de ayudas en función de los sectores y las calles que más lo necesitan, en lugar de repartirlas de forma homogénea.
  • Detectar establecimientos y calles en riesgo antes de que se produzca el cierre, cruzando señales de actividad, facturación y rotación de negocios.
  • Compararse con otras ciudades, situando el desempeño de una ZCA propia frente a zonas comerciales de perfil similar en otros municipios.

Tandem Health capta 100 millones para llevar la IA a la sanidad europea

Por su parte, Tandem Health ha captado 100 millones$ en una ronda liderada por el Scaleup Europe Fund, gestionado por EQT, con el apoyo de nuevos inversores como  T.Capital (el brazo inversor de Deutsche Telekom) y Norrsken Ventures, y el respaldo continuado de los ya existente (Kinnevik, Northzone, Amino Collective y Visionaries). Esta ronda se suma a otra de 50 millones en 2025.

Tandem Health se fundó con el principio de que alguien tiene que cuidar de la sanidad en Europa, que afrontan una brecha cada vez mayor entre la demanda (los mayores de 65 años serán 130 millones en 2050) y la disponibilidad de profesionales (déficit de 4 millones en 2030, entre ellos 600.000 médicos y 2,3 millones de enfermeros). El Asistente Médico de IA de la compañía ayuda a los profesionales sanitarios a prepararse antes de cada visita mediante resúmenes de pacientes, a tomar las decisiones adecuadas durante las consultas mediante soporte a la decisión clínica y a liberarse de las tareas administrativas, que se gestionan automáticamente después de cada visita. 

Los profesionales sanitarios que utilizan Tandem registran una reducción del 29% en el tiempo dedicado a tareas administrativas, una mejora del 30% en la satisfacción laboral y una reducción del 30% en el estrés administrativo.

En España colabora con organizaciones como el Grupo Recoletas Salud, Hospiten o ITASalud Mental (grupo Clarian).

La financiación se destinará a seguir acelerando la posición de Tandem como socio de IA de los principales proveedores sanitarios de Europa, lo que exige ampliar el equipo de más de 75 profesionales  encargados de desarrollar y ofrecer soluciones de IA. Y a evolucionar de Asistente Médico basado en IA a un Sistema Operativo Clínico nativo de IA que también gestione los flujos de pacientes y permita utilizar agentes capaces de resolver tareas clínicas adicionales.

Lukas Saari, CEO y cofundador de Tandem Health, declaró: "Los sistemas sanitarios europeos están sometidos a una presión enorme y la IA ofrece una solución real. Pero hasta ahora, los proveedores sanitarios europeos han tenido que depender bien de soluciones heredadas, bien de soluciones de IA desarrolladas originalmente para otros mercados y posteriormente adaptadas para Europa. Creamos Tandem para ofrecer una alternativa. Europa debería marcar el estándar de cómo la IA se incorpora a la atención sanitaria, en lugar de adoptar el modelo de otros. Esta financiación nos permite hacerlo, llevando la atención sanitaria de forma segura a la era de la IA y trabajando en tándem con pacientes, profesionales sanitarios, sistemas y países. Así es como estamos cuidando de la atención sanitaria".

Robeco: creciente apetito material de la IA

Los mercados bursátiles mundiales han recuperado el impulso, ya que unos datos económicos sólidos y unos resultados empresariales robustos ayudaron a restablecer la confianza tras una fuerte corrección a mediados de verano. En este contexto, las empresas vinculadas a la infraestructura física necesaria para respaldar la IA, la electrificación y la modernización industrial experimentaron una notable recuperación. Un avance clave ha sido el repunte de los proveedores de materiales y equipos relacionados con la IA. 

Las preocupaciones de los inversores sobre las valoraciones se disiparon a medida que los resultados de las empresas de semiconductores e infraestructuras confirmaban la solidez dela demanda subyacente. El aumento de la inversión en centros de datos está impulsando la demanda no solo de potencia de cálculo, sino también de tecnologías de encapsulado avanzado, conectividad óptica, gestión de energía, sistemas de refrigeración y componentes electrónicos especializados. Estas tendencias siguen generando oportunidades atractivas en toda la cadena de valor de los materiales inteligentes.

Más allá de la IA, se han consolidado varias temáticas de inversión estructurales. Los productores de cobre y metales preciosos se beneficiaron del alza de los precios de las materias primas y del creciente interés por la seguridad en el suministro de recursos, mientras que la mejora de las condiciones en los mercados de materiales para baterías impulsó el optimismo hacia determinadas empresas de la transición energética. La demanda de materiales avanzados sigue estrechamente ligada a tendencias a largo plazo como la electrificación, la modernización de las redes eléctricas, la automatización industrial y la relocalización de las cadenas de suministro; factores que requieren inversiones sustanciales en recursos críticos y tecnologías facilitadoras.

Pieter Busscher, gestor sénior de carteras de la estrategia Robeco Smart Materials, afirma: "La potencia de cálculo de la IA es en gran medida invisible, pero su existencia y crecimiento dependen de activos físicos que satisfagan sus necesidades de energía, procesamiento, refrigeración y conectividad. A medida que se acelera la inversión en infraestructuras de IA, creemos que las empresas que suministran estos componentes esenciales podrían convertirse en algunas de las principales beneficiarias de la próxima fase del ciclo tecnológico".

La reciente volatilidad del mercado también ha generado oportunidades para los inversores activos. Tras el reajuste de las valoraciones observado durante el verano, la cartera ha aumentado selectivamente su exposición a empresas que se benefician de la creciente demanda de metales para la transición energética, el reciclaje, la recuperación de recursos y el suministro seguro de materiales críticos.

10Sep

Su presidenta, Christine Lagarde, admite que la inflación seguirá muy alta durante "demasiado tiempo". Pero también destaca "una capacidad de resistencia de la economía de la zona del euro mayor de la esperada".

Miguel Ángel Valero

Como se esperaba, el Consejo de Gobierno del Banco Central Europeo (BCE) ha decidido subir los tres tipos de interés oficiales del BCE en 25 puntos básicos (pb). En consecuencia, los tipos de interés aplicables a la facilidad de depósito, a las operaciones principales de financiación y a la facilidad marginal de crédito aumentarán hasta el 2,5%, el 2,65% y el 2,9%, respectivamente, con efectos a partir del 16 de septiembre de 2026.

El incremento del precio del petróleo (+14% en un mes) y del gas (+30%) a causa del conflicto en Oriente Próximo, que han disparado la inflación en la Eurozona al 3,3%, fuerza la segunda subida de tipos en tres meses, y el BCE no cierra la puerta a nuevos movimientos en lo que queda de año. Incluso el mercado ya descuenta una subida en la próxima reunión, en octubre.

Porque las previsiones del propio BCE son más bien pesimistas y sitúan la inflación general en un promedio del 3% en 2026, del 2,5 % en 2027 y del 2,1% en 2028. La subyacente, en el 2,5% en 2026, el 2,6% en 2027 y el 2,3% en 2028. En comparación con junio, la proyección de referencia para la inflación en 2026 no ha variado, pero se ha revisado al alza para 2027 y 2028.

El BCE admite que la inflación no estará controlada antes de 2029, seguirá muy alta durante "demasiado tiempo", según su presidenta, Christine Lagarde. No obstante, mejora sus expectativas de crecimiento económico para 2026 (+0,9%), y 2027 (+1,4%) -mantiene el 1,5% para 2028- y destaca "una capacidad de resistencia de la economía de la zona del euro mayor de la esperada". 

Pero también se cura en salud: "Las perspectivas siguen sujetas a una elevada incertidumbre, con riesgos al alza para la inflación y a la baja para el crecimiento económico".

Pese a ello, el BCE cree que "sigue estando en una buena posición para navegar la incertidumbre causada por el conflicto y aplicará un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de la política monetaria. En particular, las decisiones del Consejo de Gobierno sobre los tipos de interés se basarán en su valoración de las perspectivas de inflación y de los riesgos a los que están sujetas, teniendo en cuenta los nuevos datos económicos y financieros, la dinámica de la inflación subyacente y la intensidad de la transmisión de la política monetaria, sin comprometerse de antemano con ninguna senda concreta de tipos".

Y que "está preparado para ajustar todos sus instrumentos en el marco de su mandato para asegurar que la inflación se estabilice en su objetivo del 2% a medio plazo y preservar el buen funcionamiento de la transmisión de la política monetaria. Además, el Instrumento para la Protección de la Transmisión está disponible para contrarrestar dinámicas de mercado no deseadas o desordenadas que constituyan una seria amenaza para la transmisión de la política monetaria en los países de la zona del euro, lo que permite al Consejo de Gobierno cumplir con mayor efectividad su mandato de estabilidad de precios".

MyInvestor se anticipa al BCE y eleva la remuneración de sus depósitos

Horas antes, MyInvestor, el neobanco respaldado por Andbank, El Corte Inglés, AXA y varios family office, elevaba un 0,25% la remuneración de los depósitos, hasta el 2,5% TAE, en todos los plazos para los clientes que mantengan o contraten una cartera automatizada de al menos 150€.En los depósitos a 1, 3, 6 y 12 meses, el tipo aumenta del 2,25% al 2,5% TAE. Para los clientes que no tengan o contraten una cartera automatizada, la remuneración será del 2,25% TAE. El importe mínimo de contratación de estos depósitos es de 10.000€ con un máximo de 100.000. depósito.

Además, los clientes con suscripción al Plan Premium también se benefician de una mejora en el depósito Premium a 3 meses, que pasa del 3% al 3,25% TAE. Se puede contratar desde 1.000€ hasta 25.000. El Plan Premium incluye también una cuenta remunerada que sube del 2,5% al 2,6% TAE sin límite de tiempo, así como otras ventajas adicionales en inversión ycashback, por 7,99€ al mes.

Recientemente MyInvestor también mejoró la remuneración de su cuenta remunerada estándar al 2,5% TAE durante 6 meses, hasta un máximo de 70.000€. Una vez transcurrido este periodo, la rentabilidad de la cuenta depende de la inversión mensual que hagan los clientes: 1% TAE si invierten al menos 300€ al mes, 1,75% si son 600, y 2,5% si la inversión mensual es de 900€. Si no invierten, la cuenta pasa al 0,3% TAE.

De esta forma, la entidad vincula una mayor remuneración de la liquidez al hábito de invertir de forma periódica, facilitando que los clientes puedan combinar ahorro e inversión. Y se refuerza como alternativa competitiva en la gestión de la liquidez, destacando la importancia de contar con un colchón de ahorro como paso previo a la inversión. MyInvestor está adherida al Fondo de Garantía de Depósitos en España, por lo que tanto su cuenta como depósitos están protegidos hasta 100.000€.

Reacciones de los analistas

Sylvain Broyer, Economista jefe para EMEA en S&P Global Ratings: "Esta subida de tipos no es solo una medida preventiva. Las perspectivas de inflación han empeorado durante el verano. Los choques de oferta no solo se están multiplicando, sino que cada vez es más probable que la demanda también esté contribuyendo a la inflación. En ese contexto, el BCE podría verse obligado a situarse en terreno restrictivo y no puede descartar nuevas subidas de tipos en esta fase".

Para Miguel Ángel Rico, director de inversiones de Creand Asset Management, "la sorpresa ha estado en que el tono de Lagarde en la rueda de prensa ha sido bastante hawkish, tanto que el mercado ha empezado a descontar una subida adicional el mes que viene". El BCE ha cambiado sus proyecciones de inflación al alza y ahora esperan que la inflación esté por encima de su objetivo del 2% por lo menos hasta finales de 2027. Sin embargo, también han revisado al alza sus estimaciones de crecimiento económico. Lagarde reconoce que la economía está aguantando mejor de lo esperado. Esa fortaleza, unida a que Lagarde ha quitado importancia al repunte de Yield de los bonos (al decir que está siendo algo global y no específico de Europa), hace que, de hecho, tras su discurso, las Yield vuelvan a subir, lo que provoca también algo de caída en la renta variable, así como caídas en el euro respecto al dólar. "En esta ocasión, claramente los bancos centrales no están yendo por detrás de la curva. Han aprendido de lo sucedido en 2022", subraya.

Ulrike Kastens, Economista Senior de DWS, también cree que  "más importante que la propia subida de tipos son las perspectivas". Aunque las perspectivas económicas para 2026 y 2027 siguen mejorando, también se han revisado al alza las previsiones tanto de inflación general como subyacente para el periodo comprendido entre 2027 y 2028. Como resultado, los riesgos para la inflación siguen sesgados al alza.

"Los mercados han interpretado este hecho como una señal de que podrían producirse nuevas subidas de tipos. Sin embargo, durante la rueda de prensa, la presidenta del BCE, Christine Lagarde, adoptó un tono más equilibrado. Insistió en varias ocasiones en que la política monetaria dependerá de los datos y destacó la rapidez con la que pueden variar los precios de las materias primas. También señaló la moderación del crecimiento de los salarios y el buen anclaje de las expectativas de inflación a más largo plazo. Dado el nivel excepcionalmente elevado de incertidumbre, es probable que el banco central mantenga su sesgo restrictivo. Que finalmente sea necesario aplicar un endurecimiento adicional dependerá de los próximos datos", resalta.

Robeco: las subidas de tipos frenan el crecimiento y encarecen la deuda

La principal táctica para combatir la inflación, que se ha mostrado persistente desde que Rusia invadió Ucrania en 2022, ha sido durante mucho tiempo subir los tipos, ya que unos mayores costes de financiación limitan el gasto público y corporativo y alivian la presión sobre los precios. Pero eso también amenaza el crecimiento económico y tiene efectos indirectos sobre los mercados de deuda pública, en un momento en que las TIR a más largo plazo ya están marcando nuevos máximos del ciclo. Ahora el panorama es desigual en las grandes economías de EE.UU., la zona euro, Reino Unido y Japón, donde la Fed, el Banco Central Europeo, el Banco de Inglaterra y el Banco de Japón afrontan cada uno dilemas distintos, afirma Graham, Head of Multi Asset and Equity Solutions en Robeco.

"El simposio anual organizado por la Reserva Federal de EE.UU. en Jackson Hole puso de manifiesto la creciente divergencia entre la forma en que se considera que los bancos centrales del mundo están abordando la inflación y el crecimiento económico. El presidente de la Fed, Kevin Warsh, utilizó su discurso del 28 de agosto para adoptar un tono duro frente a la inflación, elevando las expectativas de que los tipos tendrán que subir o, al menos, no bajar. Pero, aunque eso cambió de forma significativa la narrativa de la política monetaria en EEUU, puso de relieve una divergencia creciente con otros bancos centrales de Europa, Japón y el resto del mundo, que también intentan combatir la inflación, pero con distinta capacidad para utilizar los tipos como principal herramienta", argumenta.

Una forma de intentar prever futuras subidas de tipos y su consiguiente efecto sobre los precios de los activos es calcular el tipo "neutral" que no tendría un impacto ni negativo ni positivo en la economía local. Este rango de tipos "neutros nominales" es más elevado en el Reino Unido y más bajo en Japón, EEUU y Canadá. "Eso significa que Japón es el país con mayor margen para subir los tipos sin temor a que ello suponga un obstáculo para el crecimiento económico", afirma Graham. "EEUU tiene cierto margen para subirlos, pero la zona euro, Australia y Reino Unido corren el riesgo de situar los tipos demasiado altos y perjudicar al crecimiento económico".

Parte del motivo de esta divergencia es que los factores que impulsan la inflación difieren entre EEUU, la zona euro y Japón, por lo que las respuestas de los bancos centrales tendrían efectos distintos. Además de amenazar el crecimiento, las subidas de tipos también elevan las TIR de los bonos, aumentando los costes de financiación de unos gobiernos que ya están lidiando con déficits presupuestarios crecientes y niveles récord de deuda nacional.

"En EEUU, las presiones inflacionistas reflejan los aranceles, una demanda resiliente y la inversión. La Fed ha adoptado un tono más agresivo, aunque el Tesoro de EEUU sigue siendo el operador más visible en el mercado mediante recompras de bonos y medidas de estabilidad del mercado. Esta interacción da, en la práctica, margen a la Fed para mantener los tipos en niveles neutrales mientras adopta un tono duro frente a la inflación, sin perder el control sobre el tramo largo de la curva de tipos de la deuda del Tesoro de EEUU. Me recuerda a la “Operation Twist” (cuando la Fed compra bonos a largo plazo)", explica Graham.

"En la zona euro, la inflación es principalmente un shock de precios derivado del aumento de los costes de la energía importada debido al conflicto en Oriente Medio. El BCE puede endurecer su política en línea con su mandato de inflación, pero la falta de factores impulsores internos hace que la economía sea más vulnerable a unos tipos más altos. Ya vimos esto en 2008 y de nuevo en 2011, cuando el BCE subió los tipos en plena sacudida de las materias primas", añade.

"Japón parece estar en la mejor posición, a diferencia de su experiencia anterior durante los últimos 40 años, porque la inflación responde a una reflación estructural y el crecimiento interno. El Banco de Japón puede normalizar los tipos sin generar un obstáculo para su economía. Además, unos tipos más altos pueden aumentar el atractivo del yen, que ha estado inmerso en una tendencia estructural bajista", subraya.

Unos tipos más altos también tienen implicaciones para el valor de los activos. "En general, los activos de riesgo (crédito y renta variable) han soportado bien unos tipos más altos en los últimos cinco años, principalmente porque los efectos de segunda ronda de la inflación han sido moderados, y seguimos creyendo en esta narrativa. Sin embargo, somos conscientes de que esta perspectiva optimista se enfrenta a más obstáculos a medida que se desmorona el excepcionalismo estadounidense, y de que los tipos 'sin riesgo' ya no están exentos de peligro, dado que la carga de la deuda pública se dispara y persisten las perturbaciones de la oferta en forma de petróleo y aranceles".

"Así, el impulso a corto plazo para todos los bancos centrales será un endurecimiento sincronizado. Sin embargo, los resultados en las tres regiones podrían ser muy diferentes a medio plazo. El BCE subiría los tipos como respuesta al shock energético, pero sin el colchón económico que vemos en Japón o en EEUU. El Banco de Japón tiene margen adicional para subir los tipos sin afectar a la economía interna. Y la Fed se enfrenta a una economía sometida a fuertes presiones, y el tramo corto de la curva de tipos de la deuda del Tesoro puede seguir reaccionando a estas presiones. Por tanto, la prima por plazo en EE.UU. es vulnerable a una presión alcista, lo que sugiere una cooperación continuada entre la Fed y el Tesoro para evitar perder el control de los tipos a más largo plazo".

03Sep

Crowstrike refuerza la ciberseguridad. El Pentágono da IA a toda su plantilla. China acelera con Six Networks su pulso con EEUU. Santander y Coursea amplían la formación gratis. Instituto Santalucía crea OrientIA. Y Robeco explica cómo benefiará el agente IA a los analistas.

Miguel Ángel Valero

Anthropic ha lanzado Claude Fable 5.1 y Claude Mythos 5.1, y aviva la guerra por la inteligencia artificial (IA) barata: Las lecturas de caché pasan a 0,25$ por millón de tokens, un 75% menos que antes, y la empresa calcula un ahorro del 25% en cargas de trabajo típicas y de hasta el 45% en las muy agénticas. "No es que el modelo piense más barato, es que recordar cuesta cuatro veces menos", subrayan en Digital Brain. La empresa asegura que los falsos positivos, una de las quejas más recurrentes de los clientes, se reducen un 85%, el 60% en ciberseguridad. Además, Enterprise Frontier Safeguards permite que el cliente almacene sus datos en infraestructura cloud que controla él, porque "Anthropic nunca ha entrenado con datos de empresa sin permiso explícito, y nunca lo hará".

Es la estrategia de Anthropic para ganar peso en el segmento de empresas, ya que Fable 5 apenas tiene una cuota del 11% del gasto corporativo en IA dos meses después de su lanzamiento.

Pero Glean dice a los directores de sistemas que Anthropic les cobra de más. La compañía asegura ante responsables de tecnología que la factura de los clientes de Anthropic puede ir hasta un 80% por encima de lo necesario, y ataca a Claude por coste de tokens y seguridad del dato. 

Crowstrike refuerza la ciberseguridad

Mientras, CrowdStrike ofrece Falcon Guardian, un producto que hace una lista de todos los agentes de IA dentro de una empresa y bloquea los que nadie autorizó. En Fal.Con 2026, su congreso anual en Las Vegas, presentó el producto, dos modelos propios de ciberseguridad en Safe Mind (Red Tempest para el lado ofensivo y Blue Solano para el defensivo), un laboratorio de investigación y una ampliación del acuerdo con OpenAI: Falcon Guardian pasa a vigilar los agentes de Codex en tiempo de ejecución y GPT-5.6 Cyber entra dentro del servicio FAIRR de análisis de riesgo.

Los nuevos modelos de Safe  Mind están entrenados sobre los abiertos Nemotron de Nvidia con CoreWeave como infraestructura. CrowdStrike asegura que genera un 29% más de detección que los modelos frontera de referencia, remediación 6 veces más rápida y 99% de ahorro en el coste de detectar y responder.

George Kurtz, consejero delegado, lo explica en un comunicado: "La IA no ha cambiado el ataque, ha cambiado su velocidad. La gobernanza por sí sola no puede parar a un agente que ya está en marcha".

Por su parte,  OpenAI reanuda el entrenamiento de Astra que había congelado tras la brecha de Hugging Face y clasifica a Astra como su primer modelo de riesgo cibernético crítico. 

Mientras, el Pentágono proporciona su propia versión de ChatGPT y Grok a toda su plantilla, que supone 3 millones de personas. 

GE Appliances mete IA en fábrica y contrata a 600 personas más para una ampliación de su planta que ha requerido una inversión de 180 millones$. Usa IA para cazar errores de producción, prever demanda y repartir el trabajo. Otra evidencia más sobre que automatizar operaciones no implica necesariamente despidos.

Aunque no siempre es así. Uber ha despedido al 10% de su plantilla, 3.300 empleados, el mayor recorte desde mayo de 2020. La estrategia de Dara Khosrowshahi aplana un 20% las capas directivas, deja el teletrabajo en apenas el 1%, y reenfoca el grupo en tres áreas:  transporte compartido, delivery, y robotaxi, su nueva gran apuesta. 

Tesla vendió 86.166 coches fabricados en China en agosto, un 3,6% más interanual pero un 7,9% menos que en julio. La fábrica en Shanghái preocupa por los números: en julio las ventas subían un 38% interanual; en agosto, solo un 3,6%. Su cuota en el eléctrico chino cayó al 6,6% desde el 15 de 2020, y ya exporta más de la mitad de lo que fabrica. Enfrente, BYD vendió 440.293 vehículos. La planta china de Tesla vende cada vez menos dentro y más al extranjero, porque los rivales locales ofrecen coches más baratos y con más extras.

Meta lanza Muse Voice Transcribe y distingue más de 20 voces en directo. Su primer modelo de voz en tiempo real convierte audio en texto separando a más de 20 personas y manejando más de 25 idiomas, incluso si alguien cambia de idioma a media frase. Resuelve el punto débil de las actas de reunión con mucha gente.

Mientras Dell sube un 7% en Bolsa tras elevar su previsión para el año fiscal 2027, apoyada en la demanda voraz de servidores de IA, Credo se desploma el 18% en el Nasdaq:  el fabricante de chips de conectividad dispara ingresos un 114,7% por la IA, firma su mejor trimestre, con 479 millones$ en ventas, 236 millones en beneficio (+114,7%), pero el margen bruto bajó al 68%, frente al 68,3% esperado.

The Trader: China acelera frente a EEUU con Six Networks

Cuando hablamos de la carrera por la IA entre EEUU y China, casi toda la atención se concentra en los mismos nombres: Nvidia, OpenAI, Google, Huawei o DeepSeek. Hablamos de quién tiene los mejores chips, quién desarrolla el modelo más potente o quién consigue entrenarlo con mayor rapidez. Pero China parece estar planteando la batalla desde un ángulo bastante diferente. Pekín acaba de integrar dentro de su nuevo Plan Quinquenal uno de los mayores programas de infraestructuras de su historia. Se llama Six Networks y contempla inversiones superiores a 26 billones de yuanes, unos 3,8 billones$, hasta 2030. 

El objetivo no es simplemente construir más centros de datos. China quiere crear toda la infraestructura física necesaria para que la IA pueda extenderse por el conjunto de su economía. El plan conecta seis grandes redes: electricidad, agua, telecomunicaciones, capacidad de computación, logística e infraestructuras urbanas subterráneas. Por primera vez, China pretende desarrollarlas como partes de un mismo sistema en lugar de tratarlas como proyectos independientes.

"China parece haber entendido que la carrera de la IA no se decidirá exclusivamente por quién tenga el mejor modelo o el semiconductor más avanzado. La IA necesita enormes cantidades de electricidad, centros de datos, agua para refrigerarlos, fibra óptica, redes de telecomunicaciones y una logística capaz de conectar todo el sistema. Por eso Pekín quiere construir centros de supercomputación, grandes centros de datos y hubs específicos para IA conectados mediante redes de altísima velocidad", explica Pablo Gil en The Trader. 

La idea es especialmente ambiciosa: crear una especie de “red eléctrica de capacidad computacional”, capaz de enviar las cargas de trabajo hacia aquellos centros de datos que tengan capacidad disponible en cada momento. Convertir la potencia de cálculo en un recurso nacional que pueda distribuirse allí donde sea necesario.

La electricidad será otra pieza fundamental. China pretende ampliar sus líneas de transmisión de larga distancia, aumentar enormemente el almacenamiento energético e integrar la producción renovable con los centros de datos. Incluso plantea utilizar IA para gestionar la propia red eléctrica en tiempo real. El consumo eléctrico de los centros de datos chinos ya equivale aproximadamente al doble de la producción anual de la presa de las Tres Gargantas, la mayor central hidroeléctrica del mundo por capacidad instalada. 

La carrera de la IA también es, cada vez más, una carrera por disponer de energía abundante y barata. Aquí aparece una diferencia interesante frente a EEUU. El modelo estadounidense está siendo impulsado principalmente por sus gigantes tecnológicos. Meta, Google, Amazon y otras grandes compañías planean invertir cientos de miles de millones$ en centros de datos y capacidad computacional, mientras OpenAI ha llegado a hablar de inversiones de varios billones en infraestructuras durante los próximos años.

China está adoptando un enfoque mucho más centralizado. No quiere simplemente que varias empresas construyan centros de datos. Quiere diseñar una infraestructura nacional coordinada sobre la que después pueda desplegarse la IA en fábricas, vehículos autónomos, robots, logística y ciudades. EEUU parte con una enorme ventaja en semiconductores avanzados, software y modelos de IA. China intenta compensarla utilizando algunas de sus mayores fortalezas: planificación a largo plazo, capacidad industrial, infraestructura energética y una extraordinaria velocidad para ejecutar grandes proyectos.

Pero el plan también tiene puntos débiles. China atraviesa una desaceleración económica, su crisis inmobiliaria ha reducido drásticamente los ingresos de los gobiernos locales y Pekín intenta al mismo tiempo contener el enorme endeudamiento acumulado durante años. Además, las restricciones estadounidenses continúan limitando su acceso a los semiconductores más avanzados. Puedes construir una enorme red de centros de datos, pero su productividad dependerá en buena medida de los chips que puedas instalar dentro de ellos.

Estamos entrando en una segunda fase de la carrera por la IA. La primera estuvo dominada por los chips y los modelos. La siguiente estará cada vez más condicionada por la infraestructura necesaria para hacer funcionar todo ese ecosistema: electricidad, redes, centros de datos, agua, almacenamiento energético y capacidad computacional. 

China ya ha utilizado antes una estrategia muy parecida y los resultados están ahí. Durante años identificó determinadas tecnologías como estratégicas, movilizó financiación, infraestructuras, ayudas públicas y capacidad industrial y creó enormes mercados domésticos para acelerar su desarrollo. El resultado es que hoy China domina buena parte de la cadena mundial de baterías, vehículos eléctricos, paneles solares y tecnologías vinculadas a las energías renovables. Ahora intenta aplicar esa misma lógica a la IA. EEUU conserva una ventaja importante en semiconductores avanzados, software y modelos, pero China parece haber asumido que quizá no necesite liderar cada una de esas piezas individualmente para convertirse en una potencia dominante en IA. Su apuesta consiste en construir el ecosistema que permita desplegarla más rápido, más barato y a mayor escala que sus competidores. Por eso, la verdadera carrera puede terminar decidiéndose no solo por quién desarrolla la inteligencia artificial más avanzada, sino por quién consigue integrarla antes en sus fábricas, robots, vehículos, redes eléctricas y, en definitiva, en el conjunto de su economía. Y en ese tipo de carrera, China ya ha demostrado que sabe competir.

Santander ofrece 50.000 nuevas plazas de formación gratis en IA

El programa Santander | Skills for Work, impulsado por Banco Santander y Coursera, activa 50.000 nuevas plazas de formación online gratuita para quienes quieran adquirir competencias en IA, análisis de datos, liderazgo, marketing o innovación, entre otras competencias. Estas plazas se suman a las 50.000 asignadas en agosto. La iniciativa está abierta a cualquier persona mayor de 18 años residente en 12 países distintos, sin necesidad de ser cliente del banco ni contar con titulación universitaria y se podrán solicitar en Santander Open Academy.

"En un entorno laboral que evoluciona constantemente, el aprendizaje continuo es clave para que las personaspuedan desarrollar nuevas habilidades y adaptarse a las oportunidades del futuro", afirmó Anthony Salcito, VP y General Manager de Enterprise para Coursera. "Junto a Banco Santander, queremos ampliar el acceso a una formación flexible y de alta calidad que permita a miles de personas adquirir competencias con alta demanda, obtener credenciales reconocidas y fortalecer su empleabilidad, independientemente de su punto de partida", añade.

"Nuestro informe Habilidades del Futuro refleja que el 81 % de las personas siente la necesidad de seguir ampliando sus competencias, pero el coste y la falta de tiempo siguen siendo los principales frenos. Si queremos que el aprendizaje continuo deje de ser una aspiración y se convierta en una realidad, tenemos que eliminar esas barreras y ése es el objetivo de iniciativas como ésta con Coursera", señala Victoria Zuasti, directora global de Programas y Contenidos de Santander Universidades

Instituto Santalucía crea OrientIA

El Instituto Santalucía ha lanzado OrientIA para resolver las inquietudes de los ciudadanos en materia de jubilación y pensiones. A través de la IA y en formato conversacional, Orient IA busca adaptarse a la manera actual que tiene la ciudadanía de consumir información, que prefiere mayor contexto, fiabilidad y respuestas directas en sus búsquedas de información. OrientIA nace con el objetivo de responder a esta tendencia y acercar a la sociedad el conocimiento más experto, riguroso e independiente sobre una de las cuestiones que más condicionan el bienestar futuro de las personas. Este cambio en los hábitos del ciudadano resulta especialmente relevante en ámbitos como la jubilación y las pensiones, donde la información suele ser técnica, dispersa y sujeta a cambios normativos.

La herramienta, disponible de forma gratuita desde la web del Instituto, permite formular preguntas en lenguaje natural y recibir respuestas claras, útiles y contextualizadas sobre jubilación, pensiones, ahorro a largo plazo, previsión social o planificación del futuro. 

A diferencia de otras IA generalistas, OrientIA ha sido concebida para garantizar la máxima solvencia de la información, apoyándose en un conocimiento contrastado y fiable. En este sentido, es una herramienta especializada, construida sobre el conocimiento acumulado por el Instituto durante casi una década a través de informes, estudios, barómetros, contenidos divulgativos, publicaciones de la Pensioteca, y aportaciones del Foro de Expertos. Este conocimiento propio se complementa y contrasta con una selección acotada de fuentes oficiales y organismos de máxima solvencia, que permiten a OrientIA integrar en sus respuestas información normativa, estadística e institucional actualizada. 

Con este lanzamiento, el Instituto da un nuevo paso en su labor divulgativa ofreciendo una experiencia conversacional pensada para ayudar a los ciudadanos a comprender mejor estos conceptos básicos de educación financiera. “OrientIA abre a la ciudadanía un conocimiento único en el mercado, por su credibilidad, independencia y especialización”, afirma José Manuel Jiménez, su director. "La IA nos permite convertir el trabajo experto del Instituto en una experiencia más accesible, directa y útil para cualquier persona que quiera entender mejor su futuro financiero”, añade.

Además, la herramienta ha sido diseñada bajo un prisma de innovación responsable. Su objetivo no es sustituir el asesoramiento profesional ni ofrecer recomendaciones personalizadas de inversión, sino ayudar al usuario a comprender conceptos, identificar factores relevantes y acceder a información fiable sobre cuestiones relacionadas con la jubilación y la previsión social. OrientIA no tiene finalidad comercial ni orienta hacia productos o soluciones concretas. Entre otras cuestiones, la IA puede ayudar a resolver dudas frecuentes sobre los años de cotización necesarios para acceder a determinadas modalidades de jubilación, cómo puede afectar haber trabajado en otro país, qué significa la tasa de reposición, qué elementos influyen en la pensión futura o qué aspectos conviene tener en cuenta para planificar mejor la etapa de retiro.

Desde el punto de vista tecnológico, OrientIA se apoya en una arquitectura de inteligencia artificial generativa con recuperación aumentada de información, lo que permite que las respuestas se construyan a partir de un corpus documental autorizado. Algo que contribuye a reforzar la precisión, reducir riesgos asociados a respuestas no contrastadas y mantener la conversación dentro del ámbito.Asimismo, el sistema incorpora criterios de gobernanza, trazabilidad y mejora continua. A partir de las consultas realizadas, OrientIA permitirá identificar las principales dudas de los ciudadanos, detectar temas que generan mayor incertidumbre y seguir ampliando el conocimiento divulgativo del Instituto en torno a la jubilación, las pensiones y la longevidad.

Robeco: el agente de IA no sustituirá al analista, pero transforma el proceso

La IA agéntica puede transformar el análisis de inversión: no al sustituir a los analistas, sino cambiando la forma en que las ideas de inversión se identifican, ensayan, documentan y cuestionan. La IA agéntica no desplaza al criterio de los analista, sino que les proporciona una herramienta de análisis más poderosa, defiende un informe de Robeco.

El análisis de inversión siempre ha tenido que lidiar con la complejidad. Los mercados generan más datos, más artículos, más información empresarial, más noticias, más conjuntos de datos alternativos y más relatos contrapuestos de las que cualquier equipo por sí solo puede procesar manualmente. El reto actual no consiste simplemente en encontrar información, sino en determinar qué es lo relevante, cuál es su grado de fiabilidad, si aporta algo nuevo y si puede traducirse en una propuesta de análisis o en una perspectiva de inversión.

Es aquí donde la IA agéntica puede empezar a transformar el proceso de análisis. La primera ola de IA generativa ayudó a las personas a trabajar más rápido: resumiendo documentos, redactando textos, programando y respondiendo a preguntas. Es útil, pero en gran medida está orientada a tareas concretas. La IA agéntica va más lejos, ya que admite flujos de trabajo con varias etapas, transfiere el contexto de una etapa a la siguiente, utiliza herramientas, supervisa tareas y genera resultados estructurados para que sean revisados por personas.

Este cambio es importante para el análisis de inversión, ya que constituye una cadena de trabajo: buscar ideas, recopilar datos, comprobar hipótesis, comparar señales, documentar resultados, cuestionar conclusiones y decidir si merece la pena dar continuidad a una idea. Sin embargo, en lugar de automatizar el juicio, el objetivo de la IA agéntica consiste en dotar a los analistas de una herramienta mejorada.

El filtro en el proceso de análisis constituye un punto de partida práctico. Los equipos de inversión se enfrentan a un flujo constante de artículos académicos, análisis de mercado, informes de resultados, declaraciones ante autoridades reguladoras, notas internas y consultas de clientes. Gran parte de la inversión sigue partiendo de este tipo de discurso: flujo de noticias, cambios de política, debates entre analistas, comentarios de directivos y evolución del sentimiento de mercado.  Buena parte de ello puede ser relevante; sin embargo, es imposible leerlo en su totalidad. El tiempo de un analista humano es limitado, y siempre ha sido difícil utilizar esos datos sistemáticamente por su carácter cualitativo, contextual y, a menudo, caótico.

Un flujo de trabajo de análisis agéntico puede contribuir a separar la información relevante del ruido en una fase muy temprana al examinar grandes volúmenes de contenido, identificar lo que merezca un análisis más detallado, extraer las conclusiones clave y señalar de qué manera se solapa una nueva idea con el análisis ya existente. Por ejemplo, un agente encargado de escanear documentos no decide si una idea tiene sitio en una cartera. Ayuda a los analistas a decidir a qué le prestan atención.

De esta manera, la interpretación puede ser más rigurosa y accionable. Al analista le corresponde decidir si esa interpretación tiene relevancia financiera, está descontada en el precio o aporta algo nuevo. Sin embargo, la IA contribuye a detectar pautas en distintas empresas o sectores, así como a comprobar si la idea es válida como señal. Esto resulta especialmente útil para inversores que deseen combinar el análisis por fundamentales con una disciplina sistemática, lo que a menudo se describe como un enfoque 'quantamental'. La oportunidad no consiste en elegir entre juicio humano y análisis sistemático, sino en combinarlos de forma más eficaz: utilizar la IA para procesar la información del mercado a gran escala, al tiempo que los analistas se mantienen como responsables de las preguntas, la interpretación y la decisión de investigar más a fondo.

Una vez estructurada la información del mercado, el siguiente reto consiste en disciplinar el análisis. La IA sirve para discriminar las ideas propuestas, extraer metodologías, identificar los datos necesarios y facilitar el trabajo de replicación. Además, sirve para comparar las distintas opciones de diseño y documentar las ventajas e inconvenientes que conllevan. Esa versatilidad conlleva un riesgo: la IA puede ampliar la búsqueda no solo de ideas prometedoras, sino también de falsos positivos. Un resultado plausible puede parecer convincente antes de analizarlo en mayor profundidad. 

Por lo tanto, el valor de un flujo de trabajo agéntico radica en hacer que el tránsito de la idea al dato contrastado sea más sistemático y fácil de cuestionar, al llevar un registro de qué se ha comprobado y porqué, de las hipótesis relevantes y de las posibles deficiencias, y de por qué se dio continuidad a una línea de investigación, se suspendió o se rechazó. En ese sentido, la IA agéntica puede reforzar la memoria de análisis. Las pruebas fallidas no son una pérdida de tiempo si se lleva un registro adecuado. Forman parte del conocimiento institucional de la gestora, lo que sirve para que los futuros analistas se ahorren llegar al mismo callejón sin salida por una vía ligeramente diferente

La documentación constituye una herramienta muy útil. El análisis de inversión suele depender de que alguien se acuerde de por qué se tomó una decisión: qué conjunto de datos se utilizó, qué hipótesis se descartaron, por qué no se adoptó una señal concreta o por qué se modificó un modelo. Los flujos de trabajo agéntico pueden resultar de ayuda al crear un historial de datos sobre el análisis facilitado por la IA. Dicho historial puede incluir los documentos originales utilizados, los registros horarios de acceso, la versión del modelo o del flujo de trabajo, las herramientas utilizadas, las intervenciones de los analistas, las comprobaciones de estabilidad, los resultados de validación y la persona concreta que revisa. Lejos de ser un mero trámite administrativo, hace posible la revisión del análisis realizado con IA.

Un informe bien redactado generado por IA puede resultar peligroso si es imposible identificar la parte elaborada por el modelo, los cambios introducidos por el analista, las afirmaciones procedentes de fuentes externas y las conclusiones que fueron cuestionadas. Cuanto más se utiliza la IA para el análisis, más importante resulta diferenciar los resultados brutos del modelo de la labor de inversión aprobada por la firma de inversión. En última instancia, la mesa de análisis del futuro podría estar más documentada, no menos. Podría ser más sistemática, no menos. Ser más transparente sobre la incertidumbre y menos segura por defecto.

¿Qué cambiará para los analistas? Si la IA puede recopilar información, resumir artículos, redactar códigos y probar variantes con mayor rapidez, el analista puede dedicar menos tiempo a recopilar datos y más tiempo a evaluarlos. Para ello se requieren habilidades distintas: formular mejores preguntas, reconocerlas pruebas poco sólidas, comprender el origen de los datos, cuestionar los resultados del modelo, detectar problemas de ejecución y saber cuándo no seguir con una idea. Para los analistas más jóvenes, eso puede resultar especialmente importante. La IA puede facilitar el aprendizaje al impulsar el acceso a la información. Pero también puede generar una falsa sensación de control. No es igual comprender un método que leer un resumen. Replicar un resultado no equivale a saber si este tiene cabida en una estrategia real. En la era de la IA agéntica, la cultura de análisis sigue siendo tan relevante como siempre, ya que puede potenciar tanto los buenos hábitos como los malos.

¿Dónde quedan las personas? "Son las personas las que deciden si merece la pena plantear una pregunta. Son las personas las que deciden si un resultado tiene sentido financiero. Son las personas las que deciden si merece la pena seguir analizando una idea, darle prioridad o descartarla. Son las personas lasque deciden si las pruebas tienen peso suficiente para iniciar un proceso de inversión. Por lo tanto, el valor de la IA agéntica en el análisis podría radicar no tanto en sustituir conocimientos especializados como en conectar diferentes formas de conocimiento especializado: el contexto de fondo, las pruebas sistemáticas, la disciplina de datos y el juicio humano", contestan en Robeco.