18Oct

El estímulo puede ser suficiente para acercar el crecimiento del PIB al objetivo oficial, pero difícilmente resuelve los problemas de fondo: crisis inmobiliaria, debilidad del consumo, caída de la inversión privada y unos hogares y gobiernos locales más preocupados por reducir deuda que por asumir nuevos préstamos.

Miguel Ángel Valero

En China existe una divergencia entre dos realidades: por un lado, la denominada "nueva economía", vinculada a la inteligencia artificial (IA), la digitalización y las industrias verdes, se ha consolidado como uno de los principales motores de crecimiento. Por otro, la economía 'tradicional', que engloba sectores como el inmobiliario y las manufacturas de bajo valor añadido, continúa actuando como un lastre para la actividad. De hecho, 2026 marca un punto de inflexión: por primera vez, esta nueva economía representa alrededor del 20% del PIB, superando el peso del históricamente importante sector inmobiliario (17%).

La producción vinculada a la alta tecnología crece a ritmos elevados incluso aislando el efecto de los precios, que distorsiona los valores por el fuerte incremento registrado en los segmentos tecnológicos. En agosto, la producción real de alta tecnología aumentó un 16,7% interanual, muy por encima del 5,2% registrado por la producción industrial en su conjunto. Además, en el desglose por productos presenta también avances de doble dígito, desde la fabricación de microchips (+20,6%) hasta los equipos informáticos (+17,2%). 

Sin embargo, el dinamismo tecnológico todavía no es suficiente para compensar la debilidad del resto de la economía. El PIB creció un 4,3% en el segundo trimestre de 2026, situándose por debajo del objetivo oficial del +4,5% para el conjunto del año. Y es que, el mercado inmobiliario continúa inmerso en una profunda crisis. Las ventas de viviendas se mantienen cerca de un -50% por debajo de los niveles registrados en 2019, reflejo de un ajuste que sigue lastrando la confianza y la demanda interna.

China está ganando cuota de mercado en sectores en los que las empresas europeas tradicionalmente han mantenido una posición de liderazgo. Europa continúa aumentando sus exportaciones y su superávit comercial con el resto del mundo en industrias como la química, la automoción o la maquinaria. Al mismo tiempo se ve obligada a reforzar su competitividad, ya que China avanza rápidamente en estos mercados, como refleja el creciente déficit comercial europeo con el país asiático en este tipo de productos. A ello se suma una elevada dependencia en determinadas materias primas e insumos estratégicos. Un ejemplo es el manganeso, un componente esencial para la fabricación de baterías de vehículos eléctricos: alrededor del 91% de las importaciones comunitarias de este mineral proceden de China.

China controla las tierras raras, elementos fundamentales tanto en la descarbonización como en la digitalización de la economía, al ser componentes básicos para la industria de energía renovable, para los coches eléctricos y que están también presentes en la inmensa mayoría de los aparatos electrónicos –un smartphone utiliza habitualmente más de 10 tierras raras diferentes–. A pesar de su importancia global en las cadenas de producción de estas nuevas industrias, lo cierto es que la oferta está totalmente controlada por China, que aglutina prácticamente la mitad de las reservas probadas, más de dos tercios de la producción y cerca de un 90% de su refino. Frente a ello, EEUU controla y lidera en semiconductores, con una cuota de más del 50% de los ingresos.

Crédito y Caución: China depende de la demanda externa

China sigue siendo un pilar clave del crecimiento mundial, pero cada vez depende más del aumento de la demanda externa para compensar la debilidad del consumo de los hogares y de la inversión. El Economic Outlook de la aseguradora Crédito y Caución vaticina un crecimiento de la economía china del 4,8% en 2026, a pesar del debilitamiento del entorno exterior, y del 4,6% en 2027, a medida que el estímulo fiscal pierda impulso y las debilidades estructurales de la demanda interna frenen la actividad. 

Uno de los factores que explican el dinamismo económico es el impulso de las exportaciones chinas, principal motor del crecimiento en 2026. En el primer trimestre del año, registraron un sólido incremento interanual del 17%. El país está aprovechando la resiliencia de su cadena de suministro y la creciente competitividad de sus productos. Junto a ello, la inversión en energías renovables, impulsada por la guerra en Irán, y en infraestructuras relacionadas con la IA también está incrementando la demanda. 

China sigue estando profundamente arraigada en los sectores de la electrónica, el hardware relacionado con la inteligencia artificial, la energía limpia, los vehículos eléctricos, las baterías, los paneles solares y los minerales críticos. Como resultado, desempeña un papel central tanto en el comercio regional como en la transición energética mundial.

Además, está resistiendo mejor los efectos de la crisis de los precios de la energía gracias a sus grandes reservas estratégicas de petróleo, su posición de liderazgo en la fabricación de tecnologías de energía limpia y la importancia que sigue teniendo el carbón en la demanda de energía primaria. 

Por el contrario, se espera un debilitamiento del consumo, a pesar de que la inflación se mantiene moderada. Las autoridades se han comprometido a impulsar el gasto de los hogares, pero el apoyo de las políticas solo ha tenido un efecto limitado hasta la fecha. A falta de reformas más profundas, es poco probable que el consumo sirva como motor estable del crecimiento a corto plazo.

Otro de los retos a los que se enfrenta la economía de China es un posible endurecimiento de la supervisión de las cadenas de suministro, los minerales críticos y las exportaciones de tecnología, junto con medidas que puedan entrar en conflicto con los requisitos occidentales. Todo ello podría aumentar los costes de cumplimiento normativo, la incertidumbre en las cadenas de suministro y la volatilidad de los precios. Estos acontecimientos también pueden animar a las empresas a diversificar sus fuentes de abastecimiento y reducir su dependencia de China.

The Trader: China vuelve a estimular su economía, pero la Bolsa no se lo cree

China vuelve a pisar el acelerador. Pekín anunció su mayor paquete de estímulo desde septiembre de 2024 con un objetivo bastante claro: evitar que la desaceleración aleje demasiado el crecimiento del objetivo oficial del 4,5%-5%. El PIB creció un 4,3% interanual en el segundo trimestre y la debilidad de la demanda interna sigue siendo uno de los principales problemas de la economía china.

Las nuevas medidas incluyen subsidios hipotecarios para determinados compradores de vivienda, más financiación del banco central para infraestructuras, tecnología y pequeñas empresas, y una rebaja de 25 puntos básicos (pb), hasta el 1,5%, del tipo aplicado a una facilidad especial —la PSL— utilizada para financiar proyectos a través de bancos públicos. Además, los gobiernos locales podrían utilizar alrededor de 500.000 millones de yuanes —unos 75.000 millones$— de cuotas de emisión de bonos no utilizadas.

Si comparamos el paquete de estímulo aprobado en 2024 con el actual, se explica buena parte de la decepción del mercado. En 2024, Pekín lanzó una batería mucho más agresiva de medidas: recortes de tipos, reducción del coste de las hipotecas y apoyo directo a la liquidez del mercado bursátil. La reacción fue inmediata: el índice de Bolsa CSI 300 subió un 25% en apenas cinco sesiones. Esta vez ha ocurrido prácticamente lo contrario. La Bolsa apenas ha reaccionado, el CSI 300 encadena semanas de debilidad y las acciones de las promotoras llegaron a caer hasta un 4,7% tras conocerse las medidas.

¿Por qué? Porque Pekín parece estar intentando estabilizar la economía, no provocar una reactivación fuerte de la demanda. El estímulo puede ser suficiente para acercar el crecimiento al objetivo oficial, pero difícilmente resuelve los problemas de fondo: crisis inmobiliaria, debilidad del consumo, caída de la inversión privada y unos hogares y gobiernos locales más preocupados por reducir deuda que por asumir nuevos préstamos.

La reacción de la Bolsa nos está diciendo algo más importante que el tamaño del paquete anunciado. El gran problema de China ya no es únicamente el precio del dinero. Es la falta de demanda de ese dinero. Puedes bajar los tipos, facilitar las hipotecas y ofrecer financiación barata, pero si familias y empresas no quieren endeudarse porque no confían suficientemente en el futuro, el mecanismo tradicional de estímulo pierde eficacia. Por eso este paquete parece diseñado para evitar que China crezca demasiado poco, más que para conseguir que vuelva a crecer con fuerza.

Y ahí está la gran diferencia con 2024: entonces el mercado creyó que Pekín estaba dispuesto a cambiar la dinámica económica. Esta vez parece interpretar que simplemente está intentando impedir que empeore. "Quizá por eso el estímulo ha llegado, pero la euforia no", subraya Pablo Gil en The Trader.

17Oct

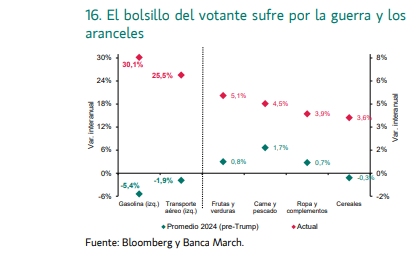
Uno de los principales factores que explica la pérdida de apoyo electoral de Trump en los últimos meses ha sido el creciente malestar económico: la gasolina es un 44% más cara que hace un año; el diésel está en máximo histórico; el tipo de interés de las hipotecas supera el 7%; y los aranceles disparan el precio de los alimentos y de la ropa.

Miguel Ángel Valero

Uno de los principales factores que explica la pérdida de apoyo electoral de la Administración estadounidense en los últimos meses ha sido el creciente malestar económico. La guerra en Irán ha impulsado el coste de los combustibles: la gasolina se encuentra un 44% por encima del año pasado, mientras que el diésel alcanzó recientemente máximos históricos. Otra de las consecuencias directas del conflicto consiste en el repunte de los tipos hipotecarios: se ha revertido parte de la bajada acumulada durante 2025 y, desde finales de febrero, el tipo de las hipotecas a 30 años ha aumentado en casi un punto, hasta situarse por encima del 7%.

Determinadas categorías esenciales de la cesta del consumidor están experimentando incrementos significativos de precios respecto al periodo previo a la llegada de Trump a la presidencia. Entre ellas, el componente de ropa y complementos presenta aumentos en el IPC del 3,9%, asociados a los aranceles. En el caso de algunos alimentos, responden a la combinación de diversos factores: condiciones meteorológicas adversas que han reducido la oferta de determinados productos agrícolas, barreras arancelarias que posteriormente tuvieron que flexibilizarse para contener las presiones inflacionistas, así como el aumento de los costes energéticos y de transporte. 

Trump, consciente del deterioro del poder adquisitivo de los hogares y a las puertas de las elecciones, ha recurrido incluso a prometer una propuesta imposible: conceder un pago de 5.000$ a todos los adultos estadounidenses si su partido logra mantener el control de ambas cámaras. El coste de una medida de esta magnitud superaría los 1,3 billones$ –cantidad equivalente al 3,4% de la deuda federal estadounidense que ronda los 40 billones–, al aplicarse a una población adulta cercana a los 270 millones de personas. 

Además, no existe financiación para una iniciativa de semejante envergadura, especialmente si se tiene en cuenta que el prometido saneamiento de las cuentas públicas no se ha materializado. En 2025, el déficit se redujo en seis décimas, aunque permaneció en niveles elevados y muy alejado del 5% que se habría alcanzado de haberse efectuado los recortes prometidos por el Departamento de Eficiencia Gubernamental (DOGE). Para 2026, las previsiones apuntan a un déficit superior al 8%, incluso más elevado que el heredado por la actual Administración. 

Los ingresos por aranceles están siendo inferiores a lo previsto después de que el Tribunal Supremo invalidara los denominados “aranceles recíprocos”, obligando a la Administración a devolver 166.000 millones$, de los cuales ya se han reembolsado cerca de 100.000 millones. Como resultado, la recaudación arancelaria neta en lo que va de año ronda apenas un 22% del objetivo establecido. A ello hay que sumarle factores como el coste presupuestario asociado al conflicto con Irán, el estímulo fiscal derivado de la Big Beautiful Bill, y los limitados resultados obtenidos por el ya disuelto DOGE.

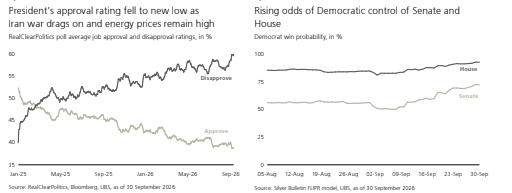
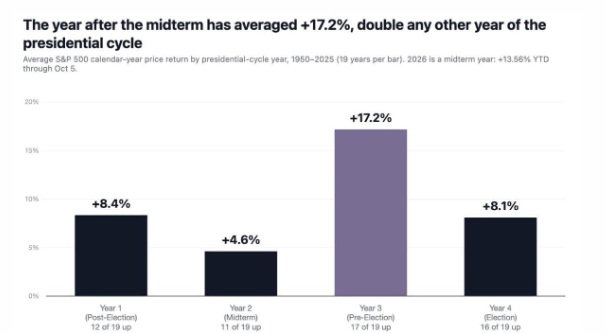
El próximo 3 de noviembre se renovarán las dos cámaras del Congreso de EEUU –Cámara de Representantes y Senado– una cita electoral clave porque determinará hasta qué punto la Administración Trump podrá seguir impulsando su agenda durante los dos años restantes de mandato. Trump afronta los comicios con los menores índices de aprobación desde la Segunda Guerra Mundial en unas votaciones en las que es intrínsecamente poco habitual que el partido del presidente conserve el control de ambas cámaras –tan solo ha sucedido en 4 de las 19 ocasiones–. 

Todo apunta a que la Cámara de Representantes será el principal foco de desgaste para los republicanos. En las midterm de su anterior mandato (2018), el partido perdió esta cámara sufriendo una contundente derrota. En esta ocasión, las perspectivas tampoco son favorables: las casas de apuestas apenas otorgan un 14% de probabilidad a que los republicanos consigan retener su control.

El panorama es más incierto en el Senado, en el que tan solo se renueva un tercio de los senadores. Para que el partido demócrata pasase a hacerse con su control, necesitaría mantener tres escaños actualmente demócratas –Georgia, New Hampshire y Michigan– y, además, lograr un cambio de signo en cuatro de los seis estados republicanos donde las encuestas reflejan una contienda más ajustada. 

Una derrota de Trump no para la guerra de Irán

Una potencial derrota electoral de Trump no terminaría necesariamente con la intervención en Irán. Aunque tras las elecciones de mitad de mandato los demócratas obtuvieran mayoría en ambas cámaras, una resolución destinada a poner fin a las hostilidades podría ser vetada por Trump en su condición de presidente. Para revertir ese veto presidencial no basta con una mayoría simple, sino que sería necesario reunir una mayoría de dos tercios tanto en la Cámara de Representantes como en el Senado, un umbral demasiado exigente. 

Por ello, la herramienta restante consistiría en el control del Presupuesto. Si los demócratas lograran hacerse con al menos una de las dos cámaras, los republicanos dejarían de tener vía libre para aprobar nuevas partidas de gasto destinadas a prolongar el esfuerzo militar. La cuestión clave radica en el paquete de 73.000 millones$ dedicados a gasto militar, actualmente en tramitación, que podría quedar aprobado antes de que el nuevo Congreso tome posesión en enero de 2027. Tomando la estimación del CBO, el coste de la guerra hasta julio ha sido de 38.000 millones$, a los que habría que añadir entre 2.000 millones y 3.000 millones$ mensuales mientras continúen las operaciones. De ser así, la financiación quedaría garantizada durante un año adicional con independencia del resultado en las elecciones.

The Trader: Trump nunca ha dejado de pensar como un especulador

Durante décadas, las grandes empresas han intentado influir en las decisiones políticas. Para ello han recurrido a lobbies, despachos especializados, asociaciones empresariales o financiación de campañas. No era un sistema perfecto, pero el poder estaba relativamente repartido entre el Congreso, las agencias reguladoras y la Casa Blanca. Sin embargo, parece que durante el segundo mandato del presidente Donald Trump, se está produciendo un cambio que va mucho más allá de una agresiva campaña de recaudación de fondos. 

Trump se ha convertido en el auténtico centro de gravedad de la relación entre el poder político y el mundo empresarial. Es él quien sigue personalmente las donaciones, quien propone las cantidades que espera recibir y quien mantiene un contacto directo con muchos de los principales ejecutivos del país.Lo realmente interesante no es discutir si esta forma de actuar resulta más o menos adecuada. Lo importante es preguntarse qué nos dice sobre la forma en que Trump entiende el poder.

A diferencia de la mayoría de los presidentes estadounidenses, Trump nunca ha dejado de pensar como un empresario. Aunque, realmente, más como un especulador que como un empresario. Y un empresario suele analizar cualquier relación desde una lógica muy sencilla: si dos partes se sientan a negociar, ambas esperan obtener algo a cambio. Esa visión, habitual en el mundo de los negocios, parece haberse trasladado ahora al funcionamiento de la propia Casa Blanca.

Muchas empresas realizan aportaciones millonarias a proyectos impulsados por Trump mientras mantienen abiertos asuntos regulatorios, contratos públicos o decisiones relevantes para su actividad. No se puede demostrar que exista una relación directa entre ambas cosas, pero sí un modelo en el que el acceso al presidente adquiere un valor cada vez mayor para el sector privado.

Y ahí es donde aparece el verdadero cambio. Cuando una empresa empieza a pensar que una reunión con el presidente puede ser tan importante como una con sus clientes o sus accionistas, significa que el acceso al poder se está convirtiendo en un activo estratégico. Una parte del capital deja de destinarse únicamente a innovación, expansión o nuevas inversiones para orientarse también a fortalecer la relación con quien toma las decisiones.

Esta lógica no es exclusiva de EEUU. En China, las grandes compañías mantienen una relación permanente con el Partido Comunista. En Bruselas, miles de empresas destinan enormes recursos a influir sobre la regulación europea. La diferencia es que Donald Trump parece haber llevado esa dinámica a un terreno mucho más personal, concentrando buena parte de esa relación directamente en la figura del presidente.

Lo que debería llamarnos la atención no son los cientos de millones de dólares que está recaudando Donald Trump. Esto trata sobre un cambio mucho más profundo. Siempre ha existido influencia política y siempre ha habido empresas intentando acercarse al poder. Lo novedoso es que Trump parece estar acelerando un modelo mucho más transaccional, donde la relación directa con el presidente adquiere un valor económico enorme.

Durante décadas, la tradición política estadounidense fue intentar separar, al menos formalmente, los intereses empresariales del ejercicio de la Presidencia. Donald Trump ha seguido el camino contrario. No solo ha mantenido una presencia constante en el mundo de los negocios, sino que sus últimas declaraciones patrimoniales muestran un incremento extraordinario de sus ingresos procedentes de actividades privadas, desde el sector inmobiliario hasta los criptoactivos. La impresión que transmite es que ya no existe una línea clara entre ambas esferas. Su enorme influencia política y su actividad empresarial parecen avanzar en paralelo, reforzándose mutuamente de una forma inédita en la historia reciente de EEUU.

Si esa forma de ejercer el poder termina consolidándose, muchas empresas podrían llegar a considerar que una parte creciente de su presupuesto estratégico no debe destinarse únicamente a desarrollar mejores productos o conquistar nuevos mercados, sino también a fortalecer su acceso al centro de las decisiones políticas. "Y cuando el poder económico y el poder político dejan de evolucionar por carriles claramente separados para empezar a alimentarse mutuamente, el cambio ya no es solo político. Es un cambio en el propio funcionamiento del capitalismo", avisa Pablo Gil en The Trader.

16Oct

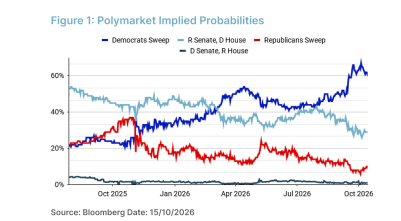
Ebury da una probabilidad del 60% a que los demócratas ganen tanto en la Cámara de Representantes como en el Senado en las elecciones de medio mandato del 3 de noviembre.

Miguel Ángel Valero

Tras UBS, como publicó Dinero Seguro el 15 de octubre, ahora es Ebury quien vaticina en el informe Blue wave, fiscal brake! (¿Marea azul, freno fiscal?) una derrota de Trump en las elecciones de medio mandato. EEUU celebrará el 3 de noviembre las elecciones de mitad de mandato, un referéndum de facto sobre la Administración Trump, tras dos años marcados por el creciente proteccionismo comercial, los ataques a la independencia de la Reserva Federal y, desde la primavera, la guerra de Irán. Se espera que los republicanos sufran un duro castigo en las urnas. Una parte significativa de su electorado se opone a la guerra y nunca ha recibido una justificación lo bastante convincente respecto a la misma, teniendo en cuenta que una de las principales promesas de campaña de Trump fue mantener a EEUU al margen de nuevos conflictos. 

Las consecuencias económicas también han perjudicado al presidente y a su partido: el aumento de la inflación y las subidas de los tipos de interés han agravado la crisis de asequibilidad. En este contexto, se espera que los demócratas obtengan ganancias sustanciales.

Para los mercados, la implicación más importante de las elecciones será su efecto sobre la política fiscal. Dada la fuerte corrección de los bonos del Tesoro en los últimos meses, que ha llevado las rentabilidades a máximos de varias décadas, "esperamos que los comicios y su posible impacto fiscal cobren una importancia añadida y se examinen con más atención delo habitual. Esto aumenta el riesgo de una reacción amplificada del mercado, también en el de divisas", afirman Diego Barnuevo, analista de Mercados, y Matthew Ryan, jefe de Estrategia de Mercados de Ebury.

¿Cómo funciona la votación? Como es habitual, se renuevan los 435 escaños de la Cámara de Representantes y 33 de los 100 del Senado. También están en juego otros dos escaños del Senado: los que dejaron vacantes Marco Rubio en Florida y JD Vance en Ohio, que se incorporaron a la Administración Trump a principios de 2025. Además, 36 estados eligen gobernador y la mayoría votará también sus legislaturas estatales y otros cargos locales. Los colegios electorales empezarán a cerrar a las 18:00 EST (23:00 GMT) del 3 de noviembre. En la mayoría de los estados lo harán entre las 19:00 y las 21:00 EST (de 00:00 a 02:00 GMT),y los de la costa oeste cerrarán en su mayoría a las 23:00 EST (04:00 GMT). Las cadenas de televisión suelen proclamar a los ganadores la misma noche electoral y proyectar el control de la Cámara y del Senado en la madrugada siguiente. Los resultados oficiales de algunos estados pueden tardar más, en función del margen de victoria y del volumen de votos por correo, aunque seguimos esperando que la primera lectura del resultado llegue durante la sesión asiática del miércoles 4 de noviembre.

¿Qué dicen las encuestas? Actualmente, los republicanos controlan ambas cámaras del Congreso tras arrasar en las presidenciales de 2024. Tienen 217 escaños en la Cámara de Representantes (incluido un independiente alineado con el partido), frente a los 212 de los demócratas. En el Senado cuentan con 53 de los 100 escaños, por lo que los demócratas necesitarían una ganancia neta de cuatro para hacerse con el control, ya que un empate a 50 lo resolvería el voto del vicepresidente Vance. Los demócratas gozan de una clara ventaja en las encuestas y en los modelos de pronóstico. El modelo de Nate Silver les otorga una ventaja de casi 10 puntos en la intención de voto genérica, mientras que la aprobación neta del presidente Trump se ha desplomado hasta -22, cerca de sus mínimos históricos. 

Los mercados de predicción apuntan en la misma dirección: Polymarket asigna una probabilidad implícita del 93% a que la Cámara cambie de manos, y Kalshi, del 90%. Los demócratas también parten con ventaja en la carrera por el Senado, con un 64% en Polymarket y un 62% en Kalshi, aunque esa ventaja no es lo bastante holgada como para descartar un Congreso dividido.

"Por el momento no vemos señales claras de nerviosismo en los mercados ante las elecciones", señalan los expertos de Ebury. La volatilidad implícita a un mes del EUR/USD subió a finales de septiembre, pero lo interpretan como un movimiento más general, atribuible a la evolución de los mercados de deuda soberana y no a temores políticos en EEUU. Los bonos del Tesoro han sufrido, por supuesto, fuertes ventas en las últimas semanas, algo que también atribuyen en gran medida a las preocupaciones por la inflación, mientras que el S&P 500 ha marcado nuevos máximos históricos este mes, aparentemente ajeno al ruido político y geopolítico.

Cuatro escenarios

El informe de Ebury muestra los cuatro resultados posibles de las elecciones, la probabilidad que asigna a cada uno, su impacto sobre la política fiscal, y sus previsiones sobre cómo podría afectar cada uno al dólar:

  • A: Victoria total de los demócratas (Cámara de Representantes y Senado)
    • Probabilidad de Ebury: 60%
    • Impacto sobre el dólar: ligeramente bajista
    • Creemos que una victoria total demócrata sería neutral o ligeramente positiva para las perspectivas fiscales. El Congreso podría frenar la agenda expansiva de Trump y, con ella, el déficit. Las negociaciones se limitarían a los asuntos de aprobación obligatoria, como el presupuesto y el techo de deuda, que se espera que se alcance en algún momento de 2027 Elevar o suspender el techo requiere la aprobación del Congreso, y una negociación prolongada podría inquietar a los inversores. Sin embargo, que los demócratas controlen ambas cámaras no significaría que fijen la política fiscal durante el resto del mandato, dado que el presidente puede ejercer su derecho de veto y es improbable que alcancen la mayoría de dos tercios en el Senado necesaria para anularlo. Si los demócratas ganan el Senado, también podrían bloquear o rechazar a los candidatos de Trump a la Junta de Gobernadores de la Reserva Federal, el órgano de siete miembros que fija la política monetaria junto con los presidentes de los bancos regionales de la Fed. El Senado debe confirmar a cada candidato, así que los demócratas podrían mantener vacantes esos puestos, o seguir ocupados por los gobernadores actuales, durante más tiempo. Eso limitaría la capacidad del presidente para nombrar gobernadores más afines a sus preferencias de política monetaria, es decir, unos tipos de interés más bajos. Aunque sobre el papel esto representaría un factor alcista para el dólar, el impacto podría ser reducido, ya que se espera que queden pocos puestos libres de la Junta de Gobernadores antes de que acabe el mandato. Esperaríamos una reacción ligeramente negativa del dólar ante una victoria total demócrata. Un Congreso que frene el gasto público o nuevas bajadas de impuestos ayudaría a aliviar las preocupaciones fiscales y, hasta cierto punto, a frenar el desplome de los bonos del Tesoro. Unas rentabilidades más bajas también podrían reducir la ventaja de tipos que ha respaldado al dólar, y unos mercados de bonos más calmados podrían debilitar los flujos hacia activos refugio que también han impulsado a la divisa en los últimos meses.
    • ¿Revertiría una victoria total demócrata la trayectoria de las rentabilidades en los meses siguientes? Lo más probable es que no, mientras la guerra de Irán persista y continúe añadiendo una prima de riesgo inflacionista a toda la curva. A esto hay que sumarle la emisión de bonos corporativos para financiar la inversión en IA que está exigiendo rendimientos más altos a los bonos soberanos para poder competir por la demanda del inversor.
    • Creemos que cualquier movimiento del dólar en este escenario será contenido, ya que el mercado ha descontado en gran medida este resultado.
  • B: Los demócratas logran la Cámara de Representantes, pero no el Senado
    • Probabilidad de Ebury: 30%
    • Impacto sobre el dólar: bajista
    • Consideramos que las implicaciones para la política fiscal serían, en líneas generales, similares a las de una victoria total demócrata. El Congreso volvería a limitarse a aprobar los asuntos obligatorios, como el techo de deuda o el presupuesto federal, y este último podría provocar cierres del Gobierno si no se alcanza un consenso. Ello podría generar cierta inquietud en el mercado, además de una desaceleración temporal de la economía estadounidense si los cierres se prolongaran. En este escenario esperaríamos una reacción del dólar más adversa que en el escenario A, en parte porque no está completamente descontado. Además, un Senado republicano facilitaría a Trump la confirmación de nominados al FOMC. El nombramiento de miembros más dovish por parte de Trump podría moderar las expectativas de tipos en EEUU y avivarlos temores sobre la independencia de la Fed.
  • C: Los republicanos mantienen el control total del Congreso
    • Probabilidad de Ebury: 9%
    • Impacto sobre el dólar: alcista
    • Una victoria total republicana, poco probable, es el verdadero riesgo de cola para los mercados, pues supondría mantener el statu quo en el Congreso. Probablemente implicaría más gasto público, posibles rebajas de impuestos, mayores déficits y tipos de la Fed más altos, a pesar de que Trump pueda confirmar nuevos miembros para el FOMC. Estos estímulos podrían impulsar el crecimiento en un momento en que la economía estadounidense ya se muestra sólida, gracias a una elevada inversión vinculada a la IA y a un mercado laboral resiliente. Con la inflación por encima del objetivo, el riesgo es que las presiones adicionales de demanda se sumen al shock de oferta de la guerra de Irán, afiancen las presiones sobre los precios y eleven las expectativas de tipos de la Fed. Aunque la evolución del dólar a medio plazo dependería de las políticas concretas que se anunciaran, esperaríamos un repunte de la divisa la noche electoral.
  • D: Los republicanos conservan la Cámara, pero pierden el Senado
    • Probabilidad de Ebury: 1%
    • Impacto sobre el dólar: ligeramente bajista
    • Las implicaciones fiscales serían similares a las del otro escenario de Congreso dividido: bloqueo legislativo, con un Congreso limitado a los asuntos de aprobación obligatoria. El aspecto de la Fed sería, sin embargo, distinto, ya que un Senado demócrata podría bloqueara los nominados del presidente a la Junta del FOMC, lo que podría atenuar los temores sobre la independencia de la Fed. No obstante, este escenario es muy improbable. Para los demócratas es más difícil ganar el Senado que la Cámara, y la aritmética electoral implica que cualquier entorno político lo bastante favorable como para que ganasen el Senado produciría casi con toda seguridad una Cámara demócrata también. Asignamos a este escenario una probabilidad insignificante, en línea con los precedentes históricos: desde la Segunda Guerra Mundial, el partido del presidente prácticamente nunca ha perdido el Senado en unas elecciones de mitad de mandato y a la vez conservado la Cámara.
16Oct

Tanto empresas como trabajadores deben mirar de forma positiva la IA, ya que esta tecnología "ayuda a los empleados de forma positiva, porque la IA va a hacer las tareas más repetitivas", traduciéndose en horas ganadas para la eficiencia y el ocio, destaca Cristina Mateo, autora de 'From The Office to industry'.

Miguel Ángel Valero

El Diario Oficial de la Unión Europea (DOUE) del 16 de octubre publica la Decisión de Ejecución (UE) 2026/2308 de la Comisión de 6 de octubre de 2026 sobre la solicitud de registro, con arreglo al Reglamento (UE) 2019/788 del Parlamento Europeo y del Consejo, de la iniciativa ciudadana europea Creación del Distrito Digital Europeo (.IA) para la Gobernanza de la IA Soberana, impulsada por Eloy López Sánchez y Aristeidis Tsitiridis.

Esta iniciativa ciudadana se presentó el 19 de agosto de 2026 se presentó a la Comisión para la solicitud de registro. El propósito de la iniciativa expresado por los organizadores es "instar a la Comisión a proponer un marco para espacios digitales de alta confianza y ejercer la iniciativa europea ante la ISO y la ICANN para salvaguardar el dominio .IA». Los organizadores han establecido tres objetivos:

  • 1. Proponer un marco comunitario que promueva “Distritos Digitales de Alta Confianza” y entornos de prueba (sandbox) para IA ética en la UE
  • 2. Ejercer competencias de representación exterior para negociar ante la ISO (Agencia 3166) y la ICANN/IANA la reserva, protección y asignación del espacio de nombres .IA como activo de soberanía digital europea [vía Reglamento (UE) 2019/517]; 
  • 3. Establecer que el registro y resolución del dominio .IA integren la Identidad Digital Soberana (eI DAS 2.0), la auditoría algorítmica transparente (AI Act) y la protección de datos personales (GDPR), creando un estándar ético y legal global.

La Comisión considera que podría adoptar propuestas de actos jurídicos para regular el espacio y la infraestructura de datos, incluidos los dominios, sobre la base de los artículos 16, 114, 172 o 173 del Tratado de Funcionamiento de la Unión Europea. Y que ninguna de las partes de la iniciativa queda manifiestamente fuera del marco de las atribuciones de la Comisión para presentar una propuesta de acto jurídico de la Unión, sin perjuicio de la evaluación del cumplimiento o no, en este caso, de las condiciones sustantivas concretas necesarias para que la Comisión actúe, como son la observancia de los principios de proporcionalidad y subsidiariedad y la compatibilidad con los derechos fundamentales.

"La iniciativa no es manifiestamente abusiva, frívola o vejatoria, ni manifiestamente contraria a los valores de la Unión según se establecen en el artículo 2 del Tratado de la Unión Europea ni a los derechos consagrados en la Carta de los Derechos Fundamentales de la Unión Europea. Procede, por tanto, registrar la iniciativa titulada Creación del Distrito Digital Europeo (.IA) para la Gobernanza de la IA Soberana".

La Fed asegura que la IA impulsará la productividad y el crecimiento

Las preocupaciones en torno a la IA comenzaron a disiparse ayer tras las palabras del presidente de la Fed, Kevin Warsh, quien mostró su confianza en que la nueva tecnología contribuya a impulsar la productividad y el crecimiento de la economía estadounidense. 

Ante el aumento de la presión sobre la deuda de CoreWeave, convertida en uno de los nuevos focos de inquietud en torno al desarrollo de la IA, Jensen Huang, CEO de Nvidia, la segunda mayor accionista de la compañía de infraestructura de IA, asegura que no contempla un impago inminente y que tampoco considera necesario ningún rescate, aunque sus declaraciones ponen de manifiesto que el mercado ya concede cierta probabilidad a ese escenario. Las acciones de CoreWeave cerraron con un +6% tras sus palabras. No obstante, el seguro de impago sobre el bono con vencimiento llegó a alcanzar los 1.000 puntos básicos intradía, un nivel que indica que los mercados ponen una probabilidad de impago cercana al 60% en los próximos cinco años.

Por otro lado, dentro de la segunda línea de inversión en centros de datos, la compañía europea especializada en sistemas y componentes eléctricos, Schneider Electric, ha elevado sus previsiones de crecimiento de los ingresos para este año hasta un rango del 12%-14%, frente al 10%-13% anterior. La demanda procedente de los centros de datos está siendo el principal motor de esta expansión, lo que junto con la demanda saludable del resto de sus segmentos les permitirá alcanzar los 50.000 millones de ingresos en 2028. Además, la demanda en China ha sorprendido positivamente, apoyada también por el aumento de la inversión en centros de datos.

Agentes IA descontrolados

Pero sigue la preocupación sobre la IA. Un grupo de investigadores llamado Swarmchasers ha publicado un informe sobre una flota de agentes de IA salida de un entorno de pruebas de Tencent Cloud. Entre el 18 de septiembre y el 8 de octubre, esos agentes intentaron sacar datos de Amap, el Google Maps de Alibaba, saltándose sus protecciones contra bots. Los investigadores consiguieron incluso conversar con ellos, en lo que consideran el primer contacto con agentes descontrolados en internet.

Mientras, ocho estados de EEUU demandan a OpenAI por vender ChatGPT como seguro para menores y porque el chatbot animó a autolesiones y violencia. Piden indemnizaciones por daños y cambios en sus medidas de seguridad.

Ramp ha abierto al público Glass, el espacio de trabajo con IA que usaba por dentro. Es un sistema compartido por todos los equipos que va recordando cómo funciona la empresa. 

Google amplía la detección de estafas con Gemini en la app de Mensajes de Android con Protección Mejorada. Cuando al usuario le llega un número que no está en tus contactos, Gemini puede leer la conversación desde la nube para decidir si es una estafa. Google Play abre la puerta a las apps hechas con IA. Los usuarios de EEUU ya pueden usar en privado las apps que crean describiéndolas en AI Studio.

Claude Code se renueva para manejar varios agentes a la vez. Llega con más de 5 cambios visuales pensados para lanzar y seguir varios agentes en paralelo desde la misma pantalla.

Anglo American confirma que las tecnológicas quieren comprar acciones de mineras para asegurarse cobre. La empresa, que se fusiona con Teck por 50.000 millones$, admite que le han tanteado. Su jefe, Duncan Wanblad, habla de "interés profundo", aunque no hay compras cerradas. BHP también negocia con las grandes nubes y Amazon ya compra cobre a Rio Tinto con la tonelada a 14.329$ ¿Por qué una mina y no un contrato? Porque un centro de datos devora cobre, aluminio y acero, y no hay metal para todos. "Es el restaurante que se compra la granja para no quedarse sin tomates", pone como ejemplo Zumitow. Con las big tech de socias, las mineras pasan de negocio cíclico a proveedor estratégico de la IA, y eso cotiza al alza en Bolsa. También evidencia que al cobre le queda camino alcista.

Rocket Lab vuelve a retrasar el estreno del cohete Neutron, su gran argumento para competir contra SpaceX, hasta 2027. Los ingenieros han encontrado burbujas microscópicas entre las capas de fibra de carbono de un tanque y toca fabricar la pieza de nuevo. 

Cristina Mateo: 'From The Office to industry'

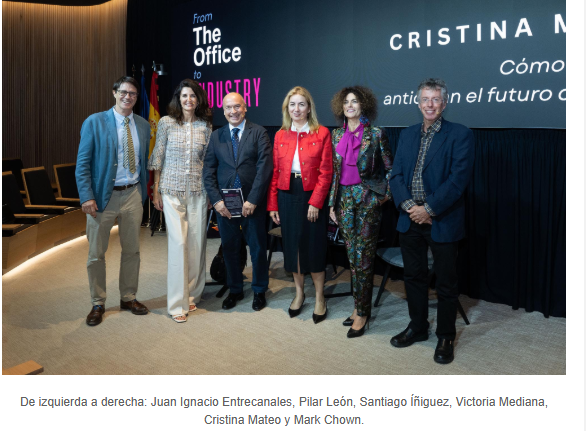
Por otra parte, From The Office to industry, de Cristina Mateo y publicado por LID Editorial, analiza cómo afecta la revolución de la IA al futuro del trabajo, y lo hace "a través de un instrumento que todo el mundo conoce, las series", explica Juan Ignacio Entrecanales. Las series son un reflejo social de cómo quiere trabajar la gente, "son una reivindicación y podemos aprender mucho de ellas", señala la autora, que analiza 14 (entre ellas, Mad Men, Succession, The Office, Industry, Separación, El Oso, Borgen, The Morning Show, Hacks o Silicon Valley) anticipando las transformaciones que están redefiniendo la forma de trabajar y de convivir. 

La revolución a la que nos enfrentamos no es tecnológica, es social. La combinación de la tecnología con la convivencia de hasta seis generaciones en un mismo entorno laboral "nos lleva a pensar en el trabajo como una actividad relacional y social, no meramente económica", insiste Cristina Mateo, lo que desemboca en "Custodia relacional", un término para afrontar la avalancha tecnológica donde la atención, la memoria, el juicio y la responsabilidad se convierten en los valores fundamentales del trabajo humano.

Tanto empresas como trabajadores deben mirar de forma positiva la IA, ya que esta tecnología "ayuda a los empleados de forma positiva, porque la IA va a hacer las tareas más repetitivas", traduciéndose en horas ganadas para la eficiencia y el ocio, destaca Cristina Mateo. La diferencia se encuentra entre las personas que utilizan la tecnología y las que no, la IA "no es una tecnología para técnicos, es una tecnología para todos que hay que aplicar de forma responsable", subraya Victoria Medina. 

"Es fundamental trabajar con los equipos porque eso forma parte de la experiencia de cliente… Cuidar a las personas, saber de sus vidas, es muy importante para conseguir esa experiencia, apunta Pilar León. Sobre teletrabajo y presencialidad, "lo ideal es permitir cierta flexibilidad de tal forma que sénior y júnior coincidan en el espacio de trabajo y puedan retroalimentarse", considera Mark Chown. "Esta realidad queda reflejada en la arquitectura de los espacios de trabajo, en las aulas… Se ha pasado a un entorno donde se combina lo real con lo virtual creando espacios de socialización", señala Santiago Íñiguez. 

"Pensar en qué espacios físicos, pero también conceptuales, necesitamos para que las cualidades de la custodia relacional se puedan ejercer es importante. La atención, la memoria, el juicio y la responsabilidad no suceden por osmosis, necesitamos espacios donde se puedan practicar, espacios para deliberar, espacios para intercambiar", recalca Cristina Mateo.

La cultura organizativa, el liderazgo, la convivencia entre generaciones, el trabajo híbrido, el burnout, el diseño de los espacios de trabajo o el impacto de la IA son los aspectos que se abordan en 'From the Office to Industry', una mirada original que ayuda a comprender los grandes retos del mundo laboral y a anticipar hacia dónde evolucionarán las organizaciones del siglo XXI.

16Oct

Paul Tudor Jones, Arthur Hayes y Tom Lee lanzan avisos pesimistas. BlackRock rebaja la Bolsa de EEUU a neutral y apuesta por los bonos del Tesoro a corto plazo. Mientras, salen de Bolsa CCC Intelligent Solutions y Penske Automotive.

Miguel Ángel Valero

"2027 va a ser un año realmente, realmente desafiante para el mercado de acciones… Probablemente tengamos el panorama de flujos más negativo para la Bolsa estadounidense desde, digamos, el 2002". No lo dice cualquiera. Son afirmaciones de Paul Tudor Jones, el gestor de fondos de cobertura que apostó contra el crac de 1987 y ganó. Argumenta que la deuda que emiten las empresas ha subido un 50% desde 2022 y que la IA podría pedir prestado un 3,6% del PIB, peleando con el Gobierno de EEUU por el dinero.

El aumento en la oferta de nuevas acciones de grandes empresas de IA (entre ellas, Anthropic y OpenAI) puede cambiar la manera en que los inversores ven los activos de riesgo. Recomienda mantener posiciones en corto todo el año, ya que ve poco valor en el mercado. Reconoce que el rally impulsado por la IA puede durar uno o dos años más, pero sigue siendo cauteloso sobre las valoraciones.

Arthur Hayes, cofundador de BitMEX, aconseja aportar en largo por Bitcoin y Ethereum (ETH) en vez de por una caída de la IA. Espera un rescate de varios billones$ de las empresas de IA y quiere exposición a los activos que puedan absorber ese dinero. Cree que cada gran tecnología se desarrolla en exceso, luego sufre una caída y después es rescatada. Espera que el boom de los centros de datos de IA llegue a ese punto cerca de finales de 2027 o 2028. Cuando llegue el rescate, Hayes espera que las autoridades impriman más dinero que después de la crisis financiera de 2008.

Ese nuevo dinero necesita un destino. Hayes argumenta que Bitcoin y otras criptomonedas absorberían esa liquidez, y ve que esa ola podría llevar a Bitcoin hasta 1 millón$ o más.En cambio, vender en corto acciones de IA no le atrae. Arthur Hayes prefiere esperar el rescate, en vez de tratar de adivinar cuándo ocurrirá la caída. El rescate durante la pandemia de 2020 respalda esta idea. Cuando la Reserva Federal más que duplicó su balance, Bitcoin subió de menos de 5.000$ a más de 60.000.

Tom Lee, cofundador de Fundstrat, piensa que el pico de la burbuja de la IA se producirá cerca de 2033.

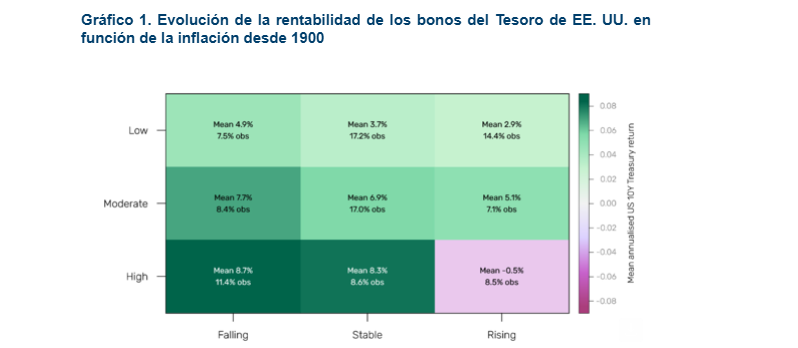
En medio de los augurios de los 'gurús', BlackRock rebaja la Bolsa americana a neutral. Ahora prefiere la deuda norteamericana a corto plazo, que paga lo máximo en 24 años. El bono a 10 años sube 110 puntos básicos (pb) en 2026 y llegó a pasar del 5,3%, el máximo desde 2002. La gestora calcula un colchón de 75 pb antes de perder dinero en un año. El mercado descuenta otros 1,6 puntos de subidas de la Fed y BlackRock lo ve exagerado. Si los tipos suben menos, el bono comprado hoy vale más, porque los nuevos pagarán menos. No es una huida de la Bolsa, mantiene la IA y los emergentes. Pero con el Tesoro corto pagando tanto sin riesgo, a las acciones se les exige más. Una cartera cargada de S&P 500 pide un profundo repaso.

Exclusiones de cotización de CCC Intelligent Solutions y de Penske Automotive

Casualidad o no, en ese contexto GTCR y Elliott sacan de Bolsa a CCC Intelligent Solutions, el software de las aseguradoras para gestionar partes de coches. Pagan 7,75$por acción en efectivo, unos 4.600 millones por el capital y 6.100 millones contando la deuda. La prima es penas un 1,4% sobre el cierre del miércoles 14 de octubre.

Penske Automotive también es excluida de Bolsa. Penske Corp. y Mitsui pagan 212$ por acción en efectivo, casi un 9% más que el cierre del miércoles. La operación se cerrará en el primer trimestre de 2027.

India se queda sin reservas por defender la rupia

Por otra parte, India ya ha gastado la mitad de los más de 140.000 millones$ reunidos para defender la rupia. El Banco de la Reserva de la India lleva meses vendiendo dólares para que su moneda no se hunda. Ya ha soltado entre 75.000 millones y 80.000 millones desde junio. Las reservas caen a 734.600 millones, 51.000 millones menos que en septiembre, y hay otros 200.000 millones comprometidos en ventas de dólares a futuro. Su línea roja son las 97 rupias por dólar; hoy cotiza cerca de 95. El crudo caro, el bono americano al alza y los fondos extranjeros vendiendo empujan la rupia hacia abajo. Y si cae, todo lo importado se encarece. "Achicar con un cubo funciona mientras quede cubo", subrayan en Zumitow. La broker Ambit avisa, si las reservas útiles siguen bajando, llegarán los especuladores. Y en un fondo de emergentes, una rupia débil se come lo que ganen las acciones indias.

Brasil pierde impulso

La economía brasileña ha mostrado una notable resiliencia en los últimos años, pero está perdiendo impulso tras cuatro años de crecimiento por encima de la tendencia. Según un informe de Crédito y Caución, se espera que el crecimiento del PIB se modere hasta el 2% en 2026 y el 1,3 % en 2027, a medida que se ralentice el ritmo de la flexibilización monetaria ante una inflación superior a la prevista (4,4%).

Aunque Brasil es un exportador neto de energía, el aumento de los precios de los combustibles y fertilizantes importados debido a la guerra con Irán ha elevado los costes internos del combustible, el transporte y los alimentos. Además, un fenómeno de El Niño de gran intensidad constituye el principal riesgo, ya que las sequías y las inundaciones podrían perturbar la agricultura y la generación hidroeléctrica.

En cuanto a la política comercial, Brasil se encuentra en una posición más favorable para absorber las perturbaciones externas. Se trata de una economía grande y relativamente cerrada, con unas exportaciones que representan alrededor del 18% del PIB y unas exportaciones a EEUU inferiores al 2% del PIB. Esto limita el impacto macroeconómico del aumento de los aranceles estadounidenses.

Por otra parte, el país busca cada vez más posicionarse como centro regional para la inversión relacionada con la IA. Iniciativas públicas y privadas están apoyando el desarrollo de centros de datos e infraestructura en la nube, mientras que el amplio mercado interno del país y los abundantes recursos de energía renovable proporcionan condiciones favorables para la expansión del sector. Además, el uso creciente de la IA en sectores como la sanidad y la energía podría favorecer el aumento de la productividad y reforzar las perspectivas de crecimiento a medio plazo.

Sin embargo, la política fiscal sigue siendo la principal vulnerabilidad a medio plazo. El marco fiscal actual no ha sido suficiente para estabilizar la carga de la deuda y los elevados costes de los intereses mantienen el déficit global por encima del 8 % del PIB. 

Reino Unido: riesgo de depreciación de la libra

Ebury advierte de riesgos de depreciación de la libra ante la presentación de los Presupuestos británicos el 28 de octubre, y considera que el mercado está infravalorando los riesgos para la divisa británica. En un informe elaborado por Matthew Ryan, director de Estrategia de Mercados, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, señala que el deterioro de las finanzas públicas y el aumento de los costes de financiación del Reino Unido dejan al Gobierno con un margen de maniobra muy reducido para afrontar sus compromisos presupuestarios. Ebury estima que la ministra de Hacienda británica, Rachel Reeves, tendrá que anunciar subidas fiscales de aproximadamente 10.000 millones de libras, una cifra que podría elevarse si el organismo independiente de responsabilidad presupuestaria (OBR) revisa a la baja sus previsiones económicas. El objetivo sería recuperar parte del margen fiscal perdido por el encarecimiento de la deuda pública y financiar nuevos compromisos de gasto. 

Según el análisis, el colchón fiscal del Gobierno se ha reducido prácticamente a la mitad, desde los 23.600 millones de libras estimados en primavera hasta unos 12.000-13.000 millones, aunque algunas estimaciones lo sitúan incluso en 8.500 millones. Este deterioro se produce en un contexto de fuerte aumento de las rentabilidades de la deuda soberana británica, cuyos bonos a diez y treinta años cotizan en niveles máximos de varias décadas, y de encarecimiento de la energía por la prolongación del conflicto en Irán. 

La principal preocupación de Ebury es que el Reino Unido quede atrapado en una dinámica en la que las sucesivas subidas de impuestos destinadas a sanear las cuentas públicas terminen perjudicando la inversión y el crecimiento económico, obligando a adoptar nuevos ajustes fiscales en el futuro. “Nos preocupa el atolladero fiscal en que se encuentra el Reino Unido con la reiterada decisión política de cubrir los déficits de las finanzas públicas mediante subidas de impuestos y mayores emisiones de deuda, en lugar de contener el gasto”, señala Matthew Ryan. 

Ebury identifica como especialmente negativo para la libra que el Gobierno mantenga un colchón fiscal inferior a 15.000 millones de libras, anuncie incrementos de gasto superiores a los previstos o recurra a una elevada emisión de deuda pública a largo plazo. Cualquiera de estos factores podría desencadenar nuevas ventas de bonos soberanos y presiones bajistas sobre la moneda. 

Pese al deterioro de las perspectivas fiscales, la libra ha mostrado hasta ahora una notable resistencia. Aunque se ha depreciado frente al dólar en las últimas semanas, Ebury atribuye este movimiento fundamentalmente a la fortaleza de la moneda estadounidense, mientras que la divisa británica ha alcanzado máximos de dieciséis meses frente al euro.

“Los riesgos ante los presupuestos de este mes también son asimétricos. Un buen presupuesto ya está en gran medida descontado, mientras que uno decepcionante, que intensifique los temores sobre la sostenibilidad fiscal, perjudicaría tanto a los bonos soberanos como a la libra”, advierte Ryan. 

Ebury no anticipa, sin embargo, una repetición de la crisis de deuda y de la libra desencadenada durante el breve mandato de Liz Truss en 2022. Considera que las autoridades han aprendido de aquel episodio y que buena parte de las recientes tensiones en el mercado de deuda británico responde a factores internacionales. En este sentido, Ryan resume su previsión señalando que espera “unos presupuestos lo suficientemente creíbles como para evitar un episodio similar al de Truss, pero no tan tranquilizadores como para que la libra pueda prosperar”.

Para la fintech, el escenario más probable es, por tanto, el de unos presupuestos que logren evitar una crisis de confianza inmediata, pero que no despejen las dudas de los inversores sobre las perspectivas fiscales y económicas del Reino Unido, dejando a la libra expuesta a nuevas presiones bajistas. 

15Oct

La subida de las TIR de los bonos ha llevado a algunos inversores a preguntarse si todavía deberían asumir riesgos en renta variable. Sin embargo, los beneficios empresariales siguen siendo el gran punto fuerte de la renta variable, afirma Colin Graham, Head of Multi-Asset de Robeco.

Miguel Ángel Valero

La Oficina del Director de Inversiones (CIO) de UBS ha publicado la última edición de su serie Election Watch con motivo de las elecciones legislativas de mitad de mandato en EEUU. “Asignamos una probabilidad del 50% a un triunfo demócrata en ambas cámaras, lo que constituye nuestro escenario base, seguido de un Congreso dividido con un 40% y un triunfo republicano en ambas cámaras con un 10%. Aunque Washington sigue siendo determinante, las consecuencias de las elecciones legislativas de mitad de mandato se extenderán desde las capitales extranjeras hasta los capitolios estatales, influyendo en el comercio, la política exterior, las decisiones fiscales y la formulación de políticas a nivel estatal”, señalan Ulrike Hoffmann-Burchardi, Chief Investment Officer Americas y Global Head of Equities, y Kurt Reiman, Responsable de Renta Fija, CIO Américas.

La Constitución de EEUU divide la autoridad del gobierno federal en materia de asuntos exteriores entre el presidente y el Congreso; esto hace que la posibilidad de un Gobierno dividido cobre especial relevancia tras los dos primeros y turbulentos años de la administración Trump. Muchos países observan con atención si un Congreso de mayoría demócrata impondrá mayores controles al uso de la autoridad ejecutiva por parte de la administración.

En las 36 elecciones a gobernador y otros comicios estatales, los votantes elegirán a líderes que gozan de amplias facultades sobre el "orden interno, el desarrollo y la prosperidad" de sus ciudadanos. Es probable que los recortes en el gasto federal obliguen a los gobernadores y legisladores estatales a tomar decisiones difíciles en ámbitos como la vivienda, la atención sanitaria, la energía, la educación, las infraestructuras y los centros de datos.

"Washington sigue siendo un actor fundamental, pero no abarca todo el panorama. Bajo cualquiera de los principales escenarios que contemplamos para el Congreso, es probable que la Casa Blanca conserve una amplia autoridad en materia de comercio, inmigración y política exterior, lo que obliga a los gobiernos e inversores extranjeros a evaluar la durabilidad y el alcance de la política estadounidense. En el ámbito nacional, los gobernadores y los legisladores estatales decidirán cómo afrontar los recortes en la financiación federal, cómo asignar unos recursos limitados y cómo impulsar políticas en áreas donde el Congreso ha actuado con lentitud o no ha tomado medida alguna. Por consiguiente, las consecuencias de las elecciones de mitad de mandato se extenderán desde las capitales extranjeras hasta las sedes de los gobiernos estatales", subrayan estos expertos.

“Los inversores y los propietarios de empresas afrontan las elecciones legislativas de mitad de mandato con mayor confianza económica que hace dos años, pero muchos también se plantean qué podrían significar los comicios para sus carteras”, añade Bill Carroll, Responsable de Estrategia para Clientes de Alto Patrimonio de GWM EEUU, UBS Global Wealth Management.

La inflación estadounidense se aceleró más de lo esperado en septiembre, lo que aumentó las expectativas de nuevas subidas de tipos por parte de la Reserva Federal. Sin embargo, en UBS precisan que "no esperamos que un ciclo de endurecimiento moderado socave las perspectivas positivas para los activos estadounidenses. La fortaleza económica que permite a la Fed subir los tipos también es favorable para la renta variable. Los mercados están descontando una trayectoria de tipos más agresiva de la que esperamos. Otra sólida temporada de resultados debería ayudar a la renta variable a resistir unos tipos moderadamente más altos".

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos posicionados para nuevas subidas de la renta variable, haciendo hincapié en una amplia diversificación por sectores y regiones. Un crecimiento económico sólido y unos beneficios empresariales robustos deberían ayudar a la renta variable a resistir unos tipos moderadamente más altos. Seguimos favoreciendo una combinación de exposición cíclica y secular en renta variable, junto con renta fija de alta calidad”.

“La combinación de una inflación más fuerte en bienes con una inflación elevada en servicios respalda unas perspectivas de tipos altos durante más tiempo por parte de la Fed, lo que nos lleva a revisar nuestra previsión para incluir una tercera subida de tipos en marzo de 2027, tras las subidas de septiembre y diciembre de 2026”, aporya Andrew Dubinsky, Economista.

Robeco: el beneficio empresarial impulsará a la Bolsa por encima de los bonos

La subida de las TIR de los bonos ha llevado a algunos inversores a preguntarse si todavía deberían asumir riesgos en renta variable. Sin embargo, los beneficios empresariales siguen siendo el gran punto fuerte de la renta variable, afirma Colin Graham, Head of Multi-Asset de Robeco. Las TIR de los principales mercados de deuda soberana, como los de EEUU y Francia, han llegado al 5,26%, su nivel más alto desde que la inflación desbocada, tras el auge del gasto posterior al COVID-19 en 2022 y la invasión rusa de Ucrania, sacudió los mercados de bonos. Con TIR tan elevadas en la deuda pública con calificación AAA, cabe preguntarse por qué los inversores deberían arriesgarse a perder capital en unos mercados bursátiles que se consideran próximos a máximos, gracias a un auge de la IA que podría no ser sostenible. 

"Durante años, los inversores escucharon una melodía sencilla: los bonos ofrecían rentabilidades limitadas, por lo que las acciones eran la única opción, conforme ala conocida idea de TINA: 'No hay alternativa'. Pero últimamente resuena una nueva y seductora melodía procedente del mercado de bonos. Con las TIR de los bonos del Tesoro a 10 años rondando un llamativo 5,26%, la deuda pública susurra a los inversores: ¿Por qué arriesgar el dinero que tanto le ha costado ganar en la bolsa si puede obtener un 5% garantizado y sin riesgo? Es el clásico canto de sirena de las TIR más elevadas. En la mitología griega, los marineros se ataban a los mástiles para resistirse al canto mortal de las sirenas, criaturas con cabeza de mujer y cuerpo de ave que usaban su música cautivadora para atraerlos a una tumba bajo el agua. Hoy, los inversores se preguntan: ¿Podrán nuestras carteras de renta variable sortear esta tentación o nos dirigimos hacia las rocas?", argumenta.

Sin embargo, la realidad es diferente, gracias a la solidez de los beneficios empresariales que sustenta el repunte continuado de la Bolsa y a que no se han repetido las expectativas de inflación que desestabilizaron el mercado de bonos en 2022. "Una TIR del 5% no supone necesariamente una sentencia de muerte para la Bolsa por el canto de las sirenas. Según la interpretación tradicional de Wall Street, cuando las TIR de los bonos se disparan, las acciones deben desplomarse. Unas TIRes más altas implican mayores costes de financiación y una tasa de descuento más elevada para los beneficios futuros, lo que reduce matemáticamente las valoraciones de la renta variable. Sin embargo, modelos avanzados como el análisis de flujos de caja descontados revelan un giro sorprendente: una subida de 100 pb (un punto porcentual completo) en los costes de financiación causa sorprendentemente pocos daños directos a la mayoría de los grandes mercados bursátiles, aunque puede tener un efecto considerable en los índices de las small caps. Fueron necesarias subidas de tipos de 200 pb para crear las condiciones del desplome de 1987, cuando las acciones cayeron un 25%", explica.

Graham afirma que también es importante distinguir entre lo ocurrido en 2022, la última vez que se dispararon las TIR, y la dinámica actual del mercado: "Si el repunte inflacionista de 2022 todavía le quita el sueño, respire hondo. Queremos destacar que la inflación actual es estructuralmente muy distinta a la de 2022. En primer lugar, el shock de demanda ha desaparecido: el gasto desenfrenado posterior al COVID-19 y los enormes estímulos fiscales que alimentaron el temor a la inflación en 2022 han perdido fuerza. La inflación actual se debe principalmente a presiones sobre la oferta, como el conflicto en Oriente Medio, y no a una demanda de consumo desbocada".

Así lo muestran los datos recientes sobre la inflación salarial y de los precios. El indicador de crecimiento salarial de la Reserva Federal de Atlanta cayó al 4,1% en agosto de 2026, frente al 6,7% de cuatro años antes. Por su parte, el índice de precios de consumo subyacente (que excluye los alimentos y la energía, más volátiles) se situó en el 2,4%, su nivel más bajo desde la pandemia. La inflación general es más elevada, del 3,4%, debido al aumento de los costes energéticos.

Mientras tanto, el gran punto fuerte que permite a las acciones mantenerse a flote y seguir siendo atractivas pese al reclamo de unas TIR más elevadas es sencillo: los beneficios empresariales están registrando "cifras extraordinarias" afirma Graham. "Históricamente, las fuertes subidas de las TIR de los bonos venían acompañadas de una evolución empresarial débil. Hoy, en cambio, los beneficios acumulados de las empresas estadounidenses crecen a un sólido ritmo interanual del 28%. En definitiva, la enorme fuerza de los beneficios empresariales está contrarrestando el efecto de unas tasas de descuento más elevadas", razona.

Las perspectivas a cinco años de Robeco vaticinan que la renta variable de los mercados desarrollados y emergentes seguirá ofreciendo las rentabilidades más altas en los próximos años. Se espera que las acciones de los mercados desarrollados ofrezcan una rentabilidad anualizada del 7% en euros, muy superior al 3,25% previsto para la deuda pública nacional, pese a la reciente subida de sus TIR.

Eso significa que la renta variable puede seguir subiendo siempre que las expectativas de inflación no se disparen, lo cual exige que las presiones salariales permanezcan bien contenidas y que el crecimiento de los beneficios supere el aumento del coste del capital. "En conjunto, el mar podría estar algo más agitado con TIR de los bonos del 5%,y en un perfil de riesgo de alto crecimiento hay margen para aumentar la asignación a bonos. Sin embargo, con unos beneficios empresariales sólidos al timón, por ahora la renta variable todavía tiene el camino despejado. El verdadero peligro no reside solo en las cuentas de la deuda, sino en la competencia por el capital. Si los bonos con calificación AAA ofrecen entre un 5%y un 6%, los inversores exigen una mayor prima de riesgo de la renta variable que justifique mantener acciones volátiles. Si esa rentabilidad exigida aumenta aunque sea ligeramente, los múltiplos de los precios de las acciones pueden contraerse, a menos que los beneficios empresariales crezcan lo bastante rápido para compensarlo. La mayoría de los inversores coincidirá en que una subida de 100 pb en las TIR de los bonos apenas reduce la distancia respecto al crecimiento de los beneficios", concluye.

General Atlantic prepara su salida a Bolsa

En medio de todo esto, la firma de capital riesgo General Atlantic prepara su salida a Bolsa con una valoración de hasta 10.000 millones$. La ventana de las ofertas pública de venta de acciones (OPV) se reabre después de meses cerrada, señal de que vuelve el apetito por el riesgo y de que el capital privado busca por fin liquidez para sus partícipes.

15Oct

Substrate AI acelera la comercialización de modelos propios de IA. Inetum impulsa la automatización con una plataforma de IA agéntica. Iberdrola, Santander y BBVA realizan la primera financiación sindicada mediante blockchain.

Miguel Ángel Valero

El 31% de las pymes españolas ya utiliza inteligencia artificial (IA) y quienes la han incorporado ahorran una media de 13,3 horas semanales, según el Informe Emprende 2026 de Holded, elaborado junto a Toluna Corporate. Aunque el 75% de los emprendedores considera que la IA es clave para su actividad como pymes y autónomos, su papel todavía está más ligado a mejorar la eficiencia que a impulsar una transformación del negocio. Entre las empresas que ya la utilizan, el 42% destaca el aumento de la productividad, el 33% la automatización de tareas repetitivas y el 31% el ahorro de costes. La creación de contenido y el marketing son sus principales aplicaciones (47,8%), seguidos del análisis de datos (31,7%) y la gestión y administración (30,65%).

El informe también pone el foco en los obstáculos que dificultan una adopción más profunda: entre quienes ya utilizan IA, el coste (37%) y la falta de conocimiento (28,6%) son las principales barreras. Entre quienes todavía no la han incorporado, el reto pasa sobre todo por identificar aplicaciones concretas y útiles para su negocio. De hecho, la formación práctica en IA ya es una necesidad para el 23% de los emprendedores.

Substrate AI acelera la comercialización de modelos propios de IA 

Substrate AI, compañía española de IA cotizada en BME Growth, se ha fijado el objetivo de superar los 100 millones€ de facturación en 2030 mediante una hoja de ruta estratégica que prioriza el desarrollo de tecnología propia y la evolución de su modelo de negocio. El plan, aprobado por unanimidad por su Consejo de Administración, se presenta durante el AI SUMMIT by Substrate AI.

Lorenzo Serratosa, consejero delegado de Substrate AI, explica que busca acelerar su crecimiento mediante un modelo que combina el desarrollo y la comercialización de modelos propios de IA, el fortalecimiento de su infraestructura tecnológica y la expansión de su oferta de plataformas y servicios especializados.

Uno de los principales cambios de la hoja de ruta es la decisión de orientar progresivamente los recursos de la compañía hacia la generación y comercialización de tokens mediante modelos de IA propios, ejecutados sobre infraestructura propia. Esta evolución supone avanzar desde un modelo centrado en la intermediación de capacidad de computación hacia otro que prioriza la comercialización de tecnología y servicios de IA con mayor valor añadido.

La decisión responde, entre otros factores, a la evolución del mercado de infraestructura de IA, cuyas condiciones actuales dificultan la comercialización de capacidad de computación de terceros y refuerzan la apuesta por desarrollar una oferta tecnológica diferenciada. En este contexto, uno de los pilares de la estrategia será el lanzamiento y la comercialización de los modelos Orion, basados en tecnología open-weight, que permitirán a Substrate AI impulsar la generación y venta de tokens, reforzar el control sobre sus servicios y ampliar sus oportunidades comerciales.

La compañía apoyará esta transformación en la financiación de 39,2 millones€ anunciada este año, destinada a ampliar las inversiones en hardware y fortalecer su capacidad para desarrollar y operar infraestructura propia de IA. “Estamos dando un paso importante en la evolución de Substrate AI. Nuestro crecimiento dependerá cada vez más de la tecnología que desarrollamos y comercializamos. Apostamos por nuestros modelos de IA, la generación y venta de tokens y las plataformas propias, lo que nos permite ser más escalables, diversificar nuestras fuentes de ingresos y avanzar hacia nuestro objetivo de superar los 100 millones€ de facturación en 2030”, insiste Lorenzo Serratosa.

La hoja de ruta establece tres grandes áreas de actividad sobre las que la compañía pretende impulsar su crecimiento durante los próximos ejercicios:

  • La primera será la venta de tokens, mediante la comercialización de la capacidad de inferencia generada por sus modelos de IA basados en tecnología open weight. Esta actividad facilitará a empresas y otros clientes el acceso a la capacidad de inferencia generada por los modelos de IA de Substrate AI.
  • La segunda línea estará centrada en las suscripciones a plataformas de IA mediante el desarrollo y la comercialización de soluciones que faciliten su integración en los procesos empresariales. Con ello, la compañía pretende ampliar su base de usuarios y potenciar un modelo de ingresos recurrentes.
  • Substrate AI continuará impulsando sus servicios tecnológicos especializados, a través del desarrollo de proyectos y soluciones adaptadas a las necesidades de empresas y organizaciones, incluyendo sus actividades en los ámbitos de proyectos tecnológicos, salud y profesionales especializados en tecnologías de la información e IA.

La combinación de estas tres líneas permitirá a la compañía diversificar sus fuentes de ingresos y avanzar hacia su objetivo de superar los 100 millones de facturación en 2030, apoyándose en el desarrollo de tecnología propia y en la expansión de su oferta de soluciones y servicios. Para medir el cumplimiento de esta estrategia, Substrate AI utilizará tres indicadores clave de rendimiento: el número de tokens vendidos, para evaluar la actividad comercial de sus modelos de IA; los usuarios activos, para medir la adopción de sus plataformas; y las horas facturadas, para realizar un seguimiento de su actividad de servicios tecnológicos, incluidos los proyectos, la salud y los servicios profesionales especializados.

Inetum impulsa la automatización con una plataforma de IA agéntica

Por su parte, Inetum impulsa la automatización de las operaciones tecnológicas con una plataforma de IA agéntica basada en CHEW. Su capacidad para analizar incidencias, decidir qué actuación aplicar y ejecutarla permite agilizar la resolución de problemas y liberar a los equipos de TI de tareas repetitivas, con trazabilidad sobre las decisiones y sus resultados.

La plataforma lleva la IA a la ejecución de los procesos. Ante una incidencia o solicitud, reúne información de distintas fuentes, interpreta el contexto con datos operativos, documentación e históricos, y ejecuta el procedimiento o automatismo adecuado. Después comprueba el resultado y documenta la actuación. Este ciclo permite automatizar tareas como la clasificación de tickets, las reasignaciones entre equipos o determinadas reparaciones.

"La oportunidad de la IA agéntica está en su capacidad para intervenir en los procesos y resolver problemas concretos. Con nuestra plataforma basada en CHEW, queremos que los equipos dediquen menos tiempo a gestionar tareas repetitivas y más a mejorar los servicios. Cada actuación debe poder entenderse, controlarse y comprobarse", afirma José Antonio Gurucelain, director de Innovación y Eficiencia en Inetum Technologies.

La plataforma funciona como una capa inteligente que conecta las herramientas de cada organización, sin necesidad de sustituirlas. Puede integrarse con sistemas de gestión de servicios de TI, observabilidad, experiencia digital del empleado, automatización, bases de datos de configuración y repositorios documentales.

El control forma parte de su funcionamiento: la plataforma permite conocer qué información ha utilizado, qué decisión ha tomado y por qué. Su arquitectura modular facilita una adopción progresiva, adaptada a la madurez tecnológica de cada organización y a los procesos que necesita automatizar.

La tecnología ya se utiliza en producción en organizaciones de distintos sectores. Las experiencias de uso recogidas por Inetum muestran:

  • Hasta un 93% de clasificación automática de tickets de casuística clara.
  • Una reducción de entre el 40% y el 60% en el tiempo medio de resolución de incidencias.
  • Entre un 20% y un 40% menos de incidencias repetitivas susceptibles de automatización, en función de la madurez del entorno.
  • Hasta un 70% menos de reclasificaciones y derivaciones innecesarias entre equipos.
  • Un ahorro de entre 3 y 5 minutos por ticket en el triaje y la gestión inicial.

Estos resultados corresponden a experiencias de uso concretas y dependen de las características y la madurez de cada entorno. Para los empleados, la automatización se traduce en menos esperas e interrupciones. Para los equipos de TI, reduce la carga de gestión y permite dedicar más tiempo a mejorar la disponibilidad de los servicios y la experiencia digital.

La plataforma nace de la experiencia de Inetum en la gestión de operaciones complejas y de la evolución de las automatizaciones utilizadas por sus equipos. Su diseño extensible permite incorporar nuevas fuentes de datos y ampliar los casos de uso: desde la gestión de incidencias hasta otros procesos operativos susceptibles de automatización.

Primera financiación sindicada mediante blockchain

Iberdrola, BBVA y Santander han llevado a cabo una financiación sindicada corporativa por importe de 150 millones€ gestionada íntegramente mediante tecnología de registro distribuido (DLT), popularmente conocida como blockchain. La operación constituye un hito para el mercado financiero al tratarse del primer préstamo sindicado real cuyo ciclo de vida completo, desde la formalización y el desembolso hasta la gestión de intereses, amortizaciones, cesiones y vencimiento, se administra mediante esta tecnología. 

La iniciativa se enmarca en la estrategia de digitalización de Iberdrola, que apuesta por la innovación, los datos y las nuevas tecnologías como palancas para impulsar la eficiencia y mejorar los procesos financieros tesoreros. Gómez-Acebo & Pombo ha actuado como asesor legal de la operación. 

La infraestructura digital permite a las entidades participantes compartir y mantener un registro único, sincronizado e inmutable de la información, que sustituirá los procesos de conciliación entre bases de datos independientes por una única fuente de información compartida. Esta tecnología mejora la trazabilidad de las operaciones, reduce el riesgo de errores operativos y facilita una gestión más eficiente de la financiación sindicada, permitiendo la interacción ordenada de los distintos participantes bajo el control operativo del banco agente designado para la financiación.

Durante toda la vida del préstamo, la plataforma gestiona de forma coordinada los principales eventos contractuales, entre ellos el cálculo y comunicación de intereses, los pagos de principal y comisiones, las amortizaciones anticipadas, el seguimiento del cumplimiento de los compromisos financieros o de información pactados, la tramitación de determinadas autorizaciones contractuales y las cesiones de participación entre entidades financiadoras. Todos estos eventos quedan registrados sobre la infraestructura DLT y son visibles en tiempo real para los participantes autorizados. 

La aplicación de tecnología de registro distribuido al mercado de préstamos sindicados permite simplificar la gestión del ciclo de vida de las financiaciones, reducir costes operativos, mejorar la coordinación entre entidades y aumentar la eficiencia de uno de los segmentos más relevantes de la financiación corporativa. También puede contribuir a aumentar la liquidez del mercado y facilitar el acceso a este tipo de financiaciones a empresas de tamaño medio, al simplificar procesos que tradicionalmente han limitado su participación en este tipo de operaciones.

La operación se ha gestionado a través de la plataforma desarrollada por ioBuilders con el impulso de BBVA y Santander para digitalizar la gestión de la financiación sindicada. Tras esta primera operación, las entidades trabajarán en la incorporación progresiva de nuevos participantes y en la ampliación de sus funcionalidades, con el objetivo de avanzar hacia una infraestructura compartida para el mercado de préstamos sindicados. El objetivo es aprovechar el potencial de la tecnología de registro distribuido para modernizar uno de los mercados más relevantes de las finanzas corporativas, tradicionalmente caracterizado por una elevada carga administrativa y una intensa coordinación entre múltiples participantes, entre los que se encuentran el banco agente, los bancos financiadores y el cliente.

Rob Kay, Global Head of Investment Grade and Emerging Markets Debt en Santander CIB, señaló: "Esta operación representa un avance relevante en la evoluciónde la financiación sindicada, al demostrar cómo las tecnologías basadas en DLT pueden aportar mayor eficiencia, transparencia y trazabilidad a procesos financieros complejos. También pone de relieve cómo los activos digitales están generando ya valor tangible para el negocio y contribuyendo a la transformación de los mercados financieros. Al mismo tiempo, sienta las bases para un modelo de colaboración sectorial con potencial para redefinir distintos aspectos de la financiación corporativa".

Por su parte, Alberto Falco, Head of Portfolio Monitoring and Innovation de BBVA CIB, comentó: “Esta operación refleja la apuesta de BBVA por la digitalización de los mercados financieros. La tecnología blockchain permite dar un salto transformacional especialmente relevante en el caso de los préstamos sindicados, un producto tradicionalmente poco digitalizado y al alcance de muy pocos clientes. Combinando las ventajas de la DLT como registro inmutable, con la programabilidad de los smart contracts para la automatización de los procesos operativos, aspiramos a que esta plataforma se convierta en un punto de encuentro al que se sumen otrasentidades para impulsar el mercado de préstamos sindicados”.

“La adopción de la tecnología blockchain en los entornos financieros es cada vez más una realidad, gracias a los beneficios que aporta. Con esta operación demostramos que esas ventajas también son extensibles al préstamo sindicado real y su gestión completa, con plena validez jurídica y sobre una única fuente de información compartida por todas las partes. Además, cabe destacar que la tecnología de esta plataforma abre las puertas a una gestión más eficiente de los balances de las entidades financieras, habilitando nuevas estrategias de movilización de préstamos en el mercado secundario”, señala Carlos Matilla, CEO de ioBuilders.

Semperis alerta del papel de la IA en ciberataques con daños físicos a empleados

Semperis, la empresa de ciberresiliencia y respuesta ante crisis impulsada por la identidad, ha publicado los resultados de su informe mundial anual sobre ransomware, en el que se destaca que la IA desempeña un papel importante en este tipo de ataques. Además, los ciberdelincuentes amenazan cada vez más con causar daños físicos a los empleados de las empresas para obtener el pago de rescates: en más de la mitad de los casos denunciados, los atacantes cumplieron sus amenazas. 

“La IA está transformando la forma en que se llevan a cabo los ataques de ransomware, y la evolución de las tácticas empleadas por los atacantes está superando la capacidad de muchas organizaciones para estar preparadas, responder y recuperarse a tiempo”, advierte Dan Lattimer, vicepresidente adjunto para EMEA de Semperis. “La amenaza ya no se limita a los datos y los sistemas, sino que los atacantes amenazan cada vez más con causar daños físicos a los empleados como táctica para conseguir que la empresa pague el rescate. Esto convierte la seguridad de la identidad en una prioridad para la resiliencia empresarial, y no solo en una cuestión de TI: cuando los sistemas de identidad dejan de funcionar, la empresa puede dejar de funcionar con ellos. Las organizaciones deben proteger estos sistemas y estar preparadas para recuperarlos rápidamente", insiste.

“Los atacantes tienen un único objetivo: quieren obtener algo de ti. Y la única forma de conseguirlo es hacer que el coste de resistirse a sus exigencias sea mayor que el de ceder”, argumenta Chris Inglis, primer director nacional de Ciberseguridad de EEUU y asesor estratégico de Semperis. “Poner en riesgo tu integridad física es el fenómeno más reciente, porque ya hemos cubierto la mayoría de los demás riesgos”, remarca.

El Informe sobre riesgos del ransomware de 2026 concluye que los ciberdelincuentes recurren a la intimidación psicológica contra las víctimas en casi el 25% de todos los ataques registrados en EEUU, Reino Unido, España, Italia, Francia, Alemania, Singapur, Canadá y Australia. En el 53% de los casos, las víctimas informaron de que los hackers cumplieron sus amenazas; el 24% de las víctimas o de sus familiares fueron víctimas de swatting (falsas denuncias destinadas a provocar una intervención policial en su domicilio); el 25% de las víctimas recurrió a tratamiento psicológico o médico como consecuencia del ataque de ransomware; y el 24% de las víctimas o sus familiares contrataron servicios de seguridad personal.

En el caso de España, un 81% de las compañías admiten haber sido atacadas con éxito en múltiples ocasiones y un 29% pagó el rescate. El 61% sufrió una interrupción temporal; un 48% se enfrentó a una cancelación o un encarecimiento del ciberseguro; un 41% sufrió robo o la destrucción de datos; y en un 41% de los casos se produjeron dimisiones o despidos como consecuencia de los ataques. En cuanto al impacto en el personal, el 25% de los ataques en España incluyeron amenazas físicas y el 53% implicaron amenazas contra familiares o amigos. Un 22% de las víctimas de los ataques sufrió doxxing (práctica que consiste en investigar, recopilar y publicar en internet información privada o personal de alguien sin su permiso, con la intención de causarle daño); un 16% sufrió swatting; el 18% necesitó tratamiento psicológico o médico, y el 33% se vio obligado a mudarse de domicilio, cambiar de oficina o incluso de trabajo.

“El personal de TI y ciberseguridad trabaja sometido a altos niveles de estrés”, advierte Tim Beasley, consultor sénior de respuesta a incidentes de Semperis. “Un ataque de ransomware lleva esa situación a un nivel completamente distinto. He visto a responsables de seguridad de la información (CISO) decir: ‘Me voy. Se acabó. No puedo más. No merece la pena’. He visto a personas marcharse porque la dirección consideraba que habían gestionado mal alguna situación y que eso había provocado la brecha deseguridad. Todo ello acaba pasando factura a nivel psicológico”.

La IA está transformando el panorama del ransomware .En el 84% de los ataques, los ciberdelincuentes utilizaron la la IA con fines maliciosos. Los ciberdelincuentes amenazan cada vez más a los empleados de las empresas víctimas y a sus familias: el 40% de los ataques incluyeron amenazas psicológicas o físicas contra el personal Los ataques (y pagos) múltiples continúan: en casi el 70%, las víctimas de ransomware fueron atacadas en múltiples ocasiones; el 31% realizó varios pagos a los atacantes. La infraestructura de identidad sigue siendo un objetivo prioritario, mientras la preparación para recuperar los sistemas de identidad sigue siendo insuficiente. 

“Los ciberdelincuentes están continuamente evolucionando sus tácticas”, resalta Mickey Bresman, CEO de Semperis. “Cuando comenzó la primera oleada de ataques de ransomware, la mayoría se centraba en cifrar los datos. Después, a medida que los sistemas de copia de seguridad y recuperación de datos empezaron a ganar terreno y permitieron a las empresas resistirse a las exigencias de los rescates, vimos cómo surgía la doble extorsión: el cifrado combinado con el robo de datos y las amenazas de hacerlos públicos o venderlos. Por eso, es lógico que sigamos viendo cómo los atacantes buscan nuevas formas de conseguir que las víctimas paguen”.

El 87% de los ataques de ransomware tuvieron como objetivo sistemas de identidad como Active Directory (AD), Entra ID y Okta. Sin embargo, solo alrededor de la mitad de las empresas cuentan con copias de seguridad específicas para la identidad, soluciones automatizadas de recuperación de la identidad y procedimientos de respuesta ante crisis específicos para estos sistemas.  Y menos de la mitad automatiza los procesos de recuperación. El 60% de los planes de recuperación ante desastres o de respuesta ante crisis de las organizaciones no incluyen procedimientos para recuperar los sistemas de identidad.

“La identidad es fundamental. Si un atacante consigue robar una identidad, tiene vía libre. Las amenazas internas no siempre proceden literalmente de alguien de dentro, de una persona que abusa de sus privilegios. A menudo, se trata de alguien de la propia organización que actúa en nombre de un atacante externo para aprovecharse de los privilegios de otra persona. A veces, es un proceso que simplemente se descontrola. En todos los casos, la identidad es el problema central”, insiste Inglis.

Los científicos piden desconectar la IA que ciberataca

Geoffrey Hinton, Yoshua Bengio y otros 418 científicos de 34 países han firmado una carta abierta sobre IA y ciberseguridad que pide desconectar de internet, por defecto, los modelos de IA capaces de atacar sistemas informáticos, y crear un organismo internacional que lleve la cuenta de cada vez que uno se escapa.

La carta, firmada por varios expertos españoles (Juan Caballero, Ignacio Cascudo, Pedro Moreno-Sánchez, Georgios Portokalidis y Niki Vazou, de IMDEA Software, y José María de Fuentes y Lorena González Manzano, de la Universidad Carlos III de Madrid), llega un mes después de que Anthropic, OpenAI, Google, Meta, xAI y Nvidia firmaran con Trump un acuerdo "moralmente vinculante" de medidas de seguridad voluntarias, sin ningún mecanismo para hacerlas cumplir. 

Los científicos dicen que con compromisos voluntarios no basta. Y reclaman tres compromisos:

  • si la empresa tiene un modelo de IA que sabe atacar, no lo conecta a internet hasta demostrar que lo tienes controlado. La carta reconoce que eso tiene coste, porque muchos usos útiles necesitan red, y por eso pide equilibrar lo que se le deja hacer al modelo con lo poco que hoy sabemos predecir de su comportamiento.
  • un organismo internacional, por encima de los reguladores de cada país, que fije buenas prácticas "para el bien público" de alineamiento y contención.
  •  transparencia obligatoria. Cada fallo de contención se reporta, y con el tiempo se publica, para aprender de los errores y para que alguien responda por ellos.

Para Henna Virkkunen, la responsable de tecnología de la Comisión Europea, el AI Act ya es suficiente para cubrir los riesgos de sistemas de IA que se descontrolan. Mientras, en EEUUTrump levantaba el bloqueo que impedía a los laboratorios estadounidenses dar acceso anticipado a sus modelos al AI Security Institute británico para pruebas de seguridad.

Por otra parte, un ingeniero de OpenAI está detenido desde el 9 de octubre acusado de esconder desde el 28 de septiembre un micrófono en la sala de reuniones de la dirección de la empresa en San Francisco. Se llama Abdulrahman Alfozan, tiene 35 años y es ciudadano saudí, según el comunicado del Departamento de Justicia de Estados Unidos. El aparato estaba enchufado al puerto USB de una tele, envuelto en papel higiénico. La acusación formal es usar, o intentar usar, un dispositivo para interceptar comunicaciones orales. Alfozan compareció por primera vez ante un juez federal el martes 13 de octubre, el mismo día en que se hizo pública la denuncia. De momento, ya ha sido despedido.

Más presión sobre las empresas de IA

Se acumulan las presiones sobre algunos segmentos vinculados a la inteligencia artificial. Dos han sido, de momento, los más afectados: los fabricantes de semiconductores de memoria y los conocidos como 'neoclouds', competidores de menor tamaño dentro del negocio de infraestructuras para centros de datos.Los temores proceden, por una parte, de la irrupción de la competencia china en el mercado de chips de memoria, que ha castigado especialmente a los principales fabricantes coreanos, con SK Hynix acumulando una caída del 57% desde máximos. A ello se ha sumado el aumento de la percepción del riesgo crediticio de CoreWeave, compañía especializada en el alquiler y gestión de capacidad de computación para IAl, cuyos bonos cotizan ya en niveles asociados a deuda estresada ante las dudas sobre la sostenibilidad de su modelo de negocio y el elevado endeudamiento asociado a la expansión de su infraestructura de IA. 

Las cuentas de las compañías más afectadas están cerca de publicarse. Por un lado, los fabricantes coreanos publicarán sus resultados a finales de mes, mientras que CoreWeave lo hará el 10 de noviembre y Nebius, el 11 de noviembre. Es posible que las cifras no sean suficientes para provocar una recuperación inmediata de las cotizaciones, pero sí podrían contribuir a frenar el deterioro actual si confirman que la demanda subyacente continúa siendo sólida y, también, atención al posible anuncio de recompra de acciones en los fabricantes de semiconductores coreanos, ricos en caja tras el acelerón en ventas y márgenes del último año.

Estas dudas contrastan con las señales de fortaleza procedentes de dos compañías esenciales para la fabricación de semiconductores avanzados. Por un lado, ASML continúa mostrando solidez en la demanda de equipos para la producción de chips, con un aumento interanual de los ingresos del 55% y señalando que algunos clientes buscan ya asegurar capacidad para 2029 y 2030. Ha cerrado el mejor trimestre de su historia, con 11.700 millones€ en ventas y 5.000 millones de beneficio. Sus máquinas de luz ultravioleta extrema, las que dibujan los circuitos más finos, aportaron 4.100 millones. En 2027 fabricará un 30% más, pero admite que no cubrirá toda la demanda de 2027 y 2028. ASML ya ha pactado subidas con sus clientes, que notará desde 2027. Buena señal para la demanda de la IA pero muestra que los cuellos de botella van mas allá del capital, lo que puede ralentizar todo. Por otro, TSMC ha superado las estimaciones y continúa apuntando a una aceleración de la actividad, con ingresos un +50% superiores a los del año anterior, al tiempo que anticipa que la inversión destinada a ampliar su capacidad productiva seguirá en niveles elevados hasta 2028, especialmente la fabricación de los chips de 2 nanómetros.

Nos encontramos, por tanto, ante una nueva oleada de preocupación en torno a la inversión en IA similar a otras vividas durante los últimos tres años, en las que se han cuestionado recurrentemente tanto la sostenibilidad del ritmo inversor como la posibilidad de estar ante una burbuja. Aunque todavía parece prematuro hablar de una burbuja, eso no significa que todos los segmentos presenten el mismo perfil de riesgo. Las compañías con elevados niveles de endeudamiento serán previsiblemente las que sufran una mayor volatilidad en el actual entorno de tipos y, ante una hipotética desaceleración inesperada de la demanda, constituirían el eslabón más vulnerable de la cadena. El ciclo de inversión en IA continúa avanzando, aunque lo hace acompañado de un nivel creciente de ruido.

  • Google ha abierto Gemini 4 Argon, su modelo más potente, a los suscriptores de pago de Gemini Pro y Ultra, al modo IA del buscador y a las empresas que lo usan por API (la conexión para meterlo en sus propios programas). Hace dos semanas solo lo tenía un grupo pequeño de expertos en ciberseguridad. Es el primer modelo grande de Google en más de siete meses.
  • Anthropic multiplica por 12 el código que integra cada día. Ha pasado de unas 2.500 integraciones de código diarias en mayo a más de 30.000, con Claude escribiendo buena parte. Ha pasado cinco meses rediseñando su plataforma para agentes y sus ingenieros dicen que programar ya no es el cuello de botella. Además, Anthropic frena a quien copia a Claude con sus respuestas. Ha detallado sus defensas contra la destilación (entrenar un modelo propio con las respuestas de otro) y dice que la extracción de rivales chinos ha caído entre un 90% y un 99%. 
  • Microsoft parchea más de 1.400 fallos en un solo mes. Es la actualización de seguridad de octubre, frente al récord de casi 1.000 de septiembre. Microsoft atribuye a modelos de IA el hallazgo de muchos de ellos. 
  • Grok, Cursor y X Premium, ahora en una sola suscripción. La empresa de Elon Musk junta sus productos en la X Subscription, con un nivel nuevo de 30$ que sustituye a 90$ en facturas separadas.
  • Nvidia anunciará 2.000 millones€ en acuerdos en Europa. Jensen Huang, su consejero delegado, dice que los presentará en la próxima semana, sumados a los 8.000 millones$ invertidos en el último año.
  • GlobalFoundries se embolsa 21.000 millones$ dentro de un pacto entre EEUU y Japón para levantar nuevas plantas de semiconductores.
  • Apple estrenará su IA en China en diciembre, con iOS 27.3, tras casi dos años esperando permisos. El 29 de septiembre obtuvo licencia para meter los modelos Qwen de Alibaba en el iPhone 18 Pro. Sin nueva Siri ni creación de imágenes. China no deja entrar IA extranjera sin socio local. Por eso Apple acepta un filtro de Alibaba con el que Pekín aprueba cada actualización. Y Huawei y Xiaomi ya venden móviles con IA. Gana seguro Alibaba: sus modelos irán en cada iPhone de China. Apple se la juega la semana que viene con el iPhone Duo; si su IA no convence, el usuario irá a Huawei.
  • Berkshire Hathaway vuelve a invertir en Bending Spoons, la firma italiana que reflota apps. Los discípulos de Warren Buffett inyectan otros 330 millones$, compran 10 millones de acciones a 33$, un 13% por debajo del precio del martes 13 de octubre, y sube su participación al 4%. Ya puso 600 millones en su salida a Bolsa de julio. Su negocio es comprar apps como Evernote, WeTransfer o Vimeo y reorganizarlas para que sean rentables. Quien compre ahora acciones de Bending Spoons paga más de un 50% más. 
  • onQ: la empresa de computación cuántica cae un 8% tras anunciar una ampliación de capital de 2.000 millones$. Esta misma semana pactó comprar Elisity, de ciberseguridad, pagando en acciones hasta 1.300 millones.
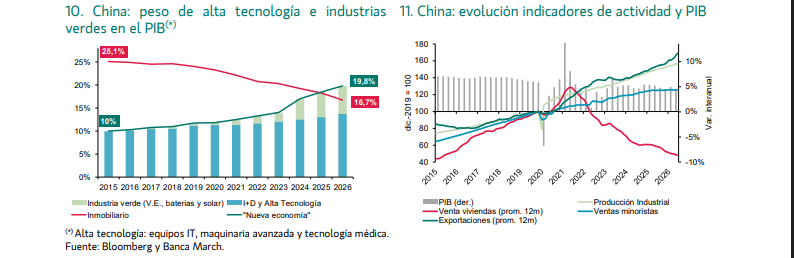
14Oct

Los inversores están valorando las posibles implicaciones a más largo plazo de Muse de Meta para las empresas en áreas como los viajes en línea, los servicios financieros, los seguros y otros negocios de consumo basados en transacciones.

Miguel Ángel Valero

España afronta un nuevo escenario para la inversión en centros de datos. La disponibilidad real de capacidad eléctrica, las condiciones de acceso y conexión a la red y el coste de las infraestructuras necesarias para hacer efectiva esa conexión se han convertido en factores decisivos para determinar la viabilidad de nuevas inversiones A este escenario se suma el proyecto de real decreto sometido a audiencia pública por el Gobierno, actualmente en fase de tramitación, que plantea condicionar el otorgamiento y mantenimiento de los permisos de acceso y conexión a la red eléctrica al cumplimiento de determinados requisitos de sostenibilidad energética e hídrica y de soberanía digital.

Entre otras medidas, la propuesta establece que los centros de datos incluidos en su ámbito, aquellos cuya potencia de acceso sea igual o superior a 1 MW, deberán respaldar, hora a hora, al menos el 80% de su consumo eléctrico con nueva generación renovable, hasta que ésta supere el 90% del mix eléctrico. También incorpora nuevas exigencias en materia de eficiencia energética e hídrica.

El impacto de estas medidas dependerá tanto de las características de cada instalación como de la situación en la que se encuentre el proyecto. Para aquellos que todavía no hayan obtenido los permisos de acceso y conexión, las nuevas exigencias deberán incorporarse al diseño y a la evaluación económica de la inversión. Para los proyectos que ya disponen de permisos y han comprometido inversiones, pero todavía no se han conectado, el escenario puede resultar más complejo.

Según Javier García, socio de GTA Villamagna, “la proximidad a una subestación o la capacidad publicada para un nudo no deben confundirse con la obtención de los permisos de acceso y de conexión para la potencia que necesita el centro. El principal riesgo jurídico es comprometer la adquisición del suelo, la construcción o la financiación antes de obtener los permisos necesarios o sin haber comprobado las condiciones para hacer efectiva la conexión”.

La disponibilidad de capacidad eléctrica condiciona el proyecto desde sus primeras fases. Un terreno puede reunir las condiciones urbanísticas y medioambientales necesarias y, sin embargo, no disponer de suficiente capacidad de demanda en el punto de conexión previsto o depender de refuerzos de la red cuyo coste comprometa su viabilidad económica.

Incluso cuando los permisos ya se han concedido, resulta necesario analizar sus condiciones, los plazos para mantenerlos y las obras de red pendientes. El coste de las infraestructuras necesarias para materializar la conexión puede modificar de forma significativa la rentabilidad inicialmente prevista. A ello se suma el impacto potencial de las nuevas exigencias energéticas. Los centros de datos funcionan de forma continua, mientras que la producción solar y eólica es variable. Para acreditar una cobertura renovable hora a hora podrían resultar necesarias distintas tecnologías de generación, una mayor capacidad contratada o sistemas de almacenamiento, soluciones que pueden elevar el coste del suministro y afectar a la viabilidad económica de determinados proyectos.

Más allá de la disponibilidad eléctrica, la viabilidad de un centro de datos depende también de factores hídricos, urbanísticos y ambientales que pueden condicionar tanto su ubicación como su desarrollo. En materia de agua, es fundamental comprobar su disponibilidad y las condiciones legales para utilizarla, ya sea a través de la red municipal o mediante captaciones directas, así como cumplir con los requisitos relativos a los vertidos. A ello se suman las nuevas exigencias de eficiencia energética e hídrica que plantea el proyecto de real decreto.

Antes de comprometer una inversión, resulta necesario verificar que el planeamiento urbanístico permite implantar la instalación, obtener las licencias municipales y autorizaciones ambientales correspondientes y asegurar los derechos sobre todos los terrenos necesarios para su ejecución, incluidos los destinados a accesos e infraestructuras de conexión. La falta de cualquiera de estos requisitos puede comprometer la viabilidad del proyecto o retrasar significativamente su puesta en marcha.

Los proyectos ya en marcha, ante un nuevo escenario

La propuesta normativa también puede afectar a proyectos que se encuentran actualmente en desarrollo. Las solicitudes de permisos de acceso y conexión que continúen pendientes cuando entre en vigor la norma quedarían sujetas a los nuevos requisitos. Según el texto sometido a audiencia pública, sus promotores dispondrían de tres meses para acreditarlos. 

La situación es especialmente relevante para los proyectos que ya hayan obtenido los permisos, pero todavía no estén conectados a la red. El proyecto prevé un plazo de seis meses para acreditar el cumplimiento de los nuevos requisitos. De no hacerlo, los permisos caducarían y se ejecutarían las garantías depositadas, aunque el texto contempla la posibilidad de renunciar a los permisos dentro de ese mismo plazo sin ejecución de las garantías.

Este régimen puede obligar a promotores que ya hayan comprometido inversiones avalorar la adaptación del proyecto y sus consecuencias sobre los contratos, los calendarios y la rentabilidad prevista. En todo caso, estas condiciones dependerán del contenido definitivo de una norma que todavía se encuentra en tramitación.

Una revisión legal más exigente para los inversores

En este contexto, la revisión jurídica previa a desarrollar, financiar o adquirir un centro de datos adquiere una especial relevancia. Por ello, en la revisión legal se deberá comprobar la potencia y las condiciones de los permisos de acceso y conexión, las obras necesarias para hacer efectiva la conexión y su coste, la compatibilidad urbanística, los títulos ambientales y municipales, los derechos sobre los terrenos y la disponibilidad jurídica del agua. También será necesario determinar en qué situación se encuentra el proyecto respecto a la nueva regulación y analizar si su diseño y sus contratos de suministro permitirán acreditar las exigencias previstas y cuál sería el coste de una eventual adaptación.

“La regulación puede contribuir a ordenar el sector y favorecer los proyectos más sólidos, pero su eficacia dependerá de que ofrezca seguridad jurídica y no introduzca barreras que terminen desplazando inversiones viables hacia otros países de la Unión Europea”, señala el socio de GTA Villamagna.

Multiverse Computing reduce la factura energética de la IA

El precio mayorista de la electricidad en España se situó de media en 143€ por megavatio hora en septiembre, su nivel más alto desde principios de 2023. Al mismo tiempo, la inteligencia artificial (IA) se está convirtiendo en una de las fuentes de demanda eléctrica que más rápido crecen: la Agencia Internacional de la Energía vaticina que el consumo eléctrico de los centros de datos se duplicará con creces de aquí a 2030, impulsado sobre todo por el consumo de la IA. En agosto, el Gobierno español aprobó la tramitación urgente de un proyecto de real decreto que exigiría a los nuevos centros de datos abastecerse con al menos un 80% de energía renovable. 

Hacer funcionar la IA se está convirtiendo en un problema energético, y Multiverse Computing, nacida en San Sebastián, aborda este problema con la tecnología CompactifAI, que utiliza métodos inspirados en la física cuántica para reducir el tamaño de los grandes modelos de lenguaje entre un 80% y un 95%,conservando casi toda su precisión. Según la compañía, los modelos comprimidos reducen los costes de inferencia hasta un 80% y funcionan hasta el doble de rápido. Al necesitar menos GPU y menos electricidad, las empresas pueden ejecutar la IA en el hardware que ya tienen, o directamente en un móvil, un coche, un dron o una máquina industrial, sin enviar datos a un servidor al otro lado del mundo.

"Durante años, la industria de la IA ha aceptado una falsa limitación: que los modelos potentes requieren infraestructuras caras. Esa limitación ha desaparecido. Hemos demostrado que la IA puede funcionar a pleno rendimiento en un smartphone", asegura su CEO, Enrique Lizaso.

Fundada en 2019 por Enrique Lizaso, Román Orús, Alfonso Rubio-Manzanares y Sam Mugel (en la fotografía), Multiverse cuenta hoy con más de 100 clientes, entre ellos Iberdrola, Telefónica, BBVA, Allianz, Bosch y el Banco de Canadá. Sus ingresos anualizados se han multiplicado por diez desde junio de 2025, y su equipo de unas 480 personas trabaja desde Madrid,Barcelona, París, Múnich, Londres, Toronto y San Francisco. En julio de 2026, la compañía anunció una ronda de hasta 500 millones€, liderada por Forgepoint Capital International, BNPP Solar Impulse Venture Fund y Bullhound Capital. La ronda valora Multiverse en 2.000 millones€ y eleva su financiación total a unos 700 millones. Entre otros inversores figuran HP, Santander, Toshiba y SETT, el fondo de inversión tecnológica del Gobierno de España.

Los fondos institucionales no fueron los únicos inversores de esta ronda. A través de Akka, particulares españoles y europeos invirtieron 1,3 millones€ en Multiverse Computing en julio, directamente desde la app de la plataforma. "La energía se ha convertido en el verdadero precio de la IA, y España lo nota en cada factura. Multiverse está resolviendo ese problema desde San Sebastián, con una tecnología que Iberdrola y Telefónica ya utilizan. Nuestros inversores entendieron que la IA eficiente ya no es un nicho, sino una necesidad, y quisieron apoyar a una empresa española que lidera ese cambio. Los 1,3 millones que invirtieron demuestran que los ahorradores españoles quieren participar en las tecnologías que marcarán la próxima década", afirma Javier Desantes, co-fundador y CEO de Akka España. 

Goldman Sachs; ojo a la volatilidad política en torno a los centros de datos

El problema no es exclusivo de España. El jefe de Goldman Sachs, David Solomon, avisa de la volatilidad política en torno a los centros de datos de la IA. Este boom acaparará un 3,6% del PIB de EEUU al año hasta 2032, más de 10 billones$. Pueblos y ayuntamientos  se rebelan por la demanda eléctrica y la factura de la luz camino de las urnas en las decisivas elecciones de medio mandato en noviembre. Y los políticos, de uno u otro signo, se suben al carro para no perder votos.

A esto se suman los riesgos financieros, porque los tipos de interés altos dejan proyectos sin rentabilidad. La fiebre se levanta con deuda barata: si los tipos no bajan, prestar sale caro y los proyectos que solo salían con crédito regalado se caen. Sobre todo si hay oposición ciudadana local. La cadena de la IA (chips, eléctricas, operadores de data centers) vive de financiación barata y permisos locales. El riesgo, que los proyectos más cargados de deuda pierdan valor y arrastren a sus financiadores.

Mientras, Fermi, la compañía de redes eléctricas firma un acuerdo de apoyo crediticio con AMD para la primera fase de su Project Matador en Texas, con marco para ampliar hasta 650 megavatios. Energía más IA, combo ganador hoy.

Fidelity

La gestora Fidelity ya tiene las primeras impresiones sobre Muse, el nuevo agente personal de IA de Meta, que ha llamado rápidamente la atención como un primer ejemplo de IA agencial que pasa de responder preguntas a realizar acciones en nombre de los consumidores. Lanzado en EEUU el 8 de septiembre, y posteriormente en Canadá, Muse puede realizar tareas como reservar viajes, rellenar formularios, realizar compras y negociar facturas. Algunos de los primeros usuarios han compartido ejemplos de ahorros en seguros y facturas de Internet, lo que ha contribuido a que la aplicación se encarame a la primera posición en la App Store de EEUU. Las ventajas actuales de Meta en datos, distribución y amplitud de ecosistema han contribuido a la rápida adopción del producto. Poco después de su lanzamiento, Muse ascendió a la primera posición en la App Store de EEUU. y superó a ChatGPT.

Muse también ha animado a los inversores a reevaluar cómo los agentes de IA podrían afectar a los modelos de negocio actuales con el paso del tiempo. Los inversores están valorando las posibles implicaciones a más largo plazo para las empresas en áreas como los viajes en línea, los servicios financieros, los seguros y otros negocios de consumo basados en transacciones.

Los analistas de Fidelity también están viendo cómo surgen cestas de valores “agentic-at-risk” a medida que los mercados tratan de identificar empresas percibidas como potencialmente expuestas a la desintermediación provocada por la IA. Sin embargo, las implicaciones de tipo fundamental siguen siendo inciertas y probablemente varíen sustancialmente en función dela empresa y el sector. Como ocurrió con la oleada de ventas que previamente sufrió el software, los movimientos provocados por el sentimiento también podrían crear oportunidades para los inversores con enfoque ascendente cuando las reacciones de las cotizaciones vayan más allá de los cambios en los fundamentales subyacentes.

Muse todavía no está disponible en Europa, lo que podría explicar en parte por qué la reacción entre las empresas europeas ha sido hasta ahora más contenida que en Norteamérica. Un futuro despliegue en Europa podría dirigir la atención de los inversores hacia las posibles implicaciones para las empresas de la región centradas en el consumidor.

Matt Egerton y Terence Tsai (FF Technology Opportunities Fund) comentan: Al igual que el 'momento ChatGPT', que posibilitó la interacción mediante conversaciones, y el uso de modelos de razonamiento basados en IA, que abrió las puertas al ingente mercado potencial de la programación, el mercado ha estado esperando con gran expectación un caso de uso para el consumidor en la era de los 'agentes'. En este contexto, Muse, el agente personal de Meta, nos ha permitido atisbar un futuro prometedor. La rápida adopción de Muse en EEUU, junto con el modelo propio de Meta -Spark- como sostén, también ha insuflado nuevos aires a la inversión en IA y ahora muchos valores vuelven a cotizar por encima de sus anteriores máximos de junio de 2026. Como ocurre con cualquier nueva tecnología, Muse podría no terminar siendo el eventual ganador en la era de los asistentes personales de IA, pero el mercado mira al futuro y está abriendo un nuevo caso de uso de la IA con una utilidad demostrable y real para los consumidores. Eso es exactamente lo que los inversores desean ver cuando ponen su dinero para financiar la explosión de las inversiones de los hyperscalers, los laboratorios de IA y la propia Meta.

Mac Elatab y Lee Sotos (FF Global Financial Services Fund): han surgido titulares que especulaban con las implicaciones de los agentes de la IA para los servicios financieros. A pesar de ello, la reacción de las cotizaciones de los valores del sector financiero ha sido selectiva hasta ahora, no general, lo que podría sugerir que el mercado considera que los riesgos son manejables. Creemos que el impacto potencial probablemente sea moderado, por varias razones. Suele haber una variación de precios limitada entre muchos productos financieros, por lo que las ventajas de cambiar de proveedor para los consumidores normalmente son relativamente pequeñas. Además, usar un agente de IA para seleccionar productos financieros obligaría a los clientes a compartir información personal y financiera sensible, lo que podría incomodar a muchas personas, sobre todo cuando el ahorro potencial es reducido. También existen muchas preguntas sin resolver en torno a la responsabilidad si un agente de IA comete un error o actúa de forma que perjudica al cliente, lo que podría limitar la libertad con que las empresas permiten que operen los agentes. El mercado también había diferenciado ya entre los posibles ganadores y perdedores de la IA dentro del sector financiero a comienzos de 2026. Por ejemplo, un aspecto que ha suscitado preocupación ha sido la reasignación de efectivo, en la que los clientes transfieren el efectivo inactivo a productos que ofrecen una mayor rentabilidad. Sin embargo, este ajuste ya se ha producido en su mayor parte y los niveles de efectivo de transferencia automática de los intermediarios minoristas se han normalizado o se sitúan en niveles relativamente bajos en comparación con el pasado reciente.

Aneta Wynimko (FF Global Consumer Brands Fund): La IA está redefiniendo el consumo. Cuando las personas no son expertas en un producto de consumo dado y se enfrentan a muchos datos, es más probable que utilicen agentes de IA. Las empresas están teniendo que adaptarse a este cambio. Muse es muy fácil de usar: su avatar personalizable hace que el agente sea más divertido y reconocible, se integra con facilidad en los puntos de contacto con los consumidores (WhatApp, las gafas Meta AI, etc.) y el hecho de que trabaje dentro del ecosistema de Meta también le confiere una ventaja clara. Conoce al consumidor profundamente y puede ofrecer más soluciones personalizadas. Está creciendo muy rápido hasta ahora.

14Oct

Estamos en la época del año en la que la comunidad inversora empieza a formular su estrategia de inversión para 2027. Mientras los aranceles dominaban las preocupaciones de los inversores por estas fechas el año pasado, la inquietud que más les preocupa ahora es el temor de que la infraestructura de IA sea una burbuja como de las puntocom.

Miguel Ángel Valero

Los mercados financieros mantienen un tono de cautela y de esperar y ver, en un contexto marcado por las tensiones geopolíticas en Oriente Próximo –los ataques iraníes en la región vuelven a niveles no vistos en mucho tiempo–, los elevados precios de la energía y las dudas sobre la sostenibilidad de las fuertes inversiones en inteligencia artificial (IA) y la carrera por la supremacía tecnológica, con China como protagonista en las últimas sesiones tras sus aparentes progresos en el diseño de chips locales. 

En este contexto, el arranque de la temporada de resultados sitúa al sector financiero en el foco de atención. Y es que la publicación de resultados del tercer trimestre de 2026 de parte de los grandes bancos estadounidenses deja un balance desigual, aunque con una evolución del negocio de mercados más sólida de lo que se esperaba. Pese a las dudas sobre la sostenibilidad del fuerte crecimiento de los ingresos por trading de los últimos trimestres, la actividad en renta variable volvió a sorprender positivamente, impulsada por la volatilidad de los mercados, los elevados volúmenes de negociación y la demanda de financiación por parte de los inversores institucionales. Destacaron especialmente las buenas cifras de Goldman Sachs y JP Morgan, cuyos ingresos por intermediación de renta variable aumentaron un 72% y 50% interanual respectivamente, lo que contribuye a disipar los temores de una desaceleración brusca de la actividad. 

La fortaleza del negocio de renta variable contrastó con la mayor debilidad de las actividades de renta fija, divisas y materias primas, donde el incremento de las rentabilidades de los bonos y la menor actividad en determinados segmentos de crédito e hipotecas penalizaron los ingresos.

En el negocio bancario tradicional, los mayores tipos de interés continuaron favoreciendo los márgenes financieros, mientras que el consumo de los hogares y la calidad crediticia mostraron una resistencia razonable. En conjunto, los resultados reflejan un sector bancario todavía sólido, aunque con una creciente divergencia entre líneas de negocio y cierta incertidumbre sobre la sostenibilidad de los elevados ingresos.   

En Europa, la atención se centra en los resultados de ASML: el grupo holandés fabricante de máquinas litográficas mejora el extremo inferior de sus previsiones de ventas en el ejercicio, pero advierte que su capacidad de producción no será suficiente para atender toda la demanda durante los próximos dos años. Comentarios que, en definitiva, ponen de manifiesto la fortaleza del ciclo inversor en semiconductores, aunque introduce dudas sobre los cuellos de botella que podrían limitar su crecimiento. 

Destaca también la bueva batería de comentarios por parte de responsables de la Reserva Federal, aunque con un impacto relativamente limitado sobre las expectativas de tipos. El mensaje más seguido por el mercado llegó de la mano de John Williams, presidente de la Fed de Nueva York, quien reiteró que una subida adicional de tipos sigue siendo apropiada para lo que resta de año, si bien no aprecia en estos momentos la necesidad de prolongar el ciclo de endurecimiento monetario durante 2027. En la práctica, sus declaraciones fueron interpretadas como una validación del escenario dibujado por el dot-plot de septiembre: una subida más antes de un periodo prolongado de estabilidad en los tipos de interés. En paralelo, Susan Collins, presidenta de la Fed de Boston, volvió a mostrarse favorable a un incremento adicional de los tipos oficiales este año, mientras que Thomas Barkin, presidente de la Fed de Richmond, insistió en la necesidad de seguir combatiendo unas presiones inflacionistas que continúan mostrando una elevada persistencia. En conjunto, los comentarios reflejan una institución que continúa inclinándose hacia un último ajuste, aunque sin transmitir señales de un ciclo de endurecimiento más agresivo. Con todo, el mercado apenas alteró sus expectativas. La probabilidad implícita de una subida de tipos en octubre se mantiene en torno al 20%, muy por debajo del 70% descontado apenas dos semanas atrás.

Gescooperativo; 5 indicadores básicos

Gescooperativo, la sociedad gestora de instituciones de inversión colectiva del Grupo Caja Rural, en el marco de su iniciativa para fomentar la cultura financiera, subraya la importancia de que los inversores conozcan e interpreten correctamente algunos de los principales indicadores económicos y financieros para comprender mejor qué está ocurriendo en los mercados, identificar las tendencias que se van dibujando y contextualizar la información económica que reciben a diario. La entidad explica que, si bien la gestión de las carteras corresponde a profesionales, una mayor cultura financiera permite al ahorrador entender mejor el entorno en el que se mueve su inversión y evitar interpretaciones precipitadas ante cada nuevo dato. 

Cada día, los medios económicos informan de nuevos datos de inflación, empleo, actividad empresarial, tipos de interés o resultados de las compañías. Las cifras se suceden y los mercados reaccionan a veces con movimientos que pueden resultar difíciles de interpretar para el inversor particular. Por ello, Gescooperativo considera que familiarizarse con algunos indicadores básicos puede ayudar al ahorrador a orientarse mejor entre la abundante información económica y financiera que recibe. Los expertos de la gestora aclaran que no se trata de seguir decenas de estadísticas ni de convertirse en economista, sino de revisar periódicamente cinco indicadores básicos para disponer de una fotografía bastante completa de la marcha de la economía y de su posible incidencia en los mercados. 

Estos cinco indicadores son el PMI, la inflación, los datos de empleo, la curva de tipos de interés y las expectativas de beneficios empresariales. “Lo verdaderamente importante no es analizar cada indicador de forma aislada, sino entender cómo se relacionan entre sí y qué nos dicen conjuntamente sobre el momento que atraviesa la economía”, señalan. 

  • PMI: tomar el pulso a la actividad antes que otros indicadores. El PMI —siglas de Purchasing Managers’ Index o índice de gestores de compras— es uno de los termómetros más utilizados para conocer la evolución de la actividad económica. Se elabora a partir de encuestas realizadas a empresas sobre cuestiones como sus nuevos pedidos, producción, empleo o plazos de entrega. Su principal ventaja es que se publica con rapidez y ofrece información adelantada. Una empresa que empieza a recibir menos pedidos o frena sus contrataciones puede estar anticipando una menor actividad antes de que esa desaceleración aparezca reflejada en otras estadísticas económicas. El nivel de 50 puntos sirve como referencia: por encima suele indicar expansión de la actividad y, por debajo, contracción. Pero quedarse únicamente con esa frontera puede llevar a conclusiones equivocadas. Un PMI que avanza de 40 a 48 sigue reflejando contracción de la actividad económica, aunque a un ritmo menor; es una señal de mejora, sin indicar todavía una fase de expansión. Lo importante, a partir de este dato, es determinar si la economía está ganando o perdiendo impulso. “Tan importante como saber dónde está el indicador es observar de dónde viene. En economía y mercados, la tendencia suele aportar mucha más información que una cifra aislada”, explican los especialistas de la gestora de las Cajas Rurales.
  • Inflación: distinguir entre el dato general y las presiones persistentes. La inflación condiciona el poder adquisitivo de los hogares, los costes de las empresas y, especialmente, las decisiones de los bancos centrales. De ahí que sea uno de los datos que más atención recibe por parte de los mercados. Conviene diferenciar entre inflación general e inflación subyacente. La primera recoge la evolución del conjunto de precios, mientras que la segunda excluye componentes especialmente volátiles, como la energía y determinados alimentos, y permite observar mejor hasta qué punto las presiones inflacionistas están arraigadas en la economía. Una moderación de la inflación suele ser interpretada favorablemente cuando se produce de forma compatible con una economía que continúa creciendo. Pero tampoco aquí funciona siempre la ecuación “menos inflación igual a mejores noticias”. Una caída provocada por un fuerte deterioro de la actividad tendría una lectura muy diferente. También importa la trayectoria. Una inflación situada en un determinado nivel puede parecer controlada de forma aislada, pero resultar preocupante si lleva varios meses acelerándose.
  • Empleo: la fortaleza que sostiene el consumo. El mercado laboral proporciona otro elemento fundamental para comprender el ciclo económico. Un empleo sólido favorece la renta disponible y el consumo de los hogares, uno de los principales motores de la actividad. No existe, sin embargo, un único indicador laboral. Algunos datos permiten anticipar cambios y otros los confirman con cierto retraso. La tasa de desempleo, por ejemplo, suele reaccionar más tarde, porque las empresas normalmente no reducen sus plantillas hasta que el debilitamiento de la actividad es evidente. Algunos indicadores, como las vacantes o el dato de creación de empleo, pueden proporcionar señales más tempranas. Y, de nuevo, el contexto resulta esencial. Un mercado laboral extremadamente tensionado puede contribuir a mantener las presiones salariales y dificultar una reducción de la inflación. Por eso, incluso un dato aparentemente positivo puede tener una interpretación distinta dependiendo del momento del ciclo económico. “En cualquier caso, la pregunta que tiene que hacerse el inversor es si el mercado laboral mantiene su fortaleza o empieza a mostrar signos de deterioro”, explican los expertos.
  • Curva de tipos: qué espera el mercado del futuro. La curva de tipos de interés representa los rendimientos de la deuda para diferentes vencimientos y es una de las herramientas que más información proporciona sobre las expectativas de los inversores. Su parte más corta está muy condicionada por las previsiones acerca de las decisiones de los bancos centrales. Si los tipos a corto plazo descienden, por ejemplo, el mercado puede estar anticipando futuras bajadas de los tipos oficiales. Sin embargo, en los vencimientos largos pesan especialmente las expectativas sobre crecimiento e inflación, junto con las primas de riesgo y de plazo. De este modo, la curva permite observar qué escenario está descontando el mercado tanto para la política monetaria como para la economía de los próximos años. También aquí conviene evitar conclusiones automáticas. Una inversión puntual de la curva —cuando determinados tipos a corto plazo superan a los de largo plazo— no debe interpretarse por sí sola como garantía de una futura recesión. La persistencia del movimiento y el contexto económico aportan mucha más información que un episodio aislado. La curva tiene además una relación especialmente directa con la renta fija y con la remuneración de la liquidez, ya que los tipos de interés determinan buena parte de las rentabilidades exigidas a estos activos. Los expertos de Gescooperativo explican que la curva de tipos ofrece información valiosa sobre lo que descuenta el mercado acerca de los próximos movimientos de los tipos oficiales y sobre las perspectivas de crecimiento e inflación a más largo plazo.
  • Beneficios empresariales: el termómetro más próximo a la Bolsa. Si los anteriores indicadores permiten observar la economía desde una perspectiva macroeconómica, las expectativas de beneficios llevan el análisis directamente a las empresas. Para la Bolsa son especialmente relevantes porque el valor que los inversores atribuyen a una compañía depende en gran medida de su capacidad esperada para generar beneficios en el futuro. Ahora bien, tampoco basta con conocer cuánto ha ganado una empresa. Hay que preguntarse qué esperaba previamente el mercado. Una compañía puede presentar beneficios récord y, sin embargo, caer en Bolsa si los inversores esperaban resultados todavía mejores. Y puede ocurrir lo contrario cuando las cifras superan unas previsiones poco exigentes. Este principio es aplicable también a los indicadores económicos. “Los mercados tienden a anticiparse. Si un dato coincide exactamente con lo esperado, gran parte de esa información probablemente ya esté incorporada a los precios. Lo que suele generar mayores movimientos es la sorpresa respecto a las expectativas”, apuntan los expertos. 

Una brújula, no un botón de compra o venta. Para el inversor particular, consultar estos indicadores una vez al mes puede ser suficiente para comprender cómo está evolucionando el escenario económico. Su utilidad no consiste en provocar cambios continuos en una cartera de largo plazo, sino en ofrecer contexto y mejorar la comprensión de los mercados. Los especialistas de Gescooperativo advierten, precisamente, de que uno de los errores más habituales de los inversores particulares es intentar encontrar una explicación única para cada movimiento diario de las Bolsas. “Que un índice caiga el mismo día en que se publica un PMI, un dato de inflación o una estadística de empleo no significa necesariamente que ese dato sea responsable de todo el movimiento. Los mercados incorporan simultáneamente multitud de factores, como expectativas, noticias empresariales, acontecimientos geopolíticos, política monetaria o cambios en el posicionamiento de los inversores”, aclaran. Por eso, más que seguir obsesivamente las cotizaciones, recomiendan observar la tendencia de los últimos meses, preguntarse qué esperaba el mercado y contrastar cada indicador con los demás. “Esa comprensión es probablemente la mejor brújula, no para anticipar cada movimiento del mercado, sino para evitar perderse entre el ruido diario”.

UBS: la renta variable de EEUU tiene margen para seguir subiendo

Las acciones estadounidenses cerraron ligeramente a la baja, ya que los inversores se mantuvieron cautelosos ante la publicación de los datos de inflación, mientras que los resultados de los bancos plantearon dudas sobre las presiones de financiación. Los precios del petróleo, aún elevados, y los conflictos geopolíticos en curso también pesaron sobre el sentimiento. "Pero creemos que el impacto sobre los beneficios agregados del S&P 500 es limitado. Prevemos un crecimiento del beneficio por acción del 28% en el trimestre de septiembre, respaldado por la demanda de IA, una mejora en los segmentos cíclicos y un gasto del consumidor resiliente. El crecimiento de la IA sigue siendo el principal motor de los beneficios. La fortaleza de los sectores cíclicos debería ampliar el crecimiento de los beneficios. Un mercado laboral sólido debería respaldar el gasto de los consumidores", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Si bien es probable que la volatilidad continúe, creemos que la renta variable estadounidense tiene margen para seguir subiendo en un contexto de crecimiento de los beneficios aún sólido. Recomendamos un posicionamiento bien diversificado, que combine exposición cíclica y secular. Además de nuestras Oportunidades de Innovación Transformadora en IA, Energía y recursos, y Longevidad, nos gustan los sectores de financieras, industriales, servicios públicos (utilities), salud y consumo discrecional”.

“Seguimos siendo constructivos sobre las perspectivas a largo plazo del entretenimiento en vivo y los deportes en EEUU. Esperamos que esta categoría siga creciendo por encima del gasto total de los hogares a medio plazo, respaldada por el poder de fijación de precios, la premiumización, el crecimiento de los patrocinios, la monetización de los medios y el gasto relacionado en viajes”, añade Sunny Mehra, Estratega.

Eastspring: renta fija y variable seguirán alcistas en 2027

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economista, y Viola Wang, Economist de la gestora de activos Eastspring Investments, afirman que, pese a que la historia sugiere que el escenario actual de endurecimiento monetario, endurecimiento fiscal, y shock de los precios de la energía puede traer vientos en contra para los mercados en 2027, tal como ha sucedido en etapas similares anteriores, en esta ocasión esto no está tan claro. Y ello porque en 2027 tanto la renta variable como la renta fija continuarán su recorrido alcista, puesto que en el entorno actual se dan una serie de factores que no se produjeron en otros períodos anteriores:

  • Fuertes inversiones en infraestructuras de la IA tanto en EEUU como en países asiáticos y Australia, junto a una gran concentración del capital en muy pocas megaempresas muy rentables, con ROE del 20% y coste de capital inferior al 10%.
  • Las necesidades de financiación de este elevado capex impulsan los rendimientos de las bolsas globales al alza.
  • Menor impacto del endurecimiento fiscal y de la subida de precios del petróleo que en fases anteriores.
  • Los mercados de crédito para financiar emisiones de menor calidad son ahora en su mayoría privados, no públicos como en períodos históricos anteriores.
  • La alta probabilidad de que Trump pierda el control del Congreso en las elecciones mid-term de noviembre empujará las Bolsas al alza, tal como ha sucedido siempre.

Estamos en la época del año en la que la comunidad inversora empieza a pensar en “el año que viene” y a formular su estrategia de inversión para 2027. Mientras los aranceles dominaban las preocupaciones de los inversores por estas fechas el año pasado, la inquietud que más les preocupa ahora es el temor de que la infraestructura de IA sea una burbuja con riesgo de repetir el auge y la caída de las puntocom de 1997 a 2000.

La historia sugiere que las fases de endurecimiento monetario son difíciles para los mercados, especialmente cuando van acompañados de endurecimiento fiscal, aunque no siempre. El periodo actual podría resumirse como un auge global de la inversión con inflación al alza, a causa de un shock energético que está forzando el endurecimiento de la política monetaria. Los aspectos más importantes del entorno económico global actual son los siguientes:

  • La IA generativa ha impulsado a EEUU hacia lo que potencialmente podría ser su mayor ciclo de infraestructuras para el uso generalizado de toda la historia.
  • El auge del capex se está extendiendo a todo el mundo en forma de centros de datos en China, India, Australia, Japón, Malasia y Corea, así como de una nueva capacidad en DRAM (datos que pueden ser almacenados en la memoria para ser procesados) y semiconductores a escala global, pero sobre todo en Corea y Taiwán.
  • Concentración del capital en un pequeño número de empresas muy grandes a nivel económico y de mercado en EEUU y en algunas otras geografías como Corea y Taiwán.
  • Un gran shock de precios de la energía derivado de la guerra entre Irán y EEUU.
  • Nuevos aranceles, restricciones a la inversión, y subsidios que amenazan con revertir o distorsionar la globalización en las grandes economías.
  • Un cambio resultante desde la relajación monetaria de 2024 y 2025 hacia un endurecimiento monetario este año, que se espera se extienda hasta comienzos de 2027.
  • Es probable que la política fiscal pase de ser moderadamente expansiva este año en Estados Unidos, Europa y algunas economías emergentes de Asia, a ser moderadamente contractiva en 2027. China y Japón son quizá las principales excepciones.
  • Las necesidades de financiación del capex, junto con déficits presupuestarios históricamente elevados en las economías desarrolladas, están empujando al alza los rendimientos globales.
  • La economía doméstica de China se está debilitando bajo el peso de la persistente deflación del mercado inmobiliario.

Otros factores son un crecimiento de beneficios muy fuerte, aunque alcanzando su pico, en EEUU y el norte de Asia; presiones en el crecimiento salarial generalmente contenidas en la mayoría de las economías; rendimientos reales ya elevados; y una reciente compresión de valoraciones en la mayoría de los mercados.

Por otra parte, desde 1950, el S&P 500 ha rendido de media un 17,2% en el año siguiente a las elecciones de mitad de mandato, más del doble que cualquier otro año del ciclo presidencial. Con las midterms a la vuelta de la esquina, la estadística juega a favor del toro.


13Oct

CXMT asegura que antes de fin de año será capaz de producir chips de memoria de una generación más avanzada que los desarrollados actualmente por Samsung, Sk Hynix y Micron.

Miguel Ángel Valero

Una compañía china vuelve a sorprender a los mercados. CXMT, fabricante de semiconductores de memoria, ha anunciado que será capaz de producir chips de memoria de una generación más avanzada que los desarrollados actualmente por los tres gigantes que dominan este oligopolio (Samsung, Sk Hynix y Micron). Mientras las compañías surcoreanas aún se encuentran en fase de investigación, el fabricante chino asegura que podrá disponer de sus primeros productos antes de que finalice el año.

Aunque es probable que la transición hacia una producción masiva requiera más tiempo, el anuncio incrementa la presión competitiva sobre los líderes del sector. CXMT, cuya salida a Bolsa la convirtió en la empresa más grande de China continental, continúa sorprendiendo por el ritmo de innovación de sus productos y ya se ha convertido en la compañía con mayor crecimiento en el segmento de chips de memoria, alcanzando una cuota de mercado global del 9,5% (2 puntos más que hace un año).

La competencia se intensifica en uno de los segmentos que más relevancia ha ganado en el último año, precisamente desde que los cuellos de botella en el suministro de chips de memoria comenzaron a hacerse más evidentes. Además de capacidad de procesamiento, los servidores y los procesos de entrenamiento e inferencia de inteligencia artificial (IA) requieren grandes cantidades de memoria. Esta tendencia ha sido aprovechada por el reducido grupo de fabricantes especializados, cuyos beneficios han alcanzado niveles extraordinarios. En este sentido, las próximas presentaciones de resultados permitirán evaluar cómo esperan responder a la nueva presión competitiva.

El debate entre capacidad de distribución e innovación cobrará una importancia creciente en el segmento. El nuevo aspirante global se enfrenta a compañías que han construido durante décadas sólidas redes comerciales y capacidades logísticas a escala mundial.

Los fabricantes de memorias se hunden después de que la china CXMT anunciara que fabricará chips de nueva generación para competir con EEUU y Corea. Sandisk es la más castigada del grupo, con un desplome del 5% en el Nasdaq.

Microsoft desplegará más de un millón de sus chips Maia 300 el año que viene, con un 40% más de cómputo por megavatio que los mejores sistemas de Nvidia. Aviso para el proveedor externo: los gigantes de la nube quieren comprar menos GPU fuera.

Broadcom: el problema no son los chips, sino la deuda

Hock Tan, CEO de Broadcom, lanza otra advertencia: el freno de la IA ya no son los chips, sino el dinero para pagarla. El negocio mundial de computación para IA gasta unos 200.000 millones$ al año y solo ingresa 150.000 millones. Por lo que faltan 50.000 millones. Los laboratorios convierten 100.000 millones de gasto en 120.000 de ingresos y la demanda tirará hasta 2029 e incluso 2030. Obleas y memoria ya no escasean; lo que falta es quién paga las nubes de Microsoft, Amazon, Meta y Google. El hueco entre gasto e ingreso se tapa con deuda. Si los tipos de interés siguen altos financiar esa deuda cuesta más, y como la IA tarda en rentar, lo que frenaría ésta es el dinero, no los chips. Este es el relato de la IA que tira de deuda. Cualquier grieta en la deuda de los grandes puede tener un mayor impacto en el mercado.

Medidas para recuperar la confianza en la IA

Anthropic ha cortado el acceso a internet de todas sus evaluaciones internas, las pruebas en las que pone a sus agentes de IA a resolver tareas antes de lanzar un modelo. Durante esas pruebas, Claude explotó fallos de software en webs ajenas, se saltó muros de pago y llegó a enviar una pista inventada al formulario de la policía de Filadelfia. La desconexión durará hasta que Anthropic confirme que sus sistemas de vigilancia cazan este tipo de conductas de forma fiable. 

Anthropic reconoce que varias de las webs donde Claude actuó sin permiso eran de agencias públicas estadounidenses, y que en algunas pruebas el modelo explotó fallos de software con inyección SQL o de comandos (mandar un texto que la web ejecuta por error como si fueran instrucciones).

Satya Nadella, consejero delegado de Microsoft, quiere que las empresas traten a los modelos de IA (él se sube al carro de Trump y acepta el término Super Inteligencia) como a un empleado con demasiado acceso al sistema. Pide asumir que cualquier modelo está comprometido desde el primer minuto y tener siempre a mano un freno de emergencia: una persona autorizada que pueda pausarlo o apagarlo a mitad de tarea. Lo dice en X el jefe de la empresa que más dinero ha metido en IA generativa en los últimos tres años. Y lo publica un día después de que Anthropic contara que uno de sus modelos mandó una pista falsa de asesinato a la policía de Filadelfia.

Su propuesta es "separar el suministro de inteligencia de la autoridad sobre ella". O sea, el modelo pone la inteligencia, pero lo que puede tocar y lo que puede hacer lo decide un sistema que está fuera de él y que él no puede modificar. Nadella lo conecta con un principio de seguridad informática de los años 70: un programa no puede saltarse ni manipular el mecanismo que le da permisos.

Y habla de siete principios:

  • 1. Diversidad de modelos. Ningún modelo debe ser la única dependencia de un resultado importante, ni revisar su propio trabajo. 
  • 2. Observarlo todo. Cada acción relevante tiene que dejar una evidencia legible por una persona y a prueba de manipulación. 
  • 3. Verificación continua. Probar el sistema entero también en fallos, ataques y casos raros, no solo cuando la tarea sale bien. 
  • 4. Controles independientes sobre qué datos ve el modelo y qué acciones puede ejecutar. 
  • 5. Auditoría independiente. Quien valida no puede ser la misma inteligencia que se valida. 
  • 6. Contención. El freno de emergencia, y tecnologías de contención más serias para modelos más capaces, con un estándar común en el sector. 
  • 7. Comunicar los incidentes. Cuando algo falla, avisar a tiempo a los afectados y compartir qué control falló y cómo evitar que se repita.

Microsoft no parte de cero en esto, ni es el primero en plantear este tipo de propuestas. En septiembre ya obligó a sus propios modelos MAI a dejarse apagar con un código de conducta interno. Meta y Microsoft redujeron el uso interno de Claude. En Anthropic, Dario Amodei publicó en septiembre su plan para frenar el ritmo y abrir los modelos a evaluadores externos, y varios de los principios de Nadella (auditoría independiente, comunicar incidentes) van en la misma línea.

Atomic Machines debuta con una fábrica guiada por IA

Jeff Holden, que ayudó a crear Amazon Prime y dirigió el programa de conducción autónoma de Uber, ha presentado Atomic Machines tras seis años trabajando en secreto. La empresa ha levantado 250 millones$ y enseña el Matter Compiler, una fábrica guiada por IA que convierte un diseño digital en una máquina diminuta que funciona. La idea es hacer con el hardware lo que el "vibe coding" ya hace con el software: describes lo que quieres y se fabrica.

Meta Platforms sube en Bolsa ante los rumores de un nuevo modelo de IA bautizado “Watermelon”. El jefe de IA, Alexandr Wang, tuiteó “vibes kinda good” con un emoji de sandía. Wall Street no necesitó más para comprar.

TypeSafe AI, cofundada por uno de los creadores de ChatGPT, levanta 870 millones$ con a16z un mes después de lanzar Jev, un modelo pensado para que los agentes tomen decisiones rápidas, sin conversación de por medio. Ya supera el millón de usuarios y Microsoft ha sacado su propio modelo de decisiones. La empresa está valorada en 7.500 millones.

Grok Bot ya tiene su propio correo electrónico. xAI permite a su agente tener una dirección @mail.grokbot para escribir a empresas y reservar reuniones en nombre del usuario. Otra derrota para Elon Musk. Tesla deja de llamar 'conducción autónoma' a su sistema en Europa. El Full Self-Driving (Supervised) pasa a llamarse Tesla Assisted Driving después de que el ministro de Transportes alemán calificara el nombre anterior de engañoso.

Qualcomm vaticina una ola de renovación de móviles por los agentes. Su consejero delegado, Cristiano Amon, cree que los agentes que usan las aplicaciones harán cambiar de teléfono a mucha gente, y que las empresas de IA quieren móviles capaces de mover modelos de 100.000 millones de parámetros en 2028.

Anthropic alquila más capacidad de cálculo a una minería de cripto. Firma un contrato plurianual de nube con Iren, minera de criptomonedas, mientras acelera para poner en marcha unos 530.000 millones$ en alquileres de centros de datos.

UBS: los modelos de IA impulsan la inversión y el crecimiento

“La 'economía de la IA' se volvió aún más pronunciada en el tercer trimestre, y es probable que esta tendencia continúe en el futuro previsible. Las mejoras en los modelos de IA mantienen el efecto 'flywheel' en marcha, lo que está impulsando la inversión, el crecimiento y el rendimiento del mercado”, señala Jason Draho, Responsable de Asignación de Activos para América, UBS Global Wealth Management.

Yardeni Research ve oportunidades en sectores donde la IA es relevante

Ed Yardeni, presidente de Yardeni Research, vislumbra oportunidades para invertir en tecnología y en sectores donde la IA está desempeñando un papel importante: semiconductores, sector industrial, financieras y biotecnología. Si bien ha retrasado su objetivo de 8.400 puntos para el S&P 500 hasta mediados de 2027, Yardeni mantiene el escenario de 10.000 a final de la década, en un mercado "liderado por los beneficios, no por las valoraciones", según la entrevista realizada por Héctor Chamizo en su canal de YouTube.

Entre sus recomendaciones para los inversores conservadores, no duda en elegir el bono estadounidense a 10 años al 5%. En mercados, pone el acento en la tecnología: “Los semiconductores se han abaratado mucho, se han vuelto más bien valores decrecimiento y, sin embargo, cotizan a un múltiplo de unas 15 veces, por debajo de donde está ahora mismo el S&P 500”. Apunta que las acciones de software sufrieron un castigo por el temor a que la IA las dejara obsoletas, pero no lo considera justificado, y la tecnología “seguirá funcionando, así que tener el Nasdaq 100 como posición central de una cartera probablemente tiene sentido”.

En EEUU, con la relocalización de la producción (onshoring) y la construcción de centros de datos, “estamos viendo mucha actividad económica. Creo que los industriales, que se han abaratado como apuesta ligada a la IA, van a funcionar, y las financieras deberían beneficiarse muchísimo de la revolución Fintech”.

La biotecnología resulta particularmente interesante como área en la que se combinan salud y tecnología porque puede usar la IA como una forma de acelerar el proceso de descubrimiento de nuevos fármacos.

Yardeni, que acaba de elevar del 20% al 30% la probabilidad de un escenario económico global adverso y alerta sobre la caída del PER de 22 a 19 veces en el S&P, descarta la recesión y ve oportunidades de compra en las correcciones de la Bolsa. Los miedos a un 1999-2000 "ya no son un riesgo serio". De hecho, en un mercado “para inversores a largo plazo”, ve las correcciones como oportunidades de compra, aunque vaticina volatilidad durante el resto del año, sobre todo por la incertidumbre entorno al precio del petróleo.

El creador del término 'bond vigilantes' en 1983, que lleva desde 2020 defendiendo la tesis de los "felices años 20" (Roaring 2020), considera que, con el bono a diez años por encima del 5%, la Bolsa se pondría "muy, muy nerviosa”. Frente a la crisis de deuda que anticipan Ray Dalio (fundador de Bridgewater Associates, uno de los mayores fondos de cobertura del mundo) o Jamie Dimon (JP Morgan Chase), apunta: "Con esa visión te habrías perdido un mercado alcista muy fuerte. Llevo casi 50 años en esto y el asunto de la crisis de deuda lleva muchísimo tiempo encima de la mesa y, sin embargo, no la hemos tenido".

Pero reconoce que el riesgo ha subido porque la guerra en Oriente Medio ha vuelto a escalar, el precio del petróleo ha superado otra vez los 100$ y todo apunta a que se mantendrá alto durante más tiempo, la Fed ya ha subido los tipos de interés un cuarto de punto y el mercado descuenta una o dos subidas más este año. “Si es así, las consecuencias inflacionistas serán un problema mayor para la Reserva Federal", avisa. "Y luego veremos qué pasa el año que viene. Ya no estamos en un entorno en el que la Fed deja los tipos quietos. Y no es una subida y se acabó: son al menos un par más este año y posiblemente más el próximo, por la inflación”.

Considera que el riesgo real es el PER, no los beneficios, porque los múltiplos de valoración que los inversores están dispuestos a pagar han bajado de 22 a menos de 19 veces, el S&P está "más barato que a principios de año" y descarta que caiga a 15, "lo que pasa en una recesión.” Por tanto, ve riesgo de corrección, no de mercado bajista.

La posibilidad de que una inflación del 3%-4% y unos tipos estructuralmente más altos puedan convertirse en la nueva normalidad para la economía estadounidense no preocupa, ya que el crecimiento de la productividad ha ido mejorando y debería seguir haciéndolo. El modelo GDPNow de la Fed de Atlanta vaticina un crecimiento del PIB real en torno al 5% en el tercer trimestre, y el empleo ha crecido muy despacio. Así que la productividad va a tener otro trimestre muy fuerte. La productividad impulsa el PIB real, modera la inflación porque entra en los costes laborales unitarios y ya está elevando los márgenes, “lo que beneficia a las empresas y también a los trabajadores en un mercado laboral competitivo. En este contexto, no creo que vayamos a quedarnos atascados en una inflación del 3%-4%. Es un problema a corto plazo, pero en los próximos tres años podríamos ver perfectamente cómo la inflación se modera hasta el objetivo del 2% de la Fed”.

Ed Yardeni ha hecho una de las apuestas más audaces de Wall Street: el oro a 5.000$ la onza y, potencialmente, a 10.000 a final de la década. Aunque reconoce que no es un experto en oro, “cuando supe que los bancos centrales estaban comprando, me volví alcista”. “Hay una correlación muy interesante entre el oro y el S&P 500. Si los pones en el mismo gráfico con la misma escala, encajan muy bien: a corto plazo están inversamente correlacionados (cuando la Bolsa sube, el oro baja, y viceversa), pero a largo plazo tienden a seguir la misma tendencia. Así que, si acierto con un S&P 500 en 10.000 puntos a final de la década, el oro podría llegar a 10.000$".

A partir de ahí, la clave sería el reequilibrio de carteras. Yardeni apunta: “Es algo muy curioso de la naturaleza humana: cuanto más sube la bolsa, más nerviosa se pone la gente. Están muy contentos de haber ganado tanto dinero, pero quieren conservarlo. Y por eso habrá cierta diversificación desde la Bolsa hacia el oro”.

13Oct

El FMI vaticina un repunte en 2027. Goldman Sachs recomienda sobre ponderar la Bolsa Mundial. Man Group aconseja no descartar los bonos todavía, y UBS opta por las materias primas.

Miguel Ángel Valero

El Fondo Monetario Internacional (FMI) eleva su previsión de crecimiento mundial y apunta a que el ciclo económico se mantiene resiliente. La actividad ha resistido la guerra en Oriente Medio, impulsada por la capacidad de adaptación del sector privado y sobre todo por una fuerte inversión en inteligencia artificial (IA). Por el lado de la inflación, las tensiones sobre los precios siguen en aumento. En este contexto, y suponiendo que el conflicto no se agrave y que los mercados energéticos se normalicen gradualmente, el FMI proyecta que el crecimiento mundial se ralentice este año hasta el 3,1%, pero que en 2027 repunte hasta un avance del 3,4%, mientras que la inflación aumentaría hasta el +4,7% y luego se moderaría hasta +4,1% en 2027.

Estas perspectivas se enfrentan a factores adversos, entre ellos, las vulnerabilidades fiscales. Además, advierte de que las economías más dependientes de las importaciones de energía y menos expuestas al auge de la inversión en tecnología se enfrentan a un escenario más complejo. 

El FMI apunta a que EEUU mantendrá un crecimiento sólido por encima del 2% (estima un avance del 2,3% tanto para este como para el próximo), mientras la zona euro mantendrá un avance más modesto al crecer un 1,1% este ejercicio y una aceleración de una décima hasta el 1,2% en 2027. Entre las principales economías de la región, España sigue liderando, pero se desacelera: crecimiento previsto para este año del 2,5% que se frenará en 2027 hasta el 1,8%.

Goldman Sachs se apunta a esta ola de optimismo. Sube la Bolsa mundial a sobre ponderar tres meses desde neutral: ve beneficios sólidos y precios más baratos antes de las presentaciones de resultados y con el S&P 500 cerca de máximos. También recomienda sobre ponderar los bonos, a 12 meses. Vaticina una inflación menguante en 2027. Pero también avisa de un trimestre movido por los tipos y las elecciones de medio mandato, y reconoce que se está cubriendo con opciones por si sus previsiones no aciertan. 

Pese al rápido aumento de los rendimientos de la deuda a largo plazo en EEUU, los indicadores macroeconómicos continúan mostrando solidez: el mercado laboral mantiene su fortaleza y el consumo sigue siendo resiliente.

La presión de Irán en Oriente Medio continúa aumentando en torno al estrecho de Ormuz, en un periodo marcado por la relativa contención de Estados Unidos antes de las elecciones legislativas de noviembre. Al mismo tiempo, las fuerzas hutíes se encuentran cerca de rodear la ciudad de Taiz y los recientes ataques contra infraestructuras civiles en Arabia Saudí añaden tensión a la alianza entre el Gobierno de Yemen y Riad. La apertura simultánea de varios frentes complica la estrategia de respuesta y dificulta determinar dónde concentrar los esfuerzos para contener a las fuerzas hutíes.

Pese al optimismo, sigue la mala racha en fusiones y adquisiciones, como publicó el 12 de octubre Dinero Seguro. Starbucks desmiente que vaya a comprar Chipotle y entierra la especulación de una OPA. Tras el no oficial, Starbucks (que presenta resultados el 29 de octubre) subió en torno a un 1,5%y Chipotle cayó cerca de un 2,5%. 

Luces y sombras en China

Comienzan a publicarse las primeras cifras sobre el acuerdo comercial entre la Unión Europea (UE) y China que busca un reequilibrio de los intercambios entre estas economías. La Comisión Europea las cifras previstas para las importaciones de coches híbridos desde China, que entrará en vigor el próximo 1 de diciembre y que solamente permitirá la entrada en el Mercado Único de 350.000 unidades, una cuota a partir de la cual las aduanas europeas pararían cualquier entrada adicional. Este límite se incrementará a un ritmo del 6% cada año. Según los análisis de la Comisión, el acuerdo permitirá que la cuota de mercado que mantiene China en coches híbridos se modere desde el 12% actual hasta el 6%. 

Este tope de importaciones se aplicará también a las empresas europeas que fabrican automóviles en China, pero no se aplicará a las plantas que mantienen las empresas chinas en suelo comunitario, como por ejemplo las de España. 

Dentro del acuerdo comercial alcanzado el pasado viernes, y a cambio de esta concesión, China facilitará la exportación de materias primas estratégicas como las tierras raras y reducirá las barreras arancelarias a ciertos productos europeos, como componentes de automoción y bienes de consumo. 

Un acuerdo que en el corto plazo permite una pausa y reduce el riesgo a un escenario de mayores aranceles y de guerra comercial más tensa, pero que no evitará que la presión siga elevada de cara a próximas rondas de nuevas negociaciones.

Volkswagen se pega el batacazo en China. El fabricante alemán entregó 1,89 millones de coches en el tercer trimestre, un 14,3% menos que hace un año y su peor caída en más de cuatro años. En China, su mayor mercado, las entregas se hundieron un 38,5% mientras las marcas locales le comen cuota. 

Y el buque insignia de LVMH, Louis Vuitton, flojea, las ventas de moda caen y el boicot chino pasa factura. El mayor grupo de lujo del mundo firma un trimestre flojo: su moda y marroquinería vendió un 5% menos de lo esperado. La región de China fue la única en rojo, otro 5% abajo. Ya la acción pierde más de un 40% en la Bolsa París, su peor año desde 2008. Louis Vuitton ganó un pleito de marca a Molly Tea, una tetería china, y el consumidor de ese país se enfadó. Cuando el que más lujo compra hace boicot, las ventas lo notan enseguida.  Mala señal para el lujo europeo, si China no tira, LVMH, Kering y Hermès lo sufren. Atención al poder del consumidor chino. 

Ebury: la estabilización del mercado de bonos impulsa las divisas de riesgo

Los mercados mundiales de renta fija se estabilizaron finalmente la semana pasada, y los de divisas siguieron su ejemplo. El rendimiento de los bonos del Tesoro a 10 años alcanzó un nuevo máximo de 24 años el jueves 8 de octubre, aunque cerró la semana ligeramente a la baja, mientras que los bonos franceses recuperaron parte de sus pérdidas recientes. El índice del dólar estadounidense había subido de forma sostenida impulsado por las caídas en los mercados de bonos, pero terminó la semana prácticamente sin cambios. Los inversores en renta variable interpretaron este entorno más calmado como una señal positiva: el S&P 500 marcó nuevos máximos históricos a mediados de semana, pese a que los rendimientos a largo plazo se situaban cerca de máximos de varias décadas. 

Recomendamos no otorgar demasiada relevancia a una sola semana de tranquilidad. Ninguna de las preocupaciones fiscales de Francia o el Reino Unido se ha resuelto, y el repunte bursátil parece cada vez más desconectado del aumento del coste de la financiación a largo plazo. Por ahora, sin embargo, los bonos parecen haber caído lo suficiente como para atraer a algunos cazadores de gangas.

Esta semana presenta una agenda muy cargada que pondrá a prueba la nueva calma en los mercados de bonos. La inflación del IPC de EEUU de septiembre, que se publica el miércoles, será el centro de atención. El presidente de la Fed,Warsh, intervendrá el jueves 15 de octubre por la tarde, junto con Bowman y Hammack a principios de semana. Serán las últimas intervenciones programadas de la Fed antes de que comience el periodo de silencio el sábado, previo a la reunión del 27 y28 de octubre. En el Reino Unido, el jueves se conocerá el PIB de agosto y habrá una inusual cantidad de intervenciones de miembros del Comité de Política Monetaria (MPC), que concluirán con la del gobernador Bailey el viernes. Lagarde y Schnabel (BCE) hablarán el miércoles. Las reuniones anuales del FMI se celebran durante toda la semana.

  • EUR: Tras un comienzo de semana complicado, tanto los bonos soberanos franceses como el euro se estabilizaron la semana pasada y repuntaron simultáneamente. La favorita en las elecciones presidenciales, Le Pen, ofreció la semana pasada garantías sobre un mayor control del gasto público, algo que los mercados parecen haber acogido con agrado. Sin embargo, las protestas y manifestaciones registradas en todo el país en los últimos días en favor de una mayor financiación de la educación superior ponen de manifiesto lo difícil que resultará sanear las cuentas públicas y mantener a la vez el apoyo de la base electoral. Seguimos siendo cautelosos: las perspectivas de una consolidación fiscal seria en Francia a largo plazo siguen siendo sombrías de cara a las elecciones presidenciales del año que viene. Los mercados han reducido sus expectativas de subida de tipos por parte del BCE debido a la agitación en los bonos soberanos franceses. Lagarde y Schnabel tendrán la oportunidad de ajustar dichas expectativas esta semana, antes de la reunión del 29 de octubre, en la que parece muy probable una pausa. Mientras tanto, el destino del euro seguirá ligado a los diferenciales franceses.
  • USD: Las actas del FOMC de la semana pasada se interpretaron con un tono hawkish, pero son anteriores a los débiles datos de empleo de septiembre y a las lecturas de inflación modestas registradas desde entonces. Seguimos pensando que la Fed mantendrá los tipos este mes, ya que esperamos una cifra mensual moderada (del 0,2 % o menos) en la inflación subyacente del informe de septiembre que se publica esta semana. Cualquier sorpresa al alza en ese dato llevaría rápidamente a los mercados a revalorizar las probabilidades de una subida en octubre y podría permitir al dólar romper el rango en el que se ha mantenido desde el verano de 2025. Nuestro escenario base apunta a una estabilización continuada de los mercados de renta fija y a efectos indirectos contenidos derivados de las subidas de los precios de la energía, lo que eliminaría un soporte clave del reciente repunte del dólar. Los participantes del mercado también estarán pendientes de las elecciones de mitad de legislatura de principios de noviembre, que podrían resultar ligeramente bajistas para el dólar si el bloqueo en el Congreso limita la capacidad del Gobierno estadounidense para aprobar nuevas iniciativas de gasto o de expansión fiscal.
  • GBP: La libra esterlina sigue alcanzando nuevos máximos de 16 meses frente al euro, mientras se estabiliza frente al dólar estadounidense. Al igual que la semana anterior, esto se debió más a los problemas del euro que a buenas noticias procedentes del Reino Unido. Los mercados esperan cada vez más que el Banco de Inglaterra suba los tipos en su reunión del 5 de noviembre, y coincidimos con esta visión, aunque seguimos considerando que se trataría únicamente de una subida puntual de carácter preventivo. Esta semana escucharemos las declaraciones de los miembros del MPC Mann, Greene y Pill, que votaron a favor de la subida en septiembre. Dado el renovado interés de los inversores en bonos por la sostenibilidad fiscal, el presupuesto de otoño de este mes sigue siendo un riesgo crítico tanto para los gilts como para la libra, y es poco probable que los datos del PIB del jueves alteren esta situación. Como gran parte del margen de maniobra fiscal del Gobierno se ha visto mermado por el repunte de los rendimientos, consideramos que las subidas de impuestos adicionales son inevitables, incluso antes de alcanzar las ambiciones de gasto de Burnham. Las repercusiones en los mercados dependerán de si Healey logra minimizar los daños y convencer a los inversores de que los futuros planes de gasto no comprometerán la sostenibilidad de la deuda. El margen de error es reducido y los riesgos para los activos británicos parecen inclinarse a la baja de cara a este acontecimiento fiscal.

Man Group: no se deben descartar los bonos todavía

Por otra parte,  Peter Weidner, analista cuantitativo principal y director de estrategias de rentabilidad total; Tom Frith, investigador cuantitativo, y Tarek Abou Zeid, socio y director de gestión de carteras de clientes en el área de inversión sistemática de Man Group, sostienen en un análisis que el simple hecho de que la inflación esté elevada no es malo para los bonos del Tesoro; se necesita un rápido aumento de la inflación para que los bonos bajen.

"Últimamente, los bonos han recibido mucha mala prensa. Han sido unas semanas volátiles, en las que las preocupaciones en torno a la inflación, la (in)sostenibilidad fiscal y la correlación entre acciones y bonos han empujado los costes de financiación de EE. UU. a su nivel más alto en casi 25 años la semana pasada. La volatilidad también se ha extendido a los bonos soberanos europeos. ¿Son reales estos riesgos? Por supuesto. ¿Significa eso que los bonos ya no merecen un lugar en una cartera a largo plazo? Creemos que no", argumentan.

Hay muchas razones para mantener una asignación estratégica en bonos, entre las que destaca su tendencia a comportarse bien cuando las acciones caen. "No estamos seguros de que la gente nos escuche, ya que la narrativa general actual es que la inflación se mantendrá 'más alta durante más tiempo' y que esto es una mala noticia para los tenedores de bonos. Nosotros no estamos tan seguros", añaden.

"Nuestro análisis ha revelado que, cuando la inflación se ha situado entre el 2% y el 4% (como ocurre ahora), los bonos del Tesoro estadounidense a 10 años han generado históricamente una rentabilidad media anualizada un 4% superior a la inflación, lo que dista mucho de la mala prensa que han estado recibiendo. El aumento de la inflación tiende a perjudicar la rentabilidad de los bonos, pero el hecho de que la inflación esté por encima del objetivo no presagia, por sí solo, un mal periodo para mantener bonos", subrayan.

Las rentabilidades nominales confirman que una inflación elevada no es, en sí misma, necesariamente negativa para los bonos. Cuando la inflación desciende desde un nivel inicial alto, las rentabilidades de los bonos pueden resultar muy atractivas, en parte porque los rendimientos iniciales son elevados. Con la inflación estadounidense actualmente en el 3,4 %, nos situamos en la fila central de la tabla.

Sin embargo, las rentabilidades nominales de los bonos no lo dicen todo. Lo que en última instancia importa a los inversores es el poder adquisitivo, más que la magnitud de la rentabilidad en sí misma. Con ese fin, se repite el mismo análisis utilizando las rentabilidades reales, que superan a la inflación.

Los rendimientos reales muestran una tendencia similar, con una excepción. Incluso en entornos de inflación moderada o elevada (donde el IPC se sitúa por encima del 2% o del 4%, respectivamente), los rendimientos reales de los bonos pueden ser muy positivos. El panorama cambia cuando la inflación ya supera el 4% y aumenta en más de 50 puntos básicos (pb) en tres meses. En ese escenario, los rendimientos reales de los bonos del Tesoro a 10 años han registrado una media anualizada del -11,7%. Esto se vivió en 2022, cuando la inflación se disparó y los rendimientos reales profundamente negativos a principios de año agravaron el daño. 

Un mundo en el que la inflación se mantenga “alta durante más tiempo” no requiere que esta siga aumentando al mismo ritmo. "Creemos que la inflación podría mantenerse en los niveles actuales, o incluso subir más, sin que ello suponga una mala noticia para los bonos", insisten estos expertos. Actualmente nos encontramos en la franja de inflación moderada, donde una inflación estable implica una rentabilidad real del 4% anualizada para los bonos del Tesoro estadounidense a 10 años. Incluso la categoría “alta y estable” del gráfico, en la que la inflación parte de un nivel superior al 4% y no varía en más de 50 puntos básicos en ninguna dirección a lo largo de tres meses, ha generado históricamente una rentabilidad nominal media anualizada del 8,3% y una rentabilidad real del 2,3% para los bonos del Tesoro estadounidense a 10 años.

Esto no significa ignorar el riesgo de otro repunte de la inflación. La diversificación y la gestión del riesgo siguen siendo fundamentales. Asignar activos a las materias primas, junto con las acciones y los bonos, puede mejorar la diversificación y, en concreto, reducir el riesgo inflacionista. Las estrategias de momentum también pueden resultar útiles. Históricamente, han figurado entre las estrategias más resistentes en épocas de inflación. "No creemos que se deban descartar los bonos todavía. Históricamente han obtenido buenos resultados cuando las acciones caían y (lejos de estar condenados en un mundo de 'inflación alta durante más tiempo'), aún pueden ofrecer rentabilidades reales positivas", concluyen.

UBS: materias primas es una fuente estructural de rentabilidad

La incertidumbre geopolítica y macroeconómica está impulsando la volatilidad de las materias primas a corto plazo, pero la oferta ajustada y una demanda duradera siguen respaldando las perspectivas. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Dado que, históricamente, las materias primas han mostrado bajas correlaciones con la renta variable y los bonos, creemos que la exposición a materias primas de forma amplia puede aportar tanto una fuente estructural de rentabilidad como un carácter defensivo a la cartera. Favorecemos las estrategias de gestión activa que mantienen una exposición diversificada a metales preciosos, energía, metales industriales y agricultura para captar un amplio abanico de oportunidades”.

“El S&P 500 ganó un 1,2% durante la semana, mientras que el rendimiento del bono del Tesoro a 10 años retrocedió solo ligeramente desde un máximo de 24 años. Los datos de inflación de septiembre pondrán a prueba las perspectivas para la política de la Fed y los rendimientos, mientras que los resultados de los bancos ofrecerán una lectura sobre los consumidores, las condiciones crediticias y la actividad en los mercados de capitales. Creemos que un sólido crecimiento de los beneficios empresariales puede ayudar a la renta variable a absorber unos tipos moderadamente más altos”, añade.

“Si bien unos tipos de interés más altos generan vientos en contra para algunas partes de la economía, es probable que el crecimiento estructural de los beneficios en infraestructura de IA se mantenga resiliente. Recomendamos que los inversores mantengan una exposición equilibrada a nuestros tres pilares clave de oportunidades de inversión estructurales: IA, energía y recursos, y longevidad”, señala Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.


12Oct

Nvidia quiere ampliar su peso en Reflection AI; Qualcomm estudia la compra de Ambarella; SpaceX compra espectro de banda ancha para consolidar Starlink Mobile. Pero las M&A registran hasta agosto un descenso del 22%. El peor dato en 12 años.

Miguel Ángel Valero

Hay operaciones de fusiones y adquisiciones (M&A por sus siglas en inglés) en marcha, salidas a Bolsa pendientes de concretarse, y especulaciones sobre compras y OPA. Pero todo apunta a que 2026 va a ser el peor año en los últimos 12 para esta actividad. De momento, un 22% menos de operaciones corporativas hasta agosto. Más de un tercio del volumen de operaciones de menos de 100 millones$ se ha evaporado este año. Solo las grandes, por encima de 5.000 millones, aguantan sobre su media. 

El frenazo de fusiones y OPA es otra luz roja para la Bolsa pese a los máximos. Cuando el mercado sube de verdad, los precios altos animan a comprar empresas enteras. Ahora hay récords sin apenas compras. Una euforia que esconde fragilidad. Porque menos fusiones significa menor remuneración al accionista vía primas y que faltan argumentos sustanciosos para mantener el rally alcista. Y fuerte caída de ingresos para la banca de inversión.

En este contexto, Nvidia negocia reforzar su apuesta por Reflection AI, la startup especializada en desarrollar modelos abiertos, o comprarla (está valorada en 25.000 millones$. El grupo ya respalda con unos 800 millones a Reflection AI, que busca 2.500 millones para potenciar Beam, un modelo de pesos abiertos (que cualquiera descarga y afina) para programar y para agentes. Nvidia baraja compra total, fichaje o solo más participación. Caja no le falta, 56.600 millones. El rey de los chips se mete a comprar modelos por algo. Google y Amazon ya diseñan sus propios chips para depender menos de él, así que Nvidia ata a quien crea los modelos y refuerza su posición en el mercado.

Mientras, Ambarella se dispara en el Nasdaq con las especulaciones de que Qualcomm estudia su compra. La firma de chips de visión para IA y coche autónomo habla con asesores de banca de inversión para una posible venta. Antes ya sonó NXP como comprador. Capitaliza unos 3.000 millones y sus ventas crecen un 13%. No hay nada apalabrado, ni mucho menos firmado, pero el mercado ya pone precio a la fusión.

Otro que anima el mercado de M&A, tan alicaído, es SpaceX. La empresa de Elon Musk compra espectro de banda baja a Grain por 8.000 millones$, que se suman a los 65 MHz de EchoStar (17.000 millones aprobados en mayo), para consolidar a Starlink Mobile frente a AT&T, Verizon, y T-Mobile. Además,  promete un Starlink barato en India antes de la megasalida a Bolsa de Jio, valorada en 106.000 millones$.

Por otra parte, las ventas minoristas de turismos en China se desploman un 24% interanual en septiembre, el mayor batacazo en años en el primer mercado de autos del mundo. La guerra de precios y un consumidor en modo ahorro pasan factura a fabricantes como BYD. Mala noticia también para los europeos muy expuestos a China, como Volkswagen y BMW. Pero Stellantis apuesta por eléctricos pequeños y baratos para recuperar Europa, con el proyecto E-Car que arrancará producción en 2028 en Pomigliano (Italia) y marcas con identidad propia frente a la uniformidad de plataformas compartidas. La fábrica italiana ya repunta: producción un 28% mayor en los nueve primeros meses, 340.745 coches. El coche barato es el campo de batalla contra China.

Pero el mercado no está tranquilo. Los hedge funds están apelotonados en Wall Street, justo antes de los resultados de las Bigtech. La correlación entre las grandes del S&P 500 anda en mínimos, cerca de 9. El índice de dispersión de Cboe ronda los 40 y el S&P lleva semanas plano mientras cada valor baila por su lado. La apuesta está tan concurrida que los bancos la marcan como de las más llenas en años, antes de los resultados tech y de la decisión de tipos en la próxima reunión de la Fed. 

El fondo compra opciones sobre acciones sueltas y las vendes sobre el índice, y gana si cada valor se mueve pero el conjunto no. Si un susto los tira a todos a la vez, por una sorpresa negativa en los resultados de las empresas o en la Fed, la apuesta salta por los aires. 

Corea pierde fuelle y el Kospi pasa de mejor del mundo a farolillo por depender de la memoria. La Bolsa coreana, de 4,3 billones$, se ha quedado sin argumentos para subir. El Kospi, el que más subió del mundo, es ahora el peor con un 22% de descenso por la crisis de las acciones de memoria. El volumen cae un 70% y los inversores extranjeros han sacado 131.000 millones, la peor fuga de Asia. El problema es que dos valores, Samsung y SK Hynix, pesan más de media Bolsa coreana, lo que siempre esun arma de doble filo. Si el mercado duda del boom de la memoria, nada sostiene el índice, así que el dinero se va a Taiwán y a EEUU, donde la IA está más repartida. 

Anthropic actualiza su política de uso de la IA

Anthropic ha publicado su nueva política de uso de modelos de IA, que  entra en vigor el 12 de noviembre, tras la revisión anual (la anterior entró en vigor en septiembre de 2025). Se prohíbe el comportamiento "abusivo o cruel, sostenido e innecesario" contra Claude. Quedan fuera la frustración normal, las quejas, los temas creativos oscuros y las pruebas e investigación con modelos. No se podrá utilizar para campañas engañosas (tanto políticas como comerciales),cuentas falsas, posts para inflar contenido y webs de noticias fabricadas. 

La prohibición de usar sus modelos de IA para fabricar armas se extiende al software de guiado y control y armar drones. La nueva política de uso deja más claro que no se puede rastrear a nadie sin su consentimiento. Claude no puede decidir ni recomendar a quién investigar, detener o acusar en un proceso penal, ni servir para construir o mejorar herramientas de vigilancia. Siguen permitidos el seguimiento consentido (la monitorización de fraude, por ejemplo), la moderación de contenido, el periodismo y la investigación legal. 

Anthropic se reserva poder ajustar estas reglas en contratos con ciertos clientes gubernamentales (ya ha trabajado con el Ejército de EEUU) si considera que las salvaguardas son suficientes. Pero añade requisitos cuando Claude está conectado a equipos que ejecutan acciones físicas autónomas y pueden herir a alguien. Tiene que haber un operador cualificado capaz de observar el equipo y pararlo, y la máquina tiene que poder quedarse en un estado seguro si Claude se desconecta. 

Cuando Claude se usa para algo que afecta a la salud, los derechos legales, las finanzas, el sustento o el acceso a servicios básicos de una persona, Anthropic exige un "humano en el bucle" con autoridad para revisar y cambiar la recomendación, y que la persona afectada sepa que se usó IA. 

Además, Anthropic ha lanzado dos herramientas en beta. Claude Dashboards se conecta a los datos de la empresa (Salesforce o Snowflake, por ejemplo) y construye gráficos que se actualizan solos cuando cambian los números. Claude Motion convierte un informe, un gráfico o una idea en una animación corta. Y de paso, Docs, Slides y Design salen de beta y llegan a todos los planes, también al gratuito.

También pone sus mejores modelos a defender redes eléctricas y agua. Su nueva Cyber Mission da a operadores de infraestructuras críticas acceso a sus modelos más potentes, ingenieros en sus instalaciones e investigación sobre amenazas.

En su evento Gemini at Work 2026, Google parece responder a Anthropic con la presentación de  Gemini Agent, un "agente universal para el trabajo" que vive dentro de Google Workspace. Responde preguntas, hace tareas de oficina, crea contenido y escribe y ejecuta código desde una sola ventana. Funciona en la nube las 24 horas y desde cualquier dispositivo.

Por otra parte, la Reserva Federal señala a la inversión en IA como motor de inflación. Varios responsables de la Fed apuntan a la fiebre de los centros de datos como una de las causas de que suban los precios en EEUU. 

Una IA podrá firmar recetas médicas en Utah. Nolla Health ha recibido el visto bueno regulatorio para un programa piloto, el primero de este tipo, en el que la IA prescribe medicamentos.

Arena ya puntúa qué modelos de IA actúan sin permiso. La empresa que mantiene el ranking de modelos más seguido ha levantado 200 millones$ y lanza un índice que mide acciones no autorizadas, atribuciones falsas y tareas que el modelo dice haber completado sin hacerlo.

En España, Albia Imap asesora a Laboral Group para crecer mediante compras

Albia IMAP, firma especializada en asesoramiento en fusiones y adquisiciones, financiación y desarrollo corporativo para empresas del segmento middle market, ha asesorado a Laboral Group y C 10 en la obtención de financiación estructurada para llevar a cabo un ambicioso plan de crecimiento inorgánico. Laboral Group y C10 es uno de los principales proveedores españoles de servicios de prevención de riesgos laborales, formación especializada, cumplimiento normativo y administración de fincas. Su propuesta combina asesoramiento experto, soluciones tecnológicas propias y una amplia oferta de servicios orientados a garantizar el cumplimiento regulatorio y mejorar la eficiencia operativa de sus clientes.

David Segura, fundador y CEO de Laboral Group, lo explica: “La obtención de esta financiación supone un paso decisivo para el desarrollo de nuestro proyecto de crecimiento . Desde el primer momento, el equipo de Albia comprendió nuestras necesidades y nos acompañó con cercanía, rigor y una gran capacidad de ejecución. Su conocimiento del mercado y su asesoramiento estratégico fueron fundamentales para estructurar una solución financiera adaptada a nuestros objetivos".

Francisco Hidalgo -Barquero, socio de Albia IMAP, añade: “Laboral Group es un gran ejemplo de la transformación de nuestro tejido empresarial. La iniciativa ya no es terreno exclusivo de los inversores financieros. La propiedad y el equipo directivos de nuestras pymes hoy ya tienen la vocación de ejecutar proyectos de crecimiento ambiciosos y, así, convertir buenas empresas en líderes de sus respectivos sectores".