Europa pierde peso en el mundo
Miguel Ángel Valero
Europa sigue siendo un mercado al que muchos quieren acceder, pero cada vez tiene menos capacidad para imponer las reglas del juego. Ha perdido peso frente a EEUU y China, arrastra un crecimiento decepcionante y depende demasiado del exterior para defenderse, abastecerse de energía y competir en tecnología. Durante años los europeos confundimos bienestar con fortaleza y dimos por hecho que nuestra relevancia económica nos garantizaba influencia política. Esa comodidad nos está pasando factura. Lo revelador es que muchos países quieren estrechar sus vínculos con Europa sin asumir todas las obligaciones de pertenecer a la Unión. Noruega e Islandia participan en el mercado único desde fuera; Suiza mantiene numerosos acuerdos bilaterales; Reino Unido busca recuperar cercanía después del Brexit, y Canadá, presionado por Washington, estudia reforzar su relación con Europa. Un funcionario canadiense lo resumió con una frase difícil de mejorar: "todo salvo la membresía".
Sería demasiado fácil acusarlos de querer las ventajas sin las obligaciones. También deberíamos preguntarnos los europeos qué falla en una Unión cuyo mercado resulta atractivo, pero cuyo proyecto político genera tantas reservas. Europa no puede atribuir todos sus problemas a Trump, a China o a quienes prefieren quedarse fuera. Su lentitud para decidir, la fragmentación de sus intereses y la distancia entre lo que anuncia y lo que ejecuta también debilitan su posición. Mientras discutimos cómo responder, otros utilizan las herramientas que tienen. Washington convierte los aranceles y el acceso a su mercado en instrumentos de presión; Pekín refuerza su influencia mediante la industria, la tecnología y las materias primas, y Rusia utiliza la fuerza militar.
Europa sigue teniendo un enorme peso económico, pero demasiadas veces negocia dividida y depende de terceros para sostener sus decisiones. En ese escenario, ser un buen cliente no garantiza que te respeten. Europa necesita un núcleo mucho más cohesionado, formado por países dispuestos a compartir responsabilidades económicas, industriales y defensivas, y a tomar decisiones sin quedar permanentemente atrapados en los vetos. Alrededor podría articularse una segunda esfera de socios como Reino Unido, Noruega, Islandia o Canadá, con vínculos estrechos y compromisos concretos. Acceder a las ventajas del proyecto debería exigir una contribución proporcional a su sostenimiento.
Pero esa arquitectura solo servirá si existe voluntad de ejercer poder y asumir su coste. Los europeos no podemos reclamar autonomía mientras esperamos que otros nos defiendan, nos proporcionen la tecnología y garanticen nuestra energía. Europa todavía tiene capacidad para decidir qué quiere ser, pero ese margen se estrecha. "Si seguimos aplazando las decisiones incómodas, acabarán tomándolas en Washington o Pekín, y nosotros nos limitaremos a pagar la factura", advierte Pablo Gil en The Trader.
Llega el invierno sin resolver la dependencia energética
Europa llega al invierno con una advertencia incómoda: depender menos del gas ruso no significa haber resuelto su problema energético. La electricidad que las compañías están comprando para recibir en enero en Alemania cuesta más de 180 euros por megavatio hora. Más de un 60% por encima del precio de un año antes, por el cierre del estrecho de Ormuz, que dificulta la llegada del suministro proveniente de Catar justo cuando Europa intenta llenar sus almacenes de cara al invierno.
Es cierto que Europa está mejor preparada que en 2022, cuando Putin ordena la invasión de Ucrania. Ha diversificado sus proveedores, reducido el consumo y construido más instalaciones para recibir gas natural licuado, que simplemente es gas enfriado hasta convertirlo en líquido para poder transportarlo en grandes barcos. Pero eso también significa competir con Asia y otras regiones por los mismos cargamentos.
Cuando el suministro escasea, Europa puede seguir consiguiendo energía, pero tiene que pagar más por ella.Y el problema ya no afecta solamente al gas. Tras el ataque que paralizó el gran oleoducto saudí que transporta petróleo hasta el mar Rojo, Arabia Saudí comunicó a sus clientes europeos que no recibirían suministros el próximo mes. Las refinerías comenzaron inmediatamente a buscar alternativas y el petróleo noruego Johan Sverdrup llegó a ofrecerse con una prima de hasta 35$ por barril sobre el precio de referencia, frente a apenas 60 centavos diez días antes. El diésel europeo ha superado además los 200$ por barril.
Es otra cara del mismo problema: cuando una región depende de energía que llega desde fuera, cualquier interrupción obliga a competir por los suministros disponibles y pagar mucho más por conseguirlos.Las energías solar y eólica ayudan a reducir esa dependencia, pero el invierno pone a prueba el sistema. Hay menos horas de sol y los días de mucho frío pueden coincidir con poco viento, obligando a utilizar más gas. Un invierno suave y ventoso aliviaría la situación; uno frío y con poco viento, mientras continúen los problemas de suministro, podría empeorarla considerablemente.
Esto no significa que las facturas vayan a subir inmediatamente ni en la misma proporción. Muchas compañías compran energía con meses de antelación, lo que retrasa el impacto. Pero si los precios elevados se mantienen, terminarán llegando a la economía: las empresas soportarán mayores costes, las familias tendrán menos dinero disponible para otros gastos y la industria europea tendrá todavía más dificultades para competir con países donde la energía es más barata.
Europa ha reducido su dependencia de Rusia, pero todavía no ha resuelto su dependencia energética. Ahora el problema aparece simultáneamente en el gas, el petróleo, el diésel y la electricidad. No basta con garantizar que haya energía: necesitamos que su precio permita a familias y empresas vivir y producir sin sobresaltos constantes. Mientras Europa necesite importar una parte importante de la energía que consume y no disponga de suficiente capacidad para producirla, almacenarla y transportarla dentro del continente, el clima, las guerras y unas pocas rutas estratégicas por las que circula buena parte de la energía mundial seguirán teniendo demasiado poder sobre nuestras facturas y sobre nuestra capacidad para competir.
El comisario europeo de Energía, Dan Jørgensen, ha advertido de que podría ser el peor invierno desde la crisis energética de 2022. La preocupación ha aumentado después de que Donald Trump plantease restringir las exportaciones estadounidenses de diésel para contener los precios en EEUU. El problema es que esa amenaza llega cuando otras fuentes de suministro están fallando simultáneamente. Los conflictos en Oriente Próximo y las dificultades en Ormuz han reducido la disponibilidad de combustible, mientras los ataques contra refinerías rusas y las restricciones de Moscú han retirado más producto del mercado. EEUU Unidos representa cerca del 20% del comercio marítimo mundial de diésel y Europa depende cada vez más de esas exportaciones.
Pero hay otro problema menos visible: Europa tiene cada vez menos capacidad para convertir petróleo en combustible. Desde 2008 han cerrado o se han reconvertido unas 30 de las aproximadamente 100 refinerías europeas. La UE ha perdido más del 20% de su capacidad de procesado. Por eso mirar únicamente el precio del petróleo puede resultar engañoso. Los coches y los camiones no consumen Brent, sino gasolina y diésel. Si existe petróleo, pero falta capacidad para refinarlo, el combustible puede encarecerse mucho más que el propio crudo.
España ofrece un ejemplo extraordinario. En julio de 2008, el Brent llegó a 147,5 dólares por barril y el diésel costaba alrededor de 1,33€ por litro. Hoy, con el petróleo rondando los 100$, el diésel se aproxima a 1,92€. La explicación aparece cuando descomponemos lo que pagamos en la gasolinera. En apenas un año, el coste mayorista del diésel ha pasado aproximadamente de 52 céntimos a 1,11€ por litro. En 2025 suponía el 36% del precio final; ahora representa cerca del 60%. Esto permite entender también por qué la rebaja fiscal apenas se percibe. El Gobierno descuenta 20 céntimos por litro de diésel, pero el coste mayorista ha aumentado casi 60.El Estado resta 20 céntimos mientras el producto añade casi 60.
El problema no está principalmente en el margen de las gasolineras, sino mucho antes, en el mercado mayorista y especialmente en el refino. Los márgenes de las dos grandes petroleras españolas muestran hasta qué punto ha cambiado la situación. En Repsol, el margen de refino pasó de 5,6 a 12,4$ por barril entre el primer semestre de 2025 y el mismo periodo de 2026. En Moeve pasó de 5,8 a 11$. De media, los márgenes aumentaron alrededor de un 116%, mientras el Brent subía un 53%.
Esto no significa necesariamente que las compañías puedan fijar esos márgenes a voluntad. Refleja también la escasez existente: cuando faltan productos refinados y hay menos instalaciones capaces de producirlos, aumenta el valor económico de transformar petróleo en diésel o gasolina.Y aquí España tiene una ventaja estratégica. Mientras Europa cerraba refinerías, nuestro país conservó una potente industria que representa aproximadamente el 13% de la capacidad de refino europea. Eso reduce nuestro riesgo de desabastecimiento, pero no nos protege de los precios internacionales.
El verdadero peligro, además, va mucho más allá del depósito del automóvil. El diésel mueve camiones, agricultura, construcción e industria. Si aumenta el coste de transportar y producir mercancías, parte de ese incremento termina trasladándose al consumidor y alimentando nuevamente la inflación.
Europa puede tener combustible este invierno y, aun así, sufrir una crisis energética. No hacen falta gasolineras vacías. Basta con que conseguir diésel, gas y electricidad resulte suficientemente caro como para presionar la inflación, reducir la competitividad industrial y obligar a los gobiernos a volver a intervenir. España parte con una ventaja importante al haber conservado su capacidad de refino, pero la comparación con 2008 resume perfectamente el problema: con el petróleo un tercio más barato que entonces, llenar el depósito cuesta mucho más.En 2022 Europa descubrió el riesgo de depender excesivamente de Rusia. En 2026 puede descubrir algo igualmente incómodo: cambiar de proveedor no significa dejar de depender y, además, tener petróleo sirve de poco si el verdadero cuello de botella está en convertirlo en el combustible que necesitamos.
Europa no descarrila a pesar de los vientos en contra
No todo es tan negativo como pintan los análisis de The Trader. Pese a la fuerte dependencia energética del exterior que presenta el Viejo Continente, y a la incertidumbre generada por el conflicto en Oriente Medio, Europa muestra hasta el momento una fuerte resiliencia. La Eurozona registró un crecimiento trimestral del 0,6% en el segundo trimestre del año, el mayor avance en cuatro años, lo que pone de manifiesto que los esfuerzos realizados desde la crisis energética de 2022 por cambiar el mix energético están reduciendo la vulnerabilidad de la región ante shocks energéticos externos.
En términos interanuales, el PIB de la eurozona avanzó un 1,2%, una tasa similar a las registradas previas al conflicto. En el desglose por países, la evolución sigue siendo heterogénea entre las principales economías del bloque: España continúa liderando el crecimiento con un avance del 2,6%; Alemania, tras varios años de estancamiento, crece a tasas en línea con el conjunto comunitario (+1%). Mientras, Francia permanece rezagada, con una expansión de apenas el 0,5%.
"La expansión del Viejo Continente se acelerará – impulsado por Alemania–, aunque continuará experimentando tasas de crecimiento anémicas penalizado tanto por factores cíclicos –costes energéticos elevados– como estructurales –la amenaza comercial de China en sectores estratégicos–", vaticinan los expertos de Banca March. Por el lado positivo, se espera que Alemania aporte este año una cuarta parte del incremento del PIB de la Eurozona, frente a la contribución prácticamente nula en 2024. La economía germana es la que dispone de una capacidad diferencial de estímulo fiscal. En lo que va de año, la partida de inversión pública (incluye ayudas y subvenciones canalizadas a las empresas) ha aumentado un 9,9% interanual, acelerándose respecto a los ejercicios anteriores y situándose por encima del promedio del +6,7% entre 2016 y 2019.
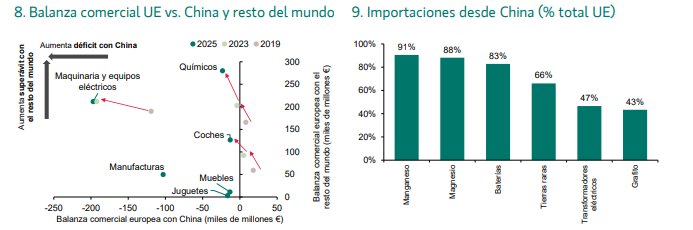
Sin embargo, Europa sigue enfrentándose a un desafío de carácter sistémico: la pérdida gradual de competitividad frente a China. El gigante asiático está ganando cuota de mercado en sectores en los que las empresas europeas tradicionalmente han mantenido una posición de liderazgo.
Europa continúa aumentando sus exportaciones y su superávit comercial con el resto del mundo en industrias como la química, la automoción o la maquinaria. Al mismo tiempo se ve obligada a reforzar su competitividad, ya que China avanza rápidamente en estos mercados, como refleja el creciente déficit comercial europeo con el país asiático en este tipo de productos. A ello se suma una elevada dependencia en determinadas materias primas e insumos estratégicos. Un ejemplo es el manganeso, un componente esencial para la fabricación de baterías de vehículos eléctricos: alrededor del 91% de las importaciones comunitarias de este mineral proceden de China.