La crisis de deuda de Francia contagia a la banca europea
Miguel Ángel Valero
La venta de deuda pública en la Eurozona resucita el miedo al 'doom loop' bancario. Con este críptico término describe la jerga financiera uno de los círculos más diabólicos que pueden existir: los bancos compran deuda de sus Gobiernos (sobre todo, de Francia) ; si esa deuda pierde valor, los bancos sufren; los respectivos Gobiernos (fundamentalmente, Francia), tiene que ayudarlos; consecuencia: su deuda vale todavía menos.
La deuda pública de la Eurozona se desploma: Francia paga lo más caro en 25 años y los bancos europeos caen un 10% en mes y medio. Es cinco veces más que el mercado. Lógicamente, los grandes bancos franceses son los que más caen en Bolsa: BNP Paribas, Société Générale, y Crédit Agricole pierden un 17%. Pero no son los únicos: los bancos de la Eurozona guardan 4,3 billones€ en deuda pública, el doble que en 2013. Así gira el bucle: el bono cae, el banco pierde y, si el Estado lo rescata, se endeuda más y el bono cae otra vez. Hoy duele menos porque el 60% se contabiliza a coste, sin apuntar pérdidas. La amenaza no es la quiebra, es la factura: la banca francesa es la mayor emisora de deuda de la UE y cada refinanciación le sale más cara.
Pero no es solo la banca. Carrefour avisa de que los saqueos le costarán, como mínimo, 200 millones€. Ha visto cómo saqueaban o dañaban unos 50 de sus supermercados el primer día de disturbios en Francia, donde hace la mitad de sus ventas. Vendió 22.700 millones en el trimestre, un 3,9% más. Pero ahora espera mejorar su margen como mucho 0,15 puntos, no 0,25, con un beneficio por acción plano. Un supermercado gana céntimos por euro vendido, y cada tienda cerrada en plena campaña navideña se come beneficio directo. Ya se han esfumado 1.700 millones€ de valor. La duda es si esto es solo Francia. Los analistas ven volúmenes flojos también en España y en Brasil, y eso huele a consumidor tocado, no a un mal fin de semana por unos disturbios callejeros.
Gescooperativo: el deterioro fiscal y económico de Francia no es coyuntural
Francia atraviesa un deterioro fiscal y económico gradual, que comienza a generar una creciente preocupación entre los inversores, lo que ha motivado que la prima de riesgo francesa se haya disparado en las últimas semanas, subraya Alberto Salgado, director de Inversiones-Gestión de Carteras y Gestión Especializada RV en Gescooperativo. Los recientes episodios vividos, con manifestaciones y revueltas violentas, muestran una sociedad fragmentada y muy resistente a las reformas. Aunque continúa siendo una de las principales economías de la Eurozona, combina actualmente una deuda pública elevada, un déficit estructural persistentemente alto, con un bajo crecimiento potencial y una creciente fragmentación política.
A diferencia de otros países europeos, no ha conseguido aprovechar plenamente los años posteriores a la pandemia para corregir, al menos parcialmente, sus desequilibrios fiscales. El déficit estructural permanece cercano al 5% del PIB y la evolución de la deuda (en el 120% del PIB) sigue siendo motivo de preocupación para los mercados. El reciente repunte de los tipos de interés agrava el problema al incrementar el coste de financiación e incidir en el círculo vicioso entre déficit y deuda.
La situación francesa no responde a una crisis coyuntural, sino a un deterioro acumulado durante años. Entre los factores más relevantes destacan: la pérdida de competitividad industrial, las dificultades del sector manufacturero y especialmente del automóvil, un crecimiento potencial modesto, la elevada dependencia del gasto público y una creciente dificultad para implementar reformas estructurales.
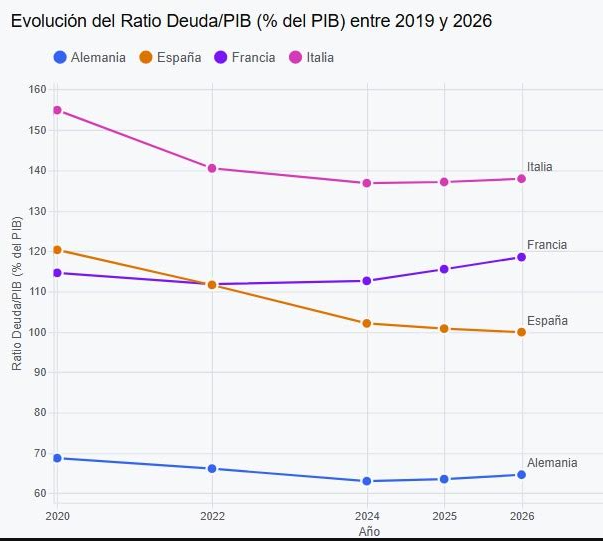
Es de los pocos países europeos que ha aumentado el nivel de deuda pública sobre el PIB tras la pandemia, nivel que está próximo ya al 120% (el resto de países ha logrado disminuirlo):
La situación se complica con el aumento reciente de los tipos de interés, en respuesta a un fuerte incremento de los precios energéticos. Los tipos de interés a largo plazo incorporan expectativas de inflación, crecimiento y calidad crediticia del emisor. Cuando los costes de financiación aumentan, una parte creciente de los recursos públicos debe destinarse al pago de intereses, generando un efecto acumulativo de más déficit y más deuda (círculo vicioso), salvo recortes en otras partidas de gasto o mejora de los ingresos.
La dimensión política es igualmente relevante. La fragmentación parlamentaria, la limitada capacidad de un Gobierno con escasos apoyos para aprobar reformas y la fuerte contestación social a medidas de ajuste dificultan cualquier proceso de consolidación fiscal.
Uno de los principales problemas es la persistencia de un déficit estructural muy elevado. Incluso en un contexto económico relativamente favorable, las cuentas públicas presentan un déficit público superior al 5%, acumulando más deuda. Francia mantiene uno de los mayores niveles de gasto público sobre PIB de toda la OCDE (un 57% versus promedio de 43% en la Organización, un 48% en España) y esta característica dificulta cualquier corrección fiscal significativa sin medidas de ajuste relevantes por el lado del gasto social. También cuenta con unos ingresos fiscales elevados (aproximado 52% del PIB), lo que no deja tanto margen para subidas de impuestos.
A largo plazo, la estabilización de la deuda exige crecimiento económico y productividad. Sin mejoras significativas en productividad, innovación, inversión privada y competitividad industrial, el ajuste fiscal dependerá en mayor medida de la contención del gasto público.
La principal consecuencia para los mercados financieros está siendo la continuada ampliación de la prima de riesgo francesa (medida como el diferencial de tipos de interés a largo plazo frente a Alemania). Un entorno caracterizado por crecimiento débil, elevados déficits estructurales y tipos relativamente altos podría traducirse en mayores costes de financiación para el Tesoro francés. Hasta las próximas elecciones presidenciales (primera vuelta el 18 de abril de 2027, con la segunda vuelta el 2 de mayo) existe el riesgo de que los mercados mantengan o incluso incrementen la presión sobre la deuda francesa si persisten las dudas sobre la consolidación fiscal.
Desde finales de mayo (en sólo cinco meses), la prima francesa se ha incrementado en 100 puntos básicos (pb), pasando de 60 a los actuales 160, cota máxima desde 1990. En la actualidad, la prima de riesgo francesa supera no solo a la española, sino también a la italiana (115 pb), la griega (98 pb) y a la portuguesa (51 pb). Eso sí, queda lejos delos 600 pb que alcanzó la prima de riesgo española en el momento que tuvimos que pedir “rescate” para parte de nuestro sector financiero. Adicionalmente, el repunte de la prima francesa provoca cierto arrastre en otros mercados (las primas española y portuguesa han subido en torno a 20 pb en los últimos meses, con la griega e italiana repuntando unos 40-50 pb), y también debilita al euro.
Francia no es Grecia, ni Portugal, ni España, constituye la segunda economía de la Eurozona y uno de los pilares institucionales del proyecto europeo. Su mercado de deuda soberana es uno de los mayores y más líquidos del mundo. Cualquier episodio de tensión sostenida tendría implicaciones mucho más relevantes para la estabilidad financiera europea que las observadas en las antiguas crisis de Grecia, Portugal o Irlanda. Por ello, numerosos participantes del mercado asumen que existiría una menor tolerancia institucional auna dislocación severa del mercado francés.
El Banco Central Europeo (BCE) dispone de mecanismos para combatir episodios de fragmentación financiera. Formalmente, su intervención está condicionada a determinados criterios y no equivale a una financiación permanente de déficits públicos. Sin embargo, muchos participantes consideran improbable que permaneciera pasivo ante una ampliación abrupta de los diferenciales franceses. Reinversiones flexibles, comunicación institucional o compras en mercado secundario podrían actuar como factores estabilizadores. No obstante, este apoyo no constituye una garantía incondicional ni sustituye la necesidad de una estrategia fiscal creíble, como la exigida por la Comisión Europea en el marco del Procedimiento por Déficit Excesivo.
Francia presenta una ventaja importante respecto a las economías periféricas que protagonizaron la crisis soberana europea. Aunque sus finanzas públicas muestran un deterioro relevante, el país no presenta una dependencia extrema de financiación exterior. Su posición financiera internacional es significativamente más sólida que la que mostraban históricamente Grecia, Portugal o España durante los momentos de mayor tensión, por lo que el riesgo actual guarda mayor relación con la sostenibilidad fiscal gradual que con un problema inmediato de financiación externa. Adicionalmente, el Estado francés mantiene posiciones muy valiosas en numerosas empresas, muchas de ellas cotizadas (Airbus, Safran, Engie, EDF). La privatización de las mismas le otorgaría margen para reducir la deuda pública.
Los sondeos reflejan una creciente fragmentación del panorama político francés y una elevada polarización del electorado. La preocupación de los mercados no radica únicamente en quién gobierne, sino en la ausencia de programas capaces de dibujar una trayectoria clara de reducción del déficit estructural y estabilización de la deuda pública. En las próximas elecciones presidenciales es probable que la segunda vuelta la alcancen los partidos extremos (la extrema derecha de la Agrupación Nacional de LePen y la extrema izquierda de la Francia Insumisa de Mélenchon), partidos con promesas extremas, con poca credibilidad de cara al ajuste de la senda fiscal.
Francia no afronta una crisis de solvencia inmediata, pero sí un deterioro progresivo de la confianza de los mercados. El país conserva fortalezas indiscutibles: una economía de gran tamaño, mercados financieros profundos, relevancia sistémica dentro de la Eurozona y una posición exterior mucho más sólida que la observada en anteriores crisis de deuda periférica. Sin embargo, estas ventajas no pueden sustituir indefinidamente la necesidad de corregir unos desequilibrios fiscales acumulados durante décadas. La adopción de medidas que refuercen la sostenibilidad de las cuentas públicas resulta cada vez más urgente, ya que la combinación de bajo crecimiento potencial y elevados déficits públicos amenaza con mantener la presión sobre los mercados y aumentar la vulnerabilidad financiera del país.
De no acometerse estas reformas, Francia seguirá siendo la principal fuente de preocupación estructural dentro del mercado europeo de deuda soberana durante los próximos años. A corto plazo, la proximidad de las elecciones presidenciales y las limitaciones políticas para impulsar reformas de calado podrían seguir provocando episodios de tensión y ampliaciones de la prima de riesgo. No obstante, la experiencia europea invita a mantener una visión constructiva a medio plazo. Cuando las circunstancias lo han exigido, países como Italia, España, Grecia o Portugal han terminado adoptando las medidas necesarias para restaurar la confianza de los mercados y reconducir sus desequilibrios. "Confiamos en que Francia acabará recorriendo ese mismo camino, aunque cuanto antes se inicie el proceso de ajuste, menores serán los costes y mayores las probabilidades de preservar su estabilidad financiera", concluye el experto de Gescooperativo.
Ofi Invest: la capacidad del mercado de absorben la deuda francesa, a prueba
La gestora de activos francesa Ofi Invest AM cree que existe una gran preocupación en el mercado sobre la capacidad de Francia para cumplir las reglas fiscales europeas, y para gestionar la creciente deuda y los resultados de las próximas elecciones presidenciales. El déficit público sigue siendo alto, y se estima que en 2027 volverá al nivel del 5%, que tuvo en 2025. La deuda pública crecerá, dado que el déficit primario es demasiado alto, y los gastos por intereses aumentan.
El Gobierno propone un ajuste primario estructural de 0,8 puntos del PIB, basado fundamentalmente en el ahorro de costes. Con medidas como la congelación de salarios en el sector público y de los créditos ministeriales, la menor indexación de las pensiones respecto a la inflación (salvo las más bajas), la congelación de determinadas prestaciones sociales y el ahorro en el gasto sanitario (indemnizaciones por enfermedad y medicamentos).
En cuanto a los ingresos públicos, el gobierno propone congelar las cotizaciones para los trabajadores con salarios bajos, limitar las desgravaciones fiscales de los pensionistas, aumentar las aportaciones de las administraciones locales y reducir las exenciones de cotización en los sistemas de participación en beneficios.
A pesar de este ajuste, la reducción del déficit público sólo sería la mitad de lo esperado si se materializa. Porque el gasto por intereses supone una proporción cada vez mayor del presupuesto. El rendimiento medio de la deuda francesa subirá en el futuro, en la medida que el Gobierno refinancie la deuda emitida con anterioridad a tipos más altos.
Francia podrá ser elegida por el BCE para el Instrumento para la Protección de la Transmisión (TPI) de políticas monetarias El ajuste se adapta al Procedimiento de Déficit Excesivo de Europa en el marco de las nuevas reglas fiscales de la UE. De acuerdo con ello, Francia garantiza poder ser elegida para el TPI, una herramienta del BCE que asegura que la política monetaria se transmite de forma fluida en toda la zona Euro, evitando la fragmentación financiera.
El ajuste, sin embargo, no llega a los 54.000 millones€ que el gobierno francés anunció que iba a ahorrar. La cifra se ha calculado a partir de una estimación de gasto público y de ingresos que no contempla cambios en el Presupuesto. Pero, según los expertos de Ofi Invest AM, reducir el déficit no consiste sólo en frenar el aumento del gasto público, también en lograr que crezca a un ritmo inferior al crecimiento económico potencial, precisamente lo que buscan las medidas de ajuste.
El Alto Consejo de Finanzas Públicas cree que el gobierno maneja un escenario financiero y macro para 2027 excesivamente optimista, con estimaciones de precio del crudo en 80 dólares y de rendimiento del bono a 10 años del 4,3 %.
Los expertos de Ofi Invest AM explican que este proyecto presupuestario podría impulsar las emisiones de deuda pública a medio y largo plazo hasta su máximo histórico de 340.000 millones€ en 2027, respecto a los 310.000 millones€ en 2026. Los fondos se destinarán principalmente a refinanciar los bonos emitidos durante la crisis de la COVID y la crisis energética. Los vencimientos a medio y largo plazo previstos para 2027 ascienden a 187.000 €, y casi 1 billon€ vencerán de aquí a 2030.
Escenarios posibles según Ofi Invest AM:
- Aprobación del presupuesto mediante votación parlamentaria antes del 31 de diciembre de 2026. La fragmentación política de Francia y el escaso interés de los grupos parlamentarios antes de las elecciones presidenciales complican este escenario.
- Aprobación de una ley especial antes del 31 de diciembre de 2026, aunque seguirán las negociaciones en 2027. Esta formula sirvió para aprobar los presupuestos de 2025 y 2026. La ley especial permite al Estado seguir recaudando los impuestos y garantizar la continuidad de los servicios públicos hasta que se apruebe una verdadera ley de presupuestos. El Tribunal de Cuentas francés estima que en este escenario, el deficit público aumentaría 0,5 puntos sobre el de 2026 , alcanzando el 5,9% del PIB. Otras fuentes suben esta estimación al 6,4 % en 2027 si el presupuesto se prorrogara al año siguiente.
- Aprobación del presupuesto mediante el artículo 49.3. El presupuesto se consideraría aprobado siempre que ninguna moción de censura derrocara al Gobierno y su proyecto de presupuesto.
- Entrada en vigor del presupuesto mediante orden expresa del Gobierno conforme al artículo 47 de la Constitución. Si el Parlamento no adopta una decisión en un plazo de 70 días desde la presentación del proyecto de ley de presupuestos, el Gobierno puede aplicarlo mediante una orden expresa, mecanismo nunca utilizado en la V República. Si lo hace de esta forma, podria haber una moción de censura que cambiase al gobierno, aunque a diferencia del articulo 49.3, la orden no quedaría incluso si el gobierno cambia.
Los analistas de Ofi Invest AM explican que la capacidad del mercado para absorber la deuda francesa y la credibilidad financiera del país se han puesto a prueba. Con una estimación de emisiones de 340.000 millones€ para 2027, Francia tendrá que convencer a los inversores para que mantengan, e incluso refuercen, sus compromisos. Ofi Invest AM sigue viendo un diferencial entre el OAT a 10 años y el Bund de 100–150 pb. Pero cualquier dilución del esfuerzo fiscal del país o una demanda insuficiente en las subastas de bonos, podría generar tensiones y acercar el diferencial a 200–250 pb. En este caso, el riesgo es el de un círculo vicioso: unos tipos de interés más altos encarecerían gradualmente la refinanciación de la deuda francesa, socavando la trayectoria presupuestaria y haciendo subir la prima de riesgo. Esto pondría en peligro la elegibilidad de Francia para el TPI, sin ninguna garantía de que el BCE lo activara.
UBS avisa que la volatilidad refuerza la importancia de la resiliencia de la cartera
La volatilidad del mercado ha aumentado durante la última semana, ya que los inversores sopesan dudas sobre la rentabilidad de la IA en un entorno de tipos más altos, mientras los conflictos geopolíticos siguen sin resolverse. Con la temporada de resultados del tercer trimestre ya en pleno apogeo, es probable que la volatilidad continúe. "Seguimos esperando una temporada de resultados sólida, con un crecimiento relacionado con la IA que ayudará a impulsar un crecimiento global de los beneficios del S&P 500 del 28%. Sin embargo, el rendimiento del mercado, cada vez más concentrado, y la posibilidad de una volatilidad específica de determinados valores refuerzan la importancia de la resiliencia de la cartera. Vemos formas en las que los inversores pueden diversificar aún más sus fuentes de rentabilidad y reforzar las defensas de sus carteras. Las estrategias estructuradas pueden adaptar la exposición a la renta variable a distintos escenarios de mercado. Los hedge funds pueden aportar fuentes diferenciadas de rentabilidad a medida que aumenta la dispersión del mercado. Las materias primas pueden diversificar las carteras y ofrecer protección frente a la inflación impulsada por la oferta", señalan en UBS.
Mark Haefele, director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Aunque seguimos siendo constructivos con la renta variable y creemos que los inversores deberían mantener una exposición de base (“core”) diversificada, los argumentos a favor de ampliar las fuentes de rentabilidad de la cartera se han reforzado ante un liderazgo de mercado concentrado, unos mayores costes de financiación y los riesgos geopolíticos en curso. Los inversores también deberían tener en cuenta sus objetivos, su tolerancia al riesgo y sus necesidades de liquidez”.
"Creemos que es fundamental que los inversores tengan una exposición suficiente a la renta variable, repartida entre regiones, sectores, temáticas seculares y filosofías de inversión”, añaden Matthew Carter y Matthew Gilman, Estrategas.
Crédito y Caución: la producción de metales y acero en Europa se estanca
Tras un aumento del 4,7% el año pasado, se espera que el crecimiento de la producción mundial de metales básicos se ralentice hasta el 0,5% en 2026. Europa experimentará un crecimiento muy débil, del 0,2%, debido a los elevados costes energéticos, los retos competitivos y las perturbaciones comerciales provocadas por los aranceles estadounidenses. La demanda de los principales sectores de uso final, entre ellos la construcción, la automoción y la maquinaria, seguirá siendo débil, lo que lastrará la demanda de acero plano, recubierto y de ingeniería, en particular en Alemania y Europa Central.
El arancel estadounidense sobre el acero es actualmente del 50% y la Unión Europea está tomando sus propias medidas proteccionistas, como la reducción de los contingentes de importación libres de aranceles. Además, la producción de aluminio, en particular, se ha visto afectada por el conflicto con Irán, que ha provocado interrupciones en las fundiciones y en el suministro regional, del que el Golfo es uno de los principales proveedores. Esto ha impulsado al alza los precios, y la capacidad para compensar rápidamente las pérdidas de suministro del Golfo es limitada.
A pesar de ello, en 2027 se espera que la producción de acero aumente un 3,8%. Sin embargo, la recuperación seguirá siendo desigual entre sectores y países. A escala global, el informe de la aseguradora Crédito y Caución vaticina que la producción mundial de metales y acero repunte un 4%, impulsada por el aumento de la producción industrial y de la actividad del sector de la construcción, que incrementará la demanda. Otros motores de crecimiento para los metales y el acero serán la fabricación relacionada con la IA en Asia y América del Norte, así como el aumento de la inversión en vehículos eléctricos, baterías y equipos eléctricos, especialmente en China.
Guerra en Oriente Medio: temor a ataques de Israel y EEUU tras las elecciones
Por si no fuera suficiente, Israel y EEUU están planeando una nueva ofensiva contra Irán tras las elecciones de mitad de mandato, que se han convertido en una fecha clave para ambas partes. Por un lado, Irán ha intensificado sus acciones de presión en el estrecho de Ormuz, elevando los ataques contra buques a niveles no vistos desde el comienzo del conflicto, en un intento de aumentar el coste político del conflicto para la Administración Trump. Por otro, el presidente estadounidense es consciente de que los votantes se muestran mayoritariamente contrarios al conflicto, motivo por el que ya anunció una pausa en las operaciones ofensivas contra Irán hasta después de los comicios.
Ahora están elaborando planes para reanudar la presión militar a partir del 3 de noviembre, aunque no se ha realizado un anuncio oficial. Las opciones incluirían una campaña breve pero intensa dirigida contra instalaciones nucleares, bases de misiles y drones, así como infraestructuras energéticas estratégicas. Los planes también pueden incluir un ataque contra Pickaxe Mountain, un emplazamiento vinculado al programa nuclear iraní y protegido por profundas estructuras subterráneas.