Sanidad, servicios públicos, IA y cripto, los más afectados por las elecciones
Miguel Ángel Valero
A menos de una semana de las elecciones de medio mandato (3 de noviembre), el crecimiento se acelera en EEUU. En el tercer trimestre el PIB superó las expectativas y registró un avance del 3,4% trimestral anualizado desde el +2,2% anterior y superando en dos décimas las expectativas. Estas cifras confirman la tendencia de aceleración de la actividad a lo largo del año y además la lectura de los componentes es muy positiva dado que la demanda interna fue la impulsora de la actividad siendo que la suma de ambos componentes por sí solos aportaron 4,2 puntos al PIB.
La inversión en equipos se disparó un +20,9%, liderada por el notable incremento del +66,7% en ordenadores y equipos periféricos, impulsado por el despliegue de la IA. La partida de inversión en propiedad intelectual continuó sólida con un incremento del 8,4% (vs. +9,2% anterior), reflejando principalmente el dinamismo de la inversión en software. Por su lado, el consumo privado también sorprendió positivamente y a pesar del repunte de los costes energéticos, el gasto de los hogares mantuvo un elevado crecimiento al avanzar a ritmos del +3,8% trimestral anualizado.
Por el lado negativo, la inversión residencial se contrajo un 3,3%, tras el aumento del +2,8% en el segundo trimestre que había roto con cinco trimestres consecutivos de caída. Unos tipos hipotecarios a 30 años que han subido más de un punto y se sitúan ya por encima del 7,4% unido a los precios elevados, están pesando sobre la accesibilidad a la vivienda y las nuevas construcciones.
En conjunto, estas cifras confirman que la inversión empresarial relacionada con la IA continuó siendo un motor principal de crecimiento, el gasto de los consumidores se mantuvo resiliente y la productividad parece estar mejorando.
Coface: Trump se puede concentrar en aranceles y política exterior
Las elecciones de de mitad de mandato de noviembre pueden cambiar el equilibrio de poder en el Congreso estadounidense y dejar a Donald Trump con una mayor oposición parlamentaria durante los dos últimos años de su mandato. Este escenario dificultaría la aprobación de nuevas medidas legislativas, aunque no impediría a Trump seguir gobernando mediante decretos presidenciales ni actuar en ámbitos como el comercio y la política exterior, donde conserva un amplio margen de maniobra y podrían producir se nuevas escaladas, según señalan los economistas de Coface.
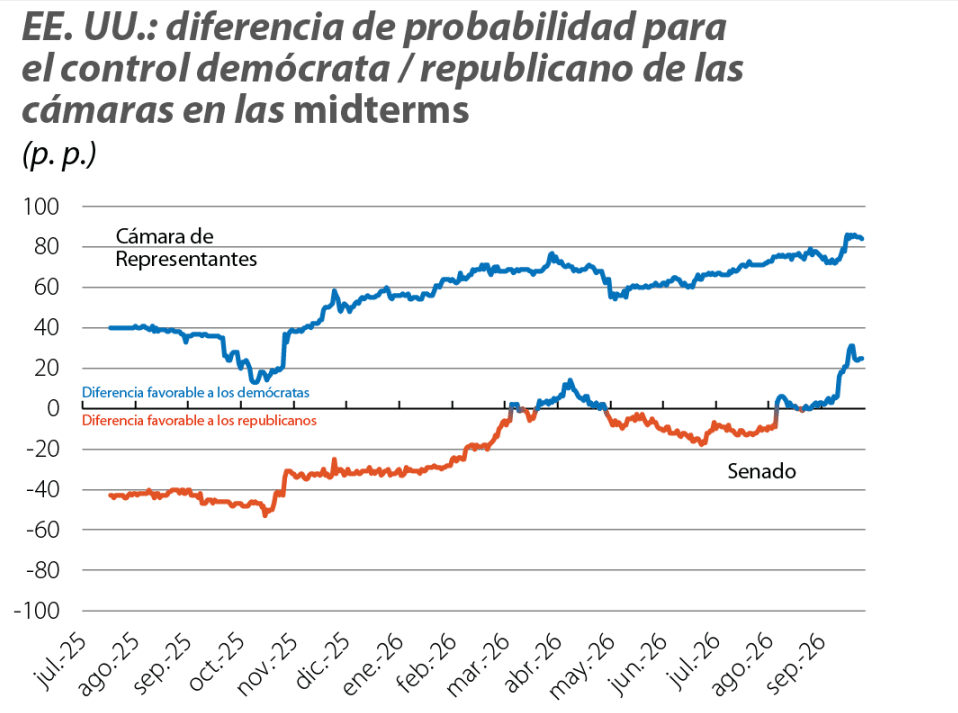
A pocos días de las elecciones, todo apunta a que los demócratas recuperarán el control de la Cámara de Representantes, donde se renuevan los 435 escaños. En el Senado, hay 35 escaños en juego y la contienda se prevé más reñida. Aunque ahora parece más probable una estrecha mayoría demócrata, el resultado sigue siendo incierto.
Un cambio en el control del Congreso —o incluso solo de la Cámara de Representantes — limitaría gravemente la capacidad de Donald Trump para sacar adelante nuevas reformas importantes durante los dos últimos años de su mandato. Además, el control del Congreso no permitiría a los demócratas aprobar leyes por su cuenta, ya que cualquier proyecto de ley está sujeto al veto presidencial a menos que obtenga una mayoría de dos tercios en ambas cámaras, lo cual es poco probable. Este punto muerto podría tener consecuencias tangibles para la economía estadounidense , que, según las previsiones de Coface, crecerá un 2,1% en 2026 y un 1,9 % en 2027. Se prevé que el techo de deuda , elevado a unos 41,1 billones$ en julio de 2025, se alcance en 2027 y requeriría una nueva votación en el Congreso.
Un estancamiento prolongado en torno a este techo —aunque poco probable, dado el deseo de ambos partidos de evitarlo — podría desencadenar un impago técnico involuntario. Este escenario podría hacer subir aún más los rendimientos de los bonos del Tesoro —que ya se sitúan cerca del 5% a 10 años — y aumentar el coste de financiación para las empresas y los hogares.
Sin embargo, este estancamiento interno no significa que la presidencia de Trump vaya a quedar neutralizada. La Casa Blanca conservará un margen de maniobra significativo en materia de comercio y política exterior, incluso si los demócratas ganan ambas cámaras. El principal motivo de preocupación se refiere a la política arancelaria, sobre la que Donald Trump ejerce ahora poderes sustanciales. Una investigación en virtud de la Sección 301 tiene actualmente en el punto de mira a 16 socios comerciales importantes 1 acusados de mantener un exceso de capacidad de producción. Aún se desconocen el alcance de la investigación y los productos que probablemente se verán afectados.
También merecerá especial atención la relación con China , ya que la “tregua arancelaria” acordada en octubre de 2025 expirará el 10 de enero de 2027. Las recurrentes disputas con la UE (Ucrania, servicios digitales, Groenlandia) sugieren que ésta podría ser uno de los principales objetivos, ya que Trump ha amenazado con iniciar una investigación en respuesta a la multa de 890 millones€ impuesta por la UE a Google.
“Las elecciones de mitad de mandato podrían dar lugar a una paradoja: limitar a Donald Trump en materia de política interior sin reducir en la misma medida su capacidad de acción internacional. El riesgo, por lo tanto, no es tanto el de un Trump paralizado como el de un presidente que centre sus esfuerzos en ámbitos en los que el Congreso tiene menor influencia: el comercio y la política exterior ”,explica Marcos Carias, economista especializado en América del Norte deCoface .
CaixaBank Research: habrá menos previsibilidad presupuestaria
Las encuestas y las votaciones celebradas desde el regreso de Donald Trump a la Casa Blanca dibujan por ahora un entorno favorable a los demócratas. Al mismo tiempo, los territorios y grupos sociales que más contribuyeron al giro republicano de 2024 no parecen haber recibido todavía el dividendo económico prometido. Así, el resultado pondrá a prueba la confianza de la base electoral que le devolvió la presidencia, pero, de forma más relevante, determinará el contrapeso institucional al que se enfrentará Trump y condicionará el debate interno del Partido Republicano sobre la continuidad de su agenda de cara a las presidenciales de 2028, señala en un análisis David Martínez Turégano, de CaixaBank Research
El alcance de una victoria demócrata dependerá de la cámara conquistada. El control del Senado permitiría bloquear nombramientos de jueces federales, altos cargos de la Administración o miembros de la Reserva Federal. El de la Cámara otorgaría mayor capacidad para investigar al Ejecutivo, reclamar documentos y examinar posibles conflictos de interés o abusos de poder, una estrategia que los responsables demócratas parecen priorizar frente a la apertura inmediata de un nuevo proceso de impeachment. Una mayoría demócrata en cualquiera de ellas podría frenar una nueva legislación republicana, mientras que el control de ambas permitiría impulsar una agenda alternativa, aunque Trump conservaría el poder de veto.
En el ámbito fiscal, el nuevo equilibrio político podría modificar algunos recortes de gasto previstos en la One Big Beautiful Bill Act (la reforma fiscal de Trump) o dificultar la prórroga de sus disposiciones temporales, aunque difícilmente alteraría de forma sustancial la senda proyectada de déficit y deuda en ausencia de acuerdos bipartidistas. El enfrentamiento político también podría trasladarse a las leyes de financiación, complicando la aprobación del gasto federal y aumentando el riesgo de cierres parciales de la Administración (shutdowns), con los costes económicos asociados.
La pérdida del Congreso no impediría, sin embargo, que Trump continuara actuando mediante órdenes ejecutivas y competencias delegadas por leyes anteriores, especialmente en política migratoria, comercial y exterior. Su margen sería amplio, aunque no ilimitado: necesitaría financiación para ejecutar algunas medidas y sus decisiones seguirían sujetas a las leyes vigentes y al control de los tribunales. Los reveses del Tribunal Supremo a los aranceles impuestos al amparo de la IEEPA y a la restricción de la ciudadanía por nacimiento muestran precisamente estos límites.
Los demócratas parten con el viento histórico a favor: el partido del presidente ha perdido escaños en la Cámara en 20 de las 22 elecciones de mitad de mandato celebradas desde 1938. Esta regularidad no determina el resultado, pero refuerza la lectura de unas encuestas que ya sitúan a los republicanos en una posición vulnerable.
A finales de septiembre, el promedio de las encuestas de intención de voto al Congreso situaba a los demócratas alrededor de 7-8 puntos por delante de los republicanos. La ventaja no se traduce mecánicamente en escaños, debido al trazado de los distritos y a la distribución territorial del voto, pero es compatible con un riesgo elevado para la estrecha mayoría republicana en la Cámara. Por su parte, el mercado de predicción Polymarket asignaba, a finales de septiembre, una probabilidad del 90% a una Cámara demócrata y algo menos del 40% a que los republicanos conservarán el Senado. La diferencia obedece a las características de su mapa electoral. Para recuperar el control del Senado, los demócratas necesitan ganar cuatro escaños netos: sus principales oportunidades se encuentran en estados actualmente representados por republicanos, como Carolina del Norte, Maine, Alaska y Ohio, mientras que Iowa y Texas presentan opciones más difíciles. Al mismo tiempo, deben conservar Georgia y Michigan, dos estados ganados por Trump en las presidenciales de 2024.
Las urnas han ofrecido señales similares. En 2025, los demócratas conquistaron el gobierno de Virginia, conservaron el de Nueva Jersey y mantuvieron la mayoría progresista en el Tribunal Supremo de Wisconsin, cuyos miembros se eligen en las urnas, en un estado donde había ganado Trump en 2024. Más revelador es el patrón de las elecciones celebradas desde su investidura: en un análisis publicado en abril sobre 229 elecciones federales y estatales con candidatos de ambos partidos, principalmente comicios especiales al Congreso y a las cámaras legislativas estatales, los demócratas superaron en 193 de ellas la cuota de voto obtenida por Kamala Harris en 2024, con una mejora media de 5 puntos. En las elecciones a la alcaldía de Nueva York, la victoria de Zohran Mamdani, con una campaña centrada en la vivienda y el coste de la vida, aportó otra señal de que una propuesta económica de signo contrario podía ganar apoyo incluso en barrios donde el voto republicano había avanzado de forma significativa en las últimas presidenciales. En cualquier caso, la señal debe interpretarse con cautela, por la menor participación habitual en las elecciones especiales y porque Harris había rendido por debajo de otros candidatos demócratas en algunos territorios.
¿Han recibido los territorios del giro republicano el dividendo prometido?
La victoria de Trump en 2024 se apoyó en una mayor movilización republicana, la abstención de antiguos votantes demócratas y la preocupación por la inflación y la inmigración. Su avance fue territorialmente muy amplio: mejoró respecto a 2020 en 9 de cada 10 condados y ganó terreno especialmente en grandes áreas urbanas, territorios con elevada población inmigrante, el sur de Florida, la frontera de Texas y los estados industriales del Medio Oeste. La cuestión ahora es si esas zonas han obtenido lo que esperaban y si sus votantes perciben que su situación ha mejorado.
Los datos disponibles no permiten identificar un dividendo económico diferencial en los territorios que protagonizaron el giro republicano. La economía estadounidense ha mantenido un crecimiento positivo, pero en agosto de 2026 solo ocho estados registraban un aumento interanual estadísticamente significativo del empleo no agrario, mientras que 10 presentaban incrementos apreciables de su tasa de paro respecto a un año antes. Estos datos muestran que la mejora laboral dista de ser generalizada, aunque no permiten establecer una relación causal con las políticas de Trump, y cabe recordar que la percepción entre los votantes también está condicionada por la identificación partidista.9
Por su parte, los aranceles ofrecen protección frente a la competencia exterior a los productores de acero y otros bienes, pero también elevan los costes de las empresas que utilizan metales y componentes importados. Esta tensión resulta especialmente relevante para el cinturón industrial de Michigan, Pensilvania, Wisconsin y Ohio. La evidencia disponible apunta a que los aranceles han encarecido los bienes importados sin generar hasta ahora una mejora apreciable del empleo agregado, con efectos laborales modestos y desiguales entre sectores y territorios.
Además, el shock energético provocado por el conflicto en Oriente Próximo (provocado por los ataques de Israel y de EEUU a Israel) ha añadido nuevas presiones inflacionistas, con incidencia directa en el coste de los carburantes, uno de los precios más visibles para los hogares estadounidenses, y ha presionado al alza los tipos de interés, dificultando el cumplimiento de la principal expectativa económica depositada en Trump: reducir el coste de la vida.
La política migratoria presenta una tensión similar. Algunos análisis preliminares relacionan la intensificación de las operaciones y detenciones del servicio de control de inmigración y aduanas (ICE, por sus siglas en inglés) con caídas locales de la oferta de trabajo, el consumo y el empleo, incluido el de trabajadores nacidos en EE UU. Su impacto puede ser, además, electoral. Trump elevó sustancialmente su apoyo entre los votantes latinos en 2024, impulsado en buena medida por el malestar económico, pero las elecciones de Virginia y Nueva Jersey de 2025 revirtieron parte de aquel avance. Las encuestas apuntan a que su respaldo está debilitándose en un contexto de precios elevados y exposición de estas comunidades a las operaciones migratorias, aunque todavía no está claro cuánto responde a cambios de voto y cuánto a una mayor movilización demócrata.
El mayor desafío hasta 2028 será para la economía. Una derrota republicana no convertiría a Trump en un presidente sin poder, pero sí modificaría sus incentivos. Sin posibilidad de optar a la reelección y con menor capacidad legislativa, podría trasladar la iniciativa hacia ámbitos con mayor autonomía presidencial, como las políticas comercial, migratoria y exterior, elevando la incertidumbre regulatoria y geopolítica. Las midterms decidirán así cuánto de su agenda puede Trump financiar, blindar y convertir en un legado duradero. Para el Partido Republicano, una derrota plantearía además el dilema de mantener una agenda que moviliza a su base, pero que puede comprometer sus opciones en las presidenciales de 2028.
Para EEUU, lo que está en juego es el equilibrio entre capacidad de actuación y contrapoder institucional: un Congreso opositor podría limitar las decisiones más disruptivas y reducir las sorpresas legislativas, pero también abrir una etapa de bloqueo, mayor judicialización y menor previsibilidad presupuestaria. En definitiva, el equilibrio político que resulte de las urnas no será neutral para la economía estadounidense y condicionará el grado de incertidumbre durante los próximos años.
Robeco no espera grandes cambios políticos
Colin Graham, Head of Multi Asset Strategies en Robeco, precisa que "no estamos posicionando las carteras en función de un resultado electoral específico, sino que estamos gestionando el riesgo. Los principales motores de los mercados siguen siendo las ganancias, la rentabilidad del gasto de capital relacionado con la IA y la competencia por el capital ya que los rendimientos de los bonos gubernamentales ya no son cero. Hemos reducido modestamente la exposición a las acciones de mercados emergentes, en parte para gestionar el riesgo de concentración relacionado con la IA. También reconocemos que la reciente fortaleza del dólar parece más impulsada por debilidad en otros lugares, particularmente en Europa, que por un cambio en la historia subyacente del crecimiento en EEUU".
"No esperamos que una probable victoria demócrata en la Cámara Baja (según encuestas y mercados de apuestas) resulte en grandes cambios políticos. El margen para una legislación significativa parece limitado, y los mercados suelen estar cómodos con cierto grado de estancamiento político si esto reduce la incertidumbre política. Las negociaciones presupuestarias probablemente requerirán concesiones en torno a la sanidad y el gasto social más que nuevas reducciones fiscales. Cuanto más cerca estén los demócratas de 60 votos en el Senado, más poder de negociación ejercerán. Nos preocupa más que si los demócratas no logran el desplazamiento de votos desde los republicanos, las encuestas recientes han sido un indicador poco útil, esto suscite dudas sobre su capacidad para llevar a cabo con éxito la campaña presidencial en dos años", añade.
La tecnología sigue siendo el sector más importante para observar. La administración estadounidense ha apoyado consistentemente la inversión en IA y el mantenimiento del liderazgo tecnológico de EEUU, lo que continúa siendo un poderoso viento estructural a favor. La sanidad es otra área donde los resultados electorales pueden influir en el sentimiento, dada su prolongada condición de campo de batalla político. Sin embargo, "sin cambios políticos significativos, creemos que el liderazgo actual del mercado probablemente será impulsado más por la entrega de resultados que por desarrollos políticos", precisa.
"Creemos que los mercados están actualmente en el ojo de la tormenta. Las condiciones financieras se han endurecido por mayores rendimientos de los bonos y precios elevados de la energía, pero las ganancias corporativas siguen siendo lo suficientemente resistentes para apoyar los activos de riesgo. Nuestro escenario base es que los mercados pasarán la elección relativamente rápido y se enfocarán nuevamente en el crecimiento, la inflación y las ganancias. La cuestión clave para los inversores es si el crecimiento económico nominal podrá continuar superando los costos de financiamiento a medida que avanza 2027. Los mayores riesgos son un aumento renovado en las expectativas de inflación, mayores rendimientos de los bonos o un deterioro en el impulso de las ganancias", apunta.
"Es poco probable que el resultado electoral altere materialmente la dirección general de políticas de desregulación, apoyo fiscal e inversión estratégica. Una victoria demócrata en una o ambas cámaras podría llevar a un mayor énfasis en la sanidad y en el gasto social durante futuras negociaciones presupuestarias, pero no a un cambio radical de política. Para los inversores globales, cierto grado de estancamiento legislativo podría ser visto positivamente, ya que limita el alcance de sorpresas políticas importantes. En ese entorno, la atención probablemente seguirá centrada en acciones ejecutivas más que en la legislación del Congreso.Mirando más allá, esperamos que los mercados de acciones sigan apoyados por las ganancias y los efectos residuales del estímulo fiscal, aunque esos vientos a favor probablemente disminuirán durante 2027.Somos más cautelosos con los bonos gubernamentales. A medida que la inflación se arraigue más en las expectativas, los inversores en bonos podrían mostrarse menos dispuestos a abrazar plenamente la narrativa de que las ganancias de productividad impulsadas por la IA ofrecerán un desplome significativo de la inflación", concluye.
Ofi Invest: no alterará la trayectoria general del mercado
Para los expertos de la gestora francesa Ofi Invest AM, "es más probable que las elecciones redistribuyan los riesgos entre sectores que alteren la trayectoria general del mercado". Los principales factores de cara al cierre del año siguen siendo el crecimiento de los beneficios, las necesidades de financiación de las inversiones relacionadas con la inteligencia artificial, la evolución de la inflación, las decisiones y la comunicación de la Reserva Federal, así como los acontecimientos geopolíticos, especialmente los conflictos en Ucrania y Oriente Medio y sus consecuencias para los precios del petróleo y las cadenas de suministro mundiales.
Aunque las elecciones son importantes, su relevancia es menor de lo que sugiere la atención mediática, y sus efectos más tangibles probablemente se concentrarán en un reducido número de sectores claramente identificables, más que en el conjunto del mercado.
A medida que se acercan las elecciones, los modelos de previsión atribuyen a los demócratas una probabilidad de aproximadamente tres entre cuatro de recuperar la Cámara de Representantes. Los mercados de predicción apuntan en la misma dirección y sitúan el control demócrata de ambas cámaras como el resultado más probable, con una probabilidad de aproximadamente dos tercios, seguido de un Congreso dividido —Cámara de Representantes demócrata y Senado republicano—, con una probabilidad algo superior a una cuarta parte, y de la continuidad del control republicano de ambas cámaras, con aproximadamente una probabilidad entre diez.
Sin embargo, las estimaciones difieren considerablemente en lo relativo al Senado, donde las contiendas en Texas, Iowa, Maine y Ohio siguen dentro del margen de error. Incluso un pequeño error en las encuestas podría bastar para inclinar la cámara alta hacia uno u otro partido.
Para los inversores, una Cámara de Representantes demócrata ya está, por tanto, ampliamente reflejada en los precios de los activos y no debería resultar una sorpresa. La incertidumbre restante se concentra en el Senado. Las tres configuraciones posibles tienen implicaciones diferentes:
- El control demócrata de ambas cámaras reforzaría la supervisión parlamentaria del poder ejecutivo y aumentaría el escrutinio de los sectores fuertemente regulados, sin permitir aprobar leyes a las que se oponga la Casa Blanca.
- Un Congreso dividido daría lugar principalmente a un bloqueo legislativo, un escenario que los mercados financieros han acogido históricamente de forma favorable.
- La continuidad del control republicano de ambas cámaras constituiría el auténtico escenario de sorpresa. Mantendría la capacidad de la mayoría para aprobar nuevas medidas fiscales, lo que favorecería a las acciones cíclicas, aunque probablemente supondría un obstáculo para el mercado de bonos.
Con independencia del resultado, el presidente conserva el derecho de veto hasta el final del mandato, mientras que la mayoría de las leyes requieren 60 votos en el Senado. Por tanto, incluso con mayorías en ambas cámaras, los demócratas no podrían aplicar unilateralmente su programa, ya sea en materia de reducción de aranceles o de limitaciones a las acciones militares contra Irán. Su influencia se apoyaría principalmente en tres instrumentos: las investigaciones parlamentarias y la facultad de emitir citaciones obligatorias, la aprobación del presupuesto y la capacidad de bloquear nuevas iniciativas legislativas de la mayoría actual.
Este último punto es el más relevante para los mercados. El procedimiento de reconciliación presupuestaria, que permite aprobar medidas fiscales y de gasto por mayoría simple, ha servido de vehículo legislativo para las principales reformas de la Administración. Varios responsables republicanos han planteado la posibilidad de un segundo proyecto de ley de reconciliación, aunque actualmente no existe consenso dentro de su propio partido. La pérdida del control de la Cámara de Representantes cerraría, en la práctica, esta vía hasta 2029.
La principal consecuencia económica de un cambio político sería, por tanto, la suspensión de nuevas iniciativas, más que la reversión de las medidas ya aprobadas.
Históricamente, este tipo de configuración no ha sido perjudicial para la renta variable. Desde 1938, el S&P 500 ha subido en los 12 meses posteriores al 95% de las elecciones de mitad de mandato. Sin embargo, este patrón refleja principalmente las condiciones económicas predominantes en cada momento, más que un efecto automático de las elecciones, y debe interpretarse en el contexto actual.
Los mercados afrontan el periodo electoral con unos fundamentales sólidos. El S&P 500 cerró en 7.676,77 puntos el 26 de octubre, menos de un 2% por debajo de su máximo mensual y con una subida interanual de aproximadamente el 12,5%. Al comienzo de la temporada de resultados, el consenso de los analistas preveía un crecimiento interanual de los beneficios de alrededor del 30% para el tercer trimestre y un ritmo similar para el conjunto de 2026. De forma poco habitual, las estimaciones de beneficios se revisaron al alza durante el trimestre, en lugar de a la baja. Este crecimiento no está impulsado por valoraciones excesivas. El PER previsto a doce meses se situaba en torno a 19 veces a principios de octubre, ligeramente por debajo de su media de los últimos cinco años.
La principal vulnerabilidad se encuentra en otro ámbito: la concentración del mercado. Las acciones tecnológicas representan aproximadamente el 40% de la capitalización bursátil del índice, y la mayor parte del crecimiento reciente de los beneficios procede de un pequeño grupo de empresas de gran capitalización que se benefician de la inversión en inteligencia artificial. Sus publicaciones de resultados y especialmente sus previsiones sobre los planes de inversión de capital para 2027, influirán más en el índice que el propio resultado electoral.
La inflación ha retomado su tendencia alcista. Los precios al consumo aumentaron un 3,7% interanual en septiembre y un 2,6% excluyendo los alimentos y la energía. Los precios de la energía explicaron la mayor parte de la aceleración, pero la inflación subyacente también sorprendió al alza, lo que constituye la señal más preocupante para la Reserva Federal.
La Reserva Federal, presidida por Kevin Warsh, elevó su tipo de interés oficial en septiembre hasta el 3,75%-4,00% y continúa en un ciclo de endurecimiento monetario. Los mercados esperan una pausa el 28 de octubre, seguida de una nueva subida de tipos el 9 de diciembre. Dado que el nuevo presidente de la Reserva Federal ha evitado ofrecer orientaciones explícitas sobre la trayectoria futura de la política monetaria, el riesgo de sorpresas es mayor de lo habitual.
La rentabilidad del bono del Tesoro estadounidense a diez años se sitúa en torno al 5%, un nivel que encarece las hipotecas y lastra las acciones sensibles a los tipos de interés. Éste es el principal canal por el que las elecciones podrían tener un verdadero impacto macroeconómico.
Un Congreso capaz de aprobar nuevas rebajas fiscales sin financiación compensatoria probablemente mantendría elevada la prima de riesgo que los inversores exigen a la deuda pública estadounidense a largo plazo, mientras que el bloqueo legislativo contribuiría a contenerla. En este sentido, el escenario más probable parece relativamente favorable para el mercado de bonos.
Sin embargo, el aumento de las rentabilidades de la deuda soberana a largo plazo no puede explicarse únicamente por factores cíclicos y geopolíticos, y también podría reflejar fuerzas más estructurales, como las elevadas necesidades de financiación pública, las importantes necesidades de financiación relacionadas con la inversión en inteligencia artificial, defensa e infraestructuras, así como la retirada gradual del apoyo de los bancos centrales.
Pese al aumento de los costes de financiación, la economía estadounidense sigue mostrando una notable capacidad de resistencia. La cuestión clave es si los elevados tipos a largo plazo son meramente temporales o señalan una normalización duradera hacia un mayor coste del capital.
En un entorno de tipos más altos, las valoraciones de los activos dependen cada vez más de los flujos de caja futuros y de su capacidad para generar rentabilidades superiores a los costes de financiación. Por tanto, los mercados deben reevaluar las primas de riesgo, las valoraciones de la renta variable y las estrategias de inversión que se diseñaron bajo el supuesto de unos tipos de interés persistentemente bajos.
Esta cuestión resulta especialmente importante para los sectores intensivos en capital y de larga duración, como las infraestructuras, la transición energética y la inteligencia artificial. Si los inversores concluyen que las nuevas medidas fiscales aumentarían la emisión de bonos y las primas por plazo, la presión resultante sobre las valoraciones podría compensar parcialmente la mejora prevista de los beneficios.
Los precios del petróleo, junto con los del gasóleo, ampliamente utilizado en el transporte, la agricultura y la construcción, siguen siendo el principal canal por el que la geopolítica afecta a la economía estadounidense.
El conflicto con Irán, que comenzó a finales de febrero, redujo considerablemente el tráfico por el estrecho de Ormuz, por el que transitaba aproximadamente una quinta parte del suministro mundial de petróleo antes del conflicto. Aunque las rutas alternativas han permitido restablecer gran parte de los flujos de crudo, los envíos de productos refinados siguen sufriendo mayores alteraciones y los costes de transporte han aumentado considerablemente.
No obstante, el crudo Brent superó los 100$ por barril en septiembre y alcanzó los 114 el 23 de octubre, tras nuevas declaraciones e indicios de una posible escalada después de las elecciones israelíes y estadounidenses.
La evolución del conflicto tendrá un efecto mucho más directo sobre la inflación, los tipos de interés y el poder adquisitivo que la composición del Congreso. Un Congreso controlado por los demócratas podría tratar de limitar las operaciones militares mediante resoluciones, aunque esos intentos probablemente se enfrentarían a un veto presidencial.
Desde el punto de vista fiscal, la financiación del Gobierno federal solo está garantizada actualmente hasta el 11 de diciembre. Este Congreso ya ha vivido el cierre de la Administración más largo de la historia a finales de 2025, seguido de un cierre parcial de 76 días del Departamento de Seguridad Nacional en 2026. Una nueva mayoría podría preferir esperar hasta enero antes de negociar acuerdos presupuestarios, lo que aumentaría el riesgo de otro cierre al final del año, similar al de diciembre de 2018.
La experiencia histórica indica que estos episodios alteran la publicación de datos económicos y la actividad de los contratistas del sector público, pero generalmente solo tienen un efecto limitado y temporal sobre el crecimiento económico. Las tensiones políticas presupuestarias también podrían resurgir ante el próximo debate sobre el techo de deuda, previsto para mediados de 2027.
Por último, la política comercial sigue estando principalmente bajo la autoridad del poder ejecutivo. Tras la decisión del Tribunal Supremo de febrero que anuló los aranceles impuestos al amparo de la Ley de Poderes Económicos de Emergencia Internacional (IEEPA), la Administración recurrió a mecanismos jurídicos alternativos: inicialmente, un recargo temporal del 10% y, posteriormente, desde julio, aranceles de entre el 10% y el 12,5% dirigidos a unas sesenta economías.
Como resultado, el tipo arancelario medio efectivo descendió hasta alrededor del 7% en agosto. El Congreso no podría revocar estas medidas sin una mayoría suficiente para superar un veto presidencial, algo que parece inalcanzable en cualquier escenario realista.
Mientras tanto, las devoluciones de aranceles recaudados previamente al amparo de la IEEPA, por un importe aproximado de 166.000 millones$, de los que gran parte ya ha sido aprobada, representan un apoyo tangible a la liquidez de los importadores, con independencia del resultado electoral.
La sanidad es el sector más directamente afectado. Los demócratas han situado el restablecimiento de las subvenciones ampliadas de la Ley de Asistencia Sanitaria Asequible (Affordable Care Act) como su principal prioridad legislativa. La expiración de estas subvenciones ha elevado las primas de los seguros. Una medida de este tipo beneficiaría a las aseguradoras que operan en estos mercados, pero requeriría la aprobación de la Casa Blanca y probablemente tendría que integrarse en un acuerdo presupuestario más amplio.
Las empresas farmacéuticas podrían enfrentarse a investigaciones parlamentarias sobre los acuerdos de precios negociados con la Administración. También podría aumentar el escrutinio de la integración vertical entre los grandes grupos farmacéuticos, con el objetivo de mejorar los niveles de reembolso y contener los precios de los medicamentos.
A corto plazo, se trata principalmente de un riesgo asociado a los titulares de prensa y a la volatilidad, más que de un cambio regulatorio.
Las empresas de servicios públicos y las infraestructuras relacionadas con la inteligencia artificial constituyen el segundo gran foco de atención. Los costes de la electricidad se han convertido en un tema electoral, y varios legisladores demócratas han vinculado el aumento de las facturas de los servicios públicos con la expansión de los centros de datos.
Una supervisión más estricta de las tarifas y de las condiciones de conexión a la red podría lastrar a determinadas empresas reguladas de servicios públicos y retrasar la ejecución de proyectos. Sin embargo, la mayoría de estas decisiones corresponde a las autoridades reguladoras estatales y locales, mientras que las grandes empresas tecnológicas ya se han comprometido con programas de inversión plurianuales.
Para las propias empresas tecnológicas de gran capitalización, es poco probable que las elecciones alteren sustancialmente las perspectivas.
Su trayectoria seguirá dependiendo de la demanda relacionada con la IA y de la rentabilidad de las inversiones en curso. Una mayoría demócrata intensificaría la supervisión parlamentaria de la competencia, el uso de datos y el consumo energético. Sin embargo, estas cuestiones ya reciben atención de ambos partidos, y no parece probable un avance legislativo importante antes de 2029.El gasto en defensa depende de las votaciones sobre las asignaciones presupuestarias.
La Administración ha solicitado un presupuesto de defensa sin precedentes de 1,5 billones de dólares estadounidenses. Una Cámara de Representantes demócrata podría tratar de reducir su alcance y condicionar la financiación de las operaciones militares en Oriente Medio. No obstante, el apoyo a la defensa sigue siendo ampliamente bipartidista, mientras que los programas de infraestructuras parecen menos expuestos. Por tanto, el resultado probable sería una ralentización del crecimiento presupuestario, más que recortes del gasto en términos absolutos.
En el caso de los bancos, la desregulación está impulsada principalmente por los reguladores nombrados por el poder ejecutivo, que seguirían en sus cargos con independencia del resultado electoral.
Sin embargo, los demócratas podrían hacerse con el control de las comisiones parlamentarias de servicios financieros y utilizar esas posiciones para cuestionar o retrasar las medidas de desregulación, incluidos los ajustes de los requisitos de las pruebas de resistencia y de las normas de capital. El efecto final probablemente seguiría siendo modesto, salvo por un mayor escrutinio de las prácticas crediticias y de las cuestiones relacionadas con la vivienda.
Los activos digitales parecen más expuestos. La Ley Clarity, destinada a establecer un marco regulatorio para los criptoactivos, no prosperó en el Senado a mediados de septiembre, lo que hace improbable su aprobación antes del final de la legislatura actual. Una mayoría demócrata retrasaría aún más los avances y podría favorecer una supervisión más estricta del sector del capital privado, los mercados de predicción y las plataformas de apuestas, todos ellos cada vez más populares entre los inversores estadounidenses.
En el sector energético, los republicanos mantienen su compromiso de apoyar la producción nacional de hidrocarburos, mientras que las energías renovables recibirían un mayor respaldo político en caso de victoria demócrata, aunque sin una capacidad legislativa suficiente para revertir las medidas existentes.
El importante proyecto de reforma de la concesión de permisos, actualmente pendiente de aprobación en el Senado y destinado a acelerar el desarrollo de infraestructuras de petróleo, gas y transporte de electricidad, podría sufrir retrasos bajo control demócrata.
Con independencia del resultado electoral, los precios del petróleo dependerán principalmente de si el conflicto con Irán continúa o se reduce la escalada.
Por último, los sectores de consumo y comercio minorista podrían beneficiarse de los debates sobre el poder adquisitivo, aunque sigue siendo improbable una reducción significativa de los aranceles sin el apoyo de la Casa Blanca. Para estos sectores, los precios de la gasolina y las devoluciones de aranceles probablemente importarán más que las propias elecciones.
Las próximas semanas incluyen varios acontecimientos decisivos. La decisión de política monetaria de la Reserva Federal y la publicación de resultados de las principales empresas tecnológicas están previstas para el 28 y 29 de octubre, apenas unos días antes de las elecciones.
La noche electoral, los resultados de la Cámara de Representantes deberían conocerse con relativa rapidez, mientras que varias contiendas muy ajustadas del Senado podrían tardar varios días más en resolverse, prolongando la incertidumbre. A estos acontecimientos les seguirán la publicación de la inflación de octubre el 10 de noviembre, la reunión de la Reserva Federal el 9 de diciembre y el vencimiento de la financiación pública el 11 de diciembre. El nuevo Congreso tomará posesión a principios de enero de 2027.
"El escenario central ya está ampliamente descontado por los mercados. Según nuestra valoración, la continuidad del control republicano de ambas cámaras sería ligeramente positiva para los mercados financieros; un Congreso dividido sería neutral; y el control demócrata de ambas cámaras sería ligeramente negativo. Las diferencias entre estos escenarios probablemente seguirían siendo limitadas y se concentrarían en los sectores comentados anteriormente, especialmente la sanidad, los servicios públicos, la defensa y los activos digitales", señalan en Ofi Invest.
Es posible que aumente la volatilidad en torno a las elecciones y al vencimiento de la financiación pública del 11 de diciembre, aunque históricamente estos episodios han tendido a ofrecer oportunidades de compra, más que a desencadenar cambios duraderos de tendencia.
Los factores que podrían modificar nuestra valoración tienen menos que ver con las propias elecciones que con su entorno macroeconómico más amplio: una aceleración de la inflación subyacente que obligue a la Reserva Federal a endurecer aún más su política monetaria, un nuevo repunte de los precios del petróleo o una decepción en torno a la inversión en IA, especialmente si las condiciones de financiación se vuelven más difíciles. "Estas son las variables que seguimos más de cerca", subrayan en la gestora francesa.