La morosidad pone en peligro la continuidad del 7% de las empresas
Miguel Ángel Valero
El impacto de la morosidad sobre el tejido empresarial se ha mantenido a lo largo de 2026 en niveles muy elevados. El 58% de las empresas españolas sufre el impacto negativo de la morosidad en su actividad, dos puntos por encima de los valores que se registraban hace un año, según la oleada de otoño del Estudio de la Gestión del Riesgo de Crédito en España, que impulsan Crédito y Caución e Iberinform.
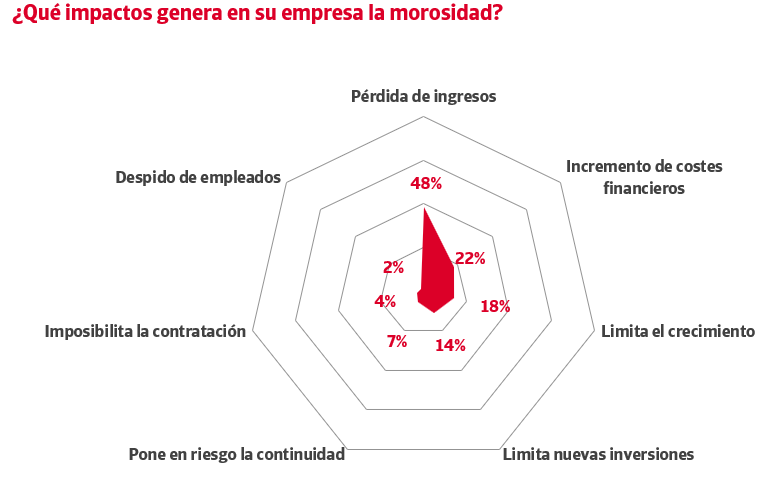
La morosidad genera efectos perturbadores en su salud financiera. Para el 48%, supone pérdidas de ingresos significativa. Además, en un contexto de tipos de interés aún elevados, el retraso en el pago de los clientes también provoca que el 22% del tejido empresarial registre un incremento de sus costes financieros. El 18% tiene que frenar su expansión comercial, y el 14% se ve obligado a limitar sus nuevas inversiones.
Para el 7% de las empresas, la morosidad pone en peligro la continuidad de sus negocios y puede desembocar en el despido de trabajadores en el 2 % de los casos.
La falta de control sobre la morosidad es un riesgo para la actividad empresarial. El incumplimiento de los pagos acordados genera importantes tensiones de liquidez en una situación como la actual y es especialmente desestabilizadora en la operativa de las empresas de menor tamaño. Si se llega al impago de una venta a crédito comercial, la pérdida equivale a los costes de producción del producto. Así, el 60% de las empresas asegura haber renunciado a formalizar alguna operación comercial en los últimos seis meses por considerar que suponía un riesgo elevado.
Según la oleada de otoño del Estudio de Gestión del Riesgo de Crédito y Caución e Iberinform, las empresas emplean distintos criterios para revisar al límite de crédito que se otorga a los clientes cuando consideran que el riesgo de impago es elevado. En el 66% de los casos, se toma esta decisión cuando se observan retrasos recurrentes en el pago de las facturas por parte del cliente. Contar con alertas de herramientas de seguimiento o de compañías de seguro sobre el comportamiento de pago es la segunda causa de revisión del límite de crédito, con el 44%, seguida de notificaciones de embargo o de incidencias con la Agencia Tributaria (31%).
Coface; el azúcar sube un 25% en lo que va de año
Los precios del azúcar se han disparado casi un 25% desde principios de año. Esta subida refleja unas condiciones de oferta mundial más ajustadas, impulsadas por El Niño, el aumento de la producción de etanol y las restricciones a la exportación, tal y como señalan los economistas de Coface. Mientras que la mayoría de los mercados de materias primas agrícolas se han estancado desde el inicio de la nueva campaña comercial, los precios del azúcar han seguido subiendo . Aunque el índice S&P GSCI Agriculture ha caído un 16% desde principios de septiembre, el índice específico del azúcar ha subido un 1% durante el mismo periodo Desde principios de año, el precio de referencia del azúcar en bruto se ha disparado en torno a un 25%, superando los 450$ por tonelada a mediados de octubre, su nivel más alto en casi dos años.
En un contexto de demanda estable, la evolución de los precios viene determinada en gran medida por las condiciones de la oferta. Tres factores están alimentando esta presión alcista sobre los precios: las condiciones meteorológicas adversas vinculadas a El Niño, el auge de los biocombustibles impulsado por el aumento de los precios del petróleo y las restricciones a la exportación. La Organización Internacional del Azúcar espera ahora un déficit mundial de 0,2 billones de toneladas (Mt) para la campaña comercial 2026/2027 (octubre -septiembre), tras haber registrado un superávit de 1,1 Mt en la campaña anterior. Esta previsión refleja el descenso previsto de la producción en la mayoría de las principales regiones productoras, que representan más de la mitad de la producción mundial.
Sin embargo, varios factores apuntan a que este déficit podría ser mayor de lo previsto, lo que mantendría la presión al alza sobre los precios en los próximos meses. El Niño está pasando factura a los principales productores de caña de azúcar. En Brasil, el principal productor mundial (que representa el 23,5 % de la producción global), las fuertes lluvias registradas en septiembre y principios de octubre en la región Centro-Sur (que representa más del 90 % de la producción nacional) están perturbando las etapas finales de la cosecha y las operaciones de molienda de la caña de azúcar. Las precipitaciones excepcionales han retrasado el acceso a las plantaciones y han saturado la caña de agua, reduciendo su contenido en azúcar. En consecuencia, desde el inicio de la temporada en marzo hasta finales de septiembre, el volumen de caña molida se redujo un 2,9 %interanual , hasta situarse en 510 Mt.
En la India, el segundo mayor productor mundial (16%), el monzón del suroeste—esencial para el crecimiento de la caña de azúcar entre junio y septiembre—concluyó con un déficit de precipitaciones del 12,6 % a nivel nacional , lo que ha obstaculizado el crecimiento de los cultivos y los rendimientos previstos.
La misma tendencia se observa en Tailandia, el quinto mayor productor mundial (6%) pero el segundo mayor exportador por detrás de Brasil, país en el que también se espera una caída del 17% en la producción de azúcar en 2026/2027,hasta menos de 10 Mt. Estos acontecimientos están directamente relacionados con la intensidad excepcional del actual fenómeno de El Niño, que se espera que siga lastrando la producción al menos hasta el primer trimestre de 2027.
Además, en la Unión Europea, el tercer mayor productor mundial (8%), las olas de calor sin precedentes de este verano han afectado gravemente a las cosechas de remolacha azucarera, independientemente de El Niño, y se prevé que la producción de azúcar caiga un 20 % en la campaña de comercialización 2026/27,hasta situarse en 13,5 Mt.
Con el fin de reducir su dependencia de las importaciones de gasóleo y gasolina, Brasil y la India han aumentado repetidamente sus porcentajes obligatorios de mezcla de etanol en los combustibles durante los últimos años. En julio, Brasil elevó su porcentaje obligatorio del 30 % al 32 % hasta enero de 2027,mientras que la India ha alcanzado su objetivo del 20 % —fijado en 2018 para2030 — antes de lo previsto, en 2025. Cada aumento de la tasa de mezcla conlleva una mayor reasignación de la caña de azúcar hacia la producción de etanol . La subida de los precios del petróleo desde el inicio de la guerra en Irán, combinada con la atonía de los precios del azúcar en el primer semestre del año, ha fomentado aún más el desvío de la caña hacia la producción de etanol. En el centro -sur de Brasil, la proporción de caña de azúcar destinada a la producción de azúcar cayó por debajo del 47 % durante los primeros cinco meses de la campaña 2026/2027 (abril -marzo), en comparación con casi el 53% del año anterior.
A pesar de la reciente subida de los precios del azúcar, que ha mejorado el atractivo relativo de la producción azucarera, es poco probable que los ajustes realizados por los productores brasileños sean suficientes para compensar por completo el déficit acumulado. A mediados de octubre, en términos comparables, la producción de azúcar había descendido un 14,6% con respecto a la temporada anterior, mientras que la producción de etanol aumentó un 4,3% .
La India, el segundo mayor exportador mundial hasta 2023, ha ido reduciendo progresivamente sus exportaciones de azúcar desde entonces, hasta prohibirlas casi por completo en mayo de 2026 con el fin de proteger su mercado interior. Al mismo tiempo, el país ha abierto un contingente arancelario que permite la importación de 1 Mt de azúcar en bruto hasta el 31 de octubre. Las autoridades han llegado incluso a prohibir el uso de caña de azúcar para producir etanol a partir del 1 de noviembre . Esto debería contribuir a mantener la oferta de azúcar prevista para el consumo en 28 Mt en 2026/2027, al mismo nivel que la campaña de comercialización anterior, ya que, de las 31 Mt de azúcar producidas, 3 Mt se destinaban a la producción de etanol. La política de la India aumenta así la dependencia del mercado mundial respecto a Brasil, que ya representa el 55% delas exportaciones, y, en consecuencia, su vulnerabilidad ante una crisis de producción localizada.
China: la compra centralizada de hierro perjudica a las mineras australianas
Pekín agrupa desde 2022 sus compras de hierro en una central estatal. Goldman Sachs calcula que restará 8.000 millones$ a las mineras australianas en diez años. BHP y Fortescue perderían unos 2.900 millones cada una, y Rio Tinto, 2.300 millones. BHP y Rio ya firmaron con descuentos del 2,7% y el 2,1%; a Fortescue le piden un 3%.
China compra el 75% del hierro que viaja por mar. Antes cada acería regateaba sola; juntas, son el cliente que no puedes perder, así que el precio lo ponen ellas. Fortescue amenaza: sin acuerdo antes de fin de año, recortará la producción.
Otro argumento más para los analistas, que recortan por cuarta semana lo que esperan que gane el S&P 500 en 2027. Ahora esperan que el beneficio de las empresas del S&P 500 crezca un 20% en 2027, frente al 30% de este año. Y eso que el trimestre ha sido de traca. Con más del 80 por ciento del índice ya presentado, el beneficio por acción crece un 33%, impulsado por energía y tecnología. ¿Por qué recortan? Porque la IA ha tirado del beneficio tres años seguidos y el avance demócrata puede frenarla. Bank of America calcula que si ese gasto cae un 20%, el S&P gana hasta un 8%.
Man Group ve síntomas de estanflación en EEUU
Kristina Hooper, Estratega Jefe de Mercados en Man Group, destaca que en EEUU la inflación sube 4 décimas en octubre, y la subyacente, tres. Y que es generalizada, lo que indica que los precios más altos de la energía pueden haberse trasladado a una variedad de áreas de la economía, como restaurantes y transporte; los efectos de segundo orden que preocupan siempre a los bancos centrales. El presidente de la Reserva Federal de Chicago, Austan Goolsbee, calificó el informe del IPC de "preocupante" y "casi inquietante", lo que podría ser una subestimación si se considera junto con la cifra del Índice de Precios al Productor (PPI).
Éste quedó ligeramente por debajo de las expectativas, con un 0,3% mes a mes, pero aún así se mantuvo alrededor del 6,5% interanual, su nivel más alto desde noviembre de 2022. El IPP subyacente subió un 0,3% mes a mes y ha subido aproximadamente un 5% interanual. Aquí también, las presiones sobre los precios eran generalizadas.
Los precios de la energía han bajado recientemente, lo que podría ayudar a reducir la inflación general. Sin embargo, con presiones de precios tan generalizadas, parece probable que la inflación subyacente se mantenga elevada e incluso podría aumentar aún más. La inflación de servicios —un componente importante del IPC total— subió al 3,2% interanual en septiembre, mientras que los servicios médicos han aumentado más bruscamente debido a las consolidaciones hospitalarias y al aumento de los costes laborales. Además, la inflación de viviendas también aumentó hasta el 3,2% interanual en septiembre. La inflación subyacente es el indicador que la Fed está siguiendo de cerca – de ahí la retórica más agresiva de algunos de sus funcionarios-.
Al mismo tiempo, otras señales apuntan a una economía en desaceleración:
- Los diferenciales de crédito se han ampliado considerablemente para el crédito de menor calidad. El diferencial ICE BofA CCC y el Lower US High Yield Index Option Adjusted subieron hasta 1.314 puntos básicos (bp) el12 de noviembre, frente a los 909 pb del 30 de abril de este año.
- Una tormenta perfecta para la IA. La subida de tipos y los resultados de las elecciones de mitad de mandato ya han incrementado considerablemente la probabilidad de que la construcción de centros de datos de IA se ralentice. Y ahora tenemos un contratiempo en Nvidia, que es posiblemente el epicentro de la industria de la IA, por su su papel en la financiación circular. Y estamos viendo lo crucial que podría ser la IA para la economía y el mercado bursátil estadounidense. Existe la posibilidad de que el cambio de liderazgo en Nvidia o la posibilidad de nuevos obstáculos derivados del escándalo actual pongan en peligro el ecosistema de IA que ha creado. Esto es una preocupación seria dado que tanto el mercado bursátil estadounidense como la economía estadounidense dependen mucho del continuo crecimiento robusto de la IA. No deberíamos subestimar los riesgos aquí.
- Las ventas de viviendas en octubre cayeron un 5,5% mes a mes y un 8,8% interanual, hasta un mínimo en 16 años. Esto se debe en gran medida a los altos tipos hipotecarios, así como a problemas generales de asequibilidad, que no muestran señales de bajar pronto. Una menor venta de viviendas puede afectar al crecimiento económico.
- Menos comida fuera. Según una nueva encuesta de Gallup, el porcentaje de adultos estadounidenses que salen a comer en restaurantes al menos una vez por semana ha caído al 39% en 2026, un mínimo histórico para la encuesta (ese porcentaje fue del 53% en 2019 y luego cayó al 47% en 2022). Y los pedidos de comida para llevar no están llenando ese vacío, ya que la demanda semanal ha caído al 31%, el mismo nivel que en 2018.
- Signos de debilitamiento de las ventas minoristas.
- El endurecimiento de la Fed en diciembre añadiría una desaceleración, especialmente si es en 50 pub. Dado que la mayoría de las presiones inflacionarias están impulsadas por choques de oferta más que por la demanda, una subida de tipos probablemente hará poco para controlar la inflación, pero podría ralentizar la economía.