El mercado teme un largo recuento en las elecciones de EEUU
Miguel Ángel Valero
Adam Keogh, investigador cuantitativo sistemático en Man Group, destaca que actualmente, los mercados de opciones valoran un resultado rápido en unas elecciones de mitad de mandato en EEUU. Pero un recuento largo, o el malestar, podría poner a prueba a los mercados más de lo que lo hizo en 2021. Los mercados conviven con dos tipos de riesgo. Los desconocidos conocidos, como elecciones, beneficios y reuniones de la fed. Y luego están las incógnitas desconocidas, y últimamente hemos tenido bastantes, gracias a los conflictos geopolíticos que aumentan la inflación, el cambio de aranceles, y los agentes de IA rebeldes.
Las elecciones de mitad de mandato del 3 de noviembre son una de las mayores incógnitas conocidas que quedan este año. Pero, ¿tienen actualmente los mercados la capacidad para preocuparse por las implicaciones electorales en medio del aumento de los precios del petróleo, el aumento de los rendimientos de los bonos gubernamentales y la historia de la IA en constante evolución?
Polymarket otorga la victoria completa a los demócratas, lo que significa que ganan tanto la Cámara como el Senado, con un 66%, frente al 50% a principios de septiembre. Se prevé que los demócratas solo ganen la Cámara en un 27% y una barrida republicana en un 8% (debido a los redondeos, las probabilidades de Polymarket no siempre suman un sencillo 100%). Un Senado demócrata con una Cámara republicana se considera extremadamente improbable. Pero Polymarket había estimado la posibilidad de victoria de Lula en las elecciones presidenciales de Brasil en un 16,5% un día antes de que ganara. También dio al partido de protesta de la Lista Estudiantil de Serbia solo un 38,5% de posibilidades de ganar las elecciones anticipadas del domingo 25 de octubre, en las que arrasaron.
"Con las elecciones de mitad de curso a solo una semana, no podemos permitirnos descartar ningún resultado. Analizar nuestros propios datos, usando opciones y cestas electorales de bancos de inversión, sugiere que a los mercados les importa el resultado de las elecciones de mitad de mandato en EEUU tanto como suelen hacerlo, básicamente un día algo más ajetreado en la oficina", apunta.
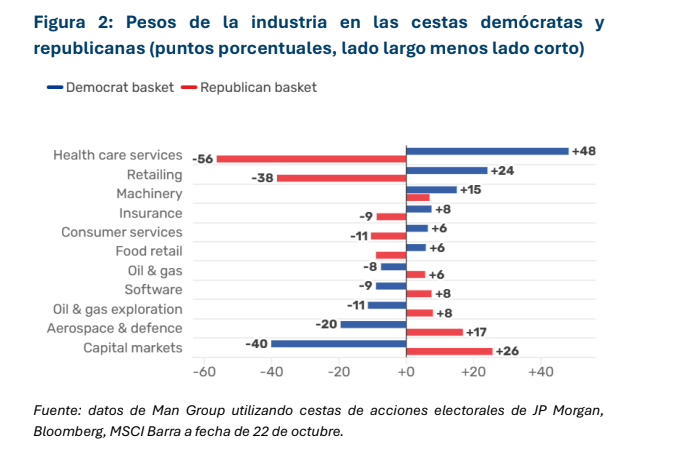
Otras conclusiones incluyen que una barrida demócrata se considera buena para los servicios sanitarios, pero podría ser dolorosa para los mercados de capitales. El mayor riesgo es que el resultado tarde unas semanas en decidirse, sin embargo, parece que el mercado de opciones no ha valorado ese escenario. En el improbable caso de disturbios, los mercados podrían ser menos capaces de desmedirse que el 6 de enero de 2021.
Las opciones, que los inversores pueden usar para protegerse de movimientos bruscos de precio, muestran cuánta volatilidad adicional (el tamaño de las oscilaciones de precio) esperan los mercados tras la votación. "Calculamos que las opciones S&P 500 se valoran 1,2 veces la volatilidad típica de un día para el 4 de noviembre, el día después de la votación. Eso significa que los cambios podrían ser aproximadamente una quinta parte mayores de lo habitual, en línea general con las recientes elecciones de mitad de mandato", explica.
Las elecciones legislativas intermedias se valoran con aproximadamente la mitad de la volatilidad diaria de las presidenciales, y los mercados de divisas muestran un patrón similar en general. Los resultados tecnológicos, los datos de inflación y la próxima reunión de la Fed se valoran con un poco menos de volatilidad adicional. Por tanto, el mercado valora las elecciones de mitad de mandato como un evento mayormente ordinario, asumiendo que el resultado se conoce el 4 de noviembre.
Sin embargo, esa suposición conlleva un riesgo. El control de una cámara puede depender de un puñado de disputas ajustadas que en el pasado han tardado semanas en resolverse, y el mercado de opciones muestra pocas señales de explicar esto.
¿Qué significan los resultados para los distintos sectores de la economía?
Los bancos de inversión han construido cestas de acciones en torno a cada resultado, emparejando a los ganadores probables con los perdedores. "Analizamos estas cestas mediante un modelo de factores, que muestra que gran parte del riesgo se encuentra en tilts sectoriales, con pocas apuestas grandes en acciones individuales", señala.
Durante el último mes, estas cestas han seguido las probabilidades de su partido en el Polimercado, en medio de mucho otro ruido en el mercado. Una cesta de barrido demócrata parece relativamente defensiva, favoreciendo acciones que tienden a moverse menos que el mercado. Los servicios sanitarios son considerados los mayores ganadores, partiendo de la suposición de que se evitarían más recortes a Medicaid, el seguro médico estadounidense para personas con bajos ingresos. El sector minorista muestra la segunda mayor ganancia.
Por otro lado, el escenario parece potencialmente doloroso para los mercados de capitales, que abarcan a bancos de inversión y corredores. Una barrida republicana es, en términos generales, una imagen especular.
"Hemos encontrado algunos cambios interesantes en las cestas de este año. No hay grandes apuestas en semiconductores, a diferencia de lo que ocurrió en la antesala de las elecciones presidenciales de 2024. Los fabricantes de chips están en el centro del auge de la IA, por lo que su ausencia sugiere que los desarrollos en IA son, en cierto sentido, una fuerza mayor en los mercados que la política actual. Los bancos son otra omisión notable, aunque la exposición de estas cestas a los mercados de capitales indica que los inversores esperan que una barrida demócrata limite cualquier viento a favor de la desregulación", explica este experto.
El precio anterior asume que el resultado se conocerá al día siguiente. El control de una cámara puede depender de un puñado de carreras ajustadas que tardan días o semanas en decidirse. En 2022, fue hasta diciembre cuando se conoció la composición final del Senado. En 2020, el control del Senado no se decidió hasta las elecciones de desempate en Georgia, el 5 de enero de 2021, dos meses después del día de las elecciones. Cualquier volatilidad derivada de la incertidumbre sobre el control de una cámara y el atasco añadido causado por recuentos y desafíos legales se sumaría al modesto cambio fijado para el 4 de noviembre.
El cojín también puede ser más fino que antes. Los mercados observaron en su mayoría los acontecimientos en el Capitolio del 6 de enero de 2021, con solo una ligera inversión respecto a un día de negociación fuerte, pero eso fue en un entorno de optimismo por la vacuna contra la COVID y tipos de interés nulos. Hoy, con los costes de endeudamiento del gobierno en niveles no vistos en muchos años y los nervios de la IA muy altos, no está claro si los mercados tendrían la misma capacidad para superar tal sorpresa, en el improbable caso de que un recuento disputado se intensificara.
UBS: el mercado de bonos de EEUU seguirá bajo presión a corto plazo
El rendimiento del bono del Tesoro de EEUU a 10 años ha descendido durante tres semanas consecutivas y cotiza por debajo del 5%. Aun así, es posible que el mercado de bonos siga bajo presión a corto plazo. La situación geopolítica sigue siendo fluida, la inflación se ha reacelerado, los hyperscalers están captando más capital para sus inversiones en IA y las preocupaciones fiscales no han disminuido.
La combinación de diversificación, ingresos y potencial de revalorización que ofrecen los bonos de calidad hace que la renta fija siga siendo atractiva a pesar de la posible volatilidad de los rendimientos. Los bonos ofrecen características atractivas para la cartera. Los rendimientos actuales ofrecen ingresos suficientes para compensar el riesgo de una mayor volatilidad de los rendimientos. Un ajuste en lo que descuenta el mercado sobre la Fed deja margen para ganancias de precio.
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos viendo oportunidades en renta fija. Con los rendimientos en los niveles actuales, los inversores cobran por asumir duración y, al mismo tiempo, obtienen una valiosa cobertura frente a escenarios de menor crecimiento. Favorecemos una exposición selectiva a bonos de alta calidad con duración media y larga, y mantenemos la cautela en los vencimientos más largos". “Favorecemos una combinación diversificada de oportunidades estructurales y cíclicas, y la reducción de las concentraciones en posiciones de valores individuales”, apunta.
La decisión del BCE, los datos de crecimiento de la Eurozona y los resultados empresariales pondrán a prueba la resiliencia de la región esta semana. "Mantenemos nuestra visión de Atractivo para la renta variable de la eurozona, a pesar de que esperamos que la volatilidad de los bonos soberanos persista”, añade.
“Dados los fundamentales más débiles del platino y su mayor volatilidad, actualmente preferimos la exposición al oro frente al metal blanco”, apunta Giovanni Staunovo, Estratega. “Ahora esperamos que el paladio cotice en torno a los 1.100$/onza durante los próximos 12 meses, lo que reduce en 100-200$/onza nuestras previsiones anteriores para diciembre, marzo y junio”, añade.
“Reiteramos nuestra perspectiva constructiva sobre el precio europeo del carbono a medio y largo plazo, ya que creemos que se necesitan precios más altos para incentivar a las empresas a reducir aún más sus emisiones de carbono en Europa. Los inversores que quieran participar en el mercado de emisiones deben estar preparados para posibles retrocesos de precios a corto plazo y una elevada volatilidad”, señalan Staunovo y Dominic Schnider, Responsable Global de Divisas y Materias Primas.
Alemania: recuperación de la confianza empresarial
Mientras, la confianza empresarial sigue recuperándose en Alemania y el índice IFO de clima empresarial se elevó a máximos desde 2023. En octubre este indicador repuntó tres décimas hasta 90,2, pero lo más relevante fue la composición de la subida dado que la mejora se sostuvo principalmente por el lado de las expectativas, que subieron 1,2 puntos hasta niveles de 91,6, mientras que la lectura de la situación actual fue lo que frenó una posible mejora más intensa de este indicador al bajar hasta 88,8 desde el 89,5 previo. En conjunto, cifras de confianza alentadoras, dado que a pesar de la subida de los costes de financiación y también de los precios de la energía, los empresarios germanos apuntan a una reactivación en los próximos meses.
Ebury: La libra afronta los Presupuestos de otoño desde una posición de fortaleza
La huida hacia activos refugio se reanudó la semana pasada tras nuevas caídas de las acciones relacionadas con la IA y ataques contra Irán e instalaciones petroleras saudíes, que impulsaron el precio del crudo Brent a máximos de cinco meses.
- EUR: De entre las divisas del G10, el euro experimentó uno de los peores comportamientos la semana pasada, lastrado por los problemas fiscales y políticos de Francia. El diferencial franco-alemán volvió a ampliarse hasta alcanzar un nivel no visto desde la crisis de la deuda soberana de 2011 y los rendimientos franceses a 10 años llegaron a sus niveles más altos desde 2002. El daño ya se está haciendo sentir en la economía real: el PMI compuesto francés volvió a entrar en territorio contractivo en octubre, situándose en 48,4, lo que arrastró al índice de la zona del euro a su nivel más bajo de los últimos cuatro meses, 51,9. Creemos que el BCE mantendrá los tipos el jueves, y los mercados de waps coinciden casi por unanimidad. Aparte de las declaraciones de Lagarde sobre la economía, la atención de los participantes del mercado y de los periodistas se centrará, sin duda, en los comentarios del Consejo sobre la crisis de la deuda soberana francesa, así como en cualquier señal sobre la disposición del BCE a respaldar la deuda francesa. Si Lagarde hiciera mayor hincapié en los riesgos derivados de Francia o diera a entender que el BCE está dispuesto a intervenir para apoyar los mercados de bonos, los operadores podrían reducir sus apuestas por una subida en diciembre, lo que sin duda afectaría al euro.
- USD: Los escasos datos estadounidenses publicados la semana pasada mostraron una economía sólida con crecientes presiones inflacionistas. El PMI compuesto preliminar de octubre se moderó ligeramente, pero se mantuvo cerca de su máximo de los últimos cinco años. Más preocupante aún para la Reserva Federal es que los precios de venta subieron al ritmo más rápido desde 2022. El principal factor detrás del comportamiento del dólar continuó siendo el mercado bursátil. Un patrón interesante que se está perfilando es que cuando las caídas se limitan al sector de la IA el dólar se deprecia, pero cuando son generalizadas los flujos hacia activos refugio acaban respaldando a la divisa. Mantenemos nuestra previsión de que la Fed mantenga los tipos este miércoles. Creemos que la atención se centrará en los votos discrepantes y en las orientaciones de cara a la reunión de diciembre, para la cual seguimos previendo una subida de tipos. Los datos del PIB y del PCE del jueves deberían confirmar que la economía se está sobrecalentando. Sin embargo, el dólar ya no se aprecia con facilidad ante las buenas noticias de EEUU y consideramos que los riesgos a corto plazo se inclinan a la baja para éste.
- GBP: La libra esterlina registró la semana pasada los datos más favorables entre las principales economías. El desempleo cayó inesperadamente hasta el 4,7%, su nivel más bajo en más de un año, y el crecimiento de los salarios fijos repuntó hasta el 3,7%. La inflación de septiembre subió hasta el 3,5%, por encima de lo previsto, con la inflación subyacente y la de los servicios superando las expectativas. Además, el PMI compuesto preliminar de octubre se disparó hasta alcanzar un máximo de ocho meses, situándose en 53,1, y las empresas informaron de que habían contratado personal por primera vez en dos años. La libra se apreció frente al dólar y al euro, lo que supone un resultado inusual. Ahora consideramos que la subida de tipos por parte del Banco de Inglaterra está prácticamente garantizada, siempre que el Presupuesto del miércoles 28 de octubre no contenga ninguna sorpresa fiscal importante que afecte al mercado de bonos del Estado. A diferencia de lo ocurrido en los Presupuestos de otoño de los últimos años, el ministro de Hacienda parece decidido a mantener un perfil bajo y a ofrecer pocas sorpresas. Las subidas de impuestos siguen siendo inevitables, aunque es probable que sean pequeñas y selectivas, y se limiten a ámbitos que tengan un impacto mínimo en las perspectivas de crecimiento de Gran Bretaña. Un paquete modesto de medidas que restablezca un margen fiscal saludable sería bien recibido por los inversores y podría mantener la libra esterlina al alza esta semana.