11Sep

Los analistas esperan dos subidas más del Banco Central Europeo, tres de la Fed, y al menos una del Banco de Japón, en lo que queda de año, y una continuación del endurecimiento de la política monetaria en 2027.

Miguel Ángel Valero

El petróleo encadena ocho sesiones al alza, su racha alcista más larga en más de tres años, con el Brent por encima de los 100$. Detrás están los ataques a petroleros en el estrecho de Ormuz, que amenazan el suministro. Para el inversor, esto es gasolina para la inflación y viento de cola para las petroleras. Para los bancos centrales, más presión a favor de subir los tipos de interés.

Las cuestiones geopolíticas y climáticas están afectando negativamente al sector alimentario y repercutiendo en el precio final de los alimentos. Según un análisis elaborado por Crédito y Caución, los precios mundiales de los alimentos pueden aumentar un 11,6% en 2026 y un 4,8% en 2027 debido a las escaladas en los conflictos del Golfo Pérsico (tras los ataques de Israel y EEUU desde febrero) y Ucrania (invasión rusa desde 2022), la sequía que afecta a EEUU y Europa occidental y el fenómeno de El Niño.

La prolongación del cierre del estrecho de Ormuz ha provocado un aumento de los precios de la energía y de los fertilizantes, lo que repercute directamente en la producción y el encarecimiento de los alimentos. Los ataques contra puertos, terminales de carga y buques en Ucrania y en Rusia han interrumpido las exportaciones de cereales y reducido los volúmenes comerciales. Al mismo tiempo, los ataques contra refinerías e infraestructuras de exportación rusas están impulsando al alza los precios mundiales de los productos petrolíferos y los fertilizantes.

Las temperaturas extremas de este verano reducirán el rendimiento de los cultivos y la producción agrícola tanto en EEUU como en Europa. Un fenómeno de El Niño intenso puede perturbar aún más el comercio agrícola mundial al reducir las cosechas y restringir el suministro de alimentos. Estas limitaciones pueden impulsar al alza los precios. Las economías orientadas al Pacífico y dependientes de la agricultura serán las más afectadas.

En Europa, la producción alimentaria consume mucha energía, sobre todo en los procesos de refrigeración, calefacción y procesamiento. Esto agrava los retos ya existentes, como los elevados costes laborales y las cargas normativas. Además, la limitada capacidad para fijar precios dificulta repercutir el aumento de los costes, especialmente en un entorno minorista altamente competitivo y dominado por grandes operadores. Como resultado, los márgenes, ya de por sí reducidos, se ven aún más comprimidos.

Ante esta situación, muchos productores alimentarios se están centrando en el control de costes, la optimización de la cartera, la mejora de la eficiencia y los aumentos selectivos de precios con el fin de proteger la rentabilidad. Sin embargo, persiste la brecha entre el aumento de los costes de los insumos y los precios que pueden aplicarse.

El riesgo crediticio es mayor para las empresas más pequeñas o menos diversificadas, con menor poder de negociación, y para los subsectores con un alto consumo energético que dependen en gran medida de los costes de calefacción o refrigeración, transporte y piensos, como la industria láctea y el procesamiento cárnico.

Dos subidas más del BCE, y tres de la Fed

El último Informe Semanal de Mercados de Ibercaja Gestión destaca que el mercado descuenta otras dos subidas de tipos por parte del Banco Central Europeo (BCE) tras la reunión del 10 de septiembre, y tres por la Fed (80% de probabilidad en la reunión del 16 de septiembre). Estas expectativas impulsan al bono alemán, el bund, que a 2 años ya estás en el 2,2%, y a 10 años, en el 3,5%. En ambos casos, en máximos desde 2011. El bono del Tesoro de EEUU a 10 años se sitúa en el 4,95%. 

Para los analistas de Banca March, "es razonable esperar una nueva subida en los próximos meses, aunque consideramos que el mercado está descontando un endurecimiento excesivo". Llevar el tipo de depósito más allá del tipo neutral –en torno al 3%– acarrearía un coste creciente para la actividad. Además, parte del trabajo ya lo está haciendo el propio mercado a través del repunte de las TIR (tasa interna de rentabilidad) soberanas, que en algunos casos se sitúan en máximos de más de una década. Y, lo que es más importante, sigue habiendo poca evidencia de que el shock energético esté generando dinámicas inflacionistas más persistentes.

La aceleración de los precios de producción en EEUU elevó la presión sobre la Fed al apuntar a mayores tensiones en varios componentes relevantes para el deflactor del consumo personal (PCE), la referencia de inflación preferida por la institución. La inflación se mantuvo en el 3,4% en agosto, el mismo nivel que en julio, pero muy lejos del objetivo del 2% marcado por la Reserva Federal, aunque supone un alivio de las tensiones inflacionistas por la guerra en Oriente Medio (en mayo de 2026, el IPC fue del 4,2%, máximo de más de tres años). 

Más presión para el presidente de la Fed, Kevin Warsh, que trata de hacer malabarismos entre el deseo de Trump de bajar los tipos y unos datos que invitan a subirlos 25 puntos básicos, hasta el 3.5-3,75%. De optar el FOMC por la subida, será la primera con Warsh al frente. Y un nuevo fracaso para Trump.

Por cierto, tras adelantarse MyInvestor a la subida del BCE y elevar la remuneración de sus depósitos hasta el 2,5%, Banca March mejora la rentabilidad de su Depósito Flexible Avantio a 12 meses hasta el 2,8% TAE. Este depósito, que puede contratarse a través de los canales digitales del banco hasta el 31 de octubre, establece una aportación mínima por cliente de 30.000€, y una máxima de 300.000.

UBS: el BCE subirá otra vez los tipos en diciembre

En UBS creen que "el actual ciclo de endurecimiento monetario aún no ha concluido": "ahora esperamos que el BCE lleve a cabo una subida adicional de 25 pb en su reunión de diciembre, antes de hacer una pausa. Probablemente se necesitará un mayor endurecimiento monetario para devolver la inflación al objetivo. A pesar de las proyecciones restrictivas, es probable que el BCE actúe con cautela. Los riesgos siguen inclinados hacia un endurecimiento adicional en 2027".

"Las expectativas de inflación están en el centro de atención, ya que la actual guerra en el Golfo ha contribuido a elevar las tasas de inflación general. Pero en un mundo sensacionalizado por las redes sociales y polarizado por una política profundamente tribal, existe una diferencia clara entre lo que la gente dice y lo que la gente hace. Hoy en día, las expectativas de inflación son más extremas y están menos ancladas en la realidad que en la era previa a las redes sociales, y los responsables de política monetaria no deberían fingir que las redes sociales no han cambiado la forma en que se forman dichas expectativas", argumenta Paul Donovan, Economista Jefe de UBS Global Wealth Management.

Mark Haefele, Director de Inversiones (CIO), afirma: "Aunque unos tipos de interés más altos pueden presionar las valoraciones, no creemos que la trayectoria de endurecimiento actualmente prevista sea suficiente para descarrilar la mejora del entorno de beneficios de la renta variable europea. Mantenemos nuestra preferencia por los valores cíclicos europeos, incluidos los de tecnología de la información, industriales y bancos, así como nuestra preferencia más amplia por la renta variable de la eurozona y nuestra exposición temática a los líderes europeos y a las medianas capitalizadas suizas".

"Seguimos siendo constructivos con los activos en EUR: favorecemos un euro más fuerte, oportunidades atractivas de carry en renta fija y crédito, y una renta variable europea respaldada por un ciclo de beneficios en mejora, a pesar de unos tipos de interés moderadamente más altos", aporta Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.

Fed y Banco de Japón subirán tipos, "pero las orientaciones futuras (guidance) probablemente serán el factor que determine las reacciones de las divisas. Un mensaje menos restrictivo de lo esperado podría presionar a la baja al USD y al JPY, mientras que una pausa de tono restrictivo por parte del BoE podría respaldar a la libra esterlina", apuntan Constantin Bolz y Teck Leng Tan, Estrategas.

Sobre las elecciones legislativas de mitad de mandato en EEUU, "seguimos siendo positivos respecto a determinadas oportunidades en la renta variable europea, generadas por la expansión de la capacidad industrial y de seguridad de la región. Favorecemos a las empresas capaces de beneficiarse del reshoring y de la modernización industrial, especialmente allí donde la solidez financiera respalda su capacidad para traducir la demanda estructural en beneficios sostenidos", señala Christopher Swann, Estratega.

Más promesas de Trump

Mientras, sigue el populismo demagógico de Trump para tratar de impedir su derrota en las elecciones de medio mandato. Un día después de prometer 5.000$ a cada ciudadano de EEUU si mantiene el control de la Cámara de Representantes y del Senado, ahora asegura que enviará 500$ al millón de estadounidenses que, según él, pagaron de más por los seguros médicos creados por la Ley de Cuidado de Salud Asequible, más conocida como el Obamacare. 

EE.UU. carece de un sistema sanitario público universal, y Barack Obama en la Casa Blanca sacó adelante mercados de seguros médicos y un sistema de ayudas para reducir el coste de las primas, ampliando así el acceso a la cobertura sanitaria para millones de personas. Pero Trump, ya en su segundo mandato, suprimió las ayudas extraordinarias aprobadas durante la pandemia para reducir el coste de las primas de Obamacare. La desaparición de estas subvenciones provocó un fuerte aumento de los precios para numerosos asegurados y llevó a casi tres millones de estadounidenses a abandonar su cobertura médica al no poder asumir su coste. Ahora les quiere compensar con 500$.
02Sep

El private equity español mantiene el apetito pese a la inestabilidad geopolítica y global y la volatilidad: ocho de cada diez gestoras españolas esperan aumentar sus inversiones en sectores como tecnología, servicios financieros y energía.

Miguel Ángel Valero

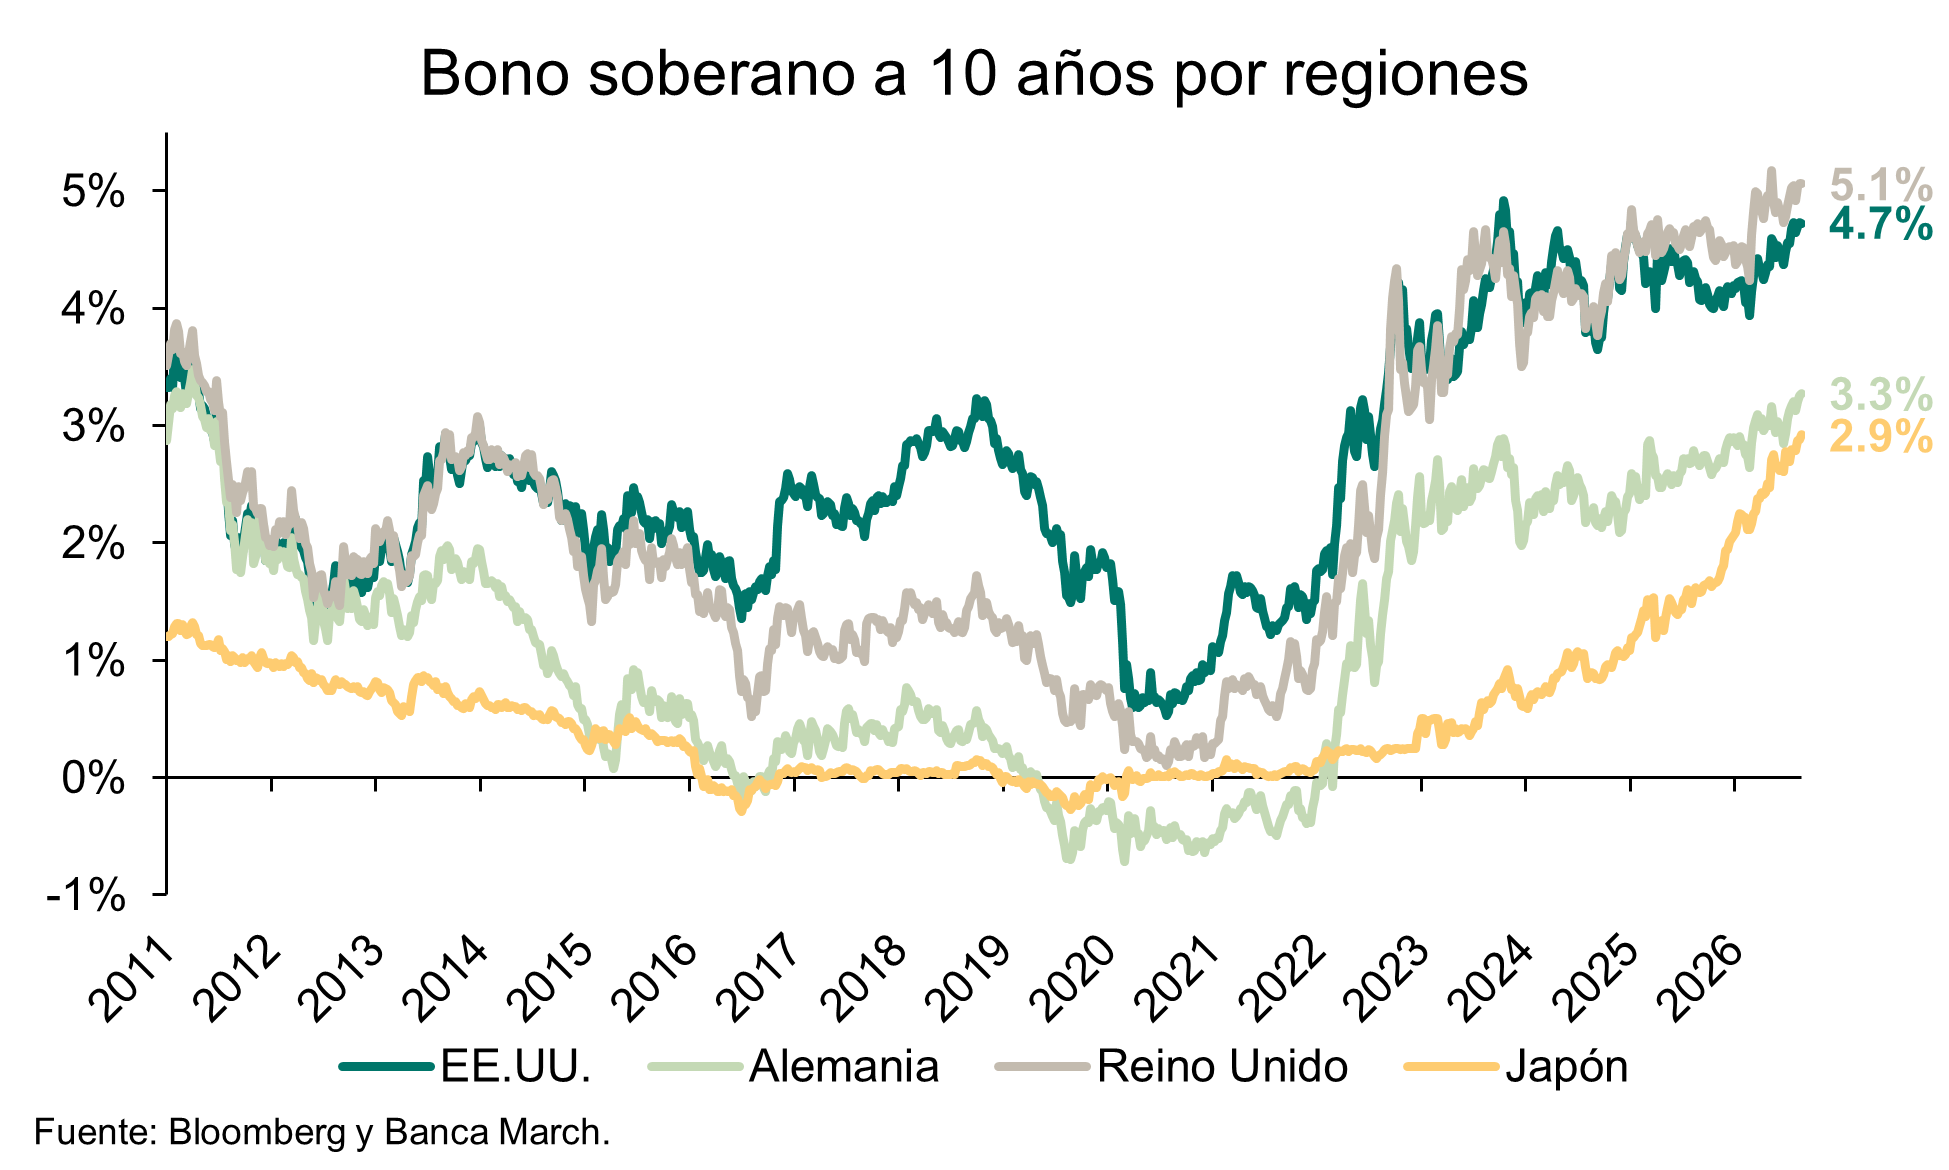
El mercado habla de una estampida de bonos en todo el mundo. El bono japonés a 10 años toca el 3% por primera vez desde 1996, y Francia, Alemania y EEUU rozan máximos de años. Los inversores exigen más por prestar a los Estados y el dinero huye del riesgo. La inflación de la Eurozona supera el 3 por ciento en agosto y el mercado ya da por hecha una subida de tipos del Banco Central Europeo (BCE). Esto supone euro al alza y presión sobre la deuda alemana y periférica, y que la banca gana con márgenes más gordos. 

Las ventas minoristas de Alemania se hunden un 3,4% en julio, cuando se esperaba una subida del 0,4 por ciento. El consumidor alemán, motor de la mayor economía de Europa, se ha encerrado en casa. El comercio minorista firmó su peor mes desde 2021. El batacazo fue general, la gasolina cayó un 9,1% al expirar el descuento del combustible, el comercio no alimentario un 4,8%, y las ventas online un 5,6%. La alimentación aguantó y solo bajó un 0,8 por ciento menos. Si el alemán no gasta, la economía europea se frena. Y deja al BCE en un aprieto, la inflación sigue alta, pero subir tipos hundiría aún más el consumo y no ayudaría a un crecimiento económico que ya es muy flojo.

No van las cosas mejor en EEUU. La industria se enfría en agosto y los precios que pagan las fábricas siguen por las nubes. El ISM manufacturero bajó en agosto a 54,6 desde el 55,6 de julio, aunque sigue por encima de 50, y deja atrás ocho meses al alza. El índice de precios de los insumos se queda clavado en 71,1, por el acero, los aranceles y la factura eléctrica de la inteligencia artificial (IA).  Si los costes no bajan, y la Reserva Federal no baja tipos, el bono renta más y la Bolsa sufre. Esta situación perjudica a los bonos largos y de las tecnológicas, complicando la financiación de la IA, y beneficia al dólar y a la industria con poder para subir precios.

Las únicas noticias positivas del día las proporciona la IA. Tesla entra en mercado alcista: sube más de un 20% desde sus mínimos de julio, justo antes de su evento de robotaxis. El mercado vuelve a comprar la historia de Elon Musk. Y Fervo Energy se dispara en el Nasdaq un 25% tras firmar con Google el mayor acuerdo geotérmico del mundo, 396 megavatios. Cuando la IA pide electricidad, la geotérmica sale de la sombra.

Banca March: los bonos pasan factura a la renta variable

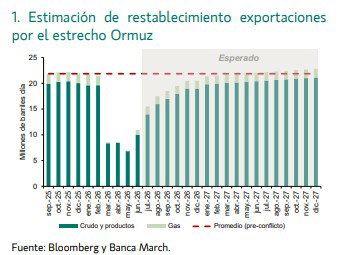
La vuelta de las vacaciones sigue complicándose para los mercados de renta fija. En esta ocasión, el detonante han sido las renovadas tensiones en el estrecho de Ormuz, con ataques iraníes a buques comerciales y la respuesta militar de EEUU, que incluso ha llegado a plantear de forma extraoficial una política de represalia consistente en destruir un barco comercial iraní por cada embarcación afectada por Teherán. Las ventas se concentraron en esta ocasión en las economías con mayor dependencia energética del exterior, principalmente Japón y Europa. 

Destaca especialmente el fuerte repunte del gas europeo, cuyo precio alcanza los 73 €/MWh, máximos de los últimos 3 años, con el foco puesto sobre unos niveles de almacenamiento que se sitúan 14 puntos por debajo de los registrados hace un año. La temporada de inyección de gas concluye en apenas un mes y la necesidad de reconstruir inventarios antes del invierno empieza a ganar urgencia. Además, Rusia ha anunciado que suspenderá el tráfico de trigo por el mar Negro en 2026, añadiendo un nuevo foco de presión sobre la inflación europea. 

Ésta se acelera por el encarecimiento de la energía, pero la tasa subyacente se mantuvo contenida (bajó en una décima su ritmo de crecimiento en agosto hasta el 2,4%). El dato del IPC de agosto mostró un repunte acusado al elevarse el crecimiento de los precios al consumo hasta el 3,3% interanual, un incremento de 0,4 puntos en un mes y situándose en su mayor nivel desde septiembre de 2023. Este comportamiento se explicó íntegramente por el aumento de las presiones inflacionistas por el lado de la energía, que aportaron 0,4 puntos más que el mes previo al registrar un ritmo de crecimiento del +14,3% interanual. Frente a ello, la inflación de los alimentos se mantuvo estable y contenida (+1,2%), y fue especialmente relevante que los precios de los servicios se moderaron (del +3,3% hasta el +3% interanual), lo que sugiere que las presiones energéticas aún no se han contagiado de forma generalizada a otros sectores, una tendencia que reduce los temores a efectos de segunda ronda de la actual crisis energética.

El problema es que el repunte de las rentabilidades empieza a pasar factura a la renta variable. Durante agosto, las Bolsas permanecieron prácticamente inmunes al movimiento al alza de los tipos a largo plazo, apoyadas por el optimismo en torno a los beneficios empresariales. En EEUU, la temporada de resultados ha concluido con un crecimiento del beneficio del 53%, el mayor desde la recuperación posterior a la pandemia. De este modo, el mercado enfrenta dos fuerzas contrapuestas: el impulso de unos beneficios sólidos y el efecto adverso de unos tipos de interés más elevados. 

"Las valoraciones continúan siendo razonables, lo que debería acotar el impacto del aumento de los tipos sobre las Bolsas. El PER estimado a 12 meses de la renta variable global se sitúa en 17 veces beneficios, un nivel muy cercano a su media histórica. Aunque es probable que la volatilidad vuelva a ganar protagonismo en el corto plazo, no esperamos que ello se traduzca en un mercado bajista. De hecho, si el contexto macroeconómico se mantiene estable, estos movimientos podrían ofrecer oportunidades atractivas para aumentar gradualmente la exposición a renta variable", señalan los analistas de Banca March.

Joachim Nagel, miembro del BCE, ha dado prácticamente por segura una nueva subida de los tipos de interés en la reunión de la próxima semana. Nagel señaló que los mercados asignan una probabilidad superior al 95% a este movimiento y afirmó que están “bastante acertados”. No obstante, evitó anticipar nuevas alzas más allá de septiembre, aludiendo al elevado grado de incertidumbre que sigue rodeando la evolución de la inflación, los precios de la energía y los mercados financieros.

El gobernador del Banco de Japón ha insinuado un posible aumento en los costes financieros en la reunión del 18 de septiembre. Kazuo Ueda indicó que las decisiones de política monetaria se adoptarán teniendo en cuenta los riesgos al alza para la inflación, un mensaje que ha reforzado las expectativas del mercado. A ello, se sumaron los comentarios del secretario del Tesoro estadounidense, Scott Bessent, quien se ha mostrado a favor de un movimiento en esa dirección.

Por otro lado, la Administración Trump está presionando a las refinerías estadounidenses para que aumenten la producción de gasolina y diésel con el objetivo de contener los precios de los combustibles. Tras un encuentro en el que participaron una docena de directivos del sector, el secretario de Energía, Christopher Allen, afirmó que espera una moderación de los precios de la gasolina y el diésel. Los ejecutivos aprovecharon para arremeter contra el programa Renewable Fuel Standard (RFS), que obliga a las refinerías a incorporar etanol, biodiésel y otros combustibles renovables a la gasolina y al diésel. Según el sector, las cuotas récord fijadas por la Administración son difíciles de cumplir y están contribuyendo a elevar los costes de producción. La cuestión de los biocombustibles sigue siendo especialmente sensible para Trump, ya que enfrenta los intereses de dos de sus principales grupos de apoyo: la industria agrícola y el sector petrolero.

En EEUU, tras mostrar una elevada fortaleza en los meses previos, los indicadores apuntan a un ligero menor dinamismo: la confianza de los empresarios se frena (en agosto el ISM manufacturero bajó más de lo esperado al situarse en 54,6, un punto por debajo del mes previo); las vacantes de empleo se moderan (7,27 millones, con una ratio de vacantes por parado que también repuntó hasta situarse en 1,05x desde 1,01x del mes previo, y la tasa de renuncias baja desde el 2% de junio al 1,9% en julio) y retrocede el gasto en construcción (-0,5% en julio desde el crecimiento plano en junio, por la subida de los costes de financiación).

Grant Thornton: el private equity sigue con apetito

El private equity español mantiene el apetito pese a la inestabilidad geopolítica y global y la volatilidad: ocho de cada diez gestoras españolas esperan aumentar sus inversiones en sectores como tecnología, servicios financieros y energía, según el Spain Private Equity Pulse 2026 de Grant Thornton. Sólo un 17,5% asegura que las reducirá, uno de los resultados más bajos entre todos los mercados analizados. Pero incremento de las inversiones será moderado: el 30% aumentará entre un 6 y un 10%, y el 18% apunta a crecimientos de entre el 26 y el 35%, frente al 13% global. 

El principal motor es el mayor número de activos que salen al mercado (42%, frente al 34% global), junto a una mayor certidumbre macroeconómica a nivel nacional. “El private equity español cuenta con capital disponible y condiciones favorables, lo que asegura un nuevo ejercicio con un volumen destacado de operaciones”, explica Jorge Tarancón, Socio de M&A y Transacciones de Grant Thornton España.

América del Norte es el destino prioritario para el 46% de los gestores españoles, seis puntos por encima del global. Europa (34%) y América Latina (34%) completan el podio, con la región latinoamericana por encima de la media global (28%).

Este pulso pone de manifiesto un mejor acceso a fondos por parte de los gestores españoles. En este sentido, España se consolida como uno de los mercados más optimistas en captación de fondos. El 64% de los gestores españoles considera que la captación de fondos es menos compleja que hace un año, frente al 41% global. Entre las razones de esta mejora, los gestores señalan a la creación de nuevas estructuras de inversión (64%) y la ampliación de la base de LP -Limited Partners, los inversores que aportan capital pero no participan en la gestión diaria- (56%). Pero los LP son cada vez más exigentes a la hora de depositar sus fondos. Seis de cada cuatro gestores reconoce que el historial de rentabilidad cada vez es más relevante para estos inversores, además de otros factores como la integración de los criterios ASG (34%).  

“Los inversores quieren ver resultados demostrados, continuidad en los equipos y una narrativa de inversión coherente de principio a fin. Las firmas que han construido ese track record tienen hoy una ventaja competitiva real en los procesos de captación”, afirma Eduard Gellida, Socio de Financial Advisory de Grant Thornton España.

UBS: no será un ciclo continuado de subidas en el BCE

Las Bolsas europeas sufrieron presión a comienzos de septiembre, ya que la subida de los precios de la energía y el repunte de las rentabilidades de los bonos globales reavivaron los temores sobre la inflación y el endurecimiento monetario de los bancos centrales. La inflación de la Eurozona se aceleró hasta el 3,3% en agosto desde el 2,9% de julio, impulsada casi en su totalidad por el encarecimiento de la energía, mientras los mercados descontaban por completo una subida de tipos de 25 puntos básicos por parte del BCE en su reunión de septiembre.

"Sin embargo, no creemos que esto marque la continuación de un ciclo prolongado de subidas de tipos del BCE que ponga en riesgo las perspectivas de la renta variable europea. La inflación subyacente no apunta a una ampliación sostenida de las presiones de precios. Los últimos datos de actividad sugieren que la recuperación industrial de la Eurozona está ganando impulso. La mejora de los beneficios empresariales y las tendencias de inversión estructural deberían respaldar nuevas subidas en la renta variable europea", opinan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos una posición Atractiva en renta variable de la Eurozona pese a la presión a corto plazo derivada de los precios de la energía, las rentabilidades de los bonos y la perspectiva de otra subida de tipos del BCE. La mejora de la actividad, unos beneficios más sólidos y unas valoraciones razonables respaldan nuevas ganancias, mientras que la concentración del repunte inflacionario en la energía desaconseja extrapolar un ciclo de endurecimiento prolongado. También favorecemos los bonos de calidad con vencimientos a corto y medio plazo, donde los inversores pueden asegurar rentabilidades elevadas mientras limitan su exposición a las presiones fiscales y de oferta que afectan al tramo largo de la curva".

"Mantenemos una visión Atractiva sobre la renta variable global y recomendamos posicionarse para el potencial alcista del mercado mediante una exposición diversificada a la renta variable, complementada con una exposición selectiva y diversificada a la IA", aportan Belinda Ulander y Christopher Swann, estrategas. "La demanda y el precio de los tokens son señales clave de la actividad en la economía de la IA. La caída de los precios de los tokens está estimulando un mayor uso, mientras que el consiguiente aumento del consumo está elevando el gasto agregado en tokens, un ejemplo clásico de la paradoja de Jevons. Dicho de otro modo, el volante de inercia de la IA sigue girando a toda velocidad, sin señales de desaceleración", apunta Jason Draho, responsable de Asignación de Activos para América.

01Sep

Los inversores seguirán exigiendo rentabilidades más altas debido a la persistencia de unos precios energéticos elevados y de políticas fiscales expansivas en las principales economías desarrolladas occidentales.

Miguel Ángel Valero

Septiembre comienza con una mayor presión sobre los bonos. Tras el discurso más restrictivo del gobernador de la Reserva Federal, Kevin Warsh, en Jackson Hole el 28 de agosto y con las tensiones en Irán completamente enquistadas, se ha configurado una nueva tormenta perfecta para los bonos soberanos. 

Los tipos de interés a largo plazo vuelven a repuntar de forma coordinada a escala global. La rentabilidad exigida al bono japonés a diez años se encuentra muy cerca de superar el 3% por primera vez desde 1997, mientras que la TIR del bono alemán a diez años ha rebasado el 3,3%, situándose en máximos desde 2011. El tipo de referencia de toda Europa se dispara y presiona a la Bolsa y a la deuda de los países periféricos. Cuando lo seguro paga más, lo caro sobra.

En EEUU, el tipo de interés soberano a diez años permanece por debajo de los niveles registrados durante la última crisis inflacionista, en septiembre de 2023. La diferencia es que, en esta ocasión, el ascenso ha sido gradual, pero prácticamente ininterrumpido a lo largo del año.

Existen dos referencias especialmente relevantes que conviene vigilar: en EEUU, la cota del 5% para el bono a 10 años; y en Europa, el 3,5% para el bono alemán, nivel que coincide con los máximos de 2011 durante la crisis del euro. Alcanzar esos umbrales supondría entrar en un escenario de tensión máxima para los mercados de deuda.

Los analistas de Banca March consideran que "es prematuro hablar de una crisis de deuda soberana". La principal razón es que el crecimiento nominal de las economías sigue permitiendo generar ingresos fiscales suficientes para financiar los déficits públicos. Sin embargo, sí constituyen una muestra del riesgo que implica mantener posiciones en bonos soberanos con vencimientos tan largos en el contexto actual. La persistencia de unos precios energéticos elevados, unida a políticas fiscales expansivas en las tres principales economías desarrolladas occidentales, EEUU, Japón y Alemania, sugiere que los inversores seguirán exigiendo rentabilidades más altas que reflejen mejor la realidad actual.

En este contexto, JP Morgan pasa de alcista sobre la Bolsa de EEUU a "tácticamente cauta" tras el discurso de Warsh en Jackson Hole, que provocó que el mercado perdiera 270.000 millones$ en minutos. Los expertos del banco no ven que la economía de EEUU se rompa, porque los beneficios de las empresas aguantan, pero subrayan que cada dato macro pasa factura al mercado. Las tecnológicas caras y los valores sensibles a tipos sufren primero cuando el bono sube. JPMorgan no vende, solo aparca hasta el 16 de septiembre.

Además, el mayor vencimiento de opciones del año cae en el peor mes de la Bolsa. De aquí al 18 de septiembre caducan 9,6 billones$ en opciones sobre la Bolsa estadounidense (básicamente el S&P 500), cerca del 35% de toda la exposición del país. Detrás están los brókers que las vendieron, y hoy cargan una posición récord que Goldman Sachs cifra en 983.000 millones. Para cubrirse, compran cuando la bolsa cae y venden cuando sube. 

Ahora esas opciones actúan como un amortiguador. Cuando vencen, parte del colchón desaparece. El vencimiento por sí solo no obliga al mercado a caer. Lo que hace es quitarle estabilidad: habrá menos compras automáticas frenando las caídas, pero también menos ventas frenando las subidas.

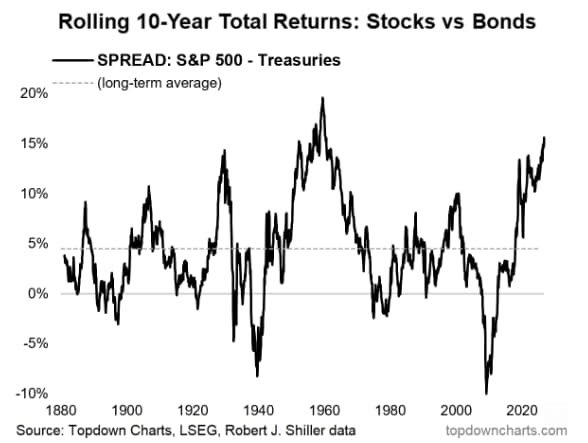
Pero las acciones de EEUU han batido a los bonos en la última década por el mayor margen en 66 años. Un aviso de complacencia: pocas veces la Bolsa ha estirado tanto sin una corrección seria de por medio.

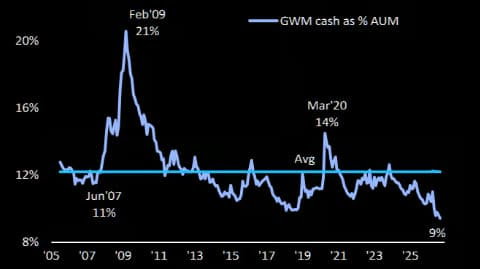
Y otro dato preocupante: el nivel de caja de los clientes de Banca Privada se ha hundido al 9%, mínimo histórico. Esto significa que los grandes patrimonios están ya casi todos dentro del mercado, con muy poca pólvora seca para seguir comprando. Suele ser señal de complacencia, justo lo que se ve en los techos.

Ebury: probabilidad del 70% en subida de tipos de la Fed en septiembre

Las divisas de Latinoamérica perdieron algo de terreno, ante un dólar que se fortaleció de forma generalizada en los mercados de divisas. El motivo detrás del impulso fue la intervención de Warsh en Jackson Hole, que avivó las expectativas de una subida de tipos de interés en septiembre. El presidente de la Fed señaló que si las presiones inflacionarias no se suavizan, a la Fed le quedaría trabajo por delante. La divisa que peor rendimiento experimentó fue el peso colombiano por motivos idiosincráticos. Los presupuestos del Estado de 2027 reflejaron una realidad fiscal peor de lo que algunos economistas estimaban, provocando una caída del COP semanal por encima del 4%.

El mercado tendrá el foco puesto en los datos de nóminas no agrícolas que se publicarán en EEUU este viernes 4 de septiembre. Un informe sólido podría consolidar aún más las expectativas de una subida de tipos por parte de la Fed este mes, que el mercado ya descuenta con una probabilidad de casi el 70%.

  • Real brasileño (BRL): cayó casi un 1 % frente al dólar la semana pasada, tras unos datos de inflación de mitad de mes que sorprendieron a la baja y que intensificaron las apuestas por una mayor relajación monetaria por parte del Banco Central de Brasil este mes. La tasa general no solo cayó dentro del rango de tolerancia, sino que lo hizo más de lo esperado, situándose en el 4,24%, frente al 4,52% del mes anterior. Los datos de nóminas de julio añadieron más leña al fuego al situarse en torno a los 59.000 puestos de trabajo, frente a los 112.000 esperados y los 145.000 del mes anterior. Una posible subida de tipos de la Reserva Federal, junto con un recorte del Banco Central de Brasil, reduciría el atractivo del carry trade de Brasil, aunque seguiría siendo sustancial. Esta semana estaremos atentos a los datos de crecimiento del PIB del segundo trimestre, para los que se espera una ligera moderación en términos intertrimestrales frente a la expansión registrada en el primer trimestre. También seguiremos los PMI de agosto y cualquier novedad en la carrera por la presidencia. En las últimas semanas, Lula ha perdido algo de ventaja, según algunas encuestas y el mercado de apuestas Polymarket.
  • Peso chileno (CLP): retomó la senda bajista en una semana marcada por el repunte de la tasa de desempleo hasta el 9,5%, frente a la estabilización en el 9,4% esperada. Al peso se le avecinan aún más curvas tras la reanudación de las hostilidades entre Estados Unidos e Irán. Además del conflicto en Oriente Medio, esta semana estaremos atentos a los datos de producción industrial y minera de julio, así como a los de ventas minoristas y al Imacec, que se publicará el miércoles 2 de septiembre. Habrá que esperar a los últimos datos de producción cuprífera, pero el consenso ya apunta a una moderación significativa en la actividad económica del mes pasado, si bien esta se mantendrá en positivo.
  • Peso colombiano (COP): Tras un rally escalofriante en lo que llevamos de año, el peso colombiano experimentó una corrección significativa del 4% la semana pasada. Los motivos de esta caída han sido varios. En primer lugar, el sistema financiero local sufrió una escasez de dólares que provocó un repunte del precio del billete verde ante la demanda de los operadores. En segundo lugar, los presupuestos anuales de 2027 evidenciaron que la situación fiscal del país es extremadamente delicada. El déficit proyectado por el Gobierno sería del 8,2% del PIB en 2026 y del 9,4 % en 2027, superando así las expectativas del mercado. En adelante, la atención se centrará en el ajuste fiscal propuesto por el Gobierno para reducir en 2,2 puntos porcentuales el déficit del año que viene. Los riesgos se inclinan claramente al alza, sobre todo tras el devastador terremoto sufrido a principios de este mes. Vemos margen para una corrección mayor del COP en los próximos trimestres.
  • Peso mexicano (MXN): USD/MXN volvió a recuperar la cota de 17.00 la semana pasada tras el mensaje hawkish de Warsh en Jackson Hole. Dado que el Banxico podría permanecer de brazos cruzados durante lo que queda de año, serán la política monetaria estadounidense y las negociaciones del T-MEC con EEUU los principales factores que determinarán la cotización del peso en los próximos meses. En el ámbito comercial, parece que las conversaciones entre EEUU y México siguen siendo constructivas —algo que no se puede decir de Canadá— y se espera que se reanuden en septiembre, cuando se celebre la cuarta ronda de negociaciones. En un segundo plano, la fortaleza de la economía estadounidense, junto con el auge de la IA, siguen siendo importantes vientos de cola para las exportaciones mexicanas y, en general, para la economía nacional. Mantenemos una visión constructiva del peso a medio plazo.
  • Sol peruano (PEN): cayó ligeramente la semana pasada debido a las crecientes expectativas de que se produzca una subida de tipos en EEUU que reduzca temporalmente el diferencial de tipos con Perú. Sin embargo, antes de la celebración del simposio de Jackson Hole, la divisa del país andino alcanzó los niveles previos al estallido de la guerra de Irán, lo que evidencia su gran resiliencia, ya que el conflicto parece estar aún lejos de resolverse. En este contexto de precios energéticos persistentemente elevados, riesgos derivados de El Niño y una inflación holgadamente por encima del objetivo, que puede seguir aumentando, han elevado las probabilidades de que el BCRP actúe a finales de este año o principios del siguiente. Más allá de la política monetaria, seguimos siendo optimistas con respecto al sol a medio plazo, dadas las perspectivas positivas que tenemos para el cobre y el oro, materias primas en las que Perú tiene una alta exposición.

28Jul

CXMT logra la mayor oferta pública de venta de acciones (OPV) del año en Asia. El primer gigante chino de chips de memoria debuta en el Star Market de Shanghái y se dispara un 466%, cerrando en 49 yuanes desde los 8,66 de salida. Captó 57.920 millones de yuanes, unos 8.600 millones$.

Miguel Ángel Valero

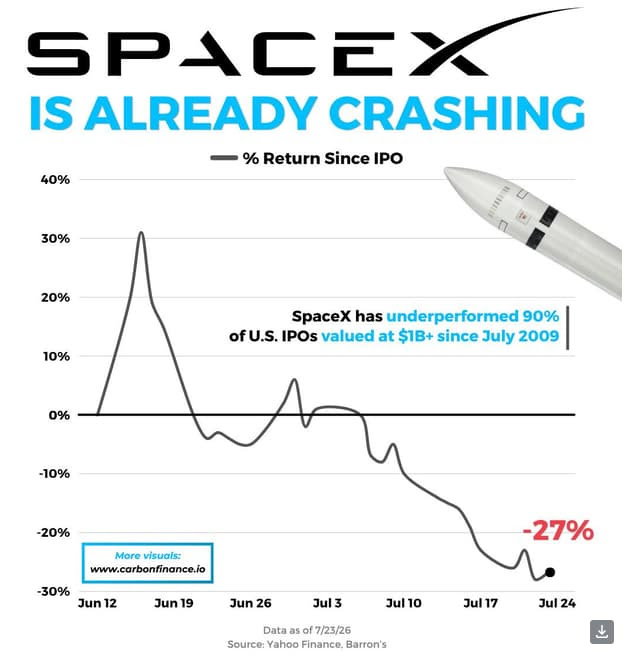
La salida a Bolsa de SpaceX  lo está haciendo peor que el 90 por ciento de las OPV de más de 1.000 millones de dólares desde 2009. Mucho bombo y poco retorno para quien entró el primer día. "Ni el aura de Elon Musk salva de la gravedad del mercado" subrayan en Zumitow.

Además, a Starlink le sale un incómodo competidor. Amazon pide permiso a la FCC para lanzar 5.105 satélites y dar internet directo al móvil, sin pasar por antenas. Casi el doble de su plan anterior de Kuiper. Usará el espectro de Globalstar, que compró por unos 11.600 millones$, y empezaría a desplegar en 2028.

La situación de SpaceX contrasta con la mayor OPV del año en Asia. El primer gigante chino de los chips de memoria ha nacido a lo grande. CXMT (ChangXin Memory) debuta en el Star Market de Shanghái y se dispara un 466% en su primer día, cerrando en 49 yuanes desde los 8,66 de salida. Captó 57.920 millones de yuanes, unos 8.600 millones$, y su valor de mercado ya supera al de Intel. Es el cuarto fabricante mundial de DRAM. Pekín aprieta con chip propio.

Su fulgurante irrupción provocaba caídas del 5% en sus competidores occidentales y retrocesos de doble dígito en las corporaciones coreanas y japonesas. El éxito de CXMT perjudica a los chips de memoria occidentales. Sandisk cae en el Nasdaq un 11%, arrastrada por la venta generalizada en empresas de chips de memoria tras el estreno bursátil. La competencia asiática mete miedo. Porque ASML también baja un 8% en el Nasdaq, ya que China (una empresa ligada al Gobierno) arranca la producción en masa de herramientas de litografía DUV fabricadas en casa. El monopolio europeo de los equipos de chips ya no parece tan intocable.

"Más allá de una sana corrección y rotación de un sector que acumula importantes revalorizaciones en el año, purgando algunos excesos previos, creemos que el debut bursátil de CXMT valida la existencia de una masiva e intacta demanda de hardware para infraestructura de IA. En paralelo, el interés mostrado por firmas occidentales como Apple por probar sus chips para reducir costes globales demuestra que la competencia china podrá beneficiar, en un futuro, a las cadenas de suministro", destacan los analistas de Banca March.  

En paralelo, vuelve el temor a los mercados asociado a las dudas sobre la rentabilidad a corto plazo de la IA y la creciente competencia global. Se percibe así el temor en el inversor ligado a que el importante gasto de capital, soportado por la gran tecnología en centros de datos e infraestructuras, no se traduzca en una conversión acelerada en ingresos reales. 

"Julio ha traído consigo una potente ola de nuevos modelos de IA de código abierto, lo que pone de manifiesto la rapidez con la que el mercado está dejando atrás la dependencia de un pequeño grupo de sistemas cerrados de vanguardia", subraya Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable en UBS Global Wealth Management.

Mientras, los pedidos de bienes de capital básicos de EEUU, el termómetro de cuánto invierten las empresas en máquinas y equipos, subieron con fuerza en junio. Con la Fed decidiendo esta semana y medio mundo temiendo un frenazo, las empresas americanas acaban de dar su respuesta, siguen gastando. Los pedidos de bienes de capital básicos (lo que las empresas invierten en ordenadores, maquinaria y equipo, quitando aviones y armas) subieron un 0,9% en junio, una décima más de lo esperado. 

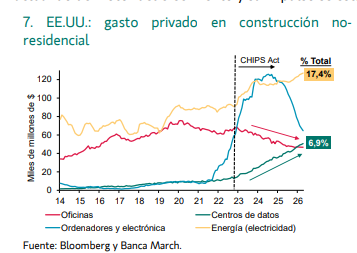
Los envíos de esos bienes se dispararon un 1,9%, el mayor salto en cuatro años y medio. En tasa anual esa partida crece un 12,5%, hasta 85.100 millones$, por la inversión en inteligencia artificial (IA) y en centros de datos  Un capex firme es viento de cola para industriales como Caterpillar o Deere y para los fabricantes de equipos de IA. Aleja el miedo a recesión, lo que sostiene la Bolsa, pero también da a la Fed menos prisa para bajar tipos, como se analiza en Dinero Seguro.

EEUU tiene hasta 2027 para dejar de comprar tierras raras a China, pero los números no le dan. Trump quiere cortar el cordón con China en un asunto tan estratégico. Washington fijó el 1 de enero de 2027 como fecha límite para dejar de comprar tierras raras, imanes, tungsteno y otros minerales críticos a China, Rusia, Irán o Corea del Norte. En 2025 EEUU necesitó unas 48.000 toneladas de imanes de tierras raras y produjo apenas 300 toneladas en casa. La previsión para finales de 2026 es de 5.000. Y China refina más del 80% del mercado mundial. 

Por eso los analistas dan por hecho que Trump tendrá que ceder y seguir dando permisos temporales para comprar a China, o tirar del arsenal de emergencia: el programa Project Vault, 12.000 millones$ para acumular reservas.  Se juegan mucho las mineras occidentales que ganarían con los subsidios, como MP Materials o Energy Fuels, y los sectores que viven del imán: autos, defensa (Lockheed, RTX) y chips. Si China aprieta las exportaciones, el precio de las tierras raras vuela.

SAP arranca la segunda fase de su recompra de 10.000 millones€ anunciada en enero. La alemana de software premia al accionista y el mercado lo celebra sin dudar: sube un 7% en Wall Street.️ 

Rigetti también sube un 7%, pero en el Nasdaq, al incorporarse a la ola cuántica provocada por la alianza entre D-Wave se alió con AT&T y arrastró a todo el sector.

Hamco: pasará tiempo hasta que vuelva el apetito por los 'deep blue'
Según los analistas de Hamco AM, la IA ha seguido siendo la tendencia dominante, generando amplias diferencias en el comportamiento de subsectores y compañías vinculados a esta temática (brokers coreanos, RS Tech, Methode) frente al resto. A esta bifurcación se sumó el conflicto en Irán, verdadero catalizador de lo sucedido en los mercados durante el segundo trimestre. 

Hamco AM mantiene cierta exposición a valores relacionados con la IA, aunque no es el motor de la cartera. El foco de la gestora sigue siendo aplicar una filosofía de inversión deep value en cualquier ciclo de mercados, invirtiendo en buenos negocios muy infravalorados y con recorrido potencial en el largo plazo, en regiones, países o sectores 'abandonados' por los grandes flujos de capital.
Efectos de la subida del precio del petróleo

El primer efecto de este conflicto ha sido la subida de los precios del petróleo, que se han mantenido elevados todo el trimestre. Los analistas de Hamco AM explican que ya mantenían cierta exposición al sector energético y, tras la subida, la redujeron mediante la toma de beneficios en aquellas compañías que habían materializado su potencial en valoración. El objetivo de este movimiento fue “rotar hacia ideas donde el margen de seguridad es más atractivo. Justo lo contrario de lo que hace la mayoría cuando un sector está de moda”, afirman desde Hamco AM.

Sin embargo, la subida del petróleo tuvo un efecto negativo en otros mercados, como Indonesia y Filipinas, donde Hamco AM mantiene un peso relevante, por tratarse de economías sensibles a la energía y al apetito de riesgo global. En Indonesia no se aprecian visos de recuperación real, a lo que se añade el riesgo de una posible rebaja de su peso en los índices MSCI, que podría seguir generando salidas de flujos pasivos. En Filipinas parece haber cierta tracción, síntoma que suele anticipar que un mercado tocará fondo antes que el resto. El hecho de que los mercados de Indonesia y Filipinas coticen en niveles mínimos de la época del Covid ha llevado a Hamco AM a aumentar las posiciones en ambos, porque “se trata del tipo de dislocación que llevamos más de veinticinco años buscando y capitalizando. Las valoraciones son muy bajas frente a la calidad de los negocios que se pueden comprar a esos precios”.

El sector de la automoción ha sido el de peor comportamiento durante el segundo trimestre de 2026, tanto por el lado de la demanda como de los márgenes. Las compañías de concesionarios en China y la filial de BMW en China (Brilliance) se han visto afectadas por la debilidad de la demanda de coches nuevos y por una guerra de precios prolongada que continúa destruyendo márgenes.  Sin embargo, si los precios de las ventas de coche nuevo se consolidan, ello supondría un catalizador claro para el negocio de los concesionarios, ya que su modelo de negocio depende tanto del volumen como del margen por unidad. El sector automoción sigue siendo parte esencial de la tesis de inversión de Hamco AM: “hace falta algo más de paciencia. Nuestro foco es la inversión a largo plazo”.

Según los analistas de Hamco AM, la exposición tanto a Indonesia como a Corea ha sido un lastre para la cartera. En Indonesia por el impacto de la subida de precios del petróleo y en Corea porque las inversiones deep value se vieron muy perjudicadas cuando el mercado entró en pánico y los inversores tendieron a vender lo más barato y menos líquido. Una dinámica de risk-off que “ha empujado capital hacia los beneficiarios de la IA. El dinero ha huido de lo barato y poco seguido hacia lo caro y muy seguido: la definición casi perfecta de un mercado dominado por el miedo más que por los fundamentales” según los analistas de Hamco AM. Por este motivo, en la gestora creen que puede pasar tiempo antes de que regrese el apetito por el deep value, ya que “los flujos no cambian de dirección de la noche a la mañana”. Un cambio de tendencia que parece haber comenzado en julio, aunque debe consolidarse con el tiempo.

Europa necesita combinar regulación e innovación para competir en IA

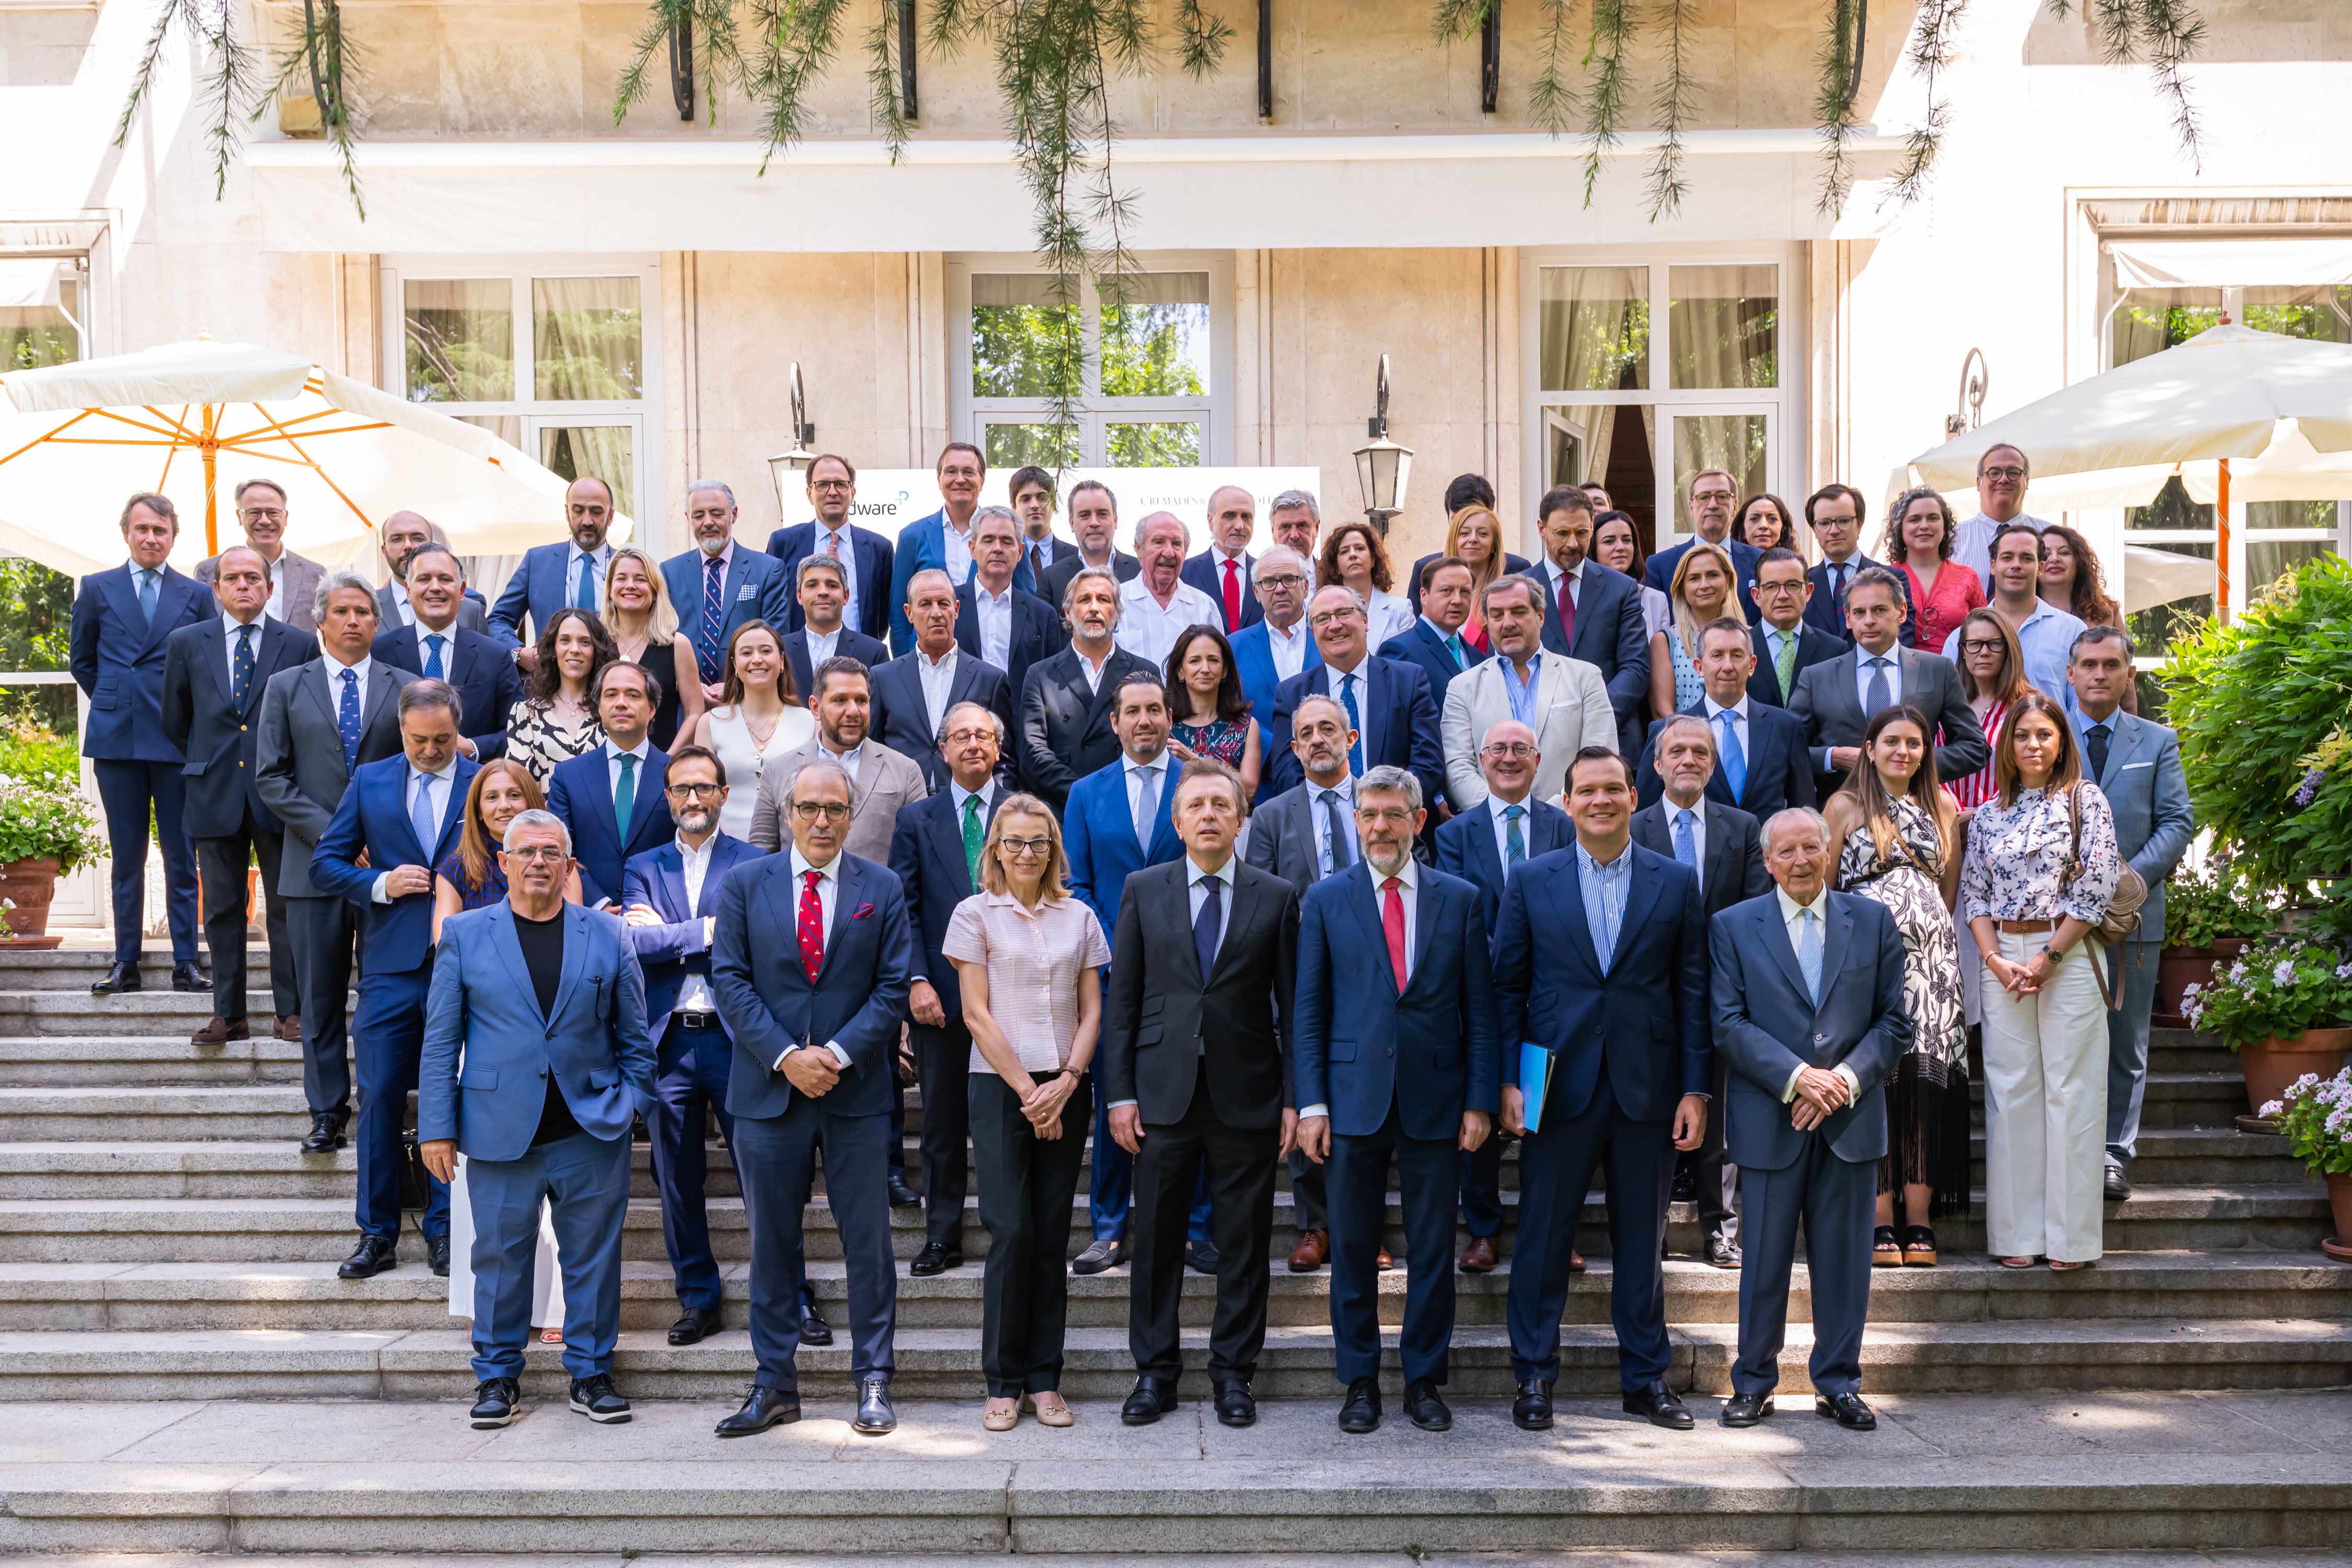
Por otra parte, la IA se ha convertido en uno de los principales factores de competitividad, influencia y poder en el nuevo contexto geopolítico, lo que obliga a Europa a reforzar su capacidad de innovación para no limitarse al papel de regulador, según los XI Diálogos de Prodware y Cremades & Calvo-Sotelo.

José María Sánchez, CEO de Prodware España y vicepresidente ejecutivo del Grupo Prodware, avisa que la IA trasciende el ámbito estrictamente tecnológico y que, detrás de su desarrollo, marcado por la enorme velocidad de innovación, existe una competición estratégica de gran alcance todavía por dilucidar: “la verdadera batalla que se está produciendo en este momento a nivel mundial está relacionada con los datos”, y quien lidera el desarrollo tecnológico acaba condicionando también sus resultados. Por ello, reclamó que Europa no se limite “solamente” a regular la IA, sino que, preservando sus valores, genere un entorno que favorezca la innovación “dando libertad a las organizaciones y a las empresas para que funcionen”.

Javier Cremades, presidente del despacho de abogados Cremades & Calvo-Sotelo, señaló que Europa debe responder a la revolución de la IA desde aquello que define su identidad: la libertad, la dignidad de la persona y el Estado de derecho. Esos principios deben convertirse en la base de una propuesta de valor propia para afrontar el nuevo escenario internacional y reforzar la cooperación con otros países, ya que “Europa necesita socios” para responder a los desafíos globales.
Geopolítica, liderazgo tecnológico y cooperación

Kareen Rispal, embajadora de Francia en España, subrayó que Europa se juega con la IA su soberanía tecnológica y defendió un desarrollo basado en el Estado de derecho, la formación y la cooperación.

Yao Jing, embajador de la República Popular China en España, apostó por una IA al servicio de la inteligencia humana y una gobernanza basada en la cooperación y el control de los riesgos. Lim Soosuk, embajador de la República de Corea, destacó el liderazgo tecnológico de su país y lo presentó como un socio estratégico para Europa.

Maria Margarete Gosse, embajadora de Alemania, reclamó un marco europeo común que evite nuevas dependencias tecnológicas. Giuseppe Buccino Grimaldi, embajador de Italia, abogó por impulsar la innovación dentro de un marco multilateral que preserve el control humano sobre la IA. Héctor Ernesto Infante de Sedas, embajador de Panamá, y Jeffrey Marder, embajador de Canadá, reivindicaron el papel de los países de tamaño pequeño y medio en la construcción de estándares internacionales que refuercen la seguridad y la confianza en esta tecnología.

Alberto Nadal, vicesecretario de Economía y Desarrollo Sostenible del Partido Popular, pide compatibilizar regulación e innovación para impulsar una industria propia; Carlos Elías, catedrático de Periodismo de la Universidad Carlos III de Madrid, alerta del riesgo de regular tecnologías cuyo desarrollo lideran otros países y defendió el pensamiento crítico y la fiabilidad de la información; Álvaro Salas-Castro, presidente y CEO de Reynolds Foundation, previene contra los sesgos y la dependencia tecnológica y apostó por reforzar las capacidades científicas y tecnológicas europeas.

Cándido Conde-Pumpido, presidente del Tribunal Constitucional, subraya que la IA no es solo una cuestión tecnológica, sino también humana, jurídica y constitucional. En este sentido, sostuvo que la innovación debe permanecer al servicio de la persona y desarrollarse dentro del Estado de derecho, con garantías como la transparencia, la supervisión humana, la responsabilidad y la no discriminación.

Josep Borrell, alto representante de la Unión Europea para Asuntos Exteriores y Política de Seguridad y vicepresidente de la Comisión Europea entre 2019 y 2024, avisa que Europa se ha quedado atrás en la actual revolución tecnológica y que no recuperará ese terreno pretendiendo regular lo que desarrollan otros. Y pide construir una Unión Europea capaz de responder a este nuevo escenario tecnológico y geopolítico.

28Jul

El mercado está descontando subidas de tipos, en consonancia con una retórica más agresiva y con las últimas previsiones de la Fed, que indican que la inflación no volverá a su nivel objetivo hasta 2028.

Miguel Ángel Valero

La segunda reunión de tipos de la Reserva Federal bajo la presidencia de Kevin Warsh parece una repetición de la última del Banco Central Europeo (BCE), analizada en Dinero Seguro. Salvo mayúscula sorpresa, cualquier decisión se dejará para la vuelta de las vacaciones.

Ebury: los datos no justifican una subida de tipos

Los futuros del crudo Brent se dispararon la semana pasada por encima de los 100$ por barril por primera vez desde mayo, impulsados por el recrudecimiento de las hostilidades entre Irán y EEUU. El alto al fuego durante el fin de semana ha ofrecido cierto alivio, aunque los precios se mantienen elevados. Este encarecimiento energético no solo refuerza las expectativas de una inflación más persistente, sino también la de un endurecimiento de la política monetaria en todo el mundo. Los futuros aún no anticipan un movimiento de la Reserva Federal en esta reunión, pero ya descuentan por completo una subida de 25 puntos básicos (PB) en septiembre.

Seguimos pensando que los datos no justifican una subida de tipos por parte del FOMC. El IPC de junio fue más moderado de lo esperado y los precios al productor se estabilizaron, registrando en junio la mayor caída mensual en más de seis años. El mercado laboral estadounidense permanece sólido, pero tampoco le conviene alzas de tipos necesariamente. El crecimiento del empleo se moderó en junio y las presiones salariales se han atenuado desde sus máximos, sin que el mercado laboral se haya debilitado lo suficiente como para generar temores de recesión. Nos encontramos, por tanto, ante una coyuntura económica cómoda para la Fed que no debería exigir realmente subidas de tipos en este momento.

El reciente incremento de las expectativas de tipos es, en realidad, una consecuencia directa de las últimas noticias sobre el conflicto con Irán. El problema para los responsables de política monetaria es que resulta imposible saber con certeza cuánto durará este nuevo recrudecimiento, lo que obliga a los mercados a fijar precios en un entorno de información incompleta y volátil. Nuestra hipótesis de partida sigue siendo una resolución pacífica del conflicto, dado que nos encontramos ya en la antesala de las elecciones de mitad de mandato y la popularidad de Trump ya ha sufrido un gran deterioro. No obstante, el momento es decisivo: necesitaríamos ver avances visibles casi de inmediato para que la Reserva Federal se abstenga de subir los tipos en septiembre. A menos que se produzca un anuncio inesperado de paz en el próximo día y medio, consideramos que la Reserva Federal no tendrá más remedio que adoptar un tono agresivo el miércoles. 

El comunicado será, como es habitual, breve y evitará cualquier orientación prospectiva, en línea con el rechazo explícito del presidente Warsh a esta estrategia de comunicación. En su lugar, creemos que se hará referencia a la "elevada incertidumbre" y la necesidad de un enfoque dependiente de los datos. Este lenguaje otorgaría al banco central la máxima flexibilidad para subir los tipos en reuniones posteriores sin comprometerse de antemano. 

En la reunión de esta semana no habrá gráfico de puntos, lo que supone un alivio para el Comité: trazar una trayectoria de tipos en medio de un conflicto en constante evolución sería una tarea especialmente compleja. La atención se centrará, por tanto, en las declaraciones del presidente Warsh durante la rueda de prensa. Una formulación del tipo "el FOMC se mantiene alerta ante los riesgos al alza de la inflación" bastaría para transmitir la intención de endurecer la política monetaria sin consolidar las expectativas de subidas. Su valoración del repunte del petróleo también será relevante para los mercados, por el modo en que caracterice tanto la disrupción a la oferta como la posible propagación de las presiones inflacionarias al resto de la economía.

Dado que los futuros ya descuentan plenamente una subida en septiembre, el listón para una sorpresa hawkish capaz de impulsar de forma significativa al dólar es elevado. Para que se produzca, Warsh tendría que señalar de manera explícita una subida en septiembre, algo que su aversión a las orientaciones prospectivas hace poco probable. Lo más verosímil es que la Fed transmita intenciones hawkish sin confirmarlas abiertamente, lo que podría decepcionar a los mercados. En este escenario, cualquier apreciación del dólar tras la reunión del FOMC podría resultar efímera, salvo que se produzca una nueva escalada del conflicto con Irán y un nuevo repunte de los precios del petróleo.

Pictet: persisten los riesgos de subida de tipos

Xiao Cui, la economista para EE. UU. en Pictet WM cree que los últimos datos de inflación y comunicados de la Reserva Federal refuerzan la expectativa de que permanecerá en espera, aunque considerando la inflación el riesgo más relevante, con la puerta abierta a un endurecimiento, incluso en septiembre. Por nuestra parte, esperamos que mantenga los tipos de interés en la medida que las presiones inflacionarias se disipan poco a poco. En todo caso, una sorpresa al alza de la inflación puede ser suficiente para inducir a la Reserva Federal a subir sus tipos de interés preventivamente y anclar las expectativas.

De momento esperamos que los mantenga en 3,5%-3,75%, al igual que la declaración, quizá con algún ajuste restrictivo, pero sin nuevas proyecciones económicas y con el presidente Warsh absteniéndose de enviar su orientación a futuro. Probablemente reitere que la Reserva Federal garantizará la estabilidad de precios con sus propias herramientas.

El caso es que los mercados están descontando una probabilidad inusualmente alta -uno sobre tres- de aumento de tipos, habiendo aumentado bruscamente desde niveles muy bajos, por las tensiones geopolíticas y ausencia de indicaciones, cuando en la era Powell se anunciaban los movimientos con claridad.

Los gobernadores que conforman el núcleo del Comité Federal del Mercado Abierto parecen dispuestos a esperar más datos. Si señalan fuerte deseo de fortalecer su credibilidad en la lucha contra la inflación aumentará el riesgo de subida de tipos este año, mientras que una lectura optimista de la inflación puede interpretarse como acomodaticio. Los gobernadores Logan y Harker pueden emitir votos disidentes a favor de subir tipos en 0,25%, a lo que puede unirse Kashkari. En todo caso, en un Comité dividido, Warsh puede inclinar la balanza si estima conveniente subir los tipos de interés. Pero esperamos que minimice previsiones futuras y defienda la paciencia. Si acepta la posibilidad de subidas de tipos y no se opone a las expectativas de mercado al respecto, estaremos ante un enfoque restrictivo de la política monetaria. 

Pero un ajuste de tipos de una sola vez o con antelación, para evitar movimientos cerca de las elecciones presidenciales del próximo Noviembre, puede implicar reacción política más que expectativas de inflación o presiones inflacionarias reales, siendo aún menos probable que dos o tres subidas de tipos de interés a lo largo del tiempo.

Banca March: gana peso el grupo restrictivo en la Fed

"Aunque nuestro escenario central sigue siendo el mantenimiento de los tipos sin cambios durante el resto de 2026, en las últimas semanas ha ganado peso dentro de la Fed el grupo de miembros que aboga por una política monetaria más restrictiva. La discusión no es sencilla. Por un lado, la inflación continúa claramente por encima del objetivo y la reciente escalada de las tensiones en Oriente Medio ha impulsado nuevamente los precios de la energía. Por otro, el dato de IPC de junio sorprendió favorablemente, ofreciendo margen para mantener la cautela. A ello se suma un mercado laboral que sigue mostrando una notable fortaleza, con las solicitudes semanales de desempleo en mínimos desde 1969", explican los analistas de Banca March.

UBS: a medio plazo, un tono menos 'hawkish'

"A medio plazo, esperamos que la Fed adopte un tono menos hawkish del que descuenta actualmente el mercado, una mejora en los términos de intercambio regionales y un renovado enfoque en los vientos en contra estructurales del dólar estadounidense", opinan Pietro Santin, estratega, y Tilmann Kolb, analista, en UBS Global Wealth Management. "Aunque es probable que los bancos centrales se mantengan vigilantes a corto plazo, esperamos que las presiones inflacionarias se moderen a lo largo de los próximos 12 meses y recomendamos asegurar los rendimientos actualmente elevados, especialmente en bonos de calidad con duración corta y media", añade Mark Haefele, director de Inversiones.

Ofi Invest: bajada de tipos si la inflación se normaliza

Según Ombretta Signori, de Ofi Invest AM, la inflación en EEUU será superior a lo previsto, con una media del 3,5 %, frente al 2,5 % previsto antes de la guerra en Irán. Podría acercarse a su nivel objetivo en 2027, siempre que la subida de los precios de la energía no se traslade en exceso al resto de la economía, con una inflación algo más elevada en alimentos y bienes manufactureros. Será necesario que pasen unos meses hasta poder evaluar la magnitud de de los efectos indirectos en el resto de la economía, por ejemplo en el caso de Inteligencia Artificial, que podría alimentar la inflación en el indicador de referencia para la Fed, el Deflactor del Consumo.

Dada la diferencia actual entre la inflación y su nivel objetivo, Ofi Invest AM considera que la inflación será el factor clave que determine las futuras decisiones de política monetaria de la Fed. Por lo tanto, la Fed podría mantener los tipos de interés sin cambios durante el resto del año. 

Si la inflación se normaliza —el escenario previsto por Ofi Invest AM—, podría producirse una bajada de los tipos. Sin embargo, ha aumentado la probabilidad de que la próxima medida sea una subida; el mercado está descontando subidas de tipos, en consonancia con una retórica más agresiva y con las últimas previsiones de la Fed, que indican que la inflación no volverá a su nivel objetivo hasta 2028.

Banco de Inglaterra

El Banco de Inglaterra también se reúne el jueves, sin que se esperen movimientos de tipos. "No esperamos obtener demasiadas novedades en la reunión del Banco de Inglaterra de esta semana, dado que las cifras de salarios e inflación publicadas la semana pasada se ajustaron a las previsiones del consenso", señalan en Ebury.

"Aunque es probable que la división de votos mantenga un sesgo hawkish, los datos actuales ofrecen pocos indicios de que más miembros vayan a sumarse al bando partidario de subir tipos. Con el mercado aún descontando cierta probabilidad de un mayor endurecimiento, seguimos favoreciendo los bonos de alta calidad en el segmento de duración corta a media, donde los rendimientos se mantienen atractivos y constituyen una fuente de ingresos convincente", apunta Maelle Quillevere, economista en UBS Global Wealth Management.

23Jul

El nivel de gasto de capital actual es siete veces superior al registrado por el sector TMT entre 1999–2000. Sólo en 2026, las inversiones relacionadas con la IA podrían llegar a 800.000 millones$. Una cifra que plantea dudas sobre la sostenibilidad financiera en el largo plazo de este ciclo de inversión.

Miguel Ángel Valero

Alphabet y Tesla no son solo la cara y la cruz del actual momento de la inteligencia artificial (IA), tras presentar resultados. Constituyen también la mejor evidencia de la creciente desconfianza de los inversores sobre la capacidad de transformar en beneficios las enormes inversiones realizadas y comprometidas.

Alphabet volvió a sorprender al mercado, aunque con preocupantes sombras. El propietario de Google registró un crecimiento del 27% interanual en sus ingresos, hasta 104.000 millones$, y multiplicó por cuatro su beneficio hasta 112.000 millones. Excluyendo las plusvalías derivadas de sus inversiones en compañías vinculadas a la IA, como SpaceX y Anthropic, el beneficio alcanzó los 42.000 millones, lo que supone un crecimiento del 22%.

Aunque los servicios de Google siguen representando cerca del 80% de las ventas, toda la atención se concentra en el negocio de computación en la nube, Google Cloud. Los ingresos de esta división crecieron un 82% interanual hasta 24.768 millones, superando ampliamente las estimaciones del consenso. Al mismo tiempo, la cartera de pedidos de servicios cloud aumentó hasta 514.000 millones, frente a los aproximadamente 460.000 millones del trimestre anterior, reforzando las señales de una demanda sostenida de capacidad computacional asociada al desarrollo de la IA.

Al mercado le preocupa el capex: Alphabet elevó sus planes de gasto en centros de datos para 2026 hasta 200.000 millones$, un 5% por encima de la estimación previa, reabriendo el debate sobre la rentabilidad futura del esfuerzo inversor requerido por esta transformación tecnológica. 

Los resultados de Alphabet indican que la IA sigue funcionando como un potente motor de crecimiento, pero ya no todos sus negocios avanzan al mismo ritmo, lo que dispara las dudas de los inversores. Frente a la espectacular evolución de Cloud, el negocio de búsquedas, históricamente el más rentable del grupo, se situó por debajo de las expectativas al ingresar 63.270 millones cuando el consenso esperaba 63.280 millones.

En el segundo trimestre el beneficio ascendió a los 112.107 millones, el 298% más, lo que amplía el semestral un 178%, hasta 174.685 millones. El beneficio por acción alcanza los 9,11$ y supera las expectativas. 

En Alphabet destacan el fuerte avance de la 'nube' por el auge de la IA y que sus inversiones están “redefiniendo qué es posible en cada parte de nuestro negocio”. Pero los analistas no colocan el foco en el crecimiento, sino en cómo pueden seguir logrando retornos de unas inversiones que no parecen tener fin, ya que para 2027 se esperan 262.000 millones, tres veces más que en 2025. El resultado es que  las acciones cayeron más del 3% (llegaron a hacerlo un 4%), desde los máximos de mayo, Alphabet cae un 15%, aunque todavía acumula una revalorización del 9% en Bolsa (vale más de 4 billones$).

Tesla defrauda

Por su parte, Tesla defraudó al mercado, que le castiga con una caída del 2,5%. Ganó 0,32$ por acción, el 3% menos y lejos de los 0,51$ esperados, y, aunque el flujo de caja operativo aumentó un 85%, hasta los 4.697 millones, registra un flujo de caja libre negativo de 1.100 millones por unas inversiones de capital de 5.789 millones. El beneficio neto atribuible en el segundo trimestre es de 1.114 millones (-5%); el resultado bruto de explotación (Ebitda), 3.273 millones (-4%), el beneficio operativo descendió un 57%, hasta los 398 millones, y el margen operativo pasa en un año del 4,1% al 1,4%. 

No convencen las excusas de la empresa de Elon Musk, que echa la culpa de la caída de la rentabilidad al incremento de los gastos operativos, especialmente por las inversiones en IA y en I+D, así como a una reducción del precio medio de venta de los vehículos y a menores ingresos procedentes de créditos regulatorios.

Tesla cierra el primer semestre de 2026 con unos ingresos de 28.236 millones$ (+26%) gracias al aumento de las entregas de vehículos, el crecimiento de los negocios de almacenamiento energético y servicios, y las mayores suscripciones a su sistema de conducción asistida FSD (+56%, 1,48 millones, lo que supone el 55% de los nuevos vehículos entregados en EEUU).

Obviamente, Tesla destaca lo positivo: récord de entregas de vehículos, 480.126 en el segundo trimestre (+25%); máximo histórico de producción, con 451.758 unidades fabricadas; un 41% más de capacidad de almacenamiento energético; incremento del 18% en estaciones de carga. La división de Servicios registró un beneficio bruto de 648 millones y un margen del 14%.

Tesla ya produce el Cybercab en su planta de Texas, ha comenzado las pruebas de conducción del vehículo autónomo en vías pública, amplió el servicio Robotaxi sin supervisión en varias ciudades de Texas y Florida y continúa preparando su expansión a nuevas áreas metropolitanas de EEUU. Sigue desarrollando su robot humanoide Optimus. Tras desmantelar las líneas de producción de los modelos S y X en Fremont, la empresa está instalando las primeras líneas de fabricación del robot, cuya producción está prevista para este año con fines iniciales de entrenamiento y desarrollo.

De cara a los próximos trimestres, Tesla aseguró que mantiene su estrategia de maximizar la utilización de la capacidad de sus fábricas y continuar invirtiendo en IA, software, robótica y fabricación. El Tesla Semi y la nueva generación de Megapack mantienen su calendario de producción para este año, y las nuevas líneas de producción de Optimus continúan su instalación. A largo plazo, los beneficios procedentes del software, la IA y la flota autónoma complementarán progresivamente los ingresos derivados de la venta de vehículos. 

AMD, Super Micro Computer y Dell se suben a la ola de la IA

AMD invertirá hasta $5.000 millones en Anthropic, la dueña de Claude, y a cambio le venderá decenas de miles de millones en servidores. Anthropic desplegará hasta 2 gigavatios de los nuevos chips Instinct MI450 desde el primer semestre de 2027. Est supone un golpe directo al pretendido dominio de Nvidia en los data centers.

Super Micro Computer termina su cuarto trimestre fiscal con una rentabilidad mucho mejor de lo esperado, aunque los ingresos se quedan peligrosamente en la parte baja de su guía de objetivos. Pero el mercado premia el margen y se olvida de los ingresos. Su subida en Bolsa beneficia, curiosamente, a su competido Dell Technologies (+10%), ya que arrastra a todo el sector de servidores y le aúpa a la ola de la IA.

"Una vez más, las compañías se encargan de recordar al mercado dónde está el verdadero motor de las Bolsas. Desde nuestra perspectiva, esta primera batería de resultados vuelve a reforzar la idea de que el ciclo de inversión en inteligencia artificial se mantiene fuerte. En este contexto, consideramos oportuno mantener la exposición a mercado, con especial preferencia por aquellos segmentos que se benefician de esta tendencia estructural más allá de los propios hiperescaladores, aprovechando eventuales correcciones para incrementar posiciones", señalan los analistas de Banca March.

UBS recomienda acciones europeas y de emergentes

"Hemos elevado la calificación de las acciones europeas y de la Eurozona a Atractiva, ya que esperamos que la región deje atrás tres años de estancamiento en los beneficios. En nuestra opinión, la mejora del impulso cíclico y la moderación de la inflación están creando un contexto más favorable para los beneficios empresariales y para una participación más amplia del mercado", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Más allá de la inversión indexada convencional, seguimos viendo oportunidades en nuestra selección de valores de líderes europeos, en vehículos que ofrecen una exposición más granular a los sectores preferidos de CIO, en enfoques de fondos diversificados y en estrategias estructuradas".

"Los inversores deberían centrarse en mantener una exposición geográfica equilibrada dentro del universo de los mercados emergentes. El contexto macroeconómico es sólido. La actividad manufacturera se mantiene saludable, los precios de las materias primas están elevados y el crecimiento de los beneficios es sólido. Y pese al buen desempeño, las valoraciones de las acciones de mercados emergentes en realidad han bajado en lo que va de año", apunta Maximilian Kunkel, director de Inversiones para CEEMEA.

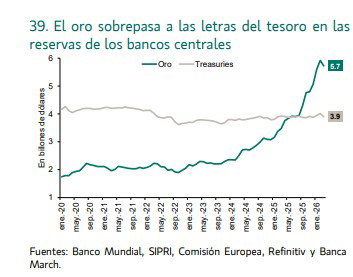
"En el entorno actual, creemos que la exposición al sector energético puede ayudar a amortiguar nuevas interrupciones en el suministro, los riesgos relacionados con El Niño deberían respaldar a las materias primas agrícolas, y el auge de la IA junto con la tendencia de electrificación siguen siendo factores positivos para los metales industriales. El oro, por su parte, debería mantenerse respaldado por la demanda de los bancos centrales, la continua diversificación fuera del dólar estadounidense y las preocupaciones sobre la deuda global a largo plazo", señalan Giovanni Staunovo, estratega, y Dominic Schnider, responsable global de Divisas y Materias Primas.

Banor: las valoraciones tan altas sufrirán severas correcciones

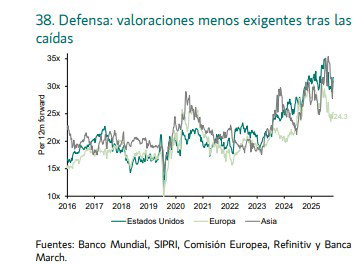
En este contexto, los analistas de Banor destacan que las valoraciones en la Bolsa de EEUU continúan extremadamente altas. El Warren Buffett Ratio, un indicador que muestra la relación entre la capitalización total del mercado bursátil y el PIB, y otros indicadores como la relación entre la capitalización de mercado y agregados monetarios como M2, muestran que las valoraciones se acercan o superan sus máximos históricos. Por tanto, el mercado descuenta que los crecimientos de los beneficios empresariales serán muy altos, y que también lo es la capacidad de las empresas para monetizar las nuevas tendencias tecnológicas.

El sólido crecimiento de los beneficios sigue siendo el principal soporte de las Bolsas, y los tipos de interés continúan en niveles normales. Mientras esto siga así, el repunte de las Bolsas seguirá, aunque “la calidad del avance parece menos robusta de lo que sugieren los índices principales”, según los analistas de Banor.

Un grupo pequeño de sectores y temáticas han sido las que han mantenido el rally de la Bolsa. El índice de referencia de los semiconductores ha subido casi un 100% en 2026; las empresas vinculadas directa o indirectamente a las infraestructuras de IA, como incluidos fabricantes de DRAM, proveedores de neo-nube (nuevas plataformas de computación en la nube especializadas en IA), suministradores de hardware, centros de datos y otros que se benefician del gasto de capital relacionado con la IA, han tenido un comportamiento en Bolsa muy sólido.

Los analistas de Banor afirman que el nivel de gasto de capital actual es aproximadamente siete veces superior al registrado por el sector Tecnología, Medios y Telecomunicaciones (TMT) entre 1999–2000. Sólo en 2026, las inversiones relacionadas con la IA podrían llegar a 800.000 millones$. Una cifra que “refleja la importancia de la transformación en marcha, y plantea dudas sobre la sostenibilidad financiera en el largo plazo de este ciclo de inversión”.

Pero el enorme gasto de capital podría absorber toda o casi toda la liquidez generada por las siete grandes cotizadas tecnológicas de EEUU. Ello supondría una menor capacidad por parte de los 7 Magníficos para apoyar al mercado con recompras de acciones, hasta ahora uno de los instrumentos que más han apoyado a las Bolsas. El mercado descuenta tanto un crecimiento muy potente impulsado por la IA, como la capacidad de convertir estas inversiones en ganancias rápidas y elevadas. Si el efecto FOMO (miedo a quedarse fuera) sobre las acciones de la IA se disipa, los segmentos con valoraciones más altas podrían estar expuestos a fuertes correcciones.  

Los analistas de Banor afirman que la relación inversa actual entre acciones cíclicas y defensivas, que ha subido hasta máximos históricos, es una señal de que en el mercado existe un mayor apetito por el riesgo. Lo que deja entrever que los inversores descuentan perspectivas muy favorables para el crecimiento económico y los beneficios empresariales, y también que penalizan las acciones defensivas. Niveles tan elevados en el diferente comportamiento de acciones cíclicas y defensivas, han sido señales de ciclos de mercado en fase muy avanzada, con márgenes de seguridad decrecientes.   

Por ello, los analistas de Banor creen que si el rally de la IA se ralentiza, el coste del capital aumenta, o los beneficios empresariales decepcionan, podría haber una fuerte rotación de acciones cíclicas a defensivas. 

Y además, las Bolsas fuera de EEUU presentan una brecha de valoración muy elevada, lo que podría impulsar los flujos desde ese mercado hasta Europa o China, que se han quedado rezagadas y presentan múltiplos muy baratos y atractivos. Las condiciones en la segunda mitad del año pueden favorecer a las bolsas europeas. Y ello porque la inflación parece algo más controlada, aunque habrá que comprobar qué empresas logran buenos beneficios.  En Europa, ha habido menos revisiones al alza en los beneficios que en EEUU, pero se han ampliado hacia más sectores. Los sectores industrial, tecnológico y financiero podrían ofrecer oportunidades atractivas, aunque con un enfoque selectivo, teniendo en cuenta el atractivo de cada acción por valoraciones, si su precio refleja o no el potencial. 

Otro punto clave para invertir en Bolsas europeas será el entorno geopolítico, que continuará inestable y seguirá generando oportunidades por la mayor volatilidad. Por ello, los analistas de Banor creen que para aprovechar las oportunidades del mercado europeo, los inversores tendrán que  diversificar, buscando valores sólidos y equilibrio en las carteras, con vistas a posibles movimientos inesperados en el entorno que pudieran producirse. 

Entre las Bolsas europeas destaca el comportamiento alcista del mercado italiano en 2026, que tiene mucha relación con su composición por sectores. Este repunte ha sido impulsado por el sector financiero gracias a la consolidación bancaria, y por empresas vinculadas a los centros de datos y los semiconductores (como STMicroelectronics y Prysmian). Sin embargo, el sector industrial y las pequeñas y medianas empresas (pymes) se han mantenido estables o han registrado leves caídas. El FTSE MIB, principal índice de la bolsa italiana, ha superado ampliamente al índice STAR (pequeñas y medianas empresas).  Y ello porque en Italia ha sucedido lo que en otras partes del mundo, los flujos de inversión se han dirigido hacia empresas de gran capitalización y hacia una serie de temáticas concretas, dando lugar a una concentración en los retornos cada vez mayor. 

Para la segunda mitad de 2026, desde Banor opinan que es más difícil que las tendencias actuales continúen en la Bolsa italiana, porque este mercado podría enfocarse hacia los valores que se han quedado rezagados, y por ello recomiendan una mayor diversificación.  Una diversificación que podría crear oportunidades en empresas industriales y valores de menor capitalización para reducir la brecha de retornos respecto a los líderes, y configurar un entorno de mercado más saludable y equilibrado, menos dependiente de un reducido número de empresas y sectores.

Por su parte, la Bolsa china sólo representa el 4 % del índice MSCI All Country World, muy alejado del tamaño real de la economía china, cuyo peso sobre el PIB mundial es de aproximadamente el 18 %, y cuyo sector industrial es cada vez de mayor calidad.  En China hay cada vez un mayor número de empresas competitivas, algunas líderes mundiales en sus respectivos sectores, que cotizan a valoraciones más de un 50% inferiores a las compañías comparables en EEUU. Los sectores donde China ha desarrollado ventajas competitivas estructurales son los de mayor potencial: vehículos eléctricos, paneles solares, componentes de automoción, robótica e IA. En un entorno probable de mayor rotación de flujos desde EEUU, el descuento en valoración podría impulsar a la renta variable china, opinan los analistas de Banor.

14Jul

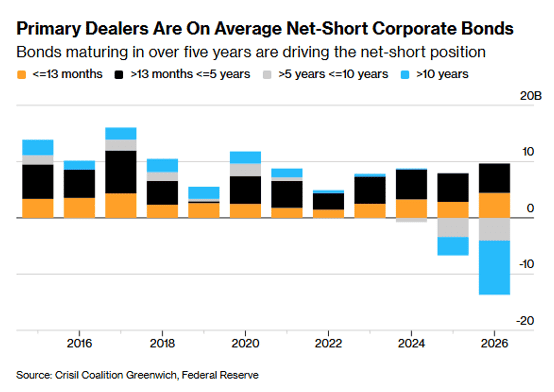
La banca de EEUU acumula la mayor posición corta neta en bonos corporativos jamás registrada, por encima de 4.000 millones$.

Miguel Ángel Valero

Dos datos a vigilar. La banca de EEUU acumula la mayor posición corta neta en bonos corporativos jamás registrada, por encima de 4.000 millones$. La interpretación de Zumitow es que están apostando dinero a que el crédito lo va a pasar mal y que cuando quien mueve el dinero se cubre así, hay que estar atentos.

El otro dato no es menos inquietante. Los inversores minoristas compran acciones al ritmo más lento en más de seis años, justo con la Bolsa pegada a máximos. El dinero de los particulares ha sido una de las gasolinas del rally de ésta. Cuando el inversor de a pie compra a saco, la Bolsa vuela. Pues el minorista acaba de levantar el pie del acelerador. El ritmo de compras minoristas cae a mínimos de más de seis años, el nivel más bajo desde el covid. Las acciones individuales sufren mucho mas que los ETF.

El ahorrador de EEUU ve la Bolsa cara, o está nervioso, y prefiere quedarse quieto. I todo al mismo tiempo. Menos manos comprando es menos empuje por debajo del precio. Si los grandes inversores tampoco tiran, al mercado le queda menos combustible para seguir subiendo. No es una señal de venta, pero sí un aviso de que la fiesta pierde bailarines, de que hay que extremar cautela con las inversiones más especulativas, y de que, sin flujo retail por debajo, las caídas de la Bolsa pueden ser más traumáticas.

Otro TACO de Trump en Ormuz

Trump no ayuda a recuperar la confianza en la Bolsa. Su penúltimo arrebato en el estrecho de Ormuz ha dejado en suspenso el Memorándum de Entendimiento, reactivando las hostilidades en la zona y restableciendo el bloqueo a buques iraníes. Además, en esta ocasión, el presidente estadounidense exige un 20% de la mercancía como compensación por protección, lo que equivale a unos 30 millones$ por travesía, frente a los aproximadamente 2 millones que demanda Irán. En este contexto, Abbas Araghchi –ministro de Exteriores y negociador del régimen iraní– ha señalado que la decisión del mandatario estadounidense resulta coherente, ya que los servicios de seguridad deben ser remunerados, utilizando este sorprendente posicionamiento para legitimar la práctica coercitiva aplicada por Irán en el estrecho. No obstante, ante la ausencia de mecanismos operativos para implementar este nuevo peaje, los buques que han transitado por la zona han reaccionado con escepticismo y, hasta el momento, no se ha materializado ningún cobro; todo queda, por ahora, en intenciones. Horas después, nuevo TACO de Trump, que daba marcha atrás al cobro de peaje en Ormuz.

Por otro lado, las tensiones regionales han vuelto a intensificarse, con ataques iraníes a bases estadounidenses en varios países del Golfo. EEUU ha reanudado los bombardeos, aunque de forma más contenida que en los ataques de marzo y abril, centrados principalmente en capacidades militares iraníes vinculadas al control del estrecho de Ormuz, evitando extender las operaciones al resto del territorio.

La reactivación del bloqueo vuelve a ejercer presión sobre el único factor que había logrado moderar al ala dura del régimen iraní Aunque Irán consiguió exportar 57 millones de barriles desde el inicio de la tregua, la interrupción de su capacidad petrolera amenaza con agravarse de nuevo, dañando una economía ya debilitada. Fue el presidente Pezeshkian quien trasladó al líder supremo el impacto negativo del bloqueo, logrando persuadir a los sectores más rígidos para aceptar el alto el fuego en junio, siempre condicionado al mantenimiento de sus aspiraciones de control sobre el estrecho. Sin embargo, alternativas como el desvío por Omán, así como los ataques a cargueros comerciales, han actuado como detonantes de este nuevo episodio de tensión.

El alto el fuego formaba parte de una fase de negociación en curso, pero la confianza se ha deteriorado más de lo previsto. Llevamos cuatro días con una paralización severa del tráfico registrado por transpondedores –4 buques ayer–, y la recuperación se frena. En Banca March mantienen "un sesgo relativamente optimista, considerando que esta nueva escalada no es sostenible y responde, una vez más, a la estrategia de tensar, negociar y desescalar a la que nos tiene acostumbrado la Administración estadounidense".

Mientras, DP World, el principal operador portuario de Dubai, estudia la construcción de un nuevo puerto en la costa oriental de Emiratos Árabes Unidos, en el golfo de Omán, con el objetivo de reducir la dependencia logística del estrecho de Ormuz. El proyecto contempla desarrollar una infraestructura en el emirato de Fujairah conectada por vía terrestre con Jebel Ali, el principal puerto de Dubai, permitiendo desviar parte del tráfico marítimo en caso de interrupciones en Ormuz.  

La iniciativa pone de manifiesto cómo la creciente incertidumbre en torno al estrecho de Ormuz está empezando a traducirse en decisiones estratégicas de inversión en infraestructuras. Más allá del impacto inmediato sobre los precios del crudo y los mercados financieros, las empresas logísticas y los operadores portuarios dan señales de adaptación de sus redes para mitigar el riesgo de interrupciones. En el caso de DP World, aunque Jebel Ali seguirá siendo su principal puerto logístico, el nuevo puerto reforzaría la capacidad de Emiratos Árabes Unidos para mantener el flujo comercial y reducir su exposición a posibles cierres o restricciones en una de las rutas marítimas más estratégicas del mundo. 

Fed: Warsh declara la guerra a la persistente inflación

El nuevo presidente de la Fed, Kevin Warsh, comparece ante el Comité de Servicios Financieros de la Cámara de Representantes y asegura que no tolerará una inflación persistente tras cinco años en los que los precios han crecido por encima de su objetivo del 2%: “Los miembros de nuestro comité no toleran una inflación persistentemente elevada. Y compartimos un firme compromiso con el restablecimiento de la estabilidad de precios. Queremos que el cambio de precios, el aumento de la inflación, sea más limitado”.

“Los 63 meses de inflación por encima del objetivo han sido una carga injusta. Ha sido un impuesto para el pueblo y las empresas estadounidenses. Planeamos eliminar ese impuesto. Eso significa que necesitamos un cambio de régimen en la política y una nueva consideración de las prácticas, algunas de las cuales han funcionado y otras no”, argumenta.

Para Warsh, EEUU se encuentra “en un punto clave de la historia”, y en este contexto “el objetivo número uno de la Fed es acertar con la política monetaria. Si acertamos con las políticas, y lo haremos, el repunte inflacionario de los últimos cinco años será cosa del pasado”. "La Reserva Federal puede y va a ofrecer estabilidad de precios. Contamos con las herramientas, tanto los tipos de interés como la política de balance, que pueden ayudarnos a lograr ese objetivo. Así que es una cuestión de compromiso, responsabilidad, herramientas”, añade.

Palabras que han hecho que el mercado anticipe una subida de tipos de interés antes de que termine el año, como mínimo, pese al buen dato de la inflación en junio (3,5%, 7 décimas menos, el primer descenso mensual desde 2020).

Oliver Wyman: Europa pierde impulso frente a Estados Unidos y China

Claro que en Europa tampoco están para tirar cohetes. El 39% de los líderes europeos del sector de bienes industriales no prevé un crecimiento del sector para el año en curso y un 10% considera que experimentará un estancamiento o incluso pérdidas de ingresos, según el informe The State of the Industrial Goods Sector, elaborado por Oliver Wyman.

El estudio alerta de un clima empresarial complicado en Europa, impulsado principalmente por la creciente incertidumbre geopolítica. Los ejecutivos han valorado la situación actual del entorno empresarial con una media de 5,4 sobre 10, frente al 6,5 del año anterior, siendo los directivos alemanes los más pesimistas, con una puntuación media de 5.

El análisis de Oliver Wyman muestra que las empresas registraron un crecimiento mucho más moderado de su valor de mercado en 2024, con un aumento de tan solo el 4%, muy por debajo de la media de los últimos diez años, situada en torno al 11%. Por el contrario, el índice MSCI Europe creció un 5%, mientras que el sector norteamericano de bienes industriales registró un aumento del 16% en capitalización bursátil, cuatro veces superior al de las empresas europeas. Las compañías chinas también superaron a Europa, con un incremento del 17%. En términos de crecimiento de ingresos, los fabricantes europeos se quedaron por detrás de sus homólogos norteamericanos y chinos, logrando un crecimiento del 2% frente al 6% y el 7%, respectivamente.

Los problemas geopolíticos siguen siendo el principal riesgo empresarial para los responsables europeos del sector de bienes industriales: un 83% lo considera ahora una amenaza, frente al 68% del año pasado. Otras preocupaciones incluyen la debilidad de la demanda o la recesión (63%) y el aumento de costes (58%). Las empresas europeas son especialmente vulnerables a los aranceles y las restricciones a la exportación, dado que generan el 63% de sus ingresos en mercados internacionales. Ante este escenario, el 33% de las empresas europeas planea otorgar mayor autonomía a sus organizaciones regionales, especialmente en la regionalización de ventas, servicios, producción (46%) y desarrollo (22%).

"El sector europeo de bienes industriales afronta otro año complicado debido a la incertidumbre derivada de las políticas comerciales y arancelarias, lo que lleva a los clientes a retrasar sus inversiones. A pesar de estos retos, se espera que la electrificación y la inteligencia artificial impulsen el crecimiento de los fabricantes de equipos en 2025, mientras que el interés por el sector de defensa también va en aumento", afirma Wolfgang Krenz, socio y responsable de Bienes Industriales en Oliver Wyman.

"Los fabricantes europeos de bienes industriales han logrado mantener, de media, sus márgenes EBIT a pesar de los desafíos del año pasado, lo que refleja una sólida gestión de costes y eficiencia operativa. Sin embargo, el retraso en el crecimiento del valor de mercado indica que el mercado sigue infravalorando al sector. Muchas empresas planean regionalizarse para acceder a mercados con mayor potencial de crecimiento como India y mejorar su resiliencia geopolítica, lo que tendrá un impacto sobre toda la cadena de valor. Reforzar la resiliencia financiera a través del capital y la liquidez también resulta clave, ya que pueden surgir nuevas tensiones geopolíticas y comerciales", añade Daniel Kronenwett, socio de Bienes Industriales en Oliver Wyman.

UBS: "mantener una cartera diversificada es fundamental"

Las tensiones entre Irán y EEUU se intensificaron aún más, con el ejército estadounidense llevando a cabo una tercera noche consecutiva de ataques. Las continuas hostilidades ponen de manifiesto la dificultad de alcanzar un acuerdo duradero entre Washington y Teherán y siembran dudas sobre el futuro del acuerdo de paz provisional firmado el mes pasado, cuyo objetivo era reabrir el estrecho y poner fin al conflicto en un plazo de 60 días. 

"Aun así, creemos que ambas partes siguen teniendo incentivos para evitar un retorno a una guerra a gran escala y esperamos que el sólido crecimiento de los beneficios empresariales y un contexto económico resiliente sigan respaldando a los mercados. Nuestra visión sigue siendo que la renta variable global tiene margen para seguir subiendo y esperamos que las rentabilidades de los bonos disminuyan a medida que los mercados reduzcan sus expectativas de un mayor endurecimiento de la política monetaria por parte de los bancos centrales. Para los inversores, mantener una cartera diversificada sigue siendo fundamental, y vemos formas adicionales de reforzar su resiliencia: considerar aumentar la exposición a una cesta amplia de materias primas, utilizar estrategias de preservación de capital para adoptar un posicionamiento más defensivo, incluir una asignación a inversiones alternativas, como los hedge funds", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque los riesgos geopolíticos pueden seguir pesando sobre el sentimiento de mercado, creemos que una exposición amplia a materias primas, las estrategias de preservación de capital y determinados hedge funds pueden ayudar a que las carteras diversificadas resistan mejor la volatilidad a corto plazo". "La renta variable global continúa cerca de máximos históricos, aunque el comportamiento entre regiones divergió de forma significativa la semana pasada. El inicio de la temporada de resultados en Estados Unidos, junto con las principales publicaciones del sector de los semiconductores, pondrá a prueba si el crecimiento de los beneficios puede sostener un repunte más amplio del mercado. Seguimos manteniendo una visión positiva sobre la renta variable y recomendamos una exposición diversificada entre regiones y sectores.", añade.

"Aunque esperamos que el crecimiento de los beneficios empresariales continúe siendo sólido durante el segundo semestre de 2026 y a lo largo de 2027, los inversores deben tener en cuenta que tanto éstos como la inversión en IA (capex) probablemente comenzarán a moderarse", avisa David Lefkowitz, Head of US Equities.

Banor prefiere empresas no endeudadas

Poe su parte, los analistas de Banor creen que en el segundo semestre de 2026 la economía continuará creciendo a buen ritmo y favorecerá la tendencia alcistas de las bolsas. Sin embargo, irán apareciendo crecientes señales de desequilibrio por la combinación de factores como los sólidos fundamentales de las empresas, las valoraciones elevadas, y la mayor absorción de liquidez. 

En este escenario esperado para la segunda mitad del año, Banor prefiere acciones de compañías con sólidos fundamentales no endeudadas, y una mayor diversificación geográfica para aprovechar la posible rotación fuera del mercado USA. Como sector con mayor potencial, opta por el sector Defensa en Europa. En renta fija, bonos del sector bancario de alta calidad, porque se espera un aumento del coste de capital para las empresas que favorece a los emisores del sector financiero, mientras que perjudica a emisores del sector industrial. 

12Jul

A pesar de su mala evolución reciente, la tesis de inversión a largo plazo sigue intacta y encuentra un pilar fundamental en el comportamiento de los bancos centrales, cuya tasa de acumulación promedio se ha duplicado en los últimos cuatro años hasta las 1.000 toneladas anuales frente a una media de 500 toneladas de la década anterior.

Miguel Ángel Valero

JPMorgan Chase & Co. apunta a que el oro llegará a los 4.500$ al final de 2026. Esto significa que enfría la fiebre del oro, que ya no ve tanto empuje en la demanda de los grandes compradores. Ahora calcula que el oro tocará los 4.300$ por onza en el tercer trimestre y los 4.500 en el cuarto. El 9 de junio, hablaba de 6.000$ antes de final de año. El gran riesgo para esa previsión está en la Reserva Federal. Si la inflación vuelve a dar guerra y llegan subidas de tipos antes de lo esperado, el oro perdería brillo frente a los activos con rentabilidad. Aun así, JPMorgan mantiene una visión alcista para 2027 gracias a las compras de los bancos centrales y a la demanda física. 

Por su parte, la plata podría moverse entre 60$ y 65 por onza. El platino rondaría los 1.800$ a finales de 2026 y los 1.950 en 2027, mientras el paladio cerraría 2026 cerca de 1.350$ y promediaría 1.300 en 2027.

El House View de Banca March apunta que, al cierre de junio, el mercado del oro encadenaba su cuarto mes consecutivo de retrocesos, acumulando una contracción del 4,5% en el año. Destaca el persistente repunte de los tipos de interés reales que eleva el coste de oportunidad de mantener activos refugio como el oro, que no generan rendimientos periódicos. En paralelo, la fortaleza reciente del dólar ha actuado como un claro catalizador bajista, al encarecer de forma automática el oro para los inversores que operan con otras monedas, comprimiendo así la demanda internacional. Esta confluencia de factores ha forzado la toma de beneficios que, lejos de quebrar los fundamentales del activo, ha generado un ajuste cíclico en las valoraciones.

Por eso, recomienda comprar oro tras la corrección. Su escasez física y el respaldo institucional ayudarán a su recuperación. A pesar de su mala evolución reciente, la tesis de inversión a largo plazo sigue intacta y encuentra un pilar fundamental en el comportamiento de los bancos centrales, cuya tasa de acumulación promedio se ha duplicado en los últimos cuatro años hasta las 1.000 toneladas anuales frente a una media de 500 toneladas de la década anterior. 

Los últimos datos agregados del sector revelan además un componente operativo clave: ante el complejo escenario macroeconómico actual, el 76% de las instituciones monetarias ya gestiona el oro de forma totalmente segregada del resto de sus reservas de divisas, consolidándolo como un activo estratégico y de mitigación de riesgos de primer orden. 

Esta tendencia es liderada por los mercados emergentes, donde un récord del 45% prevé aumentar sus reservas propias en los próximos meses. Este intenso posicionamiento institucional ha provocado además que la ponderación del oro en los balances oficiales llegue a superar la tenencia acumulada de letras del Tesoro estadounidense. 

El ejemplo más evidente es el Banco Popular de China: aceleró sus compras en mayo sumando 10 toneladas métricas –su mayor adquisición mensual desde diciembre de 2024–, superando las 8 toneladas de abril. Con ello, en mayo de 2026 alcanza las 25,2 toneladas, un notable incremento frente a las 16,8 toneladas registradas en el mismo periodo de 2025. 

Por el lado de la oferta, el soporte fundamental del oro se ve reforzado por una creciente asimetría entre la extracción y las reservas disponibles. La industria minera global afronta severas limitaciones estructurales para expandir su producción, debido a que la tasa de éxito en las fases de exploración se ha desplomado en el último lustro; de hecho, desde 2020 solo se han registrado seis descubrimientos que superen el umbral de los dos millones de onzas, lo que supone apenas la mitad de la media histórica de 11,6 hallazgos.

Este escenario de escasez geológica coincide, además, con un punto de inflexión monetario, ya que el consenso de mercado está descontando un sesgo de la Fed excesivamente restrictivo. En este sentido, las presiones inflacionarias remanentes forzarán un sesgo más neutral, lo que impedirá que las tasas de interés de referencia suban tanto como anticipan las curvas de futuros. Este freno en el endurecimiento monetario actuará como un techo efectivo para el rendimiento de los bonos soberanos, limitando de forma directa el repunte de los tipos de interés reales y despejando el camino para una recuperación en la cotización del oro. 

05Jul

Los gobiernos se centran cada vez más en gastar de manera más eficaz, acelerar los plazos de entrega y reducir el riesgo de ejecución. Pero esas inversiones se hacen en detrimento del gasto social.

Miguel Ángel Valero

Durante gran parte de las últimas tres décadas, muchos países vivieron bajo una premisa muy sencilla: EEUU actuaba como el gran garante de la seguridad global. Europa podía permitirse reducir sus presupuestos militares, Japón mantenía una postura defensiva muy limitada y numerosos aliados asumían que, en caso de crisis, Washington acudiría al rescate. Ese mundo está desapareciendo.

La edición de este año del Diálogo de Shangri-La, la principal cumbre de seguridad de Asia, ha vuelto a dejarlo muy claro. El mensaje que EEUU está trasladando a sus aliados ya no es el de hace veinte años. Washington sigue comprometido con sus alianzas, pero cada vez insiste más en que los países deben asumir una mayor responsabilidad en su propia defensa. El secretario de Defensa estadounidense, Pete Hegseth, pidió explícitamente a los aliados asiáticos elevar significativamente su gasto militar y desarrollar capacidades propias para hacer frente al creciente poder de China.

Lo interesante es que este fenómeno no se limita a Asia. En Europa estamos observando exactamente la misma tendencia. La OTAN ya ha elevado sus objetivos de gasto hasta niveles que hace apenas unos años parecían impensables. Muchos países europeos están diseñando planes para acercarse al 5% del PIB en inversión relacionada con defensa y seguridad durante la próxima década.

Detrás de este cambio existe una transformación geopolítica mucho más profunda. EEUU sigue siendo la principal potencia militar del planeta, pero cada vez resulta más evidente que no quiere asumir en solitario el coste de garantizar la seguridad de todas las regiones. La estrategia parece orientarse hacia un modelo más descentralizado donde los actores regionales asumen un papel mucho más relevante.

Europa deberá encargarse en mayor medida de contener a Rusia. Japón, Corea del Sur, Australia, India y otros países asiáticos tendrán que asumir una parte creciente del equilibrio estratégico frente a China. Las potencias regionales de Oriente Medio seguirán ganando protagonismo en la gestión de los conflictos de su entorno.

"Estamos pasando de un mundo dominado por un único 'sheriff global' a un sistema donde distintos bloques regionales tendrán que responsabilizarse cada vez más de su propia seguridad. Y cuando una tendencia de este tipo comienza, suele durar muchos años", avisa el analista Pablo Gil en The Trader.

La guerra provocada por la invasión rusa de Ucrania, las tensiones en el Indo-Pacífico, el conflicto en Oriente Medio, la competencia tecnológica, la protección de infraestructuras críticas, la ciberseguridad y la creciente rivalidad entre grandes potencias apuntan en la misma dirección: los gobiernos consideran que el entorno internacional será más inestable durante mucho tiempo.

Por eso el rearme probablemente no sea una moda pasajera ni una reacción temporal a una crisis concreta. Puede convertirse en una de las grandes mega tendencias económicas y geopolíticas de las próximas décadas. No hablamos únicamente de más tanques, barcos o aviones. Hablamos de inversiones masivas en IA, satélites, ciberseguridad, semiconductores, sistemas autónomos, defensa espacial, infraestructuras estratégicas y cadenas de suministro críticas.

La consecuencia es que una parte creciente del gasto público mundial podría desplazarse hacia sectores relacionados con la seguridad nacional y la autonomía estratégica en detrimento del gasto social.

"Muchos inversores siguen viendo el aumento del gasto militar como una consecuencia temporal de las guerras actuales. Sin embargo, cada vez parece más evidente que estamos asistiendo a algo mucho más profundo: una reorganización completa del orden internacional. Y cuando cambia la arquitectura de seguridad del mundo, las implicaciones económicas suelen extenderse durante décadas", advierte Pablo Gil.

Banca March: del presupuesto a la ejecución industrial

Tras cuatro años de fuerte revalorización bursátil, la reciente corrección del sector de defensa refleja un cambio de foco por parte del mercado, señala el último House View de Banca March. La pregunta no es si el mundo desarrollado va a gastar más en defensa –algo ya difícilmente reversible–, sino qué parte del compromiso político será capaz de traducirse en contratos, producción, entregas y generación de caja. La tesis ha pasado del “boom” presupuestario a una fase más exigente, la de la ejecución industrial. El punto de partida sigue siendo favorable. La OTAN elevaba en junio de 2025 su marco de referencia hasta el 5% del PIB en 2035, dividido entre un 3,5% de gasto estrictamente militar y un 1,5% adicional ligado a las infraestructuras críticas, resiliencia, ciberseguridad e industria de defensa.

El objetivo confirmaba que la seguridad ha dejado de ser una partida discrecional para convertirse en una prioridad estratégica, siendo en el caso europeo una necesidad de reconstruir capacidades tras décadas de infra inversión, reponer arsenales y reducir su dependencia de EEUU. El camino, sin embargo, no será lineal. 

Para comenzar, el sector afronta ahora un riesgo político mayor por las elecciones de mitad de mandato en EE.UU. Y es que el mercado teme que un vuelco demócrata en el Congreso y Senado bloquee el histórico presupuesto militar de 1,5 billones$ propuesto por Trump para el año fiscal 2027. En el caso europeo, las dificultades están asociadas a una base industrial fragmentada, largos plazos de entrega y elevada injerencia política.

En el frente alemán, el Ministerio de Defensa ha recortado el programa de fragatas F126 al descartar la ejecución de las opciones de compra para las unidades quinta y sexta. Esta decisión estratégica busca liberar y reasignar 2.300 M€ para la compra inmediata de ocho fragatas del modelo MEKO A-200, priorizando plazos de entrega más cortos ante el deterioro de la seguridad en el Mar del Norte. París y Berlín han cancelado, por otra parte, el desarrollo del caza de sexta generación del programa FCAS, un proyecto valorado en 100.000 M€ por disputas irreconciliables de propiedad intelectual entre Dassault Aviation y Airbus, junto con diferencias en capacidades técnicas. 

A ello se suma la realidad fiscal. Son ya varios países europeos, con España, Reino Unido e Italia a la cabeza, los que marcan distancias con el objetivo del 5% de la OTAN, optando por cumplir sus necesidades de defensa con un gasto más gradual y condicionado, inferior a las exigencias de Washington. Esta realidad fiscal, priorizando la deuda y el déficit, sugiere un mayor gasto en defensa, pero menos lineal de lo que descuentan algunos múltiplos.

Pero no debe interpretarse la decisión alemana como una reducción en su ambición por la defensa, sino como un reajuste de prioridades en pos de un mayor rearme. En este sentido, los gobiernos se centran cada vez más en gastar de manera más eficaz, acelerar los plazos de entrega y reducir el riesgo de ejecución. Esta búsqueda de eficiencia se enmarca en un súper ciclo expansivo global donde las carteras de pedidos de los grandes grupos de armamento han crecido más de un 50% en los últimos tres años, impulsando el mercado de defensa hacia una proyección de volumen de negocio global de 2,75 billones$ en 2026. 

Por el lado de las valoraciones, la consolidación de múltiplos PER todavía elevados –24,3x en el caso europeo, pese a las caídas– ha dejado de ser una anomalía técnica para convertirse en una prima de seguridad estructural. De este modo, el mercado valida la visibilidad de los flujos de caja futuros respaldados por pedidos récord y un suelo de gasto militar al alza, abandonando la fase de meras expectativas. 

Este sólido respaldo fundamental viene certificado por un incremento del 46% en el beneficio operativo conjunto del sector y una captación masiva de capital privado que sumó 11.300 millones$ solo en el primer trimestre de 2026. En consecuencia, "mantenemos una visión positiva sobre el sector. La corrección reciente no rompe en nuestra opinión la tendencia estructural, simplemente eleva el listón de ejecución. La industria de la defensa conserva una de las mejores visibilidades de demanda, apoyada por una transformación duradera del gasto público y por la prioridad estratégica de la seguridad. Y la recuperación bursátil dependerá cada vez menos de los presupuestos anunciados y más de la capacidad para absorberlos, ejecutarlos y monetizarlos, aspectos que esperamos mejoren con el tiempo", subraya el House View.

El último movimiento en el sector de Defensa lo protagoniza la empresa alemana Renk, especialista en transmisiones para tanques, que ha pagado 200 millones$ por la británica David Brown Defence. Otro movimiento de consolidación en plena ola de rearme europeo, un sector con viento de cola estructural y múltiplos al alza. Más músculo para pelear los contratos de defensa que llueven en Europa.

04Jul

La recuperación de las exportaciones del estrecho de Ormuz se irá produciendo de forma paulatina: en un mes se alcanzará un 70% de los niveles previos a la guerra y, para finales de año, un 95%. Y el precio del petróleo irá volviendo a los niveles previos a los ataques de Israel y EEUU a Irán.

Miguel Ángel Valero

Según la mitología persa, tras la muerte, todas las almas deben cruzar el Puente del Chinvat, un lugar en el que un tribunal divino presidido por Rashnu, guardián de la justicia, pesa con una balanza de oro el conjunto de las buenas y malas acciones del difunto. Para los justos el puente se ensancha convirtiéndose en un camino hacia el paraíso. Sin embargo, en el caso de los malvados, el puente se estrecha hasta volverse tan fino como el filo de una espada, haciéndolo imposible de cruzar hasta que las almas caen hacia el abismo del infierno. 

Irán pretende convertir Ormuz en su propio Puente del Chinvat determinando quién es justo o malvado. Los ayatolás se resisten a aceptar que una parte importante de la navegación por el estrecho se haga ahora por las aguas de Omán evitando ser “identificado”. La intención de los armadores es clara: sortear a la nueva “Autoridad del Estrecho del Golfo” creada por Irán –a modo de Rashnu– para que no exista una base administrativa sobre la que, en un futuro, se puedan cobrar tasas y comisiones de tránsito. Por ello, el Estado iraní ha atacado de forma selectiva a algunos barcos vinculados con intereses occidentales mientras deja pasar a petroleros chinos. 

Todo apunta a que se trata de escaramuzas diseñadas para ejercer presión. Desde el 17 de junio verdaderamente se ha entrado en una nueva fase. Ambas partes se continúan “tanteando” sin pretender acabar con el paulatino proceso de reapertura del estrecho. Por más que se produzcan altibajos, el camino hacia la normalización tiene difícil vuelta atrás y así lo reflejan los precios del crudo. A 72$, el barril de Brent no solo cede un 39% desde máximos, sino que la estructura de la curva de futuros se ha aplanado completamente. El contado cotiza al mismo nivel que el contrato a 6 meses, augurando una menor restricción de los inventarios. Este precio coincide con el promedio de los últimos dos años y es una excelente noticia para muchas compañías que, como por ejemplo las aerolíneas, comprometen sus compras con 6 meses de adelanto.

La recuperación de las exportaciones del estrecho de Ormuz se irá produciendo de forma paulatina: en un mes se alcanzará un 70% de los niveles previos a la guerra y, para finales de año, un 95%. 

"Probablemente, y con Trump de por medio, nuestro Puente del Chinvat no será un dulce camino hacia el paraíso acompañados por Daena, la bella doncella sagrada, pero al mercado le queda recorrido para seguir subiendo", subraya Joan Bonet,  Director de Estrategia de Mercados y Asesoramiento de Banca March.

Normalidad antes de que acabe 2026

La firma del Memorando de Entendimiento (MoU) entre Irán y EEUU representa un paso decisivo hacia la desescalada y, en apenas dos semanas, el paso de cargueros por el estrecho de Ormuz recuperó niveles equivalentes al 25% del tráfico habitual previo al conflicto. Aunque la ansiada normalización del transporte de crudo no ocurrirá de la noche a la mañana – se requiere un barrido de minas y restablecer las coberturas de seguros–, lo que prima para las partes es reabrir lo antes posible el mayor paso marítimo de crudo del mundo. El proceso se acelerará, tratando de recuperar antes del final de año la práctica totalidad del crudo que circulaba por el estrecho antes del conflicto. 

Mientras se restablece el tránsito por Ormuz, seguirán presentes otros factores mitigantes que apoyarán el reequlibrio del mercado del petróleo: desde el inicio del conflicto, EEUU aumentó sus exportaciones de crudo en 1,7 mb/d y China rebajó sus importaciones en 2,3 mb/d. Por otro lado, el bloqueo del estrecho ha dado un mayor protagonismo a rutas alternativas que son ahora utilizadas intensivamente y que están recibiendo nuevas inversiones para su mejora. Estas vías adicionales, que eluden el paso por el estrecho, estarían permitiendo a tres de los principales productores de crudo del golfo Pérsico transportar ya unos 7,3 mb/d: Arabia Saudí incrementó la utilización de su red nacional de oleoductos para transportar crudo por vía terrestre hacia los puertos de la costa del Mar Rojo (Yanbu), mientras que Emiratos Árabes Unidos desvió crudo a través de oleoductos directamente hacia el puerto de Fujairah y, finalmente, Irak ha reforzado su ruta de exportación terrestre hacia el puerto de Ceyhan en Turquía.

Sin duda alguna, dado que estas rutas se están mostrando fiables, serán previsiblemente utilizadas en el futuro para ir consolidando la menor dependencia de Ormuz en los años venideros. En este entorno, entraremos ahora en una fase en la cual el déficit de crudo se irá reduciendo gradualmente, limitando las tensiones en los precios, mientras que las compras necesarias para reponer las reservas estratégicas pondrán presión al alza sobre los precios. 

Estas fuerzas contrapuestas mantendrán en el corto plazo el barril de Brent cotizando en niveles entre 70-80$/barril. Sin embargo, a medio plazo, la aceleración de la producción de países fuera de Oriente Medio (fundamentalmente EE.UU.), unido a la mejora de las rutas alternativas y de la eficiencia energética de las economías consumidoras, favorecerá un descenso más acusado de los precios hasta volver a situarlos en un rango similar a los registrados antes del conflicto (65-70$/barril). Aun así, un barril de Brent en los 80$ implica un encarecimiento de menos del 10% frente a la media registrada en los dos años previos al conflicto. Una subida de los costes energéticos que, si bien retiraría décimas al crecimiento mundial, no sumiría a la economía global en una recesión. 

Aunque habrá una desaceleración, el crecimiento resistirá y lo peor ha quedado atrás. De manera paralela al conflicto de Irán, la economía mundial continúa dando muestras de resiliencia, lo que nos permite anticipar que la desaceleración derivada del shock energético será contenida y, más importante aún, lo peor ha quedado atrás.

El crecimiento del PIB mundial se moderará este año hasta un avance del 2,9%, 4 décimas menos que lo previsto antes del inicio del conflicto y una desaceleración de medio punto frente a lo registrado el año pasado. Tasas que se mantienen lejos de niveles de recesión. Por regiones, el impacto será más acusado en la zona euro donde el avance del PIB se quedará en un mero +0,7% (-8 décimas desde el inicio del conflicto), mientras que en EEUU la rebaja es más suave (-5 décimas) y el crecimiento se mantendrá un año más por encima del 2%, según las previsiones de Banca March.

03Jul

El aumento del 84% de las compras estadounidenses de productos relacionados con la IA actúa de catalizador y está contribuyendo a extender los beneficios de esta ola de inversión a un conjunto más amplio de economías.

Miguel Ángel Valero

Los temores en torno a la inversión en inteligencia artificial (IA)  se están disipando con rapidez. En EEUU se moderaron los retrocesos, junto con una fuerte recuperación en las empresas coreanas. En el momento más oportuno, en el que SK Hynix está captando capital en EEUU con el 14 de julio como fecha prevista de inicio de cotización y estimaciones que apuntan a 29.000 millones $de captación. En este caso, la compañía ha optado por un ADR, un vehículo que permite a empresas extranjeras cotizar en los mercados estadounidenses. La magnitud de la operación ha llevado a las autoridades monetarias coreanas a seguirla de cerca, dado que podría generar flujos de divisas significativos el día de la ejecución. La acción avanza un 9,1%.

Pero en el mercado de la IA sigue pesando que  el Tribunal de Justicia de la UE confirma la multa de 4.125 millones€ a Google por abusar de su posición con Android. Ocho años de pleito y adiós a la apelación: la sentencia es firme. Otro golpe antitrust europeo sobre la matriz Alphabet, que sigue en el punto de mira de Bruselas.

Y que  el regulador energético de EEUU (FERC) da 60 días a los seis grandes operadores de red para justificar o reformar cómo conectan a los centros de datos. El cuello de botella de la IA ya no son los chips. Es el enchufe. La FERC, el regulador americano, emitió seis órdenes de 'show cause' a las eléctricas, que tienen 60 días para defender o reformar sus tarifas de conexión de grandes cargas y 30 días para presentar un plan de suficiencia de generación. 

Cinco áreas de reforma: procesos de conexión, reparto de costes sin trasladarlos a otros clientes, cogeneración detrás del contador, nuevos servicios para cargas flexibles y estudios de generación cercana. La medida afecta a más de 200 millones de estadounidenses en más de 30 estados. La demanda a escala de gigavatios de los data centers choca con colas de conexión que se alargan años. Clave para utilities y REITs de data center: el límite eléctrico condiciona el capex de IA de los hyperscalers como Microsoft, Amazon, y Meta.

Destaca también Waystar, que sube un 9% tras la recomendación de KeyBanc de sobreponderar y fijar un precio objetivo de 30$ un 40% por encima del cierre del miércoles 1 de julio. Argumenta que el miedo a que la IA se cargue su negocio es exagerado.

Pero los inversores huyen de las estrellas de la infraestructura de la IA al arrancar el segundo semestre. Teradyne cae un 13% en el Nasdaq. Cuando el relato de la IA se enfría, las que más volaron son las que más caen. Le sucede lo mismo a Corning (-10%): la empresa del vidrio especial y la fibra se hunde en la misma ola de ventas sobre la cadena de IA. Western Digital y Seagate también pierden un 10% cada una. Lumentum, y Coherent, el 9%. La toma de beneficios en todo lo que huela a IA no perdona.

El gasto en construcción en centros de datos supera al de oficinas

No  obstante, los datos son apabullantes. La inversión tecnológica se extiende permeabilizando a otros sectores: por primera vez en la historia, el gasto en construcción en centros de datos supera al de oficinas. La acelerada transformación tecnológica y la creciente adopción de la IA están actuando de motor del crecimiento y su impulso se está extendiendo a un mayor número de sectores. Un claro ejemplo de esta tendencia la encontramos en la construcción. Desde comienzos del año, la inversión en la construcción de centros de datos supera por primera vez en términos históricos el gasto en edificación de oficinas, representando en la actualidad aproximadamente el 7% del total de la inversión privada en construcción no residencial en EEUU. Otras industrias auxiliares como la infraestructura eléctrica también están recibiendo importantes inversiones, ganando preponderancia en la construcción privada y superando el 17% del total, desde el 14% registrado en 2022, cuando se lanzó ChatGPT y también el CHIPS Act estadounidense.

Esta carrera por construir más y mejores centros de datos está en pleno auge y no se circunscribe solamente a EEUU, sino que se está expandiendo y cada vez es un factor más importante dentro del comercio internacional, destaca el último House View de Banca March. Buen reflejo de ello son las últimas cifras del sector exterior norteamericano: por el lado de las exportaciones, las ventas de petróleo alcanzaron máximos para tratar de suplir parte de la escasez provocada por el cierre de Ormuz. La otra cara de la moneda muestra que las importaciones de productos tecnológicos escalaron en el último año a un impresionante ritmo del 84% y, en abril, aglutinaron más del 20% del total de importaciones, duplicando en valor el conjunto de todas las ventas de crudo realizadas ese mes. 

Este extraordinario aumento de las compras estadounidenses de productos relacionados con la IA actúa de catalizador y está contribuyendo a extender los beneficios de esta ola de inversión a un conjunto más amplio de economías. Los intercambios de algunos productos, como semiconductores, son cada vez más globales y crean flujos de intercambios internacionales que están impulsando el crecimiento en otras latitudes y, en particular, economías asiáticas como la de Corea del Sur, donde sus exportaciones de estos bienes se han disparado y, por sí solas, representan cerca del 6% de su PIB.

En China, con crecimientos del 51% anual y representando un tercio de todas sus ventas, la relevancia de la alta tecnología en el comercio internacional es también indudable. Los vehículos eléctricos y semiconductores van sustituyendo las exportaciones de otras manufacturas tradicionales. 

La economía de la IA está pasando del desarrollo de algoritmos intangibles a la construcción de infraestructura tangible y con un mayor uso diario. Algo que en el caso particular de China se percibe en dos dimensiones: el uso diario de tokens alcanzó los 140 billones en marzo de 2026, multiplicándose por 14 en el último año, al tiempo que la computación inteligente se triplicó en 2025. Una transformación estructural que recibirá en los próximos meses un nuevo y decisivo empuje. Las autoridades chinas preparan un plan estratégico, denominado "Seis Redes", que situará al mismo nivel de importancia el desarrollo del cálculo computacional y centros de datos con otros cinco servicios básicos: agua, energía, telecomunicaciones, logística y servicios urbanos. El objetivo es crear la infraestructura necesaria para proporcionar capacidad de uso en todo el país, con inversiones adicionales en una red eléctrica inteligente que alimente estas instalaciones. Un programa que priorizará la coordinación y el uso de proveedores nacionales –como mínimo el 80% de la tecnología subyacente será interna y los operadores estatales de telecomunicaciones serán los encargados de la infraestructura–. 

En términos de gasto, se estima que alcanzaría los 640.000 millones€ en 5 años, el 4% del PIB de China, que será financiado principalmente con nuevas emisiones de deuda soberana. Un esfuerzo inversor solamente comparable a los 690.000 millones€ de capital privado que este año desplegarán los cinco grandes hiperescaladores americanos (Amazon, Alphabet, Microsoft, Meta y Oracle). En definitiva, la economía mundial atraviesa un punto de inflexión, donde el desarrollo de la inteligencia artificial es el motor del crecimiento, generando olas inéditas de inversión y demanda de productos, que abren oportunidades, pero también exigirá un despliegue masivo de capital, tanto público como privado.

01Jul

UBS cree que el endurecimiento monetario del BCE será moderado. Banca March subraya que vuelve a confirmarse que los conflictos geopolíticos no actúan necesariamente como catalizadores de caídas bursátiles. Preocupan los aranceles europeos a China, y los norteamericanos a la automoción de Europa.

Miguel Ángel Valero

A medida que Oriente Medio avanza hacia una frágil pausa en las hostilidades, el shock económico provocado por el conflicto (perturbación de las cadenas de suministro, inflación... ) ya se está extendiendo ala economía global. La pausa en las tensiones geopolíticas no es una vuelta a la normalidad. Tras más de quince semanas de conflicto, la firma del acuerdo entre EEUU e Irán anuncia un periodo de calma para Oriente Medio, en un entorno regional marcado por la fragilidad. Pero esta pausa no puede ocultar una situación clave: la duración e intensidad del conflicto, que superaron ampliamente las expectativas iniciales, han perturbado profundamente una región crucial de la economía global. El estrecho de Ormuz es un punto estratégico clave para el suministro de hidrocarburos y sus derivados. Muy pocos países – especialmente en el sudeste asiático y en la costa de África oriental – han podido evitar estas perturbaciones.

Cualquier retorno a la normalidad – si es posible – llevará tiempo. La economía mundial resiste, pero se desacelera. Hasta ahora, la economía global ha absorbido el shock, en particular gracias a la acumulación previa de existencias y a los ajustes de la demanda. Sin embargo, esta fase está llegando a su límite. Parones de producción en algunos sectores, el regreso de las presiones inflacionistas y el endurecimiento de las condiciones financieras son los primeros indicios de estas dificultades, mientras que los gobiernos disponen de muy poco margen de maniobra para apoyar la actividad económica y los ingresos.

En este contexto, Coface revisa a la baja sus previsiones de crecimiento global hasta el 2,3% para 2026 y el 2,5% para 2027, una reducción de 0,6 puntos en dos años. El cierre virtual del estrecho de Ormuz – 145 buques lo atravesaron en mayo, frente a más de 3.300 un año antes – ha perturbado el transporte global y ha vuelto a poner bajo tensión las cadenas de suministro. Las empresas ya informan de plazos de entrega más largos, aumento de costes y primeras señales de escasez, lo que las lleva a aumentar sus existencias preventivas, a costa de una mayor presión sobre la tesorería y los márgenes.

La consecuencia es que las insolvencias empresariales sigan aumentando este año (+6 % a nivel mundial) , con incrementos especialmente pronunciados en países como EEUU, Francia y Japón. El shock es global, pero su intensidad varía considerablemente según la región:

  • Oriente Medio: los estados del Golfo han sido los más afectados, con fuertes contracciones debido a su dependencia del estrecho.
  • Europa : el aumento de los precios de la energía y la incertidumbre prolongada pesan sobre la demanda interna, con un crecimiento de solo 0,7 % previsto para la zona euro.
  • EEUU: la inflación repunta (del 2,4% en febrero al 4,2% en mayo), reduciendo el poder adquisitivo y el consumo de los hogares con bajos ingresos.
  • Asia: situación desigual; algunos sectores siguen muy dinámicos (exportaciones de semiconductores de Corea del Sur +153 % desde principios de año), mientras que otros sufren la presión sobre los márgenes.
  • Países emergentes : especialmente en América Latina, el shock se traduce en un repunte de la inflación y políticas monetarias más restrictivas, como enBrasil, donde el tipo de interés clave se sitúa en 14,5 %.

“La pausa en las hostilidades en Oriente Medio es una buena noticia, pero no puede ocultar la cuestión clave: las perturbaciones seguirán lastrando la actividad empresarial, los ingresos y el empleo. Un total sin precedentes de 41 revisiones a la baja sectoriales y 19 de revisiones de países subraya el impacto global de un conflicto cuyas consecuencias sobre los flujos comerciales y la rentabilidad empresarial seguirán pesando considerablemente en los próximos meses", declara Jean-Christophe Caffet, economista jefe de Coface .

A pesar de este contexto, España continúa  consolidándose entre las economías más resilientes de Europa y del mundo, con una previsión de crecimiento del 2,3% para 2026 y del 1,9% para 2027, según el nuevo ‘Coface Risk Review’.Si bien las estimaciones se han ajustado en dos décimas desde el inicio de año, España sigue muy por encima del crecimiento previsto en 2026 para las economías avanzadas (1,4%), la Unión Europea (1%), la zona euro (0,7%), EEUU (1,9%) y nuestros pares europeos, como Alemania (0,4 %), Reino Unido(0,7 %), Francia (0,6%) o Italia (0,5%).

 El 34% de las empresas de Alemania espera un aumento de las insolvencias

Por su parte, Crédito y Caución acaba de publicar el Barómetro de Prácticas de Pago para Alemania, en el que han participado más de 200 empresas de sectores como la industria, la construcción o los servicios. El estudio refleja la preocupación de las compañías por el retraso en el cobro de las facturas, lo que está provocando un descenso en el volumen de las operaciones que se realizan a crédito, muy por debajo de la media de Europa Occidental. En Alemania el 35% de las ventas B2B se realizan a crédito, frente al 52% regional.

El 87% de las empresas alemanas asegura sufrir retrasos en los pagos, frente al 77% a nivel regional, y la morosidad se sitúa cerca del 5% del total de las facturas B2B. En este contexto, las compañías se muestran pesimistas con respecto a la evolución de las insolvencias para los próximos meses. El 38% prevé que aumentarán y el 52% cree que se mantendrán en un nivel elevado.

Los problemas de liquidez de los clientes son la principal causa de los retrasos en los pagos (50%). En cuanto a sus efectos, destacan la reducción del margen de liquidez (43%) y las dificultades para planificar el flujo de caja (29%).

La imprevisibilidad del comercio mundial afecta con mayor gravedad a las empresas alemanas debido a su exposición a los mercados internacionales y a la complejidad de sus cadenas de suministro. Además, las compañías muestran preocupación por la situación económica del país, a lo que se suman el aumento de los costes energéticos y la incertidumbre relacionada con el conflicto en Oriente Medio, que amenazan las ya frágiles perspectivas de crecimiento de Alemania, especialmente si los precios de la energía se mantienen elevados durante más tiempo.

En conjunto, estos factores intensifican las tensiones de liquidez y reducen la capacidad de las empresas para absorber nuevas perturbaciones. Una de cada cuatro compañías alemanas encuestadas afirma utilizar un seguro de crédito. Cuando aumentan los retrasos en los pagos, crece la incertidumbre económica y los proveedores absorben la mayor parte del riesgo, por lo que el seguro de crédito contribuye a que este modelo sea más resistente.

UBS: el endurecimiento monetario del BCE será moderado

El Banco Central Europeo permanece alerta ante el riesgo de que el shock energético provocado por la guerra de Irán pueda trasladarse aún a los precios de consumo, a pesar de los avances hacia un acuerdo diplomático y de un retorno de los precios del petróleo a niveles cercanos a los previos al conflicto. En su intervención en el Foro de Sintra, el economista jefe del BCE, Philip Lane, afirmó que los responsables de política monetaria necesitan evaluar cómo "cuatro meses de subidas en los costes energéticos se filtran en la inflación de los alimentos y en la de los servicios". El presidente del Bundesbank, Joachim Nagel, señaló que la inflación se mantendrá "significativamente por encima" del objetivo del BCE y que el shock de precios energéticos que comenzó con el conflicto en Oriente Medio "todavía sigue presente en el sistema".

Sin embargo, a pesar de estas declaraciones, también hay indicios de que cualquier nuevo endurecimiento por parte del BCE será probablemente moderado. Los últimos datos de inflación nacionales respaldan una respuesta más comedida por parte del BCE. El retroceso de los precios energéticos ha reducido la presión para un ciclo prolongado de subidas de tipos. Las señales de política monetaria y los precios de mercado apuntan más al gradualismo que a la urgencia.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos manteniendo una postura constructiva sobre la renta fija de calidad y preferimos asegurar rendimientos atractivos en bonos de calidad de duración corta a media. Aunque mantenemos una postura Neutral respecto a la renta variable de la Eurozona en general, seguimos viendo oportunidades en áreas concretas que se benefician de tendencias globales seculares, entre ellas industriales y consumo discrecional".

"Los inversores deben comprender los costes de oportunidad que implica asignar capital a materias primas y estar dispuestos a tolerar, en determinados momentos, periodos prolongados de rentabilidad inferior. Mantener la disciplina de rebalanceo puede resultar difícil debido a sesgos de comportamiento y a consideraciones fiscales. Además, la exposición ya existente a activos diversificadores y sensibles a la inflación puede reducir el beneficio marginal de las materias primas", apuntan Ian Spencer, estratega, y Jason Draho, responsable de Asignación de Activos para América de UBS Global Wealth Management.

La Bolsa 'pasa' de la geopolítica 

La primera mitad del año ha estado marcada por el inicio del conflicto en Irán tras los ataques de Israel y de EEUU y el siempre temido cierre del estrecho de Ormuz. A pesar de la elevada disrupción en el mercado petrolero, las economías globales han demostrado resiliencia, apoyadas principalmente por la reducción de las importaciones de China en torno a un 40% y por el incremento de la producción en EEUU, que se ha consolidado como el mayor productor mundial de crudo, alcanzando en algunos momentos los 14 millones de barriles diarios.

En este contexto, Trump ha desempeñado un papel ambivalente, terminando en una posición menos favorable que la inicial: Irán continúa reclamando el control del tránsito por el estrecho y persisten las tensiones inflacionistas, lo que dificulta su objetivo de promover un entorno de tipos de interés más bajos. Con el reciente Memorando de Entendimiento, la situación entra en una fase de impasse en la que ambas partes negocian, lo que previsiblemente podría derivar en una victoria pírrica para Trump de cara a las elecciones legislativas de noviembre.

Con estos elementos, vuelve a confirmarse que los conflictos geopolíticos no actúan necesariamente como catalizadores de caídas bursátiles. Gracias a unos resultados empresariales extraordinarios –especialmente en el sector tecnológico–, los mercados han superado rápidamente las dudas iniciales, registrando avances del 10,4% en la renta variable global durante el semestre. En el ámbito de los mercados emergentes, destacan especialmente Corea del Sur (+134%) y Taiwán (+64%), compensando el comportamiento más débil de las grandes economías como China (-15%) e India (-5,6%).

En renta fija, las presiones inflacionistas penalizaron inicialmente los activos de mayor duración; sin embargo, a medida que los precios de la energía comenzaron a normalizarse, la parte larga de las curvas recuperó estabilidad a ambos lados del Atlántico.

De cara al entorno monetario, sigue pesando el giro de los bancos centrales, con un BCE que ha continuado subiendo tipos y una Reserva Federal que mantiene un tono restrictivo. "No obstante, consideramos que este sesgo más agresivo tendrá un recorrido limitado en un escenario de progresiva normalización del tráfico en Ormuz. Por ello, seguimos identificando mayor valor en los tramos cortos de la curva", señalan en Banca March. 

La moderación en el discurso de los bancos centrales debería favorecer al oro, que ha registrado una primera mitad de año negativa (‑8%), y contribuir a una cierta debilidad del dólar, para el que los analistas de Banca March ven en un rango estimado de 1,16–1,21 EUR/USD.

"De cara a la segunda mitad del año, mantenemos una visión constructiva sobre la renta variable, apoyada en la fortaleza de los beneficios empresariales, y recomendamos aprovechar posibles correcciones vinculadas a temores sobre subidas de tipos. Nuestros sesgos sectoriales se mantienen inalterados –pequeñas compañías estadounidenses, tecnología, infraestructuras, defensa y salud–. A nivel geográfico, favorecemos mercados emergentes y EEUU, así como Alemania dentro de Europa. En definitiva, iniciamos la segunda mitad del año con una menor relevancia de las tensiones entre EEUU e Irán, mientras ganan protagonismo la evolución de la inversión en inteligencia artificial y las decisiones de los bancos centrales", añaden.

Debut de Warsh en el Foro Sintra

En su debut en el Foro de Sintra, el presidente de la Reserva Federal, Kevin Warsh, se compromete "a darle estabilidad de precios a EEUU”, y a mantener "independiente” a la Fed. Reitera su intención de reducir al máximo las proyecciones de futuro para centrarse en los escenarios posibles frente a las previsiones de subida o bajada de tipos de interés; de reducir el balance de la Fed, y de hacer comparecencias más breves y comunicados más escuetos tras las reuniones del FOMC.

Mientras, la presidenta del BCE, Christine Lagarde, cree que “los riesgos, tanto al alza para la inflación como a la baja para el crecimiento, están probablemente más equilibrados en términos generales que hace unas semanas", lo que permite restar probabilidad a más alzas de tipos. Insiste en que la subida de tipos en la última reunión del BCE "fue una decisión deliberadamente sólida. Y nada de lo observado desde entonces ha puesto en duda esta valoración”.

Más aranceles

El 1 de julio entran en vigor las medidas “encubiertas” de la Unión Europea contra el creciente flujo de importaciones procedentes de China: una tasa de 3€ por cada artículo adquirido online con un valor inferior a 150€ y una cuota arancelaria del 50% sobre el acero. Aunque ninguna de estas iniciativas menciona explícitamente a China y su aplicación se extiende a todos los socios comerciales de la UE, su impacto recaerá principalmente sobre el gigante asiático. En 2025, la Unión Europea importó cerca de 5.900 millones€ en productos low-cost, de los cuales un 90% procedía de China. 

En el caso del acero los cinco principales proveedores extracomunitarios son: Turquía, India, Corea del Sur, Vietnam y China. No obstante, la Comisión Europea contempla condiciones más favorables para aquellos países con los que mantiene acuerdos comerciales, una circunstancia que no incluye a China ni a Vietnam.

Respecto a la tasa aplicada al comercio electrónico, conviene destacar que el gravamen de 3€ se abonará por artículo y no por paquete. Así, un pedido de dos productos con un valor individual inferior a 150€ soportará un coste adicional total de 6€. Con esta medida, Bruselas persigue varios objetivos: proteger al comercio tradicional frente a la creciente competencia de las plataformas de bajo coste, obtener recursos para reforzar unos servicios aduaneros cada vez más saturados y mejorar los controles sobre este tipo de mercancías para garantizar el cumplimiento de la normativa comunitaria.

Según la propia Comisión Europea, más del 60% de estos productos presentaban algún tipo de incumplimiento de los estándares europeos (alimentos prohibidos o falta de documentación de seguridad).

Por su parte, el nuevo mecanismo sobre el acero busca reducir la dependencia de las importaciones –con el objetivo de recortar los volúmenes importados en un -47% respecto al año anterior– y elevar la utilización de la capacidad productiva de la industria europea, actualmente del 67%, hasta el 80% que persigue la Comisión. Para ello, la UE permitirá la entrada de hasta 18,3 millones de toneladas de acero libres de aranceles. Una vez superado ese umbral, las importaciones adicionales estarán sujetas a un gravamen del 50%.

Por otra parte, la patronal alemana del automóvil celebra el visto bueno al acuerdo comercial UE-EEUU, pero avisa del impacto de los aranceles. La presidenta de VDA, Hildegard Müller, recuerda que se mantienen aranceles del 15% en turismos y componentes, del 25% en camiones y un 10% adicional en autobuses. Y que el golpe es especialmente duro para los fabricantes de vehículos comerciales, como Daimler Truck, que cargan con el arancel más alto de todos. 

El acuerdo da algo de certidumbre, pero los aranceles del 15% al 25% siguen perjudicando a Volkswagen, BMW, Mercedes-Benz y, sobre todo, a Daimler Truck. Atención a los márgenes y a las perspectivas del motor europeo en el segundo semestre. 

Pero la polémica de los aranceles no cesa. Mediante un escueto comunicado de apenas 150 palabras, EEUU comunica que no renueva “en su forma actual” el gran acuerdo comercial con México y Canadá (TMEC). “Sin embargo, el Acuerdo sigue vigente a la espera de la resolución de estos temas o hasta la terminación del mismo”, precisó la Oficina Comercial de Estados Unidos (USTR, por sus siglas en inglés). Trump  quiere realizar revisiones anuales del TMEC. “EEUU continuará dialogando con México y Canadá para abordar las deficiencias del acuerdo y nuestros déficits comerciales con estos países. El Acuerdo permanece vigente hasta que se resuelvan estos asuntos o hasta su terminación". EEUU se reunirá con México la semana del 20 de julio para "una tercera ronda de negociaciones bilaterales relacionadas con la revisión conjunta del TMEC”.