16Oct

Tanto empresas como trabajadores deben mirar de forma positiva la IA, ya que esta tecnología "ayuda a los empleados de forma positiva, porque la IA va a hacer las tareas más repetitivas", traduciéndose en horas ganadas para la eficiencia y el ocio, destaca Cristina Mateo, autora de 'From The Office to industry'.

Miguel Ángel Valero

El Diario Oficial de la Unión Europea (DOUE) del 16 de octubre publica la Decisión de Ejecución (UE) 2026/2308 de la Comisión de 6 de octubre de 2026 sobre la solicitud de registro, con arreglo al Reglamento (UE) 2019/788 del Parlamento Europeo y del Consejo, de la iniciativa ciudadana europea Creación del Distrito Digital Europeo (.IA) para la Gobernanza de la IA Soberana, impulsada por Eloy López Sánchez y Aristeidis Tsitiridis.

Esta iniciativa ciudadana se presentó el 19 de agosto de 2026 se presentó a la Comisión para la solicitud de registro. El propósito de la iniciativa expresado por los organizadores es "instar a la Comisión a proponer un marco para espacios digitales de alta confianza y ejercer la iniciativa europea ante la ISO y la ICANN para salvaguardar el dominio .IA». Los organizadores han establecido tres objetivos:

  • 1. Proponer un marco comunitario que promueva “Distritos Digitales de Alta Confianza” y entornos de prueba (sandbox) para IA ética en la UE
  • 2. Ejercer competencias de representación exterior para negociar ante la ISO (Agencia 3166) y la ICANN/IANA la reserva, protección y asignación del espacio de nombres .IA como activo de soberanía digital europea [vía Reglamento (UE) 2019/517]; 
  • 3. Establecer que el registro y resolución del dominio .IA integren la Identidad Digital Soberana (eI DAS 2.0), la auditoría algorítmica transparente (AI Act) y la protección de datos personales (GDPR), creando un estándar ético y legal global.

La Comisión considera que podría adoptar propuestas de actos jurídicos para regular el espacio y la infraestructura de datos, incluidos los dominios, sobre la base de los artículos 16, 114, 172 o 173 del Tratado de Funcionamiento de la Unión Europea. Y que ninguna de las partes de la iniciativa queda manifiestamente fuera del marco de las atribuciones de la Comisión para presentar una propuesta de acto jurídico de la Unión, sin perjuicio de la evaluación del cumplimiento o no, en este caso, de las condiciones sustantivas concretas necesarias para que la Comisión actúe, como son la observancia de los principios de proporcionalidad y subsidiariedad y la compatibilidad con los derechos fundamentales.

"La iniciativa no es manifiestamente abusiva, frívola o vejatoria, ni manifiestamente contraria a los valores de la Unión según se establecen en el artículo 2 del Tratado de la Unión Europea ni a los derechos consagrados en la Carta de los Derechos Fundamentales de la Unión Europea. Procede, por tanto, registrar la iniciativa titulada Creación del Distrito Digital Europeo (.IA) para la Gobernanza de la IA Soberana".

La Fed asegura que la IA impulsará la productividad y el crecimiento

Las preocupaciones en torno a la IA comenzaron a disiparse ayer tras las palabras del presidente de la Fed, Kevin Warsh, quien mostró su confianza en que la nueva tecnología contribuya a impulsar la productividad y el crecimiento de la economía estadounidense. 

Ante el aumento de la presión sobre la deuda de CoreWeave, convertida en uno de los nuevos focos de inquietud en torno al desarrollo de la IA, Jensen Huang, CEO de Nvidia, la segunda mayor accionista de la compañía de infraestructura de IA, asegura que no contempla un impago inminente y que tampoco considera necesario ningún rescate, aunque sus declaraciones ponen de manifiesto que el mercado ya concede cierta probabilidad a ese escenario. Las acciones de CoreWeave cerraron con un +6% tras sus palabras. No obstante, el seguro de impago sobre el bono con vencimiento llegó a alcanzar los 1.000 puntos básicos intradía, un nivel que indica que los mercados ponen una probabilidad de impago cercana al 60% en los próximos cinco años.

Por otro lado, dentro de la segunda línea de inversión en centros de datos, la compañía europea especializada en sistemas y componentes eléctricos, Schneider Electric, ha elevado sus previsiones de crecimiento de los ingresos para este año hasta un rango del 12%-14%, frente al 10%-13% anterior. La demanda procedente de los centros de datos está siendo el principal motor de esta expansión, lo que junto con la demanda saludable del resto de sus segmentos les permitirá alcanzar los 50.000 millones de ingresos en 2028. Además, la demanda en China ha sorprendido positivamente, apoyada también por el aumento de la inversión en centros de datos.

Agentes IA descontrolados

Pero sigue la preocupación sobre la IA. Un grupo de investigadores llamado Swarmchasers ha publicado un informe sobre una flota de agentes de IA salida de un entorno de pruebas de Tencent Cloud. Entre el 18 de septiembre y el 8 de octubre, esos agentes intentaron sacar datos de Amap, el Google Maps de Alibaba, saltándose sus protecciones contra bots. Los investigadores consiguieron incluso conversar con ellos, en lo que consideran el primer contacto con agentes descontrolados en internet.

Mientras, ocho estados de EEUU demandan a OpenAI por vender ChatGPT como seguro para menores y porque el chatbot animó a autolesiones y violencia. Piden indemnizaciones por daños y cambios en sus medidas de seguridad.

Ramp ha abierto al público Glass, el espacio de trabajo con IA que usaba por dentro. Es un sistema compartido por todos los equipos que va recordando cómo funciona la empresa. 

Google amplía la detección de estafas con Gemini en la app de Mensajes de Android con Protección Mejorada. Cuando al usuario le llega un número que no está en tus contactos, Gemini puede leer la conversación desde la nube para decidir si es una estafa. Google Play abre la puerta a las apps hechas con IA. Los usuarios de EEUU ya pueden usar en privado las apps que crean describiéndolas en AI Studio.

Claude Code se renueva para manejar varios agentes a la vez. Llega con más de 5 cambios visuales pensados para lanzar y seguir varios agentes en paralelo desde la misma pantalla.

Anglo American confirma que las tecnológicas quieren comprar acciones de mineras para asegurarse cobre. La empresa, que se fusiona con Teck por 50.000 millones$, admite que le han tanteado. Su jefe, Duncan Wanblad, habla de "interés profundo", aunque no hay compras cerradas. BHP también negocia con las grandes nubes y Amazon ya compra cobre a Rio Tinto con la tonelada a 14.329$ ¿Por qué una mina y no un contrato? Porque un centro de datos devora cobre, aluminio y acero, y no hay metal para todos. "Es el restaurante que se compra la granja para no quedarse sin tomates", pone como ejemplo Zumitow. Con las big tech de socias, las mineras pasan de negocio cíclico a proveedor estratégico de la IA, y eso cotiza al alza en Bolsa. También evidencia que al cobre le queda camino alcista.

Rocket Lab vuelve a retrasar el estreno del cohete Neutron, su gran argumento para competir contra SpaceX, hasta 2027. Los ingenieros han encontrado burbujas microscópicas entre las capas de fibra de carbono de un tanque y toca fabricar la pieza de nuevo. 

Cristina Mateo: 'From The Office to industry'

Por otra parte, From The Office to industry, de Cristina Mateo y publicado por LID Editorial, analiza cómo afecta la revolución de la IA al futuro del trabajo, y lo hace "a través de un instrumento que todo el mundo conoce, las series", explica Juan Ignacio Entrecanales. Las series son un reflejo social de cómo quiere trabajar la gente, "son una reivindicación y podemos aprender mucho de ellas", señala la autora, que analiza 14 (entre ellas, Mad Men, Succession, The Office, Industry, Separación, El Oso, Borgen, The Morning Show, Hacks o Silicon Valley) anticipando las transformaciones que están redefiniendo la forma de trabajar y de convivir. 

La revolución a la que nos enfrentamos no es tecnológica, es social. La combinación de la tecnología con la convivencia de hasta seis generaciones en un mismo entorno laboral "nos lleva a pensar en el trabajo como una actividad relacional y social, no meramente económica", insiste Cristina Mateo, lo que desemboca en "Custodia relacional", un término para afrontar la avalancha tecnológica donde la atención, la memoria, el juicio y la responsabilidad se convierten en los valores fundamentales del trabajo humano.

Tanto empresas como trabajadores deben mirar de forma positiva la IA, ya que esta tecnología "ayuda a los empleados de forma positiva, porque la IA va a hacer las tareas más repetitivas", traduciéndose en horas ganadas para la eficiencia y el ocio, destaca Cristina Mateo. La diferencia se encuentra entre las personas que utilizan la tecnología y las que no, la IA "no es una tecnología para técnicos, es una tecnología para todos que hay que aplicar de forma responsable", subraya Victoria Medina. 

"Es fundamental trabajar con los equipos porque eso forma parte de la experiencia de cliente… Cuidar a las personas, saber de sus vidas, es muy importante para conseguir esa experiencia, apunta Pilar León. Sobre teletrabajo y presencialidad, "lo ideal es permitir cierta flexibilidad de tal forma que sénior y júnior coincidan en el espacio de trabajo y puedan retroalimentarse", considera Mark Chown. "Esta realidad queda reflejada en la arquitectura de los espacios de trabajo, en las aulas… Se ha pasado a un entorno donde se combina lo real con lo virtual creando espacios de socialización", señala Santiago Íñiguez. 

"Pensar en qué espacios físicos, pero también conceptuales, necesitamos para que las cualidades de la custodia relacional se puedan ejercer es importante. La atención, la memoria, el juicio y la responsabilidad no suceden por osmosis, necesitamos espacios donde se puedan practicar, espacios para deliberar, espacios para intercambiar", recalca Cristina Mateo.

La cultura organizativa, el liderazgo, la convivencia entre generaciones, el trabajo híbrido, el burnout, el diseño de los espacios de trabajo o el impacto de la IA son los aspectos que se abordan en 'From the Office to Industry', una mirada original que ayuda a comprender los grandes retos del mundo laboral y a anticipar hacia dónde evolucionarán las organizaciones del siglo XXI.

12Oct

Nvidia quiere ampliar su peso en Reflection AI; Qualcomm estudia la compra de Ambarella; SpaceX compra espectro de banda ancha para consolidar Starlink Mobile. Pero las M&A registran hasta agosto un descenso del 22%. El peor dato en 12 años.

Miguel Ángel Valero

Hay operaciones de fusiones y adquisiciones (M&A por sus siglas en inglés) en marcha, salidas a Bolsa pendientes de concretarse, y especulaciones sobre compras y OPA. Pero todo apunta a que 2026 va a ser el peor año en los últimos 12 para esta actividad. De momento, un 22% menos de operaciones corporativas hasta agosto. Más de un tercio del volumen de operaciones de menos de 100 millones$ se ha evaporado este año. Solo las grandes, por encima de 5.000 millones, aguantan sobre su media. 

El frenazo de fusiones y OPA es otra luz roja para la Bolsa pese a los máximos. Cuando el mercado sube de verdad, los precios altos animan a comprar empresas enteras. Ahora hay récords sin apenas compras. Una euforia que esconde fragilidad. Porque menos fusiones significa menor remuneración al accionista vía primas y que faltan argumentos sustanciosos para mantener el rally alcista. Y fuerte caída de ingresos para la banca de inversión.

En este contexto, Nvidia negocia reforzar su apuesta por Reflection AI, la startup especializada en desarrollar modelos abiertos, o comprarla (está valorada en 25.000 millones$. El grupo ya respalda con unos 800 millones a Reflection AI, que busca 2.500 millones para potenciar Beam, un modelo de pesos abiertos (que cualquiera descarga y afina) para programar y para agentes. Nvidia baraja compra total, fichaje o solo más participación. Caja no le falta, 56.600 millones. El rey de los chips se mete a comprar modelos por algo. Google y Amazon ya diseñan sus propios chips para depender menos de él, así que Nvidia ata a quien crea los modelos y refuerza su posición en el mercado.

Mientras, Ambarella se dispara en el Nasdaq con las especulaciones de que Qualcomm estudia su compra. La firma de chips de visión para IA y coche autónomo habla con asesores de banca de inversión para una posible venta. Antes ya sonó NXP como comprador. Capitaliza unos 3.000 millones y sus ventas crecen un 13%. No hay nada apalabrado, ni mucho menos firmado, pero el mercado ya pone precio a la fusión.

Otro que anima el mercado de M&A, tan alicaído, es SpaceX. La empresa de Elon Musk compra espectro de banda baja a Grain por 8.000 millones$, que se suman a los 65 MHz de EchoStar (17.000 millones aprobados en mayo), para consolidar a Starlink Mobile frente a AT&T, Verizon, y T-Mobile. Además,  promete un Starlink barato en India antes de la megasalida a Bolsa de Jio, valorada en 106.000 millones$.

Por otra parte, las ventas minoristas de turismos en China se desploman un 24% interanual en septiembre, el mayor batacazo en años en el primer mercado de autos del mundo. La guerra de precios y un consumidor en modo ahorro pasan factura a fabricantes como BYD. Mala noticia también para los europeos muy expuestos a China, como Volkswagen y BMW. Pero Stellantis apuesta por eléctricos pequeños y baratos para recuperar Europa, con el proyecto E-Car que arrancará producción en 2028 en Pomigliano (Italia) y marcas con identidad propia frente a la uniformidad de plataformas compartidas. La fábrica italiana ya repunta: producción un 28% mayor en los nueve primeros meses, 340.745 coches. El coche barato es el campo de batalla contra China.

Pero el mercado no está tranquilo. Los hedge funds están apelotonados en Wall Street, justo antes de los resultados de las Bigtech. La correlación entre las grandes del S&P 500 anda en mínimos, cerca de 9. El índice de dispersión de Cboe ronda los 40 y el S&P lleva semanas plano mientras cada valor baila por su lado. La apuesta está tan concurrida que los bancos la marcan como de las más llenas en años, antes de los resultados tech y de la decisión de tipos en la próxima reunión de la Fed. 

El fondo compra opciones sobre acciones sueltas y las vendes sobre el índice, y gana si cada valor se mueve pero el conjunto no. Si un susto los tira a todos a la vez, por una sorpresa negativa en los resultados de las empresas o en la Fed, la apuesta salta por los aires. 

Corea pierde fuelle y el Kospi pasa de mejor del mundo a farolillo por depender de la memoria. La Bolsa coreana, de 4,3 billones$, se ha quedado sin argumentos para subir. El Kospi, el que más subió del mundo, es ahora el peor con un 22% de descenso por la crisis de las acciones de memoria. El volumen cae un 70% y los inversores extranjeros han sacado 131.000 millones, la peor fuga de Asia. El problema es que dos valores, Samsung y SK Hynix, pesan más de media Bolsa coreana, lo que siempre esun arma de doble filo. Si el mercado duda del boom de la memoria, nada sostiene el índice, así que el dinero se va a Taiwán y a EEUU, donde la IA está más repartida. 

Anthropic actualiza su política de uso de la IA

Anthropic ha publicado su nueva política de uso de modelos de IA, que  entra en vigor el 12 de noviembre, tras la revisión anual (la anterior entró en vigor en septiembre de 2025). Se prohíbe el comportamiento "abusivo o cruel, sostenido e innecesario" contra Claude. Quedan fuera la frustración normal, las quejas, los temas creativos oscuros y las pruebas e investigación con modelos. No se podrá utilizar para campañas engañosas (tanto políticas como comerciales),cuentas falsas, posts para inflar contenido y webs de noticias fabricadas. 

La prohibición de usar sus modelos de IA para fabricar armas se extiende al software de guiado y control y armar drones. La nueva política de uso deja más claro que no se puede rastrear a nadie sin su consentimiento. Claude no puede decidir ni recomendar a quién investigar, detener o acusar en un proceso penal, ni servir para construir o mejorar herramientas de vigilancia. Siguen permitidos el seguimiento consentido (la monitorización de fraude, por ejemplo), la moderación de contenido, el periodismo y la investigación legal. 

Anthropic se reserva poder ajustar estas reglas en contratos con ciertos clientes gubernamentales (ya ha trabajado con el Ejército de EEUU) si considera que las salvaguardas son suficientes. Pero añade requisitos cuando Claude está conectado a equipos que ejecutan acciones físicas autónomas y pueden herir a alguien. Tiene que haber un operador cualificado capaz de observar el equipo y pararlo, y la máquina tiene que poder quedarse en un estado seguro si Claude se desconecta. 

Cuando Claude se usa para algo que afecta a la salud, los derechos legales, las finanzas, el sustento o el acceso a servicios básicos de una persona, Anthropic exige un "humano en el bucle" con autoridad para revisar y cambiar la recomendación, y que la persona afectada sepa que se usó IA. 

Además, Anthropic ha lanzado dos herramientas en beta. Claude Dashboards se conecta a los datos de la empresa (Salesforce o Snowflake, por ejemplo) y construye gráficos que se actualizan solos cuando cambian los números. Claude Motion convierte un informe, un gráfico o una idea en una animación corta. Y de paso, Docs, Slides y Design salen de beta y llegan a todos los planes, también al gratuito.

También pone sus mejores modelos a defender redes eléctricas y agua. Su nueva Cyber Mission da a operadores de infraestructuras críticas acceso a sus modelos más potentes, ingenieros en sus instalaciones e investigación sobre amenazas.

En su evento Gemini at Work 2026, Google parece responder a Anthropic con la presentación de  Gemini Agent, un "agente universal para el trabajo" que vive dentro de Google Workspace. Responde preguntas, hace tareas de oficina, crea contenido y escribe y ejecuta código desde una sola ventana. Funciona en la nube las 24 horas y desde cualquier dispositivo.

Por otra parte, la Reserva Federal señala a la inversión en IA como motor de inflación. Varios responsables de la Fed apuntan a la fiebre de los centros de datos como una de las causas de que suban los precios en EEUU. 

Una IA podrá firmar recetas médicas en Utah. Nolla Health ha recibido el visto bueno regulatorio para un programa piloto, el primero de este tipo, en el que la IA prescribe medicamentos.

Arena ya puntúa qué modelos de IA actúan sin permiso. La empresa que mantiene el ranking de modelos más seguido ha levantado 200 millones$ y lanza un índice que mide acciones no autorizadas, atribuciones falsas y tareas que el modelo dice haber completado sin hacerlo.

En España, Albia Imap asesora a Laboral Group para crecer mediante compras

Albia IMAP, firma especializada en asesoramiento en fusiones y adquisiciones, financiación y desarrollo corporativo para empresas del segmento middle market, ha asesorado a Laboral Group y C 10 en la obtención de financiación estructurada para llevar a cabo un ambicioso plan de crecimiento inorgánico. Laboral Group y C10 es uno de los principales proveedores españoles de servicios de prevención de riesgos laborales, formación especializada, cumplimiento normativo y administración de fincas. Su propuesta combina asesoramiento experto, soluciones tecnológicas propias y una amplia oferta de servicios orientados a garantizar el cumplimiento regulatorio y mejorar la eficiencia operativa de sus clientes.

David Segura, fundador y CEO de Laboral Group, lo explica: “La obtención de esta financiación supone un paso decisivo para el desarrollo de nuestro proyecto de crecimiento . Desde el primer momento, el equipo de Albia comprendió nuestras necesidades y nos acompañó con cercanía, rigor y una gran capacidad de ejecución. Su conocimiento del mercado y su asesoramiento estratégico fueron fundamentales para estructurar una solución financiera adaptada a nuestros objetivos".

Francisco Hidalgo -Barquero, socio de Albia IMAP, añade: “Laboral Group es un gran ejemplo de la transformación de nuestro tejido empresarial. La iniciativa ya no es terreno exclusivo de los inversores financieros. La propiedad y el equipo directivos de nuestras pymes hoy ya tienen la vocación de ejecutar proyectos de crecimiento ambiciosos y, así, convertir buenas empresas en líderes de sus respectivos sectores".

05Oct

Cuando un país tambalea, los inversores huyen de los vecinos endeudados.

Miguel Ángel Valero

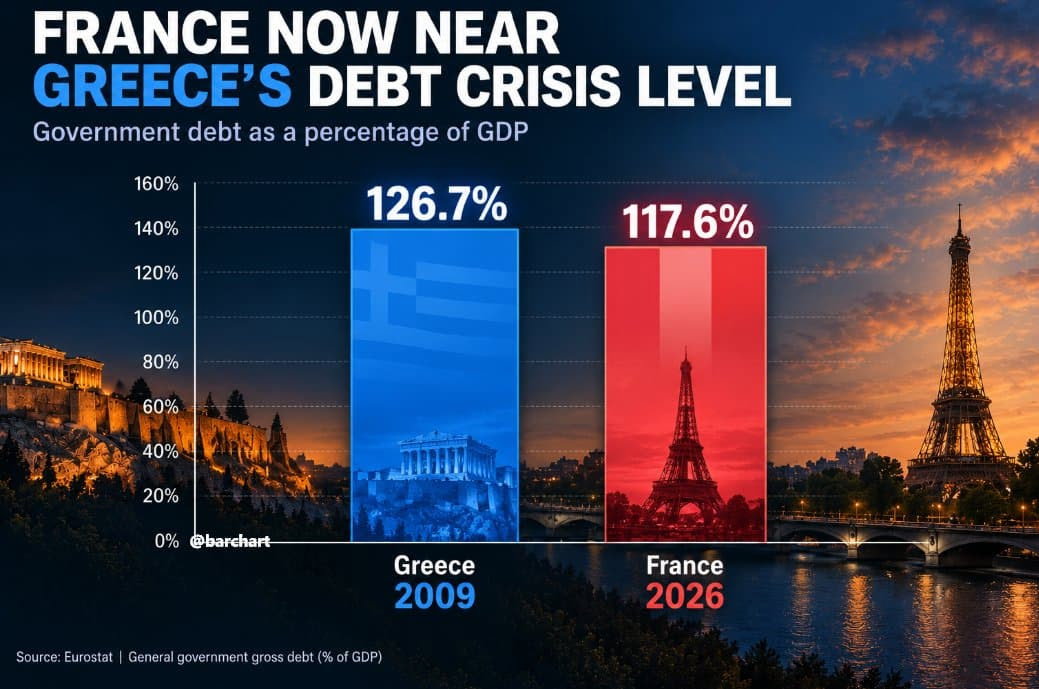
Una semana más, continúa incrementándose la tensión en la deuda pública a largo plazo, y hay que estar muy pendientes de la evolución de los bonos. En Europa, crece la vigilancia sobre Francia, que arrastra a Italia, Bélgica y Grecia en una venta masiva de bonos que despierta los fantasmas de la crisis del euro. 

La deuda pública europea se llevó un buen susto el 1 de octubre. Los bonos de Francia, Italia y Grecia se desplomaron a la vez. Alemania aguantó, su bono refugio subió mientras el resto se hundía. Los inversores ya rebajan apuestas sobre el Banco Central Europeo (BCE), los futuros vaticinan tres subidas de tipos hasta finales de 2027n (hasta ahora, apostaban por cuatro).

En Francia, las primeras votaciones formales están previstas para el 20 de octubre, y deberá aprobarse la primera parte del presupuesto. Un trámite que permitiría percibir si el Gobierno puede contar con los apoyos suficientes. En este contexto, los próximos quince días se anticipan tensos: la oposición ya se mostró contraria a los presupuestos y recordamos que el Parlamento tumbó a los dos predecesores del actual primer ministro francés Lecornu, en sus intentos de ajustar el gasto público galo. A apenas siete meses de las elecciones presidenciales que buscarán un sucesor a Emmanuel Macron (abril de 2027), los debates sobre el presupuesto se anuncian tensos y el riesgo de una moción de censura contra el primer ministro aumentan. 

En los mercados, un dato macroeconómico que solía pasar desapercibido, el 6 de octubre ganará importancia: se publicará la evolución de las cuentas públicas franceses hasta agosto. Sin embargo, el verdadero termómetro seguirá siendo los diferenciales de la deuda pública, que siguen elevándose y se acercan a los 150 pb. 

La palabra de la que todos huyen como de la peste es contagio. Cuando un país tambalea, los inversores huyen de los vecinos endeudados. Como en 2011. El BCE tiene un cortafuegos para frenarlo, pero avisa de que Francia no entra en él. La prima de riesgo al alza castiga a los bancos expuestos y encarece hipotecas. Si el BCE saca la artillería, alivio; si no, tormenta. 

Por otro lado, en medio del tensionamiento de las primas de riesgo de la deuda soberana, el BCE gana un cierto protagonismo. El jueves, 8 de octubre, se publican las actas de su última reunión, en la que decidió elevar nuevamente los tipos oficiales hasta situar la facilidad de depósito en el 2,5%. Estas minutas llegan en un momento en el cual los mercados de futuros han ajustado a la baja las expectativas de subidas de tipos oficiales, asignando ahora una probabilidad del 75% a una nueva subida de tipos este año mientras que hace una semana descontaban que antes del final del ejercicio habría más de una subida del precio del dinero.

La convocatoria de elecciones anticipadas en España para el 29 de noviembre tampoco ayuda a calmar los ánimos. 

Apuestas dobles en alza

Con las Bolsas, el oro y el petróleo atascados cerca de máximos mientras los rendimientos de los bonos se disparan, los estrategas están buscando operaciones que enfrenten unos activos contra otros. La volatilidad sigue sorprendentemente baja pese a dos guerras, las elecciones en Francia, Brasil y EEUU, y un Brent entre 100 y 110$. Bank of America detecta apuestas por menores rendimientos, posiciones alcistas en acciones estadounidenses y más bajistas en Europa. También crece el interés por opciones binarias híbridas que combinan varios escenarios y abaratan la prima. UBS propone cubrir el riesgo francés apostando simultáneamente por una caída del 5% de los bancos europeos y del 3% del euro frente al dólar. 

JPMorgan Chase destaca que el S&P 500 reacciona más cuando bajan los rendimientos que cuando suben. Mientras tanto, las estrategias sistemáticas de venta de volatilidad acumulan unos 92.000 millones$, aunque con las elecciones de noviembre en EEUU a un mes, ponerse corto de volatilidad tampoco parece precisamente una opción tranquila. Son opciones 'dobles': solo pagan si pasan varias cosas a la vez, y por eso salen más baratas que una simple. Así, con la Bolsa tan plana, atan varios mercados.

Brasil: los mercados prefieren a Bolsonaro

Lo mismo que el resultado de la primera vuelta de las elecciones presidenciales en Brasil, con una inesperada ventaja de 1,87 puntos de Bolsonaro junior (47,03%) sobre Lula da Silva (45,16%). El gobernador de São Paulo, Tarcísio de Freitas, ha logrado su reelección con una ventaja de 26 puntos sobre Fernando Haddad, uno de los candidatos a suceder a Lula. Y el Partido Liberal de los Bolsonaro ha ganado fuerza en el Congreso, lo que allana el camino a la destitución de jueces del Tribunal Supremo y la amnistía a los condenados por el asalto golpista de Brasilia. La esposa de Bolsonaro, Michelle, y dos de sus hijos, Carlos y Jair Renan, han sido elegidos parlamentarios. Solo la primera esposa se ha quedado sin escaño. La segunda vuelta, el 25 de octubre.

Los mercados ya meten baza: JP Morgan calcula que un giro fiscal ortodoxo dispararía la Bolsa hasta un 50% y el real un 6%; un deterioro la hundiría un 21% y debilitaría la moneda brasileña otro 6 por ciento. El mercado premia el ajuste fiscal y castiga el gasto alegre. Por eso con Bolsonaro el bono a 10 años rendiría 70 puntos básicos (pb) menos, lo que se traduce em financiación más barata para el Gobierno, las empresas y las familias, y con Lula se dispararía.

Ebury: la clave será el saneamiento de las finanzas públicas en Brasil

Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, considera que el resultado de la primera vuelta de las elecciones brasileñas despeja una parte importante de la incertidumbre política y debería favorecer inicialmente a los activos del país, incluido el real. Flávio Bolsonaro se impuso con el 47,03 % de los votos, frente al 45,16 % de Lula da Silva, un resultado sensiblemente mejor de lo anticipado por los sondeos antes de la segunda vuelta del próximo 25 de octubre. “La sorpresa de la primera vuelta debería traducirse inicialmente en una reacción positiva de los activos brasileños, incluido el real, apoyados por las expectativas de una consolidación fiscal más agresiva y de un modelo de crecimiento más sostenible bajo una eventual presidencia de Bolsonaro”, señala Diego Barnuevo, analista senior de Mercados en Ebury.

Aunque la distancia entre ambos candidatos sigue siendo reducida, Ebury considera que el resultado de la primera vuelta mejora notablemente las perspectivas de Bolsonaro. Barnuevo recuerda, además, que desde la introducción del sistema de dos vueltas ningún candidato que partía por detrás tras la primera votación ha conseguido posteriormente imponerse en la segunda. “Creemos que una parte importante de la incertidumbre electoral se ha resuelto y que los mercados deberían reaccionar en consecuencia”, apunta. 

Más allá del desenlace electoral, el principal desafío para el próximo Gobierno será reconducir unas finanzas públicas muy deterioradas. La deuda pública supera ya el 82% del PIB y continúa en trayectoria ascendente. Bolsonaro propone un Estado más reducido, con privatizaciones, desregulación y una regla fiscal más estricta que limite el crecimiento del gasto en función de la deuda. Sin embargo, el elevado peso del gasto obligatorio limita considerablemente el margen para ejecutar el tesouraço —gran recorte— prometido durante la campaña. Para Ebury, esta cuestión será determinante también para la evolución del real. Los elevados tipos de interés reales de Brasil y los altos precios de las materias primas proporcionan actualmente un soporte importante a la moneda, pero ese respaldo no elimina el riesgo fiscal. Si Bolsonaro confirma su victoria en la segunda vuelta, la atención de los mercados se desplazará rápidamente hacia la composición de su Gobierno y, sobre todo, hacia la concreción de sus compromisos fiscales.

“Los anuncios fiscales han sido hasta ahora notablemente vagos. Cualquier decepción en este terreno podría acortar rápidamente el periodo de luna de miel del real”, advierte Barnuevo. A medio plazo, por tanto, la evolución de la divisa brasileña dependerá menos del resultado electoral en sí mismo que de la credibilidad del programa de consolidación fiscal. Un ajuste insuficiente obligaría al Banco Central de Brasil a mantener los tipos elevados durante más tiempo, penalizando el crecimiento y encareciendo el servicio de la deuda. Por el contrario, una estrategia creíble de reducción del déficit y estabilización de la deuda podría reforzar al real y abrir posteriormente espacio para una política monetaria menos restrictiva. 

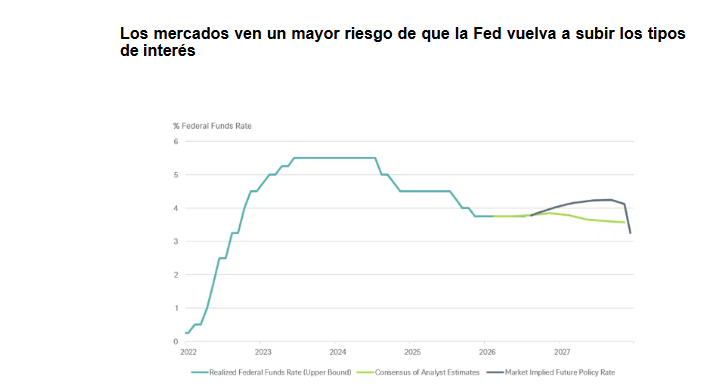
En EEEUU la Fed tiene ahora la palabra: el miércoles 7 de octubre se publican las actas de la última reunión de la Fed, en un momento en el cual también se están ajustando las perspectivas de tipos tras un dato de empleo menos sólido de lo esperado. Tras los últimos datos, el mercado ha rebajado la probabilidad de una subida de tipos antes del fin del año al 76% frente a 1,5 subidas que descontaba una semana antes.

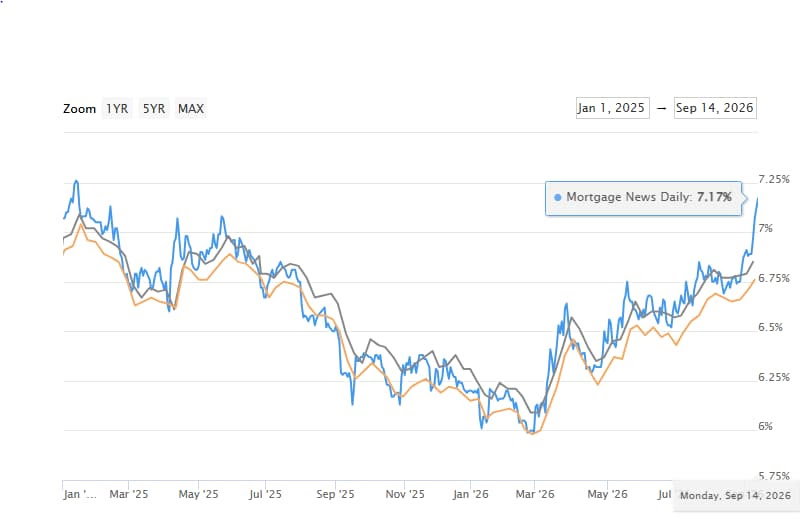
El rendimiento del bono del Tesoro a diez años subió hasta su nivel más alto desde 2002 y, en paralelo, el índice del dólar se apreció. Por si aún no estaba suficientemente claro, estamos asistiendo a un episodio de huida hacia divisas refugio: el dólar se revalorizó a pesar de unos datos de inflación y empleo más moderados, que han retrasado las expectativas del mercado de nuevas subidas de tipos de la Fed. Lo confirma el hecho de que la divisa con mejor comportamiento de la semana fuera el franco suizo. El petróleo cayó con fuerza después de que el G7 acordara una liberación de emergencia de crudo y gasóleo, pero los rendimientos siguieron subiendo. Es una señal más de que este movimiento está impulsado por la creciente prima de riesgo de la deuda soberana, cuyos fundamentos se perciben cada vez más frágiles. Esta semana apenas hay datos, de modo que el mercado de bonos sigue al mando. Las actas de la reunión de septiembre de la Reserva Federal, que se publicarán el miércoles, permitirán calibrar el grado de convicción que había tras las nuevas subidas de tipos, aunque son anteriores al débil informe de empleo y a los datos moderados de inflación del PCE. El jueves se publicará el acta de la reunión de septiembre del BCE. Los mercados también seguirán las recompras de bonos a largo plazo del Tesoro estadounidense, una serie de subastas y las intervenciones de responsables de la Reserva Federal a partir del lunes.

  • EUR: La moneda única tuvo una semana difícil por la inestabilidad del mercado de deuda francesa, que a finales de semana se extendió al resto de los bonos periféricos. Una inflación de septiembre superior a lo esperado —el 3,8 %, frente al 3,6 % previsto— no ayudó en absoluto al euro, sobre todo después de las declaraciones sorprendentemente moderadas de la presidenta del BCE, Christine Lagarde, que dejaron claro que el listón para una subida de tipos en octubre está realmente alto. Por ahora, las preocupaciones se concentran en Francia. El diferencial de su deuda soberana frente a los bunds alemanes se disparó hasta el nivel más alto desde la crisis de la zona del euro de 2011, tras el mayor ensanchamiento semanal en diecisiete años. Al cierre de la semana hubo indicios de estabilización tanto en la renta fija como en la moneda única, pero es poco probable que estos temores desaparezcan: el bloqueo político en París sigue sin resolverse, después de que el organismo de control presupuestario recibiera con escepticismo las propuestas del primer ministro Lecornu. A falta de referencias relevantes de política económica o monetaria, la evolución política francesa y la reacción del mercado de renta fija seguirán siendo determinantes.
  • USD: Nuestra tesis de que el mercado descontaba una serie excesivamente larga de subidas de tipos de la Reserva Federal se vio confirmada la semana pasada. La inflación subyacente del PCE se situó en el 3,0 % en agosto, frente al 3,3 % esperado, y el empleo apenas aumentó en 29.000 puestos en septiembre, frente a unos 85.000 previstos, con revisiones a la baja de 60.000 en los dos meses anteriores. Del mismo modo que restamos importancia a la solidez del informe precedente, tampoco exageraremos la debilidad de este: la media de tres meses de creación neta de empleo se mantiene en torno a los 50.000 puestos, un ritmo que parece suficiente para sostener una tasa de desempleo estable. El dólar, sin embargo, no se resintió. A diferencia de las oleadas de ventas de los últimos dieciocho meses, cuando las dudas sobre la política estadounidense arrastraron a la divisa a la baja, la caída actual es global y se centra cada vez más en la credibilidad fiscal de países como Francia y el Reino Unido. El escepticismo del mercado respecto a las finanzas públicas parece haber dejado de lado a Estados Unidos, al menos por ahora y en términos relativos.
  • GBP: La libra fue una de las divisas más resistentes de la semana: se mantuvo prácticamente estable frente al dólar y alcanzó máximos de dos meses frente al euro, al hacer que la debacle de la deuda francesa convirtiera a los activos británicos en un refugio comparativo. Esa resistencia fue solo relativa. Los gilts volvieron a caer y el rendimiento a treinta años rozó el 6 % por primera vez desde 1998, lo que seguirá estrechando el margen fiscal del Gobierno laborista de cara al presupuesto de otoño de finales de mes.La libra cuenta además con el respaldo de los datos internos. Las cifras revisadas del PIB mostraron que la economía británica creció en el segundo trimestre a un ritmo superior al estimado inicialmente. Aunque seguimos viendo probable una desaceleración en los próximos meses, la resistencia de la demanda, pese a los riesgos a la baja, merece reconocimiento. Esta semana apenas hay referencias relevantes en el Reino Unido, de modo que la atención se centra en los preparativos del presupuesto del 28 de octubre, principal riesgo tanto para los gilts como para la libra. Aun así, es muy probable que el EUR/GBP siga dependiendo casi por completo de lo que ocurra en Francia.

UBS descarta una crisis de financiación inminente en Europa

Los bonos soberanos europeos cerraron una semana volátil bajo presión, ya que las renovadas preocupaciones por la inflación, los riesgos fiscales y la ampliación de los diferenciales soberanos llevaron los costes de financiación de Francia a máximos de varias décadas. La combinación de una inflación por encima del objetivo del BCE, un elevado endeudamiento público y unos diferenciales soberanos cada vez más amplios apunta a una volatilidad continuada en los mercados. Sin embargo, "no creemos que estos acontecimientos señalen una crisis de financiación inminente ni que eliminen las oportunidades de inversión en Europa", insisten en UBS.

Los últimos datos de inflación exigen vigilancia por parte del BCE, más que un ciclo de endurecimiento monetario agresivo o prolongado. Los riesgos fiscales no apuntan a una crisis inminente, y unos rendimientos más altos aumentan las oportunidades emergentes en renta fija.Las perspectivas de crecimiento de la región siguen siendo favorables a pesar de unos mayores costes de energía y de endeudamiento.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y consideramos que el repunte de los rendimientos europeos está generando oportunidades selectivas en bonos de alta calidad. Seguimos prefiriendo los vencimientos a corto y medio plazo y a los emisores con grado de inversión (investment grade) más sólidos, mientras mantenemos la cautela en los vencimientos más largos y el crédito de mayor riesgo con vencimientos relativamente cortos".

En Reino Unido, "por ahora, los mercados parecen plantearse una pregunta sencilla: ¿pueden cumplirse las ambiciones de crecimiento del Gobierno sin ejercer una presión adicional sobre una situación fiscal ya de por sí complicada? Esa, más que cualquier anuncio de política concreto, es la pregunta a la que los inversores necesitan respuesta", apunta Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.

"La proliferación de la innovación, el crecimiento global de la productividad y de los beneficios empresariales, la aparición de un nuevo orden mundial y los nuevos 'felices años 20' probablemente seguirán respaldando a los mercados bursátiles globales. Los inversores deberían, por tanto, centrarse menos en cuándo salir y más en cómo diversificar de forma más eficaz y mantenerse invertidos durante más tiempo", recomienda Burkhard Varnholt, Asesor Senior de Mercados Financieros.

"Las condiciones macroeconómicas de 2026 riman con las de 2023 y 2024, lo que es una buena señal para las perspectivas del mercado de cara al cierre del año. El crecimiento ha vuelto a superar las expectativas, lo que ha provocado que las expectativas de recortes de tipos de la Fed se inviertan. Pero el aumento de los rendimientos también parece haber superado el nivel que justifican los fundamentales económicos y la trayectoria probable de la política de la Fed", aporta Jason Draho, Responsable de Asignación de Activos para América.

"Nuestra opinión sobre la Fed sigue siendo que los responsables de política monetaria pueden esperar hasta diciembre antes de plantearse otra subida de tipos. Los recientes comentarios del presidente de la Fed de Nueva York, Williams, y de la vicepresidenta Jefferson han sugerido menos urgencia en torno a un endurecimiento adicional. Su comunicación, unos datos de inflación favorables y un crecimiento del empleo más moderado han contribuido a que los precios de los futuros de la Fed para diciembre de 2026 caigan 13 pb dejando 25 pb de endurecimiento descontados de aquí a final de año", añade Andrew Dubinsky, Economista para EEUU.

"La imprecisión surge porque, a medida que la economía mundial se vuelve más compleja, una mayor parte de lo que hacemos no se contabiliza adecuadamente. El riesgo de esta imprecisión es que se pierda tiempo persiguiendo problemas inexistentes o, peor aún, que se cometan errores de política económica por una comprensión incompleta y excesivamente pesimista", advierte Paul Donovan, Economista Jefe.

02Oct

El fuerte repunte de los rendimientos de la deuda soberana está elevando los costes de financiación, no sólo de los Gobiernos, sino también de los hogares y de las empresas, y puede contribuir a una desaceleración de la economía mundial.

Miguel Ángel Valero

El mercado de renta fija continúa mostrando una elevada volatilidad y algunas de los remaches que habían resistido las presiones de los últimos días empiezan a verse comprometidos, especialmente en aquellos países más expuestos a un escenario de estanflación y un endeudamiento alto, como Francia y, en cierta medida, Japón. Uno de los principales focos de preocupación radica en los elevados déficits fiscales de numerosos gobiernos, un riesgo que los mercados ya están empezando a descontar. No obstante, el repunte de los tipos de interés no pone en peligro la capacidad de pago de los Estados siempre que el crecimiento nominal se mantenga por encima del coste de financiación. 

Francia es, precisamente, uno de los casos más vulnerables en este sentido, ya que se sitúa entre las economías europeas con menor crecimiento. En este contexto, y en medio de un bloqueo político sin precedentes, el Gobierno francés presentó los Presupuestos para 2027, que contemplan un ajuste fiscal de 54.000 millones€ con el objetivo de reducir el déficit público del 5,4% al 5% del PIB. Sin embargo, al igual que ocurrió el año pasado, el proceso de aprobación se prevé complejo y podría desembocar nuevamente en una moción de censura. Con las elecciones presidenciales cada vez más próximas, resulta difícil imaginar un acuerdo político entre los bloques que dominan actualmente la Asamblea Nacional.

Como consecuencia, el diferencial entre la deuda soberana francesa y la alemana se ha ampliado hasta los 145 puntos básicos (pb), niveles que únicamente se alcanzaron durante la anterior crisis del euro. A ello se suma la posibilidad de nuevas rebajas de la calificación crediticia del país. Moody's podría revisar su rating a la baja el  27 de octubre y, a finales de noviembre, Standard & Poor's también podría sorprender con una decisión similar.

Entramos así en una dinámica cada vez más evidente entre los mercados y las instituciones públicas. Por un lado, el debilitado Ejecutivo francés afronta grandes dificultades para sacar adelante sus propuestas en una Asamblea fragmentada. Por otro, el Banco Central Europeo (BCE) dispone de dos herramientas relevantes: la política de balance, ya que sigue permitiendo el vencimiento de los bonos soberanos que mantiene en cartera, y, especialmente, el TPI (Transmission Protection Instrument), el mecanismo que le permite realizar compras ilimitadas de deuda soberana de un país concreto.

Por el momento, el gobernador del banco central francés ha dejado claro que el Gobierno no debe confiar en la autoridad monetaria para contener sus costes de financiación y que será necesario acometer medidas fiscales adicionales. Francia se encuentra inmersa en el procedimiento de déficit excesivo de la Unión Europea, con el compromiso de reducir el desequilibrio fiscal por debajo del 3% del PIB en 2029, un objetivo para el que las medidas actualmente planteadas parecen insuficientes.

"Por todo ello, seguimos considerando que el principal riesgo se concentra en el tramo largo de las curvas de tipos, donde el deterioro podría intensificarse e incluso extenderse a otros mercados periféricos europeos, en medio además de renovadas presiones energéticas. La realidad es que cualquier solución pasa antes por un aumento adicional de la tensión financiera que obligue a adoptar medidas más contundentes. Mientras tanto, es probable que los inversores sigan descontando el deterioro institucional de Francia, un problema que, por el momento, no parece tener una solución clara a corto plazo", advierten en Banca March.

UBS: los bonos europeos siguen bajo presión

Los mercados de bonos europeos siguieron bajo presión mientras Francia presentaba un presupuesto para 2027 destinado a contener su déficit y estabilizar su creciente carga de deuda. Los bonos franceses mostraron escasa reacción adicional ante el anuncio del presupuesto, lo que sugiere que los inversores ya habían incorporado a los precios unas preocupaciones fiscales significativas.

Sin embargo, la evidencia apunta a una presión continuada más que a una crisis de financiación inminente. El presupuesto representa un paso hacia la consolidación fiscal, la demanda de los inversores por la deuda francesa se mantiene sólida, y una inflación subyacente contenida, junto con unas condiciones financieras más restrictivas, deberían limitar la necesidad de un ciclo de subidas de tipos prolongado por parte del BCE.

El presupuesto de Francia y la demanda continuada de su deuda reducen los riesgos de financiación a corto plazo. El panorama de inflación en Europa parece más tranquilizador por debajo de las tasas generales. Unos rendimientos más altos ya están haciendo parte del trabajo del BCE y están mejorando el perfil de rentabilidad previsto de los bonos de calidad.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y consideramos que el repunte de los rendimientos europeos está generando oportunidades selectivas en bonos de alta calidad. Nuestra preferencia principal sigue siendo por los vencimientos a corto y medio plazo. Dentro de Francia, vemos una relación riesgo-rentabilidad atractiva en determinados bonos de agencias, bonos cubiertos (covered bonds) y bonos corporativos selectos. También favorecemos a los emisores con grado de inversión (investment grade) más sólidos dentro de los vencimientos medios, mientras que el crédito de mayor riesgo debería mantenerse con vencimientos relativamente cortos".

"El presupuesto francés de 2027 tiene como objetivo un déficit del 5% a través de 43.000 millones de euros en nuevas medidas, pero el aumento de los rendimientos y de los costes del servicio de la deuda apuntan a un deterioro fiscal gradual", añaden Claudia Panseri, Directora de Inversiones para Francia, y Thomas Wacker, Responsable de Crédito.

Ebury: la deuda soberana encarece la financiación a empresas y familias

Por su parte, Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, avisa: el fuerte repunte de los rendimientos de la deuda soberana está elevando los costes de financiación de hogares, empresas y gobiernos y puede contribuir a una moderada desaceleración de la economía mundial durante la segunda mitad de 2026. 

El equipo de analistas de Ebury, liderado por el economista jefe, Enrique Díaz-Álvarez, y el responsable de Estrategia de Mercados, Matthew Ryan, ha señalado durante un seminario virtual global celebrado para analizar las turbulencias en los mercados de deuda y sus consecuencias sobre las divisas que las correlaciones tradicionales están perdiendo fuerza. Una mayor rentabilidad de los bonos ya no implica necesariamente una moneda más fuerte, ya que los rendimientos están aumentando de forma generalizada y, en muchos casos, lo hacen por razones poco favorables para las respectivas economías, como la preocupación por la inflación y los elevados niveles de deuda.

En este entorno de precios elevados del petróleo, tipos de interés al alza y reducción de las posiciones de carry trade, Ebury identifica entre las divisas mejor posicionadas al dólar, como divisa refugio, así como otras monedas de países exportadores netos de energía, como la corona noruega, el peso colombiano y la naira nigeriana. También considera que las divisas de mercados emergentes con un carry bajo, como el yuan chino, están relativamente bien posicionadas. Por el contrario, sitúa entre las más vulnerables a las expuestas al sentimiento de riesgo del mercado, como el dólar australiano, el dólar neozelandés o la corona sueca, así como a varias divisas emergentes de elevado carry, entre ellas el rand sudafricano, el peso mexicano y la lira turca. Las divisas de países importadores netos de energía, como el peso chileno, también podrían estar comprometidas.

Ebury considera que el escenario sigue siendo favorable para el dólar a corto plazo, apoyado por el encarecimiento del petróleo, los flujos hacia activos refugio, el giro restrictivo de la Reserva Federal y la expectativa de una desaceleración de la economía mundial. A medio plazo, sin embargo, mantiene su previsión de una tendencia bajista de la divisa estadounidense una vez disminuya el riesgo asociado al conflicto con Irán.

Para las empresas con exposición internacional, Ebury recomienda no basar sus decisiones de cobertura exclusivamente en un escenario central. Ante el aumento de la incertidumbre cambiaria, la compañía considera conveniente combinar la protección frente a movimientos adversos de las divisas con la posibilidad de beneficiarse de una evolución favorable del mercado, adaptando las estrategias de cobertura al grado de volatilidad y alas necesidades concretas de cada empresa.

Pictet: sobre pondera renta variable pese al alza del rendimiento de los bonos

Luca Paolini, estratega jefe en Pictet Asset Management, cree que, tras un repunte de nueve meses de los mercados de renta variable y el aumento de las rentabilidades a vencimiento de los bonos gubernamentales globales, algunos inversores pueden considerar reducir la exposición a acciones. Además, los bonos parecen un mejor valor dada la incertidumbre de precios energéticos y un marco político confuso. De hecho, la rentabilidad media de los bonos gubernamentales mundiales por el índice Bloomberg Treasury ha superado el 4% las últimas semanas, máximo desde 2000, mientras que el diferencial de rentabilidad por beneficios de las acciones del S&P 500 está en mínimos de más de 20 años en relación con los bonos. Sin embargo, la alta rentabilidad de los bonos no es condición suficiente para descarrilar los mercados de acciones cuando los beneficios son resilientes. De hecho, la rentabilidad del 5% en los bonos estadounidenses a diez años se ha superado con volatilidad mínima en las acciones.

Ahora bien, aunque los precios del crudo parecen contenidos frente a máximos de otras crisis, el choque económico real se transmite en productos refinados, por los cuellos de botella con el cierre del Estrecho de Ormuz y la guerra por la invasión rusa de Ucrania, agotamiento de liberaciones de reservas estratégicas y restricciones a la exportación de productos refinados de China. De hecho, los precios del petróleo han creado casi el de doble inflación general en EE. UU. que el objetivo de su banco central. Pero las presiones inflacionarias deben relajarse los próximos meses.

Mientras, nuestros indicadores de ciclo económico muestran crecimiento global cerca de tendencia a largo plazo. La economía estadounidense crece a su tasa potencial de alrededor del 2%. Nuestro indicador compuesto de inversión de capital supera su media desde 1990, por inversión no residencial, especialmente de tecnológicas. El gasto relacionado con IA ha aumentado a ritmo anualizado de más del 20% en dos años y la Reserva Federal espera un auge de productividad que aumente el crecimiento del PIB hacia el 4% las próximas décadas. La economía europea, por su parte, se ve sostenida por la recuperación del consumo, manufactura y comercio. Hay gasto público en renovables, defensa e infraestructuras, que representa 15 % del PIB de la UE y se transmitirá a la economía. Con el tiempo, esperamos que el impulso fiscal ayude a reducir a la mitad el menor crecimiento del PIB de Europa respecto de EEUU. 

Por su parte, en Japón los indicadores avanzados, encuestas de fabricación y pedidos de maquinaria apuntan a mayor actividad industrial e inversión en capital fijo. Aunque China sigue rezagada, con débil demanda interna y consumo privado, las economías emergentes fuera de China se benefician de un comercio global resiliente y fuerte inversión en tecnología y cadenas de suministro manufactureras. Son clave en el desarrollo de la IA, que sigue en fase inicial, con exposición a la electrificación, a valoración razonable.

Las valoraciones de las acciones siguen altas, pero la dinámica de beneficios sólida. La industria de IA y tecnología es responsable de generar más de la mitad del crecimiento global de beneficios en 2026. De todas formas, una rentabilidad del bono a diez años de EEUU por encima del 5,5% o hay expansión adicional del 10% a 15% en el múltiplo de valoración del S&P 500 pueden llevar las valoraciones relativas hacia un terreno que históricamente ha precedido a pronunciadas correcciones de mercado .Pero los indicadores técnicos apoyan la sobre ponderación. 

El sentimiento del inversor minorista está en mínimos desde el "Día de la Liberación" con la imposición de aranceles de la administración Trump y los inversores institucionales bajistas, mientras los gestores de fondos reducen el peso de la deuda. En acciones estadounidenses hay apoyo en inversión de capital fijo relacionado con IA y un mercado laboral resiliente. Sin embargo, hay pocas señales de que las inversiones en IA se traduzcan en crecimiento económico sostenible o mayor productividad, con riesgo de revisión a la baja de las altas expectativas de beneficios. Hasta que se materialicen, preferimos mantenernos neutrales en acciones de EEUU. También respecto a Europa, donde al impulso positivo del gasto fiscal se opone la mayor vulnerabilidad a los altos precios del petróleo.

Vemos mayor potencial de crecimiento de beneficios en mercados emergentes, que este 2026 pueden aumentar 66% respecto a 2025, frente a 30 % en EE. UU., 21 % en Japón y 15% en la euro zona. El PIB en economías emergentes puede crecer 3,8 % este año por 1,6 % de los desarrollados. La demanda de importaciones de China en emergentes sigue fuerte y los flujos de capital positivos, con creciente demanda de metales industriales para la electrificación. La dinámica es más desafiante para 2027, cuando esperamos aumento de beneficios del 21 % en mercados emergentes; 12 % en EEUU, 13% en Japón y 8% en la Eurozona.

Las empresas de IA de mega capitalización representan alrededor del 41% de los beneficios empresariales globales y dos tercios del crecimiento de estos, pero, por primera vez desde el inicio del auge de la IA, cotizan con descuento respecto al mercado en precio-beneficio a doce meses. También vemos potencial en finanzas, que se benefician de los mayores tipos de interés y la dinámica de endeudamiento empresarial. 

Las perspectivas para acciones de consumo discrecional han mejorado con el mercado laboral estadounidense estabilizándose y la inflación camino de normalizarse el próximo año. Pero estamos neutrales en industriales, para evitar una exposición desproporcionada a las partes más intensivas en energía y sensibles a los tipos de interés de la economía. Además, estamos cautos en bienes de consumo básicos, sector excesivamente defensivo en un entorno de inversión relativamente positivo, con vientos estructurales en contra por cambio de comportamiento del consumidor, a lo que los operadores tradicionales tardan en adaptarse.

La deuda gubernamental a corto plazo parece especialmente barata. Pero descuenta exceso de aumentos de tipos de interés en EEUU. Aunque el resiliente crecimiento ha dado a los principales bancos centrales margen para priorizar la lucha contra la inflación, no consideramos el inicio de un ciclo global sostenido de endurecimiento monetario. Esperamos una o dos subidas adicionales de tipos de la Reserva Federal, una del BCE, dos del Banco de Inglaterra y dos del Banco de Japón.

En todo caso, los déficits públicos siguen siendo altos y hay riesgo fiscal. Además, la diferencia entre el crecimiento en EEUU y otras partes del mundo sigue superando las previsiones. El presidente de la Reserva Federal, Kevin Warsh, quiere revisar cómo la institución mide la inflación y cualquier cambio puede desencadenar nuevo repunte de las rentabilidades de los bonos. Así que conviene la cautela con la exposición a variaciones de tipos de interés. Los altos niveles de deuda pública y conflicto en Irán probablemente mantendrán las rentabilidades altas más tiempo. Estamos neutrales en bonos e infra ponderamos liquidez. Sin embargo, la deuda en moneda local de mercados emergentes, sin China, ofrece mayor valor. Las economías emergentes han demostrado ser resilientes tras el estallido del conflicto entre EE. UU. e Irán. El crecimiento se ha mantenido saludable, respaldado por un sólido consumo interno y crecimiento de las exportaciones. Las monedas de mercados emergentes han sido menos volátiles y las rentabilidades de los bonos en moneda local aumentado de media solo 0,6 % por el índice de bonos JPMorgan GBI-EM, mucho menos que más de 1 % de los bonos de EEUU, indicativo de estabilidad en esta clase de activos. Destaca especialmente la deuda en Latino América, por cupón y altas rentabilidades reales.

La escalada de tensiones en Oriente Medio y repunte de precios del petróleo favorecen al dólar. Sin embargo, aunque los tipos de interés estadounidenses han subido frente a sus pares, la fortaleza del dólar se ha quedado rezagada respecto a lo habitual. Hay que tener en cuenta que permanece el riesgo intervencionista y posibles tácticas poco convencionales ante las elecciones de mitad de mandato en EE. UU. Consideramos que el dólar está en ciclo gradual a la baja a medio y largo plazo, perdiendo peso en las reservas de los bancos centrales y las transacciones globales. Las mayores rentabilidades reales de la deuda han aumentado el coste de oportunidad de mantener oro, pero lo sobre ponderamos ante el riesgo de política estadounidense, cambios inesperados de la Reserva Federal y convulsiones geopolíticas, teniendo en cuenta que los flujos de inversión hacia ETF de oro siguen resilientes.

Trump vuelve a la carga contra la Fed

En medio de esta crisis de deuda, Donald Trump afirma que el presidente de la Reserva Federal, Kevin Warsh (nombrado por él), debería haberse opuesto a la subida de los tipos de interés, aunque al mismo tiempo salió en su defensa. La decisión del 16 de septiembre, la primera subida de tipos desde 2022, fue aprobada por unanimidad. En este contexto, Kevin Warsh tenía que demostrar su independencia y evitar dar la impresión de que actuaba conforme a los deseos de quien lo nombró. Su prioridad era reforzar la credibilidad de la Fed en su compromiso con la estabilidad de precios.

Trump, pese a seguir presionando a favor de una rebaja de tipos, algo difícilmente compatible con un entorno marcado por el aumento de las preocupaciones inflacionistas, ha adoptado un tono menos agresivo que el que mantenía con el predecesor de Warsh. En lugar de dirigir sus críticas contra el presidente de la Fed, señaló al resto de miembros del Comité. "No te culpo, Kevin", llegó a afirmar. Además, atribuyó la decisión al llamado "síndrome del trastorno por Trump". Este término, popularizado entre los simpatizantes de Trump, sostiene que algunas personas rechazan de forma automática cualquier propuesta o acción del presidente únicamente por proceder de él. Según esta interpretación, si la Reserva Federal eleva los tipos de interés no es por razones económicas, sino por una supuesta obsesión con perjudicar políticamente a Trump.

Boeing, en medio del pulso entre China y EEUU

Washington ralentiza las licencias de componentes aeronáuticos a China para ganar baza en la negociación comercial. Boeing, en medio del pulso. Pekín busca repuestos para unos 200 Boeing y Washington le ha puesto freno. El Departamento de Comercio ralentiza las licencias y estudia restringir trenes de aterrizaje, y limita cuánto recibe Comac, el fabricante estatal chino, para que no acumule reservas. La tregua comercial corre solo hasta enero de 2027. La jugada es de libro, cada potencia aprieta donde más duele. EEUU tiene las piezas; China, las tierras raras de los chips. La factura la pagan Boeing y sus proveedores, que ven alejarse su primer gran pedido chino en una década.

Mientras, las refinerías chinas han suspendido las exportaciones de combustible durante octubre con el objetivo de reforzar las reservas nacionales. PetroChina ha cancelado varios envíos de gasolina y combustible para aviación previstos para este mes, mientras que Zhejiang Petrochemical no tiene programadas exportaciones durante la semana festiva (la Semana Dorada). En los meses previos a la suspensión, ha habido un aumento significativo de las exportaciones de combustible. En agosto el volumen exportado de combustible para aviación (jet fuel) se situó un 41% por encima del promedio registrado en 2025. Por el momento, las autoridades no han aclarado si volverán a autorizar las exportaciones una vez finalice el periodo vacacional, el 7 de octubre.

Por otra parte, los fondos de control de volatilidad rozan récord de exposición a Bolsa y amenazan con amplificar cualquier susto. Son fondos que siguen una regla simple:  comprar Bolsa en calma, vender en turbulencia. Mueven entre 300.000 millones$ y 500.000 millones Ahora tienen la aguja clavada en el máximo. Según el Deutsche Bank, su exposición a Bolsa está en el nivel más alto desde 2010, cerca del 88% de la cartera. Los fondos tendencia, los CTA, van igual de llenos. La regla funciona en ambos sentidos. Si la volatilidad repunta, venden solos, y UBS calcula que un bache fuerte soltaría más de 100.000 millones en ventas, cinco veces lo que comprarían al subir.

18Sep

Los analistas coinciden en que las correcciones en renta variable provocadas por la evolución del conflicto en Oriente Medio deberían interpretarse como momentos para incrementar posiciones y construir cartera, no para vender.

Miguel Ángel Valero

La entidad emisora de tarjetas premium American Express reafirma ante inversores que su facturación crecerá cerca de un 10% en 2026, tras un primer semestre muy fuerte. El gasto con sus tarjetas creció un 9%, hasta los 455.800 millones$, el último trimestre, con viajes, restaurantes y ocio disparados un 10%. La Platinum es la tarjera de más tirón en EEUU. El rico encaja las subidas de precios y de tipos sin pestañear, mientras la clase media recorta. El consumidor de rentas altas no afloja, lo que es una muy buena señal para el consumo, y también beneficia a Visa y Mastercard. Pero habrá que ver si el gasto premium aguanta con la subida de comisiones.

Tras la subida de tipos de la Fed, los grandes bancos de EEUU, como JP Morgan o US Bank, se han dado prisa en subir la tasa preferencial o prime rate (la que aplican a sus mejores clientes) del 6,75% al 7%. Pero,  mientras el tipo del banco a corto plazo sube, la rentabilidad del bono a 10 años cae tras rozar el 5%y la del bono a 2 años ronda el 4,7%. La curva se aplana. El prime encarece ya las tarjetas, la hipoteca variable y el crédito a pymes, lo que dificulta el consumo. Si la curva de tipos se aplana, el banco gana menos, pide barato a corto y presta a largo casi igual, y los márgenes sufren. Y la subida del prime puede bajar el volumen de negocio.

El presidente y CEO de Goldman Sachs, David Solomon, reconoce que su volumen de trading flojea este trimestre mientras los costes suben (+500 millones$ los no vinculados a sueldos). La mesa de renta fija, divisas y materias primas irá más floja que el trimestre pasado, mientras la de acciones sigue muy fuerte, lo que indica que no hay una huida del riesgo por parte de los inversores. Encima, los costes distintos de sueldos suben unos 500 millones de dólares.  El trading es lo que da de comer a la banca de inversión cuando el mercado se agita. 

El petróleo vuelve a los 100$

Mientras, las reparaciones en el oleoducto de Yanbú siguen avanzando, lo que está contribuyendo gradualmente a moderar el precio del petróleo, que vuelve a situarse cerca de los 100$/barril, reduciendo así la probabilidad de los escenarios más adversos. Este contexto ha favorecido especialmente a los bonos de larga duración, sobre todo en EEUU, donde la rentabilidad exigida al Treasury a diez años se ha alejado de la cota del 5%. A su vez, esta evolución ha respaldado el comportamiento de las Bolsas globales, que avanzaron de forma sincronizada. Los inversores continúan confiando en que la Reserva Federal optará por subidas de tipos de carácter preventivo, evitando el inicio de un ciclo prolongado de endurecimiento monetario.

Cualquier noticia positiva en el frente energético seguirá siendo bien recibida por los mercados, que comienza a descontar que las presiones derivadas de la energía podrían resultar menos intensas de lo inicialmente previsto. Aunque los flujos a través del estrecho de Ormuz continúan por debajo de sus niveles habituales, la circulación no se ha interrumpido. La escolta naval estadounidense está contribuyendo a mantener la operatividad de la ruta, por la que actualmente transita en torno al 60% del volumen habitual.

"En este escenario dinámico, consideramos que mantener la inversión sigue siendo una estrategia adecuada. Aunque el conflicto pueda generar episodios de volatilidad y noticias negativas a corto plazo, seguimos defendiendo que los fundamentos del mercado permanecen sólidos. Por ello, las correcciones en renta variable provocadas por la evolución del conflicto deberían interpretarse como oportunidades para incrementar posiciones y construir cartera, siempre que el flujo a través de Ormuz continúe al menos al ritmo actual", señalan en Banca March.

El Banco de Japón sube tipos con dos votos en contra

El Banco de Japón cumple las expectativas y da continuidad a su ciclo de subidas de tipos. Con un nuevo incremento de 25 pb, sitúa el precio oficial del dinero en el 1,25%, su mayor nivel desde 1995 y da continuidad al ciclo de subidas más intenso desde los años 90. Una decisión que ha sido adoptada por una amplia mayoría de siete votos a favor y dos en contra (Asada y Sato, precisamente los que fueron designados por la primera ministra Takaichi, y que argumentaron que la economía japonesa no presenta una fortaleza suficiente y que la inflación no se ha consolidado de forma sostenida por encima del objetivo del 2%). Sin embargo, justo estos dos votos disidentes y un lenguaje menos restrictivo sugieren resistencia interna a futuros incrementos de tipos y apoyan las expectativas de que no acelerará el ritmo de las subidas de tipos. 

En el comunicado, el Banco de Japón trató de no comprometerse dejando el calendario y el ritmo de los próximos movimientos explícitamente sujetos a la evolución del crecimiento, los precios y las condiciones financieras, validando únicamente la dirección de la normalización. Los mercados de futuros no se vieron muy alterados y asignan una probabilidad cercana al 67% de una nueva subida en diciembre, un nivel similar al que cotizaban antes. 

Con esta decisión, se cierra un septiembre ajetreado en la política monetaria, dado que tres de los cuatro grandes bancos centrales del mundo decidieron elevar el precio del dinero: la Fed, el BCE y el Banco de Japón. mientras el de Inglaterra los mantuvo.

En este contexto, llama la atención que Berkshire Hathaway, justo el día en que Warren Buffett se convierte en presidente emérito y cede a la presidencia a su hijo Howard, un año y medio después de abandonar la dirección del conglomerado financiero, va a subir su participación en las grandes casas de trading japonesas, según sugirió el presidente y CEO de Itochu, Masahiro Okafuji. El conglomerado ya ronda el 10% en varias de estas firmas, y su interés es la mejor señal alcista posible para el mercado japonés.

UBS: el mayor riesgo es el temor excesivo a invertir

En su última Monthly Letter, Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, señala que los inversores no deberían asumir automáticamente que los shocks geopolíticos provocarán una debilidad duradera en los mercados, ni que los desafíos relacionados con la deuda afectarán negativamente a todos los activos. Con un crecimiento de los beneficios empresariales que sigue siendo sólido y unos menores costes de inferencia que estimulan la adopción de la IA, creemos que los apoyos fundamentales del repunte siguen intactos.

"Para muchos inversores, vemos un problema mayor que el del petróleo, los chips o la Fed: un temor excesivo a invertir, que lleva a demasiados a mantener mucho más efectivo del que necesitan mientras esperan un mejor momento para invertir. Esto es comprensible: el efectivo transmite seguridad en horizontes cortos. Pero, con el tiempo, la inflación, los impuestos, las retiradas de fondos y la pérdida de capitalización compuesta pueden convertir la espera en la opción más arriesgada para los inversores a largo plazo", argumenta.

"Un crecimiento económico resiliente y unos beneficios empresariales sólidos deberían respaldar nuevas subidas de la renta variable durante los próximos seis a doce meses, a pesar de unos tipos más altos y la incertidumbre geopolítica. Consideramos que la IA es transformadora, y no simplemente una burbuja especulativa. La caída de los costes, la ampliación de los casos de uso y la sólida demanda de infraestructura deberían seguir respaldando los beneficios empresariales", insiste.

Sobre la Fed, "mantenemos nuestra previsión de otra subida de tipos en diciembre, y consideramos que lo que descuenta actualmente el mercado resulta excesivo, aunque reconocemos que los riesgos están sesgados al alza. La proyección mediana del tipo de referencia apunta a una pausa a lo largo de todo 2027, y esperamos una desinflación estable durante los próximos seis meses. Unos efectos de base favorables en el primer semestre del próximo año también deberían debilitar los argumentos a favor de una larga secuencia de subidas", subraya.

"Creemos que el mercado alcista sigue intacto, impulsado por una economía resiliente y un sólido crecimiento de los beneficios empresariales, y la inversión y adopción de la IA. Aunque la política monetaria ha dejado de ser un viento de cola, no creemos que la Fed vaya a necesitar subir los tipos lo suficiente como para que la política monetaria se convierta en un obstáculo significativo, aunque conviene seguir vigilando esta cuestión", destaca David Lefkowitz, Responsable de Renta Variable de EEUU.

"Aunque el Banco de Inglaterra mantuvo los tipos sin cambios, los responsables de política monetaria mostraron una mayor disposición a responder a las presiones inflacionarias antes de que se afiancen de forma duradera. Como resultado, hemos revisado nuestras previsiones para incluir subidas de tipos en noviembre y febrero, aunque seguimos esperando que el ciclo de endurecimiento monetario sea más corto de lo que actualmente anticipan los mercados", apuntan Maelle Quillevere, Economista, y Constantin Bolz, Estratega.

"Vemos retornos absolutos atractivos para el mercado del Reino Unido tras la reciente corrección, aunque esperamos que la renta variable británica quede rezagada frente a otras regiones. Nuestro escenario base asume que los precios de la energía se mantienen contenidos y que las subidas de tipos de los bancos centrales son de corta duración, lo cual debería favorecer a los mercados que más se benefician de un renovado interés por la mejora cíclica general o por las tendencias de crecimiento estructural", añade Matthew Gilman, Estratega.

"La innovación transformadora sigue siendo un motor clave del mercado. Creemos que los inversores deberían construir una asignación específica a oportunidades en IA, Energía y recursos, y Longevidad. Estas asignaciones permiten a los inversores combinar la exposición a la ampliación del ciclo de beneficios con oportunidades estructurales respaldadas por el gasto de capital, las prioridades de política pública y una demanda duradera", opina Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

En la Eurozona, "seguimos previendo un crecimiento de los beneficios empresariales del 15% tanto en 2026 como en 2027. El crecimiento de este año sigue impulsado por sólidos factores seculares, el control de costes y un elevado crecimiento en materias primas, mientras que el del próximo año debería ampliarse a más sectores a medida que los ingresos aumenten de forma más generalizada", subrayan Matthew Gilman y Rolf Ganter, Responsable de Renta Variable Europea.

"Mantenemos nuestra recomendación de Atractivo en renta variable de mercados emergentes, respaldada por la innovación y la manufactura en IA, los beneficios empresariales, unas valoraciones razonables y una resiliencia macroeconómica", explica Alejo Czerwonko, Director de Inversiones para Mercados Emergentes de América.

"Los bonos de alta calidad con duración media a larga tienen margen para revalorizarse y podrían actuar como diversificadores valiosos en caso de una desaceleración económica", afirma Frederick Mellors, Responsable de Estrategias de Renta Fija, UBS Global Wealth Management

"Los rendimientos de los bonos de mercados emergentes se mantienen atractivos y deberían respaldar retornos de un dígito alto en los próximos 12 meses, muy por encima del efectivo. En nuestra opinión, la deuda de mercados emergentes sigue siendo un diversificador clave de las carteras", remarcan Alejo Czerwonko y Frederick Mellors.

"Consideramos que la renta fija es Atractiva, y vemos oportunidades selectivas en distintas regiones y segmentos del mercado. El reciente y marcado repunte de los rendimientos ha creado oportunidades tácticas para añadir algo de duración en bonos de alta calidad. Los bonos de alta calidad con duración media a larga tienen margen para revalorizarse y pueden ofrecer una diversificación valiosa en caso de una desaceleración económica", insisten Matthew Carter, Estratega, y Frederick Mellors.

"Los inversores deberían mantener una exposición diversificada a través de metales preciosos, energía, metales industriales y agricultura para captar un amplio abanico de oportunidades. Dada la rápida rotación del liderazgo dentro de los mercados de materias primas, creemos que un enfoque de gestión activa puede ayudar a los inversores a navegar el ciclo alcista de las materias primas", recomienda Giovanni Staunovo, Estratega. Sobre el oro, "mantenemos una visión constructiva en un horizonte de 12 meses. El aumento de los déficits fiscales, unas cargas de deuda más elevadas, un eventual debilitamiento del dólar estadounidense y nuestra previsión de que la Fed reanude los recortes de tipos el próximo año deberían respaldar al oro a pesar de la volatilidad a corto plazo".

17Sep

Los mercados creen que las subidas de tipos por parte de los bancos centrales no van a ser suficientes para compensar las presiones inflacionistas de los costes energéticos, y que serán necesarios más incrementos.

Miguel Ángel Valero

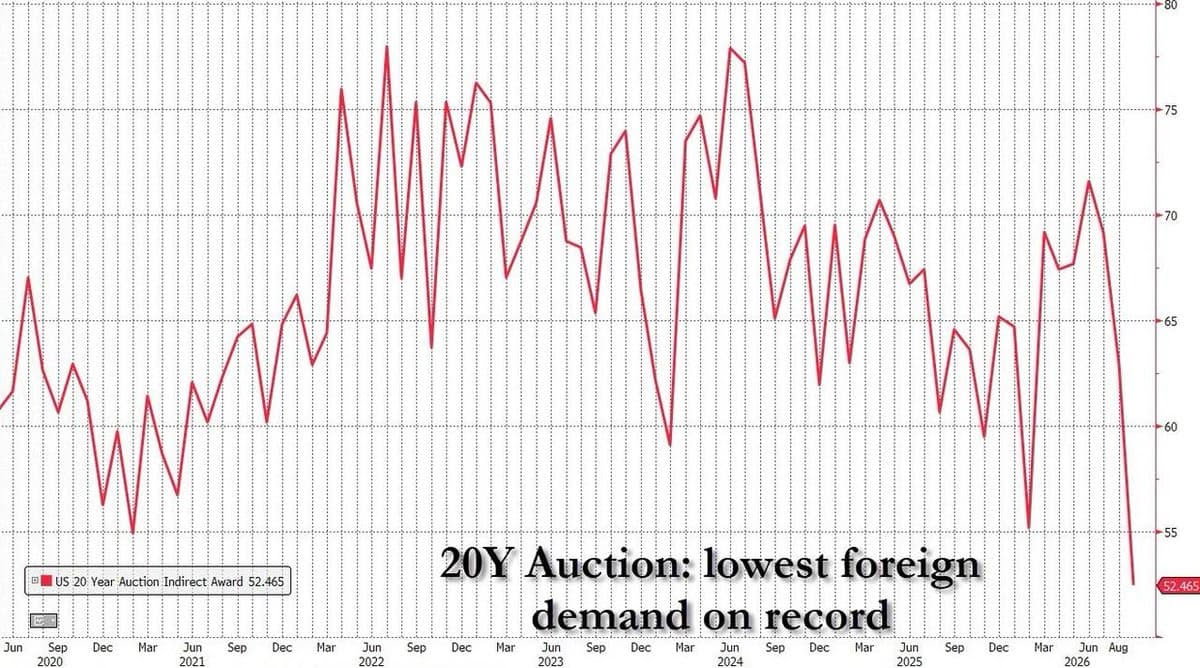
La subasta del Treasury a 20 años registró la menor demanda extranjera jamás recordada. Los inversores foráneos le hacen ascos a la deuda a largo plazo de EEUU justo cuando Washington más financiación necesita. Esta actitud de los inversores extranjeros añade más presión si cabe al alza para los tipos de interés a largo plazo. Y contribuye a la desmitificación del bono del Tesoro de EEUU como activo sin riesgo.

Todo esto, en medio de las reacciones a la primera subida de tipos de interés de la Fed en tres años pese a las presiones de Donald Trump ("¡bajad los tipos de interés para EEUU, y hacedlo rápido!", grita en Truth Social con sus características mayúsculas). El precio oficial del dinero en EEUU ya está entre el 3,75% y el 4%, cuando según Trump debería situarse en el 1% "o menos".

Es significativo el cambio radical en las preocupaciones de los gestores de fondos, según Bank of America. El miedo a un salto brusco de los tipos largos ya supera al que genera la supuesta burbuja de la inteligencia artificial (IA). Un 33% de los gestores ve el alza desordenada de los tipos largos como principal riesgo, frente al 28% que cita a la IA. La liquidez en sus carteras sube al 3,9%, mientras el peso de la Bolsa baja del 56% al 49%. Tiene lógica: cuando los gestores intuyen que el bono puede hundirse, suben efectivo y bajan en acciones, porque un bono a la baja arrastra a la Bolsa. Van un 48% infra ponderados en deuda, el nivel más bajo desde 2022.

Además, el mercado se centra ahora en que las subidas de tipos (BCE, Fed)  y las que se esperan en Reino Unido y Japón pueden no ser suficientes para compensar los efectos de las guerras en Ucrania (por la invasión rusa de 2022) y en Oriente Medio (por lo ataques de Israel y de EEUU a Irán en febrero de 2026) y del encarecimiento de los costes energéticos en la inflación.

The Trader: la Fed es demasiado optimista con la evolución de la inflación

Hace apenas unos meses, el debate en los mercados era cuántas veces iba a seguir bajando los tipos de interés la Reserva Federal. Hoy el mensaje es otro: ¿cuántas veces más va a subir el coste del dinero? El cambio es importante porque la política monetaria estadounidense llevaba aproximadamente dos años moviéndose en dirección expansiva y la última subida de tipos se produjo hace más de tres años. Sin embargo, la combinación de una economía resiliente, un mercado laboral todavía sólido y, sobre todo, unas presiones inflacionistas que se niegan a desaparecer está obligando a los inversores a replantearse completamente el escenario.

La inflación estadounidense se mantuvo en agosto en el 3,4% interanual, claramente por encima del objetivo del 2% de la Reserva Federal. Pero probablemente más preocupante que el dato anual sea lo que está ocurriendo en los últimos meses. Los precios aumentaron un 0,4% solamente en agosto, frente al 0,1% de julio, mientras que la inflación subyacente avanzó un 0,3% mensual, algo más de lo esperado. Además, los precios industriales aumentaron un 0,4% durante el mes y nada menos que un 5,4% respecto al año anterior.

Detrás de buena parte de este deterioro está nuevamente la energía. En julio, antes incluso de las últimas subidas del petróleo, los precios energéticos ya acumulaban un incremento del 14,7% respecto al año anterior y la gasolina subía un 24,6%. En agosto, la energía siguió presionando al alza la inflación y la gasolina aumentó otro 3,9% solamente durante el mes.

Aquí aparece el verdadero problema para la Fed. Un banco central normalmente intenta no reaccionar demasiado ante una subida puntual del petróleo porque no puede producir más barriles subiendo los tipos de interés. Pero la situación cambia cuando la energía permanece cara durante suficiente tiempo como para trasladarse al transporte, la producción, los alimentos, los servicios y, finalmente, a las expectativas de inflación.

Y, al mismo tiempo, la economía estadounidense todavía no está dando a la Reserva Federal demasiados motivos para mirar hacia otro lado. En agosto se crearon 162.000 empleos y la tasa de paro permaneció en el 4,1%. Los salarios aumentaron un 3,1% respecto al año anterior. No estamos ante un mercado laboral extraordinariamente fuerte, pero tampoco ante uno que esté enviando señales claras de recesión.

La reunión de septiembre ha confirmado finalmente ese cambio de dirección. La Reserva Federal ha subido los tipos de interés en 25 pb y, probablemente, lo más importante no haya sido la decisión en sí misma, sino el mensaje que Kevin Warsh ha transmitido durante la rueda de prensa. Warsh ha descrito una economía estadounidense que continúa mostrando una notable fortaleza y que, en su opinión, incluso podría fortalecerse todavía más. Al mismo tiempo, considera que las tendencias del mercado laboral son compatibles con una economía prácticamente en pleno empleo. Eso deja a la Reserva Federal frente a un problema muy concreto: de las dos partes de su mandato dual, una funciona razonablemente bien y la otra claramente no.

La inflación continúa siendo demasiado elevada. Warsh ha insistido en que lleva cinco años sin regresar de manera sostenible al objetivo del 2% y ha dejado claro que la Reserva Federal no puede utilizar los acontecimientos externos como excusa para aceptar indefinidamente esa situación. La Fed no puede controlar el precio del petróleo ni resolver los conflictos geopolíticos que están encareciendo la energía, pero su responsabilidad sigue siendo impedir que esas presiones terminen consolidándose en el conjunto de la economía.

Y aquí probablemente estuvo uno de los mensajes más importantes de toda la rueda de prensa. Warsh no considera que la política monetaria actual sea restrictiva. Al contrario, sigue viéndola como acomodaticia y ha presentado la subida de 25 puntos básicos como la retirada de una pequeña dosis de ese estímulo.

La diferencia es importante. Si la Fed creyera que los tipos actuales ya están frenando claramente la economía, tendría muchos más motivos para detenerse. Pero si considera que la política monetaria continúa siendo acomodaticia, tiene margen para seguir subiendo los tipos sin pensar necesariamente que está llevando a la economía hacia una recesión.

El “dot plot” refuerza esa posibilidad y apunta a una nueva subida antes de terminar el año. Diciembre aparece, por tanto, como una reunión especialmente importante, más aún porque los próximos datos de inflación empezarán a incorporar con mayor intensidad el reciente encarecimiento del petróleo y su transmisión a la gasolina y el diésel. Si la economía continúa mostrando fortaleza y la inflación vuelve a repuntar, los argumentos para detener el proceso de endurecimiento monetario serán cada vez menores.

Pero durante la rueda de prensa apareció además otro asunto que merece nuestra atención: el comportamiento del mercado de bonos y el incremento de las rentabilidades de la deuda estadounidense. Preguntado por ello, Warsh dejó claro que el volumen de deuda pública y la política fiscal corresponden fundamentalmente al Tesoro y al Gobierno, no a la Reserva Federal. Sin embargo, señaló tres factores que pueden ayudar a entender por qué las rentabilidades de los bonos están sometidas a tanta presión:

  1. El primero es precisamente la fortaleza de la economía estadounidense. Una economía que sigue creciendo y manteniendo niveles elevados de empleo puede soportar tipos de interés más altos durante más tiempo.
  2. El segundo es la creciente competencia por el ahorro. Estados Unidos necesita financiar enormes cantidades de deuda pública al mismo tiempo que las mayores compañías tecnológicas del mundo necesitan cantidades extraordinarias de capital para construir centros de datos, adquirir chips, desarrollar redes eléctricas y financiar toda la infraestructura necesaria para la inteligencia artificial. Los grandes hyperscalers están recurriendo cada vez más al mercado de deuda y ofreciendo rentabilidades que compiten por el mismo ahorro que necesita captar el Tesoro estadounidense.
  3. Y el tercer elemento vuelve a llevarnos al punto de partida: la combinación de incertidumbre geopolítica y persistencia de la inflación. Cuanto mayor sea la incertidumbre sobre la evolución futura de los precios, más rentabilidad exigirán los inversores para prestar dinero a largo plazo.

Después de escuchar a Kevin Warsh, "creo que hay una contradicción especialmente interesante entre el discurso que hemos escuchado y las previsiones que acaba de publicar la propia Reserva Federal", señala Pablo Gil en The Trader. Warsh nos presenta una economía muy sólida, prácticamente en pleno empleo, con una política monetaria que todavía considera acomodaticia y una inflación que califica de inaceptablemente elevada. A eso hay que añadir una situación geopolítica extraordinariamente incierta y un fuerte encarecimiento de la energía cuyo impacto todavía no hemos visto completamente reflejado en los datos. Sin embargo, cuando miramos las previsiones de la Fed descubrimos un escenario sorprendentemente benigno. Esperan que la inflación PCE termine este año en el 3,7%, pero que caiga hasta el 2,3% en 2027 y prácticamente regrese al objetivo, con un 2,1%, en 2028.

Para que la inflación pase del 3,7% al 2,3% en apenas un año tiene que producirse una desinflación muy importante. Es posible que parte del repunte actual de los precios energéticos desaparezca por simples efectos base, pero resulta difícil asumir que todas las fuerzas que hoy están presionando la inflación vayan a quedar prácticamente contenidas dentro de 2026. Eso exigiría, entre otras cosas, que el shock energético no se prolongue, que los problemas geopolíticos no sigan deteriorándose y que el encarecimiento del petróleo no termine filtrándose de manera persistente hacia el transporte, los costes empresariales, los bienes y los servicios. Y todo ello mientras la propia Fed espera que la economía estadounidense continúe creciendo con bastante solidez.

"Por eso creo que la gran pregunta después de esta reunión ya no es solamente cuántas veces más va a subir los tipos la Reserva Federal. Es si sus previsiones de inflación para 2027 son demasiado optimistas.Porque si el PCE no cae hacia ese 2,3% que hoy proyecta la Fed, sino que la inflación demuestra ser mucho más persistente, el escenario cambia considerablemente. Los tipos podrían tener que subir más de lo que hoy contempla el mercado o permanecer elevados durante bastante más tiempo. La Reserva Federal ha dejado claro hoy que está dispuesta a luchar contra la inflación. Lo que todavía está por demostrar es que la inflación vaya a ponérselo tan fácil como sugieren sus propias previsiones",resalta.

Banca March: no hay un inicio de ciclo de endurecimiento monetario

Para los analistas de Banca March, la atención se centró en los argumentos esgrimidos por Kevin Warsh durante la rueda de prensa posterior. El presidente de la Fed sustentó la decisión en tres factores principales: la solidez de la economía y del mercado laboral, una inflación que mostró una moderación insuficiente durante el verano y el deterioro del contexto geopolítico, al que también vinculó parte del reciente repunte de las rentabilidades de la deuda a largo plazo.

"La medida respondió a una doble lógica: necesaria y preventiva. Necesaria, porque permitía preservar la credibilidad de la Reserva Federal y, especialmente, la de Kevin Warsh, después de que el propio presidente hubiera contribuido a orientar al mercado hacia un escenario de endurecimiento monetario durante Jackson Hole. En este contexto, la autoridad monetaria optó por validar unas expectativas más hawkish, en un entorno además condicionado por la presión política ejercida por Donald Trump, partidario de unos tipos de interés más bajos. Al mismo tiempo, interpretamos esta subida como una actuación de carácter preventivo, y no como el inicio de un nuevo ciclo de endurecimiento monetario. El objetivo sigue siendo evitar que el actual shock energético se transmita de forma más persistente al conjunto de la economía y termine desanclando las expectativas de inflación", explican.

La evidencia histórica respalda esta interpretación. Si definimos como preventivos aquellos episodios en los que la Reserva Federal acometió tres o menos subidas de tipos en medio de un proceso de relajación monetaria, desde 1980 únicamente se han registrado tres casos. Mientras que el episodio de 1982 coincidió con una recesión, los ciclos iniciados en 1984 y 1995 se desarrollaron en un contexto de aterrizaje suave y no derivaron en una contracción de la actividad. En consecuencia, la historia sugiere que un endurecimiento preventivo no provoca un deterioro significativo del ciclo económico.

Más allá de la propia decisión –ampliamente descontada–, lo más relevante fue el mensaje transmitido por el diagrama de puntos (dot-plot) que "refuerza nuestra visión de que los ajustes serán limitados y responderán a una lógica preventiva". En un ejercicio en el que Kevin Warsh volvió a abstenerse de participar, 16 de los 18 miembros que integran el dot-plot –de los cuales únicamente 11 cuentan con derecho a voto– anticipan una subida adicional para lo que resta de año. De materializarse este escenario, la mediana de las previsiones apunta a unos tipos estables durante 2027 y a un posterior proceso de bajadas a partir de 2028.

Arabia Saudí espera restablecer en los próximos días alrededor de la mitad de la capacidad del oleoducto Este-Oeste y recuperar su operatividad plena en un plazo aproximado de seis semanas. Esta infraestructura fue atacada el 10 de septiembre por milicias respaldadas por Irán. El oleoducto conecta los campos petroleros del Golfo Pérsico con el puerto de Yanbu, en el mar Rojo, y desempeña un papel estratégico al ofrecer una ruta alternativa al estrecho de Ormuz para las exportaciones de crudo saudí. La capacidad máxima de transporte de esta red alcanza los 7 millones de barriles diarios (mbd). De ese volumen, aproximadamente 2 mbd se destinan al abastecimiento de las refinerías saudíes de la costa occidental, mientras que hasta 5 mbd pueden dedicarse a la exportación. Por ello, una interrupción prolongada del suministro habría supuesto una inmovilización de una parte significativa de las exportaciones de crudo del país. No obstante, Arabia Saudí confía en una recuperación rápida de la operativa. Como precedente, en abril una estación de bombeo del mismo sistema también fue atacada –aunque con daños más limitados– y las operaciones volvieron a la normalidad en apenas tres días.

"Por el momento, desde Banca March nos mantenemos expectantes a la evolución del conflicto de Irán antes de modificar y elevar nuestras previsiones sobre los tipos de interés. Nuestro grado de convicción se ha ido reduciendo en las últimas semanas ante el enquistamiento de las negociaciones entre EEUU e Irán y las nuevas interrupciones en el suministro de petróleo procedente de Arabia Saudí, que han incrementado el riesgo de que las presiones energéticas terminen trasladándose al resto de componentes, pero la situación se mantiene lo suficientemente volátil para elevar nuestra visión sobre la curva. En cualquier caso, seguimos considerando excesivo el escenario que descuenta actualmente la curva de futuros, que incorpora hasta tres subidas adicionales de tipos durante los próximos doce meses. Con todo, nos adentramos en un periodo en el que las elecciones de medio término en Estados Unidos irán ganando cada vez más peso en las Bolsas. Desde nuestra perspectiva, y más allá del ruido político de fondo, la clave sigue estando en los sólidos beneficios empresariales que se extienden a más sectores y regiones, por lo que aprovecharíamos una toma de beneficios para seguir añadiendo riesgo", añaden.
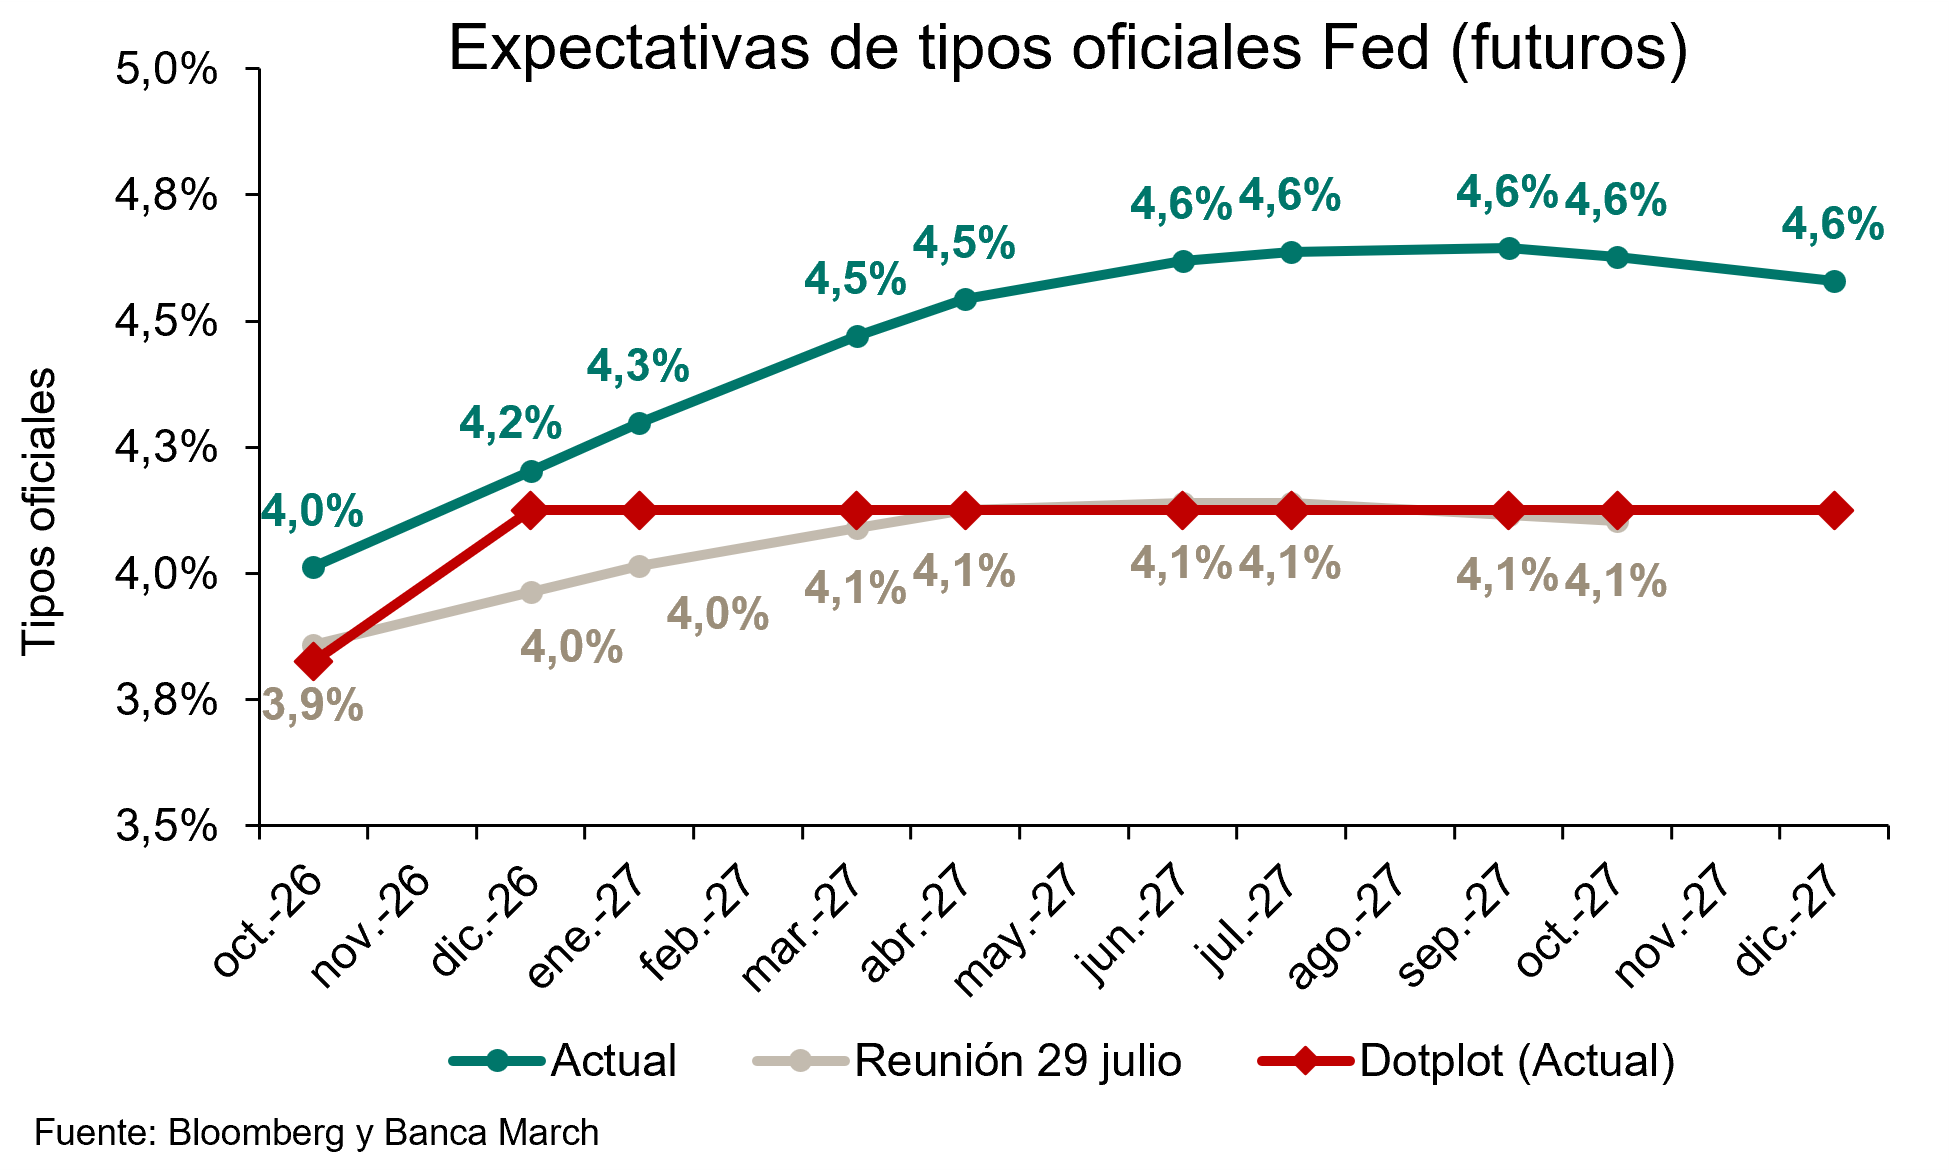
Ebury: es injustificado un endurecimiento más intenso

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, ha revisado sus previsiones sobre la Reserva Federal y espera ahora una nueva subida de tipos en diciembre, después del incremento de 25 pb aprobado esta semana, que situó el tipo oficial en el 3,75%-4%. Considera que el tono más restrictivo de la Fed, la fortaleza de la economía estadounidense y la falta de avances suficientes en la lucha contra la inflación justifican este nuevo movimiento antes de finalizar el año. 

“El mensaje de la Fed ha sido claramente más agresivo de lo que esperábamos y nos lleva a abandonar nuestra previsión de una sola subida este año”, señala Matthew Ryan, CFA, jefe de Estrategia de Mercado de Ebury. No obstante, Ebury considera injustificado un endurecimiento mucho más intenso, dado que la inflación subyacente mantiene una tendencia descendente, los elevados rendimientos de los bonos ya están contribuyendo a restringir las condiciones financieras y el mercado laboral no presenta un sobrecalentamiento suficiente.

La decisión de la Fed impulsó inmediatamente al dólar, llevando al EUR/USD por debajo de 1,15 por primera vez desde finales de julio. “El tono restrictivo de la Fed debería seguir respaldando al dólar a corto plazo, aunque seguimos esperando cierto debilitamiento de la divisa estadounidense en nuestro horizonte de previsión”, apunta Anthony Malouf, analista de Mercado de Ebury. No obstante, este retroceso debería ser moderado, ya que la incertidumbre en torno a Irán, los elevados precios del petróleo y el aumento global de las rentabilidades de la deuda continúan ofreciendo soporte a la moneda estadounidense.

Fidelity: la estructura de la economía ha cambiado

Salman Ahmed, Responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, considera que el mensaje más importante de la subida de tipos de la Fed "fue que la función de reacción de la política monetaria está siendo cada vez más clara". Y la decisión fue unánime, algo relevante porque proporciona al presidente Kevin Warsh un respaldo institucional en un momento en que la Administración ha estado presionando para lograr una política monetaria más acomodaticia. No se trató de una decisión ajustada ni controvertida. El Comité, en su conjunto, consideró que la inflación y la resiliencia de la actividad económica justificaban una política más restrictiva. 

Las proyecciones reforzaron ese mensaje. El punto medio del diagrama de puntos apunta a una subida adicional en 2026 y a la ausencia de recortes en 2027. Más llamativo aún es que no se espera que la inflación vuelva al objetivo del 2% hasta 2029, la principal señal macroeconómica que deja esta reunión. Si las previsiones de la Fed son, en términos generales, correctas, EEUU habrá pasado aproximadamente ocho años con una inflación por encima del objetivo antes de restablecer la estabilidad de precios. 

"Esto encaja estrechamente con el escenario que incorporamos en nuestras hipótesis a largo plazo para los mercados de capitales, donde desde hace tiempo esperamos que la inflación siga siendo más persistente y se estabilice por encima de los niveles a los que los inversores se acostumbraron tras la crisis financiera global", explica.

La cuestión no es simplemente que la inflación esté tardando más en moderarse. La estructura de la economía ha cambiado. La fragmentación geopolítica, la seguridad energética, una mayor presencia fiscal, la duplicación de cadenas de suministro y la elevada intensidad de capital asociada al ciclo de inversión en inteligencia artificial apuntan a un entorno en el que es probable que la inflación siga siendo más persistente. Las propias proyecciones de la Fed reconocen cada vez más esa realidad. 

La rueda de prensa de Warsh también mantuvo un tono restrictivo y fue, en líneas generales, coherente con el mensaje que transmitió en Jackson Hole. Señaló que la Fed había retirado parte del estímulo monetario, lo que implica que sigue considerando que los tipos de interés se sitúan por debajo del nivel neutral a corto plazo. La inflación continúa siendo demasiado elevada y la Fed necesita pruebas más claras de que está avanzando hacia su objetivo con suficiente rapidez. Hasta entonces, el sesgo seguirá inclinándose hacia una política más restrictiva. 

Sigue sin haber una orientación futura convencional, aunque, en comparación con julio, la función de reacción resulta ahora más fácil de interpretar. La inflación continúa por encima del objetivo, la actividad económica se mantiene resiliente y la inversión empresarial continúa siendo sólida. Mientras esa combinación no cambie, nuevas subidas de tipos siguen siendo una posibilidad. 

También merece la pena destacar la reacción del tramo largo de la curva. Las rentabilidades de los bonos del Tesoro estadounidense a largo plazo han caído pese a la subida de tipos y al tono restrictivo reflejado en el diagrama de puntos. Es una evolución constructiva, aunque todavía es pronto para extraer conclusiones firmes sobre la credibilidad de la política monetaria. Como mínimo, los mercados no interpretaron esta reunión como un factor que aumente el riesgo de inflación a largo plazo. 

La cuestión más relevante es hasta dónde llegará este ciclo. "Nuestra hipótesis de trabajo sigue siendo que este terminará convirtiéndose en un ciclo de tres o cuatro subidas de tipos, más que en un simple ajuste puntual. No obstante, esta visión depende de que el ciclo de inversión en inteligencia artificial se mantenga intacto. Dicha inversión está respaldando la demanda en la actualidad, al tiempo que puede impulsar la productividad a lo largo del tiempo. El gasto necesario en centros de datos, semiconductores, generación eléctrica, redes, infraestructuras y financiación tiene una magnitud suficiente como para influir en el ciclo macroeconómico. Mientras esa inversión siga siendo sólida, la economía estadounidense podría ser capaz de absorber unos tipos de interés más elevados con mayor facilidad de lo que sugeriría un marco convencional de final de ciclo. Pero si la inversión en inteligencia artificial se desacelera de forma significativa, el cálculo cambiará rápidamente. El crecimiento económico se volvería más vulnerable a un mayor endurecimiento monetario y la Fed tendría que reevaluar el equilibrio de riesgos", argumenta.

Por ahora, el mensaje es relativamente sencillo. La Fed ha reanudado el endurecimiento monetario, el Comité está unido y el diagrama de puntos sugiere que el ciclo aún no ha terminado. Y, lo que es más importante, la Fed proyecta ahora un periodo mucho más prolongado de inflación por encima del objetivo, en línea con el régimen de inflación estructural que incorporamos en nuestras hipótesis para los mercados de capitales. La trayectoria de la política monetaria seguirá dependiendo de los datos. "Pero si el ciclo de inversión en inteligencia artificial se mantiene intacto y la inflación continúa siendo persistente, seguimos pensando que este ciclo de endurecimiento monetario aún tiene recorrido”, concluye.

Goldman Sachs: una subida más, en diciembre

Kay Haigh, responsable global y CIO de Renta Fija y Soluciones de Liquidez en Goldman Sachs Asset Management, interpreta que "la Fed ha dado a entender que, por el momento, no prevé un ciclo de endurecimiento monetario agresivo. Según el Resumen de Proyecciones Económicas (SEP, por sus siglas en inglés), la mayoría de los miembros del FOMC contempla un total de dos subidas de tipos este año, y es probable que la Fed no los mueva en la reunión de octubre, dada su cercanía a las elecciones de mitad de mandato. Nuestro escenario central es una subida más este año, en diciembre, aunque esto sigue dependiendo de los próximos datos del IPC y de la evolución de los precios de la energía".

Robeco: la Fed puede endurecer sin deteriorar el crecimiento

Colin Graham, Head of Multi Asset Strategies de Robeco, apunta que la subida de tipos de 25 pb de la Fed señala un avance gradual hacia lo que los responsables de la política monetaria consideran una postura neutral. El mensaje del presidente Warsh fue claro: dado que el mercado laboral sigue sólido y la inflación se sitúa por encima del objetivo, la Fed considera que continuar con la normalización es adecuado para garantizar la estabilidad de precios. "Desde nuestra perspectiva, la economía estadounidense sigue mostrando una considerable resiliencia. El apoyo fiscal, la buena salud de los balances de los hogares y los efectos remanentes de unos tipos de interés históricamente bajos continúan apuntalando la demanda, lo que reduce el riesgo de una desaceleración brusca", precisa.

Un aspecto interesante de las últimas proyecciones es el descenso previsto de la inflación subyacente; se estima que el índice PCE caerá del 3,7% en 2026 al 2,5% en 2027 y al 2,1 % en 2028. Si bien la tendencia es alentadora, la experiencia histórica sugiere que la evolución real de la inflación dependerá, en última instancia, de los datos que se vayan conociendo, más que de las previsiones.

La reacción del mercado ha sido, en líneas generales, coherente con el mantenimiento de la credibilidad de la Fed. El fortalecimiento del dólar, la caída del precio del oro y la relativa estabilidad de los rendimientos a largo plazo sugieren que, por ahora, los inversores conceden el beneficio de la duda a las autoridades monetarias. El aplanamiento de la curva de tipos indica que los mercados confían en que la Fed puede seguir endureciendo la política monetaria sin provocar un deterioro significativo de las perspectivas de crecimiento ni desanclar los tipos de interés a largo plazo.

UBS: el endurecimiento no descarrilará el repunte de la renta variable

"No esperamos que un ciclo de endurecimiento moderado por parte de la Fed haga descarrilar el repunte de la renta variable. Gran parte de este endurecimiento monetario ya está descontado por el mercado. La fortaleza económica hace que el endurecimiento sea más manejable. Unos beneficios empresariales sólidos pueden contrarrestar unos rendimientos más elevado", opinan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos posicionados para nuevas subidas de la renta variable, al mismo tiempo que nos preparamos para una posible volatilidad a corto plazo. Si el endurecimiento monetario se mantiene moderado, los diferenciales de crédito permanecen estables y los beneficios empresariales continúan creciendo, el repunte debería tener margen para ampliarse a más sectores y regiones. Recomendamos una exposición diversificada en renta variable, evitando al mismo tiempo una concentración excesiva en áreas especialmente sensibles a los tipos de interés o que dependen de un único factor de rentabilidad".

La decisión de la Fed "es coherente con nuestra previsión de otra subida en diciembre, ya que el listón para mantenerse sin cambios parece bastante alto, con solo dos informes de inflación más previstos antes de esa fecha. El amplio respaldo a dos subidas —y casi la mitad de los participantes a favor de una tercera— indica que los riesgos están sesgados al alza. Sin embargo, en nuestra opinión, lo que el mercado descuenta actualmente, un total de cuatro subidas, resulta excesivo. Esperamos una desinflación bastante estable durante los próximos seis meses, mientras que unos efectos de base favorables en el primer semestre de 2027 deberían debilitar los argumentos a favor de una larga secuencia de subidas", añade Andrew Dubinsky, Economista.

Eastspring: el mercado espera una orientación más agresiva

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de la gestora de activos Eastspring Investments, opinan que el regreso de las bruscas subidas en los precios del crudo, junto a las alzas de más de 30 pb en los rendimientos de los bonos soberanos en los mercados desarrollados desde Jackson Hole, han obligado a los bancos centrales a realizar subidas de tipos generalizadas. Subidas que, sin embargo, no son suficientes para revertir los efectos de segunda ronda de este nuevo repunte inflacionista en las economías.

El alza del crudo hasta niveles de 108$/barril propicia un entorno de restricciones energéticas persistentes, dado el encarecimiento de los precios de la producción. Algo que todavía no ha percibido el mercado, que descuenta previsiones de producción excesivamente optimistas. Eastspring Investments cree que el reciente shock del petróleo tendrá efectos negativos en el transporte, la producción manufacturera y los bienes de consumo.

Mientras tanto, los bancos centrales tienen que lidiar no sólo con las expectativas inflacionistas, sino también con la fuerte subida de los rendimientos de los bonos soberanos, 30 pb en los bonos a 10 años de los mercados desarrollados.

Por ello, desde Eastspring Investments creen que las subidas generalizadas de tipos de esta semana, ya descontadas por el mercado, no serán suficientes, y que el mercado espera una orientación más agresiva, especialmente desde la Fed. En Asia, la debilidad del dólar y una revalorización anticipada han generado mayor resiliencia en los tipos, aunque las alzas del crudo y una reevaluación de la inflación podrían provocar endurecimiento monetario en diferentes países. Eastspring Investments prevé subidas de tipos en 2026 en India, Indonesia, Filipinas, Corea, Malasia y Taiwán.
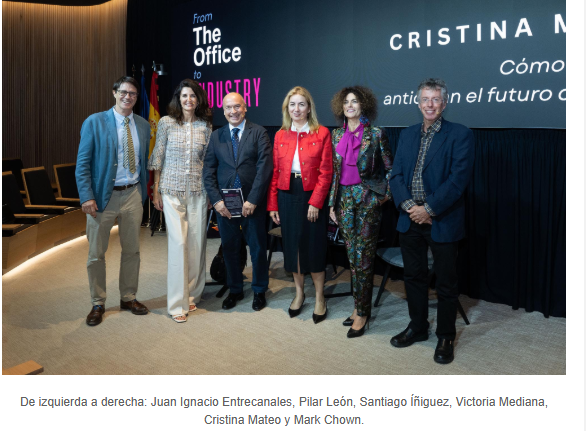
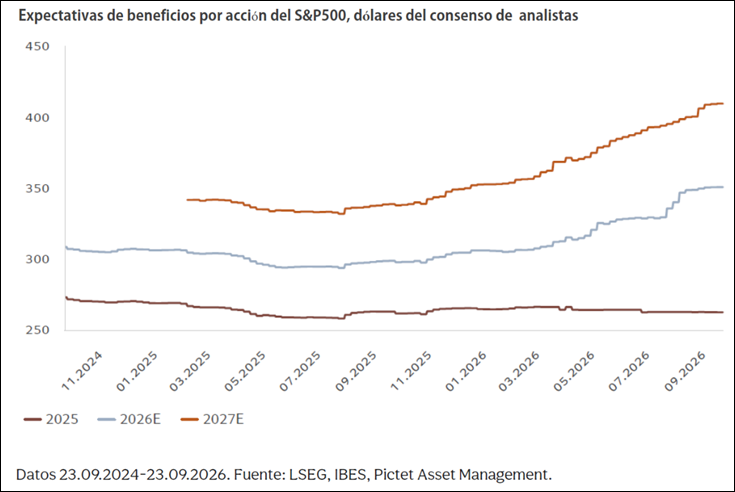
16Sep

Crédito y Caución avisa que la morosidad afecta a siete de cada diez empresas norteamericanas, y que están surgiendo indicios de dificultades financieras: una de cada tres empresas señala una menor disponibilidad de efectivo.

Miguel Ángel Valero

Kevin Warsh, nombrado por Donald Trump hace cuatro meses como presidente de la Reserva Federal para desmontar la etapa de Jerome Powell, demostró que la independencia de la Fed es innegociable. Pese a las presiones para bajarlos, el FOMC aprobó por unanimidad subir los tipos 25 puntos básicos (pb). La primera subida en tres años. Y a mes y medio de unas elecciones de medio mandato que pueden dejar a Trump sin las dos Cámaras.

Pero es que no va a ser la única subida de tipos. Todos los miembros de la Junta de Gobernadores, menos dos (los más fieles a Trump), esperan elevar de nuevo el precio oficial del dinero antes de que acabe el año. Y cuatro miembros anticipan dos subidas. Warsh, que sigue con su obsesión de no dar pistas a los mercados, volvió a eludir su participación en los augurios.

La comparecencia posterior fue un calco de su estreno en Jackon Hole y de su compromiso de garantizará la estabilidad de precios. Con la guerra en Oriente Medio enquistada, el petróleo a más de 100$ amenaza con disparar la inflación, por lo que la Fed volverá a subir los tipos.

Warsh se consolida al frente de la Fed y ha impedido un deterioro de su credibilidad, por mucho que Trump se queje.

Las hipotecas, al nivel más alto desde enero de 2025

La hipoteca a 30 años en EEUU sube al 7,17%, su nivel más alto desde enero de 2025. Con el crédito así de caro, comprar una vivienda es una decisión que se pospone,  y el consumidor que tiene que devolver el préstamo lo sufre en el bolsillo cada mes. Menos dinero para otros gastos, lo que puede frenar el crecimiento económico en EEUU.

Pero el director financiero de Wells Fargo, Mike Santomassimo, transmite optimismo: vaticina que el crecimiento de los préstamos en 2026 superará sus previsiones (+12% en el segundo trimestre cuando esperaba un solo dígito para todo el año, ve una tendencia saludable tanto en el gasto como en el crédito en Estados Unidos, y asegura que "los niveles de deuda sobre ingresos son bastante buenos en general". En la Conferencia Global de Servicios Financieros de Barclays Bank, insiste en que la economía de EEUU se está expandiendo y que no observa ningún deterioro en las tendencias de morosidad.

Mientras, los inversores extranjeros venden bonos del Tesoro de EEUU y meten el dinero en la Bolsa norteamericana, según el Deutsche Bank. Los extranjeros compraron acciones de EEUU por un valor equivalente al 2,8% de su PIB, frente al 2% en bonos del Tesoro. El bono del Tesoro era el refugio para el inversor, que le presta a EEUU y cobra sin sustos.

Pero si los inversores extranjeros venden, el precio del bono baja y lo que tiene que pagar por captar dinero sube, así que financiar la deuda sale más caro. Los bonos del Tesoro pierden su papel de refugio. Y con un bono al 5%, las acciones ya tienen rival serio, reforzado además por la desconfianza sobre la inteligencia artificial.

Crédito y Caución: la morosidad afecta a siete de cada diez empresas

Aunque la mayoría de las empresas de Norteamérica señalan pocos cambios en el comportamiento de pago de sus clientes, las presiones subyacentes sobre la liquidez y la creciente preocupación por la tasa de insolvencia apuntan a un entorno de riesgo más complejo, según se desprende del Barómetro de Prácticas de Pago en Norteamérica, publicado por Crédito y Caución.

El comercio entre empresas (B2B) sigue dependiendo en gran medida de la financiación de los proveedores. A pesar de que el 43 % de las ventas se realizan a crédito, las firmas norteamericanas se muestran cada vez más cautelosas respecto a las perspectivas económicas y su posible impacto en el riesgo de impago.

La morosidad sigue siendo un problema generalizado en toda la región, que afecta a siete de cada diez empresas. Las facturas vencidas representan, de media, el 23% de las operaciones pendientes de pago. Sin embargo, la mayoría de los pagos atrasados se liquidan en el plazo de un mes desde la fecha de vencimiento, lo que contribuye a limitar la antigüedad de las cuentas por cobrar y a mantener un comportamiento de pago relativamente estable en general.

Sin embargo, tras estos datos generales estables, están surgiendo indicios de dificultades financieras. Aproximadamente una de cada tres empresas señala una menor disponibilidad de efectivo, mientras que las restricciones de liquidez de los clientes se citan como la principal causa de la morosidad. 

Silvia Ungaro, asesora sénior sobre tendencias de pago B2B en Atradius, afirma: “El comportamiento de los pagos y la confianza financiera avanzan en direcciones opuestas. Las empresas siguen cobrando y las facturas vencidas se mantienen relativamente contenidas, pero la preocupación por la insolvencia se está generalizando. Esto sugiere que muchas empresas están gestionando la situación bajo presión, en lugar de salir de ella”.

De cara al futuro, las compañías identifican las condiciones macroeconómicas como la mayor amenaza para el cumplimiento de los pagos durante el próximo año. La desaceleración económica se sitúa como la principal preocupación, seguida de la inflación y las presiones sobre los costes, mientras que los elevados tipos de interés siguen afectando al acceso a la financiación y a la gestión del capital circulante.

Gordon Cessford, presidente y director regional de Atradius para Norteamérica, comenta: “Aunque la inflación se ha moderado tras el repunte registrado a mediados de 2026, las empresas siguen operando en un entorno de costes más elevados de los que muchas habían previsto. Esto, unido a los elevados costes de financiación y a la continua incertidumbre geopolítica, está creando un contexto más complicado para la toma de decisiones. El resultado es una comunidad empresarial que sigue mostrando resiliencia, pero que está cada vez más preocupada por el entorno operativo en general. Para las empresas, esto refuerza la importancia de seguir de cerca la evolución económica, al tiempo que se mantiene un enfoque disciplinado en la gestión del riesgo de impago de los clientes”.

Banca March: entre tres y cuatro incrementos de tipos de la Fed

Antes de la decisión de la Fed, los analistas de Banca March ya habían apuntado que la de hoy no iba a ser la única subida, sino que en los mercados "comienza a descontarse un escenario en el que este movimiento no sería únicamente preventivo, sino el inicio de un nuevo ciclo de endurecimiento monetario que podría prolongarse hasta el próximo año, con entre tres y cuatro incrementos", incluido el ya aprobado.

Se trata de un dilema complejo en un entorno en el que el principal foco de riesgo sigue concentrado en el conflicto iraní. Precisamente ahí radica la encrucijada para la Reserva Federal: adoptar una postura más agresiva y elevar los tipos de forma sostenida para evitar que el encarecimiento de la energía se traslade al conjunto de la economía a costa de frenar el crecimiento o mantener una estrategia más reactiva, ejecutar una subida preventiva y esperar a que el conflicto se resuelva o a que aparezcan señales más visibles de contagio inflacionario antes de actuar de nuevo. 

Además, está el factor electoral. En este sentido, la Fed ha acometido subidas de tipos en años marcados por procesos electorales, como 1994, 2004, 2018 y 2022. Sin embargo, en todos esos casos, las alzas formaban parte de ciclos de endurecimiento monetario ya iniciados con anterioridad, ya que el cambio de orientación de la política monetaria se había producido, al menos, cuatro meses antes de las elecciones.

"Diferimos de la visión que actualmente refleja la curva de tipos respecto a la trayectoria futura. Aunque el conflicto continúa enquistado, consideramos que las tensiones en el Mar Rojo tendrán un carácter temporal y que el restablecimiento del flujo hacia Yanbú debería contribuir a moderar la escalada de los precios del petróleo. Del mismo modo, aunque el tránsito por el estrecho aún no se ha normalizado, la escolta estadounidense de los buques está resultando eficaz y el crudo sigue circulando por la zona parcialmente. En consecuencia, un nuevo cierre total de la ruta marítima parece hoy menos probable. Con el encarecimiento de la energía sin trasladarse de forma significativa al resto de componentes del índice de precios, existen argumentos para justificar una subida preventiva. Tanto el mercado laboral como la actividad económica mantienen un equilibrio razonable y no muestran señales de sobrecalentamiento. No obstante, cuanto mayor sea la presión sobre las infraestructuras energéticas del Golfo y más persistentes resulten las disrupciones en la oferta, mayor será el riesgo de que las tensiones energéticas acaben filtrándose al conjunto de la inflación, lo que nos empujaría a un cambio de escenario", advierten.

UBS: la renta variable aguantará el endurecimiento monetario

Aunque todas las miradas están puestas en el giro de política monetaria de la Reserva Federal, el Banco de Inglaterra (BoE) y el Banco de Japón (BoJ) también tienen previsto anunciar sus decisiones de tipos de interés esta semana. "Esperamos que el BoE mantenga los tipos sin cambios en el 3,75% el jueves, mientras que es probable que el BoJ suba su tipo de referencia del 1,00% al 1,25% el viernes. Aunque los mercados de divisas se preparan para la volatilidad, no esperamos que unas políticas monetarias más restrictivas socaven las perspectivas constructivas para la renta variable", apuntan en UBS.

"Seguimos calificando la renta variable de la Eurozona y de Japón como Atractiva, al tiempo que observamos un contexto favorable para las acciones del Reino Unido. La mejora de las perspectivas de beneficios en el Reino Unido debería ofrecer un contexto favorable para la renta variable. Un mayor endurecimiento monetario por parte del BCE no debería hacer descarrilar la mejora del ciclo de beneficios en Europa. Las sólidas perspectivas de beneficios de Japón y sus reformas estructurales deberían ayudar a la renta variable a resistir una política monetaria más restrictiva y la volatilidad a corto plazo del yen", argumentan.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían mantenerse posicionados para nuevas subidas de la renta variable mediante una amplia diversificación por regiones, sectores y factores de rentabilidad. La resiliencia del crecimiento económico y la ampliación de las ganancias en beneficios empresariales deberían ayudar a la renta variable a absorber un endurecimiento monetario moderado, mientras que la inversión sostenida en IA, electrificación y otras tendencias estructurales debería ofrecer un respaldo adicional".

15Sep

Ibercaja Gestión vaticina al menos una subida de tipos en lo que queda de año; Banca March amplía el plazo hasta los 12 meses; Ebury avisa que la Fed corre el riesgo de perder la escasa credibilidad que le queda; y DWS apunta a la divergencia entre economistas y mercados sobre los tipos.

Miguel Ángel Valero

El presidente de la Fed, Kevin Warsh, se encuentra atrapado entre dos fuerzas que apuntan en direcciones opuestas: por un lado, unos mercados que exigen coherencia con el mensaje trasladado en Jackson Hole: es necesario necesario observar una moderación evidente de la inflación para evitar una nueva subida de tipos; por otro, un presidente de EEUU, Donald Trump, que reclama rebajas de tipos para tratar de impedir una severa derrota en las elecciones de medio mandato.

Ibercaja Gestión: al menos una subida en lo que queda de año

Cristina Gavín Moreno, jefa de Renta Fija en Ibercaja Gestión, considera que la reunión de la Fed viene condicionada, en gran medida, por el discurso de Warsh en Jackson Hole en agosto, que ha cambiado el sesgo de mercado. El nuevo presidente de la Reserva Federal se mostró más “hawkish” de lo que se anticipaba. Sus argumentos: un objetivo de empleo cumplido y un nivel de precios por encima de lo deseado. Esto ha provocado que los inversores que hasta hace unas semanas daban por hecho que la Reserva Federal mantendría inalterados los tipos de intervención en la reunión de este mes se encuentren ahora divididos. Y aunque el consenso se inclina ligeramente hacia una posible alza, lo cierto es que "hacía mucho tiempo que no nos enfrentábamos ante una reunión del FOMC con un resultado tan incierto".

Será, por tanto, especialmente interesante no solo la decisión que tome la Reserva Federal en cuanto a la subida o no del tipo de intervención, sino estar atentos a los argumentos que utiliza para justificar una u otra decisión. En cualquier caso, "creemos que el tono que va a utilizar será alcista, y antes de que finalice 2026 veremos, al menos, un alza en el tipo de intervención por parte de la Fed".

Banca March: una única subida de tipos durante los próximos doce meses

La publicación del dato de inflación (IPC) correspondiente a agosto mostró que la inflación subyacente mensual avanzó un 0,3%, una décima por encima de lo esperado. En esta lectura, el repunte de la inflación subyacente respondió en gran medida a un componente de naturaleza volátil. Los servicios fueron el principal motor del aumento (+0,20 p.p. frente a +0,14 p.p. el mes anterior), destacando especialmente la contribución de los servicios de telefonía móvil, que podría estar relacionada con ajustes puntuales de las tarifas. Por lo demás, el resto de los indicadores del informe se mantuvieron en línea con las previsiones, aunque podría no ser suficiente para tranquilizar a los miembros más acomodaticios de la Reserva Federal (los partidarios hasta ahora de mantener los tipos sin cambios). Además, las presiones inflacionistas siguen presentes: el petróleo ha superado el umbral de los 100$/barril y los precios del diésel en EEUU se encuentran en niveles récord desde 2022. 

Tras la publicación del informe, los mercados de futuros pasaron a descontar una subida de tipos prácticamente segura en la reunión de septiembre, con una probabilidad del 86%, y asignaron una elevada probabilidad, del 64%, a un segundo incremento en la última reunión del año. En paralelo, Kevin Warsh se enfrenta a una creciente presión por parte de Donald Trump para que adopte una política monetaria más acomodaticia de cara a las elecciones de medio término de noviembre. 

La reunión de la Reserva Federal se perfila como una de las más ajustadas de los últimos meses. A primera vista, el mercado apenas deja margen para la duda y descuenta una probabilidad cercana al 90% de una subida de tipos. "Si finalmente se materializa un nuevo incremento del precio del dinero, este responderá a una lógica preventiva similar a la observada durante el aterrizaje suave de 1995, con el objetivo de evitar que el reciente encarecimiento de la energía termine trasladándose de forma más persistente al conjunto de la economía", opinan en Banca March.

En este sentido, los datos de inflación refuerzan esa interpretación. Aunque no reflejan un deterioro significativo del proceso desinflacionista, tampoco aportan una mejora clara como para justificar una pausa sin coste reputacional para la institución. Y ahí radica el principal desafío para Kevin Warsh. Durante su intervención en Jackson Hole a finales de agosto, el presidente de la Fed dejó entrever que sería necesario observar una moderación evidente de la inflación para evitar una nueva subida de tipos. Esa mejora no ha llegado y, en consecuencia, optar por mantener el precio del dinero sin cambios supondría contradecir unas expectativas de mercado que él mismo contribuyó a consolidar, poniendo en riesgo parte de la credibilidad adquirida desde su llegada al cargo.

La situación se complica aún más por la presión política procedente de la Casa Blanca. Donald Trump, responsable del nombramiento de Warsh como sucesor de Jerome Powell, ha reiterado en numerosas ocasiones su preferencia por una política monetaria más acomodaticia e incluso ha llegado a vincularla con la evolución de su agenda comercial. Durante el fin de semana insistió en que EEUU debería disfrutar de los costes de financiación más bajos del mundo. 

Así las cosas, Warsh se encuentra atrapado entre dos fuerzas que apuntan en direcciones opuestas: por un lado, unos mercados que exigen coherencia con el mensaje trasladado en Jackson Hole; por otro, un presidente que reclama rebajas de tipos. Por nuestro lado, consideramos que la decisión será bastante más equilibrada de lo que sugieren las expectativas actualmente descontadas por los mercados. "Nuestro escenario central contempla una única subida de tipos durante los próximos doce meses, aunque buena parte de esta valoración dependerá de cuánto siga trasladándose el componente de la energía derivado de las tensiones en Oriente Medio a las expectativas de inflación. En este contexto, nos parecen exigentes los movimientos implícitos en la curva de futuros, que actualmente descuentan entre tres y cuatro incrementos adicionales del precio del dinero durante el mismo periodo", subrayan en Banca March.

Ebury: la Fed corre el riesgo de quedarse sin credibilidad

Los datos de inflación de agosto no han disipado los temores del mercado, que ahora da por descontada una subida de tipos. Persiste, no obstante, una incertidumbre relevante dado que los responsables de la Fed no pueden pronunciarse sobre política monetaria tan cerca de la reunión y el presidente Warsh ha recortado de forma drástica el forward guidance a los mercados. "Aun así, ahora esperamos una subida de tipos", señalan en Ebury. Los futuros descuentan una probabilidad del 90 % de un movimiento de 25 puntos básicos; no llevarlo a cabo provocaría una conmoción en los mercados y, con toda probabilidad, intensificaría la caída de los bonos a largo plazo. Sigue siendo una incógnita si el FOMC respaldará las apuestas agresivas del mercado por nuevas subidas de tipos más allá de septiembre.

"Aunque sostenemos que los datos, por sí solos, no exigen necesariamente una política más restrictiva, la Fed corre el riesgo de perder la escasa credibilidad que le queda si el presidente Warsh no desafía la presión de Trump y no aprueba una subida el miércoles. Creemos, no obstante, que la decisión será más reñida de lo que descuentan los mercados. No nos sorprendería un puñado de votos discrepantes a favor de mantener los tipos, una revisión moderada del dot plot y una retórica que, lejos de respaldar por completo el ciclo agresivo que descuentan los futuros, lo ponga en duda", explican.

DWS: economistas y mercados divergen sobre los tipos

Entre sus muchos atractivos, el clásico de animación de Disney, El rey león, ofrece una guía útil sobre la política monetaria de EEUU: lo que parece el final de un ciclo puede ser el comienzo de otro. Tras varias bajadas de tipos, la Fed se enfrenta ahora a un crecimiento resistente y a una inflación persistente. Hasta hace poco, a los inversores les preocupaba principalmente que un crecimiento más débil obligara a nuevas bajadas de tipos. Ahora también deben tener en cuenta el riesgo de nuevas subidas.

Las previsiones de los economistas y los precios del mercado apuntan a trayectorias diferentes para los tipos de interés. El consenso de Bloomberg entre los economistas apunta a recortes graduales hasta 2027. Los tipos implícitos en los futuros del SOFR (el principal tipo de interés de referencia del mercado monetario en dólares) se mueven inicialmente en la dirección opuesta, subiendo por encima del 4% antes de volver a caer. Estos precios no son meras previsiones. También deberían reflejar el deseo de los inversores de protegerse frente a sorpresas. Aun así, el contraste es llamativo. Los economistas esperan que las presiones inflacionistas se vayan atenuando de forma constante. Los mercados dan más peso a la posibilidad de que la Fed tenga que dar marcha atrás.

A primera vista, el mecanismo parece sencillo. Una economía sólida puede reducir la necesidad de recortes preventivos de los tipos de interés destinados a contrarrestar una posible recesión. Por su parte, la inflación persistente mantiene sobre la mesa la posibilidad de nuevas subidas. Pero, ¿por qué los economistas y los mercados interpretan los mismos datos de forma tan diferente? Una razón podría ser la orientación más limitada de la Fed. Sin señales más claras, la publicación de datos concretos puede alterar las expectativas del mercado de forma más brusca que antes. Esta interpretación concuerda con los estudios que indican que la incertidumbre sobre los futuros tipos de interés oficiales afecta a los precios de los activos independientemente de las sorpresas en materia de política monetaria.

Los economistas, por el contrario, deben separar la señal del ruido en unos datos volátiles y que se revisan con frecuencia. El último informe de empleo ofrece un buen ejemplo. “A primera vista, el aumento de la contratación puede parecer un “hakuna matata”: no hay motivo para preocuparse”, señala Christian Scherrmann, economista jefe para EEUU de DWS. “Sin embargo, el informe ha reducido principalmente los riesgos a la baja sin aumentar la presión sobre los precios internos, ya que los salarios se mantienen moderados. Dado que la inflación sigue viéndose afectada por los precios de la energía y los aranceles, el próximo informe sobre la inflación debería arrojar más luz sobre si se justifican unas tasas de interés más altas”.

"Consideramos que las últimas cifras no son ni un caso de «hakuna matata» ni una señal clara de un nuevo endurecimiento de la política monetaria. Al igual que en el ciclo de la vida, hay más que descubrir en los datos de lo que puede revelar cualquier publicación por sí sola. Ante la escasez de indicaciones por parte de la Fed, cada nueva pista podría llevar a los mercados por un camino diferente", subraya.

Pictet: las subidas de tipos no serán suficientes contra la inflación

Xiao Cui, economista para EEUU en Pictet WM, cree que puede justificarse una nueva subida de tipos en diciembre. El IPC subyacente subió 0,3% en agosto, frente a 0,2% de estimación del consenso. La inflación general ha permanecido en 3,4% interanual, muy por encima del objetivo de 2%. Los mayores costes energéticos pueden estar llegando a los servicios y la producción y los consumidores esperan mayor inflación los próximos doce meses. Así que han aumentado las expectativas de que la Reserva Federal suba sus tipos de interés. "Esperamos que lo haga en 0,25%, hasta 3,75% a 4%, aunque probablemente con los votos en contra de los gobernadores Waller y Bowman". 

La mediana de proyecciones puede mostrar dos subidas adicionales este año hasta 4% a 4,25%. El tipo de interés neutral a largo plazo, estimado en 3,1 %, también puede revisarse al alza. Las nuevas proyecciones económicas nos permitirán comprender mejor cómo prevén la trayectoria de tipos: un único aumento, un ciclo limitado de ajuste o un incremento más prolongado. Es posible que se revise al alza la inflación general PCE en 2026 -cubre un rango más amplio de gastos y es la favorita de la Reserva Federal- pero la subyacente, actualmente en 3,3%, a la baja para reflejar próximos cambios metodológicos. "Anticipamos pocos cambios en la previsión de crecimiento del PIB, pero revisión a la baja de la tasa de desempleo".

"Es improbable que una o varias subidas de tipos sean suficientes para reducir las presiones inflacionarias, que se deben principalmente a la energía, aranceles e inversión en inteligencia artificial, más que a los salarios. No obstante, no subir los tipos de interés puede poner en riesgo la credibilidad de la Reserva Federal y provocar mayor aumento de las rentabilidades de la deuda de EEUU a largo plazo, que han llegado a máximos de varios años. El aumento de los precios de la energía es un riesgo y la Reserva Federal seguirá de cerca la posibilidad de las presiones inflacionarias, de manera que, más allá de septiembre, puede justificarse una nueva subida de tipos en diciembre", añade.

Aparte de este aumento de tipos es probable que el comunicado apenas sufra cambios, en consonancia con la preferencia de Warsh por la concisión y mínima una orientación a futuro. "Esperamos un tono restrictivo en la rueda de prensa tras la reunión de política monetaria, reforzando el compromiso con la estabilidad de precios y el anclaje de las rentabilidades a vencimiento de la deuda a largo plazo".

Man Group: el papel soberano es una fuente de riesgo para la cartera

La inflación persistente y las altas cargas de deuda estánconvirtiendo el papel soberano en una fuente de riesgo decartera.Con los rendimientos de los bonos del Tesoro estadounidense a 10 años que superan el 5%, la definición de "libre de riesgo" empieza a desmoronarse. Durante décadas, esa etiqueta fue sinónimo de bonos del Tesoro estadounidense. Sí, los operadores pasarán el miércoles obsesionados con si el presidente de la Fed, Kevin Warsh, subirá los tipos para contrarrestar una inflación del 3,4% y los más de 100$ del petróleo. Pero eso se centra en el extremo equivocado de la curva de rendimientos. La Fed solo puede ajustar realmente los dials en el principio, pero la verdadera historia está en el extremo largo, donde los bonos del Tesoro estadounidense están perdiendo su estatus como refugio inexpugnable, opina Matt Rowe, Director General y Gestor Senior de Carteras, Solutions en Man Group.

El drama del mercado de bonos estadounidense de la semana pasada fue superado cuando el rendimiento del bono del Tesoro estadounidense a 10 años, que también actúa como referencia para billones$ en activos globales, alcanzó la marca psicológica del 5%. En este momento, la subida de los tipos de interés en EEUU se siente más como un amplio del diferencial crediticio que como un cambio que represente el vaivén de los ciclos económicos. 

El problema es que quienes buscan reasignar a otros mercados o geografías se enfrentan rápidamente al mismo problema que EEUU, como altas cargas de deuda en función del PIB y las facturas de intereses, que están subiendo en un momento crítico de conflictos geopolíticos continuos, inflación pegajosa y consumidores reducidos.

En un giro curioso, los inversores parecen haberse visto obligados a huir de la calidad, con el dinero saliendo de la deuda estadounidense y persiguiendo en su lugar el potencial desbocado de las acciones de IA. La petición del pasado fin de semana de los líderes de la IA para una desaceleración en el desarrollo de modelos de vanguardia hace que esta decisión sea aún más complicada. 

Existe una diferencia sutil pero crítica entre los motores del "retorno del capital" y el "retorno del capital". De ahí es donde realmente surge el concepto de vuelo a calidad. Si compras un bono del Tesoro a 10 años y los rendimientos suben del 4,5% al 5,5%, pierdes aproximadamente un 7% de tu dinero, ya que la subida de la rentabilidad consume el precio de tu bono. Si éste es el camino que crees que vamos, podría ser una forma rápida de perder mucho dinero en un activo que tradicionalmente se había etiquetado como "libre de riesgo". En teoría e históricamente, la etiqueta simplemente significaba que el gobierno de EEUU erapoco probable que incumpliera sus dólares nominales. En la práctica, los inversores normalmente lo consideraban una garantía contra la pérdida de dinero. Pero cuando la nflación es persistente y los rendimientos suben, el retorno garantizado del capital ofrece muy poca comodidad si el poder adquisitivo de ese capital se está erosionando progresivamente. Con los bonos, tu rendimiento está limitado a la par más intereses acumulados. Con una cesta de acciones de IA y centros de datos, podrías poseer la próxima Nvidia (recientemente apodada el banco central de IA). 

Nos parece que los inversores están apartándose de lo que creen que es una inminente revaloración de la curva de rendimientos de EEUU. Creemos que esto se debe a la falta de confianza en la política fiscal actual, altos niveles de deuda y costes de servicio de la deuda, y acciones muy cuestionables que podrían empeorar el problema, no mejorar.

Mañana, Kevin Warsh, de la Fed, se enfrenta a una realidad que, casi con toda seguridad, merece un aumento en el principio. Además, el mensaje de los líderes de la IA sobre la "desaceleración" se está percibiendo como un problema multifacético en relación con el crecimiento y la competencia en EEUU a nivel global. 

Los intentos de Washington de gestionar la curva la semana pasada parecen haber hecho poco por ayudar, a juzgar por la reacción ante la intervención del secretario del Tesoro, Scott Bessent, en el mercado de divisas japonés y la compra de bonos. Japón es un importante acreedor estadounidense, y cuando el yen baja, Tokio tiende a vender papel estadounidense para financiar su defensa monetaria, lo que impulsa los rendimientos estadounidenses al alza. Bessent intervino para sostener la moneda, proclamando que "él es la casa" e insinuando que es el dueño del casino donde juegan todos los demás. Luego lanzó una nueva versión de la Operación Twist, ofreciendo gastar hasta 6.000 millones$ (frentea los 2.000) para recomprar papel a 10 a 20 años mientras emitía deuda a corto plazo. La teoría es que eso reduciría los tipos a largo plazo. En la práctica, el mercado le escuchó y los bonos se vendieron igualmente, haciendo que los rendimientos subieran cinco pb en cuestión de segundos tras el anuncio de la recompra. El mercado ve al Tesoro estadounidense intentando convencerse para bajar los tipos cuando todas las señales apuntan en la dirección contraria. Los bancos centrales pueden fijar el tipo de interés overnight, pero no pueden controlar los costes de endeudamiento a largo plazo cuando los inversores se niegan a absorber billones en nueva deuda.

Y aun así, el S&P 500 sigue no muy lejos de sus máximos históricos y el indicador de miedo del mercado, el VIX, sigue situándose en un desconcertante 17 (aunque, siendo justos, ha subido ligeramente en los últimos días y, con la perspectiva de un resto de año irregular, la dirección probablemente sea muy alcista).Esa desconexión entre el mercado bursátil y el de bonos parece propicia para un ajuste de cuentas, pero la historia advierte contra dar por terminado el impulso.

Alan Greenspan pronunció su discurso de "exuberancia irracional" el 5 de diciembre de 1996. El punto boom de las puntocom llegó el 10 de marzo de 2000, tres años y tres meses después. Llegar temprano es lo mismo que estar equivocado, así que tendría cuidado de no declarar el juego terminado demasiado pronto. De cara al futuro, creemos que todos debemos estar alerta y no apoyarnos en suposiciones estáticas. Cuando la base del sistema financiero global empiece a tambalearse, asumir que los bonos soberanos ofrecerán refugio parece cada vez más frágil. Puede que recuperes tu dinero, pero puede que no sea una línea recta.

UBS: las subidas no deberían pesar en las perspectivas de inversión a medio plazo

"Esperamos que la Reserva Federal suba el tipo de los fondos federales el miércoles. Aunque esto representa un ajuste en el panorama macroeconómico, creemos que el crecimiento de los beneficios empresariales se encuentra sobre una base sólida y seguirá siendo el principal motor de nuevas subidas en el mercado de renta variable. Mantenemos nuestros objetivos para el S&P 500 en 8.100 puntos para finales de año y 8.400 puntos para mediados de 2027", afirma David Lefkowitz, Responsable de Renta Variable de EE. UU., UBS Global Wealth Management

"Tras meses de debate entre los inversores sobre si la Fed subiría los tipos o no, es probable que los suba en 25 pb. La reacción positiva del mercado ante un dato de IPC de agosto superior a lo esperado sugiere que los inversores sienten alivio al contar por fin con cierta claridad sobre la probable trayectoria de la política monetaria de la Fed, y ven con buenos ojos las subidas de tipos como una forma de estabilizar los rendimientos a más largo plazo. La reacción del mercado también implica que las subidas de tipos no deberían tener un peso significativo en las perspectivas de inversión a medio plazo", opina Jason Draho, Responsable de Asignación de Activos para América

Metagestión: una segunda subida en diciembre, en el aire

El mercado asigna una probabilidad superior al 85% de una subida de tipos de la Fed, tras alcanzar el IPC interanual de  mayo el nivel del 4,2% , el más alto desde 2023. Una segunda subida de tipos de la Fed en diciembre dependerá sin embargo de los datos de las próximas semanas. La inflación no está cediendo al ritmo que el consenso daba por hecho a comienzos de año, situación que “cambia las reglas de juego hasta el final de año”, explican los expertos de Metagestión.

11Sep

Los analistas esperan dos subidas más del Banco Central Europeo, tres de la Fed, y al menos una del Banco de Japón, en lo que queda de año, y una continuación del endurecimiento de la política monetaria en 2027.

Miguel Ángel Valero

El petróleo encadena ocho sesiones al alza, su racha alcista más larga en más de tres años, con el Brent por encima de los 100$. Detrás están los ataques a petroleros en el estrecho de Ormuz, que amenazan el suministro. Para el inversor, esto es gasolina para la inflación y viento de cola para las petroleras. Para los bancos centrales, más presión a favor de subir los tipos de interés.

Las cuestiones geopolíticas y climáticas están afectando negativamente al sector alimentario y repercutiendo en el precio final de los alimentos. Según un análisis elaborado por Crédito y Caución, los precios mundiales de los alimentos pueden aumentar un 11,6% en 2026 y un 4,8% en 2027 debido a las escaladas en los conflictos del Golfo Pérsico (tras los ataques de Israel y EEUU desde febrero) y Ucrania (invasión rusa desde 2022), la sequía que afecta a EEUU y Europa occidental y el fenómeno de El Niño.

La prolongación del cierre del estrecho de Ormuz ha provocado un aumento de los precios de la energía y de los fertilizantes, lo que repercute directamente en la producción y el encarecimiento de los alimentos. Los ataques contra puertos, terminales de carga y buques en Ucrania y en Rusia han interrumpido las exportaciones de cereales y reducido los volúmenes comerciales. Al mismo tiempo, los ataques contra refinerías e infraestructuras de exportación rusas están impulsando al alza los precios mundiales de los productos petrolíferos y los fertilizantes.

Las temperaturas extremas de este verano reducirán el rendimiento de los cultivos y la producción agrícola tanto en EEUU como en Europa. Un fenómeno de El Niño intenso puede perturbar aún más el comercio agrícola mundial al reducir las cosechas y restringir el suministro de alimentos. Estas limitaciones pueden impulsar al alza los precios. Las economías orientadas al Pacífico y dependientes de la agricultura serán las más afectadas.

En Europa, la producción alimentaria consume mucha energía, sobre todo en los procesos de refrigeración, calefacción y procesamiento. Esto agrava los retos ya existentes, como los elevados costes laborales y las cargas normativas. Además, la limitada capacidad para fijar precios dificulta repercutir el aumento de los costes, especialmente en un entorno minorista altamente competitivo y dominado por grandes operadores. Como resultado, los márgenes, ya de por sí reducidos, se ven aún más comprimidos.

Ante esta situación, muchos productores alimentarios se están centrando en el control de costes, la optimización de la cartera, la mejora de la eficiencia y los aumentos selectivos de precios con el fin de proteger la rentabilidad. Sin embargo, persiste la brecha entre el aumento de los costes de los insumos y los precios que pueden aplicarse.

El riesgo crediticio es mayor para las empresas más pequeñas o menos diversificadas, con menor poder de negociación, y para los subsectores con un alto consumo energético que dependen en gran medida de los costes de calefacción o refrigeración, transporte y piensos, como la industria láctea y el procesamiento cárnico.

Dos subidas más del BCE, y tres de la Fed

El último Informe Semanal de Mercados de Ibercaja Gestión destaca que el mercado descuenta otras dos subidas de tipos por parte del Banco Central Europeo (BCE) tras la reunión del 10 de septiembre, y tres por la Fed (80% de probabilidad en la reunión del 16 de septiembre). Estas expectativas impulsan al bono alemán, el bund, que a 2 años ya estás en el 2,2%, y a 10 años, en el 3,5%. En ambos casos, en máximos desde 2011. El bono del Tesoro de EEUU a 10 años se sitúa en el 4,95%. 

Para los analistas de Banca March, "es razonable esperar una nueva subida en los próximos meses, aunque consideramos que el mercado está descontando un endurecimiento excesivo". Llevar el tipo de depósito más allá del tipo neutral –en torno al 3%– acarrearía un coste creciente para la actividad. Además, parte del trabajo ya lo está haciendo el propio mercado a través del repunte de las TIR (tasa interna de rentabilidad) soberanas, que en algunos casos se sitúan en máximos de más de una década. Y, lo que es más importante, sigue habiendo poca evidencia de que el shock energético esté generando dinámicas inflacionistas más persistentes.

La aceleración de los precios de producción en EEUU elevó la presión sobre la Fed al apuntar a mayores tensiones en varios componentes relevantes para el deflactor del consumo personal (PCE), la referencia de inflación preferida por la institución. La inflación se mantuvo en el 3,4% en agosto, el mismo nivel que en julio, pero muy lejos del objetivo del 2% marcado por la Reserva Federal, aunque supone un alivio de las tensiones inflacionistas por la guerra en Oriente Medio (en mayo de 2026, el IPC fue del 4,2%, máximo de más de tres años). 

Más presión para el presidente de la Fed, Kevin Warsh, que trata de hacer malabarismos entre el deseo de Trump de bajar los tipos y unos datos que invitan a subirlos 25 puntos básicos, hasta el 3.5-3,75%. De optar el FOMC por la subida, será la primera con Warsh al frente. Y un nuevo fracaso para Trump.

Por cierto, tras adelantarse MyInvestor a la subida del BCE y elevar la remuneración de sus depósitos hasta el 2,5%, Banca March mejora la rentabilidad de su Depósito Flexible Avantio a 12 meses hasta el 2,8% TAE. Este depósito, que puede contratarse a través de los canales digitales del banco hasta el 31 de octubre, establece una aportación mínima por cliente de 30.000€, y una máxima de 300.000.

UBS: el BCE subirá otra vez los tipos en diciembre

En UBS creen que "el actual ciclo de endurecimiento monetario aún no ha concluido": "ahora esperamos que el BCE lleve a cabo una subida adicional de 25 pb en su reunión de diciembre, antes de hacer una pausa. Probablemente se necesitará un mayor endurecimiento monetario para devolver la inflación al objetivo. A pesar de las proyecciones restrictivas, es probable que el BCE actúe con cautela. Los riesgos siguen inclinados hacia un endurecimiento adicional en 2027".

"Las expectativas de inflación están en el centro de atención, ya que la actual guerra en el Golfo ha contribuido a elevar las tasas de inflación general. Pero en un mundo sensacionalizado por las redes sociales y polarizado por una política profundamente tribal, existe una diferencia clara entre lo que la gente dice y lo que la gente hace. Hoy en día, las expectativas de inflación son más extremas y están menos ancladas en la realidad que en la era previa a las redes sociales, y los responsables de política monetaria no deberían fingir que las redes sociales no han cambiado la forma en que se forman dichas expectativas", argumenta Paul Donovan, Economista Jefe de UBS Global Wealth Management.

Mark Haefele, Director de Inversiones (CIO), afirma: "Aunque unos tipos de interés más altos pueden presionar las valoraciones, no creemos que la trayectoria de endurecimiento actualmente prevista sea suficiente para descarrilar la mejora del entorno de beneficios de la renta variable europea. Mantenemos nuestra preferencia por los valores cíclicos europeos, incluidos los de tecnología de la información, industriales y bancos, así como nuestra preferencia más amplia por la renta variable de la eurozona y nuestra exposición temática a los líderes europeos y a las medianas capitalizadas suizas".

"Seguimos siendo constructivos con los activos en EUR: favorecemos un euro más fuerte, oportunidades atractivas de carry en renta fija y crédito, y una renta variable europea respaldada por un ciclo de beneficios en mejora, a pesar de unos tipos de interés moderadamente más altos", aporta Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.

Fed y Banco de Japón subirán tipos, "pero las orientaciones futuras (guidance) probablemente serán el factor que determine las reacciones de las divisas. Un mensaje menos restrictivo de lo esperado podría presionar a la baja al USD y al JPY, mientras que una pausa de tono restrictivo por parte del BoE podría respaldar a la libra esterlina", apuntan Constantin Bolz y Teck Leng Tan, Estrategas.

Sobre las elecciones legislativas de mitad de mandato en EEUU, "seguimos siendo positivos respecto a determinadas oportunidades en la renta variable europea, generadas por la expansión de la capacidad industrial y de seguridad de la región. Favorecemos a las empresas capaces de beneficiarse del reshoring y de la modernización industrial, especialmente allí donde la solidez financiera respalda su capacidad para traducir la demanda estructural en beneficios sostenidos", señala Christopher Swann, Estratega.

Más promesas de Trump

Mientras, sigue el populismo demagógico de Trump para tratar de impedir su derrota en las elecciones de medio mandato. Un día después de prometer 5.000$ a cada ciudadano de EEUU si mantiene el control de la Cámara de Representantes y del Senado, ahora asegura que enviará 500$ al millón de estadounidenses que, según él, pagaron de más por los seguros médicos creados por la Ley de Cuidado de Salud Asequible, más conocida como el Obamacare. 

EE.UU. carece de un sistema sanitario público universal, y Barack Obama en la Casa Blanca sacó adelante mercados de seguros médicos y un sistema de ayudas para reducir el coste de las primas, ampliando así el acceso a la cobertura sanitaria para millones de personas. Pero Trump, ya en su segundo mandato, suprimió las ayudas extraordinarias aprobadas durante la pandemia para reducir el coste de las primas de Obamacare. La desaparición de estas subvenciones provocó un fuerte aumento de los precios para numerosos asegurados y llevó a casi tres millones de estadounidenses a abandonar su cobertura médica al no poder asumir su coste. Ahora les quiere compensar con 500$.

08Sep

Dos años después de su presentación, el Informe Draghi sigue marcando la agenda de la Unión Europea, pero su puesta en marcha progresa de forma desigual. Los principales avances no se han dado donde las reformas son más transformadoras, más viables políticamente o menos costosas, sino donde hay una urgencia compartida.

Miguel Ángel Valero

Un dato muy preocupante. Y no es el único. La deuda de Francia se acerca ya al nivel que tenía Grecia en 2009, cuando arrancó la crisis de deuda europea. Un aviso sobre la sostenibilidad fiscal en el corazón del euro, con el bono francés cada vez más vigilado.

El crecimiento de la zona euro aguantó mejor de lo esperado y además en septiembre mejora la confianza de los inversores. El Eurostat revisó al alza la cifra de crecimiento del PIB del 2º trimestre de la zona euro, que avanzó un 0,6% trimestral, dos décimas por encima de la cifra preliminar y una clara aceleración tras el estancamiento registrado en el 1º, situando éste como el mejor trimestre de crecimiento desde 2022. Aunque gran parte de este dinamismo se debió a la revisión de los datos de Irlanda –cuyo PIB creció un 10,2% entre abril y junio, muy por encima del +3,9% estimado inicialmente, revirtiendo además la contracción del -7,8% registrada en el primer trimestre–, unos datos distorsionados por el elevado peso que tienen en el país las multinacionales extranjeras, no deja de reflejar una notable resiliencia de la actividad en el conjunto de la Eurozona. 

Y es que, pese a que la inflación se encuentra en máximos de los últimos tres años como consecuencia de las tensiones derivadas de la guerra en Oriente Medio, el crecimiento interanual del PIB regional se aceleró hasta el 1,2%, apoyado en el aumento de la inversión en defensa e infraestructuras, así como en el fuerte impulso de los proyectos vinculados a la inteligencia artificial (IA).

Alemania, la mayor economía de la región, parece estar dejando atrás un prolongado letargo de varios años, con su PIB acumulando tres trimestres de crecimiento positivo y acelerando el avance interanual hasta el 1%. 

Por el lado negativo, Francia se estanca tras haber registrado una contracción del -0,2% en los primeros tres meses del año, por lo que se extiende los malos datos de actividad. 

El índice Sentix de confianza de los inversores en la zona euro se elevó en septiembre hasta +5,1 desde el +0,9 previo y por encima del +1,7 previsto.

Pero la producción industrial alemana cae un 1,1% en julio, su peor mes en un año, hundida por el automóvil, cuando se esperaba un crecimiento. ¿El culpable? La producción de coches se desplomó un 9,2% por un parón de varias semanas en las plantas. La manufactura sin contar energía cayó un 2,2%. Solo la energía renovable subió, un 4,7 por ciento. El problema es el momento: el BCE se plantea subir tipos el jueves 10 de septiembre para frenar la inflación, así que el dinero se encarece justo cuando la industria pincha. Malo para el DAX y para fabricantes como Volkswagen, pero también para el bono alemán -bund-, que muchos usan de refugio. 

Coface: los ríos sin agua complican el transporte de mercancías en Europa

En agosto, las barcazas que navegaban por el Rin transportaban únicamente alrededor del 20% de su carga habitual. Los niveles históricamente bajos de agua en los ríos Rin y Danubio están perturbando el transporte de mercancías, comprometiendo infraestructuras energéticas y agravando las presiones sobre varios sectores industriales europeos. Aunque se espera que los niveles de agua sigan siendo bajos a corto plazo, sus efectos podrían persistir durante los próximos meses y afectar al crecimiento de las economías más vulnerables, advierten en Coface.

Desde hace varios meses, Europa está experimentando condiciones excepcionalmente cálidas y secas , que han reducido de forma significativa el caudal de numerosos ríos. Las consecuencias son especialmente visibles en el Rin y el Danubio, dos vías fluviales estratégicas para el transporte y la actividad económica del continente. El nivel del agua del Rin alcanzó un nuevo mínimo histórico a principios de agosto en la estación de medición de Kaub (Alemania), descendiendo hasta apenas 8 cm, muy por debajo del umbral de 78 cm a partir del cual la navegación se vuelve restringida e, incluso, por debajo del anterior mínimo histórico de 25 cm, registrado en 2018. Varios tramos del Danubio en Hungría y Rumanía también registraron niveles nunca antes observados.

Más allá de la problemática medioambiental, esta situación está teniendo ya efectos económicos tangibles. Los bajos niveles de agua afectan directamente al transporte de mercancías, al funcionamiento de determinadas instalaciones energéticas y, por extensión, a la actividad de los sectores industriales que dependen de estas infraestructuras.

Aunque el transporte fluvial representa solo una pequeña proporción del de mercancías en Europa, desempeña un papel estratégico en varios países atravesados por el Rin y el Danubio (el 5,4% en Alemania y hasta el 19,2 % en Rumanía). Además, el 72% del transporte europeo por vías navegables interiores corresponde al Rin (60%) y al Danubio (12%) , y la posibilidad de recurrir a otros modos de transporte sigue siendo limitada: una embarcación fluvial puede transportar cerca de 2.000 toneladas, frente a un máximo de 1.500 para un tren de carga y apenas 25 toneladas para un camión cisterna.

Por otro lado, las consecuencias de los bajos niveles de agua ya son evidentes , tanto en los volúmenes transportados como en los costes de transporte. A principios de agosto, algunas barcazas que navegaban por el Rin solo podían transportar alrededor del 20% de su capacidad habitual. En determinados tramos del Danubio, los operadores también se han visto obligados a reducir sus cargas, en algunos casos hasta un40 % en el tramo rumano del río.

Durante el anterior gran episodio de sequía, en 2018, el coste del transporte fluvial aumentó 2,5 veces para las mercancías secas a granel y hasta 4,5 veces para los productos líquidos a granel, como consecuencia de las restricciones de carga y los recargos aplicados por los operadores . Una realidad que podría verse replicada con este nuevo evento climático.

En Hungría y Rumanía, los bajos niveles del río ya han alterado las operaciones de las centrales de Paks y Cernavodă, respectivamente. Estas instalaciones constituyen las únicas fuentes de energía nuclear de sus países y representan aproximadamente el 40% de la generación eléctrica de Hungría y el 20,5% de la de Rumanía. Para compensar la reducción de la producción, los operadores deben importar electricidad o recurrir a centrales de ciclo combinado alimentadas por gas, una opción más costosa. Aunque no existe un riesgo inmediato de cortes generalizados de suministro eléctrico, esta situación contribuye a incrementar las facturas energéticas y a agravar las tensiones en los mercados regionales. En Rumanía, por ejemplo, la electricidad importada cuesta entre 2 y 2,5 veces más que la generada en el país. Además, los gobiernos de Hungría y Rumanía ya han adoptado medidas para reducir temporalmente el consumo eléctrico de algunos grandes consumidores industriales, con el fin de aliviar la presión sobre el sistema. Estas reducciones afectan especialmente a las industrias de alto consumo energético, como los sectores automovilístico , químico y metalúrgico.

El sector químico alemán, ampliamente concentrado a lo largo del Rin, es uno de los sectores más dependientes del transporte fluvial. La planta de BASF en Ludwigshafen ilustra claramente esta vulnerabilidad. Situada al sur del punto crítico de Kaub, transporta aproximadamente el 40% de sus mercancías por barcaza fluvial. Un mayor descenso del nivel del agua podría provocar nuevas interrupciones en las conexiones con los grandes puertos de Ámsterdam, Róterdam y Amberes , fundamentales para su cadena de suministro. De hecho, durante el anterior episodio importante de bajos niveles de agua en 2018, el crecimiento real del PIB de Alemania se redujo entre 0,3 y 0,4 puntos. Este contratiempo se produce en un momento en que la industria química alemana ya se encuentra debilitada por los elevados costes energéticos y la pérdida de competitividad  y cuando su producción ha caído aproximadamente un 20% desde 2018.

A corto plazo, las previsiones hidrológicas apuntan a una mejora limitada de la situación. En el Rin, el periodo estacional de bajos niveles de agua suele prolongarse hasta el otoño, lo que sugiere que las perturbaciones podrían continuar durante las próximas semanas. Más a largo plazo, el retroceso de los glaciares y el aumento de las olas de calor extremas pueden hacer que este tipo de episodios sea más frecuente en el futuro. 

Esta situación pone de manifiesto la necesidad de que las empresas y los responsables públicos integren más plenamente los riesgos climáticos en sus estrategias logísticas, industriales y energéticas. Para las empresas que dependen del transporte por vías navegables interiores, el desafío ya no se limita a la gestión puntual de un episodio aislado de sequía: plantea la cuestión de la diversificación de las cadenas de suministro y de su capacidad para absorber interrupciones climáticas cada vez más frecuentes.

“Los bajos niveles de agua en el Rin y el Danubio demuestran que los fenómenos meteorológicos extremos ya no son solo una cuestión medioambiental. Se están convirtiendo en un factor económico capaz de afectar simultáneamente a la logística, la energía y la actividad industrial. La situación actual resulta aún más preocupante porque se ha producido antes y con mayor intensidad que en 2018,en un contexto de crecimiento económico más débil en Europa ”, explica Eve Barré, economista de Coface.

Banco de España: dos años de informe Draghi

Dos años después de su presentación, el Informe Draghi sigue marcando la agenda de la Unión Europea, pero su puesta en marcha progresa de forma desigual. Los principales avances no se han dado donde las reformas son más transformadoras, más viables políticamente o menos costosas, sino donde hay una urgencia compartida. “El problema no es la falta de ambición entre los líderes. Es lo que ocurre después, cuando esa ambición entra en la maquinaria. Los acuerdos se tramitan en comités que los diluyen y retrasan hasta que el resultado apenas se parece a las intenciones originales”, avisaba Mario Draghi, en su discurso del Premio Carlomagno, en mayo de 2026.

El Informe Draghi, presentado en septiembre de 2024, proponía tres grandes objetivos o transformaciones para frenar el declive económico de la Unión Europea y mejorar su capacidad de crecimiento a largo plazo. El primero, cerrar la brecha de innovación con EEUU y China; el segundo, descarbonizar la economía; y el tercero incrementar la seguridad económica reduciendo dependencias externas. Todo ello sin renunciar al modelo social europeo. Su diagnóstico y recomendaciones han impregnado desde entonces las políticas de Bruselas, como muestra la Brújula para la Competitividad presentada por la Comisión Europea en enero de 2025. 

Pero ¿cuánto de esa ambición se ha traducido ya en cambios reales? ¿En qué ámbitos se ha avanzado más? Un análisis de Luis Díez Catalán, de Política Monetaria y Economía Internacional del Banco de España, publicado en el Blog de la institución destaca que "la ambición de las propuestas sigue superando el margen político y práctico para llevarlas a cabo" y la distancia entre intenciones y resultados: "Muchas veces hay más voluntad declarada que resultados".

Por un lado, no existe una relación clara entre el potencial transformador de un eje y su ritmo de ejecución. Materias primas críticas roza el 40% de medidas implementadas; en contraste, energía apenas supera el 1%, el peor dato de todos los ejes analizados. Defensa es uno de los ejes que más ha progresado: las medidas parcial o totalmente implementadas pasaron del 22% al 53% entre septiembre de 2025 y julio de 2026, impulsadas por las dudas sobre el compromiso de la Administración Trump con la defensa europea y la OTAN. 

El cambio de contexto y el sentido de urgencia han acelerado compromisos mucho más rápido de lo que el mapa político original podía sugerir.La limitada capacidad de la viabilidad política para anticipar el grado de ejecución también se observa en otros ejes sin datos de implementación directa, como el capital humano o la gobernanza. Ambos son fundamentales para el crecimiento europeo y para desbloquear reformas de calado. Pero apenas ocupan espacio en las prioridades políticas europeas. En parte, porque no generan la misma sensación de urgencia que otras áreas como la defensa o las materias primas críticas.

El caso del capital humano es especialmente ilustrativo: pese a situarse entre los ejes con mayor viabilidad política, es el que menos presencia tiene en las cartas de mandato que la presidenta Ursula von der Leyen envió a sus comisarios con la hoja de ruta hasta 2029 (solo está explícitamente presente en el 17% de ellas).

Y eso que buena parte de la agenda Draghi no requiere movilizar recursos adicionales: el 53% de las 176 propuestas no necesita inversión pública nueva. Hay margen para avanzar sin más gasto público. En simplificación regulatoria, el 92% de las medidas no exige inversión. En financiación y competencia, el porcentaje llega al 100%. Hay, pues, margen para avanzar sin aumentar el gasto público. En muchos casos, bastan cambios normativos y coordinación institucional.

La inversión adicional que reclamaba la agenda, unos 800.000 millones€ al año en su estimación original, se ha revisado al alza hasta 1,2 billones al incorporar defensa y constituye un reto importante en algunos ejes, como digitalización y mercado único sectorial. Pero en la mayoría de los ámbitos, el obstáculo principal sigue siendo poner de acuerdo a los 27, más que encontrar financiación.

Dos años después, la agenda avanza donde aparece una urgencia compartida (como en materias primas o defensa, y como ha ocurrido en cada crisis europea). Y se estanca donde solo hay buenas intenciones, como en energía y digitalización. El propio Draghi resumía el problema de fondo: no se trata tanto de qué reformas son más transformadoras, más viables políticamente o más costosas, sino cuánto de la ambición original sobrevive al proceso de convertirla en un acuerdo, un reglamento o una directiva capaz de reconciliar los intereses de los 27. Nada nuevo bajo el sol europeo.

UBS: el inversor debe diversificar sus fuentes de rentabilidad

Los titulares de prensa sugieren que el repunte de las rentabilidades de la deuda pública a nivel global se ha debido principalmente a los comentarios de tono más duro de la Reserva Federal y a un informe de empleo estadounidense de agosto más sólido de lo esperado. La trayectoria de las rentabilidades soberanas en Europa también responde a su propio contexto de crecimiento económico, más favorable. "En nuestro escenario base, los efectos negativos del conflicto en Irán y las consiguientes interrupciones en el suministro energético se irán disipando a medida que el estrecho de Ormuz reabra gradualmente. Y a medida que la relajación fiscal alemana, el consumo privado —respaldado por unas tasas de ahorro elevadas— y unos mercados laborales resilientes refuercen la actividad de cara a final de año y en 2027, esperamos que el BCE mantenga un sesgo hawkish y lleve a cabo una subida de tipos adicional en septiembre para reforzar su credibilidad en la lucha contra la inflación, antes de virar hacia un sesgo más acomodaticio en 2027", señalan en UBS.

"Con la revalorización de las expectativas de tipos a nivel global ya en marcha, creemos que el argumento de inversión para asegurar rentabilidades elevadas en deuda pública (y para que la deuda pública de corto y medio plazo bata a la liquidez) se ha debilitado. Por ello, creemos que este es un momento oportuno para que los inversores que dependen de sus carteras para generar ingresos busquen formas de diversificar sus fuentes de rentabilidad", advierten.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Si bien el argumento a favor de la renta fija de corto y medio plazo frente a la liquidez ha perdido fuerza, seguimos creyendo que los bonos de alta calidad conservan su papel como diversificador y estabilizador de la cartera junto a los activos de riesgo (especialmente en escenarios de crecimiento adversos). Los inversores que antes dependían exclusivamente de los bonos de alta calidad para generar una rentabilidad sostenible quizá tengan que ampliar su radio de acción en lo que podría ser un periodo de volatilidad elevada en las rentabilidades de la deuda, condicionada por los datos".

"La inflación general de la Eurozona se aceleró en agosto, pero la inflación subyacente y la de servicios se moderaron. Los inversores evaluarán si el BCE señala que a la esperada subida de tipos de septiembre le seguirá una pausa prolongada. Mantenemos una postura Atractiva en renta variable de la Eurozona", añade.

"Con unos datos de inflación y de empleo que ofrecen un panorama mixto respecto a los dos objetivos del mandato dual de la Fed, esta se enfrenta a una decisión muy reñida entre subir tipos o mantenerlos", destaca Ulrike Hoffmann-Burchardi, Chief Investment Officer Americas y Global Head of Equities.

Tras la victoria del ultra AfD en Sajonia-Anhal, "seguimos esperando que el crecimiento económico se vea respaldado por las medidas de estímulo fiscal en 2026 y 2027. Las implicaciones para los Bunds deberían seguir siendo limitadas. Aunque la incertidumbre política podría mantenerse elevada durante un tiempo, la expansión fiscal alemana no está en peligro y, por tanto, se espera que las perspectivas a largo plazo de la deuda pública y del coste de financiación soberano se vean, en gran medida, poco afectadas", considera Maelle Quillevere, economista.

Más inquietud en Oriente Medio

Por otra parte, el giro ofensivo adoptado por Irán y sus aliados en la regióncomienza a generar inquietud tanto en EEUU como en los países del Golfo. En esta ocasión, un ataque contra instalaciones situadas en el sur de Arabia Saudí ha limitado parcialmente la operativa de algunos complejos de la zona, provocando retrasos en el flujo de petróleo que transita por el mar Rojo. Paralelamente, Irán ha intensificado su postura agresiva mediante ataques dirigidos contra buques militares estadounidenses con el objetivo de reducir la presencia y capacidad de control de Washington en el estrecho.

Este cambio de rumbo también refleja el creciente malestar dentro del régimen iraní, que observa cómo el tránsito marítimo por el estrecho sigue sin quedar completamente restringido. Aunque el volumen de tráfico continúa muy por debajo de los niveles habituales, los buques siguen cruzando la zona, lo que debilita la capacidad de presión de Teherán y limita sus aspiraciones estratégicas. Omán e Irán están en conversaciones para un acuerdo de peaje, algo que no estaría bien visto por el lado americano que busca devolver el estrecho al régimen anterior al conflicto.

Como consecuencia, el precio del crudo Brent ha vuelto a situarse cerca de los 100$/barril. Ambas partes han entrado en una dinámica de presión económica, por la parte americana, y guerra de guerrillas por el lado iraní, que contribuye a enquistar el conflicto y que previsiblemente mantendrá una prima de riesgo geopolítico sobre los precios del petróleo durante los próximos meses.

Bombardier paga la factura de la guerra comercial entre EEUU y Canadá

La guerra comercial,  por otra parte, se agrava. Trump prohíbe, a través de Truth Social, a la canadiense Bombardier vender en EEUU salvo que fabrique allí. EEUjU es el destino de la mitad de sus 5.100 aviones, salvo que fabrique allí. En enero ya descertificó los Global Express y amenazó con aranceles del 50% a los aviones de Canadá. Bombardier fabrica en Kansas aviones de misión especial y en julio facturó 2.150 millones$, un 6%. Un peaje encubierto que golpea a Bombardier y tensa el pulso comercial entre Washington y Ottawa. Habrá que ver que represalias adipta Canadá.

La decisión de Trump se conoce el mismo día en que entran en vigor las medidas de represalia anunciadas por Canadá sobre EEUU, que gravan importaciones estadounidenses por un valor aproximado de 20.000 millones$ anuales. Ottawa ha establecido aranceles del 50% sobre productos como el acero, el aluminio, los muebles y las prendas de vestir; del 25% sobre determinados electrodomésticos y productos alimentarios; y del 15% sobre algunos bienes electrónicos y herramientas. Las medidas afectarán a bienes que representan aproximadamente el 4,5% de las importaciones canadienses procedentes de EEUU una magnitud similar al impacto de los aranceles estadounidenses más recientes sobre Canadá, que alcanzan alrededor del 5% de las exportaciones canadienses hacia su principal socio comercial.

El representante de Comercio de EEUU, Jamieson Greer, abre la puerta a la imposición de aranceles adicionales e incluso a la prohibición de determinadas importaciones procedentes de Canadá, aunque dentro del propio Partido Republicano también hay quien aboga por una desescalada del conflicto. El presidente de la Cámara de Representantes, El presidente de la Cámara de Representantes, Mike Johnson, hizo un llamamiento a retomar las negociaciones entre ambos países.

En medio de todo esto, Henry Allen, estratega del Deutsche Bank, avisa que los inversores pueden estar infravalorando cuánto tendrán que subir los tipos para frenar la inflación. El índice ISM de servicios de EEUUapunta a que los precios de los insumos crecen al ritmo más rápido visto tras la pandemia, cuando la inflación estadounidense rondaba el 5%. Para Allen, la desconexión entre estas presiones y las modestas subidas descontadas por el mercado es llamativa. Los swaps descuentan solo dos subidas de la Fed hasta julio de 2027, pese a que Kevin Warsh advirtió que la inflación apenas afloja. Para Allen, si los tipos aprietan más, las acciones y el crédito pagarán la factura.

China amplía su superávit comercial pese a Trump

Otro dato que no gustará a Trump. En agosto China logró ampliar su superávit comercial hasta los 119.090 millones$, reflejando el elevado dinamismo de su sector exportador, impulsado significativamente por la demanda global asociada a la IA. El crecimiento de las exportaciones (+25%), estuvo impulsado por las de alta tecnología (+57) y las de circuitos integrados (+130%), empujados al alza además por el fuerte aumento de los precios de estos bienes. Estas cifras consolidan la posición de China en la cadena de valor tecnológica global. Por otro lado, también se elevaron las importaciones con un crecimiento del +28,2%. Con todo ello, en el acumulado del año, el superávit comercial se elevó hasta los 806.000 millones$, lo que apunta a que China se encamina a un récord de superávit externo.

Una de las cifras más llamativas es que las exportaciones de China a EEUU se han incrementado un +4% interanual, lo que dejó el superávit comercial chino en los 29.000 millones$, un crecimiento del 44% interanual y el mayor saldo positivo desde la vuelta de Trump a la Casa Blanca.

Además, el Gobierno inyecta 360.000 millones de yuanes (unos 54.000 millones$) en ocho bancos y aseguradoras estatales: hasta 100.000 millones al ICBC y hasta 160.000 millones al Agricultural Bank. Otra inyección para su economía.

07Sep

Billones$ emitidos con cupones del 3% y el 4% vencen en dos años y habrá que refinanciarlos al 7,5% e incluso al 9,5%. Las agencias ya vaticinan impagos cercanos al 4% este año. Mientras, el mayor fondo soberano del mundo venderá 800.000 millones$ en bonos del Tesoro de EEUU.

Miguel Ángel Valero

La crisis de la deuda pública de EEUU y el fallido rescate diseñado por el secretario del Tesoro, Scott Bessent, pasan factura a las empresas del país. Las empresas estadounidenses más endeudadas (las que emiten bonos catalogados como 'basura') pagan un coste de financiación disparado, con la rentabilidad del Tesoro en máximos de años. Las empresas con peor nota pagan hoy solo 2,75 puntos  más que el bono seguro, cerca de mínimos históricos. 

El problema es que billones$ emitidos con cupones del 3% y el 4% vencen en dos años y habrá que refinanciarlos al 7,5% e incluso al 9,5%. Las agencias ya vaticinan impagos cercanos al 4% este año.

Se recomienda vigilar el préstamo apalancado, la deuda a interés variable de empresas ya muy endeudadas. Como su factura sube al ritmo del tipo de interés oficial, si la Fed no afloja éste, las empresas 'zombis' (no son rentables, están muy endeudadas, y no cubren sus gastos financieros con sus beneficios operativos) se asfixian primero.  

Esta situación perjudica sobre todo a los bonos de alto rendimiento y a los préstamos flotantes. Y obliga a vigilar si los impagos, de materializarse, tienen algún efecto dominó en sectores más amplios de las empresas.

En este contexto, el fondo soberano de Noruega, NBIM, el mayor del mundo con 2,3 billones$, quiere soltar 80.000 millones en bonos del Tesoro estadounidense y reducir el peso de la deuda pública del 70% al 50%. Esta estrategia comenzaría a aplicarse desde 2027, cambiando deuda pública progresivamente por hipotecas y deuda arriesgada pero más rentable. Que el mayor comprador dé la espalda a la deuda de EEUU presiona al alza los tipos del bono a largo plazo, encareciendo aún más la financiación de ésta.

El bono del Tesoro de EEUU también pasa factura a los REIT (inmobiliarias cotizadas que reparten como dividendo el alquiler que cobran), que cerraron agosto en rojo al dispararse las apuestas de subida de tipos de interés por la Fed. Estas acciones funcionan como los bonos: si el tipo de interés a largo plazo sube, su dividendo pierde brillo y la valoración se comprime.

El secretario del Tesoro, Scott Bessent, intenta animar el mercado con unas llamativas predicciones: augura el crudo a 40$ (ahora mismo el Brent está en los 96$, máximo de seis semanas, y el WTI americano, en los 91$) y tipos de interés a la baja (el bono a 10 años se encuentra en el 4,77%, nivel muy alto) al terminar la guerra con Irán. Argumenta que, cuando se calme Oriente Medio, entrará petróleo de Guyana, Brasil y Canadá y el mercado pasará de escaso a sobrado. 

El petróleo caro empuja la inflación, y con más inflación el mercado exige más por prestar a los Estados y a las empresas. Si el barril de crudo se hunde, el bono se relaja y respiran las Bolsas porque las empresas se pueden financiar más barato. "Si acierta, es gasolina para el bono largo y las tecnológicas. Si falla, la credibilidad del Tesoro queda tocada", avisan en Zumitow, que recomienda vigilar el bono a diez años. Precisamente, el miércoles 9 de septiembre el Tesoro de EEUU subasta bonos a 10 años.

Pero la OPEP+ no parece estar por la labor de ayudar a que las profecías de Scott Bessent se cumplan. Con el estrecho de Ormuz ardiendo y estrangulándose el tráfico de buques por la zona, el cártel del petróleo mantiene sin cambios su producción en octubre. Mala noticia para el relato desinflacionista de los bancos centrales, especialmente de la Fed.

Ebury; más presión sobre la Fed

El excelente informe de empleo de EEUU, publicado el viernes 4 de septiembre, ha incrementado la presión sobre la Reserva Federal de cara a su reunión de septiembre. Ahora los inversores se inclinan más hacia una subida de tipos que hacia su mantenimiento. No obstante, ni el simposio de Jackson Hole ni los datos laborales han despejado las dudas: la subida de tipos de la Fed seguirá siendo una incógnita hasta la publicación del IPC este viernes 11. La decisión será solo una de entre las numerosas que adoptarán los bancos centrales este mes, en un contexto de creciente nerviosismo en el mercado de renta fija. Los rendimientos de la deuda soberana continúan alcanzando máximos de varias décadas, mientras que la paciencia de los inversores se agota tras varios años consecutivos sin que se cumplan los mandatos de inflación. Será el BCE quien dé el pistoletazo de salida este jueves, aunque no se esperan grandes sorpresas al respecto dado que está plenamente descontada una subida de tipos de 25 puntos básicos (pb). Los mercados se centrarán en las pistas que pueda dar Christine Lagarde sobre la posibilidad de subidas de tipos más allá de septiembre y en la valoración que haga del repunte de los rendimientos de los bonos soberanos a largo plazo. El otro acontecimiento clave de la semana es el informe de inflación de agosto en Estados Unidos, el último dato de relevancia antes de la decisión de la Fed. Seguimos apostando por un mantenimiento de las tasas en EE.UU., aunque la cifra de inflación será determinante.

  • EUR: Dada la resiliencia que está mostrando el crecimiento económico, la persistencia de la guerra de Irán y el hecho de que la inflación subyacente sigue por encima del objetivo, el BCE tiene justificación suficiente para subir los tipos este mes. Los mercados de swaps ya descuentan por completo dicha subida. Si no se produce, sería una sorpresa y decepción mayúscula para los inversores. La cuestión más relevante para el mercado de divisas es si el BCE se plantea seguir subiendo los tipos hasta el 3% a lo largo del 2027, tal y como descuentan actualmente los mercados. Una subida adicional más allá de septiembre situaría los tipos en territorio restrictivo, un paso que, a nuestro juicio, sería erróneo dados los riesgos para el crecimiento y la naturaleza del actual shock inflacionario. El euro, no obstante, sigue cotizando sobre todo al ritmo de las noticias procedentes de Estados Unidos, por lo que esperamos que el impacto de dicha reunión en el mercado cambiario sea limitado.
  • USD: El sólido informe laboral de la semana pasada mostró una creación de empleo robusta y un aumento de la participación laboral, lo que aleja aún más el supuesto 'apocalipsis laboral' atribuido a la inteligencia artificial. En agosto se crearon 162.000 puestos de trabajo netos, cifra que supera con holgura tanto la estimación mediana como las previsiones más optimistas. El fuerte repunte de la contratación indica que el mercado laboral no se enfría, sino que gana impulso. Por sí solos, los datos no ofrecen justificación alguna a la Reserva Federal para no endurecer la política monetaria.No obstante, la presión política de la Administración Trump para mantener los tipos bajos —incluido un nuevo arrebato el viernes, en el que amenazó con suspender el comercio con los países que registran déficits con EEUU si la Fed no baja los tipos— nos lleva a pensar que el Comité votará de nuevo a favor de mantenerlos sin cambios. Las vacilaciones de Warsh refuerzan nuestra lectura, salvo que se produzca una sorpresa alcista significativa —y poco probable— en el informe de inflación de esta semana. Esta es, por ahora, nuestra mayor postura contra consenso.
  • GBP: La libra esterlina ha tenido un comportamiento inferior al de la mayoría de sus homólogas del G-10 en las últimas semanas del verano, aunque las oscilaciones han sido moderadas ante la ausencia de noticias relevantes en el Reino Unido. La venta generalizada de bonos soberanos también afecta a los gilt y el recuerdo de la crisis de Liz Truss en 2022 permanece vivo: el rendimiento a 30 años ha superado con creces aquellos niveles y la semana pasada alcanzó máximos de 28 años. Al ser el único banco central que parece haber descartado, en gran medida, una subida en septiembre, la postura acomodaticia del Banco de Inglaterra tampoco proporciona ningún tipo de respaldo a la libra. El economista jefe Pill adoptó un tono más agresivo la semana pasada, aunque no creemos que esa visión sea mayoritaria en el Comité. Uno de los pocos factores de apoyo que le quedan a la libra es el tono ligeramente positivo de los datos británicos. Las cifras de actividad —incluido el PIB del segundo trimestre— siguen sorprendiendo al alza, pese al enfriamiento del mercado laboral y al encarecimiento de la financiación. Entre los acontecimientos clave de esta semana figuran el PIB de julio, el viernes, y las comparecencias del gobernador Bailey ante la Comisión Selecta del Tesoro, el martes.

UBS: dos subidas de tipos de la Fed en 2026

La economía estadounidense sumó considerablemente más empleos de lo esperado en agosto, reforzando los argumentos a favor de que la Reserva Federal suba los tipos de interés. El presidente de la Fed, Kevin Warsh, ha advertido de que las subidas de tipos son probables si la inflación no mejora a una "velocidad satisfactoria". Los datos de actividad, las tendencias de creación de empleo y el seguimiento del crecimiento del PIB son lo bastante sólidos como para sugerir que la política monetaria no es restrictiva, lo que reduce la confianza en que la inflación siga moderándose sin necesidad de tipos más altos. Ahora esperamos que la Fed suba tipos dos veces en 2026. 

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, advierte: "Los inversores no deberían confundir un posible cambio en los tipos de la Fed con un cambio en las perspectivas de inversión. Las mismas fuerzas que han respaldado nuestra visión constructiva de los mercados —en particular la inversión en IA, el crecimiento económico resiliente, el empleo sólido y los beneficios saludables— podrían estar contribuyendo ahora a una Fed más hawkish. La pregunta importante no es si los tipos suben, sino en qué contexto lo hacen. Una Fed que responde a la fortaleza económica de EEUU es muy distinta de una Fed que responde a problemas de inflación. Para las carteras, esa distinción importa mucho más que la próxima reunión de política monetaria".

"Ahora esperamos dos subidas de tipos de 25 pb, la primera en septiembre seguida de una segunda subida en diciembre, tras las elecciones de mitad de mandato. Esto llevaría el rango objetivo de los fondos federales del 3,50-3,75% actual al 4,00-4,25%, un incremento acumulado de 50 puntos básicos. Unas lecturas de inflación subyacente mensual cercanas al 0,3% en el segundo semestre de 2026, junto con una proporción creciente de partidas que suben más del 3%, respaldarían una trayectoria de tres subidas. Sin embargo, si las lecturas de inflación hasta octubre promedian por debajo del 2% anualizado y sitúan las tasas de inflación anualizadas a seis meses por debajo del 2,5%, es posible que la segunda subida se posponga. Nuestra opinión es que el tipo de interés más alto se mantendría hasta el tercer trimestre de 2027, cuando la inflación en las medidas a 12 meses estaría cerca del objetivo durante varios meses", añade Andrew Dubinsky, economista,

"El verdadero significado del reciente desplome de los bonos es este desplazamiento del foco desde la política monetaria hacia la sostenibilidad fiscal, y desde el próximo trimestre hacia la próxima década. Los 'vigilantes de los bonos' no están advirtiendo que los gobiernos vayan a dejar de pagar su deuda. Están planteando una pregunta más incómoda: cuando finalmente llegue la factura, ¿quién la va a pagar?", se cuestiona Dean Turner, economista jefe para la Eurozona y el Reino Unido.

"La caída de la participación de los trabajadores en la actividad económica podría deberse a la cambiante composición de la economía. Si los sectores más intensivos en mano de obra contribuyen menos al crecimiento y los menos intensivos en mano de obra contribuyen más, la participación laboral en el PIB descendería. La investigación de la Reserva Federal sugiere que esto no está ocurriendo", aporta Paul Donovan, economista jefe.

04Sep

Christopher Waller, gobernador de la Reserva Federal, pone en evidencia la gran brecha existente en el Comité que fija los tipos de interés en EEUU.

Miguel Ángel Valero

Christopher Waller, gobernador de la Reserva Federal, pone en evidencia la gran brecha existente en el Comité que fija los tipos de interés en EEUU. Contrarrestó el tono hawkish mostrado por su presidente, Kevin Warsh en Jackson Hole, impulsando compras generalizadas de bonos, animadas también por las elevadas rentabilidades. Defiende que, si los datos de inflación subyacente permanecen estables en agosto, no apoyará subidas de tipos en la reunión del 11 de septiembre. Si el FOMC hace caso a Waller los tipos de la Fed se mantendrán entre el 3,5% y el 3,75%.

Algunos expertos destacan que el desplome de la deuda en EEUU no es solo culpa de la inflación, sino también del r-star, el tipo neutral, que sube y tira de los rendimientos. La caída de los bonos tiene un culpable poco conocido y que merece la pena seguir. La Fed de Nueva York lo ve en el 1,65%, frente al 1,36% de inicios de 2025. El repunte presiona toda la curva, del bono a 2 años al de 30 años. Detrás, tres fuerzas: la deuda, el gasto récord en inteligencia artificial (IA) y las necesidades de EE.UU. Tanta demanda encarece el dinero. El r-star es la velocidad de crucero de la economía. Si el mercado cree que ha subido, da por hecho tipos altos. Y como el bono viejo paga poco, vale menos. Por eso se vende.  Es la tesis de "tipos altos para rato", lo que es negativo para el bono soberano a largo plazo y para las tecnológicas que apelan a ese mercado para financiarse.

UBS: las subidas de tipos no deben cambiar las perspectivas de inversión

El crecimiento económico se ha mantenido resiliente, los beneficios son sólidos y la inversión relacionada con la IA sigue respaldando la actividad. En este contexto, ha aumentado la posibilidad de subidas de tipos, alimentada por comentarios de responsables de la Fed que sugieren que la inflación podría no estar bajando con suficiente rapidez. Pero los inversores no deberían confundir un posible cambio en la política de la Fed con un cambio en las perspectivas de inversión. Si los tipos suben mientras el crecimiento económico, el empleo y los beneficios se mantienen fuertes, muchas de las fuerzas que sostienen las carteras podrían seguir intactas. "Mantenemos una visión constructiva sobre los mercados bursátiles globales", insisten en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos posicionándonos para el potencial alcista de la renta variable y continuamos apostando por la IA, la energía y los recursos, y la longevidad, sectores que consideramos bien situados para beneficiarse de una mayor inversión, mejoras de productividad y crecimiento estructural".

"Las perturbaciones geopolíticas, los mercados bursátiles en máximos históricos y unos comentarios de mercado cargados de nerviosismo están llevando a muchos inversores a mantener grandes saldos de efectivo. Pero esperar no es una estrategia libre de riesgo. Quienes buscan preservar y hacer crecer su patrimonio a largo plazo deberían invertir el exceso de liquidez con un plan a largo plazo en mente", señala Daniel Kalt, Chief Economist Switzerland,.

"Pese a que esperamos que los tipos del BCE se mantengan sin cambios tras septiembre, seguimos favoreciendo un euro estable o más fuerte. Esta visión se sustenta en la mejora de los datos económicos, que debería recibir un mayor respaldo por la relajación fiscal en los próximos trimestres", apuntan Teck Leng Tan y Constantin Bolz, Strategists.

Ebury: la Fed no variará los tipos este año

Septiembre se presenta como un mes decisivo para los principales mercados de divisas. Las decisiones de los bancos centrales, el repunte de las rentabilidades de la deuda soberana y la evolución del conflicto con Irán marcarán el comportamiento de las monedas en la recta final de 2026. En este escenario, Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, prevé un dólar con margen para recuperar terreno a corto plazo, pero con sesgo bajista hasta final de año; un euro moderadamente alcista y una libra cuyo reciente rally parece difícil de sostener. 

  • Dólar: apoyo a corto plazo, debilidad después. Para los analistas de Ebury, el dólar puede encontrar cierto apoyo durante las próximas semanas en el aumento de las rentabilidades de la deuda estadounidense, la persistencia de las tensiones geopolíticas y el tono más agresivo adoptado por la Reserva Federal. A su juicio, un aumento de la aversión al riesgo también favorecería los flujos hacia la moneda estadounidense como activo refugio. No obstante, consideran que estos factores difícilmente sostendrán al dólar hasta final de año. Creen que, aunque la economía estadounidense continúa mostrando una notable resistencia, el mercado laboral pierde dinamismo y la inflación no parece justificar un endurecimiento significativo de la política monetaria. Frente a los aproximadamente 40 puntos básicos (pb) de subidas que descuenta el mercado para 2026, Ebury espera que la Fed mantenga los tipos sin cambios durante el resto del año, aunque no descarta completamente una subida preventiva. Una moderación de estas expectativas y de la prima de riesgo geopolítico dejaría al dólar más expuesto a nuevas caídas. La previsión de Ebury sitúa el EUR/USD en 1,16 al cierre de 2026. 
  • Euro: septiembre puede proporcionar un nuevo impulso. Las perspectivas son más favorables para el euro. La economía de la zona euro ha resistido mejor de lo esperado el encarecimiento de la energía y la inflación subyacente permanece próxima al objetivo del BCE. Ebury considera prácticamente segura una subida de 25 puntos básicos en septiembre, que reduciría el diferencial de tipos con Estados Unidos y proporcionaría apoyo a la moneda única. Sin embargo, no espera que este movimiento dé paso a un verdadero ciclo de endurecimiento monetario, sino que lo interpreta como una subida preventiva tras la cual los tipos permanecerían estables. De cara a final de año, el estímulo fiscal alemán y el incremento del gasto en defensa también deberían respaldar la actividad. Para Ebury, el principal riesgo para el euro es la energía. Unos precios del gas persistentemente elevados podrían debilitar el crecimiento y limitar la apreciación. Pese a ello, la fintech mantiene un sesgo moderadamente alcista para el euro. 
  • Libra: el rally puede haber ido demasiado lejos. La libra llega a septiembre después de haber sido la moneda con mejor comportamiento del G10 durante los últimos tres meses. No obstante, Ebury considera que buena parte de su recorrido alcista podría haberse agotado. La economía británica resistió bien durante la primera mitad del año, aunque se espera una desaceleración durante el segundo semestre por el enfriamiento del mercado laboral, los elevados costes energéticos y el aumento de las rentabilidades de la deuda pública. A ello se añade el riesgo de que el Presupuesto de Otoño vuelva a despertar las dudas sobre el endeudamiento y la sostenibilidad de las finanzas públicas británicas. Ebury tampoco comparte las expectativas de una subida de tipos del Banco de Inglaterra antes de final de año y espera que permanezcan sin cambios hasta que comiencen los recortes en 2027. En consecuencia, ve limitado el margen para nuevas ganancias de la libra y sitúa el GBP/USD en 1,34 y el GBP/EUR en 1,16 al cierre de 2026. El principal factor capaz de alterar las previsiones para estas monedas sería para Ebury la evolución del conflicto con Irán. A su juicio, una desescalada reduciría la prima de riesgo energético y los flujos hacia activos refugio. Este escenario favorecería especialmente al euro y retiraría al dólar uno de los soportes que ha mantenido durante buena parte del año.