03Sep

Las rentabilidades actuales de la renta fija vuelven a ofrecer una combinación de retorno esperado y protección frente a escenarios adversos que resulta difícil ignorar para el inversor de largo plazo.

Miguel Ángel Valero

Alberto Salgado, director de Inversiones en Gescooperativo, cree que el continuado repunte de las rentabilidades de la deuda pública ha devuelto el atractivo a la renta fija de una forma que no veíamos desde hacía muchos años. Buena parte de este movimiento responde al temor de los inversores a que la subida del precio del petróleo, que ya ronda los 95$ por barril Brent, termine trasladándose con mayor intensidad a la inflación subyacente. Por el momento, ésta continúa mostrando un comportamiento más contenido que el IPC general, pero el riesgo de efectos de segunda ronda ha llevado al mercado a exigir mayores rentabilidades para prestar dinero a largo plazo.

A ello se suma la creciente preocupación por la estabilidad de los suministros energéticos en Oriente Medio. El estrecho de Ormuz continúa siendo uno de los principales puntos estratégicos del comercio mundial de crudo, y cualquier amenaza sobre su normal funcionamiento tiene un impacto inmediato en las expectativas de inflación. El petróleo, una vez más, se ha convertido en un factor determinante para la evolución de los mercados de bonos.

Sin embargo, "creemos que niveles próximos al 3,37% o al 3,83% en la deuda alemana y española a diez años ofrecen una oportunidad atractiva para el inversor. Aunque durante determinados periodos la inflación pueda situarse por encima de esas referencias, consideramos altamente probable que, en promedio durante la próxima década, se mantenga en niveles inferiores. Ello permitiría obtener una rentabilidad real positiva y razonable, algo extraordinariamente escaso en lo que llevamos de siglo, periodo en el que los ahorradores han convivido con tipos reales mínimos e incluso negativos", explica.

Es cierto que existen fuerzas estructurales que presionan al alza las rentabilidades. Los elevados déficits fiscales, unas ratios de deuda pública sobre PIB históricamente altas, y la necesidad de financiar crecientes necesidades presupuestarias aumentan la oferta de bonos. Paralelamente, responsables económicos como Scott Bessent han defendido la conveniencia de evitar un repunte excesivo de los costes de financiación, reflejando una preocupación cada vez mayor por el control de la curva de tipos.

No obstante, existe también un límite natural a las subidas. Unos tipos demasiado elevados terminarían endureciendo severamente las condiciones financieras y empujarían a muchas economías hacia la recesión. Conscientes de ello, los bancos centrales disponen de un margen relativamente reducido para seguir elevando los tipos de interés. Y si finalmente se produjera una desaceleración económica significativa, la propia debilidad de la demanda contribuiría a reconducir las presiones inflacionistas. En ese contexto, las rentabilidades actuales de la renta fija vuelven a ofrecer una combinación de retorno esperado y protección frente a escenarios adversos que resulta difícil ignorar para el inversor de largo plazo.

The Trader:  preguntarnos cuánto de nuestra cartera depende de que el dinero vuelva a ser barato

Durante meses, una parte importante del mercado había construido sus expectativas sobre una idea bastante cómoda: la inflación seguiría moderándose y el siguiente movimiento relevante de la Reserva Federal sería, tarde o temprano, bajar los tipos. Kevin Warsh acaba de poner esa narrativa en duda. Su mensaje en Jackson Hole fue claramente más restrictivo de lo esperado. La inflación PCE todavía avanza un 3,7% interanual y, lo que quizá sea más preocupante, el 54% de los bienes y servicios que componen el índice siguen registrando aumentos superiores al 3%. La inflación no solo continúa demasiado alta: sigue estando muy extendida. Warsh no anunció una subida de tipos, pero dejó claro que la Fed está dispuesta a actuar si la inflación no converge con suficiente claridad hacia el 2%. Y el mercado reaccionó inmediatamente.

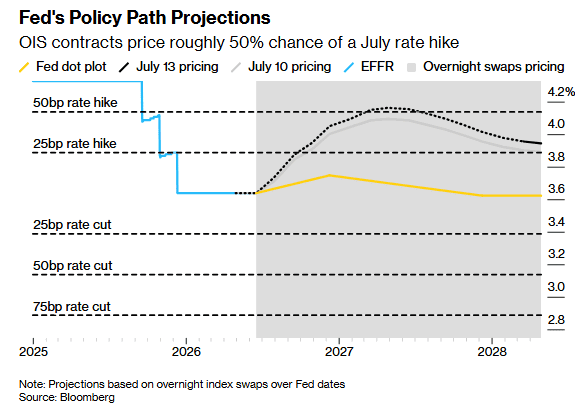
Antes de su intervención, los futuros asignaban aproximadamente un 35% de probabilidad a una subida de 25 puntos básicos (pb) en septiembre. Después del discurso, esa probabilidad saltó hasta alrededor del 57%. Y la posibilidad de que los tipos alcancen el 4%-4,25% en diciembre ronda ya el 40%, lo que implicaría dos subidas desde los niveles actuales.

La reacción de los activos fue coherente con este cambio de expectativas: la rentabilidad del Treasury a dos años subió casi 12 pb, el dólar se fortaleció, mientras el oro cayó más de un 3%, el Bitcoin sufrió presión y el Nasdaq terminó a la baja.

Pero quizá lo más importante no sea si finalmente la Fed sube los tipos en septiembre. Lo verdaderamente relevante es que el mercado había eliminado prácticamente las subidas de tipos de su mapa de escenarios y ahora tiene que volver a incorporarlas. Esto importa especialmente para los activos cuyas valoraciones dependen de tipos bajos y beneficios muy alejados en el tiempo. Y ahí aparece inevitablemente la tecnología y, en particular, muchas compañías vinculadas a la inteligencia artificial. Si aumenta la tasa utilizada para descontar esos beneficios futuros, el precio que estamos dispuestos a pagar hoy por ellos disminuye.

Jackson Hole no garantiza nuevas subidas de tipos. Los próximos datos de empleo e inflación pueden volver a cambiar completamente las probabilidades. Pero Warsh sí ha destruido una complacencia peligrosa: el siguiente movimiento de la Fed ya no tiene por qué ser mantener o bajar tipos. También puede ser subirlos. Y cuando cambia el abanico de escenarios posibles, también debería cambiar nuestra forma de valorar el riesgo. "No se trata de venderlo todo ni de intentar adivinar qué hará la Fed en septiembre. Se trata de preguntarnos cuánto de nuestra cartera depende de que el dinero vuelva a ser barato y cuánto margen de seguridad tenemos si, finalmente, eso tarda bastante más de lo que el mercado esperaba", advierte Pablo Gil en The Trader.

Pictet: los beneficios empresariales avalan el atractivo de la Bolsa

Arun Sai, estratega de multiactivos en Pictet AM, cree que, con un crecimiento de beneficios empresariales en niveles sorprendentemente saludables, el mercado bursátil puede mantener su buen comportamiento los próximos meses, especialmente en tecnología, industria y finanzas y mercados emergentes. La rentabilidad de los bonos del Tesoro de EEUU a 30 años ha llegado a máximos desde 2008 y desde a diez años enero de 2025, en medio de datos económicos mejores de lo esperado, presiones inflacionarias, aluvión de emisión de deuda empresarial y cambios impredecibles en las políticas estadounidenses.

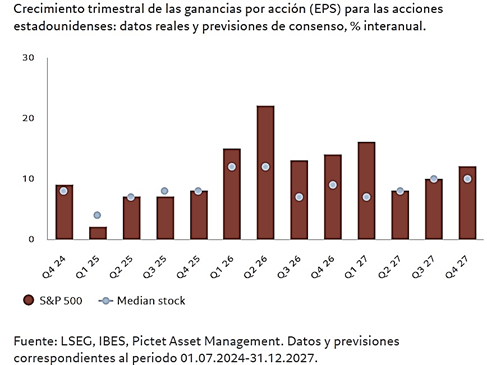
Con el aumento de la rentabilidad de los bonos del Gobierno, los mayores costes del endeudamiento y menor valor presente de los beneficios de las empresas cabe preguntarse si las acciones pueden ampliar las subidas de doble dígito que llevan lo que va de año. Pero las preocupaciones son exageradas. Los beneficios siguen creciendo a ritmo notable, en parte con la creciente adopción de nuevas tecnologías como la inteligencia artificial (IA). Las previsiones de aumento de beneficios de los analistas son cerca de 30% este año y consideramos hasta 35%.

Históricamente el aumento de precios del petróleo deteriora los términos de intercambio de los importadores, impulsa la inflación, erosiona los ingresos reales de los hogares y lastra el crecimiento económico. Los bancos centrales se vuelven más agresivos, los activos de riesgo se resienten y los mercados emergentes están entre los primeros en sufrir. Sin embargo, el petróleo tiene actualmente un impacto mucho menor en el ciclo financiero y las principales economías mundiales están invirtiendo a gran escala. 

Es verdad que la mayor rentabilidad de los bonos puede atribuirse en parte a presiones inflacionarias y altos déficits públicos. Pero los mercados de renta fija están descontando niveles de crecimiento saludables. En este sentido, históricamente, el aumento de rentabilidad de los bonos no siempre está asociado a caídas en los mercados de renta variable. Es el caso en períodos de buen comportamiento de la economía, como 1994 y 2013, siendo el panorama actual similar, con el índice de sorpresas económica en positivo desde finales de 2025.

La economía europea está comportándose mejor de lo que la mayoría preveía al inicio del conflicto con Irán, por consumo e inversión empresarial. Aunque en EEUU el aumento del consumo los últimos meses se ha ralentizado al 1,8% anual, por debajo de la tendencia de largo plazo de 2,5%, la inversión en capital fijo compensa con creces, las vinculadas a IA en algunos casos 25% interanual y las importaciones de bienes de capital más del 20 %. Respecto a emergentes, en China el consumo interno se debilita y el mercado inmobiliario atraviesa dificultades, pero en conjunto estas economías se benefician de los altos precios de las materias primas, fuerte crecimiento de las exportaciones y tipos de interés relativamente bajos, con exposición al sector de IA y una dinámica de crecimiento favorable.

Además, las valoraciones justifican sobre ponderar renta variable. La rentabilidad por dividendo de las acciones en relación con la de los bonos del Tesoro de EEUU indica baja prima de riesgo de la renta variable, pero lejos de indicar vulnerabilidad de las acciones, lo que requiere que la rentabilidad de los bonos aumente aun sustancialmente. Por otra parte, aunque septiembre suele ser complicado para las acciones, las encuestas indican que los inversores no mantienen posiciones excesivamente alcistas en renta variable.

El atractivo del sector de semiconductores probablemente ha alcanzado máximo, pero el dinamismo de beneficios en IA sigue muy fuerte. El aumento del valor de las acciones de las grandes empresas de IA representa el 27% del total y el 56% del aumento de beneficios. Además, el auge de la inversión impulsada por IA y necesidad de la correspondiente infraestructura favorecen al sector industrial, que sobre ponderamos. Por su parte, las acciones del sector financiero ofrecen beneficios estables, dado el sólido crecimiento económico y mayores tipos de interés.

Pero estamos neutrales empresas de servicios públicos. Sus características defensivas y sostenibilidad de dividendos resultan menos atractivas frente a los bonos, dada la posibilidad de subidas de tipos de interés. Además, infra ponderamos consumo, pues el crecimiento está impulsado principalmente por inversión empresarial y gubernamental, más que gasto de los hogares.

Aunque las acciones estadounidenses siguen generando beneficios sólidos, con la mediana de aumento de beneficios en el S&P 500 del 12 % el segundo trimestre, nos preocupa cuánto se debe a apoyo fiscal y el superciclo de inversión en IA, pues consumo, vivienda y otros sectores sensibles al aumento de tipos de interés siguen relativamente débiles. Para una perspectiva más positiva en acciones estadounidenses nos gustaría ver indicios de crecimiento más allá de la inversión y gasto empresarial. Por su parte las acciones de mercados emergentes (excluyendo China), se benefician de unas exportaciones que crecen a más de doble ritmo que la tendencia prepandémica, con aumento del comercio intrarregional. China, fuertemente comprometida con la carrera por la IA, continúa incrementando sus importaciones, a un ritmo anual del 8,6%, con una parte significativa de otros emergentes. En cuanto a acciones latinoamericanas, cotizan a valoraciones especialmente atractivas, siendo la región más barata.

El principal riesgo es monetario en EEUU para contener el endeudamiento. Su Gobierno ha mostrado poco interés en reducir la deuda, que supera los 40 billones$. Además, la oferta de deuda del sector privado ha aumentado considerablemente, principalmente para financiar infraestructura de IA. El fabricante de chips Nvidia ha anunciado un acuerdo de financiación de medio billón de dólares, 1,5% del PIB estadounidense. Esta carrera por el capital probablemente aumente el endeudamiento total de EEUU al 16% del PIB, nivel cercano al de antes de la crisis financiera. Aunque la sorpresiva decisión del Tesoro de EEUU de duplicar el volumen de recompras de bonos a largo plazo puede contener fluctuaciones desordenadas de rentabilidad de la deuda, no aborda el desequilibrio fiscal y sugiere que se prioriza estabilización de rentabilidades de la deuda frente al fortalecimiento del dólar. 

El caso es que hay riesgo de dominancia fiscal, limitando la capacidad de la Reserva Federal para alcanzar su objetivo de inflación. Además, el abandono de la institución monetaria de la orientación a futuro hace menos predecible la evolución de tipos de interés. Estas presiones se extienden a bonos de otros países desarrollados. La excepción son los bonos del Tesoro ligados a la inflación, con rentabilidades reales por encima de la tendencia del crecimiento del PIB, punto de entrada históricamente atractivo. Pero en conjunto estamos neutrales bonos del Tesoro de EE. UU. y deuda soberana de la Eurozona. En crédito los diferenciales de rentabilidad a vencimiento están ajustados, ofreciendo compensación limitada frente a riesgos de la dinámica fiscal, incertidumbre monetaria e inflación. Infra ponderamos la liquidez. Pero favorecemos la deuda en moneda local de mercados emergentes sin China. Los favorables términos de intercambio comercial y resistencia que están mostrando a las fluctuaciones del precio del petróleo pueden respaldar sus economías y sus bonos. Además, el oro es un activo menos expuesto a riesgos fiscales y monetarios, que se beneficia de las tensiones geopolíticas y de las compras de los bancos centrales.
UBS: oportunidades de carry respaldadas por fundamentales sólidos

Los precios del petróleo al alza y el cambio en las expectativas sobre los bancos centrales han impulsado los rendimientos globales, pero los mercados de divisas están reaccionando de forma selectiva. "Nos decantamos por oportunidades de carry respaldadas por fundamentales más sólidos, y creemos que los inversores deberían centrarse en construir carteras robustas, diversificadas y con una gestión adecuada del riesgo", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Dentro del universo de divisas, favorecemos aquellas que combinan un carry atractivo con bases fiscales más sólidas, entre ellas la NOK y el NZD, mientras que la GBP y el CNY también se mantienen Atractivos. Seguimos prefiriendo los bonos gubernamentales de corto y medio plazo, tanto por sus ingresos como por su papel diversificador en la cartera, aunque también vemos mérito en diversificar las posiciones de liquidez a través de distintas herramientas, como depósitos a plazo fijo, certificados de depósito, estrategias diversificadas de renta fija y determinadas estrategias estructuradas, para equilibrar la rentabilidad frente al riesgo. Vemos valor en mantener una asignación estratégica al oro, que puede complementar estas posiciones gracias a la sólida demanda de los bancos centrales y a su papel como cobertura de la cartera frente a la depreciación de las divisas y la presión fiscal en EE. UU".

"Vemos más recorrido al alza para la renta variable europea, especialmente en la Eurozona y Alemania, de carácter más cíclico, y destacamos cuatro oportunidades de inversión clave en la región: 

  • 1) impulsores del gasto de capital, incluidas las industriales europeas, el sector de TI, y nuestros temas de inversión Power and Resources y Automation and Robotics; 
  • 2) los bancos europeos como un apoyo clave para la inversión; 
  • 3) los líderes europeos, que incluyen a las empresas de primer nivel de la región expuestas a las principales tendencias estructurales, 
  • y 4) las medianas capitalizadas suizas como nuestra expresión preferida dentro de Suiza",

apuntan Dean Turner, Chief Eurozone and UK Economist, y Rolf Ganter, Head Equities Europe, UBS Global Wealth Management

"Las materias primas podrían aportar fuentes de rentabilidad adicionales a una cartera, con tendencias de demanda a largo plazo que respaldan a los metales base y con desafíos climáticos y geopolíticos particulares que sustentan al sector agrícola. Las materias primas pueden ofrecer a los inversores primerizos una vía para aprovechar el crecimiento económico global, cubrirse frente a la inflación y diversificar el riesgo. También pueden brindar exposición a segmentos de los mercados financieros que quizá estén poco representados en el mercado bursátil", señala Matthew Carter, Strategist.

Eastspring; subidas de tipos en Fed, BCE y Banco de Japón

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de Eastspring Investments, creen que tanto la Fed como el BCE y el Banco de Japón (BoJ) emprenderán en breve una política monetaria más restrictiva con subidas de tipos. Y ello porque en el caso de la Fed, constata que la política monetaria actual no se ajusta al nivel de inflación ni a las expectativas de mejora del empleo, que incluso podrían llevar a adelantar la subida de tipos de la Fed de octubre a septiembre. Un mes en el que subirán tipos 25 pb tanto el BCE como el BoJ. Un movimiento que impedirá la apreciación del dólar, escenario que no favorece a las Bolsas, lo que hace más necesaria una correcta selección de valores.

El discurso de Warsh mantiene nuestra previsión de que la Fed elevará el tipo de los fondos federales. Interpretamos el discurso no solo como una expresión de preocupación por una inflación que sigue por encima del objetivo de la Fed, sino también como un reconocimiento de que, en un contexto de sólido crecimiento económico y una tasa de desempleo históricamente baja, del 4,1 %, la política monetaria no es restrictiva. Los mercados deberán prestar mayor atención a la tasa de desempleo en los datos laborales de Estados Unidos que se publicarán este viernes 4 de septiembre que a la variación general de las nóminas.

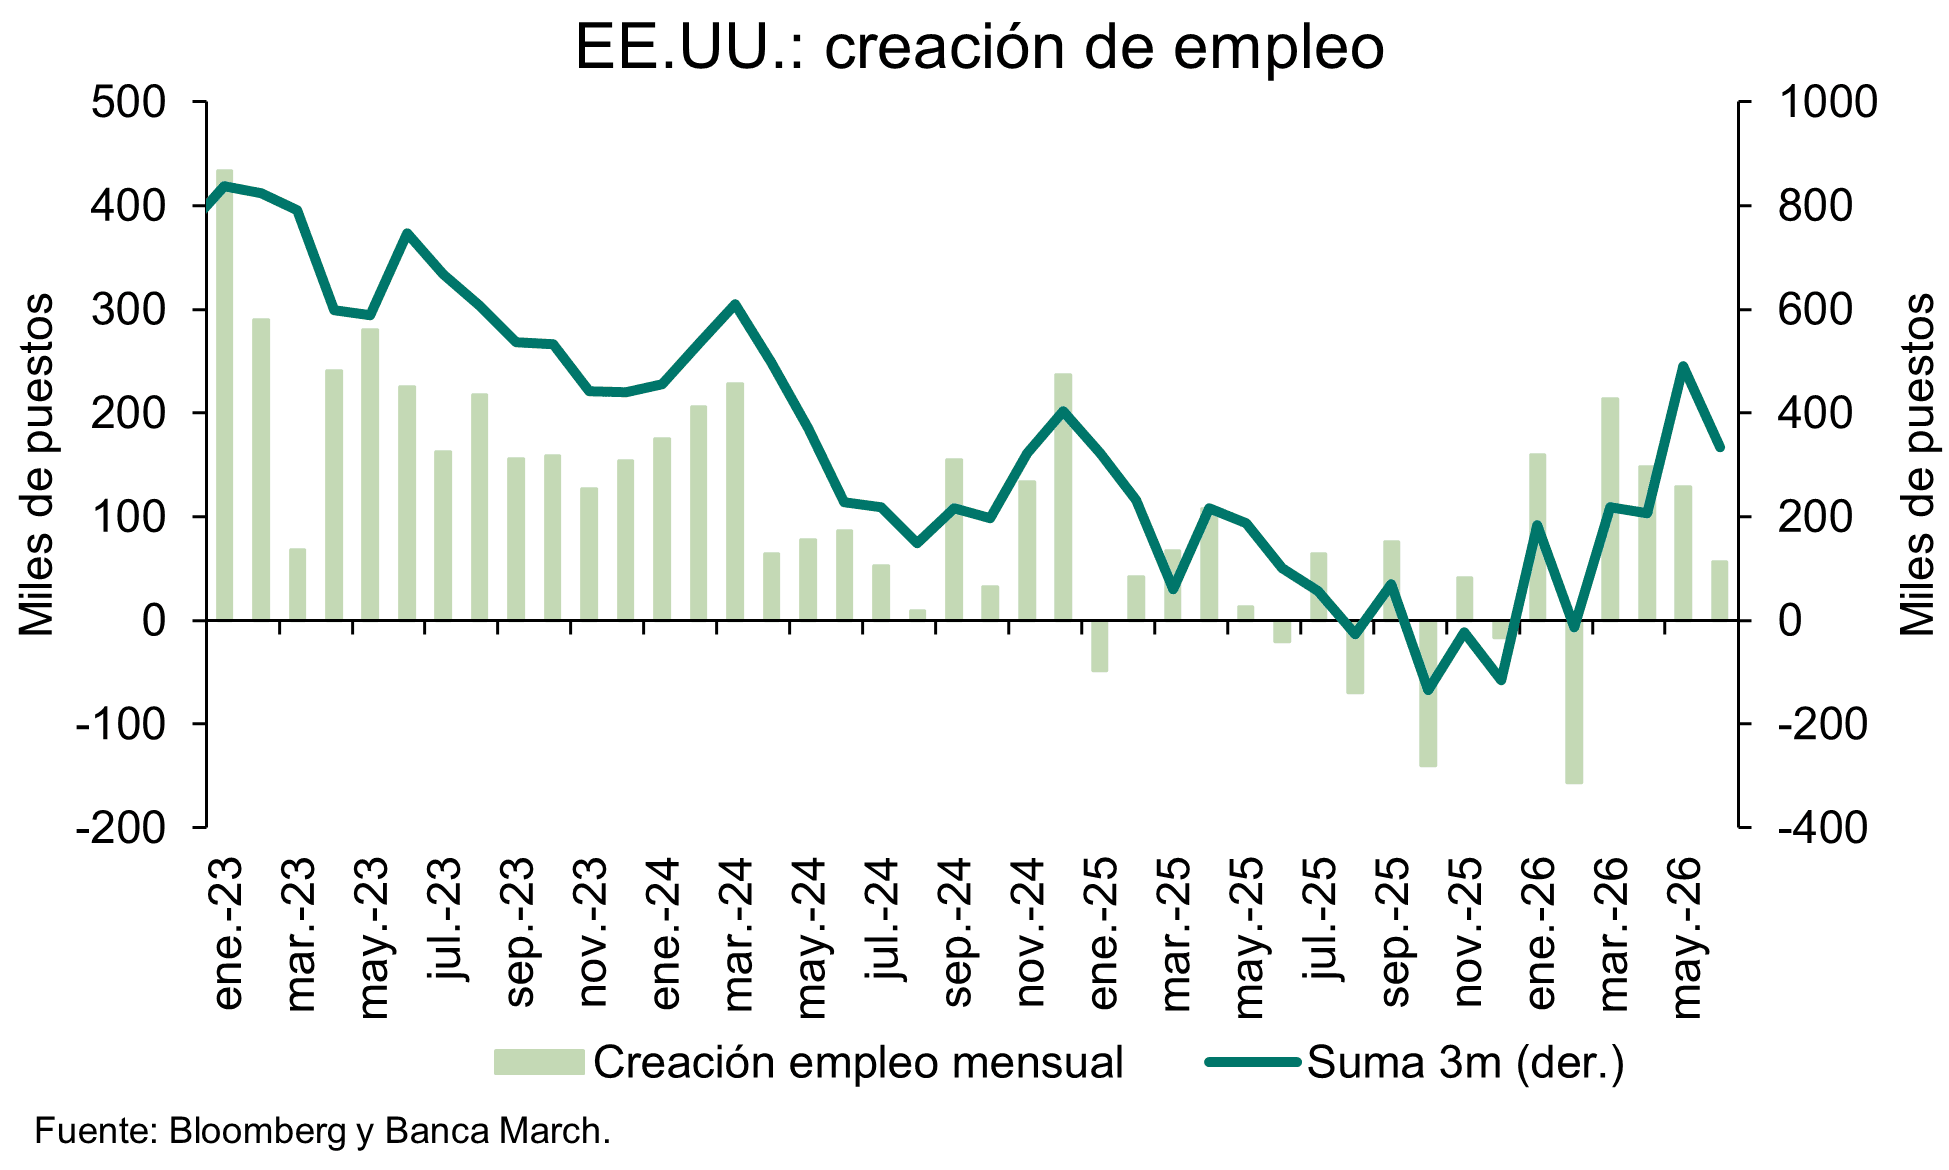
La reducción de la población activa estadounidense, derivada de la combinación de una inmigración neta negativa y la tendencia descendente de la tasa de participación laboral, implica que incluso aumentos modestos de las nóminas pueden mantener tensionado el mercado laboral estadounidense. Prevemos que las nóminas igualen, como mínimo, el actual consenso de un aumento de 55.000 empleos en agosto y que la tasa de desempleo se mantenga sin cambios en el 4,1 %. Nuestra inclinación es prever unas nóminas ligeramente superiores, y no nos sorprendería que la tasa de desempleo descendiera al 4%. Las encuestas de los bancos regionales de la Reserva Federal apuntan a un empleo más sólido. Las solicitudes iniciales de subsidio por desempleo disminuyeron durante las tres primeras semanas de agosto, y el indicador semanal de empleo de ADP aumentó a principios de agosto. Un informe de empleo sólido podría llevar a los mercados a descontar plenamente una subida de tipos en octubre, si no en septiembre.

Antes de la Fed, esperamos que el BCE suba 25 pb en su reunión del 10 de septiembre y que el Banco de Japón suba 25 pb el 18 de septiembre. Las subidas de tipos en estas grandes economías y en Asia están limitando la capacidad del dólar para apreciarse en respuesta a la Fed, al restringir los movimientos de los diferenciales de tipos de interés a favor del dólar estadounidense. Seguimos considerando que el dólar se encuentra en una tendencia bajista cíclica de largo plazo. Una o dos subidas de la Fed podrían retrasar ligeramente esta evolución, pero, cuanto antes se produzcan, mayor será la probabilidad de que el dólar se debilite en 2027. Históricamente, la debilidad del dólar ha beneficiado a los mercados bursátiles asiáticos al fomentar los flujos de fondos hacia Asia.

Después de la amplia relajación de la política monetaria mundial en 2024 y 2025, la política monetaria se está endureciendo ahora ligeramente. Esto supone un obstáculo gradual para los mercados de renta variable en 2027 y debería incrementar la importancia de una selección activa de valores, bien fundamentada mediante análisis, frente a la inversión generalizada en índices.
01Sep

Los inversores seguirán exigiendo rentabilidades más altas debido a la persistencia de unos precios energéticos elevados y de políticas fiscales expansivas en las principales economías desarrolladas occidentales.

Miguel Ángel Valero

Septiembre comienza con una mayor presión sobre los bonos. Tras el discurso más restrictivo del gobernador de la Reserva Federal, Kevin Warsh, en Jackson Hole el 28 de agosto y con las tensiones en Irán completamente enquistadas, se ha configurado una nueva tormenta perfecta para los bonos soberanos. 

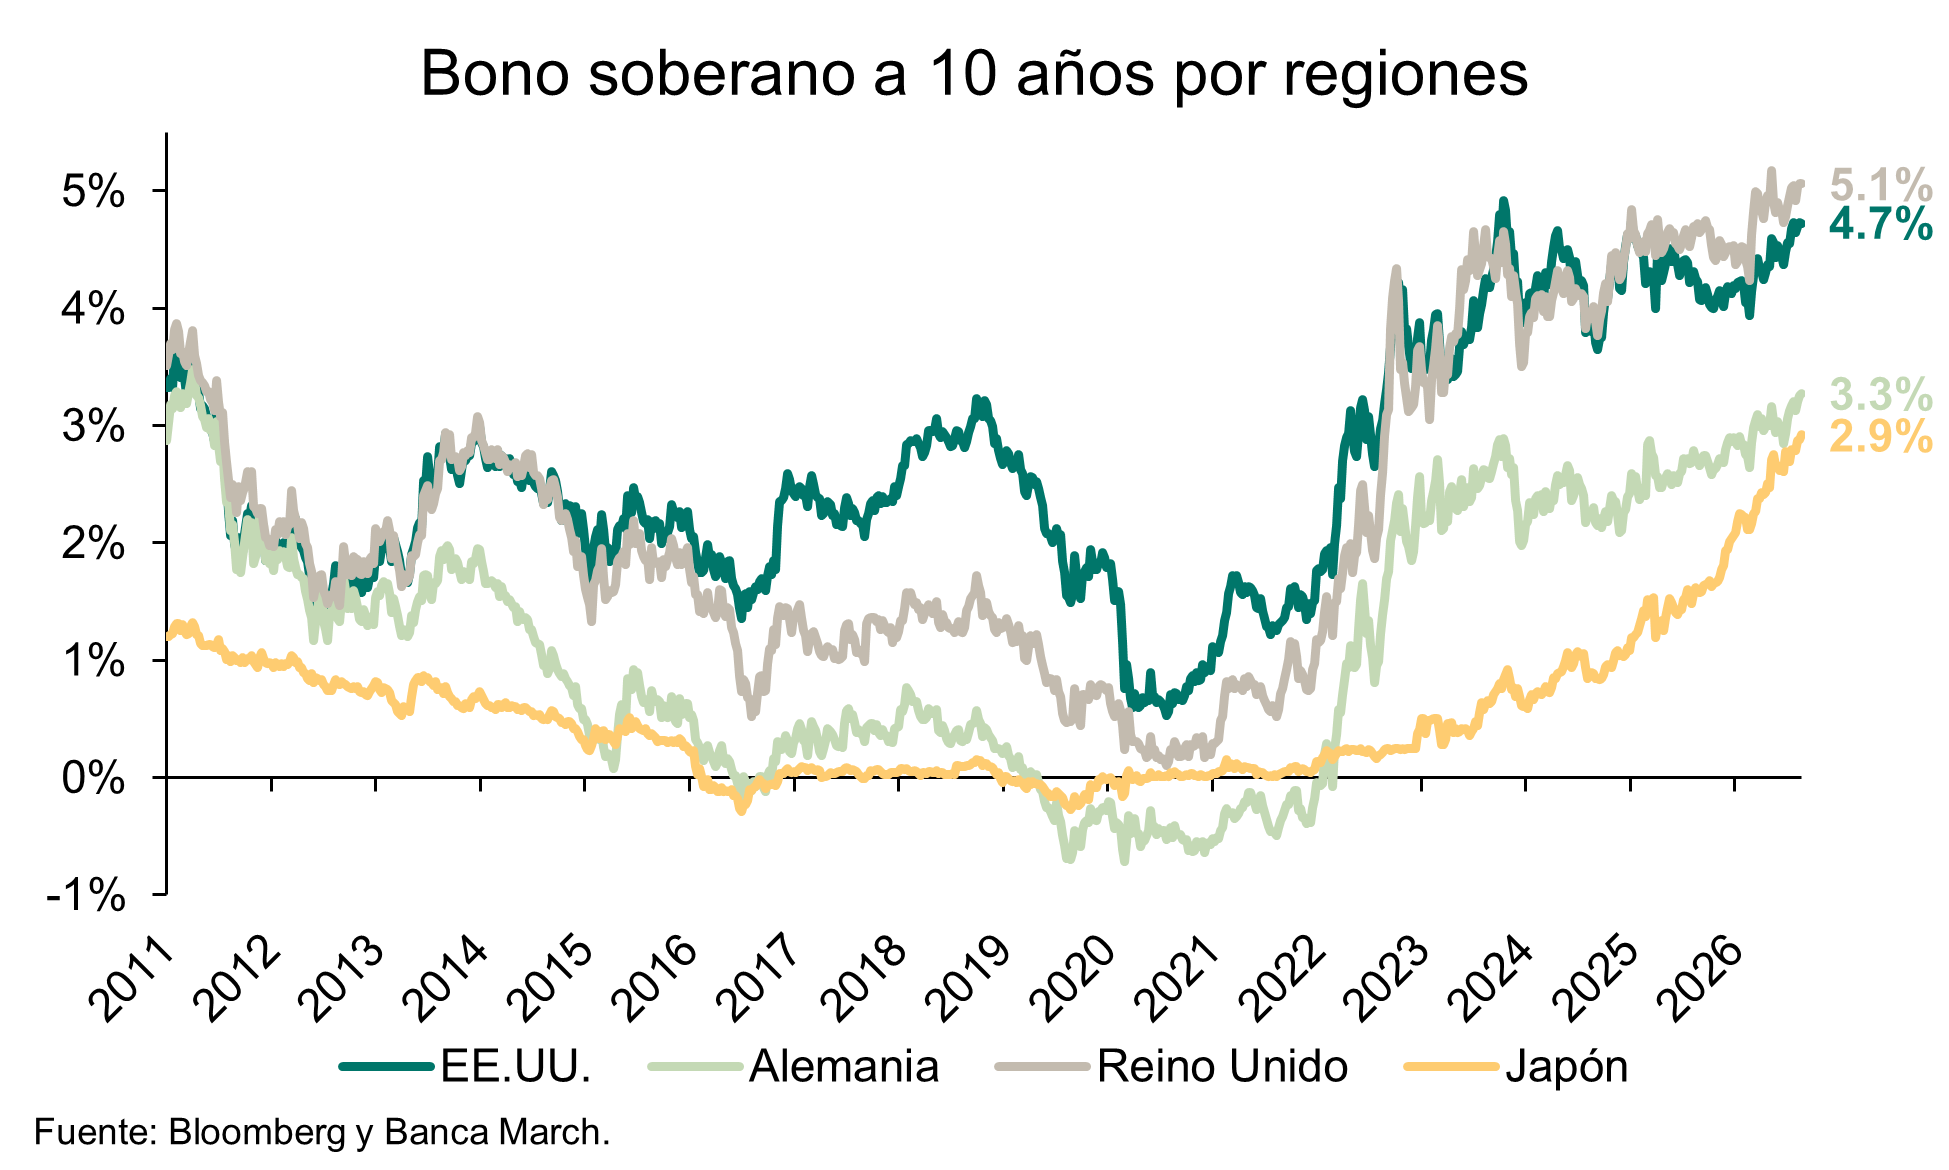
Los tipos de interés a largo plazo vuelven a repuntar de forma coordinada a escala global. La rentabilidad exigida al bono japonés a diez años se encuentra muy cerca de superar el 3% por primera vez desde 1997, mientras que la TIR del bono alemán a diez años ha rebasado el 3,3%, situándose en máximos desde 2011. El tipo de referencia de toda Europa se dispara y presiona a la Bolsa y a la deuda de los países periféricos. Cuando lo seguro paga más, lo caro sobra.

En EEUU, el tipo de interés soberano a diez años permanece por debajo de los niveles registrados durante la última crisis inflacionista, en septiembre de 2023. La diferencia es que, en esta ocasión, el ascenso ha sido gradual, pero prácticamente ininterrumpido a lo largo del año.

Existen dos referencias especialmente relevantes que conviene vigilar: en EEUU, la cota del 5% para el bono a 10 años; y en Europa, el 3,5% para el bono alemán, nivel que coincide con los máximos de 2011 durante la crisis del euro. Alcanzar esos umbrales supondría entrar en un escenario de tensión máxima para los mercados de deuda.

Los analistas de Banca March consideran que "es prematuro hablar de una crisis de deuda soberana". La principal razón es que el crecimiento nominal de las economías sigue permitiendo generar ingresos fiscales suficientes para financiar los déficits públicos. Sin embargo, sí constituyen una muestra del riesgo que implica mantener posiciones en bonos soberanos con vencimientos tan largos en el contexto actual. La persistencia de unos precios energéticos elevados, unida a políticas fiscales expansivas en las tres principales economías desarrolladas occidentales, EEUU, Japón y Alemania, sugiere que los inversores seguirán exigiendo rentabilidades más altas que reflejen mejor la realidad actual.

En este contexto, JP Morgan pasa de alcista sobre la Bolsa de EEUU a "tácticamente cauta" tras el discurso de Warsh en Jackson Hole, que provocó que el mercado perdiera 270.000 millones$ en minutos. Los expertos del banco no ven que la economía de EEUU se rompa, porque los beneficios de las empresas aguantan, pero subrayan que cada dato macro pasa factura al mercado. Las tecnológicas caras y los valores sensibles a tipos sufren primero cuando el bono sube. JPMorgan no vende, solo aparca hasta el 16 de septiembre.

Además, el mayor vencimiento de opciones del año cae en el peor mes de la Bolsa. De aquí al 18 de septiembre caducan 9,6 billones$ en opciones sobre la Bolsa estadounidense (básicamente el S&P 500), cerca del 35% de toda la exposición del país. Detrás están los brókers que las vendieron, y hoy cargan una posición récord que Goldman Sachs cifra en 983.000 millones. Para cubrirse, compran cuando la bolsa cae y venden cuando sube. 

Ahora esas opciones actúan como un amortiguador. Cuando vencen, parte del colchón desaparece. El vencimiento por sí solo no obliga al mercado a caer. Lo que hace es quitarle estabilidad: habrá menos compras automáticas frenando las caídas, pero también menos ventas frenando las subidas.

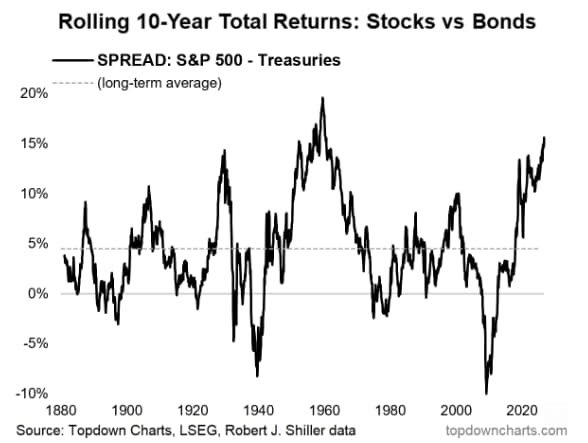
Pero las acciones de EEUU han batido a los bonos en la última década por el mayor margen en 66 años. Un aviso de complacencia: pocas veces la Bolsa ha estirado tanto sin una corrección seria de por medio.

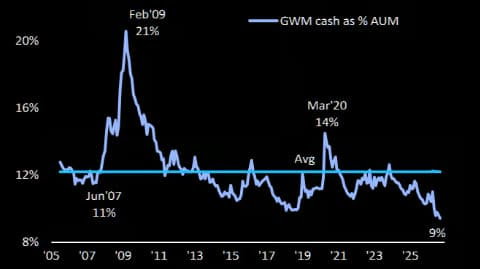
Y otro dato preocupante: el nivel de caja de los clientes de Banca Privada se ha hundido al 9%, mínimo histórico. Esto significa que los grandes patrimonios están ya casi todos dentro del mercado, con muy poca pólvora seca para seguir comprando. Suele ser señal de complacencia, justo lo que se ve en los techos.

Ebury: probabilidad del 70% en subida de tipos de la Fed en septiembre

Las divisas de Latinoamérica perdieron algo de terreno, ante un dólar que se fortaleció de forma generalizada en los mercados de divisas. El motivo detrás del impulso fue la intervención de Warsh en Jackson Hole, que avivó las expectativas de una subida de tipos de interés en septiembre. El presidente de la Fed señaló que si las presiones inflacionarias no se suavizan, a la Fed le quedaría trabajo por delante. La divisa que peor rendimiento experimentó fue el peso colombiano por motivos idiosincráticos. Los presupuestos del Estado de 2027 reflejaron una realidad fiscal peor de lo que algunos economistas estimaban, provocando una caída del COP semanal por encima del 4%.

El mercado tendrá el foco puesto en los datos de nóminas no agrícolas que se publicarán en EEUU este viernes 4 de septiembre. Un informe sólido podría consolidar aún más las expectativas de una subida de tipos por parte de la Fed este mes, que el mercado ya descuenta con una probabilidad de casi el 70%.

  • Real brasileño (BRL): cayó casi un 1 % frente al dólar la semana pasada, tras unos datos de inflación de mitad de mes que sorprendieron a la baja y que intensificaron las apuestas por una mayor relajación monetaria por parte del Banco Central de Brasil este mes. La tasa general no solo cayó dentro del rango de tolerancia, sino que lo hizo más de lo esperado, situándose en el 4,24%, frente al 4,52% del mes anterior. Los datos de nóminas de julio añadieron más leña al fuego al situarse en torno a los 59.000 puestos de trabajo, frente a los 112.000 esperados y los 145.000 del mes anterior. Una posible subida de tipos de la Reserva Federal, junto con un recorte del Banco Central de Brasil, reduciría el atractivo del carry trade de Brasil, aunque seguiría siendo sustancial. Esta semana estaremos atentos a los datos de crecimiento del PIB del segundo trimestre, para los que se espera una ligera moderación en términos intertrimestrales frente a la expansión registrada en el primer trimestre. También seguiremos los PMI de agosto y cualquier novedad en la carrera por la presidencia. En las últimas semanas, Lula ha perdido algo de ventaja, según algunas encuestas y el mercado de apuestas Polymarket.
  • Peso chileno (CLP): retomó la senda bajista en una semana marcada por el repunte de la tasa de desempleo hasta el 9,5%, frente a la estabilización en el 9,4% esperada. Al peso se le avecinan aún más curvas tras la reanudación de las hostilidades entre Estados Unidos e Irán. Además del conflicto en Oriente Medio, esta semana estaremos atentos a los datos de producción industrial y minera de julio, así como a los de ventas minoristas y al Imacec, que se publicará el miércoles 2 de septiembre. Habrá que esperar a los últimos datos de producción cuprífera, pero el consenso ya apunta a una moderación significativa en la actividad económica del mes pasado, si bien esta se mantendrá en positivo.
  • Peso colombiano (COP): Tras un rally escalofriante en lo que llevamos de año, el peso colombiano experimentó una corrección significativa del 4% la semana pasada. Los motivos de esta caída han sido varios. En primer lugar, el sistema financiero local sufrió una escasez de dólares que provocó un repunte del precio del billete verde ante la demanda de los operadores. En segundo lugar, los presupuestos anuales de 2027 evidenciaron que la situación fiscal del país es extremadamente delicada. El déficit proyectado por el Gobierno sería del 8,2% del PIB en 2026 y del 9,4 % en 2027, superando así las expectativas del mercado. En adelante, la atención se centrará en el ajuste fiscal propuesto por el Gobierno para reducir en 2,2 puntos porcentuales el déficit del año que viene. Los riesgos se inclinan claramente al alza, sobre todo tras el devastador terremoto sufrido a principios de este mes. Vemos margen para una corrección mayor del COP en los próximos trimestres.
  • Peso mexicano (MXN): USD/MXN volvió a recuperar la cota de 17.00 la semana pasada tras el mensaje hawkish de Warsh en Jackson Hole. Dado que el Banxico podría permanecer de brazos cruzados durante lo que queda de año, serán la política monetaria estadounidense y las negociaciones del T-MEC con EEUU los principales factores que determinarán la cotización del peso en los próximos meses. En el ámbito comercial, parece que las conversaciones entre EEUU y México siguen siendo constructivas —algo que no se puede decir de Canadá— y se espera que se reanuden en septiembre, cuando se celebre la cuarta ronda de negociaciones. En un segundo plano, la fortaleza de la economía estadounidense, junto con el auge de la IA, siguen siendo importantes vientos de cola para las exportaciones mexicanas y, en general, para la economía nacional. Mantenemos una visión constructiva del peso a medio plazo.
  • Sol peruano (PEN): cayó ligeramente la semana pasada debido a las crecientes expectativas de que se produzca una subida de tipos en EEUU que reduzca temporalmente el diferencial de tipos con Perú. Sin embargo, antes de la celebración del simposio de Jackson Hole, la divisa del país andino alcanzó los niveles previos al estallido de la guerra de Irán, lo que evidencia su gran resiliencia, ya que el conflicto parece estar aún lejos de resolverse. En este contexto de precios energéticos persistentemente elevados, riesgos derivados de El Niño y una inflación holgadamente por encima del objetivo, que puede seguir aumentando, han elevado las probabilidades de que el BCRP actúe a finales de este año o principios del siguiente. Más allá de la política monetaria, seguimos siendo optimistas con respecto al sol a medio plazo, dadas las perspectivas positivas que tenemos para el cobre y el oro, materias primas en las que Perú tiene una alta exposición.

31Aug

El dato de nóminas no agrícolas (se publicará el viernes 4 de septiembre) y el de inflación en agosto (que se conocerá el 11) serán determinantes en la reunión de la Reserva Federal del 15 y 16. La probabilidad de una subida ha pasado del 36% al 60%.

Miguel Ángel Valero

La intervención de Kevin Warsh, presidente de la Reserva Federal, en el simposio de Jackson Hole, el 28 de agosto de 2026, continúa generando reacciones y análisis. El tono hawkish que impulsó las expectativas de subidas de tipos de interés. De hecho, la probabilidad implícita de un aumento de los tipos en septiembre supera ya el 59%, frente al 36% anterior al discurso. Otras interpretaciones se cuan en salud y remiten al dato de inflación de agosto, que se publicará el 11 de septiembre, apenas unos días antes de la reunión de política monetaria de los días 15 y 16. 

Esa cita se perfila ahora como decisiva para la dirección de la política monetaria estadounidense. No obstante, una subida de tipos entraña riesgos políticos, ya que se produciría a escasas semanas de las elecciones legislativas de noviembre (medio mandato), lo que puede perjudicar a Donald Trump.

UBS: la Fed mantendrá los tipos sin cambios

El análisis de UBS destaca precisamente que los futuros de tipos de interés elevaron la probabilidad implícita de una subida de tipos, aunque precisa que "nuestro escenario base sigue siendo que la Fed mantendrá los tipos sin cambios". Apunta a una desinflación continuada en EEUU, con una presión de precios menos persistente. El crecimiento del empleo se ha moderado, reduciendo la urgencia de un endurecimiento de la política monetaria.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Nuestro escenario base sigue siendo que el progreso constante en la inflación subyacente permitirá a la Fed mantener los tipos sin cambios este año. Aunque el riesgo de una subida en septiembre ha aumentado, los últimos datos de inflación secuencial siguen siendo coherentes con una mayor desinflación. Para los inversores, esto refuerza los argumentos a favor de asegurar rendimientos. Seguimos favoreciendo los bonos de calidad con vencimientos de entre dos y cinco años, donde unos ingresos elevados pueden ayudar a amortiguar las carteras si los tipos suben, a la vez que reducen el riesgo de reinversión si los rendimientos caen".

"Los inversores deberían responder con calma a las advertencias sobre los tipos de interés, la deuda y los déficits en EEUU. Desde nuestra perspectiva, la revolución de la IA y el éxito y la fortaleza de la economía estadounidense son fuerzas más determinantes que la presión al alza sobre la inflación y los rendimientos de los mercados de capitales a largo plazo", añade Burkhard Varnholt, asesor sénior de Mercados Financieros.

"Nuevas subidas de tipos no forman parte de nuestro escenario base. La reciente tendencia de desinflación se mantiene en gran medida intacta, impulsada por la disminución del efecto de los aranceles, y mientras la inflación subyacente del PCE continúe rondando el 0,2% intermensual, como se ha observado en junio y julio, la Fed debería poder mantener los tipos sin cambios. Sin embargo, una o más lecturas mensuales de inflación cercanas al 0,3% probablemente empujarían a los responsables de política monetaria hacia una postura más agresiva", señala Andrew Dubinsky, economista.

"El presidente de la Fed, Kevin Warsh, pronunció un discurso hawkish en Jackson Hole que también rechazó levemente el desenlace de política de represión financiera. Las perspectivas de inversión no cambiaron con este discurso, y quizás termine resultando positivo para los activos de riesgo", apunta Jason Draho, responsable de Asignación de Activos para América.

Natixis: los próximos datos de inflación condicionan a la Fed

El primer discurso de Kevin Warsh en Jackson Hole como presidente de la Reserva Federal ha dejado un mensaje claramente ‘hawkish’: la inflación todavía no avanza hacia el 2% a una velocidad suficiente y, con un mercado laboral sólido y unas condiciones financieras holgadas, la Fed debe estar preparada para mantener los tipos elevados o incluso subirlos si los precios no siguen moderándose. En el informe ‘Resumen de Jackson Hole: con los pies en la tierra, pero no predecible’, los analistas de Natixis CIB Christopher Hodge y Selin Aker señalan que la vía de menor resistencia para la Fed es ahora una subida de tipos, y que la carga de la prueba recae sobre los próximos datos de inflación. 

La decisión estará especialmente condicionada por el IPC de agosto, que se publicará el 11 de septiembre. Desde Natixis CIB consideran que unos datos moderados podrían reforzar la tendencia desinflacionista y evitar finalmente la subida.

El análisis también aborda otros dos elementos relevantes del discurso de Warsh:

  • Un nuevo enfoque para la Fed: Warsh plantea una institución más discreta, menos dependiente de la "orientación futura" ('forward guidance') y más centrada en absorber la información de los mercados sin intentar dirigir sus expectativas.
  • La IA como nuevo factor de producción: considera que la inteligencia artificial puede elevar la productividad y el crecimiento potencial y transformar la inversión, el empleo y la estructura de los mercados, aunque por ahora su impacto es mucho más visible en el gasto de capital y las valoraciones bursátiles que en los datos de productividad de la economía.

Ebury: la creación de empleo en EEUU consolidará las expectativas de subida

Tras un mes de relativa tranquilidad, Irán y EEUU han retomado las hostilidades, propinándose ataques mutuos. El precio del Brent recupera así la tendencia alcista, cotizando nuevamente por encima de los 90$ por barril, mientras que el dólar mantiene gran parte de las ganancias proporcionadas por el mensaje hawkish de Warsh en Jackson Hole. 

Esta semana, todas las miradas están puestas en los datos de nóminas no agrícolas que se publicarán este viernes 4 de septiembre en EEUU. Si se confirman las expectativas de creación de empleo, podríamos observar una mayor consolidación de las expectativas de una subida de tipos de la Reserva Federal en su reunión de septiembre.

  • EUR: Las actas de la última reunión de política monetaria, publicadas la semana pasada, no han alterado las expectativas de una probable subida de tipos en la próxima reunión de septiembre, algo que el mercado ya ha descontado por completo. Dado que los futuros del gas natural europeo siguen marcando máximos multianuales, que la guerra de Irán ha vuelto a adquirir una dimensión cinética y que la economía de la Eurozona sigue mostrando una resiliencia sorprendente, no vemos motivos para que el Banco Central Europeo sorprenda al mercado manteniendo los tipos de interés intactos. En tanto que las expectativas de inflación a largo plazo siguen ancladas y no hemos observado aún efectos de segunda ronda, creemos que esta segunda subida, al igual que la primera, está dirigida a preservar la credibilidad de la institución y a prevenir una propagación inflacionaria a los componentes no volátiles. Esto no quiere decir, de ningún modo, quela economía se esté sobreacelerando y que el nivel de crecimiento exija unas condiciones monetarias restrictivas. Estaremos atentos esta semana al dato de inflación que podría acabar de confirmar esa subida de tipos.
  • USD: Aunque las dudas son mayores con respecto a la decisión que tomará la Reserva Federal en su reunión de septiembre, las expectativas del mercado también han aumentado en las últimas semanas, especialmente tras el simposio de Jackson Hole celebrado la semana pasada. El presidente Warsh lanzó un mensaje claramente hawkish al mercado: si las presiones inflacionarias no se suavizan, la Fed deberá actuar. Desde entonces, las probabilidades de que se produzca dicha subida de tipos han aumentado hasta el 60 %, lo que mantendrá en vilo al mercado si la balanza no se inclina hacia un lado u otro antes de la reunión. 

En este sentido, los datos de las nóminas no agrícolas que se publicarán este viernes serán fundamentales. Se espera una creación de 50.000 puestos de trabajo en agosto, lo que, de confirmarse, aumentaría aún más las expectativas de un endurecimiento monetario y, por ende, podría dar un cierto impulso al dólar.
  • GBP: EUR/GBP ha cotizado relativamente estable en una semana especialmente tranquila en el Reino Unido y ausente de publicaciones económicas. Pero la economía británica parece abocada a una desaceleración en la segunda mitad del año, el mercado laboral sigue debilitándose y prevemos que los Presupuestos de otoño reavivarán las preocupaciones sobre la sostenibilidad fiscal a largo plazo. Tampoco creemos que el Banco de Inglaterra vaya a subir los tipos en el ciclo actual, dado que la inflación parece estar controlada y que la holgura del mercado laboral debería evitar que emergan efectos de segunda ronda. Esta semana también destacará por la ausencia de publicaciones económicas de especial relevancia, aunque estaremos atentos a las comunicaciones que emitirá distintos miembros del Banco de Inglaterra a lo largo de la semana.
  • JPY: De momento, los 96.000 millones$ gastados por lasautoridades niponas este mes para frenar la depreciación del yen están dando escasos frutos, ya que la moneda ha perdido gran parte de las ganancias derivadas de la intervención. Las expectativas de una subida de tipos de la Reserva Federal en septiembre, la reanudación de las hostilidades entre EEUU e Irán y el consiguiente repunte del Brent están haciendo un flaco favor a la divisa nipona. 

A corto plazo, el único consuelo para los tenedores de yenes es la próxima reunión de política monetaria del Banco de Japón, que se celebrará el 18 de septiembre. Creemos que las condiciones inflacionarias permitirán que el banco central efectúe por fin una nueva subida de tipos que podría frenar en cierta medida la depreciación del yen. Este probablemente haya sido un requisito impuesto por Washington al intervenir conjuntamente con Tokio en el mercado cambiario japonés. Esta semana, no se prevén publicaciones económicas de relevancia en Japón, por lo que el desplazaremos nuestra atención al precio del crudo y los datos de empleo estadounidenses.
  • CNY: El yuan continúa su tendencia alcista a pesar de que los datos deactividad económica siguen mostrando una gran debilidad doméstica. Los PMI de agosto recopilados por el Instituto Nacional de Estadística chino siguen apuntando a una contracción tanto del sector manufacturero como del de servicios, aunque menor de lo esperado (49,8 frente a 49,7). 
Mientras tanto, las tensiones comerciales entre Irán y EEUU vuelven a estar a flor de piel después de que la Administración estadounidense amenazara este mes con imponer sanciones a los países que proporcionen algún tipo de apoyo económico o comercial al régimen iraní. En lo que queda de semana, estaremos pendientes de los PMI elaborados por RatingDog.

La especulación se ceba con la deuda emergente, Brasil, el yuan, y la gasolina

Varios fondos ven en la debilidad del dólar el mejor motivo para la deuda emergente en divisa local. El índice de divisas de Bloomberg marcó récord el 17 de agosto y la deuda local roza el 20% de rentabilidad anual. El dinero rota hacia bonos en reales, pesos y rands, con Brasil, México y Colombia al frente. La deuda en dólares se queda en el 15%, y el índice del dólar de Bloomberg encadena caídas. Esto se basa en la estrategia del 'carry trade': pedir prestado donde el dinero es barato para invertir donde renta más. Cuando el dólar cae, la apuesta gana doble, por el cupón y porque la divisa local sube. Oportunidad en deuda emergente local, pero el riesgo, si la Fed sube tipos y el dólar rebota, es que la jugada se gira.

Se disparan las compras de posiciones alcistas en la bolsa de Brasil ante una posible victoria del ultra Bolsonaro junior. Una encuesta de Datafolha deja a Lula apenas cuatro puntos por delante de Flávio Bolsonaro, aunque Polymarket, Kalshi y Eurasia Group todavía sitúan sus probabilidades de reelección alrededor del 60%.

El interés abierto de las opciones que apuestan por un Ibovespa en 200.000 puntos en noviembre saltó el martes 25 de agosto a 5,6 millones de contratos, desde 1,1 millones, mientras el índice ronda los 175.000 puntos.

En el iShares MSCI Brazil ETF, el volumen de opciones de compra alcanzó máximos desde diciembre. 

El mercado vaticina una fiesta bursátil si gana el escenario más favorable para las cuentas públicas y los tipos de interés. Pero JPMorgan Chase y Morgan Stanley enfrían el asunto y han rebajado el peso de las acciones brasileñas por el riesgo electoral.

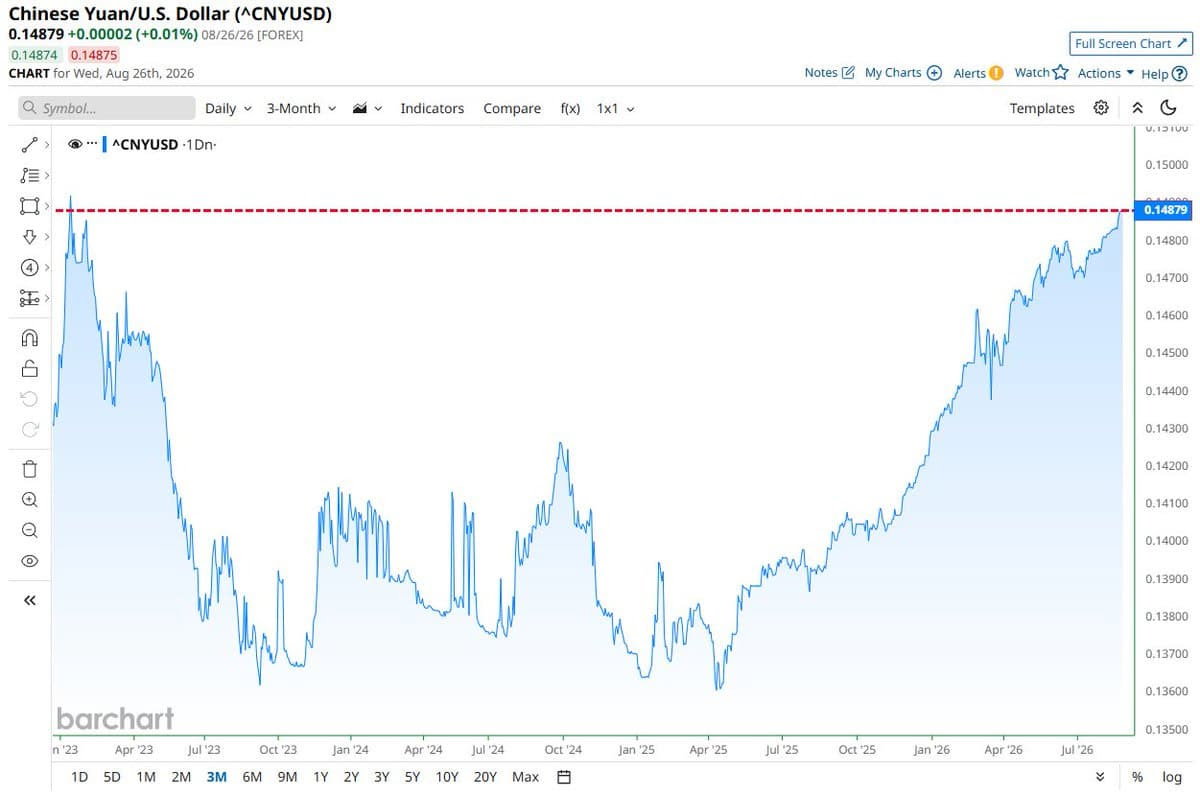
Mientras, el yuan chino toca su nivel más fuerte contra el dólar desde enero de 2023. La divisa china recupera terreno y eso aprieta a los exportadores del gigante asiático, a la vez que sirve de termómetro del pulso comercial entre Washington y Pekín.

Los hedge funds acumulan la mayor apuesta alcista en gasolina en seis meses, con Ormuz cerrado y el refino tenso. Los grandes especuladores han disparado sus posiciones largas en la gasolina estadounidense (los futuros RBOB de NYMEX) hasta 79.858 contratos, sumando 5.533 en una semana. Cada contrato equivale a 42.000 galones, así que la apuesta suma unos 3.350 millones de galones. Es el mayor salto semanal desde el 24 de febrero, cuando comenzaron los ataques de EEUU y de Israel a Irán. La jugada tiene lógica: con Ormuz cerrado y las refinerías apuradas, los fondos apuestan a que el combustible siga caro, lo que beneficia a refineras como Valero, Marathon, Phillips 66, o Repsol. Pero la factura la pagará el consumo, ya que la gasolina cara frena el gasto de las familias.

28Aug

El presidente de la Fed debuta en Jackson Hole sin anunciar una subida inmediata de tipos, pero admite que puede estar justificada si el proceso de desinflación no se acelera. Y argumenta que las condiciones financieras actuales no son claramente restrictivas, lo que deja margen para endurecer más la política monetaria.

Miguel Ángel Valero

El déficit comercial de EEUU se eleva a máximos desde marzo de 2025, antes de que Donald Trump proclamara el pomposo Día de la Liberación Arancelaria. En julio de 2026 el saldo negativo de la balanza comercial estadounidense alcanzó los 118.800 millones$, lo que supone un aumento del déficit del 17% frente al mes previo, su peor nivel desde inicios del año pasado y muy por encima de lo esperado. 

Este deterioro de la balanza exterior se explica principalmente por el elevado dinamismo de las importaciones, que crecieron un 3,7% mensual (situándose ahora un +14% por encima del mismo mes del año pasado), un incremento que estuvo liderado por el mayor aumento de las compras al exterior de bienes de capital –esta categoría incluye ordenadores, semiconductores y equipos telecomunicaciones– desde 1993, que aumentaron un 11,3% en el mes. Por el lado de las exportaciones, cayeron un 2,9% mensual, aunque el ritmo de crecimiento interanual sigue siendo elevado (+11,7%). 

El elevado déficit comercial pesará negativamente en el cálculo del PIB de EEUU en el tercer trimestre. La interpretación más favorable a Trump es que el crecimiento de las importaciones se debe a las fuertes inversiones necesarias para el desarrollo de la inteligencia artificial (IA), que se traducen en una mayor actividad económica.

EEUU apoya que Venezuela salga de la OPEP

Por otra parte, Venezuela estudia abandonar la OPEP mientras EEUU ultima su entrada en el sector petrolero del país, mediante un acuerdo que puede incluir el arrendamiento de campos petrolíferos venezolanos durante 100 años. Desde la captura de Nicolás Maduro a comienzos de este año, EEUU ha asumido el control de las ventas de petróleo venezolano y flexibilizado las sanciones para facilitar la actividad de compañías estadounidenses en el país. Como resultado, la producción venezolana ha aumentado unos 300.000 barriles diarios, cerca de un 30% más respecto al millón de 2025. Además, la producción podría seguir creciendo a medida que se cierren nuevos contratos entre el gobierno de Delcy Rodríguez y operadores internacionales.

En paralelo, aumenta el malestar dentro de la OPEP por el movimiento de Venezuela. El cártel, que ya sufrió la salida de Emiratos Árabes Unidos hace apenas cuatro meses, es consciente de que la marcha de Venezuela supondría un nuevo golpe para la cohesión del grupo. La capacidad de influencia de la OPEP sobre el mercado petrolero global se está erosionando progresivamente: la cuota conjunta de producción de los países miembros puede caer desde el 37% en 2025 hasta cerca del 31% tras la salida de Emiratos y Venezuela, incluso asumiendo que ambos países mantuvieran sus niveles actuales de producción. En la práctica, es probable que tanto Emiratos como Venezuela incrementen su bombeo en los próximos años, reduciendo aún más la relevancia efectiva de las cuotas de la organización.

Para Venezuela, abandonar la OPEP eliminaría cualquier posible restricción futura sobre su producción y permitiría maximizar el desarrollo de sus recursos energéticos. Para EEUU, supondría una ventaja adicional: puede impulsar sus planes de expansión en el sector petrolero venezolano sin depender de los compromisos y limitaciones derivados de la pertenencia del país al cártel.

Fed: una subida de tipos está justificada por la inflación

Mientras, en su estreno en Jackson Hole el presidente de la Fed, Kevin Warsh, subrayó que el objetivo de inflación es “firme e invariable” en el 2% aunque reconoce que "los indicadores no me dicen que la inflación subyacente ha mejorado sustancialmente". No anuncia una subida inmediata de tipos, pero admite que puede estar justificada si el proceso de desinflación no se acelera. Y argumenta que las condiciones financieras actuales no son claramente restrictivas, lo que deja margen para endurecer más la política monetaria.

“Es responsabilidad de la Reserva Federal garantizar la estabilidad de precios. No hay excusas”, subraya. "Debemos tener la certeza de que la inflación subyacente se dirige hacia nuestro objetivo, de manera clara y a una velocidad suficiente. De lo contrario, tenemos trabajo por hacer", añade. Los mercados muestran su confianza en que vamos a lograr la estabilidad de precios. Y les puedo asegurar que están en lo cierto”, concluye.

Su discurso se interpreta como un intento de recuperar credibilidad tras dejar a los mercados sin una hoja de ruta clara en julio, pero Warsh evitó dar una trayectoria explícita de tipos ni confirmar movimientos en septiembre.

El dólar se fortaleció y los rendimientos de los bonos del Tesoro subieron: el rendimiento a 2 años tocó máximos desde julio durante el discurso. Los futuros de tipos asignan mayor probabilidad a una subida antes de finales de año (saltan del 35% del jueves 27 de agosto al 57%), aunque el consenso del mercado sigue sin ver cambios en la reunión de septiembre de la Fed

Era el primer gran examen internacional de su nueva estrategia de comunicación y política monetaria, con la inflación aún lejos del objetivo, costes de financiación elevados y una deuda de EEUU que ha superado los 40 billones$, y una guerra en Oriente Medio enquistada tras seis meses. Los mercados exigían más claridad sobre la senda de tipos, y Warsh abre la puerta a una subida si no se controla la inflación. Aunque Trump insista en bajarlos.

UBS prefiere los bonos con vencimientos de corto a medio plazo

Los tipos de la deuda pública estadounidense a largo plazo se mantienen cerca de sus mínimos recientes, tras retroceder desde los máximos alcanzados la semana pasada. La combinación del plan de recompra de deuda del Tesoro de EEUU y la relajación de las preocupaciones sobre las disrupciones en el suministro de petróleo en Oriente Medio ha contribuido a que los tipos bajen, aunque el dato de inflación subyacente PCE de EEUU, más firme de lo esperado, es un recordatorio de que el camino hacia una menor inflación puede seguir siendo irregular.

La caída de los tipos y de los precios del petróleo ha supuesto un respiro bienvenido para los mercados de renta fija. Pero apenas modifican las fuerzas estructurales que, según UBS, pueden mantener elevado el coste de financiación a largo plazo:

  • La incertidumbre sobre la Fed está elevando las primas de riesgo.
  • La inversión en IA está reconfigurando los mercados de bonos.
  • Las presiones fiscales se están volviendo estructurales.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Interpretamos el repunte de los tipos de la deuda pública a largo plazo no tanto como una señal de alarma para los activos de riesgo, sino más bien como una revalorización en curso de los riesgos estructurales. Seguimos prefiriendo los bonos gubernamentales y corporativos de alta calidad en el segmento de vencimientos de corto a medio plazo, donde una rentabilidad atractiva ofrece un colchón frente a nueva volatilidad, mientras mantenemos la cautela ante una extensión agresiva de duración hacia el largo plazo. También mantenemos una visión constructiva sobre la renta variable, respaldada por una sólida inversión en IA, una ampliación del crecimiento de los beneficios, una actividad económica resiliente y una inflación que se va moderando. Sin embargo, es probable que la próxima fase del rally se amplíe a más empresas, sectores y regiones. Los inversores deberían combinar una asignación diversificada a renta variable global con una exposición específica a IA y tecnología, pero también con oportunidades cíclicas en financieras, industriales, consumo discrecional y salud".

20Aug

Las recompras de bonos del Tesoro a 10 y a 30 años no solucionan el problema de fondo: EEUU sigue teniendo déficits enormes, una deuda creciente y una necesidad gigantesca de encontrar compradores para financiarla.

Miguel Ángel Valero

El 10 de agosto, Dinero Seguro publicaba este análisis, con el siguiente titular: "EEUU teme un susto con su monumental deuda". Diez días más tarde, y de forma inesperada, el Tesoro estadounidense ponía en marcha medidas para mejorar la liquidez del mercado de deuda pública y tratar de frenar la subida de los costes de financiación de ésta a largo plazo. La reacción inicial del mercado de deuda fue positiva y tras alcanzar máximos desde 2007, las rentabilidades exigidas a los bonos a 10 años y a 30 años de EEUU, se redujo entre seis y nueve puntos básicos (pb), hasta niveles de 4,65% y del 5,19%, respectivamente. El dólar pagó la factura de esas medidas.

Apenas dos semanas después de publicar su habitual calendario trimestral de recompras, el Tesoro confirmó que durante los próximos meses duplicará el límite de estas operaciones sobre la deuda soberana a largo plazo (vencimientos de entre 10 a 30 años). Con este ajuste, el tope máximo por intervención se elevará de los 2.000 millones$ anteriores a un mínimo de 4.000 millones. Este cambio entrará en vigor el 9 de septiembre de 2026 y se mantendrá vigente hasta el 4 de noviembre.

Estas operaciones de recompra son habituales y se concentran en los bonos más antiguos en el mercado, que son notablemente menos líquidos (conocidos como 'off-the-run') y que atascan la capacidad de los balances de los intermediarios financieros. Con estas recompras, el Tesoro norteamericano tratará de liberar espacio para que estas entidades financieras negocien las nuevas emisiones de referencia ('on-the-run') tratando así de reducir la prima de liquidez del sistema.

El incremento de la capacidad y la concentración de las operaciones en los tramos más largos de las curvas es una muestra de la estrategia del Tesoro para tratar de devolver la calma a los mercados de deuda pública. Pero esta medida parece más bien simbólica, ya que el poder de impacto real de estas recompras sobre el total del mercado de deuda pública es muy limitado, cuando el total de la deuda de EEUU ya supera los 40 billones.

La estrategia anunciada por el secretario del Tesoro, Scott Bessent, muestra un papel más activo en los mercados financieros y recuerda medidas ya adoptadas en el pasado, como fue el caso de Janet Yellen en 2023 (fue la primera mujer en ocupar ese cargo, desde el 26 de enero de 2021 hasta el 20 de enero de 2025 bajo la presidencia de Joe Biden; antes fue nominada por el presidente Barack Obama para suceder a Ben Bernanke al frente de la Reserva Federal de 2014 a 2018, pero no fue renovada por Donald Trump en su primera etapa en la Casa Blanca).

Pero la Fed quiere reducir su balance

Estas operaciones previsiblemente elevarán las emisiones de Letras del Tesoro que se utilizarán para recomprar deuda a largo plazo. Sin embargo, no deben confundirse con una expansión cuantitativa (QE), que es responsabilidad de la Reserva Federal. De hecho, este anuncio ocurrió el mismo día en el cual se publicaron las actas de la última reunión de la Fed, y que muestran la creciente división sobre la evolución futura de los tipos oficiales (3 miembros se mostraron favorables a elevarlos en julio). Además, su nuevo responsable, Kevin Warsh, ha defendido públicamente la necesidad de reducir el balance de la Fed y, por tanto, sus intervenciones directas en los mercados de bonos.

Precisamente, las actas de la Fed correspondientes a la reunión de julio presentan un aumento de las preocupaciones por la inflación. Las actas de la reunión, que no modificó los tipos de interés, recoge que "muchos" miembros del FOMC consideraron que sería necesario elevar el precio oficial del dinero si la inflación no remite. 

La posterior moderación de la inflación y el deterioro inesperado del empleo en julio han hecho que los mercados han reducido del 60% al 30% la probabilidad de un incremento de tipos en septiembre.

Por otro lado, el presidente de la Fed, Kevin Warsh, planteó al Comité la posibilidad de reducir el número de reuniones anuales de política monetaria de ocho a seis, con el objetivo de disponer de dos meses completos de información económica entre cada encuentro. Según recogen las actas, no se adoptó ninguna decisión al respecto.

The Trader: si no funciona, ¿qué hará el Tesoro entonces?

El mercado de bonos estadounidense acaba de recibir un mensaje bastante más importante de lo que podría parecer. Después de varias semanas de fuertes ventas de deuda pública, la rentabilidad del bono estadounidense a 30 años alcanzó el 5,34%, su nivel más alto desde 2007. La reacción ha sido inmediata: Scott Bessent, secretario del Tesoro, ha anunciado que duplicará, como mínimo, las recompras de bonos con vencimientos entre 10 y 30 años, elevando el máximo por operación desde 2.000 hasta al menos 4.000 millones.

"La pregunta surge casi automáticamente: ¿está haciendo el Tesoro estadounidense una especie de QE sin llamarlo QE?", subraya el analista Pablo Gil en The Trader. El Quantitative Easing (QE) o expansión cuantitativa consiste en que la Reserva Federal crea dinero y lo utiliza para comprar grandes cantidades de bonos. Porque cuando aparece un gran comprador de bonos, su precio tiende a subir y su rentabilidad a bajar. De esta forma, la Fed intenta reducir los tipos de interés a largo plazo y abaratar el coste de financiación de la economía de EEUU. Eso puede terminar traduciéndose en hipotecas más baratas, mejores condiciones de financiación para las empresas y, generalmente, mayor apoyo para los mercados financieros. Fue una de las grandes herramientas utilizadas después de la crisis financiera de 2008 y durante la pandemia.

Pero esto no es exactamente lo que está haciendo ahora el Tesoro estadounidense. La diferencia fundamental es muy sencilla: la Reserva Federal puede crear dinero; el Tesoro no. Si el Tesoro recompra 4.000 millones$ de bonos, necesita conseguir esos 4.000 millones de algún sitio. Y una posibilidad es hacerlo emitiendo nueva deuda, probablemente de vencimientos más cortos.

"Imaginemos que el Gobierno tiene 100$ de deuda a largo plazo en circulación. Recompra 10 y, para conseguir el dinero, emite 10$ de deuda a corto plazo. Sigue debiendo 100$, pero ahora hay menos deuda de largo plazo en manos de los inversores", explica.

"Y eso es precisamente lo interesante. Al haber menos bonos largos disponibles, el Tesoro puede ayudar a sostener su precio y contener su rentabilidad. Por eso, aunque técnicamente no sea un QE, el efecto que busca sobre los tipos de interés a largo plazo se parece en cierta medida", resalta.

Además, el momento elegido difícilmente puede considerarse irrelevante. El Tesoro ha aumentado las recompras justo después de que las rentabilidades de los bonos estadounidenses alcanzaran máximos de casi dos décadas, presionadas por el enorme déficit público, el conflicto con Irán y unas necesidades de financiación cada vez mayores tanto del Gobierno como del sector privado.

El mercado captó inmediatamente el mensaje. La rentabilidad del bono a 30 años cayó desde el 5,34% hasta aproximadamente el 5,18%, mientras la del Treasury a 10 años retrocedía hacia el 4,65%. Y esto importa mucho más allá del mercado de bonos. Cuando los tipos a largo plazo superan determinados niveles, aumentan las hipotecas, se encarece el crédito empresarial, se enfría el mercado inmobiliario y las valoraciones bursátiles empiezan a sufrir. También aumenta la factura que tiene que pagar el propio Gobierno para financiar una deuda pública que está a punto de superar los 40 billones$,

Bessent parece estar enviando una señal bastante clara: el Gobierno no quiere que los tipos de interés a largo plazo sigan subiendo sin control. Pero eso no significa que tenga capacidad para impedirlo. Las cantidades anunciadas siguen siendo pequeñas. El Tesoro podría elevar las recompras previstas entre agosto y principios de noviembre desde unos 69.000 millones$ hasta aproximadamente 83.000 millones, frente a un mercado de Treasuries superior a 32 billones. Por tanto, estas operaciones no solucionan el problema de fondo. EEUU sigue teniendo déficits enormes, una deuda creciente y una necesidad gigantesca de encontrar compradores para financiarla.

Los 14.000 millones adicionales de recompras son demasiado pequeños para cambiar por sí solos el mercado mundial de bonos. Lo importante no es el tamaño de la intervención, sino el mensaje que envía. "Hasta ahora, cuando pensábamos en alguien intentando frenar una subida excesiva de los tipos de interés, mirábamos fundamentalmente hacia la Reserva Federal. Bessent está demostrando que el Tesoro también está dispuesto a utilizar sus propias herramientas. Y esto puede tener consecuencias importantes. Porque si esta intervención no funciona y las rentabilidades vuelven a dispararse, la siguiente pregunta será inevitable: ¿qué hará el Tesoro entonces? ¿Aumentará todavía más las recompras? ¿Emitirá menos deuda a largo plazo? ¿Hasta dónde está dispuesto a llegar para contener el coste de financiación de Estados Unidos?", argumenta Pablo Gil.

"No estamos ante un QE. Al menos todavía. Pero estamos empezando a descubrir qué ocurre cuando el mayor deudor del mundo considera que el precio que le exige el mercado por prestarle dinero empieza a ser demasiado alto", concluye este experto.

UBS: señales de incomodidad en las acciones

Aunque la subida de los rendimientos de los bonos globales empieza a estabilizarse, ayudada por la inusual intervención de del Tesoro estadounidense, las acciones han seguido mostrando señales de incomodidad. A primera vista, estos movimientos combinan varios factores que históricamente han sido un desafío para los activos de riesgo: mayores rendimientos de los bonos, mayores precios del petróleo y debilidad en las acciones tecnológicas y vinculadas a la IA que han liderado gran parte del repunte bursátil. "Si bien estos riesgos merecen atención, no creemos que los movimientos recientes del mercado socaven los argumentos de fondo a favor de las acciones: Los fundamentales de la IA se mantienen intactos. El crecimiento de los beneficios sigue siendo el ancla del mercado. El relato de un shock inflacionario todavía no se refleja en los datos", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Si bien los periodos de volatilidad elevada pueden resultar incómodos, no invalidan necesariamente los argumentos de inversión de fondo. Los inversores deberían seguir centrados en los factores más determinantes para las perspectivas a medio plazo: la solidez de la inversión en IA, la amplitud del crecimiento de los beneficios y la trayectoria de la inflación. En los tres casos, nuestro escenario base sigue siendo constructivo. Seguimos considerando que las acciones son Atractivas y favorecemos un enfoque diversificado que equilibre las asignaciones específicas a oportunidades de crecimiento estructural con otros sectores que puedan beneficiarse de un ciclo de beneficios más amplio".

31Jul

"Sin un punto de referencia claro en materia de política monetaria, es cada vez más probable que los mercados reaccionen según su propia interpretación de los acontecimientos económicos y geopolíticos, lo que dará lugar a movimientos más bruscos a lo largo de la curva de rendimientos", avisan en Fidelity.

Miguel Ángel Valero

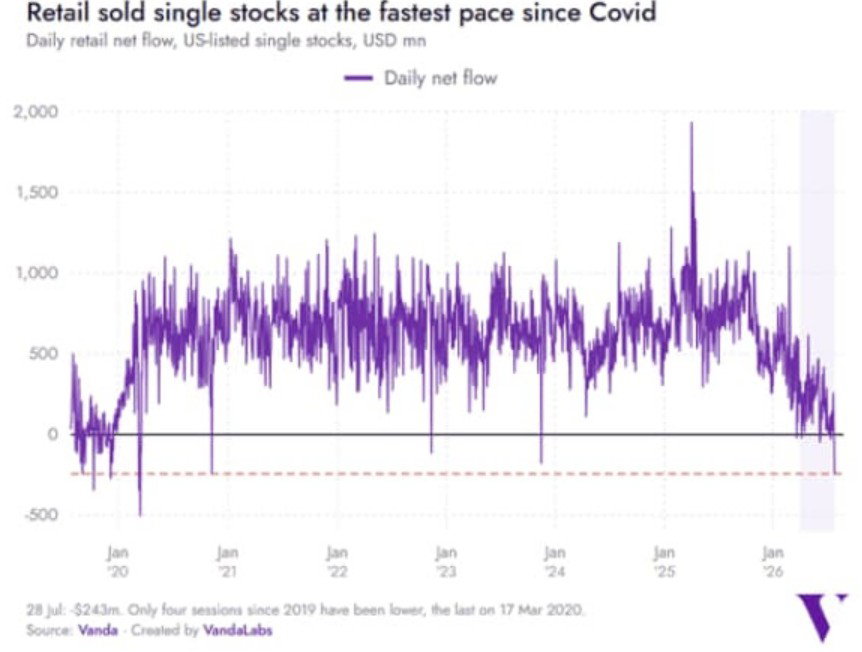
El dato llama poderosamente la atención: el 29 de julio de 2026, los inversores minoristas de EEUU vendieron acciones al ritmo más rápido desde el Covid. Los analistas interpretan que hay una desconfianza sobre la rentabilidad real que tendrán las gigantescas inversiones de las tecnológicas en inteligencia artificial (IA) y en centros de datos. Pero también pesa el giro del nuevo presidente de la Fed, Kevin Warsh, de no ofrecer pistas ni orientaciones sobre la política monetaria.

Esto no solo dispara la volatilidad, uno de los elementos que más asustan a los inversores, sino que hace que los mercados, sin un punto de referencia claro en materia de política monetaria, reaccionen según su propia interpretación de los acontecimientos económicos y geopolíticos, lo que dará lugar a movimientos más bruscos, en un sentido o en otro.

Ebury: el repunte del Euribor si no hay acuerdo de paz será contenido

El Euribor ha vuelto a repuntar este mes debido al recrudecimiento de las tensiones entre Irán y EEUU. Aunque resultaba previsible que se pudiesen producir contratiempos en las negociaciones, el memorando de entendimiento ha tenido una vigencia incluso más corta de lo que nos podríamos haber imaginado. La reanudación de las hostilidades, la nueva paralización del estrecho de Hormuz y las disrupciones en el Mar Rojo provocaron que el precio del Brent ascendiera por encima de los 100$ por barril.

En paralelo, las expectativas de subidas de tipos en la Eurozona volvieron a ascender y el BCE no ha tenido mayor opción que mantenerlas vivas de cara a su reunión de septiembre. En la reunión de este mes, el BCE no movió ficha, en línea con las expectativas del mercado, pero sí dejó la puerta abierta a un posible endurecimiento monetario en su próxima cita. Las comunicaciones de la institución fueron claramente hawkish: subrayaron que la inflación se mantendría por encima del objetivo durante la primera mitad del 2027 y algunos miembros del Consejo de Gobierno plantearon la posibilidad de subir los tipos en esa misma reunión.

A primera vista, los datos no apuntan a una necesidad imperiosa de endurecer la política monetaria. Aunque el crecimiento del segundo trimestre ha sorprendido al alza, sigue siendo moderado. Además, la inflación subyacente está relativamente contenida y no hemos observado efectos de segunda ronda, de momento. No obstante, cuanto más se prolongue el conflicto de Irán, más aumentarán las probabilidades de que estos últimos emerjan, complicando la convergencia de la inflación hacia el nivel objetivo. En este sentido, el BCE estará muy atento a los dos informes de inflación que se publicarán antes de la próxima reunión en septiembre, además de los PMI, para valorar cómo está evolucionando la actividad económica.

Sino se produce un acuerdo de paz duradero antes de dicha reunión que permita una recuperación del tráfico por el estrecho de Hormuz, creemos que al BCE no le quedará mejor opción que volver a subir los tipos de interés. Dado que el mercado asigna una alta probabilidad a este escenario, creemos que el repunte del Euribor a 12 meses sería relativamente contenido. Si, de forma inesperada, se evitara este escenario y las expectativas de subidas de tipos empezaran a moderarse, sí que esperaríamos una caída notable de este indicador de referencia. Sin embargo, este último escenario parece, a día de hoy, el menos probable.

Fidelity: subida de tipos de la Fed en diciembre

Salman Ahmed, Responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, subraya que, puesto que la Reserva Federal apenas ofrece orientaciones o marcos, los mercados se han vuelto más sensibles a los datos que se publican y a los sucesos geopolíticos. En lugar de dar pistas sobre cómo podría responder la política monetaria, su presidente, Kevin Warsh, se mostró cómodo con la reciente incertidumbre previa a la reunión, argumentando que los mercados están aprendiendo a “fijarse en la pelota, en lugar del árbitro” y que el aumento de los rendimientos de mercado está endureciendo las condiciones financieras y haciendo parte del trabajo de la Fed. 

Aunque el incremento de los precios del petróleo y las expectativas de inflación podrían obligar a la Fed a actuar antes, "nuestra previsión principal sigue siendo que el endurecimiento de la política monetaria arranque en diciembre". 

Warsh reafirmó el compromiso de la Fed con la estabilidad de precios, volvió a negarse a proporcionar marcos u orientaciones y derivó las preguntas a las próximas recomendaciones del grupo de trabajo. "Eso refuerza la impresión de que la Fed está dispuesta a mantener la paciencia a pesar de las crecientes perturbaciones en el lado de la oferta y las presiones inflacionistas cada vez mayores", apunta el experto de Fidelity.

La consecuencia más evidente de no disponer de un marco de referencia, y menos aún de orientaciones, ha sido el regreso de la alta volatilidad. La reunión de la Fed supuso la mayor sorpresa de la entidad en más de una década, solo superada por el recorte sorpresa de 50 puntos básicos que Jerome Powell aplicó en septiembre de 2024. 

"Sin un punto de referencia claro en materia de política monetaria, es cada vez más probable que los mercados reaccionen según su propia interpretación de los acontecimientos económicos y geopolíticos, lo que dará lugar a movimientos más bruscos a lo largo de la curva de rendimientos". añade. Esta dinámica se reflejó en la evolución de los precios, que mostró una clara tendencia de aumento de la inclinación en la curva de rendimientos. Mientras que el extremo más corto repuntó, influenciado todavía por la reacción de sesgo expansivo a la rueda de prensa de Warsh, el extremo más largo sufrió una oleada de ventas, desvinculándose cada vez más de la Fed. La presión vendedora en el extremo más largo se debió en gran medida a un aumento de los 'breakevens' de inflación, lo que refleja una menor confianza en la capacidad de la Fed para mantener la estabilidad de precios. 

"Creemos que esto ejerce una presión cada vez mayor sobre Warsh para que respalde su discurso con medidas concretas y aumenta el riesgo de que la Fed tenga que subir los tipos antes de lo previsto si los precios del petróleo y las presiones inflacionistas siguen aumentando. No obstante, nuestra hipótesis de trabajo sigue siendo que la Fed iniciará su ciclo de subidas en diciembre. Nuestra interpretación de Warsh es que, a pesar de su retórica restrictiva sobre la inflación, en última instancia podría resultar más expansivo de lo que sugieren sus comentarios, sobre todo con la proximidad de las elecciones legislativas de mitad de mandato en EEUU", explica.

Las recomendaciones del grupo de trabajo, previstas para otoño o para finales de año, proporcionan una cobertura útil para mantener la orientación actual de la política monetaria mientras tanto. Además, es probable que los cambios en la metodología de la Oficina de Análisis Económico (BEA), que entrarán en vigor a finales de septiembre, atenúen en cierta medida los datos de inflación. "Estimamos que estos cambios podrían reducir el PCE subyacente en unos 30 puntos básicos con respecto a nuestras previsiones para finales de año, lo que aliviaría la presión para que se produzcan subidas de tipos antes. Los mercados ya han reducido la probabilidad de una subida en septiembre y coinciden cada vez más con nuestra opinión sobre el momento del próximo movimiento. Durante los próximos meses, seguiremos vigilando los datos económicos que se publiquen y la evolución de la situación geopolítica, ya que ambos factores siguen siendo fundamentales para la trayectoria de la política monetaria. También estaremos muy atentos a cómo evoluciona la relación entre Warsh y el resto del Comité. Observamos que la Fed sigue bastante dividida y habrá que ver en qué sentido se resuelven las 'riñas familiares' en el futuro", concluye.

30Jul

La ausencia de señales claras sobre la dirección futura de la política monetaria reavivó las dudas sobre el grado de compromiso del nuevo presidente de la Fed con el control de la inflación, provocando una intensa venta de bonos del Tesoro estadounidense de largo plazo.

Miguel Ángel Valero

M2 es una medida de la oferta monetaria que suma M1 (dinero en circulación más depósitos a la vista), depósitos de ahorro, menores de 100.000$, y fondos monetarios. Viene a medir el dinero que se puede gastar de una forma prácticamente inmediata, ya que está disponible con suma rapidez. Un crecimiento rápido de la M2 puede señalar mayor liquidez en el sistema, lo que a veces precede a presiones inflacionistas o burbujas de activos. 

Por eso. los bancos centrales como el BCE o la Fed monitorizan la evolución de la M2 para calibrar el impacto de sus políticas sobre tipos de interés o reducción de balances. Además, las variaciones de M2 (en términos reales o frente a PIB) se suelen utilizar como señal de fase del ciclo crediticio y de riesgo.

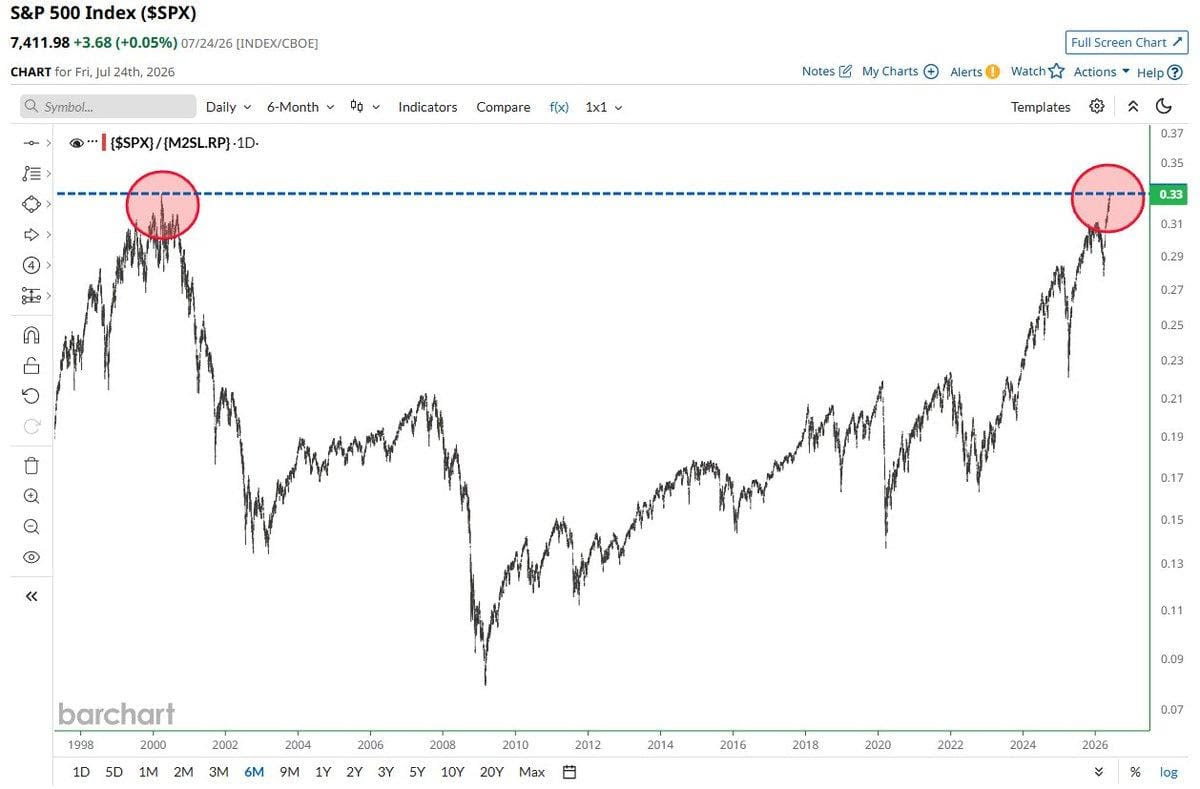
Pues bien, la M2 estadounidense marca máximo histórico en 23,155 billones de dólares. Más dinero circulando justo cuando la Fed se plantea subir tipos por la inflación, como ha contado Dinero Seguro. 

El problema es que el presidente de la Fed, Kevin Warsh, evita ofrecer una guía clara sobre los próximos pasos de la política monetaria y tampoco precisa si respaldaría nuevas subidas de tipos en caso de que la inflación dejara de moderarse. En su argumentación, sostiene que el reciente repunte de las rentabilidades de mercado ya está contribuyendo a endurecer las condiciones financieras, reduciendo así la urgencia de actuar. Los inversores no tardaron en expresar su descontento, reduciendo exposición a la renta variable, la renta fija y el dólar. En el mercado de bonos, las ventas se concentraron especialmente en los tramos largos de la curva, impulsando la rentabilidad exigida al bono a 30 años hasta niveles no vistos en casi dos décadas y poniendo de manifiesto las dudas existentes sobre la capacidad de la Fed para anclar las expectativas de inflación a largo plazo.

El mercado recibió con frialdad el escueto estilo de comunicación de Kevin Warsh tras la decisión de la Reserva Federal de mantener los tipos sin cambios. La ausencia de señales claras sobre la dirección futura de la política monetaria reavivó las dudas sobre el grado de compromiso del nuevo presidente con el control de la inflación, provocando una intensa venta de bonos del Tesoro estadounidense de largo plazo.

Crédito y Caución: la energía y la caída de las importaciones lastran al comercio global

Se espera que el crecimiento del comercio mundial se ralentice en 2026, tras un 2025 más sólido de lo previsto, impulsado por la anticipación de los aranceles y la fuerte demanda de productos relacionados con la IA, especialmente procedente de Asia. Tal y como recoge el Economic Outlook de Crédito y Caución, el aumento de los precios de la energía, la menor demanda de importaciones y la continua incertidumbre en materia de política comercial situarán el crecimiento del comercio por debajo del 2 % en 2026, frente al 4,6 % del año anterior.

En 2025, se registró un robusto crecimiento del comercio de bienes relacionados con la IA, por encima del 35 %, lo que benefició a sectores como la electrónica, los productos farmacéuticos y químicos y la maquinaria, entre otros. Aunque se prevé que la inversión en infraestructuras de IA siga siendo dinámica este año, el conflicto en Oriente Medio empieza a tener ya consecuencias en la evolución del comercio mundial.

El cierre del estrecho de Ormuz ha provocado un aumento de los precios de las materias primas que no se registraba desde 2022. Las relacionadas con el sector alimentario subieron un 3 % en marzo con respecto al mes anterior y se espera que los índices de precios de los alimentos aumenten a lo largo del horizonte de previsión, aunque sea de forma marginal. Todo ello ha desencadenado una escalada inflacionista que afecta al poder adquisitivo de los consumidores. La inflación general de EEUU subió en mayo hasta el 4,2 % interanual, frente al 2,4 % de enero, y la inflación de la zona del euro lo hizo hasta el 3,2 %, frente al 1,7 % de enero. Además, la crisis energética ha reducido el volumen total de importaciones de los países importadores de energía, que disminuyen a medida que el mercado se adapta al aumento de los precios.

En la zona euro, las perspectivas comerciales también son débiles. El informe de la aseguradora de Crédito prevé un descenso de las exportaciones del 0,2 % en 2026. Además, se prevé que los exportadores pierdan cuota de mercado en el sector de bienes, lo que refleja una presencia limitada en sectores relacionados con la IA, de rápido crecimiento y con un intenso volumen comercial. El fuerte turismo internacional y los servicios comerciales transfronterizos suponen una gran ventaja para España y Francia, mientras que la economía alemana, orientada a la industria manufacturera, se enfrenta a unos costes de los insumos estructuralmente más elevados, lo que mantiene a su sector manufacturero bajo una intensa presión.

La duración del conflicto, con un débil alto el fuego, marcará la evolución del comercio a nivel global. Aunque el escenario base de Crédito y Caución parte de una reapertura gradual del estrecho y de una mayor relajación de los precios de la energía, los riesgos a la baja para las perspectivas siguen siendo elevados.

Ebury: la Fed es más cauta pero no cambia el ru

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, explica que la decisión de la Fed de mantener los tipos de interés sin cambios, ampliamente esperada por el mercado; “refleja la voluntad de seguir evaluando la evolución de la economía y de la inflación antes de realizar nuevos movimientos. Aunque algunos miembros del comité mostraron una postura más restrictiva, el mensaje principal es que la Fed considera que las condiciones actuales no justifican todavía una modificación de la política monetaria”.

La Fed reconoce que la economía estadounidense continúa mostrando una notable resiliencia, especialmente en el mercado laboral, mientras que las presiones inflacionistas, aunque más moderadas que en meses anteriores, siguen situándose por encima del objetivo del 2%. “Este escenario permite a la Fed adoptar una posición de espera, observando si la desaceleración de la inflación se consolida sin necesidad de endurecer aún más las condiciones financieras” señalan los analistas de Ebury.

La decisión transmite un mensaje de cautela más que de cambio de rumbo. La Fed evita comprometerse con futuras bajadas de tipos y mantiene abiertas todas las opciones para las próximas reuniones, dependiendo de la evolución de los datos macroeconómicos. Esta postura refuerza la idea de que el proceso de normalización monetaria será gradual y dependerá estrictamente de la trayectoria de la inflación y del crecimiento económico.

En consecuencia, “el escenario central sigue siendo el de unos tipos estables durante los próximos meses, con una elevada dependencia de los datos económicos. Para los mercados financieros y para el dólar, este mensaje supone una señal de continuidad y estabilidad, aunque la incertidumbre sobre el calendario de futuros movimientos continuará condicionando las expectativas de inversores y empresas”.

UBS: la renta fija de calidad asegura ingresos atractivos

La Reserva Federal mantuvo los tipos de interés sin cambios y se abstuvo de ofrecer demasiadas indicaciones sobre el futuro. "Sin embargo, los inversores interpretaron el resultado de forma dovish, lo cual es más coherente con nuestra visión de que la política monetaria se mantendrá sin cambios este año. Seguimos atentos a posibles cambios a más largo plazo en la forma en que la Fed comunica su política y gestiona su balance", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Los cambios específicos aún están por verse, y seguimos recomendando que los inversores mantengan asignaciones suficientes a renta fija de calidad dentro de sus carteras. Creemos que los rendimientos actuales ofrecen una oportunidad para asegurar ingresos atractivos, particularmente en bonos de calidad con vencimientos cortos y medios. Una exposición selectiva a segmentos del mercado de bonos con mayor rendimiento, como los mercados emergentes y el high yield, también puede ayudar a los inversores a construir unos ingresos de cartera más diversificados".

Eastspring: ralentización del crecimiento global por la guerra en Oriente Medio

Los analistas de la gestora de activos  Eastspring Investments esperan una ralentización del crecimiento global desde el 3,5% hasta el 3% a causa de la subida de precios del petróleo provocada por la guerra en Oriente Medio. Y habrá una mayor dispersión del crecimiento por países y sectores, dado el enorme gasto de capital en IA por parte de las grandes tecnológicas de EEUU. En Asia se esperan crecimientos superiores, lo que provoca que la inflación continúe en niveles elevados, con la excepción de China, afectada por la debilidad de su demanda interna. La política monetaria se endurecerá con subidas generalizadas de tipos, tanto en EEUU como en los países asiáticos, con la excepción de nuevo de China. Y en las divisas, los diferenciales del tramo corto de la curva de tipos empiezan a dejar de apoyar al dólar USA, mientras que sigue la divergencia entre las divisas asiáticas.

Eastspring Investments también menciona los principales riesgos para los mercados. En EEUU, la inflación y el crecimiento salarial, junto al enorme gasto de capital en infraestructuras de la IA. Otros riesgos son la recuperación del mercado laboral en EEUU que podría impulsar el crecimiento sin que aumenten  los salarios. Y por último, la inestabilidad geopolítica. 

La política monetaria ha pasado de una fase de relajación a otra de endurecimiento selectivo. Los analistas de la gestora asiática esperan que la Fed suba el tipo de los fondos federales en 25 puntos básicos (pb) en su reunión de septiembre u octubre, sobre la base de que el crecimiento esperado del empleo en EEUU seguirá siendo sólido, y la inflación subyacente seguirá siendo persistente. La debilidad en cualquiera de estos dos factores pondría en cuestión dichas previsiones. 

En ausencia de sorpresas negativas en empleo e inflación subyacente, se considera que los rendimientos de los bonos del Tesoro de EEUU necesitan que el nuevo presidente de la Fed, Warsh, cumpla con su retórica agresiva sobre la inflación para mantener las caídas en retornos. En Asia, es probable que se produzcan subidas de tipos allí donde la inflación, la presión cambiaria, o los balances externos, estén más tensionados. Es probable que los tipos oficiales suban en Indonesia, India, Corea, Filipinas y Taiwán.

Sigue sin vislumbrarse una solución duradera al conflicto entre Irán y Estados Unidos. Es probable que los alto el fuego sigan siendo frágiles en un futuro próximo. Por lo tanto, hay que seguir vigilando la posibilidad de que surjan tensiones derivadas de las relaciones entre China y Taiwán relativas al Estrecho, así como de las disputas entre China y Filipinas sobre los límites de las aguas territoriales.

29Jul

Han votado en contra de la decisión Beth Hammack, de la Reserva Federal de Cleveland; Neel Kashkari (Minneapolis); y Lorie Logan (Dallas), partidarios de una subida de tipos de 25 puntos básicos. Ya son cinco reuniones sin movimiento de tipos.

Miguel Ángel Valero

Como se esperaba y contó Dinero Seguro, la Fed ha mantenido, por quinta reunión consecutiva y pese a las presiones de Donald Trump, los tipos de interés entre el 3,5% y el 3,75%. Lo que no se esperaba es la división en el FOMC: han votado en contra de la decisión Beth Hammack, de la Reserva Federal de Cleveland; Neel Kashkari (Minneapolis); y Lorie Logan (Dallas). Estos tres gobernadores eran partidarios de una subida de tipos de 25 puntos básicos (pb).

El argumento para mantener los tipos es que "la actividad económica se expande a un ritmo sólido a pesar de la elevada incertidumbre, debida en parte al conflicto en Oriente Medio” y que “el crecimiento de la productividad y la inversión de capital son fuertes. La creación de empleo ha seguido el ritmo de la fuerza laboral y la tasa de desempleo se ha mantenido prácticamente sin cambios”. 

Y eso que se reconoce que la inflación se mantiene elevada en relación con el objetivo del 2%, ”lo que refleja en parte las perturbaciones en la oferta que han provocado aumentos de precios en ciertos sectores, incluido el energético". 

Kevin Warsh, tras su segunda reunión como presidente de la Fed, se reeafirma en su compromiso contra la inflación: "“Para algunos hogares, empresas y profesionales, cinco años de alta inflación han dejado una impresión errónea difícil de erradicar ", pero "bajo la supervisión de este Comité, solo existe un objetivo, y es el 2%”. "Comprendemos que los más de cinco años de inflación por encima del objetivo no se pueden revertir en nueve semanas ni con un solo mes de modestas reducciones de precios. Esta Reserva Federal no cederá. Nuestra credibilidad se basa en el cumplimiento de nuestros deberes y responsabilidades, la prosperidad de nuestra nación depende de ello”, insiste.

En cualquier caso, el asunto se aplaza hasta septiembre, algo que sin duda desagradará a Trump. Pero Warsh, y la mayoría del FOMC, prefieren esperar y  ver cómo evoluciona el conflicto en Oriente Medio y su impacto en la inflación. 

Tras el comunicado de la Fed y la escueta intervención de su presidente, las probabilidades de que suban los tipos en septiembre se han disparado hasta el 75%. En la reunión de junio, según las actas, 9 de los 18 miembros del FOMC se mostraron partidarios de, al menos, una subida este año. Solo uno defendía bajar los tipos.

La eliminación de la orientación prospectivas por parte del nuevo presidente de la Fed incrementa la volatilidad, porque los mercados no saben a qué atenerse. Para Warsh eso es bueno: "Los participantes del mercado están aprendiendo a jugar el partido en lugar de centrarse en el árbitro, y los precios del mercado seguirán respondiendo en la dirección y magnitud que consideren oportunas”.

28Jul

El mercado está descontando subidas de tipos, en consonancia con una retórica más agresiva y con las últimas previsiones de la Fed, que indican que la inflación no volverá a su nivel objetivo hasta 2028.

Miguel Ángel Valero

La segunda reunión de tipos de la Reserva Federal bajo la presidencia de Kevin Warsh parece una repetición de la última del Banco Central Europeo (BCE), analizada en Dinero Seguro. Salvo mayúscula sorpresa, cualquier decisión se dejará para la vuelta de las vacaciones.

Ebury: los datos no justifican una subida de tipos

Los futuros del crudo Brent se dispararon la semana pasada por encima de los 100$ por barril por primera vez desde mayo, impulsados por el recrudecimiento de las hostilidades entre Irán y EEUU. El alto al fuego durante el fin de semana ha ofrecido cierto alivio, aunque los precios se mantienen elevados. Este encarecimiento energético no solo refuerza las expectativas de una inflación más persistente, sino también la de un endurecimiento de la política monetaria en todo el mundo. Los futuros aún no anticipan un movimiento de la Reserva Federal en esta reunión, pero ya descuentan por completo una subida de 25 puntos básicos (PB) en septiembre.

Seguimos pensando que los datos no justifican una subida de tipos por parte del FOMC. El IPC de junio fue más moderado de lo esperado y los precios al productor se estabilizaron, registrando en junio la mayor caída mensual en más de seis años. El mercado laboral estadounidense permanece sólido, pero tampoco le conviene alzas de tipos necesariamente. El crecimiento del empleo se moderó en junio y las presiones salariales se han atenuado desde sus máximos, sin que el mercado laboral se haya debilitado lo suficiente como para generar temores de recesión. Nos encontramos, por tanto, ante una coyuntura económica cómoda para la Fed que no debería exigir realmente subidas de tipos en este momento.

El reciente incremento de las expectativas de tipos es, en realidad, una consecuencia directa de las últimas noticias sobre el conflicto con Irán. El problema para los responsables de política monetaria es que resulta imposible saber con certeza cuánto durará este nuevo recrudecimiento, lo que obliga a los mercados a fijar precios en un entorno de información incompleta y volátil. Nuestra hipótesis de partida sigue siendo una resolución pacífica del conflicto, dado que nos encontramos ya en la antesala de las elecciones de mitad de mandato y la popularidad de Trump ya ha sufrido un gran deterioro. No obstante, el momento es decisivo: necesitaríamos ver avances visibles casi de inmediato para que la Reserva Federal se abstenga de subir los tipos en septiembre. A menos que se produzca un anuncio inesperado de paz en el próximo día y medio, consideramos que la Reserva Federal no tendrá más remedio que adoptar un tono agresivo el miércoles. 

El comunicado será, como es habitual, breve y evitará cualquier orientación prospectiva, en línea con el rechazo explícito del presidente Warsh a esta estrategia de comunicación. En su lugar, creemos que se hará referencia a la "elevada incertidumbre" y la necesidad de un enfoque dependiente de los datos. Este lenguaje otorgaría al banco central la máxima flexibilidad para subir los tipos en reuniones posteriores sin comprometerse de antemano. 

En la reunión de esta semana no habrá gráfico de puntos, lo que supone un alivio para el Comité: trazar una trayectoria de tipos en medio de un conflicto en constante evolución sería una tarea especialmente compleja. La atención se centrará, por tanto, en las declaraciones del presidente Warsh durante la rueda de prensa. Una formulación del tipo "el FOMC se mantiene alerta ante los riesgos al alza de la inflación" bastaría para transmitir la intención de endurecer la política monetaria sin consolidar las expectativas de subidas. Su valoración del repunte del petróleo también será relevante para los mercados, por el modo en que caracterice tanto la disrupción a la oferta como la posible propagación de las presiones inflacionarias al resto de la economía.

Dado que los futuros ya descuentan plenamente una subida en septiembre, el listón para una sorpresa hawkish capaz de impulsar de forma significativa al dólar es elevado. Para que se produzca, Warsh tendría que señalar de manera explícita una subida en septiembre, algo que su aversión a las orientaciones prospectivas hace poco probable. Lo más verosímil es que la Fed transmita intenciones hawkish sin confirmarlas abiertamente, lo que podría decepcionar a los mercados. En este escenario, cualquier apreciación del dólar tras la reunión del FOMC podría resultar efímera, salvo que se produzca una nueva escalada del conflicto con Irán y un nuevo repunte de los precios del petróleo.

Pictet: persisten los riesgos de subida de tipos

Xiao Cui, la economista para EE. UU. en Pictet WM cree que los últimos datos de inflación y comunicados de la Reserva Federal refuerzan la expectativa de que permanecerá en espera, aunque considerando la inflación el riesgo más relevante, con la puerta abierta a un endurecimiento, incluso en septiembre. Por nuestra parte, esperamos que mantenga los tipos de interés en la medida que las presiones inflacionarias se disipan poco a poco. En todo caso, una sorpresa al alza de la inflación puede ser suficiente para inducir a la Reserva Federal a subir sus tipos de interés preventivamente y anclar las expectativas.

De momento esperamos que los mantenga en 3,5%-3,75%, al igual que la declaración, quizá con algún ajuste restrictivo, pero sin nuevas proyecciones económicas y con el presidente Warsh absteniéndose de enviar su orientación a futuro. Probablemente reitere que la Reserva Federal garantizará la estabilidad de precios con sus propias herramientas.

El caso es que los mercados están descontando una probabilidad inusualmente alta -uno sobre tres- de aumento de tipos, habiendo aumentado bruscamente desde niveles muy bajos, por las tensiones geopolíticas y ausencia de indicaciones, cuando en la era Powell se anunciaban los movimientos con claridad.

Los gobernadores que conforman el núcleo del Comité Federal del Mercado Abierto parecen dispuestos a esperar más datos. Si señalan fuerte deseo de fortalecer su credibilidad en la lucha contra la inflación aumentará el riesgo de subida de tipos este año, mientras que una lectura optimista de la inflación puede interpretarse como acomodaticio. Los gobernadores Logan y Harker pueden emitir votos disidentes a favor de subir tipos en 0,25%, a lo que puede unirse Kashkari. En todo caso, en un Comité dividido, Warsh puede inclinar la balanza si estima conveniente subir los tipos de interés. Pero esperamos que minimice previsiones futuras y defienda la paciencia. Si acepta la posibilidad de subidas de tipos y no se opone a las expectativas de mercado al respecto, estaremos ante un enfoque restrictivo de la política monetaria. 

Pero un ajuste de tipos de una sola vez o con antelación, para evitar movimientos cerca de las elecciones presidenciales del próximo Noviembre, puede implicar reacción política más que expectativas de inflación o presiones inflacionarias reales, siendo aún menos probable que dos o tres subidas de tipos de interés a lo largo del tiempo.

Banca March: gana peso el grupo restrictivo en la Fed

"Aunque nuestro escenario central sigue siendo el mantenimiento de los tipos sin cambios durante el resto de 2026, en las últimas semanas ha ganado peso dentro de la Fed el grupo de miembros que aboga por una política monetaria más restrictiva. La discusión no es sencilla. Por un lado, la inflación continúa claramente por encima del objetivo y la reciente escalada de las tensiones en Oriente Medio ha impulsado nuevamente los precios de la energía. Por otro, el dato de IPC de junio sorprendió favorablemente, ofreciendo margen para mantener la cautela. A ello se suma un mercado laboral que sigue mostrando una notable fortaleza, con las solicitudes semanales de desempleo en mínimos desde 1969", explican los analistas de Banca March.

UBS: a medio plazo, un tono menos 'hawkish'

"A medio plazo, esperamos que la Fed adopte un tono menos hawkish del que descuenta actualmente el mercado, una mejora en los términos de intercambio regionales y un renovado enfoque en los vientos en contra estructurales del dólar estadounidense", opinan Pietro Santin, estratega, y Tilmann Kolb, analista, en UBS Global Wealth Management. "Aunque es probable que los bancos centrales se mantengan vigilantes a corto plazo, esperamos que las presiones inflacionarias se moderen a lo largo de los próximos 12 meses y recomendamos asegurar los rendimientos actualmente elevados, especialmente en bonos de calidad con duración corta y media", añade Mark Haefele, director de Inversiones.

Ofi Invest: bajada de tipos si la inflación se normaliza

Según Ombretta Signori, de Ofi Invest AM, la inflación en EEUU será superior a lo previsto, con una media del 3,5 %, frente al 2,5 % previsto antes de la guerra en Irán. Podría acercarse a su nivel objetivo en 2027, siempre que la subida de los precios de la energía no se traslade en exceso al resto de la economía, con una inflación algo más elevada en alimentos y bienes manufactureros. Será necesario que pasen unos meses hasta poder evaluar la magnitud de de los efectos indirectos en el resto de la economía, por ejemplo en el caso de Inteligencia Artificial, que podría alimentar la inflación en el indicador de referencia para la Fed, el Deflactor del Consumo.

Dada la diferencia actual entre la inflación y su nivel objetivo, Ofi Invest AM considera que la inflación será el factor clave que determine las futuras decisiones de política monetaria de la Fed. Por lo tanto, la Fed podría mantener los tipos de interés sin cambios durante el resto del año. 

Si la inflación se normaliza —el escenario previsto por Ofi Invest AM—, podría producirse una bajada de los tipos. Sin embargo, ha aumentado la probabilidad de que la próxima medida sea una subida; el mercado está descontando subidas de tipos, en consonancia con una retórica más agresiva y con las últimas previsiones de la Fed, que indican que la inflación no volverá a su nivel objetivo hasta 2028.

Banco de Inglaterra

El Banco de Inglaterra también se reúne el jueves, sin que se esperen movimientos de tipos. "No esperamos obtener demasiadas novedades en la reunión del Banco de Inglaterra de esta semana, dado que las cifras de salarios e inflación publicadas la semana pasada se ajustaron a las previsiones del consenso", señalan en Ebury.

"Aunque es probable que la división de votos mantenga un sesgo hawkish, los datos actuales ofrecen pocos indicios de que más miembros vayan a sumarse al bando partidario de subir tipos. Con el mercado aún descontando cierta probabilidad de un mayor endurecimiento, seguimos favoreciendo los bonos de alta calidad en el segmento de duración corta a media, donde los rendimientos se mantienen atractivos y constituyen una fuente de ingresos convincente", apunta Maelle Quillevere, economista en UBS Global Wealth Management.

27Jul

Los fondos de bonos investment grade de EEUU sufren una salida récord de 7.100 millones$, la mayor fuga semanal jamás registrada. Solo el 20 de julio se esfumaron 8.200 millones.

Miguel Ángel Valero

Tras 13 noches consecutivas de bombardeos, EEUU suspendió desde el viernes 24 de julio la campaña de ataques, y en respuesta, Irán también detuvo sus represalias. EEUU interrumpió las operaciones sin ofrecer explicaciones ni anuncios oficiales. Esta pausa podría estar relacionada tanto con el desgaste de las reservas de misiles interceptores Patriot de EE.UU. como con la reducción del número de objetivos nmilitares de relevancia estratégica susceptibles de ser atacados. 

A todo ello, suma un nuevo foco de tensión en la región. Los hutíes, grupo rebelde asentado en Yemen y respaldado por Irán, tratan de aumentar la presión sobre el tráfico marítimo en el mar Rojo, principal vía de salida del petróleo saudí. Así, pese a la pausa en las hostilidades directas entre Irán y EEUU, durante el fin de semana se registraron nuevos intercambios de ataques entre los hutíes y Arabia Saudí.

Pero lo que más preocupa son dos datos. Por un  lado, el S&P 500 comparado con la masa monetaria M2 (la cantidad de dinero que circula por la economía) acaba de tocar el mismo nivel que marcó en el pico de la burbuja puntocom del año 2000. La Bolsa está tan cara respecto al dinero disponible como en aquel cénit, justo antes del pinchazo.

Por otro, los fondos de bonos investment grade (IG, grado de inversión, en inglés) de EEUU sufren una salida récord de 7.100 millones$ en una sola semana (hasta el 2 de julio). Es la mayor fuga semanal jamás registrada. Los inversores están soltando la deuda más segura que existe. Solo el 20 de julio se esfumaron 8.200 millones. El petróleo rozando los 100$ dispara el miedo a la inflación, y eso empuja al alza la rentabilidad del bono del Tesoro, ya en máximos de año y medio. 

Ofi Invest: Oriente Medio perjudica más a Europa que a EEUU

Cuando la deuda pública paga más, los bonos corporativos viejos, de cupón bajo y a largo plazo, valen menos. Mientras tanto, el bono 'basura' aguanta mejor y hasta recibe dinero fresco. Y el mercado ya pone hasta un 80% de probabilidades a que la Fed suba tipos.  "Si la Fed se pone dura, el castigo a la deuda corporativa y, de rebote, a las tecnológicas puede seguir", avisan en Zumitow.

La gestora de activos francesa Ofi Invest AM, cree que el crecimiento en la zona euro para 2026 estará muy por debajo de su potencial, cayendo al 0,5% desde sus estimaciones anteriores a la guerra de Irán que fijaban el crecimiento para este año en el 1,4%. El motivo de ello es la mayor resistencia de la economía en EEUU respecto a la europea al shock de los precios de la energía que ha provocado el conflicto, y que ha elevado la inflación media en EEUU al 3,5% y en Europa al 3%.

En consecuencia, tanto la Fed como el BCE tomarán decisiones de política monetaria con el objetivo de que la inflación vuelva a su nivel objetivo: en 2028 en EEUU, y en 2027 en Europa. El mercado espera que lo más probable es que la Fed suba los tipos, al igual que el BCE.

La primera mitad de 2026 ha estado dominada por la guerra en Irán, y la segunda tendrá un marcado acento geopolítico, por las elecciones de mitad de mandato en EEUU que podrían crear oportunidades de mercado, según Ombretta Signori, Head of Strategy de Ofi Invest AM.

El conflicto en Oriente Medio estalló coincidiendo con una fase de la economía global con fundamentales sólidos, pero el cierre prolongado del estrecho de Ormuz hizo subir los precios de las materias primas y perjudicó a las cadenas de suministro. Los costes de producción se vieron sometidos a presión, y el alza de los precios de la energía afecta al poder adquisitivo. 

Los efectos sobre el crecimiento económico serán mayores en Europa que en EEUU, porque su condición de exportador neto de materias primas le beneficia, y está gestionando el conflicto desde una posición de salida más fuerte. Las devoluciones fiscales vinculadas al OBBB (un paquete de ayudas fiscales de EEUU), la riqueza generada por las inversiones en renta variable y un mercado laboral sólido han permitido a los consumidores estadounidenses mantener su ritmo de gasto a pesar del aumento de los precios de la energía. 

La tasa de ahorro muestra una tendencia a la baja, lo que hace poco probable que el gasto de los consumidores vuelva a acelerarse. Aun así, el crecimiento económico debería mantenerse sólido y cercano a su potencial, respaldado por la inversión en IA.

Un comienzo de año lento y un segundo trimestre con bajo crecimiento se corresponde con las encuestas que confirman la desaceleración en la zona Euro. El gasto de los consumidores desciende por la subida de los precios de la energía, y la inversión empresarial se ve afectada por la incertidumbre y condiciones más estrictas en los préstamos bancarios.  

El plan de estímulo económico de Alemania no va lograr compensar estos vientos de cola, motivo que hace a Ofi Invest AM revisar el crecimiento para 2026 desde el 1,4% anterior al conflicto en Irán, al 0,5%, muy por debajo de su potencial. Al igual que en Estados Unidos, la inflación será más alta de lo esperado, el 3% de media, antes de retornar al 2% en 2027. 

UBS: estrategias que ayuden a gestionar el riesgo bajista

El BCE ya subió los tipos de interés del 2% al 2,25%, y una nueva subida de 25 pb sería acorde con su objetivo publicado en junio de lograr que la inflación regrese a su nivel objetivo. El BCE tendrá que aplicar una política monetaria levemente restrictiva con la que afrontar la posibilidad de que la subida de precios de la energía se traslade a los alimentos y a los precios de fabricación. Entonces, el BCE podría volver a bajar los tipos de interés en la segunda mitad de 2027.

Las tensiones geopolíticas, los precios del petróleo, los rendimientos de los bonos y las dudas sobre el retorno de las inversiones en IA son riesgos clave para los mercados. Los inversores deberían centrarse en la resiliencia de la cartera y en estrategias que ayuden a gestionar el riesgo bajista, preservando al mismo tiempo el potencial de crecimiento a largo plazo.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Para los inversores bien diversificados y con horizonte a largo plazo, mantenerse invertido sigue siendo la estrategia más eficaz para navegar la incertidumbre actual. Dado el sólido crecimiento de los beneficios y un contexto cíclico en mejora, vemos oportunidades atractivas en acciones a lo largo de distintos sectores y regiones, y creemos que los inversores deberían ampliar su exposición para captar una gama más amplia de motores de crecimiento. También esperamos que los rendimientos de los bonos caigan, y consideramos que la renta fija de calidad ofrece una combinación atractiva de ingresos, diversificación y potencial de rentabilidad a medio plazo".

"Aunque los sólidos beneficios empresariales siguen siendo un pilar fundamental clave para el mercado alcista, el reciente aumento tanto de los precios del petróleo como de los tipos de interés probablemente ha pesado sobre el rendimiento. En nuestro escenario base, creemos que el conflicto en Oriente Medio se desescalará, lo que debería impulsar a la baja los precios del petróleo. No obstante, los inversores deberían estar preparados para una posible volatilidad en los mercados bursátiles si el conflicto continúa intensificándose en el corto plazo", apunta David Lefkowitz, responsable de Acciones de EEUU.

Ebury: los mercados empiezan a digerir la nueva fase del conflicto

Los mercados empiezan, por fin, a digerir la reanudación de las hostilidades entre Irán y EEUU, y el consiguiente aumento de los precios del petróleo, que la semana pasada volvieron a superar los 100$ por barril. Las Bolsas retrocedieron y el dólar se apreció frente a la mayoría de las divisas, impulsado por la búsqueda de activos refugio. Por su parte, los exportadores netos de materias primas se beneficiaron de la mejora en sus términos de intercambio. Las expectativas de subidas de tipos por parte de los bancos centrales siguen elevándose y los mercados asignan ya una probabilidad elevada a que la Fed actúe en la reunión de esta misma semana. El notable fortalecimiento del dólar se produjo a pesar del último intento de Trump de imponer aranceles y obtener el respaldo del poder judicial estadounidense, lo que refuerza la idea de quelas expectativas sobre la política monetaria han vuelto a erigirse como el principal driver del mercado cambiario.

Las noticias del fin de semana sobre la suspensión de los ataques entre EEUU e Irán han aportado un ligero alivio a los activos de riesgo en lo que va de sesión. No obstante, el foco principal de la semana será la reunión de la Reserva Federal, que se celebrará el miércoles. Aunque no anticipamos cambios en los tipos, los mercados no descartan del todo esta posibilidad. Como mínimo, creemos que el FOMC mantendrá abiertas sus opciones de cara a una posible subida en septiembre. El Banco de Inglaterra también se reúne el jueves, sin que se esperen movimientos de tipos. La semana se cerrará con la publicación del dato preliminar de inflación de la zona del euro correspondiente a julio.

  • EUR: Tal y como se anticipaba, el Banco Central Europeo (BCE) mantuvo la semana pasada los tipos y se negó a comprometerse de forma explícita con una senda de subidas, subrayando que sus decisiones continúan siendo dependientes de los datos. Sin embargo, el tono de la presidenta Lagarde resultó restrictivo y dejó claramente abierta la puerta a un nuevo aumento de tipos en septiembre, al señalar que el banco dispondrá de mucha más información de cara a esa reunión. La combinación del repunte de los precios de la energía, el tono resiliente de los datos económicos y las declaraciones hawkish de Lagarde ha llevado a los operadores a descontar una probabilidad del 80% de otra subida en septiembre. El sorprendente repunte de los PMI de julio refuerza aún más esta visión. Los datos de inflación de esta semana podrían resultar decisivos para confirmar dicha subida, dado que los economistas esperan que el índice general se mantenga muy cerca del 3%, significativamente por encima del objetivo del BCE.
  • USD: Los indicadores económicos publicados la semana pasada confirmaron el tono generalmente positivo de la economía estadounidense. Se espera que los datos del PIB del segundo trimestre, que se darán a conocer esta semana, muestren un crecimiento nominal cercano al 6%, sin signos de desaceleración y con una inflación que, por sexto año consecutivo, permanece muy lejos del objetivo de la Reserva Federal. Este contexto, unido al reciente repunte de los precios de la energía, proporcionará munición a los miembros más hawkish del FOMC. Aunque no anticipamos una subida de tipos en la reunión de esta semana, sí esperamos un mensaje inequívocamente restrictivo. El comunicado volverá a ser breve y, con toda probabilidad, evitará cualquier orientación prospectiva, en línea con el rechazo explícito del presidente Warsh a esta estrategia de comunicación. No obstante, las declaraciones que lo acompañen probablemente señalarán que se avecinan subidas de tipos si el conflicto con Irán se prolonga y los precios del petróleo se mantienen entorno a los niveles actuales —o por encima de ellos— durante un periodo prolongado.
  • GBP: La primera semana de Andy Burnham como primer ministro británico ya ha pasado a la historia. Su inesperada designación de John Healey como ministro de Hacienda ha sido bien recibida, dada su reputación de rigor fiscal y su experiencia previa en el Tesoro. Sin embargo, empieza a percibirse cierto nerviosismo entre los inversores, ya que las rebajas fiscales anunciadas parecen carecer de financiación y elevan el riesgo de futuras subidas de impuestos y de un mayor endeudamiento.
  • Sin ánimo de resultar excesivamente cínicos, interpretamos estas medidas —con un coste fiscal reducido pero de elevado impacto político— como un intento de dorar la píldora antes de introducir ajustes fiscales agresivos en otoño. Comienzan a emerger indicios de que el nuevo Gobierno optará por aumentar la carga impositiva y el gasto público, al tiempo que busca la "máxima flexibilidad" dentro del marco impuesto por las reglas fiscales.
  • "Interpretamos esto último como una señal de que el déficit y la deuda pública aumentarán aún más, una combinación poco favorable para la libra y para los bonos soberanos. Los mercados de divisas parecen coincidir con este diagnóstico: la libra se ha depreciado de forma notable frente al euro en las últimas dos semanas. No esperamos obtener demasiadas novedades en la reunión del Banco de Inglaterra de esta semana, dado que las cifras de salarios e inflación publicadas la semana pasada se ajustaron a las previsiones del consenso.
15Jul

Los mercados ya dan un 50% de probabilidad a una subida de tipos de la Fed en julio. El retorno de las hostilidades en Oriente Medio provocará más inflación y subidas de tipos en Asia.

Miguel Ángel Valero

Con EE.UU, Canadá y México habiendo iniciado la revisión formal del T‐MEC las negociaciones se esperan especialmente complejas y con importantes implicaciones para el comercio en Norteamérica. Sin embargo, pese a las crecientes tensiones entre los tres socios y a las exigencias de la Administración Trump para modificar aspectos clave del acuerdo , los economistas de Coface consideran poco probable una ruptura de la integración económica, debido al profundo grado de interdependencia industrial entre los tres países. Y es que las exportaciones a EEUU representan el 30% del PIB de México y el 17 % del de Canadá.

El 1 de julio marcó el inicio de la primera revisión oficial del T-MEC, que entró en vigor en 2020 para sustituir al Tratado de Libre Comercio de América del Norte (TLCAN).Esta revisión, inicialmente concebida como una simple actualización, se está desarrollando finalmente en un contexto de importantes tensiones comerciales. La administración Trump desea renegociar en profundidad varias disposiciones del tratado, en particular las reglas de origen para el sector automovilístico, las relaciones comerciales con China, el acceso al mercado canadiense de productos lácteos y determinadas políticas energéticas mexicanas. Ante estas exigencias, México y Canadá tienen sólidos motivos para mantenerse firmes en sus posiciones, lo que sugiere que las negociaciones serán largas y complejas .

Desde la entrada en vigor del T-MEC, el valor total del comercio entre EEUU y cada uno de sus dos vecinos ha aumentado de alrededor de 615.000 millones$ en 2019 a casi 800.000 millones en 2022 , superando así a China como principal socio comercial de Estados Unidos. Esta interdependencia resulta especialmente evidente en sectores estratégicos. Canadá y México representan el 51% de los vehículos importados por EEUU y el 58% de los componentes de automoción que el país adquiere en el extranjero. En algunos casos, un componente automovilístico cruza la frontera entre EEUU y México entre cinco y siete veces antes de incorporarse a un vehículo terminado. 

Estas complementariedades son igualmente fuertes en el sector energético, donde Canadá representa el 60% de las importaciones estadounidenses de petróleo crudo. Las cadenas de valor norteamericanas se han vuelto demasiado integradas como para que una reversión pueda producirse sin un elevado coste económico.

En el marco de la actual guerra comercial, la relevancia del acuerdo no ha hecho más que aumentar. El cumplimiento de las normas del T-MEC se ha convertido en el principal medio para que las empresas canadienses y mexicanas obtengan exenciones arancelarias. Los productos conformes con el T-MEC han quedado exentos de la mayoría de los aranceles impuestos sucesivamente por la Casa Blanca. Esta situación otorga actualmente a Canadá y México una importante ventaja competitiva frente a otros socios comerciales de EEUU, especialmente China. 

En un contexto de reorganización de las cadenas de suministro mundiales, el acceso preferencial al mercado estadounidense se está convirtiendo en un activo estratégico de primer orden para ambos países. Sin embargo, este éxito también está aumentando las tensiones en torno al tratado. A medida que se amplía la diferencia entre las condiciones de acceso concedidas a los socios norteamericanos y las impuestas a China, Washington teme que su política comercial sea eludida y que Pekín siga manteniendo influencia en determinadas cadenas de suministro regionales. Precisamente por ello, EEUU pretende endurecer ciertas disposiciones del acuerdo, especialmente las reglas de origen para el sector automovilístico y el marco que regula las relaciones comerciales entre sus vecinos y China.

Las conversaciones podrían prolongarse hasta 2027. Las posiciones defendidas actualmente parecen difíciles de conciliar y las primeras conversaciones preparatorias no han logrado reducir las diferencias. No obstante, el escenario de una retirada total de EEUU sin una solución alternativa sigue siendo poco probable. Una decisión de este tipo provocaría importantes perturbaciones en las cadenas de suministro norteamericanas y en numerosos sectores industriales de los tres países. Por tanto, un compromiso pragmático sigue siendo el desenlace más creíble. Éste podría adoptar la forma de concesiones específicas que permitan a cada parte proteger sus intereses estratégicos, manteniendo al mismo tiempo un marco preferencial para el comercio regional.

“Las negociaciones que comienzan ahora serán largas y conflictivas. Pero la integración industrial construida durante tres décadas está demasiado arraigada como para ponerse en cuestión de la noche a la mañana. Incluso en caso de bloqueo en torno al T-MEC, es probable que Canadá y México mantengan algún tipo de acceso preferencial al mercado estadounidense, ya que el coste económico de una ruptura sería considerable para los tres países”, afirma Marcos Carias, economista para Norteamérica de Coface.

Nueva rectificación de Trump

Una nueva rectificación del presidente estadounidense que matiza sus declaraciones anteriores y señala que el peaje equivalente al 20% del valor del cargamento, planteado para garantizar la seguridad de los buques que transiten por el estrecho de Ormuz, será sustituido por un acuerdo de inversión con los aliados del Golfo en EEUU. Se trata de un convenio abierto y sin cuantías definidas, lo que constituye, de facto, un reconocimiento de que la tasa propuesta por la Administración estadounidense carecía de sentido económico.

No obstante, el problema persiste y el estrecho continúa prácticamente cerrado para ambas partes. La actualización de las últimas cifras confirma, sin embargo, que la interrupción fue algo menos abrupta de lo que se estimaba inicialmente, ya que se han registrado algo más de una decena de tránsitos frente al parón casi total observado en los días previos. Esta revisión se explica porque los datos de seguimiento en tiempo real no incluyen a los buques que navegan sin emitir señal, cuyos movimientos se incorporan posteriormente una vez se confirma su paso, horas o incluso días después, tras volver a activar el transpondedor.

Aun así, el tráfico sigue siendo muy reducido, situado en torno al 10% de los niveles habituales. Además, los ataques iraníes a barcos comerciales continúan, la normalización de la actividad marítima se retrasa y, en consecuencia, también lo hace la recuperación de las exportaciones de petróleo y gas de la región. Esta situación mantiene la presión sobre los mercados energéticos: la referencia Brent supera los 85$ por barril, mientras que el gas en Europa asciende hasta los 54€/MWh.

Tras la marcha atrás de Trump, se abre ahora una fase de negociación y se esperan avances en las conversaciones entre Irán y EEUU durante los próximos días. Un escenario de doble bloqueo no resulta beneficioso para ninguna de las partes, y la necesidad de alcanzar algún tipo de entendimiento aumenta a medida que se prolonga la tensa situación actual.

Fed: 50% de probabilidad de que suba tipos en julio

El dato de inflación en EEUU ofreció cierto alivio a los mercados, al mostrar señales de moderación más allá del componente energético. Sin embargo, el presidente de la Fed, Kevin Warsh, volvió a adoptar un tono marcadamente restrictivo al afirmar que la lucha contra la inflación aún no ha concluido. En sus comparecencias semestrales ante sendos Comités en la Cámara de Representantes y en el Senado, ratificó un cambio de régimen en la estrategia monetaria del banco central. Warsh adoptó una postura de firmeza frente a las presiones de precios, al declarar una política de “tolerancia cero” ante la inflación persistente, calificando explícitamente de “error” el marco de objetivo de inflación promedio adoptado por la Fed en 2020.

Además de insistir en la reestructuración operativa de la Fed mediante cinco grupos de trabajo orientados a auditar los modelos de inflación, la gestión del balance y los canales de comunicación con los mercados, confirmó su intención de abandonar progresivamente el uso tradicional del 'forward guidance' en favor de una política estrictamente dependiente de los datos económicos en tiempo real, buscando un modelo de comunicación más prudente. A pesar del alivio cuantitativo que supuso la publicación del IPC de junio, Warsh enfrió las expectativas de un giro inmediato hacia nuevos recortes de tipos de interés. 

Es más, los traders del mercado monetario ya ven un 50% de probabilidades de que la Fed suba tipos en julio. El relato ha girado de recortes a subidas en tiempo récord, y eso lo cambia todo para bonos, dólar y bolsa. Ojito.

UBS: el PCE subyacente se acercará al objetivo de la Fed a final de año

"Un entorno de inflación más moderado, combinado con la reaparición de expectativas de crecimiento más débiles en la segunda mitad del año —a medida que el apoyo fiscal y el crecimiento de la renta real se moderan—, debería acercar el PCE subyacente al objetivo del 2% de la Fed hacia final de año. En conjunto, estas dinámicas deberían llevar a la Fed hacia una postura más acomodaticia y a un retorno de los tipos de referencia hacia una estimación neutral en torno al 3%", opinan Paul Hsiao, Estratega de Asignación de Activos, y Andrew Dubinsky, Economista, de UBS Global Wealth Management.

Eastspring: Asia sufrirá una subida de inflación y de tipos

Vis Nayar, Chief Investment Officer, Ray Farris,  Chief Economist, y Viola Wong, Economist de Eastspring Investments, creen que la reanudación de las hostilidades en Oriente Medio ha reforzado los riesgos de un repunte de la inflación y un la subida de tipos de interés en la región Asia. En China, una desaceleración del crecimiento que podría impulsar el gasto en la segunda mitad del año. En Corea, una subida de 25 pb en los tipos de interés.  En la India, un repunte inflacionista que podría acarrear subida de tipos y depreciación de la divisa. Sin embargo, en los paises ASEAN (sureste de Asia), el crecimiento esperado para Singapur y Malasia sigue siendo sólido, y no se prevén cambios en la política monetaria.

En cualquier caso, la gestora advierte que los países asiáticos con divisas débiles se verán más afectados por los riesgos inflacionistas y de endurecimiento monetario. En este escenario, el atractivo de Asia y sus diferentes países para la inversión persiste, pero es necesario un enfoque más selectivo dado el incremento del nivel de riesgo en la región.

03Jul

Los mercados, que venían apuntando a una subida de tipos en la reunión de octubre de la Fed, ahora dan por hecho que esperará hasta su reunión de diciembre. Para UBS sigue siendo demasiado hawkish (restrictivo), y "esperamos que la Fed se abstenga de subir tipos".

Miguel Ángel Valero

En Estados Unidos, la creación de empleo oficial (nóminas no agrícolas) de junio ofreció un dato más débil de lo previsto de 57.000 puestos (frente a 113.000 esperados) y los dos meses anteriores se revisaron a la baja. El principal factor detrás de la desaceleración en nuevos puestos vino del lado del sector de ocio y hostelería, debido a una contratación estacional más débil de lo habitual. Este sector había liderado la creación de empleo en mayo, impulsado por el efecto del Mundial de Fútbol. Sin embargo, en junio registró el comportamiento opuesto y lidero las caídas, con una destrucción de 61.000 empleos, frente a los +40.000 puestos creados en mayo. Dentro del sector, destacaron las caídas en restauración (-33.000) y alojamiento (-22.000). En cuanto a los sectores que tuvieron un comportamiento más favorable, educación y sanidad lideraron el avance con +69.000 nuevos puestos, seguido de servicios profesionales (+36.000). La ocupación aumentó tanto en la industria manufacturera como en la construcción.

Por otro lado, la tasa de paro descendió una décima a 4,2%, frente al 4,3% esperado. Esta reducción reflejó principalmente la salida de trabajadores de la población activa y no una mayor incorporación de trabajadores al mercado laboral. En conjunto, se trata de un informe algo más débil de lo previsto, pero que sigue siendo compatible con un mercado laboral estable. Los analistas destacan la resiliencia que continúa mostrando el empleo estadounidense.

La estela que ha dejado el dato de empleo en EEUU ha sido positiva. Aunque las cifras no han superado las expectativas, sí resultan suficientes –especialmente con una tasa de paro a la baja– para que el mercado laboral continúe mostrando solidez La ligera decepción se reflejó en las expectativas sobre los tipos oficiales, que han moderado su visión para este año, aunque siguen descontando al menos una subida adicional.

La debilidad del dato de empleo en EEUU llevó a los inversores a posponer sus expectativas de endurecimiento monetario: los futuros sobre tipos de interés sitúan ahora la primera subida en diciembre, mientras que previamente la anticipaban para octubre. En este contexto, la rentabilidad exigida al 10 años cerró en tablas en niveles del 4,48% .

En el mercado de divisas, el dato de empleo en EEUU alentó las salidas de dinero en el dólar, permitiendo que el cruce con el euro cerrara por encima del 1,14€/$. Ante el aplazamiento de las expectativas de una subida de tipos en EEUU la referencia euro-dólar escaló un +0,5% finalizando en 1,143€/$.

Trump señala que sigue negociando con Irán, quien “ha aceptado prácticamente todo lo que necesita”.  En este contexto, la cotización del petróleo registró un avance del 0,3% al cierre, acariciando los 72 $/barril. En paralelo, el oro sigue recuperando terreno y amanece con alzas cercanas al 1%. Aupado por la reciente debilidad del dólar, el oro acumula una revalorización del +1,8% en el cómputo semanal al situarse en 4.164 $/onza.

Por otra parte, Trump ha pausado la firma de la Housing Bill –un paquete de medidas acordado por ambos partidos en el Congreso para mejorar el acceso a la vivienda– condicionándolo a la aprobación del Save America Act, que incrementa los requisitos de identificación en los procesos de votación. Y continúa buscando una vía legal para destituir a Lisa Cook de la Fed tras el reciente rechazo del Tribunal Supremo. 

Alemania: 10.000 millones€ en rebajas fiscales

El Gobierno alemán ha presentado un plan de reformas fiscales, que incluye 10.000 millones de euros anuales en rebajas fiscales sobre la renta.  El alivio tributario sería de unos 600€ al año para los hogares de rentas bajas y medias, y se financiará mediante el aumento de la carga fiscal para los contribuyentes con ingresos superiores a 250.000€ anuales. 

Entre otras medidas, también contempla la creación del Fondo Alemania, un vehículo de inversión público-privado para movilizar capital privado hacia proyectos considerados estratégicos para la economía alemana. El canciller alemán, Friedrich Merz, defendió que este paquete de reformas puede contribuir a elevar el crecimiento potencial de la economía y permitir que el PIB vuelva a expandirse por encima del 1% en 2027. 

Estas iniciativas llegan después de que el Gobierno revisara a la baja sus previsiones económicas el pasado mes de abril, en un contexto marcado por la incertidumbre geopolítica y el encarecimiento de la energía, reduciendo su estimación de crecimiento para 2026 del 1% al +0,5% y para 2027 del +1,3% al +0,9%.

UBS: la Fed se abstendrá de subir los tipos

El presidente de la Reserva Federal, Kevin Warsh, aseguró en el Foro de Sintra que se mantendrá fiel al objetivo de inflación del 2% y que "decepcionará" a quienes esperen lo contrario, reiterando el compromiso de la Fed con la estabilidad de precios. No obstante, Warsh también señaló que los riesgos de inflación han disminuido en las últimas semanas, con unas expectativas a la baja.

Los mercados, que venían apuntando a una subida de tipos en la reunión de octubre de la Fed, ahora dan por hecho que esperará hasta su reunión de diciembre. Para UBS sigue siendo demasiado hawkish (restrictivo), y "esperamos que la Fed se abstenga de subir tipos". La resistencia del mercado laboral estadounidense no está generando presiones sobre los precios. La inflación debería moderarse a medida que avance el año. Los nuevos grupos de trabajo de la Fed podrían retrasar los ajustes de política monetaria.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que la Fed mantendrá los tipos estables a corto plazo y vemos margen para que los mercados reduzcan sus expectativas de endurecimiento monetario por parte de la Fed. Esto debería beneficiar a los bonos de calidad de vencimiento corto y medio a medida que caigan las rentabilidades, y consideramos que los actuales niveles elevados de rentabilidad son una oportunidad para que los inversores aseguren unos ingresos de cartera duraderos".

"Aunque la fortaleza del USD podría persistir a corto plazo, creemos que el listón para una subida de tipos de la Fed es alto, y una eventual recalibración del mercado debería traducirse en una corrección del USD a medio plazo", apuntan Teck Leng Tan, Estratega, y Dominic Schnider, Responsable Global de Divisas y Materias Primas

"EEUU es una economía productiva, y la IA podría hacerla aún más. Aunque eso no garantiza que la productividad sea la Palabra Financiera del Año 2026, sí constituye un argumento convincente en el ecuador del año", aporta Jason Draho, Responsable de Asignación de Activos para América.

"El informe de empleo de junio debería aliviar las preocupaciones sobre un recalentamiento del mercado laboral, aunque el crecimiento del empleo y de los salarios se mantiene lo suficientemente firme como para que la Fed siga centrada en los riesgos de inflación", opina Andrew Dubinsky, Economista.

Swisscanto apuesta por lo cíclico

En contraste con el tiempo actual en Europa, los mercados de renta variable se enfriaron algo en junio debido a las preocupaciones sobre los tipos de interés a corto plazo. A pesar de los sólidos datos macroeconómicos, "seguimos sin esperar que la Fed suba los tipos y, por tanto, estamos incrementando nuestra exposición a renta variable cíclica", explican en Swisscanto, donde han hecho ajustes en sus carteras:

  • Exposición cíclica en la economía circular: Los datos económicos siguen sorprendiendo al alza en muchas regiones y la renta variable cíclica está ganando impulso. Las compañías industriales que operan en la economía circular resultan especialmente atractivas.
  • Incremento de la posición en bonos soberanos globales: El precio del petróleo cotiza aproximadamente en su nivel previo a la guerra e inflación y las expectativas de inflación han caído bruscamente. La presión alcista sobre las rentabilidades probablemente se ha pausado por el momento, mientras que el carry sigue siendo atractivo.
  • Sobreponderación en renta variable ampliada de nuevo: Sólidos datos macro, sin subidas de tipos por parte de la Fed, sentimiento de mercado equilibrado y beneficios empresariales robustos: el entorno para la renta variable sigue siendo constructivo.
  • Los valores defensivos resultan menos atractivos; la renta variable de la zona euro se beneficia de la caída del precio del petróleo: Volvemos a cerrar nuestra posición en renta variable del Reino Unido. En particular, la cobertura energética ya no parece apropiada. Al mismo tiempo, cerramos nuestra subponderación en renta variable de la zona euro (UEM), ya que las presiones inflacionarias se están moderando.
  • Reducción de la subponderación en USD: El dólar está ganando impulso tras la sólida primera comparecencia del presidente de la Fed, Kevin Warsh, y ha realizado una ruptura técnica al alza. Aunque seguimos viendo argumentos para un USD más débil a largo plazo, deseamos reducir este riesgo durante el verano e incrementamos algo de USD.

Aunque sigue siendo incierto si el Estrecho de Ormuz está actualmente abierto o no, el precio del crudo Brent ya ha caído significativamente desde los 120$ hasta aproximadamente los 70, volviendo aproximadamente a su nivel previo a la guerra. Como resultado, las expectativas de inflación en Europa y EEUU se han derrumbado. La tasa de inflación descontada en los TIPS estadounidenses a un año ha caído de más del 5% a menos del 2%. Las expectativas de inflación a más largo plazo también han descendido, a lo que probablemente ha contribuido la postura "restrictiva" del nuevo presidente de la Fed, Kevin Warsh. No obstante, contrariamente a lo que descuenta el mercado, "seguimos sin esperar que la Fed suba los tipos. Es probable que el descenso de las rentabilidades de las últimas semanas continúe y estamos incrementando nuestra sobre ponderación en bonos soberanos globales".

El mercado espera que el crecimiento de los beneficios para la próxima temporada de resultados sea robusto; las previsiones son del +27% interanual en EEUU y del +12% en la zona euro. El momentum de precios también sigue siendo sólido. Sin embargo, dado que los mercados de renta variable se enfriaron algo en junio, el sentimiento ya no es eufórico y nuestros indicadores técnicos ya no generan señales de venta. Dado que los datos macro son también sólidos y los temores inflacionarios se han disipado, "volvemos a incrementar nuestra sobre ponderación en renta variable para julio, que es típicamente un mes fuerte. Junto con nuestra exposición a tecnología, seguimos favoreciendo la renta variable cíclica, como las pequeñas capitalizaciones y el sector industrial. Ahora estamos infra ponderados en el defensivo mercado de renta variable del Reino Unido, ya que su elevada ponderación en valores energéticos probablemente sufrirá presión vendedora en un entorno de fuerte caída del precio del petróleo". 

Por el contrario, las perspectivas para la renta variable de la zona euro (UEM) están mejorando, ya que la moderación de las presiones inflacionarias podría llevar al Banco Central Europeo a reconsiderar su postura restrictiva. El consiguiente debilitamiento a corto plazo del euro también podría suponer un impulso adicional para las empresas exportadoras europeas.

"Llevamos varios meses manteniéndonos al margen en oro y materias primas, y esto ha dado sus frutos. Los metales preciosos y el petróleo en particular han sufrido fuertes caídas y, en nuestra opinión, se encuentran en una tendencia bajista. Si bien somos estructuralmente positivos en oro, vemos riesgos técnicos, tras haberse perforado temporalmente no solo la media móvil de 200 días, sino también el nivel de los 4.000 dólares. El precio del petróleo podría caer aún más; los precios agrícolas, por el contrario, probablemente subirán debido a la sequía extrema. Por tanto, seguimos con una ponderación neutral en materias primas", concluyen en Swisscanto.