30Dec

El aumento de la volatilidad de los mercados refleja en parte la incertidumbre de los inversores sobre la futura trayectoria de los tipos de interés en EEUU debido a una menor independencia de la Reserva Federal, lo que implica un euro más fuerte frente al dólar.

Miguel Ángel Valero

A un día de cerrar 2025, toca hacer balance de cómo se han comportado las economías y qué podemos esperar para el próximo ejercicio. En el caso de Europa, y tras la última reunión del BCE en la que mantuvo los tipos al 2%, el equipo de análisis de Natixis CIB cree que, a pesar de las incertidumbres que aún prevalecen, parece probable que se mantenga durante un período prolongado una política monetaria sin cambios. “En ausencia de perturbaciones económicas adversas sustanciales, ahora no esperamos cambios en los tipos oficiales durante todo el año 2026”, adelantan.

Según se desprende del informe, “el ligero aumento del optimismo sobre el crecimiento económico y las perspectivas de inflación en las nuevas proyecciones del BCE sugiere que podría mantener sin cambios su postura de política monetaria durante todo el año 2026”.

No obstante, Natixis CIB enumera varios acontecimientos que pueden provocar riesgos para la inflación. En primer lugar, la probabilidad de que una resolución pacífica entre Ucrania y Rusia reduzca los precios de la energía a corto plazo, pero proporcione un crecimiento adicional a medio plazo para la reconstrucción de Ucrania. En segundo lugar, una escalada de la guerra comercial con EEUU puede tener dos efectos desinflacionistas: una disminución de las exportaciones de la zona del euro a EEUU mayor de lo que previsto actualmente, y un desvío de los productos chinos baratos de los Estados Unidos hacia la zona del euro. Y en tercer lugar, el aumento de la volatilidad de los mercados refleja en parte la incertidumbre de los inversores sobre la futura trayectoria de los tipos de interés en EEUU debido a una menor independencia de la Reserva Federal, lo que implica un euro más fuerte frente al dólar.

Precisamente, Natixis CIB analiza en el informe la composición del FOMC en 2026, la probable dirección de los tipos de interés, las posibilidades para el próximo presidente de la Fed y otros acontecimientos importantes que podrían configurar las políticas de la Reserva Federal en el próximo año.

Eurizon: El impacto de la geopolítica será modesto

La atención de los inversores se centra en la publicación de los datos macroeconómicos de EEUU tras el cierre de Gobierno más prolongado de su historia. La atención se centra principalmente en el mercado laboral, tras la desaceleración registrada en el verano, en contraposición a la resiliencia del consumo y la inversión.

La Fed, tras recortar los tipos de interés en septiembre, octubre y diciembre, debería ralentizar el ciclo bajista a principios de 2026, considerando que se está alcanzando el tipo objetivo neutral del 3%.

En la Eurozona, el crecimiento se ha estabilizado tras la fase volátil relacionada con la guerra comercial desatada por Trump. Las expectativas para 2026 apuntan a un crecimiento sostenido, impulsado por el consumo, así como por los planes de gasto en defensa e infraestructuras. El BCE mantiene la postura a la espera, con los tipos alineados con el nivel de inflación y un impacto neutral en la política monetaria.

En China, el crecimiento en 2025 va camino de alcanzar el objetivo del 5% establecido para el año. En el primer trimestre del próximo año se fijará el objetivo de crecimiento para 2026, que probablemente volverá al 5%, aunque no se puede descartar una ligera reducción al 4,5%.El impacto de los acontecimientos geopolíticos sigue siendo modesto, con el precio del petróleo estable en el entorno de los 60$ por barril.

12Dec

El rally navideño continúa, con el índice global alcanzando nuevos máximos, aunque esta vez con una participación más amplia que trasciende el sector tecnológico.

Miguel Ángel Valero

Las Bolsas globales avanzan tras la reunión de la Fed, marcada por un tono menos restrictivo, aunque los repuntes no son homogéneos. Por un lado, crecen las dudas en torno a la inteligencia artificial tras los resultados de Oracle y Broadcom, que no han logrado convencer a los mercados, lo que ha provocado que el sector tecnológico quede rezagado esta semana. Las inquietudes sobre la capacidad de inversión de Oracle, debido a su elevado nivel de endeudamiento, se han sumado a unos datos de Broadcom que han resultado decepcionantes, especialmente por las previsiones de pedidos anunciadas por su CEO: en torno a 73.000 millones$, una cifra inferior a la estimada por los analistas.

Mientras tanto, OpenAI sigue atrayendo capital y explorando nuevas vías para monetizar la inteligencia artificial generativa. En esta ocasión, Disney ha comprometido una inversión de 1.000 millones$ en la compañía y ha licenciado sus franquicias para que Sora, la IA de generación de vídeos de OpenAI, pueda utilizarlas en la creación de contenido que se ofrecerá en Disney+. 

La carrera por rentabilizar la IA continúa y, pese a las incertidumbres, los ambiciosos planes de inversión se mantienen firmes.

Por otro lado, los sectores más rezagados y las pequeñas empresas americanas celebran esta semana el giro menos restrictivo de la Fed con avances significativos del +3% para el Russell 2000. Tras una primera mitad de año complicada, la segunda parte, marcada por la reducción de tipos y la llegada de estímulos fiscales en 2026, ha permitido al Russell 2000 acumular ganancias del +20%, frente al +11% del S&P 500. Esta tendencia diferencial debería mantenerse, en un contexto donde la economía estadounidense parece haber superado el impacto más severo de los aranceles y encara 2026 con mayor optimismo.

Por su parte, el Ibex ha tocado, aunque sea momentáneamente, los 17.000 puntos por vez primera en su centenaria historia. Cerrará 2025 con una subida de más del 46%, la más alta de la historia del índice creado en 1992 y que en 1993 registró un incremento del 54%, todavía no superado. 

El rally navideño continúa, con el índice global alcanzando nuevos máximos, aunque esta vez con una participación más amplia que trasciende el sector tecnológico.

DWS

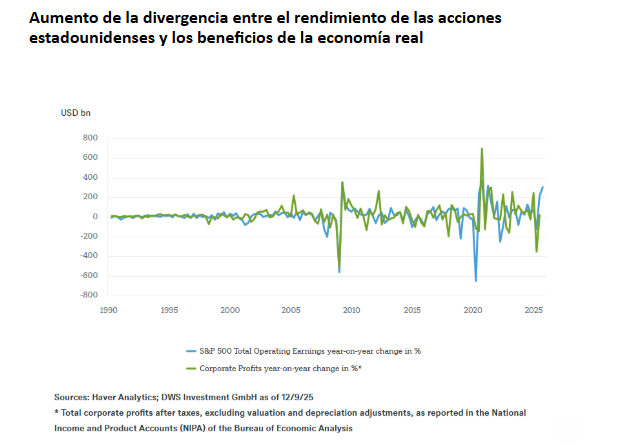
Pero no es oro todo lo que reluce, ni todo el monte es orégano. Un gráfico de DWS ilustra los cambios anuales en dos indicadores de beneficios fundamentales en EEUU. El primero es el beneficio operativo de las empresas del S&P 500. El segundo es el beneficio total de las empresas, según los datos macroeconómicos nacionales después de impuestos, excluyendo los ajustes por valoración y depreciación. Durante décadas, ambas series evolucionaron prácticamente al unísono, lo que refleja la estrecha relación entre el mercado bursátil y la economía real. Sin embargo, desde la pandemia, esta estrecha correlación parece haberse roto. Los beneficios operativos del S&P 500 han fluctuado mucho más durante aproximadamente un año y han sido dinámicos, mientras que los beneficios económicos generales parecen estar quedando rezagados.

"Vemos razones claras para esta división. Unas pocas grandes empresas tecnológicas están impulsando las ganancias en el S&P 500, respaldadas por economías de escala y enormes inversiones en inteligencia artificial (IA). Por el contrario, los datos macroeconómicos sobre ganancias reflejan la amplia base corporativa de la economía estadounidense y, por lo tanto, muchas empresas más pequeñas y sensibles a los tipos de interés que están sufriendo el aumento de los costes financieros y los costes laborales unitarios", señalan los expertos de la gestora.

Otro factor se refiere a las recompras de acciones, que respaldan a los grandes actores del índice sin que los beneficios macroeconómicos aumenten en la misma medida. En resumen, los beneficios del S&P reflejan la fortaleza de unas pocas empresas extremadamente grandes y competitivas, mientras que los beneficios empresariales generales reflejan la “empresa estadounidense media” en un momento de crecimiento sólido, pero no elevado.

Según Johannes Müller, director de investigación de DWS, esta evolución refleja un “renacimiento de la K”. Durante la pandemia, la idea de la K se popularizó entre los economistas para ilustrar que una parte de la economía prácticamente no se vio afectada e incluso prosperó, mientras que la otra parte tuvo que hacer frente a considerables dificultades, al igual que con la letra K, una línea subió y la otra bajó. 

Históricamente, el mercado bursátil estadounidense ha tendido a evolucionar en paralelo a la economía. Por ejemplo, existe una correlación entre los puestos de trabajo de nueva creación y el S&P 500. “Sin embargo, desde finales de 2022, el mercado laboral ha mostrado signos de debilitamiento, mientras que el S&P 500 ha seguido subiendo, más de un 75%”, afirma Müller. En su opinión, se trata de una “clásica formación en forma de K”. En esta ocasión, ha sido provocada por la euforia en torno a la IA tras el lanzamiento de ChatGPT, combinada con enormes inversiones en centros de datos. Pero aún está por ver si estos elevados gastos se verán justificados por el aumento de la productividad en un futuro próximo.

También se puede observar una evolución en forma de K dentro del ecosistema de la IA: mientras que las empresas del universo Google han experimentado recientemente fuertes ganancias, algunas partes del ecosistema OpenAI han registrado pérdidas en sus precios. Esto se debe a que están surgiendo nuevos modelos y el liderazgo del mercado es volátil. Para el mercado de valores, esto puede sugerir que las estrategias de compra y mantenimiento de acciones de empresas individuales centradas en la IA pueden implicar un riesgo significativo. De cara al futuro, un factor clave puede ser qué empresas pueden utilizar la IA para obtener beneficios cuantificables y cuáles se quedan en el camino.

El gráfico ilustra cómo están divergiendo las trayectorias de los beneficios. La lógica K no solo se aplica a la economía y al mercado bursátil, sino también a la evolución de los beneficios. "Sigue siendo esencial la selección, la diversificación y la reevaluación constante de las hipótesis. Sin pruebas de que los billones invertidos en IA estén aumentando la productividad macroeconómica, un mercado que ya depende en gran medida de las ganancias de un pequeño número de empresas se volverá aún más vulnerable", avisan en DWS

Robeco: el entusiasmo por la IA aporta un impulso real al crédito

El entusiasmo por la inteligencia artificial está aportando un impulso real al crédito, aunque los cambios en los factores técnicos y los diferenciales ajustados hacen que sea esencial un enfoque reflexivo, señala la última Perspectiva de Robeco, con tres mensajes:

  • El contexto fundamental parece ser favorable para los activos de riesgo, incluido el crédito.
  • Los factores técnicos han sido excepcionalmente sólidos, pero esto está cambiando.
  • Las valoraciones de los diferenciales siguen estando lejos de ser atractivas y ofrecen un margen de protección limitado.

2025 será recordado como un período amable pero caótico para los inversores. Los principales mercados de renta variable han obtenido ganancias de dos dígitos, los mercados de crédito disfrutan de retornos positivos por exceso y los entusiastas del oro han sido generosamente recompensados. Sin embargo, los tenedores de bonos gubernamentales europeos a largo plazo, quienes apostaron al alza del dólar, el petróleo y, más recientemente, los alcistas de las criptomonedas pueden sentirse algo diferentes.

Los mercados financieros parecen haber estado nerviosos por “algo” durante todo 2025. Pero preocupaciones previas, como los aranceles, los déficits insostenibles y la geopolítica, en cierta medida han pasado a un segundo plano por ahora, solo para ser reemplazadas por nuevas inquietudes: el auge de la inteligencia artificial (IA) y las “cucarachas” del crédito privado. 

"Sospechamos que estos temas dominarán la conversación en el futuro próximo. Creemos que el resto debe considerarse en estado de pausa, no extintos", advierten sus analistas.

Dadas las valoraciones estrechas de partida, la resiliencia del crédito este año ha sido particularmente impresionante frente a tanto ruido. Un factor de apoyo ha sido, sin duda, la relajación generalizada de la política monetaria global en los últimos doce meses. Esto continuará, pero el rumbo que tome la Fed en particular, será un punto clave para los mercados.

UBS: propósitos para construir carteras sólidas

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, comparte cinco propósitos de Año Nuevo que, en su opinión, pueden ayudar a los inversores a aislar el ruido y construir carteras sólidas de cara al futuro:

  • Hacer balance: revisar el plan financiero
  • Pasar a la acción: poner el efectivo a trabajar
  • Reforzar la resiliencia: fortalecer el núcleo de la cartera
  • Dormir mejor por la noche: cubrir los riesgos de mercado
  • Aprovechar el momento: buscar oportunidades tácticas

“A las puertas de un nuevo año, creemos que los inversores deberían centrarse en estrategias que les permitan construir carteras sólidas para el futuro. Éste es un buen momento para revisar los planes financieros y poner el efectivo a trabajar”, apunta.

“Es posible construir un núcleo sólido logrando la combinación adecuada entre acciones, bonos y activos alternativos, además de reequilibrar la cartera de forma periódica. Las estrategias de cobertura pueden ayudar a gestionar los riesgos”, añade.

En materia de asignación de activos, afirma: “Otorgamos una calificación de Attractive a la renta variable global y vemos oportunidades de crecimiento en la IA, Energía y recursos y Longevidad. También favorecemos los bonos de calidad y las materias primas, incluido el oro”.

11Dec

"La gran incógnita es qué pesará más en 2026: el interés político o la estabilidad financiera. De esa respuesta dependerán el dólar, la pendiente de la curva y el riesgo global durante los próximos años", subraya el analista Pablo Gil en The Trader.

Miguel Ángel Valero

En una votación con 9 apoyos y 3 votos en contra, el Comité de la Reserva Federal decidió mantener la senda de reducción de los tipos oficiales, situándolos en la banda del 3,5%-3,75%.En la rueda de prensa Powell alternó mensajes más restrictivos –como la referencia a que los actuales niveles de tipos se aproximan a la neutralidad– con otros más moderados, como las alusiones a la debilidad del mercado laboral. Todo esto debido a la amplia división dentro del Comité, que en esta reunión se incrementó, con posturas dispares para 2026 que van desde tipos oficiales al 2,25% hasta otros que apuntan a mantener los tipos sin cambios.  Según explicó, el Comité afronta riesgos en ambos frentes de su mandato: desaceleración del empleo e inflación elevada. 

En este sentido, Powell subrayó que el repunte inflacionario responde principalmente a los aranceles y tendría carácter transitorio; no obstante, prefiere sostener los tipos en niveles neutrales por si su diagnóstico fuera erróneo y las presiones inflacionistas se enquistan –recordando la situación vivida en 2021–.

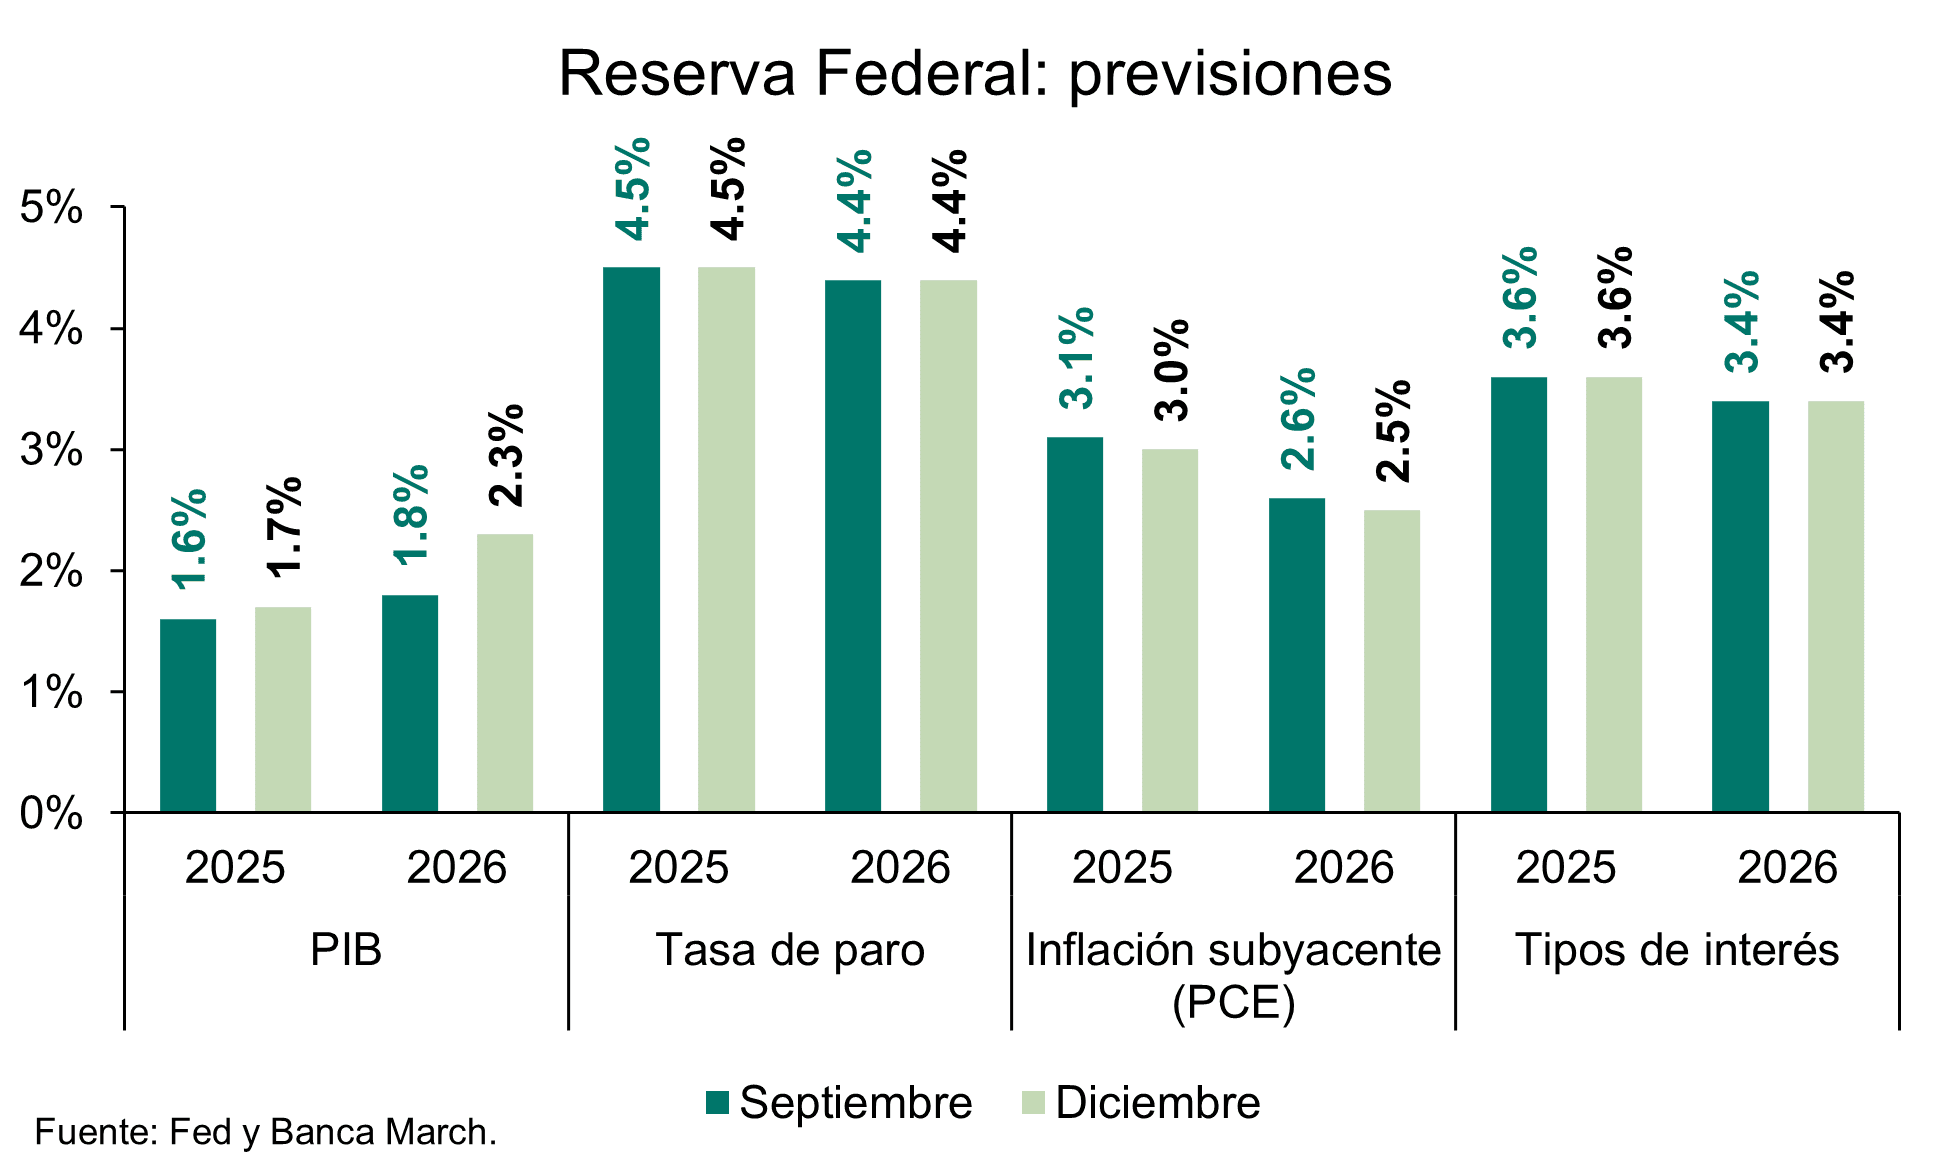
En cuanto a las previsiones económicas, el tono es notablemente optimista. El crecimiento estimado para 2025 se revisa al alza en una décima, hasta el +1,7%, y el del próximo año en cinco décimas, hasta el +2,3%. El Comité atribuye esta mejora a la resiliencia del consumo y a la ola de inversión impulsada por la tecnología. Para 2026, las proyecciones para la tasa de desempleo e inflación apenas varían respecto a septiembre: 4,4% y +2,4%, respectivamente.

La gran novedad vino del lado del balance, con el presidente de la Fed señalando que se trata de una herramienta de manejo de la liquidez, al margen de la discusión sobre política monetaria. Ante la persistencia de tensiones en el mercado monetario, la Fed lanza oficialmente un nuevo “mini” programa de compras de activos denominado Reserve Management Purchase (RMP). Se centrará en la adquisición de letras del Tesoro, aunque podría incluir bonos con vencimiento de hasta tres años si fuera necesario. 

El programa arrancará esta misma semana con el objetivo de comprar unos 40.000 millones$ en letras del Tesoro durante diciembre, para reforzar la liquidez del mercado ante el periodo de pago de impuestos. A partir de ahora, cada noveno día laborable del mes se anunciará una cantidad tentativa de compras. Según las expectativas del comité, la participación del banco central será relevante al menos hasta abril, momento en el que el programa debería reducirse de forma natural. Además, se confirma que los vencimientos de los MBS en balance se reinvertirán también en instrumentos soberanos de corto plazo.

La última reunión del año cierra con un tono más moderado de lo esperado. Aunque las proyecciones de crecimiento siguen siendo optimistas y el dot plot prevé únicamente una bajada de tipos en 2026 —frente a las dos anticipadas por el mercado—, la preocupación de Powell por el empleo, su visión de la inflación como transitoria y la nueva estrategia sobre el balance apuntan a un sesgo menos restrictivo. En ausencia de nuevos datos y por el lenguaje del comunicado, todo indica que el próximo año arrancará con una pausa. Sin embargo, lo realmente significativo es que el comité parece más enfocado en cuándo retomar la senda de reducción de tipos que en aplicar cualquier medida de carácter restrictivo.

Diaphanum: la división dentro de la Fed sigue aumentando

Carlos del Campo, del equipo de inversiones de Diaphanum, destaca que la división en la Fed sigue aumentando. Recortó por tercera reunión consecutiva los tipos de interés hasta el 3,5%-3,75%, en línea con lo esperado y acumulando 75 puntos básicos (pb) de bajadas en el 2025, y 175 pb desde 2024. A pesar de la falta de datos por el cierre de la Administración, la moderación en la creación de empleo de los últimos meses, el leve aumento de la tasa de paro, la caída de la confianza del consumidor y una inflación que no está sorprendiendo negativamente, llevó a la Fed a rebajar los costes de financiación. No obstante, la división entre los diferentes miembros sigue aumentando y por primera vez desde noviembre de 2019 hubo tres votos contrarios a un movimiento de 25 pb, dos de ellos hawkish. 

Las proyecciones de tipos de interés no aportaron novedades y siguen esperando un recorte adicional en 2026, a diferencia de los dos esperados por el mercado. Además, Powell lanzó un mensaje de prudencia para futuros movimientos, especialmente en un FOMC (Federal Open Market Committee) que podría ser muy distinto en 2026. 

Por el lado macroeconómico, esperan un crecimiento superior derivado de la inversión en IA, una inflación próxima al 3% y una tasa de paro estable, aunque ya no consideran que esté en niveles reducidos. Otro aspecto relevante y dovish fue la confirmación del programa de compra de letras a corto plazo para restaurar las reservas bancarias y evitar tensiones de liquidez. La reacción del mercado fue positiva en Bolsas, mientras que el dólar se depreció ligeramente. 

The Trader: la prima de riesgo sube por las dudas sobre la independencia de la Fed

La Reserva Federal recortó los tipos de interés en 0,25 puntos, un movimiento que el mercado ya daba por hecho. Lo relevante no fue el gesto, sino el mensaje que lo acompañó. Proyecta ahora un escenario macro más optimista: espera que el crecimiento económico repunte en 2026 hasta el 2,3%, frente al 1,8% estimado anteriormente.

Y, pese a las grietas visibles en el mercado laboral, la Fed confía en que la tasa de desempleo tocará techo en 2025 y se irá corrigiendo gradualmente desde ese punto. También mejora su visión sobre la inflación: consideran que el impacto de los aranceles sobre los bienes ha sido un episodio aislado (un 'one off') y no el inicio de un proceso de retroalimentación al alza. De hecho, prevén que desde el 2,9% actual, la inflación retroceda al 2,4% el próximo año y vuelva a acercarse al objetivo, en torno al 2,1%, hacia 2027.

A este giro optimista se suma otro anuncio importante: la Fed empezará a comprar deuda pública de corto plazo para asegurar niveles de liquidez amplios y mantener el control sobre los tipos del mercado monetario. Estas compras arrancan el 12 de diciembre con una primera ronda de 40.000 millones. Powell insiste en que no es política monetaria encubierta, sino gestión técnica de reservas, pero el mercado lo interpreta (inevitablemente) como un paso hacia condiciones financieras más laxas.

Sin embargo, el gran problema sigue estando en la parte larga de la curva. Los tipos oficiales bajan, pero las rentabilidades de los bonos a largo plazo apenas ceden. Y eso importa: son esos tipos (no el “tipo de la Fed”) los que marcan el coste de las hipotecas, la financiación empresarial y el precio del capital para cualquier inversor.
Hay dos factores que explican esta resistencia:

  • 1. El Tesoro de EE. UU. quiere reducir la duración de sus emisiones. Más papel a corto plazo implica menor presión directa en la parte larga, pero también obliga a una refinanciación más frecuente en un entorno volátil. El mercado lo interpreta como una señal de estrés: si el Tesoro acorta plazos, los inversores exigen mayor compensación en el tramo largo para cubrir riesgo fiscal y político.
  • 2. La prima de riesgo sigue alta por dudas sobre la independencia de la Fed. Cada vez más inversores temen que la institución pierda autonomía a partir de mayo de 2026, cuando Trump prevé sustituir a Jerome Powell por un presidente escogido directamente por él. El favorito es Kevin Hassett. Si la Fed pasa a ser percibido como un instrumento político, el mensaje es claro para los compradores de bonos: más riesgo, más rendimiento exigido.

Es esta mezcla (la incertidumbre política, la presión fiscal y el ruido geopolítico) la que hoy dicta el comportamiento de los bonos largos. Y mientras esos rendimientos no bajen, el crédito no se abaratará. Por eso, aunque la Fed recorte tipos, el impulso real a la economía depende de algo más profundo: la credibilidad. Para que la financiación se abarate de verdad, el mercado tendría que confiar en que la Reserva Federal puede (y quiere) mantener bajo control el ciclo económico sin interferencias. Eso es lo que, en ciclos anteriores, abrió la puerta al “quantitative easing”. Hoy, con la inflación aún cerca del 3%, esa vía es mucho más difícil de justificar.

"La gran incógnita es qué pesará más en 2026: el interés político o la estabilidad financiera. De esa respuesta dependerán el dólar, la pendiente de la curva y el riesgo global durante los próximos años", subraya el analista Pablo Gil en The Trader.

Ebury: los mercados, aturdidos por la falta de claridad

Matthew Ryan, director de Estrategia de Mercado de Ebury, resalta que la Fed redujo los tipos de interés en otros 25 pb, aunque solo hubo dos disidentes que abogaron por mantenerlos intactos, cuando el mercado anticipaba que hubiese más. Por otro lado, un único miembro del comité se mostró a favor de una bajada mayor de 50 pb. Durante su rueda de prensa, Powell transmitió mensajes contradictorios. Insinuó que la Fed se mantendría de brazos cruzados en enero, aunque no transmitió la impresión de que se avecina una larga pausa en el ciclo, al expresar una cierta apertura a llevar a cabo nuevos recortes para apoyar al mercado laboral.

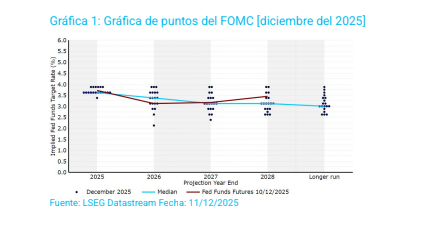
La división entre los miembros del FOMC es cada vez más evidente. La conclusión principal que se desprende del gráfico de puntos es que la mediana de los mismos sigue previendo únicamente un recorte en 2026 y 2027 respectivamente, tal y como estimaron en septiembre. Sin embargo, las previsiones dentro del FOMC sobre los tipos son tan dispares que los mercados se han quedado algo aturdidos por la falta de claridad.

De hecho, la división entre halcones y palomas está bastante equilibrada, ya que siete de los 19 miembros del Comité no prevén ningún cambio de tipos en 2026, mientras que ocho prevén dos o más recortes. Al menos, este enfoque proporcionará cierta flexibilidad a la Fed, lo que nos parece sensato dada la falta de datos económicos reciente. Prevemos una pausa en la próxima reunión de enero, pero nos alineamos ligeramente con las expectativas del mercado al descontar dos recortes más en 2026. Powell sigue sin mostrarse preocupado por el impacto de los aranceles sobre la inflación, ya que cree que el objetivo del 2% se puede alcanzar una vez excluido el efecto de los aranceles. Sus comentarios sobre el mercado laboral también fueron de carácter dovish, ya que señaló que la demanda de mano de obra se había "suavizado claramente" y que el enfriamiento del mercado laboral no se debe únicamente a disrupciones en la oferta laboral.

Como mencionó Powell, se van a publicar muchos datos económicos antes de la próxima reunión de enero, lo que podría ayudar a reducir las divergencias de opiniones y forjar un consenso dentro del FOMC. Los mercados también tendrán que lidiar con el nombramiento del nuevo presidente de la Fed a principios de 2026. Sin embargo, no creemos que este evento vaya a cambiar sustancialmente la trayectoria de tipos el año que viene.


DWS: la inflación de los aranceles se considera temporal

Christian Scherrmann, Economista jefe de DWS para EEUU, también resalta la división de la Fed en la bajada de tipos. Las proyecciones económicas actualizadas muestran un crecimiento de 2.3% en 2026 (frente al 1.8% anterior), una inflación de 2.4% (desde 2.6%) y un desempleo estable en 4.4%. La proyección mediana para las tasas de política monetaria permanece sin cambios, señalando un recorte adicional en 2026 y otro en 2027. El comunicado indica una mayor dependencia de los datos para las decisiones futuras, probablemente en respuesta a la situación actual en la que aún falta mucha información. El comunicado incluyó un comentario sobre la compra de bonos del Tesoro a corto plazo para mantener una amplia oferta de reservas, lo cual no debe interpretarse como una señal de que la Fed esté recurriendo a la flexibilización cuantitativa.

Durante la conferencia de prensa, el presidente de la Fed, Jerome Powell, reiteró esta perspectiva. Sobre la economía, Powell dijo que las perspectivas para el empleo y la inflación no han cambiado mucho, y añadió que la demanda laboral se ha debilitado claramente. Agregó que los recientes recortes de tipos han ayudado a estabilizar el mercado laboral. Señaló que la desinflación en los servicios parece continuar. Esto indica que la inflación de los bienes, probablemente afectada por los aranceles, sigue considerándose temporal. En general, los miembros de la Fed parecen optimistas sobre un consumo robusto, el apoyo fiscal y las inversiones, especialmente en IA.

11Dec

El nuevo presidente de la Reserva Federal también estará bajo escrutinio, y "si bien no prevemos que la política monetaria estadounidense quede supeditada a las preocupaciones políticas, sí constituye un riesgo con amplias implicaciones para los mercados globales".

Miguel Ángel Valero

El Outlook 2026: Expanding return horizons (Expandiendo los horizontes de rentabilidad) de Lombard Odier ha sido elaborado por Michael Strobaek, Global CIO Private Bank, y Samy Chaar, Chief Economist and CIO Switzerland. El Director Global de Inversiones subraya que "un nuevo orden mundial comenzó a gestarse en 2025, pero los mercados ignoraron las volatilidades del año para alcanzar nuevos máximos gracias a las sólidas ganancias corporativas y las inversiones en inteligencia artificial".

"Tras dos años de rendimiento excepcional, 2026 se enfrenta ahora a una serie de pruebas de realidad. En primer lugar, en la economía estadounidense, necesitaremos confirmar que el mercado laboral se mantiene estable y que la inflación se ha estabilizado. Los importadores y consumidores sentirán plenamente el impacto de los aranceles el próximo año. Incluso si la Corte Suprema revoca su aplicación, los aranceles se mantendrán vigentes bajo diferentes regulaciones y continuarán extendiéndose al comercio mundial", advierte. 

El nuevo presidente de la Reserva Federal también estará bajo escrutinio, y "si bien no prevemos que la política monetaria estadounidense quede supeditada a las preocupaciones políticas, sí constituye un riesgo con amplias implicaciones para los mercados globales". 

En noviembre, también habrá mucho en juego en las elecciones legislativas de mitad de mandato, que tradicionalmente suponen un reto para los titulares, con el control republicano del poder legislativo en juego.

En Europa, con incertidumbres políticas y fiscales en varios países, mucho depende de si Alemania cumplirá con las inversiones previstas en infraestructura, tecnología y defensa. China, mientras tanto, ha establecido medidas a cinco años vista para impulsar la demanda interna y aprovechará su tregua comercial con EEUU para impulsar su independencia tecnológica.

Mientras tanto, la IA está transformando los flujos de capital. Los beneficios empresariales nos aportarán más claridad sobre el retorno de la inversión y los riesgos de la IA. Los inversores ya son más perspicaces en cuanto a la escala del gasto y buscan indicios sólidos de monetización. 

Sin embargo, la concentración del mercado y las exigentes valoraciones dejan poco margen para la complacencia de los inversores. Las tormentas de 2025 demostraron que mantener la inversión es rentable cuando los fundamentos se mantienen sólidos. "Entramos en 2026 con una postura disciplinada en nuestras carteras, anclada en perspectivas estratégicas y con una sólida diversificación entre regiones y clases de activos. En los mercados de renta variable, prevemos una expansión del rendimiento, con expectativas de crecimiento de las ganancias globales que respaldan sólidas ganancias, especialmente en los mercados emergentes", apunta. 

La bajada de los tipos de interés en EEUU, la depreciación del dólar y la tregua comercial entre EEUU y China son factores favorables. La deuda de los mercados emergentes ofrece el valor más atractivo en renta fija. 

"Prevemos que el oro seguirá subiendo, y nuestra asignación dedicada debería seguir ofreciendo diversificación. Para capear la volatilidad y aumentar la resiliencia, las carteras también deben incluir exposición a activos privados y fondos de cobertura cuando corresponda", añade.

Si la economía global continúa asimilando la incertidumbre política, el ciclo actual, poco espectacular pero positivo, puede continuar. Sin embargo, aún existen muchas maneras en que los mercados pueden descarrilar. El listón del rendimiento se ha elevado, y "nos mantenemos alerta", subraya.

En el Outlook 2026 Lombard Odier vaticina un crecimiento económico global moderado pero persistente en 2026, con políticas fiscales expansivas y apoyo monetario contrarrestando tensiones comerciales y geopolíticas. EEUU experimentará un crecimiento por debajo de su potencial debido a debilidad en el mercado laboral y tarifas, con tasas de interés cayendo al 3% para fin de año. En la Eurozona, se espera una expansión cercana al 1%, con inflación controlada y tipos al 2%. China mantendrá un crecimiento superior al 4%, mientras Japón verá subidas de tipos al 1% y economías emergentes se beneficiarán de financiación más fácil.

En este escenario, los expertos de Lombard Odier vislumbran oportunidades en mercados emergentes y oro como diversificadores clave en un entorno volátil. Recomiendan acciones de mercados emergentes con crecimiento de beneficios del 15%, renta fija emergente y oro, que podría alcanzar los 4.600$ por onza. En renta variable desarrollada, rotación hacia Europa y Suiza por valoraciones atractivas; en alternativos, private equity y activos descarbonizantes. Los bonos soberanos como los gilts británicos ofrecen oportunidades por recortes de tipos esperados.

09Dec

El gráfico de puntos y el Resumen de Proyecciones Económicas pueden dar pistas sobre nuevos recortes en 2026 y sobre la división existente entre los miembros de la Reserva Federal.

Miguel Ángel Valero

Gran expectación ante la reunión de la Reserva Federal de este miércoles 10 de diciembre, donde las previsiones ante la actuación de la Fed han variado de forma radical a lo largo de las últimas semanas. Esto se debe a que los mercados se muestran más cautos respecto a los recortes esperados. La llegada de los datos retrasados por el cierre de Gobierno, el impulso de los estímulos fiscales el año que viene y la inamovible fortaleza del consumo han reducido las expectativas de recortes a dos para 2026. Este giro provocó fuertes ventas en la parte larga de la curva, situando las rentabilidades del bono a 10 años en máximos desde septiembre. 

"Tras la anterior reunión, se daba por hecho que en diciembre asistiríamos a una pausa en el ciclo de bajadas de tipos llevadas a cabo por Powell, y que tendríamos que esperar a 2026 para ver movimientos adicionales. Sin embargo, a lo largo de las última semanas, los datos que hemos ido conociendo respecto al mercado laboral, más débiles de lo anticipado, junto con unas ventas minoristas y una confianza del consumidor que también pierden tracción, han llevado a que asistamos a declaraciones de algunos miembros de la Fed mostrándose favorables a una nueva bajada antes de fin de año", resalta Cristina Gavín, jefa de Renta Fija de Ibercaja Gestión.

De esta manera, ahora el mercado da por hecho que finalizaremos 2025 con el tipo de intervención en el rango 3.5%-3.75% tras una bajada de 25 puntos básicos (pb) este miércoles. La clave vuelve a estar en el mensaje que transmita Powell posteriormente sobre lo que podemos esperar de cara a 2026 y en el dot plot (gráfico de puntos) "que publique la Reserva Federal y que nos dará visibilidad sobre el nivel de dispersión entre los diferentes miembros del Comité".

"El cambio de presidente en la Fed que veremos este próximo año, con la influencia que pueda tratar de ejercer Trump, añade un punto adicional de incertidumbre sobre la trayectoria de bajadas en los próximos 12 meses", añade esta experta.  

El consenso de mercado descuenta dos bajadas más que situarían el tipo de intervención a finales de 2026 en el rango 3%-3.25%. "No obstante, la dispersión entre los diferentes analistas de mercado es tan amplia que nos da una indicación de que todo es posible. Los datos que vayamos conociendo en materia de crecimiento, precios e inflación van a jugar un papel fundamental en la actuación de la Reserva Federal", precisa Cristina Gavín.

Mediolanum: el empleo será decisivo

Daniel Loughney, director de Renta Fija para MIFL (Mediolanum International Funds), también espera que la Reserva Federal recorte los tipos de interés en un 0,25%, reduciendo el rango objetivo de los fondos federales a entre 3,5 y 3,75%. En la última reunión de la FED, el presidente Powell indicó que un recorte de tipos en diciembre estaba en consideración. No obstante, el enfoque reciente de la Fed ha estado en el mercado laboral, que parece debilitarse. 

El próximo informe de nóminas no agrícolas no se publicará hasta después de la reunión de la Fed, por lo que los datos del informe de empleo nacional (ADP, por sus siglas de inglés), que mostraron un aumento en el ritmo de despidos, probablemente consolidarán la expectativa de recorte de tipos.

Además, los recortes recientes se han percibido como “recortes restrictivos” (hawkish cuts), pero el debilitamiento del mercado laboral podría generar una reacción más acomodaticia (dovish) en esta ocasión. 

Un punto clave será el análisis de la gráfica de puntos de la Fed y el Resumen de Proyecciones Económicas, comunicado trimestralmente, ya que los participantes del mercado buscarán cualquier cambio en el sentimiento de la Fed que pueda redefinir las expectativas de la política monetaria para 2026. Esto es importante tanto para los activos de riesgo como para los bonos, dado que la sensibilidad del mercado de acciones a las expectativas de la Fed ha aumentado en tiempos recientes.

"Esperamos un ligero cambio hacia una proyección central más acomodaticia en el análisis de la gráfica de puntos de la Fed y un aumento en la previsión de la tasa de desempleo", apunta.

DWS: puede esperar a tener más datos en enero

Christian Scherrmann, Economista jefe de DWS para EEUU, cree que "una vez más, la Fed se encuentra entre la espada y la pared antes de la reunión de diciembre". Debido al cierre del gobierno, los datos disponibles son limitados y probablemente estén distorsionados. Los datos privados sobre los mercados laborales indican un debilitamiento continuo, mientras que los datos oficiales sobre solicitudes de desempleo permanecen moderados. Parece que la mayor parte del debilitamiento de las condiciones del mercado laboral se debe a las etapas finales de la “normalización post-pandemia” de la demanda laboral y a los cambios en las estructuras de costos debido a los aranceles. Sin embargo, esto parece estar también cada vez más entrelazado con la reticencia de las empresas a contratar, debido a las perspectivas de avances en la inteligencia artificial. Los temores de mayores costes laborales, asociados a posibles aumentos en los costes de salud, también podrían explicar en parte la debilidad reciente, especialmente entre las pequeñas empresas. No obstante, la situación actual está lejos de provocar despidos generalizados, los cuales requerirían una respuesta inmediata.

En cuanto a la inflación, los miembros de la Fed carecen de datos oficiales oportunos, que solo se publicarán después de la reunión. Los últimos datos disponibles, correspondientes a septiembre, sugieren que la inflación se mantiene elevada, alrededor del 3%. Mientras tanto, los datos de sentimiento más recientes sobre los precios del lado de la oferta indican presiones de precios continuas. No está claro si estas presiones prevalecientes se trasladan a los consumidores o se absorben a costa de la contratación. El ánimo de los consumidores sigue siendo bajo, ya que predominan la inflación y las expectativas de ingresos más débiles, especialmente entre los de menores ingresos. Aquellos con mayores ingresos y quienes se benefician de la buena evolución de los mercados de activos parecen gastar a un ritmo sólido. Sin embargo, este viento a favor parece depender cada vez más de la expectativa de que los bancos centrales flexibilizarán la política monetaria, como lo demuestra la reciente volatilidad de corta duración.

Desde esta perspectiva, la verdadera pregunta es si los miembros del Comité están dispuestos a decepcionar a los mercados, lo que podría afectar negativamente las condiciones financieras y, en consecuencia, el consumo a corto plazo. En cualquier caso, será difícil para el presidente de la Fed, Powell, alcanzar un consenso entre los más restrictivos y moderados del Comité Federal de Mercado Abierto (FOMC), y convencer al público sobre la decisión probablemente será aún más difícil. 

Una pausa acomodaticia ‘dovish’ que prometa nuevos recortes, si los próximos datos los respaldan, podría solo retrasar la decepción y sus implicaciones sobre las condiciones financieras y el consumo. Otro recorte de tasas con enfoque más restrictivo ‘hawkish’ probablemente pondría a prueba la credibilidad de la Fed y alentaría a los mercados dovish a esperar aún más flexibilización. A la luz de las noticias recientes sobre el posible sucesor de Powell, tal movimiento podría incluso generar otra ronda de debate sobre la independencia de la Fed.

El hecho de que también se esperan actualizaciones sobre las proyecciones económicas y el diagrama de puntos de la FED ‘dot plot’ complica aún más el panorama. Estas actualizaciones probablemente mostrarán nuevamente la división entre los miembros del FOMC, dificultando la elaboración de un relato conciso. Afortunadamente, sus miembros pueden argumentar una vez más que los tipos de interés siguen siendo restrictivos y que un recorte de 25 pb podría apoyar al mercado laboral, sin empeorar la inflación, que se espera sea temporal de todos modos. 

En última instancia, una vez más, la responsabilidad recae en las habilidades de comunicación del presidente Powell para lograr un equilibrio. "Esperamos que la Fed recorte las tasas en diciembre, pero también comprenderíamos si deciden mantenerlas hasta la reunión de enero para recopilar más datos", subraya.

UBS: los rendimientos de la deuda pública bajarán

Los rendimientos del Tesoro estadounidense deberían bajar a medida que la Fed siga recortando tipos. Los bonos del Tesoro estadounidense prolongaron sus caídas el lunes 8 de diciembre, a pesar de que el mercado mantiene confianza en un recorte de tipos en la reunión de política monetaria de la Reserva Federal del miércoles 10. Con un 4,17% al cierre del lunes, la rentabilidad del bono a 10 años alcanzó su nivel más alto desde septiembre.

"Aun así, seguimos pensando que los rendimientos de la deuda pública bajarán, y prevemos que la rentabilidad del Tesoro a 10 años caiga hasta el 3,75% en los próximos seis meses. Con unas rentabilidades que provienen de una combinación de cupón y apreciación de capital, seguimos viendo valor en mantener renta fija de calidad en cartera", señalan en UBS, donde destacan tres claves:.

  • Los últimos datos despejan el camino para nuevos recortes de tipos por parte de la Fed.
  • Es probable que el Gobierno estadounidense gestione el coste de su financiación mediante más medidas de represión financiera.
  • Las perspectivas de retorno para los bonos de calidad y duración media son atractivas.

Mark Haefele, Chief Investment Officer en UBS Global Wealth Management, añade: “Con los próximos recortes de la Fed creando un contexto favorable, seguimos viendo un papel clave para los bonos gubernamentales de alta calidad y los corporativos con grado de inversión en las carteras. Los inversores centrados en generar ingresos también pueden considerar oportunidades en estrategias de renta variable, tanto mediante dividendos como a través de estrategias con opciones”.

Ebury: Powell dejará claro que no están garantizados futuros recortes

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, anticipa que el FOMC bajará los tipos en 25 pb. Se trata de un recorte ya descontado por el mercado, pero subraya que el foco estará en el tono de Powell y en un “dot plot” que evidenciará una Fed cada vez más fracturada. Con datos incompletos tras el cierre del Gobierno y un mercado laboral que se enfría sin mostrar tensiones severas, Ebury cree que el presidente de la Fed, probablemente, modere las apuestas para un recorte en enero y recordará que “no están garantizadas futuras reducciones de tipos”. Ese matiz más belicista podría ofrecer soporte al dólar a corto plazo al trasladar al mercado que la senda de tipos en 2026 será más incierta y dependiente de los datos, según Matthew Ryan, jefe de Estrategia de Mercados.

Enrique Díaz-Álvarez, Chief Economist and Credit Risk Officer de Ebury, añade que, además de la bajada de tipos prevista para la reunión de esta semana, Trump insinuó que Kevin Hassett, leal al presidente y candidato ultra dovish, parece haber recibido el visto bueno para ser el próximo presidente de la Fed. Como era de esperar, el dólar se vendió frente a todas las divisas del G10, excepto el franco suizo. El franco terminó en la parte baja de la tabla, ya que los inversores abandonaron los valores refugio y se decantaron por activos de riesgo. Las mayores pérdidas las registró el real brasileño, después de que Bolsonaro decidiera respaldar a su hijo en las elecciones presidenciales. A raíz de esta decisión, los mercados ven menos probable que gane una administración pro-mercado en Brasil el año que viene.

Esta semana, los mercados centrarán toda su atención en la última reunión de la Reserva Federal de 2025, que se celebrará el miércoles. Ya está descontada completamente otra bajada de tipos, hasta el 3,75%, y "no esperamos que la Fed ofrezca ninguna sorpresa en este sentido". Sin embargo, la incertidumbre sobre el tono de las comunicaciones de la Fed sí que es mucho mayor. El gráfico de puntos, que refleja la opinión de cada miembro con derecho a voto sobre la posible trayectoria de los tipos de interés, será clave. Un recorte hawkish podría hacer que el dólar volviera a subir hasta el máximo del rango que ha mantenido recientemente. 

  • EUR: La sorpresa al alza en la inflación de la zona euro respalda nuestra opinión de que el ciclo de recortes del BCE ha llegado a su fin. También refuerza nuestra tesis de que el próximo movimiento del BCE será una subida de tipos y no una bajada, al igual que lo ha hecho la revisión al alza del PMI de noviembre. El PMI compuesto se sitúa ahora en un nivel bastante saludable de 52,8, colocándolo cómodamente en territorio de expansión, y en el nivel más alto de los últimos dos años y medio. Al igual que con el Banco de Inglaterra, tendremos que esperar hasta la próxima semana para presenciar la última reunión del año del Banco Central Europeo. No se cambiarán los tipos de interés y esperamos que Lagarde sugiera a los mercados que no hay apenas apetito para nuevos recortes. A medida que la brecha entre los tipos de interés a ambos lados del Atlántico sigue reduciéndose, esperamos que la moneda común siga contando con un buen apoyo hasta 2026.
  • USD: Los últimos datos del mercado laboral estadounidense siguen enviando señales contradictorias. Las solicitudes semanales de subsidio por desempleo cayeron la semana pasada a un nuevo mínimo desde la pandemia. Sin embargo, los datos privados muestran un panorama más negativo. En cualquier caso, no observamos indicios de recesión, y el auge de la inversión en inteligencia artificial sigue sustentando la economía estadounidense. Creemos que el mercado puede estar precipitándose a la hora de descontar recortes para 2026, y el gráfico de puntos del FOMC y las comunicaciones de esta semana pueden empezar a apuntar en la dirección contraria. La rotación en el seno del comité introducirá a cuatro presidentes de bancos regionales nuevos en 2026, tres de los cuales esperamos que sean bastante hawkish. A Hassett, alineado con los intereses de Trump, le resultará difícil alcanzar consensos, y esperamos que las reuniones de la Fed se vuelvan cada vez más acaloradas y divididas a medida que pasen los meses.
  • GBP: La libra esterlina sigue repuntando gracias al alivio que ha supuesto el reciente presupuesto del Reino Unido y a las revisiones ligeramente positivas de los PMI la semana pasada, que sugieren que la economía británica no se está ralentizando tanto como se temía. Sin duda, esto ha ayudado a la libra a terminar la semana por delante de todas sus homólogas europeas, así como del dólar. Las expectativas del mercado sobre los tipos del Banco de Inglaterra (como máximo dos recortes más, con un tipo terminal en torno al 3,5 %) nos parecen bastante acertadas. Dado que la economía británica muestra signos de desaceleración, el mercado laboral sigue siendo frágil y la inflación parece haber tocado techo, creemos que es casi seguro que se produzca otro recorte más la semana que viene. Sin embargo, la clave estará en la división de votos entre los miembros del comité y las comunicaciones del banco sobre sus próximos pasos. Los tipos relativamente altos, un crecimiento económico moderado y una Reserva Federal dovish deberían seguir impulsando a la libra en los próximos meses.
08Dec

El transporte de mercancías sufre una profunda recesión, con 30 meses seguidos de descensos, lo que demuestra que el PIB de EEUU depende de los servicios, la tecnología, y el consumo.

Miguel Ángel Valero

Donald Trump ha confirmado que ya ha elegido a la persona que presidirá la Reserva Federal a partir de mayo de 2026l, cuando venza el mandato de Jerome Powell. No ha desvelado el nombre. Pero casi es lo de menos, porque su mensaje es inequívoco: quiere un presidente “dispuesto a bajar los tipos de interés”. Y eso supone un giro profundo en la política monetaria estadounidense.

El favorito es Kevin Hassett, su principal asesor económico y director del Consejo Económico Nacional. Es el candidato más alineado con la visión de Trump: una Fed más agresiva, recortando tipos, facilitando crédito barato y reactivando el crecimiento. Hassett no ha confirmado que sea el elegido, pero en una intervención en televisión que los mercados reaccionaron positivamente solo con el rumor de su posible nombramiento y que eso refleja que los inversores esperan una Fed más complaciente. Sus palabras funcionaron como una defensa indirecta ante la preocupación de algunos analistas sobre su autonomía respecto al presidente.

El proceso se acelerará en las próximas semanas. El secretario del Tesoro, Scott Bessent, ha señalado que el anuncio de quién presidirá la Fed podría llegar antes de Navidad. En la lista de finalistas también figuran Christopher Waller y Michelle Bowman, actuales gobernadores de la Fed; Kevin Warsh, exgobernador; y Rick Rieder, ejecutivo de BlackRock. Trump menciona con frecuencia a Bessent como posible candidato, aunque él mismo lo descarta públicamente.

Sea quien sea el elegido, deberá ser confirmado por el Senado y, si procede de fuera de la institución, asumirá un mandato de 14 años como gobernador. El periodo como presidente comenzará cuando expire el mandato de Jerome Powell en mayo de 2026. Es una decisión de enorme trascendencia, porque marcará la orientación monetaria del país durante más de una década.

EEUU entra así en un momento decisivo. La elección del presidente de la Reserva Federal no es un trámite técnico; define la credibilidad de la política monetaria, la velocidad a la que bajarán los tipos, el comportamiento del dólar y, en última instancia, el clima financiero global. Trump quiere una Fed claramente más expansiva. El mercado ya lo está anticipando. Falta por ver si, cuando llegue el anuncio, ese giro se convierte en una nueva etapa de crecimiento… o en una fuente adicional de volatilidad y riesgo de nuevas presiones inflacionistas.

"La decisión de Trump no es solo un relevo técnico. Es un movimiento para extender su control sobre una institución que, en teoría, debería ser independiente. Y ese cambio marcará no solo la política monetaria, sino también el equilibrio de poder económico en Estados Unidos", subraya el analista Pablo Gil en The Trader.

El transporte de mercancías encadena 30 meses de descensos

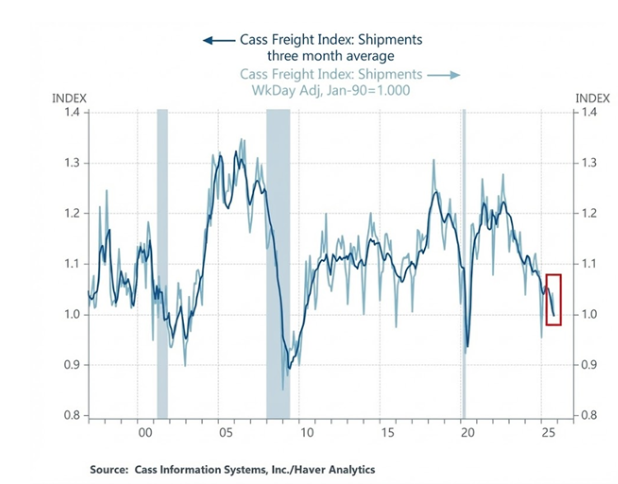
El Cass Freight Index, un indicador que mide el volumen total de mercancías transportadas por carretera, ferrocarril y otros medios en EEUU, ha vuelto a encender las alarmas. En agosto cayó un 0,8% interanual y marcó su nivel más bajo desde 2020. Acumula treinta meses consecutivos de descensos, la racha más larga desde la crisis financiera. En tres años, los envíos se han desplomado un 22%. Y, si se mantiene la estacionalidad habitual, noviembre puede mostrar un retroceso del 10%.

Los datos pintan un cuadro claro: el sector del transporte de mercancías vive una recesión profunda. Es difícil encontrar otro indicador tan ligado al pulso físico de la economía real. Cuando se mueve menos carga, es porque algo se está enfriando. Y, sin embargo, el PIB de EEUU sigue mostrando una resistencia casi inexplicable para muchos. ¿Cómo puede el motor de la economía real debilitarse mientras el crecimiento se mantiene sólido?

La respuesta está en entender que EEUU ha cambiado. Su PIB ya no depende del movimiento de bienes como antes, sino del peso creciente del sector servicios, la tecnología y el consumo interno. Aunque el transporte sufre, actividades como salud, educación, ocio, servicios financieros, software, entretenimiento digital o consultoría mantienen una dinámica robusta. Son sectores que no necesitan mover contenedores para generar valor añadido.

Además, la política fiscal ha jugado un papel clave. El aumento del gasto público, los incentivos industriales y las inversiones en infraestructuras han sostenido la demanda agregada. A esto se suma un mercado laboral que, pese a cierta moderación, continúa mostrando una fortaleza suficiente para apoyar el consumo. Mientras la gente siga trabajando y gastando, el PIB no se hunde.

El contraste entre un sector logístico débil y un PIB resistente no es una contradicción, sino una señal de transición estructural. La economía estadounidense es cada vez menos industrial y más digital, menos intensiva en bienes y más intensiva en servicios. El Cass Freight Index nos avisa de que la parte tangible de la economía atraviesa un bache serio; el PIB nos recuerda que el país ha diversificado sus motores de crecimiento.

La clave ahora es determinar si esta recesión en el transporte es un ruido sectorial o un síntoma temprano de algo mayor. Por ahora, el consumo aguanta, los servicios siguen tirando y la inversión tecnológica continúa impulsando la productividad. Pero la brecha entre la economía que se ve en los datos físicos y la que se refleja en el PIB no puede ampliarse indefinidamente.

"Porque al final, por muy digital que sea la economía, ningún país puede desafiar demasiado tiempo la gravedad de lo real: si el movimiento de mercancías sigue cayendo, tarde o temprano el PIB también acabará notándolo", avisa Pablo Gil.


05Dec

Deterioro de las expectativas netas de perder el empleo en un plazo de 12 meses, frente a las expectativas de volver a encontrar trabajo en un plazo de 3 meses, si se perdiera el empleo actual hoy mismo.

Miguel Ángel Valero

A la espera de la reunión de la Fed del 10 de diciembre, la incertidumbre sobre las valoraciones en el sector tecnológico parece quedar en segundo plano. El VIX, indicador de volatilidad en el mercado, desciende hasta niveles de 15, su nivel mínimo desde finales de octubre.

Y eso que los datos sobre el mercado laboral estadounidense no son para tirar cohetes. Por el lado positivo, las cifras oficiales de pedidos de subsidio por desempleo registraron un fuerte descenso en la semana de Acción de Gracias y bajaron hasta 191.000 desde las 218.000 previas y se situaron en su menor nivel desde septiembre de 2022, lo que apunta a un dinamismo del empleo y sobre todo a que los despidos siguen contenidos. 

Frente a ello, los datos privados realizados por Challenger, Gray & Christmas mostraron que los despidos anunciados en noviembre fueron la mitad del mes anterior, pero también los mayores para un mes de noviembre en los últimos tres años. Los despidos anunciados se situaron en 71.321 personas, lejos del 153.074 de octubre, pero un +23,5% superiores a los registrados el mismo mes del año pasado. El 99% de los despidos de este mes vinieron del sector privado (99%). El mercado laboral americano continúa dando señales de una menor contratación, pero también que los despidos siguen contenidos.

DWS: "incertidumbre sobre lo que vendrá después"

"Las transiciones impulsadas por la tecnología o el comercio casi nunca son fáciles. ¿Será diferente con la Inteligencia Artificial (IA)? A primera vista, la tasa de desempleo en EEUU, que se mantiene estable en el 4,4%, debería resultar un elemento tranquilizador. Pero si lo miramos más de cerca, encontramos un panorama es más ambiguo", señala un análisis de DWS. 

El gráfico indica que el paro apenas ha variado desde 2021. El crecimiento del empleo se ha ralentizado desde las elecciones presidenciales de 2024, pero la mayoría de los indicadores apuntan a un deterioro gradual, no brusco. Sin embargo, con el endurecimiento de los controles de inmigración, las tasas de desempleo revelan menos de lo habitual. Los cambios simultáneos en la política comercial y migratoria, aplicados sin previo aviso, entrañan el riesgo de desajustes estructurales y de que se amplíen las diferencias salariales entre sectores.

Curiosamente, estas divergencias sectoriales aún no son lo más relevante. En cambio, las expectativas de los estadounidenses en edad laboral parecen más pesimistas. La segunda curva del gráfico de DWS muestra las expectativas netas de perder el empleo en un plazo de 12 meses, frente a las expectativas de volver a encontrar trabajo en un plazo de 3 meses, si se perdiera el empleo actual hoy mismo. Históricamente, esta medida de las expectativas de los trabajadores ha reflejado la tasa de paro. Ahora, sin embargo, los trabajadores parecen cada vez más preocupados por sus perspectivas, incluso aunque la tasa de desempleo general siga siendo baja.

"Esto apunta a algo más profundo. La IA puede ser la palabra de moda del año, pero hasta ahora, las pruebas de su impacto económico en los lugares de trabajo típicos de EEUU —por no hablar de la productividad agregada— siguen siendo difíciles de encontrar. Por el contrario, la incertidumbre sobre la IA, más que los propios algoritmos, puede estar ya influyendo en la confianza. La mera perspectiva del cambio tecnológico, agravada por los despidos de alto perfil y la persistente incertidumbre macroeconómica, ha alimentado una sensación de fragilidad", argumentan los expertos de DWS. 

El reciente cierre del Gobierno estadounidense, el más largo de la historia de EEUU y que retrasó el informe de empleo de septiembre (ya publicado), no ha hecho más que aumentar la confusión. Aunque las cifras retrasadas mostraban pocos cambios en el desempleo, las medidas subjetivas de la ansiedad de los trabajadores han seguido aumentando. Esto podría tener implicaciones para las políticas públicas. 

Como señaló hace tres décadas el historiador económico y reciente ganador del Premio Nobel de Economía, Joel Mokyr, “el progreso tecnológico reduce la riqueza de quienes poseen capital (real o humano) específico para la tecnología antigua que no puede convertirse fácilmente a la nueva”. A menudo, son las expectativas sobre lo que las nuevas tecnologías podrían hacer, y no su impacto real, las que impulsan el comportamiento.

“No son las cifras lo que quita el sueño a la gente, sino la incertidumbre sobre lo que vendrá después”, advierte Christian Scherrmann, Economista Jefe de DWS para EEUU. En 2026 y más adelante, el impacto real de la IA puede que no sea tanto los puestos de trabajo que sustituye hoy en día, sino más bien la incertidumbre que siembra para el mañana. La brecha entre la percepción y la realidad es en sí misma una fuerza que puede condicionar las respuestas tanto de los responsables políticos como de las empresas.

UBS: hay oportunidades atractivas al margen de las tecnológicas

Las acciones tecnológicas han tenido un rendimiento inferior al del mercado estadounidense en general, a pesar del reciente repunte. La creciente confianza en el camino de relajación de la Reserva Federal ha impulsado al S&P 500 a estar solo un 0,5% por debajo de su máximo histórico, mientras que el Nasdaq sigue un 1,9% por debajo de su pico.

Es probable que el sector tecnológico de EEUU siga siendo un motor clave para el próximo impulso del mercado, pero su reciente desempeño inferior también señala otras oportunidades atractivas en todo el mercado.

Las empresas innovadoras centradas en promover la longevidad y la buena salud deberían ganar más impulso. 

“Las utilities eléctricas están experimentando otra fase significativa de crecimiento, esta vez para alimentar la inteligencia artificial (IA) y las necesidades energéticas de la fabricación reubicada y la electrificación. Los inversores deben reconsiderar ahora el sector de las utilities eléctricas, ya que su perfil de rendimiento parece ser algo menos defensivo y está siendo impulsado por un crecimiento estructural en los ingresos y beneficios derivados de la electrificación y la IA”, apunta Ulrike Hoffmann-Burchardi, Chief Investment Officer Americas y Global Head of Equities de UBS Global Wealth Management.

Un entorno macroeconómico resiliente hace que los bancos sean inversiones atractivas a las valoraciones actuales.

Mark Haefele, Chief Investment Officer en UBS Global Wealth Management, afirma: “Esperamos que la renta variable estadounidense siga creciendo hasta 2026, por lo que creemos que los inversores infraasignados deberían aumentar su exposición. Más allá del sector tecnológico, anticipamos un buen rendimiento de los sectores de salud, utilities y banca, lo que ampliará la base para más ganancias”.

UBP: deterioro del empleo y de la confianza del consumidor

Por su parte, la Perspectiva Semanal de UBP: Aumenta la probabilidad de recorte de tipos, subraya que las expectativas del mercado sobre la Reserva Federal se volvieron más flexibles durante la última semana de noviembre. Los comentarios recientes de los funcionarios de la Fed han llevado a los inversores a descontar un recorte de 25 puntos básicos (pb) en diciembre, "lo cual coincide con nuestro escenario".

Este giro refleja crecientes preocupaciones sobre el mercado laboral: la medida acumulada de cuatro semanas del informe de empleo nacional (ADP, por sus siglas en inglés), muestra pérdidas de empleo de alrededor de 54.000 hasta principios de noviembre, consistente con el Libro Beige de la Fed, que reportó que el empleo había “disminuido ligeramente”. 

A esto se suma el deterioro de la confianza del consumidor en noviembre, tanto en las condiciones actuales, como en las expectativas, dado que las condiciones laborales se perciben como más difíciles.

La renta variable global se recuperó tras la caída de la semana anterior, liderada por EE.UU e impulsada por la fortaleza de los 7 Magníficos. El optimismo del mercado aumentó ante las crecientes expectativas de un recorte de tipos por parte de la Reserva Federal en diciembre, con una probabilidad que ahora se sitúa en el 87%, frente a menos del 40 % a comienzos de la semana pasada.

01Dec

La clave a corto plazo estribará en si la tendencia hacia un mundo más fragmentado se acelerará o si, para compensar el aumento de las restricciones en el comercio con EEUU, se avanzará en la búsqueda de nuevos acuerdos entre aliados comerciales naturales (UE, ASEAN, Canadá, Australia, etc.).

Miguel Ángel Valero

La economía mundial se adentra en 2026 con notables muestras de resiliencia tras la incertidumbre de 2025, pero también con grandes tendencias de fondo que plantean nuevos retos, advierte el último informe de CaixaBank Research. Fenómenos como la geoeconomía de un mundo más fragmentado, el auge de la inteligencia artificial o la necesidad de acelerar la transición verde marcarán el paso del nuevo año. Al mismo tiempo, la deuda pública ha aumentado de forma generalizada en la última década y alcanza niveles históricos en muchas economías, lo que enciende alertas sobre la sostenibilidad fiscal y crea un dilema para Europa: retornar a la disciplina presupuestaria sin renunciar a inversiones estratégicas clave 

José Ramón Díez añade: "Aunque parezca mentira, ya han pasado 12 vertiginosos meses desde la victoria de Trump en las elecciones presidenciales americanas". Destaca que "tanto la actividad internacional como la española han vuelto a mostrar en este ejercicio una elevada resiliencia para superar el ruido y la incertidumbre causados por la utilización del comercio o las finanzas como instrumentos al servicio de la política. Y ello ha sucedido en un contexto en el que, como en 2023 y 2024, las previsiones han ido mejorando a lo largo del año gracias a la reducción de la incertidumbre comercial, a la existencia de unas favorables condiciones financieras y a la capacidad y flexibilidad de los agentes económicos para adaptar sus decisiones de consumo e inversión a un entorno complejo".

De cara a 2026, la geopolítica seguirá ejerciendo un papel fundamental, teniendo en cuenta el reordenamiento del proceso de globalización en el que está inmersa la economía internacional desde la pandemia. Además de la evolución de los conflictos bélicos activos, la clave a corto plazo estribará en si la tendencia hacia un mundo más fragmentado se acelerará o, para compensar el aumento de las restricciones en el comercio con EEUU, se avanzará en la búsqueda de nuevos acuerdos entre aliados comerciales naturales (UE, ASEAN, Canadá, Australia, etc.). 

"Es algo que no debería ser incompatible con la continuidad del proceso generalizado de búsqueda de autonomía estratégica. En este sentido, para Europa, la clave en 2026 será cómo conciliar el deseo de reducir la dependencia externa (industrial, defensa…) con la sostenibilidad de la deuda pública", apunta.

Un reto de gran complejidad, marcado por las tensiones entre disciplina fiscal, inversiones necesarias (el BCE ha elevado las estimaciones del informe Draghi a 1,2 billones€ entre inversión pública y privada) y exigencias geopolíticas. Este dilema fiscal europeo solo se podrá solventar con una combinación de un mayor crecimiento potencial, una mayor eficiencia del gasto público y mayor flexibilidad en reglas fiscales. Países como Bélgica o Francia ya están en el disparadero por unas inercias fiscales de difícil reversión que se están reflejando en el realineamiento de las primas de riesgo en Europa.

No obstante, la clave de la estabilidad del escenario económico y financiero estriba en cómo termine de perfilarse la relación comercial entre China y EEUU, que afectará a los dos sectores claves para el desarrollo de la IA (tierras raras y microchips) en los que existe dependencia mutua. 

La IA aportará crecimiento y productividad, "pero no sabemos cuánto"

Un equilibrio óptimo permitiría mantener las inercias positivas de la inversión en IA sobre el crecimiento a corto plazo (especialmente visibles en EEUU) y aumentar la probabilidad de que este proceso de innovación termine manifestándose en productividad y crecimiento potencial a medio plazo, compensando los efectos negativos de la demografía y la fragmentación económica. De hecho, la IA es un ejemplo de incertidumbre positiva, pues "anticipamos mayor crecimiento y productividad gracias a ella, pero no sabemos con certeza cuánto". 

La clave, por tanto, es si se terminará rentabilizando todo el esfuerzo inversor, fundamental para diluir el riesgo financiero provocado por la confluencia de tensiones fiscales, incertidumbre y tensiones geopolíticas. Esto, unido a exigentes valoraciones en Bolsa, conforma un entorno en el que la estabilidad financiera puede ponerse a prueba en 2026, con segmentos del crédito privado bajo el radar de los inversores. Los bancos centrales tienen las herramientas necesarias para sofocar los fuegos que vayan apareciendo por el camino, aunque los grados de libertad también son más reducidos tras los esfuerzos de la última década.

En este contexto complejo, la economía española ha seguido mostrando un sólido dinamismo que permitirá cerrar el año con ritmos de crecimiento medios muy próximos al 3%. Lo más destacable de la evolución durante el ejercicio ha sido el viraje hacia la demanda interna como motor del crecimiento, pese a que las exportaciones han mantenido un comportamiento vigoroso (gracias a los servicios). De cara a 2026, las tendencias continuarán siendo positivas, gracias al esperable tirón de los fondos europeos, al impulso demográfico, a la existencia de unas condiciones financieras acomodaticias, a los elevados niveles de la tasa de ahorro de las familias y a una inversión residencial que responde al aumento de la demanda. Todo ello nos lleva a anticipar un crecimiento del 2,1% en 2026.

En definitiva, el próximo año la economía seguirá expuesta a la combinación entre nuevas tendencias de fondo (restricciones a los movimientos comerciales y migratorios, auge de la IA, etc.) y los desafíos a corto plazo (escaso espacio fiscal, valoraciones elevadas en mercados financieros, etc.). Un año en el que otra vez será determinante la capacidad de cuestionar en cada momento los supuestos detrás de las proyecciones económicas, así como la flexibilidad a la hora de tomar decisiones.

Desde 2019, España ha crecido el 10%, frente al 6,4% de la Eurozona

Oriol Aspachs subraya que se ensancha aún más la brecha abierta entre la economía española y la europea en la recuperación pospandemia. Desde 2019, la economía española acumula un crecimiento del 10,0%, frente al 6,4% que registra la Eurozona. La solidez del crecimiento se constata al observar la transversalidad que presenta a nivel sectorial. Según el indicador sectorial de CaixaBank Research, el 73% de los sectores presentan un ritmo de avance superior a su promedio histórico, una cifra que contrasta con el 41% de 2023 o el 36% de 2024. Además, el dinamismo está siendo impulsado por dos motores que tienen recorrido a medio plazo. Por un lado, la inversión, la aceleración del crecimiento de la que se realiza en activos fijos inmateriales, y que ya se sitúa un 40% por encima de los registros de 2019. Bajo este epígrafe se encuentra la inversión del tejido productivo en nuevos equipos de software informático o en bases de datos, y el gasto en proyectos de innovación tecnológica que generan patentes, elementos clave para consolidar la incipiente mejora de la productividad. 

La rebaja de los tipos de interés que ha llevado a cabo el BCE y la sana situación financiera del sector corporativo español, junto con la ejecución de los fondos europeos, deberían ayudar a que la inversión siga creciendo de forma vigorosa los próximos años.

El segundo motor que impulsa el crecimiento es el consumo de los hogares, con un avance acumulado del 6,4% desde 2019. En este caso, gran parte del aumento está estrechamente relacionado con el crecimiento de la población. A más personas, más consumo. Sin embargo, al consumo por persona le costó arrancar tras la pandemia, en términos reales, y no recuperó los niveles de 2019 hasta el último trimestre de 2024. En el tercer trimestre de 2025 se situaba un 1,7% por encima. 

La renta bruta disponible por habitante se encuentra un 5,3% por encima de los niveles previos a la pandemia. Pero su crecimiento se apoya en el aumento de las prestaciones sociales, que se encuentran un 9,3% por encima de los niveles previos a la pandemia, y en el de las rentas netas de la propiedad, que han aumentado un 13,5%. En cambio, la evolución de los salarios ha sido más débil, y en términos reales todavía se encuentran alrededor de un 5% por debajo, y su recuperación está siendo tímida. 

"Las diferencias en la evolución de las distintas fuentes de ingresos explican la sensación de que la recuperación no está llegando a todos los bolsillos. A medida que los salarios vayan recuperando el poder adquisitivo, y que la tasa de ahorro se normalice, el recorrido que tiene el consumo para seguir creciendo es amplio", subraya este experto. 

Además, el crecimiento de la población también es de esperar que siga ayudando a que el consumo a nivel agregado siga aumentando. Finalmente, destaca la confianza que está recibiendo la economía española. En un contexto de elevada incertidumbre a nivel internacional, por las tensiones geopolíticas, la escalada de los aranceles por parte de EEUU, o las dudas sobre la capacidad de varias economías desarrolladas de ajustar sus cuentas públicas, el dinamismo del consumo de los hogares y de la inversión es aún más remarcable y refleja la confianza de hogares y empresas en que el impacto de todos estos factores será limitado para la economía española. 

La prima de riesgo de la deuda española, aupada por las recientes mejoras de su rating, no solo no ha aumentado, sino quese encuentra en 51 puntos básicos (pb), el nivel más bajo desde antes de la crisis financiera, en 2009, y ensancha la diferencia respecto a la prima de riesgo que presentan la deuda francesa o italiana.

Sesgo bajista de los tipos en 2026

La tregua comercial entre EE. UU. y China, el alto el fuego en Gaza y la reconducción de las negociaciones presupuestarias en Francia ofrecieron apoyo al sentimiento de los inversores. En el balance de octubre, los principales índices bursátiles alcanzaron máximos históricos, el dólar se apreció, las rentabilidades de la deuda soberana descendieron y los diferenciales periféricos de la Eurozona se estrecharon, mientras que las materias primas exhibieron disparidad entre el alza de los metales y el descenso en los precios del crudo. Pese a este tono positivo de conjunto, las cotizaciones no estuvieron exentas de volatilidad y sufrieron movimientos de ida y vuelta, especialmente en las Bolsas, los tipos de interés soberanos y algunas materias primas. En este contexto, los bancos centrales cumplieron con lo esperado: la Fed recortó tipos, el BCE los mantuvo y las expectativas de política monetaria de los inversores se mantuvieron relativamente estables.

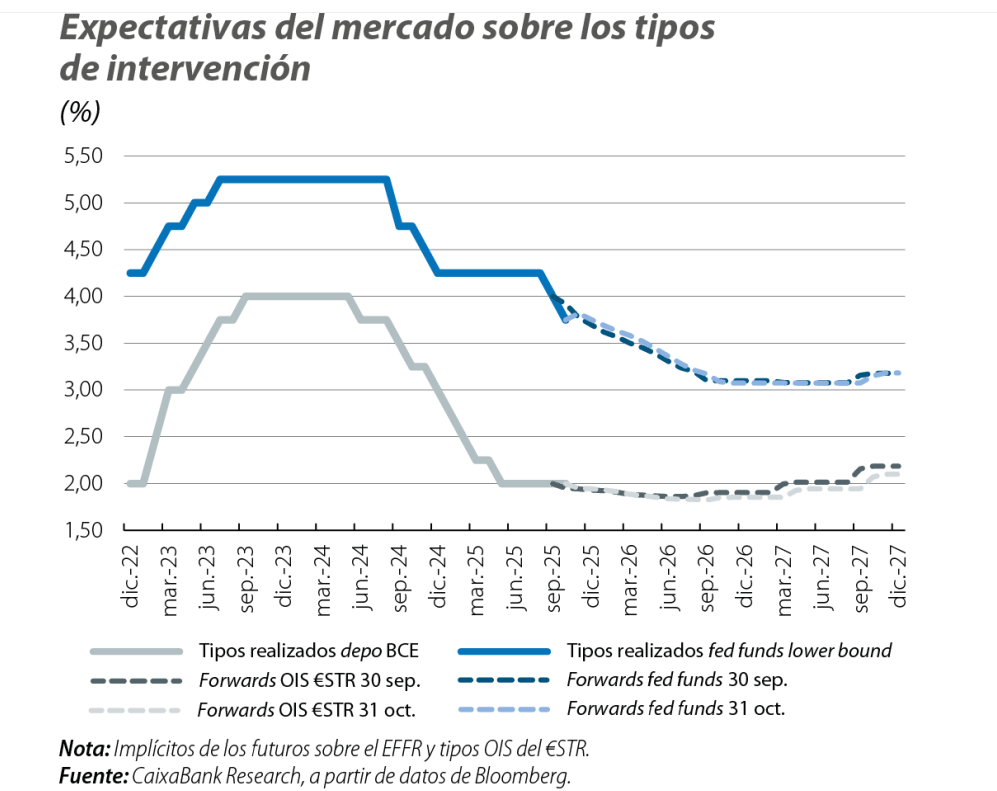
Los inversores siguen apostando por un nuevo recorte de tipos de la Fed en diciembre (aunque moderaron su probabilidad hasta cerca del 70%) y mantienen la expectativa de dos bajadas más en 2026. En cuanto al BCE, los mercados mantuvieron sus expectativas sin grandes cambios, cotizando una probabilidad cercana al 95% de que el tipo depo siga en el 2,00% en diciembre, pero con cierto sesgo bajista para 2026 (probabilidad implícita de un 45% para que el BCE termine recortando el depo hasta el 1,75% en el primer semestre del año que viene).

01Dec

Las ventas aumentaron el 4,1%, frente al 3,.4% en 2024, con más gasto en ropa, artículos de lujo y servicios. Y se espera un incremento del 6,3% en las ventas durante el Cyber Monday.

Miguel Ángel Valero

Las ventas minoristas de septiembre en EEUU reflejan una desaceleración en la tasa general (+0,2% frente al +0,6% anterior). No obstante, esta moderación llega tras un verano inusualmente fuerte, lo que sugiere una normalización del consumo. Por otro lado, las primeras cifras del Black Friday muestran un incremento interanual del +4,1%, confirmando la resiliencia del consumidor estadounidense. En cuanto a la Reserva Federal, su Libro Beige aportó comentarios cualitativos sobre una evolución del gasto a dos velocidades: los hogares de menores ingresos ajustando sus presupuestos, mientras que los de mayores ingresos mantienen el ritmo de consumo.

Las ventas minoristas del Black Friday avanzan y apuntan a que continúa la resiliencia del consumidor estadounidense: a pesar del cierre del gobierno más largo de la historia en EEUU, la inflación y el menor dinamismo del empleo, una vez más, el gasto de los hogares no se frenó y sigue apoyando la visión de un ciclo económico que se extenderá. 

Las cifras adelantadas por Mastercard muestran que las ventas minoristas (nominales y excluidos automóviles), aumentaron un 4,1% interanual en EEUU durante el Black Friday. Un avance superior al +3,4% del año pasado y con un crecimiento del +1,7% de las ventas en tiendas físicas y +10,4% a través de canales on-line. Destacó el mayor gasto en ropa que subió un 5,7% (online un +6,1% y en tiendas físicas un +5,4%), ya que las bajas temperaturas y las ofertas de temporada animaron el gasto. 

La otra tendencia relevante es un mayor gasto en artículos de lujo y servicios: en este punto en particular, las ventas de joyerías se anotaron crecimientos del +2,75% en agregado (+4,2% en on-line) y el gasto en restaurantes crecieron un +4,5%, una muestra que salir a comer fuera y otras experiencias están ganando peso en un dentro del ritual festivo estadounidense.

Sobre el Cyber Monday, donde el grueso de las ofertas y compras se concentra en tiendas on-line, las expectativas son también alentadoras como muestran las estimaciones de Adobe Analytics que anticipa un aumento del 6,3% de las ventas para este día.

Ebury: el relevo en la Fed deteriora al dólar

El dólar perdió terreno la semana pasada frente a casi todas las principales divisas del mundo, tras filtrarse la noticia de que Kevin Hasset, un fiel seguidor de Trump y partidario de una política monetaria ultra dovish, podría ser elegido para sustituir a Jerome Powell como presidente de la Fed. Las expectativas de una bajada en la reunión de diciembre siguen en aumento, y el tipo terminal de la Fed se sitúa ahora ligeramente por debajo del 3 %. 

"Aunque creemos que el mercado se puede estar precipitando, el dólar retrocedió hacia la mitad del rango que ha mantenido frente a sus principales homólogos desde principios de verano", señala el Análisis del Mercado de Divisas de Ebury. El dólar neozelandés fue la divisa que mejor se comportó la semana pasada, después de que el Banco de la Reserva de Nueva Zelanda insinuara que su ciclo de flexibilización ha llegado a su fin. 

El calendario económico estadounidense sigue en un segundo plano para los mercados, ya que la mayoría de los datos publicados recientemente están bastante desfasados. Sin embargo,  la inflación PCE de septiembre, que se publicará este jueves 4 de diciembre, podría generar algo más de volatilidad esta semana. Más allá de esta publicación, la elección del próximo presidente de la Fed seguirá marcando los titulares. Parece que los próximos pasos de la Fed están teniendo un peso cada vez mayor en los mercados de divisas. La inflación preliminar de la zona euro, que se publicará el martes, también acaparará la atención de los inversores. 

  • EUR Últimamente, el euro parece moverse en función de las expectativas sobre los tipos de interés a ambos lados del Atlántico. Será importante estar atentos al informe preliminar sobre la inflación esta semana, ya que los datos de los distintos países de la zona euro apuntan a una posible sorpresa al alza en el indicador subyacente. Si así fuera, los mercados podrían empezar a descontar una subida de tipos por parte del BCE en lugar de una bajada, como ya ha ocurrido en Suecia con el Riksbank. Este podría ser el catalizador necesario para que el euro se aprecie gradualmente, como esperamos que lo haga en 2026. El resto de la semana contaremos con varios discursos de miembros del Banco Central Europeo, incluida la presidente Lagarde. También estaremos atentos a las ventas minoristas, que se publicarán el jueves, y la revisión del PIB del tercer trimestre, que se conocerá el viernes.  
  • USD Los datos, por lo general desfasados, que llegan desde EEUU tras el cierre del Gobierno no han cambiado significativamente el panorama de la economía estadounidense, por ahora. El crecimiento se mantiene estable, la creación de empleo es moderada, pero aún no hay signos de una reducción significativa de la mano de obra. Si bien el mercado está descontando un recorte de la Fed en la reunión de diciembre, y más bajadas el año que viene, creemos que estas expectativas podrían acabar frustrándose. Sea cual sea el partidario de Trump que sea escogido como presidente de la Fed, la rotación habitual que se produce en el seno de la institución introducirá voces más hawkish a partir de enero, y creemos que cada reunión del FOMC del año que viene acogerá un intenso debate sobre la conveniencia de llevar a cabo nuevas bajadas. La inflación se mantiene obstinadamente elevada en el 3 % y no da señales de remitir, sino todo lo contrario, por lo que es probable que el apetito por un ritmo agresivo de recortes sea mínimo. 
  • GBP El anuncio del Presupuesto de otoño no acabó generando demasiada volatilidad en los mercados, tal vez porque gran parte de su contenido se había ido filtrando cuidadosamente durante las dos últimas semanas. Los inversores también se sintieron reconfortados por el margen fiscal que introdujo el Gobierno (22.000 millones de libras frente a los 9.900 millones anteriores), lo que debería reducir la probabilidad de nuevas subidas de impuestos en el futuro. Sin embargo, tenemos tres grandes preocupaciones: a) el carácter diferido de las subidas de impuestos, y en particular de la congelación de los umbrales del impuesto sobre la renta, b) el presupuesto tendrá un impacto nulo en el crecimiento, y c) la información poco veraz ofrecida por el Partido Laborista con respecto a la magnitud del agujero que existe las cuentas públicas del país. Por ahora, la amenaza para el mercado de bonos del Estado parece haberse disipado, y la eliminación de la incertidumbre presupuestaria podría dar lugar a un modesto repunte de la libra esterlina hasta finales de año. Dicho esto, la presión sobre la ministra Reeves hace poco probable que todo vaya sobre ruedas a partir de ahora, y las acusaciones de engaño por parte del Gobierno y de manipulación del mercado no cesarán en el corto plazo. No hay mucho que destacar en la agenda económica o política de esta semana, por lo que la atención pasará ya a la decisión del Banco de Inglaterra sobre los tipos de interés del 18 de diciembre, con otra bajada ya casi totalmente descontada por los mercados de swaps.

UBS

El dólar estadounidense registró su mayor caída semanal en cuatro meses, a medida que aumentaba la confianza en un recorte de tipos por parte de la Reserva Federal en diciembre. Aunque la mayor parte del ajuste a la baja del dólar ya se ha producido, aún vemos margen para algo más de debilidad en los próximos meses:

  • La reciente falta de datos macro en EEUU probablemente no frenará la relajación de la Fed.
  • Un cambio en la dirección de la Fed podría reforzar el sesgo hacia más recortes.
  • La diversificación estructural fuera del dólar no se revertirá de forma rápida. 

Mark Haefele, Chief Investment Officer en UBS Global Wealth Management, afirma: “aunque el dólar ya se ha debilitado de forma significativa, prevemos nuevas caídas en los próximos meses. Mantenemos una visión 'Atractiva' sobre el euro, el dólar australiano y la corona noruega, y preferimos posiciones largas en determinadas divisas de mercados emergentes con mayor rendimiento frente a las de bajo rendimiento”.

Y añade: “además, la debilidad del dólar, la caída de los tipos reales, la incertidumbre geopolítica y las crecientes preocupaciones fiscales seguirán respaldando la demanda de oro, al que damos una calificación de 'Atractivo', con un objetivo a mediados de 2026 de 4.500$/onza. La depreciación del dólar también impulsa los beneficios de las empresas estadounidenses, ya que los ingresos generados en el exterior se traducen en mayores resultados. Esperamos que el beneficio por acción del S&P 500 crezca un 11% este año y un 10% en 2026, lo que podría situar el índice en 7.700 puntos a finales de 2026”.

28Nov

Los mercados estiman una probabilidad implícita del 87% de un recorte de tipos de la Fed en diciembre, frente al 39% de hace una semana. El Banco Central Europeo presentará las previsiones económicas de cierre de año, además de intensificar el debate sobre la reducción de su balance.

Miguel Ángel Valero

El 1 de diciembre comienza el periodo de reflexión de la Fed previo al encuentro del día 10 –además de terminar oficialmente la reducción de balance–, durante el cual no podrán realizar intervenciones públicas. Este evento será clave, ya que marcará su postura ante la escasez de datos recientes y el ritmo previsto de recortes de tipos. Además, se publicará una oleada de indicadores retrasados en EEUU, entre ellos la inflación —aunque no se difundirá el dato correspondiente a octubre— y el PIB del tercer trimestre.

En Europa, la reunión del BCE del 18 de diciembre tendrá un contenido más relevante que la anterior, pues se presentarán las previsiones económicas de cierre de año y se intensificará el debate sobre la reducción del balance, tras la finalización del proceso en EEUU.

De momento, en las actas de la última reunión celebrada en octubre, el BCE consideró que la incertidumbre justificaba mantener los tipos de interés en el 2% y que era necesario tener más información. La decisión, que fue tomada por unanimidad, se basó en unas perspectivas de inflación inalteradas y que los nuevos datos de actividad confirmaban que la economía seguía creciendo “pese al desafiante entorno global”. En cualquier caso, para el Consejo de Gobierno también era importante “mantener todas las opciones para las próximas reuniones y ser ágil con el fin de reaccionar rápidamente” a los riesgos o impactos en caso necesario. En este sentido, el BCE considera que las perspectivas de inflación son más inciertas de lo habitual y que hay riesgos de que se produzcan impactos grandes en la inflación y el crecimiento en ambas direcciones. Por ello el BCE no se quiso comprometer respecto a las próximas decisiones sobre los tipos de interés, en donde la reunión de diciembre será particularmente relevante al incluir las nuevas proyecciones macroeconómicas.

El BCE se reunirá tras conocer un ligero repunte de la confianza económica en la zona euro. El indicador adelantado elaborado por Eurostat repuntó dos décimas hasta el 97, en línea con el consenso de los analistas. Esta mejora vino explicada por la confianza de los servicios, que repuntó hasta el 5,7, por encima del 4,4 previsto y del 4,2 correspondiente a octubre (dato revisado al alza). En cambio, la confianza del sector industrial cayó más de lo estimado hasta el -9,3 (vs. -8,5 en octubre).

UBS: el Pentágono amenaza a Alibaba, Baidu y BYD

En EEUU la situación es muy diferente a la europea. El Pentágono concluyó que varias grandes empresas tecnológicas chinas, como Alibaba, Baidu y BYD, deberían añadirse a su lista de la Sección 1260H. Ésta identifica a las empresas que el Pentágono considera que ayudan al ejército chino mientras operan en EEUU. Las acciones de las tres empresas, que cotizan en Hong Kong, cayeron entre un 1,4 % y un 2,7 % el jueves 27 de noviembre, con un rendimiento ligeramente inferior al del índice Hang Seng Tech. 

La inclusión en la lista, que todavía no se ha confirmado oficialmente, es importante para las empresas chinas, dado el posible impacto en la reputación y la disposición de las empresas estadounidenses a colaborar y hacer negocios con las empresas designadas. 

La noticia se produce tras un período de volatilidad para las acciones tecnológicas chinas, en un contexto de cambios en la política entre Estados Unidos y China y un renovado compromiso diplomático. Las respuestas de las empresas han minimizado el impacto operativo: Alibaba declaró que no hay fundamento para su inclusión y que su negocio no está relacionado con las adquisiciones militares estadounidenses. 

"Si bien titulares como éstos pueden generar volatilidad o captar la atención de los medios, recomendamos a los inversores que no dejen que esto distraiga la atención de los resilientes fundamentos del sector tecnológico chino ni de la continua mejora en su política", subrayan en UBS.

Las empresas chinas de IA tienen margen para invertir en inversión de capital. Las tecnológicas chinas continúan avanzando en la innovación y la monetización de la IA. Si bien la inversión de capital en IA se ha convertido en una preocupación en EEUU, el gasto de China en IA sigue siendo comparativamente modesto. El gasto de capital en IA de China creció un 57 % interanual. Si se analiza el gasto de capital en IA en general durante el período 2023-25, el de China se sitúa en torno al 18% del de EEUU.

"Creemos que esto deja un amplio margen para el crecimiento y la convergencia, con las empresas chinas centradas en ampliar sus capacidades nacionales y su alcance global. Ahora prevemos que la demanda de los hiperescaladores chinos verá un aumento aún más rápido en la tasa de localización, y se prevé que la proporción de chips GPU de fabricación nacional alcance el 50 % para 2027 (frente al 40 % anterior)", añaden los expertos de UBS.

Las relaciones entre EEUU y China se están estabilizando, tras la tregua comercial pactada entre Trump y Xi Jinping. El secretario del Tesoro estadounidense, Scott Bessent, sugiere que Trump podría reunirse con Xi Jing hasta cuatro veces en 2026, lo que refuerza el cambio hacia una mayor interacción. 

Otras informaciones apuntan a que Trump ha guiado a Japón para reducir las tensiones con Pekín sobre Taiwán, lo que refuerza la opinión de que la Casa Blanca sigue centrada en mantener la estabilidad y evitar una escalada. 

Las valoraciones, las ganancias y las entradas de capital del sector tecnológico chino son motivos de optimismo. El sector tecnológico chino continúa cotizando con un descuento considerable frente a sus pares globales, con el índice Hang Seng Tech en aproximadamente 18 veces su precio/beneficio anticipado, frente a las 27 veces del Nasdaq. Esto representa un descuento de casi el 32%, en comparación con el descuento promedio histórico del 17%. Las previsiones de crecimiento de las ganancias se mantienen sólidas, y se espera que el BPA del sector aumente un 37% en 2026. 

Las fuertes entradas de capital  y la participación nacional, por otro lado, subrayan la confianza en el futuro a largo plazo. "Por lo tanto, sin adoptar una postura única, sugerimos a los inversores que ignoren cualquier indicio a corto plazo del informe del Pentágono. El sector tecnológico chino sigue siendo una de nuestras inversiones de renta variable de mayor convicción a nivel mundial, respaldada por la rápida innovación, un sólido apoyo político y un sólido crecimiento de las ganancias. En nuestra opinión, la reciente corrección ofrece un punto de entrada atractivo para los inversores con una asignación de capital insuficiente", apuntan en UBS. 

Si bien no se pueden ignorar los riesgos políticos y reputacionales, la mejora del contexto diplomático y la resiliencia de los fundamentos sugieren que el sector está bien posicionado para un mayor crecimiento en 2026. "Recomendamos aprovechar los períodos de volatilidad para aumentar la exposición a la tecnología china, manteniendo la diversificación y un enfoque disciplinado", insisten los analistas de UBS.

Por otra parte, el dólar cae y el oro sube ante la esperanza de un recorte de tipos por parte de la Fed en diciembre. El dólar se encamina a su mayor caída semanal desde agosto (-0,6%), y a una anual de más del 8%, lo que sería su peor rendimiento anual desde 2017. El oro, mientras tanto, ha repuntado hasta alcanzar un máximo de dos semanas de 4.183$ por onza. 

Los mercados monetarios estiman una probabilidad implícita del 87% de un recorte de tipos en diciembre, frente al 39% de hace una semana. "Nuestra opinión: Si bien creemos que la mayor parte de la caída del dólar estadounidense ya ha pasado, la trayectoria de menor resistencia para el dólar estadounidense sigue siendo a la baja en los próximos meses. La flexibilización de la Fed (incluido un recorte de tipos en diciembre), los persistentes déficits estadounidenses y la continua diversificación de activos que se alejan del dólar estadounidense son factores adversos. Mantenemos una calificación atractiva para el EUR, el AUD y la NOK, y preferimos posiciones largas seleccionadas en divisas de alto rendimiento sobre las de bajo rendimiento en los mercados del G10 y emergentes. Por el contrario, calificamos el USD como no atractivo. La debilidad del dólar estadounidense, la disminución de los rendimientos reales, la incertidumbre geopolítica y el aumento de las preocupaciones fiscales deberían impulsar la demanda de oro, que también consideramos atractivo", resaltan en UBS.

Mark Haefele, Chief Investment Officer en UBS Global Wealth Management, afirma: “el sector tecnológico chino sigue siendo una de nuestras ideas de renta variable más fuertes a nivel global, respaldada por una rápida innovación, un sólido apoyo político y un fuerte crecimiento de beneficios. La reciente corrección ofrece una oportunidad atractiva para los inversores infraasignados, en nuestra opinión. Aunque no se pueden ignorar los riesgos políticos y reputacionales, el entorno diplomático está mejorando y los sólidos fundamentos del sector sugieren que está bien posicionado para seguir creciendo hasta 2026”.

27Nov

Los datos sobre la economía de EEUU, tras el cierre de Gobierno más largo de su historia, elevan las expectativas de un recorte de tipos de la Fed en diciembre, pero también la fragilidad del sentimiento de los inversores, centrados en la preservación de la rentabilidad.

Miguel Ángel Valero

Se acerca el Golden Quarter, la época clave del consumo en EEUU, que comienza el jueves 27 de noviembre con el Dia de Acción de Gracias, y sigue el viernes con el Black Friday, que marcará el pistoletazo de salida de las compras navideñas. Diciembre se estrena con el Cyber Monday, y así hasta el final de año y las celebraciones de los primeros pasos de 2026.

Pero las perspectivas para este tramo final de 2025 están siendo poco optimistas, con varias empresas minoristas americanas apuntando a que el gasto de los hogares de mayores ingresos se mantuvo sostenido, pero el consumo discrecional se está viendo frenado entre los segmentos con menores ingresos. Grupos como Home Depot o Target han decepcionado y revisado a la baja sus perspectivas de beneficios. Más positivos fueron los números de Lowe´s y, sobre todo, de Walmart, que ha logrado un crecimiento del 4,5% de sus ventas y ha mejorado sus perspectivas sobre ventas. 

También hay una preocupante dispersión en las estimaciones sobre la campaña navideña. Por una parte, la Federación de Minoristas estadounidense (NRF) vaticina que, por vez primera en la historia de EEUU, las ventas acumuladas en este periodo superarán el billón$s, lo que significaría un crecimiento frente al mismo periodo del año pasado de entre el 3,7% y el 4,2%. Pero como la inflación avanzó un 3% interanual en septiembre, tampoco parece un crecimiento de las ventas como para tirar cohetes.

Por otro, la consultora PwC, en su habitual encuesta sobre las intenciones de gasto de los hogares estadounidenses, sorprendió negativamente al señalar que, por primera vez desde 2020, los consumidores reducirían su gasto en la temporada hasta un 5%.

La realidad es que las cifras relativas al consumo quedan por debajo de lo esperado, pero siguen siendo coherentes con un gasto de los hogares sostenido en la parte final del año. Por el lado negativo, la confianza de los consumidores volvió a retroceder en noviembre y según el índice realizado por la Conference Board se situó en 88,7 desde el 95,5 previo, retrocediendo a su peor nivel desde abril tras el Liberation Day proclamado por Donald Trump. 

Además, también bajó considerablemente el componente de expectativas, que descendió hasta el 63,2 desde el 71,8 anterior. Sin embargo, los datos de esta encuesta a los consumidores fueron recolectados en la primera quincena de noviembre, coincidiendo con el cierre del Gobierno, lo que probablemente explicó en parte este deterioro de la confianza y permitiría una cierta recuperación en diciembre una vez que ya se han reabierto las actividades públicas. 

En cuanto a las cifras de actividad, se publicaron las ventas minoristas de septiembre que estaban aplazadas por el cierre del Gobierno. Este indicador mostró una desaceleración en la tasa general que avanzó un +0,2% mensual desde el +0,6% previo. Ahora bien, este freno del consumo viene tras unos datos más fuertes de lo habitual durante el verano, lo que apunta a una normalización y no tanto a un freno brusco del consumo. 

Las ventas de automóviles y sus componentes pesaron negativamente al caer un -0,3% mensual, pero esto se debió a un adelanto de las compras (en agosto y en julio crecieron +1,2% y +1,6%, respectivamente) dado que en septiembre finalizaron las ayudas fiscales a las compras de vehículos eléctricos. Por otro lado, se aceleró el gasto en restaurantes, uno de los pocos componentes de este indicador relacionado con el consumo de servicios y que muestra que el consumidor americano sigue gastando en ocio, lo que apunta a que se mantiene sostenido el consumo.

El Libro Beige de la Reserva Federal refleja una creciente divergencia en el comportamiento de los consumidores. Insiste en que los hogares con menores ingresos están reduciendo su gasto discrecional (restaurantes, ocio, etc.), mientras que los de mayor poder adquisitivo se mantienen resilientes. A pesar de esta brecha, el elevado peso de los consumidores de altos ingresos en el agregado del consumo –el 20% en los tramos más altos explica el 40% del total del consumo– permite sostener tasas de crecimiento razonables, como muestran indicadores como el índice Redbook de ventas minoristas, que crece un 6,1%, acelerándose desde el 5% de finales de octubre. 

Pasando a la inflación, el índice de precios de producción industrial repitió el crecimiento de 2,7% interanual, pero registró una moderación de la tasa subyacente que avanzó en septiembre a ritmos del 2,6% desde el +2,9% anterior y una décima por debajo de lo esperado. Cifras que no apunta a mayores tensiones inflacionistas. 

El déficit fiscal de octubre siguió elevado a pesar del cierre de actividades públicas este mes: 284.000 millones$ (+10% frente al año pasado), pero si se ajusta por efectos de calendario se hubiera situado en 180.000 millones$, un descenso del 29% frente al mismo mes del año pasado (este año el 1 de noviembre cayó un domingo, por lo que se adelantaron pagos de ese mes a octubre). Por el lado de los ingresos, la recaudación por aranceles siguió elevándose y creció un 5,7% mensual hasta los 31.354 millones$ en octubre.

Por otra parte, los despidos siguen contenidos y la inversión empresarial da señales de reactivación. Las peticiones de subsidio por desempleo semanales volvieron a bajar en la última semana (216.000 peticiones vs. 222.000 previas y por debajo del promedio de este año que es 227.000) y muestran que en noviembre los despidos siguen contenidos. Por el lado de la inversión, los pedidos de bienes duraderos se aceleraron más de lo esperado en septiembre y aumentaron un 0,5% mensual. Si se retiran los componentes más volátiles como el gasto en defensa y aviones, se registró un crecimiento del 0,9%, similar al mes previo, un dato que fue también revisado al alza desde el +0,4% publicado anteriormente.

Relevo en la Fed antes de Navidades

Por otra parte, la Oficina de Estadísticas Laborales (BLS) anunció que no habrá informe de IPC de octubre y que el de noviembre se publicará el 18 de diciembre. Por tanto, la Fed no contará con nuevos datos de inflación y tampoco de empleo oficiales antes de su próxima reunión de política monetaria del día 10. Esta ausencia de nuevas referencias sigue elevando la incertidumbre sobre la posibilidad de nuevos recortes de tipos. 

En este contexto, la Fed también se enfrenta a un dilema. Los discursos de sus miembros han sido variados, pero el reciente giro de Daly y Williams sugiere que la balanza se inclina hacia un nuevo recorte de tipos en diciembre, algo que los mercados ya descuentan con una probabilidad estimada del 82%.

La ceguera de datos sobre la inflación y crecimiento en los meses octubre y noviembre sigue pesando en la mente de Powell, consciente de que tomar decisiones sin información completa no es lo ideal. Ante tanta división interna, es probable que la decisión final recaiga sobre él, aunque no estará clara hasta que se publiquen una nueva ola de datos macroeconómicos retrasados en la primera semana de diciembre.

Además, Kevin Hassett se perfila como el principal candidato para asumir la presidencia de la Reserva Federal una vez que venza el mandato de Jerome Powell. Actualmente dirige el Consejo Económico Nacional, lo que lo convierte en una persona muy cercana a Trump. Las estimaciones del mercado le otorgan un 57% de probabilidades de ser el elegido. 

Según el secretario de Estado del Tesoro, Scott Bessent, existe una alta posibilidad de que antes de Navidad se anuncie quién será el seleccionado por Trump para presidir la Fed

UBS: más expectativas de recorte de tipos

En este contexto, los analistas de UBS consideran que los datos de EEUU fortalecen las expectativas de recortes de la Fed. Las expectativas del mercado de un recorte de tipos por parte de la Reserva Federal en diciembre aumentaron aún más después de que los últimos datos mostraran cierta desaceleración en la economía estadounidense.

"Seguimos esperando dos recortes adicionales hasta el primer trimestre de 2026, lo que debería proporcionar un entorno favorable para la renta variable, los bonos de calidad y el oro", argumentan. 

Los expertos de UBS destacan tres datos:

  • Históricamente, la Bolsa estadounidense suele comportarse bien cuando la Fed recorta tipos y la economía no está en recesión.
  • La caída de los rendimientos favorece ganancias de capital en bonos de calidad.
  • La bajada de los tipos reales aumenta el atractivo del oro.

Mark Haefele, Chief Investment Officer en UBS Global Wealth Management, afirma: “con más relajación monetaria por delante, los inversores deberían asegurarse de tener una exposición adecuada a estas clases de activos, de acuerdo con su plan financiero. También deberían revisar sus asignaciones en divisas, ya que el atractivo del dólar se está reduciendo. Seguimos prefiriendo el euro y el dólar australiano frente al dólar estadounidense”.

UBP: el sentimiento de los inversores sigue siendo frágil

Por su parte, la Perspectiva Semanal de UBP: Múltiples factores influyen en el sentimiento del inversor señala que: 

  • A pesar de los resultados de Nvidia, mejores de lo esperado, y de sus previsiones optimistas, el sentimiento de los inversores siguió siendo frágil, impulsado por dudas sobre la inteligencia artificial y la fatiga del mercado.
  • Además, la probabilidad implícita de que la Fed recorte los tipos en diciembre osciló de forma significativa debido al retraso en la publicación de datos de EEUU, lo que ha contribuido a que los inversores se centren en la preservación de la rentabilidad.
  • La aversión al riesgo respaldó al dólar estadounidense frente a la mayoría de las principales monedas del G10, mientras que los mercados bursátiles registraron fuertes oscilaciones debido a la combinación de expectativas sobre la Fed y de los rendimientos japoneses al alza a largo plazo.
21Nov

Las dudas sobre la rentabilidad de las inversiones en IA, el freno a la bajada de tipos de la Fed, el impacto del cierre más largo de la historia de EEUU se unen al futuro mejor comportamiento de otros mercados bursátiles.

Miguel Ángel Valero

La volatilidad irrumpe con fuerza en Wall Street tras siete meses de avances bursátiles ininterrumpidos. Los inversores tienen muchas dudas sobre la sostenibilidad de la inversión en tecnologías de la información y, sobre todo, en la inteligencia artificial (IA). 

Al goteo de comentarios de inversores institucionales se han sucedido ventas de paquetes de acciones, que han traído consigo caídas recientes desde máximos históricos en la gran tecnología (-25% en el caso más extremo de Meta). 

Los inversores se preguntan hasta qué punto la IA será tan rentable como descuenta el mercado advirtiendo que las apuestas actuales podrían tardar años en traducirse en ganancias tangibles.

Más allá de las correcciones en la cotización de Nvidia, y de otras tecnológicas, sus resultados son buenos. El ciclo de inversión actual es un proceso de construcción de un sector de infraestructuras, que escala rápidamente, con retornos crecientes y buena demanda duradera. "Nos encontraríamos así en la fase inicial de importantes inversiones, que con el tiempo tendrá su reflejo en resultados, y que el riesgo latente no recae tanto en el sector tecnológico en su conjunto, sino más bien en compañías específicas que han asumido compromisos de gasto agresivos sin una monetización clara en el corto plazo. El mensaje es que, en conjunto el cambio de paradigma asociado a la IA está para quedarse", señalan los analistas de Banca March.  

30% de probabilidad de bajada de tipos en diciembre

Por otro lado, el brusco giro en el sentimiento del mercado en torno a la próxima decisión en tipos de la Fed en diciembre, en donde se ha pasado de un casi seguro recorte al extremo contrario, otorgándose ahora una probabilidad del 30% a una bajada.

La cautela vuelve a hacerse presente entre los oficiales de la Reserva Federal de cara a la reunión del 10 de diciembre. Por un lado, el gobernador Michael Barr exigía prudencia para no comprometer la estabilidad de precios con una inflación que permanece muy alejada de los objetivos del banco central. Siguiendo esta misma línea, la presidenta de la Reserva Federal de Cleveland, Beth Hammack, subrayó que reducir los tipos de interés demasiado pronto podría prolongar la inflación y aumentar los riesgos financieros. Y que, aunque la demanda se está debilitando, una política más flexible podría fomentar los préstamos de mayor riesgo.

En el extremo contrario, el gobernador más afín a Trump, Stephen Miran, considera que la política monetaria continúa siendo demasiado restrictiva y aboga por mover los tipos hacia niveles más “neutros”. 

Con todo esto, la postura del comité sigue mostrando divisiones significativas. A esto se suma que los datos clave para evaluar la economía estarán incompletos. Por un lado, las cifras de empleo de octubre y noviembre se conocerán después de la reunión, por lo que la Fed solo dispondrá del informe de septiembre al momento de decidir. En paralelo, las lecturas de inflación de octubre y noviembre permanecen inciertas, con una alta probabilidad de que las de octubre nunca se difundan.

Pero lo importante para las Bolsas es el crecimiento de los beneficios y no que los tipos bajen. En este sentido, los beneficios siguen mostrándose resilientes y con márgenes en máximos, y para muestra los resultados de la cadena de hipermercados Walmart (+6,4%), premiada por el mercado tras presentar resultados por encima de lo esperado y anunciar su salto al Nasdaq. 

"Las políticas monetarias previsibles, ejecutadas de manera lenta y ordenada, suelen ser sinónimo de éxito", recuerdan en Banca March.

La resaca del cierre de Gobierno más prolongado de la historia

Además, una vez reabierto el Gobierno federal estadounidense tras el cierre más prolongado de la historia (el segundo se produjo en el primer mandato de Donald Trump), están las dificultades del mercado para poder leer el pulso de la economía, ante la falta de numerosos datos de octubre, que finalmente no se publicarán, y la sensación de 'contaminación' de las próximas series de actividad, que hacen que la situación de incertidumbre asociada a la macro se prolongue en el tiempo.

La incertidumbre asociada a los datos de coyuntura es un hecho, pero el cierre gubernamental ya ha concluido y, si no hay nuevos cierres a finales de enero, su impacto debería ser acotado, aunque pendiente de ser tasado. La expectativa queda por tanto asociada, en las próximas semanas, a datos de actividad 'contaminados' y más bien negativos, pero con visos de recuperación a comienzos de 2026. 

En el caso del empleo, tras conocer los datos de septiembre, las sensaciones fueron francamente positivas con una generación de casi 120.000 empleos en el mes, por encima de la media, disipando al menos hasta esa fecha la creación de empleo.

Es cierto que las cifras de empleo de septiembre no permiten despejar dudas sobre la situación actual: son datos atrasados y previos al cierre del Gobierno, que además han mostrado tendencias contrapuestas, dado que el empleo se aceleró, pero la tasa de paro también repunta en el mes. 

La creación de puestos de trabajo sorprendió positivamente al elevarse hasta 119.000, el mejor dato desde abril. Sin embargo, se revisaron a la baja las cifras de los meses previos y con ello agosto fue el segundo mes de destrucción de empleo del año con -4.000 personas (junio fue el otro mes del año con pérdidas de empleo, -13.000).

Educación y cuidados de la salud encabezan las contrataciones al elevarse en 59.000 personas, pero lo más destacado fue que dos sectores tan cíclicos como ocio y hostelería y la construcción aportaron al empleo, +47.000 y +19.000, respectivamente. 

En términos de salarios, se incrementaron en el mes un 0,2% mensual, lo que deja el ritmo de crecimiento interanual en el +3,8% con una la duración media de la semana laboral que se mantuvo en 34,2 horas. Unos niveles sostenidos de crecimiento de los ingresos.

En la encuesta de empleo de los hogares, sorprendió negativamente el aumento de la tasa de paro, que en septiembre se elevó hasta el 4,4%, su mayor nivel desde octubre de 2021. Sin embargo, este aumento se explicó principalmente por un aumento de la tasa de participación en la economía y no tanto por el incremento del desempleo. 

La población en edad de trabajar en la economía se elevó en 225.000 personas. Con esto, dada la positiva subida de la tasa de participación hasta 62,4% (una décima más que en el mes previo), la fuerza laboral se vio incrementada en 470.000 personas. Este mayor número de personas en el mercado laboral llevó a que el número total de desempleados subieran en 219.000 nuevas personas, pero subieron más las nuevas personas empleadas al elevarse en 251.000 en el mes.

Las estadísticas oficiales también actualizaron datos aplazados sobre las peticiones de subsidio de desempleo que, mirando las relativas a la última semana (15 de noviembre), mostró una reducción de las nuevas peticiones de subsidio por desempleo semanales hasta 220.000 (vs. 228.000 previas), situándose así en niveles históricamente bajos y mostrando que los despidos siguen contenidos.

Las ventas de viviendas de segunda mano subieron un +1,2% mensual hasta 4,1 millones de unidades anualizadas, dando señales de aceleración en octubre. 

La advertencia de Goldman Sachs

Goldman Sachs ha lanzado una advertencia que rompe con la complacencia del mercado. Según su estratega jefe, Peter Oppenheimer, el S&P 500 solo ofrecerá un retorno medio anual del 6,5% durante la próxima década. Una cifra modesta para quien se acostumbró a ver subidas de doble dígito en la era de los tipos bajos y la liquidez infinita.

El mensaje de fondo es claro: EEUU ha disfrutado de un ciclo de rentabilidades extraordinarias, impulsado por la revolución tecnológica, el abaratamiento del dinero y la expansión de los múltiplos bursátiles. Pero ese viento de cola se ha agotado. Las valoraciones están en niveles históricamente altos, los márgenes empresariales tocan techo y las condiciones financieras ya no son tan favorables.

En su análisis, sin embargo, resalta que otras regiones empiezan a ofrecer mejores perspectivas. Goldman estima que los mercados emergentes podrían rendir un 10,9% anual, Asia (sin Japón) un 10,3%, Japón un 8,2% y Europa un 7,1%. El liderazgo bursátil podría desplazarse hacia fuera de EEUU por primera vez en mucho tiempo, concretamente desde el año 2010. 

Es lo que denominan “una normalización” tras un ciclo excepcionalmente largo. Durante más de una década, bastaba con comprar el S&P 500 y esperar. Hoy, en cambio, el riesgo de concentración es evidente: siete grandes tecnológicas explican casi todo el rendimiento del índice, y su capacidad de seguir tirando del mercado dependerá de que mantengan beneficios y crecimientos difíciles de sostener a largo plazo.

Goldman no habla de desastre, sino de realismo. Un 6,5% anual es razonable en un entorno de mayor madurez económica, pero obliga a repensar estrategias. Ya no vale con depender de un solo país ni de un puñado de compañías. La diversificación será la principal fuente de rentabilidad y no solo de protección.

"Durante años, el mundo ha girado en torno al mercado americano. Quizá la próxima década nos recuerde que la rentabilidad también se encuentra fuera del radar de Wall Street. Y que mirar más lejos, una vez más, puede ser la clave para no quedarse atrás", apunta el analista Pablo Gil en The Trader.

Columbia Threadneedle: el impacto de la desregulación financiera

El análisis de Columbia Threadneedle Investments “El resurgimiento de la desregulación financiera: implicaciones para los mercados y los inversores”, destaca que se están relajando los requisitos de capital y reconfigurando el comportamiento de las entidades, especialmente en EEUU, pero con efectos que alcanzan también a otros mercados.

El análisis aborda cómo la relajación del marco regulatorio afecta al sector financiero desde múltiples ángulos: examina su impacto en la consolidación bancaria y en el comportamiento de las entidades en un contexto de mayores márgenes de maniobra; analiza las implicaciones para la estabilidad y el funcionamiento del mercado de deuda pública estadounidense; evalúa cómo estos cambios interactúan con el rápido crecimiento del crédito privado y los posibles desplazamientos entre banca tradicional y financiadores no bancarios; y compara la postura más cauta que mantienen Reino Unido y Europa frente al giro más decidido de EEUU.

También expone las repercusiones para distintas clases de activos - renta variable y crédito bancario, deuda soberana y estrategias de crédito privado - en un escenario en el que la desregulación abre nuevas oportunidades, pero al mismo tiempo recupera riesgos que han marcado ciclos anteriores.