11Feb

Los trabajadores tienden a pensar que en los próximos 15 años esta tecnología afectará a otros sectores en mayor medida que al suyo propio, según una investigación de la Cátedra Santalucía de Analytics for Education.

La Cátedra Santalucía de Analytics for Education, de la Facultad de Ciencias Económicas y Empresariales (Comillas ICADE) de la Universidad Pontificia Comillas, ha confirmado en un estudio publicado en la revista científica Scientific Reports, propiedad de Nature, la existencia de un “sesgo de invulnerabilidad” frente a la inteligencia artificial (IA). 

Según los investigadores, el 59% de personas piensa que le IA afectará más a otros empleos que al suyo.  “Los trabajadores tienden a pensar que en los próximos 15 años esta tecnología afectará a otros sectores en mayor medida que al suyo propio”, según José Luis Arroyo, codirector de la Cátedra. Además, el análisis muestra que un mayor conocimiento sobre la IA se correlaciona con un menor sesgo de invulnerabilidad.

Este estudio forma parte del portfolio de investigación de la cátedra de Comillas ICADE a lo largo de este segundo año de actividad, en el que destacan otros cinco papers de investigación y el desarrollo de un MOOC (curso online masivo) en el que, de forma gratuita, se forma a cualquier persona en Business Analytics sin necesidad de matemáticas. “Hemos hecho esta formación pensando en democratizar el acceso al Business Analytics y ponerlo a disposición de personas que no tengan conocimientos avanzados de matemáticas”, explica Carlos Álvarez, codirector de la Cátedra.

Los dos codirectores de la Cátedra, Carlos Álvarez y José Luis Arroyo, repasaron los principales hitos del año 2025, con especial énfasis en la actividad investigadora, sin olvidar la dimensión divulgativa y formativa, materializada en iniciativas como su canal de YouTube, con más de 120 vídeos publicados. Entre los aspectos destacados, subrayaron el carácter interdisciplinar del equipo, integrado por investigadores de ámbitos como la economía, el derecho, la ingeniería y la educación, siempre desde una óptica cuantitativa.

Por su parte, Raquel Redondo, Vicedecana de la Facultad de Ciencias Económicas y Empresariales (Comillas ICADE), enmarcó la actividad de la cátedra dentro de la estrategia de la Universidad Pontificia Comillas en materia de investigación aplicada, destacando el papel de la producción científica como eje vertebrador del proyecto, así como su nexo con iniciativas docentes y de divulgación. 

Andrés Romero, consejero director general de Santalucía, subrayó la importancia estratégica de incorporar una visión de largo plazo que permita a las organizaciones identificar, evaluar e integrar innovaciones con alto potencial transformador. En este sentido, señaló que la colaboración con el ámbito académico resulta clave para explorar de forma rigurosa y responsable tecnologías emergentes.

La jornada incluyó una lección magistral titulada “Computación Cuántica: Perspectivas en Educación”, impartida por Raquel Galazo, profesora de Métodos Cuantitativos en Comillas ICADE. En este contexto, Carlos Álvarez subrayó que se trata de una línea de investigación emergente dentro de la cátedra, ya concretada en un proyecto exploratorio en curso sobre la aplicación de machine learning cuántico a la predicción del rendimiento académico y del abandono universitario, cuya finalización está prevista a lo largo de 2026.

11Feb

Las tormentas convectivas severas han superado a los ciclones tropicales, impulsadas por la frecuencia y alta severidad de eventos en EE UU. Solo en 2025, las generaron 61.000 millones$ en pérdidas aseguradas, el tercer total anual más alto registrado.

El Climate and Catastrophe Insight Report, de Aon, revela que las tormentas convectivas severas han superado a los ciclones tropicales para convertirse en el riesgo asegurado más costoso del siglo XXI. El informe muestra cómo eventos cada vez más frecuentes y de gran volumen están redefiniendo los patrones de pérdidas globales y subraya la importancia crítica de fortalecer tanto la resiliencia física como la financiera para ayudar a las organizaciones a gestionar la volatilidad y la asegurabilidad.

Las tormentas convectivas severas han superado a los ciclones tropicales, impulsadas por la frecuencia y alta severidad de eventos en EE UU. Solo en 2025, las generaron 61.000 millones$ en pérdidas aseguradas, el tercer total anual más alto registrado.

Las aseguradoras cubrieron cerca de la mitad de las pérdidas económicas globales en 2025, dejando una brecha de protección del 51 %, la más baja jamás registrada. Esto se debió a eventos de alto impacto concentrados en EEUU.

En 2025 se registraron 49 eventos con pérdidas económicas superiores a 1.000 millones$ (por encima del promedio a largo plazo de 46), mientras que 30 eventos superaron los 1.000 millones en pérdidas aseguradas, muy por encima del promedio histórico de 17, lo que subraya el efecto acumulativo de catástrofes medianas cada vez más frecuentes.

Los incendios forestales en California (iPalisades y Eaton) fueron los eventos más costosos del año 2025, con 58.000 millones en pérdidas económicas y 41.000 millones en pérdidas aseguradas. Los fallecimientos ascendieron a 42.000 a nivel global, causados principalmente por terremotos y olas de calor, un 45% por debajo del promedio del siglo XX. El terremoto en Myanmar fue el evento más letal después de las olas de calor, con 5.456 víctimas. El calor extremo causó más de 25.000 muertes en todo el mundo y siguió siendo uno de los principales impulsores de mortalidad asociada a desastres naturales. El año 2025 fue el tercero más caluroso registrado.

Más del 54% de las pérdidas económicas globales ocurrieron en EE.UU, con cifras superiores al promedio impulsadas por incendios forestales y tormentas convectivas severas. Las pérdidas aseguradas alcanzaron los 103.000 millones$, el 81% de las pérdidas globales del sector.

El huracán Melissa fue el evento más costoso en América, con 11.000 millones en daños económicos y 2.500 millones en pérdidas aseguradas en Jamaica, Cuba y otros países. Sudamérica sufrió impactos significativos por sequía, especialmente en Brasil, donde causó aproximadamente 5.000 millones en pérdidas agrícolas. México, Ecuador y Bolivia registraron inundaciones graves.

En EMEA, las pérdidas económicas se situaron muy por debajo de los promedios a largo plazo, con tormentas convectivas severas como el riesgo más costoso y pérdidas adicionales derivadas de sequías, olas de calor e incendios forestales en el sur de Europa. En Iberia (España y Portugal),en lo relativo a los riesgos climatológicos, el 2025 ha sido un año benigno donde se han registrado eventos con pérdidas aseguradas por debajo de la media de los años precedentes: algunos eventos de inundación o tormentas convectivas pero de severidad baja. Por otro lado, la pertinaz sequía y los incendios forestales causaron pérdidas económicas estimadas en cerca de 1.800 millones, pero sin impactar de forma relevante a la industria aseguradora.

En Asia Pacífico, el terremoto en Myanmar fue el evento global más mortal después de las olas de calor, con 15.700 millones en pérdidas económicas. Las inundaciones en China y los ciclones en el sur y sudeste asiático también generaron pérdidas significativas. Australia registró dos eventos con pérdidas aseguradas superiores a 1.000 millones$.

Las pérdidas económicas globales derivadas de desastres naturales alcanzaron los 260.000 millones$ sen 2025, la cifra más baja desde 2015, mientras que las pérdidas aseguradas se mantuvieron elevadas, con 127.000 millones, marcando el sexto año consecutivo en que los pagos del sector asegurador superan la barrera de los 100.000 millones. Esta divergencia refleja cómo eventos frecuentes y de alta severidad, especialmente en EEUU, continúan generando importantes pérdidas aseguradas incluso en años con actividad de riesgo por debajo del promedio. 

En muchas regiones, particularmente en mercados emergentes, más de la mitad de las pérdidas económicas permanecen sin asegurar, dejando a millones de personas expuestas al riesgo financiero.

Los seguros paramétricos, que liberan fondos automáticamente cuando se cumplen ciertas condiciones, demostraron ser fundamentales durante eventos como el huracán Melissa, permitiendo una recuperación rápida de las comunidades afectadas. Jamaica obtuvo más de 650 millones$ en liquidez en dos meses tras el impacto gracias a un bono catastrófico con indemnización prefijada por elementos parametrizados.

Además de fomentar soluciones alternativas de gestión del riesgo, el informe reclama incrementar la resiliencia mediante tecnología más inteligente e infraestructuras más resistentes, mejores sistemas de pronóstico, estándares de construcción robustos e infraestructuras modernizadas para reducir daños a largo plazo y facilitaruna recuperación más rápida.

“La resiliencia hoy debe ser tanto física como financiera. Se anima a las organizaciones a integrar la adaptación en sus estrategias de personal y localización, invertir en análisis predictivo y fomentar enfoques transversales para el riesgo climático. A medida que los eventos climáticos siguen afectando a personas y propiedades, la oportunidad está en usar los datos para fortalecer la preparación, replantear la gestión del riesgo y construir alianzas que permitan una recuperación más rápida y una resiliencia a largo plazo”, señala Michal Lorinc, responsable del área de catastrophe insight de Aon y autor del informe.

Al cuantificar el retorno de inversión de las medidas de mitigación y demostrar a aseguradoras e inversores una reducción creíble del riesgo, las organizaciones pueden redefinir la manera en que se financia el riesgo y desbloquear coberturas más asequibles y sostenibles. Esto crea oportunidades para que el sector despliegue capital de manera más eficaz y cierre brechas de protección históricas.

“Este informe destaca la creciente necesidad de colaboración entre organizaciones, aseguradoras, gobiernos y comunidades. La industria aseguradora está en una posición única para actuar como socio estratégico ante estos retos, aportando niveles récord de capital para ayudar a los clientes a responder a riesgos meteorológicos y desarrollar soluciones diversificadas de transferencia alternativa de riesgo que fortalezcan la resiliencia frente a un clima cambiante”, afirma Greg Case, Presidente y CEO de Aon.

11Feb

Los índices Nikkei y Topix han alcanzado máximos históricos., pero a los mercados de renta fija no les gusta el gasto sin financiación.

Anthony Willis, Senior Economist de Columbia Threadneedle Investments

La primera ministra de Japón, Sanae Takaichi, logró un resultado mejor de lo esperado para su Partido Liberal Democrático (LDP), que ahora cuenta con una holgada mayoría absoluta en la cámara baja del Parlamento japonés. El anuncio de las elecciones fue rápido e inesperado, ya que Takaichi llevaba solo tres meses en el poder. Unos niveles muy elevados de aprobación personal y la esperanza de que éstos se tradujeran en apoyo a su partido impulsaron la convocatoria anticipada de los comicios. 

La decisión ha resultado extraordinariamente acertada, sobre todo porque el resultado no estaba garantizado según las encuestas previas. El resultado implica que el LDP, en solitario, ha logrado una supermayoría (dos tercios de los escaños del Parlamento) y, junto con su socio de coalición, Ishin - el Partido de la Innovación de Japón-, ha vencido completamente a los partidos de la oposición, que aparecían relativamente fuertes en los sondeos de opinión.

Los mercados están reaccionando de forma muy positiva a un resultado que aporta una fuerte certidumbre política. La cámara baja es la más importante del Parlamento japonés y una mayoría absoluta tan holgada permite anular las políticas procedentes de la cámara alta, donde el LDP no tiene mayoría. El resultado ofrece a Takaichi la oportunidad de implementar sus políticas de estímulo económico.

Estas iniciativas, que incluyen un mayor gasto y una nueva era de prosperidad, han conectado con unos votantes frustrados por los elevados precios de los alimentos y los salarios estancados. Ahora se espera que se materialicen algunas promesas de campaña, como una pausa en determinados impuestos al consumo.

Tras el resultado, los índices Nikkei y Topix han alcanzado máximos históricos. El yen japonés se ha mostrado bastante débil recientemente y esta tendencia podría continuar a corto plazo. Los bonos del gobierno japonés también han registrado cierta volatilidad y podrían persistir las preocupaciones en torno al gasto sin financiación, algo que no suele ser bien recibido por los mercados de renta fija. 

Takaichi puede haber convencido al electorado japonés, pero ganarse la aprobación de todas las clases de activos de los mercados financieros probablemente le llevará más tiempo.

Mantenemos una visión positiva sobre Japón y esperamos que el estímulo económico comience a trasladarse a la economía real. Este nivel de certidumbre política es bastante poco habitual en Japón y una mayoría tan sólida facilitará relativamente la labor de Takaichi a la hora de impulsar su agenda de reformas. Un gobierno con foco en la inversión y orientado a reformar políticas para impulsar el crecimiento, el consumo y la inversión (especialmente en el sector tecnológico) debería ser favorable para la renta variable japonesa. Debemos ser prudentes con la evolución de la divisa y de los mercados de bonos, pero, en conjunto, se trata de una noticia positiva para Japón. Como resultado, mantenemos una sobre ponderación en renta variable japonesa.

10Feb

Alphabet acudió al mercado de deuda estadounidense para captar 20.000 millones$, emitirá en el mercado suizo y trabaja en un programa de emisiones en libras esterlinas que incluirá un bono a 100 años.

Miguel Ángel Valero

El UBS CIO Daily explica por qué, tras un repunte del 6% del sector de Tecnología de la Información del S&P 500 en las dos últimas sesiones bursátiles, la entidad ha decidido rebajar el sector de Attractive a Neutral. Y aporta tres motivos:

  • Probable desaceleración del crecimiento del Capex de los hyperscalers.
  • La incertidumbre en el segmento de software podría prolongarse.
  • Las valoraciones del hardware tecnológico parecen exigentes.

El informe precisa que "rebajamos el sector de Tecnología de la Información del S&P 500 a Neutral, pero mantenemos nuestra visión Attractive sobre la oportunidad en inteligencia artificial, que es más amplia que la tecnología de la información en EEUU. También mantenemos nuestra visión Attractive sobre el mercado estadounidense, donde creemos que un rally cada vez más amplio estará respaldado por un entorno favorable de política fiscal y monetaria, así como por un sólido crecimiento de los beneficios".

Mark Haefele, Chief Investment Officer en UBS Global Wealth Management, afirma: "Recomendamos que los inversores mantengan una exposición estratégica a la tecnología en sentido amplio, a la IA y al mercado estadounidense en su conjunto. Rebajar el sector tecnológico estadounidense a Neutral no implica una visión negativa sobre la tecnología en general, y es importante reconocer que la oportunidad en IA va más allá de este sector. El sector de Tecnología de la Información del S&P 500 representa solo el 24% de nuestra Transformational Investment Opportunity (TRIO) en IA, y mantenemos nuestra visión Attractive sobre la IA".

"La economía estadounidense también se está beneficiando tanto del estímulo fiscal como del monetario. Esperamos dos recortes adicionales de tipos de 25 puntos básicos por parte de la Reserva Federal este año, y las condiciones financieras ya son laxas. Un crecimiento económico sólido, apoyado en parte por las mejoras de productividad, está respaldando los beneficios empresariales, que creemos que crecerán un 14% en el cuarto trimestre. Para el conjunto de 2026, esperamos un crecimiento del 12%. Mantenemos nuestros objetivos para el S&P 500 en junio de 2026 y diciembre de 2026 en 7.300 y 7.700 puntos, respectivamente", añade.

Tras las recientes reticencias del mercado hacia el sector tecnológico, parte de la sobrerreacción registrada la semana pasada se está corrigiendo. Destacó especialmente el segmento de software (+2,9% en EEUU), que recuperó una parte de las pérdidas en un entorno donde las valoraciones del sector reflejan la desconfianza ante la posible disrupción derivada de los nuevos modelos de IA. 

También contribuye a la mejora del sentimiento inversor la publicación de cifras de Taiwan Semiconductor Manufacturing Company, cuyas ventas de enero repuntaron un 37% interanual. Este desempeño confirma que la demanda de chips continúa siendo robusta, especialmente tras los recientes anuncios de mayores inversiones por parte de los hiperescaladores.

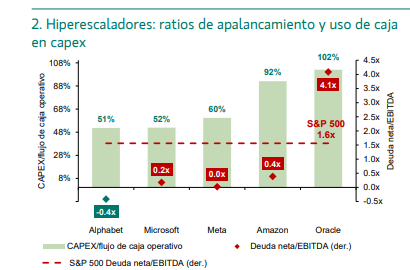
Por otro lado, Alphabet acudió al mercado de deuda estadounidense para captar 20.000 millones$, emitirá en el mercado suizo y trabaja en un programa de emisiones en libras esterlinas que incluirá un bono a 100 años. A pesar del incremento en las emisiones, Alphabet parte de una posición de deuda neta negativa, mantiene más efectivo que obligaciones financieras en su balance. Aunque este equilibrio irá cambiando a lo largo de este año, la fuerte capacidad de generación de caja de la compañía seguirá respaldando sus nuevas inversiones, lo que no disparará su endeudamiento. Se trata de un patrón que puede extrapolarse a los otros cuatro hiperescaladores —con la excepción de Oracle—, lo que no garantiza el éxito, pero sí reduce el riesgo financiero de las colosales inversiones. 

Nos encontramos en un momento en el que el aumento de la inversión continúa acompañado de un mayor crecimiento esperado. El consenso prevé que el beneficio por acción de los cinco grandes hiperescaladores avance entre un 22% y un 55%, muy por encima del +15% estimado para el S&P 500. 

10Feb

Takaichi se ha ganado la confianza pública para remodelar el país bajo su visión de un Japón resiliente que gira en torno a políticas favorables al crecimiento con la seguridad nacional como prioridad

Miguel Ángel Valero

‘La victoria aplastante de Takaichi en Japón nos devuelve al optimismo respecto a las acciones y al pesimismo respecto a los bonos japoneses’. Es el expresivo título del análisis elaborado por Alicia García Herrero y Kohei Iwahara sobre Japón, tras las elecciones a la Cámara Baja del 8 de febrero, donde el Partido Liberal Democrático (PLD) de Takaichi obtuvo una victoria histórica con 316 escaños, lo que supera con creces la mayoría absoluta. Con 36 escaños obtenidos por el Partido de Innovación de Japón (JIP), la coalición gobernante liderada por el PLD obtuvo el 75% del total de escaños en la Cámara Baja.  Los resultados de las elecciones deberían traer una mayor estabilidad política, ya que el PLD estaba en coalición antes de los comicios y con una mayoría muy ajustada. 

Se convocará una Sesión Especial de la Dieta alrededor del 18 de febrero, donde Takaichi será nominada nuevamente como Primera Ministra de Japón.

“Takaichi se ha ganado la confianza pública para remodelar el país bajo su visión de un Japón resiliente que gira en torno a políticas favorables al crecimiento con la seguridad nacional como prioridad”, subraya el informe.

El Gobierno planea promover inversiones en sectores estratégicos como la inteligencia artificial y los semiconductores, a la vez que desarrolla un proyecto a diez años por valor de 100 billones de yenes para fortalecer las infraestructuras. 

Para aliviar el elevado gasto de vida de los hogares, el PLD considerará la eliminación del impuesto al consumo de alimentos durante dos años, lo cual es muy controvertido debido al posible impacto del consiguiente mayor déficit fiscal en la rentabilidad de los bonos del Tesoro Público. De hecho, Takaichi guardó silencio sobre esta medida durante la campaña, pero confirmó que la exploraría tras su victoria, lo que podría interpretarse como una señal para los altos cargos del PLD que se habían opuesto a ella. 

El gobierno también pretende expandir el gasto de defensa a más del 2% y consolidar la alianza entre Estados Unidos y Japón. Es probable que las tensiones políticas con China persistan.

Pictet: capacidad para políticas fiscalmente sensibles

Nikolay Markov, economista en Pictet AM, cree que Japón tiene capacidad para políticas fiscalmente sensibles tras un resultado histórico que se explica por la enorme popularidad y personalidad de Takaichi, aunque el partido populista de extrema derecha Sanseito aumenta notablemente sus votos y escaños, reflejo de deriva de algunos votantes hacia posiciones nacionalistas y anti globalistas.

El caso es que la supermayoría implica un claro mandato para medidas de estímulo económico y fiscal contundentes. El programa incluye una gran reducción de impuestos, especialmente la suspensión del impuesto del 8 % a los alimentos para aliviar el coste de la vida. También se espera mayor gasto en defensa y herramientas legales más sólidas contra el espionaje ante preocupaciones de inestabilidad regional respecto a China y Corea del Norte.  

Puede suponer 17,7 billones de yenes en gasto directo corriente, con 2,7 millones a 3,6 billones de yenes de reducciones fiscales. Incluyendo programas de inversión y préstamos la escala puede llegar a 25,5 billones de yenes, alrededor de 4 % del PIB. Las estimaciones sitúan la pérdida de ingresos fiscales en unos cinco billones de yenes/año, comparable al presupuesto anual de educación de Japón de alrededor de 1 % del PIB.

El impacto inmediato, debido a preocupaciones sobre sostenibilidad de la deuda, ha sido el aumento de rentabilidades a vencimiento de la deuda a largo plazo de Japón y un yen ligeramente más débil y volátil.  Pero la deuda a largo plazo parece haberse estabilizado después de que la primera ministro Takaichi y la ministra de Finanzas, Katayama, hayan señalado que los recortes al impuesto sobre alimentos durarán solo dos años y probablemente no se financiará mediante emisión adicional de bonos. Es posible que traten de reducir gasto en otras áreas, aunque no hayan proporcionado detalles.

Además, Takaichi parece enfatizar la "responsabilidad", la atención al impacto en el mercado y limitaciones del paquete fiscal.  Ello contribuye al aplanamiento de la curva de rentabilidades de la deuda de Japón y estabilización del yen. Katayama y el viceministro de Finanzas, Mimura, han enfatizado que observan los movimientos de las divisas y que el mercado sabe que la intervención en este será más probable en la medida que el tipo de cambio yen/dólar se acerque a 159/160.  La reciente retórica del Banco de Japón también ayuda a limitar la caída del yen y a volatilidad.

"Japón tiene una enorme deuda pública/PIB de más del 222%, pero seguimos confiando en su capacidad para implantar políticas económicas fiscalmente sensibles sin excesiva carga. El hecho de que su deuda esté mayoritariamente en manos nacionales reduce su vulnerabilidad macroeconómica e impacto en el yen. De hecho, nuestra puntuación de sostenibilidad de su deuda sigue en el cuartil superior, entre los principales países desarrollados", concluye el experto de Pictet.

09Feb

Las grandes compañías tecnológicas han dejado atrás la temporada de resultados con un mensaje claro: acelerar su inversión en centros de datos e inteligencia artificial.

Miguel Ángel Valero

Asia protagoniza la atención de los mercados. En Japón las elecciones anticipadas han dejado una histórica victoria para la primera ministra Sanae Takaichi, cuya formación (Partido Liberal Democrático – LDP) alcanzó la mayor mayoría parlamentaria de la posguerra (316 escaños en la Cámara Baja y 352 sumando los de su coalición en un parlamento de 465). Unos resultados que le otorga un control excepcional y refuerzan su capacidad para impulsar el crecimiento con un previsto incremento del gasto público, rebajas de impuestos e incluso reabrir el debate sobre la reforma constitucional. 

Algunas de sus últimas propuestas económicas tratan de frenar el malestar por la inflación y visan entre otras medidas la de reducir el impuesto a los alimentos al 0% durante los próximos dos años, una medida que tendría un coste fiscal de 5 billones de yenes anuales adicionales al presupuesto actual. Estos mayores estímulos están elevando el optimismo sobre el crecimiento en el corto plazo y las Bolsas japonesas han registrado subidas del 2,2% para el Topix y de casi 4% para el Nikkei. 

Frente a ello, y aunque la primera ministra señala que no requerirá de emisiones adicionales de deuda, crece la presión con las ventas de bonos soberanos a largo plazo (el tipo a 10 años subió 6 puntos básicos, pb, y se acera nuevamente a niveles del 2,3%, no vistos en Japón desde los años 90), mientras el Yen sigue debilitado cerca de mínimos históricos frente al euro (cotiza cerca de 186 EUR/JPY).

El UBS CIO Daily destaca que la renta variable japonesa subió con fuerza después de que la coalición de la primera ministra Takaichi lograra una supermayoría histórica, lo que desbloquea un nuevo impulso para el llamado “Takaichi trade”. Con estabilidad política y catalizadores de reforma en juego, los inversores deberían estar atentos a un mayor potencial alcista, así como a episodios de volatilidad a corto plazo en los bonos y en el yen.

Mark Haefele, Chief Investment Officer en UBS Global Wealth Management, afirma: "Mantenemos nuestra calificación de Attractive para la renta variable japonesa y vemos margen para nuevas subidas, especialmente en sectores que se benefician de las políticas domésticas (defensa, bancos, inmobiliario y servicios de TI) y de temáticas globales (energía, centros de datos, automatización y algunos valores del sector automóvil). En cuanto al USDJPY, las autoridades ya han señalado un elevado grado de urgencia respecto a los movimientos de la divisa, lo que debería ayudar a contener las presiones".

China baja al tercer puesto entre los tenedores extranjeros de deuda de EEUU

En China, surgen rumores que las autoridades habrían recomendado a sus principales entidades financieras tener una menor exposición a la deuda de Estados Unidos. Una indicación que abarcaría sus bancos comerciales, pero no la gestión de sus reservas oficiales, lo que obedecería a una gestión del riesgo por la mayor volatilidad de la deuda pública estadounidense estos últimos meses y “a priori” no sería una medida de mayor presión sobre el dólar. 

Estas indicaciones surgen cuando China lleva ya unos años reduciendo su tenencia de bonos y actualmente es ya solo el tercer mayor tenedor extranjero de bonos del Tesoro estadounidense, detrás de Japón y Reino Unido, con unas posiciones que han caído a 683.000 millones de dólares, el nivel más bajo desde 2008 y un 48% por debajo de los máximos de 2013.

IA: sin freno a la inversión

El otro asunto que acapara la atención de los mercados es la inteligencia artificial (IA). Las grandes compañías tecnológicas han dejado atrás la temporada de resultados con un mensaje claro: acelerar su inversión en centros de datos e inteligencia artificial. Los ambiciosos presupuestos de los cinco principales hiperescaladores —Meta, Amazon, Alphabet, Microsoft y Oracle— alcanzarán este año los 712.000 millones$, frente a los algo más de 500.000 millones estimados antes de sus presentaciones. Se trata de un volumen de inversión que continúa aumentando ante una demanda de capacidad computacional que no deja de crecer y sigue desabastecida.

No obstante, el mercado percibe este incremento del gasto como un posible riesgo, especialmente por el escepticismo que existe respecto a la capacidad de monetizar los grandes desembolsos. A falta de conocer los resultados de Nvidia y Oracle, la gran tecnología estadounidense mantiene un buen estado de forma, al menos desde un punto de vista fundamental —crecimiento de beneficios por acción del 19% promedio en el caso de los cuatro hiperescaladores vs. el +12,5% del índice—.

Pero a llamada “destrucción creativa” volvió a manifestarse tras la publicación de los nuevos modelos de Anthropic relacionados con información financiera y legal, lo que provocó caídas significativas en empresas del sector y en diversas firmas de software de aplicación. Aunque es prematuro hablar de la “muerte del software”, ya que su propuesta de valor no se limita al código, sino también al conocimiento especializado y al rol de estándar de la industria, lo ocurrido durante la semana refleja claramente el potencial disruptivo de los modelos de IA.

Pictet sobre pondera acciones 

Luca Paolini, estratega jefe de Pictet AM, considera que el entorno global favorece las estrategias pro-riesgo. Las mayores oportunidades están en acciones de mercados emergentes sin China. Por sectores, industriales, salud y bancos. En Japón un nuevo paquete fiscal puede generar preocupaciones sobre su sostenibilidad, aunque hay alto crecimiento nominal del PIB y la mayor parte está en manos nacionales, en alta proporción del Banco de Japón. 

Las condiciones de liquidez son favorables, los Gobiernos aumentan el gasto público, las perspectivas de crecimiento son sólidas y las presiones inflacionarias moderadas. "De manera que sobre ponderamos acciones e infra ponderamos bonos. Hemos aumentado exposición a sectores industriales y a mercados emergentes, que se benefician de resiliente crecimiento interno, exposición a IA y dólar débil", explica.

En EEUU el sentimiento empresarial es positivo y hay intenciones de contratación, aunque el gasto de los hogares se financia con ahorro, no ingresos, lo que probablemente no es sostenible a medio plazo.  

En Europa el crecimiento depende de la eficacia del estímulo fiscal y gasto en infraestructuras, especialmente en Alemania. Las reformas estructurales -Unión de Mercados de Capitales de la UE- mejoras del mercado laboral y diversificación energética pueden proporcionar catalizadores, aunque la fortaleza del euro es un riesgo para los exportadores.  

En Japón la apreciación del yen afecta a sus exportaciones. Tras las elecciones anticipadas, se puede abrir la puerta a un paquete de estímulo y promover una política monetaria más estricta.

Pero la diferencia de crecimiento de PIB entre economías emergentes y desarrolladas puede ampliarse a 2,5 % este año tras 2,3 % en 2025, especialmente si el dólar se debilita más.

Las condiciones son menos claramente positivas en China. Ha cumplido un objetivo de crecimiento del 5 % en 2025, pero tiene dificultades para pasar de exportaciones a demanda interna.

17 bancos centrales a nivel mundial está relajando su política monetaria, 12 están neutrales y solo en Japón se endurece -la moneda puede ser una prioridad para su banco central, que esperamos continúe normalizando su balance, suba tipos en abril y diciembre e intervenga en los mercados de divisas-.

La Reserva Federal, además de relajar tipos de interés ha cambiado de endurecimiento cuantitativo a comprar activos de gestión de reservas con bonos del Tesoro. Esta política favorece a las acciones, pero cuanto más tiempo persista, mayor la probabilidad de cambio repentino en el sentimiento de los inversores, especialmente si surgen presiones inflacionarias cuando las empresas siguen gastando libremente en IA y el Gobierno de EEUU pone a prueban los límites fiscales.

Globalmente las entradas de renta variable siguen sólidas y las encuestas de inversores minoristas e instituciones actitud pro-riesgo. Las acciones estadounidenses ya no son el mercado de renta variable más caro, aunque el múltiplo precio-beneficio del índice S&P 500 está ajustado. En acciones europeas "estamos neutrales a la espera del impacto retrasado de los recortes de tipos de interés y que el apoyo fiscal se traduzca en beneficios empresariales". Pero las acciones suizas cuentan con sólidos fundamentales empresariales y un entorno macroeconómico estable.

Las mayores oportunidades están en acciones de mercados emergentes sin China. Estas economías emergentes han podido en gran medida, resistir los efectos de la guerra arancelaria de EEUU y se benefician de economías nacionales fuertes, dólar débil, liquidez y aumento del comercio intrarregional atraen capital.  Los mercados latinoamericanos, ricos en recursos, se benefician de precios más altos de las materias primas y Asia emergente de exposición a tecnología. En Corea, Taiwán y China hay fuerte demanda de hardware y semiconductores de IA y las cadenas de suministro se reconfiguran a su favor con las tensiones geopolíticas y comerciales. "Esperamos que las empresas de estas economías logren un crecimiento de beneficios este año de más de 11 %, frente a 10 % de las estadounidenses y japonesas y el doble que en la euro zona", explica.

El rally de IA se está ampliando más allá del grupo reducido de pesos pesados tecnológicos estadounidenses. "Favorecemos suministradoras de chips, servidores, hardware para centros de datos y almacenamiento en la nube y red, aunque las empresas de software se enfrentan a presiones a corto plazo por aumento de costes y limitada disponibilidad de chips y memoria para IA. Además, sobre ponderamos acciones industriales, que se benefician de mayor inversión de capital fijo, incremento del gasto público y dinámicas de crecimiento. También sobre ponderamos salud, con propiedades defensivas frente a un posible retroceso, siendo el sector más barato en un entorno de aumento de fusiones y adquisiciones. A ello se añade que el impulso de crecimiento y una curva de rentabilidad a vencimiento de la deuda más pronunciada, que favorece a bancos y aseguradoras. De todas formas, en EEUU la política de asequibilidad puede reducir los ingresos y rentabilidad de los bancos", añade.

Las preocupaciones respecto a bonos del Tesoro de EEUU por la imprevisibilidad política se ha manifestado en debilidad del dólar y ascenso del oro. Pero sigue siendo el principal activo libre de riesgo.  El dólar muestra una correlación pequeña, aunque positiva, con las acciones, incentivo para que los inversores extranjeros cubran riesgo cambiario, lo que añade más presión al dólar. La deuda de Japón parece más atractiva. Un nuevo paquete fiscal puede generar preocupaciones sobre su sostenibilidad -supera el 220% sobre PIB y ha llegado a haber liquidación con la rentabilidad a vencimiento a diez años en máximo. Aunque el nivel de deuda nacional es muy alto, hay alto crecimiento nominal del PIB y la mayor parte está en manos nacionales, en alta proporción del Banco de Japón.

Ebury: crecen los riesgos bajistas del yen

Las divisas a nivel mundial soportaron relativamente bien la volatilidad de la semana pasada en los mercados de valores y criptomonedas. Todas las divisas del G10 cerraron la semana con variaciones inferiores al 1 %, salvo la notable excepción del yen. La moneda japonesa registró fuertes caídas durante toda la semana y continuó depreciándose inmediatamente después de las elecciones del domingo, aunque ha recuperado parte del terreno perdido ante la creciente expectativa de una posible intervención por parte de las autoridades niponas. El partido de Takaichi consiguió una mayoría cualificada de dos tercios en la Cámara Baja, lo que le otorga vía libre para implementar su política fiscal expansiva. 

La libra esterlina también se vio presionada por el giro dovish del Banco de Inglaterra. Las divisas que mejor se desempeñaron la semana pasada fueron las latinoamericanas, que siguen liderando el ranking de ganancias en lo que va de año. 

El retraso en la publicación de varios datos económicos estadounidenses, provocado por otro cierre parcial del gobierno, implica que el informe de empleo de enero no se conocerá hasta el próximo miércoles. Por su parte, el IPC de enero se ha pospuesto al viernes. Estos dos indicadores serán el foco principal de la semana y anticipan un entorno de elevada volatilidad en los mercados, ya que rara vez se publican en la misma semana. 

El otro factor clave en el mercado de divisas será la reacción del mercado de bonos a la contundente victoria del PLD en las elecciones japonesas y a la perspectiva de mayores déficits fiscales. Este resultado electoral pondrá a prueba la relativa calma que se había observado recientemente en el mercado de bonos japonés. 

  • EUR: El euro recibió un modesto impulso la semana pasada, ya que el BCE no mostró una preocupación excesiva por la reciente apreciación de la moneda. La reunión transcurrió sin grandes sorpresas: el banco se ciñó al guión previsto y ofreció pocas nuevas pistas sobre el rumbo futuro de la política monetaria. Lagarde subrayó que la política monetaria se encuentra en una «buena posición» y que los riesgos para la inflación y el crecimiento están, en términos generales, equilibrados. Aunque reconoció que el banco está monitoreando el tipo de cambio del euro, restó importancia a su reciente fortalecimiento. La inflación general se redujo al 1,7 %, confirmando que el BCE se ha convertido en el primer banco central del G10 en devolver la inflación a su objetivo del 2 %. Este dato refuerza la confianza de la institución en que puede mantener una postura paciente durante un tiempo prolongado y esperar a que se clarifiquen las tendencias. Los mercados ahora ven mayores probabilidades de que la próxima decisión sea otra bajada de tipos en lugar de una subida, aunque los swaps continúan descontando que no habrá cambios en la política monetaria durante el resto de 2026. 
  1. USD El dólar se ha estabilizado tras un comienzo de año particularmente turbulento. Los aranceles y el deterioro institucional continúan haciendo que la cobertura de riesgos en dólares siga siendo la opción más sencilla y cómoda para los gestores de activos extranjeros. Sin embargo, los datos económicos estadounidenses se han mantenido sólidos y los mercados han digerido con relativa calma el nombramiento de Kevin Warsh —un aliado político de Trump— como sustituto de Jerome Powell al frente de la Fed. Seguimos considerando que Warsh probablemente representa la opción menos mala para presidir el FOMC. La reciente volatilidad y agitación observadas en los mercados de renta variable y criptomonedas han tenido un impacto muy limitado en los mercados de divisas y bonos. Esta relativa calma se pondrá a prueba esta semana con una inusual triple publicación de datos macroeconómicos clave: las ventas minoristas el martes, el informe de empleo de enero el miércoles y el IPC inflación de enero el viernes, para cerrar la semana. 

  2. GBP Los temores sobre la estabilidad del liderazgo de Keir Starmer resurgieron con fuerza la semana pasada a raíz de las repercusiones del escándalo Epstein. Este episodio, combinado con el aparente giro dovish del Banco de Inglaterra, generó una semana complicada para la libra esterlina. Consideramos que la retórica más cautelosa del Comité de Política Monetaria influirá principalmente en el calendario de los recortes de tipos más que en su magnitud total, y que el tipo terminal apenas experimentará variaciones. Actualmente, el mercado anticipa que el próximo recorte se llevará a cabo entre las reuniones de marzo y abril, con alrededor de dos bajadas de tipos ya ampliamente descontadas por los swaps para el conjunto del año. Por otro lado, el tono de los datos económicos ha mejorado en las últimas semanas.En general, creemos que la reciente caída de la libra refleja bastante bien los riesgos asociados a un posible fin del mandato de Starmer. Sin embargo, el riesgo de un giro hacia la izquierda en el Gobierno, especialmente bajo el liderazgo de Angela Rayner en el Partido Laborista, supone un claro riesgo bajista para la libra y los activos británicos en general.
09Feb

Robeco eleva del 4,75% al 5,25% la rentabilidad de las materias primas entre 2026 y 2030, por la mayor demanda pero también por el menor atractivo de los tradicionales sectores refugio, como el bono del Tesoro de EEUU.

Miguel Ángel Valero

El oro subió hasta superar la histórica barrera de los 5.000$ por onza en enero y alcanzó un máximo de casi 5.600 antes de desplomarse más de un 15%, hasta los 4.500, el 2 de febrero. El oro, un 'sector refugio' muy demandado durante siglos, casi ha duplicado su valor en los últimos 12 meses por el temor a nuevos conflictos en torno a Groenlandia e Irán, además de por las continuas tensiones comerciales entre EEUU y China.

La plata ha experimentado una subida aún más meteórica, alcanzando la cifra récord de 121$ por onza antes de caer más de un 40%, hasta los 72. En los últimos 12 meses, su valor ha pasado a ser más del doble, en parte debido a que su demanda en aplicaciones industriales, como la energía limpia y la IA, ha superado con creces el suministro de las minas. La plata, antaño la base de todas las monedas,sigue teniendo un caché monetario por derecho propio.

Ambos se clasifican como materias primas en las carteras de inversión. Pero, ¿acaso son para tanto? "Tras una increíble racha de rentabilidad sólida por parte de los objetos brillantes, seguida de una mediática corrección, es un buen momento para hacer balance", afirma Arnout van Rijn, Portfolio Manager de las estrategias multiactivos de Robeco Investment Solutions.

"En Expected Returns a 5 años 2026-2030, elevamos la previsión de rentabilidad de las materias primas del 4,75% al 5,25%. Encontramos dos razones fundamentales en las que se basa esta previsión, de una rentabilidad superior a la media, para esta clase de activos. La primera es el aumento de la demanda de metales con fines de electrificación, construcción de infraestructuras y defensa militar. Además, observamos que el aumento de las previsiones de inflación, combinado con la elevada deuda (de EEUU), derivan en un menor atractivo de los tradicionales 'sectores refugio' alternativos, como los bonos del Tesoro estadounidenses".

"También afirmábamos que las materias primas ya no eran baratas, aunque eso solo se basaba en el hecho de que cotizaban por encima del precio promedio en cinco años (con la notable excepción del petróleo). Desde entonces, hemos abierto posiciones en metales industriales y aumentado las del oro en las carteras", explica.

Y la rentabilidad ha sido constante. El oro superó con creces a la renta variable en 2025, a pesar del importante repunte de los mercados bursátiles globales. Lo mismo ocurre si retrocedemos 20 años, hasta 2005.

Si nos remontamos aún más atrás, el oro es la segunda clase de activos con el mejor rendimiento en el último medio siglo, por detrás de la renta variable. La plata ocupa el tercer lugar en cuanto a rentabilidad, aunque tiene una volatilidad mucho mayor. En conjunto, las materias primas han generado una rentabilidad del 5,7% en euros en los últimos 50 años, aunque la del petróleo solo ha aumentado un 3,2%. 

"El oro destaca como material más seguro, pues su volatilidad es del 18%, mientras que la de la plata y el petróleo supera ampliamente el 30%. Además, los metales preciosos tienen bajas correlaciones con la renta variable y la renta fija. El cobre no tiene un historial tan largo, pero si nos remontamos casi 40 años atrás, ha generado algo más de un 5% de rentabilidad, pero con una volatilidad que también es relativamente alta, del 25%", explica el experto de Robeco.

"La conclusión es que la asignación estructural en una cartera multiactivo a activos sin rendimiento, como las materias primas, conviene a los inversores a largo plazo. Cuanto más brilla el metal, más rentabilidad ofrece. Compramos oro para obtener diversificación y una rentabilidad sólida a largo plazo con una volatilidad limitada", remarca.

¿Qué ocurre con la dinámica de precios de la oferta de dos metales cuya disponibilidad es limitada? En la historia de la humanidad, solo se han extraído unas 220.000 toneladas de oro (lo cual equivale a tres piscinas olímpicas y media), y solo quedan unas 60.000 toneladas bajo tierra, según el Consejo Mundial del Oro.

"El coste de producción marginal solo puede limitar la caída de las valoraciones en la parte corta, porque una disminución del precio acabaría con la oferta y devolvería el equilibrio. Evidentemente, no es el caso del oro ni de la plata, pues el coste de producción marginal del oro se sitúa en torno a 1.700$ por onza (con un precio al contado de 5.000$) y el de la plata en 20$ por onza (en 90$ si es al contado)", apunta Van Rijn.

"El cobre tiene un mayor respaldo, pues sus costes marginales rondan los 5$ por onza frente a un precio de mercado de 6 por onza. El petróleo también está mejor respaldado desde este punto de vista", añade.

El detonante de la corrección

En este contexto, ¿qué podría salir mal? El anuncio por parte del presidente Trump de que su candidato a presidir la Reserva Federal era un experimentado banquero central y conocido 'halcón' (lo cual disipó los temores de que aumentara la inestabilidad en el mayor sistema financiero del mundo) provocó el desplome de los precios de los metales considerados 'sectores refugio'.

"El contexto macroeconómico favorece al oro como cobertura frente a los niveles excesivos de deuda y la impresión de dinero. Sin embargo, hasta que no veamos que tanto el mercado de bonos del Tesoro como el dólar caen bruscamente, no creeremos en el denominado 'comercio de devaluación'", señala el gestor de Robeco.

"Los temores por la independencia de la Fed se han disipado, con lo que también se ha desvanecido la creencia de algunos compradores de que el sistema financiero tal como lo conocemos está llegando a su fin. Dado el comportamiento intimidante de EEUU, es difícil que ningún banco central europeo dé un vuelco y cambie sus reservas de oro por bonos del Tesoro estadounidenses. Aun así, debido a las políticas impredecibles de regímenes populistas, podrían tomarse medidas para capitalizar parte de los beneficios derivados del oro obtenidos por los bancos centrales y alterar el equilibrio favorable entre demanda y oferta", avisa.

Es posible que se avecine otro tambaleo debido a la mentalidad de burbuja entre inversores que ha causado el fuerte aumento los precios de las acciones relacionadas con la inteligencia artificial y que, antes de eso, derivó en el frenesí por el 'oro digital', el bitcoin, según afirma Van Rijn.

Los inversores minoristas han sido en parte responsables del repunte del oro, gracias a las facilidades de inversión que ofrecen los ETF.«En 2025, los minoristas (chinos y estadounidenses) provocaron una subida exponencial de los precios del oro, de modo que era inevitable que se produjera un colapso como el de finales de enero», explica Van Rijn. "Dado el aumento de tenedores débiles atraídos por el encanto de los objetos brillantes, hay bastantes posibilidades de que se produzcan más ventas en 2026. Con los precios actuales y un consenso optimista, es lógico tomar beneficios", concluye.

09Feb

Asegura que “la rápida respuesta garantizó la contención del incidente y la limpieza del sistema en un plazo de nueve horas” y que “no se detectó ningún compromiso de los dispositivos móviles”. Sin embargo, confirman el acceso a números de teléfono y nombres.

La Comisión Europea ha sido la última víctima de los ciberataques. Ha confirmado por medio de un comunicado que el 30 de enero la infraestructura central que gestiona los dispositivos móviles identificó “rastros de un ciberataque”. Entre los datos a los que se pudo haber accedido están “nombres del personal y números de teléfono móvil de algunos de los miembros del personal”.

Un incidente que los expertos critican la gestión de ciberseguridad existente.“Nos dicen que ningún dispositivo fue comprometido, pero admiten acceso a nombres y móviles. Entonces, ¿de dónde salieron?”, señala Sancho Lerena, CEO de la tecnológica española Pandora FMS y experto en gestión IT y seguridad. 

La Comisión indica en su comunicado que “la rápida respuesta garantizó la contención del incidente y la limpieza del sistema en un plazo de nueve horas” y que “no se detectó ningún compromiso de los dispositivos móviles”. Sin embargo, confirman el acceso a números de teléfono y nombres.

Lerena subraya que “contener un ataque en 9 horas no es eficiencia, es suerte”, porque “no deberías enterarte de un acceso por rastros, sino por alertas activas”. Según el especialista, es una muestra de la deficiencia de un modelo actual basado en la centralización tecnológica desde el plano técnico. 

Desde el sector se critica que hay una visibilidad limitada, un exceso de confianza normativa y una narrativa de control que no se sostiene ante actores avanzados: “No hay una monitorización en tiempo real. La brecha estructural es evidente aunque no haya habido compromiso de dispositivos y una limpieza tras 9 horas no refleja fortaleza sino un grave problema”, indica el CEO de Pandora FMS. “Ya hemos visto incidentes similares donde el patrón común es una arquitectura IT centralizada y una confianza ciega en sistemas únicos sin capacidad real de respuesta activa”, resalta.

Europa, que en su propio comunicado destaca que se “enfrenta diariamente a ciberataques e híbridos contra servicios esenciales”, sigue sin mostrar una fortaleza de ciberseguridad a la altura esperada. Además, la falta de soberanía IT con la IA, el cloud y los datos europeos gestionados en su mayoría por empresas estadounidenses limita la posibilidad de acción y de independencia europea. 

“Se habla de resiliencia cuando lo que hay es opacidad. Sin trazabilidad clara, lo único que podemos contener es la narrativa. El verdadero problema no es el ataque, es que en Bruselas han puesto todos los dispositivos bajo la misma sombra sin saber quién enciende la linterna”, concluye Lerena.

Según datos analizados por Pandora FMS en base a informes de Incibe, solo en España el año pasado hubo un aumento del 43% de ciberataques a sectores considerados esenciales. Además, otros datos cotejados por la compañía a partir de análisis de CrowdStrike muestran que los ciberataques procedentes de países presentes en tensiones geopolíticas han aumentado. Más allá de Rusia, el crecimiento de los que tienen origen en China fue del 150%.

"Este ciberataque a la Comisión Europea, la forma en la que se ha detectado y la respuesta tras 9 horas no suponen un éxito de actuación, sino un claro aviso de la debilidad", recalcan en Pandora FMS.

08Feb

Para los inversores, la conclusión clave de los acontecimientos recientes es que las grandes caídas forman parte del paquete cuando se trata de metales preciosos.

Miguel Ángel Valero

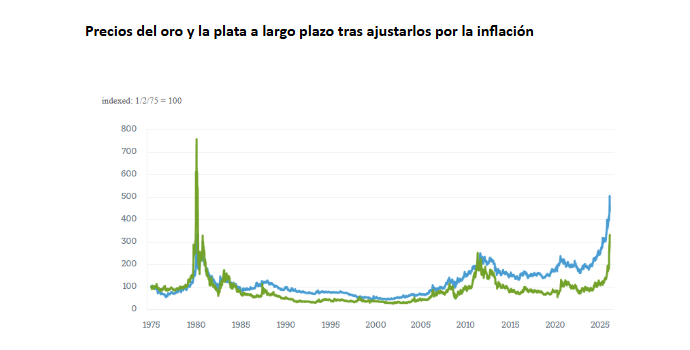
La última venta masiva ha supuesto un dramático recordatorio de que los metales preciosos pueden moverse en oleadas. En la historia reciente, los precios ajustados a la inflación siguen estando en niveles poco habituales. El oro puede moverse rápido, y luego puede hacerlo aún más rápido.

El gráfico aportado por DWS muestra los precios ajustados a la inflación del oro y la plata en el largo plazo. El objetivo es recordar, sobre todo a los lectores de menos de 50 años,  cómo han sido históricamente estos mercados durante determinados episodios. Cada pocas décadas se han producido repetidas subidas, fuertes retrocesos y, especialmente en el caso de la plata, grandes excesos, seguidos de largos periodos de relativa tranquilidad. Y, a menos que las compras y ventas se hayan realizado en el momento oportuno, la protección deseada contra la inflación, medida por los precios al consumo de Estados Unidos, ha sido irregular.

El periodo previo a finales de enero tuvo las características propias de una operación masiva: ganancias rápidas, búsqueda del impulso y un papel cada vez más importante de los fondos cotizados en Bolsa (ETF). Las participaciones de los ETF en oro se dispararon durante la pandemia, retrocedieron durante años y han vuelto a subir desde 2024, aunque siguen por debajo del máximo alcanzado en 2020, pero lo suficiente como para ser relevantes en el margen.

Entonces llegó el catalizador. Después de que el oro casi alcanzara los 5.600$, se produjo una ola de ventas que lo hizo caer 1.000 antes de que pareciera encontrar un suelo. El nombramiento de Kevin Warsh como candidato a presidente de la Reserva Federal se interpretó ampliamente como una señal de mayor estabilidad en esta institución, tras el insistente asalto por parte de Donald Trump, y eso fue importante porque parte del repunte había llegado a reflejar la desconfianza en el dólar estadounidense.

Cuando cambió el estado de ánimo, la salida se saturó. Otros posibles culpables son las Bolsas de EEUU y de China, que aumentaron los requisitos de margen para el comercio de metales preciosos, y una ola de ventas estacionales antes del Año Nuevo lunar. El apalancamiento y la escasa liquidez hicieron el resto.

Los movimientos más amplios de la plata se ajustan a sus patrones históricos, aunque es cierto que de una forma inusualmente amplificada. Se trata tanto de un recurso industrial como de un metal precioso, por lo que tiende a fluctuar más, sobre todo porque parte de la demanda industrial de plata es bastante sensible al precio. Para los inversores, la conclusión clave de los acontecimientos recientes es que las grandes caídas forman parte del paquete cuando se trata de metales preciosos. 

Una vez que se hayan calmado los ánimos, también conviene tener en cuenta que los bancos centrales han sido importantes compradores de oro desde 2022, y es difícil que una semana violenta revierta esa preferencia de la noche a la mañana. Pero nada de esto es un argumento particularmente bueno para realizar inversiones independientes en activos que no producen ingresos. 

Como sostiene Johannes Müller, director de investigación de DWS, “el oro es una cobertura de cola. Tiene más sentido como parte de una cartera bien diversificada”.

07Feb

Los rendimientos superiores al 4% de los bonos gubernamentales a 30 y 40 años parecen alarmantes, especialmente con una ratio deuda/PIB cercana al 237%.

Miguel Ángel Valero

"En vísperas de las elecciones del 8 de febrero, es sobre todo la retórica de Sanae Takaichi la que genera preocupación", advierte Vincenzo Dedda, director de Inversiones (CIO) de DWS. "Consideramos la reciente turbulencia en el mercado financiero japonés como un punto de inflexión, que podría tener repercusiones que se extiendan mucho más allá de la reacción del mercado a corto plazo", insiste. 

La volatilidad se desencadenó por una potente combinación de oportunidad política, retórica fiscal y cambios estructurales en el mercado de bonos del gobierno japonés (JGB). Desde que la primer ministro Sanae Takaichi asumió el cargo en octubre de 2025, los inversores han comenzado gradualmente a descontar una política fiscal (significativamente) más expansiva. Esta reevaluación se aceleró abruptamente cuando Takaichi convocó, a mediados de enero, inesperadamente elecciones anticipadas para el 8 de febrero de 2026, al tiempo que anunciaba una reducción de impuestos, en particular una suspensión de dos años del impuesto al consumo del 8% sobre los alimentos. 

En un país con la tasa de deuda pública más alta entre las economías desarrolladas, esta combinación fue suficiente para aumentar drásticamente la sensibilidad de los mercados a los riesgos fiscales. Sin embargo, "si bien los recientes acontecimientos deben tomarse en serio, es poco probable que constituyan una amenaza sistémica grave, ni para el ámbito fiscal ni para el sistema bancario japonés", matiza el experto de DWS.

En el centro del actual debate fiscal en Japón se encuentra la propuesta de la primera ministra Sanae Takaichi de suspender por completo el impuesto al consumo del 8% sobre alimentos durante dos años. Esta medida se anunció junto con la decisión de convocar elecciones anticipadas para el 8 de febrero de 2026. Según el gobierno, la suspensión del impuesto busca aliviar la carga de los hogares que enfrentan un mayor costo de vida. Se aplicaría a todos los alimentos actualmente sujetos al tipo reducido del impuesto sobre el valor añadido y costaría al gobierno alrededor de 5 billones de yenes (aproximadamente 32.500 millones$) en ingresos anuales, lo que generaría un déficit de financiación considerable.

Paralelamente a la suspensión fiscal prevista, el gobierno ya había adoptado un amplio paquete de estímulo por un valor aproximado de 21,3 billones de yenes en noviembre de 2025, que incluye subsidios energéticos y medidas de ayuda a los hogares. En conjunto, la combinación de ingresos fiscales no percibidos y una expansión fiscal adicional ejercería una presión considerable sobre las finanzas públicas, y la ratio de deuda pública de Japón ya supera el 230 % del Producto Interior Bruto (PIB).

La perturbación del mercado, con el aumento repentino de los rendimientos de los bonos gubernamentales japoneses a ultralargo plazo, reflejó que la cuestión de cómo se financiarían las medidas quedó totalmente sin resolver. Sin embargo, Takaichi recalcó repetidamente que la suspensión fiscal propuesta no resultaría en un endeudamiento público adicional. El primer ministro indicó además que se revisarían los subsidios y las partidas presupuestarias existentes y que se realizarían ahorros estructurales para compensar la pérdida de ingresos. Sin embargo, una vez más, no se identificaron fuentes de financiación específicas, y hasta el momento no existe una proyección fiscal detallada que muestre cómo se cubrirían los déficits presupuestarios previstos. 

Los partidos de la oposición japonesa se mueven en gran medida en la misma dirección que la primer ministro, pidiendo una reducción del impuesto a los alimentos. Un bloque opositor recién formado incluso aboga por la abolición permanente del impuesto a los alimentos y ha propuesto la creación de un nuevo fondo soberano de inversión que podría generar ingresos continuos para financiar futuras desgravaciones fiscales. Por lo tanto, la cuestión fiscal no solo forma parte de la agenda del gobierno, sino que es un tema de campaña transversal.

A pesar de la tensión fiscal prevista, los funcionarios gubernamentales enfatizan que Japón, debido a su gran reserva de ahorro interno, sus superávits estables en cuenta corriente y el continuo predominio de los tenedores nacionales de bonos del gobierno japonés (JGB), debería ser capaz de absorber los desafíos financieros, al menos a corto plazo. Sin embargo, estos factores estructurales, si bien podrían prevenir una crisis de liquidez inmediata, no fueron suficientes para evitar una revalorización sustancial a lo largo de la curva de los JGB.

Niveles récord de los bonos soberanos

La tensión inmediata estalló en el segmento de bonos del gobierno japonés a largo y ultralargo plazo. En cuestión de días, los rendimientos de los bonos del gobierno japonés (JGB) a 30 y 40 años se dispararon a niveles récord, y el rendimiento a 40 años superó temporalmente el umbral del 4%.

Por momentos, parecía que se estaba consolidando una dinámica autocumplida, impulsando los rendimientos aún más al alza. Una subasta débil de JGB a 20 años actuó simultáneamente como catalizador adicional y expuso lo que ya se venía desarrollando bajo la superficie: una brecha estructural de demanda en el extremo largo de la curva. Aunque el mercado volvió a la calma tras algunas sesiones caóticas, los rendimientos se mantuvieron elevados, lo que refleja la preocupación de los inversores. Algunos inversores consideran ahora atractivo el segmento a ultralargo plazo tras el aumento de los rendimientos, pero no parece que la mayoría de los participantes del mercado estén convencidos.

El fuerte predominio de los inversores nacionales entre los tenedores de JGB desempeña un papel clave en la estabilidad a largo plazo del mercado: menos del 7% de todos los bonos del gobierno japonés están en manos de extranjeros. Esto limita las salidas de capital externo o los efectos de contagio internacional, incluso en períodos de tensión, y la dinámica del mercado está condicionada predominantemente por inversores nacionales estructuralmente estables. Además, el Banco de Japón posee aproximadamente la mitad de todos los JGB en circulación, lo que actúa como un importante amortiguador contra las turbulencias del mercado. 

Dado que una parte significativa del stock de deuda no se negocia libremente, se reducen tanto los riesgos de refinanciación/refinanciación como la probabilidad de ventas que se retroalimentan. El Banco de Japón puede gestionar sus tenencias de forma que ayude a amortiguar los picos repentinos de rendimiento. 

Las aseguradoras y los fondos de pensiones —tradicionalmente grandes compradores de bonos del Estado a largo plazo— mantienen sus carteras de JGB principalmente por razones de ajuste de balance y duración, y tienden a actuar de forma menos procíclica que los fondos internacionales. Si bien recientemente han reducido su presencia en el extremo largo debido a la disminución de los requisitos de duración, siguen siendo participantes importantes y comparativamente estables del mercado, cuyo comportamiento tiende a suavizar la volatilidad en lugar de amplificarla.

Los bancos concentran sus inversiones en JGB a corto plazo, que suelen conllevar un riesgo de precio mínimo cuando aumentan los rendimientos a largo plazo. Esta estructura limita las posibles pérdidas de valoración y ayuda a garantizar que las perturbaciones de los tipos de interés simuladas en las pruebas de estrés más recientes mantengan las ratios de capital de todos los grupos bancarios dentro de los umbrales regulatorios.

Aunque los inversores extranjeros poseen solo una pequeña proporción de JGB, su importancia en el volumen de negociación ha aumentado, impulsada en particular por la actividad de los fondos de cobertura. Mediante posiciones apalancadas, estos inversores contribuyen a una mayor volatilidad a corto plazo, pero debido a sus reducidas tenencias totales, es poco probable que desencadenen inestabilidad estructural. Por lo tanto, el riesgo es de naturaleza más táctica: los episodios de volatilidad en el mercado pueden amplificarse, pero no se convierten fácilmente en una crisis sistémica.

El problema de la brecha de duración

Otro factor que puede haber impulsado la reciente ola de ventas —aunque no era realmente nuevo en el momento en que subieron los rendimientos— es el problema de la "brecha de duración". Tradicionalmente, las aseguradoras de Vida japonesas son las compradoras naturales de JGB con vencimientos ultralargos (40 años). Sin embargo, este mismo grupo inversor ha reducido drásticamente su demanda desde 2024 e incluso se ha convertido recientemente en vendedor neto en ocasiones.

La razón radica menos en consideraciones tácticas que en la mecánica del balance. A medida que suben los rendimientos, la brecha de duración negativa entre el activo y el pasivo de los balances de las aseguradoras se reduce. Cuanto mayor sea el nivel de rendimiento, menor será la presión para añadir duración mediante bonos de largo plazo. Este efecto puede retroalimentarse: el aumento de los rendimientos reduce las necesidades de cobertura, lo que a su vez frena la demanda y facilita nuevos aumentos de los rendimientos. 

El Ministerio de Finanzas japonés ha respondido a estas tensiones reduciendo notablemente la emisión de bonos con vencimientos ultralargos. Sin embargo, estos ajustes de la oferta no han sido suficientes hasta el momento para compensar por completo la disminución estructural de la demanda de las aseguradoras. A esto se suma un aumento de la prima de riesgo y de plazo. En un entorno en el que la inflación y los tipos de interés de Japón, por primera vez en décadas, ya no son claramente bajistas, los inversores exigen una mayor compensación por la incertidumbre, especialmente en los vencimientos muy largos.

Por lo tanto, la reciente disminución de las presiones del mercado debería interpretarse menos como una señal de que todo está en orden y más como una estabilización temporal. La comunicación del Banco de Japón —que señala una senda de ajuste gradual, pero sin un cambio brusco de política monetaria—, así como factores técnicos como los ajustes de posiciones, han contribuido a esta estabilidad. Sin embargo, las fuerzas subyacentes que impulsaron el aumento de los rendimientos no han desaparecido.

La pregunta central que surge de la reciente turbulencia se refiere a la sostenibilidad de la deuda japonesa. A primera vista, los rendimientos superiores al 4% de los bonos gubernamentales a 30 y 40 años parecen alarmantes, especialmente con una ratio deuda/PIB cercana al 237%. Sin embargo, lo que importa no es solo el nivel actual de mercado de los vencimientos individuales, sino la interacción entre el crecimiento nominal y el tipo de interés medio efectivo de toda la deuda pública.

La carga financiera del gobierno japonés se ajusta lentamente al aumento de los rendimientos del mercado, ya que una gran parte de los bonos en circulación se emitieron con cupones extremadamente bajos y vencimientos largos. Por lo tanto, incluso un aumento brusco de los rendimientos a largo plazo solo se refleja gradualmente en los gastos financieros. Al mismo tiempo, el fin de la deflación y el retorno de una inflación moderada han impulsado el crecimiento nominal, lo que ha provocado que la ratio de deuda haya registrado recientemente una ligera tendencia descendente.


06Feb

""En el caso de apostar por una recuperación del sector creemos que hay que ser muy selectivo en la elección de valores. Pese a la tendencia bajista, todavía existen modelos de negocio resistentes, cuyos fundamentales no se ven tan impactados por la disrupción de la IA", señalan en Ibercaja Gestión.

Miguel Ángel Valero

Toda disrupción tecnológica termina produciendo cambios en la forma en la que vivimos y trabajamos. Como en todo proceso de cambio, aparecen modelos de negocio ganadores, que impulsan la nueva tecnología y se aprovechan de ella para crecer, y perdedores, que terminan desapareciendo o pasando a un segundo plano. En este sentido, la inteligencia artificial (IA) y el desarrollo de agentes está impulsando una narrativa que prevé el fin de los negocios de servicios de Software (SaaS), destaca un análisis de Ibercaja Gestión.

La creciente penetración de la IA, su continua mejora y la previsión de que sea capaz de reemplazar a un elevado número de trabajadores ha provocado un cambio en las expectativas de los inversores. La preocupación se ha acrecentado en los últimos seis meses, provocando grandes caídas en buena parte de los valores cotizados que cuentan con un modelo de negocio centrado en el SaaS.

Los inversores que tienen una visión negativa del sector cuentan con múltiples argumentos que la avalan. En 2024 el sector ha pasado de vivir en un entorno con incontables vientos de cola (nula competencia, expectativa de bajadas de tipos de interés, elevados márgenes e inversores centrados en el largo plazo) a un escenario completamente opuesto, con expectativas de entrada de nuevos competidores, necesidad de sacrificar márgenes para competir con la IA y un cambio en las expectativas de los inversores acerca del valor terminal.

Todo esto se ha visto reflejado en cifras de crecimiento de los ingresos por debajo de lo habitual, con escasas revisiones y una compresión en el múltiplo derivada de la menor seguridad y visibilidad en el crecimiento de los ingresos y la estabilidad de los márgenes.

La lista de riesgos antes no contemplados -ya sea por su baja probabilidad de producirse o porque no existían-,es material. El inversor no solo tiene la obligación de conocerlos, sino que además debe contar con una respuesta definida ante ellos. Dentro de esta lista se incluye:

  • La diferenciación de las plataformas tiende a cero, con aceleración en la tendencia de que toda plataforma es capaz de ofrecer múltiples soluciones.
  • Las empresas que nacen en este nuevo ecosistema con IA ofrecerán un valor enorme a precios más bajos, reduciendo la cuota de mercado de los SaaS actuales.
  • A medida que los agentes de IA realizan más trabajos, el modelo de ingresos basado en el cobro por licencia/trabajador pierde atractivo.
  • Los SaaS actuales se enfrentan a complejidades para evolucionar a un modelo de ingresos distinto y su adopción de la IA es más lenta.
  • Los márgenes se deterioran por una degradación en el poder de fijación de precios y por el mayor coste computacional que necesitan los agentes.
  • El coste de adquisición de los clientes (CAC) se incrementará por un cambio en los usos de internet, a medida que crece el uso de los LLM.

El mercado es un agregador de expectativas que pone en precio los riesgos al alza y a la baja de forma veloz. De este modo, la negatividad de los inversores se ha trasladado a una caída de los múltiplos de valoración. La valoración por múltiplos suele ser el reflejo de dos factores:

  • las expectativas acerca de la capacidad decrecimiento
  • y la incertidumbre -o el riesgo- a la que se expone el inversor.

La compresión actual del múltiplo promedio de las compañías del sector refleja los riesgos. En los últimos meses, se ha producido una convergencia entre el múltiplo del promedio de las compañías de SaaS y el resto del índice SPX. En el gráfico se observa como el SaaS ha vuelto a su promedio histórico de x24 veces los beneficios de los próximos 12 meses, mientras que el mercado en su conjunto se encuentra en máximos, cotizando a x21 veces.

El cambio de narrativa ha afectado negativamente a las empresas de SaaS, pero ha fortalecido las valoraciones del sector de semiconductores. Históricamente el sector del software ha cotizado con una prima de valoración frente a los semiconductores, por las mayores fortalezas y expectativas de crecimiento. Desde el lanzamiento de Chat GPT, esta prima ha pasado a ser negativa y se encuentra en mínimos de los últimos 20 años.

"Es pronto para ver una recuperación, pero buen momento para tomar posiciones en compañías sólidas cuyos fundamentales no se han visto tan deteriorados. Tras las caídas experimentadas durante los últimos meses muchos inversores se preguntan si hemos tocado mínimos. Por valoraciones ya hemos visto que los niveles actuales son atractivos, pero también es cierto que el paradigma actual es diferente. Por ahora, es difícil saber si estamos ante una equivocación del mercado en la valoración o ante una trampa de valor. El sentimiento de los inversores se mantiene en mínimos, pero un cambio de narrativa -como el que vimos con Google a mediados de 2025- podría resultar en una revalorización rápida de estas compañías", explican en Ibercaja Gestión.

"En el caso de apostar por una recuperación del sector creemos que hay que ser muy selectivo en la elección de valores. Pese a la tendencia bajista, todavía existen modelos de negocio resistentes, cuyos fundamentales no se ven tan impactados por la disrupción de la IA. En este sentido, creemos que tiene más sentido analizar las empresas desde una visión bottom-up (de la micro a la macro) para llegar a detectar las oportunidades. Ante la amenaza actual, preferimos estar expuestos a esos SaaS que se dirigen a sectores regulados, con un alto coste de error para el cliente y con un ciclo de adopción largo. Estas características aumentan la defensividad delos negocios y ralentizan una posible caída en las ventas. Por otro lado, preferimos aquellos Software con una complejidad técnica elevada, que ofrecen beneficios de estar integrados en una única plataforma y tienen la propiedad de los datos", concluyen.

Banca March: la  IA como motor de crecimiento económico

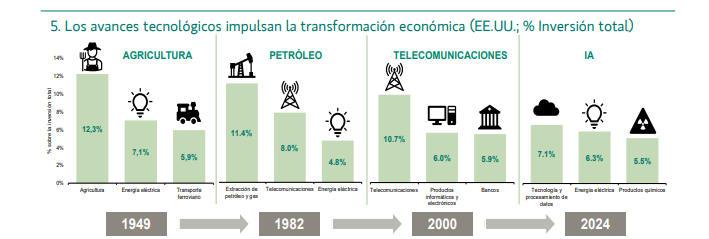
Los avances tecnológicos son una fuente de disrupción, pero también el principal motor del crecimiento económico. Así ocurrió durante la revolución industrial, la electrificación de los años 20 – llegando al 68% de los hogares estadounidenses en tan solo una década–, o el desarrollo de internet, periodos en los que la enorme inversión supuso un destacado impulso de la productividad. A pesar de las fortísimas inversiones que actualmente se están llevando a cabo, equivalentes a un 7% del PIB norteamericano, "no nos encontramos en niveles desproporcionados si tenemos en cuenta la tendencia histórica de inversión en tecnología e I+D. De hecho, la variación de la inversión como porcentaje del PIB fue mucho mayor en otros ciclos previos de progreso tecnológico, como la minería en Australia a comienzos del milenio (+5,1 puntos desde 2005 a 2012), o el petróleo en EE.UU. en los 70’ (+1,5 puntos)", señala el House View de Banca March.

Hoy en día, la inversión agregada supone un 27% del flujo de caja mientras que, en el año 2000, llegó a alcanzar el 90%. Es fundamental tener en cuenta que las actuales inversiones se están abordando con mucha menos deuda que en el pasado. Dentro de los hiperescaladores –grandes proveedores globales de servicios y computación en la nube– hay compañías como Alphabet que, aunque están destinando a inversión la mitad de su flujo de caja, no tienen deuda neta. Otros, como Microsoft, Meta o incluso Amazon, tienen una deuda neta contenida respecto a sus beneficios que se sitúa ampliamente por debajo de las 1,6x del promedio de compañías que componen el S&P 500.

En cualquier caso, por más que se vayan a extender las inversiones en IA y que la deuda esté contenida, la visión de los expertos de Banca March para 2026 es que hay que continuar “ampliando el espectro de inversión”. No debemos limitarnos exclusivamente a los hiperescaladores, los desarrolladores de código o a las compañías de semiconductores porque la ola de destrucción creativa generará ganadores adicionales en esta revolución tecnológica. 

Como ejemplo, los centros de datos necesarios para ofrecer más capacidad de computación necesitarán grandes redes de conexión, compañías de infraestructuras, energía y agua. Simplemente por tener una referencia del tipo de cambio al que nos enfrentamos, la demanda de electricidad para abastecer a los centros de datos en EE.UU. en el año 2030 supondrá un 20% del total estadounidense y a nivel mundial alcanzará consumos equivalentes a los que actualmente soporta la India –tercer mayor consumidor del mundo con más de 1.500 millones de habitantes–. En conclusión, la evidencia es clara: la inversión asociada a la ola tecnológica, lejos de agotarse, está entrando en una frase más profunda y transversal con implicaciones estructurales para un número creciente de sectores. 

Tras los resultados presentados por Amazon el 5 de febrero, es evidente que las grandes tecnológicas volverán a acelerar su inversión en centros de datos e inteligencia artificial en 2026. En esta ocasión, el gigante del comercio electrónico anticipó que destinará 200.000 millones$ a infraestructura de centros de datos, chips y equipamiento, abarcando no solo proyectos vinculados con la IA, sino también otras áreas como su división aeroespacial o la robótica aplicada a la logística. La compañía espera que este esfuerzo inversor le permita consolidar su liderazgo en el mercado de servicios en la nube a través de Amazon Web Services (AWS), cuyos ingresos crecieron un 24%, el mayor avance de los últimos tres años.

Al igual que los directivos de Microsoft y Alphabet, el CEO Andy Jassy considera que el actual escenario representa una oportunidad excepcional y observa una demanda de capacidad computacional que continúa estando por encima de la oferta disponible. Este contexto explica el incremento de la inversión en un 50% con respecto al año anterior.

Si agregamos las inversiones previstas para este ejercicio por los cinco principales hiperescaladores —Meta, Amazon, Alphabet, Microsoft y Oracle—, la cifra asciende a 670.000 millones$, frente a los algo más de 500.000 millones estimados antes de las presentaciones de resultados. En definitiva, el volumen de inversión sigue creciendo ante una demanda de computación que no da muestras de desaceleración. Las grandes tecnológicas mantienen una estrategia alineada y un objetivo claro: no quedarse atrás en el desarrollo, despliegue y soporte de la inteligencia artificial. Sin embargo, el mercado sigue escéptico en la capacidad de rentabilizar estas inversiones y continuó castigando al sector tecnológico. 

The Trader: la IA ya no es Software, es infraestructura

En el Foro de Davos se dijo en voz alta algo que los mercados empiezan a asumir en silencio: la IA ya no es Sofware, la IA es infraestructura. La inteligencia artificial no es una moda tecnológica, sino el mayor despliegue de infraestructuras de la historia moderna. La frase la pronunciaba el CEO de Nvidia, Jensen Huang, quien puso cifra al fenómeno: 85 billones$ en 15 años destinados a energía, chips, centros de datos y fábricas de IA. No lo hizo como previsión o visión futurista, sino como confirmación de lo que ya está en marcha. El mercado reaccionó con fuerza porque esta vez el relato es tangible.

La IA no empieza en una app ni en un modelo matemático. Empieza mucho antes:

  • Energía y generación eléctrica
  • Redes y capacidad de transporte
  • Chips y fabricación avanzada
  • Centros de datos, suelo, refrigeración
  • Infraestructura cloud
  • Y solo al final, la capa de aplicaciones

Cuando todo ese 'pastel de capas' tiene que construirse y operarse, lo que aparece no es un ciclo tecnológico, sino un cambio de régimen económico. Si el capital sigue comprometiéndose a esta escala, la IA deja de ser una historia de productividad digital y pasa a convertirse en infraestructura básica, al nivel de la electricidad, las carreteras o las telecomunicaciones.

Este despliegue, explicaban en el Foro de Davos, no destruye empleo: elimina tareas. La IA libera tiempo y amplía capacidades en sanidad, industria o servicios financieros, desplazando el trabajo desde la ejecución mecánica hacia el propósito, o dicho de otro modo, la automatización libera tiempo para que las personas hagan mejor aquello que realmente aporta valor.

Este despliegue está teniendo, además, una consecuencia poco comentada: la IA está impulsando una reindustrialización silenciosa. La demanda ya no es solo de ingenieros de software, es de electricistas, técnicos de redes, obreros de construcción, fontaneros, diseñadores industriales, arquitectos y operadores de centros de datos entre otros. La economía digital vuelve a necesitar mundo físico. Y eso explica por qué los grandes inversores no están tratando este momento como una burbuja, sino como una fase larga, desigual y estructural de construcción.

Si hay una idea clave que se repite en todo el discurso del Foro de Davos es que el mayor beneficio económico llegará en la capa de aplicaciones: sanidad, industria, servicios financieros, logística, robótica, educación, donde por primera vez los modelos son lo suficientemente buenos como para construir negocios encima. No es casualidad que el capital riesgo esté fluyendo de forma masiva hacia empresas nativas de IA.

"La pregunta incómoda hoy no es si hay una burbuja. La pregunta es otra: ¿y si el riesgo es quedarse fuera de la mayor inversión estructural de las próximas décadas? Nadie duda de si cambiará el mundo. Eso ya está ocurriendo. Lo que ahora inquieta a los expertos el momento en el que una tecnología deja de ser una herramienta y se convierte en infraestructura (como la energía o las finanzas), también se convierte en poder. Y el poder, si no se regula, no desaparece: se concentra", señala en The Trader  el analista Pablo Gil. 

Mustafa Suleyman: una ola de poder sin precedentes

En The Coming Wave, la Ola que viene, Mustafa Suleyman, cofundador de DeepMind, aborda el gran dilema tecnológico del siglo XXI: la inteligencia artificial y la biología sintética avanzan más rápido que nuestra capacidad para gobernarlas. El libro publicado por Debate sostiene que no estamos ante una innovación más, sino ante una ola de poder sin precedentes, comparable a la Revolución Industrial, pero mucho más rápida y difícil de contener. La tecnología ya no solo impulsa productividad: redistribuye poder, amplificando lo que individuos, empresas y Estados pueden hacer.

Suleyman no adopta un tono apocalíptico ni optimista. Reconoce el enorme potencial económico y social de la IA, pero advierte que, sin reglas claras, coordinación global y responsabilidad institucional, el riesgo no es el colapso tecnológico, sino la desestabilización política, económica y social. Es un libro incómodo con una conclusión clave, la ola no se puede detener, pero sí gobernarse. 

Morgan Stanley: las empresas británicas han  perdido el 8% del empleo por la IA

En este sentido, el Reino Unido se ha convertido en el primer gran laboratorio donde la inteligencia artificial empieza a mostrar su cara más incómoda. No por falta de avances tecnológicos, sino por la velocidad a la que esos avances se están traduciendo en destrucción neta de empleo.

Según un estudio de Morgan Stanley, las empresas británicas han registrado en los últimos doce meses una pérdida neta de empleo del 8% atribuible directamente a la adopción de IA. Es la cifra más elevada entre las principales economías desarrolladas y duplica la media internacional. Alemania, EEUU, Japón o Australia están lejos de ese impacto.

Lo llamativo es que el problema no es la productividad. Las empresas británicas que han incorporado IA reconocen mejoras medias del 11,5%, prácticamente idénticas a las observadas en EEUU. La diferencia está en la reacción empresarial. Mientras en EEUU la ganancia de eficiencia se ha acompañado de creación de nuevos puestos, en Reino Unido se ha optado por recortar plantilla o no reemplazar vacantes.

Este fenómeno no llega en un buen momento. La economía británica ya venía lastrada por bajo crecimiento, costes laborales al alza, subidas del salario mínimo y mayores cotizaciones sociales. El resultado es un mercado laboral tensionado, con despidos al ritmo más rápido desde 2020 y una tasa de paro en máximos de casi cinco años.

La IA está afectando especialmente a empleos de 'cuello blanco' y perfiles cualificados. Desde el lanzamiento de ChatGPT en 2022, las vacantes en ocupaciones expuestas a la automatización (desarrolladores, consultores, servicios profesionales o IT) han caído un 37%, frente a un 26% en el resto de los sectores. No hablamos de trabajos precarios, sino de la base tradicional de la clase media urbana.

El impacto es aún más duro entre los jóvenes. Muchos de los puestos recortados son empleos de entrada, aquellos que permiten acumular experiencia y progresar dentro de una empresa. La tasa de paro juvenil ha subido hasta el 13,7%, el nivel más alto desde la pandemia, y crece más rápido que el desempleo general. La IA está cerrando la puerta de acceso antes incluso de que los trabajadores puedan demostrar su valor.

La paradoja es evidente. Instituciones como el Banco de Inglaterra y la oficina presupuestaria británica señalan que la IA podría elevar el crecimiento de la productividad hasta 0,8 puntos en la próxima década, mejorando el nivel de vida y las cuentas públicas. El potencial está ahí. El problema es el reparto de sus beneficios… y de sus costes.

El caso británico es una advertencia para Europa. La IA no destruye empleo por sí sola. Lo hace cuando se introduce en economías con bajo crecimiento, márgenes estrechos y empresas más preocupadas por sobrevivir que por reinventar su modelo productivo. Si la eficiencia solo sirve para recortar costes y no para crear nuevas oportunidades, la tecnología deja de ser progreso y se convierte en un acelerador de desigualdad. La pregunta ya no es si la IA cambiará el mercado laboral, sino qué países sabrán convertirla en crecimiento inclusivo y cuáles pagarán el precio de hacerlo mal y deprisa.

investing.com: Amazon deberá hacer más hincapié en la eficiencia

Thomas Monteiro, analista senior en investing.com, señala: "Los últimos resultados financieros de Amazon ponen de relieve la rapidez con la que el ciclo de inversión en IA está poniendo a prueba los balances de las grandes empresas tecnológicas. Si bien la decepcionante reacción general del mercado no es una sorpresa en sí misma, especialmente en un mercado que se ha mostrado implacable con los grandes errores tecnológicos, el alcance de las pérdidas en ambos lados del balance sin duda es motivo de alarma".

Para Amazon, este trimestre deja claro que la escala de la IA ya no es una cuestión de ambición, sino de resistencia del balance. Por un lado, la combinación del debilitamiento de la demanda de los consumidores, principalmente en los segmentos de ingresos bajos y medios, y las presiones sobre los precios derivadas de las continuas repercusiones de los aranceles ha creado una situación difícil para el negocio tradicional de Amazon de cara al resto de 2026, especialmente en lo que respecta a los márgenes.

Por otro lado, los continuos retos competitivos en el ámbito de la nube, observados a lo largo de esta temporada de resultados, están empezando a sembrar dudas sobre la suposición del mercado de que Amazon podrá seguir ampliando masivamente el crecimiento de AWS gracias a unos vientos favorables en gran medida incrementales. Aunque la trayectoria a largo plazo sigue siendo alcista para AWS, estas cifras indican que la empresa tendrá que realizar un gran gasto en infraestructura. 

Mantener un crecimiento trimestral del 20% no será barato. A medida que la competencia sigue aumentando tanto el CapEx como el OpEx, duplicando lo que ahora parece ser un ciclo sostenido de inflación a largo plazo de la infraestructura de IA en lugar de una fase de aceleración temporal, la capacidad de generar un flujo de caja libre creciente a partir de ofertas ya monetizadas y operativas se ha convertido en el campo de batalla clave para las grandes tecnológicas. "En este contexto, es posible que Amazon tenga que hacer mayor hincapié en la eficiencia. También es posible que tenga que recurrir a sus sustanciales reservas de efectivo más pronto que tarde", añade.

UBS: las tendencias estructurales de la IA siguen intactas

El UBS CIO Daily subraya que la volatilidad del mercado no descarrila las tendencias estructurales: "Los inversores que se centran en los movimientos de valores individuales pueden sentirse inquietos ante la avalancha de resultados empresariales publicada en los últimos días. Creemos que esta volatilidad en el comportamiento de las acciones pone de relieve la necesidad de diversificación. Igualmente importante es que los detalles de estos resultados recientes sugieren que las tendencias estructurales de la inteligencia artificial, el envejecimiento demográfico y la electrificación siguen intactas. Seguimos esperando que la innovación transformacional sea un motor clave de la rentabilidad de los mercados de renta variable en los próximos años":

  • Los mercados están premiando a las compañías que pueden demostrar beneficios financieros tangibles derivados de la IA.
  • Los productos y servicios que favorecen vidas más largas, más sanas y más activas deberían beneficiarse de los cambios demográficos globales.
  • El aumento de la demanda mundial de energía y de infraestructuras de red debería impulsar un gasto sostenido.

Mark Haefele, Chief Investment Officer en UBS Global Wealth Management, afirma: "Mantenemos la visión de que los cambios estructurales en la IA, las infraestructuras energéticas y la atención sanitaria transformarán industrias y ampliarán los beneficios globales, y esperamos que las oportunidades alineadas con estas temáticas ofrezcan un crecimiento estructural sólido y duradero, que vaya mucho más allá de la volatilidad de corto plazo de los mercados".
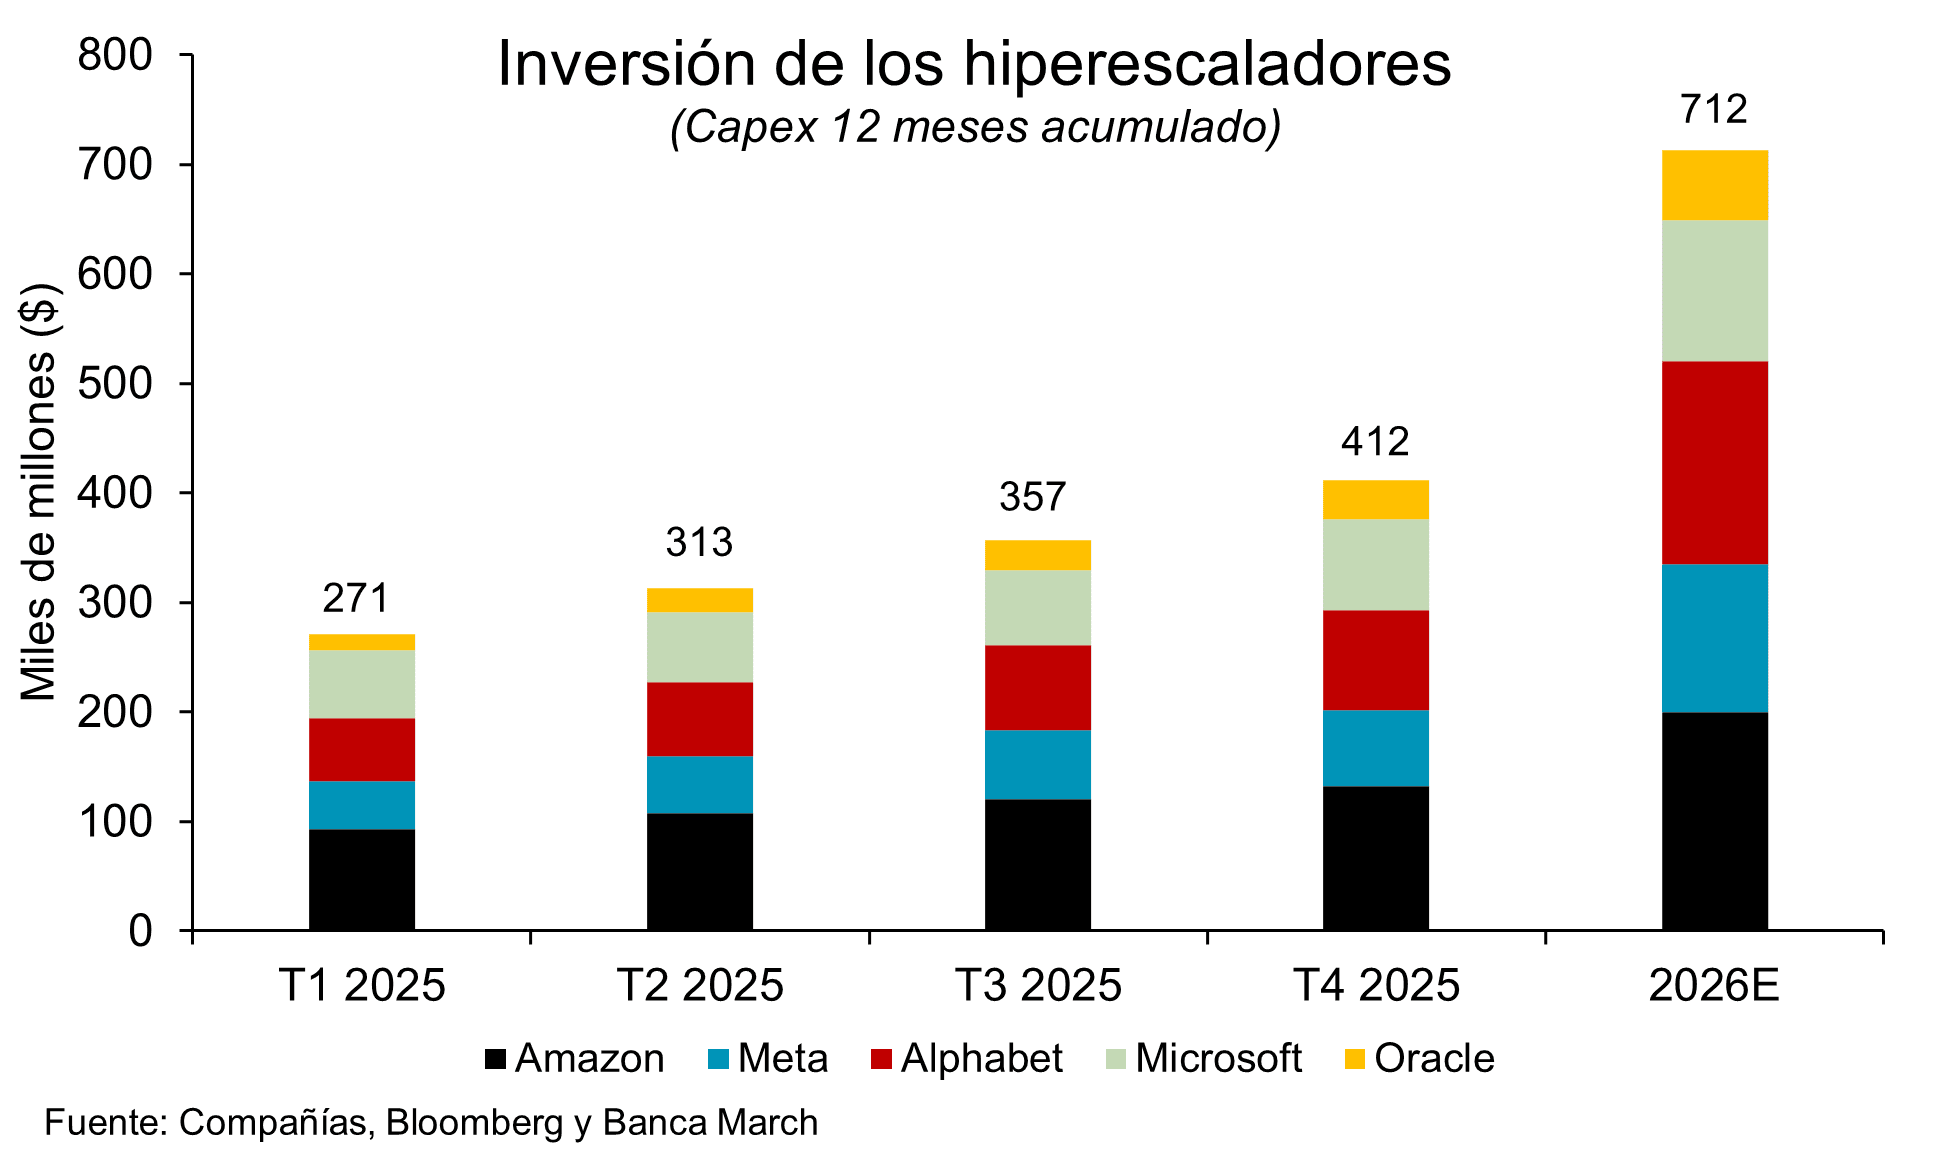
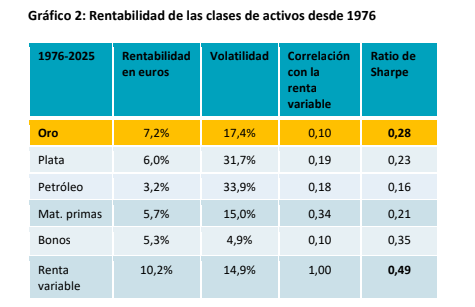
05Feb

El implacable escrutinio sobre el gasto en capital en inteligencia artificial sigue asustando a los inversores. Los resultados de las grandes tecnológicas no terminan de convencer, y el escepticismo sobre la monetización de la IA persiste.

Miguel Ángel Valero

Una nueva herramienta desarrollada por Anthropic, compañía dedicada a la investigación y desarrollo de inteligencia artificial (IA) fundada por exmiembros de OpenAI, ha agitado las Bolsas estadounidenses. Las acciones de empresas de software legal y editoriales eran las más afectadas ante el lanzamiento de esta solución que, según Anthropic, puede automatizar tareas legales como la revisión de contratos, el análisis de acuerdos de confidencialidad, la elaboración de informes y respuestas estandarizadas. No obstante, la empresa señaló que la herramienta no ofrece asesoría legal y que cualquier análisis generado por la IA debe ser revisado por los abogados.

La situación generada por Anthropic es una muestra más de que se está produciendo una rotación en el mercado. Los resultados de las grandes tecnológicas no terminan de convencer a los inversores y el escepticismo persiste. Las cuentas de Alphabet, la matriz de Google, continúan mostrando un incremento en sus niveles de inversión —la compañía estima destinar 185.000 millones en 2026—, pero también reflejan avances sólidos en la implementación de inteligencia artificial en sus líneas de negocio y una mejora en los ingresos.

El negocio de Google Cloud registra un crecimiento del 48%, la publicidad mantiene una tendencia alcista, y la app de Gemini alcanza ya los 750 millones de usuarios habituales. Además, la compañía sigue presentando un balance robusto, con más caja que deuda.Por otro lado, su división de semiconductores acelera su actividad tras cerrar la venta de un millón de chips a Anthropic, consolidando su posición en un mercado cada vez más competitivo.

Sin embargo, el mercado parece centrarse más en la astronómica cifra de inversión anunciada por Alphabet para este año que, unida a unos resultados menos brillantes de lo esperado por parte de AMD (-17,3%) –cuyos ingresos estimados quedaron “solo” en la parte alta del rango previsto–, aviva los temores y presiona a la baja las valoraciones del sector tecnológico.

En este contexto, el segmento de software está siendo el más castigado, con caídas significativas ante la posible disrupción que la inteligencia artificial puede generar en sus modelos de negocio, en algunos casos incluso de forma existencial. Pero los analistas de Banca March avisan que es prematuro hablar de la “muerte del software”. Si bien ciertos nichos podrían verse sustituidos, muchos programas especializados no dependen únicamente del código, sino del conocimiento profundo del sector en el que operan o de su papel como estándares de la industria. Además, la incorporación de los agentes de IA podría ayudarles a acelerar procesos de innovación y a mejorar la eficiencia. 

"Por tanto, pensamos que las dudas sobre la tecnología son comprensibles, pero todavía infundadas. Tras el excelente comportamiento del sector el año pasado, la vara de medir es especialmente alta, y en un entorno de transformación tan acelerada, cualquier pequeño tropiezo tiende a amplificarse. Por ello, desde nuestro posicionamiento estratégico mantenemos exposición a tecnología, pero también a otras áreas como el ámbito de infraestructuras, porque hay una realidad evidente: toda esta inversión prevista, sea o no rentable en el corto plazo, requerirá más energía y más capacidad instalada. Así, estos efectos secundarios permiten diversificar la exposición tecnológica. Del mismo modo, segmentos como las pequeñas empresas estadounidenses o el sector salud se están viendo favorecidos por la rotación sectorial que estamos atravesando", explican

Investing.com: no hay un ajuste de cuentas con la IA

Thomas Monteiro analista senior de Investing.com, se centra en los resultados de Alphabet: "El implacable escrutinio sobre el gasto en capital en IA sigue asustando a los inversores, y esta vez ni siquiera el sólido trimestre en términos de crecimiento en todos los aspectos del balance, que sigue poniendo de relieve la posición única de Alphabet en la carrera por la IA, ha sido suficiente para salvar a las acciones de lo que solo puede describirse como un trimestre difícil para el ciclo narrativo de la IA".

"Desde la perspectiva empresarial, lo que estamos viendo en esta temporada de resultados no es exactamente un ajuste de cuentas con la IA en sí, sino más bien el paso de la IA como palanca de crecimiento a corto plazo a un proceso estructural de varios años en el que la inflación de la infraestructura de IA es, por un lado, inevitable y, por otro, una ventaja competitiva potencial para las empresas con mucho efectivo en sus manos", añade.

"A medida que las empresas de todo el sector tecnológico siguen considerando la infraestructura y la construcción de hiperescaladores como una necesidad para la capacidad estratégica y el tiempo de comercialización, más que como una eficiencia a corto plazo, la carrera se centra cada vez menos en quién tiene el modelo más llamativo y más en quién puede seguir aumentando la financiación", resalta.

En este contexto, y mirando a largo plazo, se "refuerza la idea de que el motor principal de monetización sigue intacto y que la nube está creciendo lo suficiente como para soportar un ritmo de inversión elevado. Esta doble confirmación sugiere que el aumento del CapEx está impulsado por el impulso real de los productos y las plataformas, y no es puramente defensivo. La carga de la inversión es real y debería continuar en los próximos trimestres. Sin embargo, a pesar del mayor escrutinio de los inversores, estos datos respaldan la opinión de que Google está invirtiendo para reforzar su posición y diferenciarse, y no para seguir siendo relevante".

UBS: la diversificación sigue siendo esencial

Para los expertos de UBS, la corrección en tecnología subraya la necesidad de diversificación. Las acciones tecnológicas lideraron por segundo día consecutivo una venta generalizada en el mercado, con el S&P 500 cayendo un 0,5% y el Nasdaq, con mayor peso tecnológico, bajando un 1,5% el miércoles. "Sin entrar en valoraciones sobre compañías concretas, ofrecemos varias claves para ayudar a los inversores a orientarse en un entorno de IA que evoluciona con rapidez. Los mercados están diferenciando cada vez más entre los beneficiarios de la IA y los rezagados. Los últimos desarrollos ponen de relieve mejoras de productividad que van más allá del sector tecnológico. En un contexto de volatilidad, la diversificación sigue siendo esencial", insisten.

Mark Haefele, Chief Investment Officer en UBS Global Wealth Management, afirma: "Aunque seguimos siendo positivos sobre las perspectivas de la renta variable estadounidense y esperamos que el S&P 500 continúe avanzando, creemos que la diversificación es clave para gestionar los riesgos de mercado y mejorar los retornos a largo plazo. Para posicionarse ante un rally cada vez más amplio, nos gustan los sectores financiero, salud, utilities y consumo discrecional en EEUU, y vemos oportunidades atractivas tanto en Asia como en Europa"..

Lombard Odier mejora las previsiones para EEUU y Eurozona

El último CIO Office Flash, elaborado por Samy Chaar, Chief Economist y CIO Switzerland en Lombard Odier, destaca un contexto económico global a comienzos de 2026 más favorable de lo previsto inicialmente. El crecimiento en economías clave como EEUU Europa y China fue superior a lo esperado en 2025, y los indicadores adelantados apuntan a una continuidad de la expansión, pese al impacto de los aranceles estadounidenses y a los riesgos geopolíticos:

Este mayor impulso económico en 2025 permite esperar que el crecimiento global y el de EEUU se mantengan cerca de su potencial en 2026. Se elevan las previsiones de crecimiento para EEUU y la Eurozona hasta el 2,2 % y el 1,5 %, respectivamente. Y un entorno macroeconómico respaldado por la resiliencia del sector privado, una política monetaria más acomodaticia y estímulos fiscales, a pesar de las tensiones comerciales y los riesgos políticos.