30Jan

Las ofertas ultra competitivas de hipotecas —del 1,9% en el mejor de los perfiles—, han quedado atrás y hoy lo habitual para este tipo de clientes ronda el 2,5%.

Miguel Ángel Valero

Diego Barnuevo, Analista de Mercados de Ebury, destaca que el Euríbor a 12 meses encamina su primera caída mensual tras cinco meses consecutivos de ascensos. La media provisional de enero se sitúa en el 2,247%, lo que supone dos puntos básicos (pb) menos que en diciembre de 2025. "Atribuimos este descenso, principalmente, al giro en las expectativas sobre la política monetaria del Banco Central Europeo. Hace un mes, los mercados de swaps descontaban que el próximo movimiento del BCE sería al alza; ahora, en cambio, incorporan una mayor probabilidad de recorte", explica.

Este cambio responde, en parte, a la fuerte apreciación del euro en las últimas semanas, que amenaza con ejercer presión desinflacionista sobre los precios al consumo. Un euro más fuerte abarata las importaciones y, al mismo tiempo, resta competitividad a las exportaciones europeas en los mercados exteriores. Si parte de esa oferta exportadora se redirige al mercado común, podría acentuarse la moderación de precios internos. 

Ante esta volatilidad cambiaria, varios miembros del BCE, como Villeroy y Kocher, han advertido de la necesidad de monitorizar de cerca la evolución de la moneda única.

Aunque el cambio de signo en la expectativa de tipos resulta significativo, los futuros siguen sin descontar de forma plena un recorte de tasas a lo largo de 2026. "En línea con el consenso, seguimos sosteniendo la tesis de que el tipo de la facilidad de depósito se mantendrá en el 2% durante el resto del año. Esta visión se sustenta en dos pilares: la notable resiliencia que exhibió la economía de la Eurozona en 2025 y la mejora en las perspectivas de crecimiento alemán gracias al paquete fiscal aprobado el año pasado. En este sentido, los indicadores más recientes - pedidos de fábrica, producción industrial e índices PMI - ya apuntan a un mayor dinamismo económico en el país germano. En consecuencia, no anticipamos grandes oscilaciones en el Euríbor a 12 meses a lo largo de 2026".

HelpMyCash: una de cal y otra de arena

Buena noticia, a medias, para los que tienen una hipoteca variable. El Euribor a un año, que es el índice con el que se calcula el interés de estos productos, bajará en enero tras encadenar cinco meses al alza. Su valor mensual medio será de alrededor del 2,247%; ligeramente por debajo del de diciembre de 2025 (2,267%).Eso no significa, sin embargo, que su tendencia se haya invertido. El analista hipotecario del comparador financiero HelpMyCash.com, Miquel Riera, explica que “el Euribor, sencillamente, se ha estancado después de sus últimas correcciones al alza”. Y la previsión es que no se produzcan grandes movimientos en su evolución para los próximos meses.

Una de cal y otra de arena. En el corto plazo, el estancamiento del Euribor beneficia a los que tienen una hipoteca variable con revisión anual. En enero de 2025, el valor de este índice era sensiblemente superior al actual: 2,525%. Por lo tanto, a estas personas se les aplicará un interés inferior si se actualiza en las próximas semanas, lo que les permitirá pagar unas cuotas más baratas.

Sin embargo, aquellos hipotecados con revisión semestral notarán una subida de cuota en caso de que se actualice su interés con el Euribor de enero. Y es que el valor de este índice en julio del año pasado, hace seis meses, era más bajo que el actual: 2,079%.

Desde HelpMyCash ofrecen un ejemplo que permite hacerse una idea de cuánto bajará y subirá la cuota en cada caso. Para una hipoteca variable media de 150.000€ a 25 años con un tipo de Euribor más 1%, las mensualidades descenderán de 753 a 731 euros si la revisión es anual, aproximadamente (casi 270 menos al año). Pero si la actualización es semestral, el pago mensual aumentará de los 717 a los 731 euros, aproximadamente (casi 80 más al semestre). 

De cara a los próximos meses, el analista de HelpMyCash, Miquel Riera, cree que el Euribor tenderá a moverse en un rango estrecho. La razón de fondo es sencilla: si no cambian los tipos oficiales del BCE, el índice suele tener pocos incentivos para dar bandazos: “La inflación de la Eurozona está controlada y no se prevén recortes ni subidas de tipos del BCE en los próximos meses”.

El problema es que hoy anticipar escenarios con mucha antelación es especialmente difícil. “Desde el año pasado, la incertidumbre geopolítica ha convertido el entorno económico en un terreno inestable: cualquier episodio —un repunte energético, un bloqueo comercial, una escalada de tensión— puede alterar expectativas de inflación y crecimiento, y eso acaba entrando en la ecuación del BCE”, añade la economista y cofundadora de HelpMyCash, Olivia Feldman. Por eso, más que un camino recto, el mercado avanza atento a lo que sucede en el mundo.

Para Feldman, por ahora domina una especie de tensa calma. Pese a los focos de tensión, la inflación se mantiene relativamente contenida, los mercados han aguantado el pulso y las previsiones decrecimiento siguen siendo, en general, positivas. “Eso no elimina el riesgo: convive con una reordenación profunda de las relaciones entre bloques económicos que todavía está en marcha y hace que el futuro sea menos “predecible” que en otros ciclos”, puntualiza la economista. 

Pero mientras ese ruido no se traduzca en un cambio claro de la inflación o de la política monetaria, el escenario central es continuidad. “Por ello, lo más probable es que el Euribor no sufra grandes cambios y oscile entre el 2,20% y el 2,30%a lo largo de 2026”, concluye Miquel Riera.

Esta tendencia perjudicará a los que tienen una hipoteca variable con revisión semestral, cuyas cuotas todavía subirán en cuanto se produzca la actualización del interés. En los contratos en los que se establezca una revisión anual, en cambio, las mensualidades se encarecerán si se actualiza el tipo a partir de primavera, dado que el Euribor empezó a situarse por debajo del 2,3% en abril de 2025( 2,143%).

Las nuevas hipotecas serán más caras

En 2026 lo más probable es que las hipotecas nuevas salgan más caras que las mejores ofertas de 2025. El motivo no es que el mercado se haya parado, sino que ha cambiado de fase. Tras un 2025 de récord —casi medio millón de hipotecas firmadas— y de competencia muy agresiva, especialmente en el tipo fijo, los bancos ya han engordado su cartera de préstamos y no necesitan pelear cada operación con precios tan ajustados como antes.

A eso se suma un factor clave: el IRS (Interest Rate Swap) a 30 años, una referencia que refleja el “precio esperado del dinero” a largo plazo y que las entidades usan para cubrirse cuando prestan a décadas. En2025 esa referencia subió cerca de un punto, desde alrededor del 2% a principios de año hacia el 3% a finales de 2025.

Si al banco le cuesta más “asegurar” un tipo fijo durante 30 años, termina trasladándolo a las nuevas hipotecas. Por eso, las ofertas ultra competitivas, —del 1,9% en el mejor de los perfiles—, han quedado atrás y hoy lo habitual para buenos perfiles ronda el 2,5%,con menos margen para gangas. Ahora bien, que sean más caras no significa automáticamente que vaya a desplomarse la demanda. En 2026 podemos ver menos “chollos” y precios algo más altos, por lo tanto, se firmarán en un entorno menos competitivo.

30Jan

El crecimiento de las exportaciones está perdiendo impulso, el consumo no avanza, tampoco la inversión privada, y la demografía no ayuda. Pero en I+D reduce distancias con EEUU, y su superávit comercial ha superado por vez primera el billón$.

Miguel Ángel Valero

Reino Unido y China han dado un paso significativo para reforzar su relación política y económica, ignorando las advertencias del presidente estadounidense Donald Trump. Pekín permitirá la entrada sin visado a los ciudadanos británicos durante 30 días y reducirá a la mitad los aranceles aplicados al whisky –del 10% al 5%– mientras que la farmacéutica británica AstraZeneca ha anunciado una inversión de 15.000 millones$ en el país asiático. 

A ello se suma el compromiso del Reino Unido de facilitar un mayor acceso a los mercados chinos para su sector de servicios. Ambas naciones han acordado una nueva “asociación de servicios” que proporcionará a los sectores británicos sanitario, financiero, jurídico, profesional y educativo reglas más claras, un mejor acceso al mercado y apoyo para impulsar sus ventas dentro de China.

En conjunto, estos movimientos evidencian cómo las políticas proteccionistas y el clima de confrontación impulsados por Trump están llevando a los países europeos a diversificar sus alianzas exteriores. Sus socios comerciales en Europa están explorando oportunidades con potencias alternativas o incluso con el propio rival estratégico de EEUU: China. 

Las recientes negociaciones entre China con Reino Unido y Canadá, así como el acuerdo comercial firmado la semana pasada entre la Unión Europea e India, son ejemplos claros de cómo el comercio global busca la readaptación.

Crédito y Caución: desaceleración de la economía china

Crédito y Caución vaticina una desaceleración de la economía china en 2026 y 2027 a medida que se desvanece el impulso de las exportaciones y persisten los retos estructurales. Así, se espera que el crecimiento de su PIB se quede en el 4,4% para este año y el próximo, por debajo de los niveles registrados en 2024 (5%) y 2025 (4,8%).  

Varios factores explican la pérdida de impulso de la economía de China. Por una parte, la inversión privada en infraestructuras de inteligencia artificial (IA) que está impulsando el crecimiento en otros importantes mercados, como EEUU, es sustancialmente menor en el caso del país asiático, dejando un impacto limitado en el PIB local.

Por otra parte, aunque el acuerdo comercial entre EEUU y China alivió un periodo de gran tensión, al revocar una serie de aranceles y controles a la exportación, todavía arroja mucha incertidumbre en el contexto internacional. La relación entre ambos países sigue marcada por la desconfianza y la rivalidad.

Además, el crecimiento de las exportaciones está empezando a perder impulso, fruto de la anticipación de compras que se produjo en el primer trimestre de 2025 para evitar los aranceles. En octubre, las exportaciones disminuyeron un 1,1 % interanual, mientras que las importaciones aumentaron un 1%, según datos de aduanas. En este escenario, se prevé que el crecimiento de las exportaciones se ralentice a lo largo de 2026. 

Por otra parte, el crecimiento del consumo sigue viéndose frenado por el elevado nivel del ahorro preventivo y la corrección del mercado inmobiliario, a pesar del aumento de los ingresos y el incremento del gasto social.

La inversión pública es mucho más sólida que la privada, ya que el Gobierno está acelerando el gasto en infraestructuras, en particular en proyectos estratégicos que refuerzan la resiliencia de China frente a los desastres naturales y los conflictos geopolíticos. Junto a ello, las presiones deflacionistas están llevando a los responsables políticos a intentar reactivar la economía mediante el gasto público y la flexibilización monetaria, previsiblemente a través de medidas como nuevas reducciones del tipo de interés oficial, una menor ratio de reservas mínimas y la concesión de tipos de interés preferenciales

Estas iniciativas, junto con la ampliación y expansión del programa de intercambio para incluir teléfonos inteligentes además de electrodomésticos, beneficiarán principalmente a los grupos de bajos ingresos, que tienen una mayor propensión al consumo.

La economía de China seguirá mostrando un mejor comportamiento que la media global, con una previsión de crecimiento del 4,4% en 2026, frente al 2,8% a nivel mundial. Sin embargo, tendrá que hacer frente a importantes retos que están ralentizando su dinamismo, como el enfriamiento de las exportaciones.

UBP: una plataforma más sólida para competir en el exterior

En un informe sobre la internacionalización del Renminbi Chino, Carlos Casanova, economista jefe de Asia para Union Bancaire Priveé (UBP), señala que“El decimoquinto plan quinquenal de China (2026–2030), que se dará a conocer en marzo por la Asamblea Popular Nacional, apunta a un cambio en la forma en que el Banco Popular de China gestiona el tipo de cambio del renminbi (RMB)". 

"A largo plazo, Pekín parece dispuesto a priorizar la liberalización de la cuenta corriente frente a una política de apreciación controlada. El objetivo es impulsar la demanda global de la moneda, contribuyendo a absorber shocks externos y, al mismo tiempo, ofrecer a los emergentes ‘campeones’ tecnológicos del país, la próxima generación de innovadores globales, una plataforma más sólida para competir en el escenario internacional", explica. 

"A medida que China transita hacia este nuevo paradigma, el reposicionamiento del RMB será clave para abordar los desequilibrios estructurales, apoyar el reequilibrio económico interno y reforzar la competitividad global de las empresas chinas”, subraya este experto.

The Trader: China crece a dos velocidades

China ha vuelto a cumplir su objetivo oficial de crecimiento, ese “alrededor del 5%” que Pekín se ha marcado durante tres años consecutivos. En 2025 el PIB creció exactamente un 5%, igual que en 2024. Sobre el papel, misión cumplida. Pero cuando se rasca un poco, el mensaje es bastante menos tranquilizador. El último trimestre del año deja una señal clara: la economía se está desacelerando. El crecimiento interanual fue del 4,5%, el ritmo más bajo desde la reapertura tras el COVID. Y lo más relevante no es tanto la cifra puntual, sino la tendencia: cada trimestre de 2025 fue más débil que el anterior. Eso apunta a un problema estructural que no se resuelve con titulares. El gran desequilibrio sigue siendo el mismo. 

China crece a dos velocidades. Por un lado, el sector industrial y las exportaciones aguantan sorprendentemente bien. La producción industrial creció un 5,2% en diciembre y las exportaciones aportaron nada menos que un tercio del crecimiento total del año, el mayor peso desde finales de los años 90. En plena guerra comercial y con más proteccionismo global, China ha logrado redirigir sus exportaciones fuera de EEUU y cerrar 2025 con un superávit comercial récord.

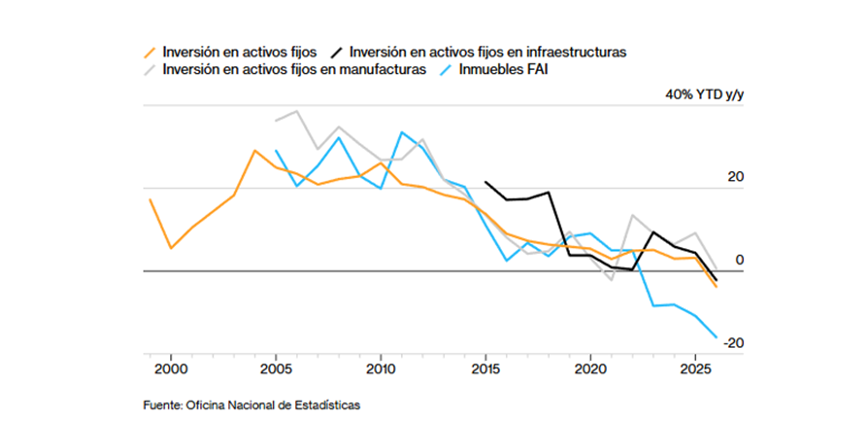
Pero por dentro, la economía está claramente gripada. El consumo es débil, la inversión cae y el mercado inmobiliario sigue siendo un lastre enorme. Las ventas minoristas apenas crecieron un 0,9% en diciembre, el peor dato desde 2020. La inversión total cayó un 3,8% en el conjunto del año, la primera caída anual en casi tres décadas, y la inversión inmobiliaria se desplomó más de un 17%. A eso se suma un mercado laboral que no termina de reaccionar y unos salarios que crecen cada vez más despacio. 

Pekín es consciente del problema. El propio Buró Nacional de Estadística reconoce el desequilibrio entre una oferta interna fuerte y una demanda claramente insuficiente. El plan para los próximos años pasa por impulsar el consumo, frenar la caída de la inversión y reducir la guerra de precios entre empresas, la llamada campaña “anti-involución”. Pero todo eso choca con límites muy claros: la deuda de los gobiernos locales, el colapso del sector inmobiliario y la negativa a lanzar un estímulo masivo al estilo del pasado. Además, el contexto demográfico no ayuda. La población total volvió a caer por cuarto año consecutivo y el número de nacimientos bajó a mínimos históricos. Menos población activa, más presión sobre el crecimiento potencial y más difícil alcanzar el objetivo estratégico de convertirse en una economía “moderadamente desarrollada” en 2035, algo que exigiría crecer a más del 4% anual durante la próxima década.

China ha vuelto a demostrar que sabe cumplir objetivos y sostener el crecimiento incluso en un entorno cada vez más hostil. Pero también queda claro que apoyarse casi exclusivamente en el tirón exportador no es una estrategia sostenible en el tiempo. El verdadero debate ya no es si Pekín logrará volver a maquillar el 5% en 2026, sino si será capaz de reactivar su demanda interna sin asumir riesgos financieros mayores. Porque una economía que solo crece hacia fuera acaba encontrando límites, y China empieza a estar peligrosamente cerca de ellos.

Por otro lado, si se analiza el gasto en I+D (tanto total como por sectores) la conclusión es inequívoca. China ha reducido de forma drástica la distancia con EEUU. Las empresas chinas invierten ya casi tanto como las estadounidenses, el gasto gubernamental se ha disparado y las universidades destinan recursos que hace solo una década eran impensables. El resultado es un ecosistema científico-tecnológico en rápida expansión: más laboratorios, más patentes, más centros de excelencia y más talento que decide quedarse.

Este viraje no es espontáneo. Es una estrategia de largo plazo cuyo objetivo es claro: dejar de depender de tecnología extranjera y dominar las industrias críticas del futuro. Inteligencia artificial, biotecnología, energías limpias, vehículos eléctricos, computación avanzada, materiales estratégicos… China quiere liderarlo todo. Y la inversión masiva en I+D es el puente que está construyendo hacia ese liderazgo.

Mientras tanto, EEUU conserva fortalezas evidentes: universidades punteras, ecosistemas innovadores únicos y un sector tecnológico de vanguardia. Pero la brecha se estrecha, y lo hace justo en el momento en que la relación entre ambas potencias vive uno de sus periodos más tensos. Ya no se trata solo de quién produce más, sino de quién innova más… y eso es lo que define el poder en el siglo XXI.

"La pregunta clave es cómo responderá Occidente a un competidor que ya no compite por volumen, sino por frontera tecnológica, y que avanza con una determinación difícil de igualar. Porque cuando la innovación se convierte en el terreno de juego, quien marque el ritmo no solo transformará su economía: reescribirá el equilibrio global de poder", opina el analista Pablo Gil en The Trader.

Además, China acaba de superar por primera vez un superávit comercial anual de más de un billón de dólares. Es un hito económico, pero sobre todo una señal de que el mundo entra en una fase mucho más tensa en lo comercial, lo industrial y lo geopolítico. Mientras sus exportaciones a EEUU se hunden (un 29% menos interanual en noviembre), Pekín ha desviado su producción hacia Europa, África y Asia con una rapidez que está alterando el equilibrio global.

Este impulso no se explica únicamente por competitividad: también influye un yuan que, ajustado por inflación, está en su nivel más débil en más de una década. El FMI ya ha señalado que esta depreciación real está amplificando los desequilibrios y reforzando la posición exportadora china. En otras palabras: China vende más porque vende muy barato, y porque su aparato industrial puede escalar a velocidades que Occidente ya no puede igualar.

Europa lo siente especialmente en un sector emblemático: la automoción. La avalancha de vehículos eléctricos chinos está generando un déficit estructural que amenaza a la industria europea. Es un choque frontal entre la mayor potencia manufacturera del mundo y un continente que intenta defender su base industrial con herramientas que llegan tarde.

El movimiento de fondo no se limita a Europa. Incluso aliados tradicionales de China en materia comercial empiezan a virar. México ha introducido nuevos aranceles sobre productos asiáticos para proteger su industria local y evitar convertirse en una vía indirecta de entrada al mercado estadounidense. Es un gesto que muestra cómo la presión de Washington y el rediseño de las cadenas de suministro están reconfigurando el mapa comercial norteamericano.

Pekín, lejos de moderarse, acelera. Está preparando hasta 70.000 millones$ en incentivos para reforzar su industria de chips, una apuesta estratégica en su disputa tecnológica con Estados Unidos. El mensaje es claro: China no piensa renunciar a liderar la próxima fase industrial, ni en vehículos eléctricos, ni en baterías, ni en semiconductores.

"Con un superávit récord, un yuan débil, un aparato industrial respaldado por el Estado y una capacidad extraordinaria para recolocar exportaciones, China no solo resiste la presión estadounidense: está moldeando el nuevo orden económico. La pregunta ya no es si la globalización se fragmenta, sino a qué velocidad va a ocurrir", apunta Pablo Gil.

Lo relevante no es solo que China exporte más, sino que lo haga en un mundo cada vez menos dispuesto a absorberlo sin fricciones. "Mi impresión es que entramos en una fase donde la eficiencia deja paso a la geopolítica. El comercio ya no se decide solo por precios y costes, sino por bloques, seguridad y poder. Y ese cambio tendrá consecuencias profundas para Europa y para el crecimiento global", advierte.

El escaparate de Shanghai

Shanghái no es una excepción dentro de China. Es un adelanto. Un escaparate cuidadosamente construido de lo que el país aspira a ser en el mundo y, sobre todo, de cómo quiere competir por la hegemonía global frente a EEUU. No es una ciudad especializada en un único sector, sino ante un ecosistema completo donde conviven manufactura avanzada, tecnología, comercio, finanzas y servicios a una escala que solo unas pocas metrópolis del planeta pueden igualar. 

Con casi 30 millones de habitantes, Shanghái genera un PIB superior al de muchos países desarrollados y lo hace desde una estructura económica muy reveladora: más del 60 % procede de los servicios, con más de dos billones$ anuales. Exactamente, el mismo patrón que vemos en las grandes ciudades estadounidenses más avanzadas.

El puerto con mayor tráfico de contenedores del mundo la sitúa en el centro de las cadenas globales de suministro. El comercio supera los 195.000 millones de dólares al año, con una clara orientación hacia maquinaria y electrónica. La industria no ha desaparecido, pero ha evolucionado hacia sectores de alto valor añadido: automoción, biomedicina, aeroespacial, inteligencia artificial y semiconductores.

La mega factoría de Tesla produce allí más de un millón de vehículos al año, mientras que SAIC lidera el mercado chino en un país donde se fabrica uno de cada tres coches del mundo.El verdadero salto diferencial está en la tecnología. Software, microelectrónica, circuitos integrados e IA aportan más de 120.000 millones de dólares al PIB de la ciudad. El clúster Shanghái–Suzhou figura entre los cinco mayores nodos tecnológicos del planeta. Cada mes se instalan nuevas sedes de multinacionales y centros de I+D. Cada día nacen cientos de empresas tecnológicas. Es exactamente el tipo de densidad innovadora que se asocia a Silicon Valley, Boston o Seattle. 

Pero nada de esto es improvisado. El punto de inflexión llegó en los años noventa, cuando Pudong fue declarada zona económica especial. Desde entonces, Shanghai funciona como laboratorio: muchas de las políticas que luego se extienden al resto del país se prueban primero aquí. Pero Shanghái no es solo economía. Es también símbolo. Allí nació el Partido Comunista Chino en 1921 y hoy conviven la memoria revolucionaria, el consumo de lujo, la vigilancia tecnológica y una ambición global cada vez más explícita. No es la capital política —ese papel sigue siendo de Pekín—, pero sí la vitrina más sofisticada del poder chino.

Y aquí está la clave. Cuando Xi Jinping habla de modernización, autosuficiencia tecnológica y liderazgo global, Shanghai es el modelo que tiene en mente. Una ciudad capaz de competir de tú a tú con las grandes urbes de Estados Unidos en infraestructura, innovación, servicios financieros y capacidad industrial, sin renunciar al control político ni a una estrategia de largo plazo.

La pugna por la hegemonía mundial no se está librando solo en términos militares o comerciales. Se libra en ciudades como Shanghái. Si China consigue replicar este modelo en otros grandes polos urbanos y sostenerlo en el tiempo, la comparación con Nueva York, San Francisco o Chicago dejará de ser retórica. Será estructural. Y eso demuestra que hay una auténtica batalla por cambiar el equilibrio de poder del mundo que viene.
30Jan

La salida de Powell generaría una vacante que podría ser utilizada para incorporar a otro perfil afín a Trump, por lo que es probable que permanezca hasta el final de su mandato como miembro del comité en enero de 2028, reforzando así el contrapeso institucional frente a la Casa Blanca.

Miguel Ángel Valero

Donald Trump ya tiene su candidato para presidir la Reserva Federal a partir de mayo: Kevin Warsh, antiguo miembro del Comité de Gobernadores entre 2006 y 2011, y actualmente consejero independiente en la empresa de logística UPS. Warsh destaca como un institucionalista, es un economista reconocido y con buena relación con Bernanke, y también se ha mostrado crítico con algunas decisiones recientes de la Fed y se ha alineado con la idea de mantener tipos más bajos. 

No obstante, durante su etapa en la institución fue especialmente contrario a los programas de expansión del balance, formó parte del grupo que defendía retirar el QE (Quantitative Easing o expansión cuantitativa) con mayor rapidez y mantuvo un enfoque vigilante sobre la inflación. Con este perfil ambivalente, los mercados lo perciben como una opción relativamente restrictiva –así lo indica la revalorización del dólar–.

Pero lo relevante será observar el proceso de sustitución, dado que el mandato de Stephen Miran concluirá el 31 de enero. Aun así, el propio Miran ha señalado que permanecerá en su puesto hasta la llegada de su sustituto, algo jurídicamente posible. Esto abre dos escenarios: primero, que Miran se mantenga hasta mayo, coincidiendo con el final del mandato de Powell, y en esa fecha se produzca un doble nombramiento para Warsh (como gobernador y presidente); o segundo, que Warsh releve a Miran de forma inmediata como miembro del comité y posteriormente asuma la presidencia. Esta última alternativa parece más lógica, ya que permitiría al futuro presidente ganar margen para construir confianza y tejer alianzas en un comité que, en su última reunión, mostró una cohesión notable en torno a mantener los tipos sin cambios.

Por otra parte, continúa abierta la incógnita sobre qué hará Powell una vez concluya su mandato como presidente. Hasta la fecha, solo ha existido un precedente en el que, finalizado su mandato, un presidente de la Fed permaneció en la institución: Marriner Eccles, quien siguió tres años más a petición del presidente Truman. En el escenario actual, la salida de Powell generaría una vacante que podría ser utilizada para incorporar a otro perfil afín a Trump, por lo que es probable que permanezca hasta el final de su mandato como miembro del comité en enero de 2028, reforzando así el contrapeso institucional frente a la Casa Blanca.

A nivel legislativo, las próximas nominaciones deberán pasar por el Comité Bancario del Senado, donde el senador republicano Thom Tillis ya ha manifestado su intención de bloquear cualquier candidatura hasta que concluya la investigación del Departamento de Justicia sobre Powell. Sin su apoyo, es difícil que un aspirante supere el primer filtro necesario para ser sometido a votación en el pleno.

Mientras tanto, el Congreso de EEUU ha alcanzado un acuerdo bipartidista para evitar un cierre parcial del gobierno federal, programado para la medianoche del 30 de enero de 2026. Este pacto, respaldado por el presidente Donald Trump, financia la mayoría de agencias hasta septiembre y extiende temporalmente el presupuesto del Departamento de Seguridad Nacional (DHS), que incluye el polémico ICE.

El acuerdo separa el presupuesto del DHS del paquete principal de cinco proyectos de ley, que cubren cerca del 75% del gasto federal (incluyendo Defensa, Salud y Educación). Proporciona dos semanas adicionales de fondos al DHS para negociar cambios en políticas de inmigración, tras incidentes controvertidos como los presuntos asesinatos de ciudadanos norteamericanos por elementos del ICE.

Trump ya ha sufrido el cierre más largo de la historia reciente (43 días en octubre-noviembre de 2025), y en su primer mandato también hubo otro.

Pictet: siguen siendo probables dos bajadas de tipos

La economista para EEUU. de Pictet WM, Xiao Cui, cree "probable" que sea confirmado por el Senado. Ya lo fue por unanimidad en 2006 como gobernador, aunque tendrá que contestar preguntas difíciles respecto a un "cambio de régimen". Ahora bien, para la nominación de Warsh en el Comité Bancario del Senado probablemente Trump tenga que desescalar la investigación legal sobre el actual presidente de la institución monetaria, Jerome Powell. De hecho, el senador saliente Thom Tillis ha prometido bloquear cualquier nominación hasta que se resuelva ese asunto y puede crear estancamiento en un ajustado 13 a 11 de mayoría republicana en el Comité.

Warsh, a pesar de su reputación beligerante por críticas al impacto inflacionario de la expansión cuantitativa del balance de la Reserva Federal en su anterior mandato como gobernador de 2006 a 2011, ha defendido los recortes de tipos de interés. Argumenta que la Reserva Federal ha reaccionado exageradamente a los errores del periodo de inflación de la pandemia.

Con todo, dada la previsión de inflación en descenso y persistentes vulnerabilidades en el mercado laboral, sigue siendo probable que haya dos recortes de tipos de interés este año. Respecto al balance de la Reserva Federal cualquier decisión estará determinada la totalidad de los gobernadores, no solo del nuevo presidente.

"Hay razones para pensar que Powell seguirá en la Reserva Federal como gobernador, aunque sea unos meses hasta ver cómo evolucionan las cosas, especialmente si considera que la independencia de la institución está en riesgo. En todo caso probablemente revele su decisión cerca el final de su mandato el 15 de mayo. Si se va, Trump tendrá otra vacante que cubrir para una mayoría con sus nombramientos en la institución monetaria", apunta esta experta.

Warsh apoya la independencia de la Reserva Federal, pero ha sido muy crítico con la institución, que considera "atascada en modelos de 1978". Ha pedido un "cambio de régimen" con reducción de "excesos institucionales" para restaurar la credibilidad. Critica la dependencia de los datos, la orientación a futuro y las proyecciones económicas, que considera que limitan las opciones. Considera que la independencia de la Reserva Federal debe aplicarse principalmente a la política monetaria, no a funciones regulatorias y defiende limitar el papel de la Reserva Federal en la supervisión bancaria.

Warsh aboga por un nuevo acuerdo Tesoro-Reserva Federal como en 1951, cuando se restauró la independencia del banco central poniendo fin a la obligación durante la guerra mundial de fijar tipos de interés bajos para favorecer el endeudamiento del Tesoro.  Sostiene que en la situación actual el abultado balance de la Reserva Federal y la emisión de deuda del Tesoro operan en "sentidos opuestos” y enfatiza su coordinación para reducir el balance de la Reserva Federal y que haya tipos de interés más bajos.  Así, el presidente de la Reserva Federal y el secretario del Tesoro pueden exponer públicamente sus objetivos, como el tamaño del balance de la Reserva Federal para control de la inflación y el calendario de emisión de deuda, el aspecto fiscal. Warsh ha llegado a decir: "Muchos en Wall Street y en Washington están centrados en si la Reserva Federal subirá tipos de interés 0,25 %. Importa poco en comparación con la rentabilidad a vencimiento de la deuda del Tesoro -el activo más importante en cualquier parte del mundo".

Warsh critica el legado de flexibilización cuantitativa posterior a 2008 de la Reserva Federal, por haber contribuido a presiones inflacionarias ,que debilitan el dólar.  Argumenta que reducir el balance de la Reserva Federal puede permitir menores tipos de interés sin comprometer el tipo de cambio del dólar. Además, tiene una visión relativamente positiva respecto a Bitcoin, como "depósito de valor sostenible, como el oro", pero dada su volatilidad considera que “no sustituye al dólar estadounidense", aunque estima que favorece que la Reserva Federal tome mejores decisiones.

Warsh subraya que descuidar la oferta puede convertir los problemas cíclicos en estructurales, con menor crecimiento a largo plazo.  Así que, frente a generar incrementos de la demanda a corto plazo, aboga por políticas pro-crecimiento, incluyendo reforma fiscal, desregulación y políticas comerciales que impulsen la inversión y la productividad.

UBS: excelente oportunidad para diversificar más las carteras

El UBS CIO Daily señala que los mercados han avanzado con fuerza en enero. Los precios de los metales preciosos se han disparado: el oro acumula una subida del 21% en lo que va de año, con fuertes oscilaciones en los últimos días, mientras que la plata avanza en torno al 56%. El petróleo Brent sube casi un 15%. El S&P 500 superó por primera vez los 7.000 puntos en sesión intradía el miércoles 28 de enero. A nivel global, la Bolsa china ha comenzado el año con buen tono (MSCI China: +6,5% en el año) y la renta variable japonesa también ha registrado un sólido comportamiento.

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, afirma: “Nos satisface ver que nuestros escenarios centrales para el conjunto del año se han superado ya en enero, pero la gestión de carteras va mucho más allá de fijarse únicamente en previsiones puntuales. Implica analizar el comportamiento relativo de los distintos activos, rebalancear posiciones y buscar una mayor diversificación”. 

“En este contexto, creemos que la magnitud de algunos de estos movimientos ofrece a muchos clientes una excelente oportunidad para rebalancear sus carteras, diversificar para aprovechar un rally que se está ampliando a distintas clases de activos, o utilizar opciones y estructuras para proteger las ganancias obtenidas”.

"La temporada de resultados está ofreciendo cifras sólidas y el rally bursátil se está extendiendo cada vez más a distintos sectores y regiones. Los mercados de renta variable globales se benefician de unos fundamentos robustos, la expectativa de un repunte del crecimiento y la perspectiva de tipos de interés oficiales más bajos", apunta Daniel Kalt, Chief Economist Switzerland, UBS Global Wealth Management

"Aunque los máximos del EURUSD registrados en 2018 y 2021 pueden servir como referencias a corto plazo para el mercado, esperamos que el cruce acabe convergiendo de nuevo hacia el nivel de 1,2",apunta Constantin Bolz, estratega, y Dominic Schnider, Head Global FX & Commodity.

"Para los inversores con afinidad por el oro, creemos que una asignación moderada, en el rango de un dígito medio sobre el total de activos, puede mejorar la diversificación y actuar como amortiguador frente a riesgos sistémicos", aportan Wayne Gordon, estratega, y Dominic Schnider.

Apple demuestra que la demanda de los consumidores es real

Thomas Monteiro, analista senior en Investing.com, señala que "a pesar de que los participantes en el mercado siguen castigando las acciones de Apple por lo que se percibe como un retraso en su oferta de productos de inteligencia artificial, la demanda invisible del iPhone 17 demuestra que el mercado de consumo real está dando prioridad a la ejecución, la disciplina de precios y la fiabilidad del ecosistema por encima de las características de inteligencia artificial, que a menudo son incrementales".

En términos más generales, esto demuestra que la demanda real de los consumidores sigue siendo increíblemente fuerte en todo el espectro tecnológico, tanto en el ámbito del hardware como en el de los servicios.

Los excelentes resultados de la empresa en ambos negocios tradicionales reflejan un poder de fijación de precios sin igual, junto con un conjunto de fuentes de ingresos singularmente diversificado, lo que ha ayudado una vez más a la empresa a capear el creciente gasto en IA.

En este sentido, el trimestre también replantea el debate sobre el iPhone, pasando de la resiliencia cíclica a la fortaleza estructural de la demanda. El alcance de la mejora, especialmente en China, sugiere que el atractivo del ecosistema de Apple sigue siendo lo suficientemente potente como para impulsar tanto las actualizaciones como los cambios, incluso en un mercado de teléfonos inteligentes maduro. Para los inversores, esto reduce el riesgo de que el crecimiento del iPhone se acerque a la saturación y refuerza el papel del segmento como motor de ingresos fiable, en lugar de un negocio tradicional en declive.

29Jan

Los mercados avisan de los frentes abiertos que tiene EEUU: el impacto de una pérdida de independencia de la Fed, la amenaza de un nuevo cierre de la Administración, la incertidumbre generada por un posible ataque a Irán, entre otros.

Miguel Ángel Valero

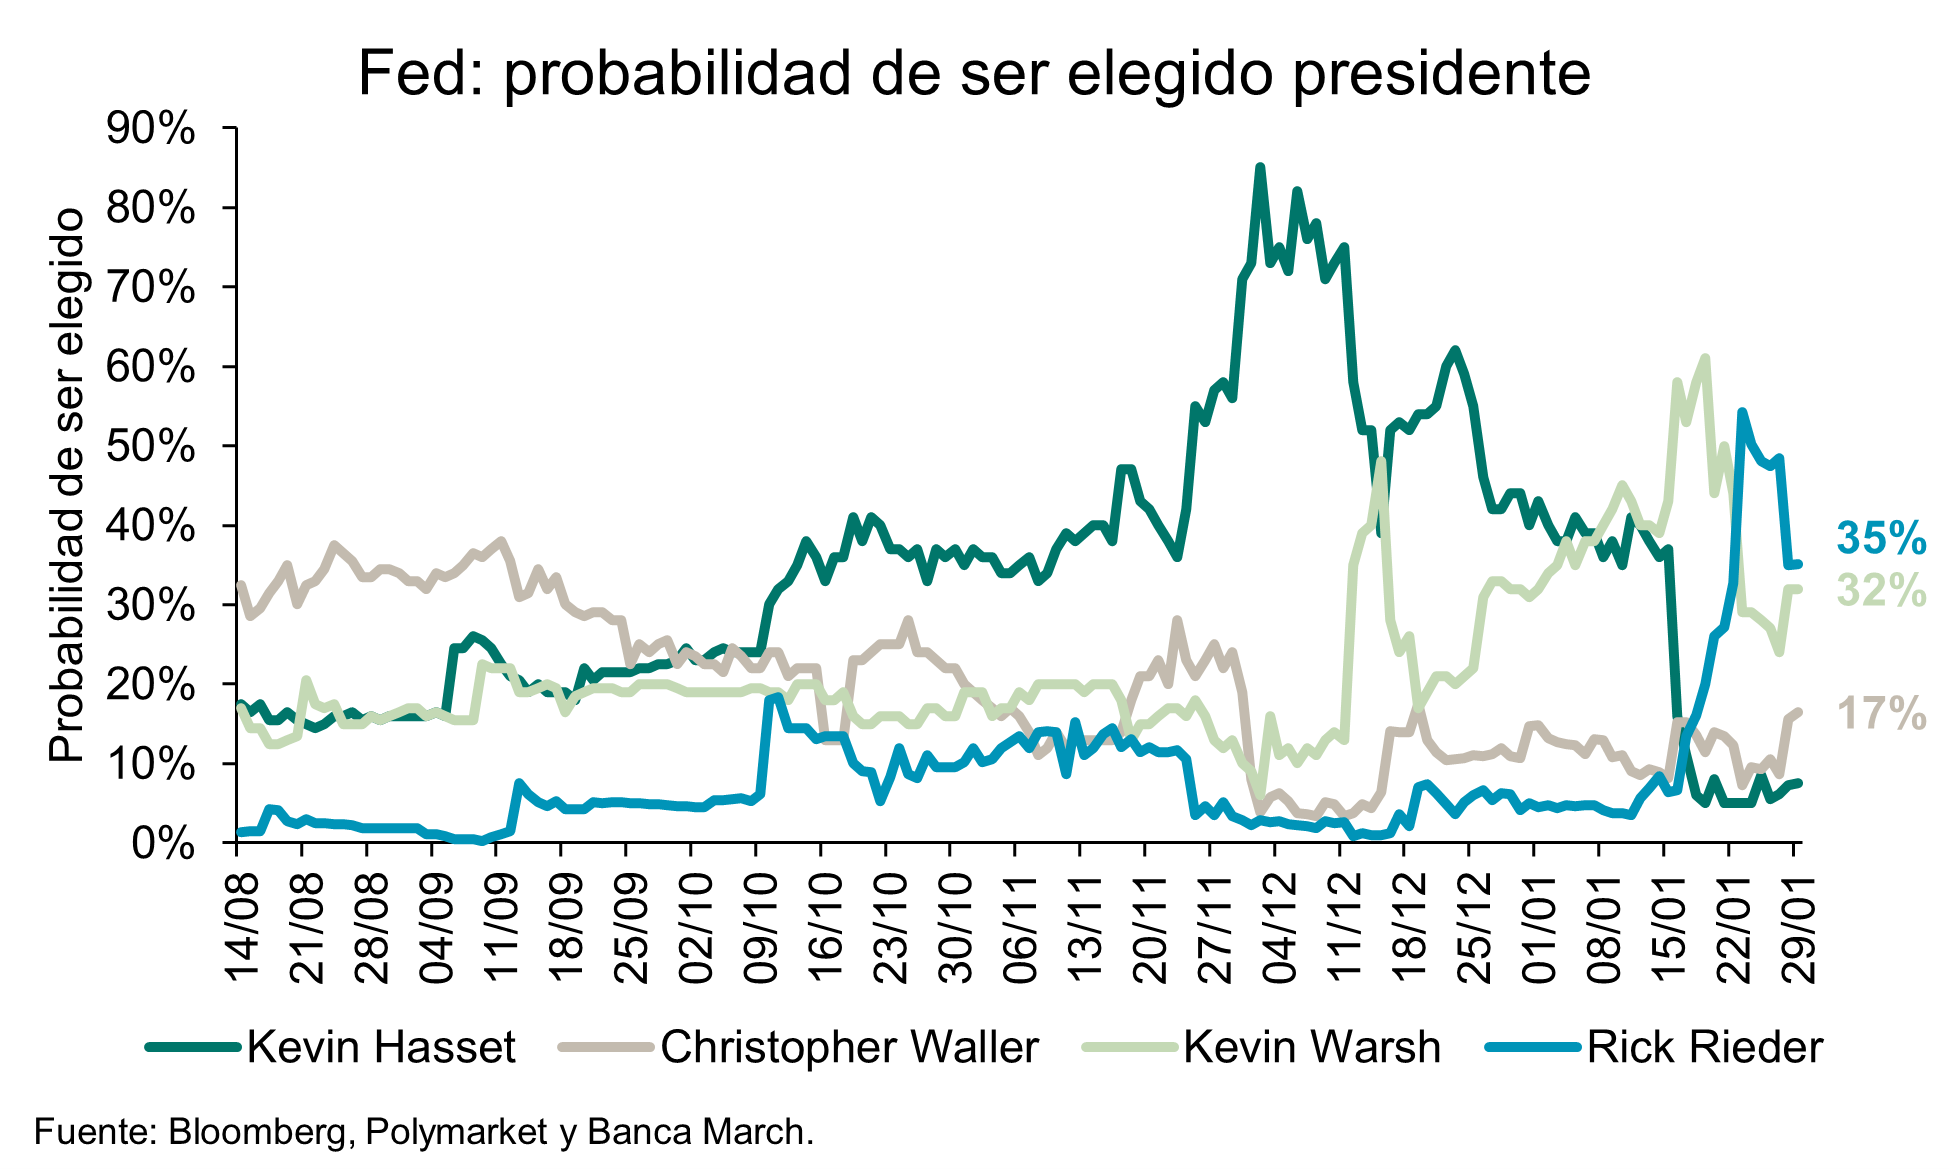
La carrera por la presidencia de la Fed sigue más abierta que nunca. El guiño de Christopher Waller a Trump, votando en la reunión de la Fed del 28 de enero a favor de un recorte de 25 puntos básicos (pb), elevó su probabilidad de suceder a Powell hasta el 17% según la casa de apuestas Polymarket, aunque se mantiene por detrás de Kevin Warsh (32%) y Rick Rieder (35%).

Pese a ello, su propuesta solo contó con el apoyo de Stephen Miran. El resto del comité, incluidos cuatro nuevos miembros de las instituciones regionales –entre ellos Lorie Logan y Beth Hammack, ambas con un perfil más 'hawkish'– optó por mantener el rango en 3,5%-3,75%. Que solo haya dos votos disidentes, el de Waller y el de Stephen Miran (el hombre de Trump en la junta de gobernadores), muestra la dificultad que tiene el presidente de EEUU para controlar la Fed.

Los mercados siguen anticipando dos recortes en la segunda mitad del año (ya con el sucesor de Powell al frente de la Fed), aunque señalan los frentes abiertos que tiene EEUU y que penalizan al dólar y a los activos estadounidenses: el impacto de una pérdida de independencia de la Fed, la amenaza de un nuevo cierre de la Administración, la incertidumbre generada por un posible ataque a Irán, entre otros. Y las elecciones de medio mandato son en noviembre.

Trump avisa que atacará a Irán si no acepta negociar un nuevo acuerdo de armas nucleares. Y que el ataque sería mucho más contundente que el llevado a cabo en junio de 2025, cuando EE UU bombardeó tres instalaciones nucleares, sin estar claros sus efectos reales. Y ordena el despliegue de una gran fuerza naval, encabezada por el portaaviones USS Abraham Lincoln.

Por su parte, Irán ha afirmado estar dispuesto a dialogar, pero ha respondido con una advertencia clara: si es atacado, se defenderá y contraatacará contra EEUU (especialmente contra sus bases en la región), Israel y cualquier país que los respalde.

Mediolanum: las bajadas de tipos, con el nuevo presidente de la Fed

En este contexto, Daniel Loughney, Director de Renta Fija de MIFL (Mediolaum International Funds), resalta que la votación en la última reunión de la Fed mostró que siguen existiendo divisiones, ya que tanto Waller como Miran votaron a favor de un nuevo recorte de 25 pb, pero que cualquier cambio significativo en la política monetaria a corto plazo parece remoto, ya que Powell destaca el fuerte consenso existente entre el resto de los miembros del consejo. 

Para el presidente de la Fed, los tipos están cerca de los niveles neutrales, aunque admite que probablemente se situaban en el extremo superior de ese rango, dejando la puerta abierta a una o varias rebajas adicionales a lo largo del año. Pero, claramente, no parece haber perspectivas de ningún cambio adicional en sus dos últimas reuniones como presidente, a menos que se produzcan nuevas presiones sobre el empleo. 

Robeco: las primas de riesgo son demasiado bajas

Antes de la reunión de la Fed, "nuestras carteras se mantuvieron prácticamente neutrales en cuanto a la duración general de los bonos estadounidenses, pero mantuvieron una sobre ponderación en bonos del Tesoro a 2-5 años en comparación con los vencimientos a 7-10 años. Esto refleja nuestra opinión de que las primas de riesgo a plazo real y de inflación en los rendimientos a largo plazo siguen siendo demasiado bajas, especialmente en el contexto de la continua presión política sobre la Reserva Federal y unas perspectivas fiscales aún preocupantes". señalan en Robeco.

Creand: la Fed entra en pausa

"Mucha expectación con la reunión de la Fed ayer, que quedó rápidamente defraudada. Sin cambios de tipos (no se esperaban), sin pistas sobre futuros movimientos, y sin declaraciones al respecto de los diversos ataques que sufre la institución, acosada por el gobierno en diversos frentes. Esto último es seguro lo más importante. Powell rehusó hablar de todo ello, y no quiso responder a preguntas sobre si seguirá en el consejo una vez expire su mandato como presidente (tiene dos años más como miembro del FOMC). Huelga decir que Trump lo quiere fuera, y su insistencia tal vez consiga lo contrario, toda vez que Powell ha demostrado un férreo compromiso con la preservación de la independencia de la Fed", apunta David Macià, Director de Inversiones y Estrategia de Mercados de Creand Asset Management en Andorra.

"No debería extrañar que la Fed entre en “pausa” durante un periodo largo de tiempo. La economía americana está acelerando, el mercado laboral, con alguna grieta, sigue sólido, y la inflación sigue un punto por encima del nivel objetivo. Y están por llegar los efectos de los estímulos fiscales aprobados el año pasado. Eso mientras los ataques de Trump obligan a la institución a reforzar la imagen de independencia – la credibilidad es el mayor activo que tienen, mucho más importante que fijar el nivel de tipos de interés. En ese sentido es buena noticia que la mayoría de los miembros de la Fed estuvieran de acuerdo en la decisión – solo hubo dos votos disidentes, de Miran (sin ninguna intención de ocultar que está sometido a la voluntad de Trump desde su designación) y Waller (aún en la lista para suceder a Powell en mayo)", añade.

DWS recomienda paciencia

Christian Scherrmann, Economista jefe de DWS para EEUU, señala que la Fed mostró una visión algo más positiva del mercado laboral, al omitir referencias previas a riesgos a la baja para el empleo. La evaluación ahora señala que “las ganancias de empleo se han mantenido bajas”, mientras que la tasa de desempleo ha “mostrado algunos signos de estabilización”. La observación de que la inflación “sigue siendo algo elevada” se mantiene sin cambios. Además, los responsables de la política monetaria parecieron más optimistas respecto al impulso económico, al señalar que los datos actuales indican que la actividad “ha estado expandiéndose a un ritmo sólido”.

Powell defiende que los niveles actuales de los tipos son adecuados para promover avances hacia ambos objetivos del mandato de la Fed, subrayando que los responsables de la política monetaria no tienen prisa por reducirlos. Los recortes anteriores respaldaron el mercado laboral, mientras que la desinflación en los servicios parece haber continuado. Al mismo tiempo, la inflación de bienes sigue viéndose afectada por los aranceles, que probablemente aún se consideran temporales. Cuando se le preguntó cuán restrictiva es actualmente la política monetaria, Powell reiteró que los tipos se encuentran en el “extremo superior” de las estimaciones del nivel neutral, y añadió que algunos consideran que ya están en niveles neutrales.

Parece que los responsables de la política monetaria coincidieron en una pausa de tono dovish. La contratación sigue siendo débil, pero el desempleo permanece en niveles relativamente bajos, cercanos a la estimación de pleno empleo. Es probable que la inflación siga estando impulsada por los aranceles, y "nuestro escenario base continúa siendo que converja hacia el objetivo en los próximos mese"s. Una vez más, la dependencia de los datos sigue siendo el modus operandi. Aquí es también donde pueden residir riesgos adicionales. Es probable que los datos actuales aún estén afectados por el anterior cierre del gobierno, y existe un alto riesgo de que esto se repita parcialmente pronto. En un entorno de este tipo —en el que las presiones sobre los precios son probablemente temporales y no están impulsadas por la estrechez del mercado laboral— "la estrategia dominante en el pasado, y aparentemente aún hoy, es la paciencia. Al menos hasta que quede claro que las presiones inflacionarias derivadas de los aranceles efectivamente se disipen, lo que, según el presidente de la Fed, Powell, podría ocurrir hacia mediados de 2026."

UBS: la renta variable de EEUU tiene margen de subida

El UBS CIO Daily subraya que el S&P 500 se mantuvo cerca de máximos históricos después de que la Reserva Federal decidiera mantener sin cambios los tipos: "Seguimos considerando que la renta variable estadounidense tiene margen para seguir subiendo en un contexto macroeconómico favorable, mientras que los sólidos fundamentales de los sectores tecnológico y sanitario continúan respaldando nuestra preferencia por ambos". Además, la política de la Fed debería seguir sosteniendo un entorno macroeconómico favorable. 

Mark Haefele, Chief Investment Officer en UBS Global Wealth Management, afirma: “Esperamos que la renta variable estadounidense continúe bien respaldada y prevemos que el S&P 500 alcance los 7.700 puntos a cierre de año, con subidas generalizadas. Vemos oportunidades en los sectores tecnológico, sanitario, financiero, de utilities y consumo discrecional, y recomendamos a los inversores con carteras muy concentradas diversificar su exposición”. “Tácticamente, esperamos que la evolución del ciclo de innovación en IA y un sólido contexto económico sigan impulsando una mayor ampliación del rally bursátil”, añade.

“Anticipamos un nuevo recorte de tipos en la primera mitad de 2026 debido al debilitamiento del mercado laboral, aunque aumenta el riesgo de que se retrase hasta más avanzado el verano, en lugar del primer trimestre”, aporta Andrew Dubinsky, economista de UBS Global Wealth Management.

Eurizon: previsiones de beneficios son sólidas

En su último The Globe, los expertos de Eurizon señalan que el escenario base para 2026 apunta a un crecimiento económico global sostenido, aunque a un ritmo más moderado que en fases anteriores del ciclo. EEUU mantendría un crecimiento estable en torno al 2%, mientras que la Eurozona crecería cerca del 1,1 %, con el apoyo del consumo y de los planes de gasto en defensa e infraestructuras. China seguiría actuando como factor estabilizador del ciclo global, con un crecimiento previsto entre el 4,5% y el 5%.

En materia de inflación, no se esperan grandes sorpresas en 2026. En la Eurozona, la inflación volvería a situarse claramente en el entorno del objetivo del BCE, mientras que en EEUU se mantendría algo por encima, en torno al 3%, reflejando un mayor dinamismo económico y el impacto de los aranceles, sin que ello implique un repunte inflacionista significativo. La política monetaria se encamina hacia una fase de estabilidad. El BCE mantendría los tipos sin cambios durante 2026, con una política monetaria neutral.

En renta fija, los mercados descuentan un entorno de estabilidad de tipos, lo que refuerza el atractivo de los bonos por su capacidad para generar cupones y actuar como protección ante un posible deterioro del ciclo.

En renta variable, las previsiones de beneficios son sólidas. Para 2026 y 2027 se espera un crecimiento cercano al 14% tanto en EEUU como en Europa, apoyado en el sector tecnológico y en la mejora del entorno macroeconómico europeo.

Tecnológicas: preocupación por el impacto de la IA en la rentabilidad

Jesse Cohen, analista senior en Investing.com, opina sobre las tecnológicas: "Aunque el fuerte crecimiento publicitario de Meta demuestra que su negocio principal sigue siendo sólido, los inversores están expresando claramente su preocupación por que su agresivo gasto en IA pueda afectar a la rentabilidad. El mercado parece cuestionar si estos enormes aumentos en el gasto de capital generarán suficientes beneficios, especialmente ahora que se reconoce el impacto en los márgenes para 2026. Esto refleja una brecha cada vez mayor entre las ambiciones de las empresas tecnológicas en materia de IA y la paciencia de Wall Street con los ciclos de inversión abiertos. Los inversores a largo plazo pueden considerar que este es un año de transición necesario, ya que el negocio publicitario de Meta sigue generando suficiente flujo de caja para financiar su transformación hacia la IA.".

Su compañero Thomas Monteiro añade: "Aunque pequeño en términos de beneficio por acción, el resultado de Tesla fue un resultado de calidad, con márgenes que muestran signos de que la compresión de precios debida a una mayor competencia y a la disminución de la percepción del valor de la marca está desapareciendo lentamente, sobre todo a medida que se estabiliza la demanda en los mercados con mayor poder adquisitivo. Esto es clave de cara a lo que parece ser un año de mayor gasto: el aumento del margen bruto y del margen operativo reconstruye eficazmente la 'capacidad de fuego' para financiar la agenda de Tesla para 2026, que consiste en duplicar la capacidad informática in situ en Texas, poner en marcha la producción de la Megafábrica de Houston (Megapack 3/Megablock) e instalar las líneas de producción de Optimus de primera generación, sin tener que depender tanto del precio para impulsar el volumen".

"El panorama general sigue siendo débil en comparación con la valoración a largo plazo. Tesla está entrando en una nueva fase de transición en la que pide a los inversores que suscriban un nuevo modelo de ingresos (autonomía/servicios) antes de que se haya estabilizado el modelo tradicional (volúmenes de automóviles), lo que hace que las métricas de lanzamiento, y no las entregas, sean el indicador adelantado más importante a partir de ahora. En última instancia, la próxima revalorización dependerá menos de los incrementos trimestrales y más de sí la autonomía puede traducirse en una economía escalable y repetible antes de que el negocio automovilístico principal se reacelere por completo", explica.

Por su parte, los resultados del segundo trimestre del año fiscal 2026 de Microsoft destacan la continua adopción de la IA en toda la infraestructura, incluido el auge de GitHub gracias al crecimiento de Copilot en medio del incremento de los sistemas agenticos. Las últimas estadísticas de GitHub muestran un crecimiento tanto entre los desarrolladores individuales como entre las empresas: 

  • Las suscripciones a Copilot Pro+ para desarrolladores individuales aumentaron un 77% con respecto al trimestre anterior.
  • GitHub cuenta ahora con más de 4,7 millones de suscriptores de pago a Copilot, lo que supone un aumento del 75 % con respecto al año anterior.
  • Siemens está apostando por GitHub y ha adoptado la plataforma completa para aumentar la productividad de los desarrolladores tras el éxito de la implantación de Copilot en más de 30 000 desarrolladores.

Con nuevas funciones como GitHub Copilot SDK y Agent HQ, GitHub sigue apoyando a los desarrolladores a lo largo de todo el ciclo de vida del desarrollo de software, especialmente ahora que la IA está cada vez más integrada en la forma en que los equipos crean y envían código. 

29Jan

El asalto a la Fed por Trump y la consiguiente pérdida de independencia de ésta es "uno de los riesgos más prominentes para el mercado", advierte Ronald Temple, su estratega jefe de mercados.

Miguel Ángel Valero

El asalto a la Fed por Trump y la consiguiente pérdida de independencia de ésta es "uno de los riesgos más prominentes para el mercado", advierte Ronald Temple, Chief Markel Strategist de Lazard. Aunque Trump nombre el 26 de mayo al sustituto de Jerome Powell como presidente de la Reserva Federal a alguien que pueda ser considerado "independiente, le preocupa que la percepción de la independencia de la Fed ya haya cambiado". "El hecho de que Trump hable tanto sobre qué política monetaria se debería seguir hace difícil que los inversores confíen en que la Fed tome decisiones monetarias basadas en datos y no por presión política". Toda esta situación pone en tela de juicio la independencia de la Reserva Federal de EEUU. Las percepciones sobre la independencia o no de la Fed se reflejarán más claramente en el dólar y en el oro.

Riesgo de bloqueo en EEUU tras las elecciones de medio mandato

Temple dibuja un 2026 marcado por la desaceleración del crecimiento global, la divergencia de la inflación, y unos mercados que están entrando en una fase más compleja y condicionada por la geopolítica y las tensiones comerciales. El estratega jefe de mercados de Lazard vaticina que la guerra comercial remitirá, ya que la Administración Trump no querrá que los votantes se centren en el aumento de los aranceles antes de las elecciones de mitad de mandato. Esto podría dar un respiro macroeconómico a los inversores, pero es probable que las implicaciones de los gravámenes del año pasado se hagan más evidentes en 2026.

Aunque la recesión no es el escenario base de Lazard, Temple cree que la economía mundial está dejando atrás el ciclo sincronizado e impulsado por la liquidez de la última década para dar paso a un régimen definido por fricciones comerciales, expansión fiscal y mayor divergencia regional.

Dado el nivel elevado de las valoraciones en el mercado bursátil estadounidense y la reevaluación generalizada por parte de los inversores globales de su exposición al dólar y a los activos estadounidenses, cree que éstos harían bien en seguir evaluando formas de reasignar capital a oportunidades fuera de EEUU. Esto ayudaría a diversificar los motores de la revalorización del capital y a reducir el riesgo de valoración, al tiempo que mitigaría la exposición al dólar. 

"No se trata de una llamada a la huida, sino de un ejercicio de gestión de riesgos tras años de rendimiento significativamente superior en EEUU. Si estoy en lo cierto y nos encontramos al comienzo del fin del excepcionalismo estadounidense en los mercados, estas medidas darán sus frutos en los próximos años" asegura.

El experto de Lazard ve a los mercados desarrollados convergiendo hacia tasas de crecimiento tendencial más bajas. Y avisa: "los mercados ya no están determinados principalmente por los ciclos de relajación monetaria. La política fiscal, los aranceles, el gasto en defensa y la alineación geopolítica influyen cada vez más en la inflación, el crecimiento y la rentabilidad de los activos".

Se espera que la economía estadounidense se desacelere aún más en 2026, tras la moderación observada en 2025. El menor crecimiento de la población activa debido a la reducción de la inmigración y un posible enfriamiento de la inversión ligada a la inteligencia artificial son factores clave. La inflación podría repuntar este año, situándose potencialmente entre el 3% y el 3,5%, a medida que el impacto de los aranceles se traslade a los precios. Aunque las presiones inflacionarias vinculadas a la vivienda están disminuyendo, la política comercial y los elevados déficits fiscales mantienen los riesgos inflacionarios subyacentes.

El mercado laboral estadounidense se debilitará en 2026, pero la pregunta clave es en qué medida. Una aplicación más estricta de las leyes de inmigración reducirá la mano de obra y el crecimiento del PIB. 

La Fed se enfrenta a la tensión de  endurecer la política monetaria para reducir la inflación creciente o flexibilizarla para hacer frente al debilitamiento del mercado laboral.  Es probable que dé prioridad al empleo, partiendo de la hipótesis de que los aumentos de precios inducidos por los aranceles serán coyunturales y se limitarán a los precios de los bienes, mientras que las amenazas a la demanda de mano de obra podrían ser más persistentes.

Considera que los demócratas son los grandes favoritos para hacerse con el control de la Cámara de Representantes en noviembre, con las elecciones de medio mandato. Si esta previsión ( o deseo) se cumple, los inversores no deberían esperar ninguna legislación significativa en los próximos dos años de mandato de Trump,  ya que es probable que un Congreso dividido vuelva a estar bloqueado.

Europa: de la debilidad a una recuperación impulsada por la política fiscal

Las perspectivas para la economía de la zona euro en 2026 son más optimistas. Los bajos tipos de interés y precios de la energía, el aumento de los salarios reales y la continua expansión fiscal respaldan el crecimiento en 2026. Las políticas comerciales probablemente se estabilizarán, lo que debería reducir la incertidumbre para los consumidores y las empresas.

Un cambio estructural clave es el giro fiscal en Europa. El aumento del gasto en defensa e infraestructuras, incluido un importante relajamiento de la política fiscal alemana, podría impulsar el crecimiento, estimular la innovación y redefinir la trayectoria económica de la región. Espera que la inflación caiga por debajo del objetivo del 2% del BCE, lo que podría permitir una o dos bajadas adicionales de los tipos de interés, a pesar de los comentarios más agresivos de algunos miembros del BCE últimamente. Los cambios en la política monetaria de la zona euro tienen un efecto más amplificado e inmediato que las modificaciones cambios en las políticas de la Fed porque en Europa hay más deuda a tipo variable.

Por otra parte, el mayor reto y a la vez una gran oportunidad para Europa es el aumento de inversión en la industria de defensa. "Europa necesita tener su propio ejército y fuerza de defensa para poder proteger su territorio cuando se trata de negociaciones y otras discusiones sobre temas como Groenlandia, la OTAN o los aranceles", argumenta Temple, que cree que sería más eficiente un solo ejército europeo con bases en los distintos países.

La mayoría de los gobiernos europeos, aunque no todos, han captado el mensaje de que la inversión en defensa es "crítica" para el futuro crecimiento y seguridad del continente. "Alemania es obviamente la que ha hecho una apuesta más agresiva por invertir en infraestructuras de defensa y directamente en defensa", aunque esa decisión también es más fácil de tomar por su menor nivel de endeudamiento y déficit que países como España o Italia.

Otro reto de Europa es bajar el coste de su energía, ya sigue siendo más barata en EEUU, lo que resta competitividad. Es una realidad "frustrante", ya que Europa ha sido "más agresiva en el tratamiento de la crisis climática y la transición energética". También es un reto para Europa "la competencia de China".

Sobre el euro digital, es una forma de atraer más capital y cree que se alzaría como un valor seguro donde guardar el dinero. Frente a esta iniciativa del BCE, en EEUU se trabaja en una divisa digital al margen de la Fed, lo que es "más arriesgado".

Si se cumplen los compromisos de todos los miembros de la OTAN, excepto España, de aumentar el gasto en defensa hasta el 5% del PIB, los beneficios para el PIB se acumularán con el tiempo. Si el gasto se mantiene en niveles considerablemente más altos y los fondos se utilizan en gran medida para la investigación, el desarrollo y la producción de equipo militar en Europa, los efectos multiplicadores podrían sorprender al alza. 

El principal inconveniente es probablemente el aumento del déficit fiscal: unas curvas de rendimiento de los bonos más pronunciadas podrían contrarrestar algunos de los beneficios del estímulo fiscal. La hipótesis de base es que el PIB de la zona euro podría crecer más que la previsión consensuada actual del 1,1% en 2026. Las principales incertidumbres en torno a este optimismo están relacionadas con la inestabilidad política, la falta de margen fiscal y las dudas sobre la sinceridad de los compromisos de varios países clave. 

La inestabilidad política y el limitado espacio fiscal son más evidentes en Francia. Dada la magnitud de su déficit (superior al 5%), las perspectivas de un aumento significativo del gasto en defensa parecen cuestionables. Italia es otro ejemplo: con una de las ratios deuda/PIB más  altas del mundo desarrollado, su flexibilidad sigue siendo limitada. Y el Gobierno español ha indicado que cualquier aumento del gasto militar no afectará al estado del bienestar ni provocará subidas de impuestos, sino que se financiará mediante la reasignación de fondos de otras partidas del presupuesto. Si tres de las cuatro mayores economías de la zona euro corren un alto riesgo de no cumplir sus compromisos de gasto militar, el impulso de los efectos multiplicadores podría ser decepcionante.

China: el lastre inmobiliario frente al auge de la “nueva economía”

China continúa afrontando una prolongada crisis inmobiliaria que pesa sobre la confianza de los hogares y la demanda interna. La inflación sigue siendo demasiado baja, con presiones deflacionarias persistentes. No obstante, el superávit comercial alcanzó niveles récord, con exportaciones redirigidas hacia otras regiones. Paralelamente, sectores de alto crecimiento como vehículos eléctricos, energías renovables y tecnologías avanzadas ganan peso en la economía. 

Temple considera que serán necesarios mayores estímulos fiscales y reformas estructurales para estabilizar el crecimiento. Espera que la inflación de China se mantenga entre el 0% y el 1%, con sólo beneficios marginales de la campaña “anti-involución” del Gobierno, que persigue reducir el exceso de capacidad en una serie de industrias que estaba provocando deflación y disminuyendo la viabilidad de las empresas,

El crecimiento del PIB probablemente se aproxime al 5% según los datos oficiales, pero una estimación “más honesta” podría situarse por debajo del 4%. Si bien es probable que las capacidades de la “nueva economía” de China sigan creciendo (energías renovables, vehículos eléctricos, baterías de litio, células solares fotovoltaicas y robótica avanzada), el éxito de esta estrategia depende de que otros países permitan a China exportar su exceso de producción a sus mercados.

El nivel medio de los aranceles sobre los productos chinos vendidos a clientes estadounidenses se mantenga estable o incluso disminuya ligeramente tras la reunión entre los presidentes Trump y Xi en abril. Una cuestión clave será el grado en que países distintos de EEUU impongan barreras a las exportaciones chinas, dada la percepción de dumping de excedentes.

Es probable que la crisis inmobiliaria continúe y siga siendo un lastre para la economía, ya  que el hogar medio en China tiene alrededor del 60% de sus activos en inmuebles residenciales, lo que significa que los precios de la vivienda son un factor clave para la confianza de los consumidores.

Las esperanzas de los inversores en cuanto a un estímulo fiscal previsiblemente se vean frustradas de nuevo, porque el Gobierno central chino considera satisfactorias las tasas decrecimiento actuales.

Japón: normalización de la inflación y transformación empresarial: vive un cambio histórico, con una inflación sostenida por encima del 2% y un crecimiento salarial más sólido, lo que pone fin a décadas de dinámica deflacionaria. Las reformas de gobierno corporativo impulsadas por la Bolsa de Tokio están presionando a las empresas para mejorar la eficiencia del capital, lo que podría actuar como catalizador para el mercado bursátil.

La primera ministra Sanae Takaichi seguirá una agenda fiscal y regulatoria expansionista que recuerda a la Abenomics, pero se enfrenta a un Banco de Japón centrado en endurecer la política monetaria para controlar la inflación.

Es posible que la inflación remita en 2026, aunque se mantenga en el objetivo del 2% del Banco de Japón o por encima de él, principalmente por la normalización de los precios del arroz, a medida que aumentan los suministros japoneses junto con las importaciones de EEUU y por unos costes de la energía que es probable sean también menos inflacionarios.

Pero también es previsible que continúen los fuertes aumentos salariales: los primeros indicios sugieren los salarios reales aumentarían un 1%. Los mercados están descontando subidas de tipos del 1% para finales de 2026 por parte del Banco de Japón. Pero con la probable desaceleración de la inflación, la presión sobre el Banco de Japón para normalizar su política se disipará. Por lo tanto, la confianza de Ronald Temple en que se alcance el 1% es limitada. 

Takaichi ha manifestado en el pasado su apoyo a las medidas destinadas a incentivar a las empresas para que distribuyan una mayor parte de sus beneficios. Una de las ideas que ha promovido es gravar las ganancias no distribuidas. El estratega de Lazard tiene la esperanza de que el nuevo Gobierno actúe sobre estas propuestas porque las empresas que aumentan su rendimiento del capital tienden a obtener un mejor desempeño del precio de sus acciones.

Las dos mayores incertidumbres son geopolíticas. La primera es el aumento de las tensiones con China: una eventual disminución del 50% en las llegadas de visitantes chinos podría reducir el PIB japonés entre 10 y 20 puntos básicos (pb). La otra es cómo y cuándo cumplirá Japón con su compromiso de invertir 550.000 millones$ en EEUU como parte de su acuerdo en las negociaciones comerciales.

Implicaciones de mercado: más volatilidad y dispersión

Los mercados descuentan un aterrizaje suave, con diferenciales de crédito ajustados y Bolsas en máximos. Sin embargo, advierte de que las valoraciones, especialmente en EEUU, son exigentes y el liderazgo bursátil ha sido estrecho. Es posible que 2025 haya marcado un punto de inflexión para los mercados estadounidenses. Pese a alcanzar múltiples máximos históricos, el índice S&P 500 se vio superado con creces por muchos otros mercados. La ventaja del crecimiento del PIB estadounidense se ha eliminado en gran medida. Es probable que la inflación del país alcance su punto máximo a principios de 2026,incluso cuando la de otras economías alcancen o caigan por debajo de sus objetivos del2%, lo que creará tensión para la futura política de la Fed. 

La debilidad del dólar, las valoraciones bursátiles ajustadas y los beneficios concentrados en un reducido grupo de empresas tecnológicas vinculadas a la IA se suman al riesgo de bajo rendimiento inferior al esperado para la renta variable estadounidense. 

Dado que es probable que estos factores persistan en 2026, las acciones no estadounidenses, con valoraciones más bajas y factores impulsores de ganancias más amplios, parecen estar mejor posicionadas para un rendimiento superior sostenido.

El sector tecnológico ha impulsado la mayor parte del crecimiento de los beneficios y la apreciación del precio de las acciones en EEUU. Por el contrario, fuera de EEUU, las ganancias se han diversificado más entre sectores y países. Las inversiones relacionadas con la IA se financian cada vez más con deuda, con activos que pueden quedar obsoletos en un periodo de tiempo relativamente corto, lo que aumenta el riesgo de exceso de capacidad y retrasos en los rendimientos. 

Si los beneficios tecnológicos decepcionan, el mercado en general podría sufrir importantes caídas, dada su dependencia de este sector. La selección de valores entre los líderes de la IA será fundamental en 2026.

La firma muestra preferencia por:

  • Renta fija de alta calidad y duración corta-media
  • Renta variable no estadounidense, especialmente emergentes y Japón
  • Activos reales generadores de ingresos y estrategias que aprovechen la volatilidad

Fuera de EEUU, las valoraciones parten de niveles considerablemente más bajos, lo que significa que las expectativas de crecimiento de los beneficios son mucho menos exigentes. Teniendo en cuenta que los inversores globales buscan cada vez más cubrir su exposición al dólar ante cualquier repunte, también existen ganancias potenciales en el mercado de divisas, además de en los precios de las acciones.

Los mercados emergentes son especialmente atractivos y pueden ofrecer exposición a la IA con valoraciones mucho más bajas (el sector tecnológico del índice MSCI EM cotiza un 40% por debajo de su homólogo estadounidense) junto con múltiples factores de crecimiento no correlacionados. Persisten los riesgos derivados de la intervención geopolítica, pero riesgos similares están aumentando en EEUU. 

La renta variable japonesa también resulta atractiva, con políticas de apoyo al consumo y la rentabilidad empresarial, incluso si el crecimiento del PIB se mantiene moderado.

El mayor riesgo del mercado de deuda estadounidense es la disminución de la independencia de la Fed, lo que podría socavar la credibilidad de la lucha contra la inflación y el dólar. Las reacciones podrían ser graduales, con una caída inicial de los rendimientos antes de cualquier aumento.

Fuera de EEUU, el riesgo para la independencia de los bancos centrales es menos preocupante, pero la inquietud sobre la sostenibilidad de la deuda limitan el atractivo de muchos otros bonos de mercados desarrollados. Por el contrario, en muchos casos, la deuda de los mercados emergentes en moneda local destaca por una política fiscal más conservadora, una gestión monetaria ortodoxa y un potencial de apreciación del tipo de cambio.

En un mundo de valoraciones ajustadas, crecimiento incierto y rendimientos modestos de los bonos, los activos reales que generan ingresos, especialmente las infraestructuras, ofrecen protección contra la inflación y una apreciación moderada con menor volatilidad. El oro, si bien carece de flujo de caja, también podría seguir sirviendo como seguro contra riesgos extremos en un entorno de menor exposición al dólar y creciente demanda de los bancos centrales.

El informe de Lazard concluye que los inversores entran en un entorno en el que:

  • La política comercial es un factor estructural de inflación
  • La expansión fiscal redefine los patrones de crecimiento
  • Aumenta la divergencia regional
  • La selección de valores y la diversificación son más relevantes que la exposición amplia al mercado

"No estamos ante un escenario clásico de recesión, sino ante un ciclo más complejo y políticamente condicionado, con mayor volatilidad y diferencias más amplias entre ganadores y perdedores", advierte Ronald Temple.

29Jan

Aunque Trump ha anunciado subidas de aranceles agresivas (cuadruplicando los niveles previos), la recaudación efectiva de EEUU es casi 10 puntos inferior a la anunciada, y apenas supone un cuarto de las amenazas lanzadas el Día de la Liberación en abril de 2025.

Miguel Ángel Valero

Joan Bonet, director de Estrategia y Asesoramiento de Banca March, transmite optimismo, pese a reconocer la elevada incertidumbre. La economía mundial crecerá un 3,3%, cerca de su media histórica, impulsada por la inversión. del que la tercera parte se debe a la inversión. La inflación se estabilizará, con tasas más elevadas en EEUU que en la zona euro. En este contexto, las Bolsas tienen margen para seguir subiendo: 9,5% de media, 9,2% en EEUU, y 7,9% en Europa. Y el gran generador de incertidumbre, Donald Trump, se irá "calmando" a medida que se acerquen las elecciones de medio mandato en noviembre. 

Trump deberá primar una política económica más centrada en recuperar el poder adquisitivo del votante, tratando de evitar a toda costa un deterioro excesivo del ciclo. En caso de una recesión, la probabilidad histórica de perder al menos una cámara en este tipo de comicios se sitúa en el 86%. La de ser derrotado en ambas, en un 70%. Este año, el impacto combinado de la reforma fiscal y de los aranceles sobre el PIB será positivo. 

Además,  "del dicho al hecho hay un trecho": aunque Trump ha anunciado subidas de aranceles agresivas (cuadruplicando los niveles previos), la recaudación efectiva de EEUU es casi 10 puntos inferior a la anunciada, y apenas supone un cuarto de las amenazas lanzadas el Día de la Liberación en abril de 2025. 

Trump busca frenar a China, cuya influencia comercial en África es ya tres veces mayor a la de EEUU, mientras que en Sudamérica ha pasado del 3% al 22% en este siglo, superando el 19% de peso norteamericano. En este contexto, la economía estadounidense ha logrado reducir de un 13% al 9% la dependencia directa de las importaciones desde China, habiéndose redirigido parte de este flujo hacia terceros países. Mientras tanto, a nivel global, el comercio internacional ha continuado creciendo y China cerró el año pasado con un superávit récord.

Así, que Banca March es "constructiva" en Bolsa, porque considera que el ciclo no está agotado pese a las elevadas valoraciones. Y prefiere EEUU a Europa porque seguirá mostrando una fortaleza relativa superior, apoyada en la innovación tecnológica, el mayor crecimiento de la productividad y la creación de riqueza privada, lo que sostendrá el consumo y la valoración en Bolsa desus empresas.

El mercado laboral es el eslabón débil y atravesará un proceso de ajuste, con menor dinamismo en la contratación, pero con despidos contenidos. Al contrario de lo ocurrido en anteriores recesiones, los despidos apenas explican un 27% del aumento del paro visto en EEUU. Una política migratoria más restrictiva disminuirá el crecimiento potencial a largo plazo, pero también reducirá el volumen de creación de empleo necesario para mantener estable la tasa de paro. Este año, 35.000 nuevos puestos de trabajo al mes serían suficientes frente a los 175.000 de media necesarios en 2024.

En Europa, Alemania. En la Eurozona, el crecimiento será más moderado, aunque con una notable divergencia interna. Alemania se perfila como la economía con mayor capacidad de aceleración por su impulso fiscal, que estará destinado principalmente a nuevas inversiones en infraestructuras y defensa, favoreciendo la recuperación de su tejido industrial y, por tanto, de sus Bolsas.

En economías emergentes, India destaca como apuesta estructural, y la exposición a China se enfoca principalmente en tecnología como elemento diversificador.

En sectores, la transformación tecnológica, especialmente ligada a la mayor adopción de la inteligencia artificial (IA), está generando una ola de inversión que, no solo impulsará la productividad, sino que transformará la economía y traerá consigo nuevas necesidades energéticas e importantes inversiones en infraestructuras: cerca de una quinta parte de la demanda eléctrica de Estados Unidos en 2030 estará vinculada a centros de datos, lo que refuerza la importancia estratégica de tener estas inversiones en cartera. 

Bonet no ve “una exageración en la evolución de las Bolsas”, descarta una burbuja de la IA, se encuentra “cómodo” con el momento tecnológico y apostará por empresas asociadas al nuevo paradigma, como los centros de datos o los desarrollos energéticos para suministrarles electricidad: "Se está reconfigurando el orden mundial, pero sobre todo estamos entrando en una nueva era de transformación de la IA”. El momento es de “destrucción creativa” y Banca March seguirá apostando por valores tecnológicos.

Pero sin exponerse demasiado a hiperescaladores como Amazon, Alphabet o Microsoft, aunque están atrayendo inversiones con fuerza pero no disponen de un volumen elevado de deuda (como sí sucede con Oracle).

También, tecnología, defensa, salud. Y los valores de pequeña capitalización, "con un crecimiento de beneficios diferencial y valoraciones atractivas". 

En Banca March creen que es el momento de reducir el peso de la renta fija, porque tras las bajadas de tipos y la fuerte compresión de los diferenciales de crédito, las TIR son ahora menos atractivas que hace un año. La liquidez ya no será capaz de batir a la inflación. Además, EEUU, Alemania o Japón están disparando el gasto público. Esperan dos recortes por parte de la Reserva Federal este año, y un BCE inmovilista.

La entidad se muestra cauta con la duración, dado que la prima por plazo actual no remunera adecuadamente las previstas mayores emisiones de deuda pública para financiar los estímulos fiscales y, por ello, podrían verificarse episodios de tensionamiento de los tramos más largos. Por segmentos, Banca March muestra una clara preferencia por el crédito de mayor calidad frente a los bonos soberanos y, además, favorece la búsqueda de carry a través de la deuda emergente.

También destacan el mayor atractivo de los activos alternativos ante la mayor dificultad de captar tipos de intereses reales positivos. Estos activos, tanto líquidos como ilíquidos, como fuente de diversificación y rentabilidad adicional en sus carteras.

29Jan

La gestora identifica riesgos relevantes —como la evolución política en EEUU, la situación en Japón o unas valoraciones exigentes en distintos segmentos de mercado— que limitan el potencial de revalorización de muchos activos de riesgo.

En un contexto de elevada incertidumbre macroeconómica y valoraciones ajustadas, Dunas Capital AM opta por un enfoque de riesgo bajo y sitúa la preservación de capital como eje central de su estrategia. Y eso que 2025 no les ha ido mal: incremento neto de activos de 1.314 millones€, lo que supone un crecimiento del 37% respecto al año anterior. Este aumento sitúa los activos bajo gestión de la gestora en 4.884 millones en productos líquidos y, sumando los alternativos, por encima de los 5.000 millones. Se situó en el número 10 del ranking de gestoras españolas por suscripciones netas en 2025, sobre un universo de más de 100 firmas, manteniéndose un año más como primera gestora independiente en términos de captación. Por volumen de activos, Dunas Capital AM continúa en el top 20 de gestoras nacionales (puesto 16) y en el pódium de las gestoras independientes. 

La gama Dunas Valor fue uno de los principales motores de este crecimiento, terminando toda la gama 2025 en terreno positivo y cumpliendo los objetivos anuales marcados. Dunas Valor Prudente incrementó su patrimonio en 441 millones (volumen total: 1.554 millones), Dunas Valor Equilibrado en 343 millones (550 millones) y Dunas Valor Flexible en 227 millones (551 millones), de forma que los tres fondos de forma individual se sitúan ya muy por encima de los 500 millones en volumen gestionado. La gestora amplió además su oferta con el lanzamiento de Dunas Valor Audaz, con objetivo Euribor + 600 puntos básicos (pb) y una volatilidad máxima del 15%, la creación de los planes de pensiones Dunas Valor Prudente FP y Dunas Valor Audaz FP y de los planes para autónomos asociados a Valor Prudente y al Flexible.

A lo largo del año, el equipo mantuvo un nivel de riesgo bajo, tanto en renta fija como en renta variable. En renta fija, las carteras se centraron en duraciones de tipos bajas, con algo de exposición larga a bonos públicos no euro de Reino Unido y Estados Unidos frente a Alemania, y una beta de riesgo muy baja, concentrada en sector financiero con vencimientos entre dos y cuatro años. La exposición a high yield, subordinados, híbridos y AT1 se mantuvo muy limitada y principalmente táctica con las caídas de abril. 

En renta variable, la gama incrementó de forma selectiva la exposición de contado y neta a finales de 2024, ante un perfil de rentabilidad/riesgo más favorable que los bonos a largo plazo. La cartera se centró en compañías con generación actual de flujo de caja, destacando electrificación, salud y financieras frente a lujo y consumo, con un desempeño excepcional en el primer semestre. Las coberturas de riesgo, gestionadas dinámicamente con futuros y opciones, protegieron frente a escenarios extremos y se ajustaron para aprovechar repuntes de volatilidad.

Elevado endeudamiento público

De cara a 2026, el análisis de Dunas Capital AM se enmarca en un contexto de elevado endeudamiento público a nivel global, con un aumento significativo del número de países desarrollados cuya deuda supera el 100% del PIB y con déficits del G20 en torno al 5% del PIB. En la zona euro, la gestora destaca la expansión fiscal en Alemania y la evolución al alza de la deuda en Francia en ausencia de ajustes, mientras que en España el crecimiento continúa apoyándose principalmente en el gasto público, con una inversión privada prácticamente estancada. En EEUU, Dunas Capital AM observa un crecimiento positivo, aunque desigual, con una inversión muy concentrada en inteligencia artificial y señales de ralentización en el mercado laboral en los últimos meses. El contexto macro sería compatible con tipos de interés algo más elevados de los que descuenta el mercado en el horizonte 2026-2028. 

Dunas Capital afronta 2026 con un posicionamiento de riesgo bajo, en un entorno macroeconómico que aún ofrece cierto soporte a los activos financieros, pero donde persisten focos de vulnerabilidad que el mercado tiende a infravalorar. La gestora identifica riesgos relevantes —como la evolución política en EEUU, la situación en Japón o unas valoraciones exigentes en distintos segmentos de mercado— que limitan el potencial de revalorización de muchos activos de riesgo y refuerzan su enfoque en la protección de capital.

En renta fija, la estrategia se centra en duraciones reducidas, evitando vencimientos superiores a cinco años, con una preferencia clara por la deuda de EEUU frente a la europea. La selección se focaliza en emisores de elevada calidad crediticia, dejando al margen de manera estructural la deuda high yield, subordinada e híbrida. La generación de valor se apoya fundamentalmente en el carry, más que en un estrechamiento adicional de diferenciales, dado que estos se encuentran ya en niveles históricamente ajustados. 

En renta variable, la cartera se mantiene en niveles similares a los de trimestres anteriores, con un sesgo eminentemente selectivo. Dunas Capital evita aquellos segmentos donde detecta un mayor riesgo de sobrevaloración —como la inteligencia artificial, el consumo en China o bancos con valoraciones exigentes y elevada sensibilidad a la rebaja de tipos vía NII— y sobrepondera utilities, salud, mid caps alemanas y financieras no bancarias. Este posicionamiento se complementa potenciando coberturas mediante la compra de volatilidad en Europa y, de manera especial, en Francia, a través de estrategias de put spread. 

El objetivo de la firma sigue siendo claro: ofrecer a sus inversores una rentabilidad sin sobresaltos. 

David Angulo, Chairman de Dunas Capital, señaló: “Superar los 5.000 millones€ en activos bajo gestión en un entorno tan exigente refleja la consistencia de una estrategia basada en la prudencia y la preservación del capital. El crecimiento del 37% en los activos gestionados y la consolidación de la gama Dunas Valor por encima de los 500 millones de volumen gestionado en cada fondo ponen de manifiesto la solidez del proyecto, el compromiso del equipo y la confianza de nuestros inversores”. 

Alfonso Benito, CIO de Dunas Capital Asset Management, explicó: “Nos enfrentamos a un entorno con deuda pública elevada, déficits persistentes y valoraciones ajustadas en muchos activos. Por ello mantenemos un nivel de riesgo bajo, duraciones cortas y una preferencia clara por el crédito de calidad. En renta variable optamos por carteras muy selectivas y reforzamos las coberturas para poder seguir ofreciendo rentabilidad sin comprometer la estabilidad de las inversiones”.

Borja Fernández-Galiano, Head of Sales de la gestora, añadió: “El buen comportamiento de la gama Dunas Valor en 2025 y su fuerte crecimiento patrimonial han sido clave para situarnos entre las primeras gestoras españolas por suscripciones netas y como la principal independiente en captación. La ampliación de la gama, con Dunas Valor Audaz, y los nuevos planes de pensiones nos permite responder mejor a las necesidades de nuestros clientes manteniendo un enfoque centrado en la gestión del riesgo”. 

28Jan

La cuota de China en la minería y extracción mundial de tierras raras es de aproximadamente el 70%, posición que utilizó contra EEUU durante la segunda guerra comercial de 2025. Groenlandia es fuente de 31 de los 34 minerales críticos.

Miguel Ángel Valero

Anthony Willis, Senior Economist en Columbia Threadneedle Investments, avisa: "Si echamos la mirada atrás desde la década de 1950 hasta 2018, cuando el presidente de EEUU, Donald Trump, empezó a hablar por primera vez de impulsar medidas relacionadas con el comercio, la tasa arancelaria efectiva media de EEUU se situaba en torno al 4%. De hecho, entramos en 2025 con una tasa arancelaria efectiva del 2,5%, pero terminamos el año en el 14,4%. A pesar del ruido en torno a “TACO”(Trump Always Chickens Out) y la sugerencia de que estas políticas realmente no llegan a término, el mundo opera ahora en el régimen arancelario más elevado de los últimos 70 años".

"Esperamos que los aranceles sigan vigentes durante un periodo prolongado", pero al mismo tiempo este experto recuerda que alrededor de dos tercios de estos gravámenes se imponen en virtud de la International Emergency Economic Powers Act (IEEPA). Esta ley suele reservarse para acontecimientos de seguridad nacional. Si se eliminasen los aranceles de la IEEPA, la tasa arancelaria efectiva de EEUU caería a alrededor del 8%. Los ingresos del Gobierno estadounidense caerían de unos 2,3 billones$ a 1,2 billones. Para los hogares, el impacto negativo de algo más de 1.200 dólares se reduciría a alrededor de600 dólares y el lastre arancelario sobre el PIB de aproximadamente el 0,4% se convertiría en un impulso positivo del 0,1%. 

Incluso si el Tribunal Supremo acabase dictaminando que los aranceles son ilegales bajo la IEEPA, la Administración Trump todavía dispondría de otras opciones para imponer estas medidas a sus socios comerciales.

Entonces, ¿qué aprendimos con la marcha atrás de EEUU sobre las amenazas arancelarias a Groenlandia? Hay tres maneras de responder o hacer frente a los aranceles:

  • En primer lugar, aceptarlos: una postura que apacigua a la Administración. Lo vimos el año pasado cuando la UE aceptó una tasa arancelaria del15% sobre la base de que continuaría el apoyo estadounidense a Ucrania.
  • La segunda respuesta es contraatacar, una estrategia adoptada por China, que fue la única gran potencia económica en imponer sus propios aranceles de represalia. Esos movimientos acabaron dando lugar a un acuerdo, pero solo después de una breve - aunque significativa - guerra comercial. 
  • una reacción importante de los mercados financieros que frene ,la medida, como sucedió con Groenlandia

Desde el punto de vista político, el resultado de estos acontecimientos es una nueva pérdida de confianza entre EEUU y Europa. En el lado positivo, sin embargo, la OTAN permanece intacta y quizá desde la perspectiva estadounidense se haya producido una toma de conciencia de que la estabilidad de la OTAN es más importante para la seguridad nacional que adquirir Groenlandia.

El ánimo en los mercados financieros está algo alterado, y se ve reflejado en el oro cotizando en o cerca de máximos históricos. Las amenazas arancelarias no han desaparecido y Trump amenazó con un arancel del 100% a Canadá; el tiempo dirá si esa retórica gana tracción.

"A pesar de una geopolítica inquietante, el telón de fondo económico sigue siendo sólido, con un repunte cíclico impulsado por el estímulo fiscal y una política monetaria favorable", concluye.

Evli: el apaciguamiento europeo fracasa con Trump

Para Valtteri Ahti, Chief Investment Strategist y Head of Investment Research de la gestora nórdica Evli, Groenlandia ha demostrado que la política de apaciguamiento que ha practicado Europa hasta la fecha ha resultado un fracaso, y que Trump sin duda obtendrá las ventajas en recursos y seguridad de persigue: "Los acontecimientos recientes relacionados con Groenlandia demuestran que la política exterior europea de apaciguar, en lugar de enfrentarse al presidente de EEUU, Donald Trump, puede haber resultado contraproducente. En un mundo dominado por Trump, Putin y Xi, los débiles son presa fácil, a pesar de los valores e historia compartidos. Europa es vista como débil en Washington y, por tanto, sujeta a nuevas exigencias. La crisis de Groenlandia es una crisis de identidad europea.

Trump ha insistido repetidamente en que EEUU debería poseer Groenlandia y ha dejado claro su disposición a comprar o adquirir la isla por otros medios. Trump ya hizo propuestas en su anterior administración en 2019, pero esta vez el tono ha cambiado claramente. Dinamarca y Groenlandia han dejado claro que Groenlandia no está en venta y que están dispuestos a satisfacer las demandas estadounidenses de seguridad o recursos estratégicos.

En un giro irónico, ocho naciones europeas—Dinamarca, Finlandia, Suecia, Noruega, Alemania, Francia, Reino Unido y Países Bajos—desplegaron tropas en Groenlandia bajo la operación “Resistencia Ártica”. Sobre el papel, la medida pretendía abordar una preocupación clave de EEUU: que Europa no era capaz de garantizar la seguridad de Groenlandia. 

Sin embargo, Trump interpretó el movimiento como un desafío y lo utilizó como pretexto para aumentar la presión. Un Trump enfurecido impuso aranceles crecientes a estos ocho países europeos hasta que se firme un acuerdo para la adquisición total de Groenlandia. Los aranceles comienzan en un 10% el 1 de febrero de 2026 y aumentan automáticamente al 25% el 1 de junio de 2026 si no se alcanza un “acuerdo de compra”.

No es la primera vez que Groenlandia está en el centro de disputas geopolíticas. Tras la Segunda Guerra Mundial, EEUU, bajo el presidente Harry S. Truman, comprendió que, en caso de guerra nuclear con la Unión Soviética, la distancia más corta entre ambas potencias era sobrevolando Groenlandia con bombarderos. Por ello, EEUU necesitaba Groenlandia para apoyar su flota de bombarderos y como medio para detectar y derribar bombarderos soviéticos.

EEUU ofreció en secreto a Dinamarca 100 millones$ en lingotes de oro por la isla. Entonces, como ahora, Dinamarca rechazó rotundamente la compra. También entonces, Dinamarca estaba dispuesta a atender las preocupaciones militares estadounidenses. El Acuerdo de Defensa de Groenlandia de 1951 permitió a EEUU establecer “áreas de defensa”, especialmente la Base Aérea de Thule (ahora Base Espacial Pituffik), y tener acceso militar permanente y control de seguridad.

En su apogeo, a finales de los años 50 y 60, tras la construcción de Thule, había entre 10.000 y 12.000 soldados estadounidenses en Groenlandia operando 17 bases principales. Groenlandia servía como punto principal de repostaje y escala para bombarderos B-52 armados con armas nucleares. La tecnología y los misiles intercontinentales acabaron reemplazando a las flotas de bombarderos; hoy en día, hay aproximadamente 150–200 efectivos estadounidenses en Groenlandia.

El interés de EEUU por Groenlandia es doble: seguridad y recursos estratégicos. En cuanto a seguridad, el papel de Groenlandia ha pasado de ser una base flotante de bombarderos a un nodo vital del sistema de defensa antimisiles. Al igual que Dinamarca atendió las necesidades de defensa de Truman, está claro que Dinamarca y Groenlandia están dispuestos a atender las necesidades de Trump. De hecho, la economía estancada de Groenlandia probablemente agradecería el impulso de infraestructuras que supondría la construcción de estaciones de radar y silos de interceptores por parte de EEUU.

Trump también quiere Groenlandia por sus recursos estratégicos. La cuota de China en la minería y extracción mundial de tierras raras es de aproximadamente el 70%, posición que utilizó contra EEUU durante la segunda guerra comercial de 2025. Groenlandia es fuente de 31 de los 34 minerales críticos. EEUU insiste en que quiere impedir que China desarrolle minerales de tierras raras en Groenlandia. Actualmente hay dos grandes yacimientos mineros no operativos: Tanbreez, respaldado por EEUU, y Kvanefjeld, vinculado a China. Sin embargo, EEUU ya ha conseguido bloquear el proyecto chino haciendo que Groenlandia lo detenga alegando que el yacimiento es rico en uranio. Groenlandia ya ha demostrado que EE. UU. puede obstaculizar a sus rivales si así lo desea.

En el caso de Groenlandia, es difícil encontrar algún electorado relevante que apoye una toma de control, especialmente si implica el uso de la fuerza. En encuestas de Quinnipiac, ABC News e Ipsos, entre el 86 y el 91 % de los estadounidenses se oponen al uso de la fuerza militar para tomar Groenlandia. Dentro del movimiento MAGA, la mayoría apoya “America First”, que tradicionalmente significa no involucrarse en aventuras extranjeras. La única parte interesada en tomar Groenlandia sea el propio Trump. Dado que las demandas de seguridad y recursos estratégicos de EE. UU. ya pueden ser satisfechas, su motivo podría ser simplemente el legado. Quiere dejar su huella en la historia añadiendo un gran territorio a EEUU. Como no ha conseguido atraer a Canadá, Groenlandia podría ser la siguiente mejor opción.

La política europea de apaciguar a Trump parece haber fracasado. Europa estaba dispuesta a acomodar a Trump y evitar una guerra comercial por temor a que EEUU retirara su apoyo a Ucrania. Ahora Europa podría estar pagando el precio por parecer débil, y Trump ha vuelto a por más. Los europeos están más que dispuestos a ofrecer a EEUU un acuerdo que satisfaga sus demandas de seguridad y recursos.

Natixis: India, la mejor oportunidad para la UE

India y la Unión Europeahan cerrado al fin un ambicioso acuerdo de libre comercio que redefine el mapa de las alianzas económicas globales. Llamado “la madre de todos los acuerdos” por sus enormes cifras, podría duplicar las exportaciones de la UE para 2032 y recortar 4.000 millones€ anuales en aranceles. En este contexto, Alicia García Herrero, economista jefe para Asia-Pacífico en Natixis CIB, considera que “India no es solo una alternativa, sino que es la mejor oportunidad de Europa para liberarse de la dependencia excesiva de China, especialmente ahora que el mercado de Pekín se vuelve más arriesgado con guerras comerciales y disrupciones en las cadenas de suministro”. Además, también argumenta importantes implicaciones del TLC para España como: 

  • Este acuerdo podría potenciar las exportaciones españolas en sectores como el aceite de oliva, el vino y la maquinaria, donde ya hemos visto un crecimiento del 30% en el comercio bilateral desde 2020, posicionando a Madrid como una puerta de entrada clave de la UE a Asia del Sur y reduciendo la vulnerabilidad ante la coerción económica china.
  • Nuestros gigantes automovilísticos como SEAT y las empresas de energías renovables podrían inundar el mercado indio, creando empleos en casa y compensando nuestra desaceleración doméstica, todo mientras forjamos un bloque comercial que rivaliza con el duopolio EE.UU.-China.
  • Es una jugada geopolítica audaz para contrarrestar el dominio de China en Asia, de la que Europa, incluida España, no puede quedarse al margen. Para los españoles, significa fortalecer nuestras rutas comerciales mediterráneas y atraer inversión directa india en turismo e infraestructuras, convirtiendo amenazas potenciales como los aranceles estadounidenses en oportunidades para una postura de la UE más independiente.
  • Para 2030, la economía india podría eclipsar a la alemana, ofreciendo un motor de crecimiento que se alinea con nuestros objetivos de transición verde. España podría aprovechar esto para crear un puente trilateral -UE-India-Latam- que amplifique nuestra influencia global y asegure una prosperidad sostenible en medio del proteccionismo creciente.

 Unido a esto, García Herrero explica que, aunque el Acuerdo de Libre Comercio UE-India es un cambio de juego, “está lejos de ser perfecto”. Denuncia la falta de protecciones sólidas para los inversores europeos y españoles y, en su opinión, “expone a las empresas de la UE a los caprichos regulatorios impredecibles de India, potencialmente ahuyentando a compañías españolas en telecomunicaciones, renovables o infraestructuras que necesitan garantías férreas para comprometerse a largo plazo y expandir sus operaciones en un mercado con tanto potencial”. 

También critica que se excluya a sectores clave como agricultura y lácteos, ya que para España significa “ganancias limitadas en la exportación de productos sensibles donde los aranceles siguen siendo una barrera” y argumenta que “es una oportunidad perdida para inundar el mercado de la clase media india”. Además, lamenta la ausencia de estándares laborales y ambientales ejecutables, un compromiso que “socava la agenda comercial basada en valores de Europa”. 

Así, para la experta, este TLC “es una espada de doble filo que promete un renacimiento económico, pero exige vigilancia en la implementación”. Una razón por la que “Madrid debería presionar a Bruselas para un cierre rápido de los pactos de inversión para salvaguardar las inversiones españolas en India, ya que, de lo contrario, corremos el riesgo de un acuerdo desequilibrado que favorezca el proteccionismo indio sobre nuestro ethos de mercado abierto”.

28Jan

El consumo privado de EEUU seguirá desacelerándose, con un mercado laboral cada vez más estancado.

Miguel Ángel Valero

EEUU ha cerrado 2025 con un crecimiento económico estimado del 2%. Esto demuestra que su dinamismo sigue siendo fuerte, aunque algunos factores alertan de una pérdida de impulso para este año. Un informe de Crédito y Caución contempla que la economía norteamericana avance a dos velocidades en 2026, impulsada por el auge de la inversión en tecnología, pero lastrada por el enfriamiento del mercado laboral. 

La evolución positiva registrada en 2025 se debe, principalmente, al aumento de las importaciones que se realizó en el primer trimestre del año, ya que las empresas y consumidores adelantaron las compras para evitar los aranceles previstos.

Otro de los factores dinamizadores han sido las inversiones relacionadas con inteligencia artificial (IA), que superaron al consumo privado como principal motor del crecimiento del PIB en el primer semestre, representando el 9% del PIB.  La inversión en IA también ha repercutido positivamente en el nivel de importaciones, ya que la mayor parte de los equipos utilizados para el procesamiento de datos se importan del extranjero. Sin embargo, cada vez hay más indicios que avisan de un incremento del coste de las importaciones que podría hacer caer la demanda, como el nivel de inflación de ciertos productos como los bienes duraderos.

El aumento de los costes de los insumos está lastrando las perspectivas del mercado laboral. Según el informe de ADP, tanto las grandes como las pequeñas empresas han estado recortando puestos de trabajo desde junio, especialmente las compañías de menos de 50 empleados. Esto se debe a que el aumento de los precios y la incertidumbre afectan de manera desproporcionada a las empresas más pequeñas.

En este sentido, el informe de la aseguradora de crédito prevé que el mercado laboral continúe con este enfriamiento gradual en 2026, con bajos niveles de contratación y despidos. Todo ello tendrá un efecto negativo en el consumo privado, que seguirá desacelerándose, pasando del 2,6 % en 2025 al 2,2 % en 2026.

Otro factor de preocupación para la economía norteamericana es el nivel de deuda federal y el coste de la misma, que ya representa cerca del 14% del gasto público total, aproximadamente el 3% del PIB. 

Las reducciones fiscales y los incentivos dirigidos a sectores estratégicos, como la inteligencia artificial, están impulsando el mercado bursátil y las inversiones. Sin embargo, los recortes que está llevando a cabo la administración de EEUU en los programas sociales están aumentando aún más la debilidad de los hogares con ingresos más bajos. Este escenario muestra una evolución de la economía en 2026 y 2027 a dos velocidades, con una relativa resistencia, por un lado, pero con una vulnerabilidad cada vez mayor, por otro.

Decepciona la confianza de los consumidores estadounidenses que retrocede a su peor nivel de los últimos 12 años. El índice realizado por la Conference Board cayó en enero hasta 84,5 desde el 94,2 previo. Esta caída vino tanto por un deterioro de la percepción de la situación actual (113,7 vs. 123,6 anterior) como por el debilitamiento de las expectativas (65,1 vs. 74,1 previo, pero todavía por encima del 55,4 visto en abril del año pasado). El cierre de esta encuesta fue el día 16 de enero, un momento de elevada incertidumbre geopolítica y en las respuestas se percibió que la mayor preocupación de los consumidores sigue siendo las presiones inflacionistas, pero se han incrementado las menciones negativas a las tensiones comerciales y riesgos de conflictos armados. 

También han empeorado las expectativas sobre el mercado laboral, con una bajada de los encuestados que esperan un aumento del empleo (13,9% vs. 17,4% anterior) y un aumento de los que anticipan un descenso (28,5% vs. 26% previo). Frente a este deterioro de las expectativas, los indicadores de gasto de los hogares siguen mostrando resiliencia y alejan temores a un parón brusco del consumo a pesar de este descenso de la confianza.

UBP: el ruido geopolítico eclipsa los datos macro positivos

Sin embargo, en la Perspectiva Semanal de UBP: El ruido geopolítico eclipsa los datos macroeconómicos positivos de EEUU, Michael Lok, UBP Group’s CIO, cree que los pedidos industriales de EEUU. y el Índice de Precios al Productor (IPP) de diciembre deberían ser los indicadores estadounidenses más interesantes, mostrando una recuperación en los pedidos industriales y cierta relajación en las presiones inflacionarias. Y Critica que los titulares sobre Groenlandia "han tenido más peso que los datos económicos positivos de EE UU”. 

La Fed mantiene tipos y reivindica su independencia

“El objetivo de la independencia de la Fed no es proteger intereses particulares ni nada por el estilo. Se trata de un acuerdo institucional que ha beneficiado a la población, al establecer una separación, al evitar el control financiero directo por parte de cargos electos sobre la fijación de la política monetaria", asegura Jerome Powell tras la primera reunión de la Fed después del proceso penal abierto contra su presidente. Como se esperaba, los tipos se han quedado igual, pese a las presiones de Trump.

"Creo que si se pierde esa independencia, en primer lugar, sería difícil restaurar la credibilidad de la institución. Si la gente pierde la confianza en que tomamos decisiones basándonos únicamente en nuestra evaluación de lo que es mejor para todos, para el público en general, en lugar de intentar beneficiar a un grupo u otro, si se pierde esa confianza, será difícil recuperarla”, añade. 

“Y no la hemos perdido. No creo que la perdamos. Ciertamente espero que no, pero es muy importante. La razón por la que es importante es que ha permitido a los bancos centrales, en general, no ser perfectos, pero sí servir bien al público”, insiste el presidente de la Fed hasta mayo.

De momento, la decisión de mantener sin cambios los tipos ha sido respaldada por 10 de los 12 gobernadores que integran el Comité Federal de Mercado Abierto (FOMC). Stephen Miran, el hombre de Trump en la junta de gobernadores, y Cristopher Waller, uno de los candidatos a sustituir a Powell, votaron por una rebaja 25 puntos básicos.

“Los indicadores disponibles sugieren que la actividad económica se ha expandido a un ritmo sólido. La creación de empleo se ha mantenido baja y la tasa de desempleo ha mostrado indicios de estabilización. La inflación se mantiene algo elevada”, señala el comunicado de la Fed. Los analistas rápidamente ponen el foco en el cambio de adjetivo, de "moderado" crecimiento tras la reunión de diciembre a  “sólido crecimiento”, un mes después.

Pero preocupa el dólar y la venta de activos de EEUU, porque los mercados temen que la pérdida de la independencia de la Fed llevará a procesos inflacionarios a medio plazo que terminarán afectando a la economía. Y los líos geopolíticos de Trump, que con su afán por Groenlandia ha provocado la reacción de Europa. Canadá también planta cara a su vecino. Y el yen supone otra amenaza a EEUU, y no se descarta una acción coordinada entre la Fed y el Banco de Japón. 

Todo esto eleva la incertidumbre, la volatilidad y la debilidad del dólar, que afecta sobre todo a los bonos. 

La carrera por sustituir a Powell en la Fed está muy abierta

Mientras, la carrera por suceder a Jerome Powell al frente de la Reserva Federal está más abierta que nunca. Trump encargó el proceso de selección al secretario del Tesoro, Scott Bessent, quien analizó una docena de candidatos. Kevin Hasset, el director del Consejo Económico Nacional y asesor económico principal de la Casa Blanca, era el mejor colocado, perro precisamente su lealtad al presidente perjudica sus opciones. Trump teme la reacción de los mercados si interpretan que supone una pérdida de independencia de la Fed.

Las 'quinielas' hablan del gobernador entre 2006 y 2011, Kevin Warsh; Christopher Waller, actual miembro de la junta de gobernadores de la Fed, y el ejecutivo de Blackrock, Rick Rieder, que parece el favorito en las casas de apuestas.

Mirando más hacia adelante, lo que cabe preguntarse es: ¿qué haría que la Fed cambie de parecer acerca de mantener los tipos sin cambios en las próximas reuniones? Básicamente, un deterioro más acusado del empleo o un repunte de las presiones inflacionistas que empiece a reflejarse en los indicadores mensuales. Ambos escenarios parecen improbables en el corto plazo. 

Los analistas coinciden, como ya adelantó Dinero Seguro, en que nuevas bajadas pueden llegar en la segunda mitad del año, orientadas más a acercar los tipos oficiales a un nivel neutral. Por ello, probablemente hasta mayo será más importante seguir de cerca el proceso de sucesión de Powell que la propia política monetaria, especialmente teniendo en cuenta que el relevo no parece que vaya a ser sencillo.

27Jan

Las permanentes rectificaciones de Trump debilitan al dólar, hacen reaccionar a Europa, con el acuerdo comercial con India, y provocan que los analistas recomienden infra ponderar la renta variable de EEUU.

Miguel Ángel Valero

A Donald Trump se le acumulan los problemas en estos primeros compases del segundo año de su nueva etapa al frente de la Casa Blanca. Las tensiones en Minesota por las polémicas y sangrientas acciones de la ICE han desencadenado una inesperada carambola política. Tras la aprobación de la extensión del Obamacare, parecía que la nueva votación presupuestaria –clave para evitar otro cierre del Gobierno, pospuesto ahora hasta el 31 de enero– contaba con suficiente respaldo. Sin embargo, los demócratas, en bloque, anunciaron que no apoyarán la partida destinada al Departamento de Seguridad Nacional (DHS), del que depende la financiación del Servicio de Control de Inmigración y Aduanas (ICE).

Su apoyo queda condicionado a la adopción de medidas que refuercen la supervisión sobre las actuaciones de los oficiales del ICE, entre ellas la prohibición de operar con el rostro cubierto, la obligación de llevar identificación visible, un mayor uso de cámaras corporales, más garantías legales para los detenidos, entre otras.

Queda por aprobar cerca del 60% del presupuesto federal, lo que deja a organismos como el Departamento de Trabajo o el Pentágono expuestos a las consecuencias de una nueva paralización administrativa. 

Los demócratas plantearon separar la partida del DHS del resto del paquete presupuestario para evitar un cierre tan amplio, pero las cámaras permanecen inactivas esta semana y cualquier modificación debería tener una votación separada. 

En caso de cierre, volverían a producirse vacíos en los datos de inflación debido al cese de actividad del BLS (Bureau of Labor Statistics). No obstante, seguirían publicándose las cifras de PIB y del deflactor del consumo, ya que la BEA (Bureau of Economic Analysis) pertenece a otra agencia que sí dispone de financiación. 

En caso de que la paralización se prolongue, también podría complicarse el arranque de la campaña de la Renta en EEUU que precisamente se inició el 26 de enero.

 Ante este escenario, Trump ha optado por rebajar la presión en Minesota, enviando a Tom Homan para liderar los comandos del ICE. El nuevo líder siempre ha planteado un enfoque más metódico, priorizando arrestos de inmigrantes con antecedentes penales y evitando operativos masivos y caóticos. Asimismo, el presidente está negociando con el gobernador del estado un mayor apoyo de las fuerzas de seguridad locales, con el fin de reducir el despliegue de los miembros del ICE. 

Este nuevo frente político interno ha tenido un claro impacto financiero: el dólar se ha debilitado durante las dos últimas sesiones, acercándose a la parte alta de nuestro rango. También las Bolsas americanas no se inmutan ante el aumento de la incertidumbre y no deberían sufrir impactos significativos incluso si se materializa un cierre del Gobierno –en el último precedente, los índices continuaron marcando máximos–. Tampoco se prevén tensiones en la deuda soberana, cuyo riesgo se mantuvo estable durante el cierre de otoño. En contraste, el oro continúa batiendo récords respaldado por el repunte de la inestabilidad política.

Europa reacciona con "la madre de los acuerdos comerciales": India

Trump ha vuelto a lanzar una amenaza arancelaria: reestablecer del 15% al 25% los aranceles aplicados a Corea del Sur –incluidos los automóviles– debido al retraso en el proceso legislativo surcoreano para aprobar el acuerdo alcanzado por ambas partes el pasado octubre. Por su parte, Corea del Sur informó que aún no ha recibido ninguna notificación formal ni una explicación detallada de EEUU, pero el ministro de Industria planea viajar allí lo antes posible para abordar el asunto con el secretario de Comercio estadounidense.

Mientras, Europa reacciona. El primer ministro indio, la presidenta de la Comisión Europea y el presidente del Consejo Europeo han anunciado el acuerdo de libre comercio entre India y la Unión Europea, poniendo fin a unas negociaciones que se han prolongado durante casi dos décadas. El avance refleja la acelerada reconfiguración del comercio global en un contexto marcado por los aranceles de la Administración Trump: India soporta actualmente un gravamen del 50% por parte de Washington y la UE, del 15%.

El pacto prevé la reducción de los aranceles aplicados a la mayoría de los bienes de consumo e industriales intercambiados entre India y la UE. Para India, el acuerdo presenta especial importancia: en 2024 destinó a la UE el 18% de sus exportaciones y podría obtener una ventaja competitiva en sectores intensivos en mano de obra, como el textil y el calzado, que han sido especialmente afectados por los aranceles estadounidenses.

Desde la perspectiva europea, India representa un peso reducido –solo el 3% de las importaciones proceden de allí y apenas el 2% de las exportaciones europeas se dirigen al país asiático–, por lo que el acuerdo podría ofrecer una oportunidad de mejor acceso al mercado indio. La Comisión Europea estima que la UE duplicará sus exportaciones de bienes hacia el país asiático para 2032. En particular, saldrán beneficiados sectores como el automovilístico –con acuerdo de tarifas preferenciales a 250.000 vehículos– y el vitivinícola –con reducción de aranceles de 150% a 20%–.

Por otro lado, la Unión Europea ya ha dado el paso final para oficializar la prohibición de gas ruso a partir de finales de 2027, que, a diferencia de las sanciones, se trata de una normativa permanente. Las importaciones a la UE tanto de gas como de petróleo ruso han disminuido considerablemente en los últimos años. Sin embargo, mientras que las importaciones de petróleo han pasado a representar menos del 3% en 2025, Rusia sigue siendo el origen del 13% de las importaciones de gas de la UE.

Las nuevas compras deberán cesar seis semanas después de que la regulación se publique en el Diario Oficial de la UE (DOUE). Por su parte, los contratos ya vigentes dispondrán de un período transitorio: hasta comienzos de 2027 para las importaciones de gas natural licuado y hasta el otoño de 2027 para las procedentes de gasoductos.

Crédito y Caución: los aranceles pasan factura al sector farmacéutico

Pero los aranceles siguen pasando factura. El sector farmacéutico sufrirá este año una caída de 8 puntos en la producción y situarse en un tímido 1,6%, después de aumentar un 9,1% en 2025 por la anticipación de compras que se produjo para evitar los nuevos aranceles, advierte un informe de Crédito y Caución.

Aunque EEUU ha concedido exenciones a la mayoría de los principales productores farmacéuticos y se han negociado límites máximos arancelarios con los países, sigue existiendo el riesgo de que se produzca otra escalada arancelaria después de que el presidente norteamericano anunciase tasas del 100% a productos farmacéuticos de marca o patentados que no se fabriquen allí.

Otro de los factores perturbadores para el sector es la previsión de caída de las patentes, ya que los medicamentos más vendidos en oncología, inmunología y metabolismo se enfrentan a la pérdida de exclusividad en los próximos años. De hecho, se estima que las 15 patentes más importantes expirarán en la próxima década. Por otra parte, los recortes en el gasto sanitario que están llevando a cabo algunos países podrían afectar a la inversión en I+D, dado el elevado coste que supone el desarrollo de nuevos medicamentos. En el caso de Europa, el informe de la aseguradora de Crédito prevé una fuerte ralentización de la producción, que caerá al 3,7%, después de cerrar 2025 con un crecimiento del 21,6% por la anticipación de compras, lo que benefició especialmente a Irlanda (41%).

Actualmente, los aranceles sobre los productos farmacéuticos de la Unión Europea siguen limitados al 15%. El Reino Unido ha conseguido un arancel del 0% para las exportaciones a EEUU, a cambio de una importante concesión en el precio de los medicamentos.

Las perspectivas de demanda de productos farmacéuticos en Europa son sólidas, tanto a medio como a largo plazo, debido al envejecimiento de la población. Sin embargo, las empresas se enfrentan a desventajas competitivas, ya que cada vez hay más compañías de este sector que invierten en EEUU y en China, lo que acaba repercutiendo en el desarrollo de proyectos de innovación o ensayos clínicos. Además, existe una presión permanente por parte de las autoridades sanitarias para que se reduzcan los precios de los fármacos y medicamentos, lo que puede acabar afectando a los márgenes comerciales. 

El sector farmacéutico se beneficia de factores sociodemográficos que impulsan su actividad, como el envejecimiento y el aumento de sobrepeso de la población, que impulsarán la demanda de productos especializados de alto valor añadido destinados a enfermedades crónicas, así como de medicamentos genéricos. Sin embargo, muchas empresas tendrán que rediseñar sus estrategias para poder hacer frente a la errática política comercial de EEUU, bien realizando importantes inversiones para trasladar sus fábricas a suelo norteamericano para evitar los aranceles, o bien ajustando costes o márgenes, en el caso de tener que soportar las nuevas tasas.

Lombard Odier infra pondera renta variable de EEUU

El Informe Mensual de Estrategia de Inversión correspondiente a febrero de 2026, elaborado por el Equipo de Estrategia de Inversión de Lombard Odier, apunta que "a pesar de un giro impredecible en la política económica estadounidense, seguimos esperando un crecimiento global moderado en 2026".

Mantenemos una orientación moderadamente pro-riesgo en las carteras. Sobre ponderamos renta variable a través de mercados emergentes, apoyados en mejores perspectivas de crecimiento y valoraciones atractivas, y conservamos una posición neutral en renta fija global. Prevemos una mayor debilidad del dólar estadounidense y mantenemos nuestra sobre ponderación en oro, donde anticipamos nuevas subidas.

En mercados desarrollados, mantenemos la infra ponderación en EEUU y nuestra preferencia por la renta variable suiza, junto con una visión neutral sobre Europa y Japón. Dentro de nuestra sobre ponderación en mercados emergentes, mejoramos nuestra visión sobre China e incorporamos Sudáfrica como mercado preferido, junto con Corea e India, mientras que Taiwán e Indonesia se sitúan entre los menos preferidos.

Dentro de nuestra visión neutral en renta fija global, seguimos favoreciendo la deuda de mercados emergentes frente a la de los desarrollados. Mantenemos una posición neutral en crédito corporativo y, en deuda soberana —donde seguimos infra ponderados— vemos mayor valor en los Gilts británicos frente a los Treasuries estadounidenses y los Bunds alemanes.

Reiteramos nuestra visión positiva sobre el oro y elevamos nuestro objetivo a 12 meses hasta los 5.200$ por onza. Esperamos una mayor depreciación del dólar estadounidense, especialmente frente al euro, divisas sensibles al riesgo, divisas ligadas a materias primas y monedas de mercados emergentes.

UBS: incremento de la exposición en renta variable

El UBS CIO Daily cree que los mercados pueden seguir subiendo pese a la volatilidad: "Aunque es probable que haya volatilidad a corto plazo, mantenemos una visión global positiva sobre los activos de riesgo, apoyada en un crecimiento sólido de los beneficios y en las expectativas de nuevos recortes de tipos por parte de la Reserva Federal. Creemos además que una cartera diversificada ayudará a los inversores a afrontar los mercados con mayor confianza".

Mark Haefele, Chief Investment Officer en UBS Global Wealth Management, afirma: “Aunque seguimos recomendando que los inversores infra ponderados en renta variable aumenten su exposición en un contexto de rally cada vez más amplio, también creemos que construir una cartera bien diversificada entre clases de activos, regiones y sectores sigue siendo fundamental. Vemos valor en los bonos de calidad, el oro y las estrategias de preservación de capital”.

“Como en otros ciclos de innovación del pasado, esperamos que el liderazgo dentro de la IA pase de las compañías que han hecho posible su despliegue a aquellas capaces de aplicar la tecnología para generar ingresos”, añade.

“Tras el reciente rally del franco suizo, nos gusta tomar posiciones en EUR/CHF a los niveles actuales y aprovechar posibles repuntes del franco suizo frente al euro y el dólar”, señalan Constantin Bolz y Clémence Dumoncel, estrategas de UBS Global Wealth Management. “El EURCHF ha caído hasta 0,92 en un contexto de tensiones geopolíticas que favorecen a las divisas refugio como el franco suizo. No esperamos que el cruce se mantenga en estos niveles, ya que el crecimiento europeo debería mejorar y los flujos defensivos hacia el franco perder fuerza”, explican. “Esperamos que el USDCHF se mueva en torno a 0,79 este año, apoyado en la ventaja de carry del dólar y en un crecimiento global sólido. Tras el reciente retroceso del USDCHF, nos gusta vender el riesgo a la baja en el cruce”, insisten.

“Los precios de la plata están subiendo con fuerza. Son posibles nuevas subidas, aunque los niveles elevados podrían reducir la demanda a largo plazo”, aporta Dominic Schnider, Head Global FX & Commodity.

Alvarez&Marsal: Europa tiene valoraciones atractivas frente a EEUU

El área de Valuations de Alvarez & Marsal, con el Managing Director Manuel Cortés, el Director Jerónimo Blázquez y el Senior Associate Enrique Andrés, ofrece un informe que  muestra que, mientras EEUU cotiza en múltiplos elevados con una prima de riesgo implícita en mínimos históricos, Europa presenta valoraciones más prudentes con un diferencial positivo frente a los bonos soberanos, y que el IBEX 35 alcanza máximos históricos impulsado por la mejora de beneficios:

  • El S&P 500 estadounidense cotiza a un múltiplo EV/EBITDA de 18,7x, muy por encima de su promedio de los últimos 10 años (14,7x), impulsado por un grupo limitado de grandes compañías. La prima de riesgo implícita (IMRP) se sitúa en 2,3%, el nivel más bajo en 23 años. En Europa, los múltiplos permanecen más próximos a sus medias históricas, ofreciendo un diferencial positivo frente al bono español a 10 años (+0,7% en yield de flujo de caja libre).
  • Rendimiento sectorial en Europa: Los sectores con mejor desempeño durante el último año han sido Finanzas (+46,1%), Utilities (+30,5%) eIndustriales (+23,8%). En cambio, Consumer Discretionary (+2,7%),Communication Services (+4,6%) y Consumer Staples (+6,3%)registraron menor crecimiento, con una caída en EBITDA interanual especialmente significativa para Consumer Discretionary, afectado por la ncertidumbre comercial y el contexto macroeconómico adverso.
  • El IBEX 35 cerró 2025 en 17.308 puntos (sin dividendos), alcanzando máximos históricos. La ratio de precio-beneficio a futuro (forward P/E) alcanzó 14,9x, ligeramente superior al promedio de los últimos 30 años (13,5x). Esta evolución alcista se basa principalmente en la mejora de los resultados corporativos más que en una expansión de múltiplos.
  • Europa mantiene un diferencial positivo frente a la tasa libre de riesgo, con yield de flujo de caja libre +0,7%respecto al bono español a 10 años, mientras que EE.UU. presenta spreads negativos frente a sus bonos soberanos. La compresión en primas de riesgo, en particular en EEUU, limita el margen para errores de valoración y subraya la importancia de un análisis basado en los fundamentos.
27Jan

El ruido político reaviva las dudas de los inversores sobre el margen real de actuación de la autoridad monetaria de EEUU. Los analistas esperan dos bajadas de tipos, pero a partir de julio, ya con el nuevo presidente.

Miguel Ángel Valero

Cristina Gavín Moreno, jefa de Renta Fija en Ibercaja Gestión, no espera movimientos de tipos en la reunión de la Fed del miércoles 28 de enero y se mantendrán en el rango 3.5%-3.75%.  Los favorables datos de empleo, consumo y de actividad manufacturera que hemos conocido en el comienzo de año dan margen a la Fed para mantenerse en modo “espera” en el proceso de bajada de tipos.

En cualquier caso, los datos de precios publicados a lo largo de las últimas semanas, en especial, los referidos a cierre de 2025, se han situado por debajo de las expectativas de mercado y esto permite a la Fed mantener un tono acomodaticio en lo que a política monetaria se refiere, lo que está llevando a los inversores a descontar hasta dos bajadas para este 2026.  Estos recortes, se producirían en la segunda parte del año, bajo el paraguas de la nueva presidencia.

"Y es que otro factor a tener en cuenta es el ruido político al que estamos asistiendo desde hace tiempo, que inevitablemente reaviva las dudas existentes entre los inversores en lo que a la independencia de la Reserva Federal se refiere. Hasta qué punto estas presiones pueden marcar la actuación de la principal autoridad monetaria estadounidense en este año está todavía por ver y habrá que seguir atentos en este sentido. El cambio de presidencia de la Fed previsto para mayo puede también cambiar de forma radical las expectativas de tipos", advierte.

Ebury: seguirá la profunda división en el FOMC

"Se espera que la Fed mantenga inalterados los tipos de interés  y los últimos datos económicos sugieren que tendremos que esperar un tiempo hasta que se efectúe la siguiente bajada", señala Matthew Ryan, Head of Market Strategy de Ebury. Aunque en la última reunión del FOMC no se produjo el 'recorte hawkish' que muchos esperaban, el presidente Powell dejó claro que tenía intención de mantener los tipos en la reunión de enero. Además, la división cada vez más profunda entre los 'halcones' y las 'palomas' del Comité también se hizo patente en diciembre. Siete miembros (de un total de 19) se mostraban a favor de no realizar ningún cambio de tipos en 2026, mientras que ocho preveían al menos dos recortes de tipos para este año. 

Desde la última reunión, los datos que han sido publicados no han cambiado significativamente el panorama, pero lo que sí que tenemos claro es que no justifican una flexibilización inmediata de la política monetaria. El mercado laboral sigue en un estado de "baja contratación y pocos despedidos". Si bien la creación de empleo está siendo débil, no hay signos de un aumento de los despidos ni en los datos oficiales de desempleo ni en las solicitudes iniciales de subsidio por desempleo. El crecimiento sigue siendo sólido, y la segunda estimación del PIB del tercer trimestre apunta a una expansión que supera holgadamente el 4% anualizado.

Los indicadores de inflación en EEUU han sorprendido a la baja en los últimos meses, y no estamos viendo señales claras de un elevado impacto inflacionario por parte de los aranceles, ya que las empresas parecen estar absorbiendo gran parte de los sobrecostes de momento.  Sin embargo, no esperamos que esta situación se vaya a prolongar indefinidamente y cabe señalar que parte de la debilidad inflacionaria se debe al cierre del gobierno federal sufrido a finales del año pasado. De hecho, la Fed espera que la inflación subyacente del PCE, su índice preferido de los precios al consumo, se sitúe claramente por encima del objetivo del 2 % y alcance una media del 2,5 % en 2026. 

En la reunión no se actualizarán las proyecciones económicas ni el gráfico de puntos, por lo que la atención se centrará en el comunicado escrito de la Fed y la rueda de prensa que ofrezca Powell. La Fed volverá a afirmar que está monitorizando los riesgos que acechan a ambos objetivos de su mandato: promover el empleo y mantener una inflación estable. Es probable que Powell haga referencia al reciente enfriamiento del mercado laboral, pero también podría mencionar que la inflación, y los riesgos asociados a ella, siguen siendo elevados. 

En cuanto a los tipos de interés, no creemos que la Fed vea ninguna ventaja en desligarse de su enfoque cauteloso. Tras tres recortes de tipos consecutivos, creemos que Powell no transmitirá ninguna prisa por continuar la flexibilización y esperará a recibir más datos antes de llevar a cabo su próximo movimiento de tipos. 

El aumento de los temores sobre la autonomía de la Fed y la creciente influencia de Trump sobre la política monetaria estadounidense son otro motivo más para que la Fed adopte una postura hawkish, ya que esto reforzaría su credibilidad e imparcialidad. Aparte de las comunicaciones en sí, también prestaremos mucha atención a las votaciones de los miembros del FOMC, para las que seguimos anticipando una falta de unanimidad. Es probable que Miran, partidario de una flexibilización muy agresiva, vuelva a presionar para que se reduzcan los tipos: ha votado a favor de recortes de 50 puntos básicos (pb) en todas las reuniones desde que se incorporó al FOMC en septiembre, pero no nos sorprendería que en esta ocasión opte por un recorte de 25 pb. Los miembros Waller y Bowman podrían seguir su ejemplo. No esperamos que los demás miembros del comité voten a favor de una mayor flexibilización. 

Teniendo en cuenta todos estos factores, creemos que la Fed adoptará un tono relativamente hawkish el miércoles. Es probable que Powell atempere las expectativas de recortes del mercado señalando su preocupación por la inflación y afirmando que el FOMC tendrá que recibir más datos antes de comprometerse a volver a recortar. Esta postura relativamente hawkish podría proporcionar un apoyo puntual y muy necesario al dólar estadounidense. Sin embargo, dado que el mercado de futuros no está descontando el próximo recorte hasta la reunión de julio, creemos que el repunte del dólar será moderado. 

DWS: la política manda

Christian Scherrmann, Economista jefe de DWS para EEUU, considera que tras dos semanas de extensos discursos de la Reserva Federal y numerosas apariciones públicas de los responsables de los bancos centrales, las expectativas sobre una pausa en los recortes de tipos parecen bien afianzadas. La tasa de desempleo actual, del 4,4% en diciembre, sugiere que los mercados laborales se mantienen en pleno empleo o cerca de él, quizá con una ligera tendencia a la baja.

La creación de empleo se situó en una media de alrededor de 50.000 puestos en 2025, lo que supone una ralentización, pero probablemente sigue siendo suficiente, si se tienen en cuenta la demografía y la reducción de la migración. Mientras tanto, la inflación se ha mantenido estable en los últimos meses, en torno al 2,8%. Esto sugiere —si se corrige el probable efecto temporal de 0,5 puntos de los aranceles— que podría estar más cerca del objetivo de lo que se temía hace unos meses.

Las presiones sobre los precios derivadas de los aranceles solo se han trasladado parcialmente a los consumidores, lo que podría explicar la relativa debilidad de los mercados laborales. No obstante, debemos tener en cuenta que los datos siguen viéndose afectados por el cierre del Gobierno. Por lo tanto, sigue pareciendo probable un repunte temporal de la inflación en el primer trimestre de 2026, y un cierto aumento de la actividad manufacturera también podría favorecer la contratación. Sin embargo, esto es una razón más para que los bancos centrales esperen a ver qué dicen los datos que se publiquen una vez que desaparezcan los efectos del cierre.

Sin embargo, la verdadera noticia en materia de política monetaria este mes es otra: la independencia de la Fed vuelve a ser objeto de atención. Tras el intento de destitución de la gobernadora Lisa Cook, a principios de 2025, el presidente de la Fed se ha visto recientemente envuelto en una serie de acusaciones relacionadas con la renovación de las oficinas de la Fed. Sorprendentemente, el presidente de la Fed se sintió obligado a responder en un histórico vídeo de dos minutos publicado en la página web de la Fed. Aunque no esperamos que el presidente Powell responda a preguntas sobre este asunto en la rueda de prensa, nos gustaría recordar que el anuncio de quién será nombrado su sucesor podría estar finalmente cerca. No nos sorprendería que coincidiera con la próxima reunión y trajera algunas sorpresas.

Zürcher Kantonalbank/SwissCanto; infra ponderar dólar, no la Bolsa de EEUU

Nicola Grass, gestor sénior de carteras multiactivo en Zürcher Kantonalbank, la gestora de los fondos de Swisscanto, espera que la Fed mantenga los tipos de interés sin cambios en el 3,75%, en línea con el amplio consenso del mercado, ya que los participantes han estimado la probabilidad de un recorte de tipos en tan solo un 3%. No obstante, seguimos anticipando dos recortes adicionales a lo largo de este año, aunque previsiblemente no hasta la segunda mitad. En la actualidad, los datos económicos siguen siendo demasiado sólidos como para justificar una relajación monetaria, e incluso el mercado laboral, que se había debilitado recientemente, muestra señales de estabilización.

La cuestión de quién sucederá al presidente de la Fed, Jerome Powell, resulta especialmente interesante. Kevin Hassett, considerado anteriormente el principal favorito, parece ahora haber quedado inesperadamente fuera de la carrera. En cualquier caso, la presión política sobre la Fed para bajar los tipos seguirá siendo elevada.

En este contexto, mantenemos una posición infra ponderada en el dólar, al tiempo que seguimos sobre ponderando la renta variable de EEUU.

27Jan

Tras superar los 700.000 millones$ en 2025, llegará a los 1,3 billones en 2030 por la Inteligencia Artificial, los vehículos eléctricos y conectados, la automatización industrial y la expansión de los centros de datos.

Las 45ª edición del Future Trends Forum, de Fundación Innovación Bankinter, muestra que la industria de los semiconductores atraviesa una fase de expansión sostenida al haber superado los 700.000 millones$ en 2025 y con una proyección de que alcance los 1,3 billones en 2030. Entre los principales motores de este crecimiento destacan la Inteligencia Artificial (IA), los vehículos eléctricos y conectados, la automatización industrial y la expansión de los centros de datos, que requieren semiconductores cada vez más especializados, eficientes y potentes. 

En el caso de la IA, no sólo aumenta la demanda: está redefiniendo completamente el diseño del chip. Los expertos coincidieron en que la IA marca un antes y un después en la industria del chip, al exigir arquitecturas especializadas y acelerar la obsolescencia de los modelos tradicionales de diseño.

Pero los expertos avisan que la concentración geográfica de la fabricación de semiconductores avanzados sitúa a esta industria en el centro de la geopolítica global, ya que supone un riesgo para las cadenas de suministro y para la seguridad económica de los países, como ya se evidenció con la escasez sufrida durante la pandemia de COVID-19. En este sentido, los semiconductores han pasado de ser meros componentes tecnológicos a ser en un activo estratégico, con implicaciones directas en ámbitos como la defensa, la industria o las infraestructuras críticas.

Esto resalta la importancia de varias iniciativas europeas orientadas a reforzar su autonomía estratégica, como el trabajo entorno a una Chips Act 2.0, un marco de medidas públicas diseñado para atraer inversión, fomentar la investigación y fabricación de semiconductores, y mejorar la coordinación de las políticas industriales de la Unión Europea. Este tipo de instrumentos son clave no solo para ampliar la capacidad productiva en Europa, sino también para reforzar la cooperación entre gobiernos, industria y centros de conocimiento, acelerar el paso del laboratorio a la fábrica y desarrollar un ecosistema sostenible que pueda competir con las grandes potencias en diseño y producción de chips. 

Cada nueva 'megafábrica' de chips avanzados cuesta más de 20.000 millones$ y exige capacidades de ingeniería y talento escasos. Esta escala convierte al chip en un cuello de botella estratégico para la economía y la seguridad de los países.

En la era de los semiconductores, España tiene con una gran oportunidad de destacar en áreas con potencial como el diseño de semiconductores, la investigación en nuevos materiales, el desarrollo de soluciones de empaquetado avanzado y la capacitación de talento altamente especializado. En este sentido, las estimaciones apuntan a la necesidad de incorporar en torno a 5.000 nuevos profesionales en España hasta2030, unos 50.000 en Europa. España comienza a situarse como punto de referencia en el continente en fotónica integrada.

Más allá de la Ley de Moore

La Ley de Moore, que durante décadas ha descrito la duplicación periódica del número de transistores en un chip y el consiguiente aumento de rendimiento, se enfrenta hoy a límites físicos y económicos. La industria se está desplazando hacia un escenario “más allá de Moore”, en el que el progreso ya no depende únicamente de la miniaturización, sino del desarrollo de nuevas arquitecturas, materiales alternativos y soluciones de empaquetado avanzado. Este cambio abre oportunidades para innovar en eficiencia energética, diseño funcional y especialización por aplicaciones.