19Jan

El encaprichamiento de Trump con Groenlandia reaviva los temores de una guerra comercial, advierte Ebury. Pictet cree que el Supremo limitará sus aranceles. Coface alerta de más insolvencias empresariales; y Crédito y Caución vaticina un estancamiento de la economía global. El FMI reclama "una solución amistosa".

Miguel Ángel Valero

El Foro de Davos, una de las citas económicas más importantes del mundo, se celebra esta semana bajo el lema 'Un espíritu de diálogo', con 65 jefes de Estado (entre ellos, seis del G7), entre ellos Donald Trump (tiene previsto intervenir el miércoles 21 en la localidad suiza), y medio millar de líderes políticos y empresariales. Justo antes de que empiece, Trump hace saltar por los aires el lema del encuentro.

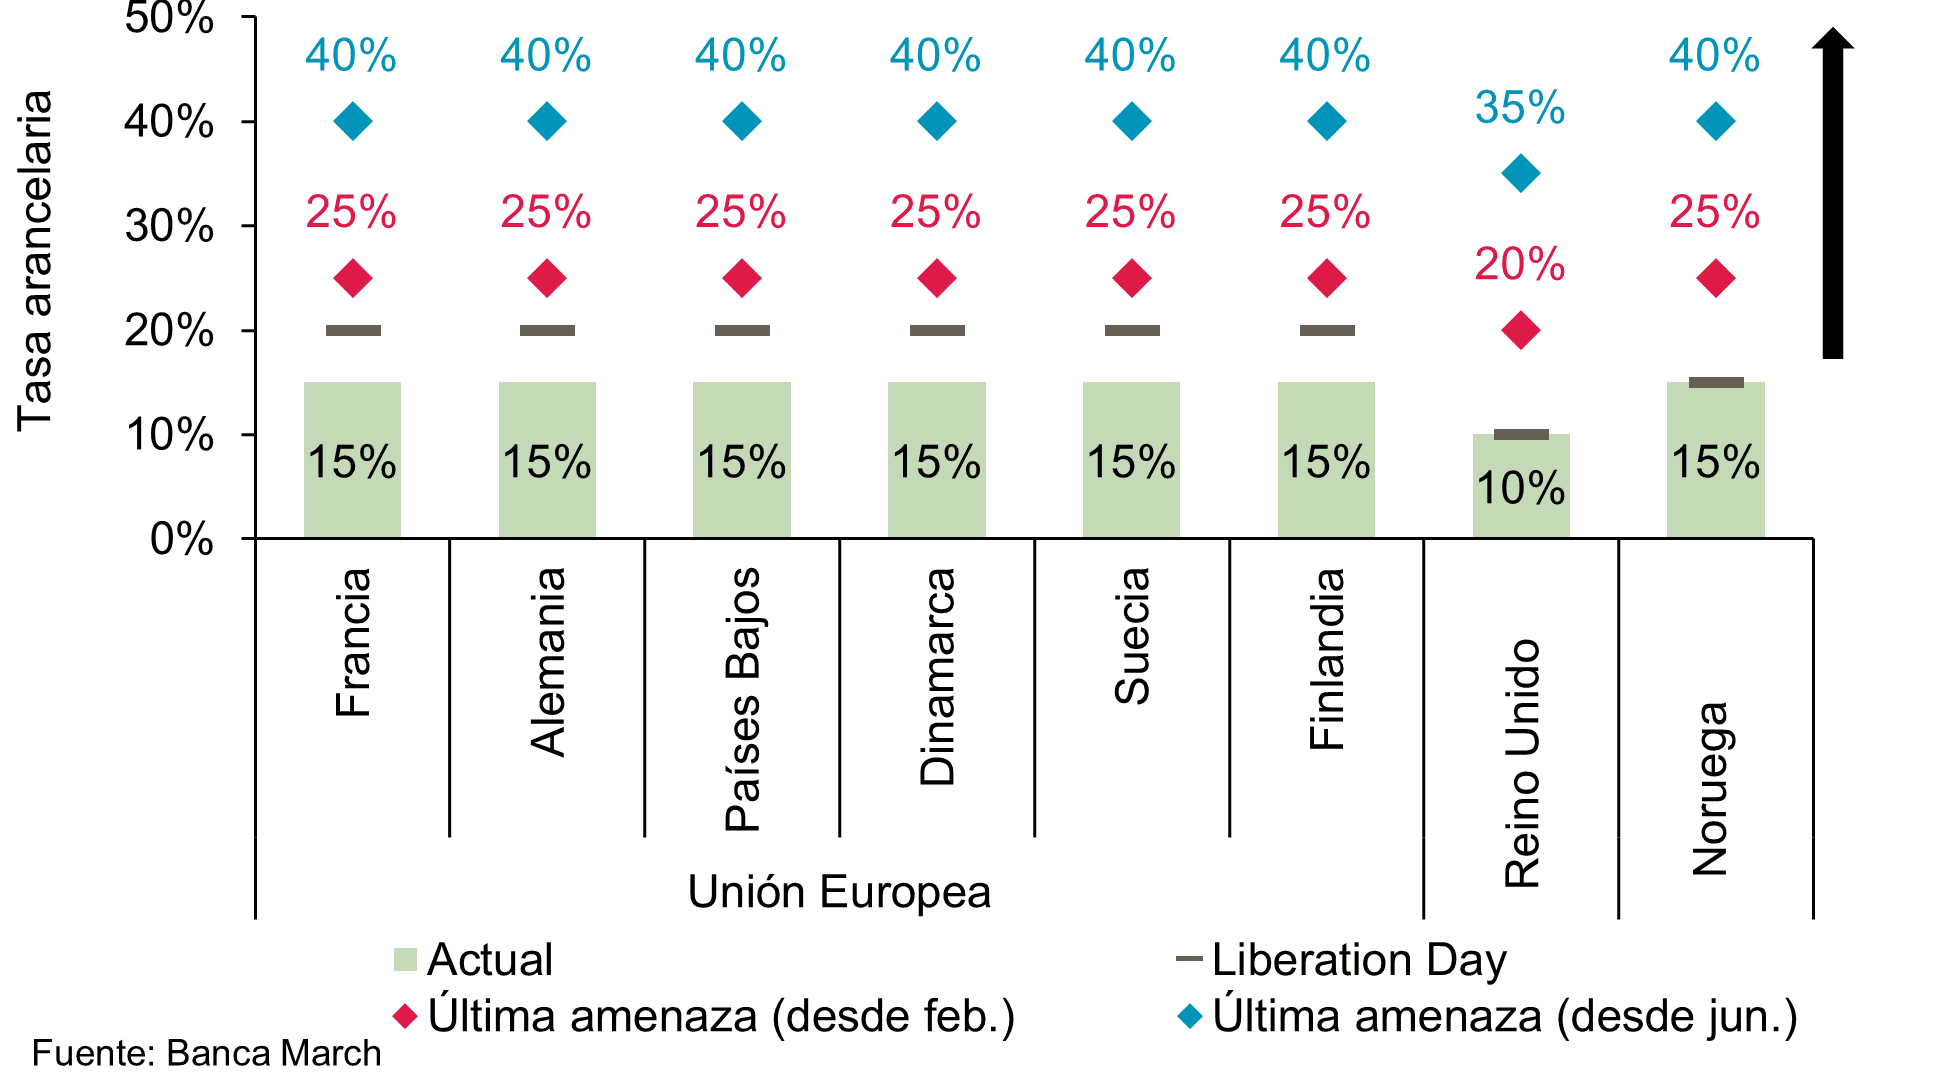
Trump vuelve a agitar la guerra de los aranceles y anuncia en su red social Truth que impondrá 1 de febrero un arancel adicional del 10% a las importaciones de productos de hasta ocho países europeos que participaron en un ejercicio militar en Groenlandia (Dinamarca, Noruega, Suecia, Francia, Alemania, Reino Unido, Países Bajos y Finlandia). Aranceles que se elevarían al 25% a partir de junio si no se alcanza un acuerdo para la compra completa de la isla por parte de EEUU.

Estas nuevas amenazas arancelarias de Trump, dependiendo de su aplicación,  pueden volver a situar las tasas en niveles por encima del 40%, lo que perjudicaría seriamente las relaciones comerciales con socios históricos. Además, ya están levantando rechazo incluso dentro de EEUU. Shaheen (demócrata) y Tillis (republicano), que son copresidentes del Grupo bipartidista de Observadores de la OTAN en el Senado, avisan que seguir por este camino sería perjudicial para EEUU, sus empresas y aliados, mostrándose contrarios a los argumentos de Trump.

Por su parte, las primeras reacciones europeas han comenzado y se debaten varias respuestas. Entre ellas, la aplicación de aranceles por valor de 93.000 millones€ a las importaciones estadounidenses – medida que se acordó suspender tras el acuerdo comercial con EEUU del pasado verano– si Trump avanza con nuevas tasas. 

Francia y otros países han pedido que en la réplica europea se valore utilizar el instrumento de anti-coerción, una herramienta que necesitaría más tiempo de negociación y una mayoría (tendría que ser aprobada por 15 de los 27 Estados comunitarios y que representen al menos un 65% de la población de la UE).
Ebury: El encaprichamiento con Groenlandia reaviva los temores de una guerra comercial   
El Análisis del Mercado de Divisas de Ebury resalta que "al más puro estilo trumpiano, el presidente de EEUU ha vuelto a sacudir las relaciones comerciales transatlánticas" al amenazar con imponer nuevos aranceles a ocho países europeos que se oponen a la adquisición de Groenlandia. Trump tiene un historial de utilizar estas amenazas arancelarias como táctica de negociación en la escena internacional. Sin embargo, Dinamarca claramente no tiene interés en vender, y tampoco parece que sus homólogos europeos tengan ganas de ceder a las demandas de Trump.

"En esta ocasión, la reacción inicial del mercado de divisas ha sido moderada", apunta. "Generalmente, las amenazas arancelarias de Trump no se han materializado o, como mínimo, se han ido diluyendo poco después. Aunque esperamos que la historia se repita, la imprevisibilidad de la Administración Trump implica que no podamos dar nada por sentado", advierten.

  • EUR: Estamos observando pruebas bastante claras de que el paquete fiscal alemán ya está teniendo el impacto deseado en la actividad económica de la zona euro. La producción industrial de la zona euro sorprendió al alza y creció de forma saludable en noviembre. Por lo tanto, no nos sorprendería ver una sorpresa positiva cuando se publiquen el viernes los PMI de actividad empresarial de enero, aunque las expectativas del consenso ya son bastante optimistas. El euro debería reaccionar positivamente ante cualquier sorpresa en los datos de esta semana, aunque cabe señalar que, por ahora, las preocupaciones geopolíticas relacionadas con Groenlandia y los nuevos aranceles estadounidenses probablemente serán un factor de mayor peso que los datos macroeconómicos. El gran temor es que se ponga en peligro el acuerdo comercial entre EEUU y la UE y desencadenar una guerra comercial total que causaría grandes estragos y perjudicaría el crecimiento mundial. Se dice que Trump siempre se acobarda y, aunque sospechamos que probablemente volverá a hacerlo, creemos que el nerviosismo del mercado aumentará hasta que lo haga.
  • USD: El dólar está mostrándose resiliente ante las preocupaciones por el deterioro institucional en EEUU y las noticias sobre la investigación penal al presidente de la Fed, Jerome Powell, han tenido un impacto limitado en el dólar hasta ahora, probablemente porque los mercados no esperan que el caso avance mucho más. Los sólidos datos macroeconómicos y el buen rendimiento de la renta variable han mantenido hasta ahora el dólar en niveles altos. Las cifras de solicitudes iniciales de subsidio por desempleo de la semana pasada reflejaron una economía con bajos niveles de despidos, a pesar de la reciente caída en la creación de empleo y es probable que la Fed se mantenga a la espera durante un tiempo. El informe de inflación PCE correspondiente a diciembre será una de las claves esta semana. Sin embargo, la incertidumbre sobre la política comercial probablemente será un factor de peso a corto plazo. Los mercados aún no han reaccionado a esta nueva oleada de volatilidad política vendiendo el dólar como hicieron en abril, pero eso podría cambiar en cualquier momento si Trump sigue presionando para llegar a un acuerdo sobre Groenlandia.
  • GBP: Por fin recibimos algunas noticias optimistas sobre el estado de la economía británica la semana pasada, en forma de sorpresas al alza en las últimas cifras mensuales del PIB y la producción industrial. La economía del Reino Unido se mantuvo sorprendentemente bien en noviembre, a pesar de la gran incertidumbre que rodeaba al presupuesto de otoño. Sin embargo, no nos dejamos llevar por el entusiasmo: los datos mensuales del PIB tienden a ser muy volátiles, mientras que la leve contracción de la actividad en octubre sugiere que la economía probablemente creció solo entre un 0,1 % y un 0,2 % en el cuarto trimestre, lo que equivale a un estancamiento en términos prácticos. No obstante, los mercados de swaps han seguido reduciendo sus apuestas a favor de nuevas bajadas de tipos por parte del Banco de Inglaterra (la próxima bajada de 25 pb no se descuenta totalmente hasta junio).Los datos laborales del Reino Unido de esta semana cobran mayor importancia para confirmar la fuerte desaceleración en la creación de empleo observada en los últimos meses. Aparte de la tasa de desempleo oficial, prestaremos especial atención a la variación en el número de empleados asalariados en diciembre. El repunte previsto para la inflación británica el día siguiente debería validar el enfoque cauteloso del Comité de Política Monetaria respecto a una mayor flexibilización monetaria y, de confirmarse, podría suponer un impulso alcista para la libra esterlina.

Pictet: el Supremo de EEUU fallará contra los aranceles de Trump

Los riesgos geopolíticos se intensifican globalmente –con focos en Groenlandia, Irán, Venezuela y Ucrania–, destaca un análisis de Pictet AM. Trump ha anunciado una nueva ronda de subidas arancelarias del 10 % a partir del 1 de febrero a todas las importaciones de ocho países europeos, que se elevarán al 25% hasta que se alcance un acuerdo para la compra de Groenlandia por EEUU. Dado que la UE es una unión aduanera, afecta a los 21 miembros restantes. Con ello el arancel medio ponderado de la UE puede aumentar hasta 25 % a partir del 1 de febrero y 40 % en junio. El impacto puede ser de -2 décimas en el PIB europeo y +2 décimas en la inflación de EEUU.

En respuesta los Estados de la Unión Europea barajan aplicar a EEUU aranceles por valor de 93.000 millones€ o imponer restricciones de acceso al mercado único para las empresas estadounidenses. 

Trump vuelve a utilizar los aranceles como herramienta de negociación. Puede provocar aún mayor gasto en defensa en la UE ante la fragmentación en la OTAN. De hecho EEUU crea un argumento aún más sólido para rearmar Europa.

Además, el Tribunal Supremo de EEUU está a punto de decidir si su aplicación es legal. Trump ha lanzado la idea de hipotecas a 50 años para reactivar la vivienda y cheques de 2.000$ a la mayoría de los estadounidenses, lo que beneficia especialmente a grupos de menores ingresos. La duda es cómo se financiará. Trump pretende que sea con aranceles. Pero el Tribunal Supremo puede declarar nulos la mayor parte respecto a la ley de Poderes Económicos para Emergencias Internacionales. De ser así, limitaría la capacidad del presidente de fijar aranceles arbitrariamente, aunque no determinará si Trump puede imponer aranceles, sino el procedimiento que deberá seguir. Puede hacer uso de otras potestades arancelarias para mantener los ingresos fiscales. El caso es que es probable que el Tribunal Supremo falle en contra de los aranceles de Trump, lo que hará más difícil aumentarlos a la UE, siendo posible cierta desescalada las próximas semanas.

Crédito y Caución: los aranceles estancarán el comercio global

En 2025, la economía mundial ha resistido mejor de lo inicialmente previsto a las tensiones geopolíticas, gracias a un auge sin precedentes de la inversión relacionada con la inteligencia artificial (IA), sobre todo en EEUU. Sin embargo, el impacto de la guerra comercial será especialmente significativo en el comercio global, que se estancará en 2026 después de crecer un 3,5% el pasado año, según recoge un informe de Crédito y Caución.  

Con la aplicación de los nuevos aranceles, las compañías acabarán repercutiendo el coste de los mismos a sus clientes, tanto empresas como consumidores. Esto significa que los precios subirán, lo que limitará la demanda de sus productos. Además, la incertidumbre en torno a la política de EEUU aún es elevada, lo que provocará retrasos en la inversión empresarial y en el gasto de los consumidores. También se espera un aumento del ahorro al percibirse un mayor riesgo sobre los ingresos.

Junto a ello, el comercio global sufrirá ahora las consecuencias de la anticipación de compras que se produjo en 2025 para evitar las nuevas tasas arancelarias. Este hecho motivó un crecimiento de la demanda de espacio de almacenamiento, más pronunciada en las zonas de comercio exterior y los almacenes aduaneros, donde las mercancías están protegidas de los aranceles adicionales después de su almacenamiento. Como las empresas y los hogares no pueden importar lo que ya se ha anticipado anteriormente, se producirá una desaceleración de los pedidos. Estos factores motivarán una desaceleración significativa del comercio global a lo largo de este año, que no volverá a registrar valores positivos hasta 2027, cuando se espera un crecimiento cercano al 2%, todavía por debajo de la evolución del PIB.

En este contexto, se espera que el repunte en la zona euro se sitúe cerca de la media mundial.  El cisne blanco es África, que crecerá gracias a la integración comercial y las inversiones en infraestructuras.

Coface: las multinacionales afrontan más morosidad e insolvencias de empresas

En un contexto de incertidumbre marcado por la desaceleración del crecimiento económico mundial, el aumento de las insolvencias empresariales y un entorno geopolítico complejo, los responsables de las empresas afrontan importantes desafíos para proteger su actividad comercial y sostener sus planes de desarrollo, según el Informe Global de Riesgos de Coface.

Las principales barreras que dificultan a las grandes multinacionales cumplir con sus objetivos de negocio son:

  • la presión sobre las cadenas de suministro (72%), 
  • el acceso limitado al capital (70%) 
  • los retrasos o impagos por parte de los clientes (68% )
  • la alta competencia del mercado (62%), 
  • la rotación de empleados (60%)
  • y los crecientes riesgos medioambientales asociados al cambio climático (59%)

Coface destaca que estos factores no suelen aparecer por separado, sino que se refuerzan mutuamente. Entre las compañías que declaran problemas en la cadena de suministro, el 79% también sufre dificultades para acceder a capital, y el 75 % afirma sufrir retrasos en los pagos . 

En cambio, entre las empresas menos expuestas a interrupciones logísticas, estos porcentajes descienden de forma notable (45% y 4%, respectivamente). En la práctica, esto dibuja un patrón claro: cuando la operativa se tensiona, la financiación y los cobros también se complican.

Los impagos o retrasos en el cobro de facturas, además de ser una de las principales barreras para alcanzar los objetivos de negocio, se han convertido en un freno directo para el crecimiento y la continuidad de muchas entidades. Según los datos de Coface, esta situación afecta de forma tangible a la operativa diaria de las multinacionales: el 63 % de los directivos ve alterado por este motivo su flujo de caja, el 55 % reconoce dedicar demasiado tiempo y recursos a perseguir pagos atrasados y el 53% admite, incluso, haber tenido que aplazar sus propias obligaciones financieras con proveedores por no cobrar a tiempo. 

De hecho, el impacto va más allá de la tesorería. Las multinacionales señalan que los retrasos en los pagos obligan también a reducir inversiones (49%), asumir mayores costes financieros (48%) o tener que recurrir a préstamos (42%). Esta última consecuencia es especialmente frecuente en sectores como transporte e infraestructuras (55%) o en Norteamérica (56%).

Ante este contexto, el informe subraya la importancia de que las empresas refuercen su capacidad de prevención y respuesta apoyándose en servicios de gestión integral del riesgo comercial, como la información comercial, el seguro de Crédito y el recobro de deudas, para anticipar riesgos, proteger la liquidez y tomar decisiones con mayor seguridad.

Para reforzar su resiliencia en un entorno incierto, las multinacionales de todo el mundo están reajustando sus prioridades y endureciendo sus políticas financieras y de crédito. En este sentido, el ‘Informe Global de Riesgos’ muestra que los principales objetivos empresariales pasan ahora mismo por reducir costes y mejorar la eficiencia (40%), fortalecer la disciplina en la gestión del crédito (34%), aumentar su cuota de mercado (32%), mantener la estabilidad y continuidad del negocio (32%) y mitigar el riesgo de impago del comprador (28%).

Se perciben, en este sentido, diferencias claras por regiones. En Norteamérica destaca con más fuerza que el resto el objetivo de aumentar la disciplina y la gobernanza en la gestión del crédito (48%) y, en paralelo, una mayor ambición de crecimiento: expandirse internacionalmente (42%) y a nivel nacional (32%).En EMEA (Europa, Oriente Medio y África), en cambio, estas prioridades aparecen con menor intensidad y de forma más equilibrada (27% en disciplina de crédito, el mismo porcentaje en expansión internacional y 23% en expansión nacional). Por su parte, en APAC (Asia -Pacífico) reforzar la gestión del crédito solo es importante para el 31%, mientras que la expansión, tanto internacional como nacional, queda también en un segundo plano (14% en ambos casos).

El FMI pide una "solución amistosa"

Por su parte, el Fondo Monetario Internacional (FMI) coloca a EEUU como economía más dinámica, tras dos años consecutivos de liderazgo de España, al mejorar tres décimas las perspectivas para 2026, hasta el 2,4%. No obstante, su economista jefe, Pierre-Olivier Gourinchas, reclama una “solución amistosa” que mantenga en marcha los flujos comerciales, avisa del “grave riesgo” que supone una escalada entre dos gigantes económicos: “Si entramos en una fase de escalada y políticas de ojo por ojo, el efecto en la economía sería más adverso. Subir los aranceles dañará a todas las partes que las suban y pondrá presión en la actividad global”, porque “una guerra comercial no tiene ganadores”.

De paso, defiende a la Fed del asalto de Trump, aunque sin citarlos: “La independencia de los bancos centrales es primordial para la estabilidad macroeconómica y el crecimiento económico. Desgraciadamente, las amenazas sobre los bancos centrales están aumentando”. Una credibilidad mermada que provoque expectativas de inflación más elevadas puede reducir en tres décimas el crecimiento global este año.

A España le eleva en tres décimas el crecimiento previsto para este año, hasta situarlo en el 2,3% (frente al 2% estimado en octubre) y otras dos décimas el calculado para 2027. El dato resulta una décima más optimista que el vaticinado por el Gobierno a finales de año (2,2%), y consolida a la economía española como la locomotora de la zona euro. Destaca unos niveles “robustos” de consumo e inversión privadas, el aumento de la fuerza laboral gracias a la inmigración y a los servicios relacionados con el turismo. 

Pese a la escalada arancelaria sobre la economía, el FMI mejora en dos décimas la expansión mundial prevista para este año, tras un cierre de 2025 mejor de lo previsto. El crecimiento mundial se situará en el 3,3% para este 2026, frente al 3,1% que se esperaba hace tres meses. Y en el 3,2% para 2027, sin cambios respecto a esos últimos cálculos. El impulso de las inversiones relacionadas con la inteligencia artificial, unidas a unas políticas fiscales y monetarias eminentemente estimulantes del crecimiento, están compensando la disrupción comercial y la incertidumbre.

El PIB global avanzó un 2,4% de forma anualizada en el tercer trimestre del año, gracias a EEUU (+4,3%),  la buena evolución de lasa ventas del sector aeroespacial de Francia, que elevó su crecimiento al 2,2%. Por contra, la debilidad de las exportaciones volvió a condenar a Alemania al estancamiento. España y el Reino Unido se vieron beneficiadas por el aumento de inversiones tecnológicas, si bien no en la misma medida que EEUU.

Para la zona euro, el FMI mantiene el crecimiento previsto del 1,3% este año y sube al 1,4% en 2027, por el plan de recuperación alemán y la aportación de España e Irlanda, pero urge a avanzar hacia un mercado único de verdad. 

China también ha visto revisada al alza su previsión de 2025 en dos décimas, del 4,8% al 5%, gracias a los programas de estímulos, y la de 2026 en tres, hasta el 4,5%.

Las previsiones del FMI se han  hecho con un arancel medio efectivo de EEUU del 18,5%, muy similar al de octubre de 2025, cuando se publicaron las previsiones anteriores (18,3%). La incertidumbre continuará “elevada” este año, pero se verá aliviada por un descenso del 7% en los precios de la energía, la contención de los del petróleo. El FMI insiste en una mayor disciplina fiscal de los países con el fin de prepararse ante cualquier sacudida en los mercados de deuda. 
18Jan

Con la subida de tipos del Banco de Japón, parte del ahorro japonés puede empezar a quedarse en casa si la rentabilidad local resulta atractiva, afectando a los mercados de bonos internacionales. Menos yen barato implica una liquidez global menor.

Miguel Ángel Valero

La primera ministra japonesa, Sanae Takaichi, planea disolver la Cámara Baja del Parlamento el 23 de enero para convocar elecciones anticipadas en febrero. Su objetivo es reforzar el control del Partido Liberal Democrático (PLD), cuya coalición con el Partido de la Innovación presenta una mayoría muy ajustada en la Cámara Baja del Parlamento: 233 escaños de 465.

Takaichi busca aprovechar sus elevados índices de popularidad, cercanos al 70 %, para obtener un mandato más sólido que le permita impulsar su agenda económica expansiva y políticas de estímulo fiscal. Una victoria electoral facilitaría la aprobación de medidas clave, como el presupuesto récord de 783.000 millones de dólares para el ejercicio fiscal 2026, del cual casi una cuarta parte se financiará mediante emisión de deuda.

En los mercados, el anuncio provocó una subida del índice Nikkei, impulsada por la expectativa de que una mayoría más amplia permitiría mantener políticas de gasto que favorecen a las empresas exportadoras. En paralelo, también generó presión a la baja sobre los bonos y el yen, debido a la preocupación de que unas elecciones anticipadas retrasen la aprobación del presupuesto y aumenten la incertidumbre fiscal. 

The Trader: ojo a la subida de tipos

La subida de tipos del Banco de Japón (BoJ) ha pasado relativamente desapercibida para muchos inversores, pero es uno de esos movimientos que conviene no infravalorar. No tanto por el nivel del tipo (que sigue siendo bajo) sino por lo que representa: el abandono definitivo de la política monetaria ultra expansiva que ha definido a Japón durante décadas.

El BoJ ha elevado el tipo oficial hasta la zona del 0,75% y, lo más relevante, ha dejado claro que el proceso de normalización no ha terminado. Aun así, insiste en que los tipos reales siguen siendo claramente negativos. El mensaje es deliberado: subir, sí, pero sin asustar al mercado. Y, de momento, el mercado ha comprado ese discurso.

Para la economía japonesa, el impacto es ambivalente. Por un lado, sube el coste de financiación para familias y empresas, algo especialmente sensible en un país muy endeudado y con una población envejecida. Por otro, el BoJ confía en que el ciclo salarios-precios ya esté suficientemente asentado como para absorber ese endurecimiento gradual. El gran riesgo está en el frente fiscal: con una deuda pública gigantesca, cada punto adicional de tipos eleva el coste de financiación del Estado a medio y largo plazo. 

Y aquí entra la renta fija. El tramo corto queda anclado por la decisión del banco central, pero el tramo medio y largo ha reaccionado con fuerza. El bono japonés a diez años ha superado el 2%, niveles no vistos en décadas. No es solo una apuesta por más subidas de tipos, es también una prima adicional por incertidumbre: inflación, emisión futura y sostenibilidad fiscal.

Lo curioso es que, pese a la subida de tipos, el yen no se ha apreciado. Esto nos dice mucho. El mercado interpreta que el BoJ seguirá siendo extremadamente gradual y que Japón no está dispuesto a tensar demasiado las condiciones financieras. Mientras esa percepción se mantenga, el yen seguirá siendo una moneda “financiadora”.

Y ahí está la clave global: el “carry trade”. Durante años, el mundo se ha financiado en yenes baratos para invertir en activos con mayor rentabilidad. Cada subida del BoJ encarece ese modelo, reduce el diferencial y aumenta el riesgo. No porque hoy sea dramático, sino porque cambia la dirección del viento. Cuando el yen deje de ser estructuralmente débil y empiece a apreciarse de verdad, el deshacer de esas posiciones puede ser rápido y doloroso.

La reacción de la Bolsa japonesa también encaja en este contexto: no hay problema porque la subida de tipos ya estaba descontada y porque el BoJ no ha endurecido el tono en exceso. Además, un entorno de tipos algo más altos beneficia a bancos y aseguradoras, mientras que un yen todavía débil sigue apoyando a las exportadoras. El problema llegará si el tramo largo de la curva sigue tensionándose o si el yen cambia de tendencia.

Fuera de Japón, las implicaciones son claras. Menos yen barato, significa menos liquidez global. Parte del ahorro japonés puede empezar a quedarse en casa si la rentabilidad local resulta atractiva, afectando a los mercados de bonos internacionales. Y, como siempre, cuando el “carry trade” empieza a doler, el contagio suele ir más allá de Japón: sube la volatilidad, sufren los activos de riesgo y se ajustan divisas y spreads.

"La subida del Banco de Japón no es un shock, pero sí una señal. Japón deja de ser el ancla absoluta de tipos cero del sistema financiero global. El proceso será lento, probablemente más lento de lo que muchos esperan, pero el cambio estructural ya está en marcha. Y cuando el gran financiador barato del mundo empieza a retirarse, conviene estar preparado para un entorno mucho menos complaciente", advierte el analista Pablo Gil en The Trader.

17Jan

Las 'small caps' cotizan con un descuento en la relación precio-beneficio del 20% respecto a las grandes empresas. Y el proceso de bajada de tipos de interés las beneficia al reducir sus costes de financiación.

Miguel Ángel Valero

En esa omnipresencia de las grandes tecnológicas, de los Siete Magníficos, en Bolsa, parece que las empresas de pequeña capitalización, las 'small caps', han caído en el olvido. El inversor ignora las dos décadas prodigiosas de estos valores, entre 1990 y 2010, porque en la actualidad esas acciones se comportan peor que las grandes. Un análisis de DWS detecta, sin embargo, enormes oportunidades en  estas empresas, fundamentalmente por sus valoraciones, pero también por su elevada sensibilidad a los tipos de interés, precisamente cuando están bajando.

Por tanto, el inversor no debe cometer el error de menospreciar las posibilidades que ofrecen los valores de pequeña capitalización. 

Lo cierto es que a la hora de evaluar las acciones cotizadas, una pregunta suele influir en las decisiones sobre la cartera: ¿importa el tamaño? Si echamos un vistazo a la historia, parece que sí. Las empresas más pequeñas, aunque ofrecen potencial de crecimiento, suelen operar con menos resistencia financiera que sus homólogas más grandes, lo que las hace, en promedio, más vulnerables a las crisis financieras, como el aumento de los tipos de interés. Por eso, los inversores suelen exigir una prima de riesgo, la conocida “prima de tamaño”, un concepto formalizado en el histórico artículo de Fama y French de 1993 sobre la valoración de activos.

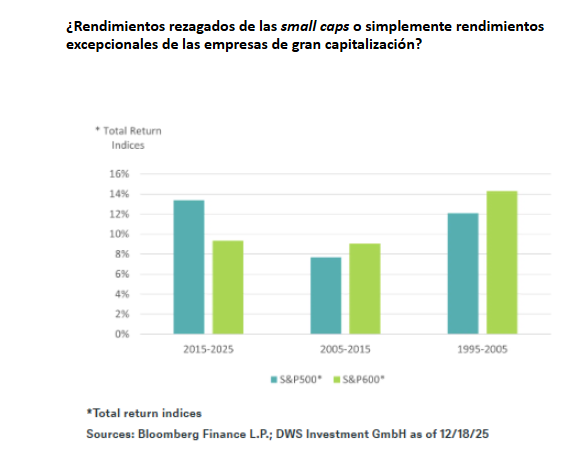
Desde la década de 1990, las empresas de pequeña capitalización obtuvieron rendimientos impresionantes en comparación con sus homólogas de mayor tamaño, una tendencia que se mantuvo hasta mediados de la década de 2010. Sin embargo, en la última década, el panorama ha cambiado ligeramente: en general, las small caps han obtenido resultados inferiores a los de sus homólogas de gran capitalización, como se muestra en el gráfico aportado por DWS. 

¿Cómo se explica esta divergencia? En primer lugar, por la la inteligencia artificial (IA). Dado que la tecnología impulsa una parte significativa de la rentabilidad de las acciones, la composición sectorial ha sido un factor diferenciador fundamental. En el S&P 600, las acciones tecnológicas representan solo alrededor del 14% del índice, frente al 34% aproximadamente del S&P 500. Esta exposición limitada ha dejado a las small caps al margen del repunte impulsado por la IA que ha impulsado al alza a las grandes capitalizaciones. 

Para ponerlo en perspectiva, los Siete Magníficos han obtenido una rentabilidad anual asombrosa del 38% en la última década, frente al 9% anual de las empresas de pequeña capitalización, representadas por el S&P 600. 

La reciente diferencia de rendimiento refleja menos un rendimiento débil de las empresas de pequeña capitalización que una carrera imparable de las empresas tecnológicas de gran capitalización.

En segundo lugar, la dinámica del mercado privado ha transformado el panorama de las empresas de pequeña capitalización. La intensa actividad de fusiones y adquisiciones y el creciente atractivo de la financiación privada han reducido en parte el flujo de empresas innovadoras que entran en los índices públicos de pequeña capitalización. Como resultado, el dinamismo tradicionalmente asociado a las small caps se ha difuminado y la vía de la salida a Bolsa ha perdido atractivo. Una tendencia notable ha sido la agresiva estrategia de adquisiciones de las grandes empresas, que a menudo compran empresas prometedoras antes de que salgan a bolsa.

A pesar de estas dificultades, en DWS creen que las perspectivas para estas compañías de pequeña capitalización serán más constructivas, impulsadas por dos factores críticos: las valoraciones y los costes de financiación. Las small caps cotizan actualmente con un descuento en la relación precio-beneficio de alrededor del 20% por debajo de las de gran capitalización, un descuento históricamente poco habitual que a menudo ha precedido a períodos de rendimiento relativo superior. La última vez que se observó una diferencia de valoración similar fue a principios de la década de 2000, a la que siguió una década de fuertes rendimientos.

La otra clave es la sensibilidad a los tipos de interés: las empresas de pequeña capitalización suelen depender más de la financiación mediante deuda que de los mercados de valores públicos, lo que las hace sensibles a los cambios en los costes de financiación. Si los tipos de interés siguieran bajando, como DWS espera para Estados Unidos durante este año, estas empresas podrían beneficiarse de importantes factores favorables.

Al analizar el rendimiento histórico, los factores de calidad y valoración repuntaron específicamente después de que el índice Russell 2000 hubiera obtenido un rendimiento inferior al del S&P 600 en un 10 % o más, como ocurrió recientemente. Sin embargo, la selección sigue siendo fundamental. Como afirma Michael Sesser, gestor senior de carteras de renta variable: “Los fundamentales están a punto de volver a cobrar importancia en las pequeñas capitalizaciones estadounidenses”.

16Jan

"El verdadero debate no es si la IA crea o destruye empleo, sino en qué parte de la cadena de valor vas a estar cuando la IA ya no necesite aprender de ti", advierte el analista Pablo Gil en The Trader.

Miguel Ángel Valero

El debate sobre el despliegue tecnológico de la inteligencia artificial (IA) sigue presente en los mercados y se perfila como uno de los factores clave en la evolución de las Bolsas durante este año. El desánimo que se percibía en torno al sector tecnológico se vio compensado gracias a los extraordinarios resultados de TSMC (Taiwan Semiconductor Manufacturing Company), que aportan un respaldo real a las expectativas de crecimiento en la demanda de chips y confirman que la expansión de la IA avanza con firmeza.

Este optimismo se trasladó inicialmente a las Bolsas occidentales, impulsando a compañías europeas como ASML —fabricante de equipos de litografía para semiconductores y principal proveedor de TSMC—, que registró un avance del 6%. El sector de semiconductores en el S&P 500 se consolidó como el principal motor del mercado, con una subida del 1,8%. El efecto positivo se ha extendido a la sesión asiática, donde el MSCI Asia Pacífico ha marcado nuevos máximos históricos.

La tecnología seguirá siendo uno de los pilares de crecimiento este año. Y otros segmentos, como las infraestructuras vinculadas a la energía, se beneficiarán de la inversión en centros de datos. Del mismo modo, el sector salud se verá favorecido por las mejoras en productividad que aportará la aplicación de la IA en la investigación y desarrollo de nuevos medicamentos.

Además, EEUU y Taiwán han alcanzado un acuerdo comercial para rebajar los aranceles sobre los productos taiwaneses al 15% desde el 20% anterior, a cambio de que los fabricantes de la isla destinen 250.000 millones$ en inversiones directas en la industria estadounidense de semiconductores e inteligencia artificial. Este compromiso incluye los 100.000 millones ya anunciados por TSMC en 2025, y se complementa con garantías crediticias adicionales por valor de 250.000 millones para facilitar nuevas inversiones. Además, las empresas que amplíen su capacidad productiva en EEUU podrán importar componentes con aranceles reducidos o incluso exentos. 

The Trader: el poder simplemente cambia de forma

Pero no todo es tan positivo. El analista Pablo Gil invita en The Trader a reflexionar sobre el poder de las tecnológicas: "Imagina vivir en un mundo en el que no eres dueño de la tierra que trabajas, no decides el precio de lo que produces y tu supervivencia depende de un pequeño grupo que controla los recursos clave de la economía. Durante siglos, eso fue la normalidad en Europa. El feudalismo no era solo un sistema político, era una estructura económica basada en la dependencia".

En la cúspide estaba el Rey, el Estado de la época. Por debajo, los nobles, que controlaban la tierra, el activo más valioso del momento. Y en la base, la mayoría de la población, que apenas tenía margen de maniobra y vivía de trabajar para otros. El poder no estaba repartido: estaba concentrado.

Con la Revolución Industrial, esa estructura no desapareció. Se transformó. La tierra dejó de ser el activo central y fue sustituida por las fábricas, el acero, el petróleo y los ferrocarriles. Surgieron entonces los llamados 'robber barons', literalmente “barones ladrones”: grandes magnates que, sin ser políticos, concentraron un poder económico inmenso. Rockefeller en el petróleo, Carnegie en el acero, Vanderbilt en los ferrocarriles, o John Pierpont Morgan en las finanzas moldearon sectores enteros y condicionaron el desarrollo económico de su tiempo.

Formalmente, vivían en democracias, pero en la práctica el poder económico estaba en muy pocas manos. El Estado existía, pero iba por detrás. Exactamente igual que había ocurrido siglos antes con los nobles y los reyes.

Hoy el activo clave ha vuelto a cambiar. Ya no es la tierra ni la fábrica. Son los datos, las plataformas, los algoritmos y la infraestructura digital. Un reducido grupo de empresas controla los canales por los que pasa el comercio, la información y, en muchos casos, el trabajo. No poseen territorios físicos, pero sí ecosistemas de los que dependen millones de personas y negocios.

Nadie nos obliga a usar estas plataformas. Pero cada vez más nuestra vida económica depende de ellas. Trabajamos en ellas, vendemos a través de ellas o necesitamos su visibilidad para existir. No es feudalismo clásico, pero tampoco es independencia plena. Es una dependencia moderna, más sofisticada y menos evidente. El Estado sigue ahí, como antes estaba el Rey. El problema es que la economía avanza hoy mucho más rápido que la política. Las leyes tardan años en llegar y, cuando lo hacen, las estructuras de poder ya están consolidadas. No es una cuestión de mala intención, sino de velocidad.

La historia no va de buenos y malos. Va de incentivos y de estructuras. Cada época crea su propia élite económica y cada élite tiende a concentrar poder alrededor del activo clave de su tiempo. El feudalismo no desapareció, evolucionó. Los 'barones ladrones' no se extinguieron, cambiaron de forma.

La gran pregunta no es si la tecnología es buena o mala. La pregunta es si seremos capaces de equilibrar innovación, poder y bienestar colectivo antes de que la historia vuelva a rimar, una vez más, con demasiada fuerza.

"Este paralelismo histórico me sirve, sobre todo, para recordar algo importante: el poder rara vez desaparece, lo que hace es cambiar de forma. Pensar que vivimos una época completamente distinta a todas las anteriores suele llevarnos a bajar la guardia. La historia no nos avisa cuando empieza a repetirse; solo nos da pistas si estamos dispuestos a mirar atrás. Entender cómo funcionaron otras épocas no es nostalgia ni academicismo, es una forma muy práctica de comprender mejor el mundo en el que vivimos y tomar decisiones con más criterio, tanto como ciudadanos como inversores", subraya este empleo.

En qué parte de la cadena de valor de la IA estará el trabajador

Durante años, el gran miedo alrededor de la inteligencia artificial ha sido claro, la destrucción o, al menos, la sustitución de puestos de trabajo. "Lo interesante es que ese futuro ya ha empezado… pero no exactamente como lo imaginábamos", señala.

La startup Mercor emplea a decenas de miles de trabajadores para entrenar a la propia IA, para usar su experiencia real para refinar y corregir los modelos de lenguaje que hoy alimentan chatbots y herramientas de IA. Porque la inteligencia artificial no aprende sola, aprende de quienes ya hicieron ese trabajo durante años. 

Esto cambia por completo el relato simplista de “la IA destruye empleo”, ya que lo que estamos viendo es un trasvase de valor:

  • El trabajo repetitivo se automatiza.
  • El conocimiento experto se convierte en input crítico para entrenar sistemas.
  • La experiencia humana se monetiza… aunque sea de forma temporal.

Pero aquí viene la parte incómoda: muchos de estos profesionales ya no son necesarios de forma permanente. Son útiles mientras la máquina aprende. Después, dejan de ser imprescindibles.

"El verdadero debate no es si la IA crea o destruye empleo, sino en qué parte de la cadena de valor vas a estar cuando la IA ya no necesite aprender de ti, porque si hay algo que queda claro en esta transición es que el conocimiento operativo pierde valor rápidamente, la capacidad de adaptación, criterio y toma de decisiones gana peso y el capital (financiero e intelectual) se concentra en quien controla la tecnología", advierte Pablo Gil.

15Jan

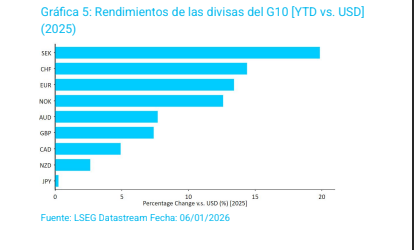
Todas las divisas del G10 ganaron terreno frente al dólar el año pasado ante la errática política comercial estadounidense. La corona sueca encabezó el ranking de rendimiento, seguida de cerca por el franco suizo y el euro, que estuvo impulsada por la sorprendente solidez que demostró la economía de la Eurozona.

Miguel Ángel Valero

El dólar pierde su trono tras la guerra arancelaria de Trump, asegura Ebury en sus Perspectivas para los Mercados Globales en 2026. Tras los anuncios realizados el Día de la Liberación en abril, la respuesta inmediata de los mercados fue una inusual huida hacia activos refugio y una venta masiva y simultánea de activos estadounidenses (dólar, bonos del Tesoro, acciones). El dólar perdió casi un 12% de su valor, ante el temor de que los aranceles pudieran provocar una desaceleración de la economía estadounidense, una recesión y una política monetaria mucho más acomodaticia por parte de la Reserva Federal.

Desde entonces, los temores sobre los aranceles se han atenuado considerablemente tras la firma de una serie de acuerdos clave entre Estados Unidos y sus principales socios comerciales, entre los que destacan la Unión Europea, Japón y China. El índice de incertidumbre sobre la política comercial de EEUU, que a principios de año alcanzó niveles sin precedentes, ha descendido significativamente. La firma de los acuerdos comerciales no solo ha aportado una mayor certidumbre a las empresas, sino que también ha dado lugar a una reducción de los tipos arancelarios mundiales: el tipo arancelario medio de Estados Unidos se estima que se encuentra ahora en un 15%. Se trata de un porcentaje muy inferior al máximo del 23%, aunque sigue siendo un salto cualitativo con respecto a los niveles previos a los mandatos de Trump, que se situaban entre el 2 % y el 3%.

También se observa un impacto más moderado de los aranceles en la economía mundial de lo que se temía en abril, y la mayoría de los países han capeado bastante bien el temporal arancelario hasta ahora. 

El aumento de los aranceles estadounidenses, los estímulos fiscales y los riesgos geopolíticos pueden contribuir a las presiones inflacionarias en 2026, aunque en Ebury creen que continuará la senda gradual de desinflación, gracias a la caída de los precios de las materias primas.

Todas las divisas del G10 ganaron terreno frente al dólar el año pasado, siendo las principales beneficiadas las europeas, que emergieron como alternativa ante la errática política comercial estadounidense. La corona sueca encabezó el ranking de rendimiento, seguida de cerca por el franco suizo y el euro, que estuvo impulsada por la sorprendente solidez que demostró la economía de la Eurozona.

2026: un año de optimismo cauteloso y crecimiento impulsado por la IA

Los expertos de Ebury avisan que "entramos en 2026 con una serie de incertidumbres clave que siguen pesando sobre los mercados". Aunque la incertidumbre arancelaria ha quedado prácticamente atrás, "aún estamos lejos de ver el efecto completo de los aranceles sobre la economía mundial", que "durará un par de años o más", ya que las empresas han absorbido parte de los sobrecostes.

La respuesta de las economías a los aranceles será clave para la trayectoria de la política monetaria en 2026. "Creemos que el crecimiento mostrará resiliencia este año, en parte debido a la moderación de la inflación y a la flexibilización de la política monetaria. La inversión en inteligencia artificial (IA) debería proporcionar un impulso al crecimiento, especialmente en EEUU", apuntan.

La inflación podría mantenerse elevada debido a los aranceles y al impacto de los cambios demográficos en el mercado laboral, pero se mantendrá cerca de los objetivos de los bancos centrales este año y muchos de ellos estarán pensando en el momento adecuado para subir los tipos de interés. En Estados Unidos, los mercados estarán más pendientes de la nueva composición del FOMC, y especialmente dela sustitución de Powell en mayo como presidente.

Las tendencias más importantes en los mercados este año, según Ebury, serán:

  • 1) El crecimiento mundial mostrará resiliencia en medio del boom de IA. El crecimiento mundial mostró una resiliencia sorprendente en 2025 ante el proteccionismo estadounidense, impulsado por unos mercados laborales robustos, una inflación generalmente moderada y unas políticas monetarias y fiscales más acomodaticias. Está resiliencia se mantendrá en 2026. La incertidumbre arancelaria debería seguir pesando sobre el comercio, pero no esperamos que la actividad mundial se vea muy afectada ahora que se han reducido la mayoría de las restricciones comerciales. La bajada de tipos por parte de los bancos centrales debería permitir unas tasas de crecimiento sólidas, especialmente teniendo en cuenta el desfase temporal entre los recortes y el repunte de la actividad económica. Una cuestión clave es cómo afectará la IA a la economía mundial. Quienes esperan un crecimiento explosivo inmediato impulsado por la IA quizá tengan que esperar, ya que las mejoras significativas en la productividad tardarán varios años en llegar. Sin embargo, la inversión en IA por sí sola podría aumentar considerablemente el PIB, mientras que los primeros indicios de mejoras operativas (por ejemplo, la eliminación de tareas rutinarias y la optimización de la asignación de recursos) podrían dar lugar a ligeras mejoras en la eficiencia corporativa. Esto debería suponer una ventaja para el mundo desarrollado, más que para los mercados emergentes, y especialmente para EEUU y China, que lideran la inversión en IA. Con los mercados laborales abocados a enfriarse este año (el estadounidense y el británico parecen especialmente frágiles), el gasto fiscal debería apuntalar en cierta medida el crecimiento. Sin embargo, este gasto será desigual entre países. Europa es un buen ejemplo de ello. Los países con bajos niveles de deuda (Alemania y los países nórdicos) están en una posición más saneada para acometer grandes inversiones públicas, mientras que las naciones más endeudadas (Italia, Francia) tendrán mucho menos margen de maniobra. Este problema se ve agravado por la aparente incapacidad de las autoridades del bloque para aprobar reformas de pensiones, lo que supone una mayor carga para los contribuyentes, que deberán sostener económicamente a una proporción cada vez mayor de la población; un problema que no se da exclusivamente en la zona euro.
  • 2) Los principales bancos centrales adoptarán una postura agresiva. Gran parte de los ciclos de recortes ya han quedado atrás en el G10. El BCE parece haber terminado, la Fed y el Banco de Inglaterra no parecen tener mucho más margen (como mucho, quizá uno o dos recortes más), mientras que se espera que otros pocos (entre ellos el RBA, el RBNZ y el BoC) empiecen a subir tipos en 2026. Para finales de año, no solo creemos que los tipos de los bancos centrales habrán tocado fondo, sino que las condiciones económicas podrían justificar un moderado endurecimiento de las condiciones de financiación en algunas economías. Es probable que muchas de las economías avanzadas sigan experimentando una inflación superior al objetivo este año. Una posible caída de los precios de la energía, que se vería aún más intensificada por un alto el fuego entre Rusia y Ucrania, podría dar lugar a una inflación general más débil. Sin embargo, es probable que las presiones sobre los precios subyacentes sigan persistiendo, especialmente en el sector servicios. La relativa rigidez de los mercados laborales podría mantener elevado el crecimiento salarial, mientras que los aranceles estadounidenses y la erosión de la independencia de la Fed proporcionan más argumentos para una postura 'hawkish' por parte de los bancos centrales. La principal consecuencia de cualquier posible giro hacia una política monetaria más restrictiva es el impacto en los rendimientos de los bonos a nivel mundial. Los mercados financieros miran siempre hacia el futuro, por lo que un indicio de un cambio hacia una política monetaria más restrictiva podría provocar un aumento de los rendimientos en el extremo corto de la curva (y posiblemente en el largo si las expectativas de inflación se desanclan). Un aumento gradual y controlado de los rendimientos, provocado por las fuertes expectativas de crecimiento o las ligeras subidas de los tipos de interés, resultaría aceptable. No obstante, una subida de rendimientos más brusca haría sonar las alarmas, dado su impacto en las valoraciones bursátiles, los costes de financiación y el riesgo de recesión. "Por lo tanto, sugerimos a los bancos centrales que actúen con mucha cautela". La deuda soberana también supone un riesgo importante para los rendimientos de los bonos soberanos este año, ya que los gobiernos de muchas economías avanzadas se enfrentan a enormes déficits fiscales y elevados ratios de deuda sobre el PIB. El aumento del endeudamiento debido al envejecimiento de la población, la disminución de la población activa y las políticas antiinmigración deberían dar lugar a una mayor emisión de deuda y añadir una presión alcista adicional sobre los rendimientos. Los gobiernos están teniendo enormes dificultades para introducir recortes al gasto público, por pequeños que sean. Un aumento significativo de los rendimientos de los bonos soberanos a largo plazo es el mayor riesgo para la economía mundial en 2026.
  • 3) ¿Continuará la debilidad del dólar estadounidense? A pesar de la depreciación del dólar este año, seguimos siendo pesimistas en 2026. La incertidumbre comercial ha disminuido, pero no ha desaparecido, y creemos que los aranceles deberían mantener una prima de riesgo sobre el dólar, aunque sea modesta. Es probable que el mercado laboral estadounidense se enfríe aún más, sobre todo porque la economía sigue adoleciendo de una menor inmigración, el auge de la IA y los cambios demográficos, en particular el envejecimiento de la población activa. Hasta ahora, los datos apuntan a una economía que no genera empleo pero que tampoco lo destruye, y aunque no esperamos una desaceleración masiva, la congelación de las contrataciones suele preceder al aumento de los despidos. Los temores de un aumento de la inflación provocado por los aranceles están resultando infundados hasta ahora. No creemos que la Fed se vaya a precipitar, pero con la inflación en descenso y el mercado laboral enfriándose, se sentirá cómoda llevando a cabo nuevos recortes en 2026, lo cual debería pesar sobre el dólar. Esperamos al menos dos recortes de tipos este año, un ritmo de bajadas más agresivo que el esbozado en el gráfico de puntos del FOMC en diciembre de 2025
  • 4) La batalla por el control de la Fed. La incertidumbre en torno a la composición del Comité Federal de Mercado Abierto será clave para los mercados este año. No solo afectará a la posible trayectoria de los tipos de interés estadounidenses, sino también al grado en el que la Fed podrá mantener su independencia. Como es lógico, la atención se está centrando en quién sustituirá a Powell cuando termine su mandato en mayo. Los mercados de apuestas siguen apuntando al aliado de Trump y moderado Kevin Hassett, favorito según Polymarket (40%), aunque por un margen muy estrecho frente sobre Kevin Warsh (37%). Pero algunas figuras destacadas dentro de la Administración Trump se oponen a su  nombramiento. No creemos que el nombramiento de Hassett o Warsh vaya a cambiar drásticamente la trayectoria de los tipos de interés, a pesar de sus claras preferencias por una política monetaria flexible. Al fin y al cabo, solo representarían un voto dentro del comité y puede que les resulte difícil conseguir el apoyo de sus compañeros. Además la preocupación por salvaguardar la credibilidad de la institución actuará como contrapeso frente a las injerencias de la Casa Blanca. La rotación anual de los miembros con derecho a voto, que se producirá este mes, también debería ser un factor mitigante, ya que tres de los cuatro nuevos miembros con derecho a voto (Hammack, Logan y Kashkari) son considerados 'halcones'. En cualquier caso, tanto un presidente dovish de la Fed, como los temores persistentes sobre la independencia de la institución respaldan nuestra visión pesimista para el dólar. Curiosamente, los tipos a largo plazo de los bonos del Tesoro estadounidense se mantienen altos e incluso han aumentado, a pesar de las recientes comunicaciones dovish de la Reserva Federal. De momento, las expectativas de inflación en EEUU siguen contenidas, pero eso podría cambiar si la influencia de Trump sobre la política monetaria se intensifica y empieza a manifestarse de forma más evidente. En este sentido, la decisión del Tribunal Supremo sobre la gobernadora de la Fed, Lisa Cook, será clave, y es probable que se emita en algún momento del segundo trimestre.
  • 5) El estímulo alemán podría impulsar la recuperación europea. Tenemos una visión ligeramente optimista con respecto a la economía de la zona euro en 2026. Los indicadores recientes de actividad sugieren que la economía de la zona euro está evolucionando relativamente bien, con un crecimiento que ha superado las previsiones del BCE. La demanda interna parece estar compensando el impacto externo de los aranceles, una tendencia que creemos que continuará dada la menor inflación (en particular, la caída de los precios de la energía) y la reducción de los costes de financiación. También vemos indicios de que el bloque común se está adaptando rápidamente a los aranceles, diversificando los destinos de sus exportaciones, y apostando especialmente por los mercados asiáticos. La actividad debería verse respaldada por el enorme paquete fiscal alemán que prevé una inversión de 500.000 millones€ en infraestructura, cuyo impacto económico todavía no se ha materializado por completo. Prevemos que esta inyección fiscal aumente el empleo, el consumo interno y la inversión en 2026, lo que debería traducirse en un crecimiento más alto en la economía de la zona euro (Alemania representa entre el 25% y el 30%). Creemos que este año se pueden dar sorpresas al alza en el crecimiento europeo dada la renovación de las infraestructuras, la solidez del mercado laboral, una política monetaria más acomodaticia y la mayor inversión en IA. Estas sorpresas serían incluso más probables si el efecto negativo de los aranceles se disipa más rápido de lo previsto.
  • 6) La economía británica se ralentizará ante los crecientes obstáculos fiscales. La economía británica se mantendrá en un estado de estanflación. En diciembre de 2025, el Comité de Política Monetaria afirmó que el presupuesto sería "ligeramente positivo" para el crecimiento del Reino Unido en 2026. No compartimos su optimismo y solo podemos suponer que esta valoración descansa sobre la asunción de que el presupuesto tendrá un efecto deflacionario que, a su vez, podría estimular la actividad. Vemos muy pocos elementos en el presupuesto que puedan considerarse favorables para el crecimiento. Dado que la presión fiscal en Gran Bretaña se encuentra ahora en máximos históricos desde el fin de la Segunda Guerra Mundial, vemos un mayor riesgo de que se produzca un "efecto de desplazamiento". Tampoco estamos convencidos de que un mayor gasto en bienestar social vaya impulsar de forma neta el crecimiento, ya que su "efecto multiplicador" es generalmente bajo en el Reino Unido. La naturaleza diferida de las subidas impositivas permitirá que el aumento de la presión fiscal sea moderado en el ejercicio fiscal de 2026. Sin embargo, las empresas y los consumidores no solo responden a las condiciones económicas actuales, sino que sus decisiones de gasto e inversión también se ven influidas por las expectativas a futuro. El rápido enfriamiento del mercado laboral (187 000 puestos de trabajo perdidos desde el presupuesto de 2024) dará  lugar a un menor consumo por parte de los hogares y a un crecimiento lento. La inflación en el Reino Unido ha tocado techo y debería seguir convergiendo hacia el objetivo del Banco de Inglaterra este año, tras haberse situado en noviembre más cerca del 3% que del 4% por primera vez en seis meses. Esto debería contribuir a aliviar la presión sobre los salarios reales y el poder adquisitivo de los consumidores, teniendo en cuenta que el crecimiento salarial nominal parece que se mantendrá relativamente alto. Sin embargo, la combinación de riesgos para las perspectivas nos ha llevado a revisar a la baja nuestras previsiones para la libra esterlina.
  • 7) China: la economía de Schrödinger: La ansiedad del mercado por las perspectivas de crecimiento de China se disparó tras la victoria electoral de Trump, alcanzando su punto álgido tras el Día de la Liberación. Sin embargo, desde entonces, las exportaciones chinas han demostrado una notable resiliencia gracias a una mayor diversificación hacia mercados no estadounidenses, al transbordo de mercancías y a sus precios competitivos. Además, las exportaciones se han sofisticado en los últimos años, lo que ha permitido una mayor integración de China en las cadenas de suministro mundiales. Los buenos resultados de las exportaciones y las sorpresas positivas del PIB indican que probablemente se haya alcanzado el objetivo de crecimiento para 2025, situado "en torno al 5%". No obstante, la demanda interna sigue siendo débil, el desplome del mercado inmobiliario continúa lastrando la confianza del consumidor, el desempleo juvenil sigue siendo elevado y persisten las presiones deflacionistas. La campaña destinada a frenar la competencia de precios, contribuirá en cierta medida a aliviar las presiones deflacionistas. Tenemos dos grandes dudas con respecto a China:
    • a) ¿Pondrán mayor énfasis las autoridades chinas en impulsar la demanda interna o seguirá predominando el modelo basado en las exportaciones? Las perspectivas a corto plazo apuntan solo a una desaceleración gradual del crecimiento. Las medidas para impulsar la demanda interna, como la ampliación hasta 2026 del exitoso programa de renovación de bienes de consumo, son positivas, pero los esfuerzos siguen pareciendo limitados. No se descarta la posibilidad de aplicar estímulos más contundentes, ya que la preocupación por la demanda interna parece estar cobrando mayor importancia.
    • b) ¿Cómo evolucionará la rivalidad económica entre EEUU y China? Las tensiones con EEUU se han atenuado por el momento, tras la firma de la tregua comercial a finales de octubre y las señales de que se están organizando nuevas reuniones entre Trump y Xi, pero los problemas subyacentes persisten. El tipo de cambio efectivo real seguirá respaldando la competitividad de las exportaciones chinas.
  • 8) Perspectivas favorables para las divisas de mercados emergentes. La mayoría de las divisas de los mercados emergentes deberían aprovechar un dólar más débil, especialmente bajo la presión de nuevas bajadas de los tipos de interés por parte de la Reserva Federal. Estas divisas seguirán ofreciendo oportunidades de carry trade interesantes este año y muchas de ellas (especialmente las de América Latina) ofrecerán altas tasas de rendimiento real. El crecimiento en los mercados emergentes debería mantenerse sólido este año, especialmente tras la relajación de la política monetaria y el control de la inflación en gran parte de los países. Esta relajación de las presiones inflacionistas debería mejorar el atractivo de inversión en los países en desarrollo. La alta diversidad y la falta de homogeneidad entre los mercados emergentes garantizan que el rendimiento del mercado de divisas seguirá siendo desigual. Será interesante ver si el rápido auge de la IA provoca alguna divergencia en este sentido, ya que algunas economías asiáticas (en particular, China, India, Singapur, Malasia y Corea del Sur) parecen estar bien posicionadas para beneficiarse de cualquier impulso de crecimiento relacionado con ella. No obstante, el aumento de los riesgos geopolíticos podría suponer un obstáculo, en particular, la escalada de las tensiones comerciales entre EEUU y China, o un recrudecimiento de los conflictos en Oriente Medio. Se espera otro año de alto riesgo, sin la paz y la tranquilidad que anhelan los inversores.
15Jan

Rechazan las limitaciones a los tipos del crédito de las tarjetas, porque perjudican a los bancos; tampoco ayudan la situación en Venezuela, Irán, y el proceso penal contra el presidente de la Fed.

Miguel Ángel Valero

Con las elecciones a medio mandato de noviembre en mente, a Trump se le acumulan los problemas. Su propuesta sobre los tipos de interés de las tarjetas de crédito han provocado que los principales bancos estadounidenses acumulen tres sesiones consecutivas de caídas en Bolsa. La ominpresente tecnología vuelve a sufrir tras conocerse que el inversor Michael Burry mantiene su apuesta en contra de Nvidia. 

El polémico presidente de EEUU puede consolarse con los resultados de TSMC, que confirman que la demanda de chips sigue sólida, hasta el punto de que el mayor fabricante de semiconductores avanzados del mundo incrementará su inversión en capacidad de producción un 30% más este año (56.000 millones$). Y con que las pequeñas compañías estadounidenses continúan ganando tracción —el Russell 2000 acumula un +6% en lo que va de año— gracias a una economía americana que muestra signos de mejora.

Pero las materias primas se han visto afectadas por el ruido geopolítico. Tras la detención del dictador venezolano, Nicolás Maduro, se especulaba con una posible intervención de EEUU en Irán, respaldada por Trump en medio de las protestas reprimidas a sangre y fuego por el régimen de los ayatolás. Sin embargo, Trump aclaró que no planea intervenir en el país persa, lo que ha provocado retrocesos en el precio del petróleo y de los metales preciosos, especialmente la plata (-3%). 

A ello se suman las declaraciones de Trump asegurando que no destituirá a Powell, pese a la demanda del Departamento de Justicia relacionada con las reformas en edificios históricos de la Fed. 

En este contexto, la volatilidad puede aumentar con la publicación de resultados de varios de los Siete Magníficos —en la última semana de enero—, la evolución del caso contra Jerome Powell, la sentencia del Tribunal Supremo sobre los aranceles y, por supuesto, la reunión de la Fed (28 de enero).

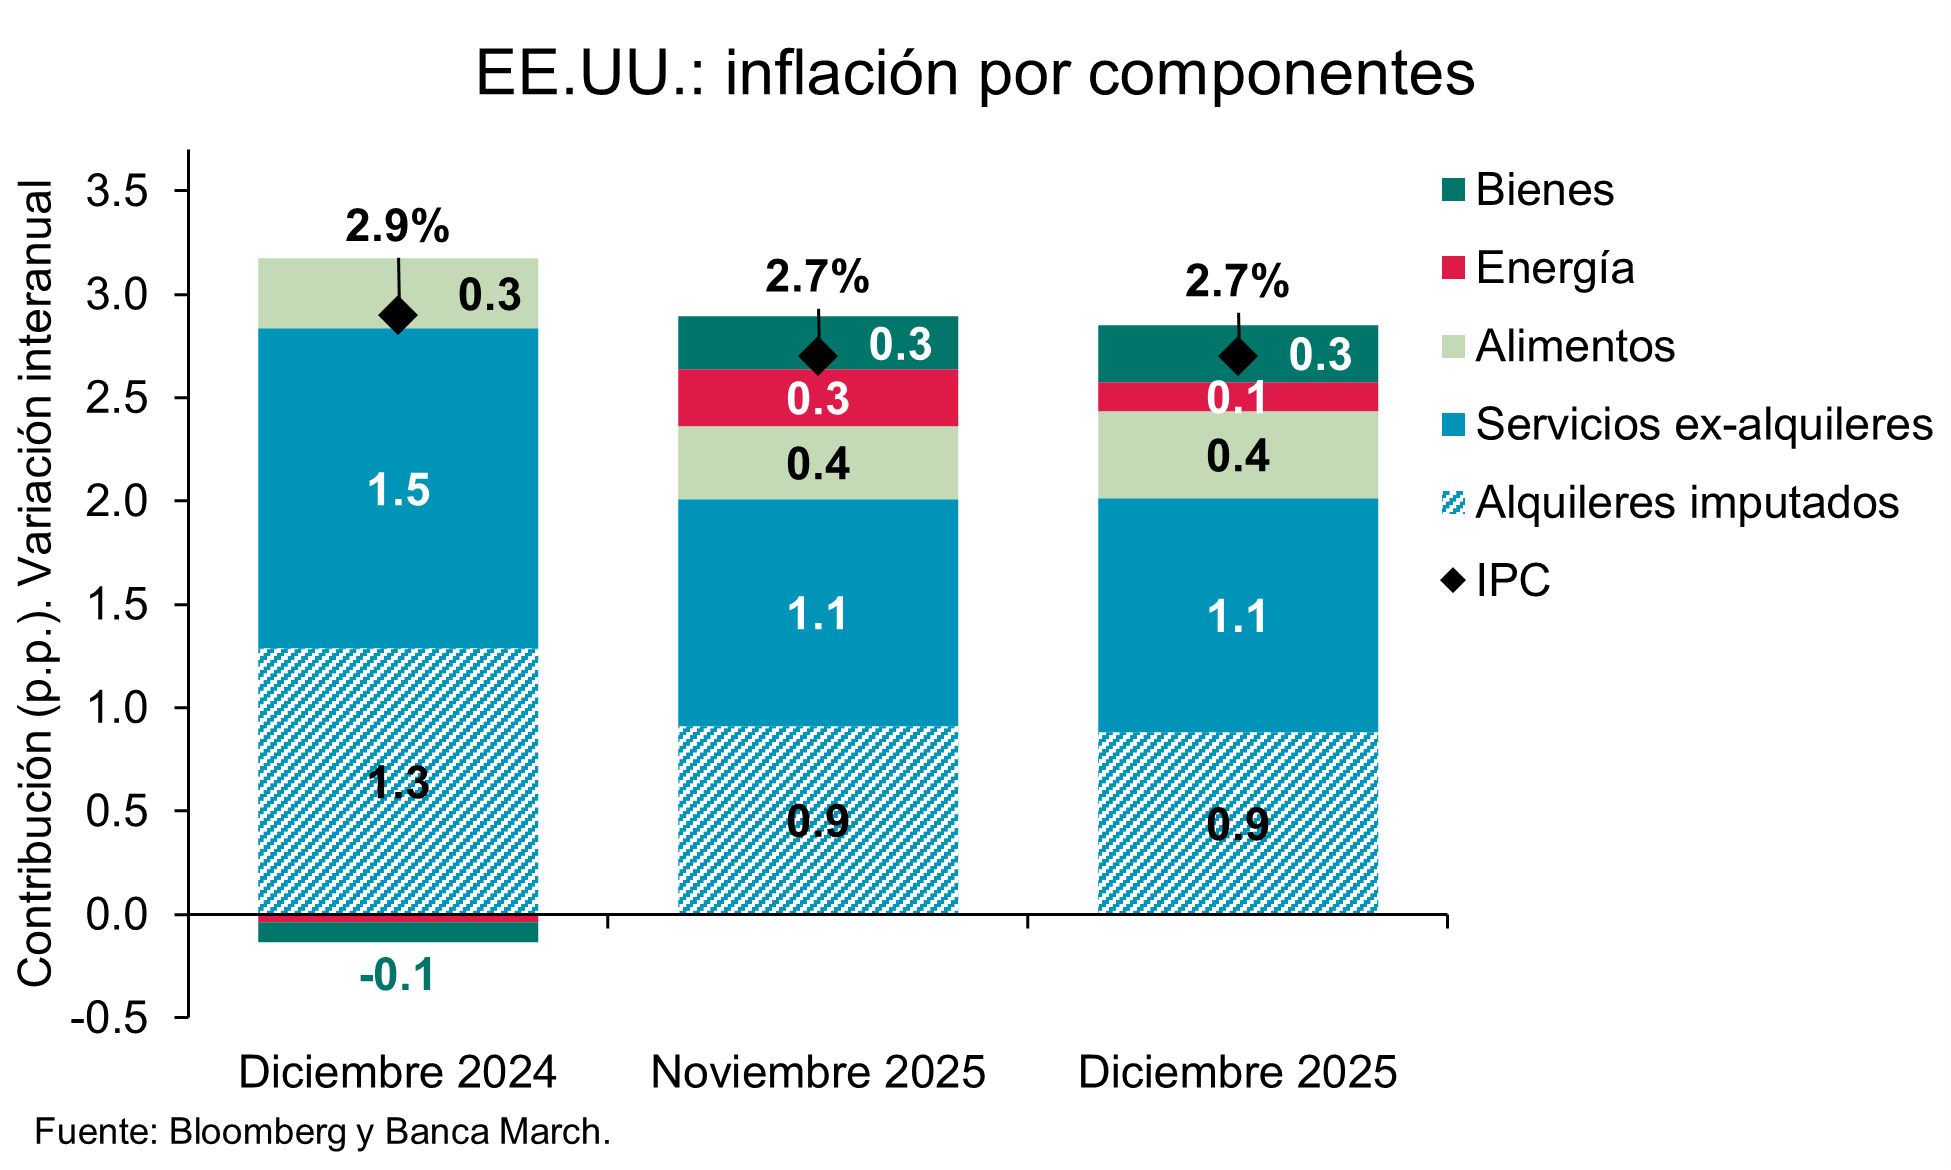
De momento, el consumo se anima. Las cifras de comercio minorista relativas a noviembre –el mes de inicio de las compras navideñas– fueron alentadoras, con un +0,6% mensual. Pero los precios de producción industriales se aceleraron hasta el +3% interanual, un nivel de aumento de los costes de producción que seguiría poniendo cierta presión al alza sobre los precios al consumo en los próximos meses. La tasa subyacente repuntó una décima más y escaló hasta el +3,5% interanual, su mayor nivel desde marzo y prácticamente un punto por encima de los mínimos del año vistos en junio. 

Las ventas de viviendas de segunda mano sorprendieron al alza en diciembre al aumentar un +5,1% mensual y escalar hasta niveles de 4,35 millones de unidades anualizadas, cerrando el año pasado en su mayor nivel desde comienzos de 2023. Se trata de un dato alentador al mostrar un mayor dinamismo de las compraventas de casas.

Columbia Threadneedle: "cautelosamente optimistas"

William F. 'Ted Truscott, Consejero Delegado de Columbia Threadneedle Investments, se muestra "cautelosamente optimistas" respecto a que los mercados seguirán en expansión, respaldados por la moderación de la inflación, los recortes previstos de los tipos de interés y la innovación proporcionada por la IA: "los riesgos económicos y geopolíticos nos instan a mantenernos alerta". 

Los beneficios empresariales estadounidenses seguirán siendo el motor de la rentabilidad de la renta variable en 2026. Las compañías siguen siendo ágiles, se adaptan a los aranceles a la vez que protegen la rentabilidad, lo cual favorece unas perspectivas alentadoras para la renta variable estadounidense.

La bajada de los tipos de interés a corto plazo debería suponer un estímulo para la renta variable, lo cual reforzaría la confianza de los inversores. Aunque la inflación general se ha estabilizado en torno al 3 %, los repuntes localizados —especialmente en los bienes de consumo— indican que persisten presiones sobre los precios. Los aranceles se consolidan como un factor crítico a la hora de evaluar las perspectivas de inflación. Aun cuando suelen descartarse como ajustes puntuales, estos aranceles siguen teniendo repercusiones en las cadenas de suministro, aumentando los costes y cuestionando las premisas sobre la estabilidad de precios a largo plazo. Si la inflación volviera a acelerarse, la Reserva Federal podría suspender los recortes de los tipos de interés y la curva de tipos podría tornarse más pronunciada, lo cual reconfiguraría y complicaría las valoraciones tanto en los mercados de renta variable como en los de renta fija.

"La fortaleza de los beneficios avala el optimismo, pero las elevadas valoraciones y los riesgos geopolíticos subvalorados exigen la atención de los inversores. Es el momento de sacar partido de las oportunidades globales", apunta Truscott, que coloca el foco en:

  • Japón: se distingue como una oportunidad de inversión atractiva, ya que el país está inmerso en una transición de una cultura del ahorro en efectivo a una cultura de la inversión. Por primera vez en décadas, hay un gran optimismo entre los inversores respecto a la renta variable japonesa, motivado por las reformas del gobierno corporativo favorables a los inversores y a un notable viraje para el consumidor japonés del ahorro a la inversión. Las tendencias demográficas e inflacionistas están agilizando esta transición cultural, lo cual genera oportunidades para las compañías locales y los inversores globales. Nos sentimos optimistas y anticipamos una rentabilidad más sólida para la renta variable japonesa.
  • Europa: Con potencial, pero sometida a presiones. La relajación de los tipos de interés y la flexibilización del freno al endeudamiento de Alemania favorecieron las expectativas para la renta variable europea en 2025. Pero Europa se enfrenta a grandes presiones. Las cargas reglamentarias y la competencia por parte de China en forma de productos de alta calidad y bajo coste como los vehículos eléctricos están amenazando el liderazgo manufacturero de Europa. Las respuestas políticas y la desregulación serán determinantes si Europa desea maximizar su potencial económico y sacar partido del mercado único.
  • Reino Unido: Hemos empezado a detectar signos de recuperación o de aceleración del crecimiento económico en ese mercado. El reciente auge del mercado de renta variable del Reino Unido hasta alcanzar máximos históricos ha suscitado un debate sobre las perspectivas. Hay ocho valores que han aportado más de la mitad de la rentabilidad del FTSE 100, lo cual reproduce la dinámica de concentración que ha caracterizado el mercado de renta variable estadounidense. Sin embargo, a esta concentración le subyacen algunas oportunidades interesantes: cientos de compañías que cotizan con valoraciones atractivas y con sólidos análisis fundamentales nacionales. Aun así, la inflación se mantiene en el 4% y la política fiscal se decanta por un aumento de los impuestos. Si bien las valoraciones son muy interesantes, las reformas estructurales siguen quedándose atrás respecto a las de otras regiones.
  • Mercados emergentes: Cada vez ganan más terreno. Los mercados emergentes resultan cada vez más apetitosos. La creciente debilidad del dólar y el crecimiento mundial suelen favorecer a estos mercados, y ahora tenemos una postura mucho más optimista sobre la renta variable de los mercados emergentes que la que teníamos en el pasado.

Los mercados de renta fija comienzan 2026 con una impactante dosis de optimismo. Una economía estable, el recorte de los tipos de interés de la Reserva Federal y una demanda boyante de bonos constituyen los cimientos para obtener una rentabilidad esperanzadora. Los aspectos fundamentales crediticios con calificación de inversión siguen mostrándose sólidos y los mercados de crédito público parecen estables.

"Apreciamos un creciente interés de los inversores por el crédito privado como una clase de activo ofrece oportunidades de rentabilidad diferenciada, pero hay que mantenerse vigilantes ante este tipo de activo. Un análisis riguroso y una gestión activa serán herramientas cruciales para que los inversores puedan aprovechar las oportunidades en evolución del crédito privado", avisa.

El aumento exponencial de la deuda pública mundial sigue constituyendo una fuente de preocupación a largo plazo para los mercados, sobre todo con el aumento desmesurado de los pagos de intereses. Los próximos tres a cinco años podrían acarrear graves consecuencias si no se resuelve este problema estructural. "Debemos mantener una estrecha vigilancia sobre la política fiscal y determinar qué niveles de deuda son sostenibles. El alto nivel de endeudamiento no es solo un problema de los EEUU, sino que es un desafío global que afecta a muchos otros países, como Japón, los países europeos y algunos más. Si bien existen soluciones, estas requieren acciones valientes frente a complejas decisiones políticas", insiste.

Riesgos geopolíticos en primer plano

En 2025 los mercados hicieron caso omiso, en gran medida, a los riesgos geopolíticos, quizás hasta el punto de caer en la autocomplacencia. Pero han saltado a primer plano a principios de año con Venezuela y la renovada política estadounidense hacia América Latina. La guerra provocada por la invasión rusa de Ucrania sigue sin resolverse, mientras que las tensiones entre China y Taiwán siguen generando preocupación. Además, el nuevo rumbo de la política de EEUU hacia Europa y los riesgos de conflicto en Oriente Próximo añaden complejidad al paisaje geopolítico. 

"Considerando que las valoraciones son altas, especialmente en la renta variable estadounidense, el margen de error es estrecho. En el mundo de las inversiones hay un viejo dicho que reza que la confianza es sinónimo de liquidez, y la liquidez equivale a confianza. Una perturbación notable puede menoscabar la confianza del mercado rápidamente y la liquidez puede evaporarse en un instante en los mercados actuales, que evolucionan rápidamente. Podríamos estar a solo un incidente de que los mercados se carguen la complacencia y reaccionen deforma negativa ante los acontecimientos mundiales desestabilizadores", advierte el CEO de Columbia Threadneedle Investments.

Por su parte, la inteligencia artificial (IA) es un tema de inversión primordial para 2026, ya que el gasto empresarial en IA se centra en la reducción de costes y en la mejora de la productividad. Aunque los beneficios inmediatos son tangibles, la rentabilidad de la inversión a largo plazo sigue percibiéndose con incertidumbre. Esto suscita la pregunta: ¿cómo será 2027 y los años posteriores? "Estamos analizando detenidamente las implicaciones de la expansión de la IA para los mercados, así como la circularidad de algunas inversiones en IA", señala.

"La diversificación no es negociable Aunque la renta variable estadounidense ha producido generosos rendimientos, la historia demuestra que las posiciones de liderazgo son cambiantes. No solo eso, sino que, la desmesurada concentración de rentabilidad en básicamente siete valores negociables subraya el argumento a favor de la diversificación", resalta Truscott. 

Una cartera diversificada—que incluya valores de gran y pequeña capitalización, renta variable estadounidense e internacionales, renta fija y productos alternativos— es esencial para el éxito a largo plazo. Los valores de pequeña capitalización están despertando interés gracias a la caída delos tipos de interés y al crecimiento económico favorable. La exposición internacional se beneficia de la debilidad del dólar y de las importantes reformas adoptadas en mercados como el de Japón. Los bonos municipales, que suelen ser subestimados, ofrecen atractivas rentabilidades y deberían desempeñar un papel más decisivo en las carteras de los inversores. Los bonos con calificación de inversión, que se encuentran en una excelente situación desde el punto de vista de análisis fundamental, ofrecen una estabilidad nada desdeñable; las asignaciones 'core'/'core-plus' deben seguir siendo fundamentales. Los bonos de renta fija de alto rendimiento, aunque presentan diferenciales ajustados, ofrecen una rentabilidad adecuada. Los alternativos aportan beneficios de diversificación, pero exigen una mayor formación de los inversores a medida que se amplía el acceso. Una exposición amplia es en todo momento una buena idea, pero en el contexto actual, la diversificación cobra aún mayor importancia. Los inversores salen ganando a medida que evoluciona el sector

La gestión de activos se mantiene competitiva, fragmentada y dinámica. La presión delas comisiones sigue siendo un problema significativo para el sector, mientras que la eficiencia operativa requiere una mayor atención. La consolidación podría acelerarse, especialmente en los mercados bajistas, mientras que la rivalidad por hacerse con el talento sigue siendo feroz. La innovación en vehículos, estrategias y tecnología continúa centrándose en afrontar las necesidades cambiantes de los inversores a medida que cambian las condiciones del mercado. Los ETF activos, las cuentas gestionadas de forma independiente, las carteras modelo y el acceso más generalizado a los productos alternativos están reconfigurando el panorama de la inversión, ya que ofrecen a los inversores una mayor variedad de opciones a la hora de acceder a soluciones de inversión. Los fondos de inversión mantienen su relevancia, especialmente en los planes de jubilación, pero la presión sobre los precios y la innovación favorecen los vehículos más modernos. La innovación en vehículos está proporcionando más capacidad a los inversores con menores costes, mayor flexibilidad y más variedad de soluciones.

La demanda de inversiones alternativas está en auge, ya que los inversores buscan diversificación y rentabilidades diferenciadas, pero "tenemos que ser cuidadosos con la asignación de carteras". Sigue siendo crucial equilibrar esos beneficios con la naturaleza semilíquida o ilíquida de los activos alternativos. La eficacia depende de la planificación y la formación: los asesores y los clientes deben comprender las posibles ventajas y desventajas y estar preparados para comprometer capital a largo plazo. Democratizar elacceso es positivo, pero es esencial tomar decisiones informadas.

La gestión activa sigue siendo vital. A medida que crece la inversión pasiva, las ineficiencias en la renta variable y en la renta fija crean oportunidades para que los gestores cualificados identifiquen títulos con valoraciones incorrectas y generen resultados por medio de un análisis riguroso y la construcción de carteras.

"El año que tenemos por delante plantea un escenario lleno de oportunidades, pero no exento de riesgos. Los mercados son pujantes, la liquidez es robusta y reina el optimismo. Aun así, la confianza puede quebrarse. Las sorpresas inflacionistas, las crisis geopolíticas o las turbulencias en los mercados crediticios podrían alterar rápidamente el panorama de inversión. La prudencia es indispensable para afrontar las oportunidades y los riesgos de 2026", concluye.

UBS: rally del oro

El oro ha prolongado su fuerte rally y ha marcado nuevos máximos, en un contexto de persistente incertidumbre política y geopolítica. Pese a las subidas ya registradas, en UBS esperan que el precio del oro siga avanzando hasta los 5.000$ por onza en los próximos meses, impulsado por la demanda de cobertura frente a los riesgos macroeconómicos, políticos y geopolíticos aún presentes: han resurgido las tensiones geopolíticas en Oriente Medio, la incertidumbre institucional y de política económica refuerza la demanda de activos refugio, por lo que el contexto fundamental sigue siendo favorable para el oro.

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, señala: “Dado que se espera que la demanda de oro por parte de los bancos centrales y de los inversores continúe creciendo este año, mantenemos una posición positiva en el metal y vemos valor en una asignación de un dígito medio dentro de una cartera bien diversificada. Aunque reconocemos los riesgos a la baja derivados de la prima actualmente elevada, el precio del oro podría incluso superar nuestras previsiones y alcanzar los 5.400$ por onza si aumentan los riesgos políticos o financieros”.

15Jan

"Prevenimos, no predecimos, planteamos diferentes escenarios y asignamos probabilidades, construimos carteras coherentes con esos escenarios y con ideas de inversión sólidas, de forma que si una falla no afecte a toda la cartera", explican.

Miguel Ángel Valero

"El entorno global está entrando en una fase distinta del ciclo, marcada por desequilibrios macroeconómicos persistentes, un mayor protagonismo de la política fiscal y un orden geopolítico cada vez más fragmentado. Lejos de un marco homogéneo, los mercados se enfrentan a dinámicas divergentes: ciclos de política monetaria desincronizados, estímulos fiscales selectivos, presiones inflacionarias latentes y un cambio estructural en los flujos de capital, con especial impacto en divisas, materias primas y mercados no estadounidenses", subraya el informe Pensar globalmente, invertir selectivamente Análisis y Estrategias para 2026, presentado por Álvaro Vitorero, CEO de Acacia Inversión, y por Mikel Ochagavía, director de Inversiones.

Ese exigente entorno, "donde la gestión activa y la capacidad de adaptación vuelven a ser determinantes", requiere aportar al inversor "una visión clara y accionable que permita construir carteras robustas y flexibles". En otras palabras, "gestionar la incertidumbre en busca de una rentabilidad atractiva en función del riesgo asumido". Porque “las políticas monetarias, fiscales y geopolíticas van a divergir más que en la última década, y eso cambia profundamente la forma de invertir”.

Estos expertos argumentan que el mundo avanza hacia un ciclo más fragmentado y menos sincronizado, en el que la política monetaria y fiscal vuelven a ser el principal determinante de los precios de los activos. La combinación de desfase de tipos entre regiones, estímulo fiscal selectivo, sesgo inflacionario al alza y debilidad estructural del dólar configura un entorno donde la dispersión entre mercados y sectores debería aumentar. "Para un inversor, esto no es un problema, sino un marco que premia el riguroso análisis fundamental y la selección, la gestión activa y la diversificación real", subrayan.

Ésta es su visión estratégica para este año:

  • Infra ponderados en renta variable de EEUU, porque "está excesivamente concentrado en un puñado de grandes tecnológicas, con valoraciones que descuentan escenarios muy optimistas, que dominan los índices, además de un mayor nivel de incertidumbre institucional y de política económica". "Preferimos exposición a riesgo desde geografías y temáticas con mejor binomio rentabilidad/riesgo".
  • Positivos en metales preciosos y materias primas (sin petróleo, por su elevada volatilidad). Los factores que dieron pie al rally del oro y la plata en 2025, como las compras de bancos centrales o el creciente interés en minerales críticos,  se mantendrán vigentes este año. Los metales preciosos seguirán ofreciendo refugio ante la volatilidad del dólar y la inflación. Además, la demanda estructural asociada a la transición energética e infraestructura para IA refuerza el caso de inversión en metales industriales y energía vinculada a la electrificación. En conjunto, las materias primas vuelven a tener un papel estratégico, no sólo táctico. “No se trata solo de inflación o del dólar; hay una desconfianza creciente hacia la sostenibilidad fiscal y la estabilidad institucional que refuerza el atractivo de los activos reales. La revalorización del oro y la plata refleja un cambio en el sentimiento inversor hacia activos refugio”.
  • Positivos en renta variable europea, emergente y japonesa: “Europa y Japón ofrecen un binomio rentabilidad-riesgo más atractivo que EEUU". En Europa, el giro fiscal liderado por Alemania puede contribuir a sostener el crecimiento y los márgenes en sectores sensibles al ciclo. En Japón, la combinación de reformas, normalización monetaria y potencial de apreciación del yen abre una oportunidad poco habitual. En emergentes, la debilidad del dólar y un nuevo ciclo de inversión en recursos críticos favorecen un enfoque selectivo por países. "En China mantenemos una posición constructiva pero prudente por riesgos inmobiliarios y geopolíticos".
  • Positivos en infraestructuras y real estate. Si el rasgo dominante del año es una inflación más propensa a shocks, los activos reales ganan relevancia por su capacidad de trasladar precios, preservar poder adquisitivo y estabilizar carteras. Lo que refuerza "nuestra preferencia por activos como infraestructuras, real estate y hedge funds diversificados, que históricamente muestran mejor desempeño en escenarios de inflación elevada o volátil.
  • Preferencia sectorial: energía estadounidense, banca europea y salud. La energía es condición necesaria para el desarrollo de IA y la inversión en centros de datos; la banca europea puede beneficiarse de una curva de tipos más empinada; y el sector salud ofrece un perfil defensivo en un entorno donde la volatilidad macro puede reaparecer por episodios.
  • Cautos en crédito estadounidense y duración; positivos en deuda emergente y bonos japoneses largos. "Mantenemos una mirada prudente respecto al crédito, ya que los diferenciales se mantienen muy comprimidos, así como también en la duración en EEUU, considerando el riesgo de repuntes inflacionarios que podrían afectar negativamente los precios de los bonos de largo plazo. Vemos, en cambio, oportunidades en la deuda emergente con la debilidad del dólar, y en Japón la transición de su política monetaria e infravaloración del yen puede redirigir los flujos de capital hacia la deuda japonesa, transformando este activo en una oportunidad interesante", explican.
  • Enfoque cauto sobre la IA: Aunque el desarrollo de la IA promete mejorar la productividad global, persisten riesgos sobre la rentabilidad de las inversiones en centros de datos y la sustitución de puestos de trabajo, lo que hace que la exposición directa a compañías tecnológicas requiera prudencia. “El potencial de productividad es enorme, pero el riesgo de concentración y de sobreinversión es real”. Por ello, "priorizamos la infraestructura subyacente que soportará su implementación, incluyendo metales industriales, redes, y energía, sobre grandes tecnológicas que dominan los índices.".

2026 "no exige adivinar un único escenario, sino construir carteras capaces de funcionar en varios: crecimiento con inflación persistente, episodios de volatilidad política, rotaciones geográficas y shocks de oferta vinculados a geopolítica y materias primas", explican los gestores de Acacia Inversión. "Es la diversificación total. Prevenimos, no predecimos, planteamos diferentes escenarios y asignamos probabilidades, construimos carteras coherentes con esos escenarios y con ideas de inversión sólidas, de forma que si una falla no afecte a toda la cartera", recalcan.

"La oportunidad está en entender qué precios descuentan demasiado optimismo, dónde se infravaloran los cambios estructurales y qué activos aportan resiliencia cuando el entorno se vuelve menos predecible. Gestión activa, diversificación real y rigor analítico para convertir un año complejo en uno de oportunidades de inversión que podamos aprovechar".

Además, la debilidad estructural del dólar, que abre la puerta a una redistribución de flujos de capital a escala global, y "pequeños cambios en la política monetaria de Japón tienen efectos desproporcionados en los flujos globales de capital", remarca Mikel Ochogavía.

Para Álvaro Vitorero, "la gestión de la incertidumbre es lo más importante para el inversor", que "debe ser consciente de que la inflación existe y que cuesta mucho en la protección del valor de su dinero"

15Jan

La selección, la calidad y la gestión activa marcarán la diferencia en un año marcado por un crecimiento global débil, condicionado por elevados niveles de deuda, un entorno fiscal exigente y un escenario monetario acomodaticio.

Miguel Ángel Valero

2026 estará marcado por un crecimiento global débil, sin recesión, pero condicionado por elevados niveles de deuda, un entorno fiscal exigente y un escenario monetario que seguirá siendo acomodaticio, según la Visión Estratégica de Tressis, presentada por José Miguel Maté, consejero delegado, y Daniel Lacalle, economista jefe. Por tanto, recomienda una estrategia de prudencia activa, basada en la selección, la calidad y la flexibilidad en la inversión.

“El mundo entra en una fase de crecimiento estructuralmente más pobre, en el que la abundancia de liquidez convive con una inflación que no termina de desaparecer y con niveles de deuda que limitan el margen de actuación de gobiernos y bancos centrales”, advierte Maté, que precisa: “No es un escenario de recesión, pero sí exige una gestión mucho más selectiva y disciplinada”, ha asegurado.

EEUU seguirá liderando el crecimiento entre las economías desarrolladas, apoyado en su dinamismo empresarial y su capacidad de generación de beneficios. Europa mantiene un escenario frágil, marcado por tensiones fiscales y políticas en algunos países clave, mientras que en mercados emergentes el dinamismo se concentra en Asia, con un enfoque más selectivo.

Uno de los conceptos centrales de los gestores de Tressis es el  “tsunami monetario”: años de políticas expansivas, déficits elevados y balances públicos sobredimensionados que siguen condicionando el entorno financiero. Una combinación que prolonga un ciclo de liquidez abundante y tipos reales contenidos, pero mantiene vivo el riesgo de inflación persistente, especialmente en el sector servicios. “La inflación ha bajado, pero no ha desaparecido como riesgo. Mientras el gasto público siga creciendo y los compromisos de deuda futura no financiada continúen acumulándose, los bancos centrales tendrán un margen muy limitado para aplicar políticas realmente restrictivas”, subraya Lacalle.

En este contexto, la Reserva Federal y el Banco Central Europeo afrontan 2026 con un sesgo acomodaticio, aunque sin capacidad para repetir las políticas ultraexpansivas del pasado. Tressis asume un aumento de la masa monetaria por encima del crecimiento del PIB nominal, lo que seguirá apoyando las valoraciones de los activos financieros, aunque con mayor volatilidad y divergencias.

La renta fija vuelve a ocupar un papel relevante en las carteras, si bien en un entorno más complejo. La creciente preocupación por la sostenibilidad fiscal ha elevado la volatilidad de la deuda soberana y ha incrementado las rentabilidades exigidas en los tramos largos. Por ello, Tressis recomienda duraciones medias, entre tres y cinco años, y alta calidad crediticia. En deuda privada, las perspectivas son más favorables gracias a la solidez de los balances empresariales y a unas rentabilidades a vencimiento que siguen siendo atractivas, especialmente en Europa.

En renta variable: calidad y prudencia, porque los retornos han sido mucho más dispares de lo que muestran los índices, con apenas un 25% de las industrias logrando batir las referencias. Tecnología en EE. UU. y bancos en Europa han capitalizado parte de las subidas, mientras el resto se ha quedado rezagado. Los expertos de Tressis sobre ponderan EEUU y Europa frente a los índices globales, pero se muestran cautos con las valoraciones y apuestan por salud, tras confirmar una mejora en los resultados; tecnología y comunicaciones con beneficios, haciendo mucho hincapié en compañías rentables; industriales, se estima una recuperación de las manufacturas a nivel global; y muy selectivos en consumo, dadas las correcciones en algunos segmentos.

Tressis también favorece las economías desarrolladas frente emergentes, aunque la debilidad del dólar abre oportunidades interesantes. Prudencia con la inversión en materiales y en bienes raíces, al menos hasta que se disipen los riesgos de inflación; y con algunos actores relacionados con inteligencia artificial, por el peligro del exceso de endeudamiento.

Los metales preciosos —oro y plata— continúan ganando protagonismo como activos de protección frente a desequilibrios monetarios y geopolíticos, apoyados por las compras de bancos centrales. Los metales industriales, especialmente el cobre, se benefician de la inteligencia artificial y la transición energética, aunque son sensibles a la evolución de la economía china.

El petróleo afronta 2026 en un entorno de precios contenidos y de equilibrio entre oferta y demanda, lo que contribuirá a la estabilidad macroeconómica, aunque siempre está expuesto a episodios de volatilidad derivados de riesgos geopolíticos.

Por tanto, Tressis afronta 2026 con una visión constructiva pero prudente, la liquidez seguirá siendo un soporte clave de los mercados, pero la selección, la calidad y la gestión activa marcarán la diferencia.

14Jan

Las quiebras de empresas aumentarán por el impacto de la inteligencia artificial, por el dumping de sobreproducción china. También influyen la creciente polarización social y la desinformación, y el riesgo de una salida masiva de los inversores minoristas en episodios de volatilidad.

Miguel Ángel Valero

La nueva era del proteccionismo implantada en 2025 con el regreso de Donald Trump a la Casa Blanca y sus aranceles disparó la incertidumbre económica a niveles inéditos, comparables a los de la pandemia, y sacudió toda la arquitectura geopolítica global y el comercio mundial. En 2026 esto se traducirá en la fractura del propio bloque atlántico, un crecimiento económico global moderado, el aumento de las insolvencias empresariales y la competitividad europea como asignatura pendiente, según las perspectivas de Coface.

Sus expertos dibujan un escenario marcado por dos tendencias clave. Por un lado, un crecimiento global moderado y dispar por regiones: 2,4-2,5% , marcando una nueva desaceleración tras el 2,6-2,7% de 2025, e inferior al potencial previo a la pandemia. En EEUU, el crecimiento se estabilizará ligeramente por debajo del 2 % , impulsado de forma masiva por inversiones en inteligencia artificial ( IA ) y tecnología: centros de datos, redes, generación eléctrica, etc. De hecho, solo el sector de la IA representa alrededor del 20 % del crecimiento estadounidense en 2025, y casi la totalidad si se incluyen los efectos sobre el consumo derivados de las valoraciones bursátiles, que se disparan por la subida de las acciones de los grandes grupos del sector. En Europa, el crecimiento previsto se mantiene cercano al 1 % , similar a 2025. Alemania podría alcanzar el 1% gracias al plan Merz, mientras que para Francia la previsión es del 0,6%, condicionada por incertidumbres fiscales y políticas. Por su parte, China continuará su desaceleración orgánica, pese al objetivo oficial del 5% ; mientras que India mantiene un fuerte dinamismo , apoyado en sus motores internos y su baja exposición al mercado estadounidense.

La segunda variable que marcará 2026 será el aumento de insolvencias. Se espera que las quiebras empresariales continúen aumentando, aunque el ritmo de crecimiento se ralentiza: 3-4% este año, frente al 6-7% de 2025. Los sectores más afectados siguen siendo construcción y hostelería y restauración , pero también se observa un fuerte incremento entre empresas medianas con importante peso social. 

“Se trata a menudo de compañías históricamente frágiles cuya caída se ha acelerado por el contexto general”, afirma Frédéric Wissocq, director de suscripción para Europa Occidental y África en Coface. Las empresas “zombi” , que sobrevivieron gracias a las ayudas por la pandemia y los bajos tipos de interés, están desapareciendo progresivamente. Además, puede surgir una nueva ola de insolvencias con la expansión gradual de tecnologías —especialmente la IA — en el tejido productivo, lo que Jean-Christophe Caffet, economista jefe del Grupo Coface , describe como “creación destructiva”, al menos durante una fase inicial de transición.

Retraso en la respuesta de Europa

“La fragmentación se acelera y la economía se convierte en herramienta de coerción. Antes se hablaba de la heterogeneidad del sur global, pero hoy es la relación transatlántica la que genera verdadera preocupación”, indica Frédéric Wissocq. “Esta revisión de la alianza histórica obliga a Europa a replantear urgentemente su postura estratégica, especialmente en materia de defensa, en un contexto de fuertes restricciones presupuestarias en varios países del continente”, añade.

La respuesta europea se articula en torno al “Compás de Competitividad”, que fija un rumbo estratégico ambicioso para 2029 basado en varias áreas clave: cerrar la brecha en tecnologías avanzadas, desarrollar un plan coherente que combine descarbonización y competitividad, reforzar la seguridad reduciendo dependencias y acelerar el proceso de integración política .Sin embargo, “actualmente, una de las mayores preocupaciones es el retraso en la aplicación operativa de las recomendaciones de los informes Draghi y Letta”, declara Jean-Christophe Caffet . Y es que, aunque se han lanzado algunos proyectos —gigafactorías, simplificación administrativa para pymes, aceleración en permisos mineros —el ritmo está muy por debajo de lo necesario para responder a la urgencia. El plan Draghi preveía inversiones anuales de entre 750.000 millones y 800.000 millones para impulsar la competitividad europea, pero la movilización efectiva de estos recursos se está viendo frenada por restricciones presupuestarias en muchos estados miembros y/o reticencias políticas a emitir deuda conjunta.

El caso alemán ilustra perfectamente esta tensión entre ambición y realidad: la llegada de Friedrich Merz al poder en 2025 marcó un cambio en la política económica alemana, tradicionalmente basada en la disciplina fiscal. Alemania ha anunciado un ambicioso plan de estímulo de 850.000 millones en diez años, destinado a infraestructuras, defensa y transición ecológica. Aunque este cambio podría generar efectos positivos en toda Europa, persisten incertidumbres sobre la ejecución y el calendario del gasto.

En cuanto a las perspectivas futuras de las empresas europeas, los expertos de Coface identifican varios frentes: proteccionismo estadounidense, competencia de China, e inestabilidad política regional. Pese a los temores iniciales, los aranceles de EEUU no han provocado grandes distorsiones para los exportadores europeos. Las tasas efectivas se sitúan actualmente en torno al 16-17 %. “Europa no está más gravada que el resto del mundo e, incluso , menos en algunos productos que exporta a EEUU”, señala Jean-Christophe Caffet. Alrededor del 80% del coste arancelario lo asumen entidades estadounidenses —empresas o consumidores —y no los exportadores extranjeros, en contra de lo que afirma la administración Trump.

Así, el verdadero peligro para la industria europea se encuentra en un dumping masivo de la sobreproducción china, tal y como indica Frédéric Wissocq. Este riesgo se explica por la combinación de sobrecapacidad china y aranceles estadounidenses, que dificultan el acceso al mercado de EEUU. Por ahora, China ha logrado redirigir sus exportaciones hacia Europa (+6%interanual) y, sobre todo, hacia terceros países o “conectores”, como Vietnam (+20% ). Esta ofensiva comercial china ejerce una fuerte presión deflacionaria: la brecha de precios entre productos chinos y europeos se ha ampliado 30 puntos desde la reapertura postCOVID, llegando a más de 40 puntos si se consideran las fluctuaciones cambiarias. ”Esta sobrecapacidad china deprime los precios de producción, estrangulando la facturación y, en consecuencia, los márgenes de los fabricantes europeos. No es un fenómeno temporal, sino una tendencia significativa y probablemente duradera” , avisa Jean-Christophe Caffet. Algunos sectores están especialmente afectados , como el de vehículos eléctricos , donde China ha dado un salto espectacular hacia la gama alta; el de bienes de equipo , especialmente los relacionados con la producción de energía libre de carbono; o el de metales , cuyos dos principales mercados —construcción y automoción —están en desaceleración.

En este todo este contexto alarmante, la incertidumbre pesa sobre la confianza de los agentes económicos, frenando el consumo y generando una marcada prudencia en las decisiones de inversión, concluyen los expertos de Coface.

Marsh/Zurich: atención a la polarización social y a la desinformación

Por su parte, el Global Risks Report 2026 del Foro Económico Mundial, elaborado con Marsh y Zurich, avisa de la confrontación geoeconómica, los conflictos armados entre Estados, los fenómenos meteorológicos extremos, la polarización social (que sube al tercer puesto entre los grandes riesgos globales a dos años vista), y la desinformación (ya es el segundo).

Andrew George, presidente de Specialty en Marsh Risk, advierte: “Las crecientes divisiones se encuentran en el centro de los riesgos sociales a los que todos nos enfrentamos, desde la fragmentación social y la desigualdad, hasta el deterioro de la salud y el bienestar. A pesar de la severidad cada vez mayor de estos riesgos globales, los principales gobiernos están abandonando muchos de los marcos establecidos para abordar los retos comunes. Como consecuencia, las sociedades divididas se están acercando al límite de la inestabilidad social y a un aumento de los conflictos”.

El informe alerta de la llegada de una nueva era de competencia global, ya que los líderes empresariales esperan que la gravedad de 33 riesgos –con la excepción de la confrontación geoeconómica– aumente en los próximos diez años. El 57%anticipa un panorama turbulento o muy complicado durante la próxima década. En este horizonte temporal, los riesgos medioambientales y tecnológicos adquieren un protagonismo destacado. Alison Martin, CEO de Vida, Salud y Distribución Bancaria en Zurich, resalta: “Los líderes empresariales de las principales economías están profundamente preocupados por las pensiones y la salud pública. Estas carencias amenazan tanto el bienestar de la fuerza laboral como la estabilidad social. Sin embargo, resulta llamativo que los riesgos sociales –como el deterioro de la salud, la falta de infraestructuras públicas y de sistemas de protección social– apenas tengan protagonismo en la perspectiva de riesgos a diez años, a pesar de que sus efectos ya están transformando nuestro entorno. Si no actuamos con urgencia y de manera colaborativa, corremos el riesgo de ignorar amenazas que podrían definir nuestro futuro”.

Según el informe, los avances en IA y computación cuántica tendrán un impacto significativo en los mercados laborales, las estructuras sociales, las infraestructuras y la geopolítica, y podrían contribuir a ampliar las brechas económicas globales. Las infraestructuras críticas –vulnerables ante amenazas como el corte de cables submarinos o la interrupción de satélites– también necesitarán una inversión considerable para su modernización.

Peter Giger, Group Chief Risk Officer, de Zurich, añade: “A pesar de que los fenómenos meteorológicos extremos, los ciberataques y los conflictos geopolíticos representan amenazas cada vez mayores, las interrupciones en infraestructuras críticas ocupan solo el puesto 23 entre los riesgos globales para la próxima década. Esto supone una peligrosa falta de atención. Desde las redes eléctricas tensionadas por olas de calor históricas hasta las ciudades costeras amenazadas por el aumento del nivel del mar, dependemos de sistemas que no están lo suficientemente preparados o con poca financiación. Cuando la infraestructura falla, todo lo demás queda expuesto al riesgo. Debemos reconocer lo interconectadas que están estas amenazas e invertir ahora para fortalecer la resiliencia antes de que llegue la próxima crisis”.

Andrew George, presidente de Specialty en Marsh Risk, concluye: “Los avances en inteligencia artificial y computación cuántica están transformando rápidamente los mercados laborales y la geopolítica, con profundas implicaciones que revolucionarán la vida de las personas, mejorarán nuestra salud y prosperidad, y moldearán el futuro de las naciones. A medida que la automatización y los avances en computación cuántica se aceleran, tanto gobiernos como empresas deben trabajar conjuntamente para afrontar los retos relacionados con la redundancia de puestos de trabajo, la concentración económica y el riesgo de interrupciones sistémicas tanto en infraestructuras críticas como en la confianza digital”.

Ibercaja: las elecciones de medio mandato frenarán a Trump

En Ibercaja Gestión vaticinan una economía global que crece a su velocidad de crucero, en torno al 3%. Tras los sustos de 2025, la incertidumbre política se ha reducido y las elecciones de mitad de mandato en EEUU deberían mantener a raya a Trump. En Europa, la tendencia es positiva, la confianza empresarial se sitúa bastante por encima del nivel de hace 12 meses, llega por fin el impulso fiscal alemán y como sorpresa podemos tener el dividendo de la paz si Ucrania y Rusia llegan a un acuerdo duradero .Esto sumaría unas décimas al crecimiento económico y restaría algo de inflación, lo que a su vez daría más margen de maniobra al BCE. Por su lado, los problemas de China con la demanda interna son de sobra conocidos, pero sigue cumpliendo el expediente en términos de crecimiento; y, en general, los emergentes se desenvuelven bien en un entorno de tipos americanos a la baja y dólar débil.

Ven un escenario base en el que los impulsos negativos sean compensados por los positivos. Para mantener su poder en ambas cámaras, Trump necesita una economía creciendo a mayor velocidad y una inflación más baja, ya que la correlación entre evolución de precios y sensación de bienestar económico entre las familias americanas es muy alta.

Por lo tanto, si hay novedades en el frente comercial, puede que incluso sean positivas (por ejemplo, exenciones en productos básicos en la cesta de la compra del americano medio; el One Big Beautiful Bill ya incluía retoques impositivos que aumentarán las devoluciones de impuestos en primavera), pero si esto no es suficiente para que Trump recupere popularidad, ya se habla de devolver parte de lo recaudado vía aranceles en forma de cheque directo a casa.
En Europa, los alemanes pueden anunciar una reforma y acabar gastando menos que el año anterior, como ha ocurrido en 2025 (se espera que acaben con un déficit del 2,5 %, frente al 2,7 % de 2024). Ya pasó después de la gran crisis financiera de2008. La excusa es que no han tenido presupuesto hasta octubre: el impulso no se ha cancelado, sino que se ha retrasado. Se espera que el crecimiento alemán se acelere desde el 0,3% de 2025, al 1,3 % en 2026 y al 1,7 %en 2027. Y la economía alemana es más de un cuarto del total de la zona euro.

Adicionalmente, está el impulso de las 4 bajadas de tipos de 2025, ya que la política monetaria siempre actúa con 'retraso'. Por lo tanto, en Ibercaja Gestión esperan  que la economía de la zona euro siga progresando a tasas cercanas a su crecimiento potencial, 1%.

Y el empujón que supondría que Ucrania y Rusia llegan por fin a un acuerdo de paz. Si se logra una tregua indefinida, pero sin resolver la posesión delos territorios y sin otorgar garantías de seguridad para Ucrania, el impacto sería mínimo, ya que persistiría la incertidumbre. Si, por el contrario, se logra un acuerdo duradero, la UE podría replantearse importar algo de gas ruso y se pondría en marcha el plan de reconstrucción de Ucrania. El impacto en PIB e inflación sería considerable.

Después de 164 bajadas de tipos en 2024 y 155 en 2025, quedan por delante otras 78 bajadas de tipos previstas en todo el mundo para 2026. Por lo tanto, el viento de cola de las políticas monetarias sigue soplando. El mercado está pendiente, sobre todo, de lo que haga la Reserva Federal, que también está de elecciones. De momento, el mercado ha puesto en precio dos bajadas para los próximos 12 meses, pero la elección del sustituto de Powell puede decidir el resultado final; al igual que lo puede hacer la evolución de la inflación y de los tipos a largo plazo, sobre todo si el movimiento al alza de éstos se debe a un nuevo episodio de crisis de confianza sobre la independencia de la Fed. "Lo positivo para los inversores es que 2026 será un año donde veamos bajadas de tipos, que históricamente ha servido para impulsar la renta variable", apuntan en Ibercaja Gestión.

Es complicado que las Bolsas repitan las altas rentabilidades de los últimos 3 años, pero en la gestora de Ibercaja recomiendan "seguir invertidos en carteras globales, diversificadas y gestionadas activamente". En Deuda Pública, las curvas ofrecen rentabilidades más atractivas que las de hace 12 meses en los tramos largos. Los vencimientos cortos siguen siendo poco atractivos. En Renta Fija Privada, una buena ventana de oportunidad para apostar por el crédito de buena calidad crediticia con duraciones medias (3-4 años).En Renta Variable, las expectativas de crecimiento de beneficios tanto para 2026 como para 2027 se sitúan por encima del 10%. "Salvo accidente, 2026 debería ser un buen año de Bolsa; aunque los accidentes, de vez en cuando, ocurren. EE.UU. debería subir algo menos que Europa, ya que las valoraciones de partida son más exigentes", avisan. Sectorialmente, una mezcla de cíclicos y defensivos en los que estar sobre ponderados: sanidad, consumo y tecnología más exposición a infraestructuras y financieras, y fuera fuera en energía y telecos.

Los riesgos como geoestrategia, posible sobrevaloración de la IA, e irresponsabilidad fiscal de los gobiernos, en absoluto pueden ser ignorados. La aportación de valor vendrá de la diversificación, flexibilidad y gestión activa. 2026 volverá a ser un buen año para la renta fija. "Vemos un 2026 positivo para los activos de riesgo y por lo tanto favorable para Bolsas", insisten. "El objetivo de Trump es un dólar débil y en 2026 podríamos ver más medidas como los aranceles que vayan en ese camino. Puede que hasta 1,2 -1,22/€, para reforzarse algo al aproximarse las elecciones de medio mandato en noviembre", resaltan

Singular Bank: la gestión activa será más determinante que nunca

Las Perspectivas 2026 de Singular Bank destacan que el antiguo orden internacional surgido tras la II Guerra Mundial ha perdido vigencia, sin que se haya consolidado todavía un marco sustitutivo, dando lugar a una etapa marcada por tensiones estratégicas, reajustes en las cadenas de valor y la irrupción de nuevas potencias intermedias. Durante 2025, el uso del poder económico, comercial y tecnológico como pilar central de política exterior se ha intensificado, particularmente por parte de Estados Unidos y China. La Administración Trump ha profundizado en la utilización de aranceles para reforzar su soberanía estratégica, mientras que el Gobierno de Xi Jinping ha afianzado su influencia mediante el control de exportaciones críticas como tierras raras y semiconductores.

Alicia Coronil, Economista Jefe de Singular Bank, señala: “Nos encontramos en el epicentro de una reconfiguración geoeconómica que marcará las próximas décadas. Las tensiones entre Estados Unidos y China, junto con el auge del Sur Global y de nuevas potencias intermedias, están obligando a redefinir las cadenas de valor y las estrategias industriales. Para Europa, 2026 será un año decisivo para reforzar su autonomía estratégica, recuperar su rol geoeconómico e impulsar su competitividad en un mundo que transita hacia un nuevo orden mundial”.

Será un año clave para Europa, que afronta el reto de reafirmar su peso geoeconómico, consolidar su autonomía y acelerar su integración en sectores clave como la industria, la energía, la defensa y la tecnología. Además, este proceso se desarrollará en un contexto marcado por la recuperación económica de Alemania, impulsada por la inversión pública, y por el crecimiento previsto para España, que volverá a superar la tasa de avance del PIB del conjunto de la Eurozona ante la resiliencia de la demanda interna.

El desarrollo acelerado de la IA y otras innovaciones disruptivas continuará impulsando un ciclo inversor histórico, que irá acompañado de una creciente demanda energética, de infraestructuras, hardware y talento especializado. De este modo, este fenómeno abre nuevas oportunidades en sectores como software, consultoría, salud, biotecnología o electrificación.

En los mercados financieros, será un ejercicio de transición, con retornos más moderados y con políticas monetarias tendiendo a la estabilización en niveles próximos a la neutralidad. Identifica valor en la renta fija en segmentos de mayor calidad, mientras que la renta variable afrontará un entorno en el que la fortaleza de los beneficios convivirá con valoraciones exigentes, especialmente en tecnología.

En este sentido, Roberto Scholtes, jefe de Estrategia de Inversión de Singular Bank, vaticina que "la gestión activa será más determinante que nunca. La combinación de crecimiento moderado, valoraciones ajustadas y divergencias entre sectores exige una aproximación selectiva y diversificada. Las oportunidades existen, pero requieren un análisis riguroso y una lectura estratégica de los grandes vectores que transforman la economía global”. Las 5D—digitalización, descarbonización, demografía, desglobalización y desorden geopolítico— son la guía fundamental para identificar las oportunidades estructurales de inversión de largo plazo en el nuevo contexto internacional.  “Este enfoque, que establecimos en 2022, demuestra hoy más vigencia que nunca en un mundo que se reconfigura a gran velocidad”, recoge el informe.

Robeco: selectivos y aprovechar las oportunidades ligadas a las caídas

Los inversores deberán ser selectivos este año, ya que los mercados bursátiles y metalúrgicos, excesivamente exuberantes, se enfrentan a posibles correcciones, afirma el Head of Multi-Asset Strategies & Equity Solutions de Robeco, Colin Graham. Pueden surgir oportunidades vinculadas a las caídas que pueden producirse si los mercados de renta variable abandonan sus máximos históricos, con los valores chinos que monetizan la IA y con las alternativas tradicionales a las acciones caras, como la deuda pública o los bonos corporativos.

"El progreso tecnológico récord esconde fragilidades estructurales del resto de la economía, como las presiones inflacionistas y un panorama manufacturero sombrío", avisa. "Mientras los índices como el S&P 500 alcanzan máximos históricos, el 'repunte de todo' iniciado el llamado Día de la Liberación del pasado abril, cuando se anunciaron los aranceles del presidente Trump, ha dado lugar a un mercado vulnerable a un brusco golpe de realidad", insiste.

"El éxito en 2026 requerirá comprar en las caídas de las posiciones abarrotadas y de consenso, y gestionar la merma de rentabilidad por las asignaciones menos favorecidas a coberturas defensivas e ideas basadas en las valoraciones", añade.

No solo los mercados bursátiles han alcanzado nuevos máximos. El precio del oro también ha batido récords y la onza ha superado los 4.000$ debido a la continua agitación geopolítica y a la gran demanda por parte de los bancos centrales. Por su parte, la plata se ha disparado porque la oferta no satisface la futura demanda industrial. "Los metales preciosos han proporcionado diversificación y rentabilidad, pero la reciente subida de la plata (un 30% en 2025) encarna la inestabilidad actual del mercado. Aunque la demanda industrial por parte de los sectores de la energía solar y el 5G es real, el precio de la plata se ha desvinculado de los fundamentales. Por el contrario, el oro sigue siendo una cobertura de primera", explica. 

Se espera que la demanda procedente de los bancos centrales siga siendo el cuádruple que en los años anteriores al 2022, un factor de demanda clave que habrá que vigilar este año. El interés de los fondos cotizados (ETF) de ambos metales ha crecido significativamente: el 22% de las 220.000 toneladas extraídas reside en monedas de oro y ETF respaldados por oro, unas tenencias mayores que las de los bancos centrales: "En consecuencia, el interés financiero será el motor predominante del oro y la plata, por lo que podemos esperar volatilidad y negociación en los indicadores técnicos", alerta.

Por otra parte, la posible contracción del mercado de deuda privada podría provocar que los instrumentos más tradicionales, como los bonos soberanos y el crédito, sean más atractivos en 2026. "Los riesgos sistémicos de la deuda privada han ido en aumento, ya que la demanda ha impulsado una 'reserva oscura' cada vez mayor de préstamos no bancarios sin la transparencia ni las rigurosas pruebas de estrés a las que están sujetas las emisiones de deuda cotizada», afirma Graham.

"Dados los estrechos vínculos con el sistema bancario tradicional, una crisis de liquidez en el ámbito del crédito privado podría desencadenar una repentina convulsión en los mercados públicos. Los gestores de deuda privada venderían primero lo que pudieran, empezando por la deuda líquida, y luego los bancos liquidarían las garantías (bonos del Tesoro, bonos investment grade y acciones) para cubrir las rebajas", recalca. "La derogación de la regulación de los balances bancarios en EEUU dará margen, ya que estas anomalías de precios a corto plazo se presentarán para los gestores hábiles de la deuda. Por tanto, pueden surgir oportunidades para la renta variable, el high yield y la deuda pública si la venta masiva no se debe a otros fundamentales».

La obsesión del mercado por los valores de IA ha llevado a muchos a creer que se trata de una burbuja a punto de estallar. Nvidia, que fabrica chips de IA, se convirtió en la primera compañía del mundo en alcanzar un valor superior a 4 billones$, una capitalización bursátil mayor que el PIB de todos los países europeos.

"El discurso en torno a la IA está pasando de la mera narrativa (valoraciones basadas en el potencial futuro) a la implementación, con resultados reales en cuanto a eficiencia y retorno de inversión. Las tecnológicas de EEUU (que elaboran dichas narrativas) siguen dominando el desarrollo de modelos de lenguaje de gran tamaño (LLM). No obstante, es probable que 2026 sea un año de racionalización en el que surjan inquietudes sobre el crecimiento, ya que los hiperescaladores se enfrentan a la presión de justificar los billones que están invirtiendo en bienes de capital. Por el contrario, las compañías de China (que ejecutan implantaciones) están ganando la carrera de la "IA aplicada". Al centrarse en la reducción de los costes unitarios de fabricación y logística, la IA china ya se está haciendo notar en las ganancias del 1% del PIB. No hemos descartado las acciones chinas que se beneficiarán del despliegue de la IA, como en la automatización industrial", resalta Graham.

El experto de Robeco cree que los inversores profesionales deben tener cuidado con la influencia de los minoristas que han proliferado en torno a los ETF de bajo coste, (en los de renta variable EEUU suponen más del 40%), atraídos por la subida constante de los precios de las acciones, y la perspectiva continua de una burbuja de la IA: "El cambio de la propiedad a inversores minoristas y tácticos que actúan en función de los precios ha creado 'manos frágiles". "Ya estamos observando un 'agotamiento minorista': los flujos netos han sido negativos durante cinco semanas consecutivas, lo que sugiere que la mentalidad de 'comprar en la caída' está desapareciendo. También está la 'brecha de confianza', ya que las encuestas a los gestores de fondos revelan altos niveles de inversión a pesar de la creencia generalizada de que el mercado experimenta una burbuja en torno a la IA. Esto genera riesgos de que se produzca una 'salida masiva'. remarca.

Este año también es año de elecciones de mitad de legislatura en EEUU. Desde 1961, la renta variable estadounidense pasa apuros en los tres primeros trimestres de los años de elecciones al Congreso, seguidos de un repunte en el cuarto. "Puede que este año no sea tan fácil como se prevé mayoritariamente", advierte.

"Y no hay que olvidar que los niveles de efectivo han disminuido mientras que los préstamos han aumentado a medida que todo el mundo se contagiaba del virus de la IA. Ahora existen riesgos de apalancamiento, ya que los saldos mundiales de efectivo han caído hasta un precario 3,7%, un nivel que históricamente precede a grandes desplomes de los mercados bursátiles", subraya Graham. "Además, los mercados de renta variable siguen cotizando en función del crecimiento de los beneficios de las empresas relacionadas con la IA y de los indicadores técnicos, no de las valoraciones", apunta.

"Durante estos episodios de volatilidad, nos basaremos en nuestro propio proceso de inversión multiactivo, analizando los fundamentales para detectar cualquier cambio en nuestras perspectivas; por ejemplo, en los beneficios de las compañías o en la evolución de los tipos de interés. Esto servirá como base para fundamentar la decisión de comprar activos de riesgo en caídas o alejarse de ellos para construir carteras más defensivas", concluye.

14Jan

Gobernadores de la Fed subrayan que los tipos de interés se encuentran cerca del nivel neutral, por lo que hay poca necesidad de reducirlos más mientras los precios no se acerquen al objetivo de la Reserva Federal.

Miguel Ángel Valero

Se le amontonan  los problemas a Trump. Por un lado, la inflación mantiene su senda de moderación, lo que resta argumentos en la campaña para bajar los tipos de interés en la que está embarcado el presidente de EEUU. Por otra, el primer banco que presenta resultados de 2025, JP Morgan, que es además el mayor de EEUU por volumen de activos gestionados, sufre una caída del 4,1% en Bolsa tras incrementar el 33% las provisiones por riesgo de crédito, principalmente derivadas de la adquisición del negocio de tarjetas de crédito de Apple —anteriormente gestionado por Goldman Sachs, y ganar el 2% menos aunque los ingresos crezcan el 4%.

Además, su CEO, Jamie Dimon, avisa que la propuesta de Trump para limitar los intereses de las tarjetas de crédito al 10% puede restringir significativamente el acceso de los consumidores a la financiación y perjudicar la economía de EEUU. También alerta que una mayor injerencia en la Reserva Federal puede provocar un repunte de la inflación.

Sobre Groenlandia crecen las discrepancias internas. La portavoz de la Casa Blanca insiste en que el uso de la fuerza militar sigue siendo una opción, mientras que el secretario de Estado, Marco Rubio, resta importancia a esa posibilidad y asegura que el objetivo es comprar la isla. 

Trump 'calienta' las negociaciones con Dinamarca y con Groenlandia al asegurar que cualquier opción que no sea la anexión de la isla a EEUU es "inaceptable". Cree que "la OTAN se vuelve mucho más formidable y eficaz con Groenlandia en manos de EEUU”, y en su Truth Social escribe: “OTAN: Dile a Dinamarca que salga de ahí ¡YA!“, porque "EEUU necesita a Groenlandia para su seguridad nacional” y “es fundamental para la Cúpula Dorada que estamos construyendo”, el gran escudo antimisiles que busca proteger a todo el territorio estadounidense desde el espacio a partir de 2028 y que cuenta con una inversión de 175.000 millones$ (más de 150.000 millones€).

Mientras, se confirma que las presiones inflacionistas se moderaron en EEUU Unidos en el tramo final del año pasado. El IPC se mantuvo sin cambios en el +2,7% interanual al tiempo que la tasa subyacente repitió niveles del +2,6%. Tras haber tocado mínimos en abril –cuando el IPC se situó en +2,3% y quedó marcado por la agresiva introducción de aranceles– se inició un repunte sostenido hasta +3% en septiembre y, ahora, con el dato de diciembre, se confirma una relajación al cerrar 2025 en niveles del +2,7%.

Por el lado de los componentes, destaca el freno de los precios de la energía, que avanzaron un +2,3% interanual frente al +4,2% anterior y, con ello, aportaron una décima a la inflación (3 en noviembre). Por su lado, repuntaron cinco décimas los precios de los alimentos al avanzar un +3,1% interanual. En el lado de la tasa subyacente, sin cambios en el ritmo de crecimiento de los precios de los servicios (+3% interanual) y también en los bienes (+1,4%). Este último dato sugiere que el impacto de los aranceles sobre los precios de bienes podría haber alcanzado ya su punto máximo. Mientras tanto, en los servicios, partidas como los alquileres imputados han mostrado estabilidad, pero han repuntado las relacionadas con el ocio (+4% interanual en diciembre vs. +2,4% previo), lo que indicaría una cierta presión al alza en los precios por crecimiento de salarios y sobre todo por una mayor demanda de consumo de servicios y gasto discrecional.

El presidente de la Fed de Richmond, Tom Barkin, aplaude el dato del IPC, pero avisa que la presión inflacionaria persistirá, dado que las empresas continúan trasladando a los consumidores los incrementos de precios derivados de los aranceles. Por su parte, el presidente de la Fed de San Luis, Alberto Musalem, cree que los tipos de interés se encuentran cerca del nivel neutral, por lo que hay poca necesidad de reducirlos más mientras la inflación permanezca elevada, contradiciendo a Trump. Además, los riesgos inflacionarios se están moderando, por lo que reitera su expectativa de que los precios comiencen a converger hacia el objetivo de la Reserva Federal más adelante este año.

Por si no fueran suficientes, China cierra 2025 con superávit comercial récord, pese a los aranceles de Trump. En diciembre las exportaciones avanzaron un 6,6% más que las importaciones (+5,7%). El superávit comercial se elevó hasta los 114.140 millones$ en diciembre, 1,2 billones en todo 2025, apoyado en las mayores exportaciones hacia los países del sudeste asiático (+13%), África (+26%), Latinoamérica (+7%) y Europa (+8%), que más que compensaron la caída del 20% de las ventas a Estados Unidos, que termina el año pasado en su menor peso (11%). 

Columbia Threadneedle

A Anthony Willis, Senior Economist de Columbia Threadneedle Investments, le llama la atención que los mercados siguen tranquilos pese a un comienzo de año intenso desde el punto de vista geopolítico: Venezuela, Irán y Groenlandia, entre otros focos. Las inversiones de las petroleras estadounidenses tardarán un tiempo considerable en traducirse en un aumento de la oferta procedente de Venezuela. Será necesario un volumen significativo de inversión en capital, lo que  requerirá estabilidad política.

Una intervención de Trump en Irán puede hacer que el sentimiento del mercado se deteriore por las represalias que tomará el régimen de los ayatolás contra Israel y contra las bases de EEUU en la región. 

En cuanto a Groenlandia, debería existir un amplio margen para el compromiso, dado que, aunque se trata de un territorio autónomo, en última instancia forma parte de Dinamarca y, por tanto, de la OTAN. En consecuencia, ya es una región aliada de EEUU, que mantiene una base militar en Groenlandia desde hace más de 70 años. Aunque ahora cuenta con apenas 200 soldados allí, ha llegado a desplegar hasta 10.000, "y podría aumentar fácilmente ese número si realmente le preocupa que China y Rusia ganen mayor influencia en la región ártica", señala.

El experto de esta gestora considera "más preocupante" la imputación penal al presidente de la Fed, Jerome Powell: "Ésta es, probablemente, la amenaza más inmediata para el mercado en términos de sentimiento. En el pasado ya hemos visto que cualquier duda sobre la independencia de la institución es mal recibida por los mercados financieros". "Powell respondió con firmeza y sugirió que el asunto no tiene nada que ver con sobrecostes ni con un posible fraude, sino con mantener la presión para nuevas bajadas de los tipos de interés. Una percepción de falta de independencia de la Fed resulta problemática para los mercados financieros, algo que ya se ha reflejado en el repunte de los precios tanto del oro como de la plata", añade.

"El panorama económico es razonablemente positivo y las expectativas para la próxima temporada de resultados empresariales se mantienen firmes. Los mercados de renta variable han mostrado resiliencia hasta el momento, aunque todavía es pronto. En nuestra opinión, mientras el foco se mantenga en la economía y en los resultados, la situación debería evolucionar de forma favorable. Si, por el contrario, reaparecen las preocupaciones políticas o las dudas sobre la independencia de la Fed, el sentimiento del mercado podría verse desestabilizado. De ser así, es probable que asistamos a un aumento de la volatilidad en los mercados", avisa.

13Jan

“Esto debe resolverse rápidamente, porque la independencia de la Fed para definir la política monetaria del país es algo que debemos garantizar que continúe sin interferencia política”, insiste John Thune, líder de la mayoría republicana del Senado.

Miguel Ángel Valero

La demanda presentada por el Departamento de Justicia de EEUU, por orden de Donald Trump, contra el presidente de la Fed, Jerome Powell, ha generado tensiones entre los propios republicanos. Especialmente, entre los miembros del Senate Banking Committee, que son el primer filtro en el proceso de selección del sucesor de Powell, como ya adelantó Dinero Seguro ayer. 

El republicano Thom Tillis, miembro del Comité Bancario del Senado, deja muy claro que “se opondrá a la confirmación de cualquier nominado para la Fed –incluida la próxima vacante de presidente– hasta que este asunto legal se resuelva por completo”, complicando los planes de Trump para reemplazar a Powell, que finaliza su mandato en mayo. Otros miembros del Senate Banking Commiitee se suman a la postura de Tillis, que afecta, entre otros nombramientos, al puesto de Stephen Miran, en la Fed ya que su mandato vence a finales de enero. 

“Esto debe resolverse rápidamente, porque la independencia de la Fed para definir la política monetaria del país es algo que debemos garantizar que continúe sin interferencia política”, insiste John Thune, líder de la mayoría republicana del Senado.

La vía penal como mecanismo para deshacerse de Powell al frente de la Fed ha contado con la oposición del secretario del Tesoro, Scott Bessent.

Este movimiento refuerza los requisitos de autonomía del sucesor de Powell al frente de la Reserva Federal, lo que incrementa las posibilidades de Christopher Waller, considerado el candidato más ortodoxo.

Al mismo tiempo, cobra aún más relevancia el caso de Lisa Cook, en el que se debate la legalidad de su destitución como miembro del Comité de la Reserva Federal por parte del presidente de EEUU alegando la investigación realizada por parte del Departamento de Justicia. Trump puede usar el mismo argumento para tratar de forzar el cese de Powell. La vista sobre el caso está programada para el 21 de enero.

Además de la carta de tres antecesores de Powell, Trump se ha encontrado con otra de los responsables de bancos centrales de todo el mundo. Entre ellos, la presidenta del Banco Central Europeo, Christine Lagarde; el presidente del Banco de Inglaterra, Andrew Bailey; el director general del Banco de Pagos Internacionales, Pablo Hernández de Cos, y el presidente de su consejo de administración, François Villeroy; Erik Thedéen, gobernador del Sveriges Riksbank (Suecia); Christian Kettel Thomsen, presidente del consejo de administración del Danmarks Nationalbank (Dinamarca); Martin Schlegel, presidente del consejo de administración del Banco Nacional Suizo; Michele Bullock, gobernadora del Banco de la Reserva de Australia; Tiff Macklem, gobernadora del Banco de Canadá; Chang Yong Rhee, gobernador del Banco de Corea; Gabriel Galípolo, gobernador del Banco Central de Brasil.

El mensaje es claro: “La independencia de los bancos centrales es fundamental para la estabilidad de precios, financiera y económica, en beneficio de los ciudadanos a quienes servimos. Por lo tanto, es fundamental preservar dicha independencia, con pleno respeto al Estado de derecho y la rendición de cuentas democrática”. Además, “el presidente Powell ha desempeñado su cargo con integridad, centrado en su mandato y con un compromiso inquebrantable con el interés público”, y es “un colega respetado”.

Powell, además, tiene un as bajo la manga. Aunque su mandato como presidente de la Fed vence en mayo de este año, puede seguir como miembro del consejo de gobernadores hasta mayo de 2028. La cuestión no es baladí. Si Powell deja todos sus cargos en la Fed en mayo, deja un puesto vacante que puede ser aprovechado por Trump para imponer a su candidato. 

Pero si Powell sigue en el consejo, no hay puesto vacante, lo que obligaría a Trump a pedir a un consejero, previsiblemente Stephen Miran, que renuncie para que un candidato externo pueda ocupar la presidencia de la Fed.

Claro que si el Tribunal Supremo considera que el presidente de EEUU tiene poder para cesar a miembros de la Fed, el panorama cambia radicalmente. Lisa Cook sería expulsada si no dimite antes, lo que incrementaría la presión sobre Powell, ya que Trump tendría más partidarios dentro del consejo de la Fed.

13Jan

La intervención de EEUU puede convertir las próximas elecciones sudamericanas en un referéndum sobre la doctrina Monroe 2.0. La tendencia hacia gobiernos de izquierda está retrocediendo, sustituida por una ideología centrada en la seguridad.

Miguel Ángel Valero

El cambio de régimen en Venezuela provocará una reorganización política en Latinoamérica, y los países se enfrentarán a la disyuntiva de permanecer en el "sur global" o situarse dentro de una renovada esfera comercial y de seguridad estadounidense. Las oportunidades para los inversores en mercados emergentes a largo plazo en este periodo de cambio son "reales e inminentes", asegura un análisis de Robeco.

El impacto geopolítico que se produjo el 3 de enero de 2026, cuando las fuerzas de operaciones especiales estadounidenses detuvieron a Nicolás Maduro en Caracas, ha alterado el panorama de riesgo político en Sudamérica. "Se trata del cambio más significativo en la dinámica de poder del hemisferio occidental desde el final de la Guerra Fría: el reinicio de la doctrina Monroe para el siglo XXI", insisten los expertos de la gestora holandesa.

Mientras EEUU inicia un período de influencia y control potencial en Venezuela, tres economías influyentes del continente —Perú, Colombia y Brasil— se encaminan hacia elecciones generales que decidirán si Sudamérica se integra en un corredor de seguridad y recursos alineado con EEUU o se retira a un bloque defensivo y multipolar del sur global.

A pesar de que México no celebrará elecciones generales este año, sigue siendo un pilar fundamental en el panorama de la doctrina Monroe 2.0, ya que actúa como principal crítico diplomático y como nodo económico fundamental en el nuevo orden regional. 

El operativo estadounidense de 2026 en Venezuela ha colocado a México en una posición precaria, al tener que equilibrar su compromiso constitucional de no intervención con su profunda integración económica con Estados Unidos.

La intervención en Venezuela puede convertir las próximas elecciones sudamericanas en un referéndum sobre la nueva postura estratégica de EEUU, esa doctrina Monroe 2.0 aplicada por Donald Trump. 

Las encuestas sugieren que la tendencia hacia gobiernos de izquierda está retrocediendo, sustituida por una marcada división ideológica centrada en la seguridad y la soberanía nacional.

Perú cuenta con más de 1,5 millones de migrantes venezolanos

Perú entra en su ciclo electoral en abril con un panorama fragmentado de más de 35 candidatos registrados. La principal preocupación de los votantes es la delincuencia, lo cual ha popularizado cada vez más las propuestas políticas más duras. El alcalde de Lima, Rafael López Aliaga (Renovación Popular), se ha situado como un líder al estilo del salvadoreño Bukele, abogando por la expansión inmediata de la minería y la purga de la influencia de la izquierda bolivariana. En la actualidad, compite con Keiko Fujimori para conseguir el voto conservador, mientras que el comediante Carlos Álvarez, un recién llegado a la política, lidera varias encuestas con un discurso antisistema.

El país acoge a más de 1,5 millones de migrantes venezolanos. Cualquier estabilización en Caracas que facilite la repatriación podría suponer un alivio fiscal para los servicios sociales de Perú. 

Una victoria de la derecha probablemente aceleraría el desarrollo del centro logístico del puerto de Chancay, a la vez que reforzaría los lazos de seguridad con Washington para contrarrestar la inestabilidad regional. A pesar de los continuos cambios en el poder ejecutivo, Perú sigue siendo uno de los países emergentes favoritos debido a la independencia de su banco central y a sus sólidas reservas de cobre y oro. Perú es la apuesta segura en el escenario actual, ya que, aunque se recrudezca la retórica política, el motor minero no se detendrá.

La hora de la verdad en Colombia

Colombia es el país más directamente afectado por la caída de Maduro. Las próximas elecciones en Colombia son, en el fondo, una elección entre dos opciones en cuanto a la calificación crediticia del país y su relación con EEUU en materia de seguridad. El país celebrará elecciones legislativas y primarias en marzo, con una segunda vuelta en junio. 

La derecha opositora (María Fernanda Cabal y Abelardo de la Espriella) hacen campaña a favor de un realineamiento total con EEUU. Su plataforma propone privatizar partes de Ecopetrol, reactivar los agresivos esfuerzos antinarcóticos y aprovechar la transición de Caracas para desmantelar los refugios que antes utilizaban los disidentes del ELN y las FARC.

Iván Cepeda, a la izquierda, es el posible sucesor del legado de Petro. Su plataforma enfatiza la soberanía medioambiental y ha calificado la incursión estadounidense como una violación del Derecho internacional. 

Una victoria de la oposición en Colombia probablemente generaría un dividendo de seguridad, lo que podría poner fin al conflicto interno de 60 años en Colombia al eliminar la estructura de apoyo bolivariana a los grupos armados. Podría desencadenar una compresión masiva de los spreads de los bonos soberanos y una apreciación de la moneda, ya que señala un retorno a la ortodoxia fiscal y un fortalecimiento de la alianza de seguridad con Estados Unidos.

¿Podrá Lula resistir la marea derechista?

En Brasil, las campañas electorales comienzan oficialmente en agosto, y las elecciones generales se celebrarán en octubre. Brasil es el peso pesado de la región y la popularidad del presidente Lula se ha visto puesta a prueba por su postura contra el unilateralismo estadounidense. Lula se enfrenta al 'efecto Moby Dick': un intento de unir a la nación en torno a la bandera de la soberanía nacional para contrarrestar la influencia estadounidense. El descontento por el deterioro de las condiciones económicas y una profunda crisis de seguridad y ética podrían frenar su intento de lograr un llamamiento creíble a la unidad nacional.

Lula sigue siendo un candidato viable y es probable que utilice la incursión estadounidense para argumentar que solo un Brasil fuerte y unificado puede evitar que la región se convierta en un campo de batalla para las rivalidades entre superpotencias. Su plataforma se basa en la expansión de los BRICS, la industrialización impulsada por el Estado y el uso de la influencia de Brasil para mediar en una transición en Caracas que no esté controlada por EEUU. Considera que el control estadounidense sobre el petróleo venezolano es una amenaza directa a la hegemonía regional de Brasil. 

La oposición de centroderecha de Brasil, liderada actualmente por un conjunto de gobernadores (Tarcísio de Freitas, Romeu Zema y Ronaldo Caiado) y la familia Bolsonaro, propone volver a la disciplina fiscal y fomentar la inversión privada, así como abandonar la retórica antiestadounidense. Su plataforma sugiere reducir los lazos con los BRICS, ratificar plenamente el acuerdo comercial entre la UE y Mercosur y alinearse con las iniciativas de nearshoring de EEUU para sustituir las cadenas de suministro chinas. Argumentan que alinearse con EEUU en la era posterior a Maduro es la forma más rápida de atraer las inversiones tecnológicas y energéticas necesarias para la modernización industrial de Brasil.

Las elecciones en Brasil determinarán si la séptima economía más grande del mundo sigue siendo líder del sur global o vuelve a girar hacia una arquitectura comercial integrada en Estados Unidos. En este momento, Brasil es un mercado de carry trade para los inversores globales. Por ahora, las altas tasas de interés protegen al real, pero la polarización política en el tercer trimestre de 2026 podría generar volatilidad en el mercado de divisas, ya que los brasileños deben decidir entre un crecimiento impulsado por el Estado y un reajuste del mercado.

El papel de México

La presidenta Claudia Sheinbaum se ha convertido en una voz regional destacada contra la acción de EEUU en Venezuela, rechazando la intervención como una violación de la Carta de las Naciones Unidas y una amenaza para la paz regional. Sheinbaum ha planteado la defensa de la soberanía venezolana como una defensa directa de la soberanía mexicana, rechazando explícitamente tanto la intervención estadounidense en el extranjero como cualquier indicio de acciones similares en su propio país.

Se espera que EEUU utilice la próxima revisión del Tratado de Libre Comercio entre Estados Unidos, México y Canadá (T-MEC) este año para obligar a México a cumplir con el avance de la política estadounidense en la región. A pesar de la retórica política de alto riesgo, el papel de México como centro de recursos y fabricación es más importante que nunca para los intereses de EEUU. México ha consolidado su posición como el mayor socio comercial de EE.UU., liderando de manera efectiva la 'salida de China, a medida que las empresas se trasladan de Asia a suelo norteamericano.

Repercusiones para el sector de los recursos

La destitución de Maduro ha creado un nuevo grupo de ganadores y perdedores en los sectores clave de la región. La perspectiva de que 300.000 millones de barriles de crudo venezolano vuelvan al mercado (bajo la gestión de EEUU) limita los precios del petróleo a largo plazo, aunque la reparación de las infraestructuras llevará años debido a los obstáculos a la inversión y los riesgos de sabotaje. 

El triángulo del litio y el cobre (Argentina, Chile y Perú) se está convirtiendo en una prioridad estratégica para la deslocalización cercana de EEUU, dada su relevancia para las redes energéticas y las baterías eléctricas que impulsan la industria tecnológica y automovilística. Esos países ya están alineados con las políticas estadounidenses y son aquellos con los que podríamos llegar a firmar acuerdos comerciales preferenciales.

Brasil ha consolidado su posición como la principal potencia en recursos del continente. Brasil, que actualmente es el principal productor de petróleo de Latinoamérica, superó los 4 millones de barriles diarios a finales de 2025, con enormes inversiones en exploración que se desplazaron hacia el margen ecuatorial y la cuenca sur. Además de este auge energético, Brasil ha desarrollado nuevas minas de cobre, aluminio y litio, y ahora tiene las segundas reservas de tierras raras más grandes del mundo (como 21 millones de toneladas), solo superadas por China.

Con la matriz energética altamente diversificada de Brasil —más del 88% de su electricidad proviene de fuentes renovables baratas como la solar, la eólica y la hidráulica—, garantizar el acceso a los recursos brasileños se ha convertido en un objetivo estratégico fundamental para las empresas tecnológicas estadounidenses que buscan estabilizar sus cadenas de suministro de tecnología verde y hardware de inteligencia artificial.

Si bien Brasil es líder en tierras raras, los consolidados clústeres industriales de México en los sectores automovilístico y electrónico son esenciales para el corredor de recursos alineado con Estados Unidos. Además, los recursos naturales de México, en particular el petróleo, siguen siendo fundamentales para la seguridad energética de Norteamérica, incluso cuando la región se prepara para el posible regreso al mercado de 300.000 millones de barriles de crudo venezolano.

La influencia de China

Durante la última década, China ha sido el principal prestamista de Sudamérica, mientras que EEUU se ha centrado en México y Asia-Pacífico. China consolidó su influencia en Sudamérica a través de iniciativas masivas respaldadas por el Estado, como la iniciativa de la Franja y la Ruta (One Belt One Road). Entre los ejemplos más destacados se encuentran el megapuerto de Chancay, en Perú, con un coste de 3.500 millones$, diseñado para sortear el Canal de Panamá, y el metro de Bogotá, en Colombia. 

En Brasil, la presencia de China ha evolucionado desde la simple extracción de recursos hasta la fabricación de alta tecnología, con empresas como BYD y Great Wall Motor que se han hecho cargo de antiguas plantas automovilísticas occidentales para crear centros regionales de vehículos eléctricos. Estas inversiones formaban parte de una estrategia a largo plazo para asegurar las cadenas de suministro de soja, cobre y litio, lo que convirtió a Pekín en el principal socio comercial de dos tercios del continente.

La incursión estadounidense en Venezuela en 2026 está desafiando fundamentalmente este dominio, dejando al descubierto los límites del poder económico chino frente a la intervención del poder duro estadounidense. A medida que Washington reafirma la doctrina Monroe, las empresas respaldadas por el Estado chino podrían enfrentarse a controles más estrictos por parte de los países sudamericanos alineados con EEUU, donde sus proyectos de infraestructura a largo plazo —antes considerados intocables— pueden estar sujetos a nuevos controles de seguridad para la inversión extranjera directa china, similares al modelo del Comité de Inversión Extranjera estadounidense (CFIUS).

La pérdida de posición es más evidente en el sector energético, donde China está perdiendo su estatus como principal comprador de petróleo venezolano, lo que obliga a las capitales regionales a elegir entre el crédito chino y la seguridad garantizada por EEUU. Además, los países que mantienen profundos vínculos con China y otros aliados del régimen de Maduro, o que se resisten a las directivas de seguridad de EEUU, podrían enfrentarse a sanciones secundarias o barreras comerciales.

En esta nueva era geopolítica, México sigue siendo un eje de la región productiva de Norteamérica. Si bien las repercusiones políticas inmediatas de la incursión en Venezuela implican retórica soberanista y fricciones con el gobierno de Sheinbaum, la trayectoria a medio plazo de México sigue ligada a un cambio estructural hacia una arquitectura comercial integrada y proestadounidense.

La región andina, junto con México, constituye un destino atractivo para el nearshoring estadounidense. Las empresas estadounidenses que buscan diversificarse y alejarse de las cadenas de suministro asiáticas pueden acceder a una Sudamérica rica en recursos y abierta a los negocios bajo un nuevo paraguas de seguridad.

Posicionarse ante la nueva era

La incursión de EEUU en Venezuela marca, según los expertos de Robeco, el final de una década de estancamiento regional. Si bien las consecuencias inmediatas podrían incluir volatilidad monetaria y debates sobre la soberanía, la trayectoria a medio plazo podría ser un cambio estructural hacia un clima de inversión favorable a EEUU que fomente el crecimiento. Si las próximas elecciones en Colombia, Perú y Brasil confirman este giro hacia la derecha que ya se ha observado en Argentina y Chile, la región podría experimentar un ciclo económico más constructivo en los próximos años.

"Mantenemos una posición estratégica en toda Latinoamérica en todas nuestras estrategias de mercados emergentes, a través de una exposición diversificada a Chile, México, Perú y Brasil. Tenemos posiciones en empresas que pueden verse afectadas por los acontecimientos actuales, entre las que se incluyen activos de infraestructura en México, empresas mineras de cobre, litio y oro en Sudamérica, así como empresas de energía y servicios públicos en Brasil. La región sigue presentando un valor atractivo en comparación con otros mercados emergentes", añade el análisis de Robeco.