Olli Rehn, gobernador del Banco Central de Finlandia; Martis Kazars, del de Letonia; Boris Vujcic, del de Croacia; y Mario Centeno, del Banco de Portugal, candidatos a sustituir a Luis de Guindos como vicepresidente del Banco Central Europeo. Y en 2027 cesan Christine Lagarde, Isabel Schnabel y Phillip Lane.


Miguel Ángel Valero

Como se esperaba, el Consejo de Gobierno ha decidido, por unanimidad, mantener sin variación los tres tipos de interés oficiales del Banco Central Europeo (BCE). Revisa al alza las previsiones de inflación: 2,1% en 2025, el 1,9% en 2026 (ya con Bulgaria en la zona del euro), el 1,8 % en 2027 y el 2% en 2028. La subyacente (sin energía ni alimentos): 2,4% en 2025, el 2,2% en 2026, el 1,9% en 2027 y el 2% en 2028. 

La inflación se ha revisado al alza para 2026, debido principalmente a que se espera que los servicios descienda más lentamente porque los salarios crecerán más. Y se estabilizará en el 2%, el objetivo del BCE, a medio plazo.

El crecimiento de la economía será más vigoroso que el previsto en las proyecciones de septiembre, impulsado especialmente por la demanda interna. El crecimiento se ha revisado al alza hasta el 1,4% en 2025, el 1,2% en 2026 y el 1,4% en 2027 y también 1,4% en 2028. 

El Consejo de Gobierno del BCE aplicará un enfoque dependiente de los datos económicos y financieros, la inflación subyacente y  la intensidad de la transmisión de la política monetaria, en el que las decisiones se adoptan en cada reunión, en función de las perspectivas de inflación y de los riesgos. Y no se compromete de antemano con ninguna senda concreta de tipos.

Su presidenta, Christine Lagarde, destaca un comportamiento mejor del esperado de la industria química y farmacéutica europea, sobre todo las empresas que comercializan medicamentos para adelgazar. Cree que la amenaza proteccionista de los aranceles de EEUU se ha suavizado. Resalta el aumento de la inversión, no solo por parte del sector público y de grandes empresas privadas, sino también de firmas pequeñas y medianas, apoyadas por el auge de la inteligencia artificial.

“El crecimiento de la inversión debería estar impulsado por una reducción de la incertidumbre, un mayor gasto en defensa e infraestructura, unos beneficios más sólidos y la mejora de la demanda ligada a una recuperación cíclica”, afirma la presidenta del BCE, que reconoce que las exportaciones contribuirán negativamente al PIB tanto en 2025 como en 2026.

Como el BCE estima que durante tres años la inflación no va a inquietar, lo lógico es esperar una fase de estabilidad en los tipos. Pero Lagarde se cura en salud: “Algo que no ha cambiado es la incertidumbre. Y no es una posición cómoda. Estamos atentos a la incertidumbre relacionada con la geopolítica, a los movimientos comerciales de países con sobrecapacidad, y a las fronteras de Europa. A todo el mundo le gustaría una orientación futura, pero con el grado de incertidumbre actual no podemos ofrecerla".

Reacciones de los analistas

Miguel Ángel Rico, director de Inversiones de Creand AM: "Reunión cómoda para el BCE. Los tipos de interés se mantienen en el 2% y Lagarde ha señalado que ni siquiera se ha discutido la posibilidad de subirlos o bajarlos. Además, tiene mayor relevancia la revisión al alza del crecimiento económico que la ligera revisión también al alza de la inflación, lo que facilita aún más la tarea del organismo. Con la tranquilidad de proyectar una inflación plenamente controlada y que regresará al objetivo del 2% en 2028, la presidenta del BCE ha querido disipar las especulaciones sobre si el próximo movimiento de los tipos será al alza o a la baja, subrayando que todas las opciones siguen sobre la mesa. De este modo, el mercado ha interpretado el mensaje como una señal de que no habrá cambios en los tipos de interés a lo largo de 2026, por lo que tiene sentido que se descuente un mantenimiento del nivel del 2% durante el próximo año.Apenas se han producido movimientos destacables en los activos financieros, ya que esta reunión se percibía como un trámite".

Dave Chappell, Senior Fund Manager, Fixed Income de Columbia Threadneedle Investments: "La decisión y la conferencia de prensa del BCE en diciembre se preveían sin grandes sorpresas. Aunque la mejora en las previsiones de crecimiento era ampliamente esperada por la mayoría, el repunte de la inflación subyacente por encima o en torno al objetivo hasta 2028 se debió a la suposición de que la inflación en los servicios se mantendría algo elevada durante más tiempo. Fuera de eso, la presidenta Lagarde se ciñó a los temas esperados: sin una senda definida para la política, decisión reunión por reunión y dependiente de los datos. La reacción en los mercados confirmó que, por ahora, el BCE sigue en una posición cómoda, con capacidad para observar los acontecimientos desde la barrera".

Simon Dangoor, subdirector de inversiones (CIO) de renta fija y director de estrategias macroeconómicas de renta fija, Goldman Sachs Asset Management: “El crecimiento resiliente, junto con la previsión de que la inflación se mantenga por debajo del objetivo, sugiere que el BCE mantendrá los tipos sin cambios en el futuro inmediato. Aunque existe cierto margen para una mayor flexibilización el próximo año si la inflación cae muy por debajo del 2 %, esa probabilidad se ha reducido. Por el contrario, la posibilidad de una subida de tipos en 2026 nos parece muy baja, dado el contexto de inflación moderada, a pesar de la reciente retórica agresiva de algunos miembros del comité".

Ulrike Kastens, Economista Senior de DWS: "Como era de esperar, el BCE ha mantenido sin cambios el tipo de depósito en el 2%. La atención se ha centrado en las previsiones actualizadas de crecimiento e inflación, que, por primera vez, se extienden hasta 2028. En general, el BCE mantiene abiertas todas las opciones. La política monetaria está bien situada en los niveles actuales, pero no es estática. A pesar de la mejora de las perspectivas de crecimiento, los riesgos para la economía no se consideraron sesgados al alza, sino que el equilibrio de los argumentos se presentó como bastante equilibrado. Lo mismo se aplica a la inflación, lo que refleja la continua alta incertidumbre".

El cambio más notable se produjo en el ámbito del crecimiento: las previsiones del BCE sobre el PIB son 0,5 puntos porcentuales más altas en términos acumulativos hasta 2027 que en septiembre, lo que refleja en gran medida el fortalecimiento de la demanda interna. Por el contrario, las previsiones de inflación parecen haberse ajustado solo marginalmente. Se sigue esperando que la inflación se sitúe en torno al objetivo del BCE durante el periodo 2025-2028. El BCE expresó una preocupación ligeramente mayor por la persistente inflación de los servicios, que ha sido superior a lo previsto, en parte debido al mayor crecimiento de los salarios. En este contexto, el BCE sigue dependiendo de los datos y no se ha comprometido previamente con una trayectoria concreta de los tipos. 

"El tono de la rueda de prensa fue notablemente más equilibrado que en octubre. Según las previsiones actuales, no prevemos que sea necesario adoptar medidas de política monetaria. Esperamos que los tipos de interés oficiales se mantengan sin cambios a lo largo de 2026", concluye esta experta.

El proceso de sustitución de Luis de Guindos ya ha comenzado

Más allá de la política monetaria, el gran debate es la sustitución de Luis de Guindos como miembro del Comité Ejecutivo del BCE. Su mandato concluye en mayo de 2026 y no es renovable, y el proceso para elegir sucesor ya ha comenzado en el seno del Eurogrupo, compuesto por los ministros de Finanzas de la Eurozona.

Los candidatos deben superar varias etapas: primero, la evaluación del Eurogrupo; posteriormente, el Consejo Europeo decidirá el candidato final, que deberá ser refrendado por el Parlamento Europeo y el Consejo de Gobierno del BCE.

Actualmente, la lista de aspirantes incluye a Olli Rehn, gobernador del Banco Central de Finlandia y tres veces comisario europeo; Martis Kazars, responsable del Banco Central de Letonia; Boris Vujcic, del Banco Central de Croacia; y Mario Centeno, exministro de Finanzas y actual gobernador del Banco de Portugal. También suena la subgobernadora del Banco de Grecia, Christina Papaconstantinou.

El Gobierno español parece que no dará la batalla por este puesto, sobre todo tras no lograr suficientes apoyos para que el ministro de Economía, Carlos Cuerpo, presida el Eurogrupo, que ha sido para el griego Kyriakos Pierrakakis. Cuenta con Nadia Calviño en el Banco Europeo de Inversiones, pero en enero pierde la presidencia de la Autoridad Bancaria Europea (EBA), tras la renuncia voluntaria de José Manuel Campa.

Bazas tiene para ganar (o recuperar) peso en Europea. Rodrigo Buenaventura, expresidente de la Comisión Nacional del Mercado de Valores (CNMV), es uno de los candidatos oficiosos para sustituir a Verena Ross al frente de  la Autoridad Europea de Valores y Mercados (ESMA), a partir de octubre de 2026.

No obstante, 2027 será el verdadero año de renovación, ya que expiran los mandatos de tres miembros del Consejo Ejecutivo del BCE: en mayo, el economista jefe, el irlandés Philip Lane; la presidenta, Christine Lagarde, el 31 de octubre, y a finales de año, la responsable de Mercados, la alemana Isabel Schnabel. Continúan en sus puestos del Comité Ejecutivo, el italiano Piero Cipollone y el holandés Frank Elderson.

En ese contexto, en la comparecencia de la presidenta del BCE tras el Consejo de Gobierno se recordaron sus 'piropos' al gobernador del Banco Central de Holanda entre 2011 y junio de 2025, Klaas Knot. Lagarde fue ágil: “No tengo ningún candidato favorito. No dije que Knot fuera un buen candidato. Hay muchos buenos candidatos. Y habrá más en el futuro. Veo muy satisfactorio que tanta gente quiera mi trabajo. Es un gran trabajo. Sientes que importas y tienes impacto en la vida de la gente”.

Alemania jugará fuerte por ocupar, por vez primera, la presidencia del BCE y se manejan tres nombres: el gobernador del Bundesbank, Joachim Nagel; la propia Isabel Schnabel ("si me lo pidieran, estaría preparada", aseguró en una entrevista), y Jörg Kukies, exministro del gobierno de Scholz. El problema es que ya tiene la presidencia de la Comisión Europea (Ursula von der Leyen) y de la supervisión bancaria (Claudia Buch).

Italia sueña con su gobernador, Fabio Panetta; Francia, con Francois Villeroy, aunque el gobernador del banco central sufre el estigma de haber perdido el pulso para suceder a Mario Draghi al frente del BCE. 

“Presentaremos candidatura. Cuando lo hagamos será potente, competente, vamos a empujar para que España siga presente en el consejo. España es una cantera enorme de candidatos y candidatas para estos grandes puestos a nivel europeo”, aseguraba el ministro de Economía, Carlos Cuerpo, al llegar a la reunión del Eurogrupo en Bruselas, que ponía precisamente en marcha el proceso para reemplazar a Luis de Guindos. Aquí tiene al gobernador del Banco de España, José Luis Escrivá, y a Nadia Calviño, que perdió por un voto la presidencia del Eurogrupo cuando era vicepresidenta primera del Gobierno y ministra de Economía.

En Europa gusta mucho el exgobernador del Banco de España, Pablo Hernández de Cos, director general desde julio del  Banco de Pagos Internacionales (BIS, por sus siglas en inglés). “No puede ser mejor”, admite Cuerpo, que sin embargo habla de más candidatos. 

En las quinielas para sustituir a Lane, Campa (aunque puede jugar en su contra su marcha antes de tiempo de la presidencia de la EBA), Óscar Arce (exdirector general del Banco de España y actual director general de Economía del BCE, también muy bien visto en Europa), y Ángel Ubide (director general y jefe de Estudios Económicos de Renta Fija Global y Macroeconomía en Citadel desde 2018, comenzó su carrera como economista en el Fondo Monetario Internacional y ha trabajado en Goldman Sachs, D.E. Shaw, Tudor Investment Corporation, entre otras entidades).

La lista de españoles con cargos influyentes fuera se verá reducida tras la marcha de José Manuel Campa y de Luis de Guindos. A los ya citados hay que añadir a Fernando Restoy, que preside desde 2017 el Instituto de Estabilidad Financiera,  adscrito al Banco de Pagos Internacionales, después de su paso como subgobernador del Banco de España entre 2012 y 2016, tras ser vicepresidente de la CNMV entre 2008 y 2012. Desde abril de 2025, Miguel Carcaño Saenz De Cenzano ocupa la vicepresidente de la Junta Única de Resolución (JUR).
Abolir los AT1 o CoCos puede obligar a los bancos a los bancos a captar nuevo capital (con un coste de dos dígitos) para reemplazar más de 200.000 millones€ en estos bonos, que ahora cuestan el 5,5%.

Miguel Ángel Valero

Francesco Castelli, gestor de Euro Bond Fund, fondo de renta fija integrado en Banor SICAV, cree que las recomendaciones del Consejo de Gobierno del Banco Central Europeo (BCE) que buscan simplificar el marco europeo de regulación, supervisión y presentación de información en el sector bancario, son beneficiosas para los tenedores de bonos AT1, pero perjudiciales para los accionistas. 

Los bonos AT1, también conocidos como bonos contingentes convertibles o CoCos, son instrumentos financieros híbridos que tienen características tanto de deuda como de capital. Son convertibles, porque pueden convertirse de bonos en capital (o amortizarse por completo), y contingentes, porque esa conversión solamente se produce si se cumplen determinadas condiciones (que la solvencia del banco emisor caiga por debajo de un nivel de activación predeterminado.

Son emitidos por instituciones financieras y se utilizan para aumentar el capital disponible en caso de necesidad. Si bien estos bonos pueden proporcionar a los inversores un rendimiento atractivo, también tienen un alto grado de riesgo asociado.

El 11 de diciembre, como contó Dinero Seguro, el Consejo de Gobierno del BCE repaldó las recomendaciones del Grupo de Trabajo de Alto Nivel sobre simplificación, que se concretan en las siguientes medidas:

  • Reducir el número de elementos de los marcos de ponderaciones por riesgo y de la ratio de apalancamiento.
  • Introducir un régimen prudencial considerablemente más sencillo para las entidades de menor tamaño, basado en el régimen de la UE existente.
  • Introducir un mecanismo europeo de gobernanza que incorpore una visión holística del nivel global de capital.
  • Completar la unión de ahorros e inversiones, incluida la Unión bancaria, para fomentar la integración transfronteriza y permitir mercados de capitales más eficientes.

Francesco Castelli, indica que el paquete de “simplificación” del BCE llega con capas y matices y sin noticias positivas para los accionistas, mientras que los tenedores de bonos AT1 podrían verse beneficiados por el “grandfathering” (mantenimiento de las condiciones previas).

La existencia de dos alternativas competidores para el capital subordinado subraya la falta de consenso:

  • Alternativa A — Los bonos AT1 se vuelven mucho más expuestos a la absorción de pérdidas. Los tenedores de bonos del Banco Popular podrían decir que la generación actual de AT1 ya ha sido muy eficaz absorbiendo pérdidas (eliminando completamente sus bonos), pero los reguladores quieren evitar cualquier escenario al estilo Credit Suisse.
  • Alternativa B — La abolición completa de estos instrumentos (o confinarlos a un papel puramente auxiliar, apoyando los requisitos MREL). Ésta es la solución preferida por el Bundesbank.

Como mencionó el vicepresidente del BCE, Luis de Guindos, “no es nuestra intención tener regulaciones retroactivas en absoluto. No vamos a modificar las características de los instrumentos que fueron emitidos antes”. En ambos escenarios, el “grandfathering” podría resultar un potente impulsor para los bonos AT1 existentes

Un paquete tan amplio podría requerir una nueva directiva de la UE y luego la transposición nacional: años, no meses. “Modificar estas características concretas, eso no nos corresponde a nosotros, corresponde al legislador”, precisan en el BCE.

Abolir los AT1 probablemente obligaría a los bancos a captar nuevo capital (coste de capital de dos dígitos) para reemplazar más de 200.000 millones€ de capital AT1 que actualmente cuesta el 5,5% a las tasas actuales. Una decisión poco útil si el objetivo de la política es más crédito para la economía real.

Los diferenciales de AT1 están comprimidos frente a la historia de una década de los valores de Basilea III si los CoCos se mantienen (“grandfathered”), podría valer la pena revisar la norma, donde los diferenciales subordinados previos a la crisis financiera global eran mucho más bajos. Si los bancos se mantienen fuertes, ese punto de referencia no parece descabellado.

"Un mensaje complejo que revela consenso limitado. La lectura táctica va de moderadamente a muy alcista para los actuales tenedores de bonos—especialmente si se confirma el “grandfathering”—mientras que los accionistas siguen sin ver un alivio claro", señala este experto.

"Una Unión de mercados de capitales empieza con un consenso político común, y aún no lo tenemos", concluye Francesco Castelli.

17Dec

Mastercard, Ibercaja y el IEB coinciden en que la economía española muestra resiliencia frente a un entorno internacional incierto y factores externos adversos. Ha logrado capitalizar su fortaleza en servicios, aprovechar los fondos europeos y atraer talento cualificado, creando un marco favorable para sostener el crecimiento.

Miguel Ángel Valero

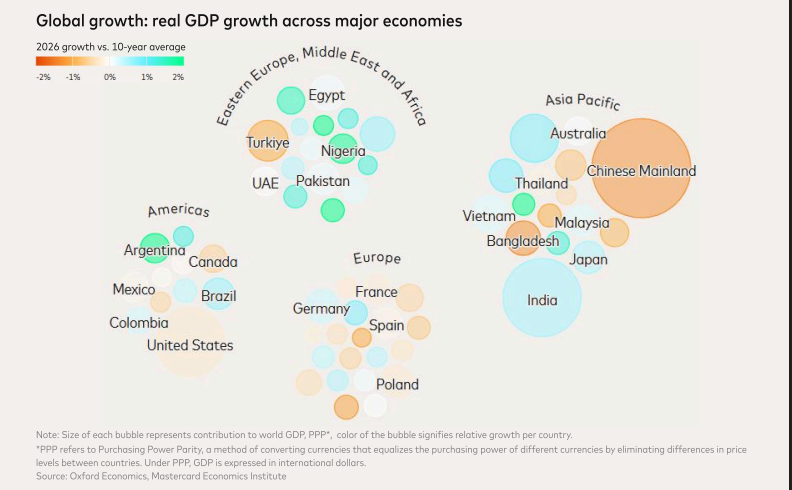
Unanimidad de los expertos en considerar que España seguirá siendo en 2026 el motor económico de Europa. En la presentación del Economic Outlook 2026  elaborado por el Mastercard Economics Institute, Natalia Lechmanova, Chief Economist de éste, y Juan Pablo Vivas, director general de Mastercard en España, destacan que España está a la cabeza del crecimiento económico en el continente de cara a 2026, con una previsión del +2,1%, por encima de la media europea, que se sitúa en un 1,2%. 

España está superando a la Eurozona, como viene haciendo desde la reapertura tras la pandemia. El crecimiento, según datos del Mastercard Economics Institute, está impulsado por una mayor inmigración, que ha aumentado la población en edad de trabajar y ha ayudado a cubrir las carencias de mano de obra cualificada y a impulsar el consumo. Por eso, el sector servicios ha obtenido mejores resultados, no solo en el turismo, sino también en sectores de alto valor añadido, como los servicios profesionales, financieros y de tecnología.

La Economista Jefe del Mastercard Economics Institute estima que el impacto de los aranceles en el PIB español será de una décima.

La economía europea mantendrá un ritmo de crecimiento estable en 2026, respaldada por una menor inflación, la bajada de los tipos de interés, la resiliencia de la demanda de los consumidores y políticas fiscales favorables, según datos del informe Economic Outlook 2026. Mientras se prevé que la Eurozona crezca un 1,2%, la inflación se modera hasta una media del 1,8% gracias al descenso de los precios energéticos, un euro más fuerte y unas importaciones más asequibles desde China continental.

Dentro de la Eurozona, habrá mayor aceleración prevista en Alemania (del 0,3% en 2025 al 1,2% en 2026) y en el sur de Europa (2,1% en España). A medida que el sector exterior se ajusta a los aranceles, la inflación —que promediaría el 1,8%— junto con menores tipos de interés y un mercado laboral resistente apuntalarán la economía doméstica. El empleo continúa expandiéndose y las tasas de paro se mantienen cerca de mínimos históricos, incluso en países donde han repuntado ligeramente, como Alemania.

En el Reino Unido, el PIB crecería un 0,9%, por debajo del 1,5% previo, con un consumo que se orienta hacia experiencias, electrónica y moda. Europa Central y Oriental muestra una recuperación —especialmente en Polonia, Chequia, Hungría y Rumanía— impulsada por el aumento del consumo y los recortes de tipos. Los países nórdicos y Suiza se beneficiarán del crecimiento del turismo de lujo, con los hoteles de cinco estrellas captando una mayor cuota del gasto. 

El consumo de los hogares en España se ha visto respaldado por la resistencia del mercado laboral, caracterizado por un descenso en la tasa de desempleo. Por otro lado, el crecimiento de los salarios ha sido fuerte, lo que ha permitido recuperar el poder adquisitivo.

Pese a unos fundamentos sólidos, los consumidores siguen actuando con cautela: gastan más en alimentación y pequeños caprichos, pero evitan las compras de alto importe (muebles o electrónica). Las categorías de ‘pequeños gastos’ incluyen moda, cosmética, tiendas de descuento, ocio digital y presencial, viajes terrestres y restauración.

Las pequeñas y medianas empresas europeas avanzan en una transformación estructural impulsada por la adopción digital y los cambios sectoriales. Las pymes representan el 32% del gasto minorista en Francia, el 25% en Alemania y el 20% en el Reino Unido, lo que refleja su creciente influencia tanto en el comercio tradicional como en el electrónico.

La incorporación de la IA evoluciona de la experimentación a la integración plena, respaldada por fuertes inversiones en infraestructuras. Dinamarca lidera Europa, con un 27,6% de las empresas utilizando al menos una tecnología de IA en 2024, el doble de la media europea. De cara a 2026, una integración más profunda de esta tecnología y estímulos fiscales selectivos serán motores clave del crecimiento global.

El Mastercard Economics Institute, destaca que los fondos de Next Generation EU expirarán a finales de 2026. Dado que solo se ha desembolsado la mitad de la dotación disponible, se prevé que se continúe acelerando su despliegue, lo que impulsará la inversión pública en países como Italia, Grecia, Portugal o España, que también se está beneficiando de un despliegue más rápido de estos fondos, impulsando la inversión en el país.

Según datos del informe Economic Outlook 2026, que ha analizado el comportamiento del consumidor europeo en el tercer trimestre de 2025 comparándolo con el mismo periodo de 2024, los españoles muestran un cambio notable en sus hábitos de gasto, marcado por una búsqueda de adquisiciones asequibles frente a grandes gastos. El fuerte aumento en las compras de pequeño importe (aumento de 2,1 puntos) evidencia que, pese a la cautela económica, los hogares siguen destinando parte de su presupuesto a pequeños caprichos que ofrecen bienestar inmediato sin comprometer sus finanzas. Al mismo tiempo, el gasto en la cesta de la compra en tiendas de alimentación se mantiene estable (variación de 0 puntos porcentuales), lo que sugiere una gestión ajustada y constante de la cesta básica de la compra.

Al mismo tiempo, los consumidores españoles han reducido de forma significativa su gasto en carburantes (que ha bajado 1,1 puntos porcentuales), un descenso que puede estar asociado tanto a la optimización de los desplazamientos como a la adopción de alternativas de movilidad más eficientes. Este ajuste se suma a la tendencia de posponer inversiones de mayor valor, reflejada en la caída del gasto en bienes de gran importe (0,9 puntos porcentuales de descenso), entre los que se encuentran viajes costosos, muebles o productos tecnológicos. Ambos comportamientos apuntan hacia una mayor prudencia y planificación del consumo ante el contexto económico.

En conjunto, los datos que desprende el informe dibujan un panorama de consumo más consciente en España, donde los hogares equilibran moderación y bienestar. Los españoles priorizan los pequeños placeres mientras controlan con sensibilidad su presupuesto, adaptando su comportamiento para preservar estabilidad sin renunciar por completo a experiencias de disfrute cotidiano. Esta combinación de cautela y ‘micro caprichos’ se convierte así en la señal distintiva del consumidor español de 2025.

Natalia Lechmanova vaticina que el crédito de consumo crecerá el 8,3% en 2026; las hipotecas, el 3%, y el crédito a empresas, el 2,9%. El paro mejora 6 décimas, hasta el 10,5%, y la deuda de las familias baja al 43,5% del PIB, frente al 43,8% en 20224. También se consolidará la recuperación del poder adquisitivo

Juan Pablo Vivas, director general de Mastercard España, señala que “las previsiones económicas para 2026 en nuestro país son excepcionalmente alentadoras, lo que supone un entorno positivo tanto para las personas como para las empresas. En Mastercard en España aprovecharemos este contexto para seguir impulsando los pagos digitales, especialmente en el transporte público, facilitando la experiencia de visitantes y residentes y apoyando el turismo como motor clave de nuestra economía. Además, reafirmamos nuestro compromiso con la seguridad, la simplicidad y la rapidez en el comercio electrónico, equiparando la experiencia online al contactless en tiendas físicas gracias a iniciativas innovadoras como Click to Pay, la tokenización y la aplicación de inteligencia artificial en el comercio a través de Agent Pay, entre otras iniciativas".

Ibercaja: fortaleza de la demanda interna

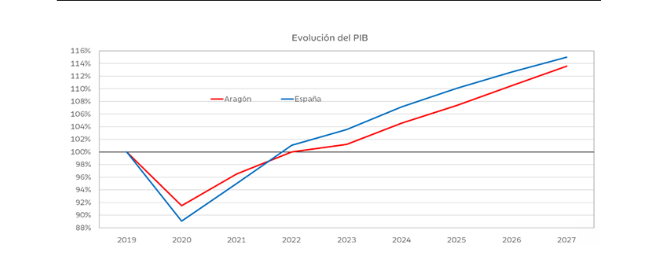
Por su parte, Ibercaja ha presentado sus previsiones de crecimiento económico para los dos próximos años, revisando al alza el crecimiento del PIB español, hasta un 2,3% en 2026 y un 2,1% en 2027. El crecimiento se debe, sobre todo, a la fortaleza de la demanda interna, cuyo impulso aportó 1,2 puntos al alza del PIB y 3,7 puntos en la tasa interanual en el tercer trimestre. Dentro de ella, destaca el aumento del consumo privado, que se incrementó un 3,3%. El punto positivo es el aumento de la inversión con un crecimiento del 7,6 % interanual, impulsado por maquinaria y equipo (11,0%), construcción (6,4%) y propiedad intelectual (6,4%).

Santiago Martínez, jefe de Análisis Económico y Financiero del Banco, señala en la presentación del nuevo número de la Revista Economía Aragonesa que “el dato de PIB continúa aportando noticias positivas para el conjunto de España, impulsado principalmente por la demanda interna y por la tasa de paro continuará reduciéndose. Sin embargo, será importante continuar vigilando otros indicadores que se puedan ver afectados por las tensiones geopolíticas o la guerra arancelaria”.

En contraposición, la demanda externa restó 0,6 puntos porcentuales al crecimiento. “La mayor parte de la aportación negativa de la demanda externa no proviene de la guerra comercial y su impacto sobre las exportaciones sino del dinamismo de las importaciones, que responde a la fortaleza de la demanda interna”, precisa.

Respecto a la creación de empleo en España, los datos muestran cierta desaceleración con unos datos menos favorables en el tercer trimestre, pero, aun así, positivos en relación con el mismo periodo de 2024. Por su parte, la ocupación continúa creciendo a un ritmo del 2,6% interanual, mientras que el paro descendió un -5,1%. De este modo, la tasa de desempleo se sitúa en el 10,5%, ocho décimas por debajo del mismo periodo del año anterior. Por ello, las predicciones de 2025 del Banco sobre la evolución de la tasa de ocupación estiman que aumentará un 2,2% en 2026 y un 2,0% en 2027, mientras que la tasa de paro continuará reduciéndose, hasta el 9,8% en 2026 y el 9,2% en 2027.

En relación con la tasa de ahorro de los hogares, las cuentas institucionales siguen mostrando una situación favorable, aunque más moderada. En cuanto a la situación de las empresas, la margen continua en descenso, al igual que la tasa de inversión sobre el valor añadido, que no consigue recuperarse. La inversión será clave para recuperar una productividad que continúa estancada, ya que el crecimiento económico sigue alimentado casi en exclusiva por la expansión del empleo.

El mercado inmobiliario está experimentando cierta estabilización en lo referente al crecimiento de las compraventas tras la fuerte expansión registrada en el primer semestre del año. Los niveles de producción de viviendas siguen muy alejados de los necesarios para satisfacer el aumento del número de hogares, la demanda de segundas residencias y de reposición de un parque envejecido. Como consecuencia, los precios de la vivienda crecen a tasas de dos dígitos según la serie del INE. “Lo que puede limitar la demanda es, precisamente, la propia subida de precios, ya que dificulta el acceso de muchos hogares, en particular jóvenes, al mercado de compra”, avisa.

IEB: España demuestra resiliencia frente a un entorno internacional incierto

Las "Perspectivas de la Economía Mundial 2026" del IEB, un informe elaborado por Aurelio García del Barrio, director del Global MBA con especialización en Finanzas, vaticinan que la economía mundial transite un ajuste suave pero persistente. Tras crecer alrededor del 3,3% en 2024, el PIB global crecerá un 3,2% en 2025 y un 3,1% en 2026. Se espera que el crecimiento se debilite al 2,3% en 2025, la tasa más lenta desde 2008 (excluyendo recesiones globales completas), debido al aumento de las barreras comerciales y la incertidumbre política. Para 2026, se espera una recuperación tibia con un crecimiento proyectado del 2,5%. 

La inflación ha dejado atrás su fase más aguda, pero no ha convergido plenamente a las metas en todas las regiones. En EEUU se situará en un 2,6% en 2026,por encima del objetivo, debido al nuevo contexto arancelario y los límites a la inmigración. En la Eurozona, gravita cerca de la meta (1,9% en 2026). La inflación global (Ponderada por PIB) será un 2,9%en 2025 y 2026, todavía un poco por encima del objetivo promedio.

La Fed inició un ciclo de recortes en septiembre de 2025 y podría llevar la tasa a 3,25% a fines de 2026. El BCE mantendría su tasa de depósito en un 1,75% durante 2025 y 2026. China mantiene un sesgo acomodaticio, con la tasa de política monetaria bajando hasta un 1,25% en 2026.

El auge del proteccionismo en 2025 elevó los aranceles efectivos y forzó a las cadenas de suministro a reacomodarse. La tasa arancelaria efectiva de EEUU ha superado los niveles alcanzados durante la Gran Depresión. El pronóstico para el crecimiento del volumen del comercio mundial de mercancías es de 2,4% en 2025 y se desacelera a 0,5% en 2026.

El escenario base sitúa el Brent en 68$/barril en 2025 y en 60 en 2026. Se prevé que los precios de la energía bajen un 12% en 2025 y otro 10% en 2026. Los precios del oro se mantendrán elevados durante 2026.

Los riesgos se inclinan a la baja, incluyendo un bloqueo migratorio más severo, nuevos aumentos de aranceles, conflictos y eventos climáticos extremos. Choques de oferta negativos y demanda débil pesan a la baja sobre el PIB.

España destaca en el entorno macro global. La economía española ha continuado mostrando un ritmo de crecimiento robusto, aunque algo más moderado que el registrado al final de 2024. De cara al futuro, al igual que ocurre a nivel global y europeo, las perspectivas sobre la evolución de la actividad en España están sujetas a una elevada incertidumbre, derivada de un entorno internacional complejo. Factores como la volatilidad de los precios energéticos, la evolución de la inflación y los riesgos geopolíticos condicionan el escenario económico, pero los fundamentos internos del país siguen siendo sólidos.

España se perfila para crecer por encima de la media europea en 2025-2026, gracias a una combinación de factores estructurales y coyunturales. Entre ellos destaca la demanda interna, con un consumo de los hogares sostenido por un mercado laboral sólido y un crecimiento estable del empleo. La inversión, tanto pública como privada, recibe impulso de los fondos europeos, destinados a proyectos de digitalización, infraestructuras y transición ecológica, generando un efecto multiplicador en la economía.

En términos sectoriales, sobresale la solidez del sector servicios, especialmente el turismo y las exportaciones de servicios. La recuperación del turismo ha sido significativa para el PIB y el empleo, mientras que los servicios de mayor valor añadido —finanzas, tecnologías de la información, consultoría y servicios profesionales— están ganando peso, diversificando la actividad económica más allá del turismo tradicional.

La participación de los servicios de alto valor añadido en el PIB español es ahora tres puntos superior a la prepandemia y un punto más quela media de la Eurozona, consolidando un perfil económico más competitivo.

La economía española muestra resiliencia frente a un entorno internacional incierto y factores externos adversos. Ha logrado capitalizar su fortaleza en servicios, aprovechar los fondos europeos y atraer talento cualificado, creando un marco favorable para sostener el crecimiento. Si bien se espera una moderación del ritmo en 2026, la combinación de demanda interna vigorosa, inversión estratégica y un mercado laboral en expansión sitúa a España por encima de la media europea y con perspectivas sólidas para los próximos años.

Por otra parte, el conflicto China-Taiwán: El conflicto es un punto clave en la pugna entre China y EEUU por el liderazgo mundial. Taiwán es el primer productor mundial de semiconductores avanzados, lo que hace que cualquier conflicto tenga un gran potencial destructivo para la cadena des uministro global y la economía mundial.

La ratio Deuda/PIB mundial se sitúo en 340%en 2025 y se prevé que alcance el 360% en 2026. La tasa de desempleo mundial, del 5%, se encuentra en el nivel más bajo desde 1991. Sin embargo, la creación de empleo global en 2025 será más modesta de lo previsto, debido a las tensiones comerciales y la cautela empresarial. Se estima que la tasa de desempleo global para 2026 sea del 4,9%.

La tendencia a la regionalización del comercio se ha intensificado desde 2018 como respuesta a la necesidad de mitigar riesgos geopolíticos y reconfigurar las cadenas de suministro.

17Dec

El Banco Central Europeo también publicará, por primera vez, sus perspectivas económicas para 2028.

Miguel Ángel Valero

Cristina Gavín, jefa de Renta Fija en Ibercaja Gestión, subraya que el mercado no espera sorpresas en la reunión del Banco Central Europeo (BCE) del jueves 18 de diciembre y se da por hecho que no realizará cambios en el tipo de intervención, de forma que" finalizaremos 2025 con la facilidad de depósito en el 2%, nivel que se mantiene inalterado desde el pasado mes de mayo."

Sin cambios esperados en los tipos, la atención de los inversores se centra en la rueda de prensa posterior y en las proyecciones que haga la autoridad monetaria europea en relación al entorno económico de cara a 2026. "Esperamos una revisión al alza en materia de crecimiento para los próximos años y unas previsiones de precios que se mantendrían inalterados y por debajo de niveles del 2%, tanto para 2026 como para 2027", explica.

Las declaraciones que realizaba Schnabel hace unos días, anticipando que los riesgos para la economía y los precios son al alza, parece mostrar una hoja de ruta donde el ciclo de bajada de tipos habría tocado a su fin, y podría empezar a pensarse que el siguiente movimiento que veríamos por parte del BCE sería al alza. No obstante, las tensiones geopolíticas y las incertidumbres económicas no han desaparecido, y quizás es más razonable pensar que tendríamos que esperar a 2027 para ver el primer movimiento de subida de tipos desde 2023.

Pictet: expectativa de tipos en pausa prolongada

Nadia Gharbi, economista para Europa en Pictet WM, habla de una "expectativa de tipos en pausa prolongada". Espera ue el BCE mantenga la tasa de depósito bancaria sin cambios en el 3% este 18 de diciembre.  Una flexibilización adicional requiere un catalizador claro, como pronunciada menor inflación o fuerte deterioro de la actividad económica. De manera que "nuestro escenario sigue siendo de tipo de interés terminal del BCE en 2% en este ciclo".

Es probable que la presidenta del BCE, Lagarde, reitere que la posición de política monetaria actual es apropiada.  Sin embargo, se esperan preguntas sobre subidas de tipos de interés. Al respecto, por datos recientes y comentarios en el propio BCE el tono puede ser algo más agresivo. 

El 8 de diciembre, Isabel Schnabel, miembro del Comité Ejecutivo del BCE, ha mencionado que está de acuerdo con las expectativas del mercado de que el próximo paso probablemente sea aumento de tipos de interés, aunque sin plazo.  

Pero la presidenta Lagarde puede ser menos belicista, destacando riesgos bidireccionales para el crecimiento y la inflación, manteniendo la necesidad de un enfoque basado en datos, reunión por reunión y sin predeterminación.

Uno de los puntos clave va a ser la publicación de nuevas proyecciones, que se extenderán hasta 2028. En general, es probable que refuercen la expectativa de que los tipos de interés permanecerán en pausa un periodo prolongado. Se espera que las previsiones de crecimiento económico se revisen al alza, mientras que las de inflación general pueden experimentar ligeros ajustes, con aumento modesto en 2026 debido a la inflación subyacente, aunque ligera disminución para 2027 y alineación con el objetivo del 2 % para 2028.

DWS: La política monetaria, en el buen camino

Ulrike Kastens, Economista Senior de DW, también ve poco probable que la próxima reunión del BCE del 18 de diciembre de 2025 traiga sorpresas. Tanto las expectativas del mercado como un gran número de miembros del BCE están a favor de mantener, sin cambios, la tasa de depósito en el 2%. Es probable que la conferencia de prensa atraiga más atención. Al fin y al cabo, se presentarán las nuevas proyecciones de crecimiento e inflación, que por primera vez también incluirán el año 2028.

A pesar de las incertidumbres en la política comercial, la economía de la zona euro ha tenido una evolución mejor de lo previsto en 2025, en parte gracias a un mercado laboral robusto. Junto con una política fiscal más expansiva, esto probablemente tendrá un impacto positivo en el crecimiento económico, permitiendo revisiones ligeramente al alza del crecimiento del PIB durante el periodo de previsión. La inflación ha aumentado recientemente un poco más de lo esperado, principalmente debido a nuevos incrementos en los precios de los servicios. Sin embargo, en general, el mensaje de las proyecciones de inflación probablemente se mantenga sin cambios. La inflación fluctuará alrededor del 2%, pero promediará el objetivo de inflación para los años 2025 a 2028.

En conjunto, es probable que la presidenta del BCE, Christine Lagarde, reitere su evaluación de que la política monetaria se encuentra en una buena posición. En la última reunión de octubre, se estableció un umbral elevado para posibles recortes de tipos. Es probable que las nuevas proyecciones confirmen esto. Tras la entrevista con Isabel Schnabel, miembro de la Junta Ejecutiva del Banco Central Europeo, el foco de atención ha cambiado de todos modos, con crecientes preguntas sobre si el próximo paso podría ser una subida de tipos. En este contexto, es probable que la presidenta Lagarde mantenga todas las opciones abiertas, señalando también que el BCE no está asumiendo un compromiso previo sobre una senda concreta de política monetaria. Sin embargo, las nuevas proyecciones de inflación y la desaceleración prevista en el crecimiento salarial probablemente refuercen nuestra opinión de que la tasa de depósito se mantendrá en el 2,0% en 2026.

Ebury: La suerte de la Eurozona está cambiando

Dado que no se prevé ningún cambio en los tipos de interés del BCE en un futuro próximo, la atención se centrará en la actualización de las perspectivas de crecimiento e inflación. La inflación de la zona euro se ha estabilizado en torno al objetivo del 2% en los últimos meses, y la actividad económica parece estar repuntando. El informe del PIB del tercer trimestre superó las expectativas, con una expansión del 0,3% intertrimestral, lo que supone una aceleración con respecto al modesto crecimiento registrado en el segundo trimestre. Los últimos índices PMI apuntan a que el crecimiento se ha acelerado aún más desde entonces. El PMI compuesto subió hasta el nivel de 52,8 en noviembre, el más alto desde mayo de 2023, impulsado por la fuerte recuperación del sector servicios.

Los responsables del BCE han comenzado a reconocer abiertamente esta mejora de las condiciones económicas. La presidenta Lagarde señaló recientemente que la economía se estaba mostrando más resiliente de lo que el banco había previsto, ya que el impacto de las tensiones comerciales con EEUU estaba siendo más moderado de lo esperado. También insinuó que el BCE volvería a revisar al alza sus previsiones de crecimiento durante la reunión del jueves.

El alcance de las revisiones a los pronósticos de crecimiento, que ahora se sitúan en un 1,2 % para 2025, un 1 % para 2026 y un 1,3 % para 2027, será uno de los temas centrales del jueves. También se esperan cambios en las previsiones de inflación. El BCE deberá tener en cuenta el retraso en la aplicación del Sistema de Comercio de Emisiones de la Unión Europea (ETS2), lo que debería reducir mecánicamente la previsión de inflación para 2027. 

El BCE también publicará, por primera vez, sus perspectivas económicas para 2028. Dada la resiliencia de la economía, la buena salud del mercado laboral y el crecimiento salarial sostenido, "no vemos justificación alguna para que el BCE vuelva a bajar los tipos de interés. De hecho, creemos que estas condiciones son más propicias para una subida de tipos que para una bajada", opinan en Ebury. 

Esta tesis está ganando adeptos en los mercados, y los swaps ya descuentan la posibilidad de una subida hacia finales de 2026. Esta postura la ha defendido una de las figuras más beligerantes del BCE, Isabel Schnabel, quien afirmó sentirse "bastante cómoda" con la expectativa de una subida de tipos, aunque "no a corto plazo".   Dada la lejanía de una posible subida de tipos, no tiene mucho sentido que el Consejo de Gobierno la mencione en esta reunión. Además, supondría un cambio demasiado radical respecto a las recientes señales dovish y neutrales del banco. Las opiniones dentro del Consejo de Gobierno siguen siendo dispares, por lo que también se debería evitar cualquier tipo de volantazo en las comunicaciones. Es muy probable que el mensaje general siga siendo tranquilizadoramente neutral, con Lagarde reiterando que el BCE se encuentra "en una buena posición". En resumen: sin cambios en el futuro inmediato.


17Dec

Para una apreciación rápida del dólar, el mercado de divisas debe volver a confiar en una economía estadounidense más sólida en 2026, mientras se confirma una zona euro aún lastrada por la guerra comercial y la creciente competencia industrial de China.

Miguel Ángel Valero

La publicación de los datos de empleo de EEUU arroja algunas luces, pero también deja zonas grises. Porque la mayor caída en el empleo desde 2020 responde al cierre de Gobierno más prolongado de la historia, un factor coyuntural que oculta la mejora en la creación privada de empleo. En este contexto, el componente cíclico del dólar vuelve a cobrar protagonismo. La recuperación de la divisa estadounidense frente al euro en los últimos meses se ha visto cuestionada por las nuevas dudas sobre el ciclo económico en EEUU –principalmente derivadas de la debilidad en el mercado laboral– y por unas declaraciones restrictivas de Schnabel, miembro del Consejo de Gobierno del BCE, que debilitaron al dólar hasta el punto de tocar niveles de 1,18 intradía.

No obstante, la asimilación de las cifras de empleo impulsó las compras en la segunda mitad de la sesión, provocando un rebote que situó al dólar nuevamente cerca de la barrera de 1,17 Tras este movimiento técnico positivo, quedan por delante numerosos catalizadores que podrían prolongar la apreciación del dólar frente al euro. 

Resulta paradójico que el dólar sea la divisa para la que se anticipan más recortes a 12 meses entre las diez principales monedas desarrolladas, mientras el optimismo sobre la evolución económica estadounidense aumenta de cara al próximo año –las recientes previsiones de la Fed subieron el crecimiento esperado para 2026 en 5 décimas, hasta el 2,3%– y el gráfico de puntos apunta a solo una bajada de tipos en 2026. 

Incluso el incremento de las probabilidades de que Kevin Warsh sea nombrado nuevo presidente de la Fed —candidato más ortodoxo que Hasset y respaldado públicamente por el influyente CEO de JP Morgan, Jamie Dimon— no ha servido como catalizador para mejorar las perspectivas del dólar.

Para una apreciación rápida del dólar, el mercado de divisas debe volver a confiar en una economía estadounidense más sólida en 2026, mientras se confirma una zona euro aún lastrada por la guerra comercial y la creciente competencia industrial de China.

La publicación aplazada de los datos del mercado laboral estadounidense de octubre y noviembre dejó una lectura mixta. Por una parte, la creación de empleo se frenó, pero esto se debió a la destrucción de puestos de trabajo en el sector público mientras que se aceleraron las contrataciones en el sector privado. Por otro lado, la tasa de paro siguió subiendo y alcanzó el 4,6% – su mayor nivel desde 2021 –.

Las cifras muestran una clara pérdida de dinamismo del mercado laboral, pero dada la excepcionalidad del momento –el cierre de Gobierno más largo de la historia de EEUU–, la aceleración en la creación de empleo privado deja un tono positivo de fondo y que aleja temores a un freno brusco del mercado laboral.

Comenzando por los datos de creación de empleo, en octubre las cifras mostraron una destrucción de 105.000 puestos de trabajo, que en parte se revirtió en noviembre con una creación de 64.000 nuevos empleos. Ahora bien, el fuerte retroceso en la contratación en octubre (la mayor desde 2020) se debió a la caída de 157.000 empleos públicos, dado que los trabajadores que participaron en el programa de renuncia liderada por el DOGE de la Administración Trump dejaron de figurar tras septiembre en la serie (el número de empleados federales se rebajó en 162.000 personas). Este peor desempeño de la contratación pública continuó también en noviembre, aunque a menor ritmo (-5.000 empleos). 

Por otro lado, la nota positiva viene por la creación de empleo privado que se ha acelerado: de media en los últimos tres meses se crearon 75.000 nuevos puestos de trabajo, el mayor avance desde mayo. La mayor parte de la contratación privada en noviembre estuvo concentrada en Educación y Sanidad (+65.000 empleos), pero también en la Construcción (+28.000 empleos) que parece haber estado especialmente impulsada por la edificación de nuevos centros de datos, dado que el segmento con mayor dinamismo fue la construcción no-residencial y en particular profesionales especializados.

En cuanto a la tasa de paro, el dato de octubre no se ha podido publicar por el cierre de Gobierno y se ha tenido que alterar las fechas habituales de la encuesta a los hogares y el procedimiento estadístico utilizado para el mes de noviembre, lo que llevó a que la propia agencia recolectora de estadísticas estadounidenses avisara por de un posible aumento del error estándar del dato de ese mes. A pesar de estas dificultades, el dato se ha publicado y mostró un repunte de la tasa de paro en noviembre hasta el 4,56% desde el 4,44% en septiembre (dos meses antes). Esta subida de la tasa de paro se debió en gran medida a un incremento de la fuerza laboral: el nivel de desempleo subió por la reincorporación de población al mercado laboral (explicaron 1,53 puntos de la tasa de paro del mes vs. 1,36 puntos en septiembre) y con ello, se elevó la tasa de participación en la economía que subió una décima hasta 62,5% – siendo especialmente importante el repunte de la población en edad “prime” que se elevó hasta 83,8%, cerca de máximos de los últimos 20 años.

Los datos de consumo también han dejado cifras contrapuestas. Las ventas minoristas agregadas tuvieron un crecimiento nulo en octubre frente al +0,1% de septiembre. Esta desaceleración se debió al peor desempeño de las ventas de automóviles tras el final de los créditos fiscales a las compras de vehículos eléctricos (la partida de autos cayó un 1,6% mensual frente al +0,7% de crecimiento promedio en los tres meses antes). Por ello, mirando solamente el denominado “grupo de control” – que aglutina las partidas de las ventas minoristas más cercanas a las usadas para el cálculo del consumo de bienes en el PIB –registró una aceleración al crecer un 0,8% mensual, más que revirtiendo la caída del mes previo del -0,1%. Un dato que unido a las cifras de ventas del Black Friday apuntan a resiliencia del consumo en la parte final del año.


16Dec

La gestora Ofi Invest mantiene la asignación actual de activos en Cobre (30%), Aluminio (16%), Plata (16%), Níquel (10%), Plomo (4%) y Paladio (4%). La asignación a Platino sube al 16% y la de Zinc se reduce al 4%.

Miguel Ángel Valero

Los expertos del Área de Materias Primas de la gestora francesa Ofi Invest AM estiman que los mercados de Cobre, Plata y Paladio estarán en déficit en 2026, porque la demanda de estos tres metales clave para la transición energética seguirá creciendo, mientras que la producción será menor y no podrá satisfacer la demanda.

El análisis de la gestora busca definir la asignación de activos de cada metal en la estrategia que invierte en éstos para la transición energética. La conclusión del comité mantiene la asignación actual de activos en Cobre (30%), Aluminio (16%), Plata (16%), Níquel (10%), Plomo (4%) y Paladio (4%). La asignación a Platino sube al 16% y la de Zinc se reduce al 4%. La rentabilidad  anual de la estrategia alcanza el 33%.

Los expertos de Ofi Invest AM señalan que el contexto de los metales para la transición energética en 2025 ha estado dominado por dos factores: una concienciación global sobre los retos que implica asegurar el suministro de estos materiales estratégicos, tras el sutil pulso entre China y EEUU por las tierras raras; y un recordatorio del alto nivel de riesgo en la industria minera, como se ha visto en varios incidentes que han reducido la producción en tres grandes minas de Cobre.

Estas limitaciones de producción llevarán al Cobre a estar en déficit en 2026, ya que la producción no podrá satisfacer la demanda. El Cobre, junto con la Plata y el Platino, que llevan años en déficit, disfrutan de perspectivas de demanda favorables para los próximos años que podrían impulsar los precios al alza.

El Aluminio se mantendría estable en 2026, aunque las perspectivas de oferta son difíciles de predecir. Se espera que el Zinc pase a estar en superávit debido a la reapertura de una de las principales minas, lo que debería aumentar la oferta mientras la demanda se mantendría estable.  

En 2025, el mercado del Cobre se ha visto influido por varios factores: ser el metal líder en la transición energética, la tendencia hacia la digitalización —que empieza a generar una demanda significativa— y cuestiones geopolíticas.

La industria minera del Cobre está enfrentando interrupciones en la producción que están reduciendo el suministro global  en 2025 e, incluso, en los dos años siguientes. 

Las tensiones en este mercado están provocando una caída en la producción mientras la demanda aumenta, llevando al Cobre a un déficit en 2026. Ofi Invest AM considera que la escasez de Cobre debería seguir impulsando los precios al alza en 2026, y mantiene una asignación del 30% al Cobre en su estrategia para el próximo año, igual que en 2025.

Aluminio: Incertidumbre sobre un posible aumento de la oferta

El mercado del Aluminio se está ajustando a medida que la demanda crece por la transición energética y la construcción de centros de datos. Por el lado de la oferta, existen tensiones en el mercado causadas porque las refinerías, especialmente en Europa, siguen cerrando debido a los altos precios de la electricidad, ya que el refinado de aluminio es muy intensivo en energía. 

Para racionalizar el consumo eléctrico y acelerar su independencia energética, China ha anunciado un límite de producción de 45 millones de toneladas de aluminio al año. Con la producción anual de China ya muy cerca de este límite, China —que produce más de la mitad del Aluminio mundial— prácticamente no tiene margen para ampliar la oferta.

Sin embargo, un factor podría mitigar estas perspectivas favorables para los precios del Aluminio. Indonesia ha comenzado a aumentar la producción, aunque este crecimiento podría variar mucho, ya que muchos proyectos aún no se han materializado. Por tanto, existe incertidumbre sobre si realmente habrá producción adicional en la segunda mitad de 2026. Ofi Invest AM mantiene el peso del Aluminio en su estrategia (16%) y ve un entorno favorable para este metal.

Plata, el mejor desempeño en 2025

Habiendo sido el metal con mejor desempeño en 2025, la Plata puede continuar esta tendencia positiva en 2026. En su quinto año consecutivo en déficit, la demanda sigue creciendo debido a sus propiedades de conductividad eléctrica, mientras persisten las restricciones de oferta.

Esta situación afecta a los inventarios, que en el pasado ayudaban a equilibrar el mercado pero ahora están cayendo rápidamente. Ofi Invest AM espera que el déficit continúe en 2026 debido a la disminución de inventarios, lo que agravará la escasez de Plata y podría impulsar los precios al alza.

Sin embargo, la demanda industrial puede ralentizarse debido a la sustitución de la Plata por el Cobre en los paneles fotovoltaicos, junto con una desaceleración del sector en China. Esto puede hacer que el déficit sea menor que en años anteriores.  No obstante, esta dinámica no cambia la situación de un mercado que sigue en déficit, con inventarios menguantes y un potencial de crecimiento en la demanda vinculada a la electrificación que permanece intacto.

Ofi Invest AM considera que las perspectivas para el mercado de la Plata siguen siendo sólidas, y que este metal mantiene un potencial de revalorización significativo. La asignación en la estrategia se mantiene en el 16%.

Platino: Crece la demanda, baja  la producción y el precio seguiría subiendo

El Platino fue el segundo metal con mejor desempeño en 2025. La demanda de joyería ha sido fuerte, ya que el Platino se considera un sustituto del Oro, que se percibe como excesivamente caro. Como resultado, la demanda de joyería de Platino creció un 32% en 2025.

En el sector industrial, varios factores son relevantes para el Platino:

  • Se espera una ligera disminución de la demanda vinculada a catalizadores automotrices (alrededor del 40% de la demanda total), ya que los vehículos de combustión interna están perdiendo terreno.
  • La demanda de vehículos híbridos, grandes consumidores de metales del grupo del Platino, sigue siendo robusta y podría superar nuevamente las expectativas de los analistas del sector.
  • También se espera un aumento de la demanda procedente de las industrias del vidrio y del hidrógeno.

En cuanto a la producción, Ofi Invest AM cree que seguirá disminuyendo en 2026, especialmente en Sudáfrica, principal productor de metales del grupo del Platino. En este país, las minas están envejeciendo y carecen de un mantenimiento adecuado. La gestora francesa considera que el Platino, a pesar del repunte en 2025, tiene un potencial de revalorización significativo. Por ello, la asignación a este metal en la estrategia sube al 16%.

Níquel:  Tendencia positiva a corto en la oferta y a largo en la demanda

El mercado del Níquel está en superávit en 2025 y probablemente seguirá así en 2026, y el riesgo de caídas de precios debería ser limitado, ya que los niveles actuales están relativamente cerca del coste marginal de convertir Níquel de baja calidad en el de alta pureza, apto para la industria de baterías de automóviles. Una caída adicional de los precios del Níquel en este contexto llevaría a la industria a recortar la producción por baja rentabilidad.

Indonesia, fuente del mayor crecimiento de la oferta en los últimos años, quiere restringir nuevos permisos para gestionar sus reservas. Aunque las políticas de las autoridades no han sido suficientes para influir en los precios, podrían sorprender impulsando los precios al alza.

En cuanto a la demanda, el crecimiento persiste. Aunque la demanda de baterías de níquel-manganeso-cobalto ha caído frente a las baterías de litio-hierro-fosfato, el tamaño total del mercado sigue creciendo. Además, el Níquel es esencial para la construcción de centrales nucleares, ya que se utiliza en aleaciones para fabricar turbinas resistentes a altas temperaturas.

La tendencia global en el mercado del Níquel, especialmente en China, debería seguir apoyando la demanda de Níquel. Por tanto, según Ofi Invest AM, el riesgo de una caída de precios desde los niveles actuales es limitado, mientras que el mercado podría beneficiarse de sorpresas por el lado de la oferta y, a largo plazo, de un fuerte crecimiento de la demanda. La gestora francesa mantiene una asignación del 10% a níquel en su estrategia.

Zinc: Superávit en 2026 y la mejora en inventarios frenan la subida de precios

Ofi Invest AM espera que el Zinc pase de un ligero déficit en 2025 a un superávit en 2026, ya que la producción parece que aumentará mientras que la demanda sólo crecerá ligeramente. Los inventarios de Zinc son bajos en la Bolsa de Metales de Londres, pero esto podría mejorar gracias al aumento de las exportaciones de China a Europa, dado el diferencial de precios favorable.

La gestora reduce ligeramente su exposición al Zinc en favor del Platino, hasta el 4%, debido a las perspectivas de crecimiento limitado en este mercado a corto plazo.

Plomo: Muy pocos cambios en la demanda pero se esperan inventarios más  bajos

El mercado del Plomo sigue siendo relativamente pequeño. La mayor parte de la demanda proviene de China e India y se utiliza para baterías de vehículos pequeños (scooters, bicicletas eléctricas, etc.), y no se esperan cambios significativos en 2026. El Plomo también se utiliza en la fabricación de cables submarinos de energía, un sector donde la demanda está aumentando lentamente. Además, el mercado europeo podría ajustarse ligeramente debido a la venta de activos por parte de la empresa de reciclaje de baterías Ecobat.

Por tanto, los inventarios podrían caer en 2026, provocando un ligero aumento en los precios del Plomo en los mercados. Ofi Invest AM mantiene su asignación al Plomo en el 4%.

Paladio: Mercado bastante incierto, ligeramente en déficit en 2026

El consenso de los analistas prevé un mercado de Paladio ligeramente deficitario en 2026, debido a una posible caída en el consumo en los próximos años. Si los resultados de la investigación “Sección 232” del gobierno de Estados Unidos llevan a la imposición de un arancel sobre el Paladio, el mercado podría ajustarse ligeramente el próximo año.

La investigación antidumping en curso sobre el Paladio ruso también podría causar volatilidad, o incluso un aumento de precios en caso de sanciones. En cualquier caso, son sólo hipótesis.

La producción de Paladio seguiría cayendo, según los expertos de Ofi Invest AM. Las inversiones en exploración están reanudándose, pero su impacto no se notará hasta dentro de 5 o 6 años.

Por el lado de la demanda, la situación no es la misma que con el Platino, que se beneficia de la demanda de joyería. La demanda relacionada con la inversión también sigue siendo muy limitada. El mercado del Paladio depende principalmente de la demanda de vehículos de combustión interna y sigue muy expuesto a su principal productor, Rusia. Ofi Invest AM mantiene su asignación al paladio en el 4%.

15Dec

“España debe responder con estrategia, no con resignación. Es necesario proteger a corto plazo a los sectores más expuestos, pero también convertir este nuevo contexto en una oportunidad para ganar presencia internacional con productos de mayor innovación y valor añadido”, subraya el Club de Exportadores.

Miguel Ángel Valero

La inflación y los costes emergen como nuevos desafíos para las empresas españolas. En un momento marcado por la nueva escalada del Índice de Precios al Consumidor (IPC) el 56% de las empresas reconoce durante el tercer trimestre que va a subir los precios  de sus productos durante 2026, como reacción al encarecimiento registrado en bienes como la energía y las materias primas, y también a los aranceles.

Así lo acredita la última edición -referente al tercer trimestre de 2025- del International Business Report (IBR), el informe elaborado por Grant Thornton a partir de una encuesta que analiza las expectativas y preocupaciones de las empresas del middle-market (en España, entre 50 y 3.000 empleados), a escala global y nacional. 

En esta edición, las expectativas de subir precios por parte de las empresas medianas han alcanzado el máximo histórico de la serie. Entre el segundo y el tercer trimestre, las expectativas de subir precios han crecido 7 puntos en España, que además refleja una tasa más elevada en este indicador que el dato de la Unión Europea (50%) y el global (53%).  

El dato refleja la tendencia que mantiene la inflación en España. En noviembre, el IPC alcanzó el 3% en España, según los datos adelantados por el Instituto Nacional de Estadística (INE). En el conjunto de la Eurozona, este indicador se situó 8 décimas por debajo, en el 2,2%. 

De igual forma, crece la inquietud por el encarecimiento de las materias primas (49%, nueve puntos más que en el segundo trimestre) y los costes de envío de mercancías (43%, cuatro puntos más). Unos niveles por encima de la media europea (43% y 39%, respectivamente). 

Repercusión de los aranceles sobre la internacionalización 

Más allá de la subida de los costes y la presión sobre los márgenes empresariales, la última edición del IBR refleja una desconexión entre el boyante crecimiento macroeconómico y las perspectivas empresariales en España. El porcentaje de directivos que considera que la economía mejorará en el próximo año se sitúa en el 59%, mínimos desde 2023. En el último año, el optimismo empresarial se ha desplomado diez puntos. Mientras tanto, en Europa se estabiliza, y marca máximos históricos a nivel global (75,7%); motivado por el resultado final de la guerra comercial, que no ha sido tan crítica como parecía en un primer momento.

En este contexto, las empresas señalan como palancas críticas la estabilidad regulatoria y la calidad institucional. La percepción de la regulación y la burocracia como barrera al crecimiento aumenta hasta el 47,8%, a la par que ganan peso la incertidumbre económica (54%) y las perturbaciones geopolíticas (49%). El 42% de los empresarios reclama una mayor simplificación administrativa y burocrática. De manera similar, ven relevante la reducción de carga fiscal a las empresas (40,4%), el impulso de la formación profesional y reciclaje (40%), un paquete de apoyo a sectores afectados por la guerra arancelaria (40%) y una bajada en las cotizaciones sociales (35,3%).

A nivel exterior, la guerra arancelaria está empezando a tener repercusión real sobre la internacionalización de las empresas españolas. El déficit comercial de España con Estados Unidos se situó en los nueve primeros meses del año en 10.785,6 millones€, cifra un 38,7% superior al saldo negativo de 7.772,4 millones de euros del mismo periodo de 2024.

Las exportaciones cayeron un 30% en agosto y un 7,4% hasta septiembre. Es cierto que España ha elevado a doble dígito sus exportaciones a Hong-Kong, Vietnam y Emiratos Árabes, pero estas cifras no cubren por el momento la caída de exportaciones hacia Estados Unidos recogida en los últimos meses. 

Aumento de los salarios, pero falta mano de obra

El middle‑market mantiene, eso sí, su apuesta por el empleo. La expectativa de aumentar plantilla mejora hasta el 48%. Tras dos trimestres consecutivos a la baja, el porcentaje de empresas que prevé un incremento real (por encima de la inflación) de los salarios vuelve a crecer. Según un informe publicado recientemente por Randstad, los salarios repuntarán un 5% en 2026 debido a la falta de mano de obra y la inflación.  En este sentido, la última edición del IBR demuestra que el porcentaje de empresas preocupadas por la falta de mano de obra también crece hasta el 46%. 

La estimación de rentabilidad repunta tres puntos frente al trimestre previo (del 50,9% al 53,7%). Eso sí, continúa por debajo del mismo periodo de 2024 y de la media global. En cuanto a facturación, el porcentaje de compañías que espera crecer en los próximos 12 meses se mantiene en niveles similares al trimestre anterior (57,2%), pero con una tendencia a la baja desde mediados de 2024.
Implantación de la Inteligencia Artificial 

Pese a la inestabilidad, las empresas del middle-market mantienen una apuesta estratégica por la sostenibilidad, la innovación y la digitalización. El 60% de las compañías encuestadas mantienen su intención de llevar a cabo inversiones en digitalización, y el 44,4% en ciberseguridad. 

La implantación de la Inteligencia Artificial avanza con rapidez, y el 38% de las empresas españolas reconoce utilizar la IA en su operativa diaria y otro 47% asegura que la usa pero su uso todavía no está muy extendido.

“Estamos viviendo un momento determinante en España, porque las amenazas son cada vez más crecientes y las empresas necesitan adaptar sus sistemas ante el nuevo entorno”, Cristina Muñoz-Aycuens, explica la socia de Ciberseguridad de Grant Thornton.

Además de ello, otras apuestas de inversión siguen siendo la marca, la sostenibilidad y los espacios de trabajo. Este último indicador crece seis puntos respecto al trimestre anterior, lo que consolida la tendencia de un teletrabajo limitado entre las empresas del middle-market. 

El Club de Exportadores exige ayudas para los afectados por el acuerdo EEUU-UE

Por su parte, el Club de Exportadores e Inversores Españoles ha publicado una Nota Técnica, elaborada por Rafael Pampillón, catedrático de la Universidad CEU San Pablo y de IE University, en la que se analizan las consecuencias del acuerdo comercial alcanzado en julio entre EEUU y la UE. La Nota destaca que el pacto ha devuelto estabilidad a las relaciones transatlánticas tras meses de tensiones arancelarias, aunque a un precio significativo para la competitividad de las exportaciones europeas.

Según el análisis, Estados Unidos impone hasta un 15% de arancel a los bienes procedentes de la UE, muy por encima del 4,5 % previo, mientras que Bruselas mantiene en el 0% los aranceles a los productos industriales estadounidenses. “Europa ha comprado estabilidad a cambio de aceptar un trato asimétrico”, afirma Pampillón, quien subraya que el acuerdo “rompe con el principio tradicional de reciprocidad y refuerza la dependencia europea de EEUU en energía, tecnología y seguridad”.

Esta asimetría, explica el experto, permite evitar una guerra comercial y desactiva la amenaza de aranceles extremos —como el 30% general que llegó a plantearse—, lo que proporciona previsibilidad para las empresas europeas. “Aunque un arancel del 15 % perjudica la competitividad, sigue siendo manejable y permite mantener la presencia en el mercado estadounidense”, apunta. 

La Nota Técnica señala que el impacto global para España será moderado, ya que solo alrededor del 5% de las exportaciones españolas de bienes se dirigen a EEUU, una de las proporciones más bajas entre los países europeos. España mantiene, además, una estructura comercial particular con EEUU: suele registrar déficit en mercancías, pero superávit en servicios, especialmente gracias al turismo. “A los servicios no se les pueden poner aranceles”, recuerda Pampillón, por lo que esta fuente de ingresos seguirá actuando como amortiguador del impacto negativo. No obstante, el acuerdo sí genera focos de riesgo en sectores clave, entre otros:

  • Automóvil: El arancel medio pasa del 5 % al 15 %, lo que afecta directamente a la competitividad del sector automoción y componentes.
  • Aceite de oliva: El sector evita el escenario extremo del 30 %, pero el nuevo marco mantiene incertidumbre.
  • Vino: La Federación Española del Vino advierte de un posible desplazamiento de productos europeos en favor de competidores con menor carga arancelaria.

“El nuevo marco comercial introduce desafíos en sectores donde España compite directamente con países que mantienen aranceles más bajos, como Marruecos o Turquía”, subraya Pampillón. Además, el compromiso europeo de aumentar las compras de gas y petróleo estadounidenses podría mantener los precios energéticos elevados, añadiendo presión a la inflación en las economías europeas. 

La Nota Técnica propone varias líneas estratégicas para afrontar la nueva situación. En primer lugar, destaca la necesidad de diversificar mercados y alianzas comerciales, impulsando la apertura de nuevos destinos de exportación —como Mercosur o países asiáticos como India e Indonesia— y reforzando los acuerdos ya existentes con México, Canadá, Japón o Corea. 

También subraya la importancia de ofrecer apoyo a los sectores más afectados, como el agroalimentario, el automóvil o el químico, que podrían requerir medidas de acompañamiento. 

Insiste en que la mejora de la competitividad será clave: la innovación, la calidad y la diferenciación resultan esenciales para que los consumidores estadounidenses sigan eligiendo productos españoles pese al incremento de costes. 

El análisis señala que la eliminación de aranceles europeos a los bienes industriales estadounidenses abre la puerta a aprovechar nuevas oportunidades, permitiendo importar maquinaria, equipos y piezas a precios más competitivos y ofreciendo margen para renegociar contratos o diversificar proveedores. “España debe responder con estrategia, no con resignación”, concluye Pampillón. “Es necesario proteger a corto plazo a los sectores más expuestos, pero también convertir este nuevo contexto en una oportunidad para ganar presencia internacional con productos de mayor innovación y valor añadido”. 

Constructoras: el 42%, en riesgo elevado de impago

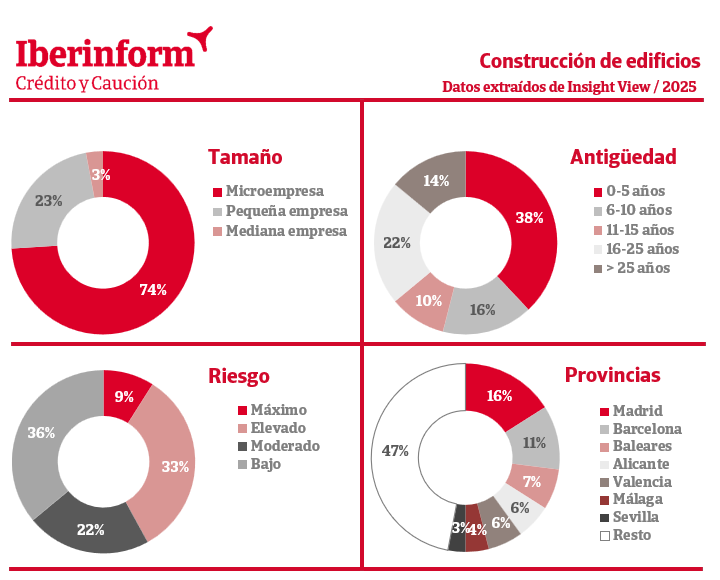
De acuerdo con los datos que ofrece Insight View, de Iberinform, el 42% de las constructoras dedicadas a la edificación residencial y no residencial se encuentra en un nivel máximo o elevado de impago, lo que supone un ligero empeoramiento con respecto a los niveles de 2024. El desempeño del sector está marcado por la falta de mano de obra cualificada, las dificultades de acceso a la financiación, la pérdida de dinamismo de los visados de obra nueva y el impacto de las variaciones de precio de los materiales de construcción en los márgenes comerciales.

El sector muestra una fuerte atomización, con un 97% del tejido compuesto por micro y pequeñas empresas. Las grandes empresas apenas representan el 0,3% del total. De acuerdo con los datos que ofrece Insight View, las constructoras de edificios residenciales y no residenciales se concentran en las provincias de Madrid (16%), Barcelona (11%), Baleares (7%), Alicante (6%), Valencia (6%), Málaga (4%) y Sevilla (3%). De las primeras provincias del sector por tamaño, Baleares presenta el mayor deterioro del riesgo de crédito: el 61% de las constructoras de edificios del archipiélago (tres puntos más que hace un año) se encuentra en un nivel máximo o elevado de impago. Le siguen Málaga (56%) y Madrid (47%). Los menores ratios se registran en Murcia (36%), Alicante y Sevilla  (38%) y Barcelona (40%).

El 54% de las empresas del sector cuenta con menos de 10 años. La antigüedad es un factor relevante en el riesgo de crédito: entre las empresas que se encuentran en su primera década, el 51% se encuentra en un nivel máximo o elevado de impago. Este porcentaje cae sensiblemente, hasta el 31%, entre las empresas entre los 11 y los 25 años y al 32% entre las de más de 25.

Acero: los aranceles de EEUU redirigen exportaciones hacia la UE

Por otra parte, un informe elaborado por Iñaki Ballesteros, coordinador de Analistas Zona Norte de Solunion España, recuerda que en 2013 la Comisión Europea presentó un plan de acción para una industria del acero competitiva y sostenible. El sector se encontraba entonces en una situación muy difícil, agravada por la crisis económica. La UE era el segundo mayor productor de acero del mundo, con una cuota global del 11% en un mercado ya globalizado, donde la débil demanda y la sobrecapacidad se convertían en el principal reto de la industria, al tiempo que se enfrentaba a unos precios de la energía elevados y a la necesidad de invertir para ajustarse a las exigencias de la economía verde. Doce años más tarde, estos retos, lejos de controlarse, se han agravado, en perjuicio de los mercados más maduros: UE, Norte América y Japón.

India ha adelantado a la UE como segundo productor mundial, y la sobrecapacidad global está ejerciendo una presión enorme sobre las importaciones, tanto en términos de precios como de volúmenes. Desde 2014, las importaciones han aumentado alrededor de un 70%. Durante los últimos años, China ha sido el principal actor internacional, inundando los mercados y exportando deflación ante la desaceleración de su mercado doméstico, con una demanda incapaz de absorber la producción interna que, a su vez, está subsidiada por el Estado. 

Como consecuencia de ello, la industria siderúrgica de la UE ha perdido una capacidad de más de 30 millones de toneladas (-15%). La tasa de utilización de la capacidad está en torno al 67 % en 2024, cuando se considera necesario un 80% para mantener unos niveles de rentabilidad razonables. 

Además, la introducción en junio de 2025, por parte de EEUU, de un arancel del 50% a las importaciones de acero y aluminio no solo está afectando negativamente a los productores europeos al limitar el acceso al mercado estadounidense, sino que también aumenta la presión de las exportaciones previamente destinadas a EEUU que son redirigidas hacia la UE. Se espera que el problema de sobrecapacidad aumente en los próximos años, con políticas de exportación más agresivas hacia la UE, siendo este el principal mercado de importación a nivel mundial por volumen, y uno de los más atractivos por precios.

Estos aumentos de capacidad no se corresponden con la demanda esperada, que se mantiene en niveles prácticamente planos en Europa, en un entorno de baja actividad. Esta situación presiona a la baja los precios, con unos costes de producción superiores a la mayor parte de terceros países, y evidentemente daña la competitividad de la industria europea.

En este contexto, desde julio de 2018 la Unión Europea ha venido aplicando medidas de salvaguarda en la industria, que legalmente expirarán el 30 de junio de 2026 (no pueden extenderse más allá de 8 años según la OMC), basadas en cuotas de importación específicas por país para los socios comerciales y otras cuotas residuales donde se incluye a los demás países no socios, con volúmenes de importación a la UE más pequeños. Fuera de estas cuotas, liquidables trimestralmente, se aplica un arancel del 25% a todas las importaciones.

La nueva propuesta de la Comisión Europea presentada en octubre 2025 endurece notablemente las barreras de protección, incluyendo los siguientes puntos:

  • La cuota libre de arancel se reduce a 18,3 millones de toneladas, lo que representa una reducción aproximada de -47% respecto a 2024.
  • Las importaciones que queden fuera de la cuota libre quedarán sujetas a un arancel del 50%.
  • Requisito de fundición (pour&melt): la norma exigirá a los importadores proporcionar evidencia del país donde se fundió el acero para mejorar la trazabilidad y evitar fraudes en la aplicación de las cuotas.

En julio de 2021, la Comisión Europea presentó una propuesta como parte de su iniciativa “Fit for 55”, que tenía como objetivo alcanzar una reducción neta del 55% de las emisiones de gases de efecto invernadero (GEI) para 2030 y alcanzar la neutralidad climática en 2050. 

La propuesta incluía un Mecanismo de ajuste en frontera por carbono (CBAM) y revisiones al Sistema de comercio de emisiones de la UE (ETS). El CBAM es un instrumento de política ambiental que busca aplicar a los productos importados los mismos costes del carbono en que incurrirían las instalaciones que operan en la UE. De este modo, reduce el riesgo de deslocalización por traslado de la producción a países con políticas medioambientales menos ambiciosas. Actualmente, la industria europea intensiva entrega derechos de emisión por cada tonelada de CO2 emitido. Dado que un porcentaje cada vez mayor de estos derechos se compran en subastas o en el mercado secundario, estos productores tienen que hacer frente a un «precio del carbono» sobre la base de sus emisiones. Sin embargo, en muchos países los productores no están sujetos a esta obligación. Con el fin de proteger a la industria en este periodo de transición hacia el acero verde, los fabricantes europeos han estado recibiendo una buena parte de sus derechos de emisión de forma gratuita. Sin embargo, a partir de 2026 se acelera la eliminación de la “asignación gratuita” de derechos de CO2 con su eliminación total en 2035. 

El CBAM busca que los importadores asuman unos costes del carbono similares a los fabricantes europeos y no dañar la competitividad de la industria local. De este modo, el importador de la UE debe declarar antes del 31 de mayo de cada año la cantidad de bienes y las emisiones incorporadas en dichos bienes importados a la UE durante el año anterior y, al mismo tiempo, debe comprar el número de certificados CBAM que corresponda a la cantidad de emisiones de gases de efecto invernadero incorporadas en los productos, cuyo precio estará vinculado a los ETS (Emission Trading System).

En ambos casos, los efectos inmediatos que veremos con las nuevas medidas de protección del comercio y del medio ambiente son:

  • Fuerte reducción de las importaciones, que algunos organismos calculan en torno al 30%, y que va a impulsar una subida de precios (~100€/150€ tonelada) por parte de las acerías europeas. 
  • Mayor presión sobre los centros de transformación del acero y sectores downstream, que van a tener que trasladar el incremento de precios a un mercado actualmente deprimido. Adicionalmente, hay un repunte de las importaciones previo a la implementación de estas medidas y ante la previsible subida de precios que conllevaran, que supone un volumen adicional que el mercado va a tener que digerir en los primeros meses del 2026.

España ocupa el puesto 17 en el ranking mundial, con 11,9 millones de toneladas producidas en 2024, un 3,7% más que en 2023. En los últimos 10 años ha perdido una posición y un 16% de su producción. El consumo aparente creció un 6,5% en 2024 hasta los 13,5 millones de toneladas, su mejor cifra desde 2018, aunque gran parte del crecimiento favoreció a proveedores extracomunitarios, que aumentaron su cuota hasta el 34,5 % del consumo nacional. También se detectó un mejor comportamiento de productos planos (+9,5%) frente a los largos (+3,7%).El Indicador de Coyuntura Industrial (ICI) muestra niveles de actividad bajos, aunque estables. Con datos a octubre, la producción de acero en los 10 primeros meses del 2025 se mantiene ~ +1%, con un impacto limitado de los aranceles del 50% aplicados por Estados Unidos desde junio de 2025: España exporta unas 250.000 toneladas de acero al año a EE. UU., con un valor de alrededor de 400 millones de € en 2024 (~ 3,5% del total de exportaciones de acero).

El principal reto es la rentabilidad. En un sector intensivo en capital, tanto por inversiones como por costes de producción, y que soporta una enorme presión de las importaciones, es complicado mejorar la rentabilidad cuando la demanda no soporta una subida de precios. Dentro del sector en España, vemos la fabricación y distribución de tubo como la más perjudicada en este momento. Es una industria muy pegada al ciclo y con sobrecapacidad estructural. Se espera que las nuevas medidas que aplicará la UE a partir de 2026 tengan un efecto inmediato positivo por revalorización de stocks aunque, más allá de esa primera rotación, sus costes de producción subirán por el incremento de precios de materia prima y, de nuevo, se van a enfrentar a un mercado con exceso de capacidad y baja demanda. En este sentido, habrá que observar si el mercado absorbe las subidas de precios sin deteriorar aún más el volumen de toneladas. 

El ritmo anual de concursos en el sector se ha mantenido estable durante los últimos años, en torno a los 150-155 concursos al año. El sector metal mantiene una siniestralidad estructural por debajo de la media de sectores en España. El diferencial entre ambos se agrandó durante los años 2022 – 2024, debido al aumento de siniestralidad en otros sectores, mientras el sector metal se vio beneficiado por la extraordinaria rentabilidad en los años 2021 – 2022. El diferencial se ha ido estrechando, sin embargo, entre 2024 y 2025, debido a un peor comportamiento de metal con relación a la media del resto de sectores.

Por subsectores, hay una mayor volatilidad en la comercialización y distribución por la propia estructura de las compañías, aunque es la producción y transformación el subsector con mayor impacto en euros. *Informe elaborado por Iñaki Ballesteros, Coordinador de Analistas Zona Norte de Solunion España.

OBS: Menos opacidad con los sueldos

A final de año es cuando muchos trabajadores están negociando su salario para la próxima temporada. Vienen subidas, congelaciones, bonus… Pero ¿Somos capaces de hablar abiertamente con nuestros compañeros sobre nuestro sueldo? José Luis Bosch, director del máster en recursos humanos de OBS Business School, afirma que España es un país mucho más opaco que otros de Europa con este tipo de información. 

Según él, los salarios deberían ser públicos para todos dentro de una empresa; quizá no los detalles de cada persona pero, al menos, por equipos, tal como se hace en otros países. 

Todavía hay mucho empresario de cuño antiguo que considera que el salario es una prebenda a cambio de la cual recibirá la fidelidad del empleado, y acaba generando una cultura de “hacer la pelota”. “Eso genera una toxicidad muy propia de nuestro país”, asegura. Y recomienda publicar en la web los niveles salariales para que cada uno sepa en qué rango se mueve. Lo que marcará la diferencia es el 'salario emocional', es decir, el agradecimiento personal por una manera 'especial' de desarrollar el trabajo más allá del pago por el servicio prestado: mayor flexibilidad horaria y vacacional, por ejemplo", explica José Luis Bosch.

15Dec

Los datos de empleo de octubre y noviembre, la inflación de noviembre en EEUU, y las reuniones del BCE, Banco de Inglaterra y Banco de Japón centran la atención de los mercados.

Miguel Ángel Valero

El pasado miércoles 10 de diciembre la Reserva Federal rebajó los tipos de interés en 25 puntos básicos (pb) a niveles de 3,5%-3,75%m, en una reunión que mostró la creciente división existente en el FOMC (9 votos a favor, tres en contra, de los que uno defendía una bajada de 50 pb y los otros dos, dejarlos como estaban).

Tras el cierre de gobierno más prolongado de la historia de EEUU, el martes 16 se conocerán los datos de creación de puestos de trabajo tanto de octubre como de noviembre. Respecto al paro, no se podrá publicar el dato de octubre, sólo el de noviembre. Se espera el mantenimiento de un escenario con baja contratación, pero donde los despidos siguen contenidos; una creación de empleo modesta, en torno a los 50.000 nuevos empleos mensuales, y una tasa de paro que repunta ligeramente, pero manteniéndose en niveles históricamente bajos (se espera un 4,5% frente al promedio del 5,7% del último cuarto de siglo). 

En cuanto a la inflación, el jueves 18 se conocerán los datos de noviembre. Se espera un ligero repunte, que situaría la inflación por encima del +3% interanual. Al alza empujarían efectos base de los precios de la gasolina, mientras que en la partida de bienes tendremos efectos contrapuestos: los aranceles tensionaran los precios, pero noviembre es un mes de habituales descuentos de cara a las compras navideñas, lo que habitualmente pone un techo en la inflación. 

Pero debido al cierre del gobierno y el “inusual” choque entre una inflación al alza y un empleo a la baja, los próximos datos macroeconómicos deben ser interpretados con cautela, avisa el presidente de la Fed, Jerome Powell.

En Europa, el jueves 18 se reúnen el BCE y el Banco de Inglaterra, dentro de una creciente divergencia en las decisiones de política monetaria. En el caso del BCE, no se espera ningún cambio en los tipos oficiales manteniéndose la facilidad de depósito en el 2%, extendiendo así la pausa –tras cuatro bajadas en la primera mitad de 2025, el BCE lleva sin cambios en los tipos desde junio–, dado que con una inflación contenida y en niveles cercanos al 2%, no habría motivos para cambios en el corto plazo. En este contexto, lo más relevante será la rueda de prensa posterior y la actualización de las previsiones macroeconómicas. En las últimas jornadas, miembros del BCE como Isabel Schnabel (representante de Alemania) llegaron a abrir la puerta a posibles subidas de tipos, lo que contrasta con previos comunicados de la propia presidenta Lagarde que mostraba un tono más acomodaticio. 

En el cuadro de previsiones macroeconómicas, tras el buen dato de actividad del tercer trimestre, puede producirse una revisión al alza de las previsiones de crecimiento del PIB este año, pero no se esperan grandes cambios sobre las expectativas de inflación.

Respecto al Banco de Inglaterra, el mercado de futuros apunta a un nuevo recorte de los tipos (con una probabilidad asignada del 90%), que sería de 25 pb y situaría el precio del dinero en el 3,75%. Como en la Fed, existe una creciente división: en noviembre la decisión de no alterar el nivel de tipos se adoptó por un escaso margen (5-4 fue el resultado de la votación).

Japón cierra la temporada de reuniones de bancos centrales de 2025. Con una inflación que en promedio en los tres últimos años ha aumentado a ritmos promedio del +3%, algo no visto en japón desde los 90 y con los precios de importación (sobre todo alimentos y energía) empujados al alza por la continua depreciación de su moneda, se espera que el Banco de Japón realice un movimiento a contracorriente de las demás grandes autoridades monetarias, efectuando en diciembre una subida de los tipos oficiales –la anterior fue en enero– hasta situarlos en el 0,75%, tasas que no se veían desde hace 30 años.

Más allá de esta decisión, adelantada por Dinero Seguro el domingo 14 de diciembre, será importante la rueda de prensa posterior, en la que previsiblemente el presidente del Banco de Japón tratará de evitar señalar cuál puede ser el próximo movimiento en los tipos, dado que, por una parte, la inflación está elevada, pero por otra los mayores aranceles han causado una contracción del PIB de más del -2% trimestral anualizado en el tercer trimestre de este año.

Además, debatirá la gestión de su enorme balance (supone 105% del PIB del país). Entre sus activos, se encuentran ETF y J-REITS (que se estima que tienen un valor contable de 37 billones¥, pero un valor de mercado que superaría los 83 billones) sobre los que se decidió en septiembre ir rebajando sus participaciones a un ritmo de 330.000 millones¥ anuales (medidos en términos contables y equivalentes a cerca de 1.800 M€). Un ritmo muy pausado y que conllevaría más de un siglo para deshacer todas las posiciones adquiridas en Bolsa los últimos años.

Swisscanto: los CIO apuntan al oro y a las acciones de IA

La primera edición de la Encuesta CIO de Swisscanto Asset Management International destaca cómo sólo el 8% de los directores de Inversiones (Chief Investment Officers, CIO) de las instituciones financieras suizas esperan una disminución del precio del oro en los próximos seis meses, a pesar de que se ha duplicado en los últimos dos años. Ninguno ha infra ponderado el oro en sus carteras, y nadie espera que el precio caiga por debajo de los 3.500$ por onza. Por el contrario, casi un tercio de los CIO anticipa otro fuerte aumento del precio por encima de los 4.500$. "Este alto nivel de optimismo podría indicar cierta euforia, lo que también podría servir como una señal de advertencia potencial", avisan en Swisscanto.

Un panorama similar surge para los fondos inmobiliarios suizos cotizados: a pesar de las altas primas (superiores al 35% sobre el valor neto de los activos, NAV), casi el 90% de los CIO espera un rendimiento moderado, del 0% al 6%. Solo el 10% de los CIO anticipa una caída de los precios. 

Los bonos suizos son considerados un refugio seguro, y con razón. A diferencia de otros países, Suiza enfrenta pocos problemas de deuda e inflación, y los bonos corporativos suizos también son de alta calidad. Sin embargo, precisamente por esta razón, el índice ahora ofrece solo bajas expectativas de rendimiento, que los CIO encuestados consideran poco atractivas: el 82% ha infra ponderado los bonos en francos suizos (CHF) en su asignación táctica de activos actual. Esto está en línea con la expectativa de que los rendimientos de los bonos del gobierno suizo no volverán a ser negativos. Solo el 10% de los CIO espera un retorno a rendimientos negativos (como se observó entre 2015 y 2021).

Los bonos gubernamentales globales también están siendo evitados. Solo el 6% de los ha sobre ponderado, mientras que el 63% los ha infra ponderado en su asignación. 

El 45% no considera la situación actual de la IA como una burbuja. Al mismo tiempo, casi la mitad de los CIO espera que ocurra un colapso entre 2027 y 2030. Y solo el 9% espera que tal escenario ocurra ya en 2026. Si bien la mayoría de los CIO reconocen riesgos potenciales en el sector de la IA, esperan que estos riesgos se materialicen a medio plazo. Tanto el índice S&P 500 como el índice MSCI de Mercados Emergentes tienen una exposición significativa a empresas del sector de la IA. A pesar del riesgo de pérdidas a medio plazo, los CIO están invirtiendo fuertemente en esta tecnología. 

Los participantes clasificaron las regiones de renta variable Mercados Emergentes y EEUU como las más atractivas, seguidas por las acciones suizas. Europa y Japón se ubicaron en los últimos lugares del ranking. anto el índice S&P 500 de EE. UU. como el índice MSCI de Mercados Emergentes tienen una exposición significativa a empresas del sector de la IA. A pesar del riesgo de pérdidas a medio plazo mencionado anteriormente, los CIO están invirtiendo fuertemente en esta tecnología. 

Para las acciones suizas no hay un consenso claro: el 51% las califica como neutrales, mientras que el 9% las infra pondera y el 41% las sobre pondera. 

Un resultado interesante surge en las estrategias de inversión: a pesar del débil rendimiento en 2025, el factor "calidad" sigue siendo un foco para los CIO. Al mismo tiempo, el factor "crecimiento" es significativamente más popular que el "valor". Las small caps, que han tenido un rendimiento inferior en comparación con las large caps, también son vistas como menos atractivas.

El 64% de los CIO considera al franco suizo como la moneda más atractiva, a pesar de su apreciación significativa este año. Esto subraya su papel como "refugio seguro". Entre las monedas extranjeras, el dólar canadiense y la libra esterlina son consideradas poco atractivas, mientras que el euro es actualmente la moneda extranjera más valorada. Aunque la preferencia por el franco suizo típicamente sugeriría que los riesgos de divisas extranjeras deberían cubrirse, solo el 14% tiene la intención de aumentar la cobertura de divisas. Una posible razón de esto podrían ser los todavía altos costos de cobertura, que pueden alcanzar hasta el 3% en el caso del dólar.

Oro, acciones e inmuebles tienen una demanda significativamente mayor que los bonos. Sin embargo, el optimismo unánime en torno al oro podría servir como una señal de advertencia para posibles correcciones de precios. En general, el sentimiento entre los CIO es optimista, pero no excesivamente eufórico. Para la primera mitad de 2026, esperan rendimientos positivos en los mercados financieros, acompañados de un franco suizo aún fuerte. 

UBS: La renta variable estadounidense aún tiene margen para seguir subiendo

Las acciones estadounidenses cayeron un 1,1% el viernes tras los últimos resultados trimestrales de Broadcom, alejándose del nuevo máximo histórico alcanzado a comienzos de semana. No obstante, pese a este retroceso coyuntural, UBS deja muy claro que "mantenemos la visión de que la renta variable estadounidense puede seguir avanzando tanto a corto plazo como de cara a 2026, prevemos que el S&P500 alcance los 7.300 puntos en junio del próximo año y los 7.700 puntos a finales de 2026" por tres motivos:

  • Una captación de valor más amplia en torno a la IA debería favorecer una mayor diversificación del liderazgo en los mercados de renta variable.
  • Se espera que el crecimiento de los beneficios siga siendo sólido.
  • El ciclo de recortes de la Fed aún tiene recorrido.

Mark Haefele, Chief Investment Officer en UBS Global Wealth Management, afirma: “Creemos que los inversores deberían posicionarse para beneficiarse del rally esperado en la renta variable durante el próximo año, aumentando su exposición a tecnología, salud, utilities y banca, especialmente aquellos con una asignación insuficiente al mercado estadounidense”.

Ebury

La Reserva Federal no cumplió con las expectativas de un recorte 'hawkish'. Además de reiniciar la flexibilización cuantitativa, las comunicaciones hicieron hincapié en la debilidad del mercado laboral y no en la inflación, que sigue estando muy por encima del objetivo. Los mercados están prestando atención a la divergencia de posiciones entre la Fed y otros bancos centrales como el BCE, que ha terminado de recortar tipos y cuyo próximo movimiento probablemente sea al alza; en consecuencia, el dólar se vendió de forma generalizada la semana pasada. La única excepción fue el yen japonés, que sigue lastrado por los temores de expansión fiscal y la lentitud del Banco de Japón a la hora de subir los tipos. 

Los rendimientos de los bonos del Tesoro estadounidenses a largo plazo no se beneficiaron de la postura dovish de la Fed y terminaron la semana significativamente al alza, incluso con el dólar cayendo simultáneamente. Esto pone de relieve la difícil tarea que tiene por delante la Fed. 

Las reuniones de los bancos centrales de esta semana deberían poner de manifiesto la creciente divergencia en las políticas monetarias de las principales áreas económicas. Mientras que la Fed sigue recortando los tipos, a pesar del elevado nivel de la inflación, se espera que el Banco de Japón los suba el viernes. Por su parte, el BCE mantendrá los tipos y el Banco de Inglaterra los recortará el jueves. 

La semana está repleta de publicaciones económicas importantes procedentes de EEUU, como el informe del mercado laboral correspondiente al mes de noviembre (que se publicará el martes) y el de inflación del mismo mes (que se dará a conocer el jueves). 

"En medio del torbellino de datos y decisiones de política monetaria, prestaremos mucha atención a los rendimientos de los bonos soberanos a largo plazo de todo el mundo, ya que la paciencia del mercado parece estar agotándose con respecto a las políticas inflacionistas", subraya el Análisis del Mercado de Divisas de Ebury.

  • EUR Los últimos comentarios de algunos miembros del BCE, en particular los de Isabel Schnabel, reafirman nuestra opinión de que el ciclo de recortes de tipos del banco central ha llegado a su fin y de que el siguiente paso probablemente será una subida de tipos y no una bajada. Aunque es pronto para que el Consejo de Gobierno plantee explícitamente esta posibilidad, creemos que el tono de la reunión del jueves será optimista con respecto a las perspectivas de crecimiento: Lagarde confirmó la semana pasada que las previsiones se revisarían al alza. Creemos que los índices PMI de esta semana respaldarán un comunicado potencialmente hawkish del BCE, ya que confirmarán que la economía sigue mostrando una resiliencia sorprendente. En consecuencia, la brecha de los rendimientos de los bonos soberanos a corto plazo a ambos lados del Atlántico se está reduciendo rápidamente. Esto, junto con la irrupción de los activos de la zona euro como alternativa al dólar estadounidense, debería seguir favoreciendo a la moneda única a medio plazo. 
  • USD La incertidumbre que rodea a la situación de la economía estadounidense debería disiparse en gran medida esta semana. Se espera que el informe sobre el empleo no agrícola del martes muestre un mercado laboral que sigue generando puestos de trabajo, lo que contrasta con los comentarios pesimistas de Powell en la reunión de la Reserva Federal de la semana pasada. El informe del IPC de noviembre abarcará dos meses de subidas de precios, ya que, por primera vez en la historia, los datos de octubre no se publicaron. Aunque no se esperan avances en la reducción de la inflación estadounidense, la dispersión de las predicciones es inusualmente amplia debido a la incertidumbre. A finales de semana, deberíamos tener una idea mucho más clara de los avances de la Fed respecto a sus objetivos de inflación y pleno empleo de cara a 2026. 
  • GBP Esta semana será crucial para la libra esterlina. La reunión del Banco de Inglaterra del jueves estará precedida del informe sobre el mercado laboral de octubre, que se publicará el martes; de los PMI preliminares de actividad empresarial de diciembre, que también se publicarán el martes, y del informe sobre la inflación de noviembre, que se publicará el miércoles. Se espera que la estanflación, que está dificultando la labor del Banco de Inglaterra, persista; es decir, un mercado laboral que sigue destruyendo puestos de trabajo y una inflación obstinadamente alta, y muy por encima del objetivo del banco central. Seguimos esperando otra reducción de tipos hasta el 3,75 % el jueves, pero no está claro cuándo, o incluso si, el Banco de Inglaterra podrá continuar con su ciclo de recortes de tipos, a menos que la inflación comience a bajar de forma contundente. Es probable que la votación sobre los tipos de esta semana vuelva a estar muy reñida, lo que pondrá de manifiesto la creciente disparidad de opiniones entre los miembros del comité. También esperamos que Bailey y compañía reiteren que cualquier recorte futuro será "gradual y prudente" y que no lo den por garantizado.


15Dec

"El panorama posterior a la COP30 es dinámico y complejo, y tiene un gran potencial. La complacencia es un riesgo, pero la inversión y la titularidad activas son una oportunidad", subrayan en Robeco.

Miguel Ángel Valero

"Robeco mantiene el rumbo: esa es el objetivo de nuestro plan de transición 2025-2030 centrado en el clima y la naturaleza. No obstante, ¿mantienen también los gobiernos el rumbo? ¿Qué consiguieron en la COP30 celebrada en Belém?", se pregunta un análisis de la gestora de Países Bajos, que llega a tres conclusiones:

  • La COP30 logra avances, pero aumenta la ambigüedad política.
  • Los inversores se enfrentan a una transición desordenada con riesgos amplificados.
  • La inversión y la titularidad activas siguen representando una oportunidad

La COP30 dejó claro una vez más que la colaboración multilateral se ha erosionado en gran medida. Tras el fracaso de principios de año del tratado de la ONU sobre los plásticos y el impuesto mundial sobre el transporte marítimo internacional, el resultado de la COP30 fue un documento sin contenido firme sobre los combustibles fósiles ni nuevos objetivos vinculantes

Por otro lado, la COP30 reafirmó el compromiso de los países con los objetivos del Acuerdo de París, movilizó nuevas herramientas de financiación para la adaptación al cambio climático y puso en marcha varias iniciativas para acelerar la transición energética, especialmente en las economías emergentes. En palabras de Ana Toni, directora ejecutiva de la COP30: "Hemos ido en la dirección correcta, pero no a la velocidad necesaria".

Llama la atención que las dos prioridades de la presidencia brasileña de la COP30 (la lucha contra la deforestación y la eliminación progresiva de los combustibles fósiles) se plantearan fuera del orden del día de la sesión plenaria como iniciativas independientes que debían llevar a cabo coaliciones de países.

Esta ambigüedad pone de manifiesto que la transición climática contempla varias velocidades. La fragmentación geopolítica ha amplificado las diferencias regionales y el desequilibrio entre los riesgos y las oportunidades relacionados con la transición en los diversos sectores y regiones. 

Una transición energética de varias velocidades

Como noveno productor mundial de petróleo, Brasil propuso debatir una hoja de ruta para retirar los combustibles fósiles. Dada la intensa oposición a la iniciativa en el pleno, será un grupo de 80 naciones liderado por la UE el que la pondrá en marcha. Sin embargo, faltan actores clave como EEUU, China, India, Rusia yArabia Saudí.

Mientras que la COP30 no consiguió asumir una posición política clara respecto a los combustibles fósiles, el World Energy Outlook (WEO) de 2025, publicado por la Agencia Internacional de la Energía (AIE) justo antes de la COP30, no deja lugar a dudas sobre la dirección a seguir. El WEO muestra que, independientemente del rumbo político que se siga, el mundo se dirige hacia la "era de la electricidad". Incluso en el escenario más conservador, las energías renovables crecen más rápido que cualquier otra fuente de energía importante. 

En todos los escenarios, la demanda de carbón disminuye. Ya vimos esta tendencia en la COP30, cuando Corea del Sur y Bahréin se adhirieron a la Powering Past Coal Alliance. En el caso del petróleo y el gas, la demanda futura varía significativamente según los escenarios políticos. Ambos combustibles han llegado para quedarse en las próximas décadas, pero no están exentos de riesgos, precisamente por la incertidumbre política. Por ejemplo, la AIE ha destacado en repetidas ocasiones el riesgo de que se produzca un exceso significativo de GNL en 2030.

El informe WEO deja muy claro que la construcción continuada de infraestructuras de energía limpia está transformando la estructura del sistema energético mundial. Este cambio monumental se está desarrollando sin la coordinación de los gobiernos. Por lo tanto, los inversores deberían anticipar una transición desordenada, con diferencias regionales cada vez mayores en cuanto a velocidad, y primas de rentabilidad amplificadas por oportunidad y riesgo por región, pors ector y a lo largo del tiempo.

A pesar de los importantes retrocesos de la política climática este año, los valores de energías limpias están experimentando un fuerte repunte y han superado al índice mundial en más de un 25% en lo que va de año.

La ambigüedad política sobre los combustibles fósiles refuerza la posibilidad real de que las temperaturas sigan subiendo y los fenómenos meteorológicos extremos aumenten. Uno de los resultados más destacados de la COP30 fue el objetivo de triplicar la financiación de la adaptación para 2035. Los gobiernos también han hecho hincapié en la protección de la naturaleza y las soluciones basadas en ella.

La iniciativa Tropical Forest Forever Facility (TFFF) se puso en marcha con un capital comprometido de 6.700 millones$ y un objetivo a largo plazo de invertir 125.000 millones. Robeco, una de las primeras entidades que respaldó el desarrollo del TFFF, lideró un compromiso de 'engagement' entre inversores y el gobierno holandés que se tradujo en una contribución financiera a los costes de puesta en marcha del fondo.

Aunque las oportunidades de inversión derivadas de la adaptación y la naturaleza son aún incipientes, la COP30 envía un mensaje claro de que este mercado está creciendo. A diferencia de la mitigación del cambio climático, los países no pueden decidir si adaptarse o no al cambio climático: tendrán que hacerlo a pesar de todo.

En los próximos años, la transición invertible se ampliará de la energía limpia y la industria con bajas emisiones de carbono a los activos basados en la naturaleza y la financiación de la adaptación. Robeco detecta oportunidades de crecimiento en renta fija (por ejemplo, bonos soberanos de adaptación), mercados privados (infraestructuras resilientes) y sectores como el de la construcción y la ingeniería, la agricultura y el farmacéutico.

Al mismo tiempo, la resiliencia física será cada vez más importante para la construcción de carteras. Por definición, depende de la ubicación, por lo que conocer las diferencias regionales y locales será fundamental para captar primas por riesgos y oportunidades.

En general, la COP30 hizo avanzar el proceso multilateral sobre el clima, pero no envió una señal clara de colaboración mundial en la lucha contra el cambio climático. En cambio, reforzó el hecho de que existe una mayor fragmentación entre mercados y tecnologías. 

Desde la perspectiva de Robeco, éste es el momento de redoblar la apuesta que reflejan nuestros principios en la hoja de ruta 2025-2030 para el clima y la naturaleza. Cuando los gobiernos utilizan un lenguaje ambiguo o poco firme, los planes de transición de las empresas adquieren aún más importancia. "Como gestores activos, vemos esta situación como una oportunidad. Nuestra investigación fundamental y los análisis propios sobre el clima y la naturaleza nos permiten distinguir a los líderes de la transición de los rezagados", argumentan en la gestora.

También refuerza los argumentos a favor de la titularidad activa mediante el uso de instrumentos de buen gobierno de engagement y voto por delegación. Ayudar a las empresas a desarrollar planes de transición creíbles puede contribuir a obtener mejores resultados y a crear valor para los accionistas. Del mismo modo, la titularidad activa puede ayudar a las empresas a evitar los activos bloqueados o la erosión del valor.

"El panorama posterior a la COP30 es dinámico y complejo, y tiene un gran potencial. La complacencia es un riesgo, pero la inversión y la titularidad activas son una oportunidad", concluyen en Robeco.

Nordea refuerza su equipo de inversión sostenible

Nordea Asset Management (NAM) incorpora a Kasper From Larsen y Rachel Reutter a su equipo de Inversión Temática Sostenible, reforzando aún más la experiencia del equipo en inversión climática y de impacto. Con estas incorporaciones, el equipo alcanza los 15 profesionales de la inversión, incluyendo ocho gestores, además de especialistas en impacto y profesionales de engagement. Bajo el liderazgo de Thomas Sørensen y Henning Padberg, el equipo está repartido entre Copenhague, Londres y Singapur. 

NAM lanzó su primer fondo climático en 2008. Actualmente, el equipo gestiona más de 18.000 millones€ en un conjunto de estrategias de clima e impacto de alta convicción, que abarca desde soluciones climáticas y carteras de transición hasta estrategias tradicionales de impacto de amplio alcance.

Las dos incorporaciones reportarán a Thomas Sørensen y Henning Padberg, codirectores del equipo de Inversión Temática Sostenible. Como parte del equipo de Renta Variable Fundamental de NAM, el equipo de Inversión Temática Sostenible se beneficia de una plataforma global de análisis sectorial que da soporte tanto a las estrategias Sustainable Thematic como Sustainable STARS.

Kasper From Larsen se ha incorporado al equipo como gestor de carteras, aportando casi dos décadas de experiencia en análisis de renta variable y gestión de carteras. Durante los últimos 11 años ha sido gestor de carteras en Danske Bank Asset Management. A lo largo de su carrera, se ha centrado en los sectores fundamentales para la transición energética, como los servicios públicos, las energías renovables y los bienes de capital. Como parte del equipo temático sostenible, Kasper aporta su experiencia para respaldar tanto nuestras estrategias de inversión climática actuales como las nuevas potenciales.

Rachel Reutter, con 20 años de experiencia, se ha incorporado al equipo como gestora de carteras. Se centrará en las estrategias de impacto de NAM, incluido el fondo Nordea 1 – Global Impact Fund. Antes de incorporarse a Nordea AM, trabajó durante 13 años en J O Hambro Capital Management. Durante la última década, fue gestora principal de carteras, con una cartera de renta variable concentrada con una integración ASG bien desarrollada y un proceso detallado de compromiso corporativo.

14Dec

Si el Banco de Japón sube demasiado rápido, la carga de intereses de la deuda (235% del PIB) puede desbordar las cuentas públicas, pero si lo hace demasiado lento, corre el riesgo de perder el control de la inflación y del yen.

Miguel Ángel Valero

Prácticamente el mismo día que el Banco Central Europeo (BCE), el Banco de Japón tomará decisiones de política monetaria. Con una diferencia sustancial: mientras el BCE seguirá en modo pausa, el Banco de Japón subirá el precio oficial del dinero.

Anthony Willis, Senior Economist de Columbia Threadneedle Investments, subraya que un movimiento al alza ahora parece mucho más probable que hace una semana, tras el discurso pronunciado el pasado lunes 8 de diciembre por el gobernador del Banco de Japón, Kazuo Ueda, que enunció los “pros y contras” de subir el tipo de interés oficial y afirmó que “todo se tomará en consideración” en la reunión de política monetaria que tendrá lugar entre el 18 y el 19 de diciembre.

¿Por qué está pensando Japón en subir los tipos de interés? Actualmente, la inflación en Japón se sitúa en el 3%, por debajo del reciente máximo del 4,3% registrado al comienzo de 2023, pero considerablemente más alta que en la última década, donde se situó en un promedio por debajo del 1%, salvo esporádicos repuntes hasta el 1,5% debido a aumentos del impuesto sobre las ventas. Japón estuvo en deflación en 2016 y nuevamente en 2020 y 2021.

Con una inflación del 3% y un tipo de referencia en Japón de solo el 0,5%, merece la pena centrarse en la historia reciente de los tipos japoneses, que se situaron en apenas el 0,1% entre 2009 y 2016, cuando se redujeron al -0,1%. Desde 2024, han ido aumentando gradualmente hasta el nivel actual del 0,5%.

¿Qué viene ahora? Se espera que la inflación en Japón vaya reduciéndose gradualmente hasta situarse alrededor del 2%. La shunto, la ronda anual de negociación salarial entre empresarios y sindicatos de crecimiento salarial, se esperaba que en primavera fuera utilizada por el Banco de Japón como guía para el momento probable en el que subiera tipos, pero "parece que el responsable de la política monetaria japonesa es menos paciente de lo que pensábamos", explica el experto de Columbia Threadneedle.

Además de una inflación ya elevada, también tenemos el paquete de estímulos fiscales anunciado por la recientemente nombrada primera ministra Sanae Takaichi, que busca generar un impacto positivo en la economía. Esta medida, dotada con 135.000 millones de libras, pretende impulsar el crecimiento en la economía japonesa, que sigue siendo relativamente débil si observamos los datos trimestrales del PIB.

¿Qué implicación tiene esta situación para los mercados? El 'carry trade' en yenes ha sido una estrategia de inversión próspera en los mercados globales en los últimos años: es un tipo de operación que consiste en endeudarse muy barato en yenes japoneses e invertir en el extranjero en activos de mayor rendimiento. El volumen de lo que supone el carry trade es difícil de determinar, pero puede llegar al billón$. 

Históricamente, cuando el Banco de Japón ha subido los tipos, se produce  una volatilidad significativa en los activos financieros, en particular en los bonos del gobierno japonés, pero también en los bonos de otros países. La volatilidad también puede extenderse a los mercados de renta variable. 

El dinero está regresando a Japón desde el extranjero y la incertidumbre sobre los tipos siempre genera volatilidad. Esto se observó durante el verano de 2024, cuando una subida de tipos provocó una caída del12% en la renta variable japonesa en tan solo un día.

Esta vez parece que el Banco de Japón está haciendo un mejor trabajo en cuanto a hacer públicas sus intenciones, sin duda mejor que en 2024. Pero un movimiento de política monetaria podría alterar los flujos de capital globales a medida que Japón suba los tipos y posiblemente insinúe futuros movimientos, algo que parece probable. 

"Un mayor desmantelamiento del carry trade interrumpirá los flujos de capital. Los cambios en los patrones de inversión serán un tema que seguiremos de cerca y, aunque varios bancos centrales se reunirán en las próximas semanas, los anuncios del Banco de Japón parecen destinados a atraer mucha atención", avisa Anthony Willis.

The Trader

El analista Pablo Gil también destaca en The Trader el discurso de Kazuo Ueda, que ha dejado caer que el Banco de Japón podría volver a subir los tipos de interés en diciembre. No fue una insinuación vaga: habló de ello como una posibilidad real si los salarios siguen creciendo y la inflación subyacente mantiene su persistencia.

Lo llamativo es que este mensaje llega después de que la primera ministra Sanae expresara abiertamente su desacuerdo con las últimas subidas. Su postura es clara: endurecer demasiado rápido puede comprometer la frágil recuperación del país. Por primera vez en años, la fricción entre el Gobierno y el Banco de Japón es evidente.

Y, sin embargo, Ueda insiste. ¿Por qué? Porque Japón está intentando salir de un régimen deflacionario de tres décadas y teme que cualquier titubeo devuelva a la economía a su viejo patrón. Desde esa perspectiva, un tipo de interés algo más alto no es un problema, sino una forma de anclar credibilidad: inflación estable, salarios al alza y fin del experimento monetario más extremo del mundo.

Pero aquí es donde aparece la parte delicada. Japón es la economía más endeudada del planeta, con una deuda pública que supera el 235% del PIB tras décadas de déficits, estímulos y compras masivas de bonos y Bolsa por parte del propio banco central. Cuando cargas un país con esta montaña de deuda, subir el coste del dinero no es un simple ajuste técnico: es un movimiento que puede reconfigurar por completo el funcionamiento del Estado.

Y la curva de tipos ha empezado a reflejarlo: Los bonos a corto han repuntado con fuerza tras las palabras de Ueda, anticipando una posible subida en diciembre. El tramo medio y largo lleva meses ajustándose al alza, señal de que los inversores asumen un cambio estructural que hará que Japón no vuelva a los tipos de interés “cero” de forma permanente.

Y éste es el verdadero riesgo, ya que cada décima adicional en el coste del dinero multiplica su efecto sobre una base de deuda gigantesca. El coste financiero del Estado puede aumentar de forma explosiva si los rendimientos se normalizan rápido. Y el mercado lo sabe: por eso cada mensaje de endurecimiento se traduce en movimientos bruscos en los bonos.

Japón avanza hacia la normalización monetaria, pero lo hace sobre un terreno inestable. Ueda quiere construir credibilidad; Sanae quiere proteger el crecimiento y evitar que el coste de la deuda se convierta en otra crisis silenciosa.

El dilema es claro: Si el Banco de Japón sube demasiado rápido, la carga de intereses puede desbordar las cuentas públicas, pero si sube demasiado lento, corre el riesgo de perder el control de la inflación y del yen. 

"El próximo 19 de diciembre sabremos quién impone su criterio, si el Banco de Japón o el gobierno japonés", apunta Pablo Gil.

13Dec

Con la nueva Estrategia de Seguridad Nacional, por primera vez desde 1947, EEUU deja de ver la defensa de la democracia en el exterior como un interés estratégico propio.

Miguel Ángel Valero

En diciembre de 1989, EEUU decidió acabar con lo que denominaba narcodictadura del general Manuel Antonio Noriega en Panamá. Fue una intervención militar abierta, rápida y quirúrgica, bautizada como Operation Just Cause. Durante años, Noriega había sido informante de la CIA, aliado irregular y pieza útil de Washington en plena Guerra Fría. Pero terminó convirtiéndose en un problema: blanqueo de capitales, vínculos con carteles, represión interna, manipulación electoral y un creciente desafío a la influencia estadounidense en el Canal de Panamá. 

La Casa Blanca decidió que había cruzado una línea roja y se puso en marcha una operación que movilizó a más de 27.000 soldados, unidades de élite, paracaidistas y bombardeos puntuales. En pocas semanas Noriega fue acorralado, terminó refugiado en la Nunciatura Apostólica y finalmente se rindió. Fue extraditado a EEUU y condenado por narcotráfico. 

Panamá instaló un gobierno reconocido internacionalmente, reformó sus fuerzas de seguridad y volvió (al menos temporalmente) a la normalidad institucional. Pero no hubo unanimidad: la Asamblea General de la ONU condenó la invasión como una violación del derecho internacional. Pese a ello, Washington logró su objetivo estratégico con un coste bajo y un mensaje claro para la región.

Hoy, cuando se observa la presión de Trump sobre Nicolás Maduro, es inevitable ver paralelismos con aquel episodio. Las acusaciones contra el régimen venezolano son muy similares: vínculos con el narcotráfico a través del llamado Cartel de los Soles, deterioro democrático, represión interna, manipulación electoral, presencia de grupos criminales y una deriva que pone en tensión la estabilidad regional. 

No es casualidad que EEUU haya intensificado sus operaciones encubiertas, los despliegues navales en el Caribe y las acciones contra embarcaciones sospechosas de tráfico ilícito. La retórica recuerda al caso Noriega: un régimen convertido en amenaza hemisférica. 

Pero al mismo tiempo, las diferencias son enormes. Panamá era un país pequeño donde Estados Unidos tenía presencia militar y logística permanente. Venezuela es un Estado grande, con apoyo abierto de Rusia, China e Irán, con una capacidad armada superior y con un impacto geopolítico mucho mayor. En Washington lo saben: cualquier operación directa tendría un coste político, militar y diplomático muchísimo más elevado. Quizá por eso, la estrategia actual se parece más a un cerco prolongado que a una invasión repentina.

El entorno internacional añade otra capa de complejidad. Varios expertos de Naciones Unidas han denunciado que algunos ataques estadounidenses en aguas internacionales pueden considerarse ejecuciones extrajudiciales. Rusia ha acusado a Washington de “uso excesivo de la fuerza” al tiempo que respalda abiertamente a Maduro. En Occidente, la lectura predominante es que EEUU quiere evitar que el régimen venezolano se consolide como un nodo de narcotráfico y como una plataforma de influencia para potencias rivales, pero sin cruzar la línea de un conflicto abierto.

La historia, en todo caso, se repite con matices. Cuando Washington percibe que un régimen mezcla autoritarismo, crimen organizado y amenazas directas a sus intereses estratégicos, pasa de la diplomacia a la acción. Con Noriega lo hizo sin rodeos. Con Maduro, la partida es más larga y el tablero más complejo. La pregunta no es si EEUU quiere un cambio de régimen en Venezuela; la pregunta es qué coste está dispuesto a asumir y cuánto tiempo está dispuesto a esperar. 

Panamá fue un capítulo cerrado con rapidez porque el contexto lo permitía. Venezuela es una novela extensa, con demasiados actores externos y demasiadas consecuencias imprevisibles. 

"Lo que sí parece claro es que, tanto en Panamá como en Caracas, EEUU actúa según un mismo patrón. Y cuando Washington considera un objetivo prioritario, puede tardar… pero rara vez renuncia", avisa el analista Pablo Gil en The Trader.

EEUU deja de ser el guardián de la democracia en el mundo

El acoso a Venezuela recupera la doctrina Monroe. El 2 de diciembre de 1823, con casi todas las colonias españolas en América Latina independizadas o a punto de lograrlo, el presidente de EEUU, James Monroe, fijaba en el Congreso, en lo que es actualmente el discurso sobre el Estado de la Unión (que no comenzó a hacerse hasta 1850), la doctrina que lleva su apellido y que lleva marcando la estrategia de EEUU en el continente. La Doctrina Monroe sostiene que cualquier intervención en los asuntos políticos en América por parte de potencias extranjeras de otros continentes es un acto potencialmente hostil contra EEUU.

Mientras Trump se implica en Venezuela y recuerda que la doctrina Monroe sigue muy viva, la nueva Estrategia de Seguridad Nacional publicada por la Casa Blanca marca un giro que ningún aliado puede ignorar. Por primera vez desde 1947, EEUU deja de ver la defensa de la democracia en el exterior como un interés estratégico propio. La ruptura con la lógica que definió el orden occidental durante ocho décadas ya no es una hipótesis: es política oficial.

El documento abandona cualquier continuidad con la Doctrina Truman, formulada en el Congreso el 12 de marzo de 1947 por el presidente de EEUU que ordenó lanzar la bomba atómica sobre Hiroshima y Nagasaki. En plena Guerra Fría, Harry S. Truman asegura que EEUU dará su apoyo a "pueblos libres que están resistiendo los intentos de subyugación por minorías armadas o por presiones exteriores", ya que estos regímenes comunistas representaban una amenaza para su país.

También se redefine la idea de “America First”. Trump sostiene que la política exterior de EEUU no debe basarse en ideologías ni compromisos históricos, sino en lo que “funcione para América”. Y lo que supuestamente funciona ahora es suavizar el trato hacia autocracias estratégicas (China, Rusia, Irán) mientras se endurece el discurso contra los aliados europeos. Un giro tan brusco que ni siquiera los analistas más pesimistas esperaban verlo formalizado tan pronto.

El contraste con la estrategia de 2017 no puede ser mayor. China ya no aparece como rival sistémico ni como amenaza global. Trump prefiere hablar de “relación económica mutuamente ventajosa” y, mientras exige que Pekín no invada Taiwán, evita cualquier referencia a sus vulneraciones de derechos o a su expansión geopolítica. Rusia, por su parte, desaparece de la categoría de adversario. El Kremlin incluso aplaudió el documento, calificándolo de “positivo” y “coherente con la visión de Moscú”. Es difícil encontrar un indicador más claro del cambio de prioridades en Washington.

Quienes sí reciben el golpe son los europeos. El texto acusa a la Unión Europea de haber abandonado sus valores, de perder identidad nacional y de permitir que la inmigración y la baja natalidad erosionen su cohesión. Afirma además que los gobiernos europeos recurren a prácticas “antidemocráticas”, desde la supuesta censura hasta la represión de la oposición. Y lo que antes parecía una provocación aislada del vicepresidente J. D. Vance en Múnich ahora queda reflejado como política formal: EEUU Unidos apoyará movimientos “patrióticos” (eufemismo para referirse a grupos de ultraderecha como Orban en Hungría) dentro de los países europeos para corregir esa deriva. No oculta esa interferencia política directa en su bloque de aliados históricos.

La reacción en Europa oscila entre el desconcierto y la contención diplomática. La jefa de la diplomacia europea, la exprimera ministra de Estonia, Kaja Kallas, intenta restar dramatismo al documento, mientras expertos como Carl Bildt advierten de lo que realmente implica: el fin del paraguas ideológico y estratégico que definió la relación transatlántica desde la posguerra. Y el problema para Europa no es solo simbólico. Si la Casa Blanca presiona para imponer un acuerdo de paz desfavorable a Ucrania, la fractura dentro del bloque occidental puede convertirse en la mayor crisis geopolítica de la década.

La pregunta que atraviesa todas las capitales europeas es la misma: ¿Qué hacer ahora? Europa puede intentar rebajar tensiones, aceptar el nuevo orden y acomodarse a un papel más subordinado. O puede acelerar, por fin, la construcción de una autonomía real en defensa, energía y tecnología. Pero ninguna de esas opciones es sencilla ni barata, y ninguna puede esperar.

"Lo único claro es que el ciclo histórico que comenzó en 1945 ha terminado. A partir de aquí, Europa tendrá que decidir si quiere ser actor o si, por inacción, quedará relegada a ser un escenario donde otros tomen las decisiones. El rumbo de la próxima década dependerá de esa elección", insiste Pablo Gil.

12Dec

Las empresas señalan como incentivos más efectivos la creación de contratos específicos (75,4%), las bonificaciones en las cuotas a la Seguridad Social (64,6%) y las deducciones en el Impuesto de Sociedades (61,3%).

Miguel Ángel Valero

El Mapa de Talento Sénior, elaborado por el Centro de Investigación Ageingnomics de Fundación Mapfre, cumple cinco años. Buen momento para hacer balance de la situación laboral de los mayores de 55 años en España. Antonio Huertas, presidente de Mapfre y de su Fundación, habla de un "avance silencioso pero imparable", y vaticina que "la evolución demográfica, caracterizada por la mejora de la esperanza de vida y por el consiguiente aumento de la edad media de la población, acabará por debilitar las barreras que suponen los prejuicios culturales, la inercia de las pautas de gestión de los recursos humanos y las limitaciones que a menudo imponen las normas reguladoras del acceso a la jubilación, tres aspectos que hoy siguen frenando una mayor participación de los mayores en la actividad económica de los países".

Recuerda que "el aprovechamiento del talento sénior por parte de las empresas requiere de una adecuación de los criterios de selección y gestión de sus plantillas. Apostar por equipos intergeneracionales que permitan una combinación de experiencia y capacidad innovadora es promover un aumento de la eficiencia en los procesos, superando la idea equivocada de que los trabajadores mayores son necesariamente menos productivos que los más jóvenes. La clave está en un diseño de los puestos de trabajo adaptados a las características concretas de la fuerza laboral, tanto en las grandes como en las medianas y pequeñas empresas, así como en la implantación de carreras laborales que no solo atiendan a las primeras etapas de la vinculación de los empleados, sino también a las finales en la madurez de los trabajadores".

Y reclama "mecanismos que incentiven el mantenimiento de los séniores en la actividad laboral el mayor tiempo posible".

Mejora importante

El V Mapa de Talento Senior.  La evolución en el quinquenio2019-2024 y un ejercicio de prospectiva a 2029 subraya que la situación laboral de los mayores de 55 años "ha mejorado de una manera importante" en estos cinco años, donde ha aumentado en 1,14 millones, hasta los 9,6 millones. En todas las cohortes de edad hay ya más mujeres que hombres.

Esta mejora se basa en diez datos:

  • Han aumentado en más de un millón los activos, los sénior en disposición de trabajar. Prácticamente la misma cifra de aumento de la población sénior, lo que demuestra que se está cerrando la brecha de mayores inactivos.
  • Los sénior representan ya el 20,5% de todos los españoles en activo, frente al 17% en 2019. Un incremento del 27,4%.
  • Las tasas de actividad de los sénior aumentan en todas las cohortes (demostrando lo homogéneo del cambio) hasta situarse la tasa total por encima del 50%, un hito histórico para el colectivo.
  • Crece en un millón el número de empleados sénior y la tasa de empleo aumenta en el quinquenio en todas las cohortes de edad.
  • Disminuye la tasa de desempleo en las cohortes más numerosas de los sénior y exclusivamente aumenta el colectivo de 65- 69 años, pero menos de un punto.
  • Se reduce la brecha de la tasa de actividad con los países europeos.
  • Existen más séniores activos que jóvenes activos (867.000 más) cuando hace cinco años la brecha era menos acentuada (189.700).
  • Hay ya más de un millón de sénior autónomos que suponen el 31% del total de autónomos españoles, al aumentar en más de 147.000 en los últimos cinco años.
  • El trabajo autónomo está pasando por un proceso de envejecimiento clarísimo. Hoy ya hay prácticamente cinco veces más autónomos sénior que jóvenes (16-29 años). Estos últimos apenas representan un 6,85% de todos los autónomos españoles
  • El informe incorpora un estudio realizado a profesionales de recursos humanos de grandes empresas con el objetivo de conocer cómo perciben la contratación de talento mayor de 55 años. Los resultados muestran una aparente apertura hacia este colectivo: el 91,9% afirma que la edad no supone un impedimento para contratar, aunque únicamente el 69,4% asegura haber incorporado al menos un profesional sénior en el último año. El 58,1% considera que actualmente es más frecuente contratar a mayores, y el 82,3% cree será aún más habitual en el futuro. Para impulsar este avance, las empresas señalan como incentivos más efectivos la creación de contratos específicos (75,4%), las bonificaciones en las cuotas a la Seguridad Social (64,6%) y las deducciones en el Impuesto de Sociedades (61,3%).

Pero no todo ha sido tan positivo. El V Mapa del Talento Sénior aporta cinco datos más que preocupantes:

  • España tiene el paro sénior —en términos absolutos— más alto de nuestros pares europeos, a pesar de tener una población activa mucho menor que Alemania, Francia o Italia. En cinco años han crecido los desempleados en nuestro país hasta alcanzar la penosa cifra de 513.900 parados.
  • España sigue a 15 y 10 puntos de las tasas de actividad sénior de Suecia o Alemania, respectivamente. 
  • Sigue habiendo menos mujeres activas sénior que hombres a pesar de que en términos de población son más. La brecha de género —medida por la tasa de actividad— es verdad que se reduce, pero no lo suficiente para alcanzar la paridad a corto plazo. Entre 2019 y 2024, los activos de ambos sexos aumentan, aunque las mujeres lo hacen con mayor intensidad, reduciendo la diferencia con los hombres. Esta misma pauta se observa en la ocupación, donde todavía predominan los hombres, pero el crecimiento femenino reduce la brecha en unas 17.000 personas. A pesar de estos avances, la desigualdad en el desempleo afecta con más fuerza a las mujeres: mientras que el paro masculino disminuye ligeramente en este periodo de cinco años, el de las mujeres aumenta en 45.000 personas, elevando la diferencia de 1.900 a casi 50.000 en 2024.
  • La inmensa mayoría de autónomos son autoempleados sin asalariados (678.000 vs. 1.029.000) lo que no ayuda a la competitividad del país por la persistencia de la pequeña escala empresarial. 
  • Aunque los responsables de Recursos Humanos de las empresas aseguren que la edad ya no es un impedimento para contratar, el 30,6% de éstas reconoce que no se plantea contratar a séniores en el marco de sus políticas de selección. Las palabras de apoyo al colectivo sénior no son coherentes con la realidad de las contrataciones de las empresas españolas.

Así estará el talento sénior en 2029

El estudio hace también un interesante ejercicio de prospectiva que define "una tendencia muy positiva en cuanto al avance en la eliminación de la discriminación" de los sénior, pero plantea también la lentitud de este avance. En el siguiente lustro "mejoraremos, no obstante, de una manera que debería ser más rápida, lo que hace que, si no cambiamos la forma de actuar y en especial las políticas públicas y las prácticas empresariales, estaremos condenados a convivir las próximas generaciones con esta lacerante realidad".

Entre 2024 y 2029, la población de 55 a 69 años aumentará en casi 1,2 millones, situando a este grupo en torno al 21% de la población total. España está entrando de lleno en una fase de envejecimiento acelerado, con generaciones numerosas llegando a edades próximas a la jubilación, y plantea desafíos como la sostenibilidad de las pensiones, el aumento de los gastos sanitarios y la mayor dependencia, al tiempo que abre oportunidades en la economía y en un mercado laboral con cada vez menos jóvenes. 

Además, la población sénior activa crecerá casi 1,4 millones de personas, un 27%, con un avance femenino más intenso que reducirá la brecha de género. Este incremento se reflejará en más de un millón de nuevos empleos, mientras que la desocupación crecerá ligeramente. Por su parte, el trabajo por cuenta propia alcanzará 1,2 millones, con 147.000 personas adicionales, aunque su peso relativo podría disminuir frente al empleo asalariado.

Los principales vaticinios son:

  • En los próximos cinco años aumentará otro millón de personas la población sénior (1,18 millones) y algo más los sénior activos (1,39 millones). Un dato para la esperanza porque serán más los nuevos activos que el aumento de la población sénior, lo que indica que cada vez más séniores no activos pasarán a ser activos.
  • Los sénior autónomos seguirán creciendo en el próximo lustro, lo que indica la fortaleza de estas fórmulas para poder tener ocupación cuando se cumplen los 55 años.
  • Incapacidad de las políticas públicas para acabar con el problema de la brecha laboral sénior en el marco de los siguientes cinco años. Esto exige una mayor coordinación entre las actuaciones públicas y privadas.

Colaboración intergeneracional

En la presentación del V Mapa de Talento Sénior han acompañado a Antonio Huertas Elma Saiz, ministra de Inclusión, Seguridad Social y Migraciones del Gobierno de España; Luis Carlos Cueto, vocal asesor del Gabinete Técnico del Ministerio para la Transición Ecológica y el Reto Demográfico; Mikel Torres, vicelehendakari del Gobierno Vasco; Cristina Ayala, alcaldesa de Burgos; Carlos Velázquez, alcalde de Toledo; Elvira Vega, directora general de Fundación Mapfre; y Juan Fernández Palacios, director del Centro de Investigación Ageingnomics, y los autores del informe, Rafael Puyol, Alfonso Jiménez, e Iñaki Ortega. 

Elma Saiz subraya que “reconocer el talento más allá de estereotipos es más justo e inclusivo, pero, además, es beneficioso para la actividad productiva y el mercado laboral", y aplaude iniciativas como el Mapa. “Hemos entendido la importancia de aprovechar la colaboración intergeneracional. Sabemos que el talento no tiene edad y es una de las razones por las que hemos flexibilizado el acceso a la prestación de jubilación y su compatibilidad con el trabajo. Queremos cuidar a las personas que quieren trabajar más allá de la edad legal de jubilación y hemos diseñado ventajas para incentivar esa opción. Es una decisión muy positiva para todos: la propia persona, el mercado laboral, el sistema de pensiones y las propias organizaciones, que impulsan su innovación y productividad gracias a esa colaboración entre jóvenes y menos jóvenes”, añade.

Por su parte, Antonio Huertas insiste en a importancia del “potencial de la generación sénior”, que “mantiene una capacidad y unas condiciones que permite a sus integrantes seguir siendo protagonistas dela actividad económica como demandantes, pero también como productores, especialmente en un contexto de escasa capacidad de renovación del mercado laboral por la baja natalidad y de efecto de la IA sobre el empleo”.

Luis Carlos Cueto asegura que “las competencias y programas de la Secretaría General para el Reto Demográfico no se limitan a paliar los efectos del reto demográfico, sino que lo transforman en una oportunidad para activar el talento sénior, impulsar la innovación social y garantizar la sostenibilidad de los territorios. La clave está en integrar cuidados, tecnología y participación, convirtiendo la longevidad en un motor de desarrollo económico y cohesión territorial”.

“Aprovechar la experiencia y el potencial de las personas mayores es clave para afrontar los retos demográficos, económicos y sociales de la próxima década”, aporta Mikel Torres. Aunque "el mercado laboral vasco está demostrando fortaleza y dinamismo, también afronta retos estructurales y demográficos, por lo que la incorporación del talento sénior no es solo una cuestión de justicia social y derechos humanos, sino una necesidad estratégica para la competitividad, la innovación y la sostenibilidad del mercado laboral y del sistema de protección social”. 

Ante la persistencia del edadismo, reclama "combatir estereotipos, implementar programas deformación y mentoría, flexibilizar la jubilación, promover equipos intergeneracionales o adaptar entornos laborales para favorecer la permanencia del talento sénior".

“El talento sénior es un activo decisivo para el desarrollo económico y social”, apunta Cristina Ayala. “La nueva edición del ‘Mapa del Talento Sénior’ nos recuerda que existen experiencias internacionales que ya están marcando el camino. Desde las Administraciones públicas debemos aprender, adaptar y liderar políticas que permitan a los profesionales sénior seguir aportando todo su valor. Burgos quiere ser parte activa de esa transformación y, para ello, es imprescindible construir políticas públicas que favorezcan trayectorias laborales largas, diversas y adaptadas a los nuevos retos”.

1,2 millones de conductoras con más de 65 años

Los cambios sociológicos se ven también en la carretera. En España había, a cierre del año pasado, 1,2 millones de mujeres de más de 65 años con un vehículo (y un seguro del automóvil) a su nombre. En 2011, eran poco más de 383.000. En 14 años se ha triplicado el volumen de conductoras sénior, según datos recabados por Unespa.

Cerca de 8,7 millones de mujeres de todas las edades figuraban en 2024 como titulares del contrato de seguro de un vehículo en el país. Hay 12,2 millones de mujeres con permiso de conducir. Y constituyen un 43,4% del total de los conductores.

Los datos del seguro son reflejo de los cambios socioeconómicos vividos por España en las últimas décadas. Las conductoras sénior de hoy son mujeres que han trabajado, han tenido sus propios ingresos y el deseo o la necesidad de contar con un vehículo a su nombre. 

En cambio, hay la mitad de conductoras de entre 25 y 35 años que en 2011., por la caída de la natalidad, y por el auge de otras alternativas de movilidad. La red de transporte público es extensa en todos los grandes núcleos urbanos de España y existen varias alternativas de movilidad privadas (taxis, vehículos de transporte con conductor, bicicletas...). Y también porque los más jóvenes no otorgan al coche la misma importancia cultural que le dieron generaciones anteriores o, simplemente, prefieren no incurrir enlos gastos que conlleva tener un vehículo propio.

Aunque en términos absolutos desciende la cantidad de conductoras jóvenes y de mediana edad,este siguen siendo el tramo de edad donde las mujeres de edad constituyen una mayor proporción de los conductores. Ellas son el 33% de todos los titulares de un seguro del automóvil de entre 18 y 30 años. A pesar de todo, esta ratio se encuentra lejos del 45% de los conductores que llegaron a representar las mujeres jóvenes en el año 2010.U

Las mujeres son titulares del 26,6% de todos los seguros para vehículos a motor. El 31% de los turismos en España pertenece a una mujer. Le siguen en importancia los ciclomotores (20%) y los escúteres (19%). Muy pocas mujeres son titulares de un vehículo pesado o de trabajo (maquinaria industrial, tractores, autobuses, camiones, remolques...). También es poco frecuente que figuren como propietarias de motocicletas.

El peso de las mujeres entre los conductores habituales es mayor en las provincias insulares: en Santa Cruz de Tenerife, Las Palmas, Islas Baleares y Pontevedra superan el 30%. En cambio, en Jaén, Cuenca, Zamora y Teruel la proporción no alcanza el 20% de titulares de un seguro del automóvil. 

Las mujeres muestran una mayor inclinación que los hombres a contratar coberturas voluntarias en el seguro del automóvil. Esta tendencia se observa en todas las protecciones: asistencia en viaje, daños propios, defensa jurídica, incendio, lunas, ocupantes, robo y retirada de carnet. Los turismos (donde la presencia femenina es mayor) suelen asegurarse frente a más riesgos que otros vehículos, en especial los de uso empresarial.