12Dec

El rally navideño continúa, con el índice global alcanzando nuevos máximos, aunque esta vez con una participación más amplia que trasciende el sector tecnológico.

Miguel Ángel Valero

Las Bolsas globales avanzan tras la reunión de la Fed, marcada por un tono menos restrictivo, aunque los repuntes no son homogéneos. Por un lado, crecen las dudas en torno a la inteligencia artificial tras los resultados de Oracle y Broadcom, que no han logrado convencer a los mercados, lo que ha provocado que el sector tecnológico quede rezagado esta semana. Las inquietudes sobre la capacidad de inversión de Oracle, debido a su elevado nivel de endeudamiento, se han sumado a unos datos de Broadcom que han resultado decepcionantes, especialmente por las previsiones de pedidos anunciadas por su CEO: en torno a 73.000 millones$, una cifra inferior a la estimada por los analistas.

Mientras tanto, OpenAI sigue atrayendo capital y explorando nuevas vías para monetizar la inteligencia artificial generativa. En esta ocasión, Disney ha comprometido una inversión de 1.000 millones$ en la compañía y ha licenciado sus franquicias para que Sora, la IA de generación de vídeos de OpenAI, pueda utilizarlas en la creación de contenido que se ofrecerá en Disney+. 

La carrera por rentabilizar la IA continúa y, pese a las incertidumbres, los ambiciosos planes de inversión se mantienen firmes.

Por otro lado, los sectores más rezagados y las pequeñas empresas americanas celebran esta semana el giro menos restrictivo de la Fed con avances significativos del +3% para el Russell 2000. Tras una primera mitad de año complicada, la segunda parte, marcada por la reducción de tipos y la llegada de estímulos fiscales en 2026, ha permitido al Russell 2000 acumular ganancias del +20%, frente al +11% del S&P 500. Esta tendencia diferencial debería mantenerse, en un contexto donde la economía estadounidense parece haber superado el impacto más severo de los aranceles y encara 2026 con mayor optimismo.

Por su parte, el Ibex ha tocado, aunque sea momentáneamente, los 17.000 puntos por vez primera en su centenaria historia. Cerrará 2025 con una subida de más del 46%, la más alta de la historia del índice creado en 1992 y que en 1993 registró un incremento del 54%, todavía no superado. 

El rally navideño continúa, con el índice global alcanzando nuevos máximos, aunque esta vez con una participación más amplia que trasciende el sector tecnológico.

DWS

Pero no es oro todo lo que reluce, ni todo el monte es orégano. Un gráfico de DWS ilustra los cambios anuales en dos indicadores de beneficios fundamentales en EEUU. El primero es el beneficio operativo de las empresas del S&P 500. El segundo es el beneficio total de las empresas, según los datos macroeconómicos nacionales después de impuestos, excluyendo los ajustes por valoración y depreciación. Durante décadas, ambas series evolucionaron prácticamente al unísono, lo que refleja la estrecha relación entre el mercado bursátil y la economía real. Sin embargo, desde la pandemia, esta estrecha correlación parece haberse roto. Los beneficios operativos del S&P 500 han fluctuado mucho más durante aproximadamente un año y han sido dinámicos, mientras que los beneficios económicos generales parecen estar quedando rezagados.

"Vemos razones claras para esta división. Unas pocas grandes empresas tecnológicas están impulsando las ganancias en el S&P 500, respaldadas por economías de escala y enormes inversiones en inteligencia artificial (IA). Por el contrario, los datos macroeconómicos sobre ganancias reflejan la amplia base corporativa de la economía estadounidense y, por lo tanto, muchas empresas más pequeñas y sensibles a los tipos de interés que están sufriendo el aumento de los costes financieros y los costes laborales unitarios", señalan los expertos de la gestora.

Otro factor se refiere a las recompras de acciones, que respaldan a los grandes actores del índice sin que los beneficios macroeconómicos aumenten en la misma medida. En resumen, los beneficios del S&P reflejan la fortaleza de unas pocas empresas extremadamente grandes y competitivas, mientras que los beneficios empresariales generales reflejan la “empresa estadounidense media” en un momento de crecimiento sólido, pero no elevado.

Según Johannes Müller, director de investigación de DWS, esta evolución refleja un “renacimiento de la K”. Durante la pandemia, la idea de la K se popularizó entre los economistas para ilustrar que una parte de la economía prácticamente no se vio afectada e incluso prosperó, mientras que la otra parte tuvo que hacer frente a considerables dificultades, al igual que con la letra K, una línea subió y la otra bajó. 

Históricamente, el mercado bursátil estadounidense ha tendido a evolucionar en paralelo a la economía. Por ejemplo, existe una correlación entre los puestos de trabajo de nueva creación y el S&P 500. “Sin embargo, desde finales de 2022, el mercado laboral ha mostrado signos de debilitamiento, mientras que el S&P 500 ha seguido subiendo, más de un 75%”, afirma Müller. En su opinión, se trata de una “clásica formación en forma de K”. En esta ocasión, ha sido provocada por la euforia en torno a la IA tras el lanzamiento de ChatGPT, combinada con enormes inversiones en centros de datos. Pero aún está por ver si estos elevados gastos se verán justificados por el aumento de la productividad en un futuro próximo.

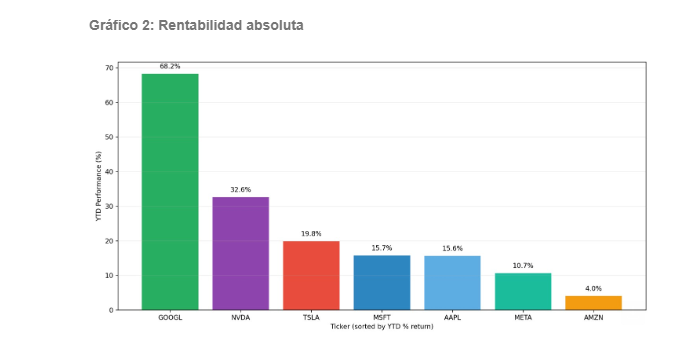
También se puede observar una evolución en forma de K dentro del ecosistema de la IA: mientras que las empresas del universo Google han experimentado recientemente fuertes ganancias, algunas partes del ecosistema OpenAI han registrado pérdidas en sus precios. Esto se debe a que están surgiendo nuevos modelos y el liderazgo del mercado es volátil. Para el mercado de valores, esto puede sugerir que las estrategias de compra y mantenimiento de acciones de empresas individuales centradas en la IA pueden implicar un riesgo significativo. De cara al futuro, un factor clave puede ser qué empresas pueden utilizar la IA para obtener beneficios cuantificables y cuáles se quedan en el camino.

El gráfico ilustra cómo están divergiendo las trayectorias de los beneficios. La lógica K no solo se aplica a la economía y al mercado bursátil, sino también a la evolución de los beneficios. "Sigue siendo esencial la selección, la diversificación y la reevaluación constante de las hipótesis. Sin pruebas de que los billones invertidos en IA estén aumentando la productividad macroeconómica, un mercado que ya depende en gran medida de las ganancias de un pequeño número de empresas se volverá aún más vulnerable", avisan en DWS

Robeco: el entusiasmo por la IA aporta un impulso real al crédito

El entusiasmo por la inteligencia artificial está aportando un impulso real al crédito, aunque los cambios en los factores técnicos y los diferenciales ajustados hacen que sea esencial un enfoque reflexivo, señala la última Perspectiva de Robeco, con tres mensajes:

  • El contexto fundamental parece ser favorable para los activos de riesgo, incluido el crédito.
  • Los factores técnicos han sido excepcionalmente sólidos, pero esto está cambiando.
  • Las valoraciones de los diferenciales siguen estando lejos de ser atractivas y ofrecen un margen de protección limitado.

2025 será recordado como un período amable pero caótico para los inversores. Los principales mercados de renta variable han obtenido ganancias de dos dígitos, los mercados de crédito disfrutan de retornos positivos por exceso y los entusiastas del oro han sido generosamente recompensados. Sin embargo, los tenedores de bonos gubernamentales europeos a largo plazo, quienes apostaron al alza del dólar, el petróleo y, más recientemente, los alcistas de las criptomonedas pueden sentirse algo diferentes.

Los mercados financieros parecen haber estado nerviosos por “algo” durante todo 2025. Pero preocupaciones previas, como los aranceles, los déficits insostenibles y la geopolítica, en cierta medida han pasado a un segundo plano por ahora, solo para ser reemplazadas por nuevas inquietudes: el auge de la inteligencia artificial (IA) y las “cucarachas” del crédito privado. 

"Sospechamos que estos temas dominarán la conversación en el futuro próximo. Creemos que el resto debe considerarse en estado de pausa, no extintos", advierten sus analistas.

Dadas las valoraciones estrechas de partida, la resiliencia del crédito este año ha sido particularmente impresionante frente a tanto ruido. Un factor de apoyo ha sido, sin duda, la relajación generalizada de la política monetaria global en los últimos doce meses. Esto continuará, pero el rumbo que tome la Fed en particular, será un punto clave para los mercados.

UBS: propósitos para construir carteras sólidas

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, comparte cinco propósitos de Año Nuevo que, en su opinión, pueden ayudar a los inversores a aislar el ruido y construir carteras sólidas de cara al futuro:

  • Hacer balance: revisar el plan financiero
  • Pasar a la acción: poner el efectivo a trabajar
  • Reforzar la resiliencia: fortalecer el núcleo de la cartera
  • Dormir mejor por la noche: cubrir los riesgos de mercado
  • Aprovechar el momento: buscar oportunidades tácticas

“A las puertas de un nuevo año, creemos que los inversores deberían centrarse en estrategias que les permitan construir carteras sólidas para el futuro. Éste es un buen momento para revisar los planes financieros y poner el efectivo a trabajar”, apunta.

“Es posible construir un núcleo sólido logrando la combinación adecuada entre acciones, bonos y activos alternativos, además de reequilibrar la cartera de forma periódica. Las estrategias de cobertura pueden ayudar a gestionar los riesgos”, añade.

En materia de asignación de activos, afirma: “Otorgamos una calificación de Attractive a la renta variable global y vemos oportunidades de crecimiento en la IA, Energía y recursos y Longevidad. También favorecemos los bonos de calidad y las materias primas, incluido el oro”.

11Dec

Su modelo de negocio no está correlacionado con los ciclos económicos, los precios son fijados por el regulador, y su crecimiento se basa en las inversiones en infraestructuras.

Miguel Ángel Valero 

Las empresas de servicios de agua reguladas suelen ser percibidas como refugios seguros, ofreciendo un crecimiento tranquilo y predecible en un mercado dominado por el ruido, las fluctuaciones y la incertidumbre impulsados por la inteligencia artificial. Las acciones de empresas de servicios públicos brindan un sólido ancla para la estrategia de Agua Sostenible de Robeco, que combina el crecimiento impulsado por infraestructura en mercados emergentes con una creciente demanda intersectorial en mercados desarrollados, para crear una cartera resiliente orientada tanto a la defensa como al crecimiento.

Las empresas de servicios de agua funcionan como monopolios naturales principalmente porque las empresas competidoras nunca podrían alcanzar la escala necesaria para ser rentables. Además, una gran cantidad de infraestructuras duplicadas cruzando el subsuelo generaría caos y complicaciones adicionales para los municipios. Para reducir costos, conservar recursos y, sobre todo, atraer empresas, los reguladores otorgan a un solo operador el derecho exclusivo de proveer servicios de agua. A cambio, las empresas aceptan una estricta supervisión sobre los precios al cliente, los estándares de servicio y el gasto de capital (capex).

Este contrato hace que las empresas de servicios públicos sean únicas en varios aspectos importantes. En primer lugar, el modelo de negocio no está correlacionado con los ciclos económicos típicos que impulsan los ingresos y los resultados en la mayoría de los sectores. En segundo lugar, los precios unitarios son establecidos en gran medida por el regulador y no se ajustan dinámicamente en función de las fluctuaciones en la demanda de los clientes. En tercer lugar, el crecimiento de las empresas de agua depende en parte del tamaño de las inversiones en infraestructura “aprobadas” — tuberías, redes principales, plantas de tratamiento y tecnologías de filtración — necesarias para limpiar y distribuir el agua de manera segura.

Modelos basados en tarifas versus concesiones

Los métodos más comunes para remunerar a las empresas de servicios de agua son los modelos “regulados por tarifas” (rate-base) y los modelos de “concesión”. En un modelo de tarifas reguladas, las empresas presentan planes de inversión plurianuales al regulador correspondiente, detallando cómo expandirán las redes, mantendrán la calidad del servicio y cumplirán las normas medioambientales. Los reguladores aprueban o modifican estos planes y fijan una “asignación” que cubre los gastos operativos y de capital, así como un retorno razonable sobre la inversión.

En un modelo de concesión, el Gobierno lanza una licitación y los operadores de servicios de agua ofrecen propuestas para una “concesión”, el derecho a ofrecer servicios de agua durante un periodo prolongado (normalmente de 25 a 30 años). La empresa seleccionada suele ser la que puede prestar el servicio al menor costo.

El modelo regulado por tarifas prioriza el despliegue rápido de inversiones en infraestructura, ya que esto acelera el aumento de la base de activos regulados (RAB), lo cual a su vez conduce a tarifas y a ingresos generales más altos. Al mismo tiempo, las inversiones en capex también se dirigen a soluciones que ayudan a ahorrar agua o reducir costos (por ejemplo, telemetría inteligente). Las eficiencias y el ahorro de costes logrados por la empresa de servicios son compartidos con los clientes a través de tarifas reducidas.

Los modelos de concesión priorizan la ejecución eficiente de las inversiones en infraestructura y el control estricto de los costes operativos. Cualquier ganancia de eficiencia es retenida por la empresa (y sus accionistas), y no se comparte con los clientes.

Potencial de crecimiento significativo en mercados emergentes y desarrollados

La rápida urbanización, la expansión industrial y la infraestructura subdesarrollada o envejecida significan que las empresas de agua en mercados tanto desarrollados como emergentes están preparadas para importantes inversiones a varios años vista y un alto potencial de crecimiento. En los mercados emergentes, algunas empresas de agua están siendo privatizadas (es decir, el gobierno vende una participación mayoritaria). Dado que las empresas privadas suelen operar de forma más eficiente, esto generalmente se traduce en una reducción de los costes operativos y una mejora en los beneficios empresariales. 

Además, las acciones de los mercados emergentes han vuelto a captar la atención, ya que los inversores buscan diversificarse frente al caos, la concentración y la volatilidad de los mercados y la política de EEUU. Esto aporta capital fresco e impulso a la región de mercados emergentes, lo que también debería beneficiar a las empresas de servicios de agua. La reciente OPV de Maynilad en Filipinas recaudó un récord de 580 millones$ cuando la empresa debutó a finales de octubre, demostrando la confianza de los inversores en las reformas estructurales y en la capacidad de la dirección para generar flujos de ingresos a largo plazo.

Por el contrario, los mercados desarrollados están menos enfocados en la expansión de infraestructura y más en las modernizaciones, como por ejemplo la implantación de sistemas de medición inteligente para detectar fugas rápidamente o la recopilación de datos para mejorar la eficiencia. Normativas más estrictas sobre las PFAS y otros microcontaminantes nocivos también están impulsando inversiones en sistemas de filtración cada vez más sofisticados.

Aburridas, pero no exentas de riesgo

Las empresas de servicios de agua pueden considerarse aburridas, pero no están exentas de riesgo. La regulación es el pilar central de todo el modelo; si los reguladores imponen condiciones desfavorables, se pone en peligro la rentabilidad de la compañía y los retornos de los inversores. La supervisión regulatoria suele estar guiada por presiones políticas relacionadas con la asequibilidad, la seguridad pública y los riesgos medioambientales. Por ejemplo, en 2024 varios operadores de agua fueron multados significativamente por el regulador británico Ofwat por inversiones insuficientes y mala gestión de la infraestructura, tras fuertes lluvias e inundaciones que provocaron desbordamientos de aguas residuales y protestas públicas.

La sensibilidad al tipo de interés es otro factor de riesgo. Las empresas de servicios públicos suelen percibirse como “sustitutos de bonos” debido a su naturaleza regulada y predecible, y sus rendimientos por dividendo se comparan con el de los bonos del gobierno local. En tiempos de tasas de interés altas, el rendimiento de los bonos del Estado aumenta. Para que el rendimiento de los dividendos de las empresas de servicios iguale ese rendimiento, sus precios de las acciones deben bajar. Esto puede llevar a un rendimiento inferior del sector en épocas de alzas de tipos.

Dado el aumento en la frecuencia e intensidad de fenómenos meteorológicos extremos, las empresas de servicios públicos también están cada vez más expuestas a riesgos climáticos. Las sequías reducen las reservas naturales y obligan a las empresas a racionar, lo que se traduce en interrupciones del servicio al cliente. O bien, deben recurrir a alternativas costosas (por ejemplo, la construcción de nuevos embalses o plantas desalinizadoras). Además, las lluvias intensas contribuyen a inundaciones y desbordamientos de aguas pluviales, que, además de dañar los activos, también ponen en peligro la calidad del agua y la salud pública.

Creación de una cartera resiliente

Aunque a menudo se pasan por alto, las empresas de servicios de agua tienen la capacidad de convertir de forma fiable la inversión de capital (capex) en ganancias futuras y en rendimientos estables para los accionistas. La estrategia de Agua Sostenible de Robeco ha reconocido y utilizado desde hace tiempo las cualidades defensivas de estas compañías para crear una cartera resiliente en diversos entornos de mercado.

Más allá de las utilities, la estrategia también invierte en toda la cadena de valor del agua, permitiendo aprovechar el crecimiento a partir de una base bien diversificada de industrias: desde farmacéuticas y biotecnológicas hasta textiles, químicas y de bienes de consumo, todas las cuales demandan soluciones relacionadas con el agua, como la refrigeración avanzada, la purificación y el análisis.Esto deja a la estrategia bien posicionada para beneficiarse de la modernización y la innovación en los mercados desarrollados. Al mismo tiempo, su enfoque global le permite aprovechar el crecimiento estructural en los mercados emergentes, donde la privatización y las reformas regulatorias están generando ciclos de inversión a varias décadas vista y perspectivas de dividendos estables para los accionistas. Tanto en la naturaleza como en los mercados, el agua tiene la capacidad de brillar bajo las condiciones adecuadas.

11Dec

"La gran incógnita es qué pesará más en 2026: el interés político o la estabilidad financiera. De esa respuesta dependerán el dólar, la pendiente de la curva y el riesgo global durante los próximos años", subraya el analista Pablo Gil en The Trader.

Miguel Ángel Valero

En una votación con 9 apoyos y 3 votos en contra, el Comité de la Reserva Federal decidió mantener la senda de reducción de los tipos oficiales, situándolos en la banda del 3,5%-3,75%.En la rueda de prensa Powell alternó mensajes más restrictivos –como la referencia a que los actuales niveles de tipos se aproximan a la neutralidad– con otros más moderados, como las alusiones a la debilidad del mercado laboral. Todo esto debido a la amplia división dentro del Comité, que en esta reunión se incrementó, con posturas dispares para 2026 que van desde tipos oficiales al 2,25% hasta otros que apuntan a mantener los tipos sin cambios.  Según explicó, el Comité afronta riesgos en ambos frentes de su mandato: desaceleración del empleo e inflación elevada. 

En este sentido, Powell subrayó que el repunte inflacionario responde principalmente a los aranceles y tendría carácter transitorio; no obstante, prefiere sostener los tipos en niveles neutrales por si su diagnóstico fuera erróneo y las presiones inflacionistas se enquistan –recordando la situación vivida en 2021–.

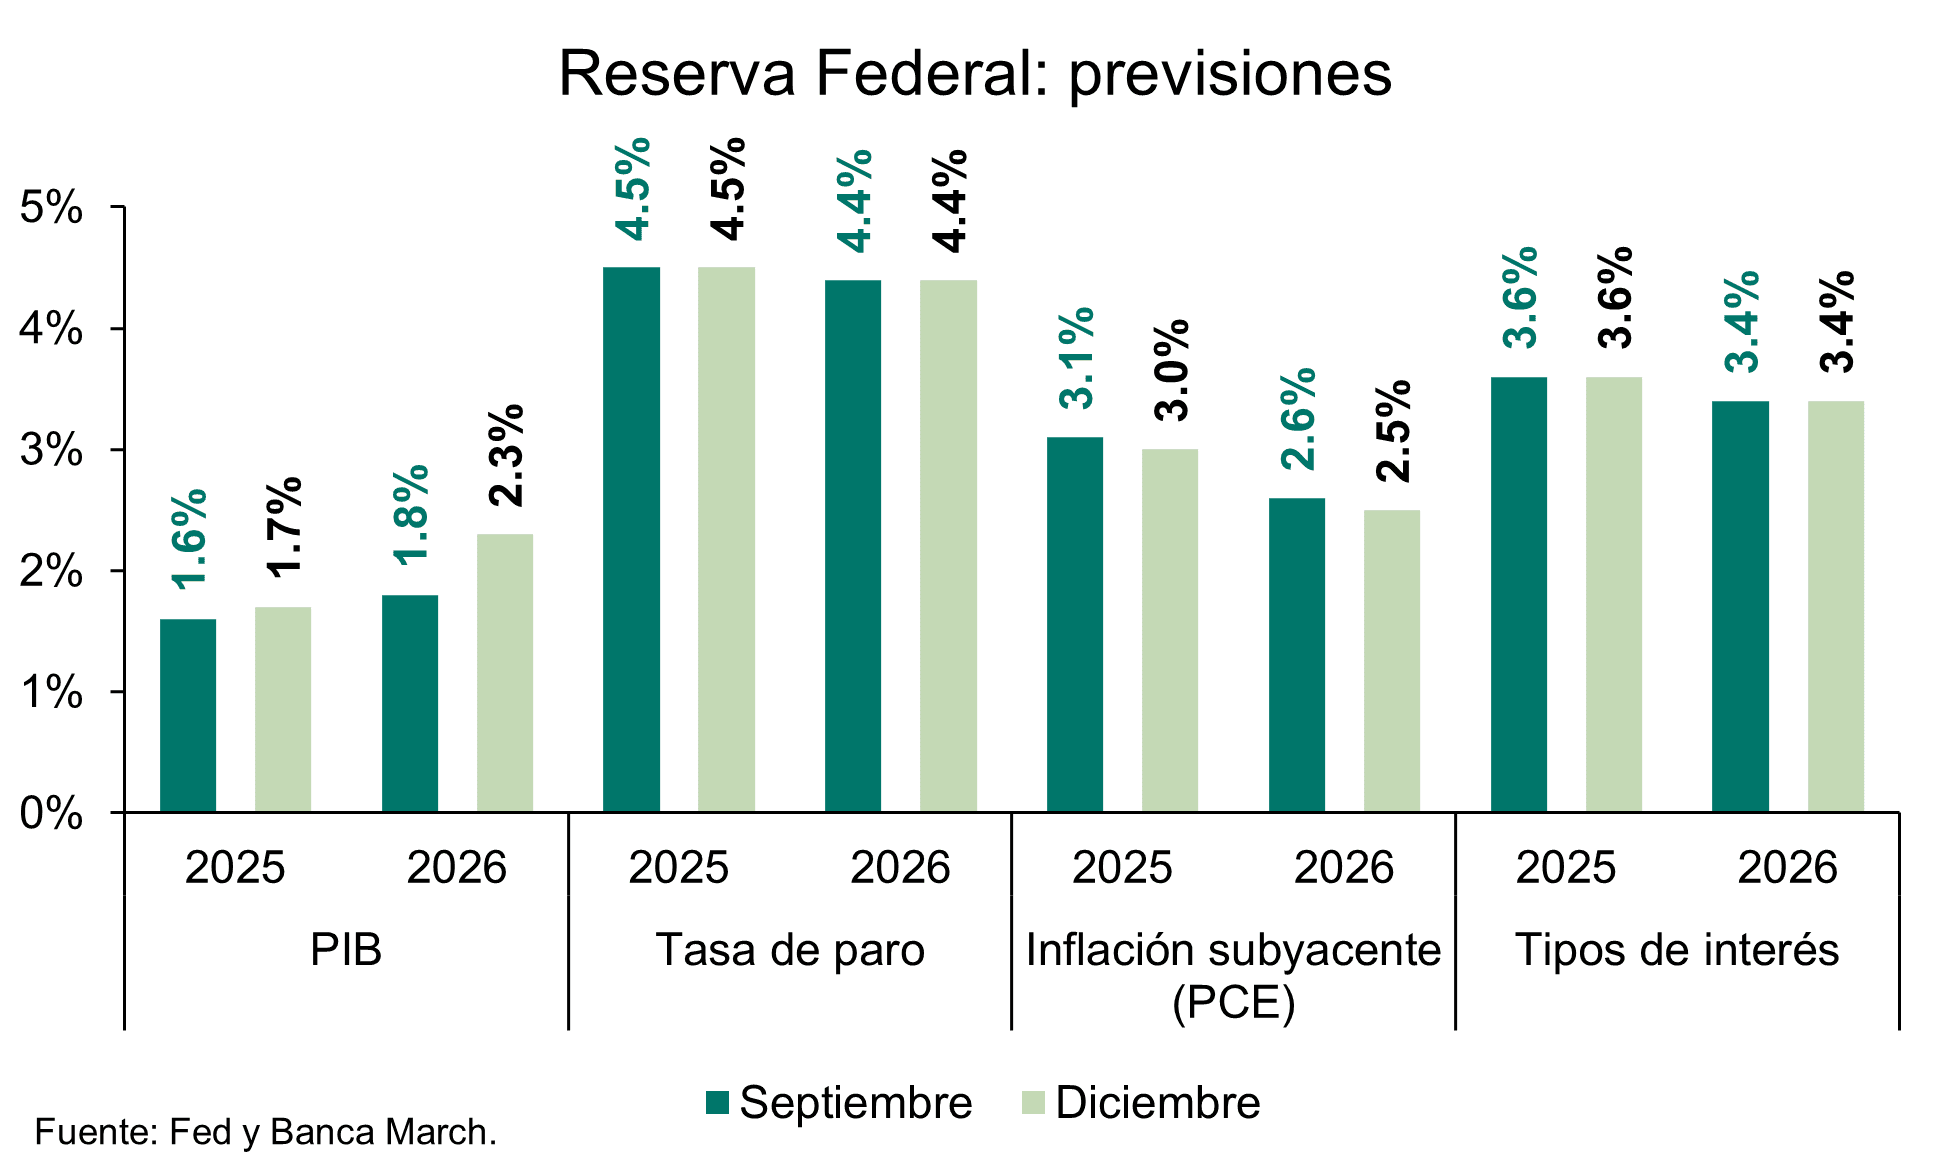
En cuanto a las previsiones económicas, el tono es notablemente optimista. El crecimiento estimado para 2025 se revisa al alza en una décima, hasta el +1,7%, y el del próximo año en cinco décimas, hasta el +2,3%. El Comité atribuye esta mejora a la resiliencia del consumo y a la ola de inversión impulsada por la tecnología. Para 2026, las proyecciones para la tasa de desempleo e inflación apenas varían respecto a septiembre: 4,4% y +2,4%, respectivamente.

La gran novedad vino del lado del balance, con el presidente de la Fed señalando que se trata de una herramienta de manejo de la liquidez, al margen de la discusión sobre política monetaria. Ante la persistencia de tensiones en el mercado monetario, la Fed lanza oficialmente un nuevo “mini” programa de compras de activos denominado Reserve Management Purchase (RMP). Se centrará en la adquisición de letras del Tesoro, aunque podría incluir bonos con vencimiento de hasta tres años si fuera necesario. 

El programa arrancará esta misma semana con el objetivo de comprar unos 40.000 millones$ en letras del Tesoro durante diciembre, para reforzar la liquidez del mercado ante el periodo de pago de impuestos. A partir de ahora, cada noveno día laborable del mes se anunciará una cantidad tentativa de compras. Según las expectativas del comité, la participación del banco central será relevante al menos hasta abril, momento en el que el programa debería reducirse de forma natural. Además, se confirma que los vencimientos de los MBS en balance se reinvertirán también en instrumentos soberanos de corto plazo.

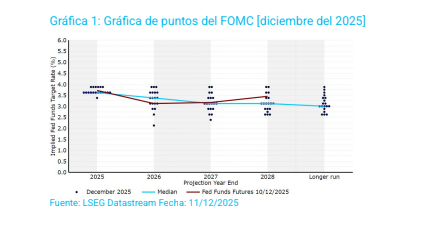
La última reunión del año cierra con un tono más moderado de lo esperado. Aunque las proyecciones de crecimiento siguen siendo optimistas y el dot plot prevé únicamente una bajada de tipos en 2026 —frente a las dos anticipadas por el mercado—, la preocupación de Powell por el empleo, su visión de la inflación como transitoria y la nueva estrategia sobre el balance apuntan a un sesgo menos restrictivo. En ausencia de nuevos datos y por el lenguaje del comunicado, todo indica que el próximo año arrancará con una pausa. Sin embargo, lo realmente significativo es que el comité parece más enfocado en cuándo retomar la senda de reducción de tipos que en aplicar cualquier medida de carácter restrictivo.

Diaphanum: la división dentro de la Fed sigue aumentando

Carlos del Campo, del equipo de inversiones de Diaphanum, destaca que la división en la Fed sigue aumentando. Recortó por tercera reunión consecutiva los tipos de interés hasta el 3,5%-3,75%, en línea con lo esperado y acumulando 75 puntos básicos (pb) de bajadas en el 2025, y 175 pb desde 2024. A pesar de la falta de datos por el cierre de la Administración, la moderación en la creación de empleo de los últimos meses, el leve aumento de la tasa de paro, la caída de la confianza del consumidor y una inflación que no está sorprendiendo negativamente, llevó a la Fed a rebajar los costes de financiación. No obstante, la división entre los diferentes miembros sigue aumentando y por primera vez desde noviembre de 2019 hubo tres votos contrarios a un movimiento de 25 pb, dos de ellos hawkish. 

Las proyecciones de tipos de interés no aportaron novedades y siguen esperando un recorte adicional en 2026, a diferencia de los dos esperados por el mercado. Además, Powell lanzó un mensaje de prudencia para futuros movimientos, especialmente en un FOMC (Federal Open Market Committee) que podría ser muy distinto en 2026. 

Por el lado macroeconómico, esperan un crecimiento superior derivado de la inversión en IA, una inflación próxima al 3% y una tasa de paro estable, aunque ya no consideran que esté en niveles reducidos. Otro aspecto relevante y dovish fue la confirmación del programa de compra de letras a corto plazo para restaurar las reservas bancarias y evitar tensiones de liquidez. La reacción del mercado fue positiva en Bolsas, mientras que el dólar se depreció ligeramente. 

The Trader: la prima de riesgo sube por las dudas sobre la independencia de la Fed

La Reserva Federal recortó los tipos de interés en 0,25 puntos, un movimiento que el mercado ya daba por hecho. Lo relevante no fue el gesto, sino el mensaje que lo acompañó. Proyecta ahora un escenario macro más optimista: espera que el crecimiento económico repunte en 2026 hasta el 2,3%, frente al 1,8% estimado anteriormente.

Y, pese a las grietas visibles en el mercado laboral, la Fed confía en que la tasa de desempleo tocará techo en 2025 y se irá corrigiendo gradualmente desde ese punto. También mejora su visión sobre la inflación: consideran que el impacto de los aranceles sobre los bienes ha sido un episodio aislado (un 'one off') y no el inicio de un proceso de retroalimentación al alza. De hecho, prevén que desde el 2,9% actual, la inflación retroceda al 2,4% el próximo año y vuelva a acercarse al objetivo, en torno al 2,1%, hacia 2027.

A este giro optimista se suma otro anuncio importante: la Fed empezará a comprar deuda pública de corto plazo para asegurar niveles de liquidez amplios y mantener el control sobre los tipos del mercado monetario. Estas compras arrancan el 12 de diciembre con una primera ronda de 40.000 millones. Powell insiste en que no es política monetaria encubierta, sino gestión técnica de reservas, pero el mercado lo interpreta (inevitablemente) como un paso hacia condiciones financieras más laxas.

Sin embargo, el gran problema sigue estando en la parte larga de la curva. Los tipos oficiales bajan, pero las rentabilidades de los bonos a largo plazo apenas ceden. Y eso importa: son esos tipos (no el “tipo de la Fed”) los que marcan el coste de las hipotecas, la financiación empresarial y el precio del capital para cualquier inversor.
Hay dos factores que explican esta resistencia:

  • 1. El Tesoro de EE. UU. quiere reducir la duración de sus emisiones. Más papel a corto plazo implica menor presión directa en la parte larga, pero también obliga a una refinanciación más frecuente en un entorno volátil. El mercado lo interpreta como una señal de estrés: si el Tesoro acorta plazos, los inversores exigen mayor compensación en el tramo largo para cubrir riesgo fiscal y político.
  • 2. La prima de riesgo sigue alta por dudas sobre la independencia de la Fed. Cada vez más inversores temen que la institución pierda autonomía a partir de mayo de 2026, cuando Trump prevé sustituir a Jerome Powell por un presidente escogido directamente por él. El favorito es Kevin Hassett. Si la Fed pasa a ser percibido como un instrumento político, el mensaje es claro para los compradores de bonos: más riesgo, más rendimiento exigido.

Es esta mezcla (la incertidumbre política, la presión fiscal y el ruido geopolítico) la que hoy dicta el comportamiento de los bonos largos. Y mientras esos rendimientos no bajen, el crédito no se abaratará. Por eso, aunque la Fed recorte tipos, el impulso real a la economía depende de algo más profundo: la credibilidad. Para que la financiación se abarate de verdad, el mercado tendría que confiar en que la Reserva Federal puede (y quiere) mantener bajo control el ciclo económico sin interferencias. Eso es lo que, en ciclos anteriores, abrió la puerta al “quantitative easing”. Hoy, con la inflación aún cerca del 3%, esa vía es mucho más difícil de justificar.

"La gran incógnita es qué pesará más en 2026: el interés político o la estabilidad financiera. De esa respuesta dependerán el dólar, la pendiente de la curva y el riesgo global durante los próximos años", subraya el analista Pablo Gil en The Trader.

Ebury: los mercados, aturdidos por la falta de claridad

Matthew Ryan, director de Estrategia de Mercado de Ebury, resalta que la Fed redujo los tipos de interés en otros 25 pb, aunque solo hubo dos disidentes que abogaron por mantenerlos intactos, cuando el mercado anticipaba que hubiese más. Por otro lado, un único miembro del comité se mostró a favor de una bajada mayor de 50 pb. Durante su rueda de prensa, Powell transmitió mensajes contradictorios. Insinuó que la Fed se mantendría de brazos cruzados en enero, aunque no transmitió la impresión de que se avecina una larga pausa en el ciclo, al expresar una cierta apertura a llevar a cabo nuevos recortes para apoyar al mercado laboral.

La división entre los miembros del FOMC es cada vez más evidente. La conclusión principal que se desprende del gráfico de puntos es que la mediana de los mismos sigue previendo únicamente un recorte en 2026 y 2027 respectivamente, tal y como estimaron en septiembre. Sin embargo, las previsiones dentro del FOMC sobre los tipos son tan dispares que los mercados se han quedado algo aturdidos por la falta de claridad.

De hecho, la división entre halcones y palomas está bastante equilibrada, ya que siete de los 19 miembros del Comité no prevén ningún cambio de tipos en 2026, mientras que ocho prevén dos o más recortes. Al menos, este enfoque proporcionará cierta flexibilidad a la Fed, lo que nos parece sensato dada la falta de datos económicos reciente. Prevemos una pausa en la próxima reunión de enero, pero nos alineamos ligeramente con las expectativas del mercado al descontar dos recortes más en 2026. Powell sigue sin mostrarse preocupado por el impacto de los aranceles sobre la inflación, ya que cree que el objetivo del 2% se puede alcanzar una vez excluido el efecto de los aranceles. Sus comentarios sobre el mercado laboral también fueron de carácter dovish, ya que señaló que la demanda de mano de obra se había "suavizado claramente" y que el enfriamiento del mercado laboral no se debe únicamente a disrupciones en la oferta laboral.

Como mencionó Powell, se van a publicar muchos datos económicos antes de la próxima reunión de enero, lo que podría ayudar a reducir las divergencias de opiniones y forjar un consenso dentro del FOMC. Los mercados también tendrán que lidiar con el nombramiento del nuevo presidente de la Fed a principios de 2026. Sin embargo, no creemos que este evento vaya a cambiar sustancialmente la trayectoria de tipos el año que viene.


DWS: la inflación de los aranceles se considera temporal

Christian Scherrmann, Economista jefe de DWS para EEUU, también resalta la división de la Fed en la bajada de tipos. Las proyecciones económicas actualizadas muestran un crecimiento de 2.3% en 2026 (frente al 1.8% anterior), una inflación de 2.4% (desde 2.6%) y un desempleo estable en 4.4%. La proyección mediana para las tasas de política monetaria permanece sin cambios, señalando un recorte adicional en 2026 y otro en 2027. El comunicado indica una mayor dependencia de los datos para las decisiones futuras, probablemente en respuesta a la situación actual en la que aún falta mucha información. El comunicado incluyó un comentario sobre la compra de bonos del Tesoro a corto plazo para mantener una amplia oferta de reservas, lo cual no debe interpretarse como una señal de que la Fed esté recurriendo a la flexibilización cuantitativa.

Durante la conferencia de prensa, el presidente de la Fed, Jerome Powell, reiteró esta perspectiva. Sobre la economía, Powell dijo que las perspectivas para el empleo y la inflación no han cambiado mucho, y añadió que la demanda laboral se ha debilitado claramente. Agregó que los recientes recortes de tipos han ayudado a estabilizar el mercado laboral. Señaló que la desinflación en los servicios parece continuar. Esto indica que la inflación de los bienes, probablemente afectada por los aranceles, sigue considerándose temporal. En general, los miembros de la Fed parecen optimistas sobre un consumo robusto, el apoyo fiscal y las inversiones, especialmente en IA.

11Dec

Los aranceles aportan a EEUU 30.760 millones$ en ingresos aduaneros y contribuyen a la fuerte reducción del déficit fiscal en noviembre, condicionada por los 43 días de cierre del Gobierno.

Miguel Ángel Valero

La guerra de los aranceles se amansa pero no cesa. El Senado mexicano dio luz verde a una ley que impondrá aranceles de entre el 5 % y el 50 % sobre más de 1.400 productos procedentes de países asiáticos sin acuerdos comerciales con México. Las tarifas, que entrarán en vigor en 2026, se aplicarán a bienes como los automóviles, metales y textiles. Los vehículos chinos serán los más impactados, con un gravamen del 50 % desde el 20% vigente actualmente, en un mercado donde ya representan el 20 % de las ventas. Se espera que los nuevos gravámenes generen ingresos adicionales por 52.000 millones de pesos (2.800 millones$). 

La medida se produce en medio de negociaciones comerciales entre la presidenta Claudia Sheinbaum y Donald Trump, con el objetivo de aliviar los aranceles sobre productos fuera del USMCA (el United States-Mexico-Canada Agreement, tratado de libre comercio firmado en julio de 2020) y obtener ventajas en la revisión del tratado prevista para el próximo año. 

Por su parte, el Ministerio de Comercio de China calificó estas prácticas como “unilateralismo y proteccionismo”, advirtiendo que seguirá de cerca su implementación.

Mientras, en EEUUU se publicaron los datos de ejecución fiscal de noviembre, que mostraron una reducción del déficit fiscal hasta los 173.277 millones$ desde los 366.763 millones$ registrados el mismo mes del año pasado. Esta fuerte reducción del déficit se explicó por un menor gasto que se situó en 509.278 millones$ (vs. 668.517 millones$ del año pasado). 

Sin embargo, esta reducción del gasto se debe en gran parte al retraso de los pagos tras el reciente cierre del Gobierno que duró 43 días, por lo que habrá que esperar a nuevas cifras de diciembre para analizar mejor su evolución.

Por el lado de los ingresos, también se incrementaron al alcanzar los 336.000 millones$ frente a los 302.000 millones$ del año pasado, una subida de la recaudación que en gran medida se vieron impulsados por los aranceles, con los ingresos aduaneros alcanzando los 30.760 millones$ en noviembre.

11Dec

El 69% de los ahorradores están descontentos con la remuneración que reciben de los bancos, según el comparador financiero HelpMyCash.

La edición anual española del Informe Europeo de Pagos de Consumidores 2025 (ECPR) de Intrum muestra que los consumidores españoles y el resto de los europeos están recuperando la confianza en su capacidad para pagar facturas y gestionar sus gastos. El porcentaje de consumidores españoles que afirma pagar sus facturas a tiempo ha aumentado, situándose en un 83% en 2025, frente al 78% de hace dos años, aunque baja respecto a 2024 (89%). La seguridad para afrontar los gastos familiares se ha mantenido en un 78% durante 2024 y 2025. 

Sin embargo, el 53% de los consumidores españoles señala que el aumento del coste de la vida ha tenido un impacto negativo permanente en su bienestar financiero. El informe también revela que casi un 16% de los españoles de la generación Z —nacidos entre 1997 y 2012— afirma que intentar replicar los estilos de vida de los influencers los ha llevado al endeudamiento, en comparación con el 11% del conjunto de consumidores españoles.

Para Enrique Tellado, CEO de Intrum España, “es alentador ver señales de una mayor estabilidad financiera entre los consumidores españoles. Más personas se sienten seguras de su capacidad para pagar sus facturas y mantener a sus familias. Al mismo tiempo, observamos una tendencia preocupante entre muchos jóvenes, que se ven presionados por el aumento del coste de la vida y las expectativas poco realistas en las redes sociales. Estos factores pueden crear hábitos financieros que representen una amenaza a largo plazo para gran parte de la juventud".

El ECPR 2025 insiste en que los consumidores españoles han ganado seguridad en su capacidad de pago. La capacidad para hacer frente a gastos relacionados con el trabajo, como el transporte público, aumenta (79% en 2025 frente a 78%en 2024).

A pesar de la mejora general, muchos siguen afirmando que se han visto afectados por el aumento del coste de la vida, los despidos y la incertidumbre en el mercado laboral de los últimos años. Tanto en España como en toda Europa, el 53% reconoce que el encarecimiento de la vida ha tenido un efecto permanente en su bienestar económico.

La generación Z se endeuda por la presión de las redes sociales y cada vez incumple más el pago de facturas. Les afecta más la presión de las redes sociales que a otros grupos. El 74% considera que estas plataformas generan expectativas financieras poco realistas, frente al 69% de consumidores españoles. El 15% de la generación Z  afirma que intentar imitar el estilo de vida de los influencers los ha llevado a endeudarse y un 31% asegura que la presión social por mantenerse al día en internet ha perjudicado su salud mental. En total, el 10% de los consumidores españoles señala que la presión de los influencers ha contribuido a que se endeuden.

En el último año, el 10% de la generación Z en España afirma haber dejado de pagar una factura, frente al 6% del conjunto de consumidores. Además, el porcentaje de jóvenes en esta situación ha crecido: del 7% en 2024 al 10% en 2025. Para muchos, estos impagos ya no son un hecho esporádico, sino un problema recurrente: así lo señala un 38%, frente al 17% registrado el año anterior.

El informe también analiza la actitud de los consumidores ante la tecnología y el papel de las herramientas y plataformas digitales en la gestión sus finanzas. Una tendencia clara es que la percepción sobre la inteligencia artificial está evolucionando del miedo a la confianza. En España, solo el 26% teme que la IA generativa vaya a sustituir su trabajo, y el 23% no muestra preocupación por el impacto de la IA en la seguridad de sus datos personales, un aumento significativo comparado con el 12% de 2024. 

Además, el informe detecta una caída en las compras impulsivas tras ver publicidad en redes sociales: únicamente el 17% de los españoles reconoce haber realizado este tipo de compras, frente al 21% del año anterior.

El informe de este año presenta el nuevo Índice de Gestión del Dinero de Intrum, una herramienta que destaca la salud financiera de los consumidores en Europa. Una de las principales conclusiones es que las dificultades para gestionar las finanzas personales suelen tener su origen en la infancia. Entre los consumidores españoles categorizados como Frágiles, el 35% recuerda haber vivido situaciones de estrés o conflicto en casa relacionadas con el dinero durante su niñez, frente al 18% del total de encuestados. 

Además, solo el 29% de quienes perciben ingresos por debajo de la media afirma haber intentado desarrollar mejores hábitos financieros que los de sus padres. Solo el 35% de los consumidores Frágiles señala que sus padres le ayudaron a comprender los conceptos básicos sobre finanzas personales. 

Una baja alfabetización financiera aumenta el riesgo de problemas en el futuro. El informe de Intrum de 2023 indicaba que el 46% de los consumidores europeos con escasos conocimientos financieros había dejado de pagar alguna factura en el último año, frente al 31% de aquellos con un mayor nivel de formación.

HelpMyCash: el 69% de los ahorradores, descontentos con la banca

Por otra parte, el 69% de los ahorradores no están contentos: “Los intereses que pagan los bancos son insuficientes”. Los españoles no están satisfechos con la rentabilidad de los productos de ahorro. Un 27% de los ahorradores se muestran muy insatisfechos, un 28% están insatisfechos y un 14% opina que la rentabilidad que les ofrece su banco es mediocre. Solo un 31% están satisfechos o muy satisfechos con la oferta de su banco, de acuerdo con los resultados de la sexta edición de los Premios HelpMyCash 2025 a los mejores bancos de España.

“Este sentimiento de frustración podría desaparecer con una gestión más adecuada de las finanzas personales, porque la realidad es que, a pesar de que muchos bancos paguen intereses ridículos, otros siguen ofreciendo productos atractivos”, explican los expertos de HelpMyCash. “Hace falta gestionar los ahorros, comparar y no sucumbir a la pereza de moverel dinero. La fidelidad bancaria no nos va a hacer ganar más dinero”, añaden.

Actualmente, la facilidad de depósito del BCE se sitúa en el 2%; sin embargo, “la realidad es que muchos bancos no trasladan esta tasa a sus clientes, sino que les pagan un interés inferior o, incluso, nada”, explican en HelpMyCash. En octubre, el interés medio de las cuentas españolas fue del 0,14%. El interés de los depósitos españoles fue del 1,79%, según el Banco Central Europeo.“Los intereses que pagan los bancos son insuficientes para muchos ahorradores”, señalan los expertos del comparador financiero. 

El interés que pagan los bancos españoles en sus depósitos se encuentra por debajo de la media de la zona del euro (1,81%). En los Países Bajos, el interés medio de los depósitos contratados en octubre fue del 2,34%. En Italia, del 2,29% y en Finlandia, del 2,11%, según el BCE. 

Sin embargo, esas rentabilidades también las pueden obtener los españoles cambiando de banco. “No hay que conformarse con cualquier cosa. Los ahorradores que se muevan pueden conseguir rentabilidades atractivas y hacer crecer sus ahorros. Solo tienen que buscar y abrir una cuenta o un depósito en un banco nuevo”, añaden en HelpMyCash.

Algunos bancos destacan por ofrecer cuentas remuneradas rentables y depósitos atractivos, lo que les ha valido una mejor valoración de sus clientes. El 60% de los clientes de Revolut están satisfechos o muy satisfechos con la rentabilidad que les paga su banco, mientras que solo el 40% no está satisfecho o considera que es mediocre, según los datos de HelpMyCash. Esta entidad comercializa una cuenta de ahorro con un interés que va desde el 1,25% con la cuenta gratuita hasta el 2,27% TAE con la cuenta premium más cara. El 51% de los clientes del Banco Sabadell están contentos. Este banco acaba de mejorar la rentabilidad de su cuenta digital hasta el 2,5% TAE. 

Por otra parte, el 50% de los de Ibercaja y el 48% de los de Bankinter se muestran contentos. Estas dos entidades son las únicas que ofrecen una cuenta con un interés del 5% TAE. Por detrás se encuentran ING, Openbank y Cajamar, cuyo número de clientes satisfechos se mueve entre el 30 y el 41%. En el resto de los bancos, el nivel de satisfacción es inferior al 25%. Por orden descendiente, se encuentran Kutxabank, Abanca, BBVA, Banco Santander, Imagin, CaixaBank y, en último lugar, Unicaja, que ahora comercializa una cuenta para nuevos clientes con una rentabilidad del 3% TAE en un esfuerzo para captar nuevos usuarios.

“El problema de algunas de estas cuentas que sí tienen un tipo de interés alto es que solo están disponibles para los clientes nuevos, por lo que aquellos que llevan años en la entidad no pueden beneficiarse de estos productos”, explican en HelpMyCash. Es lo que ocurre con Abanca, que ofrece ahora mismo una cuenta al 2% TAE, pero solo para nuevos clientes.

Ahora mismo, los depósitos más rentables están en manos de los bancos extranjeros que comercializan sus productos en España. Hay bancos de Lituania, Letonia, Italia o Suecia que comercializan plazos fijos con una duración de un año y un interés de hasta el 2,69% TAE. En el terreno de las cuentas, Bankinter e Ibercaja pagan un 5% TAE a los clientes con nómina. Los ahorradores que no quieren cambiar su salario de banco pueden encontrar cuentas al 2% TAE o más en varias entidades, algunas de ellas bien valoradas, como Revolut o Banco Sabadell y otras menos conocidas, como Trade Republic o Volkswagen Bank. “Gestionar los ahorros es la clave para hacerlos crecer, combatir la inflación y no acabar con el dinero sin rentabilizar”, concluyen en HelpMyCash.

11Dec

El nuevo presidente de la Reserva Federal también estará bajo escrutinio, y "si bien no prevemos que la política monetaria estadounidense quede supeditada a las preocupaciones políticas, sí constituye un riesgo con amplias implicaciones para los mercados globales".

Miguel Ángel Valero

El Outlook 2026: Expanding return horizons (Expandiendo los horizontes de rentabilidad) de Lombard Odier ha sido elaborado por Michael Strobaek, Global CIO Private Bank, y Samy Chaar, Chief Economist and CIO Switzerland. El Director Global de Inversiones subraya que "un nuevo orden mundial comenzó a gestarse en 2025, pero los mercados ignoraron las volatilidades del año para alcanzar nuevos máximos gracias a las sólidas ganancias corporativas y las inversiones en inteligencia artificial".

"Tras dos años de rendimiento excepcional, 2026 se enfrenta ahora a una serie de pruebas de realidad. En primer lugar, en la economía estadounidense, necesitaremos confirmar que el mercado laboral se mantiene estable y que la inflación se ha estabilizado. Los importadores y consumidores sentirán plenamente el impacto de los aranceles el próximo año. Incluso si la Corte Suprema revoca su aplicación, los aranceles se mantendrán vigentes bajo diferentes regulaciones y continuarán extendiéndose al comercio mundial", advierte. 

El nuevo presidente de la Reserva Federal también estará bajo escrutinio, y "si bien no prevemos que la política monetaria estadounidense quede supeditada a las preocupaciones políticas, sí constituye un riesgo con amplias implicaciones para los mercados globales". 

En noviembre, también habrá mucho en juego en las elecciones legislativas de mitad de mandato, que tradicionalmente suponen un reto para los titulares, con el control republicano del poder legislativo en juego.

En Europa, con incertidumbres políticas y fiscales en varios países, mucho depende de si Alemania cumplirá con las inversiones previstas en infraestructura, tecnología y defensa. China, mientras tanto, ha establecido medidas a cinco años vista para impulsar la demanda interna y aprovechará su tregua comercial con EEUU para impulsar su independencia tecnológica.

Mientras tanto, la IA está transformando los flujos de capital. Los beneficios empresariales nos aportarán más claridad sobre el retorno de la inversión y los riesgos de la IA. Los inversores ya son más perspicaces en cuanto a la escala del gasto y buscan indicios sólidos de monetización. 

Sin embargo, la concentración del mercado y las exigentes valoraciones dejan poco margen para la complacencia de los inversores. Las tormentas de 2025 demostraron que mantener la inversión es rentable cuando los fundamentos se mantienen sólidos. "Entramos en 2026 con una postura disciplinada en nuestras carteras, anclada en perspectivas estratégicas y con una sólida diversificación entre regiones y clases de activos. En los mercados de renta variable, prevemos una expansión del rendimiento, con expectativas de crecimiento de las ganancias globales que respaldan sólidas ganancias, especialmente en los mercados emergentes", apunta. 

La bajada de los tipos de interés en EEUU, la depreciación del dólar y la tregua comercial entre EEUU y China son factores favorables. La deuda de los mercados emergentes ofrece el valor más atractivo en renta fija. 

"Prevemos que el oro seguirá subiendo, y nuestra asignación dedicada debería seguir ofreciendo diversificación. Para capear la volatilidad y aumentar la resiliencia, las carteras también deben incluir exposición a activos privados y fondos de cobertura cuando corresponda", añade.

Si la economía global continúa asimilando la incertidumbre política, el ciclo actual, poco espectacular pero positivo, puede continuar. Sin embargo, aún existen muchas maneras en que los mercados pueden descarrilar. El listón del rendimiento se ha elevado, y "nos mantenemos alerta", subraya.

En el Outlook 2026 Lombard Odier vaticina un crecimiento económico global moderado pero persistente en 2026, con políticas fiscales expansivas y apoyo monetario contrarrestando tensiones comerciales y geopolíticas. EEUU experimentará un crecimiento por debajo de su potencial debido a debilidad en el mercado laboral y tarifas, con tasas de interés cayendo al 3% para fin de año. En la Eurozona, se espera una expansión cercana al 1%, con inflación controlada y tipos al 2%. China mantendrá un crecimiento superior al 4%, mientras Japón verá subidas de tipos al 1% y economías emergentes se beneficiarán de financiación más fácil.

En este escenario, los expertos de Lombard Odier vislumbran oportunidades en mercados emergentes y oro como diversificadores clave en un entorno volátil. Recomiendan acciones de mercados emergentes con crecimiento de beneficios del 15%, renta fija emergente y oro, que podría alcanzar los 4.600$ por onza. En renta variable desarrollada, rotación hacia Europa y Suiza por valoraciones atractivas; en alternativos, private equity y activos descarbonizantes. Los bonos soberanos como los gilts británicos ofrecen oportunidades por recortes de tipos esperados.

10Dec

La mitad de los donantes que aportan las cantidades más elevadas contribuyen con el 87% del importe total recaudado. El 10% de superdonantes aporta por sí solo el 47% del total, según una investigación de CaixaBank Research.

Miguel Ángel Valero

“La solidaridad se extiende a lo largo y ancho del territorio, no entiende de edades, ni de sexo ni de estatus social, pero hasta ahora no ha habido un termómetro que nos ayude a seguir su evolución y dé visibilidad a estos gestos”, explica Oriol Aspachs, director de Economía Española de CaixaBank Research.“El proyecto emprendido por CaixaBank Research, la Fundación “la Caixa” y la Universidad Pompeu Fabra quiere ser esa pequeña contribución desde el punto de vista económico: un esfuerzo conjunto para poner en valor y radiografiar el importante papel de la solidaridad en España”, añade.

El estudio, en el que se han analizado datos transaccionales anonimizados de donativos, cruzados con variables sociodemográficas y financieras, identifica cuatro grandes causas que se erigen como las principales receptoras de la solidaridad monetaria en el país: cooperación internacional, sanidad, servicios sociales y religión. Estas áreas recibieron en 2024 cerca del 90% de los donativos recaudados, lo cual refleja las prioridades y afinidades de los donantes españoles hacia causas que consideran fundamentales para el desarrollo social y el bienestar común.

Por lo que respecta a las cantidades donadas a cada causa, el informe presentado por CaixaBank Research revela que el importe medio por donación a una ONG es de 25€. Una entidad recauda anualmente de un mismo donante un promedio de 230€.

Las ONG religiosas reciben importes medios más altos (347€), seguidas por las dirigidas a la educación (314) y a la cooperación internacional (262), mientras que para las de cultura y medio ambiente se sitúan en torno a los 90-120€.

En relación con el mes en el que más donativos se llevan a cabo, diciembre es el claro destacado, reflejando un incremento del 21% respecto a los donativos promedio de otros meses.

El papel de los 'superdonantes'

En esta radiografía ofrecida por CaixaBank Research destacan los 'superdonantes', un pequeño grupo que, a pesar de no tener unos ingresos especialmente elevados, contribuye con regularidad y significación a causas solidarias. La mitad de los donantes que aportan las cantidades más elevadas contribuyen con el 87% del importe total recaudado. El 10% de superdonantes aporta por sí solo el 47% del total.

Sin embargo, los donantes con menores ingresos son quienes realizan un mayor esfuerzo en proporción a sus ingresos: los donantes que ganan menos de 20.000€ al año aportan el 1,3% de sus ingresos a asociacio­nes benéficas, mientras que este esfuerzo es menor para los tramos superiores de ingresos, hasta el mínimo del 0,3% que dona el grupo con mayores ingresos.

También destacan las diferencias por grupo de edad y las causas a las que se dona. Las personas entre 30 y 49 años representan el 44,2% de donaciones a educación y universidades, mientras que las personas de más de 65 años suponen el 49,4% de las donaciones a cultura, arte y humanidades.

El medio ambiente es una de las causas en la que más implicación tienen los jóvenes entre 16 y 29 años, representando un 8,2% del total de donaciones. Una muestra significativa si se tiene en cuenta que su menor poder adquisitivo les convierte en el grupo con menor representación dentro de cada causa.

El informe de CaixaBank Research analiza la respuesta solidaria de la población española tras la devastadora DANA de octubre de 2024. La primera conclusión es que las entidades benéficas españolas tuvieron un crecimiento del 45% en sus ingresos durante noviembre. Este fenómeno de solidaridad fue particularmente destacado en el caso de las personas que vivían cerca del área afectada. Residentes situados a distancias de entre 100 y 200 kilómetros incrementaron sus aportaciones en un 83% respecto al año anterior, evidenciando un patrón de comportamiento donde las personas muestran mayor empatía hacia comunidades más cercanas a su contexto geográfico.

Un  40% de españoles ignora que es la filantropía

A la pregunta "¿Sabe lo que es la filantropía?", el 60% de la población afirma estar familiarizada con el término, lo que más de un tercio no lo está. Por lo tanto, una conclusión del informe de CaixaBank Research es que si las organizaciones filantrópicas mejoraran su comunicación y explicaran con mayor claridad a los ciudadanos en qué consisten sus actividades y cómo benefician a la sociedad, podría aumentar el índice de conocimiento sobre su función y alcance entre la población.

Al mismo tiempo, se observa una cierta desconfianza hacia la verdadera motivación de los filántropos: casi un 45% de los españoles opinan que el objetivo de sus donaciones responde a un 'lavado de imagen'.

También existe la clara percepción de que es el Estado, y no la filantropía, quien debe asumir el papel principal a la hora de "satisfacer las necesidades de la sociedad" (un 73%). Sin embargo, al preguntar a los españoles si creen que los donativos ayudan a mejorar la situación de otras personas o si creen que los filántropos son buenos para la sociedad, el porcentaje de respuestas afirmativas es rotundo: un 84% y un 80%, respectivamente. 

Al preguntar qué cuestiones deberían abordarse con mayor urgencia, la salud es, con diferencia, la principal prioridad (76%). Le siguen la investigación (62%), los derechos humanos (55%), la educación y las universidades (51%), el medio ambiente y los animales (46 %), la acción social (38%), la cooperación internacional (19%), la cultura, el arte y las humanidades (17%), el deporte y el ocio (10%), y la religión (6%)

Los españoles tienden a ser solidarios en su vida cotidiana. La mayoría de los encuestados han realizado algún acto solidario al menos una vez durante el último año –y, en algunos casos, al menos una vez a la semana o al mes–. Un 77% de los españoles ayudó a un desconocido y un 74% dio dinero a un conocido. 

En el extremo más formal de los actos filantrópicos, que implica dedicar tiempo explícitamente a determinadas acciones de voluntariado, los españoles también participan activamente: el 39% colaboran como voluntarios en organizaciones benéficas, principalmente en causas relacionadas con la salud, la acción social, y el medio ambiente y los animales. 

Sin embargo, a pesar de estos resultados tan tangibles, los encuestados no son plenamente conscientes de que su participación en actividades filantrópicas es habitual, ni perciben que el grado de altruismo entre sus conciudadanos es relativamente alto. De hecho, afirman que el nivel de solidaridad de la sociedad no es muy elevado: en una escala de 0 a 10, la media de las respuestas se acerca a 6. 

El 59% de la población española declara haber hecho al menos un donativo en el último año. La salud, la acción social, y el medio ambiente y los animales no solo fueron las que más dotación de tiempo tuvieron, sino las que más apoyo financiero recibieron

"Los españoles somos más generosos de lo que pensamos, y colaboramos con tiempo o dinero de manera recurrente para apoyar el trabajo de las organizaciones benéficas. La salud es la causa que más priorizamos y a la que más donamos, tanto en términos de tiempo dedicado al voluntariado como en términos económicos, pero no por ello dejamos de prestar ayuda a otras causas como los bancos de alimentos (80%) o ayudar a alguien con actividades cotidianas para las que necesitan asistencia (65%). Como en tantas otras facetas de la vida de los españoles, solo hace falta que nos lo creamos un poco más", concluyen su análisis Beth Breeze y Maria Gutiérrez-Domènech.


10Dec

Las asociaciones bancarias pactan con Economía la creación de un foro para impulsar medidas efectivas de lucha contra el fraude digital y reforzar la ciberseguridad con la Asociación Española para la Digitalización (DigitalEs).

Miguel Ángel Valero

El mismo día que la banca pactaba con el Ministerio de Economía crear un foro contra el fraude digital y reforzar la ciberseguridad, CISA, el FBI y el Centro Europeo de Ciberdelincuencia emitían una alerta internacional sobre una campaña de ciberataques prorrusos contra infraestructuras críticas a nivel global. Una amenaza que afecta directamente a España: tanto la Policía Nacional como la Guardia Civil figuran entre los organismos mencionados en la alerta.

Ésta menciona a numerosas agencias que han detectado o investigado actividad maliciosa relacionada, entre ellas:

  • Departamento de Energía de EE. UU. (DOE)
  • Agencia de Protección Ambiental (EPA)
  • Centro de Delitos Cibernéticos del Departamento de Defensa (DC3)
  • Europol – Centro Europeo de Ciberdelincuencia (EC3)
  • EUROJUST
  • ASD’s ACSC (Australia)
  • Cyber Centre y CSIS (Canadá)
  • VZ, NÚKIB y NCTEKK (República Checa)
  • UNC y JUNALCO (Francia)
  • BSI (Alemania)
  • PS (Italia)
  • VP (Letonia)
  • LKPB (Lituania)
  • NCSC-NZ (Nueva Zelanda)
  • Policía Nacional de Rumanía
  • Guardia Civil y Policía Nacional (CNP) de España
  • SC3 (Suecia)
  • NCSC-UK (Reino Unido)

Desde Check Point Software, advierten: “Este aviso de CISA es una llamada clara a centrarse en los fundamentos en el perímetro OT. Los grupos hacktivistas prorrusos no dependen de malware personalizado ni de una profunda pericia técnica. Están utilizando servicios VNC expuestos, contraseñas débiles y una higiene de red deficiente para acceder directamente a nuestras redes de tecnología operacional e infraestructura crítica. Los operadores necesitan saber qué dispositivos están expuestos, eliminar accesos innecesarios a Internet, aplicar credenciales robustas y únicas, y segmentar las redes de control". 

"Los adversarios mencionados en este aviso no están empleando vulnerabilidades novedosas; se están aprovechando de condiciones que nuestro informe “Threats to the Homeland: Cyber Operations Targeting US Government and Critical Infrastructure” ya señaló como puntos débiles sistémicos en los sectores de agua, alimentación y energía. El aviso también subraya la dimensión propagandística de estas operaciones. Los grupos suelen exagerar la magnitud e impacto de sus intrusiones, pero las capturas de pantalla y vídeos son lo suficientemente reales como para obligar a los operadores a reaccionar. Como explicamos en el informe, esa combinación de baja sofisticación y alta visibilidad constituye en sí misma una forma de presión, especialmente para sectores ya tensionados por tecnologías OT heredadas y recursos limitados", insisten.

Por su parte, la Asociación Española de Banca (AEB), CECA y la Unión Nacional de Cooperativas de Crédito (Unacc) han dado un paso fundamental en la lucha contra la ciberdelincuencia, tras reunirse con el ministro de Economía, Comercio y Empresa, Carlos Cuerpo. El encuentro ha concluido con la creación de un foro para impulsar medidas efectivas de lucha contra el fraude digital y reforzar la ciberseguridad. Las asociaciones bancarias trabajarán con la Asociación Española para la Digitalización (DigitalEs) para diseñar acciones concretas que frenen las ciberestafas.

AEB, CECA y Unacc han planteado algunas propuestas concretas para valorar en este foro: abogan por crear canales de colaboración multisectoriales, que funcionen de manera ágil y con protocolos estandarizados para detectar patrones de fraude, definir alertas tempranas y coordinar respuestas rápidas. Las asociaciones señalan además la necesidad de potenciar mecanismos para compartir de forma segura datos que contribuyan a frenar las ciberestafas.

Junto con ello, el sector bancario propone actuar sobre los números de teléfono y direcciones web fraudulentos con la creación de un repositorio oficial de números sospechosos. Se trata de avanzar en línea con la Orden Ministerial de principios de año que prohíbe llamadas comerciales no solicitadas desde móviles y endurecer la vigilancia en este ámbito. Apuntan, además, la importancia de asegurar la retirada inmediata de anuncios falsos en plataformas digitales.

Las asociaciones bancarias defienden la conveniencia de valorar las limitaciones normativas, en diferentes sectores, para luchar de forma más eficaz contra el fraude digital. Del mismo modo, han reiterado la importancia de continuar en los esfuerzos para sensibilizar a la población ante los riesgos y concienciar sobre la ciberseguridad, en colaboración con el conjunto de sectores económicos y con las administraciones públicas.

Este esfuerzo es coherente con las cuatro campañas de sensibilización e información que ha impulsado el sector bancario para fomentar el uso seguro de plataformas digitales, hasta lograr 80 millones de impactos en su difusión en apenas tres años. Actualmente, AEB, CECA, Unacc y ASNEF están desarrollando la campaña ‘En lo digital, preocúpate igual’ en medios, plataformas de streaming y redes sociales. Asimismo, AEB y CECA difunden periódicamente mensajes de concienciación sobre ciberseguridad en radio bajo el lema ‘El sector bancario, contigo’.En este sentido, las asociaciones bancarias han reiterado su compromiso activo en el impulso de la capacitación digital y la educación financiera, como pilares para garantizar el uso seguro de las herramientas digitales. 

Solo en 2023, el sector impulsó cerca de 13.000 actividades de formación financiera y digital adaptadas a las necesidades de todos los colectivos. Para centralizar este esfuerzo, en 2022 se lanzó ‘Aula Financiera y Digital’, una plataforma que agrupa más de 600 iniciativas formativas del sector y que recientemente ha incorporado un área específica de ciberseguridad con consejos prácticos y recursos de expertos.

En la reunión con el ministro de Economía, Comercio y Empresa, Carlos Cuerpo, también han participado representantes de la Asociación Española para la Digitalización, usuarios financieros, colectivos de mayores y personas con discapacidad, junto con el Banco de España y el Defensor del Pueblo, que coincidieron en la necesidad de reforzar la colaboración público-privada ante el aumento del fraude digital.

10Dec

El consumo de chocolate sigue creciendo, impulsado por Asia y los segmentos premium. Los chocolates éticos, orgánicos y bajos en azúcar están ganando terreno, al igual que el cacao certificado.

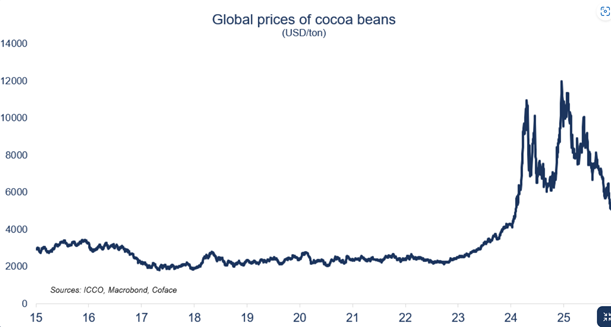
El mercado del cacao está en caída libre. Los precios se han desplomado un 45% desde enero, borrando dos años de máximos históricos y transformando la industria, según un análisis realizado por Coface, compañía especializada en la gestión integral del riesgo de crédito comercial.

Según sus analistas, tras alcanzar casi los 12.000$ por tonelada a finales de 2024, el cacao se sitúa actualmente en torno a los 5.000, lo que supone una caída de más del 50% en un año. Este fuerte descenso se explica por dos factores: las previsiones optimistas de cosecha en Costa de Marfil y el fin de la especulación que había impulsado el aumento de precios en 2024. A pesar de esta caída, los precios se mantienen dos veces por encima de su promedio de 2012-2022 (2.525$ por tonelada).

Aunque los efectos de El Niño y el virus del brote hinchado tipo han remitido, el déficit de suministro persiste y continúan los problemas de 2024. Las plantaciones están envejeciendo, la inversión sigue siendo demasiado limitada y la producción está muy concentrada geográficamente. Costa de Marfil y Ghana representan juntos casi el 60 % de la producción mundial, cifra que aumenta al 70 % si incluimos el resto de África Occidental. Por lo tanto, el sector del cacao es extremadamente vulnerable a cualquier interrupción del suministro en esta región.

El consumo de chocolate sigue creciendo, impulsado por Asia y los segmentos premium. Los chocolates éticos, orgánicos y bajos en azúcar están ganando terreno, al igual que el cacao certificado (Fairtrade, Rainforest Alliance). Al mismo tiempo, países productores como Costa de Marfil y Ghana buscan aumentar la proporción de molienda nacional para obtener más valor.

África Occidental sigue dominando, pero América Latina, en particular Ecuador, aspira a superar a Ghana para 2027, con una producción anual de 650.000 toneladas de cacao. 

Las iniciativas de trazabilidad impuestas por la UE y el mecanismo del Precio de Referencia para una Renta Decente (PRRD) implementado por los gobiernos de Ghana y Costa de Marfil —que establece un precio mínimo al productor (precio en origen) de 3.408$ por tonelada en Ghana y de 2.650$ por tonelada en Costa de Marfil— están aumentando simultáneamente la presión para una cadena de suministro sostenible y transparente.

09Dec

El gráfico de puntos y el Resumen de Proyecciones Económicas pueden dar pistas sobre nuevos recortes en 2026 y sobre la división existente entre los miembros de la Reserva Federal.

Miguel Ángel Valero

Gran expectación ante la reunión de la Reserva Federal de este miércoles 10 de diciembre, donde las previsiones ante la actuación de la Fed han variado de forma radical a lo largo de las últimas semanas. Esto se debe a que los mercados se muestran más cautos respecto a los recortes esperados. La llegada de los datos retrasados por el cierre de Gobierno, el impulso de los estímulos fiscales el año que viene y la inamovible fortaleza del consumo han reducido las expectativas de recortes a dos para 2026. Este giro provocó fuertes ventas en la parte larga de la curva, situando las rentabilidades del bono a 10 años en máximos desde septiembre. 

"Tras la anterior reunión, se daba por hecho que en diciembre asistiríamos a una pausa en el ciclo de bajadas de tipos llevadas a cabo por Powell, y que tendríamos que esperar a 2026 para ver movimientos adicionales. Sin embargo, a lo largo de las última semanas, los datos que hemos ido conociendo respecto al mercado laboral, más débiles de lo anticipado, junto con unas ventas minoristas y una confianza del consumidor que también pierden tracción, han llevado a que asistamos a declaraciones de algunos miembros de la Fed mostrándose favorables a una nueva bajada antes de fin de año", resalta Cristina Gavín, jefa de Renta Fija de Ibercaja Gestión.

De esta manera, ahora el mercado da por hecho que finalizaremos 2025 con el tipo de intervención en el rango 3.5%-3.75% tras una bajada de 25 puntos básicos (pb) este miércoles. La clave vuelve a estar en el mensaje que transmita Powell posteriormente sobre lo que podemos esperar de cara a 2026 y en el dot plot (gráfico de puntos) "que publique la Reserva Federal y que nos dará visibilidad sobre el nivel de dispersión entre los diferentes miembros del Comité".

"El cambio de presidente en la Fed que veremos este próximo año, con la influencia que pueda tratar de ejercer Trump, añade un punto adicional de incertidumbre sobre la trayectoria de bajadas en los próximos 12 meses", añade esta experta.  

El consenso de mercado descuenta dos bajadas más que situarían el tipo de intervención a finales de 2026 en el rango 3%-3.25%. "No obstante, la dispersión entre los diferentes analistas de mercado es tan amplia que nos da una indicación de que todo es posible. Los datos que vayamos conociendo en materia de crecimiento, precios e inflación van a jugar un papel fundamental en la actuación de la Reserva Federal", precisa Cristina Gavín.

Mediolanum: el empleo será decisivo

Daniel Loughney, director de Renta Fija para MIFL (Mediolanum International Funds), también espera que la Reserva Federal recorte los tipos de interés en un 0,25%, reduciendo el rango objetivo de los fondos federales a entre 3,5 y 3,75%. En la última reunión de la FED, el presidente Powell indicó que un recorte de tipos en diciembre estaba en consideración. No obstante, el enfoque reciente de la Fed ha estado en el mercado laboral, que parece debilitarse. 

El próximo informe de nóminas no agrícolas no se publicará hasta después de la reunión de la Fed, por lo que los datos del informe de empleo nacional (ADP, por sus siglas de inglés), que mostraron un aumento en el ritmo de despidos, probablemente consolidarán la expectativa de recorte de tipos.

Además, los recortes recientes se han percibido como “recortes restrictivos” (hawkish cuts), pero el debilitamiento del mercado laboral podría generar una reacción más acomodaticia (dovish) en esta ocasión. 

Un punto clave será el análisis de la gráfica de puntos de la Fed y el Resumen de Proyecciones Económicas, comunicado trimestralmente, ya que los participantes del mercado buscarán cualquier cambio en el sentimiento de la Fed que pueda redefinir las expectativas de la política monetaria para 2026. Esto es importante tanto para los activos de riesgo como para los bonos, dado que la sensibilidad del mercado de acciones a las expectativas de la Fed ha aumentado en tiempos recientes.

"Esperamos un ligero cambio hacia una proyección central más acomodaticia en el análisis de la gráfica de puntos de la Fed y un aumento en la previsión de la tasa de desempleo", apunta.

DWS: puede esperar a tener más datos en enero

Christian Scherrmann, Economista jefe de DWS para EEUU, cree que "una vez más, la Fed se encuentra entre la espada y la pared antes de la reunión de diciembre". Debido al cierre del gobierno, los datos disponibles son limitados y probablemente estén distorsionados. Los datos privados sobre los mercados laborales indican un debilitamiento continuo, mientras que los datos oficiales sobre solicitudes de desempleo permanecen moderados. Parece que la mayor parte del debilitamiento de las condiciones del mercado laboral se debe a las etapas finales de la “normalización post-pandemia” de la demanda laboral y a los cambios en las estructuras de costos debido a los aranceles. Sin embargo, esto parece estar también cada vez más entrelazado con la reticencia de las empresas a contratar, debido a las perspectivas de avances en la inteligencia artificial. Los temores de mayores costes laborales, asociados a posibles aumentos en los costes de salud, también podrían explicar en parte la debilidad reciente, especialmente entre las pequeñas empresas. No obstante, la situación actual está lejos de provocar despidos generalizados, los cuales requerirían una respuesta inmediata.

En cuanto a la inflación, los miembros de la Fed carecen de datos oficiales oportunos, que solo se publicarán después de la reunión. Los últimos datos disponibles, correspondientes a septiembre, sugieren que la inflación se mantiene elevada, alrededor del 3%. Mientras tanto, los datos de sentimiento más recientes sobre los precios del lado de la oferta indican presiones de precios continuas. No está claro si estas presiones prevalecientes se trasladan a los consumidores o se absorben a costa de la contratación. El ánimo de los consumidores sigue siendo bajo, ya que predominan la inflación y las expectativas de ingresos más débiles, especialmente entre los de menores ingresos. Aquellos con mayores ingresos y quienes se benefician de la buena evolución de los mercados de activos parecen gastar a un ritmo sólido. Sin embargo, este viento a favor parece depender cada vez más de la expectativa de que los bancos centrales flexibilizarán la política monetaria, como lo demuestra la reciente volatilidad de corta duración.

Desde esta perspectiva, la verdadera pregunta es si los miembros del Comité están dispuestos a decepcionar a los mercados, lo que podría afectar negativamente las condiciones financieras y, en consecuencia, el consumo a corto plazo. En cualquier caso, será difícil para el presidente de la Fed, Powell, alcanzar un consenso entre los más restrictivos y moderados del Comité Federal de Mercado Abierto (FOMC), y convencer al público sobre la decisión probablemente será aún más difícil. 

Una pausa acomodaticia ‘dovish’ que prometa nuevos recortes, si los próximos datos los respaldan, podría solo retrasar la decepción y sus implicaciones sobre las condiciones financieras y el consumo. Otro recorte de tasas con enfoque más restrictivo ‘hawkish’ probablemente pondría a prueba la credibilidad de la Fed y alentaría a los mercados dovish a esperar aún más flexibilización. A la luz de las noticias recientes sobre el posible sucesor de Powell, tal movimiento podría incluso generar otra ronda de debate sobre la independencia de la Fed.

El hecho de que también se esperan actualizaciones sobre las proyecciones económicas y el diagrama de puntos de la FED ‘dot plot’ complica aún más el panorama. Estas actualizaciones probablemente mostrarán nuevamente la división entre los miembros del FOMC, dificultando la elaboración de un relato conciso. Afortunadamente, sus miembros pueden argumentar una vez más que los tipos de interés siguen siendo restrictivos y que un recorte de 25 pb podría apoyar al mercado laboral, sin empeorar la inflación, que se espera sea temporal de todos modos. 

En última instancia, una vez más, la responsabilidad recae en las habilidades de comunicación del presidente Powell para lograr un equilibrio. "Esperamos que la Fed recorte las tasas en diciembre, pero también comprenderíamos si deciden mantenerlas hasta la reunión de enero para recopilar más datos", subraya.

UBS: los rendimientos de la deuda pública bajarán

Los rendimientos del Tesoro estadounidense deberían bajar a medida que la Fed siga recortando tipos. Los bonos del Tesoro estadounidense prolongaron sus caídas el lunes 8 de diciembre, a pesar de que el mercado mantiene confianza en un recorte de tipos en la reunión de política monetaria de la Reserva Federal del miércoles 10. Con un 4,17% al cierre del lunes, la rentabilidad del bono a 10 años alcanzó su nivel más alto desde septiembre.

"Aun así, seguimos pensando que los rendimientos de la deuda pública bajarán, y prevemos que la rentabilidad del Tesoro a 10 años caiga hasta el 3,75% en los próximos seis meses. Con unas rentabilidades que provienen de una combinación de cupón y apreciación de capital, seguimos viendo valor en mantener renta fija de calidad en cartera", señalan en UBS, donde destacan tres claves:.

  • Los últimos datos despejan el camino para nuevos recortes de tipos por parte de la Fed.
  • Es probable que el Gobierno estadounidense gestione el coste de su financiación mediante más medidas de represión financiera.
  • Las perspectivas de retorno para los bonos de calidad y duración media son atractivas.

Mark Haefele, Chief Investment Officer en UBS Global Wealth Management, añade: “Con los próximos recortes de la Fed creando un contexto favorable, seguimos viendo un papel clave para los bonos gubernamentales de alta calidad y los corporativos con grado de inversión en las carteras. Los inversores centrados en generar ingresos también pueden considerar oportunidades en estrategias de renta variable, tanto mediante dividendos como a través de estrategias con opciones”.

Ebury: Powell dejará claro que no están garantizados futuros recortes

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, anticipa que el FOMC bajará los tipos en 25 pb. Se trata de un recorte ya descontado por el mercado, pero subraya que el foco estará en el tono de Powell y en un “dot plot” que evidenciará una Fed cada vez más fracturada. Con datos incompletos tras el cierre del Gobierno y un mercado laboral que se enfría sin mostrar tensiones severas, Ebury cree que el presidente de la Fed, probablemente, modere las apuestas para un recorte en enero y recordará que “no están garantizadas futuras reducciones de tipos”. Ese matiz más belicista podría ofrecer soporte al dólar a corto plazo al trasladar al mercado que la senda de tipos en 2026 será más incierta y dependiente de los datos, según Matthew Ryan, jefe de Estrategia de Mercados.

Enrique Díaz-Álvarez, Chief Economist and Credit Risk Officer de Ebury, añade que, además de la bajada de tipos prevista para la reunión de esta semana, Trump insinuó que Kevin Hassett, leal al presidente y candidato ultra dovish, parece haber recibido el visto bueno para ser el próximo presidente de la Fed. Como era de esperar, el dólar se vendió frente a todas las divisas del G10, excepto el franco suizo. El franco terminó en la parte baja de la tabla, ya que los inversores abandonaron los valores refugio y se decantaron por activos de riesgo. Las mayores pérdidas las registró el real brasileño, después de que Bolsonaro decidiera respaldar a su hijo en las elecciones presidenciales. A raíz de esta decisión, los mercados ven menos probable que gane una administración pro-mercado en Brasil el año que viene.

Esta semana, los mercados centrarán toda su atención en la última reunión de la Reserva Federal de 2025, que se celebrará el miércoles. Ya está descontada completamente otra bajada de tipos, hasta el 3,75%, y "no esperamos que la Fed ofrezca ninguna sorpresa en este sentido". Sin embargo, la incertidumbre sobre el tono de las comunicaciones de la Fed sí que es mucho mayor. El gráfico de puntos, que refleja la opinión de cada miembro con derecho a voto sobre la posible trayectoria de los tipos de interés, será clave. Un recorte hawkish podría hacer que el dólar volviera a subir hasta el máximo del rango que ha mantenido recientemente. 

  • EUR: La sorpresa al alza en la inflación de la zona euro respalda nuestra opinión de que el ciclo de recortes del BCE ha llegado a su fin. También refuerza nuestra tesis de que el próximo movimiento del BCE será una subida de tipos y no una bajada, al igual que lo ha hecho la revisión al alza del PMI de noviembre. El PMI compuesto se sitúa ahora en un nivel bastante saludable de 52,8, colocándolo cómodamente en territorio de expansión, y en el nivel más alto de los últimos dos años y medio. Al igual que con el Banco de Inglaterra, tendremos que esperar hasta la próxima semana para presenciar la última reunión del año del Banco Central Europeo. No se cambiarán los tipos de interés y esperamos que Lagarde sugiera a los mercados que no hay apenas apetito para nuevos recortes. A medida que la brecha entre los tipos de interés a ambos lados del Atlántico sigue reduciéndose, esperamos que la moneda común siga contando con un buen apoyo hasta 2026.
  • USD: Los últimos datos del mercado laboral estadounidense siguen enviando señales contradictorias. Las solicitudes semanales de subsidio por desempleo cayeron la semana pasada a un nuevo mínimo desde la pandemia. Sin embargo, los datos privados muestran un panorama más negativo. En cualquier caso, no observamos indicios de recesión, y el auge de la inversión en inteligencia artificial sigue sustentando la economía estadounidense. Creemos que el mercado puede estar precipitándose a la hora de descontar recortes para 2026, y el gráfico de puntos del FOMC y las comunicaciones de esta semana pueden empezar a apuntar en la dirección contraria. La rotación en el seno del comité introducirá a cuatro presidentes de bancos regionales nuevos en 2026, tres de los cuales esperamos que sean bastante hawkish. A Hassett, alineado con los intereses de Trump, le resultará difícil alcanzar consensos, y esperamos que las reuniones de la Fed se vuelvan cada vez más acaloradas y divididas a medida que pasen los meses.
  • GBP: La libra esterlina sigue repuntando gracias al alivio que ha supuesto el reciente presupuesto del Reino Unido y a las revisiones ligeramente positivas de los PMI la semana pasada, que sugieren que la economía británica no se está ralentizando tanto como se temía. Sin duda, esto ha ayudado a la libra a terminar la semana por delante de todas sus homólogas europeas, así como del dólar. Las expectativas del mercado sobre los tipos del Banco de Inglaterra (como máximo dos recortes más, con un tipo terminal en torno al 3,5 %) nos parecen bastante acertadas. Dado que la economía británica muestra signos de desaceleración, el mercado laboral sigue siendo frágil y la inflación parece haber tocado techo, creemos que es casi seguro que se produzca otro recorte más la semana que viene. Sin embargo, la clave estará en la división de votos entre los miembros del comité y las comunicaciones del banco sobre sus próximos pasos. Los tipos relativamente altos, un crecimiento económico moderado y una Reserva Federal dovish deberían seguir impulsando a la libra en los próximos meses.
09Dec

La ampliación de la brecha entre las compañías que sepan subirse a la ola de la innovación y las que no, favorecerá a la gestión activa. Porque será más necesaria para encontrar oportunidades en un contexto en el que la IA provocará mayores pérdidas en el empleo, según el gestor de Banor Mistral.

Miguel Ángel Valero

Angelo Meda, gestor de Banor Mistral, fondo de renta variable europea integrado en Banor SICAV, cree que 2026 será un año para la selección de valores. Porque la inteligencia artificial (IA) será el factor clave que impulsará tanto a los ganadores, las compañías que sepan aportar herramientas de IA a sus empleados y gobernarlas, como perdedores, aquellas que no lo sepan llevar a cabo. Y la selección de valores será clave, porque la brecha entre ambos perfiles de compañías se ampliará el próximo año.

Esta ampliación de la brecha entre las compañías que sepan subirse a la ola de la innovación y las que no, favorecerá a la gestión activa. Porque será más necesaria para encontrar oportunidades en un contexto en el que la IA provocará mayores pérdidas en el empleo, según el gestor de Banor Mistral.

De hecho, el factor IA ya está provocando que grandes compañías tecnológicas en Estados Unidos se vayan sucediendo como los motores del comportamiento positivo del S&P 500 durante siete meses consecutivos. Es el caso de Alphabet, que sucede a Microsoft en este rol, y así sucesivamente.

Angelo Meda indica que el S&P 500 ha cerrado noviembre en positivo por séptimo mes consecutivo gracias al empuje de Alphabet, una de las grandes compañías tecnológicas norteamericanas. Alphabet, la empresa que está detrás de Google, YouTube y Waymo, lideró el comportamiento alcista en el grupo de las grandes tecnológicas en Estados Unidos, gracias a sus éxitos en IA. Tanto en el lado del hardware, con las ventas de sus TPU, Tensor Processing Units, y la competición con las GPU de Nvidia, como en el del software, porque el Gemini 3.0 ha ido ganando cuota de mercado frente a ChatGPT.

Esta tendencia la define el gestor de Banor Mistral como un “relevo”, ya que en  los últimos meses se ha producido un traspaso entre los gigantes tecnológicos en su rol de impulsores del mercado bursátil: “Primero fue Microsoft gracias al éxito en ChatGPT, a través de OpenAI;  después,  Nvidia por los elevados pedidos de chips de IA, y ahora Alphabet, junto con otras compañías como Amazon y Apple, que muestran signos de recuperación”.

Concentración de retornos

Sin embargo, están apareciendo señales que alertan de algunas fragilidades en las temáticas que han impulsado los índices recientemente. El índice “equal weight” (equiponderado) se ha mantenido plano en los últimos tres meses, mientras que el índice ponderado por capitalización de mercado, en el que las grandes compañías tecnológicas tienen un mayor peso, ha subido más de 5 puntos en el mismo plazo.

Esto supone que se está produciendo una fuerte concentración de los retornos. Porque aparecen fragilidades en las temáticas que han impulsado los índices en los últimos tiempos, tales, como la computación cuántica, los criptoactivos y los mercados privados.

Según Angelo Meda, “se libra una feroz batalla entre bears (bajistas), y bulls (alcistas), mucho más fuerte de lo que parece”. El lado de los bulls se apoya en argumentos como las inversiones en IA que impulsan la productividad, el gasto fiscal en EEUU que beneficia a los consumidores, los programas de recompra que apoyan los precios de las acciones, y el efecto riqueza por el aumento de los precios de viviendas y acciones que impulsa el consumo entre los más acomodados. 

Por su parte, los bears, aducen factores técnicos como la fuerte posición de los inversores minoristas, un mercado centrado en muy pocas temáticas, las valoraciones poco atractivas, y los riesgos de una economía en forma de “K”, en la que algunos segmentos suben con fuerza, mientras que otros caen bruscamente. Un escenario que podría llevar a importantes pérdidas en el empleo, indica el gestor de Banor Mistral.

Qué puede pasar en los mercados bursátiles en 2026

Angelo Meda señala que los mercados de renta variable se preparan para el empujón final, el rally navideño habitual, pero que 2026 se presenta lleno de incertidumbres. En el próximo año, las tendencias en los mercados serán menos claras. En 2025, bastaba con comprar acciones expuestas a la temáticas de moda, la defensa y bancos en Europa, los centros de datos y la IA en EEUU. Sin embargo, en 2026 se premiará más la selección de valores, con el fin de “identificar los verdaderos beneficiarios del desarrollo de la IA y los perdedores”.

Será crucial para el inversor “comprobar si se necesitan nuevas inversiones y si están justificadas por los retornos”. Las empresas no solamente deberán proporcionar herramientas de IA a los empleados, también tendrán que gobernarlas. 

2026 será un año en el que se conocerá finalmente, el impacto de los aranceles en el consumo, así como el impacto de la innovación por la IA en el empleo y la eficiencia de las empresas, a medida que se vaya conociendo la evolución de los márgenes.

"Aparecerán los primeros resultados de la narrativa de 2025. Las reacciones probablemente serán extremas: quienes se beneficien y surfeen la ola de innovación serán recompensados más de lo que merecen, mientras que quienes muestren debilidad sufrirán importantes penalizaciones en su cotización en Bolsa”, vaticina el gestor de Banor Mistral.

La  divergencia entre ganadores y perdedores se ampliará aún más, y crecerá el temor a un mayor efecto neto negativo de esta divergencia respecto a etapas anteriores. Porque la creación de empleo vinculada a la IA parece más limitada que en otras fases anteriores.  Un contexto que supondrá que 2026, “será el año clave para la gestión activa. Una gestión que permitirá a los inversores navegar en un mercado cada vez más concentrado, aprovechando las oportunidades disponibles”, concluye Angelo Meda.

Banca March: deuda soberana bajo presión

En Europa, los mercados de deuda soberana están pendientes de la aprobación de la Ley de Financiación de la Seguridad Social francesa para el próximo ejercicio. La tramitación exitosa de esta ley es clave para que continúen las negociaciones presupuestarias en un Parlamento fragmentado con mayorías muy ajustadas. Alemania votará próximamente la aprobación de contratos de defensa por valor de 52.000 millones, tras la aprobación de los presupuestos para 2026 a finales de noviembre. A este mayor gasto se suman las declaraciones de Schnabel, miembro del Comité Ejecutivo del BCE, que mantiene un tono restrictivo en política monetaria, incluso señalando que considera más probable una subida de tipos en 2026 que una bajada.

Las presiones sobre la parte larga de la curva soberana continuarán en las próximas semanas. "A pesar del reciente movimiento, consideramos que los precios actuales siguen sin ser atractivos. En nuestro caso, preferimos posicionarnos en duraciones intermedias y capturar principalmente la prima de crédito. Bajo nuestro punto de vista, las oscilaciones inesperadas en la parte larga de la curva continuarán ante el incremento de emisiones soberanas para sostener los elevados déficits públicos, lo que vemos como un escenario interesante que podría generar oportunidades tácticas en caso de exageración en los movimientos", apuntan los analistas de Banca March. 

Por otro lado, mejora la confianza de los inversores en la zona euro, con el índice Sentix subiendo en diciembre hasta -6,2 desde el -7,4 previo y ligeramente por encima del -6,3 previsto. A pesar de este repunte la confianza se mantiene todavía por debajo de los niveles de octubre y no ha revertido completamente la caída de noviembre. En Alemania la industria da señales de reactivación en el tramo final del año. Siguiendo la estela de otros indicadores conocidos la semana pasada, como fueron los pedidos a fábrica, la producción industrial superó las expectativas al crecer en octubre un +1,8% mensual desde el +1,1% anterior y con ello, la actividad abandona el terreno de caída en términos interanuales. El crecimiento frente al mismo periodo del año pasado escaló hasta +0,8% muy por encima del -1,4% del mes previo y en su mayor incremento desde julio. Por sectores lideró la actividad en maquinaria y electrónica, mientras que la industria automovilística siguió en contracción (-1,3% mensual).

HSBC: invertidos, pero selectivos

Con el inicio de 2026, HSBC Asset Management (HSBC AM) considera que se producirá un “intercambio de roles” en los mercados de inversión globales, en el que el desempeño estará cada vez más impulsado por los fundamentos, como el crecimiento de los beneficios, en lugar del sentimiento. "Aunque nuestro escenario central no anticipa una recesión, creemos que la economía global está experimentando un 'acercamiento' de las tasas de crecimiento entre las principales economías desarrolladas', señalan sus analistas. Esto refleja un cambio respecto a la dinámica “en forma de K” de años anteriores, en la que el excepcionalismo de EEUU dominaba el desempeño global. 

La inversión en tecnología seguirá contribuyendo de manera significativa al PIB estadounidense, sumando aproximadamente un 0,5%, mientras que el apoyo de las políticas de Europa y China, combinado con la demanda global más amplia, debería acercar las tasas de crecimiento entre regiones. Al mismo tiempo, Asia, el Golfo, India, Indonesia y los mercados frontera continúan liderando el crecimiento del PIB mundial. Estos mercados mantienen una fortaleza estructural y podrían estar mejor posicionados para rendir en un año en el que las condiciones financieras son favorables, la incertidumbre política disminuye y las interrupciones del comercio global parecen menos graves de lo anticipado.

También puede continuar una “ampliación” de los retornos del mercado en medio de la convergencia de beneficios y del PIB a nivel global, con el interés de los inversores en los mercados emergentes respaldado por la posibilidad de una mayor debilidad del dólar y la exposición al floreciente sector tecnológico de Asia. Los marcos políticos sólidos y creíbles han significado una mayor resiliencia macroeconómica y menor volatilidad de los activos de los mercados emergentes. Mientras tanto, las propiedades de cobertura de los bonos gubernamentales de los mercados desarrollados probablemente se verán debilitadas por la elevada deuda y la inflación persistente, lo que hace que los sustitutos de los bonos sean fundamentales. Esto implica que los inversores deben“diversificar los activos que ya actúan como diversificadores”.

Joseph Little, Global Chief Strategist en HSBC AM, afirma: “El riesgo y el retorno esperados no son estáticos ni fijos; dependen de cómo evoluciona el entorno económico y de cómo los mercados valoran dicho entorno. En 2026, prevemos un crecimiento global más sincronizado, menor ruido político y un entorno que permitirá intercambios de roles en varias clases de activos.”

Una de las ideas centrales del Outlook 2026 de la gestora del HSBC es el concepto de “Intercambio de roles”, que se refiere a cómo varias suposiciones de inversión de larga data están cambiando. Identifica tres cambios principales:

  • 1. Replantear la supremacía de los activos estadounidenses. Durante décadas, las acciones, los bonos y el dólar estadounidense han ocupado un lugar destacado en las carteras globales. No creemos que esto suponga el fin del excepcionalismo estadounidense, pero los inversores están claramente reevaluando sus posiciones. La creciente incertidumbre fiscal, las mayores primas por plazo y el papel desproporcionado de las acciones tecnológicas de gran capitalización generan preocupación sobre la diversificación, el riesgo de valoración y la estabilidad del retorno a largo plazo. Los inversores internacionales, en particular, están reconsiderando cuánto de su exposición al dólar estadounidense desean cubrir.
  • 2. Cambios en el comportamiento de la renta fija. La inflación persistente en EEUU, Reino Unido y Australia, donde “el 3 % es el nuevo 2 %”, junto con la expectativa de recortes moderados de los tipos de interés, ha endurecido muchas curvas de rendimiento y limita la capacidad de los bonos gubernamentales tradicionales para ofrecer una protección fiable frente a caídas. El reciente aumento de las primas de riesgo de los bonos refleja preocupaciones sobre la dinámica fiscal y los cambios estructurales tras la pandemia. Como resultado, los inversores recurren cada vez más al crédito de grado de inversión como cobertura sustituta, algo que identificamos como un cambio notable respecto a los ciclos anteriores. Xavier Baraton, Global Chief Investment Officer en HSBC AM, afirma que “el entorno económico actual está más equilibrado entre las fuerzas monetarias y fiscales. Los inversores se han dado cuenta de que los bonos gubernamentales de larga duración pueden no comportarse como el activo defensivo que antes eran, y esto está provocando un cambio significativo en la forma en que se construyen las carteras.”
  • 3. Las inversiones alternativas asumen un nuevo papel defensivo. Históricamente, los Treasuries y los Gilts han dominado la construcción de carteras defensivas. Sin embargo, en un entorno donde los tipos se mantienen altos por más tiempo y los bonos gubernamentales ofrecen menos protección, las estrategias alternativas, incluidos los hedge funds, la infraestructura y el crédito privado, se utilizan cada vez más para diversificar el riesgo. Los hedge funds, en particular, están recuperando importancia; los patrones históricos muestran que, en contextos similares al actual, caracterizados por cambios globales, variabilidad de la inflación y complejidad en las políticas, estas condiciones favorecen determinadas estrategias de hedge funds.

"Esperamos que el desempeño del mercado se amplíe de manera significativa en 2026. Con las empresas tecnológicas de gran capitalización representando cerca del 70% de los beneficios corporativos de EEUU en 2025, el riesgo de concentración ha aumentado de forma notable. La ampliación también implica que el auge de la inversión en IA podría trasladarse a otros sectores, como utilities, construcción, sanidad y materiales básicos, y se debería observar una mejora en el desempeño de algunos de estos sectores. Además, consideramos que los inversores deben adoptar un enfoque "más holístico" sobre los activos y las estrategias para reforzar la resiliencia de la cartera, especialmente en un contexto macroeconómico altamente complejo. A esto es a lo que hemos denominado “diversificar los activos que ya actúan como diversificadores”.

Xavier Baraton añade que “varios factores impulsan esta ampliación esperada. El crecimiento de los beneficios globales empieza a converger, en lugar de depender únicamente de la tecnología estadounidense. Las valoraciones siguen siendo atractivas en los mercados de Europa, Australasia y Extremo Oriente, en los mercados emergentes y en sectores estadounidenses fuera de la tecnología de gran capitalización. Los sectores de tecnología y servicios en Asia ofrecen un fuerte potencial con menor riesgo de valoración. Además, sectores como infraestructura, materiales básicos, industriales, utilities, sanidad y el sector residencial, incluyendo viviendas multifamiliares, residencias estudiantiles y para mayores, se beneficiarán de grandes temas globales como la electrificación, la transición energética, la digitalización y el envejecimiento de la población".

A medida que se espera que los beneficios converjan y el contexto macroeconómico se vuelva más equilibrado, se refuerza la justificación para ampliar la diversificación entre mercados. Las oportunidades en los mercados tecnológicos de Asia podrían resultar tan atractivas como las de Estados Unidos, con valoraciones menos exigentes.

Otras áreas, en particular el capital privado, han quedado algo desatendidas en los últimos años. Esto genera el potencial de un “intercambio de roles”, en el que el tema de la “ampliación” anima a los inversores a reevaluar el capital privado y áreas relacionadas, como la infraestructura cotizada, especialmente si comienzan a materializarse recortes de tipos. El capital privado enfrentó un entorno de salidas desafiante en 2024 y principios de 2025, pero muestra señales tempranas de mejora. El aumento del flujo de operaciones, una recuperación moderada de los mercados de salidas a Bolsa y ofertas públicas de venta de acciones, una mejor liquidez en los mercados privados a través de las transacciones secundarias y la disminución de la incertidumbre relacionada con aranceles contribuyen conjuntamente a un panorama más constructivo para esta clase de activos en el año que viene.

Históricamente, los hedge funds tuvieron un buen desempeño durante la década de 1990, un período marcado por una geopolítica multipolar, inflación persistente y variabilidad fiscal. Estas condiciones reflejan el entorno actual más de cerca que la década posterior a la crisis financiera global, cuando la política monetaria acomodaticia suprimió la volatilidad y opacó muchas estrategias alternativas. Dado que las coberturas tradicionales, como los bonos, pueden perder su fiabilidad, los hedge funds deberían ganar importancia. En cuanto a estrategias específicas, el equipo de esta gestora se está centrando actualmente en gestores de macro discrecional, event-driven y multi-estrategia.

El crédito privado ha crecido hasta convertirse en un mercado de 3 billones$, ofreciendo históricamente fuertes retornos y proporcionando protección frente a caídas significativas. Aunque los rendimientos podrían moderarse con los recortes de tipos en 2026, las rentabilidades se mantienen por encima de muchos umbrales institucionales. En el entorno actual, un enfoque conservador hacia el crédito privado, centrado en la calidad, puede resultar adecuado. Además, la diversidad del sector, que abarca préstamos directos, financiación respaldada por activos, crédito oportunista y financiación especializada, subraya la importancia de la selección de gestores y la calidad de los activos. 

Joanna Munro, CEO de HSBC Alternatives de HSBC Asset Management, afirmó: “La calidad esfundamental en el crédito privado. Nos centramos en negocios bien capitalizados, con ingresos recurrentes y fuerte generación de efectivo. Estos préstamos suelen ser estructurados por nosotros, con garantía colateral y protegidos por convenios, y son muy diferentes de los tipos de facilidades y negocios que han acaparado titulares recientemente".

Asia sigue siendo uno de los mercados de crédito privado más atractivos a nivel mundial. La demanda de financiación está aumentando con fuerza, respaldada por la construcción de ciudades inteligentes, la expansión de las energías renovables, el crecimiento de la inversión interna y las sólidas necesidades de financiación corporativa.

Asia también resulta atractiva desde la perspectiva de la infraestructura, en nuestra opinión. El mercado de infraestructura de Asia, valorado en 1,61 billones$ en 2025 y con previsión de crecer hasta 2,22 billones en 2030, ofrece acceso a proyectos renovables de tamaño medio, mejoras en transporte e infraestructura digital. Mientras tanto, los activos de infraestructura cotizados proporcionan flujos de caja ligados a la inflación y exposición a temas de crecimiento estructural.

Un dólar más débil en 2025 ha respaldado el desempeño de los mercados emergentes. Sin embargo, la reciente resiliencia se debe no solo a los efectos de la moneda, sino también a reformas macroeconómicas más profundas. Algunos mercados de bonos de los mercados emergentes muestran ahora una volatilidad menor que sus homólogos de mercados desarrollados, un cambio estructural importante y a menudo subestimado.

Aunque China enfrenta presiones deflacionarias continuas, "esperamos que se mantenga el apoyo fiscal orientado al consumo, en línea con el último plan quinquenal", resalta el análisis de la gestora. Las dinámicas comerciales siguen siendo un riesgo, pero la regionalización de las cadenas de suministro y la creciente importancia de los flujos comerciales de Asia a Asia proporcionan compensaciones significativas.

"Conclusión: mantener la inversión, ser selectivo. Creemos que 2026 se caracterizará por intercambios de roles, una ampliación del desempeño del mercado y la necesidad de diversificar incluso a los instrumentos que ya diversifican. Los inversores deben mantener la inversión, ser selectivos y centrarse en la calidad. Los rezagados pueden convertirse en líderes, y la resiliencia proviene de aprovechar un conjunto más amplio de clases de activos", subraya el Outlook 26 de HSBC AM.
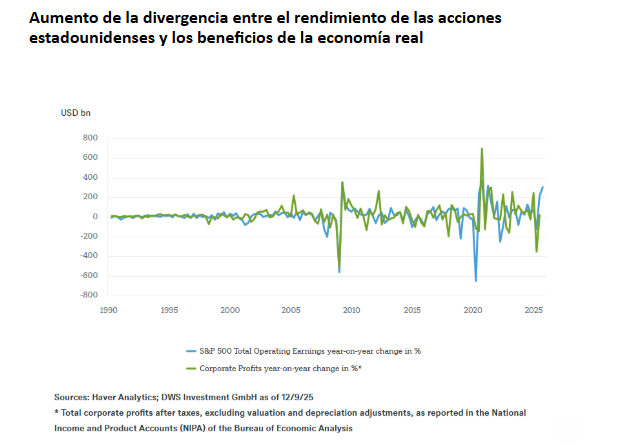
09Dec

Trump permite a Nvidia a vender sus chips H200 en China, imponiendo un arancel del 25%, y destina 12.000 millones$ a ayudas al sector agrario y ganadero perjudicado por sus aranceles. La UE pospone el debate sobre Fabricado en Europa.

Miguel Ángel Valero

EEUU autoriza a Nvidia a vender sus chips H200 en China, imponiendo un arancel del 25% por cada envío y limitando las ventas a clientes previamente aprobados. La decisión, anunciada por Donald Trump, también se extiende a otros fabricantes como Intel y Advanced Micro Devices. El H200 de Nvidia es más potente que cualquier chip al que China pueda acceder legalmente, situándose al menos una generación por delante de los diseños de empresas chinas como Huawei, Cambricon Technologies y Moore Threads Technology.

Tanto el H20 como el H200 pertenecen a la familia de procesadores Hopper, mientras que la línea más avanzada, Blackwell, se comercializa únicamente en EEUU y pronto será reemplazada por la nueva generación Rubin.

Tras el bloqueo inicial del Gobierno estadounidense, Nvidia obtuvo en agosto autorización para vender el chip H20 a China con un recargo del 15%, pero la operación fracasó cuando Pekín instó a sus empresas a evitar proveedores estadounidenses y optar por soluciones locales. 

Ahora, ambas partes han cedido. El pago al gobierno de EEUU se aplicará como un arancel del 25% cuando los chips salgan de las fábricas en Taiwán hacia ese país, donde serán inspeccionados por la Oficina de Industria y Seguridad del Departamento de Comercio como parte de una revisión de seguridad. 

Por otro lado, Trump ha anunciado un paquete de ayuda de 12.000 millones$ a granjeros y ganaderos. Estos sectores se han visto afectados por las trabas comerciales, tanto por las represalias tomadas por otros países como por el aumento de los inputs de los aranceles estadounidenses. Tradicionalmente, este sector ha sido un pilar del apoyo republicano y, tras verse perjudicado, la presión ejercida para obtener alivio ha dado resultado, ya que Trump no puede permitirse perder ese respaldo. Ya en su primer mandato, durante 2018 y 2019, también se aprobó un paquete de ayuda de unos 28.000 millones$ para productores de soja, almendras y carne de cerdo.

Por otra parte, la Unión Europea pospone el debate sobre la propuesta “Fabricado en Europa”, que determina la proporción mínima de materiales comunitarios que deben incorporar los productos, en un intento por reducir la dependencia de China. En sectores como el automovilístico y fotovoltaico, se plantea que al menos el 70 % del contenido sea europeo. Sin embargo, los Estados miembros mantienen posturas divergentes: Francia defiende estas restricciones para proteger su industria pesada y la producción de tecnologías limpias; Alemania ha adoptado una posición más flexible, dado que podría beneficiarse por la situación de su industria en retroceso; mientras que los países nórdicos y bálticos se oponen firmemente a la medida.

Reducción de márgenes para no repercutir aranceles al comprador

Pese a la aparente suavización de la guerra comercial provocada por los aranceles de Trump, el 24% de las empresas españolas asegura estar sufriendo los efectos de ésta, ya que, en el 12% de los casos, está elevando el coste de sus productos. La incertidumbre en torno a la evolución de los aranceles afecta a una de cada cuatro empresas españolas. De acuerdo con el Estudio de la Gestión del Riesgo de Crédito en España, que impulsan Crédito y Caución e Iberinform, el 24% está sufriendo los efectos de la guerra comercial que está impactando en el coste de sus productos, en el 12% de los casos. 

Un 9% de las empresas ha optado por reducir los márgenes comerciales para no repercutir las nuevas tarifas en los productos, y el 2% afirma estar buscando nuevos socios comerciales para evitar el coste de los aranceles. 

La creciente incertidumbre del entorno económico general es el principal reto que afronta el tejido productivo en su operativa diaria. De acuerdo con el último Estudio de la Gestión del Riesgo de Crédito en España, las empresas españolas lo señalan como una de sus máximas problemáticas, junto con el incremento de los costes laborales, en el 39% de los casos. Les siguen en importancia, como principales dificultades las cargas burocráticas y normativas (36%), la escasez de márgenes comerciales (35%), la dificultad para captar nuevos clientes (30%), el incremento de la competencia (25%) y los crecientes costes de producción (24%).  

Un 13% de las empresas sitúa entre sus principales preocupaciones el impacto de la morosidad, dos puntos por encima de los niveles registrados en 2024, lo que aflora una visión pesimista sobre la evolución de los impagos para los próximos meses.  Además, un 10% asegura tener dificultades para obtener financiación.