Las empresas se quedan sin energía
Miguel Ángel Valero
En un contexto marcado por la disrupción comercial y la incertidumbre arancelaria, la energía se ha consolidado como la principal presión sobre los costes para las empresas en España, según el Global Trade Pulse Survey 2026 de HSBC. Los costes energéticos fueron el factor más señalado por las empresas en España como elemento que ha afectado a su estructura de costes en los últimos seis meses (48%, frente al 44% global). A continuación, se situaron los aranceles o derechos de aduana, mencionados por el 41% en España y el 43% en el conjunto global, y el aumento de los costes de aprovisionamiento, citados por el 38%, frente al 35% a nivel global.
El 62% de los directivos empresariales en España afirma haber experimentado ya un aumento de los costes totales, el segundo porcentaje más bajo entre los 26 mercados analizados, frente al 68% a nivel global. Además, el 68% espera que los costes sigan subiendo en los próximos dos años (frente al 72% a nivel global) y el 46% señala un aumento de las necesidades de liquidez desde 2025, el tercer porcentaje más bajo, frente al 59% a nivel global.
A este incremento del gasto se suma el efecto de la incertidumbre sobre los ingresos: el 91% vaticina que los retrasos o disrupciones en la cadena de suministro afectarán a sus ingresos en los próximos dos años, frente al 92% a nivel global.
Para proteger márgenes y mantener su competitividad, las empresas españolas están adoptando medidas de mejora de la eficiencia y la productividad (47%, frente al 53% global). Le siguen la renegociación de acuerdos con proveedores (39%), así como la absorción de costes en los márgenes y la repercusión de costes al cliente,ambas mencionadas por el 33%.
A pesar de la incertidumbre persistente, el 82% de los directivos empresariales en España afirma seguir confiando en su capacidad para impulsar el crecimiento del comercio internacional en los próximos dos años. No obstante, solo el 24% asegura sentirse muy confiado, frente al 39% a nivel global, lo que refleja una visión más prudente entre las empresas españolas.
La gran mayoría de las compañías ya ha adoptado o espera adoptar medidas para ganar agilidad y reforzar su resiliencia ante la incertidumbre y la disrupción comercial. Entre ellas figuran la diversificación de la base de proveedores por regiones (87%), el aseguramiento del suministro energético (84%), la optimización de rutas comerciales (84%), la construcción de cadenas de suministro más autosuficientes en regiones clave (83%) o el aumento de inventarios (77%).Estas medidas ya están dando resultados, con el 71% en España afirmando que los cambios introducidos en su cadena de suministro han mejorado su capital circulante y flujo de caja, frente al 78% a nivel global. Además, el 81% considera que las acciones adoptadas en respuesta a la incertidumbre y la disrupción comercial han sido efectivas, frente al 86% a nivel global.
Las empresas también están evolucionando hacia modelos operativos más flexibles y con un mayor componente digital. El 69% en España afirma haber avanzado hacia modelos de negocio basados en servicios o en lo digital (frente al 81% a nivel global), mientras que el 90% ya utiliza o está valorando soluciones financieras integradas (frente al 86% a nivel global).
Emilio Sanchis, Head of Global Trade Solutions (GTS) Sales for Europe en HSBC, señala: “Las empresas españolas están respondiendo a un entorno comercial más exigente con resiliencia y pragmatismo. Continúan adaptando sus cadenas de suministro, invirtiendo en tecnología y explorando nuevos mercados, sin olvidarse de Europa, que sigue siendo su principal mercado. Las dificultades geopolíticas, los costes energéticos y los aranceles han llevado a que casi el 50% de las empresas a escala mundial aumenten su dependencia de Europa, en línea con el 56% de las empresas españolas, que también están aumentando su dependencia de la región. A pesar de las presiones a las que se enfrentan, las empresas españolas mantienen la confianza en su capacidad para hacer crecer el comercio internacional. En este contexto, contar con acceso a nuestra experiencia especializada en comercio internacional y con las soluciones adecuadas de “working capital” es decisivo para ayudar a las empresas a gestionar estas tensiones y aprovechar oportunidades de crecimiento”.
La IA se está adoptando a gran escala en el comercio internacional
Las empresas españolas también esperan que las inversiones en infraestructuras de IA contribuyan a generar nuevas fuentes de demanda. El 57% anticipa que las inversiones en infraestructuras de IA y en la energética necesaria para su soporte aumentarán la demanda de sus productos y servicios en los próximos dos años, frente al 70% a nivel global.
La IA ya se está utilizando en una amplia variedad de actividades relacionadas con el comercio internacional. El 84% de los directivos empresariales en España afirma haber desplegado IA en al menos una función vinculada al comercio, frente al 85% a nivel global, mientras que el 92% asegura haber adoptado o tener previsto adoptar herramientas de IA, frente al 91% a nivel global.
Pero la adopción de la IA está avanzando más rápido que los marcos de gobernanza necesarios para respaldarla. En España, las empresas declaran tener implantado, de media, el 30% de las 10 medidas de gobernanza de IA, frente al 35% a nivel global. Además, solo el 46% afirma adquirir o personalizar herramientas de IA de terceros, frente al 60% a nivel global.
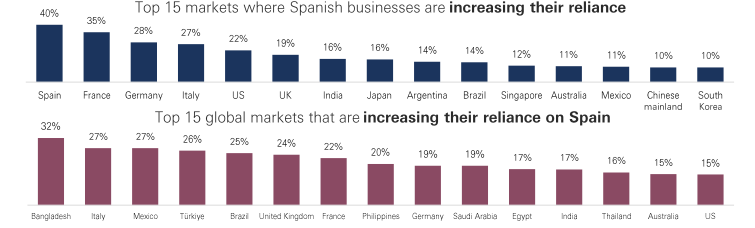
Las empresas en España están ampliando sus relaciones con mercados internacionales para gestionar mejor las presiones sobre los costes y las cadenas de suministro. Europa es la región hacia la que más compañías están reforzando su exposición, con un 56% que afirma estar aumentando su dependencia de este mercado, frente al 48% a nivel global. Le siguen Norteamérica, con un 28%, Sudamérica, con un 27%, y Asia, con un 25% de media.
Dentro de Europa, Francia (35%), Alemania (28%) e Italia (27%) son los mercados internacionales mencionados con mayor frecuencia por las empresas españolas como destinos en los que están incrementando su presencia o dependencia.
Los acuerdos de libre comercio ya están ampliamente extendidos. El 95% de las empresas españolas utiliza al menos uno, en línea con la media global del 95%. Sin embargo, ese mismo 95% señala que todavía existen barreras para aprovecharlos en mayor medida, frente al 92% a nivel global.
La encuesta también apunta al papel cada vez más relevante de los socios financieros a la hora de ayudara las compañías a navegar un entorno comercial más volátil. En España, el 84% de las empresas considera que los bancos serán más importantes en los próximos dos o tres años, frente al 91% a nivel global.
Ebury: creciente dependencia de suministros extracomunitarios
Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, considera que los resultados del comercio exterior español correspondientes a los nueve primeros meses de 2026 ponen de manifiesto una creciente dependencia de los suministros procedentes de mercados extracomunitarios, lo que refuerza la importancia de gestionar adecuadamente la exposición de las empresas a las fluctuaciones de las divisas.
Según el informe COMEX correspondiente a enero-septiembre de 2026, que publica el Ministerio de Economía, Comercio y Empresa, las exportaciones españolas alcanzaron los 300.341 millones€, un 4,2% más que en el mismo periodo de 2025, mientras que las importaciones aumentaron un 7,4%, hasta los 353.980 millones. Como consecuencia, el déficit comercial se elevó a 53.638 millones, un 30,5% más que un año antes, y la tasa de cobertura descendió del 87,5% al 84,8%.
Desde la perspectiva de Ebury, estos resultados reflejan un desequilibrio creciente entre las compras y las ventas internacionales, especialmente acusado en los intercambios con determinadas regiones fuera de la Unión Europea. Mientras que el 53,8% de las exportaciones españolas tiene como destino la zona euro, solo el 40,9% de las importaciones procede de ella. Esta distribución se traduce en un superávit comercial con los socios de la moneda única de aproximadamente 16.800 millones€, frente a un déficit superior a los 70.000 millones con el resto de los mercados internacionales.
En particular, Asia constituye uno de los ejemplos más representativos de este desequilibrio. Las importaciones procedentes de esta región aumentaron un 9,7%, mientras que las exportaciones españolas disminuyeron un 3,7%. Asia representa ya el 22,6% de las compras españolas al exterior, frente a apenas el7,4% de sus ventas internacionales .Ebury destaca que esta asimetría tiene especial relevancia para empresas industriales, importadores y distribuidores que adquieren bienes de equipo, componentes electrónicos, automóviles o materias primas en mercados internacionales.
A juicio de los analistas de la fintech, las variaciones del tipo de cambio pueden trasladarse directamente a los costes de producción, los márgenes comerciales y las necesidades de financiación de aquellas compañías que realizan sus operaciones en divisas distintas del euro.
Desde el punto de vista de Ebury, la reciente depreciación del euro frente al dólar añade un factor de incertidumbre a esta situación. El debilitamiento de la moneda europea encarece las importaciones denominadas en dólares y puede reducir los márgenes de las empresas españolas que dependen de proveedores internacionales, especialmente cuando no disponen de mecanismos de cobertura frente al riesgo de cambio. En este escenario, Ebury considera especialmente importante que las empresas incorporen la gestión del riesgo de cambio a su planificación comercial y financiera, mediante la identificación de sus exposiciones netas por divisa, la utilización selectiva de coberturas y una planificación de los pagos y cobros internacionales que permita preservar los márgenes frente a movimientos desfavorables del mercado.
A&M: 38% menos de fusiones y adquisiciones en el sector energético
El mercado español de fusiones y adquisiciones (M&A) en el sector energético ha registrado una caída del 38% en el número de operaciones entre julio de 2025 y junio de 2026, pasando de 96 a 60 transacciones. Esta contracción supera la registrada en el conjunto de Europa, donde la actividad se ha reducido aproximadamente un 24% durante el mismo periodo, según el informe Q4 2026 Spanish Energy Deal Pulse, elaborado por la firma global de servicios profesionales Alvarez & Marsal (A&M).
El peso de España en el mercado europeo de transacciones energéticas ha disminuido del 13% al 11%, en un contexto marcado por una mayor selectividad de los inversores y una creciente atención a la rentabilidad de los activos, su exposición al riesgo y su capacidad para generar flujos de caja estables.
Pese a esta reducción de la actividad, A&M señala que el capital no está abandonando el sector, sino que está modificando sus criterios de inversión. Frente a un modelo centrado en el desarrollo de proyectos y la acumulación de capacidad de generación, el mercado está evolucionando hacia estrategias que priorizan la flexibilidad, el acceso a la red eléctrica y la rentabilidad ajustada al riesgo.
En este sentido, Manuel Cortés, Managing Director de Valuations de Alvarez & Marsal, señala que “el mercado energético español está entrando en una nueva etapa en la que disponer de más capacidad de generación ya no garantiza una mayor creación de valor. Los inversores están siendo cada vez más selectivos y prestan especial atención a la madurez de los proyectos, su acceso a la red y su capacidad para generar ingresos predecibles. En este escenario, resulta fundamental identificar los activos que ofrecen una mejor rentabilidad en función de los riesgos asumidos, más allá del volumen de megavatios acumulados”.
La solar reduce su peso relativo en el M&A, del entorno del 67% al 38,3%, mientras aumenta la diversificación hacia otras tecnologías. Las energías renovables continúan concentrando la mayor parte de la actividad de M&A energético en España, con el 86,7% de las operaciones, frente al 75,8% registrado en Europa. Sin embargo, el informe identifica cambios relevantes en la distribución de las transacciones por tecnologías. La energía solar fotovoltaica ha pasado de representar aproximadamente el 66,7% de las operaciones en España al 36,7% en los doce meses hasta junio de 2026. Otras tecnologías renovables han incrementado su participación del 8,3% al 21,7%, mientras que las actividades de distribución y comercialización eléctrica han representado alrededor del 8,3% de las transacciones.
El análisis también destaca el protagonismo de los inversores financieros, presentes en el 46,7% de las operaciones españolas, frente al 41,3% en Europa. Por su parte, las inversiones minoritarias han supuesto aproximadamente el 12% de la actividad.
Esta evolución refleja un mercado cada vez más selectivo, en el que factores como la estabilidad de los ingresos, la diversificación tecnológica, la flexibilidad operativa y la proximidad a la entrada en funcionamiento de los proyectos adquieren un peso creciente en las decisiones de inversión.
En este contexto, el valor de cada megavatio dentro de una cartera de proyectos depende cada vez más de su grado de madurez, los riesgos asociados, las condiciones de acceso a la red eléctrica y el tiempo necesario para comenzar a generar ingresos.
Uno de los principales desafíos identificados por Alvarez & Marsal es la creciente distancia entre el desarrollo de nueva capacidad renovable y la capacidad del sistema eléctrico para absorberla de forma rentable. Según el informe, el precio de captura de la energía solar fotovoltaica ha descendido desde los 150,1 €/MWh registrados en 2022 hasta los 29,7 €/MWh del primer semestre de 2026, después de situarse en 41,8 €/MWh en 2024 y 35,9 €/MWh en 2025.
A esta evolución se suman las restricciones técnicas a la generación y el incremento de los costes de los servicios de ajuste del sistema eléctrico. Estos últimos alcanzaron los 3.812 millones€ en 2025, un 43% más que el año anterior, y se situaron en aproximadamente 2.480 millones durante el primer semestre de 2026, con un incremento interanual del 27%.
En este contexto, el acceso a la red eléctrica se ha convertido en un factor determinante para la valoración de los activos. Dos proyectos con características técnicas similares pueden presentar rentabilidades muy diferentes en función de su ubicación, las restricciones de evacuación y sus posibilidades de incorporar almacenamiento o conectarse a nuevos centros de consumo.
Almacenamiento, biometano y centros de datos, oportunidades de inversión
Pese a las dificultades actuales, Alvarez & Marsal identifica varias áreas con potencial para atraer capital en los próximos años. Entre ellas destacan el almacenamiento energético y la hibridación de instalaciones renovables, que permiten mejorar los precios de captura, reducir la exposición a las horas de precios bajos y optimizar la capacidad de conexión existente. No obstante, el informe advierte de que el progresivo despliegue de baterías podría intensificar la competencia y reducir parte de los ingresos derivados de las diferencias de precios entre franjas horarias.
Otra de las oportunidades señaladas es el biometano, un mercado con un importante potencial de desarrollo en España y alrededor de 4.800 millones€ de inversión privada prevista hasta 2030, según datos de la Asociación Europea de Biogás recogidos en el estudio.
El crecimiento de los centros de datos y la electrificación de la actividad económica podrían impulsar nuevas necesidades de suministro eléctrico y favorecer modelos de inversión que integren generación, almacenamiento y consumo.
El informe concluye que la evolución del sector energético español estará cada vez más condicionada por la capacidad de los inversores para seleccionar proyectos con riesgos controlados, plazos de ejecución realistas y una generación de ingresos sostenible. El próximo ciclo del mercado energético español estará menos determinado por quién acumula más MW y más por quién asigna el capital de forma más eficiente, asumiendo riesgos proporcionados al grado de desarrollo de los proyectos y a sus horizontes de inversión.
UBS no ve las elecciones en España como una fuente de riesgo
En su última Monthly Letter, Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, explica cómo los últimos años han puesto repetidamente a prueba a las economías, las empresas, los mercados y los inversores, a través de una pandemia, shocks energéticos, una inflación y unos tipos de interés más altos, y un rápido cambio tecnológico. Sin embargo, el crecimiento global se ha mantenido, los beneficios empresariales han aumentado y los mercados de renta variable han alcanzado máximos históricos. "En nuestro escenario base para 2027, esperamos que el crecimiento económico se mantenga cerca de su tendencia y que los beneficios empresariales sigan aumentando. Pero el abanico de resultados posibles es amplio", explica.
"Esperamos que la fuerte demanda de capacidad de computación respalde un crecimiento continuado de la inversión en IA, y que la moderación de la inflación permita que los rendimientos de los bonos desciendan ligeramente a lo largo del año. Esperamos que este contexto respalde nuevas subidas de la renta variable y rentabilidades positivas en renta fija, con una demanda estructural que también sustente a las materias primas de forma amplia".
Respecto a la renta variable, añade: "El crecimiento y los beneficios deberían respaldar a la renta variable, pero las altas expectativas aumentan los riesgos. Favorecemos una exposición más amplia a sectores y regiones".
"Utilicen activos seleccionados de su región de origen para participar en las oportunidades de beneficios e ingresos cada vez más amplias de Europa, y busquen al mismo tiempo diversificación a escala global a través de materias primas, bonos y divisas de mercados emergentes, e inversiones alternativas", recomienda.
“Los mercados han mostrado una resiliencia notable y vemos una variedad de oportunidades por delante. Pero la resiliencia de los mercados no debe confundirse con certidumbre. Con unos retornos cada vez más condicionados por fuerzas como la inversión en IA y la política gubernamental, los inversores necesitan carteras capaces de captar el crecimiento sin depender de un único resultado. La prioridad para 2027 es mantenerse invertido, diversificar las fuentes de rentabilidad y construir resiliencia ante un abanico más amplio de resultados”, argumenta.
“Los fundamentales soberanos de España están mejorando de forma moderada, y las valoraciones de los bonos han mejorado recientemente en el contexto de la ampliación general de los diferenciales en el mercado. La renta variable podría recibir un modesto impulso de unas políticas más favorables a las empresas, pero es poco probable que las elecciones sean un catalizador de mercado importante ni una fuente de riesgo para la Eurozona”, añade Maelle Quillevere, Economista.
Sobre Francia, "mantenemos una perspectiva en general positiva para el crédito corporativo francés, respaldada por unos flujos de caja diversificados y unos fundamentales sólidos, a pesar de la presión sobre la calificación soberana y de la posible volatilidad. Los riesgos son mayores en la deuda financiera subordinada y en el high yield”, apuntan Claudia Panseri, Directora de Inversiones para Francia, y Rochus Baumgartner, Responsable de Crédito Investment Grade
"Manténganse invertidos, pero diversifiquen. El crecimiento económico y de los beneficios empresariales sigue siendo favorable, y seguimos viendo un mayor potencial alcista en la renta variable. La rebaja de la renta variable global a Neutral refleja una relación riesgo-rentabilidad más equilibrada, y no una perspectiva bajista. Favorecemos aprovechar los periodos de fortaleza para reequilibrar las posiciones concentradas y ampliar la exposición", aconseja Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable
“Tras una sólida temporada de resultados del tercer trimestre, elevamos nuestra previsión de crecimiento de los beneficios de la Eurozona en 2026 hasta el 20% (antes, 15%) y mantenemos nuestra estimación del 15% para 2027. La mejora de los ingresos, la continua expansión de los márgenes y una demanda de inversión resiliente deberían respaldar un mayor potencial alcista impulsado por los beneficios”., aportan Matthew Gilman, Estratega, y Rolf Ganter, Responsable de Renta Variable Europea del CIO.
"Nuestra preferencia por una estabilidad de los rendimientos a corto plazo, antes de un descenso gradual de los rendimientos de los bonos el próximo año, hace que los rendimientos actuales resulten atractivos. Aunque seguimos favoreciendo los vencimientos cortos y medios desde una perspectiva estratégica, ampliar la duración hacia el tramo de 10 años en emisores de calidad tiene sentido para los inversores con una orientación más táctica o para aquellos que buscan una mayor diversificación de la cartera", señala Frederick Mellors, Responsable de Estrategias de Renta Fija.
"En nuestro escenario base, prevemos que el Brent cotice a 90$/barril en junio de 2027, antes de moderarse hasta 80 en diciembre de 2027 a medida que se alivien las presiones de la oferta", apunta Giovanni Staunovo, Estratega. "Para el conjunto del año, esperamos que el mercado del platino siga en situación de exceso de oferta, y es probable que una débil demanda de inversión dé lugar a otro superávit este trimestre. De cara al próximo año, esperamos que el mercado se mantenga en general equilibrado o ligeramente infraabastecido", añade. Sobre el paladio, "es probable que la presión a corto plazo persista, pero esperamos una modesta recuperación en 2027 a medida que terminen las subidas de tipos. Unos precios persistentemente bajos también podrían desencadenar nuevos recortes en la oferta minera, como ocurrió en 2024".
Consecuencias del tsunami demócrata en EEUU
La Oficina del Director de Inversiones (CIO) de UBS ha publicado la última edición de su serie Election Watch. Una ola azul se encuentra con un Gobierno dividido. "Unos menores riesgos de sobrecalentamiento impulsado por la política fiscal y la IA reducen el riesgo de un nuevo aumento sustancial de los rendimientos, pero la inflación sigue por encima del objetivo y seguimos esperando dos subidas más de la Fed", explica Kurt Reiman, Responsable de Renta Fija para América.
La magnitud de los avances demócratas en las elecciones legislativas de mitad de mandato de 2026 plantea interrogantes sobre cómo podría afectar el nuevo equilibrio de poder a los supuestos y escenarios de política clave de cara al futuro. Los demócratas cuentan con una mayoría holgada en el Senado y podrían acabar con 56 escaños, una ganancia de nueve. En la Cámara de Representantes, podrían asegurarse en torno a 260 escaños, lo que les daría una mayoría de más de 80 escaños. A nivel estatal, los demócratas podrían controlar hasta 30 gobernaciones, que representan el 75% de la población estadounidense, y podrían contar con más control simultáneo de la gobernación y de ambas cámaras legislativas del estado que los republicanos por primera vez desde 2010.
Vemos margen para un compromiso selectivo. Los plazos de aprobación obligada —especialmente el límite de la deuda y las medidas de financiación anuales— exigirán negociación y podrían arrastrar disputas sobre la Ley de Cuidado de Salud Asequible (Affordable Care Act) y Medicaid. La reforma de los permisos, las comisiones por demora en las tarjetas de crédito, los límites a los tipos de interés de las tarjetas de crédito, la reforma migratoria y, posiblemente, el salario mínimo ofrecen cierto margen para un acuerdo bipartidista.
Es poco probable que la política comercial cambie de forma sustancial como consecuencia de las elecciones, pero seguirá en el punto de mira. La preocupación de los votantes por el coste de la vida (asequibilidad) puede desincentivar una escalada generalizada, mientras que los recursos judiciales, la adaptación de los importadores y el traslado limitado de los aumentos a los precios deberían limitar los efectos económicos agregados. El resultado debería ser una volatilidad continuada en los titulares, sin un aumento sostenido del arancel efectivo más allá del rango del 10-15%.
No esperamos que la legislación federal frene de forma significativa el desarrollo de la IA. La Administración favorece unas normas poco intervencionistas y se opone a las medidas que considera que debilitan el liderazgo de EE. UU., mientras que un Congreso demócrata probablemente recurrirá a la supervisión y a proyectos de ley de carácter más bien declarativo, a los que el presidente Trump probablemente se opondría y que podría vetar si obstaculizan el desarrollo de la IA.
En general, no esperamos que los posibles cambios de política tras las elecciones sean un factor determinante de la rentabilidad de la renta variable estadounidense en los próximos meses. Más bien, esperamos que vuelvan a imponerse los factores habituales del mercado: las tendencias de beneficios a corto plazo, el despliegue y la monetización de la IA, la inflación, la política de la Reserva Federal y los cambios en los precios del petróleo derivados del conflicto en Oriente Medio.
Los bonos están descontando un menor riesgo de sobrecalentamiento del crecimiento, ya que los estímulos adicionales son menos probables, pero no una recesión económica. Estamos de acuerdo y esperamos que el rendimiento del bono del Tesoro a 10 años se mantenga dentro de un rango entre el 4,75% y el 5,25% durante la mayor parte de 2027. La política fiscal puede verse limitada, pero la política comercial y la política exterior siguen estando bajo la discrecionalidad del Ejecutivo, y los riesgos derivados de la crisis de Oriente Medio y de los aranceles aún pueden reavivarse.
Actas de la Fed: los gobernadores esperan más subidas de tipos
Por otra parte, las actas de la Fed correspondientes a la reunión del 28 de octubre muestran que casi todos los responsables esperan más subidas de tipos. En el pasado encuentro, se decidió mantener los tipos de interés sin cambios con 10 votos a favor frente a 2 participantes que defendieron una subida de 25 pb. Las actas ofrecen más información al recoger que prácticamente todos los miembros coincidieron en que probablemente tendrían que seguir subiendo los tipos de interés "en los próximos meses" para devolver la inflación a su objetivo del +2%.
Además, el documento también revela que dos miembros del Comité consideraron que podría estar justificado un incremento de "más de 25 pb" en diciembre si los datos de inflación continuaban sorprendiendo al alza. En este sentido, los mercados de futuros descuentan actualmente una subida de 25 pb en diciembre y asignan probabilidades del 71% y 68% a nuevas alzas en enero y abril, respectivamente.
Por su parte, varios miembros de la Fed han seguido defendiendo en sus declaraciones la necesidad de mantener una política monetaria restrictiva, aunque con matices sobre el ritmo adecuado:•
- Christopher Waller afirmó que la inflación sigue evolucionando en la dirección equivocada y defendió la posibilidad de una subida de 50 pb en diciembre. Al abordar el debate sobre si es preferible subir los tipos en 50 pb de una sola vez o repartir el ajuste en dos subidas de 25 pb, argumentó que esta última estrategia solo funciona si los responsables monetarios ofrecen a los mercados financieros una "señal creíble" de que habrá otra subida en enero.
- El presidente de la Reserva Federal de San Luis, Alberto Musalem, consideró necesarias varias subidas de tipos de interés antes de la primavera de 2027 para alcanzar la estabilidad de precios.
- El presidente de la Reserva Federal de Nueva York, John Williams, rechazó la idea de una subida excepcionalmente agresiva, aunque reconoció que la Fed todavía tiene trabajo por delante para devolver la inflación al objetivo del +2%.