Las Bolsas emergentes no están tan baratas desde 2008
Miguel Ángel Valero
Blackstone compra el 15,57% de IIFL Finance, un prestamista indio, por unos 532 millones$ en preferentes convertibles a 602 rupias. Con esa inyección, la solvencia de IIFL salta del 17% al 30% El capital privado sigue metiendo pasta en el crédito de India mientras Occidente tiembla. La junta lo vota el 4 de diciembre.
Es una muestra más de que los gestores salen a cazar gangas en Corea, India y Europa del Este, el mercado emergente más barato desde 2008. Las Bolsas emergentes no estaban tan baratas desde 2008. El MSCI Emerging Markets cotiza a 8 veces beneficios, la mitad que el S&P 500.
SK Hynix, Samsung y TSMC pesan casi el 30% del índice, que el desplome de la inteligencia artificial (IA) hundió a mínimos de siete meses. Los gestores compran bancos de Europa del Este, eléctricas latinas e India. Cuando el miedo a la IA tumba a tres gigantes de los chips, arrastra a todo el índice, aunque un banco polaco no venda ni uno. Por eso el resto sale a precio de outlet. "Si tu cartera es puro S&P 500, es la diversificación más barata en 18 años. Ojo: un fondo emergente lleno de chips asiáticos te devuelve a la IA", avisan en Zumitow.
En Brasil, el equipo económico del presidente Lula está preparando el envío al Congreso de un plan fiscal orientado a reforzar la sostenibilidad de las cuentas públicas. La propuesta contempla un ajuste gradual con el objetivo de alcanzar un superávit primario del 1,5% del PIB (excluyendo los pagos por intereses de la deuda) al término del actual mandato presidencial. Para 2027, el ajuste podría traducirse en un recorte de entre 50.000 millones y 60.000 millones de reales (10.700 millones$) respecto al presupuesto de este año.
Las reglas fiscales brasileñas presentan una particularidad: los ingresos extraordinarios recaudados por el Estado incrementan automáticamente el gasto mínimo destinado a sanidad y educación, salvo en los ejercicios con déficit primario. Ahora, las autoridades estudian extender esta excepción también a los años con superávit, con el fin de dotar al Gobierno de una mayor flexibilidad para cumplir sus objetivos fiscales. El Gobierno brasileño está tratando de actuar con rapidez para recuperar la confianza de los mercados financieros.
Tras la reelección de Lula, el temor a una relajación de la disciplina fiscal provocó una fuerte corrección generalizada en los mercados brasileños que, en su momento, varios analistas calificaron como una sobrerreacción: el IBovespa llegó a acumular una caída superior al 20% desde máximos.
Crédito y Caución: América Latina y Caribe mejorarán su resiliencia
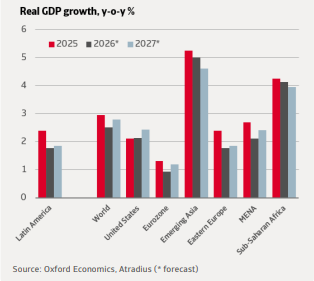
América Latina y el Caribe están sufriendo los efectos de nuevos conflictos geopolíticos y de la previsión de un fenómeno de El Niño más intenso, que dejará un crecimiento moderado y desigual en toda la región. Así, mientras Sudamérica está experimentando una desaceleración, Centroamérica se beneficia de las remesas y el Caribe destaca por su dinamismo, impulsado por el turismo y la inversión.
En cuanto a los riesgos geopolíticos, el aumento de los precios de la energía, los fertilizantes y los alimentos por la guerra de Irán está reavivando las presiones inflacionistas. Las economías importadoras de energía, especialmente en el Caribe y Centroamérica, así como Chile, son relativamente vulnerables. Por el contrario, los exportadores de energía, como Argentina, Brasil, Colombia y Guyana, se benefician de unos precios de exportación más elevados y de una mayor producción. Sin embargo, incluso las economías productoras de petróleo se enfrentan a mayores costes internos, ya que a menudo importan combustibles refinados o fertilizantes.
Además, los factores climáticos están agravando esta situación, ya que un fenómeno de El Niño más intenso puede afectar a la agricultura, la energía hidroeléctrica y las infraestructuras. La sequía podría debilitar la producción agrícola y la generación hidroeléctrica en algunas zonas del norte de Sudamérica, Centroamérica y el Caribe. En otras regiones, las lluvias excesivas podrían dañar los cultivos, las infraestructuras y las cadenas de suministro.
Junto a ello, los riesgos comerciales siguen siendo motivo de preocupación, tanto por una política norteamericana cada vez más intervencionista como por la revisión del USMCA (tratado de libre comercio entre Estados Unidos, México y Canadá) por parte de México Aunque Crédito y Caución espera en el Atradius LAC Economic Outlook que el USMCA se mantenga, se espera un endurecimiento de las normas de origen, disposiciones laborales y de seguridad más rigurosas y mayores restricciones al contenido chino en sectores estratégicos como la fabricación de automóviles, la electrónica y los semiconductores.
Los recientes cambios políticos también han generado un nuevo impulso para la disciplina fiscal, la inversión y las reformas estructurales. El análisis de Crédito y Caución estima que estas mejoras reforzarán la resiliencia a medio plazo de América Latina y el Caribe, aunque los difíciles programas de ajuste pueden limitar inicialmente el crecimiento e intensificar las presiones sociales en algunos países.
EEUU: la inflación sorprende al alza y tensiona la deuda soberana
Por su parte, los datos de inflación en EEUU sorprendieron al alza y provocaron un repunte de las rentabilidades soberanas, especialmente en los tramos cortos de la curva, ante unas mayores expectativas de endurecimiento monetario. En Banca March insisten en que "con los precios del petróleo en los niveles actuales, esperamos que las presiones inflacionistas comiencen a remitir durante los próximos meses, lo que refuerza nuestra opinión de que la curva está incorporando un escenario excesivamente restrictivo para los tipos de interés".
El caso es que hay una nueva oleada de ventas en los mercados de deuda soberana, impulsada por una combinación de comentarios restrictivos por parte de varios miembros de la Reserva Federal y por una inflación estadounidense que volvió a sorprender al alza. En esta ocasión, el movimiento estuvo especialmente concentrado en los tramos cortos de la curva, donde los inversores intensificaron las apuestas a favor de nuevos ajustes monetarios. Antes de conocerse el dato de IPC, el gobernador de la Fed, Christopher Waller, se mostró favorable a una subida de 25 puntos básicos (pb) en diciembre y sugirió que un movimiento de +50 pb debería contemplarse si la inflación subyacente de octubre se situaba en torno al +0,3%. Posteriormente, la presidenta de la Fed de Dallas, Lorie Logan, defendió la necesidad de al menos dos subidas adicionales, mientras que Jeffrey Schmid, de la Fed de Kansas City, calificó el nivel actual de los tipos como todavía acomodaticio. En este contexto, la Tir del Treasury a 2 años repuntó +18 p.b. hasta el 4,74%, mientras que la referencia a 10 años avanzó +11 p.b. hasta el 4,99%.
La inflación en EEUU se acelera más de lo esperado y eleva las probabilidades de nuevas subidas de tipos por parte de la Fed. El IPC era el último antes de la próxima reunión de la Fed, que se realizará entre el 8 y 9 de diciembre, pero sobre todo porque la publicación estuvo afectada por el cierre del Gobierno americano del año pasado. Por ello no se publicaron las variaciones interanuales habituales debido a que la recopilación de datos se vio interrumpida en octubre del año pasado durante el cierre de la administración federal. Con esta particularidad, la atención se centró en la evolución mensual de la inflación que dejó señales mixtas: en octubre se modera el ritmo de aumento, pero el avance de los precios continúa superando las expectativas y muestra que se mantienen las presiones al alza.
El IPC general se incrementó un 0,4% mensual desde el +0,6% previo, pero una décima por encima de las expectativas. Por su lado la tasa subyacente se mantuvo estable en un aumento del 0,3% mensual, un incremento también una décima superior a las previsiones. Una vez más la energía empujó al alza la inflación, con los precios aumentando un +0,7%, impulsados por el incremento del +1% en las gasolinas y del +0,9% de la electricidad. A ello se unió este mes un aumento de los precios de los alimentos (+0,5% vs. +0,05% del mes previo).
En la subyacente, la nota positiva vino por la moderación de los precios de los bienes que se desaceleró hasta el +0,16% desde el +0,25% del mes anterior, empujado a la baja por el descenso de los precios de los vehículos usados (-1,2% mensual) y también un freno de los precios del software y accesorios informáticos que descendieron un -1,5%, mientras que los ordenadores personales moderaron su crecimiento hasta el +0,5%. Los precios de los servicios se mantuvieron estables con un incremento del +0,3% mensual, siendo que el alquiler equivalente de los propietarios – la principal partida del IPC –, registró pocos cambios y avanzó también un +0,3%. Por otro lado, dentro de los servicios algunas categorías mostraron que el impacto energético sigue trasladándose gradualmente al conjunto de la economía: el transporte público se incrementó un +2% mensual.
Además, la confianza de las pymes decepcionó al retroceder más de lo esperado en octubre. El índice realizado por el NFIB bajó una décima hasta el 97,8, por debajo del 98,2 esperado. Además, los pequeños empresarios apuntan a mayores presiones inflacionistas con más de un tercio de ellos anticipando elevar precios en los próximos meses –el 37% apunta a subidas de precios en los próximos meses, su mayor nivel de los últimos cuatro años–.
UBS: subidas de la Fed en diciembre y en marzo
La inflación estadounidense fue más fuerte de lo esperado en octubre, lo que refuerza las expectativas de que la Reserva Federal suba los tipos de interés en su reunión de diciembre. "Nuestro escenario base sigue siendo el de subidas de 25 pb por parte de la Fed en diciembre y marzo, con riesgos que ahora se inclinan hacia una ronda adicional de endurecimiento monetario en enero. La inflación subyacente de fondo mostró solo una mejora limitada. La inflación de los bienes básicos (se mantuvo firme en el fondo. La inflación de la vivienda se moderó, pero siguió siendo persistente, mientras que la energía añadió más presión", explican en UBS.
Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, afirma: “Seguimos esperando que los mercados de renta variable sean volátiles a corto plazo. Los inversores deberían considerar mantener una exposición diversificada por sectores y regiones, y gestionar la concentración excesiva en valores individuales y en tecnología. También favorecemos una exposición amplia a materias primas como elemento diversificador, en particular a través de un enfoque de gestión activa”.