Trump calienta la guerra de Irán y acerca el petróleo a 100$
Miguel Ángel Valero
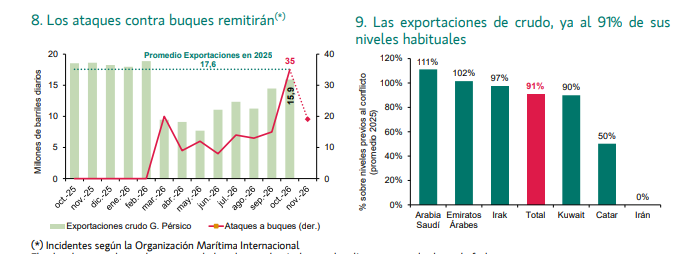
La victoria demócrata parecía haber suavizado el tono de Trump con Irán, pero de nuevo se demostró que la búsqueda de un acuerdo no es inminente. El presidente estadounidense indicó que no necesita pactar con Irán, ya que da ese problema por superado, y señaló que ahora mismo EEUU se siente cómodo con la situación en el estrecho de Ormuz, pues mantiene el paso controlado y operativo. Las declaraciones de Trump provocaron que el barril de Brent subiera el 3,3%, acercándose otra vez a la barrera psicológica de los 100$.
Para los analistas de Banca March, el petróleo mantendrá una prima respecto a los precios previos al inicio de los ataques de Israel y EEUU a irán, pero el tránsito de buques por Ormuz "garantiza que no veremos el barril por encima de los 100 dólares de manera sostenida. Además, estas condiciones son suficientes para que, si se confirma que no hay contagio a otros segmentos de la economía, veamos una inflación más moderada a partir del segundo trimestre del año que viene".
EEUU: las ventas de viviendas usadas, en mínimos de 15 años
Mientras, en EEUU sigue la debilidad del sector inmobiliario mientras que el mercado laboral muestra resiliencia. Las ventas de viviendas de segunda mano decepcionaron nuevamente al caer en octubre un 5,5% mensual y además se revisaron a la baja las cifras del mes previo. Con ello, las ventas retrocedieron hasta 3,75 millones de unidades anualizadas, su menor nivel en más de 15 años y acumulando una caída del -10% desde mayo.
Por el lado del mercado laboral, se publicaron las peticiones de subsidio de desempleo semanales que, si bien aumentaron más de lo esperado mostrando un menor dinamismo del empleo esta última semana, siguen en niveles muy bajos y acordes con un mercado laboral sólido. Las peticiones de subsidio por paro se situaron en las 200.000 peticiones desde las 191.000 previas y ligeramente por encima de las 194.000 esperadas.
"Unos sólidos datos del mercado laboral, una inflación superior a la esperada y un mensaje de la Fed de nuevo restrictivo (hawkish) han respaldado al dólar estadounidense. A corto plazo, esperamos que el dólar se mantenga respaldado dada la coyuntura macroeconómica, más sólida de lo esperado", opinan Pietro Santin, Estratega, y Dominic Schnider, Responsable Global de Divisas y Materias Primas, en UBS Global Wealth Management.
Blackstone financiará el nuevo fármaco contra la obesidad de Pfizer
En este contexto, Rolls-Royce lanza una recompra de acciones de 1.500 millones de libras que completará antes del 25 de febrero de 2027, dentro de un plan de 7.000 millones a 9.000 millones hasta 2028. Confirma que ganará entre 4.700 millones y 4.900 millones operativos este año, con unos 2.500 motores grandes en cartera y los pedidos de Power Systems un 62 por ciento arriba.
En cambio, Kraft Heinz avisa en su día del inversor de que 2027 será otro año de transición: ventas orgánicas planas, beneficio operativo ajustado bajando ligeramente y crecimiento solo en la segunda mitad. Promete ampliar márgenes en 2028 y una rentabilidad para el accionista de doble dígito en 2029. Venderá su negocio de café en Norteamérica.
Keurig Dr Pepper colocará 2.000 millones$ en acciones nuevas, ampliables en otros 300 millones, para devolver deuda. Arrastra 29.240 millones de deuda frente a 1.290 millones en caja y quiere llegar más ligera a su división en dos empresas a principios de 2027: Beverage Co y Global Coffee Co.
Pero la operación de la semana la protagoniza Blackstone, que financiará buena parte del nuevo fármaco contra la obesidad de Pfizer y solo cobrará si triunfa. El banco de inversión pondrá hasta 1.500 millones$ para desarrollar hasta 2028 el berobenatide, su inyección mensual contra la obesidad. No se queda ningún derecho sobre el fármaco, que llegó con la compra de Metsera. Cobrará por hitos, la aprobación en EEUU, y ciertos objetivos de ventas.
Con más de 10 ensayos en fase 3 (la última prueba antes de pedir permiso para vender, la más cara y arriesgada), Pfizer apunta a lanzarlo en 2028. Si sale mal, pierde Blackstone; si sale bien, Pfizer paga y se queda el negocio. Así Pfizer pelea con Eli Lilly y Novo Nordisk sin vaciar la caja. Pero si el fármaco arrasa, parte del premio es de Blackstone.
Por su parte, MSCI saca de sus índices a Strategy, la mayor tenedora de bitcoin (850.364), porque la ve como un fondo. Michael Saylor se queda fuera del MSCI USA y del MSCI World tras el cierre del 30 de noviembre. La nueva regla echa a las empresas no operativas, que son más hucha que negocio. Caen también Metaplanet y Upexi. Los fondos que copian a MSCI guardan 13 millones de acciones, el 3,1%.
El truco de Strategy es emitir acciones por encima de lo que valen sus bitcoins y comprar más con ese dinero. Sin los fondos indexados, que compran sin preguntar, esa prima se encoge, así que la máquina pierde gasolina. El bitcoin (BTC) ve frenarse a su mayor comprador. JP Morgan calcula hasta 8.800 millones$ en ventas forzosas si otros índices copian a MSCI.
El arancel a los vehículos eléctricos en UE y Reino Unido se aplaza
La Unión Europea tiene previsto aplazar la aplicación de un arancel del 10% a los vehículos eléctricos procedentes de Reino Unido (y viceversa). Tras el Brexit, ambas partes acordaron normas de origen para garantizar que los coches intercambiados entre ambas regiones fuesen mayoritariamente “europeos” o “británicos”. De este modo, el porcentaje mínimo que debe fabricarse en la UE o Reino Unido es el 55% del valor del vehículo completo o el 65% del valor de las celdas y módulos de baterías. Si un coche eléctrico no cumple con los umbrales, se le aplicaría un arancel del 10%. El principal obstáculo radica en que las baterías representan el componente más costoso de estos vehículos y su producción sigue concentrada mayoritariamente en Asia. En consecuencia, cumplir con las cuotas de fabricación local resulta extremadamente complejo para los fabricantes europeos. De hecho, la Asociación de Constructores Europeos de Automóviles (ACEA) estima que el 82% de los vehículos eléctricos exportados por la UE a Reino Unido en 2027 se verían penalizados por estos aranceles.
Aunque estas exigencias se diseñaron en 2023 y se otorgó una prórroga de tres años para retrasar su entrada en vigor hasta enero de 2027, la ACEA ha solicitado formalmente un nuevo aplazamiento de los requisitos hasta el periodo 2030-2032. Se espera que las negociaciones para abordar esta prórroga comiencen tras la cumbre entre la UE y el Reino Unido, programada para el próximo 20 de noviembre.