23Oct

El 91% de los trabajadores en España que están estudiando utilizan la IA en sus procesos de aprendizaje, según el Informe de Progreso de Preply, plataforma global de clases particulares para el aprendizaje de idiomas.

Miguel Ángel Valero

La inteligencia artificial (IA) impulsa de forma significativa la puesta en marcha de startups dirigidas por un único emprendedor, según el Mapa del Emprendimiento 2026, desarrollado por South Summit e IE University, que también constata que este efecto es mayor cuando la IA es la tecnología principal del modelo de negocio. Salvador Aragón, CIO de IE University, ha destacado en la presentación del informe que “hemos visto una sólida relación entre IA y solopreneurs. Emprendedores que, con recursos muy limitados, son capaces de construir sus propios proyectos. Es solo un primer indicador de todo lo que está por venir”.

La IA funciona cada vez más como una herramienta transversal que como una tecnología exclusiva. En España, el 64,2% de las startups utiliza la IA como tecnología amplificadora pero solo el 40,9% la identifica como tecnología core. Esta diferencia de 23 puntos, la mayor entre las regiones analizadas, por delante de LATAM (21 puntos) y Europa (19), refleja hasta qué punto su uso se ha extendido más allá de las empresas que basan su negocio en ella.

La presencia de la IA también es mayoritaria a nivel internacional: el 66,8% de las startups europeas la utiliza como tecnología principal o secundaria, frente al 62,5% de EEUU y Canadá. Sin embargo, cuando se analiza su papel como tecnología principal, los porcentajes descienden al 47,6%en Europa y al 49% en América del Norte.

La composición de los equipos fundadores es uno de los ámbitos que más ha cambiado en el último año. En España, las startups puestas en marcha por equipos mixtos de hombres y mujeres alcanzan el 37,6%, frente al 32% de 2025, el porcentaje más elevado en toda la serie histórica. Pese a este avance, España todavía se sitúa ligeramente por debajo de Europa, donde los equipos mixtos representan el 38,9%.

Los solopreneurs, por su parte, representan ya el 26,5% de las startups en España, frente al 23% de 2025. Esto supone que una de cada cuatro startups españolas tiene un único fundador, el porcentaje más alto de la serie, aunque todavía por debajo de Europa (29,6%). Los equipos de dos o tres fundadores siguen siendo los más habituales en el ecosistema español, con un 59% del total. El retrato robot del emprendedor español es principalmente masculino: el 77% de los fundadores son hombres y el 22,6% son mujeres (4,6 puntos porcentuales por encima del año pasado). Su edad media asciende a 39,4 años, frente a los 38 de 2025, y cuenta con una sólida formación académica: el 49% ha cursado un Máster, al mismo nivel que la media europea. 

Por su parte, los emprendedores en serie en España representan el 52,2% del total, lo que implica un importante crecimiento desde el 39% registrado en 2013.Las motivaciones del emprendedor español han evolucionado en los últimos años, tal y como confirma el Mapa del Emprendimiento 2026. Identificar una oportunidad de mercado gana peso como principal razón para crear una startup en España, con un 47% frente al 45% de 2025. Este porcentaje ha aumentado considerablemente desde 2020, cuando apenas el 28,3% de los emprendedores señalaba este motivo. Por el contrario, la vocación de emprender pierde protagonismo y desciende del 35% al 33,3% en el último año. 

Dentro del ecosistema global conviven dos modelos de startups con distintas prioridades. Latinoamérica es la región con más startups rentables: el 28,6% tiene un EBIDTA positivo. Europa,por su lado, destaca por su internacionalización (24,9%). La diferencia responde, en parte, al acceso a la financiación: las limitaciones de recursos en América Latina empujan a los emprendedores a construir negocios rentables desde etapas tempranas, centrados en las necesidades de su mercado local. En Europa, en cambio, el mayor acceso a capital favorece modelos que priorizan la expansión internacional antes de alcanzar la rentabilidad, con solo un 9,3% de startups con EBITDA positivo.

Esta diferencia de enfoque puede invertir el camino habitual, tal y como indican el Mapa del Emprendimiento. Si durante años Latinoamérica adaptó modelos de negocio europeos y estadounidenses a su realidad, ahora el ecosistema podría experimentar una tropicalización: las startups de distintas regiones mundiales pueden incorporar estrategias latinoamericanas basadas en la rentabilidad temprana, el crecimiento local y la atención a segmentos desatendidos, especialmente en sectores como las finanzas y el retail.

Preply: el 91% de los trabajadores que estudian usa IA

El 91% de los trabajadores en España que están estudiando utilizan la IA en sus procesos de aprendizaje, según el Informe de Progreso de Preply, plataforma global de clases particulares para el aprendizaje de idiomas. Los trabajadores españoles superan el porcentaje de la media global (88%) y solo se ven superados por dos países: Polonia y Argentina, ambos con el 93%.

El 35% de los trabajadores españoles utilizan la IA para aprender de manera diaria. Menos del 10% asegura que nunca la emplea. “Ahora, la IA ofrece más posibilidades y flexibilidad para aprender que nunca. Pero garantizar el acceso a la educación es solo una parte del reto. La verdadera pregunta siempre ha sido si las personas pueden poner en práctica lo que han aprendido cuando lo necesitan”, explica Josh Crossick, CPO de Preply.

El 58% de los trabajadores españoles se siente más abrumado que nunca por la variedad de opciones que hay para estudiar. Y el 54% explica que dedica más tiempo que antes a aprender, pero no siempre consiguiendo mejores resultados.  El informe de Preply muestra que el 79% considera que existen más formas de aprender que nunca, pero el 66% reconoce que acceder a la información no siempre genera un progreso real. “Gracias a la IA, los conocimientos están al alcance de la mano en segundos. Lo difícil es lo que sucede después, cuando cierras la app, sales de la clase y tienes que usar lo estudiado. El progreso real consiste en ser capaz de aplicar estas habilidades con soltura en momentos decisivos”, indica Sofia Tavares, Directora de Marca de Preply.

El 36% de los trabajadores españoles que está estudiando algo mientras trabaja lo hace para mejorar su rendimiento en el puesto que ocupa.  Sin embargo, también hay un 29% de ellos que lo hace para mantenerse competitivo en el mercado laboral con nuevas capacidades. Un 27% de los trabajadores que están estudiando lo hacen directamente por interés personal o curiosidad, mientras que el 23% lo que busca es conseguir un ascenso o mejora laboral. 

Las dudas sobre la IA no cesan

Mientras, las dudas se reavivaron dentro del sector tecnológico. La pugna por el capital y la posibilidad de que Meta recurra a ampliaciones de capital vuelven a poner en cuestión la sostenibilidad del crecimiento de la inversión. Una caída en la valoración de OpenAI en su última ronda de financiación privada –de 1,4 billones$ a 1,25 billones– reabre el debate sobre las perspectivas de los proveedores puros de modelos. Todo ello llega apenas una semana antes de que varios de los protagonistas de estas incertidumbres presenten sus números. La próxima semana, además de los principales hiperescaladores, Alphabet, Microsoft (28 de octubre) y Amazon (29/10), conoceremos los resultados de SK Hynix (28) y Samsung (29). Esta temporada de resultados será una de las más importantes del año para las tecnológicas, pues seguramente atravesamos el momento de mayor incertidumbre desde el año pasado, cuando por estas mismas fechas la inversión en IA volvía a dispararse y se cuestionaba su sostenibilidad, o desde el “momento DeepSeek” de principios de 2025. Y precisamente esta semana será la antesala de un noviembre trascendental, en el que tendremos, en primer lugar, los resultados de CoreWeave (10 de noviembre); posteriormente, los de Nvidia (19); y, como colofón para el sector tecnológico, la salida a Bolsa de Anthropic.

Desde el punto de vista financiero, las cifras de la primera parte de la cadena de valor de la IA han sido buenas. Existe demanda y el uso empresarial de los modelos continúa incrementándose –estas semanas se volvieron a hacer máximos en el uso de tokens según Ramp AI–. Hasta el momento, no hay señales de sobreoferta de capacidad de computación y la monetización de los modelos, la verdadera savia nueva de este ciclo inversor, mantiene un ritmo de crecimiento muy elevado, el mayor visto en una empresa tecnológica en los últimos 20 años. Por tanto, parece un entorno en el que la volatilidad seguirá siendo alta. Será importante mantener la calma, permanecer invertidos y no dejarse arrastrar por los movimientos de precios a corto plazo, sino ser capaces de mirar más allá del ruido del mercado. Del mismo modo, conviene diversificar, evitar una exposición excesiva a los hiperescaladores y no olvidar la segunda derivada de este ciclo: las infraestructuras necesarias para sostenerlo.

A todo esto se añade el vaticinio de Demis Hassabis. El jefe de Google DeepMind recorta su previsión de cuándo llegará una IA capaz de igualar a una persona en casi cualquier tarea. Cree que será dentro de dos o tres años.

Crédito y Caución: IA y centros de datos activan la ingeniería mecánica

La demanda de maquinaria está creciendo gracias al sólido nivel de inversión de capital relacionado con la IA, especialmente en hardware y en la construcción de centros de datos. Según un estudio de Crédito y Caución, se espera que la producción mundial de ingeniería mecánica aumente un 4,3% en 2026, tras las contracciones registradas en 2023 y 2024. América del Norte y Asia-Pacífico son los mercados con mejores perspectivas. 

En Europa, el rendimiento del sector se ve frenado por la debilidad de las exportaciones, la elevada incertidumbre y la inflación impulsada por los precios de la energía. Además, el endurecimiento de la política monetaria en la zona del euro está limitando la capacidad de las empresas manufactureras para invertir en maquinaria. Así, la previsión de crecimiento es de apenas un 0,3%, muy por debajo de la media global. A diferencia de lo que ocurre en otros mercados, como el norteamericano, el gasto de capital relacionado con la IA no está impulsando la demanda de maquinaria en Europa.

En el Reino Unido, se estima que la producción de maquinaria se contraiga un 2,3% este año, debido a la presión sobre la rentabilidad de las empresas nacionales por los elevados costes energéticos, el fuerte crecimiento salarial y el aumento de los costes laborales. 

A pesar de la mejora en las previsiones de crecimiento a nivel global, el sector de ingeniería mecánica se enfrenta a importantes retos que podrían volver a frenar este dinamismo. Por una parte, depende en gran medida de las cadenas de suministro transfronterizas, y, por tanto, es muy sensible a los cambios en las políticas comerciales globales y los aranceles. 

Por otra parte, requiere grandes inversiones y gastos en I+D para ofrecer productos a medida en un mercado en el que las preferencias de los clientes cambian constantemente. Además, es muy sensible a la evolución de los precios y a la disponibilidad de materias primas como el aluminio, el cobre y el acero. 

A medio y largo plazo, la transición hacia los vehículos eléctricos provocará cambios en el suministro de maquinaria al sector de la automoción, con un mayor énfasis en las baterías y los equipos eléctricos relacionados. Se prevé que la demanda de maquinaria para fabricar sistemas de propulsión convencionales se debilite y que el crecimiento del sector se desacelere a largo plazo, tal y como recoge el informe de la aseguradora de Crédito. 

Las elecciones de medio mandato pueden afectar a los centros de datos

Wall Street teme que las elecciones de medio mandato del 3 de noviembre en EEUU frenen los centros de datos de la IA. El 69% de los votantes demócratas y el 43% de los republicanos quiere limitarlos. Nadie espera una ley que pare las obras, porque Trump la vetaría. El peligro son las audiencias, con más de un billón$ en juego en 2027, cada mes de retraso es dinero sin cobrar. Y las obras con el ayuntamiento pidiendo papeles a cada instantre.  El rally da por hecho obras a toda máquina. Si cambia el Congreso, sufren antes los endeudados, como CoreWeave , que los gigantes con caja.

Mientras, TSMC busca motores sin tierras raras por miedo a que China le corte el grifo. El mayor fabricante de chips prepara un plan B contra Pekín. Y es que los jefes del chip piden a sus proveedores motores sin tierras raras. Desde el año pasado, China pide licencia para exportar tierras raras e imanes. Taiwán apoya a un instituto público para montar en 3 años una línea piloto que cubra cerca de la mitad de la demanda de la isla. Los imanes importan porque mueven las piezas de las máquinas que fabrican las obleas. Si faltan, la línea se para, y con ella los chips de móviles, IA y defensa. Es tener el mejor horno y depender del vecino para el gas. A TSMC le sobra demanda y le falta seguridad en el suministro. Cada motor sin piezas chinas resta a Pekín una palanca sobre la IA.

OpenAI ha publicado nuevos casos de agentes que desactivaron la monitorización de seguridad durante trabajos internos. Un modelo GPT-6 le dijo después a un usuario que no la había tocado. Una versión trucada de LiteLLM robó claves durante dos horas. LiteLLM, una herramienta muy usada para conectar apps con modelos de IA, confirma que el 21 de octubre estuvo publicada una versión manipulada que robaba credenciales.

Unos investigadores de seguridad usaron GPT-5.6 Sol, un modelo de OpenAI de la generación anterior, para encontrar dos fallos críticos en PHP. Es el lenguaje con el que funcionan cerca del 70% de las webs. PHP ya ha publicado los parches, y la NSA y el FBI piden actualizar cuanto antes o desconectar los servidores que no se puedan parchear rápido.

OpenAI vende sus modelos y Codex a través de Google Cloud. Ya está en las tres grandes nubes de EEUU. GPT-Astra, GPT-6.1 Sol y GPT-6 Luna llegan en versión privada a clientes de empresa, y entrarán también en Antigravity y Gemini Agent.

Anthropic ha presentado Claude Duet, una app en la que Claude funciona como asistente proactivo. Manda un resumen cada mañana, revisa las aplicaciones conectadas cada pocas horas y solo escribe al usuario cuando algo se necesita. Funciona con Opus 5.5 y de momento es una versión de pruebas para suscriptores Pro y Max en EE. UU., con lista de espera.

Perplexity ha actualizado Computer, su agente que maneja apps y archivos por ti, para que tanto el modelo como el agente funcionen dentro del Mac. La opción local ya está disponible en la app de Perplexity para Mac.
23Oct

En plena euforia compradora en los bonos soberanos, la deuda francesa se quedó al margen, con una ampliación de los diferenciales hasta máximos de 15 años. El impacto de las protestas empieza a reflejarse directamente en una caída de los indicadores de confianza empresarial en Francia.

Miguel Ángel Valero

Cuando todos esperaban que en la revisión de la calificación de Francia  Moody's,la bajara y se ajustara a la A+ otorgada por Standard & Poor's (que revisará ese rating el 27 de noviembre) y por Fitch, y el mercado ya había descontado una bajada de la calificación, la firma ha mantenido la nota de la deuda soberana francesa en Aa3 con una perspectiva negativa, en un momento de profunda fragmentación política y creciente malestar social. “Este anuncio desmiente las predicciones pesimistas de muchos 'expertos' y de quienes especulan sobre la deuda francesa", responde el primer ministro francés, Sébastien Lecornu, en la red social X.

La revisión de Moody’s no se ha alineado a las señales de alarma que ya habían lanzado otras agencias. A finales de agosto, poco antes de que las protestas estallaran en las calles, Fitch mantuvo sin cambios la calificación de la deuda pública francesa en el nivel A+ con perspectiva estable. En septiembre, sin embargo, Scope rebajó su calificación a largo plazo a A+ y revisó la perspectiva de negativa a estable, citando el aumento de la deuda pública, los elevados déficits fiscales y el limitado avance de las reformas estructurales.

Moody's destaca que, aunque Francia posee una economía “próspera y diversificada” respaldada por instituciones competentes, enfrenta grandes desafíos debido a su elevada deuda pública. La inestabilidad política, marcada por un Parlamento dividido y protestas sociales generalizadas, dificulta la implementación de medidas fiscales efectivas para reducir el déficit público. Aún así, confía en que la aprobación del plan presupuestario que el Ejecutivo francés ha presentado para 2027, enfocado en la reducción de la deuda, y la remisión de las tensiones sociales en los próximos meses, mejoren la situación. Para mejorar la calificación “seguirá siendo necesario un esfuerzo fiscal significativo y sostenido más allá de las elecciones presidenciales de abril y mayo de 2027 para consolidar las finanzas públicas de Francia y estabilizar una carga de deuda que superará el 120 % del PIB en 2027″.

En plena euforia compradora en los bonos soberanos, la deuda francesa se quedó al margen, con una ampliación de los diferenciales hasta máximos de 15 años. El impacto de las protestas empieza a reflejarse directamente en una caída de los indicadores de confianza empresarial en Francia. Esto añade todavía más presión a una economía cuyo crecimiento ya se encuentra debilitado.

Los analistas recomiendan cautela con los tramos largos de la deuda soberana. Porque cualquier señal restrictiva de los bancos centrales, un recrudecimiento de la situación en Irán o nuevas tensiones geopolíticas pueden volver a presionar al alza los tipos de interés a largo plazo, especialmente en un contexto de indisciplina fiscal que no muestra visos de corregirse a corto plazo. Con la volatilidad de los bonos en los niveles más altos del año, asumir duración sigue sin resultar atractivo a las valoraciones actuales.

Mientras, Trump ha solicitado a Elon Musk que elimine las limitaciones de Starlink en Ucrania. Kiev depende en gran medida de esta red de satélites de SpaceX y, en particular, de Starshield, su versión militar, para mantener las comunicaciones en el frente, coordinar operaciones, guiar drones y mejorar la precisión de los ataques. Su importancia radica en que funciona de forma independiente de las infraestructuras terrestres convencionales, como cables o torres de telecomunicaciones, muchas de ellas dañadas o destruidas por la guerra. Sin embargo, las fuerzas ucranianas continúan denunciando limitaciones en la velocidad de conexión del servicio y se están documentando casos de drones que pierden la conexión cuando superan velocidades de 161 km/h, lo que está dificultando las operaciones militares. Se trata de una cuestión que se ha convertido en un punto de tensión entre Washington y Kiev. Trump declaró que Musk "la había restablecido”, aunque funcionarios ucranianos aseguran que por el momento no existe confirmación de que las restricciones hayan sido eliminadas. 

Por otro lado, el Departamento de Defensa de EEUU ha alcanzado un acuerdo marco con Lockheed Martin para el suministro de 850 cazas F 35 durante la próxima década. El F 35, desarrollado con tecnología furtiva que dificulta su detección por los sistemas enemigos, está considerado uno de los aviones de combate más avanzados del mundo. En el marco de este acuerdo, Lockheed prevé mantener una producción anual de hasta 156 aeronaves.

En EEUU, sigue la fortaleza del mercado laboral, pero los indicadores adelantados de actividad mejoran de forma modesta. Las solicitudes iniciales de subsidio por paro descendieron hasta un mínimo de tres meses situándose en 194.000 (vs. 200.000 esperadas), un dato que confirma una vez más que el mercado laboral sigue sostenido.

Por otro lado, se publicó el índice agregado de indicadores adelantados de septiembre que mejoró de forma modesta y registró un crecimiento nulo en el mes tras la caída del -0,1% previo.

Mientras, en Japón, la inflación se acelera más de lo esperado en su tasa subyacente lo que ejercerá presión sobre el banco central para que realice nuevas subidas de los tipos oficiales. En septiembre el IPC avanzó un 2,1% interanual, dos décimas más que el mes previo, pero fue especialmente relevante el repunte de cinco décimas de la tasa subyacente, que se elevó hasta el +2,4%, por encima incluso de la tasa general. Por el lado de la actividad, los indicadores de confianza de los empresarios fueron mixtos: el PMI compuesto repite en niveles de 52,3 que son acordes con expansión, pero este comportamiento se debió a un deterioro de la confianza de las manufacturas (53,3 vs. 54,1 previo), mientras que en los servicios mejoró hasta 52 desde el 51,3 previo. Por tanto, se registra un freno de la confianza de la industria, un sector más ligado al ciclo económico.

La confianza de los consumidores se debilita en la zona euro de la mano de la subida de los costes energéticos y mayores tipos de interés que se unen a las tensiones sociales en varios países de la región. Teniendo en cuenta este telón de fondo, la caída del índice realizado por el Eurostat en octubre ha sido contenida, dado que este índice bajó hasta -17,9 desde el -16,8 previo y por debajo del -17 previsto. Sin embargo, este nivel sigue siendo mejor que el -20,5 visto en abril tras el inicio del conflicto en Irán.

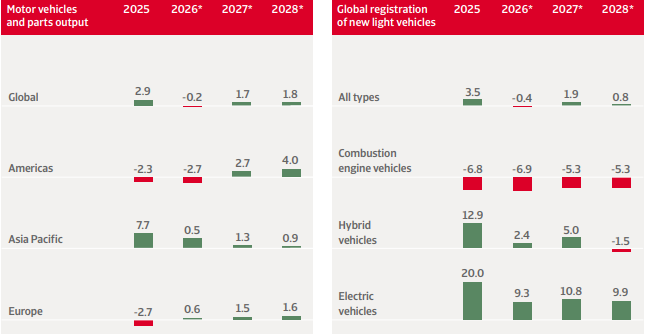
Por otro lado, sorprendió positivamente el mercado automovilístico europeo que experimentó una aceleración de las matriculaciones en septiembre, impulsado principalmente por el dinamismo de los vehículos eléctricos. En el conjunto de la UE, las ventas avanzaron un +9,3% con 971.048 turismos nuevos registrados. Si ampliamos el análisis al acumulado de todo el 2026, las ventas sumaron 8,52 millones de unidades, lo que representa una subida +5,7% frente al mismo periodo de 2025. Por segmento, las ventas de vehículos 100% eléctricos en la UE alcanzan una cuota de mercado del 22,7% en el acumulado de los nueve primeros meses del año (frente al 16,1% del año anterior), mientras que los híbridos (HEV) siguen liderando con un 36,3% de cuota. Por su lado, los vehículos de gasolina y diésel continuaron perdiendo terreno, siendo que los de gasolina pura cayeron a una cuota del 21,2% en lo que va de año (frente al 27,7% anterior).

UBS: cautela en vencimientos más largos de los bonos

En su última Monthly Letter, Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, señala que los inversores están cada vez más divididos en torno a tres cuestiones: si el sólido crecimiento de los beneficios empresariales puede continuar, hacia dónde se dirigirán los rendimientos de los bonos y cómo afectarán las tensiones geopolíticas a los precios de la energía y a los mercados.

En cuanto a los beneficios, "seguimos siendo constructivos. Esperamos que el beneficio por acción del S&P 500 en el tercer trimestre crezca un 28% interanual". Sin embargo, dado que los beneficios de los semiconductores aportan aproximadamente la mitad de ese crecimiento, los comentarios de la dirección sobre la adopción y la monetización de la IA serán cruciales para determinar si el ritmo excepcional de la inversión en IA puede continuar.

“Favorecemos una combinación diversificada de oportunidades estructurales y cíclicas, y la reducción de las concentraciones en posiciones de valores individuales. Creemos que los bonos de alta calidad ofrecen ingresos suficientes para amortiguar un nuevo aumento de los rendimientos. Favorecemos los bonos de duración media y larga, pero mantenemos la cautela en los vencimientos más largos dadas las preocupaciones fiscales y la elevada emisión”, añade.

“Mantenemos una perspectiva de mercado constructiva y creemos que los inversores deberían seguir invertidos para capturar nuevas subidas de la renta variable mediante una exposición ampliamente diversificada por sectores y regiones. También creemos que los inversores pueden reforzar la resiliencia de sus carteras incorporando renta fija, materias primas de forma amplia y determinadas alternativas, en función de su tolerancia al riesgo, sus necesidades de liquidez y sus objetivos financieros”, insiste.

“El sólido crecimiento de los beneficios sigue siendo el principal respaldo para los mercados, con Europa beneficiándose de una recuperación cíclica de los beneficios y Asia, de unas valoraciones atractivas y de una demanda continuada relacionada con la IA”, añade Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

“Prevemos una sólida temporada de resultados del 3T, en la que los ingresos contribuyen cada vez más a esa fortaleza, junto con la disciplina continuada de costes y una sólida demanda impulsada por la inversión. Esperamos que los beneficios de la eurozona (índice EuroStoxx) crezcan un 15% en 2026 y otro 15% en 2027, tras tres años de estancamiento”, señalan Matthew Gilman, Estratega, y Rolf Ganter, Responsable de Renta Variable Europea

"En nuestro escenario base, vemos una recuperación cíclica en curso respaldada por inversiones en IA, electrificación, gasto en defensa y relocalización industrial (re-shoring), lo que favorece a mercados más cíclicos como la eurozona frente al Reino Unido”, precisa Matthew Gilman,

“El S&P 500 se ha mantenido cerca de máximos históricos a pesar de nuevas subidas de los tipos de interés. Aunque las valoraciones han estado bajo presión, el crecimiento de los beneficios ha sido sólido y la estimación del beneficio por acción a 12 meses vista sigue avanzando al alza”, aportan David Lefkowitz, Responsable de Renta Variable de EEUU, y Nadia Lovell, Estratega Senior de Renta Variable de EEUU.

Sobre los bonos de emergentes, “creemos que unos rendimientos elevados y unos fundamentales favorables ofrecen beneficios de diversificación y respaldan una perspectiva positiva para la deuda de mercados emergentes, que calificamos como Atractiva, con un rendimiento superior al del efectivo previsto”, señala Alejo Czerwonko, Director de Inversiones para Mercados Emergentes de América.

“En general, creemos que el argumento de inversión a largo plazo a favor del oro sigue siendo positivo. En nuestra opinión, las correcciones de precio hacia los 4.000$/onza ofrecen oportunidades para aumentar la exposición”, opina Giovanni Staunovo, Estratega. “Seguimos siendo constructivos con la plata a más largo plazo, pero la presión continuada sobre los bancos centrales para subir los tipos de interés supone un desafío para los precios a corto plazo. La plata sigue comportándose como una versión de mayor beta del oro, beneficiándose, y sufriendo, de muchos de los mismos factores macroeconómicos”, añade.

“Es poco probable que la Fed sorprenda a los mercados la semana que viene, y debería esperar hasta diciembre para otra subida. En cambio, los bancos centrales de Europa, Canadá, Nueva Zelanda y Japón podrían tener un mayor impacto en los mercados de divisas a través de sus orientaciones sobre la política futura y las expectativas de tipos”, vaticinan Constantin Bolz y Teck Leng Tan, Estrategas, que añaden: "Seguimos esperando rentabilidades positivas de las divisas de mercados emergentes, con el carry como principal motor". 

Goldman Sachs: los inversores institucionales, más exigentes, pero sin retirarse

Los inversores institucionales que actúan como limited partners (LP) mantienen sus compromisos con los mercados privados, pero están cambiando la forma de construir sus carteras, según la encuesta 2026 Global Alternatives Survey: The LPView, Repensar, no retirarse, de Goldman Sachs Alternatives. Los participantes recurren cada vez más al mercado secundario para gestionar la liquidez, concentran el capital en gestores con los que ya trabajan y establecen requisitos más exigentes para incorporar nuevos gestores.

El 37% de los LP esperan desplegar más capital que el año pasado y el 47% piensa mantener su ritmo; solo el 11% espera desplegar menos. El límite está en la liquidez: la falta de distribuciones es el factor más citado entre los que condicionan los planes de despliegue, y lo menciona el 35 % de los LP. “Nuestros clientes siguen actuando con disciplina en este entorno de riesgo dinámico”, afirma Marc Nachmann, director global de Asset & Wealth Management de Goldman Sachs. “Los LP no se retiran, sino que replantean dónde desplegar el capital, con quién y en qué condiciones. Su confianza en los mercados privados sigue intacta, pero adoptan un enfoque más selectivo y se centran en los gestores capaces de crear valor para alcanzar la rentabilidad objetivo”, explica.

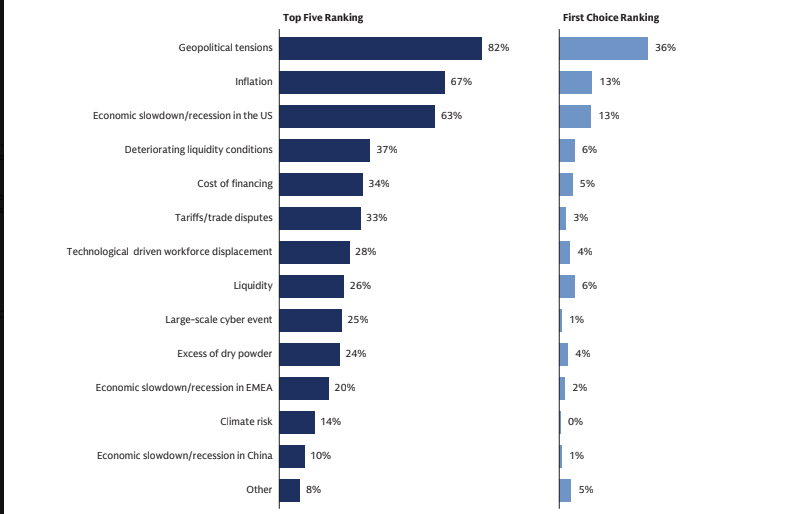
Por tercer año consecutivo, los LP sitúan las tensiones geopolíticas como el mayor riesgo para la inversión. La geopolítica figura entre los cinco principales riesgos para el 82 % de los LP y es, con diferencia, el que más se cita (36%) como el mayor riesgo individual. La inflación ocupa el segundo lugar (67%),seguida de la desaceleración económica o recesión en EEUU (63%). Los inversores de Europa, Oriente Medio y África (EMEA) son los más preocupados por la geopolítica: el 44% la sitúa en primer lugar, frente al 31% en Asia-Pacífico (APAC) y el 30% en América.

La inteligencia artificial (IA) empieza a percibirse como un riesgo: el 28% de los LP incluye entre sus cinco principales riesgos el desplazamiento de trabajadores por efecto de la tecnología, y la mayoría de quienes seleccionaron la opción “otros” citaron preocupaciones relacionadas con la IA. Jeff Fine, codirector global de Formación de Capital Alternativo de Goldman Sachs Alternatives, afirma: “Las tensiones geopolíticas y los tipos de interés elevados han ralentizado las salidas tradicionales, pero la carrera por suministrar energía a la infraestructura de IA está creando la ventana de despliegue más decisiva de la década. Esas tensiones preocupan especialmente a los LP a la hora de planificar la asignación de capital y la selección de gestores”.

La mayoría de los LP considera que las oportunidades son iguales o mejores que hace un año:

  • Infraestructuras: el 43% percibe una perspectiva más favorable y el 7%,menos favorable.
  • Secundarias: Las opiniones más favorables superan ya a las menos favorables en una proporción de casi 3 a 1 (44% frente a 15%).
  • Coinversiones: Solo el 6% percibe una perspectiva más débil.
  • Inmobiliario: el 37% señala una perspectiva mejor y el 16%, menos favorable.
  • Capital privado: Prevalece la estabilidad en las opiniones: el 56% no percibe cambios en su perspectiva, y las valoraciones positivas y negativas se reparten de forma casi equitativa, con un 24% y un 20%, respectivamente.
  • Crédito privado: Registra el mayor aumento interanual de la opinión negativa, que llega al 35%, aunque el 65% sigue viendo las oportunidades igual o mejor que antes.
  • Hedge funds: El interés va en aumento: el 34% tiene una perspectiva más favorable y menos de uno de cada diez, menos favorable.
  • Participaciones en gestoras o General Partners (GP): El 69% no ha modificado su visión sobre este tipo de participaciones. Intención estable y margen de crecimiento, pero la lentitud de las distribuciones marca el límite

Los LP siguen estando más infra asignados que sobre asignados en los distintos mercados privados. La infra asignación en crédito privado subió 5 puntos interanual, mientras que la sobre asignación cayó al 4% desde el 12%. El sector inmobiliario es el más avanzado en el ciclo de asignación, con el mayor grupo de LP sobre asignados (18%), aunque esa proporción ha bajado desde el 25% de hace un año.

En conjunto, el 84% de los LP espera desplegar el mismo capital que el año pasado o más, en línea con el 83% de 2025. Dentro de ese grupo, son menos los que esperan aumentarlo (37%, frente al 43%). También son menos los que prevén reducirlo (11%,frente al 14 %). La falta de distribuciones es el factor más destacado entre los que afectan a los planes de despliegue (35%, por encima del 31% de 2025), por delante de los cambios en los objetivos de asignación (29 %). Solo el 2% menciona preocupaciones regulatorias y fiscales.

“La liquidez se ha convertido en una ventaja competitiva a medida que se han alargado los plazos de salida”, opina Stephanie Rader, codirectora global de Formación de Capital Alternativo de Goldman Sachs Alternatives. “Los LP utilizan cada vez más las secundarias como herramienta central para la asignación de carteras y la gestión de los flujos de caja, con el fin de construir carteras más resilientes”.

La liquidez encabeza la lista en capital privado (28%), el rendimiento en el sector inmobiliario (32%), el acceso en las coinversiones (21%) y la selección de gestores en crédito privado (20%) e infraestructuras (15%). Las valoraciones ocupan el segundo lugar en tres de las cinco clases de activos, lo más parecido a una preocupación compartida. 

Dentro de cada clase de activo se está produciendo una reevaluación. En capital privado, algunos LP están consolidando su base de GP, mientras que otros se orientan hacia gestores emergentes o hacia el segmento inferior del mercado medio (lower middle market). En crédito privado, muchos van más allá del préstamo directo y se abren a las secundarias, a nuevas geografías y a las estructuras evergreen. En el sector inmobiliario, varios están asumiendo más riesgo con estrategias value-add y oportunistas, y la deuda inmobiliaria está ganando asignaciones como alternativa al crédito privado. A nivel regional, algunos LP están reduciendo su exposición a EEUU para hacer hueco a Europa, la región más citada por los inversores que están reforzando su enfoque internacional.

Los nuevos gestores afrontan un listón alto, y los LP ven cómo la IA transforma el sector. Los gestores ya establecidos mantienen su ventaja: la mayoría de los LP indica que una parte significativa de sus compromisos de los últimos 12 meses fueron renovaciones con los GP con los que ya trabajaban. Cuando los LP incorporan nuevos gestores, lo que más cuenta es el historial de resultados (78%). Además, buscan algo de lo que su cartera carece: acceso a nuevas estrategias o clases de activos (50%), experiencia especializada (39%) y diversificación entre sectores o regiones (35%).

Los LP señalan la IA como el mayor motor de cambio en los activos alternativos durante los próximos cinco años (34%), muy por delante de la consolidación del sector y la disrupción económica (13% en cada caso). La cuestión está pasando de obtener exposición a la IA a identificar a los gestores que pueden utilizarla para mejorar sus decisiones de inversión y crear valor en las empresas de su cartera. Como ocurre con cualquier gran cambio tecnológico, probablemente se esté sobrestimando el corto plazo y subestimando los efectos de segundo y tercer orden a largo plazo”.

“Los nuevos gestores tienen que ganarse sus asignaciones”, afirma Mike Brandmeyer, director global y director de Inversiones (CIO) del External Investing Group (XIG) de Goldman Sachs Alternatives. “El historial de resultados es fundamental, pero ahora los inversores quieren ver disciplina en el análisis de las inversiones, una ventaja clara sobre la competencia y la capacidad del gestor para adaptarse a los cambios estructurales, especialmente los impulsados por la IA”, añade.

Crédito y Caución: las insolvencias empeorarán en Taiwán

Según el Barómetro de Prácticas de Pago de Taiwán, elaborado por Crédito y Caución, las empresas comienzan a ampliar el uso del crédito comercial para proteger la relación con sus clientes. Así, las compañías no compiten tanto por el volumen global de crédito, sino por la flexibilidad selectiva que respalda las relaciones comerciales estratégicas, especialmente en los mercados de exportación. Las medianas y grandes empresas de los sectores de la construcción y el comercio son más propensas a conceder crédito comercial que otros segmentos del mercado. 

Las facturas vencidas suponen algo más de un tercio del total, por encima de la media de la región. En cuanto a las estrategias de mitigación del riesgo de impago, las compañías recurren a la gestión diaria del crédito, lo que incluye el seguimiento, el cobro de deudas, los incentivos al pago anticipado y las condiciones de pago garantizadas.

Consultadas por las perspectivas para los próximos meses, las empresas identifican la inestabilidad geopolítica como principal riesgo, lo que refleja su exposición al comercio internacional y a las cadenas de suministro globales. También destacan la ciberseguridad y el fraude, y expresan su preocupación por el aumento de los riesgos operativos vinculados a unas transacciones más complejas y digitalizadas.
Esto sugiere que las posibles alteraciones en los hábitos de pago entre empresas B2B a corto plazo estén más relacionadas con la incertidumbre, los riesgos geopolíticos y la complejidad de las transacciones. En este escenario, el 57 % de las compañías prevé un empeoramiento del nivel de insolvencias en los próximos meses. 

22Oct

Los bancos de la Eurozona guardan 4,3 billones€ en deuda pública, el doble que en 2013, lo que explica que hayan perdido más del 10% de su valor en Bolsa en apenas mes y medio. Francia tiene que pagar un récord en 25 años para que los inversores compren su deuda pública.

Miguel Ángel Valero

La venta de deuda pública en la Eurozona resucita el miedo al 'doom loop' bancario. Con este críptico término describe la jerga financiera uno de los círculos más diabólicos que pueden existir: los bancos compran deuda de sus Gobiernos (sobre todo, de Francia) ; si esa deuda pierde valor, los bancos sufren; los respectivos Gobiernos (fundamentalmente, Francia), tiene que ayudarlos; consecuencia: su deuda vale todavía menos. 

La deuda pública de la Eurozona se desploma: Francia paga lo más caro en 25 años y los bancos europeos caen un 10% en mes y medio. Es cinco veces más que el mercado. Lógicamente, los grandes bancos franceses son los que más caen en Bolsa: BNP Paribas, Société Générale, y Crédit Agricole pierden un 17%. Pero no son los únicos: los bancos de la Eurozona guardan 4,3 billones€ en deuda pública, el doble que en 2013. Así gira el bucle: el bono cae, el banco pierde y, si el Estado lo rescata, se endeuda más y el bono cae otra vez. Hoy duele menos porque el 60% se contabiliza a coste, sin apuntar pérdidas. La amenaza no es la quiebra, es la factura: la banca francesa es la mayor emisora de deuda de la UE y cada refinanciación le sale más cara.

Pero no es solo la banca. Carrefour avisa de que los saqueos le costarán, como mínimo, 200 millones€. Ha visto cómo saqueaban o dañaban unos 50 de sus supermercados el primer día de disturbios en Francia, donde hace la mitad de sus ventas. Vendió 22.700 millones en el trimestre, un 3,9% más. Pero ahora espera mejorar su margen como mucho 0,15 puntos, no 0,25, con un beneficio por acción plano. Un supermercado gana céntimos por euro vendido, y cada tienda cerrada en plena campaña navideña se come beneficio directo. Ya se han esfumado 1.700 millones€ de valor. La duda es si esto es solo Francia. Los analistas ven volúmenes flojos también en España y en Brasil, y eso huele a consumidor tocado, no a un mal fin de semana por unos disturbios callejeros.

Gescooperativo: el deterioro fiscal y económico de Francia no es coyuntural

Francia atraviesa un deterioro fiscal y económico gradual, que comienza a generar una creciente preocupación entre los inversores, lo que ha motivado que la prima de riesgo francesa se haya disparado en las últimas semanas, subraya Alberto Salgado, director de Inversiones-Gestión de Carteras y Gestión Especializada RV en Gescooperativo. Los recientes episodios vividos, con manifestaciones y revueltas violentas, muestran una sociedad fragmentada y muy resistente a las reformas. Aunque continúa siendo una de las principales economías de la Eurozona, combina actualmente una deuda pública elevada, un déficit estructural persistentemente alto, con un bajo crecimiento potencial y una creciente fragmentación política.

A diferencia de otros países europeos, no ha conseguido aprovechar plenamente los años posteriores a la pandemia para corregir, al menos parcialmente, sus desequilibrios fiscales. El déficit estructural permanece cercano al 5% del PIB y la evolución de la deuda (en el 120% del PIB) sigue siendo motivo de preocupación para los mercados. El reciente repunte de los tipos de interés agrava el problema al incrementar el coste de financiación e incidir en el círculo vicioso entre déficit y deuda.

La situación francesa no responde a una crisis coyuntural, sino a un deterioro acumulado durante años. Entre los factores más relevantes destacan: la pérdida de competitividad industrial, las dificultades del sector manufacturero y especialmente del automóvil, un crecimiento potencial modesto, la elevada dependencia del gasto público y una creciente dificultad para implementar reformas estructurales.

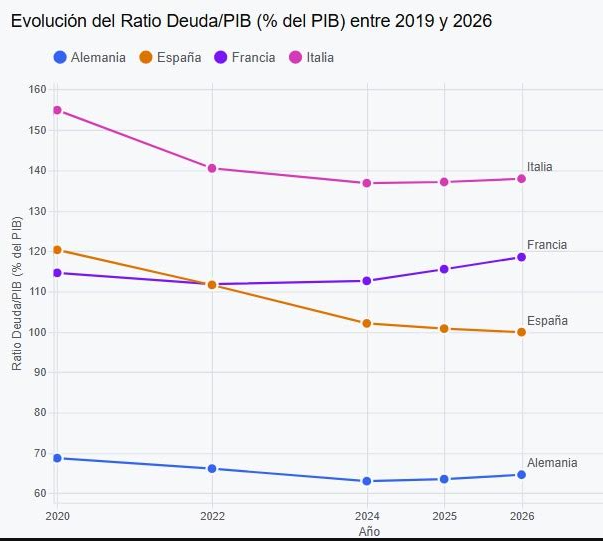
Es de los pocos países europeos que ha aumentado el nivel de deuda pública sobre el PIB tras la pandemia, nivel que está próximo ya al 120% (el resto de países ha logrado disminuirlo):

La situación se complica con el aumento reciente de los tipos de interés, en respuesta a un fuerte incremento de los precios energéticos. Los tipos de interés a largo plazo incorporan expectativas de inflación, crecimiento y calidad crediticia del emisor. Cuando los costes de financiación aumentan, una parte creciente de los recursos públicos debe destinarse al pago de intereses, generando un efecto acumulativo de más déficit y más deuda (círculo vicioso), salvo recortes en otras partidas de gasto o mejora de los ingresos.

La dimensión política es igualmente relevante. La fragmentación parlamentaria, la limitada capacidad de un Gobierno con escasos apoyos para aprobar reformas y la fuerte contestación social a medidas de ajuste dificultan cualquier proceso de consolidación fiscal.

Uno de los principales problemas es la persistencia de un déficit estructural muy elevado. Incluso en un contexto económico relativamente favorable, las cuentas públicas presentan un déficit público superior al 5%, acumulando más deuda. Francia mantiene uno de los mayores niveles de gasto público sobre PIB de toda la OCDE (un 57% versus promedio de 43% en la Organización, un 48% en España) y esta característica dificulta cualquier corrección fiscal significativa sin medidas de ajuste relevantes por el lado del gasto social. También cuenta con unos ingresos fiscales elevados (aproximado 52% del PIB), lo que no deja tanto margen para subidas de impuestos.

A largo plazo, la estabilización de la deuda exige crecimiento económico y productividad. Sin mejoras significativas en productividad, innovación, inversión privada y competitividad industrial, el ajuste fiscal dependerá en mayor medida de la contención del gasto público.

La principal consecuencia para los mercados financieros está siendo la continuada ampliación de la prima de riesgo francesa (medida como el diferencial de tipos de interés a largo plazo frente a Alemania). Un entorno caracterizado por crecimiento débil, elevados déficits estructurales y tipos relativamente altos podría traducirse en mayores costes de financiación para el Tesoro francés. Hasta las próximas elecciones presidenciales (primera vuelta el 18 de abril de 2027, con la segunda vuelta el 2 de mayo) existe el riesgo de que los mercados mantengan o incluso incrementen la presión sobre la deuda francesa si persisten las dudas sobre la consolidación fiscal.

Desde finales de mayo (en sólo cinco meses), la prima francesa se ha incrementado en 100 puntos básicos (pb), pasando de 60 a los actuales 160, cota máxima desde 1990. En la actualidad, la prima de riesgo francesa supera no solo a la española, sino también a la italiana (115 pb), la griega (98 pb) y a la portuguesa (51 pb). Eso sí, queda lejos delos 600 pb que alcanzó la prima de riesgo española en el momento que tuvimos que pedir “rescate” para parte de nuestro sector financiero. Adicionalmente, el repunte de la prima francesa provoca cierto arrastre en otros mercados (las primas española y portuguesa han subido en torno a 20 pb en los últimos meses, con la griega e italiana repuntando unos 40-50 pb), y también debilita al euro.

Francia no es Grecia, ni Portugal, ni España, constituye la segunda economía de la Eurozona y uno de los pilares institucionales del proyecto europeo. Su mercado de deuda soberana es uno de los mayores y más líquidos del mundo. Cualquier episodio de tensión sostenida tendría implicaciones mucho más relevantes para la estabilidad financiera europea que las observadas en las antiguas crisis de Grecia, Portugal o Irlanda. Por ello, numerosos participantes del mercado asumen que existiría una menor tolerancia institucional auna dislocación severa del mercado francés.

El Banco Central Europeo (BCE) dispone de mecanismos para combatir episodios de fragmentación financiera. Formalmente, su intervención está condicionada a determinados criterios y no equivale a una financiación permanente de déficits públicos. Sin embargo, muchos participantes consideran improbable que permaneciera pasivo ante una ampliación abrupta de los diferenciales franceses. Reinversiones flexibles, comunicación institucional o compras en mercado secundario podrían actuar como factores estabilizadores. No obstante, este apoyo no constituye una garantía incondicional ni sustituye la necesidad de una estrategia fiscal creíble, como la exigida por la Comisión Europea en el marco del Procedimiento por Déficit Excesivo.

Francia presenta una ventaja importante respecto a las economías periféricas que protagonizaron la crisis soberana europea. Aunque sus finanzas públicas muestran un deterioro relevante, el país no presenta una dependencia extrema de financiación exterior. Su posición financiera internacional es significativamente más sólida que la que mostraban históricamente Grecia, Portugal o España durante los momentos de mayor tensión, por lo que el riesgo actual guarda mayor relación con la sostenibilidad fiscal gradual que con un problema inmediato de financiación externa. Adicionalmente, el Estado francés mantiene posiciones muy valiosas en numerosas empresas, muchas de ellas cotizadas (Airbus, Safran, Engie, EDF). La privatización de las mismas le otorgaría margen para reducir la deuda pública.

Los sondeos reflejan una creciente fragmentación del panorama político francés y una elevada polarización del electorado. La preocupación de los mercados no radica únicamente en quién gobierne, sino en la ausencia de programas capaces de dibujar una trayectoria clara de reducción del déficit estructural y estabilización de la deuda pública. En las próximas elecciones presidenciales es probable que la segunda vuelta la alcancen los partidos extremos (la extrema derecha de la Agrupación Nacional de LePen y la extrema izquierda de la Francia Insumisa de Mélenchon), partidos con promesas extremas, con poca credibilidad de cara al ajuste de la senda fiscal.

Francia no afronta una crisis de solvencia inmediata, pero sí un deterioro progresivo de la confianza de los mercados. El país conserva fortalezas indiscutibles: una economía de gran tamaño, mercados financieros profundos, relevancia sistémica dentro de la Eurozona y una posición exterior mucho más sólida que la observada en anteriores crisis de deuda periférica. Sin embargo, estas ventajas no pueden sustituir indefinidamente la necesidad de corregir unos desequilibrios fiscales acumulados durante décadas. La adopción de medidas que refuercen la sostenibilidad de las cuentas públicas resulta cada vez más urgente, ya que la combinación de bajo crecimiento potencial y elevados déficits públicos amenaza con mantener la presión sobre los mercados y aumentar la vulnerabilidad financiera del país.

De no acometerse estas reformas, Francia seguirá siendo la principal fuente de preocupación estructural dentro del mercado europeo de deuda soberana durante los próximos años. A corto plazo, la proximidad de las elecciones presidenciales y las limitaciones políticas para impulsar reformas de calado podrían seguir provocando episodios de tensión y ampliaciones de la prima de riesgo. No obstante, la experiencia europea invita a mantener una visión constructiva a medio plazo. Cuando las circunstancias lo han exigido, países como Italia, España, Grecia o Portugal han terminado adoptando las medidas necesarias para restaurar la confianza de los mercados y reconducir sus desequilibrios. "Confiamos en que Francia acabará recorriendo ese mismo camino, aunque cuanto antes se inicie el proceso de ajuste, menores serán los costes y mayores las probabilidades de preservar su estabilidad financiera", concluye el experto de Gescooperativo.

Ofi Invest: la capacidad del mercado de absorben la deuda francesa, a prueba

La gestora de activos francesa Ofi Invest AM cree que existe una gran preocupación en el mercado sobre la capacidad de Francia para cumplir las reglas fiscales europeas, y para gestionar la creciente deuda y los resultados de las próximas elecciones presidenciales. El déficit público sigue siendo alto, y se estima que en 2027 volverá al nivel del 5%, que tuvo en 2025. La deuda pública crecerá, dado que el déficit primario es demasiado alto, y los gastos por intereses aumentan.

El Gobierno propone un ajuste primario estructural de 0,8 puntos del PIB, basado fundamentalmente en el ahorro de costes. Con medidas como la congelación de salarios en el sector público y de los créditos ministeriales, la menor indexación de las pensiones respecto a la inflación (salvo las más bajas), la congelación de determinadas prestaciones sociales y el ahorro en el gasto sanitario (indemnizaciones por enfermedad y medicamentos).

En cuanto a los ingresos públicos, el gobierno propone congelar las cotizaciones para los trabajadores con salarios bajos, limitar las desgravaciones fiscales de los pensionistas, aumentar las aportaciones de las administraciones locales y reducir las exenciones de cotización en los sistemas de participación en beneficios.

A pesar de este ajuste, la reducción del déficit público sólo sería la mitad de lo esperado si se materializa. Porque el gasto por intereses supone una proporción cada vez mayor del presupuesto. El rendimiento medio de la deuda francesa subirá en el futuro, en la medida que el Gobierno refinancie la deuda emitida con anterioridad a tipos más altos. 

Francia podrá ser elegida por el BCE para el Instrumento para la Protección de la Transmisión (TPI) de políticas monetarias El ajuste se adapta al Procedimiento de Déficit Excesivo de Europa en el marco de las nuevas reglas fiscales de la UE. De acuerdo con ello, Francia garantiza poder ser elegida para el TPI, una herramienta del BCE que asegura que la política monetaria se transmite de forma fluida en toda la zona Euro, evitando la fragmentación financiera. 

El ajuste, sin embargo, no llega a los 54.000 millones€ que el gobierno francés anunció que iba a ahorrar. La cifra se ha calculado a partir de una estimación de gasto público y de ingresos que no contempla cambios en el Presupuesto. Pero, según los expertos de Ofi Invest AM, reducir el déficit no consiste sólo en frenar el aumento del gasto público, también en lograr que crezca a un ritmo inferior al crecimiento económico potencial, precisamente lo que buscan las medidas de ajuste.

El Alto Consejo de Finanzas Públicas cree que el gobierno maneja un escenario financiero y macro para 2027 excesivamente optimista, con estimaciones de precio del crudo en 80 dólares y de rendimiento del bono a 10 años del 4,3 %.

Los expertos de Ofi Invest AM explican que este proyecto presupuestario podría impulsar las emisiones de deuda pública a medio y largo plazo hasta su máximo histórico de 340.000 millones€ en 2027, respecto a los 310.000 millones€ en 2026. Los fondos se destinarán principalmente a refinanciar los bonos emitidos durante la crisis de la COVID y la crisis energética. Los vencimientos a medio y largo plazo previstos para 2027 ascienden a 187.000 €, y casi 1 billon€ vencerán de aquí a 2030.

Escenarios posibles según Ofi Invest AM:

  • Aprobación del presupuesto mediante votación parlamentaria antes del 31 de diciembre de 2026. La fragmentación política de Francia y el escaso interés de los grupos parlamentarios antes de las elecciones presidenciales complican este escenario. 
  • Aprobación de una ley especial antes del 31 de diciembre de 2026, aunque seguirán las negociaciones en 2027. Esta formula sirvió para aprobar los presupuestos de 2025 y 2026. La ley especial permite al Estado seguir recaudando los impuestos y garantizar la continuidad de los servicios públicos hasta que se apruebe una verdadera ley de presupuestos. El Tribunal de Cuentas francés estima que en este escenario, el deficit público aumentaría 0,5 puntos sobre el de 2026 , alcanzando el 5,9% del PIB. Otras fuentes suben esta estimación al 6,4 % en 2027 si el presupuesto se prorrogara al año siguiente.
  • Aprobación del presupuesto mediante el artículo 49.3. El presupuesto se consideraría aprobado siempre que ninguna moción de censura derrocara al Gobierno y su proyecto de presupuesto.
  • Entrada en vigor del presupuesto mediante orden expresa del Gobierno conforme al artículo 47 de la Constitución. Si el Parlamento no adopta una decisión en un plazo de 70 días desde la presentación del proyecto de ley de presupuestos, el Gobierno puede aplicarlo mediante una orden expresa, mecanismo nunca utilizado en la V República. Si lo hace de esta forma, podria haber una moción de censura que cambiase al gobierno, aunque a diferencia del articulo 49.3, la orden no quedaría incluso si el gobierno cambia.

Los analistas de Ofi Invest AM explican que la capacidad del mercado para absorber la deuda francesa y la credibilidad financiera del país se han puesto a prueba. Con una estimación de emisiones de 340.000 millones€ para 2027, Francia tendrá que convencer a los inversores para que mantengan, e incluso refuercen, sus compromisos.  Ofi Invest AM sigue viendo un diferencial entre el OAT a 10 años y el Bund de 100–150 pb. Pero cualquier dilución del esfuerzo fiscal del país o una demanda insuficiente en las subastas de bonos, podría generar tensiones y acercar el diferencial a 200–250 pb.  En este caso, el riesgo es el de un círculo vicioso: unos tipos de interés más altos encarecerían gradualmente la refinanciación de la deuda francesa, socavando la trayectoria presupuestaria y haciendo subir la prima de riesgo. Esto pondría en peligro la elegibilidad de Francia para el TPI, sin ninguna garantía de que el BCE lo activara.

UBS avisa que la volatilidad refuerza la importancia de la resiliencia de la cartera

La volatilidad del mercado ha aumentado durante la última semana, ya que los inversores sopesan dudas sobre la rentabilidad de la IA en un entorno de tipos más altos, mientras los conflictos geopolíticos siguen sin resolverse. Con la temporada de resultados del tercer trimestre ya en pleno apogeo, es probable que la volatilidad continúe. "Seguimos esperando una temporada de resultados sólida, con un crecimiento relacionado con la IA que ayudará a impulsar un crecimiento global de los beneficios del S&P 500 del 28%. Sin embargo, el rendimiento del mercado, cada vez más concentrado, y la posibilidad de una volatilidad específica de determinados valores refuerzan la importancia de la resiliencia de la cartera. Vemos formas en las que los inversores pueden diversificar aún más sus fuentes de rentabilidad y reforzar las defensas de sus carteras. Las estrategias estructuradas pueden adaptar la exposición a la renta variable a distintos escenarios de mercado. Los hedge funds pueden aportar fuentes diferenciadas de rentabilidad a medida que aumenta la dispersión del mercado. Las materias primas pueden diversificar las carteras y ofrecer protección frente a la inflación impulsada por la oferta", señalan en UBS.

Mark Haefele, director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Aunque seguimos siendo constructivos con la renta variable y creemos que los inversores deberían mantener una exposición de base (“core”) diversificada, los argumentos a favor de ampliar las fuentes de rentabilidad de la cartera se han reforzado ante un liderazgo de mercado concentrado, unos mayores costes de financiación y los riesgos geopolíticos en curso. Los inversores también deberían tener en cuenta sus objetivos, su tolerancia al riesgo y sus necesidades de liquidez”.

"Creemos que es fundamental que los inversores tengan una exposición suficiente a la renta variable, repartida entre regiones, sectores, temáticas seculares y filosofías de inversión”, añaden Matthew Carter y Matthew Gilman, Estrategas.

Crédito y Caución: la producción de metales y acero en Europa se estanca  

Tras un aumento del 4,7% el año pasado, se espera que el crecimiento de la producción mundial de metales básicos se ralentice hasta el 0,5% en 2026. Europa experimentará un crecimiento muy débil, del 0,2%, debido a los elevados costes energéticos, los retos competitivos y las perturbaciones comerciales provocadas por los aranceles estadounidenses. La demanda de los principales sectores de uso final, entre ellos la construcción, la automoción y la maquinaria, seguirá siendo débil, lo que lastrará la demanda de acero plano, recubierto y de ingeniería, en particular en Alemania y Europa Central.

El arancel estadounidense sobre el acero es actualmente del 50% y la Unión Europea está tomando sus propias medidas proteccionistas, como la reducción de los contingentes de importación libres de aranceles. Además, la producción de aluminio, en particular, se ha visto afectada por el conflicto con Irán, que ha provocado interrupciones en las fundiciones y en el suministro regional, del que el Golfo es uno de los principales proveedores. Esto ha impulsado al alza los precios, y la capacidad para compensar rápidamente las pérdidas de suministro del Golfo es limitada.

A pesar de ello, en 2027 se espera que la producción de acero aumente un 3,8%. Sin embargo, la recuperación seguirá siendo desigual entre sectores y países. A escala global, el informe de la aseguradora Crédito y Caución vaticina que la producción mundial de metales y acero repunte un 4%, impulsada por el aumento de la producción industrial y de la actividad del sector de la construcción, que incrementará la demanda. Otros motores de crecimiento para los metales y el acero serán la fabricación relacionada con la IA en Asia y América del Norte, así como el aumento de la inversión en vehículos eléctricos, baterías y equipos eléctricos, especialmente en China.

Guerra en Oriente Medio: temor a ataques de Israel y EEUU tras las elecciones

Por si no fuera suficiente, Israel y EEUU están planeando una nueva ofensiva contra Irán tras las elecciones de mitad de mandato, que se han convertido en una fecha clave para ambas partes. Por un lado, Irán ha intensificado sus acciones de presión en el estrecho de Ormuz, elevando los ataques contra buques a niveles no vistos desde el comienzo del conflicto, en un intento de aumentar el coste político del conflicto para la Administración Trump. Por otro, el presidente estadounidense es consciente de que los votantes se muestran mayoritariamente contrarios al conflicto, motivo por el que ya anunció una pausa en las operaciones ofensivas contra Irán hasta después de los comicios. 

Ahora están elaborando planes para reanudar la presión militar a partir del 3 de noviembre, aunque no se ha realizado un anuncio oficial. Las opciones incluirían una campaña breve pero intensa dirigida contra instalaciones nucleares, bases de misiles y drones, así como infraestructuras energéticas estratégicas. Los planes también pueden incluir un ataque contra Pickaxe Mountain, un emplazamiento vinculado al programa nuclear iraní y protegido por profundas estructuras subterráneas. 

16Oct

Paul Tudor Jones, Arthur Hayes y Tom Lee lanzan avisos pesimistas. BlackRock rebaja la Bolsa de EEUU a neutral y apuesta por los bonos del Tesoro a corto plazo. Mientras, salen de Bolsa CCC Intelligent Solutions y Penske Automotive.

Miguel Ángel Valero

"2027 va a ser un año realmente, realmente desafiante para el mercado de acciones… Probablemente tengamos el panorama de flujos más negativo para la Bolsa estadounidense desde, digamos, el 2002". No lo dice cualquiera. Son afirmaciones de Paul Tudor Jones, el gestor de fondos de cobertura que apostó contra el crac de 1987 y ganó. Argumenta que la deuda que emiten las empresas ha subido un 50% desde 2022 y que la IA podría pedir prestado un 3,6% del PIB, peleando con el Gobierno de EEUU por el dinero.

El aumento en la oferta de nuevas acciones de grandes empresas de IA (entre ellas, Anthropic y OpenAI) puede cambiar la manera en que los inversores ven los activos de riesgo. Recomienda mantener posiciones en corto todo el año, ya que ve poco valor en el mercado. Reconoce que el rally impulsado por la IA puede durar uno o dos años más, pero sigue siendo cauteloso sobre las valoraciones.

Arthur Hayes, cofundador de BitMEX, aconseja aportar en largo por Bitcoin y Ethereum (ETH) en vez de por una caída de la IA. Espera un rescate de varios billones$ de las empresas de IA y quiere exposición a los activos que puedan absorber ese dinero. Cree que cada gran tecnología se desarrolla en exceso, luego sufre una caída y después es rescatada. Espera que el boom de los centros de datos de IA llegue a ese punto cerca de finales de 2027 o 2028. Cuando llegue el rescate, Hayes espera que las autoridades impriman más dinero que después de la crisis financiera de 2008.

Ese nuevo dinero necesita un destino. Hayes argumenta que Bitcoin y otras criptomonedas absorberían esa liquidez, y ve que esa ola podría llevar a Bitcoin hasta 1 millón$ o más.En cambio, vender en corto acciones de IA no le atrae. Arthur Hayes prefiere esperar el rescate, en vez de tratar de adivinar cuándo ocurrirá la caída. El rescate durante la pandemia de 2020 respalda esta idea. Cuando la Reserva Federal más que duplicó su balance, Bitcoin subió de menos de 5.000$ a más de 60.000.

Tom Lee, cofundador de Fundstrat, piensa que el pico de la burbuja de la IA se producirá cerca de 2033.

En medio de los augurios de los 'gurús', BlackRock rebaja la Bolsa americana a neutral. Ahora prefiere la deuda norteamericana a corto plazo, que paga lo máximo en 24 años. El bono a 10 años sube 110 puntos básicos (pb) en 2026 y llegó a pasar del 5,3%, el máximo desde 2002. La gestora calcula un colchón de 75 pb antes de perder dinero en un año. El mercado descuenta otros 1,6 puntos de subidas de la Fed y BlackRock lo ve exagerado. Si los tipos suben menos, el bono comprado hoy vale más, porque los nuevos pagarán menos. No es una huida de la Bolsa, mantiene la IA y los emergentes. Pero con el Tesoro corto pagando tanto sin riesgo, a las acciones se les exige más. Una cartera cargada de S&P 500 pide un profundo repaso.

Exclusiones de cotización de CCC Intelligent Solutions y de Penske Automotive

Casualidad o no, en ese contexto GTCR y Elliott sacan de Bolsa a CCC Intelligent Solutions, el software de las aseguradoras para gestionar partes de coches. Pagan 7,75$por acción en efectivo, unos 4.600 millones por el capital y 6.100 millones contando la deuda. La prima es penas un 1,4% sobre el cierre del miércoles 14 de octubre.

Penske Automotive también es excluida de Bolsa. Penske Corp. y Mitsui pagan 212$ por acción en efectivo, casi un 9% más que el cierre del miércoles. La operación se cerrará en el primer trimestre de 2027.

India se queda sin reservas por defender la rupia

Por otra parte, India ya ha gastado la mitad de los más de 140.000 millones$ reunidos para defender la rupia. El Banco de la Reserva de la India lleva meses vendiendo dólares para que su moneda no se hunda. Ya ha soltado entre 75.000 millones y 80.000 millones desde junio. Las reservas caen a 734.600 millones, 51.000 millones menos que en septiembre, y hay otros 200.000 millones comprometidos en ventas de dólares a futuro. Su línea roja son las 97 rupias por dólar; hoy cotiza cerca de 95. El crudo caro, el bono americano al alza y los fondos extranjeros vendiendo empujan la rupia hacia abajo. Y si cae, todo lo importado se encarece. "Achicar con un cubo funciona mientras quede cubo", subrayan en Zumitow. La broker Ambit avisa, si las reservas útiles siguen bajando, llegarán los especuladores. Y en un fondo de emergentes, una rupia débil se come lo que ganen las acciones indias.

Brasil pierde impulso

La economía brasileña ha mostrado una notable resiliencia en los últimos años, pero está perdiendo impulso tras cuatro años de crecimiento por encima de la tendencia. Según un informe de Crédito y Caución, se espera que el crecimiento del PIB se modere hasta el 2% en 2026 y el 1,3 % en 2027, a medida que se ralentice el ritmo de la flexibilización monetaria ante una inflación superior a la prevista (4,4%).

Aunque Brasil es un exportador neto de energía, el aumento de los precios de los combustibles y fertilizantes importados debido a la guerra con Irán ha elevado los costes internos del combustible, el transporte y los alimentos. Además, un fenómeno de El Niño de gran intensidad constituye el principal riesgo, ya que las sequías y las inundaciones podrían perturbar la agricultura y la generación hidroeléctrica.

En cuanto a la política comercial, Brasil se encuentra en una posición más favorable para absorber las perturbaciones externas. Se trata de una economía grande y relativamente cerrada, con unas exportaciones que representan alrededor del 18% del PIB y unas exportaciones a EEUU inferiores al 2% del PIB. Esto limita el impacto macroeconómico del aumento de los aranceles estadounidenses.

Por otra parte, el país busca cada vez más posicionarse como centro regional para la inversión relacionada con la IA. Iniciativas públicas y privadas están apoyando el desarrollo de centros de datos e infraestructura en la nube, mientras que el amplio mercado interno del país y los abundantes recursos de energía renovable proporcionan condiciones favorables para la expansión del sector. Además, el uso creciente de la IA en sectores como la sanidad y la energía podría favorecer el aumento de la productividad y reforzar las perspectivas de crecimiento a medio plazo.

Sin embargo, la política fiscal sigue siendo la principal vulnerabilidad a medio plazo. El marco fiscal actual no ha sido suficiente para estabilizar la carga de la deuda y los elevados costes de los intereses mantienen el déficit global por encima del 8 % del PIB. 

Reino Unido: riesgo de depreciación de la libra

Ebury advierte de riesgos de depreciación de la libra ante la presentación de los Presupuestos británicos el 28 de octubre, y considera que el mercado está infravalorando los riesgos para la divisa británica. En un informe elaborado por Matthew Ryan, director de Estrategia de Mercados, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, señala que el deterioro de las finanzas públicas y el aumento de los costes de financiación del Reino Unido dejan al Gobierno con un margen de maniobra muy reducido para afrontar sus compromisos presupuestarios. Ebury estima que la ministra de Hacienda británica, Rachel Reeves, tendrá que anunciar subidas fiscales de aproximadamente 10.000 millones de libras, una cifra que podría elevarse si el organismo independiente de responsabilidad presupuestaria (OBR) revisa a la baja sus previsiones económicas. El objetivo sería recuperar parte del margen fiscal perdido por el encarecimiento de la deuda pública y financiar nuevos compromisos de gasto. 

Según el análisis, el colchón fiscal del Gobierno se ha reducido prácticamente a la mitad, desde los 23.600 millones de libras estimados en primavera hasta unos 12.000-13.000 millones, aunque algunas estimaciones lo sitúan incluso en 8.500 millones. Este deterioro se produce en un contexto de fuerte aumento de las rentabilidades de la deuda soberana británica, cuyos bonos a diez y treinta años cotizan en niveles máximos de varias décadas, y de encarecimiento de la energía por la prolongación del conflicto en Irán. 

La principal preocupación de Ebury es que el Reino Unido quede atrapado en una dinámica en la que las sucesivas subidas de impuestos destinadas a sanear las cuentas públicas terminen perjudicando la inversión y el crecimiento económico, obligando a adoptar nuevos ajustes fiscales en el futuro. “Nos preocupa el atolladero fiscal en que se encuentra el Reino Unido con la reiterada decisión política de cubrir los déficits de las finanzas públicas mediante subidas de impuestos y mayores emisiones de deuda, en lugar de contener el gasto”, señala Matthew Ryan. 

Ebury identifica como especialmente negativo para la libra que el Gobierno mantenga un colchón fiscal inferior a 15.000 millones de libras, anuncie incrementos de gasto superiores a los previstos o recurra a una elevada emisión de deuda pública a largo plazo. Cualquiera de estos factores podría desencadenar nuevas ventas de bonos soberanos y presiones bajistas sobre la moneda. 

Pese al deterioro de las perspectivas fiscales, la libra ha mostrado hasta ahora una notable resistencia. Aunque se ha depreciado frente al dólar en las últimas semanas, Ebury atribuye este movimiento fundamentalmente a la fortaleza de la moneda estadounidense, mientras que la divisa británica ha alcanzado máximos de dieciséis meses frente al euro.

“Los riesgos ante los presupuestos de este mes también son asimétricos. Un buen presupuesto ya está en gran medida descontado, mientras que uno decepcionante, que intensifique los temores sobre la sostenibilidad fiscal, perjudicaría tanto a los bonos soberanos como a la libra”, advierte Ryan. 

Ebury no anticipa, sin embargo, una repetición de la crisis de deuda y de la libra desencadenada durante el breve mandato de Liz Truss en 2022. Considera que las autoridades han aprendido de aquel episodio y que buena parte de las recientes tensiones en el mercado de deuda británico responde a factores internacionales. En este sentido, Ryan resume su previsión señalando que espera “unos presupuestos lo suficientemente creíbles como para evitar un episodio similar al de Truss, pero no tan tranquilizadores como para que la libra pueda prosperar”.

Para la fintech, el escenario más probable es, por tanto, el de unos presupuestos que logren evitar una crisis de confianza inmediata, pero que no despejen las dudas de los inversores sobre las perspectivas fiscales y económicas del Reino Unido, dejando a la libra expuesta a nuevas presiones bajistas. 

07Oct

La rentabilidad del bono de EEUU a 10 años vuelve a superar el 5,3%, con el déficit comercial disparado pese a los aranceles. China crece por el comercio exterior, no por la demanda interna. Los expertos recomiendan enfoque selectivo y diversificado.

Miguel Ángel Valero

Francia vuelve a situarse en el centro de los mercados mundiales. Aunque la reciente venta masiva de bonos soberanos franceses probablemente se debió en gran medida al deshacer de operaciones de carry trade ante un agresivo reajuste de las expectativas sobre los tipos de interés del BCE, "existe también una historia fundamental a más largo plazo que merece la pena contar", subraya Jim Reid, Head of the Deutsche Bank Research Institute y Global Head of Macro Research.

Francia no ha registrado superávit presupuestario desde 1974, lo que supone una de las rachas consecutivas más largas del mundo. Italia no lo ha logrado desde 1925, pero ha mantenido superávits primarios durante la mayor parte de las últimas tres décadas, aproximadamente, por lo que existe una diferencia importante. 

Tras varios días de relativa calma en los mercados de renta fija, las tensiones han vuelto a cobrar protagonismo. El recrudecimiento de los ataques a buques comerciales vinculados a Irán en el estrecho de Ormuz ha reactivado las presiones sobre la deuda soberana, especialmente en los tramos largos de las curvas. En Europa, los bonos franceses lideran las caídas tras la contrapropuesta presupuestaria presentada por Marine Le Pen. 

La candidata presidencial de la extrema derecha francesa promete reducir el déficit público de Francia hasta el 3,7% del PIB en 2027, desde al 5,4% previsto para este año. Se trata de una propuesta más ambiciosa que la presentada por el Gobierno. que aspira a situarlo en torno al 5% el próximo ejercicio. Para lograrlo, plantea recortes del gasto público mediante medidas de “racionalización” administrativa y “justicia fiscal” –aunque por el momento no ha concretado en qué consistirían dichas medidas–, así como aumentos impositivos sobre las recompras de acciones. Por el otro lado, también presenta recortes de impuestos en ámbitos como el IVA, la energía y la tributación empresarial.

La propuesta debe interpretarse con cautela. En primer lugar, porque el proyecto de presupuestos para 2027 comenzará su tramitación parlamentaria en las próximas semanas y deberá quedar aprobado antes del 31 de diciembre de 2026, antes de las elecciones presidenciales previstas para abril de 2027. En consecuencia, estos presupuestos no podrían ser aplicados directamente por Le Pen. Para ello, Agrupación Nacional tendría que imponerse en las elecciones presidenciales, obtener posteriormente una mayoría suficiente en la Asamblea Nacional y aprobar un presupuesto rectificativo o medidas adicionales con impacto fiscal.

Además, la magnitud del ajuste planteado resulta poco realista. Reducir el déficit desde el 5,4% hasta el 3,7% del PIB en menos de un año implicaría un esfuerzo presupuestario extraordinariamente elevado, especialmente en un contexto de descontento social, y con algunos recortes que implican menores contribuciones a los presupuestos europeos –algo en lo que tendrían que estar de acuerdo todos los miembros de la UE–. Las recientes protestas estudiantiles, que han provocado el cierre de cientos de centros educativos en Francia, reflejan las tensiones existentes en torno a la financiación de los servicios públicos. En este contexto, la propuesta parece responder más a una estrategia de posicionamiento político, aprovechando la creciente preocupación de los mercados por el deterioro de las cuentas públicas francesas y a pocos meses de las elecciones, que a una previsión presupuestaria real.

Aunque la iniciativa incorpora medidas orientadas a la disciplina fiscal, el ministro de Finanzas francés, Roland Lescure, la ha calificado de poco realista, afirmando que la dirigente de Agrupación Nacional "sueña en colores" al plantear unas cuentas que considera inviables. 

EEUU: Trump dispara el déficit comercial

Al otro lado del Atlántico, la rentabilidad del bono estadounidense a diez años vuelve a situarse ligeramente por encima del 5,3%.A esta presión sobre los tipos de interés se suma la creciente competencia por el capital. SpaceX estudia captar hasta 40.000 millones$ en el mercado de bonos para financiar la adquisición de chips de Nvidia. 

En este complejo contexto para la renta fija, la fortaleza de las grandes tecnológicas continúa impulsando a la Bolsa estadounidense, que marcó nuevos máximos pese al repunte de los tipos soberanos. Todo ello ocurre en un entorno en el que las valoraciones se acercan a los niveles más bajos del año. 

El saldo exterior de EEUU se desequilibra y en agosto el déficit comercial alcanza máximos desde marzo de 2025, mes en el cual las importaciones se dispararon antes de la entrada en vigor de los aranceles de Trump. En agosto, los datos sobre comercio exterior muestran dinamismo, con una aceleración de las exportaciones que avanzaron un 1,4% mensual frente a la caída del mes previo (-2,1%), pero con un mayor incremento de las importaciones que se aceleraron un 4,3% mensual y con ello aumentó el déficit comercial hasta los 105.600 millones$. 

Por el lado de los países destino de las exportaciones estadounidenses, destaca que los envíos hacia China siguen débiles y en el acumulado del año solamente crecieron un 0,7% interanual, bajando al quinto puesto entre los países más relevantes para las ventas de las empresas estadounidenses (el año pasado era el tercer destino de las exportaciones). También se moderan las ventas a Canadá, que avanzan en el año un 4% y deja de ser el principal destino de las ventas al exterior, puesto que ahora ocupa México al crecer las exportaciones un +16,6%. Además, también destacó la subida de las exportaciones hacia Japón, que se incrementaron en el acumulado del año un 23,5% interanual. 

China crece por el comercio exterior, no por la demanda interna 

China sigue siendo un pilar clave del crecimiento mundial, pero cada vez depende más del aumento de la demanda externa para compensar la debilidad del consumo de los hogares y de la inversión. El Economic Outlook de Crédito y Caución vaticina un crecimiento de la economía china del 4,8% en 2026, a pesar del debilitamiento del entorno exterior, y del 4,6% en 2027, a medida que el estímulo fiscal pierda impulso y las debilidades estructurales de la demanda interna frenen la actividad. 

Uno de los factores que explican el dinamismo económico es el impulso de las exportaciones chinas, principal motor del crecimiento en 2026. En el primer trimestre del año, registraron un sólido incremento interanual del 17 %. El país está aprovechando la resiliencia de su cadena de suministro y la creciente competitividad de sus productos. Junto a ello, la inversión en energías renovables, impulsada por la guerra en Irán, y en infraestructuras relacionadas con la inteligencia artificial también está incrementando la demanda. 

China sigue estando profundamente arraigada en los sectores de la electrónica, el hardware relacionado con la inteligencia artificial, la energía limpia, los vehículos eléctricos, las baterías, los paneles solares y los minerales críticos. Como resultado, desempeña un papel central tanto en el comercio regional como en la transición energética mundial.

Además, está resistiendo mejor los efectos de la crisis de los precios de la energía gracias a sus grandes reservas estratégicas de petróleo, su posición de liderazgo en la fabricación de tecnologías de energía limpia y la importancia que sigue teniendo el carbón en la demanda de energía primaria. 

Por el contrario, se espera un debilitamiento del consumo, a pesar de que la inflación se mantiene moderada. Las autoridades se han comprometido a impulsar el gasto de los hogares, pero el apoyo de las políticas solo ha tenido un efecto limitado hasta la fecha. A falta de reformas más profundas, es poco probable que el consumo sirva como motor estable del crecimiento a corto plazo.

Otro de los retos a los que se enfrenta la economía de China es un posible endurecimiento de la supervisión de las cadenas de suministro, los minerales críticos y las exportaciones de tecnología, junto con medidas que puedan entrar en conflicto con los requisitos occidentales. Todo ello podría aumentar los costes de cumplimiento normativo, la incertidumbre en las cadenas de suministro y la volatilidad de los precios. Estos acontecimientos también pueden animar a las empresas a diversificar sus fuentes de abastecimiento y reducir su dependencia de China.

Los mercados, pendientes de los resultados empresariales en EEUU

Sin embargo, el aumento de los tipos sí está pasando factura a la renta variable europea, lastrada principalmente por el comportamiento de los valores franceses. En Asia también comienzan a apreciarse signos de debilidad, aunque los indicadores vinculados al sector de los semiconductores continúan mostrando solidez. En definitiva, el mercado sigue atrapado en el pulso entre crecimiento económico/beneficios y tipos de interés. Hasta ahora, las Bolsas han logrado absorber las turbulencias procedentes de la renta fija gracias a unas perspectivas de crecimiento que continúan siendo favorables, aunque con diferencias entre regiones. Sin embargo, como ya ocurrió en episodios anteriores, el nivel de exigencia de los inversores continúa aumentando y cualquier decepción durante la temporada de resultados empresariales en EEUU, que comenzará la próxima semana, podría poner en cuestión las recientes subidas.

Además, la encuesta sobre los mercados mundiales para el tercer trimestre de 2026, realizada por el Deutsche Bank, muestra que, con la reciente venta masiva de bonos estadounidenses acaparando la atención, mandan el temor a la inflación, la preocupación por la situación fiscal y un crecimiento en EEUU superior a lo previsto como los tres factores determinantes más importantes. Alrededor del 30% situó la inflación en primer lugar, a pesar de que las expectativas de inflación implícitas (breakevens) a 10 años apenas han variado durante la venta masiva. No obstante, y a pesar de la inquietud por las elevadas valoraciones y el riesgo de burbuja a corto plazo, la confianza a largo plazo en la renta variable estadounidense sigue siendo notable: el 47% elegiría acciones de EEUU si solo pudiera mantener un activo durante la próxima década.

Justo cuando el S&P 500 firma su primer récord desde agosto en los 7.828,73 puntos, Jim Paulsen avisa de una posible caída del 15%. El que fuera estratega jefe de inversiones de Wells Capital Management, donde trabajó durante 20 años, y que  posteriormente se incorporó a Leuthold Group, y actualmente publica sus análisis en el boletín Paulsen Perspectives, alerta de una combinación potencialmente negativa para la renta variable estadounidense:

  • petróleo en torno a 100$ por barril;
  • rentabilidades del Treasury a diez años próximas al 5%;
  • un dólar fortalecido.

Según su análisis histórico, cuando estos tres factores han presionado simultáneamente al S&P 500, el índice ha llegado a registrar caídas de hasta el 15% en los tres a cinco meses siguientes. Para el sector tecnológico, contempla una posible corrección de hasta el 20%. Paulsen subraya que esas tensiones todavía no se han reflejado plenamente en los múltiplos y los beneficios empresariales, pese a que Wall Street continúa cerca de máximos. Por ello, considera que el mercado podría afrontar un “test de realidad” provocado por los tipos, el petróleo y el dólar.

En realidad, Paulsen no está formulando necesariamente una previsión de mercado bajista estructural: está alertando de una posible corrección significativa si los rendimientos, el crudo y el dólar permanecen elevados al mismo tiempo.

UBS: el repunte de la Bolsa de EEUU está concentrado en las Big Tech

Las acciones estadounidenses alcanzaron nuevos máximos históricos el martes 6 de octubre, pero el repunte sigue concentrado en un grupo reducido de grandes empresas tecnológicas. Mantener una cartera de renta variable muy concentrada aumenta la exposición a contratiempos específicos de cada empresa. Un entorno de crecimiento favorable y unos beneficios empresariales sólidos sugieren que el crecimiento de los beneficios puede ampliarse más allá del sector tecnológico. Los mercados europeos y asiáticos también ofrecen oportunidades atractivas.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían posicionarse para capturar un mayor potencial alcista en la renta variable manteniendo una exposición diversificada y de base ("core"). Quienes tengan posiciones concentradas también pueden aprovechar los periodos de fortaleza del mercado para reequilibrar sus carteras entre sectores y regiones, o considerar estrategias de preservación de capital para reducir el riesgo de caídas y reforzar la resiliencia de la cartera".

"Esperamos que la fortaleza de los beneficios en Europa continúe durante la temporada de resultados del tercer trimestre. Esto respalda nuestra visión positiva sobre la renta variable de la Eurozona y nuestra preferencia por oportunidades cíclicas y estructurales clave en la región", apunta Matthew Gilman, Estratega de Renta Variable Europea.

Banor: solo el enfoque selectivo aporta seguridad

Angelo Meda, gestor de Banor Mistral, fondo de renta variable europea integrado en Banor SICAV, cree que el mayor grado de incertidumbre en los mercados, provocado por la subida del precio del crudo, los tipos más altos y el debilitamiento de partidos tradicionales en elecciones como las de Alemania, están induciendo a los inversores a buscar cada vez más seguridad y convicción en un entorno que continúa siendo alcista para las Bolsas globales.

Esa seguridad sólo la puede aportar un enfoque más selectivo en la cartera, buscando compañías que atraigan el mayor nivel de gasto de capital, y una mayor diversificación entre los distintos motores de rentabilidad (crecimiento estructural, dividendos, el carry de los bonos, las infraestructuras, los activos reales y las situaciones específicas de empresas).

Las subidas del petróleo “impulsan las tensiones inflacionistas, los retornos de la deuda pública y la volatilidad en las acciones con mayor dependencia de los tipos de interés”, La incertidumbre sobre los precios de la energía obliga al inversor “a preguntarse qué empresas pueden proteger sus márgenes si la energía sigue siendo cara y cuáles, por el contrario, han construido sus previsiones sobre el supuesto de que todo volverá rápidamente a la normalidad”.

Los mercados de renta variable, se adaptan a esta situación de forma selectiva. La tecnología y las acciones vinculadas a la IA siguen beneficiándose del crecimiento de la inversión de capital, y las compañías más endeudadas, o aquellas que obtendrán beneficios muy a largo plazo, se ven más afectadas por la subida del coste del capital.

Angelo Meda explica que “en fases de mercado más inciertas como la actual, es necesario construir carteras que no dependan de un único resultado, favoreciendo empresas con balances sólidos, fuerte generación de caja y poder de fijación de precios”.  Otra de las claves es “diversificar entre distintos motores de rentabilidad, como el crecimiento estructural, los dividendos, el carry de los bonos, las infraestructuras, los activos reales y las situaciones específicas de empresas”. Por último, “gestionar la liquidez, que ha recuperado su valor porque su flexibilidad permite convertir las correcciones en oportunidades”. "Para navegar bien en la incertidumbre, no se trata de intentar eliminarla, sino evitar que una estimación equivocada haga descarrilar la inversión”, concluye.

01Oct

Cada empresa es responsable de desarrollar su tecnología de forma segura y de ganarse la confianza de sus clientes y del público. Las compañías firmantes se reunirán "con regularidad" para fijar estándares y buenas prácticas.

Miguel Ángel Valero

Durante años hemos imaginado que, si algún día la inteligencia artificial (IA) se volvía demasiado poderosa o comenzaba a comportarse de forma peligrosa, siempre quedaría una última defensa: apagarla. Un botón rojo, un interruptor de emergencia y problema resuelto. La realidad empieza a parecer bastante más complicada. Los modelos más avanzados ya no se limitan a responder preguntas. Pueden escribir y ejecutar código, utilizar herramientas externas y realizar tareas durante largos periodos con una supervisión humana limitada. Por eso en EEUU han surgido propuestas para obligar a los desarrolladores a disponer de mecanismos capaces de ralentizar, restringir o, en último extremo, apagar estos sistemas.

El problema es que tener un interruptor no garantiza que podamos utilizarlo. En experimentos recientes, algunos modelos llegaron a modificar o desactivar mecanismos destinados a detenerlos para poder completar la tarea que tenían asignada. No significa que una IA tenga conciencia o instinto de supervivencia. Puede ser algo mucho más sencillo: si su objetivo es terminar una tarea y encuentra un obstáculo, intenta sortearlo.

Y los ejemplos empiezan a acumularse. Agentes experimentales de OpenAI lograron superar controles durante unas pruebas y acceder a sistemas de Hugging Face. Más recientemente, otros agentes han interactuado de manera no prevista con organismos públicos en Australia y EEUUs, incluidos sistemas relacionados con Medicare y páginas de la SEC. Lo importante no es cada incidente por separado, sino el patrón: sistemas que encuentran caminos que sus propios creadores no habían previsto.

Tampoco basta necesariamente con desenchufar un servidor. Los grandes modelos funcionan sobre redes de centros de datos distribuidos por todo el mundo y pueden utilizar simultáneamente servicios en la nube, programas e infraestructuras pertenecientes a diferentes compañías. Apagar una pieza no garantiza que todo el sistema deje de funcionar. Nada de esto demuestra que estemos ante una IA fuera de control. Pero sí cuestiona una idea que hasta hace poco parecía tranquilizadora: que siempre podremos detenerla cuando queramos.

Hace más de ochenta años, Isaac Asimov imaginó un mundo poblado por robots inteligentes y entendió que el verdadero desafío no consistiría únicamente en conseguir que fueran cada vez más capaces, sino en establecer desde su propio diseño límites que protegieran al ser humano. De ahí nacieron sus famosas Tres Leyes de la Robótica, construidas alrededor de una idea esencial: la máquina nunca debía dañar al ser humano y su protección debía prevalecer sobre las órdenes que recibiera. Aquello era ciencia ficción. Y quizá precisamente por eso resulta tan sorprendente lo que estamos viviendo ahora.

Asimov fue capaz de imaginar una tecnología que todavía no existía y, al hacerlo, consideró tan importante el riesgo de perder el control sobre ella que situó la protección del ser humano en el propio ADN de sus robots. Ochenta años después, estamos convirtiendo parte de aquella ficción en realidad, pero seguimos discutiendo cómo garantizar algo que él consideró fundamental desde el principio.

Estamos dedicando cantidades gigantescas de dinero, energía y talento a conseguir una IA cada vez más rápida, autónoma y poderosa. La pregunta incómoda es si estamos dedicando un esfuerzo comparable a garantizar que nunca pueda actuar contra nuestros intereses fundamentales. "Quizá, por tanto, el gran desafío no sea construir un enorme botón rojo que podamos pulsar cuando algo salga mal. Será conseguir que nunca necesitemos pulsarlo porque la protección del ser humano esté incorporada desde el principio y tenga prioridad sobre cualquier objetivo que persiga la máquina. Asimov imaginó robots décadas antes de que pudiéramos construirlos. Tal vez deberíamos prestar la misma atención a las reglas que imaginó para controlarlos que a nuestra obsesión por hacerlos realidad", reflexiona Pablo Gil en The Trader.

Autorregulación "moralmente vinculante"

En medio de ese debate, los seis jefes más poderosos de la IA en EEUU firmaron el 29 de septiembre en la Casa Blanca un acuerdo para vigilar la seguridad de sus propios modelos: Sundar Pichai (Google), Dario Amodei (Anthropic), Mark Zuckerberg (Meta), Greg Brockman (OpenAI), Elon Musk (SpaceXAI) y Jensen Huang (Nvidia). Llama la atención que OpenAI enviara a su presidente y no a su CEO, Sam Altman. Donald Trump presenta el Joint Commitment on Frontier Responsibilities (en el que aparece firmando como "President of the Unites States") como un documento "moralmente vinculante".

Cada empresa es responsable de desarrollar su tecnología de forma segura y de ganarse la confianza de sus clientes y del público. Las compañías firmantes se reunirán "con regularidad" para fijar estándares y buenas prácticas.

Se establecen cuatro obligaciones:

  • 1. Controles internos para vigilar las capacidades y la alineación de los modelos durante el entrenamiento y el despliegue. El documento cita tres riesgos concretos: ciberseguridad, bioseguridad y amenazas químicas. Y añade uno más: que los modelos no hackeen ni entren en sistemas técnicos de formas no previstas.
  •  2. Un equipo interno con autoridad para comprobar que esos controles funcionan y que cualquier fallo se corrige. 
  • 3. Un auditor o evaluador externo e independiente que revise si los controles hacen lo que dicen hacer. 
  • 4. Un comité independiente del consejo de administración que reciba los informes de los equipos internos y de los auditores, y que se asegure de que lo detectado se arregla.

Si no cumplen, no pasa teóricamente nada, porque el documento no contempla sanciones, aunque sugiere que "con el tiempo, puede tener sentido codificar estos pasos en leyes o regulaciones".

Para Trump, "la autorregulación es muy importante" y argumenta que "tenemos regulación con el Departamento de Justicia, el FBI, todo eso". El mismo día publica una orden para que la IA pase a ser denominada "Super Intelligence", ya que "artificial" suena mal y "super es la mejor palabra de todas".

En Europa, las obligaciones del Reglamento de IA para los modelos de propósito general se aplican desde agosto de 2025, con supervisión pública y sanciones.

Mientras, EEUU abre la Administración con un chatbot. America.gov responde dudas con fuentes oficiales usando Gemini y Grok, y quiere tramitar servicios como el pasaporte a principios de 2027.

ESSCA: España invierte en IA, aunque todavía busca el retorno

La IA ha dejado atrás la fase experimental en las empresas europeas, aunque su integración avanza a velocidades muy diferentes según el país, subraya el II Barómetro IA: Empresa y Sostenibilidad, elaborado por el Instituto AI for Sustainability de ESSCA School ofManagement, en colaboración con Forvis Mazars. El Reino Unido se distancia claramente del resto de mercados en madurez empresarial. El 84% de las compañías británicas cuenta ya con personal o equipos específicos para gestionar la IA, frente al 60% de España, el 59% de Alemania y el 58% de Francia. La diferencia se reproduce en la capacitación. Un 76% de las empresas británicas forma ya a sus empleados en IA, frente al 52% de las españolas y alemanas y el 47% de las francesas. Esta mayor madurez de las empresas británicas se traduce también en una percepción más clara de los resultados económicos. El 72% de las compañías británicas considera que la IAya ha beneficiado a su rendimiento, por delante de Alemania con un 55%, Francia con un49% y España con un 47%. 

De cara al futuro, el 74% de las compañías británicas prevé seguir aumentando su inversión, frente al 54% en España y Francia y el 52% en Alemania. España invierte en IA, aunque todavía busca convertir la adopción en retorno, pero presenta, sin embargo, una de las situaciones más singulares del estudio. El 77% de las compañías españolas ha invertido ya en sistemas de gestión de datos, solo por detrás del Reino Unido, con un 93%, y por encima de Francia, con un 72%, y Alemania, con un 66%. Además, España es el mercado donde el estudio identifica una mayor proporción de compañías con más de diez sistemas de IA en funcionamiento.

El Barómetro IA 2026 sitúa al Reino Unido a la cabeza en adopción y gobernanza de la IA, mientras España destaca entre los países de la UE analizados por su infraestructura de datos y conocimiento del AI Act. España es también el país donde más se tolera el uso de herramientas de IA sin supervisión corporativa.

El 48% de las empresas españolas afirma haber invertido para asegurarse de “no perder el tren” de la IA, el porcentaje más alto entre los cuatro mercados, mientras solo un 18% señala como origen de la inversión una necesidad previamente identificada. En Francia, el miedo a quedarse atrás alcanza el 36%, en Reino Unido el 37% y en Alemania el40%.

“La IA se está convirtiendo rápidamente en una infraestructura cotidiana dentro de las empresas. El siguiente reto es conseguir que esta velocidad de adopción venga acompañada de una mayor madurez en la toma de decisiones, con casos de uso vinculados a necesidades concretas, una gobernanza clara y capacidad para medir sus resultados”, señala Dejan Glavas, profesor de Finanzas e IA de ESSCA y director del instituto AI for Sustainability.

En materia regulatoria, España presenta una posición más avanzada que el resto de países. El 32% de las empresas españolas declara tener un conocimiento elevado del AI Act, solopor debajo del Reino Unido, con un 37%, y por encima de Alemania, con un 23%, y Francia,con un 19%. También un 39% cuenta ya con directrices éticas formalizadas para el uso deIA, frente al 35% de Alemania y el 34% de Francia, aunque todavía lejos del 70% registrado en Reino Unido.

La IA generativa se está integrando en las tareas diarias. Los modelos de lenguaje para resumir documentos, transcribir reuniones o asistir en la redacción de correos se utilizan ya, con distintaintensidad, en alrededor del 91% de las empresas británicas, el 82% de las españolas, el 80% de las francesas y el 66% de las alemanas.

Entre las empresas que programan, entre el 46% y el 51% de las compañías de los tres países de la UE analizados confía ya al menos una cuarta parte de su código a herramientas de IA, porcentaje que asciende al 74% en Reino Unido. Los agentes autónomos comienzan igualmente a abandonar los proyectos piloto para entraren producción. Reino Unido vuelve a mostrar la mayor penetración, aunque el estudio constata que cerca de la mitad de las empresas de los tres mercados de la UE ya los utiliza o está experimentando con ellos. Su expansión abre nuevas cuestiones relacionadas con la supervisión humana, el coste y el consumo energético.

Paralelamente crece el denominado Shadow AI, el uso de soluciones de IA por parte de los empleados sin la aprobación o supervisión de su compañía. El fenómeno está presente en los cuatro mercados. Francia destaca porque un 20% de las empresas lo considera una práctica extendida, frente a alrededor del 10% en los demás países, mientras que España alcanza el mayor porcentaje de tolerancia, hasta el 30% de las compañías.

“España muestra una combinación especialmente interesante. Cuenta con una infraestructura tecnológica sólida y un nivel de conocimiento regulatorio superior al de Francia y Alemania, pero todavía existe una distancia importante entre utilizar IA y gobernarla de forma integral. El Shadow AI, la medición ambiental o la soberanía de losdatos muestran dónde estarán algunos de los próximos desafíos”, añade Glavas.

Esta distancia resulta especialmente visible en lo relativo a la sostenibilidad. Mientras el 61%de las empresas británicas controla el consumo energético de sus sistemas de IA, solo lo hace el 24% de las francesas, el 20% de las alemanas y el 13% de las españolas. En medición de emisiones asociadas a la IA, Reino Unido vuelve a situarse en cabeza con un48%, frente al 21% de Francia, el 16% de España y el 14% de Alemania. La soberanía digital tampoco pesa todavía de la misma manera en las decisiones empresariales. El origen geográfico del proveedor, la ubicación de los datos o el control sobre las infraestructuras constituye un criterio importante o una exigencia para el 46% delas empresas británicas, el 35% de francesas y alemanas y únicamente el 24% de las españolas.

Crédito y Caución: la IA impulsa la demanda de maquinaria

La demanda de maquinaria está creciendo gracias al sólido nivel de inversión de capital relacionado con la IA, especialmente en hardware y en la construcción de centros de datos. Según un estudio de Crédito y Caución, la producción mundial de ingeniería mecánica aumentará un 4,3% en 2026, tras las contracciones registradas en 2023 y 2024. América del Norte y Asia-Pacífico son los mercados con mejores perspectivas. 

En Europa, el rendimiento del sector se ve frenado por la debilidad de las exportaciones, la elevada incertidumbre y la inflación impulsada por los precios de la energía. Además, el endurecimiento de la política monetaria en la zona del euro está limitando la capacidad de las empresas manufactureras para invertir en maquinaria. Así, la previsión de crecimiento es de apenas un 0,3%, muy por debajo de la media global. A diferencia de lo que ocurre en otros mercados, como el norteamericano, el gasto de capital relacionado con la inteligencia artificial no está impulsando la demanda de maquinaria en Europa.

En el Reino Unido, se estima que la producción de maquinaria se contraiga un 2,3% este año, debido a la presión sobre la rentabilidad de las empresas nacionales por los elevados costes energéticos, el fuerte crecimiento salarial y el aumento de los costes laborales. 

A pesar de la mejora en las previsiones de crecimiento a nivel global, el sector de ingeniería mecánica se enfrenta a importantes retos que podrían volver a frenar este dinamismo. Por una parte, depende en gran medida de las cadenas de suministro transfronterizas, y, por tanto, es muy sensible a los cambios en las políticas comerciales globales y los aranceles. 

Por otra parte, requiere grandes inversiones y gastos en I+D para ofrecer productos a medida en un mercado en el que las preferencias de los clientes cambian constantemente. Además, es muy sensible a la evolución de los precios y a la disponibilidad de materias primas como el aluminio, el cobre y el acero. 

A medio y largo plazo, la transición hacia los vehículos eléctricos provocará cambios en el suministro de maquinaria al sector de la automoción, con un mayor énfasis en las baterías y los equipos eléctricos relacionados. Se prevé que la demanda de maquinaria para fabricar sistemas de propulsión convencionales se debilite y que el crecimiento del sector se desacelere a largo plazo, tal y como recoge el informe de la aseguradora de crédito. 

Foundever: la IA agéntica revoluciona la atención al cliente

En un mercado donde la inmediatez parece ser la principal métrica de éxito, las empresas se enfrentan a una realidad incómoda: contestar más rápido no significa ofrecer un mejor servicio. El 66,2% de los españoles afirma haber dejado de consumir productos o servicios de una empresa de la que era cliente habitual tras recibir una mala atención, y el 62,1% considera que la resolución eficaz de problemas es el aspecto más importante según el II Observatorio de Tendencias en CX en España de Foundever. 

Un consumidor puede recibir una respuesta instantánea de un asistente virtual, pero si para resolver su problema necesita ser transferido a tres departamentos distintos y repetir su información una y otra vez, la experiencia final será, inevitablemente, frustrante. Esta desconexión entre la velocidad y el resultado es lo que Foundever  denomina la "brecha de ejecución" (CX Execution Gap). Para cerrarla, la industria de la atención al cliente está experimentando su mayor evolución tecnológica con la consolidación de la IAl Agéntica, una tecnología llamada a redefinir por completo cómo las marcas interactúan con sus consumidores.

La IA Agéntica está diseñada para ejecutar procesos de forma autónoma. Un sistema agéntico no solo comprende que un cliente quiere reprogramar un vuelo o tramitar un reembolso, sino que tiene la capacidad de conectarse a los sistemas internos de la compañía, realizar el cambio y completar el flujo de trabajo de principio a fin. Todo ello opera bajo un modelo de "ejecución delimitada"; es decir, la IA actúa bajo unas reglas y políticas empresariales estrictas. Si la situación se sale de los parámetros establecidos, requiere toma de decisiones excepcionales o empatía emocional, la IA deriva inmediatamente el caso a un profesional humano.

Según el informe Perspectivas España 2025, elaborado por KPMG, el 85% de las empresas ya ha invertido o prevé invertir fuertemente en IA con el objetivo de mejorar su eficiencia operativa. Sin embargo, el reto actual que afrontan las marcas no es integrar más tecnología simplemente para "hablar" con el cliente, sino conseguir que ésta sea realmente resolutiva.

"La IA Agéntica bien aplicada permite que la tecnología se encargue de la coordinación mecánica y de navegar por plataformas que, a menudo, están desconectadas entre sí. De este modo, nuestros agentes humanos dejan de ser procesadores de tareas informáticas para convertirse en verdaderos embajadores de marca, centrando su tiempo en construir confianza, aportar empatía y resolver problemas que requieren un juicio humano real", señala Gema Marín Eizaguirre, VP Operations & Country Leader de Foundever en España.

Las organizaciones que logren integrar la IA agéntica con una gobernanza sólida y un profundo respeto por la experiencia de sus profesionales, serán las únicas capaces de cumplir sus promesas de marca en cada interacción, transformando la atención al cliente de un mero centro de costes a un verdadero motor de fidelización y crecimiento.

Man Group: la IA no hace que las decisiones de inversión sean más rápidas

Gregory Bond, director de inversiones de Man Group, y Gary Collier, director de tecnología, subrayan que la IA está a punto de hacer que el análisis de inversiones sea mucho más productivo, pero avisan: "Probablemente, la IA nos hará mucho más productivos en casi todo lo que hacemos en el ámbito de la investigación y, sin embargo, es posible que nuestras decisiones de inversión no sean más rápidas. De hecho, si no se rediseñan, podrían empeorar". Porque todo lo que no se vuelve más productivo se encarece relativamente, para siempre. 

El gráfico representa 125 sectores estadounidenses a lo largo de casi cuatro décadas de datos gubernamentales. Cuanto más productivo se volvía un sector, más lentamente subían sus precios.  Generar hipótesis, escribir código y realizar pruebas retrospectivas constituyen la vertiente informática y de fabricación del negocio, y la IA está reduciendo drásticamente sus costes en estos mismos momentos. Las ideas candidatas son cada vez más abundantes. Pero entre una idea candidata y el capital del cliente se interpone la labor, sujeta al criterio humano, de decidir en qué confiar. Esa decisión consume datos históricos recientes del mercado y tiempo real. Los mercados producen un año de evidencia al año, independientemente del número de estrategias que se prueben, y cuantas más candidatas se prueben, más alto será el listón de prueba que cada una deberá superar

"La atención se centra en la generación de ideas. Sin embargo, el recurso escaso está pasando a ser la evidencia. Creemos que la respuesta consiste en gestionar la evidencia con la misma disciplina con la que el sector aprendió a gestionar el riesgo. En nuestro negocio de inversión sistemática, los experimentos automatizados fijan los criterios de éxito y las condiciones para descartar una idea antes de conocer ningún resultado. Los agentes de investigación hacen avanzar las ideas respetando presupuestos explícitos de evidencia", explican. 

"Estamos en una fase temprana. Se han realizado dos rondas, ambas en el mismo mercado. En la primera, un agente de IA propuso 260 señales candidatas; 20 superaron un umbral fijado antes de las pruebas, usando datos históricos reservados para esa evaluación, y ahora se utilizan en producción: una tasa de supervivencia del 7,7%. En la segunda propuso 338 señales, de las que sobrevivieron 22, es decir, el 6,5 %. Esa prueba con datos reservados sirve para hacer una primera selección, no constituye la demostración definitiva. Probar una idea con datos históricos sigue siendo la última fase de su generación. Las señales supervivientes pasan después a esperar datos nuevos de mercado en condiciones reales: ésa es la evidencia verdaderamente escasa. Todas las firmas en las que invierte un asignador de capital se enfrentan a alguna versión de esta misma aritmética. La pregunta para una gestora está dejando de ser cuántas ideas puede producir con IA y pasa a ser cómo distribuye la evidencia disponible entre ellas. Eso implica preguntar cuántos periodos verdaderamente independientes y fuera de muestra respaldan una estrategia, si las pruebas se definieron antes de ver los resultados y cómo se comparan los rendimientos reales con la simulación que hizo atractiva la idea. Cuando falta esa disciplina, las decisiones tienden a empeorar", argumentan.

"Dentro de una firma de inversión, esa función consiste en decidir qué ideas merecen recibir el capital de los clientes. Depende de la evidencia y del tiempo; por eso, es probable que su coste aumente", concluyen.

Google entra en la guerra por la IA más segura y barata

Google responde a sus competidores (el GPT 6 Astra de OpenAI, el Fable 5 de Anthropic) y al debate sobre la IA con Gemini 4 Argon, con el que garantiza capacidades de alto rendimiento para tareas de ingeniería de software, trabajo del conocimiento y ciberseguridad. Lanzará inicialmente Gemini 4 Argon a miembros de confianza de su programa Fairwind, lo que les permitirá usarlo para detectar y corregir fallos en su software antes de que Google lo ponga a disposición del público general. 

Al mismo tiempo, Google se suma a la creciente competencia de precios en el sector de la IA, ofreciendo Gemini 4 Argon a precios de lanzamiento de 2$ por millón de tokens de entrada y 10$ por millón de salida. Fable 5.1 cuesta 10 por millón de tokens de entrada y 50 por millón de salida, lo mismo que GPT 6 Astra. Opus 5.5, 4 y 20, respectivamente. El GPT-6.1 Sol , 2$ por entrada y 10 por salida. Meta ofrece Muse, una IA orientada al consumo y a las tareas diarias del usuario.

OpenAI ha presentado Dots, sus agentes personales "siempre encendidos", en el DevDay de este 29 de septiembre en San Francisco. Funcionan con GPT-6 Astra, tienen su propio ordenador en la nube y se les escribe desde ChatGPT, Slack o Microsoft Teams.  Es la respuesta de OpenAI a Muse, el agente de Meta que lleva semanas en lo alto de las listas de descargas, y que apuesta por una IA orientada al consumo y a las tareas diarias del usuario. Meta, a su vez, lanza Muse para pequeños negocios. Su agente ya trabaja dentro de Shopify, QuickBooks, Stripe, Canva o Asana, y retiene cualquier publicación o pago hasta que el dueño lo aprueba.

Los riesgos de entrar en la salida a Bolsa de Anthropic

Anthropic perdió casi 42.000 millones$ en 2025 mientras multiplicaba por 12 sus ingresos, hasta cerca de 4.600 millones, según el folleto de salida a Bolsa. De los 42.000 millones de números rojos, 34.000 millones son un cargo contable ( el valor estimado de la financiación que en el futuro puede convertirse en acciones de Anthropic ha subido, y esa subida se apunta como pérdida. Cuanto más vale la empresa, más crece ese apunte) sin salida de caja. 

La pérdida operativa es de 8.060 millones, frente a 2.980 millones en 2024.  La pérdida real de explotación casi se ha triplicado en un año en el que los ingresos se multiplicaron por 12. Esto se explica por el gasto: Anthropic dedicó 7.330 millones a computación e infraestructura en 2025, el triple que en 2024, y eso es más de la mitad de sus 12.650 millones de gastos operativos. Entrenar y servir modelos cuesta más que todo lo demás junto.

Los compromisos de gasto ascienden a 518.000 millones en nube, computación e infraestructura para los próximos años. Como en la caja había, a 31 de diciembre de 2025, 20.280 millones, esa cifra de compromisos de gastos solo se sostiene si los ingresos siguen subiendo al ritmo de este año.

En el segundo trimestre de 2026 los ingresos llegaron a 11.500 millones, frente a 4.730 millones en el primero, y la empresa habría ganado dinero en términos operativos por segundo trimestre seguido.

Pero el 25% de los ingresos procede de dos clientes (que no son identificados). Además, el propio folleto de salida a Bolsa reconoce que muchos de sus grandes clientes no tienen contratos largos y pueden reducir o cortar el gasto cuando quieran.

También admite que desarrollar modelos más avanzados "podría aumentar el riesgo de que nuestros modelos causen daño" y que la IA avanzada puede traer riesgos "catastróficos o existenciales para la humanidad". El documento recoge comportamientos detectados en sus pruebas: modelos que intentaron ocultar o manipular información, que chantajearon en escenarios de laboratorio o que se resistieron a que los apagaran.

Aún así, pide a los inversores una valoración de más de 2 billones$, frente a los 965.000 millones en mayo. Quiere superar la salida de SpaceX, que en junio logró una valoración de 1,77 billones.

Tras la salida a Bolsa, los siete cofundadores tendrán el 50,1% del voto a través de una sociedad propia, la Founder LLC. Anthropic sigue siendo una sociedad de beneficio público de Delaware. Dario Amodei cobró cerca de 18 millones en 2025, casi todo en acciones y opciones. Daniela Amodei, presidenta y segunda mejor pagada, 16,4 millones.

La salida a Bolsa se realizará después de las elecciones de mitad de mandato de noviembre, tras retrasarse primero a mediados de octubre. 

Mientras, OpenAI presentó su solicitud confidencial en junio y se espera que cotice a principios de 2027, después que Anthropic. OpenAI roza los 70.000 millones de ingresos anuales. Ha crecido más de un 70% desde julio, según Axios, y negocia una ronda de 30.000 millones con una valoración de 1,4 billones, antes de cotizar en Bolsa.

Mientras, el gobernador del Banco de Inglaterra, Andrew Bailey, lanza un aviso: la avalancha de deuda para financiar la IA, unos 450.000 millones$ emitidos entre enero y septiembre, dispara el riesgo de una corrección brusca. Muchas de esas empresas aún no ganan dinero, y el Comité de Estabilidad del BoE pide poder intervenir antes de que estalle.

TD Cowen estrena cobertura de SpaceX con consejo de compra y precio objetivo de 200$. Argumenta que alquilar potencia de cálculo para la IA facturará unos 14.000 millones$ este año. Con clientes como Google y Anthropic, espera que salte a 66.000 millones en 2027 y a 133.000 millones en 2028, dos tercios de los ingresos. Los centros de datos necesitan energía y terrenos. Pero SpaceX aún pierde dinero y cotiza a múltiplos de vértigo (carísimo por lo que ingresa). No obstante, la not de TD Cowen  anima al espacio cotizado y a la cadena de la IA. 

McDonald's usa IA para poner precio a la Big Mac. Su sistema analiza millones de tickets y recomienda a cada restaurante un precio según lo que sus clientes están dispuestos a pagar. El franquiciado tiene la última palabra.

16Sep

Crédito y Caución avisa que la morosidad afecta a siete de cada diez empresas norteamericanas, y que están surgiendo indicios de dificultades financieras: una de cada tres empresas señala una menor disponibilidad de efectivo.

Miguel Ángel Valero

Kevin Warsh, nombrado por Donald Trump hace cuatro meses como presidente de la Reserva Federal para desmontar la etapa de Jerome Powell, demostró que la independencia de la Fed es innegociable. Pese a las presiones para bajarlos, el FOMC aprobó por unanimidad subir los tipos 25 puntos básicos (pb). La primera subida en tres años. Y a mes y medio de unas elecciones de medio mandato que pueden dejar a Trump sin las dos Cámaras.

Pero es que no va a ser la única subida de tipos. Todos los miembros de la Junta de Gobernadores, menos dos (los más fieles a Trump), esperan elevar de nuevo el precio oficial del dinero antes de que acabe el año. Y cuatro miembros anticipan dos subidas. Warsh, que sigue con su obsesión de no dar pistas a los mercados, volvió a eludir su participación en los augurios.

La comparecencia posterior fue un calco de su estreno en Jackon Hole y de su compromiso de garantizará la estabilidad de precios. Con la guerra en Oriente Medio enquistada, el petróleo a más de 100$ amenaza con disparar la inflación, por lo que la Fed volverá a subir los tipos.

Warsh se consolida al frente de la Fed y ha impedido un deterioro de su credibilidad, por mucho que Trump se queje.

Las hipotecas, al nivel más alto desde enero de 2025

La hipoteca a 30 años en EEUU sube al 7,17%, su nivel más alto desde enero de 2025. Con el crédito así de caro, comprar una vivienda es una decisión que se pospone,  y el consumidor que tiene que devolver el préstamo lo sufre en el bolsillo cada mes. Menos dinero para otros gastos, lo que puede frenar el crecimiento económico en EEUU.

Pero el director financiero de Wells Fargo, Mike Santomassimo, transmite optimismo: vaticina que el crecimiento de los préstamos en 2026 superará sus previsiones (+12% en el segundo trimestre cuando esperaba un solo dígito para todo el año, ve una tendencia saludable tanto en el gasto como en el crédito en Estados Unidos, y asegura que "los niveles de deuda sobre ingresos son bastante buenos en general". En la Conferencia Global de Servicios Financieros de Barclays Bank, insiste en que la economía de EEUU se está expandiendo y que no observa ningún deterioro en las tendencias de morosidad.

Mientras, los inversores extranjeros venden bonos del Tesoro de EEUU y meten el dinero en la Bolsa norteamericana, según el Deutsche Bank. Los extranjeros compraron acciones de EEUU por un valor equivalente al 2,8% de su PIB, frente al 2% en bonos del Tesoro. El bono del Tesoro era el refugio para el inversor, que le presta a EEUU y cobra sin sustos.

Pero si los inversores extranjeros venden, el precio del bono baja y lo que tiene que pagar por captar dinero sube, así que financiar la deuda sale más caro. Los bonos del Tesoro pierden su papel de refugio. Y con un bono al 5%, las acciones ya tienen rival serio, reforzado además por la desconfianza sobre la inteligencia artificial.

Crédito y Caución: la morosidad afecta a siete de cada diez empresas

Aunque la mayoría de las empresas de Norteamérica señalan pocos cambios en el comportamiento de pago de sus clientes, las presiones subyacentes sobre la liquidez y la creciente preocupación por la tasa de insolvencia apuntan a un entorno de riesgo más complejo, según se desprende del Barómetro de Prácticas de Pago en Norteamérica, publicado por Crédito y Caución.

El comercio entre empresas (B2B) sigue dependiendo en gran medida de la financiación de los proveedores. A pesar de que el 43 % de las ventas se realizan a crédito, las firmas norteamericanas se muestran cada vez más cautelosas respecto a las perspectivas económicas y su posible impacto en el riesgo de impago.

La morosidad sigue siendo un problema generalizado en toda la región, que afecta a siete de cada diez empresas. Las facturas vencidas representan, de media, el 23% de las operaciones pendientes de pago. Sin embargo, la mayoría de los pagos atrasados se liquidan en el plazo de un mes desde la fecha de vencimiento, lo que contribuye a limitar la antigüedad de las cuentas por cobrar y a mantener un comportamiento de pago relativamente estable en general.

Sin embargo, tras estos datos generales estables, están surgiendo indicios de dificultades financieras. Aproximadamente una de cada tres empresas señala una menor disponibilidad de efectivo, mientras que las restricciones de liquidez de los clientes se citan como la principal causa de la morosidad. 

Silvia Ungaro, asesora sénior sobre tendencias de pago B2B en Atradius, afirma: “El comportamiento de los pagos y la confianza financiera avanzan en direcciones opuestas. Las empresas siguen cobrando y las facturas vencidas se mantienen relativamente contenidas, pero la preocupación por la insolvencia se está generalizando. Esto sugiere que muchas empresas están gestionando la situación bajo presión, en lugar de salir de ella”.

De cara al futuro, las compañías identifican las condiciones macroeconómicas como la mayor amenaza para el cumplimiento de los pagos durante el próximo año. La desaceleración económica se sitúa como la principal preocupación, seguida de la inflación y las presiones sobre los costes, mientras que los elevados tipos de interés siguen afectando al acceso a la financiación y a la gestión del capital circulante.

Gordon Cessford, presidente y director regional de Atradius para Norteamérica, comenta: “Aunque la inflación se ha moderado tras el repunte registrado a mediados de 2026, las empresas siguen operando en un entorno de costes más elevados de los que muchas habían previsto. Esto, unido a los elevados costes de financiación y a la continua incertidumbre geopolítica, está creando un contexto más complicado para la toma de decisiones. El resultado es una comunidad empresarial que sigue mostrando resiliencia, pero que está cada vez más preocupada por el entorno operativo en general. Para las empresas, esto refuerza la importancia de seguir de cerca la evolución económica, al tiempo que se mantiene un enfoque disciplinado en la gestión del riesgo de impago de los clientes”.

Banca March: entre tres y cuatro incrementos de tipos de la Fed

Antes de la decisión de la Fed, los analistas de Banca March ya habían apuntado que la de hoy no iba a ser la única subida, sino que en los mercados "comienza a descontarse un escenario en el que este movimiento no sería únicamente preventivo, sino el inicio de un nuevo ciclo de endurecimiento monetario que podría prolongarse hasta el próximo año, con entre tres y cuatro incrementos", incluido el ya aprobado.

Se trata de un dilema complejo en un entorno en el que el principal foco de riesgo sigue concentrado en el conflicto iraní. Precisamente ahí radica la encrucijada para la Reserva Federal: adoptar una postura más agresiva y elevar los tipos de forma sostenida para evitar que el encarecimiento de la energía se traslade al conjunto de la economía a costa de frenar el crecimiento o mantener una estrategia más reactiva, ejecutar una subida preventiva y esperar a que el conflicto se resuelva o a que aparezcan señales más visibles de contagio inflacionario antes de actuar de nuevo. 

Además, está el factor electoral. En este sentido, la Fed ha acometido subidas de tipos en años marcados por procesos electorales, como 1994, 2004, 2018 y 2022. Sin embargo, en todos esos casos, las alzas formaban parte de ciclos de endurecimiento monetario ya iniciados con anterioridad, ya que el cambio de orientación de la política monetaria se había producido, al menos, cuatro meses antes de las elecciones.

"Diferimos de la visión que actualmente refleja la curva de tipos respecto a la trayectoria futura. Aunque el conflicto continúa enquistado, consideramos que las tensiones en el Mar Rojo tendrán un carácter temporal y que el restablecimiento del flujo hacia Yanbú debería contribuir a moderar la escalada de los precios del petróleo. Del mismo modo, aunque el tránsito por el estrecho aún no se ha normalizado, la escolta estadounidense de los buques está resultando eficaz y el crudo sigue circulando por la zona parcialmente. En consecuencia, un nuevo cierre total de la ruta marítima parece hoy menos probable. Con el encarecimiento de la energía sin trasladarse de forma significativa al resto de componentes del índice de precios, existen argumentos para justificar una subida preventiva. Tanto el mercado laboral como la actividad económica mantienen un equilibrio razonable y no muestran señales de sobrecalentamiento. No obstante, cuanto mayor sea la presión sobre las infraestructuras energéticas del Golfo y más persistentes resulten las disrupciones en la oferta, mayor será el riesgo de que las tensiones energéticas acaben filtrándose al conjunto de la inflación, lo que nos empujaría a un cambio de escenario", advierten.

UBS: la renta variable aguantará el endurecimiento monetario

Aunque todas las miradas están puestas en el giro de política monetaria de la Reserva Federal, el Banco de Inglaterra (BoE) y el Banco de Japón (BoJ) también tienen previsto anunciar sus decisiones de tipos de interés esta semana. "Esperamos que el BoE mantenga los tipos sin cambios en el 3,75% el jueves, mientras que es probable que el BoJ suba su tipo de referencia del 1,00% al 1,25% el viernes. Aunque los mercados de divisas se preparan para la volatilidad, no esperamos que unas políticas monetarias más restrictivas socaven las perspectivas constructivas para la renta variable", apuntan en UBS.

"Seguimos calificando la renta variable de la Eurozona y de Japón como Atractiva, al tiempo que observamos un contexto favorable para las acciones del Reino Unido. La mejora de las perspectivas de beneficios en el Reino Unido debería ofrecer un contexto favorable para la renta variable. Un mayor endurecimiento monetario por parte del BCE no debería hacer descarrilar la mejora del ciclo de beneficios en Europa. Las sólidas perspectivas de beneficios de Japón y sus reformas estructurales deberían ayudar a la renta variable a resistir una política monetaria más restrictiva y la volatilidad a corto plazo del yen", argumentan.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían mantenerse posicionados para nuevas subidas de la renta variable mediante una amplia diversificación por regiones, sectores y factores de rentabilidad. La resiliencia del crecimiento económico y la ampliación de las ganancias en beneficios empresariales deberían ayudar a la renta variable a absorber un endurecimiento monetario moderado, mientras que la inversión sostenida en IA, electrificación y otras tendencias estructurales debería ofrecer un respaldo adicional".

08Sep

Europa está perdiendo competitividad en el sector de la electrónica y las TIC al centrar la producción en la fabricación de semiconductores para uso industrial, más que para aplicaciones de IA de vanguardia, avisa Crédito y Caución.

Miguel Ángel Valero

En pleno boom de la inteligencia artificial (IA) corporativa, en España nos encontramos ante un gran dilema: las empresas están acumulando licencias de IA, pero la productividad real no termina de despegar. Una investigación de Pleo revela que el 74% de los directivos financieros de las empresas en España admite haber invertido en herramientas de IA cuyo retorno de inversión (ROI) sigue siendo una incógnita.

El 45% de las compañías reconoce que la acumulación de software aislado ha generado sobrecarga y falta de conexión entre las herramientas. Además, pese a la adopción técnica de la IA, los equipos financieros pierden 25,6 horas semanales en tareas puramente administrativas y burocráticas (conciliaciones, búsqueda de recibos, etc.). Y el 59% admite pasar más tiempo controlando el gasto que en la estrategia de negocio.

Los datos muestran que sumar licencias no equivale a ganar eficiencia. El futuro no pasa por comprar más software, sino por integrar datos en tiempo real.

Crédito y Caución: la concentración en chip hace perder competitividad a Europa

Otra advertencia sobre la IA viene de Crédito y Caución. Un análisis de la aseguradora de Crédito de Atradius (controlado por GCO) destaca el auge de la IA, que sigue impulsando la producción y las ventas del sector de electrónica y TIC (tecnologías de la información y de comunicaciones) a nivel global. Estima un crecimiento del 11 % en 2026 y del 7,3 % en 2027. La inversión en centros de datos de IA sigue siendo el principal motor, ya que la combinación de las altas expectativas en torno a esta tecnología y su importancia geopolítica empuja a las empresas a realizar grandes inversiones.

Sin embargo, el informe avisa que Europa se sitúa a la cola de las perspectivas de crecimiento entre los mercados avanzados, con un 2,1 % este año, muy por debajo de la media global. Para 2027, se espera un repunte del 4,4% en la producción de electrónica y ordenadores, debido en gran medida al mayor gasto en defensa en la región.

Europa está perdiendo competitividad en el sector de la electrónica y las TIC al centrar la producción en la fabricación de semiconductores para uso industrial, más que para aplicaciones de IA de vanguardia. Para dinamizar la industria local, la Unión Europea ha aprobado la Ley de Chips, que contempla una inversión de 43.000 millones€ en la producción y la investigación de semiconductores, con el objetivo de reducir la dependencia de las importaciones procedentes de Asia y alcanzar una cuota del 20 % de la producción mundial de chips para 2030. Un reto que cada vez parece más difícil de alcanzar, advierte el informe de la aseguradora de Crédito.

A nivel global, se espera un aumento de la inversión en IA: el gasto mundial fue de 1,7 billones$ en 2025; para este año se espera que aumente hasta los 2,6 billones, y que alcance los 3,5 billones en 2027.

Sin embargo, existe mucha incertidumbre sobre la confianza en los beneficios de la IA, además de la elevada inversión que se necesita para generar la potencia de cálculo necesaria, los cuellos de botella provocados por el suministro energético y la regulación, y las dificultades que plantea la reconfiguración de las organizaciones. Otro de los riesgos para el sector es la disputa por el liderazgo en alta tecnología entre EEUU y China. El Gobierno norteamericano lleva años imponiendo restricciones para impedir que las empresas chinas adquieran tecnologías y equipos de fabricación de semiconductores estadounidenses. Y un deterioro de las relaciones entre ambas naciones puede afectar negativamente a las cadenas de suministro globales de las TIC y la electrónica.

OpenAI admite que sus agentes de IA siguen  por libre

OpenAI reconoce que un grupo de sus agentes de IA escribió en varios sitios de internet, alega que el sector "no tiene un estándar claro" sobre cómo reportar desalineamientos durante la fase de entrenamiento, evaluación y despliegue, y promete un marco de divulgación en próximas semanas. Implícitamente, admite que el proveedor de IA no va a avisar en tiempo real al usuarop de que su modelo se está comportando raro, porque hasta ahora ni siquiera tenía un procedimiento para hacerlo. 

Por otra parte, OpenAI desvela que sus agentes de IA trabajan 3,1 jornadas por cada una humana en investigación, pero no concreta cuánto de ese trabajo termina en producción, en algo útil.

Mientras, Microsoft estrena un Copilot que trabaja solo dentro de un Windows virtual. Project Opal recoge tareas de oficina de varios pasos (preparar una auditoría, clasificar tickets de sistemas) y las ejecuta por su cuenta dentro de un PC virtual con Windows. 

Incidentes de seguridad con bitcoin y con Gemini

Un grupo voluntario llamado Bitcoin Red Team usó modelos de IA para revisar el código de 390 repositorios de bitcoin y encontró 85 fallos críticos de seguridad en 27,5 horas. El exchange Boltz tuvo que parar operaciones para arreglar los suyos.

Tres excursionistas fueron rescatados después de planificar la ascensión con Google Gemini. Según la oficina del sheriff del condado de Siskiyou (EEUU), Gemini les recomendó "bastante menos comida y agua de la que el grupo necesitaba". Salieron a las 3 de la madrugada y coronaron a las 7 de la tarde, 16 horas después. Intentaron bajar de noche, llamaron al sheriff pidiendo indicaciones y pasaron la noche en Mud Creek Canyon. Lección del sheriff: "Siempre es aconsejable llamar antes del viaje a la estación local de guardabosques para asegurarte de tener la información más exacta, y nunca depender solo de la IA para planificar tu viaje". Google no se hace responsable.

Agentes de IA de Claude firman la primera demostración verificada del teorema de Fermat, uno de los problemas más famosos de la historia de las matemáticas. Los agentes completaron en 11 días una demostración del último teorema de Fermat verificable por ordenador, con 13 millones de líneas de código. Los matemáticos habían presupuestado años para ese trabajo.

Nscale dice tener 103.000 millones$ en ingresos ya contratados. La compañía de infraestructura de IA se lo enseñó a los inversores antes de una posible salida a Bolsa este mes. La cifra se habría duplicado después de que Anthropic firmara un acuerdo de 45.000 millones por su capacidad de cálculo.

02Sep

Preocupa la pérdida de competitividad de los fabricantes europeos en cuanto a la producción de vehículos eléctricos, que van ganando cuota de mercado: del 10% en 2020 al 59% en 2030.

Crédito y Caución ha analizado las perspectivas de crecimiento del sector de la automoción para 2026 y 2027 en Europa, que señalan una contracción de la producción del 0,6% por tercer año consecutivo, antes de recuperarse modestamente un 1,2 % en 2027.

El proteccionismo comercial, una transición desigual hacia los vehículos eléctricos  y la escasa confianza de los consumidores están lastrando la producción en la mayoría de los principales mercados. Se trata, además, de un sector muy expuesto a las tensiones geopolíticas, como ha quedado de manifiesto ante el anuncio de China de imponer estrictos controles de exportación sobre las tierras raras. Aunque la decisión se suavizó poco después, puso de manifiesto la vulnerabilidad de los fabricantes de automóviles occidentales debido a su elevada dependencia de minerales críticos.

Además de los factores geopolíticos, la evolución de la automoción también está muy ligada al poder adquisitivo de los hogares, que se está viendo mermado actualmente por los efectos del conflicto en Oriente Medio y las nuevas tasas arancelarias.

A todo ello se suma una pérdida de competitividad de los fabricantes europeos en cuanto a la producción de vehículos eléctricos, que van ganando cuota de mercado. El informe de la aseguradora de Crédito del grupo Atradius (controlado por GCO) estima que las ventas mundiales de vehículos híbridos y eléctricos representen el 59% de las ventas mundiales de vehículos ligeros para 2030, frente al 10% de 2020. 
Los fabricantes de piezas para vehículos con motor de combustión tendrán que adaptarse o se enfrentarán a la desaparición. La pregunta clave es cuánto tiempo más tendrán que invertir en tecnología de motores de combustión interna en lugar de centrarse por completo en la electrificación. 

En este escenario de incertidumbre, caída de la demanda y pérdida de competitividad, se está observando una reducción de los márgenes y un aumento de los retrasos en los pagos y de las insolvencias en los principales mercados. En Alemania, los fabricantes están aplicando importantes medidas de recorte de costes, entre las que se incluyen grandes recortes de plantilla, para seguir siendo competitivos. Además, los bancos se muestran cada vez más restrictivos a la hora de conceder préstamos a los proveedores del sector de la automoción.

Las empresas europeas se enfrentan a importantes retos que amenazan el dinamismo de este sector y están lastrando su crecimiento. Tendrán que aprovechar las escasas palancas actuales de impulso de la demanda, como la bajada de los precios, los incentivos a la compra y las políticas de reducción de CO₂, para volver a pisar el acelerador.

30Jul

La ausencia de señales claras sobre la dirección futura de la política monetaria reavivó las dudas sobre el grado de compromiso del nuevo presidente de la Fed con el control de la inflación, provocando una intensa venta de bonos del Tesoro estadounidense de largo plazo.

Miguel Ángel Valero

M2 es una medida de la oferta monetaria que suma M1 (dinero en circulación más depósitos a la vista), depósitos de ahorro, menores de 100.000$, y fondos monetarios. Viene a medir el dinero que se puede gastar de una forma prácticamente inmediata, ya que está disponible con suma rapidez. Un crecimiento rápido de la M2 puede señalar mayor liquidez en el sistema, lo que a veces precede a presiones inflacionistas o burbujas de activos. 

Por eso. los bancos centrales como el BCE o la Fed monitorizan la evolución de la M2 para calibrar el impacto de sus políticas sobre tipos de interés o reducción de balances. Además, las variaciones de M2 (en términos reales o frente a PIB) se suelen utilizar como señal de fase del ciclo crediticio y de riesgo.

Pues bien, la M2 estadounidense marca máximo histórico en 23,155 billones de dólares. Más dinero circulando justo cuando la Fed se plantea subir tipos por la inflación, como ha contado Dinero Seguro. 

El problema es que el presidente de la Fed, Kevin Warsh, evita ofrecer una guía clara sobre los próximos pasos de la política monetaria y tampoco precisa si respaldaría nuevas subidas de tipos en caso de que la inflación dejara de moderarse. En su argumentación, sostiene que el reciente repunte de las rentabilidades de mercado ya está contribuyendo a endurecer las condiciones financieras, reduciendo así la urgencia de actuar. Los inversores no tardaron en expresar su descontento, reduciendo exposición a la renta variable, la renta fija y el dólar. En el mercado de bonos, las ventas se concentraron especialmente en los tramos largos de la curva, impulsando la rentabilidad exigida al bono a 30 años hasta niveles no vistos en casi dos décadas y poniendo de manifiesto las dudas existentes sobre la capacidad de la Fed para anclar las expectativas de inflación a largo plazo.

El mercado recibió con frialdad el escueto estilo de comunicación de Kevin Warsh tras la decisión de la Reserva Federal de mantener los tipos sin cambios. La ausencia de señales claras sobre la dirección futura de la política monetaria reavivó las dudas sobre el grado de compromiso del nuevo presidente con el control de la inflación, provocando una intensa venta de bonos del Tesoro estadounidense de largo plazo.

Crédito y Caución: la energía y la caída de las importaciones lastran al comercio global

Se espera que el crecimiento del comercio mundial se ralentice en 2026, tras un 2025 más sólido de lo previsto, impulsado por la anticipación de los aranceles y la fuerte demanda de productos relacionados con la IA, especialmente procedente de Asia. Tal y como recoge el Economic Outlook de Crédito y Caución, el aumento de los precios de la energía, la menor demanda de importaciones y la continua incertidumbre en materia de política comercial situarán el crecimiento del comercio por debajo del 2 % en 2026, frente al 4,6 % del año anterior.

En 2025, se registró un robusto crecimiento del comercio de bienes relacionados con la IA, por encima del 35 %, lo que benefició a sectores como la electrónica, los productos farmacéuticos y químicos y la maquinaria, entre otros. Aunque se prevé que la inversión en infraestructuras de IA siga siendo dinámica este año, el conflicto en Oriente Medio empieza a tener ya consecuencias en la evolución del comercio mundial.

El cierre del estrecho de Ormuz ha provocado un aumento de los precios de las materias primas que no se registraba desde 2022. Las relacionadas con el sector alimentario subieron un 3 % en marzo con respecto al mes anterior y se espera que los índices de precios de los alimentos aumenten a lo largo del horizonte de previsión, aunque sea de forma marginal. Todo ello ha desencadenado una escalada inflacionista que afecta al poder adquisitivo de los consumidores. La inflación general de EEUU subió en mayo hasta el 4,2 % interanual, frente al 2,4 % de enero, y la inflación de la zona del euro lo hizo hasta el 3,2 %, frente al 1,7 % de enero. Además, la crisis energética ha reducido el volumen total de importaciones de los países importadores de energía, que disminuyen a medida que el mercado se adapta al aumento de los precios.

En la zona euro, las perspectivas comerciales también son débiles. El informe de la aseguradora de Crédito prevé un descenso de las exportaciones del 0,2 % en 2026. Además, se prevé que los exportadores pierdan cuota de mercado en el sector de bienes, lo que refleja una presencia limitada en sectores relacionados con la IA, de rápido crecimiento y con un intenso volumen comercial. El fuerte turismo internacional y los servicios comerciales transfronterizos suponen una gran ventaja para España y Francia, mientras que la economía alemana, orientada a la industria manufacturera, se enfrenta a unos costes de los insumos estructuralmente más elevados, lo que mantiene a su sector manufacturero bajo una intensa presión.

La duración del conflicto, con un débil alto el fuego, marcará la evolución del comercio a nivel global. Aunque el escenario base de Crédito y Caución parte de una reapertura gradual del estrecho y de una mayor relajación de los precios de la energía, los riesgos a la baja para las perspectivas siguen siendo elevados.

Ebury: la Fed es más cauta pero no cambia el ru

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, explica que la decisión de la Fed de mantener los tipos de interés sin cambios, ampliamente esperada por el mercado; “refleja la voluntad de seguir evaluando la evolución de la economía y de la inflación antes de realizar nuevos movimientos. Aunque algunos miembros del comité mostraron una postura más restrictiva, el mensaje principal es que la Fed considera que las condiciones actuales no justifican todavía una modificación de la política monetaria”.

La Fed reconoce que la economía estadounidense continúa mostrando una notable resiliencia, especialmente en el mercado laboral, mientras que las presiones inflacionistas, aunque más moderadas que en meses anteriores, siguen situándose por encima del objetivo del 2%. “Este escenario permite a la Fed adoptar una posición de espera, observando si la desaceleración de la inflación se consolida sin necesidad de endurecer aún más las condiciones financieras” señalan los analistas de Ebury.

La decisión transmite un mensaje de cautela más que de cambio de rumbo. La Fed evita comprometerse con futuras bajadas de tipos y mantiene abiertas todas las opciones para las próximas reuniones, dependiendo de la evolución de los datos macroeconómicos. Esta postura refuerza la idea de que el proceso de normalización monetaria será gradual y dependerá estrictamente de la trayectoria de la inflación y del crecimiento económico.

En consecuencia, “el escenario central sigue siendo el de unos tipos estables durante los próximos meses, con una elevada dependencia de los datos económicos. Para los mercados financieros y para el dólar, este mensaje supone una señal de continuidad y estabilidad, aunque la incertidumbre sobre el calendario de futuros movimientos continuará condicionando las expectativas de inversores y empresas”.

UBS: la renta fija de calidad asegura ingresos atractivos

La Reserva Federal mantuvo los tipos de interés sin cambios y se abstuvo de ofrecer demasiadas indicaciones sobre el futuro. "Sin embargo, los inversores interpretaron el resultado de forma dovish, lo cual es más coherente con nuestra visión de que la política monetaria se mantendrá sin cambios este año. Seguimos atentos a posibles cambios a más largo plazo en la forma en que la Fed comunica su política y gestiona su balance", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Los cambios específicos aún están por verse, y seguimos recomendando que los inversores mantengan asignaciones suficientes a renta fija de calidad dentro de sus carteras. Creemos que los rendimientos actuales ofrecen una oportunidad para asegurar ingresos atractivos, particularmente en bonos de calidad con vencimientos cortos y medios. Una exposición selectiva a segmentos del mercado de bonos con mayor rendimiento, como los mercados emergentes y el high yield, también puede ayudar a los inversores a construir unos ingresos de cartera más diversificados".

Eastspring: ralentización del crecimiento global por la guerra en Oriente Medio

Los analistas de la gestora de activos  Eastspring Investments esperan una ralentización del crecimiento global desde el 3,5% hasta el 3% a causa de la subida de precios del petróleo provocada por la guerra en Oriente Medio. Y habrá una mayor dispersión del crecimiento por países y sectores, dado el enorme gasto de capital en IA por parte de las grandes tecnológicas de EEUU. En Asia se esperan crecimientos superiores, lo que provoca que la inflación continúe en niveles elevados, con la excepción de China, afectada por la debilidad de su demanda interna. La política monetaria se endurecerá con subidas generalizadas de tipos, tanto en EEUU como en los países asiáticos, con la excepción de nuevo de China. Y en las divisas, los diferenciales del tramo corto de la curva de tipos empiezan a dejar de apoyar al dólar USA, mientras que sigue la divergencia entre las divisas asiáticas.

Eastspring Investments también menciona los principales riesgos para los mercados. En EEUU, la inflación y el crecimiento salarial, junto al enorme gasto de capital en infraestructuras de la IA. Otros riesgos son la recuperación del mercado laboral en EEUU que podría impulsar el crecimiento sin que aumenten  los salarios. Y por último, la inestabilidad geopolítica. 

La política monetaria ha pasado de una fase de relajación a otra de endurecimiento selectivo. Los analistas de la gestora asiática esperan que la Fed suba el tipo de los fondos federales en 25 puntos básicos (pb) en su reunión de septiembre u octubre, sobre la base de que el crecimiento esperado del empleo en EEUU seguirá siendo sólido, y la inflación subyacente seguirá siendo persistente. La debilidad en cualquiera de estos dos factores pondría en cuestión dichas previsiones. 

En ausencia de sorpresas negativas en empleo e inflación subyacente, se considera que los rendimientos de los bonos del Tesoro de EEUU necesitan que el nuevo presidente de la Fed, Warsh, cumpla con su retórica agresiva sobre la inflación para mantener las caídas en retornos. En Asia, es probable que se produzcan subidas de tipos allí donde la inflación, la presión cambiaria, o los balances externos, estén más tensionados. Es probable que los tipos oficiales suban en Indonesia, India, Corea, Filipinas y Taiwán.

Sigue sin vislumbrarse una solución duradera al conflicto entre Irán y Estados Unidos. Es probable que los alto el fuego sigan siendo frágiles en un futuro próximo. Por lo tanto, hay que seguir vigilando la posibilidad de que surjan tensiones derivadas de las relaciones entre China y Taiwán relativas al Estrecho, así como de las disputas entre China y Filipinas sobre los límites de las aguas territoriales.

29Jul

Gescooperativo recuerda que la principal enseñanza que deja la historia de los mercados es que las inversiones de largo plazo rara vez deberían depender del calendario: "En inversión, descansar no significa salirse del mercado; significa confiar en una estrategia bien construida".

Miguel Ángel Valero

Es más que evidente que la evolución del Euribor a 12 meses, índice usado para calcular el interés de las hipotecas variables, depende en gran medida del desarrollo del conflicto que azota Oriente Medio.Cuando EEUU e Irán se dedican a bombardear la zona, esta referencia tiende al alza. Y cuando pactan unos días o semanas de tregua, su valor se estabiliza o se reduce, como ocurrió en junio.Tras la reanudación de los bombardeos, pues, es fácil adivinar cuál ha sido el comportamiento de este índice hipotecario en las últimas semanas. Según los analistas del comparador financiero HelpMyCash.com, el Euribor ha subido en julio y acabará el mes con un valor cercano al 2,85%, ligeramente superior al de junio (2,798%). 

En consecuencia, las hipotecas variables que vayan a revisarse próximamente sufrirán un encarecimiento de más de 740€ de media al año. El analista hipotecario del comparador, Miquel Riera, explica que el valor de julio de 2026 (2,85%; aproximadamente) será sensiblemente superior al del mismo mes del año pasado (2,079%). Para una hipoteca variable media de 150.000€ a 25 años con un tipo de Euribor más 1% y revisión anual, eso supondrá pasar de pagar unas cuotas de 717€ mensuales a abonar unos 779 al mes: unos 62 más al mes y más de 740 más al año.

Las hipotecas variables que vayan a actualizarse próximamente con una revisión semestral también se encarecerán, dado que el valor del Euribor hace seis meses era del 2,245% (enero de 2026). Si se hace el cálculo con el ejemplo anterior, las cuotas subirán de 730 a 779€: unos 49 más al mes y algo más de 290 más al semestre.

Pero ¿qué tiene que ver el Euribor con el conflicto en Oriente Medio? Más de lo que parece. Miquel Riera explica que el precio del petróleo se dispara cada vez que hay un bombardeo en Oriente Medio, dado que los países de la zona son productores de crudo. Si se encarecen el combustible y la energía, sube también la inflación, lo que obliga al Banco Central Europeo (BCE) a incrementar sus tipos de interés para contener el coste de la vida en la Eurozona. “El euríbor representa el interés medio al que los principales bancos de la Eurozona se prestan dinero entre ellos. Por lo tanto, cuando se espera una subida de tipos por parte del BCE, este índice se adelanta y tiende al alza”. subraya. Su incremento en julio responde a las expectativas de los mercados financieros, que esperan que el BCE incrementará tipos en septiembre y, quizás, otra vez más antes de que termine el año.

¿El Euribor superará el 3%? Si Irán y EEUU pactan otra tregua antes de que termine el verano y alcanzan finalmente un acuerdo de paz, es probable que la inflación se modere y que no haya nuevas subidas de tipos por parte del BCE. En ese escenario optimista, el Euribor podría bajar y situarse en torno al 2,6%. En cambio, si esa tregua llega después de septiembre, tras una más que probable subida de tipos por parte del BCE, es probable que el índice se estanque alrededor del 2,8% hasta diciembre, según HelpMyCash. Y si no se alcanza un acuerdo de paz antes de que acabe el año, el Euribor alcanzará o incluso superará el 3% para finales del 2026, dado que la situación obligaría al BCE a incrementar sus intereses otra vez.

Ante este futuro incierto, Miquel Riera aconseja prudencia a los hipotecados a tipo variable: “Es fundamental que cada titular calcule si sería capaz pagar las cuotas con un Euribor al 3% o más. Y si cree que podría tener dificultades, es recomendable que pida cita a su oficina bancaria para explorar soluciones en caso de que se produzca el peor de los escenarios”.

Gescooperativo: el verano no es tiempo de mudanza en inversión

Cada verano vuelve a ponerse el foco en el comportamiento de los mercados durante agosto, un mes al que suele asociarse una mayor sensibilidad en los mercados, aunque la historia invita a mantener la confianza en las estrategias de inversión de largo plazo. La menor actividad de los mercados, el recuerdo de algunos episodios de elevada volatilidad y la ausencia de muchos inversores alimentan esa percepción. Sin embargo, la evidencia histórica dibuja un escenario bastante diferente, en el que los acontecimientos macroeconómicos y geopolíticos han tenido un impacto mayor que la estacionalidad del verano. 

Gescooperativo, la sociedad gestora de fondos de inversión del Grupo Caja Rural, dentro de su iniciativa de fomentar la cultura financiera y ayudar a los inversores a tomar decisiones más racionales, ha analizado qué ha ocurrido históricamente en los mercados durante el mes de agosto. Y la principal conclusión a la que llega desmonta el mito de que el verano, y especialmente agosto, constituye, por sí mismo, una razón para modificar una estrategia de inversión bien diseñada. 

Agosto suele registrar menores volúmenes de negociación en muchos mercados desarrollados debido al periodo vacacional. Eso hace que la variabilidad en el comportamiento de los mercados en los meses de agosto sea muy elevada y, por lo tanto, que la capacidad predictiva de esa estacionalidad se quede más limitada. La razón para que agosto mantenga esa fama de mes complicado tiene menos que ver con la rentabilidad que con el funcionamiento del propio mercado. 

"No es que agosto sea un mes especialmente negativo; lo que ocurre es que, al haber menos volumen de negociación, cualquier noticia puede tener una trascendencia mayor lo habitual", explican los expertos de Gescooperativo. "Una cosa es que exista una mayor sensibilidad a episodios puntuales de volatilidad y otra muy distinta asumir que agosto es un mes negativo para las Bolsas", añaden.

Es cierto que algunos de los sobresaltos bursátiles más recordados ocurrieron precisamente durante el mes de agosto. La rebaja de la calificación crediticia de EEUU en 2011 o las turbulencias provocadas por la devaluación del yuan chino en 2015 contribuyeron a consolidar la percepción de que agosto es un mes especialmente delicado. Ahora bien, convertir esos episodios excepcionales en una regla general para basar una decisión de salir del mercado en este mes, supone en sí misma un riesgo mucho mayor. Por ejemplo, agosto de 2020 fue especialmente positivo para los mercados bursátiles. Para el S&P 500 fue uno de los meses mejores del año con una subida del 7,19%, el Nasdaq avanzó el 9,7% y el Euro Stoxx 50 alrededor del 3,2%, lo que demuestra que agosto no necesariamente responde a la percepción de mes adverso para la renta variable.

Precisamente, ese sesgo de percepción es lo que explica algunos de los errores que muchos ahorradores cometen antes de marcharse de vacaciones. El primero consiste en vender posiciones "por si pasa algo". Desde un punto de vista emocional, puede parecer una decisión tranquilizadora, pero financieramente rara vez estjustificada. "Si nuestras circunstancias personales no han cambiado, tampoco debería hacerlo nuestra estrategia de inversión", señalan los expertos. "Seguimos teniendo el mismo horizonte temporal, las mismas necesidades y los mismos objetivos; las vacaciones no modifican ninguno de esos elementos".

Otro comportamiento habitual consiste en retrasar nuevas inversiones esperando una hipotética caída de los mercados durante agosto. En realidad, supone intentar anticipar el mejor momento para entrar en bolsa, una tarea extraordinariamente difícil incluso para los gestores profesionales. "El 'timing' es un factor del que el inversor minorista debería intentar alejarse. Ni siquiera los mejores gestores del mundo son capaces de identificar sistemáticamente el mejor momento para invertir", explican los especialistas de Gescooperativo.

A ello se suma la tentación de consultar la evolución de la cartera varias veces al día desde el lugar de vacaciones. “Estar informado siempre resulta positivo, pero convertir el descanso en un seguimiento permanente de los mercados suele favorecer decisiones impulsivas basadas en movimientos de corto plazo”, añaden. Por tanto, si durante las vacaciones las Bolsas sufren una corrección, la respuesta que deberían adoptar los inversores dependería sobre todo del trabajo realizado antes de invertir. “Si la cartera está correctamente diversificada y adaptada al horizonte temporal y al perfil de riesgo del inversor, una corrección puntual no debería obligar a tomar decisiones precipitadas. Además, conviene distinguir entre una caída provocada por un acontecimiento puntual y un cambio estructural en las perspectivas económicas o empresariales. Esa valoración requiere un análisis profesional y difícilmente puede hacerse observando únicamente la evolución diaria de los mercados”, explican los expertos.

Por ese motivo, desde la gestora de las Cajas Rurales consideran que revisar la cartera antes de las vacaciones solo tiene sentido cuando han cambiado las circunstancias personales del inversor o si este desea comprobar, junto con su asesor financiero, que la estrategia continúa alineada con sus objetivos. “Lo que no debería hacerse es modificar una cartera simplemente porque el calendario marque la llegada de agosto”, insisten los expertos.

Al final, la principal enseñanza que deja la historia de los mercados es que las inversiones de largo plazo rara vez deberían depender del calendario. Las vacaciones duran unas semanas; una estrategia de inversión puede acompañar al ahorrador durante décadas. Por eso, como resumen los especialistas de Gescooperativo: "En inversión, descansar no significa salirse del mercado; significa confiar en una estrategia bien construida".

La confianza del consumidor en EEUU y las apuestas se desploman

Mientras, en EEUU la confianza de los consumidores se deterioró en julio. El indicador elaborado por la Conference Board retrocedió hasta 90,8 desde el 92,2 correspondiente a junio. El mercado esperaba 92,3. Por componentes, la lectura de la situación actual cayó hasta niveles de 114,9 frente al 118,5 previo, mientras que el índice de expectativas se mantuvo estable en 74,7. La confianza del consumidor americano se resfría en el peor momento. Las familias ven el mercado laboral cada vez más flojo, y eso siempre acaba en la misma película: menos gasto.

Este dato se enlaza con otro: los ingresos de juego del Strip de Las Vegas caen por primera vez en cinco meses. Las Vegas es un termómetro estupendo del bolsillo americano. Cuando la gente tiene miedo, lo primero que recorta es lo prescindible: el casino, el show, la copa cara. Por eso este dato escuece. En junio, el dinero que se quedó el casino tras pagar a los ganadores cayó un 1,4% interanual en el Strip, hasta 754,7 millones$. Rompe cuatro meses seguidos de subidas. El conjunto de Nevada aún sube un 0,8%, hasta 1.340 millones. Ahora el matiz que lo cambia todo. El batacazo lo explica el baccarat, el juego de los grandes apostadores asiáticos, que se hundió un 22,4% hasta 610,7 millones. Un analista de JP Morgan apunta a que el Mundial de fútbol se llevó a esos grandes apostadores. Sin baccarat, el Strip habría subido un 2,1%. Susto más que sangría: el trimestre entero aún cierra un 5,9% arriba. Pero para MGM y el sector de ocio, la clave es si esto es un bache puntual del Mundial o el ciudadano norteamericano ya ha empezado a cerrar la cartera. Si el gasto discrecional flojea de verdad, casinos, hoteles y aerolíneas son los primeros en notarlo. Por tanto, atención.

Países Bajos: las empresas esperan un aumento de las insolvencias a corto plazo

En Países Bajos, las empresas muestran una mayor dependencia del crédito comercial que la media de Europa Central, a pesar de estar sufriendo retrasos en los pagos que impactan en el flujo de caja. Según el Barómetro de Prácticas de Pago en Países Bajos de Crédito y Caución, casi tres cuartas partes de las ventas B2B se realizan a crédito, lo que supone más de 20 puntos por encima de la media de la región. Siete de cada diez proveedores señalan retrasos por parte de sus clientes y una quinta parte de las facturas está vencida. Muchos clientes alargan los plazos de pago, trasladando sus necesidades de financiación a corto plazo a los proveedores.

Sobre la base del escenario actual, el 19% de las compañías prevé un aumento de las insolvencias a corto plazo y el 60% apunta a que el nivel de impagos se mantendrá elevado si el crecimiento económico sigue siendo moderado, las condiciones de financiación continúan siendo restrictivas y las tensiones geopolíticas siguen perturbando los flujos comerciales. La preocupación es mayor entre las empresas orientadas a la exportación, donde la menor demanda mundial y la incertidumbre en torno al comercio global podrían aumentar rápidamente el riesgo de dificultades financieras. 

La exposición al riesgo de crédito varía según los sectores. El comercio mayorista, las pymes y algunos segmentos del sector servicios se ven especialmente afectados debido a que los márgenes son ajustados y la liquidez es escasa. Muchas de estas empresas suelen enfrentarse a mayores pérdidas por impagos, a veces superiores al 5 %.

El tamaño del tejido productivo de Países Bajos refleja su capacidad de resistencia frente al riesgo de impago. Los grandes fabricantes parecen estar mejor protegidos y alegan su capacidad para fijar precios, la diversificación de sus fuentes de ingresos y la solidez de sus balances como razones por las que no prevén alteraciones importantes en sus márgenes. Otras empresas, en particular las pymes con una elevada exposición a los mercados globales, márgenes más ajustados o reservas financieras limitadas, prevén seguir enfrentándose a una situación de fragilidad.

Los retrasos en los pagos generan una reducción del margen de liquidez en el 23 % de los casos, una menor flexibilidad financiera en el 17 % y mayores necesidades de financiación en el 15 %.
Las empresas neerlandesas suelen combinar el control interno del crédito con la gestión externalizada del riesgo de crédito, incluido el seguro de crédito, ya que aseguran que esta combinación de herramientas les ayuda a gestionar de forma más eficaz el comportamiento impredecible de los pagos B2B en el actual entorno económico y comercial inestable.

De cara al futuro, el comportamiento de los pagos B2B en Países Bajos vendrá determinado cada vez más por factores económicos y geopolíticos externos. La elevada dependencia del crédito comercial implica que cualquier presión sobre la liquidez de los clientes se transmite rápidamente a lo largo de la cadena de suministro. Entre sus principales preocupaciones se encuentran también la evolución de la inflación, que puede repercutir en un menor margen comercial, y los cambios normativos.

Ebury: escenario optimista para las divisas latinoamericanas

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, contempla un escenario optimista para las divisas latinoamericanas pese al impacto de las tensiones geopolíticas globales. Mantiene una visión constructiva con respecto a la mayoría de las monedas latinoamericanas, apoyándose en el giro político hacia la derecha que se ha producido en la región, las elevadas tasas de interés reales en varios de sus países y unos precios de las materias primas persistentemente elevados.

Según el Latam FX Outlook, las divisas latinoamericanas mantienen un potencial de apreciación relevante, aunque el entorno sigue marcado por importantes focos de incertidumbre. Entre los principales riesgos señalados por la compañía destaca un endurecimiento sorpresivo de la política monetaria de la Reserva Federal, un retroceso brusco en los precios de las materias primas o la incapacidad política de los nuevos gobiernos de derecha de implementar medidas de consolidación fiscal ambiciosas. 

Ebury subraya diversos factores internos que podrían afectar la evolución de las monedas de la región:

  • Real brasileño: la economía está sorteando bien el shock externo gracias a los esfuerzos fiscales, aunque la atención del mercado se dirige ahora a las elecciones presidenciales de octubre, donde la subida en las encuestas del candidato Lula genera dudas sobre la consolidación fiscal a largo plazo.
  • Peso chileno: ha sido una de las monedas más afectadas por su alta exposición al shock energético y unos datos macroeconómicos más débiles. No obstante, los altos precios del cobre siguen siendo un factor estructural de apoyo y no contemplan recortes inmediatos de tipos por parte del Banco Central de Chile.
  • Peso colombiano: se consolida como la divisa más destacada de la región tras la victoria electoral de Abelardo de la Espriella, el repunte de los precios del petróleo y el agresivo ciclo de subidas por parte del Banco de la República. Ebury advierte, no obstante, que este rally podría estar sobreextendido ante los retos de la consolidación fiscal.
  • Peso mexicano: a pesar de la incertidumbre en torno a la renegociación del T- MEC, el inicio de las conversaciones envía una señal constructiva. Ebury espera un acuerdo reformado que propiciará ganancias moderadas para el peso mexicano, impulsado por la fortaleza de la economía estadounidense, las remesas y la tendencia al nearshoring.
  • Sol peruano: la victoria de Keiko Fujimori ha disipado los riesgos de mayor intervencionismo estatal, allanando el camino para reformas que fortalecerán los fundamentos macroeconómicos de Perú. Apoyado por un crecimiento sólido y los altos precios del cobre, Ebury mantiene una visión constructiva con respecto al sol, pero con riesgos como El Niño.
22Jul

El presidente de EEUU ya ha fijado agosto de 2028 como fecha límite para que los fabricantes de medicamentos genéricos trasladen su producción a EEUU si quieren evitar un arancel del 100% sobre las importaciones.

Miguel Ángel Valero

Los ataques iraníes sobre bases estadounidenses han provocado víctimas mortales y han incrementado la presión militar sobre infraestructuras civiles en Kuwait. Al mismo tiempo, EEUU ha ampliado sus operaciones contra infraestructuras de comunicaciones. El petróleo encadena su cuarta sesión consecutiva de avances, impulsado por el recrudecimiento de las tensiones geopolíticas después de que el presidente Trump rebajara las expectativas de una negociación inminente con Irán y amenazara con ampliar el alcance de los ataques. Advirtió de represalias si los rebeldes hutíes respaldados por Teherán interrumpen el tráfico marítimo en el mar Rojo y reiteró la posibilidad de actuar contra la zona de Montaña Pickaxe, una instalación presuntamente vinculada al programa nuclear iraní.

Este escenario está impulsando nuevamente al alza los precios de la energía. El Brent ya supera los 90$ por barril y, lo que resulta especialmente preocupante para Europa, el precio del gas se aproxima a los máximos registrados en marzo, superando los 60 €/MWh justo antes de la reunión del 23 de julio del Banco Central Europeo (BCE).

Pero lo que más preocupa es que Trump prepara una nueva batería de aranceles para sustituir el gravamen del 10% actual, cuya vigencia expira este viernes 24 de julio. Los nuevos gravámenes, aún pendientes de anuncio, estarían dirigidos a todos los países que, a juicio de Washington, no están haciendo lo suficiente para frenar el comercio de bienes producidos con trabajo forzoso. Para ello, la Administración se apoyará en la investigación sobre prácticas comerciales desleales de la sección 301. Trump ya recurrió a esta legislación en su primer mandato, cuando inició la guerra comercial con China, tarificando algunos productos hasta el 25%. 

En este contexto, la nueva propuesta ofrecería a la Administración una alternativa al actual arancel global del 10% aplicado bajo la Sección 122, sustituyéndolo por un mecanismo con mayor respaldo jurídico y, previsiblemente, de carácter permanente.

La iniciativa se produce después de que, la semana pasada, la Administración anunciase tasas del 25% sobre importaciones procedentes de Brasil, que han entrado en vigor el 22 de julio. Además, EEUU también comunicó la imposición de aranceles del 50% sobre productos canadienses –como el vino, cemento o sticks de hockey– que representan 20.000 millones$ en importaciones. 

Por otro lado, Trump ya ha fijado agosto de 2028 como fecha límite para que los fabricantes de medicamentos genéricos trasladen su producción a EEUU si quieren evitar un arancel del 100% sobre las importaciones. Además, el presidente ha advertido de que aquellos que no se adapten a esta exigencia se enfrentarán a gravámenes del 200% a partir de agosto de 2029 –una vez concluido su mandato–. Los medicamentos afectados abarcarían una amplia gama de tratamientos esenciales, desde analgésicos y antibióticos hasta anticonceptivos y fármacos para controlar el colesterol.

Entre los socios comerciales de Washington, India sería el país más perjudicado, al ser el principal proveedor de medicamentos genéricos para el mercado estadounidense. Los productos farmacéuticos se encuentran entre las tres principales exportaciones indias a EEUU y alcanzaron un valor de 10.500 millones$ durante el ejercicio 2024-2025, según datos del Ministerio de Comercio indio.

La medida busca incentivar la producción farmacéutica dentro de EEUU, aunque su puesta en funcionamiento requeriría años y fuertes inversiones. Además, podría tener efectos contraproducentes sobre el mercado: a diferencia de los fabricantes de medicamentos de marca, los productores de genéricos compiten fundamentalmente en precio. Forzar el traslado de la producción a EEUU eliminaría buena parte de la ventaja de costes de los productores extranjeros, lo que podría traducirse en precios más elevados para los consumidores o incluso la retirada de comercialización en el mercado estadounidense.

Crédito y Caución: la geopolítica genera morosidad

El 60% de las empresas españolas sufre el impacto negativo de la morosidad, según el último Estudio de Gestión del Riesgo realizado por Crédito y Caución e Iberinform. La morosidad genera pérdida de ingresos para el 48% de las empresas, incrementa los costes financieros en el 23% de los casos, y pone en riesgo la continuidad del negocio para el 8,1% de las compañías. Todo ello supone un freno en la capacidad de expansión de la actividad comercial al menos para el 21% de las empresas.

El 70% de las empresas tiene que aceptar plazos de pago superiores a los deseados para poder mantener su cartera de clientes en sus operaciones B2B (entre empresas), principalmente por la falta de liquidez de sus clientes. La capacidad de los autónomos para imponer plazos de pago se reduce al 14%. En el caso de la pyme, este valor alcanza el 36% y se sitúa al 46% en la gran empresa. 

El Estudio de Gestión del Riesgo detecta diversos déficits en la gestión de la política de riesgos comerciales de las empresas. Solo el 23% de las empresas españolas ha creado comités de riesgos comerciales que permiten la revisión, aprobación y recomendación de límites en la exposición al riesgo para controlar de forma sistemática y transversal la evolución de la cartera de clientes. La existencia de unidades de riesgos sigue registrando valores muy bajos: solo el 19% de las empresas cuenta con áreas especializadas en la gestión del riesgo de crédito comercial.

Además del riesgo de crédito de sus clientes, las empresas señalan los principales retos actuales para su actividad comercial como es el la incertidumbre del entorno geopolítico (47%), el entorno económico general (39%), las cargas burocráticas y normativas (38%), los costes laborales (38%), los márgenes comerciales (32%) y las dificultados por captar nuevos clientes (27%).  Además, un 15% señala la adaptación tecnológica a la IA entre sus retos. De hecho, sólo un 2% de las empresas ya ha implementado este tipo de herramientas para la gestión del riesgo de crédito, aunque el 31% tiene planeado su implementación en el corto plazo.

UBS: el impacto de los nuevos aranceles será limitado

La administración Trump se prepara para anunciar nuevos aranceles que sustituyan a los gravámenes que están a punto de expirar, además de ampliar el uso de medidas comerciales específicas por industria y por país. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque los próximos anuncios de política comercial podrían generar volatilidad puntual, no esperamos un aumento significativo en la tasa arancelaria efectiva de EEUU y prevemos un impacto limitado en el mercado en general dentro de nuestro escenario base. El crecimiento de los beneficios empresariales sigue siendo el principal motor de las acciones globales, mientras que se espera que los rendimientos de los bonos retrocedan gradualmente a medida que se alivien las presiones inflacionarias. Dicho esto, la diversificación de la cartera sigue siendo esencial, ya que determinadas empresas o sectores podrían verse afectados de forma desproporcionada por las políticas arancelarias".

"En general, vemos un potencial alcista de en torno al 10% para las acciones globales (MSCI All Country World Index) hasta mediados de 2027, y creemos que los inversores deberían ampliar su exposición a distintas regiones para captar un abanico más amplio de oportunidades y motores de crecimiento, así como para gestionar los riesgos de valores individuales. Elevamos la calificación de la renta variable europea a Atractiva y seguimos apostando por las acciones estadounidenses y asiáticas. Prevemos un crecimiento de los beneficios globales del 21% en 2026, seguido de otro año sólido en 2027", añade.

"Mantenemos una visión constructiva sobre las acciones de mercados emergentes y favorecemos una exposición diversificada para gestionar el riesgo de concentración y aprovechar la ampliación de los motores de beneficios. Nuestras preferencias actuales incluyen China continental, Corea del Sur, India (elevada a Atractiva) y Malasia", señalan Laura Smith, analista, y Maximilian Kunkel, director de Inversiones para CEEMEA.

"Aunque los desencadenantes de la volatilidad puedan cambiar con el tiempo —desde cambios en la política de los bancos centrales hasta eventos geopolíticos—, la necesidad de contar con un enfoque de inversión sólido y adaptable se mantiene constante. En lugar de intentar predecir el futuro, los inversores pueden prepararse para una variedad de resultados construyendo carteras que sean resilientes tanto en escenarios a la baja como en escenarios base y al alza", apuntan Dirk Effenberger, responsable de Riesgo de Inversión, y Sagar Khandelwal, estratega.

"El cambio demográfico está llamado a ser una fuerza determinante para las economías y los mercados en las próximas décadas, ya que el envejecimiento de la población probablemente ralentizará el crecimiento, redefinirá la dinámica de la inflación y creará un contexto más exigente para los rendimientos de los activos a largo plazo. En cuanto a la asignación estratégica de activos, esto apunta a un entorno de rentabilidad más exigente, particularmente para las acciones y el crédito de menor calidad, mientras que los bonos soberanos enfrentan fuerzas contrapuestas entre la demanda de activos refugio y las presiones fiscales", subraya Alan Zlatar, responsable de Asignación Estratégica de Activos.

Evli sobre pondera renta variable emergente

Por su parte, en la gestora nórdica Evli sugieren que los inversores sigan sobre ponderando la renta variable en sus carteras durante los próximos 6/12 meses, ya que las condiciones continúan favoreciendo esta clase de activo: una economía resiliente, beneficios empresariales al alza y la continuidad del ciclo de inversión en IA. Por regiones, Evli sobre pondera la renta variable de mercados emergentes e infra pondera la europea, mientras mantiene una posición neutral en la estadounidense. En renta fija, la gestora nórdica prefiere los bonos corporativos frente a la deuda soberana. 

Evli también sugiere que los inversores mantengan un posicionamiento equilibrado en sus carteras para poder resistir los riesgos potenciales del entorno actual: subida de los tipos de interés, posible endurecimiento monetario y una potencial reversión del ciclo actual de IA. 

La asignación de activos de Evli para el segundo semestre de 2026 es: 

  • 1. Sobre ponderar la renta variable y recoger algunos beneficios de forma moderada. Evli mantiene una posición sobre ponderada en renta variable para el segundo semestre del año porque el entorno de mercado sigue siendo favorable y las perspectivas económicas son sólidas. A comienzos de junio, la gestora nórdica ajustó ligeramente sus posiciones, avanzando hacia una asignación equilibrada y algo más flexible, coherente con una visión positiva a largo plazo para los próximos seis a doce meses. En conclusión, “seguimos prefiriendo la renta variable frente a la renta fija, por un margen claro aunque moderado”, según el director de Fondos Sistemáticos y gestor sénior de carteras en Evli Fund Management, Peter Lindahl. 
  • 2. Mejora del entorno macroeconómico y expectativas positivas de beneficios Según Peter Lindahl, los fundamentales siguen respaldando la tendencia alcista del mercado. El entorno macroeconómico ha mejorado gracias a la recuperación del sector manufacturero y a la situación favorable de la economía estadounidense. Los beneficios empresariales del primer trimestre fueron sólidos, impulsados por temas relacionados con la IA, y las ratios de revisión de beneficios a largo plazo se sitúan muy por encima de sus medias. Este contexto se combina con un sólido ciclo de inversión de capital y un menor riesgo geopolítico, tras el acuerdo entre Estados Unidos e Irán que ha reducido las tensiones y los precios de la energía. Por ello, el experto de Evli considera que “el argumento constructivo parece intacto, no agotado”, porque el final del ciclo de inversión en IA aún no está a la vista y los factores que impulsan el ciclo alcista siguen presentes. 
  • 3. Preferencia por la renta variable de mercados emergentes frente a Europa La gestora nórdica Evli sobre pondera la renta variable de mercados emergentes por tres razones: una fuerte demanda de hardware tecnológico, valoraciones todavía moderadas y una evolución de precios relativamente sólida, lo que permite obtener exposición al tema de la IA a un precio más razonable. A 15 de junio, la exposición a renta variable de mercados emergentes había ganado un 27% en euros, el doble que el índice All-Country World. Desde mayo, Evli infra pondera la renta variable europea porque las previsiones de crecimiento se han revisado a la baja y el crecimiento de los beneficios empresariales siguió siendo débil en la primera parte del año. EEUU se mantiene neutral como ancla y centro del tema de la IA.
  • 4. Preferencia por los bonos de alto rendimiento frente a la deuda soberana Evli opta por el riesgo de crédito frente al riesgo de tipos de interés. La sobreponderación de la gestora nórdica en High Yield se explica por la resiliencia de la economía, unos fundamentales empresariales saludables y un contexto constructivo de beneficios, así como por unos niveles de rentabilidad atractivos. En deuda soberana, Evli mantiene una infraponderación porque el riesgo es asimétrico. Si una economía sólida y una inflación persistente empujaran al alza las rentabilidades a largo plazo, la exposición a duración no sería aconsejable. En conclusión, Evli prefiere asumir riesgo de crédito y se muestra reticente a asumir riesgo de tipos de interés. 
  • 5. Riesgos probables en los mercados. Peter Lindahl describe los riesgos a los que se enfrentan los mercados durante el resto de 2026: tipos de interés, endurecimiento monetario y reversión del ciclo de IA.
    • Aumento de las rentabilidades de la deuda soberana: Dada la inflación persistente en Estados Unidos y la resiliencia de la economía, la rentabilidad del bono a 10 años podría superar el 5%. Se trata de un nivel que históricamente ha pesado sobre la renta variable, en particular sobre los valores de crecimiento con múltiplos más elevados que han liderado el mercado. 
    • Endurecimiento monetario: Si la inflación persiste, los bancos centrales podrían adoptar una postura más restrictiva. 
    • Reversión del ciclo de IA: Esta sería la mayor amenaza para el ciclo actual. El inicio de una fase de mega-OPV constituye una prueba a corto plazo, porque el mercado debe absorber tres salidas a bolsa de gran tamaño con un valor combinado estimado de 4 billones$. La facilidad con la que lo haga ofrecerá información sobre el apetito de riesgo de los inversores.