29Oct

Los mercados reclaman un rápido desenlace en los reemplazos dentro del Banco Central Europeo: presidencia, consejera, economista jefe. No quieren volatilidad adicional en un momento de elevada fragilidad.

Miguel Ángel Valero

El anuncio de la renuncia de Christine Lagarde a agotar su mandato al frente del Banco Central Europeo (BCE) -dejará la presidencia el 7 de febrero de 2027, 9 meses antes del 31 de octubre- eclipsa las decisiones del Consejo de Gobierno. La jugada de Lagarde es inteligente ante el goteo de salidas: el 3 de enero se va la alemana Isabel Schnabel, consejera de mercados financieros y que pertenece al Comité Ejecutivo, lo mismo que el irlandés Philip Lane, economista jefe, que se va el 1 de junio. La decisión de Lagarde no solo facilita la negociación en bloque de los tres cargos más deseados del BCE, sino que también permite que sea el Gobierno francés de Emmanuel Macron quien participe en las conversaciones, antes de las elecciones presidenciales de abril.

Ahora, los Estados de la Eurozona propondrán sus candidatos, y uno de ellos será elegido por el Eurogrupo (formado por los ministros de Finanzas de la zona euro). Tras pasar por el Consejo de Gobierno del BCE y por el Parlamento Europeo, será el Consejo Europeo quien tomará la decisión final.

Lagarde ha hecho un movimiento muy parecido al de François Villeroy en el Banco de Francia en junio. Adelantó un año su salida como gobernador, permitiendo que su sucesor fuera nombrado por Macron y no por el posible ganador de las elecciones presidenciales. 

La todavía presidenta del BCE ya tiene dos candidatos para sucederla: el español Pablo Hernández de Cos, exgobernador del Banco de España y actual director gerente del Banco Internacional de Pagos de Basilea, y el holandés Klaas Knot, exgobernador del Banco Central de Países Bajos, Klaas Knot. Quien sea el presidente del BCE (puede surgir un 'tapado', como sucedió con Lagarde hace ocho años) determinará la identidad y nacionalidad de los sustitutos de Isabel Schnabel y de Philip Lane.

De momento, Francia (Lagarde), Alemania (Schnabel), España (Luis de Guindos, que era vicepresidente), Irlanda (Lane) pierden puestos en el BCE. Lo gana Croacia (en junio de 2026 Boris Vujčić reemplazó a De Guindos). Mantienen su peso Italia (Piero Cipollone) y Países Bajos (Frank Elderson).

A partir de aquí, quinielas: Elderson, el miembro del Consejo de Gobierno más antiguo (lleva desde diciembre de 2020), puede renunciar para que su compatriota acceda a la presidencia. Alemania parece más interesado en el cargo de economista jefe (al que aspira también Francia) que en el de presidente.

Pablo Hernández de Cos goza de un indiscutible prestigio en toda Europa, mientras que a Knot le puede perjudicar su alineamiento con los 'frugales' y con el Bundesbank alemán durante la crisis del euro, sobre todo entre los países del Sur de Europa, los famosos PIGS.

Para acceder a la presidencia del BCE, se necesita mayoría reforzada: voto favorable de 16 de los 21 países, siempre que sumen el 65% de la población. Eso significa el 'nihil obstat' de Alemania y de Francia.

Malas perspectivas para la inflación y para el crecimiento

Mientras, el Consejo de Gobierno ha decidido mantener sin variación los tres tipos de interés oficiales del BCE:  los tipos de interés aplicables a la 2,5% el de facilidad de depósito, 2,65% el de las operaciones principales de financiación y 2,9% el de la facilidad marginal de crédito. Los precios de la energía han continuado subiendo, lo que plantea riesgos al alza para las perspectivas de inflación y a la baja para las perspectivas de crecimiento. Aunque los efectos de la perturbación energética aún no se han materializado plenamente, la inflación subyacente se ha mantenido en general estable hasta ahora y los salarios no muestran una respuesta sustantiva en esta fase. El mayor alcance y duración de la perturbación energética, así como las implicaciones para los efectos indirectos y de segunda vuelta, probablemente impulsarán la inflación y frenarán el crecimiento. Las condiciones de financiación se han endurecido desde la última reunión del Consejo de Gobierno, lo que probablemente afectará a la inflación y al crecimiento. 

El Consejo de Gobierno tiene el compromiso de definir la política monetaria de manera que asegure que la inflación se estabilice en su objetivo del 2% a medio plazo. El Consejo de Gobierno sigue estando en buena posición para navegar la elevada incertidumbre actual y aplicará un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de esa política. En particular, sus decisiones sobre los tipos de interés se basarán en su valoración de las perspectivas de inflación y de los riesgos a los que están sujetas, teniendo en cuenta los nuevos datos económicos y financieros, la dinámica de la inflación subyacente y la intensidad de la transmisión de la política monetaria, sin comprometerse de antemano con ninguna senda concreta de tipos. 

Lagarde reconoce que los datos más recientes sugieren que la economía de la zona del euro continuó creciendo en el tercer trimestre del año. Los servicios han experimentado una recuperación, tras perder impulso al inicio del conflicto en Oriente Próximo. Las manufacturas, los servicios digitales y las exportaciones se están beneficiando de la inversión empresarial relacionada con la IA. El gasto público en infraestructuras y defensa también está apoyando la actividad. Estos factores deberían seguir respaldando el crecimiento a corto plazo. Al mismo tiempo, las nuevas subidas de los precios de la energía han afectado a la confianza de los consumidores, y es probable que el aumento de los costes de financiación lastre el crecimiento. La tasa de desempleo se mantuvo en el 6,4 % en agosto. El crecimiento del empleo y de la población activa sigue siendo débil, aunque la productividad se ha recuperado gradualmente.

A medio plazo, la mejora de la confianza y de las rentas reales, impulsada por una disminución gradual de los precios de la energía y por la fortaleza del mercado de trabajo, debería estimular la demanda interna. La inversión en actividades relacionadas con la IA y el gasto público en infraestructuras y defensa también deberían seguir apoyando el crecimiento. Las exportaciones deberían repuntar gracias al vigor de la demanda externa. Un mayor crecimiento potencial requiere reformas estructurales y debe estar respaldado por unas finanzas públicas saneadas. 

La sostenibilidad fiscal es un ancla fundamental para la estabilidad económica más general. Las respuestas fiscales a la perturbación energética deben ser temporales, específicas y adaptadas. Simplificar y armonizar las normas en el conjunto del mercado único de la UE, acelerar la transición energética y completar la unión de ahorros e inversiones son elementos esenciales para que nuestra economía sea más dinámica y resiliente. 

Ahora que el proceso para acordar el marco legislativo del euro digital entra en su fase final, la presidenta del BCE reitera la importancia de alcanzar un acuerdo sobre el Paquete de la moneda única lo más rápido posible. 

El indicador prospectivo de seguimiento de los salarios del BCE sugiere que el crecimiento de los salarios negociados fluctuará entre el 2,5% y el 2,8% en los meses que quedan de 2026 y se situará en un promedio del 2,6% en los tres primeros trimestres de 2027. Aunque las expectativas de inflación en horizontes más cortos han aumentado, la mayoría de las medidas de las expectativas de inflación a largo plazo se sitúan en torno al 2%, lo que apoya la estabilización de la inflación en niveles próximos al objetivo a medio plazo. 

Los precios de la energía se han incrementado por encima de la trayectoria de referencia prevista en las proyecciones de los expertos del BCE de septiembre, lo que probablemente hará que la inflación siga aumentando a corto plazo y mantendrá la inflación general muy por encima del objetivo en los próximos trimestres. Posteriormente, el descenso de la inflación de la energía, junto a los efectos de unos tipos de interés más elevados, debería respaldar el retorno de la inflación al objetivo. 

 Los riesgos para las perspectivas de crecimiento apuntan a la baja, debido, en particular, al conflicto en Oriente Próximo y a los últimos acontecimientos en la guerra injustificada de Rusia contra Ucrania. La persistencia de las perturbaciones del suministro de energía podría hacer que los precios energéticos suban en mayor medida y durante más tiempo de lo previsto actualmente, lo que afectaría a las rentas reales, al gasto y a la inversión.

Un deterioro de la confianza de los mercados financieros mundiales o una intensificación de los efectos de contagio a los mercados internacionales de renta fija podrían endurecer las condiciones de financiación, lo que frenaría la demanda. La incertidumbre fiscal podría también endurecer aún más las condiciones de financiación y debilitar la confianza, lo que reduciría el consumo y la inversión.

Un resurgimiento de las tensiones comerciales entre las principales economías podría alterar adicionalmente las cadenas de suministro, reducir las exportaciones y debilitar el consumo y la inversión. 

Por el contrario, el crecimiento podría ser mayor si la economía y los mercados energéticos se adaptaran más rápido de lo previsto a la disrupción causada por los actuales conflictos o si estos se resolvieran de manera duradera. La adopción de nuevas tecnologías por las empresas de la zona del euro y el gasto público en infraestructuras y defensa, así como las reformas orientadas a mejorar la productividad y completar el mercado único de la UE, podrían impulsar el crecimiento más de lo esperado. 

Los riesgos para las perspectivas de inflación apuntan al alza, debido, en particular, al conflicto en Oriente Próximo y a los últimos acontecimientos en la guerra injustificada de Rusia contra Ucrania. La perturbación energética podría intensificarse aún más y sus efectos sobre otros precios y sobre los salarios podrían ser mayores de lo previsto actualmente. Los precios del gas, en particular, podrían aumentar si se produjeran nuevas alteraciones en el suministro o coincidiera un invierno inusualmente frío con los bajos niveles de almacenamiento. Cuanto más tiempo se mantengan los precios de la energía en niveles elevados, mayor será la probabilidad de que impulsen al alza la inflación general a través de efectos indirectos y de segunda vuelta. 

Nuevas tensiones comerciales podrían dar lugar a una mayor fragmentación de las cadenas de suministro mundiales, restringir el abastecimiento de materias primas fundamentales y agudizar las limitaciones de capacidad en la economía de la zona del euro. Fenómenos meteorológicos extremos, que podrían verse reforzados por una intensificación de las manifestaciones de El Niño, y una mayor propagación de las crisis climática y de la naturaleza en general, podrían hacer que los precios de los alimentos suban más de lo esperado. 

En cambio, la inflación podría ser menor si los conflictos geopolíticos en curso se resolvieran de forma duradera o si los efectos indirectos o de segunda vuelta de la subida de los precios de la energía fueran menos pronunciados de lo previsto. 

Un aumento de la volatilidad y de la aversión al riesgo en los mercados financieros, unido a unos tipos de interés a largo plazo más elevados, podría afectar a la demanda y, en consecuencia, reducir también la inflación.

A pesar de las mayores necesidades de financiación de existencias y capital circulante, se ha reducido la demanda de crédito de las empresas, debido, en particular, a unos tipos de interés más elevados. 

Ebury: cuanto antes se conozca al sucesor de Lagarde, mejor

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, considera que un proceso prolongado para elegir al sucesor de Christine Lagarde al frente del BCE podría introducir una mayor volatilidad en los mercados financieros europeos, incluido el de divisas, en un momento de especial fragilidad. La firma señala que el impacto sobre la cotización del euro dependerá también del perfil del próximo presidente de la institución, aunque no espera que el relevo modifique la trayectoria de los tipos de interés a corto plazo. Matthew Ryan, responsable de Estrategia de Mercados de Ebury, analiza las implicaciones de este relevo para la política monetaria europea y los mercados de divisas: “Tras meses de especulaciones, los rumores se han confirmado: Christine Lagarde abandonará la presidencia del BCE en febrero, unos nueve meses antes de que concluya su mandato. La decisión sobre el momento de su salida parece responder, al menos en parte, a motivos políticos. Su marcha anticipada permitiría elegir a su sucesor antes de las elecciones presidenciales francesas de primavera, en las que, según las encuestas, podría imponerse la derecha. De este modo, Macron y Merz conservarían el control sobre el proceso de designación. El momento elegido dista mucho de ser el ideal para el BCE. La salida de Lagarde se produce en un contexto en el que la guerra de Irán mantiene la inflación muy por encima del objetivo del banco central, una situación que previsiblemente se prolongará durante algún tiempo. Los mercados europeos de deuda también se encuentran sometidos a fuertes tensiones, con el diferencial de rentabilidad entre los bonos franceses y alemanes en su nivel más elevado desde 2011. Klaas Knot y Pablo Hernández de Cos se perfilan como los principales candidatos a sucederla. Knot, partidario de una política monetaria más restrictiva, probablemente reforzaría las expectativas de nuevas subidas de los tipos de interés, lo que podría favorecer la apreciación del euro. Hernández de Cos, de perfil más moderado en materia monetaria, previsiblemente otorgaría mayor importancia al crecimiento económico y a la estabilidad de los mercados de deuda, una cuestión especialmente relevante en un momento de fuertes tensiones sobre la deuda soberana francesa. No esperamos que el relevo en la presidencia del BCE modifique la trayectoria de los tipos de interés a corto plazo. Aunque el presidente establece la agenda de la institución, en última instancia su voto es uno más dentro del Consejo de Gobierno y rara vez se impone al consenso. No obstante, un proceso de sucesión prolongado podría introducir volatilidad adicional en los mercados en un momento de especial fragilidad. Por ello, cuanto antes se anuncie el nombre del sucesor, mejor”. 

Pictet: "La capitana se va, pero el rumbo permanece"

Nadia Gharbi, economista para Europa en Pictet WM, lo resume muy gráficamente: "La capitana se va, pero el rumbo permanece". El BCE está cerca del final de su ciclo de endurecimiento. Como era de esperar, el BCE mantiene sus tipos de política monetaria. Su presidenta Lagarde ha señalado que la decisión ha sido unánime, que el Consejo de Gobierno sigue "bien situado para navegar la elevada incertidumbre actual" y que continuará el enfoque "dependiente de los datos, reunión a reunión" para determinar la política monetaria. El tono general ha sido menos agresivo que en septiembre. Lagarde ha subrayado la ausencia de efectos de segunda ronda. También dos cambios clave desde la reunión anterior: los precios de la energía y el mayor coste de la financiación a largo plazo, con efecto en el crecimiento y las perspectivas de inflación.  Ha añadido que la situación podía justificar un aumento de tipos, pero "tendremos nueva información" -incluyendo nuevas proyecciones, dos cifras adicionales de inflación, datos de PIB, de salarios negociados y dos rondas de índices manufactureros PMI hasta la reunión de diciembre-.El caso es que el endurecimiento monetario afecta a la economía real, lo que probablemente se intensifique.  Los precios de la energía son una variable crítica. Cuanto más tiempo permanezcan altos, mayor el riesgo de efectos de segunda ronda.  Pero unas condiciones de financiación más estrictas pueden ser un lastre cada vez más visible en el crecimiento económico.En conjunto estimamos que el BCE está cerca del final de su ciclo de endurecimiento monetario, especialmente a la luz de las recientes encuestas.

No ha habido grandes sorpresas respecto a la posible respuesta del BCE ante el aumento de las rentabilidades a vencimiento de la deuda soberana. Lagarde ha destacado los factores globales - precios del petróleo, emisión de deuda relacionada con la Inteligencia Artificial y aumento del tipo de interés neutral. Pero ha indicado que el BCE dispone de "las herramientas adecuadas para abordar interrupciones de la transmisión monetaria, con criterios y condiciones bajo bien conocidos las que se aplican".  De hecho, estimamos que el listón para una intervención del BCE sigue alto.

Ha habido muchas preguntas sobre por qué Lagarde dimitirá el 7 de febrero de 2027, antes de tiempo. Ha explicado que "quiero tener libertad de expresión y de implicación en otros asuntos, no solo europeos". Lagarde presidirá su última reunión de política monetaria el 4 de febrero. Así que la del 17 de marzo será presidida por un nuevo presidente. Pablo Hernández de Cos de España y Klaas Knot de Países Bajos son los principales candidatos. Ambos son exgobernadores de sus bancos centrales y han estado al mando en crisis pasadas. Otros nombramientos clave incluyen los sucesores de Isabel Schnabel, responsable de operaciones de mercado, y de Philip Lane, el economista jefe.

Robeco: subida de 25 pb en diciembre

Rikkert Scholten, estratega de Robeco, apunta: El BCE mantiene las tasas sin cambios, pero mantiene vivas las expectativas de una subida en diciembre. Sin sorpresas. Conforme a lo esperado, el BCE decidió mantener los tipos de interés sin cambios. Fue una decisión unánime. Lenguaje del comunicado: Equilibrado. Se reconoce tanto el endurecimiento de las condiciones financieras como los altos precios de la energía. Fue notable que se incluyera una frase sobre las condiciones de financiación más ajustadas. Probablemente, esto tenía la intención de explicar por qué los tipos se mantuvieron sin cambios a pesar de los mayores precios de la energía. Como contrapeso restrictivo, el comunicado también destacó los riesgos derivados de la “mayor duración e intensidad del choque de precios de la energía”.  El comunicado mencionó la existencia del TPI como herramienta para “contrarrestar dinámicas de mercado no deseadas y desordenadas”. Sin embargo, esto ya sucedía en reuniones anteriores cuando los diferenciales de los OAT franceses estaban mucho más calmados.

Reacción del mercado: Los rendimientos de los bonos estaban más bajos antes de la reunión y se mantuvieron en esos niveles (dos años Alemania -4 p.b.) tras el comunicado y la conferencia de prensa. La curva 2s10s subió 2 p.b. antes de la reunión y permaneció así.

Perspectiva: Nuestro caso base sigue siendo que el BCE subirá los tipos en 25 p.b. en diciembre, posiblemente seguido de otro aumento de 25 p.b. en marzo. Dado los precios elevados de la energía, se espera que la inflación se aleje aún más del objetivo del 2% en los próximos meses. La posibilidad de que el BCE pueda subir tipos también dependerá de la evolución en Francia. Si los diferenciales de los OAT continúan ampliándose de forma significativa y se extienden a otros mercados, es posible que se omitan más subidas, ya que las condiciones financieras se endurecerían sin necesidad de acción adicional por parte del BCE.

Fidelity: el BCE endurecerá su política monetaria

Conor Parle, Economista de la Eurozona en Fidelity International, aporta: "En una jornada en la que la presidenta Lagarde anunció su salida, el BCE mantuvo los tipos de interés sin cambios, tal y como se esperaba, en un contexto poco favorable marcado por el aumento de las presiones inflacionistas y por un endurecimiento general de las condiciones financieras, e impulsado en parte por las tensiones en los mercados franceses. El BCE sigue transmitiendo un mensaje de vigilancia ante el repunte de la inflación y también encuentra cierto respaldo en la resiliencia que ha mostrado la economía hasta la fecha. Las medidas generales de las condiciones financieras apuntan claramente a un endurecimiento, por lo que el BCE seguirá atento para garantizar que la transmisión de la política monetaria se mantenga fluida y ordenada. En cierto modo, este endurecimiento de las condiciones financieras hará parte del trabajo del BCE, al ejercer presión a la baja sobre la inflación, pero también añade otro factor que deberá gestionar, especialmente si aumenta la fragmentación entre países. A pesar de esta disyuntiva, el aumento de las presiones inflacionistas derivado de la evolución de los mercados energéticos mundiales y de las incipientes presiones sobre los precios de los alimentos probablemente llevará al BCE a endurecer aún más su política monetaria. El próximo movimiento podría producirse en la reunión de diciembre, en la que actualizará sus previsiones, acompañado de un mensaje claro sobre su disposición a utilizar las herramientas a su alcance para hacer frente a los riesgos de fragmentación".

"Ya ha comenzado la búsqueda de una persona que sustituya a la presidenta Lagarde. Su salida anticipada abre el debate no solo sobre quién ocupará su puesto, sino también sobre el relevo en el Comité Ejecutivo de Isabel Schnabel y Philip Lane. Los principales candidatos a la presidencia en estos momentos, Pablo Hernández de Cos y Klaas Knot, aportarían probablemente continuidad al frente del BCE y son considerados voces de reconocido prestigio en el ámbito de la economía y la banca central. En caso de que De Cos o Knot fueran nombrados, es probable que responsables alemanes y franceses ocupen los puestos restantes del Comité Ejecutivo", añade.

Goldman Sachs: pesa la preocupación por Francia

Simon Dangoor, director adjunto de Inversiones y responsable de Inversión Macro del área de Renta Fija de Goldman Sachs Asset Management, opina: "El balance de riesgos en el seno del BCE está cambiando. La preocupación por Francia y el endurecimiento de las condiciones financieras contrarrestan cada vez más la inquietud por una inflación elevada, sobre todo porque buena parte de las presiones recientes sobre los precios procede de los costes energéticos".
29Oct

En Alemania, la confianza de los consumidores no remonta y se deteriora a las puertas de la llegada del invierno y con los precios de la energía elevándose.

Miguel Ángel Valero

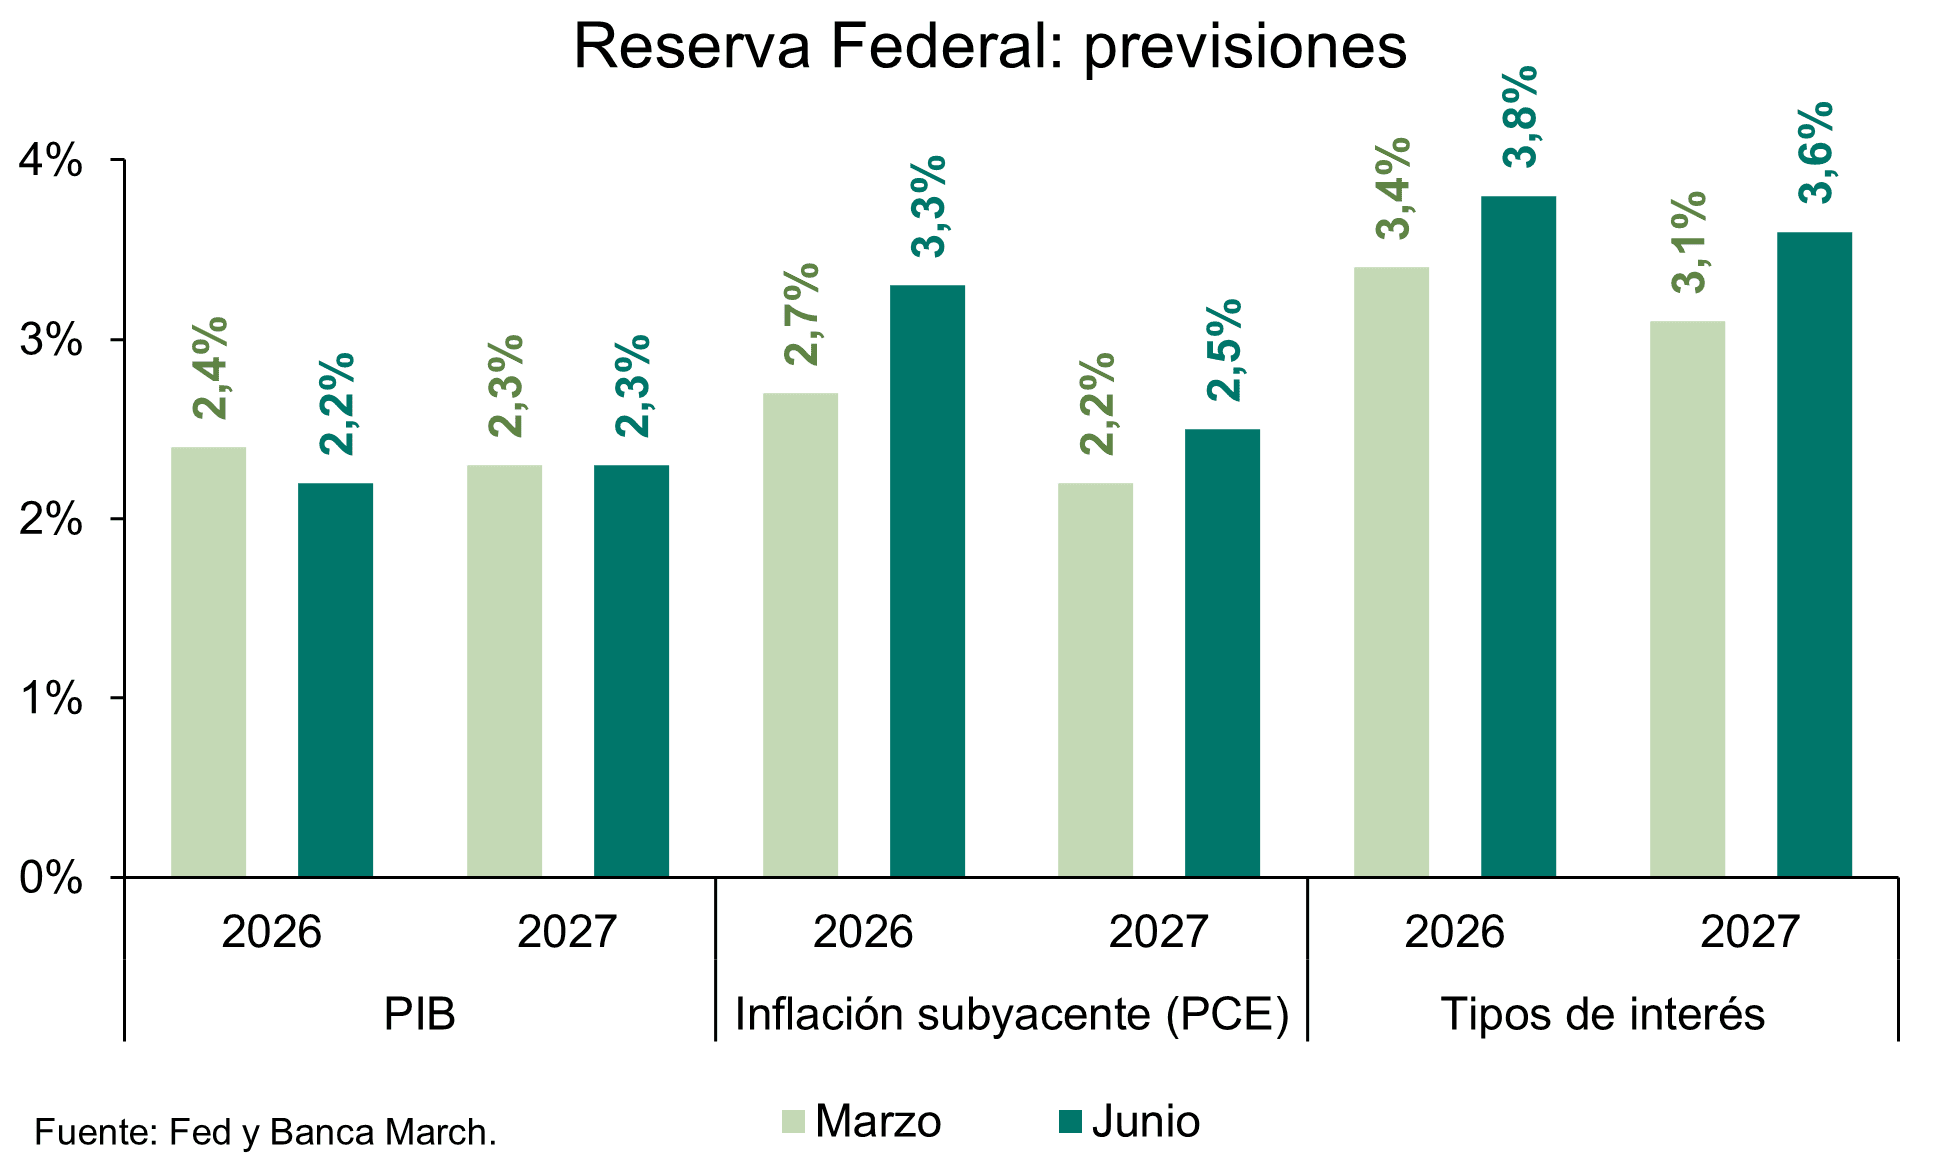
La reunión de la Reserva Federal se ha saldado sin cambios en los tipos de interés y con un tono ambiguo, en línea con las últimas reuniones. La decisión de mantener los tipos se aprobó por 10 votos a 2, con dos disidentes que consideraban más adecuada una subida. Las novedades llegaron, sorprendentemente, por el lado de la intendencia de la Fed. Por una parte, los reiteradamente mencionados equipos especiales de trabajo concluirán sus indagaciones a finales de año, aunque alguno de ellos podría extender sus trabajos más allá de esa fecha. Esto implica que las conclusiones de sus análisis comenzarán a tener impacto a partir del próximo año. 

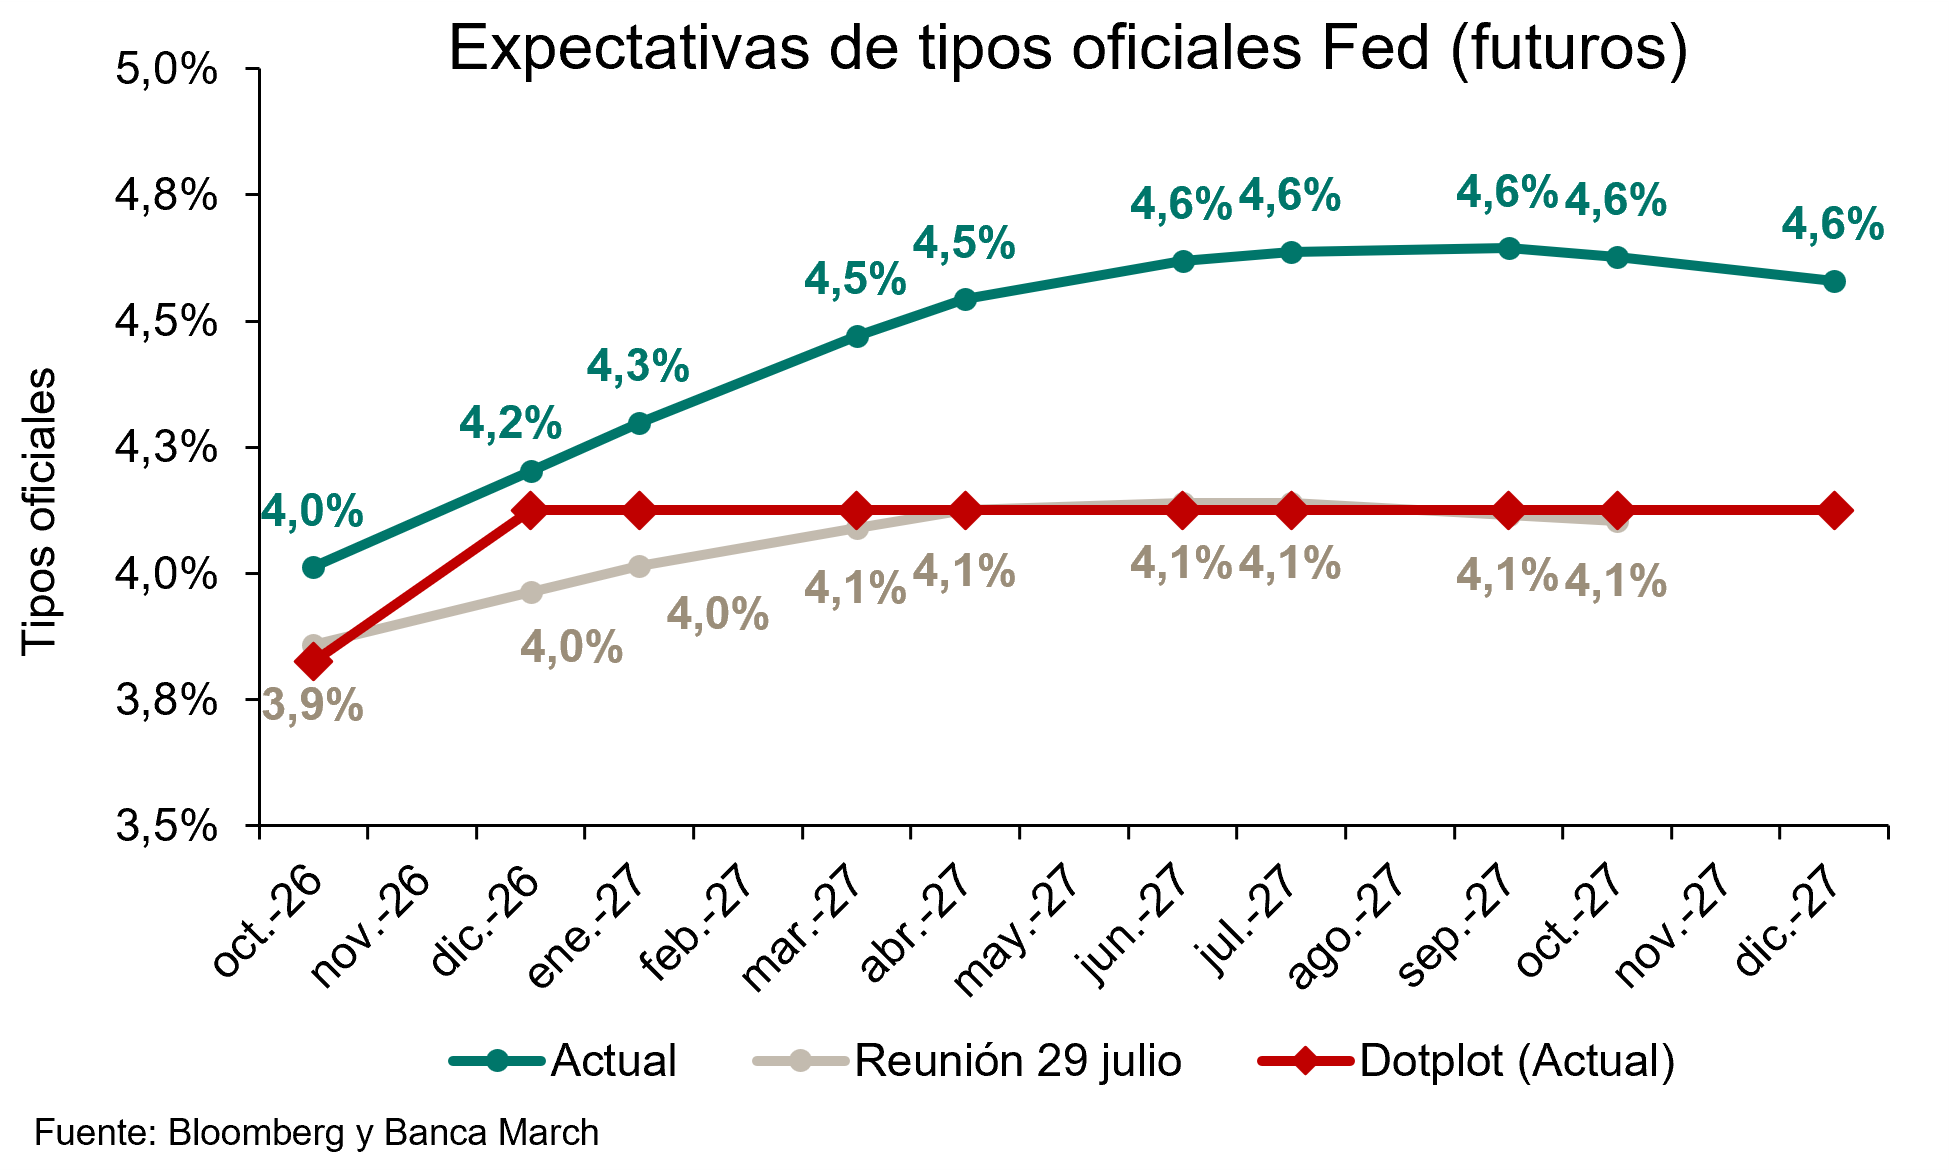
Por otra parte, y como principal novedad de la reunión, la Fed reducirá de ocho a seis el número de reuniones anuales en las que podrá modificar la política monetaria. Las otras dos se dedicarán a la discusión estratégica y no contarán con una declaración de política monetaria. El nuevo esquema se aplicará parcialmente en 2027, cuando habrá siete reuniones con capacidad para modificar los tipos oficiales, y entrará plenamente en vigor en 2028. La reacción del mercado ha sido aplazar las expectativas de subidas de tipos del año que viene, aunque sigue descontando tres movimientos al alza hasta 2027. 

Man Group: el presidente de la Fed corre el riesgo de ser un 'tigre de papel'

Kristina Hooper, Estratega Jefe de Mercados en Man Group, destaca que, mientras la subida de tipos de septiembre, que fue la primera en tres años, se aprobó por unanimidad, la pausa contó con dos miembros del Comité Federal de Mercado Abierto (FOMC) a favor de un aumento del tipo de política monetaria. Entre ellos, Lisa Cook, "normalmente considerada una paloma monetaria", lo que puede "aumentar la ira de la Casa Blanca y hacer que refuercen sus esfuerzos para que la destituyan".

La pausa fue por el momento, no por la política. "Me parece lógico que la Fed se tome un respiro en octubre, especialmente porque falta menos de una semana para las elecciones de mitad de mandato", subraya. El presidente de la Fed, Kevin Warsh, fue claro al señalar que la política no tuvo ningún papel en la decisión. Describió el periodo entre ahora y la reunión de diciembre como un "intervalo rico en información" que permitirá disponer de más datos cuando se reúnan en diciembre.

Warsh es optimista respecto a la economía estadounidense. Lo describió como fuerte, mencionando que el crecimiento del PIB se había revisado sustancialmente al alza durante la primera mitad de 2026, y prevé un crecimiento aún mejor en la segunda mitad. Defiende que la nueva "medicina de política monetaria" que ha instaurado, que incluye redoblar la apuesta por el objetivo de inflación del 2%, asumir la responsabilidad de que la inflación haya sido demasiado alta durante tanto tiempo y establecer un marco para la toma de decisiones, está empezando a funcionar. Insiste en que la Fed se toma en serio devolver la inflación al objetivo.

Descarta un recalentamiento de la economía y piensa que ha habido una mejora en la productividad, pero considera que se ha medido de forma imperfecta. Aprovecha para anunciar que el Grupo de Trabajo de Productividad y Empleo de la Fed celebrará una conferencia el 16 de noviembre, y que asistirá: "Espero un énfasis particular en la productividad impulsada por IA, así como en medidas más precisas" de ésta. Warsh asume la tesis de Trump y denomina la IA superinteligencia, lo que de puede interpretarse como "una señal de falta de independencia total para la Fed".

El nuevo esquema de la Fed de Warsh implica que en 2027 habrá siete reuniones para decidir los tipos y una de estrategia de política monetaria, mientras que 2028 habrá seis y dos, respectivamente.

El mercado de bonos tomó la decisión con gran naturalidad. El rendimiento del bono del Tesoro estadounidense a 10 años cerró el día en un 5,021%, cerca de donde había comenzado. El rendimiento del bono del Tesoro a 30 años terminó el día al alza, manteniéndose elevado en el 5,347%, aunque ligeramente por debajo del máximo alcanzado el día anterior.

"Warsh parecía no tener sentido de la urgencia. Aunque insistió en que la inflación ha estado por encima del objetivo durante casi seis años, pareció imperturbable ante las recientes publicaciones del Índice de Precios al Consumidor (IPC) y del Índice de Precios al Productor (IPP) y, en cambio, quiso tiempo para revisar los datos. Espero una subida de tipos en diciembre, pero no estoy convencida de que haya un endurecimiento significativo en 2027. Creo que Warsh corre el riesgo de ser considerado un 'tigre de papel' si habla duro sobre la inflación pero no toma ninguna medida. Y como dije tras las tres primeras reuniones de Warsh en el FOMC, creo que su nuevo enfoque, menos transparente —incluida la ausencia de previsión y una rueda de prensa acortada— probablemente generará más confusión y volatilidad en el mercado, al menos a corto plazo", concluye esta experta.

Fidelity: subidas en diciembre y en marzo

Max Stainton, Estratega Senior de Macroeconomía Global en Fidelity International,  subraya que la Reserva Federal mantuvo los tipos de interés sin cambios, como se esperaba, dejando el rango objetivo de los fondos federales en el 3,75%-4%. En su comunicado, el Comité Federal de Mercado Abierto (FOMC) reforzó su valoración de la actividad económica, al tiempo que dejó claro que se encontraba en proceso de "recabar más información" antes de adoptar su próxima decisión. El tono algo más restrictivo se vio reforzado por el voto discrepante de dos miembros del Comité, ambos a favor de una subida adicional de 25 puntos básicos. En la rueda de prensa, el presidente Warsh evitó ofrecer indicaciones sobre la futura evolución de los tipos. 

Sin embargo, sí aportó cierta claridad sobre la función de reacción del Comité y los motivos que finalmente le llevaron a mantener los tipos sin cambios. Warsh reconoció que, aunque el dato del IPC de septiembre no era coherente con el objetivo de inflación de la Fed, el Comité no actuará en respuesta a un único dato y se centrará, en cambio, en las tendencias que reflejen los datos subyacentes. 

Además, Warsh aclaró que el FOMC adoptará un calendario de reuniones 6+2 durante los próximos dos años, lo que permitirá al Comité disponer de tiempo para debatir sobre "estrategia de política monetaria" y, al mismo tiempo, reducirá de ocho a seis el número de reuniones en las que se tomarán decisiones sobre los tipos de interés. 

Warsh señaló que, aunque tanto él como el resto del Comité consideran que las condiciones financieras se han endurecido, le seguiría resultando difícil calificarlas de "restrictivas". En conjunto, esta caracterización de la función de reacción de la Fed, unida a los dos votos discrepantes de sesgo restrictivo, reafirma "nuestra opinión de que la Fed mantiene una inclinación hacia una política monetaria más restrictiva y de que probablemente tendrá que acometer más subidas de tipos de las que ha sugerido hasta ahora". 

"De cara al futuro, nuestro escenario central para lo que queda de año y para 2027 contempla que la economía estadounidense siga mostrando un sólido dinamismo del crecimiento, impulsado por el fuerte ciclo de inversión en capital asociado a la inteligencia artificial (IA). Ante esta sólida trayectoria de crecimiento, unida a un mercado laboral que está volviendo a ganar fortaleza y en el que aumentan las tensiones, nuestro escenario central de inflación prevé que ésta alcance aproximadamente el 3,4% a finales de 2026, antes de moderarse hasta el 2,5% a lo largo del próximo año. En este contexto de repunte de las presiones inflacionistas, esperamos que el conjunto del Comité de la Fed continúe con el ciclo de subidas de tipos que acaba de comenzar. En este escenario central, prevemos dos subidas adicionales, una en diciembre y otra en marzo, si bien los riesgos se inclinan claramente hacia una última subida adicional si las restricciones por el lado de la oferta mundial persisten a lo largo del próximo año", subraya.

Tercer mes seguido de incremento del déficit comercial en EEUU

El déficit comercial de EEUU sigue ampliándose empujado por las fuertes importaciones de bienes de capital destinados a alimentar el desarrollo de la IA. Aumentó en septiembre por tercer mes consecutivo, alcanzando los 134.900 millones$, un +2,1% mensual y situándose en su nivel más elevado desde marzo de 2025, mes en el cual las importaciones se dispararon con las empresas americanas adelantando sus compras para tratar de evitar la entrada de los aranceles de Trump. Por componentes, el valor de las importaciones de mercancías aumentó un 2,4% mensual, mientras que las exportaciones avanzaron un 2,6%. 

Destaca especialmente el incremento del 7,5% en las importaciones de bienes de capital, que alcanzaron un nuevo máximo histórico. Esta categoría incluye ordenadores, componentes informáticos, semiconductores y equipos de telecomunicaciones, todos ellos esenciales para la expansión de la infraestructura de IA. De hecho, si medimos la variación de esta categoría, vemos que el déficit de bienes de capital es actualmente 54.300 millones$ superior al que se registraba un año atrás, una cifra que por sí sola explica más que la totalidad del aumento registrado en el déficit comercial agregado durante ese periodo.

Por su parte, las importaciones de bienes de consumo crecieron un +3,1% mensual, pero permanecen un 12% por debajo de los niveles observados un año antes. Datos que confirman que la fuerza por detrás de este mayor déficit son las necesidades de inversión en componentes para el desarrollo de la IA y que más que superan las ventas al exterior de crudo y derivados.

UBS: "nos gusta Alemania"

En Alemania, la confianza de los consumidores no remonta y se deteriora a las puertas de la llegada del invierno y con los precios de la energía elevándose. El índice realizado por el GfK decepcionó al bajar nuevamente y situarse en -30,8 desde el -30,6 previo y situándose en su menor nivel desde mayo, cuando los precios de la energía marcaron máximos tras el inicio del conflicto en Irán.

El déficit comercial de Alemania con 29 economías clave de Asia-Pacífico alcanzaría casi 146.000 millones€ en 2026, según un análisis de Germany Trade & Invest. Sin embargo, los inversores "deberían tener cuidado de no extrapolar los cambios en los patrones comerciales alemanes hasta llegar a una perspectiva uniformemente negativa para las empresas o la renta variable europeas", precisan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Mantenemos una calificación de Atractivo para la renta variable de la Eurozona y favorecemos un enfoque selectivo que combine la recuperación cíclica con el crecimiento estructural. Dentro de la región, nos gustan los sectores de tecnología de la información, industriales, bancos, salud y Alemania. Seguimos siendo positivos con el consumo discrecional. El sector ha caído debido a unos tipos de interés y unos precios de la energía más altos, pero podría recuperarse con fuerza si mejoran las perspectivas de los flujos de energía”.

"Para los inversores, las expectativas ya estaban alineadas con un menor margen fiscal, lo que limitó el impacto a corto plazo en los mercados de gilts. Sin embargo, con las preguntas difíciles sobre la consolidación fiscal pospuestas para otro momento, es probable que una prima de credibilidad mantenga los rendimientos del Reino Unido elevados en comparación con sus homólogos. En cuanto a la renta variable, creemos que el aumento del recargo a los bancos tendrá un impacto moderado en los beneficios y en la solidez de los balances", aporta Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.

“Esperamos subidas en diciembre y marzo, ya que es poco probable que la inflación muestre un progreso suficiente durante el periodo entre reuniones como para frenar un mayor endurecimiento monetario”, señala Andrew Dubinsky, Economista.

27Oct

La historia sugiere que los periodos de incertidumbre política pueden crear oportunidades, especialmente para los inversores dispuestos a mirar más allá de la volatilidad inmediata del mercado y centrarse en los fundamentales de las empresas.

Miguel Ángel Valero

Flávio Bolsonaro ha renunciado a sus planes de impugnar el resultado de las elecciones presidenciales. La victoria de Lula continúa acaparando titulares por lo inesperado del desenlace: en la primera vuelta, Bolsonaro había obtenido el 47% de los votos válidos, frente al 45% de Lula, aunque ninguno de los candidatos alcanzó la mayoría absoluta requerida para evitar una segunda vuelta. En la segunda ronda, Lula logró imponerse con el 51,8% de los votos.

El resultado sorprendió tanto a analistas como a inversores y las casas de apuestas apenas otorgaban a Lula una probabilidad de victoria del 20%. La reacción de los mercados fue inmediata: el índice Ibovespa se desplomó un 20,1%, llegando a activar los circuit breakers (mecanismos que suspenden o limitan temporalmente la negociación cuando un índice o valor cae demasiado rápido, su objetivo es frenar ventas por pánico y dar tiempo a que el mercado absorba información) de la Bolsa brasileña, algo que no ocurría desde la crisis de la Covid-19 en 2020. El real brasileño se depreció un 7,8% frente al euro, mientras que los precios de los bonos soberanos a diez años también sufrían fuertes caídas del 11,4%. Y es que, los mercados consideran al presidente reelegido poco proclive a aplicar la disciplina fiscal necesaria para reducir los tipos de interés en Brasil.

Tras conocerse los resultados, Bolsonaro solicitó la anulación de las elecciones, acusando al Tribunal Supremo de alterar las reglas del proceso al ampliar en el último momento el horario de votación. Sin embargo, tanto su campaña como la de Lula habían solicitado previamente esa medida. Según las autoridades electorales, algo más de 34.000 votos fueron emitidos durante la ampliación del horario, una cifra insignificante en comparación con la ventaja de aproximadamente 4,4 millones de votos obtenida por Lula. Finalmente, Bolsonaro ha renunciado a impugnar el resultado electoral y su partido, el Partido Liberal, ha ido un paso más allá, al reconocer formalmente la derrota y aceptar la victoria de Lula.

Fidelity: las correcciones pueden generar  oportunidades de compra atractivas

Las elecciones presidenciales de Brasil han deparado un vuelco histórico: el presidente en ejercicio, Lula da Silva, ha logrado un cuarto mandato tras derrotar al candidato Flávio Bolsonaro. Las autoridades electorales de Brasil han confirmado oficialmente el resultado. Los activos brasileños habían repuntado anticipando un cambio político. Por tanto, es probable que el resultado lastre la confianza del mercado a corto plazo, pero ¿debilita necesariamente las oportunidades de inversión a más largo plazo?

Las elecciones se celebraban en un contexto económico dispar. Durante el tercer mandato de Lula, Brasil registró un crecimiento económico superior al previsto, por encima del de EEUU, mientras que el paro descendió hasta situarse cerca de mínimos históricos, en el 5,4% en julio. El gobierno también introdujo subidas del salario mínimo superiores a la inflación y reformas fiscales destinadas a aliviar la carga de los hogares de renta media-baja. 

Sin embargo, estos logros han coincidido con un deterioro de la situación fiscal de Brasil, caracterizado por déficits presupuestarios persistentes, una deuda pública creciente y unos costes de financiación elevados. Aunque el tipo Selic ha bajado desde su máximo del 15% hasta el 13,75%, los pagos de intereses superan ya el 8% del PIB, lo que ejerce una considerable presión sobre las finanzas públicas. Los elevados niveles de endeudamiento de los hogares y las empresas, junto con la desaceleración de la actividad económica, complican aún más los esfuerzos por restablecer la estabilidad fiscal.

La reelección de Lula apunta a una amplia continuidad de la política económica, lo que decepciona a los inversores que esperaban una mayor disciplina fiscal con un Gobierno de Bolsonaro. No obstante, la capacidad del Gobierno para aplicar reformas significativas podría verse limitada por un Congreso más inclinado a la derecha, especialmente dados los importantes compromisos de gasto asumidos por Lula durante la campaña. La atención se centra ahora en la composición del equipo económico del gobierno y en sus planes fiscales para 2027, y en si éstos ofrecen una vía creíble para estabilizar la deuda pública.

Andressa Tezine, analista sénior de deuda soberana de Fidelity, espera avances limitados en el ajuste fiscal a corto plazo, lo que aumenta elriesgo de nuevas subidas de los tipos de interés. Sin una mayor disciplina fiscal, los inversores podrían exigir mayores rendimientos a la deuda pública brasileña, lo que añadiría presión a las finanzas públicas. No obstante, la sólida posición exterior de Brasil y sus cuantiosas reservas de divisas ofrecen un importante colchón frente a riesgos crediticios soberanos más graves.

Desde la perspectiva de la renta fija, el resultado electoral ha provocado una fuerte revisión de precios de los bonos públicos brasileños, reflejo del grado en que los inversores se habían posicionado para una victoria de Bolsonaro. El rendimiento nominal del bono soberano brasileño a diez años se situaba en torno al 14,2% antes de la primera vuelta, para después descender con fuerza hasta el 12,5% a medida que los mercados anticipaban un gobierno más conservador en materia fiscal. Tras la victoria de Lula, los rendimientos indicativos abrieron por encima del 15,5%, revirtiendo con creces las ganancias anteriores. Este importante reajuste de precios pone de relieve la sensibilidad de los activos brasileños a las expectativas fiscales y los retos que afrontan los inversores para desenvolverse en un entorno de incertidumbre política.

A pesar de esta volatilidad, Brasil sigue siendo un mercado importante para los inversores en deuda de mercados emergentes, especialmente por el atractivo carry que ofrecen sus elevados rendimientos nominales y reales. Históricamente, los altos tipos de interés han respaldado la demanda de deuda brasileña en moneda local y del real, y los inversores se han beneficiado del considerable diferencial de tipos de interés frente a los mercados desarrollados. Sin embargo, las recientes ventas ilustran que un carry atractivo no se traduce necesariamente en rentabilidades totales positivas, especialmente cuando las subidas de los rendimientos de los bonos generan pérdidas de capital o la depreciación de la moneda erosiona la rentabilidad de los inversores extranjeros.

De cara al futuro, las perspectivas tanto de los bonos en moneda local como del real brasileño dependerán en gran medida del compromiso del gobierno con la consolidación fiscal y de la respuesta del banco central. Aunque los elevados tipos de interés deberían seguir ofreciendo cierto respaldo a la moneda, la persistente incertidumbre fiscal y una posible revisión de las expectativas de relajación monetaria podrían mantener la volatilidad. Existe un riesgo creciente de que el Banco Central de Brasil interrumpa su ciclo de relajación monetaria, o incluso se plantee nuevas medidas de endurecimiento, si la debilidad de la moneda y las preocupaciones fiscales se traducen en mayores expectativas de inflación. Esto podría ejercer una presión especial sobre el tramo corto de la curva de rendimientos, mientras que los bonos a más largo plazo seguirían siendo vulnerables a unas primas de riesgo fiscal elevadas.

Las implicaciones para la deuda corporativa serán más dispares y dependerán de los balances de cada emisor y de su sensibilidad a los tipos de interés nacionales. En particular, las empresas con una exposición significativa a la financiación en moneda local, incluidas las obligaciones a tipo variable, podrían afrontar presiones adicionales por la persistencia de unos costes de financiación elevados. Esto refuerza la importancia de seleccionar cuidadosamente los emisores, especialmente entre los más apalancados. No obstante, la magnitud del reciente reajuste de precios podría crear oportunidades para los inversores selectivos, especialmente si los rendimientos empiezan a ofrecer una compensación suficiente por los riesgos fiscales y cambiarios. 

Philip Fielding, gestor de las estrategias de deuda de mercados emergentes de Fidelity, señala que la composición del nuevo gabinete de Lula, en particular los nombramientos económicos clave, junto con los planes fiscales del Gobierno para 2027, serán señales importantes sobre la orientación de la política económica: "Seguiremos atentos a la evolución de los mercados y evaluaremos posibles oportunidades una vez que las valoraciones se estabilicen y haya una mayor claridad sobre las perspectivas de política económica".

Tras el resultado, Zoltan Palfi, gestor de renta variable latinoamericana, señala unas perspectivas más complicadas a corto plazo para la renta variable brasileña. Dado que los inversores se habían posicionado en gran medida para un cambio de Gobierno antes de la segunda vuelta, es probable que la victoria de Lula provoque una corrección del mercado a corto plazo a medida que se deshagan esas posiciones. Los retos fiscales también siguen siendo motivo de preocupación, ya que unos tipos de interés extremadamente elevados podrían convertirse en el mecanismo mediante el cual los mercados presionen al gobierno para corregir sus desequilibrios fiscales, otro importante lastre para los mercados de renta variable.

No obstante, la historia ofrece motivos para el optimismo. Tras las elecciones de Alberto Fernández en Argentina en 2019 y de Pedro Castillo en Perú en 2021 —resultados percibidos por los mercados como desfavorables—, los mercados de renta variable experimentaron una debilidad inicial significativa antes de encontrar rápidamente un suelo, aunque persistiera un flujo de noticias negativo. Posteriormente, ambos mercados registraron fuertes recuperaciones. Una corrección acusada en Brasil podría crear igualmente oportunidades de compra atractivas para los inversores a largo plazo. También existe un hito electoral claro: conforme a la Constitución brasileña, Lula no puede presentarse a un tercer mandato consecutivo en 2030, lo que establece un horizonte definido para el cambio electoral.

Argentina también ofrece una importante lección de resiliencia empresarial. Tras la elección de Fernández, el país incurrió en impago de su deuda soberana en 2020, y los tenedores de bonos sufrieron posteriormente pérdidas a través de la reestructuración. Sin embargo, algunos bancos y empresas energéticas cotizados resistieron la crisis y posteriormente se beneficiaron de la recuperación del mercado. Aunque la renta variable no es inmune a los riesgos soberanos, esto ilustra cómo las empresas con fundamentales sólidos pueden preservar su valor a largo plazo incluso en periodos de gran incertidumbre económica, lo que refuerza la importancia de una selección rigurosa de valores.

Las valoraciones ofrecen un respaldo adicional. A pesar del reciente repunte, las acciones brasileñas siguen presentando valoraciones atractivas frente a sus niveles históricos y a otros mercados emergentes, especialmente entre las empresas de pequeña y mediana capitalización centradas en el mercado nacional. Dado que las cotizaciones ya reflejan buena parte del difícil contexto económico, esto podría ayudar a amortiguar nuevas caídas.

La reelección de Lula representa un acontecimiento importante para los mercados brasileños, al moderar las expectativas de un reajuste fiscal a corto plazo y suscitar inquietud ante la posibilidad de que los elevados costes de financiación persistan durante más tiempo. Aunque las perspectivas a corto plazo son inciertas, la capacidad del gobierno para contener el creciente déficit fiscal de Brasil será decisiva para la confianza de los inversores y las perspectivas tanto de la renta variable como de los bonos en los próximos años.

Para los inversores en renta variable, las valoraciones atractivas y la solidez subyacente de las empresas brasileñas ofrecen motivos para mantener una visión constructiva a más largo plazo. La historia sugiere que los periodos de incertidumbre política pueden crear oportunidades, especialmente para los inversores dispuestos a mirar más allá de la volatilidad inmediata del mercado y centrarse en los fundamentales de las empresas. Para los inversores en renta fija, aunque los elevados rendimientos de Brasil siguen ofreciendo un atractivo potencial de ingresos, la mayor incertidumbre fiscal y la volatilidad del mercado aconsejan un enfoque selectivo. 

"Seguiremos evaluando las oportunidades a medida que los mercados se estabilicen; una mayor claridad sobre las prioridades de política económica del nuevo gobierno probablemente será clave para recuperar la confianza de los inversores. En definitiva, Brasil sigue siendo un mercado profundo y diverso, con un amplio abanico de oportunidades de inversión. Aunque los acontecimientos políticos pueden condicionar la confianza a corto plazo, las valoraciones, los fundamentales y una selección disciplinada de las inversiones serán esenciales para afrontar las oportunidades y los retos que se avecinan", concluyen los expertos de Fidelity.

UBS: más presión sobre la Bolsa y el real a corto plazo

“A corto plazo, esperamos presión sobre la renta variable y el real, así como un suelo más alto para los tipos nominales y reales”, señala Alejo Czerwonko, Director de Inversiones para Mercados Emergentes de América, UBS Global Wealth Management

Robeco: no todos los mercados emergentes son iguales

Jan de Bruijn, gestor de carteras de clientes de Robeco, subraya que, durante tres décadas, se ha vendido la idea de que los mercados emergentes (EM) son un sector con una narrativa simple: crecimiento más rápido, poblaciones más jóvenes y una mayor integración en el comercio mundial. Esta narrativa ha contribuido a la creación de una amplia clase de activos. Sin embargo, tratar a los EM como un bloque homogéneo oculta la diversidad del universo y limita la rentabilidad que los inversores podrían obtener.

Un índice de EM actual incluye exportadores de tecnología como Taiwán y Corea del Sur, vastas economías nacionales como India e Indonesia, centros manufactureros como China y Vietnam, productores de recursos como Brasil y Chile, y estados del Golfo con gran capital como Arabia Saudita y los Emiratos Árabes Unidos. No se trata de variaciones sobre un mismo tema: difieren en su estructura económica, fortaleza institucional y sensibilidad a las perturbaciones externas. Estas diferencias, más que la tasa de crecimiento nominal, determinan si los inversores pueden prosperar en los EM.

La incómoda evidencia indica que el crecimiento del PIB no se traduce de forma fiable en rentabilidad de las acciones. La evidencia académica no encuentra una relación fiable entre la expansión económica y el desempeño posterior del mercado. El crecimiento puede enriquecer a sectores de la población sin beneficiar jamás a las empresas cotizadas.

Para los inversores en acciones, el crecimiento debe sobrevivir a una cadena de transmisión: actividad a ingresos, ingresos a beneficios, beneficios a ganancias por acción. Cualquier eslabón puede romperse debido a malas decisiones de inversión, intervención estatal, dilución de acciones, escasa protección de los accionistas minoritarios o depreciación de la moneda. Para los inversores en bonos, la cadena es diferente, pero no menos exigente: el crecimiento debe fortalecer los ingresos públicos y la sostenibilidad de la deuda, mientras que una política monetaria y fiscal creíble preserva el valor real de la inversión nominal inicial y los cupones.

Por lo tanto, no se trata de qué economía crece más rápido, sino de qué economías convierten el crecimiento productivo en ganancias sostenibles y rentabilidad real para los inversores.

La dispersión en la valoración dentro del índice es extrema. A finales de mayo de 2026, el MSCI India cotizaba a aproximadamente 20,2 veces las ganancias futuras, frente a 11,6 veces para China, 11,0 veces para Indonesia y 9,7 veces para Brasil. La volatilidad es igualmente dispar, con algunos países muy sensibles a las fluctuaciones del dólar estadounidense, como Brasil y Corea. Las diferencias en la valoración y la volatilidad reflejan la concentración del índice, la ciclicidad sectorial, el comportamiento de las divisas y la liquidez, al menos en la misma medida que la estabilidad macroeconómica.

Asia ofrece la maquinaria de ganancias más sólida, pero no un modelo único. China es una propuesta de valor selectiva tras años de deflación: barata, pero requiere evidencia de que el crecimiento genere retornos sobre el capital y beneficie a los accionistas minoritarios. India es el motor de crecimiento estructural, con una genuina amplitud en los sectores bancario, industrial, de consumo y de salud, pero con una valoración que ya refleja una considerable ejecución. Taiwán y Corea muestran que el PIB interno es casi irrelevante para sus ganancias, con grandes empresas tecnológicas, expuestas a la inversión global en IA, dominando el mercado. Poseer acciones de estas empresas implica tomar posiciones grandes y concentradas en el ciclo de gasto de capital en IA, un riesgo muy diferente al del "crecimiento de los mercados emergentes".

El sudeste asiático abarca el perfil de valor e ingresos de Indonesia, con múltiplos bajos y altos rendimientos, pero un índice estrecho y con gran peso del sector financiero, mientras que Vietnam tiene un modelo de mayor crecimiento y mayores expectativas, donde un crecimiento del 8% en 2025 coexiste con riesgos de crédito, gobernanza y liquidez que justifican un mayor rendimiento requerido.

América Latina tiene valoraciones atractivas y rendimientos reales, pero un crecimiento tendencial más lento y una mayor volatilidad macroeconómica. Brasil, con una valoración inferior a 10 veces las ganancias futuras y una rentabilidad por dividendo superior al 5%, es el caso central. El respaldo de la valoración se equilibra con el riesgo fiscal.

EMEA se divide en tres vías: Europa Central está convergiendo con la UE desarrollada y creando una riqueza significativa en el proceso en países como Polonia. En el Golfo Pérsico, los balances soberanos son sólidos, pero el reto consiste en convertir la riqueza del petróleo y el gas en industrias y servicios rentables no relacionados con los recursos naturales.

Nada de esto hace que los mercados emergentes sean independientes del ciclo global, ya que la fortaleza del dólar estadounidense sigue siendo un factor determinante en la rentabilidad de las acciones y los bonos en moneda local de estos mercados, llegando a ser, en ocasiones, más importante que los diferenciales de tipos de interés. El cambio hacia la emisión de bonos en moneda local ha transferido el riesgo cambiario a los inversores globales. El endeudamiento no debe evaluarse únicamente por la deuda nominal, sino también por la moneda de financiación, la profundidad del mercado interno, la vulnerabilidad externa y la credibilidad de las políticas.

Para los asesores y gestores de patrimonio, la decisión sobre los mercados emergentes ya no se trata de cuánto invertir, sino de qué partes, a qué precio y con qué propósito. ¿Busca crecimiento, ingresos o diversificación? Elegir un gestor activo, en lugar de un enfoque de índice completamente pasivo, puede ser preferible para encontrar la mejor combinación de conversión de ganancias, credibilidad de la política y valoración. En bonos, acepte altos rendimientos solo cuando la credibilidad proteja su valor real.

14Oct

Los inversores están valorando las posibles implicaciones a más largo plazo de Muse de Meta para las empresas en áreas como los viajes en línea, los servicios financieros, los seguros y otros negocios de consumo basados en transacciones.

Miguel Ángel Valero

España afronta un nuevo escenario para la inversión en centros de datos. La disponibilidad real de capacidad eléctrica, las condiciones de acceso y conexión a la red y el coste de las infraestructuras necesarias para hacer efectiva esa conexión se han convertido en factores decisivos para determinar la viabilidad de nuevas inversiones A este escenario se suma el proyecto de real decreto sometido a audiencia pública por el Gobierno, actualmente en fase de tramitación, que plantea condicionar el otorgamiento y mantenimiento de los permisos de acceso y conexión a la red eléctrica al cumplimiento de determinados requisitos de sostenibilidad energética e hídrica y de soberanía digital.

Entre otras medidas, la propuesta establece que los centros de datos incluidos en su ámbito, aquellos cuya potencia de acceso sea igual o superior a 1 MW, deberán respaldar, hora a hora, al menos el 80% de su consumo eléctrico con nueva generación renovable, hasta que ésta supere el 90% del mix eléctrico. También incorpora nuevas exigencias en materia de eficiencia energética e hídrica.

El impacto de estas medidas dependerá tanto de las características de cada instalación como de la situación en la que se encuentre el proyecto. Para aquellos que todavía no hayan obtenido los permisos de acceso y conexión, las nuevas exigencias deberán incorporarse al diseño y a la evaluación económica de la inversión. Para los proyectos que ya disponen de permisos y han comprometido inversiones, pero todavía no se han conectado, el escenario puede resultar más complejo.

Según Javier García, socio de GTA Villamagna, “la proximidad a una subestación o la capacidad publicada para un nudo no deben confundirse con la obtención de los permisos de acceso y de conexión para la potencia que necesita el centro. El principal riesgo jurídico es comprometer la adquisición del suelo, la construcción o la financiación antes de obtener los permisos necesarios o sin haber comprobado las condiciones para hacer efectiva la conexión”.

La disponibilidad de capacidad eléctrica condiciona el proyecto desde sus primeras fases. Un terreno puede reunir las condiciones urbanísticas y medioambientales necesarias y, sin embargo, no disponer de suficiente capacidad de demanda en el punto de conexión previsto o depender de refuerzos de la red cuyo coste comprometa su viabilidad económica.

Incluso cuando los permisos ya se han concedido, resulta necesario analizar sus condiciones, los plazos para mantenerlos y las obras de red pendientes. El coste de las infraestructuras necesarias para materializar la conexión puede modificar de forma significativa la rentabilidad inicialmente prevista. A ello se suma el impacto potencial de las nuevas exigencias energéticas. Los centros de datos funcionan de forma continua, mientras que la producción solar y eólica es variable. Para acreditar una cobertura renovable hora a hora podrían resultar necesarias distintas tecnologías de generación, una mayor capacidad contratada o sistemas de almacenamiento, soluciones que pueden elevar el coste del suministro y afectar a la viabilidad económica de determinados proyectos.

Más allá de la disponibilidad eléctrica, la viabilidad de un centro de datos depende también de factores hídricos, urbanísticos y ambientales que pueden condicionar tanto su ubicación como su desarrollo. En materia de agua, es fundamental comprobar su disponibilidad y las condiciones legales para utilizarla, ya sea a través de la red municipal o mediante captaciones directas, así como cumplir con los requisitos relativos a los vertidos. A ello se suman las nuevas exigencias de eficiencia energética e hídrica que plantea el proyecto de real decreto.

Antes de comprometer una inversión, resulta necesario verificar que el planeamiento urbanístico permite implantar la instalación, obtener las licencias municipales y autorizaciones ambientales correspondientes y asegurar los derechos sobre todos los terrenos necesarios para su ejecución, incluidos los destinados a accesos e infraestructuras de conexión. La falta de cualquiera de estos requisitos puede comprometer la viabilidad del proyecto o retrasar significativamente su puesta en marcha.

Los proyectos ya en marcha, ante un nuevo escenario

La propuesta normativa también puede afectar a proyectos que se encuentran actualmente en desarrollo. Las solicitudes de permisos de acceso y conexión que continúen pendientes cuando entre en vigor la norma quedarían sujetas a los nuevos requisitos. Según el texto sometido a audiencia pública, sus promotores dispondrían de tres meses para acreditarlos. 

La situación es especialmente relevante para los proyectos que ya hayan obtenido los permisos, pero todavía no estén conectados a la red. El proyecto prevé un plazo de seis meses para acreditar el cumplimiento de los nuevos requisitos. De no hacerlo, los permisos caducarían y se ejecutarían las garantías depositadas, aunque el texto contempla la posibilidad de renunciar a los permisos dentro de ese mismo plazo sin ejecución de las garantías.

Este régimen puede obligar a promotores que ya hayan comprometido inversiones avalorar la adaptación del proyecto y sus consecuencias sobre los contratos, los calendarios y la rentabilidad prevista. En todo caso, estas condiciones dependerán del contenido definitivo de una norma que todavía se encuentra en tramitación.

Una revisión legal más exigente para los inversores

En este contexto, la revisión jurídica previa a desarrollar, financiar o adquirir un centro de datos adquiere una especial relevancia. Por ello, en la revisión legal se deberá comprobar la potencia y las condiciones de los permisos de acceso y conexión, las obras necesarias para hacer efectiva la conexión y su coste, la compatibilidad urbanística, los títulos ambientales y municipales, los derechos sobre los terrenos y la disponibilidad jurídica del agua. También será necesario determinar en qué situación se encuentra el proyecto respecto a la nueva regulación y analizar si su diseño y sus contratos de suministro permitirán acreditar las exigencias previstas y cuál sería el coste de una eventual adaptación.

“La regulación puede contribuir a ordenar el sector y favorecer los proyectos más sólidos, pero su eficacia dependerá de que ofrezca seguridad jurídica y no introduzca barreras que terminen desplazando inversiones viables hacia otros países de la Unión Europea”, señala el socio de GTA Villamagna.

Multiverse Computing reduce la factura energética de la IA

El precio mayorista de la electricidad en España se situó de media en 143€ por megavatio hora en septiembre, su nivel más alto desde principios de 2023. Al mismo tiempo, la inteligencia artificial (IA) se está convirtiendo en una de las fuentes de demanda eléctrica que más rápido crecen: la Agencia Internacional de la Energía vaticina que el consumo eléctrico de los centros de datos se duplicará con creces de aquí a 2030, impulsado sobre todo por el consumo de la IA. En agosto, el Gobierno español aprobó la tramitación urgente de un proyecto de real decreto que exigiría a los nuevos centros de datos abastecerse con al menos un 80% de energía renovable. 

Hacer funcionar la IA se está convirtiendo en un problema energético, y Multiverse Computing, nacida en San Sebastián, aborda este problema con la tecnología CompactifAI, que utiliza métodos inspirados en la física cuántica para reducir el tamaño de los grandes modelos de lenguaje entre un 80% y un 95%,conservando casi toda su precisión. Según la compañía, los modelos comprimidos reducen los costes de inferencia hasta un 80% y funcionan hasta el doble de rápido. Al necesitar menos GPU y menos electricidad, las empresas pueden ejecutar la IA en el hardware que ya tienen, o directamente en un móvil, un coche, un dron o una máquina industrial, sin enviar datos a un servidor al otro lado del mundo.

"Durante años, la industria de la IA ha aceptado una falsa limitación: que los modelos potentes requieren infraestructuras caras. Esa limitación ha desaparecido. Hemos demostrado que la IA puede funcionar a pleno rendimiento en un smartphone", asegura su CEO, Enrique Lizaso.

Fundada en 2019 por Enrique Lizaso, Román Orús, Alfonso Rubio-Manzanares y Sam Mugel (en la fotografía), Multiverse cuenta hoy con más de 100 clientes, entre ellos Iberdrola, Telefónica, BBVA, Allianz, Bosch y el Banco de Canadá. Sus ingresos anualizados se han multiplicado por diez desde junio de 2025, y su equipo de unas 480 personas trabaja desde Madrid,Barcelona, París, Múnich, Londres, Toronto y San Francisco. En julio de 2026, la compañía anunció una ronda de hasta 500 millones€, liderada por Forgepoint Capital International, BNPP Solar Impulse Venture Fund y Bullhound Capital. La ronda valora Multiverse en 2.000 millones€ y eleva su financiación total a unos 700 millones. Entre otros inversores figuran HP, Santander, Toshiba y SETT, el fondo de inversión tecnológica del Gobierno de España.

Los fondos institucionales no fueron los únicos inversores de esta ronda. A través de Akka, particulares españoles y europeos invirtieron 1,3 millones€ en Multiverse Computing en julio, directamente desde la app de la plataforma. "La energía se ha convertido en el verdadero precio de la IA, y España lo nota en cada factura. Multiverse está resolviendo ese problema desde San Sebastián, con una tecnología que Iberdrola y Telefónica ya utilizan. Nuestros inversores entendieron que la IA eficiente ya no es un nicho, sino una necesidad, y quisieron apoyar a una empresa española que lidera ese cambio. Los 1,3 millones que invirtieron demuestran que los ahorradores españoles quieren participar en las tecnologías que marcarán la próxima década", afirma Javier Desantes, co-fundador y CEO de Akka España. 

Goldman Sachs; ojo a la volatilidad política en torno a los centros de datos

El problema no es exclusivo de España. El jefe de Goldman Sachs, David Solomon, avisa de la volatilidad política en torno a los centros de datos de la IA. Este boom acaparará un 3,6% del PIB de EEUU al año hasta 2032, más de 10 billones$. Pueblos y ayuntamientos  se rebelan por la demanda eléctrica y la factura de la luz camino de las urnas en las decisivas elecciones de medio mandato en noviembre. Y los políticos, de uno u otro signo, se suben al carro para no perder votos.

A esto se suman los riesgos financieros, porque los tipos de interés altos dejan proyectos sin rentabilidad. La fiebre se levanta con deuda barata: si los tipos no bajan, prestar sale caro y los proyectos que solo salían con crédito regalado se caen. Sobre todo si hay oposición ciudadana local. La cadena de la IA (chips, eléctricas, operadores de data centers) vive de financiación barata y permisos locales. El riesgo, que los proyectos más cargados de deuda pierdan valor y arrastren a sus financiadores.

Mientras, Fermi, la compañía de redes eléctricas firma un acuerdo de apoyo crediticio con AMD para la primera fase de su Project Matador en Texas, con marco para ampliar hasta 650 megavatios. Energía más IA, combo ganador hoy.

Fidelity

La gestora Fidelity ya tiene las primeras impresiones sobre Muse, el nuevo agente personal de IA de Meta, que ha llamado rápidamente la atención como un primer ejemplo de IA agencial que pasa de responder preguntas a realizar acciones en nombre de los consumidores. Lanzado en EEUU el 8 de septiembre, y posteriormente en Canadá, Muse puede realizar tareas como reservar viajes, rellenar formularios, realizar compras y negociar facturas. Algunos de los primeros usuarios han compartido ejemplos de ahorros en seguros y facturas de Internet, lo que ha contribuido a que la aplicación se encarame a la primera posición en la App Store de EEUU. Las ventajas actuales de Meta en datos, distribución y amplitud de ecosistema han contribuido a la rápida adopción del producto. Poco después de su lanzamiento, Muse ascendió a la primera posición en la App Store de EEUU. y superó a ChatGPT.

Muse también ha animado a los inversores a reevaluar cómo los agentes de IA podrían afectar a los modelos de negocio actuales con el paso del tiempo. Los inversores están valorando las posibles implicaciones a más largo plazo para las empresas en áreas como los viajes en línea, los servicios financieros, los seguros y otros negocios de consumo basados en transacciones.

Los analistas de Fidelity también están viendo cómo surgen cestas de valores “agentic-at-risk” a medida que los mercados tratan de identificar empresas percibidas como potencialmente expuestas a la desintermediación provocada por la IA. Sin embargo, las implicaciones de tipo fundamental siguen siendo inciertas y probablemente varíen sustancialmente en función dela empresa y el sector. Como ocurrió con la oleada de ventas que previamente sufrió el software, los movimientos provocados por el sentimiento también podrían crear oportunidades para los inversores con enfoque ascendente cuando las reacciones de las cotizaciones vayan más allá de los cambios en los fundamentales subyacentes.

Muse todavía no está disponible en Europa, lo que podría explicar en parte por qué la reacción entre las empresas europeas ha sido hasta ahora más contenida que en Norteamérica. Un futuro despliegue en Europa podría dirigir la atención de los inversores hacia las posibles implicaciones para las empresas de la región centradas en el consumidor.

Matt Egerton y Terence Tsai (FF Technology Opportunities Fund) comentan: Al igual que el 'momento ChatGPT', que posibilitó la interacción mediante conversaciones, y el uso de modelos de razonamiento basados en IA, que abrió las puertas al ingente mercado potencial de la programación, el mercado ha estado esperando con gran expectación un caso de uso para el consumidor en la era de los 'agentes'. En este contexto, Muse, el agente personal de Meta, nos ha permitido atisbar un futuro prometedor. La rápida adopción de Muse en EEUU, junto con el modelo propio de Meta -Spark- como sostén, también ha insuflado nuevos aires a la inversión en IA y ahora muchos valores vuelven a cotizar por encima de sus anteriores máximos de junio de 2026. Como ocurre con cualquier nueva tecnología, Muse podría no terminar siendo el eventual ganador en la era de los asistentes personales de IA, pero el mercado mira al futuro y está abriendo un nuevo caso de uso de la IA con una utilidad demostrable y real para los consumidores. Eso es exactamente lo que los inversores desean ver cuando ponen su dinero para financiar la explosión de las inversiones de los hyperscalers, los laboratorios de IA y la propia Meta.

Mac Elatab y Lee Sotos (FF Global Financial Services Fund): han surgido titulares que especulaban con las implicaciones de los agentes de la IA para los servicios financieros. A pesar de ello, la reacción de las cotizaciones de los valores del sector financiero ha sido selectiva hasta ahora, no general, lo que podría sugerir que el mercado considera que los riesgos son manejables. Creemos que el impacto potencial probablemente sea moderado, por varias razones. Suele haber una variación de precios limitada entre muchos productos financieros, por lo que las ventajas de cambiar de proveedor para los consumidores normalmente son relativamente pequeñas. Además, usar un agente de IA para seleccionar productos financieros obligaría a los clientes a compartir información personal y financiera sensible, lo que podría incomodar a muchas personas, sobre todo cuando el ahorro potencial es reducido. También existen muchas preguntas sin resolver en torno a la responsabilidad si un agente de IA comete un error o actúa de forma que perjudica al cliente, lo que podría limitar la libertad con que las empresas permiten que operen los agentes. El mercado también había diferenciado ya entre los posibles ganadores y perdedores de la IA dentro del sector financiero a comienzos de 2026. Por ejemplo, un aspecto que ha suscitado preocupación ha sido la reasignación de efectivo, en la que los clientes transfieren el efectivo inactivo a productos que ofrecen una mayor rentabilidad. Sin embargo, este ajuste ya se ha producido en su mayor parte y los niveles de efectivo de transferencia automática de los intermediarios minoristas se han normalizado o se sitúan en niveles relativamente bajos en comparación con el pasado reciente.

Aneta Wynimko (FF Global Consumer Brands Fund): La IA está redefiniendo el consumo. Cuando las personas no son expertas en un producto de consumo dado y se enfrentan a muchos datos, es más probable que utilicen agentes de IA. Las empresas están teniendo que adaptarse a este cambio. Muse es muy fácil de usar: su avatar personalizable hace que el agente sea más divertido y reconocible, se integra con facilidad en los puntos de contacto con los consumidores (WhatApp, las gafas Meta AI, etc.) y el hecho de que trabaje dentro del ecosistema de Meta también le confiere una ventaja clara. Conoce al consumidor profundamente y puede ofrecer más soluciones personalizadas. Está creciendo muy rápido hasta ahora.

17Sep

Los mercados creen que las subidas de tipos por parte de los bancos centrales no van a ser suficientes para compensar las presiones inflacionistas de los costes energéticos, y que serán necesarios más incrementos.

Miguel Ángel Valero

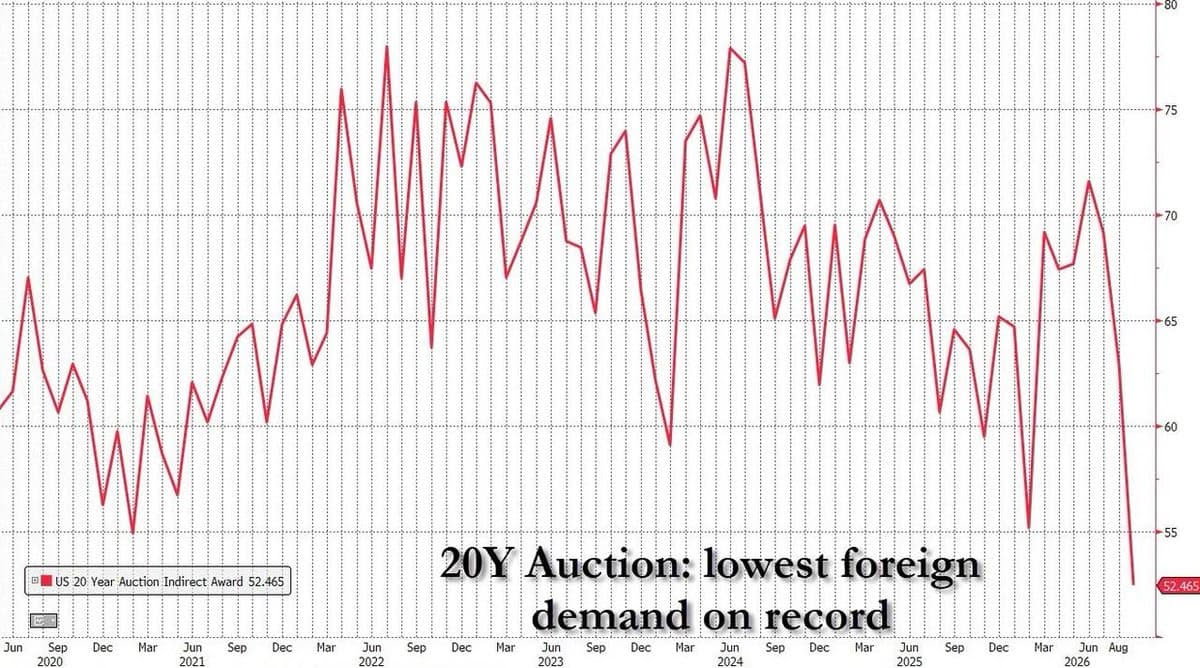
La subasta del Treasury a 20 años registró la menor demanda extranjera jamás recordada. Los inversores foráneos le hacen ascos a la deuda a largo plazo de EEUU justo cuando Washington más financiación necesita. Esta actitud de los inversores extranjeros añade más presión si cabe al alza para los tipos de interés a largo plazo. Y contribuye a la desmitificación del bono del Tesoro de EEUU como activo sin riesgo.

Todo esto, en medio de las reacciones a la primera subida de tipos de interés de la Fed en tres años pese a las presiones de Donald Trump ("¡bajad los tipos de interés para EEUU, y hacedlo rápido!", grita en Truth Social con sus características mayúsculas). El precio oficial del dinero en EEUU ya está entre el 3,75% y el 4%, cuando según Trump debería situarse en el 1% "o menos".

Es significativo el cambio radical en las preocupaciones de los gestores de fondos, según Bank of America. El miedo a un salto brusco de los tipos largos ya supera al que genera la supuesta burbuja de la inteligencia artificial (IA). Un 33% de los gestores ve el alza desordenada de los tipos largos como principal riesgo, frente al 28% que cita a la IA. La liquidez en sus carteras sube al 3,9%, mientras el peso de la Bolsa baja del 56% al 49%. Tiene lógica: cuando los gestores intuyen que el bono puede hundirse, suben efectivo y bajan en acciones, porque un bono a la baja arrastra a la Bolsa. Van un 48% infra ponderados en deuda, el nivel más bajo desde 2022.

Además, el mercado se centra ahora en que las subidas de tipos (BCE, Fed)  y las que se esperan en Reino Unido y Japón pueden no ser suficientes para compensar los efectos de las guerras en Ucrania (por la invasión rusa de 2022) y en Oriente Medio (por lo ataques de Israel y de EEUU a Irán en febrero de 2026) y del encarecimiento de los costes energéticos en la inflación.

The Trader: la Fed es demasiado optimista con la evolución de la inflación

Hace apenas unos meses, el debate en los mercados era cuántas veces iba a seguir bajando los tipos de interés la Reserva Federal. Hoy el mensaje es otro: ¿cuántas veces más va a subir el coste del dinero? El cambio es importante porque la política monetaria estadounidense llevaba aproximadamente dos años moviéndose en dirección expansiva y la última subida de tipos se produjo hace más de tres años. Sin embargo, la combinación de una economía resiliente, un mercado laboral todavía sólido y, sobre todo, unas presiones inflacionistas que se niegan a desaparecer está obligando a los inversores a replantearse completamente el escenario.

La inflación estadounidense se mantuvo en agosto en el 3,4% interanual, claramente por encima del objetivo del 2% de la Reserva Federal. Pero probablemente más preocupante que el dato anual sea lo que está ocurriendo en los últimos meses. Los precios aumentaron un 0,4% solamente en agosto, frente al 0,1% de julio, mientras que la inflación subyacente avanzó un 0,3% mensual, algo más de lo esperado. Además, los precios industriales aumentaron un 0,4% durante el mes y nada menos que un 5,4% respecto al año anterior.

Detrás de buena parte de este deterioro está nuevamente la energía. En julio, antes incluso de las últimas subidas del petróleo, los precios energéticos ya acumulaban un incremento del 14,7% respecto al año anterior y la gasolina subía un 24,6%. En agosto, la energía siguió presionando al alza la inflación y la gasolina aumentó otro 3,9% solamente durante el mes.

Aquí aparece el verdadero problema para la Fed. Un banco central normalmente intenta no reaccionar demasiado ante una subida puntual del petróleo porque no puede producir más barriles subiendo los tipos de interés. Pero la situación cambia cuando la energía permanece cara durante suficiente tiempo como para trasladarse al transporte, la producción, los alimentos, los servicios y, finalmente, a las expectativas de inflación.

Y, al mismo tiempo, la economía estadounidense todavía no está dando a la Reserva Federal demasiados motivos para mirar hacia otro lado. En agosto se crearon 162.000 empleos y la tasa de paro permaneció en el 4,1%. Los salarios aumentaron un 3,1% respecto al año anterior. No estamos ante un mercado laboral extraordinariamente fuerte, pero tampoco ante uno que esté enviando señales claras de recesión.

La reunión de septiembre ha confirmado finalmente ese cambio de dirección. La Reserva Federal ha subido los tipos de interés en 25 pb y, probablemente, lo más importante no haya sido la decisión en sí misma, sino el mensaje que Kevin Warsh ha transmitido durante la rueda de prensa. Warsh ha descrito una economía estadounidense que continúa mostrando una notable fortaleza y que, en su opinión, incluso podría fortalecerse todavía más. Al mismo tiempo, considera que las tendencias del mercado laboral son compatibles con una economía prácticamente en pleno empleo. Eso deja a la Reserva Federal frente a un problema muy concreto: de las dos partes de su mandato dual, una funciona razonablemente bien y la otra claramente no.

La inflación continúa siendo demasiado elevada. Warsh ha insistido en que lleva cinco años sin regresar de manera sostenible al objetivo del 2% y ha dejado claro que la Reserva Federal no puede utilizar los acontecimientos externos como excusa para aceptar indefinidamente esa situación. La Fed no puede controlar el precio del petróleo ni resolver los conflictos geopolíticos que están encareciendo la energía, pero su responsabilidad sigue siendo impedir que esas presiones terminen consolidándose en el conjunto de la economía.

Y aquí probablemente estuvo uno de los mensajes más importantes de toda la rueda de prensa. Warsh no considera que la política monetaria actual sea restrictiva. Al contrario, sigue viéndola como acomodaticia y ha presentado la subida de 25 puntos básicos como la retirada de una pequeña dosis de ese estímulo.

La diferencia es importante. Si la Fed creyera que los tipos actuales ya están frenando claramente la economía, tendría muchos más motivos para detenerse. Pero si considera que la política monetaria continúa siendo acomodaticia, tiene margen para seguir subiendo los tipos sin pensar necesariamente que está llevando a la economía hacia una recesión.

El “dot plot” refuerza esa posibilidad y apunta a una nueva subida antes de terminar el año. Diciembre aparece, por tanto, como una reunión especialmente importante, más aún porque los próximos datos de inflación empezarán a incorporar con mayor intensidad el reciente encarecimiento del petróleo y su transmisión a la gasolina y el diésel. Si la economía continúa mostrando fortaleza y la inflación vuelve a repuntar, los argumentos para detener el proceso de endurecimiento monetario serán cada vez menores.

Pero durante la rueda de prensa apareció además otro asunto que merece nuestra atención: el comportamiento del mercado de bonos y el incremento de las rentabilidades de la deuda estadounidense. Preguntado por ello, Warsh dejó claro que el volumen de deuda pública y la política fiscal corresponden fundamentalmente al Tesoro y al Gobierno, no a la Reserva Federal. Sin embargo, señaló tres factores que pueden ayudar a entender por qué las rentabilidades de los bonos están sometidas a tanta presión:

  1. El primero es precisamente la fortaleza de la economía estadounidense. Una economía que sigue creciendo y manteniendo niveles elevados de empleo puede soportar tipos de interés más altos durante más tiempo.
  2. El segundo es la creciente competencia por el ahorro. Estados Unidos necesita financiar enormes cantidades de deuda pública al mismo tiempo que las mayores compañías tecnológicas del mundo necesitan cantidades extraordinarias de capital para construir centros de datos, adquirir chips, desarrollar redes eléctricas y financiar toda la infraestructura necesaria para la inteligencia artificial. Los grandes hyperscalers están recurriendo cada vez más al mercado de deuda y ofreciendo rentabilidades que compiten por el mismo ahorro que necesita captar el Tesoro estadounidense.
  3. Y el tercer elemento vuelve a llevarnos al punto de partida: la combinación de incertidumbre geopolítica y persistencia de la inflación. Cuanto mayor sea la incertidumbre sobre la evolución futura de los precios, más rentabilidad exigirán los inversores para prestar dinero a largo plazo.

Después de escuchar a Kevin Warsh, "creo que hay una contradicción especialmente interesante entre el discurso que hemos escuchado y las previsiones que acaba de publicar la propia Reserva Federal", señala Pablo Gil en The Trader. Warsh nos presenta una economía muy sólida, prácticamente en pleno empleo, con una política monetaria que todavía considera acomodaticia y una inflación que califica de inaceptablemente elevada. A eso hay que añadir una situación geopolítica extraordinariamente incierta y un fuerte encarecimiento de la energía cuyo impacto todavía no hemos visto completamente reflejado en los datos. Sin embargo, cuando miramos las previsiones de la Fed descubrimos un escenario sorprendentemente benigno. Esperan que la inflación PCE termine este año en el 3,7%, pero que caiga hasta el 2,3% en 2027 y prácticamente regrese al objetivo, con un 2,1%, en 2028.

Para que la inflación pase del 3,7% al 2,3% en apenas un año tiene que producirse una desinflación muy importante. Es posible que parte del repunte actual de los precios energéticos desaparezca por simples efectos base, pero resulta difícil asumir que todas las fuerzas que hoy están presionando la inflación vayan a quedar prácticamente contenidas dentro de 2026. Eso exigiría, entre otras cosas, que el shock energético no se prolongue, que los problemas geopolíticos no sigan deteriorándose y que el encarecimiento del petróleo no termine filtrándose de manera persistente hacia el transporte, los costes empresariales, los bienes y los servicios. Y todo ello mientras la propia Fed espera que la economía estadounidense continúe creciendo con bastante solidez.

"Por eso creo que la gran pregunta después de esta reunión ya no es solamente cuántas veces más va a subir los tipos la Reserva Federal. Es si sus previsiones de inflación para 2027 son demasiado optimistas.Porque si el PCE no cae hacia ese 2,3% que hoy proyecta la Fed, sino que la inflación demuestra ser mucho más persistente, el escenario cambia considerablemente. Los tipos podrían tener que subir más de lo que hoy contempla el mercado o permanecer elevados durante bastante más tiempo. La Reserva Federal ha dejado claro hoy que está dispuesta a luchar contra la inflación. Lo que todavía está por demostrar es que la inflación vaya a ponérselo tan fácil como sugieren sus propias previsiones",resalta.

Banca March: no hay un inicio de ciclo de endurecimiento monetario

Para los analistas de Banca March, la atención se centró en los argumentos esgrimidos por Kevin Warsh durante la rueda de prensa posterior. El presidente de la Fed sustentó la decisión en tres factores principales: la solidez de la economía y del mercado laboral, una inflación que mostró una moderación insuficiente durante el verano y el deterioro del contexto geopolítico, al que también vinculó parte del reciente repunte de las rentabilidades de la deuda a largo plazo.

"La medida respondió a una doble lógica: necesaria y preventiva. Necesaria, porque permitía preservar la credibilidad de la Reserva Federal y, especialmente, la de Kevin Warsh, después de que el propio presidente hubiera contribuido a orientar al mercado hacia un escenario de endurecimiento monetario durante Jackson Hole. En este contexto, la autoridad monetaria optó por validar unas expectativas más hawkish, en un entorno además condicionado por la presión política ejercida por Donald Trump, partidario de unos tipos de interés más bajos. Al mismo tiempo, interpretamos esta subida como una actuación de carácter preventivo, y no como el inicio de un nuevo ciclo de endurecimiento monetario. El objetivo sigue siendo evitar que el actual shock energético se transmita de forma más persistente al conjunto de la economía y termine desanclando las expectativas de inflación", explican.

La evidencia histórica respalda esta interpretación. Si definimos como preventivos aquellos episodios en los que la Reserva Federal acometió tres o menos subidas de tipos en medio de un proceso de relajación monetaria, desde 1980 únicamente se han registrado tres casos. Mientras que el episodio de 1982 coincidió con una recesión, los ciclos iniciados en 1984 y 1995 se desarrollaron en un contexto de aterrizaje suave y no derivaron en una contracción de la actividad. En consecuencia, la historia sugiere que un endurecimiento preventivo no provoca un deterioro significativo del ciclo económico.

Más allá de la propia decisión –ampliamente descontada–, lo más relevante fue el mensaje transmitido por el diagrama de puntos (dot-plot) que "refuerza nuestra visión de que los ajustes serán limitados y responderán a una lógica preventiva". En un ejercicio en el que Kevin Warsh volvió a abstenerse de participar, 16 de los 18 miembros que integran el dot-plot –de los cuales únicamente 11 cuentan con derecho a voto– anticipan una subida adicional para lo que resta de año. De materializarse este escenario, la mediana de las previsiones apunta a unos tipos estables durante 2027 y a un posterior proceso de bajadas a partir de 2028.

Arabia Saudí espera restablecer en los próximos días alrededor de la mitad de la capacidad del oleoducto Este-Oeste y recuperar su operatividad plena en un plazo aproximado de seis semanas. Esta infraestructura fue atacada el 10 de septiembre por milicias respaldadas por Irán. El oleoducto conecta los campos petroleros del Golfo Pérsico con el puerto de Yanbu, en el mar Rojo, y desempeña un papel estratégico al ofrecer una ruta alternativa al estrecho de Ormuz para las exportaciones de crudo saudí. La capacidad máxima de transporte de esta red alcanza los 7 millones de barriles diarios (mbd). De ese volumen, aproximadamente 2 mbd se destinan al abastecimiento de las refinerías saudíes de la costa occidental, mientras que hasta 5 mbd pueden dedicarse a la exportación. Por ello, una interrupción prolongada del suministro habría supuesto una inmovilización de una parte significativa de las exportaciones de crudo del país. No obstante, Arabia Saudí confía en una recuperación rápida de la operativa. Como precedente, en abril una estación de bombeo del mismo sistema también fue atacada –aunque con daños más limitados– y las operaciones volvieron a la normalidad en apenas tres días.

"Por el momento, desde Banca March nos mantenemos expectantes a la evolución del conflicto de Irán antes de modificar y elevar nuestras previsiones sobre los tipos de interés. Nuestro grado de convicción se ha ido reduciendo en las últimas semanas ante el enquistamiento de las negociaciones entre EEUU e Irán y las nuevas interrupciones en el suministro de petróleo procedente de Arabia Saudí, que han incrementado el riesgo de que las presiones energéticas terminen trasladándose al resto de componentes, pero la situación se mantiene lo suficientemente volátil para elevar nuestra visión sobre la curva. En cualquier caso, seguimos considerando excesivo el escenario que descuenta actualmente la curva de futuros, que incorpora hasta tres subidas adicionales de tipos durante los próximos doce meses. Con todo, nos adentramos en un periodo en el que las elecciones de medio término en Estados Unidos irán ganando cada vez más peso en las Bolsas. Desde nuestra perspectiva, y más allá del ruido político de fondo, la clave sigue estando en los sólidos beneficios empresariales que se extienden a más sectores y regiones, por lo que aprovecharíamos una toma de beneficios para seguir añadiendo riesgo", añaden.

Ebury: es injustificado un endurecimiento más intenso

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, ha revisado sus previsiones sobre la Reserva Federal y espera ahora una nueva subida de tipos en diciembre, después del incremento de 25 pb aprobado esta semana, que situó el tipo oficial en el 3,75%-4%. Considera que el tono más restrictivo de la Fed, la fortaleza de la economía estadounidense y la falta de avances suficientes en la lucha contra la inflación justifican este nuevo movimiento antes de finalizar el año. 

“El mensaje de la Fed ha sido claramente más agresivo de lo que esperábamos y nos lleva a abandonar nuestra previsión de una sola subida este año”, señala Matthew Ryan, CFA, jefe de Estrategia de Mercado de Ebury. No obstante, Ebury considera injustificado un endurecimiento mucho más intenso, dado que la inflación subyacente mantiene una tendencia descendente, los elevados rendimientos de los bonos ya están contribuyendo a restringir las condiciones financieras y el mercado laboral no presenta un sobrecalentamiento suficiente.

La decisión de la Fed impulsó inmediatamente al dólar, llevando al EUR/USD por debajo de 1,15 por primera vez desde finales de julio. “El tono restrictivo de la Fed debería seguir respaldando al dólar a corto plazo, aunque seguimos esperando cierto debilitamiento de la divisa estadounidense en nuestro horizonte de previsión”, apunta Anthony Malouf, analista de Mercado de Ebury. No obstante, este retroceso debería ser moderado, ya que la incertidumbre en torno a Irán, los elevados precios del petróleo y el aumento global de las rentabilidades de la deuda continúan ofreciendo soporte a la moneda estadounidense.

Fidelity: la estructura de la economía ha cambiado

Salman Ahmed, Responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, considera que el mensaje más importante de la subida de tipos de la Fed "fue que la función de reacción de la política monetaria está siendo cada vez más clara". Y la decisión fue unánime, algo relevante porque proporciona al presidente Kevin Warsh un respaldo institucional en un momento en que la Administración ha estado presionando para lograr una política monetaria más acomodaticia. No se trató de una decisión ajustada ni controvertida. El Comité, en su conjunto, consideró que la inflación y la resiliencia de la actividad económica justificaban una política más restrictiva. 

Las proyecciones reforzaron ese mensaje. El punto medio del diagrama de puntos apunta a una subida adicional en 2026 y a la ausencia de recortes en 2027. Más llamativo aún es que no se espera que la inflación vuelva al objetivo del 2% hasta 2029, la principal señal macroeconómica que deja esta reunión. Si las previsiones de la Fed son, en términos generales, correctas, EEUU habrá pasado aproximadamente ocho años con una inflación por encima del objetivo antes de restablecer la estabilidad de precios. 

"Esto encaja estrechamente con el escenario que incorporamos en nuestras hipótesis a largo plazo para los mercados de capitales, donde desde hace tiempo esperamos que la inflación siga siendo más persistente y se estabilice por encima de los niveles a los que los inversores se acostumbraron tras la crisis financiera global", explica.

La cuestión no es simplemente que la inflación esté tardando más en moderarse. La estructura de la economía ha cambiado. La fragmentación geopolítica, la seguridad energética, una mayor presencia fiscal, la duplicación de cadenas de suministro y la elevada intensidad de capital asociada al ciclo de inversión en inteligencia artificial apuntan a un entorno en el que es probable que la inflación siga siendo más persistente. Las propias proyecciones de la Fed reconocen cada vez más esa realidad. 

La rueda de prensa de Warsh también mantuvo un tono restrictivo y fue, en líneas generales, coherente con el mensaje que transmitió en Jackson Hole. Señaló que la Fed había retirado parte del estímulo monetario, lo que implica que sigue considerando que los tipos de interés se sitúan por debajo del nivel neutral a corto plazo. La inflación continúa siendo demasiado elevada y la Fed necesita pruebas más claras de que está avanzando hacia su objetivo con suficiente rapidez. Hasta entonces, el sesgo seguirá inclinándose hacia una política más restrictiva. 

Sigue sin haber una orientación futura convencional, aunque, en comparación con julio, la función de reacción resulta ahora más fácil de interpretar. La inflación continúa por encima del objetivo, la actividad económica se mantiene resiliente y la inversión empresarial continúa siendo sólida. Mientras esa combinación no cambie, nuevas subidas de tipos siguen siendo una posibilidad. 

También merece la pena destacar la reacción del tramo largo de la curva. Las rentabilidades de los bonos del Tesoro estadounidense a largo plazo han caído pese a la subida de tipos y al tono restrictivo reflejado en el diagrama de puntos. Es una evolución constructiva, aunque todavía es pronto para extraer conclusiones firmes sobre la credibilidad de la política monetaria. Como mínimo, los mercados no interpretaron esta reunión como un factor que aumente el riesgo de inflación a largo plazo. 

La cuestión más relevante es hasta dónde llegará este ciclo. "Nuestra hipótesis de trabajo sigue siendo que este terminará convirtiéndose en un ciclo de tres o cuatro subidas de tipos, más que en un simple ajuste puntual. No obstante, esta visión depende de que el ciclo de inversión en inteligencia artificial se mantenga intacto. Dicha inversión está respaldando la demanda en la actualidad, al tiempo que puede impulsar la productividad a lo largo del tiempo. El gasto necesario en centros de datos, semiconductores, generación eléctrica, redes, infraestructuras y financiación tiene una magnitud suficiente como para influir en el ciclo macroeconómico. Mientras esa inversión siga siendo sólida, la economía estadounidense podría ser capaz de absorber unos tipos de interés más elevados con mayor facilidad de lo que sugeriría un marco convencional de final de ciclo. Pero si la inversión en inteligencia artificial se desacelera de forma significativa, el cálculo cambiará rápidamente. El crecimiento económico se volvería más vulnerable a un mayor endurecimiento monetario y la Fed tendría que reevaluar el equilibrio de riesgos", argumenta.

Por ahora, el mensaje es relativamente sencillo. La Fed ha reanudado el endurecimiento monetario, el Comité está unido y el diagrama de puntos sugiere que el ciclo aún no ha terminado. Y, lo que es más importante, la Fed proyecta ahora un periodo mucho más prolongado de inflación por encima del objetivo, en línea con el régimen de inflación estructural que incorporamos en nuestras hipótesis para los mercados de capitales. La trayectoria de la política monetaria seguirá dependiendo de los datos. "Pero si el ciclo de inversión en inteligencia artificial se mantiene intacto y la inflación continúa siendo persistente, seguimos pensando que este ciclo de endurecimiento monetario aún tiene recorrido”, concluye.

Goldman Sachs: una subida más, en diciembre

Kay Haigh, responsable global y CIO de Renta Fija y Soluciones de Liquidez en Goldman Sachs Asset Management, interpreta que "la Fed ha dado a entender que, por el momento, no prevé un ciclo de endurecimiento monetario agresivo. Según el Resumen de Proyecciones Económicas (SEP, por sus siglas en inglés), la mayoría de los miembros del FOMC contempla un total de dos subidas de tipos este año, y es probable que la Fed no los mueva en la reunión de octubre, dada su cercanía a las elecciones de mitad de mandato. Nuestro escenario central es una subida más este año, en diciembre, aunque esto sigue dependiendo de los próximos datos del IPC y de la evolución de los precios de la energía".

Robeco: la Fed puede endurecer sin deteriorar el crecimiento

Colin Graham, Head of Multi Asset Strategies de Robeco, apunta que la subida de tipos de 25 pb de la Fed señala un avance gradual hacia lo que los responsables de la política monetaria consideran una postura neutral. El mensaje del presidente Warsh fue claro: dado que el mercado laboral sigue sólido y la inflación se sitúa por encima del objetivo, la Fed considera que continuar con la normalización es adecuado para garantizar la estabilidad de precios. "Desde nuestra perspectiva, la economía estadounidense sigue mostrando una considerable resiliencia. El apoyo fiscal, la buena salud de los balances de los hogares y los efectos remanentes de unos tipos de interés históricamente bajos continúan apuntalando la demanda, lo que reduce el riesgo de una desaceleración brusca", precisa.

Un aspecto interesante de las últimas proyecciones es el descenso previsto de la inflación subyacente; se estima que el índice PCE caerá del 3,7% en 2026 al 2,5% en 2027 y al 2,1 % en 2028. Si bien la tendencia es alentadora, la experiencia histórica sugiere que la evolución real de la inflación dependerá, en última instancia, de los datos que se vayan conociendo, más que de las previsiones.

La reacción del mercado ha sido, en líneas generales, coherente con el mantenimiento de la credibilidad de la Fed. El fortalecimiento del dólar, la caída del precio del oro y la relativa estabilidad de los rendimientos a largo plazo sugieren que, por ahora, los inversores conceden el beneficio de la duda a las autoridades monetarias. El aplanamiento de la curva de tipos indica que los mercados confían en que la Fed puede seguir endureciendo la política monetaria sin provocar un deterioro significativo de las perspectivas de crecimiento ni desanclar los tipos de interés a largo plazo.

UBS: el endurecimiento no descarrilará el repunte de la renta variable

"No esperamos que un ciclo de endurecimiento moderado por parte de la Fed haga descarrilar el repunte de la renta variable. Gran parte de este endurecimiento monetario ya está descontado por el mercado. La fortaleza económica hace que el endurecimiento sea más manejable. Unos beneficios empresariales sólidos pueden contrarrestar unos rendimientos más elevado", opinan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos posicionados para nuevas subidas de la renta variable, al mismo tiempo que nos preparamos para una posible volatilidad a corto plazo. Si el endurecimiento monetario se mantiene moderado, los diferenciales de crédito permanecen estables y los beneficios empresariales continúan creciendo, el repunte debería tener margen para ampliarse a más sectores y regiones. Recomendamos una exposición diversificada en renta variable, evitando al mismo tiempo una concentración excesiva en áreas especialmente sensibles a los tipos de interés o que dependen de un único factor de rentabilidad".

La decisión de la Fed "es coherente con nuestra previsión de otra subida en diciembre, ya que el listón para mantenerse sin cambios parece bastante alto, con solo dos informes de inflación más previstos antes de esa fecha. El amplio respaldo a dos subidas —y casi la mitad de los participantes a favor de una tercera— indica que los riesgos están sesgados al alza. Sin embargo, en nuestra opinión, lo que el mercado descuenta actualmente, un total de cuatro subidas, resulta excesivo. Esperamos una desinflación bastante estable durante los próximos seis meses, mientras que unos efectos de base favorables en el primer semestre de 2027 deberían debilitar los argumentos a favor de una larga secuencia de subidas", añade Andrew Dubinsky, Economista.

Eastspring: el mercado espera una orientación más agresiva

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de la gestora de activos Eastspring Investments, opinan que el regreso de las bruscas subidas en los precios del crudo, junto a las alzas de más de 30 pb en los rendimientos de los bonos soberanos en los mercados desarrollados desde Jackson Hole, han obligado a los bancos centrales a realizar subidas de tipos generalizadas. Subidas que, sin embargo, no son suficientes para revertir los efectos de segunda ronda de este nuevo repunte inflacionista en las economías.

El alza del crudo hasta niveles de 108$/barril propicia un entorno de restricciones energéticas persistentes, dado el encarecimiento de los precios de la producción. Algo que todavía no ha percibido el mercado, que descuenta previsiones de producción excesivamente optimistas. Eastspring Investments cree que el reciente shock del petróleo tendrá efectos negativos en el transporte, la producción manufacturera y los bienes de consumo.

Mientras tanto, los bancos centrales tienen que lidiar no sólo con las expectativas inflacionistas, sino también con la fuerte subida de los rendimientos de los bonos soberanos, 30 pb en los bonos a 10 años de los mercados desarrollados.

Por ello, desde Eastspring Investments creen que las subidas generalizadas de tipos de esta semana, ya descontadas por el mercado, no serán suficientes, y que el mercado espera una orientación más agresiva, especialmente desde la Fed. En Asia, la debilidad del dólar y una revalorización anticipada han generado mayor resiliencia en los tipos, aunque las alzas del crudo y una reevaluación de la inflación podrían provocar endurecimiento monetario en diferentes países. Eastspring Investments prevé subidas de tipos en 2026 en India, Indonesia, Filipinas, Corea, Malasia y Taiwán.

31Jul

"Sin un punto de referencia claro en materia de política monetaria, es cada vez más probable que los mercados reaccionen según su propia interpretación de los acontecimientos económicos y geopolíticos, lo que dará lugar a movimientos más bruscos a lo largo de la curva de rendimientos", avisan en Fidelity.

Miguel Ángel Valero

El dato llama poderosamente la atención: el 29 de julio de 2026, los inversores minoristas de EEUU vendieron acciones al ritmo más rápido desde el Covid. Los analistas interpretan que hay una desconfianza sobre la rentabilidad real que tendrán las gigantescas inversiones de las tecnológicas en inteligencia artificial (IA) y en centros de datos. Pero también pesa el giro del nuevo presidente de la Fed, Kevin Warsh, de no ofrecer pistas ni orientaciones sobre la política monetaria.

Esto no solo dispara la volatilidad, uno de los elementos que más asustan a los inversores, sino que hace que los mercados, sin un punto de referencia claro en materia de política monetaria, reaccionen según su propia interpretación de los acontecimientos económicos y geopolíticos, lo que dará lugar a movimientos más bruscos, en un sentido o en otro.

Ebury: el repunte del Euribor si no hay acuerdo de paz será contenido

El Euribor ha vuelto a repuntar este mes debido al recrudecimiento de las tensiones entre Irán y EEUU. Aunque resultaba previsible que se pudiesen producir contratiempos en las negociaciones, el memorando de entendimiento ha tenido una vigencia incluso más corta de lo que nos podríamos haber imaginado. La reanudación de las hostilidades, la nueva paralización del estrecho de Hormuz y las disrupciones en el Mar Rojo provocaron que el precio del Brent ascendiera por encima de los 100$ por barril.

En paralelo, las expectativas de subidas de tipos en la Eurozona volvieron a ascender y el BCE no ha tenido mayor opción que mantenerlas vivas de cara a su reunión de septiembre. En la reunión de este mes, el BCE no movió ficha, en línea con las expectativas del mercado, pero sí dejó la puerta abierta a un posible endurecimiento monetario en su próxima cita. Las comunicaciones de la institución fueron claramente hawkish: subrayaron que la inflación se mantendría por encima del objetivo durante la primera mitad del 2027 y algunos miembros del Consejo de Gobierno plantearon la posibilidad de subir los tipos en esa misma reunión.

A primera vista, los datos no apuntan a una necesidad imperiosa de endurecer la política monetaria. Aunque el crecimiento del segundo trimestre ha sorprendido al alza, sigue siendo moderado. Además, la inflación subyacente está relativamente contenida y no hemos observado efectos de segunda ronda, de momento. No obstante, cuanto más se prolongue el conflicto de Irán, más aumentarán las probabilidades de que estos últimos emerjan, complicando la convergencia de la inflación hacia el nivel objetivo. En este sentido, el BCE estará muy atento a los dos informes de inflación que se publicarán antes de la próxima reunión en septiembre, además de los PMI, para valorar cómo está evolucionando la actividad económica.

Sino se produce un acuerdo de paz duradero antes de dicha reunión que permita una recuperación del tráfico por el estrecho de Hormuz, creemos que al BCE no le quedará mejor opción que volver a subir los tipos de interés. Dado que el mercado asigna una alta probabilidad a este escenario, creemos que el repunte del Euribor a 12 meses sería relativamente contenido. Si, de forma inesperada, se evitara este escenario y las expectativas de subidas de tipos empezaran a moderarse, sí que esperaríamos una caída notable de este indicador de referencia. Sin embargo, este último escenario parece, a día de hoy, el menos probable.

Fidelity: subida de tipos de la Fed en diciembre

Salman Ahmed, Responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, subraya que, puesto que la Reserva Federal apenas ofrece orientaciones o marcos, los mercados se han vuelto más sensibles a los datos que se publican y a los sucesos geopolíticos. En lugar de dar pistas sobre cómo podría responder la política monetaria, su presidente, Kevin Warsh, se mostró cómodo con la reciente incertidumbre previa a la reunión, argumentando que los mercados están aprendiendo a “fijarse en la pelota, en lugar del árbitro” y que el aumento de los rendimientos de mercado está endureciendo las condiciones financieras y haciendo parte del trabajo de la Fed. 

Aunque el incremento de los precios del petróleo y las expectativas de inflación podrían obligar a la Fed a actuar antes, "nuestra previsión principal sigue siendo que el endurecimiento de la política monetaria arranque en diciembre". 

Warsh reafirmó el compromiso de la Fed con la estabilidad de precios, volvió a negarse a proporcionar marcos u orientaciones y derivó las preguntas a las próximas recomendaciones del grupo de trabajo. "Eso refuerza la impresión de que la Fed está dispuesta a mantener la paciencia a pesar de las crecientes perturbaciones en el lado de la oferta y las presiones inflacionistas cada vez mayores", apunta el experto de Fidelity.

La consecuencia más evidente de no disponer de un marco de referencia, y menos aún de orientaciones, ha sido el regreso de la alta volatilidad. La reunión de la Fed supuso la mayor sorpresa de la entidad en más de una década, solo superada por el recorte sorpresa de 50 puntos básicos que Jerome Powell aplicó en septiembre de 2024. 

"Sin un punto de referencia claro en materia de política monetaria, es cada vez más probable que los mercados reaccionen según su propia interpretación de los acontecimientos económicos y geopolíticos, lo que dará lugar a movimientos más bruscos a lo largo de la curva de rendimientos". añade. Esta dinámica se reflejó en la evolución de los precios, que mostró una clara tendencia de aumento de la inclinación en la curva de rendimientos. Mientras que el extremo más corto repuntó, influenciado todavía por la reacción de sesgo expansivo a la rueda de prensa de Warsh, el extremo más largo sufrió una oleada de ventas, desvinculándose cada vez más de la Fed. La presión vendedora en el extremo más largo se debió en gran medida a un aumento de los 'breakevens' de inflación, lo que refleja una menor confianza en la capacidad de la Fed para mantener la estabilidad de precios. 

"Creemos que esto ejerce una presión cada vez mayor sobre Warsh para que respalde su discurso con medidas concretas y aumenta el riesgo de que la Fed tenga que subir los tipos antes de lo previsto si los precios del petróleo y las presiones inflacionistas siguen aumentando. No obstante, nuestra hipótesis de trabajo sigue siendo que la Fed iniciará su ciclo de subidas en diciembre. Nuestra interpretación de Warsh es que, a pesar de su retórica restrictiva sobre la inflación, en última instancia podría resultar más expansivo de lo que sugieren sus comentarios, sobre todo con la proximidad de las elecciones legislativas de mitad de mandato en EEUU", explica.

Las recomendaciones del grupo de trabajo, previstas para otoño o para finales de año, proporcionan una cobertura útil para mantener la orientación actual de la política monetaria mientras tanto. Además, es probable que los cambios en la metodología de la Oficina de Análisis Económico (BEA), que entrarán en vigor a finales de septiembre, atenúen en cierta medida los datos de inflación. "Estimamos que estos cambios podrían reducir el PCE subyacente en unos 30 puntos básicos con respecto a nuestras previsiones para finales de año, lo que aliviaría la presión para que se produzcan subidas de tipos antes. Los mercados ya han reducido la probabilidad de una subida en septiembre y coinciden cada vez más con nuestra opinión sobre el momento del próximo movimiento. Durante los próximos meses, seguiremos vigilando los datos económicos que se publiquen y la evolución de la situación geopolítica, ya que ambos factores siguen siendo fundamentales para la trayectoria de la política monetaria. También estaremos muy atentos a cómo evoluciona la relación entre Warsh y el resto del Comité. Observamos que la Fed sigue bastante dividida y habrá que ver en qué sentido se resuelven las 'riñas familiares' en el futuro", concluye.

23Jul

La presidenta del Banco Central Europeo, Christine Lagarde, enfría el debate sobre su marcha antes de agotar el mandato en octubre de 2027: "cuando hay nubes en el horizonte, el capitán sigue en el barco”.

Miguel Ángel Valero

El Consejo de Gobierno del Banco Central Europeo (BCE) ha decidido mantener, como se esperaba, sin variación los tipos de interés oficiales:  2,25% la facilidad de depósito; 2,4%, el de las operaciones principales de financiación; 2,65%, la facilidad marginal de crédito. Las perspectivas para los precios de la energía, aunque muy volátiles, se sitúan actualmente en un nivel próximo al del escenario de referencia de las proyecciones de los expertos del Eurosistema de junio y claramente por encima de los niveles registrados antes del inicio del conflicto en Oriente Próximo. 

La incertidumbre sigue siendo elevada y el impacto inflacionista de la perturbación energética no se ha materializado aún plenamente. Por tanto, el Consejo de Gobierno vigila de cerca la intensidad y la duración de la perturbación, así como sus efectos indirectos y de segunda vuelta. El Consejo de Gobierno se ha comprometido a definir su política monetaria de manera que asegure que la inflación se estabilice en su objetivo del 2% a medio plazo. 

Con esta decisión, el BCE asegura que continúa estando en una buena posición para navegar la incertidumbre causada por el conflicto y aplicará un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de la política monetaria. En particular, las decisiones del Consejo de Gobierno sobre los tipos de interés se basarán en su valoración de las perspectivas de inflación y de los riesgos a los que están sujetas, teniendo en cuenta los nuevos datos económicos y financieros, la dinámica de la inflación subyacente y la intensidad de la transmisión de la política monetaria, y sin comprometerse de antemano con ninguna senda concreta de tipos.

Su presidenta, Christine Lagarde, habla de "una cierta mejora de la actividad económica", de "una recuperación parcial de los servicios, tras acusar un considerable debilitamiento inmediatamente después de la perturbación energética". Los servicios digitales han mantenido su fortaleza, debido en parte a la creciente contribución de la actividad relacionada con la inteligencia artificial (IA). Las manufacturas han seguido mostrando resiliencia, respaldadas por la acumulación de existencias por parte de las empresas para protegerse frente a los riesgos en las cadenas de suministro y por el incremento del gasto en defensa. El paro se mantuvo en el 6,2 % en mayo, próximo a sus mínimos históricos. 

Pero también reconoce que las ofertas de empleo han continuado disminuyendo y tanto las empresas como los hogares esperan que el mercado de trabajo siga siendo más débil que antes del conflicto. Los indicadores adelantados sugieren que el crecimiento económico seguirá siendo moderado a corto plazo, lastrado por la perturbación energética y las incertidumbres relacionadas. 

"Con todo, los determinantes fundamentales del crecimiento a medio plazo se mantienen sin variación. El consumo privado, la inversión en nuevas tecnologías digitales, el gasto público en defensa e infraestructuras, y cierta recuperación de las exportaciones deberían contribuir al dinamismo general del crecimiento", subraya. Por tanto, el BCE reitera su llamamiento a la necesidad urgente de adoptar medidas para reforzar la economía de la zona del euro y mantener al mismo tiempo unas finanzas públicas saneadas. Simplificar y armonizar las normas en el conjunto del mercado único de la UE, acelerar la transición energética y completar la unión de ahorros e inversiones son elementos esenciales. 

Lagarde recuerda que "las respuestas fiscales a la perturbación energética deberían ser temporales, específicas y adaptadas", aunque admite que “la perturbación energética podría intensificarse aún más y sus efectos sobre otros precios y sobre los salarios podrían ser mayores de lo previsto actualmente”, y que "probablemente mantendrá la inflación muy por encima del objetivo hasta el primer semestre de 2027". Posteriormente la inflación debería descender, en un entorno en el que se espera una bajada de los precios de la energía y una subida más lenta de otros precios, señala.

Además no es solo el conflicto en Oriente Medio, sino que "nuevas fricciones en el comercio internacional podrían distorsionar adicionalmente las cadenas de suministro, reducir las exportaciones y debilitar el consumo y la inversión", en velada alusión a la nueva ofensiva de aranceles de Trump. Otras tensiones geopolíticas, en particular la guerra injustificada de Rusia contra Ucrania, continúan siendo una importante fuente de incertidumbre. 

En cambio, el crecimiento podría ser mayor si la economía y los mercados energéticos se adaptaran más rápido de lo previsto a la disrupción causada por el conflicto en Oriente Medio, o si éste se resolviera de manera duradera. El gasto previsto en defensa e infraestructuras, y las reformas orientadas a mejorar la productividad y completar el Mercado Único, así como la adopción de nuevas tecnologías por parte de las empresas de la zona del euro, pueden impulsar el crecimiento más de lo esperado, insiste la presidenta del BCE.

Christine Lagarde sugiere que no agotará su mandato en la presidencia del BCE, que finaliza en octubre de 2027, para que "se escuche una voz europea" en las elecciones presidenciales de Francia, previstas para primavera. Pero al mismo tiempo proclama que "cuando hay nubes en el horizonte, el capitán sigue en el barco”.

UBS; subida de tipos en septiembre y luego pausa prolongada

Dean Turner, Chief Eurozone and UK Economist en UBS Global Wealth Management, comenta que "la decisión del BCE de mantener los tipos sin cambios era ampliamente esperada tras la subida de junio. Aunque los últimos datos de inflación de la Eurozona han mostrado algunas señales alentadoras, la inflación subyacente sigue siendo persistente y los mayores precios de la energía continúan suponiendo riesgos al alza". "A menos que los precios de la energía retrocedan de forma significativa, es probable que el BCE reanude su ciclo de endurecimiento monetario en su reunión de septiembre, antes de pasar a una pausa más prolongada", argumenta.

"Actualmente, los mercados parecen estar descontando una trayectoria más agresiva para los tipos del BCE de la que nosotros esperamos. Por ello, seguimos favoreciendo los bonos de alta calidad de la Eurozona, en particular los de vencimientos a corto y medio plazo", señala

Fidelity: subida de 25 puntos básicos en septiembre

Conor Parle, economista para la Eurozona de Fidelity International, señala que "el BCE ha mantenido los tipos de interés sin cambios, pero, en un contexto de aumento de los precios de las materias primas y de las recientes tensiones crecientes en Oriente Medio, es probable que esta pausa sea temporal. Más allá del petróleo, los precios del gas ya estaban aumentando incluso antes de la reciente escalada de tensiones. La mayor demanda para reponer unos niveles de reservas bajos de cara al invierno, junto con el incremento de las importaciones por parte de China, probablemente estén contribuyendo a nuevas presiones alcistas en el mercado del gas. Es probable que estos acontecimientos mantengan las presiones sobre los precios de forma relativamente generalizada. Al mismo tiempo, la razonable resiliencia de la economía de la zona euro implica que, una vez que el BCE actualice sus previsiones en septiembre, probablemente se encuentre en una posición cómoda para subir los tipos otros 25 puntos básicos, alcanzando el extremo superior de su rango neutral, al tiempo que envía un mensaje claro sobre su compromiso con la estabilidad de precios." 

Goldman Sachs: hay margen para una segunda subida en lo que queda de año

Simon Dangoor, director adjunto de inversiones de Renta Fija y responsable de Inversión Macro en Renta Fija de Goldman Sachs Asset Management, también considera que "una subida de tipos en septiembre es la hipótesis central más probable, dado el creciente énfasis del BCE en los riesgos al alza para la inflación tras el recrudecimiento del conflicto en Oriente Próximo, que ha reavivado el temor a los efectos de segunda ronda. Existe margen para otra subida más adelante en el año si los precios de la energía siguen elevados".

Pictet: los datos decidirán los próximos movimientos del BCE

Nadia Gharbi, economista para Europa en Pictet WM, opina que, como era de esperar, el BCE deja sin cambios sus tipos de política monetaria, señalando que "las perspectivas para los precios de la energía, aunque altamente volátiles, actualmente se encuentran cerca de la línea de base de las proyecciones de junio y muy por encima de los niveles registrados antes del conflicto en el Medio Oriente". El BCE todavía se considera "bien situado para navegar por la incertidumbre causada por el conflicto". El Consejo de Gobierno no se compromete con una ruta y las decisiones sobre tipos dependerán de "la evaluación de las perspectivas de inflación y riesgos al respecto, a la luz de los datos económicos y financieros, así como la dinámica de inflación subyacente y fortaleza de la transmisión de la política monetaria".

La evaluación del BCE sobre riesgos de inflación no ha cambiado en comparación con junio: siguen al alza.En la sesión de preguntas y respuestas, cuando a Lagarde se le ha preguntado si la decisión de hoy es unánime, ha respondido que sí, aunque "algunos gobernadores se preguntado si es necesaria una guía" y que "estábamos situados adecuadamente para esperar", citando datos recientes relativamente benignos de precios y crecimiento y una caída más rápida de lo esperado en los precios del petróleo. Si bien los acontecimientos recientes en Medio Oriente son alarmantes y tendrán un impacto, no se han tenido en cuenta en la decisión". Respecto a quien soportará la carga de la prueba de la decisión de septiembre, Lagarde ha indicado que recae en los datos.

Sobre si podía descartar su partida, Lagarde dijo no se ha discutido y descarta firmemente la posibilidad, señalando que "cuando hay nubes en el horizonte, el capitán permanece en el barco".

Los nuevos billetes de euro buscan diseño

Por otra parte, el BCE ha hecho públicas las propuestas de diseño preseleccionadas para la próxima serie de billetes en euros y ha puesto en marcha una encuesta para recabar la opinión de los ciudadanos de toda Europa. Estas propuestas se inspiran en "La cultura europea" y "Ríos y aves". "Los billetes en euros son más que un medio de pago; son una de las expresiones más tangibles de Europa. Sus diseños, que combinan belleza y significado, reforzarán nuestra identidad compartida", subraya Lagarde. 

Las propuestas preseleccionadas son el resultado de un concurso de diseño organizado a escala de la Unión Europea en el que participaron más de 1.200 diseñadores gráficos, de los que 25 fueron invitados a presentar propuestas. Un jurado independiente formado por 21 expertos en diferentes ámbitos, como diseño gráfico, comunicación, neurociencias e historia, cada uno designado por un banco central de la zona del euro, preseleccionó diez propuestas de diseño. Los europeos podrán expresar ahora su opinión sobre las diez propuestas finalistas, tras la decisión del Consejo de Gobierno del BCE de organizar una encuesta online, que concluirá el 21 de septiembre de 2026. Una empresa de estudios de opinión independiente llevará a cabo una encuesta paralela en la que invitará a responder a las mismas preguntas a una muestra representativa de ciudadanos de la zona del euro. 

El BCE publicará un informe sobre los resultados de ambas encuestas una vez seleccionado el concepto de diseño definitivo. Las respuestas del público son un elemento fundamental del enfoque inclusivo del Eurosistema, que asegura que se tengan en cuenta las opiniones de los ciudadanos de toda Europa.

El Consejo de Gobierno prevé adoptar la decisión definitiva sobre el nuevo diseño de los billetes a finales de año. Basará su decisión en un conjunto de aportaciones, incluidas las conclusiones del jurado del concurso de diseño, una evaluación técnica y los resultados de las dos encuestas. El diseño seleccionado se someterá después a un proceso de desarrollo y pruebas, antes de pasar a la fase de producción. Se espera que los billetes de la nueva serie entren en circulación en los años siguientes. Los billetes en euros de las series anteriores mantendrán su validez y seguirán circulando junto con los de la nueva serie. 

Será el primer rediseño completo de los billetes en euros desde su emisión en 2002. "El rediseño de los billetes en euros forma parte del esfuerzo a largo plazo del Eurosistema para que el efectivo siga siendo un medio de pago seguro, eficiente y cercano a los ciudadanos, que preservará su acceso al dinero público y su libertad para elegir cómo pagar", explica Piero Cipollone, miembro del Comité Ejecutivo del BCE. 

La emisión periódica de nuevas series de billetes permite aprovechar los avances tecnológicos para ir por delante de los falsificadores. Los nuevos billetes incorporarán elementos de seguridad nuevos y mejorados para facilitar la comprobación de su autenticidad y hacerlos más accesibles, también para las personas con problemas de visión. El BCE también se esfuerza por reducir la huella ambiental de los billetes aumentando su durabilidad y utilizando materiales y procesos de producción más sostenibles.


21Jul

Es fundamental identificar a aquellas compañías capaces de continuar invirtiendo sin dejar de ser rentables.

Miguel Ángel Valero

En el décimo día de bombardeos de EEUU a Irán, el tráfico por el estrecho de Ormuz continúa en niveles mínimos y con nuevos ataques iraníes sobre barcos comerciales. No obstante, cobraron fuerza los rumores sobre un posible acercamiento entre las partes, con la posibilidad de alcanzar un nuevo acuerdo de alto el fuego que revitalizara el Memorándum de Entendimiento. Sin embargo, los hutíes, rebeldes asentados en Yemen, pueden unirse al conflicto en Oriente Medio si finalmente se materializa la amenaza de ataques norteamericanos contra las infraestructuras energéticas iraníes. Estos grupos podrían ejercer presión sobre el tráfico marítimo en el mar Rojo, que actualmente constituye la principal vía de salida del petróleo de Arabia Saudí, concretamente a través del puerto de Yanbu. 

Las tensiones en el estrecho continúan percibiéndose como un riesgo relevante, aunque los mercados insisten en una visión constructiva, conscientes de que la actual situación en Ormuz difícilmente puede prolongarse durante un periodo excesivamente largo. Además de la presión por las elecciones legislativas en EEUU, el sector más moderado de Irán, encabezado por el presidente Masoud Pezeshkian, ha vuelto a manifestar su preocupación durante la reunión del Consejo Supremo Judicial, subrayando los efectos económicos adversos del conflicto y el riesgo de que el creciente malestar ciudadano derive en protestas e inestabilidad interna. Al igual que ocurrió en primavera, el desgaste derivado del conflicto acaba suponiendo un coste para ambas partes.

Fidelity: las empresas todavía no han percibido todo el impacto

La reanudación de las hostilidades en Oriente Medio ha reavivado la preocupación por la inflación y las interrupciones en las cadenas de suministro, aunque muchas empresas todavía no han notado todo el impacto en sus costes, según el último Analyst Pulse Survey de Fidelity International. El 55% de los analistas esperan que las presiones inflacionarias en las empresas aumenten en los próximos 12 meses como consecuencia del conflicto en Oriente Medio.

Aunque hasta ahora muchas empresas han estado protegidas por los programas de cobertura energética y por sus existencias, los analistas consideran que el encarecimiento de la energía, el transporte y las materias primas se hará más visible a medida que esas protecciones vayan expirando. Se espera que las empresas de consumo, industriales y de servicios públicos sean las que experimenten el mayor aumento de las presiones sobre los costes, si bien los analistas anticipan un encarecimiento de los insumos en todos los sectores y regiones.

Niamh Brodie-Machura, directora de Inversiones de Renta Variable en Fidelity, lo explica: "El nuevo conflicto se suma a un contexto ya de por sí incierto para las empresas. Aunque muchas compañías todavía no han notado todo el impacto en su estructura de costes, nuestros analistas esperan que las presiones inflacionarias se hagan más patentes en los próximos meses, a medida que se agoten los colchones actuales. La capacidad de las empresas para gestionar esas presiones será, previsiblemente, un factor diferenciador cada vez más importante".

A pesar de este entorno más complicado, los analistas prevén que las empresas sigan aumentando su gasto de capital. Las expectativas son más sólidas en los sectores de servicios públicos, energía y tecnología de la información. Se espera que estos sectores desempeñen un papel central a la hora de respaldar la inversión continuada en infraestructura de inteligencia artificial (IA), desde la generación y las redes eléctricas hasta los semiconductores y los centros de datos.

Los analistas también esperan que la rentabilidad empresarial se mantenga resiliente durante los próximos 12 meses. A pesar del aumento previsto de los costes, son más los analistas que esperan una mejora de la rentabilidad que un deterioro, lo que sugiere que muchas empresas siguen bien situadas para gestionar las presiones inflacionarias pese a un entorno operativo más incierto.

Niamh Brodie-Machura concluye: "En conjunto, la encuesta pone de relieve tres tendencias que están marcando los mercados en la actualidad: unas presiones inflacionarias persistentes, un aumento del gasto de capital y una rentabilidad empresarial resiliente. Aunque la incertidumbre geopolítica está generando nuevos retos, muchas empresas parecen bien posicionadas para hacerles frente. Para los inversores, seguirá siendo fundamental identificar a aquellas compañías capaces de continuar invirtiendo sin dejar de ser rentables".

UBS: el contexto impulsa a las acciones globales

Las hostilidades en Oriente Medio están pesando sobre el sentimiento de los inversores, ya debilitado por la venta masiva de acciones de fabricantes de chips durante la última semana. Aunque la volatilidad del mercado podría aumentar mientras los inversores evalúan los riesgos actuales, "observamos un contexto macroeconómico y de resultados empresariales constructivo, que debería seguir respaldando a las acciones globales en los próximos meses. EEUU sigue mostrando interés en reanudar las conversaciones de paz. La demanda de IA se mantiene resiliente pese a los riesgos. El sólido crecimiento general de los beneficios debería aportar un respaldo adicional", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Vemos margen para que las acciones globales sigan subiendo, impulsadas por un fuerte crecimiento de los beneficios. Sin embargo, las amplias diferencias entre el rendimiento de las acciones individuales y los riesgos persistentes relacionados con la geopolítica y la inflación implican que los inversores deben asegurar una exposición diversificada. Esto supone considerar áreas más defensivas dentro del sector tecnológico, así como otros mercados globales que ofrecen oportunidades atractivas, como Europa y Asia". "En general, vemos un potencial alcista de en torno al 10% para las acciones globales (MSCI All Country World Index) hasta mediados de 2027, y creemos que los inversores deberían ampliar su exposición a distintas regiones para captar un abanico más amplio de oportunidades y motores de crecimiento, así como para gestionar los riesgos de valores individuales. Elevamos la calificación de la renta variable europea a Atractiva y seguimos apostando por las acciones estadounidenses y asiáticas. Prevemos un crecimiento de los beneficios globales del 21% en 2026, seguido de otro año sólido en 2027", añade.

"Las condiciones económicas en Europa parecen estar mejorando tras un prolongado período de debilidad, mientras que las perspectivas para India también se han fortalecido. La reunión del BCE de esta semana y los datos clave de encuestas ayudarán a los inversores a evaluar si la recuperación se está consolidando de forma más firme. Favorecemos las acciones de la Eurozona y los bancos europeos, hemos elevado la calificación de India y hemos rebajado la del mercado suizo a Neutral", apunta.

"Las mayores expectativas de tipos de interés reales han presionado al oro, mientras que los flujos de inversión visibles siguen siendo inconsistentes. Es probable que este entorno persista a corto plazo, lo que exige que los inversores adopten una perspectiva a más largo plazo a la hora de considerar su exposición al oro", señala Dominic Schnider, responsable global de Divisas y Materias Primas. "La normalización de la ratio oro-plata —actualmente apenas por encima de 70x— hace que el valor relativo de la plata resulte más atractivo, aunque todavía no ha alcanzado niveles que consideraríamos baratos. Seguimos prefiriendo la venta de volatilidad como nuestra estrategia favorita", añade.

Crédito y Caución: la geopolítica deteriora la situación de las empresas en Grecia

Casi dos tercios de las operaciones B2B (entre empresas) se realizan actualmente a crédito en Grecia, según refleja el último Barómetro de Prácticas de Pago de Crédito y Caución. Las empresas manufactureras y comerciales son más propensas a recurrir a la financiación de proveedores para mantener su competitividad y fomentar las relaciones a largo plazo con los clientes. Sin embargo, esta mayor dependencia del crédito comercial aumenta la vulnerabilidad financiera de las compañías, ya que alrededor de un tercio de las facturas se pagan fuera de plazo.

De hecho, los retrasos en los pagos están lastrando la liquidez de las empresas. Una de cada dos compañías afirma que el riesgo crediticio de sus clientes está limitando su disponibilidad diaria de efectivo, tal y como recoge el estudio de la aseguradora de Crédito. Señalan como principales efectos de estos impagos la reducción del margen de liquidez (51 %) y una menor capacidad para realizar inversiones (25 %).

Para intentar mitigar los efectos de las facturas vencidas sobre el capital circulante, se recurre con mayor frecuencia a la imposición de condiciones de pago más estrictas, a los pagos por adelantado y a los incentivos para el pago anticipado. Esto refleja el énfasis en aliviar la presión sobre la liquidez derivada de las operaciones a crédito. También se recurre a herramientas de protección frente a los impagos, como el seguro de Crédito.

Con este escenario de tensiones de tesorería, el 45 % de las empresas prevé un empeoramiento del riesgo de insolvencia en los próximos 12 meses.

En cuanto al entorno económico, los tipos de interés se mantienen altos y la demanda es frágil. Se prevé que las continuas perturbaciones geopolíticas y la incertidumbre en torno a las perspectivas comerciales durante los próximos meses aumenten la tensión. Las debilidades estructurales del mercado nacional, junto con las previsiones de aumento de las insolvencias, la presión constante sobre los márgenes comerciales y la exposición a la inestabilidad geopolítica, sugieren que el entorno de pagos B2B en Grecia seguirá siendo frágil y menos predecible a medida que avance el año.

14Jul

A los jóvenes les influye menos el coste (38%) que a las generaciones de mayor edad y conceden más importancia a la facilidad de uso (46%). En cambio, los inversores de entre 35 y 54 años son los más sensibles a las comisiones (43%), mientras que los mayores de 55 años muestran una mayor tendencia a confiar en las recomendaciones de profesionales.

El estudio global Be Invested de Fidelity sugiere que los inversores europeos están cada vez más familiarizados con la creciente variedad de estrategias de inversión disponibles a través de los fondos cotizados (ETF).La investigación, realizada entre 6.500 inversores minoristas de toda Europa, revela que los ETF se están consolidando como una parte habitual de las carteras de inversión, ya que el 35% de los inversores europeos afirma haber invertido en ETF o ETP (Exchange Traded Products, o productos cotizados, una familia que agrupa ETF, ETC y ETN que se negocian en Bolsa igual que una acción y replican un activo o índice subyacente).

Además, el 31% de los inversores europeos asegura comprender la diferencia entre los ETF activos y los pasivos, un nivel de conocimiento significativo si se tiene en cuenta que los primeros son una incorporación relativamente reciente. Esta creciente comprensión de los ETF activos también se refleja en los datos del mercado. Según ETFGI, los activos gestionados por ETF en Europa alcanzaron un máximo histórico de 3,77 billones$ a cierre de mayo de 2026, tras registrar entradas netas récord de 220.900 millones en lo que va de año. Los ETF activos están contribuyendo de forma significativa a este crecimiento, con casi 20.300 millones en entradas netas en lo que va de 2026, casi el doble del volumen registrado en el mismo periodo de 2025.

La encuesta de Fidelity revela que los inversores se sienten atraídos por los ETF principalmente por su facilidad para operar (44,8%), su diversificación (43,2%) y sus costes competitivos (41,4%), lo que pone de manifiesto el papel que desempeñan estos vehículos a la hora de facilitar el acceso a oportunidades de inversión de forma sencilla y flexible.

No obstante, el estudio también refleja una "Europa a dos velocidades" en cuanto al grado de madurez del mercado de ETF. Países como Alemania, Reino Unido y Suiza encabezan la adopción de estos productos, combinando mayores niveles de inversión con un mejor conocimiento de los distintos enfoques de gestión. Alemania registra el mayor porcentaje de inversores que entienden la diferencia entre los ETF activos y pasivos (47%), seguida del Reino Unido (39%) y Suiza (38%).

En España y los Países Bajos, el conocimiento es más moderado y la adopción mantiene un ritmo constante, con un 35,1% y un 32,7% de los inversores, respectivamente, que afirman comprender la diferencia entre ETF activos y pasivos. En cambio, Francia e Italia se sitúan algo por detrás, con un 28,7% y un 27,9%, respectivamente.

Brecha de edad

Los datos también revelan una marcada diferencia entre generaciones en la forma en que los inversores utilizan los ETF, tanto en términos de conocimiento como de comportamiento inversor. Los inversores más jóvenes encabezan el conocimiento sobre estos productos: el 44% de las personas de entre 18 y 34 años afirma comprender la diferencia entre los ETF activos y pasivos, frente a solo el 20% de los mayores de 55 años. De hecho, el 65% de este último grupo reconoce no entender esta distinción.

Aunque los inversores más jóvenes muestran una mayor familiaridad con los ETF, sus motivaciones son diferentes. Les influye menos el coste (38%) que a las generaciones de mayor edad y conceden más importancia a la facilidad de uso (46%). En cambio, los inversores de entre 35 y 54 años son los más sensibles a las comisiones (43%), mientras que los mayores muestran una mayor tendencia a confiar en las recomendaciones de profesionales. No obstante, en todos los grupos de edad se mantienen constantes los principales motivos para invertir en ETF: su simplicidad, accesibilidad, costes competitivos y capacidad para ofrecer una diversificación eficiente.

Stefan Kuhn, Responsable de Distribución de ETF de Fidelity International, afirma: "El mercado de ETF ofrece hoy a los inversores europeos más opciones que nunca. Tanto si buscan una exposición amplia al mercado mediante estrategias pasivas como soluciones de gestión activa diseñadas para desenvolverse en mercados cada vez más complejos, el formato ETF proporciona acceso a una amplia gama de capacidades de inversión. Es alentador que casi uno de cada tres inversores europeos ya comprenda la diferencia entre los ETF activos y pasivos, especialmente teniendo en cuenta el rápido desarrollo del mercado de ETF activos en Europa. A medida que continúa la innovación, ayudar a los inversores a entender los distintos enfoques disponibles -y cómo pueden contribuir a diferentes objetivos de inversión— será clave para reforzar su confianza. El fuerte impulso que han registrado los ETF activos hasta ahora demuestra que los inversores valoran cada vez más poder elegir entre distintos enfoques de inversión. Tanto los ETF activos como los pasivos pueden desempeñar un papel importante en una cartera, en función de los objetivos, el horizonte temporal y el perfil de riesgo de cada inversor".

06Jul

EEUU gastará unos 50.000 millones$ en centrales de gas y carbón en 2026, superando a China por primera vez en décadas, para suministrar energía a los insaciables centros de datos vinculados a la inteligencia artificial.

Miguel Ángel Valero

Por primera vez en décadas, EEUU invertirá más que China en centrales de gas y carbón, empujado por la sed energética de los centros de datos de la inteligencia artificial (IA), ávidos de energía. La Agencia Internacional de la Energía calcula que EEUU gastará unos 50.000 millones$ en centrales de gas y carbón en 2026, superando a China por primera vez en décadas. Los centros de datos que entrenan la IA tragan electricidad a lo bestia, y las tecnológicas no quieren esperar años a que la red las enchufe. Así que se montan su propia central de gas al lado. Los pedidos mundiales de turbinas tocaron máximo de 25 años en 2025, con 130 gigavatios encargados.

El gas ya cubre más del 40% de la electricidad de los centros de datos norteamericanos, mientras China sigue tirando de carbón. Tanta demanda de turbinas está dejando el mercado seco y disparando los plazos de entrega. Quien fabrica esas máquinas tiene la sartén por el mango.  Toda esta situación beneficia a los fabricantes de turbinas, como GE Vernova y Siemens Energy,  y a las empresas de gas natural.

Curiosamente, las acciones de energía sufrieron una salida de 3.200 millones$ la última semana, la mayor en dos años. El giro bajista del crudo, con el Brent enfriándose a los 72$ desde los 120$ del momento álgido de de la guerra, pasa factura al sector. Cuando el petróleo baja, los márgenes de las petroleras se estrechan y el dinero busca otros sitios.

Mientras, los grandes accionistas de DCC se han rebelado. Ninety One y Aviva rechazan la OPA de 5.700 millones de libras que KKR y Bridgepoint han lanzado sobre el grupo energético porque creen que pretenden quedarse con la empresa a precio de saldo.

Pictet prefiere mercados emergentes

Arun Sai, estratega de multiactivos en Pictet AM, destaca que los mercados de acciones se han recuperado de la liquidación que se produjo tras la decisión de EEUU de declarar la guerra a Irán a finales de febrero. Con avances en el acuerdo de paz y los precios del petróleo cayendo, el riesgo de estanflación disminuye. "Sobre ponderamos acciones globalmente. Rebajamos las de EEUU a neutral, pero sobre ponderamos las de mercados emergentes. Estamos optimistas en finanzas y tecnología. Mejoramos a neutral la renta fija y vemos especial potencial en la deuda de mercados emergentes en moneda local. Rebajamos la liquidez a infra ponderar", explica.

Las economías desarrolladas crecen a ritmo inferior al de su tendencia a largo plazo, pero la inversión empresarial sigue aumentando en EEUU y Europa. Además, "esperamos que las economías emergentes crezcan 4,1 % este año, por encima de su potencial a largo plazo, ampliando al 2,5 % la diferencia respecto a las economías desarrolladas. Sus fundamentales han mejorado significativamente desde la gran crisis financiera global, con menor deuda externa, más sólidas balanzas por cuenta corriente y políticas monetarias más creíbles".

Además, los beneficios empresariales son sólidos, con esperanzas de aumento de la productividad por inteligencia artificial (IA). Las ganancias en acciones siguen concentradas en un puñado de grandes tecnológicas y el Índice de Semiconductores de la Bolsa de Filadelfia ha llegado a subir el 80% trimestralmente, lo que aumenta la posibilidad de reconfiguración de las asignaciones, "pero por ahora no vemos una razón convincente para dejar de sobre ponderar las acciones".

La tasa de crecimiento de la oferta monetaria en relación con crecimiento del PIB se ha contraído un 5,4% anualizado en seis meses en el mundo desarrollado, pero no llega a niveles de la crisis financiera global de 2008 o el shock del Covid. A ello se añade que, aunque hay riesgo de subida de tipos de interés de la Reserva Federal -los mercados estiman una entre tres probabilidades en julio-, es probable que los mantenga sin cambios durante el año, gracias a que en junio se crearon 57.000 puestos de trabajo no agrícolas, frente a cerca de 115.000 esperados.

De todas formas, la subida de tipos de interés suele ser positivo para las acciones si es en reacción a mejora del crecimiento. Aunque el endurecimiento monetario puede afectar a sectores sensibles a los costes de endeudamiento, en los últimos cinco ciclos desde 1987 las acciones estadounidenses han generado 4% a 16% de rentabilidad en doce meses tras la primera subida de tipos. 

Por su parte, el BCE debe mantenerse cauto, prestando atención a los servicios, la inflación subyacente y riesgo de efectos de segunda ronda.

"En conjunto, estamos neutrales en renta variable de los demás mercados desarrollados.  Rebajamos acciones estadounidenses a neutral", señala el experto de Pictet. EEUU avanza a una fase intermedia del ciclo, en un posible entorno de tipos de interés más altos y menor liquidez. Sus acciones son menos atractivas en comparación con otras regiones, cuando el desarrollo de IA se extiende a empresas en otros países. Por su parte las acciones japonesas cuentan perspectivas económicas respaldadas por estímulo fiscal y mejora de la demanda interna. Pero el yen coquetea con mínimos de 40 años frente al dólar, con posiciones cortas en máximos desde 2024 y fuerte probabilidad de intervención, incluso conjunta, del banco central de Japón y y el de EEUU.

Ahora bien, las acciones de mercados emergentes han cerrado los primeros seis meses de 2026 con ganancias superiores al 23 % en dólares, frente a 9 % de las estadounidenses y europeas. Este patrón continuará a corto plazo y "sobre ponderamos acciones emergentes sin China". Las economías emergentes disfrutan de crecimiento superior y reformas de gobernanza de las empresas, a las que se anima a aumentar dividendos y recomprar acciones -los dividendos representaron el 60% de la rentabilidad en esta clase de activos las dos últimas décadas-. Estas economías, especialmente de Asia, han superado la crisis energética, en parte gracias a sus esfuerzos los últimos años por reducir la sensibilidad al petróleo. En Corea, la intensidad de uso de petróleo se ha reducido a más de la mitad respecto a 1995 y su superávit comercial a récord del 17% del PIB en mayo frente al 1,7% de enero de 2025 -el aumento de precios de chips y memoria compensa con creces los mayores costes energéticos-.  Además, los indicadores técnicos muestran tendencias favorables para las acciones de emergentes.

"Pero estamos neutrales en acciones de China", precisa. Las importaciones del país siguen por debajo de la tendencia previa al Covid y la inversión inmobiliaria a la baja casi cinco años.

Los sectores cíclicos parecen caros mientras que los defensivos baratos. Tecnología e industriales están caros, aunque con impulso de beneficios, mientras que servicios de comunicación significativamente más baratos. "Sobre ponderamos finanzas", señala. Los bancos deben beneficiarse de los mayores tipos de interés, la dinámica de beneficios y la actividad en los mercados de capitales, incluyendo mega salidas a Bolsa. "Además, sobre ponderamos acciones tecnológicas", añade. El valor de los "Siete Magníficos" se ha llegado a reducir en 2,3 billones$ a finales de mayo, con los inversores preocupados por la sostenibilidad de la oleada de capitalización centrada en IA. Sin embargo, el poder de fijación de precios de las grandes tecnológicas sigue sólido y es poco probable que se vea desafiado por tipos de interés más altos. Las tecnológicas asiáticas ofrecen valoración atractiva y fuertes perspectivas de crecimiento. Además, se mantiene la demanda de semiconductores, que ha facilitado que Corea haya sido el mercado regional de mayor revalorización e  incluso ha impulsado la euro zona, hogar de empresas como ASML, ST Microelectronics e Infineon.

"Hemos mejorado renta fija a neutral", explica. Las rentabilidades a vencimiento han estado subiendo más o menos al ritmo de los precios del petróleo los últimos meses, pero no han caído tanto con los precios de éste, ya alineados con la oferta y demanda. De manera que las rentabilidades en deuda siguen altas a pesar de la caída del precio del petróleo, anomalía que probablemente desaparecerá y que supone una cobertura eficaz frente a una reducción inesperada del crecimiento o una mayor volatilidad de las acciones. "Nuestra preferencia en renta fija es por activos de mayor cupón. Vemos oportunidades en deuda en moneda local de mercados emergentes -una de las clases de activos de renta fija más baratos-. Aunque el dólar puede fortalecerse moderadamente a corto plazo, el mundo se hace gradualmente menos dependiente" de éste, concluye.

Fidelity: optimistas en renta variable, sobre todo en algunos emergentes

Los mercados internacionales han mostrado una notable resistencia ante la agitación geopolítica, el aumento de los precios de la energía y el agravamiento de las inquietudes inflacionistas, de acuerdo con la edición 2026 de las Perspectivas de mediados de año. Los amortiguadores, de Fidelity. A pesar de la fragmentación del orden mundial y la persistente incertidumbre en Oriente Medio, Fidelity considera que unos beneficios empresariales sólidos, unos fundamentales económicos resistentes y las inversiones sostenidas en inteligencia artificial (IA) deberían dar apoyo a los activos de riesgo durante la segunda mitad del año.

Fidelity revela cuáles son sus principales convicciones de cara al segundo semestre de 2026:

  • Somos optimistas en riesgo de renta variable en general, pero en especial en Japón y una selección de mercados emergentes. No perdemos de vista la fuerte racha alcista que han experimentado los mercados desde el mes de abril.
  • La inversión empresarial en IA ha sido la fuerza motora de los mercados internacionales y está dando apoyo a otras temáticas, como la escasez de energía y la modernización de las redes eléctricas.
  • Las materias primas, en especial las que están vinculadas a la energía, pueden aportar una valiosa diversificación para el riesgo geopolítico cuando los activos tradicionales, como la duración y el oro, muestren un comportamiento menos fiable.

“Los mercados han demostrado una resistencia impresionante frente a la volatilidad en los primeros seis meses de este año, pero su firmeza no debería sorprender. Se han vuelto expertos en ver más allá del ruido y reconocer el potencial alcista”, señaló Salman Ahmed, responsable global de Macroeconomía y Asignación Estratégica de Activos de Fidelity. “Ahora no es momento de rehuir el riesgo, sino de asegurarse de que esté equilibrado en una cartera bien diversificada que amortigüe los inevitables golpes cuando se produzcan. Aunque los recientes avances diplomáticos entre EEUU e Irán pueden ayudar a aliviar algunas de las preocupaciones más inmediatas, la incertidumbre sigue siendo elevada y es improbable que el camino a partir de ahora sea sencillo", argumenta.

La variable macroeconómica más determinante para el corto plazo es la perturbación del suministro energético derivada del cierre del estrecho de Ormuz. "Nuestra hipótesis de trabajo ha sido que el conflicto tendrá una 'resolución confusa'", subraya. El memorándum de entendimiento para reabrir el estrecho de Ormuz y ampliar el alto el fuego apunta hacia una desescalada, pero sigue siendo posible un amplio abanico de desenlaces. Hasta que se perfile con mayor claridad una solución duradera, los mercados probablemente sigan descontando una prima de riesgo geopolítico.

El aumento de la inflación y el endurecimiento de la política monetaria lastrarán el crecimiento en la mayor parte de las regiones, mientras que los mercados de la energía mostrarán una persistente prima de riesgo geopolítico. 

Los sólidos fundamentales están dando apoyo a los mercados, a pesar de la volatilidad provocada por la geopolítica. Lo más significativo es que los gigantes tecnológicos estadounidenses siguen invirtiendo miles de millones en el desarrollo de la IA, lo que está dando un impulso continuado a los beneficios. Ese inmenso gasto en inversión está reforzando a las empresas en toda la cadena de valor, incluidos los actores industriales que sostienen la construcción de centros de datos y las crecientes necesidades energéticas. Cada vez son más las empresas estadounidenses que empiezan a notar cómo el gasto en inversión alimentado por la IA sustenta los beneficios y mejora la productividad. Este efecto que se expande a todo el mercado ofrece puntos de entrada atractivos, mientras que la atención se centra en un reducido número de valores tecnológicos con valoraciones elevadas. Los beneficios siguen emitiendo señales de fortaleza a nivel mundial, impulsados en parte por la inversión en IA, pero también por la reducción parcial de los aranceles comerciales y la resistencia de las economías.

Esa incertidumbre también significa que es importante ser selectivo a la hora de invertir en las diferentes regiones. "Estamos infra ponderados en renta variable europea, región que se encuentra más expuesta a las perturbaciones del suministro y a las perspectivas de estanflación", apuntan en Fidelity. Mientras tanto, la apuesta por la IA y los sólidos resultados están respaldando a las acciones estadounidenses, aunque algunas áreas de ese mercado ya han recorrido un largo camino. La renta variable japonesa sigue pareciendo atractiva gracias a unos beneficios sólidos y un contexto político favorable.

"Los mercados emergentes siguen siendo una posición en la que tenemos mucha confianza", añaden. Las acciones de los mercados emergentes se benefician de factores favorables de índole más general, como el ciclo de la IA. Un dólar más débil y la mejora estructural de la credibilidad de las políticas monetarias también deberían ser factores positivos. Sin embargo, el conflicto en Irán no está afectando de la misma forma en el universo de los mercados emergentes. Los países de Latinoamérica que exportan materias primas se están beneficiando; los que importan energía, sobre todo las economías asiáticas que dependen del suministro que pasa por el estrecho de Ormuz, están sufriendo. 

Por lo tanto, se requiere un enfoque selectivo por parte de los inversores en los mercados emergentes. Brasil, por ejemplo, es uno de los países que se beneficia del aumento de los precios de la energía, con acciones que presentan valoraciones atractivas y que podrían comportarse aún mejor en un ciclo de política monetaria expansiva. Sudáfrica cuenta con unos fundamentales económicos atractivos y con el respaldo de las materias primas. Algunas zonas de Asia-Pacífico también resultan atractivas a pesar de las perturbaciones en el sector energético, como Corea, que se ve respaldada por el ciclo de los semiconductores y el impulso a las reformas del sector empresarial.

A medida que cambia el entorno macroeconómico, también lo hace nuestra forma de concebir la diversificación. El aumento de los riesgos geopolíticos y de fragmentación está ejerciendo presión sobre los refugios tradicionales, lo que significa que los inversores no pueden confiar en un único activo para apuntalar los componentes de mayor riesgo de su cartera. "Hemos pasado de un mundo caracterizado por temores ocasionales sobre el crecimiento a uno de mayor inestabilidad estructural. Se necesitan diversas fuentes de protección", insisten en Fidelity.

El dólar, por ejemplo, no parece tan atractivo a largo plazo como antes. El oro ha tenido un comportamiento sorprendentemente pobre durante el conflicto, pero seguimos siendo optimistas con respecto a esta materia prima, debido a sus factores subyacentes favorables. Puede tener un buen comportamiento cuando la inflación golpea a los bonos y sirve como diversificador cuando aumentan las correlaciones entre bonos y acciones. Del mismo modo, puede responder bien ante la debilidad del dólar y la caída de los rendimientos reales.

Dado que la inflación se mantendrá elevada durante más tiempo, la exposición a las materias primas debería sostener las carteras, especialmente aquellas con exposición al sector energético que pueda proteger frente al riesgo geopolítico. También pueden proporcionar una cobertura mientras la duración sufre. La inflación reduce el margen para que los rendimientos caigan de forma significativa y, por lo tanto, disminuye el potencial alcista de la duración, de ahí el mal comportamiento reciente de esta. Si los temores entorno al crecimiento se reactivaran más adelante en el año, la duración retomaría su papel como cobertura frente a la renta variable.

Ebury: se retrasan las subidas de tipos

El dólar cedió terreno tras publicarse el jueves unas cifras de empleo no agrícola inferiores a lo previsto, lo que apunta a que la Reserva Federal debería mantener una postura cautelosa con respecto al endurecimiento de su política monetaria. De hecho, las presiones a favor de subidas de tipos se han atenuado de forma generalizada ante unas cifras de inflación mejores de lo esperado. Aunque se anticipa que los próximos movimientos de tipos en el G-10 serán al alza, ya no está claro quién liderará el ciclo. No se descuentan plenamente subidas de tipos en EEUU, la zona euro ni en el Reino Unido hasta bien avanzado el 2026, como muy pronto.

Los inversores han dejado de prestar especial atención a las negociaciones entre EEUU e Irán, y el mercado del petróleo apenas descuenta la posibilidad de que se reanuden las hostilidades. El evento más destacado de la semana será probablemente la publicación, el miércoles, de las actas de la reunión de junio de la Reserva Federal, la primera bajo la presidencia de Kevin Warsh.

  1. EUR: El informe preliminar de inflación de la zona del euro de junio trajo buenas noticias para el BCE. Tanto el índice general como el subyacente registraron descensos superiores a lo esperado, y este último ya se encuentra más cerca del objetivo del 2 %. Los miembros del BCE que participaron en la conferencia de Sintra la semana pasada se mostraron en gran medida evasivos, lo que indica que mantiene abiertas sus opciones y actuará en función de la evolución de los datos. Sin embargo, los mercados ya están aplazando la primera subida de tipos y asignan menos de un 50% de probabilidades a que se produzca en septiembre. Con los bancos centrales en modo de espera, el diferencial de tipos a ambos lados del Atlántico parece estar estabilizándose. Consideramos que la moneda única ha encontrado un soporte sólido en los mínimos recientes frente al dólar, lo que respalda nuestra previsión de una apreciación gradual del euro frente al dólar a lo largo de nuestro horizonte de previsión.
  2. USD: El informe de empleo de junio ha sido algo decepcionante, aunque viene precedido de dos datos bastante sólidos en los meses anteriores. El ritmo de creación de empleo sigue superando ampliamente el crecimiento de la población activa estadounidense. Además, la fiabilidad de estas encuestas ha mermado en los últimos tiempos, por lo que recomendamos centrarse en la media móvil de tres meses en lugar de reaccionar de manera exagerada a los datos mensuales. La tendencia sigue siendo positiva y el mercado laboral continúa recuperándose de la desaceleración de finales de 2025. No hay indicios de quela incertidumbre derivada del conflicto con Irán haya provocado despidos masivos ni una paralización generalizada de la contratación. La economía estadounidense continúa expandiéndose a un ritmo aceptable, entorno al 2,0 %. Sumado a las recientes cifras de inflación subyacente —en un rango del 3-4 % anualizado—, la cuestión respecto a las subidas de tipos parece ser más bien cuándo se producirán, y no si se producirán. No obstante, hasta que no se observen indicios más claros de que el repunte de los precios energéticos se haya trasladado a las presiones subyacentes, consideramos quela Fed mantendrá un enfoque cauteloso respecto al endurecimiento de supolítica monetaria.
  3. GBP: En una semana tranquila, la atención del mercado se centró en Andy Burnham, probable sucesor de Keir Starmer como primer ministro. La libra esterlina se fortaleció ante su insistencia en respetar las normas fiscales y las informaciones que sugerían que sus asesores no buscarán introducir nuevos impuestos. No obstante, sigue sin estar claro cómo pretende financiar sus prioridades en gasto social e infraestructuras. Ed Miliband se ha convertido ahora en el claro favorito para ocupar el cargo de ministro de Hacienda. Aunque su preferencia por la expansión fiscal representa un riesgo para los activos británicos, la falta de margen de maniobra implica que quien ocupe el número 11 de Downing Street tendrá las manos prácticamente atadas.El gobernador del Banco de Inglaterra, Bailey, adoptó un tono moderado en la conferencia de banqueros centrales de Sintra, lo que ha contribuido a retrasarlas expectativas del mercado sobre la primera subida de tipos hasta 2027. Llevamos meses señalando que la valoración del mercado sobre una subida de tipos en el Reino Unido era excesiva, y esto no ha hecho sino reforzar nuestra opinión. La libra esterlina continúa apreciándose frente al euro y ha roto el estrecho rango en el que se había mantenido el par a lo largo de 2026.
18Jun

La creación de cinco grupos de trabajo proporcionan un claro escudo frente a las llamadas a subidas de tipos más rápidas, ya que Warsh puede señalar la necesidad de completar esas tareas antes de actuar.

Miguel Ángel Valero

Para los analistas de Banca March, Kevin Warsh sorprendía a todos (y sobre todo a Trump) en su estreno público al frente de la Fed, al adoptar un tono más hawkish del que se podría esperar del candidato designado por Trump. Optó por un mensaje más conciso de lo habitual –el comunicado del FOMC se redujo de 341 a 130 palabras–. Con el foco puesto en la convergencia de la inflación hacia el 2%, se mostró cómodo con la fortaleza actual del mercado laboral. 

La decisión de política monetaria no deparó sorpresas –el precio del dinero se mantuvo sin cambios en el rango 3,50% - 3,75% por unanimidad–, pero sí el nuevo dot-plot (gráfico de puntos), donde nueve miembros se mostraron a favor de al menos una subida de tipos para 2026. Warsh, en línea con su intención de reducir la señalización anticipada de la trayectoria de los tipos de interés (forward guidance), optó por no mostrar sus cartas y no participó en el dot-plot. A su vez, las previsiones de crecimiento se revisaron levemente a la baja, mientras que las de inflación se ajustaron al alza; no obstante, la reciente caída del crudo pone en duda estas nuevas estimaciones y la continuidad en el tono restrictivo.

De cara a los próximos meses, el nuevo presidente apunta a cambios estructurales en el funcionamiento de la entidad y ha anunciado la creación de cinco grupos de trabajo enfocados en: 

  • comunicación; 
  • balance y marco operativo; 
  • fuentes de datos alternativas; 
  • productividad, empleo e inteligencia artificial;
  •  y (marco de inflación. 

Pero los resultados no se esperan hasta finales de año, por lo que, de momento, predomina el carácter declarativo de la iniciativa.

En este entorno, los inversores redujeron exposición a renta variable, renta fija y oro, aumentando posiciones en el dólar. Asimismo, reajustaron al alza las expectativas de tipos para este año en Estados Unidos, llegando a descontar entre una y dos subidas de cara a diciembre.

Ebury: la nueva Fed dificultará anticipar movimientos del dólar

Ebury advierte de que la menor orientación de la Fed dificultará anticipar los movimientos del dóla. La fintech global especializada en pagos internacionales e intercambio de divisas subraya en su análisis sobre la primera reunión de la Reserva Federal bajo la presidencia de Kevin Warsh que ésta ha dejado, como principal mensaje, que la Fed quiere recuperar flexibilidad y reducir las señales anticipadas al mercado. Para Ebury, esta menor disposición a orientar explícitamente sobre los próximos movimientos de los tipos de interés podría dificultar la predicción de la evolución del dólar en los próximos meses. 

Aunque el tono del FOMC fue más agresivo de lo esperado y elevó las expectativas de futuras subidas de tipos, Warsh evitó comprometerse con una senda concreta de política monetaria. Según Ebury, esta estrategia aumenta la dependencia de cada dato macroeconómico y puede traducirse en una mayor volatilidad tanto en los mercados financieros como en las divisas. "En este nuevo escenario, anticipar la dirección del dólar será más complejo, ya que los inversores dispondrán de menos referencias explícitas sobre las intenciones futuras de la Reserva Federal", asegura Matthew Ryan, jefe de Estrategias de Mercados de Ebury.

UBS: postura de política restrictiva prolongada

La Reserva Federal mantuvo la tasa de fondos federales sin cambios en el rango de 3,50-3,75% por cuarta reunión consecutiva, reafirmando una postura cautelosa ante una inflación persistente y una economía estadounidense que sigue mostrando solidez. Si bien la decisión en sí era ampliamente esperada, las orientaciones y proyecciones actualizadas que la acompañaron apuntan a una vigilancia más estrecha frente a los riesgos inflacionarios.

La reacción del mercado reflejó este giro más restrictivo: el S&P 500 cayó un 1,2% para cerrar en 7.420 puntos, mientras que los rendimientos de los bonos del Tesoro estadounidense a 2 años subieron 13 puntos básicos hasta el 4,18%. El índice del dólar estadounidense avanzó un 0,9%, y el oro retrocedió un 0,8% hasta los 4.296 $/oz.

Más allá del cambio en las expectativas de tipos, los desarrollos más amplios de la reunión también arrojan luz sobre cómo la Fed está reformulando y comunicando su enfoque de política monetaria bajo el liderazgo del nuevo presidente.

La orientación a futuro pasa a un segundo plano. El diagrama de puntos fue más restrictivo, aunque su futuro como herramienta de política es incierto. Las proyecciones macroeconómicas refuerzan la postura cautelosa de la Fed.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "La combinación de un nuevo liderazgo, proyecciones más restrictivas y una amplia dispersión de opiniones implica un umbral más alto para actuar a corto plazo en cualquier dirección. Esto apunta a un período prolongado de política en pausa, con ajustes significativos más probables una vez que el proceso del grupo de trabajo haya concluido y el Comité cuente con mayor claridad sobre las perspectivas económicas. La convicción actual del mercado en torno a subidas de tipos en 2026 nos parece algo agresiva, y seguimos recomendando exposición a bonos de calidad con duración corta y media".

"Si bien el Comité mantuvo la tasa de política sin cambios en el 3,5-3,75%, la combinación de proyecciones de inflación más elevadas, una distribución restrictiva de las previsiones de tipos y la eliminación de la orientación a futuro apunta a una postura de política restrictiva prolongada", añade Andrew Dubinsky, Economista.

Fidelity: sesgo hawkish de Warsh

Max Stainton, estratega senior de Macroeconomía Global en Fidelity, destaca que la primera reunión de la Fed bajo Warsh revela un sesgo hawkish. Optó por eliminar la orientación futura que proporciona a los mercados, sustituyéndola por una caracterización basada en datos de la economía que destacó la resiliencia de la dinámica de crecimiento gracias a las ganancias de productividad y una inflación “elevada” impulsada por shocks de oferta. El Comité también realizó una declaración contundente sobre “garantizar la estabilidad de precios”, que suena hawkish dadas las desviaciones al alza del objetivo de inflación de la Fed en los últimos cinco años. No obstante, esta declaración contó con el respaldo unánime del Comité, una mejora significativa frente a las tres disensiones observadas en la reunión anterior. Sin embargo, la mayor sorpresa de carácter hawkish provino del hecho de que nueve de los 18 miembros del comité prevén la necesidad de subidas de tipos este año, con seis miembros anticipando dos o más subidas. Este cambio significativo puede explicarse en parte por un fuerte aumento en las expectativas de inflación por parte de la gran mayoría del comité, lo que indica que esperan volver a incumplir su objetivo de inflación este año. 

La primera rueda de prensa de Warsh probablemente será considerada retrospectivamente como una de las más relevantes en esta nueva era de la política de la Fed. En primer lugar, reiteró el compromiso del comité con la estabilidad, señalando que el comité fue unánime en su compromiso con ella. En segundo lugar, como se esperaba, se negó firmemente a proporcionar orientación futura, ofreciendo en su lugar una caracterización factual del Resumen de Proyecciones Económicas (SEP, por sus siglas en inglés). 

En cambio, centró la mayor parte de la intervención en sus iniciativas para la Reserva Federal. Hay cinco grupos de trabajo para ello, que abarcan el conjunto de la política monetaria y, en su opinión, se espera que concluyan en otoño/finales de año. Estos grupos de trabajo probablemente cumplan dos funciones. En primer lugar, proporcionan un claro escudo frente a las llamadas a subidas de tipos más rápidas, ya que Warsh puede señalar la necesidad de completar el trabajo de estos grupos antes de actuar. En segundo lugar, le darán a Warsh múltiples oportunidades para modificar los parámetros operativos de la Fed. El efecto de estos cambios tendrá que evaluarse con el tiempo, pero resulta especialmente destacable que parece liderar el grupo de trabajo sobre datos, lo que potencialmente le daría margen para sesgar la medición de la inflación hacia una lectura más dovish, si así lo decide. 

Dada esta extrema falta de claridad sobre la dirección a corto plazo de la Fed, creemos que las declaraciones más filosóficas de Warsh revelan un sesgo hawkish. En primer lugar, reiteró su mantra de largo plazo de que “la inflación es una elección” y afirmó repetidamente que la Fed “va a garantizar” la estabilidad de precios. También hizo poca o ninguna mención al componente del empleo del mandato de la Fed, el elemento que a menudo ha llevado a la institución a adoptar una postura más dovish en comparación con un banco central centrado exclusivamente en la inflación. En conjunto, creemos que estos elementos evidencian un tono subyacente hawkish en la reacción de Warsh, una valoración que también reflejaron los mercados, con aumentos tanto en la rentabilidad a dos años como en el dólar. 

De cara al futuro, a medida que los mercados se centran cada vez más en la posible desescalada en Oriente Medio, las perspectivas de los tipos de interés para el resto del año estarán determinadas principalmente por la evolución de la economía doméstica estadounidense. Nuestro escenario central sigue contemplando que la economía de EE UU mantenga un sólido impulso de crecimiento como resultado del incremento del capex en IA. Dada esta fuerte trayectoria de crecimiento, junto con un mercado laboral que está mostrando una reaceleración y mayor tensión, nuestra previsión de inflación de base apunta a que continúe aumentando hasta aproximadamente el 3,5% a finales de año. En este contexto reflacionario, esperamos que el conjunto del comité de la Fed siga reforzando la necesidad de subidas de tipos este año. Aunque prevemos que Warsh pueda inicialmente resistir esta presión, señalando la necesidad de que sus distintos grupos de trabajo presenten sus conclusiones, si estas presiones inflacionistas persisten tras las elecciones legislativas de mitad de mandato en EE UU, esperamos que la Fed tenga que iniciar un ciclo de subidas de tipos. 

Goldman Sachs: los próximos datos de inflación serán cruciales

Kay Haigh, director global y CIO de Renta Fija y Soluciones de Liquidez en Goldman Sachs Asset Management: “La reunión confirma que el reciente giro más restrictivo de la Reserva Federal no se debía únicamente al aumento de los precios de la energía. A pesar de la reciente caída del petróleo, la mitad de los miembros del FOMC espera subidas de tipos tan pronto como este mismo año, lo que refleja la fortaleza de los datos del mercado laboral y de la inflación. Nuestro escenario base sigue siendo que la Fed podrá evitar por poco nuevas subidas de tipos, pero el margen es estrecho y los próximos datos de inflación tendrán una importancia crucial.”

16Jun

Los mercados compran el acuerdo entre Irán y EEUU, pero se frena la actividad industrial tanto en EEUU(con deterioro de la confianza empresarial) como en la Eurozona, pero no en China (donde se estanca la demanda interna). El Banco de Japón sube tipos hasta niveles no vistos desde 1995.

Miguel Ángel Valero

El 68% de las empresas españolas no están sufriendo, de momento, los efectos de la incertidumbre arancelaria, según el último Estudio de la Gestión del Riesgo de Crédito en España, que impulsan Crédito y Caución e Iberinform. Pero el 32% asegura estar sufriendo los efectos de la guerra comercial, que está impactando principalmente en el precio final de los productos (16%) y en un menor margen comercial (12%). Además, el 3% señala que la incertidumbre sobre los nuevos aranceles, que el Tribunal Supremo de EEUU ha paralizado, está motivando un cambio en sus estrategias de internacionalización y buscando nuevos mercados diferentes al norteamericano, uno de los principales socios comerciales de España.

La creciente incertidumbre del entorno geopolítico se sitúa como el principal reto que afronta el tejido productivo en su operativa diaria, con el 47%. Le siguen en importancia, como principales dificultades, el entorno económico general (39% de las empresas), las cargas burocráticas y normativas (38%), los costes laborales (38%), los márgenes comerciales (32%) y las dificultados por captar nuevos clientes (27%).  Además, un 15% señala la adaptación tecnológica a la IA entre sus retos. Un 11% de las empresas españolas sitúa entre sus principales preocupaciones el impacto de la morosidad, mientras que un 9% tiene dificultades para obtener financiación.

Los mercados compran el acuerdo entre Irán y EEUU, pero malos datos macro

Precisamente, el acuerdo entre Irán y EEUU hace temer que Trump vuelva a endurecer la presión arancelaria. Los mercados recuperan el tono optimista perdido en las últimas semanas, tras los vaivenes en Irán y cierta cautela en el sector de semiconductores después del rally de los últimos meses. Aunque se desconocen los términos del memorando de entendimiento que se firmará el viernes 19 de junio, el escenario que cotiza el mercado apunta a una reapertura. El precio del petróleo cae a mínimos de los últimos tres meses, se alivia la presión en las curvas de tipos de interés, y las Bolsas reaccionan positivamente ante esta situación. 

En caso de confirmarse la firma del acuerdo, lo más relevante será el restablecimiento del tránsito por el estrecho de Ormuz, ya sea mediante un sistema de pago o de libre circulación. Con la reanudación del tráfico, cobrará relevancia la capacidad de recuperación de la producción en los países del golfo Pérsico. En este sentido, Catar ya ha indicado que podrá recuperar hasta el 80% de su capacidad exportadora de gas en un plazo de dos meses. El gas es uno de los productos con mayor tiempo de recuperación, debido a las necesidades de enfriamiento y a los complejos sistemas de ingeniería requeridos para su transporte en forma de gas natural licuado.

Mientras, en EEUU se frena la actividad industrial en mayo. Tras unos datos de confianza empresarial alentadores, las cifras de actividad del mes decepcionaron al registrarse un freno que sitúa el avance de la producción industrial en un mero +0,1% mensual frente al +0,9% anterior. Si miramos solamente las manufacturas, el dato fue aún peor al registrarse un parón de la actividad (crecimiento del 0% frente al +0,6% del mes previo). Unos datos que situaron la utilización de la capacidad productiva en el 76,2% manteniéndose en niveles históricamente contenidos (el promedio de los últimos 50 años es de 79% y del 76,6% en la última década). 

Por otro lado, decepcionaron los primeros indicadores de confianza de junio: el índice Empire de manufacturas (el primer índice regional de confianza empresarial) bajó con fuerza al descender hasta niveles de 5,9 desde el 19,6 previo y por debajo del 13,7 esperado. También retrocedió más de lo esperado la confianza de los constructores, con el índice NAHB bajando dos puntos hasta niveles de 35 y apuntando a un freno de la actividad del sector constructor en los próximos meses.

En la zona euro, la actividad industrial también sigue modesta: en abril la producción fabril creció un +0,1% mensual, tres décimas menos que en el mes previo pero un dato que se revisó al alza. Con ello, en término interanual, la producción industrial volvió a terreno positivo al crecer un +0,3% frente al -2,8% del mes anterior. Cifras que en su conjunto siguen mostrando debilidad de la actividad en la zona euro, castigada por el incremento de los costes energéticos.

La economía de China se estanca: el gasto de los consumidores y la inversión han caído a niveles no vistos desde la pandemia, lo que expone la debilidad actual de la demanda interna, que no logra reactivarse a pesar del auge en las exportaciones, especialmente las relacionadas con la tecnología. Las ventas minoristas disminuyeron un 0,6% interanual en mayo, registrando su primera caída desde la reapertura tras los confinamientos por la COVID a finales de 2022. Una debilidad interna que se reflejó también en la inversión en activos fijos –se redujo un 4,1% en el acumulado de los primeros cinco meses del año– y en los precios de la vivienda que siguen retrocediendo –caída del 5,9% interanual en vivienda usada y del 3,6% en nueva vivienda–. 

En contraste con la debilidad de la demanda, la producción industrial aumentó un 4,5% interanual, superando las previsiones, empujada por el crecimiento de la IA, que está impulsando la demanda de hardware relacionado, y con ello el crecimiento de la producción de equipos de tecnología de la información se incrementó un 17% interanual frente al +15,6% del mes anterior. Este dinamismo de la producción industrial está permitiendo que la tasa de desempleo urbana bajara ligeramente hasta el 5,1% (una décima menos). 

El Banco de Japón colca los tipos en niveles no vistos desde 1995

El Banco de Japón elevó los tipos de interés en 25 puntos básicos (pb) hasta el 1%, alcanzando niveles no vistos desde 1995. Reitera que continuará ajustando al alza los tipos en función de la evolución económica, aunque eliminó la referencia a que los costes de financiación se mantienen en niveles significativamente bajos, lo que sugiere que los tipos se estarían aproximando al límite inferior del rango de su tasa neutral estimada. Por su parte, el mercado anticipa que el ritmo de subidas será muy gradual y, de hecho, no descuenta completamente un nuevo incremento de tipos en lo que resta de año. 

En cuanto al resultado de la votación, fue ampliamente consensuado, con 7 votos a favor y 1 en contra. El voto disidente correspondió a Toichiro Asada, quien se incorporó al consejo en abril como el primer miembro designado por la primera ministra, Sanae Takaichi, de perfil acomodaticio. Dado que los miembros nombrados por Takaichi comparten un sesgo más dovish, a finales de junio se sumará otro miembro al consejo también propuesto por Takaichi, previsiblemente con una orientación similar.

A la decisión de subida de tipos, se suma la otra herramienta de normalización monetaria: la reducción progresiva de las compras de bonos. El Banco de Japón espera disminuir sus adquisiciones en 200.000 millones de yenes cada trimestre hasta marzo y, a partir de abril de 2027, sus compras mensuales pasarán a situarse en 2 billones de yenes (10.760 millones de euros).

UBS: a ver la rapidez de la normalización del tráfico en Ormuz

En UBS destacan la reacción al acuerdo entre Irán y EEUU: el S&P 500 subió un 1,7%, el crudo Brent cayó a 83$ por barril (el nivel más bajo desde principios de marzo), el dólar se debilitó, el oro superó los 4.300$ por onza, y la rentabilidad del bono del Tesoro estadounidense a 10 años bajó ligeramente a medida que los inversores redujeron sus expectativas de una subida de tipos por parte de la Reserva Federal. El optimismo se moderó levemente el martes 16 de junio por la mañana, con los futuros del Stoxx Europe 600 bajando un 0,1%, mientras los inversores evaluaban la solidez del rebote y esperaban nuevos comentarios de la Fed. "Nuestro escenario base ha contemplado una resolución diplomática del conflicto con Irán, y los mercados acogen claramente con agrado este último desarrollo, aunque aún está por verse con qué rapidez puede normalizarse el tráfico a través del Estrecho", señala el análisis.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Dado el contexto actual, mantenemos nuestra opinión de que los inversores deben seguir posicionados para obtener ganancias bursátiles a largo plazo, gestionando al mismo tiempo los riesgos mediante una cartera diversificada. En renta variable, vemos argumentos a favor de una exposición diversificada entre sectores y geografías. Si bien mantenemos nuestra convicción en un mayor recorrido alcista del mercado, también consideramos que la mayor dispersión entre valores individuales exige una exposición core más diversificada, junto con una exposición selectiva a oportunidades de crecimiento estructural".

"Una de las consecuencias previsibles de la guerra en el Golfo es una aceleración de la inversión en energías renovables. Las renovables generan seguridad energética, no solo a nivel nacional, sino también para el individuo", apunta Paul Donovan, Economista Jefe.

Fidelity: "Se trata del inicio de un proceso, no del punto final"

Salman Ahmed, Responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, subraya que, tras el acuerdo de paz, "nuestro escenario central no cambia: una resolución desordenada con efectos económicos persistentes. Es probable que el Brent se estabilice en el rango de 80-90 $ por barril. El riesgo geopolítico seguirá incorporado en los precios durante la segunda mitad del año".

"Se trata del inicio de un proceso, no del punto final. Los mercados han reaccionado con fuerza, pero siguen sin resolverse elementos clave y el riesgo de implementación continúa siendo significativo, especialmente dada la discrepancia abierta entre EEUU. e Israel", advierte. Los puntos principales son el cese de las hostilidades, el levantamiento del bloqueo naval estadounidense, y­   una vía para reabrir el estrecho de Ormuz al transporte marítimo mundial en un plazo de 60 días. El marco también incluye disposiciones clave sobre transporte marítimo, entre ellas la ausencia de peajes y compromisos de retirada de minas, lo que reconoce implícitamente el papel continuado de Irán en la gestión del acceso. Un enfoque gradual para el alivio de las sanciones y la descongelación progresiva de activos iraníes también siguen supeditados a los avances en el marco del acuerdo. 

Sin embargo, las cuestiones más controvertidas se han aplazado. El estatus a largo plazo del estrecho de Ormuz sigue sin resolverse, incluidas las cuestiones relativas al acceso, la aplicación y la supervisión, así como el papel futuro de Irán en la gestión del paso. El expediente nuclear, incluido el uranio enriquecido y la verificación a más largo plazo, también queda para la siguiente fase. Esta secuencia es deliberada: asegurar primero la desescalada y negociar después las restricciones más difíciles. En ese sentido, se entiende mejor como alto el fuego, reapertura y, después, negociación, más que como un acuerdo de paz integral. 

Desde una perspectiva macroeconómica, la variable clave siguen siendo los flujos de buques cisterna. Están apareciendo los primeros indicios de mejora, con algunos cargamentos de GNL y movimientos aislados de petroleros comunicados tras el anuncio. Sin embargo, el volumen de tránsito sigue situándose sustancialmente por debajo de los niveles normales. La retirada de minas, las elevadas primas de seguro y la congestión de buques sugieren que cualquier recuperación de los flujos será gradual y se desarrollará a lo largo de semanas, en lugar de normalizarse de forma inmediata. 

El petróleo ha bajado, con el crudo cotizando ahora en la zona baja de los 80$ por barril, mientras que los activos de riesgo han repuntado a medida que se reduce la prima geopolítica. Sin embargo, las curvas a plazo siguen elevadas en comparación con los niveles previos al conflicto, lo que sugiere que los mercados están descontando una menor probabilidad de los peores escenarios, más que valorando una normalización completa. Los precios del petróleo, más benignos recientemente, también se han visto respaldados por el aumento de las exportaciones estadounidenses, la reducción de las importaciones chinas, la sustitución por carbón y la reducción de los inventarios mundiales, factores que parecen estar proporcionando un colchón adicional a los mercados petroleros. 

Los riesgos, aunque han disminuido, siguen claramente presentes. El riesgo de implementación no es trivial. El marco a largo plazo para Ormuz y las negociaciones nucleares son las líneas de fractura más claras, lo que genera un riesgo de evento más definido durante los próximos 60 días. La retórica estadounidense también pone de relieve hasta qué punto esta distensión sigue siendo condicional: la falta de un acuerdo nuclear definitivo podría dar lugar a una nueva acción militar o a una postura de seguridad estadounidense más amplia en la región. 

"Creemos que el riesgo de una reanudación de la guerra abierta antes de las elecciones de mitad de mandato en EEUU. sigue siendo extremadamente bajo", señala. Al mismo tiempo, las diferencias en la forma en que ambas partes presentan el acuerdo, incluida la intención de Irán de mantener una clara influencia sobre Ormuz e impulsar un alivio integral de las sanciones, apuntan a negociaciones difíciles por delante. Los efectos de contagio regionales, en particular la postura de Israel sobre el Líbano, siguen planteando riesgos al alza para los precios de la energía. A medio plazo, las implicaciones estructurales siguen sin estar claras. El acuerdo puede reducir el riesgo inmediato de escalada, pero aún no responde a cuestiones más amplias sobre el papel de EEUU como proveedor de seguridad regional, la solidez de los acuerdos de seguridad marítima o la posible aparición de bloques de seguridad regionales. Estas cuestiones serán importantes para la persistencia de la prima de riesgo geopolítica, incluso si los flujos energéticos a corto plazo continúan recuperándose. 

"Hemos cruzado un umbral importante, desde la escalada hacia una desescalada activa y clara. Nuestro escenario central no cambia: una resolución desordenada con efectos económicos persistentes, en la que el Brent se estabiliza en el rango de 80 a 90 $ por barril, pero no revierte plenamente a su media, y el riesgo geopolítico permanece incorporado en los precios durante la segunda mitad del año", concluye.

Ebury: la paz impulsa las divisas latinoamericanas

Las divisas latinoamericanas están repuntando tras el anuncio del acuerdo marco de paz entre EEUU e Irán. El mayor apetito al riesgo se ha visto reflejado no sólo en el rendimiento de las divisas latinoamericanas, sino también en el de las Bolsas de casi todo el mundo y el de algunas materias primas correlacionadas con el ciclo económico, como el cobre. A la cabeza del pelotón se encuentra el peso chileno, que había sido una de las divisas más expuestas al shock energético.

Esta semana, la atención se desplaza a las reuniones de política monetaria de los bancos centrales de Chile y de Brasil.  "La caída en los precios del crudo creemos que reforzará el mantenimiento de las tasas en Chile. En Brasil, la elevada inflación que ya se sitúa por encima del nivel objetivo podría disuadir al banco central de recortar las tasas. No obstante, no se debe descartar una nueva bajada de tipos, si bien no es el escenario base descontado por los mercados", apunta Diego Barnuevo, analista de Ebury.

  • Real brasileño: "Sorprendentemente, y a pesar de su correlación con los precios del petróleo, el real brasileño está rindiendo mejor que muchos de sus pares regionales en los últimos días. Lo atribuimos a la menor volatilidad que ha experimentado el mercado de divisas en las últimas semanas, lo que favorece el uso de estrategias de carry trade que benefician al real dado el elevado nivel de la tasa Selic". Los datos de inflación general y subyacente volvieron a sorprender al alza. Como consecuencia, los economistas encuestados por el Banco Central de Brasil (BCB) han revisado aún más al alza sus expectativas de tipos de interés para los próximos dos años. Según la media de las estimaciones, la tasa Selic caería al 13,75% a finales de este año y al 12% a finales de 2027. En lo que respecta a la reunión del BCB de esta semana, la incertidumbre es bastante elevada. Los mercados asignan actualmente una probabilidad del 60 % a que la autoridad mantenga sin cambios su tasa de referencia, ante las persistentes presiones inflacionarias. Si el banco sorprendiera al mercado con un recorte, cabría esperar un tono marcadamente hawkish en su comunicado.
  • Peso chileno: No es de extrañar que el peso chileno esté siendo la divisa latinoamericana que mejor está rindiendo tras el anuncio del acuerdo de paz marco. Chile ha sido el país más expuesto al shock energético. Es por ello que la caída del precio del crudo aliviará de forma casi instantánea la presión sobre la cuenta corriente y, por ende, sobre el peso chileno. En paralelo, la distensión geopolítica ha impulsado ligeramente el precio del cobre, beneficiando a la divisa por partida doble. En cuanto a la reunión del Banco Central de Chile de esta semana, no se prevé que mueva ficha y el acuerdo de paz no hará sino reforzar este posicionamiento a lo largo del año. Lainflación general se moderó ligeramente, y la subyacente continúa por debajo del nivel objetivo. El banco central haría bien en mantener los tipos para evitar lastrar una economía en desaceleración en este primer semestre.
  • Peso colombiano: ya se ha apreciado más de un 8% en el último mes, impulsado por la victoria de De la Espriella en la primera vuelta de las elecciones presidenciales. Como han confirmado las últimas encuestas de AtlasIntel y Guarumo publicadas, De la Espriella mantiene una ventaja de entre 7 y 8 puntos porcentuales sobre Cepeda. Polymarket asigna al candidato de derechas una probabilidad implícita de victoria del 90%. Dado que el escenario base es que gane De la Espriella, es probable que la reacción del peso sea más moderada que la de la primera vuelta si se confirma su victoria. Tras el rally experimentado en las últimas semanas, el margen de apreciación bajo un mandato de De la Espriella dependerá de su capacidad para implementar su agenda económica. Teniendo en cuenta la elevada fragmentación política y la alta representación de la izquierda en el Congreso, es muy probable que se encuentre con dificultades o se vea forzado a moderar sus propuestas económicas.
  • Peso mexicano: Como divisa proxy del riesgo global, el peso mexicano también ha repuntado en este comienzo de semana. La semana anterior recibimos un dato de inflación que sorprendió a la baja: la general cayó del 4,45% al 3,94% y la subyacente del 4,26 % al 4,19 %. Esto debería provocar que se moderen las expectativas de subidas de tipos para este año. En el plano legislativo, la reciente aprobación de la reforma constitucional que permite anular elecciones por injerencia extranjera ha generado inquietud sobre la evolución de la calidad democrática en México. Aunque, de momento, no ha provocado una reacción inmediata en los mercados, será necesario esperar al desarrollo de lalegislación secundaria para valorar su alcance real. En cualquier caso, se trata de un proceso que conviene seguir de cerca.
  • Sol peruano: A medida que el voto extranjero se contabilizaba, Fujimori protagonizó un sorpasso frente a Roberto Sánchez, permitiendo la recuperación del sol. Con el 98,6 % del voto escrutado, Fujimori mantiene una ventaja de menos de 20.000 votos de diferencia. La mayoría de los votos que quedan por contabilizar son actas impugnadas provenientes de Lima, que deberían favorecer una victoria de Fujimori. Más allá de las elecciones, el repunte del cobre y la caída del crudos on factores positivos para el sol, que se sigue apoyando en una cuenta corriente nacional positiva. Por otro lado, el dato de PIB de abril sigue apuntando a un crecimiento sólido, representativo del buen momento que atraviesa la economía .