08Oct

Los rendimientos de los bonos soberanos probablemente seguirán subiendo, dado el panorama actual de crecimiento económico, persistencia de la inflación, aumento de la deuda pública, y el despliegue de la IA.

Miguel Ángel Valero

En medio de la crisis de la deuda, los bancos centrales ofrecen más detalles sobre las decisiones adoptadas en sus reuniones de septiembre. Las actas de la última reunión de la Fed reflejó un tono claramente restrictivo, ya que los 19 participantes de la reunión, incluidos aquellos sin derecho a voto, consideraron apropiado elevar los tipos de interés y la mayoría contemplaba la posibilidad de una nueva subida de tipos antes de final de año. 

Sin embargo, las actas presentan cierto grado de desactualización por la evolución posterior de los datos macroeconómicos. Desde aquella reunión, la inflación ha mostrado menos intensa de la prevista por los responsables monetarios y el informe de empleo de septiembre apuntó a una cierta moderación del mercado laboral. Como consecuencia, las expectativas del mercado pasaron de descontar dos subidas adicionales de tipos a prever únicamente una para finales de año. 

Evli: los rendimientos de los bonos soberanos seguirán subiendo

Valtteri Ahti, Chief Strategist de la gestora nórdica Evli, vaticina que los rendimientos de los bonos soberanos probablemente seguirán subiendo, dado el panorama actual de crecimiento económico, persistencia de la inflación, aumento de la deuda pública, y el despliegue de la IA. Esta subida de rendimientos de los bonos no parece que vaya a interrumpir la tendencia al alza de los mercados de renta variable, porque ésta se apoya en el crecimiento de los beneficios y en el despliegue de la IA.

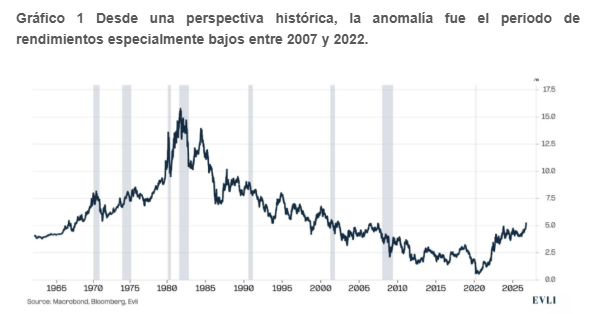
El nivel actual de los rendimientos de los bonos no es muy alto, según los patrones históricos. En EEUU y en muchos países europeos, los rendimientos fueron, por lo general, más elevados desde la década de 1970 y prácticamente hasta la crisis financiera de 2007. La excepción histórica es, más bien, el nivel inusualmente bajo tras la crisis financiera, que llegó a su final después de la pandemia.

La deuda pública de EEUU equivale al 126% del producto interior bruto (PIB), cerca de su máximo histórico. Sin embargo, una ratio de deuda elevada no es excepcional entre las grandes economías. La deuda pública representa el 118% del PIB en Francia, el 138% en Italia, el 104% en el Reino Unido y el 204% en Japón.
UBS: la gestión de la liquidez no es renovar depósitos a vencimiento

Los rendimientos de los bonos soberanos de Francia e Italia subieron con fuerza, ya que los elevados precios de la energía y las preocupaciones por la deuda pública intensificaron la liquidación (sell-off) global en los mercados de renta fija.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Sin embargo, la ampliación de los diferenciales soberanos no señala una crisis de financiación inminente, mientras que la demanda impulsada por la inversión y la mejora de los beneficios empresariales deberían ayudar a las acciones europeas a absorber unos rendimientos moderadamente más altos. Mantenemos nuestra visión de Atractivo para la renta fija y la renta variable de la Eurozona, favoreciendo las áreas que combinan fortaleza cíclica con crecimiento estructural".

"Ahora esperamos que el Brent alcance los 100$/barril y el WTI los 96$/barril a finales de año. La incertidumbre en torno a nuestras previsiones sigue siendo elevada, lo que refleja tanto la evolución impredecible del conflicto en Oriente Medio como el ritmo de recuperación de la producción del Golfo y de la demanda mundial de petróleo", opina Giovanni Staunovo, Estratega.

"Los inversores deberían resistir la tentación de ver la gestión del efectivo simplemente como renovar depósitos de un vencimiento al siguiente. En su lugar, al segmentar la liquidez según los horizontes de gasto, diversificar los instrumentos y las exposiciones, y fijar de forma selectiva los elevados rendimientos actuales, los inversores pueden equilibrar mejor la liquidez, los ingresos y la preservación del patrimonio a largo plazo, al tiempo que mantienen fondos para sus necesidades futuras de gasto e inversión", apuntan Matthew Carter y Jon Gordon, Estrategas.

"Creemos que el contexto económico y de mercado actual aumenta el atractivo de las inversiones alternativas, incluidos los hedge funds, como fuente de rentabilidad que depende menos de las acciones y los bonos 'tradicionales'", aportan Matthew Carter y Tony Petrov, Estrategas, UBS Global Wealth Management

Ebury: la crisis energética impulsa la subida de los rendimientos de la deuda

La fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio considera que la crisis energética provocada por la guerra de Irán es el principal factor que explica la reciente oleada de ventas de deuda soberana y el consiguiente repunte de las rentabilidades de los bonos en los mercados internacionales, por encima de las tensiones fiscales que afectan a países como Francia. Según los analistas de Ebury, la persistencia del petróleo Brent por encima de los 100$ el barril ha reavivado los temores inflacionistas y las expectativas de que los bancos centrales mantengan los tipos de interés elevados durante más tiempo. A este escenario se añaden el elevado endeudamiento público y las crecientes necesidades de financiación de las empresas, especialmente las vinculadas a las inversiones en inteligencia artificial. 

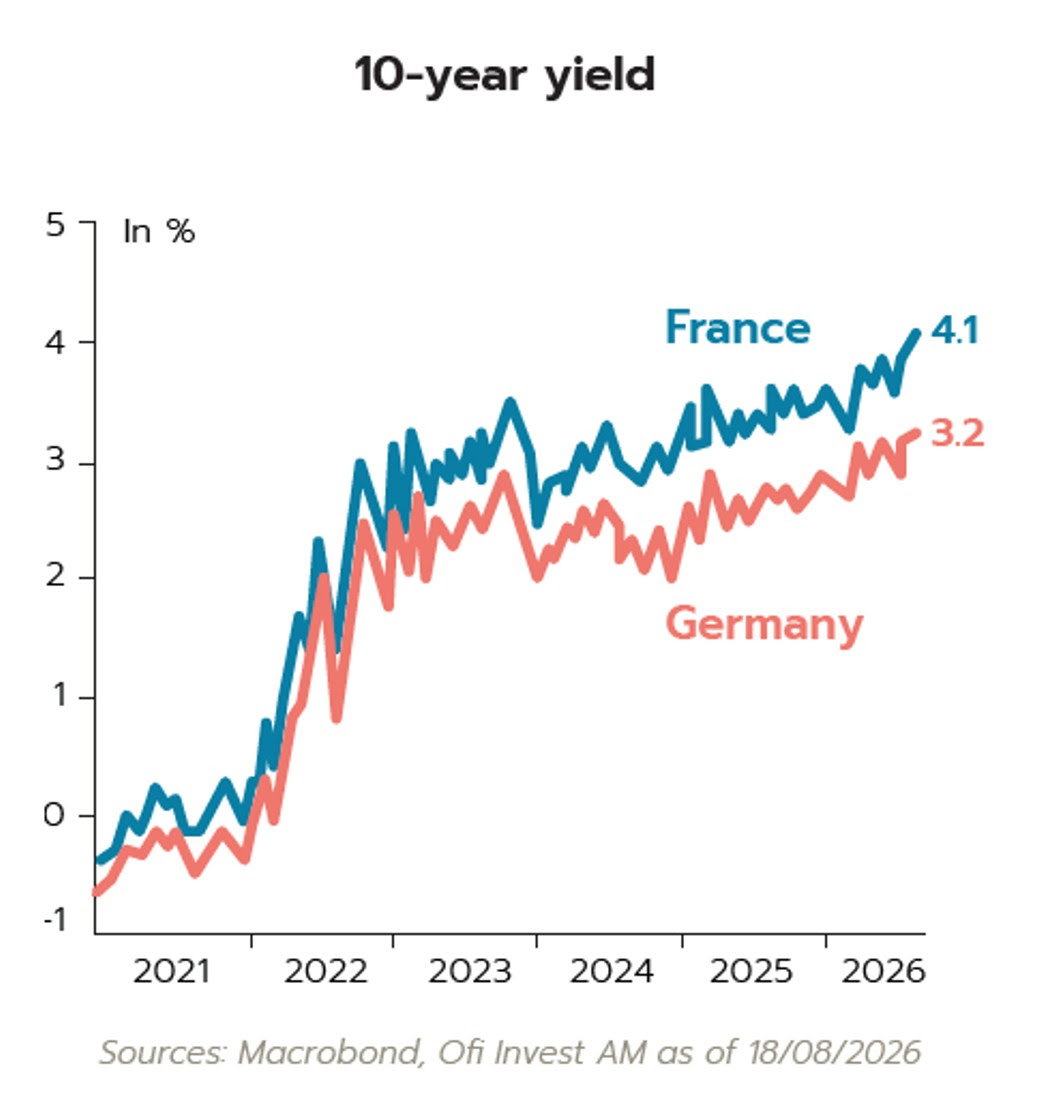
La fintech advierte de que esta situación está alterando la relación tradicional entre los mercados de deuda y las divisas. Un aumento de las rentabilidades de los bonos ya no se traduce necesariamente en una apreciación de las monedas, puesto que responde principalmente a los riesgos inflacionistas y fiscales, y no a unas mejores perspectivas de crecimiento económico. En este contexto, el dólar se beneficia de su condición de activo refugio y de la posición de Estados Unidos como exportador neto de energía, mientras que las divisas emergentes sufren las consecuencias del encarecimiento de la financiación y de la salida de capitales. Incertidumbre presupuestaria francesa y euro En Europa, la incertidumbre presupuestaria francesa añade presión sobre el euro, después de que el diferencial de rentabilidad entre la deuda francesa y alemana a diez años alcanzase máximos desde la crisis de la eurozona de 2011. No obstante, Ebury considera que el riesgo de contagio es limitado y mantiene una visión moderadamente optimista sobre la moneda única. Para la fintech, una resolución efectiva del conflicto iraní que permita una caída sostenida del petróleo podría favorecer una recuperación de los bonos y una corrección del dólar, cuyo reciente fortalecimiento considera cada vez más vulnerable a un cambio de escenario.

China: pulso con la UE por los vehículos eléctricos

China ha rechazado la solicitud de la UE de restringir voluntariamente sus exportaciones de coches híbridos al bloque comunitario hasta alrededor del 15% del mercado del bloque, frente a más de un tercio en la actualidad, o de lo contrario enfrentarse a medidas de represalia como la imposición de aranceles. La preocupación de las autoridades europeas se centra especialmente en el sector automovilístico. Las importaciones de vehículos híbridos enchufables procedentes de China hacia la UE han aumentado un 86% interanual, acompañadas de una caída del 20% en los precios. Por su parte, las importaciones de vehículos eléctricos de batería crecieron un 40%. Más de la mitad de estos vehículos proceden de China, pese a los aranceles ya impuestos por la Unión Europea. Actualmente, los vehículos eléctricos importados desde China están sujetos a aranceles adicionales de hasta el 35%, que se suman al gravamen general del 10% aplicado por la UE. 

Ante el fuerte crecimiento de las importaciones chinas, la Comisión Europea estudia ahora la introducción de medidas de “salvaguarda” temporal que limitaría el volumen de vehículos importados. En este contexto, Alemania y Francia presentaron esta semana un documento conjunto a la Comisión Europea en el que instan a adoptar herramientas más contundentes, incluyendo mecanismos que permitan restringir el acceso de China al mercado europeo en determinados sectores.

Las negociaciones entre ambas partes continúan. Con el objetivo de reducir el elevado déficit comercial con China, el comisario europeo de Comercio, Maroš Šefčovič, viajó a Pekín para reunirse con su homólogo chino, Wang Wentao.

Un informe de Natixis CIB sobre los vehículos eléctricos muestra un impulso creciente fuera de China. La penetración global de los vehículos eléctricos (VE) alcanzó el 27% en el segundo trimestre de 2026, mientras que Europa se benefició de incentivos a la compra, infraestructura de carga y mayores costes de combustible. El mercado interno chino se debilitó debido a que los subsidios anteriores adelantaron las compras y se redujeron las exenciones fiscales a la adquisición.

El persistente exceso de capacidad está acelerando la expansión en el extranjero; de hecho, en mayo, los fabricantes chinos superaron por primera vez a las empresas japonesas en ventas en Europa. Una implicación que merece mayor atención es que el impulso exportador de China refleja una necesidad tanto de rentabilidad como de crecimiento. Con una tasa de utilización de la capacidad interna de solo el 71 %, los precios de venta más altos en el extranjero ofrecen un salvavidas para la rentabilidad. Por tanto, una estabilización temprana de los descuentos internos no implica necesariamente una reducción de la presión competitiva en el exterior.

La incursión de las marcas chinas en modelos más caros y tecnológicamente avanzados también desafía los precios 'premium' de Europa, extendiendo la competencia más allá de los vehículos de gama de entrada. Para Europa, una mayor adopción de VE puede coexistir con unos beneficios industriales débiles. Los proveedores chinos están captando una cuota creciente de la cadena de valor de la electrificación, mientras que el estancamiento del mercado automotriz limita la posibilidad de compensar la pérdida de cuota mediante el volumen de ventas. Una menor inversión de capital puede favorecer el flujo de caja, pero una recuperación duradera de los beneficios seguirá dependiendo de lanzamientos de productos más sólidos y márgenes más firmes.

Localizar la producción china en Europa podría reducir el riesgo arancelario, pero también acercaría la competencia a las plantas y proveedores europeos. China es ahora menos relevante como fuente de beneficios que como base industrial para I+D, desarrollo de productos, cadenas de suministro y exportaciones. Para los fabricantes extranjeros, una retirada podría debilitar su competitividad global. La cuestión ya no es si la competencia se intensificará, sino quién conservará los márgenes, la tecnología y el valor industrial a medida que avance la electrificación.
07Oct

La rentabilidad del bono de EEUU a 10 años vuelve a superar el 5,3%, con el déficit comercial disparado pese a los aranceles. China crece por el comercio exterior, no por la demanda interna. Los expertos recomiendan enfoque selectivo y diversificado.

Miguel Ángel Valero

Francia vuelve a situarse en el centro de los mercados mundiales. Aunque la reciente venta masiva de bonos soberanos franceses probablemente se debió en gran medida al deshacer de operaciones de carry trade ante un agresivo reajuste de las expectativas sobre los tipos de interés del BCE, "existe también una historia fundamental a más largo plazo que merece la pena contar", subraya Jim Reid, Head of the Deutsche Bank Research Institute y Global Head of Macro Research.

Francia no ha registrado superávit presupuestario desde 1974, lo que supone una de las rachas consecutivas más largas del mundo. Italia no lo ha logrado desde 1925, pero ha mantenido superávits primarios durante la mayor parte de las últimas tres décadas, aproximadamente, por lo que existe una diferencia importante. 

Tras varios días de relativa calma en los mercados de renta fija, las tensiones han vuelto a cobrar protagonismo. El recrudecimiento de los ataques a buques comerciales vinculados a Irán en el estrecho de Ormuz ha reactivado las presiones sobre la deuda soberana, especialmente en los tramos largos de las curvas. En Europa, los bonos franceses lideran las caídas tras la contrapropuesta presupuestaria presentada por Marine Le Pen. 

La candidata presidencial de la extrema derecha francesa promete reducir el déficit público de Francia hasta el 3,7% del PIB en 2027, desde al 5,4% previsto para este año. Se trata de una propuesta más ambiciosa que la presentada por el Gobierno. que aspira a situarlo en torno al 5% el próximo ejercicio. Para lograrlo, plantea recortes del gasto público mediante medidas de “racionalización” administrativa y “justicia fiscal” –aunque por el momento no ha concretado en qué consistirían dichas medidas–, así como aumentos impositivos sobre las recompras de acciones. Por el otro lado, también presenta recortes de impuestos en ámbitos como el IVA, la energía y la tributación empresarial.

La propuesta debe interpretarse con cautela. En primer lugar, porque el proyecto de presupuestos para 2027 comenzará su tramitación parlamentaria en las próximas semanas y deberá quedar aprobado antes del 31 de diciembre de 2026, antes de las elecciones presidenciales previstas para abril de 2027. En consecuencia, estos presupuestos no podrían ser aplicados directamente por Le Pen. Para ello, Agrupación Nacional tendría que imponerse en las elecciones presidenciales, obtener posteriormente una mayoría suficiente en la Asamblea Nacional y aprobar un presupuesto rectificativo o medidas adicionales con impacto fiscal.

Además, la magnitud del ajuste planteado resulta poco realista. Reducir el déficit desde el 5,4% hasta el 3,7% del PIB en menos de un año implicaría un esfuerzo presupuestario extraordinariamente elevado, especialmente en un contexto de descontento social, y con algunos recortes que implican menores contribuciones a los presupuestos europeos –algo en lo que tendrían que estar de acuerdo todos los miembros de la UE–. Las recientes protestas estudiantiles, que han provocado el cierre de cientos de centros educativos en Francia, reflejan las tensiones existentes en torno a la financiación de los servicios públicos. En este contexto, la propuesta parece responder más a una estrategia de posicionamiento político, aprovechando la creciente preocupación de los mercados por el deterioro de las cuentas públicas francesas y a pocos meses de las elecciones, que a una previsión presupuestaria real.

Aunque la iniciativa incorpora medidas orientadas a la disciplina fiscal, el ministro de Finanzas francés, Roland Lescure, la ha calificado de poco realista, afirmando que la dirigente de Agrupación Nacional "sueña en colores" al plantear unas cuentas que considera inviables. 

EEUU: Trump dispara el déficit comercial

Al otro lado del Atlántico, la rentabilidad del bono estadounidense a diez años vuelve a situarse ligeramente por encima del 5,3%.A esta presión sobre los tipos de interés se suma la creciente competencia por el capital. SpaceX estudia captar hasta 40.000 millones$ en el mercado de bonos para financiar la adquisición de chips de Nvidia. 

En este complejo contexto para la renta fija, la fortaleza de las grandes tecnológicas continúa impulsando a la Bolsa estadounidense, que marcó nuevos máximos pese al repunte de los tipos soberanos. Todo ello ocurre en un entorno en el que las valoraciones se acercan a los niveles más bajos del año. 

El saldo exterior de EEUU se desequilibra y en agosto el déficit comercial alcanza máximos desde marzo de 2025, mes en el cual las importaciones se dispararon antes de la entrada en vigor de los aranceles de Trump. En agosto, los datos sobre comercio exterior muestran dinamismo, con una aceleración de las exportaciones que avanzaron un 1,4% mensual frente a la caída del mes previo (-2,1%), pero con un mayor incremento de las importaciones que se aceleraron un 4,3% mensual y con ello aumentó el déficit comercial hasta los 105.600 millones$. 

Por el lado de los países destino de las exportaciones estadounidenses, destaca que los envíos hacia China siguen débiles y en el acumulado del año solamente crecieron un 0,7% interanual, bajando al quinto puesto entre los países más relevantes para las ventas de las empresas estadounidenses (el año pasado era el tercer destino de las exportaciones). También se moderan las ventas a Canadá, que avanzan en el año un 4% y deja de ser el principal destino de las ventas al exterior, puesto que ahora ocupa México al crecer las exportaciones un +16,6%. Además, también destacó la subida de las exportaciones hacia Japón, que se incrementaron en el acumulado del año un 23,5% interanual. 

China crece por el comercio exterior, no por la demanda interna 

China sigue siendo un pilar clave del crecimiento mundial, pero cada vez depende más del aumento de la demanda externa para compensar la debilidad del consumo de los hogares y de la inversión. El Economic Outlook de Crédito y Caución vaticina un crecimiento de la economía china del 4,8% en 2026, a pesar del debilitamiento del entorno exterior, y del 4,6% en 2027, a medida que el estímulo fiscal pierda impulso y las debilidades estructurales de la demanda interna frenen la actividad. 

Uno de los factores que explican el dinamismo económico es el impulso de las exportaciones chinas, principal motor del crecimiento en 2026. En el primer trimestre del año, registraron un sólido incremento interanual del 17 %. El país está aprovechando la resiliencia de su cadena de suministro y la creciente competitividad de sus productos. Junto a ello, la inversión en energías renovables, impulsada por la guerra en Irán, y en infraestructuras relacionadas con la inteligencia artificial también está incrementando la demanda. 

China sigue estando profundamente arraigada en los sectores de la electrónica, el hardware relacionado con la inteligencia artificial, la energía limpia, los vehículos eléctricos, las baterías, los paneles solares y los minerales críticos. Como resultado, desempeña un papel central tanto en el comercio regional como en la transición energética mundial.

Además, está resistiendo mejor los efectos de la crisis de los precios de la energía gracias a sus grandes reservas estratégicas de petróleo, su posición de liderazgo en la fabricación de tecnologías de energía limpia y la importancia que sigue teniendo el carbón en la demanda de energía primaria. 

Por el contrario, se espera un debilitamiento del consumo, a pesar de que la inflación se mantiene moderada. Las autoridades se han comprometido a impulsar el gasto de los hogares, pero el apoyo de las políticas solo ha tenido un efecto limitado hasta la fecha. A falta de reformas más profundas, es poco probable que el consumo sirva como motor estable del crecimiento a corto plazo.

Otro de los retos a los que se enfrenta la economía de China es un posible endurecimiento de la supervisión de las cadenas de suministro, los minerales críticos y las exportaciones de tecnología, junto con medidas que puedan entrar en conflicto con los requisitos occidentales. Todo ello podría aumentar los costes de cumplimiento normativo, la incertidumbre en las cadenas de suministro y la volatilidad de los precios. Estos acontecimientos también pueden animar a las empresas a diversificar sus fuentes de abastecimiento y reducir su dependencia de China.

Los mercados, pendientes de los resultados empresariales en EEUU

Sin embargo, el aumento de los tipos sí está pasando factura a la renta variable europea, lastrada principalmente por el comportamiento de los valores franceses. En Asia también comienzan a apreciarse signos de debilidad, aunque los indicadores vinculados al sector de los semiconductores continúan mostrando solidez. En definitiva, el mercado sigue atrapado en el pulso entre crecimiento económico/beneficios y tipos de interés. Hasta ahora, las Bolsas han logrado absorber las turbulencias procedentes de la renta fija gracias a unas perspectivas de crecimiento que continúan siendo favorables, aunque con diferencias entre regiones. Sin embargo, como ya ocurrió en episodios anteriores, el nivel de exigencia de los inversores continúa aumentando y cualquier decepción durante la temporada de resultados empresariales en EEUU, que comenzará la próxima semana, podría poner en cuestión las recientes subidas.

Además, la encuesta sobre los mercados mundiales para el tercer trimestre de 2026, realizada por el Deutsche Bank, muestra que, con la reciente venta masiva de bonos estadounidenses acaparando la atención, mandan el temor a la inflación, la preocupación por la situación fiscal y un crecimiento en EEUU superior a lo previsto como los tres factores determinantes más importantes. Alrededor del 30% situó la inflación en primer lugar, a pesar de que las expectativas de inflación implícitas (breakevens) a 10 años apenas han variado durante la venta masiva. No obstante, y a pesar de la inquietud por las elevadas valoraciones y el riesgo de burbuja a corto plazo, la confianza a largo plazo en la renta variable estadounidense sigue siendo notable: el 47% elegiría acciones de EEUU si solo pudiera mantener un activo durante la próxima década.

Justo cuando el S&P 500 firma su primer récord desde agosto en los 7.828,73 puntos, Jim Paulsen avisa de una posible caída del 15%. El que fuera estratega jefe de inversiones de Wells Capital Management, donde trabajó durante 20 años, y que  posteriormente se incorporó a Leuthold Group, y actualmente publica sus análisis en el boletín Paulsen Perspectives, alerta de una combinación potencialmente negativa para la renta variable estadounidense:

  • petróleo en torno a 100$ por barril;
  • rentabilidades del Treasury a diez años próximas al 5%;
  • un dólar fortalecido.

Según su análisis histórico, cuando estos tres factores han presionado simultáneamente al S&P 500, el índice ha llegado a registrar caídas de hasta el 15% en los tres a cinco meses siguientes. Para el sector tecnológico, contempla una posible corrección de hasta el 20%. Paulsen subraya que esas tensiones todavía no se han reflejado plenamente en los múltiplos y los beneficios empresariales, pese a que Wall Street continúa cerca de máximos. Por ello, considera que el mercado podría afrontar un “test de realidad” provocado por los tipos, el petróleo y el dólar.

En realidad, Paulsen no está formulando necesariamente una previsión de mercado bajista estructural: está alertando de una posible corrección significativa si los rendimientos, el crudo y el dólar permanecen elevados al mismo tiempo.

UBS: el repunte de la Bolsa de EEUU está concentrado en las Big Tech

Las acciones estadounidenses alcanzaron nuevos máximos históricos el martes 6 de octubre, pero el repunte sigue concentrado en un grupo reducido de grandes empresas tecnológicas. Mantener una cartera de renta variable muy concentrada aumenta la exposición a contratiempos específicos de cada empresa. Un entorno de crecimiento favorable y unos beneficios empresariales sólidos sugieren que el crecimiento de los beneficios puede ampliarse más allá del sector tecnológico. Los mercados europeos y asiáticos también ofrecen oportunidades atractivas.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían posicionarse para capturar un mayor potencial alcista en la renta variable manteniendo una exposición diversificada y de base ("core"). Quienes tengan posiciones concentradas también pueden aprovechar los periodos de fortaleza del mercado para reequilibrar sus carteras entre sectores y regiones, o considerar estrategias de preservación de capital para reducir el riesgo de caídas y reforzar la resiliencia de la cartera".

"Esperamos que la fortaleza de los beneficios en Europa continúe durante la temporada de resultados del tercer trimestre. Esto respalda nuestra visión positiva sobre la renta variable de la Eurozona y nuestra preferencia por oportunidades cíclicas y estructurales clave en la región", apunta Matthew Gilman, Estratega de Renta Variable Europea.

Banor: solo el enfoque selectivo aporta seguridad

Angelo Meda, gestor de Banor Mistral, fondo de renta variable europea integrado en Banor SICAV, cree que el mayor grado de incertidumbre en los mercados, provocado por la subida del precio del crudo, los tipos más altos y el debilitamiento de partidos tradicionales en elecciones como las de Alemania, están induciendo a los inversores a buscar cada vez más seguridad y convicción en un entorno que continúa siendo alcista para las Bolsas globales.

Esa seguridad sólo la puede aportar un enfoque más selectivo en la cartera, buscando compañías que atraigan el mayor nivel de gasto de capital, y una mayor diversificación entre los distintos motores de rentabilidad (crecimiento estructural, dividendos, el carry de los bonos, las infraestructuras, los activos reales y las situaciones específicas de empresas).

Las subidas del petróleo “impulsan las tensiones inflacionistas, los retornos de la deuda pública y la volatilidad en las acciones con mayor dependencia de los tipos de interés”, La incertidumbre sobre los precios de la energía obliga al inversor “a preguntarse qué empresas pueden proteger sus márgenes si la energía sigue siendo cara y cuáles, por el contrario, han construido sus previsiones sobre el supuesto de que todo volverá rápidamente a la normalidad”.

Los mercados de renta variable, se adaptan a esta situación de forma selectiva. La tecnología y las acciones vinculadas a la IA siguen beneficiándose del crecimiento de la inversión de capital, y las compañías más endeudadas, o aquellas que obtendrán beneficios muy a largo plazo, se ven más afectadas por la subida del coste del capital.

Angelo Meda explica que “en fases de mercado más inciertas como la actual, es necesario construir carteras que no dependan de un único resultado, favoreciendo empresas con balances sólidos, fuerte generación de caja y poder de fijación de precios”.  Otra de las claves es “diversificar entre distintos motores de rentabilidad, como el crecimiento estructural, los dividendos, el carry de los bonos, las infraestructuras, los activos reales y las situaciones específicas de empresas”. Por último, “gestionar la liquidez, que ha recuperado su valor porque su flexibilidad permite convertir las correcciones en oportunidades”. "Para navegar bien en la incertidumbre, no se trata de intentar eliminarla, sino evitar que una estimación equivocada haga descarrilar la inversión”, concluye.

06Oct

Schneider Electric se lanza a por el gigante del software industrial PTC por 22.600 millones$, la compra más grande que ha firmado nunca. Si sale adelante, el software recurrente pasaría a pesar cerca del 24% de sus ventas.

Miguel Ángel Valero

Una jornada más, las miradas siguen puestas en el paulatino pero constante encarecimiento de los costes de financiación de la deuda pública a largo plazo, que también complica la vida a las empresas y a los hogares. En el caso del bono estadounidense a 10 años, la rentabilidad exigida llegó a superar la barrera del 5,3%, tipos no vistos desde 2002. Este último impulso al alza vino de la mano de una confianza de los empresarios norteamericanos, que se mantiene en terreno expansivo, pero que también refleja una inflación más resistente: en septiembre se registró la mayor proporción de gestores de compras que anticipan futuras subidas de precios desde el repunte inflacionista visto tras la pandemia y la invasión de Ucrania por Rusia. 

La preocupación por una inflación que se resiste a normalizarse y las dificultades para reconducir las cuentas públicas están empujando al alza los tipos de la deuda soberana a largo plazo, provocando además un incremento de las pendientes de las curvas. Una tensión que llevó al secretario de Tesoro estadounidense, Scott Bessent, a asegurar, tratando de tranquilizar al mercado, que EEUU puede alcanzar un crecimiento económico del 3% y, con ello, contener el gasto público y así rebajar "muy rápidamente" la trayectoria del endeudamiento federal. Un  mensaje optimista que no cala en un mercado de bonos que demanda ajustes más estructurales en la senda de endeudamiento público.

En medio de esta crisis de deuda, Trump ha firmado una orden ejecutiva para ampliar el uso de una variedad de diésel exenta de impuestos, en un nuevo intento por contener el coste de los combustibles antes de las elecciones legislativas de noviembre. La medida se centra en el denominado diésel rojo, utilizado habitualmente en maquinaria agrícola, como tractores y cosechadoras, así como en equipos de construcción. A diferencia del diésel convencional, este combustible está exento de impuestos federales, lo que supone un ahorro aproximado de 24 centavos por galón. Desde el punto de vista químico, ambos combustibles son prácticamente idénticos; la única diferencia radica en el colorante rojo que se añade para identificar su uso restringido. La iniciativa permitiría ampliar el uso del diésel rojo más allá de sus aplicaciones tradicionales, de modo que también pudiera emplearse en vehículos de carretera, beneficiándose igualmente de la exención fiscal.

Sin embargo, la capacidad de distribución de este combustible es limitada. Su comercialización se realiza principalmente a través de cooperativas agrícolas y pequeñas estaciones de servicio, por lo que un aumento significativo de la demanda podría generar tensiones de suministro. Agricultores y empresas de construcción, los usuarios habituales de este combustible podrían enfrentarse a dificultades de abastecimiento e incluso a precios más elevados.

El precio del diésel en EEUU se sitúa actualmente en 6,32 $/galón, cerca de máximos históricos y un 68% por encima de los niveles previos al inicio de los ataques a Irán. En este contexto, Trump busca reducir el coste de los combustibles de forma inmediata para preservar el apoyo electoral de cara a las midterms. No obstante, algunas de sus políticas están generando crecientes tensiones entre colectivos tradicionalmente afines al Partido Republicano, como agricultores y ganaderos, que se enfrentan a los efectos de los aranceles, al aumento de los costes de producción y del combustible, así como a una menor disponibilidad de mano de obra.

Los mercados contemplan una pérdida del control republicano de la Cámara de Representantes, lo que convierte al Senado en el principal foco de atención de cara a las elecciones de noviembre. En este sentido, existen cuatro estados tradicionalmente republicanos cuyo cambio de signo político supondría la victoria demócrata: Carolina del Norte –donde los mercados de apuestas otorgan una probabilidad superior al 95% de un vuelco electoral–, así como Alaska (73%), Ohio (61%) y Texas (63%). En Texas, donde la agricultura y ganadería desempeñan un papel fundamental, esta medida podría resultar clave si continúa aumentando el malestar del sector.

En Europa, crecen las llamadas a un compromiso fiscal en Francia. El  gobernador del Banco Central de Francia, Emmanuel Moulin, avisa que el país corre el riesgo de verse "estrangulado por los tipos de interés" si no adopta medidas para sanear sus finanzas públicas. A la espera del grueso del debate parlamentario sobre los presupuestos que no comenzará hasta el próximo 13 de octubre,  hasta el partido de Marine Le Pen trata últimamente de “reorientar” su discurso hacia una mayor disciplina fiscal, entre el escepticismo de los mercados. 

Man Group: octubre infunde miedo entre los inversores

Kristina Hooper, Estratega Jefe de Mercados en Man Group, avisa que viene una época complicada para los mercados globales. Las elecciones de EEUU, el aumento de los rendimientos de los bonos y los riesgos geopolíticos podríanhacerlo aún más peligroso. Y cita la canción de Kenny Loggins "DangerZone" y su estribillo: "Autopista hacia la zona de peligro / Te llevaré directamente a la zona de peligro". 

Octubre es un mes que infunde miedo en el corazón de muchos inversores debido a las dramáticas ventas masivas que se experimentaron ese mes en los años 1929, 1987 y 2008. La percepción negativa de octubre es más psicológica que real, ya que históricamente no ha sido el peor mes para la inversión en Bolsa. No obstante, la psicología es importante cuando se trata de los mercados, y con los rendimientos de los bonos alcanzando máximos plurianuales, varias elecciones importantes a la vuelta y las elecciones de medio mandato en EEUU a solo un mes, "parece que octubre nos está llevando directamente a la zona de peligro".

Las elecciones de mitad de mandato en EEUU traen la posibilidad de que las crisis geopolíticas empeoren y surja una crisis interna. Se están produciendo en un entorno donde parece cada vez más probable que el electorado rechace a Trump volcando no solo la Cámara de Representantes, sino también el Senado. Esto significa que podemos ver acciones desesperadas de actores extranjeros en las próximas semanas. 

Por ejemplo, es muy posible que Rusia crea que su ventana de oportunidad para el acuerdo de paz con Ucrania más favorable se está cerrando, ya que es probable que el Congreso se desplace hacia la izquierda. Esto podría significar que se volvería más agresiva y utilizaría parte de su armamento más letal, especialmente contra objetivos civiles, para forzar pronto a Ucrania a que se siente en la mesa de negociaciones. El mayor obstáculo para un acuerdo favorable con Rusia es la Unión Europea, que está reforzando su apoyo a Ucrania. Rusia se ha negado a detener los bombardeos sobre Kiev durante la visita del canciller alemán Friedrich Merz. Se espera que Alemania libere 1.000 millones€ en ayuda militar a Ucrania y 350 millones en financiación para reparaciones energéticas, más un acuerdo conjunto de producción de armas. También es posible que Ucrania se vuelva más agresiva y ataque a más refinerías rusas en un intento de tomar la delantera, especialmente en lo que respecta a EEUU, y evitar verse obligada a sentarse en la mesa de negociaciones en un momento en que probablemente obtenga un acuerdo más desfavorable. 

De manera similar, EEUU podría volverse más agresivo con Irán, esperando arrodillarlo antes de que el Congreso pueda convertirse en demócrata, lo que dificultaría que la Casa Blanca continúe la guerra en Oriente Medio. 

Luego están las preocupaciones de que EEUU pueda experimentar disturbios civiles en torno a las elecciones de mitad de mandato, o que el presidente de la Cámara de Representantes pueda negarse a elegir a los demócratas que ganen escaños en el Congreso, todo lo cual podría tener implicaciones para los mercados de capitales. El senador Thom Tillis advirtió recientemente de un entorno potencialmente inestable en la antesala de las elecciones de mitad de mandato y reclamó más controles y equilibrios sobre el poder ejecutivo debido al riesgo que supone para la democracia estadounidense. 

Los inversores eligen activos estadounidenses debido a los numerosos intangibles que ofrece el país, incluyendo un fuerte respeto por el estado de Derecho y la estabilidad política, que podrían estar en riesgo en los próximos meses.

Sumándose a los riesgos de este octubre, las encuestas para las próximas elecciones israelíes muestran una carrera ajustada en un momento crucial para Israel y Oriente Medio. También tenemos la segunda vuelta electoral en tres semanas en Brasil, una carrera muy reñida entre el titular Luiz Inácio Lula da Silva y su rival de derechas, Flávio Bolsonaro. Un próximo referéndum en Alberta, provincia de Canadá, puede amenazar la unidad de la nación y posiblemente debilitar el fuerte apoyo interno que el primer ministro Mark Carney ha disfrutado hasta ahora mientras navega una relación difícil con EEUU.

El informe de empleo estadounidense mostró un crecimiento anémico en septiembre y revisiones a la baja en julio y agosto. El listón para una subida de tipos de la Fed en la reunión de octubre ya era alto, ya que se sitúa una semana antes de las elecciones de mitad de mandato. Sumado a un índice de precios de gastos de consumo personal (PCE) moderado, los datos débiles de empleo prácticamente descartan una subida. El presidente de la Fed de Nueva York John Williams reforzó esa visión: "con la acción políticaque tomamos en nuestra reunión de septiembre, no hay necesidad de urgencia". 

Por otra parte, los futuros de fondos federales ilustraron el dramático cambio en las expectativas: hace una semana, CME FedWatch mostró una probabilidad de aumento de tipos superior al 70% en octubre; esa probabilidad ahora se acerca más al 20%.

En Europa, aunque la inflación general fue significativamente superior a la del mes anterior (subió del 3,2% al 3,8%), la inflación subyacente es bastante moderada, con un 2,5%. Además, las lecturas del PMI manufacturero y de servicios de la Eurozona siguen mostrando fortaleza. Como explica Chris Williamson, economista jefe de S&P, "septiembre ha visto una mejora alentadora en el crecimiento manufacturero en toda la Eeurozona, con la marea creciente levantando a todos los barcos mientras la recuperación también se ha ampliado para cubrir a todos los Estados miembros. Medido en toda la zona euro, la producción está aumentando a un ritmo no visto en cuatro años y medio, mientras las empresas aumentan su capacidad para satisfacer la creciente demanda. El crecimiento en la cartera de pedidos también es ahora suficientemente fuerte como para animar a las fábricas a incorporar personal adicional, poniendo fin a la continua pérdida de empleos en fábricas que se había reportado en los tres años anteriores".

Por supuesto, no todo es muy optimista, y los altos precios de la gasolina y el diésel pueden afectar a la economía en el futuro. Sin embargo, éste ha sido un periodo relativamente fuerte para la economía de la Eurozona, ayudado por el gasto en defensa, un catalizador que tiene un largo horizonte.

"Deberíamos prestar mucha atención a algunas subastas largas de bonos estadounidenses programadas para esta semana. "Sin puja", como algunos han llamado esos bonos largos, me parece una exageración, pero creo que la demanda podría ser débil, lo que solo ayudaría a aumentar aún más los rendimientos a largo plazo. Más importante aún, creo que debemos estar preparados para la posibilidad de una venta significativa en el mercado bursátil este mes. Es probable que los inversores se beneficien de estar bien diversificados y de asegurar una exposición adecuada a clases de activos con menor correlación entre ellas, incluidas estrategias alternativas", aconseja esta experta.

UBS: oportunidades selectivas en los bonos europeos

Los menores precios del petróleo y unos datos de empleo estadounidense más débiles han reducido las preocupaciones inmediatas sobre un mayor endurecimiento monetario por parte de la Reserva Federal, pero los riesgos geopolíticos y los elevados rendimientos de los bonos podrían mantener la volatilidad en los mercados. "Recomendamos posicionarse para capturar nuevas subidas de la renta variable, diversificando al mismo tiempo y gestionando el riesgo de concentración", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que mantener una cartera resiliente puede ayudar a los inversores a gestionar la volatilidad a corto plazo sin dejar de estar invertidos para obtener ganancias a largo plazo. Además de una posición en renta variable ampliamente diversificada por sectores y regiones, creemos que la exposición a materias primas de forma amplia puede aportar tanto una fuente estructural de rentabilidad como un carácter defensivo a la cartera". "Los mercados de bonos europeos mostraron volatilidad a medida que la inflación se aceleraba y las preocupaciones sobre las finanzas públicas ampliaban los diferenciales soberanos. Seguimos siendo positivos con la renta variable de la Eurozona y vemos oportunidades selectivas en los bonos europeos", añade.

"Una pausa de la Fed podría no hacer bajar los rendimientos a largo plazo si las primas por plazo se mantienen elevadas. Corregir el problema estructural de la curva sin un endurecimiento fiscal requiere dos cosas: crecimiento impulsado por la productividad y periodos de bajos costes reales de endeudamiento. Recomendamos posicionarse para ello manteniéndose invertido en los beneficiarios de las ganancias de productividad impulsadas por la IA, diversificando entre renta variable y renta fija de alta calidad, con preferencia por bonos de duración corta frente a larga", apunta Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

Schneider bate récord con PTC

Pese a ese encarecimiento de los costes de financiación, Schneider Electric se lanza a por el gigante del software industrial PTC por 22.600 millones$. Es la compra más grande que ha firmado nunca. El especialista global en la gestión de energía y la automatización digital asume la deuda (17.000 millones$) en una operación íntegramente en efectivo (se financia con una ampliación de capital de 6.000 millones) y con una prima del 42%. Con esta compra, la mayor de su historia, Schneider Electric reforzará su oferta de software industrial (supondrá el 24% de todas sus ventas) y su exposición a la digitalización y la IA aplicada a los procesos de diseño y producción.

Paramount culmina su fusión de 110.000 millones$ con Warner Bros Discovery y ya ha colocado al equipo de David Ellison (Skydance) al mando. Mark Thompson sigue dirigiendo CNN pese a los ataques de Trump, y Bari Weiss se queda al frente de CBS News. Una de las mayores operaciones vistas en el sector de los medios de comunicación.

En cambio, Goldman Sachs y UBS coinciden en poner a Hermès en "vender" por primera vez en un año.  La racha de dos dígitos se acabó y flojea lo que no son bolsos de piel. La acción pierde ya más del 40% en el año, la peor evolución desde su salida a Bolsa en 1993. Era el refugio del lujo gracias a las listas de espera del Kelly y el Birkin. Si hasta los analistas dudan de Hermès, el sector entero del lujo tiembla porque indica que la fiesta del premium se enfría.

El triunfo del ultra Flávio Bolsonaro por dos puntos sobre Lula da Silva en la primera vuelta de las elecciones presidenciales de Brasil impulsa a los bancos del país: Bradesco llega a subir el 19%; Itaú, el 16%; y el EWZ, el ETF que invierte en Brasil, el 13%. Hasta Mercado Libre, también conocido como el Amazon latino, eleva su cotización el 8% en el Nasdaq, dado que Brasil es uno de sus mercados clave. A los valores españoles con relevancia en Brasil también les ha ido bien: Santander (+4,5%), Telefónica (+3,3%) y Mapfre (+1,4%).

05Oct

Cuando un país tambalea, los inversores huyen de los vecinos endeudados.

Miguel Ángel Valero

Una semana más, continúa incrementándose la tensión en la deuda pública a largo plazo, y hay que estar muy pendientes de la evolución de los bonos. En Europa, crece la vigilancia sobre Francia, que arrastra a Italia, Bélgica y Grecia en una venta masiva de bonos que despierta los fantasmas de la crisis del euro. 

La deuda pública europea se llevó un buen susto el 1 de octubre. Los bonos de Francia, Italia y Grecia se desplomaron a la vez. Alemania aguantó, su bono refugio subió mientras el resto se hundía. Los inversores ya rebajan apuestas sobre el Banco Central Europeo (BCE), los futuros vaticinan tres subidas de tipos hasta finales de 2027n (hasta ahora, apostaban por cuatro).

En Francia, las primeras votaciones formales están previstas para el 20 de octubre, y deberá aprobarse la primera parte del presupuesto. Un trámite que permitiría percibir si el Gobierno puede contar con los apoyos suficientes. En este contexto, los próximos quince días se anticipan tensos: la oposición ya se mostró contraria a los presupuestos y recordamos que el Parlamento tumbó a los dos predecesores del actual primer ministro francés Lecornu, en sus intentos de ajustar el gasto público galo. A apenas siete meses de las elecciones presidenciales que buscarán un sucesor a Emmanuel Macron (abril de 2027), los debates sobre el presupuesto se anuncian tensos y el riesgo de una moción de censura contra el primer ministro aumentan. 

En los mercados, un dato macroeconómico que solía pasar desapercibido, el 6 de octubre ganará importancia: se publicará la evolución de las cuentas públicas franceses hasta agosto. Sin embargo, el verdadero termómetro seguirá siendo los diferenciales de la deuda pública, que siguen elevándose y se acercan a los 150 pb. 

La palabra de la que todos huyen como de la peste es contagio. Cuando un país tambalea, los inversores huyen de los vecinos endeudados. Como en 2011. El BCE tiene un cortafuegos para frenarlo, pero avisa de que Francia no entra en él. La prima de riesgo al alza castiga a los bancos expuestos y encarece hipotecas. Si el BCE saca la artillería, alivio; si no, tormenta. 

Por otro lado, en medio del tensionamiento de las primas de riesgo de la deuda soberana, el BCE gana un cierto protagonismo. El jueves, 8 de octubre, se publican las actas de su última reunión, en la que decidió elevar nuevamente los tipos oficiales hasta situar la facilidad de depósito en el 2,5%. Estas minutas llegan en un momento en el cual los mercados de futuros han ajustado a la baja las expectativas de subidas de tipos oficiales, asignando ahora una probabilidad del 75% a una nueva subida de tipos este año mientras que hace una semana descontaban que antes del final del ejercicio habría más de una subida del precio del dinero.

La convocatoria de elecciones anticipadas en España para el 29 de noviembre tampoco ayuda a calmar los ánimos. 

Apuestas dobles en alza

Con las Bolsas, el oro y el petróleo atascados cerca de máximos mientras los rendimientos de los bonos se disparan, los estrategas están buscando operaciones que enfrenten unos activos contra otros. La volatilidad sigue sorprendentemente baja pese a dos guerras, las elecciones en Francia, Brasil y EEUU, y un Brent entre 100 y 110$. Bank of America detecta apuestas por menores rendimientos, posiciones alcistas en acciones estadounidenses y más bajistas en Europa. También crece el interés por opciones binarias híbridas que combinan varios escenarios y abaratan la prima. UBS propone cubrir el riesgo francés apostando simultáneamente por una caída del 5% de los bancos europeos y del 3% del euro frente al dólar. 

JPMorgan Chase destaca que el S&P 500 reacciona más cuando bajan los rendimientos que cuando suben. Mientras tanto, las estrategias sistemáticas de venta de volatilidad acumulan unos 92.000 millones$, aunque con las elecciones de noviembre en EEUU a un mes, ponerse corto de volatilidad tampoco parece precisamente una opción tranquila. Son opciones 'dobles': solo pagan si pasan varias cosas a la vez, y por eso salen más baratas que una simple. Así, con la Bolsa tan plana, atan varios mercados.

Brasil: los mercados prefieren a Bolsonaro

Lo mismo que el resultado de la primera vuelta de las elecciones presidenciales en Brasil, con una inesperada ventaja de 1,87 puntos de Bolsonaro junior (47,03%) sobre Lula da Silva (45,16%). El gobernador de São Paulo, Tarcísio de Freitas, ha logrado su reelección con una ventaja de 26 puntos sobre Fernando Haddad, uno de los candidatos a suceder a Lula. Y el Partido Liberal de los Bolsonaro ha ganado fuerza en el Congreso, lo que allana el camino a la destitución de jueces del Tribunal Supremo y la amnistía a los condenados por el asalto golpista de Brasilia. La esposa de Bolsonaro, Michelle, y dos de sus hijos, Carlos y Jair Renan, han sido elegidos parlamentarios. Solo la primera esposa se ha quedado sin escaño. La segunda vuelta, el 25 de octubre.

Los mercados ya meten baza: JP Morgan calcula que un giro fiscal ortodoxo dispararía la Bolsa hasta un 50% y el real un 6%; un deterioro la hundiría un 21% y debilitaría la moneda brasileña otro 6 por ciento. El mercado premia el ajuste fiscal y castiga el gasto alegre. Por eso con Bolsonaro el bono a 10 años rendiría 70 puntos básicos (pb) menos, lo que se traduce em financiación más barata para el Gobierno, las empresas y las familias, y con Lula se dispararía.

Ebury: la clave será el saneamiento de las finanzas públicas en Brasil

Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, considera que el resultado de la primera vuelta de las elecciones brasileñas despeja una parte importante de la incertidumbre política y debería favorecer inicialmente a los activos del país, incluido el real. Flávio Bolsonaro se impuso con el 47,03 % de los votos, frente al 45,16 % de Lula da Silva, un resultado sensiblemente mejor de lo anticipado por los sondeos antes de la segunda vuelta del próximo 25 de octubre. “La sorpresa de la primera vuelta debería traducirse inicialmente en una reacción positiva de los activos brasileños, incluido el real, apoyados por las expectativas de una consolidación fiscal más agresiva y de un modelo de crecimiento más sostenible bajo una eventual presidencia de Bolsonaro”, señala Diego Barnuevo, analista senior de Mercados en Ebury.

Aunque la distancia entre ambos candidatos sigue siendo reducida, Ebury considera que el resultado de la primera vuelta mejora notablemente las perspectivas de Bolsonaro. Barnuevo recuerda, además, que desde la introducción del sistema de dos vueltas ningún candidato que partía por detrás tras la primera votación ha conseguido posteriormente imponerse en la segunda. “Creemos que una parte importante de la incertidumbre electoral se ha resuelto y que los mercados deberían reaccionar en consecuencia”, apunta. 

Más allá del desenlace electoral, el principal desafío para el próximo Gobierno será reconducir unas finanzas públicas muy deterioradas. La deuda pública supera ya el 82% del PIB y continúa en trayectoria ascendente. Bolsonaro propone un Estado más reducido, con privatizaciones, desregulación y una regla fiscal más estricta que limite el crecimiento del gasto en función de la deuda. Sin embargo, el elevado peso del gasto obligatorio limita considerablemente el margen para ejecutar el tesouraço —gran recorte— prometido durante la campaña. Para Ebury, esta cuestión será determinante también para la evolución del real. Los elevados tipos de interés reales de Brasil y los altos precios de las materias primas proporcionan actualmente un soporte importante a la moneda, pero ese respaldo no elimina el riesgo fiscal. Si Bolsonaro confirma su victoria en la segunda vuelta, la atención de los mercados se desplazará rápidamente hacia la composición de su Gobierno y, sobre todo, hacia la concreción de sus compromisos fiscales.

“Los anuncios fiscales han sido hasta ahora notablemente vagos. Cualquier decepción en este terreno podría acortar rápidamente el periodo de luna de miel del real”, advierte Barnuevo. A medio plazo, por tanto, la evolución de la divisa brasileña dependerá menos del resultado electoral en sí mismo que de la credibilidad del programa de consolidación fiscal. Un ajuste insuficiente obligaría al Banco Central de Brasil a mantener los tipos elevados durante más tiempo, penalizando el crecimiento y encareciendo el servicio de la deuda. Por el contrario, una estrategia creíble de reducción del déficit y estabilización de la deuda podría reforzar al real y abrir posteriormente espacio para una política monetaria menos restrictiva. 

En EEEUU la Fed tiene ahora la palabra: el miércoles 7 de octubre se publican las actas de la última reunión de la Fed, en un momento en el cual también se están ajustando las perspectivas de tipos tras un dato de empleo menos sólido de lo esperado. Tras los últimos datos, el mercado ha rebajado la probabilidad de una subida de tipos antes del fin del año al 76% frente a 1,5 subidas que descontaba una semana antes.

El rendimiento del bono del Tesoro a diez años subió hasta su nivel más alto desde 2002 y, en paralelo, el índice del dólar se apreció. Por si aún no estaba suficientemente claro, estamos asistiendo a un episodio de huida hacia divisas refugio: el dólar se revalorizó a pesar de unos datos de inflación y empleo más moderados, que han retrasado las expectativas del mercado de nuevas subidas de tipos de la Fed. Lo confirma el hecho de que la divisa con mejor comportamiento de la semana fuera el franco suizo. El petróleo cayó con fuerza después de que el G7 acordara una liberación de emergencia de crudo y gasóleo, pero los rendimientos siguieron subiendo. Es una señal más de que este movimiento está impulsado por la creciente prima de riesgo de la deuda soberana, cuyos fundamentos se perciben cada vez más frágiles. Esta semana apenas hay datos, de modo que el mercado de bonos sigue al mando. Las actas de la reunión de septiembre de la Reserva Federal, que se publicarán el miércoles, permitirán calibrar el grado de convicción que había tras las nuevas subidas de tipos, aunque son anteriores al débil informe de empleo y a los datos moderados de inflación del PCE. El jueves se publicará el acta de la reunión de septiembre del BCE. Los mercados también seguirán las recompras de bonos a largo plazo del Tesoro estadounidense, una serie de subastas y las intervenciones de responsables de la Reserva Federal a partir del lunes.

  • EUR: La moneda única tuvo una semana difícil por la inestabilidad del mercado de deuda francesa, que a finales de semana se extendió al resto de los bonos periféricos. Una inflación de septiembre superior a lo esperado —el 3,8 %, frente al 3,6 % previsto— no ayudó en absoluto al euro, sobre todo después de las declaraciones sorprendentemente moderadas de la presidenta del BCE, Christine Lagarde, que dejaron claro que el listón para una subida de tipos en octubre está realmente alto. Por ahora, las preocupaciones se concentran en Francia. El diferencial de su deuda soberana frente a los bunds alemanes se disparó hasta el nivel más alto desde la crisis de la zona del euro de 2011, tras el mayor ensanchamiento semanal en diecisiete años. Al cierre de la semana hubo indicios de estabilización tanto en la renta fija como en la moneda única, pero es poco probable que estos temores desaparezcan: el bloqueo político en París sigue sin resolverse, después de que el organismo de control presupuestario recibiera con escepticismo las propuestas del primer ministro Lecornu. A falta de referencias relevantes de política económica o monetaria, la evolución política francesa y la reacción del mercado de renta fija seguirán siendo determinantes.
  • USD: Nuestra tesis de que el mercado descontaba una serie excesivamente larga de subidas de tipos de la Reserva Federal se vio confirmada la semana pasada. La inflación subyacente del PCE se situó en el 3,0 % en agosto, frente al 3,3 % esperado, y el empleo apenas aumentó en 29.000 puestos en septiembre, frente a unos 85.000 previstos, con revisiones a la baja de 60.000 en los dos meses anteriores. Del mismo modo que restamos importancia a la solidez del informe precedente, tampoco exageraremos la debilidad de este: la media de tres meses de creación neta de empleo se mantiene en torno a los 50.000 puestos, un ritmo que parece suficiente para sostener una tasa de desempleo estable. El dólar, sin embargo, no se resintió. A diferencia de las oleadas de ventas de los últimos dieciocho meses, cuando las dudas sobre la política estadounidense arrastraron a la divisa a la baja, la caída actual es global y se centra cada vez más en la credibilidad fiscal de países como Francia y el Reino Unido. El escepticismo del mercado respecto a las finanzas públicas parece haber dejado de lado a Estados Unidos, al menos por ahora y en términos relativos.
  • GBP: La libra fue una de las divisas más resistentes de la semana: se mantuvo prácticamente estable frente al dólar y alcanzó máximos de dos meses frente al euro, al hacer que la debacle de la deuda francesa convirtiera a los activos británicos en un refugio comparativo. Esa resistencia fue solo relativa. Los gilts volvieron a caer y el rendimiento a treinta años rozó el 6 % por primera vez desde 1998, lo que seguirá estrechando el margen fiscal del Gobierno laborista de cara al presupuesto de otoño de finales de mes.La libra cuenta además con el respaldo de los datos internos. Las cifras revisadas del PIB mostraron que la economía británica creció en el segundo trimestre a un ritmo superior al estimado inicialmente. Aunque seguimos viendo probable una desaceleración en los próximos meses, la resistencia de la demanda, pese a los riesgos a la baja, merece reconocimiento. Esta semana apenas hay referencias relevantes en el Reino Unido, de modo que la atención se centra en los preparativos del presupuesto del 28 de octubre, principal riesgo tanto para los gilts como para la libra. Aun así, es muy probable que el EUR/GBP siga dependiendo casi por completo de lo que ocurra en Francia.

UBS descarta una crisis de financiación inminente en Europa

Los bonos soberanos europeos cerraron una semana volátil bajo presión, ya que las renovadas preocupaciones por la inflación, los riesgos fiscales y la ampliación de los diferenciales soberanos llevaron los costes de financiación de Francia a máximos de varias décadas. La combinación de una inflación por encima del objetivo del BCE, un elevado endeudamiento público y unos diferenciales soberanos cada vez más amplios apunta a una volatilidad continuada en los mercados. Sin embargo, "no creemos que estos acontecimientos señalen una crisis de financiación inminente ni que eliminen las oportunidades de inversión en Europa", insisten en UBS.

Los últimos datos de inflación exigen vigilancia por parte del BCE, más que un ciclo de endurecimiento monetario agresivo o prolongado. Los riesgos fiscales no apuntan a una crisis inminente, y unos rendimientos más altos aumentan las oportunidades emergentes en renta fija.Las perspectivas de crecimiento de la región siguen siendo favorables a pesar de unos mayores costes de energía y de endeudamiento.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y consideramos que el repunte de los rendimientos europeos está generando oportunidades selectivas en bonos de alta calidad. Seguimos prefiriendo los vencimientos a corto y medio plazo y a los emisores con grado de inversión (investment grade) más sólidos, mientras mantenemos la cautela en los vencimientos más largos y el crédito de mayor riesgo con vencimientos relativamente cortos".

En Reino Unido, "por ahora, los mercados parecen plantearse una pregunta sencilla: ¿pueden cumplirse las ambiciones de crecimiento del Gobierno sin ejercer una presión adicional sobre una situación fiscal ya de por sí complicada? Esa, más que cualquier anuncio de política concreto, es la pregunta a la que los inversores necesitan respuesta", apunta Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.

"La proliferación de la innovación, el crecimiento global de la productividad y de los beneficios empresariales, la aparición de un nuevo orden mundial y los nuevos 'felices años 20' probablemente seguirán respaldando a los mercados bursátiles globales. Los inversores deberían, por tanto, centrarse menos en cuándo salir y más en cómo diversificar de forma más eficaz y mantenerse invertidos durante más tiempo", recomienda Burkhard Varnholt, Asesor Senior de Mercados Financieros.

"Las condiciones macroeconómicas de 2026 riman con las de 2023 y 2024, lo que es una buena señal para las perspectivas del mercado de cara al cierre del año. El crecimiento ha vuelto a superar las expectativas, lo que ha provocado que las expectativas de recortes de tipos de la Fed se inviertan. Pero el aumento de los rendimientos también parece haber superado el nivel que justifican los fundamentales económicos y la trayectoria probable de la política de la Fed", aporta Jason Draho, Responsable de Asignación de Activos para América.

"Nuestra opinión sobre la Fed sigue siendo que los responsables de política monetaria pueden esperar hasta diciembre antes de plantearse otra subida de tipos. Los recientes comentarios del presidente de la Fed de Nueva York, Williams, y de la vicepresidenta Jefferson han sugerido menos urgencia en torno a un endurecimiento adicional. Su comunicación, unos datos de inflación favorables y un crecimiento del empleo más moderado han contribuido a que los precios de los futuros de la Fed para diciembre de 2026 caigan 13 pb dejando 25 pb de endurecimiento descontados de aquí a final de año", añade Andrew Dubinsky, Economista para EEUU.

"La imprecisión surge porque, a medida que la economía mundial se vuelve más compleja, una mayor parte de lo que hacemos no se contabiliza adecuadamente. El riesgo de esta imprecisión es que se pierda tiempo persiguiendo problemas inexistentes o, peor aún, que se cometan errores de política económica por una comprensión incompleta y excesivamente pesimista", advierte Paul Donovan, Economista Jefe.

02Oct

El fuerte repunte de los rendimientos de la deuda soberana está elevando los costes de financiación, no sólo de los Gobiernos, sino también de los hogares y de las empresas, y puede contribuir a una desaceleración de la economía mundial.

Miguel Ángel Valero

El mercado de renta fija continúa mostrando una elevada volatilidad y algunas de los remaches que habían resistido las presiones de los últimos días empiezan a verse comprometidos, especialmente en aquellos países más expuestos a un escenario de estanflación y un endeudamiento alto, como Francia y, en cierta medida, Japón. Uno de los principales focos de preocupación radica en los elevados déficits fiscales de numerosos gobiernos, un riesgo que los mercados ya están empezando a descontar. No obstante, el repunte de los tipos de interés no pone en peligro la capacidad de pago de los Estados siempre que el crecimiento nominal se mantenga por encima del coste de financiación. 

Francia es, precisamente, uno de los casos más vulnerables en este sentido, ya que se sitúa entre las economías europeas con menor crecimiento. En este contexto, y en medio de un bloqueo político sin precedentes, el Gobierno francés presentó los Presupuestos para 2027, que contemplan un ajuste fiscal de 54.000 millones€ con el objetivo de reducir el déficit público del 5,4% al 5% del PIB. Sin embargo, al igual que ocurrió el año pasado, el proceso de aprobación se prevé complejo y podría desembocar nuevamente en una moción de censura. Con las elecciones presidenciales cada vez más próximas, resulta difícil imaginar un acuerdo político entre los bloques que dominan actualmente la Asamblea Nacional.

Como consecuencia, el diferencial entre la deuda soberana francesa y la alemana se ha ampliado hasta los 145 puntos básicos (pb), niveles que únicamente se alcanzaron durante la anterior crisis del euro. A ello se suma la posibilidad de nuevas rebajas de la calificación crediticia del país. Moody's podría revisar su rating a la baja el  27 de octubre y, a finales de noviembre, Standard & Poor's también podría sorprender con una decisión similar.

Entramos así en una dinámica cada vez más evidente entre los mercados y las instituciones públicas. Por un lado, el debilitado Ejecutivo francés afronta grandes dificultades para sacar adelante sus propuestas en una Asamblea fragmentada. Por otro, el Banco Central Europeo (BCE) dispone de dos herramientas relevantes: la política de balance, ya que sigue permitiendo el vencimiento de los bonos soberanos que mantiene en cartera, y, especialmente, el TPI (Transmission Protection Instrument), el mecanismo que le permite realizar compras ilimitadas de deuda soberana de un país concreto.

Por el momento, el gobernador del banco central francés ha dejado claro que el Gobierno no debe confiar en la autoridad monetaria para contener sus costes de financiación y que será necesario acometer medidas fiscales adicionales. Francia se encuentra inmersa en el procedimiento de déficit excesivo de la Unión Europea, con el compromiso de reducir el desequilibrio fiscal por debajo del 3% del PIB en 2029, un objetivo para el que las medidas actualmente planteadas parecen insuficientes.

"Por todo ello, seguimos considerando que el principal riesgo se concentra en el tramo largo de las curvas de tipos, donde el deterioro podría intensificarse e incluso extenderse a otros mercados periféricos europeos, en medio además de renovadas presiones energéticas. La realidad es que cualquier solución pasa antes por un aumento adicional de la tensión financiera que obligue a adoptar medidas más contundentes. Mientras tanto, es probable que los inversores sigan descontando el deterioro institucional de Francia, un problema que, por el momento, no parece tener una solución clara a corto plazo", advierten en Banca March.

UBS: los bonos europeos siguen bajo presión

Los mercados de bonos europeos siguieron bajo presión mientras Francia presentaba un presupuesto para 2027 destinado a contener su déficit y estabilizar su creciente carga de deuda. Los bonos franceses mostraron escasa reacción adicional ante el anuncio del presupuesto, lo que sugiere que los inversores ya habían incorporado a los precios unas preocupaciones fiscales significativas.

Sin embargo, la evidencia apunta a una presión continuada más que a una crisis de financiación inminente. El presupuesto representa un paso hacia la consolidación fiscal, la demanda de los inversores por la deuda francesa se mantiene sólida, y una inflación subyacente contenida, junto con unas condiciones financieras más restrictivas, deberían limitar la necesidad de un ciclo de subidas de tipos prolongado por parte del BCE.

El presupuesto de Francia y la demanda continuada de su deuda reducen los riesgos de financiación a corto plazo. El panorama de inflación en Europa parece más tranquilizador por debajo de las tasas generales. Unos rendimientos más altos ya están haciendo parte del trabajo del BCE y están mejorando el perfil de rentabilidad previsto de los bonos de calidad.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y consideramos que el repunte de los rendimientos europeos está generando oportunidades selectivas en bonos de alta calidad. Nuestra preferencia principal sigue siendo por los vencimientos a corto y medio plazo. Dentro de Francia, vemos una relación riesgo-rentabilidad atractiva en determinados bonos de agencias, bonos cubiertos (covered bonds) y bonos corporativos selectos. También favorecemos a los emisores con grado de inversión (investment grade) más sólidos dentro de los vencimientos medios, mientras que el crédito de mayor riesgo debería mantenerse con vencimientos relativamente cortos".

"El presupuesto francés de 2027 tiene como objetivo un déficit del 5% a través de 43.000 millones de euros en nuevas medidas, pero el aumento de los rendimientos y de los costes del servicio de la deuda apuntan a un deterioro fiscal gradual", añaden Claudia Panseri, Directora de Inversiones para Francia, y Thomas Wacker, Responsable de Crédito.

Ebury: la deuda soberana encarece la financiación a empresas y familias

Por su parte, Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, avisa: el fuerte repunte de los rendimientos de la deuda soberana está elevando los costes de financiación de hogares, empresas y gobiernos y puede contribuir a una moderada desaceleración de la economía mundial durante la segunda mitad de 2026. 

El equipo de analistas de Ebury, liderado por el economista jefe, Enrique Díaz-Álvarez, y el responsable de Estrategia de Mercados, Matthew Ryan, ha señalado durante un seminario virtual global celebrado para analizar las turbulencias en los mercados de deuda y sus consecuencias sobre las divisas que las correlaciones tradicionales están perdiendo fuerza. Una mayor rentabilidad de los bonos ya no implica necesariamente una moneda más fuerte, ya que los rendimientos están aumentando de forma generalizada y, en muchos casos, lo hacen por razones poco favorables para las respectivas economías, como la preocupación por la inflación y los elevados niveles de deuda.

En este entorno de precios elevados del petróleo, tipos de interés al alza y reducción de las posiciones de carry trade, Ebury identifica entre las divisas mejor posicionadas al dólar, como divisa refugio, así como otras monedas de países exportadores netos de energía, como la corona noruega, el peso colombiano y la naira nigeriana. También considera que las divisas de mercados emergentes con un carry bajo, como el yuan chino, están relativamente bien posicionadas. Por el contrario, sitúa entre las más vulnerables a las expuestas al sentimiento de riesgo del mercado, como el dólar australiano, el dólar neozelandés o la corona sueca, así como a varias divisas emergentes de elevado carry, entre ellas el rand sudafricano, el peso mexicano y la lira turca. Las divisas de países importadores netos de energía, como el peso chileno, también podrían estar comprometidas.

Ebury considera que el escenario sigue siendo favorable para el dólar a corto plazo, apoyado por el encarecimiento del petróleo, los flujos hacia activos refugio, el giro restrictivo de la Reserva Federal y la expectativa de una desaceleración de la economía mundial. A medio plazo, sin embargo, mantiene su previsión de una tendencia bajista de la divisa estadounidense una vez disminuya el riesgo asociado al conflicto con Irán.

Para las empresas con exposición internacional, Ebury recomienda no basar sus decisiones de cobertura exclusivamente en un escenario central. Ante el aumento de la incertidumbre cambiaria, la compañía considera conveniente combinar la protección frente a movimientos adversos de las divisas con la posibilidad de beneficiarse de una evolución favorable del mercado, adaptando las estrategias de cobertura al grado de volatilidad y alas necesidades concretas de cada empresa.

Pictet: sobre pondera renta variable pese al alza del rendimiento de los bonos

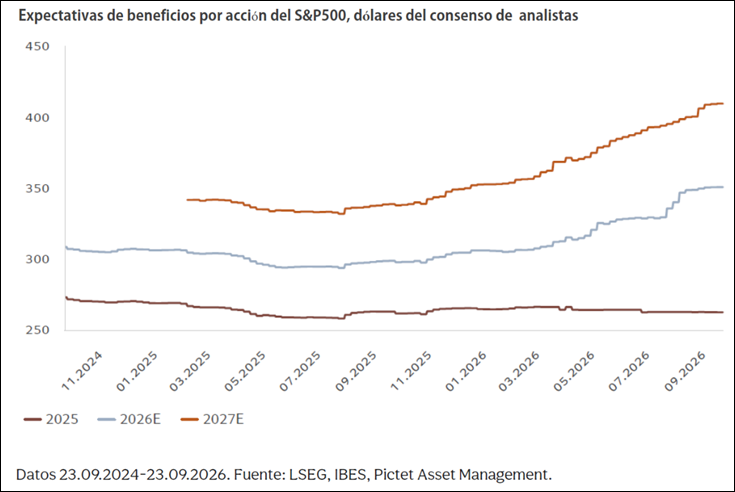
Luca Paolini, estratega jefe en Pictet Asset Management, cree que, tras un repunte de nueve meses de los mercados de renta variable y el aumento de las rentabilidades a vencimiento de los bonos gubernamentales globales, algunos inversores pueden considerar reducir la exposición a acciones. Además, los bonos parecen un mejor valor dada la incertidumbre de precios energéticos y un marco político confuso. De hecho, la rentabilidad media de los bonos gubernamentales mundiales por el índice Bloomberg Treasury ha superado el 4% las últimas semanas, máximo desde 2000, mientras que el diferencial de rentabilidad por beneficios de las acciones del S&P 500 está en mínimos de más de 20 años en relación con los bonos. Sin embargo, la alta rentabilidad de los bonos no es condición suficiente para descarrilar los mercados de acciones cuando los beneficios son resilientes. De hecho, la rentabilidad del 5% en los bonos estadounidenses a diez años se ha superado con volatilidad mínima en las acciones.

Ahora bien, aunque los precios del crudo parecen contenidos frente a máximos de otras crisis, el choque económico real se transmite en productos refinados, por los cuellos de botella con el cierre del Estrecho de Ormuz y la guerra por la invasión rusa de Ucrania, agotamiento de liberaciones de reservas estratégicas y restricciones a la exportación de productos refinados de China. De hecho, los precios del petróleo han creado casi el de doble inflación general en EE. UU. que el objetivo de su banco central. Pero las presiones inflacionarias deben relajarse los próximos meses.

Mientras, nuestros indicadores de ciclo económico muestran crecimiento global cerca de tendencia a largo plazo. La economía estadounidense crece a su tasa potencial de alrededor del 2%. Nuestro indicador compuesto de inversión de capital supera su media desde 1990, por inversión no residencial, especialmente de tecnológicas. El gasto relacionado con IA ha aumentado a ritmo anualizado de más del 20% en dos años y la Reserva Federal espera un auge de productividad que aumente el crecimiento del PIB hacia el 4% las próximas décadas. La economía europea, por su parte, se ve sostenida por la recuperación del consumo, manufactura y comercio. Hay gasto público en renovables, defensa e infraestructuras, que representa 15 % del PIB de la UE y se transmitirá a la economía. Con el tiempo, esperamos que el impulso fiscal ayude a reducir a la mitad el menor crecimiento del PIB de Europa respecto de EEUU. 

Por su parte, en Japón los indicadores avanzados, encuestas de fabricación y pedidos de maquinaria apuntan a mayor actividad industrial e inversión en capital fijo. Aunque China sigue rezagada, con débil demanda interna y consumo privado, las economías emergentes fuera de China se benefician de un comercio global resiliente y fuerte inversión en tecnología y cadenas de suministro manufactureras. Son clave en el desarrollo de la IA, que sigue en fase inicial, con exposición a la electrificación, a valoración razonable.

Las valoraciones de las acciones siguen altas, pero la dinámica de beneficios sólida. La industria de IA y tecnología es responsable de generar más de la mitad del crecimiento global de beneficios en 2026. De todas formas, una rentabilidad del bono a diez años de EEUU por encima del 5,5% o hay expansión adicional del 10% a 15% en el múltiplo de valoración del S&P 500 pueden llevar las valoraciones relativas hacia un terreno que históricamente ha precedido a pronunciadas correcciones de mercado .Pero los indicadores técnicos apoyan la sobre ponderación. 

El sentimiento del inversor minorista está en mínimos desde el "Día de la Liberación" con la imposición de aranceles de la administración Trump y los inversores institucionales bajistas, mientras los gestores de fondos reducen el peso de la deuda. En acciones estadounidenses hay apoyo en inversión de capital fijo relacionado con IA y un mercado laboral resiliente. Sin embargo, hay pocas señales de que las inversiones en IA se traduzcan en crecimiento económico sostenible o mayor productividad, con riesgo de revisión a la baja de las altas expectativas de beneficios. Hasta que se materialicen, preferimos mantenernos neutrales en acciones de EEUU. También respecto a Europa, donde al impulso positivo del gasto fiscal se opone la mayor vulnerabilidad a los altos precios del petróleo.

Vemos mayor potencial de crecimiento de beneficios en mercados emergentes, que este 2026 pueden aumentar 66% respecto a 2025, frente a 30 % en EE. UU., 21 % en Japón y 15% en la euro zona. El PIB en economías emergentes puede crecer 3,8 % este año por 1,6 % de los desarrollados. La demanda de importaciones de China en emergentes sigue fuerte y los flujos de capital positivos, con creciente demanda de metales industriales para la electrificación. La dinámica es más desafiante para 2027, cuando esperamos aumento de beneficios del 21 % en mercados emergentes; 12 % en EEUU, 13% en Japón y 8% en la Eurozona.

Las empresas de IA de mega capitalización representan alrededor del 41% de los beneficios empresariales globales y dos tercios del crecimiento de estos, pero, por primera vez desde el inicio del auge de la IA, cotizan con descuento respecto al mercado en precio-beneficio a doce meses. También vemos potencial en finanzas, que se benefician de los mayores tipos de interés y la dinámica de endeudamiento empresarial. 

Las perspectivas para acciones de consumo discrecional han mejorado con el mercado laboral estadounidense estabilizándose y la inflación camino de normalizarse el próximo año. Pero estamos neutrales en industriales, para evitar una exposición desproporcionada a las partes más intensivas en energía y sensibles a los tipos de interés de la economía. Además, estamos cautos en bienes de consumo básicos, sector excesivamente defensivo en un entorno de inversión relativamente positivo, con vientos estructurales en contra por cambio de comportamiento del consumidor, a lo que los operadores tradicionales tardan en adaptarse.

La deuda gubernamental a corto plazo parece especialmente barata. Pero descuenta exceso de aumentos de tipos de interés en EEUU. Aunque el resiliente crecimiento ha dado a los principales bancos centrales margen para priorizar la lucha contra la inflación, no consideramos el inicio de un ciclo global sostenido de endurecimiento monetario. Esperamos una o dos subidas adicionales de tipos de la Reserva Federal, una del BCE, dos del Banco de Inglaterra y dos del Banco de Japón.

En todo caso, los déficits públicos siguen siendo altos y hay riesgo fiscal. Además, la diferencia entre el crecimiento en EEUU y otras partes del mundo sigue superando las previsiones. El presidente de la Reserva Federal, Kevin Warsh, quiere revisar cómo la institución mide la inflación y cualquier cambio puede desencadenar nuevo repunte de las rentabilidades de los bonos. Así que conviene la cautela con la exposición a variaciones de tipos de interés. Los altos niveles de deuda pública y conflicto en Irán probablemente mantendrán las rentabilidades altas más tiempo. Estamos neutrales en bonos e infra ponderamos liquidez. Sin embargo, la deuda en moneda local de mercados emergentes, sin China, ofrece mayor valor. Las economías emergentes han demostrado ser resilientes tras el estallido del conflicto entre EE. UU. e Irán. El crecimiento se ha mantenido saludable, respaldado por un sólido consumo interno y crecimiento de las exportaciones. Las monedas de mercados emergentes han sido menos volátiles y las rentabilidades de los bonos en moneda local aumentado de media solo 0,6 % por el índice de bonos JPMorgan GBI-EM, mucho menos que más de 1 % de los bonos de EEUU, indicativo de estabilidad en esta clase de activos. Destaca especialmente la deuda en Latino América, por cupón y altas rentabilidades reales.

La escalada de tensiones en Oriente Medio y repunte de precios del petróleo favorecen al dólar. Sin embargo, aunque los tipos de interés estadounidenses han subido frente a sus pares, la fortaleza del dólar se ha quedado rezagada respecto a lo habitual. Hay que tener en cuenta que permanece el riesgo intervencionista y posibles tácticas poco convencionales ante las elecciones de mitad de mandato en EE. UU. Consideramos que el dólar está en ciclo gradual a la baja a medio y largo plazo, perdiendo peso en las reservas de los bancos centrales y las transacciones globales. Las mayores rentabilidades reales de la deuda han aumentado el coste de oportunidad de mantener oro, pero lo sobre ponderamos ante el riesgo de política estadounidense, cambios inesperados de la Reserva Federal y convulsiones geopolíticas, teniendo en cuenta que los flujos de inversión hacia ETF de oro siguen resilientes.

Trump vuelve a la carga contra la Fed

En medio de esta crisis de deuda, Donald Trump afirma que el presidente de la Reserva Federal, Kevin Warsh (nombrado por él), debería haberse opuesto a la subida de los tipos de interés, aunque al mismo tiempo salió en su defensa. La decisión del 16 de septiembre, la primera subida de tipos desde 2022, fue aprobada por unanimidad. En este contexto, Kevin Warsh tenía que demostrar su independencia y evitar dar la impresión de que actuaba conforme a los deseos de quien lo nombró. Su prioridad era reforzar la credibilidad de la Fed en su compromiso con la estabilidad de precios.

Trump, pese a seguir presionando a favor de una rebaja de tipos, algo difícilmente compatible con un entorno marcado por el aumento de las preocupaciones inflacionistas, ha adoptado un tono menos agresivo que el que mantenía con el predecesor de Warsh. En lugar de dirigir sus críticas contra el presidente de la Fed, señaló al resto de miembros del Comité. "No te culpo, Kevin", llegó a afirmar. Además, atribuyó la decisión al llamado "síndrome del trastorno por Trump". Este término, popularizado entre los simpatizantes de Trump, sostiene que algunas personas rechazan de forma automática cualquier propuesta o acción del presidente únicamente por proceder de él. Según esta interpretación, si la Reserva Federal eleva los tipos de interés no es por razones económicas, sino por una supuesta obsesión con perjudicar políticamente a Trump.

Boeing, en medio del pulso entre China y EEUU

Washington ralentiza las licencias de componentes aeronáuticos a China para ganar baza en la negociación comercial. Boeing, en medio del pulso. Pekín busca repuestos para unos 200 Boeing y Washington le ha puesto freno. El Departamento de Comercio ralentiza las licencias y estudia restringir trenes de aterrizaje, y limita cuánto recibe Comac, el fabricante estatal chino, para que no acumule reservas. La tregua comercial corre solo hasta enero de 2027. La jugada es de libro, cada potencia aprieta donde más duele. EEUU tiene las piezas; China, las tierras raras de los chips. La factura la pagan Boeing y sus proveedores, que ven alejarse su primer gran pedido chino en una década.

Mientras, las refinerías chinas han suspendido las exportaciones de combustible durante octubre con el objetivo de reforzar las reservas nacionales. PetroChina ha cancelado varios envíos de gasolina y combustible para aviación previstos para este mes, mientras que Zhejiang Petrochemical no tiene programadas exportaciones durante la semana festiva (la Semana Dorada). En los meses previos a la suspensión, ha habido un aumento significativo de las exportaciones de combustible. En agosto el volumen exportado de combustible para aviación (jet fuel) se situó un 41% por encima del promedio registrado en 2025. Por el momento, las autoridades no han aclarado si volverán a autorizar las exportaciones una vez finalice el periodo vacacional, el 7 de octubre.

Por otra parte, los fondos de control de volatilidad rozan récord de exposición a Bolsa y amenazan con amplificar cualquier susto. Son fondos que siguen una regla simple:  comprar Bolsa en calma, vender en turbulencia. Mueven entre 300.000 millones$ y 500.000 millones Ahora tienen la aguja clavada en el máximo. Según el Deutsche Bank, su exposición a Bolsa está en el nivel más alto desde 2010, cerca del 88% de la cartera. Los fondos tendencia, los CTA, van igual de llenos. La regla funciona en ambos sentidos. Si la volatilidad repunta, venden solos, y UBS calcula que un bache fuerte soltaría más de 100.000 millones en ventas, cinco veces lo que comprarían al subir.

01Oct

Tras cerrar el peor trimestre para los bonos soberanos globales desde 2024, con una caída del 2% entre junio y septiembre, las ventas vuelven a imponerse y las rentabilidades exigidas continúan coronando máximos desde abril de 2002, con el bono estadounidense a 10 años cotizando ya en el 5,34%.

Miguel Ángel Valero

Comenzamos el último trimestre del año y, aunque empiezan a aparecer algunas señales alentadoras –como la mejora de los flujos de crudo a través del estrecho de Ormuz o la reciente moderación de la inflación en Estados Unidos–, la presión sobre la deuda pública a largo plazo no amaina. Tras cerrar el peor trimestre para los bonos soberanos globales desde 2024, con una caída del 2% entre junio y septiembre, las ventas vuelven a imponerse y las rentabilidades exigidas continúan coronando máximos desde abril de 2002, con el bono estadounidense a 10 años cotizando ya en el 5,34%.

Todo ello sucede a pesar de las fuertes caídas registradas en el petróleo, en un contexto en el que el mercado continúa evaluando la progresiva normalización de los flujos energéticos en Oriente Medio. Las exportaciones de crudo desde el Golfo han recuperado niveles próximos a los previos al conflicto gracias a los convoyes escoltados y al uso de rutas alternativas.

Arabia Saudí resulta un ejemplo especialmente ilustrativo. Durante las tres primeras semanas de septiembre, el país árabe exportó cerca de 5,4 mbd, un 56% por encima de todo lo vendido en agosto y apenas un 16% por debajo del promedio registrado en 2025. En este contexto, también resulta reveladora la composición de esas exportaciones. Cerca del 60% del crudo saudí salió en septiembre a través del Golfo Pérsico, frente al 30% observado en agosto, una señal de que el tránsito por el estrecho de Ormuz comienza a recuperar protagonismo bajo protección estadounidense, reduciendo la dependencia del oleoducto Este-Oeste y de las rutas alternativas a través del mar Rojo.

UBS: continúa la venta de bonos del Tesoro de EEUU

La liquidación (sell-off) de bonos del Tesoro de EEUU continúa con el rendimiento del bono a 30 años renovando su máximo de 24 años y superando el 5,6%, mientras los inversores sopesaban unos datos de inflación estadounidense más suaves de lo esperado frente a un crecimiento económico robusto. Además, el índice de precios del gasto en consumo personal (PCE) subyacente aumentó un 0,2% intermensual en agosto, por debajo de las expectativas de un crecimiento del 0,3%. Los futuros sobre los fondos federales implican ahora una probabilidad del 62% de que la Fed mantenga los tipos de interés sin cambios en su reunión de política monetaria de octubre, frente a una probabilidad del 29% hace una semana.

El último conjunto de datos es coherente con una tendencia de desinflación en curso y una economía estadounidense resiliente, lo cual, en nuestra opinión, debería seguir respaldando nuevas subidas de la renta variable, junto con un sólido crecimiento de los beneficios empresariales y una adopción acelerada de la IA. La desinflación y el crecimiento económico resiliente ofrecen un contexto favorable. Un sólido crecimiento de los beneficios empresariales debería compensar la presión que suponen sobre las valoraciones unos rendimientos más altos. La adopción de la IA debería respaldar un mayor crecimiento de los beneficios.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Recomendamos a los inversores posicionarse para capturar un mayor potencial alcista en la renta variable, y prevemos subidas de aproximadamente un 10% para el S&P 500 de cara a mediados de 2027. Los inversores deberían asegurarse de que sus exposiciones estén ampliamente diversificadas por sectores y considerar asignaciones a otros mercados globales, como la eurozona, Asia excluyendo Japón, y Japón".

Citi: el apetito por el riesgo está concentrado en las megacaps de EEUU

Por su parte, Citi alerta sobre que el apetito por el riesgo está concentrado en las megacaps de EEUU, mientras se hace caso omiso a los valores de pequeña capitalización. Su radar asegura que el dinero 'valiente' está en un puñado de valores gigantes, y las pequeñas del Russell 2000 firman su apuesta más bajista del año. Por regiones, ve al S&P 500 sumando y al Nasdaq plano. Europa manda con el EuroStoxx, aunque muchos van en pérdidas, y Asia es el patito feo con el Hang Seng. 

Advierte que un mercado estrecho es un edificio con cuatro pilares en vez de veinte: si una grande tropieza, la caída se contagia sin red. El inversor debe examinar si su fondo replica al S&P 500, porque eso significa que está cargado de esas megacaps. Pero también puede ser una oportunidad para las empresas clásicas value de cara a un repunte.

Francia: el Gobierno busca un ajuste de 54.000 millones€

El Gobierno francés presenta un proyecto de Presupuestos para 2027 con el objetivo de reducir el déficit fiscal del 5,4% previsto para 2026 al 5% el año que viene. Francia se encuentra en una situación delicada: años de escasa disciplina presupuestaria, una elevada fragmentación política y la proximidad de las elecciones presidenciales han erosionado la confianza de los mercados. Como reflejo de ello, la tasa interna de rentabilidad (TIR, lo que el inversor exige por prestar su dinero) de la deuda soberana francesa a 10 años se ha incrementado en 139 puntos básicos (pb) en lo que llevamos de año y el diferencial frente al bono alemán ya se sitúa en 133 pb.

El ministro de Economía y Finanzas, Roland Lescure, avisa que el coste de los intereses de la deuda alcanzará aproximadamente los 91.000 millones€ en 2027, superando incluso las partidas presupuestarias destinadas a Defensa y Educación. Para contener el deterioro de las cuentas públicas, el Ejecutivo plantea un ajuste de 54.000 millones€, gracias a medidas como la congelación salarial de los empleados públicos, la reducción del gasto asociado a las bajas por enfermedad y la prórroga del impuesto extraordinario a las grandes empresas.

El proyecto presupuestario deberá quedar aprobado antes de finales de diciembre. Si el Gobierno no consigue reunir el respaldo parlamentario necesario, podrá recurrir al artículo 49.3 de la Constitución, que permite la aprobación de una ley sin votación directa en la Asamblea Nacional. No obstante, el uso de este mecanismo incrementa el riesgo de que la oposición impulse una moción de censura contra el primer ministro.

Ofi Invest: no implica una crisis de financiación

La gestora francesa Ofi Invest AM cree que el hecho que la prima de riesgo de Francia haya alcanzado 100 pb supone un nuevo entorno crediticio para Francia, en el cual la jerarquía crediticia europea ha cambiado, y el coste de capital ha subido en este país. Según Christophe Herpet, Chief Investment Officer, la inestabilidad geopolítica en Oriente Medio, las próximas elecciones presidenciales, y los temores del mercado sobre el alejamiento de Francia del marco fiscal europeo, son los factores que han impulsado la ampliación de la  prima de riesgo francesa hasta el entorno de los 100 pb.

La subida de la prima de riesgo del bono francés, según Christophe Herpet “no supone una crisis de financiación. El mercado se ha vuelto más exigente y tiene en cuenta no sólo la capacidad de Francia para emitir deuda, sino también, su credibilidad política que sostiene su trayectoria fiscal”. 

En ocho meses Francia celebrará elecciones presidenciales, y en pocas semanas votará el presupuesto de 2027. El diferencial OAT-Bund “se está convirtiendo en un barómetro de este cambio de entorno”, afirma el experto de Ofi Invest AM.

La subida de la prima de riesgo en Francia se produce en un momento en el que el precio de la duración (impacto en los precios de los bonos de las cambios en tipos de interés)  se está revalorizando, a causa de una serie de factores: la inestabilidad geopolíca en Oriente Medio nutre los riesgos tanto energético como de inflación; los gobiernos tienen mayores necesidades de financiación; los bancos centrales han dejado de ser compradores estructurales de deuda; las decisiones del Tesoro de EEUU en materia de vencimientos de la deuda han aumentado la volatilidad; y compradores marginales son de nuevo decisivos en el mercado, y exigen una prima a plazo más elevada. “La duración ya no significa un seguro gratuito”, indica el CIO de Ofi Invest AM.

La rentabilidad del bono alemán a 10 años (bund) alcanzó el pasado 2 de septiembre el 3,4%, el más alto de los últimos quince años. El bono del Tesoro USA a 10 años, entre el 4,7%-4,8 % en la misma fecha, y la OAT francesa (Obligation Assimilable du Trésor) a 10 años llegó a un retorno del 4,25 %, el más alto desde noviembre de 2008.

El diferencial OAT-Bund incorpora una importante prima de riesgo político y presupuestario, aunque sigue dependiendo de tres factores favorables: un marco fiscal europeo restrictivo, un BCE creíble y, en última instancia, un cierto grado de disciplina fiscal. El mercado “podria poner a prueba la disciplina fiscal”, según la gestora francesa. Y ello porque la subida del coste de los intereses erosiona el margen financiero y provoca que la trayectoria de la deuda esté más expuesta al riesgo de rendimientos elevados en los bonos durante cierto tiempo.

Las subastas de bonos franceses a largo plazo de septiembre y octubre de 2026 son las primeras pruebas que van a testar la capacidad del mercado para absorber la deuda pública francesa en sus niveles actuales de rendimientos. Según Christophe Herpet, esta capacidad se medirá “en función de las tasas de cobertura, la calidad de la demanda y la reacción del mercado secundario. Aunque una sola subasta servirá como punto de referencia, pero no como veredicto”. 

Los bancos franceses habían prefinanciado el 85 % de sus necesidades de bonos para 2026 a finales de junio, y quieren cubrir las de 2027 antes que acabe el presente año. Un colchón de liquidez que “proporciona a los bancos protección a corto plazo, pero no los protege frente a una subida duradera del riesgo francés”, afirma Ofi Invest AM. Y ello porque una ampliación del diferencial OAT-Bund aumentaría los costes de financiación, perjudicaría a las valoraciones y reactivaría el círculo vicioso entre el Estado y los bancos (los problemas financieros del gobierno contagian a los bancos, y viceversa, agravando las crisis económicas).

Respecto a las empresas, las necesidades de refinanciación en el segmento Investment Grade no superan los 40.000 millones€ en 2026 y 150.000 millones en 2027. Una liquidez abundante que “sólo ofrece un respiro temporal, porque un mayor coste del capital afectaría a las empresas que dependen de contratos de contratación pública o de la demanda interna más apalancadas, con vencimientos de su deuda en 2027” señala Christophe Herpet.

El presupuesto de 2027 “será juzgado por su ejecución, no sólo por su objetivo”, afirman los expertos de la gestora francesa. El mercado tendrá en cuenta el impacto de cada orientación fiscal que se apruebe, “la credibilidad de que se apruebe cada proyecto de ley, el volumen del ahorro previsto y la compatibilidad del presupuesto con el marco fiscal europeo”, según Ofi Invest AM. El mercado “prefiere una una trayectoria modesta pero viable, a un ajuste ambicioso pero políticamente frágil”. 

La cancelación o congelación de parte de la deuda francesa en manos del Eurosistema (el BCE y las autoridades monetarias de los países de la Eurozona) “no forma parte de nuestro escenario principal”, afirma Christophe Herpet. Si esta opción sigue siendo una mera hipótesis, el impacto sería limitado, pero si se materializa, el riesgo sería tanto institucional como fiscal, porque “el mercado cuestionaría la estabilidad del marco monetario europeo, no solo el de Francia.”, según los expertos de la gestora francesa.

Los indicadores a vigilar son la curva de rendimientos de Francia, el diferencial OAT-swap, el comportamiento de Francia en relación con España e Italia, la volatilidad de los tipos de interés, los diferenciales bancarios, el euro y los CDS (Credit Default Swaps) soberanos de Francia. Será necesario vigilar no sólo los CDS de Francia, sino también el diferencial entre los CDS denominados en dólares y su equivalente denominado en euros, porque cualquier ampliación podría suponer un incremento no sólo del riesgo asociado al crédito, sino también de fragmentación o redenominación”, explica Christophe Herpet.

Además, “estos indicadores deben observarse conjuntamente. Una ampliación aislada del diferencial OAT-Bund no envía la misma señal que un deterioro simultáneo de los CDS, los diferenciales bancarios y el euro”, señalan los expertos de Ofi Invest AM.

El calendario de calificación de la deuda soberana francesa es otro factor a vigilar por el mercado. Fitch emitió su calificación crediticia el 28 de agosto, DBRS y Scope el 18 de septiembre, Moody’s lo hará el 23 de octubre y S&P el 27 de noviembre. La reacción del mercado a estas calificaciones depende “de cualquier comentario que se haga sobre la gobernanza de Francia, su capacidad de ajuste fiscal y la trayectoria de su deuda”, en opinión de Ofi Invest AM.

Para la elaboración de estos escenarios, los analistas de Ofi Invest AM han descontado gran parte del riesgo, pero no el de una desviación radical del marco fiscal europeo. El diferencial de 100 pb en el 4º trimestre es el escenario base de la gestora francesa, con un riesgo de ampliación más severa, en caso de superarse.

  • 1.  Escenario base: 80-100 pb: Las encuestas electorales permanecen estables y el debate fiscal es tenso, pero no hay señales de que Francia se aparte del marco fiscal europeo. Un retraso presupuestario en forma de un proyecto de ley especial provisional es una posibilidad, que mantendría alta la prima de riesgo durante un tiempo, aunque no lo suficiente como para que el alejamiento del marco fiscal europeo sea radical . El diferencial OAT-Bund ha alcanzado los 100 pb aunque existe el riesgo de que pueda alcanzar puntualmente a zona de 100-120 pb.
  • 2.  Escenario favorable: 65-80 pb: Se aprueba el presupuesto de 2027 y las perspectivas electorales se perciben más consensuadas. Se despliega un programa de consolidación de la deuda creíble, documentado y viable que restablece la confianza, con el diferencial retornando a niveles 65-80 pb.
  • 3.  Escenario de tensión: 120-150 pb: Hundimiento de la credibilidad fiscal de Francia, con un déficit sigue siendo persistentemente elevado, un presupuesto poco creíble, rebaja de la calificación crediticia, surgen tensiones con Europa, y la posibilidad de que se materialice un programa de alejamiento radical del marco fiscal europeo. El diferencial OAT-Bund superaría los 120 pb, sin un limite fijo. En un mercado desordenado, la magnitud del movimiento dependeria menos del umbral a partir del cual el BCE intervendría automáticamente, y más de la liquidez del mercado, los flujos y la percepción de sostenibilidad fiscal. Este escenario probablemente provocaría un peor comportamiento de los bancos franceses, una ampliación de los diferenciales de CDS, y un aumento de la volatilidad.

Los analistas de Ofi Invest AM concluyen que el diferencial de 100 pb marca un importante umbral psicológico, pero no implica una crisis de financiación, sino que significaría una nueva jerarquía europea del riesgo soberano y un aumento duradero del coste del capital de Francia. 

30Sep

Banca March y Eastspring coinciden en recomendar más inversión en bonos de mercados emergentes. UBS cree que el escenario beneficia a los hedge funds.

Miguel Ángel Valero

Siete de cada diez españoles afirman ahorrar de forma habitual, una cifra que refleja la importancia que la población concede a la planificación financiera y a la preparación del futuro. Sin embargo, detrás de este dato positivo se esconden diferencias significativas entre colectivos, especialmente entre hombres y mujeres: la tasa de ahorro alcanza el 74% entre los hombres, mientras que desciende al 67% entre las mujeres. Además, ellas ahorran una media de 236€ al mes, 70€ menos que los hombres (306€), según el estudio ¿Cómo ahorran los españoles? Tendencias y opiniones sobre el ahorro y la inversión, realizado por Mapfre.  

El ahorro medio mensual de los españoles se sitúa en 265€. Sin embargo, la distribución es desigual: el 21% concentra aproximadamente la mitad de todo el dinero que se ahorra en España y destina más de 400€ al mes a este propósito. El informe pone además de manifiesto que los españoles que no ahorran no rechazan el ahorro como concepto, sino que consideran que no disponen de capacidad económica para hacerlo. La gran mayoría atribuye esta situación a ingresos insuficientes, dificultades para llegar a fin de mes o al incremento del coste de la vida. De hecho, el 59% de quienes actualmente no ahorran sí lo hizo en algún momento del pasado.  

Pero la capacidad de ahorro tampoco depende únicamente de los ingresos. El estudio identifica otros acontecimientos vitales con un fuerte impacto. Así, las personas separadas o divorciadas presentan una tasa de ahorro del 55,8%, frente al 71,4% de quienes viven en pareja y al 72,4% de los solteros. 

El análisis también revela una fuerte relación entre educación financiera y la capacidad de ahorro. Mientras que el 58% de quienes afirman no tener ningún conocimiento financiero consigue ahorrar, este porcentaje aumenta hasta el 72% entre quienes cuentan con conocimientos básicos y se acerca al 80% entre quienes se consideran más preparados. El estudio concluye que el salto decisivo no está en convertirse en experto, sino en adquirir unos conocimientos mínimos que permitan gestionar mejor las finanzas personales.  

En cuanto al principal destino de ese ahorro, uno de cada cuatro dedica ese dinero a un fondo de emergencias que le ayude a cubrir gastos imprevistos, el 22% a la compra de una vivienda, el 12% a complementar la jubilación y el 11% lo destina a un viaje futuro.   Además, solo un tercio de los ahorradores planifica el ahorro, principalmente transfiriendo una cantidad fija a otra cuenta o producto financiero. Llama la atención que un 7% de los españoles no sabe cuánto ahorra al mes. Como dato positivo, la tendencia a ahorrar crece, y un 39% de los encuestados afirma ahorrar más que hace cinco años.  

Entre los jóvenes de 18 a 33 años hay un mayor número de ahorradores (un 78%), aunque guardan al mes 12 euros€ que la media. Por su parte, el 74% de los de mediana edad (de 34 a 49 años) ahorra, mientras que este porcentaje cae al 64% de 50 a 65 años.  Las diferencias generacionales también son evidentes en el destino y los instrumentos utilizados para ahorrar. Los menores de 35 años concentran su ahorro principalmente en efectivo y cuentas corrientes, mientras que apenas recurren a planes de pensiones. Por el contrario, entre los mayores de 55 años ganan peso los fondos de inversión y los planes de pensiones, y el ahorro está más orientado a complementar los ingresos durante la jubilación 

Por su parte, los que viven en entornos urbanos muestran una mayor propensión al ahorro que quienes viven en zonas rurales. Mientras el 73% de los habitantes de ciudades asegura ahorrar, este porcentaje desciende al 66% en el ámbito rural. Además, los ahorradores urbanos suelen presentar perfiles financieros más avanzados y una mayor utilización de productos de ahorro e inversión. 

El ahorro también dibuja una clara diferencia geográfica en España. Las comunidades del noroeste, las dos Castillas y el Levante concentran una mayor proporción de ahorradores, mientras que las Islas Canarias y las regiones del sur de la Península registran niveles más moderados.  

El ahorrador tipo en España es un hombre residente en un entorno urbano, con empleo, estudios superiores y un nivel de ingresos medio o medio-alto. Suele tener un mayor conocimiento financiero que la media y dispone de varios productos. Su ahorro se canaliza principalmente a través de una cuenta corriente, aunque una parte también utiliza fondos de inversión o planes de pensiones. Ahorra una media cercana a los 265€ al mes, cantidad que aumenta cuanto mayor es su nivel de ingresos y formación.  

La empresa sigue siendo una vía prácticamente inexplorada para impulsar el ahorro de los españoles. Según el estudio de Mapfre, más de una cuarta parte de los trabajadores desconoce si su compañía dispone de sistemas de ahorro para empleados y solo el 5% utiliza actualmente este tipo de instrumentos. Los datos reflejan, sin embargo, un importante potencial de crecimiento. Entre quienes sí saben que su empresa ofrece soluciones de ahorro, cerca de la mitad participa en ellas, lo que evidencia la necesidad de reforzar la divulgación y el conocimiento de estas alternativas como complemento al ahorro individual. 

Solo el 27% de los ahorradores afirma invertir el dinero que consigue reservar cada mes para intentar rentabilizarlo, una proporción que aumenta con la edad, el nivel de ingresos y el conocimiento financiero. El conocimiento espontáneo de productos de inversión es bajo, y un 42% no conoce ninguno. Entre quienes sí invierten, los fondos son la opción preferida (58%), seguidos por las acciones (25%) y las Letras del Tesoro (11%). Sólo un 3% afirma invertir en oro. 

Para Mapfre, estos resultados ponen de relieve la importancia de seguir impulsando la educación financiera, fomentar hábitos de ahorro desde edades tempranas y acercar a los ciudadanos herramientas que les permitan planificar mejor su futuro económico y aprovechar las oportunidades que ofrecen los distintos productos de ahorro e inversión. 

Banca March: ya está el pico  de presión sobre los precios de la energía

Por otra parte, el flujo de petróleo a través del estrecho continúa incrementándose. Tras un mes de agosto en el que los ataques iraníes contra buques comerciales generaron cierta preocupación, el control cada vez más evidente del estrecho de Ormuz por parte del ejército estadounidense está permitiendo que la navegación comience incluso a normalizarse durante los últimos días de septiembre. No obstante, aunque el tránsito de crudo se esté recuperando, los datos relativos a los destilados, especialmente al diésel, siguen siendo relativamente débiles. Las refinerías del Golfo continúan en fase de restablecimiento de su producción, por lo que la normalización de los precios energéticos será paulatina bajo este nuevo escenario en el estrecho.

El bloqueo a Irán sigue siendo férreo y el rechazo por parte de EEUU de un eventual acuerdo de paz deja al régimen en una situación cada vez más comprometida. Octubre será un mes decisivo para evaluar la capacidad de resistencia del régimen ante las restricciones a sus exportaciones, ya que podría alcanzarse el punto en el que se agoten las reservas de petróleo almacenadas en el exterior del estrecho y, por tanto, se reduzca drásticamente la entrada de divisas al país persa, agravando aún más la asfixia económica. Mientras tanto, en la península arábiga, las fuerzas combinadas de la Corona saudí y del Gobierno de Yemen lanzarán ofensivas contra centros logísticos hutíes y tratarán también de neutralizar a especialistas en drones y misiles pertenecientes tanto a las milicias hutíes como a la Guardia Revolucionaria iraní.

Todo apunta a que el pico de presión sobre los precios de la energía podría estar produciéndose en estas semanas. "Consideramos que, si se mantiene esta tendencia hacia una cierta estabilidad en los flujos del estrecho, podríamos asistir a una mayor contención de los precios energéticos, con el Brent manteniéndose de forma sostenida por debajo de los 100$s por barril. Este escenario serviría de alivio para los mercados de renta fija, después de que los bonos pusieran fin a su reciente racha negativa. Sin embargo, los niveles de los tipos de interés continúan situándose cerca en máximos del 2007", señalan en Banca March.

En Europa, también empieza a asomar el riesgo de crédito en Francia. El diferencial entre los bonos soberano francés y alemán a 10 años se ha ampliado hasta los 120 puntos básicos (pb), el nivel más alto desde la crisis del euro en 2011-2012. La proximidad de las elecciones presidenciales del próximo año, junto con unas encuestas que favorecen a candidatos situados en los extremos del espectro político y el reciente anuncio del Tesoro francés de un programa de financiación récord, con emisiones previstas por valor de 340.000 millones€, dibujan un panorama especialmente exigente de cara a la presentación del nuevo presupuesto para 2027 este jueves 1 de octubre.

"Ante este escenario, mantenemos una posición prudente en duración –continuamos sin ver atractivo a los tramos de largos de la curva– y seguimos considerando el crédito con grado de inversión como la principal herramienta defensiva frente al deterioro fiscal. La mejor situación relativa de las cuentas públicas en los mercados emergentes nos lleva a mantener una preferencia por la deuda de estos países", subrayan.

UBS: escenario favorable a los hedge funds

La liquidación (sell-off) generalizada de bonos globales continuó, con el rendimiento del bono del Tesoro de EEUU a 30 años cotizando brevemente por encima del 5,6%, un nivel no visto desde 2002. Esto se produjo después de que los principales bancos centrales dejaran claro que los tipos de interés deberán mantenerse elevados a corto plazo, en un contexto de inflación persistente y crecimiento económico resiliente. Históricamente, un entorno de política monetaria global de este tipo ha resultado favorable para los hedge funds (fondos de cobertura).

"Seguimos calificando a la renta fija como Atractiva en el entorno actual. Unos tipos más altos no garantizan un buen desempeño de los hedge funds. Pero cuando el coste del capital aumenta, los fundamentales de las empresas, las diferencias de política monetaria y las valoraciones relativas tienden a cobrar mayor importancia. Esperamos que estas condiciones sostengan las oportunidades de generación de alfa de cara a 2027. Unos mayores costes de financiación están recompensando la selección de valores La divergencia entre bancos centrales está ampliando el conjunto de oportunidades macro. Un reajuste de precios desigual está generando oportunidades de valor relativo", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que unos tipos más altos refuerzan los argumentos a favor de una exposición diversificada a estrategias selectas de hedge funds. Los gestores de estrategias equity market neutral, macro discrecional y de valor relativo en renta fija están bien posicionados para aprovechar distintas fuentes de rentabilidad a medida que el entorno de mercado se vuelve más selectivo".

"Seguimos favoreciendo áreas donde el impulso de los beneficios empresariales ya es evidente, en particular dentro de las acciones A (A-shares). Para los inversores, las oportunidades más atractivas siguen estando en los sectores que se benefician de tendencias de crecimiento estructural y de una resiliencia demostrable en sus beneficios, más que en aquellos que dependen de una rápida mejora de la economía en general", asegura Yifan Hu, Directora de Inversiones para la Gran China.

"El argumento de inversión más sólido a favor de las materias primas es la diversificación. Históricamente, las materias primas han mostrado correlaciones de rentabilidad relativamente bajas con los activos financieros tradicionales", añaden Giovanni Staunovo y Hannes Hütt, Estrategas.

Eastspring recomienda bonos de mercados emergentes

Eric Fang, Portfolio Manager Asia Fixed Income, y Gabriel Tay, Credit Analyst de la gestora de activos Eastspring Investments, creen que cualquier cartera global de bonos con una exposición mixta a Investment Grade y High Yield, debería albergar bonos de los mercados emergentes. Argumentan que la deuda de mercados emergentes es más amplia, de mayor calidad y más invertible de lo que muchos inversores suponen, habiéndose convertido en un mercado de 52 billones$ , con una proporción creciente de emisiones con grado de inversión. Añadir deuda de mercados emergentes a carteras mixtas de bonos estadounidenses y europeos mejora los rendimientos ajustados al riesgo en general, lo que refuerza el argumento a favor de la deuda de mercados emergentes como una asignación estratégica en renta fija. Dada la creciente dispersión macroeconómica a nivel global y unas valoraciones que siguen siendo atractivas en determinados mercados de bonos emergentes, mantener una asignación insuficiente a la deuda de mercados emergentes podría significar perderse una fuente de rentabilidad y diversificación más resiliente y cada vez más relevante.

29Sep

La subida de los precios de los activos generó aproximadamente cuatro de cada cinco euros de nueva riqueza, mientras que el nuevo ahorro descendió un 5,4%.

Miguel Ángel Valero

Los activos financieros de los hogares españoles crecieron un 9,6% en 2025, hasta alcanzar los 3,4 billones€, según la 17ª edición del Global Wealth Report (Informe Global de Riqueza) de Allianz, que analiza los activos y las deudas de los hogares en cerca de 60 países. El crecimiento registrado en España más que duplica el de Europa Occidental (4,5%) y se sitúa también por encima del incremento global (8,6%). El avance fue especialmente significativo en los valores, que aumentaron un 15,5%, frente al 4,7% de los depósitos y el 3,9% de los seguros y pensiones. Como resultado, los valores representan ya el 50,2% de los activos financieros de los hogares españoles, por encima tanto de Europa Occidental (36,8%) como de la media mundial (46,9%).También en términos reales España presenta una evolución diferencial. Descontando el efecto de la inflación, los activos financieros de los hogares españoles aumentaron un 6,7% en 2025 y acumulan desde 2019 un crecimiento del 12,5%, frente a apenas un 0,5% en Europa Occidental.

Las nuevas aportaciones al ahorro de los hogares españoles aumentaron un 2,2%, hasta los 92.900 millones€. Los depósitos concentraron el 52,1% de este nuevo ahorro, mientras que los valores representaron el 35,5% y los seguros y pensiones, el 9,5%.Dentro de la inversión en valores destaca el papel de los fondos de inversión, que concentraron prácticamente la totalidad de las nuevas aportaciones a esta categoría, con 49.100 millones.

Por su parte, la deuda de los hogares aumentó un 4,6%, hasta los 796.600 millones, un ritmo inferior al crecimiento de los activos. Como consecuencia, los activos financieros netos avanzaron un 11,1%, hasta alcanzar los 2,6 billones.

Con un patrimonio financiero neto de 55.300 euros per cápita, España ocupó en 2025 el puesto 20 entre los países más ricos del mundo. El fuerte comportamiento de España se produce en un ejercicio en el que la riqueza financiera de los hogares volvió a alcanzar máximos a escala mundial. Los activos financieros globales aumentaron un 8,6% en 2025, hasta el récord de 268,4 billones€, pese a un contexto económico y geopolítico desafiante.

Sin embargo, el crecimiento procedió fundamentalmente de la evolución de los mercados y no de nuevas aportaciones de ahorro. La subida de los precios de los activos generó aproximadamente cuatro de cada cinco euros de nueva riqueza, mientras que el nuevo ahorro descendió un 5,4%, hasta los 4,1 billones€.

“La riqueza global alcanzó otro récord en 2025, pero eso es solo la mitad de la historia”, señala Ludovic Subran, economista jefe y director de inversiones de Allianz. “Desde 2019, los activos financieros nominales han crecido un 50%, pero en términos reales, descontando la inflación, solo han crecido un 23%. La situación es peor en Europa Occidental, donde los activos financieros en términos reales han subido un 0,5% respecto a 2019. Es un 21% en Norteamérica y un 70% en China”.

La evolución de 2025 vuelve a poner de manifiesto la creciente importancia de cómo distribuyen los hogares sus ahorros. A escala mundial, los valores aumentaron un 12,4%, más del doble que los depósitos (5,7%) o los seguros y pensiones (5,0%), elevando su peso dentro de los activos financieros globales hasta un máximo histórico del 46,9%. Los hogares norteamericanos, con un 60,7% de sus carteras invertidas en valores, se beneficiaron especialmente del comportamiento de los mercados. La región generó el 51,4% del incremento mundial de los activos financieros. 

La diferencia adquiere especial relevancia a largo plazo: durante la última década, las revalorizaciones de los activos han representado el 71% del crecimiento de los activos financieros en Norteamérica, frente al 36% en Europa Occidental, reflejando el impacto de invertir el ahorro frente a mantenerlo en cuentas con bajos intereses.

Allianz Research estima que los activos financieros globales podrían crecer alrededor de un 9% en 2026. A medio plazo, sin embargo, el escenario se vuelve más complejo ante un menor crecimiento económico, una inflación persistente, la fragmentación de la economía mundial y los elevados niveles de deuda pública. En este contexto, la inteligencia artificial (IA) puede convertirse en un factor determinante para la próxima etapa de creación de riqueza. Las mejoras de productividad y rentabilidad asociadas a esta tecnología podrían sostener los rendimientos de los activos, aunque la creciente dependencia de mercados impulsados por las expectativas sobre la IA introduce también nuevas vulnerabilidades.

Con el S&P 500 acumulando una subida cercana al 95% desde finales de 2022, una parte significativa del reciente aumento de la riqueza descansa sobre valoraciones elevadas y expectativas relacionadas con la inteligencia artificial. Según los cálculos de Allianz Research, una corrección del 25% del S&P 500 podría reducir en alrededor de 27 billones de dólares la riqueza de los hogares estadounidenses durante el año del impacto, equivalente a casi el 14% de su patrimonio neto total. Esta caída afectaría a la confianza y al consumo y empujaría a la economía estadounidense a la recesión.

El desarrollo de la IA plantea, además, una cuestión distributiva sobre quién participa de la riqueza generada por esta transformación.“La IA podría convertirse en el próximo gran motor de riqueza, pero la pregunta clave es quién tendrá participación en ella”, afirma Katharina Utermöhl, directora de Investigación Temática y de Políticas en Allianz Research . “A medida que la IA potencialmente desplace más la creación de valor hacia el capital, una mayor participación en los retornos de capital y políticas que ayuden a los trabajadores a adaptarse serán clave para que el dividendo de riqueza de la IA se reparta más ampliamente”.

Banca March: Oriente Medio presiona al petróleo y a los bonos

Los precios de la energía vuelven a presionar al mercado de renta fija, con una curva de tipos que continúa repuntando en todos sus tramos. La referencia a 10 años superó ampliamente la barrera del 5,2%, lo que generó ciertas tensiones en los mercados bursátiles. Además del repunte de las rentabilidades, también se observa un aumento de la volatilidad en el mercado de bonos. En este sentido, el índice MOVE superó ayer los 100 puntos por primera vez desde marzo, reflejando una creciente incertidumbre entre los inversores.

En el ámbito geopolítico, el acercamiento de Irán ha servido de poco. Sin embargo, el tránsito por el estrecho continúa parcialmente abierto. Por su parte, el oleoducto de Yanbu, que cruza Arabia Saudí hacia el mar Rojo, retoma su actividad. Aunque se han confirmado nuevos ataques que fueron interceptados, el flujo de petróleo se mantiene y las exportaciones únicamente están pendientes de recuperar cierto margen de almacenamiento. A pesar de estas noticias relativamente positivas, la ausencia de un acuerdo con Irán ha pesado más sobre el sentimiento del mercado, manteniendo el precio del barril de Brent por encima de los 100$.

China ha anunciado un nuevo paquete de medidas de apoyo para evitar una desaceleración más acusada de la economía. Entre ellas, nuevas políticas para estabilizar mercado inmobiliario, impulsar la demanda doméstica y reforzar las políticas de inversión y consumo. En este contexto, el banco central ampliará las líneas de refinanciación para impulsar el crédito hacia sectores estratégicos como la tecnología, la agricultura y las pequeñas empresas. El Consejo de Estado adaptará las herramientas de política monetaria "en el momento oportuno”. El anuncio refleja la determinación de Pekín de cumplir su objetivo de crecimiento para este año. La economía perdió impulso en el segundo trimestre, con un avance interanual del 4,3%, por debajo de la referencia oficial del 4,5%. No obstante, el crecimiento acumulado en lo que va de año se sitúa en el 4,7%, por lo que, de momento, el objetivo anual sigue siendo alcanzable.

UBS: diversificación para aprovechar nuevas subidas de la Bolsa

La diferencia entre los rendimientos de los bonos del Tesoro a 2 y 10 años se ha reducido, ya que las expectativas de un mayor endurecimiento monetario por parte de la Reserva Federal han impulsado al alza los rendimientos a más corto plazo. Sin embargo, una posible inversión de la curva no implica necesariamente que la economía estadounidense se dirija hacia una recesión. La curva indica que la política monetaria se está volviendo más restrictiva, pero el resultado económico dependerá de hasta dónde termine subiendo los tipos la Fed y de si, posteriormente, se deterioran la actividad, el empleo, los beneficios empresariales y las condiciones crediticias. La economía estadounidense es lo suficientemente resiliente como para absorber el impacto de una política monetaria moderadamente más restrictiva. La actividad empresarial se mantiene firme. La demanda de los hogares sigue respaldada. Los beneficios empresariales son sólidos.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían mantenerse posicionados para nuevas subidas de la renta variable, con la diversificación como eje central de su exposición. Seguimos calificando a la renta fija como Atractiva, y consideramos que los inversores deberían calibrar tanto el riesgo de crédito como la duración en función de sus objetivos y horizontes de inversión. Los inversores más centrados en la generación de ingresos podrían preferir bonos de vencimiento corto para reducir el riesgo de duración, mientras que aquellos que puedan tolerar la volatilidad podrían considerar oportunidades tácticas en bonos de alta calidad con duración media a larga". "Nuestro escenario base sigue siendo que un crecimiento económico resiliente y unos beneficios empresariales sólidos respaldarán nuevas subidas de la renta variable durante los próximos seis a doce meses. Prevemos un crecimiento de los beneficios del S&P 500 del 25% este año y del 14% en 2027", insiste.

En este contexto, Northern Star, la mayor minera de oro de Australia, rechaza una oferta de compra de 27.000 millones$. Con el oro en máximos históricos, la dirección considera que venderse ahora sería malvender. El sector vive una ola de fusiones y las mineras se revalorizan al calor del metal. Un "no" que dice a gritos que en la cúpula ven más recorrido al oro.  Pero la minera Newmont cae un 4% en el NYSE porque, con el bono americano a 10 años en el 5,2% , el dinero prefiere cobrar intereses antes que guardar oro que no renta.

Shein vuelve a los beneficios en el segundo trimestre de 2026 tras un tramo en pérdidas, pero avisa: el segundo semestre pinta incierto por los aranceles y una demanda floja. El gigante del fast-fashion chino es el mejor termómetro del consumo low-cost global. Su guía cauta pesa sobre todo el retail y sobre el comercio transfronterizo, justo cuando el proteccionismo aprieta las costuras.

General Motors (GM) avisa: EEUU se está convirtiendo en el refugio de los fabricantes que huyen de la presión china. El director financiero, Paul Jacobson, avisa de que las marcas acorraladas por China volcarán su producción en EEUU. GM ya cargó un deterioro de 6.000 millones$. El coche nuevo medio en Estados Unidos ya pasa de 50.000$; GM presume de modelos por debajo de 30.000. Chinas como BYD y Chery invaden Europa pese al arancel del 100%. Más productores vendiendo en EEUU empujará los precios a la baja y comprima los márgenes de las locales. Presión de márgenes para GM, Ford y las europeas. Malo para el auto tradicional. Máxima atención si un fabricante chino monta fábrica en EE.UU.

28Sep

Un jurado de EEUU ha fallado que Apple debe pagar 5.700 millones$ a Taction por copiar su tecnología de vibración háptica en iPhones y Apple Watch, el mayor veredicto por patentes de la historia del país. Aunque Apple ya ha dicho que apelará, sienta un precedente que encarece los litigios para toda la big tech.

Miguel Ángel Valero

Los centros de datos ya chocan con la oposición de los vecinos por el ruido, la presión sobre la red eléctrica y la factura de la luz, entre otros motivos. Que Google pruebe a sacar los chips del planeta dice mucho de cuánta capacidad de cálculo esperan necesitar las grandes tecnológicas en los próximos años. De momento es un experimento, y el propio sector está dividido respecto a él.

Pero Google lanza el 1 de octubre la primera prueba de Project Suncatcher, su plan para montar centros de datos en órbita. Es un satélite del tamaño de una nevera con cuatro chips de IA dentro, que viaja en una misión de SpaceX junto a la empresa de satélites Planet. Si esta prueba sale bien, en 2027 llega un ensayo con dos satélites. La idea final son grupos de satélites con decenas de chips cada uno, unidos por láser.

Los chips son TPU Trillium (los procesadores que Google diseña para IA) y van a comprobar si sobreviven a la radiación, a las vibraciones del lanzamiento y al calor en órbita.

En la órbita adecuada, un satélite recibe 8 veces más energía solar que en la Tierra y casi sin pausa. Todo el plan descansa en ese dato. El problema es que enfriar en el espacio cuesta más. En el vacío no hay aire que se lleve el calor, así que solo escapa por radiadores.

SpaceXAI, Blue Origin y Starcloud trabajan en proyectos similares, y SpaceXAI habla de una red de un millón de satélites. Sam Altman, CEO de OpenAI, duda de que funcione a gran escala esta década.

Por otra parte, Gemini empieza a llamar a comercios por el usuario. Google lo prueba con suscriptores de Pixel 11 en EEUU: el agente llama, espera en línea, pregunta si hay existencias y hace reservas.1

Google Vids abre gratis sus funciones de vídeo con IA. Cualquiera con cuenta de Google puede usarlas en el ordenador desde vids.new, con controles creativos nuevos sobre el modelo Gemini Omni 1.1.

UBS: los retrasos pueden afectar a la rentabilidad de las inversiones

Por otra parte, posibles retrasos en un centro de datos en EEUU han intensificado el escrutinio sobre la financiación de infraestructura de IA. "No consideramos esto un riesgo para la demanda de computación en sí misma, pero si el problema se extiende, podría afectar a los plazos de despliegue, los costes de financiación y la rentabilidad de las inversiones", avisan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos recomendando una exposición diversificada a nuestras Oportunidades de Innovación Transformacional a más largo plazo en IA y Energía y recursos, considerando al mismo tiempo una exposición complementaria en Longevidad para diversificar los motores de crecimiento de la cartera, en lugar de depender únicamente del ciclo de inversión en IA".

Deshielo matizado

Pekín se dispone a dejar que Alibaba y ByteDance compren el chip RTX PRO 5500 de Nvidia. China ha pedido a Alibaba y ByteDance que digan cuántas tarjetas gráficas de Nvidia van a encargar, sobre los 6.000$ cada una. El RTX PRO 5500 monta 84 gigas de memoria y 21.000 núcleos, pero no es un acelerador de centro de datos, así que se cuela por debajo de los controles de exportación de EEUU. Nvidia ingresaba allí 17.000 millones$ al año. China llevaba meses fuera por el pulso con Washington. Si Pekín deja entrar el silicio americano, beneficia a la cadena de la IA, de Nvidia a la holandesa ASML.

La Casa Blanca quiere ver los modelos antes que Reino Unido, y pide a OpenAI y Anthropic que no enseñen sus nuevos modelos a los evaluadores británicos hasta que los revise el Gobierno de EEUU.

La mayor multa por violación de patentes, para Apple

Un jurado de EEUU ha fallado que Apple debe pagar 5.700 millones$ a Taction por copiar su tecnología de vibración háptica en iPhones y Apple Watch, el mayor veredicto por patentes de la historia del país. Aunque Apple ya ha dicho que apelará, sienta un precedente que encarece los litigios para toda la big tech.

Anthropic ha reunido en Claude Marketplace más de 2.000 conectores, complementos, agentes, productos y consultoras que trabajan con Claude. El catálogo sirve para encontrar la pieza que te falta, comprarla y ponerla en marcha. Cualquier desarrollador puede enviar la suya para que aparezca.

Un usuario de Reddit le pidió a Claude Code, con Opus 5.5, un vídeo explicativo de Friendr, su app para organizar planes. Le puso un tope de 10$ para usar otros modelos. Unas dos horas después tenía un vídeo de 51 segundos con guion, ilustraciones tipo collage, locución, música, efectos de sonido y animación sincronizada con la voz. Anthropic saca de pruebas las sesiones en la nube de Claude Code y regala un crédito único de 100$ en Pro y 250$ en Max para probarlas.

Akamai firma 11.600 millones$ con Anthropic. Un compromiso a siete años para mover cargas de trabajo de Anthropic en sus servidores, con opción a otros 9.000 millones según el gasto futuro.

25Sep

Los hedge funds reducen el arbitraje apalancado con bono y futuros ( "basis trade", en la jerga del sector) mientras se hunde el bono norteamericano.

Miguel Ángel Valero

Señales inquietantes. La tasa de impago de las oficinas en EEUU se dispara al nivel más alto de la historia, por encima incluso del pico de 2008, cuando el derrumbe del mercado de las hipotecas subprime y la explosión de la burbuja inmobiliaria. El ladrillo comercial sigue siendo la bomba silenciosa a punto de estallar.

Los hedge funds reducen el arbitraje apalancado con bono y futuros ( "basis trade", en la jerga del sector) mientras se hunde el bono norteamericano. Morgan Stanley calcula que los hedge funds han recortado un 20% sus apuestas en deuda americana, hasta unos 1,2 billones$. El recorte se concentra en el tramo corto: las apuestas bajistas en el bono a 2 años han caído un 40% desde marzo. El Tesoro recompra deuda, los bancos guardan más bonos y el mercado descuenta subidas de tipos. El arbitraje apalancado (comprar el bono y vender su futuro con dinero prestado) es una fuente enorme de liquidez para la deuda. Si se deshace de golpe, los intereses pegan bandazos y el susto se contagia.

People Inc, de Barry Diller, tira la toalla y retira la oferta de más de 18.000 millones$$ por MGM Resorts. Con el dinero tan caro, hasta las ofertas de récord se quedan sin firmar sobre la mesa, y las acciones sufren.

Starbucks cierra otras 250 cafeterías dentro del plan "Back to Starbucks" de Brian Niccol. El ajuste afecta a cerca del 1% de sus más de 18.000 tiendas en Norteamérica, con un cargo de reestructuración de 300 millones$. Además recorta la previsión de aperturas netas de las 600-650 previstas a 440.

Repsol avisa de que hasta el 90% de su crudo no cumplirá las nuevas reglas de metano de la UE que entran en vigor en enero de 2027. Las cosas se pueden poner chungas para las petroleras europeas. Luis Cabra, director general de Transición Energética, Tecnología, Institucional y adjunto al CEO, y miembro del Comité Ejecutivo, solo garantiza que del 10 al 15 por ciento de su crudo cumplirá las exigencias. Desde el 1 de enero, quien importe crudo a la UE debe probar que se produjo controlando las fugas de metano, un gas que calienta 80 veces más que el CO2. Repsol sigue firmando contratos que no cumplen, porque si no se queda sin barriles. Sus cinco refinerías son para petróleo pesado, como el venezolano, así que un crudo más ligero le hundiría los márgenes. Por eso presiona a Bruselas, que estudia retrasar la norma un año, como reclaman el presidente francés, Emmanuel Macron, y otros doce países de la UE.  Amenaza al suministro de combustible europeo y a los márgenes de Repsol, Exxon, y a otras petroleras del Viejo Continente.

La única buena noticia la protagoniza Eli Lilly. La FDA aprueba Onswik, la insulina basal de una inyección semanal de Eli Lilly para la diabetes tipo 2. El fármaco reduce las inyecciones de más de 300 al año a 52. En el ensayo QWINT, con más de 3.400 pacientes, bajó el azúcar medio en sangre igual que las insulinas diarias, con un recorte del 1,34% frente a otra. Menos pinchazos significa más pacientes que aceptan el tratamiento y lo mantienen, así que Lilly abre un frente de ventas más allá de los adelgazantes. Y pisa el terreno a Novo Nordisk.

Más cordura entre Irán y EEUU

En medio de los intercambios dialécticos entre EEUU e Irán empieza a aflorar cierta cordura. Irán propone una reapertura gradual del estrecho de Ormuz, condicionada a que Estados Unidos también levante el bloqueo. Una vez firmado el acuerdo, basado en el Memorando de Entendimiento de junio, el estrecho iniciaría su reapertura en siete días. Las condiciones planteadas incluyen el fin del conflicto en el Líbano por parte de Israel, el establecimiento de un posible peaje acordado con Omán para el tránsito por el estrecho, la eliminación de sanciones, y ayudas para la reconstrucción de Irán. Tanto demócratas como republicanos han rechazado estas exigencias, por lo que Donald Trump ya ha señalado que EEUU no aceptará esos términos.

Con el estrecho bajo control militar de la Marina estadounidense, hay un incremento progresivo del flujo marítimo. Arabia Saudí alcanzó en los últimos días los niveles más elevados de exportación de petróleo a través del estrecho desde el inicio del conflicto, al verse obligada a desviar parte de la producción procedente de Yanbú. Mientras tanto, Irán continúa sufriendo las consecuencias económicas de la situación. A partir de octubre, las restricciones a las exportaciones de crudo pueden empezar a reflejarse de forma significativa en los ingresos del Gobierno, una vez se agoten las reservas de petróleo iraní almacenadas fuera del estrecho.

En la cumbre entre Trump y Xi Jinping, pocas novedades en el horizonte. Se está desarrollando con declaraciones amables, aunque con avances limitados. El principal resultado ha sido la prórroga de la tregua comercial hasta el 10 de enero de 2027, lo que supone dos meses adicionales respecto a su vencimiento previsto en noviembre. Además, China ha reiterado su disposición a mantener abiertas sus puertas a las empresas estadounidenses interesadas en invertir y operar en el país, al tiempo que ha reclamado un trato justo para las compañías chinas en EEUU. Por su parte, Trump se ha volcado en escenificar una relación cercana con Xi Jinping, ambos líderes "nunca se han llevado tan bien" y pueden "lograr mucho juntos”. 

Por su parte, el escenario energético continuó presionando a la renta fija. La curva de tipos volvió a desplazarse al alza ante un conflicto que sigue deteriorando los inventarios y que, además, está ejerciendo una fuerte presión sobre el mercado del diésel, con el fantasma de posibles restricciones a las exportaciones estadounidenses sobrevolando los mercados. La aparición de nuevos ataques hutíes contra Arabia Saudí resta parte del optimismo generado.

Pueden producirse episodios de tensión. Sin embargo, la recuperación del flujo a través del estrecho de Ormuz mantiene una trayectoria positiva y no se ha detenido. Esta evolución constituye una noticia favorable en un entorno que continuará siendo complejo y que seguirá incorporando una prima de riesgo en el precio del petróleo. No obstante, éste no será suficiente para frenar la fortaleza del ciclo de inversión en inteligencia artificial (IA), que continúa mostrando solidez y dinamismo.

"En cuanto a la renta fija, cada repunte de los tipos de interés refuerza nuestro posicionamiento más prudente en duración. Seguimos sin apreciar un valor relativo atractivo en los tramos largos de la curva, donde previsiblemente la presión seguirá por los miedos a la inflación y unos déficits fiscales crecientes", advierten en Banca March.

Se acelera la renovación del BCE

El abandono anticipado como miembro del Comité Ejecutivo del Banco Central Europeo (BCE), Isabel Schnabel, para incorporarse al Fondo Monetario Internacional (FMI), acelera la renovación de la institución. Era una de las candidatas a la presidencia del BCE una vez se marche Christine Lagarde. 

El mandato de Isabel Schnabel expiraba en diciembre de 2027. Otro que se va es el economista jefe, Philip Lane, cuyo mandato finaliza en mayo. El mandato de 8 años de Lagarde finaliza en octubre de 2027, pero se especula con una marcha anticipada para presentarse a las elecciones en Francia.

UBS: los mercados están sobreestimando las subidas de tipos

El diferencial entre los rendimientos de los bonos soberanos a 10 años de Francia y Alemania alcanzó recientemente alrededor de 110 puntos básicos (pb), su nivel más alto desde julio de 2012. Esta ampliación coincidió con una liquidación (sell-off) más generalizada en los mercados globales de bonos, ya que unos datos económicos más sólidos y unos precios de la energía más elevados llevaron a los inversores a anticipar un endurecimiento monetario más rápido por parte de los bancos centrales.

"Sin embargo, no creemos que este movimiento reste atractivo a la renta fija global. El movimiento refleja en gran medida las preocupaciones sobre el endeudamiento del Gobierno francés, mientras que los mercados podrían estar sobreestimando hasta dónde necesitarán subir los tipos los bancos centrales. Seguimos calificando a la renta fija como Atractiva, ya que unos rendimientos elevados mejoran los ingresos y generan oportunidades en bonos de alta calidad. Es posible que los mercados estén sobreestimando hasta dónde necesitarán llegar los bancos centrales en su endurecimiento monetario", argumentan en UBS.

Unos rendimientos elevados ofrecen ingresos y protección atractivos, junto con unos fundamentales crediticios resilientes. Los riesgos fiscales exigen una construcción de cartera cuidadosa, en lugar de una retirada de la renta fija.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y vemos oportunidades en distintas regiones y segmentos de mercado. Los inversores pueden considerar añadir exposición a duración media a larga en bonos de alta calidad, favoreciendo al mismo tiempo a los emisores con grado de inversión (investment grade) más sólidos dentro de los vencimientos medios. Determinados bonos selectos de mercados emergentes pueden aportar ingresos adicionales y diversificación".

24Sep

Los recursos naturales siempre han dado forma a las economías; ahora dan forma al equilibrio de poder, en la intersección entre seguridad económica y seguridad nacional. "La cuestión es si los mercados ya lo han descontado. Nosotros creemos que no", insisten en VanEck.

Miguel Ángel Valero

La nueva carrera armamentística es, en realidad, una pugna por los metales, pero las acciones de recursos naturales aún no han reflejado plenamente este hecho, según un análisis de VanEck. El auge mundial del rearme — encabezado por una solicitud récord de defensa de 1,5 billones$ en EE. UU. y el compromiso de la OTAN de alcanzar el 5% del PIB — es fundamentalmente una acumulación de hardware, lo que lo convierte, en realidad, en un pedido de metales disfrazado. 

China ha utilizado su dominio sobre los metales críticos, controlando más del 97% del samario, el98% del galio y el 83% del wolframio, restringiendo las exportaciones y cortando el suministro a los compradores militares. La ley estadounidense que prohíbe los imanes para defensa de origen chino entra en vigor en enero de 2027, creando una demanda obligatoria que la oferta nacional todavía no puede cubrir — aunque sigue siendo incierto con qué rapidez se cerrará esa brecha y si ello se traducirá en mayores beneficios para los productores.

El mercado ha impulsado al alza las acciones de defensa, no los materiales subyacentes, y las acciones de recursos son una vía poco participada para acceder al tema del rearme. Históricamente, las acciones de recursos han sido más volátiles que los mercados bursátiles generales. El último gran rearme — la II Guerra Mundial y Corea — impulsó uno de los mayores superciclos de materias primas de la historia. En 1950, la escasez de cobre, acero, aluminio y wolframio ralentizó tanto la producción de armamento de EEUU que Washington intercambió trigo por bauxita, cromo y estaño extranjeros. Fueron los metales, no los ejércitos, los que marcaron el ritmo. 

Toda plataforma militar recurre a la misma cesta de metales — un caza y un destructor nunca comparten campo de batalla, pero compiten por el mismo aluminio, cobre, wolframio y tierras raras. Goldman Sachs estima que solo el rearme de Europa elevará la demanda de metales industriales de la región en torno a un 6% para 2027 . A ello se suman dos fuerzas: el aumento de la demanda y la carrera por asegurar el suministro fuera de China. 

Para los inversores, eso apunta a los mineros y procesadores fuera de China — que podrían beneficiarse del aumento de la demanda y de la prima asociada al suministro seguro, una exposición que actualmente pocas carteras mantienen. Sin embargo, unos precios más altos de los metales no se traducen automáticamente en mayores beneficios, y las acciones mineras pueden caer con fuerza incluso en periodos de demanda creciente. 

El acero es el insumo de defensa más fundamental por tonelaje: un solo portaaviones requiere aproximadamente 70.000 toneladas. La defensa representa solo alrededor del 2% de la demanda mundial de acero, pero está creciendo con rapidez – y la historia no está en el volumen, sino en la calidad. Las plataformas que definen la guerra moderna funcionan con acero especializado: cascos resistentes a la presión para submarinos, que solo un puñado de acerías puede producir; el revestimiento patentado de acero Eglin utilizado en las bombas antibúnker desplegadas en Irán; y una única planta de Pensilvania que suministra hasta el 95% del blindaje de la Marina. El poder de fijación de precios podría desplazarse hacia los pocos productores cualificados parafabricarlo, aunque esto no está garantizado.

El cobre conduce la guerra — mueve la energía, transporta los datos y reviste las municiones, desde los kilómetros de cableado de un buque de guerra hasta el sistema de guiado de un Tomahawk y la banda que hace girar cada proyectil de artillería. En 2021, la producción militar consumió 2,19 millones de toneladas — más del 10% de la producción mundial refinada — y ha crecido a una tasa compuesta de aproximadamente el 14% anual desde entonces. El crecimiento tiene margen para continuar: la guerra intensiva en drones y misiles consume más cobre por dólar que nunca. Y la demanda es difícil de sustituir. Muchos analistas prevén que el cobre entre en déficit, con una oferta minera que apenas crece; en un mercado tensionado, la tonelada marginal tiende a fijar el precio, y los productores capaces de suministrarla pueden capturar el margen. 

El aluminio hace posible la guerra moderna. Los drones, los misiles de crucero y, sobre todo, las municiones kamikaze que invaden el campo de batalla actual son ligeros y desechables — y ligereza significa aluminio. Disparado y volado por miles y nunca recuperado, el aluminio se convierte en una necesidad recurrente, no en un coste único. Sin embargo, EEUU prácticamente ha dejado de fundirlo: en otro tiempo el mayor productor mundial de aluminio primario, ha pasado de 24 fundiciones operativas a cuatro. Mientras tanto, la demanda de defensa se ha más que duplicado desde 2009 y está previsto que siga aumentando hasta 2030. Ahora EEUU importa gran parte de un metal sin el cual no puede combatir — y que ya figura en la lista de reservas estratégicas nacionales. Reconstruir esa oferta en el país es ahora una prioridad estratégica, y los escasos productores y transformadores occidentales que quedan podrían estar entre los beneficiarios — aunque la economía de la fundición sigue siendo compleja y depende en gran medida de los precios de la electricidad y del mantenimiento del apoyo político.

Las tierras raras dirigen la guerra. Los imanes que guían un misil, orientan un radar y alimentan el F-35 dependen de ellas — sobre todo del samario-cobalto, diseñado para mantener su magnetismo en el calor del campo de batalla, donde los imanes ordinarios fallan. La dependencia es real: en 2022 el Pentágono paralizó las entregas del F-35 por una aleación magnética fabricada en China, reanudándolas solo en virtud de una exención. Y la demanda está disparándose — sobre todo por un imán diferente: el neodimio en los vehículos eléctricos y los robots, que se ha duplicado desde 2015 y aumentará alrededor de un 30% más para 2030.

China produce el 97% del samario mundial y ha convertido ese control en un arma, bloqueando todo lo destinado al ámbito militar. La respuesta de Washington es imponer capital: una participación accionarial en un productor nacional y un precio mínimo del doble del mercado. Y a partir de enero de 2027, la ley estadounidense prohíbe cualquier imán de defensa que haya pasado por China en cualquier fase. EEUU apenas los fabrica, así que Washington está respaldando a las empresas que lo harán, los mismos productores que se benefician del auge de los vehículos eléctricos y los robots.

El galio hace posible el radar del Patriot; el germanio, la óptica infrarroja de las miras nocturnas y los misiles guiados por calor; el antimonio, el núcleo endurecido de las balas y las trazadoras y bengalas que iluminan la noche; el wolframio, los penetradores que atraviesan el blindaje. Ninguno se necesita a granel; todos son insustituibles. Y China los controla todos— el 98% del galio, el 83% del wolframio, el 68% del germanio y el 48% del antimonio . Ya ha apretado el gatillo — cortando el galio, el germanio y el antimonio en 2024, endureciendo el wolframio en 2025— y, incluso tras una tregua en 2025, el bloqueo a los compradores militares sigue vigente. El riesgo aquí nunca fue quedarse sin existencias; es que te corten el suministro, licencia a licencia. La oportunidad potencial está en unos productores occidentales escasos y cada vez más respaldados por la demanda gubernamental.

La demanda está comprometida — los presupuestos de defensa están legislados, son plurianuales y van en aumento. La oferta no lo está — es escasa, concentrada y, en el caso de los materiales más importantes, está controlada por el mismo adversario contra el que Occidente se está armando. Los mercados siguen valorando la defensa como una historia de contratistas y plataformas; la oportunidad más profunda y duradera está en los metales que hay debajo — y en los productores y transformadores que los suministran. Cuando un metal se convierte en una prioridad de seguridad nacional, Occidente ha estado históricamente dispuesto a pagar una prima para asegurarlo — precios mínimos, reservas estratégicas, relocalización. Las tierras raras ya lo demuestran. El impulso de una demanda de defensa que crece desde una base baja apenas se refleja hoy en la cotización de estos productores. Los recursos naturales siempre han dado forma a las economías; ahora dan forma al equilibrio de poder, en la intersección entre seguridad económica y seguridad nacional. "La cuestión es si los mercados ya lo han descontado. Nosotros creemos que no", insisten en VanEck.

Banca March: el bono de EEUU a 10 años, en nuevos máximos

Las tensiones en los mercados energéticos vuelven a primer plano. Este factor, unido a unos sólidos datos de confianza empresaral ha impulsado nuevamente al alza la curva de tipos de interés. En este contexto, la rentabilidad del bono estadounidense a diez años marca nuevos máximos, mientras que otros tramos de la curva, como el bono a cinco años, también alcanzan niveles destacados, con una rentabilidad exigida del 5%. Paralelamente, las posibles restricciones en las exportaciones de diésel de EEUU ante el encarecimiento del combustible, cuyo precio ya supera los 6,5$ por galón, un 74% por encima de los niveles previos al conflicto.

La reunión entre Trump y Xi Jinping busca evitar que la creciente rivalidad entre EEUU y China desemboque en una confrontación de mayor alcance. Los contactos previos han mantenido un tono constructivo, con la prórroga por dos meses de la tregua comercial, pese a las profundas discrepancias existentes en ámbitos como la tecnología, la seguridad nacional o la cuestión de Taiwán. En el terreno comercial, la actual suspensión de nuevas medidas arancelarias podría complementarse con compras adicionales de productos estadounidenses por parte de China y con avances orientados a reducir las barreras existentes en bienes considerados no sensibles. Asimismo, podría progresar el trabajo de las Juntas de Comercio e Inversión constituidas tras la reunión de mayo, lo que facilitaría la liberalización de determinados intercambios comerciales que aún permanecen sujetos a gravámenes.

En materia de inteligencia artificial (IA) no se esperan avances significativos, aunque sí podría acordarse la creación de un canal de diálogo específico destinado a gestionar riesgos y mejorar la comunicación entre ambas potencias. Por otra parte, la crisis energética derivada de las tensiones con Irán ocupará un lugar destacado en la agenda. Washington busca incrementar la presión económica sobre Teherán, mientras que Pekín mantiene una postura más favorable hacia el régimen iraní. En definitiva, la cumbre parece encaminada principalmente a estabilizar la relación bilateral y reducir las tensiones existentes, más que a resolver los profundos desacuerdos estratégicos que continúan separando a las dos mayores potencias económicas del mundo.

El acuerdo, alcanzado el año pasado en la cumbre de Busan y cuya expiración estaba prevista para el 10 de noviembre, permanecerá en vigor hasta el 10 de enero. La extensión ha sido más limitada de lo esperado, ya que se había especulado con una prórroga de entre tres y seis meses, lo que sugiere que Washington sigue insatisfecho con algunos compromisos asumidos por Pekín, especialmente en materia de tierras raras. En cualquier caso, el nuevo plazo cubrirá dos citas internacionales previstas para finales de año, la cumbre de la APEC en Shenzhen y la del G-20 en Miami, donde se espera que Trump y Xi vuelvan a reunirse para tratar de avanzar hacia un acuerdo más amplio.

Por otro lado, la OCDE ha actualizado sus previsiones de crecimiento y considera que la economía mundial ha demostrado una capacidad de resistencia mayor de la anticipada frente al encarecimiento de la energía derivado del conflicto con Irán. En consecuencia, ha elevado en una décima su previsión de crecimiento mundial para 2026 hasta el 2,2%. Entre los factores que han contribuido a amortiguar el impacto destacan el recurso a las reservas energéticas acumuladas, el aumento de la producción fuera de la región del Golfo, las medidas de apoyo desplegadas por numerosos gobiernos y el fuerte dinamismo de la inversión vinculada a la inteligencia artificial. No obstante, la organización advierte de que el crecimiento global seguirá situándose por debajo del registrado en 2025 (+3,4%) y que las presiones inflacionistas y los elevados costes de financiación continuarán lastrando la actividad durante los próximos trimestres.

  • Estados Unidos: la OCDE ha revisado al alza sus previsiones de crecimiento hasta el +2,2% en 2026 (dos décimas más que en junio) y el +2,1% en 2027 (tres décimas más). La solidez de la inversión asociada a la inteligencia artificial compensará parcialmente la desaceleración del consumo privado y el menor crecimiento de las rentas reales.
  • China: la previsión para 2026 se mantiene sin cambios en el +4,5%, aunque se espera una moderación hasta el +4,2% en 2027. La persistente debilidad del sector inmobiliario, el elevado endeudamiento y una demanda interna más contenida siguen limitando el potencial crecimiento.
  • Eurozona: la actualización también mejora las perspectivas para la región. Prevé un crecimiento del +1,0% en 2026, dos décimas por encima de la estimación de junio. Entre las principales economías, las revisiones han sido especialmente favorables para España (+2,6%), Alemania (+1,1%) e Italia (+0,9%), todas ellas cuatro décimas por encima de lo previsto anteriormente. La excepción es Francia, cuya previsión se ha rebajado tres décimas, hasta el +0,4%.

UBS: capturar el mayor potencial alcista en renta variable

El petróleo Brent subió ante la falta de avances en las conversaciones entre EE. UU. e Irán, mientras que unos sólidos datos económicos estadounidenses se sumaron a las preocupaciones por la inflación. "Nuestro escenario base contempla que la disrupción energética se mantenga relativamente limitada y que el shock inflacionario no llegue a ser lo suficientemente amplio o persistente como para hacer descarrilar el crecimiento económico. Seguimos recomendando posicionarse para capturar un mayor potencial alcista en la renta variable. Sin embargo, los últimos movimientos del mercado mostraron que es probable que la volatilidad continúe, ya que los inversores siguen preocupados por una serie de riesgos, entre ellos la evolución geopolítica, la inflación, la deuda pública y la sostenibilidad del gasto de capital (capex) en IA. Resulta igualmente importante construir resiliencia en la cartera y, al mismo tiempo, mantenerse invertido", insisten en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma:"En lugar de reaccionar ante cada cambio en las perspectivas geopolíticas o de mercado, los inversores deberían centrarse en construir carteras capaces de comportarse bien en distintos escenarios. Mantener la exposición a la renta variable, incorporando al mismo tiempo estrategias de preservación de capital, materias primas de forma amplia y activos alternativos, puede ayudar a gestionar los riesgos a la baja, ampliar las fuentes de rentabilidad y construir carteras mejor preparadas para resistir periodos de volatilidad". "Un crecimiento económico resiliente y unos beneficios empresariales sólidos deberían respaldar nuevas subidas de la renta variable durante los próximos seis a doce meses, a pesar de unos tipos más altos y la incertidumbre geopolítica", subraya.

"La renta variable de mercados emergentes sigue respaldada por una combinación de un crecimiento de los beneficios empresariales sólido y cada vez más generalizado, unas valoraciones atractivas y las tendencias de inversión en curso relacionadas con la IA. El impulso de los beneficios se extiende ahora mucho más allá del sector tecnológico, mientras que las valoraciones se mantienen significativamente por debajo tanto de las medias históricas como de sus homólogos en mercados desarrollados"., añade Maximilian Kunkel, Director de Inversiones para CEEMEA.

Los directores financieros se preocupan por la Fed

Cada trimestre, la Reserva Federal pregunta a los directores financieros de las empresas cómo ven el futuro. En la última tanda respondieron 517. ¿Qué les quita el sueño? Por primera vez, la política monetaria (los tipos de la Fed) adelanta a la inflación. Uno de cada cinco la señala, frente a menos del 15% antes. Esperan precios un 5,3% este año. El director financiero decide cuánto invierte y gasta una empresa. Si le asustan los tipos, pisa el freno: menos fábricas, menos empleo y guías de resultados más flojas.


23Sep

Los emprendedores esperan que las tecnologías de inteligencia artificial abran nuevas oportunidades de crecimiento, en un contexto en el que el optimismo sobre la evolución de sus negocios impulsará inversiones en IA por valor de 367.000 millones$ durante el próximo año.

Miguel Ángel Valero

La inteligencia artificial (IA) está transformando rápidamente la manera en la que las empresas crean y mantienen su software. El reto ya no es únicamente generar código más rápido, sino conseguir que esa velocidad sea compatible con los estándares de seguridad, calidad y control que requiere un entorno empresarial. De hecho, el 80% de las organizaciones reconoce haber incorporado herramientas de IA más rápido de lo que ha desarrollado políticas para gobernarlas, y el 92% identifica algún tipo de dificultad relacionada con la gobernanza del código generado mediante IA, según el AIAccountability Report 2026 de GitLab.

En este contexto, h&k, consultora tecnológica especializada en transformación digital, servicios cloud e IA aplicada al negocio, lanza Ariadna, una plataforma diseñada para que las empresas puedan aplicar IA al desarrollo, modernización y mantenimiento de sus aplicaciones manteniendo el control sobre todo el proceso. La solución surge ante el auge del denominado 'vibe coding', una forma de desarrollar software apoyándose intensivamente en la IA para generar código de manera rápida. Una aproximación que puede resultar especialmente útil para crear prototipos, pero que plantea nuevos retos cuando las aplicaciones deben incorporarse al funcionamiento habitual de una empresa.

“El vibe coding es muy útil para realizar prototipos rápidos, pero resulta más complejo trasladarlo directamente a software que tiene que entrar en producción dentro de una organización. Con Ariadna buscamos aprovechar la velocidad que aporta la IA manteniendo aspectos esenciales para una empresa como la trazabilidad, la calidad y la supervisión humana”, explica Carlos Gutiérrez, Product Lead de Ariadna en h&k.

A medida que aumenta la cantidad de código generado con IA, las empresas se enfrentan también a una cuestión cada vez más relevante: poder identificar qué modificaciones se han realizado en sus aplicaciones, por qué se han producido y quién ha dado el visto bueno antes de ponerlas en funcionamiento. Ariadna aborda este problema incorporando controles durante todo el proceso. Antes de realizar una modificación, la plataforma identifica las partes de la aplicación que pueden verse afectadas y registra los cambios realizados, mientras que las decisiones críticas continúan requiriendo la aprobación de profesionales. De esta forma, la IA puede asumir una parte importante de las tareas repetitivas asociadas al desarrollo de software, mientras que los equipos concentran su intervención en aquellas decisiones que requieren supervisión, conocimiento del negocio o validación.

La plataforma es además independiente del proveedor de IA, por lo que cada organización puede trabajar con los modelos que mejor se adapten a sus necesidades, políticas internas o presupuesto.

h&k ofrecerá Ariadna a las empresas a través de dos modelos. El primero permite utilizarla como un servicio gestionado por la propia consultora para desarrollar nuevas aplicaciones, modernizar sistemas antiguos o realizar el mantenimiento de soluciones ya existentes. En este caso, h&k gestiona todo el proceso y la empresa recibe directamente el software desarrollado junto con la documentación necesaria para su utilización y operación.

La segunda modalidad está dirigida a organizaciones que quieran incorporar este tipo de desarrollo basado en IA dentro de sus propios equipos. h&k analiza en este caso la situación tecnológica de la compañía, define junto a ella una hoja de ruta y la acompaña en la implantación del modelo. En las primeras mediciones internas realizadas por h&k sobre trabajos de mantenimiento de aplicaciones existentes, la utilización de Ariadna ha permitido alcanzar reducciones superiores al 70% en los tiempos de desarrollo y del 50% en los costes, así como una mejora del 30% en indicadores de calidad y seguridad del software frente a procesos tradicionales, de acuerdo con análisis realizados mediante herramientas estándar del sector.

Tras una primera fase de validación con clientes durante el verano de 2026, h&k inicia ahora el lanzamiento de Ariadna al mercado. La solución está dirigida a empresas de cualquier sector, con especial aplicación en organizaciones que gestionan sistemas tecnológicos antiguos o pertenecen a sectores regulados y necesitan incorporar IA sin perder capacidad de supervisión y control.

HSBC: el 79% de los emprendedores aumentará la inversión en IA en 12 meses

Los emprendedores con alto patrimonio esperan que las tecnologías de IA abran nuevas oportunidades de crecimiento, en un contexto en el que el optimismo sobre la evolución de sus negocios impulsará inversiones en IA por valor de 367.000 millones$ durante el próximo año. El informe “Global Entrepreneurial Wealth Report 2026” de HSBC revela que cuatro de cada cinco emprendedores (79%) prevén aumentar la inversión en inteligencia artificial en su principal negocio durante los próximos doce meses. De media, esperan destinar el 21% de sus ingresos anuales a este tipo de inversión.

Muchos de ellos no solo están centrados en invertir en tecnologías de IA, sino que además esperan que estas inversiones se traduzcan en un aumento de plantilla. El 44% considera que la integración de la IA en sus empresas incrementará el número de empleados en los próximos dos años, mientras que un 23% prevé una reducción de plantilla. La principal razón señalada para utilizar la IA en sus negocios es mejorar la productividad de los empleados (43%).

El informe también pone de relieve que los empresarios siguen mostrando optimismo pese a la incertidumbre de los mercados durante el año. Un 95% afirma sentirse positivo respecto a las perspectivas de su negocio y un 90% cree que su patrimonio personal mejorará en los próximos doce meses. Casi la mitad (49%) se muestra “muy positiva” sobre la evolución de su negocio, aunque este porcentaje desciende frente al 54% registrado en 2025.

Ida Liu, CEO de HSBC Private Bank, señaló: “Nuestra última investigación muestra cómo la IA se ha convertido en el nuevo terreno de prueba del espíritu emprendedor, donde fundadores y empresarios hacen lo que mejor saben hacer: transformar la disrupción en oportunidad. Los más exitosos están combinando inversión decidida con una ejecución disciplinada, utilizando la IA para reforzar su resiliencia y aprovechar oportunidades en todo el mundo".

Otros datos destacados del informe incluyen:•

  • Fuerte actividad corporativa: el 83% están considerando operaciones de fusiones y adquisiciones (M&A). El 52% estudia adquirir una empresa en su propio mercado durante el próximo año, y un 43% busca expandirse a nuevos mercados.•
  • Optimismo entre la nueva generación femenina: uno de los grupos más optimistas es el de las mujeres UHNW de entre 18 y 34 años. El 74% creen que su patrimonio mejorará sustancialmente, frente a una media global del 44%.
  • Estilos de vida internacionales: los emprendedores muestran un marcado perfil global: el 72% ha residido en más de un país a lo largo del año y el 70% prevé trasladarse o sumar una residencia adicional en el extranjero durante el próximo año.•
  • Principales preocupaciones: un tercio (32%) afirma que le preocupa encontrar el equilibrio entre disfrutar y hacer crecer su patrimonio. Sus principales inquietudes financieras son la volatilidad de los mercados (31%), la inflación (30%) y el riesgo de cometer errores de inversión irreversibles (29%).

UBS: los agentes IA orientados al consumidor generan una nueva fuente de ingresos

El Nasdaq alcanzó un máximo histórico, impulsado por el optimismo en torno a la rápida adopción de Muse, el agente de IA personal de Meta. La empresa se dispara y acumula más del 20% de subida en Bolsa desde que lanzó el 8 de septiembre  Muse, su agente de IA que envía correos, reserva viajes y hace compras. Wells Fargo sube el precio objetivo de 640 a 796$; Jefferies ve hasta 10.800 millones de ingresos si Muse alcanza 1.000 millones de usuarios. Ya suma 2,8 millones de descargas en 12 días.

Muse ofrece un indicio temprano a nivel sectorial de que los agentes de IA orientados al consumidor podrían lograr una adopción generalizada. Esto no solo abre nuevas oportunidades de monetización de la IA más allá del ámbito empresarial, sino que también refuerza la creciente demanda de capacidad de computación e infraestructura de IA. Los agentes de IA orientados al consumidor podrían generar una nueva fuente de ingresos a través de la economía transaccional. La posible vía hacia la monetización debería mejorar los retornos de las grandes plataformas tecnológicas (hyperscalers) sobre sus inversiones en IA.Una mayor demanda de capacidad de computación debería seguir respaldando a los líderes en semiconductores y hardware.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestras perspectivas constructivas sobre la operativa (trade) de la IA, respaldada por una adopción y monetización crecientes, así como por un mayor gasto de capital. Favorecemos una exposición diversificada a lo largo de toda la cadena de valor, incluyendo a los líderes de alta calidad en semiconductores y hardware, que ofrecen una sólida visibilidad de beneficios y unos retornos de capital atractivos, así como a los mayores inversores en IA, cuya escala, diversificación de fuentes de ingresos y crecientes oportunidades de monetización de la IA deberían aportar resiliencia ante un amplio abanico de escenarios".

"Un crecimiento económico resiliente y unos beneficios empresariales sólidos deberían respaldar nuevas subidas de la renta variable durante los próximos seis a doce meses, a pesar de unos tipos más altos y la incertidumbre geopolítica", insiste.

"Seguimos atentos a una serie de riesgos, pero esperamos que la solidez continuada del gasto de capital en IA, la resiliencia de la economía estadounidense, el gasto fiscal sostenido a nivel mundial y una fuerte creación de crédito sigan respaldando el crecimiento de los beneficios empresariales y a los mercados" , aporta Dirk Effenberger, Responsable de Riesgo de Inversión.

Más movimientos en torno a la IA

  • Apple vende sus nuevos Mac como la alternativa barata a alquilar IA en la nube, un tiro directo a Microsoft y Nvidia. Presenta unos Mac mini y Mac Studio para hacer IA en casa, con algunos modelos de equipos que rozan los 20.000$. El Mac mini arranca en 899$ y el Studio en 2.499$. Apple pesa solo un 4,6% del escritorio de oficina frente al 91,3% de Windows, pero movió un modelo de un billón de parámetros en varios Mac. El truco está en el coste. En la nube el usuario paga por cada consulta a la IA. El Mac se paga una vez, así que si cuaja, las empresas soltarían la nube por el hardware. La IA en local amenaza el negocio en la nube de Microsoft y Nvidia.
  • Cognex se lanza a por los ojos de los robots. Compra RealSense por 500 millones$ en efectivo y se mete en la percepción robótica, la vista de las máquinas. Es una apuesta pura por la physical AI, un mercado que pasará de 600 millones a 1.600 millones en 2030.
  • Planet Labs abre en Berlín su primera fábrica fuera de EEUU, empujada por la demanda militar europea de satélites. Podrá fabricar hasta 60 satélites al año y duplica su producción mundial. La producción arranca este otoño y el primer satélite volará a principios de 2027 en un cohete de Isar Aerospace. Contratará a unas 70 personas. Detrás está Alemania, que planea gastar 35.000 millones€ en satélites propios hasta 2030. Europa quiere ojos propios en el cielo y dejar de depender de EEUU. Con el rearme en marcha, cada gobierno quiere sus satélites, así que hay tarta para años. El rearme europeo es una ola de gasto de años. Beneficia a Planet Labs y a toda la cadena de defensa y espacio.