08Sep

Dos años después de su presentación, el Informe Draghi sigue marcando la agenda de la Unión Europea, pero su puesta en marcha progresa de forma desigual. Los principales avances no se han dado donde las reformas son más transformadoras, más viables políticamente o menos costosas, sino donde hay una urgencia compartida.

Miguel Ángel Valero

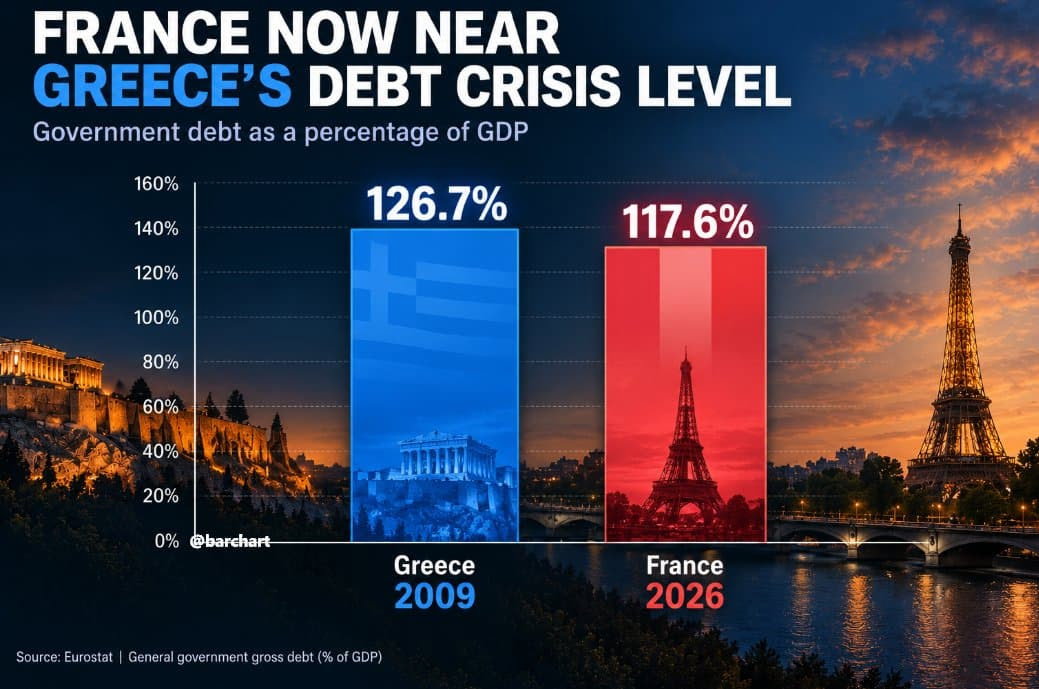
Un dato muy preocupante. Y no es el único. La deuda de Francia se acerca ya al nivel que tenía Grecia en 2009, cuando arrancó la crisis de deuda europea. Un aviso sobre la sostenibilidad fiscal en el corazón del euro, con el bono francés cada vez más vigilado.
El crecimiento de la zona euro aguantó mejor de lo esperado y además en septiembre mejora la confianza de los inversores. El Eurostat revisó al alza la cifra de crecimiento del PIB del 2º trimestre de la zona euro, que avanzó un 0,6% trimestral, dos décimas por encima de la cifra preliminar y una clara aceleración tras el estancamiento registrado en el 1º, situando éste como el mejor trimestre de crecimiento desde 2022. Aunque gran parte de este dinamismo se debió a la revisión de los datos de Irlanda –cuyo PIB creció un 10,2% entre abril y junio, muy por encima del +3,9% estimado inicialmente, revirtiendo además la contracción del -7,8% registrada en el primer trimestre–, unos datos distorsionados por el elevado peso que tienen en el país las multinacionales extranjeras, no deja de reflejar una notable resiliencia de la actividad en el conjunto de la Eurozona. 

Y es que, pese a que la inflación se encuentra en máximos de los últimos tres años como consecuencia de las tensiones derivadas de la guerra en Oriente Medio, el crecimiento interanual del PIB regional se aceleró hasta el 1,2%, apoyado en el aumento de la inversión en defensa e infraestructuras, así como en el fuerte impulso de los proyectos vinculados a la inteligencia artificial (IA).

Alemania, la mayor economía de la región, parece estar dejando atrás un prolongado letargo de varios años, con su PIB acumulando tres trimestres de crecimiento positivo y acelerando el avance interanual hasta el 1%. 

Por el lado negativo, Francia se estanca tras haber registrado una contracción del -0,2% en los primeros tres meses del año, por lo que se extiende los malos datos de actividad. 

El índice Sentix de confianza de los inversores en la zona euro se elevó en septiembre hasta +5,1 desde el +0,9 previo y por encima del +1,7 previsto.

Pero la producción industrial alemana cae un 1,1% en julio, su peor mes en un año, hundida por el automóvil, cuando se esperaba un crecimiento. ¿El culpable? La producción de coches se desplomó un 9,2% por un parón de varias semanas en las plantas. La manufactura sin contar energía cayó un 2,2%. Solo la energía renovable subió, un 4,7 por ciento. El problema es el momento: el BCE se plantea subir tipos el jueves 10 de septiembre para frenar la inflación, así que el dinero se encarece justo cuando la industria pincha. Malo para el DAX y para fabricantes como Volkswagen, pero también para el bono alemán -bund-, que muchos usan de refugio. 

Coface: los ríos sin agua complican el transporte de mercancías en Europa

En agosto, las barcazas que navegaban por el Rin transportaban únicamente alrededor del 20% de su carga habitual. Los niveles históricamente bajos de agua en los ríos Rin y Danubio están perturbando el transporte de mercancías, comprometiendo infraestructuras energéticas y agravando las presiones sobre varios sectores industriales europeos. Aunque se espera que los niveles de agua sigan siendo bajos a corto plazo, sus efectos podrían persistir durante los próximos meses y afectar al crecimiento de las economías más vulnerables, advierten en Coface.

Desde hace varios meses, Europa está experimentando condiciones excepcionalmente cálidas y secas , que han reducido de forma significativa el caudal de numerosos ríos. Las consecuencias son especialmente visibles en el Rin y el Danubio, dos vías fluviales estratégicas para el transporte y la actividad económica del continente. El nivel del agua del Rin alcanzó un nuevo mínimo histórico a principios de agosto en la estación de medición de Kaub (Alemania), descendiendo hasta apenas 8 cm, muy por debajo del umbral de 78 cm a partir del cual la navegación se vuelve restringida e, incluso, por debajo del anterior mínimo histórico de 25 cm, registrado en 2018. Varios tramos del Danubio en Hungría y Rumanía también registraron niveles nunca antes observados.

Más allá de la problemática medioambiental, esta situación está teniendo ya efectos económicos tangibles. Los bajos niveles de agua afectan directamente al transporte de mercancías, al funcionamiento de determinadas instalaciones energéticas y, por extensión, a la actividad de los sectores industriales que dependen de estas infraestructuras.

Aunque el transporte fluvial representa solo una pequeña proporción del de mercancías en Europa, desempeña un papel estratégico en varios países atravesados por el Rin y el Danubio (el 5,4% en Alemania y hasta el 19,2 % en Rumanía). Además, el 72% del transporte europeo por vías navegables interiores corresponde al Rin (60%) y al Danubio (12%) , y la posibilidad de recurrir a otros modos de transporte sigue siendo limitada: una embarcación fluvial puede transportar cerca de 2.000 toneladas, frente a un máximo de 1.500 para un tren de carga y apenas 25 toneladas para un camión cisterna.

Por otro lado, las consecuencias de los bajos niveles de agua ya son evidentes , tanto en los volúmenes transportados como en los costes de transporte. A principios de agosto, algunas barcazas que navegaban por el Rin solo podían transportar alrededor del 20% de su capacidad habitual. En determinados tramos del Danubio, los operadores también se han visto obligados a reducir sus cargas, en algunos casos hasta un40 % en el tramo rumano del río.

Durante el anterior gran episodio de sequía, en 2018, el coste del transporte fluvial aumentó 2,5 veces para las mercancías secas a granel y hasta 4,5 veces para los productos líquidos a granel, como consecuencia de las restricciones de carga y los recargos aplicados por los operadores . Una realidad que podría verse replicada con este nuevo evento climático.

En Hungría y Rumanía, los bajos niveles del río ya han alterado las operaciones de las centrales de Paks y Cernavodă, respectivamente. Estas instalaciones constituyen las únicas fuentes de energía nuclear de sus países y representan aproximadamente el 40% de la generación eléctrica de Hungría y el 20,5% de la de Rumanía. Para compensar la reducción de la producción, los operadores deben importar electricidad o recurrir a centrales de ciclo combinado alimentadas por gas, una opción más costosa. Aunque no existe un riesgo inmediato de cortes generalizados de suministro eléctrico, esta situación contribuye a incrementar las facturas energéticas y a agravar las tensiones en los mercados regionales. En Rumanía, por ejemplo, la electricidad importada cuesta entre 2 y 2,5 veces más que la generada en el país. Además, los gobiernos de Hungría y Rumanía ya han adoptado medidas para reducir temporalmente el consumo eléctrico de algunos grandes consumidores industriales, con el fin de aliviar la presión sobre el sistema. Estas reducciones afectan especialmente a las industrias de alto consumo energético, como los sectores automovilístico , químico y metalúrgico.

El sector químico alemán, ampliamente concentrado a lo largo del Rin, es uno de los sectores más dependientes del transporte fluvial. La planta de BASF en Ludwigshafen ilustra claramente esta vulnerabilidad. Situada al sur del punto crítico de Kaub, transporta aproximadamente el 40% de sus mercancías por barcaza fluvial. Un mayor descenso del nivel del agua podría provocar nuevas interrupciones en las conexiones con los grandes puertos de Ámsterdam, Róterdam y Amberes , fundamentales para su cadena de suministro. De hecho, durante el anterior episodio importante de bajos niveles de agua en 2018, el crecimiento real del PIB de Alemania se redujo entre 0,3 y 0,4 puntos. Este contratiempo se produce en un momento en que la industria química alemana ya se encuentra debilitada por los elevados costes energéticos y la pérdida de competitividad  y cuando su producción ha caído aproximadamente un 20% desde 2018.

A corto plazo, las previsiones hidrológicas apuntan a una mejora limitada de la situación. En el Rin, el periodo estacional de bajos niveles de agua suele prolongarse hasta el otoño, lo que sugiere que las perturbaciones podrían continuar durante las próximas semanas. Más a largo plazo, el retroceso de los glaciares y el aumento de las olas de calor extremas pueden hacer que este tipo de episodios sea más frecuente en el futuro. 

Esta situación pone de manifiesto la necesidad de que las empresas y los responsables públicos integren más plenamente los riesgos climáticos en sus estrategias logísticas, industriales y energéticas. Para las empresas que dependen del transporte por vías navegables interiores, el desafío ya no se limita a la gestión puntual de un episodio aislado de sequía: plantea la cuestión de la diversificación de las cadenas de suministro y de su capacidad para absorber interrupciones climáticas cada vez más frecuentes.

“Los bajos niveles de agua en el Rin y el Danubio demuestran que los fenómenos meteorológicos extremos ya no son solo una cuestión medioambiental. Se están convirtiendo en un factor económico capaz de afectar simultáneamente a la logística, la energía y la actividad industrial. La situación actual resulta aún más preocupante porque se ha producido antes y con mayor intensidad que en 2018,en un contexto de crecimiento económico más débil en Europa ”, explica Eve Barré, economista de Coface.

Banco de España: dos años de informe Draghi

Dos años después de su presentación, el Informe Draghi sigue marcando la agenda de la Unión Europea, pero su puesta en marcha progresa de forma desigual. Los principales avances no se han dado donde las reformas son más transformadoras, más viables políticamente o menos costosas, sino donde hay una urgencia compartida. “El problema no es la falta de ambición entre los líderes. Es lo que ocurre después, cuando esa ambición entra en la maquinaria. Los acuerdos se tramitan en comités que los diluyen y retrasan hasta que el resultado apenas se parece a las intenciones originales”, avisaba Mario Draghi, en su discurso del Premio Carlomagno, en mayo de 2026.

El Informe Draghi, presentado en septiembre de 2024, proponía tres grandes objetivos o transformaciones para frenar el declive económico de la Unión Europea y mejorar su capacidad de crecimiento a largo plazo. El primero, cerrar la brecha de innovación con EEUU y China; el segundo, descarbonizar la economía; y el tercero incrementar la seguridad económica reduciendo dependencias externas. Todo ello sin renunciar al modelo social europeo. Su diagnóstico y recomendaciones han impregnado desde entonces las políticas de Bruselas, como muestra la Brújula para la Competitividad presentada por la Comisión Europea en enero de 2025. 

Pero ¿cuánto de esa ambición se ha traducido ya en cambios reales? ¿En qué ámbitos se ha avanzado más? Un análisis de Luis Díez Catalán, de Política Monetaria y Economía Internacional del Banco de España, publicado en el Blog de la institución destaca que "la ambición de las propuestas sigue superando el margen político y práctico para llevarlas a cabo" y la distancia entre intenciones y resultados: "Muchas veces hay más voluntad declarada que resultados".

Por un lado, no existe una relación clara entre el potencial transformador de un eje y su ritmo de ejecución. Materias primas críticas roza el 40% de medidas implementadas; en contraste, energía apenas supera el 1%, el peor dato de todos los ejes analizados. Defensa es uno de los ejes que más ha progresado: las medidas parcial o totalmente implementadas pasaron del 22% al 53% entre septiembre de 2025 y julio de 2026, impulsadas por las dudas sobre el compromiso de la Administración Trump con la defensa europea y la OTAN. 

El cambio de contexto y el sentido de urgencia han acelerado compromisos mucho más rápido de lo que el mapa político original podía sugerir.La limitada capacidad de la viabilidad política para anticipar el grado de ejecución también se observa en otros ejes sin datos de implementación directa, como el capital humano o la gobernanza. Ambos son fundamentales para el crecimiento europeo y para desbloquear reformas de calado. Pero apenas ocupan espacio en las prioridades políticas europeas. En parte, porque no generan la misma sensación de urgencia que otras áreas como la defensa o las materias primas críticas.

El caso del capital humano es especialmente ilustrativo: pese a situarse entre los ejes con mayor viabilidad política, es el que menos presencia tiene en las cartas de mandato que la presidenta Ursula von der Leyen envió a sus comisarios con la hoja de ruta hasta 2029 (solo está explícitamente presente en el 17% de ellas).

Y eso que buena parte de la agenda Draghi no requiere movilizar recursos adicionales: el 53% de las 176 propuestas no necesita inversión pública nueva. Hay margen para avanzar sin más gasto público. En simplificación regulatoria, el 92% de las medidas no exige inversión. En financiación y competencia, el porcentaje llega al 100%. Hay, pues, margen para avanzar sin aumentar el gasto público. En muchos casos, bastan cambios normativos y coordinación institucional.

La inversión adicional que reclamaba la agenda, unos 800.000 millones€ al año en su estimación original, se ha revisado al alza hasta 1,2 billones al incorporar defensa y constituye un reto importante en algunos ejes, como digitalización y mercado único sectorial. Pero en la mayoría de los ámbitos, el obstáculo principal sigue siendo poner de acuerdo a los 27, más que encontrar financiación.

Dos años después, la agenda avanza donde aparece una urgencia compartida (como en materias primas o defensa, y como ha ocurrido en cada crisis europea). Y se estanca donde solo hay buenas intenciones, como en energía y digitalización. El propio Draghi resumía el problema de fondo: no se trata tanto de qué reformas son más transformadoras, más viables políticamente o más costosas, sino cuánto de la ambición original sobrevive al proceso de convertirla en un acuerdo, un reglamento o una directiva capaz de reconciliar los intereses de los 27. Nada nuevo bajo el sol europeo.

UBS: el inversor debe diversificar sus fuentes de rentabilidad

Los titulares de prensa sugieren que el repunte de las rentabilidades de la deuda pública a nivel global se ha debido principalmente a los comentarios de tono más duro de la Reserva Federal y a un informe de empleo estadounidense de agosto más sólido de lo esperado. La trayectoria de las rentabilidades soberanas en Europa también responde a su propio contexto de crecimiento económico, más favorable. "En nuestro escenario base, los efectos negativos del conflicto en Irán y las consiguientes interrupciones en el suministro energético se irán disipando a medida que el estrecho de Ormuz reabra gradualmente. Y a medida que la relajación fiscal alemana, el consumo privado —respaldado por unas tasas de ahorro elevadas— y unos mercados laborales resilientes refuercen la actividad de cara a final de año y en 2027, esperamos que el BCE mantenga un sesgo hawkish y lleve a cabo una subida de tipos adicional en septiembre para reforzar su credibilidad en la lucha contra la inflación, antes de virar hacia un sesgo más acomodaticio en 2027", señalan en UBS.

"Con la revalorización de las expectativas de tipos a nivel global ya en marcha, creemos que el argumento de inversión para asegurar rentabilidades elevadas en deuda pública (y para que la deuda pública de corto y medio plazo bata a la liquidez) se ha debilitado. Por ello, creemos que este es un momento oportuno para que los inversores que dependen de sus carteras para generar ingresos busquen formas de diversificar sus fuentes de rentabilidad", advierten.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Si bien el argumento a favor de la renta fija de corto y medio plazo frente a la liquidez ha perdido fuerza, seguimos creyendo que los bonos de alta calidad conservan su papel como diversificador y estabilizador de la cartera junto a los activos de riesgo (especialmente en escenarios de crecimiento adversos). Los inversores que antes dependían exclusivamente de los bonos de alta calidad para generar una rentabilidad sostenible quizá tengan que ampliar su radio de acción en lo que podría ser un periodo de volatilidad elevada en las rentabilidades de la deuda, condicionada por los datos".

"La inflación general de la Eurozona se aceleró en agosto, pero la inflación subyacente y la de servicios se moderaron. Los inversores evaluarán si el BCE señala que a la esperada subida de tipos de septiembre le seguirá una pausa prolongada. Mantenemos una postura Atractiva en renta variable de la Eurozona", añade.

"Con unos datos de inflación y de empleo que ofrecen un panorama mixto respecto a los dos objetivos del mandato dual de la Fed, esta se enfrenta a una decisión muy reñida entre subir tipos o mantenerlos", destaca Ulrike Hoffmann-Burchardi, Chief Investment Officer Americas y Global Head of Equities.

Tras la victoria del ultra AfD en Sajonia-Anhal, "seguimos esperando que el crecimiento económico se vea respaldado por las medidas de estímulo fiscal en 2026 y 2027. Las implicaciones para los Bunds deberían seguir siendo limitadas. Aunque la incertidumbre política podría mantenerse elevada durante un tiempo, la expansión fiscal alemana no está en peligro y, por tanto, se espera que las perspectivas a largo plazo de la deuda pública y del coste de financiación soberano se vean, en gran medida, poco afectadas", considera Maelle Quillevere, economista.

Más inquietud en Oriente Medio

Por otra parte, el giro ofensivo adoptado por Irán y sus aliados en la regióncomienza a generar inquietud tanto en EEUU como en los países del Golfo. En esta ocasión, un ataque contra instalaciones situadas en el sur de Arabia Saudí ha limitado parcialmente la operativa de algunos complejos de la zona, provocando retrasos en el flujo de petróleo que transita por el mar Rojo. Paralelamente, Irán ha intensificado su postura agresiva mediante ataques dirigidos contra buques militares estadounidenses con el objetivo de reducir la presencia y capacidad de control de Washington en el estrecho.

Este cambio de rumbo también refleja el creciente malestar dentro del régimen iraní, que observa cómo el tránsito marítimo por el estrecho sigue sin quedar completamente restringido. Aunque el volumen de tráfico continúa muy por debajo de los niveles habituales, los buques siguen cruzando la zona, lo que debilita la capacidad de presión de Teherán y limita sus aspiraciones estratégicas. Omán e Irán están en conversaciones para un acuerdo de peaje, algo que no estaría bien visto por el lado americano que busca devolver el estrecho al régimen anterior al conflicto.

Como consecuencia, el precio del crudo Brent ha vuelto a situarse cerca de los 100$/barril. Ambas partes han entrado en una dinámica de presión económica, por la parte americana, y guerra de guerrillas por el lado iraní, que contribuye a enquistar el conflicto y que previsiblemente mantendrá una prima de riesgo geopolítico sobre los precios del petróleo durante los próximos meses.

Bombardier paga la factura de la guerra comercial entre EEUU y Canadá

La guerra comercial,  por otra parte, se agrava. Trump prohíbe, a través de Truth Social, a la canadiense Bombardier vender en EEUU salvo que fabrique allí. EEUjU es el destino de la mitad de sus 5.100 aviones, salvo que fabrique allí. En enero ya descertificó los Global Express y amenazó con aranceles del 50% a los aviones de Canadá. Bombardier fabrica en Kansas aviones de misión especial y en julio facturó 2.150 millones$, un 6%. Un peaje encubierto que golpea a Bombardier y tensa el pulso comercial entre Washington y Ottawa. Habrá que ver que represalias adipta Canadá.

La decisión de Trump se conoce el mismo día en que entran en vigor las medidas de represalia anunciadas por Canadá sobre EEUU, que gravan importaciones estadounidenses por un valor aproximado de 20.000 millones$ anuales. Ottawa ha establecido aranceles del 50% sobre productos como el acero, el aluminio, los muebles y las prendas de vestir; del 25% sobre determinados electrodomésticos y productos alimentarios; y del 15% sobre algunos bienes electrónicos y herramientas. Las medidas afectarán a bienes que representan aproximadamente el 4,5% de las importaciones canadienses procedentes de EEUU una magnitud similar al impacto de los aranceles estadounidenses más recientes sobre Canadá, que alcanzan alrededor del 5% de las exportaciones canadienses hacia su principal socio comercial.

El representante de Comercio de EEUU, Jamieson Greer, abre la puerta a la imposición de aranceles adicionales e incluso a la prohibición de determinadas importaciones procedentes de Canadá, aunque dentro del propio Partido Republicano también hay quien aboga por una desescalada del conflicto. El presidente de la Cámara de Representantes, El presidente de la Cámara de Representantes, Mike Johnson, hizo un llamamiento a retomar las negociaciones entre ambos países.

En medio de todo esto, Henry Allen, estratega del Deutsche Bank, avisa que los inversores pueden estar infravalorando cuánto tendrán que subir los tipos para frenar la inflación. El índice ISM de servicios de EEUUapunta a que los precios de los insumos crecen al ritmo más rápido visto tras la pandemia, cuando la inflación estadounidense rondaba el 5%. Para Allen, la desconexión entre estas presiones y las modestas subidas descontadas por el mercado es llamativa. Los swaps descuentan solo dos subidas de la Fed hasta julio de 2027, pese a que Kevin Warsh advirtió que la inflación apenas afloja. Para Allen, si los tipos aprietan más, las acciones y el crédito pagarán la factura.

China amplía su superávit comercial pese a Trump

Otro dato que no gustará a Trump. En agosto China logró ampliar su superávit comercial hasta los 119.090 millones$, reflejando el elevado dinamismo de su sector exportador, impulsado significativamente por la demanda global asociada a la IA. El crecimiento de las exportaciones (+25%), estuvo impulsado por las de alta tecnología (+57) y las de circuitos integrados (+130%), empujados al alza además por el fuerte aumento de los precios de estos bienes. Estas cifras consolidan la posición de China en la cadena de valor tecnológica global. Por otro lado, también se elevaron las importaciones con un crecimiento del +28,2%. Con todo ello, en el acumulado del año, el superávit comercial se elevó hasta los 806.000 millones$, lo que apunta a que China se encamina a un récord de superávit externo.

Una de las cifras más llamativas es que las exportaciones de China a EEUU se han incrementado un +4% interanual, lo que dejó el superávit comercial chino en los 29.000 millones$, un crecimiento del 44% interanual y el mayor saldo positivo desde la vuelta de Trump a la Casa Blanca.

Además, el Gobierno inyecta 360.000 millones de yuanes (unos 54.000 millones$) en ocho bancos y aseguradoras estatales: hasta 100.000 millones al ICBC y hasta 160.000 millones al Agricultural Bank. Otra inyección para su economía.
07Sep

Billones$ emitidos con cupones del 3% y el 4% vencen en dos años y habrá que refinanciarlos al 7,5% e incluso al 9,5%. Las agencias ya vaticinan impagos cercanos al 4% este año. Mientras, el mayor fondo soberano del mundo venderá 800.000 millones$ en bonos del Tesoro de EEUU.

Miguel Ángel Valero

La crisis de la deuda pública de EEUU y el fallido rescate diseñado por el secretario del Tesoro, Scott Bessent, pasan factura a las empresas del país. Las empresas estadounidenses más endeudadas (las que emiten bonos catalogados como 'basura') pagan un coste de financiación disparado, con la rentabilidad del Tesoro en máximos de años. Las empresas con peor nota pagan hoy solo 2,75 puntos  más que el bono seguro, cerca de mínimos históricos. 

El problema es que billones$ emitidos con cupones del 3% y el 4% vencen en dos años y habrá que refinanciarlos al 7,5% e incluso al 9,5%. Las agencias ya vaticinan impagos cercanos al 4% este año.

Se recomienda vigilar el préstamo apalancado, la deuda a interés variable de empresas ya muy endeudadas. Como su factura sube al ritmo del tipo de interés oficial, si la Fed no afloja éste, las empresas 'zombis' (no son rentables, están muy endeudadas, y no cubren sus gastos financieros con sus beneficios operativos) se asfixian primero.  

Esta situación perjudica sobre todo a los bonos de alto rendimiento y a los préstamos flotantes. Y obliga a vigilar si los impagos, de materializarse, tienen algún efecto dominó en sectores más amplios de las empresas.

En este contexto, el fondo soberano de Noruega, NBIM, el mayor del mundo con 2,3 billones$, quiere soltar 80.000 millones en bonos del Tesoro estadounidense y reducir el peso de la deuda pública del 70% al 50%. Esta estrategia comenzaría a aplicarse desde 2027, cambiando deuda pública progresivamente por hipotecas y deuda arriesgada pero más rentable. Que el mayor comprador dé la espalda a la deuda de EEUU presiona al alza los tipos del bono a largo plazo, encareciendo aún más la financiación de ésta.

El bono del Tesoro de EEUU también pasa factura a los REIT (inmobiliarias cotizadas que reparten como dividendo el alquiler que cobran), que cerraron agosto en rojo al dispararse las apuestas de subida de tipos de interés por la Fed. Estas acciones funcionan como los bonos: si el tipo de interés a largo plazo sube, su dividendo pierde brillo y la valoración se comprime.

El secretario del Tesoro, Scott Bessent, intenta animar el mercado con unas llamativas predicciones: augura el crudo a 40$ (ahora mismo el Brent está en los 96$, máximo de seis semanas, y el WTI americano, en los 91$) y tipos de interés a la baja (el bono a 10 años se encuentra en el 4,77%, nivel muy alto) al terminar la guerra con Irán. Argumenta que, cuando se calme Oriente Medio, entrará petróleo de Guyana, Brasil y Canadá y el mercado pasará de escaso a sobrado. 

El petróleo caro empuja la inflación, y con más inflación el mercado exige más por prestar a los Estados y a las empresas. Si el barril de crudo se hunde, el bono se relaja y respiran las Bolsas porque las empresas se pueden financiar más barato. "Si acierta, es gasolina para el bono largo y las tecnológicas. Si falla, la credibilidad del Tesoro queda tocada", avisan en Zumitow, que recomienda vigilar el bono a diez años. Precisamente, el miércoles 9 de septiembre el Tesoro de EEUU subasta bonos a 10 años.

Pero la OPEP+ no parece estar por la labor de ayudar a que las profecías de Scott Bessent se cumplan. Con el estrecho de Ormuz ardiendo y estrangulándose el tráfico de buques por la zona, el cártel del petróleo mantiene sin cambios su producción en octubre. Mala noticia para el relato desinflacionista de los bancos centrales, especialmente de la Fed.

Ebury; más presión sobre la Fed

El excelente informe de empleo de EEUU, publicado el viernes 4 de septiembre, ha incrementado la presión sobre la Reserva Federal de cara a su reunión de septiembre. Ahora los inversores se inclinan más hacia una subida de tipos que hacia su mantenimiento. No obstante, ni el simposio de Jackson Hole ni los datos laborales han despejado las dudas: la subida de tipos de la Fed seguirá siendo una incógnita hasta la publicación del IPC este viernes 11. La decisión será solo una de entre las numerosas que adoptarán los bancos centrales este mes, en un contexto de creciente nerviosismo en el mercado de renta fija. Los rendimientos de la deuda soberana continúan alcanzando máximos de varias décadas, mientras que la paciencia de los inversores se agota tras varios años consecutivos sin que se cumplan los mandatos de inflación. Será el BCE quien dé el pistoletazo de salida este jueves, aunque no se esperan grandes sorpresas al respecto dado que está plenamente descontada una subida de tipos de 25 puntos básicos (pb). Los mercados se centrarán en las pistas que pueda dar Christine Lagarde sobre la posibilidad de subidas de tipos más allá de septiembre y en la valoración que haga del repunte de los rendimientos de los bonos soberanos a largo plazo. El otro acontecimiento clave de la semana es el informe de inflación de agosto en Estados Unidos, el último dato de relevancia antes de la decisión de la Fed. Seguimos apostando por un mantenimiento de las tasas en EE.UU., aunque la cifra de inflación será determinante.

  • EUR: Dada la resiliencia que está mostrando el crecimiento económico, la persistencia de la guerra de Irán y el hecho de que la inflación subyacente sigue por encima del objetivo, el BCE tiene justificación suficiente para subir los tipos este mes. Los mercados de swaps ya descuentan por completo dicha subida. Si no se produce, sería una sorpresa y decepción mayúscula para los inversores. La cuestión más relevante para el mercado de divisas es si el BCE se plantea seguir subiendo los tipos hasta el 3% a lo largo del 2027, tal y como descuentan actualmente los mercados. Una subida adicional más allá de septiembre situaría los tipos en territorio restrictivo, un paso que, a nuestro juicio, sería erróneo dados los riesgos para el crecimiento y la naturaleza del actual shock inflacionario. El euro, no obstante, sigue cotizando sobre todo al ritmo de las noticias procedentes de Estados Unidos, por lo que esperamos que el impacto de dicha reunión en el mercado cambiario sea limitado.
  • USD: El sólido informe laboral de la semana pasada mostró una creación de empleo robusta y un aumento de la participación laboral, lo que aleja aún más el supuesto 'apocalipsis laboral' atribuido a la inteligencia artificial. En agosto se crearon 162.000 puestos de trabajo netos, cifra que supera con holgura tanto la estimación mediana como las previsiones más optimistas. El fuerte repunte de la contratación indica que el mercado laboral no se enfría, sino que gana impulso. Por sí solos, los datos no ofrecen justificación alguna a la Reserva Federal para no endurecer la política monetaria.No obstante, la presión política de la Administración Trump para mantener los tipos bajos —incluido un nuevo arrebato el viernes, en el que amenazó con suspender el comercio con los países que registran déficits con EEUU si la Fed no baja los tipos— nos lleva a pensar que el Comité votará de nuevo a favor de mantenerlos sin cambios. Las vacilaciones de Warsh refuerzan nuestra lectura, salvo que se produzca una sorpresa alcista significativa —y poco probable— en el informe de inflación de esta semana. Esta es, por ahora, nuestra mayor postura contra consenso.
  • GBP: La libra esterlina ha tenido un comportamiento inferior al de la mayoría de sus homólogas del G-10 en las últimas semanas del verano, aunque las oscilaciones han sido moderadas ante la ausencia de noticias relevantes en el Reino Unido. La venta generalizada de bonos soberanos también afecta a los gilt y el recuerdo de la crisis de Liz Truss en 2022 permanece vivo: el rendimiento a 30 años ha superado con creces aquellos niveles y la semana pasada alcanzó máximos de 28 años. Al ser el único banco central que parece haber descartado, en gran medida, una subida en septiembre, la postura acomodaticia del Banco de Inglaterra tampoco proporciona ningún tipo de respaldo a la libra. El economista jefe Pill adoptó un tono más agresivo la semana pasada, aunque no creemos que esa visión sea mayoritaria en el Comité. Uno de los pocos factores de apoyo que le quedan a la libra es el tono ligeramente positivo de los datos británicos. Las cifras de actividad —incluido el PIB del segundo trimestre— siguen sorprendiendo al alza, pese al enfriamiento del mercado laboral y al encarecimiento de la financiación. Entre los acontecimientos clave de esta semana figuran el PIB de julio, el viernes, y las comparecencias del gobernador Bailey ante la Comisión Selecta del Tesoro, el martes.

UBS: dos subidas de tipos de la Fed en 2026

La economía estadounidense sumó considerablemente más empleos de lo esperado en agosto, reforzando los argumentos a favor de que la Reserva Federal suba los tipos de interés. El presidente de la Fed, Kevin Warsh, ha advertido de que las subidas de tipos son probables si la inflación no mejora a una "velocidad satisfactoria". Los datos de actividad, las tendencias de creación de empleo y el seguimiento del crecimiento del PIB son lo bastante sólidos como para sugerir que la política monetaria no es restrictiva, lo que reduce la confianza en que la inflación siga moderándose sin necesidad de tipos más altos. Ahora esperamos que la Fed suba tipos dos veces en 2026. 

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, advierte: "Los inversores no deberían confundir un posible cambio en los tipos de la Fed con un cambio en las perspectivas de inversión. Las mismas fuerzas que han respaldado nuestra visión constructiva de los mercados —en particular la inversión en IA, el crecimiento económico resiliente, el empleo sólido y los beneficios saludables— podrían estar contribuyendo ahora a una Fed más hawkish. La pregunta importante no es si los tipos suben, sino en qué contexto lo hacen. Una Fed que responde a la fortaleza económica de EEUU es muy distinta de una Fed que responde a problemas de inflación. Para las carteras, esa distinción importa mucho más que la próxima reunión de política monetaria".

"Ahora esperamos dos subidas de tipos de 25 pb, la primera en septiembre seguida de una segunda subida en diciembre, tras las elecciones de mitad de mandato. Esto llevaría el rango objetivo de los fondos federales del 3,50-3,75% actual al 4,00-4,25%, un incremento acumulado de 50 puntos básicos. Unas lecturas de inflación subyacente mensual cercanas al 0,3% en el segundo semestre de 2026, junto con una proporción creciente de partidas que suben más del 3%, respaldarían una trayectoria de tres subidas. Sin embargo, si las lecturas de inflación hasta octubre promedian por debajo del 2% anualizado y sitúan las tasas de inflación anualizadas a seis meses por debajo del 2,5%, es posible que la segunda subida se posponga. Nuestra opinión es que el tipo de interés más alto se mantendría hasta el tercer trimestre de 2027, cuando la inflación en las medidas a 12 meses estaría cerca del objetivo durante varios meses", añade Andrew Dubinsky, economista,

"El verdadero significado del reciente desplome de los bonos es este desplazamiento del foco desde la política monetaria hacia la sostenibilidad fiscal, y desde el próximo trimestre hacia la próxima década. Los 'vigilantes de los bonos' no están advirtiendo que los gobiernos vayan a dejar de pagar su deuda. Están planteando una pregunta más incómoda: cuando finalmente llegue la factura, ¿quién la va a pagar?", se cuestiona Dean Turner, economista jefe para la Eurozona y el Reino Unido.

"La caída de la participación de los trabajadores en la actividad económica podría deberse a la cambiante composición de la economía. Si los sectores más intensivos en mano de obra contribuyen menos al crecimiento y los menos intensivos en mano de obra contribuyen más, la participación laboral en el PIB descendería. La investigación de la Reserva Federal sugiere que esto no está ocurriendo", aporta Paul Donovan, economista jefe.

04Sep

Christopher Waller, gobernador de la Reserva Federal, pone en evidencia la gran brecha existente en el Comité que fija los tipos de interés en EEUU.

Miguel Ángel Valero

Christopher Waller, gobernador de la Reserva Federal, pone en evidencia la gran brecha existente en el Comité que fija los tipos de interés en EEUU. Contrarrestó el tono hawkish mostrado por su presidente, Kevin Warsh en Jackson Hole, impulsando compras generalizadas de bonos, animadas también por las elevadas rentabilidades. Defiende que, si los datos de inflación subyacente permanecen estables en agosto, no apoyará subidas de tipos en la reunión del 11 de septiembre. Si el FOMC hace caso a Waller los tipos de la Fed se mantendrán entre el 3,5% y el 3,75%.

Algunos expertos destacan que el desplome de la deuda en EEUU no es solo culpa de la inflación, sino también del r-star, el tipo neutral, que sube y tira de los rendimientos. La caída de los bonos tiene un culpable poco conocido y que merece la pena seguir. La Fed de Nueva York lo ve en el 1,65%, frente al 1,36% de inicios de 2025. El repunte presiona toda la curva, del bono a 2 años al de 30 años. Detrás, tres fuerzas: la deuda, el gasto récord en inteligencia artificial (IA) y las necesidades de EE.UU. Tanta demanda encarece el dinero. El r-star es la velocidad de crucero de la economía. Si el mercado cree que ha subido, da por hecho tipos altos. Y como el bono viejo paga poco, vale menos. Por eso se vende.  Es la tesis de "tipos altos para rato", lo que es negativo para el bono soberano a largo plazo y para las tecnológicas que apelan a ese mercado para financiarse.

UBS: las subidas de tipos no deben cambiar las perspectivas de inversión

El crecimiento económico se ha mantenido resiliente, los beneficios son sólidos y la inversión relacionada con la IA sigue respaldando la actividad. En este contexto, ha aumentado la posibilidad de subidas de tipos, alimentada por comentarios de responsables de la Fed que sugieren que la inflación podría no estar bajando con suficiente rapidez. Pero los inversores no deberían confundir un posible cambio en la política de la Fed con un cambio en las perspectivas de inversión. Si los tipos suben mientras el crecimiento económico, el empleo y los beneficios se mantienen fuertes, muchas de las fuerzas que sostienen las carteras podrían seguir intactas. "Mantenemos una visión constructiva sobre los mercados bursátiles globales", insisten en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos posicionándonos para el potencial alcista de la renta variable y continuamos apostando por la IA, la energía y los recursos, y la longevidad, sectores que consideramos bien situados para beneficiarse de una mayor inversión, mejoras de productividad y crecimiento estructural".

"Las perturbaciones geopolíticas, los mercados bursátiles en máximos históricos y unos comentarios de mercado cargados de nerviosismo están llevando a muchos inversores a mantener grandes saldos de efectivo. Pero esperar no es una estrategia libre de riesgo. Quienes buscan preservar y hacer crecer su patrimonio a largo plazo deberían invertir el exceso de liquidez con un plan a largo plazo en mente", señala Daniel Kalt, Chief Economist Switzerland,.

"Pese a que esperamos que los tipos del BCE se mantengan sin cambios tras septiembre, seguimos favoreciendo un euro estable o más fuerte. Esta visión se sustenta en la mejora de los datos económicos, que debería recibir un mayor respaldo por la relajación fiscal en los próximos trimestres", apuntan Teck Leng Tan y Constantin Bolz, Strategists.

Ebury: la Fed no variará los tipos este año

Septiembre se presenta como un mes decisivo para los principales mercados de divisas. Las decisiones de los bancos centrales, el repunte de las rentabilidades de la deuda soberana y la evolución del conflicto con Irán marcarán el comportamiento de las monedas en la recta final de 2026. En este escenario, Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, prevé un dólar con margen para recuperar terreno a corto plazo, pero con sesgo bajista hasta final de año; un euro moderadamente alcista y una libra cuyo reciente rally parece difícil de sostener. 

  • Dólar: apoyo a corto plazo, debilidad después. Para los analistas de Ebury, el dólar puede encontrar cierto apoyo durante las próximas semanas en el aumento de las rentabilidades de la deuda estadounidense, la persistencia de las tensiones geopolíticas y el tono más agresivo adoptado por la Reserva Federal. A su juicio, un aumento de la aversión al riesgo también favorecería los flujos hacia la moneda estadounidense como activo refugio. No obstante, consideran que estos factores difícilmente sostendrán al dólar hasta final de año. Creen que, aunque la economía estadounidense continúa mostrando una notable resistencia, el mercado laboral pierde dinamismo y la inflación no parece justificar un endurecimiento significativo de la política monetaria. Frente a los aproximadamente 40 puntos básicos (pb) de subidas que descuenta el mercado para 2026, Ebury espera que la Fed mantenga los tipos sin cambios durante el resto del año, aunque no descarta completamente una subida preventiva. Una moderación de estas expectativas y de la prima de riesgo geopolítico dejaría al dólar más expuesto a nuevas caídas. La previsión de Ebury sitúa el EUR/USD en 1,16 al cierre de 2026. 
  • Euro: septiembre puede proporcionar un nuevo impulso. Las perspectivas son más favorables para el euro. La economía de la zona euro ha resistido mejor de lo esperado el encarecimiento de la energía y la inflación subyacente permanece próxima al objetivo del BCE. Ebury considera prácticamente segura una subida de 25 puntos básicos en septiembre, que reduciría el diferencial de tipos con Estados Unidos y proporcionaría apoyo a la moneda única. Sin embargo, no espera que este movimiento dé paso a un verdadero ciclo de endurecimiento monetario, sino que lo interpreta como una subida preventiva tras la cual los tipos permanecerían estables. De cara a final de año, el estímulo fiscal alemán y el incremento del gasto en defensa también deberían respaldar la actividad. Para Ebury, el principal riesgo para el euro es la energía. Unos precios del gas persistentemente elevados podrían debilitar el crecimiento y limitar la apreciación. Pese a ello, la fintech mantiene un sesgo moderadamente alcista para el euro. 
  • Libra: el rally puede haber ido demasiado lejos. La libra llega a septiembre después de haber sido la moneda con mejor comportamiento del G10 durante los últimos tres meses. No obstante, Ebury considera que buena parte de su recorrido alcista podría haberse agotado. La economía británica resistió bien durante la primera mitad del año, aunque se espera una desaceleración durante el segundo semestre por el enfriamiento del mercado laboral, los elevados costes energéticos y el aumento de las rentabilidades de la deuda pública. A ello se añade el riesgo de que el Presupuesto de Otoño vuelva a despertar las dudas sobre el endeudamiento y la sostenibilidad de las finanzas públicas británicas. Ebury tampoco comparte las expectativas de una subida de tipos del Banco de Inglaterra antes de final de año y espera que permanezcan sin cambios hasta que comiencen los recortes en 2027. En consecuencia, ve limitado el margen para nuevas ganancias de la libra y sitúa el GBP/USD en 1,34 y el GBP/EUR en 1,16 al cierre de 2026. El principal factor capaz de alterar las previsiones para estas monedas sería para Ebury la evolución del conflicto con Irán. A su juicio, una desescalada reduciría la prima de riesgo energético y los flujos hacia activos refugio. Este escenario favorecería especialmente al euro y retiraría al dólar uno de los soportes que ha mantenido durante buena parte del año.
03Sep

Las rentabilidades actuales de la renta fija vuelven a ofrecer una combinación de retorno esperado y protección frente a escenarios adversos que resulta difícil ignorar para el inversor de largo plazo.

Miguel Ángel Valero

Alberto Salgado, director de Inversiones en Gescooperativo, cree que el continuado repunte de las rentabilidades de la deuda pública ha devuelto el atractivo a la renta fija de una forma que no veíamos desde hacía muchos años. Buena parte de este movimiento responde al temor de los inversores a que la subida del precio del petróleo, que ya ronda los 95$ por barril Brent, termine trasladándose con mayor intensidad a la inflación subyacente. Por el momento, ésta continúa mostrando un comportamiento más contenido que el IPC general, pero el riesgo de efectos de segunda ronda ha llevado al mercado a exigir mayores rentabilidades para prestar dinero a largo plazo.

A ello se suma la creciente preocupación por la estabilidad de los suministros energéticos en Oriente Medio. El estrecho de Ormuz continúa siendo uno de los principales puntos estratégicos del comercio mundial de crudo, y cualquier amenaza sobre su normal funcionamiento tiene un impacto inmediato en las expectativas de inflación. El petróleo, una vez más, se ha convertido en un factor determinante para la evolución de los mercados de bonos.

Sin embargo, "creemos que niveles próximos al 3,37% o al 3,83% en la deuda alemana y española a diez años ofrecen una oportunidad atractiva para el inversor. Aunque durante determinados periodos la inflación pueda situarse por encima de esas referencias, consideramos altamente probable que, en promedio durante la próxima década, se mantenga en niveles inferiores. Ello permitiría obtener una rentabilidad real positiva y razonable, algo extraordinariamente escaso en lo que llevamos de siglo, periodo en el que los ahorradores han convivido con tipos reales mínimos e incluso negativos", explica.

Es cierto que existen fuerzas estructurales que presionan al alza las rentabilidades. Los elevados déficits fiscales, unas ratios de deuda pública sobre PIB históricamente altas, y la necesidad de financiar crecientes necesidades presupuestarias aumentan la oferta de bonos. Paralelamente, responsables económicos como Scott Bessent han defendido la conveniencia de evitar un repunte excesivo de los costes de financiación, reflejando una preocupación cada vez mayor por el control de la curva de tipos.

No obstante, existe también un límite natural a las subidas. Unos tipos demasiado elevados terminarían endureciendo severamente las condiciones financieras y empujarían a muchas economías hacia la recesión. Conscientes de ello, los bancos centrales disponen de un margen relativamente reducido para seguir elevando los tipos de interés. Y si finalmente se produjera una desaceleración económica significativa, la propia debilidad de la demanda contribuiría a reconducir las presiones inflacionistas. En ese contexto, las rentabilidades actuales de la renta fija vuelven a ofrecer una combinación de retorno esperado y protección frente a escenarios adversos que resulta difícil ignorar para el inversor de largo plazo.

The Trader:  preguntarnos cuánto de nuestra cartera depende de que el dinero vuelva a ser barato

Durante meses, una parte importante del mercado había construido sus expectativas sobre una idea bastante cómoda: la inflación seguiría moderándose y el siguiente movimiento relevante de la Reserva Federal sería, tarde o temprano, bajar los tipos. Kevin Warsh acaba de poner esa narrativa en duda. Su mensaje en Jackson Hole fue claramente más restrictivo de lo esperado. La inflación PCE todavía avanza un 3,7% interanual y, lo que quizá sea más preocupante, el 54% de los bienes y servicios que componen el índice siguen registrando aumentos superiores al 3%. La inflación no solo continúa demasiado alta: sigue estando muy extendida. Warsh no anunció una subida de tipos, pero dejó claro que la Fed está dispuesta a actuar si la inflación no converge con suficiente claridad hacia el 2%. Y el mercado reaccionó inmediatamente.

Antes de su intervención, los futuros asignaban aproximadamente un 35% de probabilidad a una subida de 25 puntos básicos (pb) en septiembre. Después del discurso, esa probabilidad saltó hasta alrededor del 57%. Y la posibilidad de que los tipos alcancen el 4%-4,25% en diciembre ronda ya el 40%, lo que implicaría dos subidas desde los niveles actuales.

La reacción de los activos fue coherente con este cambio de expectativas: la rentabilidad del Treasury a dos años subió casi 12 pb, el dólar se fortaleció, mientras el oro cayó más de un 3%, el Bitcoin sufrió presión y el Nasdaq terminó a la baja.

Pero quizá lo más importante no sea si finalmente la Fed sube los tipos en septiembre. Lo verdaderamente relevante es que el mercado había eliminado prácticamente las subidas de tipos de su mapa de escenarios y ahora tiene que volver a incorporarlas. Esto importa especialmente para los activos cuyas valoraciones dependen de tipos bajos y beneficios muy alejados en el tiempo. Y ahí aparece inevitablemente la tecnología y, en particular, muchas compañías vinculadas a la inteligencia artificial. Si aumenta la tasa utilizada para descontar esos beneficios futuros, el precio que estamos dispuestos a pagar hoy por ellos disminuye.

Jackson Hole no garantiza nuevas subidas de tipos. Los próximos datos de empleo e inflación pueden volver a cambiar completamente las probabilidades. Pero Warsh sí ha destruido una complacencia peligrosa: el siguiente movimiento de la Fed ya no tiene por qué ser mantener o bajar tipos. También puede ser subirlos. Y cuando cambia el abanico de escenarios posibles, también debería cambiar nuestra forma de valorar el riesgo. "No se trata de venderlo todo ni de intentar adivinar qué hará la Fed en septiembre. Se trata de preguntarnos cuánto de nuestra cartera depende de que el dinero vuelva a ser barato y cuánto margen de seguridad tenemos si, finalmente, eso tarda bastante más de lo que el mercado esperaba", advierte Pablo Gil en The Trader.

Pictet: los beneficios empresariales avalan el atractivo de la Bolsa

Arun Sai, estratega de multiactivos en Pictet AM, cree que, con un crecimiento de beneficios empresariales en niveles sorprendentemente saludables, el mercado bursátil puede mantener su buen comportamiento los próximos meses, especialmente en tecnología, industria y finanzas y mercados emergentes. La rentabilidad de los bonos del Tesoro de EEUU a 30 años ha llegado a máximos desde 2008 y desde a diez años enero de 2025, en medio de datos económicos mejores de lo esperado, presiones inflacionarias, aluvión de emisión de deuda empresarial y cambios impredecibles en las políticas estadounidenses.

Con el aumento de la rentabilidad de los bonos del Gobierno, los mayores costes del endeudamiento y menor valor presente de los beneficios de las empresas cabe preguntarse si las acciones pueden ampliar las subidas de doble dígito que llevan lo que va de año. Pero las preocupaciones son exageradas. Los beneficios siguen creciendo a ritmo notable, en parte con la creciente adopción de nuevas tecnologías como la inteligencia artificial (IA). Las previsiones de aumento de beneficios de los analistas son cerca de 30% este año y consideramos hasta 35%.

Históricamente el aumento de precios del petróleo deteriora los términos de intercambio de los importadores, impulsa la inflación, erosiona los ingresos reales de los hogares y lastra el crecimiento económico. Los bancos centrales se vuelven más agresivos, los activos de riesgo se resienten y los mercados emergentes están entre los primeros en sufrir. Sin embargo, el petróleo tiene actualmente un impacto mucho menor en el ciclo financiero y las principales economías mundiales están invirtiendo a gran escala. 

Es verdad que la mayor rentabilidad de los bonos puede atribuirse en parte a presiones inflacionarias y altos déficits públicos. Pero los mercados de renta fija están descontando niveles de crecimiento saludables. En este sentido, históricamente, el aumento de rentabilidad de los bonos no siempre está asociado a caídas en los mercados de renta variable. Es el caso en períodos de buen comportamiento de la economía, como 1994 y 2013, siendo el panorama actual similar, con el índice de sorpresas económica en positivo desde finales de 2025.

La economía europea está comportándose mejor de lo que la mayoría preveía al inicio del conflicto con Irán, por consumo e inversión empresarial. Aunque en EEUU el aumento del consumo los últimos meses se ha ralentizado al 1,8% anual, por debajo de la tendencia de largo plazo de 2,5%, la inversión en capital fijo compensa con creces, las vinculadas a IA en algunos casos 25% interanual y las importaciones de bienes de capital más del 20 %. Respecto a emergentes, en China el consumo interno se debilita y el mercado inmobiliario atraviesa dificultades, pero en conjunto estas economías se benefician de los altos precios de las materias primas, fuerte crecimiento de las exportaciones y tipos de interés relativamente bajos, con exposición al sector de IA y una dinámica de crecimiento favorable.

Además, las valoraciones justifican sobre ponderar renta variable. La rentabilidad por dividendo de las acciones en relación con la de los bonos del Tesoro de EEUU indica baja prima de riesgo de la renta variable, pero lejos de indicar vulnerabilidad de las acciones, lo que requiere que la rentabilidad de los bonos aumente aun sustancialmente. Por otra parte, aunque septiembre suele ser complicado para las acciones, las encuestas indican que los inversores no mantienen posiciones excesivamente alcistas en renta variable.

El atractivo del sector de semiconductores probablemente ha alcanzado máximo, pero el dinamismo de beneficios en IA sigue muy fuerte. El aumento del valor de las acciones de las grandes empresas de IA representa el 27% del total y el 56% del aumento de beneficios. Además, el auge de la inversión impulsada por IA y necesidad de la correspondiente infraestructura favorecen al sector industrial, que sobre ponderamos. Por su parte, las acciones del sector financiero ofrecen beneficios estables, dado el sólido crecimiento económico y mayores tipos de interés.

Pero estamos neutrales empresas de servicios públicos. Sus características defensivas y sostenibilidad de dividendos resultan menos atractivas frente a los bonos, dada la posibilidad de subidas de tipos de interés. Además, infra ponderamos consumo, pues el crecimiento está impulsado principalmente por inversión empresarial y gubernamental, más que gasto de los hogares.

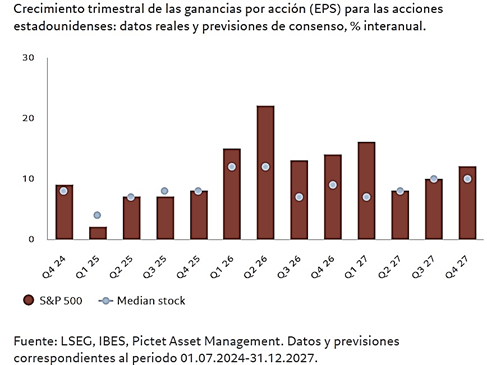
Aunque las acciones estadounidenses siguen generando beneficios sólidos, con la mediana de aumento de beneficios en el S&P 500 del 12 % el segundo trimestre, nos preocupa cuánto se debe a apoyo fiscal y el superciclo de inversión en IA, pues consumo, vivienda y otros sectores sensibles al aumento de tipos de interés siguen relativamente débiles. Para una perspectiva más positiva en acciones estadounidenses nos gustaría ver indicios de crecimiento más allá de la inversión y gasto empresarial. Por su parte las acciones de mercados emergentes (excluyendo China), se benefician de unas exportaciones que crecen a más de doble ritmo que la tendencia prepandémica, con aumento del comercio intrarregional. China, fuertemente comprometida con la carrera por la IA, continúa incrementando sus importaciones, a un ritmo anual del 8,6%, con una parte significativa de otros emergentes. En cuanto a acciones latinoamericanas, cotizan a valoraciones especialmente atractivas, siendo la región más barata.

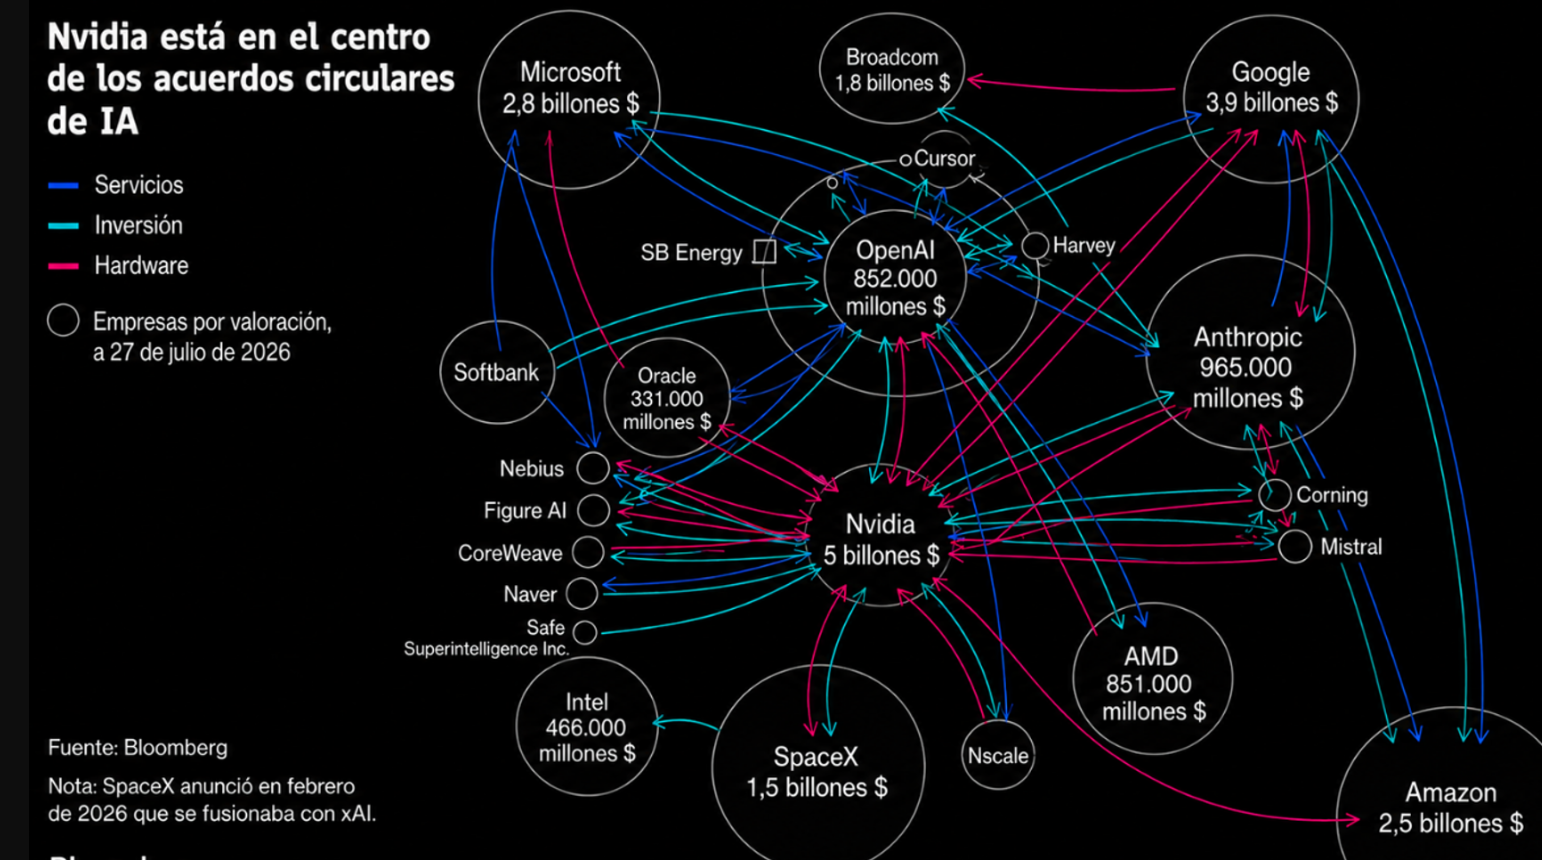
El principal riesgo es monetario en EEUU para contener el endeudamiento. Su Gobierno ha mostrado poco interés en reducir la deuda, que supera los 40 billones$. Además, la oferta de deuda del sector privado ha aumentado considerablemente, principalmente para financiar infraestructura de IA. El fabricante de chips Nvidia ha anunciado un acuerdo de financiación de medio billón de dólares, 1,5% del PIB estadounidense. Esta carrera por el capital probablemente aumente el endeudamiento total de EEUU al 16% del PIB, nivel cercano al de antes de la crisis financiera. Aunque la sorpresiva decisión del Tesoro de EEUU de duplicar el volumen de recompras de bonos a largo plazo puede contener fluctuaciones desordenadas de rentabilidad de la deuda, no aborda el desequilibrio fiscal y sugiere que se prioriza estabilización de rentabilidades de la deuda frente al fortalecimiento del dólar. 

El caso es que hay riesgo de dominancia fiscal, limitando la capacidad de la Reserva Federal para alcanzar su objetivo de inflación. Además, el abandono de la institución monetaria de la orientación a futuro hace menos predecible la evolución de tipos de interés. Estas presiones se extienden a bonos de otros países desarrollados. La excepción son los bonos del Tesoro ligados a la inflación, con rentabilidades reales por encima de la tendencia del crecimiento del PIB, punto de entrada históricamente atractivo. Pero en conjunto estamos neutrales bonos del Tesoro de EE. UU. y deuda soberana de la Eurozona. En crédito los diferenciales de rentabilidad a vencimiento están ajustados, ofreciendo compensación limitada frente a riesgos de la dinámica fiscal, incertidumbre monetaria e inflación. Infra ponderamos la liquidez. Pero favorecemos la deuda en moneda local de mercados emergentes sin China. Los favorables términos de intercambio comercial y resistencia que están mostrando a las fluctuaciones del precio del petróleo pueden respaldar sus economías y sus bonos. Además, el oro es un activo menos expuesto a riesgos fiscales y monetarios, que se beneficia de las tensiones geopolíticas y de las compras de los bancos centrales.

UBS: oportunidades de carry respaldadas por fundamentales sólidos

Los precios del petróleo al alza y el cambio en las expectativas sobre los bancos centrales han impulsado los rendimientos globales, pero los mercados de divisas están reaccionando de forma selectiva. "Nos decantamos por oportunidades de carry respaldadas por fundamentales más sólidos, y creemos que los inversores deberían centrarse en construir carteras robustas, diversificadas y con una gestión adecuada del riesgo", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Dentro del universo de divisas, favorecemos aquellas que combinan un carry atractivo con bases fiscales más sólidas, entre ellas la NOK y el NZD, mientras que la GBP y el CNY también se mantienen Atractivos. Seguimos prefiriendo los bonos gubernamentales de corto y medio plazo, tanto por sus ingresos como por su papel diversificador en la cartera, aunque también vemos mérito en diversificar las posiciones de liquidez a través de distintas herramientas, como depósitos a plazo fijo, certificados de depósito, estrategias diversificadas de renta fija y determinadas estrategias estructuradas, para equilibrar la rentabilidad frente al riesgo. Vemos valor en mantener una asignación estratégica al oro, que puede complementar estas posiciones gracias a la sólida demanda de los bancos centrales y a su papel como cobertura de la cartera frente a la depreciación de las divisas y la presión fiscal en EE. UU".

"Vemos más recorrido al alza para la renta variable europea, especialmente en la Eurozona y Alemania, de carácter más cíclico, y destacamos cuatro oportunidades de inversión clave en la región: 

  • 1) impulsores del gasto de capital, incluidas las industriales europeas, el sector de TI, y nuestros temas de inversión Power and Resources y Automation and Robotics; 
  • 2) los bancos europeos como un apoyo clave para la inversión; 
  • 3) los líderes europeos, que incluyen a las empresas de primer nivel de la región expuestas a las principales tendencias estructurales, 
  • y 4) las medianas capitalizadas suizas como nuestra expresión preferida dentro de Suiza",

apuntan Dean Turner, Chief Eurozone and UK Economist, y Rolf Ganter, Head Equities Europe, UBS Global Wealth Management

"Las materias primas podrían aportar fuentes de rentabilidad adicionales a una cartera, con tendencias de demanda a largo plazo que respaldan a los metales base y con desafíos climáticos y geopolíticos particulares que sustentan al sector agrícola. Las materias primas pueden ofrecer a los inversores primerizos una vía para aprovechar el crecimiento económico global, cubrirse frente a la inflación y diversificar el riesgo. También pueden brindar exposición a segmentos de los mercados financieros que quizá estén poco representados en el mercado bursátil", señala Matthew Carter, Strategist.

Eastspring; subidas de tipos en Fed, BCE y Banco de Japón

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de Eastspring Investments, creen que tanto la Fed como el BCE y el Banco de Japón (BoJ) emprenderán en breve una política monetaria más restrictiva con subidas de tipos. Y ello porque en el caso de la Fed, constata que la política monetaria actual no se ajusta al nivel de inflación ni a las expectativas de mejora del empleo, que incluso podrían llevar a adelantar la subida de tipos de la Fed de octubre a septiembre. Un mes en el que subirán tipos 25 pb tanto el BCE como el BoJ. Un movimiento que impedirá la apreciación del dólar, escenario que no favorece a las Bolsas, lo que hace más necesaria una correcta selección de valores.

El discurso de Warsh mantiene nuestra previsión de que la Fed elevará el tipo de los fondos federales. Interpretamos el discurso no solo como una expresión de preocupación por una inflación que sigue por encima del objetivo de la Fed, sino también como un reconocimiento de que, en un contexto de sólido crecimiento económico y una tasa de desempleo históricamente baja, del 4,1 %, la política monetaria no es restrictiva. Los mercados deberán prestar mayor atención a la tasa de desempleo en los datos laborales de Estados Unidos que se publicarán este viernes 4 de septiembre que a la variación general de las nóminas.

La reducción de la población activa estadounidense, derivada de la combinación de una inmigración neta negativa y la tendencia descendente de la tasa de participación laboral, implica que incluso aumentos modestos de las nóminas pueden mantener tensionado el mercado laboral estadounidense. Prevemos que las nóminas igualen, como mínimo, el actual consenso de un aumento de 55.000 empleos en agosto y que la tasa de desempleo se mantenga sin cambios en el 4,1 %. Nuestra inclinación es prever unas nóminas ligeramente superiores, y no nos sorprendería que la tasa de desempleo descendiera al 4%. Las encuestas de los bancos regionales de la Reserva Federal apuntan a un empleo más sólido. Las solicitudes iniciales de subsidio por desempleo disminuyeron durante las tres primeras semanas de agosto, y el indicador semanal de empleo de ADP aumentó a principios de agosto. Un informe de empleo sólido podría llevar a los mercados a descontar plenamente una subida de tipos en octubre, si no en septiembre.

Antes de la Fed, esperamos que el BCE suba 25 pb en su reunión del 10 de septiembre y que el Banco de Japón suba 25 pb el 18 de septiembre. Las subidas de tipos en estas grandes economías y en Asia están limitando la capacidad del dólar para apreciarse en respuesta a la Fed, al restringir los movimientos de los diferenciales de tipos de interés a favor del dólar estadounidense. Seguimos considerando que el dólar se encuentra en una tendencia bajista cíclica de largo plazo. Una o dos subidas de la Fed podrían retrasar ligeramente esta evolución, pero, cuanto antes se produzcan, mayor será la probabilidad de que el dólar se debilite en 2027. Históricamente, la debilidad del dólar ha beneficiado a los mercados bursátiles asiáticos al fomentar los flujos de fondos hacia Asia.

Después de la amplia relajación de la política monetaria mundial en 2024 y 2025, la política monetaria se está endureciendo ahora ligeramente. Esto supone un obstáculo gradual para los mercados de renta variable en 2027 y debería incrementar la importancia de una selección activa de valores, bien fundamentada mediante análisis, frente a la inversión generalizada en índices.

02Sep

El private equity español mantiene el apetito pese a la inestabilidad geopolítica y global y la volatilidad: ocho de cada diez gestoras españolas esperan aumentar sus inversiones en sectores como tecnología, servicios financieros y energía.

Miguel Ángel Valero

El mercado habla de una estampida de bonos en todo el mundo. El bono japonés a 10 años toca el 3% por primera vez desde 1996, y Francia, Alemania y EEUU rozan máximos de años. Los inversores exigen más por prestar a los Estados y el dinero huye del riesgo. La inflación de la Eurozona supera el 3 por ciento en agosto y el mercado ya da por hecha una subida de tipos del Banco Central Europeo (BCE). Esto supone euro al alza y presión sobre la deuda alemana y periférica, y que la banca gana con márgenes más gordos. 

Las ventas minoristas de Alemania se hunden un 3,4% en julio, cuando se esperaba una subida del 0,4 por ciento. El consumidor alemán, motor de la mayor economía de Europa, se ha encerrado en casa. El comercio minorista firmó su peor mes desde 2021. El batacazo fue general, la gasolina cayó un 9,1% al expirar el descuento del combustible, el comercio no alimentario un 4,8%, y las ventas online un 5,6%. La alimentación aguantó y solo bajó un 0,8 por ciento menos. Si el alemán no gasta, la economía europea se frena. Y deja al BCE en un aprieto, la inflación sigue alta, pero subir tipos hundiría aún más el consumo y no ayudaría a un crecimiento económico que ya es muy flojo.

No van las cosas mejor en EEUU. La industria se enfría en agosto y los precios que pagan las fábricas siguen por las nubes. El ISM manufacturero bajó en agosto a 54,6 desde el 55,6 de julio, aunque sigue por encima de 50, y deja atrás ocho meses al alza. El índice de precios de los insumos se queda clavado en 71,1, por el acero, los aranceles y la factura eléctrica de la inteligencia artificial (IA).  Si los costes no bajan, y la Reserva Federal no baja tipos, el bono renta más y la Bolsa sufre. Esta situación perjudica a los bonos largos y de las tecnológicas, complicando la financiación de la IA, y beneficia al dólar y a la industria con poder para subir precios.

Las únicas noticias positivas del día las proporciona la IA. Tesla entra en mercado alcista: sube más de un 20% desde sus mínimos de julio, justo antes de su evento de robotaxis. El mercado vuelve a comprar la historia de Elon Musk. Y Fervo Energy se dispara en el Nasdaq un 25% tras firmar con Google el mayor acuerdo geotérmico del mundo, 396 megavatios. Cuando la IA pide electricidad, la geotérmica sale de la sombra.

Banca March: los bonos pasan factura a la renta variable

La vuelta de las vacaciones sigue complicándose para los mercados de renta fija. En esta ocasión, el detonante han sido las renovadas tensiones en el estrecho de Ormuz, con ataques iraníes a buques comerciales y la respuesta militar de EEUU, que incluso ha llegado a plantear de forma extraoficial una política de represalia consistente en destruir un barco comercial iraní por cada embarcación afectada por Teherán. Las ventas se concentraron en esta ocasión en las economías con mayor dependencia energética del exterior, principalmente Japón y Europa. 

Destaca especialmente el fuerte repunte del gas europeo, cuyo precio alcanza los 73 €/MWh, máximos de los últimos 3 años, con el foco puesto sobre unos niveles de almacenamiento que se sitúan 14 puntos por debajo de los registrados hace un año. La temporada de inyección de gas concluye en apenas un mes y la necesidad de reconstruir inventarios antes del invierno empieza a ganar urgencia. Además, Rusia ha anunciado que suspenderá el tráfico de trigo por el mar Negro en 2026, añadiendo un nuevo foco de presión sobre la inflación europea. 

Ésta se acelera por el encarecimiento de la energía, pero la tasa subyacente se mantuvo contenida (bajó en una décima su ritmo de crecimiento en agosto hasta el 2,4%). El dato del IPC de agosto mostró un repunte acusado al elevarse el crecimiento de los precios al consumo hasta el 3,3% interanual, un incremento de 0,4 puntos en un mes y situándose en su mayor nivel desde septiembre de 2023. Este comportamiento se explicó íntegramente por el aumento de las presiones inflacionistas por el lado de la energía, que aportaron 0,4 puntos más que el mes previo al registrar un ritmo de crecimiento del +14,3% interanual. Frente a ello, la inflación de los alimentos se mantuvo estable y contenida (+1,2%), y fue especialmente relevante que los precios de los servicios se moderaron (del +3,3% hasta el +3% interanual), lo que sugiere que las presiones energéticas aún no se han contagiado de forma generalizada a otros sectores, una tendencia que reduce los temores a efectos de segunda ronda de la actual crisis energética.

El problema es que el repunte de las rentabilidades empieza a pasar factura a la renta variable. Durante agosto, las Bolsas permanecieron prácticamente inmunes al movimiento al alza de los tipos a largo plazo, apoyadas por el optimismo en torno a los beneficios empresariales. En EEUU, la temporada de resultados ha concluido con un crecimiento del beneficio del 53%, el mayor desde la recuperación posterior a la pandemia. De este modo, el mercado enfrenta dos fuerzas contrapuestas: el impulso de unos beneficios sólidos y el efecto adverso de unos tipos de interés más elevados. 

"Las valoraciones continúan siendo razonables, lo que debería acotar el impacto del aumento de los tipos sobre las Bolsas. El PER estimado a 12 meses de la renta variable global se sitúa en 17 veces beneficios, un nivel muy cercano a su media histórica. Aunque es probable que la volatilidad vuelva a ganar protagonismo en el corto plazo, no esperamos que ello se traduzca en un mercado bajista. De hecho, si el contexto macroeconómico se mantiene estable, estos movimientos podrían ofrecer oportunidades atractivas para aumentar gradualmente la exposición a renta variable", señalan los analistas de Banca March.

Joachim Nagel, miembro del BCE, ha dado prácticamente por segura una nueva subida de los tipos de interés en la reunión de la próxima semana. Nagel señaló que los mercados asignan una probabilidad superior al 95% a este movimiento y afirmó que están “bastante acertados”. No obstante, evitó anticipar nuevas alzas más allá de septiembre, aludiendo al elevado grado de incertidumbre que sigue rodeando la evolución de la inflación, los precios de la energía y los mercados financieros.

El gobernador del Banco de Japón ha insinuado un posible aumento en los costes financieros en la reunión del 18 de septiembre. Kazuo Ueda indicó que las decisiones de política monetaria se adoptarán teniendo en cuenta los riesgos al alza para la inflación, un mensaje que ha reforzado las expectativas del mercado. A ello, se sumaron los comentarios del secretario del Tesoro estadounidense, Scott Bessent, quien se ha mostrado a favor de un movimiento en esa dirección.

Por otro lado, la Administración Trump está presionando a las refinerías estadounidenses para que aumenten la producción de gasolina y diésel con el objetivo de contener los precios de los combustibles. Tras un encuentro en el que participaron una docena de directivos del sector, el secretario de Energía, Christopher Allen, afirmó que espera una moderación de los precios de la gasolina y el diésel. Los ejecutivos aprovecharon para arremeter contra el programa Renewable Fuel Standard (RFS), que obliga a las refinerías a incorporar etanol, biodiésel y otros combustibles renovables a la gasolina y al diésel. Según el sector, las cuotas récord fijadas por la Administración son difíciles de cumplir y están contribuyendo a elevar los costes de producción. La cuestión de los biocombustibles sigue siendo especialmente sensible para Trump, ya que enfrenta los intereses de dos de sus principales grupos de apoyo: la industria agrícola y el sector petrolero.

En EEUU, tras mostrar una elevada fortaleza en los meses previos, los indicadores apuntan a un ligero menor dinamismo: la confianza de los empresarios se frena (en agosto el ISM manufacturero bajó más de lo esperado al situarse en 54,6, un punto por debajo del mes previo); las vacantes de empleo se moderan (7,27 millones, con una ratio de vacantes por parado que también repuntó hasta situarse en 1,05x desde 1,01x del mes previo, y la tasa de renuncias baja desde el 2% de junio al 1,9% en julio) y retrocede el gasto en construcción (-0,5% en julio desde el crecimiento plano en junio, por la subida de los costes de financiación).

Grant Thornton: el private equity sigue con apetito

El private equity español mantiene el apetito pese a la inestabilidad geopolítica y global y la volatilidad: ocho de cada diez gestoras españolas esperan aumentar sus inversiones en sectores como tecnología, servicios financieros y energía, según el Spain Private Equity Pulse 2026 de Grant Thornton. Sólo un 17,5% asegura que las reducirá, uno de los resultados más bajos entre todos los mercados analizados. Pero incremento de las inversiones será moderado: el 30% aumentará entre un 6 y un 10%, y el 18% apunta a crecimientos de entre el 26 y el 35%, frente al 13% global. 

El principal motor es el mayor número de activos que salen al mercado (42%, frente al 34% global), junto a una mayor certidumbre macroeconómica a nivel nacional. “El private equity español cuenta con capital disponible y condiciones favorables, lo que asegura un nuevo ejercicio con un volumen destacado de operaciones”, explica Jorge Tarancón, Socio de M&A y Transacciones de Grant Thornton España.

América del Norte es el destino prioritario para el 46% de los gestores españoles, seis puntos por encima del global. Europa (34%) y América Latina (34%) completan el podio, con la región latinoamericana por encima de la media global (28%).

Este pulso pone de manifiesto un mejor acceso a fondos por parte de los gestores españoles. En este sentido, España se consolida como uno de los mercados más optimistas en captación de fondos. El 64% de los gestores españoles considera que la captación de fondos es menos compleja que hace un año, frente al 41% global. Entre las razones de esta mejora, los gestores señalan a la creación de nuevas estructuras de inversión (64%) y la ampliación de la base de LP -Limited Partners, los inversores que aportan capital pero no participan en la gestión diaria- (56%). Pero los LP son cada vez más exigentes a la hora de depositar sus fondos. Seis de cada cuatro gestores reconoce que el historial de rentabilidad cada vez es más relevante para estos inversores, además de otros factores como la integración de los criterios ASG (34%).  

“Los inversores quieren ver resultados demostrados, continuidad en los equipos y una narrativa de inversión coherente de principio a fin. Las firmas que han construido ese track record tienen hoy una ventaja competitiva real en los procesos de captación”, afirma Eduard Gellida, Socio de Financial Advisory de Grant Thornton España.

UBS: no será un ciclo continuado de subidas en el BCE

Las Bolsas europeas sufrieron presión a comienzos de septiembre, ya que la subida de los precios de la energía y el repunte de las rentabilidades de los bonos globales reavivaron los temores sobre la inflación y el endurecimiento monetario de los bancos centrales. La inflación de la Eurozona se aceleró hasta el 3,3% en agosto desde el 2,9% de julio, impulsada casi en su totalidad por el encarecimiento de la energía, mientras los mercados descontaban por completo una subida de tipos de 25 puntos básicos por parte del BCE en su reunión de septiembre.

"Sin embargo, no creemos que esto marque la continuación de un ciclo prolongado de subidas de tipos del BCE que ponga en riesgo las perspectivas de la renta variable europea. La inflación subyacente no apunta a una ampliación sostenida de las presiones de precios. Los últimos datos de actividad sugieren que la recuperación industrial de la Eurozona está ganando impulso. La mejora de los beneficios empresariales y las tendencias de inversión estructural deberían respaldar nuevas subidas en la renta variable europea", opinan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos una posición Atractiva en renta variable de la Eurozona pese a la presión a corto plazo derivada de los precios de la energía, las rentabilidades de los bonos y la perspectiva de otra subida de tipos del BCE. La mejora de la actividad, unos beneficios más sólidos y unas valoraciones razonables respaldan nuevas ganancias, mientras que la concentración del repunte inflacionario en la energía desaconseja extrapolar un ciclo de endurecimiento prolongado. También favorecemos los bonos de calidad con vencimientos a corto y medio plazo, donde los inversores pueden asegurar rentabilidades elevadas mientras limitan su exposición a las presiones fiscales y de oferta que afectan al tramo largo de la curva".

"Mantenemos una visión Atractiva sobre la renta variable global y recomendamos posicionarse para el potencial alcista del mercado mediante una exposición diversificada a la renta variable, complementada con una exposición selectiva y diversificada a la IA", aportan Belinda Ulander y Christopher Swann, estrategas. "La demanda y el precio de los tokens son señales clave de la actividad en la economía de la IA. La caída de los precios de los tokens está estimulando un mayor uso, mientras que el consiguiente aumento del consumo está elevando el gasto agregado en tokens, un ejemplo clásico de la paradoja de Jevons. Dicho de otro modo, el volante de inercia de la IA sigue girando a toda velocidad, sin señales de desaceleración", apunta Jason Draho, responsable de Asignación de Activos para América.

01Sep

Corea del Sur da acceso gratis a inteligencia artificial a sus 52 millones de habitantes. Apple, Open AI y Anthropic revisan su estrategia en este campo. SLB compra Kelvion para saltar del petróleo a la infraestructura digital.

Miguel Ángel Valero

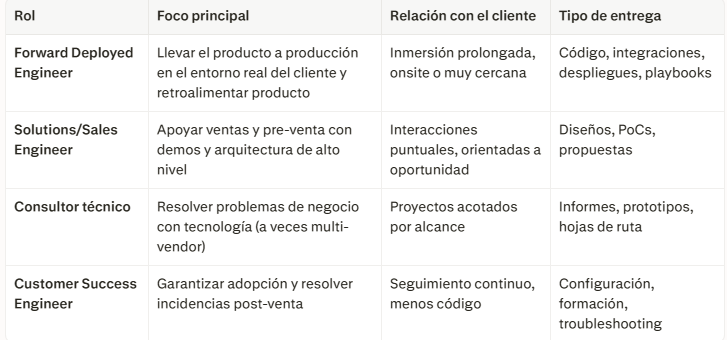
Se llama forward deployed engineer. Y es el empleo más buscado por las empresas vinculadas a la inteligencia artificial (IA). Es un ingeniero de software que se integra directamente en el entorno del cliente para diseñar, construir y desplegar soluciones técnicas a medida —normalmente sobre plataformas complejas o de IA— mientras retroalimenta al equipo de producto con lo aprendido en el campo.

Se despliega en el contexto técnico del cliente: entiende sus sistemas, datos, flujos de trabajo y restricciones reales. Integra y adapta el producto para que genere valor en ese entorno concreto, construyendo automatizaciones, conectores o extensiones cuando lo estándar no basta. Actúa como puente entre las necesidades del cliente y la hoja de ruta de producto, traduciendo problemas de negocio en especificaciones técnicas y devolviendo feedback que cambia el producto.

No es ventas, ni soporte clásico, ni consultoría de estrategia: su foco es la entrega técnica en producción y la adopción medible, aunque trabaja muy cerca de equipos comerciales y de éxito del cliente. En la práctica, combina roles de ingeniero full‑stack, arquitecto de soluciones y consultor técnico, con fuerte énfasis en comunicación y comprensión del negocio.

El término fue popularizado por Palantir y hoy es habitual en empresas de plataformas complejas y modelos de IA ( como OpenAI, Anthropic, CrewAI), donde los clientes necesitan ayuda para llevar la tecnología a producción en entornos reales.

Es un perfil que lidera despliegues end‑to‑end de modelos o plataformas en clientes estratégicos, con viajes frecuentes y trabajo híbrido onsite/remoto. Requiere una base técnica sólida: ingeniería de software, datos o IA; capacidad para escribir código de producción (a menudo Python, API, integraciones, pipelines); habilidades de consultoría y comunicación: interpretar requisitos vagos, priorizar, negociar alcance y explicar decisiones arquitectónicas a audiencias técnicas y no técnicas; y mentalidad de producto: entender métricas de adopción, impacto en el flujo de trabajo del cliente y cómo convertir hallazgos del campo en mejoras del producto.

Muchas empresas piden experiencia previa como Solutions Engineer, Sales Engineer o consultor técnico, o bien ingenieros con trayectoria en entornos B2B complejos. En España, se pagan entre 55.000€ y 85.000€ brutos anuales para perfiles con 4–8 años de experiencia, según nivel técnico, empresa y componente internacional. En EEUU, ofertas de empresas de IA de vanguardia muestran bandas de 162.000–280.000$ + equity, reflejando el carácter senior/staff y la responsabilidad de entrega en producción.

Corea del Sur da acceso gratis a IA a sus 52 millones de habitantes

Por otra parte, en el sector llama la atención la iniciativa de Corea del Sur, que da acceso gratis a la IA a sus 52 millones de habitantes. El país ha elegido a SK Telecom, Kakao y KT para ofrecer servicio de IA nacional gratuito a toda la población, con 512 GPU B200 de Nvidia para arrancar. Es el primer país que decide dar a todos sus ciudadanos acceso gratis a la IA.

Apple reorienta sus ordenadores más pequeños como máquinas de IA

Apple se ha encontrado con una sorpresa, pese a que nunca había planeado vender sus ordenadores más pequeños (Mac Mini y Mac Studio) como máquinas de IA. Pero la demanda de empresas está agotando esos modelos. Y ello a pesar de que el precio de partida del Mac mini pasó de 599$ a 799$ (al retirar la configuración de entrada) aunque las empresas optan por el que cuesta unos 2.200$ (porque es el que más gigabytes de memoria unificada incorpora). El Mac mini es el 3% de las unidades de Mac y aporta menos del 1% de los ingresos de Apple (416.000 millones en el ejercicio fiscal de 2025).

Un Mac Studio bien configurado llega a 512 GB. Eso da para implantar modelos abiertos en un aparato que cabe en un estante, que se enchufa a la corriente normal de una oficina y que no hace ruido de servidor. Comparado con montar el equivalente en tarjetas gráficas de centro de datos, el precio por gigabyte de memoria útil sale bien, y en el consumo eléctrico las comparaciones son odiosas.

La lección que deja el caso Apple es que instalar IA en la oficina de una empresa ha dejado de ser un proyecto de infraestructura para convertirse en una compra de material.

OpenAI deja de servir sus modelos en Cursor tras su control por SpaceX

OpenAI deja de servir sus modelos dentro de Cursor el 12 de noviembre de 2026. Lo comunicó a SpaceX el 28 de agosto y lo publicó el mismo día, dos semanas después de que el grupo de Elon Musk cerrara la compra del editor de código. "No podemos confiar en que SpaceX use nuestra tecnología dentro de nuestras condiciones de servicio, basándonos en nuestra experiencia con las empresas de Elon Musk incumpliendo contratos", argumenta. Detrás de esa frase está lo que hizo Musk al comprar Twitter (ahora X), romper los términos de su contrato con OpenAI, y en 2026, bajo juramento, Musk admitió que xAI (ahora también dentro de SpaceX) había violado las condiciones de servicio de OpenAI. 

Obviamente, cualquier modelo que OpenAI saque a partir de ahora nace excluido de Cursor. Es una víctima colateral del pulso entre OpenAI y Elon Musk.

Anthropic baja el límite semanal de Claude Code

Claude Code baja un 17% los límites semanales que tienen hoy sus usuarios de pago, y el cambio entra en vigor el 14 de septiembre. En realidad, Anthropic lo anunció como una subida permanente del 25%, pero ese día también caduca el refuerzo temporal del 50% que llevaba activo desde el 13 de mayo, y que Anthropic prorrogó cuatro veces a lo largo del verano.

Además, anuncia que vienen más cambios en el uso de Claude Code, con la promesa de "más visibilidad y control" sobre lo que gasta el cliente. concreto, ese techo es prestado.

SLB compra Kelvion

Los fondos de Apollo venden Kelvion, especialista en refrigeración de centros de datos a la petrolera de servicios SLB por 3.400 millones$ en efectivo más 700 millones de deuda. Enfriar los servidores que devora la IA se ha vuelto un filón, y SLB está evolucionando del petróleo hacia la infraestructura digital.

UBS: la IA física ya está aquí

"Los sólidos resultados de las empresas vinculadas a la IA siguen apuntando a una demanda robusta y a una monetización cada vez mayor. Recomendamos una exposición a la IA selectiva y diversificada dentro de una asignación global más amplia a renta variable", asegura Mark Haefele, director de Inversiones de UBS Global Wealth Management.

"La IA física ya está aquí y va a desbloquear valor económico en logística, manufactura y sanidad. El aprendizaje en contexto ha dado a las máquinas la agilidad para aprender sobre la marcha. Como inversores, creemos que las empresas que fabrican los engranajes que mueven a los robots humanoides, los sensores que les permiten ver y los chips que les permiten pensar se irán revalorizando con el tiempo", comenta Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

01Sep

El acuerdo de EEUU con Venezuela tendrá efectos a largo plazo, pero antes requerirá años de inversiones. Mientras, se dispara el interés de los acuerdos de compra de energía (PPA). Y Defensa se impulsa por el presupuesto récord de Japón.

Miguel Ángel Valero

El presidente de Irán, Masoud Pezeshkian,  se ha reunido con algunos de sus principales socios económicos, como China, Rusia e India, durante la cumbre anual de la Organización de Cooperación de Shanghái, evidenciando que Teherán no se encuentra tan aislado como aspira Washington. El encuentro se produce apenas una semana después de que el secretario del Tesoro de EEUU, Scott Bessent, anunciara una nueva batería de medidas económicas contra Irán y sus socios comerciales. La participación de dirigentes como el presidente chino, Xi Jinping; el presidente ruso, Vladímir Putin; y el primer ministro indio, Narendra Modi, entre otros países –representan conjuntamente un 25% del PIB mundial–, pone de manifiesto que los aliados económicos de Irán resisten a la presión estadounidense.

En paralelo, Donald Trump ha tratado de minimizar la relevancia del conflicto al describirlo como una guerra “relativamente pequeña”. Resta importancia a las preocupaciones sobre un posible desgaste de la capacidad militar estadounidense, asegurando que el país dispone de suficientes recursos y municiones para sostener sus operaciones.

En España, desde el 1 de septiembre entra en vigor una modificación de las bonificaciones a los carburantes: el descuento sobre el diésel aumenta de 10 a 20 céntimos/litro, mientras que la ayuda aplicable a la gasolina se reduce de 10 a 5 céntimos/litro. La medida responde a la reanudación de las hostilidades en Oriente Medio, que ha activado la cláusula automática de salvaguarda prevista por el Gobierno para mitigar el impacto del encarecimiento de los combustibles. El precio del diésel registró un aumento superior al 15% durante el mes de julio, umbral que desencadena automáticamente un mayor alivio fiscal de 20 céntimos/litro. Sin embargo, la gasolina se encareció un 7,3% (por debajo del 15%), por lo que la ayuda se reduce a 5 céntimos/litro. Estas bonificaciones permanecerán vigentes, en principio, hasta finales de septiembre.

OBS: el acuerdo de EEUU y Venezuela requerirá años de inversiones

Víctor Ruiz Ezpeleta, ingeniero y profesor de OBS Business School, destaca que EEUU y Venezuela han firmado un acuerdo a largo plazo mediante una entidad mixta que otorga acceso de explotación sobre 17 campos petroleros estratégicos en la Faja del Orinoco por hasta 100 años. El pacto abarca reservas probadas de hasta 65.000 millones de barriles. El objetivo fijado a medio plazo es alcanzar una producción orientada a los 1,5 millones de barriles diarios (mbd) mediante aportación de capital y tecnología estadounidense.

El crudo venezolano, que es del calificado de tipo pesado y extrapesado, es idóneo para el complejo de refinerías del Golfo de México, diseñadas para procesar este tipo de petróleo denso. Las importaciones directas reducen la dependencia de suministros de Oriente Medio y reducen costes logísticos al acortar rutas marítimas. En el mercado doméstico, esto incrementa el margen de refino y aporta estabilidad a los precios de los combustibles para el consumidor final.

Las expectativas a corto plazo en el impacto en los precios globales es moderado debido al deterioro estructural de las infraestructuras de Petróleos de Venezuela, que requerirá años de inversiones para maximizar la extracción. 

A largo plazo, añadir hasta 1,5 mbd a la oferta global aumenta la presión a la baja sobre el precio del barril (Brent y WTI), contrarrestando posibles recortes de la OPEP+ y reduciendo el poder de mercado de otros productores de crudo pesado. Venezuela espera con esta operación actualizar su producción y ayudar a su economía, mientras que EEUU gana peso en el mercado global del petróleo, aumenta sus reservas para autoconsumo y un mayor control de los precios en un mercado tradicionalmente difícil y dominado por los países de la OPEP.

UBS: no altera las perspectivas del mercado petrolero a corto plazo

Donald Trump anunció el viernes 28 de agosto un acuerdo con Venezuela que otorga a empresas estadounidenses un papel destacado en el desarrollo de los yacimientos petrolíferos venezolanos, que cuentan con más de 65.000 millones de barriles de reservas probadas. El acuerdo llega en un contexto de precios del petróleo elevados y de continuas perturbaciones en torno al Estrecho de Ormuz. Y "es estratégicamente significativo. Sin embargo, es poco probable que altere de forma sustancial las perspectivas del mercado petrolero a corto plazo", precisan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos viendo valor en una exposición amplia a materias primas, tanto como posible fuente de rentabilidad como elemento diversificador de las carteras en periodos de tensión geopolítica e incertidumbre inflacionaria". Y añade: "Dentro de la renta variable estadounidense, mantenemos una visión Neutral sobre el sector energético. Tras un sólido comportamiento en lo que va de año, vinculado al aumento de los precios del crudo y a unos márgenes de refino elevados, esperamos que el sector se comporte de forma más acorde con el mercado en general. Dentro del sector, preferimos una exposición selectiva a los servicios petroleros, que deberían beneficiarse del aumento del gasto internacional durante los próximos años".

IEEFA: Oriente Medio dispara el interés de los acuerdos de compra de energía

Jonathan Bruegel, analista del sector energético para Europa del Institute for Energy Economics and Financial Analysis (IEEFA), recuerda que antes del ataque de Estados Unidos e Israel a Irán el 28 de febrero de 2026, el acuerdo europeo de compra de energía (PPA) era un instrumento de sostenibilidad para la mayoría de las empresas. Ahora se ha convertido en una herramienta para protegerse de los altos precios.

Los equipos de compras solían firmar PPA para cumplir con los objetivos ambientales, sociales y de gobernanza (ASG) y satisfacer los requisitos de información sobre emisiones. La dirección toleraba la prima sobre los precios mayoristas de la electricidad como el coste del cumplimiento. El argumento de la seguridad energética existía en teoría, pero rara vez se validaba.

La guerra de Irán de 2026 ha cambiado este panorama más rápidamente que cualquier intervención política implementada en la década anterior. Las empresas que en enero de 2026 debatían si la prima del PPA estaba justificada, ahora se enfrentan a precios de la electricidad para el día siguiente de entre 120 y 150 € por megavatio-hora (MWh) en Alemania e Italia.

El gas determina el precio marginal de la electricidad en países como Alemania e Italia durante una parte sustancial del tiempo. Esto se debe a que las centrales de gas suelen ser la última y más costosa fuente de energía a la que se recurre para satisfacer la demanda. Las continuas interrupciones en el Estrecho de Ormuz han disparado los precios del gas en Europa, incrementando con ellos los precios mayoristas de la electricidad. Esta situación ha puesto de relieve los PPA. Las empresas han acelerado las decisiones sobre los PPA que ya estaban en trámite y, en varios casos, han reactivado acuerdos que se habían estancado a la espera de aprobación.

Los precios actuales de los PPA en Europa se sitúan entre 60 y 85 €/MWh, según la plataforma de precios LevelTen Energy. Esto representa aproximadamente la mitad de los precios del mercado spot de la electricidad (120-150 €/MWh) durante los periodos de crisis, según la Red Europea de Operadores de Sistemas de Transmisión de Electricidad.

Para los fabricantes con alto consumo energético, los operadores de centros de datos y las grandes empresas minoristas, la cuestión ya no es si los PPA justifican el sobreprecio, sino por qué no tienen más. Este debate es muy diferente al que se mantenía en la mayoría de las industrias europeas con alto consumo eléctrico hace 12 meses.

Las condiciones de los acuerdos han cambiado sustancialmente. El cambio de un modelo de contratación de PPA (Acuerdos de Compra de Energía) centrado en la sostenibilidad a uno centrado en la gestión de riesgos genera contratos fundamentalmente diferentes. Los PPA centrados en la sostenibilidad suelen tener plazos largos y precios fijos. El objetivo es lograr una contabilidad de carbono estable y avanzar en los objetivos de sostenibilidad. Asegurar 15 años de suministro de energías renovables permite alcanzar ambos objetivos.

El modelo de contratación centrado en la gestión de riesgos prioriza la protección contra las fluctuaciones de precios en lugar de la certeza de precios a largo plazo. El resultado es un mercado que se inclina hacia contratos de 5 a 10 años con precios mínimos y máximos y cláusulas de indexación, características que, según informa la plataforma de precios Pexapark, se han convertido en estándar en los acuerdos recientes. Éstas eran preferencias minoritarias hasta 2023.

Un precio mínimo de 50-55 €/MWh protege al desarrollador si finaliza la guerra con Irán y bajan los precios del gas. Un precio máximo que limita lo que pagan los compradores a 90-100 €/MWh proporciona certeza presupuestaria. La indexación vinculada a los precios del gas o del mercado del carbono sustituye a los aumentos anuales de precios, lo que refleja un mercado que ahora tiene en cuenta el riesgo de las materias primas.

Varios promotores también están vendiendo entre el 30 % y el 40 % de la producción de sus proyectos en el mercado al contado, en lugar de contratarla en su totalidad. Al hacerlo, apuestan a que el entorno de precios actual se mantendrá y se exponen a la volatilidad de los precios mundiales del gas.

La gestión de riesgos en la contratación pública pone de manifiesto un problema estructural que la contratación en materia de sostenibilidad podría ignorar en gran medida: el desajuste entre el momento en que las energías renovables generan electricidad y el momento en que el mercado fija los precios de esa producción.

Los picos de precios de la electricidad generada con gas suelen producirse en las horas punta de la tarde. Mientras tanto, la creciente generación solar está reduciendo cada vez más los precios de la electricidad al mediodía a cero o incluso menos en mercados como Alemania, España e Italia. Los proyectos solares en mercados con alta producción solar obtienen ingresos inferiores al precio de la electricidad de base cuando su producción alcanza su máximo.

Un contrato de compraventa de energía (PPA, por sus siglas en inglés) para protegerse contra los precios elevados no puede limitarse a suministrar energía cuando es barata y abundante. Debe cubrir las horas en que los precios se disparan. La respuesta es un rápido cambio hacia contratos PPA que suministran energía cuando el riesgo de costes es mayor. Estos contratos presentan estructuras adaptadas, divisiones día/noche, paquetes híbridos de energía solar, eólica y almacenamiento, y productos equivalentes a la carga base con respaldo de almacenamiento. Lo que hace dos años era una estructuración a medida se está convirtiendo en un requisito habitual en las transacciones de mayor envergadura.

Si bien muchos compradores ven ahora los PPA como una forma de protección financiera, la oferta tiene sus reservas. Por lo tanto, una mayor demanda no se ha traducido automáticamente en una ejecución de acuerdos más rápida. Firmar un PPA a 75-85 €/MWh implica que los promotores perderían los 120-150 €/MWh que podrían obtener vendiendo en el mercado spot. Varios promotores en Alemania e Italia prefieren la exposición al mercado spot a asegurar ingresos contractuales a los niveles actuales.

Las entidades financieras que financian proyectos también se están volviendo más estrictas, exigiendo a menudo mayores márgenes de seguridad en los reembolsos de la deuda, precios mínimos garantizados para los PPA y contratos más cortos. Esto crea un desajuste: las entidades financieras exigen la cobertura del PPA durante todo el período del préstamo, de 10 a 15 años, pero el mercado demanda contratos de 5 a 7 años. Esto deja un vacío de refinanciación en la segunda mitad del plazo del préstamo que los promotores deben cubrir con los ingresos proyectados del mercado spot o con capital adicional.

La reforma del diseño del mercado eléctrico de la UE, con sus contratos bidireccionales por diferencia, está llevando a algunos desarrolladores a optar por la certeza de ingresos respaldada por el Estado en lugar de los PPA corporativos, especialmente en países con programas de subastas.

El cambio en la demanda de PPA no depende de que la guerra con Irán persista. Las reservas de gas de la UE estaban al 27,6 % de su capacidad a principios de abril de 2026, muy por debajo del 58,5 % en la misma fecha de 2024. Esto deja a la UE con una escasez estructural de gas y expuesta a la próxima crisis de precios, por lo que el incentivo para cubrirse no se restablecerá cuando termine la guerra con Irán. La exposición estructural de los precios mayoristas de la electricidad al gas permanece inalterada. Un alto el fuego no corrige esa vulnerabilidad.

La memoria institucional de la crisis energética de 2022 ya ha sobrevivido 18 meses de normalización de precios. Los consumidores industriales no olvidarán los precios spot de la electricidad de 120-150 €/MWh que han soportado en 2026, cuando los precios del gas en el Title Transfer Facility —el centro de referencia europeo para el comercio de gas— vuelvan a bajar a 40 €/MWh.

Existe una sólida cartera de proyectos de energías renovables en Europa que pueden satisfacer la demanda de los PPA (Acuerdos de Compra de Energía). El mercado de PPA que surja tras la guerra con Irán será más sofisticado financieramente, estará más diferenciado geográficamente y será más difícil de gestionar que el que existía antes de febrero de 2026. Pero su base de demanda ahora se fundamenta en la seguridad energética, no solo en la sostenibilidad. Esto constituye una base mucho más sólida para los PPA.

Japón bate récord con su presupuesto de Defensa

Por otra parte, el Ministerio de Defensa japonés pide para 2027 un presupuesto récord de 8,9 billones de yenes, unos 56.000 millones$. Mucho de este dinero macaba en manos occidentales. RTX firma 745 millones$ en interceptores SM-3, con 278 millones pagados por Tokio. Lockheed Martin vende el radar SPY-7 y los F-35, y comparte el caza de nueva generación con BAE Systems y Leonardo. 

Japón lleva décadas comprando armamento estadounidense. Rearmarse rápido es comprar lo que ya funciona, y lo fabrican empresas de EEUU. Por tanto, el rearme asiático es viento de cola para la defensa occidental: RTX, Lockheed, BAE y Leonardo ganan un cliente que sube gasto cada año.

31Aug

Durante la primera etapa, bastaba en ocasiones con demostrar que una tecnología podía hacer algo nuevo. Ahora empieza a importar cuánto mejora un proceso, cuánto está dispuesto a pagar el cliente y qué capacidad tiene una compañía para defender su posición cuando aparecen competidores que utilizan herramientas similares.

Miguel Ángel Valero

Los gigantes tecnológicos estadounidenses, como Google, Amazon o Microsoft, recurren cada vez más al mercado de bonos de la zona euro para financiar sus inversiones. La infraestructura para la inteligencia artificial (IA) requiere enormes inversiones para sus gigantescos centros de datos y el enorme consumo de electricidad que consumen. El blog del Banco Central Europeo (BCE) analiza, en un trabajo realizado por Oana Furtuna, Anne Duquerroy, Imène Rahmouni-Rosseau, y Lia Vaz Cruz (de la división de Markets Operations), las consecuencias para este mercado y el potencial de estos desarrollos para transformarlo.

La creciente presencia de los hiperescaladores en el mercado de bonos corporativos de la zona euro tiene varias consecuencias. Por un lado, puede aumentar la concentración y la exposición de los inversores al sector tecnológico y a la economía estadounidense, de forma similar a las tendencias ya observadas en los mercados de renta variable, donde los hiperescaladores se han consolidado como dominantes. Además, el aumento del endeudamiento de las grandes tecnológicas puede dificultar el acceso a la financiación para otras empresas y otros sectores económicos, al modificar la asignación de activos de los inversores. 

Además, se plantea una cuestión clave: ¿pueden los mercados financieros de la zona euro gestionar sin problemas flujos de deuda tan grandes y concentrados?

La realidad es que el auge de la inversión en IA ha llegado a los mercados de crédito de la zona euro. Se espera que los hiperescaladores necesiten más de 1 billón$, un impresionante 3% del PIB de EEUU en la actualidad, para gastos de capital totales en 2028.

Las inversiones planificadas son cada vez más grandes para financiarse únicamente con flujos de caja generados internamente. En consecuencia, las grandes empresas tecnológicas están abandonando la autofinanciación y recurriendo a fuentes externas, incluida la emisión de bonos.

Primero, los hiperescaladores recurrieron al mercado de bonos corporativos en dólares y, posteriormente, a otros mercados de crédito, especialmente en la zona euro, para reducir sus costes de endeudamiento, diversificar sus fuentes de financiación, ampliar su base de inversores o ajustar sus gastos en divisas extranjeras. 

Estas empresas aumentaron su dependencia de los bonos emitidos por empresas estadounidenses en moneda extranjera. En su primera gran oleada de emisiones fuera de EEUU, los hiperescaladores eligieron el euro como la moneda más ventajosa para la financiación extranjera, y ya representa cerca del 10 % del total de bonos en circulación emitidos por estas empresas.

Estos emisores representan actualmente algo más del 1% de los índices de referencia de bonos corporativos denominados en euros, con alrededor de 40.000 millones€ en circulación. Su participación en la emisión de 'Yankee inversos' (bonos emitidos por empresas estadounidenses en moneda extranjera)  denominados en euros casi se duplicó entre 2025 y 2026.

Las grandes empresas tecnológicas estadounidenses representan ahora algo menos del 10 % de la nueva emisión bruta de deuda en bonos denominados en euros atribuible a compañías no financieras. En lo que va de año, Amazon y Alphabet han sido los mayores emisores en el mercado de bonos corporativos no financieros de la zona euro, y en el primer caso ha establecido un récord histórico en cuanto a tamaño.

La llegada de las grandes tecnológicas estadounidenses está transformando las antiguas creencias en el mercado crediticio de la zona del euro. En una economía históricamente basada en la banca, los emisores e inversores solían percibir que los mercados de bonos corporativos de la zona del euro carecían de la amplitud y profundidad necesarias para respaldar grandes emisiones. Durante el período de flexibilización cuantitativa, cuando los bancos centrales adquirieron bonos soberanos y corporativos, esta percepción comenzó a cambiar gradualmente. El mercado de bonos corporativos de la zona del euro amplió su red de emisores y se convirtió en una plataforma más fiable para financiar grandes inversiones. Las emisiones de esta magnitud indican que la zona del euro puede absorber por sí sola operaciones de bonos corporativos de gran envergadura.

Las empresas tecnológicas de gran escala están expandiendo el alcance del mercado de bonos corporativos de la zona del euro mediante la introducción de vencimientos más largos, una mayor exposición al sector tecnológico y deuda con mejor calificación crediticia. En primer lugar, las grandes tecnológicas estadounidenses emiten bonos con vencimientos significativamente más largos que otros sectores económicos. Esto contribuye a la formación del tramo largo de la curva de rendimientos, que los emisores corporativos nacionales utilizan con menos frecuencia. En segundo lugar, la creciente presencia de las empresas de hiperescala en los mercados primarios —y su inclusión en los índices de referencia— ofrece a los inversores en bonos una mayor exposición al sector tecnológico. Esto es especialmente relevante en Europa. El peso del sector tecnológico en los índices de referencia de la zona euro sigue siendo aproximadamente tres veces inferior al de los índices estadounidenses comparables.

Las empresas de hiperescala han introducido deuda con mejor calificación en el mercado de bonos corporativos de la zona euro. Dado que la actual oleada de emisión de deuda aún se encuentra en sus primeras etapas, estas empresas presentan balances sólidos, lo que se traduce en evaluaciones favorables por parte de las agencias de calificación crediticia (a menudo AA- o superior). Este rango complementa el panorama de la zona euro, donde la mayoría de los emisores corporativos se sitúan en la categoría A a BBB. Sin embargo, dado que la IA es un sector nuevo, la forma en que las agencias de calificación lo abordan puede basarse en supuestos sobre el crecimiento futuro de los ingresos y el apalancamiento que podrían no resistir el paso del tiempo, lo que aumenta la vulnerabilidad a una valoración incorrecta del riesgo crediticio.

¿Existe riesgo de desplazamiento?

Los inversores activos en bonos corporativos con grado de inversión denominados en euros desempeñan un papel fundamental en la financiación de las inversiones de capital de las grandes empresas tecnológicas estadounidenses. Pero, ¿significa esto que hay un interés sustancialmente menor en los bonos emitidos por empresas de la zona euro? El análisis de datos y la inteligencia de mercado sugieren que no ha sido así durante esta primera oleada de emisiones y que la adaptación ha sido beneficiosa.

Los inversores mantuvieron una fuerte demanda de bonos de grandes empresas tecnológicas denominados en euros hasta mediados de 2026. Posteriormente, el apoyo se debilitó y las ratios de cobertura —una medida de la demanda de los inversores en relación con la oferta de un nuevo bono— comenzaron a descender. Sin embargo, esto probablemente reflejó una normalización, a medida que los inversores reevaluaron su compensación de riesgo ante la perspectiva de flujos continuos de emisiones a largo plazo. Por el contrario, las ratios de cobertura de los emisores de la zona euro se mantuvieron sólidos y prácticamente sin cambios a lo largo de 2026. 

Los inversores también comenzaron a adaptarse, exigiendo una mayor compensación por los riesgos asociados a la deuda de los hiperescaladores. Los diferenciales de crédito de estas empresas han empezado a aumentar ante las noticias de un mayor gasto de capital previsto relacionado con la IA y un mayor número de anuncios de emisiones. En todos los segmentos de vencimiento, los inversores exigen una prima de riesgo creciente para absorber la oferta y afrontar la mayor incertidumbre sobre las perspectivas de beneficios a medio plazo.

A pesar de esta evaluación inicial tranquilizadora, las grandes tecnológicas estadounidenses podrían elevar los costos de endeudamiento para todos los sectores a medida que acumulan deuda y representan una proporción creciente de los mercados de bonos, con un posible efecto indirecto en el segmento soberano y supranacional del mercado de bonos. Esto dependería en parte de si el 'pastel' de los inversores es fijo, con las grandes tecnológicas acaparando una porción mayor, o si pueden expandirse para absorber la emisión adicional. 

Los efectos indirectos podrían producirse a través de tres canales principales:

  • Primero, la oferta es importante. La magnitud de la oferta de nuevos bonos por parte de las grandes tecnológicas podría presionar el apetito de los inversores. Esto podría obligar a las hiperescaladoras —y a otras empresas con calificaciones similares— a ofrecer bonos a precios más bajos con mayores diferenciales de rendimiento. La expectativa de una oferta de bonos aún mayor en el futuro amplifica este efecto, ya que los inversores podrían ser reacios a aceptar el nivel actual de diferencial si esperan diferenciales aún mayores en el futuro.
  • Segundo, los inversores tienen balances y límites de cartera finitos. Pueden reducir sus tenencias de otros bonos para dar cabida a las grandes emisiones de las hiperescaladoras. Esto podría generar un efecto de desplazamiento que eleve los costes incluso para emisores de sectores no relacionados. La exposición de los inversores de la zona euro a la deuda de las hiperescaladoras sigue siendo relativamente pequeña por ahora, pero está creciendo rápidamente. Las hiperescaladoras representaron el 15% del aumento de las tenencias nacionales de bonos corporativos denominados en euros en marzo de 2026, con una fuerte demanda por parte de fondos de pensiones y aseguradoras. Para estos inversores que buscan activos de alta calidad y a largo plazo, la deuda de las hiperescaladoras puede parecer una alternativa viable a algunos valores considerados refugio seguro.
  • En tercer lugar, la mecánica de los índices de bonos puede amplificar el efecto. A medida que las hiperescaladoras ganan peso en los índices de bonos, los inversores pasivos que replican índices de referencia pueden reequilibrar automáticamente sus carteras hacia ellas, intensificando la presión sobre otros bonos e influyendo aún más en los diferenciales.

La creciente presencia de las hiperescaladoras puede aportar diversificación y crecimiento al mercado de bonos corporativos de la zona euro. Por el momento, los efectos indirectos en el acceso de otros emisores corporativos a la financiación en el mercado siguen siendo limitados, y el impacto en las carteras de los inversores no es sustancial. En EEUU, la demanda de financiación a largo plazo impulsada por la IA ha contribuido al reciente aumento de los rendimientos reales a largo plazo. Hasta el momento, no se observan efectos indirectos similares en la zona del euro, lo que refleja una menor emisión de bonos por parte de las grandes tecnológicas y la solidez de los mercados de bonos soberanos.

Sin embargo, esto podría ser solo el comienzo de una ola de financiación de proporciones sin precedentes que podría transformar radicalmente los mercados de bonos, incluso en la zona del euro, obligando a emisores, intermediarios e inversores a adaptarse. Si bien la dinámica de esta adaptación es incierta, la magnitud de las futuras necesidades de financiación de las empresas tecnológicas de gran envergadura, junto con las expectativas de unos beneficios sostenidos pero inciertos, justifica un seguimiento exhaustivo. Los posibles efectos indirectos internacionales, el rápido aumento del apalancamiento (especialmente si se empiezan a utilizar otros mercados de deuda menos transparentes) y las implicaciones más amplias para el funcionamiento de los mercados financieros de la zona del euro exigen una atención especial.

BeHappy: qué startups sobrevivirán cuando pase el entusiasmo

Por otra parte, la IA se ha convertido en la vertical de mayor crecimiento dentro del sector tecnológico español. A la vez que España vive un momento de expansión en las empresas dedicadas a esta tecnología, el ecosistema inversor se pregunta cada vez más cuántas de estas compañías conseguirán convertirse en empresas sostenibles cuando disminuya el entusiasmo inicial alrededor de la IA. La preocupación por una posible burbuja existe. 

Según el AI Index Report 2025 de Stanford, la inversión privada mundial en IA generativa alcanzó los 33.900 millones$ en 2024, un 18,7% más que el año anterior y más de ocho veces por encima del nivel registrado en 2022. El interés inversor continúa, aunque el rápido auge del sector obliga a analizar cada proyecto con mayor profundidad y a asumir que una parte de las compañías creadas durante este ciclo tendrá dificultades para consolidarse.

España refleja bien esa tensión: aparece entre los países europeos con mayor actividad en creación de startups vinculadas a IA, aunque lejos de los grandes polos como Reino Unido, Alemania o Francia. Esto significa que crece el número de empresas que construyen alrededor de la IA al mismo tiempo que gran parte de la adopción empresarial continúa en una etapa temprana. Cerca del 20% de las compañías encuestadas por el Banco de España utiliza ya estos sistemas y, en muchos casos, su aplicación sigue siendo experimental.

Desde BeHappy Investments, vehículo de inversión de impacto social, explican que “existe mercado y existe interés. Queda por comprobar qué soluciones consiguen integrarse de manera suficientemente profunda en sus clientes como para generar ingresos recurrentes y construir una ventaja que permanezca cuando la tecnología se normalice”.

Durante la primera etapa del boom bastaba en ocasiones con demostrar que una tecnología podía hacer algo nuevo. Ahora empieza a importar cuánto mejora un proceso, cuánto está dispuesto a pagar el cliente y qué capacidad tiene una compañía para defender su posición cuando aparecen competidores que utilizan herramientas similares.

La propia evolución de la IA está acelerando este cambio. Crear un producto tecnológico requiere hoy menos tiempo y menos recursos que hace unos años. Esa facilidad ha ampliado la capacidad de experimentar y también ha multiplicado los ‘side projects’. “Hay fundadores que prueban varias ideas de manera simultánea, lanzan productos en cuestión de semanas y cambian rápidamente de mercado cuando una propuesta no obtiene tracción. Esa velocidad puede generar innovación, aunque también introduce una cuestión relevante para quien invierte en fases tempranas. Hasta qué punto existe un compromiso real con la compañía que está buscando financiación”, señala Miguel Ángel Rodríguez Caveda, CEO de BeHappy Investments.

En una startup joven, el equipo continúa siendo una parte fundamental de la decisión de inversión. Cuando todavía hay pocos ingresos y un historial limitado, buena parte de la tesis depende de la capacidad del fundador para dedicar años a resolver el mismo problema. Un exceso de proyectos paralelos puede hacer más difícil interpretar ese compromiso. La facilidad para construir permite probar más ideas, pero levantar una empresa sigue exigiendo concentración y voluntad de permanecer cuando desaparece la novedad inicial.

“El contexto de mercado actual nos obliga a ser cada vez más selectivos. La tecnología permite construir y probar ideas con una velocidad enorme, pero para invertir necesitamos entender qué problema merece realmente años de trabajo, qué equipo está comprometido con resolverlo y qué compañía puede transformar esa ventaja inicial en un negocio con recorrido”, recalca Rodríguez Caveda.

El exceso de proyectos alrededor de la IA convive con otra realidad. Las compañías que consigan demostrar que existe un negocio detrás de la tecnología necesitarán cantidades crecientes de capital para competir. Ese problema resulta especialmente importante para Europa. La financiación de capital riesgo destinada a IA en el continente representa alrededor del 6% del total mundial, según la Comisión Europea. Incluso las empresas europeas que consiguen crecer continúan expuestas a terminar en manos de compradores extranjeros por la falta de fondos capaces de acompañarlas en fases posteriores.

Impulso a los agentes de IA

La cuestión afecta directamente al desarrollo del ecosistema español. Crear más startups aumenta las posibilidades de encontrar proyectos capaces de construir compañías relevantes, pero esa base empresarial tendrá poco recorrido si el capital disponible desaparece precisamente cuando las mejores empiezan a necesitarlo para crecer. Europa necesita atraer más inversión privada y generar vehículos capaces de asumir tickets mayores durante más tiempo. “España tiene una oportunidad evidente para participar en este ciclo tecnológico. El crecimiento del último año demuestra que existe talento dispuesto a construir. El siguiente paso será conseguir que una parte suficiente de esas compañías supere la etapa de experimentación, encuentre capital para seguir creciendo y mantenga el foco durante el tiempo necesario para convertir una buena oportunidad tecnológica en una empresa capaz de permanecer”, concluyen desde BeHappy Investments.

UBS vaticina un nuevo ciclo de productividad

"Si la IA resulta ser la próxima tecnología de propósito general, de forma similar a la revolución de las tecnologías de la información y la comunicación que comenzó en la década de 1980, podría marcar el inicio de un nuevo ciclo de productividad", subraya Dean Turner, economista jefe para la Eurozona y el Reino Unido en UBS Global Wealth Management.

"Las restricciones de oferta y la demanda estructural derivada de la electrificación, la inversión en redes eléctricas y el gasto en infraestructuras deberían respaldar los precios de determinados metales industriales hasta 2027. Esta perspectiva también asume una actividad industrial global resiliente en general", opinan Giovanni Staunovo, estratega, y Dominic Schnider, responsable global de Divisas y Materias Primas.

La IA no para

Anthropic ha presentado el Model Hardware Standard (MHS), una especificación para que los agentes de IA operen instrumentos físicos de laboratorio y de fabricación. Permite a un agente de IA manejar varios instrumentos en paralelo: microscopios, manejadores de líquidos, brazos robóticos, lectores de microplacas, termocicladores y centrifugadoras.

Al mismo tiempo, Anthropic negoció comprar la empresa de chips MatX por 7.000 millones$, aunque luego retiró su oferta. La operación, aunque se haya frustrado, muestra que las firmas de IA quieren fabricar su propio silicio.

Los day traders de Corea del Sur huyen de los ETF que doblan la apuesta a Samsung Electronics y SK Hynix, entre otros fabricantes de chip. Son ETF apalancados de chips (multiplican por dos el movimiento diario de la acción). Su patrimonio cae de 11.400 millones$ a 5.000 millones desde junio. El volumen negociado cae al 4% del pico de junio y agosto registra su primera salida neta mensual. Hay un factor coyuntural: el regulador de los mercados de Corea del Sur obliga, desde el 19 de agosto, al inversor minorista a hacer un curso de trading si quiere colocar dinero en esos productos. Pero también muestra el enfriamiento del interés por los chips, la memoria y los semiconductores, que puede extenderse a otras empresas no coreanas.

Por su parte, Cisco despliega su asistente de IA entre sus 90.000 empleados. MyAgent llega a toda la plantilla de golpe, sin plan piloto por departamentos. Es de los primeros despliegues internos a esa escala en una empresa que no es de IA, y sirve de referencia para quien esté midiendo cuánto tarda una organización grande en adoptar la herramienta.

Cirujanos británicos operaron un tumor de hipófisis con un sistema del University College de Londres vigilando la cámara quirúrgica en tiempo real y señalando arterias y nervios ópticos que había que esquivar. El paciente recuperó la visión en días. Otro avance de los agentes de IA, en este caso en medicina.

Airbus busca comprador para su unidad espacial de EEUU, la planta de Merritt Island (Florida) con unos 200 empleados, ya que quiere concentrar la fabricación de satélites en Europa. 

Vidiv conecta la antigua cabina telefónica con la IA

VIDIV, compañía tecnológica desarrolladora de agentes de voz con IA para automatizar la comunicación y los procesos de las empresas, será la IA que habite en 2147, la antigua cabina de teléfonos de Divina Machina en IFA Berlín (del 4 al 8 de septiembre) y que permite mantener conversaciones con cualquier usuario sin necesidad de disponer de un guion. 

Divina Machina, constituido por Cristobal Olmedo -en la parte creativa- y Kurt Sommer -como director de operaciones-. aporta la dirección creativa, el concepto, la narrativa y el diseño de la experiencia; Vidiv por su parte se centra en aportar la tecnología y la infraestructura de agentes de IA de voz. 

En una antigua cabina de teléfonos rodeada por musgo, los usuarios podrán interactuar con Gaia, una IA 100% conversacional, sin guiones preestablecidos y en diferentes idiomas. “Donde cada persona podrá entrar en la cabina y hablar con Gaia de lo que quiera y en su propio idioma: inglés, español, turco, alemán, japonés”, señala Cristóbal Olmedo, Director Creativo de Divina Machina. 

Elusuario accede a la cabina, descuelga y con sólo apenas las dos o tres primeras palabras la IA de Vidiv identifica al instante en qué idioma le está hablando para responder en ese mismo. A partir de este instante, el usuario puede mantener una conversación natural del tema que elija. No hay guiones. Puede ser de tecnología o de futbol, de política o de horticultura. Gaia está entrenada para mantener conversaciones abiertas y en tiempo real conservando una personalidad, una memoria y un contexto narrativo propios.

El proyecto 2147, presentado por Divina Machina by Vidiv, fue Premio Nacional de Diseño en Chile en 2025 y nombrada como tecnología emergente en la Milano Fashion Week de 2025. Ha estado expuesto en Sónar+D 2026 de Barcelona. 

31Aug

El dato de nóminas no agrícolas (se publicará el viernes 4 de septiembre) y el de inflación en agosto (que se conocerá el 11) serán determinantes en la reunión de la Reserva Federal del 15 y 16. La probabilidad de una subida ha pasado del 36% al 60%.

Miguel Ángel Valero

La intervención de Kevin Warsh, presidente de la Reserva Federal, en el simposio de Jackson Hole, el 28 de agosto de 2026, continúa generando reacciones y análisis. El tono hawkish que impulsó las expectativas de subidas de tipos de interés. De hecho, la probabilidad implícita de un aumento de los tipos en septiembre supera ya el 59%, frente al 36% anterior al discurso. Otras interpretaciones se cuan en salud y remiten al dato de inflación de agosto, que se publicará el 11 de septiembre, apenas unos días antes de la reunión de política monetaria de los días 15 y 16. 

Esa cita se perfila ahora como decisiva para la dirección de la política monetaria estadounidense. No obstante, una subida de tipos entraña riesgos políticos, ya que se produciría a escasas semanas de las elecciones legislativas de noviembre (medio mandato), lo que puede perjudicar a Donald Trump.

UBS: la Fed mantendrá los tipos sin cambios

El análisis de UBS destaca precisamente que los futuros de tipos de interés elevaron la probabilidad implícita de una subida de tipos, aunque precisa que "nuestro escenario base sigue siendo que la Fed mantendrá los tipos sin cambios". Apunta a una desinflación continuada en EEUU, con una presión de precios menos persistente. El crecimiento del empleo se ha moderado, reduciendo la urgencia de un endurecimiento de la política monetaria.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Nuestro escenario base sigue siendo que el progreso constante en la inflación subyacente permitirá a la Fed mantener los tipos sin cambios este año. Aunque el riesgo de una subida en septiembre ha aumentado, los últimos datos de inflación secuencial siguen siendo coherentes con una mayor desinflación. Para los inversores, esto refuerza los argumentos a favor de asegurar rendimientos. Seguimos favoreciendo los bonos de calidad con vencimientos de entre dos y cinco años, donde unos ingresos elevados pueden ayudar a amortiguar las carteras si los tipos suben, a la vez que reducen el riesgo de reinversión si los rendimientos caen".

"Los inversores deberían responder con calma a las advertencias sobre los tipos de interés, la deuda y los déficits en EEUU. Desde nuestra perspectiva, la revolución de la IA y el éxito y la fortaleza de la economía estadounidense son fuerzas más determinantes que la presión al alza sobre la inflación y los rendimientos de los mercados de capitales a largo plazo", añade Burkhard Varnholt, asesor sénior de Mercados Financieros.

"Nuevas subidas de tipos no forman parte de nuestro escenario base. La reciente tendencia de desinflación se mantiene en gran medida intacta, impulsada por la disminución del efecto de los aranceles, y mientras la inflación subyacente del PCE continúe rondando el 0,2% intermensual, como se ha observado en junio y julio, la Fed debería poder mantener los tipos sin cambios. Sin embargo, una o más lecturas mensuales de inflación cercanas al 0,3% probablemente empujarían a los responsables de política monetaria hacia una postura más agresiva", señala Andrew Dubinsky, economista.

"El presidente de la Fed, Kevin Warsh, pronunció un discurso hawkish en Jackson Hole que también rechazó levemente el desenlace de política de represión financiera. Las perspectivas de inversión no cambiaron con este discurso, y quizás termine resultando positivo para los activos de riesgo", apunta Jason Draho, responsable de Asignación de Activos para América.

Natixis: los próximos datos de inflación condicionan a la Fed

El primer discurso de Kevin Warsh en Jackson Hole como presidente de la Reserva Federal ha dejado un mensaje claramente ‘hawkish’: la inflación todavía no avanza hacia el 2% a una velocidad suficiente y, con un mercado laboral sólido y unas condiciones financieras holgadas, la Fed debe estar preparada para mantener los tipos elevados o incluso subirlos si los precios no siguen moderándose. En el informe ‘Resumen de Jackson Hole: con los pies en la tierra, pero no predecible’, los analistas de Natixis CIB Christopher Hodge y Selin Aker señalan que la vía de menor resistencia para la Fed es ahora una subida de tipos, y que la carga de la prueba recae sobre los próximos datos de inflación. 

La decisión estará especialmente condicionada por el IPC de agosto, que se publicará el 11 de septiembre. Desde Natixis CIB consideran que unos datos moderados podrían reforzar la tendencia desinflacionista y evitar finalmente la subida.

El análisis también aborda otros dos elementos relevantes del discurso de Warsh:

  • Un nuevo enfoque para la Fed: Warsh plantea una institución más discreta, menos dependiente de la "orientación futura" ('forward guidance') y más centrada en absorber la información de los mercados sin intentar dirigir sus expectativas.
  • La IA como nuevo factor de producción: considera que la inteligencia artificial puede elevar la productividad y el crecimiento potencial y transformar la inversión, el empleo y la estructura de los mercados, aunque por ahora su impacto es mucho más visible en el gasto de capital y las valoraciones bursátiles que en los datos de productividad de la economía.

Ebury: la creación de empleo en EEUU consolidará las expectativas de subida

Tras un mes de relativa tranquilidad, Irán y EEUU han retomado las hostilidades, propinándose ataques mutuos. El precio del Brent recupera así la tendencia alcista, cotizando nuevamente por encima de los 90$ por barril, mientras que el dólar mantiene gran parte de las ganancias proporcionadas por el mensaje hawkish de Warsh en Jackson Hole. 

Esta semana, todas las miradas están puestas en los datos de nóminas no agrícolas que se publicarán este viernes 4 de septiembre en EEUU. Si se confirman las expectativas de creación de empleo, podríamos observar una mayor consolidación de las expectativas de una subida de tipos de la Reserva Federal en su reunión de septiembre.

  • EUR: Las actas de la última reunión de política monetaria, publicadas la semana pasada, no han alterado las expectativas de una probable subida de tipos en la próxima reunión de septiembre, algo que el mercado ya ha descontado por completo. Dado que los futuros del gas natural europeo siguen marcando máximos multianuales, que la guerra de Irán ha vuelto a adquirir una dimensión cinética y que la economía de la Eurozona sigue mostrando una resiliencia sorprendente, no vemos motivos para que el Banco Central Europeo sorprenda al mercado manteniendo los tipos de interés intactos. En tanto que las expectativas de inflación a largo plazo siguen ancladas y no hemos observado aún efectos de segunda ronda, creemos que esta segunda subida, al igual que la primera, está dirigida a preservar la credibilidad de la institución y a prevenir una propagación inflacionaria a los componentes no volátiles. Esto no quiere decir, de ningún modo, quela economía se esté sobreacelerando y que el nivel de crecimiento exija unas condiciones monetarias restrictivas. Estaremos atentos esta semana al dato de inflación que podría acabar de confirmar esa subida de tipos.
  • USD: Aunque las dudas son mayores con respecto a la decisión que tomará la Reserva Federal en su reunión de septiembre, las expectativas del mercado también han aumentado en las últimas semanas, especialmente tras el simposio de Jackson Hole celebrado la semana pasada. El presidente Warsh lanzó un mensaje claramente hawkish al mercado: si las presiones inflacionarias no se suavizan, la Fed deberá actuar. Desde entonces, las probabilidades de que se produzca dicha subida de tipos han aumentado hasta el 60 %, lo que mantendrá en vilo al mercado si la balanza no se inclina hacia un lado u otro antes de la reunión. 

En este sentido, los datos de las nóminas no agrícolas que se publicarán este viernes serán fundamentales. Se espera una creación de 50.000 puestos de trabajo en agosto, lo que, de confirmarse, aumentaría aún más las expectativas de un endurecimiento monetario y, por ende, podría dar un cierto impulso al dólar.
  • GBP: EUR/GBP ha cotizado relativamente estable en una semana especialmente tranquila en el Reino Unido y ausente de publicaciones económicas. Pero la economía británica parece abocada a una desaceleración en la segunda mitad del año, el mercado laboral sigue debilitándose y prevemos que los Presupuestos de otoño reavivarán las preocupaciones sobre la sostenibilidad fiscal a largo plazo. Tampoco creemos que el Banco de Inglaterra vaya a subir los tipos en el ciclo actual, dado que la inflación parece estar controlada y que la holgura del mercado laboral debería evitar que emergan efectos de segunda ronda. Esta semana también destacará por la ausencia de publicaciones económicas de especial relevancia, aunque estaremos atentos a las comunicaciones que emitirá distintos miembros del Banco de Inglaterra a lo largo de la semana.
  • JPY: De momento, los 96.000 millones$ gastados por lasautoridades niponas este mes para frenar la depreciación del yen están dando escasos frutos, ya que la moneda ha perdido gran parte de las ganancias derivadas de la intervención. Las expectativas de una subida de tipos de la Reserva Federal en septiembre, la reanudación de las hostilidades entre EEUU e Irán y el consiguiente repunte del Brent están haciendo un flaco favor a la divisa nipona. 

A corto plazo, el único consuelo para los tenedores de yenes es la próxima reunión de política monetaria del Banco de Japón, que se celebrará el 18 de septiembre. Creemos que las condiciones inflacionarias permitirán que el banco central efectúe por fin una nueva subida de tipos que podría frenar en cierta medida la depreciación del yen. Este probablemente haya sido un requisito impuesto por Washington al intervenir conjuntamente con Tokio en el mercado cambiario japonés. Esta semana, no se prevén publicaciones económicas de relevancia en Japón, por lo que el desplazaremos nuestra atención al precio del crudo y los datos de empleo estadounidenses.
  • CNY: El yuan continúa su tendencia alcista a pesar de que los datos deactividad económica siguen mostrando una gran debilidad doméstica. Los PMI de agosto recopilados por el Instituto Nacional de Estadística chino siguen apuntando a una contracción tanto del sector manufacturero como del de servicios, aunque menor de lo esperado (49,8 frente a 49,7). 
Mientras tanto, las tensiones comerciales entre Irán y EEUU vuelven a estar a flor de piel después de que la Administración estadounidense amenazara este mes con imponer sanciones a los países que proporcionen algún tipo de apoyo económico o comercial al régimen iraní. En lo que queda de semana, estaremos pendientes de los PMI elaborados por RatingDog.

La especulación se ceba con la deuda emergente, Brasil, el yuan, y la gasolina

Varios fondos ven en la debilidad del dólar el mejor motivo para la deuda emergente en divisa local. El índice de divisas de Bloomberg marcó récord el 17 de agosto y la deuda local roza el 20% de rentabilidad anual. El dinero rota hacia bonos en reales, pesos y rands, con Brasil, México y Colombia al frente. La deuda en dólares se queda en el 15%, y el índice del dólar de Bloomberg encadena caídas. Esto se basa en la estrategia del 'carry trade': pedir prestado donde el dinero es barato para invertir donde renta más. Cuando el dólar cae, la apuesta gana doble, por el cupón y porque la divisa local sube. Oportunidad en deuda emergente local, pero el riesgo, si la Fed sube tipos y el dólar rebota, es que la jugada se gira.

Se disparan las compras de posiciones alcistas en la bolsa de Brasil ante una posible victoria del ultra Bolsonaro junior. Una encuesta de Datafolha deja a Lula apenas cuatro puntos por delante de Flávio Bolsonaro, aunque Polymarket, Kalshi y Eurasia Group todavía sitúan sus probabilidades de reelección alrededor del 60%.

El interés abierto de las opciones que apuestan por un Ibovespa en 200.000 puntos en noviembre saltó el martes 25 de agosto a 5,6 millones de contratos, desde 1,1 millones, mientras el índice ronda los 175.000 puntos.

En el iShares MSCI Brazil ETF, el volumen de opciones de compra alcanzó máximos desde diciembre. 

El mercado vaticina una fiesta bursátil si gana el escenario más favorable para las cuentas públicas y los tipos de interés. Pero JPMorgan Chase y Morgan Stanley enfrían el asunto y han rebajado el peso de las acciones brasileñas por el riesgo electoral.

Mientras, el yuan chino toca su nivel más fuerte contra el dólar desde enero de 2023. La divisa china recupera terreno y eso aprieta a los exportadores del gigante asiático, a la vez que sirve de termómetro del pulso comercial entre Washington y Pekín.

Los hedge funds acumulan la mayor apuesta alcista en gasolina en seis meses, con Ormuz cerrado y el refino tenso. Los grandes especuladores han disparado sus posiciones largas en la gasolina estadounidense (los futuros RBOB de NYMEX) hasta 79.858 contratos, sumando 5.533 en una semana. Cada contrato equivale a 42.000 galones, así que la apuesta suma unos 3.350 millones de galones. Es el mayor salto semanal desde el 24 de febrero, cuando comenzaron los ataques de EEUU y de Israel a Irán. La jugada tiene lógica: con Ormuz cerrado y las refinerías apuradas, los fondos apuestan a que el combustible siga caro, lo que beneficia a refineras como Valero, Marathon, Phillips 66, o Repsol. Pero la factura la pagará el consumo, ya que la gasolina cara frena el gasto de las familias.

28Aug

El presidente de la Fed debuta en Jackson Hole sin anunciar una subida inmediata de tipos, pero admite que puede estar justificada si el proceso de desinflación no se acelera. Y argumenta que las condiciones financieras actuales no son claramente restrictivas, lo que deja margen para endurecer más la política monetaria.

Miguel Ángel Valero

El déficit comercial de EEUU se eleva a máximos desde marzo de 2025, antes de que Donald Trump proclamara el pomposo Día de la Liberación Arancelaria. En julio de 2026 el saldo negativo de la balanza comercial estadounidense alcanzó los 118.800 millones$, lo que supone un aumento del déficit del 17% frente al mes previo, su peor nivel desde inicios del año pasado y muy por encima de lo esperado. 

Este deterioro de la balanza exterior se explica principalmente por el elevado dinamismo de las importaciones, que crecieron un 3,7% mensual (situándose ahora un +14% por encima del mismo mes del año pasado), un incremento que estuvo liderado por el mayor aumento de las compras al exterior de bienes de capital –esta categoría incluye ordenadores, semiconductores y equipos telecomunicaciones– desde 1993, que aumentaron un 11,3% en el mes. Por el lado de las exportaciones, cayeron un 2,9% mensual, aunque el ritmo de crecimiento interanual sigue siendo elevado (+11,7%). 

El elevado déficit comercial pesará negativamente en el cálculo del PIB de EEUU en el tercer trimestre. La interpretación más favorable a Trump es que el crecimiento de las importaciones se debe a las fuertes inversiones necesarias para el desarrollo de la inteligencia artificial (IA), que se traducen en una mayor actividad económica.

EEUU apoya que Venezuela salga de la OPEP

Por otra parte, Venezuela estudia abandonar la OPEP mientras EEUU ultima su entrada en el sector petrolero del país, mediante un acuerdo que puede incluir el arrendamiento de campos petrolíferos venezolanos durante 100 años. Desde la captura de Nicolás Maduro a comienzos de este año, EEUU ha asumido el control de las ventas de petróleo venezolano y flexibilizado las sanciones para facilitar la actividad de compañías estadounidenses en el país. Como resultado, la producción venezolana ha aumentado unos 300.000 barriles diarios, cerca de un 30% más respecto al millón de 2025. Además, la producción podría seguir creciendo a medida que se cierren nuevos contratos entre el gobierno de Delcy Rodríguez y operadores internacionales.

En paralelo, aumenta el malestar dentro de la OPEP por el movimiento de Venezuela. El cártel, que ya sufrió la salida de Emiratos Árabes Unidos hace apenas cuatro meses, es consciente de que la marcha de Venezuela supondría un nuevo golpe para la cohesión del grupo. La capacidad de influencia de la OPEP sobre el mercado petrolero global se está erosionando progresivamente: la cuota conjunta de producción de los países miembros puede caer desde el 37% en 2025 hasta cerca del 31% tras la salida de Emiratos y Venezuela, incluso asumiendo que ambos países mantuvieran sus niveles actuales de producción. En la práctica, es probable que tanto Emiratos como Venezuela incrementen su bombeo en los próximos años, reduciendo aún más la relevancia efectiva de las cuotas de la organización.

Para Venezuela, abandonar la OPEP eliminaría cualquier posible restricción futura sobre su producción y permitiría maximizar el desarrollo de sus recursos energéticos. Para EEUU, supondría una ventaja adicional: puede impulsar sus planes de expansión en el sector petrolero venezolano sin depender de los compromisos y limitaciones derivados de la pertenencia del país al cártel.

Fed: una subida de tipos está justificada por la inflación

Mientras, en su estreno en Jackson Hole el presidente de la Fed, Kevin Warsh, subrayó que el objetivo de inflación es “firme e invariable” en el 2% aunque reconoce que "los indicadores no me dicen que la inflación subyacente ha mejorado sustancialmente". No anuncia una subida inmediata de tipos, pero admite que puede estar justificada si el proceso de desinflación no se acelera. Y argumenta que las condiciones financieras actuales no son claramente restrictivas, lo que deja margen para endurecer más la política monetaria.

“Es responsabilidad de la Reserva Federal garantizar la estabilidad de precios. No hay excusas”, subraya. "Debemos tener la certeza de que la inflación subyacente se dirige hacia nuestro objetivo, de manera clara y a una velocidad suficiente. De lo contrario, tenemos trabajo por hacer", añade. Los mercados muestran su confianza en que vamos a lograr la estabilidad de precios. Y les puedo asegurar que están en lo cierto”, concluye.

Su discurso se interpreta como un intento de recuperar credibilidad tras dejar a los mercados sin una hoja de ruta clara en julio, pero Warsh evitó dar una trayectoria explícita de tipos ni confirmar movimientos en septiembre.

El dólar se fortaleció y los rendimientos de los bonos del Tesoro subieron: el rendimiento a 2 años tocó máximos desde julio durante el discurso. Los futuros de tipos asignan mayor probabilidad a una subida antes de finales de año (saltan del 35% del jueves 27 de agosto al 57%), aunque el consenso del mercado sigue sin ver cambios en la reunión de septiembre de la Fed

Era el primer gran examen internacional de su nueva estrategia de comunicación y política monetaria, con la inflación aún lejos del objetivo, costes de financiación elevados y una deuda de EEUU que ha superado los 40 billones$, y una guerra en Oriente Medio enquistada tras seis meses. Los mercados exigían más claridad sobre la senda de tipos, y Warsh abre la puerta a una subida si no se controla la inflación. Aunque Trump insista en bajarlos.

UBS prefiere los bonos con vencimientos de corto a medio plazo

Los tipos de la deuda pública estadounidense a largo plazo se mantienen cerca de sus mínimos recientes, tras retroceder desde los máximos alcanzados la semana pasada. La combinación del plan de recompra de deuda del Tesoro de EEUU y la relajación de las preocupaciones sobre las disrupciones en el suministro de petróleo en Oriente Medio ha contribuido a que los tipos bajen, aunque el dato de inflación subyacente PCE de EEUU, más firme de lo esperado, es un recordatorio de que el camino hacia una menor inflación puede seguir siendo irregular.

La caída de los tipos y de los precios del petróleo ha supuesto un respiro bienvenido para los mercados de renta fija. Pero apenas modifican las fuerzas estructurales que, según UBS, pueden mantener elevado el coste de financiación a largo plazo:

  • La incertidumbre sobre la Fed está elevando las primas de riesgo.
  • La inversión en IA está reconfigurando los mercados de bonos.
  • Las presiones fiscales se están volviendo estructurales.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Interpretamos el repunte de los tipos de la deuda pública a largo plazo no tanto como una señal de alarma para los activos de riesgo, sino más bien como una revalorización en curso de los riesgos estructurales. Seguimos prefiriendo los bonos gubernamentales y corporativos de alta calidad en el segmento de vencimientos de corto a medio plazo, donde una rentabilidad atractiva ofrece un colchón frente a nueva volatilidad, mientras mantenemos la cautela ante una extensión agresiva de duración hacia el largo plazo. También mantenemos una visión constructiva sobre la renta variable, respaldada por una sólida inversión en IA, una ampliación del crecimiento de los beneficios, una actividad económica resiliente y una inflación que se va moderando. Sin embargo, es probable que la próxima fase del rally se amplíe a más empresas, sectores y regiones. Los inversores deberían combinar una asignación diversificada a renta variable global con una exposición específica a IA y tecnología, pero también con oportunidades cíclicas en financieras, industriales, consumo discrecional y salud".

27Aug

Los resultados de Nvidia contribuyen a contrarrestar las dudas que el mercado sigue manteniendo sobre la sostenibilidad del auge de la IA. Pero el mercado se pregunta sobre cuánto tiempo puede mantener este ritmo de inversión y qué impacto tendrán sus costes crecientes en las cuentas de resultados de las empresas.

Miguel Ángel Valero

El 80% de los profesionales asegura que la inteligencia artificial (IA) ha mejorado su productividad. Pero solo el 37% de sus empresas percibe eso en el resultado de explotación (o EBIT, Earnings Before Interest and Taxes, que que mide la rentabilidad operativa de una empresa antes de deducir los gastos por intereses y los impuestos). El mismo porcentaje que hace un año, según el State of AI 2026 de McKinsey. Y solo el 6% habla de un impacto de la IA en el 5% o más de ese resultado de explotación.

La IA cada vez se usa más: nueve de cada diez empresas usan IA de forma habitual en al menos una función. El uso de IA en tres o más funciones pasa del 51% al 56%. El 44% dice que la está escalando a toda la empresa, frente al 38% de hace un año. Pero el 32% ha decidido no comprar al menos un producto o función de software porque podía construirlo dentro con herramientas de codificación agéntica. El 20% dice que los costes operativos de IA están limitando su uso.

Ocho de cada diez directivos de empresas aseguran que la IA les ha mejorado el rendimiento y la mitad que les ayuda a decidir mejor. El 47% de los mandos intermedios reporta algún efecto negativo, frente al 31% de los ejecutivos. Los ahorros de la IA se concentran en cadena de suministro, operaciones de servicio y fabricación. 

El 28% de las empresas ya dedica más del 10% de su presupuesto de tecnología a IA y el 60% espera subir la inversión el año que viene.

Solo el 14% reconoce que la IA contribuyó a reducir la plantilla el año pasado. Dos tercios reportan poco o ningún cambio. De cara al próximo año, el 39% espera caídas y el 43% no espera cambios. Y solo el 13% de los directivos admite que la IA le genera ansiedad sobre su carrera. 

Preocupa que las empresas sigan invirtiendo sumas ingentes en la adopción de herramientas de IA, en una asignación de capital sin precedentes en la industria que aún no ha dado frutos significativos. La IA no está logrando impulsar la productividad de forma significativa.

Open AI: Jalapeño supera a Nvidia Blackwell

Pero la guerra de la IA no cesa. OpenAI ha publicado los primeros números de Jalapeño, el chip de inferencia que lleva desarrollando con Broadcom desde octubre de 2025: el chip sirve más trabajo de IA por unidad de potencia y, a la vez, devuelve las respuestas más rápido que los sistemas Nvidia Blackwell

Para Nvidia esto no es una amenaza inmediata. Sigue vendiendo todo lo que fabrica y acaba de subir un 15% el precio de sus servidores de IA, que no es el gesto de una empresa preocupada por la competencia. Pero sí marca la dirección: sus mayores clientes están construyendo alternativas para la parte del trabajo que más volumen mueve. Puede ser el principio del fin del monocultivo de Nvidia en inferencia.

Perplexity ha lanzado Portable Computer, una versión de su agente AI que corre entera dentro del ordenador del usuario y no consume créditos de facturación mientras trabaja en local. La ha construido con Nvidia, y el primer sitio donde funciona es el DGX Spark, el sobremesa de 128 GB que Nvidia promociona como supercomputadora de escritorio.

Apple ha presentado dos chips el mismo día: el M6, que va dentro del nuevo Mac Mini, y el M5 Ultra, en el nuevo Mac Studio. En memoria unificada llega hasta 32 GB con 170 GB/s de ancho de banda, un 10% más que el M5 y 2,5 veces lo del M1. En cómputo de GPU para tareas de IA, Apple habla de un 30% por encima del M5 y más de 8 veces el M1. En CPU multihilo, 1,2 veces el M5 y 2,4 veces el M1. El M5 Ultra es el primer chip de la serie M que une cuatro dados mediante UltraFusion, la tecnología de interconexión de Apple. Hasta ahora el tope eran dos.

Nvidia: la capacidad de cómputo de la IA se traduce en ingresos

Mientras, Nvidia más que duplica ingresos y beneficios, superando las previsiones del consenso de analistas. Los ingresos en el segundo trimestre de su ejercicio fiscal ascienden a 96.221 millones$, el 106% más respecto al mismo periodo del año anterior. Los beneficios crecen a un ritmo superior, el 126%, hasta 59.688 millones. Unas cifras que demuestran que “la IA ha alcanzado su punto de inflexión. Está realizando tareas útiles. Ahora, la capacidad de cómputo se traduce en ingresos. Y la demanda se está acelerando”, según Jensen Huang, fundador y CEO del grupo.

Según la compañía, la fortaleza del crecimiento de los ingresos se prolongará hasta 2028, ejercicio para el que esperan un incremento cercano al 70%. Además, Jensen Huang destaca que la demanda de sus productos continúa superando las previsiones, impulsada por la elevada rentabilidad del negocio de alquiler de capacidad computacional de los hiperescaladores. Reitera que cualquier nueva capacidad disponible se ocupa de forma prácticamente inmediata.

Sobre el aumento de la competencia, subraya la ventaja que ofrecen las GPU de la compañía en términos de versatilidad –entrenamiento, inferencia y manejo de agentes–. Siguen siendo el hardware de referencia para los procesos de inferencia de los principales modelos de IA disponibles actualmente para el gran público.

Nvidia mantiene una posición dominante, de más del 75%, en los chips utilizados para entrenar y ejecutar modelos de IA en centros de datos. Sus procesadores Blackwell y Rubin pueden generar conjuntamente más de un billón$ en ventas hasta 2027, según analistas de Mizuho. Y participa activamente en la financiación de nuevos centros de datos.  Los ingresos procedentes de centros de datos aumentaron un 117%, hasta 89.000 millones, y la empresa espera 108.000 millones este trimestre.

Un dato llama la atención: Nvidia ha comenzado a flexibilizar sus políticas de crédito comercial, ampliando los plazos de pago hasta 60 días –frente a los 45 actuales– para clientes con calificación crediticia de grado de inversión. Esta medida penalizó parcialmente la generación de caja durante el trimestre.

Durante el segundo trimestre, Nvidia devolvió 26.000 millones$ a sus accionistas mediante la recompra de títulos y el pago de dividendos en efectivo. Dispone de unos 99.000 millones más en el marco de su autorización de recompra de acciones.

En conjunto, estos resultados representan un importante respaldo para el sector y contribuyen a contrarrestar las dudas que el mercado sigue manteniendo sobre la sostenibilidad del auge de la IA. Pero el mercado se pregunta sobre cuánto tiempo puede mantener este ritmo de inversión y qué impacto tendrán sus costes crecientes en las cuenta de resultados de estas empresas.

The Trader: el centro de las conexiones circulares de la IA

"Durante los últimos años hemos utilizado muchas veces la misma comparación para explicar el extraordinario negocio de Nvidia. En una fiebre del oro, no sabemos quién terminará encontrando el gran filón, pero probablemente ganará mucho dinero quien venda los picos y las palas a todos los que salen a buscarlo", explica el analista Pablo Gil en The Trader. Nvidia ha sido precisamente eso para la inteligencia artificial. OpenAI, Microsoft, Meta, Amazon, Google y decenas de compañías están gastando cantidades gigantescas construyendo infraestructura para desarrollar IA. Y una parte importante de ese dinero termina comprando chips de Nvidia.

Pero ahora Nvidia está dando un paso más. Ya no se conforma con vender los picos y las palas. Está empezando a financiar a quienes participan en la fiebre del oro. El último ejemplo es espectacular: Nvidia se ha comprometido a aportar hasta 105.000 millones$ para respaldar un gigantesco complejo de centros de datos en Ohio que será utilizado por OpenAI. El proyecto podría alcanzar aproximadamente 8 gigavatios de capacidad informática y los primeros 800 megavatios deberían entrar en funcionamiento en 2028.

OpenAI irá pagando el alquiler a medida que la capacidad esté disponible, pero Nvidia respaldará determinadas partes de los pagos relacionados con el alquiler y la electricidad. Y aquí aparece lo realmente interesante: ese gigantesco centro de datos necesitará enormes cantidades de chips de Nvidia. Además, Nvidia invertirá 1.500 millones$ en SB Energy, la compañía respaldada por SoftBank que construirá, poseerá y operará las instalaciones. Y no es un caso aislado. Nvidia ya ha proporcionado respaldo financiero a CoreWeave y ha invertido directamente en OpenAI y Anthropic.

La estrategia tiene una lógica empresarial extraordinariamente poderosa. Nvidia vende chips, genera enormes cantidades de efectivo y utiliza parte de ese dinero para financiar el ecosistema de IA. Esa inversión permite construir más centros de datos que, a su vez, necesitan comprar más chips Nvidia. El círculo es evidente: Nvidia vende chips, genera caja, financia infraestructura de IA, esa infraestructura compra más chips, t Nvidia genera todavía más caja.

El problema es que cuanto más grande se vuelve ese círculo, más difícil resulta distinguir dónde termina la demanda completamente independiente y dónde comienza una demanda que Nvidia está ayudando a financiar. La compañía rechaza que este acuerdo concreto constituya financiación circular y recuerda que será OpenAI quien pague el alquiler. Técnicamente puede tener razón, pero económicamente la cuestión sigue siendo relevante. Nvidia empieza así a parecerse menos a un simple fabricante de semiconductores y más a una compañía que está ayudando a financiar y construir la infraestructura física sobre la que funcionará la IA mundial.

Mientras la demanda de IA siga creciendo y los centros de datos generen suficientes ingresos para justificar estas inversiones, el modelo puede convertirse en una formidable máquina de crecimiento. Pero también introduce un riesgo nuevo. Si la monetización de la IA termina justificando estas inversiones, Nvidia habrá conseguido algo extraordinario: utilizar el dinero generado vendiendo picos y palas para financiar nuevas expediciones en busca de oro que necesitarán todavía más picos y palas. "Pero si algún día descubrimos que había menos oro del que todos pensaban, el problema ya no afectará solamente a quienes fueron a buscarlo. También afectará a quien les prestó el dinero para hacerlo", avisa Pablo Gil.


Meta resuelve un problema reputacional

Por su parte, Meta anunció un acuerdo extrajudicial que le obliga a pagar 18.000 millones$ para compensar las estrategias para enganchar a los niños a Facebook e Instagram. Se compromete además a cambios profundos en el diseño y funcionamiento de sus plataformas para usuarios adolescentes:

  • Límite de uso diario: Máximo de 2 horas para usuarios de 13–17 años, aunque los padres o tutores pueden ampliarlo.elpais+2
  • Bloqueo nocturno: Acceso restringido entre las 0,00 y las 6:00 de la mañana. (ampliable por los padres).
  • Silencio de notificaciones: Sin notificaciones entre las 22:00 y las 7:00 horas, y también durante el horario escolar.
  • Fin del “scroll infinito”: Se interrumpirá el desplazamiento continuo de contenido para evitar la navegación sin fin.
  • Filtros cosméticos: Los menores no podrán aplicar filtros que imiten operaciones estéticas o “perfeccionen” la apariencia.
  • Ocultar “me gusta”: Las cuentas de menores no mostrarán el recuento de “me gusta” o reacciones en sus publicaciones.
  • Verificación de edad reforzada: Controles más estrictos para identificar y eliminar cuentas de menores de 13 años y aplicar restricciones a adolescentes de 13–17 años.
  • Algoritmo opcional: Los menores podrán desactivar el feed personalizado y elegir un contenido más diverso.
  • Controles parentales mejorados: Herramientas más intuitivas para que los padres gestionen límites y bloqueos.
  • Moderación y respuesta rápida: Meta deberá responder al 90% de las denuncias de adolescentes sobre contenido potencialmente dañino en un plazo de 6 horas.
  • Auditor independiente: Se nombrará un auditor que supervise la implementación y el cumplimiento de los cambios.

Por otra parte, Anthropic anuncia que invertirá 45.000 millones$ para alquilar potencia de computación en la nube para la IA del centro de datos insignia de la firma británica Nscale en el Estado de Virginia Occidental (EEUU).

El Santander fomenta ideas de sus empleados en IA

Por su parte, el Banco Santander sigue impulsando el talento interno y la innovación apoyada en IA, datos yautomatización a través de una iniciativa global, Santander Innovation Challenge, que ha permitido a sus empleados presentar más de 3.400 ideas para mejorar productos, servicios y procesos en distintas áreas del grupo.El programa ha recibido 3.401 ideas, de las que 2.370 fueron propuestas completadas. Tras las diferentes fases de evaluación, 141 ideas fueron seleccionadas como semifinalistas y 48 llegaron a la fase final. Finalmente, 12 proyectos han sido elegidos para avanzar a una nueva etapa de definición y desarrollo.

Las iniciativas seleccionadas proceden de equipos de distintas geografías y negocios, entre ellos Openbank, Santander Corporate & Investment Banking, Getnet, Banca Comercial, Global Cards, Retail y WealthManagement & Insurance. Los proyectos abordan oportunidades de negocio y de mejora operativa mediantesoluciones digitales aplicadas a ámbitos como la gestión de riesgos, los pagos, la conectividad de datos, los flujos de caja para pymes o los asistentes basados en IA.

Los 12 proyectos seleccionados como finalistas incluyen  proyectos enfocados tanto en la mejora de la experiencia de clientes como en la transformación interna del banco. Por ejemplo, Fynn by Santander plantea un asistente virtual para pymes capaz de analizar sus datos financieros, anticipar necesidades de liquidez y ofrecer recomendaciones para apoyar la gestión de sus negocios. Por su parte, AI Squad propone un equipo de agentes de IA especializados que colabora en el diseño de nuevos productos y servicios, aportando análisis de negocio, experiencia de cliente, riesgos y cumplimiento normativo para acelerar los procesos de innovación.

Estas propuestas han sido desarrolladas por equipos de México, Brasil, España, Chile, Estados Unidos y sedes globales del Grupo, y reflejan la capacidad de los profesionales del Santander para identificar casos de uso concretos a partir de su conocimiento directo del negocio, los clientes y los procesos internos.

En la siguiente fase, los equipos ganadores trabajarán con áreas globales y patrocinadores de negocio para concretar el alcance de las soluciones, los usuarios a los que se dirigen, las necesidades de datos y control, las métricas de éxito y los hitos necesarios para avanzar hacia su eventual desarrollo.

UBS recomienda una asignación selectiva y diversificada en valores tecnológicos

Los futuros del Nasdaq subieron un 0,9% en la sesión asiática del jueves 27 de agosto después de que Nvidia volviera a batir las expectativas de beneficios y ofreciera una previsión de ingresos superior a lo esperado. "Mantenemos nuestra convicción en la narrativa de crecimiento de la IA en su conjunto y creemos que sigue siendo un motor clave de nuestra perspectiva positiva para el mercado. Aunque las dudas persistentes sobre la sostenibilidad del capex en IA y la circularidad de ciertos acuerdos de financiación en este ámbito puedan seguir generando episodios puntuales de volatilidad en el sector tecnológico, la temporada de resultados del segundo trimestre ha demostrado que los fundamentales siguen siendo sólidos. La demanda de IA sigue mostrando un crecimiento robusto. La monetización también se ha acelerado. Las valoraciones han pasado a ser más atractivas, y el crecimiento de los beneficios se mantiene fuerte", subrayan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "En este contexto de fundamentales sólidos a corto plazo pero riesgos persistentes, recomendamos a los inversores mantener una asignación selectiva y diversificada en valores tecnológicos. Seguimos favoreciendo la capa habilitadora de la cadena de valor de la IA, incluidos los semiconductores y la computación en la nube, aunque los inversores también deberían plantearse aumentar su exposición a segmentos tecnológicos más defensivos, como las redes de pago, los REIT de centros de datos y determinados fabricantes de smartphones".

"Mantenemos una postura constructiva sobre el sector tecnológico chino, liderado por las empresas de semi-cap, internet, semiconductores y hardware de IA. Más allá de la tecnología, favorecemos el equipamiento eléctrico y energético como oportunidad de crecimiento, así como las CRO y CDMO dentro del sector sanitario", añade Yifan Hu, Directora de Inversiones para la Gran China.

Evli detecta oportunidades en  infraestructuras de la IA y electrificación

La gestora nórdica Evli cree que la corrección de las Bolsas ha dejado atractivas oportunidades de compra en compañías de los sectores infraestructuras de la IA y electrificación. Esas empresas han regresado a valoraciones razonables tras la corrección, y conservan una visión sólida por fundamentales, a lo que se añade un entorno favorable, con crecimiento positivo en todas las regiones, inflación contenida y los beneficios empresariales que continúan aportando revisiones al alza. 

Los expertos de Evli aseguran que el ciclo económico permanece favorable. El crecimiento sigue siendo positivo en las distintas zonas geográficas, sin depender del tirón de la infraestructura de IA, y la inflación no es preocupante. Los beneficios empresariales continúan aportando optimismo con fundamentales consolidados, en una fase del mercado con mayor volatilidad. Por eso no cambian los riesgos a vigilar. Una postura más restrictiva de los bancos centrales, y mayores retornos de los bonos podrían amenazar las valoraciones, sobre todo en las acciones growth a largo plazo. Otro de los riesgos que persisten es un sentimiento inversor excesivamente optimista.

Las perspectivas de las temáticas no han variado:

  • Infraestructura de IA y computación: Memoria y semiconductores se apoyan en la solidez ce la demanda continúa.
  • Electrificación: Redes eléctricas, energía y metales industriales son ahora oportunidades de compra tras la corrección.
  • Robótica: La creciente demanda de automatización en manufactura, logística, salud y otras industrias, persiste, pero la temática se ha visto afectada por la volatilidad.
  • Sector financiero: Sigue apoyado en la bonanza del ciclo económico.
  • Defensa europea: Se mantiene el atractivo estructural de la temática, en la medida que la inestabilidad geopolítica persiste.
26Aug

La incertidumbre sobre la guerra económica con Irán y el pulso de los aranceles con Canadá se unen a las dudas sobre la deuda y las perspectivas fiscales de EEUU.

Miguel Ángel Valero

El anuncio de Trump sobre el desminado del estrecho de Ormuz se suma a la creciente presión ejercida por el Gobierno estadounidense sobre el régimen iraní. En la misma línea, el secretario de Estado, Marco Rubio, ha señalado que EEUU no tiene previstas nuevas operaciones militares (reconociendo, implícitamente, el fracaso de éstas tras seis meses de guerra) y que priorizará la presión económica como principal herramienta de actuación.

Por su parte, China asegura que las sanciones impuestas por EEUU a Irán son ilegales. Pekín, principal comprador del petróleo iraní, no tiene intención, al menos por el momento, de reducir voluntariamente sus relaciones comerciales con Teherán.

Donde no hay tregua es en la guerra comercial. Canadá impondrá aranceles de hasta el 50% sobre 700 productos estadounidenses, que representan importaciones valoradas en unos 20.000 millones$ anuales, al tiempo que pondrá en marcha un paquete de apoyo para las empresas canadienses afectadas por la disputa comercial. El ministro de Finanzas canadiense presentó la lista de productos que estarán sujetos a los nuevos gravámenes a partir del 8 de septiembre. Entre ellos, se incluyen aranceles del 50% sobre acero, aluminio, muebles y prendas de vestir, del 25% sobre determinados electrodomésticos y productos alimentarios, y del 15% sobre productos electrónicos y herramientas. Las medidas afectarán a bienes que representan aproximadamente el 4,5% de las importaciones canadienses procedentes de EEUU, una magnitud similar al impacto de los aranceles estadounidenses sobre Canadá, que alcanzan alrededor del 5% de las exportaciones canadienses hacia su principal socio comercial.

Además, Ottawa ha anunciado un paquete de apoyo de 5.500 millones$ destinado a mitigar el impacto de los aranceles sobre empresas y trabajadores. El plan incluye ayudas a pequeñas y medianas compañías, medidas de apoyo a la liquidez y la concesión de préstamos sin intereses. Estas medidas constituyen la respuesta de Canadá a los aranceles del 50% impuestos por EEUU el sábado 22 de agosto. 

Pero Trump amenaza con elevar los aranceles sobre automóviles y componentes canadienses a partir del 1 de enero de 2027.

Mientras, la subida de los costes de financiación y de las gasolinas pesa en los últimos datos de actividad estadounidenses: caen las ventas de viviendas y la confianza de los consumidores retrocede a mínimos del año. Las ventas de viviendas nuevas decepcionaron al caer un 10,5% mensual en julio, descendiendo hasta 607.000 unidades anualizadas, su menor nivel desde enero, y más que revirtiendo la fuerte subida del mes previo (+7,6%), lo que difumina las señales de reactivación de la actividad en el sector que se está viendo impactado por el aumento de los costes de financiación. Con estas cifras, los inventarios de viviendas en venta siguieron incrementándose y ahora representan 9,6 meses de demanda (frente a 8,5 en junio). Por su parte, el precio mediano bajó un 0,9% interanual hasta situarse en 393.800$.

En cuanto a la confianza de los consumidores, el índice de la Conference Board salió peor de lo esperado al retroceder hasta 89,4, su menor nivel desde enero. La nota más negativa vino por el lado de los componentes dado que este descenso estuvo explicado íntegramente por el componente de expectativas que bajó con fuerza hasta 68,2 desde el 74 anterior. Entre otros factores, los consumidores señalaron en la encuesta los altos precios de las gasolinas y el aumento del coste de vida como factores negativos. 

Por otro lado, la sorpresa positiva vino por los indicadores de confianza relativos al mercado laboral, donde los hogares que señalan que existe una abundancia de empleo aumentó en agosto mientras que los que apuntan a que el empleo es cada vez más complejo de conseguir se redujo. Unos datos que apuntan a una estabilización del mercado laboral tras los datos menos positivos vistos en julio.

UBS recomienda oro y materias primas frente al dólar

El interés de los inversores por el desplazamiento a largo plazo respecto al dólar estadounidense, conocido como dedolarización, se ha intensificado recientemente en medio de la renovada preocupación por las perspectivas fiscales de EEUU. 

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "A medida que continúa el desplazamiento a largo plazo respecto al dólar estadounidense, creemos que la exposición al oro, a las materias primas en sentido amplio y a determinadas divisas puede contribuir a sostener la rentabilidad y a gestionar los riesgos de la cartera. Un enfoque de gestión activa de las materias primas también puede ayudar a los inversores a afrontar los cambios en las condiciones de la oferta, los riesgos geopolíticos y los cambios de liderazgo en el mercado".

"Seguimos atentos a una serie de riesgos, pero esperamos que la fortaleza continuada del gasto de capital en IA, la resiliencia de la economía estadounidense, el gasto fiscal sostenido en todo el mundo y la sólida creación de crédito sigan respaldando el crecimiento de los beneficios corporativos y los mercados", añade Dirk Effenberger, Head Investment Risk.

"Los inversores deberían posicionarse para las ganancias de los mercados de renta variable en todas las regiones, sectores y temáticas. Pero quienes sean más conscientes del riesgo también pueden posicionarse para obtener potenciales ganancias en renta variable, gestionando al mismo tiempo el riesgo de pérdidas, mediante estrategias estructuradas", apunta Matthew Carter, Strategist.