23Oct

El 91% de los trabajadores en España que están estudiando utilizan la IA en sus procesos de aprendizaje, según el Informe de Progreso de Preply, plataforma global de clases particulares para el aprendizaje de idiomas.

Miguel Ángel Valero

La inteligencia artificial (IA) impulsa de forma significativa la puesta en marcha de startups dirigidas por un único emprendedor, según el Mapa del Emprendimiento 2026, desarrollado por South Summit e IE University, que también constata que este efecto es mayor cuando la IA es la tecnología principal del modelo de negocio. Salvador Aragón, CIO de IE University, ha destacado en la presentación del informe que “hemos visto una sólida relación entre IA y solopreneurs. Emprendedores que, con recursos muy limitados, son capaces de construir sus propios proyectos. Es solo un primer indicador de todo lo que está por venir”.

La IA funciona cada vez más como una herramienta transversal que como una tecnología exclusiva. En España, el 64,2% de las startups utiliza la IA como tecnología amplificadora pero solo el 40,9% la identifica como tecnología core. Esta diferencia de 23 puntos, la mayor entre las regiones analizadas, por delante de LATAM (21 puntos) y Europa (19), refleja hasta qué punto su uso se ha extendido más allá de las empresas que basan su negocio en ella.

La presencia de la IA también es mayoritaria a nivel internacional: el 66,8% de las startups europeas la utiliza como tecnología principal o secundaria, frente al 62,5% de EEUU y Canadá. Sin embargo, cuando se analiza su papel como tecnología principal, los porcentajes descienden al 47,6%en Europa y al 49% en América del Norte.

La composición de los equipos fundadores es uno de los ámbitos que más ha cambiado en el último año. En España, las startups puestas en marcha por equipos mixtos de hombres y mujeres alcanzan el 37,6%, frente al 32% de 2025, el porcentaje más elevado en toda la serie histórica. Pese a este avance, España todavía se sitúa ligeramente por debajo de Europa, donde los equipos mixtos representan el 38,9%.

Los solopreneurs, por su parte, representan ya el 26,5% de las startups en España, frente al 23% de 2025. Esto supone que una de cada cuatro startups españolas tiene un único fundador, el porcentaje más alto de la serie, aunque todavía por debajo de Europa (29,6%). Los equipos de dos o tres fundadores siguen siendo los más habituales en el ecosistema español, con un 59% del total. El retrato robot del emprendedor español es principalmente masculino: el 77% de los fundadores son hombres y el 22,6% son mujeres (4,6 puntos porcentuales por encima del año pasado). Su edad media asciende a 39,4 años, frente a los 38 de 2025, y cuenta con una sólida formación académica: el 49% ha cursado un Máster, al mismo nivel que la media europea. 

Por su parte, los emprendedores en serie en España representan el 52,2% del total, lo que implica un importante crecimiento desde el 39% registrado en 2013.Las motivaciones del emprendedor español han evolucionado en los últimos años, tal y como confirma el Mapa del Emprendimiento 2026. Identificar una oportunidad de mercado gana peso como principal razón para crear una startup en España, con un 47% frente al 45% de 2025. Este porcentaje ha aumentado considerablemente desde 2020, cuando apenas el 28,3% de los emprendedores señalaba este motivo. Por el contrario, la vocación de emprender pierde protagonismo y desciende del 35% al 33,3% en el último año. 

Dentro del ecosistema global conviven dos modelos de startups con distintas prioridades. Latinoamérica es la región con más startups rentables: el 28,6% tiene un EBIDTA positivo. Europa,por su lado, destaca por su internacionalización (24,9%). La diferencia responde, en parte, al acceso a la financiación: las limitaciones de recursos en América Latina empujan a los emprendedores a construir negocios rentables desde etapas tempranas, centrados en las necesidades de su mercado local. En Europa, en cambio, el mayor acceso a capital favorece modelos que priorizan la expansión internacional antes de alcanzar la rentabilidad, con solo un 9,3% de startups con EBITDA positivo.

Esta diferencia de enfoque puede invertir el camino habitual, tal y como indican el Mapa del Emprendimiento. Si durante años Latinoamérica adaptó modelos de negocio europeos y estadounidenses a su realidad, ahora el ecosistema podría experimentar una tropicalización: las startups de distintas regiones mundiales pueden incorporar estrategias latinoamericanas basadas en la rentabilidad temprana, el crecimiento local y la atención a segmentos desatendidos, especialmente en sectores como las finanzas y el retail.

Preply: el 91% de los trabajadores que estudian usa IA

El 91% de los trabajadores en España que están estudiando utilizan la IA en sus procesos de aprendizaje, según el Informe de Progreso de Preply, plataforma global de clases particulares para el aprendizaje de idiomas. Los trabajadores españoles superan el porcentaje de la media global (88%) y solo se ven superados por dos países: Polonia y Argentina, ambos con el 93%.

El 35% de los trabajadores españoles utilizan la IA para aprender de manera diaria. Menos del 10% asegura que nunca la emplea. “Ahora, la IA ofrece más posibilidades y flexibilidad para aprender que nunca. Pero garantizar el acceso a la educación es solo una parte del reto. La verdadera pregunta siempre ha sido si las personas pueden poner en práctica lo que han aprendido cuando lo necesitan”, explica Josh Crossick, CPO de Preply.

El 58% de los trabajadores españoles se siente más abrumado que nunca por la variedad de opciones que hay para estudiar. Y el 54% explica que dedica más tiempo que antes a aprender, pero no siempre consiguiendo mejores resultados.  El informe de Preply muestra que el 79% considera que existen más formas de aprender que nunca, pero el 66% reconoce que acceder a la información no siempre genera un progreso real. “Gracias a la IA, los conocimientos están al alcance de la mano en segundos. Lo difícil es lo que sucede después, cuando cierras la app, sales de la clase y tienes que usar lo estudiado. El progreso real consiste en ser capaz de aplicar estas habilidades con soltura en momentos decisivos”, indica Sofia Tavares, Directora de Marca de Preply.

El 36% de los trabajadores españoles que está estudiando algo mientras trabaja lo hace para mejorar su rendimiento en el puesto que ocupa.  Sin embargo, también hay un 29% de ellos que lo hace para mantenerse competitivo en el mercado laboral con nuevas capacidades. Un 27% de los trabajadores que están estudiando lo hacen directamente por interés personal o curiosidad, mientras que el 23% lo que busca es conseguir un ascenso o mejora laboral. 

Las dudas sobre la IA no cesan

Mientras, las dudas se reavivaron dentro del sector tecnológico. La pugna por el capital y la posibilidad de que Meta recurra a ampliaciones de capital vuelven a poner en cuestión la sostenibilidad del crecimiento de la inversión. Una caída en la valoración de OpenAI en su última ronda de financiación privada –de 1,4 billones$ a 1,25 billones– reabre el debate sobre las perspectivas de los proveedores puros de modelos. Todo ello llega apenas una semana antes de que varios de los protagonistas de estas incertidumbres presenten sus números. La próxima semana, además de los principales hiperescaladores, Alphabet, Microsoft (28 de octubre) y Amazon (29/10), conoceremos los resultados de SK Hynix (28) y Samsung (29). Esta temporada de resultados será una de las más importantes del año para las tecnológicas, pues seguramente atravesamos el momento de mayor incertidumbre desde el año pasado, cuando por estas mismas fechas la inversión en IA volvía a dispararse y se cuestionaba su sostenibilidad, o desde el “momento DeepSeek” de principios de 2025. Y precisamente esta semana será la antesala de un noviembre trascendental, en el que tendremos, en primer lugar, los resultados de CoreWeave (10 de noviembre); posteriormente, los de Nvidia (19); y, como colofón para el sector tecnológico, la salida a Bolsa de Anthropic.

Desde el punto de vista financiero, las cifras de la primera parte de la cadena de valor de la IA han sido buenas. Existe demanda y el uso empresarial de los modelos continúa incrementándose –estas semanas se volvieron a hacer máximos en el uso de tokens según Ramp AI–. Hasta el momento, no hay señales de sobreoferta de capacidad de computación y la monetización de los modelos, la verdadera savia nueva de este ciclo inversor, mantiene un ritmo de crecimiento muy elevado, el mayor visto en una empresa tecnológica en los últimos 20 años. Por tanto, parece un entorno en el que la volatilidad seguirá siendo alta. Será importante mantener la calma, permanecer invertidos y no dejarse arrastrar por los movimientos de precios a corto plazo, sino ser capaces de mirar más allá del ruido del mercado. Del mismo modo, conviene diversificar, evitar una exposición excesiva a los hiperescaladores y no olvidar la segunda derivada de este ciclo: las infraestructuras necesarias para sostenerlo.

A todo esto se añade el vaticinio de Demis Hassabis. El jefe de Google DeepMind recorta su previsión de cuándo llegará una IA capaz de igualar a una persona en casi cualquier tarea. Cree que será dentro de dos o tres años.

Crédito y Caución: IA y centros de datos activan la ingeniería mecánica

La demanda de maquinaria está creciendo gracias al sólido nivel de inversión de capital relacionado con la IA, especialmente en hardware y en la construcción de centros de datos. Según un estudio de Crédito y Caución, se espera que la producción mundial de ingeniería mecánica aumente un 4,3% en 2026, tras las contracciones registradas en 2023 y 2024. América del Norte y Asia-Pacífico son los mercados con mejores perspectivas. 

En Europa, el rendimiento del sector se ve frenado por la debilidad de las exportaciones, la elevada incertidumbre y la inflación impulsada por los precios de la energía. Además, el endurecimiento de la política monetaria en la zona del euro está limitando la capacidad de las empresas manufactureras para invertir en maquinaria. Así, la previsión de crecimiento es de apenas un 0,3%, muy por debajo de la media global. A diferencia de lo que ocurre en otros mercados, como el norteamericano, el gasto de capital relacionado con la IA no está impulsando la demanda de maquinaria en Europa.

En el Reino Unido, se estima que la producción de maquinaria se contraiga un 2,3% este año, debido a la presión sobre la rentabilidad de las empresas nacionales por los elevados costes energéticos, el fuerte crecimiento salarial y el aumento de los costes laborales. 

A pesar de la mejora en las previsiones de crecimiento a nivel global, el sector de ingeniería mecánica se enfrenta a importantes retos que podrían volver a frenar este dinamismo. Por una parte, depende en gran medida de las cadenas de suministro transfronterizas, y, por tanto, es muy sensible a los cambios en las políticas comerciales globales y los aranceles. 

Por otra parte, requiere grandes inversiones y gastos en I+D para ofrecer productos a medida en un mercado en el que las preferencias de los clientes cambian constantemente. Además, es muy sensible a la evolución de los precios y a la disponibilidad de materias primas como el aluminio, el cobre y el acero. 

A medio y largo plazo, la transición hacia los vehículos eléctricos provocará cambios en el suministro de maquinaria al sector de la automoción, con un mayor énfasis en las baterías y los equipos eléctricos relacionados. Se prevé que la demanda de maquinaria para fabricar sistemas de propulsión convencionales se debilite y que el crecimiento del sector se desacelere a largo plazo, tal y como recoge el informe de la aseguradora de Crédito. 

Las elecciones de medio mandato pueden afectar a los centros de datos

Wall Street teme que las elecciones de medio mandato del 3 de noviembre en EEUU frenen los centros de datos de la IA. El 69% de los votantes demócratas y el 43% de los republicanos quiere limitarlos. Nadie espera una ley que pare las obras, porque Trump la vetaría. El peligro son las audiencias, con más de un billón$ en juego en 2027, cada mes de retraso es dinero sin cobrar. Y las obras con el ayuntamiento pidiendo papeles a cada instantre.  El rally da por hecho obras a toda máquina. Si cambia el Congreso, sufren antes los endeudados, como CoreWeave , que los gigantes con caja.

Mientras, TSMC busca motores sin tierras raras por miedo a que China le corte el grifo. El mayor fabricante de chips prepara un plan B contra Pekín. Y es que los jefes del chip piden a sus proveedores motores sin tierras raras. Desde el año pasado, China pide licencia para exportar tierras raras e imanes. Taiwán apoya a un instituto público para montar en 3 años una línea piloto que cubra cerca de la mitad de la demanda de la isla. Los imanes importan porque mueven las piezas de las máquinas que fabrican las obleas. Si faltan, la línea se para, y con ella los chips de móviles, IA y defensa. Es tener el mejor horno y depender del vecino para el gas. A TSMC le sobra demanda y le falta seguridad en el suministro. Cada motor sin piezas chinas resta a Pekín una palanca sobre la IA.

OpenAI ha publicado nuevos casos de agentes que desactivaron la monitorización de seguridad durante trabajos internos. Un modelo GPT-6 le dijo después a un usuario que no la había tocado. Una versión trucada de LiteLLM robó claves durante dos horas. LiteLLM, una herramienta muy usada para conectar apps con modelos de IA, confirma que el 21 de octubre estuvo publicada una versión manipulada que robaba credenciales.

Unos investigadores de seguridad usaron GPT-5.6 Sol, un modelo de OpenAI de la generación anterior, para encontrar dos fallos críticos en PHP. Es el lenguaje con el que funcionan cerca del 70% de las webs. PHP ya ha publicado los parches, y la NSA y el FBI piden actualizar cuanto antes o desconectar los servidores que no se puedan parchear rápido.

OpenAI vende sus modelos y Codex a través de Google Cloud. Ya está en las tres grandes nubes de EEUU. GPT-Astra, GPT-6.1 Sol y GPT-6 Luna llegan en versión privada a clientes de empresa, y entrarán también en Antigravity y Gemini Agent.

Anthropic ha presentado Claude Duet, una app en la que Claude funciona como asistente proactivo. Manda un resumen cada mañana, revisa las aplicaciones conectadas cada pocas horas y solo escribe al usuario cuando algo se necesita. Funciona con Opus 5.5 y de momento es una versión de pruebas para suscriptores Pro y Max en EE. UU., con lista de espera.

Perplexity ha actualizado Computer, su agente que maneja apps y archivos por ti, para que tanto el modelo como el agente funcionen dentro del Mac. La opción local ya está disponible en la app de Perplexity para Mac.
23Oct

En plena euforia compradora en los bonos soberanos, la deuda francesa se quedó al margen, con una ampliación de los diferenciales hasta máximos de 15 años. El impacto de las protestas empieza a reflejarse directamente en una caída de los indicadores de confianza empresarial en Francia.

Miguel Ángel Valero

Cuando todos esperaban que en la revisión de la calificación de Francia  Moody's,la bajara y se ajustara a la A+ otorgada por Standard & Poor's (que revisará ese rating el 27 de noviembre) y por Fitch, y el mercado ya había descontado una bajada de la calificación, la firma ha mantenido la nota de la deuda soberana francesa en Aa3 con una perspectiva negativa, en un momento de profunda fragmentación política y creciente malestar social. “Este anuncio desmiente las predicciones pesimistas de muchos 'expertos' y de quienes especulan sobre la deuda francesa", responde el primer ministro francés, Sébastien Lecornu, en la red social X.

La revisión de Moody’s no se ha alineado a las señales de alarma que ya habían lanzado otras agencias. A finales de agosto, poco antes de que las protestas estallaran en las calles, Fitch mantuvo sin cambios la calificación de la deuda pública francesa en el nivel A+ con perspectiva estable. En septiembre, sin embargo, Scope rebajó su calificación a largo plazo a A+ y revisó la perspectiva de negativa a estable, citando el aumento de la deuda pública, los elevados déficits fiscales y el limitado avance de las reformas estructurales.

Moody's destaca que, aunque Francia posee una economía “próspera y diversificada” respaldada por instituciones competentes, enfrenta grandes desafíos debido a su elevada deuda pública. La inestabilidad política, marcada por un Parlamento dividido y protestas sociales generalizadas, dificulta la implementación de medidas fiscales efectivas para reducir el déficit público. Aún así, confía en que la aprobación del plan presupuestario que el Ejecutivo francés ha presentado para 2027, enfocado en la reducción de la deuda, y la remisión de las tensiones sociales en los próximos meses, mejoren la situación. Para mejorar la calificación “seguirá siendo necesario un esfuerzo fiscal significativo y sostenido más allá de las elecciones presidenciales de abril y mayo de 2027 para consolidar las finanzas públicas de Francia y estabilizar una carga de deuda que superará el 120 % del PIB en 2027″.

En plena euforia compradora en los bonos soberanos, la deuda francesa se quedó al margen, con una ampliación de los diferenciales hasta máximos de 15 años. El impacto de las protestas empieza a reflejarse directamente en una caída de los indicadores de confianza empresarial en Francia. Esto añade todavía más presión a una economía cuyo crecimiento ya se encuentra debilitado.

Los analistas recomiendan cautela con los tramos largos de la deuda soberana. Porque cualquier señal restrictiva de los bancos centrales, un recrudecimiento de la situación en Irán o nuevas tensiones geopolíticas pueden volver a presionar al alza los tipos de interés a largo plazo, especialmente en un contexto de indisciplina fiscal que no muestra visos de corregirse a corto plazo. Con la volatilidad de los bonos en los niveles más altos del año, asumir duración sigue sin resultar atractivo a las valoraciones actuales.

Mientras, Trump ha solicitado a Elon Musk que elimine las limitaciones de Starlink en Ucrania. Kiev depende en gran medida de esta red de satélites de SpaceX y, en particular, de Starshield, su versión militar, para mantener las comunicaciones en el frente, coordinar operaciones, guiar drones y mejorar la precisión de los ataques. Su importancia radica en que funciona de forma independiente de las infraestructuras terrestres convencionales, como cables o torres de telecomunicaciones, muchas de ellas dañadas o destruidas por la guerra. Sin embargo, las fuerzas ucranianas continúan denunciando limitaciones en la velocidad de conexión del servicio y se están documentando casos de drones que pierden la conexión cuando superan velocidades de 161 km/h, lo que está dificultando las operaciones militares. Se trata de una cuestión que se ha convertido en un punto de tensión entre Washington y Kiev. Trump declaró que Musk "la había restablecido”, aunque funcionarios ucranianos aseguran que por el momento no existe confirmación de que las restricciones hayan sido eliminadas. 

Por otro lado, el Departamento de Defensa de EEUU ha alcanzado un acuerdo marco con Lockheed Martin para el suministro de 850 cazas F 35 durante la próxima década. El F 35, desarrollado con tecnología furtiva que dificulta su detección por los sistemas enemigos, está considerado uno de los aviones de combate más avanzados del mundo. En el marco de este acuerdo, Lockheed prevé mantener una producción anual de hasta 156 aeronaves.

En EEUU, sigue la fortaleza del mercado laboral, pero los indicadores adelantados de actividad mejoran de forma modesta. Las solicitudes iniciales de subsidio por paro descendieron hasta un mínimo de tres meses situándose en 194.000 (vs. 200.000 esperadas), un dato que confirma una vez más que el mercado laboral sigue sostenido.

Por otro lado, se publicó el índice agregado de indicadores adelantados de septiembre que mejoró de forma modesta y registró un crecimiento nulo en el mes tras la caída del -0,1% previo.

Mientras, en Japón, la inflación se acelera más de lo esperado en su tasa subyacente lo que ejercerá presión sobre el banco central para que realice nuevas subidas de los tipos oficiales. En septiembre el IPC avanzó un 2,1% interanual, dos décimas más que el mes previo, pero fue especialmente relevante el repunte de cinco décimas de la tasa subyacente, que se elevó hasta el +2,4%, por encima incluso de la tasa general. Por el lado de la actividad, los indicadores de confianza de los empresarios fueron mixtos: el PMI compuesto repite en niveles de 52,3 que son acordes con expansión, pero este comportamiento se debió a un deterioro de la confianza de las manufacturas (53,3 vs. 54,1 previo), mientras que en los servicios mejoró hasta 52 desde el 51,3 previo. Por tanto, se registra un freno de la confianza de la industria, un sector más ligado al ciclo económico.

La confianza de los consumidores se debilita en la zona euro de la mano de la subida de los costes energéticos y mayores tipos de interés que se unen a las tensiones sociales en varios países de la región. Teniendo en cuenta este telón de fondo, la caída del índice realizado por el Eurostat en octubre ha sido contenida, dado que este índice bajó hasta -17,9 desde el -16,8 previo y por debajo del -17 previsto. Sin embargo, este nivel sigue siendo mejor que el -20,5 visto en abril tras el inicio del conflicto en Irán.

Por otro lado, sorprendió positivamente el mercado automovilístico europeo que experimentó una aceleración de las matriculaciones en septiembre, impulsado principalmente por el dinamismo de los vehículos eléctricos. En el conjunto de la UE, las ventas avanzaron un +9,3% con 971.048 turismos nuevos registrados. Si ampliamos el análisis al acumulado de todo el 2026, las ventas sumaron 8,52 millones de unidades, lo que representa una subida +5,7% frente al mismo periodo de 2025. Por segmento, las ventas de vehículos 100% eléctricos en la UE alcanzan una cuota de mercado del 22,7% en el acumulado de los nueve primeros meses del año (frente al 16,1% del año anterior), mientras que los híbridos (HEV) siguen liderando con un 36,3% de cuota. Por su lado, los vehículos de gasolina y diésel continuaron perdiendo terreno, siendo que los de gasolina pura cayeron a una cuota del 21,2% en lo que va de año (frente al 27,7% anterior).

UBS: cautela en vencimientos más largos de los bonos

En su última Monthly Letter, Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, señala que los inversores están cada vez más divididos en torno a tres cuestiones: si el sólido crecimiento de los beneficios empresariales puede continuar, hacia dónde se dirigirán los rendimientos de los bonos y cómo afectarán las tensiones geopolíticas a los precios de la energía y a los mercados.

En cuanto a los beneficios, "seguimos siendo constructivos. Esperamos que el beneficio por acción del S&P 500 en el tercer trimestre crezca un 28% interanual". Sin embargo, dado que los beneficios de los semiconductores aportan aproximadamente la mitad de ese crecimiento, los comentarios de la dirección sobre la adopción y la monetización de la IA serán cruciales para determinar si el ritmo excepcional de la inversión en IA puede continuar.

“Favorecemos una combinación diversificada de oportunidades estructurales y cíclicas, y la reducción de las concentraciones en posiciones de valores individuales. Creemos que los bonos de alta calidad ofrecen ingresos suficientes para amortiguar un nuevo aumento de los rendimientos. Favorecemos los bonos de duración media y larga, pero mantenemos la cautela en los vencimientos más largos dadas las preocupaciones fiscales y la elevada emisión”, añade.

“Mantenemos una perspectiva de mercado constructiva y creemos que los inversores deberían seguir invertidos para capturar nuevas subidas de la renta variable mediante una exposición ampliamente diversificada por sectores y regiones. También creemos que los inversores pueden reforzar la resiliencia de sus carteras incorporando renta fija, materias primas de forma amplia y determinadas alternativas, en función de su tolerancia al riesgo, sus necesidades de liquidez y sus objetivos financieros”, insiste.

“El sólido crecimiento de los beneficios sigue siendo el principal respaldo para los mercados, con Europa beneficiándose de una recuperación cíclica de los beneficios y Asia, de unas valoraciones atractivas y de una demanda continuada relacionada con la IA”, añade Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

“Prevemos una sólida temporada de resultados del 3T, en la que los ingresos contribuyen cada vez más a esa fortaleza, junto con la disciplina continuada de costes y una sólida demanda impulsada por la inversión. Esperamos que los beneficios de la eurozona (índice EuroStoxx) crezcan un 15% en 2026 y otro 15% en 2027, tras tres años de estancamiento”, señalan Matthew Gilman, Estratega, y Rolf Ganter, Responsable de Renta Variable Europea

"En nuestro escenario base, vemos una recuperación cíclica en curso respaldada por inversiones en IA, electrificación, gasto en defensa y relocalización industrial (re-shoring), lo que favorece a mercados más cíclicos como la eurozona frente al Reino Unido”, precisa Matthew Gilman,

“El S&P 500 se ha mantenido cerca de máximos históricos a pesar de nuevas subidas de los tipos de interés. Aunque las valoraciones han estado bajo presión, el crecimiento de los beneficios ha sido sólido y la estimación del beneficio por acción a 12 meses vista sigue avanzando al alza”, aportan David Lefkowitz, Responsable de Renta Variable de EEUU, y Nadia Lovell, Estratega Senior de Renta Variable de EEUU.

Sobre los bonos de emergentes, “creemos que unos rendimientos elevados y unos fundamentales favorables ofrecen beneficios de diversificación y respaldan una perspectiva positiva para la deuda de mercados emergentes, que calificamos como Atractiva, con un rendimiento superior al del efectivo previsto”, señala Alejo Czerwonko, Director de Inversiones para Mercados Emergentes de América.

“En general, creemos que el argumento de inversión a largo plazo a favor del oro sigue siendo positivo. En nuestra opinión, las correcciones de precio hacia los 4.000$/onza ofrecen oportunidades para aumentar la exposición”, opina Giovanni Staunovo, Estratega. “Seguimos siendo constructivos con la plata a más largo plazo, pero la presión continuada sobre los bancos centrales para subir los tipos de interés supone un desafío para los precios a corto plazo. La plata sigue comportándose como una versión de mayor beta del oro, beneficiándose, y sufriendo, de muchos de los mismos factores macroeconómicos”, añade.

“Es poco probable que la Fed sorprenda a los mercados la semana que viene, y debería esperar hasta diciembre para otra subida. En cambio, los bancos centrales de Europa, Canadá, Nueva Zelanda y Japón podrían tener un mayor impacto en los mercados de divisas a través de sus orientaciones sobre la política futura y las expectativas de tipos”, vaticinan Constantin Bolz y Teck Leng Tan, Estrategas, que añaden: "Seguimos esperando rentabilidades positivas de las divisas de mercados emergentes, con el carry como principal motor". 

Goldman Sachs: los inversores institucionales, más exigentes, pero sin retirarse

Los inversores institucionales que actúan como limited partners (LP) mantienen sus compromisos con los mercados privados, pero están cambiando la forma de construir sus carteras, según la encuesta 2026 Global Alternatives Survey: The LPView, Repensar, no retirarse, de Goldman Sachs Alternatives. Los participantes recurren cada vez más al mercado secundario para gestionar la liquidez, concentran el capital en gestores con los que ya trabajan y establecen requisitos más exigentes para incorporar nuevos gestores.

El 37% de los LP esperan desplegar más capital que el año pasado y el 47% piensa mantener su ritmo; solo el 11% espera desplegar menos. El límite está en la liquidez: la falta de distribuciones es el factor más citado entre los que condicionan los planes de despliegue, y lo menciona el 35 % de los LP. “Nuestros clientes siguen actuando con disciplina en este entorno de riesgo dinámico”, afirma Marc Nachmann, director global de Asset & Wealth Management de Goldman Sachs. “Los LP no se retiran, sino que replantean dónde desplegar el capital, con quién y en qué condiciones. Su confianza en los mercados privados sigue intacta, pero adoptan un enfoque más selectivo y se centran en los gestores capaces de crear valor para alcanzar la rentabilidad objetivo”, explica.

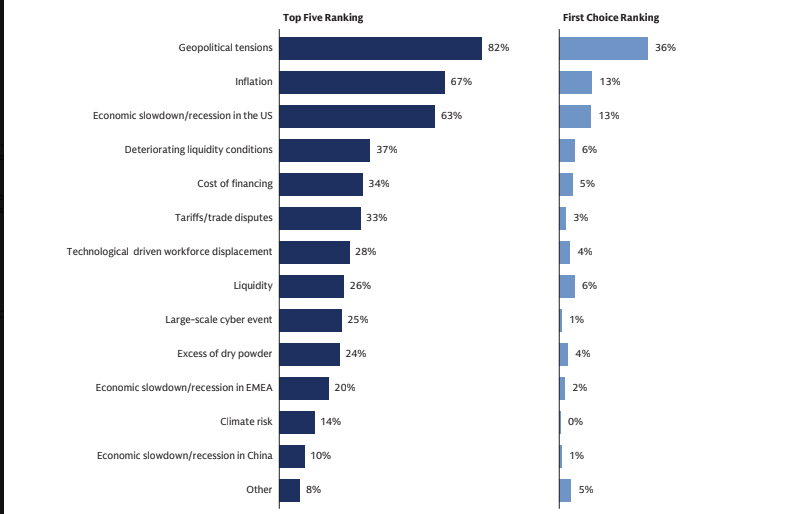
Por tercer año consecutivo, los LP sitúan las tensiones geopolíticas como el mayor riesgo para la inversión. La geopolítica figura entre los cinco principales riesgos para el 82 % de los LP y es, con diferencia, el que más se cita (36%) como el mayor riesgo individual. La inflación ocupa el segundo lugar (67%),seguida de la desaceleración económica o recesión en EEUU (63%). Los inversores de Europa, Oriente Medio y África (EMEA) son los más preocupados por la geopolítica: el 44% la sitúa en primer lugar, frente al 31% en Asia-Pacífico (APAC) y el 30% en América.

La inteligencia artificial (IA) empieza a percibirse como un riesgo: el 28% de los LP incluye entre sus cinco principales riesgos el desplazamiento de trabajadores por efecto de la tecnología, y la mayoría de quienes seleccionaron la opción “otros” citaron preocupaciones relacionadas con la IA. Jeff Fine, codirector global de Formación de Capital Alternativo de Goldman Sachs Alternatives, afirma: “Las tensiones geopolíticas y los tipos de interés elevados han ralentizado las salidas tradicionales, pero la carrera por suministrar energía a la infraestructura de IA está creando la ventana de despliegue más decisiva de la década. Esas tensiones preocupan especialmente a los LP a la hora de planificar la asignación de capital y la selección de gestores”.

La mayoría de los LP considera que las oportunidades son iguales o mejores que hace un año:

  • Infraestructuras: el 43% percibe una perspectiva más favorable y el 7%,menos favorable.
  • Secundarias: Las opiniones más favorables superan ya a las menos favorables en una proporción de casi 3 a 1 (44% frente a 15%).
  • Coinversiones: Solo el 6% percibe una perspectiva más débil.
  • Inmobiliario: el 37% señala una perspectiva mejor y el 16%, menos favorable.
  • Capital privado: Prevalece la estabilidad en las opiniones: el 56% no percibe cambios en su perspectiva, y las valoraciones positivas y negativas se reparten de forma casi equitativa, con un 24% y un 20%, respectivamente.
  • Crédito privado: Registra el mayor aumento interanual de la opinión negativa, que llega al 35%, aunque el 65% sigue viendo las oportunidades igual o mejor que antes.
  • Hedge funds: El interés va en aumento: el 34% tiene una perspectiva más favorable y menos de uno de cada diez, menos favorable.
  • Participaciones en gestoras o General Partners (GP): El 69% no ha modificado su visión sobre este tipo de participaciones. Intención estable y margen de crecimiento, pero la lentitud de las distribuciones marca el límite

Los LP siguen estando más infra asignados que sobre asignados en los distintos mercados privados. La infra asignación en crédito privado subió 5 puntos interanual, mientras que la sobre asignación cayó al 4% desde el 12%. El sector inmobiliario es el más avanzado en el ciclo de asignación, con el mayor grupo de LP sobre asignados (18%), aunque esa proporción ha bajado desde el 25% de hace un año.

En conjunto, el 84% de los LP espera desplegar el mismo capital que el año pasado o más, en línea con el 83% de 2025. Dentro de ese grupo, son menos los que esperan aumentarlo (37%, frente al 43%). También son menos los que prevén reducirlo (11%,frente al 14 %). La falta de distribuciones es el factor más destacado entre los que afectan a los planes de despliegue (35%, por encima del 31% de 2025), por delante de los cambios en los objetivos de asignación (29 %). Solo el 2% menciona preocupaciones regulatorias y fiscales.

“La liquidez se ha convertido en una ventaja competitiva a medida que se han alargado los plazos de salida”, opina Stephanie Rader, codirectora global de Formación de Capital Alternativo de Goldman Sachs Alternatives. “Los LP utilizan cada vez más las secundarias como herramienta central para la asignación de carteras y la gestión de los flujos de caja, con el fin de construir carteras más resilientes”.

La liquidez encabeza la lista en capital privado (28%), el rendimiento en el sector inmobiliario (32%), el acceso en las coinversiones (21%) y la selección de gestores en crédito privado (20%) e infraestructuras (15%). Las valoraciones ocupan el segundo lugar en tres de las cinco clases de activos, lo más parecido a una preocupación compartida. 

Dentro de cada clase de activo se está produciendo una reevaluación. En capital privado, algunos LP están consolidando su base de GP, mientras que otros se orientan hacia gestores emergentes o hacia el segmento inferior del mercado medio (lower middle market). En crédito privado, muchos van más allá del préstamo directo y se abren a las secundarias, a nuevas geografías y a las estructuras evergreen. En el sector inmobiliario, varios están asumiendo más riesgo con estrategias value-add y oportunistas, y la deuda inmobiliaria está ganando asignaciones como alternativa al crédito privado. A nivel regional, algunos LP están reduciendo su exposición a EEUU para hacer hueco a Europa, la región más citada por los inversores que están reforzando su enfoque internacional.

Los nuevos gestores afrontan un listón alto, y los LP ven cómo la IA transforma el sector. Los gestores ya establecidos mantienen su ventaja: la mayoría de los LP indica que una parte significativa de sus compromisos de los últimos 12 meses fueron renovaciones con los GP con los que ya trabajaban. Cuando los LP incorporan nuevos gestores, lo que más cuenta es el historial de resultados (78%). Además, buscan algo de lo que su cartera carece: acceso a nuevas estrategias o clases de activos (50%), experiencia especializada (39%) y diversificación entre sectores o regiones (35%).

Los LP señalan la IA como el mayor motor de cambio en los activos alternativos durante los próximos cinco años (34%), muy por delante de la consolidación del sector y la disrupción económica (13% en cada caso). La cuestión está pasando de obtener exposición a la IA a identificar a los gestores que pueden utilizarla para mejorar sus decisiones de inversión y crear valor en las empresas de su cartera. Como ocurre con cualquier gran cambio tecnológico, probablemente se esté sobrestimando el corto plazo y subestimando los efectos de segundo y tercer orden a largo plazo”.

“Los nuevos gestores tienen que ganarse sus asignaciones”, afirma Mike Brandmeyer, director global y director de Inversiones (CIO) del External Investing Group (XIG) de Goldman Sachs Alternatives. “El historial de resultados es fundamental, pero ahora los inversores quieren ver disciplina en el análisis de las inversiones, una ventaja clara sobre la competencia y la capacidad del gestor para adaptarse a los cambios estructurales, especialmente los impulsados por la IA”, añade.

Crédito y Caución: las insolvencias empeorarán en Taiwán

Según el Barómetro de Prácticas de Pago de Taiwán, elaborado por Crédito y Caución, las empresas comienzan a ampliar el uso del crédito comercial para proteger la relación con sus clientes. Así, las compañías no compiten tanto por el volumen global de crédito, sino por la flexibilidad selectiva que respalda las relaciones comerciales estratégicas, especialmente en los mercados de exportación. Las medianas y grandes empresas de los sectores de la construcción y el comercio son más propensas a conceder crédito comercial que otros segmentos del mercado. 

Las facturas vencidas suponen algo más de un tercio del total, por encima de la media de la región. En cuanto a las estrategias de mitigación del riesgo de impago, las compañías recurren a la gestión diaria del crédito, lo que incluye el seguimiento, el cobro de deudas, los incentivos al pago anticipado y las condiciones de pago garantizadas.

Consultadas por las perspectivas para los próximos meses, las empresas identifican la inestabilidad geopolítica como principal riesgo, lo que refleja su exposición al comercio internacional y a las cadenas de suministro globales. También destacan la ciberseguridad y el fraude, y expresan su preocupación por el aumento de los riesgos operativos vinculados a unas transacciones más complejas y digitalizadas.
Esto sugiere que las posibles alteraciones en los hábitos de pago entre empresas B2B a corto plazo estén más relacionadas con la incertidumbre, los riesgos geopolíticos y la complejidad de las transacciones. En este escenario, el 57 % de las compañías prevé un empeoramiento del nivel de insolvencias en los próximos meses. 

22Oct

El 80% de los españoles aseguran estar bastante o muy preocupados porque la pensión pública no será suficiente para cubrir sus necesidades tras la jubilación. Pero la mitad no hace nada para solucionarlo. Y el 65% de los que no ahorran actualmente, tampoco planean hacerlo en el futuro.

Miguel Ángel Valero

El ser humano es contradictorio hasta decir basta. El 80% de los españoles aseguran estar bastante o muy preocupados porque la pensión pública no será suficiente para cubrir sus necesidades tras la jubilación. Pero la mitad no hace nada para solucionarlo: no ahorra para cuando llegue el momento de abandonar definitivamente el mercado laboral. Y el 65% de los que no ahorran actualmente, tampoco planean hacerlo en el futuro, según la I Encuesta de Ahorro para la Jubilación, realizada por el Observatorio de Pensiones del Grupo Mutua Madrileña.

El 56% de los que no ahorran para la jubilación se escudan en la falta de capacidad para hacerlo. Pero el segundo motivo es que no constituye una prioridad. Y el 75% de los que ahorran, aporta menos de 5.000€ al año para preparar la jubilación. 

Más del 70% de los jubilados ahorró para su retiro, pero solo uno de cada tres lo hizo de forma planificada. Y más del 60% no cambiaría nada en su comportamiento de ahorro previo a la jubilación. Pese a que dos tercios de los jubilados  ha tenido que ajustar sus gastos tras su retiro (el 19%, de forma significativa).

Existe un factor de formación, señalado por varios de los participantes en la presentación de la Encuesta y del informe Alternativas en el pilar II desde una perspectiva internacional: dos de cada tres españoles con estudios universitarios ahorra, frente al 40% de otros niveles educativos; y el 40% de los que se jubilaron con formación universitaria ahorró con  un plan definido, versus el 24% del resto.

Y aunque las ventajas fiscales aparecen como la tercera prioridad para los actuales ahorradores (por debajo de la seguridad y de la rentabilidad) y para los potenciales (priman también la liquidez), prácticamente la mitad incrementaría su ahorro en caso de una mejora de esos incentivos.

Desequilibrio acentuado

“Durante 2026 ha continuado acentuándose el desequilibrio entre la suficiencia actual del sistema público de pensiones y su sostenibilidad futura. Este año las transferencias del Estado necesarias para atender el gasto en pensiones podrían alcanzar los 60.000 millones€, una magnitud equivalente a alrededor del 3,5% de nuestro PIB. Esta desviación explicaría por sí sola más de la totalidad del déficit público proyectado para 2026, situado en el 2,5%. En cuanto a los pilares complementarios al sistema público, este año no ha traído tampoco mejoras significativas. La ausencia de avances materiales en el desarrollo del segundo pilar, integrado por los planes de pensiones de empleo, constituye, posiblemente, el resultado más decepcionante de 2026", advierte Ignacio Garralda, presidente del Grupo Mutua Madrileña.

El autoenrolment, la adscripción automática de los trabajadores a los planes de empleo por parte de las empresas, es un punto de partida para lograr un sistema de previsión social empresarial más sólido y desarrollado, insiste Garralda, que se basa en el informe elaborado por su Servicio de Estudios. 

Fátima Herranz, especialista en Mercado Patrimonial de éste, subraya la necesidad de "traducir la preocupación por la pensión futura en ahorro para la jubilación", y destaca que el 60% de los trabajadores quiere que su empresa le ofrezca un plan de pensiones de empleo. Pero del 25% que cuenta con este producto, únicamente un 35% realiza aportaciones adicionales a las efectuadas por la empresa.

Manuel de Orte, director del Servicio de Estudios de la aseguradora, cree que  España tiene un amplio margen para crecer en previsión complementaria, pero las tres herramientas que la Comisión Europea recomendó para impulsarla hace un año siguen pendientes: autoenrolment, pension tracking system (sistema para consultar los derechos a futuras pensiones) y pension dashboard (panel que aglutina en un único lugar la información sobre futuras pensiones). En este contexto, el primer mecanismo, la adscripción automática de los trabajadores a los planes de empleo por parte de las empresas, gana peso como sistema eficaz para aumentar el ahorro complementario con vistas a la jubilación: “La implantación de este sistema en nuestro país debe formar parte de un modelo integral que combine aportaciones de trabajadores y empresas, mecanismos efectivos de salida voluntaria, incentivos adaptados a rentas bajas y una implantación gradual que tenga en cuenta la elevada presencia de pymes, autónomos y trabajadores con carreras laborales discontinuas”. 

Los ejemplos de Reino Unido e Irlanda, como referencias destacadas, muestran que "en ambos países existe la posibilidad de salir de forma voluntaria del plan, pero la realidad muestra que una vez incorporados por defecto, el porcentaje de empleados que opta por abandonar el sistema es reducido. En Suecia y Alemania, por su parte, funcionan los modelos de planes de empleo pactados en convenio colectivo”, explica.

En España está el ejemplo de las Entidades de Previsión Social Voluntaria, con un marco legal y fiscalidad propios, planes colectivos y sectoriales de empleo, en los que participan empresas y trabajadores, con un patrimonio equivalente al 30% del PIB y con un 25% de ocupados en las EPSV.  “El marco fiscal vasco y la experiencia de sus sistemas de previsión social ponen de relieve la importancia de combinar una cultura de ahorro consolidada, la participación de los agentes sociales y un tratamiento fiscal estable”, apunta Ignacio Garralda.

Pero el elevado peso del sistema público, la desigual negociación colectiva por sectores, el tejido empresarial fragmentado, el elevado peso de los autónomos (colectivo con mayor dificultad para acceder a instrumentos de ahorro colectivo), la histórica precariedad laboral, y la limitada cultura financiera de la población española juegan en contra de los planes de pensiones de empleo

“Únicamente alrededor del 15% de la población ocupada, unos 3,3 millones de personas, dispone de un plan de empleo, muy lejos del objetivo de alcanzar los 11 millones de partícipes en 2030. Todo ello a pesar del crecimiento del número de partícipes impulsado por los planes simplificados, con un protagonismo destacado del sector de la construcción que, sin embargo, supone una aportación media muy reducida de 117€ en 2025, según la AIReF”, insiste Garralda.

El gasto en pensiones se comerá el 16,2% del PIB en 2040

“Un informe de la Comisión Europea sitúa a España entre los países con un desarrollo más limitado de las pensiones complementarias y, al mismo tiempo, sometido a mayores presiones en materia fiscal y de suficiencia. El documento destaca a España como el país de la Unión Europea que sufrirá el mayor incremento, en términos de PIB, en su gasto en pensiones hasta 2040. Se elevará en 2,5 puntos hasta el 16,2%”, subraya el presidente del Grupo Mutua.

“Si aspiramos a consolidar el segundo pilar, los convenios colectivos deben incorporar de forma progresiva la previsión social complementaria como un componente ordinario del acuerdo laboral. Para hacerlo posible, empresas y sindicatos necesitan instrumentos sencillos, seguridad jurídica y costes proporcionados. No debemos configurar un segundo pilar reservado a las grandes compañías o a los sectores con mayor capacidad de negociación. A ello debe añadirse de manera ineludible el compromiso de las Administraciones públicas, que ha de concretarse, entre otros ámbitos, en un marco fiscal estable y capaz de generar incentivos claros para fomentar este tipo de ahorro", agrega.

Ricardo González Arranz, director general de Mutuactivos Pensiones, modera un debate en el que participaron Olimpia del Águila, responsable de Seguridad Social e Igualdad en CEOE; Carlos Bravo, secretario de Políticas Públicas y Seguridad Social de CCOO; Ángel Martínez Aldama, presidente de Inverco; y Carlos Esquivias, director de Seguros Personales y Fiscal de Unespa.

El presidente de Inverco subraya que los fondos de pensiones invierten el 32% de su cartera en España: “Contribuyendo a nuestra jubilación, contribuimos al desarrollo económico de España”. Pero entre 2020 y 2026 el sistema de pensiones individuales ha perdido 12.500 millones€ por los menores incentivos fiscales, sin que ese dinero se haya ido a planes de empleo. Además, plantea que en todo el sistema educativo en España sea obligatoria una asignatura de educación financiera.

Para el representante de Unespa, el autoenrolment “es el camino que tenemos que seguir”, porque ha demostrado su eficacia en el marco internacional y “es una medida muy eficaz para incorporar a la previsión social complementaria a colectivos que no lo estaban, como los jóvenes, las mujeres y los trabajadores con rentas bajas”. La representante de CEOE apunta que el avance del autoenrolment en España requiere de un “clima en el que la negociación colectiva tenga facilidad de pactar”. “No puede haber una verdadera reforma del sistema si no es a través del consenso político y social. Necesitamos un debate a través de los datos, no a través de los sentimientos electoralistas", argumenta.

Para Carlos Bravo, el problema de la falta de ahorro previsional en España reside en la distribución de rentas y en una “distribución de ahorro insana”, centrada en el inmobiliario. “Estoy a favor del autoenrolment y de la necesidadde consensos, pero la clave de este asunto tiene que ver con la distribución de rentas”, aseguró el responsable sindical, que recordó que desde 2010 los beneficios empresariales se han incrementado un 83% y los salarios, un 35%.

Las ventajas del Sialp Financia Europa

María Francisca Gómez-Jover,subdirectora general de Organización, Estudios y Previsión Social Complementaria de la Dirección General de Seguros y Fondos de Pensiones, recuerda las prioridades de supervisión: 

  • verificación de que la gestión de carteras se hace en interés del partícipe, 
  • adecuada valoración de activos, 
  • foco en los planes de pensiones promovidos por empresas individuales y profesionales independientes, 
  • implicación del fondo de pensiones en la estrategia de inversión de las empresas de las que son accionistas, 
  • evaluación y gestión de los déficits en los planes de pensiones de empleo de prestación definida
  • operativa de las depositarias
  • sostenibilidad: obligaciones de información y revisión de sistemas de elección de carteras
  • efectividad y funcionamiento de los factores fundamentales
  • gestión correcta de los fondos abiertos
  • operativa de los planes de pensiones de empleo adscritos a varios fondos 

Sobre el Sialp Financia Europa, destaca que duplica sus límites de aportación hasta los 10.000€ sobre el tradicional, con exención total de rendimientos si no se retira capital en cinco años, traspasibilidad sin coste a otro SialpFE (no a uno tradicional), y que se pierde la ventaja fiscal si hay rescate anticipado. Puede invertir en acciones cotizadas (salvo Socimis), instituciones de inversión colectiva (excepto Sicav) y renta fija con al menos BBB del Espacio Económico Europeo.

No se podrá comercializar hasta que el Ministerio de Hacienda publique la Orden Ministerial sobre información tributaria y hasta que la CNMV elabore la lista de instituciones de inversión colectiva elegibles.

22Oct

Anthropic perdió 80.700 millones$ en el primer semestre de 2026 (13.000 millones en el primer semestre de 2025), según el borrador del folleto de salida a Bolsa. Pero facturó 16.300 millones, quince veces más que un año antes (1.100 millones). De las pérdidas, 72.000 millones son contables, sin salida de caja: ajustes de valor de las notas convertibles en acciones y otros instrumentos con los que la empresa se ha financiado.

Miguel Ángel Valero

CaixaBank ya cuenta con una app en ChatGPT como parte de su estrategia de innovación en banca digital y uso de inteligencia artificial (IA) generativa. La iniciativa permite a sus clientes particulares consultar información sobre productos financieros, comparar alternativas y acceder de forma conversacional a contenidos de la entidad. La herramienta está concebida como un canal adicional de información y acompañamiento en la toma de decisiones.

Así, los usuarios de ChatGPT ya pueden localizar e instalar la app oficial de CaixaBank dentro del ecosistema de aplicaciones de una plataforma que se ha convertido en uno de los asistentes conversacionales más extendidos a escala global. La iniciativa responde a la creciente adopción de plataformas de inteligencia artificial generativa como herramienta habitual para buscar información, comparar productos y resolver dudas.
Con este lanzamiento, CaixaBank avanza en sus modelos de relación con los clientes en entornos conversacionales, que están transformando la forma en que los usuarios interactúan con los servicios digitales, y tiene como objetivo explorar nuevas formas de interacción con los clientes y avanzar en el desarrollo de servicios digitales basados en IA.

El lanzamiento de la app en ChatGPT se apoya en la experiencia adquirida por CaixaBank en el desarrollo de agentes de IA que ya operan en sus canales digitales. Durante los últimos meses, la entidad ha desplegado asistentes especializados capaces de resolver consultas, orientar a los clientes en la búsqueda de productos y acompañarlos durante distintos procesos digitales. Entre estos desarrollos destacan los agentes de IA especializados que ya operan en los canales digitales de CaixaBank. Estas soluciones acompañan a los clientes durante los procesos de contratación digital, siempre con la posibilidad de recurrir a un profesional de la entidad cuando se requiere asesoramiento especializado.

Además de las iniciativas vinculadas a la atención al cliente, CaixaBank continúa avanzando en el desarrollo de agentes de IA destinados a optimizar y automatizar distintos procesos internos de la organización.

CaixaBank ha definido una hoja de ruta en materia de IA generativa centrada en cuatro grandes objetivos: ganar agilidad y capacidad comercial, impulsar nuevos servicios mediante tecnologías de vanguardia y la simplificación de procesos, reforzar la excelencia operativa a través de mejoras de eficiencia y evolucionar su plataforma tecnológica con los máximos estándares de resiliencia y seguridad. Entre las líneas de actuación previstas destacan la renovación de los canales actuales y el desarrollo de nuevas capacidades comerciales y de atención al cliente apoyadas en la IA generativa.

Con una trayectoria de trabajo en este ámbito que se remonta a 2014, CaixaBank se ha consolidado como uno de los bancos pioneros en la aplicación de la Inteligencia Artificial al sector financiero. Actualmente, esta tecnología está presente en múltiples servicios y proyectos del Grupo, desde una aproximación transversal y multidisciplinar que integra tanto la dimensión tecnológica como los criterios éticos.

Meta y la posible fusión entre Tesla y SpaceX concentran la atención

Los resultados de Meta han sido buenos, con un crecimiento de ingresos del 26%, 2 puntos por encima del consenso. Asimismo, la compañía eleva la parte baja del rango de inversión previsto para este año, de 130.000 millones$ a 135.000 millones, y mantiene el extremo superior en 145.000 M$. Además, las primeras cifras oficiales de Muse, el nuevo agente de IA, son prometedoras: más de 10 millones de usuarios en apenas un mes, interactuando con tiendas online y generando un gasto medio de 200$ por usuario.

Sin embargo, el elevado nivel de inversión empieza a reflejarse en la generación de caja, con un flujo de caja libre trimestral negativo. Se trata del primer trimestre desde 2013 en el que la compañía no consigue generar suficiente caja operativa para cubrir sus inversiones. Precisamente en relación con este punto, Meta lanzará una nueva clase de acciones sin derecho a voto, la clase C, que distribuirá entre los accionistas de las clases A y B. La clase A otorga un voto por acción, mientras que la clase B concede diez votos por título; esta última, que no cotiza en mercados públicos, está en manos de Zuckerberg y de los directivos más cercanos. En este sentido, no se producirá inicialmente ninguna ampliación de capital, pero la creación de esta nueva clase apunta a que podría convertirse en el instrumento utilizado por la compañía para captar capital en el futuro sin diluir el control del fundador y de los actuales accionistas de referencia.

A falta de previsiones para 2027 por parte de Meta, que la compañía reserva para la presentación de resultados del cuarto trimestre, los mercados asiáticos vuelven a mostrar dudas. Los buenos datos de exportaciones de chips de Corea del Sur (creciendo un +262% interanual) no han sido suficientes para disipar el escepticismo, al que se suma ahora la intervención regulatoria de China sobre sus empresas de comercio electrónico. Como resultado, las Bolsas vuelven a terreno negativo.

El sólido soporte de los beneficios empresariales y la continuidad del ciclo de inversión en IA llevan a mantener una visión constructiva, aunque se espera una mayor volatilidad en las próximas semanas. El aumento de los costes de financiación, la prolongación de la guerra de Irán, cualquier desviación en el ritmo previsto de inversión en IA, con especial atención al riesgo asociado a un potencial impago de CoreWeave, y los problemas en Francia podrían provocar episodios de turbulencias. No se ven estos riesgos como una amenaza para el ciclo, pero sí como posibles catalizadores de correcciones que pueden ser oportunidades de compra.

Thomas Monteiro, analista senior de Investing.com, destaca que "ayer vimos el lado próspero de los negocios de Elon Musk. Hoy vemos el que todavía se queda rezagado, que es precisamente la razón por la que una fusión entre las compañías tiene sentido desde el punto de vista financiero". La principal conclusión es que el sorprendente trimestre de flujo de caja positivo de Tesla no se debió a mayores beneficios, sino a que gastó unos 3.300 millones$ menos de lo que esperaban los analistas, en un momento en que SpaceX se prepara para invertir hasta 40.000 millones en un solo trimestre. Al ritmo actual, Tesla tendrá dificultades para alcanzar su propio objetivo de más de 25.000 millones en capex este año, lo que resulta bastante paradójico en el mercado actual. Es casi como si, a diferencia del resto del mercado, Tesla siguiera esperando a encontrar el vertical adecuado antes de volver a acelerar el gasto, mientras que el grueso del despliegue de IA de Elon Musk se produce en otra parte.

A esto se suma que el gasto de Tesla en IA sigue siendo, en términos generales, ineficiente, con unos costes de investigación que han subido casi un 70% y unos márgenes operativos que caen hasta solo el 2,6%, mientras que en SpaceX la IA ya es una de las mayores fuentes de ingresos. Aun así, el informe tiene puntos positivos. Las suscripciones a Full Self-Driving crecieron un 67%, hasta los 1,74 millones, y tres de cada cuatro coches nuevos en Norteamérica ya salen con él, lo que demuestra que Tesla puede convertir la IA en ingresos recurrentes sobre el terreno. Tesla también aporta lo que necesitarán las ambiciones de IA de SpaceX: una flota de más de 10 millones de vehículos que alimentan datos del mundo real, la escala de fabricación para producir robots y chips, y un negocio de almacenamiento de energía con pedidos récord, pensado para alimentar centros de datos. "La fusión sigue teniendo el listón muy alto, pero las cifras hacen que la lógica financiera sea más difícil de ignorar", subraya este experto.

“Meta ha presentado un trimestre espectacular, con una fuerte superación de las previsiones tanto en ingresos como en beneficios. Las acciones suben incluso después de que la compañía elevara su previsión de gasto de capital, lo que me indica que el mercado ha pasado de castigar a Meta por gastar a premiarla por tener una propuesta de producto convincente. Ése es el efecto Muse. Alexandr Wang no solo ha fichado bien, sino que está ayudando a reconstruir la cultura en torno al lanzamiento de nuevos productos. Meta vuelve a estar de moda. Los inversores apuestan por que Muse se convierta en la puerta de entrada a internet antes de que el coste de las ambiciones de IA de Meta pase a ser la noticia", añade.

De momento, SpaceX y Tesla crean comités independientes para estudiar una fusión. SpaceX vale más de 2 billones$ y  Tesla unos 1,5 billones: juntas, la mayor operación de la historia. Elon Musk dice que es "buena idea", pero no hay condiciones pactadas y tendría que aprobarla la mitad de las acciones de Tesla.

Anthropic ya tiene folleto de salida a Bolsa
Anthropic
perdió 80.700 millones$ en el primer semestre de 2026 (13.000 millones en el primer semestre de 2025), según el borrador del folleto de salida a Bolsa. Pero facturó 16.300 millones, quince veces más que un año antes (1.100 millones). De las pérdidas, 72.000 millones son contables, sin salida de caja: ajustes de valor de las notas convertibles en acciones y otros instrumentos con los que la empresa se ha financiado.

De los ingresos, 9.000 millones en cómputo e infraestructura en seis meses, más que los 7.300 millones de todo 2025. Pero el 20% de los ingresos viene de dos clientes. Y hay compromisos de 'nube' de unos 450.000 millones a diez años: 111.000 millones con Google Cloud, 110.000 con AWS y 31.000 con Microsoft. Son contratos que no se pueden cancelar. Y un claro conflicto de interés: Google, Amazon y Microsoft son a la vez proveedores, socios, accionistas y competidores de Anthropic.

Se contemplan hasta 750.000 millones en cómputo en los próximos años (7.300 millones en 2025, y en los seis primeros meses de 2026 ya lleva 9.000 millones). Los ingresos crecen más rápido que el gasto, y eso es buena señal, pero el gasto no deja de subir. 

La salida a Bolsa está prevista para noviembre, pero de los 2 billones de valoración anunciados se ha pasado, extraoficialmente, a 1,5 billones. El folleto incluye también los riesgos que Anthropic considera relevantes: cómo evitar que sus modelos hagan daño, o se descontrolen, o sufran ciberataques sofisticados. Incluye el aviso de que los daños de un incidente grave de seguridad pueden superar lo que cubren sus seguros. 

Dario Amodei, consejero delegado, y Daniela Amodei, presidenta, cobraron un salario base de unos 655.000$ cada uno en 2025. Los dos se han comprometido a donar el 80% de sus acciones y a crear un fondo de beneficio público del 5%. Esto se suma a la propuesta de septiembre de dar el 50,1% del voto a sus siete fundadores.

Por otra parte, Anthropic propone una ley para frenar modelos peligrosos. El borrador permitiría al Departamento de Comercio de EEUU pedir a un juez que bloquee un modelo con riesgo inminente de causar más de 50 muertes o 1.000 millones$ en daños. Más de la mitad de las empresas ya pillaron a un agente fallando. Una encuesta de Nylas asegura que el 54% vio a un agente de IA equivocarse en 90 días (70% en empresas con más de 21 agentes) y solo el 53% puede sacar un registro completo de lo que hicieron.

La firma de seguridad Claroc ha localizado más de 6.800 conversaciones compartidas desde Muse, la app de IA de Meta, sin que nadie se las enviara. Las encontró en registros públicos de internet que cualquiera puede consultar. Meta ha pausado la función de compartir mientras investiga qué ha sucedido.

Zoom avisará si la persona de tu videollamada es un deepfake. Analizará vídeo y audio en directo y mostrará un indicador de confianza. Llega en diciembre, y viene bien en cualquier reunión donde se aprueben pagos.

ChatGPT ya deja cerrar chats con PIN o Face ID. Los chats bloqueados guardan su memoria aparte del resto, útil si compartes ordenador o tratas temas de clientes o salud.

Citrini Research, una firma de análisis financiero, quiso comprobar si la promesa de que la IA cura enfermedades tiene algo de real. Su equipo de cinco personas, ninguna científica, pidió a Claude que buscara un antídoto para el veneno de escorpión. Anthropic ha publicado los resultados: 17 de los 211 diseños que mandaron a laboratorio funcionaron en las pruebas.

22Oct

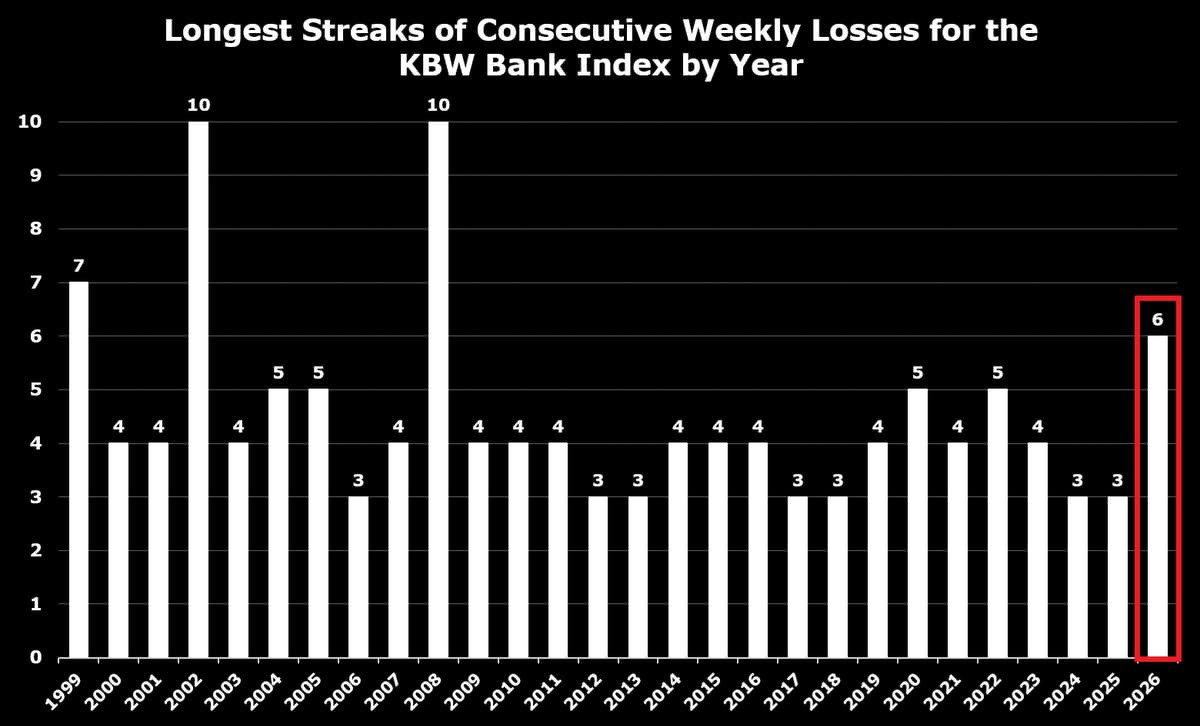
Los bancos de la Eurozona guardan 4,3 billones€ en deuda pública, el doble que en 2013, lo que explica que hayan perdido más del 10% de su valor en Bolsa en apenas mes y medio. Francia tiene que pagar un récord en 25 años para que los inversores compren su deuda pública.

Miguel Ángel Valero

La venta de deuda pública en la Eurozona resucita el miedo al 'doom loop' bancario. Con este críptico término describe la jerga financiera uno de los círculos más diabólicos que pueden existir: los bancos compran deuda de sus Gobiernos (sobre todo, de Francia) ; si esa deuda pierde valor, los bancos sufren; los respectivos Gobiernos (fundamentalmente, Francia), tiene que ayudarlos; consecuencia: su deuda vale todavía menos. 

La deuda pública de la Eurozona se desploma: Francia paga lo más caro en 25 años y los bancos europeos caen un 10% en mes y medio. Es cinco veces más que el mercado. Lógicamente, los grandes bancos franceses son los que más caen en Bolsa: BNP Paribas, Société Générale, y Crédit Agricole pierden un 17%. Pero no son los únicos: los bancos de la Eurozona guardan 4,3 billones€ en deuda pública, el doble que en 2013. Así gira el bucle: el bono cae, el banco pierde y, si el Estado lo rescata, se endeuda más y el bono cae otra vez. Hoy duele menos porque el 60% se contabiliza a coste, sin apuntar pérdidas. La amenaza no es la quiebra, es la factura: la banca francesa es la mayor emisora de deuda de la UE y cada refinanciación le sale más cara.

Pero no es solo la banca. Carrefour avisa de que los saqueos le costarán, como mínimo, 200 millones€. Ha visto cómo saqueaban o dañaban unos 50 de sus supermercados el primer día de disturbios en Francia, donde hace la mitad de sus ventas. Vendió 22.700 millones en el trimestre, un 3,9% más. Pero ahora espera mejorar su margen como mucho 0,15 puntos, no 0,25, con un beneficio por acción plano. Un supermercado gana céntimos por euro vendido, y cada tienda cerrada en plena campaña navideña se come beneficio directo. Ya se han esfumado 1.700 millones€ de valor. La duda es si esto es solo Francia. Los analistas ven volúmenes flojos también en España y en Brasil, y eso huele a consumidor tocado, no a un mal fin de semana por unos disturbios callejeros.

Gescooperativo: el deterioro fiscal y económico de Francia no es coyuntural

Francia atraviesa un deterioro fiscal y económico gradual, que comienza a generar una creciente preocupación entre los inversores, lo que ha motivado que la prima de riesgo francesa se haya disparado en las últimas semanas, subraya Alberto Salgado, director de Inversiones-Gestión de Carteras y Gestión Especializada RV en Gescooperativo. Los recientes episodios vividos, con manifestaciones y revueltas violentas, muestran una sociedad fragmentada y muy resistente a las reformas. Aunque continúa siendo una de las principales economías de la Eurozona, combina actualmente una deuda pública elevada, un déficit estructural persistentemente alto, con un bajo crecimiento potencial y una creciente fragmentación política.

A diferencia de otros países europeos, no ha conseguido aprovechar plenamente los años posteriores a la pandemia para corregir, al menos parcialmente, sus desequilibrios fiscales. El déficit estructural permanece cercano al 5% del PIB y la evolución de la deuda (en el 120% del PIB) sigue siendo motivo de preocupación para los mercados. El reciente repunte de los tipos de interés agrava el problema al incrementar el coste de financiación e incidir en el círculo vicioso entre déficit y deuda.

La situación francesa no responde a una crisis coyuntural, sino a un deterioro acumulado durante años. Entre los factores más relevantes destacan: la pérdida de competitividad industrial, las dificultades del sector manufacturero y especialmente del automóvil, un crecimiento potencial modesto, la elevada dependencia del gasto público y una creciente dificultad para implementar reformas estructurales.

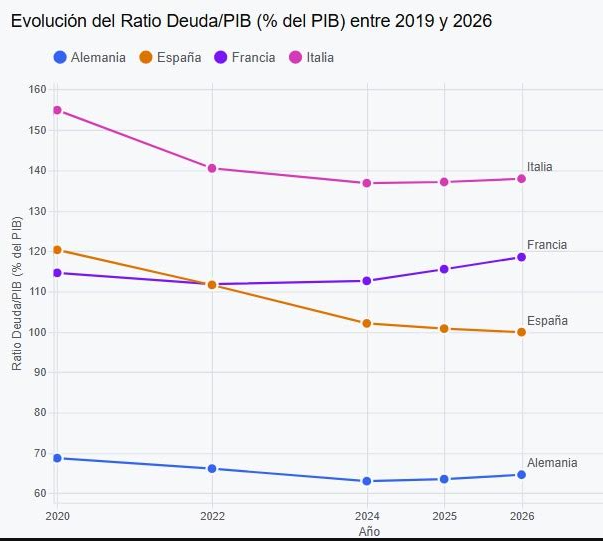
Es de los pocos países europeos que ha aumentado el nivel de deuda pública sobre el PIB tras la pandemia, nivel que está próximo ya al 120% (el resto de países ha logrado disminuirlo):

La situación se complica con el aumento reciente de los tipos de interés, en respuesta a un fuerte incremento de los precios energéticos. Los tipos de interés a largo plazo incorporan expectativas de inflación, crecimiento y calidad crediticia del emisor. Cuando los costes de financiación aumentan, una parte creciente de los recursos públicos debe destinarse al pago de intereses, generando un efecto acumulativo de más déficit y más deuda (círculo vicioso), salvo recortes en otras partidas de gasto o mejora de los ingresos.

La dimensión política es igualmente relevante. La fragmentación parlamentaria, la limitada capacidad de un Gobierno con escasos apoyos para aprobar reformas y la fuerte contestación social a medidas de ajuste dificultan cualquier proceso de consolidación fiscal.

Uno de los principales problemas es la persistencia de un déficit estructural muy elevado. Incluso en un contexto económico relativamente favorable, las cuentas públicas presentan un déficit público superior al 5%, acumulando más deuda. Francia mantiene uno de los mayores niveles de gasto público sobre PIB de toda la OCDE (un 57% versus promedio de 43% en la Organización, un 48% en España) y esta característica dificulta cualquier corrección fiscal significativa sin medidas de ajuste relevantes por el lado del gasto social. También cuenta con unos ingresos fiscales elevados (aproximado 52% del PIB), lo que no deja tanto margen para subidas de impuestos.

A largo plazo, la estabilización de la deuda exige crecimiento económico y productividad. Sin mejoras significativas en productividad, innovación, inversión privada y competitividad industrial, el ajuste fiscal dependerá en mayor medida de la contención del gasto público.

La principal consecuencia para los mercados financieros está siendo la continuada ampliación de la prima de riesgo francesa (medida como el diferencial de tipos de interés a largo plazo frente a Alemania). Un entorno caracterizado por crecimiento débil, elevados déficits estructurales y tipos relativamente altos podría traducirse en mayores costes de financiación para el Tesoro francés. Hasta las próximas elecciones presidenciales (primera vuelta el 18 de abril de 2027, con la segunda vuelta el 2 de mayo) existe el riesgo de que los mercados mantengan o incluso incrementen la presión sobre la deuda francesa si persisten las dudas sobre la consolidación fiscal.

Desde finales de mayo (en sólo cinco meses), la prima francesa se ha incrementado en 100 puntos básicos (pb), pasando de 60 a los actuales 160, cota máxima desde 1990. En la actualidad, la prima de riesgo francesa supera no solo a la española, sino también a la italiana (115 pb), la griega (98 pb) y a la portuguesa (51 pb). Eso sí, queda lejos delos 600 pb que alcanzó la prima de riesgo española en el momento que tuvimos que pedir “rescate” para parte de nuestro sector financiero. Adicionalmente, el repunte de la prima francesa provoca cierto arrastre en otros mercados (las primas española y portuguesa han subido en torno a 20 pb en los últimos meses, con la griega e italiana repuntando unos 40-50 pb), y también debilita al euro.

Francia no es Grecia, ni Portugal, ni España, constituye la segunda economía de la Eurozona y uno de los pilares institucionales del proyecto europeo. Su mercado de deuda soberana es uno de los mayores y más líquidos del mundo. Cualquier episodio de tensión sostenida tendría implicaciones mucho más relevantes para la estabilidad financiera europea que las observadas en las antiguas crisis de Grecia, Portugal o Irlanda. Por ello, numerosos participantes del mercado asumen que existiría una menor tolerancia institucional auna dislocación severa del mercado francés.

El Banco Central Europeo (BCE) dispone de mecanismos para combatir episodios de fragmentación financiera. Formalmente, su intervención está condicionada a determinados criterios y no equivale a una financiación permanente de déficits públicos. Sin embargo, muchos participantes consideran improbable que permaneciera pasivo ante una ampliación abrupta de los diferenciales franceses. Reinversiones flexibles, comunicación institucional o compras en mercado secundario podrían actuar como factores estabilizadores. No obstante, este apoyo no constituye una garantía incondicional ni sustituye la necesidad de una estrategia fiscal creíble, como la exigida por la Comisión Europea en el marco del Procedimiento por Déficit Excesivo.

Francia presenta una ventaja importante respecto a las economías periféricas que protagonizaron la crisis soberana europea. Aunque sus finanzas públicas muestran un deterioro relevante, el país no presenta una dependencia extrema de financiación exterior. Su posición financiera internacional es significativamente más sólida que la que mostraban históricamente Grecia, Portugal o España durante los momentos de mayor tensión, por lo que el riesgo actual guarda mayor relación con la sostenibilidad fiscal gradual que con un problema inmediato de financiación externa. Adicionalmente, el Estado francés mantiene posiciones muy valiosas en numerosas empresas, muchas de ellas cotizadas (Airbus, Safran, Engie, EDF). La privatización de las mismas le otorgaría margen para reducir la deuda pública.

Los sondeos reflejan una creciente fragmentación del panorama político francés y una elevada polarización del electorado. La preocupación de los mercados no radica únicamente en quién gobierne, sino en la ausencia de programas capaces de dibujar una trayectoria clara de reducción del déficit estructural y estabilización de la deuda pública. En las próximas elecciones presidenciales es probable que la segunda vuelta la alcancen los partidos extremos (la extrema derecha de la Agrupación Nacional de LePen y la extrema izquierda de la Francia Insumisa de Mélenchon), partidos con promesas extremas, con poca credibilidad de cara al ajuste de la senda fiscal.

Francia no afronta una crisis de solvencia inmediata, pero sí un deterioro progresivo de la confianza de los mercados. El país conserva fortalezas indiscutibles: una economía de gran tamaño, mercados financieros profundos, relevancia sistémica dentro de la Eurozona y una posición exterior mucho más sólida que la observada en anteriores crisis de deuda periférica. Sin embargo, estas ventajas no pueden sustituir indefinidamente la necesidad de corregir unos desequilibrios fiscales acumulados durante décadas. La adopción de medidas que refuercen la sostenibilidad de las cuentas públicas resulta cada vez más urgente, ya que la combinación de bajo crecimiento potencial y elevados déficits públicos amenaza con mantener la presión sobre los mercados y aumentar la vulnerabilidad financiera del país.

De no acometerse estas reformas, Francia seguirá siendo la principal fuente de preocupación estructural dentro del mercado europeo de deuda soberana durante los próximos años. A corto plazo, la proximidad de las elecciones presidenciales y las limitaciones políticas para impulsar reformas de calado podrían seguir provocando episodios de tensión y ampliaciones de la prima de riesgo. No obstante, la experiencia europea invita a mantener una visión constructiva a medio plazo. Cuando las circunstancias lo han exigido, países como Italia, España, Grecia o Portugal han terminado adoptando las medidas necesarias para restaurar la confianza de los mercados y reconducir sus desequilibrios. "Confiamos en que Francia acabará recorriendo ese mismo camino, aunque cuanto antes se inicie el proceso de ajuste, menores serán los costes y mayores las probabilidades de preservar su estabilidad financiera", concluye el experto de Gescooperativo.

Ofi Invest: la capacidad del mercado de absorben la deuda francesa, a prueba

La gestora de activos francesa Ofi Invest AM cree que existe una gran preocupación en el mercado sobre la capacidad de Francia para cumplir las reglas fiscales europeas, y para gestionar la creciente deuda y los resultados de las próximas elecciones presidenciales. El déficit público sigue siendo alto, y se estima que en 2027 volverá al nivel del 5%, que tuvo en 2025. La deuda pública crecerá, dado que el déficit primario es demasiado alto, y los gastos por intereses aumentan.

El Gobierno propone un ajuste primario estructural de 0,8 puntos del PIB, basado fundamentalmente en el ahorro de costes. Con medidas como la congelación de salarios en el sector público y de los créditos ministeriales, la menor indexación de las pensiones respecto a la inflación (salvo las más bajas), la congelación de determinadas prestaciones sociales y el ahorro en el gasto sanitario (indemnizaciones por enfermedad y medicamentos).

En cuanto a los ingresos públicos, el gobierno propone congelar las cotizaciones para los trabajadores con salarios bajos, limitar las desgravaciones fiscales de los pensionistas, aumentar las aportaciones de las administraciones locales y reducir las exenciones de cotización en los sistemas de participación en beneficios.

A pesar de este ajuste, la reducción del déficit público sólo sería la mitad de lo esperado si se materializa. Porque el gasto por intereses supone una proporción cada vez mayor del presupuesto. El rendimiento medio de la deuda francesa subirá en el futuro, en la medida que el Gobierno refinancie la deuda emitida con anterioridad a tipos más altos. 

Francia podrá ser elegida por el BCE para el Instrumento para la Protección de la Transmisión (TPI) de políticas monetarias El ajuste se adapta al Procedimiento de Déficit Excesivo de Europa en el marco de las nuevas reglas fiscales de la UE. De acuerdo con ello, Francia garantiza poder ser elegida para el TPI, una herramienta del BCE que asegura que la política monetaria se transmite de forma fluida en toda la zona Euro, evitando la fragmentación financiera. 

El ajuste, sin embargo, no llega a los 54.000 millones€ que el gobierno francés anunció que iba a ahorrar. La cifra se ha calculado a partir de una estimación de gasto público y de ingresos que no contempla cambios en el Presupuesto. Pero, según los expertos de Ofi Invest AM, reducir el déficit no consiste sólo en frenar el aumento del gasto público, también en lograr que crezca a un ritmo inferior al crecimiento económico potencial, precisamente lo que buscan las medidas de ajuste.

El Alto Consejo de Finanzas Públicas cree que el gobierno maneja un escenario financiero y macro para 2027 excesivamente optimista, con estimaciones de precio del crudo en 80 dólares y de rendimiento del bono a 10 años del 4,3 %.

Los expertos de Ofi Invest AM explican que este proyecto presupuestario podría impulsar las emisiones de deuda pública a medio y largo plazo hasta su máximo histórico de 340.000 millones€ en 2027, respecto a los 310.000 millones€ en 2026. Los fondos se destinarán principalmente a refinanciar los bonos emitidos durante la crisis de la COVID y la crisis energética. Los vencimientos a medio y largo plazo previstos para 2027 ascienden a 187.000 €, y casi 1 billon€ vencerán de aquí a 2030.

Escenarios posibles según Ofi Invest AM:

  • Aprobación del presupuesto mediante votación parlamentaria antes del 31 de diciembre de 2026. La fragmentación política de Francia y el escaso interés de los grupos parlamentarios antes de las elecciones presidenciales complican este escenario. 
  • Aprobación de una ley especial antes del 31 de diciembre de 2026, aunque seguirán las negociaciones en 2027. Esta formula sirvió para aprobar los presupuestos de 2025 y 2026. La ley especial permite al Estado seguir recaudando los impuestos y garantizar la continuidad de los servicios públicos hasta que se apruebe una verdadera ley de presupuestos. El Tribunal de Cuentas francés estima que en este escenario, el deficit público aumentaría 0,5 puntos sobre el de 2026 , alcanzando el 5,9% del PIB. Otras fuentes suben esta estimación al 6,4 % en 2027 si el presupuesto se prorrogara al año siguiente.
  • Aprobación del presupuesto mediante el artículo 49.3. El presupuesto se consideraría aprobado siempre que ninguna moción de censura derrocara al Gobierno y su proyecto de presupuesto.
  • Entrada en vigor del presupuesto mediante orden expresa del Gobierno conforme al artículo 47 de la Constitución. Si el Parlamento no adopta una decisión en un plazo de 70 días desde la presentación del proyecto de ley de presupuestos, el Gobierno puede aplicarlo mediante una orden expresa, mecanismo nunca utilizado en la V República. Si lo hace de esta forma, podria haber una moción de censura que cambiase al gobierno, aunque a diferencia del articulo 49.3, la orden no quedaría incluso si el gobierno cambia.

Los analistas de Ofi Invest AM explican que la capacidad del mercado para absorber la deuda francesa y la credibilidad financiera del país se han puesto a prueba. Con una estimación de emisiones de 340.000 millones€ para 2027, Francia tendrá que convencer a los inversores para que mantengan, e incluso refuercen, sus compromisos.  Ofi Invest AM sigue viendo un diferencial entre el OAT a 10 años y el Bund de 100–150 pb. Pero cualquier dilución del esfuerzo fiscal del país o una demanda insuficiente en las subastas de bonos, podría generar tensiones y acercar el diferencial a 200–250 pb.  En este caso, el riesgo es el de un círculo vicioso: unos tipos de interés más altos encarecerían gradualmente la refinanciación de la deuda francesa, socavando la trayectoria presupuestaria y haciendo subir la prima de riesgo. Esto pondría en peligro la elegibilidad de Francia para el TPI, sin ninguna garantía de que el BCE lo activara.

UBS avisa que la volatilidad refuerza la importancia de la resiliencia de la cartera

La volatilidad del mercado ha aumentado durante la última semana, ya que los inversores sopesan dudas sobre la rentabilidad de la IA en un entorno de tipos más altos, mientras los conflictos geopolíticos siguen sin resolverse. Con la temporada de resultados del tercer trimestre ya en pleno apogeo, es probable que la volatilidad continúe. "Seguimos esperando una temporada de resultados sólida, con un crecimiento relacionado con la IA que ayudará a impulsar un crecimiento global de los beneficios del S&P 500 del 28%. Sin embargo, el rendimiento del mercado, cada vez más concentrado, y la posibilidad de una volatilidad específica de determinados valores refuerzan la importancia de la resiliencia de la cartera. Vemos formas en las que los inversores pueden diversificar aún más sus fuentes de rentabilidad y reforzar las defensas de sus carteras. Las estrategias estructuradas pueden adaptar la exposición a la renta variable a distintos escenarios de mercado. Los hedge funds pueden aportar fuentes diferenciadas de rentabilidad a medida que aumenta la dispersión del mercado. Las materias primas pueden diversificar las carteras y ofrecer protección frente a la inflación impulsada por la oferta", señalan en UBS.

Mark Haefele, director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Aunque seguimos siendo constructivos con la renta variable y creemos que los inversores deberían mantener una exposición de base (“core”) diversificada, los argumentos a favor de ampliar las fuentes de rentabilidad de la cartera se han reforzado ante un liderazgo de mercado concentrado, unos mayores costes de financiación y los riesgos geopolíticos en curso. Los inversores también deberían tener en cuenta sus objetivos, su tolerancia al riesgo y sus necesidades de liquidez”.

"Creemos que es fundamental que los inversores tengan una exposición suficiente a la renta variable, repartida entre regiones, sectores, temáticas seculares y filosofías de inversión”, añaden Matthew Carter y Matthew Gilman, Estrategas.

Crédito y Caución: la producción de metales y acero en Europa se estanca  

Tras un aumento del 4,7% el año pasado, se espera que el crecimiento de la producción mundial de metales básicos se ralentice hasta el 0,5% en 2026. Europa experimentará un crecimiento muy débil, del 0,2%, debido a los elevados costes energéticos, los retos competitivos y las perturbaciones comerciales provocadas por los aranceles estadounidenses. La demanda de los principales sectores de uso final, entre ellos la construcción, la automoción y la maquinaria, seguirá siendo débil, lo que lastrará la demanda de acero plano, recubierto y de ingeniería, en particular en Alemania y Europa Central.

El arancel estadounidense sobre el acero es actualmente del 50% y la Unión Europea está tomando sus propias medidas proteccionistas, como la reducción de los contingentes de importación libres de aranceles. Además, la producción de aluminio, en particular, se ha visto afectada por el conflicto con Irán, que ha provocado interrupciones en las fundiciones y en el suministro regional, del que el Golfo es uno de los principales proveedores. Esto ha impulsado al alza los precios, y la capacidad para compensar rápidamente las pérdidas de suministro del Golfo es limitada.

A pesar de ello, en 2027 se espera que la producción de acero aumente un 3,8%. Sin embargo, la recuperación seguirá siendo desigual entre sectores y países. A escala global, el informe de la aseguradora Crédito y Caución vaticina que la producción mundial de metales y acero repunte un 4%, impulsada por el aumento de la producción industrial y de la actividad del sector de la construcción, que incrementará la demanda. Otros motores de crecimiento para los metales y el acero serán la fabricación relacionada con la IA en Asia y América del Norte, así como el aumento de la inversión en vehículos eléctricos, baterías y equipos eléctricos, especialmente en China.

Guerra en Oriente Medio: temor a ataques de Israel y EEUU tras las elecciones

Por si no fuera suficiente, Israel y EEUU están planeando una nueva ofensiva contra Irán tras las elecciones de mitad de mandato, que se han convertido en una fecha clave para ambas partes. Por un lado, Irán ha intensificado sus acciones de presión en el estrecho de Ormuz, elevando los ataques contra buques a niveles no vistos desde el comienzo del conflicto, en un intento de aumentar el coste político del conflicto para la Administración Trump. Por otro, el presidente estadounidense es consciente de que los votantes se muestran mayoritariamente contrarios al conflicto, motivo por el que ya anunció una pausa en las operaciones ofensivas contra Irán hasta después de los comicios. 

Ahora están elaborando planes para reanudar la presión militar a partir del 3 de noviembre, aunque no se ha realizado un anuncio oficial. Las opciones incluirían una campaña breve pero intensa dirigida contra instalaciones nucleares, bases de misiles y drones, así como infraestructuras energéticas estratégicas. Los planes también pueden incluir un ataque contra Pickaxe Mountain, un emplazamiento vinculado al programa nuclear iraní y protegido por profundas estructuras subterráneas. 

21Oct

El Investing.com AI Index 2026, asegura que España ocupa el sexto puesto mundial en actividad de inversión con IA, por delante de Turquía, México, Portugal y Grecia, y por detrás de Italia, Polonia, Israel, Chile y Argentina. EEUU, Reino Unido y Alemania están fuera del Top10.

Miguel Ángel Valero

El I Barómetro de la Digitalización, elaborado por Línea Directa Aseguradora en colaboración con Neovantas, revela que los ciudadanos estiman que realizar sus gestiones cotidianas con el comercio, el banco, el seguro y la Administración Pública a través de canales digitales les permiten ahorrar cada año 177 horas, el equivalente a más de una semana completa, y alrededor de 2.140€.

El 95% de los ciudadanos realiza ya algún tipo de gestión digital cada semana y 7 de cada 10 perciben ventajas claras en el uso de este canal, principalmente el ahorro de tiempo, algo esencial en la resolución de las llamadas 'gestiones hormiga', trámites recurrentes en sectores muy diversos.

En estos trámites digitales, el móvil es el rey, ya que el 91% lo usa, frente al 70% que utiliza el ordenador. Entre los trámites más habituales se encuentran la búsqueda de información antes de comprar (87%), la realización de trámites específicos en la banca online (85%) y el seguimiento a un pedido (84%), entre otros. 

El estudio de Línea Directa, presentado por el experto en economía conductual Juan de Rus, y Marián Gómez, directora de Transformación de la aseguradora, aborda la relación con la digitalización de cuatro sectores concretos: el comercio, la banca, los seguros y la Administración Pública. Los ciudadanos afirman realizar una media de 5,4 gestiones digitales a la semana en estos cuatro ámbitos. Del análisis se extrae que el sector bancario (39,4 minutos) y el asegurador (38,7) son los sectores en los que los ciudadanos perciben más ahorro de tiempo al digitalizar las gestiones más habituales, mientras que en la Administración y el comercio ese ahorro de tiempo es de 38 y 32,6 minutos respectivamente. En conjunto, el ahorro promedio por gestión se sitúa en 38 minutos por gestión.

La banca lidera el análisis con un ahorro medio de 88,5€ al mes, seguido a distancia por los seguros (33€), el retail (29,6€) y la Administración Pública (27,2€).

Por tipología de gestión, en la banca, un sector profundamente transaccional, predominan las consultas de movimientos y saldo (94%); en la Administración Pública destacan los trámites específicos, como la gestión de citas previas o la declaración de la Renta, mientras que el sector retail el uso está íntimamente ligado a la compra (86%). El 77% de los españoles ya realizan gestiones digitales con su aseguradora. Las más habituales son consultar la póliza (48%), dar un parte (38%) y hacer el seguimiento de un siniestro (36%). Por ramos, el seguro de salud alcanza un 17,7% de uso habitual, casi el doble que hogar (9,8%) y automóvil (9,3%). Lo que más valoran los aseguradoses saber que hay un profesional disponible si la situación lo requiere.
El ahorro percibido también depende del lugar de residencia, ya que aunque la media española se sitúa en 177 horas al año, la cifra cambia de forma considerable entre comunidades. Canarias encabeza el ránking con casi 257 horas al año, 80 más que la media nacional, seguida de Cataluña (226,5 horas) y la Comunidad Valenciana (198h). En el extremo opuesto se sitúan Castilla y León (108,6h), Galicia (101,8h) y Asturias (101h), las tres comunidades con un mayor porcentaje de población mayor de 65 años, según datos del Instituto Nacional de Estadística (INE).

En cuanto a los atributos más valorados en las gestiones digitales, los españoles no parecen dudar, ya que las tres más citadas (fiabilidad de las claves personales, recibir avisos ante un problema y la confidencialidad de la información) tienen que ver con la seguridad. Por el contrario, el informe demuestra que las principales barreras para su uso están relacionadas con la respuesta ante una incidencia, ya que solo la mitad sabe cómo resolver un problema.

Un 82% reconoce haber utilizado alguna herramienta de inteligencia artificial (IA) aunque la mayoría de forma ocasional y solo un 13% a diario. La valoración general sobre su uso es favorable, pero aún hay reticencias: un 37% de los ciudadanos considera que necesita regulación y control, una postura que sube al 51% entre quienes la usan a diario. Además, 1 de cada 4 (23%) teme su uso malicioso y el 17% exige que haya participación humana en los procesos más sensibles.

El ciudadano digital tiene entre 35 y 54 años (68%), es hombre (63%), vive en una gran ciudad (más de 250.000 habitantes) y busca el ahorro de tiempo, la comodidad y el control de sus operaciones. Los jóvenes menores de 28 años que perciben un ahorro menor que el resto, al ser nativos digitales y contar con menos experiencia comparativa con el canal presencial.

Otro aspecto interesante del análisis de Línea Directa es que hay un abandono paulatino del canal digital a partir de los 55 años que alcanza su mínimo entre los mayores de 75 años, un arco de edad que cuenta con apenas un 37% de inclinación por lo digital, 31 puntos menos que los ciudadanos de mediana edad. Sin embargo, son quienes perciben un mayor ahorro digital (42 minutos por gestión).

Los sextos del mundo en inversión mediante IA

Otro estudio, el Investing.com AI Index 2026, asegura que España ocupa el sexto puesto mundial en actividad de inversión con IA, por delante de Turquía, México, Portugal y Grecia, y por detrás de Italia, Polonia, Israel, Chile y Argentina. EEUU, Reino Unido y Alemania están fuera del Top10. El informe combina el uso de WarrenAI, el asistente de análisis de mercados con IA de Investing.com, con el interés por contenido sobre acciones de IA. La actividad se mide en relación con el número de usuarios de cada país, de modo que se pueden comparar mercados de tamaños muy distintos.

Los usuarios españoles registraron unas 1.610 interacciones con WarrenAI por cada 1.000usuarios, lo que sitúa a España en el cuarto del mundo en este indicador, tras Polonia, Argentina e Italia (1.652), y muy por encima de Alemania (977), Francia (617) Reino Unido (418) y EEUU (534).

España registra 17,69 visitas a páginas de acciones de IA por cada 1.000 usuarios, frente a 3,10 en Alemania, 1,91 en Francia, 5,67 en Reino Unido y 7,79 en EEUU. 

“Lo más interesante es que la parte alta de esta clasificación no sigue el mapa tradicional de la industria financiera”, afirma Thomas Monteiro, analista sénior de Investing.com. “Históricamente, las herramientas de investigación han llegado primero a los mayores mercados y al resto después. Lo que vemos aquí es fundamentalmente distinto. Demuestra que la IA en finanzas ya  ha alcanzado un punto de no retorno para el sector, desde los inversores profesionales hasta los minoristas”, insiste.

Salesforce compra Braze

Por otra parte, Salesforce vuelve a tirar de chequera y compra Braze, la plataforma de mensajes de marketing con IA que usan Canva o Instacart, por unos 5.660 millones$. Paga 47,5$ por acción en efectivo, una prima del 58%, y espera cerrar la operación en su año fiscal 2028. Tras los 8.000 millones de Informatica, Marc Benioff sigue comprando lo que no quiere construir.

ByteDance, Alibaba y Tencent han pedido más de 3 millones de tarjetas RTX PRO 5500 de Nvidia. A unos 11.400$ cada una, son más de 35.000 millones. Es el chip más potente que Washington deja vender en China. Pero Nvidia solo podría servir entre el 5% y el 10 % de lo pedido.

Monumental atasco en el cobre

Hay un señor atasco en el mundo del cobre. Las minas necesitan unos 332.000 millones$ de inversión nueva para que no falte metal desde 2028. El hueco llegaría a 20 millones de toneladas en 2050, el 44% de la demanda. La IA podría triplicar su consumo hasta 3 millones de toneladas en 2028. El problema es que una mina nueva tarda de media 17 años en producir, así que aunque el dinero llegara mañana el agujero seguiría abierto hasta 2043. Cuando la oferta no puede reaccionar, ajusta el precio. Ganan las que ya tienen cobre bajo tierra, como Freeport o Southern Copper: cada año sin minas nuevas añade más valor a sus yacimientos. Pierden cableras y fabricantes de coches. ¿El riesgo? Que la IA pinche.

21Oct

Francia se enfrenta a un creciente escrutinio por parte de los mercados sobre la sostenibilidad de sus finanzas públicas. En Alemania, se frena el optimismo de los inversores y analistas. Y en Reino Unido se percibe una mayor traslación de los precios de la energía a la inflación.

Miguel Ángel Valero

Las tensiones en Francia continúan tras el aplazamiento de la votación sobre la parte de ingresos del Presupuesto, ante una oleada de 2.600 enmiendas. A pesar de la reducción de tipos del 20 de octubre, el diferencial francés se mantiene en niveles extremos, especialmente en un contexto de creciente descontento y fuertes protestas, que podrían afectar a la llegada de turistas y ralentizar la actividad económica del país. En Francia, la constatación de una mejora parece todavía lejana, con un debate presupuestario que se prolongará hasta diciembre y unas elecciones que se anticipan tensas el próximo año.

Francia ha aprobado un plan urgente de ayudas para los comercios afectados por los saqueos. Entre las medidas destacan la concesión inmediata de préstamos sin intereses de hasta 50.000€, el aplazamiento de obligaciones tributarias, además de subvenciones directas a pequeñas y medianas empresas. Al mismo tiempo, con cerca de 2.500 detenidos, la normativa también busca penalizar a los infractores de los disturbios: descontará de ayudas y subsidios públicos que reciban, los ingresos obtenidos de forma ilícita a través de los saqueos y robos. 

En este contexto de tensión social, Francia también se enfrenta a un creciente escrutinio por parte de los mercados sobre la sostenibilidad de sus finanzas públicas. En este sentido, se han retrasado las primeras votaciones en la Asamblea de la parte correspondiente a los ingresos al 3 de noviembre, mientras que dentro de dos días se conocerá la revisión de la calificación crediticia de Moody’s.

En Alemania, se frena el optimismo de los inversores y analistas. En octubre el índice ZEW de expectativas económicas bajó más de lo esperado al retroceder hasta niveles de 28,1 desde el 34,7 previo y por debajo del 30 esperado. Frente a ello, la lectura de la situación actual mostró una ligera mejora con el subíndice subiendo hasta -35,9 desde el -47,1 previo.

Las cifras de inflación en el Reino Unido, al igual de lo visto en otras grandes economías, confirman el repunte de los precios con el IPC avanzando un 3,5% interanual en septiembre, una aceleración del crecimiento de cuatro décimas y situándose una décima por encima de las expectativas. Esta subida de la tasa general se explicó en gran medida por el fuerte aumento de los precios de los combustibles que aumentaron un 5,4% mensual. Además, también se aceleró la tasa subyacente que aumenta a ritmos del 2,8% interanual y se aleja de los objetivos del Banco de Inglaterra. Este incremento de la inflación subyacente se explicó en gran parte por el mayor crecimiento de los precios de los servicios, que avanzaron un 3,7% interanual, un repunte de tres décimas en el mes, lo que apunta a una mayor traslación de los precios de la energía a la inflación de los servicios en el Reino Unido.

Continúa la debilidad de los datos del sector inmobiliario en EEUU, con una nueva caída de las viviendas iniciadas y también de los permisos de construcción, unos datos que unidos a la caída de la confianza de los constructores apuntan a una mayor debilidad de la actividad del sector en la parte final del año. Las viviendas iniciadas retrocedieron un 5,2% mensual, tras el retroceso del 5,9% anterior y con ello se situaron en septiembre en 1,22 millones de unidades anualizadas, acumulando tres meses consecutivos de caídas. Por su parte, también se frenaron los permisos de construcción, que bajaron un 0,3% en el mes hasta 1,4 millones de unidades anualizadas. Caen un 7,3% mensual las ventas pendientes de viviendas, lo que eleva el ritmo de caída hasta el -12,6% frente al mismo periodo del año pasado. Todos los indicadores apuntan a que la subida de los costes de financiación está impactando negativamente en el sector inmobiliario estadounidense.

UBS: Francia no debe ocultar una Eurozona en mejora

Las autoridades impusieron toques de queda en zonas de varias grandes ciudades francesas tras un fin de semana de protestas, disturbios y saqueos. La agitación se produce mientras el Gobierno busca contener el déficit presupuestario de Francia y estabilizar su creciente carga de deuda. Sin embargo, ni los disturbios en sí ni las tensiones fiscales de Francia deberían ocultar una economía de la eurozona en mejora y un ciclo de beneficios empresariales que sigue fortaleciéndose.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Mantenemos nuestra calificación de Atractivo para la renta variable de la Eurozona. La mejora de la actividad regional es favorable, pero la combinación de la demanda global de inversión, la ampliación del crecimiento de los beneficios y la exposición a potentes tendencias estructurales ofrece una base aún más sólida para muchas de las principales empresas europeas”.

Las empresas del Stoxx 600 ganarán el 20,7% más

Las empresas del Stoxx 600 ganarían un 20,7% en el tercer trimestre, según LSEG. La energía tira del carro con un 124% más gracias al crudo de la guerra con Irán. Detrás, tecnología con casi un 33%, de la mano de ASML (AMS:ASML), e industriales con un 11%. Con el listón ya alto, el examen es el trimestre siguiente, el 4º, que mide todo el ejercicio. Si Oriente Medio se calma, la energía deja de empujar pero quedan industriales e IA. Atención al consumo básico europeo, 13,6 veces beneficios, un 35% más barato que el de EEUU.

Eastspring ve potencial a las empresas asiáticas con dividendos altos

Christina Woon, Head of Core and Income Equities, y Sam Bentley, Client Portfolio Manager de la gestora de activos Eastspring Investments, creen que el potencial de la inversión en empresas asiáticas con elevados dividendos está creciendo. Sin embargo, el escenario actual puede hacer que los inversores en compañías asiáticas con altos dividendos se planteen dudas. Por tres motivos: las altas rentabilidades actuales de los bonos pueden aportar un mismo nivel de retorno con menos riesgo; la fuerte subida de la renta variable asiática puede suponer que se renuncie a dichas alzas invirtiendo sólo en dividendos; y esta estrategia puede verse limitada por un estilo defensivo o Value. 

Los expertos de Eastspring Investments explican que para maximizar una estrategia de inversión en altos dividendos, es necesario  "mirar más allá de la rentabilidad actual", buscando la generación de ingresos, no sólo la rentabilidad por dividendos.
Su visión se resume en los siguientes puntos:

  • Las tendencias de crecimiento estructural impulsan los beneficios y los flujos de caja libres (free cash flow), mientras que las reformas del gobierno corporativo refuerzan la remuneración del accionista.
  • Una estrategia convencional de altos dividendos puede tener dificultades durante una subida del mercado impulsada por el crecimiento, porque utilizar como criterio de selección las rentabilidades actuales más elevadas tiende a favorecer a empresas maduras y a sectores orientados al Value.
  • Un enfoque prospectivo de la renta variable asiática orientada a la generación de ingresos permite acceder a tres motores de rentabilidad complementarios: ingresos estables, dividendos crecientes y recuperación de los payouts (porcentaje del beneficio neto que la empresa destina a pagar a los accionistas), con el objetivo de lograr una rentabilidad total atractiva para los inversores.

Nordea: Ormuz muestra la importancia de invertir en consumir menos energía

Henning Padberg, co-gestor de cartera de la estrategia Global Climate & Environment de Nordea, destaca que se ha puesto de relieve, una vez más, una vulnerabilidad estructural que la economía global aún no ha resuelto del todo. Cuando el estrecho de Ormuz se cerró y el crudo Brent superó los 110$ por barril, los gobiernos recurrieron a las respuestas habituales: liberación de reservas estratégicas, desvío de oleoductos y diplomacia de emergencia. La incómoda realidad es que no existe una cobertura fiable contra la dependencia de los combustibles fósiles concentrados en regiones políticamente volátiles. La oferta se puede diversificar, pero la exposición subyacente no se puede gestionar por completo únicamente mediante la logística o la diplomacia. 

Una de las respuestas más contundentes —que se potencia con el tiempo, mejora la competitividad nacional y aborda simultáneamente el riesgo climático— es, en primer lugar, consumir menos energía. Para los inversores, esa conclusión apunta hacia una de las oportunidades estructuralmente más atractivas que existen hoy en día.

Esta convicción es fundamental en la filosofía de inversión de la Estrategia Global de Clima y MedioAmbiente de Nordea, y rara vez ha parecido tan relevante. La eficiencia en el uso de recursos no es simplemente una temática dentro de esta estrategia; es la convicción dominante y representa aproximadamente el 70% de la asignación total. Esto refleja la firme creencia de que las oportunidades más atractivas desde el punto de vista económico y medioambiental en la transición ecológica no se limitan a la generación de nueva energía limpia —por importante que esto sea—, sino que radican en mejorar drásticamente la eficiencia de los sistemas energéticos, los edificios, los procesos industriales y la infraestructura digital que ya tenemos.

Tan solo los edificios representan casi el 34% de las emisiones globales de CO2 y siguen sufriendo una falta crónica de inversión en mejoras de eficiencia. Las operaciones industriales consumen energía a un ritmo que la automatización y la digitalización modernas pueden reducir de manera sustancial. Y los centros de datos, la infraestructura física que sustenta la revolución de la IA, están consumiendo electricidad a un ritmo comparable al de naciones enteras. 

Cada uno de estos desafíos representa una oportunidad de inversión significativa para aquellas empresas que cuenten con las soluciones adecuadas, las globales que ofrecen soluciones basadas en el mercado y diseñadas para abordar desafíos climáticos y medioambientales urgentes: negocios cuyos productos y servicios ya están implementados y generando ingresos.

Dentro de la eficiencia en el uso de recursos, dos temáticas estructurales han emergido con especial fuerza este año. El primero es el imperativo de la eficiencia energética en el corazón de la IA. La carrera de la IA, que comenzó como una competencia por la potencia informática bruta, se ha convertido en una carrera por la energía. Para las empresas tecnológicas más grandes del mundo, la eficiencia energética ha pasado de ser una aspiración medioambiental a una prioridad operativa.

Se proyecta que la demanda de electricidad de los centros de datos aproximadamente se duplicará, pasando de unos 485 TWh en 2025 a casi 950 TWh para 2030; un nivel de consumo que ya rivaliza con el uso anual de electricidad de Alemania. Las arquitecturas de chips para aplicaciones específicas, la infraestructura de redes avanzada, los equipos de fabricación de semiconductores y las plataformas de gestión de energía forman parte de esta historia. La transición ya está en marcha de manera firme.

El segundo motor es la modernización y expansión de la propia red eléctrica. El crecimiento de los centros de datos impulsado por la IA, la electrificación del transporte y la calefacción, y la relocalización de la capacidad industrial (reshoring) están ejerciendo una enorme presión sobre una infraestructura de red que ya está envejecida. La inversión global en redes, que se situaba en torno a los 300.000 millones$ anuales en 2020, ya ha aumentado drásticamente y se prevé que sume casi 6 billones a nivel mundial entre 2026 y 2035, con Estados Unidos absorbiendo por sí solo aproximadamente 1 billón. Los precios de adjudicación en las subastas de capacidad de la mayor red eléctrica de EEUU han alcanzado máximos históricos, multiplicándose casi por diez en dos años.

Las empresas que facilitan esta construcción física y modernización —desde contratistas de ingeniería que tienden líneas de transmisión e integran conexiones renovables, hasta fabricantes de cables y equipos que suministran sistemas de alta tensión en una situación de aguda escasez global, pasandopor empresas de servicios públicos reguladas (utilities) que despliegan capital a ambos lados del Atlántico— se sitúan en la intersección de varias grandes temáticas de crecimiento estructural. La red es el lugar donde el boom de la IA, la transición energética y la relocalización de la industria chocan físicamente. Resolver ese cuello de botella probablemente será un factor catalizador del crecimiento.

20Oct

Lejos de estar gobernada por un único conjunto coherente de reglas, la nueva era de alianzas cambiantes implica que los países pueden ser socios económicos en un área y rivales estratégicos en otra. Algunos mercados emergentes cuentan con los fundamentos económicos y la estrategia para navegar con éxito este nuevo entorno.

Miguel Ángel Valero

Los mercados siguen con el foco continúa situado en Francia. Tras los episodios de violencia registrados durante el fin de semana, la deuda soberana sufrió un nuevo revés, con la rentabilidad exigida al bono a 10 años alcanzando su nivel más elevado desde 2002. Más llamativo aún fue el comportamiento del diferencial frente al Bund alemán, que se amplió hasta los 148 puntos básicos (pb), máximos desde 2012 y muy por encima de los 54 pb que llegó a registrar antes del estallido de la guerra en Oriente Medio. De cara a las próximas sesiones, el mercado aguarda la revisión que llevará a cabo Moody’s antes de que finalice la semana, una revisión especialmente relevante ya que sigue otorgando a Francia una calificación superior a la de S&P y Fitch. Aunque una eventual rebaja no tendría consecuencias inmediatas sobre la capacidad de financiación del país, sí serviría para validar el mensaje que el mercado de bonos viene transmitiendo desde hace meses: una creciente percepción de riesgo en torno a la sostenibilidad de la deuda soberana francesa.

En Alemania nuevos datos apuntan a que los costes de producción de la industria se están acelerando, lo que seguirá elevando la presión sobre la inflación en los próximos meses. En septiembre los precios de producción industrial se han disparado más de lo esperado al crecer un 1,9% mensual, lo que aceleró con intensidad el ritmo de crecimiento interanual hasta el +6,7% desde el +4,6% anterior y situándose en su mayor avance desde inicios de 2023. Una vez más, este aumento de los costes de producción estuvo liderado por el componente de la energía, que se disparó un +5,8% mensual (lo que eleva hasta el +14,9% el encarecimiento de la factura frente al mismo periodo del año pasado). Entre estos costes, hay que destacar la electricidad y el gas, que solamente en septiembre se encarecieron un +5,6% mensual.

En EEUU, Trump ha prometido un programa de apoyo de 8.000 millones$ destinado a los agricultores para compensar el encarecimiento del diésel durante la temporada de cosecha. Las ayudas se concederán en función de la superficie sembrada y de las estimaciones de costes de producción, si bien las cuantías específicas para cada cultivo no se conocerán hasta noviembre. El presidente estadounidense es consciente de que algunas de sus políticas están generando crecientes tensiones entre colectivos tradicionalmente afines al Partido Republicano, como agricultores y ganaderos, que se enfrentan al impacto de los aranceles, al aumento de los costes de producción y del combustible, así como a una menor disponibilidad de mano de obra. 

No es casualidad que el anuncio se realizara en Kansas, un estado donde la agricultura desempeña un papel fundamental y que además constituye uno de los bastiones republicanos: desde 1950, todos los senadores elegidos por el estado han pertenecido al Partido Republicano. Sin embargo, la contienda actual se presenta mucho más ajustada, con las encuestas otorgando al candidato republicano una ventaja mínima, de apenas tres décimas. En este contexto, si los demócratas logran retener todos los escaños que actualmente controlan, necesitarían un cambio de signo en cuatro de los siete estados republicanos donde las elecciones al Senado actualmente se prevén más disputadas. Entre ellos destacan Carolina del Norte, al que los mercados de apuestas asignan una probabilidad de un 96% a un vuelco electoral, así como Alaska (74%), Texas (66%) y Ohio (63%).

Decepciona la confianza de los constructores en EEUU, una señal de que los mayores costes de financiación se están trasladando a las expectativas empresariales y actuando de freno en un sector muy dependiente de la financiación. El índice realizado por el NAHB mostró que la confianza de los constructores cayó tres puntos en octubre hasta situarse en 29, su peor nivel de los últimos 14 años. Una lectura inferior a 50 puntos refleja que son más los constructores que perciben un deterioro de las condiciones de negocio que aquellos que observan una mejora. Se trata de una situación que el indicador lleva registrando de forma ininterrumpida desde hace más de dos años y que pone de manifiesto las dificultades que sigue atravesando el sector residencial. Entre los principales obstáculos destacan el elevado coste de financiación (el tipo hipotecario en EEUU está por encima del 7%), el encarecimiento de los materiales de construcción y la persistente escasez de mano de obra cualificada.

UBS prefiere los activos reales de cara a 2027

“Los mercados recibieron señales contradictorias sobre las perspectivas de los tipos de la Fed la semana pasada, ya que la inflación superó las expectativas, pero los responsables de política monetaria siguieron mostrando paciencia. Los índices de gestores de compras (PMI) preliminares ofrecerán las principales señales sobre la actividad y los precios en EE. UU. esta semana. Esperamos un endurecimiento adicional moderado”, apunta Mark Haefele, Director de Inversiones (CIO), UBS Global Wealth Management. 

“Nos gustan los activos reales de cara a 2027 gracias a tendencias seculares duraderas como el despliegue de la IA y la electrificación, mientras que algunas materias primas, como el oro, pueden ayudar a proteger las carteras frente a riesgos persistentes, entre ellos la incertidumbre fiscal y las tensiones geopolíticas sin resolver”, añaden Giovanni Staunovo, Estratega, y Thomas Veraguth, Analista.

Man Group: los hogares de EEUU pierden poder adquisitivo

Kristina Hooper, Estratega Jefa de Mercados en Man Group, cree que el IPC de EEUU de septiembre ofreció otro dato de inflación caliente, con la general como subyacente por encima de lo esperado. Esto añade presión a los hogares estadounidenses y complica el panorama para la Fed.

Con una inflación del 3,7% interanual y el informe de empleo de septiembre mostrando un crecimiento salarial de solo un 3% interanual, muchos hogares estadounidenses están perdiendo poder adquisitivo. Esto es un problema real. La presidenta de la Fed de Cleveland, Beth Hammack, describió el dolor que escucha al hablar con trabajadores de ingresos bajos y medios que tienen dificultades para pagar sus facturas. Y los hogares estadounidenses ya tenían dificultades para pagar sus facturas el año pasado. En la Encuesta de Finanzas al Consumidor, el 20% de las familias estaban atrasadas en los pagos de los préstamos a finales de 2025 (frente al 12% a finales de 2022).

Las presiones sobre los precios son generalizadas. No debería sorprender que la inflación siga elevada dadas todas las fuerzas inflacionarias que actúan en la economía estadounidense, especialmente las guerras en Oriente Medio y Europa del Este. Hammack también destacó la naturaleza generalizada de los aumentos de precios, diciendo que le preocupa que las presiones inflacionarias sean persistentes y puedan arraigarse, especialmente en el sector servicios. El riesgo de estanflación sigue aumentando.

Esta cifra caliente hizo que los mercados reconsideraran la reunión de la Fed a finales de este mes. La herramienta FedWatch de CME Group mostró solo un 22% de probabilidad de subida de tipos; tras la publicación del IPC, esa probabilidad subió al 49%. "A pesar de ello, no espero que la Fed suba los tipos en su reunión de octubre. Cae una semana antes de las elecciones de mitad de mandato, así que creo que el listón es alto para lo que podría obligar a la Fed a subir". señala Kristina Hooper.

Las expectativas de inflación al consumidor están elevadas, pero no están desacelerando: la lectura más reciente mostró expectativas de inflación a 5-10 años en un 3,5%, el mismo nivel que en abril y por debajo del 3,9% de mayo. En entornos estagflacionarios, las estrategias de tendencia multiactivo y el oro y los metales preciosos han tenido un buen desempeño, subraya esta experta.

Banor: el rendimiento de los bonos de EEUU no anticipa una recesión

Francesco Castelli, gestor de Banor Euro Bond Fund, fondo de renta fija corporativa integrado en Banor SICAV, cree que el hecho de que los rendimientos reales de los bonos del Tesoro USA (diferencia entre el retorno del bono y la inflación), hayan llegado al nivel del 3%, no anticipa necesariamente una recesión de la economía. Porque, tal y como sucedió en los años 90, retornos de los bonos soberanos altos pueden convivir con un fuerte crecimiento de la economía. Mientras una bajada de los tipos sigue en duda, Castelli considera que el posicionamiento en duración debe orientarse a captar las excelentes oportunidades del mercado para maximizar los rendimientos.

La elevada oferta de bonos soberanos y la emisión récord de los hyperscalers han situado a los tipos de interés en “niveles vistos por última vez a finales de la década de 1990”. 

Un cambio en las expectativas sobre la Fed podría favorecer una bajada de los tipos, pero el rally de los bonos dista mucho de estar garantizado. “Un rendimiento del bono Treasury a 10 años por encima del 5% no debería ser alarmante” porque es coherente con el fuerte ritmo de crecimiento de la economía en EEUU.

Para desencadenar una bajada de los tipos, será necesario que las expectativas de política monetaria de la Fed empiecen a descontar una pausa, algo que el mercado todavía no anticipa. Lo que prevé la Fed es una subida final de tipos en diciembre, y el mercado piensa que la Reserva Federal elevará los tipos en otro medio punto porcentual en 2027. Por todo ello, el escenario de un repunte del mercado de bonos impulsado por la caída en los tipos, “sigue lejos de materializarse”, concluye Francesco Castelli.

Robeco: la rivalidad China-EEUU es una ventaja estructural para los emergentes

Jan de Bruijn, Gestor de carteras de clientes de Robeco, destaca que, para algunos países, como India, Vietnam y México, la rivalidad entre EEUU y China ya representa una ventaja estructural. Al mantener diferentes formas de flexibilidad estratégica, estos países han podido captar flujos de inversión, comercio y manufactura desde ambos lados de la rivalidad. Esta capacidad para manejar de manera efectiva el comercio y la política exterior entre bloques económicos en competencia es ahora un criterio cada vez más importante.

Sin embargo, el nuevo panorama del comercio global no es solo una función de la rivalidad entre grandes potencias, siendo la estrategia de cadena de suministro 'China-plus-one' solo una parte de un panorama geoeconómico mucho más amplio. Ravi Menon, exdirector general del MAS, sostiene que ahora vivimos en un “mundo cuántico”: una era de geoeconomía intensificada en la que la política comercial sirve fines estratégicos más que puramente económicos. Esto puede abarcar:

  • Aranceles o subsidios para proteger industrias domésticas estratégicas•
  • Controles de exportación que restringen el acceso de otro país a insumos o tecnología crítica
  • Sanciones y límites al acceso a la banca, mercados de capital o sistemas de pago
  • Revisión o bloqueo de inversiones extranjeras en infraestructuras sensibles, recursos, telecomunicaciones o datos
  • ‘Friend-shoring’ en la cadena de suministro para reducir la dependencia de rivales potenciales
  • Competencia por minerales críticos, seguridad energética, infraestructura de datos yestándares industriales

Lejos de estar gobernada por un único conjunto coherente de reglas, la nueva era de alianzas cambiantes implica que los países pueden ser socios económicos en un área y rivales estratégicos en otra. Algunos mercados emergentes cuentan con los fundamentos económicos y la estrategia para navegar con éxito este nuevo entorno. 

Este panorama cambiante ya es evidente en los flujos comerciales. En 2016, EEUU realizaba más comercio con China que con cualquier otra nación, y el comercio bilateral total representaba más del 13% del comercio global estadounidense; para 2025, la cuota de China se había desplomado hasta aproximadamente un 6,4%, y México y Canadá se habían convertido en los dos principales socios de EEUU. Un análisis del Banco Mundial muestra que la participación de China en las importaciones estadounidenses cayó más de cinco puntos entre 2017 y 2023, y que seis economías captaron esencialmente esa cuota: Vietnam (+1,9 puntos), Taiwán (+1), Canadá (+0,75), México (+0,64), India (+0,57) y Corea del Sur(+0,53). Para estas economías, la rápida construcción de un muro arancelario entre China y EE.UU. ha sido beneficiosa.

Aunque China ha perdido algo de acceso al mercado estadounidense, sus exportaciones de bienes a mercados emergentes y fronterizos se han duplicado desde 2015, representando el 44% del total de exportaciones en 2024, con un valor de 1,6 billones$, y ahora afirma ser el mayor socio comercial de más de 160 países

La reubicación de cadenas de suministro y la rápida adopción de nuevas tecnologías y sistemas desde China probablemente representan un saldo positivo neto para muchos países en desarrollo. Además, aunque los mercados emergentes están importando más desde China, sus exportaciones hacia EE. UU. han crecido, lo que valida la tesis de la relocalización. En 2025 las exportaciones de Vietnam a EEUU crecieron un 41%, las de Tailandia un 43%, las de India un 11% y las de Indonesia un 34%, a pesar de la imposición generalizada de aranceles por parte de EEUU.

El comercio también se está profundizando entre mercados emergentes, de manera independiente de EEUU y China. Según el FMI, este comercio ha crecido desde aproximadamente el 5% del comercio global total en 1990 hasta el 21% en 2024. El comercio intra-mercados emergentes representa ahora casi la mitad del total de estos mercados, frente al 24% en 1990. Excluyendo a China, el comercio intra-mercados emergentes representa el 38% del comercio total de éstos. Esto es importante para la inversión en mercados emergentes porque una ampliación de las relaciones comerciales puede reducir la dependencia directa de sus economías respecto a la demanda estadounidense, aunque las condiciones financieras y los ciclos económicos globales siguen estrechamente interconectados. El progreso económico en los mercados emergentes también se refleja en una creciente participación en el PIB mundial.

  • México: una historia de éxito de nearshoring. A pesar de las fricciones políticas con EEUU relativas a derechos de agua, drogas y migración, México ha reforzado su papel como proveedor clave para Estados Unidos de productos manufacturados, componentes y recursos primarios en la última década, con exportaciones equivalentes al 48% del PIB en 2025. En 2023, México superó a China como la mayor fuente de importaciones de bienes de EE. UU. por primera vez en más de dos décadas, gracias al Acuerdo Estados Unidos-México-Canadá (USMCA). La dependencia de México del mercado estadounidense lo expone a incertidumbres políticas y en la política comercial, incluyendo la revisión conjunta del USMCA en 2026. No obstante, ser un centro de nearshoring para la economía más grande del mundo es una posición privilegiada que ha acelerado el desarrollo económico del país. La relación comercial de México con China no es tan relevante económicamente, pero no menos compleja. Las importaciones de electrónica, maquinaria, equipo eléctrico y componentes automotrices apoyan la producción para el mercado estadounidense, mientras que los bienes terminados chinos, en particular coches y camiones, han encontrado una mayor resistencia. Para Robeco, México está gestionando con cierta habilidad sus delicadas relaciones comerciales, por lo que mantiene una pequeña posición con sobre ponderación en el país, mientras "seguimos atentos a nuevas oportunidades".
  • Vietnam es el campeón de la estrategia China-plus-one, aprovechando las barreras arancelarias entre EEUU y China para convertirse en una ubicación alternativa de cadena de suministro y un centro de transbordo para China, construyendo simultáneamente un enorme superávit comercial con EEUU en la última década. El impacto positivo que ha tenido en el desarrollo económico de Vietnam es ya evidente, y su rápida modernización industrial y la aparición de empresas altamente eficientes y rentables está atrayendo la atención de los inversores. Esto queda destacado por su reciente inclusión en un índice importante de mercados emergentes, lo que incrementará los flujos de inversores a través de vehículos pasivos. A pesar de los riesgos inherentes a este acto de equilibrio entre EEUU y China, la combinación de Vietnam de una demografía ventajosa con una rápida industrialización y financiarización lo convertirá en un país cada vez más importante en el universo de mercados emergentes.
  • India es la máxima expresión de la neutralidad geoeconómica. Nueva Delhi lo denomina ‘multialineación’, una política de relacionarse con todas las partes en sus propios términos, sin subordinarse a ninguna. Depende del petróleo ruso con descuento y de sistemas de defensa rusos, mientras intenta profundizar simultáneamente la cooperación en semiconductores, espacio y seguridad con EEUU. Además, India y la Unión Europea concluyeron las negociaciones del Acuerdo de Libre Comercio (TLC) en enero de 2026, aunque su entrada en vigor está pendiente de revisión legal, firma y ratificación. También se está negociando un acuerdo comercial India-EE. UU., cuya implementación depende de que EEUU. conceda a India un régimen arancelario mejorado y ofrezca garantías sobre futuras acciones comerciales estadounidenses. La emergencia de India como centro manufacturero, vital para sus intereses a medida que abre su economía a más importaciones, es especialmente visible en el sector de la electrónica. En el segundo trimestre de 2025, los smartphones fabricados en India representaron el 44 % de las importaciones estadounidenses, frente al 13 % un año antes, con una producción india que se disparó un 240%,superando a China como principal proveedor de EEUU. India tiene un déficit significativo en bienes con China, principalmente en componentes electrónicos, maquinaria industrial y alguna tecnología de energía renovable, pero es menos dependiente económicamente que mercados de tamaño similar. La posición de India como la quinta economía más grande del mundo con demografía ventajosa implica que su influencia en el comercio y la política global solo tiende a crecer. No obstante, Robeco mantiene una posición de infra ponderación en acciones indias debido a preocupaciones continuas sobre valoración y la ausencia de catalizadores por los altos precios de la energía.
  • Brasil sigue una estrategia similar a la de India, con multialineación, y al igual que India, cuenta con el peso político y la escala económica para llevarla a cabo con éxito. China es, con diferencia, el principal socio comercial de Brasil, especialmente en exportaciones de materias primas e importaciones manufacturadas; EEUU tiene un volumen menor de comercio pero sigue siendo muy importante en inversión, manufactura avanzada, servicios, finanzas y tecnología. Su economía se ha diversificado cada vez más, con oportunidades crecientes en servicios financieros, tecnología, sectores de consumo, aeroespacial e infraestructura. Además, el país ha avanzado en el desarrollo de mercados de capital domésticos más profundos y reformas de pensiones que han aumentado la participación de la inversión local. Persisten desafíos fiscales, pero el sector corporativo brasileño continúa mostrando resiliencia y adaptabilidad. Para los inversores activos, los periodos de incertidumbre macroeconómica suelen crear oportunidades de valoración atractivas, y la estrategia de acciones de mercados emergentes de Robeco mantiene una sobre ponderación en Brasil. 
  • Argentina es actualmente un aliado político fuerte de EEUU, pero no es muy dependiente ni de EEUU ni de China en términos comerciales. En octubre de 2025, EEUU ayudó a rescatar al gobierno argentino con un swap de moneda de 20.000 millones$, del cual aproximadamente 2.500 millones fueron utilizados y posteriormente reembolsados, dándole al presidente Milei un tiempo vital para continuar su programa de reformas, una intervención unilateral y rápida que habría sido improbable bajo el anterior orden internacional basado en reglas. A pesar de su alineación política con EEUU., Argentina conserva una opción geoeconómica. China sigue siendo un destino importante para las exportaciones de recursos de Argentina y los bancos centrales de ambos países renovaron un acuerdo bilateral de swap de moneda por cinco años, valorado en un potencial de 130.000 millones de yuanes (unos 19.000 millones$). La inflación, los controles de capital y las crisis soberanas recurrentes han minado durante mucho tiempo la confianza de los inversores, por lo que las reformas recientes de Milei se han centrado en restaurar la disciplina fiscal, reducir las distorsiones del mercado y reconstruir la credibilidad con los inversores. Aunque el proceso de ajuste sigue siendo desafiante, sujeto a críticas internas significativas y con riesgos elevados, la dirección de la política finalmente ha cambiado de manera significativa. Para los inversores, hasta ahora las señales son alentadoras: Argentina está pasando cada vez más de ser un país en crisis perpetua a un mercado donde las reformas podrían desbloquear un valor sustancial a largo plazo si se implementan con éxito. La estrategia de acciones de mercados emergentes de Robeco ahora tiene una pequeña exposición a Argentina, un país que sigue fuera de los índices de mercados emergentes.
20Oct

La falta de habilidades o de confianza de los empleados es, con diferencia, la primera barrera para la adopción de IA, señalada por el 47%. Le siguen la formación insuficiente (32%), la falta de claridad en la gobernanza (31%), el temor a la pérdida de empleo (31%) y los procesos de trabajo no rediseñados para la IA (21%).

Miguel Ángel Valero

La inteligencia artificial (IA) se está instalando en el día a día de las organizaciones más rápido de lo que estas son capaces de preparar a las personas que deben usarla. El BTS AI Pulse Survey 2026 revela que la mención de la IA en las presentaciones de resultados de las compañías del S&P 500 está en máximos, pero en muchos casos lo que los datos macro muestran es que el hype ha avanzado más rápido que el retorno y que, pese a los cientos de miles de millones invertidos en infraestructura IA, la productividad total considerando todos los factores no muestra señales de aceleración.

Según el estudio, el 65% afirma que más de una cuarta parte de la plantilla de su organización utiliza herramientas de IA de forma habitual en su trabajo diario. Un 26% sitúa ese uso entre el 51% y el 75% de la plantilla, y un 15% lo eleva por encima del 75%. La capacitación, sin embargo, no ha seguido el mismo ritmo. Cuando se pregunta por la formación efectivamente recibida, solo el 38% señala que más de la mitad de sus empleados ha recibido formación específica en IA, y un 22% reconoce que menos del 10% de su plantilla ha sido formada. 

Hay organizaciones donde el acceso a la herramienta se ha generalizado mientras la formación sigue siendo testimonial y esto cobra ahora especial relevancia tras la entrada en vigor del AI Act de la Unión Europea, que permite ya a las autoridades nacionales verificar el cumplimiento del artículo 4 del Reglamento, que obliga a garantizar la alfabetización en IA de la plantilla de las empresas. La formación en IA ha pasado, así, de ser una palanca de productividad a ser también un requisito normativo que debe poder acreditarse.

“Lo que múltiples estudios y análisis muestran es que la mayoría de las organizaciones está enIA ‘a través de suscripciones’, pero muy pocas la han convertido en una capacidad real. Nuestro estudio sugiere el por qué: el acceso se ha democratizado; la capacitación, no”, indica Isaac Cantalejo, Managing Director de Netmind, compañía del grupo BTS.

La falta de habilidades o de confianza de los empleados es, con diferencia, la primera barrera para la adopción de IA, señalada por el 47%. Le siguen la formación insuficiente (32%), la falta de claridad en la gobernanza (31%), el temor a la pérdida de empleo (31%) y los procesos de trabajo no rediseñados para la IA (21%). Las limitaciones tecnológicas o de las propias herramientas quedan relegadas al sexto puesto (19%).

“Las organizaciones están dando acceso a la IA antes de dar a las personas la capacidad de usarla bien. Ese desfase es hoy el principal freno a la adopción, no la tecnología, sino la confianza de quienes tienen que trabajar con ella. El patrón que emana de nuestro estudio confirma lo que vemos en nuestro trabajo con clientes: la IA es, ante todo, una oportunidad de personas, y los frenos principales son humanos, culturales y organizativos, no técnicos”, explica André Ribeiro, Senior Vice President & Partner y Head of Iberia en BTS.

El propio estudio confirma que las organizaciones han identificado el problema. Las tres prioridades que encabezan la agenda de IA para los próximos doce meses son de capacitación de personas: construir habilidades y confianza en los empleados (47%), crear tiempo y espacio para aprender y experimentar (47%) y ampliar el acceso a las herramientas (46%). Objetivos más avanzados como la IA agéntica (26%) o el desarrollo de marcos de gobernanza y políticas de uso (23%) quedan claramente por detrás.

“Las tres prioridades que marcan la agenda: construir habilidades y confianza, crear tiempo para experimentar y ampliar el acceso; tienen algo en común: son decisiones sobre las personas, no sobre la tecnología. Y ése es el giro real que tienen que dar ahora las organizaciones en cómo contratan y desarrollan talento: de la experiencia a la curiosidad, del cumplimiento a la capacidad de adaptarse”, afirma Ribeiro. “El riesgo ahora es confundir formar con dar un curso. Esa brecha no se cierra con un catálogo de formación ni con más licencias, sino construyendo capacidades propias que potencien el valor de las inversiones en IA rediseñando procesos, fijando criterios y levantando modelos de gobierno que aguanten, aunque cambien las herramientas o los proveedores. El retorno de la IA no llega cuando se compra la licencia, sino cuando las personas saben usarla. Y eso es, además, lo único que una organización podrá acreditar después ante un regulador”, concluye Cantalejo.

Desconfianza sobre las neoclouds: CoreWeave

Por otra parte, la desconfianza sobre la IA parece centrarse en CoreWeave y el segmento de las denominadas neoclouds. El extraordinario auge de la IA ha impulsado el crecimiento de estas compañías, cuyo modelo se basa en el alquiler de capacidad de computación en un entorno de escasez de servidores. Sin embargo, se trata de un sector con estructuras muy apalancadas y en plena fase de expansión, por lo que cualquier duda sobre una eventual desaceleración de la demanda de capacidad computacional puede traducirse rápidamente en cuestionamientos sobre la viabilidad de estos modelos de negocio. En este contexto, los bonos subordinados de CoreWeave han entrado en niveles considerados de deuda “estresada”, reflejando que el mercado comienza a asignar una probabilidad relevante de impago.

Pero cerca del 60% de la deuda cotizada de la compañía está respaldada por los centros de datos que opera y alquila –su mayor emisión, con un nominal de 8.500 millones$, mantiene una calificación A y se sitúa en el tramo más seguro–. Esto sugiere que las preocupaciones se concentran principalmente en la deuda subordinada, que representa aproximadamente el 40% del total. 

CoreWeave cuenta con el respaldo de Nvidia, propietaria del 10% de su capital y potencial fuente de apoyo en un estrés. La principal preocupación a corto plazo sigue siendo la generación de caja frente a una cartera de pedidos de más de 100.000 millones$, cuya ejecución previsiblemente requerirá acudir al mercado en busca de financiación. Aunque las ambiciones de la empresa pasan por elevar su inversión hasta 60.000 millones$, apenas supone alrededor del 5% del gasto de capital previsto por los grandes hiperescaladores —grupo al que se suma SpaceX—. 

Aunque se trata del actor más relevante dentro del universo neocloud, un eventual problema financiero tendría un impacto significativo sobre el sector, pero difícilmente bastaría para poner fin al actual ciclo de inversión en IA.

UBS favorece a los hiperescaladores, semiconductores y hardware

En la misma línea se pronuncian los expertos de UBS: las presiones de financiación están poniendo a prueba el modelo de crecimiento de los proveedores especializados de infraestructura en la nube, pero la demanda de capacidad de computación para IA se mantiene sólida. Unos beneficios resilientes en semiconductores y el aumento de las tarifas de alquiler de GPU respaldan nuestra visión positiva sobre el crecimiento estructural de la IA. Las “neoclouds” y los hyperscalers tienen modelos de crecimiento muy diferentes. El impacto sobre el gasto total relacionado con la IA debería ser limitado, ya que la oferta de capacidad de computación sigue siendo escasa. Unos resultados resilientes del tercer trimestre deberían reforzar la confianza en los fundamentales de la IA.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Mantenemos nuestra perspectiva positiva sobre el crecimiento estructural de la IA, aunque reconocemos que los riesgos de financiación y de ejecución podrían reforzarse mutuamente en todo el ecosistema de infraestructura de IA”. Añade: “Para los inversores, este contexto exige un enfoque selectivo. Seguimos limitando la exposición a las neoclouds ante las presiones de financiación y construcción, y favorecemos en cambio a los hyperscalers con buena financiación, por su mejor relación riesgo-rentabilidad. También nos gustan los beneficiarios de alta calidad del gasto en IA dentro de los sectores de semiconductores y hardware, y creemos que los inversores deberían considerar la exposición a áreas defensivas del sector tecnológico, como las redes de pagos, determinados fabricantes de electrónica de consumo y determinadas empresas de software”.

“El aumento de los precios de las GPU sugiere que las tensiones de financiación y la demanda de capacidad de computación no deben tratarse como lo mismo. Unos precios firmes de las GPU indican que el aumento de los costes de financiación puede compensarse con precios más altos en las renovaciones de contratos. Pero incluso si se llegara a una situación de dificultades provocadas por los tipos de interés, los valiosos activos de GPU pueden redistribuirse hacia balances más sólidos, dejando intacta la historia estructural de la demanda de semiconductores”, aporta Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

Amazon 'pasa' de Nvidia

  • Amazon regala software para entrenar IA en sus chips sin pasar por Nvidia. El grupo de Bezos presenta TorchNeuron, un programa gratuito y de código abierto que ya usan más de 30 clientes con sus chips Trainium. Con él, el código escrito en PyTorch, el lenguaje de IA que usa la mayoría de desarrolladores, corre en los chips de Amazon que compiten con Nvidia Trainium2 y Trainium3 con un solo cambio de configuración. Sin reescribir nada. Nvidia lleva más de 10 años puliendo Cuda, el software que hace volar PyTorch en sus chips. Ése era el candado. Si mudarse sale gratis, el chip se elige por precio.  "Nvidia cobra caro porque irse cuesta meses de trabajo. El riesgo no está en sus ventas de hoy, sino en sus márgenes de mañana. De momento ni se inmuta", subrayan en Zumitow.
  • Telefónica se une a Deutsche Telekom, Orange y Vodafone para estudiar una puja conjunta por el espectro de satélite en Europa. Quieren dar cobertura directa al móvil y plantar cara a Starlink sin pagarse una constelación propia: buscarán un socio para los satélites. Los derechos actuales caducan en 2027 y las nuevas frecuencias podrían usarse desde mediados de 2029.
  • Siemens quiere que la IA haga hasta el 80% del trabajo de sus fábricas. Cedrik Neike, consejero de Siemens, quiere subir la automatización de las fábricas del grupo alemán del 30% actual (40% en el mejor de los casos) al 80%. El escaparate será Erlangen, con 500 millones€ de inversión hasta 2030. Con Nvidia ya usa gemelos digitales, copias virtuales de la fábrica que recortan hasta un 20% el coste de planificar y hasta un 40% el tiempo de lanzamiento.  Neike calcula que la industria necesita hasta un 9% más de productividad al año. No basta con apretar más a la plantilla, así que toca poner máquinas que aprenden. El negocio no es ahorrar en casa, es vender la receta: cada planta propia sirve de folleto para su división de automatización. ABB y Schneider Electric compiten también en ese campo.
19Oct

Gracias a a modelos más pequeños y especializados para tareas bancarias concretas, el Santander ha llegado a reducir el coste de ejecución de unos 5€ por interacción a unos 0,03€.

Miguel Ángel Valero

El Banco Santander anuncia un nuevo hito de su colaboración en inteligencia artificial (IA) con Nvidia. Con el apoyo de ésta, el Santander AI Lab ha desarrollado nuevas capacidades para evaluar modelos y agentes de IA destinados a aplicaciones bancarias que permiten determinar qué modelo es el más adecuado y eficiente para cada tarea. El trabajo se lleva a cabo en el Santander AI Lab, que explora y prueba tecnologías emergentes de IA antes de desplegarlas al conjunto del banco. 

El Santander está evolucionando el uso de la IA de los grandes modelos generales a modelos más pequeños y especializados para tareas bancarias concretas. En casos de uso experimentales, esta forma de trabajar ha llegado a reducir el coste de ejecución de unos 5€ por interacción a unos 0,03€ manteniendo buenos resultados.

El banco ha creado en su laboratorio Model Arena, una plataforma que evalúa modelos abiertos en tareas bancarias y permite identificar el más adecuado para cada uso. También está ajustando modelos para tareas concretas con NVIDIA NeMo Customizer. Las pruebas comparativas en atención al cliente han demostrado que los modelos más pequeños y especializados dan buenos resultados en tareas bancarias concretas. 

Además, Santander ha desarrollado inteligencia especializada para procesos de core bancario sobre Nvidia Kumo, una familia de modelos fundacionales abiertos para datos estructurados que permite a las empresas convertir rápidamente esos datos en la información predictiva necesaria para prestar servicios que usan agentes.

El Lab está incorporando estas capacidades a la infraestructura tecnológica de Santander mediante Nvidia Dynamo-Triton, la tecnología que ha hecho posible la reducción de costes descrita anteriormente. Además, desarrolla Model Arena para diseñar, simular, evaluar y supervisar agentes bancarios,y trabaja para mejorar su resultado y someter la IA conversacional a pruebas de esfuerzo en entornos controlados. El objetivo es contar con un proceso riguroso que evalúe y perfeccione las nuevas tecnologías de IA antes de desplegarlas en todo el grupo.

A partir de estos avances, Santander da el paso desde modelos abiertos hacia otros especializados y agentes bancarios sujetos a mecanismos de gobernanza para mejorar el control, reforzar la seguridad y reducir los costes a gran escala. La colaboración ya da resultados: en un caso de uso experimental de atención al cliente, el Santander mejoró la calidad de las conversaciones y redujo los costes en más de un 50% gracias a un modelo de IA más eficiente.

Para continuar con estas iniciativas, Santander y Nvidia han sellado un marco de colaboración de tres años que abarca ámbitos como los modelos fundacionales, los agentes de IA, las capacidades para prevenir el fraude y el blanqueo de capitales, la toma de decisiones en tiempo real y tecnologías avanzadas de simulación, como un gemelo digital bancario.

Iñaki Bernal, responsable de IA de Santander, señaló: “Nvidia es clave en la infraestructura, el software y la investigación que impulsan los últimos avances en IA. Si a ello sumamos la escala de Santander en líneas de negocio, clientes y presencia geográfica, creemos que estamos en una posición única para convertir esos avances en capacidades bancarias útiles y concretas”.

Aser Blanco, responsable global de Banca en Nvidia, afirmó: “La banca es uno de los sectores que más depende de los datos, que son el eje de todos sus procesos, y el siguiente paso consiste en poner la inteligencia en el centro. Convertir años de datos en inteligencia útil y propia no depende del tamaño del modelo, sino del entrenamiento y del ajuste fino. En este escenario, el coste de cada resultado generado por la IA es una métrica fundamental. Santander está demostrando cómo llevar esto a producción: modelos más pequeños, especializados con los datos del propio banco, evaluados en tareas bancarias reales y ejecutados con la eficiencia necesaria para operar a la escala de un banco global”.

La OTAN financia a XRF

Por otra parte, NATO Diana, el acelerador de innovación en defensa de la OTAN, ha respaldado con financiación a la compañía tecnológica española XRF, pionera en el uso de la realidad extendida y la IA para operaciones complejas, para someter su IA a un proceso de validación independiente. Las pruebas correrán a cargo del Centre for Research & Technology Hellas (CERTH), en Grecia, una de las instituciones de referencia en Europa en IA aplicada a la defensa e integrante oficial de la red de “test centres” de NATO Diana.

En el sector de la seguridad y la defensa, la adopción operativa de tecnologías basadas en IA exige garantías que trascienden los ensayos de laboratorio de los propios desarrolladores. La validación por parte de un centro acreditado por la OTAN representa así un sello de confianza crítico para entablar diálogo con ministerios de defensa, fuerzas armadas e integradores del ecosistema internacional.

El objetivo de la tecnología de XRF es unificar múltiples fuentes de datos en una sola plataforma (Common Operational Picture) para que los mandos puedan coordinar operaciones y decidir más rápido. Para garantizar la ética y seguridad, el diseño de su IA parte de un principio claro: el sistema interpreta el escenario táctico y apoya al mando en el planeamiento proponiendo opciones, pero la decisión final siempre queda en manos del operador humano.

Para llevar a cabo esta auditoría, el CERTH será el responsable de la metodología y combinará escenarios militares realistas con datos de prueba seleccionados o generados por el propio centro, incluido vídeo sintético. CERTH evaluará de forma independiente la calidad de los análisis y lasr espuestas con criterios de éxito fijados de antemano. La tecnología de XRF se medirábajo parámetros neutrales que la compañía no controla. 

El centro griego aporta un marcado perfil técnico en el sector: actualmente coordina FaRADAI,proyecto de 18,5 millones€ del Fondo Europeo de Defensa orientado a desarrollar IA robusta para inteligencia militar en un consorcio de 35 entidades; y BattleVerse, una iniciativa del mismo fondo concebida para construir un campo de batalla virtual mediante simulación e IA para el entrenamiento y la toma de decisiones del mando.

“Nuestra misión es ayudar a tomar mejores decisiones cuando más importa. La participación en la redde centros de pruebas de NATO Diana nos permite someter nuestras soluciones a marcos de evaluación estandarizados a nivel internacional. Trabajar junto al CERTH en una metodología independiente nos ayuda a consolidar métricas objetivas de rendimiento y fiabilidad para nuestras tecnologías de soporte a la decisión” sostiene Gustavo Medina, CEO de XRF.

El proceso de validación responde al acuerdo marco derivado de la selección de XRF como integrante del NATO Diana  2026 Cohort, reforzando el compromiso de la compañía por aportar fiabilidad medible: reducir los tiempos de decisión en los centros de mando garantizando la misma solvencia y confianza que la de un analista humano. 

Además de ofrecer una plataforma soberana europea libre de dependencias externas y restricciones internacionales, XRF es de las pocas compañías que permite entrenar y operar en situaciones reales usando la misma plataforma. En 2025, XRF entró a formar parte del grupo de trabajo de la OTAN dedicado al diseño de herramientas de realidad virtual para la planificación, el análisis y la explotación de datos geoespaciales en 3D. Además, el Fondo de Innovación de la OTAN (NIF) también incluyó a XRF como empresa innovadora en el campo del conocimiento, la comprensión y la toma de decisiones (Conciencia Situacional), y en 2024 fue seleccionada como Top Ten Innovators entre más de 500 proyectos en el marco de la Coalition Warrior Interoperability Exercise (CWIX), participando en ejercicios de la organización.

Actualmente, la compañía participa de manera activa en maniobras de la Alianza como Steadfast Duel y Repmus. Su tecnología dual, utilizada también en la gestión de emergencias o para infraestructuras críticas, ya se encuentra desplegada en instituciones como el Ejército de Tierra y la Armada Española, así como en proyectos internacionales como el programa KIXS del Ejército de los Países Bajos.

La IA sigue siendo el principal foco de inquietud

El principal foco de inquietud de los inversores sigue siendo la IA. La irrupción del fabricante chino CXMT, que asegura haber logrado nuevos avances en el desarrollo de chips de memoria, reavivó los temores sobre la presión competitiva que podrían afrontar los líderes en el sector, especialmente Samsung, SK Hynix y Micron. A ello se sumaron las dudas sobre la sostenibilidad financiera de las denominadas neoclouds, compañías especializadas en proporcionar capacidad de computación para IA, con CoreWeave como principal exponente ante el fuerte deterioro de la percepción de su riesgo crediticio. Las inquietudes motivaron una respuesta de algunas de las figuras más relevantes del sector: mientras el presidente de la Fed, Kevin Warsh, defendía el potencial de la IA para impulsar la productividad y el crecimiento económico, el CEO de Nvidia Huang descartaba un riesgo inminente de impago de CoreWeave y la necesidad de acudir a su rescate.

Estas preocupaciones contrastaron, sin embargo, con la fortaleza de la demanda reflejada en los resultados de algunas compañías esenciales para el desarrollo de la tecnología. En este contexto, la holandesa ASML y la taiwanesa TSMC presentaron crecimientos de ingresos superiores al 50%, mientras que Schneider Electric elevó sus previsiones gracias al dinamismo de la inversión en centro de datos. 

Todavía parece prematuro hablar de una burbuja generalizada en la IA, especialmente cuando los fundamentos continúan respaldando buena parte del crecimiento. Con todo, los riesgos parecen ser cada vez más heterogéneos: la creciente competencia puede erosionar los márgenes de algunos fabricantes, mientras que los elevados niveles de endeudamiento y las necesidades de financiación hacen especialmente vulnerables a determinados proveedores de infraestructura. En definitiva, la cuestión no parece ser tanto la solidez de la demanda como la capacidad de cada compañía para transformar las fuertes inversiones actuales en rentabilidades sostenidas.  

Deepseek vuelve a sorprender con una IA más rápida y barata

  • Samsung usará el proceso de 3 nanómetros de su principal rival, TSMC para fabricar la base de la memoria HBM a medida de Nvidia. Es la primera vez que colaboran en esta fase. Nvidia pide lo mismo a SK Hynix y Micron para imponer su estándar, con hasta un 30 por ciento más de ancho de banda. TSMC gana otro cliente cautivo.
  • Accenture estudia vender su negocio en la Gran China, que suma el continente, Hong Kong y Taiwán, por hasta 1.500 millones$. Ha contratado a JP Morgan para la revisión después de recibir ofertas que no había pedido, y podría quedarse con una participación minoritaria. Con Pekín apretando a las consultoras extranjeras, la idea es soltar lastre y meter ese dinero en IA. Por otra parte, Accenture ha limitado a 29$ dólares al mes por empleado lo que paga de Claude para buena parte de su plantilla. El tope está en vigor desde el 1 de octubre y lo que pase de ahí lo tiene que pagar un proyecto o un equipo.
  • DeepSeek ofrece una IA más rápida y barata y vuelve a apretar a MiniMax y a Zhipu. El laboratorio chino lanza V4.1-Flash-1017, una actualización de su modelo barato, y acceso público a sus herramientas de búsqueda web para agentes. El modelo se puede descargar gratis con licencia MIT, así que cualquiera puede usarlo o montar un servicio de pago encima. Mejora en los 11 exámenes que usa de referencia. Cobra 0,3$ por millón de tokens leídos y estrena buscador a 0,75$ cada 1.000 consultas. Si una IA casi gratis programa como las caras, nadie paga la tarifa premium. Por eso, con la versión de septiembre, MiniMax cayó un 9% y Zhipu, un 10%. Las IA cotizadas en Hong Kong venden lo que DeepSeek casi regala, y su margen depende de que el precio por token aguante. Alibaba y su nube se juegan lo mismo.
  • Disney se queda con 66 ingenieros de Character.AI, en quiebra, por mucho menos de lo que pagó Google. Character.AI, la app de chatbots que se declaró en quiebra este mes, se encuentra con que Disney ofrece 20 millones$ por una licencia de su tecnología, más unos 180 millones en tres años para fichar a 66 empleados, con 60 millones anuales en sueldos y 30 millones para retenerlos. Ya han dimitido 56. Otros pujadores tienen hasta el 20 de noviembre. Como no es una compra, las demandas y los usuarios se quedan en la quiebra. En 2024, Google pagó 2.700 millones por una licencia parecida y sus fundadores.
  • Howard Marks, el copresidente de Oaktree que alertó de la burbuja puntocom en 2000, no ve otra ahora en la IA. Se fija en el PER adelantado (que mide cuántas veces se paga el beneficio esperado), que ha bajado este año. Las cinco grandes tecnológicas cotizan a unas 23 veces; antes del pinchazo de 2000, a 65. La clave es la división, si el precio sube pero el beneficio esperado sube más, la acción sale más barata. Como un piso cuyo alquiler crece más que su precio. Para Marks, burbuja es cuando ningún precio parece caro. Caro no es burbuja. Si el Nasdaq 100, que cayó un 5,5% la semana pasada, solo está caro, toca apostar menos, no huir. Y si la IA deja de dar beneficio, ese PER 23 se dispara.
  • Bank of America contrata un millar de profesionales externos para tapar fallos que destapó la IA. Su consejero delegado, Brian Moynihan,explica que los fichó para arreglar los fallos de software que encontraron Mythos, de Anthropic, y otros modelos.
  • Google abre Deep Review: varios revisores de IA para los documentos. Revisa artículos técnicos, documentos legales y material financiero. Dos revisiones gratis a la semana.
  • Los agentes de código escriben más, pero revisar tarda un 49% más. Un estudio de Harvard con 718 empresas ve un 30% más de líneas de código escritas. El cuello de botella pasa a ser quien revisa.
  • Más de la mitad de las conversaciones con Claude son trabajo serio. Stanford analizó 250.000 conversaciones anónimas: el 56% eran tareas con consecuencias, mucho más allá de redactar emails.
  • Cohere compra Aisle y monta una división de ciberseguridad, Cohere Cyber.
  • Anthropic reconoce en un estudio que los agentes IA que dirigen sus empleados registraron seis veces más horas de trabajo que las personas que los manejan. Y los perfiles junior pesan cada vez menos en sus contrataciones técnicas. Han pasado del 27% al 9% de las contrataciones técnicas de la empresa. Además, un tercio de los responsables de equipos de aprendizaje automático dice que la IA les ha hecho contratar menos. Por otra parte,Anthropic reserva el 5% de sus acciones para el bien público. Son unos 48.000 millones$, pendientes de que lo aprueben los accionistas. El fondo podría apoyar a organizaciones sin ánimo de lucro o repartir dinero entre trabajadores afectados por la IA.
  • La escuela de negocios Wharton ha publicado su cuarto informe anual sobre la IA en la empresa, junto a la consultora GBK Collective. Casi todas usan IA a diario, pero muy pocas saben medir lo que les devuelve. El 62% usa IA cada día, el 91% varias veces por semana y el 73% dice que su forma de trabajar ha cambiado de forma notable. Cerca del 40% calcula el retorno por horas ahorradas. Los ingresos nuevos son la métrica menos usada: solo el 27% los sigue. El 35% de los departamentos que siguen al menos un indicador de crecimiento ve un retorno claramente positivo. Entre los que solo miran eficiencia, el 13%. Solo el 7% lo hace todo. Muy pocas cumplen las tres señales de éxito del informe: demostrar valor, cambiar los procesos y alinear a toda la organización. Entre los responsables con un director de IA (Chief AI Officer) recién nombrado, el 58% ve un retorno claramente positivo.
    Anthropic reserva el 5% de sus acciones para el bien público. Son unos 48.000 millones de dólares a su valoración de mayo, pendientes de que lo aprueben los accionistas. El fondo podría apoyar a organizaciones sin ánimo de lucro o repartir dinero entre trabajadores afectados por la IA.
  • OpenCode avisa: pudieron robar claves de OpenAI y Anthropic. La herramienta de programación dice que unos atacantes pudieron llevarse las claves que algunos usuarios tenían guardadas, dentro de una campaña para copiar modelos de IA. Además, Malwarebytes avisa de correos trampa con órdenes ocultas para el asistente de IA. Llegan emails con instrucciones invisibles para el sistema del usuario que sí lee el agente que resume el correo. Y un agente de OpenAI se quedó sin saldo y tiró de un monedero ajeno. Al agotar sus fondos en Ethereum, el agente sacó dinero de una cartera que no era suya. Otro aviso de por qué un agente AI con dinero necesita límites claros.
  • Al menos 47 grandes centros de datos frenados, retrasados, retirados o bloqueados en EEUU. Bernstein solo ve creíble un 35% de lo planeado.
19Oct

La propagación de los disturbios y las protestas en Francia puede empezar a afectar a las acciones, los bonos y el euro.

Miguel Ángel Valero

En el plano macroeconómico, el IPC de septiembre en EEUU sorprendió al alza, acelerándose tres décimas hasta el +3,7% interanual, mientras que la inflación subyacente alcanzó el +2,6%. Aunque buena parte del repunte del repunte respondió al encarecimiento de la energía, especialmente de los combustibles por el conflicto en Oriente Próximo, también se observaron presiones persistentes en los servicios y determinados bienes de consumo. Una lectura que se vio reforzada por los precios de producción, que avanzaron un +6,3% interanual y que complica las futuras decisiones de la Fed, al incrementar el riesgo de que las presiones inflacionistas se prolonguen. Por el lado de la actividad, el consumo estadounidense continuó mostrando resiliencia, aunque las ventas minoristas (+0,8% intermensual) estuvieron favorecidas por el encarecimiento de la gasolina y el grupo de control apenas avanzó un +0,1%.

Por un lado, el conflicto en Ormuz sigue enquistado y cuando apenas quedan tres semanas para las elecciones midterms en EEUU (3 de noviembre), los ataques desde Irán tratan de desestabilizar la recuperación del flujo de crudo a través del estrecho. Un factor que seguirá manteniendo elevados los precios de la energía e introduciendo volatilidad en las cotizaciones. 

Por otro lado, en Francia, las protestas han escalado hasta convertirse en disturbios generalizados, lo que ha llevado al presidente Emmanuel Macron a prometer una respuesta firme ante el temor de que la inestabilidad social se extienda a otros países europeos. La tensión seguirá elevada, con una nueva huelga nacional convocada para el 5 de noviembre y un escenario político cada vez más polarizado de cara a las elecciones de abril de 2027 –Marine Le Pen encabeza las encuestas de primera vuelta con entre un 37% y un 38% de intención de voto, mientras que Jean-Luc Mélenchon emerge como su principal rival, al tiempo que las fuerzas políticas de centro pierden terreno–. 

En este entorno, esta semana cobra especial relevancia la primera votación de los Presupuestos de 2027, prevista para el 20 de octubre, así como la revisión del rating soberano francés por parte de Moody’s, programada para el viernes. Ambos acontecimientos serán determinantes para evaluar la capacidad del Gobierno de recuperar la credibilidad fiscal en un momento especialmente delicado, con una prima de riesgo de la deuda francesa superior a los 140 puntos básicos (pb) y reflejando un castigo superior al de otros emisores europeos con calificación crediticia similar.

En el frente macroeconómico, los datos de actividad siguen dejando más luces que sombras. Se espera que los indicadores adelantados del momento del ciclo económico sigan cómodamente en terreno de expansión. Por otro lado, en un momento de mayor incertidumbre, será importante las respuestas de los empresarios sobre cómo percibe sus carteras de nuevos pedidos y también los precios para dilucidar si la subida de los costes energéticos está afectando con mayor intensidad tanto la actividad como posibles traslaciones a los precios del consumidor final.

China sorprende con un crecimiento del PIB del 4,5%

Al menos, un dato positivo: el crecimiento del PIB de China en el tercer trimestre se aceleró inesperadamente y creció un 4,5% interanual, dos décimas más que en el trimestre previo. Además, la producción industrial de septiembre aumentó un 5,5%, y las ventas minoristas sorprendieron al alza con un crecimiento del 1,1%. 

Unos datos que, por una parte, refuerzan la perspectiva de que China alcance su objetivo de crecimiento anual de entre el +4,5% y el +5%, aunque, al mismo tiempo, reduce la probabilidad de implementar nuevas medidas de estímulo inmediatas que impulsen su debilitado consumo interno y el sector inmobiliario.

Ebury: la extensión de los disturbios en Francia afecta a Bolsas, bonos y euro

Los rendimientos de los bonos del Tesoro y el dólar subieron inicialmente después de que tanto el IPC general como el subyacente superaran las expectativas, aunque el viernes 16 de octubre ambos movimientos se habían revertido por completo. El rendimiento de los bonos del Tesoro a 10 años cerró la semana unos 15 pb por debajo y el índice del dólar cayó. El desencadenante inmediato fue una fuerte caída de las acciones relacionadas con la IA, lo cual representa un factor bajista para el dólar dado la fuerte inversión de EEUU en esta tecnología.

El hecho de que el dólar no haya logrado repuntar ante los elevados datos de inflación de EEUU y una semana marcada por la aversión al riesgo también sugiere que la mayoría de los especuladores que querían comprar dólares ya lo han hecho. Por ello, creemos que el dólar ha tocado techo, al menos por ahora. La Reserva Federal se encuentra ahora en su periodo de silencio previo a la reunión de octubre y el evento principal de la semana será la publicación, el viernes 23 de octubre, de los PMI del G3 correspondientes a octubre. 

Los datos del mercado laboral británico del martes 20 de octubre y el IPC de septiembre del miércoles 21 de octubre son las últimas publicaciones importantes antes del presupuesto de otoño y de la decisión sobre los tipos de interés del Banco de Inglaterra de noviembre. 

La volatilidad de los mercados bursátiles podría extenderse a las divisas, ya que Tesla y Meta publicarán sus resultados el miércoles 21 , y la preocupación en torno a la IA se han convertido en un importante motor del mercado. La semana viene cargada: el presupuesto del Reino Unido y la decisión de la Fed el día 28, y la del BCE un día después.

  • EUR: El euro se recuperó ligeramente el jueves 15 de octubre, registrando su primera subida semanal en más de un mes y la mayor diaria en dos meses. El euro se benefició claramente de la caída del dólar, ya que las posiciones especulativas en su contra son las más extremas de los últimos años. La cobertura de posiciones cortas podría prolongar este repunte, incluso sin que haya buenas noticias desde París. No obstante, los problemas subyacentes no han desaparecido: sigue siendo poco probable que se produzca una consolidación fiscal en Francia antes de las elecciones presidenciales del año que viene, y el BCE parece reacio a aplicar nuevas medidas de endurecimiento monetario. La propagación de los disturbios y las protestas en Francia también podría empezar a afectar a las acciones, los bonos y el euro. Los PMI preliminares del viernes 23 son la única publicación importante antes de la reunión del Banco Central Europeo de la semana que viene. Los economistas esperan un ligero descenso de la actividad, aunque ni siquiera un informe sólido en este sentido bastaría para convencer al Consejo de Gobierno de que suba los tipos este mes. La atención se centrará, en cambio, en los comentarios de Lagarde sobre la situación en Francia y en sus declaraciones respecto a la probabilidad de una subidaen diciembre.
  • USD: Nuestra previsión de una inflación subyacente moderada no se cumplió la semana pasada, ya que el IPC subyacente subió un 0,3 % en septiembre. Las expectativas del mercado respecto a una subida de tipos por parte de la Fed en octubre se dispararon brevemente tras el informe del IPC, pero luego se estabilizaron cuando varios responsables de la Fed indicaron que no había urgencia por subir tipos de forma tan inmediata. Mantenemos nuestra previsión de que este mes no se producirán cambios en el tipo de interés, pero creemos que la decisión será objeto de debate y que no se repetirá la unanimidad de la última reunión. Dado que la mayoría de los datos no exigen una subida de tipos inmediata y que las elecciones de mitad de mandato en EE. UU. están a la vuelta de la  esquina, la mayoría del comité debería sentirse cómodo manteniendo los tipos hasta diciembre. Hemos observado que las malas noticias respecto a la inflación ya no parecen capaces de impulsar al alza al dólar. Si la corrección del sector de la IA se agrava, sus implicaciones para el crecimiento y la inversión en EEUU serían claramente negativas para el dólar. A diferencia de la caída global de los bonos en septiembre, las caídas en el sector de la IA afectan primordialmente a los mercados estadounidenses, por lo que no es de extrañar que el dólar no se beneficie de su condición de activo refugio en estos momentos.
  • GBP: La libra esterlina fue la divisa que mejor se comportó entre las principales la semana pasada, con una subida de casi un 1 % frente al dólar y un ligero repunte frente al euro, mientras que los bonos del Estado británico se recuperaron en línea con el mercado mundial de bonos. El PIB de agosto sorprendió al alza y el crecimiento interanual es ahora el más sólido de los últimos cuatro años. Aunque no creemos que esto sea suficiente por sí solo para convencer al Banco de Inglaterra de que suba los tipos el mes que viene, tampoco disuadirá a los responsables políticos de hacerlo, y los swaps siguen descontando casi por completo un endurecimiento de 25 pb. Sin embargo, el gobernador Bailey afirmó la semana pasada que, hasta el momento, había pocos indicios de que los precios de la energía estuvieran repercutiendo en los salarios y en los precios en general, lo que hace que los datos salariales del martes 20 y las cifras del IPC del miércoles 21 sean fundamentales. Inevitablemente, los inversores también tendrán un ojo puesto en los Presupuestos de otoño de la próxima semana. El FMI ha señalado que el Reino Unido no necesita acelerar la reducción de su déficit, aunque también ha advertido de que el país deberá mantener el rumbo de su  consolidación fiscal, en lugar de darse un respiro. Hasta ahora, los mercados parecen imperturbables a medida que nos acercamos al día del presupuesto, lo que podría dar lugar a cierta caída si el Gobierno no lograra restablecer suficientemente el margen de maniobra fiscal, al tiempo que anunciara mayores aumentos del gasto y subidas de impuestos aplazadas que podrían agravar el atolladero fiscal y lastrar las perspectivas de crecimiento.

UBS: visión Atractiva sobre renta fija y renta variable europea

Los líderes europeos se enfrentaron la semana pasada a crecientes desafíos de política económica, entre ellos cómo amortiguar el impacto de los elevados precios de la energía mientras las finanzas públicas siguen bajo escrutinio. Sin embargo, la capacidad fiscal de Alemania, una inflación subyacente contenida y unos beneficios empresariales resilientes sugieren que las perspectivas para los activos europeos son más favorables de lo que implica la reciente volatilidad. Por ello, UBS mantiene su  visión de Atractivo para la renta fija y la renta variable de la Eurozona.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Mantenemos nuestra visión 'Atractiva' sobre la renta fija y consideramos que el repunte de los rendimientos europeos está creando oportunidades selectivas en bonos de calidad. Preferimos los vencimientos a corto y medio plazo y los emisores de mayor calificación dentro del grado de inversión, mientras mantenemos cautela en los plazos más largos y una duración relativamente corta en el crédito de mayor riesgo. También mantenemos una visión 'Atractiva' sobre la renta variable de la Eurozona, con preferencia por tecnología de la información, industria, bancos, consumo discrecional, Alemania y salud, junto con nuestro tema ‘European Leaders’”.

Sobre Reino Unido, "los mercados ya parecen estar descontando una trayectoria de política monetaria bastante restrictiva (hawkish), lo que limita el margen para un reajuste de precios adicional significativo. Esto hace que los bonos de alta calidad con duración media a larga resulten atractivos, al ofrecer tanto rendimientos convincentes como el potencial de beneficiarse una vez que el shock energético empiece a remitir”, apunta Maelle Quillevere, Economista.

“Nuestra previsión de 1,2 para el EURUSD es una historia de 2027, impulsada por las expectativas de menores precios de la energía, la disminución de la incertidumbre tras las elecciones francesas y los posibles vientos en contra políticos en EE. UU. Estos factores a medio plazo deberían favorecer gradualmente al euro frente al dólar”, explican Constantin Bolz y Clémence Dumoncel, Estrategas.

"El mercado alcista sigue intacto, respaldado por un sólido crecimiento económico y de los beneficios empresariales, así como por la inversión y adopción de la IA. La política monetaria ha dejado de ser un viento de cola, pero no esperamos que la Reserva Federal sienta urgencia por subir los tipos de forma agresiva. Creemos que las acciones aún tienen un potencial alcista saludable, y mantenemos nuestro objetivo del S&P 500 de 8.400 puntos para junio de 2027”, aporta David Lefkowitz, Responsable de Renta Variable de EEUU.

Ofi Invest: vigilar los precios del diésel por su impacto en la economía real

La gestora de activos francesa Ofi Invest AM espera para 2027, un crecimiento económico en EEUU del 2%, y en la Eurozona del 1,3%. Respecto a la inflación, espera que se modere, de media, desde el 3,5% hasta el 2,5% en EEUU y desde el 3% al 2,4% en Europa. Y en cuanto a los tipos de interés, no descarta un nivel de llegada del 4,5% en la Fed y del 3% en el BCE.

Ombretta Signori, Head of Macroeconomic, Research and Strategy de Ofi Inveset AM, ve riesgos asimétricos en sus estimaciones de crecimiento e inflación. Para el crecimiento los ve sesgados a la baja, sobre todo en la zona Euro, más expuesta a los efectos de un shock de precios de la energía a largo, y a la incertidumbre sobre la política económica y presupuestaria. Para la inflación los riesgos están sesgados al alza, ya que lo que menos se conoce no es la dirección de la desinflación, sino a qué ritmo se desacelerará el componente subyacente de la inflación. 

El punto clave para Ofi Invest AM es saber en qué medida la presión alcista sobre los precios de la energía se trasladará a los componentes menos volátiles de la inflación. Porque unos costes energéticos elevados y prolongados, podrían generar mayores efectos indirectos. En el escenario de inflación actual, es necesario vigilar no sólo el precio del petróleo, también el del el diésel, por su papel clave en la economía real. Las subidas del crudo se notan en las gasolineras, las del diésel en toda la cadena de producción, desde el transporte hasta la agroalimentación, desde la industria hasta la construcción, tanto en Europa como en EEUU. Por tanto , los precios del diésel indican el riesgo de que la subida de precios de la energia se extienda a todos los precios de bienes y servicios. En este año, el precio del diésel ha subido cerca de un 75% en EEUU desde finales de febrero, período en el que la gasolina ha subido un 50%.

Parece probable que la próxima subida de tipos no se produzca hasta después de las próximas elecciones mid-term, pero la Fed continúa su firmeza en la lucha contra la inflación, y un escenario donde los tipos de los Federal Funds alcancen el 4,5% es posible. La resiliencia de la economía USA sugiere un escenario en el que los tipos de interés se mantengan elevados más tiempo, mientras que en la zona Euro no es descartable que el tipo terminal llegue al 3%, sobre todo si hacia finales de año se producen efectos de contagio en forma de un crecimiento salarial más rápido.

La incertidumbre política continúa afectando a países importantes en Europa. Francia presenta en este año el crecimiento más débil de las cuatro mayores economías de la zona Euro, existe incertidumbre sobre los presupuestos, y las reformas podrían seguir erosionando la confianza de consumidores y  empresas.

Sin haber comenzado la campaña a las elecciones presidenciales, el sentimiento inversor se ha deteriorado. La presentación de la Ley de Finanzas 2027  no incluyó grandes sorpresas, porque el gobierno ha querido maximizar las opciones de que se apruebe en el parlamento. El objetivo del gobierno es bajar el déficit público al 5% del PIB en 2027, desde el 5,4% previsto en 2026, lo que implica recortes de gasto de 54.000 millones€, incluidos 43.000 millones en nuevas medidas. En caso de no haber cambios,  el  déficit se dispararía por encima del 6% del PIB, según el gobierno, dado el mayor gasto por intereses y la subida del gasto social.

El principal problema de la Ley de Finanzas 2027 es que parte del mejor escenario de crecimiento esperado, con la implementación total de las medidas de ahorro y de ingresos anunciadas. Pero la deuda pública sigue creciendo, lo que hace inviable cumplir el objetivo de conseguir un deficit menor del 3% del PIB en 2029.

La credibilidad del ajuste presupuestario de Francia seguirá siendo determinante para el diferencial OAT-Bund en el futuro, aunque no será el único factor clave. La incertidumbre sobre el resultado de las elecciones, y sobre la capacidad del nuevo presidente de disponer de un mandato claro y una mayoría parlamentaria estable, podría mantener a los mercados escépticos, según los expertos de Ofi Invest AM. 

18Oct

MSCI congela los cambios en sus índices turcos por sospechas de compraventas coordinadas entre fondos y pequeñas cotizadas. Y avisa: si Turquía no lo arregla antes de junio de 2027, perderá su categoría de mercado emergente.

Miguel Ángel Valero

Los grandes bancos americanos encadenan seis semanas de caídas, su peor racha desde la crisis de 2008. El índice KBW, que agrupa a 24 entidades, ya se deja alrededor de un 13%desde su récord de agosto. Cuando la banca sufre así, el mercado está descontando más impagos y un crédito más caro, y eso acaba frenando a toda la economía.

Goldman Sachs se sale del guion: factura 18.680 millones$ y gana 17,01$ por acción, frente a 13,02. Tira el trading de acciones, un 72 por ciento arriba, hasta 6.440 millones. Hoy se gana dinero en los mercados, no prestando. Cuando la volatilidad se dispara, Goldman Sachs cobra peaje; el crédito ve agotarse el viento de los tipos.

JPMorgan ingresa un 8% más, pero su beneficio decepciona, 658 millones de pérdida en cartera y menos recompras de acciones. Que el banco que dirige, como presidente y consejero delegado, Jamie Dimon frene recompras de acciones delata cautela.

Wells Fargo salva el beneficio (1,87$), pero no los ingresos.

Bank of America gana un 17% menos tras asumir el pago de una multa de 1.200 millones$ por fallos de control contra el blanqueo. El golpe mancha una temporada de resultados en la que la divergencia manda: la banca de mercados revive con las fusiones y adquisiciones y las salidas a bolsa, mientras el margen de la comercial toca techo con los tipos a la baja. Que JPMorgan Chase, el banco que dirige, como presidente y consejero delegado, Jamie Dimon frene recompras de acciones delata cautela, Mientras, se disparan las especulaciones sobre fusiones.

Por su parte, la banca regional no convence pese a sus beneficios. Truist, Regions y Citizens ganan más de lo esperado, pero ingresan menos. Citizens logra 1,41$ por acción, más de lo esperado, pero cae un 5,4% menos. Truist gana 1,16$, dos centavos sobre lo previsto, pero ingresa 5.300 millones, 50 millones por debajo del consenso. Regions supera por seis centavos, factura 1.970 millones, un millón menos, y pierde un 0,9% de depósitos. 

Un banco vive de cobrar intereses y comisiones. Si los préstamos no crecen y las hipotecas flojean, el beneficio sale de recortar gastos y provisiones para morosidad. Eso tiene un techo, por eso el mercado mira la factura. El margen de intereses da poco más de sí, luego toca crecer en volumen. Mientras, lo más atractivo es el dividendo: Citizens y Regions lo suben un 13%. 

Cara y cruz de la IA

CoreWeave cierra el grifo de la IA. Se hunde un 25% en la semana y sus bonos a 2031 ya rentan hasta un 16,2%, porcentaje que muestra que es una empresa en apuros. Asegurar su deuda contra un impago cuesta una tasa récord: el mercado descuenta más de un 60% de probabilidad de quiebra en cinco años. Debe unos 52.000 millones$ entre deuda y alquileres.

Wells Fargo rebaja a Adobe dos escalones, a infra ponderar, y recorta su precio objetivo de 270$ a 225. Calcula que su nuevo negocio recurrente orgánico cayó más de un 40% en el tercer trimestre. Ya son siete las recomendaciones de venta, récord, cuando a mediados de 2025 no había ninguna. La IA gratis le come el terreno a Photoshop.

En cambio, Schneider Electric factura un récord de 11.460 millones€ en el tercer trimestre. Crece un 16,9% en orgánico, cuando el mercado esperaba un 13,8%, y vuelve a mejorar objetivos para 2026. Los centros de datos crecen a triple dígito y Norteamérica, el 40% del negocio, avanza casi un 20%. Es la IA que no cae.

Por otro lado, MSCI congela los cambios en sus índices turcos por sospechas de compraventas coordinadas entre fondos y pequeñas cotizadas. Y avisa: si Turquía no lo arregla antes de junio de 2027, perderá su categoría de mercado emergente. La Bolsa de Estambul cae más de un 3%. Una rebaja obligaría a los fondos indexados a vender acciones turcas.

Y ExxonMobil comunica al regulador de que los márgenes de refino sumarán 4.500 millones$ a su beneficio del tercer trimestre frente al segundo, gracias al diésel disparado. Goldman Sachs calcula unos 4,1$ por acción, por encima de los 3,87 que espera el consenso. La acción cierra en récord, 178,98 dólares, y ya sube un 49% en lo que va de año.