26May

Isabel Schnabel, miembro del Comité Ejecutivo del BCE, ha señalado la necesidad de subir los tipos de interés en la reunión del 11 de junio, incluso en el caso de que el conflicto en Oriente Medio finalizara ya.

Miguel Ángel Valero

Durante el fin de semana se produjo un acercamiento de posturas entre EEUU e Irán, hasta el punto de que se llegó a anunciar la inminencia de un acuerdo. Sin embargo, dos días después persisten reticencias en torno a varios aspectos. Los principales desacuerdos se centran, por un lado, en el programa nuclear iraní y, por otro, en la apertura del estrecho, condicionada al establecimiento de un peaje por parte de Irán.En este contexto, el secretario de Estado, Marco Rubio, durante su visita a la India, ha vuelto a transmitir un mensaje de optimismo, señalando que las últimas rondas de negociación han permitido avances significativos. En paralelo, Donald Trump ha convocado a los países del golfo Pérsico para sumarse a los Acuerdos de Abraham, reforzando así el marco diplomático regional. 

No obstante, esta madrugada Estados Unidos ha llevado a cabo ataques sobre varios buques iraníes que intentaban minar algunos tramos del estrecho, así como contra instalaciones de misiles en territorio iraní. El mando central estadounidense ha calificado estas acciones como estrictamente defensivas y, por el momento, no se ha registrado una respuesta por parte de Irán. Los negociadores confían en que esta dinámica favorable hacia un acuerdo no se diluya. Trump podría presentar el desenlace como una victoria política, especialmente si más países se adhieren al marco del acuerdo. Sin embargo, el resultado final del conflicto podría implicar concesiones relevantes, como un mayor control iraní del estrecho y el levantamiento de las sanciones.

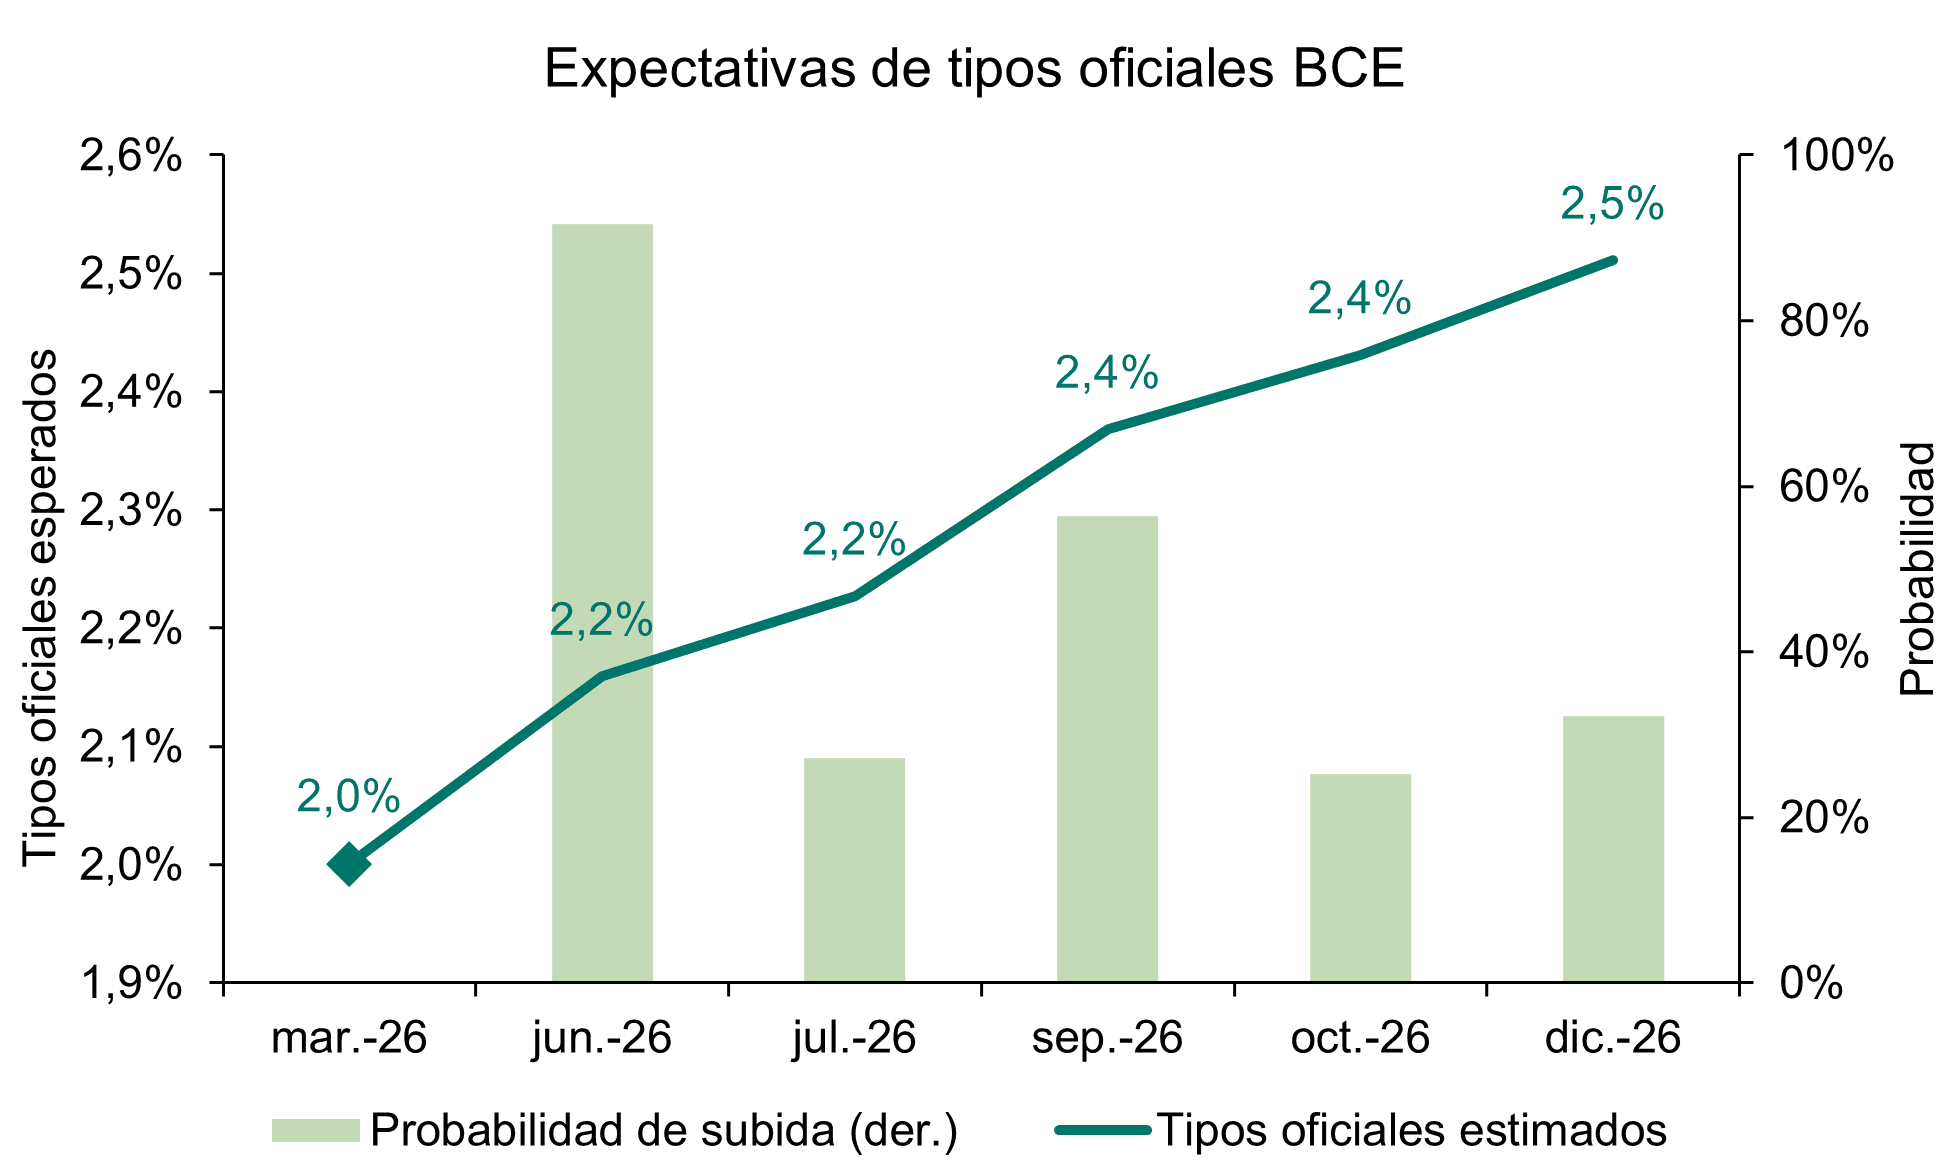
En este contexto, Isabel Schnabel, miembro del Comité Ejecutivo del BCE, ha señalado la necesidad de subir los tipos de interés en la reunión del 11 de junio, incluso en el caso de que el conflicto en Oriente Medio finalizara ya. Schnabel justifica esta postura por el daño ya causado sobre la infraestructura energética y las cadenas de suministro globales, cuyos efectos previsiblemente se prolongarán en el tiempo. No obstante, también advierte que el BCE no debería comprometerse a otra subida más allá de la reunión del 11 de junio.Será especialmente relevante conocer las nuevas previsiones macroeconómicas del BCE, que presentarán más información sobre el impacto del conflicto. Los mercados de swaps descuentan actualmente dos subidas de tipos: una primera en junio, a la que asignan una probabilidad del 89%, y una segunda en octubre, con un 54%.

UBS también espera dos subidas de tipos

Los responsables del BCE siguen señalando que el aumento de los precios de la energía podría requerir una política monetaria más restrictiva, pese al renovado optimismo sobre un posible acuerdo en Oriente Medio. El tono más agresivo adoptado por los bancos centrales de todo el mundo también lleva a UBS a prever un endurecimiento adicional de la política monetaria, incluido por parte del BCE, donde "ahora esperamos dos subidas de tipos, además de revisar al alza nuestra previsión para la rentabilidad de los bonos alemanes a 10 años (bunds)".

No obstante, "aunque esperamos un mayor endurecimiento por parte del BCE, seguimos creyendo que los mercados han exagerado en sus expectativas sobre el alcance de las subidas de tipos y que es probable que las rentabilidades cierren el año en niveles más bajos".

Es probable que los responsables de política monetaria equilibren las preocupaciones por la inflación con el impacto negativo que los mayores precios de la energía tienen sobre el crecimiento económico. Las expectativas de inflación parecen seguir ancladas, lo que reduce la necesidad de un endurecimiento monetario más agresivo. Una solución diplomática en Oriente Medio aliviaría gradualmente las presiones energéticas y reduciría la necesidad de mantener una política monetaria restrictiva.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos siendo positivos con la renta fija de calidad y continuamos viendo el reciente aumento de las rentabilidades como una oportunidad para asegurar ingresos atractivos, especialmente en bonos de corta y media duración. Aunque los tipos de interés podrían seguir siendo volátiles a corto plazo mientras los bancos centrales responden a los riesgos inflacionarios, creemos que los mercados están sobreestimando hasta dónde llegará el endurecimiento monetario y subestimando el impacto de una desaceleración del crecimiento del PIB. En este entorno, la selectividad sigue siendo clave, pero los niveles actuales de rentabilidad ofrecen un valor muy atractivo para los inversores que buscan ingresos y potencial de revalorización del capital”.

  • Reino Unido: “La reciente retórica en torno al Brexit hace poco por cambiar las perspectivas subyacentes para la economía y los activos del Reino Unido. Es más probable que la volatilidad a corto plazo venga impulsada por otros factores, especialmente la trayectoria fiscal interna y acontecimientos externos como las tensiones en Oriente Medio. Por ello, nuestro mensaje sigue siendo el mismo: las carteras deben permanecer bien diversificadas y posicionadas para asegurar rentabilidades atractivas en bonos de calidad”, señala Maelle Quillevere, economista de UBS Global Wealth Management.
  • Oro: “Hemos reducido nuestra previsión para el precio del oro, ya que el aumento de las rentabilidades de los bonos, un dólar estadounidense más fuerte y una menor demanda de ETF de oro en el segundo trimestre están presionando al metal, reforzando un entorno más desafiante para los precios del lingote a corto plazo”, explica Dominic Schnider, responsable global de divisas y materias primas.
  • Plata: “Ahora mantenemos una visión estable de 80$ por onza para todos los horizontes de previsión. Aunque la demanda de inversión debería ayudar a compensar la débil demanda industrial y el aumento de la oferta minera, las perspectivas generales para la plata siguen siendo moderadas. Dado el poco atractivo de las perspectivas de rentabilidad, evitamos posiciones largas directas. En su lugar, seguimos favoreciendo estrategias que venden riesgo bajista de precio a cambio de una mayor rentabilidad”, añade Dominic Schnider
  • Cobre: “Reiteramos nuestra estimación de déficit de mercado de 520.000 toneladas métricas para 2026. En este contexto, preferimos mantener una posición larga en cobre y buscaríamos aumentar exposición en retrocesos de precio”, apunta Schnider.
  • Paladio: "Volvió a registrar déficit de oferta en 2025 por 14º año consecutivo. Creemos que el metal pasará a una situación de superávit este año”, apuntan Giovanni Staunovo y Wayne Gordon, estrategas
  • EURUSD: “Esperamos que el conflicto termine y que los precios de la energía se normalicen en la segunda mitad del año, reactivando los factores negativos para el USD a medida que la Fed adopte un tono más acomodaticio, mientras que el apoyo fiscal europeo y las subidas de tipos del BCE probablemente respalden al euro”, opinan Constantin Bolz, estratega, y Dominic Schnider
  • GBPUSD: "Aunque podría mantenerse débil a corto plazo debido al ruido político en Reino Unido y a los elevados precios del petróleo, esperamos una recuperación a medida que disminuya la incertidumbre, los precios del petróleo se normalicen y unos datos económicos sólidos respalden a la libra”, añaden.
  • EURSEK: “A pesar de los obstáculos a corto plazo derivados de los altos precios de la energía, las perspectivas a medio plazo para la corona sueca son constructivas, respaldadas por un sentimiento de riesgo resiliente y unas sólidas perspectivas de crecimiento interno. Seguimos esperando una caída del EURSEK, aunque a un ritmo más lento”, vaticinan Clémence Dumoncel y Constantin Bolz
  • EURNOK: “La corona noruega se ha apreciado significativamente este año, respaldada por los mayores precios del petróleo, el apetito por el riesgo y la reanudación de las subidas de tipos por parte del Norges Bank. Reconocemos que el Norges Bank necesita seguir elevando los tipos este año, dadas las crecientes presiones alcistas sobre la inflación en la economía doméstica y la orientación del banco central”, remarcan.
  • USDJPY: “Los elevados precios del petróleo siguen siendo un importante factor negativo para el yen, dado el gran déficit comercial energético de Japón. La reducción de los diferenciales de tipos entre EEUU y Japón volverá a convertirse en el principal motor del USDJPY durante los próximos 12 meses, basándonos en nuestras expectativas de que la Fed recorte tipos en 50 pb mientras el BoJ los sube en 75 pb”, creen Teck Leng Tan, estratega, y Dominic Schnider
  • ¿Tiene valor la riqueza?: “El aumento del valor de los activos puede reducir el incentivo de los consumidores para ahorrar, lo que se traduce en una menor tasa mensual de ahorro o en una reducción del volumen de ahorros acumulados. Un menor ahorro libera efectivo para un mayor consumo. Este efecto riqueza, muy común, tiene un límite natural. Si el efectivo ahorrado se agota, el consumo se detiene, independientemente de cuánto suban los precios de los activos”, subraya Paul Donovan, economista jefe.

Ebury: “Mercados muestran cautelosamente optimistas"

La semana pasada, las divisas del G10 se movieron en rangos muy estrechos y cerraron cerca de los niveles de apertura. Los precios del petróleo sí reaccionaron con más contundencia, registrando una caída significativa que ha impulsado a las monedas de los países emergentes importadores de crudo, como Sudáfrica y varias economías de la cuenca del Pacífico. Mientras tanto, las Bolsas estadounidenses continúan marcando máximos históricos y las del resto del mundo se quedan rezagadas. Ni siquiera los recientes ataques contra Irán han logrado frenar el apetito al riesgo. 

Esta semana la agenda económica está poco cargada, aunque destacan dos referencias de inflación: la del PCE en Estados Unidos y las encuestas de expectativas inflacionarias del BCE, que se publicarán el miércoles y el viernes respectivamente. Ante la escasez de noticias económicas, las negociaciones entre Washington y Teherán acapararán casi toda la atención. "Vigilaremos si el euro acaba reaccionando más intensamente de lo que lo ha hecho hasta ahora ante las posibles noticias sobre un acuerdo de paz", señalan en Ebury.

  • EUR: La preocupación por una posible estanflación en la eurozona se intensificó la semana pasada. Los PMI de mayo mostraron un nuevo y pronunciado deterioro, adentrándose más profundamente en territorio contractivo. En el mejor de los casos, se perfila otro trimestre de estancamiento. En el peor, una contracción, que parece cada vez más posible. Mantenemos la previsión de dos subidas de tipos por parte del BCE en 2026, pero el panorama más allá de la reunión de junio sigue siendo incierto, ya que aún es pronto para evaluar hasta qué punto el repunte de los precios energéticos se está transmitiendo al resto de la economía. Por otro lado, el diferencial de las expectativas de tipos entre Estados Unidos y la eurozona ha dejado de estrecharse y vuelve a inclinarse a favor del dólar, lo que ayuda a explicar la dificultad del euro para repuntar con más fuerza recientemente.
  • USD: A diferencia de la debilidad observada en Europa, la economía estadounidense parece relativamente inmune al encarecimiento del petróleo y sigue mostrando solidez. En mayo, los PMI se mantuvieron en niveles expansivos y los datos de alta frecuencia del mercado laboral —especialmente las solicitudes iniciales de subsidio por desempleo— continúan reflejando cierta resiliencia. No obstante, las expectativas de inflación están claramente subiendo y es probable que, con el tiempo, terminen pasando factura al mercado laboral. Esto complicará seriamente la misión de Kevin Warsh de impulsar recortes de tipos en el FOMC. Los mercados ya descuentan que una subida de tipos es más probable que una bajada. La fortaleza económica y la mayor probabilidad de un endurecimiento monetario están limitando las caídas que cabría esperar del dólar ante la distensión en la guerra de Irán.
  • GBP: La libra esterlina ha resistido con solvencia los resultados de las elecciones locales británicas de mayo. En gran medida porque el fuerte revés del Partido Laborista ya estaba ampliamente descontado. Los inversores apuestan a que esta derrota no pondrá fin al mandato de Keir Starmer, aunque la presión sobre el primer ministro se intensificará en los próximos días, con varios diputados laboristas reclamando ya abiertamente su dimisión. Ningún rival de peso de su ala izquierda ha presentado formalmente su candidatura, aunque circulan rumores de que figuras como Rayner y Streeting estarían valorando sus opciones. Lo que más preocupa a los mercados es un desplazamiento más a la izquierda del Gobierno actual, que podría traducirse en subidas de impuestos, mayor emisión de deuda y una prima de riesgo fiscal más elevada sobre los activos británicos. Mientras tanto, los datos macroeconómicos han sorprendido al alza en general, aunque algunos economistas cuestionan si parte de esta fortaleza se debe a distorsiones estadísticas pos-COVID. Por ello, el dato mensual del PIB de marzo, que se publicará esta semana, adquirirá especial relevancia

Banor recomienda invertir en empresas europeas con elevados dividendos

Gianmarco Rania, gestor del fondo Banor SICAV European Dividend Plus, sugiere, dado el entorno actual de mercados más incierto y con mayor volatilidad, invertir en empresas europeas con elevados dividendos. Compañías de calidad, que cotizan en el Eurostoxx 600, con balances sólidos y buenos fundamentales. Estas compañías aportan una rentabilidad por dividendo media en el entorno del 4%-5,5% anual, muy superior al 2% de las del S&P 500, y son una opción interesante para inversores que buscan generar ingresos en el largo plazo.

Además, como vía para obtener un retorno extra y proteger la cartera de posibles caídas, Gianmarco Rania aplica una estrategia activa de venta de opciones call cubiertas sobre una parte de la cartera.
22May

Los indicadores macroeconómicos comienzan a evidenciar un mayor deterioro de la actividad en la zona euro frente a una economía de EEUU que muestra una mayor resiliencia.

Miguel Ángel Valero

El 96% de las empresas vaticina que la actual tensión geopolítica tendrá un impacto entre moderado (51%) y elevado (45%) en su estrategia y objetivos, según revela una encuesta realizada por el Instituto de Auditores Internos de España entre sus asociados. Apenas un 4% espera un efecto nulo o muy limitado.

Entre las principales preocupaciones destacan los riesgos económico-financieros (56%), y los asociados a la cadena de suministro (18%). A continuación, se sitúan los riesgos operativos, con un 14%, mientras que los riesgos estratégicos y reputacionales y los tecnológicos y de ciberseguridad son señalados por el 4% de los profesionales consultados. 

Los datos confirman que la situación geopolítica ha dejado de percibirse exclusivamente como una cuestión de contexto internacional para proyectarse de forma directa sobre la estrategia, la operativa y la capacidad de respuesta de las empresas.

En un entorno marcado por la volatilidad, la incertidumbre y la interconexión de los riesgos, “la función de Auditoría Interna refuerza su papel como elemento clave para ayudar a las organizaciones a anticipar impactos, evaluar la solidez de sus marcos de control y mejorar la calidad de la toma de decisiones” señalan desde el Instituto. “La evolución del riesgo geopolítico exige, en este sentido, una lectura transversal de sus efectos, por su capacidad de trasladarse a ámbitos como las finanzas, las operaciones, el cumplimiento, la ciberseguridad o la relación con terceros", añaden.

Los resultados de la encuesta apuntan también a un reto de integración de este riesgo en los procesos internos de evaluación y planificación. Así, el 40% de los auditores internos indica que las tensiones geopolíticas ya están contempladas en los análisis de riesgos de Auditoría Interna, mientras que el 32% señala que todavía no se ha tenido en cuenta el impacto de estos riesgos en el Plan de Auditoría Interna. Para el Instituto de Auditores Internos, la creciente presión del contexto geopolítico refuerza la necesidad de que las empresas incorporen esta variable en sus procesos de gobierno, gestión de riesgos y control, y de que la Auditoría Interna mantenga un diálogo fluido con la Alta Dirección y el Consejo para adaptar su enfoque allí donde la evolución del entorno lo requiera.

Uranio y peajes en Ormuz impiden un acuerdo entre EEUU e Irán

Las negociaciones entre EEUU e Irán avanzan bajo un sesgo constructivo, aunque todavía frágil. En esta línea, el secretario de Estado, Marco Rubio, destaca la existencia de “algunos indicios positivos” y la probable visita de mediadores pakistaníes a Teherán en el corto plazo.

No obstante, el proceso sigue condicionado por dos focos de fricción relevantes. En primer lugar, persisten discrepancias sustanciales en torno al programa nuclear iraní, especialmente en lo referente al enriquecimiento de uranio y a la gestión de sus reservas de material altamente enriquecido. En segundo lugar, gana peso como obstáculo la propuesta de implantar un sistema permanente de peajes en el estrecho de Ormuz, actualmente en discusión entre Irán y Omán, orientado a consolidar el control iraní sobre el tráfico marítimo.

La posible introducción de estos peajes añade una dimensión estratégica de mayor calado, al abrir la puerta a una fuente recurrente de ingresos para Irán que permitiría, gradualmente, compensar los costes derivados del conflicto. Desde la óptica estadounidense, este escenario resulta difícilmente asumible, al implicar un refuerzo estructural del régimen iraní y, de forma implícita, una derrota política para Washington. Según estimaciones basadas en el tráfico de 2025, la imposición de un peaje de 2 millones$ a cada petrolero de crudo que parte del estrecho podría generar ingresos cercanos al 3% del PIB iraní de manera anual. En un escenario más amplio –aunque menos probable–, extendiendo el peaje a todos los buques (no únicamente petroleros) y aplicándolo tanto a la entrada como a la salida del estrecho, la recaudación potencial se elevaría hasta el 23% del PIB.

Más impacto en Europa que en EEUU

En paralelo, los indicadores macroeconómicos comienzan a evidenciar un mayor deterioro de la actividad en la zona euro frente a una economía de EEUU que muestra una mayor resiliencia.

Las previsiones actualizadas de la Comisión Europea apuntan a un deterioro moderado como consecuencia del impacto del conflicto en Oriente Medio, con un ligero recorte del crecimiento en 2026 (-0,3 puntos) y una revisión al alza de la inflación (+1 punto). Tras haberse situado en el +1,5% en 2025, el crecimiento del PIB de la UE se moderaría hasta el +1,1% en 2026 –0,3 puntos por debajo de lo estimado en otoño–, mientras que la inflación repuntaría hasta el +3,1%, un punto más de lo previsto anteriormente.

La Comisión indica que la economía europea parte de una posición más resiliente que en episodios previos de crisis. Por un lado, la UE ha reducido de forma significativa su dependencia de los combustibles fósiles gracias al avance de las energías renovables –lo que atenúa la transmisión de los precios del gas a la electricidad– y a una menor intensidad energética de empresas y hogares. Por otro, el cierre de 2025 fue más sólido de lo anticipado, lo que aporta cierto colchón al escenario actual.

España destaca de forma positiva, manteniendo un diferencial de crecimiento frente al conjunto de la Eurozona y siendo la única con una revisión al alza en 2026. Se espera que el PIB avance un 2,4%, una décima más que en las previsiones anteriores. Este buen comportamiento se apoya, entre otros factores, en la fortaleza del mercado laboral –con una tasa de paro por debajo del 10%, en mínimos desde 2008– y en la elevada penetración de energías renovables, que actúa como amortiguador del shock energético al contener los precios de la electricidad respecto a la media europea. A ello se suman medidas de política económica orientadas a mitigar el impacto del encarecimiento energético, con un efecto estimado de alrededor de 0,2 puntos sobre el PIB.

En contraste, el resto de grandes economías de la Eurozona presentan revisiones a la baja. Francia apenas recorta una décima su previsión, hasta el +0,9%, mientras que Alemania sufre un ajuste más pronunciado, reduciendo su crecimiento a la mitad (del +1,2% al +0,6%). Italia, por su parte, ve rebajada su previsión en tres décimas, hasta el +0,5%.

También se registra un fuerte deterioro de la confianza de los empresarios en la zona euro, que por segundo mes consecutivo se encuentra en terreno de contracción económica y que apuntan a una contracción del PIB en el 2º trimestre. El PMI compuesto retrocedió hasta 47,5, su peor nivel desde octubre de 2023 y una clara muestra que la desaceleración económica se agudiza en mayo a medida que las presiones de los mayores costes energéticos se intensifican. La contracción general de la actividad se centró en el sector servicios (46,4 vs. 47,6 previo), su peor cifra desde febrero de 2021. Por su parte, la producción manufacturera siguió en terreno positivo (51,4 vs. 52,2 anterior). No obstante, el ritmo de expansión fue el más lento desde enero y además se ha registrado una contracción de los nuevos pedidos manufactureros. 

Por el lado de los precios, los empresarios señalaron que los costes de los insumos se aceleraron por séptimo mes consecutivo en mayo, hasta alcanzar su máximo de tres años y medio. Con ello, surgen indicios de acopio de stocks de seguridad en el sector manufacturero europeo, lo que sería uno de los factores que respaldaría el mantenimiento de este indicador por encima del nivel de contracción y no tanto una mejora de la actividad prevista.

Por otra parte, la confianza de los consumidores mostró una inesperada mejora, que situó en mayo en niveles de -19 desde el -20,6 del mes previo. A pesar de este repunte, la confianza de los hogares europeos sigue muy por debajo del promedio de los últimos 10 años (-10,5) y en niveles que están incluso más cerca de los mínimos (-27,5) vistos en 2022.  Los costes laborales repuntaron en el primer trimestre  y avanzan a ritmos del +3,4% interanual, una décima por encima del dato anterior. 

En EEUU, la confianza de los empresarios se debilita, pero se mantiene en expansión, mientras el empleo da señales de resiliencia. Los PMI estadounidenses dejaron una mejor fotografía que los de la zona euro, con el dato de confianza compuesto de los gestores de compras repitiendo en mayo niveles de 51,7 y por tanto manteniéndose en terreno de expansión económica. Este comportamiento esconde la divergencia sectorial: los servicios sufren y la confianza bajo una décima hasta 50,9, mientras que las manufacturas apuntan a un mejor desempeño y escalaron más de lo previsto subiendo hasta 55,3 desde el 54,5 previo y alcanzaron máximos en más de 4 años. Por el lado negativo, con el estrecho de Ormuz prácticamente cerrado crecen las presiones en las cadenas de suministros y en los precios: el informe señala que los tiempos de entrega de proveedores manufactureros se alargaron al mayor ritmo desde mediados de 2022 y también los precios de los insumos. En cuanto al mercado laboral, se publicaron las peticiones de subsidio por desempleo que retrocedieron en la última semana y se mantienen cómodamente en niveles por debajo del promedio del año pasado, una situación que viene ocurriendo consecutivamente durante al menos los últimos tres meses. Las solicitudes continuas se situaron en 1,78 millones, también por debajo de 1,89 de la misma semana del año pasado. Datos que apuntan a que el mercado laboral se mantiene sostenido. 

Las cifras del sector inmobiliario dejaron una lectura mixta: decepcionan las viviendas iniciadas, pero repuntan los permisos de construcción. Las viviendas iniciadas en abril cayeron un 2,8%, revirtiendo parte del fuerte repunte del mes previo y situándose así en niveles de 1,46 millones de unidades anualizadas. Por su lado, los permisos de construcción, que son un habitual indicador adelantado del sector, se aceleraron un +5,8% hasta alcanzar los 1,44 millones de unidades anualizadas. En conjunto las cifras del sector siguen apuntando a que la actividad se mantiene en niveles similares a los vistos en los últimos tres años.

DWS: entorno constructivo en el que la diversificación es clave

Los mercados de capitales a nivel global se encuentran atrapados actualmente entre los riesgos geopolíticos y unos fundamentales subyacentes resilientes. La evolución del conflicto en torno a Irán y su impacto sobre los precios de la energía están generando incertidumbre a corto plazo. En términos generales, sin embargo, "seguimos considerando que la economía global mantiene una resiliencia sólida", opinan en DWS.

En el centro del entorno actual de mercado se encuentra un claro equilibrio de fuerzas: el shock en los precios del petróleo está alimentando directamente la inflación al mismo tiempo que pesa sobre el crecimiento, condicionando tanto la política monetaria como la dinámica de los mercados. Para EEUU, "esperamos que la inflación alcance el 3,2% en 2026 antes de moderarse gradualmente hacia el 2,3% en 2027. Al mismo tiempo, prevemos que el crecimiento se mantenga en torno al 2,0%".

Un escenario similar está emergiendo en Europa: la inflación podría elevarse hasta el 3,1% en 2026, mientras que el crecimiento podría desacelerarse temporalmente hasta el 0,9%. En conjunto, esto apunta a un entorno de crecimiento moderado acompañado de presiones inflacionistas elevadas. Estas fuerzas contrapuestas están dando lugar a un entorno de mercado cada vez más fragmentado, donde determinados segmentos se desacoplan de forma más evidente. 

Mientras algunos inversores continúan centrados en los riesgos de inflación y tipos de interés, otros ponen mayor énfasis en las perspectivas de crecimiento a medio y largo plazo.

Al mismo tiempo, DWS identifica un motor estructural clave en el actual ciclo de inversión en inteligencia artificial (IA), que está influyendo cada vez más en el comportamiento de la renta variable. Las fuertes inversiones en infraestructura y centros de datos están respaldando a determinados segmentos del mercado y compensando parcialmente el impacto negativo de los mayores precios energéticos. Esta dinámica está reforzando la bifurcación del mercado, ya que los segmentos vinculados a la IA se benefician de manera significativamente superior frente a sectores cíclicos o sensibles a los tipos.

Los bancos centrales probablemente también reaccionarán de manera distinta ante este entorno, reflejando diferencias regionales, tanto en la dinámica inflacionista como en la resiliencia del crecimiento. En este contexto, "seguimos esperando dos recortes de tipos por parte de la Reserva Federal, mientras que el Banco Central Europeo podría adoptar una postura más restrictiva inicialmente".

"En términos generales, consideramos que el entorno de mercado sigue siendo fundamentalmente estable, aunque cada vez más diferenciado", insisten en DWS. La inversión estructural continúa respaldando el crecimiento, pero los motores subyacentes ya no se trasladan de manera uniforme entre mercados. Para los mercados de capitales, esto implica que los beneficios empresariales están ganando importancia, con factores microeconómicos adquiriendo protagonismo, mientras los vientos macroeconómicos en contra pierden influencia relativa de forma gradual. 

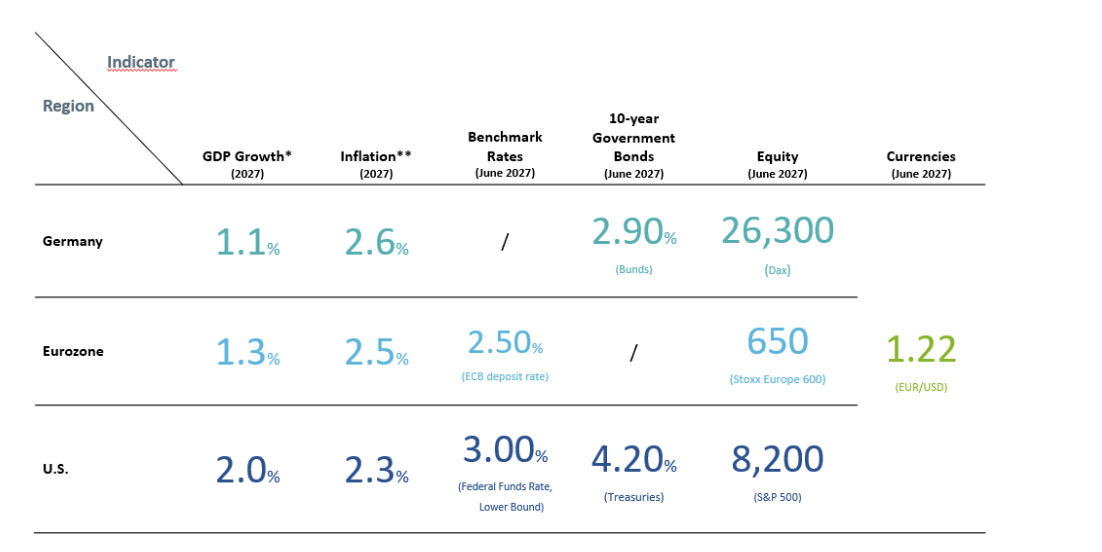
En este contexto, "vemos potencial" para que el S&P 500 alcance los 8.200 puntos en un horizonte de 12 meses, el STOXX Europe 600, los 650 puntos y el DAX, los 26.300 puntos. En renta fija, "esperamos una moderada caída de las rentabilidades", que el Treasury estadounidense a 10 años pueda situarse en el 4,20% y el Bund alemán a 10 años en el 2,90% para junio de 2027, reflejando una transición gradual de la política monetaria hacia un mayor apoyo al crecimiento.

Dinámicas similares se observan en divisas y materias primas: esperamos que el euro se aprecie hasta 1,22 frente al dólar estadounidense. El oro sigue siendo uno de los principales beneficiarios de la incertidumbre geopolítica, con un objetivo de 5.400 dólares por onza, mientras que creemos que el precio del petróleo debería estabilizarse en torno a los 82 dólares por barril.

Conclusión: "pese al elevado nivel de incertidumbre, seguimos viendo un entorno constructivo para los activos de riesgo. Al mismo tiempo, la diversificación cobra cada vez más importancia, ya que las oportunidades están desarrollándose de manera más desigual en torno a los motores estructurales de crecimiento".

Ebury: el euro es el gran perdedor de un conflicto que genera mucha volatilidad

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, asegura que la guerra con Irán continúa siendo el principal foco de riesgo para los mercados financieros internacionales y sitúa al euro entre las divisas más perjudicadas por el conflicto debido a la elevada dependencia energética de Europa y al impacto que el encarecimiento del petróleo está teniendo sobre el crecimiento económico de la Eurozona.

En el análisis “Qué implica la crisis de Irán para los mercados”, firmado por Matthew Ryan, director de Estrategias de Mercados, y Enrique Díaz-Álvarez, economista jefe, Ebury advierte de que la reapertura completa del estrecho de Ormuz será lenta y que la normalización del tráfico marítimo previo a la guerra podría no producirse hasta 2027. 

Explican que el euro ha perdido terreno frente a la mayoría de grandes divisas en las últimas semanas debido a la combinación de crisis energética ,debilidad de los indicadores de actividad y aumento de la inflación importada. La compañía subraya además que Europa afronta una situación especialmente delicada por su condición de importador neto de energía y por sus bajos niveles de reservas de gas natural licuado (GNL). A ello se suma el impacto del encarecimiento de los costes de transporte, seguros, fertilizantes y materias primas derivado de las restricciones en Ormuz.

“La prolongación de la guerra con Irán supone un riesgo bajista adicional para el euro en el corto plazo”, insisten, aunque el endurecimiento monetario del Banco Central Europeo podría limitar parte de las caídas del euro. En este sentido, el mercado ya descuenta nuevas subidas de tipos por parte del BCE después de que Christine Lagarde reconociera que junio será el “momento adecuado” para reevaluar la política monetaria de la Eurozona.

Además del euro, Ebury identifica a las divisas asiáticas entre las más vulnerables al conflicto. Entre el 80% y el 90% del petróleo consumido en Asia transita por el estrecho de Ormuz, lo que deja particularmente expuestas a monedas como el won surcoreano (KRW), la rupia india (INR), el bath tailandés (THB) o el ringgit malasio (MYR). También las economías de Europa Central y del Este aparecen especialmente sensibles a un nuevo shock energético debido a su elevada dependencia del euro y de las importaciones energéticas.

En el lado contrario, Ebury considera que los grandes beneficiados en el actual contexto continúan siendo el dólar estadounidense, las monedas refugio tradicionales y las divisas de países exportadores de petróleo. El dólar mantiene su fortaleza gracias a su papel como principal activo refugio global y al hecho de que EEUU es exportador neto de energía, lo que reduce su exposición al shock petrolero. A ello se suma la resistencia de la economía estadounidense y un mercado laboral que sigue mostrando fortaleza.

Ebury señala también al franco suizo y, en menor medida, al yen japonés como activos tradicionalmente defensivos que podrían seguir atrayendo flujos en un contexto de elevada incertidumbre geopolítica. Asimismo, monedas de países exportadores de crudo como el dólar canadiense (CAD), la corona noruega(NOK), el dólar australiano (AUD), el peso colombiano (COP) o el real brasileño(BRL) podrían verse favorecidas por la mejora de sus balanzas exteriores, ingresos fiscales y reservas de divisas.

Pese a ello, Ebury considera que el dólar podría iniciar una senda de depreciación gradual una vez se estabilice el conflicto y desaparezca parte de la actual prima geopolítica. Los diferenciales de tipos entre la Reserva Federal y el BCE tenderán a estrecharse y factores estructurales como el elevado endeudamiento estadounidense o las dudas sobre la autonomía futura de la Fed podrían ejercer presión bajista sobre eldólat a medio plazo.

En términos macroeconómicos, Ebury prevé que el impacto sobre el crecimiento mundial será moderado siempre que el conflicto no vuelva a intensificarse. Por ahora, descarta un escenario de recesión global, aunque advierte de que la inflación permanecerá elevada durante más tiempo debido al encarecimiento energético y a los posibles efectos inflacionarios de segunda ronda, especialmente sobre salarios y costes logísticos. “El desenlace del conflicto y el ritmo de reapertura de Ormuz serán determinantes para la evolución de los mercados de divisas durante los próximos trimestres”, concluye.

 UBS: el beneficio por acción del S&P 500 crecerá un 20% este año

Las acciones han alcanzado nuevos máximos incluso mientras uno de los puntos de estrangulamiento energético más importantes del mundo sigue gravemente afectado y las preocupaciones por la inflación impulsan al alza los rendimientos de los bonos. En su última Carta Mensual, Mark Haefele, director de inversiones de UBS Global Wealth Management, se cuestiona si el actual aumento de los beneficios corporativos es sostenible; si los mercados pueden seguir resistiendo unos precios del petróleo elevados —o incluso más altos—; y qué implica para las perspectivas de la renta variable el reciente aumento de los rendimientos.

“Creemos que la renta variable probablemente seguirá subiendo a medio plazo, apoyada en una combinación de sólidos beneficios empresariales, unos precios del petróleo lo suficientemente contenidos como para evitar un shock más amplio sobre el crecimiento y una Reserva Federal que siga manteniendo una postura favorable. Pero existen riesgos en cada uno de esos factores y las carteras deberían reflejar ese equilibrio. Además, en una economía y unos mercados globales tan complejos, ningún factor debe analizarse de forma aislada”, se responde.

“Esperamos un beneficio por acción del S&P 500 de 335$ en 2026, lo que representa un crecimiento interanual del 20%, un aumento significativo frente a nuestra estimación anterior del 11%. En nuestro escenario base, ahora prevemos que el S&P 500 alcance los 7.900 puntos a final de año (nuestro objetivo anterior era 7.500). Mantenemos una visión atractiva sobre la renta variable y nos gustan especialmente EEUU, Japón, Suiza y los mercados emergentes. En renta fija, favorecemos la calidad y los mercados emergentes. También vemos valor en las materias primas”, añade.

“Seguimos viendo una oportunidad para aumentar exposición a bonos de calidad de corta y media duración, ya que ofrecen una combinación atractiva de rentabilidad y potencial de buen comportamiento en caso de desaceleración económica y recortes de tipos”, insiste.

“Hemos revisado nuestras previsiones para el BCE y ahora esperamos dos subidas de tipos durante el verano, comenzando en la reunión de junio y con una segunda subida probablemente en julio”, apunta Dean Turner, economista jefe para la Eurozona y Reino Unido.

“La renta variable de la Eurozona está respaldada por una mejora en las perspectivas de beneficios, un entorno estructural más favorable y valoraciones razonables. Por ello, seguimos viendo potencial alcista en nuestro escenario base, aunque, dado el riesgo sobre los flujos energéticos, mantenemos una visión Neutral y favorecemos por ahora un enfoque más selectivo”, aportan Matthew Gilman, estratega, y Rolf Ganter, responsable de renta variable europea.

“Mantenemos nuestra visión Attractive sobre la renta variable estadounidense. A pesar de la persistente incertidumbre sobre la reanudación de los flujos energéticos desde Oriente Medio, las acciones estadounidenses han alcanzado nuevos máximos. Las esperanzas de un final del conflicto, unos sólidos resultados del primer trimestre y el impulso de la inteligencia artificial han impulsado la subida”, recalca David Lefkowitz, responsable de renta variable estadounidense.

“Aunque consideramos que la renta variable británica cuenta con buenos apoyos, mantenemos una visión Neutral, ya que preferimos mercados más cíclicos en caso de una rápida resolución de los problemas energéticos o con una exposición mayor al crecimiento estructural que Reino Unido”, señala Matthew Gilman, estratega.

Sobre la renta variable suiza, “las valoraciones bursátiles son razonables. En este entorno de tipos de interés cero, consideramos especialmente atractiva la rentabilidad por dividendo sostenible del mercado, superior al 3%”, explica Stefan R. Meyer, estratega.

“Las materias primas han tenido un año sólido en conjunto, lideradas por la energía. Aunque los resultados son mixtos dentro de la clase de activos, todos los sectores de materias primas han contribuido al rendimiento. Mantener una asignación a materias primas, con foco en la gestión activa, puede ayudar a los inversores a protegerse frente a la inflación y posibles shocks de suministro energético”, opinan Giovanni Staunovo y Wayne Gordon, estrategas, y Dominic Schnider, responsable global de divisas y materias primas.

“Los últimos datos macroeconómicos apuntan a una actividad económica más débil en un contexto de precios del petróleo más altos. Al mismo tiempo, aumentan las presiones inflacionistas, elevando la carga para los bancos centrales, especialmente aquellos con un mandato único centrado en la estabilidad de precios”, recalca Schnider. “Nuestros ajustes de previsiones dejan prácticamente sin cambios nuestra visión general sobre las divisas. A corto plazo, las monedas con mayores rendimientos siguen siendo vulnerables a retrocesos. En conjunto, seguimos viendo el dólar estadounidense como una divisa para vender en las subidas, especialmente frente a monedas rezagadas y ligadas a materias primas”, precisa.

“Esperamos que el EURGBP se estabilice alrededor de 0,86 y añadimos 0,86 como previsión para junio de 2027, mientras que la libra esterlina ofrece una mejor rentabilidad total gracias a un carry un 2% superior”, señalan Constantin Bolz y Clémence Dumoncel, estrategas. “El EURCHF probablemente cotizará entre 0,91 y 0,93 mientras continúe el conflicto con Irán. Creemos poco probable que vuelva a niveles de 0,90 a corto plazo, ya que un BCE más agresivo debería respaldar al euro, mientras que el SNB probablemente defenderá el nivel de 0,90”, añaden. “La ventaja de rentabilidad de la libra frente al franco supera los cuatro puntos, mientras se espera que el SNB mantenga los tipos sin cambios y otros bancos centrales del G10 continúen subiéndolos. Consideramos que GBPCHF es la mejor operación de carry frente a volatilidad dentro del G10 y es probable que el franco tenga un peor comportamiento en términos de rentabilidad total”, reiteran.

“La perspectiva para el USDCHF sigue siendo sensible a los acontecimientos geopolíticos. Una escalada importante podría impulsar al franco como activo defensivo, pero nuestro escenario base contempla el final del conflicto y la normalización de los precios energéticos, con el USDCHF descendiendo ligeramente hacia 0,78 a finales de 2026. Añadimos 0,78 como previsión para junio de 2027”, remarcan.

“Mientras continúe la crisis energética, esperamos que los acontecimientos externos sigan siendo el principal motor del tipo de cambio EURCZK, dada la mayor sensibilidad de la corona checa a los cambios en el sentimiento de riesgo en comparación con el euro”, piensan Pietro Santin, estratega, y Tilmann Kolb, analista.

20May

Casi cuatro de cada cinco empresas de Europa occidental informan de retrasos en los pagos, y una de cada cuatro señala pérdidas de hasta el 5%, un nivel que erosiona de forma constante el capital circulante y la rentabilidad.

Miguel Ángel Valero

La Unión Europea (UE) ha finalizado el texto del acuerdo comercial con EEUU, y se espera que cumpla el límite del 4 de julio planteado por Trump. Aunque ambas partes alcanzaron un acuerdo inicial en julio de 2025, su entrada en vigor requería un proceso de validación dentro de la UE que se ha visto retrasado en varias ocasiones. Primero, por las tensiones derivadas de las amenazas de Trump de anexionar Groenlandia y, posteriormente, por la anulación por parte del Tribunal Supremo estadounidense de los aranceles recíprocos.

En este contexto, Trump advirtió que, si el acuerdo no entra en vigor antes del 4 de julio, impondrá un incremento de los aranceles sobre los automóviles europeos, elevándolos del 15% actual al 25%. Aún queda pendiente la ratificación formal por parte del Parlamento Europeo, prevista para el 16 de junio, así como la aprobación posterior por parte de los Estados miembros.

El texto definitivo incorpora varias modificaciones: el acuerdo tendrá vigencia hasta marzo de 2029 y contempla la posibilidad de suspender su aplicación si EEUU incumple sus compromisos o si los aranceles sobre productos vinculados al acero y al aluminio –actualmente en el 50%– continúan superando el umbral del 15% a partir de 2026.

Este avance en las negociaciones coincide, además, con la mayor caída registrada desde 2003 en las exportaciones de la UE hacia Estados Unidos: -37,1% interanual, debido en parte a un efecto base, dado que en marzo de 2025 se adelantaron envíos para evitar la imposición de aranceles.

Por otra parte, la OTAN está valorando la posibilidad de escoltar a los buques que atraviesan el estrecho de Ormuz en caso de que el bloqueo se prolongue hasta julio. Sin embargo, los miembros de la organización aún no cuentan con el consenso necesario para adoptar esta medida, por lo que volverán a reunirse los días 7 y 8 de julio. No obstante, se trata de una iniciativa que llega con cierto retraso, ya que se espera que el conflicto se resuelva antes. De no ser así, su implementación podría resultar insuficiente para evitar un deterioro significativo de las economías. Los últimos datos indican que actualmente solo transita por el estrecho aproximadamente el 1% del tráfico marítimo habitual.

Por otro lado, una coalición encabezada por Francia y el Reino Unido está desarrollando un plan alternativo para garantizar la seguridad de la navegación en el estrecho de Ormuz, siempre condicionado al cese de los combates. 

Crédito y Caución: 4 de cada 5 empresas europeas sufren retrasos en los pagos

En este contexto, el Barómetro de Prácticas de Pago de Europa Occidental muestra que el acceso restringido a la financiación bancaria está provocando un cambio estructural en los hábitos de pago entre empresas (B2B). Cada vez más empresas recurren al crédito comercial para financiar sus ventas, que ya representa el 52% del total de operaciones. Como resultado, los proveedores están asumiendo un mayor riesgo de impago a medida que empeoran los hábitos de pago.

Silvia Ungaro, asesora sénior sobre tendencias de pago B2B en Atradius Crédito y Caución, afirma que “el acceso reducido a la financiación bancaria obliga a las empresas a explorar fuentes de financiación alternativas, en particular el crédito comercial. Este cambio, sin embargo, se produce en un momento en el que la liquidez ya se encuentra bajo presión, principalmente debido a los pagos atrasados que inmovilizan el capital circulante”. 

Las empresas de Europa Occidental se enfrentan a mayores costes de los insumos y a una presión creciente sobre la rentabilidad, impulsados por la inflación y la volatilidad de los precios de la energía, vinculada a las tensiones geopolíticas. Al mismo tiempo, los tipos de interés siguen siendo elevados, ya que los bancos mantienen una postura cautelosa, reflejo de una mayor percepción del riesgo, y han endurecido el acceso al crédito para las empresas.

La presión sobre el capital circulante viene determinada, principalmente, por la frecuencia de los retrasos en los pagos, más que por el tiempo que tarda en recuperarse. Muchas empresas apuntan que disponen de menos efectivo para las operaciones diarias. La dependencia de la financiación externa está aumentando, a menudo a un coste más elevado, mientras que las restricciones a la inversión se hacen cada vez más evidentes. A medida que los retrasos se vuelven más frecuentes, el riesgo de impago se propaga a lo largo de las cadenas de suministro, lo que aumenta la presión financiera en todo el sistema empresarial.

Casi cuatro de cada cinco empresas informan de retrasos en los pagos, y una de cada cuatro señala pérdidas de hasta el 5%, un nivel que erosiona de forma constante el capital circulante y la rentabilidad.

De cara al futuro, la confianza empresarial sigue siendo frágil. Más de la mitad de las empresas no esperan una mejora significativa en el comportamiento de pago B2B a corto plazo, y alrededor de un tercio de las compañías trabaja ahora sobre múltiples escenarios en lugar de basarse en una única perspectiva. Aquellas que contemplan esta incertidumbre y gestionan el riesgo de pago están mejor preparadas para mantener su posición. El reto consiste en equilibrar la flexibilidad y, al mismo tiempo, reforzar los controles allí donde la presión va en aumento.

Ebury: claves para mejorar la gestión del circulante

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, ha identificado seis palancas clave para mejorar la gestión del capital circulante y reforzar la capacidad de adaptación financiera de las empresas con actividad exterior. La gestión del capital circulante se ha convertido en uno de los principales retos para las empresas con actividad internacional, en especial en un contexto como el actual, marcado por la incertidumbre geopolítica, la volatilidad de las divisas y la creciente complejidad de las cadenas de suministro.

“Muchas compañías se enfrentan a la paradoja de crecer en ventas al tiempo que experimentan tensiones de liquidez, y este desequilibrio, lejos de detectarse en fases tempranas, se hace evidente cuando el negocio ya está en marcha, las carteras de pedidos son sólidas y, sin embargo, el efectivo no fluye con la misma agilidad”, explica Luis Merino, director general de Ebury en España. “Para las pymes que operan en distintos mercados, las diferencias en los plazos de pago, los ciclos de caja más largos, la exposición a múltiples divisas y la fragmentación de los sistemas financieros amplifican estas tensiones”, advierte.

Ebury recomienda a las empresas gestionar seis aspectos clave para mejorar la gestión de su capital circulante:

  • 1. Reducir el ciclo de conversión de efectivo donde realmente se pierde liquidez. Muchas empresas priorizan el crecimiento de ingresos sin analizar cuánto tiempo permanece inmovilizado el efectivo tras una venta. Al expandirse a nuevos mercados, es habitual ofrecer condiciones de pago más flexibles, lo que alarga los plazos de cobro. Sin embargo, el problema no está tanto en esas condiciones como en su gestión. Optimizar los procesos de facturación, adaptarse a los métodos de pago locales y reducir fricciones en la liquidación puede acortar significativamente los plazos sin necesidad de renegociar contratos comerciales.
  • 2. Ampliar los plazos de pago sin deteriorar la relación con proveedores. Extender los plazos de pago puede mejorar la liquidez, pero aplicado de forma indiscriminada puede generar tensiones en la cadena de suministro. En este sentido, una alternativa más eficiente consiste en desacoplar las necesidades de liquidez del proveedor del balance del comprador. A través de soluciones de financiación de pagos, el proveedor puede cobrar de forma anticipada mientras la empresa mantiene plazos más amplios, logrando un equilibrio entre liquidez y estabilidad operativa.
  • 3. Integrar la gestión de divisas en el capital circulante. El impacto del tipo de cambio no se limita al margen; afecta también directamente a la liquidez. Las empresas que operan en varias monedas suelen mantener colchones de seguridad para protegerse de la volatilidad, lo que inmoviliza recursos. Una alternativa para reducir esa necesidad sería alinear las monedas de cobro, pago y financiación. En este sentido, herramientas como los contratos a plazo o las cuentas multidivisa no solo actúan como mecanismos de cobertura, sino también como instrumentos de optimización del balance.
  • 4. Priorizar la previsibilidad frente al coste de la financiación. A la hora de evaluar opciones de financiación, muchas empresas se centran en el precio. Sin embargo, en la gestión del capital circulante, la previsibilidad suele ser más determinante que el coste. Estructuras con condiciones claras y comportamiento estable a lo largo del tiempo permiten gestionar mejor los ciclos operativos que soluciones aparentemente más baratas, pero con comisiones ocultas, rigideces o penalizaciones.
  • 5. Adaptar la financiación al ritmo real del negocio. El comercio internacional no sigue ciclos lineales. Los flujos de mercancías, documentos y pagos se producen a distintas velocidades, lo que exige estructuras de financiación flexibles. Las soluciones vinculadas al volumen de transacciones, como las líneas rotativas asociadas a cuentas a pagar o a cobrar, permiten que el capital se ajuste de forma dinámica a la actividad, reduciendo tanto el exceso de liquidez como la necesidad de financiación urgente.
  • 6. Mejorar la visibilidad financiera en entornos diversos. En muchas empresas, el problema no es la falta de efectivo, sino su dispersión. La existencia de múltiples cuentas, monedas y jurisdicciones dificulta la visibilidad y el acceso al capital. Contar con una visión centralizada de la liquidez, incluso sin necesidad de agrupar físicamente los fondos, permite optimizar su uso y compensar excedentes y déficits entre mercados.

Desde el punto de vista de Ebury, la mejora del capital circulante no es una cuestión de aplicar una única solución, sino de reducir fricciones, alinear incentivos entre clientes y proveedores y adaptar la gestión financiera a la realidad de operar en múltiples mercados. “Las empresas que gestionan con éxito su liquidez no dependen de una sola palanca, sino que combinan diferentes herramientas de forma continua. En un entorno internacional cada vez más exigente, esta capacidad de ajuste se ha convertido en un factor clave para sostener el crecimiento y mejorar la competitividad”, reconoce Luis Merino, director general de Ebury España.

UBP: de la tensión a la transición energética

UBP recomienda aprovechar las oportunidades en el sector energético. El panorama energético global está atravesando una rápida transformación. Con el aumento de las tensiones geopolíticas, la creciente preocupación por la seguridad energética y la aceleración de los compromisos climáticos, la descarbonización está ganando un impulso sin precedentes, abriendo atractivas oportunidades de inversión a largo plazo. La seguridad y la independencia energética se han convertido en prioridades estratégicas en distintas regiones. Los gobiernos están acelerando las inversiones en energías renovables, infraestructuras y resiliencia industrial. La electrificación y la eficiencia están transformando sectores enteros, desde el transporte hasta el sector inmobiliario. El capital fluye cada vez más hacia soluciones que hacen posible una economía baja en carbono.

UBS: Suiza tiene capacidad para absorber shocks externos en el corto plazo

La economía de Suiza creció más de lo esperado en el primer trimestre de 2026, con un aumento del PIB del 0,5% trimestral, por encima de la previsión de UBS (0,3%). La inflación también aumentó de forma moderada, alcanzando el 0,6% interanual en abril, frente al 0,1% registrado a comienzos de año, impulsada principalmente por el encarecimiento de la energía. Esta combinación de crecimiento resiliente y baja inflación pone de manifiesto la capacidad del país para absorber shocks externos en el corto plazo. Aunque los datos mejores de lo esperado reflejan solidez, seguimos considerando que la economía suiza crecerá por debajo de su tendencia, lo que dará lugar a un periodo prolongado de tipos de interés cercanos a cero, con implicaciones importantes para los inversores. La resiliencia de Suiza refleja características estructurales de su economía. Aun así, se espera que el crecimiento permanezca por debajo de la tendencia debido a los factores externos adversos que afectan a la actividad. Este entorno apunta a un periodo prolongado de tipos de interés cercanos a 0 en Suiza.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos manteniendo una visión positiva sobre la renta variable suiza, con preferencia por los sectores defensivos y con pago de dividendos, ya que el entorno de bajos tipos reduce el atractivo de la renta fija. Las rentabilidades por dividendo de alrededor del 3% en el mercado suizo ofrecen una fuente de ingresos relativamente atractiva frente a los rendimientos casi nulos de los bonos. Al mismo tiempo, sectores como el sanitario ofrecen características defensivas y son menos vulnerables a los shocks energéticos, debido a su menor intensidad energética y a la estabilidad de sus beneficios. Esta combinación de resiliencia estructural y generación de ingresos hace que la renta variable suiza esté bien posicionada en un entorno de crecimiento por debajo de la tendencia”.

Lombard Odier ve al oro en 5.400$

Por su parte, Kiran Kowshik, Estratega Global de Divisas de Lombard Odier, reconoce que el oro ha quedado por debajo de lo que los inversores podrían haber esperado de un activo refugio durante un período de tensión geopolítica. Pero cree que "la reciente consolidación del precio del oro no socava el argumento a medio plazo a favor de precios más altos. El respaldo estructural se mantiene intacto, con una demanda resiliente tanto de los bancos centrales como de los inversores privados, reflejo de la amplia incertidumbre fiscal y de las preocupaciones sobre las divisas. Los principales riesgos a vigilar serían un giro hacia políticas más restrictivas por parte de los bancos centrales que impulse los rendimientos reales al alza durante más tiempo, o un deterioro de los flujos hacia fondos pasivos. Mantenemos una visión constructiva sobre el oro, conservamos nuestra sobre ponderación en las carteras y mantenemos nuestro objetivo de precio a 12 meses en 5.400$/onza. 

 Eastspring detecta oportunidades en Asia

Vis Nayar, Chief Investment Officer de Eastspring Investments, asegura que Asia está llena de oportunidades de inversión, ya que ofrece la posibiilidad de diseñar carteras muy resilientes, y con la capacidad de generar ingresos constantes, estables y atractivos. La profundidad y variedad de tejido empresarial asiático permite una elevada diversificación y un acceso inigualable a oportunidades de crecimiento en el largo plazo, ya sea a través de una inversión multipaís o a través de inversiones más focalizadas en paises concretos que presentan elevado potencial de desarrollo.

"Cuando confluyen en un mismo período los acontecimientos geopolíticos, la divergencia de políticas monetarias y la evolución de las dinámicas de crecimiento e inflación, crece la dispersión de rentabilidades entre mercados y estilos de inversión. En este contexto, las potentes temáticas estructurales de Asia, tales como la inteligencia artificial y la tecnología, el auge del consumo interno, y las reformas corporativas, configuran un universo de oportunidades de inversión amplio y diferenciado. Al mismo tiempo, la diversidad de la región asiática ofrece a los inversores múltiples vías para alcanzar los objetivos de inversión a medida de sus objetivos". 

Las acciones asiáticas presentan uno de los universos más fértiles y atractivos, a nivel global, para la construcción de carteras con alta generación de dividendos e ingresos. Asia Pacífico (sin Japón) concentra el mayor número de compañías (376) con rentabilidades por dividendo superiores al 3%, lo que muestra el claro enfoque hacia una satisfactoria retribución al accionista.

Aumentar la ponderación de valores tecnológicos asiáticos que gozan de una alta rentabilidad por dividendos puede permitir a los inversores no sólo mantener una corriente estable de ingresos sino mantener el perfil de crecimiento deseado para su capital.

Los bonos asiáticos han mostrado una mayor resiliencia que los mercados desarrollados, incluso en un contexto en el que los déficits persistentes y el aumento de los niveles de endeudamiento público han elevado el nivel de volatilidad de la renta fija a nivel global. Y los bonos asiáticos no solo han mostrado una mayor resiliencia, sino que además han ofrecido históricamente retornos totales más competitivos a largo plazo. Así, incorporar bonos asiáticos a una cartera de bonos EEUU o globales puede mejorar el binomio rentabilidad-riesgo.

Las estrategias flexibles de renta fija -con acceso tanto al mercado de bonos asiáticos en dólares estadounidenses como en divisa local-, y con capacidad de gestionar dinámicamente la exposición a divisas, están mejor posicionadas para capturar las oportunidades de inversión en el universo de bonos asiáticos, y generar retornos totales atractivos. 

Si bien una estrategia asiática más diversificada puede constituir una asignación de activos básica para las carteras, las estrategias que invierten en un único país pueden resultar atractivas para aquellos inversores que buscan una exposición más concentrada, y desean aprovechar un ciclo macroeconómico o de beneficios específico en un país.

En ese sentido, destaca Japón, por un mayor apoyo gubernamental a las industrias de construcción naval y semiconductores, e India, donde tras registrar un peor comportamiento en 2025, las valoraciones actuales ofrecen a los inversores un punto de entrada atractivo.

19May

Cada día que pasa con el Estrecho de Ormuz cerrado, se acerca el escenario alternativo peor para la economía: la aparición de efectos de segunda ronda en la inflación, que extenderían la inflación a otros bienes y servicios, debilitando el consumo y por tanto el crecimiento.

Miguel Ángel Valero

Trump eleva la presión dialéctica sobre Irán al señalar que pospone un ataque conjunto de Estados Unidos con las monarquías del Golfo —Arabia Saudí, Catar y Emiratos Árabes Unidos— que, según sus palabras, estaba previsto para hoy. Sin concretar plazos, se habla ahora de una ventana de dos o tres días para alcanzar un acuerdo. Las negociaciones, aunque alejadas del foco mediático, continúan, con una propuesta iraní presentada durante el fin de semana que sigue sin satisfacer las expectativas de Washington. 

En paralelo, tras el golpe sufrido por los bonos, los mensajes cambiantes en torno al conflicto ayudaron a contener las ventas e incluso permitieron avances en el tramo largo de la curva alemana. La renta variable, por su parte, continúa disfrutando de su luna de miel con la inteligencia artificial. Los contundentes resultados del primer trimestre respaldan que el S&P 500 se mantenga cerca de máximos, a la espera de que mañana los resultados de Nvidia pongan el broche de oro a la temporada. A estas alturas, las ambiciosas cifras que Jensen Huang daba el año pasado –cuando hablaba de una inversión acumulada en infraestructuras de IA de entre tres billones y cuatro billones$ al final de la década– ya no parecen tan lejanas.

Trump regresa, así, a un entorno en el que el mercado percibe como más tangible el despliegue masivo de capital en infraestructura de IA que la probabilidad de un conflicto prolongado con Irán. Además, tras dos meses y medio de interrupciones en el estrecho, la resiliencia de la economía global –y, en particular, de la estadounidense– sigue sorprendiendo. Las Bolsas continúan premiando la escasez, mientras que los bonos y las materias primas la observan desde un prisma más cauteloso.

Ampliación de TrumpRx

Por otra parte, Trump ha anunciado la ampliación de su plataforma de venta directa de medicamentos, TrumpRx, que incorporará más de 600 fármacos genéricos a precios reducidos. La iniciativa se desarrollará en colaboración con el empresario Mark Cuban y su compañía Cost Plus Drugs, especializada en la venta directa de medicamentos por correo al consumidor. Sus descuentos se integrarán en la plataforma TrumpRx junto con ofertas de GoodRx y la división farmacéutica de Amazon. Según el presidente de EEUU, la medida multiplicará por casi siete el catálogo disponible. Con ello, la administración busca aliviar el impacto al creciente coste de vida en los hogares, en un contexto marcado por la proximidad de las elecciones legislativas.

Pero la medida adoptada por Trump tiene mucho que ver con una decisión del Tribunal Supremo, que rechaza por unanimidad el recurso de cinco grandes farmacéuticas (Bristol Myers, Novo Nordisk, AstraZeneca, Merck y Novartis) contra el programa de negociación de precios de Medicare. Estas empresas llevaban meses recurriendo el programa de negociación de precios de Medicare de la Ley de Reducción de la Inflación de Biden. Lo que hace especialmente duro el golpe es que Trump mantiene la ley en vigor. La industria farmacéutica esperaba que el cambio de Administración les diera oxígeno. No ha sido así. El programa de negociación de precios de Medicare es ya una realidad permanente del mercado americano, y los diez primeros medicamentos en la lista son solo el principio.

Las implicaciones son directas y duraderas. Cualquier empresa con un medicamento de alto precio en la lista de Medicare tiene que modelar un descuento forzado en sus proyecciones de ingresos. Los márgenes de toda la gran farma con exposición a Medicare se comprimen de forma estructural. Y eso lo están pagando en Bolsa.

Mientras, Vladimir Putin llegar a Pekín para reunirse con Xi Jinping con el objetivo de impulsar el proyecto del gasoducto Power of Siberia 2, que conectaría Siberia con China a través de Mongolia. En el actual contexto de inestabilidad en Oriente Medio, Pekín tiene un incentivo evidente en garantizar su suministro energético –el 30% de su gas importado pasa por el estrecho de Ormuz–, mientras que Moscú, presionado por las sanciones occidentales derivadas de la guerra tras la invasión de Ucrania, busca reforzar una relación comercial de la que depende cada vez más.

Ebury: El dólar gana tracción en LatAm

Tras la caída generalizada de los bonos soberanos y la falta de avances en las negociaciones con Irán, los inversores buscaron refugio en el dólar, que se fortaleció frente a todas las divisas latinoamericanas. Además algunos factores domésticos lastraron especialmente a determinadas divisas como el real o el peso chileno. En Brasil, un escándalo que ha salpicado a Bolsonaro ha generado preocupación entre los inversores de cara a las elecciones electorales de octubre, mientras que la corrección sufrida del cobre ha impactado sobre las divisas chilenas y peruanas.

  • Real brasileño (BRL): fue la divisa latinoamericana que peor desempeño mostró la semana pasada, habiéndose depreciado más de un 2 % frente al dólat. A los factores globales que provocaron una huida hacia el dólar, se sumaron los domésticos que presionaron al real a la baja. Entre ellos destacamos los audios que vinculan a Flavio Bolsonaro con el banquero Daniel Vorcaro, acusado de fraude. El coste electoral de este escándalo está por determinar, aunque ya ha provocado un sorpasso en las probabilidades implícitas de Polymarket (45% de Lula vs 32% de Bolsonaro).  Contrarrestando a estos factores bajistas, el real debería continuar viéndose respaldado por unos precios del crudo elevados con respecto a los niveles previos al conflicto y un carry trade aún atractivo, a pesar de las bajadas que anticipamos a lo largo de este año.  
  • Peso chileno (CLP): continúa cotizando casi un 6% por encima de los niveles previos al conflicto de Irán, sin atisbo alguno de una resolución del mismo. El peso se vio lastrado, además, por una caída del cobre del 2,5% en la última semana. Tras el rally experimentado en el último mes, el cobre perdió algunas de sus ganancias dadas las perspectivas de un desaceleración de la actividad económica por la guerra de Irán y unos datos económicos de China que apuntan a un menor dinamismo en este segundo trimestre del año. Como guinda del pastel, los datos de PIB del primer trimestre confirmaron la desaceleración que venían anunciando las últimas publicaciones del Imacec, habiéndose producido una contracción interanual del 0,5 %. En este contexto, el listón para que el banco central suba tipos ahora está un peldaño más alto. 
  • Peso colombiano (COP): ha sufrido un mes desastroso, habiendo caído más de un 6% frente al dólar y perdido todas sus ganancias desde la guerra de Irán. A las preocupaciones por la independencia del banco central y la incertidumbre electoral, se suma la mayor emisión de bonos soberanos por el Ministerio de Hacienda para financiar un total return swap, que está presionado los rendimientos al alza. A dos semanas de las elecciones presidenciales, se espera que la incertidumbre y la volatilidad se mantengan elevadas. Las encuestas apuntan de forma consistente a una victoria de Cepeda en primera ronda. En segunda, sin embargo, existe menos claridad y parece que podría darse un resultado ajustado. A día de hoy, Polymarket daría por ganador al candidato de derechas, Abelardo de la Espriella, pero las probabilidad implícitas podrían continuar variando en las próximas semanas. 
  • Peso mexicano (MXN): también perdió algo de terreno la semana pasada, aunque sigue cotizando en torno a los niveles previos al estallido del conflicto en Irán. El inicio de conversaciones con EEUU en marzo en torno a la renegociación del T-MEC es una señal positiva. No obstante, la volatilidad podría intensificarse si la administración de Trump empieza a lanzar amenazas como herramienta de negociación. De momento, el gobierno de Sheinbaum está adoptando una posición bastante conciliadora, permitiendo cierta estabilidad en el cruce USD/MXN. Esta semana estaremos atentos a las últimas minutas de Banxico y a la publicación de múltiples datos económicos este viernes, de los cuales destacamos el PIB del T1 y la inflación de mitad de mes. Se espera una confirmación de que Banxico ha dado por cerrado el ciclo de recortes, lo cual evitará un estrechamiento mayor del diferencial de tipos con otras regiones económicas. 
  • Sol peruano (PEN) El cruce USD/PEN parece haberse estabilizado en torno a la cota de 3.43 en la última semana, tras la confirmación de una segunda vuelta electoral que se disputarán Keiko Fujimori y Roberto Sánchez. El candidato preferido de los inversores es la primera y los mercados de apuestas apuntan a una victoria suya con una probabilidad implícita del 64% frente al 36% de Sánchez. De confirmarse, vemos margen para una mayor recuperación del sol peruano. En cuanto a política monetaria, el banco central mantuvo las tasas intactas la semana pasada, habiendo adoptado claramente una postura de 'esperar y ver'. Seguimos pensando queprolongará la pausa en el futuro inmediato, pero dados los riesgos inflacionarios y el buen comportamiento de la economía, no se debe descartar por completo un posible ajuste al alza este año.

UBS: más volatilidad y riesgos para el crecimiento

Las Bolsas globales han caído en medio de una venta masiva de bonos gubernamentales. "Creemos que la volatilidad de los rendimientos podría aumentar aún más a corto plazo a medida que se intensifican los riesgos inflacionarios, aunque también esperamos que los riesgos para el crecimiento cobren protagonismo. No creemos que unos rendimientos más altos vayan a frenar el actual rally bursátil. Los riesgos para el crecimiento siguen siendo un factor a tener en cuenta para los bancos centrales. Probablemente habrá suficiente demanda de bonos para estabilizar los rendimientos. Los mercados bursátiles deberían resistir unos rendimientos más altos gracias a un crecimiento sólido", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Si bien la volatilidad de los rendimientos a corto plazo puede mantener a los mercados en tensión, los niveles actuales de rentabilidad y los riesgos para el crecimiento apuntan, en nuestra opinión, a una atractiva relación riesgo-retorno para los bonos de calidad con vencimientos cortos y medios. También mantenemos una visión positiva sobre la renta variable global y recomendamos a los inversores mantener una exposición diversificada entre sectores y regiones”.

“Nuestra visión sigue siendo que los inversores deben mantenerse invertidos, al tiempo que rebalancean posiciones concentradas desde una posición de fortaleza y aumentan la exposición a bonos de calidad”, insiste.

“El resultado más probable de las elecciones de medio mandato de 2026 es un gobierno dividido, poniendo fin a dos años de control unificado y redefiniendo el proceso legislativo. Sin embargo, los principales impulsores del comportamiento de los mercados —los beneficios empresariales, la política monetaria y el crecimiento económico— seguirán siendo determinantes”, aporta Ulrike Hoffmann-Burchardi, Chief Investment Officer Americas y Global Head of Equities.

“Tras el fuerte rally de los mercados durante las últimas siete semanas, no sería inusual ver un período de consolidación, y ahora esto podría ser incluso más probable. Sin embargo, esperamos que esta fase sea más bien una ‘pausa para tomar impulso’ y no una debilidad prolongada. En última instancia, los fundamentales de crecimiento y beneficios deberían prevalecer, a medida que los apoyos y errores de política queden atrás”, cree Jason Draho, Head Asset Allocation Americas.

Columbia  Threadneedle: tipos más altos durante más tiempo

Anthony Willis, Senior Economist de Columbia Threadneedle Investments, señala que, al observar los mercados bursátiles estadounidenses, cabría esperar que todo fuera bien en la economía del país. Sin embargo, el panorama inflacionario es cada vez más preocupante. Se constató que los precios de los productos al salir de fábrica estaban subiendo en torno al 6%.Estas tendencias ponen de manifiesto que la inflación está empezando a repuntar de verdad, y todo ello en un momento en el que las expectativas apuntaban a que se moderaría a lo largo de 2026.

La subida repentina de los precios de la energía es el factor determinante de este cambio de tendencia, con el petróleo situándose en torno a los 110$ por barril. A más largo plazo, se espera que los precios se mantengan en torno a los 90$l, un nivel significativamente más alto que el registrado antes de que estallara el conflicto. Este cambio en los precios significa que la situación actual no es tanto un repunte puntual del precio del petróleo como un aumento sostenido de los costes energéticos. Esto, a su vez, aumenta los riesgos en torno a los datos de inflación a largo plazo y eleva las
posibilidades de que los bancos centrales tengan que subir los tipos de interés en algún momento.

Las condiciones financieras ya se han endurecido, una situación que se hace patente en los mercados de bonos mundiales, donde los rendimientos están subiendo considerablemente. Aunque el Reino Unido ha acaparado los titulares debido a los problemas políticos asociados, los rendimientos de los bonos tienden al alza en muchos mercados desarrollados. Esto refleja la expectativa de que la inflación probablemente se mantenga más alta durante más tiempo debido a los elevados costes energéticos. Y, por supuesto, el estrecho de Ormuz sigue cerrado. La situación allí sigue siendo incierta y hay pocas expectativas de que se alcance una solución a corto plazo, pero cualquier acuerdo sería acogido con gran satisfacción por los mercados

Estaremos muy atentos a las cifras de inflación del Reino Unido, cuya publicación está prevista para finales de esta semana. Se espera que la cifra supere el 3%, por lo que, al igual que en EEUU, los datos van en la dirección equivocada y existe margen para que sigan subiendo durante el verano. Prevemos algunas subidas de los tipos de interés en los próximos meses, y es probable que el Banco Central Europeo sea el primero en actuar en su próxima reunión. El Banco de Inglaterra podría esperar un poco más, pero esperamos que suba los tipos en julio. En cuanto a la Fed, las expectativas han cambiado mucho a lo largo del año, pasando de recortes agresivos bajo el nuevo liderazgo a que los mercados descuenten ahora subidas de tipos en los próximos 12-18 meses. En este contexto, no es de extrañar que los rendimientos de los bonos tiendan al alza, una situación que probablemente no cambiará hasta que lleguen mejores noticias de Oriente Medio.

UBP: la renta variable se toma un respiro

Por su parte, la última Perspectiva Semanal de UBP: El rally bursátil se detiene mientras los rendimientos se ajustan por la inflación, destaca que los mercados mundiales están entrando en una fase más equilibrada, en la que los tipos de interés elevados durante más tiempo, las renovadas presiones energéticas y la inflación persistente están empezando a poner a prueba el repunte bursátil impulsado por la IA, en lugar de revertirlo de forma abrupta. La renta variable se está tomando un respiro tras las fuertes ganancias, los rendimientos de los bonos han subido hasta máximos de un año y las divisas cíclicas, como el euro y la libra esterlina, parecen más vulnerables en el margen, mientras que el oro se ha corregido ante el aumento de los rendimientos, pero sigue beneficiándose de unos factores de demanda intactos y de la continua incertidumbre geopolítica.

Franklin Templeton: más optimistas sobre EEUU que la Fed y Wall Street

Un análisis de Chris Galipeau, Senior Market Strategist de Franklin Templeton Institute, señala que su previsión de crecimiento del PIB real para 2026 es del 2,5%, frente al 2,3% previsto por la Federal Reserve y al consenso de Wall Street, situado en torno al 2%. Los principales motores de esa previsión de PIB son la continuidad de las inversiones en capital (capex) por parte de las grandes compañías tecnológicas para desarrollar infraestructura de IA, la resiliencia del consumidor y el estímulo fiscal vinculado a la One Big Beautiful Bill Act of 2025. "La duración del conflicto entre EEUU e Irán constituye el principal riesgo para nuestra previsión. Los precios más altos del petróleo actúan como un impuesto para el consumidor, y los impactos negativos de unos mayores precios del petróleo y del gas se ampliarán con el tiempo. No obstante, creemos que la economía estadounidense se encuentra en una posición sólida para afrontar esta situación", subraya.

"Mantenemos una visión constructiva sobre la renta variable estadounidense y hemos establecido un rango objetivo de cierre de año de entre 7.000 y 7.400 puntos para el S&P 500, impulsado por un crecimiento del beneficio por acción (BPA) de entre el 8% y el 13% interanual", añade, aunque matiza: "Esperaría cierta consolidación del movimiento del mercado, ya sea en términos de precio (movimientos más reducidos), de tiempo (movimientos más lentos), o ambos. Esperamos que la volatilidad persista hasta que el estrecho de Ormuz vuelva a estar completamente abierto al tráfico marítimo".

"Esperamos que la rentabilidad del bono del Tesoro estadounidense a 10 años se mueva en un rango de entre el 4% y el 4,25% durante el año. Las rentabilidades han superado la parte alta de nuestro rango y actualmente se sitúan en el 4,58%"

Ofi Invest: la Eurozona se asoma a la estanflación

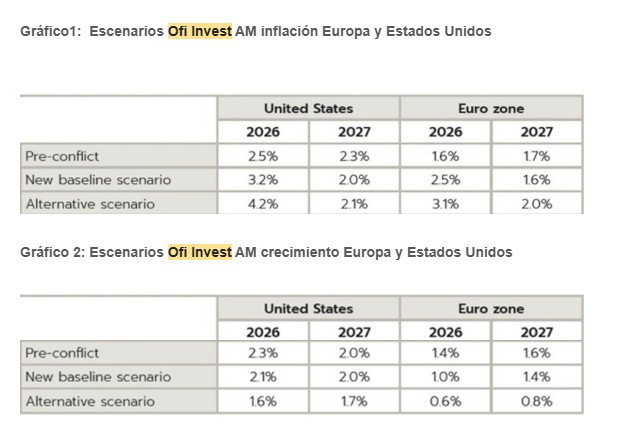
La francesa Ofi Invest AM cree que la prolongación del cierre del Estrecho de Ormuz acerca un escenario negativo para la economía como es la estanflación, especialmente en la zona Euro, que podría no alcanzar el 1% de crecimiento en 2026. En este escenario, la gestora francesa mantiene esencialmente su posicionamiento inversor tanto en renta fija como en renta variable, vigilando posibles caídas de TIR en deuda pública, lo que les llevaría a vender posiciones dados los riesgos de inflación. En bonos corporativos, mantiene sus posiciones por los buenos fundamentales, algo similar a lo que sucede con la renta variable, activo en el que los inversores todavía conservan su apetito por el riesgo apoyado en los atractivos fundamentales, a la espera de lo que suceda con el crecimiento de la economía.

Según Ombretta Signori, Head of Strategy de Ofi Invest AM, cada día que pasa con el Estrecho de Ormuz cerrado, se acerca el escenario alternativo peor para la economía: la aparición de efectos de segunda ronda en la inflación, que extenderían la inflación a otros bienes y servicios, debilitando el consumo y por tanto el crecimiento de las economías globales. Los datos de crecimiento muestran, una mayor exposición de la economía europea al conflicto de Irán que en Estados Unidos. En el primer trimestre, el crecimiento fue débil (+0,1% trimestral, o 0,4% anualizado), con una demanda interna que seguía siendo sólida solo en España (entre las cuatro mayores economías de la zona euro). La prolongación del conflicto podría debilitar el crecimiento de la zona Euro ya en esta primavera, y ahora es probable que no supere el 1% en 2026.

Sin embargo, en EEUU el crecimiento se ha mantenido sólido, un 2% anualizado en el primer trimestre, gracias a la resistencia del consumo y a las inversiones en tecnología. Los analistas de  explican que la inteligencia artificial aportó solamente 0,8 puntos al crecimiento del primer trimestre, porque el extraordinario incremento de las importaciones en IA debe restarse de las inversiones en tecnología. Para el segundo trimestre, es probable que las devoluciones fiscales, un 17% superiores a las de cierre de abril 2025, puedan compensar  la pérdida de poder adquisitivo provocada por la subida de la gasolina, preservando de esta forma el consumo. Pero si los precios del petróleo se mantienen elevados más allá del segundo trimestre, el gasto de los consumidores norteamericanos podría verse afectado.

18May

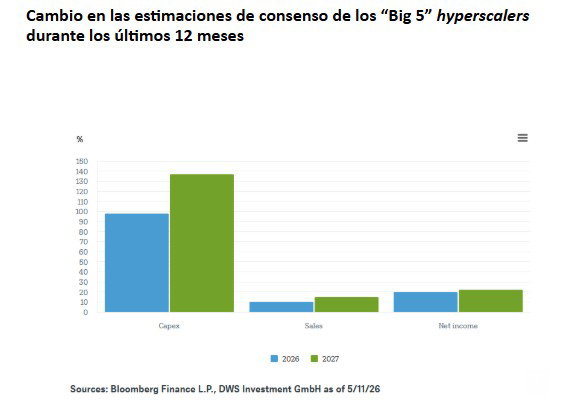
Los mercados consideran cada vez más que el actual impulso inversor en torno a la inteligencia artificial se prolongará durante un periodo más largo, ya que los cinco grandes hiperescaladores han revisado nuevamente al alza sus estimaciones de gasto en capital.

Miguel Ángel Valero

Las perspectivas para el sector tecnológico estadounidense siguen siendo, en términos generales, positivas, con algunas áreas mostrando un impulso especialmente sólido. Los analistas han revisado significativamente al alza sus estimaciones de gasto en capital (capex) de los “Big 5” hyperscalers —Alphabet (Google), Amazon, Microsoft, Meta y Oracle— durante los últimos doce meses. La magnitud de estas revisiones ha sido más pronunciada que la observada en las previsiones de ingresos o beneficios. Esto resulta especialmente evidente al analizar horizontes más largos: mientras que los ajustes para 2026 ya son relevantes, los de 2027 son aún más significativos. En conjunto, esto sugiere que los mercados consideran cada vez más que el actual impulso inversor se prolongará durante un periodo más largo.

Mirar atrás ayuda a contextualizar los desarrollos recientes. Al igual que ocurrió en el verano y otoño de 2025, los mercados están reaccionando actualmente de forma intensa ante novedades y, en algunos casos, desarrollos inesperados, especialmente el renovado aumento de los planes de inversión anunciados por las grandes compañías tecnológicas. Las reiteradas revisiones al alza indican que los planes reales de gasto han superado con frecuencia las expectativas iniciales. Actualmente, se espera que las inversiones aumenten alrededor de un 70% en 2026. Como destaca Tobias Rommel, gestor de renta variable global de DWS, el gasto en infraestructura de inteligencia artificial se aproxima este año a los 800.000 millones$.

Uno de los principales motores de esta evolución es la continua expansión de la infraestructura de IA. Una gran parte de las inversiones parece dirigirse a capacidad computacional —incluyendo servidores, unidades de procesamiento gráfico (GPU) y almacenamiento—, mientras que el resto se destina a edificios, suministro energético y sistemas de refrigeración. Al mismo tiempo, los elevados volúmenes de pedidos pendientes entre los proveedores cloud apuntan a una demanda estructuralmente robusta. En este contexto, las compañías podrían seguir enfrentándose a presión para aumentar sus niveles de inversión con el fin de mantener su competitividad.

Esta dinámica inversora empieza a reflejarse en la evolución de los beneficios de aquellas compañías que suministran componentes de la infraestructura de IA. En particular, los segmentos de semiconductores y memoria están mostrando un fuerte crecimiento. Tobias Rommel señala: “Esperamos un crecimiento de beneficios de alrededor del 60% para las acciones tecnológicas este año”. Al mismo tiempo, las valoraciones en muchos segmentos vinculados a la IA se han normalizado respecto a los máximos anteriores. Como resultado, el foco se está desplazando gradualmente desde expectativas puramente futuras hacia la capacidad real de generación de beneficios.

Además, está emergiendo una mayor dispersión entre compañías. Aquellas más directamente expuestas a las tendencias de inversión relacionadas con la IA están, en general, superando el comportamiento del resto. Esto podría generar oportunidades adicionales con el tiempo, especialmente para las empresas que logren integrar con éxito la IA en sus modelos de negocio.

Para los inversores, esto dibuja un panorama más diferenciado. Aunque el mercado refleja claramente una fuerte confianza en el potencial a largo plazo del sector, la cuestión clave sigue siendo la velocidad a la que las inversiones se traducen en beneficios. Las primeras señales de monetización comienzan a hacerse visibles, respaldadas por el aumento de los ingresos relacionados con IA y por un fuerte incremento de los pedidos pendientes en servicios cloud, lo que apunta a un fortalecimiento del vínculo entre inversión y comercialización.

Banca March: fuerte caída de los precios de los bonos soberanos

Las negociaciones con Irán no avanzan, Ormuz sigue cerrado e iniciamos la semana con el precio del crudo nuevamente por encima de los 110$ el barril. La fragilidad del alto el fuego en Oriente Medio, evidenciada por ataques con drones registrados en los Emiratos Árabes Unidos y un nuevo cambio en la retórica del presidente Trump, que insta a que Irán se “mueva rápido”, vuelven a tensionar el tablero geopolítico. A ello, se unen las advertencias de la semana pasada de la Agencia Internacional de la Energía sobre los riesgos a un desabastecimiento de crudo si el estrecho de Ormuz continúa bloqueado.

En Irán las evidencias apuntan a que la capacidad de almacenamiento está alcanzando sus límites. Las imágenes satelitales reflejan que el almacenamiento visible se encuentra prácticamente lleno y, la Isla de Jark, principal centro logístico de exportación de petróleo para el país persa no ha registrado salidas de buques en seis días. Por su parte, Reino Unido y Francia anunciaron su compromiso para salvaguardar el tránsito marítimo en el estrecho de Ormuz, condicionado a la consecución de un alto al fuego “estable”. 

Con este telón de fondo, se endurecen las condiciones financieras. La preocupación por la inflación y los niveles de deuda pública han provocado una fuerte caída en los precios de los bonos soberanos a nivel mundial y el promedio de los tipos de interés a 10 años de los países del G-7 alcanzan su tasa más alta de las últimas dos décadas. Escalan con mayor celeridad las rentabilidades exigidas a la deuda de largo plazo, llevando a que la tasa a 30 años del bono estadounidense se acerque al 5,15% (máximos desde 2007), los de Alemania al 3,69% (máximo desde 2011) y de manera similar, los bonos japoneses han saltado a niveles no vistos desde 1996. 

Un impacto que se está viendo reflejado también en las expectativas de política monetaria y que han llevado a que el mercado, en apenas dos meses, ha pasado de descontar dos bajadas de tipos por parte de la Fed a considerar ahora una subida de tipos antes del final del año. Este agresivo giro pone mayor presión para lograr desbloquear el paso de buques por Ormuz, dado que el tensionamiento de las condiciones financieras va claramente en contra de los intereses del presidente Trump, que siempre ha defendido la necesidad de rebajar los costes de financiación a los hogares estadounidenses. 

Los datos macro de EEUU muestran una tendencia al alza en los precios y resiliencia del crecimiento, tanto por el lado de la oferta (producción industrial) como de la demanda (ventas minoristas). En primer lugar, el IPC de abril registró un fuerte repunte impulsado por el encarecimiento de la energía. El índice general aumentó un 3,8% interanual (frente al +2,4% de febrero, previo al conflicto con Irán). Esta aceleración se debió principalmente al componente energético, que creció un +8% interanual, con especial incidencia de la gasolina (+28%). En términos de contribución, la energía pasó de tener un impacto prácticamente nulo a aportar 0,8 puntos en marzo y 1,1 puntos en abril. Por su parte, el avance del índice subyacente (+2,8% frente al +2,5% de febrero) respondió en gran medida a un factor técnico puntual en la medición de los alquileres. Además, se observan presiones al alza en los precios de servicios discrecionales, como las tarifas aéreas y los servicios recreativos.

En cuanto a las ventas minoristas, encadenan su tercer mes al alza en términos nominales (+0,5% mensual), reflejando cierta resiliencia del consumo. No obstante, este comportamiento se ve explicado por el aumento de precios en gasolina y alimentos, apoyados por factores como las devoluciones fiscales y el efecto riqueza derivado del buen comportamiento bursátil. 

Por su parte, la producción industrial creció un +0,7%, impulsada principalmente por el repunte en los bienes duraderos –especialmente la producción de vehículos–, junto con el incremento en metales, minerales, maquinaria agrícola y electrónica, lo que apunta a que continúa la mejora de la actividad manufacturera.

Aunque la caída de los precios de los bonos contagia a las Bolsas, la renta variable sigue soportada por una favorable temporada de publicación de resultados empresariales. El miércoles 20 de mayo se conocerán las cifras trimestrales de Nvidia, la principal protagonista del actual auge de la inversión en IA. Las expectativas de la compañía apuntan a un crecimiento de los ingresos de nada menos que del 78% hasta superar los 78.000 millones$, lo que debería permitir alcanzar un beneficio por acción de 1,77$. La vigilancia del mercado estará también centrada en la evolución de los márgenes donde se espera confirmar que la transición desde la arquitectura de sus chips de Blackwell a Vera Rubin no esté suponiendo una compresión de los márgenes de la empresa, así como el impacto del incremento en los costes de fabricación. Los comentarios de Jensen Huang (CEO) sobre la inversión en capital (capex) de los hiperescaladores será otro de los puntos de atención principal: el gasto en IA de Amazon, Microsoft, Meta, Alphabet y Oracle (713.000 millones para este año) sigue siendo el motor fundamental de la tesis de crecimiento de Nvidia para la segunda mitad de 2026. 

Una vez más, los resultados de la mayor empresa por capitalización del S&P 500 serán una prueba de fuego para la demanda de chips y la inversión en la construcción de infraestructura relacionada con la IA. Unas cifras que llegan tras el fuerte avance de las Bolsas, donde las acciones de Nvidia se han anotado un +36% desde mínimos de marzo, mientras que el índice de semiconductores de Filadelfia (el conocido como SOX) se anota una subida de más del 60% en el mismo periodo. Además, en esta ocasión la publicación de estas cifras coincidirá con la realización de la principal conferencia de desarrolladores de Google, un evento que ofrece las últimas novedades de la empresa en inteligencia artificial y herramientas de programación.

Más allá de la tecnología, saldrán a escena empresas minoristas estadounidenses que permitirán medir la verdadera temperatura del consumo: destacarán el jueves 21 de mayo los resultados de Walmart, que ofrecerá detalles sobre cómo están afrontando los consumidores los altos precios de la energía. Home Depot y Target ya han recortado sus perspectivas de beneficios debido a la débil demanda de mejoras para el hogar y una menor afluencia en las tiendas, y los resultados que publicarán esta semana mostrarán si la tendencia continúa o comienza a estabilizarse.

Por el lado macro, está la reunión de los ministros de finanzas del G7, en un momento en el cual el tensionamiento de los tipos de interés y la crisis energética por el conflicto con Irán centrarán los debates, y que sigue el martes 19 de mayo. Por otro lado, la Fed publicará las actas de su última reunión (realizada en abril), una referencia que pierde algo de relevancia dado el reciente cambio de presidente (Warsh está al frente desde el 15 de mayo). Entre el 21 y 22 de mayo se conocerán los indicadores de confianza de los empresarios y de los consumidores a ambos lados del Atlántico.

UBS: IA, pero también longevidad

Los sólidos resultados empresariales y la sostenida demanda de inteligencia artificial han respaldado el rally tecnológico durante las últimas siete semana, con el Nasdaq subiendo más de un 26 % desde finales de marzo. "Mantenemos nuestra convicción en el crecimiento a largo plazo de las oportunidades vinculadas a la inteligencia artificial, pero también esperamos que la tendencia estructural de la longevidad genere oportunidades de varios billones$ durante la próxima década. Desde un punto de vista fundamental, los recientes resultados empresariales y los próximos catalizadores sugieren que la temática de la longevidad cuenta con el respaldo tanto de una fuerte demanda como de un ecosistema de innovación cada vez más sólido en distintas regiones. Los próximos resultados de ensayos clínicos deberían impulsar las perspectivas de crecimiento a largo plazo. La oportunidad de ingresos a largo plazo en el mercado de la obesidad resulta atractiva. La creciente capacidad de innovación en China ofrece nuevas oportunidades", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos viendo oportunidades atractivas en el sector sanitario a nivel global, no solo porque ofrece características defensivas en medio de la actual incertidumbre geopolítica, sino también por el crecimiento a largo plazo asociado a la tendencia estructural de la longevidad”. Y añade: “Los inversores pueden considerar complementar sus posiciones actuales en inteligencia artificial con una exposición selectiva al sector sanitario, invirtiendo directamente en nuestra selección en evolución de compañías vinculadas a la longevidad o mediante enfoques diversificados y modulares que combinen líderes del sector salud con empresas ajenas al ámbito sanitario, a medida que madura la cadena de valor”.

“Los tipos de interés más altos no descarrilan los mercados alcistas cuando el crecimiento económico se mantiene sólido. Aunque puede haber correcciones bursátiles de corta duración mientras el mercado se ajusta a un entorno de tipos más elevados antes de retomar su tendencia alcista”, aporta Ulrike Hoffmann-Burchardi, directora de inversiones para las Américas y responsable global de renta variable.

Natixis: EEUU y China siguen sin resolver los conflictos de fondo

Tras la visita de Donald Trump a China, Alicia García Herrero, economista jefe para Asia Pacífico en Natixis CIB, subraya en un análisis que la cumbre en Pekín mostró públicamente un clima de cooperación económica y nuevos acuerdos comerciales, pero el verdadero objetivo fue reducir temporalmente las tensiones estratégicas entre EEUU y China. Detrás de los anuncios sobre inversiones y comercio, ambos países negociaron límites en la guerra tecnológica ligada a la inteligencia artificial y los semiconductores. 

EEUU mantiene el control sobre los chips avanzados y China domina minerales críticos y tierras raras, “por lo que ambos poseen herramientas capaces de dañar seriamente al otro”. La reunión sirvió para frenar momentáneamente esta escalada, aunque sin resolver los conflictos de fondo. “Washington exige que China deje de apoyar militarmente a Irán, mientras Pekín insiste en que EEUU reduzca su apoyo armamentístico a Taiwán. Ninguna de las dos partes cedió realmente en estos temas.” En conclusión, la cumbre no representa una reconciliación duradera, sino una tregua táctica para evitar una confrontación económica y tecnológica más peligrosa mientras continúa la competencia estratégica entre ambas potencias.

En el encuentro predominó el marketing político sobre la materialización de avances sustanciales. Se pactó que China adquiera al menos 17.000 millones$ anuales en productos agrícolas hasta 2028. También acordaron reducir aranceles sobre algunos productos –aún sin especificar– y la compra por parte de China de aviones estadounidenses Boeing (200 según declaraciones de Trump). En cuanto a cuestiones de mayor calado, los comunicados incluyeron referencias generales, pero sin detalles ni planes de acción concretos sobre la escasez de suministro de tierras raras y otros minerales críticos (China no se pronunció), sobre que Irán no puede tener un arma nuclear, y sobre la reapertura del estrecho de Ormuz (donde acordaron que ningún país u organización debe poder cobrar peajes).

Ebury: la caída del mercado de bonos empuja a los inversores hacia al dólar

Las noticias económicas estuvieron marcadas por la fuerte caída registrada en los mercados de bonos de todo el mundo. Se han acumulado varios factores que han generado inquietud entre los tenedores de bonos: la perspectiva de que los precios de la energía se mantengan elevados durante más tiempo, los indicios de efectos inflacionarios de segunda ronda y la inestabilidad política en países como el Reino Unido. Aunque resulta difícil de cuantificar, todos los inversores son conscientes de la falta de progreso en la reducción de los déficits públicos y de la perspectiva de una emisión continua de deuda pública. Estas tendencias se ven agravadas por las dinámicas demográficas en todo el mundo. Las Bolsas han mostrado cierta resiliencia a la fuerte subida de los rendimientos de bonos, "aunque no podemos decir lo mismo sobre el mercado de divisas", apuntan en Ebury. Todas las principales monedas perdieron terreno frente al dólar, con un comportamiento especialmente débil de la libra esterlina y el real brasileño por la agitación política doméstica.

  • EUR: La fuerte venta de bonos se ha extendido ya al tramo corto de la curva estadounidense, lo que ha impedido que el diferencial de tipos entre la Eurozona y Estados Unidos se haya estrechado aún más en las últimas dos semanas. Consideramos que este movimiento ha sido uno de los principales impulsores de la reciente depreciación del euro frente al dólar. Los otros dos factores clave han sido la búsqueda natural de refugio provocada por el conflicto en Irán y el mayor impacto negativo que el encarecimiento de la energía está teniendo sobre la economía europea en comparación con la estadounidense. Esta semana seguiremos con atención los PMI preliminares de mayo para evaluar si la subida de los precios energéticos sigue lastrando la actividad empresarial en la Eurozona. Los economistas esperan un ligero repunte del índice compuesto, aunque desde niveles consistentes con una clara contracción económica. Nuestra hipótesis base es un periodo de estancamiento económico en el segundo trimestre en la eurozona, si bien no puede descartarse un escenario de crecimiento negativo.
  • USD: Un par de sorpresas alcistas en los datos de inflación de abril avivaron la oleada de ventas en el mercado de bonos americano. Tanto la inflación general como la subyacente superaron las previsiones, con las presiones de precios extendiéndose desde el sector energético al resto de la economía. Los precios de producción también superaron ampliamente las expectativas, señal de que las tensiones inflacionistas se están propagando a lo largo de la cadena de suministro. En este contexto, los rumores sobre recortes de tipos han desaparecido prácticamente por completo. El mercado descuenta ahora que el próximo movimiento de la Reserva Federal será al alza, y la principal incógnita ahora es el momento exacto en el que se producirá. Un dato especialmente preocupante es que la inflación a largo plazo descontada por el mercado ha comenzado a repuntar, lo que genera inquietud en la Fed. La semana pasada se confirmó oficialmente el nombramiento de Kevin Warsh como nuevo presidente del FOMC. La reunión de junio será la primera que presida. Creemos que le resultará complicado conseguir el apoyo de los 'halcones', por lo que la principal preocupación de los inversores será que reduzca las orientaciones prospectivas (forward guidance, en inglés) de la Fed.
  • GBP: Las caídas en los mercados de bonos de la semana pasada se iniciaron en el Reino Unido por el temor a que Keir Starmer sea sustituido por un Gobierno aún más irresponsable desde el punto de vista fiscal, tras el mal resultado del Partido Laborista en las elecciones locales. La presión se extendió rápidamente al resto de países del G10. La libra se vio afectada por ello y cedió terreno frente a todas las principales divisas. El único punto positivo es que los datos económicos británicos han resistido razonablemente bien últimamente: el PIB creció un sólido 0,6% en el primer trimestre y los PMI recientes sugieren que el impacto del conflicto de Irán ha sido, hasta ahora, moderado. La avalancha de datos de esta semana pondrá a prueba esa resiliencia. Prestaremos especial atención a los datos de confianza empresarial ante la inestabilidad política actual. Aunque la libra ya descuenta un alto grado de incertidumbre política, un giro adicional hacia la izquierda en el Gobierno probablemente desencadenaría nuevas caídas de la divisa. El alcalde del Gran Mánchester, Andy Burnham —que primero deberá ganarlas elecciones parciales en Makerfield—, es actualmente el favorito de las casas de apuestas para suceder a Starmer. Consideramos que Burnham representaría el peor escenario posible para los bonos soberanos británicos y la libra, dada su clara preferencia por un mayor endeudamiento público, impuestos más altos y sus declaraciones que han pretendido quitar peso al mercado de bonos.
14May

Conviene no perder de vista que el bloqueo en Ormuz persiste desde hace más de dos meses y que el tiempo se acaba tanto para Irán como para EEUU.

Miguel Ángel Valero

Las bombas han dejado de caer en Irán, pero el estrecho de Ormuz sigue cerrado desde hace más de dos meses. El conflicto ha dado paso al bloqueo naval. EEUU ha cambiado las reglas: ahora Irán también tiene prisa. Todo dependerá de quien parpadee primero. De momento, ninguno de los dos parece querer dar su brazo a torcer, "aunque suponemos que lo que se filtra dista mucho de lo que realmente se está negociando", señala el equipo de Ibercaja Gestión. Los escenarios para acabar con el conflicto se centran cada vez más en una solución parcial del mismo, en el que la prima de riesgo implícita en el precio del petróleo se mantenga elevada. "Nuestro escenario base es el de un acuerdo de mínimos, de difícil cumplimiento y que no satisfaga a ninguna de las partes. Hemos subido también nuestra previsión de precios del crudo para lo que queda de año en todos los casos por la oferta que se ha perdido ya y que no se va a poder recuperar". añade.

Este shock del precio del petróleo ya pasa factura a las principales economías mundiales. Los datos del PIB del primer trimestre son robustos en EEUU y China, y más flojos en la Zona Euro. "A perro flaco, todo son pulgas", apunta. Las encuestas de confianza empresarial muestran que esta debilidad de la economía europea puede continuar. Los índices de manufacturas mejoran, pero no es suficiente para compensar la pérdida de visibilidad en el sector servicios tras el alza del coste energético.

La encuesta de confianza del consumidor del BCE muestra un importante repunte de las previsiones de inflación a medio y largo plazo. "Gasolina para los halcones del BCE", subraya.

La temporada de presentación de resultados del primer trimestre está siendo espectacular, sobre todo en EEUU. Con la mitad de las cuentas publicada, las compañías americanas sorprenden con un 18% al alza en beneficios y un 2% en ventas. Cifras que no veíamos hace mucho tiempo y que se están viendo reflejadas en las previsiones de crecimiento de beneficios para el conjunto de 2026, que ya se sitúan en el 20%, 4 puntos por encima de como empezaron el año. Toda esta mejora viene explicada por la revisión al alza en el sector de tecnología, con energía como único otro sector con aportación significativa aunque a bastante distancia. En Europa, los resultados tan solo cumplen con las expectativas, por ahora; pero las previsiones para el conjunto del año mejoran en casi 4 puntos, tanto como en EE.UU. En este caso, no obstante, es el sector de energía es el que más aporta a estas revisiones.

Hemos tenido el rebote de alivio sin reapertura del estrecho, con lo que debería haber algo de consolidación. No obstante, este rebote ha estado muy concentrado en tecnología y en servicios de comunicación, con otros sectores “descansando”. Si se llega finalmente a un acuerdo de paz, éstos pueden tomar el relevo. Por áreas geográficas, pasa parecido con EEUU como la zona más estresada técnicamente. Europa y China podrían recuperar algo de terreno.

A corto plazo, la niebla de la guerra sigue pero, de fondo, a largo plazo, lo que importa son los beneficios y las tendencias son robustas. "Todavía no podemos dar por concluida esta crisis y, posiblemente, no podamos hacerlo de una manera definitiva a corto plazo. Sin embargo, de nuevo se ha demostrado que mantener la calma en los momentos de nerviosismo es fundamental para obtener mejores resultados en el largo plazo. Las crisis generan oportunidades y hay que estar preparados para aprovecharlas", resaltan en la gestora de Ibercaja.

Tras las ampliaciones vividas en marzo junto a la mejora de sentimiento de abril, la TIR de los fondos de Ibercaja Gestión sigue en niveles atractivos y eso "nos lleva a estimar que la recuperación de los liquidativos de los fondos de renta fija llegará en los próximos dos meses para los fondos de corto plazo y 6 para los de mayor duración". Importante revalorización en abril, acompañada por una relajación de la volatilidad, favoreciendo especialmente a los mercados emergentes y también a los norteamericanos.

No obstante, "consideramos establecer ciertas coberturas parciales en nuestras carteras, pero sin que nos afectara a posibles movimientos alcistas en caso de que la solución del conflicto se produjera de forma rápida". Con las subidas de mercado el sentimiento se ha tornado bastante más optimista, mientras las noticias sobre la guerra cada vez dejan detener menos efecto. Las ratios de flujos se están estabilizando después de las fuertes salidas vistas en abril. El posicionamiento de los fondos de control de riesgo se ha incrementado conforme la volatilidad se iba relajando. Se está corrigiendo parcialmente el fuerte posicionamiento en commodities y están volviendo parcialmente los flujos a Treasury americano. Los niveles de valoración están lejos de extremos.

DWS: la inversión en IA impulsa las Bolsas de EEUU

El aumento de dos dígitos registrado en lo que va de año en el índice tecnológico estadounidense Nasdaq, frente al estancamiento del índice de referencia alemán Dax, ofrece una imagen clara de las diferencias en la forma en que las distintas regiones se están viendo afectadas por las repercusiones del conflicto en Oriente Medio. La aparente resistencia de los mercados bursátiles estadounidenses no es una coincidencia.

“El crecimiento de los beneficios de las empresas estadounidenses en el primer trimestre fue sorprendentemente sólido”, afirma el director de inversiones de DWS, Vincenzo Vedda. Los mercados dan por hecho actualmente que esta tendencia podría continuar. Los principales motores del rendimiento de la renta variable estadounidense son los de siempre. “El auge aparentemente imparable de la inversión en inteligencia artificial es actualmente la fuerza clave detrás de las fuertes subidas de precios en el mercado estadounidense”, señala Vedda. 

Europa, por el contrario, está mucho más expuesta a las consecuencias de la guerra con Irán, sobre todo en lo que respecta al suministro. “Por lo tanto, hemos rebajado la calificación de Europa a neutral y hemos elevado la de EEUU a neutral”, explica Vedda. Además de unas perspectivas de beneficios más favorables, la renta variable estadounidense también se ve respaldada por la posibilidad de recortes de tipos de interés por parte de la Reserva Federal, aunque estas medidas quizá no se materialicen hasta 2027. En la zona del euro, por el contrario, ahora parece más probable que se produzcan subidas de tipos de interés.

Pero el optimismo no está del todo libre de nubarrones. Esto se hace evidente en los mercados de bonos, que han sufrido mucho más por el conflicto de Oriente Medio que las acciones. Los rendimientos han subido bruscamente, mientras que los precios han caído en consecuencia. Si los rendimientos se mantuvieran en estos niveles elevados, podrían ejercer presión sobre las altas valoraciones observadas en los mercados de renta variable. Los precios de la energía representan otro factor de riesgo. “Es probable que se mantengan altos, ya que más del 10% de la producción mundial de petróleo sigue sin estar disponible para el mercado”, afirma Vedda. Además, la capacidad de refino mundial ha disminuido.

Temas que impulsan los mercados:

  • Economía: es probable que el crecimiento se ralentice en los mercados desarrollados, pero no en China. Se espera que el crecimiento económico en EEUU se modere ligeramente este año, debido en gran medida al aumento de los precios de la energía. Sin embargo, la actividad inversora y el gasto de los consumidores deberían seguir proporcionando apoyo. En Europa, los elevados precios de la energía están lastrando más la demanda. A diferencia de la mayoría de las economías desarrolladas, es probable que el crecimiento en China repunte ligeramente.
  • Inflación: los precios han subido considerablemente, sin que se vislumbre un final
    El aumento de los precios de la energía también ha contribuido a una mayor inflación en EEUU, donde la tasa se situó recientemente en el 3,5%. En 2026, se espera que la inflación se mantenga elevada, en torno al 3,2%. En Alemania, el coste de la vida subió un 2,9 % en abril, frente al 2,7 % de marzo. Los precios de la energía fueron el principal factor impulsor, con un aumento del 10,1 %. La evolución de la inflación a partir de ahora dependerá fundamentalmente de si se reabre el estrecho de Ormuz y de cuándo se haga.
  • Bancos centrales: es probable que EEUU y Europa sigan trayectorias divergentes en materia de tipos de interés. "Esperamos una subida de tipos en la zona del euro en los próximos meses", señala.
  • Riesgos: Nuevas subidas de los precios del petróleo, la inflación y los rendimientos de los bonos. Si los precios del petróleo se mantuvieran por encima de los 110$ por barril durante un periodo prolongado, esto podría obligar a los bancos centrales a adoptar una política monetaria más restrictiva, incluso en un contexto de desaceleración del crecimiento económico. Nuevas subidas de los rendimientos de los bonos podrían ejercer presión sobre las elevadas valoraciones observadas en los mercados de renta variable. 

Durante un breve periodo de tiempo, los mercados de renta variable parecieron adoptar una visión más crítica de la inteligencia artificial (IA). Pero ese escepticismo no duró más de unas pocas semanas. Las acciones de IA están impulsando de nuevo los mercados estadounidenses hacia máximos históricos cada vez más altos. ¿Siguen estando justificadas estas valoraciones? ¿Y existen paralelismos con la burbuja puntocom, el auge especulativo de las acciones de Internet y tecnología a finales de la década de 1990, que terminó de estallar en marzo de 2000? 

El estratega de inversiones Dirk Schlüter recurre al denominado enfoque CROCI, una metodología diseñada para hacer más comparable la creación de valor de diferentes empresas. CROCI son las siglas de Cash Return on Capital Invested (rendimiento en efectivo del capital invertido). Según Schlüter, la cuestión de si se está formando una burbuja no tiene una respuesta clara:“Una diferencia clave entre la situación actual y la era de las puntocom es el nivel significativamente más alto de rentabilidad empresarial. Las grandes empresas estadounidenses son hoy mucho más rentables de lo que lo eran hace 25 años”. Sin embargo, el lado negativo es el crecimiento de los ingresos entre las empresas que invierten fuertemente en IA. Tanto entonces como ahora, el gasto en inversión ha aumentado una media de alrededor del 20 %. En aquel entonces, los ingresos siguieron el mismo ritmo. Hoy, por el contrario, solo han aumentado una media de alrededor del 10 %. 

“Lo que estamos viendo en este momento es una apuesta por el futuro”, afirma Schlüter. Existe el riesgo de que la rentabilidad del capital invertido pueda disminuir en las empresas con una fuerte exposición a la inversión en IA. Como era de esperar, esto se aplica casi exclusivamente a EEUU, donde los volúmenes de inversión son muchas veces superiores a los de Europa. Otro factor de riesgo es la menor vida económica de las inversiones en la actualidad. La vida útil de los servidores, por ejemplo, oscila actualmente entre tres y seis años.

En el pasado, las inversiones a gran escala, como las centrales eléctricas, solían tener una vida útil de entre 20 y 30 años. Por lo tanto, las empresas disponían de mucho más tiempo para obtener rentabilidad de su capital. En el lado positivo, hasta ahora las empresas han financiado la mayor parte de sus inversiones con su propio flujo de caja. Quedan muchas preguntas sin respuesta, entre ellas si los gigantes actuales de la IA seguirán liderando el sector a medio plazo o si los verdaderos ganadores serán los futuros usuarios de la tecnología.

The Trader: Trump y Xi Jinping miden la voluntad de un equilibrio

El analista Pablo Gil asegura en The Trader que la reunión entre Trump y Xi Jinping en Pekín probablemente será una de las más importantes de los últimos años. No porque vaya a resolver los enormes problemas existentes entre ambas potencias, sino porque servirá para medir hasta qué punto todavía existe voluntad de mantener cierto equilibrio global o si, por el contrario, el mundo sigue avanzando hacia una etapa de bloques cada vez más enfrentados. Porque esto hace tiempo que dejó de ser una simple guerra comercial.

Durante décadas, la globalización se apoyó sobre una idea muy concreta: cuanto más comercio y más interdependencia económica existiera entre países, menor sería el riesgo de conflicto. Pero esa lógica empieza a romperse. Tanto EEUU como China han comenzado a asumir que la dependencia mutua ya no es una garantía de estabilidad, sino una vulnerabilidad estratégica.

Washington intenta mantener su liderazgo tecnológico, financiero y militar global. Pekín, por su parte, acelera su independencia estratégica para reducir su exposición al enorme poder económico y financiero estadounidense. Y esa rivalidad ya no afecta únicamente a los aranceles. Se extiende a la inteligencia artificial, los semiconductores, la energía, las materias primas críticas, las cadenas de suministro e incluso el sistema financiero internacional.

EEUU ha endurecido las restricciones sobre tecnología avanzada y chips para frenar el avance chino. Pero al mismo tiempo empieza a preocuparse seriamente por otra dependencia mucho más incómoda: las tierras raras y minerales estratégicos que China domina a nivel mundial. Son recursos esenciales para fabricar baterías, vehículos eléctricos, satélites, equipamiento militar o centros de datos ligados a la inteligencia artificial. Precisamente por eso Washington ha impulsado el “Project Vault”, un ambicioso programa destinado a reforzar sus reservas estratégicas de minerales críticos. EEUU ha comprendido que depender de Pekín para recursos esenciales puede convertirse en un enorme problema si la tensión geopolítica continúa aumentando.

La IA añade además una dimensión todavía más importante a esta disputa. Ya no hablamos únicamente de productividad o crecimiento económico. Hablamos de soberanía tecnológica, ciberseguridad y control del poder económico global durante las próximas décadas. Tanto Washington como Pekín consideran que quien domine la IA tendrá una ventaja estratégica decisiva en el siglo XXI.

Y en medio de todo esto aparece Oriente Medio. El rechazo por parte de Donald Trump al plan de paz planteado desde Teherán deja claro que Washington no busca únicamente una desescalada militar en la región. El mensaje también va dirigido a China. Pekín continúa comprando petróleo iraní pese a las sanciones occidentales y eso proporciona al régimen iraní una fuente de financiación esencial. Para EEUU, parte de la capacidad de resistencia económica y militar de Irán depende precisamente de esa relación energética con China, en una dinámica muy similar a la que ha permitido a Rusia amortiguar buena parte del impacto de las sanciones occidentales durante los últimos años.

Además, tanto Trump como Xi llegan a esta reunión con importantes problemas internos. En EEUU crecen las dudas sobre la sostenibilidad fiscal, el aumento de la deuda y el desgaste político derivado de la guerra en Oriente Medio. China, por su parte, sigue lidiando con un consumo interno débil, la crisis inmobiliaria y una enorme dependencia energética de Oriente Próximo.

Y mientras tanto, Taiwán continúa siendo probablemente el punto más peligroso de toda esta rivalidad. Pekín considera la isla una línea roja absoluta, mientras Washington mantiene su apoyo militar y estratégico. El temor es que cualquier error de cálculo pueda desencadenar una crisis mucho más seria de lo que actualmente descuentan los mercados.

Todo esto empieza a recordar cada vez más a otros momentos históricos de transición hegemónica. Cuando una potencia dominante percibe el ascenso acelerado de otra, la rivalidad deja de ser únicamente económica. Se vuelve tecnológica, política, militar e incluso ideológica.

"Estamos entrando en un mundo muy distinto al que hemos conocido durante las últimas décadas. Un mundo donde la estabilidad ya no dependerá tanto de la cooperación económica como de la capacidad de cada bloque para asegurar recursos, tecnología, energía y poder estratégico. Y eso probablemente implica más volatilidad, más fragmentación y también más incertidumbre para la economía global y los mercados", subraya Pablo Gil.

Por eso esta reunión entre Trump y Xi es mucho más importante de lo que parece. Porque detrás de las fotografías, los discursos diplomáticos y los posibles acuerdos comerciales, lo que realmente estamos viendo es a las dos mayores potencias del planeta preparándose para competir por el liderazgo del siglo XXI en un entorno de creciente desconfianza geopolítica.

Trump en China, entre malos datos macro, Taiwán e Irán

Por otra parte, el recibimiento de Xi Jinping a Donald Trump en el Gran Salón del Pueblo de Pekín muestra un despliegue colorido y cargado de simbolismo. Hay reuniones conjuntas de la delegación estadounidense, que incluye a varios de los principales empresarios del país con intereses comerciales en China. Entre ellos destacan figuras del sector financiero como David Solomon (Goldman Sachs) o Larry Fink (BlackRock), así como Elon Musk –que se vuelve a acercar a Trump tras su efímero paso por la Casa Blanca– y representantes industriales y tecnológicos de primer nivel, como Kelly Ortberg (Boeing), Jensen Huang (Nvidia) o Tim Cook (Apple). Cualquier anuncio de nuevos vínculos comerciales sería recibido con entusiasmo por los mercados, especialmente si se produjera algún avance en el acceso a chips de última generación, lo que abriría de nuevo la puerta de China a Nvidia. No obstante, más allá de declaraciones conciliadoras y de potenciales acuerdos favorables para las grandes cotizadas, no se esperan resultados extraordinarios de las reuniones que se celebrarán durante estos dos días.

Persisten, además, dos puntos especialmente incómodos. Por un lado, Taiwán, respecto al cual Xi Jinping dejó entrever la conveniencia de no tensar la cuerda. Por otro, el secretario de Estado de EEUU, Marco Rubio, señaló que uno de los objetivos de las conversaciones será solicitar a China una mayor implicación en el conflicto con Irán y una presión diplomática más intensa para facilitar la apertura del estrecho de Ormuz.

Mientras tanto, el régimen de los ayatolás parece estar aprovechando el alto el fuego para reconstruir sus capacidades militares. 

En este escenario, las Bolsas lograron sobreponerse a un dato de inflación superior a lo esperado y a un entorno de tipos más elevados, alcanzando nuevos máximos en el S&P 500. La fiesta en China está otorgando cierto margen a la renta variable, que continúa dando validez a que "la gasolina está en los beneficios" y que los mercados encuentran petróleo en los resultados de las empresas.

Pero  conviene no perder de vista que el bloqueo en Ormuz persiste y el tiempo se acaba tanto para Irán como para EEUU.

Porque los costes de producción (la inflación mayorista) en EEUUse aceleró en abril por encima de lo previsto, marcando su ritmo de avance más rápido desde 2022. El Índice de Precios de Producción (IPP) registró una variación mensual del +1,4%, elevando su tasa de crecimiento hasta el +6% interanual. Ambas cifras se sitúan sustancialmente por encima del +0,5% y del +4,8% esperados, respectivamente. Este tensionamiento no se limitó a los componentes más volátiles, ya que la tasa subyacente —que excluye alimentos y energía— también mostró una notable aceleración hasta el +5,2% interanual, su mayor avance en más de tres años.

El principal catalizador de esta escalada ha sido el encarecimiento de la energía, con un alza del +7,8% en abril. Este impacto se ha trasladado de forma directa a los costes de transporte y logística, como evidencia el avance del 5% en los precios de esos servicios. Es particularmente significativo el incremento del 8,1% en los costes del transporte de mercancías por carretera, el mayor desde 2009. Esta dinámica confirma la propagación de las presiones energéticas al resto de la estructura de precios. En consecuencia, estos datos añaden presión sobre la Reserva Federal y alejan la posibilidad de recortes de tipos en el corto plazo.

La Fed inicia nueva etapa

Precisamente, Kevin Warsh ha sido confirmado como nuevo presidente de la Reserva Federal con el margen más estrecho registrado hasta la fecha en una votación de este tipo. Tradicionalmente, los nombramientos al frente de la Fed han contado con un amplio respaldo bipartidista –como ocurrió en el año 2000, cuando Alan Greenspan fue ratificado por unanimidad–. Sin embargo, en esta ocasión la votación se ha saldado con 54 votos a favor y 45 en contra, reflejando una fuerte división política. El resultado pone de manifiesto la preocupación entre los demócratas, que temen que Warsh pueda ceder a las presiones de Trump. De hecho, solo un senador demócrata respaldó su candidatura.

Tras la ratificación del presidente de EEUU, se espera que Warsh asuma el cargo la próxima semana. El nuevo presidente de la Fed iniciará su mandato en un contexto económico complejo, marcado por un repunte significativo de la inflación e incertidumbres geopolíticas. Durante su audiencia de confirmación, subrayó que la política monetaria se mantendría “estrictamente independiente”, tratando de disipar dudas sobre posibles “interferencias” políticas en las decisiones de la Reserva Federal. También ha planteado la necesidad de reducir de forma progresiva el balance de la Fed, que actualmente se sitúa en 6,7 billones$.

Desaceleración de la actividad en Europa

Mientras, en la zona euro la primera revisión del PIB del primer trimestre confirmó la desaceleración de la actividad, manteniendo el crecimiento en el +0,1% trimestral (frente al +0,2% previo), el menor avance desde el segundo trimestre de 2024. Con ello, la tasa interanual se modera hasta un débil +0,8%, sin que se aprecien señales de reactivación. 

Por su parte, la producción industrial de marzo reflejó el impacto de los mayores costes energéticos, con un crecimiento mensual de solo el +0,2%. Este dato débil no impidió que la contracción interanual se intensificara hasta el -2,1% (frente al -0,8% del mes previo), confirmando la atonía del sector industrial en la región.

Ebury mejora sus previsiones sobre el yuan

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, señala en su informe de previsión sobre monedas asiáticas correspondiente a mayo que el yuan chino ha sido la divisa de la región que mejor ha resistido el impacto derivado de la guerra en Irán y del repunte de los precios del petróleo. Según explican los analistas de la compañía, “el yuan ha actuado como un pilar de estabilidad durante la crisis gracias a unos fundamentales sólidos, la gestión activa del Banco Popular de China (PBOC) mediante ajustes diarios y las importantes reservas estratégicas de crudo del país”. 

Ebury asegura además que está revisando al alza sus previsiones para la moneda china debido “al amplio superávit por cuenta corriente de China, su menor exposición directa al conflicto iraní y la aparente comodidad de las autoridades con una apreciación gradual del yuan como señal de confianza económica y mensaje político hacia sus socios comerciales”. 

La fintech considera que el auge de la inteligencia artificial constituye “un factor estructuralmente positivo tanto para el yuan como para el won surcoreano”, debido al fuerte posicionamiento de ambas economías en sectores vinculados a los semiconductores y al hardware asociado a la IA. 

En contraste, la exposición estructural de Asia como región importadora neta de energía ha penalizado a buena parte de las divisas asiáticas desde el inicio del conflicto. “Desde nuestra última actualización, tanto la rupia india como la rupia indonesia han caído hasta mínimos históricos. El won surcoreano también se ha debilitado hasta niveles próximos a mínimos de dos décadas por su elevada sensibilidad al apetito global por el riesgo y su dependencia energética del Estrecho de Ormuz”, explican los analistas. Ebury advierte de que un conflicto prolongado podría deteriorar las balanzas por cuenta corriente de varias economías asiáticas, aumentar las presiones inflacionistas y obligar a los bancos centrales de la región a mantener políticas monetarias más restrictivas.


12May

Trump llega a la reunión con Xi Jinping con el conflicto de Oriente Medio sin resolver, lo que facilita una reiteración de la tregua comercial entre EEUU y China.

Miguel Ángel Valero

El tira y afloja vuelve a escena tras el intento fallido de acercamiento de EEUU. El ala militar iraní continúa marcando el ritmo de las negociaciones, mientras que el segmento civil, encabezada por el presidente Masoud Pezeshkian, trata de recabar apoyos internos para impulsar el acuerdo. Para el mandatario persa, el “caramelo” que supondría el acceso a los 100.000 millones$ en activos iraníes congelados justificaría iniciar la vía conciliatoria. Un dinero que serviría para la reconstrucción de una economía lastrada por graves desequilibrios inflacionistas, exacerbados por el conflicto, con  incrementos de hasta el 400% en el precio de los medicamentos, o subidas salariales prometidas a los empleados públicos que nunca llegan a materializarse.

Sin embargo, la Guardia Revolucionaria mantiene intacto su objetivo estratégico de controlar el estrecho y exhibir su capacidad de disuasión, con el fin de neutralizar cualquier atisbo de cambio de régimen. Desde esta óptica, consideran que prolongar la presión sobre Trump y sobre sus intereses políticos puede terminar doblegando la voluntad del presidente estadounidense y forzar una salida “digna” de un conflicto que sigue erosionando su capital político. 

No obstante, el efecto podría ser el contrario: la Administración norteamericana podría reactivar el Project Freedom, cuya ejecución a pleno rendimiento supondría un golpe directo al eje negociador iraní.

Además, EEUU ya no es el único actor que desafía el bloqueo. ADNOC, la compañía petrolera emiratí, está enviando buques con los transpondedores apagados y explorando vías para sortear las restricciones del estrecho. Aunque estas operaciones siguen siendo minoritarias, reflejan el creciente nivel de riesgo que asume el país árabe para preservar el flujo de exportaciones.

A las puertas de la reunión entre Trump y Xi, todo apunta a que el presidente estadounidense desviará el foco mediático hacia un encuentro concebido, previsiblemente, como una operación de marketing político en la gestión de la relación con su principal competidor estratégico. Este giro permitiría posponer un acercamiento con Irán y, al mismo tiempo, dejar que la asfixia sobre el petróleo iraní empiece a producir efectos, algo que debería hacerse visible en los últimos días de la semana. En ausencia de tensiones evidentes en el suministro energético occidental —el Brent no ha regresado a los máximos alcanzados durante el conflicto— y con las Bolsas en niveles récord, parece probable que Trump opte por mirar hacia otro lado en el corto plazo, confiando en que el paso del tiempo juegue a su favor, aun a riesgo de que esta estrategia encierre un doble filo.

Fidelity: el déficit de EEUU superará el 6,5% del PIB por los menores aranceles

Peiqian Liu, Economista para Asia del equipo de macro global y asignación de activos de Fidelity, cree que las expectativas de un gran acuerdo integral entre EEUU y China son bastante bajas, ya que éste es el primero de varios puntos de contacto entre ambos líderes este año. Habrá una cumbre de APEC en Shenzhen, la reunión del G20 en Miami, y una posible visita recíproca del presidente Xi a EEUU a finales de este año, a medida que continúen las negociaciones.

Dada la variedad de asuntos pendientes de tratar —incluidos comercio, tecnología, controles sobre las cadenas de suministro y cuellos de botella (así como otros temas geopolíticos, como Taiwán e Irán)—, "esperamos que la conversación entre líderes sea más estratégica y de carácter general. El trabajo preparatorio previo a la cumbre fue limitado y creemos que los resultados concretos también podrían ser modestos, centrándose más en orientaciones cualitativas que en medidas de política específicas. Nuestra lectura de los medios y de las comunicaciones oficiales indica que la agenda bilateral probablemente estará dominada por cuestiones geopolíticas, como acelerar una resolución en Oriente Medio y facilitar la reapertura del estrecho de Ormuz. Las cuestiones relativas a Taiwán también podrían ser tema de conversación, aunque tenemos expectativas moderadas de que se logre algún avance significativo". 

"En materia de comercio y aranceles, esperamos que el mensaje clave sea la reiteración de la tregua comercial, mientras que EEUU podría tratar de reconstruir sus 'muros arancelarios' tras el fallo sobre la Ley de Poderes Económicos de Emergencia Internacional (IEEPA) y el próximo vencimiento de la Sección 122", añade.

China probablemente aceptará ampliar sus compras de productos agrícolas y energéticos estadounidenses a cambio de algunas concesiones, como un alivio arancelario. Las conversaciones sobre las exportaciones de bienes tecnológicos y el control de las exportaciones de tierras raras pueden ser más complejas, pero "esperamos estabilidad en el corto plazo mientras ambos países continúan reduciendo riesgos en sus respectivas cadenas de suministro. En conjunto, nuestro escenario base es que se prorrogue el acuerdo de Busan de 2025 y que se mantengan los arreglos actuales en materia de tecnología y cadenas de suministro, con aranceles efectivos de EEUU sobre China sin cambios, en torno al 25%-30%".

La semana pasada, el Tribunal de Comercio Internacional anuló, por 2 votos a 1, los aranceles globales del 10% impuestos en virtud de la Sección 122. Estos aranceles se introdujeron como un sustituto más suave de los aranceles de la IEEPA, que fueron invalidados en febrero, lo que supone otro revés para la estrategia arancelaria de la Administración Trump. El tribunal dictaminó que no se había cumplido el umbral legal para utilizar la Sección 122, en concreto, que no existía una crisis de balanza de pagos que cumpliera los requisitos. Esto refuerza el rechazo judicial previo al uso de poderes ejecutivos de tipo “emergencia” para imponer aranceles amplios. No es una medida cautelar de alcance universal. El fallo se aplica de forma limitada solo a los demandantes, por lo que, por ahora, los aranceles generales del 10% siguen vigentes.

La Administración Trump ya ha recurrido y, según los precedentes, es probable que obtenga una suspensión mientras el caso avanza en instancias superiores. Esto probablemente mantendría los aranceles en vigor durante el proceso judicial. Las medidas de la Sección 122 son temporales. Están limitadas a 150 días salvo prórroga del Congreso y ya estaban previstas para expirar el 24 de julio. Es posible que el proceso de apelación se prolongue más allá de esa fecha. Para entonces, esperaríamos que la Administración reconstruyera los muros arancelarios utilizando vías legales más duraderas, en particular la Sección 301 y la Sección 232. La USTR ya ha iniciado investigaciones sobre excesos de capacidad estructurales en 16 economías, orientadas a recrear los aranceles de la IEEPA que los tribunales anularon. También se están poniendo a prueba algunos acuerdos arancelarios existentes, con EEUU planeando elevar de nuevo los aranceles a los automóviles de la UE del 15% al 25%. En esencia, el fallo no descarrila el destino final de la política comercial de EEUU. Sin embargo, el camino hacia ese destino se está volviendo más volátil y costoso a medida que la Administración busca una base legal más sólida. 

Aunque la estrategia a largo plazo se mantiene intacta, la principal implicación a corto plazo es que, si el fallo definitivo invalida los aranceles de la Sección 122, el Gobierno probablemente tendría que devolver los derechos recaudados bajo ellos, incluso si los aranceles ya han expirado. Esto reflejaría el proceso de reembolso que ahora está comenzando para los aranceles de la IEEPA invalidados. Los aranceles del 10% de la Sección 122 añaden alrededor de 3 a 4 puntos a la tasa arancelaria efectiva y han recaudado aproximadamente 8.000 millones$ al mes. En 150 días, ello implicaría unos 40.000 millones en posibles devoluciones, además de los 150.000 millones a 170.000 millones estimados vinculados a los aranceles de la IEEPA. 

Para los importadores y las pequeñas empresas, esto supondría un impulso relevante de liquidez, especialmente a medida que la economía absorbe el shock del petróleo. No está claro si las empresas trasladarán este colchón a los consumidores manteniendo bajos los precios finales, pero, en cualquier caso, supone un apoyo para el sector privado. Para el Gobierno federal, sin embargo, empeora un panorama fiscal ya de por sí exigente. La recaudación arancelaria ya ha caído casi un 30% desde su máximo de octubre hasta situarse en torno a 25.000 millones al mes en abril. La tasa arancelaria efectiva también ha descendido aproximadamente al 7%, desde un máximo de seguimiento cercano al 12%. Esto está por debajo tanto de las proyecciones de la Congressional Budget Office (CBO) como de "nuestras estimaciones anteriores". Si se combina con las obligaciones de reembolso, la brecha frente a las proyecciones actuales podría superar los 250.000 millones en el ejercicio fiscal, o aproximadamente el 0,8%-0,9% del PIB. Aunque esto apoye el crecimiento, este deterioro de los ingresos es inequívocamente negativo para las perspectivas fiscales.

"Según nuestras estimaciones actuales, el déficit de EE. UU. podría ampliarse por encima del 6,5% del PIB cuando acabe el ejercicio 2026, frente al 5,8% del escenario base", apunta el experto de Fidelity. 

El fallo puede debilitar marginalmente la base legal de la Administración, pero es poco probable que cambie la dirección política de la política comercial de EEUU. Para la reunión Trump-Xi de esta semana, la cuestión más relevante es si ambas partes ven valor en una desescalada táctica. El fallo judicial añade ruido legal, pero todavía no supone un cambio decisivo en el poder de negociación. 

UBS: la selección sigue siendo clave ante una geopolítica incierta

Los precios del petróleo siguieron subiendo, ya que sigue sin estar claro el camino para poner fin al conflicto en Oriente Medio. El sentimiento del mercado se debilitó antes de la apertura europea, con los futuros del Stoxx Europe 600 apuntando a una caída del 0,6%. Sin embargo, el lunes el índice de referencia logró registrar una modesta subida del 0,1%, mientras que el S&P 500 avanzó hasta marcar un nuevo máximo histórico. La demanda sostenida de inteligencia artificial y el sólido crecimiento de los beneficios empresariales han impulsado al alza las Bolsas mundiales durante las últimas seis semanas, pero en UBS creen que la selección sigue siendo clave para desenvolverse en un entorno geopolítico incierto y en un panorama de IA que evoluciona rápidamente. Los sólidos resultados empresariales de compañías vinculadas a la IA, la energía y los recursos, y la longevidad ponen de relieve el crecimiento a largo plazo. La menor correlación entre acciones subraya la importancia de la selectividad. Es probable que la innovación siga siendo un factor clave para el crecimiento a largo plazo.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos recomendando a los inversores que mantengan posiciones en nuestras temáticas de innovación transformacional, ya que creemos que cada una de estas tendencias estructurales puede generar oportunidades de mercado de varios billones de dólares y nuevos líderes durante la próxima década”. Y añade: “La mayor volatilidad de las acciones individuales y la menor sincronización entre ellas pueden favorecer estrategias más activas y ágiles, incluyendo asignaciones dinámicas para reflejar cadenas de valor en rápida evolución, ir más allá de la inversión indexada y utilizar estrategias estructuradas oportunistas que busquen aprovechar una mayor volatilidad implícita para generar rentabilidad y adquirir acciones a niveles más bajos”.

Columbia Threadneedle: los mercados obvian la mayor crisis energética de la historia

Anthony Willis, Senior Economist de Columbia Threadneedle Investments, resalta que el S&P cerró el viernes en máximos históricos, y el índice VIX (que mide la volatilidad del S&P) se sitúa en niveles relativamente bajos (17), por debajo de la media a largo plazo. Se disparó a lo largo de marzo debido a las preocupaciones en torno a Oriente Medio, pero recientemente se ha restablecido la calma. "Hemos asistido a un fuerte repunte en EEUU, así como a ganancias en otros mercados, a pesar de que el estrecho de Ormuz sigue cerrado, el suministro energético está bajo presión y un acuerdo de paz concreto aún está lejos. Resolver este cierre prolongado es de vital importancia para los mercados financieros y la economía mundial. Parece que los mercados de renta variable no están teniendo plenamente en cuenta el impacto de lo que la Agencia Internacional de la Energía (AIE) describe como la mayor crisis energética de la historia. En cambio, han tendido al alza desde sus mínimos de marzo, impulsados en gran medida por una temporada deresultados positiva en EEUU especialmente en el sector tecnológico".

Los mercados del sudeste asiático también han destacado por sus impresionantes ganancias, sobre todo Corea del Sur, que ha generado una rentabilidad de alrededor del 80% en lo que va de año. Una vez más, aparentemente sin tener en cuenta ningún problema significativo a largo plazo derivado del conflicto del Golfo. 

Los movimientos en los mercados de renta fija, sin embargo, apuntan a un contexto más complicado, ya que los mercados reflejan los posibles impactos de los acontecimientos.

En cuanto a la dispersión geográfica entre mercados, el sólido rendimiento actual de EEUU contrasta con los últimos 12-18 meses, durante los cuales se quedó rezagado respecto a otras regiones. Los excelentes rendimientos del sector tecnológico han sido el principal motor, pero es importante recordar que los índices estadounidenses se han visto impulsados al alza por un grupo relativamente reducido de grandes empresas. Sin embargo, nos alienta que los sólidos resultados empresariales se hayan generalizado en todo el mercado. 

"Si el conflicto llegara a su fin, ¿veríamos cómo se desvanece el rendimiento superior de EE. UU. respecto a otras regiones? Los resultados han sido, en general, aceptables en todas las zonas geográficas, por lo que probablemente tendremos que esperar y ver qué ocurre. Si nos fijamos específicamente en los activos del Reino Unido, sigue habiendo mucho ruido político, con el primer ministro Kier Starmer bajo una presión continua. Dada la incertidumbre en torno a un posible desafío a su liderazgo, es probable que veamos una prima de riesgo elevada en los bonos del Estado hasta que haya mayor claridad", advierte.

"A pesar de que el índice VIX muestra una disminución de la volatilidad, seguimos viendo riesgos, sobre todo en torno a las restricciones en el suministro energético. Asia y Europa parecen ser las más afectadas, dada su dependencia de las importaciones de energía. En conjunto, el contexto económico general sigue siendo relativamente favorable, y mantenemos una visión ligeramente constructiva sobre la renta variable. No obstante, las posiciones se revisan constantemente y estamos siguiendo de cerca los datos que reflejan el impacto de la crisis energética. Tras los recientes y fuertes movimientos alcistas, por ejemplo, hemos consolidado algunas ganancias", añade.

UBP: contexto macro complicado

La última Perspectiva Semanal de UBP: Mercados en movimiento: resultados empresariales frente a geopolítica, destaca que la renta variable global prolongó su rally, impulsada por la notable fortaleza del sector tecnológico y una destacada temporada de resultados: el crecimiento del beneficio por acción (BPA) del S&P 500 en el primer trimestre alcanzó el +27,7%, el doble de las expectativas iniciales. Los mercados emergentes superaron el rendimiento general, liderados por Taiwan y South Korea. Bajo la superficie, el contexto macroeconómico sigue siendo complicado: persisten las presiones inflacionistas, la confianza de los consumidores ha alcanzado un mínimo histórico y la geopolítica está dominando las perspectivas de los tipos de interés. El conflicto con Irán sigue impulsando la volatilidad de los precios del petróleo y de los tipos de interés, mientras que la cumbre entre EEUU y China de esta semana y los datos del índice de precios al consumo (IPC) serán los catalizadores clave atener en cuenta. Los fundamentos del crédito siguen siendo sólidos. El oro se mantiene firme. El dólar sigue oscilando dentro de un rango.

Ebury: el estancamiento de la paz no impide un repunte de las divisas de LatAm

Las principales divisas latinoamericanas, salvo el peso colombiano, le ganaron terreno al dólar, a pesar del fracaso de las conversaciones entre Irán y EEUU. Hasta ahora, el recrudecimiento del conflicto y la tensión geopolítica habían impulsado al dólar como divisa refugio. Sin embargo, el dólar está reaccionando cada vez menos a los vaivenes de las negociaciones con Irán. "Creemos que los mercados siguen descontando una desescalada lenta y progresiva, factor que probablemente esté pesando sobre el dólar e impulsando los activos de riesgo y, entre ellos, las Bolsas estadounidenses", apuntan en Ebury. De momento, la reacción de los principales bancos centrales de Latinoamérica al encarecimiento energético está siendo relativamente contenida. El banco central de México ha anunciado el final del ciclo de recortes y probablemente mantenga una pausa prolongada. El de Chile y  Perú parece que harán lo propio. En Brasil se espera que el  ciclo de recortes persista, aunque probablemente acabe siendo menos agresivo de lo estimado antes de la guerra. El único banco central que está manteniendo una postura marcadamente hawkish está siendo el colombiano, dada la inflación desbocada y el desanclaje total de las expectativas de los consumidores.

  • Real brasileño (BRL): prosiguió su tendencia alcista, respaldado por unos PMI de abril claramente expansivos y por el tono cauteloso que transmiten las minutas de la última reunión de política monetaria del Banco Central de Brasil (BCB). Por un lado, la actividad económica brasileña mostró una recuperación en abril. El PMI compuesto se situó en 52,4 puntos, frente a la contracción de 49,9 del mes anterior. Se trata de un rebote que también se ha observado en otras economías durante abril, coincidiendo con la distensión del conflicto en Oriente Medio. Por otro lado, las minutas del BCB reforzaron la expectativa de que el banco continuará con su “ciclo de calibración”. No obstante, la mención de que el comité podría ajustar el ritmo y la magnitud de los recortes en función de la evolución del conflicto sugiere que el BCB está dispuesto a reducir la relajación monetaria si las circunstancias lo justifican. Por ahora, lo más probable es que mantenga recortes modestos de 25 puntos básicos (pb) mientras evalúa el desarrollo de los acontecimientos. A pesar de haber revisado al alza su propia proyección de inflación y de observar un cierto desanclaje en las expectativas de los consumidores, el banco considera que el anterior ciclo de subidas de tipos sigue pesando sobre la economía. 
  • Peso chileno (CLP): es la divisa que mejor desempeño mostró frente al dólar. Las minutas del Banco Central de Chile (BCCh) reflejaron que el comité no tiene prisa por alzar las tasas de interés ante el repunte de los precios energéticos y que la estrategia de mantener una pausa prolongada “seguía vigente”. En este sentido, los últimos datos de actividad económica y de inflación refuerzan esta postura. El Imacec se contrajo en marzo por tercer mes consecutivo (-0,1%) debido, en parte, a una contracción de la producción minera. Esta desaceleración de la actividad económica, junto con la contención de las presiones inflacionarias subyacentes, nos sugieren que el mejor camino para el BCCh es mantener las tasas estables en el futuro inmediato. 
  • Peso colombiano (COP): fue la divisa que peor se comportó, por segunda vez consecutiva, tras la sorpresiva pausa que llevó a cabo el Banco de la República de Colombia (BanRep) en su última reunión de política monetaria, frente a las expectativas de una subida de tipos. Tal y como desvelaron las minutas de la reunión, la decisión se tomó por unanimidad y buscaba evitar que cualquier ajuste se interpretase como una acción política en el actual contexto electoral. A pesar de las pausas, las comunicaciones de BanRep apuntan un apetito notable por continuar el ciclo de subidas, dadas las presiones inflacionarias, el desanclaje total de las expectativas inflacionarias y el dinamismo que está mostrando la actividad económica y el mercado laboral. Dado que hemos entrado en temporada electoral, con la primera vuelta a la vuelta de la esquina (31 de mayo), el peso podría sufrir algunas turbulencias en las próximas semanas. En todas las encuestas parece que el candidato de izquierdas, Iván Cepeda, saldría ganador en la primera vuelta, siendo más ajustados los posibles resultados de segunda vuelta. Más allá del frente político, esta semana estaremos atentos al dato de crecimiento del PIB en el primer trimestre, que se publicará este viernes. 
  • Peso mexicano (MXN): ha comenzado mayo con excelente pie, acabando por recuperar el terreno que había perdido frente al dólar desde que comenzó la guerra de Irán. Las minutas de la última reunión de política monetaria de Banxico, en la que recortó las tasas 25pb, reflejaron que el actual ciclo de recortes ha llegado a su fin. Por otro lado, los pronósticos de inflación general fueron revisados al alza en el corto plazo, aunque se sigue esperando una convergencia hacia el nivel objetivo en 2027. Del comunicado del banco extraemos que el listón para que se produzca una subida de tipos está bastante alto y probablemente observemos un mantenimiento de tasas prolongado. La desescalada en Irán, el buen comienzo de las negociaciones del T-MEC y el desempeño positivo de la economía estadounidense, de la cual depende estrechamente la mexicana, están impulsando al peso recientemente. Veremos si consigue ganarle aún más terreno al dólar. 
  • Sol peruano (PEN): ha recuperado la mitad del terreno perdido frente al dólar desde que se celebró la primera vuelta de las elecciones presidenciales. Con más del 99% del voto escrutado y un escaso margen entre el segundo y el tercer candidato, todo apunta a que será una lucha entre izquierda y derecha: Sánchez frente a Keiko Fujimori. Polymarket apunta a una victoria de ésta en segunda vuelta con una probabilidad implícita del 64%, impulsada por un sentimiento anticastillista más fuerte que el antifujimorismo. De confirmarse esta victoria, probablemente veríamos un repunte mayor desde los niveles actuales del sol. Esta semana está cargada de macro con la publicación de la tasa de desempleo y los datos del PIB de marzo el viernes y la reunión del BCRP el jueves, para la cual no se esperan movimientos de tipos.

El mercado inmobiliario de EEUU sigue sin reactivarse

Mientras tanto, las ventas de viviendas de segunda mano siguen débiles en EEUU. Tras caer a mínimos de los últimos nueve meses, en abril registraron un ligero repunte, lo que no anticipa una reactivación del mercado inmobiliario. En el mes las ventas repuntaron un 0,2% mensual hasta un nivel de 4,02 millones de unidades anualizadas, una cifra débil teniendo en cuenta que entramos en el periodo del año en el cual habitualmente se acelera la compraventa de viviendas. De cara a los próximos meses, con unos costes de financiación altos –el tipo hipotecario a 30 años supera el 6,4%–, a lo que se une la subida de los precios de la gasolina, serán factores que continuarán pesando en la demanda. Es relevante que los compradores de primera vivienda bajaron hasta el 33% de las transacciones, una ligera reducción frente al nivel del año pasado. Por otro lado, aunque siguen recuperándose, los inventarios de viviendas en venta siguen en niveles históricamente bajos. Alcanzaron máximos para un mes de abril desde 2019 situándose en 1,47 millones de unidades (vs. 1,45 millones en abril del año pasado), pero todavía lejos de los 1,87 millones de promedio entre 2015-2019, lo que significaría que, al ritmo de ventas de abril, el stock acumulado cubriría 4,4 meses de la demanda. Este es uno de los factores que siguen soportando los precios: en abril el incremento interanual fue del 0,9% hasta situar la mediana en los 417.700$ (un récord para un mes de abril y cerca del máximo histórico de la serie, que fueron 432.700 $ registrados en el pasado mes de junio).

El Banco de Japón ultima subida de tipos

Por otra parte, el Banco de Japón abre la puerta a una nueva subida de los tipos de interés en su próxima reunión. Coincidiendo con el día en que el secretario del Tesoro estadounidense, Scott Bessent, se reúne en Tokio con la primera ministra japonesa, Sanae Takaichi, y la ministra de Finanzas, Satsuki Katayama, la autoridad monetaria de Japón ha publicado el resumen de conclusiones de su reunión de abril. El documento refleja un tono claramente restrictivo. Varios miembros del banco central se mostraron a favor de elevar el tipo de referencia en un futuro próximo, e incluso apuntaron a la posibilidad de un movimiento ya en junio. Uno de ellos afirmó que es “bastante posible” que se produzca una subida en la próxima reunión, aun cuando la evolución del conflicto en Oriente Medio siga siendo incierta. En la misma línea, otro miembro señaló que, si las tensiones se prolongan, será necesario llevar el tipo de interés oficial hasta su nivel neutral. Un tercero subrayó la necesidad de seguir corrigiendo el tipo de interés real negativo para prepararse ante los efectos de segunda ronda de las subidas de precios. En la reunión del 28 de abril, el consejo decidió mantener los tipos sin cambios en el 0,75% por una votación dividida de 6 votos a favor y 3 en contra. A pesar de ello, las previsiones de inflación subyacente fueron revisadas al alza de forma significativa, desde el +1,9% estimado en enero hasta el +2,8%. De cara a la próxima reunión de política monetaria el 15 y 16 de junio, los mercados asignan actualmente una probabilidad del 77% a una subida de tipos.

11May

China acude a la cumbre con EEUU en una posición geopolítica que se ha fortalecido durante el conflicto con Oriente Medio, y su economía ha demostrado ser relativamente resiliente frente a las perturbaciones en el suministro.

Miguel Ángel Valero

La guerra en Oriente Medio dispara un 27% la demanda de vivienda de lujo en España por parte de compradores de esa región. La inestabilidad en Oriente Medio convierte a España en un mercado inmobiliario de lujo prioritario para los compradores e inversores de esa zona. La creciente tensión geopolítica en Oriente Medio está generando un movimiento cada vez más relevante de grandes patrimonios hacia mercados considerados seguros.

Según datos de The Simple Rent, red inmobiliaria especializada en vivienda de lujo, España se está consolidando como uno de los principales destinos del dinero procedente de Oriente Medio, impulsando un nuevo ciclo de crecimiento en el segmento premium. La demanda procedente de compradores de Oriente Medio ha aumentado un 27% en el primer trimestre de 2026, coincidiendo con el incremento de la incertidumbre en la región.

Este crecimiento se refleja tanto en el volumen de consultas como en el cierre de operaciones vinculadas a compradores procedentes de Emiratos Árabes Unidos, Arabia Saudí, Qatar, Kuwait y Turquía, que priorizan estabilidad, seguridad jurídica y calidad de vida en Europa. El precio medio de las viviendas demandadas por este perfil se sitúa entre 3,2 millones y 6,5 millones€, con un aumento del interés por activos ultra prime superiores a los 8 millones.

“En contextos de incertidumbre, el capital busca estabilidad. España se está posicionando como uno de los principales destinos para grandes patrimonios que buscan proteger y diversificar sus activos”, subraya Sonia Campuzano, CEO de The Simple Rent.

Este incremento de la demanda coincide, además.  con un entorno que sigue tensionando la oferta. El encarecimiento energético, el aumento de costes de construcción y la baja rentabilidad del desarrollo inmobiliario continúan ralentizando la generación de nuevo producto, especialmente en ubicaciones prime.

Este desequilibrio entre oferta y demanda refuerza la escasez estructural del mercado y apunta a un crecimiento sostenido de los precios, con previsiones que sitúan el incremento por encima del 10% en 2026 en determinadas zonas.

“La combinación de mayor demanda internacional y una oferta limitada está acelerando el posicionamiento de España como refugio inmobiliario global”, insiste Sonia Campuzano.

El análisis de The Simple Rent identifica tres grandes focos de interés para este tipo de comprador:

  • Madrid se consolida como principal destino urbano, con especial protagonismo de zonas como Salamanca, Chamberí, El Viso o La Moraleja. En estos mercados, la demanda procedente de Oriente Medio ha crecido un 22%, con preferencia por viviendas amplias, seguras y bien ubicadas.
  • En la Costa del Sol, especialmente en Marbella, Benahavís y Sotogrande, la demanda ha aumentado un 31%, impulsada por la búsqueda de segundas residencias en entornos exclusivos.
  • Por su parte, Ibiza y Baleares mantienen su posicionamiento como destinos ultra premium, con un crecimiento del 18%, centrado en propiedades únicas, con alto nivel de privacidad.

El ticket medio en estas ubicaciones supera los 4,5 millones€, con un aumento progresivo de operaciones por encima de los 7 millones.

El perfil de comprador procedente de Oriente Medio presenta características muy definidas. Se trata de un cliente que prioriza:

  • Viviendas de gran superficie (400–900 m²)
  • Urbanizaciones privadas con seguridad
  • Alta privacidad
  • Proximidad a aeropuertos internacionales
  • Propiedades listas para entrar a vivir
  • Espacios exteriores amplios

Además, se observa un cambio relevante en la motivación de compra. Más allá de la inversión, muchos compradores buscan establecer una base residencial estable en Europa, alineada con criterios de seguridad y planificación patrimonial.

El aumento de la demanda internacional está impactando directamente en la dinámica del mercado premium. El tiempo medio de venta en propiedades superiores a 3 millones€ se ha reducido un 15% Las operaciones off-market han aumentado un 19% Crece la competencia por activos de alta calidad.

“Estamos viendo cómo determinadas propiedades se venden incluso antes de salir al mercado. El comprador internacional valora especialmente la seguridad, la privacidad y la exclusividad”, recalca la CEO de The Simple Rent.

Las previsiones de The Simple Rent apuntan a una continuidad de esta tendencia si se mantiene el actual contexto internacional, con un crecimiento adicional de la demanda de Oriente Medio entre un 20% y un 25% en 2026 y un incremento acumulado de hasta el 40% en 2027; subidas de precios en zonas prime entre el 6% y el 9% anual; aumento del 15% en operaciones superiores a 5 millones€.

“La geopolítica está redefiniendo los flujos de inversión global, y España se está consolidando como uno de los principales destinos del capital internacional en el sector inmobiliario de lujo”, subraya Sonia Campuzano.

Tres meses de bloqueo de Ormuz cuando se reúnen Trump y Xi Jinping

Mientras, el memorándum presentado por EEUU a Irán no ha logrado acercar posturas. En su propuesta inicial, Washington ofrecía levantar las sanciones a Irán a cambio de que Teherán suspendiera el enriquecimiento de uranio durante un período de entre 12 y 15 años y facilitara el libre tránsito por el estrecho. Sin embargo, Irán rechazó el componente nuclear del plan. Aunque algunos medios estadounidenses informaron de que Teherán estaría dispuesto a transferir parte de sus reservas de uranio a un tercer país –sin desmantelar sus instalaciones nucleares–, la prensa iraní negó la veracidad de esas afirmaciones.

EEUU parece barajar otra alternativa para abrir el estrecho si el acuerdo se sigue resistiendo. La operación de escolta Project Freedom permitió el cruce con éxito de dos buques. Aunque su implementación fue de apenas un día, el tránsito de otros tres buques destructores estadounidenses sugiere que Washington estaría tanteando las capacidades iraníes y se podría reactivar la operación de escolta más adelante. 

Irán presenta una posición cada vez más débil ante la evidente fragmentación del régimen: por un lado, se encuentra el presidente, quien aboga por mantener abierta la vía negociadora. Por otro, la línea dura del estamento militar, encabezada por el general Vahidi, busca sabotear las negociaciones mediante los ataques armados contra embarcaciones y los Emiratos Árabes.

Se calcula que en Irán se han destruido cerca de un millón de empleos y los funcionarios no han cobrado en los últimos dos meses. A esta situación se suma la creciente tensión en el almacenamiento de petróleo, que podría alcanzar niveles críticos esta misma semana. Fuentes del Ministerio de Energía indican que ya se han iniciado recortes de producción. Si se ven obligados a cerrar los pozos más antiguos, implicaría la pérdida potencial de entre 300.000 y 500.000 barriles diarios de forma permanente.

El reloj sigue avanzando y Ormuz continúa bloqueado. Con el conflicto con Irán acercándose a los tres meses de duración, Trump considera “totalmente inaceptable” la respuesta de Irán a su última propuesta de paz, lo que aleja nuevamente las expectativas de un acuerdo inminente.

Precisamente cuando se va a celebrar la cumbre entre Trump y Xi Jinping, prevista del 13 al 15 de mayo en China. Este encuentro, que ha sido aplazado en varias ocasiones, se producirá en un entorno marcado por divergencias estructurales entre ambas potencias y las discusiones girarán entre la geopolítica y el comercio internacional. 

En este contexto, los dos mandatarios tratarán de presionar y alcanzar algún tipo de acuerdo que internamente pueda ser valorado como positivo para la economía de sus países, pero de fondo sabiendo que ambas potencias necesitan alcanzar algún tipo de acuerdo para evitar un daño económico mayor:

  • En la geopolítica: el conflicto actual con Irán frente al futuro de Taiwán. Un elemento central será la dependencia energética de China respecto a Irán, dado que absorbe la mayor parte de las exportaciones petroleras iraníes (más del 80%), beneficiándose de descuentos significativos pese a las sanciones estadounidenses y posicionando a China como principal socio estratégico de Teherán. Por otro lado, la cuestión de Taiwán sigue siendo un riesgo latente, con Pekín presionando a Washington para que limite su apoyo militar a la isla, mientras que EEUU mantiene su postura sin cambios relevantes.
  • En el apartado comercial: acceso a semiconductores frente al suministro de tierras raras. Se anticipan conversaciones sobre cadenas de suministro estratégicas, en particular tecnologías relacionadas con la adopción de inteligencia artificial, áreas donde la rivalidad tecnológica entre ambos países se ha intensificado. En este punto, EEUU pretende seguir limitando el acceso de empresas chinas a los semiconductores más avanzados, mientras que China presiona con restricciones en el acceso a las tierras raras. 

Más allá de este punto esencial, la agenda de la cumbre incluye la negociación de un nuevo marco institucional –un posible “consejo de comercio”– orientado a regular el intercambio de bienes no sensibles, con especial foco en sectores como agricultura, energía y aeronáutica. Reuniones previas entre responsables económicos de ambos países, sugieren la posibilidad de avances concretos y que esta cumbre podría traducirse en compromisos de importación de bienes por parte de China, un elemento clave para la narrativa de política industrial estadounidense. 

Ibercaja Gestión: año y medio del segundo mandato de Trump

El segundo mandato de Donald Trump como presidente de EEUU está cerca de alcanzar la marca del año y medio. Si ya en el país norteamericano acostumbran a comenzar a evaluar a sus máximos mandatarios a partir de sus primeros 100 días, los casi 16 meses que acumula el magnate permiten no solo analizar decisiones concretas, sino cuál está siendo (o no) su impacto real. En su primer mandato, dio un uso agresivo del instrumento arancelario, generó tensiones comerciales (especialmente con China), aplicó rebajas fiscales y mostró una relación ambigua con los mercados. Esto ya mostró a Trump como un presidente que aprovechaba la volatilidad como herramienta, aunque quizá más para negociaciones, puesto que en última instancia tendía a modular sus decisiones cuando el impacto en los mercados o la economía era excesivo.

Es éste, precisamente, el origen de un concepto que ha calado especialmente en la segunda etapa del magnate como presidente de EEUU: el término “TACO”, siglas de “Trump Always Chickens Out”. Esta expresión se ha popularizado para describir ese patrón que parece recurrente en su toma de decisiones: amenaza, reacción del mercado y posterior rectificación o suavización.

Pero ¿cuáles están siendo las consecuencias de este comportamiento en la economía y los mercados financieros globales?:

  • Abril de 2025: Vuelven los aranceles. El “Día de la Liberación”, con la imposición de aranceles por parte de la Administración Trump, supuso un shock relevante para los mercados y las perspectivas económicas globales. El arancel medio de las importaciones estadounidenses pasó rápidamente de niveles cercanos al 2% a superar el 20%, alimentando temores de recesión e inflación que dominaron el discurso del mercado en los primeros compases del periodo. Sin embargo, la evolución posterior ha sido menos lineal de lo previsto. La introducción de pausas, extensiones y acuerdos parciales permitió una rápida adaptación de empresas y consumidores: adelantaron importaciones, reorganizaron cadenas de suministro y ajustaron inventarios. Como resultado, el impacto sobre el crecimiento global ha sido moderado y la actividad ha mostrado una resiliencia superior a la esperada, incluso con efectos positivos acorto plazo derivados de este adelantamiento. En el plano inflacionario, los aranceles no provocaron un repunte abrupto. Su traslado a precios finales ha sido gradual, limitando el impacto inmediato, aunque ya empieza a reflejarse en bienes con mayor exposición a importaciones. El ajuste, además, no se ha producido solo vía precios, sino también mediante distorsiones en los flujos comerciales y un aumento de la incertidumbre que ha condicionado tanto la inversión como el comportamiento de los activos financieros. De forma relevante, el dólar no actuó como mecanismo de compensación (como en episodios anteriores), sino que se depreció, amplificando parte del impacto económico de las medidas. En conjunto, los aranceles han configurado un entorno en el que el crecimiento se mantiene, pero sobre una base más frágil, con mayor incertidumbre y efectos que se han ido trasladando progresivamente al conjunto del sistema económico.
  • De abril de 2025 en adelante: debate sobre la debilidad del dólar. La debilidad del dólar es otra de las principales anomalías del ciclo actual. Desde el inicio del segundo mandato de Trump, la divisa estadounidense se ha depreciado de forma significativa, rompiendo con su comportamiento alcista habitual en entornos de tensión comercial. En un contexto de crecimiento global y menor demanda de activos refugio, el dólar ha perdido atractivo. A ello se suman el aumento del riesgo geopolítico y las dudas sobre la independencia de la política monetaria en EEUU, lo que ha llevado a los inversores a exigir una mayor prima de riesgo para mantener exposición. El resultado es una tendencia de fondo que, pese a episodios puntuales de estabilización, sigue vigente, con el cruce euro/dólar en el entorno de 1,17. Las implicaciones son claras: distorsiones en los flujos de capital, alteraciones en la asignación de activos y cambios en la competitividad relativa entre economías. En este contexto, el dólar deja de actuar como ancla de estabilidad y pasa a ser una fuente adicional de incertidumbre, amplificando un entorno ya tensionado por factores comerciales y geopolíticos.
  • Enero de 2026: arranca el año con el foco en Venezuela La operación ejecutada por EEUU, que culminó con la captura de Nicolás Maduro, supuso un movimiento de gran calado político, aunque con un impacto limitado en los mercados financieros. Tras meses de presión mediante sanciones, bloqueos a las exportaciones de petróleo y acusaciones de actividades ilícitas, la intervención se materializó en una acción militar quirúrgica que buscaba acelerar un cambio de escenario en el país. Más allá del componente político, el objetivo estratégico era claro: reforzar la nfluencia estadounidense en la región, reducir el peso de actores como China o Rusia y recuperar posiciones en un territorio con importantes recursos energéticos. Sin embargo, la reacción de los mercados fue contenida. La superioridad militar de EEUU y la baja probabilidad de una escalada hicieron que el episodio se percibiera como un evento aislado, con implicaciones limitadas más allá del ámbito energético. Venezuela, pese a contar con cerca del 20% de las reservas mundiales de petróleo, mantiene una producción reducida debido a la falta de inversión y al deterioro de sus infraestructuras, lo que limita su impacto  inmediato en los precios del crudo. A medio plazo, una eventual estabilización política podría traducirse en un aumento significativo de la producción, pero en el corto plazo el mercado ha optado por tratar este episodio como ruido, en contraste con la relevancia geopolítica que realmente implica.
  • Enero/febrero de 2026: Groenlandia (y Europa) en el punto de mira. Tras la intervención en Venezuela, la administración Trump redirigió rápidamente su atención hacia Europa, utilizando Groenlandia como detonante de una estrategia más amplia de presión sobre sus aliados. La amenaza de imponer aranceles escalonados a varios países europeos como medida de negociación para forzar un acuerdo sobre el control de la isla evidenció un patrón claro: el uso del comercio como herramienta geopolítica. Más allá del caso concreto, el movimiento puso de manifiesto una disposición creciente a tensionar las relaciones con la Unión Europea, incluso a costa de erosionar la coordinación tradicional entre bloques occidentales. El impacto de estas dinámicas no se limita al ámbito diplomático. La posibilidad de represalias comerciales, junto con la incertidumbre generada por decisiones unilaterales, ha introducido volatilidad en los mercados europeos y ha afectado especialmente a los sectores más expuestos a Estados Unidos. A nivel macroeconómico, estas tensiones se suman a un contexto ya frágil, marcado por un crecimiento moderado y una elevada sensibilidad a factores externos como la energía. En este entorno, Europa no solo se enfrenta a presiones comerciales directas, sino también a efectos indirectos derivados de la política económica y geopolítica estadounidense, que refuerzan la idea de un escenario global más fragmentado y menos predecible.
  • Desde finales de febrero de 2026: la guerra en Irán. El conflicto en Oriente Medio es otro de los elementos destacados del mandato de Trump: una operación que iba a ser rápida, y que supera ya la barrera de los dos meses. Iniciado entre EEUU e Israel contra Irán, ha salpicado y contagiado directamente a otros países, como Líbano, además delos efectos indirectos que ha tenido. Este conflicto ha introducido un nuevo elemento de tensión estructural en los mercados: el riesgo energético. El repunte inicial del precio del crudo, que llegó a rozar los 120$ por barril, reflejó el temor a un bloqueo prolongado del estrecho de Ormuz, una de las principales arterias del suministro global de petróleo. Sin embargo, pese a la intensidad del choque, el mercado sigue enviando un mensaje claro: espera que el conflicto sea limitado en el tiempo. La estructura en 'backwardation' -en la que los precios actuales son elevados, pero los futuros son más bajos- sugiere que los inversores descuentan una normalización relativamente rápida del suministro, apoyada en la idea de que ninguna de las partes tiene incentivos para sostener una guerra prolongada. En este contexto surge el acrónimo “NACHO” (Not A Chance Ormuz Opens),que apunta al escenario de mayor riesgo: un cierre sostenido del estrecho y un shock energético grave. Aunque se considera poco probable, sus implicaciones serían significativas, con una caída generalizada de la renta variable, tensiones inflacionarias y un endurecimiento de las condiciones financieras, especialmente en economías importadoras netas de energía, como Europa y Asia.Por ahora, el comportamiento de los mercados refleja una dualidad evidente: mientras algunos activos descuentan este riesgo y registran correcciones, otros, como la renta variable estadounidense (especialmente, el S&P 500), mantienen niveles elevados, apoyados en la resiliencia económica y en la expectativa de una resolución contenida del conflicto. Esta divergencia pone de manifiesto que el principal debate no es la existencia del riesgo, sino su duración y profundidad.

Ebury: el dólar paga la factura del fracaso de las negociaciones

Las negociaciones entre EEUU e Irán no parecen estar progresando tras el rechazo del presidente Trump a la última respuesta de Teherán durante el fin de semana. Los mercados comienzan a adaptarse a esta nueva normalidad. Los precios del petróleo se mantienen elevados, aunque han retrocedido ligeramente en los últimos días por una cierta destrucción de demanda y una mayor oferta procedente de otros productores. Las Bolsas estadounidenses continúan marcando máximos históricos, mientras las europeas se quedan rezagadas. Por su parte, el dólar ha reanudado su caída gradual frente a la mayoría de las divisas. El par EUR/USD se aproxima ya a niveles previos a la crisis, y varias monedas emergentes, como el real brasileño, han registrado apreciaciones significativas desde el comienzo de la guerra. A medida que las negociaciones de paz avanzan lentamente, la atención debería volver a centrarse en el impacto del cierre del estrecho de Ormuz sobre la economía. La cuestión clave es hasta qué punto el repunte de los precios de la energía provocará presiones inflacionarias más generalizadas. El informe de inflación de abril de EEUU, que se publicará el martes, nos ofrecerá algunas claves al respecto. Los economistas anticipan solo un repunte moderado en el índice subyacente, pero la incertidumbre es elevada. Los mercados de bonos globales se muestran nerviosos y suelen reaccionar negativamente a las sorpresas inflacionarias al alza. Completarán la agenda macro de la semana los datos de producción industrial de marzo del Reino Unido y la zona euro.

  • EUR: Los mensajes del BCE han adquirido recientemente un tono más hawkish. La mayoría de sus miembros han subrayado la necesidad de permanecer vigilantes ante posibles efectos de segunda ronda provocados por el encarecimiento energético. Las expectativas de una subida de tipos en la reunión de junio siguen aumentando, y la postura más dubitativa de la Reserva Federal podría permitir una reducción de la brecha de tipos entre ambos bancos centrales. Esto podría ofrecer un apoyo estructural para el euro a medio plazo. Seguimos previendo que la depreciación gradual del dólar se prolongue durante este año. A corto plazo, sin embargo, el euro sigue siendo muy sensible a los acontecimientos en Irán, que ya está afectando de forma significativa a la economía de la zona euro: los PMI de abril ya reflejaron una contracción. Las próximas rondas de conversaciones de paz serán, por tanto, decisivas para el cruce EUR/USD. Un acuerdo de paz temporal podría impulsar nuevas alzas del euro, aunque existe un amplio margen de caída si las negociaciones fracasan, ya que los mercados parecen estar descontando una mayor desescalada.
  • USD: Los datos de empleo no agrícola de abril nos vuelven a sugerir que, hasta el momento, la economía estadounidense apenas está siendo impactada por el conflicto con Irán y el alza de los precios energéticos. La creación de empleo repuntó y la media trimestral de 48.000 puestos netos mensuales no refleja un enfriamiento del mercado laboral, teniendo en cuenta el estancamiento de la población activa por las restricciones migratorias y el envejecimiento demográfico. Esta lectura coincide con la tendencia a la baja de las solicitudes semanales de subsidio por desempleo. El temido “apocalipsis laboral” por la inteligencia artificial tampoco parece estar materializándose: las empresas la perciben más como un complemento que como un sustituto de la mano de obra. A pesar de estas cifras económicas positivas, el dólar se resintió la semana pasada. De forma paradójica —como se ha visto durante el último año—, los buenos datos macro de EE. UU. no están siendo un impedimento para observar una mayor depreciación del dólar.
  • GBP: La libra esterlina ha resistido con solvencia los resultados de las elecciones locales británicas de mayo. En gran medida porque el fuerte revés del Partido Laborista ya estaba ampliamente descontado. Los inversores apuestan a que esta derrota no pondrá fin al mandato de Keir Starmer, aunque la presión sobre el primer ministro se intensificará en los próximos días, con varios diputados laboristas reclamando ya abiertamente su dimisión. Ningún rival de peso de su ala izquierda ha presentado formalmente su candidatura, aunque circulan rumores de que figuras como Rayner y Streeting estarían valorando sus opciones. Lo que más preocupa a los mercados es un desplazamiento más a la izquierda del Gobierno actual, que podría traducirse en subidas de impuestos, mayor emisión de deuda y una prima de riesgo fiscal más elevada sobre los activos británicos. Mientras tanto, los datos macroeconómicos han sorprendido al alza en general, aunque algunos economistas cuestionan si parte de esta fortaleza se debe a distorsiones estadísticas pos-COVID. Por ello, el dato mensual del PIB de marzo, que se publicará esta semana, adquirirá especial relevancia

UBS: diversificación para afrontar la volatilidad

Las tensiones entre EEUU e Irán volvieron a intensificarse, poniendo de relieve las dificultades para encontrar puntos de acuerdo en las negociaciones. "Creemos que los inversores deben seguir posicionados para obtener ganancias en renta variable a largo plazo, pero también es fundamental mantener una cartera diversificada para afrontar la volatilidad a corto plazo. Añadir bonos de calidad para obtener ingresos atractivos y sostenibles. Considerar el oro por su función como reserva de valor. Utilizar inversiones estructuradas y activos alternativos para adoptar una posición defensiva y diversificar las fuentes de rentabilidad", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma que “en lugar de intentar ‘hacer trading’ con los acontecimientos geopolíticos, seguimos considerando que los inversores deben posicionarse para lograr ganancias en renta variable a largo plazo, al tiempo que gestionan la volatilidad a corto plazo mediante una diversificación exhaustiva entre clases de activos, regiones y sectores”.

“Ahora nos encontramos en el umbral de tres nuevas oportunidades transformadoras: la inteligencia artificial, la electrificación y la longevidad. Cada una de ellas está llamada a generar oportunidades de mercado de varios billones$ en las próximas décadas y probablemente dar lugar a nuevos líderes de mercado. Estas tres carteras ofrecen la posibilidad de capturar rendimientos por encima de los índices”, añade Ulrike Hoffmann-Burchardi, Chief Investment Officer Americas y Global Head of Equities.

“La economía de EE. UU. sigue mostrando resiliencia a pesar de verse afectada por un choque en los precios del petróleo. Este ha sido un tema recurrente en los últimos años, y por eso ‘resiliente’ es un firme candidato para describir la narrativa predominante del mercado en la década de 2020. Pero, a medida que se acerca el último tercio de la década, ‘próspero’ está bien posicionado para competir por ese título. La inversión relacionada con la IA y las consiguientes ganancias de productividad deberían beneficiar tanto al crecimiento económico como al de los beneficios, lo que a su vez es positivo para los activos de riesgo”, subraya Jason Draho, Head Asset Allocation Americas.

“Una menor inflación derivada de los aranceles, expectativas de inflación contenidas, una transmisión limitada de la energía a los precios subyacentes y un panorama de crecimiento más débil en la segunda mitad del año deberían crear finalmente espacio para recortes de tipos más adelante en 2026, aunque el momento exacto es incierto”. señala Andrew Dubinsky, Economista, UBS Global Wealth Management. “Algunas nuevas tecnologías mejorarán la productividad de forma muy localizada, pero no se registrarán a nivel económico”, opina Paul Donovan, Economista Jefe.

Lombard Odier: China ha fortalecido su posición geopolítica

Sobre la cumbre entre Donald Trump y Xi Jinping, que tendrá lugar los días 14 y 15 de mayo en Pekín, Michael Strobaek, Global Chief Investment Officer en Bank Lombard Odier, recuerda que este tipo de reuniones son, por naturaleza, geopolíticamente significativas. Sin embargo, si la reunión se celebra, preservar el statu quo podría ser lo máximo que puedan lograr. En medio de las incertidumbres en torno al alto el fuego en Oriente Medio, eso podría ser suficiente por ahora. Los mercados, respaldados por sólidos beneficios empresariales, reaccionarían positivamente. Las expectativas son moderadas: ha habido poca preparación de la que normalmente sustenta los grandes acuerdos diplomáticos. Sin ese trabajo previo, los líderes recurren más al simbolismo que al contenido sustancial. Aun así, incluso el simbolismo importa cuando las relaciones entre las dos mayores economías del mundo son frágiles.

El escepticismo de los inversores persiste tras dos meses de afirmaciones de Trump de que EEUU estaba cerca de la victoria en Oriente Medio. La posición geopolítica de China se ha fortalecido durante el conflicto, mientras que su economía ha demostrado ser relativamente resiliente frente a las perturbaciones en el suministro. Pero esta resiliencia también tiene matices. China sigue siendo el principal socio comercial de Irán, aunque procura no antagonizar a los Estados del Golfo. Para China, esto supone un ejercicio de equilibrio; tiene pocos incentivos para desestabilizar la situación respecto a las entidades iraníes sancionadas por EEUU y, a diferencia de éste, gestiona cuidadosamente sus relaciones comerciales.

A pesar de su rivalidad, las economías estadounidense y china siguen siendo interdependientes. Eso quedó claro con el rápido aumento y posterior reversión de los aranceles el año pasado. Ninguna de las dos partes puede permitirse una confrontación económica total. El dominio de China en las tierras raras le otorga una ventaja estratégica crucial a medida que la transformación tecnológica se acelera en todos los sectores. Los esfuerzos de EEUU por reducir riesgos y abastecerse de tierras raras a través de otros países requerirán más tiempo, justo cuando el país necesita rearmarse. 

En el ámbito tecnológico, EEUU sigue manteniendo su liderazgo en los semiconductores más sofisticados. Aunque la IA estadounidense y la china se están desarrollando por caminos distintos, la cadena de valor sigue estando conectada. Las conversaciones sobre una “línea directa” de IA entre los líderes en caso de una crisis tecnológica constituyen una señal pequeña, pero constructiva. 

Es importante destacar que China cuenta con otra ventaja clave: su resiliencia energética. Ya genera aproximadamente el doble de electricidad que EEUU e incluso ha reducido las importaciones de petróleo desde el inicio del conflicto.

"Esto refuerza nuestra visión macroeconómica constructiva. Esperamos que el país crezca un 4,2% este año y vemos margen para que China permita incluso una apreciación del yuan que ayude a reequilibrar su economía interna", señala este experto. 

El marco adecuado para los inversores es el de una “competencia gestionada”. La rivalidad con EEUU persistirá, pero la continuidad de la tregua comercial sería bienvenida. "Mantenemos una sobre ponderación en renta variable emergente, donde China es uno de nuestros mercados preferidos, dada su resiliencia energética y el potencial de recuperación del sentimiento inversor. Es probable que la rentabilidad superior de los mercados emergentes se amplíe aún más —más allá de Corea del Sur y Taiwán— una vez que el conflicto se resuelva. Sea cual sea el resultado de esta cumbre, la competencia estratégica entre EEUU y China sigue siendo la historia geopolítica definitoria de esta era. Los mercados observan atentamente el inicio de su próximo capítulo. Nosotros también", concluye.

05May

UBS cree que "la próxima fase de subidas del mercado probablemente se caracterice por una ampliación del liderazgo más allá de las megacapitalizadas" y recomienda a los inversores "considerar también oportunidades fuera de EEUU para diversificar".

Miguel Ángel Valero

Tras un periodo de relativa calma, los ataques armados han regresado al estrecho de Ormuz, aunque por ahora ninguno presenta la intensidad suficiente como para que alguna de las partes declare roto el alto el fuego. En este contexto, EEUU movió ficha el domingo al anunciar que escoltará buques neutrales para que transiten por el estrecho. Esta decisión ha hecho saltar las alarmas en la Guardia Revolucionaria iraní, especialmente entre los sectores más duros, ya que el control marítimo del paso constituye su principal palanca de negociación. Con el objetivo de reafirmar dicho control, Teherán inició una serie de ataques contra buques que intentaban cruzar el estrecho, registrándose tres incidentes contra embarcaciones comerciales. Paralelamente, las fuerzas armadas de Emiratos Árabes Unidos informaron de la interceptación de varios ataques con drones, aunque algunos lograron impactar en el puerto de Fujairah, enclave fundamental para la salida del crudo emiratí ante el cierre del estrecho. 

En el lado positivo, el Mando Central estadounidense confirmó que los destructores norteamericanos escoltaron con éxito a dos buques comerciales durante su tránsito por Ormuz. Al inicio de la novena semana de guerra en Irán, EEUU adopta un movimiento arriesgado. Ante la falta de concesiones por parte de Irán, la escolta de buques por el estrecho –anunciada en varias ocasiones a lo largo del conflicto– se ha materializado finalmente. Se trata de una acción que aumenta la presión sobre la Guardia Revolucionaria y pone a prueba hasta qué punto es realmente férreo su control sobre Ormuz. No es descartable que Washington descubra que el bloqueo del paso es menos sostenible para el Estado iraní de lo que este anticipaba, lo que serían buenas noticias. 

Mientras tanto, Marco Rubio, secretario de Estado, continúa presionando a la comunidad internacional desde la reunión de ministros del G7, denunciando la “injusticia” de controlar el tránsito por el estrecho y alentando la formación de una coalición internacional que garantice su apertura.

Por su lado, los mercados parecen más atentos a la temporada de resultados empresariales y al sector tecnológico que al teatro geopolítico iraní. El petróleo repuntó ante la escalada de tensiones, aunque el movimiento es mucho más contenido, mientras que los bonos y las bolsas globales permanece imperturbables. En ausencia de un impacto significativo en los mercados o de interrupciones reales en el suministro físico de crudo o combustibles, todo apunta a que Irán está perdiendo poder negociador. A ello se suma un nivel de almacenamiento de petróleo en Irán que podría alcanzar sus límites a mediados de mayo, lo que refuerza la idea de que el tiempo juega en contra de Teherán.

Divergencias en el BCE

En ese contexto, llama la atención la divergencia de mensajes entre los responsables del Banco Central Europeo (BCE): El gobernador del Banco de Eslovaquia señaló que un endurecimiento de la política monetaria en junio es prácticamente “inevitable”, argumentando que aumenta la probabilidad de un período prolongado de presiones inflacionistas generalizadas, acompañado de un crecimiento visiblemente más débil en la zona euro. En la misma línea, el presidente del Bundesbank defendió una subida de los costes de financiación en junio, siempre que no se observe una mejora significativa en las perspectivas de inflación, un aspecto que podrá evaluarse con mayor detalle en la próxima reunión, cuando el BCE publique sus nuevas proyecciones macroeconómicas.

Por otro lado, otros tres responsables del BCE adoptaron un tono más prudente, si bien todos ellos dejarán sus cargos antes de la reunión de junio. El gobernador del Banco de Francia subrayó que el BCE debe actuar con cautela, pero estar preparado para intervenir si la inflación se extiende más allá del encarecimiento del petróleo. El responsable del banco central de Estonia destacó que la posición neutral actual de la política monetaria permite ganar tiempo para calibrar adecuadamente la decisión. Finalmente, el vicepresidente del BCE, Luis de Guindos, indicó que es necesario disponer de más información para evaluar correctamente el impacto del conflicto sobre el crecimiento económico.

Al mismo tiempo, mejora la confianza en la zona euro, tanto por el lado de los empresarios de las manufacturas como por los inversores. El PMI manufacturero de abril mostró un sorprendente repunte al elevarse hasta 52,2 frente al 51,6 del mes previo y en máximos desde mayo de 2022. El índice Sentix que mide la confianza de los inversores de la Eurozona, mejoró en mayo más de lo esperado al elevarse hasta -16,4 desde el -19,2 previo y muy por encima del -22 previsto. Una mejora que refleja y se apoya en el mejor comportamiento de los activos de riesgo en abril.

Ebury: EEUU absorbe el impacto de la guerra mejor que la Eurozona y Reino Unido

A pesar de la tensión geopolítica, las divisas se están moviendo en rangos muy estrechos. La excepción más notable de la semana pasada fue el yen, que se apreció con fuerza tras producirse la intervención en el mercado cambiario, tras sucesivas amenazas por parte de las autoridades japonesas. En el lado opuesto, las monedas latinoamericanas se resintieron, encabezadas por el peso colombiano, después de que su banco central sorprendiera al mercado al mantener los tipos de interés sin cambios. Las principales divisas del G10 cotizaron prácticamente planas entre sí, ya que las reuniones de la Reserva Federal, el BCE y el Banco de Inglaterra no ofrecieron orientaciones relevantes sobre el rumbo de sus respectivas políticas monetarias. 

La evolución del conflicto en Oriente Medio seguirá marcando la agenda de los mercados esta semana, incluido el cambiario. El alto el fuego se está viendo sometido a fuertes presiones por los intentos estadounidenses de romper el bloqueo del estrecho y los contraataques iraníes. Al margen de ello, el frente económico sigue evolucionando. En EEUU se publicarán esta semana varios indicadores clave del mercado laboral, que culminarán con el informe de nóminas no agrícolas del viernes. Hasta ahora, la economía estadounidense parece haber absorbido con relativa facilidad el impacto de la guerra, a diferencia de la Eurozona y el Reino Unido. Los datos de los próximos días confirmarán o desmentirán esta narrativa. 

  • EUR: El BCE mantuvo los tipos sin cambios la semana pasada, aunque telegrafió una posible subida en junio al reconocer que se debatió un aumento en esa misma reunión. Los mercados descuentan dos subidas adicionales para finales de año. El impacto inicial de la guerra sobre la confianza empresarial en la Eurozona ha sido superior a lo que esperábamos, lo que sugiere que estas expectativas incorporan una relajación significativa de los precios de la energía a medio plazo. Christine Lagarde insistió en que todavía no se observan efectos de segunda ronda. El PIB del primer trimestre decepcionó y confirmó que la eurozona entró en el conflicto en una posición de por sí frágil. Mantenemos un sesgo alcista para el euro, pero seguiremos de cerca los indicadores adelantados para detectar cualquier signo de recuperación. Los datos del segundo trimestre hasta la fecha siguen siendo poco alentadores y apuntan a otro trimestre de estancamiento económico.
  • USD: La economía estadounidense continúa mostrando una notable resiliencia ante la guerra en Irán y el alza de los precios energéticos. Los indicadores de alta frecuencia del mercado laboral sugieren incluso un repunte en la creación de empleo, mientras que los pedidos de bienes duraderos están superando sistemáticamente las expectativas, impulsados en buena parte por la fuerte inversión en infraestructuras de inteligencia artificial. La disidencia se ha normalizado en la Reserva Federal y ha surgido una minoría hawkish sólida que complicará a Kevin Warsh la ejecución de recortes de tipos tan anhelados por Trump. Powell se mostró relativamente hawkish en lo que probablemente fue su última rueda de prensa al frente de la Fed. Aunque no esperamos subidas de tipos este año, este giro hacia una postura más restrictiva refuerza el escenario de tipos más altos durante más tiempo. Mientras tanto, los titulares sobre el conflicto tienen cada vez menos impacto en el dólar, que apenas ha reaccionado al último repunte de las tensiones. 
  • GBP: La semana pasada, el Banco de Inglaterra mantuvo los tipos en el 3,75 %, con el economista jefe Huw Pill como único disidente a favor de una subida. Ante las elevadas incertidumbres derivadas del conflicto con Irán, consideramos que el MPC está actuando con prudencia para valorar con mayor precisión los posibles efectos inflacionarios de segunda ronda. En un movimiento poco habitual, el banco presentó tres escenarios distintos según la evolución del conflicto. Aunque esta aproximación genera cierta ambigüedad, evita el riesgo de ofrecer un sesgo direccional prematuro. El consenso del mercado descuenta dos subidas de tipos antes de finales de 2026, pero la presentación de escenarios múltiples no supone un compromiso firme. El gobernador Bailey ha señalado que, bajo sus expectativas centrales, apenas se producirían efectos de segunda ronda sobre la inflación. Dada la debilidad del crecimiento y del mercado laboral, seguimos viendo un margen limitado para un endurecimiento adicional. Políticamente, las elecciones locales del 7 de mayo supondrán una prueba para el Gobierno laborista. Una derrota contundente podría debilitar seriamente a Keir Starmer y abrir la puerta a una izquierda más radical, factor claramente bajista para la libra.

UBS: hay margen para más subidas de la renta variable de EEUU

Las acciones estadounidenses cayeron el lunes en medio de nuevas escaladas en Oriente Medio. A pesar de estos acontecimientos, en UBS creen que "hay margen para que la renta variable estadounidense suba de aquí a final de año, ya que los beneficios empresariales siguen mostrando un sólido crecimiento". Las acciones de EEUU se mantienen cerca de máximos históricos y los resultados de las grandes tecnológicas de la semana pasada confirmaron una demanda sostenida de inteligencia artificial. Sin embargo, con la situación en Oriente Medio aún cambiante y ante una competencia cada vez más intensa entre los participantes y aplicaciones de IA, "creemos que la próxima fase de subidas del mercado probablemente se caracterice por una ampliación del liderazgo más allá de las megacapitalizadas. Los inversores también deberían considerar oportunidades fuera de Estados Unidos para diversificar".

El sólido crecimiento de los beneficios en EEUU apunta a un conjunto más amplio de oportunidades. La resiliencia de Asia debería continuar gracias a unos beneficios sólidos y valoraciones atractivas. Los mercados europeos pueden ofrecer tanto resiliencia como oportunidades de crecimiento.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Aunque mantenemos una visión Atractiva sobre la renta variable estadounidense, creemos que los inversores deberían considerar una exposición diversificada tanto dentro como fuera del mercado estadounidense. Aquellos dispuestos y capaces de asumir los riesgos asociados a los derivados también pueden considerar estrategias estructuradas para gestionar la posible volatilidad”.

“El mercado laboral sigue débil, ya que la inteligencia artificial reduce el número de ofertas de empleo en una economía por lo demás sólida. Preferimos el tramo corto de la curva para expresar esta visión. Esto se debe a que vemos riesgos para los bonos a largo plazo si la Reserva Federal orienta su cartera hacia vencimientos más cortos”, Ulrike Hoffmann-Burchardi, directora de inversiones para América y responsable global de renta variable.

30Apr

El mercado de futuros da un 90% de probabilidad a que el Banco Central Europeo eleve el precio oficial del dinero en la próxima reunión, y sugiere uno o dos movimientos más en lo que resta de año.

Miguel Ángel Valero

El Consejo de Gobierno ha decidido mantener sin variación los tres tipos de interés oficiales del Banco Central Europeo (BCE), como se esperaba. Reconoce que los riesgos para la inflación y para el crecimiento se han intensificado. La guerra en Oriente Próximo ha dado lugar a un acusado incremento de los precios de la energía, impulsando la inflación y afectando al clima económico. Las implicaciones de la guerra para la inflación a medio plazo y para la actividad económica dependerán de la intensidad y la duración de la perturbación de los precios energéticos y de la magnitud de sus efectos indirectos y de segunda vuelta. Cuanto más tiempo dure la guerra y los precios de la energía se mantengan en niveles elevados, más fuerte es el posible impacto en la inflación general y en la economía. 

La zona del euro ha entrado en este período de escalada de precios energéticos con la inflación situada en niveles cercanos al objetivo del 2%, y la economía ha mostrado capacidad de resistencia en los últimos trimestres. Las expectativas de inflación a más largo plazo siguen estando firmemente ancladas, aunque las expectativas de inflación en horizontes temporales más cortos han aumentado significativamente. 

El Consejo de Gobierno realizará un atento seguimiento de la situación y aplicará un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de la política monetaria. En particular, sus decisiones sobre los tipos de interés se basarán en su valoración de las perspectivas de inflación y de los riesgos a los que están sujetas, teniendo en cuenta los nuevos datos económicos y financieros, la dinámica de la inflación subyacente y la intensidad de la transmisión de la política monetaria. El Consejo de Gobierno no se compromete de antemano con ninguna senda concreta de tipos. 

Los tipos de interés aplicables a la facilidad de depósito, a las operaciones principales de financiación y a la facilidad marginal de crédito se mantendrán sin variación en el 2%, el 2,15% y el 2,4%, respectivamente. 

Sobre los programas de compras de activos (APP) y de emergencia frente a la pandemia (PEPP), están disminuyendo a un ritmo mesurado y predecible, dado que el Eurosistema ha dejado de reinvertir el principal de los valores que van venciendo.  El Consejo de Gobierno está preparado para ajustar todos sus instrumentos en el marco de su mandato para asegurar que la inflación se estabilice en su objetivo del 2% a medio plazo y preservar el buen funcionamiento de la transmisión de la política monetaria. Además, el Instrumento para la Protección de la Transmisión está disponible para contrarrestar dinámicas de mercado no deseadas o desordenadas que constituyan una seria amenaza para la transmisión de la política monetaria en los países de la zona del euro, lo que permite al Consejo de Gobierno cumplir con mayor efectividad su mandato de estabilidad de precios.

La presidenta del BCE, Christine Lagarde, reconoce que, aunque la decisión de no tocar los tipos se tomó por unanimidad, el Consejo de Gobierno discutió “largamente” la posibilidad de subirlos, algo que no había sucedido en encuentros anteriores. Finalmente, la opción de aplazar la decisión a junio fue la que se impuso. Para entonces, el BCE ya dispondrá nuevas proyecciones de crecimiento e inflación, y escenarios basados en la evolución del conflicto en Oriente Medio.

Lagarde fue muy clara al asegurar que  ni siquiera la paz garantiza que los tipos de interés se mantengan, ya que la normalización tardará tiempo en surtir efectos. Como quien no quiere la cosa, dejó caer que en los escenarios adverso y severo figuran dos subidas de tipos. Una señal para que el mercado de futuros otorgara más de un 90% de posibilidades a una subida de tipos en junio, más uno o dos movimientos más en lo que queda de año.

Al mismo tiempo, hubo mensajes optimistas: “No vemos efectos de segunda ronda. Vemos efectos directos, algunos indirectos, pero no de segunda ronda”, sobre todo una espiral de subidas salariales. "Aprendemos de la historia y queremos esquivar el riesgo de subir tipos demasiado pronto o un poco tarde".

Era última reunión de Luis de Guindos como vicepresidente del BCE. Emocionado, aseguró a Lagarde que trabajar con ella ha sido “un honor”. Y reconoció la labor de los periodistas: "Muy a menudo encontré que vuestras preguntas fueron las correctas. Inteligentes, y a veces un poco incómodas. Preguntar cuestiones complicadas es parte de vuestro trabajo"

Ebury: el Euribor seguirá muy por encima del nivel anterior al conflicto

"Creemos que el Euribor a 12 meses se mantendrá por encima de los niveles previos al conflicto, de forma holgada, en los próximos meses", avisa Diego Barnuevo, Analista de Mercados de Ebury. De momento, cerrará abril con una media mensual 20 puntos básicos (pb) más alta que la de marzo. Sin embargo, la tasa diaria se ha moderado con respecto al máximo que alcanzó a finales de marzo, "lo cual atribuimos directamente a la firma de la tregua".

Es muy posible que se produzca una subida de tipos de interés en junio. La inflación general de la Eurozona ya repuntó al 2,6% en marzo y el índice PMI de abril apunta a unas presiones persistentes sobre los precios. Lagarde ya ha hecho saber que la Eurozona se encuentra entre el escenario base y el adverso contemplados por el BCE en marzo. Ello implicaría que la inflación podría superar el 3% en las próximas mediciones y que existiría un riesgo de contracción económica en los próximos trimestres. Ante un escenario de estanflación como el planteado, en el que empezasen a surgir efectos inflacionarios de segunda ronda, el BCE respondería subiendo los tipos.

DWS: el BCE quiere subir los tipos

Ulrike Kastens, Economista Senior de DWS, ve "acertada" la decisión del BCE, dada la falta de datos y el entorno geopolítico incierto, Pero queda claro que el BCE se inclina por subir los tipos de interés. Aunque la presidenta del BCE, Lagarde, no pudo aclarar si se mantiene en su escenario base o si ha pasado al “escenario adverso” —que implica un período prolongado de precios elevados de la energía—, destacó que la evolución de los acontecimientos apunta en esa dirección. También señaló que en junio se publicarán nuevas previsiones de crecimiento e inflación, junto con datos adicionales que podrían ofrecer indicios más claros sobre posibles efectos de segunda vuelta. Al mismo tiempo, señaló que las condiciones de financiación se han deteriorado recientemente, lo que ha ocupado parte del trabajo del BCE.

"Ante este panorama de mayores riesgos de inflación, el BCE podría subir los tipos de interés de referencia en los próximos meses. Sin embargo, dado el elevado grado de incertidumbre geopolítica, no esperamos que el BCE actúe precipitadamente, sino que proceda con cautela", precisa.

Creand: el mercado insiste en tres subidas este año

Miguel Ángel Rico, director de inversiones de Creand Asset Management, destaca que la reunión de hoy del BCE no ha sido tan fácil como las últimas, porque asume que los riesgos se han intensificado. Lagarde admitió que la economía se está alejando claramente del escenario base de principios de año, intentando medir el impacto que tendrá el conflicto en Irán. El BCE ha mantenido los tipos en el 2%, sin embargo, en el mensaje han querido mantener ciertas insinuaciones a posibles subidas en junio, para poder tener esa puerta abierta y que al mercado no le coja desprevenido si la inflación se descontrolase.

Además, la presidenta del BCE ha hecho hincapié en que todavía no están viendo efectos de segunda ronda en la inflación, así que se reserva la posibilidad de que monitoricen los datos hasta su próxima reunión con más calma, de cara a tomar una decisión. Las insinuaciones sirven a Lagarde para emplazar a todos los analistas al mes de junio, donde asegura que ahí sí que tendrán suficientes datos para tomar una decisión en cuanto a los tipos de interés. El activo que más se ve impactado hoy en mercado son los bonos gubernamentales, que ven como las tires se reducen de forma significativa. Quizá el mercado se había adelantado demasiado a las subidas de tipos. A pesar de ello, el mercado todavía estima 3 subidas de tipos por parte del BCE este año.

Fidelity: junio, en mejor posición para actuar

Max Stainton, Estratega Senior de Macroeconomía Global en Fidelity International, cree que el BCE adoptó un tono equilibrado mientras supervisa las inciertas consecuencias del shock de los precios de la energía, con el debate abierto entre una subida de tipos y su mantenimiento, aunque finalmente se consideró justificado un enfoque de esperar y ver. La decisión de mantener los tipos se tomó en un contexto de información solo marginalmente mayor en comparación con marzo, y se espera que el flujo de noticias de las próximas seis semanas aporte más claridad sobre cómo se está desarrollando el impacto del shock. 

"Prevemos que el BCE suba los tipos en el corto plazo para contrarrestar el impulso inflacionista derivado del aumento de los precios de la energía y de las disrupciones en las cadenas de suministro, con el fin de contener posibles efectos de segunda ronda y asegurar que el BCE se compromete claramente a frenar la inflación. Junio aportará una nueva ronda de proyecciones y escenarios, lo que les situará en una mejor posición para actuar. En adelante se vigilarán de cerca las expectativas de inflación y la evolución futura de los salarios, con unas perspectivas de inflación para este año que ya apuntan previsiblemente a una senda más elevada en comparación con las previsiones de marzo", destaca.

Goldman Sachs: postura más restrictiva si hay escalada

Simon Dangoor, subdirector de Inversiones de Renta Fija y responsable de las estrategias macroeconómicas de Renta Fija de Goldman Sachs, opina que "los comentarios del BCE sobre los riesgos bajistas para el crecimiento sugieren cierta disposición a hacer frente a las presiones inflacionistas a corto plazo. Sin embargo, un cierre prolongado del estrecho de Ormuz o una nueva escalada del conflicto probablemente empujarían al Consejo de Gobierno hacia una postura más restrictiva".

Swisscanto: la inflación no justifica una subida de tipos

Roger Rüegg, responsable de Multi-Asset Solutions en Zürcher Kantonalbank, gestora delegada de los fondos Swisscanto, subraya que la reunión de política monetaria del BCE se centró menos en la decisión sobre los tipos de interés —se confirmó el mantenimiento del nivel esperado en el 2%— y más en las perspectivas para los próximos meses. "Mantenemos la visión de que, incluso en un escenario de precios del petróleo elevados durante un periodo prolongado, otros factores internos limitarán la inflación en la Eurozona en torno al 3%. Es cierto que estos niveles se sitúan por encima del objetivo del 2%, pero siguen siendo demasiado bajos como para justificar una subida de los tipos oficiales. Los comentarios del BCE en la jornada de hoy también apuntaron en esta dirección. Esta valoración, sin embargo, aún no está plenamente reflejada en el mercado", explica.

En cuanto a cuestiones de gobierno interno, en el BCE también se espera un cambio en la presidencia —a más tardar en octubre de 2027—. No obstante, teniendo en cuenta las elecciones previstas en Francia en la primavera de 2027, "esperamos que las conversaciones al respecto comiencen con anterioridad".

29Apr

Aunque el Banco Central Europeo esté preparado para actuar elevando el tipo de intervención, lo va a hacer de forma cauta y esperará a tener un dibujo más claro del escenario al que se enfrenta Europa. Por lo menos, hasta junio.

Miguel Ángel Valero

Cristina Gavín, jefa de Renta Fija en Ibercaja Gestión, descarta grandes sorpresas en la reunión del BCE del próximo jueves. La propia Lagarde en un discurso de la semana pasada anticipaba que mantendrá sin cambios el tipo de intervención en el comité del día 30. La presidenta del BCE mantiene, desde hace semanas, un tono 'hawkish' en su discurso en relación al efecto que la guerra va a tener sobre los precios de la energía y por tanto sobre la evolución de la inflación. No obstante, las incertidumbres existentes sobre la duración del conflicto y el impacto del mismo no solo en materia de precios sino también de crecimiento, nos llevan a pensar, en línea con el consenso de mercado, que aunque el BCE esté preparado para actuar elevando el tipo de intervención, lo va a hacer de forma cauta y esperará a tener un dibujo más claro del escenario al que se enfrenta Europa. De esta manera, "anticipamos que la subida tendrá lugar en junio, con una más que probable segunda subida en la parte final de año. En cualquier caso, no hay que olvidar que el contexto de mercado actual y el escenario monetario puede cambiar radicalmente en cualquier momento".

Mediolanum: el BCE gana tiempo

Niall Scanlon, gestor de Carteras de Renta Fija en Mediolanum International Funds (MIFL), también espera que el BCE mantenga los tipos sin cambios. Los recientes comentarios de los responsables del BCE sugieren que necesitan más datos sobre el impacto de la guerra en Oriente Medio antes de decidir si se justifica algún ajuste de la política monetaria. Para los inversores en bonos de la zona del euro, la atención se centrará en cómo equilibra el BCE los crecientes riesgos al alza de inflación impulsada por los precios de la energía frente a los crecientes riesgos a la baja para el crecimiento económico.

Las perspectivas de política monetaria del BCE para lo que queda de 2026 son considerablemente menos claras de lo que eran a principios de año. El fuerte aumento de los precios del petróleo ha impulsado al alza la inflación general en la zona euro, lo que ha llevado a los responsables del BCE a reiterar su vigilancia ante cualquier posible efecto sobre la inflación. Hasta la fecha, estos impactos no se han materializado: la inflación subyacente se mantiene estable y las expectativas de inflación a medio plazo parecen bien ancladas.

"Dado que los mercados descuentan actualmente alrededor de dos subidas de tipos del BCE durante el resto de 2026, creemos que es poco probable que el BCE transmita en esta reunión un mensaje que refuerce las expectativas de un endurecimiento más allá de este horizonte. Sin embargo, es probable que los responsables políticos sigan haciendo hincapié en su vigilancia mientras el conflicto, y los riesgos asociados al lado de la oferta, sigan sin resolverse. En consecuencia, aunque el BCE pueda acabar ignorando el actual repunte de la inflación impulsado por la energía, es poco probable que se oponga explícitamente a las previsiones del mercado en la reunión de abril", argumenta.

En esta reunión no se publicarán previsiones macroeconómicas actualizadas. Las recientes declaraciones de los responsables del BCE han señalado que las perspectivas se sitúan entre el escenario base y el escenario adverso presentados en la reunión de marzo. Según estos escenarios, la inflación aumentará durante el verano antes de caer por debajo del objetivo en 2027, para volver a situarse en el objetivo en 2028. En tal caso, el BCE podría optar por mantener los tipos sin cambios durante un periodo prolongado. Sin embargo, la trayectoria de la política monetaria sigue siendo muy sensible a la duración y la intensidad del conflicto, así como a su impacto en los precios de la energía.

"Esperamos que los tipos se mantengan sin cambios en abril, y que la presidenta Lagarde adopte un tono cauteloso durante la rueda de prensa. Es probable que reitere la vigilancia del BCE ante posibles efectos de segunda ronda de la inflación, al tiempo que hace hincapié en su compromiso de alcanzar el objetivo de inflación a medio plazo. Lagarde también podría repetir que las perspectivas de la zona del euro se sitúan actualmente entre el escenario base y el escenario adverso del BCE, lo que implica que tanto los datos que se publiquen como la evolución geopolítica seguirán guiando las futuras decisiones de política monetaria. Al mantener los tipos sin cambios en esta reunión, el BCE gana tiempo adicional para evaluar estos factores y dispondrá de proyecciones económicas actualizadas para su reunión de junio", explica.

Los mercados ya han reaccionado ante el aumento de los riesgos de inflación, lo que se ha traducido en un reajuste de los tipos a corto plazo de la curva de tipos de la zona del euro. Dado que actualmente se descuentan unas dos subidas de tipos del BCE, puede resultar difícil que la reunión de abril impulse al alza de forma significativa los rendimientos a corto plazo. "Nuestra hipótesis de base es que la presidenta Lagarde no se opondrá a los precios actuales del mercado. Sin embargo, si el BCE hace mayor hincapié en los riesgos a la baja para el crecimiento o da señales de estar dispuesto a pasar por alto una mayor inflación durante un tiempo, existe margen para que los rendimientos retrocedan a la baja. Nuestro escenario central es que el BCE mantenga finalmente los tipos en el nivel actual del 2% durante un periodo prolongado, aunque los mercados estén descontando nuevas subidas. Esta perspectiva sigue dependiendo en gran medida de la duración y la escalada del conflicto en Oriente Medio", precisa.

Ebury: el BCE no tiene prisa

¿Esperar ahora y subir más adelante? El BCE no parece tener prisa por ajustar su política monetaria en la reunión de este jueves, aunque un endurecimiento gradual en los próximos meses sí que es posible, especialmente si el conflicto en Oriente Medio se prolonga. La guerra en Irán parece haber entrado en una fase de desescalada justo cuando empiezan anotarse sus efectos en la economía europea. Si nos fijamos en los últimos PMI, que apuntan a una contracción de la Eurozona en abril, esta región está siendo la más afectada entre las principales economías del mundo y parece que poco a poco nos estamos adentrando en el escenario "adverso" contemplado por el BCE, señalan en Ebury.

Aunque el Consejo de Gobierno subrayará el impacto sobre el crecimiento en esta reunión, también valorará el repunte del IPC. La inflación de la Eurozona se aceleró hasta el 2,6 % en marzo, impulsada por el alza de los costes energéticos, y se espera que continúe subiendo en abril. Además, los PMI muestran que los costes de los insumos y los precios de producción registraron en abril el ritmo de crecimiento más alto desde hace más de tres años.

Sin embargo, lo que más preocupa al BCE son los efectos inflacionarios de segunda ronda, aunque hasta ahora éstos parecen estar relativamente contenidos. Una encuesta recientedel propio BCE sobre el acceso a la financiación de las empresas (realizada entre el 19 de febrero y el 1 de abril) muestra que las expectativas de inflación a tres y cinco años se mantuvieron estables (las de un año subieron del 2,6% al 3%). Los swaps de inflación alargo plazo reflejan más de lo mismo. A ello se suma la moderación en las expectativas salariales, lo que refuerza la idea de que, aunque el BCE debe permanecer alerta, puede permitirse esperar en esta reunión. Éste es el mensaje que han repetido recientemente varios miembros del Consejo, entre ellos el gobernador letón Kazaks, quien reconoce que el BCE "no tiene prisa" por ajustar su política monetaria.

Los inversores coinciden con esta visión: los swaps apenas descuentan un cambio de tipos ahora. Las expectativas del mercado sobre la política monetaria del BCE han sido tremendamente volátiles desde el inicio del conflicto. En su momento más hawkish, los inversores llegaron a descontar entre tres y cuatro subidas de 25 puntos básicos (pb) antes de finales de año; ahora se han moderado a dos subidas, tras el alto el fuego y la aparente estabilización del conflicto.

"No vemos razones suficientes para que el BCE suba los tipos de forma inmediata. Si bien no se ha resuelto la guerra en Irán todavía, los precios del petróleo y del gas están relativamente bajo control (este último muy lejos de los niveles de 2022), las presiones salariales se están moderando y las expectativas de inflación a largo plazo siguen ancladas. Por ello, consideramos que la opción más prudente para el BCE en esta reunión es esperar y ver cómo se desarrollan los acontecimientos", explican en la fintech. 

"Creemos que es muy posible que se produzca una subida de tipos en junio, ya que para entonces el BCE dispondrá de más información sobre la magnitud y persistencia de los efectos inflacionarios de segunda ronda. Los inversores aprovecharán la reunión del jueves para calibrar la probabilidad real de una subida en junio. Las declaraciones de la presidenta Lagarde sobre el crecimiento y la inflación y la valoración que se haga con respecto a los efectos de segunda ronda, serán clave. El mercado estará atento a si Lagarde mantiene el tono hawkish de marzo—reafirmando la determinación del banco por contener la inflación— o si subraya la opción de esperar ante la elevada incertidumbre. Será un delicado ejercicio de funambulismo por parte del BCE, aunque creemos que prevalecerá el tono hawkish. Una economía débil y una inflación relativamente contenida desaconsejan un mensaje demasiado agresivo. No obstante, creemos que la preocupación por los efectos de segunda ronda marcarán el tono general de la reunión. Aunque no anticipamos que el BCE anuncie explícitamente un endurecimiento de tipos en los próximos meses, sí creemos que Lagarde mantendrá viva la posibilidad de una subida durante el verano", subrayan.

Pictet: el valor de la paciencia

Nadia Gharbi, economista para Europa en Pictet WM, tampoco espera cambios de política monetaria en la reunión del BCE, siendo su postura basada en los datos, con monitorización de cerca de las expectativas de inflación, por si comienzan a desanclarse. De hecho, en las declaraciones recientes los miembros del Consejo de Gobierno del BCE han mostrado una alineación inusual respecto al valor de esperar hasta junio para tener mayor claridad sobre efectos indirectos del conflicto en Oriente Medio en la inflación y en el crecimiento. Este enfoque cauto se debe a la significativa incertidumbre respecto a la duración y evolución del conflicto con Irán y una limitada evidencia por ahora de posibles efectos de segunda ronda. Va a prestar atención a la encuesta de expectativas del consumidor del BCE que se va a conocer antes de la reunión.

La duración del conflicto es decisiva. Si las condiciones actuales de interrupciones continuas en el estrecho de Ormuz y creciente escasez de productos persisten hasta junio el riesgo de impactos no lineales en la inflación y el crecimiento pueden aumentar sustancialmente. En ese escenario el BCE puede verse obligado a realizar una o varias subidas de tipos de interés de "recalibración" en junio (o bien julio/septiembre). Sin embargo, la transmisión de precios del petróleo y gas a la inflación subyacente debe ser más limitada que durante el choque energético de 2022 con la invasión de Ucrania por Rusia mientras que el freno al crecimiento puede intensificarse más rápidamente. Así que cualquier subida de tipos de interés probablemente sea de corta duración.

DWS: la subida de tipos no va a ser precipitada

Ulrike Kastens, Economista Senior de DWS, se apunta al sin cambios los tipos de interés en abril. Después de que todos los actores del mercado hubieran descontado en las últimas semanas una primera subida de tipos del BCE en abril, las expectativas se han moderado de forma notable. "Seguimos esperando que no haya cambios en los tipos de interés clave en la reunión de este jueves. Simplemente es que, en este momento, hay demasiado pocos datos fiables para evaluar adecuadamente los riesgos de un aumento de la inflación a medio plazo. Por ello, es probable que, en la rueda de prensa, la presidenta del BCE, Christine Lagarde, se muestre reservada sobre las perspectivas de los tipos de interés y, en su lugar, remita a las proyecciones actualizadas de crecimiento e inflación que se publicarán en la reunión del BCE de junio. Dado el alto nivel de incertidumbre geopolítica, es probable que el enfoque del BCE siga dependiendo de los datos, con decisiones que se adopten reunión por reunión".

¿Qué viene después? "Todo dependerá de la duración del shock de los precios de la energía y del riesgo de los efectos de segunda ronda. Conviene mantenerse alerta, ya que la experiencia reciente sugiere que las empresas están cada vez más dispuestas a trasladar los mayores costes a los consumidores. Esto aumenta el riesgo de una subida de tipos de interés, pero no esperamos que el BCE actúe de forma precipitada", contesta.

Indosuez: los mercados harán gran parte del trabajo del BCE

Benedicte Kukla, estratega jefa de Indosuez Wealth Management, vaticina un BCE en actitud de “esperar y ver” mientras los mercados financieros endurecen las condiciones de forma independiente: los rendimientos del Bund alemán a 10 años han superado el 3% (frente a aproximadamente el 0% al inicio de la guerra por la invasión rusa de Ucrania), elevando de facto los costes de financiación y reduciendo la necesidad de una intervención inmediata del BCE.

La tasa anual de inflación de la zona euro fue revisada al alza hasta el 2,6% en marzo de 2026, la más alta desde julio de 2024, frente a una estimación preliminar del 2,5% y acelerándose desde el 1,9% de febrero. Sin embargo, el reciente aumento de los precios de las materias primas sigue estando en gran medida limitado al componente energético: la inflación subyacente descendió ligeramente hasta el 2,3% y la inflación de servicios también disminuyó. No obstante, los datos de inflación de abril —que se publicarán junto con el PIB y la Encuesta de Préstamos Bancarios del BCE el jueves— probablemente presenten un panorama menos acomodaticio.

Los indicadores adelantados de la semana pasada —ZEW, confianza del consumidor preliminar y PMI— se deterioraron con fuerza, reflejando una caída acusada del sentimiento a medida que continúa el bloqueo del estrecho de Ormuz y aumentan los riesgos a la baja para la demanda. Aunque el aumento de la producción, señalado por los PMI, probablemente refleja una acumulación preventiva de inventarios, los nuevos pedidos registraron una caída significativa en abril. 

Los precios de los insumos aumentaron con fuerza por segundo mes consecutivo, impulsando los precios de venta, especialmente en bienes. La confianza del consumidor de la zona euro cayó 4,3 puntos respecto al mes anterior, hasta -20,6 en abril de 2026, el nivel más bajo desde diciembre de 2022, según estimaciones preliminares. Los datos de encuestas suelen sobrerreaccionar ante los shocks; la confianza del consumidor se desplomó tras la invasión de Ucrania por parte de Rusia, mientras que la caída real del gasto de los hogares fue mucho más moderada. Los recortes de empleo en las encuestas han sido marginales, especialmente en servicios.

Aunque el recuerdo de la inflación sigue muy presente entre los consumidores, el actual shock energético es menor que en 2022 y el margen fiscal es más limitado. Dadas estas fuerzas contrapuestas, debilitamiento de la demanda, persistencia de presiones en los precios de las materias primas y escaso margen fiscal, es probable que el BCE mantenga la cautela. Los mercados ya descuentan más de dos subidas de tipos en un contexto de aumento de las expectativas de inflación, pero con unas condiciones financieras ya más restrictivas, creemos que el BCE puede permitirse mantenerse en pausa y dejar que los mercados hagan gran parte del trabajo.

28Apr

Ibercaja Gestión, Columbia Threadneedle, DWS, Pictet, no esperan cambios en lo que queda de año; Ebury cree que comenzarán a bajar en septiembre; Indosuez y Swiscanto coinciden en apostar por finales de año.

Miguel Ángel Valero

En una semana dominada por los bancos centrales (el de Japón se ha reunido hoy, 28 de abril, sin tocar tipos; la Fed se reúne mañana, 29 de abril; el BCE, y el Banco de Inglaterra, el 30), el que más atención recibe es la Reserva Federal, porque es la última reunión que preside Jerome Powell, y porque la llegada de su sucesor, Kevin Warsh, pendiente del trámite de su ratificación por el Senado, coincide con muchas dudas sobre la independencia que va a tener la Fed respecto de Donald Trump.

Ibercaja Gestión: no habrá bajadas de tipos en todo 2026

Cristina Gavín Moreno, jefa de Renta Fija en Ibercaja Gestión, destaca que el consenso de mercado no espera cambios en el tipo de intervención por parte de la Reserva Federal para la reunión de este próximo miércoles. Desde el punto de vista macroeconómico, los datos parecen indicar que la actividad se mantiene en niveles razonables, el consumo sigue robusto y el empleo está aguantando. En este contexto, el deterioro geopolítico y el shock energético que se puede producir con el consiguiente efecto sobre la inflación, da argumentos a la Reserva Federal para mantener inalterados los tipos. "Nuestro escenario es que no veremos bajadas en todo 2026", señala. 

Gran parte del interés, no obstante, se focaliza en las dudas que han aparecido en relación a la nueva presidencia de la autoridad monetaria norteamericana que debería tener lugar en mayo. El ruido surgido añade un punto adicional de incertidumbre a la ya de por sí complicada coyuntura económica y geopolítica que afronta la Fed.

En cualquier caso, la falta de visibilidad en cuanto a la duración del conflicto y sus posibles consecuencias, cada vez más complejas de definir en la medida que éste se alarga, hace posible que el escenario pueda cambiar en cualquier momento.

Ebury: los primeros recortes comenzarán en septiembre

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, cree que la Reserva Federal mantendrá los tipos de interés sin cambios en la reunión de abril, a pesar del aumento de la incertidumbre geopolítica derivada de la guerra en Irán. Para los analistas de Ebury, “la Fed considera que no es el momento de comprometerse en exceso, dado el impacto todavía incierto del conflicto sobre la inflación y la actividad. económica” Ebury recuerda que en esta reunión no se publicarán nuevas proyecciones económicas ni de tipos, lo que refuerza el enfoque prudente de la Fed mientras evalúa el impacto real de la guerra tanto sobre la inflación como sobre el empleo. Se espera que Jerome Powell adopte un tono moderadamente hawkish en su rueda de prensa, debido al temor a que el repunte de la inflación sea más persistente.

En paralelo, el futuro presidente de la Fed, Kevin Warsh, ha enviado las primeras señales, puesto que insinúa un giro que se aleja de la línea marcada por la Reserva Federal hasta ahora. Aunque Powell sigue liderando la comunicación, estos comentarios introducen incertidumbre sobre la futura estrategia monetaria, sin alterar de forma drástica las expectativas de tipos a corto plazo, señalan. 

“El escenario central es que la Fed mantenga los tipos estables durante los próximos meses, mientras analiza el impacto del conflicto en Irán. El repunte energético retrasaría, pero no cancelaría, los recortes de tipos, y la expectativa base sigue siendo que los primeros recortes comiencen en septiembre, una vez que el contexto inflacionario sea más claro y Warsh haya asumido plenamente la presidencia” argumentan en la fintech.

Pictet: el riesgo es que, en lugar de recortes, mantenga los tipos

Xiao Cui, economista para EEUU en Pictet WM: "Esperamos que la Reserva Federal mantenga su tipo de interés sin cambios en 3,5–3,75% y que la declaración probablemente enfatice 'implicaciones inciertas' y atención a riesgos para su doble mandato, de inflación y de empleo". 

La cuestión clave es si sigue contemplando futuros recortes de tipos de interés o ya ha adoptado no recortar este año. Es probable que el presidente Powell muestre cautela respecto a cualquier cambio a corto plazo, reiterando que son necesarias condiciones para justificar recortes de tipos y dejando claro que una subida de tipos no forma parte del escenario base. El principal riesgo es que suene abiertamente escéptico respecto a necesidad de recortar este año o la declaración elimine la referencia a ajustes "adicionales" de tipos. "Así que no esperamos que la Reserva Federal recorte tipos antes de septiembre y diciembre, con riesgos de que en lugar de recortes los mantenga más tiempo, dada la alta inflación y datos económicos sólidos", señala.

Además, los mercados van a estar atentos a cualquier novedad sobre los planes de Powell, pues puede ser su última rueda de prensa en el cargo. Le falta decidir si continúa como miembro de la Junta de Gobernadores.

Warsh, en la audiencia de su confirmación, ha evitado preguntas de perspectiva de política monetaria, afirmando repetidamente "no creo en la orientación a futuro" y enfatizando que "nunca se comprometió" con el presidente Trump a recortar los tipos de interés. Se ha mostrado positivo en cuanto a inflación y el mercado laboral, y defiende inmediatos recortes de tipos de tipos, argumentando que "la tendencia de la inflación es bastante favorable". Ha calificado los datos actuales de inflación como  "bastante imperfectos”, y rechaza la idea de que el exceso de inflación esté causado por los aranceles, atribuyéndolo a errores pasados de la Reserva Federal. De hecho, ha señalado posibles reformas del marco de política monetaria. Su primera prioridad puede ser un "proyecto de datos". Ha sido explícito en favorecer un menor balance de la Reserva Federal, de manera "deliberadamente lenta", para no "alterar los mercados financieros", en línea "con nuestra opinión que primero serán necesarios cambios en regulación", y en que el tipo de interés será la principal herramienta de política monetaria. Además, ha señalado que el potencial de la economía se expande rápidamente y que el lado de la oferta está cambiando drásticamente, con múltiples referencias a la IA. En cuanto al mercado laboral, lo caracteriza "cercano al pleno empleo".

DWS: la reducción del balance de la Fed es un proyecto a medio plazo

Christian Scherrmann, Economista jefe de DWS para EEUU, destaca que los efectos la guerra con Irán se reflejaron rápidamente en los datos económicos. La inflación general del IPC se disparó casi un punto, hasta alcanzar el 3,3% interanual en marzo, mientras que la confianza de los consumidores se desplomó hasta mínimos históricos. Afortunadamente, la inflación subyacente no muestra signos de verse afectada por los precios de la energía, y es probable que las expectativas de inflación a largo plazo sigan bien asentadas. Por ahora, el escenario teórico parece confirmarse, lo que debería permitir a la Reserva Federal hacer caso omiso del caos y mantener los tipos de interés sin cambios.

Esto no vendrá, sin duda, sin una postura restrictiva destinada a mantener ancladas las expectativas de inflación. Dado que en la reunión no se presentarán nuevas previsiones ni datos, es posible que los medios de comunicación se centren en los comentarios de Powell sobre la economía y en si abordará las recientes declaraciones de su sucesor, Kevin Warsh. En cuanto a hasta dónde podrían bajar los tipos bajo el mandato de Warsh, la audiencia resultó desalentadora para los partidarios de una política monetaria expansiva. Reveló que la reducción del balance (y el consiguiente recorte de tipos) es un proyecto a largo plazo más que una medida táctica. Además, las perspectivas de una desinflación impulsada por la IA y de posibles impulsos al crecimiento siguen sin estar claras. Quizás se le pregunte a Powell sobre esto durante la sesión de preguntas y respuestas.

Es probable que la principal tarea de la Fed a corto plazo siga siendo vigilar si los efectos de segunda ronda derivados de los precios del petróleo no se reflejan en la inflación subyacente y si las presiones sobre los precios provocadas por los aranceles han alcanzado su punto álgido o están empezando a remitir —dos condiciones necesarias para que se produzcan recortes de tipos a lo largo del año. 

El tercer elemento importante, la situación del mercado laboral, parece estar bien por el momento, pero "nos sorprendió que el posible sucesor de Powell aparentemente no prestara mucha atención a este aspecto del doble mandato". 

Indosuez: bajada de tipos a final de año

Lucas Meric, estratega de multiactivos en Indosuez Wealth Management, espera que la Reserva Federal mantenga sin cambios sus tipos. En el encuentro anterior, en un contexto de gran incertidumbre vinculada al conflicto en Irán, la FOMC destacó tanto los riesgos al alza para la inflación como a la baja para el crecimiento. "Seguiremos atentos a cualquier cambio en el equilibrio de estos riesgos: las tensiones geopolíticas se han relajado algo, descartando por ahora los escenarios más adversos, aunque las perturbaciones en los flujos de suministro energético siguen siendo significativas. Seguimos considerando que la Fed está bien posicionada para esperar y evaluar el impacto real del conflicto", subraya. 

La inflación sigue siendo persistente, independientemente de los acontecimientos recientes en Oriente Medio, con una subyacente del 3% en febrero y que se espera que aumente al 3,2% en marzo. Además, en los próximos meses debería reflejar nuevas presiones al alza derivadas de las disrupciones que afectan a la energía, los metales y los productos químicos procedentes de la región del Golfo.

Al mismo tiempo, los datos del mercado laboral han mejorado desde la última reunión del Comité, con una tasa de desempleo estabilizada en el 4,3% y un dinamismo positivo en la contratación. Esto podría dar un tono ligeramente más restrictivo (“hawkish”) a la comunicación de la FOMC. A mediados de abril, Christopher Waller, miembro de la Junta de Gobernadores que anteriormente había discrepado al favorecer una bajada de tipos en reuniones recientes, destacó la disminución del número de empleos necesarios para estabilizar la tasa de desempleo en Estados Unidos (cerca de cero actualmente, frente a unos 250.000 en 2023, y una media de 68.000 en los últimos tres meses). Esto sugiere una interpretación menos negativa de una desaceleración en la creación de empleo, un resultado que hasta ahora había sustentado sus recientes llamados a recortes de tipos.

"Seguimos anticipando una bajada de tipos para finales de 2026, asumiendo que el choque energético tendrá solo un impacto temporal en la inflación, que debería normalizarse en 2027, también ayudada por la desaparición progresiva de los efectos de los aranceles que contribuyeron aproximadamente con +80 pb a la inflación en 2025.

Columbia Threadneedle: triunfa el 'esperar y ver'

Anthony Willis, Senior Economist de Columbia Threadneedle Investments, no espera cambios en ninguna de las reuniones de bancos centrales, que han optado claramente por un modo de “esperar y ver”. La escasa claridad sobre la duración, el alcance y el impacto del conflicto con Irán dificulta la adopción de un cambio de política bien fundamentado. "No obstante, hemos pasado de prever bajadas de tipos este año a un escenario de estabilidad en los costes de financiación o incluso de posibles subidas de tipos", avisa.

Los bancos centrales estarán atentos a posibles señales de contagio de los precios energéticos hacia la inflación subyacente. Si esto ocurriese, empezarían a encenderse las alarmas. Por ahora, la paciencia es clave y los bancos centrales evitarán precipitarse con movimientos agresivos. En última instancia, los tipos de interés no pueden contrarrestar el encarecimiento de la energía y podrían resultar más perjudiciales que beneficiosos. 

Swisscanto: tienen más relevancia las previsiones que las decisiones

En la misma línea, Roger Rüegg, responsable de Multi-Asset Solutions en Zürcher Kantonalbank, gestora delegada de los fondos Swisscanto, opina que las decisiones que adopten los bancos centrales esta semana tendrán menos relevancia que las perspectivas para los próximos meses: "En línea con el consenso del mercado, no esperamos cambios en los tipos".   El principal reto es que deben evaluar en qué medida el encarecimiento de los precios de la energía puede impulsar la inflación en sus respectivas economías. Si bien los bancos centrales actuaron con relativa tranquilidad en sus reuniones celebradas a mediados de marzo, los mercados ya habían empezado a descontar activamente posibles subidas de tipos en los futuros.

"Seguimos considerando que, incluso en un escenario prolongado de precios del petróleo elevados, la inflación podría mantenerse contenida gracias a factores internos, como la moderación del precio de los alquileres en EEUU", argumenta. Las previsiones apuntan a tasas de inflación cercanas al 3,5% en EEUU. Aunque supera el objetivo del 2%, no es lo suficientemente alta como para forzar nuevas subidas de tipos, un escenario que el mercado ya da por descontado. Por el contrario, el mercado descuenta ahora una posible bajada de tipos por parte de la Fed hacia finales de año. 

Más allá de este escenario, cobra especial relevancia el próximo cambio en la presidencia de la institución. La continuidad institucional quedó asegurada en diciembre con la renovación de los representantes regionales. Sin embargo, se espera que el nuevo presidente, Kevin Warsh, adopte un enfoque menos explícito en la comunicación de futuras decisiones de política monetaria, centrando su estrategia en la reducción del balance. Este último punto será sin duda controvertido, debido al actual contexto de déficit presupuestario del Gobierno, que vuelve a situarse en un 6%. Al fin y al cabo, la reducción del balance tiende, por regla general, a provocar un aumento de los rendimientos de los bonos del Estado a largo plazo.