28Sep

Los inversores están saliendo de la deuda pública para irse a la corporativa, lo que está impulsando las alzas en los retornos de la primera. La mayor competencia por captar el ahorro encarece el coste del dinero.

Miguel Ángel Valero

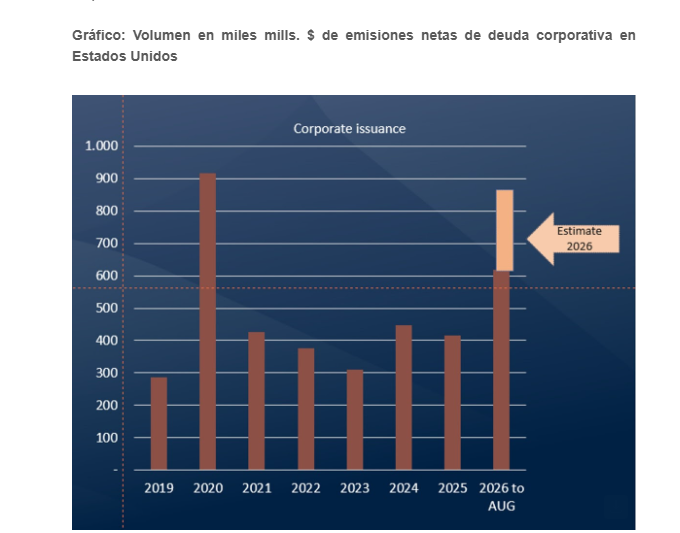
Francesco Castelli, gestor del fondo de renta fija corporativa europea Eurobond Fund, integrado en Banor SICAV, cree que el aumento del volumen de emisiones netas de deuda corporativa en EEUU ha propiciado el empinamiento de la curva de tipos en sus tramos más largos. De esta forma, los rendimientos reales de los bonos a largo plazo respecto al break even de inflación (diferencia entre el interés del bono convencional frente al del bono protegido contra la inflación) han pasado de estar por debajo de 0 hace cinco años, a rendimientos actuales cercanos al 3%.

Para el inversor en bonos, es momento de mantener las posiciones en bonos de alta calidad y vencimientos más largos tanto soberanos como corporativos. Para percibir los elevados intereses, a la espera de que las duraciones se alarguen, y llegue el momento de obtener beneficios.

Los analistas de renta fija de Banor han detectado que las emisiones netas de bonos corporativos EEUU en 2026 ya representan casi el 40 % de las emisiones netas de deuda pública, frente al 25% histórico. En los años más recientes, este porcentaje se ha movido entre el 21% y el 28%.

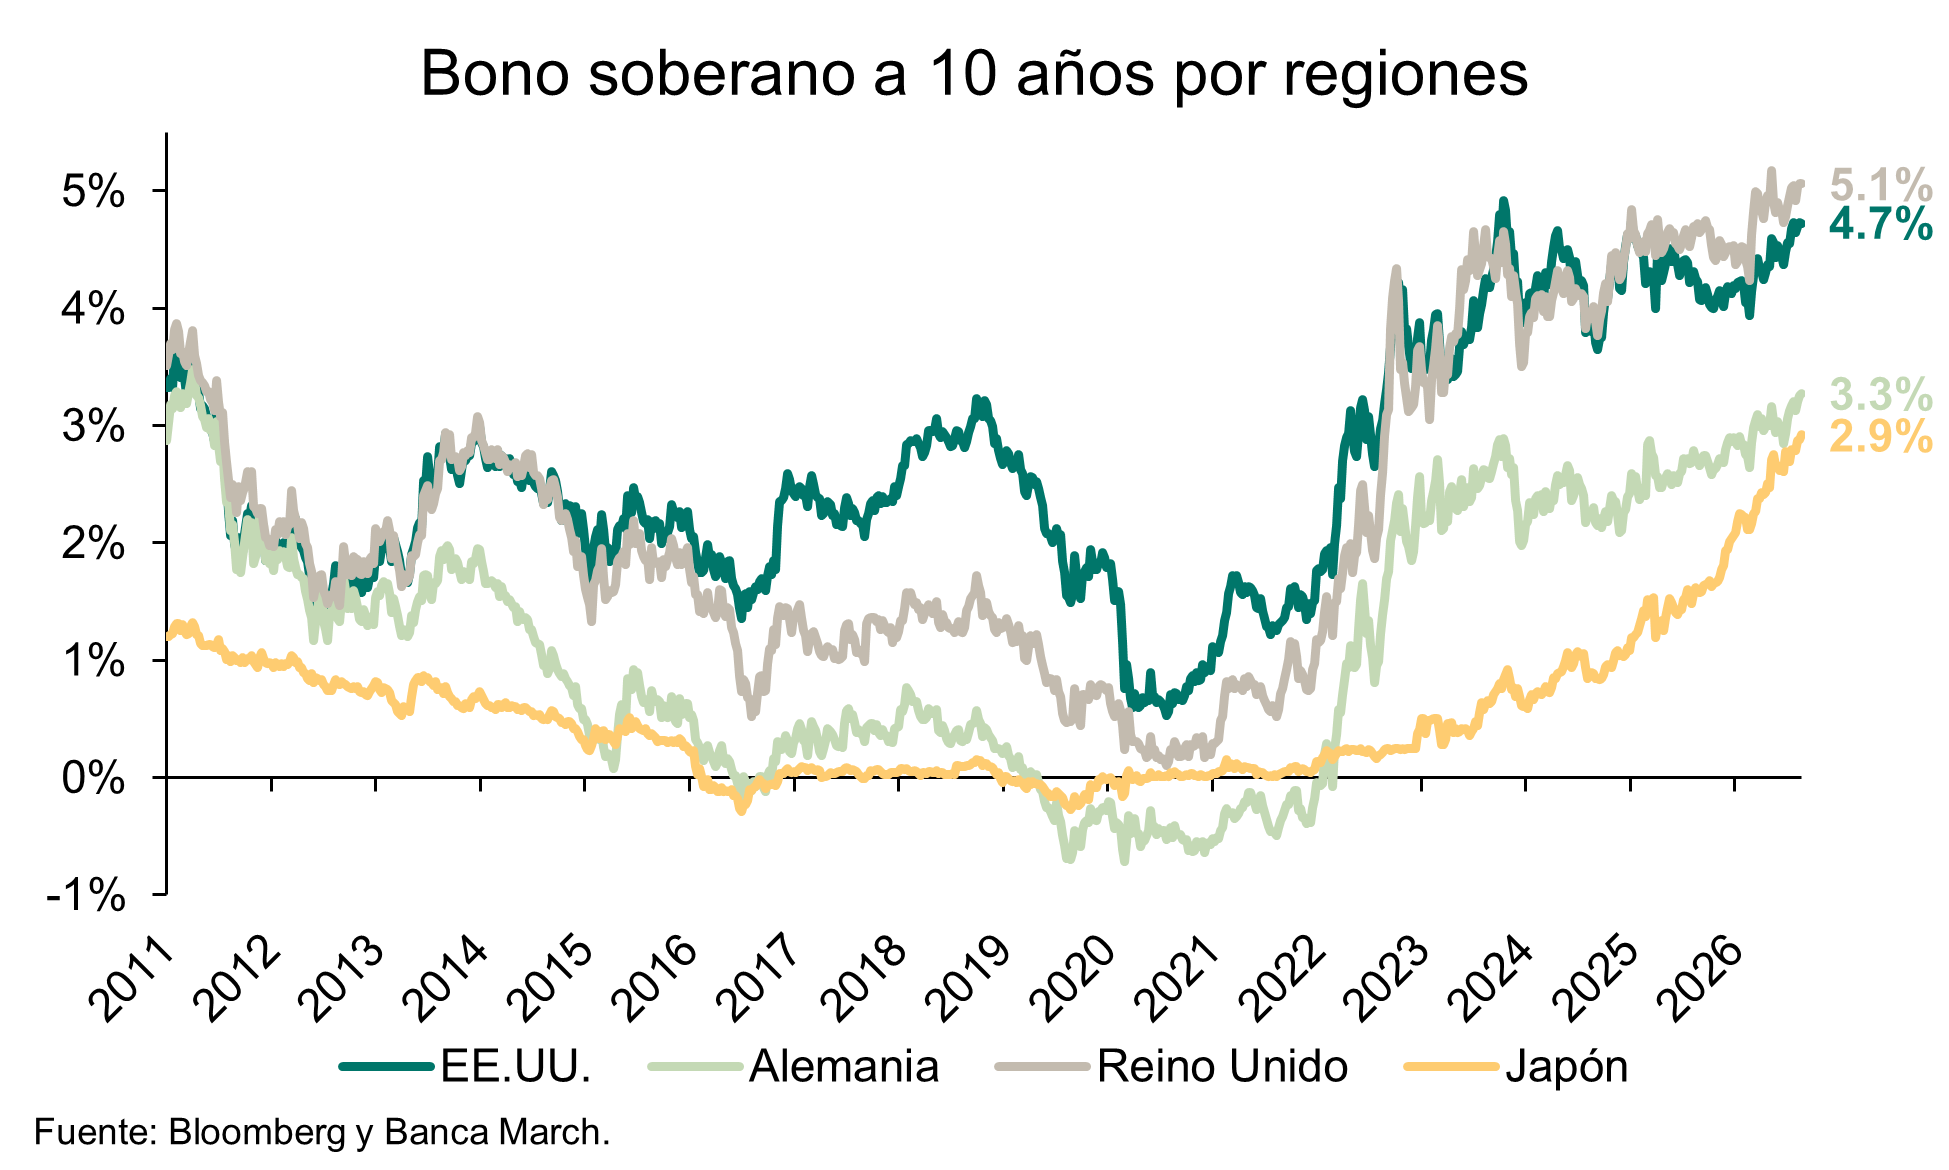
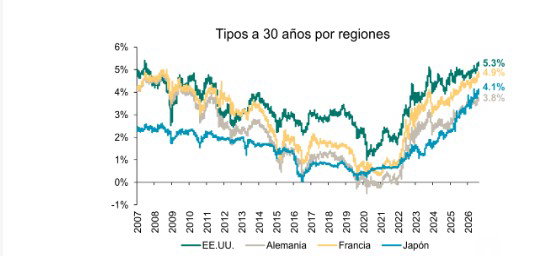
Francesco Castelli, responsable de renta fija de Banor, cree que las emisiones de bonos corporativos tienen una demanda cada vez mayor, y que por tanto, cualquier punto de inflexión en las TIR (tasas internas de rentabilidad) de los bonos soberanos podría depender de que la oferta de bonos corporativos se moderase. Los rendimientos de los bonos del Tesoro USA a largo plazo (30 años) cotizan cerca de niveles anteriores a la crisis financiera global de 2008. Al inicio de septiembre, el bono a 30 años alcanzaba un retorno del 5,2%. Según los analistas de renta fija de Banor, “el causante no es la inflación sino un cambio en la composición de los emisores de deuda”.

Francesco Castelli aclara que esta subida de TIR en bonos a largo plazo se explica porque han estado sujetos a mayor presión, tanto por la mayor oferta de bonos del Tesoro EEUU, como por la caída de la demanda. El mercado tiene que absorber un volumen inusualmente alto de deuda corporativa, mientras que el volumen de deuda pública continúa siendo considerable. “Esta situación hace que los inversores en deuda pública estén saliendo del mercado para irse a la deuda corporativa este año, al revés de lo que es habitual. Salidas que están impulsando las alzas en los retornos de la deuda pública”. 

La emisión neta de bonos corporativos en EEUU se elevó a 618.000 millones$ hasta el 1 de septiembre de 2026. Un dato que supera a todos los años completos desde 2020, cuando se alcanzaron 915.000 millones. Por otra parte, la emisión neta de bonos del Tesoro USA alcanzó en torno a  1,56 billones hasta finales de agosto, y es probable que vuelva a superar los 2 billones de dólares en 2026, en línea con los años recientes.

El saldo vivo de deuda ofrece una imagen muy distinta de los flujos. El mercado de bonos del Tesoro sigue siendo mucho mayor, con aproximadamente 32 billones de dólares en valores negociables, alrededor de cuatro veces el tamaño del mercado estadounidense de bonos corporativos con grado de inversión. El cambio se produce en el nuevo endeudamiento, no en el total pendiente.

Más competencia por captar el ahorro encarece el dinero

Los analistas de Banor explican que en los últimos cinco años, el break even de inflación a 30 años en Estados Unidos se ha mantenido más o menos estable en el 2 %. Y en este mismo período, el rendimiento real de los bonos a 30 años, los tipos de interés menos la inflación, ha subido desde niveles inferiores a 0 hasta cerca del 3 %. Por tanto, “la práctica totalidad de la revisión al alza de los retornos de bonos del Tesoro EEUU a largo plazo, procede de los tipos reales”, opina Casteli.

“Lo que está sucediendo, sencillamente, es que el dinero se ha encarecido. Una menor expansión cuantitativa, un fuerte endeudamiento público, y los programas de gasto de capital muy elevados vinculados a la inteligencia artificial (IA), han hecho que la competencia por el ahorro mundial sea más intensa. Al fin y al cabo, el dinero también está sujeto a la oferta y la demanda”, explica.
Concentración sectorial de emisiones corporativas

Los sectores de comunicaciones y tecnología -que agrupan a los principales inversores en computación (hyperscalers) e IAl- concentran la mayor parte del incremento, con aproximadamente 96.000 millones$ y 95.000 millones, respectivamente.  Los bancos aportaron otros 90.000 millones, y los sectores cíclicos de consumo, 37.000 millones.

Francesco Castelli considera que la subida de retornos de los bonos está creando una oportunidad de entrada, aunque “es necesario mantener la disciplina para elegir el momento exacto”. Así, “los rendimientos más altos hacen atractivos a los bonos soberanos y corporativos de alta calidad, especialmente en los vencimientos más largos de la curva”. Pero respecto al momento de entrada, “dado que aún es posible un mayor endurecimiento monetario, es momento de seguir percibiendo los cupones, pero todavía no lo es de obtener ganancias de capital vendiendo el activo”. Esto supone “seguir obteniendo ingresos, hasta que se produzca un repunte de la duración de los bonos”, concluye este experto.

Ebury: Las ventas masivas de deuda pública marcan el pulso del euro-dólar

Hasta ahora, el movimiento ha sido más pronunciado en las economías del G-10 que en las emergentes, aunque esa brecha empieza a estrecharse. Rompiendo con el patrón histórico, las Bolsas han ignorado en gran medida esta dinámica: los índices de EEUU, Europa y Japón permanecen cerca de máximos históricos. Los mercados de divisas también se han mantenido relativamente calmados, pero el dólar se ha consolidado como el claro activo refugio ante la caída mundial de la renta fija soberana.

Esta semana, la atención se concentrará en dos datos macroeconómicos clave, ambos del viernes 2 de octubre. Primero, el avance de inflación de septiembre en la zona euro: los economistas anticipan un fuerte rebote del índice general, que reforzaría las expectativas de al menos una subida adicional de tipos por parte del BCE este año. Más tarde, la semana de indicadores laborales estadounidenses culminará con las nóminas no agrícolas de septiembre. Dada la fragilidad del mercado de bonos, el PCE de agosto (que se publicará el 1 de octubre) también podría mover los mercados, sobre todo si sorprende al alza.

  • EUR: El marcado avance de los PMI de actividad empresarial de septiembre refuerza el relato de un crecimiento cada vez más sólido en la zona euro y de una notable resiliencia ante la crisis energética. El dato preliminar de inflación de esta semana debería mostrar un repunte tanto del índice general como del subyacente, lo que reafirmaría las preocupaciones del BCE y su reciente giro hacia una política más restrictiva. En medio de la oleada mundial de ventas de deuda soberana, los bonos franceses atraviesan un momento especialmente delicado: la prima frente al Bund alemán se ha ensanchado hasta niveles no vistos desde la crisis del euro de 2012. El BCE puede, no obstante, hallar cierto alivio en la estabilidad de los diferenciales de la periferia. El ciclo electoral francés de 2027, en cualquier caso, introduce riesgos extremos específicos para la moneda única.
  • USD: La narrativa de un crecimiento cada vez más robusto y de presiones inflacionistas persistentes en EEUU se pondrá a prueba esta semana, tanto con los datos laborales de septiembre como con el PCE de agosto. La valoración del mercado —que descuenta más de tres subidas y sitúa el tipo terminal de la Reserva Federal cerca del 5 %— nos parece exagerada, aunque reconocemos que la caída de la renta fija dificulta la adopción de una postura contra consenso. Con la guerra de Irán abierta, la Reserva Federal habiendo despejado las dudas sobre su independencia, y el inquietante telón de fondo de una venta masiva de bonos a escala global, el dólar parece haber encontrado su equilibrio. Un informe de empleo sólido el viernes le daría un respaldo adicional y podría bastar para inclinar la balanza hacia una segunda subida de tipos en octubre.
  • GBP: Los PMI británicos de la semana pasada resultaron claramente decepcionantes, en contraste con la mayoría de los datos reales—aunque algo rezagados— que hemos recibido del Reino Unido últimamente. La diferencia con las encuestas, mucho más positivas, de la zona euro hizo que la libra pasara gran parte de la semana profundizando su lenta caída frente al euro. En el lado positivo, los gilts están superando en términos relativos a otros soberanos, un cambio positivo respecto a los últimos años. Dada la inestabilidad de los mercados de deuda, los presupuestos de otoño del próximo mes se perfilan como un riesgo decisivo para los activos británicos. Con el repunte de los rendimientos, el alza de la inflación y el incremento inesperado del endeudamiento en los últimos meses, el ministro de Hacienda, Healey, se enfrenta a una tarea poco envidiable. El Gobierno ya ha dejado claro que se avecinan nuevas subidas de impuestos y más emisión; la clave para los mercados será si Healey consigue comunicarlo de forma que disipe el temor a un círculo vicioso fiscal y, al mismo tiempo, convenza a los inversores de que las medidas son lo bastante creíbles como para sostener el crecimiento.

Paramount Skydance cambia el Nasdaq por la Bolsa de Nueva York

En este contexto, Paramount Skydance se muda del Nasdaq a la Bolsa de Nueva York: dejará de cotizar en el primero sobre el 5 de octubre y estrenará el segundo un día después. Movimiento simbólico justo antes de cerrar en octubre su megafusión con Warner Bros por unos 110.000 millones$.

Otra posible fusión anima el sector químico. La alemana BASF estudia comprar a su rival Evonik en una operación valorada en 12.000 millones€. El mayor grupo químico de Europa ha reconocido que negocia hacerse con Evonik y con la fundación RAG, dueña del 44% de ésta. Juntas, BASF y Evonik facturaron unos 74.000 millones€ el año pasado. La oferta ronda los 12.000 millones de valor total y unos 8.400 millones por las acciones. Evonik, en plena reestructuración, ya había anunciado el recorte de 3.200 empleos hasta 2029. La química europea lleva años ahogada por la energía cara y por China, que inunda el mercado de producto barato. Juntarse da tamaño, así que si prospera puede destapar más fusiones en el sector. El químico europeo es de los sectores más baratos y castigados, y una gran operación puede despertar el apetito comprador.

Mientras, Barrick Mining ha cerrado un acuerdo con los sindicatos de su mina de oro en Mali y aleja la amenaza de huelga. Con el oro por encima de los 4.200$ la onza y los bancos centrales comprando a mansalva, asegurar producción vale eso, su peso en oro. Esta buena noticia también beneficia a mineras auríferas como Newmont.

Y Trump hunde al coche eléctrico y, de paso, a su antiguo aliado, Elon Musk. Desde el 28 de septiembre, EEUU rebaja los estándares de consumo de coches hasta 2031 y entierra el empuje eléctrico de Biden. Trump da un golpe en la mesa en el mundo del motor. El Departamento de Transporte ha finalizado unos estándares más laxos en temas ambientales. La flota solo tendrá que alcanzar 34,5 millas por galón en 2031, frente a las 50,4 de Biden. Los ganadores son los fabricantes de siempre (Ford, General Motors) pero también las petroleras (se consumirá más gasolina). Trump ya tumbó antes los créditos fiscales y presume de 100.000 millones$ en inversión para las fábricas. El gran perdedor es Tesla, que ganaban mucho dinero vendiendo a sus rivales los créditos de emisiones que le sobraban. Ahora ya nadie está obligado a comprarlos, por lo que esa fuente ese dinero fácil se seca.

21Sep

Los grandes inversores institucionales refuerzan su preferencia por la liquidez, las infraestructuras y los mercados emergentes ante una mayor volatilidad, según el Global Asset Owner Barometer 2026 de Marsh.

Miguel Ángel Valero

La crisis de la deuda en EEUU se ha unido a la subida de tipos del Banco Central Europeo (BCE) y se ha extendido a Europa. Net Zero Properties, casera de pisos alemanes, canceló una emisión de bonos de 500 millones€ al no encontrar comprador ni endulzando las condiciones.  No es la única empresa con problemas: los híbridos (deuda entre acción y bono, lo primero que se recorta si hay problemas) de firmas similares como Aroundtown y CPI han caído este mes. Es el peor sector de la deuda 'basura' europea. 

El BCE ya subió tipos dos veces este año, así que el valor de los edificios cae, el apalancamiento sube y las empresas rozan el impago. Y el crédito inmobiliario europeo está bajo vigilancia: Vonovia, entre ellos. Con el BCE por delante de la Fed, refinanciar la deuda sale caro, y el mercado coloca la lupa sobre los híbridos y sobre los bancos más expuestos.

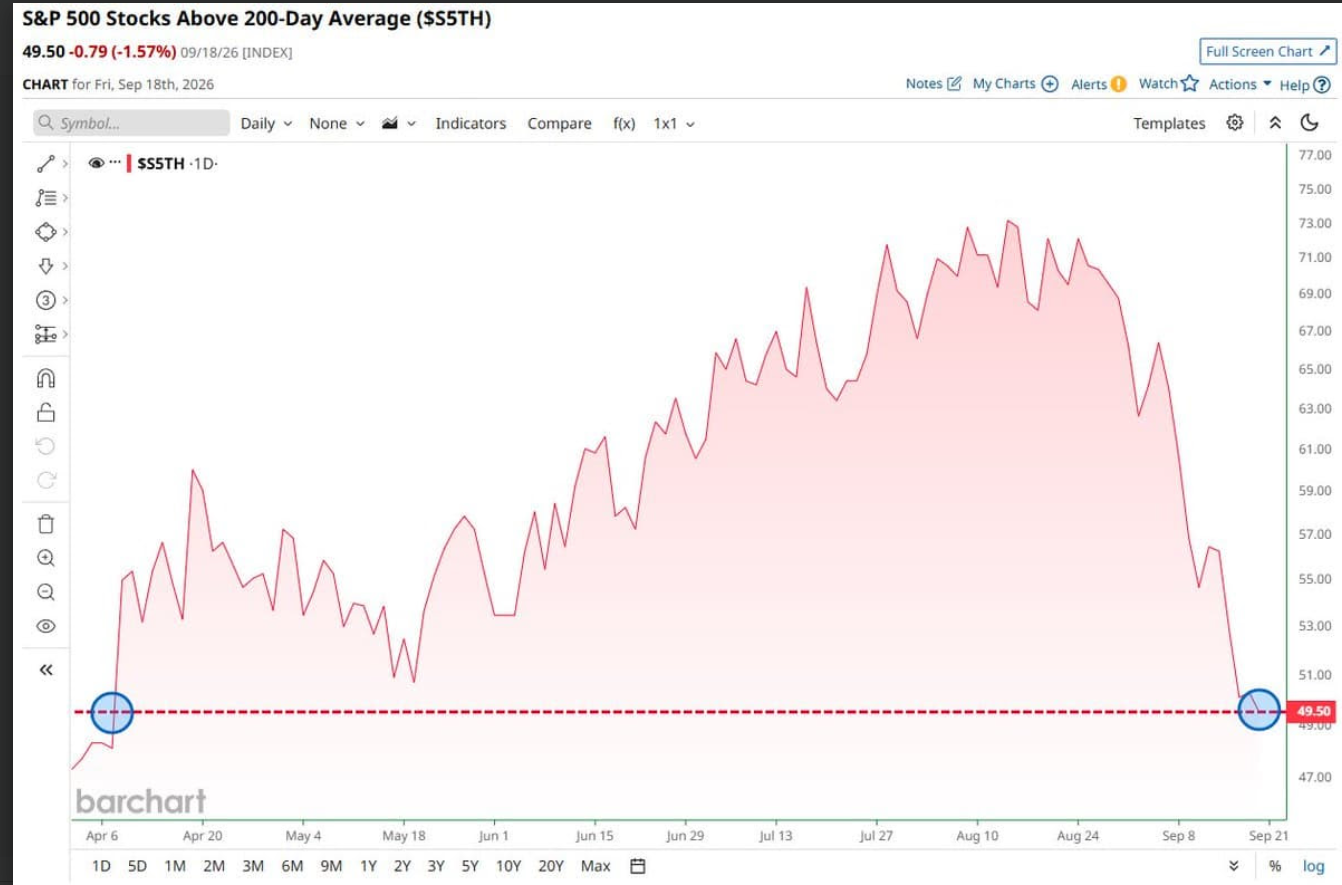
En EEUU, más del 50% de las acciones del S&P 500 cotiza ya por debajo de su media de 200 sesiones, la peor amplitud desde principios de abril. Esto significa que el rally lo sostienen cuatro valores mientras los demás se quedan atrás, la señal clásica de un mercado frágil.

Todos pendientes de la reunión entre Trump y Xi Jinping
La atención del mercado se centra en la esperada segunda reunión del año entre los lideres de EEUU y China. Durante el fin de semana los equipos de ambos mandatarios trataron de sentar las bases del próximo cara a cara de Trump y Xi Jinping, que se celebrará el jueves 24 de septiembre en Washington. Estas reuniones previas se saldaron con señales alentadoras siendo que, por el lado estadounidense, el secretario del Tesoro, Scott Bessent, describió las discusiones como "muy exitosas", y la agencia oficial de noticias china, Xinhua, calificó el intercambio como "franco, profundo y constructivo". 

A pesar de mantenerse muy distanciados en cuestiones como los controles tecnológicos, Taiwán y otros asuntos de seguridad nacional, el tono cordial apunta a que ambos gobiernos están buscando maneras de evitar que su rivalidad se convierta en una confrontación más amplia. Las cuestiones centrales son:

  • Comercio: se espera que se acuerde una nueva prórroga manteniendo los aranceles y algún gesto de China con compras adicionales de bienes estadounidenses. Sin embargo, no se esperan concesiones sobre los controles de exportaciones de semiconductores. Los equipos reunidos este fin de semana apuntan a que podría haber progresos en la reducción de barreras comerciales en “bienes no sensibles” – que probablemente incluiría bienes de consumo y baja tecnología de China, así como productos energéticos, agrícolas y médicos de EEUU. En paralelo surgieron informaciones de un posible progreso en las Juntas de Comercio e Inversión creadas tras la anterior reunión de mayo y que podría liberar de aranceles a unos 30.000 millones$ en intercambios (un 7% del total de exportaciones de China a EEUU).
  • Inteligencia Artificial: poco probables avances concretos debido a la enorme desconfianza mutua sobre la seguridad nacional. Bessent informó que ambas partes acordaron crear un "diálogo sobre IA” para desarrollar un entendimiento de los beneficios y amenazas. Washington propuso un mecanismo de notificación para incidentes, siendo que la iniciativa parece centrarse en gestionar riesgos en lugar de establecer límites vinculantes al desarrollo de la IA.
  • Irán y la crisis energética: uno de los principales focos de esta reunión, con el precio del crudo por encima de los 100$ y el conflicto enquistado, EEUU trata de imponer sanciones a aquellos países que colaboren con el régimen iraní y conseguir presionarlo económicamente. Unas sanciones con las que China – que es el principal sostén financiero de Irán – está en desacuerdo.

Marsh: el inversor institucional prioriza la liquidez

El Global Asset Owner Barometer 2026 de Marsh revela que muchos de los principales propietarios de activos a nivel mundial están realizando cambios significativos en sus carteras debido a la incertidumbre geopolítica, la persistente inflación y un abanico de oportunidades de inversión en constante evolución. El informe destaca especialmente el papel activo de los inversores europeos, que muestran una mayor sensibilidad hacia el riesgo geopolítico y una apuesta más decidida por la inteligencia artificial y los fondos sostenibles frente a EEUU. En Europa, el 65% de los propietarios de activos prioriza las herramientas de IA en sus inversiones durante los próximos 12 meses, frente al 58% a nivel global. 

El 83% de los inversores europeos (excluido Reino Unido) considera que los riesgos geopolíticos tendrán un impacto significativo en sus decisiones de inversión, frente a una mayor preocupación por la inflación entre los inversores estadounidenses.

El 48% de los inversores institucionales ha ajustado su posicionamiento geográfico en los últimos 12 meses, y más de un tercio ha reducido el riesgo general de su cartera (37%) e incrementado su liquidez o posiciones en efectivo (37%).

Para Romualdo Trancho, Sales Leader de Investments Solutions & OCIO Services de Marsh People & Investments, "estamos viendo cómo los inversores están afrontando un escenario en el que las decisiones de inversión están cada vez más condicionadas por factores que van más allá de los propios mercados. La combinación de incertidumbre geopolítica, transformación tecnológica y cambios en las preferencias de los inversores está llevando a revisar algunas de las premisas sobre las que se han construido las carteras en los últimos años. En este contexto, cobra especial importancia mantener una visión integral del riesgo y evitar que las decisiones de inversión respondan únicamente a las circunstancias del corto plazo”.

“Las conclusiones de este año coinciden con un aumento histórico de la inversión en infraestructuras para inteligencia artificial, centros de datos y semiconductores, una transformación que ya está impulsando los resultados empresariales”, señala Niall O’Sullivan, Global Chief Investment Officer en Marsh Investments and Retirement. “El capital se está moviendo en busca de una verdadera diversificación, protección frente a la inflación y mayor flexibilidad”, subraya.

Infraestructuras, protección frente a la inflación y mercados emergentes encabezan los planes de asignación. El 51% de los grandes propietarios de activos planea incrementar sus inversiones en infraestructuras durante los próximos 12 meses. Los activos ligados a la inflación y las acciones de mercados emergentes también ganan fuerza, con un 41% y un 47%, respectivamente, que prevén aumentar su exposición.

El cambio más relevante respecto al año anterior se ha producido en la asignación a efectivo. Un 38% planea incrementar su posición en liquidez a lo largo del próximo año, frente al 9% registrado en 2025. “Estos movimientos sugieren que los inversores están adoptando una estrategia deliberada de reforzar su protección ante caídas y la diversificación, pero manteniendo la flexibilidad para aprovechar oportunidades de mercado”, apunta O’Sullivan. “Para hacerlo bien, los inversores necesitan más que buenas ideas: requieren asesoramiento y soluciones integradas que traduzcan la estrategia en acción, considerando mercados, riesgos, liquidez y objetivos de rentabilidad a largo plazo”.

La exposición a mercados privados es prácticamente universal (96%, frente al 80% de 2025). Sin embargo, el interés por la deuda privada y el capital riesgo se ha enfriado respecto al año anterior. Solo un 34% planea aumentar su exposición a deuda privada este año, frente al 48% registrado en 2025.A pesar de que el acceso a los mercados privados es más amplio, los inversores están siendo más selectivos: el 44% afirma mantener el ritmo de inversión, pero con un enfoque más selectivo, siendo la valoración el factor más determinante en la asignación de capital, según cita casi la mitad de los encuestados (47%). “Acceder a los mercados privados es hoy más fácil, pero gestionarlos correctamente es más complejo. Las valoraciones están ajustadas, la competencia por los activos se ha intensificado y el éxito depende ahora de la pericia en la ejecución de operaciones, más que de la simple disponibilidad de capital para invertir”, explica Garvan McCarthy, Chief Investment Officer of Alternatives en Marsh Investments and Retirement. “La próxima etapa premiará a los inversores capaces de planificar los compromisos, mantener la disciplina en la inversión y entender cómo cada activo afecta a la liquidez y al riesgo global de la cartera”, asegura.

La adopción de inteligencia artificial (IA) en los modelos operativos está avanzando más deprisa que el desarrollo de la gobernanza interna para su uso. Uno de cada tres (32%) reconoce que la IA se utiliza en ciertas áreas sin una gobernanza madura, mientras que un 23% continúa desarrollando políticas y realizando pruebas limitadas. Solo un 13% afirma contar con políticas globales de IA y usos definidos en inversión.A pesar de ello, la inversión en IA sigue creciendo. Un 58% de los propietarios de activos sitúa las herramientas de IA como prioridad de gasto en los próximos 12 meses, por delante de la gestión de datos (46%) y los sistemas de control de riesgos (33%).

El riesgo geopolítico, principal inquietud a corto plazo; la tecnología marca la visión de futuroLos factores que impulsan las decisiones a corto plazo son distintos de los que moldean la estrategia a largo plazo. El riesgo geopolítico es la gran preocupación inmediata, considerado “significativo” por el 75% de los encuestados en los próximos 12 meses, seguido de la inflación (73%) y la disrupción tecnológica o de la IA (73%).A medio y largo plazo (entre cinco y diez años), un 83% destaca la tecnología, la automatización y la disrupción generalizada como elementos clave en las oportunidades y riesgos de inversión; el mayor porcentaje entre las tendencias estructurales consultadas. “En el corto plazo, la toma de decisiones está marcada por el riesgo geopolítico y la inflación, mientras que, a largo plazo, la tecnología y la disrupción ejercerán una mayor influencia en las fuentes de rentabilidad”, comenta Deborah Wardle, International Chief Investment Officer en Marsh Investments and Retirement. “La resiliencia exigirá gestionar los riesgos que ya impactan en las carteras, pero también revisar algunos supuestos que podrían no seguir vigentes en un contexto más inestable”.

UBS descarta un ciclo prolongado de endurecimiento monetario
Los bancos centrales han adoptado un tono más restrictivo (hawkish) a medida que el aumento de los precios de la energía se suma a los riesgos de inflación, con subidas de tipos por parte del Banco Central Europeo, la Reserva Federal y el Banco de Japón, junto con un mensaje más contundente por parte del Banco de Inglaterra. Sin embargo, una orientación más restrictiva no implica necesariamente un ciclo prolongado de endurecimiento monetario. "Creemos que lo que actualmente descuenta el mercado ha ido más allá de lo que las condiciones subyacentes de inflación y crecimiento económico probablemente justificarían", señalan en UBS.
Los últimos datos de inflación de la Eurozona sugieren que el repunte de la inflación general aún no se ha generalizado de forma amplia. Los últimos datos del Reino Unido también sugieren que el aumento de la inflación general todavía no se ha extendido de forma más generalizada. La inflación en Suiza ha aumentado, pero las presiones de precios actuales no apuntan a una necesidad urgente de subir los tipos.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y creemos que el reciente repunte de los rendimientos ha generado oportunidades en distintas regiones y segmentos de mercado. Los inversores pueden considerar añadir de forma selectiva bonos de alta calidad con duración media a larga, que en nuestra opinión ofrecen unos ingresos atractivos, diversificación y potencial de revalorización si una política monetaria más restrictiva ralentiza el crecimiento económico o reduce las expectativas de inflación a más largo plazo".

"Un crecimiento económico resiliente y unos beneficios empresariales sólidos deberían respaldar nuevas subidas de la renta variable durante los próximos seis a doce meses, a pesar de unos tipos más altos y la incertidumbre geopolítica", añade.

Sobre Reino Unido, "ahora esperamos que el BoE lleve a cabo dos subidas de tipos de 25 puntos básicos, en noviembre y febrero, situando el Bank Rate en el 4,25%. Sin embargo, no consideramos que esto marque el inicio de un ciclo de subidas prolongado. Más bien, creemos que dos incrementos graduales deberían ser suficientes para contener los riesgos de inflación sin dañar de forma significativa la actividad económica", opina Maelle Quillevere, Economista.

Sobre Japón, "mantenemos nuestra previsión de dos subidas adicionales de 25 puntos básicos, en enero y junio de 2027, que situarían el tipo de referencia en el 1,75%. Aunque la inflación subyacente superó el 2% en agosto, una posible desaceleración del PIB del tercer trimestre aboga por un ritmo cauteloso de normalización. También mantenemos nuestra previsión a 12 meses para el rendimiento del bono soberano japonés (JGB) a 10 años en torno al 2,9%, aunque las preocupaciones fiscales o el descuento de un tipo terminal más alto podrían empujar temporalmente los rendimientos por encima del 3%", aportan Kazumasa Ishii, Estratega, y Daiju Aoki, Director de Inversiones para Japón. "El BoJ se vuelve más proactivo, pero aún no supone un cambio de paradigma"Consideramos que la postura de normalización cada vez más proactiva del BoJ es suficiente para limitar una mayor debilidad del yen, lo que dificulta un movimiento sostenido del USDJPY por encima de 160, pero no lo suficiente como para desencadenar una apreciación duradera del yen", aportan Teck Leng Tan y Constantin Bolz, Estrategas.

"Si los bancos centrales dejan de considerar al petróleo como un factor 'puntual' que se puede pasar por alto, entonces existe el riesgo de que busquen desinflar la economía no petrolera", advierte Paul Donovan, Economista Jefe

Sobre EEUU, "los mercados deberían poder asimilar sin grandes problemas otra subida de tipos de 25 puntos básicos este año, ya que está descontada. Sin embargo, la diferencia entre unas perspectivas de mercado relativamente constructivas (nuestro escenario base) y otras que enfrenten fuertes vientos en contra depende, en parte, de si Warsh considera que las condiciones financieras necesitan endurecerse de forma significativa", argumenta Jason Draho, Responsable de Asignación de Activos para América.

Ebury: la evolución de los tipos es desfavorable para los activos de riesgo

La reunión de septiembre de la Reserva Federal se saldó la semana pasada con una subida de tipos y un mensaje inequívocamente restrictivo, que deja claro que el banco central está plenamente centrado en reducir la inflación. Los rendimientos de la deuda pública a escala mundial siguieron su tendencia alcista, ahora liderada por los tramos cortos, ante las señales de la Fed, el BCE, el Banco de Japón y el Banco de Inglaterra de que su tolerancia a una inflación por encima del objetivo se agota. Las Bolsas retrocedieron y el dólar se apreció frente a casi todas las principales divisas. Tanto operadores como economistas revisan al alza sus previsiones de política monetaria, mientras la falta de resolución del conflicto con Irán añade incertidumbre.

Las reuniones de septiembre de los bancos centrales ya han quedado atrás y las perspectivas sobre los tipos han virado de forma sustancial, en una dirección desfavorable para los activos de riesgo en general, aunque los mercados bursátiles, aún resistentes, cotizan cerca de máximos históricos. Esta semana será relativamente tranquila en datos y en política monetaria. El evento principal será la publicación de los PMI de actividad empresarial el miércoles. Somos constructivos y esperamos que estas cifras confirmen la modesta aceleración del crecimiento observada recientemente en la zona euro, Estados Unidos y el Reino Unido.

  • EUR. La economía de la zona euro sigue mostrando una notable resiliencia, incluso ante el encarecimiento de la energía. Esperamos que los PMI de esta semana confirmen esa solidez y, en particular, que el subíndice manufacturero sorprenda al alza: la industria alemana se recupera de las dificultades de transporte asociadas a los bajos niveles del Rin y se beneficia de la expansión del gasto en defensa. Dado que es poco probable que la inflación general ofrezca un respiro al BCE, ahora anticipamos otra subida de tipos en la reunión de diciembre. Ello debería favorecer que el euro retome una senda gradual de apreciación frente al dólar a medio plazo. A corto plazo, no obstante, la moneda única podría seguir bajo presión vendedora por el repunte del petróleo —que empeora los términos de intercambio de la Unión— y por la oleada de ventas en los mercados de bonos, que puede reforzar los flujos hacia el dólar como activo refugio.
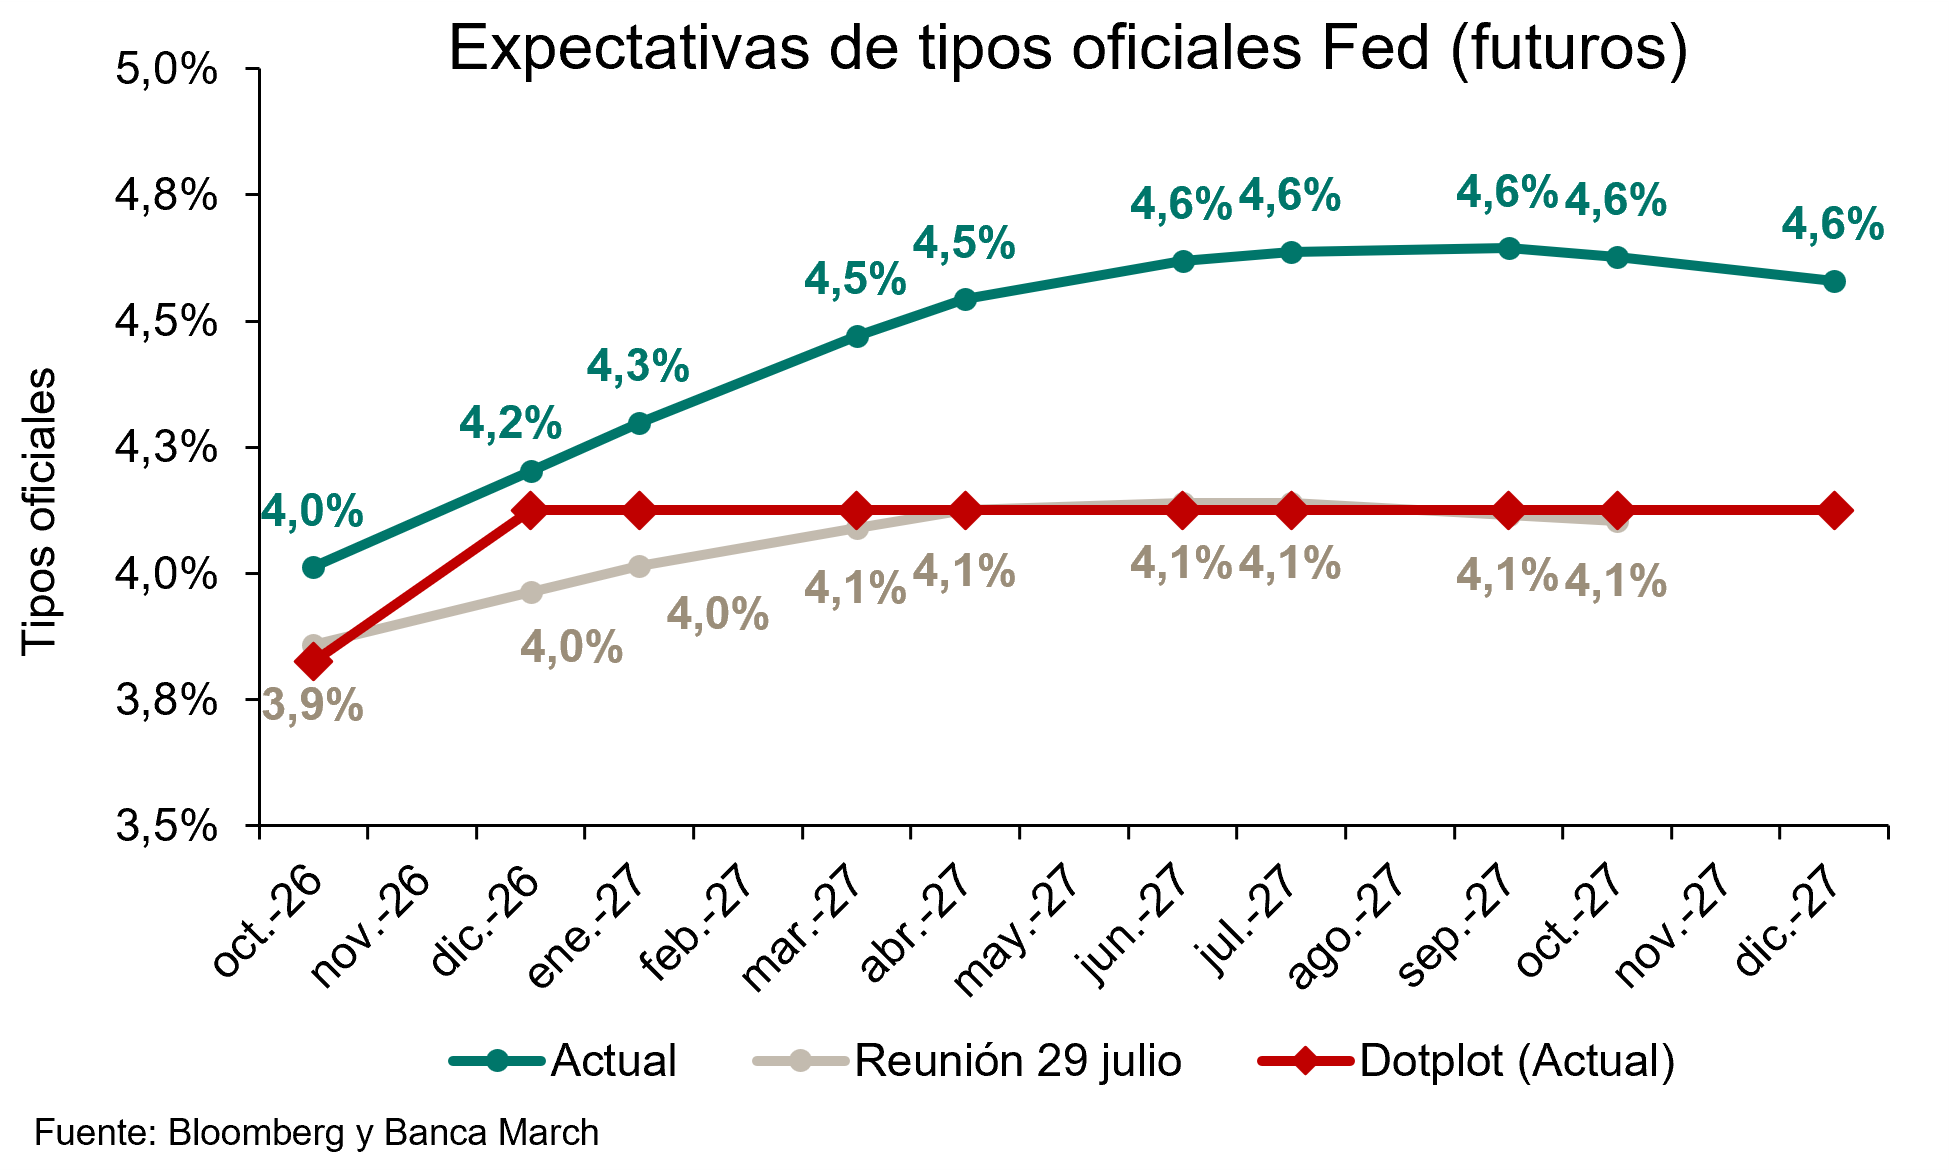
  • USD. El nuevo presidente de la Reserva Federal, Kevin Warsh, está dejando su sello en la institución con un sesgo decididamente restrictivo. Su propuesta de una subida de 25 pb fue aprobada por unanimidad la semana pasada y, en una rueda de prensa breve y directa, dejó claro a los mercados cuál es su prioridad: reducir la inflación. Las previsiones económicas también fueron optimistas, y la mediana del gráfico de puntos se situó ligeramente por encima de lo esperado, coherente con una subida adicional en 2026 y sin cambios en 2027: 50 pb más de lo esbozado en junio. Los mercados de futuros descuentan ya una subida adicional en diciembre, con una probabilidad del 50% de otra consecutiva en noviembre. Prevemos una subida más en este ciclo, que debería bastar —dados los relativamente escasos efectos de segunda ronda— salvo que la situación en Oriente Medio se deteriore de forma notable. Nuestra previsión sigue siendo muy dependiente de los datos y parte de la premisa de que no se producirán nuevas sorpresas adversas en las próximas publicaciones de inflación estadounidense.
  • GBP. El Banco de Inglaterra mantuvo los tipos sin cambios en septiembre, aunque el tono de sus declaraciones sugirió que está dispuesto a subirlos más adelante este año. La votación fue de 6 a 3, algo que sorprendió a parte del mercado, que anticipaba un 7-2. Las previsiones de inflación del MPC se revisaron al alza y varios miembros indicaron que podrían inclinarse por una subida si persistiera la crisis energética, escenario que el banco calificó explícitamente de probable. Aunque consideramos que las perspectivas internas —en particular, una inflación subyacente estable y un mercado laboral que se debilita— no justifican un endurecimiento, ahora esperamos una subida preventiva en noviembre.La libra no se vio especialmente favorecida por esta postura restrictiva y, de hecho, retrocedió tras la decisión del jueves. Puede tratarse, en parte, de un clásico “comprar con el rumor, vender con la noticia”, en un contexto en el que la mayoría de los bancos centrales del G-10 también revisan al alza sus sendas de tipos. El tono de los últimos datos británicos ha sido, en general, positivo, y esperamos que los PMI de esta semana confirmen ese optimismo. No obstante, la subida persistente de los tipos de los gilt empieza a generar riesgos a la baja para la ejecución presupuestaria.
17Sep

Los mercados creen que las subidas de tipos por parte de los bancos centrales no van a ser suficientes para compensar las presiones inflacionistas de los costes energéticos, y que serán necesarios más incrementos.

Miguel Ángel Valero

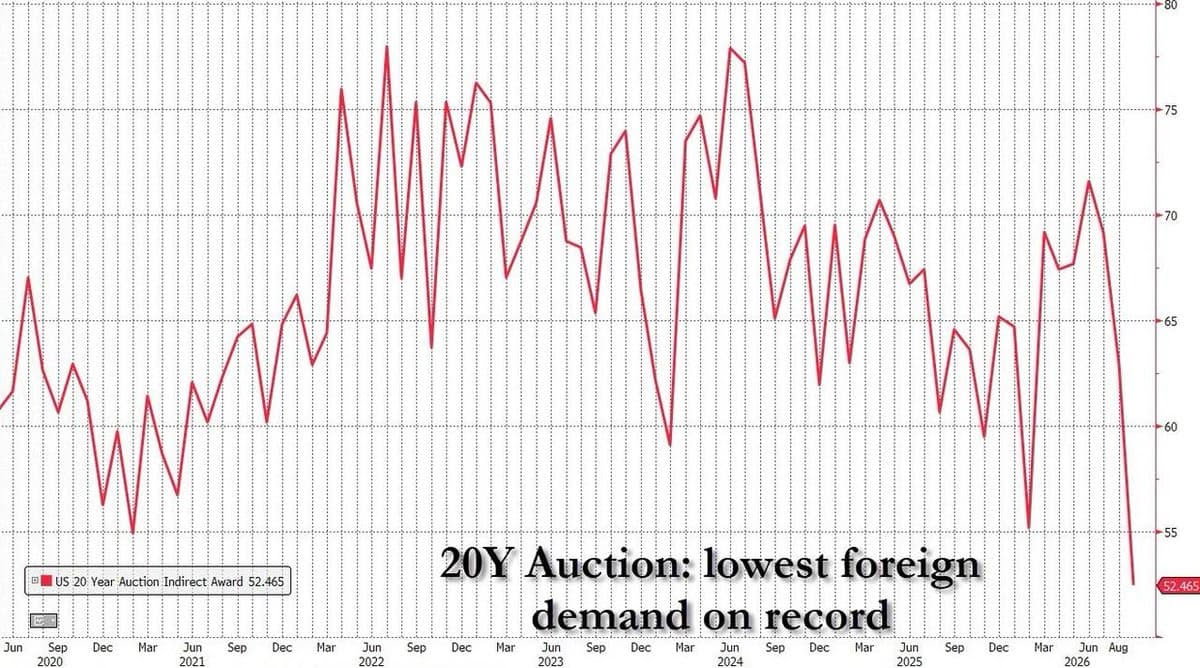
La subasta del Treasury a 20 años registró la menor demanda extranjera jamás recordada. Los inversores foráneos le hacen ascos a la deuda a largo plazo de EEUU justo cuando Washington más financiación necesita. Esta actitud de los inversores extranjeros añade más presión si cabe al alza para los tipos de interés a largo plazo. Y contribuye a la desmitificación del bono del Tesoro de EEUU como activo sin riesgo.

Todo esto, en medio de las reacciones a la primera subida de tipos de interés de la Fed en tres años pese a las presiones de Donald Trump ("¡bajad los tipos de interés para EEUU, y hacedlo rápido!", grita en Truth Social con sus características mayúsculas). El precio oficial del dinero en EEUU ya está entre el 3,75% y el 4%, cuando según Trump debería situarse en el 1% "o menos".

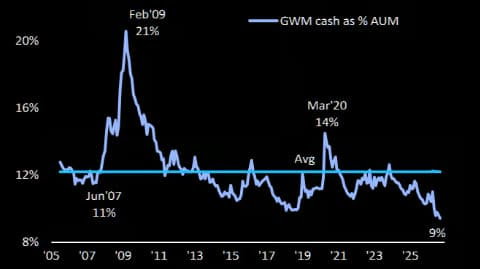
Es significativo el cambio radical en las preocupaciones de los gestores de fondos, según Bank of America. El miedo a un salto brusco de los tipos largos ya supera al que genera la supuesta burbuja de la inteligencia artificial (IA). Un 33% de los gestores ve el alza desordenada de los tipos largos como principal riesgo, frente al 28% que cita a la IA. La liquidez en sus carteras sube al 3,9%, mientras el peso de la Bolsa baja del 56% al 49%. Tiene lógica: cuando los gestores intuyen que el bono puede hundirse, suben efectivo y bajan en acciones, porque un bono a la baja arrastra a la Bolsa. Van un 48% infra ponderados en deuda, el nivel más bajo desde 2022.

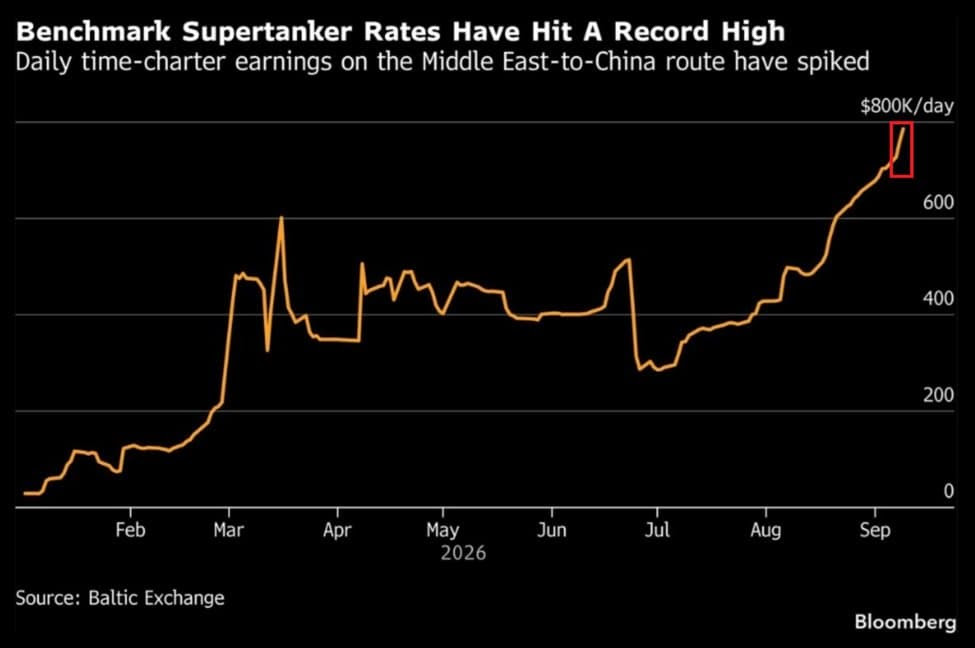
Además, el mercado se centra ahora en que las subidas de tipos (BCE, Fed)  y las que se esperan en Reino Unido y Japón pueden no ser suficientes para compensar los efectos de las guerras en Ucrania (por la invasión rusa de 2022) y en Oriente Medio (por lo ataques de Israel y de EEUU a Irán en febrero de 2026) y del encarecimiento de los costes energéticos en la inflación.

The Trader: la Fed es demasiado optimista con la evolución de la inflación

Hace apenas unos meses, el debate en los mercados era cuántas veces iba a seguir bajando los tipos de interés la Reserva Federal. Hoy el mensaje es otro: ¿cuántas veces más va a subir el coste del dinero? El cambio es importante porque la política monetaria estadounidense llevaba aproximadamente dos años moviéndose en dirección expansiva y la última subida de tipos se produjo hace más de tres años. Sin embargo, la combinación de una economía resiliente, un mercado laboral todavía sólido y, sobre todo, unas presiones inflacionistas que se niegan a desaparecer está obligando a los inversores a replantearse completamente el escenario.

La inflación estadounidense se mantuvo en agosto en el 3,4% interanual, claramente por encima del objetivo del 2% de la Reserva Federal. Pero probablemente más preocupante que el dato anual sea lo que está ocurriendo en los últimos meses. Los precios aumentaron un 0,4% solamente en agosto, frente al 0,1% de julio, mientras que la inflación subyacente avanzó un 0,3% mensual, algo más de lo esperado. Además, los precios industriales aumentaron un 0,4% durante el mes y nada menos que un 5,4% respecto al año anterior.

Detrás de buena parte de este deterioro está nuevamente la energía. En julio, antes incluso de las últimas subidas del petróleo, los precios energéticos ya acumulaban un incremento del 14,7% respecto al año anterior y la gasolina subía un 24,6%. En agosto, la energía siguió presionando al alza la inflación y la gasolina aumentó otro 3,9% solamente durante el mes.

Aquí aparece el verdadero problema para la Fed. Un banco central normalmente intenta no reaccionar demasiado ante una subida puntual del petróleo porque no puede producir más barriles subiendo los tipos de interés. Pero la situación cambia cuando la energía permanece cara durante suficiente tiempo como para trasladarse al transporte, la producción, los alimentos, los servicios y, finalmente, a las expectativas de inflación.

Y, al mismo tiempo, la economía estadounidense todavía no está dando a la Reserva Federal demasiados motivos para mirar hacia otro lado. En agosto se crearon 162.000 empleos y la tasa de paro permaneció en el 4,1%. Los salarios aumentaron un 3,1% respecto al año anterior. No estamos ante un mercado laboral extraordinariamente fuerte, pero tampoco ante uno que esté enviando señales claras de recesión.

La reunión de septiembre ha confirmado finalmente ese cambio de dirección. La Reserva Federal ha subido los tipos de interés en 25 pb y, probablemente, lo más importante no haya sido la decisión en sí misma, sino el mensaje que Kevin Warsh ha transmitido durante la rueda de prensa. Warsh ha descrito una economía estadounidense que continúa mostrando una notable fortaleza y que, en su opinión, incluso podría fortalecerse todavía más. Al mismo tiempo, considera que las tendencias del mercado laboral son compatibles con una economía prácticamente en pleno empleo. Eso deja a la Reserva Federal frente a un problema muy concreto: de las dos partes de su mandato dual, una funciona razonablemente bien y la otra claramente no.

La inflación continúa siendo demasiado elevada. Warsh ha insistido en que lleva cinco años sin regresar de manera sostenible al objetivo del 2% y ha dejado claro que la Reserva Federal no puede utilizar los acontecimientos externos como excusa para aceptar indefinidamente esa situación. La Fed no puede controlar el precio del petróleo ni resolver los conflictos geopolíticos que están encareciendo la energía, pero su responsabilidad sigue siendo impedir que esas presiones terminen consolidándose en el conjunto de la economía.

Y aquí probablemente estuvo uno de los mensajes más importantes de toda la rueda de prensa. Warsh no considera que la política monetaria actual sea restrictiva. Al contrario, sigue viéndola como acomodaticia y ha presentado la subida de 25 puntos básicos como la retirada de una pequeña dosis de ese estímulo.

La diferencia es importante. Si la Fed creyera que los tipos actuales ya están frenando claramente la economía, tendría muchos más motivos para detenerse. Pero si considera que la política monetaria continúa siendo acomodaticia, tiene margen para seguir subiendo los tipos sin pensar necesariamente que está llevando a la economía hacia una recesión.

El “dot plot” refuerza esa posibilidad y apunta a una nueva subida antes de terminar el año. Diciembre aparece, por tanto, como una reunión especialmente importante, más aún porque los próximos datos de inflación empezarán a incorporar con mayor intensidad el reciente encarecimiento del petróleo y su transmisión a la gasolina y el diésel. Si la economía continúa mostrando fortaleza y la inflación vuelve a repuntar, los argumentos para detener el proceso de endurecimiento monetario serán cada vez menores.

Pero durante la rueda de prensa apareció además otro asunto que merece nuestra atención: el comportamiento del mercado de bonos y el incremento de las rentabilidades de la deuda estadounidense. Preguntado por ello, Warsh dejó claro que el volumen de deuda pública y la política fiscal corresponden fundamentalmente al Tesoro y al Gobierno, no a la Reserva Federal. Sin embargo, señaló tres factores que pueden ayudar a entender por qué las rentabilidades de los bonos están sometidas a tanta presión:

  1. El primero es precisamente la fortaleza de la economía estadounidense. Una economía que sigue creciendo y manteniendo niveles elevados de empleo puede soportar tipos de interés más altos durante más tiempo.
  2. El segundo es la creciente competencia por el ahorro. Estados Unidos necesita financiar enormes cantidades de deuda pública al mismo tiempo que las mayores compañías tecnológicas del mundo necesitan cantidades extraordinarias de capital para construir centros de datos, adquirir chips, desarrollar redes eléctricas y financiar toda la infraestructura necesaria para la inteligencia artificial. Los grandes hyperscalers están recurriendo cada vez más al mercado de deuda y ofreciendo rentabilidades que compiten por el mismo ahorro que necesita captar el Tesoro estadounidense.
  3. Y el tercer elemento vuelve a llevarnos al punto de partida: la combinación de incertidumbre geopolítica y persistencia de la inflación. Cuanto mayor sea la incertidumbre sobre la evolución futura de los precios, más rentabilidad exigirán los inversores para prestar dinero a largo plazo.

Después de escuchar a Kevin Warsh, "creo que hay una contradicción especialmente interesante entre el discurso que hemos escuchado y las previsiones que acaba de publicar la propia Reserva Federal", señala Pablo Gil en The Trader. Warsh nos presenta una economía muy sólida, prácticamente en pleno empleo, con una política monetaria que todavía considera acomodaticia y una inflación que califica de inaceptablemente elevada. A eso hay que añadir una situación geopolítica extraordinariamente incierta y un fuerte encarecimiento de la energía cuyo impacto todavía no hemos visto completamente reflejado en los datos. Sin embargo, cuando miramos las previsiones de la Fed descubrimos un escenario sorprendentemente benigno. Esperan que la inflación PCE termine este año en el 3,7%, pero que caiga hasta el 2,3% en 2027 y prácticamente regrese al objetivo, con un 2,1%, en 2028.

Para que la inflación pase del 3,7% al 2,3% en apenas un año tiene que producirse una desinflación muy importante. Es posible que parte del repunte actual de los precios energéticos desaparezca por simples efectos base, pero resulta difícil asumir que todas las fuerzas que hoy están presionando la inflación vayan a quedar prácticamente contenidas dentro de 2026. Eso exigiría, entre otras cosas, que el shock energético no se prolongue, que los problemas geopolíticos no sigan deteriorándose y que el encarecimiento del petróleo no termine filtrándose de manera persistente hacia el transporte, los costes empresariales, los bienes y los servicios. Y todo ello mientras la propia Fed espera que la economía estadounidense continúe creciendo con bastante solidez.

"Por eso creo que la gran pregunta después de esta reunión ya no es solamente cuántas veces más va a subir los tipos la Reserva Federal. Es si sus previsiones de inflación para 2027 son demasiado optimistas.Porque si el PCE no cae hacia ese 2,3% que hoy proyecta la Fed, sino que la inflación demuestra ser mucho más persistente, el escenario cambia considerablemente. Los tipos podrían tener que subir más de lo que hoy contempla el mercado o permanecer elevados durante bastante más tiempo. La Reserva Federal ha dejado claro hoy que está dispuesta a luchar contra la inflación. Lo que todavía está por demostrar es que la inflación vaya a ponérselo tan fácil como sugieren sus propias previsiones",resalta.

Banca March: no hay un inicio de ciclo de endurecimiento monetario

Para los analistas de Banca March, la atención se centró en los argumentos esgrimidos por Kevin Warsh durante la rueda de prensa posterior. El presidente de la Fed sustentó la decisión en tres factores principales: la solidez de la economía y del mercado laboral, una inflación que mostró una moderación insuficiente durante el verano y el deterioro del contexto geopolítico, al que también vinculó parte del reciente repunte de las rentabilidades de la deuda a largo plazo.

"La medida respondió a una doble lógica: necesaria y preventiva. Necesaria, porque permitía preservar la credibilidad de la Reserva Federal y, especialmente, la de Kevin Warsh, después de que el propio presidente hubiera contribuido a orientar al mercado hacia un escenario de endurecimiento monetario durante Jackson Hole. En este contexto, la autoridad monetaria optó por validar unas expectativas más hawkish, en un entorno además condicionado por la presión política ejercida por Donald Trump, partidario de unos tipos de interés más bajos. Al mismo tiempo, interpretamos esta subida como una actuación de carácter preventivo, y no como el inicio de un nuevo ciclo de endurecimiento monetario. El objetivo sigue siendo evitar que el actual shock energético se transmita de forma más persistente al conjunto de la economía y termine desanclando las expectativas de inflación", explican.

La evidencia histórica respalda esta interpretación. Si definimos como preventivos aquellos episodios en los que la Reserva Federal acometió tres o menos subidas de tipos en medio de un proceso de relajación monetaria, desde 1980 únicamente se han registrado tres casos. Mientras que el episodio de 1982 coincidió con una recesión, los ciclos iniciados en 1984 y 1995 se desarrollaron en un contexto de aterrizaje suave y no derivaron en una contracción de la actividad. En consecuencia, la historia sugiere que un endurecimiento preventivo no provoca un deterioro significativo del ciclo económico.

Más allá de la propia decisión –ampliamente descontada–, lo más relevante fue el mensaje transmitido por el diagrama de puntos (dot-plot) que "refuerza nuestra visión de que los ajustes serán limitados y responderán a una lógica preventiva". En un ejercicio en el que Kevin Warsh volvió a abstenerse de participar, 16 de los 18 miembros que integran el dot-plot –de los cuales únicamente 11 cuentan con derecho a voto– anticipan una subida adicional para lo que resta de año. De materializarse este escenario, la mediana de las previsiones apunta a unos tipos estables durante 2027 y a un posterior proceso de bajadas a partir de 2028.

Arabia Saudí espera restablecer en los próximos días alrededor de la mitad de la capacidad del oleoducto Este-Oeste y recuperar su operatividad plena en un plazo aproximado de seis semanas. Esta infraestructura fue atacada el 10 de septiembre por milicias respaldadas por Irán. El oleoducto conecta los campos petroleros del Golfo Pérsico con el puerto de Yanbu, en el mar Rojo, y desempeña un papel estratégico al ofrecer una ruta alternativa al estrecho de Ormuz para las exportaciones de crudo saudí. La capacidad máxima de transporte de esta red alcanza los 7 millones de barriles diarios (mbd). De ese volumen, aproximadamente 2 mbd se destinan al abastecimiento de las refinerías saudíes de la costa occidental, mientras que hasta 5 mbd pueden dedicarse a la exportación. Por ello, una interrupción prolongada del suministro habría supuesto una inmovilización de una parte significativa de las exportaciones de crudo del país. No obstante, Arabia Saudí confía en una recuperación rápida de la operativa. Como precedente, en abril una estación de bombeo del mismo sistema también fue atacada –aunque con daños más limitados– y las operaciones volvieron a la normalidad en apenas tres días.

"Por el momento, desde Banca March nos mantenemos expectantes a la evolución del conflicto de Irán antes de modificar y elevar nuestras previsiones sobre los tipos de interés. Nuestro grado de convicción se ha ido reduciendo en las últimas semanas ante el enquistamiento de las negociaciones entre EEUU e Irán y las nuevas interrupciones en el suministro de petróleo procedente de Arabia Saudí, que han incrementado el riesgo de que las presiones energéticas terminen trasladándose al resto de componentes, pero la situación se mantiene lo suficientemente volátil para elevar nuestra visión sobre la curva. En cualquier caso, seguimos considerando excesivo el escenario que descuenta actualmente la curva de futuros, que incorpora hasta tres subidas adicionales de tipos durante los próximos doce meses. Con todo, nos adentramos en un periodo en el que las elecciones de medio término en Estados Unidos irán ganando cada vez más peso en las Bolsas. Desde nuestra perspectiva, y más allá del ruido político de fondo, la clave sigue estando en los sólidos beneficios empresariales que se extienden a más sectores y regiones, por lo que aprovecharíamos una toma de beneficios para seguir añadiendo riesgo", añaden.
Ebury: es injustificado un endurecimiento más intenso

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, ha revisado sus previsiones sobre la Reserva Federal y espera ahora una nueva subida de tipos en diciembre, después del incremento de 25 pb aprobado esta semana, que situó el tipo oficial en el 3,75%-4%. Considera que el tono más restrictivo de la Fed, la fortaleza de la economía estadounidense y la falta de avances suficientes en la lucha contra la inflación justifican este nuevo movimiento antes de finalizar el año. 

“El mensaje de la Fed ha sido claramente más agresivo de lo que esperábamos y nos lleva a abandonar nuestra previsión de una sola subida este año”, señala Matthew Ryan, CFA, jefe de Estrategia de Mercado de Ebury. No obstante, Ebury considera injustificado un endurecimiento mucho más intenso, dado que la inflación subyacente mantiene una tendencia descendente, los elevados rendimientos de los bonos ya están contribuyendo a restringir las condiciones financieras y el mercado laboral no presenta un sobrecalentamiento suficiente.

La decisión de la Fed impulsó inmediatamente al dólar, llevando al EUR/USD por debajo de 1,15 por primera vez desde finales de julio. “El tono restrictivo de la Fed debería seguir respaldando al dólar a corto plazo, aunque seguimos esperando cierto debilitamiento de la divisa estadounidense en nuestro horizonte de previsión”, apunta Anthony Malouf, analista de Mercado de Ebury. No obstante, este retroceso debería ser moderado, ya que la incertidumbre en torno a Irán, los elevados precios del petróleo y el aumento global de las rentabilidades de la deuda continúan ofreciendo soporte a la moneda estadounidense.

Fidelity: la estructura de la economía ha cambiado

Salman Ahmed, Responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, considera que el mensaje más importante de la subida de tipos de la Fed "fue que la función de reacción de la política monetaria está siendo cada vez más clara". Y la decisión fue unánime, algo relevante porque proporciona al presidente Kevin Warsh un respaldo institucional en un momento en que la Administración ha estado presionando para lograr una política monetaria más acomodaticia. No se trató de una decisión ajustada ni controvertida. El Comité, en su conjunto, consideró que la inflación y la resiliencia de la actividad económica justificaban una política más restrictiva. 

Las proyecciones reforzaron ese mensaje. El punto medio del diagrama de puntos apunta a una subida adicional en 2026 y a la ausencia de recortes en 2027. Más llamativo aún es que no se espera que la inflación vuelva al objetivo del 2% hasta 2029, la principal señal macroeconómica que deja esta reunión. Si las previsiones de la Fed son, en términos generales, correctas, EEUU habrá pasado aproximadamente ocho años con una inflación por encima del objetivo antes de restablecer la estabilidad de precios. 

"Esto encaja estrechamente con el escenario que incorporamos en nuestras hipótesis a largo plazo para los mercados de capitales, donde desde hace tiempo esperamos que la inflación siga siendo más persistente y se estabilice por encima de los niveles a los que los inversores se acostumbraron tras la crisis financiera global", explica.

La cuestión no es simplemente que la inflación esté tardando más en moderarse. La estructura de la economía ha cambiado. La fragmentación geopolítica, la seguridad energética, una mayor presencia fiscal, la duplicación de cadenas de suministro y la elevada intensidad de capital asociada al ciclo de inversión en inteligencia artificial apuntan a un entorno en el que es probable que la inflación siga siendo más persistente. Las propias proyecciones de la Fed reconocen cada vez más esa realidad. 

La rueda de prensa de Warsh también mantuvo un tono restrictivo y fue, en líneas generales, coherente con el mensaje que transmitió en Jackson Hole. Señaló que la Fed había retirado parte del estímulo monetario, lo que implica que sigue considerando que los tipos de interés se sitúan por debajo del nivel neutral a corto plazo. La inflación continúa siendo demasiado elevada y la Fed necesita pruebas más claras de que está avanzando hacia su objetivo con suficiente rapidez. Hasta entonces, el sesgo seguirá inclinándose hacia una política más restrictiva. 

Sigue sin haber una orientación futura convencional, aunque, en comparación con julio, la función de reacción resulta ahora más fácil de interpretar. La inflación continúa por encima del objetivo, la actividad económica se mantiene resiliente y la inversión empresarial continúa siendo sólida. Mientras esa combinación no cambie, nuevas subidas de tipos siguen siendo una posibilidad. 

También merece la pena destacar la reacción del tramo largo de la curva. Las rentabilidades de los bonos del Tesoro estadounidense a largo plazo han caído pese a la subida de tipos y al tono restrictivo reflejado en el diagrama de puntos. Es una evolución constructiva, aunque todavía es pronto para extraer conclusiones firmes sobre la credibilidad de la política monetaria. Como mínimo, los mercados no interpretaron esta reunión como un factor que aumente el riesgo de inflación a largo plazo. 

La cuestión más relevante es hasta dónde llegará este ciclo. "Nuestra hipótesis de trabajo sigue siendo que este terminará convirtiéndose en un ciclo de tres o cuatro subidas de tipos, más que en un simple ajuste puntual. No obstante, esta visión depende de que el ciclo de inversión en inteligencia artificial se mantenga intacto. Dicha inversión está respaldando la demanda en la actualidad, al tiempo que puede impulsar la productividad a lo largo del tiempo. El gasto necesario en centros de datos, semiconductores, generación eléctrica, redes, infraestructuras y financiación tiene una magnitud suficiente como para influir en el ciclo macroeconómico. Mientras esa inversión siga siendo sólida, la economía estadounidense podría ser capaz de absorber unos tipos de interés más elevados con mayor facilidad de lo que sugeriría un marco convencional de final de ciclo. Pero si la inversión en inteligencia artificial se desacelera de forma significativa, el cálculo cambiará rápidamente. El crecimiento económico se volvería más vulnerable a un mayor endurecimiento monetario y la Fed tendría que reevaluar el equilibrio de riesgos", argumenta.

Por ahora, el mensaje es relativamente sencillo. La Fed ha reanudado el endurecimiento monetario, el Comité está unido y el diagrama de puntos sugiere que el ciclo aún no ha terminado. Y, lo que es más importante, la Fed proyecta ahora un periodo mucho más prolongado de inflación por encima del objetivo, en línea con el régimen de inflación estructural que incorporamos en nuestras hipótesis para los mercados de capitales. La trayectoria de la política monetaria seguirá dependiendo de los datos. "Pero si el ciclo de inversión en inteligencia artificial se mantiene intacto y la inflación continúa siendo persistente, seguimos pensando que este ciclo de endurecimiento monetario aún tiene recorrido”, concluye.

Goldman Sachs: una subida más, en diciembre

Kay Haigh, responsable global y CIO de Renta Fija y Soluciones de Liquidez en Goldman Sachs Asset Management, interpreta que "la Fed ha dado a entender que, por el momento, no prevé un ciclo de endurecimiento monetario agresivo. Según el Resumen de Proyecciones Económicas (SEP, por sus siglas en inglés), la mayoría de los miembros del FOMC contempla un total de dos subidas de tipos este año, y es probable que la Fed no los mueva en la reunión de octubre, dada su cercanía a las elecciones de mitad de mandato. Nuestro escenario central es una subida más este año, en diciembre, aunque esto sigue dependiendo de los próximos datos del IPC y de la evolución de los precios de la energía".

Robeco: la Fed puede endurecer sin deteriorar el crecimiento

Colin Graham, Head of Multi Asset Strategies de Robeco, apunta que la subida de tipos de 25 pb de la Fed señala un avance gradual hacia lo que los responsables de la política monetaria consideran una postura neutral. El mensaje del presidente Warsh fue claro: dado que el mercado laboral sigue sólido y la inflación se sitúa por encima del objetivo, la Fed considera que continuar con la normalización es adecuado para garantizar la estabilidad de precios. "Desde nuestra perspectiva, la economía estadounidense sigue mostrando una considerable resiliencia. El apoyo fiscal, la buena salud de los balances de los hogares y los efectos remanentes de unos tipos de interés históricamente bajos continúan apuntalando la demanda, lo que reduce el riesgo de una desaceleración brusca", precisa.

Un aspecto interesante de las últimas proyecciones es el descenso previsto de la inflación subyacente; se estima que el índice PCE caerá del 3,7% en 2026 al 2,5% en 2027 y al 2,1 % en 2028. Si bien la tendencia es alentadora, la experiencia histórica sugiere que la evolución real de la inflación dependerá, en última instancia, de los datos que se vayan conociendo, más que de las previsiones.

La reacción del mercado ha sido, en líneas generales, coherente con el mantenimiento de la credibilidad de la Fed. El fortalecimiento del dólar, la caída del precio del oro y la relativa estabilidad de los rendimientos a largo plazo sugieren que, por ahora, los inversores conceden el beneficio de la duda a las autoridades monetarias. El aplanamiento de la curva de tipos indica que los mercados confían en que la Fed puede seguir endureciendo la política monetaria sin provocar un deterioro significativo de las perspectivas de crecimiento ni desanclar los tipos de interés a largo plazo.

UBS: el endurecimiento no descarrilará el repunte de la renta variable

"No esperamos que un ciclo de endurecimiento moderado por parte de la Fed haga descarrilar el repunte de la renta variable. Gran parte de este endurecimiento monetario ya está descontado por el mercado. La fortaleza económica hace que el endurecimiento sea más manejable. Unos beneficios empresariales sólidos pueden contrarrestar unos rendimientos más elevado", opinan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos posicionados para nuevas subidas de la renta variable, al mismo tiempo que nos preparamos para una posible volatilidad a corto plazo. Si el endurecimiento monetario se mantiene moderado, los diferenciales de crédito permanecen estables y los beneficios empresariales continúan creciendo, el repunte debería tener margen para ampliarse a más sectores y regiones. Recomendamos una exposición diversificada en renta variable, evitando al mismo tiempo una concentración excesiva en áreas especialmente sensibles a los tipos de interés o que dependen de un único factor de rentabilidad".

La decisión de la Fed "es coherente con nuestra previsión de otra subida en diciembre, ya que el listón para mantenerse sin cambios parece bastante alto, con solo dos informes de inflación más previstos antes de esa fecha. El amplio respaldo a dos subidas —y casi la mitad de los participantes a favor de una tercera— indica que los riesgos están sesgados al alza. Sin embargo, en nuestra opinión, lo que el mercado descuenta actualmente, un total de cuatro subidas, resulta excesivo. Esperamos una desinflación bastante estable durante los próximos seis meses, mientras que unos efectos de base favorables en el primer semestre de 2027 deberían debilitar los argumentos a favor de una larga secuencia de subidas", añade Andrew Dubinsky, Economista.

Eastspring: el mercado espera una orientación más agresiva

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de la gestora de activos Eastspring Investments, opinan que el regreso de las bruscas subidas en los precios del crudo, junto a las alzas de más de 30 pb en los rendimientos de los bonos soberanos en los mercados desarrollados desde Jackson Hole, han obligado a los bancos centrales a realizar subidas de tipos generalizadas. Subidas que, sin embargo, no son suficientes para revertir los efectos de segunda ronda de este nuevo repunte inflacionista en las economías.

El alza del crudo hasta niveles de 108$/barril propicia un entorno de restricciones energéticas persistentes, dado el encarecimiento de los precios de la producción. Algo que todavía no ha percibido el mercado, que descuenta previsiones de producción excesivamente optimistas. Eastspring Investments cree que el reciente shock del petróleo tendrá efectos negativos en el transporte, la producción manufacturera y los bienes de consumo.

Mientras tanto, los bancos centrales tienen que lidiar no sólo con las expectativas inflacionistas, sino también con la fuerte subida de los rendimientos de los bonos soberanos, 30 pb en los bonos a 10 años de los mercados desarrollados.

Por ello, desde Eastspring Investments creen que las subidas generalizadas de tipos de esta semana, ya descontadas por el mercado, no serán suficientes, y que el mercado espera una orientación más agresiva, especialmente desde la Fed. En Asia, la debilidad del dólar y una revalorización anticipada han generado mayor resiliencia en los tipos, aunque las alzas del crudo y una reevaluación de la inflación podrían provocar endurecimiento monetario en diferentes países. Eastspring Investments prevé subidas de tipos en 2026 en India, Indonesia, Filipinas, Corea, Malasia y Taiwán.
15Sep

Ibercaja Gestión vaticina al menos una subida de tipos en lo que queda de año; Banca March amplía el plazo hasta los 12 meses; Ebury avisa que la Fed corre el riesgo de perder la escasa credibilidad que le queda; y DWS apunta a la divergencia entre economistas y mercados sobre los tipos.

Miguel Ángel Valero

El presidente de la Fed, Kevin Warsh, se encuentra atrapado entre dos fuerzas que apuntan en direcciones opuestas: por un lado, unos mercados que exigen coherencia con el mensaje trasladado en Jackson Hole: es necesario necesario observar una moderación evidente de la inflación para evitar una nueva subida de tipos; por otro, un presidente de EEUU, Donald Trump, que reclama rebajas de tipos para tratar de impedir una severa derrota en las elecciones de medio mandato.

Ibercaja Gestión: al menos una subida en lo que queda de año

Cristina Gavín Moreno, jefa de Renta Fija en Ibercaja Gestión, considera que la reunión de la Fed viene condicionada, en gran medida, por el discurso de Warsh en Jackson Hole en agosto, que ha cambiado el sesgo de mercado. El nuevo presidente de la Reserva Federal se mostró más “hawkish” de lo que se anticipaba. Sus argumentos: un objetivo de empleo cumplido y un nivel de precios por encima de lo deseado. Esto ha provocado que los inversores que hasta hace unas semanas daban por hecho que la Reserva Federal mantendría inalterados los tipos de intervención en la reunión de este mes se encuentren ahora divididos. Y aunque el consenso se inclina ligeramente hacia una posible alza, lo cierto es que "hacía mucho tiempo que no nos enfrentábamos ante una reunión del FOMC con un resultado tan incierto".

Será, por tanto, especialmente interesante no solo la decisión que tome la Reserva Federal en cuanto a la subida o no del tipo de intervención, sino estar atentos a los argumentos que utiliza para justificar una u otra decisión. En cualquier caso, "creemos que el tono que va a utilizar será alcista, y antes de que finalice 2026 veremos, al menos, un alza en el tipo de intervención por parte de la Fed".

Banca March: una única subida de tipos durante los próximos doce meses

La publicación del dato de inflación (IPC) correspondiente a agosto mostró que la inflación subyacente mensual avanzó un 0,3%, una décima por encima de lo esperado. En esta lectura, el repunte de la inflación subyacente respondió en gran medida a un componente de naturaleza volátil. Los servicios fueron el principal motor del aumento (+0,20 p.p. frente a +0,14 p.p. el mes anterior), destacando especialmente la contribución de los servicios de telefonía móvil, que podría estar relacionada con ajustes puntuales de las tarifas. Por lo demás, el resto de los indicadores del informe se mantuvieron en línea con las previsiones, aunque podría no ser suficiente para tranquilizar a los miembros más acomodaticios de la Reserva Federal (los partidarios hasta ahora de mantener los tipos sin cambios). Además, las presiones inflacionistas siguen presentes: el petróleo ha superado el umbral de los 100$/barril y los precios del diésel en EEUU se encuentran en niveles récord desde 2022. 

Tras la publicación del informe, los mercados de futuros pasaron a descontar una subida de tipos prácticamente segura en la reunión de septiembre, con una probabilidad del 86%, y asignaron una elevada probabilidad, del 64%, a un segundo incremento en la última reunión del año. En paralelo, Kevin Warsh se enfrenta a una creciente presión por parte de Donald Trump para que adopte una política monetaria más acomodaticia de cara a las elecciones de medio término de noviembre. 

La reunión de la Reserva Federal se perfila como una de las más ajustadas de los últimos meses. A primera vista, el mercado apenas deja margen para la duda y descuenta una probabilidad cercana al 90% de una subida de tipos. "Si finalmente se materializa un nuevo incremento del precio del dinero, este responderá a una lógica preventiva similar a la observada durante el aterrizaje suave de 1995, con el objetivo de evitar que el reciente encarecimiento de la energía termine trasladándose de forma más persistente al conjunto de la economía", opinan en Banca March.

En este sentido, los datos de inflación refuerzan esa interpretación. Aunque no reflejan un deterioro significativo del proceso desinflacionista, tampoco aportan una mejora clara como para justificar una pausa sin coste reputacional para la institución. Y ahí radica el principal desafío para Kevin Warsh. Durante su intervención en Jackson Hole a finales de agosto, el presidente de la Fed dejó entrever que sería necesario observar una moderación evidente de la inflación para evitar una nueva subida de tipos. Esa mejora no ha llegado y, en consecuencia, optar por mantener el precio del dinero sin cambios supondría contradecir unas expectativas de mercado que él mismo contribuyó a consolidar, poniendo en riesgo parte de la credibilidad adquirida desde su llegada al cargo.

La situación se complica aún más por la presión política procedente de la Casa Blanca. Donald Trump, responsable del nombramiento de Warsh como sucesor de Jerome Powell, ha reiterado en numerosas ocasiones su preferencia por una política monetaria más acomodaticia e incluso ha llegado a vincularla con la evolución de su agenda comercial. Durante el fin de semana insistió en que EEUU debería disfrutar de los costes de financiación más bajos del mundo. 

Así las cosas, Warsh se encuentra atrapado entre dos fuerzas que apuntan en direcciones opuestas: por un lado, unos mercados que exigen coherencia con el mensaje trasladado en Jackson Hole; por otro, un presidente que reclama rebajas de tipos. Por nuestro lado, consideramos que la decisión será bastante más equilibrada de lo que sugieren las expectativas actualmente descontadas por los mercados. "Nuestro escenario central contempla una única subida de tipos durante los próximos doce meses, aunque buena parte de esta valoración dependerá de cuánto siga trasladándose el componente de la energía derivado de las tensiones en Oriente Medio a las expectativas de inflación. En este contexto, nos parecen exigentes los movimientos implícitos en la curva de futuros, que actualmente descuentan entre tres y cuatro incrementos adicionales del precio del dinero durante el mismo periodo", subrayan en Banca March.

Ebury: la Fed corre el riesgo de quedarse sin credibilidad

Los datos de inflación de agosto no han disipado los temores del mercado, que ahora da por descontada una subida de tipos. Persiste, no obstante, una incertidumbre relevante dado que los responsables de la Fed no pueden pronunciarse sobre política monetaria tan cerca de la reunión y el presidente Warsh ha recortado de forma drástica el forward guidance a los mercados. "Aun así, ahora esperamos una subida de tipos", señalan en Ebury. Los futuros descuentan una probabilidad del 90 % de un movimiento de 25 puntos básicos; no llevarlo a cabo provocaría una conmoción en los mercados y, con toda probabilidad, intensificaría la caída de los bonos a largo plazo. Sigue siendo una incógnita si el FOMC respaldará las apuestas agresivas del mercado por nuevas subidas de tipos más allá de septiembre.

"Aunque sostenemos que los datos, por sí solos, no exigen necesariamente una política más restrictiva, la Fed corre el riesgo de perder la escasa credibilidad que le queda si el presidente Warsh no desafía la presión de Trump y no aprueba una subida el miércoles. Creemos, no obstante, que la decisión será más reñida de lo que descuentan los mercados. No nos sorprendería un puñado de votos discrepantes a favor de mantener los tipos, una revisión moderada del dot plot y una retórica que, lejos de respaldar por completo el ciclo agresivo que descuentan los futuros, lo ponga en duda", explican.

DWS: economistas y mercados divergen sobre los tipos

Entre sus muchos atractivos, el clásico de animación de Disney, El rey león, ofrece una guía útil sobre la política monetaria de EEUU: lo que parece el final de un ciclo puede ser el comienzo de otro. Tras varias bajadas de tipos, la Fed se enfrenta ahora a un crecimiento resistente y a una inflación persistente. Hasta hace poco, a los inversores les preocupaba principalmente que un crecimiento más débil obligara a nuevas bajadas de tipos. Ahora también deben tener en cuenta el riesgo de nuevas subidas.

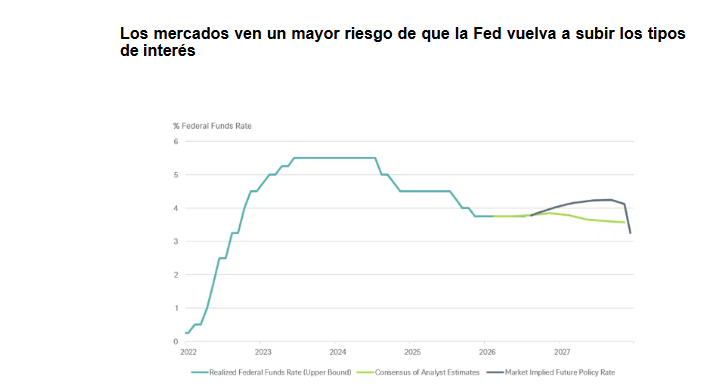
Las previsiones de los economistas y los precios del mercado apuntan a trayectorias diferentes para los tipos de interés. El consenso de Bloomberg entre los economistas apunta a recortes graduales hasta 2027. Los tipos implícitos en los futuros del SOFR (el principal tipo de interés de referencia del mercado monetario en dólares) se mueven inicialmente en la dirección opuesta, subiendo por encima del 4% antes de volver a caer. Estos precios no son meras previsiones. También deberían reflejar el deseo de los inversores de protegerse frente a sorpresas. Aun así, el contraste es llamativo. Los economistas esperan que las presiones inflacionistas se vayan atenuando de forma constante. Los mercados dan más peso a la posibilidad de que la Fed tenga que dar marcha atrás.

A primera vista, el mecanismo parece sencillo. Una economía sólida puede reducir la necesidad de recortes preventivos de los tipos de interés destinados a contrarrestar una posible recesión. Por su parte, la inflación persistente mantiene sobre la mesa la posibilidad de nuevas subidas. Pero, ¿por qué los economistas y los mercados interpretan los mismos datos de forma tan diferente? Una razón podría ser la orientación más limitada de la Fed. Sin señales más claras, la publicación de datos concretos puede alterar las expectativas del mercado de forma más brusca que antes. Esta interpretación concuerda con los estudios que indican que la incertidumbre sobre los futuros tipos de interés oficiales afecta a los precios de los activos independientemente de las sorpresas en materia de política monetaria.

Los economistas, por el contrario, deben separar la señal del ruido en unos datos volátiles y que se revisan con frecuencia. El último informe de empleo ofrece un buen ejemplo. “A primera vista, el aumento de la contratación puede parecer un “hakuna matata”: no hay motivo para preocuparse”, señala Christian Scherrmann, economista jefe para EEUU de DWS. “Sin embargo, el informe ha reducido principalmente los riesgos a la baja sin aumentar la presión sobre los precios internos, ya que los salarios se mantienen moderados. Dado que la inflación sigue viéndose afectada por los precios de la energía y los aranceles, el próximo informe sobre la inflación debería arrojar más luz sobre si se justifican unas tasas de interés más altas”.

"Consideramos que las últimas cifras no son ni un caso de «hakuna matata» ni una señal clara de un nuevo endurecimiento de la política monetaria. Al igual que en el ciclo de la vida, hay más que descubrir en los datos de lo que puede revelar cualquier publicación por sí sola. Ante la escasez de indicaciones por parte de la Fed, cada nueva pista podría llevar a los mercados por un camino diferente", subraya.

Pictet: las subidas de tipos no serán suficientes contra la inflación

Xiao Cui, economista para EEUU en Pictet WM, cree que puede justificarse una nueva subida de tipos en diciembre. El IPC subyacente subió 0,3% en agosto, frente a 0,2% de estimación del consenso. La inflación general ha permanecido en 3,4% interanual, muy por encima del objetivo de 2%. Los mayores costes energéticos pueden estar llegando a los servicios y la producción y los consumidores esperan mayor inflación los próximos doce meses. Así que han aumentado las expectativas de que la Reserva Federal suba sus tipos de interés. "Esperamos que lo haga en 0,25%, hasta 3,75% a 4%, aunque probablemente con los votos en contra de los gobernadores Waller y Bowman". 

La mediana de proyecciones puede mostrar dos subidas adicionales este año hasta 4% a 4,25%. El tipo de interés neutral a largo plazo, estimado en 3,1 %, también puede revisarse al alza. Las nuevas proyecciones económicas nos permitirán comprender mejor cómo prevén la trayectoria de tipos: un único aumento, un ciclo limitado de ajuste o un incremento más prolongado. Es posible que se revise al alza la inflación general PCE en 2026 -cubre un rango más amplio de gastos y es la favorita de la Reserva Federal- pero la subyacente, actualmente en 3,3%, a la baja para reflejar próximos cambios metodológicos. "Anticipamos pocos cambios en la previsión de crecimiento del PIB, pero revisión a la baja de la tasa de desempleo".

"Es improbable que una o varias subidas de tipos sean suficientes para reducir las presiones inflacionarias, que se deben principalmente a la energía, aranceles e inversión en inteligencia artificial, más que a los salarios. No obstante, no subir los tipos de interés puede poner en riesgo la credibilidad de la Reserva Federal y provocar mayor aumento de las rentabilidades de la deuda de EEUU a largo plazo, que han llegado a máximos de varios años. El aumento de los precios de la energía es un riesgo y la Reserva Federal seguirá de cerca la posibilidad de las presiones inflacionarias, de manera que, más allá de septiembre, puede justificarse una nueva subida de tipos en diciembre", añade.

Aparte de este aumento de tipos es probable que el comunicado apenas sufra cambios, en consonancia con la preferencia de Warsh por la concisión y mínima una orientación a futuro. "Esperamos un tono restrictivo en la rueda de prensa tras la reunión de política monetaria, reforzando el compromiso con la estabilidad de precios y el anclaje de las rentabilidades a vencimiento de la deuda a largo plazo".

Man Group: el papel soberano es una fuente de riesgo para la cartera

La inflación persistente y las altas cargas de deuda estánconvirtiendo el papel soberano en una fuente de riesgo decartera.Con los rendimientos de los bonos del Tesoro estadounidense a 10 años que superan el 5%, la definición de "libre de riesgo" empieza a desmoronarse. Durante décadas, esa etiqueta fue sinónimo de bonos del Tesoro estadounidense. Sí, los operadores pasarán el miércoles obsesionados con si el presidente de la Fed, Kevin Warsh, subirá los tipos para contrarrestar una inflación del 3,4% y los más de 100$ del petróleo. Pero eso se centra en el extremo equivocado de la curva de rendimientos. La Fed solo puede ajustar realmente los dials en el principio, pero la verdadera historia está en el extremo largo, donde los bonos del Tesoro estadounidense están perdiendo su estatus como refugio inexpugnable, opina Matt Rowe, Director General y Gestor Senior de Carteras, Solutions en Man Group.

El drama del mercado de bonos estadounidense de la semana pasada fue superado cuando el rendimiento del bono del Tesoro estadounidense a 10 años, que también actúa como referencia para billones$ en activos globales, alcanzó la marca psicológica del 5%. En este momento, la subida de los tipos de interés en EEUU se siente más como un amplio del diferencial crediticio que como un cambio que represente el vaivén de los ciclos económicos. 

El problema es que quienes buscan reasignar a otros mercados o geografías se enfrentan rápidamente al mismo problema que EEUU, como altas cargas de deuda en función del PIB y las facturas de intereses, que están subiendo en un momento crítico de conflictos geopolíticos continuos, inflación pegajosa y consumidores reducidos.

En un giro curioso, los inversores parecen haberse visto obligados a huir de la calidad, con el dinero saliendo de la deuda estadounidense y persiguiendo en su lugar el potencial desbocado de las acciones de IA. La petición del pasado fin de semana de los líderes de la IA para una desaceleración en el desarrollo de modelos de vanguardia hace que esta decisión sea aún más complicada. 

Existe una diferencia sutil pero crítica entre los motores del "retorno del capital" y el "retorno del capital". De ahí es donde realmente surge el concepto de vuelo a calidad. Si compras un bono del Tesoro a 10 años y los rendimientos suben del 4,5% al 5,5%, pierdes aproximadamente un 7% de tu dinero, ya que la subida de la rentabilidad consume el precio de tu bono. Si éste es el camino que crees que vamos, podría ser una forma rápida de perder mucho dinero en un activo que tradicionalmente se había etiquetado como "libre de riesgo". En teoría e históricamente, la etiqueta simplemente significaba que el gobierno de EEUU erapoco probable que incumpliera sus dólares nominales. En la práctica, los inversores normalmente lo consideraban una garantía contra la pérdida de dinero. Pero cuando la nflación es persistente y los rendimientos suben, el retorno garantizado del capital ofrece muy poca comodidad si el poder adquisitivo de ese capital se está erosionando progresivamente. Con los bonos, tu rendimiento está limitado a la par más intereses acumulados. Con una cesta de acciones de IA y centros de datos, podrías poseer la próxima Nvidia (recientemente apodada el banco central de IA). 

Nos parece que los inversores están apartándose de lo que creen que es una inminente revaloración de la curva de rendimientos de EEUU. Creemos que esto se debe a la falta de confianza en la política fiscal actual, altos niveles de deuda y costes de servicio de la deuda, y acciones muy cuestionables que podrían empeorar el problema, no mejorar.

Mañana, Kevin Warsh, de la Fed, se enfrenta a una realidad que, casi con toda seguridad, merece un aumento en el principio. Además, el mensaje de los líderes de la IA sobre la "desaceleración" se está percibiendo como un problema multifacético en relación con el crecimiento y la competencia en EEUU a nivel global. 

Los intentos de Washington de gestionar la curva la semana pasada parecen haber hecho poco por ayudar, a juzgar por la reacción ante la intervención del secretario del Tesoro, Scott Bessent, en el mercado de divisas japonés y la compra de bonos. Japón es un importante acreedor estadounidense, y cuando el yen baja, Tokio tiende a vender papel estadounidense para financiar su defensa monetaria, lo que impulsa los rendimientos estadounidenses al alza. Bessent intervino para sostener la moneda, proclamando que "él es la casa" e insinuando que es el dueño del casino donde juegan todos los demás. Luego lanzó una nueva versión de la Operación Twist, ofreciendo gastar hasta 6.000 millones$ (frentea los 2.000) para recomprar papel a 10 a 20 años mientras emitía deuda a corto plazo. La teoría es que eso reduciría los tipos a largo plazo. En la práctica, el mercado le escuchó y los bonos se vendieron igualmente, haciendo que los rendimientos subieran cinco pb en cuestión de segundos tras el anuncio de la recompra. El mercado ve al Tesoro estadounidense intentando convencerse para bajar los tipos cuando todas las señales apuntan en la dirección contraria. Los bancos centrales pueden fijar el tipo de interés overnight, pero no pueden controlar los costes de endeudamiento a largo plazo cuando los inversores se niegan a absorber billones en nueva deuda.

Y aun así, el S&P 500 sigue no muy lejos de sus máximos históricos y el indicador de miedo del mercado, el VIX, sigue situándose en un desconcertante 17 (aunque, siendo justos, ha subido ligeramente en los últimos días y, con la perspectiva de un resto de año irregular, la dirección probablemente sea muy alcista).Esa desconexión entre el mercado bursátil y el de bonos parece propicia para un ajuste de cuentas, pero la historia advierte contra dar por terminado el impulso.

Alan Greenspan pronunció su discurso de "exuberancia irracional" el 5 de diciembre de 1996. El punto boom de las puntocom llegó el 10 de marzo de 2000, tres años y tres meses después. Llegar temprano es lo mismo que estar equivocado, así que tendría cuidado de no declarar el juego terminado demasiado pronto. De cara al futuro, creemos que todos debemos estar alerta y no apoyarnos en suposiciones estáticas. Cuando la base del sistema financiero global empiece a tambalearse, asumir que los bonos soberanos ofrecerán refugio parece cada vez más frágil. Puede que recuperes tu dinero, pero puede que no sea una línea recta.

UBS: las subidas no deberían pesar en las perspectivas de inversión a medio plazo

"Esperamos que la Reserva Federal suba el tipo de los fondos federales el miércoles. Aunque esto representa un ajuste en el panorama macroeconómico, creemos que el crecimiento de los beneficios empresariales se encuentra sobre una base sólida y seguirá siendo el principal motor de nuevas subidas en el mercado de renta variable. Mantenemos nuestros objetivos para el S&P 500 en 8.100 puntos para finales de año y 8.400 puntos para mediados de 2027", afirma David Lefkowitz, Responsable de Renta Variable de EE. UU., UBS Global Wealth Management

"Tras meses de debate entre los inversores sobre si la Fed subiría los tipos o no, es probable que los suba en 25 pb. La reacción positiva del mercado ante un dato de IPC de agosto superior a lo esperado sugiere que los inversores sienten alivio al contar por fin con cierta claridad sobre la probable trayectoria de la política monetaria de la Fed, y ven con buenos ojos las subidas de tipos como una forma de estabilizar los rendimientos a más largo plazo. La reacción del mercado también implica que las subidas de tipos no deberían tener un peso significativo en las perspectivas de inversión a medio plazo", opina Jason Draho, Responsable de Asignación de Activos para América

Metagestión: una segunda subida en diciembre, en el aire

El mercado asigna una probabilidad superior al 85% de una subida de tipos de la Fed, tras alcanzar el IPC interanual de  mayo el nivel del 4,2% , el más alto desde 2023. Una segunda subida de tipos de la Fed en diciembre dependerá sin embargo de los datos de las próximas semanas. La inflación no está cediendo al ritmo que el consenso daba por hecho a comienzos de año, situación que “cambia las reglas de juego hasta el final de año”, explican los expertos de Metagestión.

14Sep

Los elevados precios de la gasolina complican todavía más las expectativas en las elecciones de medio mandato del presidente de EEUU, que estudia recurrir a una ley de guerra para obligar a las empresas a refinar más crudo.

Miguel Ángel Valero

Arabia Saudí cierra su oleoducto Este-Oeste tras varios ataques con drones y pone en el aire hasta el 4% de la oferta mundial de crudo. La reacción no se ha hecho esperar; el Brent se dispara a 104$, el diésel rebasa los 6 dólares por galón por primera vez, complicando todavía más las expectativas de Donald Trump en las elecciones de medio mandato, y el bono a 10 años roza el 4,97%, encareciendo notablemente la financiación de la gigantesca deuda de EEUU.

Mientras, los fondos de inversión se curan en salud ante un previsible desplome en Bolsa. El S&P 500 lleva plano desde mayo de 2026, cuando se veía que el conflicto iniciado en febrero con los ataques de Israel y de EEUU a Irán se prolongaba. En dos semanas se han comprado más de 275.000 opciones de compra sobre el VIX, el índice que mide la volatilidad, más conocido como el indicador del miedo de la Bolsa. Ronda los 15,5 puntos, por debajo de su media de cuatro años. 

Cubrirse es como pagar un seguro: si no pasa nada lo único que pierde el inversor es el coste de esa protección. Pero si la Bolsa se hunde, reduce las pérdidas. Los fondos de inversión temen que los tipos de interés altos y el petróleo por las nubes hundan las Bolsas. Si la volatilidad y el TIR del bono del Tesoro a 10 años o más se disparan, es la Bolsa quien paga la factura.

Por eso Trump quiere recurrir a la Defense Production Act, la ley que moviliza la industria en una situación de guerra, para obligar a las empresas a refinar más crudo y frenar la escalada de los precios de la gasolina. Esto ayudaría a reducir la inflación y la presión alcista de los tipos de interés.

El problema es que las refinerías ya trabajan al 98% de su capacidad, y exigen dinero para ampliar sus fábricas. Además, si llega más gasóleo, el margen que ganan las refineras por convertir crudo en combustible se estrecha. 

Un dato es llamativo: los superpetroleros VLCC en la ruta Golfo-China ganan casi 800.000$ al día, máximo histórico. Las tarifas se han más que duplicado en dos meses por el caos del crudo. Fiesta para los armadores de esos buques, pero también un recordatorio de que la factura del petróleo la acaba pagando, de una forma o de otra, el consumidor. Y si el consumo se frena, también lo hará la economía.

Ebury: riesgo de colisión entre la Fed y Trump

Los datos de inflación de agosto no han disipado los temores del mercado, que ahora da por descontada una subida de tipos esta semana. Persiste, no obstante, una incertidumbre relevante dado que los responsables de la Fed no pueden pronunciarse sobre política monetaria tan cerca de la reunión y el presidente Warsh ha recortado de forma drástica el forward guidance a los mercados. Aun así, ahora esperamos una subida de tipos. Los futuros descuentan una probabilidad del 90% de un movimiento de 25 pb; no llevarlo a cabo provocaría una conmoción en los mercados y, con toda probabilidad, intensificaría la caída de los bonos a largo plazo. Sigue siendo una incógnita si el FOMC respaldará las apuestas agresivas del mercado por nuevas subidas de tipos más allá de septiembre. El dólar se recuperó el viernes tras unos datos de inflación superiores a lo esperado, aunque los movimientos fueron modestos. Los tipos a largo plazo siguieron su implacable ascenso y alcanzaron máximos de varias décadas. La renta variable retrocedió, pero se mantuvo sorprendentemente firme. El petróleo se disparó por encima de los 100dólares ante nuevas noticias negativas sobre el conflicto con Irán. La reunión de septiembre de la Reserva Federal dominará la actividad del miércoles, aunque esta semana coinciden otras dos citas clave de bancos centrales en un plazo de 24 horas. El Banco de Inglaterra parece dispuesto a mantener los tipos el jueves, y el reciente repunte del yen eberá verse respaldado por una subida del Banco de Japón el viernes. En conjunto, será una semana crucial para los mercados de divisas.

  • EUR: La reunión de septiembre del BCE, celebrada la semana pasada, trajo la subida de tipos esperada y un tono hawkish. Lagarde señaló que ha aumentado el riesgo de que la inflación se mantenga en niveles más altos el año que viene y restó importancia al tipo neutral, lo que, a nuestro juicio, reduce el listón para que se produzca un mayor endurecimiento monetario. La filtración de 'fuentes' del BCE tras la rueda de prensa dejó incluso abierta la puerta a una subida consecutiva —lo cual es muy inusual— en octubre. Los mercados descuentan ahora tres alzas adicionales y un tipo terminal del 3,25%.La moneda única no se benefició de ese tono restrictivo dado que los tipos en EEUU también están experimentando un reajuste al alza dejando el diferencial prácticamente intacto. Más allá de la política monetaria, los datos económicos siguen sorprendiendo al alza y respaldan tanto la postura del BCE como nuestra visión constructiva del euro. Aparte de las cifras revisadas de inflación del jueves, esta semana habrá pocos datos de la zona euro, de modo que el euro quedará casi xclusivamente a merced de la Fed el miércoles.
  • USD: La decisión de la Reserva Federal de esta semana se mantuvo en vilo hasta el IPC del viernes; el propio informe parece haber zanjado la cuestión con casi total certeza. La inflación subyacente subió un 0,3 % en el mes, una tasa anualizada de alrededor del 3,5%, señal de que las presiones se están propagando al resto de la cesta de los consumidores. El diésel por encima de 6$ el galón acapara titulares; el mercado laboral permanece fuerte y el alza del petróleo no anticipa un alivio inmediato. Aunque sostenemos que los datos, por sí solos, no exigen necesariamente una política más restrictiva, la Fed corre el riesgo de perder la escasa credibilidad que le queda si el presidente Warsh no desafía la presión de Trump y no aprueba una subida el miércoles. Creemos, no obstante, que la decisión será más reñida de lo que descuentan los mercados. No nos sorprendería un puñado de votos discrepantes a favor de mantener los tipos, una revisión moderada del dot plot y una retórica que, lejos de respaldar por completo el ciclo agresivo que descuentan los futuros, lo ponga en duda.
  • GBP: El sólido PIB mensual de julio confirmó el tono positivo de las últimas publicaciones económicas del Reino Unido, que sigue mostrando una notable resiliencia pese a los riesgos bajistas a los que se enfrenta. La economía creció un 0,4 %, en parte por la inversión en inteligencia artificial y muy por encima del consenso de crecimiento nulo. Los gilt se estabilizaron la semana pasada tras las declaraciones tranquilizadoras del ministro de Hacienda, John Healey, que reiteró su compromiso con las reglas fiscales. La caída de los bonos soberanos está siendo un fenómeno global, de modo que la libra no se ha visto especialmente afectada por el alza imparable de los rendimientos. Esta semana está inusualmente cargada. A los datos mensuales de empleo del martes les seguirá el IPC de agosto el miércoles. Ambos estarán a disposición del MPC antes de la decisión del jueves, pero ninguno debería alterar el mantenimiento de tipos. La clave para la libra será el número de disidentes hawkish y las orientaciones futuras del banco. No creemos que el MPC se vea presionado a subir tipos en lo que queda de año; cualquier giro hacia un tono más restrictivo en las declaraciones de esta semana nos sorprendería.

UBS: la Fed no frenará el repunte de la renta variable

Los precios al consumidor subyacentes en EEUU subieron un 0,3% intermensual en agosto, frente a la previsión de consenso del 0,2%, y la inflación general aumentó un 0,4%. Tras la publicación del dato, los mercados pasaron a descontar una probabilidad de aproximadamente el 90% de una subida de 25 puntos básicos (pb) en la reunión de septiembre de la Reserva Federal, frente a cerca del 70% antes de la publicación. "Esperamos que la Fed suba los tipos en 25 pb en septiembre y de nuevo en diciembre. Sin embargo, mantenemos la opinión de que el repunte de la renta variable puede continuar a pesar de una política monetaria más restrictiva por parte de la Fed. Los detalles del dato de inflación apuntan a una desinflación más lenta, más que a una reaceleración generalizada. La resiliencia del crecimiento debería permitir que la economía absorba unos tipos moderadamente más altos. Los sólidos beneficios empresariales y la inversión en IA deberían seguir respaldando a la renta variable", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos una perspectiva positiva sobre la renta variable y seguimos posicionándonos para nuevas subidas del mercado. Los inversores deberían considerar combinar una asignación diversificada y de base ('core') en renta variable con una exposición específica a la innovación transformadora y a oportunidades cíclicas, reduciendo al mismo tiempo la dependencia excesiva de acciones individuales o de un grupo reducido de empresas tecnológicas. Seguimos favoreciendo la inteligencia artificial (IA), la energía y los recursos, y la longevidad, y recomendamos una exposición amplia a distintos sectores y regiones".

"Creemos que los datos de inflación de esta semana refuerzan los argumentos a favor de nuevas subidas de tipos, especialmente después de que el presidente Wash subrayara en Jackson Hole la falta de un avance satisfactorio en materia de inflación. Esperamos que la Fed lleve a cabo una subida en la reunión de la próxima semana y complete un ciclo de recalibración de 50 pb con otro incremento en diciembre, tras las elecciones legislativas de mitad de mandato", añade Andrew Dubinsky, Economista.

"Los bancos centrales internacionales fueron en su día inversores cautivos en bonos del Tesoro de EE. UU. Puede que no hayan escapado de esa condición, pero su influencia en el mercado ha disminuido", apunta Paul Donovan, Economista Jefe.
Blog – La inflación de agosto, demasiado elevada para una Fed impaciente

Evli sobre pondera renta variable sobre fija

La gestora nórdica Evli sobre pondera la renta variable frente a la fija en sus carteras de cara a finales de año. Peter Lindahl, Director de Fondos Sistemáticos y gestor senior de carteras, considera que el actual entorno "Goldilocks" —que combina un fuerte crecimiento, respaldado por continuas revisiones al alza de los beneficios empresariales y una sustancial inversión de capital en IA, con una inflación contenida— respalda la sobreponderación de la renta variable frente a la fija, incluso más que hace dos meses.

Evli prefiere mantener una sobre ponderación en renta variable de mercados emergentes, ya que es la mejor y más barata forma de invertir en la temática IA. Y en renta fija, opta por los bonos High Yield, debido a sus sólidos fundamentales y a la rentabilidad adicional que ofrecen, mientras que infra pondera los bonos soberanos a causa del alto nivel de sus retornos.

Evli señala tres riesgos que hay que vigilar: las crecientes necesidades de financiación de la inversión en capital en el ámbito de la IA, la política restrictiva de los bancos centrales, y un aumento de los rendimientos de los bonos por encima del 5 %.

09Sep

La diferencia entre el comportamiento de las hipotecas y el de los depósitos resulta llamativa: sólo los bancos extranjeros pagan más del 3%. Ebury y Pictet se desmarcan del consenso, y Franklin Templeton habla incluso de una bajada de tipos a finales de 2027.

Miguel Ángel Valero

El Banco Central Europeo (BCE) elevará los tipos de interés oficiales en 25 puntos básicos (PB) este jueves 10 de septiembre, salvo sorpresa de última hora. Si se cumplen las previsiones, la facilidad de depósito se situará en el 2,5%.Tras esta subida de tipos, la segunda del año, se encuentra el alza de la inflación y, sobre todo, el aumento del precio de la energía. En agosto, los precios subieron un 3,3% en la Eurozona, una cifra muy alejada del objetivo del 2% marcado por el BCE, y la energía se disparó un 14,3% interanual. Ese mismo mes, en España el IPC avanzó un 4,3%.

La previsible subida de tipos ha disparado el Euribor, cuyo valor ya supera el 3% en septiembre. El Euribor a 12 meses cerró agosto al 2,95%; sin embargo, su valor diario no ha bajado del 3% desde el inicio de este mes y ya ha superado la barrera del 3,1%.“Este comportamiento pone de manifiesto una de las principales características del Euribor: no espera a que el BCE anuncie oficialmente sus decisiones para reaccionar, sino que incorpora las expectativas de los mercados sobre la evolución futura de los tipos de interés, por lo que puede subir antes de que el banco central mueva ficha”, explican en el comparador de productos financieros HelpMyCash.com.

La banca no ha tardado en trasladar el aumento de los tipos de interés oficiales al Euribor, el índice que se usa para calcular las cuotas de la mayoría de las hipotecas variables de España y las consecuencias no se van a hacer esperar. De acuerdo con los cálculos de HelpMyCash, una hipoteca media de 150.000€ con un plazo de 25 años y un interés del 1% que se revise con el Euribor de agosto puede encarecerse más de 800 euros al año (ejemplo para una revisión anual).

En cualquier caso, el impacto final dependerá de las condiciones concretas de cada préstamo, del diferencial aplicado por el banco y del momento en el que se produzca la revisión. Además, una hipoteca que se revise una vez al año no sufrirá exactamente el mismo efecto que otra cuya cuota se actualice cada seis meses.

¿Qué va a pasar con los productos de ahorro? Una subida de tipos debería, sobre el papel, impactar sobre la rentabilidad de los productos de ahorro. Sin embargo, parece estar haciéndolo a un ritmo más lento que sobre el Euribor. Durante los últimos días, la banca no ha anunciado grandes mejoras en la rentabilidad de sus depósitos.

La diferencia entre el comportamiento de las hipotecas y el de los depósitos resulta llamativa. Mientras el mercado financiero anticipa las futuras subidas y el Euribor reacciona prácticamente de inmediato, las entidades no parecen tener la misma urgencia para mejorar la remuneración de los ahorros de sus clientes, explican en HelpMyCash. De hecho, los grandes bancos españoles siguen sin empujar sus plazos fijos abiertamente. En la web del Santander no hay ni rastro de los depósitos y el BBVA promociona únicamente un depósito combinado. CaixaBank es el único de los tres que reserva un espacio en su escaparate virtual para su plazo fijo, pero la rentabilidad máxima que ofrece es del 1,1% TAE, muy por debajo de la facilidad de depósito del BCE.

Aunque la banca española parece a la espera de lo que haga el BCE este jueves para reaccionar, la extranjera sí han actuado. Al menos media docena de entidades que comercializan sus depósitos en España ofrecen plazos fijos con una duración de un año cuyo interés alcanza o supera el 3%. Mano Bankas, entidad lituana con presencia en España a través de Raisin, llega a pagar hasta un 3,46% TAE a doce meses. Para los ahorradores, este tipo de ofertas son una alternativa a los depósitos de los grandes bancos españoles. La posibilidad de contratar productos de entidades de otros países europeos permite comparar rentabilidades sin limitarse a la oferta de las entidades tradicionales.

Ibercaja Gestión: ventana de oportunidad para preparar las carteras de cara a 2027

Al Banco de Japón no le gusta el tipo de cambio del yen; al Tesoro americano, la rentabilidad del bono a 30 años; al gobierno chino, la ralentización de su economía; a la Fed, su pérdida de credibilidad; y al BCE, el precio del petróleo y del gas natural. Durante agosto, todos han tratado de reconducir a los mercados financieros hacia una situación más cómoda para ellos. A los inversores no les suelen gustar tantas intervenciones; de ahí el buen comportamiento de los activos “reales”, oro, plata y bitcoin a la cabeza, la debilidad del dólar y el buen comportamiento de materiales y energía en Bolsa. Aun así, con tanto ruido, el resultado de agosto se puede calificar como satisfactorio, con avances de la renta variable y estabilidad en la renta fija, subraya un análisis de Ibercaja Gestión.

Los inversores regresan de vacaciones y empiezan a revisar sus carteras. La Bolsa está un poco por encima de como acabó el 2º trimestre; tecnología plana con energía +15 % y utilities -7 %; EEUU lo ha hecho un poco mejor que Europa, pero se más que compensa por la debilidad del dólar. Los tipos están unos 40 puntos básicos (pb)  por encima en la zona euro y unos 30 pb en la curva americana, donde además la pendiente entre el 2 años y el 10 años ha aumentado en 0,25%.El precio del petróleo ha subido un 24% y su influencia en los movimientos de los bonos ha sido importante. Los productos agrícolas (+21 %) y los metales preciosos (+10 %)también se han disparado. 

El acuerdo de paz entre Irán y EEUU es ya un triste recuerdo. Las hostilidades se han acelerado esta semana; justo después de que Trump declarase la guerra total económica a Irán con nuevas sanciones. A la vez, el petróleo parece fluir: Ormuz es estrecho, pero también poroso. Con el transito limitado tanto tiempo, el precio del petróleo está en los 100$/barril. Y el nivel de las reservas estratégicas estadounidenses no estaba tan bajo desde 1982.

Septiembre también es mes de vuelta al cole para los bancos centrales. El día 10 se reúne el BCE, el 16 la Reserva Federal, el 17 el Banco de Inglaterra y el 18 el de Japón. La última semana del mes lo harán también los de Noruega, Suiza, Australia y Nueva Zelanda. El mercado da por hechas las subidas en la zona euro y Japón, y asigna bastantes probabilidades a movimientos restrictivos en EEUU, Noruega y Australia. 

La decisión más trascendental será la de la Reserva Federal. El discurso de Warsh en Jackson Hole parece indicar una subida, pero "de nuevo tenemos que acordarnos quién lo puso allí". Ganar credibilidad hablando es una cosa, pero subir los costes de financiación del Tesoro americano es otra. Warsh no puede quedarse en el lado perdedor de la votación, no obstante, y parece que cada vez hay más miembros del comité dispuestos a subir tipos, aunque esto signifique enfrentarse a Trump. El dato de empleo y el de inflación serán los que inclinen la balanza hacia uno u otro lado. "De momento, creemos que Warsh tratará de ganar tiempo, sin subir tipos, hasta que losdatos de inflación le den la razón. Esperemos que el mercado de bonos le conceda el beneficio de la duda.

Los datos de actividad desde marzo desafían las sensibilidades típicas de un shock en el precio energético. La temporada de resultados ha acabado como empezó, con números impresionantes: crecimiento interanual del 25 % y del 23 % en beneficios en EEUU y Europa respectivamente. Eso ha permitido que las previsiones de beneficios para el conjunto de 2026 sigan subiendo. En total, en los dos últimos meses, las estimaciones para el mercado americano han mejorado un 7 %, un 2 % para el europeo y un 9 % para el japonés. Esto ha permitido abaratar las ratios de valoración de las Bolsas, sobre todo en EEUU e India.

El mercado ya pone en precio 3 subidas de tipos por parte del BCE hasta abril del año que viene. "Si hacemos nuevas inversiones o anticipamos vencimientos de esta última parte del año y principios de 2027, ya nos aprovechamos de estas subidas potenciales", señalan en la gestora de Ibercaja. Para la decisión final del BCE será determinante el precio del petróleo y del gas natural en Europa. A los niveles actuales, la subida de septiembre es prácticamente inevitable; y si se mantienen así, otra en diciembre también es previsible. Para entonces ya tendremos más visibilidad de como vamos a pasar el invierno en términos de oferta y demanda de gas natural, esencial a la hora de fijar el precio de la electricidad. Si no hay más repuntes significará que habremos pasado la parte más crítica del año y que el BCE no debería acometer más subidas de tipos; pero eso será una historia para más adelante.

"De momento, con lo que conocemos actualmente, seguimos pensando que estamos ante una ventana de oportunidad para preparar nuestras carteras de cara a 2027, anticipando la reinversión de posiciones que vencen en la primera mitad del año que viene. Tras los movimientos de agosto, tenemos incluso un poco más de rendimiento interno en todas las carteras del que teníamos hace un mes", subrayan.

En renta variable, los números mandan y, aunque septiembre suele ser volátil, las tendencias de beneficios actuales no justifican una vuelta de vacaciones movida, que se suele producir cuando los analistas revisan a la baja sus estimaciones provocando la reacción negativa del mercado. Septiembre es tradicionalmente un mes malo para las revisiones de beneficios, pero "esperamos que este año sea la excepción que confirma la regla".

"Encaramos la última parte del año con las carteras en positivo en su mayoría, con buenos datos para las de renta variable y multiactivos, y con buenas sensaciones para los cuatro meses que nos quedan. En renta variable, nos queda superar septiembre y octubre que suelen ser volátiles, y entraríamos ya en la parte más favorable estacionalmente. En renta fija, aunque prevemos también algún vaivén, la rentabilidad interna de las carteras nos protege y la senda de recuperación hacia nuevos máximos sigue siendo válida. En conjunto, seguimos apostando por la diversificación y la inversión a largo plazo, y vemos un buen escenario para nuestras inversiones en los próximos meses", concluyen en Ibercaja Gestión.

Ebury: el BCE no debe entrar en territorio restrictivo

El BCE subirá el jueves, pero no debería cruzar el umbral restrictivo Con casi total certeza el Consejo de Gobierno llevará a cabo una nueva subida de tipos en respuesta a la crisis energética desencadenada por la guerra de Irán. Los mercados anticipan alzas adicionales más allá de la reunión de septiembre; "nosotros no compartimos esta expectativa", precisan en Ebury. El recrudecimiento del conflicto parece que forzará al BCE, de nuevo, a tomar cartas en el asunto, mientras el Brent escala a los 100$ por barril. La situación del gas en Europa también ha empeorado: el TTF neerlandés ha superado los 70 €/MW —su nivel más alto desde enero de 2023—, duplicando así los niveles de hace un año. 

De este escenario alertaba Lagarde en julio: un alto el fuego efímero ante los reiterados incumplimientos de la tregua. La energía, sugirió, se había convertido en el factor más determinante de cara a la próxima decisión del Consejo. El impacto ya se refleja en los datos. La inflación general se disparó en agosto hasta su cota más alta desde septiembre de 2023. La economía, en cambio, parece bien situada para absorber un nuevo endurecimiento monetario: el PIB sorprendió al alza en el segundo trimestre (0,4% intertrimestral) y los PMI del tercer trimestre han mejorado respecto al segundo. El PMI del sector manufacturero ha alcanzado su nivel más alto desde mayo de 2022, impulsado por la inversión en Alemania, el aumento del gasto militar y la inversión en capital fijo ligada a la inteligencia artificial.

"Aunque creemos que el BCE podrá justificar una subida preventiva este mes, también hay argumentos claros en contra: la inflación subyacente se ha moderado, no se observan efectos de segunda ronda y las presiones salariales permanecen contenidas. Sin embargo, cuanto más se prolongue el conflicto, mayor será el riesgo de contagio inflacionario y más firme la postura del Consejo. Por eso sospechamos que subirán los tipos de todos modos", explican en la fintech.

Varios factores apuntan en esa dirección. Tras reaccionar tarde a la crisis energética de 2022, el BCE parece decidido a no repetir el error. El crecimiento es lo suficientemente sólido como para absorber otra alza sin grandes dificultades. Y la medida está ampliamente anticipada, de modo que la credibilidad de la institución está en juego. Como los mercados de swaps ya descuentan por completo la subida de septiembre, los inversores buscarán sobre todo pistas sobre lo que vendrá después. Es poco probable que Lagarde se comprometa de antemano con una senda de tipos: no encaja con su estilo. En junio rechazó que la subida se tratase de una medida aislada preventiva y en julio, aunque insinuó implícitamente un posible movimiento en septiembre, se mantuvo fiel al mantra de la "dependencia de los datos". Aun así, el mercado escrutará su discurso. Si señala que los tipos se sitúan en el extremo superior del rango neutral, el listón para nuevas alzas quedará elevado. Si, por el contrario, insiste en el riesgo de efectos de segunda ronda —que podrían emerger cuanto más se alargue el conflicto—, mantendrá viva la posibilidad de un movimiento en diciembre.

Hoy los mercados descuentan otra subida en diciembre y anticipan una más en marzo, "algo que nos parece excesivo". Philip Lane ha señalado el 2,5% como techo de la estimación del tipo neutral del BCE; cualquier endurecimiento adicional más allá de esta reunión situaría la política en territorio restrictivo. "Sería un error adentrar la política monetaria en territorio restrictivo, dados los riesgos para el crecimiento y el hecho de que el shock inflacionario provenga predominantemente del lado de la oferta. Además, nuevas alzas añadirían presión a unos mercados de renta fija que ya de por sí están tensionados. Esperamos, por tanto, que septiembre sea la última subida de este ciclo inusualmente breve", insisten en Ebury. 

Mucho dependerá de la evolución de la guerra con Irán. Un estancamiento prolongado o un recrudecimiento que provoque otro salto significativo en los precios de la energía —o efectos de segunda ronda relevantes— podría envalentonar a los 'halcones'. Una cotización sostenida del Brent por encima de los 100$, sumada a unos precios de la gasolina ya elevados, aumentaría el riesgo de que la inflación general se mantuviera por encima del 3% más tiempo del que prevé el BCE. 

En cualquier caso, es poco probable que Lagarde cierre del todo la puerta a subidas de tipos más allá de la de septiembre. Los riesgos para el euro se inclinan a la baja de cara a la reunión. Resulta difícil imaginar una sorpresa hawkish, dadas las elevadas expectativas del mercado por subidas de tipos adicionales. Una señal clara de que al BCE no le preocupan los efectos de segunda ronda, cualquier mensaje contrario a las expectativas de tipos del mercado o un énfasis en que el listón para nuevas subidas es ahora más alto provocarían caídas en la moneda. Un mensaje más equilibrado, que dejara la puerta abierta a un mayor endurecimiento, podría ofrecer cierto apoyo; una apreciación significativa exigiría un tono genuinamente hawkish, algo que, a juzgar por la retórica desde junio, parece improbable.

Pictet: atención a las proyecciones macro y a los efectos de segunda ronda

Nadia Gharbi, economista para Europa en Pictet WM, cree que la atención se centrará en las proyecciones macroeconómicas del BCE, así como en la evaluación de las perspectivas de política monetaria. "A pesar de la volatilidad de los precios de las materias primas, no prevemos cambios significativos respecto a junio, dado que la evolución se mantiene en gran medida en línea con el escenario central", explica. El IPC aumentó 0,4% en agosto, hasta 3,3 % interanual, en línea con el consenso, y la inflación subyacente se ha situado en 2,4% interanual. La inflación de servicios ha disminuido ligeramente hasta el 3%, por crecimiento salarial persistente, pero perdiendo impulso. Pero las empresas enfrentan presiones de costes del petróleo y gas. Así que es posible que el BCE presente nuevos escenarios alternativos.

"En cuanto a comunicación, estimamos pocos cambios y que su presidenta Christine Lagarde reafirme que la decisión de subir tipos permite una posición adecuada ante la incertidumbre derivada del conflicto del Golfo y que se mantendrá un enfoque basado en datos, reunión a reunión.  De todas formas, puede mantener un tono agresivo, sobre todo por los mercados energéticos", añade.

Cuanto más tiempo se mantengan las perturbaciones en el estrecho de Ormuz y altos los precios del petróleo y el gas, mayor el riesgo de efectos de segunda ronda en la inflación y de un tercer aumento de tipos este año, de 0,25 % en diciembre de 2026, "aunque de momento no es nuestra hipótesis principal". Ahora bien, hay que tener en cuenta que con la subida el tipo de interés está en el extremo superior del rango considerado neutral por el BCE (2,5%). Así que Lagarde puede recalcar que cualquier aumento adicional de tipos tenderá que evaluarse cuidadosamente.

Franklin Templeton: oportunidad para aumentar la duración de la cartera

David Zahn, responsable de renta fija europea de Franklin Templeton, cree que la subida del BCE mañana puede ser la última del ciclo, a menos que los precios de la energía sigan aumentando. El BCE comenzó a aplicar medidas de endurecimiento monetario relativamente pronto, y la combinación de unos rendimientos de los bonos más altos y unos costes energéticos elevados debería lastrar el crecimiento europeo a corto plazo, lo que daría margen a los responsables políticos para mantener los tipos sin cambios. 

Los mercados de renta fija ya han supuesto un endurecimiento significativo para la economía, por lo que será interesante escuchar los comentarios del BCE al respecto.
La próxima medida del BCE en materia de tipos, tras la del jueves, podría ser una bajada a finales de 2027. Por lo tanto, si los bonos alemanes (Bunds) alcanzan el 3,5%, podría ser una oportunidad para aumentar la duración de la cartera en previsión de unos rendimientos más bajos en 2027, aunque ello conllevaría una posible volatilidad a corto plazo.

La política también cobrará cada vez más protagonismo en 2027, especialmente de cara a las elecciones presidenciales francesas. La incertidumbre asociada podría lastrar la inversión a medida que se acerquen las elecciones.

Columbia Threadneedle: la clave es lo que vendrá después de septiembre

Anthony Willis, economista senior de Columbia Threadneedle, destaca que los bancos centrales afrontan un septiembre cargado de reuniones de política monetaria, con los mercados descontando una alta probabilidad de subidas de tipos en varias de las principales economías. El Banco de Inglaterra parece ser la excepción: el mercado anticipa una postura más cauta. La inflación persistente, la resiliencia del crecimiento en EEUU, y unos datos de empleo más sólidos refuerzan los argumentos a favor de una actuación inminente por parte de la Reserva Federal. Para los inversores, lo relevante no es tanto el próximo movimiento de tipos como las señales que den los bancos centrales sobre el rumbo de la política monetaria más allá de septiembre.

Unas rentabilidades de la deuda más altas y unas condiciones de financiación más exigentes podrían poner a prueba las valoraciones de los activos, especialmente en aquellos segmentos que más se han beneficiado de la abundancia de capital barato. 
"Para los inversores, la pregunta de fondo no es tanto si los bancos centrales subirán tipos en esta ronda de reuniones, sino qué anticipan sobre lo que vendrá después", destaca.

Natixis: pausa en las subidas hasta finales de 2027

El equipo de análisis de Natixis CIB ha elaborado el informe ‘Previsión del BCE para septiembre: otra subida preventiva’, en el que apunta a que mantendrá un tono relativamente neutral sobre los próximos movimientos, evitando anticipar un ciclo prolongado de subidas y manteniendo su estrategia de decisiones reunión a reunión y dependientes de los datos. Según el informe, la energía vuelve a ser el principal foco de riesgo para la inflación. Desde la última reunión del BCE, los precios energéticos han aumentado hasta un 8% en el horizonte 2026-2028, elevando el riesgo de que el repunte termine trasladándose a salarios y precios.

A pesar de ello, Natixis CIB considera que los efectos de segunda ronda siguen siendo moderados, gracias a la desaceleración del crecimiento salarial y al debilitamiento de las condiciones del mercado laboral. El euro también se ha apreciado alrededor de un 2% frente al dólar desde julio, contribuyendo a contener las presiones inflacionistas. En cuanto a la actividad, la economía de la Eurozona creció un 0,4% en el segundo trimestre, y España e Italia presentan una evolución especialmente positiva. En agosto, el PMI compuesto se situó en 53,6 en España, frente al 52,1 de la Eurozona, impulsado por el sector servicios, aunque la actividad manufacturera española perdió algo de fuerza.

De cara a los próximos meses, Natixis CIB anticipa una pausa en las subidas de tipos hasta finales de 2027, siempre condicionada a la evolución de los precios de la energía. El escenario podría adquirir un sesgo más restrictivo si las tensiones en Oriente Medio persisten y mantienen al alza los precios energéticos y las expectativas de inflación.

07Sep

Billones$ emitidos con cupones del 3% y el 4% vencen en dos años y habrá que refinanciarlos al 7,5% e incluso al 9,5%. Las agencias ya vaticinan impagos cercanos al 4% este año. Mientras, el mayor fondo soberano del mundo venderá 800.000 millones$ en bonos del Tesoro de EEUU.

Miguel Ángel Valero

La crisis de la deuda pública de EEUU y el fallido rescate diseñado por el secretario del Tesoro, Scott Bessent, pasan factura a las empresas del país. Las empresas estadounidenses más endeudadas (las que emiten bonos catalogados como 'basura') pagan un coste de financiación disparado, con la rentabilidad del Tesoro en máximos de años. Las empresas con peor nota pagan hoy solo 2,75 puntos  más que el bono seguro, cerca de mínimos históricos. 

El problema es que billones$ emitidos con cupones del 3% y el 4% vencen en dos años y habrá que refinanciarlos al 7,5% e incluso al 9,5%. Las agencias ya vaticinan impagos cercanos al 4% este año.

Se recomienda vigilar el préstamo apalancado, la deuda a interés variable de empresas ya muy endeudadas. Como su factura sube al ritmo del tipo de interés oficial, si la Fed no afloja éste, las empresas 'zombis' (no son rentables, están muy endeudadas, y no cubren sus gastos financieros con sus beneficios operativos) se asfixian primero.  

Esta situación perjudica sobre todo a los bonos de alto rendimiento y a los préstamos flotantes. Y obliga a vigilar si los impagos, de materializarse, tienen algún efecto dominó en sectores más amplios de las empresas.

En este contexto, el fondo soberano de Noruega, NBIM, el mayor del mundo con 2,3 billones$, quiere soltar 80.000 millones en bonos del Tesoro estadounidense y reducir el peso de la deuda pública del 70% al 50%. Esta estrategia comenzaría a aplicarse desde 2027, cambiando deuda pública progresivamente por hipotecas y deuda arriesgada pero más rentable. Que el mayor comprador dé la espalda a la deuda de EEUU presiona al alza los tipos del bono a largo plazo, encareciendo aún más la financiación de ésta.

El bono del Tesoro de EEUU también pasa factura a los REIT (inmobiliarias cotizadas que reparten como dividendo el alquiler que cobran), que cerraron agosto en rojo al dispararse las apuestas de subida de tipos de interés por la Fed. Estas acciones funcionan como los bonos: si el tipo de interés a largo plazo sube, su dividendo pierde brillo y la valoración se comprime.

El secretario del Tesoro, Scott Bessent, intenta animar el mercado con unas llamativas predicciones: augura el crudo a 40$ (ahora mismo el Brent está en los 96$, máximo de seis semanas, y el WTI americano, en los 91$) y tipos de interés a la baja (el bono a 10 años se encuentra en el 4,77%, nivel muy alto) al terminar la guerra con Irán. Argumenta que, cuando se calme Oriente Medio, entrará petróleo de Guyana, Brasil y Canadá y el mercado pasará de escaso a sobrado. 

El petróleo caro empuja la inflación, y con más inflación el mercado exige más por prestar a los Estados y a las empresas. Si el barril de crudo se hunde, el bono se relaja y respiran las Bolsas porque las empresas se pueden financiar más barato. "Si acierta, es gasolina para el bono largo y las tecnológicas. Si falla, la credibilidad del Tesoro queda tocada", avisan en Zumitow, que recomienda vigilar el bono a diez años. Precisamente, el miércoles 9 de septiembre el Tesoro de EEUU subasta bonos a 10 años.

Pero la OPEP+ no parece estar por la labor de ayudar a que las profecías de Scott Bessent se cumplan. Con el estrecho de Ormuz ardiendo y estrangulándose el tráfico de buques por la zona, el cártel del petróleo mantiene sin cambios su producción en octubre. Mala noticia para el relato desinflacionista de los bancos centrales, especialmente de la Fed.

Ebury; más presión sobre la Fed

El excelente informe de empleo de EEUU, publicado el viernes 4 de septiembre, ha incrementado la presión sobre la Reserva Federal de cara a su reunión de septiembre. Ahora los inversores se inclinan más hacia una subida de tipos que hacia su mantenimiento. No obstante, ni el simposio de Jackson Hole ni los datos laborales han despejado las dudas: la subida de tipos de la Fed seguirá siendo una incógnita hasta la publicación del IPC este viernes 11. La decisión será solo una de entre las numerosas que adoptarán los bancos centrales este mes, en un contexto de creciente nerviosismo en el mercado de renta fija. Los rendimientos de la deuda soberana continúan alcanzando máximos de varias décadas, mientras que la paciencia de los inversores se agota tras varios años consecutivos sin que se cumplan los mandatos de inflación. Será el BCE quien dé el pistoletazo de salida este jueves, aunque no se esperan grandes sorpresas al respecto dado que está plenamente descontada una subida de tipos de 25 puntos básicos (pb). Los mercados se centrarán en las pistas que pueda dar Christine Lagarde sobre la posibilidad de subidas de tipos más allá de septiembre y en la valoración que haga del repunte de los rendimientos de los bonos soberanos a largo plazo. El otro acontecimiento clave de la semana es el informe de inflación de agosto en Estados Unidos, el último dato de relevancia antes de la decisión de la Fed. Seguimos apostando por un mantenimiento de las tasas en EE.UU., aunque la cifra de inflación será determinante.

  • EUR: Dada la resiliencia que está mostrando el crecimiento económico, la persistencia de la guerra de Irán y el hecho de que la inflación subyacente sigue por encima del objetivo, el BCE tiene justificación suficiente para subir los tipos este mes. Los mercados de swaps ya descuentan por completo dicha subida. Si no se produce, sería una sorpresa y decepción mayúscula para los inversores. La cuestión más relevante para el mercado de divisas es si el BCE se plantea seguir subiendo los tipos hasta el 3% a lo largo del 2027, tal y como descuentan actualmente los mercados. Una subida adicional más allá de septiembre situaría los tipos en territorio restrictivo, un paso que, a nuestro juicio, sería erróneo dados los riesgos para el crecimiento y la naturaleza del actual shock inflacionario. El euro, no obstante, sigue cotizando sobre todo al ritmo de las noticias procedentes de Estados Unidos, por lo que esperamos que el impacto de dicha reunión en el mercado cambiario sea limitado.
  • USD: El sólido informe laboral de la semana pasada mostró una creación de empleo robusta y un aumento de la participación laboral, lo que aleja aún más el supuesto 'apocalipsis laboral' atribuido a la inteligencia artificial. En agosto se crearon 162.000 puestos de trabajo netos, cifra que supera con holgura tanto la estimación mediana como las previsiones más optimistas. El fuerte repunte de la contratación indica que el mercado laboral no se enfría, sino que gana impulso. Por sí solos, los datos no ofrecen justificación alguna a la Reserva Federal para no endurecer la política monetaria.No obstante, la presión política de la Administración Trump para mantener los tipos bajos —incluido un nuevo arrebato el viernes, en el que amenazó con suspender el comercio con los países que registran déficits con EEUU si la Fed no baja los tipos— nos lleva a pensar que el Comité votará de nuevo a favor de mantenerlos sin cambios. Las vacilaciones de Warsh refuerzan nuestra lectura, salvo que se produzca una sorpresa alcista significativa —y poco probable— en el informe de inflación de esta semana. Esta es, por ahora, nuestra mayor postura contra consenso.
  • GBP: La libra esterlina ha tenido un comportamiento inferior al de la mayoría de sus homólogas del G-10 en las últimas semanas del verano, aunque las oscilaciones han sido moderadas ante la ausencia de noticias relevantes en el Reino Unido. La venta generalizada de bonos soberanos también afecta a los gilt y el recuerdo de la crisis de Liz Truss en 2022 permanece vivo: el rendimiento a 30 años ha superado con creces aquellos niveles y la semana pasada alcanzó máximos de 28 años. Al ser el único banco central que parece haber descartado, en gran medida, una subida en septiembre, la postura acomodaticia del Banco de Inglaterra tampoco proporciona ningún tipo de respaldo a la libra. El economista jefe Pill adoptó un tono más agresivo la semana pasada, aunque no creemos que esa visión sea mayoritaria en el Comité. Uno de los pocos factores de apoyo que le quedan a la libra es el tono ligeramente positivo de los datos británicos. Las cifras de actividad —incluido el PIB del segundo trimestre— siguen sorprendiendo al alza, pese al enfriamiento del mercado laboral y al encarecimiento de la financiación. Entre los acontecimientos clave de esta semana figuran el PIB de julio, el viernes, y las comparecencias del gobernador Bailey ante la Comisión Selecta del Tesoro, el martes.

UBS: dos subidas de tipos de la Fed en 2026

La economía estadounidense sumó considerablemente más empleos de lo esperado en agosto, reforzando los argumentos a favor de que la Reserva Federal suba los tipos de interés. El presidente de la Fed, Kevin Warsh, ha advertido de que las subidas de tipos son probables si la inflación no mejora a una "velocidad satisfactoria". Los datos de actividad, las tendencias de creación de empleo y el seguimiento del crecimiento del PIB son lo bastante sólidos como para sugerir que la política monetaria no es restrictiva, lo que reduce la confianza en que la inflación siga moderándose sin necesidad de tipos más altos. Ahora esperamos que la Fed suba tipos dos veces en 2026. 

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, advierte: "Los inversores no deberían confundir un posible cambio en los tipos de la Fed con un cambio en las perspectivas de inversión. Las mismas fuerzas que han respaldado nuestra visión constructiva de los mercados —en particular la inversión en IA, el crecimiento económico resiliente, el empleo sólido y los beneficios saludables— podrían estar contribuyendo ahora a una Fed más hawkish. La pregunta importante no es si los tipos suben, sino en qué contexto lo hacen. Una Fed que responde a la fortaleza económica de EEUU es muy distinta de una Fed que responde a problemas de inflación. Para las carteras, esa distinción importa mucho más que la próxima reunión de política monetaria".

"Ahora esperamos dos subidas de tipos de 25 pb, la primera en septiembre seguida de una segunda subida en diciembre, tras las elecciones de mitad de mandato. Esto llevaría el rango objetivo de los fondos federales del 3,50-3,75% actual al 4,00-4,25%, un incremento acumulado de 50 puntos básicos. Unas lecturas de inflación subyacente mensual cercanas al 0,3% en el segundo semestre de 2026, junto con una proporción creciente de partidas que suben más del 3%, respaldarían una trayectoria de tres subidas. Sin embargo, si las lecturas de inflación hasta octubre promedian por debajo del 2% anualizado y sitúan las tasas de inflación anualizadas a seis meses por debajo del 2,5%, es posible que la segunda subida se posponga. Nuestra opinión es que el tipo de interés más alto se mantendría hasta el tercer trimestre de 2027, cuando la inflación en las medidas a 12 meses estaría cerca del objetivo durante varios meses", añade Andrew Dubinsky, economista,

"El verdadero significado del reciente desplome de los bonos es este desplazamiento del foco desde la política monetaria hacia la sostenibilidad fiscal, y desde el próximo trimestre hacia la próxima década. Los 'vigilantes de los bonos' no están advirtiendo que los gobiernos vayan a dejar de pagar su deuda. Están planteando una pregunta más incómoda: cuando finalmente llegue la factura, ¿quién la va a pagar?", se cuestiona Dean Turner, economista jefe para la Eurozona y el Reino Unido.

"La caída de la participación de los trabajadores en la actividad económica podría deberse a la cambiante composición de la economía. Si los sectores más intensivos en mano de obra contribuyen menos al crecimiento y los menos intensivos en mano de obra contribuyen más, la participación laboral en el PIB descendería. La investigación de la Reserva Federal sugiere que esto no está ocurriendo", aporta Paul Donovan, economista jefe.

04Sep

Christopher Waller, gobernador de la Reserva Federal, pone en evidencia la gran brecha existente en el Comité que fija los tipos de interés en EEUU.

Miguel Ángel Valero

Christopher Waller, gobernador de la Reserva Federal, pone en evidencia la gran brecha existente en el Comité que fija los tipos de interés en EEUU. Contrarrestó el tono hawkish mostrado por su presidente, Kevin Warsh en Jackson Hole, impulsando compras generalizadas de bonos, animadas también por las elevadas rentabilidades. Defiende que, si los datos de inflación subyacente permanecen estables en agosto, no apoyará subidas de tipos en la reunión del 11 de septiembre. Si el FOMC hace caso a Waller los tipos de la Fed se mantendrán entre el 3,5% y el 3,75%.

Algunos expertos destacan que el desplome de la deuda en EEUU no es solo culpa de la inflación, sino también del r-star, el tipo neutral, que sube y tira de los rendimientos. La caída de los bonos tiene un culpable poco conocido y que merece la pena seguir. La Fed de Nueva York lo ve en el 1,65%, frente al 1,36% de inicios de 2025. El repunte presiona toda la curva, del bono a 2 años al de 30 años. Detrás, tres fuerzas: la deuda, el gasto récord en inteligencia artificial (IA) y las necesidades de EE.UU. Tanta demanda encarece el dinero. El r-star es la velocidad de crucero de la economía. Si el mercado cree que ha subido, da por hecho tipos altos. Y como el bono viejo paga poco, vale menos. Por eso se vende.  Es la tesis de "tipos altos para rato", lo que es negativo para el bono soberano a largo plazo y para las tecnológicas que apelan a ese mercado para financiarse.

UBS: las subidas de tipos no deben cambiar las perspectivas de inversión

El crecimiento económico se ha mantenido resiliente, los beneficios son sólidos y la inversión relacionada con la IA sigue respaldando la actividad. En este contexto, ha aumentado la posibilidad de subidas de tipos, alimentada por comentarios de responsables de la Fed que sugieren que la inflación podría no estar bajando con suficiente rapidez. Pero los inversores no deberían confundir un posible cambio en la política de la Fed con un cambio en las perspectivas de inversión. Si los tipos suben mientras el crecimiento económico, el empleo y los beneficios se mantienen fuertes, muchas de las fuerzas que sostienen las carteras podrían seguir intactas. "Mantenemos una visión constructiva sobre los mercados bursátiles globales", insisten en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos posicionándonos para el potencial alcista de la renta variable y continuamos apostando por la IA, la energía y los recursos, y la longevidad, sectores que consideramos bien situados para beneficiarse de una mayor inversión, mejoras de productividad y crecimiento estructural".

"Las perturbaciones geopolíticas, los mercados bursátiles en máximos históricos y unos comentarios de mercado cargados de nerviosismo están llevando a muchos inversores a mantener grandes saldos de efectivo. Pero esperar no es una estrategia libre de riesgo. Quienes buscan preservar y hacer crecer su patrimonio a largo plazo deberían invertir el exceso de liquidez con un plan a largo plazo en mente", señala Daniel Kalt, Chief Economist Switzerland,.

"Pese a que esperamos que los tipos del BCE se mantengan sin cambios tras septiembre, seguimos favoreciendo un euro estable o más fuerte. Esta visión se sustenta en la mejora de los datos económicos, que debería recibir un mayor respaldo por la relajación fiscal en los próximos trimestres", apuntan Teck Leng Tan y Constantin Bolz, Strategists.

Ebury: la Fed no variará los tipos este año

Septiembre se presenta como un mes decisivo para los principales mercados de divisas. Las decisiones de los bancos centrales, el repunte de las rentabilidades de la deuda soberana y la evolución del conflicto con Irán marcarán el comportamiento de las monedas en la recta final de 2026. En este escenario, Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, prevé un dólar con margen para recuperar terreno a corto plazo, pero con sesgo bajista hasta final de año; un euro moderadamente alcista y una libra cuyo reciente rally parece difícil de sostener. 

  • Dólar: apoyo a corto plazo, debilidad después. Para los analistas de Ebury, el dólar puede encontrar cierto apoyo durante las próximas semanas en el aumento de las rentabilidades de la deuda estadounidense, la persistencia de las tensiones geopolíticas y el tono más agresivo adoptado por la Reserva Federal. A su juicio, un aumento de la aversión al riesgo también favorecería los flujos hacia la moneda estadounidense como activo refugio. No obstante, consideran que estos factores difícilmente sostendrán al dólar hasta final de año. Creen que, aunque la economía estadounidense continúa mostrando una notable resistencia, el mercado laboral pierde dinamismo y la inflación no parece justificar un endurecimiento significativo de la política monetaria. Frente a los aproximadamente 40 puntos básicos (pb) de subidas que descuenta el mercado para 2026, Ebury espera que la Fed mantenga los tipos sin cambios durante el resto del año, aunque no descarta completamente una subida preventiva. Una moderación de estas expectativas y de la prima de riesgo geopolítico dejaría al dólar más expuesto a nuevas caídas. La previsión de Ebury sitúa el EUR/USD en 1,16 al cierre de 2026. 
  • Euro: septiembre puede proporcionar un nuevo impulso. Las perspectivas son más favorables para el euro. La economía de la zona euro ha resistido mejor de lo esperado el encarecimiento de la energía y la inflación subyacente permanece próxima al objetivo del BCE. Ebury considera prácticamente segura una subida de 25 puntos básicos en septiembre, que reduciría el diferencial de tipos con Estados Unidos y proporcionaría apoyo a la moneda única. Sin embargo, no espera que este movimiento dé paso a un verdadero ciclo de endurecimiento monetario, sino que lo interpreta como una subida preventiva tras la cual los tipos permanecerían estables. De cara a final de año, el estímulo fiscal alemán y el incremento del gasto en defensa también deberían respaldar la actividad. Para Ebury, el principal riesgo para el euro es la energía. Unos precios del gas persistentemente elevados podrían debilitar el crecimiento y limitar la apreciación. Pese a ello, la fintech mantiene un sesgo moderadamente alcista para el euro. 
  • Libra: el rally puede haber ido demasiado lejos. La libra llega a septiembre después de haber sido la moneda con mejor comportamiento del G10 durante los últimos tres meses. No obstante, Ebury considera que buena parte de su recorrido alcista podría haberse agotado. La economía británica resistió bien durante la primera mitad del año, aunque se espera una desaceleración durante el segundo semestre por el enfriamiento del mercado laboral, los elevados costes energéticos y el aumento de las rentabilidades de la deuda pública. A ello se añade el riesgo de que el Presupuesto de Otoño vuelva a despertar las dudas sobre el endeudamiento y la sostenibilidad de las finanzas públicas británicas. Ebury tampoco comparte las expectativas de una subida de tipos del Banco de Inglaterra antes de final de año y espera que permanezcan sin cambios hasta que comiencen los recortes en 2027. En consecuencia, ve limitado el margen para nuevas ganancias de la libra y sitúa el GBP/USD en 1,34 y el GBP/EUR en 1,16 al cierre de 2026. El principal factor capaz de alterar las previsiones para estas monedas sería para Ebury la evolución del conflicto con Irán. A su juicio, una desescalada reduciría la prima de riesgo energético y los flujos hacia activos refugio. Este escenario favorecería especialmente al euro y retiraría al dólar uno de los soportes que ha mantenido durante buena parte del año.
01Sep

Hipotecas más caras, pero también mayor remuneración del ahorro: Scalable Capital paga el 2,75% a 12 meses, y Mapfre llega al 3,4% en un unit linked ligado al Eurostoxx 50.

Miguel Ángel Valero

El índice Euribor a un año, que es utilizado como principal referencia para fijar el tipo de interés de los préstamos hipotecarios concedidos por las entidades de crédito españolas, se situó en agosto en el 2,954% frente al 2,855% del mes anterior. Tomando como referencia los últimos 12 meses, el índice registra un ascenso de 0,840 puntos, según las estadísticas oficiales del Banco de España.

Ebury: queda margen alcista

Diego Barnuevo, Analista de Mercados de Ebury, destaca que el Euribor ha continuado su tendencia alcista ante el repunte de la inflación (2,9% la general, 2,6%, la subyacente, lo que resulta más alarmante, ya que podría reflejar una propagación de las presiones inflacionarias hacia componentes no volátiles). Dada la resiliencia que está mostrando la actividad económica, como evidenciaron los PMI de julio, los inversores están cada vez más convencidos de que el crecimiento de la Eurozona es lo suficientemente robusto como para afrontar una nueva subida de tipos por parte del Banco Central Europeo (BCE) en septiembre. 

Tanto es así que el mercado de swaps ya descuenta plenamente este endurecimiento monetario. "Aunque seguimos pensando que el BCE está actuando con excesiva prudencia, ya que aún no se han observado efectos inflacionarios de segunda ronda, estamos convencidos de que no dará marcha atrás y volverá a subir los tipos en septiembre. La reanudación de las hostilidades entre Estados Unidos e Irán y el precio de los futuros del gas natural europeo no hacen sino reforzar nuestra convicción", explica. 

Al Euribor le puede quedar algo de margen alcista, aunque el repunte inmediatamente posterior a la reunión de septiembre debería ser relativamente moderado, dado que este movimiento está plenamente descontado. 

"Más allá de septiembre, nos cuesta apostar por más subidas de tipos. El actual repunte inflacionario está causado íntegramente por el lado de la oferta y, ni mucho menos, nos encontramos con una economía que se está acelerando en exceso. No obstante, todo dependerá de cuánto perdure la guerra de Irán", matiza.

HelpMyCash: el Euribor puede terminar al año en el 3,1%

El conflicto armado que libran Irán y EEUU tiene efectos muy graves para la economía mundial: eleva el precio del petróleo, lo que aumenta el coste del combustible y provoca un efecto contagio que encarece la cesta de la compra y aumenta la inflación. Pero hay un sector de la población española que lo nota en lo que paga por su vivienda: aquellos que tienen firmada una hipoteca variable. Por culpa del recrudecimiento del conflicto, explican desde el comparador financiero HelpMyCash.com, el Euribor encarecerá aquellos préstamos que vayan a revisarse en las próximas semanas.

El analista hipotecario del comparador, Miquel Riera, explica que el valor del Euribor en agosto de 2025 (2,114%) era sensiblemente inferior al de este año. Y también lo fue el registrado hace un semestre (2,221% en febrero de 2026). En consecuencia, las hipotecas variables que se revisen en septiembre pasarán a tener unas mensualidades notablemente más caras que las anteriores. Para una hipoteca variable media de 150.000€ a 25 años con un interés del 1%, con una revisión anual, las cuotas subirán de 720 a 788€, un incremento mensual de unos 68€ (más de 800 al año). Y si la revisión es cada seis meses, las mensualidades aumentarán de 727 a 788, unos 59 más al mes y más de 350€ al semestre.

Las subidas del Euribor tienen un origen común: la guerra librada en Oriente Medio entre Estados Unidos (junto a su aliado Israel) e Irán. La inflación causada por el conflicto obligó al BCE a incrementar sus tipos de interés en junio para controlar los precios. Y miembros de su Comité Ejecutivo como la alemana Isabel Schnabel abogan por aumentarlos de nuevo en septiembre.

“El incremento del índice en agosto avanza que el BCE podría subir sus tipos al menos dos veces más antes de que acabe el año: una en septiembre y otra probablemente en diciembre”, resalta Riera. ¿Superará el Euribor el 3%? Si hay un acuerdo de paz antes de que acabe el año, existe la posibilidad de que los precios se moderen y de que no sea necesario ese incremento de tipos. En ese escenario optimista, Miquel Riera cree que el valor del Euribor se moderaría hasta acabar el año en el 2,8%, pues el actual refleja dos posibles subidas de tipos. 

Pero si el conflicto se enquista y no se resuelve para finales de 2026, el índice alcanzará el 3% en diciembre, con opciones de llegar a situarse en el 3,1%. En cualquier caso, Riera alerta de que el Euribor acabará el año por encima de los valores de finales de 2025. Por ello, lanza la siguiente recomendación: “Los que tienen una hipoteca variable deben calcular si podrán pagar las cuotas con un índice al 3% o más. Si su capacidad económica no se lo permite, es importante hablar con el banco para tratar de buscar soluciones, como pasarse al tipo fijo o reducir la cuota mediante una prolongación del plazo”.

Scalable Capital llega al 2,75% TAE a 12 meses

En este escenario, no solo suben las hipotecas, también la remuneración del ahorro. Scalable Capital amplía su oferta de productos remunerados con el nuevo Depósito a plazo fijo y, al mismo tiempo, aumenta el tipo de interés de la Cuenta de ahorro. Con el Depósito a plazo fijo, los ahorradores pueden asegurarse ahora un 2,75% TAE durante 12 meses. A su vez, la entidad aumenta la remuneración de los depósitos flexibles de su Cuenta de ahorro, que pasa a ofrecer un 2,63% TAE variable sobre saldos ilimitados. Entre las ventajas adicionales se incluyen el abono mensual de intereses, la ausencia de depósito mínimo, la disponibilidad diaria y un IBAN específico para realizar ingresos y retiradas en tiempo real. Como componente estable y sin riesgo de mercado, el nuevo Depósito a plazo fijo complementa la cartera. Los clientes pueden mantener abiertos hasta cinco Depósitos a plazo fijo al mismo tiempo.

“Tanto si los ahorradores buscan seguridad como si quieren conservar plena flexibilidad, ofrecemos una alternativa atractiva para sus ahorros”, afirma Erik Podzuweit, fundador y co-CEO de Scalable Capital. “Con el 2,63 % TAE de las Cuentas de ahorro flexibles y el 2,75 % TAE de nuestros nuevos Depósitos a plazo fijo, los clientes pueden adaptar sus ahorros a sus objetivos y seguir invirtiendo a largo plazo a través de nuestro bróker”, añade.

Ahorrar con los Depósitos a plazo fijo de Scalable es muy sencillo, basta con elegir el plazo, fijar el importe y listo. La cuenta se abre al instante y el saldo se transfiere en tiempo real desde la cuenta de compensación del bróker o desde la Cuenta de ahorro, y los intereses empiezan a devengarse de inmediato. Durante el plazo contratado, el tipo de interés no cambia y no se aplican comisiones ocultas por operaciones ni por mantenimiento de la cuenta. Gracias a la plena integración del Depósito a plazo fijo en la plataforma de Scalable, los clientes actuales no tienen que realizar ningún trámite adicional. Al vencimiento, todo el proceso está automatizado: el capital y los intereses se devuelven a la Cuenta de ahorro o a la cuenta de compensación del bróker del cliente, donde quedan disponibles de inmediato para nuevas inversiones. La opción de reinversión transfiere automáticamente el importe resultante a un nuevo Depósito a plazo fijo, lo que garantiza un efecto de capitalización sin interrupciones.

Además, los padres pueden abrir una Cuenta de ahorro o un Depósito a plazo fijo directamente a nombre de sus hijos como parte de la cuenta Scalable Kids. El dinero pertenece legalmente al menor, y son los padres quienes gestionan la inversión desde su app.

Mapfre ofrece el 3,4% anual en un unit linked ligado al Eurostoxx50

Mapfre, por su parte, aprovecha para lanzar un seguro de ahorro de tipo unit linked a cuatro años, que paga una rentabilidad del 3,4% cada año en que el índice Eurostoxx50 sea igual o superior al valor que tenga en la fecha fijada como inicio. Además, este producto incorpora una ventaja especialmente atractiva: la "memoria de cupones". Esta característica permite recuperar, en ejercicios posteriores, la rentabilidad que no hubiera podido abonarse previamente por no haberse cumplido la condición establecida. De este modo, los cupones no percibidos pueden acumularse y abonarse en cuanto se cumplan las condiciones previstas en el producto.

Si en octubre de 2027, el valor del Eurostoxx 50 es igual o superior a su valor inicial de octubre de 2026 se cobra el cupón, y así sucesivamente hasta completar los cuatro años. En caso de que no se cumpla la condición establecida, ese año no se abonará el cupón correspondiente. No obstante, existe la posibilidad de recuperarlo en el futuro. Si en octubre de 2028, el índice está por debajo del valor inicial (octubre de 2026), ese año no se cobra el cupón; pero, si en octubre de 2029, el valor del Eurostoxx 50 es igual o superior a su valor inicial, se cobra el cupón de ese año y el de 2028 que no se cobró. Y así, hasta el vencimiento.

La rentabilidad total acumulada para el cliente al finalizar los cuatro años, en el supuesto de que se pagasen todos los cupones, sería del 13,6%. Además, garantiza la devolución íntegra del capital invertido al vencimiento, eliminando cualquier riesgo de pérdida sobre la inversión inicial.

Garantía Memoria está dirigido a clientes con perfil de riesgo bajo que quieran obtener una rentabilidad superior a la inflación esperada durante ese periodo. Se puede contratar desde 3.000€ y hasta 80 años, incluye una cobertura adicional por fallecimiento y permite el rescate total a partir del primer año

01Sep

Los inversores seguirán exigiendo rentabilidades más altas debido a la persistencia de unos precios energéticos elevados y de políticas fiscales expansivas en las principales economías desarrolladas occidentales.

Miguel Ángel Valero

Septiembre comienza con una mayor presión sobre los bonos. Tras el discurso más restrictivo del gobernador de la Reserva Federal, Kevin Warsh, en Jackson Hole el 28 de agosto y con las tensiones en Irán completamente enquistadas, se ha configurado una nueva tormenta perfecta para los bonos soberanos. 

Los tipos de interés a largo plazo vuelven a repuntar de forma coordinada a escala global. La rentabilidad exigida al bono japonés a diez años se encuentra muy cerca de superar el 3% por primera vez desde 1997, mientras que la TIR del bono alemán a diez años ha rebasado el 3,3%, situándose en máximos desde 2011. El tipo de referencia de toda Europa se dispara y presiona a la Bolsa y a la deuda de los países periféricos. Cuando lo seguro paga más, lo caro sobra.

En EEUU, el tipo de interés soberano a diez años permanece por debajo de los niveles registrados durante la última crisis inflacionista, en septiembre de 2023. La diferencia es que, en esta ocasión, el ascenso ha sido gradual, pero prácticamente ininterrumpido a lo largo del año.

Existen dos referencias especialmente relevantes que conviene vigilar: en EEUU, la cota del 5% para el bono a 10 años; y en Europa, el 3,5% para el bono alemán, nivel que coincide con los máximos de 2011 durante la crisis del euro. Alcanzar esos umbrales supondría entrar en un escenario de tensión máxima para los mercados de deuda.

Los analistas de Banca March consideran que "es prematuro hablar de una crisis de deuda soberana". La principal razón es que el crecimiento nominal de las economías sigue permitiendo generar ingresos fiscales suficientes para financiar los déficits públicos. Sin embargo, sí constituyen una muestra del riesgo que implica mantener posiciones en bonos soberanos con vencimientos tan largos en el contexto actual. La persistencia de unos precios energéticos elevados, unida a políticas fiscales expansivas en las tres principales economías desarrolladas occidentales, EEUU, Japón y Alemania, sugiere que los inversores seguirán exigiendo rentabilidades más altas que reflejen mejor la realidad actual.

En este contexto, JP Morgan pasa de alcista sobre la Bolsa de EEUU a "tácticamente cauta" tras el discurso de Warsh en Jackson Hole, que provocó que el mercado perdiera 270.000 millones$ en minutos. Los expertos del banco no ven que la economía de EEUU se rompa, porque los beneficios de las empresas aguantan, pero subrayan que cada dato macro pasa factura al mercado. Las tecnológicas caras y los valores sensibles a tipos sufren primero cuando el bono sube. JPMorgan no vende, solo aparca hasta el 16 de septiembre.

Además, el mayor vencimiento de opciones del año cae en el peor mes de la Bolsa. De aquí al 18 de septiembre caducan 9,6 billones$ en opciones sobre la Bolsa estadounidense (básicamente el S&P 500), cerca del 35% de toda la exposición del país. Detrás están los brókers que las vendieron, y hoy cargan una posición récord que Goldman Sachs cifra en 983.000 millones. Para cubrirse, compran cuando la bolsa cae y venden cuando sube. 

Ahora esas opciones actúan como un amortiguador. Cuando vencen, parte del colchón desaparece. El vencimiento por sí solo no obliga al mercado a caer. Lo que hace es quitarle estabilidad: habrá menos compras automáticas frenando las caídas, pero también menos ventas frenando las subidas.

Pero las acciones de EEUU han batido a los bonos en la última década por el mayor margen en 66 años. Un aviso de complacencia: pocas veces la Bolsa ha estirado tanto sin una corrección seria de por medio.

Y otro dato preocupante: el nivel de caja de los clientes de Banca Privada se ha hundido al 9%, mínimo histórico. Esto significa que los grandes patrimonios están ya casi todos dentro del mercado, con muy poca pólvora seca para seguir comprando. Suele ser señal de complacencia, justo lo que se ve en los techos.

Ebury: probabilidad del 70% en subida de tipos de la Fed en septiembre

Las divisas de Latinoamérica perdieron algo de terreno, ante un dólar que se fortaleció de forma generalizada en los mercados de divisas. El motivo detrás del impulso fue la intervención de Warsh en Jackson Hole, que avivó las expectativas de una subida de tipos de interés en septiembre. El presidente de la Fed señaló que si las presiones inflacionarias no se suavizan, a la Fed le quedaría trabajo por delante. La divisa que peor rendimiento experimentó fue el peso colombiano por motivos idiosincráticos. Los presupuestos del Estado de 2027 reflejaron una realidad fiscal peor de lo que algunos economistas estimaban, provocando una caída del COP semanal por encima del 4%.

El mercado tendrá el foco puesto en los datos de nóminas no agrícolas que se publicarán en EEUU este viernes 4 de septiembre. Un informe sólido podría consolidar aún más las expectativas de una subida de tipos por parte de la Fed este mes, que el mercado ya descuenta con una probabilidad de casi el 70%.

  • Real brasileño (BRL): cayó casi un 1 % frente al dólar la semana pasada, tras unos datos de inflación de mitad de mes que sorprendieron a la baja y que intensificaron las apuestas por una mayor relajación monetaria por parte del Banco Central de Brasil este mes. La tasa general no solo cayó dentro del rango de tolerancia, sino que lo hizo más de lo esperado, situándose en el 4,24%, frente al 4,52% del mes anterior. Los datos de nóminas de julio añadieron más leña al fuego al situarse en torno a los 59.000 puestos de trabajo, frente a los 112.000 esperados y los 145.000 del mes anterior. Una posible subida de tipos de la Reserva Federal, junto con un recorte del Banco Central de Brasil, reduciría el atractivo del carry trade de Brasil, aunque seguiría siendo sustancial. Esta semana estaremos atentos a los datos de crecimiento del PIB del segundo trimestre, para los que se espera una ligera moderación en términos intertrimestrales frente a la expansión registrada en el primer trimestre. También seguiremos los PMI de agosto y cualquier novedad en la carrera por la presidencia. En las últimas semanas, Lula ha perdido algo de ventaja, según algunas encuestas y el mercado de apuestas Polymarket.
  • Peso chileno (CLP): retomó la senda bajista en una semana marcada por el repunte de la tasa de desempleo hasta el 9,5%, frente a la estabilización en el 9,4% esperada. Al peso se le avecinan aún más curvas tras la reanudación de las hostilidades entre Estados Unidos e Irán. Además del conflicto en Oriente Medio, esta semana estaremos atentos a los datos de producción industrial y minera de julio, así como a los de ventas minoristas y al Imacec, que se publicará el miércoles 2 de septiembre. Habrá que esperar a los últimos datos de producción cuprífera, pero el consenso ya apunta a una moderación significativa en la actividad económica del mes pasado, si bien esta se mantendrá en positivo.
  • Peso colombiano (COP): Tras un rally escalofriante en lo que llevamos de año, el peso colombiano experimentó una corrección significativa del 4% la semana pasada. Los motivos de esta caída han sido varios. En primer lugar, el sistema financiero local sufrió una escasez de dólares que provocó un repunte del precio del billete verde ante la demanda de los operadores. En segundo lugar, los presupuestos anuales de 2027 evidenciaron que la situación fiscal del país es extremadamente delicada. El déficit proyectado por el Gobierno sería del 8,2% del PIB en 2026 y del 9,4 % en 2027, superando así las expectativas del mercado. En adelante, la atención se centrará en el ajuste fiscal propuesto por el Gobierno para reducir en 2,2 puntos porcentuales el déficit del año que viene. Los riesgos se inclinan claramente al alza, sobre todo tras el devastador terremoto sufrido a principios de este mes. Vemos margen para una corrección mayor del COP en los próximos trimestres.
  • Peso mexicano (MXN): USD/MXN volvió a recuperar la cota de 17.00 la semana pasada tras el mensaje hawkish de Warsh en Jackson Hole. Dado que el Banxico podría permanecer de brazos cruzados durante lo que queda de año, serán la política monetaria estadounidense y las negociaciones del T-MEC con EEUU los principales factores que determinarán la cotización del peso en los próximos meses. En el ámbito comercial, parece que las conversaciones entre EEUU y México siguen siendo constructivas —algo que no se puede decir de Canadá— y se espera que se reanuden en septiembre, cuando se celebre la cuarta ronda de negociaciones. En un segundo plano, la fortaleza de la economía estadounidense, junto con el auge de la IA, siguen siendo importantes vientos de cola para las exportaciones mexicanas y, en general, para la economía nacional. Mantenemos una visión constructiva del peso a medio plazo.
  • Sol peruano (PEN): cayó ligeramente la semana pasada debido a las crecientes expectativas de que se produzca una subida de tipos en EEUU que reduzca temporalmente el diferencial de tipos con Perú. Sin embargo, antes de la celebración del simposio de Jackson Hole, la divisa del país andino alcanzó los niveles previos al estallido de la guerra de Irán, lo que evidencia su gran resiliencia, ya que el conflicto parece estar aún lejos de resolverse. En este contexto de precios energéticos persistentemente elevados, riesgos derivados de El Niño y una inflación holgadamente por encima del objetivo, que puede seguir aumentando, han elevado las probabilidades de que el BCRP actúe a finales de este año o principios del siguiente. Más allá de la política monetaria, seguimos siendo optimistas con respecto al sol a medio plazo, dadas las perspectivas positivas que tenemos para el cobre y el oro, materias primas en las que Perú tiene una alta exposición.

31Aug

El dato de nóminas no agrícolas (se publicará el viernes 4 de septiembre) y el de inflación en agosto (que se conocerá el 11) serán determinantes en la reunión de la Reserva Federal del 15 y 16. La probabilidad de una subida ha pasado del 36% al 60%.

Miguel Ángel Valero

La intervención de Kevin Warsh, presidente de la Reserva Federal, en el simposio de Jackson Hole, el 28 de agosto de 2026, continúa generando reacciones y análisis. El tono hawkish que impulsó las expectativas de subidas de tipos de interés. De hecho, la probabilidad implícita de un aumento de los tipos en septiembre supera ya el 59%, frente al 36% anterior al discurso. Otras interpretaciones se cuan en salud y remiten al dato de inflación de agosto, que se publicará el 11 de septiembre, apenas unos días antes de la reunión de política monetaria de los días 15 y 16. 

Esa cita se perfila ahora como decisiva para la dirección de la política monetaria estadounidense. No obstante, una subida de tipos entraña riesgos políticos, ya que se produciría a escasas semanas de las elecciones legislativas de noviembre (medio mandato), lo que puede perjudicar a Donald Trump.

UBS: la Fed mantendrá los tipos sin cambios

El análisis de UBS destaca precisamente que los futuros de tipos de interés elevaron la probabilidad implícita de una subida de tipos, aunque precisa que "nuestro escenario base sigue siendo que la Fed mantendrá los tipos sin cambios". Apunta a una desinflación continuada en EEUU, con una presión de precios menos persistente. El crecimiento del empleo se ha moderado, reduciendo la urgencia de un endurecimiento de la política monetaria.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Nuestro escenario base sigue siendo que el progreso constante en la inflación subyacente permitirá a la Fed mantener los tipos sin cambios este año. Aunque el riesgo de una subida en septiembre ha aumentado, los últimos datos de inflación secuencial siguen siendo coherentes con una mayor desinflación. Para los inversores, esto refuerza los argumentos a favor de asegurar rendimientos. Seguimos favoreciendo los bonos de calidad con vencimientos de entre dos y cinco años, donde unos ingresos elevados pueden ayudar a amortiguar las carteras si los tipos suben, a la vez que reducen el riesgo de reinversión si los rendimientos caen".

"Los inversores deberían responder con calma a las advertencias sobre los tipos de interés, la deuda y los déficits en EEUU. Desde nuestra perspectiva, la revolución de la IA y el éxito y la fortaleza de la economía estadounidense son fuerzas más determinantes que la presión al alza sobre la inflación y los rendimientos de los mercados de capitales a largo plazo", añade Burkhard Varnholt, asesor sénior de Mercados Financieros.

"Nuevas subidas de tipos no forman parte de nuestro escenario base. La reciente tendencia de desinflación se mantiene en gran medida intacta, impulsada por la disminución del efecto de los aranceles, y mientras la inflación subyacente del PCE continúe rondando el 0,2% intermensual, como se ha observado en junio y julio, la Fed debería poder mantener los tipos sin cambios. Sin embargo, una o más lecturas mensuales de inflación cercanas al 0,3% probablemente empujarían a los responsables de política monetaria hacia una postura más agresiva", señala Andrew Dubinsky, economista.

"El presidente de la Fed, Kevin Warsh, pronunció un discurso hawkish en Jackson Hole que también rechazó levemente el desenlace de política de represión financiera. Las perspectivas de inversión no cambiaron con este discurso, y quizás termine resultando positivo para los activos de riesgo", apunta Jason Draho, responsable de Asignación de Activos para América.

Natixis: los próximos datos de inflación condicionan a la Fed

El primer discurso de Kevin Warsh en Jackson Hole como presidente de la Reserva Federal ha dejado un mensaje claramente ‘hawkish’: la inflación todavía no avanza hacia el 2% a una velocidad suficiente y, con un mercado laboral sólido y unas condiciones financieras holgadas, la Fed debe estar preparada para mantener los tipos elevados o incluso subirlos si los precios no siguen moderándose. En el informe ‘Resumen de Jackson Hole: con los pies en la tierra, pero no predecible’, los analistas de Natixis CIB Christopher Hodge y Selin Aker señalan que la vía de menor resistencia para la Fed es ahora una subida de tipos, y que la carga de la prueba recae sobre los próximos datos de inflación. 

La decisión estará especialmente condicionada por el IPC de agosto, que se publicará el 11 de septiembre. Desde Natixis CIB consideran que unos datos moderados podrían reforzar la tendencia desinflacionista y evitar finalmente la subida.

El análisis también aborda otros dos elementos relevantes del discurso de Warsh:

  • Un nuevo enfoque para la Fed: Warsh plantea una institución más discreta, menos dependiente de la "orientación futura" ('forward guidance') y más centrada en absorber la información de los mercados sin intentar dirigir sus expectativas.
  • La IA como nuevo factor de producción: considera que la inteligencia artificial puede elevar la productividad y el crecimiento potencial y transformar la inversión, el empleo y la estructura de los mercados, aunque por ahora su impacto es mucho más visible en el gasto de capital y las valoraciones bursátiles que en los datos de productividad de la economía.

Ebury: la creación de empleo en EEUU consolidará las expectativas de subida

Tras un mes de relativa tranquilidad, Irán y EEUU han retomado las hostilidades, propinándose ataques mutuos. El precio del Brent recupera así la tendencia alcista, cotizando nuevamente por encima de los 90$ por barril, mientras que el dólar mantiene gran parte de las ganancias proporcionadas por el mensaje hawkish de Warsh en Jackson Hole. 

Esta semana, todas las miradas están puestas en los datos de nóminas no agrícolas que se publicarán este viernes 4 de septiembre en EEUU. Si se confirman las expectativas de creación de empleo, podríamos observar una mayor consolidación de las expectativas de una subida de tipos de la Reserva Federal en su reunión de septiembre.

  • EUR: Las actas de la última reunión de política monetaria, publicadas la semana pasada, no han alterado las expectativas de una probable subida de tipos en la próxima reunión de septiembre, algo que el mercado ya ha descontado por completo. Dado que los futuros del gas natural europeo siguen marcando máximos multianuales, que la guerra de Irán ha vuelto a adquirir una dimensión cinética y que la economía de la Eurozona sigue mostrando una resiliencia sorprendente, no vemos motivos para que el Banco Central Europeo sorprenda al mercado manteniendo los tipos de interés intactos. En tanto que las expectativas de inflación a largo plazo siguen ancladas y no hemos observado aún efectos de segunda ronda, creemos que esta segunda subida, al igual que la primera, está dirigida a preservar la credibilidad de la institución y a prevenir una propagación inflacionaria a los componentes no volátiles. Esto no quiere decir, de ningún modo, quela economía se esté sobreacelerando y que el nivel de crecimiento exija unas condiciones monetarias restrictivas. Estaremos atentos esta semana al dato de inflación que podría acabar de confirmar esa subida de tipos.
  • USD: Aunque las dudas son mayores con respecto a la decisión que tomará la Reserva Federal en su reunión de septiembre, las expectativas del mercado también han aumentado en las últimas semanas, especialmente tras el simposio de Jackson Hole celebrado la semana pasada. El presidente Warsh lanzó un mensaje claramente hawkish al mercado: si las presiones inflacionarias no se suavizan, la Fed deberá actuar. Desde entonces, las probabilidades de que se produzca dicha subida de tipos han aumentado hasta el 60 %, lo que mantendrá en vilo al mercado si la balanza no se inclina hacia un lado u otro antes de la reunión. 

En este sentido, los datos de las nóminas no agrícolas que se publicarán este viernes serán fundamentales. Se espera una creación de 50.000 puestos de trabajo en agosto, lo que, de confirmarse, aumentaría aún más las expectativas de un endurecimiento monetario y, por ende, podría dar un cierto impulso al dólar.
  • GBP: EUR/GBP ha cotizado relativamente estable en una semana especialmente tranquila en el Reino Unido y ausente de publicaciones económicas. Pero la economía británica parece abocada a una desaceleración en la segunda mitad del año, el mercado laboral sigue debilitándose y prevemos que los Presupuestos de otoño reavivarán las preocupaciones sobre la sostenibilidad fiscal a largo plazo. Tampoco creemos que el Banco de Inglaterra vaya a subir los tipos en el ciclo actual, dado que la inflación parece estar controlada y que la holgura del mercado laboral debería evitar que emergan efectos de segunda ronda. Esta semana también destacará por la ausencia de publicaciones económicas de especial relevancia, aunque estaremos atentos a las comunicaciones que emitirá distintos miembros del Banco de Inglaterra a lo largo de la semana.
  • JPY: De momento, los 96.000 millones$ gastados por lasautoridades niponas este mes para frenar la depreciación del yen están dando escasos frutos, ya que la moneda ha perdido gran parte de las ganancias derivadas de la intervención. Las expectativas de una subida de tipos de la Reserva Federal en septiembre, la reanudación de las hostilidades entre EEUU e Irán y el consiguiente repunte del Brent están haciendo un flaco favor a la divisa nipona. 

A corto plazo, el único consuelo para los tenedores de yenes es la próxima reunión de política monetaria del Banco de Japón, que se celebrará el 18 de septiembre. Creemos que las condiciones inflacionarias permitirán que el banco central efectúe por fin una nueva subida de tipos que podría frenar en cierta medida la depreciación del yen. Este probablemente haya sido un requisito impuesto por Washington al intervenir conjuntamente con Tokio en el mercado cambiario japonés. Esta semana, no se prevén publicaciones económicas de relevancia en Japón, por lo que el desplazaremos nuestra atención al precio del crudo y los datos de empleo estadounidenses.
  • CNY: El yuan continúa su tendencia alcista a pesar de que los datos deactividad económica siguen mostrando una gran debilidad doméstica. Los PMI de agosto recopilados por el Instituto Nacional de Estadística chino siguen apuntando a una contracción tanto del sector manufacturero como del de servicios, aunque menor de lo esperado (49,8 frente a 49,7). 
Mientras tanto, las tensiones comerciales entre Irán y EEUU vuelven a estar a flor de piel después de que la Administración estadounidense amenazara este mes con imponer sanciones a los países que proporcionen algún tipo de apoyo económico o comercial al régimen iraní. En lo que queda de semana, estaremos pendientes de los PMI elaborados por RatingDog.

La especulación se ceba con la deuda emergente, Brasil, el yuan, y la gasolina

Varios fondos ven en la debilidad del dólar el mejor motivo para la deuda emergente en divisa local. El índice de divisas de Bloomberg marcó récord el 17 de agosto y la deuda local roza el 20% de rentabilidad anual. El dinero rota hacia bonos en reales, pesos y rands, con Brasil, México y Colombia al frente. La deuda en dólares se queda en el 15%, y el índice del dólar de Bloomberg encadena caídas. Esto se basa en la estrategia del 'carry trade': pedir prestado donde el dinero es barato para invertir donde renta más. Cuando el dólar cae, la apuesta gana doble, por el cupón y porque la divisa local sube. Oportunidad en deuda emergente local, pero el riesgo, si la Fed sube tipos y el dólar rebota, es que la jugada se gira.

Se disparan las compras de posiciones alcistas en la bolsa de Brasil ante una posible victoria del ultra Bolsonaro junior. Una encuesta de Datafolha deja a Lula apenas cuatro puntos por delante de Flávio Bolsonaro, aunque Polymarket, Kalshi y Eurasia Group todavía sitúan sus probabilidades de reelección alrededor del 60%.

El interés abierto de las opciones que apuestan por un Ibovespa en 200.000 puntos en noviembre saltó el martes 25 de agosto a 5,6 millones de contratos, desde 1,1 millones, mientras el índice ronda los 175.000 puntos.

En el iShares MSCI Brazil ETF, el volumen de opciones de compra alcanzó máximos desde diciembre. 

El mercado vaticina una fiesta bursátil si gana el escenario más favorable para las cuentas públicas y los tipos de interés. Pero JPMorgan Chase y Morgan Stanley enfrían el asunto y han rebajado el peso de las acciones brasileñas por el riesgo electoral.

Mientras, el yuan chino toca su nivel más fuerte contra el dólar desde enero de 2023. La divisa china recupera terreno y eso aprieta a los exportadores del gigante asiático, a la vez que sirve de termómetro del pulso comercial entre Washington y Pekín.

Los hedge funds acumulan la mayor apuesta alcista en gasolina en seis meses, con Ormuz cerrado y el refino tenso. Los grandes especuladores han disparado sus posiciones largas en la gasolina estadounidense (los futuros RBOB de NYMEX) hasta 79.858 contratos, sumando 5.533 en una semana. Cada contrato equivale a 42.000 galones, así que la apuesta suma unos 3.350 millones de galones. Es el mayor salto semanal desde el 24 de febrero, cuando comenzaron los ataques de EEUU y de Israel a Irán. La jugada tiene lógica: con Ormuz cerrado y las refinerías apuradas, los fondos apuestan a que el combustible siga caro, lo que beneficia a refineras como Valero, Marathon, Phillips 66, o Repsol. Pero la factura la pagará el consumo, ya que la gasolina cara frena el gasto de las familias.

24Aug

A la monumental deuda se une la guerra en Oriente Medio y el pulso de los aranceles con Canadá, mientras aumentan las presiones para que la Fed baje tipos.

Miguel Ángel Valero

Al comienzo de la semana expiró la tregua de 60 días contemplada en el Memorando de Entendimiento entre Irán y EEUU. Sin indicios de una prórroga, a la falta de avances diplomáticos se sumaron las amenazas de la Administración Trump, a la espera de que se anuncien nuevas medidas de presión económica dirigidas a reforzar el aislamiento económico de Irán. 

A pesar de las tensiones, las últimas noticias relacionadas con el estrecho rebajan parte del pesimismo. Por un lado, se han revelado detalles sobre la operación desplegada por las Fuerzas Armadas estadounidenses para garantizar el tránsito marítimo mediante un corredor protegido. Según Axios, durante las dos últimas semanas han transitado cada noche entre 15 y 20 petroleros por el canal sur del estrecho, próximo a Omán, escoltados por un amplio dispositivo militar que incluye cobertura aérea. Las exportaciones diarias han sido de unos 10 millones de barriles diarios de petróleo, aproximadamente la mitad del volumen previo a la guerra. Por otro lado, Irán ha autorizado el paso de varios petroleros iraquíes por el estrecho de Ormuz tras las peticiones realizadas por Bagdad. 

Los datos observados (muchos buques navegan por la zona sin los transponedores activados) muestran un repunte de los tránsitos el sábado 22 de agosto hasta situarse en torno al 16% de los niveles previos a la guerra.

En medio del conflicto, el Tesoro de EEUU anunció nuevas medidas destinadas a mejorar la liquidez del mercado de deuda pública y aliviar la presión sobre los costes de financiación a largo plazo de su deuda, que ya supera los 40 billones$.

La jefa de renta variable de Allspring, Ann Miletti, recomienda estar muy atentos a la reunión de bancos centrales en Jackson Hole, que empieza el jueves 27 de agosto y termina el sábado 29. Especialmente, a la intervención del presidente de la Fed, Kevin Warsh, en ese foro, el 28 de agosto. La rentabilidad del bono americano sube desde la última reunión de la Fed, encareciendo el dinero. Si Warsh no aclara cuándo bajará los tipos, el mercado se pone nervioso. Cuando el dinero cuesta más, las empresas endeudadas sufren; por eso Miletti aconseja refugiarse en salud e industriales pequeñas, y evitar tecnológicas caras y empresas endeudadas.

En el ámbito comercial, las posiciones entre EEUU y Canadá se han distanciado significativamente cuando todo apuntaba a la consecución de un acuerdo. El fracaso de las negociaciones ha llevado a la entrada en vigor, desde el sábado 22 de agosto, de aranceles estadounidenses del 50% sobre importaciones canadienses valoradas en unos 20.000 millones$ (5% del total). Entre los bienes afectados se encuentran productos derivados de madera, alcohol y material deportivo. Por su parte, Canadá ha anunciado represalias, cuya aplicación está prevista a partir del 8 de septiembre.

UBS: la turbulencia en bonos no debe reducir la exposición a la renta variable

La intervención del Tesoro de EEUU en el mercado de bonos la semana pasada ha tenido, por ahora, un efecto relativamente pasajero sobre los costes de financiación a largo plazo. Tras una caída inicial de las rentabilidades, los bonos gubernamentales de mayor plazo han retomado las ventas, con la rentabilidad del bono a 30 años repuntando hasta cerca del 5,27%, unos 10 puntos básicos (pb) por encima de su mínimo intrasemanal.

Los inversores siguen sensibles a las fuerzas estructurales que empujan las rentabilidades al alza, entre ellas los abultados déficits fiscales, los elevados precios de la energía y la fuerte demanda de capital ligada a la IA. La presión alcista continuada sobre las rentabilidades sugiere que estas preocupaciones están pesando actualmente más que los esfuerzos de las autoridades por contener los costes de financiación a largo plazo.

"Al mismo tiempo, no descartaríamos el posible impacto de nuevas actuaciones del Tesoro, sobre todo porque las autoridades ya han mostrado una mayor disposición a intervenir si las condiciones de mercado se deterioran. Mantener el foco en bonos de duración corta y media. El oro todavía tiene recorrido al alza. La debilidad del dólar estadounidense podría amortiguar los activos de riesgo. La renta variable mantiene su trayectoria alcista", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Por ahora no vemos la turbulencia del mercado de bonos como motivo para reducir la exposición a la renta variable. No obstante, sí refuerza el argumento a favor de una exposición diversificada en acciones, repartida entre sectores y regiones, con un equilibrio entre valores cíclicos, tecnológicos y defensivos".

"Es probable que la inflación caiga lo suficiente en los próximos meses como para que la Fed mantenga los tipos sin cambios, lo que permitiría que las rentabilidades a largo plazo desciendan a medida que se descartan las expectativas de subidas de tipos. Este desenlace macroeconómico benigno debería respaldar la continuidad del rally de ampliación en la renta variable", añade Jason Draho, Responsable de Asignación de Activos para América en UBS Global Wealth Management.

 Ebury: el mercado exige soluciones, no maniobras

El gradual pero persistente aumento de los tipos de interés a largo plazo continúa marcando la evolución de los mercados a escala mundial. La Administración Trump está claramente preocupada. El secretario del Tesoro, Scott Bessent, anunció un aumento de las emisiones de deuda a corto plazo para financiar recompras de deudaa largo plazo, pero el mercado no parecía dispuesto a dejarse tranquilizar por este tipo de maniobras y el repunte de los bonos duró poco. "La única solución al aumento de las rentabilidades pasa por un programa serio de subidas de impuestos y recortes del gasto que reduzca significativamente el enorme volumen de emisiones de deuda", subrayan en Ebury. 

El fracaso de Bessent deterioró el sentimiento hacia el dólar y reavivó las expectativas de una nueva fase de la estrategia de depreciación de éste. La moneda estadounidense cayó frente a todas las principales divisas mundiales, con la única excepción del yen japonés, que afronta sus propios problemas de endeudamiento.

A medida que los mercados centran cada vez más su atención en la escalada de los tipos a largo plazo, el encuentro de los principales bancos centrales del mundo en Jackson Hole este fin de semana cobra especial importancia. Los inversores estarán muy atentos a la reacción de los responsables de política monetaria ante el veredicto implícitamente negativo que está emitiendo el mercado de bonos sobre su actuación colectiva. "Esperamos que el BCE y el Banco de Japón confirmen las expectativas del mercado de sendas subidas de tipos en septiembre, mientras que el presidente de la Reserva Federal, Kevin Warsh, probablemente mantendrá la incertidumbre sobre la decisión del banco central estadounidense, aunque nosotros esperamos que mantenga los tipos sin cambios", añaden. Al margen de Jackson Hole, el miércoles 26 de agosto se publicará el índice de precios PCE de Estados Unidos, la medida de inflación preferida de la Fed.

  • EUR: La alentadora mejora de la confianza en el sector manufacturero impulsó en agosto el PMI compuesto de actividad empresarial, confirmando quela economía de la eurozona mantiene un moderado dinamismo al inicio del tercer trimestre de 2026. A medida que las recientes subidas de los precios de la energía comiencen a reflejarse en los datos del IPC, creemos que la combinación de una actividad económica razonablemente sólida y una mayor inflación refuerza definitivamente los argumentos a favor de una subida de tipos del BCE en septiembre, una perspectiva que también comparte el mercado. Mientras tanto, el euro se está beneficiando de una nueva fase de la estrategia de depreciación del dólar, en un momento en el que los mercados someten a un escrutinio cada vez mayor la insostenible dinámica de la deuda estadounidense.
  • USD: Los indicadores económicos de segundo nivel publicados en EEUU confirmaron, en términos generales, el escenario de moderación de la demanda y de las presiones inflacionistas, reduciendo parte de la presión sobre la Reserva Federal para subir los tipos el próximo mes. Con muy pocos indicadores adelantados relevantes por publicarse de aquí ala reunión de diciembre, creemos que el listón para justificar una subida es muy elevado y esperamos que los tipos permanezcan sin cambios. Las presiones de la Administración Trump para mantener bajos los tipos de interés y reducir en términos reales el creciente peso de la deuda mediante la inflación también jugarán en contra de los miembros más restrictivos del FOMC. Mientras tanto, el dólar ha retomado la senda bajista, que continúa siendo la dirección de menor resistencia, sin que por el momento haya señales claras de que haya encontrado suelo.
  • GBP: Los índices PMI de agosto del Reino Unido mostraron una apreciable mejora de la actividad empresarial, liderada por el sector servicios. Sin embargo, los informes sobre el mercado laboral y la inflación ofrecieron señales algo contradictorias. El primero mostró que el mercado de trabajo británico sigue presentando cierta holgura, mientras que el segundo apuntó a un moderado repunte de las presiones inflacionistas. El consenso del mercado sigue esperando que el Banco de Inglaterra mantenga los tipos sin cambios en su reunión de septiembre, pese al repunte de la inflación medida por el IPC, una previsión con la que coincidimos.

India: más dependencia del petróleo ruso y rezago histórico frente al S&P

Por otra parte, a dependencia india del petróleo ruso toca máximo histórico y evidencia la vulnerabilidad energética de Nueva Delhi, con Oriente Medio en llamas y el Brent rondando los 94$. A las refineras como Reliance les viene de perlas el crudo barato, pero el riesgo de sanciones sube. Atención al diferencial entre el Brent y el crudo procedente de los Urales.

Además, las Bolsas indias se acercan a su mayor rezago histórico frente al S&P 500. La fiesta de la IA americana no llega a Bombay y el capital rota fuera de los emergentes caros. Ojo a la infra ponderación de India y al flujo de dinero desde ese país hacia EEUU.

China: el consumo del lujo se recupera

Burberry dispara un 9% sus ventas en China; el lujo europeo ve brotes verdes en su mercado clave. La generación Z tiró del carro y las ventas subieron en el último trimestre. El grupo facturó 455 millones de libras, un 5% más. Por zonas: América creció un 12%, la Gran China, un 9% y Asia-Pacífico un 3%, mientras Europa y Oriente Medio cayeron un 3%. China es el termómetro del lujo, y ya ve rebotar el consumo en la cosmética cara. Si el chino vuelve a gastar, respiran LVMH, Richemont y Kering. Es la señal de que la recuperación china, aún frágil, llega al bolsillo. Y de que un buen dato chino mueve todo el sector mundial del lujo. 

Europa: las posiciones bajistas contra el diésel se convierten en alcistas

Los hedge funds recortan a mínimos de dos años sus apuestas bajistas sobre el diésel europeo ante una escasez histórica. Los grandes fondos han dado la vuelta al gasóleo y eso nos habla de que esperan mas dolor en el mercado de la energía. Recortaron 309 posiciones cortas, mínimo de más de dos años, y montaron casi 1.500 contratos al alza. El motivo es el margen de refino. Lo que gana la refinería al convertir crudo en diésel roza récord con 76,42$ por barril sobre el Brent, y el del diésel en EEUU. toca 102. La escasez tiene dos culpables, salen menos barriles de Oriente Medio y Rusia tiene vetada la exportación mientras Ucrania machaca sus refinerías. Con pocas plantas nuevas, cuando falta producto los márgenes vuelan; por eso ganan refineras como Valero o Repsol. Diésel escaso significa inflación de transporte y viento de cola para las refineras, justo antes de la llegada del invierno.