29Oct

Los mercados reclaman un rápido desenlace en los reemplazos dentro del Banco Central Europeo: presidencia, consejera, economista jefe. No quieren volatilidad adicional en un momento de elevada fragilidad.

Miguel Ángel Valero

El anuncio de la renuncia de Christine Lagarde a agotar su mandato al frente del Banco Central Europeo (BCE) -dejará la presidencia el 7 de febrero de 2027, 9 meses antes del 31 de octubre- eclipsa las decisiones del Consejo de Gobierno. La jugada de Lagarde es inteligente ante el goteo de salidas: el 3 de enero se va la alemana Isabel Schnabel, consejera de mercados financieros y que pertenece al Comité Ejecutivo, lo mismo que el irlandés Philip Lane, economista jefe, que se va el 1 de junio. La decisión de Lagarde no solo facilita la negociación en bloque de los tres cargos más deseados del BCE, sino que también permite que sea el Gobierno francés de Emmanuel Macron quien participe en las conversaciones, antes de las elecciones presidenciales de abril.

Ahora, los Estados de la Eurozona propondrán sus candidatos, y uno de ellos será elegido por el Eurogrupo (formado por los ministros de Finanzas de la zona euro). Tras pasar por el Consejo de Gobierno del BCE y por el Parlamento Europeo, será el Consejo Europeo quien tomará la decisión final.

Lagarde ha hecho un movimiento muy parecido al de François Villeroy en el Banco de Francia en junio. Adelantó un año su salida como gobernador, permitiendo que su sucesor fuera nombrado por Macron y no por el posible ganador de las elecciones presidenciales. 

La todavía presidenta del BCE ya tiene dos candidatos para sucederla: el español Pablo Hernández de Cos, exgobernador del Banco de España y actual director gerente del Banco Internacional de Pagos de Basilea, y el holandés Klaas Knot, exgobernador del Banco Central de Países Bajos, Klaas Knot. Quien sea el presidente del BCE (puede surgir un 'tapado', como sucedió con Lagarde hace ocho años) determinará la identidad y nacionalidad de los sustitutos de Isabel Schnabel y de Philip Lane.

De momento, Francia (Lagarde), Alemania (Schnabel), España (Luis de Guindos, que era vicepresidente), Irlanda (Lane) pierden puestos en el BCE. Lo gana Croacia (en junio de 2026 Boris Vujčić reemplazó a De Guindos). Mantienen su peso Italia (Piero Cipollone) y Países Bajos (Frank Elderson).

A partir de aquí, quinielas: Elderson, el miembro del Consejo de Gobierno más antiguo (lleva desde diciembre de 2020), puede renunciar para que su compatriota acceda a la presidencia. Alemania parece más interesado en el cargo de economista jefe (al que aspira también Francia) que en el de presidente.

Pablo Hernández de Cos goza de un indiscutible prestigio en toda Europa, mientras que a Knot le puede perjudicar su alineamiento con los 'frugales' y con el Bundesbank alemán durante la crisis del euro, sobre todo entre los países del Sur de Europa, los famosos PIGS.

Para acceder a la presidencia del BCE, se necesita mayoría reforzada: voto favorable de 16 de los 21 países, siempre que sumen el 65% de la población. Eso significa el 'nihil obstat' de Alemania y de Francia.

Malas perspectivas para la inflación y para el crecimiento

Mientras, el Consejo de Gobierno ha decidido mantener sin variación los tres tipos de interés oficiales del BCE:  los tipos de interés aplicables a la 2,5% el de facilidad de depósito, 2,65% el de las operaciones principales de financiación y 2,9% el de la facilidad marginal de crédito. Los precios de la energía han continuado subiendo, lo que plantea riesgos al alza para las perspectivas de inflación y a la baja para las perspectivas de crecimiento. Aunque los efectos de la perturbación energética aún no se han materializado plenamente, la inflación subyacente se ha mantenido en general estable hasta ahora y los salarios no muestran una respuesta sustantiva en esta fase. El mayor alcance y duración de la perturbación energética, así como las implicaciones para los efectos indirectos y de segunda vuelta, probablemente impulsarán la inflación y frenarán el crecimiento. Las condiciones de financiación se han endurecido desde la última reunión del Consejo de Gobierno, lo que probablemente afectará a la inflación y al crecimiento. 

El Consejo de Gobierno tiene el compromiso de definir la política monetaria de manera que asegure que la inflación se estabilice en su objetivo del 2% a medio plazo. El Consejo de Gobierno sigue estando en buena posición para navegar la elevada incertidumbre actual y aplicará un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de esa política. En particular, sus decisiones sobre los tipos de interés se basarán en su valoración de las perspectivas de inflación y de los riesgos a los que están sujetas, teniendo en cuenta los nuevos datos económicos y financieros, la dinámica de la inflación subyacente y la intensidad de la transmisión de la política monetaria, sin comprometerse de antemano con ninguna senda concreta de tipos. 

Lagarde reconoce que los datos más recientes sugieren que la economía de la zona del euro continuó creciendo en el tercer trimestre del año. Los servicios han experimentado una recuperación, tras perder impulso al inicio del conflicto en Oriente Próximo. Las manufacturas, los servicios digitales y las exportaciones se están beneficiando de la inversión empresarial relacionada con la IA. El gasto público en infraestructuras y defensa también está apoyando la actividad. Estos factores deberían seguir respaldando el crecimiento a corto plazo. Al mismo tiempo, las nuevas subidas de los precios de la energía han afectado a la confianza de los consumidores, y es probable que el aumento de los costes de financiación lastre el crecimiento. La tasa de desempleo se mantuvo en el 6,4 % en agosto. El crecimiento del empleo y de la población activa sigue siendo débil, aunque la productividad se ha recuperado gradualmente.

A medio plazo, la mejora de la confianza y de las rentas reales, impulsada por una disminución gradual de los precios de la energía y por la fortaleza del mercado de trabajo, debería estimular la demanda interna. La inversión en actividades relacionadas con la IA y el gasto público en infraestructuras y defensa también deberían seguir apoyando el crecimiento. Las exportaciones deberían repuntar gracias al vigor de la demanda externa. Un mayor crecimiento potencial requiere reformas estructurales y debe estar respaldado por unas finanzas públicas saneadas. 

La sostenibilidad fiscal es un ancla fundamental para la estabilidad económica más general. Las respuestas fiscales a la perturbación energética deben ser temporales, específicas y adaptadas. Simplificar y armonizar las normas en el conjunto del mercado único de la UE, acelerar la transición energética y completar la unión de ahorros e inversiones son elementos esenciales para que nuestra economía sea más dinámica y resiliente. 

Ahora que el proceso para acordar el marco legislativo del euro digital entra en su fase final, la presidenta del BCE reitera la importancia de alcanzar un acuerdo sobre el Paquete de la moneda única lo más rápido posible. 

El indicador prospectivo de seguimiento de los salarios del BCE sugiere que el crecimiento de los salarios negociados fluctuará entre el 2,5% y el 2,8% en los meses que quedan de 2026 y se situará en un promedio del 2,6% en los tres primeros trimestres de 2027. Aunque las expectativas de inflación en horizontes más cortos han aumentado, la mayoría de las medidas de las expectativas de inflación a largo plazo se sitúan en torno al 2%, lo que apoya la estabilización de la inflación en niveles próximos al objetivo a medio plazo. 

Los precios de la energía se han incrementado por encima de la trayectoria de referencia prevista en las proyecciones de los expertos del BCE de septiembre, lo que probablemente hará que la inflación siga aumentando a corto plazo y mantendrá la inflación general muy por encima del objetivo en los próximos trimestres. Posteriormente, el descenso de la inflación de la energía, junto a los efectos de unos tipos de interés más elevados, debería respaldar el retorno de la inflación al objetivo. 

 Los riesgos para las perspectivas de crecimiento apuntan a la baja, debido, en particular, al conflicto en Oriente Próximo y a los últimos acontecimientos en la guerra injustificada de Rusia contra Ucrania. La persistencia de las perturbaciones del suministro de energía podría hacer que los precios energéticos suban en mayor medida y durante más tiempo de lo previsto actualmente, lo que afectaría a las rentas reales, al gasto y a la inversión.

Un deterioro de la confianza de los mercados financieros mundiales o una intensificación de los efectos de contagio a los mercados internacionales de renta fija podrían endurecer las condiciones de financiación, lo que frenaría la demanda. La incertidumbre fiscal podría también endurecer aún más las condiciones de financiación y debilitar la confianza, lo que reduciría el consumo y la inversión.

Un resurgimiento de las tensiones comerciales entre las principales economías podría alterar adicionalmente las cadenas de suministro, reducir las exportaciones y debilitar el consumo y la inversión. 

Por el contrario, el crecimiento podría ser mayor si la economía y los mercados energéticos se adaptaran más rápido de lo previsto a la disrupción causada por los actuales conflictos o si estos se resolvieran de manera duradera. La adopción de nuevas tecnologías por las empresas de la zona del euro y el gasto público en infraestructuras y defensa, así como las reformas orientadas a mejorar la productividad y completar el mercado único de la UE, podrían impulsar el crecimiento más de lo esperado. 

Los riesgos para las perspectivas de inflación apuntan al alza, debido, en particular, al conflicto en Oriente Próximo y a los últimos acontecimientos en la guerra injustificada de Rusia contra Ucrania. La perturbación energética podría intensificarse aún más y sus efectos sobre otros precios y sobre los salarios podrían ser mayores de lo previsto actualmente. Los precios del gas, en particular, podrían aumentar si se produjeran nuevas alteraciones en el suministro o coincidiera un invierno inusualmente frío con los bajos niveles de almacenamiento. Cuanto más tiempo se mantengan los precios de la energía en niveles elevados, mayor será la probabilidad de que impulsen al alza la inflación general a través de efectos indirectos y de segunda vuelta. 

Nuevas tensiones comerciales podrían dar lugar a una mayor fragmentación de las cadenas de suministro mundiales, restringir el abastecimiento de materias primas fundamentales y agudizar las limitaciones de capacidad en la economía de la zona del euro. Fenómenos meteorológicos extremos, que podrían verse reforzados por una intensificación de las manifestaciones de El Niño, y una mayor propagación de las crisis climática y de la naturaleza en general, podrían hacer que los precios de los alimentos suban más de lo esperado. 

En cambio, la inflación podría ser menor si los conflictos geopolíticos en curso se resolvieran de forma duradera o si los efectos indirectos o de segunda vuelta de la subida de los precios de la energía fueran menos pronunciados de lo previsto. 

Un aumento de la volatilidad y de la aversión al riesgo en los mercados financieros, unido a unos tipos de interés a largo plazo más elevados, podría afectar a la demanda y, en consecuencia, reducir también la inflación.

A pesar de las mayores necesidades de financiación de existencias y capital circulante, se ha reducido la demanda de crédito de las empresas, debido, en particular, a unos tipos de interés más elevados. 

Ebury: cuanto antes se conozca al sucesor de Lagarde, mejor

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, considera que un proceso prolongado para elegir al sucesor de Christine Lagarde al frente del BCE podría introducir una mayor volatilidad en los mercados financieros europeos, incluido el de divisas, en un momento de especial fragilidad. La firma señala que el impacto sobre la cotización del euro dependerá también del perfil del próximo presidente de la institución, aunque no espera que el relevo modifique la trayectoria de los tipos de interés a corto plazo. Matthew Ryan, responsable de Estrategia de Mercados de Ebury, analiza las implicaciones de este relevo para la política monetaria europea y los mercados de divisas: “Tras meses de especulaciones, los rumores se han confirmado: Christine Lagarde abandonará la presidencia del BCE en febrero, unos nueve meses antes de que concluya su mandato. La decisión sobre el momento de su salida parece responder, al menos en parte, a motivos políticos. Su marcha anticipada permitiría elegir a su sucesor antes de las elecciones presidenciales francesas de primavera, en las que, según las encuestas, podría imponerse la derecha. De este modo, Macron y Merz conservarían el control sobre el proceso de designación. El momento elegido dista mucho de ser el ideal para el BCE. La salida de Lagarde se produce en un contexto en el que la guerra de Irán mantiene la inflación muy por encima del objetivo del banco central, una situación que previsiblemente se prolongará durante algún tiempo. Los mercados europeos de deuda también se encuentran sometidos a fuertes tensiones, con el diferencial de rentabilidad entre los bonos franceses y alemanes en su nivel más elevado desde 2011. Klaas Knot y Pablo Hernández de Cos se perfilan como los principales candidatos a sucederla. Knot, partidario de una política monetaria más restrictiva, probablemente reforzaría las expectativas de nuevas subidas de los tipos de interés, lo que podría favorecer la apreciación del euro. Hernández de Cos, de perfil más moderado en materia monetaria, previsiblemente otorgaría mayor importancia al crecimiento económico y a la estabilidad de los mercados de deuda, una cuestión especialmente relevante en un momento de fuertes tensiones sobre la deuda soberana francesa. No esperamos que el relevo en la presidencia del BCE modifique la trayectoria de los tipos de interés a corto plazo. Aunque el presidente establece la agenda de la institución, en última instancia su voto es uno más dentro del Consejo de Gobierno y rara vez se impone al consenso. No obstante, un proceso de sucesión prolongado podría introducir volatilidad adicional en los mercados en un momento de especial fragilidad. Por ello, cuanto antes se anuncie el nombre del sucesor, mejor”. 

Pictet: "La capitana se va, pero el rumbo permanece"

Nadia Gharbi, economista para Europa en Pictet WM, lo resume muy gráficamente: "La capitana se va, pero el rumbo permanece". El BCE está cerca del final de su ciclo de endurecimiento. Como era de esperar, el BCE mantiene sus tipos de política monetaria. Su presidenta Lagarde ha señalado que la decisión ha sido unánime, que el Consejo de Gobierno sigue "bien situado para navegar la elevada incertidumbre actual" y que continuará el enfoque "dependiente de los datos, reunión a reunión" para determinar la política monetaria. El tono general ha sido menos agresivo que en septiembre. Lagarde ha subrayado la ausencia de efectos de segunda ronda. También dos cambios clave desde la reunión anterior: los precios de la energía y el mayor coste de la financiación a largo plazo, con efecto en el crecimiento y las perspectivas de inflación.  Ha añadido que la situación podía justificar un aumento de tipos, pero "tendremos nueva información" -incluyendo nuevas proyecciones, dos cifras adicionales de inflación, datos de PIB, de salarios negociados y dos rondas de índices manufactureros PMI hasta la reunión de diciembre-.El caso es que el endurecimiento monetario afecta a la economía real, lo que probablemente se intensifique.  Los precios de la energía son una variable crítica. Cuanto más tiempo permanezcan altos, mayor el riesgo de efectos de segunda ronda.  Pero unas condiciones de financiación más estrictas pueden ser un lastre cada vez más visible en el crecimiento económico.En conjunto estimamos que el BCE está cerca del final de su ciclo de endurecimiento monetario, especialmente a la luz de las recientes encuestas.

No ha habido grandes sorpresas respecto a la posible respuesta del BCE ante el aumento de las rentabilidades a vencimiento de la deuda soberana. Lagarde ha destacado los factores globales - precios del petróleo, emisión de deuda relacionada con la Inteligencia Artificial y aumento del tipo de interés neutral. Pero ha indicado que el BCE dispone de "las herramientas adecuadas para abordar interrupciones de la transmisión monetaria, con criterios y condiciones bajo bien conocidos las que se aplican".  De hecho, estimamos que el listón para una intervención del BCE sigue alto.

Ha habido muchas preguntas sobre por qué Lagarde dimitirá el 7 de febrero de 2027, antes de tiempo. Ha explicado que "quiero tener libertad de expresión y de implicación en otros asuntos, no solo europeos". Lagarde presidirá su última reunión de política monetaria el 4 de febrero. Así que la del 17 de marzo será presidida por un nuevo presidente. Pablo Hernández de Cos de España y Klaas Knot de Países Bajos son los principales candidatos. Ambos son exgobernadores de sus bancos centrales y han estado al mando en crisis pasadas. Otros nombramientos clave incluyen los sucesores de Isabel Schnabel, responsable de operaciones de mercado, y de Philip Lane, el economista jefe.

Robeco: subida de 25 pb en diciembre

Rikkert Scholten, estratega de Robeco, apunta: El BCE mantiene las tasas sin cambios, pero mantiene vivas las expectativas de una subida en diciembre. Sin sorpresas. Conforme a lo esperado, el BCE decidió mantener los tipos de interés sin cambios. Fue una decisión unánime. Lenguaje del comunicado: Equilibrado. Se reconoce tanto el endurecimiento de las condiciones financieras como los altos precios de la energía. Fue notable que se incluyera una frase sobre las condiciones de financiación más ajustadas. Probablemente, esto tenía la intención de explicar por qué los tipos se mantuvieron sin cambios a pesar de los mayores precios de la energía. Como contrapeso restrictivo, el comunicado también destacó los riesgos derivados de la “mayor duración e intensidad del choque de precios de la energía”.  El comunicado mencionó la existencia del TPI como herramienta para “contrarrestar dinámicas de mercado no deseadas y desordenadas”. Sin embargo, esto ya sucedía en reuniones anteriores cuando los diferenciales de los OAT franceses estaban mucho más calmados.

Reacción del mercado: Los rendimientos de los bonos estaban más bajos antes de la reunión y se mantuvieron en esos niveles (dos años Alemania -4 p.b.) tras el comunicado y la conferencia de prensa. La curva 2s10s subió 2 p.b. antes de la reunión y permaneció así.

Perspectiva: Nuestro caso base sigue siendo que el BCE subirá los tipos en 25 p.b. en diciembre, posiblemente seguido de otro aumento de 25 p.b. en marzo. Dado los precios elevados de la energía, se espera que la inflación se aleje aún más del objetivo del 2% en los próximos meses. La posibilidad de que el BCE pueda subir tipos también dependerá de la evolución en Francia. Si los diferenciales de los OAT continúan ampliándose de forma significativa y se extienden a otros mercados, es posible que se omitan más subidas, ya que las condiciones financieras se endurecerían sin necesidad de acción adicional por parte del BCE.

Fidelity: el BCE endurecerá su política monetaria

Conor Parle, Economista de la Eurozona en Fidelity International, aporta: "En una jornada en la que la presidenta Lagarde anunció su salida, el BCE mantuvo los tipos de interés sin cambios, tal y como se esperaba, en un contexto poco favorable marcado por el aumento de las presiones inflacionistas y por un endurecimiento general de las condiciones financieras, e impulsado en parte por las tensiones en los mercados franceses. El BCE sigue transmitiendo un mensaje de vigilancia ante el repunte de la inflación y también encuentra cierto respaldo en la resiliencia que ha mostrado la economía hasta la fecha. Las medidas generales de las condiciones financieras apuntan claramente a un endurecimiento, por lo que el BCE seguirá atento para garantizar que la transmisión de la política monetaria se mantenga fluida y ordenada. En cierto modo, este endurecimiento de las condiciones financieras hará parte del trabajo del BCE, al ejercer presión a la baja sobre la inflación, pero también añade otro factor que deberá gestionar, especialmente si aumenta la fragmentación entre países. A pesar de esta disyuntiva, el aumento de las presiones inflacionistas derivado de la evolución de los mercados energéticos mundiales y de las incipientes presiones sobre los precios de los alimentos probablemente llevará al BCE a endurecer aún más su política monetaria. El próximo movimiento podría producirse en la reunión de diciembre, en la que actualizará sus previsiones, acompañado de un mensaje claro sobre su disposición a utilizar las herramientas a su alcance para hacer frente a los riesgos de fragmentación".

"Ya ha comenzado la búsqueda de una persona que sustituya a la presidenta Lagarde. Su salida anticipada abre el debate no solo sobre quién ocupará su puesto, sino también sobre el relevo en el Comité Ejecutivo de Isabel Schnabel y Philip Lane. Los principales candidatos a la presidencia en estos momentos, Pablo Hernández de Cos y Klaas Knot, aportarían probablemente continuidad al frente del BCE y son considerados voces de reconocido prestigio en el ámbito de la economía y la banca central. En caso de que De Cos o Knot fueran nombrados, es probable que responsables alemanes y franceses ocupen los puestos restantes del Comité Ejecutivo", añade.

Goldman Sachs: pesa la preocupación por Francia

Simon Dangoor, director adjunto de Inversiones y responsable de Inversión Macro del área de Renta Fija de Goldman Sachs Asset Management, opina: "El balance de riesgos en el seno del BCE está cambiando. La preocupación por Francia y el endurecimiento de las condiciones financieras contrarrestan cada vez más la inquietud por una inflación elevada, sobre todo porque buena parte de las presiones recientes sobre los precios procede de los costes energéticos".
29Oct

Dada la fuerte corrección de los bonos del Tesoro en los últimos meses, que ha llevado las rentabilidades a máximos de varias décadas, "esperamos que los comicios y su posible impacto fiscal cobren una importancia añadida y se examinen con más atención de lo habitual. Esto aumenta el riesgo de una reacción amplificada del mercado, también en el de divisas", avisan en Ebury.

Miguel Ángel Valero

EE.UU. celebrará el 3 de noviembre las elecciones de mitad de mandato, un referéndum de facto sobre la Administración Trump, tras dos años marcados por el creciente proteccionismo comercial, los ataques a la independencia de la Fed y guerra de Irán. Se espera que los republicanos sufran un duro castigo en las urnas. Una parte significativa de su electorado se opone a la guerra y nunca ha recibido una justificación lo bastante convincente respecto a la misma, teniendo en cuenta que una delas principales promesas de campaña de Trump fue mantener a EEUU al margen de nuevos conflictos. 

Las consecuencias económicas también han perjudicado al presidente y a su partido: el aumento de la inflación y las subidas de los tipos de interés han agravado la crisis de asequibilidad. En este contexto, se espera que los demócratas obtengan ganancias sustanciales. 

Para los mercados, la implicación más importante de las elecciones será su efecto sobre la política fiscal, destaca un informe de Diego Barnuevo, analista de mercados, y Matthew Ryan, jefe de estrategia de mercados en Ebury. Dada la fuerte corrección de los bonos del Tesoro en los últimos meses, que ha llevado las rentabilidades a máximos de varias décadas, "esperamos que los comicios y su posible impacto fiscal cobren una importancia añadida y se examinen con más atención de lo habitual. Esto aumenta el riesgo de una reacción amplificada del mercado, también en el de divisas".

Como es habitual, se renuevan los 435 escaños de la Cámara de Representantes y 33 de los 100 del Senado. También están en juego otros dos escaños del Senado: los que dejaron vacantes Marco Rubio en Florida y JD Vance en Ohio, que se incorporaron a la Administración Trump a principios de 2025. Además, 36 estados eligen gobernador y la mayoría votará también sus legislaturas estatales y otros cargos locales. Los colegios electorales empezarán a cerrar a las 18:00EST (23:00 GMT) del 3 de noviembre. En la mayoría de los estados lo harán entre las 19:00 y las 21:00 EST (de 00:00 a02:00 GMT), y los de la costa oeste cerrarán en su mayoría a las 23:00 EST (04:00 GMT). Las cadenas de televisión suelen proclamar a los ganadores la misma noche electoral y proyectar el control de la Cámara y del Senado en la madrugada siguiente. Los resultados oficiales de algunos estados pueden tardar más, en función del margen de victoria y del volumen de votos por correo, aunque la primera lectura del resultado llegará durante la sesión asiática del miércoles 4 de noviembre.

Actualmente, los republicanos controlan ambas cámaras del Congreso tras arrasar en las presidenciales de 2024. Tienen 217 escaños en la Cámara de Representantes (incluido un independiente alineado con el partido), frente a los 212 de los demócratas. En el Senado cuentan con 53 de los 100 escaños, por lo que los demócratas necesitarían una ganancia neta de cuatro para hacerse con el control, ya que un empate a 50 lo resolvería el voto del vicepresidente Vance.

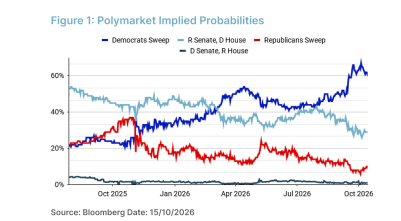
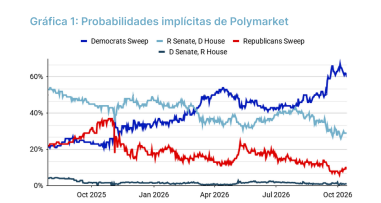
Los demócratas gozan de una clara ventaja en las encuestas y en los modelos de pronóstico. El modelo de Nate Silver les otorga una ventaja de casi 10 puntos en la intención de voto genérica, mientras que la aprobación neta del presidente Trump se ha desplomado hasta -22, cerca de sus mínimos históricos. Los mercados de predicción apuntan en la misma dirección: Polymarket asigna una probabilidad implícita del 93% a que la Cámara cambie de manos, y Kalshi, del 90%. Los demócratas también parten con ventaja en la carrera por el Senado, con un 64% en Polymarket y un 62% en Kalshi, aunque esa ventaja no es lo bastante holgada como para descartar un Congreso dividido.

"Por el momento no vemos señales claras de nerviosismo en los mercados ante las elecciones", apuntan los expertos de Ebury. La volatilidad implícita a un mes del EUR/USD subió a finales de septiembre, pero "lo interpretamos como un movimiento más general, atribuible a la evolución de los mercados de deuda soberana y no a temores políticos en EEUU". Los bonos del Tesoro han sufrido, por supuesto, fuertes ventas en las últimas semanas, "algo que también atribuimos en gran medida a las preocupaciones por la inflación", mientras que el S&P 500 ha marcado nuevos máximos históricos este mes, aparentemente ajeno al ruido político y geopolítico.

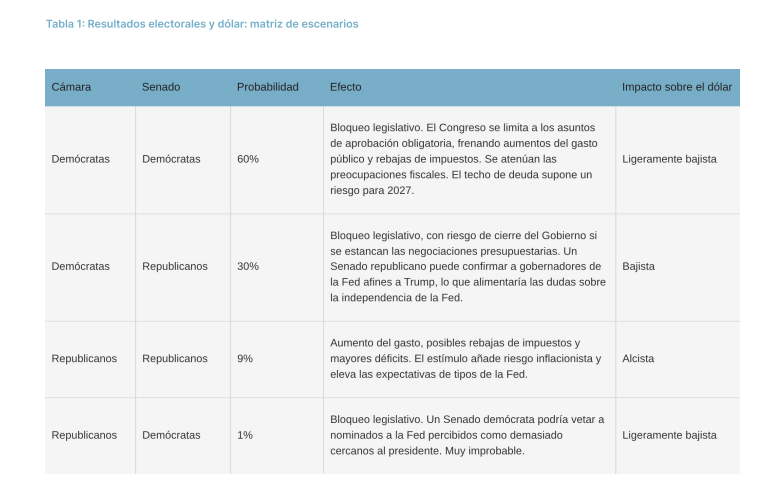
Los expertos de Ebury dibujan cuatro escenarios:

  • a) Victoria total de los demócratas. Probabilidad de Ebury: 60%. Impacto sobre el dólar: ligeramente bajista. Creemos que una victoria total demócrata sería neutral o ligeramente positiva para las perspectivas fiscales. El Congreso podría frenar la agenda expansiva de Trump y, con ella, el déficit. Las negociaciones se limitarían a los asuntos de aprobación obligatoria, como el presupuesto y el techo de deuda, que se espera que se alcance en algún momento de 2027. Elevar o suspender el techo requiere la aprobación del Congreso, y una negociación prolongada podría inquietar a los inversores. Sin embargo, que los demócratas controlen ambas cámaras no significaría que fijen la política fiscal durante el resto del mandato, dado que el presidente puede ejercer su derecho de veto y es improbable que alcancen la mayoría de dos tercios en el Senado necesaria para anularlo.
  • Si los demócratas ganan el Senado, también podrían bloquear o rechazar a los candidatos de Trump a la Junta de Gobernadores de la Reserva Federal, el órgano de siete miembros que fija la política monetaria junto con los presidentes de los bancos regionales de la Fed. El Senado debe confirmar a cada candidato, así que los demócratas podrían mantener vacantes esos puestos, o seguir ocupados por los gobernadores actuales, durante más tiempo. Eso limitaría la capacidad del presidente para nombrar gobernadores más afines a sus preferencias de política monetaria, unos tipos de interés más bajos. Aunque sobre el papel esto representaría un factor alcista para el dólar, el impacto podría ser reducido, ya que se espera que queden pocos puestos libres de la Junta de Gobernadores antes de que acabe el mandato. Esperaríamos una reacción ligeramente negativa del dólar ante una victoria total demócrata. Un Congreso que frene el gasto público o nuevas bajadas de impuestos ayudaría aaliviar las preocupaciones fiscales y, hasta cierto punto, a frenar el desplome de los bonos del Tesoro. Unas rentabilidades más bajas también podrían reducir la ventaja de tipos que ha respaldado al dólar, y unos mercados de bonos más calmados podrían debilitar los flujos hacia activos refugio que también han impulsado ala divisa en los últimos meses. 
  • ¿Revertiría una victoria total demócrata la trayectoria delas rentabilidades en los meses siguientes? Lo más probable es que no, mientras la guerra de Irán persista y continúe añadiendo una prima de riesgo inflacionista atoda la curva. A esto hay que sumarle la emisión de bonos corporativos para financiar la inversión en IA que está exigiendo rendimientos más altos a los bonos soberanos para poder competir por la demanda del inversor. Creemos que cualquier movimiento del dólar en este escenario será contenido, ya que el mercado ha descontado en gran medida este resultado.
    b) Los demócratas se hacen con la Cámara,pero no con el Senado. Probabilidad de Ebury: 30%. Impacto sobre el dólar: bajista. Consideramos que las implicaciones para la política fiscal serían, en líneas generales, similares a las de una victoria total demócrata. El Congreso volvería a limitarse a aprobarlos asuntos obligatorios, como el techo de deuda o el presupuesto federal, y este último podría provocar cierres del Gobierno si no se alcanza un consenso. Ello podría generar cierta inquietud en el mercado, además de una desaceleración temporal de la economía estadounidense si los cierres se prolongaran. En este escenario esperaríamos una reacción del dólar  más adversa que en el escenario a), en parte porque no está completamente descontado. Además, un Senado republicano facilitaría a Trump la confirmación denominados al FOMC. El nombramiento de miembros más dovish por parte de Trump podría moderar las expectativas de tipos en EE. UU. y avivar los temores sobre la independencia de la Fed.
  • c) Los republicanos mantienen el control total del Congreso. Probabilidad de Ebury: 9%. Impacto sobre el dólar: alcista. Una victoria total republicana, poco probable, es el verdadero riesgo de cola para los mercados, pues supondría mantener el statu quo en el Congreso. Probablemente implicaría más gasto público, posibles rebajas de impuestos, mayores déficits y tipos de la Fed más altos, a pesar de que Trump pueda confirmar nuevos miembros para el FOMC. Estos estímulos podrían impulsar el crecimiento en un momento en que la economía estadounidense ya se muestra sólida, gracias a una elevada inversión vinculada a la IA y a un mercado laboral resiliente.
    Con la inflación por encima del objetivo, el riesgo es quelas presiones adicionales de demanda se sumen al shock de oferta de la guerra de Irán, afiancen las presiones sobre los precios y eleven las expectativas de tipos de la Fed. Aunque la evolución del dólar a medio plazo dependería de las políticas concretas que se anunciaran, esperaríamos un repunte de la divisa la noche electoral.
  • d) Los republicanos conservan la Cámara, pero pierden el Senado. Probabilidad de Ebury: 1%. Impacto sobre el dólar: ligeramente bajista. Las implicaciones fiscales serían similares a las del otro escenario de Congreso dividido: bloqueo legislativo, con un Congreso limitado a los asuntos de aprobación obligatoria. El aspecto de la Fed sería, sin embargo, distinto, ya que un Senado demócrata podría bloquear a los nominados del presidente a la Junta del FOMC, lo que podría atenuar los temores sobre la independencia de laFed. No obstante, este escenario es muy improbable. Para os demócratas es más difícil ganar el Senado que la Cámara, y la aritmética electoral implica que cualquier entorno político lo bastante favorable como para que ganasen el Senado produciría casi con toda seguridad una Cámara demócrata también. Asignamos a este escenario una probabilidad insignificante, en línea con los precedentes históricos: desde la Segunda Guerra Mundial, el partido del presidente prácticamente nunca ha perdido el Senado en unas elecciones de mitad de mandato y a la vez conservado la Cámara.

Los fabricantes de drones de EEUU sufren ante la victoria demócrata

Por otra parte, las empresas de drones de EEUU pagan el miedo a una victoria demócrata. El índice del sector de Bank of America cae un 40% desde enero, mientras el S&P 500 está ganando un 11%. El Pentágono pide para 2027 unos 75.000 millones$ para drones y antidrones. Pero 55.000 millones van en la reconciliación, una ley exprés de presupuesto que se cae si los republicanos pierden una Cámara. Kratos cotiza en el Nasdaq a 36 veces su beneficio esperado y AeroVironment, a 27, aun cayendo más de un 45% este año. 

Esto supone una apuesta binaria: si los republicanos retienen las dos cámaras, rebote; si no, mejor contratistas clásicos con carteras repartidas. Buena parte del miedo a una victoria demócrata ya está descontado en las Bolsas.

27Oct

En 2022, fue hasta diciembre cuando se conoció la composición final del Senado. En 2020, el control del Senado no se decidió hasta las elecciones de desempate en Georgia, el 5 de enero de 2021, dos meses después del día de las elecciones.

Miguel Ángel Valero

Adam Keogh, investigador cuantitativo sistemático en Man Group, destaca que actualmente, los mercados de opciones valoran un resultado rápido en unas elecciones de mitad de mandato en EEUU. Pero un recuento largo, o el malestar, podría poner a prueba a los mercados más de lo que lo hizo en 2021. Los mercados conviven con dos tipos de riesgo. Los desconocidos conocidos, como elecciones, beneficios y reuniones de la fed. Y luego están las incógnitas desconocidas, y últimamente hemos tenido bastantes, gracias a los conflictos geopolíticos que aumentan la inflación, el cambio de aranceles,  y los agentes de IA rebeldes.

Las elecciones de mitad de mandato del 3 de noviembre son una de las mayores incógnitas conocidas que quedan este año. Pero, ¿tienen actualmente los mercados la capacidad para preocuparse por las implicaciones electorales en medio del aumento de los precios del petróleo, el aumento de los rendimientos de los bonos gubernamentales y la historia de la IA en constante evolución?

Polymarket otorga la victoria completa a los demócratas, lo que significa que ganan tanto la Cámara como el Senado, con un 66%, frente al 50% a principios de septiembre. Se prevé que los demócratas solo ganen la Cámara en un 27% y una barrida republicana en un 8% (debido a los redondeos, las probabilidades de Polymarket no siempre suman un sencillo 100%). Un Senado demócrata con una Cámara republicana se considera extremadamente improbable. Pero Polymarket había estimado la posibilidad de victoria de Lula en las elecciones presidenciales de Brasil en un 16,5% un día antes de que ganara. También dio al partido de protesta de la Lista Estudiantil de Serbia solo un 38,5% de posibilidades de ganar las elecciones anticipadas del domingo 25 de octubre, en las que arrasaron. 

"Con las elecciones de mitad de curso a solo una semana, no podemos permitirnos descartar ningún resultado. Analizar nuestros propios datos, usando opciones y cestas electorales de bancos de inversión, sugiere que a los mercados les importa el resultado de las elecciones de mitad de mandato en EEUU tanto como suelen hacerlo, básicamente un día algo más ajetreado en la oficina", apunta. 

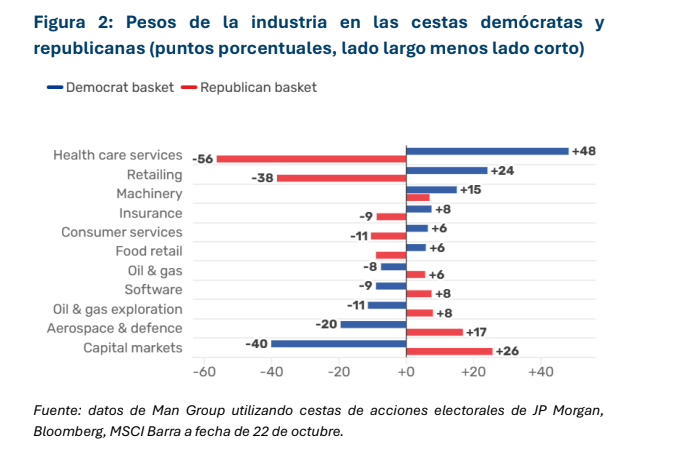
Otras conclusiones incluyen que una barrida demócrata se considera buena para los servicios sanitarios, pero podría ser dolorosa para los mercados de capitales. El mayor riesgo es que el resultado tarde unas semanas en decidirse, sin embargo, parece que el mercado de opciones no ha valorado ese escenario. En el improbable caso de disturbios, los mercados podrían ser menos capaces de desmedirse que el 6 de enero de 2021.

Las opciones, que los inversores pueden usar para protegerse de movimientos bruscos de precio, muestran cuánta volatilidad adicional (el tamaño de las oscilaciones de precio) esperan los mercados tras la votación. "Calculamos que las opciones S&P 500 se valoran  1,2 veces la volatilidad típica de un día para el 4 de noviembre, el día después de la votación. Eso significa que los cambios podrían ser aproximadamente una quinta parte mayores de lo habitual, en línea general con las recientes elecciones de mitad de mandato", explica.

Las elecciones legislativas intermedias se valoran con aproximadamente la mitad de la volatilidad diaria de las presidenciales, y los mercados de divisas muestran un patrón similar en general. Los resultados tecnológicos, los datos de inflación y la próxima reunión de la Fed se valoran con un poco menos de volatilidad adicional. Por tanto, el mercado valora las elecciones de mitad de mandato como un evento mayormente ordinario, asumiendo que el resultado se conoce el 4 de noviembre. 

Sin embargo, esa suposición conlleva un riesgo. El control de una cámara puede depender de un puñado de disputas ajustadas que en el pasado han tardado semanas en resolverse, y el mercado de opciones muestra pocas señales de explicar esto.

¿Qué significan los resultados para los distintos sectores de la economía?

Los bancos de inversión han construido cestas de acciones en torno a cada resultado, emparejando a los ganadores probables con los perdedores. "Analizamos estas cestas mediante un modelo de factores, que muestra que gran parte del riesgo se encuentra en tilts sectoriales, con pocas apuestas grandes en acciones individuales", señala.

Durante el último mes, estas cestas han seguido las probabilidades de su partido en el Polimercado, en medio de mucho otro ruido en el mercado. Una cesta de barrido demócrata parece relativamente defensiva, favoreciendo acciones que tienden a moverse menos que el mercado. Los servicios sanitarios son considerados los mayores ganadores, partiendo de la suposición de que se evitarían más recortes a Medicaid, el seguro médico estadounidense para personas con bajos ingresos. El sector minorista muestra la segunda mayor ganancia. 

Por otro lado, el escenario parece potencialmente doloroso para los mercados de capitales, que abarcan a bancos de inversión y corredores. Una barrida republicana es, en términos generales, una imagen especular.

"Hemos encontrado algunos cambios interesantes en las cestas de este año. No hay grandes apuestas en semiconductores, a diferencia de lo que ocurrió en la antesala de las elecciones presidenciales de 2024. Los fabricantes de chips están en el centro del auge de la IA, por lo que su ausencia sugiere que los desarrollos en IA son, en cierto sentido, una fuerza mayor en los mercados que la política actual. Los bancos son otra omisión notable, aunque la exposición de estas cestas a los mercados de capitales indica que los inversores esperan que una barrida demócrata limite cualquier viento a favor de la desregulación", explica este experto.

El precio anterior asume que el resultado se conocerá al día siguiente. El control de una cámara puede depender de un puñado de carreras ajustadas que tardan días o semanas en decidirse. En 2022, fue hasta diciembre cuando se conoció la composición final del Senado. En 2020, el control del Senado no se decidió hasta las elecciones de desempate en Georgia, el 5 de enero de 2021, dos meses después del día de las elecciones. Cualquier volatilidad derivada de la incertidumbre sobre el control de una cámara y el atasco añadido causado por recuentos y desafíos legales se sumaría al modesto cambio fijado para el 4 de noviembre.

El cojín también puede ser más fino que antes. Los mercados observaron en su mayoría los acontecimientos en el Capitolio del 6 de enero de 2021, con solo una ligera inversión respecto a un día de negociación fuerte, pero eso fue en un entorno de optimismo por la vacuna contra la COVID y tipos de interés nulos. Hoy, con los costes de endeudamiento del gobierno en niveles no vistos en muchos años y los nervios de la IA muy altos, no está claro si los mercados tendrían la misma capacidad para superar tal sorpresa, en el improbable caso de que un recuento disputado se intensificara.

UBS: el mercado de bonos de EEUU seguirá bajo presión a corto plazo

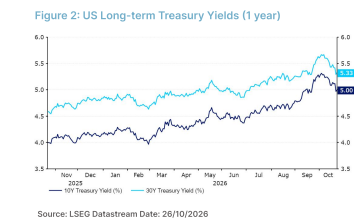
El rendimiento del bono del Tesoro de EEUU a 10 años ha descendido durante tres semanas consecutivas y cotiza por debajo del 5%. Aun así, es posible que el mercado de bonos siga bajo presión a corto plazo. La situación geopolítica sigue siendo fluida, la inflación se ha reacelerado, los hyperscalers están captando más capital para sus inversiones en IA y las preocupaciones fiscales no han disminuido.

La combinación de diversificación, ingresos y potencial de revalorización que ofrecen los bonos de calidad hace que la renta fija siga siendo atractiva a pesar de la posible volatilidad de los rendimientos. Los bonos ofrecen características atractivas para la cartera. Los rendimientos actuales ofrecen ingresos suficientes para compensar el riesgo de una mayor volatilidad de los rendimientos. Un ajuste en lo que descuenta el mercado sobre la Fed deja margen para ganancias de precio.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos viendo oportunidades en renta fija. Con los rendimientos en los niveles actuales, los inversores cobran por asumir duración y, al mismo tiempo, obtienen una valiosa cobertura frente a escenarios de menor crecimiento. Favorecemos una exposición selectiva a bonos de alta calidad con duración media y larga, y mantenemos la cautela en los vencimientos más largos". “Favorecemos una combinación diversificada de oportunidades estructurales y cíclicas, y la reducción de las concentraciones en posiciones de valores individuales”, apunta.

La decisión del BCE, los datos de crecimiento de la Eurozona y los resultados empresariales pondrán a prueba la resiliencia de la región esta semana. "Mantenemos nuestra visión de Atractivo para la renta variable de la eurozona, a pesar de que esperamos que la volatilidad de los bonos soberanos persista”, añade.

“Dados los fundamentales más débiles del platino y su mayor volatilidad, actualmente preferimos la exposición al oro frente al metal blanco”, apunta Giovanni Staunovo, Estratega. “Ahora esperamos que el paladio cotice en torno a los 1.100$/onza durante los próximos 12 meses, lo que reduce en 100-200$/onza nuestras previsiones anteriores para diciembre, marzo y junio”, añade.

“Reiteramos nuestra perspectiva constructiva sobre el precio europeo del carbono a medio y largo plazo, ya que creemos que se necesitan precios más altos para incentivar a las empresas a reducir aún más sus emisiones de carbono en Europa. Los inversores que quieran participar en el mercado de emisiones deben estar preparados para posibles retrocesos de precios a corto plazo y una elevada volatilidad”, señalan Staunovo y Dominic Schnider, Responsable Global de Divisas y Materias Primas.

Alemania: recuperación de la confianza empresarial

Mientras, la confianza empresarial sigue recuperándose en Alemania y el índice IFO de clima empresarial se elevó a máximos desde 2023. En octubre este indicador repuntó tres décimas hasta 90,2, pero lo más relevante fue la composición de la subida dado que la mejora se sostuvo principalmente por el lado de las expectativas, que subieron 1,2 puntos hasta niveles de 91,6, mientras que la lectura de la situación actual fue lo que frenó una posible mejora más intensa de este indicador al bajar hasta 88,8 desde el 89,5 previo. En conjunto, cifras de confianza alentadoras, dado que a pesar de la subida de los costes de financiación y también de los precios de la energía, los empresarios germanos apuntan a una reactivación en los próximos meses.

Ebury: La libra afronta los Presupuestos de otoño desde una posición de fortaleza

La huida hacia activos refugio se reanudó la semana pasada tras nuevas caídas de las acciones relacionadas con la IA y ataques contra Irán e instalaciones petroleras saudíes, que impulsaron el precio del crudo Brent a máximos de cinco meses.

  • EUR: De entre las divisas del G10, el euro experimentó uno de los peores comportamientos la semana pasada, lastrado por los problemas fiscales y políticos de Francia. El diferencial franco-alemán volvió a ampliarse hasta alcanzar un nivel no visto desde la crisis de la deuda soberana de 2011 y los rendimientos franceses a 10 años llegaron a sus niveles más altos desde 2002. El daño ya se está haciendo sentir en la economía real: el PMI compuesto francés volvió a entrar en territorio contractivo en octubre, situándose en 48,4, lo que arrastró al índice de la zona del euro a su nivel más bajo de los últimos cuatro meses, 51,9. Creemos que el BCE mantendrá los tipos el jueves, y los mercados de waps coinciden casi por unanimidad. Aparte de las declaraciones de Lagarde sobre la economía, la atención de los participantes del mercado y de los periodistas se centrará, sin duda, en los comentarios del Consejo sobre la crisis de la deuda soberana francesa, así como en cualquier señal sobre la disposición del BCE a respaldar la deuda francesa. Si Lagarde hiciera mayor hincapié en los riesgos derivados de Francia o diera a entender que el BCE está dispuesto a intervenir para apoyar los mercados de bonos, los operadores podrían reducir sus apuestas por una subida en diciembre, lo que sin duda afectaría al euro.
  • USD: Los escasos datos estadounidenses publicados la semana pasada mostraron una economía sólida con crecientes presiones inflacionistas. El PMI compuesto preliminar de octubre se moderó ligeramente, pero se mantuvo cerca de su máximo de los últimos cinco años. Más preocupante aún para la Reserva Federal es que los precios de venta subieron al ritmo más rápido desde 2022. El principal factor detrás del comportamiento del dólar continuó siendo el mercado bursátil. Un patrón interesante que se está perfilando es que cuando las caídas se limitan al sector de la IA el dólar se deprecia, pero cuando son generalizadas los flujos hacia activos refugio acaban respaldando a la divisa. Mantenemos nuestra previsión de que la Fed mantenga los tipos este miércoles. Creemos que la atención se centrará en los votos discrepantes y en las orientaciones de cara a la reunión de diciembre, para la cual seguimos previendo una subida de tipos. Los datos del PIB y del PCE del jueves deberían confirmar que la economía se está sobrecalentando. Sin embargo, el dólar ya no se aprecia con facilidad ante las buenas noticias de EEUU y consideramos que los riesgos a corto plazo se inclinan a la baja para éste.
  • GBP: La libra esterlina registró la semana pasada los datos más favorables entre las principales economías. El desempleo cayó inesperadamente hasta el 4,7%, su nivel más bajo en más de un año, y el crecimiento de los salarios fijos repuntó hasta el 3,7%. La inflación de septiembre subió hasta el 3,5%, por encima de lo previsto, con la inflación subyacente y la de los servicios superando las expectativas. Además, el PMI compuesto preliminar de octubre se disparó hasta alcanzar un máximo de ocho meses, situándose en 53,1, y las empresas informaron de que habían contratado personal por primera vez en dos años. La libra se apreció frente al dólar y al euro, lo que supone un resultado inusual. Ahora consideramos que la subida de tipos por parte del Banco de Inglaterra está prácticamente garantizada, siempre que el Presupuesto del miércoles 28 de octubre no contenga ninguna sorpresa fiscal importante que afecte al mercado de bonos del Estado. A diferencia de lo ocurrido en los Presupuestos de otoño de los últimos años, el ministro de Hacienda parece decidido a mantener un perfil bajo y a ofrecer pocas sorpresas. Las subidas de impuestos siguen siendo inevitables, aunque es probable que sean pequeñas y selectivas, y se limiten a ámbitos que tengan un impacto mínimo en las perspectivas de crecimiento de Gran Bretaña. Un paquete modesto de medidas que restablezca un margen fiscal saludable sería bien recibido por los inversores y podría mantener la libra esterlina al alza esta semana.
27Oct

La cercanía a las elecciones legislativas de medio mandato en EEUU apoya la decisión de pausar las subidas y tratar de ganar tiempo para valorar la evolución de la economía. Esto dejaría ya solo en abierto el resultado de la última reunión del año (diciembre) y donde sería más probable ver una nueva alza de los tipos.

Miguel Ángel Valero

Junto a Francia y a la inteligencia artificial (IA), los grandes protagonistas de la semana son los bancos centrales, y los resultados de sus reuniones previstas para octubre. E pistoletazo de salida lo dará la Reserva Federal estadounidense el miércoles 28, el siguiente día será el turno para el Banco Central Europeo (BCE)  y cerrando la semana tendremos el Banco de Japón. 

Para todos ellos, tras elevar los tipos en septiembre y visto el reciente mayor tensionamiento de las condiciones financieras, lo más probable es que actúen con cautela y por ello los mercados esperan una pausa en las alzas del precio oficial del dinero. 

Por tanto, en esta ocasión, más que las decisiones que tomen sobre los tipos lo relevante serán las palabras y posibles valoraciones o revisiones que realicen sobre el escenario macroeconómico publicado en septiembre.

La cita más relevante será la de la Fed. Tras la última subida, el precio del dinero en Estados Unidos se sitúa en el intervalo entre 3,75%-4%, un nivel que se mantendrá inalterado –el propio mercado de futuros asigna una probabilidad de menos del 10% a que realice una subida en esta reunión–. 

Más allá de los motivos económicos, la cercanía a las elecciones legislativas de medio término (midterm) en EEUU son otro factor que apoyaría la decisión de pausar las subidas y tratar de ganar tiempo para valorar la evolución de la economía. Esto dejaría ya solo en abierto el resultado de la última reunión del año (diciembre) y donde sería más probable ver una nueva alza de los tipos para así situarlos en los objetivos publicados en septiembre (“dot-plot”) por la media de los miembros de la Fed.

Ebury: Espera ahora, camina después

A pesar del elevado dato de inflación en EE. UU. correspondiente a septiembre, "esperamos que la Reserva Federal mantenga los tipos de interés sin cambios este miércoles; no obstante, es posible que la votación no sea unánime, y la clave residirá en el mensaje que se transmita de cara a diciembre", opina Matthew Ryan, Head of Market Strategy de Ebury.

Por un momento, la reunión de octubre pareció cobrar mayor relevancia, después de que los datos del IPC de septiembre mostraran un salto en la inflación general y un inesperado repunte en las presiones sobre los precios subyacentes. Sin embargo, desde entonces, los funcionarios del FOMC han manifestado una clara falta de urgencia por endurecer la política monetaria en este momento; miembros como Williams, Jefferson, Waller y Bowman, entre otros, han restado importancia a la posibilidad de una nueva subida de tipos este mes. Los mercados de futuros estiman ahora una probabilidad inferior al 10 % de que se produzca un incremento esta semana, una corrección que atribuimos, en parte, a la inestabilidad en los mercados bursátiles vinculada a la inteligencia artificial.

Las noticias macroeconómicas conocidas desde la reunión de septiembre han sido dispares, aunque no lo suficiente como para adelantar la subida de tipos que prevemos para diciembre. La inflación subyacente medida por el deflactor del consumo privado (PCE) resultó más moderada de lo esperado; incluso el repunte del IPC no ofrece pruebas concluyentes de que el aumento de los costes energéticos se esté trasladando a los precios en general. En septiembre, la creación de empleo fue de apenas 29 000 puestos, la tasa de desempleo subió ligeramente hasta el 4,2 % y el crecimiento salarial se desaceleró al 3 %; factores que, en conjunto, limitan el riesgo de que se produzcan efectos de segunda ronda.

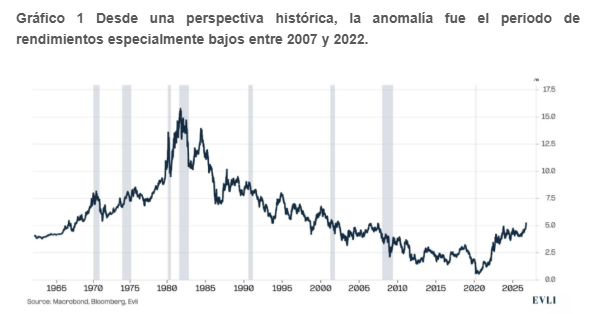
Los mercados de bonos también siguen realizando parte del trabajo de la Reserva Federal. El rendimiento de los bonos a 10 años alcanzó un máximo de 24 años, situándose en el 5,35 % el 8 de octubre, antes de retroceder; no obstante, los costes de endeudamiento permanecen elevados y continúan endureciendo las condiciones financieras.

La fuerte caída de los bonos franceses y la inestabilidad en las acciones relacionadas con la inteligencia artificial han acentuado la sensación de fragilidad en los mercados a escala mundial. No parece el momento más oportuno para que la Reserva Federal corra el riesgo de agravar una oleada de ventas; además, a falta de una semana para las elecciones de mitad de mandato, "consideramos que la mayor parte del comité preferirá esperar".

No cabe esperar necesariamente que se repita la unanimidad de septiembre. Hammack, Kashkari y Logan —considerados, por lo general, los tres miembros del comité con una postura más restrictiva— votaron a favor de una subida en julio y podrían volver a disentir. Dado que Logan ha instado recientemente a la prudencia ante el aumento de los rendimientos y Kashkari ha manifestado que aún no ha decidido su postura para octubre, el escenario no está en absoluto garantizado; de hecho, el balance de riesgos podría inclinarse hacia una votación más acomodaticia de lo que los mercados financieros descuentan actualmente.

Este mes no habrá un nuevo gráfico de puntos (dot plot) ni proyecciones económicas, por lo que la atención se centrará en el tono de las comunicaciones de la Reserva Federal. Es probable que el mensaje sea que la economía se encuentra en una situación aceptable, que la inflación es demasiado elevada y que aún queda trabajo por hacer para devolverla a su objetivo de manera oportuna. No obstante, el presidente Warsh siente una clara aversión hacia la orientación futura (forward guidance); por tanto, cualquier indicio de una subida de tipos en diciembre probablemente se plantee en función de los datos, en lugar de expresarse de forma explícita. "Prevemos un comunicado breve y una conferencia de prensa directa y sin adornos, dejando que los mercados saquen sus propias conclusiones sobre lo que vendrá a continuación", insiste el experto de Ebury.

"No estamos convencidos de que sean necesarias subidas de tipos en EEUU en 2027. No consideramos que el elevado dato del IPC de septiembre sea suficiente para justificar otra subida de tipos tan pronto como en octubre. Mantenemos nuestra previsión de una medida en diciembre, pero no vemos motivos para un mayor endurecimiento monetario en 2027. Las presiones salariales se están moderando, y el repunte de los rendimientos de los bonos del Tesoro a largo plazo ya está endureciendo las condiciones financieras, asumiendo gran parte del trabajo pesado. Una escalada en Irán o una nueva sorpresa negativa en la inflación suponen un riesgo; sin embargo, creemos que el umbral necesario para acelerar el ritmo de las subidas de tipos es mucho más alto de lo que sugieren las expectativas del mercado", argumenta. 

Dado que los mercados se preparan para una pausa —acompañada de un discurso de corte restrictivo (hawkish) que sugiere una posible subida en diciembre sin llegar a comprometerse firmemente con ella—, la reacción del dólar ante la reunión del FOMC del miércoles podría ser inusualmente contenida. La escasa respuesta del dólar al dato del IPC de septiembre sugiere que la mayoría de los inversores que deseaban apostar por el dólar ya lo han hecho; además, dado que los futuros descuentan una probabilidad cercana al 90% de una subida en diciembre, "consideramos que el margen para nuevas alzas a corto plazo es limitado. Más allá de esta semana, seguimos considerando que el balance de riesgos es ligeramente bajista para el dólar a mediano plazo, sobre todo porque no nos convence que estén justificadas nuevas alzas de tipos en 2027".

Pictet: la Fed hace equilibrios

Xiao Cui, economista para EEUU en Pictet WM, destaca que los mercados descuentan una probabilidad del 9% de un aumento de tipos de interés de la Reserva Federal este octubre, cuando hace un mes era el 75%.  "Por nuestra parte esperamos que mantenga los tipos en 3,75 a 4%, aunque puede haber disidencias a favor de una subida. En todo caso esperamos un mensaje consistente con un aumento para diciembre", apunta.

Hay que tener en cuenta que a la sorpresa de inflación desde la última reunión se opone una orientación acomodaticia, proximidad de las elecciones de mitad de mandato y, en mayor medida, preocupaciones de presión crediticia.  Algunos consideran que Warsh puede proponer una subida sorpresa de tipos por razones de credibilidad. "No podemos descartarlo, pero lo vemos poco probable, pues va en contra de la tradición de la Reserva Federal de no sorprender a los mercados, puede menoscabar la credibilidad de los gobernadores más acomodaticios y tensar la relación con Trump", matiza.

El caso es que la Reserva Federal hace equilibrios entre riesgo de persistente inflación y de excesivo endurecimiento y requiere más datos tras la subida de tipos de septiembre.  Warsh puede indicar que la inflación no se dirige hacia el objetivo "de forma clara y a velocidad suficiente", evitar proporcionar orientación, pero no contradecir las expectativas descontadas de diciembre y evitar comentarios directos sobre volatilidad relacionada con el desarrollo de la inteligencia artificial, aunque reiterar que impulsa la demanda a corto plazo y amplía la oferta a medio plazo.

La decisión sobre los tipos de interés del FOMC se anunciará el miércoles 28 de octubre a las 18:00 GMT (19:00 CET), seguida, 30 minutos más tarde, por la comparecencia del presidente Warsh.

26Oct

“Ninguna materia prima parece ahora inmune a la subida de precios. La energía, los metales y los productos agrícolas están sufriendo de lleno las perturbaciones geoeconómicas y las crisis relacionadas con el clima. Por ahora, hay pocos indicios de que la tendencia vaya a revertirse antes de fin de año... como mínimo”, advierte Coface.

Miguel Ángel Valero

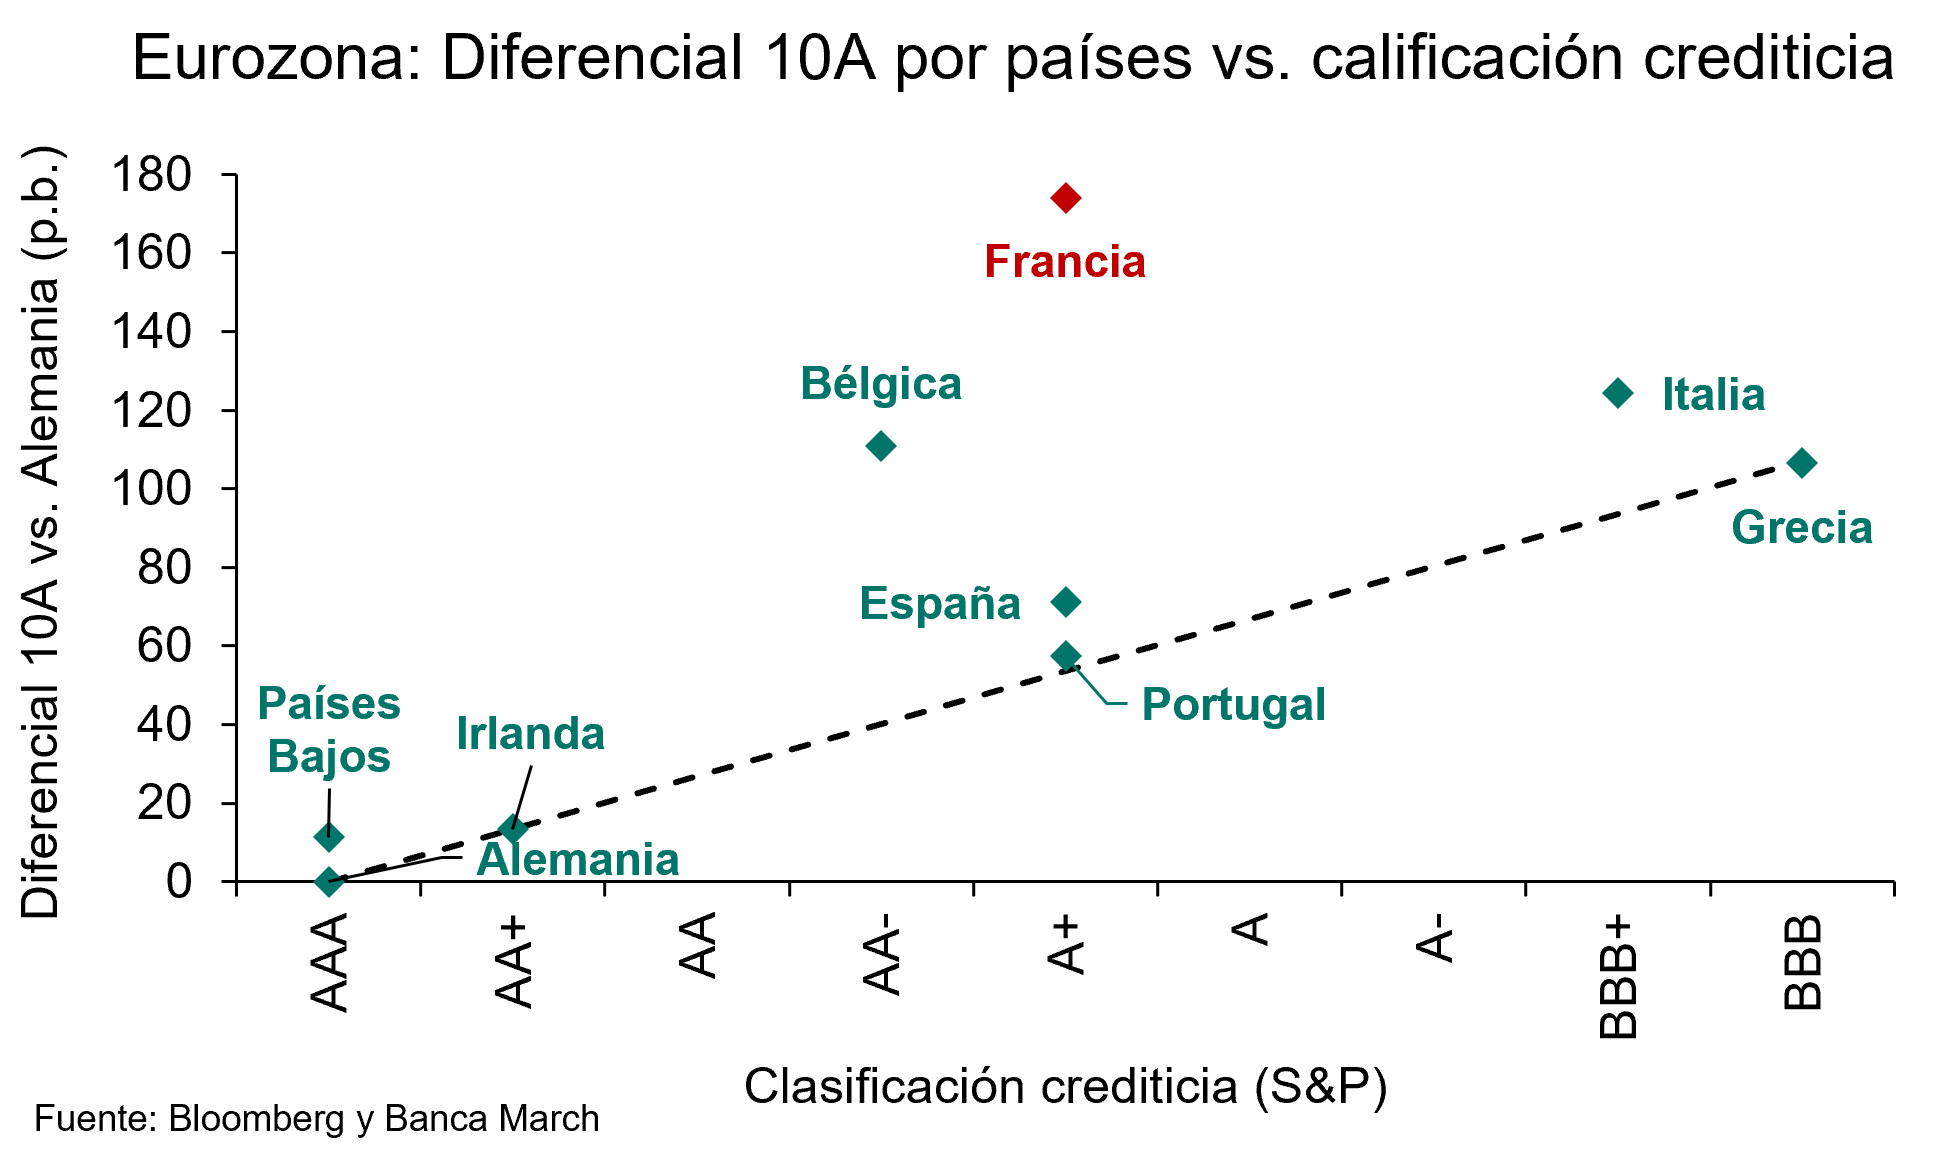
El foco de los mercados continúa puesto en Francia y en las crecientes dudas sobre la sostenibilidad de sus finanzas públicas. Durante la semana, el diferencial entre el bono francés y el Bund alemán a 10 años se amplió hasta alcanzar los 174 puntos básicos (pb), su nivel más elevado desde 2011. No obstante, la revisión de rating publicada el viernes 23 de octubre por Moody’s, aunque objeto de debate, no contribuyó a agravar la percepción de riesgo sobre la deuda de Francia, como publicó ese día Dinero Seguro. 

La agencia mantuvo la calificación en Aa3 con perspectiva negativa, condicionando su decisión en la expectativa de que se apruebe un Presupuesto para 2027 capaz de reducir el déficit público. La decisión contrasta tanto con las calificaciones más negativas que asignan las agencias Standard & Poor’s (A+) y Fitch (A+), como con lo descontado por la prima de riesgo en los mercados de deuda. Pero la decisión fue recibida de forma favorable por los inversores y contribuyó a moderar las tensiones, permitiendo que el diferencial franco-alemán se haya reducido en -16 pb.

UBS sigue viendo atractiva la renta variable de la Eurozona

Los bonos del Gobierno francés subieron después de que Moody’s mantuviera la calificación actual de Francia en “Aa3” con perspectiva negativa, lo que supuso un respiro tras un fuerte aumento de los costes de endeudamiento y la creciente preocupación por las perspectivas fiscales. Francia ha evitado una rebaja de su calificación, pero no sus desafíos fiscales. 

"Aun así, no nos parece que esta dinámica socave los argumentos más amplios a favor de los activos europeos. Los riesgos fiscales de Francia y cualquier avance en la consolidación podrían seguir generando volatilidad en ambos sentidos. Aun así, esto es solo una parte del panorama de los mercados europeos: los rendimientos europeos podrían descender de cara al próximo año. El posicionamiento en divisas abre margen para una recuperación del euro. Los beneficios empresariales actúan como un importante contrapeso", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "El último episodio de volatilidad vinculado a Francia aboga por la selectividad dentro de Europa, más que por una retirada generalizada de los activos de la región. Mantenemos nuestra visión de Atractivo para la renta variable de la Eurozona, incluidos los sectores de tecnología de la información, industriales, bancos y salud, así como Alemania”.

“Favorecemos una combinación diversificada de oportunidades estructurales y cíclicas, y la reducción de las concentraciones en posiciones de valores individuales”, añade.

“La verdadera prueba es si la política fiscal añade de forma significativa a la inflación o socava la confianza en las finanzas públicas. Nuestra expectativa es que no ocurrirá ni lo uno ni lo otro y, por lo tanto, no debería restar de forma significativa a la resiliencia que se observa en el resto de la economía”, destaca Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.

Ebury: se aleja una consolidación fiscal en Brasil

Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, considera que la inesperada victoria de Luiz Inácio Lula da Silva en la segunda vuelta de las elecciones presidenciales de Brasil, con el 51,8% de los votos frente al 48,2% de Flávio Bolsonaro, aleja las perspectivas de una consolidación fiscal significativa y podría prolongar el deterioro de las cuentas públicas del país. Según Diego Barnuevo, analista sénior de Mercados de Ebury, el resultado electoral ha sorprendido a los inversores y está provocando fuertes movimientos en los mercados financieros, que reajustan sus valoraciones ante la perspectiva de un cuarto mandato de Lula. 

“Los últimos cinco años de presidencia de Lula se han caracterizado por elevados niveles de gasto público, déficits fiscales y altos tipos de interés, mientras que la deuda pública en relación con el PIB ha aumentado más de diez puntos porcentuales”, señala Barnuevo, quien considera que la inclinación del presidente a incrementar el gasto social apunta a una continuidad de la expansión fiscal.

No obstante, matiza que un Congreso más favorable a la derecha podría limitar algunas de estas iniciativas. En este contexto, Ebury prevé que los costes de financiación de la deuda brasileña se mantengan elevados, lo que podría lastrar el crecimiento económico y agravar las perspectivas fiscales a medio plazo. “Los mercados están inmersos en un proceso de reajuste de las valoraciones que afecta a distintas clases de activos financieros”, concluye Barnuevo. Por otra parte, Flávio Bolsonaro no ha reconocido su derrota y ha solicitado la anulación de los comicios. 

Audi cede ante Trump y fabricará desde EEUU

Hay otras noticias que también son valoradas por los mercados:

  • Audi cede ante Trump. La marca de Volkswagen instalará en Georgia su primera fábrica en EEUU: 4.000 millones$ de inversión para producir unos 200.000 SUV al año (Q7, Q8 y Q9, los grandes 'todocamino' de la marca), lo que creará 4.500 empleos. Los aranceles le costaron 1.200 millones€, porque todos los coches que vende en EEUU proceden de Europa o México. Eso sí, falta todavía el sí del consejo de Volkswagen.
  • AstraZeneca presenta en el congreso ESMO de Madrid su sone-ve contra el cáncer de estómago avanzado. Los pacientes vivieron una mediana de 10 meses, frente a 5 con quimioterapia: un 53% menos de riesgo de muerte. La farmacéutica le ve ventas de 3.000 millones$ a 5.000 millones en su pico; los analistas reducen la cifra a 1.000 millones.
  • GSK presenta datos positivos de Mo-Rez en cáncer deovario resistente al platino: 62% de tasa de respuesta objetiva confirmada y una mediana de duración de la respuesta de 12,2 meses en un ensayo de fase Ib, con mediana de supervivencia libre de progresión de 11,1 meses en un contexto de difícil tratamiento. Ya están en marcha cinco estudios pivotales de fase III en tumores ginecológicos. POr otra parte, datos de Jemperli (dostarlimab) muestran que el 76% de los pacientes con cáncer de recto localmente avanzado con MSI-H/dMMR alcanzaron una respuesta completa. Los pacientes no presentaron signos de cáncer tras el tratamiento con dostarlimab en monoterapia, tal y como se confirmó mediante endoscopia, radiología y/o anatomía patológica. No se han notificado recurrencias de la enfermedad entre los pacientes que respondieron al tratamiento tras una mediana de seguimiento de más de dos años. Los datos respaldan la reciente aprobación del fármaco en EEUU
  • UBS amaga con llevarse de Suiza hasta 12.000 de sus 34.000 empleos. El Senado suizo quiere que respalde sus filiales extranjeras con un 90% de capital de máxima calidad, y el banco lo ve excesivo. Ya estudia cambiar de sede, entre otras medidas.
  • Lindt reconoce que se le fue la mano con los precios de sus chocolates. Su presidente, Ernst Tanner admite que calcularon mal cuánto precio aguantaba el cliente. La acción cae más de un 25% Con el cacao en máximos desde 2024, Lindt lo trasladó a sus tabletas de chocolate. La consecuencia es que Alemania, Suiza y Austria no llegan al objetivo de ventas, el consejero delegado ya está fuera y, tras dos recortes de precios, espera vender hasta un 2% más en 2026. Una marca premium vive de cobrar más sin perder clientes. Cuando el precio cruza la raya, el comprador se pasa a marcas más baratas. Por eso Lindt rebaja ahora sus precios, con el cacao todavía caro, lo que deteriora el margen. Atención a las demás marcas que viven del cacao
  • Cboe  y la Bolsa de Texas le arrebatan a NYSE y Nasdaq el estreno de fondos cotizados. Por primera vez, éstos no se llevan ni la mitad de los ETF nuevos de EEUU, y se tienen que conformar con 'sólo' un 47,7%, mínimo histórico. Cboe suma 561 lanzamientos este año, frente a 340 en todo 2025. La Bolsa de Texas ya aloja 10, tres de ellos 'robados' a NYSE Arca. Tiran los ETF con opciones, 337.000 millones$, el triple que en 2023. La gestora de un ETF paga cada año a la Bolsa que lo aloja. Cboe nació vendiendo opciones, así que estos fondos le vienen fenomenal, y encima pone tope a sus tarifas. NYSE Arca aún guarda el 73% de los activos, pero el dinero nuevo se va. Si siguen los traspasos, el negocio recurrente de ICE de NYSE y de Nasdaq se abarata.
  • Goldman Sachs recorta un 25% su objetivo para el principal índice de la Bolsa el Kospi, de 12.000 a 9.000 puntos, tras un desplome de más del 35% desde junio. Aun así, le ve más de un 60 por ciento de subida. El Kospi cotiza a unas 4 veces sus beneficios futuros, lo más barato de 18 grandes Bolsas desde 2006, y descuenta que el beneficio de los chips de memoria caiga un 65 por ciento en 2027. El Kospi y la Bolsa de Corea es casi una apuesta pura por Samsung y SK Hynix. Si las grandes tecnológicas frenan su gasto en IA, esas memorias sobran, así que el mercado ya cobra el peor escenario. Goldman Sachs cree que exagera. Fuera de los chips, el Kospi cotiza a 7,6 veces beneficios, y ahí apunta Goldman: eléctricas e industriales. El riesgo, que el inversor extranjero siga vendiendo.

Atradius empeora sus previsiones de insolvencias para este año

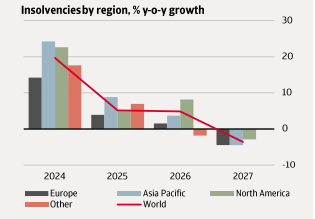
Las insolvencias a nivel mundial aumentarán un 5% en 2026, ya que las empresas siguen enfrentándose a unos elevados costes de los insumos, tensiones comerciales y unas condiciones de financiación más restrictivas, según el último Insolvency Outlook de Atradius Crédito y Caución. Las estimaciones de la aseguradora para este año suponen una revisión al alza de dos puntos sobre las perspectivas realizadas en abril. 

Junto a los factores perturbadores antes señalados, las deudas pendientes de la era de la COVID-19 siguen siendo un problema en algunos países. La crisis en Oriente Medio y el consiguiente aumento de los precios de la energía suponen un obstáculo adicional. 

Theo Smid, economista sénior de Atradius, afirma: “se sigue previendo que las insolvencias aumenten en 2026, a juzgar por los datos observados y nuestras expectativas para lo que queda de año. Aunque esperamos que las condiciones empiecen a mejorar en 2027, esto marca el inicio de un proceso más que un retorno completo a la normalidad”.

El descenso previsto de las insolvencias para el próximo año no está ligado a una mejora del entorno económico y empresarial. De hecho, se prevé que las empresas más vulnerables abandonen el mercado a principios de 2027. Por su parte, las compañías que sobrevivan seguirán adaptando sus estructuras de costes, sus acuerdos de financiación y sus estrategias de precios a un entorno de mayores costes. Todo ello motivará una mejoría en los niveles de insolvencias. 

Si la interrupción de los flujos comerciales a través del estrecho de Ormuz se prolonga más de lo esperado o los daños a las infraestructuras energéticas son mayores de lo previsto, los efectos económicos a la baja podrían ser más graves. 

El análisis por mercados señala que EEUU es uno de los países que registrará mayores niveles de insolvencias, con un aumento del 9% en 2026, ya que las pequeñas empresas se han visto especialmente afectadas por unos tipos de interés relativamente elevados, la volatilidad de la política arancelaria y de los precios del petróleo, y una mayor incertidumbre política.

En Suiza, se estima que el nivel de insolvencias se mantenga cerca de máximos históricos a lo largo de 2027, después del incremento registrado este año por una revisión de la legislación concursal llevada a cabo en 2025. En Europa, los países que registrarán mayor aumento de las insolvencias en 2026 son Portugal, Francia, Rumanía, Irlanda y Alemania, debido a la caída de la producción y la baja confianza empresarial en algunos de los principales sectores. 

Para 2027, se prevé una estabilización de los niveles de insolvencias en la zona euro. Esto refleja la resiliencia ante las crisis mundiales en determinados países, como Bélgica, Italia, Portugal, Polonia y España. En el lado opuesto, aumentarán en Dinamarca, debido a una brusca disminución de las insolvencias en 2026, y Rumanía, por los niveles de inflación y tipos de interés, que persistirán entre los más altos de Europa del Este.

Coface alerta de nuevos incrementos en los precios de las materias primas

El periodo estival ha estado marcado por una subida generalizada en todos los mercados de materias primas , sin excepción. La escalada de tensiones en Oriente Medio, el regreso de El Niño y otras perturbaciones climáticas, así como las crecientes necesidades relacionadas con la transición energética , están provocando subidas simultáneas en los precios de la energía, los productos agrícolas y los metales industriales, según el análisis realizado por los economistas de Coface.

“Ninguna materia prima parece ahora inmune a la subida de precios. La energía, los metales y los productos agrícolas están sufriendo de lleno las perturbaciones geoeconómicas y las crisis relacionadas con el clima. Por ahora, hay pocos indicios de que la tendencia vaya a revertirse antes de fin de año... como mínimo”, advierte Simon Lacoume, economista sectorial de Coface.

Tras un comienzo de verano relativamente tranquilo, la reanudación de los ataques entre EEUU e Irán, junto con los ataques hutíes contra Arabia Saudí, han reavivado las preocupaciones sobre los flujos de suministro energético. En un contexto de bajos niveles de existencias, los precios del petróleo retomaron rápidamente su trayectoria alcista . El petróleo del crudo Brent ha vuelto a superar los 100$ por barril, algo que no ocurría desde el 22 de mayo.

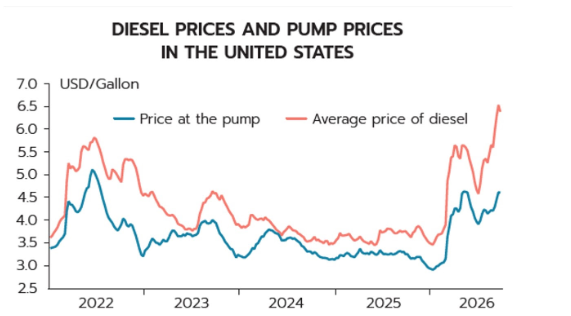
Por su parte, los productos refinados han registrado subidas aún más pronunciadas (+30% para el gasóleo y +35% para el combustible de aviación ,en comparación con junio), debido , en gran medida , a las interrupciones de la capacidad de refinado en el Mar Negro, el Golfo y Rusia. Coface mantiene, por ahora , su previsión de un precio del petróleo de 85$ por barril a cierre de 2026 . Sin embargo, la reciente escalada ha desplazado claramente los riesgos al alza. Lo mismo ocurre con el gas natural. En Europa, los precios han subido un 12% ,alcanzando su nivel más alto desde 2023, en un contexto de bajos niveles de existencias y de una competencia cada vez más intensa por los cargamentos de gas natural licuado (GNL).

Las olas de calor del verano impulsaron la demanda de refrigeración en toda Europa y Asia, mientras que, al mismo tiempo, los bajos niveles de agua en ambas regiones limitaron significativamente la generación de energía hidroeléctrica y nuclear.

Las materias primas agrícolas también están contribuyendo a este repunte generalizado de los precios, impulsado por unas cosechas mundiales más escasas (-2 % interanual) de los principales cereales (trigo, maíz y arroz), las repetidas olas de calor en toda Europa y unas perspectivas cada vez más alarmantes para 2027 a medida que El Niño gana fuerza. En términos mensuales, los precios del maíz se dispararon un 20%, seguidos por los del trigo (+18%) y el azúcar (+11%) . Los precios del trigo han subido ya un 50% interanual, lo que refleja las malas cosechas en varios de los principales países productores, entre ellos Argentina, EEUU y Australia. La situación también es preocupante en Europa Occidental, que se ha visto afectada por sucesivas olas de calor. En Francia, la producción de maíz podría caer un 50% este año, según las últimas cifras del Ministerio de Agricultura.

A largo plazo, el principal riesgo radica en la intensificación de El Niño, que podría tener un doble impacto en la agricultura mundial y afectar a las cosechas de una amplia gama de materias primas, desde el arroz y la soja hasta el aceite de palma y el azúcar. La presión sobre los mercados de cereales también podría extenderse gradualmente a toda la cadena de valor alimentaria, en particular a los sectores ganaderos.

El repunte de los metales industriales parece que va a continuar. El cobre, cuyo precio alcanzó recientemente un máximo histórico por encima de los 14.000$ por tonelada, está liderando la subida de los precios de los metales industriales.

Más allá de las tensiones a corto plazo, el mercado sigue respaldado por sólidos fundamentos estructurales: la reposición de existencias en China, la electrificación de la economía mundial, el despliegue de infraestructuras energéticas y la expansión de los centros de datos. El índice S&P Industrial Metals ha subido más de un 3% en el último mes, impulsado por el zinc (+2 %) y el cobre(+0,8 %). Otra señal más de que el actual ciclo alcista podría prolongarse.

19Oct

La propagación de los disturbios y las protestas en Francia puede empezar a afectar a las acciones, los bonos y el euro.

Miguel Ángel Valero

En el plano macroeconómico, el IPC de septiembre en EEUU sorprendió al alza, acelerándose tres décimas hasta el +3,7% interanual, mientras que la inflación subyacente alcanzó el +2,6%. Aunque buena parte del repunte del repunte respondió al encarecimiento de la energía, especialmente de los combustibles por el conflicto en Oriente Próximo, también se observaron presiones persistentes en los servicios y determinados bienes de consumo. Una lectura que se vio reforzada por los precios de producción, que avanzaron un +6,3% interanual y que complica las futuras decisiones de la Fed, al incrementar el riesgo de que las presiones inflacionistas se prolonguen. Por el lado de la actividad, el consumo estadounidense continuó mostrando resiliencia, aunque las ventas minoristas (+0,8% intermensual) estuvieron favorecidas por el encarecimiento de la gasolina y el grupo de control apenas avanzó un +0,1%.

Por un lado, el conflicto en Ormuz sigue enquistado y cuando apenas quedan tres semanas para las elecciones midterms en EEUU (3 de noviembre), los ataques desde Irán tratan de desestabilizar la recuperación del flujo de crudo a través del estrecho. Un factor que seguirá manteniendo elevados los precios de la energía e introduciendo volatilidad en las cotizaciones. 

Por otro lado, en Francia, las protestas han escalado hasta convertirse en disturbios generalizados, lo que ha llevado al presidente Emmanuel Macron a prometer una respuesta firme ante el temor de que la inestabilidad social se extienda a otros países europeos. La tensión seguirá elevada, con una nueva huelga nacional convocada para el 5 de noviembre y un escenario político cada vez más polarizado de cara a las elecciones de abril de 2027 –Marine Le Pen encabeza las encuestas de primera vuelta con entre un 37% y un 38% de intención de voto, mientras que Jean-Luc Mélenchon emerge como su principal rival, al tiempo que las fuerzas políticas de centro pierden terreno–. 

En este entorno, esta semana cobra especial relevancia la primera votación de los Presupuestos de 2027, prevista para el 20 de octubre, así como la revisión del rating soberano francés por parte de Moody’s, programada para el viernes. Ambos acontecimientos serán determinantes para evaluar la capacidad del Gobierno de recuperar la credibilidad fiscal en un momento especialmente delicado, con una prima de riesgo de la deuda francesa superior a los 140 puntos básicos (pb) y reflejando un castigo superior al de otros emisores europeos con calificación crediticia similar.

En el frente macroeconómico, los datos de actividad siguen dejando más luces que sombras. Se espera que los indicadores adelantados del momento del ciclo económico sigan cómodamente en terreno de expansión. Por otro lado, en un momento de mayor incertidumbre, será importante las respuestas de los empresarios sobre cómo percibe sus carteras de nuevos pedidos y también los precios para dilucidar si la subida de los costes energéticos está afectando con mayor intensidad tanto la actividad como posibles traslaciones a los precios del consumidor final.

China sorprende con un crecimiento del PIB del 4,5%

Al menos, un dato positivo: el crecimiento del PIB de China en el tercer trimestre se aceleró inesperadamente y creció un 4,5% interanual, dos décimas más que en el trimestre previo. Además, la producción industrial de septiembre aumentó un 5,5%, y las ventas minoristas sorprendieron al alza con un crecimiento del 1,1%. 

Unos datos que, por una parte, refuerzan la perspectiva de que China alcance su objetivo de crecimiento anual de entre el +4,5% y el +5%, aunque, al mismo tiempo, reduce la probabilidad de implementar nuevas medidas de estímulo inmediatas que impulsen su debilitado consumo interno y el sector inmobiliario.

Ebury: la extensión de los disturbios en Francia afecta a Bolsas, bonos y euro

Los rendimientos de los bonos del Tesoro y el dólar subieron inicialmente después de que tanto el IPC general como el subyacente superaran las expectativas, aunque el viernes 16 de octubre ambos movimientos se habían revertido por completo. El rendimiento de los bonos del Tesoro a 10 años cerró la semana unos 15 pb por debajo y el índice del dólar cayó. El desencadenante inmediato fue una fuerte caída de las acciones relacionadas con la IA, lo cual representa un factor bajista para el dólar dado la fuerte inversión de EEUU en esta tecnología.

El hecho de que el dólar no haya logrado repuntar ante los elevados datos de inflación de EEUU y una semana marcada por la aversión al riesgo también sugiere que la mayoría de los especuladores que querían comprar dólares ya lo han hecho. Por ello, creemos que el dólar ha tocado techo, al menos por ahora. La Reserva Federal se encuentra ahora en su periodo de silencio previo a la reunión de octubre y el evento principal de la semana será la publicación, el viernes 23 de octubre, de los PMI del G3 correspondientes a octubre. 

Los datos del mercado laboral británico del martes 20 de octubre y el IPC de septiembre del miércoles 21 de octubre son las últimas publicaciones importantes antes del presupuesto de otoño y de la decisión sobre los tipos de interés del Banco de Inglaterra de noviembre. 

La volatilidad de los mercados bursátiles podría extenderse a las divisas, ya que Tesla y Meta publicarán sus resultados el miércoles 21 , y la preocupación en torno a la IA se han convertido en un importante motor del mercado. La semana viene cargada: el presupuesto del Reino Unido y la decisión de la Fed el día 28, y la del BCE un día después.

  • EUR: El euro se recuperó ligeramente el jueves 15 de octubre, registrando su primera subida semanal en más de un mes y la mayor diaria en dos meses. El euro se benefició claramente de la caída del dólar, ya que las posiciones especulativas en su contra son las más extremas de los últimos años. La cobertura de posiciones cortas podría prolongar este repunte, incluso sin que haya buenas noticias desde París. No obstante, los problemas subyacentes no han desaparecido: sigue siendo poco probable que se produzca una consolidación fiscal en Francia antes de las elecciones presidenciales del año que viene, y el BCE parece reacio a aplicar nuevas medidas de endurecimiento monetario. La propagación de los disturbios y las protestas en Francia también podría empezar a afectar a las acciones, los bonos y el euro. Los PMI preliminares del viernes 23 son la única publicación importante antes de la reunión del Banco Central Europeo de la semana que viene. Los economistas esperan un ligero descenso de la actividad, aunque ni siquiera un informe sólido en este sentido bastaría para convencer al Consejo de Gobierno de que suba los tipos este mes. La atención se centrará, en cambio, en los comentarios de Lagarde sobre la situación en Francia y en sus declaraciones respecto a la probabilidad de una subidaen diciembre.
  • USD: Nuestra previsión de una inflación subyacente moderada no se cumplió la semana pasada, ya que el IPC subyacente subió un 0,3 % en septiembre. Las expectativas del mercado respecto a una subida de tipos por parte de la Fed en octubre se dispararon brevemente tras el informe del IPC, pero luego se estabilizaron cuando varios responsables de la Fed indicaron que no había urgencia por subir tipos de forma tan inmediata. Mantenemos nuestra previsión de que este mes no se producirán cambios en el tipo de interés, pero creemos que la decisión será objeto de debate y que no se repetirá la unanimidad de la última reunión. Dado que la mayoría de los datos no exigen una subida de tipos inmediata y que las elecciones de mitad de mandato en EE. UU. están a la vuelta de la  esquina, la mayoría del comité debería sentirse cómodo manteniendo los tipos hasta diciembre. Hemos observado que las malas noticias respecto a la inflación ya no parecen capaces de impulsar al alza al dólar. Si la corrección del sector de la IA se agrava, sus implicaciones para el crecimiento y la inversión en EEUU serían claramente negativas para el dólar. A diferencia de la caída global de los bonos en septiembre, las caídas en el sector de la IA afectan primordialmente a los mercados estadounidenses, por lo que no es de extrañar que el dólar no se beneficie de su condición de activo refugio en estos momentos.
  • GBP: La libra esterlina fue la divisa que mejor se comportó entre las principales la semana pasada, con una subida de casi un 1 % frente al dólar y un ligero repunte frente al euro, mientras que los bonos del Estado británico se recuperaron en línea con el mercado mundial de bonos. El PIB de agosto sorprendió al alza y el crecimiento interanual es ahora el más sólido de los últimos cuatro años. Aunque no creemos que esto sea suficiente por sí solo para convencer al Banco de Inglaterra de que suba los tipos el mes que viene, tampoco disuadirá a los responsables políticos de hacerlo, y los swaps siguen descontando casi por completo un endurecimiento de 25 pb. Sin embargo, el gobernador Bailey afirmó la semana pasada que, hasta el momento, había pocos indicios de que los precios de la energía estuvieran repercutiendo en los salarios y en los precios en general, lo que hace que los datos salariales del martes 20 y las cifras del IPC del miércoles 21 sean fundamentales. Inevitablemente, los inversores también tendrán un ojo puesto en los Presupuestos de otoño de la próxima semana. El FMI ha señalado que el Reino Unido no necesita acelerar la reducción de su déficit, aunque también ha advertido de que el país deberá mantener el rumbo de su  consolidación fiscal, en lugar de darse un respiro. Hasta ahora, los mercados parecen imperturbables a medida que nos acercamos al día del presupuesto, lo que podría dar lugar a cierta caída si el Gobierno no lograra restablecer suficientemente el margen de maniobra fiscal, al tiempo que anunciara mayores aumentos del gasto y subidas de impuestos aplazadas que podrían agravar el atolladero fiscal y lastrar las perspectivas de crecimiento.

UBS: visión Atractiva sobre renta fija y renta variable europea

Los líderes europeos se enfrentaron la semana pasada a crecientes desafíos de política económica, entre ellos cómo amortiguar el impacto de los elevados precios de la energía mientras las finanzas públicas siguen bajo escrutinio. Sin embargo, la capacidad fiscal de Alemania, una inflación subyacente contenida y unos beneficios empresariales resilientes sugieren que las perspectivas para los activos europeos son más favorables de lo que implica la reciente volatilidad. Por ello, UBS mantiene su  visión de Atractivo para la renta fija y la renta variable de la Eurozona.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Mantenemos nuestra visión 'Atractiva' sobre la renta fija y consideramos que el repunte de los rendimientos europeos está creando oportunidades selectivas en bonos de calidad. Preferimos los vencimientos a corto y medio plazo y los emisores de mayor calificación dentro del grado de inversión, mientras mantenemos cautela en los plazos más largos y una duración relativamente corta en el crédito de mayor riesgo. También mantenemos una visión 'Atractiva' sobre la renta variable de la Eurozona, con preferencia por tecnología de la información, industria, bancos, consumo discrecional, Alemania y salud, junto con nuestro tema ‘European Leaders’”.

Sobre Reino Unido, "los mercados ya parecen estar descontando una trayectoria de política monetaria bastante restrictiva (hawkish), lo que limita el margen para un reajuste de precios adicional significativo. Esto hace que los bonos de alta calidad con duración media a larga resulten atractivos, al ofrecer tanto rendimientos convincentes como el potencial de beneficiarse una vez que el shock energético empiece a remitir”, apunta Maelle Quillevere, Economista.

“Nuestra previsión de 1,2 para el EURUSD es una historia de 2027, impulsada por las expectativas de menores precios de la energía, la disminución de la incertidumbre tras las elecciones francesas y los posibles vientos en contra políticos en EE. UU. Estos factores a medio plazo deberían favorecer gradualmente al euro frente al dólar”, explican Constantin Bolz y Clémence Dumoncel, Estrategas.

"El mercado alcista sigue intacto, respaldado por un sólido crecimiento económico y de los beneficios empresariales, así como por la inversión y adopción de la IA. La política monetaria ha dejado de ser un viento de cola, pero no esperamos que la Reserva Federal sienta urgencia por subir los tipos de forma agresiva. Creemos que las acciones aún tienen un potencial alcista saludable, y mantenemos nuestro objetivo del S&P 500 de 8.400 puntos para junio de 2027”, aporta David Lefkowitz, Responsable de Renta Variable de EEUU.

Ofi Invest: vigilar los precios del diésel por su impacto en la economía real

La gestora de activos francesa Ofi Invest AM espera para 2027, un crecimiento económico en EEUU del 2%, y en la Eurozona del 1,3%. Respecto a la inflación, espera que se modere, de media, desde el 3,5% hasta el 2,5% en EEUU y desde el 3% al 2,4% en Europa. Y en cuanto a los tipos de interés, no descarta un nivel de llegada del 4,5% en la Fed y del 3% en el BCE.

Ombretta Signori, Head of Macroeconomic, Research and Strategy de Ofi Inveset AM, ve riesgos asimétricos en sus estimaciones de crecimiento e inflación. Para el crecimiento los ve sesgados a la baja, sobre todo en la zona Euro, más expuesta a los efectos de un shock de precios de la energía a largo, y a la incertidumbre sobre la política económica y presupuestaria. Para la inflación los riesgos están sesgados al alza, ya que lo que menos se conoce no es la dirección de la desinflación, sino a qué ritmo se desacelerará el componente subyacente de la inflación. 

El punto clave para Ofi Invest AM es saber en qué medida la presión alcista sobre los precios de la energía se trasladará a los componentes menos volátiles de la inflación. Porque unos costes energéticos elevados y prolongados, podrían generar mayores efectos indirectos. En el escenario de inflación actual, es necesario vigilar no sólo el precio del petróleo, también el del el diésel, por su papel clave en la economía real. Las subidas del crudo se notan en las gasolineras, las del diésel en toda la cadena de producción, desde el transporte hasta la agroalimentación, desde la industria hasta la construcción, tanto en Europa como en EEUU. Por tanto , los precios del diésel indican el riesgo de que la subida de precios de la energia se extienda a todos los precios de bienes y servicios. En este año, el precio del diésel ha subido cerca de un 75% en EEUU desde finales de febrero, período en el que la gasolina ha subido un 50%.

Parece probable que la próxima subida de tipos no se produzca hasta después de las próximas elecciones mid-term, pero la Fed continúa su firmeza en la lucha contra la inflación, y un escenario donde los tipos de los Federal Funds alcancen el 4,5% es posible. La resiliencia de la economía USA sugiere un escenario en el que los tipos de interés se mantengan elevados más tiempo, mientras que en la zona Euro no es descartable que el tipo terminal llegue al 3%, sobre todo si hacia finales de año se producen efectos de contagio en forma de un crecimiento salarial más rápido.

La incertidumbre política continúa afectando a países importantes en Europa. Francia presenta en este año el crecimiento más débil de las cuatro mayores economías de la zona Euro, existe incertidumbre sobre los presupuestos, y las reformas podrían seguir erosionando la confianza de consumidores y  empresas.

Sin haber comenzado la campaña a las elecciones presidenciales, el sentimiento inversor se ha deteriorado. La presentación de la Ley de Finanzas 2027  no incluyó grandes sorpresas, porque el gobierno ha querido maximizar las opciones de que se apruebe en el parlamento. El objetivo del gobierno es bajar el déficit público al 5% del PIB en 2027, desde el 5,4% previsto en 2026, lo que implica recortes de gasto de 54.000 millones€, incluidos 43.000 millones en nuevas medidas. En caso de no haber cambios,  el  déficit se dispararía por encima del 6% del PIB, según el gobierno, dado el mayor gasto por intereses y la subida del gasto social.

El principal problema de la Ley de Finanzas 2027 es que parte del mejor escenario de crecimiento esperado, con la implementación total de las medidas de ahorro y de ingresos anunciadas. Pero la deuda pública sigue creciendo, lo que hace inviable cumplir el objetivo de conseguir un deficit menor del 3% del PIB en 2029.

La credibilidad del ajuste presupuestario de Francia seguirá siendo determinante para el diferencial OAT-Bund en el futuro, aunque no será el único factor clave. La incertidumbre sobre el resultado de las elecciones, y sobre la capacidad del nuevo presidente de disponer de un mandato claro y una mayoría parlamentaria estable, podría mantener a los mercados escépticos, según los expertos de Ofi Invest AM. 

16Oct

Ebury da una probabilidad del 60% a que los demócratas ganen tanto en la Cámara de Representantes como en el Senado en las elecciones de medio mandato del 3 de noviembre.

Miguel Ángel Valero

Tras UBS, como publicó Dinero Seguro el 15 de octubre, ahora es Ebury quien vaticina en el informe Blue wave, fiscal brake! (¿Marea azul, freno fiscal?) una derrota de Trump en las elecciones de medio mandato. EEUU celebrará el 3 de noviembre las elecciones de mitad de mandato, un referéndum de facto sobre la Administración Trump, tras dos años marcados por el creciente proteccionismo comercial, los ataques a la independencia de la Reserva Federal y, desde la primavera, la guerra de Irán. Se espera que los republicanos sufran un duro castigo en las urnas. Una parte significativa de su electorado se opone a la guerra y nunca ha recibido una justificación lo bastante convincente respecto a la misma, teniendo en cuenta que una de las principales promesas de campaña de Trump fue mantener a EEUU al margen de nuevos conflictos. 

Las consecuencias económicas también han perjudicado al presidente y a su partido: el aumento de la inflación y las subidas de los tipos de interés han agravado la crisis de asequibilidad. En este contexto, se espera que los demócratas obtengan ganancias sustanciales.

Para los mercados, la implicación más importante de las elecciones será su efecto sobre la política fiscal. Dada la fuerte corrección de los bonos del Tesoro en los últimos meses, que ha llevado las rentabilidades a máximos de varias décadas, "esperamos que los comicios y su posible impacto fiscal cobren una importancia añadida y se examinen con más atención delo habitual. Esto aumenta el riesgo de una reacción amplificada del mercado, también en el de divisas", afirman Diego Barnuevo, analista de Mercados, y Matthew Ryan, jefe de Estrategia de Mercados de Ebury.

¿Cómo funciona la votación? Como es habitual, se renuevan los 435 escaños de la Cámara de Representantes y 33 de los 100 del Senado. También están en juego otros dos escaños del Senado: los que dejaron vacantes Marco Rubio en Florida y JD Vance en Ohio, que se incorporaron a la Administración Trump a principios de 2025. Además, 36 estados eligen gobernador y la mayoría votará también sus legislaturas estatales y otros cargos locales. Los colegios electorales empezarán a cerrar a las 18:00 EST (23:00 GMT) del 3 de noviembre. En la mayoría de los estados lo harán entre las 19:00 y las 21:00 EST (de 00:00 a 02:00 GMT),y los de la costa oeste cerrarán en su mayoría a las 23:00 EST (04:00 GMT). Las cadenas de televisión suelen proclamar a los ganadores la misma noche electoral y proyectar el control de la Cámara y del Senado en la madrugada siguiente. Los resultados oficiales de algunos estados pueden tardar más, en función del margen de victoria y del volumen de votos por correo, aunque seguimos esperando que la primera lectura del resultado llegue durante la sesión asiática del miércoles 4 de noviembre.

¿Qué dicen las encuestas? Actualmente, los republicanos controlan ambas cámaras del Congreso tras arrasar en las presidenciales de 2024. Tienen 217 escaños en la Cámara de Representantes (incluido un independiente alineado con el partido), frente a los 212 de los demócratas. En el Senado cuentan con 53 de los 100 escaños, por lo que los demócratas necesitarían una ganancia neta de cuatro para hacerse con el control, ya que un empate a 50 lo resolvería el voto del vicepresidente Vance. Los demócratas gozan de una clara ventaja en las encuestas y en los modelos de pronóstico. El modelo de Nate Silver les otorga una ventaja de casi 10 puntos en la intención de voto genérica, mientras que la aprobación neta del presidente Trump se ha desplomado hasta -22, cerca de sus mínimos históricos. 

Los mercados de predicción apuntan en la misma dirección: Polymarket asigna una probabilidad implícita del 93% a que la Cámara cambie de manos, y Kalshi, del 90%. Los demócratas también parten con ventaja en la carrera por el Senado, con un 64% en Polymarket y un 62% en Kalshi, aunque esa ventaja no es lo bastante holgada como para descartar un Congreso dividido.

"Por el momento no vemos señales claras de nerviosismo en los mercados ante las elecciones", señalan los expertos de Ebury. La volatilidad implícita a un mes del EUR/USD subió a finales de septiembre, pero lo interpretan como un movimiento más general, atribuible a la evolución de los mercados de deuda soberana y no a temores políticos en EEUU. Los bonos del Tesoro han sufrido, por supuesto, fuertes ventas en las últimas semanas, algo que también atribuyen en gran medida a las preocupaciones por la inflación, mientras que el S&P 500 ha marcado nuevos máximos históricos este mes, aparentemente ajeno al ruido político y geopolítico.

Cuatro escenarios

El informe de Ebury muestra los cuatro resultados posibles de las elecciones, la probabilidad que asigna a cada uno, su impacto sobre la política fiscal, y sus previsiones sobre cómo podría afectar cada uno al dólar:

  • A: Victoria total de los demócratas (Cámara de Representantes y Senado)
    • Probabilidad de Ebury: 60%
    • Impacto sobre el dólar: ligeramente bajista
    • Creemos que una victoria total demócrata sería neutral o ligeramente positiva para las perspectivas fiscales. El Congreso podría frenar la agenda expansiva de Trump y, con ella, el déficit. Las negociaciones se limitarían a los asuntos de aprobación obligatoria, como el presupuesto y el techo de deuda, que se espera que se alcance en algún momento de 2027 Elevar o suspender el techo requiere la aprobación del Congreso, y una negociación prolongada podría inquietar a los inversores. Sin embargo, que los demócratas controlen ambas cámaras no significaría que fijen la política fiscal durante el resto del mandato, dado que el presidente puede ejercer su derecho de veto y es improbable que alcancen la mayoría de dos tercios en el Senado necesaria para anularlo. Si los demócratas ganan el Senado, también podrían bloquear o rechazar a los candidatos de Trump a la Junta de Gobernadores de la Reserva Federal, el órgano de siete miembros que fija la política monetaria junto con los presidentes de los bancos regionales de la Fed. El Senado debe confirmar a cada candidato, así que los demócratas podrían mantener vacantes esos puestos, o seguir ocupados por los gobernadores actuales, durante más tiempo. Eso limitaría la capacidad del presidente para nombrar gobernadores más afines a sus preferencias de política monetaria, es decir, unos tipos de interés más bajos. Aunque sobre el papel esto representaría un factor alcista para el dólar, el impacto podría ser reducido, ya que se espera que queden pocos puestos libres de la Junta de Gobernadores antes de que acabe el mandato. Esperaríamos una reacción ligeramente negativa del dólar ante una victoria total demócrata. Un Congreso que frene el gasto público o nuevas bajadas de impuestos ayudaría a aliviar las preocupaciones fiscales y, hasta cierto punto, a frenar el desplome de los bonos del Tesoro. Unas rentabilidades más bajas también podrían reducir la ventaja de tipos que ha respaldado al dólar, y unos mercados de bonos más calmados podrían debilitar los flujos hacia activos refugio que también han impulsado a la divisa en los últimos meses.
    • ¿Revertiría una victoria total demócrata la trayectoria de las rentabilidades en los meses siguientes? Lo más probable es que no, mientras la guerra de Irán persista y continúe añadiendo una prima de riesgo inflacionista a toda la curva. A esto hay que sumarle la emisión de bonos corporativos para financiar la inversión en IA que está exigiendo rendimientos más altos a los bonos soberanos para poder competir por la demanda del inversor.
    • Creemos que cualquier movimiento del dólar en este escenario será contenido, ya que el mercado ha descontado en gran medida este resultado.
  • B: Los demócratas logran la Cámara de Representantes, pero no el Senado
    • Probabilidad de Ebury: 30%
    • Impacto sobre el dólar: bajista
    • Consideramos que las implicaciones para la política fiscal serían, en líneas generales, similares a las de una victoria total demócrata. El Congreso volvería a limitarse a aprobar los asuntos obligatorios, como el techo de deuda o el presupuesto federal, y este último podría provocar cierres del Gobierno si no se alcanza un consenso. Ello podría generar cierta inquietud en el mercado, además de una desaceleración temporal de la economía estadounidense si los cierres se prolongaran. En este escenario esperaríamos una reacción del dólar más adversa que en el escenario A, en parte porque no está completamente descontado. Además, un Senado republicano facilitaría a Trump la confirmación de nominados al FOMC. El nombramiento de miembros más dovish por parte de Trump podría moderar las expectativas de tipos en EEUU y avivarlos temores sobre la independencia de la Fed.
  • C: Los republicanos mantienen el control total del Congreso
    • Probabilidad de Ebury: 9%
    • Impacto sobre el dólar: alcista
    • Una victoria total republicana, poco probable, es el verdadero riesgo de cola para los mercados, pues supondría mantener el statu quo en el Congreso. Probablemente implicaría más gasto público, posibles rebajas de impuestos, mayores déficits y tipos de la Fed más altos, a pesar de que Trump pueda confirmar nuevos miembros para el FOMC. Estos estímulos podrían impulsar el crecimiento en un momento en que la economía estadounidense ya se muestra sólida, gracias a una elevada inversión vinculada a la IA y a un mercado laboral resiliente. Con la inflación por encima del objetivo, el riesgo es que las presiones adicionales de demanda se sumen al shock de oferta de la guerra de Irán, afiancen las presiones sobre los precios y eleven las expectativas de tipos de la Fed. Aunque la evolución del dólar a medio plazo dependería de las políticas concretas que se anunciaran, esperaríamos un repunte de la divisa la noche electoral.
  • D: Los republicanos conservan la Cámara, pero pierden el Senado
    • Probabilidad de Ebury: 1%
    • Impacto sobre el dólar: ligeramente bajista
    • Las implicaciones fiscales serían similares a las del otro escenario de Congreso dividido: bloqueo legislativo, con un Congreso limitado a los asuntos de aprobación obligatoria. El aspecto de la Fed sería, sin embargo, distinto, ya que un Senado demócrata podría bloqueara los nominados del presidente a la Junta del FOMC, lo que podría atenuar los temores sobre la independencia de la Fed. No obstante, este escenario es muy improbable. Para los demócratas es más difícil ganar el Senado que la Cámara, y la aritmética electoral implica que cualquier entorno político lo bastante favorable como para que ganasen el Senado produciría casi con toda seguridad una Cámara demócrata también. Asignamos a este escenario una probabilidad insignificante, en línea con los precedentes históricos: desde la Segunda Guerra Mundial, el partido del presidente prácticamente nunca ha perdido el Senado en unas elecciones de mitad de mandato y a la vez conservado la Cámara.
16Oct

Paul Tudor Jones, Arthur Hayes y Tom Lee lanzan avisos pesimistas. BlackRock rebaja la Bolsa de EEUU a neutral y apuesta por los bonos del Tesoro a corto plazo. Mientras, salen de Bolsa CCC Intelligent Solutions y Penske Automotive.

Miguel Ángel Valero

"2027 va a ser un año realmente, realmente desafiante para el mercado de acciones… Probablemente tengamos el panorama de flujos más negativo para la Bolsa estadounidense desde, digamos, el 2002". No lo dice cualquiera. Son afirmaciones de Paul Tudor Jones, el gestor de fondos de cobertura que apostó contra el crac de 1987 y ganó. Argumenta que la deuda que emiten las empresas ha subido un 50% desde 2022 y que la IA podría pedir prestado un 3,6% del PIB, peleando con el Gobierno de EEUU por el dinero.

El aumento en la oferta de nuevas acciones de grandes empresas de IA (entre ellas, Anthropic y OpenAI) puede cambiar la manera en que los inversores ven los activos de riesgo. Recomienda mantener posiciones en corto todo el año, ya que ve poco valor en el mercado. Reconoce que el rally impulsado por la IA puede durar uno o dos años más, pero sigue siendo cauteloso sobre las valoraciones.

Arthur Hayes, cofundador de BitMEX, aconseja aportar en largo por Bitcoin y Ethereum (ETH) en vez de por una caída de la IA. Espera un rescate de varios billones$ de las empresas de IA y quiere exposición a los activos que puedan absorber ese dinero. Cree que cada gran tecnología se desarrolla en exceso, luego sufre una caída y después es rescatada. Espera que el boom de los centros de datos de IA llegue a ese punto cerca de finales de 2027 o 2028. Cuando llegue el rescate, Hayes espera que las autoridades impriman más dinero que después de la crisis financiera de 2008.

Ese nuevo dinero necesita un destino. Hayes argumenta que Bitcoin y otras criptomonedas absorberían esa liquidez, y ve que esa ola podría llevar a Bitcoin hasta 1 millón$ o más.En cambio, vender en corto acciones de IA no le atrae. Arthur Hayes prefiere esperar el rescate, en vez de tratar de adivinar cuándo ocurrirá la caída. El rescate durante la pandemia de 2020 respalda esta idea. Cuando la Reserva Federal más que duplicó su balance, Bitcoin subió de menos de 5.000$ a más de 60.000.

Tom Lee, cofundador de Fundstrat, piensa que el pico de la burbuja de la IA se producirá cerca de 2033.

En medio de los augurios de los 'gurús', BlackRock rebaja la Bolsa americana a neutral. Ahora prefiere la deuda norteamericana a corto plazo, que paga lo máximo en 24 años. El bono a 10 años sube 110 puntos básicos (pb) en 2026 y llegó a pasar del 5,3%, el máximo desde 2002. La gestora calcula un colchón de 75 pb antes de perder dinero en un año. El mercado descuenta otros 1,6 puntos de subidas de la Fed y BlackRock lo ve exagerado. Si los tipos suben menos, el bono comprado hoy vale más, porque los nuevos pagarán menos. No es una huida de la Bolsa, mantiene la IA y los emergentes. Pero con el Tesoro corto pagando tanto sin riesgo, a las acciones se les exige más. Una cartera cargada de S&P 500 pide un profundo repaso.

Exclusiones de cotización de CCC Intelligent Solutions y de Penske Automotive

Casualidad o no, en ese contexto GTCR y Elliott sacan de Bolsa a CCC Intelligent Solutions, el software de las aseguradoras para gestionar partes de coches. Pagan 7,75$por acción en efectivo, unos 4.600 millones por el capital y 6.100 millones contando la deuda. La prima es penas un 1,4% sobre el cierre del miércoles 14 de octubre.

Penske Automotive también es excluida de Bolsa. Penske Corp. y Mitsui pagan 212$ por acción en efectivo, casi un 9% más que el cierre del miércoles. La operación se cerrará en el primer trimestre de 2027.

India se queda sin reservas por defender la rupia

Por otra parte, India ya ha gastado la mitad de los más de 140.000 millones$ reunidos para defender la rupia. El Banco de la Reserva de la India lleva meses vendiendo dólares para que su moneda no se hunda. Ya ha soltado entre 75.000 millones y 80.000 millones desde junio. Las reservas caen a 734.600 millones, 51.000 millones menos que en septiembre, y hay otros 200.000 millones comprometidos en ventas de dólares a futuro. Su línea roja son las 97 rupias por dólar; hoy cotiza cerca de 95. El crudo caro, el bono americano al alza y los fondos extranjeros vendiendo empujan la rupia hacia abajo. Y si cae, todo lo importado se encarece. "Achicar con un cubo funciona mientras quede cubo", subrayan en Zumitow. La broker Ambit avisa, si las reservas útiles siguen bajando, llegarán los especuladores. Y en un fondo de emergentes, una rupia débil se come lo que ganen las acciones indias.

Brasil pierde impulso

La economía brasileña ha mostrado una notable resiliencia en los últimos años, pero está perdiendo impulso tras cuatro años de crecimiento por encima de la tendencia. Según un informe de Crédito y Caución, se espera que el crecimiento del PIB se modere hasta el 2% en 2026 y el 1,3 % en 2027, a medida que se ralentice el ritmo de la flexibilización monetaria ante una inflación superior a la prevista (4,4%).

Aunque Brasil es un exportador neto de energía, el aumento de los precios de los combustibles y fertilizantes importados debido a la guerra con Irán ha elevado los costes internos del combustible, el transporte y los alimentos. Además, un fenómeno de El Niño de gran intensidad constituye el principal riesgo, ya que las sequías y las inundaciones podrían perturbar la agricultura y la generación hidroeléctrica.

En cuanto a la política comercial, Brasil se encuentra en una posición más favorable para absorber las perturbaciones externas. Se trata de una economía grande y relativamente cerrada, con unas exportaciones que representan alrededor del 18% del PIB y unas exportaciones a EEUU inferiores al 2% del PIB. Esto limita el impacto macroeconómico del aumento de los aranceles estadounidenses.

Por otra parte, el país busca cada vez más posicionarse como centro regional para la inversión relacionada con la IA. Iniciativas públicas y privadas están apoyando el desarrollo de centros de datos e infraestructura en la nube, mientras que el amplio mercado interno del país y los abundantes recursos de energía renovable proporcionan condiciones favorables para la expansión del sector. Además, el uso creciente de la IA en sectores como la sanidad y la energía podría favorecer el aumento de la productividad y reforzar las perspectivas de crecimiento a medio plazo.

Sin embargo, la política fiscal sigue siendo la principal vulnerabilidad a medio plazo. El marco fiscal actual no ha sido suficiente para estabilizar la carga de la deuda y los elevados costes de los intereses mantienen el déficit global por encima del 8 % del PIB. 

Reino Unido: riesgo de depreciación de la libra

Ebury advierte de riesgos de depreciación de la libra ante la presentación de los Presupuestos británicos el 28 de octubre, y considera que el mercado está infravalorando los riesgos para la divisa británica. En un informe elaborado por Matthew Ryan, director de Estrategia de Mercados, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, señala que el deterioro de las finanzas públicas y el aumento de los costes de financiación del Reino Unido dejan al Gobierno con un margen de maniobra muy reducido para afrontar sus compromisos presupuestarios. Ebury estima que la ministra de Hacienda británica, Rachel Reeves, tendrá que anunciar subidas fiscales de aproximadamente 10.000 millones de libras, una cifra que podría elevarse si el organismo independiente de responsabilidad presupuestaria (OBR) revisa a la baja sus previsiones económicas. El objetivo sería recuperar parte del margen fiscal perdido por el encarecimiento de la deuda pública y financiar nuevos compromisos de gasto. 

Según el análisis, el colchón fiscal del Gobierno se ha reducido prácticamente a la mitad, desde los 23.600 millones de libras estimados en primavera hasta unos 12.000-13.000 millones, aunque algunas estimaciones lo sitúan incluso en 8.500 millones. Este deterioro se produce en un contexto de fuerte aumento de las rentabilidades de la deuda soberana británica, cuyos bonos a diez y treinta años cotizan en niveles máximos de varias décadas, y de encarecimiento de la energía por la prolongación del conflicto en Irán. 

La principal preocupación de Ebury es que el Reino Unido quede atrapado en una dinámica en la que las sucesivas subidas de impuestos destinadas a sanear las cuentas públicas terminen perjudicando la inversión y el crecimiento económico, obligando a adoptar nuevos ajustes fiscales en el futuro. “Nos preocupa el atolladero fiscal en que se encuentra el Reino Unido con la reiterada decisión política de cubrir los déficits de las finanzas públicas mediante subidas de impuestos y mayores emisiones de deuda, en lugar de contener el gasto”, señala Matthew Ryan. 

Ebury identifica como especialmente negativo para la libra que el Gobierno mantenga un colchón fiscal inferior a 15.000 millones de libras, anuncie incrementos de gasto superiores a los previstos o recurra a una elevada emisión de deuda pública a largo plazo. Cualquiera de estos factores podría desencadenar nuevas ventas de bonos soberanos y presiones bajistas sobre la moneda. 

Pese al deterioro de las perspectivas fiscales, la libra ha mostrado hasta ahora una notable resistencia. Aunque se ha depreciado frente al dólar en las últimas semanas, Ebury atribuye este movimiento fundamentalmente a la fortaleza de la moneda estadounidense, mientras que la divisa británica ha alcanzado máximos de dieciséis meses frente al euro.

“Los riesgos ante los presupuestos de este mes también son asimétricos. Un buen presupuesto ya está en gran medida descontado, mientras que uno decepcionante, que intensifique los temores sobre la sostenibilidad fiscal, perjudicaría tanto a los bonos soberanos como a la libra”, advierte Ryan. 

Ebury no anticipa, sin embargo, una repetición de la crisis de deuda y de la libra desencadenada durante el breve mandato de Liz Truss en 2022. Considera que las autoridades han aprendido de aquel episodio y que buena parte de las recientes tensiones en el mercado de deuda británico responde a factores internacionales. En este sentido, Ryan resume su previsión señalando que espera “unos presupuestos lo suficientemente creíbles como para evitar un episodio similar al de Truss, pero no tan tranquilizadores como para que la libra pueda prosperar”.

Para la fintech, el escenario más probable es, por tanto, el de unos presupuestos que logren evitar una crisis de confianza inmediata, pero que no despejen las dudas de los inversores sobre las perspectivas fiscales y económicas del Reino Unido, dejando a la libra expuesta a nuevas presiones bajistas. 

13Oct

El FMI vaticina un repunte en 2027. Goldman Sachs recomienda sobre ponderar la Bolsa Mundial. Man Group aconseja no descartar los bonos todavía, y UBS opta por las materias primas.

Miguel Ángel Valero

El Fondo Monetario Internacional (FMI) eleva su previsión de crecimiento mundial y apunta a que el ciclo económico se mantiene resiliente. La actividad ha resistido la guerra en Oriente Medio, impulsada por la capacidad de adaptación del sector privado y sobre todo por una fuerte inversión en inteligencia artificial (IA). Por el lado de la inflación, las tensiones sobre los precios siguen en aumento. En este contexto, y suponiendo que el conflicto no se agrave y que los mercados energéticos se normalicen gradualmente, el FMI proyecta que el crecimiento mundial se ralentice este año hasta el 3,1%, pero que en 2027 repunte hasta un avance del 3,4%, mientras que la inflación aumentaría hasta el +4,7% y luego se moderaría hasta +4,1% en 2027.

Estas perspectivas se enfrentan a factores adversos, entre ellos, las vulnerabilidades fiscales. Además, advierte de que las economías más dependientes de las importaciones de energía y menos expuestas al auge de la inversión en tecnología se enfrentan a un escenario más complejo. 

El FMI apunta a que EEUU mantendrá un crecimiento sólido por encima del 2% (estima un avance del 2,3% tanto para este como para el próximo), mientras la zona euro mantendrá un avance más modesto al crecer un 1,1% este ejercicio y una aceleración de una décima hasta el 1,2% en 2027. Entre las principales economías de la región, España sigue liderando, pero se desacelera: crecimiento previsto para este año del 2,5% que se frenará en 2027 hasta el 1,8%.

Goldman Sachs se apunta a esta ola de optimismo. Sube la Bolsa mundial a sobre ponderar tres meses desde neutral: ve beneficios sólidos y precios más baratos antes de las presentaciones de resultados y con el S&P 500 cerca de máximos. También recomienda sobre ponderar los bonos, a 12 meses. Vaticina una inflación menguante en 2027. Pero también avisa de un trimestre movido por los tipos y las elecciones de medio mandato, y reconoce que se está cubriendo con opciones por si sus previsiones no aciertan. 

Pese al rápido aumento de los rendimientos de la deuda a largo plazo en EEUU, los indicadores macroeconómicos continúan mostrando solidez: el mercado laboral mantiene su fortaleza y el consumo sigue siendo resiliente.

La presión de Irán en Oriente Medio continúa aumentando en torno al estrecho de Ormuz, en un periodo marcado por la relativa contención de Estados Unidos antes de las elecciones legislativas de noviembre. Al mismo tiempo, las fuerzas hutíes se encuentran cerca de rodear la ciudad de Taiz y los recientes ataques contra infraestructuras civiles en Arabia Saudí añaden tensión a la alianza entre el Gobierno de Yemen y Riad. La apertura simultánea de varios frentes complica la estrategia de respuesta y dificulta determinar dónde concentrar los esfuerzos para contener a las fuerzas hutíes.

Pese al optimismo, sigue la mala racha en fusiones y adquisiciones, como publicó el 12 de octubre Dinero Seguro. Starbucks desmiente que vaya a comprar Chipotle y entierra la especulación de una OPA. Tras el no oficial, Starbucks (que presenta resultados el 29 de octubre) subió en torno a un 1,5%y Chipotle cayó cerca de un 2,5%. 

Luces y sombras en China

Comienzan a publicarse las primeras cifras sobre el acuerdo comercial entre la Unión Europea (UE) y China que busca un reequilibrio de los intercambios entre estas economías. La Comisión Europea las cifras previstas para las importaciones de coches híbridos desde China, que entrará en vigor el próximo 1 de diciembre y que solamente permitirá la entrada en el Mercado Único de 350.000 unidades, una cuota a partir de la cual las aduanas europeas pararían cualquier entrada adicional. Este límite se incrementará a un ritmo del 6% cada año. Según los análisis de la Comisión, el acuerdo permitirá que la cuota de mercado que mantiene China en coches híbridos se modere desde el 12% actual hasta el 6%. 

Este tope de importaciones se aplicará también a las empresas europeas que fabrican automóviles en China, pero no se aplicará a las plantas que mantienen las empresas chinas en suelo comunitario, como por ejemplo las de España. 

Dentro del acuerdo comercial alcanzado el pasado viernes, y a cambio de esta concesión, China facilitará la exportación de materias primas estratégicas como las tierras raras y reducirá las barreras arancelarias a ciertos productos europeos, como componentes de automoción y bienes de consumo. 

Un acuerdo que en el corto plazo permite una pausa y reduce el riesgo a un escenario de mayores aranceles y de guerra comercial más tensa, pero que no evitará que la presión siga elevada de cara a próximas rondas de nuevas negociaciones.

Volkswagen se pega el batacazo en China. El fabricante alemán entregó 1,89 millones de coches en el tercer trimestre, un 14,3% menos que hace un año y su peor caída en más de cuatro años. En China, su mayor mercado, las entregas se hundieron un 38,5% mientras las marcas locales le comen cuota. 

Y el buque insignia de LVMH, Louis Vuitton, flojea, las ventas de moda caen y el boicot chino pasa factura. El mayor grupo de lujo del mundo firma un trimestre flojo: su moda y marroquinería vendió un 5% menos de lo esperado. La región de China fue la única en rojo, otro 5% abajo. Ya la acción pierde más de un 40% en la Bolsa París, su peor año desde 2008. Louis Vuitton ganó un pleito de marca a Molly Tea, una tetería china, y el consumidor de ese país se enfadó. Cuando el que más lujo compra hace boicot, las ventas lo notan enseguida.  Mala señal para el lujo europeo, si China no tira, LVMH, Kering y Hermès lo sufren. Atención al poder del consumidor chino. 

Ebury: la estabilización del mercado de bonos impulsa las divisas de riesgo

Los mercados mundiales de renta fija se estabilizaron finalmente la semana pasada, y los de divisas siguieron su ejemplo. El rendimiento de los bonos del Tesoro a 10 años alcanzó un nuevo máximo de 24 años el jueves 8 de octubre, aunque cerró la semana ligeramente a la baja, mientras que los bonos franceses recuperaron parte de sus pérdidas recientes. El índice del dólar estadounidense había subido de forma sostenida impulsado por las caídas en los mercados de bonos, pero terminó la semana prácticamente sin cambios. Los inversores en renta variable interpretaron este entorno más calmado como una señal positiva: el S&P 500 marcó nuevos máximos históricos a mediados de semana, pese a que los rendimientos a largo plazo se situaban cerca de máximos de varias décadas. 

Recomendamos no otorgar demasiada relevancia a una sola semana de tranquilidad. Ninguna de las preocupaciones fiscales de Francia o el Reino Unido se ha resuelto, y el repunte bursátil parece cada vez más desconectado del aumento del coste de la financiación a largo plazo. Por ahora, sin embargo, los bonos parecen haber caído lo suficiente como para atraer a algunos cazadores de gangas.

Esta semana presenta una agenda muy cargada que pondrá a prueba la nueva calma en los mercados de bonos. La inflación del IPC de EEUU de septiembre, que se publica el miércoles, será el centro de atención. El presidente de la Fed,Warsh, intervendrá el jueves 15 de octubre por la tarde, junto con Bowman y Hammack a principios de semana. Serán las últimas intervenciones programadas de la Fed antes de que comience el periodo de silencio el sábado, previo a la reunión del 27 y28 de octubre. En el Reino Unido, el jueves se conocerá el PIB de agosto y habrá una inusual cantidad de intervenciones de miembros del Comité de Política Monetaria (MPC), que concluirán con la del gobernador Bailey el viernes. Lagarde y Schnabel (BCE) hablarán el miércoles. Las reuniones anuales del FMI se celebran durante toda la semana.

  • EUR: Tras un comienzo de semana complicado, tanto los bonos soberanos franceses como el euro se estabilizaron la semana pasada y repuntaron simultáneamente. La favorita en las elecciones presidenciales, Le Pen, ofreció la semana pasada garantías sobre un mayor control del gasto público, algo que los mercados parecen haber acogido con agrado. Sin embargo, las protestas y manifestaciones registradas en todo el país en los últimos días en favor de una mayor financiación de la educación superior ponen de manifiesto lo difícil que resultará sanear las cuentas públicas y mantener a la vez el apoyo de la base electoral. Seguimos siendo cautelosos: las perspectivas de una consolidación fiscal seria en Francia a largo plazo siguen siendo sombrías de cara a las elecciones presidenciales del año que viene. Los mercados han reducido sus expectativas de subida de tipos por parte del BCE debido a la agitación en los bonos soberanos franceses. Lagarde y Schnabel tendrán la oportunidad de ajustar dichas expectativas esta semana, antes de la reunión del 29 de octubre, en la que parece muy probable una pausa. Mientras tanto, el destino del euro seguirá ligado a los diferenciales franceses.
  • USD: Las actas del FOMC de la semana pasada se interpretaron con un tono hawkish, pero son anteriores a los débiles datos de empleo de septiembre y a las lecturas de inflación modestas registradas desde entonces. Seguimos pensando que la Fed mantendrá los tipos este mes, ya que esperamos una cifra mensual moderada (del 0,2 % o menos) en la inflación subyacente del informe de septiembre que se publica esta semana. Cualquier sorpresa al alza en ese dato llevaría rápidamente a los mercados a revalorizar las probabilidades de una subida en octubre y podría permitir al dólar romper el rango en el que se ha mantenido desde el verano de 2025. Nuestro escenario base apunta a una estabilización continuada de los mercados de renta fija y a efectos indirectos contenidos derivados de las subidas de los precios de la energía, lo que eliminaría un soporte clave del reciente repunte del dólar. Los participantes del mercado también estarán pendientes de las elecciones de mitad de legislatura de principios de noviembre, que podrían resultar ligeramente bajistas para el dólar si el bloqueo en el Congreso limita la capacidad del Gobierno estadounidense para aprobar nuevas iniciativas de gasto o de expansión fiscal.
  • GBP: La libra esterlina sigue alcanzando nuevos máximos de 16 meses frente al euro, mientras se estabiliza frente al dólar estadounidense. Al igual que la semana anterior, esto se debió más a los problemas del euro que a buenas noticias procedentes del Reino Unido. Los mercados esperan cada vez más que el Banco de Inglaterra suba los tipos en su reunión del 5 de noviembre, y coincidimos con esta visión, aunque seguimos considerando que se trataría únicamente de una subida puntual de carácter preventivo. Esta semana escucharemos las declaraciones de los miembros del MPC Mann, Greene y Pill, que votaron a favor de la subida en septiembre. Dado el renovado interés de los inversores en bonos por la sostenibilidad fiscal, el presupuesto de otoño de este mes sigue siendo un riesgo crítico tanto para los gilts como para la libra, y es poco probable que los datos del PIB del jueves alteren esta situación. Como gran parte del margen de maniobra fiscal del Gobierno se ha visto mermado por el repunte de los rendimientos, consideramos que las subidas de impuestos adicionales son inevitables, incluso antes de alcanzar las ambiciones de gasto de Burnham. Las repercusiones en los mercados dependerán de si Healey logra minimizar los daños y convencer a los inversores de que los futuros planes de gasto no comprometerán la sostenibilidad de la deuda. El margen de error es reducido y los riesgos para los activos británicos parecen inclinarse a la baja de cara a este acontecimiento fiscal.

Man Group: no se deben descartar los bonos todavía

Por otra parte,  Peter Weidner, analista cuantitativo principal y director de estrategias de rentabilidad total; Tom Frith, investigador cuantitativo, y Tarek Abou Zeid, socio y director de gestión de carteras de clientes en el área de inversión sistemática de Man Group, sostienen en un análisis que el simple hecho de que la inflación esté elevada no es malo para los bonos del Tesoro; se necesita un rápido aumento de la inflación para que los bonos bajen.

"Últimamente, los bonos han recibido mucha mala prensa. Han sido unas semanas volátiles, en las que las preocupaciones en torno a la inflación, la (in)sostenibilidad fiscal y la correlación entre acciones y bonos han empujado los costes de financiación de EE. UU. a su nivel más alto en casi 25 años la semana pasada. La volatilidad también se ha extendido a los bonos soberanos europeos. ¿Son reales estos riesgos? Por supuesto. ¿Significa eso que los bonos ya no merecen un lugar en una cartera a largo plazo? Creemos que no", argumentan.

Hay muchas razones para mantener una asignación estratégica en bonos, entre las que destaca su tendencia a comportarse bien cuando las acciones caen. "No estamos seguros de que la gente nos escuche, ya que la narrativa general actual es que la inflación se mantendrá 'más alta durante más tiempo' y que esto es una mala noticia para los tenedores de bonos. Nosotros no estamos tan seguros", añaden.

"Nuestro análisis ha revelado que, cuando la inflación se ha situado entre el 2% y el 4% (como ocurre ahora), los bonos del Tesoro estadounidense a 10 años han generado históricamente una rentabilidad media anualizada un 4% superior a la inflación, lo que dista mucho de la mala prensa que han estado recibiendo. El aumento de la inflación tiende a perjudicar la rentabilidad de los bonos, pero el hecho de que la inflación esté por encima del objetivo no presagia, por sí solo, un mal periodo para mantener bonos", subrayan.

Las rentabilidades nominales confirman que una inflación elevada no es, en sí misma, necesariamente negativa para los bonos. Cuando la inflación desciende desde un nivel inicial alto, las rentabilidades de los bonos pueden resultar muy atractivas, en parte porque los rendimientos iniciales son elevados. Con la inflación estadounidense actualmente en el 3,4 %, nos situamos en la fila central de la tabla.

Sin embargo, las rentabilidades nominales de los bonos no lo dicen todo. Lo que en última instancia importa a los inversores es el poder adquisitivo, más que la magnitud de la rentabilidad en sí misma. Con ese fin, se repite el mismo análisis utilizando las rentabilidades reales, que superan a la inflación.

Los rendimientos reales muestran una tendencia similar, con una excepción. Incluso en entornos de inflación moderada o elevada (donde el IPC se sitúa por encima del 2% o del 4%, respectivamente), los rendimientos reales de los bonos pueden ser muy positivos. El panorama cambia cuando la inflación ya supera el 4% y aumenta en más de 50 puntos básicos (pb) en tres meses. En ese escenario, los rendimientos reales de los bonos del Tesoro a 10 años han registrado una media anualizada del -11,7%. Esto se vivió en 2022, cuando la inflación se disparó y los rendimientos reales profundamente negativos a principios de año agravaron el daño. 

Un mundo en el que la inflación se mantenga “alta durante más tiempo” no requiere que esta siga aumentando al mismo ritmo. "Creemos que la inflación podría mantenerse en los niveles actuales, o incluso subir más, sin que ello suponga una mala noticia para los bonos", insisten estos expertos. Actualmente nos encontramos en la franja de inflación moderada, donde una inflación estable implica una rentabilidad real del 4% anualizada para los bonos del Tesoro estadounidense a 10 años. Incluso la categoría “alta y estable” del gráfico, en la que la inflación parte de un nivel superior al 4% y no varía en más de 50 puntos básicos en ninguna dirección a lo largo de tres meses, ha generado históricamente una rentabilidad nominal media anualizada del 8,3% y una rentabilidad real del 2,3% para los bonos del Tesoro estadounidense a 10 años.

Esto no significa ignorar el riesgo de otro repunte de la inflación. La diversificación y la gestión del riesgo siguen siendo fundamentales. Asignar activos a las materias primas, junto con las acciones y los bonos, puede mejorar la diversificación y, en concreto, reducir el riesgo inflacionista. Las estrategias de momentum también pueden resultar útiles. Históricamente, han figurado entre las estrategias más resistentes en épocas de inflación. "No creemos que se deban descartar los bonos todavía. Históricamente han obtenido buenos resultados cuando las acciones caían y (lejos de estar condenados en un mundo de 'inflación alta durante más tiempo'), aún pueden ofrecer rentabilidades reales positivas", concluyen.

UBS: materias primas es una fuente estructural de rentabilidad

La incertidumbre geopolítica y macroeconómica está impulsando la volatilidad de las materias primas a corto plazo, pero la oferta ajustada y una demanda duradera siguen respaldando las perspectivas. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Dado que, históricamente, las materias primas han mostrado bajas correlaciones con la renta variable y los bonos, creemos que la exposición a materias primas de forma amplia puede aportar tanto una fuente estructural de rentabilidad como un carácter defensivo a la cartera. Favorecemos las estrategias de gestión activa que mantienen una exposición diversificada a metales preciosos, energía, metales industriales y agricultura para captar un amplio abanico de oportunidades”.

“El S&P 500 ganó un 1,2% durante la semana, mientras que el rendimiento del bono del Tesoro a 10 años retrocedió solo ligeramente desde un máximo de 24 años. Los datos de inflación de septiembre pondrán a prueba las perspectivas para la política de la Fed y los rendimientos, mientras que los resultados de los bancos ofrecerán una lectura sobre los consumidores, las condiciones crediticias y la actividad en los mercados de capitales. Creemos que un sólido crecimiento de los beneficios empresariales puede ayudar a la renta variable a absorber unos tipos moderadamente más altos”, añade.

“Si bien unos tipos de interés más altos generan vientos en contra para algunas partes de la economía, es probable que el crecimiento estructural de los beneficios en infraestructura de IA se mantenga resiliente. Recomendamos que los inversores mantengan una exposición equilibrada a nuestros tres pilares clave de oportunidades de inversión estructurales: IA, energía y recursos, y longevidad”, señala Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.


08Oct

Los rendimientos de los bonos soberanos probablemente seguirán subiendo, dado el panorama actual de crecimiento económico, persistencia de la inflación, aumento de la deuda pública, y el despliegue de la IA.

Miguel Ángel Valero

En medio de la crisis de la deuda, los bancos centrales ofrecen más detalles sobre las decisiones adoptadas en sus reuniones de septiembre. Las actas de la última reunión de la Fed reflejó un tono claramente restrictivo, ya que los 19 participantes de la reunión, incluidos aquellos sin derecho a voto, consideraron apropiado elevar los tipos de interés y la mayoría contemplaba la posibilidad de una nueva subida de tipos antes de final de año. 

Sin embargo, las actas presentan cierto grado de desactualización por la evolución posterior de los datos macroeconómicos. Desde aquella reunión, la inflación ha mostrado menos intensa de la prevista por los responsables monetarios y el informe de empleo de septiembre apuntó a una cierta moderación del mercado laboral. Como consecuencia, las expectativas del mercado pasaron de descontar dos subidas adicionales de tipos a prever únicamente una para finales de año. 

Evli: los rendimientos de los bonos soberanos seguirán subiendo

Valtteri Ahti, Chief Strategist de la gestora nórdica Evli, vaticina que los rendimientos de los bonos soberanos probablemente seguirán subiendo, dado el panorama actual de crecimiento económico, persistencia de la inflación, aumento de la deuda pública, y el despliegue de la IA. Esta subida de rendimientos de los bonos no parece que vaya a interrumpir la tendencia al alza de los mercados de renta variable, porque ésta se apoya en el crecimiento de los beneficios y en el despliegue de la IA.

El nivel actual de los rendimientos de los bonos no es muy alto, según los patrones históricos. En EEUU y en muchos países europeos, los rendimientos fueron, por lo general, más elevados desde la década de 1970 y prácticamente hasta la crisis financiera de 2007. La excepción histórica es, más bien, el nivel inusualmente bajo tras la crisis financiera, que llegó a su final después de la pandemia.

La deuda pública de EEUU equivale al 126% del producto interior bruto (PIB), cerca de su máximo histórico. Sin embargo, una ratio de deuda elevada no es excepcional entre las grandes economías. La deuda pública representa el 118% del PIB en Francia, el 138% en Italia, el 104% en el Reino Unido y el 204% en Japón.

UBS: la gestión de la liquidez no es renovar depósitos a vencimiento

Los rendimientos de los bonos soberanos de Francia e Italia subieron con fuerza, ya que los elevados precios de la energía y las preocupaciones por la deuda pública intensificaron la liquidación (sell-off) global en los mercados de renta fija.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Sin embargo, la ampliación de los diferenciales soberanos no señala una crisis de financiación inminente, mientras que la demanda impulsada por la inversión y la mejora de los beneficios empresariales deberían ayudar a las acciones europeas a absorber unos rendimientos moderadamente más altos. Mantenemos nuestra visión de Atractivo para la renta fija y la renta variable de la Eurozona, favoreciendo las áreas que combinan fortaleza cíclica con crecimiento estructural".

"Ahora esperamos que el Brent alcance los 100$/barril y el WTI los 96$/barril a finales de año. La incertidumbre en torno a nuestras previsiones sigue siendo elevada, lo que refleja tanto la evolución impredecible del conflicto en Oriente Medio como el ritmo de recuperación de la producción del Golfo y de la demanda mundial de petróleo", opina Giovanni Staunovo, Estratega.

"Los inversores deberían resistir la tentación de ver la gestión del efectivo simplemente como renovar depósitos de un vencimiento al siguiente. En su lugar, al segmentar la liquidez según los horizontes de gasto, diversificar los instrumentos y las exposiciones, y fijar de forma selectiva los elevados rendimientos actuales, los inversores pueden equilibrar mejor la liquidez, los ingresos y la preservación del patrimonio a largo plazo, al tiempo que mantienen fondos para sus necesidades futuras de gasto e inversión", apuntan Matthew Carter y Jon Gordon, Estrategas.

"Creemos que el contexto económico y de mercado actual aumenta el atractivo de las inversiones alternativas, incluidos los hedge funds, como fuente de rentabilidad que depende menos de las acciones y los bonos 'tradicionales'", aportan Matthew Carter y Tony Petrov, Estrategas, UBS Global Wealth Management

Ebury: la crisis energética impulsa la subida de los rendimientos de la deuda

La fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio considera que la crisis energética provocada por la guerra de Irán es el principal factor que explica la reciente oleada de ventas de deuda soberana y el consiguiente repunte de las rentabilidades de los bonos en los mercados internacionales, por encima de las tensiones fiscales que afectan a países como Francia. Según los analistas de Ebury, la persistencia del petróleo Brent por encima de los 100$ el barril ha reavivado los temores inflacionistas y las expectativas de que los bancos centrales mantengan los tipos de interés elevados durante más tiempo. A este escenario se añaden el elevado endeudamiento público y las crecientes necesidades de financiación de las empresas, especialmente las vinculadas a las inversiones en inteligencia artificial. 

La fintech advierte de que esta situación está alterando la relación tradicional entre los mercados de deuda y las divisas. Un aumento de las rentabilidades de los bonos ya no se traduce necesariamente en una apreciación de las monedas, puesto que responde principalmente a los riesgos inflacionistas y fiscales, y no a unas mejores perspectivas de crecimiento económico. En este contexto, el dólar se beneficia de su condición de activo refugio y de la posición de Estados Unidos como exportador neto de energía, mientras que las divisas emergentes sufren las consecuencias del encarecimiento de la financiación y de la salida de capitales. Incertidumbre presupuestaria francesa y euro En Europa, la incertidumbre presupuestaria francesa añade presión sobre el euro, después de que el diferencial de rentabilidad entre la deuda francesa y alemana a diez años alcanzase máximos desde la crisis de la eurozona de 2011. No obstante, Ebury considera que el riesgo de contagio es limitado y mantiene una visión moderadamente optimista sobre la moneda única. Para la fintech, una resolución efectiva del conflicto iraní que permita una caída sostenida del petróleo podría favorecer una recuperación de los bonos y una corrección del dólar, cuyo reciente fortalecimiento considera cada vez más vulnerable a un cambio de escenario.

China: pulso con la UE por los vehículos eléctricos

China ha rechazado la solicitud de la UE de restringir voluntariamente sus exportaciones de coches híbridos al bloque comunitario hasta alrededor del 15% del mercado del bloque, frente a más de un tercio en la actualidad, o de lo contrario enfrentarse a medidas de represalia como la imposición de aranceles. La preocupación de las autoridades europeas se centra especialmente en el sector automovilístico. Las importaciones de vehículos híbridos enchufables procedentes de China hacia la UE han aumentado un 86% interanual, acompañadas de una caída del 20% en los precios. Por su parte, las importaciones de vehículos eléctricos de batería crecieron un 40%. Más de la mitad de estos vehículos proceden de China, pese a los aranceles ya impuestos por la Unión Europea. Actualmente, los vehículos eléctricos importados desde China están sujetos a aranceles adicionales de hasta el 35%, que se suman al gravamen general del 10% aplicado por la UE. 

Ante el fuerte crecimiento de las importaciones chinas, la Comisión Europea estudia ahora la introducción de medidas de “salvaguarda” temporal que limitaría el volumen de vehículos importados. En este contexto, Alemania y Francia presentaron esta semana un documento conjunto a la Comisión Europea en el que instan a adoptar herramientas más contundentes, incluyendo mecanismos que permitan restringir el acceso de China al mercado europeo en determinados sectores.

Las negociaciones entre ambas partes continúan. Con el objetivo de reducir el elevado déficit comercial con China, el comisario europeo de Comercio, Maroš Šefčovič, viajó a Pekín para reunirse con su homólogo chino, Wang Wentao.

Un informe de Natixis CIB sobre los vehículos eléctricos muestra un impulso creciente fuera de China. La penetración global de los vehículos eléctricos (VE) alcanzó el 27% en el segundo trimestre de 2026, mientras que Europa se benefició de incentivos a la compra, infraestructura de carga y mayores costes de combustible. El mercado interno chino se debilitó debido a que los subsidios anteriores adelantaron las compras y se redujeron las exenciones fiscales a la adquisición.

El persistente exceso de capacidad está acelerando la expansión en el extranjero; de hecho, en mayo, los fabricantes chinos superaron por primera vez a las empresas japonesas en ventas en Europa. Una implicación que merece mayor atención es que el impulso exportador de China refleja una necesidad tanto de rentabilidad como de crecimiento. Con una tasa de utilización de la capacidad interna de solo el 71 %, los precios de venta más altos en el extranjero ofrecen un salvavidas para la rentabilidad. Por tanto, una estabilización temprana de los descuentos internos no implica necesariamente una reducción de la presión competitiva en el exterior.

La incursión de las marcas chinas en modelos más caros y tecnológicamente avanzados también desafía los precios 'premium' de Europa, extendiendo la competencia más allá de los vehículos de gama de entrada. Para Europa, una mayor adopción de VE puede coexistir con unos beneficios industriales débiles. Los proveedores chinos están captando una cuota creciente de la cadena de valor de la electrificación, mientras que el estancamiento del mercado automotriz limita la posibilidad de compensar la pérdida de cuota mediante el volumen de ventas. Una menor inversión de capital puede favorecer el flujo de caja, pero una recuperación duradera de los beneficios seguirá dependiendo de lanzamientos de productos más sólidos y márgenes más firmes.

Localizar la producción china en Europa podría reducir el riesgo arancelario, pero también acercaría la competencia a las plantas y proveedores europeos. China es ahora menos relevante como fuente de beneficios que como base industrial para I+D, desarrollo de productos, cadenas de suministro y exportaciones. Para los fabricantes extranjeros, una retirada podría debilitar su competitividad global. La cuestión ya no es si la competencia se intensificará, sino quién conservará los márgenes, la tecnología y el valor industrial a medida que avance la electrificación.

05Oct

Cuando un país tambalea, los inversores huyen de los vecinos endeudados.

Miguel Ángel Valero

Una semana más, continúa incrementándose la tensión en la deuda pública a largo plazo, y hay que estar muy pendientes de la evolución de los bonos. En Europa, crece la vigilancia sobre Francia, que arrastra a Italia, Bélgica y Grecia en una venta masiva de bonos que despierta los fantasmas de la crisis del euro. 

La deuda pública europea se llevó un buen susto el 1 de octubre. Los bonos de Francia, Italia y Grecia se desplomaron a la vez. Alemania aguantó, su bono refugio subió mientras el resto se hundía. Los inversores ya rebajan apuestas sobre el Banco Central Europeo (BCE), los futuros vaticinan tres subidas de tipos hasta finales de 2027n (hasta ahora, apostaban por cuatro).

En Francia, las primeras votaciones formales están previstas para el 20 de octubre, y deberá aprobarse la primera parte del presupuesto. Un trámite que permitiría percibir si el Gobierno puede contar con los apoyos suficientes. En este contexto, los próximos quince días se anticipan tensos: la oposición ya se mostró contraria a los presupuestos y recordamos que el Parlamento tumbó a los dos predecesores del actual primer ministro francés Lecornu, en sus intentos de ajustar el gasto público galo. A apenas siete meses de las elecciones presidenciales que buscarán un sucesor a Emmanuel Macron (abril de 2027), los debates sobre el presupuesto se anuncian tensos y el riesgo de una moción de censura contra el primer ministro aumentan. 

En los mercados, un dato macroeconómico que solía pasar desapercibido, el 6 de octubre ganará importancia: se publicará la evolución de las cuentas públicas franceses hasta agosto. Sin embargo, el verdadero termómetro seguirá siendo los diferenciales de la deuda pública, que siguen elevándose y se acercan a los 150 pb. 

La palabra de la que todos huyen como de la peste es contagio. Cuando un país tambalea, los inversores huyen de los vecinos endeudados. Como en 2011. El BCE tiene un cortafuegos para frenarlo, pero avisa de que Francia no entra en él. La prima de riesgo al alza castiga a los bancos expuestos y encarece hipotecas. Si el BCE saca la artillería, alivio; si no, tormenta. 

Por otro lado, en medio del tensionamiento de las primas de riesgo de la deuda soberana, el BCE gana un cierto protagonismo. El jueves, 8 de octubre, se publican las actas de su última reunión, en la que decidió elevar nuevamente los tipos oficiales hasta situar la facilidad de depósito en el 2,5%. Estas minutas llegan en un momento en el cual los mercados de futuros han ajustado a la baja las expectativas de subidas de tipos oficiales, asignando ahora una probabilidad del 75% a una nueva subida de tipos este año mientras que hace una semana descontaban que antes del final del ejercicio habría más de una subida del precio del dinero.

La convocatoria de elecciones anticipadas en España para el 29 de noviembre tampoco ayuda a calmar los ánimos. 

Apuestas dobles en alza

Con las Bolsas, el oro y el petróleo atascados cerca de máximos mientras los rendimientos de los bonos se disparan, los estrategas están buscando operaciones que enfrenten unos activos contra otros. La volatilidad sigue sorprendentemente baja pese a dos guerras, las elecciones en Francia, Brasil y EEUU, y un Brent entre 100 y 110$. Bank of America detecta apuestas por menores rendimientos, posiciones alcistas en acciones estadounidenses y más bajistas en Europa. También crece el interés por opciones binarias híbridas que combinan varios escenarios y abaratan la prima. UBS propone cubrir el riesgo francés apostando simultáneamente por una caída del 5% de los bancos europeos y del 3% del euro frente al dólar. 

JPMorgan Chase destaca que el S&P 500 reacciona más cuando bajan los rendimientos que cuando suben. Mientras tanto, las estrategias sistemáticas de venta de volatilidad acumulan unos 92.000 millones$, aunque con las elecciones de noviembre en EEUU a un mes, ponerse corto de volatilidad tampoco parece precisamente una opción tranquila. Son opciones 'dobles': solo pagan si pasan varias cosas a la vez, y por eso salen más baratas que una simple. Así, con la Bolsa tan plana, atan varios mercados.

Brasil: los mercados prefieren a Bolsonaro

Lo mismo que el resultado de la primera vuelta de las elecciones presidenciales en Brasil, con una inesperada ventaja de 1,87 puntos de Bolsonaro junior (47,03%) sobre Lula da Silva (45,16%). El gobernador de São Paulo, Tarcísio de Freitas, ha logrado su reelección con una ventaja de 26 puntos sobre Fernando Haddad, uno de los candidatos a suceder a Lula. Y el Partido Liberal de los Bolsonaro ha ganado fuerza en el Congreso, lo que allana el camino a la destitución de jueces del Tribunal Supremo y la amnistía a los condenados por el asalto golpista de Brasilia. La esposa de Bolsonaro, Michelle, y dos de sus hijos, Carlos y Jair Renan, han sido elegidos parlamentarios. Solo la primera esposa se ha quedado sin escaño. La segunda vuelta, el 25 de octubre.

Los mercados ya meten baza: JP Morgan calcula que un giro fiscal ortodoxo dispararía la Bolsa hasta un 50% y el real un 6%; un deterioro la hundiría un 21% y debilitaría la moneda brasileña otro 6 por ciento. El mercado premia el ajuste fiscal y castiga el gasto alegre. Por eso con Bolsonaro el bono a 10 años rendiría 70 puntos básicos (pb) menos, lo que se traduce em financiación más barata para el Gobierno, las empresas y las familias, y con Lula se dispararía.

Ebury: la clave será el saneamiento de las finanzas públicas en Brasil

Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, considera que el resultado de la primera vuelta de las elecciones brasileñas despeja una parte importante de la incertidumbre política y debería favorecer inicialmente a los activos del país, incluido el real. Flávio Bolsonaro se impuso con el 47,03 % de los votos, frente al 45,16 % de Lula da Silva, un resultado sensiblemente mejor de lo anticipado por los sondeos antes de la segunda vuelta del próximo 25 de octubre. “La sorpresa de la primera vuelta debería traducirse inicialmente en una reacción positiva de los activos brasileños, incluido el real, apoyados por las expectativas de una consolidación fiscal más agresiva y de un modelo de crecimiento más sostenible bajo una eventual presidencia de Bolsonaro”, señala Diego Barnuevo, analista senior de Mercados en Ebury.

Aunque la distancia entre ambos candidatos sigue siendo reducida, Ebury considera que el resultado de la primera vuelta mejora notablemente las perspectivas de Bolsonaro. Barnuevo recuerda, además, que desde la introducción del sistema de dos vueltas ningún candidato que partía por detrás tras la primera votación ha conseguido posteriormente imponerse en la segunda. “Creemos que una parte importante de la incertidumbre electoral se ha resuelto y que los mercados deberían reaccionar en consecuencia”, apunta. 

Más allá del desenlace electoral, el principal desafío para el próximo Gobierno será reconducir unas finanzas públicas muy deterioradas. La deuda pública supera ya el 82% del PIB y continúa en trayectoria ascendente. Bolsonaro propone un Estado más reducido, con privatizaciones, desregulación y una regla fiscal más estricta que limite el crecimiento del gasto en función de la deuda. Sin embargo, el elevado peso del gasto obligatorio limita considerablemente el margen para ejecutar el tesouraço —gran recorte— prometido durante la campaña. Para Ebury, esta cuestión será determinante también para la evolución del real. Los elevados tipos de interés reales de Brasil y los altos precios de las materias primas proporcionan actualmente un soporte importante a la moneda, pero ese respaldo no elimina el riesgo fiscal. Si Bolsonaro confirma su victoria en la segunda vuelta, la atención de los mercados se desplazará rápidamente hacia la composición de su Gobierno y, sobre todo, hacia la concreción de sus compromisos fiscales.

“Los anuncios fiscales han sido hasta ahora notablemente vagos. Cualquier decepción en este terreno podría acortar rápidamente el periodo de luna de miel del real”, advierte Barnuevo. A medio plazo, por tanto, la evolución de la divisa brasileña dependerá menos del resultado electoral en sí mismo que de la credibilidad del programa de consolidación fiscal. Un ajuste insuficiente obligaría al Banco Central de Brasil a mantener los tipos elevados durante más tiempo, penalizando el crecimiento y encareciendo el servicio de la deuda. Por el contrario, una estrategia creíble de reducción del déficit y estabilización de la deuda podría reforzar al real y abrir posteriormente espacio para una política monetaria menos restrictiva. 

En EEEUU la Fed tiene ahora la palabra: el miércoles 7 de octubre se publican las actas de la última reunión de la Fed, en un momento en el cual también se están ajustando las perspectivas de tipos tras un dato de empleo menos sólido de lo esperado. Tras los últimos datos, el mercado ha rebajado la probabilidad de una subida de tipos antes del fin del año al 76% frente a 1,5 subidas que descontaba una semana antes.

El rendimiento del bono del Tesoro a diez años subió hasta su nivel más alto desde 2002 y, en paralelo, el índice del dólar se apreció. Por si aún no estaba suficientemente claro, estamos asistiendo a un episodio de huida hacia divisas refugio: el dólar se revalorizó a pesar de unos datos de inflación y empleo más moderados, que han retrasado las expectativas del mercado de nuevas subidas de tipos de la Fed. Lo confirma el hecho de que la divisa con mejor comportamiento de la semana fuera el franco suizo. El petróleo cayó con fuerza después de que el G7 acordara una liberación de emergencia de crudo y gasóleo, pero los rendimientos siguieron subiendo. Es una señal más de que este movimiento está impulsado por la creciente prima de riesgo de la deuda soberana, cuyos fundamentos se perciben cada vez más frágiles. Esta semana apenas hay datos, de modo que el mercado de bonos sigue al mando. Las actas de la reunión de septiembre de la Reserva Federal, que se publicarán el miércoles, permitirán calibrar el grado de convicción que había tras las nuevas subidas de tipos, aunque son anteriores al débil informe de empleo y a los datos moderados de inflación del PCE. El jueves se publicará el acta de la reunión de septiembre del BCE. Los mercados también seguirán las recompras de bonos a largo plazo del Tesoro estadounidense, una serie de subastas y las intervenciones de responsables de la Reserva Federal a partir del lunes.

  • EUR: La moneda única tuvo una semana difícil por la inestabilidad del mercado de deuda francesa, que a finales de semana se extendió al resto de los bonos periféricos. Una inflación de septiembre superior a lo esperado —el 3,8 %, frente al 3,6 % previsto— no ayudó en absoluto al euro, sobre todo después de las declaraciones sorprendentemente moderadas de la presidenta del BCE, Christine Lagarde, que dejaron claro que el listón para una subida de tipos en octubre está realmente alto. Por ahora, las preocupaciones se concentran en Francia. El diferencial de su deuda soberana frente a los bunds alemanes se disparó hasta el nivel más alto desde la crisis de la zona del euro de 2011, tras el mayor ensanchamiento semanal en diecisiete años. Al cierre de la semana hubo indicios de estabilización tanto en la renta fija como en la moneda única, pero es poco probable que estos temores desaparezcan: el bloqueo político en París sigue sin resolverse, después de que el organismo de control presupuestario recibiera con escepticismo las propuestas del primer ministro Lecornu. A falta de referencias relevantes de política económica o monetaria, la evolución política francesa y la reacción del mercado de renta fija seguirán siendo determinantes.
  • USD: Nuestra tesis de que el mercado descontaba una serie excesivamente larga de subidas de tipos de la Reserva Federal se vio confirmada la semana pasada. La inflación subyacente del PCE se situó en el 3,0 % en agosto, frente al 3,3 % esperado, y el empleo apenas aumentó en 29.000 puestos en septiembre, frente a unos 85.000 previstos, con revisiones a la baja de 60.000 en los dos meses anteriores. Del mismo modo que restamos importancia a la solidez del informe precedente, tampoco exageraremos la debilidad de este: la media de tres meses de creación neta de empleo se mantiene en torno a los 50.000 puestos, un ritmo que parece suficiente para sostener una tasa de desempleo estable. El dólar, sin embargo, no se resintió. A diferencia de las oleadas de ventas de los últimos dieciocho meses, cuando las dudas sobre la política estadounidense arrastraron a la divisa a la baja, la caída actual es global y se centra cada vez más en la credibilidad fiscal de países como Francia y el Reino Unido. El escepticismo del mercado respecto a las finanzas públicas parece haber dejado de lado a Estados Unidos, al menos por ahora y en términos relativos.
  • GBP: La libra fue una de las divisas más resistentes de la semana: se mantuvo prácticamente estable frente al dólar y alcanzó máximos de dos meses frente al euro, al hacer que la debacle de la deuda francesa convirtiera a los activos británicos en un refugio comparativo. Esa resistencia fue solo relativa. Los gilts volvieron a caer y el rendimiento a treinta años rozó el 6 % por primera vez desde 1998, lo que seguirá estrechando el margen fiscal del Gobierno laborista de cara al presupuesto de otoño de finales de mes.La libra cuenta además con el respaldo de los datos internos. Las cifras revisadas del PIB mostraron que la economía británica creció en el segundo trimestre a un ritmo superior al estimado inicialmente. Aunque seguimos viendo probable una desaceleración en los próximos meses, la resistencia de la demanda, pese a los riesgos a la baja, merece reconocimiento. Esta semana apenas hay referencias relevantes en el Reino Unido, de modo que la atención se centra en los preparativos del presupuesto del 28 de octubre, principal riesgo tanto para los gilts como para la libra. Aun así, es muy probable que el EUR/GBP siga dependiendo casi por completo de lo que ocurra en Francia.

UBS descarta una crisis de financiación inminente en Europa

Los bonos soberanos europeos cerraron una semana volátil bajo presión, ya que las renovadas preocupaciones por la inflación, los riesgos fiscales y la ampliación de los diferenciales soberanos llevaron los costes de financiación de Francia a máximos de varias décadas. La combinación de una inflación por encima del objetivo del BCE, un elevado endeudamiento público y unos diferenciales soberanos cada vez más amplios apunta a una volatilidad continuada en los mercados. Sin embargo, "no creemos que estos acontecimientos señalen una crisis de financiación inminente ni que eliminen las oportunidades de inversión en Europa", insisten en UBS.

Los últimos datos de inflación exigen vigilancia por parte del BCE, más que un ciclo de endurecimiento monetario agresivo o prolongado. Los riesgos fiscales no apuntan a una crisis inminente, y unos rendimientos más altos aumentan las oportunidades emergentes en renta fija.Las perspectivas de crecimiento de la región siguen siendo favorables a pesar de unos mayores costes de energía y de endeudamiento.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y consideramos que el repunte de los rendimientos europeos está generando oportunidades selectivas en bonos de alta calidad. Seguimos prefiriendo los vencimientos a corto y medio plazo y a los emisores con grado de inversión (investment grade) más sólidos, mientras mantenemos la cautela en los vencimientos más largos y el crédito de mayor riesgo con vencimientos relativamente cortos".

En Reino Unido, "por ahora, los mercados parecen plantearse una pregunta sencilla: ¿pueden cumplirse las ambiciones de crecimiento del Gobierno sin ejercer una presión adicional sobre una situación fiscal ya de por sí complicada? Esa, más que cualquier anuncio de política concreto, es la pregunta a la que los inversores necesitan respuesta", apunta Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.

"La proliferación de la innovación, el crecimiento global de la productividad y de los beneficios empresariales, la aparición de un nuevo orden mundial y los nuevos 'felices años 20' probablemente seguirán respaldando a los mercados bursátiles globales. Los inversores deberían, por tanto, centrarse menos en cuándo salir y más en cómo diversificar de forma más eficaz y mantenerse invertidos durante más tiempo", recomienda Burkhard Varnholt, Asesor Senior de Mercados Financieros.

"Las condiciones macroeconómicas de 2026 riman con las de 2023 y 2024, lo que es una buena señal para las perspectivas del mercado de cara al cierre del año. El crecimiento ha vuelto a superar las expectativas, lo que ha provocado que las expectativas de recortes de tipos de la Fed se inviertan. Pero el aumento de los rendimientos también parece haber superado el nivel que justifican los fundamentales económicos y la trayectoria probable de la política de la Fed", aporta Jason Draho, Responsable de Asignación de Activos para América.

"Nuestra opinión sobre la Fed sigue siendo que los responsables de política monetaria pueden esperar hasta diciembre antes de plantearse otra subida de tipos. Los recientes comentarios del presidente de la Fed de Nueva York, Williams, y de la vicepresidenta Jefferson han sugerido menos urgencia en torno a un endurecimiento adicional. Su comunicación, unos datos de inflación favorables y un crecimiento del empleo más moderado han contribuido a que los precios de los futuros de la Fed para diciembre de 2026 caigan 13 pb dejando 25 pb de endurecimiento descontados de aquí a final de año", añade Andrew Dubinsky, Economista para EEUU.

"La imprecisión surge porque, a medida que la economía mundial se vuelve más compleja, una mayor parte de lo que hacemos no se contabiliza adecuadamente. El riesgo de esta imprecisión es que se pierda tiempo persiguiendo problemas inexistentes o, peor aún, que se cometan errores de política económica por una comprensión incompleta y excesivamente pesimista", advierte Paul Donovan, Economista Jefe.

02Oct

El fuerte repunte de los rendimientos de la deuda soberana está elevando los costes de financiación, no sólo de los Gobiernos, sino también de los hogares y de las empresas, y puede contribuir a una desaceleración de la economía mundial.

Miguel Ángel Valero

El mercado de renta fija continúa mostrando una elevada volatilidad y algunas de los remaches que habían resistido las presiones de los últimos días empiezan a verse comprometidos, especialmente en aquellos países más expuestos a un escenario de estanflación y un endeudamiento alto, como Francia y, en cierta medida, Japón. Uno de los principales focos de preocupación radica en los elevados déficits fiscales de numerosos gobiernos, un riesgo que los mercados ya están empezando a descontar. No obstante, el repunte de los tipos de interés no pone en peligro la capacidad de pago de los Estados siempre que el crecimiento nominal se mantenga por encima del coste de financiación. 

Francia es, precisamente, uno de los casos más vulnerables en este sentido, ya que se sitúa entre las economías europeas con menor crecimiento. En este contexto, y en medio de un bloqueo político sin precedentes, el Gobierno francés presentó los Presupuestos para 2027, que contemplan un ajuste fiscal de 54.000 millones€ con el objetivo de reducir el déficit público del 5,4% al 5% del PIB. Sin embargo, al igual que ocurrió el año pasado, el proceso de aprobación se prevé complejo y podría desembocar nuevamente en una moción de censura. Con las elecciones presidenciales cada vez más próximas, resulta difícil imaginar un acuerdo político entre los bloques que dominan actualmente la Asamblea Nacional.

Como consecuencia, el diferencial entre la deuda soberana francesa y la alemana se ha ampliado hasta los 145 puntos básicos (pb), niveles que únicamente se alcanzaron durante la anterior crisis del euro. A ello se suma la posibilidad de nuevas rebajas de la calificación crediticia del país. Moody's podría revisar su rating a la baja el  27 de octubre y, a finales de noviembre, Standard & Poor's también podría sorprender con una decisión similar.

Entramos así en una dinámica cada vez más evidente entre los mercados y las instituciones públicas. Por un lado, el debilitado Ejecutivo francés afronta grandes dificultades para sacar adelante sus propuestas en una Asamblea fragmentada. Por otro, el Banco Central Europeo (BCE) dispone de dos herramientas relevantes: la política de balance, ya que sigue permitiendo el vencimiento de los bonos soberanos que mantiene en cartera, y, especialmente, el TPI (Transmission Protection Instrument), el mecanismo que le permite realizar compras ilimitadas de deuda soberana de un país concreto.

Por el momento, el gobernador del banco central francés ha dejado claro que el Gobierno no debe confiar en la autoridad monetaria para contener sus costes de financiación y que será necesario acometer medidas fiscales adicionales. Francia se encuentra inmersa en el procedimiento de déficit excesivo de la Unión Europea, con el compromiso de reducir el desequilibrio fiscal por debajo del 3% del PIB en 2029, un objetivo para el que las medidas actualmente planteadas parecen insuficientes.

"Por todo ello, seguimos considerando que el principal riesgo se concentra en el tramo largo de las curvas de tipos, donde el deterioro podría intensificarse e incluso extenderse a otros mercados periféricos europeos, en medio además de renovadas presiones energéticas. La realidad es que cualquier solución pasa antes por un aumento adicional de la tensión financiera que obligue a adoptar medidas más contundentes. Mientras tanto, es probable que los inversores sigan descontando el deterioro institucional de Francia, un problema que, por el momento, no parece tener una solución clara a corto plazo", advierten en Banca March.

UBS: los bonos europeos siguen bajo presión

Los mercados de bonos europeos siguieron bajo presión mientras Francia presentaba un presupuesto para 2027 destinado a contener su déficit y estabilizar su creciente carga de deuda. Los bonos franceses mostraron escasa reacción adicional ante el anuncio del presupuesto, lo que sugiere que los inversores ya habían incorporado a los precios unas preocupaciones fiscales significativas.

Sin embargo, la evidencia apunta a una presión continuada más que a una crisis de financiación inminente. El presupuesto representa un paso hacia la consolidación fiscal, la demanda de los inversores por la deuda francesa se mantiene sólida, y una inflación subyacente contenida, junto con unas condiciones financieras más restrictivas, deberían limitar la necesidad de un ciclo de subidas de tipos prolongado por parte del BCE.

El presupuesto de Francia y la demanda continuada de su deuda reducen los riesgos de financiación a corto plazo. El panorama de inflación en Europa parece más tranquilizador por debajo de las tasas generales. Unos rendimientos más altos ya están haciendo parte del trabajo del BCE y están mejorando el perfil de rentabilidad previsto de los bonos de calidad.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y consideramos que el repunte de los rendimientos europeos está generando oportunidades selectivas en bonos de alta calidad. Nuestra preferencia principal sigue siendo por los vencimientos a corto y medio plazo. Dentro de Francia, vemos una relación riesgo-rentabilidad atractiva en determinados bonos de agencias, bonos cubiertos (covered bonds) y bonos corporativos selectos. También favorecemos a los emisores con grado de inversión (investment grade) más sólidos dentro de los vencimientos medios, mientras que el crédito de mayor riesgo debería mantenerse con vencimientos relativamente cortos".

"El presupuesto francés de 2027 tiene como objetivo un déficit del 5% a través de 43.000 millones de euros en nuevas medidas, pero el aumento de los rendimientos y de los costes del servicio de la deuda apuntan a un deterioro fiscal gradual", añaden Claudia Panseri, Directora de Inversiones para Francia, y Thomas Wacker, Responsable de Crédito.

Ebury: la deuda soberana encarece la financiación a empresas y familias

Por su parte, Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, avisa: el fuerte repunte de los rendimientos de la deuda soberana está elevando los costes de financiación de hogares, empresas y gobiernos y puede contribuir a una moderada desaceleración de la economía mundial durante la segunda mitad de 2026. 

El equipo de analistas de Ebury, liderado por el economista jefe, Enrique Díaz-Álvarez, y el responsable de Estrategia de Mercados, Matthew Ryan, ha señalado durante un seminario virtual global celebrado para analizar las turbulencias en los mercados de deuda y sus consecuencias sobre las divisas que las correlaciones tradicionales están perdiendo fuerza. Una mayor rentabilidad de los bonos ya no implica necesariamente una moneda más fuerte, ya que los rendimientos están aumentando de forma generalizada y, en muchos casos, lo hacen por razones poco favorables para las respectivas economías, como la preocupación por la inflación y los elevados niveles de deuda.

En este entorno de precios elevados del petróleo, tipos de interés al alza y reducción de las posiciones de carry trade, Ebury identifica entre las divisas mejor posicionadas al dólar, como divisa refugio, así como otras monedas de países exportadores netos de energía, como la corona noruega, el peso colombiano y la naira nigeriana. También considera que las divisas de mercados emergentes con un carry bajo, como el yuan chino, están relativamente bien posicionadas. Por el contrario, sitúa entre las más vulnerables a las expuestas al sentimiento de riesgo del mercado, como el dólar australiano, el dólar neozelandés o la corona sueca, así como a varias divisas emergentes de elevado carry, entre ellas el rand sudafricano, el peso mexicano y la lira turca. Las divisas de países importadores netos de energía, como el peso chileno, también podrían estar comprometidas.

Ebury considera que el escenario sigue siendo favorable para el dólar a corto plazo, apoyado por el encarecimiento del petróleo, los flujos hacia activos refugio, el giro restrictivo de la Reserva Federal y la expectativa de una desaceleración de la economía mundial. A medio plazo, sin embargo, mantiene su previsión de una tendencia bajista de la divisa estadounidense una vez disminuya el riesgo asociado al conflicto con Irán.

Para las empresas con exposición internacional, Ebury recomienda no basar sus decisiones de cobertura exclusivamente en un escenario central. Ante el aumento de la incertidumbre cambiaria, la compañía considera conveniente combinar la protección frente a movimientos adversos de las divisas con la posibilidad de beneficiarse de una evolución favorable del mercado, adaptando las estrategias de cobertura al grado de volatilidad y alas necesidades concretas de cada empresa.

Pictet: sobre pondera renta variable pese al alza del rendimiento de los bonos

Luca Paolini, estratega jefe en Pictet Asset Management, cree que, tras un repunte de nueve meses de los mercados de renta variable y el aumento de las rentabilidades a vencimiento de los bonos gubernamentales globales, algunos inversores pueden considerar reducir la exposición a acciones. Además, los bonos parecen un mejor valor dada la incertidumbre de precios energéticos y un marco político confuso. De hecho, la rentabilidad media de los bonos gubernamentales mundiales por el índice Bloomberg Treasury ha superado el 4% las últimas semanas, máximo desde 2000, mientras que el diferencial de rentabilidad por beneficios de las acciones del S&P 500 está en mínimos de más de 20 años en relación con los bonos. Sin embargo, la alta rentabilidad de los bonos no es condición suficiente para descarrilar los mercados de acciones cuando los beneficios son resilientes. De hecho, la rentabilidad del 5% en los bonos estadounidenses a diez años se ha superado con volatilidad mínima en las acciones.

Ahora bien, aunque los precios del crudo parecen contenidos frente a máximos de otras crisis, el choque económico real se transmite en productos refinados, por los cuellos de botella con el cierre del Estrecho de Ormuz y la guerra por la invasión rusa de Ucrania, agotamiento de liberaciones de reservas estratégicas y restricciones a la exportación de productos refinados de China. De hecho, los precios del petróleo han creado casi el de doble inflación general en EE. UU. que el objetivo de su banco central. Pero las presiones inflacionarias deben relajarse los próximos meses.

Mientras, nuestros indicadores de ciclo económico muestran crecimiento global cerca de tendencia a largo plazo. La economía estadounidense crece a su tasa potencial de alrededor del 2%. Nuestro indicador compuesto de inversión de capital supera su media desde 1990, por inversión no residencial, especialmente de tecnológicas. El gasto relacionado con IA ha aumentado a ritmo anualizado de más del 20% en dos años y la Reserva Federal espera un auge de productividad que aumente el crecimiento del PIB hacia el 4% las próximas décadas. La economía europea, por su parte, se ve sostenida por la recuperación del consumo, manufactura y comercio. Hay gasto público en renovables, defensa e infraestructuras, que representa 15 % del PIB de la UE y se transmitirá a la economía. Con el tiempo, esperamos que el impulso fiscal ayude a reducir a la mitad el menor crecimiento del PIB de Europa respecto de EEUU. 

Por su parte, en Japón los indicadores avanzados, encuestas de fabricación y pedidos de maquinaria apuntan a mayor actividad industrial e inversión en capital fijo. Aunque China sigue rezagada, con débil demanda interna y consumo privado, las economías emergentes fuera de China se benefician de un comercio global resiliente y fuerte inversión en tecnología y cadenas de suministro manufactureras. Son clave en el desarrollo de la IA, que sigue en fase inicial, con exposición a la electrificación, a valoración razonable.

Las valoraciones de las acciones siguen altas, pero la dinámica de beneficios sólida. La industria de IA y tecnología es responsable de generar más de la mitad del crecimiento global de beneficios en 2026. De todas formas, una rentabilidad del bono a diez años de EEUU por encima del 5,5% o hay expansión adicional del 10% a 15% en el múltiplo de valoración del S&P 500 pueden llevar las valoraciones relativas hacia un terreno que históricamente ha precedido a pronunciadas correcciones de mercado .Pero los indicadores técnicos apoyan la sobre ponderación. 

El sentimiento del inversor minorista está en mínimos desde el "Día de la Liberación" con la imposición de aranceles de la administración Trump y los inversores institucionales bajistas, mientras los gestores de fondos reducen el peso de la deuda. En acciones estadounidenses hay apoyo en inversión de capital fijo relacionado con IA y un mercado laboral resiliente. Sin embargo, hay pocas señales de que las inversiones en IA se traduzcan en crecimiento económico sostenible o mayor productividad, con riesgo de revisión a la baja de las altas expectativas de beneficios. Hasta que se materialicen, preferimos mantenernos neutrales en acciones de EEUU. También respecto a Europa, donde al impulso positivo del gasto fiscal se opone la mayor vulnerabilidad a los altos precios del petróleo.

Vemos mayor potencial de crecimiento de beneficios en mercados emergentes, que este 2026 pueden aumentar 66% respecto a 2025, frente a 30 % en EE. UU., 21 % en Japón y 15% en la euro zona. El PIB en economías emergentes puede crecer 3,8 % este año por 1,6 % de los desarrollados. La demanda de importaciones de China en emergentes sigue fuerte y los flujos de capital positivos, con creciente demanda de metales industriales para la electrificación. La dinámica es más desafiante para 2027, cuando esperamos aumento de beneficios del 21 % en mercados emergentes; 12 % en EEUU, 13% en Japón y 8% en la Eurozona.

Las empresas de IA de mega capitalización representan alrededor del 41% de los beneficios empresariales globales y dos tercios del crecimiento de estos, pero, por primera vez desde el inicio del auge de la IA, cotizan con descuento respecto al mercado en precio-beneficio a doce meses. También vemos potencial en finanzas, que se benefician de los mayores tipos de interés y la dinámica de endeudamiento empresarial. 

Las perspectivas para acciones de consumo discrecional han mejorado con el mercado laboral estadounidense estabilizándose y la inflación camino de normalizarse el próximo año. Pero estamos neutrales en industriales, para evitar una exposición desproporcionada a las partes más intensivas en energía y sensibles a los tipos de interés de la economía. Además, estamos cautos en bienes de consumo básicos, sector excesivamente defensivo en un entorno de inversión relativamente positivo, con vientos estructurales en contra por cambio de comportamiento del consumidor, a lo que los operadores tradicionales tardan en adaptarse.

La deuda gubernamental a corto plazo parece especialmente barata. Pero descuenta exceso de aumentos de tipos de interés en EEUU. Aunque el resiliente crecimiento ha dado a los principales bancos centrales margen para priorizar la lucha contra la inflación, no consideramos el inicio de un ciclo global sostenido de endurecimiento monetario. Esperamos una o dos subidas adicionales de tipos de la Reserva Federal, una del BCE, dos del Banco de Inglaterra y dos del Banco de Japón.

En todo caso, los déficits públicos siguen siendo altos y hay riesgo fiscal. Además, la diferencia entre el crecimiento en EEUU y otras partes del mundo sigue superando las previsiones. El presidente de la Reserva Federal, Kevin Warsh, quiere revisar cómo la institución mide la inflación y cualquier cambio puede desencadenar nuevo repunte de las rentabilidades de los bonos. Así que conviene la cautela con la exposición a variaciones de tipos de interés. Los altos niveles de deuda pública y conflicto en Irán probablemente mantendrán las rentabilidades altas más tiempo. Estamos neutrales en bonos e infra ponderamos liquidez. Sin embargo, la deuda en moneda local de mercados emergentes, sin China, ofrece mayor valor. Las economías emergentes han demostrado ser resilientes tras el estallido del conflicto entre EE. UU. e Irán. El crecimiento se ha mantenido saludable, respaldado por un sólido consumo interno y crecimiento de las exportaciones. Las monedas de mercados emergentes han sido menos volátiles y las rentabilidades de los bonos en moneda local aumentado de media solo 0,6 % por el índice de bonos JPMorgan GBI-EM, mucho menos que más de 1 % de los bonos de EEUU, indicativo de estabilidad en esta clase de activos. Destaca especialmente la deuda en Latino América, por cupón y altas rentabilidades reales.

La escalada de tensiones en Oriente Medio y repunte de precios del petróleo favorecen al dólar. Sin embargo, aunque los tipos de interés estadounidenses han subido frente a sus pares, la fortaleza del dólar se ha quedado rezagada respecto a lo habitual. Hay que tener en cuenta que permanece el riesgo intervencionista y posibles tácticas poco convencionales ante las elecciones de mitad de mandato en EE. UU. Consideramos que el dólar está en ciclo gradual a la baja a medio y largo plazo, perdiendo peso en las reservas de los bancos centrales y las transacciones globales. Las mayores rentabilidades reales de la deuda han aumentado el coste de oportunidad de mantener oro, pero lo sobre ponderamos ante el riesgo de política estadounidense, cambios inesperados de la Reserva Federal y convulsiones geopolíticas, teniendo en cuenta que los flujos de inversión hacia ETF de oro siguen resilientes.

Trump vuelve a la carga contra la Fed

En medio de esta crisis de deuda, Donald Trump afirma que el presidente de la Reserva Federal, Kevin Warsh (nombrado por él), debería haberse opuesto a la subida de los tipos de interés, aunque al mismo tiempo salió en su defensa. La decisión del 16 de septiembre, la primera subida de tipos desde 2022, fue aprobada por unanimidad. En este contexto, Kevin Warsh tenía que demostrar su independencia y evitar dar la impresión de que actuaba conforme a los deseos de quien lo nombró. Su prioridad era reforzar la credibilidad de la Fed en su compromiso con la estabilidad de precios.

Trump, pese a seguir presionando a favor de una rebaja de tipos, algo difícilmente compatible con un entorno marcado por el aumento de las preocupaciones inflacionistas, ha adoptado un tono menos agresivo que el que mantenía con el predecesor de Warsh. En lugar de dirigir sus críticas contra el presidente de la Fed, señaló al resto de miembros del Comité. "No te culpo, Kevin", llegó a afirmar. Además, atribuyó la decisión al llamado "síndrome del trastorno por Trump". Este término, popularizado entre los simpatizantes de Trump, sostiene que algunas personas rechazan de forma automática cualquier propuesta o acción del presidente únicamente por proceder de él. Según esta interpretación, si la Reserva Federal eleva los tipos de interés no es por razones económicas, sino por una supuesta obsesión con perjudicar políticamente a Trump.

Boeing, en medio del pulso entre China y EEUU

Washington ralentiza las licencias de componentes aeronáuticos a China para ganar baza en la negociación comercial. Boeing, en medio del pulso. Pekín busca repuestos para unos 200 Boeing y Washington le ha puesto freno. El Departamento de Comercio ralentiza las licencias y estudia restringir trenes de aterrizaje, y limita cuánto recibe Comac, el fabricante estatal chino, para que no acumule reservas. La tregua comercial corre solo hasta enero de 2027. La jugada es de libro, cada potencia aprieta donde más duele. EEUU tiene las piezas; China, las tierras raras de los chips. La factura la pagan Boeing y sus proveedores, que ven alejarse su primer gran pedido chino en una década.

Mientras, las refinerías chinas han suspendido las exportaciones de combustible durante octubre con el objetivo de reforzar las reservas nacionales. PetroChina ha cancelado varios envíos de gasolina y combustible para aviación previstos para este mes, mientras que Zhejiang Petrochemical no tiene programadas exportaciones durante la semana festiva (la Semana Dorada). En los meses previos a la suspensión, ha habido un aumento significativo de las exportaciones de combustible. En agosto el volumen exportado de combustible para aviación (jet fuel) se situó un 41% por encima del promedio registrado en 2025. Por el momento, las autoridades no han aclarado si volverán a autorizar las exportaciones una vez finalice el periodo vacacional, el 7 de octubre.

Por otra parte, los fondos de control de volatilidad rozan récord de exposición a Bolsa y amenazan con amplificar cualquier susto. Son fondos que siguen una regla simple:  comprar Bolsa en calma, vender en turbulencia. Mueven entre 300.000 millones$ y 500.000 millones Ahora tienen la aguja clavada en el máximo. Según el Deutsche Bank, su exposición a Bolsa está en el nivel más alto desde 2010, cerca del 88% de la cartera. Los fondos tendencia, los CTA, van igual de llenos. La regla funciona en ambos sentidos. Si la volatilidad repunta, venden solos, y UBS calcula que un bache fuerte soltaría más de 100.000 millones en ventas, cinco veces lo que comprarían al subir.