El bono mundial ya supera el 4%, máximo desde el 2000
Miguel Ángel Valero
El mercado de renta fija continúa mostrando una elevada volatilidad y algunas de los remaches que habían resistido las presiones de los últimos días empiezan a verse comprometidos, especialmente en aquellos países más expuestos a un escenario de estanflación y un endeudamiento alto, como Francia y, en cierta medida, Japón. Uno de los principales focos de preocupación radica en los elevados déficits fiscales de numerosos gobiernos, un riesgo que los mercados ya están empezando a descontar. No obstante, el repunte de los tipos de interés no pone en peligro la capacidad de pago de los Estados siempre que el crecimiento nominal se mantenga por encima del coste de financiación.
Francia es, precisamente, uno de los casos más vulnerables en este sentido, ya que se sitúa entre las economías europeas con menor crecimiento. En este contexto, y en medio de un bloqueo político sin precedentes, el Gobierno francés presentó los Presupuestos para 2027, que contemplan un ajuste fiscal de 54.000 millones€ con el objetivo de reducir el déficit público del 5,4% al 5% del PIB. Sin embargo, al igual que ocurrió el año pasado, el proceso de aprobación se prevé complejo y podría desembocar nuevamente en una moción de censura. Con las elecciones presidenciales cada vez más próximas, resulta difícil imaginar un acuerdo político entre los bloques que dominan actualmente la Asamblea Nacional.
Como consecuencia, el diferencial entre la deuda soberana francesa y la alemana se ha ampliado hasta los 145 puntos básicos (pb), niveles que únicamente se alcanzaron durante la anterior crisis del euro. A ello se suma la posibilidad de nuevas rebajas de la calificación crediticia del país. Moody's podría revisar su rating a la baja el 27 de octubre y, a finales de noviembre, Standard & Poor's también podría sorprender con una decisión similar.
Entramos así en una dinámica cada vez más evidente entre los mercados y las instituciones públicas. Por un lado, el debilitado Ejecutivo francés afronta grandes dificultades para sacar adelante sus propuestas en una Asamblea fragmentada. Por otro, el Banco Central Europeo (BCE) dispone de dos herramientas relevantes: la política de balance, ya que sigue permitiendo el vencimiento de los bonos soberanos que mantiene en cartera, y, especialmente, el TPI (Transmission Protection Instrument), el mecanismo que le permite realizar compras ilimitadas de deuda soberana de un país concreto.
Por el momento, el gobernador del banco central francés ha dejado claro que el Gobierno no debe confiar en la autoridad monetaria para contener sus costes de financiación y que será necesario acometer medidas fiscales adicionales. Francia se encuentra inmersa en el procedimiento de déficit excesivo de la Unión Europea, con el compromiso de reducir el desequilibrio fiscal por debajo del 3% del PIB en 2029, un objetivo para el que las medidas actualmente planteadas parecen insuficientes.
"Por todo ello, seguimos considerando que el principal riesgo se concentra en el tramo largo de las curvas de tipos, donde el deterioro podría intensificarse e incluso extenderse a otros mercados periféricos europeos, en medio además de renovadas presiones energéticas. La realidad es que cualquier solución pasa antes por un aumento adicional de la tensión financiera que obligue a adoptar medidas más contundentes. Mientras tanto, es probable que los inversores sigan descontando el deterioro institucional de Francia, un problema que, por el momento, no parece tener una solución clara a corto plazo", advierten en Banca March.
UBS: los bonos europeos siguen bajo presión
Los mercados de bonos europeos siguieron bajo presión mientras Francia presentaba un presupuesto para 2027 destinado a contener su déficit y estabilizar su creciente carga de deuda. Los bonos franceses mostraron escasa reacción adicional ante el anuncio del presupuesto, lo que sugiere que los inversores ya habían incorporado a los precios unas preocupaciones fiscales significativas.
Sin embargo, la evidencia apunta a una presión continuada más que a una crisis de financiación inminente. El presupuesto representa un paso hacia la consolidación fiscal, la demanda de los inversores por la deuda francesa se mantiene sólida, y una inflación subyacente contenida, junto con unas condiciones financieras más restrictivas, deberían limitar la necesidad de un ciclo de subidas de tipos prolongado por parte del BCE.
El presupuesto de Francia y la demanda continuada de su deuda reducen los riesgos de financiación a corto plazo. El panorama de inflación en Europa parece más tranquilizador por debajo de las tasas generales. Unos rendimientos más altos ya están haciendo parte del trabajo del BCE y están mejorando el perfil de rentabilidad previsto de los bonos de calidad.
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y consideramos que el repunte de los rendimientos europeos está generando oportunidades selectivas en bonos de alta calidad. Nuestra preferencia principal sigue siendo por los vencimientos a corto y medio plazo. Dentro de Francia, vemos una relación riesgo-rentabilidad atractiva en determinados bonos de agencias, bonos cubiertos (covered bonds) y bonos corporativos selectos. También favorecemos a los emisores con grado de inversión (investment grade) más sólidos dentro de los vencimientos medios, mientras que el crédito de mayor riesgo debería mantenerse con vencimientos relativamente cortos".
"El presupuesto francés de 2027 tiene como objetivo un déficit del 5% a través de 43.000 millones de euros en nuevas medidas, pero el aumento de los rendimientos y de los costes del servicio de la deuda apuntan a un deterioro fiscal gradual", añaden Claudia Panseri, Directora de Inversiones para Francia, y Thomas Wacker, Responsable de Crédito.
Ebury: la deuda soberana encarece la financiación a empresas y familias
Por su parte, Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, avisa: el fuerte repunte de los rendimientos de la deuda soberana está elevando los costes de financiación de hogares, empresas y gobiernos y puede contribuir a una moderada desaceleración de la economía mundial durante la segunda mitad de 2026.
El equipo de analistas de Ebury, liderado por el economista jefe, Enrique Díaz-Álvarez, y el responsable de Estrategia de Mercados, Matthew Ryan, ha señalado durante un seminario virtual global celebrado para analizar las turbulencias en los mercados de deuda y sus consecuencias sobre las divisas que las correlaciones tradicionales están perdiendo fuerza. Una mayor rentabilidad de los bonos ya no implica necesariamente una moneda más fuerte, ya que los rendimientos están aumentando de forma generalizada y, en muchos casos, lo hacen por razones poco favorables para las respectivas economías, como la preocupación por la inflación y los elevados niveles de deuda.
En este entorno de precios elevados del petróleo, tipos de interés al alza y reducción de las posiciones de carry trade, Ebury identifica entre las divisas mejor posicionadas al dólar, como divisa refugio, así como otras monedas de países exportadores netos de energía, como la corona noruega, el peso colombiano y la naira nigeriana. También considera que las divisas de mercados emergentes con un carry bajo, como el yuan chino, están relativamente bien posicionadas. Por el contrario, sitúa entre las más vulnerables a las expuestas al sentimiento de riesgo del mercado, como el dólar australiano, el dólar neozelandés o la corona sueca, así como a varias divisas emergentes de elevado carry, entre ellas el rand sudafricano, el peso mexicano y la lira turca. Las divisas de países importadores netos de energía, como el peso chileno, también podrían estar comprometidas.
Ebury considera que el escenario sigue siendo favorable para el dólar a corto plazo, apoyado por el encarecimiento del petróleo, los flujos hacia activos refugio, el giro restrictivo de la Reserva Federal y la expectativa de una desaceleración de la economía mundial. A medio plazo, sin embargo, mantiene su previsión de una tendencia bajista de la divisa estadounidense una vez disminuya el riesgo asociado al conflicto con Irán.
Para las empresas con exposición internacional, Ebury recomienda no basar sus decisiones de cobertura exclusivamente en un escenario central. Ante el aumento de la incertidumbre cambiaria, la compañía considera conveniente combinar la protección frente a movimientos adversos de las divisas con la posibilidad de beneficiarse de una evolución favorable del mercado, adaptando las estrategias de cobertura al grado de volatilidad y alas necesidades concretas de cada empresa.
Pictet: sobre pondera renta variable pese al alza del rendimiento de los bonos
Luca Paolini, estratega jefe en Pictet Asset Management, cree que, tras un repunte de nueve meses de los mercados de renta variable y el aumento de las rentabilidades a vencimiento de los bonos gubernamentales globales, algunos inversores pueden considerar reducir la exposición a acciones. Además, los bonos parecen un mejor valor dada la incertidumbre de precios energéticos y un marco político confuso. De hecho, la rentabilidad media de los bonos gubernamentales mundiales por el índice Bloomberg Treasury ha superado el 4% las últimas semanas, máximo desde 2000, mientras que el diferencial de rentabilidad por beneficios de las acciones del S&P 500 está en mínimos de más de 20 años en relación con los bonos. Sin embargo, la alta rentabilidad de los bonos no es condición suficiente para descarrilar los mercados de acciones cuando los beneficios son resilientes. De hecho, la rentabilidad del 5% en los bonos estadounidenses a diez años se ha superado con volatilidad mínima en las acciones.
Ahora bien, aunque los precios del crudo parecen contenidos frente a máximos de otras crisis, el choque económico real se transmite en productos refinados, por los cuellos de botella con el cierre del Estrecho de Ormuz y la guerra por la invasión rusa de Ucrania, agotamiento de liberaciones de reservas estratégicas y restricciones a la exportación de productos refinados de China. De hecho, los precios del petróleo han creado casi el de doble inflación general en EE. UU. que el objetivo de su banco central. Pero las presiones inflacionarias deben relajarse los próximos meses.
Mientras, nuestros indicadores de ciclo económico muestran crecimiento global cerca de tendencia a largo plazo. La economía estadounidense crece a su tasa potencial de alrededor del 2%. Nuestro indicador compuesto de inversión de capital supera su media desde 1990, por inversión no residencial, especialmente de tecnológicas. El gasto relacionado con IA ha aumentado a ritmo anualizado de más del 20% en dos años y la Reserva Federal espera un auge de productividad que aumente el crecimiento del PIB hacia el 4% las próximas décadas. La economía europea, por su parte, se ve sostenida por la recuperación del consumo, manufactura y comercio. Hay gasto público en renovables, defensa e infraestructuras, que representa 15 % del PIB de la UE y se transmitirá a la economía. Con el tiempo, esperamos que el impulso fiscal ayude a reducir a la mitad el menor crecimiento del PIB de Europa respecto de EEUU.
Por su parte, en Japón los indicadores avanzados, encuestas de fabricación y pedidos de maquinaria apuntan a mayor actividad industrial e inversión en capital fijo. Aunque China sigue rezagada, con débil demanda interna y consumo privado, las economías emergentes fuera de China se benefician de un comercio global resiliente y fuerte inversión en tecnología y cadenas de suministro manufactureras. Son clave en el desarrollo de la IA, que sigue en fase inicial, con exposición a la electrificación, a valoración razonable.
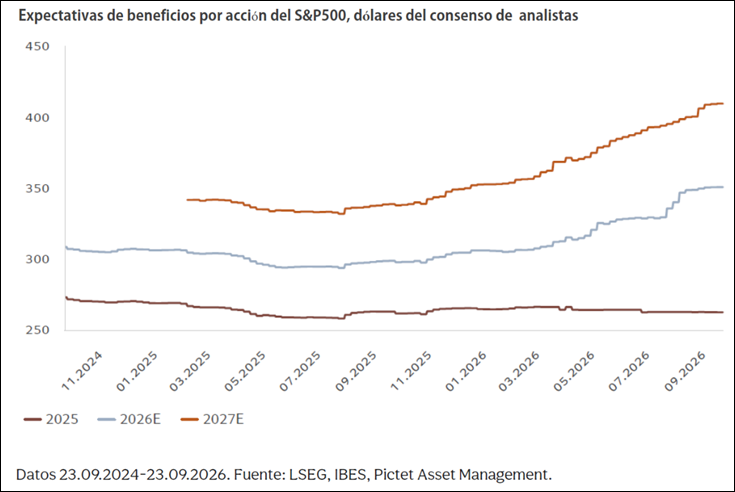
Las valoraciones de las acciones siguen altas, pero la dinámica de beneficios sólida. La industria de IA y tecnología es responsable de generar más de la mitad del crecimiento global de beneficios en 2026. De todas formas, una rentabilidad del bono a diez años de EEUU por encima del 5,5% o hay expansión adicional del 10% a 15% en el múltiplo de valoración del S&P 500 pueden llevar las valoraciones relativas hacia un terreno que históricamente ha precedido a pronunciadas correcciones de mercado .Pero los indicadores técnicos apoyan la sobre ponderación.
El sentimiento del inversor minorista está en mínimos desde el "Día de la Liberación" con la imposición de aranceles de la administración Trump y los inversores institucionales bajistas, mientras los gestores de fondos reducen el peso de la deuda. En acciones estadounidenses hay apoyo en inversión de capital fijo relacionado con IA y un mercado laboral resiliente. Sin embargo, hay pocas señales de que las inversiones en IA se traduzcan en crecimiento económico sostenible o mayor productividad, con riesgo de revisión a la baja de las altas expectativas de beneficios. Hasta que se materialicen, preferimos mantenernos neutrales en acciones de EEUU. También respecto a Europa, donde al impulso positivo del gasto fiscal se opone la mayor vulnerabilidad a los altos precios del petróleo.
Vemos mayor potencial de crecimiento de beneficios en mercados emergentes, que este 2026 pueden aumentar 66% respecto a 2025, frente a 30 % en EE. UU., 21 % en Japón y 15% en la euro zona. El PIB en economías emergentes puede crecer 3,8 % este año por 1,6 % de los desarrollados. La demanda de importaciones de China en emergentes sigue fuerte y los flujos de capital positivos, con creciente demanda de metales industriales para la electrificación. La dinámica es más desafiante para 2027, cuando esperamos aumento de beneficios del 21 % en mercados emergentes; 12 % en EEUU, 13% en Japón y 8% en la Eurozona.
Las empresas de IA de mega capitalización representan alrededor del 41% de los beneficios empresariales globales y dos tercios del crecimiento de estos, pero, por primera vez desde el inicio del auge de la IA, cotizan con descuento respecto al mercado en precio-beneficio a doce meses. También vemos potencial en finanzas, que se benefician de los mayores tipos de interés y la dinámica de endeudamiento empresarial.
Las perspectivas para acciones de consumo discrecional han mejorado con el mercado laboral estadounidense estabilizándose y la inflación camino de normalizarse el próximo año. Pero estamos neutrales en industriales, para evitar una exposición desproporcionada a las partes más intensivas en energía y sensibles a los tipos de interés de la economía. Además, estamos cautos en bienes de consumo básicos, sector excesivamente defensivo en un entorno de inversión relativamente positivo, con vientos estructurales en contra por cambio de comportamiento del consumidor, a lo que los operadores tradicionales tardan en adaptarse.
La deuda gubernamental a corto plazo parece especialmente barata. Pero descuenta exceso de aumentos de tipos de interés en EEUU. Aunque el resiliente crecimiento ha dado a los principales bancos centrales margen para priorizar la lucha contra la inflación, no consideramos el inicio de un ciclo global sostenido de endurecimiento monetario. Esperamos una o dos subidas adicionales de tipos de la Reserva Federal, una del BCE, dos del Banco de Inglaterra y dos del Banco de Japón.
En todo caso, los déficits públicos siguen siendo altos y hay riesgo fiscal. Además, la diferencia entre el crecimiento en EEUU y otras partes del mundo sigue superando las previsiones. El presidente de la Reserva Federal, Kevin Warsh, quiere revisar cómo la institución mide la inflación y cualquier cambio puede desencadenar nuevo repunte de las rentabilidades de los bonos. Así que conviene la cautela con la exposición a variaciones de tipos de interés. Los altos niveles de deuda pública y conflicto en Irán probablemente mantendrán las rentabilidades altas más tiempo. Estamos neutrales en bonos e infra ponderamos liquidez. Sin embargo, la deuda en moneda local de mercados emergentes, sin China, ofrece mayor valor. Las economías emergentes han demostrado ser resilientes tras el estallido del conflicto entre EE. UU. e Irán. El crecimiento se ha mantenido saludable, respaldado por un sólido consumo interno y crecimiento de las exportaciones. Las monedas de mercados emergentes han sido menos volátiles y las rentabilidades de los bonos en moneda local aumentado de media solo 0,6 % por el índice de bonos JPMorgan GBI-EM, mucho menos que más de 1 % de los bonos de EEUU, indicativo de estabilidad en esta clase de activos. Destaca especialmente la deuda en Latino América, por cupón y altas rentabilidades reales.
La escalada de tensiones en Oriente Medio y repunte de precios del petróleo favorecen al dólar. Sin embargo, aunque los tipos de interés estadounidenses han subido frente a sus pares, la fortaleza del dólar se ha quedado rezagada respecto a lo habitual. Hay que tener en cuenta que permanece el riesgo intervencionista y posibles tácticas poco convencionales ante las elecciones de mitad de mandato en EE. UU. Consideramos que el dólar está en ciclo gradual a la baja a medio y largo plazo, perdiendo peso en las reservas de los bancos centrales y las transacciones globales. Las mayores rentabilidades reales de la deuda han aumentado el coste de oportunidad de mantener oro, pero lo sobre ponderamos ante el riesgo de política estadounidense, cambios inesperados de la Reserva Federal y convulsiones geopolíticas, teniendo en cuenta que los flujos de inversión hacia ETF de oro siguen resilientes.
Trump vuelve a la carga contra la Fed
En medio de esta crisis de deuda, Donald Trump afirma que el presidente de la Reserva Federal, Kevin Warsh (nombrado por él), debería haberse opuesto a la subida de los tipos de interés, aunque al mismo tiempo salió en su defensa. La decisión del 16 de septiembre, la primera subida de tipos desde 2022, fue aprobada por unanimidad. En este contexto, Kevin Warsh tenía que demostrar su independencia y evitar dar la impresión de que actuaba conforme a los deseos de quien lo nombró. Su prioridad era reforzar la credibilidad de la Fed en su compromiso con la estabilidad de precios.
Trump, pese a seguir presionando a favor de una rebaja de tipos, algo difícilmente compatible con un entorno marcado por el aumento de las preocupaciones inflacionistas, ha adoptado un tono menos agresivo que el que mantenía con el predecesor de Warsh. En lugar de dirigir sus críticas contra el presidente de la Fed, señaló al resto de miembros del Comité. "No te culpo, Kevin", llegó a afirmar. Además, atribuyó la decisión al llamado "síndrome del trastorno por Trump". Este término, popularizado entre los simpatizantes de Trump, sostiene que algunas personas rechazan de forma automática cualquier propuesta o acción del presidente únicamente por proceder de él. Según esta interpretación, si la Reserva Federal eleva los tipos de interés no es por razones económicas, sino por una supuesta obsesión con perjudicar políticamente a Trump.
Boeing, en medio del pulso entre China y EEUU
Washington ralentiza las licencias de componentes aeronáuticos a China para ganar baza en la negociación comercial. Boeing, en medio del pulso. Pekín busca repuestos para unos 200 Boeing y Washington le ha puesto freno. El Departamento de Comercio ralentiza las licencias y estudia restringir trenes de aterrizaje, y limita cuánto recibe Comac, el fabricante estatal chino, para que no acumule reservas. La tregua comercial corre solo hasta enero de 2027. La jugada es de libro, cada potencia aprieta donde más duele. EEUU tiene las piezas; China, las tierras raras de los chips. La factura la pagan Boeing y sus proveedores, que ven alejarse su primer gran pedido chino en una década.
Mientras, las refinerías chinas han suspendido las exportaciones de combustible durante octubre con el objetivo de reforzar las reservas nacionales. PetroChina ha cancelado varios envíos de gasolina y combustible para aviación previstos para este mes, mientras que Zhejiang Petrochemical no tiene programadas exportaciones durante la semana festiva (la Semana Dorada). En los meses previos a la suspensión, ha habido un aumento significativo de las exportaciones de combustible. En agosto el volumen exportado de combustible para aviación (jet fuel) se situó un 41% por encima del promedio registrado en 2025. Por el momento, las autoridades no han aclarado si volverán a autorizar las exportaciones una vez finalice el periodo vacacional, el 7 de octubre.
Por otra parte, los fondos de control de volatilidad rozan récord de exposición a Bolsa y amenazan con amplificar cualquier susto. Son fondos que siguen una regla simple: comprar Bolsa en calma, vender en turbulencia. Mueven entre 300.000 millones$ y 500.000 millones Ahora tienen la aguja clavada en el máximo. Según el Deutsche Bank, su exposición a Bolsa está en el nivel más alto desde 2010, cerca del 88% de la cartera. Los fondos tendencia, los CTA, van igual de llenos. La regla funciona en ambos sentidos. Si la volatilidad repunta, venden solos, y UBS calcula que un bache fuerte soltaría más de 100.000 millones en ventas, cinco veces lo que comprarían al subir.