China y EEUU se enzarzan en una guerra por las materias primas
Miguel Ángel Valero
La nueva carrera armamentística es, en realidad, una pugna por los metales, pero las acciones de recursos naturales aún no han reflejado plenamente este hecho, según un análisis de VanEck. El auge mundial del rearme — encabezado por una solicitud récord de defensa de 1,5 billones$ en EE. UU. y el compromiso de la OTAN de alcanzar el 5% del PIB — es fundamentalmente una acumulación de hardware, lo que lo convierte, en realidad, en un pedido de metales disfrazado.
China ha utilizado su dominio sobre los metales críticos, controlando más del 97% del samario, el98% del galio y el 83% del wolframio, restringiendo las exportaciones y cortando el suministro a los compradores militares. La ley estadounidense que prohíbe los imanes para defensa de origen chino entra en vigor en enero de 2027, creando una demanda obligatoria que la oferta nacional todavía no puede cubrir — aunque sigue siendo incierto con qué rapidez se cerrará esa brecha y si ello se traducirá en mayores beneficios para los productores.
El mercado ha impulsado al alza las acciones de defensa, no los materiales subyacentes, y las acciones de recursos son una vía poco participada para acceder al tema del rearme. Históricamente, las acciones de recursos han sido más volátiles que los mercados bursátiles generales. El último gran rearme — la II Guerra Mundial y Corea — impulsó uno de los mayores superciclos de materias primas de la historia. En 1950, la escasez de cobre, acero, aluminio y wolframio ralentizó tanto la producción de armamento de EEUU que Washington intercambió trigo por bauxita, cromo y estaño extranjeros. Fueron los metales, no los ejércitos, los que marcaron el ritmo.
Toda plataforma militar recurre a la misma cesta de metales — un caza y un destructor nunca comparten campo de batalla, pero compiten por el mismo aluminio, cobre, wolframio y tierras raras. Goldman Sachs estima que solo el rearme de Europa elevará la demanda de metales industriales de la región en torno a un 6% para 2027 . A ello se suman dos fuerzas: el aumento de la demanda y la carrera por asegurar el suministro fuera de China.
Para los inversores, eso apunta a los mineros y procesadores fuera de China — que podrían beneficiarse del aumento de la demanda y de la prima asociada al suministro seguro, una exposición que actualmente pocas carteras mantienen. Sin embargo, unos precios más altos de los metales no se traducen automáticamente en mayores beneficios, y las acciones mineras pueden caer con fuerza incluso en periodos de demanda creciente.
El acero es el insumo de defensa más fundamental por tonelaje: un solo portaaviones requiere aproximadamente 70.000 toneladas. La defensa representa solo alrededor del 2% de la demanda mundial de acero, pero está creciendo con rapidez – y la historia no está en el volumen, sino en la calidad. Las plataformas que definen la guerra moderna funcionan con acero especializado: cascos resistentes a la presión para submarinos, que solo un puñado de acerías puede producir; el revestimiento patentado de acero Eglin utilizado en las bombas antibúnker desplegadas en Irán; y una única planta de Pensilvania que suministra hasta el 95% del blindaje de la Marina. El poder de fijación de precios podría desplazarse hacia los pocos productores cualificados parafabricarlo, aunque esto no está garantizado.
El cobre conduce la guerra — mueve la energía, transporta los datos y reviste las municiones, desde los kilómetros de cableado de un buque de guerra hasta el sistema de guiado de un Tomahawk y la banda que hace girar cada proyectil de artillería. En 2021, la producción militar consumió 2,19 millones de toneladas — más del 10% de la producción mundial refinada — y ha crecido a una tasa compuesta de aproximadamente el 14% anual desde entonces. El crecimiento tiene margen para continuar: la guerra intensiva en drones y misiles consume más cobre por dólar que nunca. Y la demanda es difícil de sustituir. Muchos analistas prevén que el cobre entre en déficit, con una oferta minera que apenas crece; en un mercado tensionado, la tonelada marginal tiende a fijar el precio, y los productores capaces de suministrarla pueden capturar el margen.
El aluminio hace posible la guerra moderna. Los drones, los misiles de crucero y, sobre todo, las municiones kamikaze que invaden el campo de batalla actual son ligeros y desechables — y ligereza significa aluminio. Disparado y volado por miles y nunca recuperado, el aluminio se convierte en una necesidad recurrente, no en un coste único. Sin embargo, EEUU prácticamente ha dejado de fundirlo: en otro tiempo el mayor productor mundial de aluminio primario, ha pasado de 24 fundiciones operativas a cuatro. Mientras tanto, la demanda de defensa se ha más que duplicado desde 2009 y está previsto que siga aumentando hasta 2030. Ahora EEUU importa gran parte de un metal sin el cual no puede combatir — y que ya figura en la lista de reservas estratégicas nacionales. Reconstruir esa oferta en el país es ahora una prioridad estratégica, y los escasos productores y transformadores occidentales que quedan podrían estar entre los beneficiarios — aunque la economía de la fundición sigue siendo compleja y depende en gran medida de los precios de la electricidad y del mantenimiento del apoyo político.
Las tierras raras dirigen la guerra. Los imanes que guían un misil, orientan un radar y alimentan el F-35 dependen de ellas — sobre todo del samario-cobalto, diseñado para mantener su magnetismo en el calor del campo de batalla, donde los imanes ordinarios fallan. La dependencia es real: en 2022 el Pentágono paralizó las entregas del F-35 por una aleación magnética fabricada en China, reanudándolas solo en virtud de una exención. Y la demanda está disparándose — sobre todo por un imán diferente: el neodimio en los vehículos eléctricos y los robots, que se ha duplicado desde 2015 y aumentará alrededor de un 30% más para 2030.
China produce el 97% del samario mundial y ha convertido ese control en un arma, bloqueando todo lo destinado al ámbito militar. La respuesta de Washington es imponer capital: una participación accionarial en un productor nacional y un precio mínimo del doble del mercado. Y a partir de enero de 2027, la ley estadounidense prohíbe cualquier imán de defensa que haya pasado por China en cualquier fase. EEUU apenas los fabrica, así que Washington está respaldando a las empresas que lo harán, los mismos productores que se benefician del auge de los vehículos eléctricos y los robots.
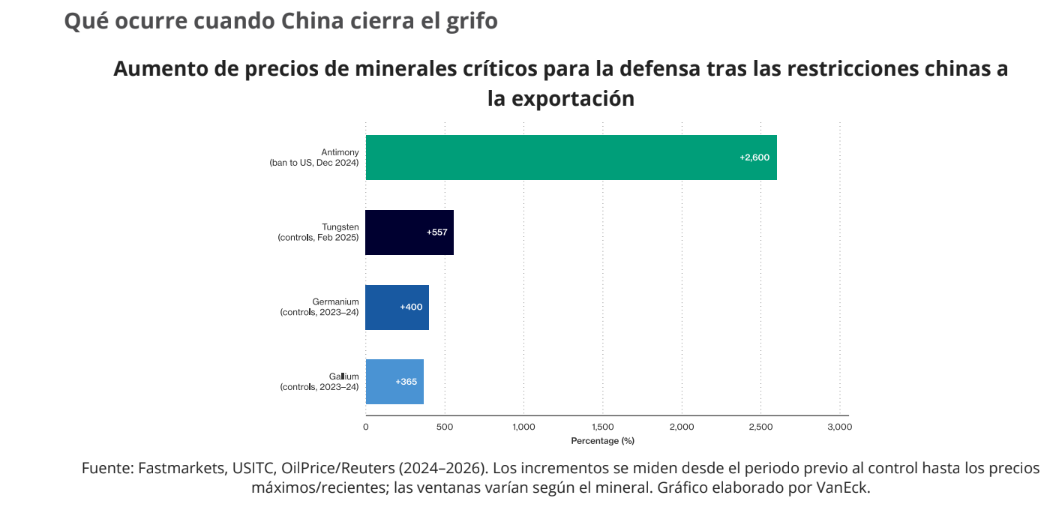
El galio hace posible el radar del Patriot; el germanio, la óptica infrarroja de las miras nocturnas y los misiles guiados por calor; el antimonio, el núcleo endurecido de las balas y las trazadoras y bengalas que iluminan la noche; el wolframio, los penetradores que atraviesan el blindaje. Ninguno se necesita a granel; todos son insustituibles. Y China los controla todos— el 98% del galio, el 83% del wolframio, el 68% del germanio y el 48% del antimonio . Ya ha apretado el gatillo — cortando el galio, el germanio y el antimonio en 2024, endureciendo el wolframio en 2025— y, incluso tras una tregua en 2025, el bloqueo a los compradores militares sigue vigente. El riesgo aquí nunca fue quedarse sin existencias; es que te corten el suministro, licencia a licencia. La oportunidad potencial está en unos productores occidentales escasos y cada vez más respaldados por la demanda gubernamental.
La demanda está comprometida — los presupuestos de defensa están legislados, son plurianuales y van en aumento. La oferta no lo está — es escasa, concentrada y, en el caso de los materiales más importantes, está controlada por el mismo adversario contra el que Occidente se está armando. Los mercados siguen valorando la defensa como una historia de contratistas y plataformas; la oportunidad más profunda y duradera está en los metales que hay debajo — y en los productores y transformadores que los suministran. Cuando un metal se convierte en una prioridad de seguridad nacional, Occidente ha estado históricamente dispuesto a pagar una prima para asegurarlo — precios mínimos, reservas estratégicas, relocalización. Las tierras raras ya lo demuestran. El impulso de una demanda de defensa que crece desde una base baja apenas se refleja hoy en la cotización de estos productores. Los recursos naturales siempre han dado forma a las economías; ahora dan forma al equilibrio de poder, en la intersección entre seguridad económica y seguridad nacional. "La cuestión es si los mercados ya lo han descontado. Nosotros creemos que no", insisten en VanEck.
Banca March: el bono de EEUU a 10 años, en nuevos máximos
Las tensiones en los mercados energéticos vuelven a primer plano. Este factor, unido a unos sólidos datos de confianza empresaral ha impulsado nuevamente al alza la curva de tipos de interés. En este contexto, la rentabilidad del bono estadounidense a diez años marca nuevos máximos, mientras que otros tramos de la curva, como el bono a cinco años, también alcanzan niveles destacados, con una rentabilidad exigida del 5%. Paralelamente, las posibles restricciones en las exportaciones de diésel de EEUU ante el encarecimiento del combustible, cuyo precio ya supera los 6,5$ por galón, un 74% por encima de los niveles previos al conflicto.
La reunión entre Trump y Xi Jinping busca evitar que la creciente rivalidad entre EEUU y China desemboque en una confrontación de mayor alcance. Los contactos previos han mantenido un tono constructivo, con la prórroga por dos meses de la tregua comercial, pese a las profundas discrepancias existentes en ámbitos como la tecnología, la seguridad nacional o la cuestión de Taiwán. En el terreno comercial, la actual suspensión de nuevas medidas arancelarias podría complementarse con compras adicionales de productos estadounidenses por parte de China y con avances orientados a reducir las barreras existentes en bienes considerados no sensibles. Asimismo, podría progresar el trabajo de las Juntas de Comercio e Inversión constituidas tras la reunión de mayo, lo que facilitaría la liberalización de determinados intercambios comerciales que aún permanecen sujetos a gravámenes.
En materia de inteligencia artificial (IA) no se esperan avances significativos, aunque sí podría acordarse la creación de un canal de diálogo específico destinado a gestionar riesgos y mejorar la comunicación entre ambas potencias. Por otra parte, la crisis energética derivada de las tensiones con Irán ocupará un lugar destacado en la agenda. Washington busca incrementar la presión económica sobre Teherán, mientras que Pekín mantiene una postura más favorable hacia el régimen iraní. En definitiva, la cumbre parece encaminada principalmente a estabilizar la relación bilateral y reducir las tensiones existentes, más que a resolver los profundos desacuerdos estratégicos que continúan separando a las dos mayores potencias económicas del mundo.
El acuerdo, alcanzado el año pasado en la cumbre de Busan y cuya expiración estaba prevista para el 10 de noviembre, permanecerá en vigor hasta el 10 de enero. La extensión ha sido más limitada de lo esperado, ya que se había especulado con una prórroga de entre tres y seis meses, lo que sugiere que Washington sigue insatisfecho con algunos compromisos asumidos por Pekín, especialmente en materia de tierras raras. En cualquier caso, el nuevo plazo cubrirá dos citas internacionales previstas para finales de año, la cumbre de la APEC en Shenzhen y la del G-20 en Miami, donde se espera que Trump y Xi vuelvan a reunirse para tratar de avanzar hacia un acuerdo más amplio.
Por otro lado, la OCDE ha actualizado sus previsiones de crecimiento y considera que la economía mundial ha demostrado una capacidad de resistencia mayor de la anticipada frente al encarecimiento de la energía derivado del conflicto con Irán. En consecuencia, ha elevado en una décima su previsión de crecimiento mundial para 2026 hasta el 2,2%. Entre los factores que han contribuido a amortiguar el impacto destacan el recurso a las reservas energéticas acumuladas, el aumento de la producción fuera de la región del Golfo, las medidas de apoyo desplegadas por numerosos gobiernos y el fuerte dinamismo de la inversión vinculada a la inteligencia artificial. No obstante, la organización advierte de que el crecimiento global seguirá situándose por debajo del registrado en 2025 (+3,4%) y que las presiones inflacionistas y los elevados costes de financiación continuarán lastrando la actividad durante los próximos trimestres.
- Estados Unidos: la OCDE ha revisado al alza sus previsiones de crecimiento hasta el +2,2% en 2026 (dos décimas más que en junio) y el +2,1% en 2027 (tres décimas más). La solidez de la inversión asociada a la inteligencia artificial compensará parcialmente la desaceleración del consumo privado y el menor crecimiento de las rentas reales.
- China: la previsión para 2026 se mantiene sin cambios en el +4,5%, aunque se espera una moderación hasta el +4,2% en 2027. La persistente debilidad del sector inmobiliario, el elevado endeudamiento y una demanda interna más contenida siguen limitando el potencial crecimiento.
- Eurozona: la actualización también mejora las perspectivas para la región. Prevé un crecimiento del +1,0% en 2026, dos décimas por encima de la estimación de junio. Entre las principales economías, las revisiones han sido especialmente favorables para España (+2,6%), Alemania (+1,1%) e Italia (+0,9%), todas ellas cuatro décimas por encima de lo previsto anteriormente. La excepción es Francia, cuya previsión se ha rebajado tres décimas, hasta el +0,4%.
UBS
El petróleo Brent subió ante la falta de avances en las conversaciones entre EE. UU. e Irán, mientras que unos sólidos datos económicos estadounidenses se sumaron a las preocupaciones por la inflación. "Nuestro escenario base contempla que la disrupción energética se mantenga relativamente limitada y que el shock inflacionario no llegue a ser lo suficientemente amplio o persistente como para hacer descarrilar el crecimiento económico. Seguimos recomendando posicionarse para capturar un mayor potencial alcista en la renta variable. Sin embargo, los últimos movimientos del mercado mostraron que es probable que la volatilidad continúe, ya que los inversores siguen preocupados por una serie de riesgos, entre ellos la evolución geopolítica, la inflación, la deuda pública y la sostenibilidad del gasto de capital (capex) en IA. Resulta igualmente importante construir resiliencia en la cartera y, al mismo tiempo, mantenerse invertido", insisten en UBS.
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma:"En lugar de reaccionar ante cada cambio en las perspectivas geopolíticas o de mercado, los inversores deberían centrarse en construir carteras capaces de comportarse bien en distintos escenarios. Mantener la exposición a la renta variable, incorporando al mismo tiempo estrategias de preservación de capital, materias primas de forma amplia y activos alternativos, puede ayudar a gestionar los riesgos a la baja, ampliar las fuentes de rentabilidad y construir carteras mejor preparadas para resistir periodos de volatilidad". "Un crecimiento económico resiliente y unos beneficios empresariales sólidos deberían respaldar nuevas subidas de la renta variable durante los próximos seis a doce meses, a pesar de unos tipos más altos y la incertidumbre geopolítica", subraya.
"La renta variable de mercados emergentes sigue respaldada por una combinación de un crecimiento de los beneficios empresariales sólido y cada vez más generalizado, unas valoraciones atractivas y las tendencias de inversión en curso relacionadas con la IA. El impulso de los beneficios se extiende ahora mucho más allá del sector tecnológico, mientras que las valoraciones se mantienen significativamente por debajo tanto de las medias históricas como de sus homólogos en mercados desarrollados"., añade Maximilian Kunkel, Director de Inversiones para CEEMEA.
Los directores financieros se preocupan por la Fed
Cada trimestre, la Reserva Federal pregunta a los directores financieros de las empresas cómo ven el futuro. En la última tanda respondieron 517. ¿Qué les quita el sueño? Por primera vez, la política monetaria (los tipos de la Fed) adelanta a la inflación. Uno de cada cinco la señala, frente a menos del 15% antes. Esperan precios un 5,3% este año. El director financiero decide cuánto invierte y gasta una empresa. Si le asustan los tipos, pisa el freno: menos fábricas, menos empleo y guías de resultados más flojas.