Las empresas alemanas cobran y pagan con más retrasos
Miguel Ángel Valero
Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, espera que el Banco de Inglaterra (BoE) eleve los tipos de interés en 25 puntos básicos (pb) en su reunión de este jueves 5 de noviembre, ante la persistencia de las presiones inflacionistas y la mayor resistencia de la economía británica. La inflación, que alcanzó el 3,5% en septiembre, ha superado las previsiones del banco central, mientras que la actividad económica y el mercado laboral han mostrado una evolución más favorable de lo esperado.
Sin embargo, Ebury considera excesivas las expectativas del mercado, que descuentan subidas adicionales de unos 100 pb durante los próximos doce meses. “Aunque es posible otra subida en febrero, no vemos un ciclo de endurecimiento sostenido”, señala Matthew Ryan, director de Estrategia de Mercados de Ebury. El principal riesgo para la libra esterlina no reside en la decisión de este jueves, prácticamente descontada, sino en el mensaje del banco central. Si este modera las expectativas de nuevas subidas, la divisa británica podría registrar una depreciación significativa.
Los bonos del Tesoro estadounidense se revalorizaron hacia el cierre de mes en octubre, aunque el movimiento de aversión al riesgo apenas tuvo impacto en las principales divisas. El índice del dólar cerró prácticamente sin cambios, el euro y la libra esterlina apenas variaron y el franco suizo, activo refugio, solo registró ganancias modestas. Los mercados emergentes fueron los más castigados: sus Bolsas volvieron a caer y firmaron su peor mes desde el inicio de la guerra de Irán. La caída de las rentabilidades estadounidenses suele aliviar la presión sobre estas divisas, pero los inversores están prestando más atención a las salidas de capital de renta variable provocadas por la aversión al riesgo.
Se espera una semana volátil, dominada por la política estadounidense y por la decisión de tipos del Banco de Inglaterra el jueves. Aunque las elecciones de mitad de mandato se celebran el martes 3 de noviembre, es probable que los resultados no se conozcan hasta el miércoles o incluso más tarde. El miércoles se publica la inflación adelantada de octubre en la eurozona, y una serie de informes clave del mercado laboral estadounidense culminará el viernes con el informe de empleo (nóminas no agrícolas) de octubre.
- USD: Por tercera semana consecutiva, el dólar no logró repuntar ni con buenas noticias ni con la aversión al riesgo. La Fed mantuvo los tipos, pero hubo dos votos discrepantes a favor de una subida, y tanto el PIB del tercer trimestre como la inflación de septiembre superaron las previsiones. El mercado descuenta con una probabilidad del 75% una subida en diciembre, y no más de un alza adicional en 2027. Nuestra previsión sigue siendo que diciembre podría ser la última subida y, poco a poco, los inversores están convergiendo sus expectativas hacia la misma. Los datos de nóminas del viernes y cualquier sorpresa política de las elecciones de mitad de mandato de hoy son los principales eventos de riesgo de esta semana. Con los mercados de predicción descontando una probabilidad del 95% de que los republicanos pierdan el control de al menos una de las cámaras del Congreso, haría falta un enorme error en las encuestas para que las noticias electorales movieran los mercados de forma significativa. Un barrido republicano sigue siendo el principal riesgo extremo (de cola) para el dólar, y probablemente veríamos un repunte ante la expectativa de más recortes de impuestos, mayor gasto, un déficit más amplio y renovados temores sobre la independencia de la Fed.
- GBP: Los Presupuestos de otoño de la semana pasada pasaron sin pena ni gloria para la libra y los gilts: el Gobierno evitó medidas drásticas o inesperadas y la noticia ya estaba en gran medida descontada. El margen fiscal se reconstruyó hasta niveles que se consideran, por ahora, aceptables; las subidas de impuestos fueron modestas y dirigidas sobre todo a los bancos, y las medidas de apoyo energético son tan reducidas que sus implicaciones para el crecimiento y la inflación serán insignificantes. Aunque los mercados han digerido los presupuestos con calma, la ausencia de medidas para corregir el gasto en prestaciones sociales y de claridad sobre el gasto en defensa nos deja con más preguntas que respuestas.La libra, sin embargo, ha avanzado ligeramente frente al dólar y al euro de cara a la decisión del Banco de Inglaterra del jueves. Esperamos que el BoE suba los tipos, un movimiento casi totalmente descontado, dados el crecimiento resiliente y la inflación persistentemente elevada. El reparto de votos y la orientación futura (forward guidance) importarán más para la libra que la decisión en sí. Esperamos un voto dividido y una orientación abierta, sin un compromiso explícito de nuevas subidas en 2027. Las expectativas del mercado de tres subidas adicionales tras la reunión de esta semana nos parecen excesivamente agresivas, y creemos que el Comité de Política Monetaria podría intentar frenarlas.
- EUR; El euro apenas varió tras una semana intensa. El BCE mantuvo los tipos tras debatir una subida y sugirió que se finalmente se producirá en diciembre. Los miembros del Consejo parecen, no obstante, cada vez más cautelosos ante la fuerte corrección de los bonos europeos, y la referencia al repunte de las rentabilidades francesas es una clara señal de que esto podría restar apetito por nuevas subidas el próximo año. La prima de riesgo francesa, que había tocado niveles propios de una crisis, se relajó tras la reunión, pero retomó su escalada con el clima general de aversión al riesgo. La reunión quedó eclipsada por la noticia de que la presidenta Lagarde tiene previsto dejar su cargo en febrero, nueve meses antes de lo previsto. No esperamos que ello tenga implicaciones importantes para la senda de tipos del BCE ni para el euro, aunque cuanto antes se conozca el nombre de su sucesor, mejor para la moneda común.El euro cerró la semana prácticamente sin cambios, reflejo de dos fuerzas contrapuestas: por un lado, la preocupación por Francia y, por otro, la venta de activos estadounidenses provocada por el sobresalto de la IA. Si el temor a la IA se disipa, el problema francés podría volver a dominar. Los datos de inflación adelantada del miércoles serán la próxima prueba para el sesgo restrictivo del BCE.
Alemania: los retrasos en los pagos vuelven al nivel prepandemia
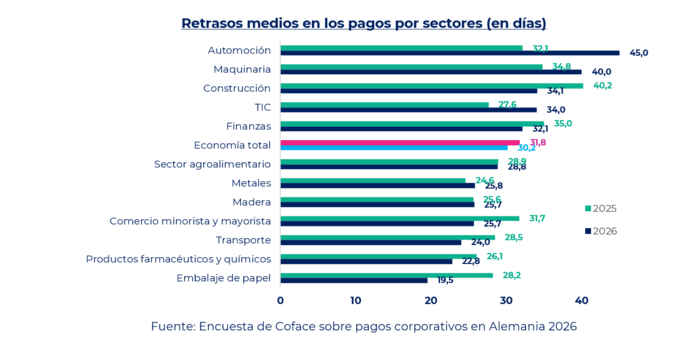
Coface publica la décima edición de su Encuesta sobre pagos de las empresas en Alemania. Aunque el crecimiento económico se está recuperando gradualmente y las empresas alemanas se muestran más optimistas de cara a 2027, esta mejora aún no se ha traducido en un mejor comportamiento de pago. El 82% de las empresas ha sufrido retrasos en los pagos durante los últimos doce meses, el nivel más alto desde 2019. El retraso medio en los pagos se redujo a 30,2 días (31,8 días en 2025), mientras que los plazos medios de pago se acortaron de 32,5 a 30,6 días, su nivel más bajo desde 2017. Destaca el sector de la automoción, con un retraso medio en los pagos de 45 días, mientras que el sector del papel y los envases registra el retraso medio más corto, con 19,5 días.
Al mismo tiempo, las empresas están acortando los plazos de pago para proteger su flujo de caja, mientras que los pagos muy atrasados y el aumento de las insolvencias siguen apuntando a un elevado riesgo de crédito.
Las dificultades financieras de los clientes siguen siendo la principal causa de los retrasos en los pagos. Se está produciendo un posible efecto dominó en toda la economía alemana: el 33% de las empresas señala retrasos en los pagos por parte de los propios clientes de sus clientes, lo que sugiere que las dificultades de pago se están propagando en cascada por toda la economía. Los pagos muy atrasados y las insolvencias apuntan a un riesgo de crédito persistente. Más allá de la frecuencia de los retrasos en los pagos, el aumento de las cuentas por cobrar con gran retraso constituye otra señal de alerta. El 15% de las empresas señala que los pagos con un retraso de entre 6 y 24 meses representan al menos el 2% de su facturación anual. Las empresas más pequeñas están especialmente expuestas a esta tendencia.
Esto coincide con el aumento de las insolvencias empresariales. El número de insolvencias en Alemania ha seguido una tendencia al alza desde 2022, y Coface espera un nuevo incremento del 5 % en 2026, con niveles elevados que se espera que persistan hasta 2027.
A pesar de los persistentes riesgos de impago, las empresas alemanas se muestran algo más confiadas respecto al año que viene. Si bien son más las empresas que señalan un deterioro de las condiciones empresariales en 2026, las expectativas son más positivas para 2027: el 25% espera que las condiciones empresariales mejoren, frente a solo un 15% que prevé un deterioro, mientras que el 45% espera que las condiciones se mantengan sin cambios.
Este optimismo es principalmente de carácter nacional. El 74% de las empresas identifica a Alemania como el mercado que ofrece su mayor oportunidad de negocio en 2027. Los países de la UE y la AELC también ocupan puestos destacados, mientras que EEUU (4%) y China (1%) han perdido mucho atractivo, en un contexto marcado por los aranceles estadounidenses recientemente implantados y la fuerte competencia interna en China. Los principales riesgos también son predominantemente nacionales. El 28 % cita las dificultades relacionadas con la ubicación, incluidos los altos costes y la burocracia excesiva, como el principal obstáculo para su éxito, seguido de la débil demanda interna (20%) y la incertidumbre política (17%).
Aunque el crecimiento del PIB podría favorecer una mejora en los pagos en 2027, los resultados económicos de Alemania dependen principalmente de las medidas fiscales. Se prevé que el riesgo de retrasos en los pagos o de impagos siga siendo elevado en 2027.
Grecia: el ascenso a mercado desarrollado provocará una fuga de la Bolsa
JP Morgan calcula que el ascenso de Grecia a mercado desarrollado le costará dinero a su Bolsa. En mayo, MSCI la pasa de emergente a desarrollado, y los estrategas de JP Morgan calculan una fuga neta de 275 millones$. Los fondos que copian el índice de emergentes venderán unos 5.100 millones en acciones griegas; los de desarrollados solo comprarán 4.800 millones. Su peso cae del 0,61% al 0,06% en el MSCI World. Porque Grecia pasa de ser el más grande entre los pequeños al más pequeño entre los grandes . Los fondos indexados reparten según ese peso. Y llega tras subir un 246% desde 2020. La venta forzosa se concentra hasta mayo y pesa sobre el ETF de Grecia. Pero una venta mecánica, que no toca beneficios, suele dejar precios de entrada muy atractivos.
Eastspring: el crecimiento de Asia se moderará
Los analistas de la gestora Eastspring Investments destacan que el crecimiento mundial sigue mostrando resistencia en el cuarto trimestre del año, pero la subida de los precios de la energía, la inflación persistente, y el endurecimiento de la política monetaria, están poniendo a prueba las perspectivas previas. Respecto a Asia, las exportaciones tecnológicas y la inversión en inteligencia artificial (IA) siguen impulsando la actividad económica, aunque se prevé un crecimiento más moderado.
Es probable que el crecimiento económico de Asia se modere gradualmente durante los próximos trimestres, desde la expansión por encima de la tendencia observada en los tres primeros trimestres de 2026. El crecimiento del gasto mundial de capex en IA, aunque sigue siendo muy alto, probablemente se moderará a medida que aumente la base instalada de capex.
La política monetaria ha pasado de una fase de flexibilización en 2024–25 a una de endurecimiento, y "esperamos nuevas subidas de los tipos de interés hasta el primer trimestre de 2027". También es probable que el apoyo de la política fiscal a las economías disminuya, a medida que los países reduzcan los subsidios a la energía para corregir los déficits presupuestarios. China es la principal excepción, ya que es probable que la baja ejecución del gasto en el primer al tercer trimestre se revierta durante el primer semestre de 2027.
Sin embargo, un crecimiento más lento no significa un crecimiento débil: "Esperamos que el apoyo de las políticas sostenga el crecimiento del PIB de China en 4,5% en 2027, mientras que el sólido ciclo de beneficios y capex de Japón debería mantener el crecimiento cerca de su tasa potencial del 0,9%. Se espera que el crecimiento de India se modere del 7,6% este año al 6,8% el próximo año, pero que permanezca en o ligeramente por encima de su potencial. En el norte de Asia, unas exportaciones de semiconductores más lentas pero todavía sólidas deberían mantener el crecimiento por encima del potencial de largo plazo en Corea del Sur y Taiwán, en 3,0% y 6,5% respectivamente. Malasia y Singapur también deberían seguir beneficiándose del auge mundial del gasto en infraestructura de IA".
Se destacan dos riesgos clave. En primer lugar, cualquier shock a la baja en el gasto en IA debilitaría el crecimiento en toda la región. En segundo lugar, India, Indonesia y Filipinas son vulnerables a daños en la agricultura y el consumo de los hogares relacionados con El Niño.
Los precios mundiales de la energía persistentemente más altos, combinados con un fuerte crecimiento liderado por las exportaciones tecnológicas, han llevado la inflación desde niveles por debajo del objetivo hasta niveles por encima del objetivo en gran parte de Asia. En general, los excesos han sido modestos, con Filipinas como una excepción notable dada la transmisión de los precios mundiales de la energía a los precios minoristas.
Aún no existe una trayectoria clara hacia una tregua en las guerras de Oriente Medio, por lo que "esperamos que los precios del crudo Brent se mantengan en un rango de 100$ a 115$ por barril hasta el primer trimestre de 2027". Aunque la mayoría de los gobiernos de la región están subsidiando directamente los precios de la energía para los hogares, los mayores costos de combustible y productos químicos están trasladándose cada vez más a la inflación no energética.
El fuerte crecimiento económico y la debilidad de las monedas en la región también están respaldando las presiones inflacionarias. Es probable que los daños a la agricultura relacionados con El Niño en el primer semestre de 2027, añadan presión a los precios de los alimentos. Esta combinación implica que la política monetaria tiene más margen para endurecerse en la región. También sugiere que la política de tipos de interés tendrá que responder a cualquier nueva presión sobre las monedas, particularmente si el dólar resulta más fuerte de lo esperado frente a las principales divisas.
"El endurecimiento de la política monetaria que pronosticamos el trimestre pasado se ha extendido más de lo que esperábamos. Los precios de la energía más altos por más tiempo, la debilidad cambiaria resultante, y un crecimiento sostenido por encima de la tendencia, están obligando a los bancos centrales a endurecer su política monetaria. Esperamos nuevas subidas de los tipos de interés en India, Indonesia, Japón, Malasia y Taiwán durante los próximos trimestres. China es una excepción clave. La presión deflacionaria derivada de la continua caída de los precios inmobiliarios, combinada con el exceso de capacidad industrial, probablemente mantendrá la inflación y el crecimiento más débiles de lo deseado. Esto sostendrá la presión a favor de una mayor flexibilización monetaria durante los próximos dos trimestres, mediante tipos de interés y líneas de crédito subsidiadas", añaden los expertos de Eastspring.
La caída de los precios de la energía y una renovada debilidad del dólar son las condiciones clave necesarias para permitir que la política monetaria de la región se estabilice. Este escenario podría empezar a surgir hacia finales del primer trimestre de 2027 o en el segundo trimestre.
"Fuimos prematuros el trimestre pasado cuando argumentamos que el dólar probablemente ya había alcanzado su punto máximo. La intensificación de la inflación energética ha elevado en 75 pb la perspectiva de subidas de la Fed con respecto al trimestre pasado, mientras que la tensión fiscal en Francia e Italia ha erosionado el respaldo del mercado al euro. No obstante, creemos que es más probable que el dólar alcance pronto un máximo y se debilite en el segundo semestre de 2027, en lugar de recuperar sus máximos de 2025", subrayan.
"Creemos que el mercado está sobrevalorando las subidas de la Fed, salvo que los precios de la energía aumenten incluso más de lo que ahora esperamos. Los bancos centrales fuera de EEUU también se han vuelto más agresivos, lo que limitará la magnitud de la posible subida de los rendimientos USA en relación con sus principales pares del G7. En Asia, los gobiernos se han vuelto más sensibles a la depreciación de sus monedas, y están defendiéndolas mediante la intervención en el mercado de divisas, medidas regulatorias, y subidas de tipos. De un modo que es crucial para Asia, China sigue buscando una apreciación gradual del CNY (yuan chino), creando un soporte cada vez mayor para las monedas regionales", apuntan.
"Nuestra expectativa de que los precios de la energía comiencen a caer a partir del segundo trimestre de 2027 nos lleva a esperar un máximo de agresividad de la Fed en el primer trimestre, y un giro hacia una postura más moderada para finales del tercer trimestre de 2027. Creemos que ello reducirá el apoyo de los rendimientos al USD, llevándolo a debilitarse. Las continuas subidas de tipos por parte del Banco de Japón, son clave para nuestra perspectiva, porque el yen es el componente del complejo de divisas del G7 frente al cual el dólar está más sobrevalorado, según nuestras estimaciones", concluyen.