20Oct

Lejos de estar gobernada por un único conjunto coherente de reglas, la nueva era de alianzas cambiantes implica que los países pueden ser socios económicos en un área y rivales estratégicos en otra. Algunos mercados emergentes cuentan con los fundamentos económicos y la estrategia para navegar con éxito este nuevo entorno.

Miguel Ángel Valero

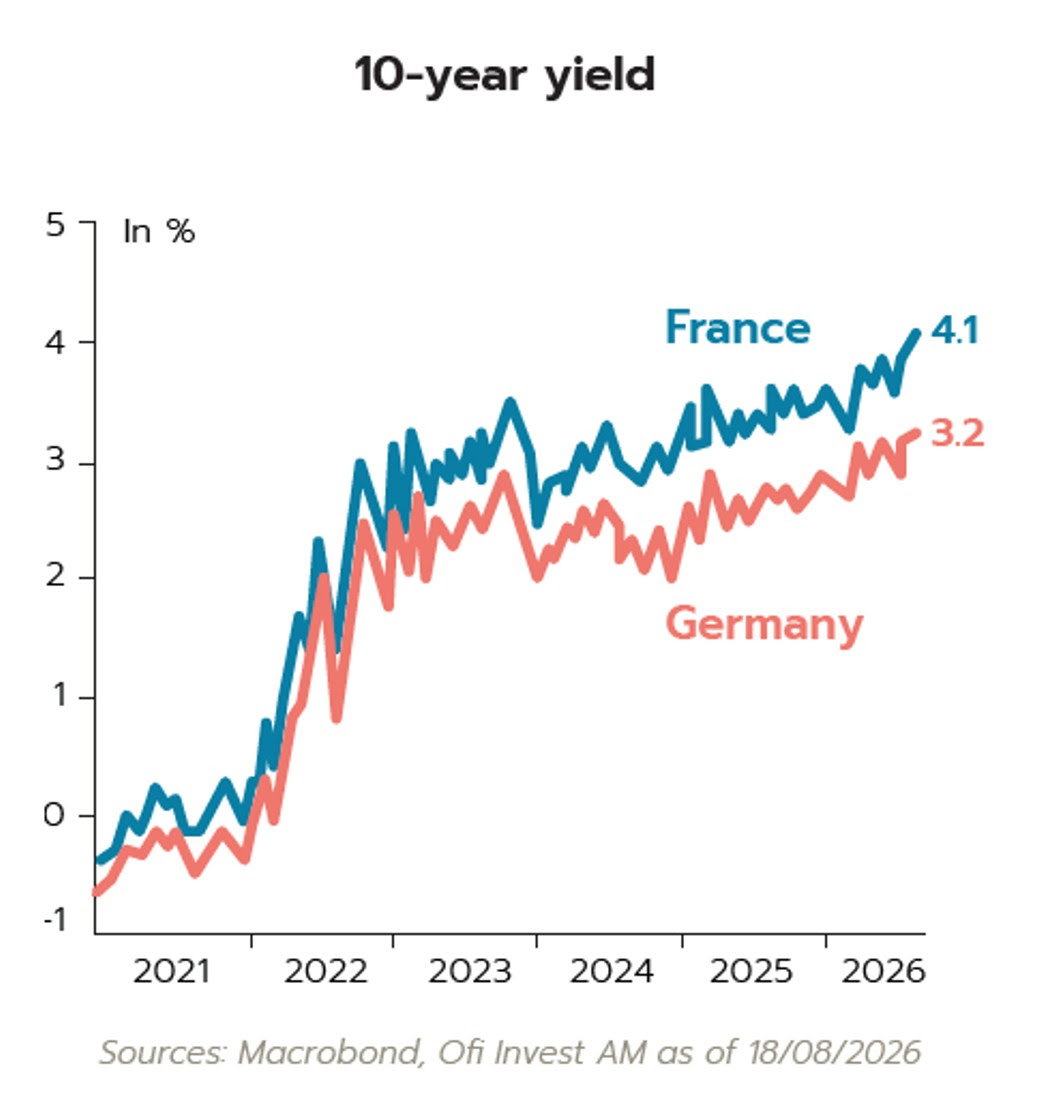
Los mercados siguen con el foco continúa situado en Francia. Tras los episodios de violencia registrados durante el fin de semana, la deuda soberana sufrió un nuevo revés, con la rentabilidad exigida al bono a 10 años alcanzando su nivel más elevado desde 2002. Más llamativo aún fue el comportamiento del diferencial frente al Bund alemán, que se amplió hasta los 148 puntos básicos (pb), máximos desde 2012 y muy por encima de los 54 pb que llegó a registrar antes del estallido de la guerra en Oriente Medio. De cara a las próximas sesiones, el mercado aguarda la revisión que llevará a cabo Moody’s antes de que finalice la semana, una revisión especialmente relevante ya que sigue otorgando a Francia una calificación superior a la de S&P y Fitch. Aunque una eventual rebaja no tendría consecuencias inmediatas sobre la capacidad de financiación del país, sí serviría para validar el mensaje que el mercado de bonos viene transmitiendo desde hace meses: una creciente percepción de riesgo en torno a la sostenibilidad de la deuda soberana francesa.

En Alemania nuevos datos apuntan a que los costes de producción de la industria se están acelerando, lo que seguirá elevando la presión sobre la inflación en los próximos meses. En septiembre los precios de producción industrial se han disparado más de lo esperado al crecer un 1,9% mensual, lo que aceleró con intensidad el ritmo de crecimiento interanual hasta el +6,7% desde el +4,6% anterior y situándose en su mayor avance desde inicios de 2023. Una vez más, este aumento de los costes de producción estuvo liderado por el componente de la energía, que se disparó un +5,8% mensual (lo que eleva hasta el +14,9% el encarecimiento de la factura frente al mismo periodo del año pasado). Entre estos costes, hay que destacar la electricidad y el gas, que solamente en septiembre se encarecieron un +5,6% mensual.

En EEUU, Trump ha prometido un programa de apoyo de 8.000 millones$ destinado a los agricultores para compensar el encarecimiento del diésel durante la temporada de cosecha. Las ayudas se concederán en función de la superficie sembrada y de las estimaciones de costes de producción, si bien las cuantías específicas para cada cultivo no se conocerán hasta noviembre. El presidente estadounidense es consciente de que algunas de sus políticas están generando crecientes tensiones entre colectivos tradicionalmente afines al Partido Republicano, como agricultores y ganaderos, que se enfrentan al impacto de los aranceles, al aumento de los costes de producción y del combustible, así como a una menor disponibilidad de mano de obra. 

No es casualidad que el anuncio se realizara en Kansas, un estado donde la agricultura desempeña un papel fundamental y que además constituye uno de los bastiones republicanos: desde 1950, todos los senadores elegidos por el estado han pertenecido al Partido Republicano. Sin embargo, la contienda actual se presenta mucho más ajustada, con las encuestas otorgando al candidato republicano una ventaja mínima, de apenas tres décimas. En este contexto, si los demócratas logran retener todos los escaños que actualmente controlan, necesitarían un cambio de signo en cuatro de los siete estados republicanos donde las elecciones al Senado actualmente se prevén más disputadas. Entre ellos destacan Carolina del Norte, al que los mercados de apuestas asignan una probabilidad de un 96% a un vuelco electoral, así como Alaska (74%), Texas (66%) y Ohio (63%).

Decepciona la confianza de los constructores en EEUU, una señal de que los mayores costes de financiación se están trasladando a las expectativas empresariales y actuando de freno en un sector muy dependiente de la financiación. El índice realizado por el NAHB mostró que la confianza de los constructores cayó tres puntos en octubre hasta situarse en 29, su peor nivel de los últimos 14 años. Una lectura inferior a 50 puntos refleja que son más los constructores que perciben un deterioro de las condiciones de negocio que aquellos que observan una mejora. Se trata de una situación que el indicador lleva registrando de forma ininterrumpida desde hace más de dos años y que pone de manifiesto las dificultades que sigue atravesando el sector residencial. Entre los principales obstáculos destacan el elevado coste de financiación (el tipo hipotecario en EEUU está por encima del 7%), el encarecimiento de los materiales de construcción y la persistente escasez de mano de obra cualificada.

UBS prefiere los activos reales de cara a 2027

“Los mercados recibieron señales contradictorias sobre las perspectivas de los tipos de la Fed la semana pasada, ya que la inflación superó las expectativas, pero los responsables de política monetaria siguieron mostrando paciencia. Los índices de gestores de compras (PMI) preliminares ofrecerán las principales señales sobre la actividad y los precios en EE. UU. esta semana. Esperamos un endurecimiento adicional moderado”, apunta Mark Haefele, Director de Inversiones (CIO), UBS Global Wealth Management. 

“Nos gustan los activos reales de cara a 2027 gracias a tendencias seculares duraderas como el despliegue de la IA y la electrificación, mientras que algunas materias primas, como el oro, pueden ayudar a proteger las carteras frente a riesgos persistentes, entre ellos la incertidumbre fiscal y las tensiones geopolíticas sin resolver”, añaden Giovanni Staunovo, Estratega, y Thomas Veraguth, Analista.

Man Group: los hogares de EEUU pierden poder adquisitivo

Kristina Hooper, Estratega Jefa de Mercados en Man Group, cree que el IPC de EEUU de septiembre ofreció otro dato de inflación caliente, con la general como subyacente por encima de lo esperado. Esto añade presión a los hogares estadounidenses y complica el panorama para la Fed.

Con una inflación del 3,7% interanual y el informe de empleo de septiembre mostrando un crecimiento salarial de solo un 3% interanual, muchos hogares estadounidenses están perdiendo poder adquisitivo. Esto es un problema real. La presidenta de la Fed de Cleveland, Beth Hammack, describió el dolor que escucha al hablar con trabajadores de ingresos bajos y medios que tienen dificultades para pagar sus facturas. Y los hogares estadounidenses ya tenían dificultades para pagar sus facturas el año pasado. En la Encuesta de Finanzas al Consumidor, el 20% de las familias estaban atrasadas en los pagos de los préstamos a finales de 2025 (frente al 12% a finales de 2022).

Las presiones sobre los precios son generalizadas. No debería sorprender que la inflación siga elevada dadas todas las fuerzas inflacionarias que actúan en la economía estadounidense, especialmente las guerras en Oriente Medio y Europa del Este. Hammack también destacó la naturaleza generalizada de los aumentos de precios, diciendo que le preocupa que las presiones inflacionarias sean persistentes y puedan arraigarse, especialmente en el sector servicios. El riesgo de estanflación sigue aumentando.

Esta cifra caliente hizo que los mercados reconsideraran la reunión de la Fed a finales de este mes. La herramienta FedWatch de CME Group mostró solo un 22% de probabilidad de subida de tipos; tras la publicación del IPC, esa probabilidad subió al 49%. "A pesar de ello, no espero que la Fed suba los tipos en su reunión de octubre. Cae una semana antes de las elecciones de mitad de mandato, así que creo que el listón es alto para lo que podría obligar a la Fed a subir". señala Kristina Hooper.

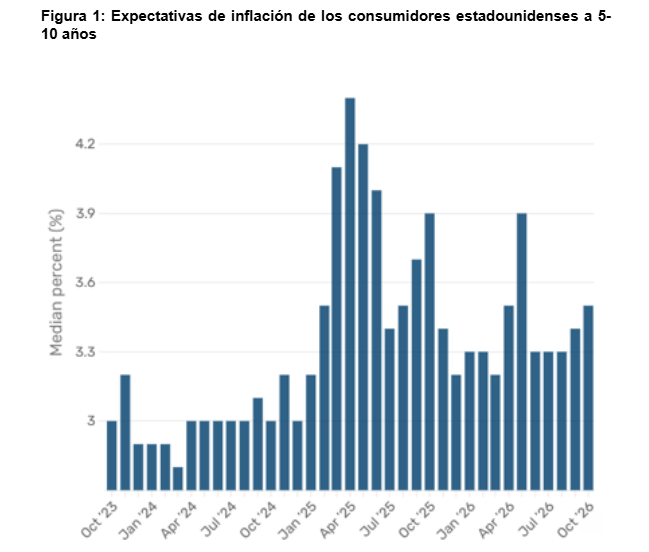
Las expectativas de inflación al consumidor están elevadas, pero no están desacelerando: la lectura más reciente mostró expectativas de inflación a 5-10 años en un 3,5%, el mismo nivel que en abril y por debajo del 3,9% de mayo. En entornos estagflacionarios, las estrategias de tendencia multiactivo y el oro y los metales preciosos han tenido un buen desempeño, subraya esta experta.

Banor: el rendimiento de los bonos de EEUU no anticipa una recesión

Francesco Castelli, gestor de Banor Euro Bond Fund, fondo de renta fija corporativa integrado en Banor SICAV, cree que el hecho de que los rendimientos reales de los bonos del Tesoro USA (diferencia entre el retorno del bono y la inflación), hayan llegado al nivel del 3%, no anticipa necesariamente una recesión de la economía. Porque, tal y como sucedió en los años 90, retornos de los bonos soberanos altos pueden convivir con un fuerte crecimiento de la economía. Mientras una bajada de los tipos sigue en duda, Castelli considera que el posicionamiento en duración debe orientarse a captar las excelentes oportunidades del mercado para maximizar los rendimientos.

La elevada oferta de bonos soberanos y la emisión récord de los hyperscalers han situado a los tipos de interés en “niveles vistos por última vez a finales de la década de 1990”. 

Un cambio en las expectativas sobre la Fed podría favorecer una bajada de los tipos, pero el rally de los bonos dista mucho de estar garantizado. “Un rendimiento del bono Treasury a 10 años por encima del 5% no debería ser alarmante” porque es coherente con el fuerte ritmo de crecimiento de la economía en EEUU.

Para desencadenar una bajada de los tipos, será necesario que las expectativas de política monetaria de la Fed empiecen a descontar una pausa, algo que el mercado todavía no anticipa. Lo que prevé la Fed es una subida final de tipos en diciembre, y el mercado piensa que la Reserva Federal elevará los tipos en otro medio punto porcentual en 2027. Por todo ello, el escenario de un repunte del mercado de bonos impulsado por la caída en los tipos, “sigue lejos de materializarse”, concluye Francesco Castelli.

Robeco: la rivalidad China-EEUU es una ventaja estructural para los emergentes

Jan de Bruijn, Gestor de carteras de clientes de Robeco, destaca que, para algunos países, como India, Vietnam y México, la rivalidad entre EEUU y China ya representa una ventaja estructural. Al mantener diferentes formas de flexibilidad estratégica, estos países han podido captar flujos de inversión, comercio y manufactura desde ambos lados de la rivalidad. Esta capacidad para manejar de manera efectiva el comercio y la política exterior entre bloques económicos en competencia es ahora un criterio cada vez más importante.

Sin embargo, el nuevo panorama del comercio global no es solo una función de la rivalidad entre grandes potencias, siendo la estrategia de cadena de suministro 'China-plus-one' solo una parte de un panorama geoeconómico mucho más amplio. Ravi Menon, exdirector general del MAS, sostiene que ahora vivimos en un “mundo cuántico”: una era de geoeconomía intensificada en la que la política comercial sirve fines estratégicos más que puramente económicos. Esto puede abarcar:

  • Aranceles o subsidios para proteger industrias domésticas estratégicas•
  • Controles de exportación que restringen el acceso de otro país a insumos o tecnología crítica
  • Sanciones y límites al acceso a la banca, mercados de capital o sistemas de pago
  • Revisión o bloqueo de inversiones extranjeras en infraestructuras sensibles, recursos, telecomunicaciones o datos
  • ‘Friend-shoring’ en la cadena de suministro para reducir la dependencia de rivales potenciales
  • Competencia por minerales críticos, seguridad energética, infraestructura de datos yestándares industriales

Lejos de estar gobernada por un único conjunto coherente de reglas, la nueva era de alianzas cambiantes implica que los países pueden ser socios económicos en un área y rivales estratégicos en otra. Algunos mercados emergentes cuentan con los fundamentos económicos y la estrategia para navegar con éxito este nuevo entorno. 

Este panorama cambiante ya es evidente en los flujos comerciales. En 2016, EEUU realizaba más comercio con China que con cualquier otra nación, y el comercio bilateral total representaba más del 13% del comercio global estadounidense; para 2025, la cuota de China se había desplomado hasta aproximadamente un 6,4%, y México y Canadá se habían convertido en los dos principales socios de EEUU. Un análisis del Banco Mundial muestra que la participación de China en las importaciones estadounidenses cayó más de cinco puntos entre 2017 y 2023, y que seis economías captaron esencialmente esa cuota: Vietnam (+1,9 puntos), Taiwán (+1), Canadá (+0,75), México (+0,64), India (+0,57) y Corea del Sur(+0,53). Para estas economías, la rápida construcción de un muro arancelario entre China y EE.UU. ha sido beneficiosa.

Aunque China ha perdido algo de acceso al mercado estadounidense, sus exportaciones de bienes a mercados emergentes y fronterizos se han duplicado desde 2015, representando el 44% del total de exportaciones en 2024, con un valor de 1,6 billones$, y ahora afirma ser el mayor socio comercial de más de 160 países

La reubicación de cadenas de suministro y la rápida adopción de nuevas tecnologías y sistemas desde China probablemente representan un saldo positivo neto para muchos países en desarrollo. Además, aunque los mercados emergentes están importando más desde China, sus exportaciones hacia EE. UU. han crecido, lo que valida la tesis de la relocalización. En 2025 las exportaciones de Vietnam a EEUU crecieron un 41%, las de Tailandia un 43%, las de India un 11% y las de Indonesia un 34%, a pesar de la imposición generalizada de aranceles por parte de EEUU.

El comercio también se está profundizando entre mercados emergentes, de manera independiente de EEUU y China. Según el FMI, este comercio ha crecido desde aproximadamente el 5% del comercio global total en 1990 hasta el 21% en 2024. El comercio intra-mercados emergentes representa ahora casi la mitad del total de estos mercados, frente al 24% en 1990. Excluyendo a China, el comercio intra-mercados emergentes representa el 38% del comercio total de éstos. Esto es importante para la inversión en mercados emergentes porque una ampliación de las relaciones comerciales puede reducir la dependencia directa de sus economías respecto a la demanda estadounidense, aunque las condiciones financieras y los ciclos económicos globales siguen estrechamente interconectados. El progreso económico en los mercados emergentes también se refleja en una creciente participación en el PIB mundial.

  • México: una historia de éxito de nearshoring. A pesar de las fricciones políticas con EEUU relativas a derechos de agua, drogas y migración, México ha reforzado su papel como proveedor clave para Estados Unidos de productos manufacturados, componentes y recursos primarios en la última década, con exportaciones equivalentes al 48% del PIB en 2025. En 2023, México superó a China como la mayor fuente de importaciones de bienes de EE. UU. por primera vez en más de dos décadas, gracias al Acuerdo Estados Unidos-México-Canadá (USMCA). La dependencia de México del mercado estadounidense lo expone a incertidumbres políticas y en la política comercial, incluyendo la revisión conjunta del USMCA en 2026. No obstante, ser un centro de nearshoring para la economía más grande del mundo es una posición privilegiada que ha acelerado el desarrollo económico del país. La relación comercial de México con China no es tan relevante económicamente, pero no menos compleja. Las importaciones de electrónica, maquinaria, equipo eléctrico y componentes automotrices apoyan la producción para el mercado estadounidense, mientras que los bienes terminados chinos, en particular coches y camiones, han encontrado una mayor resistencia. Para Robeco, México está gestionando con cierta habilidad sus delicadas relaciones comerciales, por lo que mantiene una pequeña posición con sobre ponderación en el país, mientras "seguimos atentos a nuevas oportunidades".
  • Vietnam es el campeón de la estrategia China-plus-one, aprovechando las barreras arancelarias entre EEUU y China para convertirse en una ubicación alternativa de cadena de suministro y un centro de transbordo para China, construyendo simultáneamente un enorme superávit comercial con EEUU en la última década. El impacto positivo que ha tenido en el desarrollo económico de Vietnam es ya evidente, y su rápida modernización industrial y la aparición de empresas altamente eficientes y rentables está atrayendo la atención de los inversores. Esto queda destacado por su reciente inclusión en un índice importante de mercados emergentes, lo que incrementará los flujos de inversores a través de vehículos pasivos. A pesar de los riesgos inherentes a este acto de equilibrio entre EEUU y China, la combinación de Vietnam de una demografía ventajosa con una rápida industrialización y financiarización lo convertirá en un país cada vez más importante en el universo de mercados emergentes.
  • India es la máxima expresión de la neutralidad geoeconómica. Nueva Delhi lo denomina ‘multialineación’, una política de relacionarse con todas las partes en sus propios términos, sin subordinarse a ninguna. Depende del petróleo ruso con descuento y de sistemas de defensa rusos, mientras intenta profundizar simultáneamente la cooperación en semiconductores, espacio y seguridad con EEUU. Además, India y la Unión Europea concluyeron las negociaciones del Acuerdo de Libre Comercio (TLC) en enero de 2026, aunque su entrada en vigor está pendiente de revisión legal, firma y ratificación. También se está negociando un acuerdo comercial India-EE. UU., cuya implementación depende de que EEUU. conceda a India un régimen arancelario mejorado y ofrezca garantías sobre futuras acciones comerciales estadounidenses. La emergencia de India como centro manufacturero, vital para sus intereses a medida que abre su economía a más importaciones, es especialmente visible en el sector de la electrónica. En el segundo trimestre de 2025, los smartphones fabricados en India representaron el 44 % de las importaciones estadounidenses, frente al 13 % un año antes, con una producción india que se disparó un 240%,superando a China como principal proveedor de EEUU. India tiene un déficit significativo en bienes con China, principalmente en componentes electrónicos, maquinaria industrial y alguna tecnología de energía renovable, pero es menos dependiente económicamente que mercados de tamaño similar. La posición de India como la quinta economía más grande del mundo con demografía ventajosa implica que su influencia en el comercio y la política global solo tiende a crecer. No obstante, Robeco mantiene una posición de infra ponderación en acciones indias debido a preocupaciones continuas sobre valoración y la ausencia de catalizadores por los altos precios de la energía.
  • Brasil sigue una estrategia similar a la de India, con multialineación, y al igual que India, cuenta con el peso político y la escala económica para llevarla a cabo con éxito. China es, con diferencia, el principal socio comercial de Brasil, especialmente en exportaciones de materias primas e importaciones manufacturadas; EEUU tiene un volumen menor de comercio pero sigue siendo muy importante en inversión, manufactura avanzada, servicios, finanzas y tecnología. Su economía se ha diversificado cada vez más, con oportunidades crecientes en servicios financieros, tecnología, sectores de consumo, aeroespacial e infraestructura. Además, el país ha avanzado en el desarrollo de mercados de capital domésticos más profundos y reformas de pensiones que han aumentado la participación de la inversión local. Persisten desafíos fiscales, pero el sector corporativo brasileño continúa mostrando resiliencia y adaptabilidad. Para los inversores activos, los periodos de incertidumbre macroeconómica suelen crear oportunidades de valoración atractivas, y la estrategia de acciones de mercados emergentes de Robeco mantiene una sobre ponderación en Brasil. 
  • Argentina es actualmente un aliado político fuerte de EEUU, pero no es muy dependiente ni de EEUU ni de China en términos comerciales. En octubre de 2025, EEUU ayudó a rescatar al gobierno argentino con un swap de moneda de 20.000 millones$, del cual aproximadamente 2.500 millones fueron utilizados y posteriormente reembolsados, dándole al presidente Milei un tiempo vital para continuar su programa de reformas, una intervención unilateral y rápida que habría sido improbable bajo el anterior orden internacional basado en reglas. A pesar de su alineación política con EEUU., Argentina conserva una opción geoeconómica. China sigue siendo un destino importante para las exportaciones de recursos de Argentina y los bancos centrales de ambos países renovaron un acuerdo bilateral de swap de moneda por cinco años, valorado en un potencial de 130.000 millones de yuanes (unos 19.000 millones$). La inflación, los controles de capital y las crisis soberanas recurrentes han minado durante mucho tiempo la confianza de los inversores, por lo que las reformas recientes de Milei se han centrado en restaurar la disciplina fiscal, reducir las distorsiones del mercado y reconstruir la credibilidad con los inversores. Aunque el proceso de ajuste sigue siendo desafiante, sujeto a críticas internas significativas y con riesgos elevados, la dirección de la política finalmente ha cambiado de manera significativa. Para los inversores, hasta ahora las señales son alentadoras: Argentina está pasando cada vez más de ser un país en crisis perpetua a un mercado donde las reformas podrían desbloquear un valor sustancial a largo plazo si se implementan con éxito. La estrategia de acciones de mercados emergentes de Robeco ahora tiene una pequeña exposición a Argentina, un país que sigue fuera de los índices de mercados emergentes.
19Oct

La propagación de los disturbios y las protestas en Francia puede empezar a afectar a las acciones, los bonos y el euro.

Miguel Ángel Valero

En el plano macroeconómico, el IPC de septiembre en EEUU sorprendió al alza, acelerándose tres décimas hasta el +3,7% interanual, mientras que la inflación subyacente alcanzó el +2,6%. Aunque buena parte del repunte del repunte respondió al encarecimiento de la energía, especialmente de los combustibles por el conflicto en Oriente Próximo, también se observaron presiones persistentes en los servicios y determinados bienes de consumo. Una lectura que se vio reforzada por los precios de producción, que avanzaron un +6,3% interanual y que complica las futuras decisiones de la Fed, al incrementar el riesgo de que las presiones inflacionistas se prolonguen. Por el lado de la actividad, el consumo estadounidense continuó mostrando resiliencia, aunque las ventas minoristas (+0,8% intermensual) estuvieron favorecidas por el encarecimiento de la gasolina y el grupo de control apenas avanzó un +0,1%.

Por un lado, el conflicto en Ormuz sigue enquistado y cuando apenas quedan tres semanas para las elecciones midterms en EEUU (3 de noviembre), los ataques desde Irán tratan de desestabilizar la recuperación del flujo de crudo a través del estrecho. Un factor que seguirá manteniendo elevados los precios de la energía e introduciendo volatilidad en las cotizaciones. 

Por otro lado, en Francia, las protestas han escalado hasta convertirse en disturbios generalizados, lo que ha llevado al presidente Emmanuel Macron a prometer una respuesta firme ante el temor de que la inestabilidad social se extienda a otros países europeos. La tensión seguirá elevada, con una nueva huelga nacional convocada para el 5 de noviembre y un escenario político cada vez más polarizado de cara a las elecciones de abril de 2027 –Marine Le Pen encabeza las encuestas de primera vuelta con entre un 37% y un 38% de intención de voto, mientras que Jean-Luc Mélenchon emerge como su principal rival, al tiempo que las fuerzas políticas de centro pierden terreno–. 

En este entorno, esta semana cobra especial relevancia la primera votación de los Presupuestos de 2027, prevista para el 20 de octubre, así como la revisión del rating soberano francés por parte de Moody’s, programada para el viernes. Ambos acontecimientos serán determinantes para evaluar la capacidad del Gobierno de recuperar la credibilidad fiscal en un momento especialmente delicado, con una prima de riesgo de la deuda francesa superior a los 140 puntos básicos (pb) y reflejando un castigo superior al de otros emisores europeos con calificación crediticia similar.

En el frente macroeconómico, los datos de actividad siguen dejando más luces que sombras. Se espera que los indicadores adelantados del momento del ciclo económico sigan cómodamente en terreno de expansión. Por otro lado, en un momento de mayor incertidumbre, será importante las respuestas de los empresarios sobre cómo percibe sus carteras de nuevos pedidos y también los precios para dilucidar si la subida de los costes energéticos está afectando con mayor intensidad tanto la actividad como posibles traslaciones a los precios del consumidor final.

China sorprende con un crecimiento del PIB del 4,5%

Al menos, un dato positivo: el crecimiento del PIB de China en el tercer trimestre se aceleró inesperadamente y creció un 4,5% interanual, dos décimas más que en el trimestre previo. Además, la producción industrial de septiembre aumentó un 5,5%, y las ventas minoristas sorprendieron al alza con un crecimiento del 1,1%. 

Unos datos que, por una parte, refuerzan la perspectiva de que China alcance su objetivo de crecimiento anual de entre el +4,5% y el +5%, aunque, al mismo tiempo, reduce la probabilidad de implementar nuevas medidas de estímulo inmediatas que impulsen su debilitado consumo interno y el sector inmobiliario.

Ebury: la extensión de los disturbios en Francia afecta a Bolsas, bonos y euro

Los rendimientos de los bonos del Tesoro y el dólar subieron inicialmente después de que tanto el IPC general como el subyacente superaran las expectativas, aunque el viernes 16 de octubre ambos movimientos se habían revertido por completo. El rendimiento de los bonos del Tesoro a 10 años cerró la semana unos 15 pb por debajo y el índice del dólar cayó. El desencadenante inmediato fue una fuerte caída de las acciones relacionadas con la IA, lo cual representa un factor bajista para el dólar dado la fuerte inversión de EEUU en esta tecnología.

El hecho de que el dólar no haya logrado repuntar ante los elevados datos de inflación de EEUU y una semana marcada por la aversión al riesgo también sugiere que la mayoría de los especuladores que querían comprar dólares ya lo han hecho. Por ello, creemos que el dólar ha tocado techo, al menos por ahora. La Reserva Federal se encuentra ahora en su periodo de silencio previo a la reunión de octubre y el evento principal de la semana será la publicación, el viernes 23 de octubre, de los PMI del G3 correspondientes a octubre. 

Los datos del mercado laboral británico del martes 20 de octubre y el IPC de septiembre del miércoles 21 de octubre son las últimas publicaciones importantes antes del presupuesto de otoño y de la decisión sobre los tipos de interés del Banco de Inglaterra de noviembre. 

La volatilidad de los mercados bursátiles podría extenderse a las divisas, ya que Tesla y Meta publicarán sus resultados el miércoles 21 , y la preocupación en torno a la IA se han convertido en un importante motor del mercado. La semana viene cargada: el presupuesto del Reino Unido y la decisión de la Fed el día 28, y la del BCE un día después.

  • EUR: El euro se recuperó ligeramente el jueves 15 de octubre, registrando su primera subida semanal en más de un mes y la mayor diaria en dos meses. El euro se benefició claramente de la caída del dólar, ya que las posiciones especulativas en su contra son las más extremas de los últimos años. La cobertura de posiciones cortas podría prolongar este repunte, incluso sin que haya buenas noticias desde París. No obstante, los problemas subyacentes no han desaparecido: sigue siendo poco probable que se produzca una consolidación fiscal en Francia antes de las elecciones presidenciales del año que viene, y el BCE parece reacio a aplicar nuevas medidas de endurecimiento monetario. La propagación de los disturbios y las protestas en Francia también podría empezar a afectar a las acciones, los bonos y el euro. Los PMI preliminares del viernes 23 son la única publicación importante antes de la reunión del Banco Central Europeo de la semana que viene. Los economistas esperan un ligero descenso de la actividad, aunque ni siquiera un informe sólido en este sentido bastaría para convencer al Consejo de Gobierno de que suba los tipos este mes. La atención se centrará, en cambio, en los comentarios de Lagarde sobre la situación en Francia y en sus declaraciones respecto a la probabilidad de una subidaen diciembre.
  • USD: Nuestra previsión de una inflación subyacente moderada no se cumplió la semana pasada, ya que el IPC subyacente subió un 0,3 % en septiembre. Las expectativas del mercado respecto a una subida de tipos por parte de la Fed en octubre se dispararon brevemente tras el informe del IPC, pero luego se estabilizaron cuando varios responsables de la Fed indicaron que no había urgencia por subir tipos de forma tan inmediata. Mantenemos nuestra previsión de que este mes no se producirán cambios en el tipo de interés, pero creemos que la decisión será objeto de debate y que no se repetirá la unanimidad de la última reunión. Dado que la mayoría de los datos no exigen una subida de tipos inmediata y que las elecciones de mitad de mandato en EE. UU. están a la vuelta de la  esquina, la mayoría del comité debería sentirse cómodo manteniendo los tipos hasta diciembre. Hemos observado que las malas noticias respecto a la inflación ya no parecen capaces de impulsar al alza al dólar. Si la corrección del sector de la IA se agrava, sus implicaciones para el crecimiento y la inversión en EEUU serían claramente negativas para el dólar. A diferencia de la caída global de los bonos en septiembre, las caídas en el sector de la IA afectan primordialmente a los mercados estadounidenses, por lo que no es de extrañar que el dólar no se beneficie de su condición de activo refugio en estos momentos.
  • GBP: La libra esterlina fue la divisa que mejor se comportó entre las principales la semana pasada, con una subida de casi un 1 % frente al dólar y un ligero repunte frente al euro, mientras que los bonos del Estado británico se recuperaron en línea con el mercado mundial de bonos. El PIB de agosto sorprendió al alza y el crecimiento interanual es ahora el más sólido de los últimos cuatro años. Aunque no creemos que esto sea suficiente por sí solo para convencer al Banco de Inglaterra de que suba los tipos el mes que viene, tampoco disuadirá a los responsables políticos de hacerlo, y los swaps siguen descontando casi por completo un endurecimiento de 25 pb. Sin embargo, el gobernador Bailey afirmó la semana pasada que, hasta el momento, había pocos indicios de que los precios de la energía estuvieran repercutiendo en los salarios y en los precios en general, lo que hace que los datos salariales del martes 20 y las cifras del IPC del miércoles 21 sean fundamentales. Inevitablemente, los inversores también tendrán un ojo puesto en los Presupuestos de otoño de la próxima semana. El FMI ha señalado que el Reino Unido no necesita acelerar la reducción de su déficit, aunque también ha advertido de que el país deberá mantener el rumbo de su  consolidación fiscal, en lugar de darse un respiro. Hasta ahora, los mercados parecen imperturbables a medida que nos acercamos al día del presupuesto, lo que podría dar lugar a cierta caída si el Gobierno no lograra restablecer suficientemente el margen de maniobra fiscal, al tiempo que anunciara mayores aumentos del gasto y subidas de impuestos aplazadas que podrían agravar el atolladero fiscal y lastrar las perspectivas de crecimiento.

UBS: visión Atractiva sobre renta fija y renta variable europea

Los líderes europeos se enfrentaron la semana pasada a crecientes desafíos de política económica, entre ellos cómo amortiguar el impacto de los elevados precios de la energía mientras las finanzas públicas siguen bajo escrutinio. Sin embargo, la capacidad fiscal de Alemania, una inflación subyacente contenida y unos beneficios empresariales resilientes sugieren que las perspectivas para los activos europeos son más favorables de lo que implica la reciente volatilidad. Por ello, UBS mantiene su  visión de Atractivo para la renta fija y la renta variable de la Eurozona.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Mantenemos nuestra visión 'Atractiva' sobre la renta fija y consideramos que el repunte de los rendimientos europeos está creando oportunidades selectivas en bonos de calidad. Preferimos los vencimientos a corto y medio plazo y los emisores de mayor calificación dentro del grado de inversión, mientras mantenemos cautela en los plazos más largos y una duración relativamente corta en el crédito de mayor riesgo. También mantenemos una visión 'Atractiva' sobre la renta variable de la Eurozona, con preferencia por tecnología de la información, industria, bancos, consumo discrecional, Alemania y salud, junto con nuestro tema ‘European Leaders’”.

Sobre Reino Unido, "los mercados ya parecen estar descontando una trayectoria de política monetaria bastante restrictiva (hawkish), lo que limita el margen para un reajuste de precios adicional significativo. Esto hace que los bonos de alta calidad con duración media a larga resulten atractivos, al ofrecer tanto rendimientos convincentes como el potencial de beneficiarse una vez que el shock energético empiece a remitir”, apunta Maelle Quillevere, Economista.

“Nuestra previsión de 1,2 para el EURUSD es una historia de 2027, impulsada por las expectativas de menores precios de la energía, la disminución de la incertidumbre tras las elecciones francesas y los posibles vientos en contra políticos en EE. UU. Estos factores a medio plazo deberían favorecer gradualmente al euro frente al dólar”, explican Constantin Bolz y Clémence Dumoncel, Estrategas.

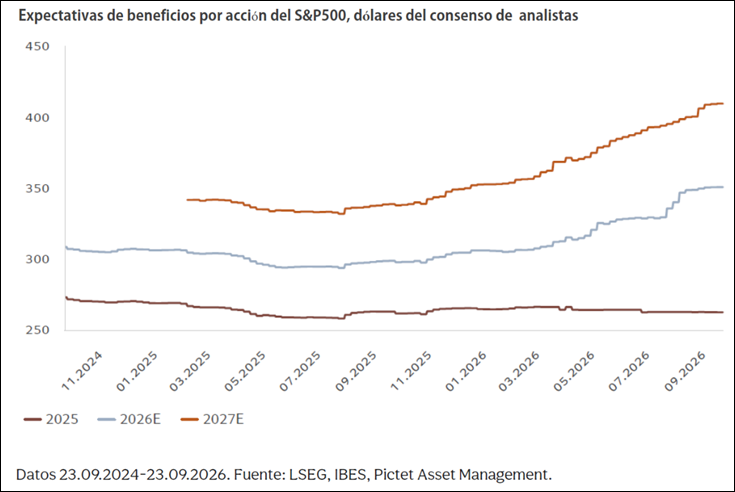
"El mercado alcista sigue intacto, respaldado por un sólido crecimiento económico y de los beneficios empresariales, así como por la inversión y adopción de la IA. La política monetaria ha dejado de ser un viento de cola, pero no esperamos que la Reserva Federal sienta urgencia por subir los tipos de forma agresiva. Creemos que las acciones aún tienen un potencial alcista saludable, y mantenemos nuestro objetivo del S&P 500 de 8.400 puntos para junio de 2027”, aporta David Lefkowitz, Responsable de Renta Variable de EEUU.

Ofi Invest: vigilar los precios del diésel por su impacto en la economía real

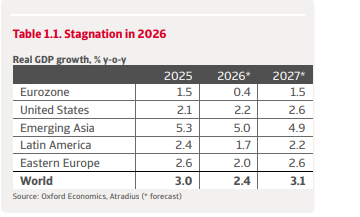
La gestora de activos francesa Ofi Invest AM espera para 2027, un crecimiento económico en EEUU del 2%, y en la Eurozona del 1,3%. Respecto a la inflación, espera que se modere, de media, desde el 3,5% hasta el 2,5% en EEUU y desde el 3% al 2,4% en Europa. Y en cuanto a los tipos de interés, no descarta un nivel de llegada del 4,5% en la Fed y del 3% en el BCE.

Ombretta Signori, Head of Macroeconomic, Research and Strategy de Ofi Inveset AM, ve riesgos asimétricos en sus estimaciones de crecimiento e inflación. Para el crecimiento los ve sesgados a la baja, sobre todo en la zona Euro, más expuesta a los efectos de un shock de precios de la energía a largo, y a la incertidumbre sobre la política económica y presupuestaria. Para la inflación los riesgos están sesgados al alza, ya que lo que menos se conoce no es la dirección de la desinflación, sino a qué ritmo se desacelerará el componente subyacente de la inflación. 

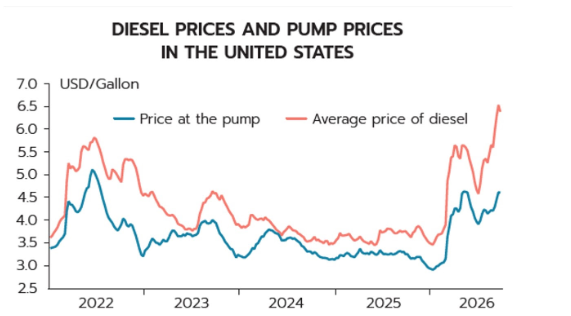
El punto clave para Ofi Invest AM es saber en qué medida la presión alcista sobre los precios de la energía se trasladará a los componentes menos volátiles de la inflación. Porque unos costes energéticos elevados y prolongados, podrían generar mayores efectos indirectos. En el escenario de inflación actual, es necesario vigilar no sólo el precio del petróleo, también el del el diésel, por su papel clave en la economía real. Las subidas del crudo se notan en las gasolineras, las del diésel en toda la cadena de producción, desde el transporte hasta la agroalimentación, desde la industria hasta la construcción, tanto en Europa como en EEUU. Por tanto , los precios del diésel indican el riesgo de que la subida de precios de la energia se extienda a todos los precios de bienes y servicios. En este año, el precio del diésel ha subido cerca de un 75% en EEUU desde finales de febrero, período en el que la gasolina ha subido un 50%.

Parece probable que la próxima subida de tipos no se produzca hasta después de las próximas elecciones mid-term, pero la Fed continúa su firmeza en la lucha contra la inflación, y un escenario donde los tipos de los Federal Funds alcancen el 4,5% es posible. La resiliencia de la economía USA sugiere un escenario en el que los tipos de interés se mantengan elevados más tiempo, mientras que en la zona Euro no es descartable que el tipo terminal llegue al 3%, sobre todo si hacia finales de año se producen efectos de contagio en forma de un crecimiento salarial más rápido.

La incertidumbre política continúa afectando a países importantes en Europa. Francia presenta en este año el crecimiento más débil de las cuatro mayores economías de la zona Euro, existe incertidumbre sobre los presupuestos, y las reformas podrían seguir erosionando la confianza de consumidores y  empresas.

Sin haber comenzado la campaña a las elecciones presidenciales, el sentimiento inversor se ha deteriorado. La presentación de la Ley de Finanzas 2027  no incluyó grandes sorpresas, porque el gobierno ha querido maximizar las opciones de que se apruebe en el parlamento. El objetivo del gobierno es bajar el déficit público al 5% del PIB en 2027, desde el 5,4% previsto en 2026, lo que implica recortes de gasto de 54.000 millones€, incluidos 43.000 millones en nuevas medidas. En caso de no haber cambios,  el  déficit se dispararía por encima del 6% del PIB, según el gobierno, dado el mayor gasto por intereses y la subida del gasto social.

El principal problema de la Ley de Finanzas 2027 es que parte del mejor escenario de crecimiento esperado, con la implementación total de las medidas de ahorro y de ingresos anunciadas. Pero la deuda pública sigue creciendo, lo que hace inviable cumplir el objetivo de conseguir un deficit menor del 3% del PIB en 2029.

La credibilidad del ajuste presupuestario de Francia seguirá siendo determinante para el diferencial OAT-Bund en el futuro, aunque no será el único factor clave. La incertidumbre sobre el resultado de las elecciones, y sobre la capacidad del nuevo presidente de disponer de un mandato claro y una mayoría parlamentaria estable, podría mantener a los mercados escépticos, según los expertos de Ofi Invest AM. 

07Oct

La rentabilidad del bono de EEUU a 10 años vuelve a superar el 5,3%, con el déficit comercial disparado pese a los aranceles. China crece por el comercio exterior, no por la demanda interna. Los expertos recomiendan enfoque selectivo y diversificado.

Miguel Ángel Valero

Francia vuelve a situarse en el centro de los mercados mundiales. Aunque la reciente venta masiva de bonos soberanos franceses probablemente se debió en gran medida al deshacer de operaciones de carry trade ante un agresivo reajuste de las expectativas sobre los tipos de interés del BCE, "existe también una historia fundamental a más largo plazo que merece la pena contar", subraya Jim Reid, Head of the Deutsche Bank Research Institute y Global Head of Macro Research.

Francia no ha registrado superávit presupuestario desde 1974, lo que supone una de las rachas consecutivas más largas del mundo. Italia no lo ha logrado desde 1925, pero ha mantenido superávits primarios durante la mayor parte de las últimas tres décadas, aproximadamente, por lo que existe una diferencia importante. 

Tras varios días de relativa calma en los mercados de renta fija, las tensiones han vuelto a cobrar protagonismo. El recrudecimiento de los ataques a buques comerciales vinculados a Irán en el estrecho de Ormuz ha reactivado las presiones sobre la deuda soberana, especialmente en los tramos largos de las curvas. En Europa, los bonos franceses lideran las caídas tras la contrapropuesta presupuestaria presentada por Marine Le Pen. 

La candidata presidencial de la extrema derecha francesa promete reducir el déficit público de Francia hasta el 3,7% del PIB en 2027, desde al 5,4% previsto para este año. Se trata de una propuesta más ambiciosa que la presentada por el Gobierno. que aspira a situarlo en torno al 5% el próximo ejercicio. Para lograrlo, plantea recortes del gasto público mediante medidas de “racionalización” administrativa y “justicia fiscal” –aunque por el momento no ha concretado en qué consistirían dichas medidas–, así como aumentos impositivos sobre las recompras de acciones. Por el otro lado, también presenta recortes de impuestos en ámbitos como el IVA, la energía y la tributación empresarial.

La propuesta debe interpretarse con cautela. En primer lugar, porque el proyecto de presupuestos para 2027 comenzará su tramitación parlamentaria en las próximas semanas y deberá quedar aprobado antes del 31 de diciembre de 2026, antes de las elecciones presidenciales previstas para abril de 2027. En consecuencia, estos presupuestos no podrían ser aplicados directamente por Le Pen. Para ello, Agrupación Nacional tendría que imponerse en las elecciones presidenciales, obtener posteriormente una mayoría suficiente en la Asamblea Nacional y aprobar un presupuesto rectificativo o medidas adicionales con impacto fiscal.

Además, la magnitud del ajuste planteado resulta poco realista. Reducir el déficit desde el 5,4% hasta el 3,7% del PIB en menos de un año implicaría un esfuerzo presupuestario extraordinariamente elevado, especialmente en un contexto de descontento social, y con algunos recortes que implican menores contribuciones a los presupuestos europeos –algo en lo que tendrían que estar de acuerdo todos los miembros de la UE–. Las recientes protestas estudiantiles, que han provocado el cierre de cientos de centros educativos en Francia, reflejan las tensiones existentes en torno a la financiación de los servicios públicos. En este contexto, la propuesta parece responder más a una estrategia de posicionamiento político, aprovechando la creciente preocupación de los mercados por el deterioro de las cuentas públicas francesas y a pocos meses de las elecciones, que a una previsión presupuestaria real.

Aunque la iniciativa incorpora medidas orientadas a la disciplina fiscal, el ministro de Finanzas francés, Roland Lescure, la ha calificado de poco realista, afirmando que la dirigente de Agrupación Nacional "sueña en colores" al plantear unas cuentas que considera inviables. 

EEUU: Trump dispara el déficit comercial

Al otro lado del Atlántico, la rentabilidad del bono estadounidense a diez años vuelve a situarse ligeramente por encima del 5,3%.A esta presión sobre los tipos de interés se suma la creciente competencia por el capital. SpaceX estudia captar hasta 40.000 millones$ en el mercado de bonos para financiar la adquisición de chips de Nvidia. 

En este complejo contexto para la renta fija, la fortaleza de las grandes tecnológicas continúa impulsando a la Bolsa estadounidense, que marcó nuevos máximos pese al repunte de los tipos soberanos. Todo ello ocurre en un entorno en el que las valoraciones se acercan a los niveles más bajos del año. 

El saldo exterior de EEUU se desequilibra y en agosto el déficit comercial alcanza máximos desde marzo de 2025, mes en el cual las importaciones se dispararon antes de la entrada en vigor de los aranceles de Trump. En agosto, los datos sobre comercio exterior muestran dinamismo, con una aceleración de las exportaciones que avanzaron un 1,4% mensual frente a la caída del mes previo (-2,1%), pero con un mayor incremento de las importaciones que se aceleraron un 4,3% mensual y con ello aumentó el déficit comercial hasta los 105.600 millones$. 

Por el lado de los países destino de las exportaciones estadounidenses, destaca que los envíos hacia China siguen débiles y en el acumulado del año solamente crecieron un 0,7% interanual, bajando al quinto puesto entre los países más relevantes para las ventas de las empresas estadounidenses (el año pasado era el tercer destino de las exportaciones). También se moderan las ventas a Canadá, que avanzan en el año un 4% y deja de ser el principal destino de las ventas al exterior, puesto que ahora ocupa México al crecer las exportaciones un +16,6%. Además, también destacó la subida de las exportaciones hacia Japón, que se incrementaron en el acumulado del año un 23,5% interanual. 

China crece por el comercio exterior, no por la demanda interna 

China sigue siendo un pilar clave del crecimiento mundial, pero cada vez depende más del aumento de la demanda externa para compensar la debilidad del consumo de los hogares y de la inversión. El Economic Outlook de Crédito y Caución vaticina un crecimiento de la economía china del 4,8% en 2026, a pesar del debilitamiento del entorno exterior, y del 4,6% en 2027, a medida que el estímulo fiscal pierda impulso y las debilidades estructurales de la demanda interna frenen la actividad. 

Uno de los factores que explican el dinamismo económico es el impulso de las exportaciones chinas, principal motor del crecimiento en 2026. En el primer trimestre del año, registraron un sólido incremento interanual del 17 %. El país está aprovechando la resiliencia de su cadena de suministro y la creciente competitividad de sus productos. Junto a ello, la inversión en energías renovables, impulsada por la guerra en Irán, y en infraestructuras relacionadas con la inteligencia artificial también está incrementando la demanda. 

China sigue estando profundamente arraigada en los sectores de la electrónica, el hardware relacionado con la inteligencia artificial, la energía limpia, los vehículos eléctricos, las baterías, los paneles solares y los minerales críticos. Como resultado, desempeña un papel central tanto en el comercio regional como en la transición energética mundial.

Además, está resistiendo mejor los efectos de la crisis de los precios de la energía gracias a sus grandes reservas estratégicas de petróleo, su posición de liderazgo en la fabricación de tecnologías de energía limpia y la importancia que sigue teniendo el carbón en la demanda de energía primaria. 

Por el contrario, se espera un debilitamiento del consumo, a pesar de que la inflación se mantiene moderada. Las autoridades se han comprometido a impulsar el gasto de los hogares, pero el apoyo de las políticas solo ha tenido un efecto limitado hasta la fecha. A falta de reformas más profundas, es poco probable que el consumo sirva como motor estable del crecimiento a corto plazo.

Otro de los retos a los que se enfrenta la economía de China es un posible endurecimiento de la supervisión de las cadenas de suministro, los minerales críticos y las exportaciones de tecnología, junto con medidas que puedan entrar en conflicto con los requisitos occidentales. Todo ello podría aumentar los costes de cumplimiento normativo, la incertidumbre en las cadenas de suministro y la volatilidad de los precios. Estos acontecimientos también pueden animar a las empresas a diversificar sus fuentes de abastecimiento y reducir su dependencia de China.

Los mercados, pendientes de los resultados empresariales en EEUU

Sin embargo, el aumento de los tipos sí está pasando factura a la renta variable europea, lastrada principalmente por el comportamiento de los valores franceses. En Asia también comienzan a apreciarse signos de debilidad, aunque los indicadores vinculados al sector de los semiconductores continúan mostrando solidez. En definitiva, el mercado sigue atrapado en el pulso entre crecimiento económico/beneficios y tipos de interés. Hasta ahora, las Bolsas han logrado absorber las turbulencias procedentes de la renta fija gracias a unas perspectivas de crecimiento que continúan siendo favorables, aunque con diferencias entre regiones. Sin embargo, como ya ocurrió en episodios anteriores, el nivel de exigencia de los inversores continúa aumentando y cualquier decepción durante la temporada de resultados empresariales en EEUU, que comenzará la próxima semana, podría poner en cuestión las recientes subidas.

Además, la encuesta sobre los mercados mundiales para el tercer trimestre de 2026, realizada por el Deutsche Bank, muestra que, con la reciente venta masiva de bonos estadounidenses acaparando la atención, mandan el temor a la inflación, la preocupación por la situación fiscal y un crecimiento en EEUU superior a lo previsto como los tres factores determinantes más importantes. Alrededor del 30% situó la inflación en primer lugar, a pesar de que las expectativas de inflación implícitas (breakevens) a 10 años apenas han variado durante la venta masiva. No obstante, y a pesar de la inquietud por las elevadas valoraciones y el riesgo de burbuja a corto plazo, la confianza a largo plazo en la renta variable estadounidense sigue siendo notable: el 47% elegiría acciones de EEUU si solo pudiera mantener un activo durante la próxima década.

Justo cuando el S&P 500 firma su primer récord desde agosto en los 7.828,73 puntos, Jim Paulsen avisa de una posible caída del 15%. El que fuera estratega jefe de inversiones de Wells Capital Management, donde trabajó durante 20 años, y que  posteriormente se incorporó a Leuthold Group, y actualmente publica sus análisis en el boletín Paulsen Perspectives, alerta de una combinación potencialmente negativa para la renta variable estadounidense:

  • petróleo en torno a 100$ por barril;
  • rentabilidades del Treasury a diez años próximas al 5%;
  • un dólar fortalecido.

Según su análisis histórico, cuando estos tres factores han presionado simultáneamente al S&P 500, el índice ha llegado a registrar caídas de hasta el 15% en los tres a cinco meses siguientes. Para el sector tecnológico, contempla una posible corrección de hasta el 20%. Paulsen subraya que esas tensiones todavía no se han reflejado plenamente en los múltiplos y los beneficios empresariales, pese a que Wall Street continúa cerca de máximos. Por ello, considera que el mercado podría afrontar un “test de realidad” provocado por los tipos, el petróleo y el dólar.

En realidad, Paulsen no está formulando necesariamente una previsión de mercado bajista estructural: está alertando de una posible corrección significativa si los rendimientos, el crudo y el dólar permanecen elevados al mismo tiempo.

UBS: el repunte de la Bolsa de EEUU está concentrado en las Big Tech

Las acciones estadounidenses alcanzaron nuevos máximos históricos el martes 6 de octubre, pero el repunte sigue concentrado en un grupo reducido de grandes empresas tecnológicas. Mantener una cartera de renta variable muy concentrada aumenta la exposición a contratiempos específicos de cada empresa. Un entorno de crecimiento favorable y unos beneficios empresariales sólidos sugieren que el crecimiento de los beneficios puede ampliarse más allá del sector tecnológico. Los mercados europeos y asiáticos también ofrecen oportunidades atractivas.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían posicionarse para capturar un mayor potencial alcista en la renta variable manteniendo una exposición diversificada y de base ("core"). Quienes tengan posiciones concentradas también pueden aprovechar los periodos de fortaleza del mercado para reequilibrar sus carteras entre sectores y regiones, o considerar estrategias de preservación de capital para reducir el riesgo de caídas y reforzar la resiliencia de la cartera".

"Esperamos que la fortaleza de los beneficios en Europa continúe durante la temporada de resultados del tercer trimestre. Esto respalda nuestra visión positiva sobre la renta variable de la Eurozona y nuestra preferencia por oportunidades cíclicas y estructurales clave en la región", apunta Matthew Gilman, Estratega de Renta Variable Europea.

Banor: solo el enfoque selectivo aporta seguridad

Angelo Meda, gestor de Banor Mistral, fondo de renta variable europea integrado en Banor SICAV, cree que el mayor grado de incertidumbre en los mercados, provocado por la subida del precio del crudo, los tipos más altos y el debilitamiento de partidos tradicionales en elecciones como las de Alemania, están induciendo a los inversores a buscar cada vez más seguridad y convicción en un entorno que continúa siendo alcista para las Bolsas globales.

Esa seguridad sólo la puede aportar un enfoque más selectivo en la cartera, buscando compañías que atraigan el mayor nivel de gasto de capital, y una mayor diversificación entre los distintos motores de rentabilidad (crecimiento estructural, dividendos, el carry de los bonos, las infraestructuras, los activos reales y las situaciones específicas de empresas).

Las subidas del petróleo “impulsan las tensiones inflacionistas, los retornos de la deuda pública y la volatilidad en las acciones con mayor dependencia de los tipos de interés”, La incertidumbre sobre los precios de la energía obliga al inversor “a preguntarse qué empresas pueden proteger sus márgenes si la energía sigue siendo cara y cuáles, por el contrario, han construido sus previsiones sobre el supuesto de que todo volverá rápidamente a la normalidad”.

Los mercados de renta variable, se adaptan a esta situación de forma selectiva. La tecnología y las acciones vinculadas a la IA siguen beneficiándose del crecimiento de la inversión de capital, y las compañías más endeudadas, o aquellas que obtendrán beneficios muy a largo plazo, se ven más afectadas por la subida del coste del capital.

Angelo Meda explica que “en fases de mercado más inciertas como la actual, es necesario construir carteras que no dependan de un único resultado, favoreciendo empresas con balances sólidos, fuerte generación de caja y poder de fijación de precios”.  Otra de las claves es “diversificar entre distintos motores de rentabilidad, como el crecimiento estructural, los dividendos, el carry de los bonos, las infraestructuras, los activos reales y las situaciones específicas de empresas”. Por último, “gestionar la liquidez, que ha recuperado su valor porque su flexibilidad permite convertir las correcciones en oportunidades”. "Para navegar bien en la incertidumbre, no se trata de intentar eliminarla, sino evitar que una estimación equivocada haga descarrilar la inversión”, concluye.

05Oct

Cuando un país tambalea, los inversores huyen de los vecinos endeudados.

Miguel Ángel Valero

Una semana más, continúa incrementándose la tensión en la deuda pública a largo plazo, y hay que estar muy pendientes de la evolución de los bonos. En Europa, crece la vigilancia sobre Francia, que arrastra a Italia, Bélgica y Grecia en una venta masiva de bonos que despierta los fantasmas de la crisis del euro. 

La deuda pública europea se llevó un buen susto el 1 de octubre. Los bonos de Francia, Italia y Grecia se desplomaron a la vez. Alemania aguantó, su bono refugio subió mientras el resto se hundía. Los inversores ya rebajan apuestas sobre el Banco Central Europeo (BCE), los futuros vaticinan tres subidas de tipos hasta finales de 2027n (hasta ahora, apostaban por cuatro).

En Francia, las primeras votaciones formales están previstas para el 20 de octubre, y deberá aprobarse la primera parte del presupuesto. Un trámite que permitiría percibir si el Gobierno puede contar con los apoyos suficientes. En este contexto, los próximos quince días se anticipan tensos: la oposición ya se mostró contraria a los presupuestos y recordamos que el Parlamento tumbó a los dos predecesores del actual primer ministro francés Lecornu, en sus intentos de ajustar el gasto público galo. A apenas siete meses de las elecciones presidenciales que buscarán un sucesor a Emmanuel Macron (abril de 2027), los debates sobre el presupuesto se anuncian tensos y el riesgo de una moción de censura contra el primer ministro aumentan. 

En los mercados, un dato macroeconómico que solía pasar desapercibido, el 6 de octubre ganará importancia: se publicará la evolución de las cuentas públicas franceses hasta agosto. Sin embargo, el verdadero termómetro seguirá siendo los diferenciales de la deuda pública, que siguen elevándose y se acercan a los 150 pb. 

La palabra de la que todos huyen como de la peste es contagio. Cuando un país tambalea, los inversores huyen de los vecinos endeudados. Como en 2011. El BCE tiene un cortafuegos para frenarlo, pero avisa de que Francia no entra en él. La prima de riesgo al alza castiga a los bancos expuestos y encarece hipotecas. Si el BCE saca la artillería, alivio; si no, tormenta. 

Por otro lado, en medio del tensionamiento de las primas de riesgo de la deuda soberana, el BCE gana un cierto protagonismo. El jueves, 8 de octubre, se publican las actas de su última reunión, en la que decidió elevar nuevamente los tipos oficiales hasta situar la facilidad de depósito en el 2,5%. Estas minutas llegan en un momento en el cual los mercados de futuros han ajustado a la baja las expectativas de subidas de tipos oficiales, asignando ahora una probabilidad del 75% a una nueva subida de tipos este año mientras que hace una semana descontaban que antes del final del ejercicio habría más de una subida del precio del dinero.

La convocatoria de elecciones anticipadas en España para el 29 de noviembre tampoco ayuda a calmar los ánimos. 

Apuestas dobles en alza

Con las Bolsas, el oro y el petróleo atascados cerca de máximos mientras los rendimientos de los bonos se disparan, los estrategas están buscando operaciones que enfrenten unos activos contra otros. La volatilidad sigue sorprendentemente baja pese a dos guerras, las elecciones en Francia, Brasil y EEUU, y un Brent entre 100 y 110$. Bank of America detecta apuestas por menores rendimientos, posiciones alcistas en acciones estadounidenses y más bajistas en Europa. También crece el interés por opciones binarias híbridas que combinan varios escenarios y abaratan la prima. UBS propone cubrir el riesgo francés apostando simultáneamente por una caída del 5% de los bancos europeos y del 3% del euro frente al dólar. 

JPMorgan Chase destaca que el S&P 500 reacciona más cuando bajan los rendimientos que cuando suben. Mientras tanto, las estrategias sistemáticas de venta de volatilidad acumulan unos 92.000 millones$, aunque con las elecciones de noviembre en EEUU a un mes, ponerse corto de volatilidad tampoco parece precisamente una opción tranquila. Son opciones 'dobles': solo pagan si pasan varias cosas a la vez, y por eso salen más baratas que una simple. Así, con la Bolsa tan plana, atan varios mercados.

Brasil: los mercados prefieren a Bolsonaro

Lo mismo que el resultado de la primera vuelta de las elecciones presidenciales en Brasil, con una inesperada ventaja de 1,87 puntos de Bolsonaro junior (47,03%) sobre Lula da Silva (45,16%). El gobernador de São Paulo, Tarcísio de Freitas, ha logrado su reelección con una ventaja de 26 puntos sobre Fernando Haddad, uno de los candidatos a suceder a Lula. Y el Partido Liberal de los Bolsonaro ha ganado fuerza en el Congreso, lo que allana el camino a la destitución de jueces del Tribunal Supremo y la amnistía a los condenados por el asalto golpista de Brasilia. La esposa de Bolsonaro, Michelle, y dos de sus hijos, Carlos y Jair Renan, han sido elegidos parlamentarios. Solo la primera esposa se ha quedado sin escaño. La segunda vuelta, el 25 de octubre.

Los mercados ya meten baza: JP Morgan calcula que un giro fiscal ortodoxo dispararía la Bolsa hasta un 50% y el real un 6%; un deterioro la hundiría un 21% y debilitaría la moneda brasileña otro 6 por ciento. El mercado premia el ajuste fiscal y castiga el gasto alegre. Por eso con Bolsonaro el bono a 10 años rendiría 70 puntos básicos (pb) menos, lo que se traduce em financiación más barata para el Gobierno, las empresas y las familias, y con Lula se dispararía.

Ebury: la clave será el saneamiento de las finanzas públicas en Brasil

Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, considera que el resultado de la primera vuelta de las elecciones brasileñas despeja una parte importante de la incertidumbre política y debería favorecer inicialmente a los activos del país, incluido el real. Flávio Bolsonaro se impuso con el 47,03 % de los votos, frente al 45,16 % de Lula da Silva, un resultado sensiblemente mejor de lo anticipado por los sondeos antes de la segunda vuelta del próximo 25 de octubre. “La sorpresa de la primera vuelta debería traducirse inicialmente en una reacción positiva de los activos brasileños, incluido el real, apoyados por las expectativas de una consolidación fiscal más agresiva y de un modelo de crecimiento más sostenible bajo una eventual presidencia de Bolsonaro”, señala Diego Barnuevo, analista senior de Mercados en Ebury.

Aunque la distancia entre ambos candidatos sigue siendo reducida, Ebury considera que el resultado de la primera vuelta mejora notablemente las perspectivas de Bolsonaro. Barnuevo recuerda, además, que desde la introducción del sistema de dos vueltas ningún candidato que partía por detrás tras la primera votación ha conseguido posteriormente imponerse en la segunda. “Creemos que una parte importante de la incertidumbre electoral se ha resuelto y que los mercados deberían reaccionar en consecuencia”, apunta. 

Más allá del desenlace electoral, el principal desafío para el próximo Gobierno será reconducir unas finanzas públicas muy deterioradas. La deuda pública supera ya el 82% del PIB y continúa en trayectoria ascendente. Bolsonaro propone un Estado más reducido, con privatizaciones, desregulación y una regla fiscal más estricta que limite el crecimiento del gasto en función de la deuda. Sin embargo, el elevado peso del gasto obligatorio limita considerablemente el margen para ejecutar el tesouraço —gran recorte— prometido durante la campaña. Para Ebury, esta cuestión será determinante también para la evolución del real. Los elevados tipos de interés reales de Brasil y los altos precios de las materias primas proporcionan actualmente un soporte importante a la moneda, pero ese respaldo no elimina el riesgo fiscal. Si Bolsonaro confirma su victoria en la segunda vuelta, la atención de los mercados se desplazará rápidamente hacia la composición de su Gobierno y, sobre todo, hacia la concreción de sus compromisos fiscales.

“Los anuncios fiscales han sido hasta ahora notablemente vagos. Cualquier decepción en este terreno podría acortar rápidamente el periodo de luna de miel del real”, advierte Barnuevo. A medio plazo, por tanto, la evolución de la divisa brasileña dependerá menos del resultado electoral en sí mismo que de la credibilidad del programa de consolidación fiscal. Un ajuste insuficiente obligaría al Banco Central de Brasil a mantener los tipos elevados durante más tiempo, penalizando el crecimiento y encareciendo el servicio de la deuda. Por el contrario, una estrategia creíble de reducción del déficit y estabilización de la deuda podría reforzar al real y abrir posteriormente espacio para una política monetaria menos restrictiva. 

En EEEUU la Fed tiene ahora la palabra: el miércoles 7 de octubre se publican las actas de la última reunión de la Fed, en un momento en el cual también se están ajustando las perspectivas de tipos tras un dato de empleo menos sólido de lo esperado. Tras los últimos datos, el mercado ha rebajado la probabilidad de una subida de tipos antes del fin del año al 76% frente a 1,5 subidas que descontaba una semana antes.

El rendimiento del bono del Tesoro a diez años subió hasta su nivel más alto desde 2002 y, en paralelo, el índice del dólar se apreció. Por si aún no estaba suficientemente claro, estamos asistiendo a un episodio de huida hacia divisas refugio: el dólar se revalorizó a pesar de unos datos de inflación y empleo más moderados, que han retrasado las expectativas del mercado de nuevas subidas de tipos de la Fed. Lo confirma el hecho de que la divisa con mejor comportamiento de la semana fuera el franco suizo. El petróleo cayó con fuerza después de que el G7 acordara una liberación de emergencia de crudo y gasóleo, pero los rendimientos siguieron subiendo. Es una señal más de que este movimiento está impulsado por la creciente prima de riesgo de la deuda soberana, cuyos fundamentos se perciben cada vez más frágiles. Esta semana apenas hay datos, de modo que el mercado de bonos sigue al mando. Las actas de la reunión de septiembre de la Reserva Federal, que se publicarán el miércoles, permitirán calibrar el grado de convicción que había tras las nuevas subidas de tipos, aunque son anteriores al débil informe de empleo y a los datos moderados de inflación del PCE. El jueves se publicará el acta de la reunión de septiembre del BCE. Los mercados también seguirán las recompras de bonos a largo plazo del Tesoro estadounidense, una serie de subastas y las intervenciones de responsables de la Reserva Federal a partir del lunes.

  • EUR: La moneda única tuvo una semana difícil por la inestabilidad del mercado de deuda francesa, que a finales de semana se extendió al resto de los bonos periféricos. Una inflación de septiembre superior a lo esperado —el 3,8 %, frente al 3,6 % previsto— no ayudó en absoluto al euro, sobre todo después de las declaraciones sorprendentemente moderadas de la presidenta del BCE, Christine Lagarde, que dejaron claro que el listón para una subida de tipos en octubre está realmente alto. Por ahora, las preocupaciones se concentran en Francia. El diferencial de su deuda soberana frente a los bunds alemanes se disparó hasta el nivel más alto desde la crisis de la zona del euro de 2011, tras el mayor ensanchamiento semanal en diecisiete años. Al cierre de la semana hubo indicios de estabilización tanto en la renta fija como en la moneda única, pero es poco probable que estos temores desaparezcan: el bloqueo político en París sigue sin resolverse, después de que el organismo de control presupuestario recibiera con escepticismo las propuestas del primer ministro Lecornu. A falta de referencias relevantes de política económica o monetaria, la evolución política francesa y la reacción del mercado de renta fija seguirán siendo determinantes.
  • USD: Nuestra tesis de que el mercado descontaba una serie excesivamente larga de subidas de tipos de la Reserva Federal se vio confirmada la semana pasada. La inflación subyacente del PCE se situó en el 3,0 % en agosto, frente al 3,3 % esperado, y el empleo apenas aumentó en 29.000 puestos en septiembre, frente a unos 85.000 previstos, con revisiones a la baja de 60.000 en los dos meses anteriores. Del mismo modo que restamos importancia a la solidez del informe precedente, tampoco exageraremos la debilidad de este: la media de tres meses de creación neta de empleo se mantiene en torno a los 50.000 puestos, un ritmo que parece suficiente para sostener una tasa de desempleo estable. El dólar, sin embargo, no se resintió. A diferencia de las oleadas de ventas de los últimos dieciocho meses, cuando las dudas sobre la política estadounidense arrastraron a la divisa a la baja, la caída actual es global y se centra cada vez más en la credibilidad fiscal de países como Francia y el Reino Unido. El escepticismo del mercado respecto a las finanzas públicas parece haber dejado de lado a Estados Unidos, al menos por ahora y en términos relativos.
  • GBP: La libra fue una de las divisas más resistentes de la semana: se mantuvo prácticamente estable frente al dólar y alcanzó máximos de dos meses frente al euro, al hacer que la debacle de la deuda francesa convirtiera a los activos británicos en un refugio comparativo. Esa resistencia fue solo relativa. Los gilts volvieron a caer y el rendimiento a treinta años rozó el 6 % por primera vez desde 1998, lo que seguirá estrechando el margen fiscal del Gobierno laborista de cara al presupuesto de otoño de finales de mes.La libra cuenta además con el respaldo de los datos internos. Las cifras revisadas del PIB mostraron que la economía británica creció en el segundo trimestre a un ritmo superior al estimado inicialmente. Aunque seguimos viendo probable una desaceleración en los próximos meses, la resistencia de la demanda, pese a los riesgos a la baja, merece reconocimiento. Esta semana apenas hay referencias relevantes en el Reino Unido, de modo que la atención se centra en los preparativos del presupuesto del 28 de octubre, principal riesgo tanto para los gilts como para la libra. Aun así, es muy probable que el EUR/GBP siga dependiendo casi por completo de lo que ocurra en Francia.

UBS descarta una crisis de financiación inminente en Europa

Los bonos soberanos europeos cerraron una semana volátil bajo presión, ya que las renovadas preocupaciones por la inflación, los riesgos fiscales y la ampliación de los diferenciales soberanos llevaron los costes de financiación de Francia a máximos de varias décadas. La combinación de una inflación por encima del objetivo del BCE, un elevado endeudamiento público y unos diferenciales soberanos cada vez más amplios apunta a una volatilidad continuada en los mercados. Sin embargo, "no creemos que estos acontecimientos señalen una crisis de financiación inminente ni que eliminen las oportunidades de inversión en Europa", insisten en UBS.

Los últimos datos de inflación exigen vigilancia por parte del BCE, más que un ciclo de endurecimiento monetario agresivo o prolongado. Los riesgos fiscales no apuntan a una crisis inminente, y unos rendimientos más altos aumentan las oportunidades emergentes en renta fija.Las perspectivas de crecimiento de la región siguen siendo favorables a pesar de unos mayores costes de energía y de endeudamiento.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y consideramos que el repunte de los rendimientos europeos está generando oportunidades selectivas en bonos de alta calidad. Seguimos prefiriendo los vencimientos a corto y medio plazo y a los emisores con grado de inversión (investment grade) más sólidos, mientras mantenemos la cautela en los vencimientos más largos y el crédito de mayor riesgo con vencimientos relativamente cortos".

En Reino Unido, "por ahora, los mercados parecen plantearse una pregunta sencilla: ¿pueden cumplirse las ambiciones de crecimiento del Gobierno sin ejercer una presión adicional sobre una situación fiscal ya de por sí complicada? Esa, más que cualquier anuncio de política concreto, es la pregunta a la que los inversores necesitan respuesta", apunta Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.

"La proliferación de la innovación, el crecimiento global de la productividad y de los beneficios empresariales, la aparición de un nuevo orden mundial y los nuevos 'felices años 20' probablemente seguirán respaldando a los mercados bursátiles globales. Los inversores deberían, por tanto, centrarse menos en cuándo salir y más en cómo diversificar de forma más eficaz y mantenerse invertidos durante más tiempo", recomienda Burkhard Varnholt, Asesor Senior de Mercados Financieros.

"Las condiciones macroeconómicas de 2026 riman con las de 2023 y 2024, lo que es una buena señal para las perspectivas del mercado de cara al cierre del año. El crecimiento ha vuelto a superar las expectativas, lo que ha provocado que las expectativas de recortes de tipos de la Fed se inviertan. Pero el aumento de los rendimientos también parece haber superado el nivel que justifican los fundamentales económicos y la trayectoria probable de la política de la Fed", aporta Jason Draho, Responsable de Asignación de Activos para América.

"Nuestra opinión sobre la Fed sigue siendo que los responsables de política monetaria pueden esperar hasta diciembre antes de plantearse otra subida de tipos. Los recientes comentarios del presidente de la Fed de Nueva York, Williams, y de la vicepresidenta Jefferson han sugerido menos urgencia en torno a un endurecimiento adicional. Su comunicación, unos datos de inflación favorables y un crecimiento del empleo más moderado han contribuido a que los precios de los futuros de la Fed para diciembre de 2026 caigan 13 pb dejando 25 pb de endurecimiento descontados de aquí a final de año", añade Andrew Dubinsky, Economista para EEUU.

"La imprecisión surge porque, a medida que la economía mundial se vuelve más compleja, una mayor parte de lo que hacemos no se contabiliza adecuadamente. El riesgo de esta imprecisión es que se pierda tiempo persiguiendo problemas inexistentes o, peor aún, que se cometan errores de política económica por una comprensión incompleta y excesivamente pesimista", advierte Paul Donovan, Economista Jefe.

02Oct

El fuerte repunte de los rendimientos de la deuda soberana está elevando los costes de financiación, no sólo de los Gobiernos, sino también de los hogares y de las empresas, y puede contribuir a una desaceleración de la economía mundial.

Miguel Ángel Valero

El mercado de renta fija continúa mostrando una elevada volatilidad y algunas de los remaches que habían resistido las presiones de los últimos días empiezan a verse comprometidos, especialmente en aquellos países más expuestos a un escenario de estanflación y un endeudamiento alto, como Francia y, en cierta medida, Japón. Uno de los principales focos de preocupación radica en los elevados déficits fiscales de numerosos gobiernos, un riesgo que los mercados ya están empezando a descontar. No obstante, el repunte de los tipos de interés no pone en peligro la capacidad de pago de los Estados siempre que el crecimiento nominal se mantenga por encima del coste de financiación. 

Francia es, precisamente, uno de los casos más vulnerables en este sentido, ya que se sitúa entre las economías europeas con menor crecimiento. En este contexto, y en medio de un bloqueo político sin precedentes, el Gobierno francés presentó los Presupuestos para 2027, que contemplan un ajuste fiscal de 54.000 millones€ con el objetivo de reducir el déficit público del 5,4% al 5% del PIB. Sin embargo, al igual que ocurrió el año pasado, el proceso de aprobación se prevé complejo y podría desembocar nuevamente en una moción de censura. Con las elecciones presidenciales cada vez más próximas, resulta difícil imaginar un acuerdo político entre los bloques que dominan actualmente la Asamblea Nacional.

Como consecuencia, el diferencial entre la deuda soberana francesa y la alemana se ha ampliado hasta los 145 puntos básicos (pb), niveles que únicamente se alcanzaron durante la anterior crisis del euro. A ello se suma la posibilidad de nuevas rebajas de la calificación crediticia del país. Moody's podría revisar su rating a la baja el  27 de octubre y, a finales de noviembre, Standard & Poor's también podría sorprender con una decisión similar.

Entramos así en una dinámica cada vez más evidente entre los mercados y las instituciones públicas. Por un lado, el debilitado Ejecutivo francés afronta grandes dificultades para sacar adelante sus propuestas en una Asamblea fragmentada. Por otro, el Banco Central Europeo (BCE) dispone de dos herramientas relevantes: la política de balance, ya que sigue permitiendo el vencimiento de los bonos soberanos que mantiene en cartera, y, especialmente, el TPI (Transmission Protection Instrument), el mecanismo que le permite realizar compras ilimitadas de deuda soberana de un país concreto.

Por el momento, el gobernador del banco central francés ha dejado claro que el Gobierno no debe confiar en la autoridad monetaria para contener sus costes de financiación y que será necesario acometer medidas fiscales adicionales. Francia se encuentra inmersa en el procedimiento de déficit excesivo de la Unión Europea, con el compromiso de reducir el desequilibrio fiscal por debajo del 3% del PIB en 2029, un objetivo para el que las medidas actualmente planteadas parecen insuficientes.

"Por todo ello, seguimos considerando que el principal riesgo se concentra en el tramo largo de las curvas de tipos, donde el deterioro podría intensificarse e incluso extenderse a otros mercados periféricos europeos, en medio además de renovadas presiones energéticas. La realidad es que cualquier solución pasa antes por un aumento adicional de la tensión financiera que obligue a adoptar medidas más contundentes. Mientras tanto, es probable que los inversores sigan descontando el deterioro institucional de Francia, un problema que, por el momento, no parece tener una solución clara a corto plazo", advierten en Banca March.

UBS: los bonos europeos siguen bajo presión

Los mercados de bonos europeos siguieron bajo presión mientras Francia presentaba un presupuesto para 2027 destinado a contener su déficit y estabilizar su creciente carga de deuda. Los bonos franceses mostraron escasa reacción adicional ante el anuncio del presupuesto, lo que sugiere que los inversores ya habían incorporado a los precios unas preocupaciones fiscales significativas.

Sin embargo, la evidencia apunta a una presión continuada más que a una crisis de financiación inminente. El presupuesto representa un paso hacia la consolidación fiscal, la demanda de los inversores por la deuda francesa se mantiene sólida, y una inflación subyacente contenida, junto con unas condiciones financieras más restrictivas, deberían limitar la necesidad de un ciclo de subidas de tipos prolongado por parte del BCE.

El presupuesto de Francia y la demanda continuada de su deuda reducen los riesgos de financiación a corto plazo. El panorama de inflación en Europa parece más tranquilizador por debajo de las tasas generales. Unos rendimientos más altos ya están haciendo parte del trabajo del BCE y están mejorando el perfil de rentabilidad previsto de los bonos de calidad.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y consideramos que el repunte de los rendimientos europeos está generando oportunidades selectivas en bonos de alta calidad. Nuestra preferencia principal sigue siendo por los vencimientos a corto y medio plazo. Dentro de Francia, vemos una relación riesgo-rentabilidad atractiva en determinados bonos de agencias, bonos cubiertos (covered bonds) y bonos corporativos selectos. También favorecemos a los emisores con grado de inversión (investment grade) más sólidos dentro de los vencimientos medios, mientras que el crédito de mayor riesgo debería mantenerse con vencimientos relativamente cortos".

"El presupuesto francés de 2027 tiene como objetivo un déficit del 5% a través de 43.000 millones de euros en nuevas medidas, pero el aumento de los rendimientos y de los costes del servicio de la deuda apuntan a un deterioro fiscal gradual", añaden Claudia Panseri, Directora de Inversiones para Francia, y Thomas Wacker, Responsable de Crédito.

Ebury: la deuda soberana encarece la financiación a empresas y familias

Por su parte, Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, avisa: el fuerte repunte de los rendimientos de la deuda soberana está elevando los costes de financiación de hogares, empresas y gobiernos y puede contribuir a una moderada desaceleración de la economía mundial durante la segunda mitad de 2026. 

El equipo de analistas de Ebury, liderado por el economista jefe, Enrique Díaz-Álvarez, y el responsable de Estrategia de Mercados, Matthew Ryan, ha señalado durante un seminario virtual global celebrado para analizar las turbulencias en los mercados de deuda y sus consecuencias sobre las divisas que las correlaciones tradicionales están perdiendo fuerza. Una mayor rentabilidad de los bonos ya no implica necesariamente una moneda más fuerte, ya que los rendimientos están aumentando de forma generalizada y, en muchos casos, lo hacen por razones poco favorables para las respectivas economías, como la preocupación por la inflación y los elevados niveles de deuda.

En este entorno de precios elevados del petróleo, tipos de interés al alza y reducción de las posiciones de carry trade, Ebury identifica entre las divisas mejor posicionadas al dólar, como divisa refugio, así como otras monedas de países exportadores netos de energía, como la corona noruega, el peso colombiano y la naira nigeriana. También considera que las divisas de mercados emergentes con un carry bajo, como el yuan chino, están relativamente bien posicionadas. Por el contrario, sitúa entre las más vulnerables a las expuestas al sentimiento de riesgo del mercado, como el dólar australiano, el dólar neozelandés o la corona sueca, así como a varias divisas emergentes de elevado carry, entre ellas el rand sudafricano, el peso mexicano y la lira turca. Las divisas de países importadores netos de energía, como el peso chileno, también podrían estar comprometidas.

Ebury considera que el escenario sigue siendo favorable para el dólar a corto plazo, apoyado por el encarecimiento del petróleo, los flujos hacia activos refugio, el giro restrictivo de la Reserva Federal y la expectativa de una desaceleración de la economía mundial. A medio plazo, sin embargo, mantiene su previsión de una tendencia bajista de la divisa estadounidense una vez disminuya el riesgo asociado al conflicto con Irán.

Para las empresas con exposición internacional, Ebury recomienda no basar sus decisiones de cobertura exclusivamente en un escenario central. Ante el aumento de la incertidumbre cambiaria, la compañía considera conveniente combinar la protección frente a movimientos adversos de las divisas con la posibilidad de beneficiarse de una evolución favorable del mercado, adaptando las estrategias de cobertura al grado de volatilidad y alas necesidades concretas de cada empresa.

Pictet: sobre pondera renta variable pese al alza del rendimiento de los bonos

Luca Paolini, estratega jefe en Pictet Asset Management, cree que, tras un repunte de nueve meses de los mercados de renta variable y el aumento de las rentabilidades a vencimiento de los bonos gubernamentales globales, algunos inversores pueden considerar reducir la exposición a acciones. Además, los bonos parecen un mejor valor dada la incertidumbre de precios energéticos y un marco político confuso. De hecho, la rentabilidad media de los bonos gubernamentales mundiales por el índice Bloomberg Treasury ha superado el 4% las últimas semanas, máximo desde 2000, mientras que el diferencial de rentabilidad por beneficios de las acciones del S&P 500 está en mínimos de más de 20 años en relación con los bonos. Sin embargo, la alta rentabilidad de los bonos no es condición suficiente para descarrilar los mercados de acciones cuando los beneficios son resilientes. De hecho, la rentabilidad del 5% en los bonos estadounidenses a diez años se ha superado con volatilidad mínima en las acciones.

Ahora bien, aunque los precios del crudo parecen contenidos frente a máximos de otras crisis, el choque económico real se transmite en productos refinados, por los cuellos de botella con el cierre del Estrecho de Ormuz y la guerra por la invasión rusa de Ucrania, agotamiento de liberaciones de reservas estratégicas y restricciones a la exportación de productos refinados de China. De hecho, los precios del petróleo han creado casi el de doble inflación general en EE. UU. que el objetivo de su banco central. Pero las presiones inflacionarias deben relajarse los próximos meses.

Mientras, nuestros indicadores de ciclo económico muestran crecimiento global cerca de tendencia a largo plazo. La economía estadounidense crece a su tasa potencial de alrededor del 2%. Nuestro indicador compuesto de inversión de capital supera su media desde 1990, por inversión no residencial, especialmente de tecnológicas. El gasto relacionado con IA ha aumentado a ritmo anualizado de más del 20% en dos años y la Reserva Federal espera un auge de productividad que aumente el crecimiento del PIB hacia el 4% las próximas décadas. La economía europea, por su parte, se ve sostenida por la recuperación del consumo, manufactura y comercio. Hay gasto público en renovables, defensa e infraestructuras, que representa 15 % del PIB de la UE y se transmitirá a la economía. Con el tiempo, esperamos que el impulso fiscal ayude a reducir a la mitad el menor crecimiento del PIB de Europa respecto de EEUU. 

Por su parte, en Japón los indicadores avanzados, encuestas de fabricación y pedidos de maquinaria apuntan a mayor actividad industrial e inversión en capital fijo. Aunque China sigue rezagada, con débil demanda interna y consumo privado, las economías emergentes fuera de China se benefician de un comercio global resiliente y fuerte inversión en tecnología y cadenas de suministro manufactureras. Son clave en el desarrollo de la IA, que sigue en fase inicial, con exposición a la electrificación, a valoración razonable.

Las valoraciones de las acciones siguen altas, pero la dinámica de beneficios sólida. La industria de IA y tecnología es responsable de generar más de la mitad del crecimiento global de beneficios en 2026. De todas formas, una rentabilidad del bono a diez años de EEUU por encima del 5,5% o hay expansión adicional del 10% a 15% en el múltiplo de valoración del S&P 500 pueden llevar las valoraciones relativas hacia un terreno que históricamente ha precedido a pronunciadas correcciones de mercado .Pero los indicadores técnicos apoyan la sobre ponderación. 

El sentimiento del inversor minorista está en mínimos desde el "Día de la Liberación" con la imposición de aranceles de la administración Trump y los inversores institucionales bajistas, mientras los gestores de fondos reducen el peso de la deuda. En acciones estadounidenses hay apoyo en inversión de capital fijo relacionado con IA y un mercado laboral resiliente. Sin embargo, hay pocas señales de que las inversiones en IA se traduzcan en crecimiento económico sostenible o mayor productividad, con riesgo de revisión a la baja de las altas expectativas de beneficios. Hasta que se materialicen, preferimos mantenernos neutrales en acciones de EEUU. También respecto a Europa, donde al impulso positivo del gasto fiscal se opone la mayor vulnerabilidad a los altos precios del petróleo.

Vemos mayor potencial de crecimiento de beneficios en mercados emergentes, que este 2026 pueden aumentar 66% respecto a 2025, frente a 30 % en EE. UU., 21 % en Japón y 15% en la euro zona. El PIB en economías emergentes puede crecer 3,8 % este año por 1,6 % de los desarrollados. La demanda de importaciones de China en emergentes sigue fuerte y los flujos de capital positivos, con creciente demanda de metales industriales para la electrificación. La dinámica es más desafiante para 2027, cuando esperamos aumento de beneficios del 21 % en mercados emergentes; 12 % en EEUU, 13% en Japón y 8% en la Eurozona.

Las empresas de IA de mega capitalización representan alrededor del 41% de los beneficios empresariales globales y dos tercios del crecimiento de estos, pero, por primera vez desde el inicio del auge de la IA, cotizan con descuento respecto al mercado en precio-beneficio a doce meses. También vemos potencial en finanzas, que se benefician de los mayores tipos de interés y la dinámica de endeudamiento empresarial. 

Las perspectivas para acciones de consumo discrecional han mejorado con el mercado laboral estadounidense estabilizándose y la inflación camino de normalizarse el próximo año. Pero estamos neutrales en industriales, para evitar una exposición desproporcionada a las partes más intensivas en energía y sensibles a los tipos de interés de la economía. Además, estamos cautos en bienes de consumo básicos, sector excesivamente defensivo en un entorno de inversión relativamente positivo, con vientos estructurales en contra por cambio de comportamiento del consumidor, a lo que los operadores tradicionales tardan en adaptarse.

La deuda gubernamental a corto plazo parece especialmente barata. Pero descuenta exceso de aumentos de tipos de interés en EEUU. Aunque el resiliente crecimiento ha dado a los principales bancos centrales margen para priorizar la lucha contra la inflación, no consideramos el inicio de un ciclo global sostenido de endurecimiento monetario. Esperamos una o dos subidas adicionales de tipos de la Reserva Federal, una del BCE, dos del Banco de Inglaterra y dos del Banco de Japón.

En todo caso, los déficits públicos siguen siendo altos y hay riesgo fiscal. Además, la diferencia entre el crecimiento en EEUU y otras partes del mundo sigue superando las previsiones. El presidente de la Reserva Federal, Kevin Warsh, quiere revisar cómo la institución mide la inflación y cualquier cambio puede desencadenar nuevo repunte de las rentabilidades de los bonos. Así que conviene la cautela con la exposición a variaciones de tipos de interés. Los altos niveles de deuda pública y conflicto en Irán probablemente mantendrán las rentabilidades altas más tiempo. Estamos neutrales en bonos e infra ponderamos liquidez. Sin embargo, la deuda en moneda local de mercados emergentes, sin China, ofrece mayor valor. Las economías emergentes han demostrado ser resilientes tras el estallido del conflicto entre EE. UU. e Irán. El crecimiento se ha mantenido saludable, respaldado por un sólido consumo interno y crecimiento de las exportaciones. Las monedas de mercados emergentes han sido menos volátiles y las rentabilidades de los bonos en moneda local aumentado de media solo 0,6 % por el índice de bonos JPMorgan GBI-EM, mucho menos que más de 1 % de los bonos de EEUU, indicativo de estabilidad en esta clase de activos. Destaca especialmente la deuda en Latino América, por cupón y altas rentabilidades reales.

La escalada de tensiones en Oriente Medio y repunte de precios del petróleo favorecen al dólar. Sin embargo, aunque los tipos de interés estadounidenses han subido frente a sus pares, la fortaleza del dólar se ha quedado rezagada respecto a lo habitual. Hay que tener en cuenta que permanece el riesgo intervencionista y posibles tácticas poco convencionales ante las elecciones de mitad de mandato en EE. UU. Consideramos que el dólar está en ciclo gradual a la baja a medio y largo plazo, perdiendo peso en las reservas de los bancos centrales y las transacciones globales. Las mayores rentabilidades reales de la deuda han aumentado el coste de oportunidad de mantener oro, pero lo sobre ponderamos ante el riesgo de política estadounidense, cambios inesperados de la Reserva Federal y convulsiones geopolíticas, teniendo en cuenta que los flujos de inversión hacia ETF de oro siguen resilientes.

Trump vuelve a la carga contra la Fed

En medio de esta crisis de deuda, Donald Trump afirma que el presidente de la Reserva Federal, Kevin Warsh (nombrado por él), debería haberse opuesto a la subida de los tipos de interés, aunque al mismo tiempo salió en su defensa. La decisión del 16 de septiembre, la primera subida de tipos desde 2022, fue aprobada por unanimidad. En este contexto, Kevin Warsh tenía que demostrar su independencia y evitar dar la impresión de que actuaba conforme a los deseos de quien lo nombró. Su prioridad era reforzar la credibilidad de la Fed en su compromiso con la estabilidad de precios.

Trump, pese a seguir presionando a favor de una rebaja de tipos, algo difícilmente compatible con un entorno marcado por el aumento de las preocupaciones inflacionistas, ha adoptado un tono menos agresivo que el que mantenía con el predecesor de Warsh. En lugar de dirigir sus críticas contra el presidente de la Fed, señaló al resto de miembros del Comité. "No te culpo, Kevin", llegó a afirmar. Además, atribuyó la decisión al llamado "síndrome del trastorno por Trump". Este término, popularizado entre los simpatizantes de Trump, sostiene que algunas personas rechazan de forma automática cualquier propuesta o acción del presidente únicamente por proceder de él. Según esta interpretación, si la Reserva Federal eleva los tipos de interés no es por razones económicas, sino por una supuesta obsesión con perjudicar políticamente a Trump.

Boeing, en medio del pulso entre China y EEUU

Washington ralentiza las licencias de componentes aeronáuticos a China para ganar baza en la negociación comercial. Boeing, en medio del pulso. Pekín busca repuestos para unos 200 Boeing y Washington le ha puesto freno. El Departamento de Comercio ralentiza las licencias y estudia restringir trenes de aterrizaje, y limita cuánto recibe Comac, el fabricante estatal chino, para que no acumule reservas. La tregua comercial corre solo hasta enero de 2027. La jugada es de libro, cada potencia aprieta donde más duele. EEUU tiene las piezas; China, las tierras raras de los chips. La factura la pagan Boeing y sus proveedores, que ven alejarse su primer gran pedido chino en una década.

Mientras, las refinerías chinas han suspendido las exportaciones de combustible durante octubre con el objetivo de reforzar las reservas nacionales. PetroChina ha cancelado varios envíos de gasolina y combustible para aviación previstos para este mes, mientras que Zhejiang Petrochemical no tiene programadas exportaciones durante la semana festiva (la Semana Dorada). En los meses previos a la suspensión, ha habido un aumento significativo de las exportaciones de combustible. En agosto el volumen exportado de combustible para aviación (jet fuel) se situó un 41% por encima del promedio registrado en 2025. Por el momento, las autoridades no han aclarado si volverán a autorizar las exportaciones una vez finalice el periodo vacacional, el 7 de octubre.

Por otra parte, los fondos de control de volatilidad rozan récord de exposición a Bolsa y amenazan con amplificar cualquier susto. Son fondos que siguen una regla simple:  comprar Bolsa en calma, vender en turbulencia. Mueven entre 300.000 millones$ y 500.000 millones Ahora tienen la aguja clavada en el máximo. Según el Deutsche Bank, su exposición a Bolsa está en el nivel más alto desde 2010, cerca del 88% de la cartera. Los fondos tendencia, los CTA, van igual de llenos. La regla funciona en ambos sentidos. Si la volatilidad repunta, venden solos, y UBS calcula que un bache fuerte soltaría más de 100.000 millones en ventas, cinco veces lo que comprarían al subir.

01Oct

Tras cerrar el peor trimestre para los bonos soberanos globales desde 2024, con una caída del 2% entre junio y septiembre, las ventas vuelven a imponerse y las rentabilidades exigidas continúan coronando máximos desde abril de 2002, con el bono estadounidense a 10 años cotizando ya en el 5,34%.

Miguel Ángel Valero

Comenzamos el último trimestre del año y, aunque empiezan a aparecer algunas señales alentadoras –como la mejora de los flujos de crudo a través del estrecho de Ormuz o la reciente moderación de la inflación en Estados Unidos–, la presión sobre la deuda pública a largo plazo no amaina. Tras cerrar el peor trimestre para los bonos soberanos globales desde 2024, con una caída del 2% entre junio y septiembre, las ventas vuelven a imponerse y las rentabilidades exigidas continúan coronando máximos desde abril de 2002, con el bono estadounidense a 10 años cotizando ya en el 5,34%.

Todo ello sucede a pesar de las fuertes caídas registradas en el petróleo, en un contexto en el que el mercado continúa evaluando la progresiva normalización de los flujos energéticos en Oriente Medio. Las exportaciones de crudo desde el Golfo han recuperado niveles próximos a los previos al conflicto gracias a los convoyes escoltados y al uso de rutas alternativas.

Arabia Saudí resulta un ejemplo especialmente ilustrativo. Durante las tres primeras semanas de septiembre, el país árabe exportó cerca de 5,4 mbd, un 56% por encima de todo lo vendido en agosto y apenas un 16% por debajo del promedio registrado en 2025. En este contexto, también resulta reveladora la composición de esas exportaciones. Cerca del 60% del crudo saudí salió en septiembre a través del Golfo Pérsico, frente al 30% observado en agosto, una señal de que el tránsito por el estrecho de Ormuz comienza a recuperar protagonismo bajo protección estadounidense, reduciendo la dependencia del oleoducto Este-Oeste y de las rutas alternativas a través del mar Rojo.

UBS: continúa la venta de bonos del Tesoro de EEUU

La liquidación (sell-off) de bonos del Tesoro de EEUU continúa con el rendimiento del bono a 30 años renovando su máximo de 24 años y superando el 5,6%, mientras los inversores sopesaban unos datos de inflación estadounidense más suaves de lo esperado frente a un crecimiento económico robusto. Además, el índice de precios del gasto en consumo personal (PCE) subyacente aumentó un 0,2% intermensual en agosto, por debajo de las expectativas de un crecimiento del 0,3%. Los futuros sobre los fondos federales implican ahora una probabilidad del 62% de que la Fed mantenga los tipos de interés sin cambios en su reunión de política monetaria de octubre, frente a una probabilidad del 29% hace una semana.

El último conjunto de datos es coherente con una tendencia de desinflación en curso y una economía estadounidense resiliente, lo cual, en nuestra opinión, debería seguir respaldando nuevas subidas de la renta variable, junto con un sólido crecimiento de los beneficios empresariales y una adopción acelerada de la IA. La desinflación y el crecimiento económico resiliente ofrecen un contexto favorable. Un sólido crecimiento de los beneficios empresariales debería compensar la presión que suponen sobre las valoraciones unos rendimientos más altos. La adopción de la IA debería respaldar un mayor crecimiento de los beneficios.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Recomendamos a los inversores posicionarse para capturar un mayor potencial alcista en la renta variable, y prevemos subidas de aproximadamente un 10% para el S&P 500 de cara a mediados de 2027. Los inversores deberían asegurarse de que sus exposiciones estén ampliamente diversificadas por sectores y considerar asignaciones a otros mercados globales, como la eurozona, Asia excluyendo Japón, y Japón".

Citi: el apetito por el riesgo está concentrado en las megacaps de EEUU

Por su parte, Citi alerta sobre que el apetito por el riesgo está concentrado en las megacaps de EEUU, mientras se hace caso omiso a los valores de pequeña capitalización. Su radar asegura que el dinero 'valiente' está en un puñado de valores gigantes, y las pequeñas del Russell 2000 firman su apuesta más bajista del año. Por regiones, ve al S&P 500 sumando y al Nasdaq plano. Europa manda con el EuroStoxx, aunque muchos van en pérdidas, y Asia es el patito feo con el Hang Seng. 

Advierte que un mercado estrecho es un edificio con cuatro pilares en vez de veinte: si una grande tropieza, la caída se contagia sin red. El inversor debe examinar si su fondo replica al S&P 500, porque eso significa que está cargado de esas megacaps. Pero también puede ser una oportunidad para las empresas clásicas value de cara a un repunte.

Francia: el Gobierno busca un ajuste de 54.000 millones€

El Gobierno francés presenta un proyecto de Presupuestos para 2027 con el objetivo de reducir el déficit fiscal del 5,4% previsto para 2026 al 5% el año que viene. Francia se encuentra en una situación delicada: años de escasa disciplina presupuestaria, una elevada fragmentación política y la proximidad de las elecciones presidenciales han erosionado la confianza de los mercados. Como reflejo de ello, la tasa interna de rentabilidad (TIR, lo que el inversor exige por prestar su dinero) de la deuda soberana francesa a 10 años se ha incrementado en 139 puntos básicos (pb) en lo que llevamos de año y el diferencial frente al bono alemán ya se sitúa en 133 pb.

El ministro de Economía y Finanzas, Roland Lescure, avisa que el coste de los intereses de la deuda alcanzará aproximadamente los 91.000 millones€ en 2027, superando incluso las partidas presupuestarias destinadas a Defensa y Educación. Para contener el deterioro de las cuentas públicas, el Ejecutivo plantea un ajuste de 54.000 millones€, gracias a medidas como la congelación salarial de los empleados públicos, la reducción del gasto asociado a las bajas por enfermedad y la prórroga del impuesto extraordinario a las grandes empresas.

El proyecto presupuestario deberá quedar aprobado antes de finales de diciembre. Si el Gobierno no consigue reunir el respaldo parlamentario necesario, podrá recurrir al artículo 49.3 de la Constitución, que permite la aprobación de una ley sin votación directa en la Asamblea Nacional. No obstante, el uso de este mecanismo incrementa el riesgo de que la oposición impulse una moción de censura contra el primer ministro.

Ofi Invest: no implica una crisis de financiación

La gestora francesa Ofi Invest AM cree que el hecho que la prima de riesgo de Francia haya alcanzado 100 pb supone un nuevo entorno crediticio para Francia, en el cual la jerarquía crediticia europea ha cambiado, y el coste de capital ha subido en este país. Según Christophe Herpet, Chief Investment Officer, la inestabilidad geopolítica en Oriente Medio, las próximas elecciones presidenciales, y los temores del mercado sobre el alejamiento de Francia del marco fiscal europeo, son los factores que han impulsado la ampliación de la  prima de riesgo francesa hasta el entorno de los 100 pb.

La subida de la prima de riesgo del bono francés, según Christophe Herpet “no supone una crisis de financiación. El mercado se ha vuelto más exigente y tiene en cuenta no sólo la capacidad de Francia para emitir deuda, sino también, su credibilidad política que sostiene su trayectoria fiscal”. 

En ocho meses Francia celebrará elecciones presidenciales, y en pocas semanas votará el presupuesto de 2027. El diferencial OAT-Bund “se está convirtiendo en un barómetro de este cambio de entorno”, afirma el experto de Ofi Invest AM.

La subida de la prima de riesgo en Francia se produce en un momento en el que el precio de la duración (impacto en los precios de los bonos de las cambios en tipos de interés)  se está revalorizando, a causa de una serie de factores: la inestabilidad geopolíca en Oriente Medio nutre los riesgos tanto energético como de inflación; los gobiernos tienen mayores necesidades de financiación; los bancos centrales han dejado de ser compradores estructurales de deuda; las decisiones del Tesoro de EEUU en materia de vencimientos de la deuda han aumentado la volatilidad; y compradores marginales son de nuevo decisivos en el mercado, y exigen una prima a plazo más elevada. “La duración ya no significa un seguro gratuito”, indica el CIO de Ofi Invest AM.

La rentabilidad del bono alemán a 10 años (bund) alcanzó el pasado 2 de septiembre el 3,4%, el más alto de los últimos quince años. El bono del Tesoro USA a 10 años, entre el 4,7%-4,8 % en la misma fecha, y la OAT francesa (Obligation Assimilable du Trésor) a 10 años llegó a un retorno del 4,25 %, el más alto desde noviembre de 2008.

El diferencial OAT-Bund incorpora una importante prima de riesgo político y presupuestario, aunque sigue dependiendo de tres factores favorables: un marco fiscal europeo restrictivo, un BCE creíble y, en última instancia, un cierto grado de disciplina fiscal. El mercado “podria poner a prueba la disciplina fiscal”, según la gestora francesa. Y ello porque la subida del coste de los intereses erosiona el margen financiero y provoca que la trayectoria de la deuda esté más expuesta al riesgo de rendimientos elevados en los bonos durante cierto tiempo.

Las subastas de bonos franceses a largo plazo de septiembre y octubre de 2026 son las primeras pruebas que van a testar la capacidad del mercado para absorber la deuda pública francesa en sus niveles actuales de rendimientos. Según Christophe Herpet, esta capacidad se medirá “en función de las tasas de cobertura, la calidad de la demanda y la reacción del mercado secundario. Aunque una sola subasta servirá como punto de referencia, pero no como veredicto”. 

Los bancos franceses habían prefinanciado el 85 % de sus necesidades de bonos para 2026 a finales de junio, y quieren cubrir las de 2027 antes que acabe el presente año. Un colchón de liquidez que “proporciona a los bancos protección a corto plazo, pero no los protege frente a una subida duradera del riesgo francés”, afirma Ofi Invest AM. Y ello porque una ampliación del diferencial OAT-Bund aumentaría los costes de financiación, perjudicaría a las valoraciones y reactivaría el círculo vicioso entre el Estado y los bancos (los problemas financieros del gobierno contagian a los bancos, y viceversa, agravando las crisis económicas).

Respecto a las empresas, las necesidades de refinanciación en el segmento Investment Grade no superan los 40.000 millones€ en 2026 y 150.000 millones en 2027. Una liquidez abundante que “sólo ofrece un respiro temporal, porque un mayor coste del capital afectaría a las empresas que dependen de contratos de contratación pública o de la demanda interna más apalancadas, con vencimientos de su deuda en 2027” señala Christophe Herpet.

El presupuesto de 2027 “será juzgado por su ejecución, no sólo por su objetivo”, afirman los expertos de la gestora francesa. El mercado tendrá en cuenta el impacto de cada orientación fiscal que se apruebe, “la credibilidad de que se apruebe cada proyecto de ley, el volumen del ahorro previsto y la compatibilidad del presupuesto con el marco fiscal europeo”, según Ofi Invest AM. El mercado “prefiere una una trayectoria modesta pero viable, a un ajuste ambicioso pero políticamente frágil”. 

La cancelación o congelación de parte de la deuda francesa en manos del Eurosistema (el BCE y las autoridades monetarias de los países de la Eurozona) “no forma parte de nuestro escenario principal”, afirma Christophe Herpet. Si esta opción sigue siendo una mera hipótesis, el impacto sería limitado, pero si se materializa, el riesgo sería tanto institucional como fiscal, porque “el mercado cuestionaría la estabilidad del marco monetario europeo, no solo el de Francia.”, según los expertos de la gestora francesa.

Los indicadores a vigilar son la curva de rendimientos de Francia, el diferencial OAT-swap, el comportamiento de Francia en relación con España e Italia, la volatilidad de los tipos de interés, los diferenciales bancarios, el euro y los CDS (Credit Default Swaps) soberanos de Francia. Será necesario vigilar no sólo los CDS de Francia, sino también el diferencial entre los CDS denominados en dólares y su equivalente denominado en euros, porque cualquier ampliación podría suponer un incremento no sólo del riesgo asociado al crédito, sino también de fragmentación o redenominación”, explica Christophe Herpet.

Además, “estos indicadores deben observarse conjuntamente. Una ampliación aislada del diferencial OAT-Bund no envía la misma señal que un deterioro simultáneo de los CDS, los diferenciales bancarios y el euro”, señalan los expertos de Ofi Invest AM.

El calendario de calificación de la deuda soberana francesa es otro factor a vigilar por el mercado. Fitch emitió su calificación crediticia el 28 de agosto, DBRS y Scope el 18 de septiembre, Moody’s lo hará el 23 de octubre y S&P el 27 de noviembre. La reacción del mercado a estas calificaciones depende “de cualquier comentario que se haga sobre la gobernanza de Francia, su capacidad de ajuste fiscal y la trayectoria de su deuda”, en opinión de Ofi Invest AM.

Para la elaboración de estos escenarios, los analistas de Ofi Invest AM han descontado gran parte del riesgo, pero no el de una desviación radical del marco fiscal europeo. El diferencial de 100 pb en el 4º trimestre es el escenario base de la gestora francesa, con un riesgo de ampliación más severa, en caso de superarse.

  • 1.  Escenario base: 80-100 pb: Las encuestas electorales permanecen estables y el debate fiscal es tenso, pero no hay señales de que Francia se aparte del marco fiscal europeo. Un retraso presupuestario en forma de un proyecto de ley especial provisional es una posibilidad, que mantendría alta la prima de riesgo durante un tiempo, aunque no lo suficiente como para que el alejamiento del marco fiscal europeo sea radical . El diferencial OAT-Bund ha alcanzado los 100 pb aunque existe el riesgo de que pueda alcanzar puntualmente a zona de 100-120 pb.
  • 2.  Escenario favorable: 65-80 pb: Se aprueba el presupuesto de 2027 y las perspectivas electorales se perciben más consensuadas. Se despliega un programa de consolidación de la deuda creíble, documentado y viable que restablece la confianza, con el diferencial retornando a niveles 65-80 pb.
  • 3.  Escenario de tensión: 120-150 pb: Hundimiento de la credibilidad fiscal de Francia, con un déficit sigue siendo persistentemente elevado, un presupuesto poco creíble, rebaja de la calificación crediticia, surgen tensiones con Europa, y la posibilidad de que se materialice un programa de alejamiento radical del marco fiscal europeo. El diferencial OAT-Bund superaría los 120 pb, sin un limite fijo. En un mercado desordenado, la magnitud del movimiento dependeria menos del umbral a partir del cual el BCE intervendría automáticamente, y más de la liquidez del mercado, los flujos y la percepción de sostenibilidad fiscal. Este escenario probablemente provocaría un peor comportamiento de los bancos franceses, una ampliación de los diferenciales de CDS, y un aumento de la volatilidad.

Los analistas de Ofi Invest AM concluyen que el diferencial de 100 pb marca un importante umbral psicológico, pero no implica una crisis de financiación, sino que significaría una nueva jerarquía europea del riesgo soberano y un aumento duradero del coste del capital de Francia. 

08Sep

Dos años después de su presentación, el Informe Draghi sigue marcando la agenda de la Unión Europea, pero su puesta en marcha progresa de forma desigual. Los principales avances no se han dado donde las reformas son más transformadoras, más viables políticamente o menos costosas, sino donde hay una urgencia compartida.

Miguel Ángel Valero

Un dato muy preocupante. Y no es el único. La deuda de Francia se acerca ya al nivel que tenía Grecia en 2009, cuando arrancó la crisis de deuda europea. Un aviso sobre la sostenibilidad fiscal en el corazón del euro, con el bono francés cada vez más vigilado.

El crecimiento de la zona euro aguantó mejor de lo esperado y además en septiembre mejora la confianza de los inversores. El Eurostat revisó al alza la cifra de crecimiento del PIB del 2º trimestre de la zona euro, que avanzó un 0,6% trimestral, dos décimas por encima de la cifra preliminar y una clara aceleración tras el estancamiento registrado en el 1º, situando éste como el mejor trimestre de crecimiento desde 2022. Aunque gran parte de este dinamismo se debió a la revisión de los datos de Irlanda –cuyo PIB creció un 10,2% entre abril y junio, muy por encima del +3,9% estimado inicialmente, revirtiendo además la contracción del -7,8% registrada en el primer trimestre–, unos datos distorsionados por el elevado peso que tienen en el país las multinacionales extranjeras, no deja de reflejar una notable resiliencia de la actividad en el conjunto de la Eurozona. 

Y es que, pese a que la inflación se encuentra en máximos de los últimos tres años como consecuencia de las tensiones derivadas de la guerra en Oriente Medio, el crecimiento interanual del PIB regional se aceleró hasta el 1,2%, apoyado en el aumento de la inversión en defensa e infraestructuras, así como en el fuerte impulso de los proyectos vinculados a la inteligencia artificial (IA).

Alemania, la mayor economía de la región, parece estar dejando atrás un prolongado letargo de varios años, con su PIB acumulando tres trimestres de crecimiento positivo y acelerando el avance interanual hasta el 1%. 

Por el lado negativo, Francia se estanca tras haber registrado una contracción del -0,2% en los primeros tres meses del año, por lo que se extiende los malos datos de actividad. 

El índice Sentix de confianza de los inversores en la zona euro se elevó en septiembre hasta +5,1 desde el +0,9 previo y por encima del +1,7 previsto.

Pero la producción industrial alemana cae un 1,1% en julio, su peor mes en un año, hundida por el automóvil, cuando se esperaba un crecimiento. ¿El culpable? La producción de coches se desplomó un 9,2% por un parón de varias semanas en las plantas. La manufactura sin contar energía cayó un 2,2%. Solo la energía renovable subió, un 4,7 por ciento. El problema es el momento: el BCE se plantea subir tipos el jueves 10 de septiembre para frenar la inflación, así que el dinero se encarece justo cuando la industria pincha. Malo para el DAX y para fabricantes como Volkswagen, pero también para el bono alemán -bund-, que muchos usan de refugio. 

Coface: los ríos sin agua complican el transporte de mercancías en Europa

En agosto, las barcazas que navegaban por el Rin transportaban únicamente alrededor del 20% de su carga habitual. Los niveles históricamente bajos de agua en los ríos Rin y Danubio están perturbando el transporte de mercancías, comprometiendo infraestructuras energéticas y agravando las presiones sobre varios sectores industriales europeos. Aunque se espera que los niveles de agua sigan siendo bajos a corto plazo, sus efectos podrían persistir durante los próximos meses y afectar al crecimiento de las economías más vulnerables, advierten en Coface.

Desde hace varios meses, Europa está experimentando condiciones excepcionalmente cálidas y secas , que han reducido de forma significativa el caudal de numerosos ríos. Las consecuencias son especialmente visibles en el Rin y el Danubio, dos vías fluviales estratégicas para el transporte y la actividad económica del continente. El nivel del agua del Rin alcanzó un nuevo mínimo histórico a principios de agosto en la estación de medición de Kaub (Alemania), descendiendo hasta apenas 8 cm, muy por debajo del umbral de 78 cm a partir del cual la navegación se vuelve restringida e, incluso, por debajo del anterior mínimo histórico de 25 cm, registrado en 2018. Varios tramos del Danubio en Hungría y Rumanía también registraron niveles nunca antes observados.

Más allá de la problemática medioambiental, esta situación está teniendo ya efectos económicos tangibles. Los bajos niveles de agua afectan directamente al transporte de mercancías, al funcionamiento de determinadas instalaciones energéticas y, por extensión, a la actividad de los sectores industriales que dependen de estas infraestructuras.

Aunque el transporte fluvial representa solo una pequeña proporción del de mercancías en Europa, desempeña un papel estratégico en varios países atravesados por el Rin y el Danubio (el 5,4% en Alemania y hasta el 19,2 % en Rumanía). Además, el 72% del transporte europeo por vías navegables interiores corresponde al Rin (60%) y al Danubio (12%) , y la posibilidad de recurrir a otros modos de transporte sigue siendo limitada: una embarcación fluvial puede transportar cerca de 2.000 toneladas, frente a un máximo de 1.500 para un tren de carga y apenas 25 toneladas para un camión cisterna.

Por otro lado, las consecuencias de los bajos niveles de agua ya son evidentes , tanto en los volúmenes transportados como en los costes de transporte. A principios de agosto, algunas barcazas que navegaban por el Rin solo podían transportar alrededor del 20% de su capacidad habitual. En determinados tramos del Danubio, los operadores también se han visto obligados a reducir sus cargas, en algunos casos hasta un40 % en el tramo rumano del río.

Durante el anterior gran episodio de sequía, en 2018, el coste del transporte fluvial aumentó 2,5 veces para las mercancías secas a granel y hasta 4,5 veces para los productos líquidos a granel, como consecuencia de las restricciones de carga y los recargos aplicados por los operadores . Una realidad que podría verse replicada con este nuevo evento climático.

En Hungría y Rumanía, los bajos niveles del río ya han alterado las operaciones de las centrales de Paks y Cernavodă, respectivamente. Estas instalaciones constituyen las únicas fuentes de energía nuclear de sus países y representan aproximadamente el 40% de la generación eléctrica de Hungría y el 20,5% de la de Rumanía. Para compensar la reducción de la producción, los operadores deben importar electricidad o recurrir a centrales de ciclo combinado alimentadas por gas, una opción más costosa. Aunque no existe un riesgo inmediato de cortes generalizados de suministro eléctrico, esta situación contribuye a incrementar las facturas energéticas y a agravar las tensiones en los mercados regionales. En Rumanía, por ejemplo, la electricidad importada cuesta entre 2 y 2,5 veces más que la generada en el país. Además, los gobiernos de Hungría y Rumanía ya han adoptado medidas para reducir temporalmente el consumo eléctrico de algunos grandes consumidores industriales, con el fin de aliviar la presión sobre el sistema. Estas reducciones afectan especialmente a las industrias de alto consumo energético, como los sectores automovilístico , químico y metalúrgico.

El sector químico alemán, ampliamente concentrado a lo largo del Rin, es uno de los sectores más dependientes del transporte fluvial. La planta de BASF en Ludwigshafen ilustra claramente esta vulnerabilidad. Situada al sur del punto crítico de Kaub, transporta aproximadamente el 40% de sus mercancías por barcaza fluvial. Un mayor descenso del nivel del agua podría provocar nuevas interrupciones en las conexiones con los grandes puertos de Ámsterdam, Róterdam y Amberes , fundamentales para su cadena de suministro. De hecho, durante el anterior episodio importante de bajos niveles de agua en 2018, el crecimiento real del PIB de Alemania se redujo entre 0,3 y 0,4 puntos. Este contratiempo se produce en un momento en que la industria química alemana ya se encuentra debilitada por los elevados costes energéticos y la pérdida de competitividad  y cuando su producción ha caído aproximadamente un 20% desde 2018.

A corto plazo, las previsiones hidrológicas apuntan a una mejora limitada de la situación. En el Rin, el periodo estacional de bajos niveles de agua suele prolongarse hasta el otoño, lo que sugiere que las perturbaciones podrían continuar durante las próximas semanas. Más a largo plazo, el retroceso de los glaciares y el aumento de las olas de calor extremas pueden hacer que este tipo de episodios sea más frecuente en el futuro. 

Esta situación pone de manifiesto la necesidad de que las empresas y los responsables públicos integren más plenamente los riesgos climáticos en sus estrategias logísticas, industriales y energéticas. Para las empresas que dependen del transporte por vías navegables interiores, el desafío ya no se limita a la gestión puntual de un episodio aislado de sequía: plantea la cuestión de la diversificación de las cadenas de suministro y de su capacidad para absorber interrupciones climáticas cada vez más frecuentes.

“Los bajos niveles de agua en el Rin y el Danubio demuestran que los fenómenos meteorológicos extremos ya no son solo una cuestión medioambiental. Se están convirtiendo en un factor económico capaz de afectar simultáneamente a la logística, la energía y la actividad industrial. La situación actual resulta aún más preocupante porque se ha producido antes y con mayor intensidad que en 2018,en un contexto de crecimiento económico más débil en Europa ”, explica Eve Barré, economista de Coface.

Banco de España: dos años de informe Draghi

Dos años después de su presentación, el Informe Draghi sigue marcando la agenda de la Unión Europea, pero su puesta en marcha progresa de forma desigual. Los principales avances no se han dado donde las reformas son más transformadoras, más viables políticamente o menos costosas, sino donde hay una urgencia compartida. “El problema no es la falta de ambición entre los líderes. Es lo que ocurre después, cuando esa ambición entra en la maquinaria. Los acuerdos se tramitan en comités que los diluyen y retrasan hasta que el resultado apenas se parece a las intenciones originales”, avisaba Mario Draghi, en su discurso del Premio Carlomagno, en mayo de 2026.

El Informe Draghi, presentado en septiembre de 2024, proponía tres grandes objetivos o transformaciones para frenar el declive económico de la Unión Europea y mejorar su capacidad de crecimiento a largo plazo. El primero, cerrar la brecha de innovación con EEUU y China; el segundo, descarbonizar la economía; y el tercero incrementar la seguridad económica reduciendo dependencias externas. Todo ello sin renunciar al modelo social europeo. Su diagnóstico y recomendaciones han impregnado desde entonces las políticas de Bruselas, como muestra la Brújula para la Competitividad presentada por la Comisión Europea en enero de 2025. 

Pero ¿cuánto de esa ambición se ha traducido ya en cambios reales? ¿En qué ámbitos se ha avanzado más? Un análisis de Luis Díez Catalán, de Política Monetaria y Economía Internacional del Banco de España, publicado en el Blog de la institución destaca que "la ambición de las propuestas sigue superando el margen político y práctico para llevarlas a cabo" y la distancia entre intenciones y resultados: "Muchas veces hay más voluntad declarada que resultados".

Por un lado, no existe una relación clara entre el potencial transformador de un eje y su ritmo de ejecución. Materias primas críticas roza el 40% de medidas implementadas; en contraste, energía apenas supera el 1%, el peor dato de todos los ejes analizados. Defensa es uno de los ejes que más ha progresado: las medidas parcial o totalmente implementadas pasaron del 22% al 53% entre septiembre de 2025 y julio de 2026, impulsadas por las dudas sobre el compromiso de la Administración Trump con la defensa europea y la OTAN. 

El cambio de contexto y el sentido de urgencia han acelerado compromisos mucho más rápido de lo que el mapa político original podía sugerir.La limitada capacidad de la viabilidad política para anticipar el grado de ejecución también se observa en otros ejes sin datos de implementación directa, como el capital humano o la gobernanza. Ambos son fundamentales para el crecimiento europeo y para desbloquear reformas de calado. Pero apenas ocupan espacio en las prioridades políticas europeas. En parte, porque no generan la misma sensación de urgencia que otras áreas como la defensa o las materias primas críticas.

El caso del capital humano es especialmente ilustrativo: pese a situarse entre los ejes con mayor viabilidad política, es el que menos presencia tiene en las cartas de mandato que la presidenta Ursula von der Leyen envió a sus comisarios con la hoja de ruta hasta 2029 (solo está explícitamente presente en el 17% de ellas).

Y eso que buena parte de la agenda Draghi no requiere movilizar recursos adicionales: el 53% de las 176 propuestas no necesita inversión pública nueva. Hay margen para avanzar sin más gasto público. En simplificación regulatoria, el 92% de las medidas no exige inversión. En financiación y competencia, el porcentaje llega al 100%. Hay, pues, margen para avanzar sin aumentar el gasto público. En muchos casos, bastan cambios normativos y coordinación institucional.

La inversión adicional que reclamaba la agenda, unos 800.000 millones€ al año en su estimación original, se ha revisado al alza hasta 1,2 billones al incorporar defensa y constituye un reto importante en algunos ejes, como digitalización y mercado único sectorial. Pero en la mayoría de los ámbitos, el obstáculo principal sigue siendo poner de acuerdo a los 27, más que encontrar financiación.

Dos años después, la agenda avanza donde aparece una urgencia compartida (como en materias primas o defensa, y como ha ocurrido en cada crisis europea). Y se estanca donde solo hay buenas intenciones, como en energía y digitalización. El propio Draghi resumía el problema de fondo: no se trata tanto de qué reformas son más transformadoras, más viables políticamente o más costosas, sino cuánto de la ambición original sobrevive al proceso de convertirla en un acuerdo, un reglamento o una directiva capaz de reconciliar los intereses de los 27. Nada nuevo bajo el sol europeo.

UBS: el inversor debe diversificar sus fuentes de rentabilidad

Los titulares de prensa sugieren que el repunte de las rentabilidades de la deuda pública a nivel global se ha debido principalmente a los comentarios de tono más duro de la Reserva Federal y a un informe de empleo estadounidense de agosto más sólido de lo esperado. La trayectoria de las rentabilidades soberanas en Europa también responde a su propio contexto de crecimiento económico, más favorable. "En nuestro escenario base, los efectos negativos del conflicto en Irán y las consiguientes interrupciones en el suministro energético se irán disipando a medida que el estrecho de Ormuz reabra gradualmente. Y a medida que la relajación fiscal alemana, el consumo privado —respaldado por unas tasas de ahorro elevadas— y unos mercados laborales resilientes refuercen la actividad de cara a final de año y en 2027, esperamos que el BCE mantenga un sesgo hawkish y lleve a cabo una subida de tipos adicional en septiembre para reforzar su credibilidad en la lucha contra la inflación, antes de virar hacia un sesgo más acomodaticio en 2027", señalan en UBS.

"Con la revalorización de las expectativas de tipos a nivel global ya en marcha, creemos que el argumento de inversión para asegurar rentabilidades elevadas en deuda pública (y para que la deuda pública de corto y medio plazo bata a la liquidez) se ha debilitado. Por ello, creemos que este es un momento oportuno para que los inversores que dependen de sus carteras para generar ingresos busquen formas de diversificar sus fuentes de rentabilidad", advierten.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Si bien el argumento a favor de la renta fija de corto y medio plazo frente a la liquidez ha perdido fuerza, seguimos creyendo que los bonos de alta calidad conservan su papel como diversificador y estabilizador de la cartera junto a los activos de riesgo (especialmente en escenarios de crecimiento adversos). Los inversores que antes dependían exclusivamente de los bonos de alta calidad para generar una rentabilidad sostenible quizá tengan que ampliar su radio de acción en lo que podría ser un periodo de volatilidad elevada en las rentabilidades de la deuda, condicionada por los datos".

"La inflación general de la Eurozona se aceleró en agosto, pero la inflación subyacente y la de servicios se moderaron. Los inversores evaluarán si el BCE señala que a la esperada subida de tipos de septiembre le seguirá una pausa prolongada. Mantenemos una postura Atractiva en renta variable de la Eurozona", añade.

"Con unos datos de inflación y de empleo que ofrecen un panorama mixto respecto a los dos objetivos del mandato dual de la Fed, esta se enfrenta a una decisión muy reñida entre subir tipos o mantenerlos", destaca Ulrike Hoffmann-Burchardi, Chief Investment Officer Americas y Global Head of Equities.

Tras la victoria del ultra AfD en Sajonia-Anhal, "seguimos esperando que el crecimiento económico se vea respaldado por las medidas de estímulo fiscal en 2026 y 2027. Las implicaciones para los Bunds deberían seguir siendo limitadas. Aunque la incertidumbre política podría mantenerse elevada durante un tiempo, la expansión fiscal alemana no está en peligro y, por tanto, se espera que las perspectivas a largo plazo de la deuda pública y del coste de financiación soberano se vean, en gran medida, poco afectadas", considera Maelle Quillevere, economista.

Más inquietud en Oriente Medio

Por otra parte, el giro ofensivo adoptado por Irán y sus aliados en la regióncomienza a generar inquietud tanto en EEUU como en los países del Golfo. En esta ocasión, un ataque contra instalaciones situadas en el sur de Arabia Saudí ha limitado parcialmente la operativa de algunos complejos de la zona, provocando retrasos en el flujo de petróleo que transita por el mar Rojo. Paralelamente, Irán ha intensificado su postura agresiva mediante ataques dirigidos contra buques militares estadounidenses con el objetivo de reducir la presencia y capacidad de control de Washington en el estrecho.

Este cambio de rumbo también refleja el creciente malestar dentro del régimen iraní, que observa cómo el tránsito marítimo por el estrecho sigue sin quedar completamente restringido. Aunque el volumen de tráfico continúa muy por debajo de los niveles habituales, los buques siguen cruzando la zona, lo que debilita la capacidad de presión de Teherán y limita sus aspiraciones estratégicas. Omán e Irán están en conversaciones para un acuerdo de peaje, algo que no estaría bien visto por el lado americano que busca devolver el estrecho al régimen anterior al conflicto.

Como consecuencia, el precio del crudo Brent ha vuelto a situarse cerca de los 100$/barril. Ambas partes han entrado en una dinámica de presión económica, por la parte americana, y guerra de guerrillas por el lado iraní, que contribuye a enquistar el conflicto y que previsiblemente mantendrá una prima de riesgo geopolítico sobre los precios del petróleo durante los próximos meses.

Bombardier paga la factura de la guerra comercial entre EEUU y Canadá

La guerra comercial,  por otra parte, se agrava. Trump prohíbe, a través de Truth Social, a la canadiense Bombardier vender en EEUU salvo que fabrique allí. EEUjU es el destino de la mitad de sus 5.100 aviones, salvo que fabrique allí. En enero ya descertificó los Global Express y amenazó con aranceles del 50% a los aviones de Canadá. Bombardier fabrica en Kansas aviones de misión especial y en julio facturó 2.150 millones$, un 6%. Un peaje encubierto que golpea a Bombardier y tensa el pulso comercial entre Washington y Ottawa. Habrá que ver que represalias adipta Canadá.

La decisión de Trump se conoce el mismo día en que entran en vigor las medidas de represalia anunciadas por Canadá sobre EEUU, que gravan importaciones estadounidenses por un valor aproximado de 20.000 millones$ anuales. Ottawa ha establecido aranceles del 50% sobre productos como el acero, el aluminio, los muebles y las prendas de vestir; del 25% sobre determinados electrodomésticos y productos alimentarios; y del 15% sobre algunos bienes electrónicos y herramientas. Las medidas afectarán a bienes que representan aproximadamente el 4,5% de las importaciones canadienses procedentes de EEUU una magnitud similar al impacto de los aranceles estadounidenses más recientes sobre Canadá, que alcanzan alrededor del 5% de las exportaciones canadienses hacia su principal socio comercial.

El representante de Comercio de EEUU, Jamieson Greer, abre la puerta a la imposición de aranceles adicionales e incluso a la prohibición de determinadas importaciones procedentes de Canadá, aunque dentro del propio Partido Republicano también hay quien aboga por una desescalada del conflicto. El presidente de la Cámara de Representantes, El presidente de la Cámara de Representantes, Mike Johnson, hizo un llamamiento a retomar las negociaciones entre ambos países.

En medio de todo esto, Henry Allen, estratega del Deutsche Bank, avisa que los inversores pueden estar infravalorando cuánto tendrán que subir los tipos para frenar la inflación. El índice ISM de servicios de EEUUapunta a que los precios de los insumos crecen al ritmo más rápido visto tras la pandemia, cuando la inflación estadounidense rondaba el 5%. Para Allen, la desconexión entre estas presiones y las modestas subidas descontadas por el mercado es llamativa. Los swaps descuentan solo dos subidas de la Fed hasta julio de 2027, pese a que Kevin Warsh advirtió que la inflación apenas afloja. Para Allen, si los tipos aprietan más, las acciones y el crédito pagarán la factura.

China amplía su superávit comercial pese a Trump

Otro dato que no gustará a Trump. En agosto China logró ampliar su superávit comercial hasta los 119.090 millones$, reflejando el elevado dinamismo de su sector exportador, impulsado significativamente por la demanda global asociada a la IA. El crecimiento de las exportaciones (+25%), estuvo impulsado por las de alta tecnología (+57) y las de circuitos integrados (+130%), empujados al alza además por el fuerte aumento de los precios de estos bienes. Estas cifras consolidan la posición de China en la cadena de valor tecnológica global. Por otro lado, también se elevaron las importaciones con un crecimiento del +28,2%. Con todo ello, en el acumulado del año, el superávit comercial se elevó hasta los 806.000 millones$, lo que apunta a que China se encamina a un récord de superávit externo.

Una de las cifras más llamativas es que las exportaciones de China a EEUU se han incrementado un +4% interanual, lo que dejó el superávit comercial chino en los 29.000 millones$, un crecimiento del 44% interanual y el mayor saldo positivo desde la vuelta de Trump a la Casa Blanca.

Además, el Gobierno inyecta 360.000 millones de yuanes (unos 54.000 millones$) en ocho bancos y aseguradoras estatales: hasta 100.000 millones al ICBC y hasta 160.000 millones al Agricultural Bank. Otra inyección para su economía.

24Oct

"Con la fragmentación política limitando cualquier reforma significativa, una auténtica austeridad fiscal parece inevitable después de las elecciones presidenciales de 2027”, advierte UBP.

Miguel Ángel Valero

La incertidumbre política en Francia tiene, de momento, un impacto limitado en la confianza empresarial. La oficina nacional de estadísticas francesa (INSEE) ha publicado sus indicadores de confianza empresarial de octubre. Los datos se basan en respuestas recopiladas entre el 26 de septiembre y el 20 de octubre, en su mayoría antes del 10 de octubre, durante el breve mandato del primer gobierno de Sébastien Lecornu, que rápidamente se derrumbó.

A pesar del clima político altamente inestable, el índice mejora ligeramente de 96 a 97, casi igualando su máximo desde octubre de 2024.

El impacto de la crisis política francesa en el clima empresarial se absorbió por completo en junio de 2024, cuando se disolvió la Asamblea Nacional. El índice de confianza empresarial, que se había situado cerca de 100, cayó a 94 en ese momento, para luego repuntar ligeramente durante los Juegos Olímpicos y estabilizarse en torno a 96 desde entonces.

En el sector manufacturero, el repunte de este mes se debe a la recuperación del segmento "equipos de transporte, excepto automóviles". El comercio minorista se está beneficiando de las mejores expectativas de pedidos en los concesionarios de automóviles. En otros sectores, la evolución es más dispar, con descensos en varios de ellos. 

"En general, las perspectivas de empleo en Francia están mejorando ligeramente, pero partiendo de una base muy baja. Estas cifras confirman nuestro análisis: la mayor parte del impacto de la crisis política en la actividad económica se materalizó el año pasado. Por el momento, los acontecimientos recientes no han provocado un mayor deterioro de la confianza empresarial ni de la actividad", señala un análisis de Lazard Frères Gestion. 

UBP: El rompecabezas de la deuda de Francia

Por su parte, el último UBP Headlines - El rompecabezas de la deuda de Francia, sí considera que el estancamiento político del país está afectando el clima empresarial y podría erosionar el crecimiento potencial. Porque un Parlamento fragmentado dificulta cualquier plan importante de consolidación fiscal.

Aunque el mercado de bonos ya ha descontado la mayor parte de los riesgos, persisten riesgos al alza en los diferenciales. Y las preocupaciones sobre la sostenibilidad de la deuda pública francesa podrían resurgir si los costes de ésta superan de manera persistente el crecimiento económico.

Se espera que el debate presupuestario frene los esfuerzos de consolidación, posponiendo la necesidad de austeridad fiscal hasta después de 2027.

“La incertidumbre en Francia probablemente afectará al crecimiento, que se espera se mantenga contenido hacia finales de 2025 y durante 2026, reflejando una débil demanda privada y un clima empresarial debilitado. El ahorro de los hogares ha aumentado de manera significativa ante las preocupaciones sobre impuestos, pensiones y empleo. Además, Francia enfrenta desafíos estructurales: la deuda pública podría superar el 125% del PIB para 2030 a menos que se lleve a cabo alguna forma de consolidación significativa, mientras que el déficit presupuestario de 2026 podría situarse en torno al 5%, muy por encima de los objetivos gubernamentales. Los costes de financiación están aumentando y las agencias de calificación crediticia ya han comenzado a rebajar la calificación del país, con nuevos recortes previstos si persiste el estancamiento político", explica Patrice Gautry, economista jefe de Union Bancaire Privée (UBP).

En este contexto, surge una pregunta clave: ¿ha descontado plenamente el mercado de bonos los riesgos políticos y fiscales del país, o existe todavía el peligro de que el diferencial  entre la deuda pública francesa (OAT) y el Bund se amplíe más? Aunque gran parte del impacto a corto plazo parece estar reflejado en los precios actuales, la sostenibilidad de la deuda a medio plazo depende de una gestión fiscal disciplinada y de reformas que impulsen el crecimiento. La ampliación del diferencial OAT–Bund no solo refleja la incertidumbre política inmediata, sino que una vez más plantea interrogantes más profundos sobre la trayectoria fiscal a largo plazo de Francia. 

"Con la fragmentación política limitando cualquier reforma significativa, una auténtica austeridad fiscal parece inevitable después de las elecciones presidenciales de 2027”, advierte.

15Oct

La reforma elevaba progresivamente la edad de jubilación de 62 a 64 años hasta 2030 –tres meses por año–, y establecía que, a partir de 2027, se requerirían 43 años cotizados para acceder al 100% de la pensión.

Miguel Ángel Valero

El sorprendentemente reincorporado primer ministro de Francia Sébastien Lecornu da un paso al frente en las negociaciones para evitar sucumbir ante las dos mociones de censura que enfrenta el recién constituido Gobierno y lograr la aprobación de los presupuestos para 2026. En este caso, los socialistas se abstendrán en las votaciones previstas para el jueves. A cambio, han conseguido el compromiso de que la reforma de las pensiones, aprobada en 2023, sea suspendida hasta 2028, posponiendo el debate para después de las elecciones presidenciales de 2027.

Si la reforma se pausa bajo las condiciones actuales, se estima que el déficit aumentará tres décimas durante el periodo 2026–2027. En caso de revertirse por completo, las consecuencias serían más graves. La reforma elevaba progresivamente la edad de jubilación de 62 a 64 años hasta 2030 –tres meses por año–, y establecía que, a partir de 2027, se requerirían 43 años cotizados para acceder al 100% de la pensión.

Aunque las votaciones del jueves parecen estar encaminadas a un resultado favorable, aún queda por negociar el presupuesto del próximo año. En este punto, el ala conservadora del partido Republicano, contraria a cualquier incremento fiscal, deberá enfrentarse a algunas propuestas del Partido Socialista que contemplan aumentos en los impuestos sobre la riqueza. Además, miembros del partido socialista se sienten incómodos colaborando con el Gobierno de Macron. 

Hasta ahora, Lecornu ha hecho uso de la “carta blanca” otorgada por Macron para priorizar la estabilidad política, incluso a costa del objetivo de déficit del 4,7%, que probablemente se elevará hasta el 5%. Los mercados han premiado esta actitud y el diferencial de rentabilidad entre el bono francés a 10 años frente al alemán cae de nuevo por debajo de la referencia italiana. 

Pero Francia sigue inmerso en el Procedimiento de Déficit Excesivo desde el año pasado, y la falta de disciplina fiscal puede afectar al rating de crédito. Moody's tiene previsto revisar la calificación de Francia el 24 de octubre.

14Oct

Francia tiene un elevado déficit presupuestario y una importante deuda nacional, y actualmente no hay voluntad de aplicar las importantes reformas necesarias para abordar esta situación.

Sigue el culebrón en Francia, que se ve obligada a pagar hasta el 3,6% de interés para que los inversores compren su deuda a 10 años. Algo que beneficia a Alemania, que ve cómo el bund se sitúa en el 2,6%, su menor nivel desde julio. 

Apenas dos días después de formar su segundo Gobierno (una semana después de dimitir, tras 27 días en el cargo), el primer ministro Sebástien Lecornu se enfrenta en la Asamblea Nacional a una nueva prueba de fuego: presentará el anteproyecto de los Presupuestos para 2026 y se abre así un nuevo periodo de debate y búsqueda de apoyos para conseguir aprobar sus cuentas.

Lecornu acepta suspender la reforma de las pensiones hasta 2028 para evitar la caída de su Gobierno en Francia. El primer ministro se pliega en su discurso de política general a la petición de los socialistas para que no se sumen a la moción de censura que se votará el jueves 16 de octubre.

Déjà vu en Francia... ¿cuánto tiempo durará este Gobierno?, se pregunta Anthony Willis, Senior Economist de Columbia Threadneedle Investments. En estos momentos, en Francia no hay ningún interés por convocar nuevas elecciones, razón por la que Macron ha optado por esta vía de reponer a Lecornu. Todos los partidos, excepto Agrupación Nacional, rechazan esta opción, ya que este partido, liderado por la representante política de extrema derecha Marine Le Pen, conseguiría probablemente un avance significativo.

El problema es que, tras las elecciones de 2024, el Parlamento francés no cuenta con mayoría, sino que está compuesto por tres grandes bloques que no se ponen de acuerdo sobre la hoja de ruta a seguir. Esto dificulta enormemente la actividad legislativa y la estabilidad del Ejecutivo. 

Tras su reelección, Lecornu ha presentado un nuevo gabinete con algunas caras nuevas que tendrán que enfrentarse a los mismos problemas de siempre: Francia tiene un elevado déficit presupuestario y una importante deuda nacional, y actualmente no hay voluntad de aplicar las importantes reformas necesarias para abordar esta situación.

Actualmente existe una elevada presión para revertir las reformas de pensiones anteriores, que ya fueron difíciles de aprobar en su momento, y Lecornu tiene la difícil tarea de mantener un Gobierno cohesionado. 

La Administración debe presentar esta semana al Parlamento un presupuesto para que entre en vigor en 2026, pero subyace la duda real de si Francia avanzará a trompicones hacia las elecciones presidenciales de 2027 y soportará el estancamiento político mientras tanto. No hay elecciones parlamentarias previstas hasta 2029, pero, una vez más, el Gobierno da muestras de inestabilidad y parece muy difícil que se logre un cambio político significativo.

¿Qué significa esto para los mercados? Las acciones de las compañías francesas experimentaron dificultades a principios de la semana pasada, especialmente los bancos. Sin embargo, hay que tener en cuenta que, al igual que ocurre en Reino Unido,gran parte de los ingresos de las grandes empresas francesas proceden de otros países. En gran medida, los problemas internos son irrelevantes para éstas, pero "seguimos observando una prima de riesgo en los bonos del Estado francés con respecto a los bonos del Estado alemán que probablemente se mantendrá".

Obviamente, dado que Francia es una de las principales economías de Europa, entra dentro de la categoría de “demasiado grande para quebrar”, por lo que, aunque es probable que los rendimientos de los bonos del Estado francés sean más altos durante un largo periodo de tiempo, es una situación a la que los inversores tendrán que acostumbrarse. Si se produjeran acontecimientos más graves, en última instancia se podría recurrir a una intervención, pero en estos momentos estamos muy lejos de esa situación.

El Ejecutivo francés va a intentar aprobar un presupuesto en los próximos días, "y ya veremos cómo evoluciona la situación. No estamos diciendo que Lecornu siga en el poder a finales de año, pero esperamos que esto aporte un poco más de estabilidad a corto plazo", concluye Anthony Willis.

10Oct

Por primera vez desde la introducción del euro en 1999, los bonos del Estado francés se negocien ahora de forma sistemática con diferenciales ligeramente superiores a los bonos italianos.

Miguel Ángel Valero

El ministro de Finanzas de Francia reafirmó que el país cumplirá sus compromisos presupuestarios con la Unión Europea, a pesar de que se prevén ajustes fiscales más moderados. El déficit estimado para 2025 se sitúa en el 5,4% del PIB, y deberá reducirse progresivamente hasta quedar por debajo del 3% en 2029, conforme a los objetivos con la Unión Europea. Para 2026, el plan inicial del ex primer ministro François Bayrou proponía una reducción al 4,6%, pero su sucesor, Sébastien Lecornu, elevó ese objetivo al 4,7% y posteriormente lo ha flexibilizado aún más, sugiriendo que el déficit se mantenga “por debajo del 5%”. En este contexto, el gobernador del Banco de Francia, François Villeroy, subrayó la necesidad de cumplir con los compromisos europeos y advirtió que el déficit no debería superar el 4,8% en 2026.

DWS: cambio de roles entre Italia y Francia

En ese contexto, un análisis de DWS destaca el cambio de roles entre Italia y Francia en lo que respecta al riesgo respectivo de su deuda pública. "Cuanto menos seguro es su control del poder, más corto es el horizonte temporal de un gobierno o un responsable político. Dar prioridad al bienestar de un país a largo plazo en su conjunto es un lujo que puede parecer difícil de permitirse, si un gobierno solo intenta sobrevivir, día a día, el tiempo suficiente, por ejemplo, para aprobar el próximo presupuesto". advierte.

"Resulta esclarecedor contrastar la reciente agitación política en Francia con los últimos acontecimientos que se han producido", insisten los expertos de la gestora, que han elaborado un gráfico qie compara la trayectoria fiscal de Francia e Italia, tal y como se esbozó a principios de año en los programas de estabilidad de la Unión Europea (UE) para ambos países. 

Las tendencias generales son bastante llamativas, ya que Italia parece estar en camino de reducir su déficit presupuestario por debajo del 3% del producto interior bruto (PIB), lo que le permitiría salir del procedimiento de déficit excesivo de la UE. Por el contrario, Francia parecía destinada a sufrir esa situación hasta 2029. Según las normas de la UE, los procedimientos de déficit deben restringir el margen de maniobra de los Estados miembros en materia de recortes fiscales y gasto público, siempre que un país supere el límite de déficit del 3%.

Sin embargo, el verdadero contraste ha sido cómo Italia se está ciñendo a sus objetivos, y probablemente, incluso los está superando, al tiempo que registra un superávit presupuestario primario. Mientras tanto, Francia ha tenido dificultades incluso para aprobar sus Presupuestos. En lo que respecta a las medidas de austeridad, el Parlamento se encuentra en un punto muerto desde que Emmanuel Macron disolvió la Cámara Baja el verano pasado. Francia ha tenido cinco primeros ministros desde que Macron fue reelegido presidente en 2022, lo que recuerda la inestabilidad de los gobiernos franceses antes de que Charles de Gaulle impulsara una nueva Constitución en 1958.

“Para este año, Francia parece estar en camino de tener el mayor déficit presupuestario de todos los miembros de la zona del euro, independientemente de las maniobras políticas y parlamentarias que puedan producirse en los próximos días y semanas”, señala Ulrike Kastens, Economista Senior para Europa de DWS. “Sin duda, Italia sigue estando más endeudada, pero la diferencia se ha reducido rápidamente”, subraya.

No es de extrañar, pues, que, por primera vez desde la introducción del euro en 1999, los bonos del Estado francés se negocien ahora de forma sistemática con diferenciales ligeramente superiores a los bonos italianos.

Ebury: Francia ensombrece las perspectivas para el euro

En lo que concierne al euro, el equipo de análisis de Ebury explica que “la persistente inestabilidad política en Francia sigue ensombreciendo las perspectivas para el euro”. El euro retrocedió ayer nuevamente por debajo del nivel de 1,16 frente al dólar, por primera vez en un par de semanas. 

“La noticia de que el presidente Macron planea nombrar un nuevo primer ministro debería interpretarse como un desarrollo positivo para la moneda común, ya que los inversores reaccionarían negativamente ante la posibilidad de nuevas elecciones anticipadas y un periodo adicional de incertidumbre”, comentan los analistas de la fintech global especializada en pagos internacionales e intercambio de divisas.

Macron sorprendió a propios y a extraños cuando anunció que Sébastien Lecornu volvía a  ser primer ministro, cinco días después de su dimisión. El cuilebrón continúa.

08Oct

Macron está dispuesto a paralizar la reforma de las pensiones a cambio de que haya un Gobierno y que se aprueben los Presupuestos para 2026.

Miguel Ángel Valero

El primer ministro dimisionario de Francia, Sébastien Lecornu, asegura que las conversaciones con los partidos políticos van por el buen camino y alejan la posibilidad de una disolución de la Asamblea Nacional y la convocatoria de elecciones. Aunque no ha especificado qué concesiones va a realizar, la paralización de la reforma de las pensiones se da casi por segura. De hecho, Elisabeth Borne —primera ministra en 2023 y miembro del partido de Macron— no lo descarta.

La reforma de las pensiones es la medida más impopular de Macron al frente de Francia, ya que eleva de 62 a 64 años la edad de jubilación, y fue aprobada por decreto, ante la imposibilidad de lograr los apoyos parlamentarios necesarios. 

Su supresión era una insistente reivindicación del Partido Socialista y de la mayoría de grupos progresistas que confluyeron en el Nuevo Frente Popular (NFP) en las últimas elecciones legislativas, en julio del año pasado, en las que se impusieron a la ultraderecha.

El dirigente socialista Olivier Faure se cura en salud y exige que esa suspensión “no sea simplemente una cortina de humo, quiero saber si esta victoria es real o no, sería un gesto importante si llegara a producirse" porque "no le gusta vender la piel del oso antes de cazarlo”. 

Asegura estar dispuesto a contribuir a “desbloquear esta situación de crisis absolutamente incomprensible para los franceses”, que ha calificado de “comedia de bulevar”. “Es hora de mostrar otra cara de la política”, insiste.

Pero Roland Lescure, ministro dimisionario de Economía, avisa que “modificar la reforma de las pensiones costará cientos de millones en 2026 y miles de millones en 2027”. Aunque se declaró “dispuesto a hacer concesiones” para que haya Gobierno y Presupuestos de 2026, advierte que “habrá que financiarlas”.

Pero hay más dificultades. Macron y Lecornu tienen que afrontar el malestar de la parte más conservadora de Los Republicanos por el regreso de Bruno Le Maire, esta vez como ministro de Defensa. Para este grupo, Le Maire es uno de los responsables del aumento del endeudamiento del Estado y representa una señal de continuidad, cuando lo que exigen el resto de las fuerzas políticas es un giro claro en la dirección del Gobierno.

Por su parte, Marine Le Pen ha intensificado la presión al pedir la dimisión del presidente y la convocatoria de nuevas elecciones. Incluso Gabriel Attal, exprimer ministro y figura destacada dentro de Renaissance, el partido de Macron, reconoce que ya no comprende las decisiones del jefe de Estado.

Los sectores más moderados tanto del bloque conservador como del partido de Macron expresan públicamente su disposición a considerar un Gobierno de unidad con los socialistas (incluso con un primer ministro de este grupo), siempre que la extrema izquierda quede al margen. 

El tiempo corre y Macron se enfrenta a dos desafíos clave. Si no logra mantener a Lecornu al frente del Ejecutivo, deberá nombrar un nuevo primer ministro, convocar elecciones legislativas o, en el escenario menos probable, dimitir y llamar a elecciones presidenciales. 

Además, el Gobierno difícilmente podrá cumplir con el plazo del 13 de octubre para presentar los Presupuestos. Si éstos no se aprueban antes de diciembre, sería necesario recurrir a la denominada “ley especial”, un mecanismo excepcional que garantiza el funcionamiento básico del Estado al inicio del nuevo año.

Mientras tanto, el diferencial del bono francés a 10 años se mantiene por encima de los 80 puntos básicos (pb), superando de manera sostenida al de Italia. No obstante, la preocupación en los mercados sigue siendo moderada: la rentabilidad exigida a la deuda francesa se sitúa en un 3,5%, aún por debajo de los máximos registrados en la última década. Además, las Bolsas francesas repuntaron en la jornada de ayer. Los inversores parecen confiar en que, ante una eventual aceleración de la crisis política en Francia, el Banco Central Europeo intervendría para estabilizar la situación.