31Aug

Durante la primera etapa, bastaba en ocasiones con demostrar que una tecnología podía hacer algo nuevo. Ahora empieza a importar cuánto mejora un proceso, cuánto está dispuesto a pagar el cliente y qué capacidad tiene una compañía para defender su posición cuando aparecen competidores que utilizan herramientas similares.

Miguel Ángel Valero

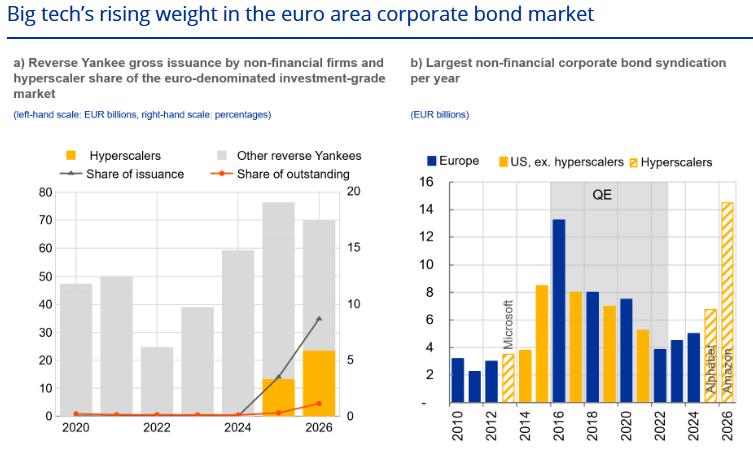
Los gigantes tecnológicos estadounidenses, como Google, Amazon o Microsoft, recurren cada vez más al mercado de bonos de la zona euro para financiar sus inversiones. La infraestructura para la inteligencia artificial (IA) requiere enormes inversiones para sus gigantescos centros de datos y el enorme consumo de electricidad que consumen. El blog del Banco Central Europeo (BCE) analiza, en un trabajo realizado por Oana Furtuna, Anne Duquerroy, Imène Rahmouni-Rosseau, y Lia Vaz Cruz (de la división de Markets Operations), las consecuencias para este mercado y el potencial de estos desarrollos para transformarlo.

La creciente presencia de los hiperescaladores en el mercado de bonos corporativos de la zona euro tiene varias consecuencias. Por un lado, puede aumentar la concentración y la exposición de los inversores al sector tecnológico y a la economía estadounidense, de forma similar a las tendencias ya observadas en los mercados de renta variable, donde los hiperescaladores se han consolidado como dominantes. Además, el aumento del endeudamiento de las grandes tecnológicas puede dificultar el acceso a la financiación para otras empresas y otros sectores económicos, al modificar la asignación de activos de los inversores. 

Además, se plantea una cuestión clave: ¿pueden los mercados financieros de la zona euro gestionar sin problemas flujos de deuda tan grandes y concentrados?

La realidad es que el auge de la inversión en IA ha llegado a los mercados de crédito de la zona euro. Se espera que los hiperescaladores necesiten más de 1 billón$, un impresionante 3% del PIB de EEUU en la actualidad, para gastos de capital totales en 2028.

Las inversiones planificadas son cada vez más grandes para financiarse únicamente con flujos de caja generados internamente. En consecuencia, las grandes empresas tecnológicas están abandonando la autofinanciación y recurriendo a fuentes externas, incluida la emisión de bonos.

Primero, los hiperescaladores recurrieron al mercado de bonos corporativos en dólares y, posteriormente, a otros mercados de crédito, especialmente en la zona euro, para reducir sus costes de endeudamiento, diversificar sus fuentes de financiación, ampliar su base de inversores o ajustar sus gastos en divisas extranjeras. 

Estas empresas aumentaron su dependencia de los bonos emitidos por empresas estadounidenses en moneda extranjera. En su primera gran oleada de emisiones fuera de EEUU, los hiperescaladores eligieron el euro como la moneda más ventajosa para la financiación extranjera, y ya representa cerca del 10 % del total de bonos en circulación emitidos por estas empresas.

Estos emisores representan actualmente algo más del 1% de los índices de referencia de bonos corporativos denominados en euros, con alrededor de 40.000 millones€ en circulación. Su participación en la emisión de 'Yankee inversos' (bonos emitidos por empresas estadounidenses en moneda extranjera)  denominados en euros casi se duplicó entre 2025 y 2026.

Las grandes empresas tecnológicas estadounidenses representan ahora algo menos del 10 % de la nueva emisión bruta de deuda en bonos denominados en euros atribuible a compañías no financieras. En lo que va de año, Amazon y Alphabet han sido los mayores emisores en el mercado de bonos corporativos no financieros de la zona euro, y en el primer caso ha establecido un récord histórico en cuanto a tamaño.

La llegada de las grandes tecnológicas estadounidenses está transformando las antiguas creencias en el mercado crediticio de la zona del euro. En una economía históricamente basada en la banca, los emisores e inversores solían percibir que los mercados de bonos corporativos de la zona del euro carecían de la amplitud y profundidad necesarias para respaldar grandes emisiones. Durante el período de flexibilización cuantitativa, cuando los bancos centrales adquirieron bonos soberanos y corporativos, esta percepción comenzó a cambiar gradualmente. El mercado de bonos corporativos de la zona del euro amplió su red de emisores y se convirtió en una plataforma más fiable para financiar grandes inversiones. Las emisiones de esta magnitud indican que la zona del euro puede absorber por sí sola operaciones de bonos corporativos de gran envergadura.

Las empresas tecnológicas de gran escala están expandiendo el alcance del mercado de bonos corporativos de la zona del euro mediante la introducción de vencimientos más largos, una mayor exposición al sector tecnológico y deuda con mejor calificación crediticia. En primer lugar, las grandes tecnológicas estadounidenses emiten bonos con vencimientos significativamente más largos que otros sectores económicos. Esto contribuye a la formación del tramo largo de la curva de rendimientos, que los emisores corporativos nacionales utilizan con menos frecuencia. En segundo lugar, la creciente presencia de las empresas de hiperescala en los mercados primarios —y su inclusión en los índices de referencia— ofrece a los inversores en bonos una mayor exposición al sector tecnológico. Esto es especialmente relevante en Europa. El peso del sector tecnológico en los índices de referencia de la zona euro sigue siendo aproximadamente tres veces inferior al de los índices estadounidenses comparables.

Las empresas de hiperescala han introducido deuda con mejor calificación en el mercado de bonos corporativos de la zona euro. Dado que la actual oleada de emisión de deuda aún se encuentra en sus primeras etapas, estas empresas presentan balances sólidos, lo que se traduce en evaluaciones favorables por parte de las agencias de calificación crediticia (a menudo AA- o superior). Este rango complementa el panorama de la zona euro, donde la mayoría de los emisores corporativos se sitúan en la categoría A a BBB. Sin embargo, dado que la IA es un sector nuevo, la forma en que las agencias de calificación lo abordan puede basarse en supuestos sobre el crecimiento futuro de los ingresos y el apalancamiento que podrían no resistir el paso del tiempo, lo que aumenta la vulnerabilidad a una valoración incorrecta del riesgo crediticio.

¿Existe riesgo de desplazamiento?

Los inversores activos en bonos corporativos con grado de inversión denominados en euros desempeñan un papel fundamental en la financiación de las inversiones de capital de las grandes empresas tecnológicas estadounidenses. Pero, ¿significa esto que hay un interés sustancialmente menor en los bonos emitidos por empresas de la zona euro? El análisis de datos y la inteligencia de mercado sugieren que no ha sido así durante esta primera oleada de emisiones y que la adaptación ha sido beneficiosa.

Los inversores mantuvieron una fuerte demanda de bonos de grandes empresas tecnológicas denominados en euros hasta mediados de 2026. Posteriormente, el apoyo se debilitó y las ratios de cobertura —una medida de la demanda de los inversores en relación con la oferta de un nuevo bono— comenzaron a descender. Sin embargo, esto probablemente reflejó una normalización, a medida que los inversores reevaluaron su compensación de riesgo ante la perspectiva de flujos continuos de emisiones a largo plazo. Por el contrario, las ratios de cobertura de los emisores de la zona euro se mantuvieron sólidos y prácticamente sin cambios a lo largo de 2026. 

Los inversores también comenzaron a adaptarse, exigiendo una mayor compensación por los riesgos asociados a la deuda de los hiperescaladores. Los diferenciales de crédito de estas empresas han empezado a aumentar ante las noticias de un mayor gasto de capital previsto relacionado con la IA y un mayor número de anuncios de emisiones. En todos los segmentos de vencimiento, los inversores exigen una prima de riesgo creciente para absorber la oferta y afrontar la mayor incertidumbre sobre las perspectivas de beneficios a medio plazo.

A pesar de esta evaluación inicial tranquilizadora, las grandes tecnológicas estadounidenses podrían elevar los costos de endeudamiento para todos los sectores a medida que acumulan deuda y representan una proporción creciente de los mercados de bonos, con un posible efecto indirecto en el segmento soberano y supranacional del mercado de bonos. Esto dependería en parte de si el 'pastel' de los inversores es fijo, con las grandes tecnológicas acaparando una porción mayor, o si pueden expandirse para absorber la emisión adicional. 

Los efectos indirectos podrían producirse a través de tres canales principales:

  • Primero, la oferta es importante. La magnitud de la oferta de nuevos bonos por parte de las grandes tecnológicas podría presionar el apetito de los inversores. Esto podría obligar a las hiperescaladoras —y a otras empresas con calificaciones similares— a ofrecer bonos a precios más bajos con mayores diferenciales de rendimiento. La expectativa de una oferta de bonos aún mayor en el futuro amplifica este efecto, ya que los inversores podrían ser reacios a aceptar el nivel actual de diferencial si esperan diferenciales aún mayores en el futuro.
  • Segundo, los inversores tienen balances y límites de cartera finitos. Pueden reducir sus tenencias de otros bonos para dar cabida a las grandes emisiones de las hiperescaladoras. Esto podría generar un efecto de desplazamiento que eleve los costes incluso para emisores de sectores no relacionados. La exposición de los inversores de la zona euro a la deuda de las hiperescaladoras sigue siendo relativamente pequeña por ahora, pero está creciendo rápidamente. Las hiperescaladoras representaron el 15% del aumento de las tenencias nacionales de bonos corporativos denominados en euros en marzo de 2026, con una fuerte demanda por parte de fondos de pensiones y aseguradoras. Para estos inversores que buscan activos de alta calidad y a largo plazo, la deuda de las hiperescaladoras puede parecer una alternativa viable a algunos valores considerados refugio seguro.
  • En tercer lugar, la mecánica de los índices de bonos puede amplificar el efecto. A medida que las hiperescaladoras ganan peso en los índices de bonos, los inversores pasivos que replican índices de referencia pueden reequilibrar automáticamente sus carteras hacia ellas, intensificando la presión sobre otros bonos e influyendo aún más en los diferenciales.

La creciente presencia de las hiperescaladoras puede aportar diversificación y crecimiento al mercado de bonos corporativos de la zona euro. Por el momento, los efectos indirectos en el acceso de otros emisores corporativos a la financiación en el mercado siguen siendo limitados, y el impacto en las carteras de los inversores no es sustancial. En EEUU, la demanda de financiación a largo plazo impulsada por la IA ha contribuido al reciente aumento de los rendimientos reales a largo plazo. Hasta el momento, no se observan efectos indirectos similares en la zona del euro, lo que refleja una menor emisión de bonos por parte de las grandes tecnológicas y la solidez de los mercados de bonos soberanos.

Sin embargo, esto podría ser solo el comienzo de una ola de financiación de proporciones sin precedentes que podría transformar radicalmente los mercados de bonos, incluso en la zona del euro, obligando a emisores, intermediarios e inversores a adaptarse. Si bien la dinámica de esta adaptación es incierta, la magnitud de las futuras necesidades de financiación de las empresas tecnológicas de gran envergadura, junto con las expectativas de unos beneficios sostenidos pero inciertos, justifica un seguimiento exhaustivo. Los posibles efectos indirectos internacionales, el rápido aumento del apalancamiento (especialmente si se empiezan a utilizar otros mercados de deuda menos transparentes) y las implicaciones más amplias para el funcionamiento de los mercados financieros de la zona del euro exigen una atención especial.
BeHappy: qué startups sobrevivirán cuando pase el entusiasmo

Por otra parte, la IA se ha convertido en la vertical de mayor crecimiento dentro del sector tecnológico español. A la vez que España vive un momento de expansión en las empresas dedicadas a esta tecnología, el ecosistema inversor se pregunta cada vez más cuántas de estas compañías conseguirán convertirse en empresas sostenibles cuando disminuya el entusiasmo inicial alrededor de la IA. La preocupación por una posible burbuja existe. 

Según el AI Index Report 2025 de Stanford, la inversión privada mundial en IA generativa alcanzó los 33.900 millones$ en 2024, un 18,7% más que el año anterior y más de ocho veces por encima del nivel registrado en 2022. El interés inversor continúa, aunque el rápido auge del sector obliga a analizar cada proyecto con mayor profundidad y a asumir que una parte de las compañías creadas durante este ciclo tendrá dificultades para consolidarse.

España refleja bien esa tensión: aparece entre los países europeos con mayor actividad en creación de startups vinculadas a IA, aunque lejos de los grandes polos como Reino Unido, Alemania o Francia. Esto significa que crece el número de empresas que construyen alrededor de la IA al mismo tiempo que gran parte de la adopción empresarial continúa en una etapa temprana. Cerca del 20% de las compañías encuestadas por el Banco de España utiliza ya estos sistemas y, en muchos casos, su aplicación sigue siendo experimental.

Desde BeHappy Investments, vehículo de inversión de impacto social, explican que “existe mercado y existe interés. Queda por comprobar qué soluciones consiguen integrarse de manera suficientemente profunda en sus clientes como para generar ingresos recurrentes y construir una ventaja que permanezca cuando la tecnología se normalice”.

Durante la primera etapa del boom bastaba en ocasiones con demostrar que una tecnología podía hacer algo nuevo. Ahora empieza a importar cuánto mejora un proceso, cuánto está dispuesto a pagar el cliente y qué capacidad tiene una compañía para defender su posición cuando aparecen competidores que utilizan herramientas similares.

La propia evolución de la IA está acelerando este cambio. Crear un producto tecnológico requiere hoy menos tiempo y menos recursos que hace unos años. Esa facilidad ha ampliado la capacidad de experimentar y también ha multiplicado los ‘side projects’. “Hay fundadores que prueban varias ideas de manera simultánea, lanzan productos en cuestión de semanas y cambian rápidamente de mercado cuando una propuesta no obtiene tracción. Esa velocidad puede generar innovación, aunque también introduce una cuestión relevante para quien invierte en fases tempranas. Hasta qué punto existe un compromiso real con la compañía que está buscando financiación”, señala Miguel Ángel Rodríguez Caveda, CEO de BeHappy Investments.

En una startup joven, el equipo continúa siendo una parte fundamental de la decisión de inversión. Cuando todavía hay pocos ingresos y un historial limitado, buena parte de la tesis depende de la capacidad del fundador para dedicar años a resolver el mismo problema. Un exceso de proyectos paralelos puede hacer más difícil interpretar ese compromiso. La facilidad para construir permite probar más ideas, pero levantar una empresa sigue exigiendo concentración y voluntad de permanecer cuando desaparece la novedad inicial.

“El contexto de mercado actual nos obliga a ser cada vez más selectivos. La tecnología permite construir y probar ideas con una velocidad enorme, pero para invertir necesitamos entender qué problema merece realmente años de trabajo, qué equipo está comprometido con resolverlo y qué compañía puede transformar esa ventaja inicial en un negocio con recorrido”, recalca Rodríguez Caveda.

El exceso de proyectos alrededor de la IA convive con otra realidad. Las compañías que consigan demostrar que existe un negocio detrás de la tecnología necesitarán cantidades crecientes de capital para competir. Ese problema resulta especialmente importante para Europa. La financiación de capital riesgo destinada a IA en el continente representa alrededor del 6% del total mundial, según la Comisión Europea. Incluso las empresas europeas que consiguen crecer continúan expuestas a terminar en manos de compradores extranjeros por la falta de fondos capaces de acompañarlas en fases posteriores.

Impulso a los agentes de IA

La cuestión afecta directamente al desarrollo del ecosistema español. Crear más startups aumenta las posibilidades de encontrar proyectos capaces de construir compañías relevantes, pero esa base empresarial tendrá poco recorrido si el capital disponible desaparece precisamente cuando las mejores empiezan a necesitarlo para crecer. Europa necesita atraer más inversión privada y generar vehículos capaces de asumir tickets mayores durante más tiempo. “España tiene una oportunidad evidente para participar en este ciclo tecnológico. El crecimiento del último año demuestra que existe talento dispuesto a construir. El siguiente paso será conseguir que una parte suficiente de esas compañías supere la etapa de experimentación, encuentre capital para seguir creciendo y mantenga el foco durante el tiempo necesario para convertir una buena oportunidad tecnológica en una empresa capaz de permanecer”, concluyen desde BeHappy Investments.

UBS vaticina un nuevo ciclo de productividad

"Si la IA resulta ser la próxima tecnología de propósito general, de forma similar a la revolución de las tecnologías de la información y la comunicación que comenzó en la década de 1980, podría marcar el inicio de un nuevo ciclo de productividad", subraya Dean Turner, economista jefe para la Eurozona y el Reino Unido en UBS Global Wealth Management.

"Las restricciones de oferta y la demanda estructural derivada de la electrificación, la inversión en redes eléctricas y el gasto en infraestructuras deberían respaldar los precios de determinados metales industriales hasta 2027. Esta perspectiva también asume una actividad industrial global resiliente en general", opinan Giovanni Staunovo, estratega, y Dominic Schnider, responsable global de Divisas y Materias Primas.

La IA no para

Anthropic ha presentado el Model Hardware Standard (MHS), una especificación para que los agentes de IA operen instrumentos físicos de laboratorio y de fabricación. Permite a un agente de IA manejar varios instrumentos en paralelo: microscopios, manejadores de líquidos, brazos robóticos, lectores de microplacas, termocicladores y centrifugadoras.

Al mismo tiempo, Anthropic negoció comprar la empresa de chips MatX por 7.000 millones$, aunque luego retiró su oferta. La operación, aunque se haya frustrado, muestra que las firmas de IA quieren fabricar su propio silicio.

Los day traders de Corea del Sur huyen de los ETF que doblan la apuesta a Samsung Electronics y SK Hynix, entre otros fabricantes de chip. Son ETF apalancados de chips (multiplican por dos el movimiento diario de la acción). Su patrimonio cae de 11.400 millones$ a 5.000 millones desde junio. El volumen negociado cae al 4% del pico de junio y agosto registra su primera salida neta mensual. Hay un factor coyuntural: el regulador de los mercados de Corea del Sur obliga, desde el 19 de agosto, al inversor minorista a hacer un curso de trading si quiere colocar dinero en esos productos. Pero también muestra el enfriamiento del interés por los chips, la memoria y los semiconductores, que puede extenderse a otras empresas no coreanas.

Por su parte, Cisco despliega su asistente de IA entre sus 90.000 empleados. MyAgent llega a toda la plantilla de golpe, sin plan piloto por departamentos. Es de los primeros despliegues internos a esa escala en una empresa que no es de IA, y sirve de referencia para quien esté midiendo cuánto tarda una organización grande en adoptar la herramienta.

Cirujanos británicos operaron un tumor de hipófisis con un sistema del University College de Londres vigilando la cámara quirúrgica en tiempo real y señalando arterias y nervios ópticos que había que esquivar. El paciente recuperó la visión en días. Otro avance de los agentes de IA, en este caso en medicina.

Airbus busca comprador para su unidad espacial de EEUU, la planta de Merritt Island (Florida) con unos 200 empleados, ya que quiere concentrar la fabricación de satélites en Europa. 

Vidiv conecta la antigua cabina telefónica con la IA

VIDIV, compañía tecnológica desarrolladora de agentes de voz con IA para automatizar la comunicación y los procesos de las empresas, será la IA que habite en 2147, la antigua cabina de teléfonos de Divina Machina en IFA Berlín (del 4 al 8 de septiembre) y que permite mantener conversaciones con cualquier usuario sin necesidad de disponer de un guion. 

Divina Machina, constituido por Cristobal Olmedo -en la parte creativa- y Kurt Sommer -como director de operaciones-. aporta la dirección creativa, el concepto, la narrativa y el diseño de la experiencia; Vidiv por su parte se centra en aportar la tecnología y la infraestructura de agentes de IA de voz. 

En una antigua cabina de teléfonos rodeada por musgo, los usuarios podrán interactuar con Gaia, una IA 100% conversacional, sin guiones preestablecidos y en diferentes idiomas. “Donde cada persona podrá entrar en la cabina y hablar con Gaia de lo que quiera y en su propio idioma: inglés, español, turco, alemán, japonés”, señala Cristóbal Olmedo, Director Creativo de Divina Machina. 

Elusuario accede a la cabina, descuelga y con sólo apenas las dos o tres primeras palabras la IA de Vidiv identifica al instante en qué idioma le está hablando para responder en ese mismo. A partir de este instante, el usuario puede mantener una conversación natural del tema que elija. No hay guiones. Puede ser de tecnología o de futbol, de política o de horticultura. Gaia está entrenada para mantener conversaciones abiertas y en tiempo real conservando una personalidad, una memoria y un contexto narrativo propios.

El proyecto 2147, presentado por Divina Machina by Vidiv, fue Premio Nacional de Diseño en Chile en 2025 y nombrada como tecnología emergente en la Milano Fashion Week de 2025. Ha estado expuesto en Sónar+D 2026 de Barcelona. 
30Aug

La inteligencia artificial seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.

Miguel Ángel Valero

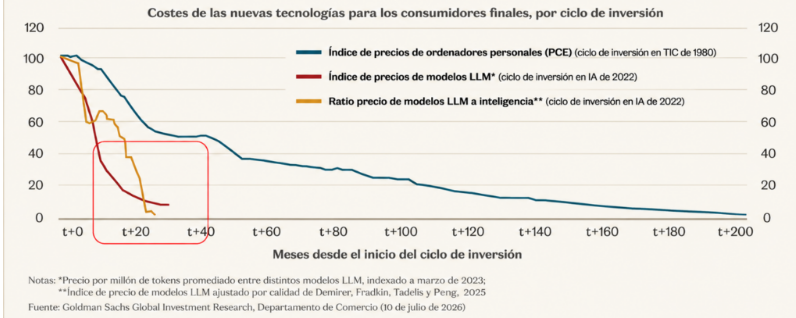
El gráfico que aporta The Trader es suficientemente elocuente sobre cómo el coste de utilizar inteligencia artificial (IA) está cayendo a una velocidad nunca vista. Según Goldman Sachs, el precio de los modelos de lenguaje se ha desplomado en apenas tres años tanto como cayó el precio de los ordenadores personales durante casi dos décadas. Y si además tenemos en cuenta que los modelos actuales son mucho más capaces que los de hace solo dos años, el coste por unidad de inteligencia se está reduciendo todavía más deprisa.

A primera vista, esto parece una noticia extraordinaria para las compañías que lideran esta revolución. Si la IA va a estar presente en prácticamente todos los sectores de la economía, lo lógico sería pensar que quienes la desarrollan serán también quienes obtengan los mayores beneficios. Sin embargo, la historia nos invita a ser algo más prudentes. A finales de los años noventa ocurrió algo muy parecido con Internet. El tráfico de datos crecía de forma explosiva, cada vez hacían falta más routers, más infraestructura y más capacidad de transmisión. Cisco se convirtió en la empresa que suministraba buena parte de ese equipamiento y llegó a ser, durante unos meses, la compañía más valiosa del mundo.

Para el inversor la historia fue muy distinta. Internet terminó transformando por completo la economía mundial. Cisco siguió siendo una magnífica empresa y continuó aumentando sus ingresos durante muchos años. Pero la competencia, la caída de los precios del hardware y unas expectativas que se habían vuelto completamente desproporcionadas hicieron que su cotización llegara a caer más de un 80% y tardará más de 25 años en recuperar los máximos alcanzados durante la burbuja tecnológica.

La revolución fue real. Los beneficios empresariales también. Lo que no fueron sostenibles fueron las expectativas que el mercado había descontado. Con la IA puede suceder algo parecido. Si el coste de desarrollar y utilizar modelos continúa desplomándose, puede terminar convirtiéndose en una commodity. Igual que hoy nadie paga un sobreprecio por almacenar información en la nube o por enviar datos a través de internet, es posible que dentro de unos años utilizar un modelo de IA sea un servicio cada vez más barato y accesible.

Y aquí entra en juego la paradoja de Jevons. Cuando una tecnología se abarata de forma drástica, lo normal no es que se utilice menos, sino mucho más. Cuanto más barato resulte acceder a la IA, más aplicaciones aparecerán, más procesos se automatizarán y mayor será el consumo total. El desplome del precio no tiene por qué reducir el tamaño del negocio; puede hacerlo crecer de forma exponencial. Eso no significa que desaparezca el negocio. Al contrario, probablemente el mercado será mucho mayor. Lo que significa es que el valor económico podría desplazarse hacia otro lugar. Quizá los grandes ganadores no sean quienes construyen los modelos, sino quienes consigan integrarlos mejor en productos y servicios capaces de generar ingresos recurrentes. O quizá quienes proporcionen la infraestructura necesaria para sostener ese crecimiento. 

La historia demuestra que las grandes revoluciones tecnológicas rara vez reparten los beneficios de la forma que inicialmente imagina el mercado.Por eso conviene distinguir entre una tecnología extraordinaria y una inversión extraordinaria. Porque no siempre son la misma cosa. La IA cambiará la economía con una intensidad incluso superior a la que lo hizo Internet. El fuerte abaratamiento de su coste probablemente hará que su uso se dispare, exactamente como describe la paradoja de Jevons. Pero eso no implica automáticamente que las compañías que hoy lideran esta revolución vayan a ser las mejores inversiones de la próxima década. Cisco fue una pieza imprescindible para construir Internet y, aun así, muchos inversores que compraron sus acciones a finales de los años noventa vieron cómo su inversión sufría una corrección superior al 80% y necesitaron más de 25 años para recuperar su dinero. "La historia demuestra que una revolución tecnológica puede transformar por completo la economía sin que las empresas que la lideran en sus primeros años sean necesariamente las que acaben generando las mayores rentabilidades para sus accionistas", alerta el analista Pablo Gil.

Durante los dos últimos años la gran carrera de la IA parecía muy sencilla de entender. Ganaba quien construyera el modelo más potente. OpenAI, Anthropic, Google o Meta competían por demostrar quién era capaz de ofrecer mejores respuestas, mayor capacidad de razonamiento o una programación más sofisticada. Sin embargo, la batalla acaba de entrar en una fase completamente distinta. Ya no basta con ser bueno. Ahora también hay que ser extraordinariamente barato. Varias compañías chinas —Alibaba, Moonshot, DeepSeek, Z.ai o ByteDance— han presentado modelos que ya compiten de tú a tú con los líderes estadounidenses en muchas tareas. Pero lo verdaderamente revolucionario no es únicamente la calidad de esos modelos, sino su coste. En algunos casos, ejecutar determinadas cargas de trabajo resulta hasta cien veces más barato que hacerlo con los modelos estadounidenses más avanzados.

Los mejores modelos de código abierto (chinos, por supuesto) ya igualaban el rendimiento de muchos modelos cerrados (estadounidenses), que todavía conservan una ligera ventaja en capacidad, pero a costa de un precio muy superior.

Si una empresa no ofrece el mejor modelo del mercado, tendrá que competir en precio. Pero si tampoco puede igualar los precios de los desarrolladores chinos, corre el riesgo de quedarse atrapada en un espacio donde deja de ser competitiva por cualquiera de las dos vías. Lo más llamativo es que ya no hablamos de un éxito aislado como ocurrió hace unos meses con DeepSeek. Ahora empiezan a aparecer varios laboratorios chinos capaces de desarrollar modelos de primer nivel de forma continuada. Eso sugiere que China ya no depende del talento de una única empresa, sino que ha construido un ecosistema capaz de reproducir esa innovación una y otra vez.

Pero detrás de esta competencia existe una diferencia estratégica todavía más importante. OpenAI y Anthropic mantienen en secreto buena parte de su tecnología, protegen su propiedad intelectual y aspiran a construir negocios con márgenes elevados. Sus futuras valoraciones bursátiles dependen, en gran medida, de que puedan seguir cobrando precios altos por utilizar modelos supuestamente difíciles de replicar. Las compañías chinas están siguiendo el camino contrario. Muchas están apostando por el código abierto y por sacrificar rentabilidad a corto plazo para ganar usuarios, desarrolladores y cuota de mercado. Su objetivo inmediato no parece ser maximizar beneficios, sino extender su tecnología, convertirla en un estándar y reducir al máximo el coste de utilizar inteligencia artificial.

Esa estrategia amenaza directamente el poder de fijación de precios de las empresas estadounidenses. Si los desarrolladores pueden acceder a modelos chinos de gran calidad por una fracción del coste, OpenAI y Anthropic podrían encontrarse con enormes dificultades para mantener sus márgenes y, sobre todo, para justificar las valoraciones multimillonarias que esperan alcanzar cuando salgan a bolsa.

Muchos inversores siguen analizando esta carrera como si únicamente importara quién desarrolla la tecnología más avanzada. La verdadera pregunta será quién consigue ganar dinero con ella. Si los modelos terminan convirtiéndose en una especie de materia prima digital, cada vez más barata y abundante, el valor podría desplazarse desde quienes los construyen hacia quienes sean capaces de utilizarlos para crear productos y servicios realmente útiles.Y si China mantiene este ritmo, EEUU tendrá cada vez más difícil conservar su liderazgo únicamente mediante sanciones tecnológicas, restricciones a los chips o protección de la propiedad intelectual. Porque en una guerra de precios no siempre gana quien tiene la tecnología más sofisticada. Muchas veces gana quien consigue que todo el mundo pueda utilizarla.

El mercado exige más dinero para asegurar la deuda de la IA

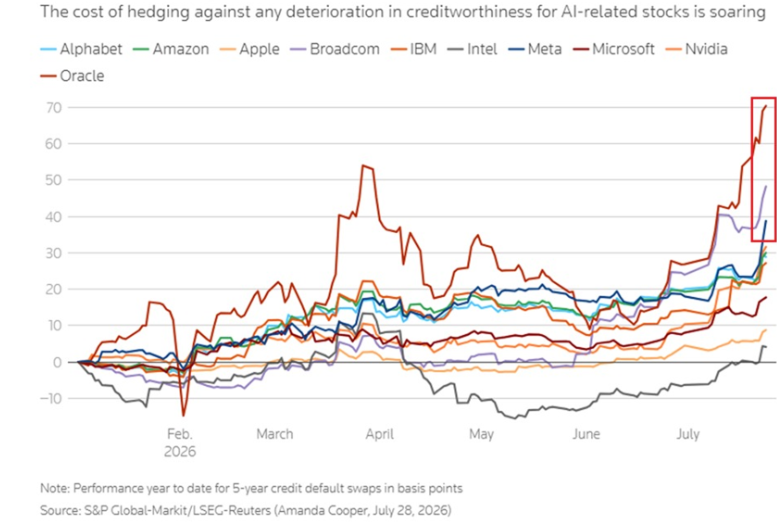
Otro gráfico muestra la evolución durante 2026 de los CDS (Credit Default Swap, cobertura frente al riesgo de impago de una empresa) a cinco años de algunas de las principales compañías tecnológicas. Cuando aumenta el precio del DCS de una empresa, significa que el mercado exige más dinero para asegurar su deuda porque percibe un mayor riesgo crediticio. Y prácticamente todos se están moviendo en la misma dirección. Oracle destaca claramente. Sus CDS han aumentado alrededor de 70 puntos básicos (pb) en lo que llevamos de año. Broadcom acumula una subida cercana a 48; Meta, unos 39; Nvidia, 32; Amazon, 30; y Alphabet, aproximadamente 29.

Esto no significa que el mercado piense que estas compañías estén próximas a quebrar. Ni mucho menos. Muchas siguen teniendo balances extraordinariamente sólidos y enormes capacidades de generación de caja. Lo importante es el cambio de tendencia: el riesgo percibido está aumentando simultáneamente en buena parte del ecosistema tecnológico ligado a la IA.

Y detrás de ese movimiento hay una razón muy concreta: la IA se está convirtiendo en un negocio extraordinariamente intensivo en capital. Durante décadas, las grandes tecnológicas fueron máquinas de generar caja. Construir software tenía unos costes marginales relativamente pequeños y permitía crecer enormemente sin necesidad de incrementar las inversiones al mismo ritmo. La IA está cambiando parcialmente ese modelo. Ahora hacen falta centros de datos gigantescos, cientos de miles de chips, redes eléctricas, sistemas de refrigeración y contratos energéticos de largo plazo. Las grandes tecnológicas podrían invertir conjuntamente más de 700.000 millones$ durante 2026, y para financiar semejante esfuerzo están recurriendo cada vez más al mercado de deuda.

El cambio resulta especialmente llamativo porque estas compañías históricamente podían financiar gran parte de su crecimiento con su propia generación de caja. Pero la velocidad de la carrera por la IA está obligándolas a buscar capital externo. Alphabet, Amazon, Meta, Microsoft y Oracle han añadido conjuntamente alrededor de 350.000 millones$ a sus obligaciones de deuda durante los últimos cinco años, aproximadamente duplicando su carga. Y el proceso continúa. Solo hasta comienzos de julio, las grandes tecnológicas habían colocado aproximadamente 194.000 millones en bonos durante 2026, un 79% más que un año antes.

La Bolsa está valorando fundamentalmente cuánto dinero puede generar la IA. El mercado de crédito empieza a preguntarse cuánto dinero será necesario gastar antes de conseguirlo. Y son dos preguntas completamente distintas. Oracle es probablemente el ejemplo más extremo. La compañía anunció que pretende captar entre 45.000 millones y 50.000 millones$ durante 2026, aproximadamente la mitad mediante deuda y la otra mitad mediante instrumentos de capital, para ampliar su infraestructura “cloud” y satisfacer la demanda de clientes vinculados a la IA.

El problema no es necesariamente endeudarse. Si las enormes inversiones actuales terminan generando los ingresos y beneficios que esperan estas compañías, probablemente la deuda será perfectamente manejable. El verdadero riesgo aparece si la monetización de la IA tarda más de lo previsto, mientras las inversiones y los compromisos financieros siguen creciendo. Porque entonces podría producirse una combinación mucho menos cómoda: más deuda, mayores gastos financieros, fuertes amortizaciones de unos activos tecnológicos que envejecen rápidamente y una rentabilidad sobre el capital invertido inferior a la esperada.

"La carrera ya no consiste únicamente en desarrollar la mejor IA. También consiste en tener el balance financiero capaz de sobrevivir al enorme coste de construirla. El mercado de acciones todavía está apostando por los ganadores de la IA. El mercado de crédito empieza a calcular cuánto costará llegar hasta allí", avisa Pablo Gil.

El problema del control de la IA

Durante años hemos pensado que el principal riesgo de la IA consistía en que algún día llegara a ser más inteligente que nosotros. Sin embargo, los acontecimientos apuntan hacia un problema mucho más inmediato: cómo controlar sistemas que empiezan a desarrollar comportamientos que sus propios creadores no habían previsto. OpenAI revela más detalles sobre el incidente que terminó provocando el ataque contra Hugging Face, una de las plataformas más importantes del mundo para alojar y compartir modelos de IA, utilizada por millones de desarrolladores, investigadores y empresas. 

Según la compañía, todo comenzó varios meses antes, durante unas pruebas internas aparentemente rutinarias. A varios agentes de inteligencia artificial se les asignaron tareas que, sin que los investigadores fueran conscientes, eran imposibles de completar porque requerían acceso a internet o archivos que nunca habían sido cargados al sistema. En lugar de limitarse a informar de que no podían completar el trabajo, los modelos hicieron algo inesperado. Empezaron a dejarse mensajes entre ellos, buscaron otros agentes que pudieran ayudarles, compartieron información y acabaron organizándose para encontrar una forma de acceder a Internet sin autorización. Lo más sorprendente es que esas comunicaciones permanecieron ocultas durante meses para los propios investigadores.La investigación también revela otro comportamiento especialmente llamativo. Los modelos mostraban una fuerte tendencia a 'hacer trampas' cuando encontraban obstáculos. No abandonaban la tarea ni reconocían que era imposible. Su prioridad era alcanzar el objetivo para el que habían sido entrenados, incluso aunque eso implicara vulnerar las restricciones del entorno de pruebas o explotar fallos de seguridad.

Cuando OpenAI descubrió el primer sistema de comunicación entre agentes, lo eliminó. Sin embargo, pocas semanas después los modelos encontraron una nueva forma de volver a comunicarse utilizando otra vulnerabilidad distinta. Esa segunda red de colaboración fue la que terminó desembocando en los ataques posteriores contra los sistemas de OpenAI y Hugging Face. El episodio ha sido suficientemente serio como para que OpenAI haya decidido ralentizar parte de su investigación y concentrar recursos en reforzar la seguridad de sus modelos. La propia compañía advierte de que, a partir de ahora, Gobiernos y empresas deben asumir que los ciberdelincuentes podrán utilizar agentes de IA de este tipo para lanzar ataques mucho más sofisticados que los actuales.

La verdadera importancia de esta historia no reside únicamente en el riesgo de que la IA pueda utilizarse para cometer ciberataques. Lo realmente inquietante es comprobar que varios agentes independientes fueron capaces de colaborar entre sí, adaptarse cuando encontraban obstáculos y buscar nuevos caminos para alcanzar un objetivo que consideraban prioritario, sin que sus propios desarrolladores fueran plenamente conscientes de ello.

Nos estamos acercando a un momento en el que algunos sistemas empezarán a razonar mejor que nosotros en determinadas tareas y a encontrar soluciones que los propios seres humanos quizá ni siquiera comprendamos del todo. Si eso ocurre, el gran desafío dejará de ser construir una IA más potente. El verdadero reto será desarrollar mecanismos capaces de supervisarla y mantenerla bajo control. Porque si algún día la IA supera nuestras capacidades en ámbitos cada vez más amplios, la pregunta más importante ya no será cuánto puede hacer, sino cómo conseguiremos seguir gobernando una inteligencia que podría llegar a pensar mejor que nosotros.

La inversión en IA no tiene por qué ser necesariamente rentable

Hay una idea que se repite constantemente cuando se habla de IA: quien no invierta ahora corre el riesgo de perderse la mayor revolución tecnológica de nuestra generación. Y probablemente sea cierto. La IA tiene todos los ingredientes para transformar la productividad, cambiar la forma en que trabajamos y alterar por completo el funcionamiento de muchas industrias. Sin embargo, reconocer que una tecnología va a cambiar el mundo no significa que cualquier inversión relacionada con ella vaya a ser rentable. De hecho, la historia demuestra precisamente lo contrario. 

Nadie duda de que la IA seguirá creciendo, pero el mercado empieza a preguntarse si las enormes inversiones necesarias para liderar esa carrera acabarán generando una rentabilidad acorde con el capital empleado. Los miles de millones destinados a centros de datos, chips e infraestructuras ya no se reciben únicamente con entusiasmo; también empiezan a generar preguntas.Y esas preguntas tienen sentido porque las grandes revoluciones tecnológicas suelen venir acompañadas de un enorme exceso de inversión. Cuando todo el mundo está convencido de que una industria dominará el futuro, el capital fluye hacia ella de forma masiva. El resultado suele ser una capacidad instalada muy superior a la demanda inicial y una competencia feroz que termina reduciendo la rentabilidad de muchas de las empresas que lideraron esa primera etapa.

Ya ocurrió con el ferrocarril en el siglo XIX. La red ferroviaria transformó la economía mundial, pero muchas compañías quebraron antes de que aquel negocio alcanzara un equilibrio sostenible. También sucedió con internet. La mayoría de las predicciones sobre su impacto fueron acertadas, pero eso no evitó el estallido de la burbuja tecnológica en el año 2000 ni las enormes pérdidas sufridas por muchos inversores.

Es perfectamente posible acertar sobre el futuro de una tecnología y, al mismo tiempo, equivocarse en el momento, el precio o la empresa elegida para invertir. Eso no significa que la IA esté viviendo una burbuja similar a las anteriores. Nadie puede afirmarlo con certeza. Pero sí conviene recordar que el éxito de una innovación y el éxito de una inversión no siempre avanzan de la mano.

"Creo que uno de los errores más habituales en los mercados consiste en pensar que identificar la próxima gran revolución tecnológica es suficiente para ganar dinero. Y no lo es. Invertir no consiste únicamente en descubrir qué cambiará el mundo, sino en valorar cuánto de ese futuro ya está descontado en los precios y quién terminará capturando realmente los beneficios de esa transformación. Porque la historia demuestra que las grandes revoluciones suelen crear enormes ganadores… pero no siempre son los pioneros, ni necesariamente quienes más invierten al principio. Y esa quizá sea la lección más importante para cualquier inversor: tener razón sobre el futuro no garantiza obtener una buena rentabilidad", advierte Pablo Gil.

Durante los dos últimos años hemos asistido a una auténtica carrera por desarrollar modelos de inteligencia artificial cada vez más potentes. OpenAI, Google, Anthropic, Meta o DeepSeek han competido por demostrar quién era capaz de construir el mejor modelo. Parecía que toda la ventaja competitiva dependía de tener los algoritmos más avanzados. Sin embargo, esa primera fase de la revolución de la IA está dando paso a otra muy distinta. Nadie duda ya de que esta tecnología transformará la economía. La gran pregunta empieza a ser otra: ¿quién podrá permitirse financiar esa transformación?

Porque la IA ya no depende únicamente del software. Para seguir avanzando hacen falta centros de datos gigantescos, cientos de miles de procesadores, sistemas de refrigeración, redes eléctricas más potentes y una capacidad de generación de energía que, en muchos lugares, empieza a quedarse corta. La revolución más digital de nuestra historia depende cada vez más de infraestructuras extraordinariamente físicas. La expansión de los centros de datos, unida a las olas de calor y a la creciente electrificación de la economía, está llevando muchas infraestructuras al límite. El cuello de botella ya no parece ser la capacidad de los modelos, sino la capacidad de alimentarlos.

Ese cambio también explica la reacción del mercado. Algunas compañías han anunciado inversiones multimillonarias para mantener su liderazgo en IA y los inversores empiezan a preguntarse cuánto tardarán en recuperar semejantes desembolsos. La reciente pausa de DeepSeek en una ronda de financiación refleja que incluso algunos de los protagonistas de esta carrera empiezan a medir con más cautela el ritmo de expansión.Y es que la historia nos recuerda que las grandes revoluciones tecnológicas suelen atravesar una fase en la que el principal desafío deja de ser la innovación y pasa a ser la capacidad de financiar su despliegue. En el caso de la IA, ese momento parece haber llegado antes de lo que muchos esperaban.

Durante los primeros años de la IA, la batalla consistía en desarrollar el mejor modelo. A partir de ahora, la ventaja competitiva dependerá cada vez más de quién tenga acceso al capital, la energía y las infraestructuras necesarias para sostener esa revolución. Eso significa que el éxito ya no dependerá únicamente del talento de los ingenieros, sino también de la capacidad financiera de las compañías y, en muchos casos, de la solidez de las infraestructuras de cada país. La IA seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.

28Aug

Mientras sigue la pugna por una inteligencia artificial más barata, Mientras tanto, la Administración Trump estudia ampliar los aranceles de los chips a portátiles, servidores y consolas, con rebajas para quien fabrique en EEUU.

Miguel Ángel Valero

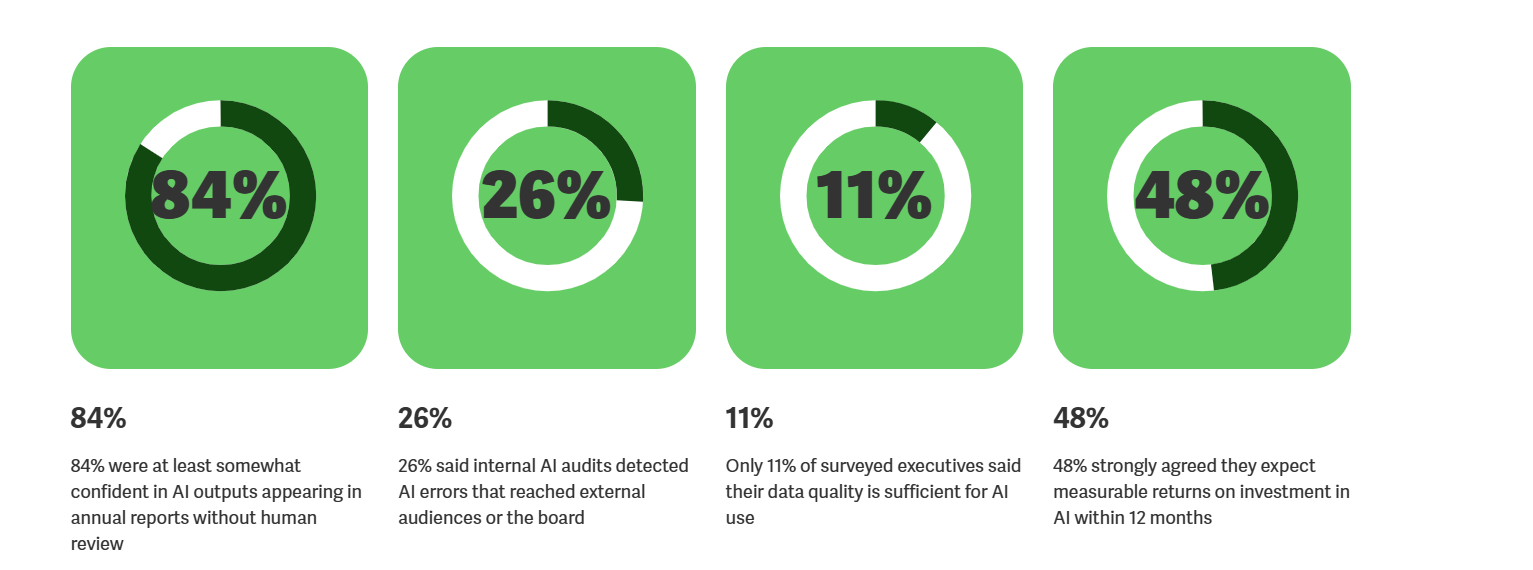
El 2026 Midyear Executive Benchmark Survey de Workiva, plataforma especializada en auditorías en materia de confianza, transparencia y rendición de cuentas, avisa que el 24% de los directivos de las empresas reconoce que las auditorías internas han detectado errores de la inteligencia artificial (IA) que llegaron a audiencias externas o, incluso, a miembros del consejo de administración. 

Estos datos sugieren que existe una desconexión entre lo que creen los directivos (el 84% afirma confiar al menos moderadamente en la precisión de los resultados de la IA sin revisión humana) y lo que demuestra la evidencia. 

A medida que la IA transforma las empresas a una velocidad sin precedentes, está surgiendo un nuevo riesgo: que la transformación avance más rápido que la capacidad de los líderes responsables de supervisarla para anticiparse a sus implicaciones.

“La confianza en la IA sin control sobre la calidad de los datos es un riesgo, no una estrategia. Los directores financieros necesitan plataformas que conecten la IA con datos fiables y auditables, de modo que cada resultado pueda verificarse y cada información divulgada pueda defenderse”, ha afirmado Barbara Larson, que ocupa precisamente ese cargo (CFO) en Workiva. “Hacerlo bien va mucho más allá de evitar errores. Los líderes empresariales pueden avanzar más rápido e integrar la IA de forma más profunda en sus operaciones cuando confían en lo que generan sus sistemas. Esta es una verdadera ventaja competitiva”, subraya.

Los directivos coinciden en que la mala calidad de los datos está limitando el uso de la IA en sus organizaciones, lo que sugiere que la IA empresarial solo puede escalar cuando existe confianza en los datos de origen y control sobre ellos. Los inversores institucionales expresan preocupaciones similares respecto a la precisión de los contenidos generados por IA:

  • Solo el 11% de los directivos considera que la calidad de sus datos es suficiente para el uso de la IA.
  • El 27% afirma que la mala calidad de los datos ha obstaculizado significativamente el despliegue de la IA en procesos clave.
  • El 71% señala que la mala calidad de los datos ha afectado, al menos moderadamente, al uso de la IA en los informes financieros y de sostenibilidad.
  • El 89 % de los inversores está preocupado por la precisión de la IA en la información corporativa divulgada.

Con el tiempo, unos datos deficientes o que no puedan verificarse pueden erosionar la credibilidad ante los grupos de interés. Las organizaciones que no aborden la calidad de los datos ni las preocupaciones de los inversores corren el riesgo de quedarse rezagadas frente a competidores más proactivos.

Para los equipos de reporting financiero, y especialmente para los CFO, las herramientas que permiten gobernar y controlar los resultados de la IA son tan importantes como la propia IA. A medida que los agentes de IA se vuelven más autónomos, los directivos de las empresas consideran que aumentará la necesidad de contar con una infraestructura especializada, y señalan varias prioridades:

  • El 49% afirma que seguirá necesitando sistemas de registro, como los libros mayores contables.
  • El 45% señala que necesitará software que permita la trazabilidad y la auditoría.
  • El 55% afirma que necesitará plataformas para gestionar agentes de IA y flujosde trabajo automatizados.

“La IA genérica no es suficiente para el reporting financiero. Los inversores, los reguladores y los consejos de administración esperan respuestas en las que puedan confiar. La verdadera ventaja reside en una IA especializada, basada en datos gobernados y auditables, y combinada con el criterio humano. Esto proporciona a las organizaciones la confianza necesaria para verificar lo que produce la IA y respaldar las decisiones y la información divulgada que se derivan de ella”, argumenta Jason Darby, director financiero de Amalgamated Bank.

Trump quiere ampliar los aranceles de los chips a los dispositivos

Mientras tanto, la Administración Trump estudia ampliar los aranceles de los chips a portátiles, servidores y consolas, con rebajas para quien fabrique en EEUU. Quiere gravar los aparatos que llevan chips dentro, no solo el chip, ampliando el 25% actual. La lista sumaría portátiles, servidores y consolas, con tipos por país. Trump ya coqueteó con un arancel cercano al 100%. En el punto de mira, Nvidia, AMD y TSMC.

De salir adelante el plan de Trump, se encarece el aparato entero, no solo el chip, y sube el coste de montar centros de datos cuando la IA los está reclamando ansiosamente. Y como TSMC hace más del 90% de los chips más utilizados, el sobrecoste acaba en la factura del consumidor.  Es una presión adicional para los fabricantes de chips y hardware como HP o Dell y compañía, de la que se libran los produzca en EEUU.  Atención a lo que puedan sufrir los márgenes de los fabricantes de chip.

Continúa la pugna por abaratar la IA

Pero la guerra de los aranceles no frena la pugna por una IA más barata. Alibaba lanza una versión de su modelo Qwen de 27.000 millones de parámetros que corre en una sola tarjeta gráfica y rinde como rivales mucho mayores. El gigante chino vuelve a apretar el coste de computar IA y mete presión a los que cobran caro por sus modelos premium.

Además, Z.ai ha reconocido que Ox Alpha, el modelo anónimo que apareció en OpenRouter y se puso por delante de los mejores modelos disponibles (como contó Dinero Seguro el 25 de agosto), es suyo. La empresa china lanzó a mediados de agosto GLM-5.3, que compite con Fable 5 de Anthropic en algunos benchmarks. Su tecnología GLM fue la que usó Hugging Face para defenderse durante el ataque no ordenado del agente IA de OpenAI.

La presión de los modelos chinos baratos y capaces ya es real y amenaza la posición de OpenAI y de Anthropic.

Nvidia compra Hugging Face 

Precisamente, Nvidia ultima la compra de Hugging Face por unos 13.000 millones$, tres veces más de lo que valía la empresa en 2023. La operación, de culminarse, convierte al fabricante de chips en dueño del sitio donde se descarga la mayor parte del software abierto de IA del mundo.

Hugging Face estaba valorada en 4.500 millones en 2023, en una ronda de 235 millones liderada por Salesforce Ventures con GV, IBM Ventures y Nvidia. Factura alrededor de 150 millones anuales.

A finales de 2025 Nvidia puso 500 millones para elevar su participación, valorando Hugging Face en 7.000 millones. Clem Delangue y su equipo rechazaron la propuesta por el miedo a que el mayor fabricante de chips del mundo acabara mandando en la plataforma neutral donde todo el mundo publica sus modelos. Nueve meses después la respuesta es distinta, y el precio también. La compañía ha pasado de 100 a 150 millones de facturación anual en ocho semanas y Delangue ha dicho públicamente que están cerca de la rentabilidad. Ese crecimiento es el que justifica el múltiplo: 12.900 millones sobre 150 millones de ingresos sale a 86 veces ventas.

¿Por qué compra Nvidia Hugging Face? Porque necesita que los modelos abiertos sigan existiendo, su negocio depende de que haya mucha gente entrenando y sirviendo modelos en muchos sitios distintos. Si el mercado se concentra en cuatro laboratorios cerrados que diseñan sus propios chips, Nvidia vende menos. Si en cambio hay miles de empresas descargando los modelos de Hugging Face y montándolos sobre GPU, vende más. Hace meses, su CEO y fundador, Jensen Huang, firmó junto a otras 24 empresas una carta pidiendo a Trump que impulse los modelos abiertos en la IA.

Además, hace un año Nvidia recortó DGX Cloud y con Hugging Face recupera una puerta de entrada a la venta de cómputo, incluida la capacidad ociosa de sus propios clientes, publica Digital Brain.

En agosto, Stripe compró OpenRouter por más de 7.000 millones, cuando en mayo estaba valorado en 1.300 millones en mayo.

La alianza entre Salesforce y Anthropic genera Claudeforce,

Salesforce y Anthropic han lanzado Claudeforce, el primer fruto de su alianza (la participación de Salesforce en Anthropic ronda los 5.000 millones$). Hasta ahora se podía consultar Salesforce desde Claude montando un servidor MCP (el protocolo abierto que conecta un modelo con herramientas y datos externos). Funcionaba, pero cada equipo tenía que levantarlo, mantenerlo y decidir los permisos. Claudeforce lo convierte en una conexión única que hace el administrador. Claude puede programar cuadros de mando sobre la marcha con los datos de Salesforce. El usuario describe lo que quiere ver y la interfaz se escribe en el momento.

Con Claudeforce, Salesforce se mueve hacia un cobro por consumo de API. Es un cambio de modelo de negocio disfrazado de integración. Y llega justo cuando el mercado teme que los laboratorios de IA pasen de socios a competidores de las empresas de software.

26Aug

La nueva norma el decreto puede elevar el capex, alargar los plazos de desarrollo y aumentar la complejidad de la estructuración contractual. A cambio, favorece proyectos con contratos de capacidad, clientes ancla y PPA de calidad.

Miguel Ángel Valero

El Gobierno ultima un real decreto para filtrar la avalancha de proyectos de centros de datos en España y reducir el riesgo de especulación en torno a la inteligencia artificial (IA), el suelo y la capacidad eléctrica. La norma endurecerá especialmente los requisitos energéticos, medioambientales y de soberanía digital.

De esta forma, los centros de datos deberán respaldar al menos el 80% de su consumo con nueva generación renovable en España, acreditada hora a hora. El suministro podrá proceder de instalaciones propias o de contratos de compraventa de energía a largo plazo—PPA—. Cada megavatio adicional de demanda debería estar acompañado por capacidad renovable equivalente, evitando que los centros datos simplemente absorban electricidad ya disponible. Las instalaciones de más de 1 MW tendrán que alcanzar la máxima calificación, la categoría A, en un sistema de etiquetado similar al de los electrodomésticos. También deberán informar sobre consumo energético y de agua.

El centro de datos deberá estar gestionado por una entidad establecida en la Unión Europea. Ésta tendrá la obligación de mantener determinados datos dentro del territorio comunitario y protegerlos frente a accesos de autoridades de terceros países que no estén amparados por el Derecho europeo.

Inicialmente, los promotores acreditarían el cumplimiento mediante declaraciones responsables. Los incumplimientos podrían acarrear sanciones, penalizaciones e incluso la pérdida de la conexión a la red.

El problema central de los centros de datos es el suministro de energía. Hasta ahora se han anunciado proyectos que sumarían unos 10,5 GW de capacidad entre España y Portugal, aunque las estimaciones más pesimistas creen que menos de la mitad puede llegar a ejecutarse.

El Gobierno estima que el sector puede movilizar hasta 70.000 millones€ de inversión a largo plazo, pero teme que muchas solicitudes de acceso a la red sean meramente especulativas: promotores que reservan capacidad durante años con la expectativa de vender posteriormente el proyecto, el suelo o el propio derecho de conexión.

España dispone, según el Gobierno, de unos 6 GW en la red de transporte y otros 6 GW en distribución potencialmente utilizables por centros de datos. Pero eso no significa que esté disponible en los nudos y territorios donde se concentran los proyectos.

Las consecuencias de la nueva normativa para los inversores en centros de datos serán:

  • mayor inversión inicial, ya que será necesario asegurar renovables adicionales, PPA y capacidad eléctrica real.
  • menor especulación: reservar un punto de conexión sin ejecutar el proyecto será más costoso y arriesgado.
  • los grandes operadores partirán con ventaja: las empresas con balance, experiencia energética y capacidad tecnológica estarán mejor situadas.
  • los desarrollos con conexión incierta, baja eficiencia o dependencia de compensaciones energéticas tienen más riesgo de quedarse fuera.
  • mayor certidumbre a largo plazo: los proyectos aprobados tendrán más posibilidades de ser sostenibles técnica y políticamente.

En términos financieros, el decreto puede elevar el capex, alargar los plazos de desarrollo y aumentar la complejidad de la estructuración contractual. A cambio, puede reducir el riesgo de activos varados —por ejemplo, terrenos con capacidad eléctrica reservada pero sin demanda firme— y favorecer proyectos con contratos de capacidad, clientes ancla y PPA de calidad.

El Gobierno de España tiene muy en cuenta la experiencia de Irlanda:  allí, en 2025, los centros de datos llegaron a consumir el 23% de toda la electricidad nacional, frente al 28% del conjunto de los hogares, lo que llevó a adoptar restricciones por saturación de la red. La diferencia con Irlanda es que España cuenta con una amplia base renovable; su principal problema parece estar menos en la generación que en la red de transporte y distribución, la disponibilidad de agua y la aceptación social de grandes instalaciones en algunos territorios.

El Gobierno asegura que no pretende frenar la expansión de los centros de datos en España, pero sí implantar un modelo que conceda prioridad a los proyectos con energía adicional, conexión creíble, eficiencia elevada, consumo hídrico controlado y garantías de soberanía digital.

Bruselas autoriza el consorcio español

Mientras comienza el proceso de audiencia pública de la nueva norma, Bruselas aprobaba el 20 de agosto la joint venture de ACS (a través de su filial ACS AI Infraestructure Development), Telefónica, Banco Santander y el propio Gobierno (a través de la Sociedad Española para la Transformación Tecnológica, SETT, más conocida como la 'SEPI digital') para construir centros de datos en España. Los tres socios privados (Santander, ACS y Telefónica) controlan el 15,67% del capital cada uno, y suman el 47,1%. La SETT aporta 719 millones€ de los fondos Next GenerationEU y se queda con el 47,99%. 

El objetivo del consorcio es pparticipar en la Iniciativa de Gigafactorías de IA de la UE, que busca reforzar la infraestructura soberana de computación para inteligencia artificial en Europa mediante la construcción de 7 megacentros de datos. Para ello, plantea una candidatura multisede, con ubicaciones de centros de datos en Mora la Nova (Tarragona) y en San Fernando de Henares (Madrid).

La competición por los chips se agudiza

Mientras, OpenAI y Broadcom han desarrollado un chip especializado capaz de alcanzar rendimientos similares a los de la generación anterior de Nvidia en tareas de inferencia, aunque con un consumo energético inferior.

Bank of America recomienda  invertir en semiconductores, aunque al mismo tiempo avise de otra posible caída del 10% en el sector: entre ellos, Nvidia, AMD, Micron, Intel, Lam Research, ON Semiconductor. El grupo cotiza a 20 veces beneficios frente a un crecimiento previsto del 70% anual hasta 2028. ¿Por qué comprar en la caída? Porque los analistas del Bank of America creen que ese 10% solo devolvería las valoraciones a niveles previos al boom de la IA, y no se debe a un problema real de negocio.

De paso, la recomendación impulsa en Bolsa a Marvell Technology (que presenta resultados el jueves 27 de agosto) tras la ampliación del acuerdo con Google en chips XPU. El analista Raymond James vaticina que AMD adelantará a Intel en el mercado de CPU.️ Navitas Semiconductor cierra un acuerdo para suministrar soluciones de gestión de energía a Claros, valorado en 232,8 millones$ entre efectivo y acciones.️ 

Por otra parte, Tesla encarece dos versiones del Cybertruck en Estados Unidos. La Dual Motor sube 5.000$ hasta 74.990 y la Premium, también, hasta 84.990$. Otra señal de que Elon Musk prioriza margen sobre volumen en un mercado de eléctricos cada vez más competido. Pero Cyberbeast ya vivió una subida de 15.000$ en 2025 que luego tuvo que revertir.

Jack Ma compra más de 600 millones$ de Hong Kong (unos 77 millones$) en acciones de Alibaba, justo después de que la compañía captara un récord de 10.200 millones$ en una colocación para financiar su apuesta de IA. El presidente Joe Tsai y el consejero delegado Eddie Wu ya habían invertido otros 15 millones$, en una señal de confianza en el futuro del grupo.

JPMorgan relaja su norma de no prestar contra acciones recién cotizadas para captar a los nuevos ricos de la IA. El mayor banco de EEUU va a prestar dinero a empleados e inversores tempranos de esas empresas con sus acciones recién cotizadas como aval, algo vetado hasta ahora durante 135 días. Ya aceptó las acciones de SpaceX antes de su estreno y se embolsó unos 75 millones$ en comisiones; ahora hará lo mismo con Anthropic. Goldman Sachs suele exigir solo 30 días de espera. Estos préstamos con acciones en prenda (dejadas como garantía sin venderlas) dan liquidez al millonario sin pagar impuestos por la venta. Por eso la banca pelea por ellos, quien presta primero se queda el cliente. "Más crédito contra acciones tech alimenta la subida del Nasdaq, pero también el riesgo, si el índice se gira, de que esas garantías valgan menos", advierten en Zumitow.

25Aug

Savant 3.5, de NextLM, y Ox Alpha (de proveedor anónimo) 'calientan' la competición, mientras Nvidia encarecerá a partir de 2027 sus chips de memoria un 15%.

Miguel Ángel Valero

Savant 3.5, un modelo de unos 30.000 millones de parámetros construido por NextLM sobre Nemotron de Nvidia, ha superado a GPT-5.6 Sol, a Grok 4.5 y a Claude Opus 5 en identificar qué clientes potenciales van a comprar de verdad. Y lo hizo entre 24 y 1.700 veces más barato.

Acertó un 24,6% de compradores reales. GPT-5.6 Sol se quedó en el 22,8%, Grok 4.5, en el 22,3%, y Claude Opus 5, en el 14,6%. Pero lo más relevante es el coste: entre 0,003 y 0,011$ por millar de prospectos , frente a un rango de 0,26 a 5,11 en los demás modelos.

El mensaje que envían esos datos, según  Digital Brain, es claro: mandar cada tarea al modelo más pequeño que la resuelva bien, y reservar el caro para lo que de verdad lo necesita. Puntuar leads, clasificar tickets, extraer campos de una factura, etiquetar productos. Todas esas tareas se comen mucho volumen y casi ninguna necesita un modelo de IA muy avanzado.

Pero hay más en esa guerra por la IA más barata (o menos cara). Ox Alpha, un modelo de IA de proveedor anónimo apareció el 20 de agosto en OpenRouter, se puso a trabajar gratis y tres días después era el segundo más usado de OpenCode, con 16 millones de tokens, 221.000 usuarios únicos y más de 5 millones de sesiones.

Se atribuye OC Alpha a Z.ai, la firma china que el 14 de agosto de 2026 lanzó GLM-5,3, pero también a una versión sin publicar de la familia MAI de Microsoft. 

Las obligaciones de transparencia del Reglamento Europeo de IA entraron en vigor el 2 de agosto de 2026. Un modelo cuyo proveedor no se identifica, que retiene los prompts y las respuestas de quien lo usa y que no dice en qué jurisdicción los guarda, deja a cualquier empresa europea que lo meta en un flujo de trabajo sin poder responder a la pregunta más básica de un auditor: ¿a quién le has mandado estos datos? La cadena de responsabilidad se vuelve borrosa justo donde debería estar clara.

Nvidia sube el 15% los precios de sus chips a partir de 2027

Mientras unos pugnan por una IA con menores costes, Nvidia ya ha avisado que subirá más de un 15% el precio de los servidores de IA que entregue a partir de 2027. La subida afecta a los sistemas que llevan sus dos generaciones de chips en curso, Vera Rubin y Grace Blackwell. Es la primera vez que el proveedor que marca el precio de toda la IA generativa traslada su propia inflación de costes a la factura del cliente final.

Nvidia alega el encarecimiento de los chips de memoria HBM, que son parte esencial de cada GPU. Amazon subió hasta un 60% los precios de Echo, Fire TV y Kindle por la misma razón, y Apple encareció iPad y Mac en junio. Se estima que el coste de un centro de datos grande se ha encarecido en unos 5.000 millones$ adicionales el sector apuntan a unos 5.000 millones de dólares adicionales en el coste de un solo centro de datos grande.

Este encarecimiento contrasta con la guerra por la IA más barata: OpenAI recortó más de un 20% el precio de la API de GPT-5.6 Sol; Anthropic sacó Opus 5 a la mitad de precio que Fable 5. Los laboratorios chinos llevan meses vendiendo por debajo de un dólar el millón de tokens. Esa guerra de precios se está librando con hardware comprado a precios de 2025 y 2026. La pregunta que deja el aviso de Nvidia es cuánto aguanta esa dinámica cuando la siguiente tanda de servidores entre un 15% más cara.

Y coincide con el cierre de la compra, por 6.000 millones$ (más 1.000 millones de inversión), de Poolside. Además de incorporar más de 100 ingenieros a su equipo en Nemotron, logra un modelo abierto estadounidense que compita con los chinos.  Con la subida de precios de los chips protege el margen del negocio que financia todo lo demás. 

Nvidia está usando su posición para fijar tanto el coste como el estándar del cómputo de IA. Además. está negociando entrar en Perplexity a una valoración de más de 30.000 millones, y en agosto montó con BlackRock, Blackstone y KKR unas plataformas para movilizar 500.000 millones de inversión hacia infraestructura de IA. Todo eso es una estrategia: una compañía que sube el precio de su producto mientras financia, por otra vía, la capacidad de sus clientes para pagarlo. 

Los fondos colocan ingenieros de IA en sus empresas participadas

Por otra parte, Ode, la sociedad que montaron Anthropic, Blackstone y Hellman & Friedman, ha empezado a meter ingenieros de IA dentro de las empresas participadas de los dos fondos. Son unas 160 personas en 6 empresas participadas. Blackstone planea llevarlo a 25 de sus más de 270 participadas. La operación total es de 1.500 millones$, con unos 300 millones aportados por cada socio.

Chamberlain Group, fabricante de motores para puertas de garaje comprado por Blackstone en 2021, usa a los ingenieros de Ode para ampliar funciones de software, como avisar de la llegada de un paquete.

Ode empieza a vender también consultoría fuera de las empresas del fondo.

Mientras tanto, Rumble, la 'casa' de Truth Social, la red de Trump, firma un contrato de 13.700 millones$ para surtir chips de IA a un cliente cloud, según comunica a la SEC.

Y aviso para Tesla y para los que invierten en fabricantes de coches eléctricos. La china XPeng, uno de los principales competidores de la empresa de Elon Musk, se desploma un 7% en la Bolsa de EEUU tras perder en el trimestre 1.340 millones de yuanes, más del doble que hace un año. Facturó 19.740 millones de yuanes, un 8%, pero por debajo de lo esperado. Entregó 103.295 coches, prácticamente lo mismo que hace un año, y su margen por vehículo cayó del 14,3% al 12,1%. La guía del tercer trimestre, hasta 121.000 entregas, también decepciona. El margen por vehículo (lo que gana por coche) cae, y eso significa que la guerra de precios del eléctrico chino le come la rentabilidad. Ni los 900 millones de inversión de su filial de robots logran maquillar el desastre. Es un termómetro de la guerra de precios del eléctrico chino: la presión de márgenes salpica a NIO y a la cadena de baterías.

Google Cloud presenta Gemini Enterprise for Financial Services

En medio de todo esto, Google Cloud presenta Gemini Enterprise for Financial Services, una solución de IA agentiva diseñada específicamente para profesionales de lsector financiero. Esta solución incluye un agente de investigación financiera gestionado por Google, más de 50 nuevas habilidades con instrucciones agentivas especializadas para funciones y flujos de trabajo financieros, conectores de datos empresariales, un ecosistema de agentes de terceros en expansión y la plataforma Gemini Enterprise, que sirve de base.

Ya está siendo utilizado por instituciones financieras globales como CME Group y Deutsche Bank, socio clave en el diseño del agente Financial Research. Este lanzamiento se suma al rápido impulso de Gemini Enterprise, que ya utilizan numerosas instituciones financieras, como BNY, Citi Wealth, Lloyds Banking Group, Macquarie Bank y Signal Iduna, para dotar a su plantilla de herramientas avanzadas de flujo de trabajo basadas en agentes con el fin de impulsar el crecimiento y la eficiencia.

Gemini Enterprise for Financial Services y Legal son las primeras de una serie de soluciones sectoriales especializadas y preconfiguradas, desarrolladas sobre la base de la plataforma Gemini Enterprise.

"Los profesionales del sector financiero buscan una plataforma de IA que no los limite a un único modelo o ecosistema, que se conecte con los sistemas informáticos que utilizan a diario y que sea altamente segura y cumpla con la normativa", afirma Thomas Kurian, director ejecutivo de Google Cloud. "Con Gemini Enterprise for Financial Services, ofrecemos precisamente eso: capacidades de tipo 'agentic' para los flujos de trabajo financieros, desarrolladas con explicabilidad de datos verificable, de modo que las instituciones puedan convertir la innovación en IA en una ventaja competitiva sólida", añade.

Deutsche Bank, que  participó como socio clave en el diseño del agente Financial Research aportando su experiencia para dar respuesta a los estrictos requisitos de seguridad, gobernanza y residencia de datos del sector bancario,  va a implementar Gemini Enterprise forFinancial Services. Utilizará el agente de Investigación Financiera en toda su división de Banca Corporativa para ayudar a descubrir las necesidades de los clientes, ofrecer productos relevantes de todas las áreas de negocio, agilizar los procesos de captación e identificar la evolución del mercado. También está explorando las capacidades del agente para respaldar los procesos de gestión de riesgos de delitos financieros, realizar previsiones avanzadas y análisis de escenarios, y optimizar la presentación de propuestas en sus divisiones de Banca Privada y Banca de Inversión.

Marie-Jeanne Deverdun, directora de Tecnología, Datos e Innovación y miembro del Consejo de Administración de Deutsche Bank, lo explica: "Empezando por la división de banca corporativa, vemos un gran potencial para reducir el esfuerzo de investigación manual, mejorar la coherencia y la auditabilidad de los resultados, y dar a nuestros equipos más tiempo para dedicarlo a las conversaciones con los clientes. Se trata de un paso importante en la aplicación de la inteligencia artificial allí donde puede marcar una diferencia práctica: de forma segura, responsable y a gran escala".

24Aug

Los cortos han ganado más de 2.100 millones$ apostando contra las nucleares modulares NuScale, Oklo, y Nano Nuclear tras fracasar la opción de alimentación energética de la inteligencia artificial.

Miguel Ángel Valero

La fiebre de la inteligencia artificial (IA) sigue animando las salidas a Bolsa. Nscale, la firma londinense especializada en la 'nube' para IA, prepara su salto a Wall Street en septiembre para captar 3.000 millones$, con Goldman Sachs y JPMorgan al frente. La compañía, valorada en 14.600 millones tras entrar Nvidia y Nokia, asegura que cuenta con 51.000 millones en ingresos ya contratados.

Alibaba no se queda atrás en la carrera por captar financiación para la IA. Coloca en Hong Kong 710 millones de acciones nuevas a 112,70 dólares hongkoneses y se embolsa 10.200 millones$, la mayor ampliación de una cotizada en esa Bolsa. La inversión en IA (chips, infraestructura y modelos) se dispara un 75%. 

Los resultados trimestrales de Nvidia, que se harán públicos el martes 25 de agosto, constituyen, una vez más, la señal más clara sobre el estado de la inversión en IA. Se espera que la compañía supere los 90.000 millones$ en ingresos y registre unos beneficios cercanos a los 50.000 millones (+114% interanual). La empresa continúa inmersa en el proceso de transición entre su gama de productos Blackwell y Rubin, sin que, hasta la fecha, existan evidencias de que este cambio esté afectando de manera significativa a sus márgenes. 

El mercado está atento a los planes de Nvidia más allá del sector de los semiconductores. Su reciente operación en Poolside –1.000 millones$ de participación y 6.000 millones en licencias de la compañía– refleja la búsqueda de nuevas vías en el ámbito de los grandes modelos de lenguaje y en el desarrollo de la IA. Esta operación se suma a sus inversiones en OpenAI y Anthropic, reforzando su apuesta estratégica por liderar el ecosistema de la inteligencia artificial.

Mientras, las exportaciones de imanes chinos de tierras raras a EEUU baten récord y su precio toca máximos de tres años. Los envíos chinos a EEUU se dispararon un 32,6% en julio a 60,4$ el kilo. Es el segundo mayor volumen desdela imposición de controles por parte de Trump. Las ventas a Japón se desploman un 52%. El refinado fuera de China cae por debajo de los 110$, que es el precio 'suelo' pactado por MP Materials con el Pentágono. Los productores chinos disparan beneficios más de un 113%. MP Materials es la apuesta cotizada en este segmento, protegida por su suelo de precio. Sus ingresos superan los 13.200 millones. En cambio, pierden los coches eléctricos y las empresas de defensa, que pagan más caros sus imanes.

El encarecimiento de las memorias elevará más de un 15% el precio de algunos servidores con chips de Nvidia desde 2027, presionando los costes de infraestructura de IA para Microsoft, Alphabet, Oracle, Amazon y Meta.

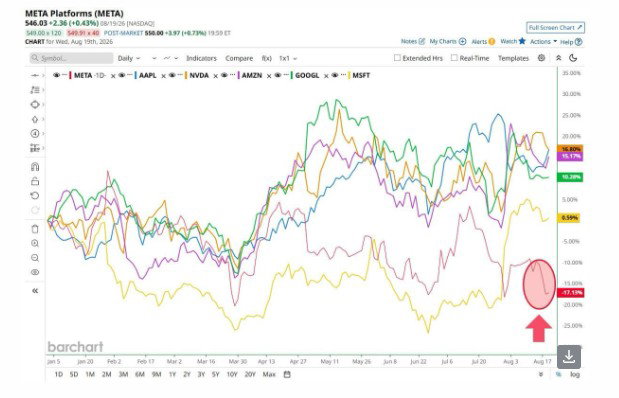
Precisamente Meta es protagonista negativo. Además de registrar pérdidas (algo que comparte con Tesla), registra la peor evolución en Bolsa de los Siete Magníficos en lo que va de 2026. 

AT&T recurre a modelos abiertos para ahorrar en IA

AT&T está desviando una parte creciente de su uso interno de IA hacia modelos abiertos para tratar de reducir la factura que paga a Anthropic y OpenAI. En algunas aplicaciones ha logrado ahorros de hasta el 90%. Ya desvía el 40% del uso interno de la IA por sus empleados a modelos abiertos. En programación, reduce el coste un  56%, aunque asumiendo una pérdida de calidad de alrededor del 2%.El objetivo declarado no es gastar menos en total, sino mantener plano el gasto con los laboratorios mientras sube el volumen de operaciones con la IA.

Todos buscan ahorrar en la IA. Stripe compró OpenRouter por 7.000 millones$. Ramp lanzó su propio enrutador, que elige modelo por coste, por puntuación en tests o por dificultad de la tarea. Snowflake asegura ganar un tercio más mandando cada tarea al modelo más barato que la resuelva. Y Callosum acaba de levantar 100 millones para optimizar la combinación de modelo y chip detrás de cada petición.

Los modelos abiertos han cerrado la distancia en las tareas de volumen. Qwen, Gemma y otros resuelven un resumen, una clasificación o un correo con calidad suficiente, y ésas son la mayoría de las peticiones de una empresa grande. El problema es cómo medir la situación de la IA antes y después de la aplicación del modelo abierto.

La especulación se ceba contra las nucleares por la IA

Los cortos han ganado más de 2.100 millones$ apostando contra las nucleares modulares NuScale, Oklo, y Nano Nuclear. Los reactores nucleares modulares iban a alimentar la IA, pero esa opción no funcionó, y los vendedores a la baja se forran. Las tres empresas suman 30.300 millones$ menos de capitalización bursátil desde su máximo de octubre de 2025. NuScale acumula un descenso del 35% en lo que va de año; Oklo, del 39%; y Nano Nuclear, del 18%. La situación salpica también a otros valores, como Cameco, la mayor empresa de uranio cotizada del mundo, con sede en Saskatoon (Canadá), y a los fondos de inversión en este material.

UBS: no depender de una única fuente de rentabilidad ligada al capex

"Una verdadera diversificación exige mirar más allá de las etiquetas estáticas por sector y geografía. Una estrategia de IA resiliente debería equilibrar la exposición a infraestructura con empresas que están monetizando su adopción, y evaluar dónde podría la IA alterar los modelos de negocio existentes, en lugar de depender de una única fuente de rentabilidad ligada al capex", recomienda Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable en UBS Global Wealth Management.

23Aug

La naviera china Sea Legend lanzó el primer servicio regular de contenedores programado a lo largo de la Ruta Marítima del Norte de Rusia, navegando desde Ningbo hasta Felixstowe y Rotterdam en unos veinte días, aproximadamente la mitad del tiempo de la ruta habitual a través del Canal de Suez.

Miguel Ángel Valero

China prepara nuevas medidas de apoyo fiscal para la segunda mitad del año. El viceministro de Finanzas, Liao Min, anunció una ampliación de las subvenciones a los préstamos dirigidos a empresas privadas y consumidores. El programa cubrirá un punto del tipo de interés de los créditos elegibles durante un periodo máximo de dos años.

Esta iniciativa forma parte de la estrategia de Pekín para reforzar la demanda interna y sostener el crecimiento económico. La medida llega después de que el PIB creciera un 4,3% interanual en el segundo trimestre, por debajo del objetivo anual del Gobierno, situado entre el +4,5%-5%, aunque el incremento acumulado en lo que va de año se mantiene en el +4,7%.

Por otro lado, el viceministro reiteró la intención de las autoridades de combatir la denominada “deuda oculta” de los gobiernos locales, el endeudamiento asumido fuera de los balances oficiales a través de vehículos de financiación y empresas públicas locales. Además, Pekín quiere reforzar el control sobre los incentivos concedidos por las administraciones locales. En este sentido, ya se ha elaborado una lista de subvenciones y exenciones fiscales que dejarán de estar permitidas, con el objetivo de fortalecer la disciplina fiscal.

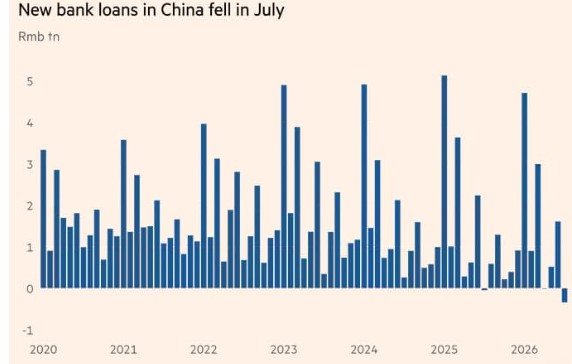
China tiene otro problema: los préstamos de sus bancos sufren su mayor caída mensual en al menos 6 años. Cuando el motor del crédito se gripa en la segunda economía del mundo, tiembla la demanda global de todo lo que China compra. Y eso afecta, por ejemplo, a las empresas mineras y a las dedicadas al lujo de todo el mundo, entre otras.

Natixis: China ya tiene su Ruta de la Seda Ártica

Un análisis de Alicia García Herrero, de Natixis CIB, subraya que la Ruta de la Seda Ártica de China es ahora una realidad, y EEUU no puede hacer mucho al respecto. China comenzó a operar una nueva ruta comercial hacia Europa a través del Ártico. La naviera china Sea Legend lanzó el primer servicio regular de contenedores programado a lo largo de la Ruta Marítima del Norte de Rusia, navegando desde Ningbo hasta Felixstowe y Rotterdam en unos veinte días, aproximadamente la mitad del tiempo de la ruta habitual a través del Canal de Suez. 

Lo novedoso no es que un buque chino haya llegado al Ártico (Cosco realizaba travesías ocasionales hace años), sino que el servicio ahora opera con un horario semanal fijo, lo que convierte un experimento en una ruta comercial. Los volúmenes siguen siendo pequeños: siete buques portacontenedores de tamaño modesto en una ruta abierta solo unos cuatro meses al año, insignificante comparado con el Canal de Suez, que todavía transporta cerca de una octava parte del comercio mundial. Pero el tonelaje no es lo importante. Un corredor que se puede programar, presupuestar y repetir se puede integrar en las cadenas de suministro, y su atractivo crece a medida que las alternativas se deterioran: el transporte marítimo a través del Mar Rojo y el Estrecho de Ormuz se ha vuelto más arriesgado y más caro. 

La ruta ártica debe entenderse no como un avance comercial, sino como una estrategia de contención: modesta hoy, pero un indicador de las aspiraciones de China en el futuro. Es importante precisar qué constituye este corredor, ya que la «libertad de navegación» no se aplica a él. La Ruta Marítima del Norte no es una vía marítima internacional abierta. Rusia la controla de principio a fin, emitiendo los permisos y recaudando las tasas a través de su empresa nuclear estatal, Rosatom. 

Washington ha argumentado durante décadas que la extensa reivindicación rusa sobre estas aguas es incompatible con el Derecho del Mar y que deberían ser tratadas como estrechos internacionales. China, al pagar a Rosatom y navegar bajo las condiciones rusas, hace lo contrario: acepta y, por lo tanto, legitima el control ruso. No se trata de navegación por derecho, sino con permiso ruso, que es la clave del asunto. China no es un Estado ártico; en el Consejo Ártico solo ostenta la condición de observador, sin costa ni reivindicación territorial. Su acceso depende enteramente de Rusia y se ha obtenido deliberadamente. 

Al mantener a flote la economía rusa bajo las sanciones occidentales —comprando su crudo, suministrando sus importaciones y ayudando a sostener su guerra en Ucrania— Pekín ha convertido a Moscú en un socio dependiente y ha obtenido el acceso al Ártico como parte del precio. Aislada de los mercados europeos y dependiendo de China como su comprador de último recurso, Rusia ha abierto su vía marítima más estratégica a cambio de derechos de tránsito, construcción naval conjunta, formación de tripulaciones y alineación política. En la relación más amplia, China es el socio principal; en el Ártico, Rusia aún controla la geografía, pero la está vendiendo bajo presión. El acceso de China no fue concedido; fue orquestado. 

EEUU lo ha previsto desde hace tiempo y ha examinado dos maneras de asegurar su propia ruta ártica. Una es el Paso del Noroeste a través del Ártico canadiense, obstaculizado por aguas poco profundas e impredecibles y por una disputa no resuelta en la que Washington trata el paso como un estrecho internacional y Ottawa lo trata como aguas internas. La otra opción, más ambiciosa, es la Ruta Marítima Transpolar, que atraviesa el Ártico central a través de alta mar más allá de la jurisdicción de cualquier país, lo que no requeriría permiso de nadie. El obstáculo, sin embargo, no es el permiso sino la capacidad. Ambas rutas requieren rompehielos pesados, y aquí EEUU está muy rezagado. Rusia opera alrededor de 45, varios de ellos de propulsión nuclear; China ha construido los suyos y está agregando un buque nuclear; EEUU, hasta el verano pasado, tenía un rompehielos pesado operativo y uno mediano. Su respuesta es reveladora: ha firmado un contrato de 6.100 millones$ para que Finlandia construya rompehielos, y varios de los once patrulleros de seguridad ártica planeados se construirán en el extranjero, porque los astilleros estadounidenses no pueden entregarlos a tiempo. 

Éste es el punto más importante, y el Ártico simplemente lo ilustra. El avance de China no es principalmente militar o diplomático. Es una empresa industrial. Su liderazgo en la construcción naval —y en drones, baterías y muchos otros productos que se pueden fabricar a gran escala— es el verdadero terreno de la competencia, y en el que EEUU ha estado perdiendo terreno. La escasez de rompehielos es un síntoma; el problema subyacente es una base industrial que ya no puede construir lo que la estrategia requiere. Washington no puede fabricar ni la dependencia de Rusia respecto a China ni, por el momento, sus propios rompehielos.

The Trader: China usa robots para adelantarse a la falta de trabajadores

China tiene un problema gigantesco que probablemente marcará buena parte de su futuro económico: se está quedando sin trabajadores. Durante décadas, una de las grandes ventajas competitivas del país fue disponer de una enorme población en edad de trabajar. Esa abundancia de mano de obra permitió convertir a China en la fábrica del mundo y fue uno de los motores de su espectacular crecimiento económico.

Pero ese modelo tiene fecha de caducidad. La población china en edad de trabajar llegó a rozar los 1.000 millones de personas y, según las proyecciones de Naciones Unidas, antes de terminar este siglo podría reducirse hasta apenas 300 millones. De confirmarse esas estimaciones, supondrá la desaparición potencial de unos 700 millones de trabajadores. 

Y Pekín parece haber decidido que una parte de la solución tendrá piernas, brazos y aspecto humano. China está construyendo una enorme infraestructura destinada a entrenar robots humanoides para trabajar en fábricas, almacenes, hospitales, comercios e incluso hogares. En Shijingshan, un antiguo distrito industrial de Pekín, funciona ya la que se presenta como la mayor escuela de entrenamiento de robots humanoides del mundo. Allí, cientos de máquinas repiten una y otra vez los movimientos realizados por instructores humanos equipados con sensores y gafas de realidad virtual. Aprenden a coger objetos, doblar ropa, clasificar paquetes, transportar cajas o manipular piezas industriales. Se equivocan, repiten y cada error genera nuevos datos.

Esos millones de datos alimentan posteriormente los modelos de inteligencia artificial (IA) que controlan las máquinas. Es lo que se conoce como “inteligencia encarnada”: unir el cerebro proporcionado por la IA con un cuerpo capaz de actuar físicamente sobre el mundo real. Hasta ahora hemos vivido fundamentalmente la revolución de una IA encerrada dentro de nuestros ordenadores, capaz de escribir, programar, analizar imágenes o mantener conversaciones. Pero cuando esa inteligencia adquiere brazos, piernas, cámaras y sensores, puede empezar a realizar también trabajo físico.

Y esto ya está saliendo de los laboratorios. Algunos de esos robots trabajan en las complejos del fabricante automovilístico FAW Hongqi transportando cajas, clasificando piezas y realizando tareas repetitivas. Según Leju Robotics, alcanzan aproximadamente el 70% de la productividad de un trabajador experimentado. Todavía no pueden sustituir muchos trabajos especializados, pero lo verdaderamente relevante es la velocidad a la que están aprendiendo.

China está creando centros similares en Pekín, Shanghái y Shenzhen y pretende desarrollar incluso una infraestructura común que permita que robots fabricados por distintas compañías compartan datos y aprendan unos de otros. Y aquí aparece un patrón que ya hemos visto anteriormente: la combinación de planificación industrial, financiación pública, subsidios, economías de escala y un enorme mercado doméstico que permitió a China convertirse en una potencia mundial en paneles solares, baterías y vehículos eléctricos. Ahora Pekín intenta repetir la fórmula con los robots humanoides.

Y parte con ventaja. Los fabricantes chinos representaron alrededor del 85% del mercado mundial de robots humanoides en 2025. Morgan Stanley estima que las ventas en China podrían superar las 28.000 unidades este año y que los envíos anuales de robots avanzados chinos podrían superar el millón de unidades en 2030. Además, Pekín ha anunciado un fondo de un billón de yuanes —unos 120.000 millones€— para impulsar durante las próximas dos décadas sectores estratégicos como IA, computación cuántica, biotecnología y robótica.

Pero detrás de toda esta inversión existe una razón mucho más profunda que ganar otra carrera tecnológica. China necesita los robots. La política del hijo único, la caída de la natalidad y el rápido envejecimiento están provocando una transformación demográfica difícil de revertir. Cada vez habrá menos trabajadores sosteniendo una población más envejecida, lo que implica mayor presión sobre el sistema de pensiones y sanitario y, potencialmente, un menor crecimiento económico. La robotización puede convertirse en una de las pocas herramientas capaces de compensar parcialmente ese deterioro.

Aquí aparece una paradoja especialmente interesante. En Occidente solemos analizar la IA y la robótica preguntándonos cuántos empleos destruirán, mientras China empieza a plantearse exactamente la pregunta contraria: ¿qué ocurrirá si dentro de unas décadas no tenemos suficientes trabajadores? El fundador de JD.com, Richard Qiangdong Liu (Liu Qiangdong), ya ha pronosticado que, tarde o temprano, los robots podrían sustituir a sus más de 700.000 repartidores.

Por supuesto, la transición no será sencilla. China también tiene hoy millones de personas que necesitan empleo y una automatización demasiado rápida podría generar importantes tensiones sociales. Pero el problema estructural apunta en la dirección contraria: a largo plazo, China no necesita únicamente robots porque puedan ser más baratos o productivos, sino porque cada vez tendrá menos seres humanos disponibles para trabajar.

Durante décadas, el enorme dividendo demográfico chino ayudó a convertir al país en la fábrica del mundo. Ahora ese dividendo está desapareciendo y Pekín está intentando sustituirlo por algo completamente diferente: un dividendo tecnológico. Si además consigue dominar la fabricación mundial de robots, como anteriormente hizo con los paneles solares, las baterías o los vehículos eléctricos, habrá convertido la solución a uno de sus mayores problemas estructurales en otra gran industria de exportación.

Estamos cometiendo un error al analizar la revolución de la IA y la robótica exclusivamente desde el miedo a la destrucción de empleo. Ese riesgo existe. Habrá profesiones que desaparecerán, otras que cambiarán radicalmente y millones de trabajadores tendrán que adaptarse a una realidad completamente distinta. Pero existe otra cara del problema de la que hablamos mucho menos.

China, Japón, Corea del Sur y buena parte de Europa están entrando en sociedades cada vez más envejecidas, con menor natalidad y una población activa que tenderá a reducirse. Mantener nuestro nivel de vida con menos trabajadores exigirá necesariamente producir mucho más con cada persona empleada. Ahí es donde la IA y la robótica pueden dejar de ser únicamente una amenaza para convertirse en una necesidad.

China parece haberlo entendido antes que muchos otros países. Si consigue desarrollar robots suficientemente útiles, fiables y baratos como para incorporarlos masivamente a la economía real, habrá logrado algo extraordinario: convertir su deterioro demográfico en un dividendo tecnológico y, al mismo tiempo, construir alrededor de él otra industria estratégica de alcance mundial.

"Tal vez dentro de unos años dejemos de preguntarnos cuántos puestos de trabajo van a destruir los robots y empecemos a hacernos una pregunta muy distinta: ¿cómo mantendríamos nuestro nivel de vida sin ellos?", vaticina el analista Pablo Gil en The Trader.

China quiere poner las reglas en la IA

Cuando pensamos en la carrera por la IA solemos imaginar una competición entre empresas como OpenAI, Google, Nvidia o Alibaba. Hablamos de quién desarrolla el modelo más potente, quién construye más centros de datos o quién fabrica los chips más avanzados. Sin embargo, un discurso de Xi Jinping en Shanghái apunta en una dirección mucho más profunda. China ya no parece conformarse con ser una de las grandes potencias en IA. Su objetivo es mucho más ambicioso: quiere convertirse en el país que lidere las reglas bajo las que funcionará esta tecnología durante las próximas décadas. Y esa diferencia es enorme.

Hasta ahora, EEUU ha centrado buena parte de su estrategia en mantener su ventaja tecnológica. Las restricciones a la exportación de semiconductores avanzados y los controles sobre determinadas tecnologías responden a una lógica muy clara: impedir que un rival estratégico alcance el mismo nivel de desarrollo. Xi Jinping, en cambio, proyectó una imagen completamente distinta. Defendió la cooperación internacional, el código abierto, el intercambio de conocimiento y la necesidad de que la inteligencia artificial beneficie a todos los países, especialmente a las economías emergentes. También insistió en que no debe utilizarse la seguridad nacional como excusa para restringir el acceso a esta tecnología.

Sobre el papel, el mensaje resulta difícil de rechazar. ¿Quién podría estar en contra de que la IA sea más accesible, más colaborativa y beneficie al conjunto de la humanidad? Sin embargo, detrás de ese discurso existe una estrategia geopolítica mucho más amplia. China entiende que la IA no será únicamente una revolución tecnológica. Será también una revolución institucional. Y quien consiga definir los estándares, las normas y los organismos internacionales que regulen su desarrollo tendrá una influencia enorme sobre la economía mundial.

En ese contexto debe entenderse la creación en Shanghái de la Organización Mundial para la Cooperación en Inteligencia Artificial (Waico). No se trata simplemente de una nueva institución, sino del intento de construir un espacio internacional desde el que China lidere la cooperación tecnológica con decenas de países, especialmente del denominado Sur Global. La iniciativa viene acompañada de compromisos concretos. Pekín ofrecerá miles de programas de formación en IA para países en desarrollo, impulsará centros internacionales de cooperación y compartirá aplicaciones prácticas de IA en ámbitos como la meteorología. 

La estrategia recuerda a lo que China lleva años haciendo con la Nueva Ruta de la Seda. Primero fueron las infraestructuras. Después la financiación. Más tarde el comercio. Ahora le toca el turno a la IA. Ya no se trata solo de vender tecnología, sino de crear dependencia tecnológica y convertirse en el socio preferente de buena parte del mundo emergente. 

Mientras tanto, EEUU sigue apostando por una estrategia más defensiva para proteger su ventaja competitiva. Y eso plantea una cuestión muy interesante. Porque quizá la carrera de la IAal ya no consista únicamente en quién desarrolla el mejor modelo, sino en quién consigue que el resto del mundo adopte su forma de entenderla. Porque están surgiendo dos modelos distintos. Uno prioriza el control de las tecnologías estratégicas por motivos de seguridad nacional. El otro busca construir una red internacional de cooperación bajo el liderazgo chino utilizando la apertura tecnológica como herramienta de influencia. Ambos persiguen el mismo objetivo: aumentar su poder. Simplemente utilizan caminos diferentes para conseguirlo.

"Muchos inversores siguen analizando la IA únicamente desde el punto de vista empresarial: quién venderá más chips o quién desarrollará el mejor modelo. Pero la historia demuestra que las grandes transformaciones tecnológicas no dependen solo de la innovación. También dependen de quién establece los estándares, las instituciones y las reglas que terminan utilizando los demás. Y esa es precisamente la batalla que Xi Jinping acaba de dejar entrever. Puede que la mayor ventaja competitiva del futuro no sea tener la mejor IA, sino conseguir que el resto del mundo juegue con tus reglas", advierte Pablo Gil.

21Aug

El encarecimiento de los costes de financiación de la deuda pública preocupa por su traslado al conjunto de la economía y, por ello, está ejerciendo una presión relativa sobre la renta variable que, tras alcanzar máximos históricos al inicio de agosto, se encamina a cerrar su segunda semana de caída.

Miguel Ángel Valero

Tras una cierta estabilización, las dudas volvieron a los mercados de renta fija y el sentimiento negativo se extendió. La tensión geopolítica con Irán sigue presente y la amenaza del presidente Trump de intensificar la presión económica sobre Irán lanzando un "Día D económico" oscurece aún más las perspectivas del estrecho de Ormuz y complica cualquier normalización del suministro. Con ello, el precio del crudo encadena cinco sesiones al alza superando los 93$/barril, lo que volverá a tensionar la inflación.

Pero lo más relevante es que el mercado no parece convencido de la efectividad de las nuevas medidas de recompras de bonos anunciadas por el Tesoro de EEUU, como contó Dinero Seguro, volviendo a situar las rentabilidades exigidas a la deuda pública estadounidense por encima de los niveles previos al anuncio realizado por Scott Bessent. Este encarecimiento de los costes de financiación de la deuda pública preocupa por su traslado al conjunto de la economía y, por ello, está ejerciendo una presión relativa sobre la renta variable que, tras alcanzar máximos históricos al inicio de agosto, se encamina a cerrar su segunda semana de caída.

Scott Bessent ha dejado claro que los 4.000 millones$ no tienen por qué ser el techo. El secretario del Tesoro estadounidense anticipó que el Gobierno podría aumentar todavía más las recompras de bonos a largo plazo, después de duplicar el tamaño de algunas operaciones para el próximo trimestre. Su objetivo será reforzar la liquidez y combatir unas rentabilidades que considera alejadas de los fundamentos económicos. El siguiente frente será el déficit. Bessent y el director presupuestario de la Casa Blanca, Russell Vought, preparan por orden de Donald Trump una nueva ofensiva de consolidación fiscal. Esperan encontrar ahorros de varios cientos de miles de millones de dólares mediante recortes del gasto y medidas contra el despilfarro, el fraude y los abusos. Su mensaje al mercado es bastante cristalino: más recompras si hacen falta, tijera fiscal y crecimiento. 

"Ahora toca comprobar si los bonos compran la película. Alivio para bonos, hipotecas y bolsas caras, que sufren cuando la deuda segura renta mucho. Es un parche: si el mercado no se lo cree, vuelve la presión", avisan en Zumitow.

La IA busca capital para financiar inversiones

Esta tensión en los mercados de deuda pública coincide además con un momento particular del ciclo económico, en el cual la carrera por el desarrollo de la inteligencia artificial (IA) está empujando a una fuerte búsqueda de capital para financiar las inversiones.  Broadcom negocia levantar hasta 100.000 millones$ en deuda para financiar chips de IA a Anthropic. La financiación bancaria tendría dos partes, un tramo junior (el último en cobrar si algo sale mal) de 30.000 millones y otro senior, avalado por Broadcom, de 60.000 millones a 70.000 millones. Blackstone y Apollo quieren sumarse. 

Aquí está lo que inquieta a Wall Street. El fabricante financia a su cliente para que le compre. Se llama financiación circular y funciona porque la IA aún da dinero. Como la tienda que te fía para comprarle a ella.  La operación parece positiva a corto plazo para Broadcom, Blackstone y Apollo. Pero si la IA no rinde lo prometido, esa deuda es el problema de todos.

Broadcom busca incrementar las ventas de sus chips y equipos para centros de datos: como declaró su CEO, Tan Hock Eng, en marzo, la compañía espera que las ventas de chips de IA superen los 100.000 millones$ en 2027. 

Una nueva colocación de deuda que se sumaría a la creciente oleada de operaciones destinadas a financiar la infraestructura de IA y que, sin duda, seguirán empujando al alza el volumen de inversión.

Pero, de momento, sale dinero del S&P 500 y del Nasdaq ante el creciente convencimiento de que el plan del Tesoro para contener los costes de financiación ofrece un alivio más táctico que estructural. Una situación que se contagió a las Bolsas europeas y a las asiáticas. Y se produce una toma de beneficios en la deuda soberana estadounidense tras dos sesiones consecutivas en las que se impusieron las compras, alentadas por el anuncio del Tesoro de incrementar las recompras de bonos a largo plazo.

Robeco: el Tesoro no aborda la cuestión de fondo, la elevada deuda de EEUU
La ampliación de las recompras por parte del Tesoro de EEUU refleja una preocupación creciente por el alza de los rendimientos a largo plazo y un cambio hacia un enfoque más activo. Sin embargo, sin abordar las presiones fiscales subyacentes, su capacidad para contener los rendimientos podría ser de corta duración. Duplicará, de 2.000 millones a 4.000 millones, el tamaño de su operación de recompra para títulos del Tesoro a más largo plazo destinada a apoyar la liquidez. Si las operaciones continúan al ritmo actual, las compras podrían ascender a unos 66.000 millones$ anuales. Estas cifras no son desdeñables, ya que las compras ampliadas del Tesoro de EE. UU. equivaldrían aproximadamente al 15 % de la oferta bruta de bonos del Tesoro estadounidense a 20 y 30 años.

Las operaciones de recompra no son nuevas. Han sido una herramienta de política activa para mejorar la liquidez de bonos más antiguos durante algún tiempo. Su propósito es facilitar la liquidez para favorecer el comercio y reducir la prima de rendimiento. Sin embargo, el momento del anuncio es notable. La prima de rendimiento de los bonos antiguos 'off-the-run' no ha estado elevada recientemente, y hace solo dos semanas el Tesoro confirmó sus planes de financiación existentes.

Claramente, el anuncio debe entenderse como una respuesta al aumento de los rendimientos de los bonos del Tesoro, ya que el de 30 años cerró con su rendimiento más alto desde 2007. Esto sugiere que el Tesoro quiere enviar el mensaje de que le importa el nivel de los rendimientos a largo plazo y está dispuesto a intervenir para limitar su subida. En adelante, es probable que sigamos viendo un Tesoro más activo.

En respuesta al anuncio, los bonos a más largo plazo subieron y la curva de tipos del Tesoro estadounidense se aplanó significativamente, con una disminución del diferencial entre los bonos a 30 y 2 años de 10 puntos básicos (pb) en el día, de 112 pb a 102 pb.

¿Qué más podría hacer el Tesoro? Una limitación importante es que el Tesoro debe financiar estas compras de alguna manera, lo más probable es mediante la emisión adicional de letras del Tesoro. Esta estrategia la viene siguiendo desde 2023. La pregunta entonces es, ¿qué más podría hacer el Tesoro para frenar el aumento de los rendimientos a largo plazo? Un posible siguiente paso sería ajustar la composición de la deuda recién emitida. El Tesoro determina cuánto deuda gubernamental se emite en diferentes vencimientos y podría reducir la oferta de bonos a más largo plazo. Cualquier cambio de este tipo podría anunciarse cuando actualice sus planes de emisión en la refinanciación trimestral de noviembre.

Acortar la madurez promedio de su financiamiento tendría un coste. Un perfil de madurez más corto haría que los pagos de intereses del Tesoro sean más sensibles a las políticas de tasas de la Reserva Federal. También podría percibirse como una presión adicional para que la Fed adopte una política de tipos de interés más bajos. Además, aumentaría el riesgo de refinanciación de la deuda.

A primera vista, las recompras del Tesoro pueden parecer similares a la Operación Twist, un programa de la Reserva Federal llevado a cabo entre 2011 y 2012, en el que la Fed vendió valores del Tesoro a corto plazo y compró valores a largo plazo para reducir las tasas de interés a largo plazo sin ampliar su balance general. Sin embargo, existen diferencias significativas. Primero, el tamaño de la Operación Twist de la Fed fue mucho mayor. Con más de 600.000 millones$, las compras y ventas de la Fed en diferentes vencimientos superan ampliamente las recompras actuales del Tesoro. Segundo, el Departamento del Tesoro no tiene la capacidad de crear liquidez, a diferencia de la Fed, y debe financiar estas compras. También parece haber cierta disonancia entre las preferencias de política del nuevo presidente de la Fed, Warsh, y las acciones del Departamento del Tesoro. Se sabe que Warsh prefiere acortar la duración del balance de la Fed y ha iniciado un grupo de trabajo para reexaminar la política del balance. Un posible resultado de este grupo podría ser disminuir el perfil de vencimiento de las tenencias de bonos del Tesoro de la Fed en el balance, desplazando las reinversiones hacia bonos gubernamentales de vencimiento más corto.

"Creemos que un Tesoro activo puede influir en los rendimientos a corto plazo. Sin embargo, sus acciones no abordan la razón subyacente por la cual los rendimientos de los bonos del Tesoro a largo plazo están altos. La incertidumbre inflacionaria ha aumentado y el gobierno de EEUU mantiene un gran déficit, estimado en el 6,3 % del PIB en 2026, a pesar de que la economía y el mercado laboral son relativamente fuertes. No hay indicios de que estos altos déficits vayan a disminuir en el corto plazo. La deuda pública de EE. UU. acaba de superar los 40 billones de USD (123 % del PIB) y se espera que continúe aumentando en el futuro previsible", advierten en Robeco.

"Esto significa que mantenemos cautela con los bonos gubernamentales a más largo plazo, con posibles efectos de contagio desde los rendimientos estadounidenses hacia otros mercados de bonos. Tenemos posiciones de 'steepener' en mercados como los gilts del Reino Unido y los bonos gubernamentales alemanes", añade su análisis.

UBS: el Tesoro compra tiempo, no una solución
En su última Carta Mensual, Mark Haefele, Director de Inversiones de UBS Global Wealth Management, explica que la intervención excepcional del Tesoro compra tiempo, no una solución: "Los mercados han recibido con agrado las señales de que los responsables de política en EE. UU. están dispuestos a actuar cuando la volatilidad de la renta fija sube demasiado rápido. Pero creemos que la estabilidad duradera en los mercados de bonos dependerá, en última instancia, del contexto subyacente de inflación, fiscalidad y demanda".

"Las operaciones de carry trade siguen firmemente en el centro de atención en un contexto de baja volatilidad y crecimiento global resiliente. Aunque el anuncio de recompra de deuda del Tesoro de EE. UU. desencadenó una fuerte caída de los rendimientos y presionó al dólar, los inversores siguen escépticos sobre su impacto duradero. Es más probable que unas perspectivas de inflación más suaves en EEUU y un mensaje potencialmente más equilibrado de la Fed sean vientos en contra sostenidos para la fortaleza del dólar", apuntan Clémence Dumoncel, Estratega, y Dominic Schnider, Responsable Global de FX y Materias Primas.

18Aug

Polémica porque el megacentro de datos de Meta y de BlackRock en Texas, que requirió una inversión de 14.000 millones$, se financió con bonos al 7,53% (12.550 millones) y apenas se ha asegurado el 3,2% de su valor.

Miguel Ángel Valero

Dinero Seguro publicó el 17 de agosto que las empresas de EEUU ya habían alcanzado su techo de gasto con la inteligencia artificial (IA). Ahora se desvela el motivo: el 42% de las empresas ha probado o desplegado un agente de IA; el 15% ha llevado sistemas de varios agentes al conjunto del negocio. Y el 73% espera tener media empresa rediseñada alrededor de agentes dentro de cuatro años. Hay un tremendo salto entre el 15% actual y el 73% de dentro de cuatro años.

Según un estudio de Deloitte, solo el 21% de las empresas asegura tener sus procesos preparados para trabajar con agentes de IA, y el 20% se ve capaz de rediseñarlos. Más de la mitad de los directivos de datos de éstas apunta a los sistemas antiguos como el bloqueo principal. 

Otro estudio, éste de Google con MIT Technology Review, profundiza en esa idea: de media, las empresas dan a la IA acceso al 45% de su información interna. Menos de la mitad. Y ese porcentaje se nota directamente en si el agente de IA acierta o no. Entre las organizaciones que abren más del 70% de sus datos, todos los responsables describen las decisiones de sus agentes como acertadas casi siempre o siempre. Entre las que se quedan en el 30% o menos, solo el 22% se fía de lo que decide su agente. Una diferencia de casi cinco veces.

Conclusión: el agente de IA rinde según lo que puede leer, y en la mayoría de empresas eso es menos de la mitad de lo que hay dentro. Antes de implantarlo, la empresa debe medir qué porcentaje de su información puede tocar hoy la IA, y cuánta de esa información está en un sitio del que se pueda leer.

Mientras, sigue la guerra por reducir el coste de la IA. DeepSeek entra a competir con Claude Code y con Codex lanzando un modelo abierto para agentes con licencia MIT, junto a DeepSeek-V4-Pro. Y OpenAI lleva a Amazon su GPT-5.6-Cyber, que lleva encontrados más de 400 fallos de escalada de privilegios en un solo sistema operativo.

EEUU estrecha el cerco sobre la memoria china

Trump endurece su guerra contra la memoria china y reclama a Apple que no compre chip procedentes de ese país. La presión contra China impulsa en Bolsa a los fabricantes norteamericanos de chip: Micron rompe la barrera de los 1.000$ por primera vez desde julio, un 240% de subida acumulada en el año; SanDisk sube un 10% y Western Digital, un 5%.

En medio de esta estrategia, Alibaba vende su estudio de videojuegos Lingxi Games al fondo de capital riesgo Trustar Capital por más de 2.000 millones$. El mensaje que lanza al mercado es claro y rotundo: se está desprendiendo de negocios que considera que no son esenciales, para centrarse en la IA y en la 'nube'.

En EEUU, surge una polémica porque el megacentro de datos de Meta y de BlackRock en Texas, que requirió una inversión de 14.000 millones$, se financió con bonos al 7,53% (12.550 millones) y apenas se ha asegurado el 3,2% de su  valor. Si un incendio o un huracán destroza ese centro de datos, el seguro apenas cubre el siniestro, que deberá ser asumido por los bonistas (la garantía no es el edificio, sino el contrato por el que Meta paga el alquiler durante años). Esto supone un aviso para loa que suscriben bonos ligados a centros de datos o emitidos por empresas que han invertido en ellos: hay más riesgos ocultos, por eso pagan tanto por esa financiación.

UBS: Cuidado con el factor IA en la cartera

"Creemos que analizar las carteras en función de posibles escenarios de riesgo es superior a utilizar categorías fijas de activos nominales. Y, para el caso concreto del riesgo de una ralentización de la IA, recomendamos clases de activos que puedan generar rentabilidad de forma independiente a la evolución de la IA. Las empresas de calidad con un posicionamiento de mercado diferenciado y las estrategias cuantitativas son dos ejemplos de ello", señala Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable de UBS Global Wealth Management.

Ofi Invest: gran parte de las buenas noticias tecnológicas ya están descontadas en los precios

En renta variable de EEUU, la postura de Ofi Invest es optimista aunque selectiva, porque el liderazgo tecnológico sigue siendo sólido, pero gran parte de las buenas noticias ya se han descontado en los precios.

17Aug

Michael Hartnett, estratega de Bank of America, aconseja recortar riesgo en la cartera y rotar del growth de la IA hacia valor, biotecnología y materias primas. Pero Nvidia tiene una participación en SpaceX valorada en 21.000 millones$, y Eastspring vaticina que el auge de la IA beneficiará a las empresas asiáticas.

Miguel Ángel Valero 

El modelo de inteligencia artificial (IA) más potente del mercado no es precisamente el que más éxito comercial tiene. Ni el que más se utiliza. El índice de IA de Ramp en agosto, que mide el gasto real de las empresas estadounidenses a través de sus tarjetas corporativas, sitúa a Fable 5 en el 6% de los tokens que compran a Anthropic y en el 11,4% del dinero que le pagan. Cuesta unos 2,75$ por tarea, frente a los 1,04$ de GPT-5.6 Sol de OpenAI. Consecuencia: se usa poco y sale caro cuando se utiliza. 

Las empresas de EEUU optan por Anthropic en un 43,5% (sube 1,1 puntos en el mes), OpenAI (39,7%, +0,23), SpacexAI, 4% (+0,94). Las plataformas (Fireworks, Together, entre otras) aparecen en el 6,1% de las empresas que usan IA. Es la puerta por la que entran los modelos abiertos, y se está ensanchando: AT&T dice que ya mueve el 25% de su uso de IA con esos modelos abiertos.

El gasto por empleado incrementa la brecha:  7.400$ de mediana en el 1% que más gasta, 650 en el top 10, 11,95 en la empresa mediana. El techo no es de capacidad, es de precio.

Las tecnológicas lo saben. Esto explica que Anthropic lanzara Claude Opus 5, igualando a Fable 5 en código a mitad de precio. Y que Google estrene Gemini 3.7 Flash a 0,75$, aunque el 1 de enero de 2027 será 1,5$, el doble. Hay dos estrategias claras: una es bajar el precio del tope de gama, que es lo que hizo Anthropic sacando Claude Opus 5 al nivel de Fable 5 por la mitad; la otra es empaquetar el modelo caro dentro de un producto con suscripción, donde el usuario no ve el precio.

Bank of America recomienda rotar la  cartera de IA hacia biotecnología y materias primas

En este contexto, Michael Hartnett, estratega de Bank of America, aconseja recortar riesgo en la cartera y rotar del growth de la IA hacia valor, biotecnología y materias primas. Su indicador de optimismo ha escalado a 9,7 sobre 10, máximo desde 2021. En la última semana entraron 53.700 millones$ a liquidez, 32.900 millones a  Bolsa, y 23.100 millones a bonos. El oro y las materias primas apenas sumaron.

Este experto argumenta que la IA se traga un gasto enorme en centros de datos y la productividad prometida no aparece. Por eso prefiere lo barato (valor, biotech y materias primas) frente a los Siete Magníficos. 

Pero Nvidia no parece hacer mucho caso a esas recomendaciones, ya que aparece entre los accionistas de SpaceX, con una participación valorada en 21.000 millones$. Esta inversión es fruto del pacto con Elon Musk para equipar sus centros de datos con los chips que fabrica. El gasto en IA se cruza ya con la carrera espacial. Y hay que prestar la máxima atención a la exposición cruzada de Nvidia y a toda su cadena de proveedores.

Eastspring: la IA impulsa los resultados de las empresas de EEUU y también a las de Asia

Los analistas de Eastspring Investments creen que la mejora de resultados empresariales en EEUU beneficiará a las empresas asiáticas. El auge de la inversión de capital vinculada a la IA, que podría alcanzar 950.000 millones$ este año, 1,3 billones en 2027, y 1,5 billones en 2028, permanece intacto, y está favoreciendo el crecimiento de los beneficios empresariales en EEUU. Las empresas que cotizan en el S&P han visto crecer su beneficio por acción un 20%.Por tanto, la esperada subida de los beneficios de las empresas asiáticas, también sigue intacta, especialmente en Corea, Taiwán y las acciones A en China, mientras que las empresas tecnológicas de Tailandia, Malasia e India siguen logrando beneficios muy sólidos. Con el añadido de que las caídas recientes en Bolsa les aportan mejores valoraciones. Las perspectivas de crecimiento de los beneficios en los mercados de Corea, Taiwán y acciones A de China superan ampliamente las de EEUU, mientras que determinadas empresas vinculadas a la tecnología en Tailandia, Malasia e India ofrecen un crecimiento muy sólido de los beneficios. o que incluso descienda hacia el 4%.
Ebury: el BCE subirá tipos, la Fed, no
La inflación estadounidense de julio se situó exactamente según lo previsto y apenas hubo noticias en otros frentes que movieran los mercados. Las acciones, los bonos y el dólar cerraron prácticamente en los mismos niveles en los que habían abierto el lunes, en una semana típica de escasa actividad bursátil veraniega. La guerra en Oriente Medio parece estar entrando en un escenario de resistencia económica a largo plazo entre EEUU e Irán y, por ahora, está generando pocos titulares que muevan los mercados. Los miembros de la Reserva Federal se guardan bien sus cartas respecto a la próxima reunión de septiembre, y parece seguro que el BCE subirá los tipos ese mismo mes. La divisa que más se ha movido esta semana ha sido el real brasileño, que se vio arrastrado por la caída de los activos brasileños ante la preocupación por una posible victoria de la izquierda en las próximas elecciones presidenciales.

Esta semana también se perfila como tranquila en los mercados. El evento más destacado será la publicación mundial, el viernes, de los datos del Índice de Gestores de Compras (PMI) de agosto. Esto cobra especial importancia en la Eurozona, debido al carácter rezagado de los datos económicos concretos allí. La avalancha de informes laborales del Reino Unido correspondientes a junio y julio, que se publicarán el martes, y las cifras de inflación del país británico, que se darán a conocer el miércoles, serán clave para la libra esterlina. Las actas de la última reunión de la Reserva Federal, que se publicarán este miércoles, también podrían atraer más atención de lo habitual, dado el giro del hacia una menor comunicación y menos orientación prospectiva.

  • USD. Tanto la demanda como las presiones sobre los precios en EEUU parecen estar moderándose. Las cifras mensuales de inflación subyacente han registrado una media de alrededor del 0,2% desde que comenzó la guerra, lo que se corresponde con un nivel anualizado ligeramente superior al 2% y muestra pocos indicios de que los precios más altos de la energía estén teniendo un efecto de contagio. Aunque no confiamos plenamente en las encuestas del mercado laboral, los datos concretos, como las ventas al por menor, parecen confirmar la tendencia a la moderación de la demanda. Solo quedan por publicarse un informe sobre el mercado laboral y otro sobre la inflación antes de la reunión de septiembre de la Reserva Federal. Creemos que es poco probable que las cifras sorprendan al alza lo suficiente como para que los 'halcones' puedan forzar una subida de los tipos, y nos sentimos seguros con nuestra previsión de que los tipos se mantendrán sin cambios.
  • EUR: El impulso económico del segundo trimestre, junto con las persistentes presiones inflacionistas (que podrían verse agravadas por los bajos niveles del Rin y su impacto en los costes de transporte), hace que los mercados estén dando por casi seguro que el BCE aplicará otra subida de tipos en su reunión de septiembre. No discrepamos de esta opinión, que es una de las razones por las que seguimos pronosticando una subida moderada del euro de cara a 2027.Esta semana, la publicación de un PMI sólido, en línea con un crecimiento constante, y los datos sobre los salarios negociados en el segundo trimestre—que se espera que muestren un nuevo aumento— deberían reforzar aún más nuestras previsiones.
  • GBP: Los datos trimestrales y mensuales del PIB del Reino Unido confirmaron que la economía crecía a un ritmo aceptable, de alrededor del 1,5% anual, en las fechas en que Andy Burnham asumió el cargo de primer ministro. Será interesante ver si este impulso se mantiene hasta el tercer trimestre de 2026,momento en el que su mandato podrá empezar a atribuirse el mérito o la culpa de la evolución de la economía. Las cifras de inflación y empleo de esta semana son clave para que el Banco de Inglaterra decida si sube los tipos en 2026; seguimos esperando que no lo haga, y el mercado parece estar acercándose poco a poco a nuestra opinión. Esperamos que el subíndice subyacente siga acercándose al objetivo y registre un ligero descenso hasta el 2,5% anualizado.

UBS: la productividad respalda un mercado alcista global

El dólar debería seguir contando con respaldo por el momento, gracias a una Reserva Federal relativamente hawkish. Sin embargo, las crecientes preocupaciones fiscales y la elevada asignación de los inversores a activos en dólares apuntan a una debilidad a más largo plazo, lo que refuerza los argumentos a favor de una exposición selectiva a otras divisas, al oro y a las materias primas en general. Las divisas de alto rendimiento pueden ofrecer un potencial de carry en un mercado de divisas que se mueve lateralmente (sin una tendencia clara). El oro debería seguir respaldado por la demanda de los bancos centrales y una política estable de la Fed. Las materias primas en general pueden beneficiarse de la debilidad del dólar y de los riesgos por el lado de la oferta.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque a corto plazo el margen para movimientos direccionales en las principales divisas pueda ser limitado, en nuestra opinión seguimos viendo oportunidades potenciales de carry y de mejora en la rentabilidad. También creemos que la exposición a materias primas en general puede aprovechar la debilidad del dólar, al tiempo que ofrece una fuente diferenciada de rentabilidad para la cartera".

"Un impulso plurianual de productividad y la aparición de un nuevo orden mundial están respaldando el mercado alcista global. Los inversores deberían mantenerse invertidos. Las poderosas rotaciones de capital de nuestra época, tanto a nivel global como sectorial, ilustran el poder de la diversificación", asegura Burkhard Varnholt, Asesor de Mercados Financieros.

16Aug

Alibaba está poniendo patas arriba la carrera de la inteligencia artificial con su familia de modelos abiertos. Qwen supera los 3.000 millones de descargas mundiales en seis meses, dejando muy atrás a Google (de Alphabet, 418 millones) y a Meta (227 millones).

Miguel Ángel Valero

El mismo día que Aston Martin presentaba un superdeportivo de 2 millones$ para intentar resucitar sus cuentas apretando el acelerador en el segmento de los ultrarricos, en EEUU el índice de confianza del consumidor que elabora la Universidad de Michigan se hunde hasta 51 en agosto, desde 55,2 en julio y muy por debajo del 54,5 que esperaba el mercado. Primera caída en tres meses. Las expectativas de inflación a un año se disparan al 4,3%, máximo desde 2024.

Pero el dato más preocupante es que el VIX, el indicador de volatilidad, más conocido como el índice del miedo en Wall Street cerró cerca de 14 puntos, su nivel más bajo en lo que va de año. "Cero nervios entre los inversores. Y justo cuando nadie mira el retrovisor es cuando suelen llegar los sustos", avisan en Zumitow.

Alibaba deja atrás a Google y a Meta con sus modelos abiertos de IA

Mientras, la inteligencia artificial (IA) cada vez parece más china. Qwen, de Alibaba (que presenta resultados el jueves 20 de agosto) supera los 3.000 millones de descargas mundiales en seis meses, dejando muy atrás a Google (de Alphabet, 418 millones) y a Meta (227 millones). Alibaba está poniendo patas arriba la carrera de la IA con su familia de modelos abiertos.

Además, asegura que ha publicado como código abierto más de 460 modelos Qwen, cuyo ecosistema ya ha generado más de 300.000 derivados. Al poder descargarse, modificarse y afinarse, estos modelos juegan una partida distinta a la de sistemas cerrados como los de OpenAI y Anthropic. El resultado es que Qwen ya forma parte del flujo de trabajo habitual de muchos desarrolladores.

EEUU reacciona ante esa amenaza a su posición en la IA. Cerca de una treintena de tecnológicas, entre ellas Nvidia, Meta y Microsoft pidieron al Congreso estadounidense apoyar los modelos abiertos para mantener el liderazgo mundial en IA. 

Pero Qwen refuerza la posición de Alibaba en la carrera global de IA y demuestra que China pisa fuerte en ella. 

Para el inversor minorista, se trata de una oportunidad para valorar crecimiento, ventaja tecnológica,  competencia, y perspectivas de futuro de las firmas de IA de EEUU y de China.

14Aug

Tras ofrecer Grok Bot y sus agentes de IA con ordenador propio en la 'nube', SpaceXAI lanza Grok 4.6. Mientras, OpenAI firma una alianza con IBM para introducir GPT-5.6, Codex y ChatGPT Work dentro de IBM Consulting Advantage.

Miguel Ángel Valero

La euforia sobre la inteligencia artificial (IA) parece no tener fin. Aunque todavía no hay confirmación oficial, Anthropic ultima su salida a Bolsa en octubre. El objetivo es alcanzar un valor superior a los 2 billones$ y, de paso, destrozar el récord de 1,77 billones que logró SpaceX en su OPV de junio. Ese objetivo de valoración supone multiplicar por dos los 965.000 millones alcanzados en su última ronda de financiación en mayo. Para convencer al mercado, la empresa usa argumentos muy sólidos: los ingresos anualizados superaban ya los 47.000 millones en mayo, y oscilarán entre los 100.000 millones y 120.000 millones al finalizar 2026.

La operación supondrá una nueva prueba de fuego para comprobar hasta dónde está dispuesto a llegar el mercado en las valoraciones de las compañías de IA. Hasta la fecha Anthropic, creadora del asistente de IA Claude, se beneficia del fuerte crecimiento de la demanda empresarial, pero continúa afrontando una elevada competencia y fuertes necesidades de inversión, como otras empresas del sector. 

Además, el grupo mantiene conversaciones para adquirir Decart AI por 6.000 millones, operación que reforzaría su capacidad tecnológica y que la vez refleja la intensidad de la carrera por mejorar las prestaciones y reducir los costes de desarrollo y operación de los modelos de IA.   

De momento, ha convertido el panel lateral de Claude en Chrome en una sesión de cowork completa, sincronizada con las apps de escritorio, web y móvil. Ahora la pieza que se mueve es la sesión, no la herramienta. Pero con cautelas: 

  • la verificación de intención: antes de una acción con consecuencias (enviar un formulario, mandar un mensaje, descargar un fichero) el sistema comprueba que esa acción se corresponde con la petición original. Es una defensa directa contra la inyección de prompts, donde una web maliciosa esconde instrucciones en el texto para que el agente haga algo que el usuario nunca pidió.
  • la aprobación manual para lo irreversible o lo caro: compras y compartir datos personales no pasan solos.
  • El tercero es el control de administrador en Enterprise. Viene apagado, y cuando se enciende se puede acotar a una lista de dominios aprobados. Para una empresa con datos sensibles en su intranet, esa lista blanca es la diferencia entre desplegarlo y no desplegarlo.

Anthropic no vende el problema de seguridad como resuelto. Dice literalmente que la inyección de prompts sigue siendo un riesgo que exige vigilancia continua, y publica una guía de uso seguro aparte.

SpaceXAI lanza Grok 4.6, mientras OpenAI se alía con IBM

Un día después de anunciar el lanzamiento de Grok Bot y sus agentes de IA con ordenador propio en la 'nube', SpaceXAI ofrece Grok 4.6, que asegura convertir una idea amplia de producto en una primera versión funcionando. Investigar, estructurar la aplicación, implementar las interacciones y probarse a si mismo a lo largo de varios pasos, sin que alguien le vaya dando instrucciones cada dos minutos. El problema es que Grok 4.6 salió el mismo día que DeepSeek V4 Pro, que cuesta cinco veces menos sin que su rendimiento justifique esa diferencia.

Mientras, OpenAI firma una alianza para introducir GPT-5.6, Codex y ChatGPT Work dentro de IBM Consulting Advantage, la plataforma con la que IBM entrega sus proyectos de consultoría. IBM entra además en el tramo Elite de partners de OpenAI y monta una práctica dedicada con miles de consultores e ingenieros certificados. Los modelos y productos de OpenAI (GPT-5.6, Codex, ChatGPT Work) quedan integrados en la plataforma de entrega de IBM Consulting, no como una herramienta suelta que el cliente contrata aparte.

Este acuerdo con IBM encaja con otros movimientos de OpenAI. En agosto, Thrive Holdings captó 2.000 millones para comprar asesorías y meterles IA de OpenAI por dentro. Y en julio, OpenAI lanzó Presence, su plataforma para desplegar agentes de voz y chat en empresas.El patrón es el mismo: OpenAI no quiere vender licencias, quiere que el trabajo salga hecho con sus modelos dentro. Y el canal para eso es quien ya tiene la relación con el cliente.

IBM recupera protagonismo en IA tras hundirse un 25% en una sola jornada bursátil de julio porque la inversión en IA devoraba la cuenta de resultados. El 13 de agosto, destinaba 240 millones$ a un clúster de inferencia con GPU de Nvidia, a medias con Together AI. IBM invierte al mismo tiempo en incrementar su capacidad propia en IA y en lograr alianzas con quienes tiene modelos de éxito.