12Aug

Intel amplía capital en 20.000 millones$ (frente a los 15.000 millones previstos) tras generar una demanda superior a los 100.000 millones. La oferta pública de venta de acciones (OPV) de Unitree en la Bolsa de Shanghai es sobresuscrita más de 8.000 veces entre los inversores minoristas, confirmando la fiebre por la robótica china.

Miguel Ángel Valero

Pese a las dudas sobre la rentabilidad de las cuantiosas inversiones en inteligencia artificial (IA) y centros de datos, el dinero está ansioso de entrar en estas actividades. Mientras las curvas de los tipos de interés de los bonos soberanas se tensionan y encarecen el coste de la deuda, el sector tecnológico busca vías alternativas de financiación para no frenar sus planes de expansión en IA. 

Muestra inequívoca de esta dinámica es la colosal ampliación de capital anunciada por Intel, la primera que efectúa la compañía desde 1971: la compañía ha aprovechado su reciente rally bursátil, tras quintuplicar su valor bursátil en el último año, para levantar 20.000 millones$ mediante una emisión de 210,5 millones acciones. La operación supone incrementar sus planes iniciales de 15.000 millones ante una demanda institucional que superaba los 100.000 millones, y la realiza a un precio de 95$/acción, lo que implica un descuento algo superior al 6% frente al precio de cierre anterior al anuncio. Esta masiva inyección de liquidez irá destinada a expandir su infraestructura de fundición y plantas de empaquetado avanzado para satisfacer el boom de la demanda de chips de IA. 

No se queda atrás la OPV de Unitree, el fabricante chino de robots, ya que se sobresuscribe más de 8.000 veces entre los minoristas. Estalla la fiebre total por la robótica, dando la razón a los que creen que será la siguiente gran narrativa tras la IA, junto a la computación cuántica. 

La empresa, líder indiscutible del robot humanoide chino, salió a Bolsa en Shánghai a 150,80 yuanes por acción, un 50% por encima de lo previsto. La colocación captó 6.100 millones de yuanes, y valora la empresa en 61.000 millones (unos 9.000 millones$). Son 219 veces sus beneficios de 2025 y 36 veces ventas. Los inversores  minoristas pidieron 8.000 veces más acciones de las que había, y solo el 0,018% las consiguió. Es el termómetro de la fiebre por la robótica y la IA china. Arrastra a toda la cadena; ojo a rivales como Tesla, pero 219 veces beneficios pide cautela.

UBS: creciente interés inversor por diversificar más allá de la IA

El STOXX Europe 600 alcanzó un nuevo máximo histórico el martes 11 de agosto, respaldado por unos sólidos resultados empresariales y un creciente interés de los inversores por diversificar más allá de la volátil inteligencia artificial (IA) y las grandes tecnológicas estadounidenses. Los ETF de acciones europeas registraron flujos netos positivos en julio por primera vez desde que comenzó el conflicto entre Irán y EEUU a finales de febrero. "Pero incluso después de las sólidas ganancias del mercado, creemos que las acciones europeas todavía tienen potencial de subida adicional. Las principales empresas de Europa están registrando un crecimiento de beneficios mucho más sólido que el de la economía regional. Europa también está bien posicionada para beneficiarse de un ciclo de inversión duradero. El contexto cíclico está empezando a mejorar", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Consideramos que las acciones europeas son Atractivas, si bien hacemos hincapié en la importancia de la selectividad tras el sólido avance del mercado. Dentro de la región, favorecemos a los bancos, la salud, el sector industrial, el consumo discrecional y Alemania. Los inversores también pueden considerar los 'Líderes Europeos' para diversificar su exposición entre empresas bien posicionadas para beneficiarse del ciclo de inversión estructural de la región".


09Aug

El CEO de T-Mobile, Srini Gopalan, asegura que la amenaza del móvil por satélite de Starlink (Elon Musk) está exagerada. Y que los operadores móviles tradicionales siguen estando bien situados para satisfacer las necesidades de conectividad de los consumidores.

Miguel Ángel Valero

Apple da un salto de gigante en China, donde obtiene el 17% de sus ventas totales, pero paga un precio elevado, que no ha gustado nada en EEUU: mete el motor de inteligencia artificial (IA) de Alibaba, Qwen, en los dispositivos comercializados allí.  

El acuerdo cubre iPhone, iPad, Mac y las gafas Vision,y resuelve casi dos años de bloqueo. Apple propuso los modelos Gemini de Google, pero Pekín no quería tecnología estadounidense en los dispositivos que se vendan en el país. ¿La solución? la IA de Alibaba. 

El mercado premia más a Alibaba que a Apple, porque entiende que la empresa norteamericana regala el escaparate de la IA a un rival. Cada iPhone chino promociona a Qwen. Alibaba es la ganadora: entra en cientos de millones de dispositivos. Apple salva, de esta forma, su gran mercado después de EEUU.

No es la única decisión polémica de Apple en China, porque la multinacional de la manzana ha estado probando chips de memoria de CXMT, el mayor fabricante de éstos en China, para sus iPhone y MacBooks para tratar de mitigar la escasez de componentes causada por el auge de la inteligencia artificial (IA). 

Apple busca diversificar sus fuentes de suministro ante la presión sobre la disponibilidad de memoria. La decisión surge en un contexto de escasez de memoria provocada por la creciente demanda de centros de datos ligados a la IA. Las empresas tecnológicas están compitiendo por asegurar chips de alto rendimiento para sus servidores, lo que ha reducido la oferta para dispositivos de consumo. HP y Acer ya han comenzado a utilizar chips de memoria CXMT en dispositivos vendidos fuera de EEUU.

La posible adopción de chips CXMT por parte de Apple perjudica a sus proveedores tradicionales, como los coreanos Samsung y SK Hynix. Y puede tener implicaciones geopolíticas, dado el contexto de tensiones entre Estados Unidos y China, especialmente en el sector de semiconductores, ya que fortalecería todavía más la posición del gigante asiático en el mercado global de la memoria. 

T-Mobile resta importancia al móvil por satélite de Elon Musk

Mientras, el CEO de T-Mobile, Srini Gopalan, asegura que la amenaza del móvil por satélite de Starlink está exagerada. Y que los operadores móviles tradicionales siguen estando bien situados para satisfacer las necesidades de conectividad de los consumidores. Es la respuesta al anuncio de Elon Musk sobre que SpaceX va a lanzar un servicio de telefonía móvil en EEUU a través de Starlink, que ofrecerá una mejor conectividad y un mayor ancho de banda que las redes móviles actuales.

La presidenta y directora de operaciones de SpaceX, Gwynne Shotwell, añade que espera captar usuarios de las tres mayores compañías de telefonía móvil de EEUU: AT&T, Verizon y T-Mobile. Los satélites de Starlink Mobile comenzarán a lanzarse el próximo año y el servicio comercial está previsto para finales de 2027.

Gopalan cree, en cambio, que la tecnología satelital complementará las redes móviles actuales en lugar de sustituirlas. De hecho, SpaceX ya ha colaborado con diversas empresas de telecomunicaciones, entre ellas T-Mobile, proporcionando acceso a sus satélites para ampliar la cobertura en zonas rurales y de difícil acceso. Por tanto, el primer ejecutivo de T-Mobile rebaja el miedo a la disrupción de Musk en telecomunicaciones, lo que siempre es un alivio para las operadoras tradicionales.

Por otra parte, Greg Abel empieza a mover la enorme liquidez de Berkshire Hathaway que dejó como legado Warren Buffett. El grupo recompró 4.500 millones$ en acciones propias en el trimestre, más de 7.800 millones desde marzo. Entra en Alphabet. Y el beneficio operativo superó previsiones. El resultado: la liquidez baja a 364.700 millones$. Que sigue siendo una cifra impresionante.

Además, un juez de Delaware obliga a rematar la compra de AccuLynx por Verisk a cambio de 2.350 millones$. El vendedor quería dar marcha atrás a la operación pactada para obtener más dinero por la empresa. AccuLynx hace software para empresas de tejados y encaja en el negocio de datos de seguros de Verisk

El mensaje aquí es doble: el mercado de fusiones y adquisiciones (M&A, por sus siglas en inglés) en el ecosistema tecnológico continúa muy activo pese a unos tipos altos. Y lo más importante: lo firmado se cumple aunque se pierda dinero.

Golden Cross para Robinhood

El mercado también está muy atento a Robinhood, la plataforma online para invertir en acciones y en fondos, entre otros activos, sin pagar comisiones. Forma un Golden Cross por primera vez desde enero de 2024. Entonces se abrió un ciclo alcista que situó la acción un 440% por encima en los 13 meses siguientes.

El Golden Cross o cruce dorado es una señal de análisis técnico que aparece cuando una media móvil de corto plazo cruza al alza una media móvil de largo plazo. La combinación más habitual es la media móvil de 50 sesiones por encima de la de 200 sesiones, y suele interpretarse como una posible señal de cambio hacia una tendencia alcista. Normalmente se observa en tres fases:

  • El activo viene de una tendencia bajista o de consolidación.
  • La media corta cruza por encima de la media larga.
  • El precio mantiene una estructura alcista y las medias pueden actuar como soportes dinámicos.

El cruce dorado o Golden Cross es más fiable si está acompañado de mayor volumen, máximos y mínimos crecientes y confirmación mediante otros indicadores. Pero no es una señal infalible ni anticipa necesariamente el movimiento: al basarse en medias móviles, es un indicador retrasado. Puede producir señales falsas en mercados laterales, por lo que conviene combinarlo con volumen, soportes y resistencias, tendencia de mercado y una gestión del riesgo con niveles de salida.i

Su señal opuesta es el Death Cross, cuando la media corta cruza por debajo de la media larga, lo que suele interpretarse como deterioro de la tendencia.

07Aug

Trump impone aranceles del 15% a las importaciones de polisilicio y sus derivados, incluidas las células fotovoltaicas, con entrada en vigor el 4 de diciembre de 2026 y con China como país más afectado. También impone precios mínimos de importación: el país exportador no podrá vender a un precio inferior al fijado.

Miguel Ángel Valero

El volumen de opciones de compra (calls) sobre el S&P 500 se disparó a un récord de 4 millones de contratos el martes 4 de agosto, más del doble que hace unas semanas. El pequeño inversor está apostando fuerte a que la Bolsa solo puede subir. Cuando todos compran calls a la vez, "conviene mirar con la ceja levantada", recomiendan en Zumitow.

Pero de momento los datos avalan esa estrategia. La productividad de EEUU sigue por encima de su media histórica gracias a la inteligencia artificial (IA). La productividad de las empresas subió un 1,4% anual en el segundo trimestre y acumula un 2,2% en el año. La clave está en los costes. El coste laboral por unidad producida sube un 1,3% aunque los sueldos por hora crecen un 2,7. Pero la parte que va a los trabajadores cae al 52,9%, mínimo desde 1947. Porque la empresa produce más con las mismas horas, y eso enfría la inflación sin frenar el crecimiento. Si la máquina rinde más gracias a la IA, al trabajador le toca un trozo menor del pastel. Es el argumento que sostiene la Bolsa: más beneficio, menos presión de precios y vía libre para que la Fed baje tipos.

Que es lo que desea Trump. Mientras, impone aranceles del 15% a las importaciones de polisilicio y sus derivados, incluidas las células fotovoltaicas, con entrada en vigor el 4 de diciembre de 2026 y con China como país más afectado. Además, la medida también impone precios mínimos de importación: el país exportador no podrá vender a un precio inferior al fijado. 

Además, las compañías que presenten planes de relocalización industrial (onshoring) aprobados por la Administración podrán beneficiarse de determinadas exenciones arancelarias, permitiéndoles importar ciertos equipos e insumos necesarios sin pagar los nuevos gravámenes. La Casa Blanca justifica la decisión por motivos de seguridad nacional, argumentando que la dependencia de suministros extranjeros supone un riesgo estratégico. 

En medio de estas maniobras, Elon Musk se monta su propia fábrica de chips. SpaceX y Tesla invertirán 16.800 millones$ en Terafab, un macrocomplejo de semiconductores de IA en el condado de Grimes (Texas). El objetivo es dejar de depender de terceros para los chips que mueven sus coches, sus robots y sus cohetes. Una decisión que perjudica a Nvidia y TSMC, los proveedores de siempre.

Honeywell Aerospace se desploma un 20% en el Nasdaq al recorta su previsión de ventas orgánicas para 2026 al 4-5%, desde el 7-9% anterior. Y tanto beneficios como ingresos del segundo trimestre de la escisión de defensa del grupo se han situado muy por debajo de las previsiones. 

En cambio, Macom Technology sube el 10%: El fabricante de chips gana en el trimestre 1,4$ por acción (se esperaba 1,35)con 342,2 millones en ventas (335,5 millones previstos).

La mala noticia la protagoniza UWM Holdings. El mayor prestamista hipotecario de EEUU se hunde en Bolsa (-33%) tras perder 452 millones en el trimestre y suspender el dividendo por primera vez en su historia. El negocio hipotecario, ahogado por los tipos altos, pasa factura.

Fuera de EEUU, todos siguen pendientes de los primeros pasos de CXMT en Bolsa. El fabricante de memorias DRAM (memoria dinámica de acceso aleatorio), un componente esencial para teléfonos inteligentes, centros de datos y servidores de inteligencia artificial, protagonizó la segunda mayor salida a Bolsa en China al captar 66.600 millones de yuanes (unos 8.650 millones€). Sigue siendo el valor más negociado en las Bolsas de Shanghai y Shenzhen. Su valor de mercado es casi un 40% superior a la de su inmediata seguidora, el Industrial and Commercial Bank of China, pese a que su capital flotante ('free float') es mucho menor.  

Pictet: la renta variable aún tiene recorrido

Arun Sai, estratega de multiactivos en Pictet AM, defiende que la renta variable aún tiene recorrido: "Las acciones siguen siendo nuestra clase de activos preferida. El rally global puede haberse detenido en julio, pero lo vemos como pausa. El crecimiento es resiliente, respaldado por el gasto empresarial relacionado con la IA, beneficios y expansión en Asia emergente. Los indicadores técnicos son favorables, con mayor amplitud de mercado. Las condiciones de liquidez se han endurecido algo, pero están lejos de ser restrictivas. Los flujos inversores apoyan las acciones globales, con 129.000 millones$ invertidos en cuatro semanas". Por su parte, las presiones inflacionarias permanecen contenidas, reduciendo el riesgo de endurecimiento monetario severo que descarrile la expansión.

"Nuestras mayores convicciones están en mercados emergentes sin China, y por sectores, en tecnología, industria y servicios públicos, además de bancos, todos los cuales se benefician del ciclo de la IA. Pero estamos neutrales en bonos -esperamos limitada actividad de los principales bancos centrales - e infra ponderamos la liquidez. Sobre ponderamos oro", añade.

Los indicadores de actividad empresarial están por encima del nivel neutral en economías desarrolladas y Asia emergente. "Esperamos que el flujo volátil de noticias de la guerra en Irán mantenga los precios del petróleo fluctuando, antes de un eventual descenso, lo que ejercerá presión a la baja en el crecimiento global e inflación más alta a corto plazo, pero el impacto global ser menor que en 2022, dada la menor intensidad energética y el aumento de la inversión, especialmente vinculada a IA y la transición verde", argumenta.

De hecho, la inversión no residencial sigue siendo clave en la economía estadounidense, compensando la desaceleración en el aumento de la renta disponible y fundamentales más atenuados del consumo. En Europa, la expansión sigue limitada por el choque energético, aunque los indicadores de confianza empresarial y consumo se han estabilizado y hay mejora gradual en manufactura y servicios. La demanda interna se ha mostrado relativamente resiliente, por el alto ahorro de los hogares y condiciones laborales estables.

El ciclo de la IA, infraestructuras y enorme inversión de los hiperescaladores sigue proporcionando impulso al crecimiento de los beneficios, pero más allá de un puñado de líderes tecnológicos, en una gama amplia de sectores, desde industria a eléctricas e infraestructuras. En seis semanas ha desaparecido en gran parte el posicionamiento extremo que favorecía a las acciones de EEUU frente a no estadounidenses, la tecnología y las mega capitalizaciones. De hecho, en el S&P 500 el segundo trimestre el 85% de empresas que han publicado resultados han superado previsiones. 

Las valoraciones apuntan más allá de las grandes tecnológicas, para una base más estable y posible próxima etapa de repunte bursátil. Que esta ampliación se mantenga requiere crecimiento más fuerte, menor temor de estanflación, un dólar más débil y buenos resultados en una gama más amplia de empresas. Pero hay que ser selectivos, concentrando posiciones en áreas de más convicciones.

"Estamos neutrales respecto a EEUU, donde el 70% del crecimiento de beneficios proviene de mega-capitalizaciones relacionadas con IA, siendo el principal beneficiario, pero con valoraciones poco atractivas, dejando poco margen para decepciones. También estamos neutrales en el resto de los mercados desarrollados, a pesar de valoraciones más atractivas, dado el impulso de beneficios más débil y perspectivas de crecimiento más desiguales", apunta.

En tecnología algunos inversores cuestionan si las previsiones de beneficios pueden mantenerse, dadas las altas expectativas. Pero las empresas continúan ofreciendo mejoras de beneficios, lo que justifica la prima de valoración y la reciente rotación ha sido en el sector tecnológico, no un éxodo masivo.

"También sobre ponderamos industrias y servicios públicos, beneficiadas de la inversión relacionada con IA y gasto en infraestructuras. Las eléctricas están expuestas al aumento de la demanda de energía de los centros de datos y aplicaciones de IA, siendo una fuente de estabilidad. Además, el entorno de tipos de interés más altos más tiempo apoya los bancos, cuando el crecimiento económico resiliente y balances saludables de las empresas limita las posibles pérdidas crediticias. En cambio, infra ponderamos consumo, cuya fortuna depende principalmente del gasto de los hogares y apunta a un crecimiento de beneficios menos convincente", explica.

"Los mercados emergentes, sin China, son nuestra región preferida, por condiciones macroeconómicas, términos de intercambio comercial positivos y menor vulnerabilidad al choque del petróleo, lo que debe respaldar un comportamiento relativo superior de sus bonos y acciones. Las condiciones de liquidez les favorecen, pues esperamos una subida más de tipos del BCE este año, con riesgo de mayor endurecimiento de la Reserva Federal. De momento un tercio de los 30 principales bancos centrales está en modo endurecimiento, la mitad en espera y el resto en modo facilitador", resalta.

Hay cierta corrección en Taiwán y Corea del Sur, reflejo de la pausa en IA y semiconductores tras un periodo excepcional superior, pero "esperamos que los mercados emergentes logren el mayor crecimiento de beneficios este año, más del doble que sus competidores en mercados desarrollados".

El valor ha vuelto a la renta fija, especialmente en los mayores vencimientos, tras el aumento de las rentabilidades. En gran parte se debe a una perspectiva económica más optimista y expectativas de aumento de productividad por la IA, especialmente en EEUU. Ahora bien, aunque los tipos de interés reales a cinco años han subido en EEUU y en Europa, no están ajustados. Un crecimiento más fuerte mantendrá la inflación por encima del objetivo más tiempo y las necesidades de endeudamiento y gasto de capital pueden presionar al alza los tipos de interés, por lo que "estamos neutrales en bonos gubernamentales y crédito".

"Sobre ponderamos oro. Ofrece un perfil riesgo-recompensa más atractivo que los últimos meses. La demanda de los inversores se ha recuperado, con los ETF de oro atrayendo las mayores entradas desde la guerra contra Irán y los bancos centrales de economías emergentes reconstruyendo sus reservas con compras del metal amarillo. Sigue caro respecto a los últimos 20 años, pero puede ser atractivo a medio plazo ante tipos de interés reales menores en EEUU  e incertidumbre geopolítica. Sin embargo, el yen como asignación defensiva se ha debilitado por la mejora de las expectativas de crecimiento y del apetito por el riesgo de los inversores", concluye.

06Aug

Samsung y SK Hynix prueban equipos de la china AMEC para fabricar chips en sus plantas de China. El movimiento de las dos empresas coreanas, que copan cerca del 70% de la memoria mundial, se produce porque EEUU aprieta las restricciones desde 2022 y puede dejar sin servicio sus máquinas occidentales en China.

Miguel Ángel Valero 

Los fondos de salud captaron 2.440 millones$ en julio mientras la tecnología sigue en su montaña rusa bursátil. El dinero está abandonando las tecnológicas de moda y refugiándose en un sector más 'aburrido' pero desde luego muchísimo más barato: la salud, que llevaba años en el olvido. La salud cotiza con descuento. Y hay fusiones en marcha, como la que intentan AstraZeneca y Bristol Myers, que pueden animar su cotización. Además, los analistas vaticinan que el sector crecerá a doble dígito el menos hasta 2027.

En este contexto, Eli Lilly se dispara en Bolsa un 5% tras mejoras sus previsiones para final de año, hasta los 87.000 millones$ en ingresos. En el trimestre, las ventas de Mounjaro se dispararon un 91% hasta 9.940 millones, y Zepbound sumó 4.930 millones. Los dos medicamentos ya son el 64,7% de sus ingresos. 

En cambio, Novo Nordisk se hundió un 10% tras decepcionar su ensayo cardiovascular. Lleva meses intentando demostrar que hay vida más allá de Wegovy y Ozempic, y el mercado le dice que todavía no. La diversificación se retrasa y deja a la farmacéutica danesa aún más pegada a la obesidad, justo donde Eli Lilly más aprieta.

La banca también recibe flujos del dinero que ha dejado el sector tecnológico porque lo ve carísimo y con riesgos de burbuja si las empresas  no consiguen rentabilizar las cuantiosas inversiones en centros de datos y en inteligencia artificial (IA). 

JP Morgan Chase quiere pisar el acelerador en el mercado de la vivienda en EEUU. El mayor banco del país por activos destinará más de 750.000 millones$ hasta 2035 para impulsar la construcción, facilitar el acceso a la compra de viviendas y reforzar su iniciativa American Dream, que también incluye más financiación para pequeñas empresas y un mayor acceso a la sanidad. El plan contempla aumentar en más del 40% la concesión de hipotecas para ayudar a 500.000 clientes a comprar una casa. Además, la entidad contribuirá a construir o preservar más de un millón de viviendas asequibles, contratará a 850 nuevos asesores hipotecarios y presidirá el nuevo Housing Advisory Council de la Cámara de Comercio de EEUU. 

El mercado inmobiliario estadounidense sigue atascado por los elevados tipos de interés y la escasez de oferta, que mantiene los precios por las nubes. En este contexto, JPMorgan originó el año pasado 52.800 millones$ en hipotecas, un 30% más que en 2024, y ahora quiere echar más carbón a la locomotora.

Samsung y SK Hynix buscan cómo sortear el veto de EEUU al chip chino

Samsung y SK Hynix prueban equipos de la china AMEC para fabricar chips en sus plantas de China. El movimiento de las dos empresas coreanas, que copan cerca del 70% de la memoria mundial, se produce porque EEUU aprieta las restricciones desde 2022 y puede dejar sin servicio sus máquinas occidentales en China. Sin mantenimiento, esas fábricas se paran. El equipo chino es solo un plan B por si el veto norte. No es un compromiso a gran escala. Pero un pedido serio sería un aval para China y un aviso para ASML, que copa el 90% de la litografía, un mercado de 100.000 millones al año.

Si el plan B de las grandes tecnológicas coreanas sale adelante y Asia se pasa a la memoria china, es una muy mala noticia para los fabricantes occidentales de chip (no solo ASML, también Applied Materials). La guerra de los chips reordena quién vende las máquinas. Y eso sería muy bueno para la Bolsa china.

China toma represalias tras las restricciones anunciadas por EEUU relacionadas con un componente utilizado para la transmisión de datos en los centros de datos. La Comisión Federal de Comunicaciones (FCC) es la que ya impuso medidas contra los equipos de compañías como Huawei o Hikvison, además de restricciones sobre drones y routers chinos. Como respuesta, China reforzará los controles sobre las exportaciones de drones hacia EEUU, que pasarán a estar sujetas a una revisión individualizada “caso por caso”. China es el principal fabricante mundial de vehículos aéreos no tripulados. DJI Technologies representó aproximadamente el 70% del mercado estadounidense de drones comerciales el año pasado. Además, el Ministerio de Comercio chino anunció sanciones contra seis entidades estadounidenses, entre ellas la empresa biotecnológica Applied DNA Sciences. 

Mientras, Arista Networks sube un 11% en Bolsa porque el trimestre bate objetivos, revisa al alza las previsiones para el año, y sigue vendiendo la red que conecta los centros de datos de la inteligencia artificial (IA).

El Mundial de fútbol sale muy caro para Nike y Adidas

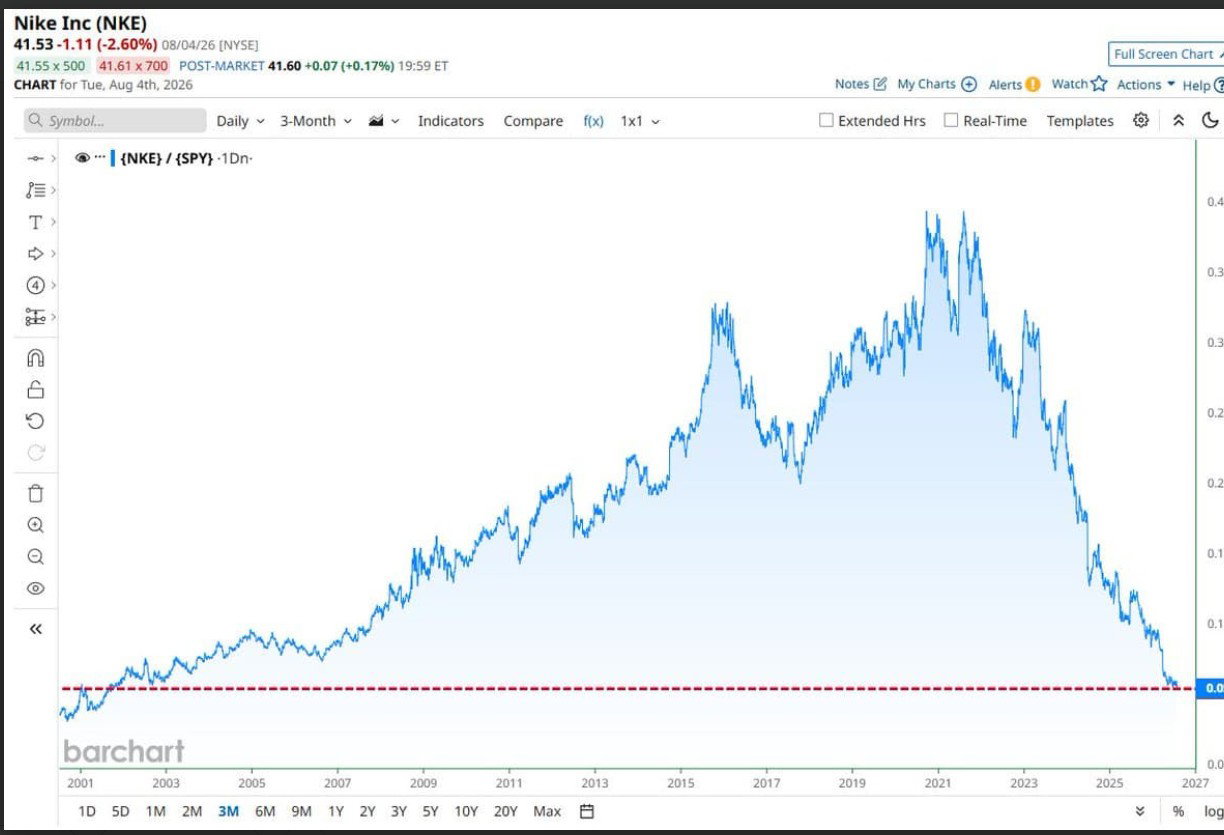
Tras el Mundial de fútbol de EEUU, México y Canadá, brillantemente ganado por España, viene la resaca. Nike rinde peor que el S&P 500 por el mayor margen en 25 años. Cuando una marca histórica se descuelga tanto del índice, o es una ganga escondida o una señal de que el negocio está tocado. La competencia de New Balance y On y un consumidor que parece más 'tacaño' con las zapatillas premium le pasan factura.

También a Adidas, que ha llegado a bajar el 19% en Bolsa pese a lograr ventas récord trimestrales de 6.700 millones€. El problema es el margen, y un gasto de 924 millones en marketing, 212 millones más que hace un año, que dejan el beneficio operativo en 574 millones cuando el consenso pedía 623 millones.

El acuerdo entre Irán y Omán presiona a EEUU

Por otra parte, Irán y Omán han alcanzado un acuerdo sobre la gestión del estrecho de Ormuz, que otorgaría a Teherán capacidad de supervisión sobre los buques que accedan al Golfo Pérsico, aunque sin facultad para imponer peajes o tasas de tránsito. No obstante, aún queda pendiente de determinar si esto excluye la posibilidad de que puedan establecerse contribuciones 'voluntarias' destinadas a cubrir costes de seguridad, vigilancia o rescate. En cuanto a la ruta, contemplaría un corredor de entrada próximo a las costas iraníes y otro de salida a través de aguas omaníes, con un carácter temporal de entre dos y cuatro meses.

El borrador ya ha sido compartido con Estados Unidos, varios países de la región y las máximas autoridades iraníes, quienes deben dar la aprobación definitiva. Aunque desde Teherán se insiste en que este entendimiento no supone una reapertura inmediata del estrecho, sí constituye un avance relevante y un posible catalizador para que Irán y EEUU avancen en las conversaciones. De hecho, hace apenas dos días Trump mostró su voluntad de alcanzar un entendimiento al afirmar que un acuerdo para reabrir Ormuz se podría materializar próximamente.

Si las negociaciones continúan avanzando, el aspecto verdaderamente relevante para los mercados son las noticias vinculadas a la normalización del tráfico marítimo y de los flujos energéticos, más allá de lo que ocurra con el programa nuclear iraní y otras disposiciones. 

UBS: exposición diversificada en Europa, Asia y renta fija de calidad

Los sólidos resultados empresariales y la reducción de los riesgos geopolíticos llevaron al S&P 500 a un máximo histórico esta semana, impulsando la ganancia acumulada del índice en lo que va de año hasta casi un 13%. "Creemos que las acciones estadounidenses tienen margen para seguir subiendo en un contexto de crecimiento resiliente, una fortaleza generalizada en los beneficios empresariales y una Reserva Federal paciente. Pero unas perspectivas constructivas para los mercados europeos y asiáticos también deberían respaldar nuevas subidas, mientras que los elevados rendimientos de los bonos ofrecen un atractivo ingreso y diversificación para las carteras. Consideramos que la fortaleza actual del mercado supone un momento oportuno para que los inversores aumenten la resiliencia de sus carteras y reequilibren posiciones concentradas hacia una exposición diversificada en Europa, Asia y renta fija de calidad. El impulso de mejora en los beneficios de Europa ofrece oportunidades. El repunte bursátil en Asia tiene margen para ampliarse. Los elevados rendimientos hacen que los bonos de calidad resulten atractivos por su ingreso y diversificación", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque el repunte de las acciones estadounidenses todavía tiene margen para continuar, los inversores con posiciones concentradas deberían aprovechar la fortaleza del mercado para diversificar. Asia, Europa y los bonos de calidad pueden ayudar a ampliar las fuentes de rentabilidad, mejorar los ingresos y aumentar la resiliencia de la cartera".

"Las acciones de semiconductores han seguido registrando pérdidas, lo que ha llevado a algunos de los principales índices a sufrir caídas considerables. Sin embargo, seguimos esperando que los mercados bursátiles avancen al alza durante el resto de este año, a medida que los sólidos beneficios se extiendan más allá de la IA", apunta Matthew Carter, estratega.

05Aug

La actividad manufacturera en EEUU creció en julio al mayor ritmo en más de cuatro años, el gasto de capital ajeno a la inteligencia artificial aumenta un 10% y también acelera el crédito comercial e industrial.

Miguel Ángel Valero

WellsFargo asegura que la inversión en inteligencia artificial (IA) ha empezado a llegar al resto de la economía. La fiebre de la IA ya salpica a la 'vieja economía', y las industriales se frotan las manos gracias a la explosión de los centros de datos. Su estratega Ohsung Kwon destaca que las empresas de bienes de equipo, las que fabrican la maquinaria y las herramientas para levantarlos, son ahora las grandes beneficiadas, cada vez más ligadas al tirón de los semiconductores. Las señales se acumulan, la actividad manufacturera creció en julio al mayor ritmo en más de cuatro años, el gasto de capital ajeno a la IA aumenta un 10%  y también acelera el crédito comercial e industrial. 

Mientras tanto, las acciones industriales suben un 20% en 2026, solo por detrás de la energía y la tecnología. Kwon calcula que ya se construyen unos 40 megacentros y hay más de 100 previstos, sobre todo en Texas, Georgia, Virginia y Pensilvania. El gran riesgo es el rechazo político y vecinal por el consumo de energía y agua. Pero esta oleada de gasto en infraestructura beneficia a las empresas de materiales y similares.

Por otra parte, la geopolítica sigue complicando la vida a la IA. La Comisión Federal de Comunicaciones (FCC) de EEUU prepara el veto a los transceptores ópticos chinos. Un transceptor óptico es la pieza que convierte los datos en luz para moverlos entre servidores. Se trata de dispositivos esenciales para la transmisión de datos a alta velocidad a través de cables de fibra óptica dentro de los centros de datos. Si echan al proveedor barato, las grandes 'nubes' tendrán que comprarle al americano aunque cueste más, y por eso el mercado paga hoy la cuota de mañana. El veto de la FCC beneficia a Applied Optoelectronics, Coherent, Lumentum y Fabrinet. 

La FCC quiere sacar la norma este año, alegando posibles riesgos para la seguridad nacional, como el robo de datos, la introducción de software malicioso o la interrupción de servicios críticos. Pekín ya ha avisado de que responderá, porque el principal perjudicado será Zhongji Innolight, uno de los mayores fabricantes mundiales, con una cuota del 27% del mercado global de transceptores para centros de datos.

La FCC ya ha adoptado medidas similares contra otros productos tecnológicos chinos. A través de su lista restringida (Covered List), anunció restricciones sobre drones y routers chinos en diciembre de 2025 y en marzo de 2026, respectivamente.

Unitree, el fabricante chino de robots humanoides, valdrá más de 50.000 millones de yuanes (7.400 millones$) tras su salida a Bolsa, unos 7.400 millones de dólares, según los cálculos de su colocador Citic. Será la primera gran cotizada pura de robótica humanoide del mundo. Marca precio de referencia para el sector entero y aprieta a los fabricantes occidentales de automatización.

La ola de la IA beneficia a Caterpillar, que gana 8,17$ por acción cuando el consenso esperaba 6,2, factura 20.540 millones y deja la cartera de pedidos en 72.100 millones. Su negocio del sector de construcción sube un 35% y en Norteamérica, un 50%. Los centros de datos también compran excavadoras y generadores.

SpaceX batió las expectativas del mercado al registrar un crecimiento interanual del 92% en los ingresos (7.800 millones$), impulsado por el fuerte crecimiento de usuarios de Starlink –ya son 12 millones de suscriptores– y la división de IA –xAI, Grok y centros de datos–, que facturaba 2.561 millones. Lograba además reducir las pérdidas operativas a -143 millones, y las netas hasta los -541 millones (-1.000 millones en el año precedente. Pese a estas cifras prometedores, la ingente inversión prevista (el gasto de capital superó los 18.000 millones) y el -22% observado en el ingreso medio por suscriptor de Starlink provoca caídas del 6% del valor en Bolsa de la compañía fundada por Elon Musk.

Spotify tampoco no convence con sus resultados a pesar de la inversión en marketing e IA. Llamada de atención para el mundo del streaming. Pisa el freno con los usuarios, pero sigue apostando fuerte por la IA. La plataforma prevé alcanzar 788 millones de usuarios mensuales en el próximo trimestre, por debajo de los 793 millones que esperaba el mercado. En el segundo trimestre sumó 7 millones de suscriptores de pago y ya alcanza los 300 millones. Ingresó 4.800 millones€ y ganó 545 millones, por debajo de las previsiones de 587 millones. Los gastos operativos crecieron hasta 941 millones, un 19% más. El codirector ejecutivo Gustav Söderström aseguró que el aumento del gasto responde a inversiones temporales en marketing e IA y recordó que la plantilla no ha crecido en tres años, mientras los ingresos van camino de duplicarse. El margen bruto ya alcanza el 33%, frente al 25 por ciento de 2023. Los inversores buscan el próximo motor de crecimiento de Spotify. La compañía prepara suscripciones más caras con ventajas como acceso anticipado a conciertos, herramientas de remezcla con IA y pódcast generados por IA

NRG Energy cae un 15% en Bolsa al ganar 1,49$ por acción cuando se esperaban 1,69. En una eléctrica que cotiza por la historia de los centros de datos, fallar duele doble.️ 

Amazon también es noticia porque su presidente, Jeff Bezos, ha vendido 15 millones de acciones justo después de que el valor en Bolsa de la empresa superaba los 3 billones$. Ha obtenido unos 4.100 millones.

Dos indicadores preocupantes en EEUU

McDonald's crece solo un 0,8% en comparables en EEU, por debajo del 1,06 esperado y lejos del 2,5 de hace un año. Bate beneficio con 3,38$ por acción frente a 3,32, pero falla en ingresos con 7.100 millones. El menú barato ya no llena el local.

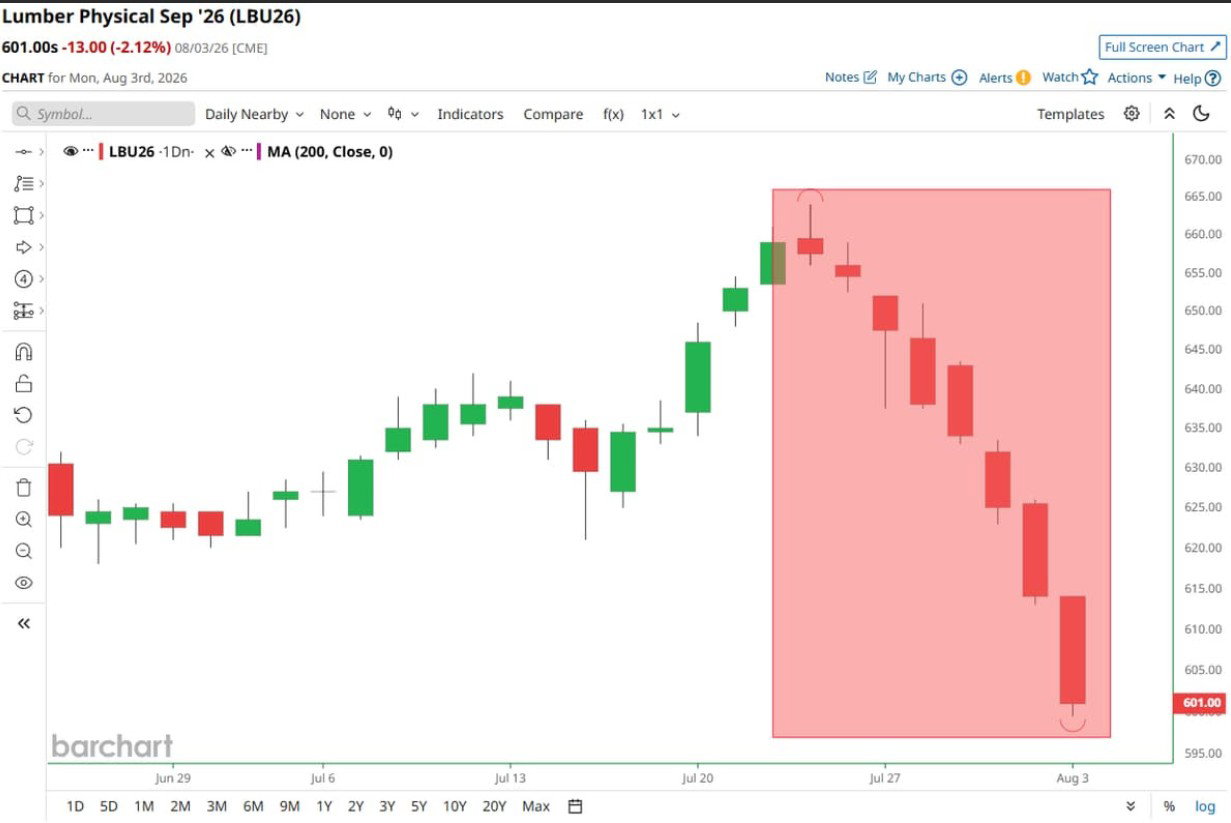
El precio de la madera cierra en negativo ocho sesiones seguidas, su peor racha en doce meses. Es el indicador adelantado más barato del residencial americano: si nadie compra tablones, no se están abriendo obras nuevas. Con el tipo hipotecario a 30 años en máximos de más de un año, encaja demasiado bien.

UBS: exposición diversificada a toda la cadena de valor de la IA
El repunte del sentimiento hacia el trade de la IA, los sólidos resultados empresariales y señales de avance diplomático en el conflicto entre EE. UU. e Irán impulsaron a las acciones al alza. La continua inversión en IA, la ampliación del crecimiento de los beneficios y una Fed paciente "respaldan nuestra visión constructiva sobre las acciones". Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Los sólidos resultados empresariales y una actividad económica decente respaldan nuestra expectativa de subidas en los índices bursátiles. Sin embargo, las amplias diferencias de rendimiento entre acciones individuales implican que los resultados de las carteras dependen, más que nunca, de qué activos se posean. Para gestionar los riesgos, los inversores deberían asegurarse de que su asignación principal en acciones esté ampliamente diversificada entre nuestras regiones, sectores y motores de rentabilidad preferidos, y pueden aprovechar los periodos de fortaleza del mercado para reequilibrar posiciones concentradas hacia esas exposiciones diversificadas". "Seguimos siendo constructivos respecto a la IA, pero creemos que la clave está en una exposición diversificada a lo largo de toda la cadena de valor. La reciente divergencia entre las empresas relacionadas con la IA subraya la creciente atención de los inversores hacia si el gasto de capital se está traduciendo en ingresos", añade.

"Mantenemos una visión constructiva sobre el sector tecnológico chino, con especial atención en semicap e internet. Más allá de la tecnología, también vemos oportunidades en equipos de generación eléctrica, salud y sectores defensivos de alto dividendo, como bancos, aseguradoras, utilities y consumo básico", apunta Yifan Hu, directora de Inversiones para la Gran China.

Banor: el capital no es gratis, tampoco para los campeones de la IA
Los analistas de Banor opinan que los bonos emitidos por los bancos se han convertido en la mejor oportunidad para los inversores en activos de Crédito (deuda emitida por las compañías). El entorno actual favorece a los bonos bancarios. El mercado cree que el equilibrio en los tipos de interés reales es más alto, gracias a la mayor resiliencia de lo previsto en la economía, apoyada en un mercado laboral y un crecimiento sólidos, y en una demanda de capital que sigue elevada.

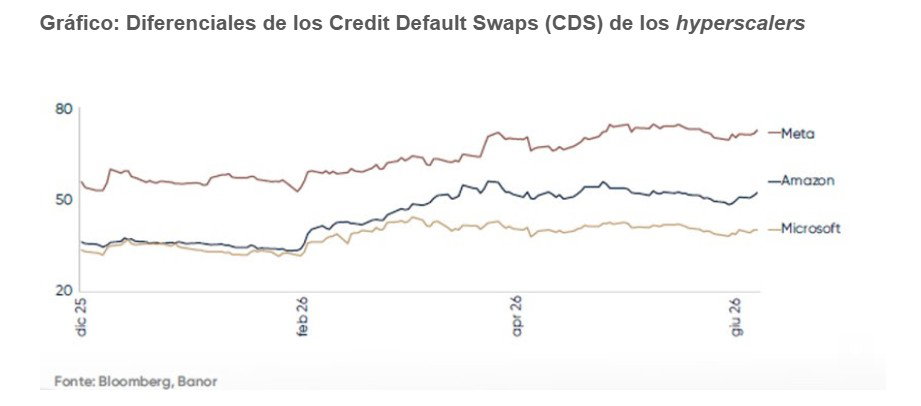
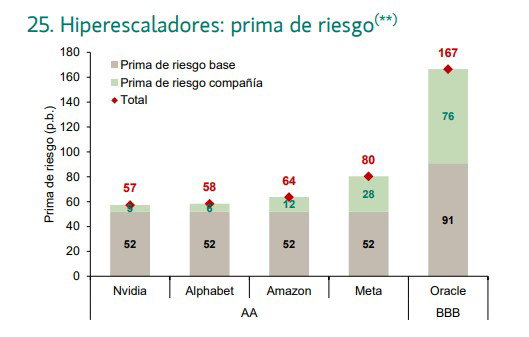
Esta situación no afecta todavía a los diferenciales de crédito, que se mantienen estables, según los analistas de Banor. Sin embargo, el enorme gasto de capital que llevan a cabo las grandes empresas de la IA (hyperscalers) hace que esos diferenciales ya están recogiendo, además de buena calidad en las emisiones, unas necesidades de financiación futuras cada vez mayores. Ello obliga al inversor a ser cada vez más cauto con las emisiones de bonos de los “hyperscalers”. Y supone que los bonos emitidos por los bancos, se pueden convertir en la mejor oportunidad en el segmento del Crédito, porque su oferta es ahora más reducida (las emisiones netas se acercan a cero) y porque presentan una alta calidad por fundamentales.

Según los analistas de Banor, los mercados de bonos están fijando su atención no sólo en la resiliencia del consumo, sino también en el creciente ciclo de inversión en infraestructura física de la IA: centros de datos, chips, redes de fibra, generación eléctrica, sistemas de refrigeración, transformadores, terrenos y redes eléctricas. S&P Global estima que la inversión en centros de datos y alta tecnología añadió al PIB de EEUU medio punto porcentual en el segundo trimestre de 2025 respecto a un nivel gasto normal. La economía norteamericana estaría mucho más enfriada sin la aportación del gasto en IA. Según Goldman Sachs, el capex estimado para 2026 relacionado   con IA asciende a 765.000 millones$, y de 1,6 billones en 2031. McKinsey estima  6,7 billones$ de inversión acumulada en centros de datos para 2030. Morgan Stanley vaticina un gasto en construcción de centros de datos de 2,9 billones$ hasta 2028.Pero, como señalan los analistas de Banor,  “no todo este gasto se financiará mediante bonos Investment Grade, y no todo pasará por los mercados públicos”. En todo caso, “se trata de uno de los ciclos de inversión mayores de nuestra era”. 

Y ello porque las grandes compañías tecnológicas USA financiaron su crecimiento durante años, emitiendo deuda sólo de forma ocasional. En la actualidad, se financian a través de emisiones de deuda de modo habitual. En 2025, cinco hyperscalers (grandes empresas de computación en la nube que administran centros de datos gigantescos) -Amazon, Alphabet, Meta, Microsoft y Oracle- emitieron 121.000 millones$ en bonos corporativos, frente a una media anual de 28.000 millones los cinco años anteriores. La magnitud de la emisión de bonos tecnológicos en EEUU es tal que UBS calcula en 360.000 millones$ en 2026 las emisiones Investment Grade, casi una quinta parte de todo el mercado en este segmento crediticio. Los expertos de Banor creen que este factor “ya forma parte del entorno macroeconómico”.

Los expertos de Banor creen que esta situación también afecta a los diferenciales de Crédito en Estados Unidos, pese a que los diferenciales en el mercado de bonos corporativos se mantienen en 75 pb aproximadamente. Lo que el mercado está transmitiendo es, según Banor, que “el capital ya no es gratuito, ni siquiera para los campeones de la IA, y las necesidades futuras de financiación deben incorporarse a los precios”.

Los analistas de Banor explican que el entorno actual del mercado de Crédito exige prudencia respecto a los emisores del sector industrial más expuestos a la ola de gasto de capital en IA. Sin embargo, los bonos bancarios presentan el mayor atractivo de los últimos quince años. Los niveles de capital “han mejorado y el equilibrio entre oferta y demanda parece más favorable”, afirman. Y es probable que la emisión neta del sector bancario se mantenga cerca de cero, o incluso caiga levemente, lo que refuerza el atractivo de los bonos bancarios, tanto por su escasez como por sus fundamentales más sólidos.

04Aug

Amazon supera los 3 billones$ en capitalización bursátil. KKR capta 19.200 millones$ para un fondo de inversión en centros de datos y otras infraestructuras en Norteamérica y Europa occidental. La británica AstraZeneca negocia una fusión con la norteamericana Bristol. Agosto irradia optimismo, pese al desplome del Kospi coreano.

Miguel Ángel Valero

Agosto irradia optimismo, con los índices bursátiles europeos en máximos históricos, y los estadounidenses, a las puertas. Por un lado, el enésimo alto el fuego y la vuelta a la mesa de negociaciones entre Irán y EEUU facilitaban la caída del precio del crudo, impulsaban la creencia de una inflación bajo control a medio plazo y permitían una evolución también positiva en el mercado de bonos. Por el otro, regresaba el optimismo en torno a la inteligencia artificial (IA) y la capacidad de monetización de las ingentes inversiones ya realizadas y las pendientes por venir.

El panorama se ve además aderezado con una espectacular temporada de resultados que, con el 60% del market cap del S&P ya publicado, arroja un crecimiento del beneficio por acción (BPA) del 58% frente al +48% esperado, apuntando al mejor trimestre de los últimos cinco años. Esta buena racha continuaba con las cifras de las compañías de semiconductores On Semiconductor y Palantir (eleva de nuevo su previsión de ingresos anuales hasta 8.158 millones$, frente a los 7.650 millones anteriores).

Mientras, Japón y EEUU han señalado que están dispuestos a realizar nuevas acciones conjuntas si fuese necesario para respaldar al yen. El jueves, Japón realizó una intervención en solitario de compra de yenes, cuyo volumen se estima en unos 8,45 billones de yenes. Un día después, el viernes, la intervención en el mercado de divisas fue conjunta entre Japón (5,3 billones de yenes) y EEUU. De confirmase ambas cifras, el volumen total destinado a sostener la divisa japonesa marcaría un récord mensual de intervención.

El secretario del Tesoro estadounidense, Scott Bessent, asegura que no dudará en volver a intervenir si las circunstancias lo requieren. Por su parte, Trump afirmó que “necesitaban un poco de ayuda y siempre estamos ahí para Japón”. Washington también tiene incentivos propios para respaldar la estabilidad del yen. Japón es el mayor tenedor extranjero de deuda del Tesoro estadounidense, por lo que una eventual venta de bonos por parte de Tokio para financiar futuras intervenciones cambiarias podría ejercer presión sobre el mercado de deuda de EEUU. Antes de la intervención de Japón, el USD/JPY llegó a cotizar cerca de 164, niveles más débiles desde 1986. Ahora el yen se ha apreciado hasta los 155,23. El viernes 7 de agosto se publicará el informe trimestral sobre intervenciones del Ministerio de Finanzas de Japón.

En EEUU, la confianza empresarial del sector manufacturero sorprendió positivamente en julio al alcanzar su nivel más elevado desde mayo de 2022. El índice ISM repuntó hasta 55,6 puntos, superando tanto los 53,9 esperados por el consenso como los 53,3 registrados en junio. La mejora fue generalizada entre sus principales componentes, destacando especialmente el regreso del empleo a terreno expansivo al situarse en 52,8 puntos, frente a los 49,7 del mes anterior. Por su parte, el subíndice de nuevos pedidos avanzó hasta 56,7, mientras que los precios pagados descendieron cerca de dos puntos, hasta 71,1, sugiriendo una moderación de las presiones sobre los costes.

En la Eurozona, la lectura final del PMI manufacturero de julio fue revisada ligeramente a la baja hasta 51,9 puntos, una décima por debajo de la estimación preliminar. Pese a ello, el indicador encadena ya seis meses consecutivos en zona de expansión, confirmando la mejora gradual de la actividad industrial en la región.

S&P barato (en comparación), entre la gran fusión farmacéutica

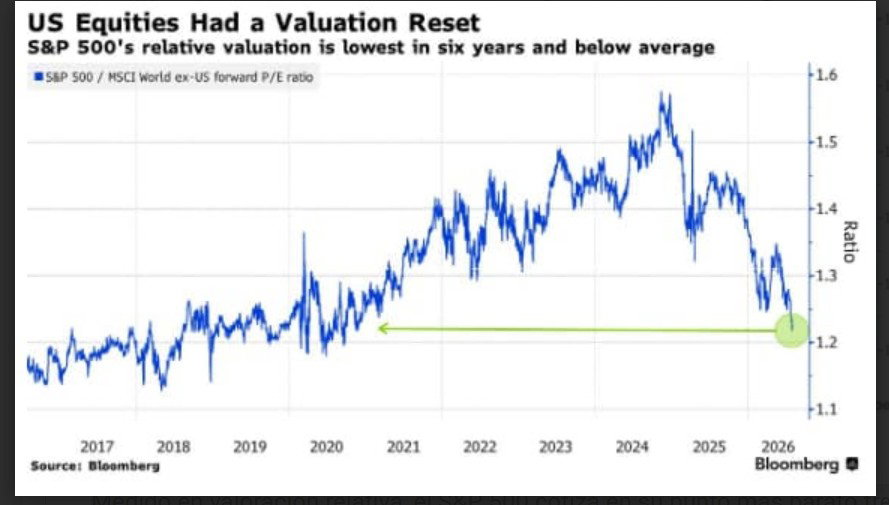
Medido en valoración relativa, el S&P 500 cotiza en su punto más barato frente al resto de las Bolsas mundiales desde 2020. No es que EEUU esté regalado: es que Europa, Japón y emergentes han corrido más y han cerrado el hueco. Buen argumento para quien, como inversor, defiende volver a casa.

AstraZeneca se hunde en Bolsa por sus conversaciones de fusión con Bristol Myers. Juntas valdrían casi 400.000 millones$ (264.000 millones la británica, 133.000 millones la estadounidense) y sería la cuarta farmacéutica del mundo en capitalización bursátil. El acuerdo reforzaría el peso de AstraZeneca en EEUU, en medio de las presiones arancelarias de Trump para que los medicamentos se fabriquen allí, pero también crece el temor a que otra gran empresa británica sea finalmente abducida por EEUU. Sir Pascal Soriot, que frenó la oferta de Pfizer en 2014, insiste en que no necesita compras para alcanzar unos ingresos de 80.000 millones$ en 2030. Sin embargo, la operación superaría la compra de Alexion y afrontaría un duro examen antimonopolio por el fuerte solapamiento entre Imfinzi y Opdivo en oncología. Bristol gana si esto avanza y AstraZeneca paga la fiesta. Cada rumor así reprecia a las farmacéuticas con patentes por caducar, y Bristol tiene varias.

UBS: aumentar la exposición a acciones europeas

"Los resultados del segundo trimestre están reforzando nuestra visión de que el impulso de los beneficios en Europa se está volviendo más positivo. A medida que los vientos en contra sobre los ingresos se disipan y la recuperación se amplía, vemos margen para que los inversores incrementen su exposición a acciones europeas y de la Eurozona. La mejora de los beneficios avanza según lo previsto, y los vientos en contra sobre los ingresos se disipan. Los motores de la recuperación son diversos. Los beneficios de la infraestructura de IA se extenderán más allá de los semiconductores (aunque las expectativas importan)", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma:"Con el balance de riesgos inclinado hacia beneficios que superen las expectativas este trimestre, creemos que ahora es el momento de revisar y, potencialmente, aumentar la exposición a acciones europeas y de la Eurozona. A nivel sectorial, recientemente elevamos la calificación de los bancos europeos a Atractiva, ya que el sector está bien posicionado para beneficiarse de una sólida demanda de crédito, una elevada actividad en los mercados de capitales y un entorno de tipos estable que respalda la rentabilidad. También nos gustan el consumo discrecional, la salud, el sector industrial y, a nivel país, Alemania. A más largo plazo, nuestra temática de 'líderes europeos' busca aprovechar los desarrollos estructurales positivos vinculados a la inversión estructural a gran escala en IA, electrificación y defensa. Los inversores también pueden considerar vehículos que ofrecen una exposición más granular a nuestros sectores preferidos, enfoques de fondos diversificados y estrategias estructuradas".

"Los resultados del segundo trimestre han sido más sólidos de lo esperado, respaldando a los mercados bursátiles pese a la volatilidad en el sector tecnológico. Los inversores estarán atentos a los resultados empresariales de esta semana para ver si el impulso puede continuar. Esperamos que el sólido crecimiento de los beneficios en EEUU, Europa y Asia siga sustentando el repunte bursátil global", añade. 

"La aceleración de las mejoras en IA configura un panorama de demanda muy alcista. Día tras día se anuncian nuevos avances impulsados por la IA. No aprovechar la IA implica quedarse atrás, ya sea como país, como organización o como individuo. El freno, por otro lado, está en los límites del despliegue físico y humano. Esto anticipa volatilidad. Seguimos siendo constructivos respecto al conjunto de oportunidades de inversión en IA, aunque requiere navegar de forma dinámica por la cadena de valor de la IA", opina Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

 IA: del récord de Amazon al desplome del Kospi 

"La próxima fase del repunte bursátil probablemente estará impulsada por un grupo más amplio de empresas, en lugar de mantenerse concentrada en un pequeño grupo de acciones tecnológicas de gran capitalización. Por ello, los inversores deberían mantenerse bien diversificados en nuestras regiones, sectores y motores de rentabilidad preferidos, con el fin de captar oportunidades en todo el mercado", apuntan Belinda Ulander y Elena Cecamore, estrategas.

En este contexto, Amazon supera por vez primera los 3 billones$ en capitalización. Tercer día seguido al alza tras unos resultados con la nube creciendo fuerte por la demanda de IA. Mientras, el mercado coreano, el Kospi, se ha dejado un 40% en cinco semanas y los grandes inversores ya están volviendo a entrar, con un récord de 7,2 billones de wones de dinero extranjero en un solo día. Los ETF apalancados de Samsung y SK Hynix han pasado de 50.000 millones$ a 17.000 millones. Se estima que el desapalancamiento ha sido del 90%.

KKR cierra un fondo récord de 19.200 millones$ para infraestructuras en Norteamérica y Europa occidental: centros de datos, redes eléctricas y transporte. El 73% de los inversores espera más operaciones de infraestructuras en dos años, así que quien llegue tarde pagará más caro el mismo activo.

A CoreWeave le viene muy bien que los traders compren todo lo que huela a infraestructura de IA. La nube especializada en GPU se dispara el 15% en el Nasdaq sin necesidad de proporcionar noticia propia, solo por el gasto en centros de datos. Coherent sube el 9%, ya que la fotónica también está en alza. Los transceptores ópticos son las venas de un centro de datos y sin ellos las GPU no se hablan entre sí. La cadena de valor de la IA ya no es solo Nvidia.

Metagestión cambia semiconductores por software, pero sigue en Nvidia

La gestora española independiente especializada en renta variable Metagestión ha efectuado una rotación entre los valores tecnológicos de la cartera del fondo Metavalor Internacional FI: sale delas compañías de semiconductores Broadcom y ASML, y las ha sustituido por compañías de software, Salesforce y Microsoft. El equipo gestor del fondo cree que las compañías de semiconductores han experimentado una revalorización excesiva, mientras que las de software aportan una combinación equilibrada de crecimiento, generación de caja y atractivo por valoración. La excepción en el sector semiconductores es Nvidia, donde el fondo mantiene su posición dado que la compañía presenta la mejor valoración relativa.a del fondo Metavalor Internacional FI.

Este movimiento supone que “mantenemos la exposición al sector tecnológico, reequilibrando la exposición hacia empresas de software con ingresos más recurrentes”, afirman los gestores del fondo. Todo ello “sin renunciar a la compañía que representa la opción más atractiva dentro de los fabricantes de chips”, concluyen los gestores de Metavalor Internacional FI.

Akka sale de Anthropic con una rentabilidad neta de 4 veces

Akka, la plataforma de inversión impulsada para hacer accesibles los mercados privados, ha confirmado la venta de su posición en Anthropic, la empresa de investigación en IA creadora de Claude. Akka abrió esta operación a su comunidad de 3.000 inversores de toda Europa en mayo de 2025. Doce meses después,la salida se ha cerrado mediante una venta secundaria privada. La cifra de rentabilidad neta de x4 corresponde al importe recibido por los inversores en su cuenta, una vez descontadas las comisiones y la retención fiscal (IRPF) correspondiente.

La tesis de inversión de Akka es que la mayor creación de valor en el sector tecnológico se produce cada vez más antes de que una empresa salga a Bolsa, y que ese acceso ha estado históricamente reservado a los fondos de capital riesgo, las instituciones y los insiders. La trayectoria de Anthropic es exactamente el tipo de operación a la que Akka se creó para daracceso a sus miembros.«

"Creamos Akka para que un ticket de 300€ pudiera entrar en la misma ronda que los mayores fondos del mundo, en las mismas condiciones!, afirma Javier Desantes, co-fundador y CEO de Akka Spain. «Anthropic ilustra a la perfección por qué esto importa: nuestros miembros entraron hace un año y hoy reciben en su cuenta x4 esa cifra, neto de comisiones y de la fiscalidad. Es el tipo de rentabilidad que antes estaba reservado a unos pocos privilegiados. Hoy es una prueba tangible para nuestra comunidad.»

Akka originó y estructuró la operación de Anthropic de principio a fin: negoció el acceso, gestionó la complejidad legal y administrativa de una transacción secundaria privada y administró la posición en nombre de sus miembros desde la entrada hasta la salida. La transacción se cerró como una venta secundaria, ofreciendo a los inversores de Akka liquidez total un año después de su compromiso inicial.

La salida de Anthropic se suma a una cartera que ya incluye a Perplexity, Epic Games y más de otras 30 empresas de la IA, la salud, el software, la biotecnología y la industria aeroespacial.

Akka fue fundada entre Francia y España en 2024, como la primera aplicación móvil de Europa especializada en inversión en startups y empresas privadas, con una comunidad de más de 3.000 inversores activos. Su misión es hacer que los mercados privados sean accesibles para cualquier persona, gestionando toda la complejidad asociada a este tipo de inversiones para que sus miembros puedan centrarse en seleccionar entre una cuidada selección de oportunidades. Hasta la fecha, los miembros de Akka han participado en más de 30 oportunidades de inversión y han desplegado más de 26 millones€ en empresas que están definiendo el futuro.

03Aug

Goldman Sachs ve la actividad de IA estabilizándose: un 84% de las compañías del índice ha batido su previsión de beneficio y un 72% gana más que hace un año. La caída en Bolsa vino de fondos deshaciendo posiciones prestadas, por lo que comprar la caída tiene respaldo siempre que el inversor sea selectivo.

Miguel Ángel Valero

Los datos del Informe Tendencias Digitales 2026 en el sector asegurador del Radar Digital Mutualidad muestran las luces y las sombras de la implantación de la inteligencia artificial (IA) en España. En esto el seguro no se diferencia de otros sectores, como el financiero. El 76% de las aseguradoras ha implantando la IA generativa (GenAI) al menos a una función del negocio. Y el 46% está invirtiendo en iniciativas de GenAI

Pero el 77% de los directivos reconoce que su plantilla todavía no estás preparada para trabajar con GenAI. De hecho, el 27% de las aseguradoras tiene activos programas de formación para sus empleados.

El 83% usa la IA para gestionar mejor los datos, conscientes de que el 71% de los clientes demandan ofertas personalizadas basadas en datos precios y actuales.

La automatización está evolucionando rápidamente dentro del sector asegurador. Lo que comenzó aplicándose a tareas repetitivas se extiende ahora a procesos cada vez más complejos, donde la combinación de automatización e IA ayuda a ganar agilidad, reducir errores y mejorar la calidad del servicio. Esta transformación ya se aprecia en ámbitos como la gestión de siniestros, la administración de pólizas o la atención al cliente. La tecnología permite simplificar procesos, optimizar recursos y facilitar que los profesionales dediquen más tiempo a actividades que requieren conocimiento, criterio y capacidad de decisión.

La automatización (el 60% de las aseguradoras ya invierte en ella) permite reducir hasta un 40% del trabajo manual en determinadas tareas, con el consiguiente ahorro de costes. La automatización apoyada por IA alcanza un 99% de precisión en entornos de producción, frente al 85% de la tradicional. La incorporación de IA en los procesos automatizados mejora la productividad de los empleados en un 59% y reduce los errores manuales hasta un 67%.

Pablo López-Aranguren, responsable de Innovación Digital de Mutualidad, señala que “La automatización ya no se limita a tareas repetitivas. Pero la regla no cambia: estandarizar y digitalizar antes de automatizar, para que la tecnología resuelva lo repetible y las personas se ocupen de lo que exige criterio”.

La incorporación de la automatización inteligente y la robótica de procesos (RPA) está modificando la manera en que las aseguradoras organizan su actividad. Automatizar ya no significa únicamente ejecutar una tarea con mayor rapidez, implica revisar procesos completos para hacerlos más eficientes, ofrecer un mejor servicio al cliente y reforzar la capacidad de las organizaciones para generar valor de forma sostenida.

El sector vaticina que el 30% de las transacciones de seguros en 2028 se realizarán mediante ecosistemas integrados, hasta el punto de que el 70% de las compañías exploran alianzas con otros sectores dentro de sus prioridades estratégicas para este año.

Mintos: la automatización facilita la desconexión en la inversión

En verano, el verdadero lujo no es solo desconectar: es poder hacerlo sin sentir que hay que revisar la cartera cada mañana. Los organismos reguladores advierten de que la volatilidad de los mercados puede aumentar el riesgo de tomar decisiones financieras impulsivas durante periodos de desconexión. Entonces, ¿qué significa realmente invertir sin tener que estar pendiente constantemente de los mercados? En un momento en el que el ahorro de los hogares españoles se situó en el 11,3% en el primer trimestre de 2026, según el Instituto Nacional de Estadística (INE), cada vez cobra más relevancia cómo invertir sin que ello implique vivir conectado al móvil u ordenador.

El contexto también invita a la reflexión ya que según un informe de ESMA (organismo regulador y supervisor de los mercados financieros de la UE), la complejidad de la información y la presión digital siguen siendo barreras relevantes para el inversor minorista, mientras que la CNMV (Comisión Nacional del Mercado de Valores) advierte de que el estrés de mercado puede elevar el riesgo de decisiones impulsivas. Precisamente cuando más queremos desconectar, el exceso de información y la volatilidad pueden empujar a tomar decisiones poco racionales que puedan perjudicar nuestro patrimonio y estabilidad financiera.

"Creemos que este escenario abre un tema de actualidad interesante que es cómo está cambiando la forma de invertir y por qué cada vez más personas buscan estrategias que les permitan mantener el rumbo sin tener que supervisar constantemente los mercados", señalan en Mintos. Desde la plataforma que permite invertir en préstamos, bonos y otros activos desde un mismo lugar, observan una tendencia clara hacia la automatización, la diversificación y las estrategias de largo plazo. De hecho, los datos de la plataforma muestran que el 72,5% de sus inversores españoles ya utiliza estrategias automatizadas para gestionar sus carteras, un dato que apunta a un creciente interés por una forma de inversión más cercana al concepto “set-and-forget”, establecer una estrategia y no tener que intervenir constantemente. 

Más allá de la tecnología, el cambio responde a una nueva mentalidad: dejar de entender la inversión como una actividad que exige reaccionar a cada movimiento del mercado y apostar por una gestión más disciplinada y menos emocional, especialmente en periodos como las vacaciones. 

Goldman Sachs: el 72% de las empresas de IA ganan más que en 2025

Con la temporada de presentación de resultados casi cerrada, Goldman Sachs ve la actividad de IA estabilizándose. Los resultados aguantan: un 84% de las compañías del índice ha batido su previsión de beneficio y un 72% gana más que hace un año. La caída en Bolsa vino de fondos deshaciendo posiciones prestadas. La diferencia importa. Si el problema es posicionamiento, el precio vuelve cuando termina la venta forzada. Si fueran los fundamentales, no habría suelo hasta que las cuentas lo pusieran. Con un 84% de sorpresas positivas, comprar la caída tiene respaldo. Pero el mes en que Amazon firmó su mejor día en 14 años, Apple se dejó casi un 10%, lo que recuerda al inversor la necesidad de ser selectivo.

Por otra parte, NXP negocia la compra de un diseñador de chips de cámara para conducción autónoma por más de 3.000 millones$. La consolidación de semiconductores ya no va solo de IA: el chip de automoción se posiciona antes de que llegue su ciclo. Atención al resto de la cadena europea, que tiene los mismos deberes pendientes.

Mientras, el regulador de seguridad vial estadounidense abre investigación preliminar sobre 1,2 millones de coches de Tesla por fallos en la suspensión que pueden hacer perder el control de la dirección. Si esa investigación preliminar termina en llamada a revisión, Elon Musk se puede encontrar con un gran problema, precisamente cuando la tesis del valor de la empresa descansa en el robotaxi.

La FTC aprueba la fusión de SkyWater Technology por parte de IonQ por 1.800 millones$, pese a que los propios responsables de la agencia discreparon sobre si poner condiciones. Que una cuántica se compre su propia fábrica dice mucho, la capacidad de producción escasea tanto que ya sale más a cuenta comprar planta que alquilarla.

31Jul

La empresa fabricante de robots humanoides cotizará en Shanghai el 10 de agosto, pese al mal momento de las tecnológicas chinas, y quiere captar 6.200 millones$.

Miguel Ángel Valero

Las tecnológicas se animan con los resultados. Amazon registra una aceleración de los ingresos de su división de computación en la nube por quinto trimestre consecutivo, aliviando los temores sobre la rentabilidad de las fuertes inversiones destinadas a satisfacer la creciente demanda de inteligencia artificial (IA). El mercado no se inmuta por las advertencias de Apple sobre que la escasez de componentes afectará a sus previsiones de ventas.

Thomas Monteiro, analista senior en Investing.com, destaca el crecimiento significativo de este trimestre en todos los rincones de la operación, incluyendo el margen de AWS y los ingresos por chips, que pone finalmente a Amazon a la ofensiva en el capex de la inteligencia artificial (IA). AWS creció a su ritmo más rápido en 18 trimestres (37%, hasta 42.200 millones), y lo hizo mientras expandía márgenes en lugar de sacrificarlos, con los negocios de IA y chips personalizados corriendo ahora cada uno por encima de un ritmo anual de 25.000 millones$. Después de un período en el que los inversores cuestionaban si el gasto alguna vez se reflejaría en los resultados, éste es el trimestre en el que claramente lo hizo.

Igual de importante, la trayectoria está mejorando en la dirección que le importa al mercado. El ingreso operativo subió de forma significativa y, más importante aún, la guía del tercer trimestre apunta a un crecimiento de aproximadamente 40% de nuevo, por lo que la utilidad se sigue componiendo incluso mientras el gasto en infraestructura sube. Ése es exactamente el escenario que los inversores buscan en este momento, con el capex de IA subiendo en toda la industria y las tasas subiendo a lo largo de la curva.

La diferencia con sus pares es que Amazon se está ganando el derecho a seguir gastando. Mientras otros les piden a los inversores que confíen en que el retorno llegará, Amazon lo demostró este trimestre, con el crecimiento de la nube, la utilidad de la nube y los ingresos por chips apuntando todos en la misma dirección. Mientras AWS siga acelerando y los márgenes se sostengan, el mercado parece dispuesto a financiar la expansión, incluso con el flujo de caja libre en rojo.

Apple se marcó un trimestre de matrícula: facturó 109.420, un 16,4% más, ganó 2,02$ por acción, con un iPhone disparado un 21,7% y los Mac un 28,7%. Pero los servicios flojearon y la acción cayó un 4 por ciento tras el cierre. La historia de Apple sigue siendo generación de efectivo sin el enorme peso del capex de IA que enfrenta la competencia, y eso se notó en la mayoría de las partes de la operación. A medida que el mercado se preocupa más por la trayectoria del flujo de caja libre en otras partes de las Big Tech, Apple sigue destacando como el refugio seguro en medio de la tormenta. Esa fortaleza se vio ayudada por una reaceleración en China, con un alza de 22% en el trimestre, y por las partes del negocio donde el poder de fijación de precios todavía cuenta, como el iPhone premium y Mac, donde los precios más altos se mantienen sin afectar la demanda.

Servicios también marcó un récord, aunque la mezcla está cambiando silenciosamente por debajo del titular, con un debilitamiento de la App Store cada vez más compensado por fuentes de mayor crecimiento y margen más alto, como iCloud, AppleCare y publicidad. Eso podría ser más importante que el hecho de no cumplir con las expectativas.

Sin embargo, a pesar del crecimiento significativo en la mayoría de los rincones de la operación, los márgenes brutos son un poco complicados. El resultado titular de 50.1% se ve favorecido por aproximadamente 2 puntos gracias a reembolsos de aranceles, lo que significa que el margen subyacente está más cerca de 48%, esencialmente en línea con la guía, incluso con el fantástico crecimiento en ventas.

De cara al futuro, la trayectoria se divide en dos. En efectivo, Apple sigue en una liga aparte, con un capex de menos de 7.000 millones$ en nueve meses frente a un flujo de caja operativo récord, que es exactamente la razón por la que su flujo de caja libre luce tan limpio junto a sus pares, que ahora operan en negativo. En márgenes, el panorama es más difícil, ya que el aumento en los costos de memoria es el verdadero obstáculo para los próximos trimestres y el beneficio arancelario no se repetirá. El contrapeso es el precio, con el lanzamiento del iPhone de septiembre y nuevos aumentos de precio que se espera ayuden a amortiguar el golpe.

Lam Research sube un 18% en Bolsa, demostrando que los equipos para fabricar chips siguen volando. Gana 1,82$ por acción con 6.720 millones de facturación, por encima de lo esperado.

China: el peor mes en una década, pero Unitree debutará el 10 de agosto

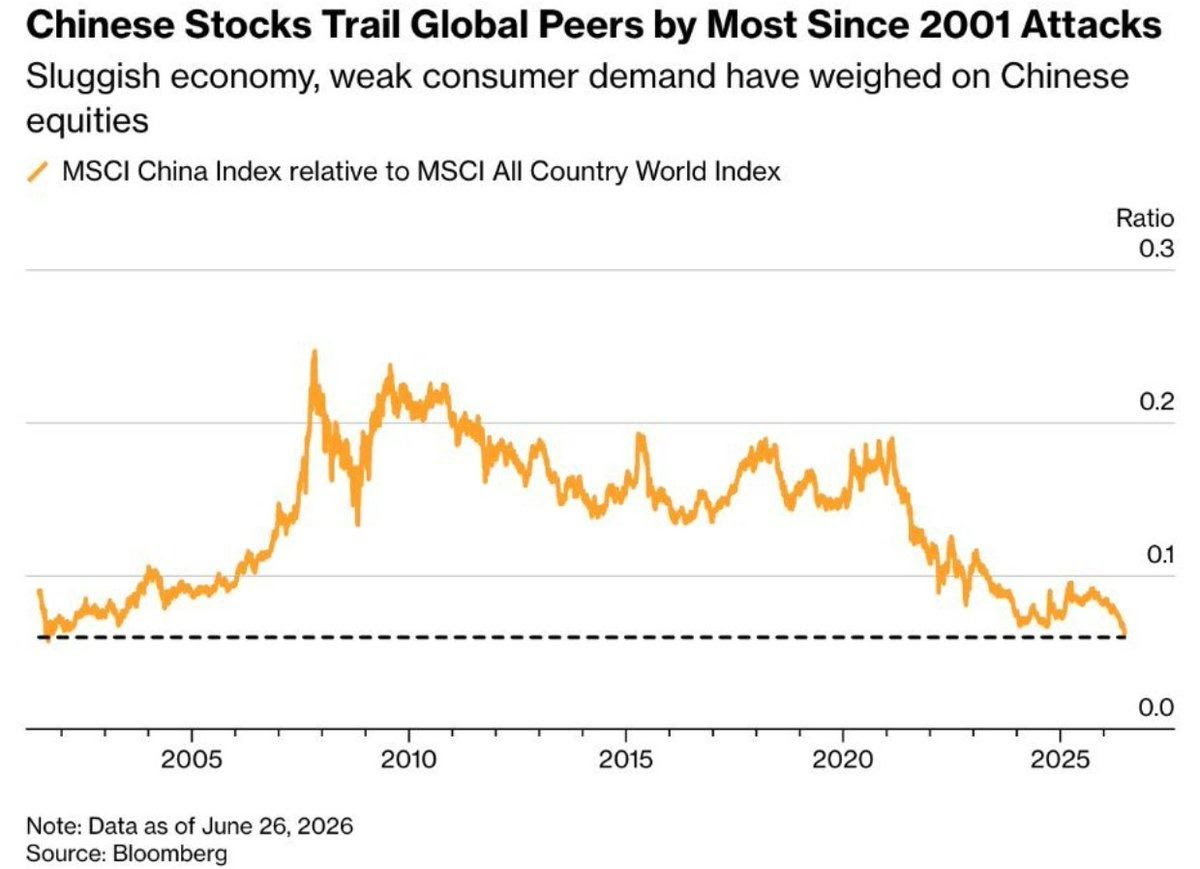
La situación de las tecnológicas en EEUU contrasta con la de las chinas. La Bolsa china firma su peor mes en una década. El CSI 300 se deja un 8,6% en julio, la mayor caída mensual desde enero de 2016, y el índice de IA, otro 5,8%. Las tecnológicas chinas perdieron 34.000 millones$ de capitalización en una sesión.

Pese a ello, Unitree Robotics fija el 10 de agosto la suscripción de su salida a Bolsa en Shanghái, valorada en 42.000 millones de yuanes. Casi nadie gana dinero con los robots humanoides. La empresa china, sí, y quiere que el mercado le ponga precio. Coloca 40,45 millones de acciones nuevas, un 10% del capital ampliado, con libro el 5 de agosto y precio el 6. Busca 4.200 millones de yuanes sobre una valoración de 42.000 millones, unos 6.200 millones$. En 2025 facturó 1.700 millones de yuanes y ganó 591 millones ajustados. Su rival UBTech ingresó 2.000 millones y perdió dinero. El resultado de esta IPO (OPV) tendrá un efecto inmediato en todo el sector de la robótica a nivel mundial. Esta colocación fija el múltiplo de referencia de toda la robótica cotizada. Si sale caro, se recalifica el sector. Si el debut se cae, la ventana de salidas a bolsa de la IA asiática se cierra.

UBS: exposición selectiva a seminconductores y a tecnología defensiva

Los últimos resultados de las hyperscalers apuntan a un fuerte gasto de capital (capex) a corto plazo y a tendencias de monetización alentadoras. Sin embargo, la presión sobre los flujos de caja podría derivar en una ralentización del capex más allá del próximo año. "Creemos que la oportunidad de inversión en IA se ha vuelto más diferenciada, y recomendamos exposición selectiva a semiconductores y tecnología defensiva", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos siendo constructivos respecto a la historia de crecimiento de la IA, pero creemos que los inversores deberían gestionar el riesgo de concentración ampliando su exposición hacia acciones tecnológicas defensivas. Asimismo, seguimos recomendando una asignación de acciones ampliamente diversificada que abarque distintos sectores y geografías".

30Jul

Para desarrollar una IA de confianza y no depender de los hiperescaladores de EEUU, es necesaria una infraestructura que garantice la seguridad, la transparencia y el control desde el primer momento, advierte Holger Pfister, vicepresidente para la región DACH en SUSE.

Miguel Ángel Valero

El 2 de agosto entran en vigor disposiciones clave de la AI Act en la Unión Europea, como las obligaciones de transparencia y etiquetado, así como los requisitos para los proveedores y operadores de sistemas de IA de alto riesgo. "Hoy ya no nos preguntamos si necesitamos una regulación sobre la IA, sino: ¿sobre qué infraestructura podemos aplicar de forma fiable esas normas?", señala Holger Pfister, vicepresidente para la región DACH en SUSE. Para desarrollar una IA de confianza, es necesaria una infraestructura que garantice la seguridad, la transparencia y el control desde el primer momento. Requisitos como la trazabilidad, la seguridad de los datos o la capacidad de auditoría no pueden cumplirse únicamente a nivel de la aplicación; deben estar integrados en toda la infraestructura tecnológica y de nube. Quien no controle la infraestructura difícilmente podrá cumplir de forma sostenible con las exigencias regulatorias de la IA.

Por ello, el AI Act también se convierte en un impulso para la soberanía digital y complementa la reciente propuesta legislativa presentada por la Comisión Europea: el EU Cloud and AI Development Act (CADA). En este contexto, la soberanía digital no significa aislamiento, sino libertad de elección, interoperabilidad y la capacidad de tomar decisiones tecnológicas de forma independiente y con una visión a largo plazo, en función de los propios intereses. 

Los estándares abiertos y el software de código abierto desempeñan un papel fundamental en este proceso. Aportan transparencia, evitan la dependencia de soluciones propietarias de los grandes hiperescaladores y permiten innovar sobre una base sólida y preparada para el futuro. Estas experiencias ponen de manifiesto una tendencia que va mucho más allá de proyectos concretos: el debate sobre la inteligencia artificial no puede centrarse únicamente en los modelos, las aplicaciones y la regulación. La verdadera cuestión estratégica es sobre qué infraestructura operarán las empresas europeas su IA en el futuro. Porque es precisamente ahí donde se decidirá si la innovación, el cumplimiento normativo y la resiliencia pueden ir de la mano de forma sostenible.

"Por ello, el AI Act es mucho más que una regulación. Es un mandato para construir el futuro digital de Europa sobre una base tecnológica sólida. Las infraestructuras abiertas, soberanas y resilientes para la nube y la inteligencia artificial no solo crean las condiciones necesarias para desarrollar una IA conforme a la normativa, sino que también refuerzan la capacidad de innovación, la competitividad y la independencia digital. Europa tiene la oportunidad de demostrar que la confianza y la innovación no son conceptos opuestos, sino complementarios", concluye Holger Pfister.

Substrate AI crea una Socimi para sus centros de datos e infraestructuras de IA

Substrate AI, compañía española especializada en IA y tecnologías avanzadas, anuncia la constitución de AI european infrastructure Socimi, vehículo especializado para desarrollar los proyectos de infraestructura necesarios para la expansión de su ecosistema de IA, empezando por su proyecto de Talavera de la Reina. La nueva sociedad permitirá separar la gestión de los activos inmobiliarios asociados a las infraestructuras tecnológicas del negocio operativo de IA, creando una estructura más eficiente para abordar proyectos de AI como centros de datos, instalaciones de computación avanzada y otros activos estratégicos y permitiendo la entrada de inversores interesados en aprovechar las rentabilidades que se obtienen del alquiler de estas infraestructuras de IA.

Entre los inversores de la SOCIMI se encontrará Substrate AI lo que demuestra su confianza en este nuevo vehículo que asumirá el desarrollo, adquisición, promoción y gestión de los activos inmobiliarios necesarios para la construcción de las infraestructuras, mientras que Substrate AI continuará centrando su actividad en el desarrollo tecnológico, la operación de su plataforma de inteligencia artificial y la prestación de servicios basados en IA a través de su ecosistema Serenity.

Esta SOCIMI cuenta con Gómez-Acebo & Pombo como Asesor Legal, Armanext como Asesor Registrado y Link Securities SV como entidad agente y colocador.

"Con este paso iniciamos, con un vehículo de Real State, el despliegue de la infraestructura de Substrate AI con Talavera de la Reina como proyecto insignia. Esta infraestructura dará soporte a nuestros clientes con un enfoque a la venta de tokens generados con nuestros LLM Orion, y no a la venta de computación/ hora que consideramos que no aporta valor añadido y se está convirtiendo en una commodity", apunta Lorenzo Serratosa, CEO de Substrate AI.

La constitución de la socimi representa un paso estratégico dentro del plan de expansión de Substrate AI, reforzando su apuesta por la creación de infraestructuras propias que permitan responder a la creciente demanda de capacidad de computación, almacenamiento y servicios avanzados de IA.

Fresno: la IA ahorra 5 horas de trabajo al día

La implantación de Microsoft 365 Copilot en Fresno, consultora especializada en el ámbito social que trabaja con administraciones públicas, organizaciones sociales y otros actores para impulsar la transformación social mediante estrategias, políticas públicas y proyectos innovadores basados en evidencias, ha contado con el acompañamiento de Prodware Group, multinacional europea de transformación digital y soluciones basadas en IA. Junto con Prodware, Fresno diseñó un enfoque estructurado que combinó tecnología, formación práctica y acompañamiento continuo para incorporar Microsoft 365 Copilot en los flujos de trabajo diarios.

La herramienta —que combina grandes modelos de lenguaje (LLM) con Inteligencia Artificial generativa y los datos propios de cada organización— se integró de forma nativa en aplicaciones como Word, Excel, Outlook, Teams, SharePoint y OneDrive, sin que los equipos tuvieran que cambiar de entorno de trabajo. Copilot actúa soasí como un asistente virtual que facilita la generación de contenidos, el análisis de información, la automatización de procesos y la gestión del conocimiento.

“La implantación de Microsoft 365 Copilot ha supuesto un punto de inflexión en nuestra forma de trabajar. Hemos pasado de un uso más tradicional de las herramientas digitales a integrar la IA totalmente en nuestros procesos diarios, lo que nos ha permitido ganar agilidad, mejorar la calidad de nuestro trabajo y dedicar más tiempo a las tareas que realmente aportan valor a nuestros clientes y proyectos”, explica Alia Chahin, directora de Transformación Estratégica y Sostenibilidad en Fresno.
Resultados tangibles desde la primera semana

El proyecto ha dejado resultados concretos desde el primer momento: activación del 100% de los usuarios desde la primera semana y un crecimiento del 51% en el uso de la herramienta en solo siete días, pasando de 1.409 a 2.124 prompts. El 85% de los usuarios se mantiene activo, lo que refleja una adopción sólida y sostenida en el tiempo. En el día a día, los equipos han empezado a automatizar tareas recurrentes —redacción de documentos, preparación de presentaciones, gestión del correo electrónico—, liberando tiempo para el análisis, la toma de decisiones y el desarrollo de propuestas estratégicas, con una mejora en la consistencia y calidad de los entregables. El 64% de los usuarios reporta ahorros de entre 1 y 5 horas en sus tareas diarias, especialmente en generación de contenidos (96%), búsqueda y síntesis de información (82%) y preparación de reuniones (54%). La satisfacción del cliente se sitúa por encima de 4,3 sobre 5, con un 100% de asistencia a las sesiones formativas.

Según Chus Llorente, directora general de Negocio de Prodware, “la IA no es solo una tendencia tecnológica, sino una oportunidad real para transformar la manera en que las organizaciones trabajan y generan valor. El proyecto realizado junto a Fresno es un claro ejemplo de cómo Microsoft 365 Copilot puede integrarse de forma natural en el día a día de los equipos, impulsando su productividad y facilitando una toma de decisiones más ágil y basada en información”.

Precisamente, Microsoft batió las previsiones en su cuarto trimestre fiscal con un beneficio por acción de 4,74$ e ingresos de 90.010 millones, frente a los 4,24 dólares y 87.610 millones esperados. Azure disparó sus ventas un 43%, superó los 100.000 millones anuales, y Microsoft Cloud facturó 59.300 millones, un 27% más. Satya Nadella destacó que Microsoft 365 Copilot ya supera los 30 millones de licencias de pago, mientras el mercado sigue pendiente del gasto en lA.

Meta no convence por el fuerte gasto en IA

La guía de Meta Platforms no convence ya que espera ingresos de entre 61.000 millones y 64.000 millones, por debajo de lo esperado. El beneficio neto bajó un 14% , hasta 15.800 millones, mientras los gastos se dispararon un 55%. Mark Zuckerberg defendió el fuerte gasto  y elevó el suelo del capex para 2026 hasta 130.000 millones$. Thomas Monteiro analista senior de Investing.com sobre los resultados de Meta en el T2 2026Resultados de Meta T2 2026: Thomas Monteiro, analista senior en Investing.com, subraya que "el informe de Meta repite lo que vimos con Alphabet y Tesla la semana pasada: fuerte crecimiento de ingresos, pero un gasto que crece aún más rápido. El mercado está reajustando el precio ante un deterioro en las perspectivas de flujo de caja libre, y en un entorno de mayor costo de capital, eso no cae bien".

Para poner en contexto, el pequeño flujo de caja libre positivo de este trimestre probablemente sea el pico antes de que el ciclo de inversión lo empuje a la baja, posiblemente a terreno negativo el próximo año. Incluso dejando de lado los cargos únicos legales y de indemnizaciones, los márgenes están presionados por el costo de la propia expansión, con la depreciación subiendo el  46% y el gasto en I+D subiendo el 65% por la contratación para Superintelligence, ambos creciendo más rápido que los ingresos. Las propias proyecciones de Meta coinciden, al elevar el límite inferior de su guía de gastos y ajustar levemente al alza su tasa impositiva.

La combinación de financiamiento también está cambiando, y no de forma positiva. Meta emitió casi 25.000 millones$ en deuda este trimestre y no recompró acciones, una reversión respecto a los 10.000 millones que devolvió hace un año, lo que deja que el negocio publicitario cargue con el gasto hasta que lleguen los retornos de la IA. La verdad más dura es que incluso una publicidad sólida no alcanza dado el panorama de gastos. Los ingresos crecieron el 27% con los precios subiendo el 12% gracias a una mejor segmentación con IA, pero el gasto crece todavía más rápido, por lo que el negocio central ya no logra seguirle el ritmo a la expansión que financia. "Dadas las circunstancias, no me sorprendería ver a Zuckerberg recurrir a un nuevo 'año de eficiencia', esta vez apuntando al gasto en IA", apunta el experto de Investing.com.

El software de cadena de suministro se sale del guion. Manhattan Associates se dispara un 25% en el Nasdaq tras batir objetivos de beneficios y de ingresos en el segundo trimestre y subir las previsiones de todo el año. En cambio, Vertiv, que hizo lo mismo (superar beneficios e ingresos) cae el 16%, porque el crecimiento orgánico se quedó en el 17,8% cuando se esperaba el 23,6%. En la infraestructura de IA no basta con crecer, hay que hacerlo mucho.

Dos problemas para la IA: la energía nuclear y la deuda

La industria calcula que revivir la energía nuclear y construir los reactores necesarios para satisfacer la demanda energética de la IA y de los  centros de datos exige 250.000 millones$ anuales de inversión. Es el precio que hay que pagar para que los servidores de Microsoft, Google o Amazon puedan entrenar modelos sin quedarse a oscuras ni quemar carbón. El cuello de botella de la IA ya no es conseguir los chips de Nvidia, sino encontrar dónde enchufarlos. Las tecnológicas están firmando cheques en blanco para asegurarse megavatios a décadas vista. Y claro, el dinero fluye directo hacia todo el ecosistema nuclear. Hay una fiesta montada en los proveedores del sector. Mineras de uranio, empresas de ingeniería que levantan las plantas y las utilities reguladas son las que van a cobrar esa cuenta milmillonaria.

Por otra parte, las grandes tecnológicas emiten deuda a un ritmo récord para financiar la IA y ya pagan yields cada vez más altos. Hasta hace poco, a las grandes tecnológicas les regalaban el dinero. Pero la fiesta del crédito barato se está acabando justo cuando más lo necesitan. Las gigantes de la IA están emitiendo bonos a un ritmo histórico para poder pagar sus faraónicos centros de datos. El problema es que el inversor de renta fija ya no se fía a ciegas y se ha puesto selectivo: les están exigiendo yields (rendimientos) cada vez más altos para prestarles esos miles de millones. 

El bono corporativo pide más prima de riesgo. Si financiarse cuesta más caro, el retorno final de esos mastodónticos proyectos de IA baja. Y si los números no salen, el mercado castiga a las acciones de los que más se apalancan. El coste del capital importa, y mucho. Vigila los márgenes de crédito de los grandes hyperscalers (Amazon, Microsoft, Google). Si la deuda se encarece, su margen de error en la IA se reduce al mínimo.

29Jul

Las acciones de semiconductores volvieron a caer, ya que los inversores mostraron una creciente preocupación por los riesgos de financiación vinculados al gasto en infraestructura de IA, así como por la intensificación de la competencia proveniente de China.

Miguel Ángel Valero

La inteligencia artificial (IA) está acelerando la transformación de la logística global y la gestión de las cadenas de suministro. El mercado mundial de servicios y soluciones logísticas basados en IA alcanzó los 24.000 millones$ en 2024 y se espera y que supere los 740.000 millones en 2034, con una tasa de crecimiento anual superior al 40% . Su aplicación ya permite mejorar el seguimiento de mercancías, anticipar la demanda, agilizar las comunicaciones y tomar decisiones con mayor precisión. Este avance también está modificando el trabajo en almacenes y centros logísticos, donde disminuye el peso de algunas tareas manuales y surgen nuevos perfiles y competencias, según el informe Where talent and technology collide: how AI is shaping the future oflogistics  de Adecco. 

El estudio subraya la necesidad de adaptar con rapidez la gestión del talento a un entorno marcado por el cambio tecnológico. Para Alejandra Bartolomé, directora nacional de Adecco Logística y Transporte: “En logística, la ventaja competitiva ya no dependerá únicamente de incorporar IA, sino de preparar a las personas para utilizarla con confianza y eficacia. Las empresas deberán replantear en profundidad cómo atraen, forman y desarrollan el talento, reforzar las competencias digitales y acompañar a sus equipos durante todo el proceso de transformación. Las organizaciones que consigan avanzar al ritmo de la tecnología estarán mejor preparadas para liderar la próxima etapa de la logística global”.

La mayoría de los profesionales mantiene una visión positiva sobre el efecto de la IA en elmercado laboral. El 81% consideran que esta tecnología está creando nuevos puestos de trabajo, mientras que el 7 5% cree que las funciones actuales están evolucionando . Por otro lado, el 37% afirma haber observado o previsto desplazamientos de puestos de trabajo como consecuencia de la IA o prevé que lleguen a producirse .Los datos empresariales apuntan en la misma dirección respecto al tamaño de las plantillas.

El 77% de las organizaciones logísticas no ha reducido su número de trabajadores como consecuencia de la IA. El cambio se aprecia, sobre todo, en el contenido de los puestos: el 34% afirma que ya ha modificado sus descripciones y el 55% reconoce que han cambiado las competencias requeridas para determinadas funciones. La transformación no se limita, por tanto, a la posible creación o desaparición de empleos. Afecta a las tareas que componen cada puesto y a las capacidades necesarias para desempeñarlo. Por ello, muchas de las fórmulas utilizadas hasta ahora para captar y desarrollar talento ya no responden plenamente a las necesidades del sector.

La confianza en la IA depende de que los profesionales comprendan cómo afectará a sus funciones y qué papel conservarán dentro de los nuevos procesos. Aunque el 77% se siente cómodo colaborando con agentes de IA y el 60% espera que su empresa los incorpore durante los próximos doce meses, solo el 27% ha participado en el rediseño de las tareas transformadas por esta tecnología , frente al 30% del resto de sectores .

Esta falta de participación se suma a la ausencia de directrices claras, puesto que el 23% de los ejecutivos reconoce que su empresa no dispone de una política sobre IA. En este contexto, la confianza de los trabajadores de la logística se sitúa en 4,36 sobre 10 , ligeramente por debajo del 4,5 del resto de sectores. Ante esta situación, explicar con claridad cómo evolucionará cada puesto e involucrar a la plantilla en el proceso será primordial para reforzar esa confianza.

La formación no avanza al mismo ritmo que la tecnología. Los trabajadores calculan que su uso les permite ahorrar una media de dos horas al día , por lo que la IA ya está generando mejoras visibles en la productividad. Sin embargo, ese tiempo solo se convierte en una ventaja competitiva cuando se dedica a actividades de mayor valor y existe capacidad para evaluar sus resultados. Actualmente, apenas el 35% de los profesionales afirma poder medir con seguridad la aportación de su propio trabajo. No obstante, la predisposición al aprendizaje es elevada, ya que el 78% pretende desarrollar sus competencias para mantenerse al día ante los cambios , frente al 83% del resto de sectores. Sin embargo, solo el 51% de las empresas de logística proporciona oportunidades formales de mejora de competencias y desarrollo profesional.

El 34% de las empresas de logística espera n que sean los propios empleados quienes adapten de manera proactiva sus habilidades, además de revisar sus funciones y responsabilidades ante el avance de la IA. Pero esta exigencia coincide con importantes barreras internas, ya que el 29% de los departamentos de Recursos Humanos no disponen de suficiente autoridad para impulsar los cambios necesarios. Para el 38%, el principal problema reside en la complejidad de la propia transformación, mientras que el 33% menciona la falta de sistemas tecnológicos o datos fiables para planificar la plantilla. Los resultados muestran, por tanto, una plantilla dispuesta a evolucionar y unas empresas conscientes de la necesidad de hacerlo, aunque todavía no siempre cuentan con los mecanismos, el liderazgo o la información necesarios para avanzar al mismo ritmo.

De-Cix: el cuello de botella es la infraestructura de red

La automatización industrial en España afronta un momento decisivo. Atraer inversiones y desarrollar fábricas inteligentes exige mucho más que incorporar maquinaria de última generación. A medida que los procesos productivos integran IA, robótica colaborativa y decisiones en tiempo real, el verdadero cuello de botella de la competitividad empresarial se traslada a la infraestructura de red. Según el informe Global Industrial Manufacturing Sector Outlook 2026 de PwC, la automatización industrial pasará del 18 % actual al 50% en 2030. En apenas unos años, dejará de ser una ventaja competitiva reservada a los líderes tecnológicos para convertirse en un elemento central de la estrategia industrial. Para que esta transformación sea posible, será imprescindible contar con redes capaces de transportar grandes volúmenes de datos de forma segura, flexible y con una latencia, mínima, subrayan en DE-CIX, el operador lmundial de Internet Exchanges (IX).

“De nada sirve invertir millones en la maquinaria o la IA más avanzada si la red de la fábrica está obsoleta. El mayor cuello de botella para la productividad y la rentabilidad de la Industria4.0 hoy no son los robots, sino la conectividad. La infraestructura debe ser ultrarrápida, segura y suficientemente flexible para que esas inversiones generen realmente ventajas competitivas”, señala César Vega, Business Cloud & Enterprise Sales Lead Southern Europe en DE-CIX. A medida que la IA se integra en los procesos de fabricación, la competitividad industrial dependerá cada vez más de la capacidad de las empresas para construir infraestructuras digitales inteligentes. En este nuevo escenario, las redes definidas por software dejarán de ser un componente técnico para convertirse en un factor estratégico que hará posible una producción máseficiente, segura y conectada.

ViU: integración estratégica y responsabilidad ética

La IA dejará de ser una herramienta específica para convertirse en una tecnología transversal presente en prácticamente todos los ámbitos de nuestra vida. Walter Andrés Ortiz, profesor del Máster Universitario en Big Data y Ciencia de Datos de la Universidad Internacional de Valencia (VIU), perteneciente a Planeta Formación y Universidades, avisa que "el gran cambio no será tecnológico, sino social y organizativo". "La verdadera revolución no consistirá en que las máquinas hagan más cosas, sino en quelas personas puedan dedicar más tiempo a actividades de mayor valor añadido".

La IA "está evolucionando desde una tecnología de eficiencia hacia una tecnología de amplificación de capacidades humanas". En este contexto, los profesionales del dato asumen una enorme responsabilidad: "Han de preguntarse qué problema están resolviendo, para quién lo están resolviendo y cuáles pueden ser las consecuencias de esa solución".

Ortiz reivindica una formación multidisciplinar donde la tecnología por sí sola no resuelve los problemas, ya que "son las personas quienes le dan sentido y dirección". "El objetivo no debe ser perseguir una supuesta neutralidad perfecta, sino desarrollar sistemas cada vez más transparentes, auditables y justos". La clave reside en identificar, medir y mitigar continuamente los sesgos, asumiendo que "la IA no debe aspirar a ser perfecta, sino a ser más fiable, más explicable y más responsable".

El experto de ViU alerta de la brecha formativa entre sectores. Mientras la industria tecnológica o financiera avanza rápidamente, la administración pública, la educación o las pymes aún afrontan grandes retos. Una de las mayores necesidades actuales la "alfabetización en datos y en IA para perfiles directivos y responsables de la toma de decisiones". Insiste en que "las diferencias en acceso a infraestructuras tecnológicas, capacidad computacional, talento especializado y recursos económicos podrían incrementar las brechas existentes". La "democratización de la IA será uno de los grandes desafíos de los próximos años", porque garantizar el acceso equitativo es fundamental para evitar nuevas formas de exclusión. "La buena noticia es que Europa está apostando por un modelo en el que la competitividad tecnológica y la protección de los derechos fundamentales no son objetivos incompatibles, sino complementarios", concluye, en referencia a la AI Act.

Asetrad alerta del "neointrusismo digital"

Precisamente, la Asociación Española de Traductores, Correctores e Intérpretes (Asetrad) participó en la consulta pública de la Comisión Europea sobre el Reglamento Europeo de Inteligencia Artificial (AI Act) y sobre la intervención del profesional cualificado ante el avance de los contenidos generados o manipulados mediante IA. "No estamos ante un debate sobre estar a favor o en contra de la IA. El problema surge cuando la tecnología se utiliza para sustituir indiscriminadamente a profesionales cualificados, devaluar su trabajo y presentar como equivalentes servicio sque no ofrecen las mismas garantías", alerta su presidenta, Rosa Llopis.

Los modelos masivos de lenguaje se utilizan en ocasiones para sustituir servicios llevados a cabo por profesionales, generándose un "neointrusismo digital" con la comercialización de soluciones automatizadas que simulan una prestación profesional sin intervención de un profesional experto. En Asetrad avisan que esta tendencia puede reducir los encargos y dificultar la entrada al mercado laboral de nuevos traductores, intérpretes y correctores, limitando también sus posibilidades de adquirir experiencia y especialización. "Si seguimos avanzando en esa dirección, no solo estaremos precarizando el presente del sector, sino cerrando las puertas a toda una generación de futuros traductores, intérpretes y correctores" advierte Llopis.

Para Asetrad, las nuevas directrices ponen de relieve el valor de una intervención profesional cualificada, especialmente en ámbitos como la administración pública, la justicia o la sanidad, donde una traducción incorrecta puede afectar a la comprensión de derechos, obligaciones o información relacionada con la seguridad. Además, los sistemas automatizados no pueden asumir responsabilidad jurídica por sus resultados, por lo que hay que  y concretar qué competencias debe reunir la persona encargada de supervisar estos contenidos. Asetrad reclama que el desarrollo de la IA tenga en cuenta sus consecuencias laborales y la protección de la propiedad intelectual, defiende el uso de la tecnología como herramienta auxiliar, pero rechaza que su implantación sirva para devaluar el trabajo profesional o comprometer el futuro laboral del sector.

Inetum y Ecija crean un modelo de IA pública ética

La firma de servicios digitales Inetum, y el despacho legal Ecija se han adjudicado el contrato del Gobierno de Castilla-La Mancha para la creación de un marco corporativo para el desarrollo y uso de soluciones de IA., El proyecto, financiado con fondos FEDER, aspira a sentar las bases de un modelo pionero de IA pública ético, seguro, sostenible y alineado con la normativa europea. La iniciativa busca definir un entorno común que permita diseñar, desplegar y gobernar soluciones de inteligencia artificial de forma segura, escalable y eficiente en el conjunto de la Administración de esta comunidad autónoma. 

El contrato se enmarca en la estrategia de transformación digital de Castilla-La Mancha, que se gestiona a través de la Consejería de Hacienda, Administraciones Públicas y Transformación Digital. El proyecto se articula en dos grandes ejes. Por un lado, la creación de una oficina de inteligencia artificial encargada de establecer el marco de gobernanza, cumplimiento normativo, gestión del riesgo y supervisión de los sistemas. Por otro, el desarrollo de una plataforma tecnológica de referencia sobre la que se construirán y escalarán nuevos casos de uso en las distintas consejerías. Este doble enfoque convierte la iniciativa en una propuesta especialmente relevante.

El aviso de Fitch sobre la deuda de las BigTech por la IA y centros de datos

Fuera de España, destaca la advertencia de la agencia de calificación Fitch, que incluye la IA en su lista de mayores riesgos de crédito del planeta. Viene a decir que si el boom de la IA se enfría, no cae solo una acción, cruje el crédito entero. Porque la factura ya asusta: las emisiones de bonos corporativos en EEUU subieron un 26% en el primer semestre, y solo la deuda de las big-tech atada a la IA (Amazon, Alphabet, Nvidia, Meta, Oracle, SpaceX) suma unos 182.000 millones$ en bonos de grado de inversión (IG). El gasto en inversión conjunto de Alphabet, Amazon, Meta y Microsof va camino de dispararse un 75% hasta unos 700.000 millones$al año, y cada vez se paga con deuda, no con caja. Se levantan data centers a crédito apostando a que la IA devolverá el dinero. Si tarda, el agujero es de todos. Ya hay señal. S&P bajó a Oracle a BBB por 'quemar' caja en centros de datos, y Fitch lo ve como el primer aviso. Si el foco pasa de la Bolsa al crédito, sube el coste de financiar centros de datos y castiga a los emisores tech más apalancados.

El mercado ya se está dando cuenta. Tesla cae a su lectura más sobrevendida desde marzo de 2025. "Para el 'cazagangas' es señal de rebote inminente; para el prudente, un aviso de que la debilidad va en serio. Cuando el termómetro técnico se mete en zona de pánico, rara vez miente del todo. La pregunta es de qué lado te sientas", avisan en Zumitow.
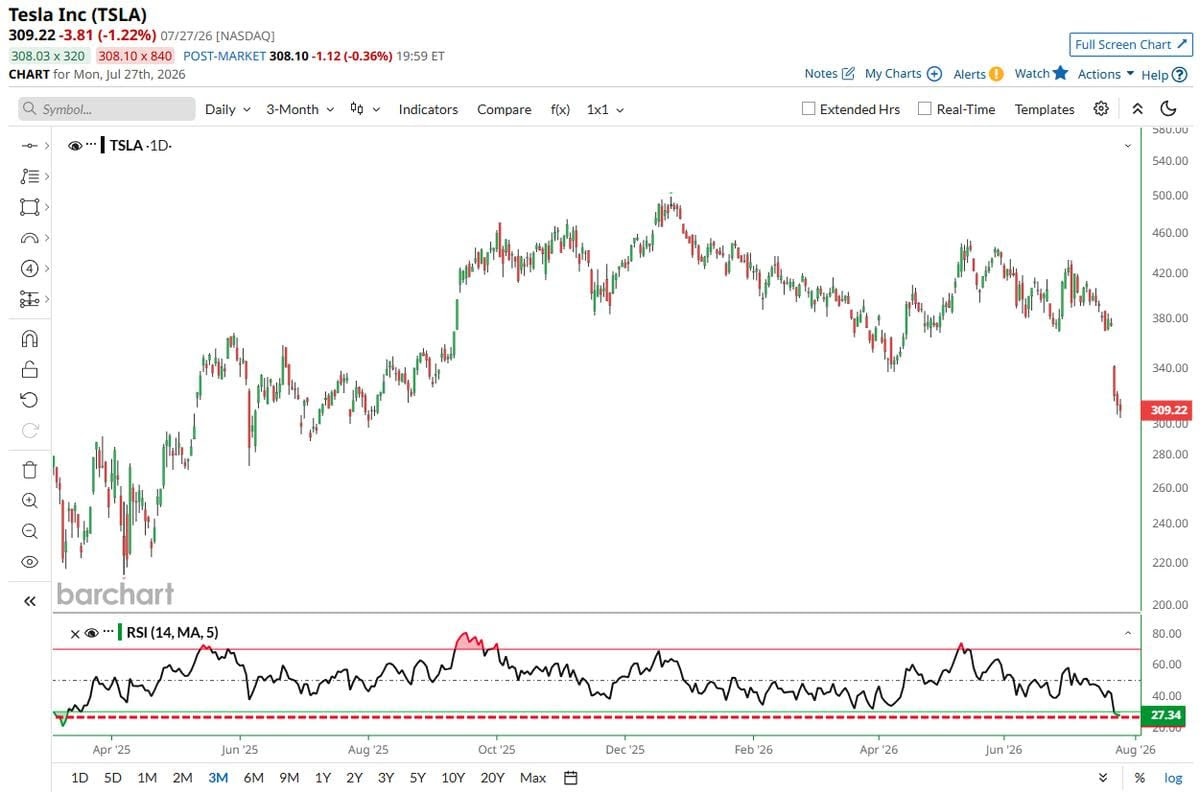
Mientras los chips dudan, Hubbell vende los enchufes de la IA y sube su previsión de beneficio de todo el año. "En toda fiebre del oro, el que gana seguro es quien vende picos y palas", insisten en Zunmitow. En la IA, los picos y palas son la infraestructura eléctrica, transformadores, cuadros, conexiones a la red. Y ahí manda Hubbell. La empresa se marcó un trimestre de campeonato. Ganó 5,52$ por acción con ingresos de 1.710 millones, un 15,3% ciento más que hace un año, batiendo al consenso. Sus ventas ligadas a centros de gastos se dispararon un 65%. Con ese viento a favor subió la guía de 2026, y ahora espera crecer entre un 16% y un 18% (antes era del 8% al 11%) y ganar entre 20,25 y 20,55$ por acción. Sin embargo la acción no despegó, porque para crecer se ha endeudado: compró NSI por 3.000 millones y eso mete presión a la caja y a los intereses. Hubbell demuestra los negocios indirectos al boom de la IA: no depende de qué chip gana, sino de que se sigan construyendo centros de datos, que tragan electricidad como ciudades enteras. Si el gasto en IA aguanta, la infraestructura eléctrica (Hubbell, Eaton, Vertiv) sigue de moda. El riesgo está en la deuda, no en la demanda.

Amkor Technology se desploma un 24% en el Nasdasq porque la empresa de empaquetado de semiconductores da una previsión flojísima para el tercer trimestre: ve ventas de 1.950 millones sa 2.050 millones, cuando FactSet esperaba unos 2.100 millones. El mercado no perdona los recortes de previsión. Algo similar le pasó a Corning (-16%, uno de sus peores días desde 2002): el objetivo de ingresos del trimestre actual no superó las estimaciones. La fibra óptica arrastró a Coherent (-11%) y Lumentum (-8%). Rambus cae el 7% pese a batir en el segundo semestre objetivos (beneficios de 77 centavos por acción sobre 207 millones en ingresos) por la ola bajista del chip de memoria, que se lo lleva todo por delante.

UBS: existen más formas de participar en  las ganancias del mercado
Las acciones de semiconductores volvieron a caer, ya que los inversores mostraron una creciente preocupación por los riesgos de financiación vinculados al gasto en infraestructura de IA, así como por la intensificación de la competencia proveniente de China. El reciente rendimiento relativo inferior del sector de semiconductores ha sido notable, especialmente tras su sólido desempeño en el segundo trimestre de este año. "Mantenemos una perspectiva constructiva sobre los semiconductores en un contexto de sólida demanda de IA, pero creemos que la reciente divergencia en el rendimiento del sector es coherente con nuestra visión de que existen más formas de participar en las potenciales ganancias del mercado más allá de un grupo reducido de acciones vinculadas a la IA. De hecho, vemos oportunidades en distintas regiones y sectores. La mejora de la actividad en la Eurozona apunta a un ciclo de beneficios más sólido en el futuro. El liderazgo de los mercados asiáticos se está ampliando, a medida que los rezagados regionales recuperan impulso. Los sólidos resultados empresariales en EEUU sugieren que el repunte podría extenderse más allá del sector tecnológico", apuntan en UBS. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma:"Seguimos favoreciendo un enfoque diversificado en la inversión en acciones, y creemos que los inversores pueden beneficiarse de una gama más amplia de oportunidades y motores de crecimiento al ampliar su exposición a distintos sectores y regiones".

Evli: infraestructura en IA, robótica, entre las oportunidades del verano

La gestora nórdica Evli cree que las temáticas de infraestructura en IA, especialmente memoria y cadena de suministro de semiconductores; Robótica; Electrificación; y Defensa europea, son las de mayor potencial para los inversores de renta variable durante este verano. Y ello porque tanto las mejores perspectivas del ciclo económico global, como los fundamentales, que siguen siendo sólidos, respaldan unos beneficios empresariales crecientes en estas temáticas. Y además, el verano es propicio para la rotación en renta variable.

La temática Infraestructura de la IA se ha revalorizado mucho en muy poco tiempo, y podría vivir momentos de volatilidad que Evli considera saludables, y que dejarían oportunidades de compra en otras temáticas como robótica y electrificación. El sector financiero, se sigue aprovechando del ciclo económico y de los altos rendimientos de la deuda a ambos lados del Atlántico. En el caso de la defensa europea, la gran divergencia de retornos en el mes de junio (+8,3% en EEUU, -10,7% en Europa) propicia una oportunidad de compra, ya que sus fundamentales continúan siendo muy sólidos. 
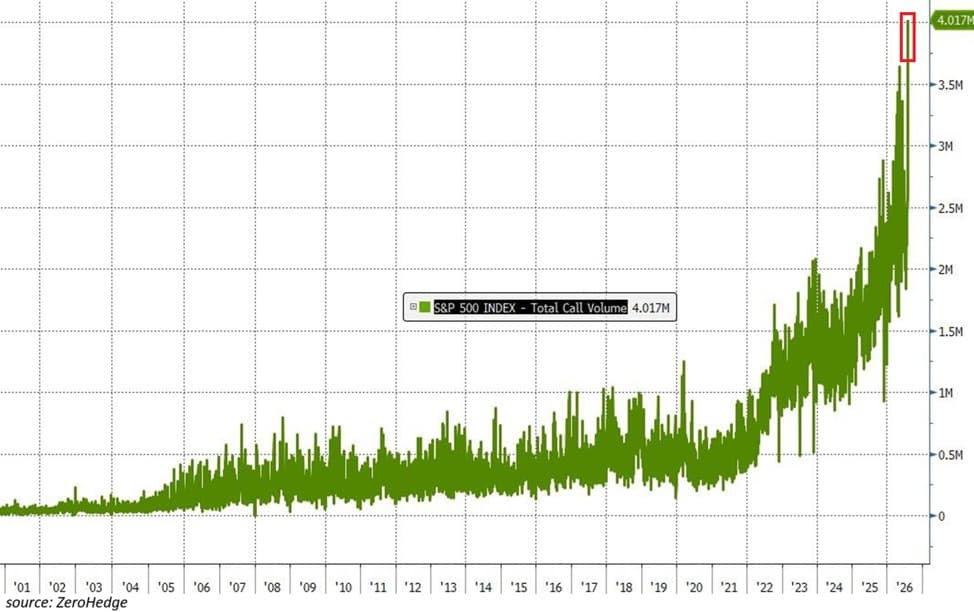
27Jul

Atomic One, compañía tecnológica creadora de un sistema operativo de IA para marcas de venta online, ha cerrado una ronda de financiación de 5,6 millones€.

Miguel Ángel Valero

La búsqueda de empleo suele comenzar con una sucesión de decisiones como qué puesto escribir, qué ubicación seleccionar, qué filtros aplicar y qué ofertas abrir. De hecho, antes incluso de poder valorar si una vacante encaja, la persona ya ha dedicado tiempo a localizarla entre numerosos resultados. En este contexto, el Grupo Adecco, especializado en el talento comprometido con las personas, la innovación y la sostenibilidad, ha desarrollado Reverse Matching, un nuevo recomendador de empleo que utiliza inteligencia artificial (IA) para conectar directamente el currículum de una persona con las ofertas disponibles que mejor pueden ajustarse a superfil.

De este modo, el currículum deja de ser únicamente el documento con el que una personase presenta ante una empresa y se convierte también en la brújula que orienta su búsqueda. En cuanto a su operatividad, la IA identifica el último puesto del candidato y su ubicación y la contrasta con las vacantes abiertas en Adecco.

La herramienta realiza así una primera selección de oportunidades, mientras que la decisión permanece siempre en manos de la persona. Cada candidato puede revisar las recomendaciones, acceder a la información completa de las ofertas e inscribirse en aquellas que despierten su interés.

“Buscar empleo no debería convertirse en un trabajo en sí mismo. Muchas personas dedican horas a revisar ofertas que finalmente no tienen relación con su experiencia o sus expectativas. Con este recomendador queremos dar la vuelta al proceso y conseguir quesea la oportunidad la que se acerque al candidato/a. La inteligencia artificial nos permite reducir la parte más repetitiva de la búsqueda para que las personas puedan concentrarse en lo más importante: valorar la oferta, preparar su candidatura y tomar decisiones sobre su futuro profesional”, explica Rocío Millán, directora de servicio del Grupo Adecco.

El funcionamiento de Reverse Matching se ha diseñado para que cualquier persona lo utilice de manera ágil:

  • Crear o subir el currículum. El candidato/a puede cargar un documento que ya tenga preparado o crear uno con CV Maker, la herramienta de Grupo Adecco que ayuda a elaborar un currículum adaptado a cada trayectoria profesional.
  • Gracias a la incorporación de la IA, la plataforma podrá identificar de forma automática las oportunidades laborales más adecuadas para cada persona a partir de la información contenida en su currículum, ofreciendo una experiencia más personalizada y eficiente.
  • Recibir ofertas recomendadas. La herramienta muestra vacantes que se ajustan al perfil y permite acceder directamente a cada una para consultar sus condiciones e iniciar la inscripción. Los resultados pueden afinarse por tipo de puesto y ubicación. Además, cada vez que se actualiza el currículum, el sistema genera nuevas recomendaciones a partir de la información incorporada.

El lanzamiento del Grupo Adecco se apoya en la experiencia previa de Fundación Adecco, que ya ha incorporado un asistente de búsqueda de empleo con IA a su plataforma. Esta experiencia inicial ha permitido comprobar el valor que puede aportar un proceso más guiado cuando la propia navegación entre buscadores, filtros y ofertas supone una dificultad añadida.

Con Reverse Matching, Adecco avanza en su apuesta por una innovación responsable y centrada en las personas. La IA se aplica a una necesidad concreta, disminuir la parte más repetitiva de la búsqueda y ayudar a cada candidato a identificar con mayor rapidez las oportunidades que más se adecúan a su experiencia.

Arcano invierte en un sistema de IA de Atomic One para la venta online

Atomic One, compañía tecnológica creadora de un sistema operativo de IA para marcas de venta online, ha cerrado una ronda de financiación en dos tramos, alcanzando 5,6 millones€. En este cierre, Arcano Partners, a través del fondo Impacto Andalucía Innovación y Desarrollo, ha invertido 660.000€, elevando la inversión total de este fondo en la compañía hasta los 2,5 millones. La ronda se completa con la participación de otros inversores privados e internacionales, reforzando la base institucional y el posicionamiento estratégico de la compañía.

Impacto Andalucía Innovación y Desarrollo es uno de los fondos seleccionados por el Banco Europeo de Inversiones para desplegar el instrumento financiero Andalucía I+D+i y Digital, financiado por el programa FEDER y la Junta de Andalucía a través de la Consejería de Economía, Hacienda y Fondos Europeos. En Arcano Partners se ha construido una plataforma especializada en la gestión de fondos públicos, con un equipo experimentado en la movilización de recursos europeos y regionales mediante instrumentos financieros de mercado. A través de Impacto Andalucía Innovación y Desarrollo, Arcano gestiona 55 millones€ destinados a proyectos y/o empresas vinculadas a Andalucía, impulsando la inversión y la ejecución de proyectos en los ámbitos de I+D, innovación y digitalización en esta región, canalizando recursos a largo plazo en operaciones de equity (ampliación de capital), cuasi-equity (notas convertibles, préstamos participativos, etc.) o deuda hasta 15 millones en función de las necesidades.

La operación incorpora además a inversores privados e internacionales que aportan experiencia en tecnología, inteligencia artificial y crecimiento empresarial, consolidando la estructura accionarial de Atomic One para afrontar su siguiente etapa de expansión. La financiación permitirá a Atomic One acelerar el desarrollo de su tecnología y ampliar la adopción de su plataforma entre marcas de venta online.

El crecimiento del comercio electrónico ha multiplicado la complejidad de gestionar una marca online. Gestionar correctamente inventario, precios, campañas publicitarias, logística o rentabilidad exige analizar millones de datos y tomar miles de decisiones cada día. Incluso las mayores compañías encuentran cada vez más difícil gestionar ese volumen de información y decisiones, mientras que para muchas pequeñas y medianas empresas supone además una importante barrera para crecer y competir.

El producto de Atomic One integra actualmente 13 agentes de IA especializados en áreas como inventario, pricing, publicidad, cadena de suministro, catálogo o análisis competitivo, y la compañía continúa desarrollando nuevos agentes para ampliar progresivamente sus capacidades. Trabajando de forma coordinada, estos agentes recopilan y procesan grandes volúmenes de información para ejecutar decisiones que tradicionalmente requerían intervención humana. El objetivo del producto es automatizar hasta el 80% de las tareas operativas que forman parte de la gestión diaria de una marca que vende online.

Con esta nueva financiación, Atomic One impulsará la siguiente fase de crecimiento de la compañía, ampliando el desarrollo de su sistema operativo y reforzando el equipo que ya trabaja desde Málaga. Actualmente, Atomic One cuenta con un equipo de 13 profesionales especializados en inteligencia artificial, ingeniería de software, ciencia de datos, gestión de producto y marketing.

José Luis Bustamante, CEO de Atomic One, ha afirmado: “Operar una marca que vende online exige analizar millones de datos y tomar cientos de decisiones cada día. Hacerlo de forma óptima está cada vez más lejos de la capacidad de cualquier equipo humano. Nuestro producto recopila y analiza esa información, toma decisiones y las ejecuta de forma autónoma. El resultado es una mayor rentabilidad para nuestros clientes".

Cristina Reina, Managing Director Real Estate & Public Funds de la División de Gestión de Activos de Arcano Partners, ha comentado: "Hemos construido una plataforma especializada en la gestión de fondos públicos, con un equipo experimentado en la movilización de recursos europeos y regionales mediante instrumentos financieros de mercado. A través del vehículo Impacto Andalucía Innovación y Desarrollo, se refuerza nuestro compromiso de apoyar a compañías innovadoras, asegurando que el capital público se canaliza eficientemente junto al capital privado”.

Más movimientos en torno a la IA

  • Goldman Sachs sube la apuesta por los centros de datos y vaticina una capacidad mundial saltando a 217 gigavatios en 2030, desde los 168 de ahora, con EEUU acaparando el 70 por ciento. El cuello de botella de la IA ya no son los chips, es el enchufe. Ganan las eléctricas reguladas: el banco señala a Vistra, Talen, NRG, Duke y Sempra y a Digital Realty como casera del dato.
  • SAP se dispara. El gigante alemán del software facturó 6.281 millones€ en la 'nube' durante el trimestre, un 22% más, con la cartera de pedidos cloud en 22.929 millones, un 27% por encima. Los ingresos totales subieron un 9% hasta 9.878 millones, y eleva su objetivo para la nube este año hasta 26.200 millones.
  • Waymo, la filial de coche autónomo de Alphabet rompe la exclusividad con Uber en Austin y Atlanta y lanzará su propia app en enero de 2028. Hasta ahora, si alguien quería montarse en un robotaxi de Waymo en Austin o Atlanta, tenía que pedirlo desde la app de Uber. Uber ponía el escaparate y se llevaba su comisión. Pues eso se acaba. Waymo prepara su propia aplicación para enero de 2028 en esas dos ciudades y deja caer la exclusividad con Uber, cuyo contrato vence hasta mayo de 2028. Ya se habían separado antes en Phoenix. De fondo, roces por la seguridad de los coches y por cómo se regula el taxi sin conductor. Uber pierde un socio que le daba la mejor tecnología del sector sin tener que fabricarla él. Y Alphabet pisa el acelerador para quedarse ella sola con el negocio. Uber se queda sin el mejor robotaxi del mercado y tendrá que buscar otros socios de conducción autónoma. Alphabet gana peso en un negocio que puede mover miles de millones.

UBS: el paro se mantendrá bajo en los próximos años

"En todos los sectores existen innumerables tareas basadas en el conocimiento que la IA puede respaldar. Al mismo tiempo, los robots están asumiendo el trabajo manual en logística y producción, mientras que los coches autónomos ya están muy extendidos en San Francisco, Los Ángeles y Wuhan. Esperamos que el desempleo en los países ricos se mantenga relativamente bajo en los próximos años. Desde una perspectiva económica, el auge de la IA no es una maldición, sino una bendición que impulsa la productividad para la economía, los mercados bursátiles y los inversores", señala Burkhard Varnholt, asesor sénior de Mercados Financieros de UBS Global Wealth Management.

26Jul

La Bolsa china sufre el peor comportamiento de los últimos 25 años. Las familias han visto cómo la vivienda ha destruido parte de su patrimonio y que muchas de las oportunidades ligadas a la IA y a los mercados están fuera de sus fronteras.

Miguel Ángel Valero

Las acciones chinas rinden peor que las del resto del mundo como no se veía en un cuarto de siglo. El dinero global sigue dándole la espalda al gigante asiático, y eso que cotiza baratísimo. Cuando ni el descuento atrae compradores, es que la desconfianza es de campeonato.

Al mismo tiempo, Pekín deja muy claro que no quiere más sustos con su economía. Y avisa. El banco central chino (PBOC) promete seguir con una política monetaria acomodaticia "razonablemente laxa" y meterá más apoyo financiero para reactivar el consumo. Política laxa significa dinero barato y abundante para que la gente y las empresas gasten. El problema que quiere arreglar es un desajuste de manual: en China sobra oferta y falta demanda, fabrican muchísimo pero se compra poco. Cuando China promete estímulos, las materias primas se ponen las pilas, porque más gasto chino es más fábricas, más obra y más metal quemado.           

Durante años, China fue presentada como una historia de éxito imparable. El crecimiento parecía garantizado, la vivienda subía, las empresas invertían, las familias consumían más y el país se consolidaba como una de las grandes locomotoras de la economía mundial. Hoy la imagen es muy distinta. El mercado inmobiliario sigue atrapado en una crisis que dura ya varios años. Los precios de la vivienda continúan muy por debajo de los máximos de 2021, la confianza de los compradores sigue débil y las ventas no terminan de recuperarse.

Al mismo tiempo, el consumo interno, que debía convertirse en el nuevo motor de crecimiento chino, sigue sin despegar. Las familias ahorran más, gastan menos y las empresas han reducido sus planes de inversión. 

La mayor salida de capitales de la historia

Pero quizá el dato más revelador no está ni en la vivienda ni en el consumo. Según estimaciones del Institute of International Finance, hogares, empresas e instituciones chinas sacaron del país unos 807.000 millones$ durante el último año, la cifra más elevada jamás registrada. Y cuando una cantidad tan extraordinaria de dinero intenta abandonar un país, conviene preguntarse por qué.

La respuesta de Pekín ha sido contundente. Las autoridades han puesto en marcha la mayor ofensiva en años contra la salida de capitales: más controles sobre inversiones en el extranjero, mayor vigilancia sobre cuentas offshore, presión sobre plataformas utilizadas para invertir fuera de China y más escrutinio fiscal sobre grandes patrimonios.

A primera vista parece una medida para frenar la fuga de capitales. Pero el problema es más profundo. Durante años, los gobiernos locales chinos dependieron enormemente de la venta de terrenos vinculados al desarrollo inmobiliario. Ese modelo funcionó mientras la vivienda subía. Pero la crisis del sector ha hundido esa fuente de ingresos. Entre 2021 y 2025, los ingresos asociados a esta actividad cayeron un 48%.

Pekín no solo quiere impedir que el dinero salga. También necesita localizarlo, controlarlo y gravarlo. "Pero la fuga de capitales no es la enfermedad. Es el síntoma", advierte el analista Pablo Gil en The Trader. Muchos ciudadanos chinos han visto cómo la vivienda, durante décadas el principal vehículo de ahorro familiar destruía una parte importante de su patrimonio. También han visto cómo la Bolsa china ofrecía rendimientos muy inferiores a los de Estados Unidos. Y perciben que muchas de las grandes oportunidades ligadas a la inteligencia artificial (IA), la innovación tecnológica y los mercados financieros están fuera de sus fronteras.

Por eso una parte creciente de los inversores busca diversificar su patrimonio en otras jurisdicciones. No solo buscan más rentabilidad. Buscan seguridad jurídica, estabilidad regulatoria y protección patrimonial.

Y ahí está el verdadero desafío para Pekín. Se puede dificultar la salida de capitales. Se pueden endurecer los controles. Se pueden cerrar vías de acceso a los mercados internacionales. Pero es mucho más difícil obligar a la gente a confiar.

"El capital suele comportarse como el agua: siempre busca una salida cuando percibe que las oportunidades o la seguridad están en otro lugar. Por eso, la pregunta importante no es cuánto dinero está intentando salir de China. La pregunta importante es por qué cada vez más ciudadanos consideran que su patrimonio puede estar más seguro fuera que dentro de su propio país. Y ese es un problema que ningún control de capitales puede resolver por sí solo. De hecho, puede convertirse en uno de los grandes quebraderos de cabeza para el Gobierno chino", advierte este experto.

Produce mucho más de lo que su economía es capaz de absorber

Hay una idea muy extendida sobre China que conviene revisar. Solemos pensar que exporta mucho porque fabrica barato. Pero esa explicación ya se ha quedado corta. China exporta porque necesita hacerlo. Su modelo económico ha llegado a un punto en el que produce mucho más de lo que su propia economía es capaz de absorber. Mientras el consumo privado representa apenas el 40% de su PIB, la inversión alcanza el 42%, aproximadamente el doble que en Europa o EEUU. Y cuando una economía invierte sistemáticamente más de lo que consume ocurre algo muy sencillo: fabrica más bienes de los que puede utilizar. 

Ese exceso tiene que acabar inevitablemente en algún sitio.Durante años ese modelo se apoyó en el gigantesco boom inmobiliario chino. Pero el estallido de la burbuja ha obligado a redirigir una enorme parte de esa capacidad inversora hacia la industria. El resultado es una expansión sin precedentes de la producción de sectores estratégicos como los vehículos eléctricos, las baterías o los paneles solares.No estamos hablando únicamente de productos baratos. Estamos hablando de industrias que definirán buena parte del crecimiento económico de las próximas décadas.

Y aquí aparece el verdadero problema para Europa. EEUU ha ido cerrando progresivamente su mercado mediante aranceles y restricciones comerciales. Si uno de los mayores compradores del mundo deja de absorber una parte de la producción china, ese excedente buscará inevitablemente otros destinos. Y Europa se convierte en el candidato más evidente. No es casualidad que la Comisión Europea haya abierto investigaciones sobre las ayudas públicas que reciben numerosos fabricantes chinos. La OCDE estima que las grandes industrias del país reciben un nivel de apoyo estatal muy superior al de sus competidores internacionales, lo que les permite competir con precios extraordinariamente bajos incluso en sectores de alta tecnología.

Desde el punto de vista del consumidor, la llegada de productos más baratos puede parecer una magnífica noticia. Y, en el corto plazo, en muchos casos lo es. Pero desde una perspectiva industrial la cuestión es mucho más compleja. Si las empresas europeas no pueden competir frente a compañías respaldadas masivamente por un Estado con recursos prácticamente ilimitados, el riesgo no es perder cuota de mercado durante unos años. El riesgo es perder definitivamente parte de nuestra capacidad industrial, tecnológica y de innovación.

China no produce tanto porque el mundo demande todo lo que fabrica. Produce tanto porque su propio modelo económico necesita mantener un nivel de inversión extraordinariamente elevado. Y cuando una economía genera más oferta de la que puede consumir, exportar se convierte en una necesidad estratégica. Europa, sin embargo, no debería limitarse a responder con más aranceles o más proteccionismo. La verdadera cuestión es qué obtiene a cambio de permitir que ese exceso de capacidad industrial se instale en su territorio.

China recorrió el camino exactamente en sentido contrario. Durante décadas recibió inversiones occidentales que no solo aportaban empleo, sino también tecnología, formación y procesos industriales. Aquellas fábricas fueron el vehículo con el que el país fue absorbiendo conocimiento hasta convertirse en una potencia tecnológica.

Europa debería aspirar a hacer algo parecido. Si las empresas chinas fabrican aquí, el objetivo no debería ser únicamente crear puestos de trabajo mediante plantas de ensamblaje. El verdadero éxito consistiría en conseguir una transferencia real de conocimiento: centros de investigación, desarrollo de proveedores locales, formación de ingenieros, colaboración con universidades y capacidad para dominar las tecnologías que marcarán la próxima revolución industrial. Porque la riqueza no la genera quien simplemente monta un producto. La genera quien diseña la tecnología, controla el conocimiento y es capaz de innovar sobre él. Y esa puede ser la diferencia entre que Europa conserve un tejido industrial competitivo o termine convirtiéndose únicamente en el lugar donde otros venden lo que ya saben fabricar mejor que nosotros.

China quiere imponer las reglas de la IA
Cuando pensamos en la carrera por la IA solemos imaginar una competición entre empresas como OpenAI, Google, Nvidia o Alibaba. Hablamos de quién desarrolla el modelo más potente, quién construye más centros de datos o quién fabrica los chips más avanzados. Sin embargo, un discurso de Xi Jinping en Shanghái apunta en una dirección mucho más profunda. China ya no parece conformarse con ser una de las grandes potencias en IA. Su objetivo es mucho más ambicioso: quiere convertirse en el país que lidere las reglas bajo las que funcionará esta tecnología durante las próximas décadas. Y esa diferencia es enorme. 

Hasta ahora, EEUU ha centrado buena parte de su estrategia en mantener su ventaja tecnológica. Las restricciones a la exportación de semiconductores avanzados y los controles sobre determinadas tecnologías responden a una lógica muy clara: impedir que un rival estratégico alcance el mismo nivel de desarrollo. Xi Jinping, en cambio, proyectó una imagen completamente distinta. Defendió la cooperación internacional, el código abierto, el intercambio de conocimiento y la necesidad de que la inteligencia artificial beneficie a todos los países, especialmente a las economías emergentes. También insistió en que no debe utilizarse la seguridad nacional como excusa para restringir el acceso a esta tecnología.

Sobre el papel, el mensaje resulta difícil de rechazar. ¿Quién podría estar en contra de que la inteligencia artificial sea más accesible, más colaborativa y beneficie al conjunto de la humanidad? Sin embargo, detrás de ese discurso existe una estrategia geopolítica mucho más amplia. China entiende que la IA no será únicamente una revolución tecnológica. Será también una revolución institucional. Y quien consiga definir los estándares, las normas y los organismos internacionales que regulen su desarrollo tendrá una influencia enorme sobre la economía mundial.

En ese contexto debe entenderse la creación en Shanghái de la Organización Mundial para la Cooperación en Inteligencia Artificial (Waicp). No se trata simplemente de una nueva institución, sino del intento de construir un espacio internacional desde el que China lidere la cooperación tecnológica con decenas de países, especialmente del denominado Sur Global. La iniciativa viene acompañada de compromisos concretos. Pekín ofrecerá miles de programas de formación en IA para países en desarrollo, impulsará centros internacionales de cooperación y compartirá aplicaciones prácticas de IA en ámbitos como la meteorología. 

La estrategia recuerda a lo que China lleva años haciendo con la Nueva Ruta de la Seda. Primero fueron las infraestructuras. Después la financiación. Más tarde el comercio.Ahora le toca el turno a la inteligencia artificial. Ya no se trata solo de vender tecnología, sino de crear dependencia tecnológica y convertirse en el socio preferente de buena parte del mundo emergente. 

Mientras tanto, EEUU sigue apostando por una estrategia más defensiva para proteger su ventaja competitiva. Pero quizá la carrera de la IA ya no consista únicamente en quién desarrolla el mejor modelo, sino en quién consigue que el resto del mundo adopte su forma de entenderla. Están surgiendo dos modelos distintos. Uno prioriza el control de las tecnologías estratégicas por motivos de seguridad nacional. El otro busca construir una red internacional de cooperación bajo liderazgo chino utilizando la apertura tecnológica como herramienta de influencia. Ambos persiguen el mismo objetivo: aumentar su poder. Simplemente utilizan caminos diferentes para conseguirlo.

"Muchos inversores siguen analizando la IA únicamente desde el punto de vista empresarial: quién venderá más chips o quién desarrollará el mejor modelo. Pero la historia demuestra que las grandes transformaciones tecnológicas no dependen solo de la innovación. También dependen de quién establece los estándares, las instituciones y las reglas que terminan utilizando los demás. Y esa es precisamente la batalla que Xi Jinping acaba de dejar entrever. Puede que la mayor ventaja competitiva del futuro no sea tener la mejor IA sino conseguir que el resto del mundo juegue con tus reglas", avisa Pablo Gil.