28Oct

Francia, con la prima de riesgo en su nivel más alto desde la crisis de deuda; la posibilidad de una intervención directa del Banco Central Europeo; y la posible renuncia de Christine Lagarde, puntos de interés en la reunión.

Miguel Ángel Valero

Como en el caso de la Reserva Federal de EEUU, los mercados esperan que el Banco Central Europeo (BCE), tras la segunda subida de 25 puntos básicos (pb) de este ciclo de endurecimiento de la política monetaria, que coloca su tipo de depósito en el 2,5%, no hará movimiento alguno en la reunión del jueves 29 de octubre.

El mercado de futuros también asigna una probabilidad casi nula de subidas para la reunión de esta semana y la gran cuestión que deberá enfrentar el BCE es como gestionará la situación en Francia: con una prima de riesgo que la semana pasada llegó a superar los 170 pb, su mayor nivel desde la crisis de deuda, el mercado muestra una preocupación elevada. Con la ausencia de un gobierno con margen de maniobra y que ofrezca garantías fiscales creíbles, consideramos que difícilmente veremos intervenciones directas por parte del BCE en el corto plazo y solamente actuaría si las tensiones se agravan de forma precipitada.

Finalmente, el viernes 30, tampoco se anticipan cambios por parte del Banco de Japón. Los tipos oficiales seguirán por tanto en el 1,25%, un nivel que se elevó en septiembre en 25 pb con siete miembros votando a favor del alza y dos disidentes de esta decisión.

Los mercados de futuros están moderando sus perspectivas de subidas de tipos tanto para la Fed como para el BCE y, desde las 4 alzas previstas al inicio de septiembre, ya anticipan menos de tres subidas en los próximos doce meses. Para muchos analistas estas expectativas siguen siendo demasiado elevadas. En Banca March, "solamente esperamos una subida más de los tipos por parte de ambas autoridades monetarias". 

La encuesta trimestral sobre préstamos bancarios realizada por el BCE muestra que los bancos comerciales de la región perciben un freno de la demanda de crédito y, además, se muestran dispuestos a elevar las restricciones en el acceso a éste. En un contexto marcado por la incertidumbre derivada de la guerra en Oriente Medio y unos costes de financiación más elevados, tanto la oferta como la demanda de crédito se están viendo impactadas. Además, este impacto parece especialmente significativo en Francia, que registró el mayor endurecimiento de las condiciones crediticias para las empresas: el porcentaje neto de bancos franceses que reportó una restricción en los estándares de crédito aumentó hasta el 27%, frente al 18% anterior, lo que compara negativamente con la cifra para el conjunto de la zona euro que “solo” aumentó del 7% al 9%, manteniéndose todavía ligeramente por debajo de lo visto justo tras el inicio del conflicto con Irán en el 2º trimestre (10%). Estos resultados refuerzan los argumentos a favor de una pausa en la subida de tipos por parte del BCE, dado que el mercado de crédito se muestra más tensionado.

Pictet: el BCE subirá tipos 25 pb en diciembre y los mantendrá en 2027

Nadia Gharbi, economista para Europa en Pictet WM, apunta que los precios de la energía han aumentado desde la última reunión de tipos del BCE y se mantienen por encima del escenario base de éste. "Pero esperamos mantenga sus tipos de interés sin cambios en su reunión de este jueves 29 de octubre, sin variaciones importantes de comunicación, con enfoque reunión a reunión y dependiente de los datos, sin orientación a futuro", subraya.  

Los mayores costes de endeudamiento ya endurecen las condiciones financieras y someten a creciente presión a los mercados de bonos soberanos.  Además, los efectos inflacionarios de segunda ronda siguen limitados.  "Así que no vemos razón para que el BCE acelere el ritmo de endurecimiento monetario. Hasta ahora el BCE ha subido tipos de forma gradual -en junio y septiembre- tras haber actualizado sus proyecciones macroeconómicas.  Esperamos que mantenga el patrón y estimamos que subirá tipos en 0,25% en su reunión de diciembre, con la facilidad de depósito bancario en el 2,75 %, en territorio ligeramente restrictivo, que esperamos mantenga hasta finales de 2027", explica. 

De todas formas, no se puede descartar un nuevo aumento de tipos en 2027, si bien dependiendo de los acontecimientos en Oriente Medio y su impacto en los precios de la energía, así como las condiciones dominantes en unos mercados de bonos bajo presión. La volatilidad en el mercado de bonos plantea dudas y la rueda de prensa probablemente se centre en Francia y las posibles respuestas del BCE, incluyendo la activación de la herramienta anti-fragmentación de la deuda de la Euro Zona (TPI por sus siglas en inglés) o la suspensión del ajuste cuantitativo.  Probablemente la presidenta del BCE, Christine Lagarde, recalcará que el BCE dispone de las herramientas necesarias para salvaguardar la transmisión de la política monetaria, que el BCE está listo para actuar y que sigue la situación de cerca.  Pero, para preservar la flexibilidad, probablemente evite detalles sobre los criterios de elegibilidad de Francia.  En todo caso, "consideramos que el listón para una intervención del BCE es alto", precisa.

La atención también puede centrarse en la sucesión de Lagarde, cuando hay rumores de que puede anunciar pronto su salida, aunque su mandato termine en octubre de 2027.  "No esperamos que proporcione nueva información", apunta la experta de Pictet WM.

27Oct

La cercanía a las elecciones legislativas de medio mandato en EEUU apoya la decisión de pausar las subidas y tratar de ganar tiempo para valorar la evolución de la economía. Esto dejaría ya solo en abierto el resultado de la última reunión del año (diciembre) y donde sería más probable ver una nueva alza de los tipos.

Miguel Ángel Valero

Junto a Francia y a la inteligencia artificial (IA), los grandes protagonistas de la semana son los bancos centrales, y los resultados de sus reuniones previstas para octubre. E pistoletazo de salida lo dará la Reserva Federal estadounidense el miércoles 28, el siguiente día será el turno para el Banco Central Europeo (BCE)  y cerrando la semana tendremos el Banco de Japón. 

Para todos ellos, tras elevar los tipos en septiembre y visto el reciente mayor tensionamiento de las condiciones financieras, lo más probable es que actúen con cautela y por ello los mercados esperan una pausa en las alzas del precio oficial del dinero. 

Por tanto, en esta ocasión, más que las decisiones que tomen sobre los tipos lo relevante serán las palabras y posibles valoraciones o revisiones que realicen sobre el escenario macroeconómico publicado en septiembre.

La cita más relevante será la de la Fed. Tras la última subida, el precio del dinero en Estados Unidos se sitúa en el intervalo entre 3,75%-4%, un nivel que se mantendrá inalterado –el propio mercado de futuros asigna una probabilidad de menos del 10% a que realice una subida en esta reunión–. 

Más allá de los motivos económicos, la cercanía a las elecciones legislativas de medio término (midterm) en EEUU son otro factor que apoyaría la decisión de pausar las subidas y tratar de ganar tiempo para valorar la evolución de la economía. Esto dejaría ya solo en abierto el resultado de la última reunión del año (diciembre) y donde sería más probable ver una nueva alza de los tipos para así situarlos en los objetivos publicados en septiembre (“dot-plot”) por la media de los miembros de la Fed.

Ebury: Espera ahora, camina después

A pesar del elevado dato de inflación en EE. UU. correspondiente a septiembre, "esperamos que la Reserva Federal mantenga los tipos de interés sin cambios este miércoles; no obstante, es posible que la votación no sea unánime, y la clave residirá en el mensaje que se transmita de cara a diciembre", opina Matthew Ryan, Head of Market Strategy de Ebury.

Por un momento, la reunión de octubre pareció cobrar mayor relevancia, después de que los datos del IPC de septiembre mostraran un salto en la inflación general y un inesperado repunte en las presiones sobre los precios subyacentes. Sin embargo, desde entonces, los funcionarios del FOMC han manifestado una clara falta de urgencia por endurecer la política monetaria en este momento; miembros como Williams, Jefferson, Waller y Bowman, entre otros, han restado importancia a la posibilidad de una nueva subida de tipos este mes. Los mercados de futuros estiman ahora una probabilidad inferior al 10 % de que se produzca un incremento esta semana, una corrección que atribuimos, en parte, a la inestabilidad en los mercados bursátiles vinculada a la inteligencia artificial.

Las noticias macroeconómicas conocidas desde la reunión de septiembre han sido dispares, aunque no lo suficiente como para adelantar la subida de tipos que prevemos para diciembre. La inflación subyacente medida por el deflactor del consumo privado (PCE) resultó más moderada de lo esperado; incluso el repunte del IPC no ofrece pruebas concluyentes de que el aumento de los costes energéticos se esté trasladando a los precios en general. En septiembre, la creación de empleo fue de apenas 29 000 puestos, la tasa de desempleo subió ligeramente hasta el 4,2 % y el crecimiento salarial se desaceleró al 3 %; factores que, en conjunto, limitan el riesgo de que se produzcan efectos de segunda ronda.

Los mercados de bonos también siguen realizando parte del trabajo de la Reserva Federal. El rendimiento de los bonos a 10 años alcanzó un máximo de 24 años, situándose en el 5,35 % el 8 de octubre, antes de retroceder; no obstante, los costes de endeudamiento permanecen elevados y continúan endureciendo las condiciones financieras.

La fuerte caída de los bonos franceses y la inestabilidad en las acciones relacionadas con la inteligencia artificial han acentuado la sensación de fragilidad en los mercados a escala mundial. No parece el momento más oportuno para que la Reserva Federal corra el riesgo de agravar una oleada de ventas; además, a falta de una semana para las elecciones de mitad de mandato, "consideramos que la mayor parte del comité preferirá esperar".

No cabe esperar necesariamente que se repita la unanimidad de septiembre. Hammack, Kashkari y Logan —considerados, por lo general, los tres miembros del comité con una postura más restrictiva— votaron a favor de una subida en julio y podrían volver a disentir. Dado que Logan ha instado recientemente a la prudencia ante el aumento de los rendimientos y Kashkari ha manifestado que aún no ha decidido su postura para octubre, el escenario no está en absoluto garantizado; de hecho, el balance de riesgos podría inclinarse hacia una votación más acomodaticia de lo que los mercados financieros descuentan actualmente.

Este mes no habrá un nuevo gráfico de puntos (dot plot) ni proyecciones económicas, por lo que la atención se centrará en el tono de las comunicaciones de la Reserva Federal. Es probable que el mensaje sea que la economía se encuentra en una situación aceptable, que la inflación es demasiado elevada y que aún queda trabajo por hacer para devolverla a su objetivo de manera oportuna. No obstante, el presidente Warsh siente una clara aversión hacia la orientación futura (forward guidance); por tanto, cualquier indicio de una subida de tipos en diciembre probablemente se plantee en función de los datos, en lugar de expresarse de forma explícita. "Prevemos un comunicado breve y una conferencia de prensa directa y sin adornos, dejando que los mercados saquen sus propias conclusiones sobre lo que vendrá a continuación", insiste el experto de Ebury.

"No estamos convencidos de que sean necesarias subidas de tipos en EEUU en 2027. No consideramos que el elevado dato del IPC de septiembre sea suficiente para justificar otra subida de tipos tan pronto como en octubre. Mantenemos nuestra previsión de una medida en diciembre, pero no vemos motivos para un mayor endurecimiento monetario en 2027. Las presiones salariales se están moderando, y el repunte de los rendimientos de los bonos del Tesoro a largo plazo ya está endureciendo las condiciones financieras, asumiendo gran parte del trabajo pesado. Una escalada en Irán o una nueva sorpresa negativa en la inflación suponen un riesgo; sin embargo, creemos que el umbral necesario para acelerar el ritmo de las subidas de tipos es mucho más alto de lo que sugieren las expectativas del mercado", argumenta. 

Dado que los mercados se preparan para una pausa —acompañada de un discurso de corte restrictivo (hawkish) que sugiere una posible subida en diciembre sin llegar a comprometerse firmemente con ella—, la reacción del dólar ante la reunión del FOMC del miércoles podría ser inusualmente contenida. La escasa respuesta del dólar al dato del IPC de septiembre sugiere que la mayoría de los inversores que deseaban apostar por el dólar ya lo han hecho; además, dado que los futuros descuentan una probabilidad cercana al 90% de una subida en diciembre, "consideramos que el margen para nuevas alzas a corto plazo es limitado. Más allá de esta semana, seguimos considerando que el balance de riesgos es ligeramente bajista para el dólar a mediano plazo, sobre todo porque no nos convence que estén justificadas nuevas alzas de tipos en 2027".

Pictet: la Fed hace equilibrios

Xiao Cui, economista para EEUU en Pictet WM, destaca que los mercados descuentan una probabilidad del 9% de un aumento de tipos de interés de la Reserva Federal este octubre, cuando hace un mes era el 75%.  "Por nuestra parte esperamos que mantenga los tipos en 3,75 a 4%, aunque puede haber disidencias a favor de una subida. En todo caso esperamos un mensaje consistente con un aumento para diciembre", apunta.

Hay que tener en cuenta que a la sorpresa de inflación desde la última reunión se opone una orientación acomodaticia, proximidad de las elecciones de mitad de mandato y, en mayor medida, preocupaciones de presión crediticia.  Algunos consideran que Warsh puede proponer una subida sorpresa de tipos por razones de credibilidad. "No podemos descartarlo, pero lo vemos poco probable, pues va en contra de la tradición de la Reserva Federal de no sorprender a los mercados, puede menoscabar la credibilidad de los gobernadores más acomodaticios y tensar la relación con Trump", matiza.

El caso es que la Reserva Federal hace equilibrios entre riesgo de persistente inflación y de excesivo endurecimiento y requiere más datos tras la subida de tipos de septiembre.  Warsh puede indicar que la inflación no se dirige hacia el objetivo "de forma clara y a velocidad suficiente", evitar proporcionar orientación, pero no contradecir las expectativas descontadas de diciembre y evitar comentarios directos sobre volatilidad relacionada con el desarrollo de la inteligencia artificial, aunque reiterar que impulsa la demanda a corto plazo y amplía la oferta a medio plazo.

La decisión sobre los tipos de interés del FOMC se anunciará el miércoles 28 de octubre a las 18:00 GMT (19:00 CET), seguida, 30 minutos más tarde, por la comparecencia del presidente Warsh.

02Oct

El fuerte repunte de los rendimientos de la deuda soberana está elevando los costes de financiación, no sólo de los Gobiernos, sino también de los hogares y de las empresas, y puede contribuir a una desaceleración de la economía mundial.

Miguel Ángel Valero

El mercado de renta fija continúa mostrando una elevada volatilidad y algunas de los remaches que habían resistido las presiones de los últimos días empiezan a verse comprometidos, especialmente en aquellos países más expuestos a un escenario de estanflación y un endeudamiento alto, como Francia y, en cierta medida, Japón. Uno de los principales focos de preocupación radica en los elevados déficits fiscales de numerosos gobiernos, un riesgo que los mercados ya están empezando a descontar. No obstante, el repunte de los tipos de interés no pone en peligro la capacidad de pago de los Estados siempre que el crecimiento nominal se mantenga por encima del coste de financiación. 

Francia es, precisamente, uno de los casos más vulnerables en este sentido, ya que se sitúa entre las economías europeas con menor crecimiento. En este contexto, y en medio de un bloqueo político sin precedentes, el Gobierno francés presentó los Presupuestos para 2027, que contemplan un ajuste fiscal de 54.000 millones€ con el objetivo de reducir el déficit público del 5,4% al 5% del PIB. Sin embargo, al igual que ocurrió el año pasado, el proceso de aprobación se prevé complejo y podría desembocar nuevamente en una moción de censura. Con las elecciones presidenciales cada vez más próximas, resulta difícil imaginar un acuerdo político entre los bloques que dominan actualmente la Asamblea Nacional.

Como consecuencia, el diferencial entre la deuda soberana francesa y la alemana se ha ampliado hasta los 145 puntos básicos (pb), niveles que únicamente se alcanzaron durante la anterior crisis del euro. A ello se suma la posibilidad de nuevas rebajas de la calificación crediticia del país. Moody's podría revisar su rating a la baja el  27 de octubre y, a finales de noviembre, Standard & Poor's también podría sorprender con una decisión similar.

Entramos así en una dinámica cada vez más evidente entre los mercados y las instituciones públicas. Por un lado, el debilitado Ejecutivo francés afronta grandes dificultades para sacar adelante sus propuestas en una Asamblea fragmentada. Por otro, el Banco Central Europeo (BCE) dispone de dos herramientas relevantes: la política de balance, ya que sigue permitiendo el vencimiento de los bonos soberanos que mantiene en cartera, y, especialmente, el TPI (Transmission Protection Instrument), el mecanismo que le permite realizar compras ilimitadas de deuda soberana de un país concreto.

Por el momento, el gobernador del banco central francés ha dejado claro que el Gobierno no debe confiar en la autoridad monetaria para contener sus costes de financiación y que será necesario acometer medidas fiscales adicionales. Francia se encuentra inmersa en el procedimiento de déficit excesivo de la Unión Europea, con el compromiso de reducir el desequilibrio fiscal por debajo del 3% del PIB en 2029, un objetivo para el que las medidas actualmente planteadas parecen insuficientes.

"Por todo ello, seguimos considerando que el principal riesgo se concentra en el tramo largo de las curvas de tipos, donde el deterioro podría intensificarse e incluso extenderse a otros mercados periféricos europeos, en medio además de renovadas presiones energéticas. La realidad es que cualquier solución pasa antes por un aumento adicional de la tensión financiera que obligue a adoptar medidas más contundentes. Mientras tanto, es probable que los inversores sigan descontando el deterioro institucional de Francia, un problema que, por el momento, no parece tener una solución clara a corto plazo", advierten en Banca March.

UBS: los bonos europeos siguen bajo presión

Los mercados de bonos europeos siguieron bajo presión mientras Francia presentaba un presupuesto para 2027 destinado a contener su déficit y estabilizar su creciente carga de deuda. Los bonos franceses mostraron escasa reacción adicional ante el anuncio del presupuesto, lo que sugiere que los inversores ya habían incorporado a los precios unas preocupaciones fiscales significativas.

Sin embargo, la evidencia apunta a una presión continuada más que a una crisis de financiación inminente. El presupuesto representa un paso hacia la consolidación fiscal, la demanda de los inversores por la deuda francesa se mantiene sólida, y una inflación subyacente contenida, junto con unas condiciones financieras más restrictivas, deberían limitar la necesidad de un ciclo de subidas de tipos prolongado por parte del BCE.

El presupuesto de Francia y la demanda continuada de su deuda reducen los riesgos de financiación a corto plazo. El panorama de inflación en Europa parece más tranquilizador por debajo de las tasas generales. Unos rendimientos más altos ya están haciendo parte del trabajo del BCE y están mejorando el perfil de rentabilidad previsto de los bonos de calidad.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y consideramos que el repunte de los rendimientos europeos está generando oportunidades selectivas en bonos de alta calidad. Nuestra preferencia principal sigue siendo por los vencimientos a corto y medio plazo. Dentro de Francia, vemos una relación riesgo-rentabilidad atractiva en determinados bonos de agencias, bonos cubiertos (covered bonds) y bonos corporativos selectos. También favorecemos a los emisores con grado de inversión (investment grade) más sólidos dentro de los vencimientos medios, mientras que el crédito de mayor riesgo debería mantenerse con vencimientos relativamente cortos".

"El presupuesto francés de 2027 tiene como objetivo un déficit del 5% a través de 43.000 millones de euros en nuevas medidas, pero el aumento de los rendimientos y de los costes del servicio de la deuda apuntan a un deterioro fiscal gradual", añaden Claudia Panseri, Directora de Inversiones para Francia, y Thomas Wacker, Responsable de Crédito.

Ebury: la deuda soberana encarece la financiación a empresas y familias

Por su parte, Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, avisa: el fuerte repunte de los rendimientos de la deuda soberana está elevando los costes de financiación de hogares, empresas y gobiernos y puede contribuir a una moderada desaceleración de la economía mundial durante la segunda mitad de 2026. 

El equipo de analistas de Ebury, liderado por el economista jefe, Enrique Díaz-Álvarez, y el responsable de Estrategia de Mercados, Matthew Ryan, ha señalado durante un seminario virtual global celebrado para analizar las turbulencias en los mercados de deuda y sus consecuencias sobre las divisas que las correlaciones tradicionales están perdiendo fuerza. Una mayor rentabilidad de los bonos ya no implica necesariamente una moneda más fuerte, ya que los rendimientos están aumentando de forma generalizada y, en muchos casos, lo hacen por razones poco favorables para las respectivas economías, como la preocupación por la inflación y los elevados niveles de deuda.

En este entorno de precios elevados del petróleo, tipos de interés al alza y reducción de las posiciones de carry trade, Ebury identifica entre las divisas mejor posicionadas al dólar, como divisa refugio, así como otras monedas de países exportadores netos de energía, como la corona noruega, el peso colombiano y la naira nigeriana. También considera que las divisas de mercados emergentes con un carry bajo, como el yuan chino, están relativamente bien posicionadas. Por el contrario, sitúa entre las más vulnerables a las expuestas al sentimiento de riesgo del mercado, como el dólar australiano, el dólar neozelandés o la corona sueca, así como a varias divisas emergentes de elevado carry, entre ellas el rand sudafricano, el peso mexicano y la lira turca. Las divisas de países importadores netos de energía, como el peso chileno, también podrían estar comprometidas.

Ebury considera que el escenario sigue siendo favorable para el dólar a corto plazo, apoyado por el encarecimiento del petróleo, los flujos hacia activos refugio, el giro restrictivo de la Reserva Federal y la expectativa de una desaceleración de la economía mundial. A medio plazo, sin embargo, mantiene su previsión de una tendencia bajista de la divisa estadounidense una vez disminuya el riesgo asociado al conflicto con Irán.

Para las empresas con exposición internacional, Ebury recomienda no basar sus decisiones de cobertura exclusivamente en un escenario central. Ante el aumento de la incertidumbre cambiaria, la compañía considera conveniente combinar la protección frente a movimientos adversos de las divisas con la posibilidad de beneficiarse de una evolución favorable del mercado, adaptando las estrategias de cobertura al grado de volatilidad y alas necesidades concretas de cada empresa.

Pictet: sobre pondera renta variable pese al alza del rendimiento de los bonos

Luca Paolini, estratega jefe en Pictet Asset Management, cree que, tras un repunte de nueve meses de los mercados de renta variable y el aumento de las rentabilidades a vencimiento de los bonos gubernamentales globales, algunos inversores pueden considerar reducir la exposición a acciones. Además, los bonos parecen un mejor valor dada la incertidumbre de precios energéticos y un marco político confuso. De hecho, la rentabilidad media de los bonos gubernamentales mundiales por el índice Bloomberg Treasury ha superado el 4% las últimas semanas, máximo desde 2000, mientras que el diferencial de rentabilidad por beneficios de las acciones del S&P 500 está en mínimos de más de 20 años en relación con los bonos. Sin embargo, la alta rentabilidad de los bonos no es condición suficiente para descarrilar los mercados de acciones cuando los beneficios son resilientes. De hecho, la rentabilidad del 5% en los bonos estadounidenses a diez años se ha superado con volatilidad mínima en las acciones.

Ahora bien, aunque los precios del crudo parecen contenidos frente a máximos de otras crisis, el choque económico real se transmite en productos refinados, por los cuellos de botella con el cierre del Estrecho de Ormuz y la guerra por la invasión rusa de Ucrania, agotamiento de liberaciones de reservas estratégicas y restricciones a la exportación de productos refinados de China. De hecho, los precios del petróleo han creado casi el de doble inflación general en EE. UU. que el objetivo de su banco central. Pero las presiones inflacionarias deben relajarse los próximos meses.

Mientras, nuestros indicadores de ciclo económico muestran crecimiento global cerca de tendencia a largo plazo. La economía estadounidense crece a su tasa potencial de alrededor del 2%. Nuestro indicador compuesto de inversión de capital supera su media desde 1990, por inversión no residencial, especialmente de tecnológicas. El gasto relacionado con IA ha aumentado a ritmo anualizado de más del 20% en dos años y la Reserva Federal espera un auge de productividad que aumente el crecimiento del PIB hacia el 4% las próximas décadas. La economía europea, por su parte, se ve sostenida por la recuperación del consumo, manufactura y comercio. Hay gasto público en renovables, defensa e infraestructuras, que representa 15 % del PIB de la UE y se transmitirá a la economía. Con el tiempo, esperamos que el impulso fiscal ayude a reducir a la mitad el menor crecimiento del PIB de Europa respecto de EEUU. 

Por su parte, en Japón los indicadores avanzados, encuestas de fabricación y pedidos de maquinaria apuntan a mayor actividad industrial e inversión en capital fijo. Aunque China sigue rezagada, con débil demanda interna y consumo privado, las economías emergentes fuera de China se benefician de un comercio global resiliente y fuerte inversión en tecnología y cadenas de suministro manufactureras. Son clave en el desarrollo de la IA, que sigue en fase inicial, con exposición a la electrificación, a valoración razonable.

Las valoraciones de las acciones siguen altas, pero la dinámica de beneficios sólida. La industria de IA y tecnología es responsable de generar más de la mitad del crecimiento global de beneficios en 2026. De todas formas, una rentabilidad del bono a diez años de EEUU por encima del 5,5% o hay expansión adicional del 10% a 15% en el múltiplo de valoración del S&P 500 pueden llevar las valoraciones relativas hacia un terreno que históricamente ha precedido a pronunciadas correcciones de mercado .Pero los indicadores técnicos apoyan la sobre ponderación. 

El sentimiento del inversor minorista está en mínimos desde el "Día de la Liberación" con la imposición de aranceles de la administración Trump y los inversores institucionales bajistas, mientras los gestores de fondos reducen el peso de la deuda. En acciones estadounidenses hay apoyo en inversión de capital fijo relacionado con IA y un mercado laboral resiliente. Sin embargo, hay pocas señales de que las inversiones en IA se traduzcan en crecimiento económico sostenible o mayor productividad, con riesgo de revisión a la baja de las altas expectativas de beneficios. Hasta que se materialicen, preferimos mantenernos neutrales en acciones de EEUU. También respecto a Europa, donde al impulso positivo del gasto fiscal se opone la mayor vulnerabilidad a los altos precios del petróleo.

Vemos mayor potencial de crecimiento de beneficios en mercados emergentes, que este 2026 pueden aumentar 66% respecto a 2025, frente a 30 % en EE. UU., 21 % en Japón y 15% en la euro zona. El PIB en economías emergentes puede crecer 3,8 % este año por 1,6 % de los desarrollados. La demanda de importaciones de China en emergentes sigue fuerte y los flujos de capital positivos, con creciente demanda de metales industriales para la electrificación. La dinámica es más desafiante para 2027, cuando esperamos aumento de beneficios del 21 % en mercados emergentes; 12 % en EEUU, 13% en Japón y 8% en la Eurozona.

Las empresas de IA de mega capitalización representan alrededor del 41% de los beneficios empresariales globales y dos tercios del crecimiento de estos, pero, por primera vez desde el inicio del auge de la IA, cotizan con descuento respecto al mercado en precio-beneficio a doce meses. También vemos potencial en finanzas, que se benefician de los mayores tipos de interés y la dinámica de endeudamiento empresarial. 

Las perspectivas para acciones de consumo discrecional han mejorado con el mercado laboral estadounidense estabilizándose y la inflación camino de normalizarse el próximo año. Pero estamos neutrales en industriales, para evitar una exposición desproporcionada a las partes más intensivas en energía y sensibles a los tipos de interés de la economía. Además, estamos cautos en bienes de consumo básicos, sector excesivamente defensivo en un entorno de inversión relativamente positivo, con vientos estructurales en contra por cambio de comportamiento del consumidor, a lo que los operadores tradicionales tardan en adaptarse.

La deuda gubernamental a corto plazo parece especialmente barata. Pero descuenta exceso de aumentos de tipos de interés en EEUU. Aunque el resiliente crecimiento ha dado a los principales bancos centrales margen para priorizar la lucha contra la inflación, no consideramos el inicio de un ciclo global sostenido de endurecimiento monetario. Esperamos una o dos subidas adicionales de tipos de la Reserva Federal, una del BCE, dos del Banco de Inglaterra y dos del Banco de Japón.

En todo caso, los déficits públicos siguen siendo altos y hay riesgo fiscal. Además, la diferencia entre el crecimiento en EEUU y otras partes del mundo sigue superando las previsiones. El presidente de la Reserva Federal, Kevin Warsh, quiere revisar cómo la institución mide la inflación y cualquier cambio puede desencadenar nuevo repunte de las rentabilidades de los bonos. Así que conviene la cautela con la exposición a variaciones de tipos de interés. Los altos niveles de deuda pública y conflicto en Irán probablemente mantendrán las rentabilidades altas más tiempo. Estamos neutrales en bonos e infra ponderamos liquidez. Sin embargo, la deuda en moneda local de mercados emergentes, sin China, ofrece mayor valor. Las economías emergentes han demostrado ser resilientes tras el estallido del conflicto entre EE. UU. e Irán. El crecimiento se ha mantenido saludable, respaldado por un sólido consumo interno y crecimiento de las exportaciones. Las monedas de mercados emergentes han sido menos volátiles y las rentabilidades de los bonos en moneda local aumentado de media solo 0,6 % por el índice de bonos JPMorgan GBI-EM, mucho menos que más de 1 % de los bonos de EEUU, indicativo de estabilidad en esta clase de activos. Destaca especialmente la deuda en Latino América, por cupón y altas rentabilidades reales.

La escalada de tensiones en Oriente Medio y repunte de precios del petróleo favorecen al dólar. Sin embargo, aunque los tipos de interés estadounidenses han subido frente a sus pares, la fortaleza del dólar se ha quedado rezagada respecto a lo habitual. Hay que tener en cuenta que permanece el riesgo intervencionista y posibles tácticas poco convencionales ante las elecciones de mitad de mandato en EE. UU. Consideramos que el dólar está en ciclo gradual a la baja a medio y largo plazo, perdiendo peso en las reservas de los bancos centrales y las transacciones globales. Las mayores rentabilidades reales de la deuda han aumentado el coste de oportunidad de mantener oro, pero lo sobre ponderamos ante el riesgo de política estadounidense, cambios inesperados de la Reserva Federal y convulsiones geopolíticas, teniendo en cuenta que los flujos de inversión hacia ETF de oro siguen resilientes.

Trump vuelve a la carga contra la Fed

En medio de esta crisis de deuda, Donald Trump afirma que el presidente de la Reserva Federal, Kevin Warsh (nombrado por él), debería haberse opuesto a la subida de los tipos de interés, aunque al mismo tiempo salió en su defensa. La decisión del 16 de septiembre, la primera subida de tipos desde 2022, fue aprobada por unanimidad. En este contexto, Kevin Warsh tenía que demostrar su independencia y evitar dar la impresión de que actuaba conforme a los deseos de quien lo nombró. Su prioridad era reforzar la credibilidad de la Fed en su compromiso con la estabilidad de precios.

Trump, pese a seguir presionando a favor de una rebaja de tipos, algo difícilmente compatible con un entorno marcado por el aumento de las preocupaciones inflacionistas, ha adoptado un tono menos agresivo que el que mantenía con el predecesor de Warsh. En lugar de dirigir sus críticas contra el presidente de la Fed, señaló al resto de miembros del Comité. "No te culpo, Kevin", llegó a afirmar. Además, atribuyó la decisión al llamado "síndrome del trastorno por Trump". Este término, popularizado entre los simpatizantes de Trump, sostiene que algunas personas rechazan de forma automática cualquier propuesta o acción del presidente únicamente por proceder de él. Según esta interpretación, si la Reserva Federal eleva los tipos de interés no es por razones económicas, sino por una supuesta obsesión con perjudicar políticamente a Trump.

Boeing, en medio del pulso entre China y EEUU

Washington ralentiza las licencias de componentes aeronáuticos a China para ganar baza en la negociación comercial. Boeing, en medio del pulso. Pekín busca repuestos para unos 200 Boeing y Washington le ha puesto freno. El Departamento de Comercio ralentiza las licencias y estudia restringir trenes de aterrizaje, y limita cuánto recibe Comac, el fabricante estatal chino, para que no acumule reservas. La tregua comercial corre solo hasta enero de 2027. La jugada es de libro, cada potencia aprieta donde más duele. EEUU tiene las piezas; China, las tierras raras de los chips. La factura la pagan Boeing y sus proveedores, que ven alejarse su primer gran pedido chino en una década.

Mientras, las refinerías chinas han suspendido las exportaciones de combustible durante octubre con el objetivo de reforzar las reservas nacionales. PetroChina ha cancelado varios envíos de gasolina y combustible para aviación previstos para este mes, mientras que Zhejiang Petrochemical no tiene programadas exportaciones durante la semana festiva (la Semana Dorada). En los meses previos a la suspensión, ha habido un aumento significativo de las exportaciones de combustible. En agosto el volumen exportado de combustible para aviación (jet fuel) se situó un 41% por encima del promedio registrado en 2025. Por el momento, las autoridades no han aclarado si volverán a autorizar las exportaciones una vez finalice el periodo vacacional, el 7 de octubre.

Por otra parte, los fondos de control de volatilidad rozan récord de exposición a Bolsa y amenazan con amplificar cualquier susto. Son fondos que siguen una regla simple:  comprar Bolsa en calma, vender en turbulencia. Mueven entre 300.000 millones$ y 500.000 millones Ahora tienen la aguja clavada en el máximo. Según el Deutsche Bank, su exposición a Bolsa está en el nivel más alto desde 2010, cerca del 88% de la cartera. Los fondos tendencia, los CTA, van igual de llenos. La regla funciona en ambos sentidos. Si la volatilidad repunta, venden solos, y UBS calcula que un bache fuerte soltaría más de 100.000 millones en ventas, cinco veces lo que comprarían al subir.

22Sep

"Debemos prestar mucha atención a los acontecimientos que podrían desencadenar una venta significativa. Y, por supuesto, es un recordatorio para mantener una buena diversificación con una exposición adecuada a activos alternativos", señala Kristina Hooper, Estratega Jefe de Mercados en Man Group.

Miguel Ángel Valero

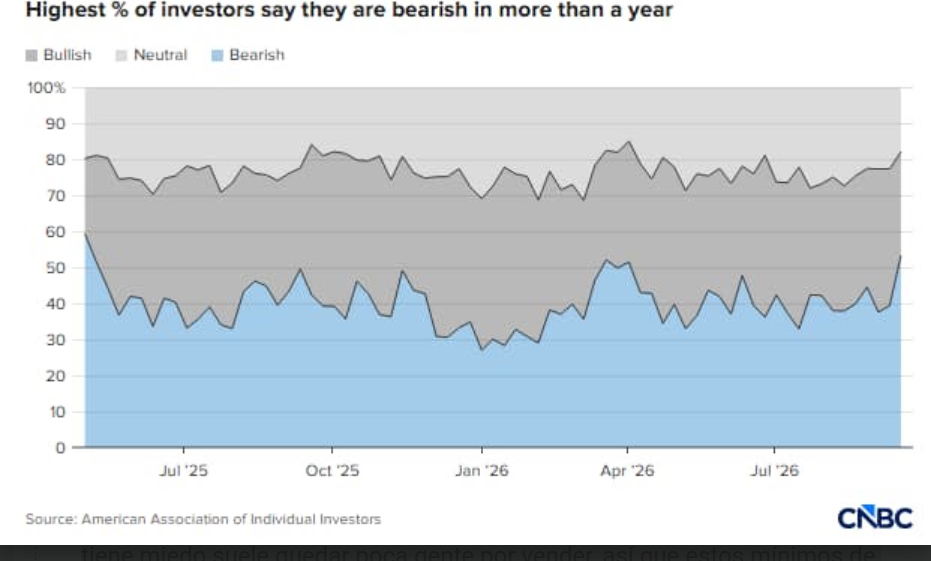
El 53% de los inversores está ahora bajista, el mayor nivel de pesimismo desde mayo de 2025. Pero cuando todo el mundo tiene miedo suele quedar poca gente por vender, así que estos mínimos de ánimo históricamente han precedido rebotes.

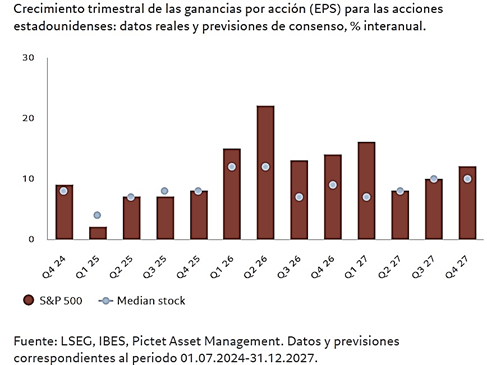
En ese sentido, Goldman Sachs asegura que el miedo a una burbuja de beneficios en las empresas de EEUU está exagerado, pese a subir un 30% en el semestre. Los márgenes están altos por tres razones pasajeras. El gasto de las tecnológicas en centros de datos roza los 800.000 millones$ y los chips ganan márgenes cercanos al 70%. La conclusión es que el beneficio no se hunde, solo pierde fuelle. Goldman Sachs lo ve subir un 11% en 2027 y 2028, así que apuesta a que el mercado gane otro 14% en un año. El riesgo son los chips, si sus márgenes se enfrían, el beneficio caería un 10%.

En este contexto, el éxito de Muse, el primer producto comercial de inteligencia artificial (IA) desarrollado por Meta, ha supuesto un revulsivo para el sector tecnológico. El nuevo agente de la compañía de Zuckerberg ha sido diseñado para actuar como asistente personal en tareas cotidianas, como reservar entradas, gestionar agenda, redes sociales, elaborar planes de ejercicio y realizar compras por internet. Por el momento, solo está disponible en EEUU, pero su lanzamiento inicial ha sido un éxito, situándose entre las aplicaciones más descargadas en las tiendas de Apple y Google, superando las de otros competidores. Hasta ahora, las funciones básicas son gratuitas, aunque existirán versiones de pago con precios que oscilarán entre los 20 y 100$ al mes, ofreciendo capacidades más avanzadas y más capacidad de tokens. Este impulso permitió que el sector tecnológico liderara el comportamiento de las bolsas y que los mercados se mantuvieran sólidos, a pesar de que los mercados energéticos continúan generando incertidumbre. De hecho, el precio del Brent cotizaba nuevamente por encima de los 100$ por barril. 

Por otra parte, la autorización para la entrada de la delegación de Irán para intervenir en la Asamblea General de la ONU representa un gesto de diálogo. Tras la intervención de Trump en este foro, el presidente iraní, Masoud Pezeshkian, aprovechará la suya para para defender la posición de su país ante la comunidad internacional. Este acto puede servir como oportunidad para propiciar contactos entre los dos países, aunque la delegación iraní únicamente podrá desplazarse por zonas restringidas entre su hotel y la sede de las Naciones Unidas.

Por tanto, el escenario a corto plazo mantiene el mismo equilibrio de fuerzas. Por un lado, continúa el fuerte impulso inversor vinculado a la IA; por otro, el conflicto con Irán sigue presionando al alza los precios de la energía y, en consecuencia, las expectativas de inflación, lo que podría obligar a los bancos centrales a adoptar una postura más restrictiva.

Robeco: La Gran Reconfiguración impulsará la renta variable y el inmobiliario

La 16.ª edición de la perspectiva a 5 años de Robeco, Expected Returns 2027-2031, La gran reconfiguración, subraya que la economía global está creando nuevas vías para sortear los obstáculos económicos, como el conflicto de Oriente Medio. Entre ellas,  el auge de la inversión en fuentes de energía renovables para reducir la dependencia de los combustibles fósiles.

Peter van der Welle, estratega de soluciones multiactivos en Robeco, opina: "El año pasado señalamos que el mundo estaba entrando en un 'Renacimiento estancado', un periodo en que el extraordinario progreso tecnológico coexistía con el lastre que suponía la elevada incertidumbre en materia de política económica. Este año seguimos plenamente comprometidos con la parte del Renacimiento de esa tesis, pero ahora nos inclinamos por matizar el elemento 'estancado'”. 

Laurens Swinkels, director de análisis de soluciones en Robeco: "Lo que ha cambiado es nuestra comprensión de las implicaciones cíclicas de las inversiones en bienes de capital en curso para facilitar la revolución de la IA, así como de la resiliencia de la economía global a la luz de la enorme perturbación de la oferta en el mercado global del petróleo provocada por el cierre del estrecho de Ormuz, además de las consecuencias de los aranceles estadounidenses más altos desde la década de 1930. Esta resiliencia se debe a la capacidad de adaptarse y reconfigurarse pese a la aparición de obstáculos".

La Gran Reconfiguración se produce en tres dimensiones estrechamente relacionadas que tendrán repercusiones en la rentabilidad futura de los activos. En primer lugar, el comercio se está reconfigurando a medida que las empresas diversifican las cadenas de suministro y los gobiernos valoran cada vez más la seguridad junto con la eficiencia. El mundo no se está desglobalizando, sino reorganizando, lo que genera una mayor dispersión en los volúmenes de comercio interregional. En segundo lugar, se está reconfigurando el papel del capital, ya que hemos llegado a un importante punto de inflexión desde una economía impulsada por el consumo hacia otra más impulsada por la inversión. La economía física, impulsada por una infraestructura a gran escala basada en la IA y las energías renovables, está en auge; el modelo económico ligero en activos puede empezar a perder terreno en los próximos 5 años. En tercer lugar, la propia producción se está reconfigurando. La siguiente fase del renacimiento de la productividad impulsado por la IA estará liderada por las empresas que consigan transformar y rediseñar los procesos de producción en torno a ella. "Creemos que la IA principalmente complementará el trabajo en lugar de sustituirlo", subrayan en Robeco.

Expected Returns ofrece tres hipótesis sobre cómo puede desarrollarse la situación en los próximos 5 años:

  • Hipótesis base: 50% de probabilidad. La Gran Reconfiguración provoca una expansión rejuvenecida. Es la historia de una transferencia de valor exitosa de los facilitadores de la IA a los adoptantes de la IA. Sin embargo, ello conlleva un coste: una mayor inflación y desempleo tecnológico. La reconfiguración del comercio fomenta la resiliencia más que la eficiencia; la reestructuración del capital aumenta la intensidad de la inversión; y la reconfiguración de la producción eleva la productividad mediante la automatización
  • Escenario alcista: El "Renacimiento luminoso" (15% de probabilidad). La gran reconfiguración resulta sustancialmente más exitosa de lo previsto a la hora de aumentar el crecimiento tendencial del PIB y propiciar una desinflación benigna. En este escenario, la economía global experimenta un auténtico renacimiento de la productividad que recuerda al de finales de la década de 1990. La diferencia clave es que la IA resulta más transformadora porque acelera no solo la automatización, sino también su propia difusión.
  • Escenario bajista: La "Decadencia sináptica" (35% de probabilidad). La gran reconfiguración se estanca antes de que puedan materializarse sus beneficios. La economía sigue asumiendo los costes de la adaptación, sin lograr captar las ganancias esperadas de la IA. Lo que empieza como una historia deflacionaria de sobrecapacidad cuando implosiona la burbuja de la IA se transforma gradualmente en una estanflación más preocupante. La inflación sigue siendo estructuralmente elevada y la economía global pierde conectividad más rápido de lo que gana capacidad de adaptación.

La gran reconfiguración implica que la renta variable vuelve a ser la clase de activo más favorecida, seguida del inmobiliario. Robeco espera que la renta variable de mercados emergentes ofrezca la mayor rentabilidad anualizada a cinco años, del 8% en euros, seguida de la renta variable de mercados desarrollados, con un 7%. El inmobiliario cotizado ofrecerá un 7%, con la perspectiva más positiva para los Real Estate Investment Trusts (REIT) desde 2014.E

El informe de este año también incluye cuatro temas específicos que reflejan el panorama cambiante delas inversiones:

  1. 1. Cuellos de botella y seguridad energética 2.0: cómo el conflicto en Oriente Medio ha redefinido la seguridad fiable del suministro energético a favor de las energías renovables.
  2. 2. Crédito privado: Oportunidad, riesgo y selectividad en un mercado en proceso de maduración: lo que antes era una fuente de financiación más especializada se ha convertido en una clase de activos de varios billones de dólares.
  3. 3. Mercados emergentes: Un mundo de destinos diferentes: exploración de la diversidad de países distintos, desde los centrados en la tecnología hasta los ricos en recursos.
  4. 4. Más allá de la sostenibilidad: Inversión 3D generalizada: añadir cualquier dimensión específica de cada inversor a la construcción moderna de carteras.

Man Group: riesgo de ventas masivas

Kristina Hooper, Estratega Jefe de Mercados en Man Group, habla de un adelantamiento de Halloween: desde el riesgo de extinción de la IA hasta la escalada deguerras y elecciones populistas, una lista aterradora para los mercados:

  • 1. Se presta mucha más atención a los posibles peligros de la IA. Lo que comenzó con una advertencia contundente de un antiguo empleado de Open AI y de Anthropic, Jacob Coxon, pronto se convirtió en un coro de precaución, con algunos incluso compartiendo lo que creen que es la probabilidad de que la IA cause el fin de la humanidad. Algunas de esas advertencias venían acompañadas de una solución propuesta: un marco regulatorio acordado por la comunidad internacional. Muchos argumentan que la IA debe tratarse como un arma nuclear, con una regulación estricta a través de la cooperación y supervisión internacional. Sin embargo, las señales tanto de China como de EEUU indican que avanzamos a toda velocidad con la IA. "Creo que las dificultades en la financiación crearán un obstáculo aún mayor para la inversión en IA que la regulación", sobre todo "si vemos que los centros de datos se deprecian rápidamente debido a que los avances tecnológicos los vuelven obsoletos; esto haría que el valor de los centros de datos sea posiblemente insuficiente para asegurar la deuda vinculada a ellos". "Incluso si la IA no termina con la humanidad, la carga de deuda relacionada con la IA podría golpear duramente a los grandes operadores de la nube".
  • 2. Las guerras en Oriente Medio y entre Rusia y Ucrania siguen empeorando. Los hutíes están ahora llevando a cabo una campaña agresiva contra los adversarios de Irán y han infligido daños significativos a Arabia Saudí, realizando ataques en el país, incluyendo su capital y algunas de sus refinerías. Los ataques a refinerías solo aumentan las presiones inflacionarias, ya que encarecen el costo de los productos petrolíferos refinados como el diésel. El impacto en la inflación es la razón por la que EEUU se centró hace unas semanas en lograr que Ucrania acordara dejar de bombardear refinerías rusas. Sin embargo, desde entonces, Rusia ha bombardeado objetivos civiles en Ucrania, y Estados Unidos ha intentado mediar una oferta de paz que requeriría que Ucrania aceptara los términos de Rusia. Eso parece haber puesto fin al acuerdo de Ucrania de no atacar refinerías. Así que la guerra entre Rusia y Ucrania se ha intensificado. Los precios siguen subiendo, con el precio promedio del galón de diésel en EEUU superando los 6,5$ por primera vez.
  • 3. Las elecciones en Alemania resultaron desastrosas para el partido de centroderecha,la Unión Demócrata Cristiana (UDC), liderada por el actual canciller alemán Friedrich Merz. El centro político se está desvaneciendo a medida que los votantes prefieren partidospopulistas más a la derecha y a la izquierda. Los resultados electorales sugieren que será más difícil para el canciller Merz lograr las reformas pro-crecimiento que tiene planeadas.
  • 4. Fed, Banco Central Europeo (BCE) y el Banco de Japón aumentaron las tasas de política monetaria en sus últimas reuniones; los rendimientos de los bonos a largo plazo retomaron su ascenso. El rendimiento del bono del Tesoro estadounidense a 10 años se ha mantenido alrededor del 5%, y "creo que es probable que suba debido a preocupaciones sobre la sostenibilidad fiscal y la inflación creciente". Si la tendencia actual en los rendimientos a largo plazo persiste, eso podría ser muy problemático para el presupuesto nacional. Los costos para atender la deuda se volverían tan caros que podrían acumularse con el tiempo y hacerse cada vez mayores. Además, un mayor rendimiento del bono del Tesoro a 10 años afecta las tasas hipotecarias y los créditos para automóviles, encareciendo el gasto de para los consumidores, añadiendo presión en un entorno ya difícil.
  • 5. El CEO de Dollar General, Todd J. Vasos, avisa: “Lo interesante de esta economía, debido a los otros vientos en contra sostenidos de la inflación a lo largo de los años recientes, es que incluso la clase media alta se está comportando más como un comprador de bajos ingresos en estos días". Ahora estamos empezando a ver que la accesibilidad se convierte en un problema más importante para los hogares con mayores ingresos. Cuanto más tiempo persista este problema de accesibilidad, es más probable que se extienda a los tramos de ingresos superiores. "Creo que hay una buena posibilidad de que ambos motores del crecimiento económico (IA y consumo de las clases medias) puedan desacelerarse, al menos modestamente, en el próximo año".

"Hay mucho de qué preocuparse. Eso no significa que las Bolsas no sigan escalando un muro de preocupaciones", pero "debemos prestar mucha atención a los acontecimientos que podrían desencadenar una venta significativa. Y, por supuesto, es un recordatorio para mantener una buena diversificación con una exposición adecuada a activos alternativos".

Pictet: neutrales en acciones

César Pérez, director global de inversiones en Pictet WM, destaca que la deuda estadounidense ha superado los 40 billones$, con el déficit fiscal que supone el 6,3% del PIB.  Aunque su crecimiento sigue sólido, debido a un nivel extraordinario de gasto en infraestructuras de inteligencia artificial, el consumidor se enfrenta altos precios de la gasolina, altos tipos hipotecarios y decaimiento del apoyo fiscal. Trump prometió un déficit un presupuestario inferior al 3% del PIB, crecimiento real del PIB del 3% y producción nacional de petróleo de más de 3 millones de barriles al día.  Pero políticas de su administración parecen más difíciles de llevar a cabo por las consecuencias del conflicto iraní, altos precios de la energía y alimentos, deuda récord y aumento de los costes de endeudamiento, sin que la mayoría del electorado aumente sus ingresos reales.

A ello se añade la reacción popular frente a centros de datos por preocupaciones de consumo de energía y costes de los servicios públicos.  Alrededor del 70% de votantes se opone a centros de datos de IA en su zona, con solo a favor del 40% de los Republicanos y 24% de Demócratas.  Con medidas más estrictas, especialmente en Texas, Pensilvania y Nueva York, hay retrasos, aunque en Washington poco interés en detenerlo por completo, dada la importancia estratégica de mantenerse competitivos con China.  Pero la emisión récord a largo plazo de deuda por IA contribuye al aumento de las rentabilidades a vencimiento de la deuda del Tesoro de EE. UU.

Con el tipo medio de interés de la deuda estadounidense en 3,4%, un aumento de éste de 1% puede aumentar el déficit otro 0,5% en un año y hay muchos inversores extranjeros financiando endeudamiento estadounidense y exigiendo rentabilidad real. 

Si estas presiones persisten los demócratas pueden mejorar sus posibilidades de recuperar el Congreso en las elecciones de mitad de mandato en noviembre.

Por su parte en Europa los beneficios se han mantenido, pero los mayores costes energéticos y condiciones crediticias más estrictas son vientos en contra.  La inflación general en la euro zona ha aumentado bruscamente por la energía.  Ahora bien, Alemania está preparando un paquete de medidas económicas y de seguridad de gran alcance para proteger a las industrias estratégicas frente a China, la cual, para apoyar su crecimiento, tiene intención de invertir fuertemente en infraestructuras de IA hasta 2030. 

"En este estado de cosas estamos neutrales en acciones globalmente. Aunque las revisiones de beneficios siguen positivas, las valoraciones de las "Siete Magníficas" tecnológicas estadounidenses se están reduciendo al ser cada vez más intensivas en inversión en infraestructuras, lo que ya reduce su flujo de caja libre, cuando el mercado cuestiona cuánto tiempo podrá mantenerse. Por otra parte, es creciente la cantidad de acciones que supera al índice S&P 500, con mayor amplitud de beneficios por sectores.  Pero el aumento de rentabilidades de la deuda reduce apoyo, pues solo 3 % de acciones del S&P 500 muestra rentabilidad por dividendo superior a la del bono del Tesoro a diez años", explica.

"Preferimos invertir en IA a través de sus beneficiarios que sus facilitadores.  Hay que tener en cuenta que el aumento de precios de chips es cada vez más difícil de mantener.  Los envíos han aumentado modestamente, pero los ingresos crecido mucho más rápido. Los altos precios erosionan la asequibilidad y promueven nueva capacidad, aumentando el riesgo de sobreoferta. De manera que hemos rebajado a neutral las acciones de mercados emergentes, cuyo buen comportamiento se ha debido en gran medida a un grupo reducido de empresas taiwanesas y surcoreanas de semiconductores y memorias", añade.

"Conviene mantener cierta liquidez.  Infra ponderamos la renta fija en general.  La consideramos a corto plazo y preferimos en EUR a dólares cuando la rentabilidad del bono del Tesoro a 10 años de EEUU ha llegado a superar el 5%, máximo desde 2007. Dadas las preocupaciones de credibilidad fiscal y monetaria, vemos debilidad del dólar hasta finales de año, que infra ponderamos frente a otras monedas".  Los datos de otras economías han mejorado en comparación con EEUU y la opaca estrategia de comunicación de la Reserva Federal reaviva preocupaciones.  La decisión del Banco de la Reserva de Australia de recortar su objetivo en dólares y aumentarlo en EUR es señal de que la confianza en el "excepcionalismo" del dólar se debilita.  China, por su parte, ya redujo en julio sus participaciones en bonos del Tesoro estadounidenses a mínimos de 18 años.

"En deuda empresarial infra ponderamos grado de inversión y de alta rentabilidad, tanto de EE. UU. como EUR, aunque estamos neutrales en deuda empresarial grado de inversión en EUR, en todo caso de buena calidad y vencimientos cortos, donde los diferenciales de rentabilidad respecto a deuda del Estado a corto plazo se han mantenido relativamente resilientes", apunta.

"Favorecemos activos tangibles, metales preciosos, materias primas, bienes inmuebles e infraestructuras. El oro es beneficiario de las preocupaciones por la deuda récord de EEUU, mayores déficits y sostenibilidad fiscal, respaldado por aumento de inversiones en fondos cotizados ETF de oro y mayor especulación.  Puede llegar a 5.000 la onza para fin de año.  Además, nos gustan las mineras globales, especialmente de metales industriales incluyendo cobre y aluminio.  Pueden beneficiarse del superciclo de inversión en capital fijo para IA y de los Gobiernos en infraestructuras para estabilizar cadenas de suministro, reforzar capacidades de defensa y reconfigurar los sistemas energéticos, con demanda estructural", concluye.

UBS: capturar el potencial alcista del mercado

La subida de los tipos de interés forma ahora parte del contexto de inversión que los inversores deben afrontar. Pero los tipos por sí solos no determinan el comportamiento de los mercados. Con un crecimiento económico resiliente y unos beneficios empresariales que siguen siendo sólidos, creemos que los inversores deberían mantenerse posicionados para capturar el potencial alcista del mercado. En nuestra opinión, la exposición a la innovación transformadora podría ser un factor diferenciador clave en el rendimiento de la renta variable a largo plazo. Es poco probable que un endurecimiento monetario moderado haga descarrilar el ciclo tecnológico. La rápida expansión de los centros de datos de IA refuerza el argumento de inversión en toda la cadena de valor de la energía y los recursos. Las cualidades defensivas del sector salud y sus impulsores de crecimiento a largo plazo respaldan la oportunidad de Longevidad.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "A medida que los cambios estructurales en la IA, la infraestructura energética y la salud amplían los fondos de beneficios globales y transforman industrias enteras, esperamos que nuestros temas de innovación transformadora ofrezcan acceso a oportunidades de crecimiento duraderas, capaces de mantenerse mucho más allá de la volatilidad de mercado a corto plazo".

Según el UBS Global Real Estate Bubble Index 2026, Zúrich es la ciudad que presenta el mayor riesgo de burbuja, seguida de Tokio. Miami, que había encabezado la clasificación en las dos ediciones anteriores, ha retrocedido a la categoría de riesgo elevado, donde también se encuentran Dubái, Seúl, Ginebra y Lisboa. En Europa, ciudades como Ámsterdam, Madrid, Fráncfort, Múnich y Milán se sitúan en la categoría de riesgo moderado, al igual que Los Ángeles, Sídney, Toronto, Vancouver, Hong Kong y Singapur fuera del continente. París y Londres presentan un riesgo bajo, categoría que comparten, fuera de Europa, con Nueva York, San Francisco y São Paulo. Lisboa y Seúl han registrado este año el mayor aumento del riesgo de burbuja. 

Matthias Holzhey, autor principal del estudio y economista en la Chief Investment Office de UBS GlobalWealth Management, afirma: "Es probable que unos costes de financiación más elevados durante más tiempo frenen la subida de los precios de la vivienda a corto plazo". En la mayoría de las ciudades, los costes anuales asociados a la compra de una vivienda superan el 40% de los ingresos brutos de un trabajador altamente cualificado, lo que pone de manifiesto la presión sobre la asequibilidad. En la actualidad, los costes de la vivienda en propiedad son sustancialmente superiores a los alquileres. Y la vivienda no ha servido como refugio frente a la inflación en los últimos cinco años.

Pablo Carrasco, director general de UBS Wealth Management en España y Portugal, comenta: "La evolución del mercado de la vivienda en Madrid en los últimos años refleja la solidez de sus fundamentales económicos y su atractivo continuado como lugar para vivir y trabajar. Al mismo tiempo, el estudio muestra cómo las condiciones de financiación globales, la regulación y las restricciones de oferta están influyendo cada vez más en los resultados del mercado local. Entender estas fuerzas de forma conjunta es clave para evaluar la trayectoria del mercado a más largo plazo".

Banor: enfoque mucho más selectivo en las Bolsas

Angelo Meda, gestor de Banor Mistral, cree que los mercados de renta variable globales continúan su tendencia alcista apoyados en los beneficios empresariales, la inversión de capital en IA, y la solidez del mercado laboral. Sin embargo, están apareciendo indicios de enfriamiento en el consumo de EEUU, principal motor de las bolsas. Esto, unido al hecho de que la inflación se mantiene por encima del objetivo, frena la expansión de múltiplos porque perjudica las valoraciones. Un entorno en el que Banor SICAV sigue optando por la renta variable, pero con un enfoque mucho más selectivo buscando valoraciones atractivas y solidez de negocio.

15Sep

Ibercaja Gestión vaticina al menos una subida de tipos en lo que queda de año; Banca March amplía el plazo hasta los 12 meses; Ebury avisa que la Fed corre el riesgo de perder la escasa credibilidad que le queda; y DWS apunta a la divergencia entre economistas y mercados sobre los tipos.

Miguel Ángel Valero

El presidente de la Fed, Kevin Warsh, se encuentra atrapado entre dos fuerzas que apuntan en direcciones opuestas: por un lado, unos mercados que exigen coherencia con el mensaje trasladado en Jackson Hole: es necesario necesario observar una moderación evidente de la inflación para evitar una nueva subida de tipos; por otro, un presidente de EEUU, Donald Trump, que reclama rebajas de tipos para tratar de impedir una severa derrota en las elecciones de medio mandato.

Ibercaja Gestión: al menos una subida en lo que queda de año

Cristina Gavín Moreno, jefa de Renta Fija en Ibercaja Gestión, considera que la reunión de la Fed viene condicionada, en gran medida, por el discurso de Warsh en Jackson Hole en agosto, que ha cambiado el sesgo de mercado. El nuevo presidente de la Reserva Federal se mostró más “hawkish” de lo que se anticipaba. Sus argumentos: un objetivo de empleo cumplido y un nivel de precios por encima de lo deseado. Esto ha provocado que los inversores que hasta hace unas semanas daban por hecho que la Reserva Federal mantendría inalterados los tipos de intervención en la reunión de este mes se encuentren ahora divididos. Y aunque el consenso se inclina ligeramente hacia una posible alza, lo cierto es que "hacía mucho tiempo que no nos enfrentábamos ante una reunión del FOMC con un resultado tan incierto".

Será, por tanto, especialmente interesante no solo la decisión que tome la Reserva Federal en cuanto a la subida o no del tipo de intervención, sino estar atentos a los argumentos que utiliza para justificar una u otra decisión. En cualquier caso, "creemos que el tono que va a utilizar será alcista, y antes de que finalice 2026 veremos, al menos, un alza en el tipo de intervención por parte de la Fed".

Banca March: una única subida de tipos durante los próximos doce meses

La publicación del dato de inflación (IPC) correspondiente a agosto mostró que la inflación subyacente mensual avanzó un 0,3%, una décima por encima de lo esperado. En esta lectura, el repunte de la inflación subyacente respondió en gran medida a un componente de naturaleza volátil. Los servicios fueron el principal motor del aumento (+0,20 p.p. frente a +0,14 p.p. el mes anterior), destacando especialmente la contribución de los servicios de telefonía móvil, que podría estar relacionada con ajustes puntuales de las tarifas. Por lo demás, el resto de los indicadores del informe se mantuvieron en línea con las previsiones, aunque podría no ser suficiente para tranquilizar a los miembros más acomodaticios de la Reserva Federal (los partidarios hasta ahora de mantener los tipos sin cambios). Además, las presiones inflacionistas siguen presentes: el petróleo ha superado el umbral de los 100$/barril y los precios del diésel en EEUU se encuentran en niveles récord desde 2022. 

Tras la publicación del informe, los mercados de futuros pasaron a descontar una subida de tipos prácticamente segura en la reunión de septiembre, con una probabilidad del 86%, y asignaron una elevada probabilidad, del 64%, a un segundo incremento en la última reunión del año. En paralelo, Kevin Warsh se enfrenta a una creciente presión por parte de Donald Trump para que adopte una política monetaria más acomodaticia de cara a las elecciones de medio término de noviembre. 

La reunión de la Reserva Federal se perfila como una de las más ajustadas de los últimos meses. A primera vista, el mercado apenas deja margen para la duda y descuenta una probabilidad cercana al 90% de una subida de tipos. "Si finalmente se materializa un nuevo incremento del precio del dinero, este responderá a una lógica preventiva similar a la observada durante el aterrizaje suave de 1995, con el objetivo de evitar que el reciente encarecimiento de la energía termine trasladándose de forma más persistente al conjunto de la economía", opinan en Banca March.

En este sentido, los datos de inflación refuerzan esa interpretación. Aunque no reflejan un deterioro significativo del proceso desinflacionista, tampoco aportan una mejora clara como para justificar una pausa sin coste reputacional para la institución. Y ahí radica el principal desafío para Kevin Warsh. Durante su intervención en Jackson Hole a finales de agosto, el presidente de la Fed dejó entrever que sería necesario observar una moderación evidente de la inflación para evitar una nueva subida de tipos. Esa mejora no ha llegado y, en consecuencia, optar por mantener el precio del dinero sin cambios supondría contradecir unas expectativas de mercado que él mismo contribuyó a consolidar, poniendo en riesgo parte de la credibilidad adquirida desde su llegada al cargo.

La situación se complica aún más por la presión política procedente de la Casa Blanca. Donald Trump, responsable del nombramiento de Warsh como sucesor de Jerome Powell, ha reiterado en numerosas ocasiones su preferencia por una política monetaria más acomodaticia e incluso ha llegado a vincularla con la evolución de su agenda comercial. Durante el fin de semana insistió en que EEUU debería disfrutar de los costes de financiación más bajos del mundo. 

Así las cosas, Warsh se encuentra atrapado entre dos fuerzas que apuntan en direcciones opuestas: por un lado, unos mercados que exigen coherencia con el mensaje trasladado en Jackson Hole; por otro, un presidente que reclama rebajas de tipos. Por nuestro lado, consideramos que la decisión será bastante más equilibrada de lo que sugieren las expectativas actualmente descontadas por los mercados. "Nuestro escenario central contempla una única subida de tipos durante los próximos doce meses, aunque buena parte de esta valoración dependerá de cuánto siga trasladándose el componente de la energía derivado de las tensiones en Oriente Medio a las expectativas de inflación. En este contexto, nos parecen exigentes los movimientos implícitos en la curva de futuros, que actualmente descuentan entre tres y cuatro incrementos adicionales del precio del dinero durante el mismo periodo", subrayan en Banca March.

Ebury: la Fed corre el riesgo de quedarse sin credibilidad

Los datos de inflación de agosto no han disipado los temores del mercado, que ahora da por descontada una subida de tipos. Persiste, no obstante, una incertidumbre relevante dado que los responsables de la Fed no pueden pronunciarse sobre política monetaria tan cerca de la reunión y el presidente Warsh ha recortado de forma drástica el forward guidance a los mercados. "Aun así, ahora esperamos una subida de tipos", señalan en Ebury. Los futuros descuentan una probabilidad del 90 % de un movimiento de 25 puntos básicos; no llevarlo a cabo provocaría una conmoción en los mercados y, con toda probabilidad, intensificaría la caída de los bonos a largo plazo. Sigue siendo una incógnita si el FOMC respaldará las apuestas agresivas del mercado por nuevas subidas de tipos más allá de septiembre.

"Aunque sostenemos que los datos, por sí solos, no exigen necesariamente una política más restrictiva, la Fed corre el riesgo de perder la escasa credibilidad que le queda si el presidente Warsh no desafía la presión de Trump y no aprueba una subida el miércoles. Creemos, no obstante, que la decisión será más reñida de lo que descuentan los mercados. No nos sorprendería un puñado de votos discrepantes a favor de mantener los tipos, una revisión moderada del dot plot y una retórica que, lejos de respaldar por completo el ciclo agresivo que descuentan los futuros, lo ponga en duda", explican.

DWS: economistas y mercados divergen sobre los tipos

Entre sus muchos atractivos, el clásico de animación de Disney, El rey león, ofrece una guía útil sobre la política monetaria de EEUU: lo que parece el final de un ciclo puede ser el comienzo de otro. Tras varias bajadas de tipos, la Fed se enfrenta ahora a un crecimiento resistente y a una inflación persistente. Hasta hace poco, a los inversores les preocupaba principalmente que un crecimiento más débil obligara a nuevas bajadas de tipos. Ahora también deben tener en cuenta el riesgo de nuevas subidas.

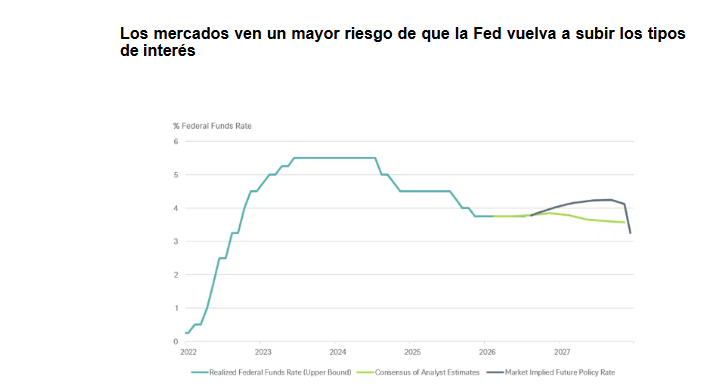
Las previsiones de los economistas y los precios del mercado apuntan a trayectorias diferentes para los tipos de interés. El consenso de Bloomberg entre los economistas apunta a recortes graduales hasta 2027. Los tipos implícitos en los futuros del SOFR (el principal tipo de interés de referencia del mercado monetario en dólares) se mueven inicialmente en la dirección opuesta, subiendo por encima del 4% antes de volver a caer. Estos precios no son meras previsiones. También deberían reflejar el deseo de los inversores de protegerse frente a sorpresas. Aun así, el contraste es llamativo. Los economistas esperan que las presiones inflacionistas se vayan atenuando de forma constante. Los mercados dan más peso a la posibilidad de que la Fed tenga que dar marcha atrás.

A primera vista, el mecanismo parece sencillo. Una economía sólida puede reducir la necesidad de recortes preventivos de los tipos de interés destinados a contrarrestar una posible recesión. Por su parte, la inflación persistente mantiene sobre la mesa la posibilidad de nuevas subidas. Pero, ¿por qué los economistas y los mercados interpretan los mismos datos de forma tan diferente? Una razón podría ser la orientación más limitada de la Fed. Sin señales más claras, la publicación de datos concretos puede alterar las expectativas del mercado de forma más brusca que antes. Esta interpretación concuerda con los estudios que indican que la incertidumbre sobre los futuros tipos de interés oficiales afecta a los precios de los activos independientemente de las sorpresas en materia de política monetaria.

Los economistas, por el contrario, deben separar la señal del ruido en unos datos volátiles y que se revisan con frecuencia. El último informe de empleo ofrece un buen ejemplo. “A primera vista, el aumento de la contratación puede parecer un “hakuna matata”: no hay motivo para preocuparse”, señala Christian Scherrmann, economista jefe para EEUU de DWS. “Sin embargo, el informe ha reducido principalmente los riesgos a la baja sin aumentar la presión sobre los precios internos, ya que los salarios se mantienen moderados. Dado que la inflación sigue viéndose afectada por los precios de la energía y los aranceles, el próximo informe sobre la inflación debería arrojar más luz sobre si se justifican unas tasas de interés más altas”.

"Consideramos que las últimas cifras no son ni un caso de «hakuna matata» ni una señal clara de un nuevo endurecimiento de la política monetaria. Al igual que en el ciclo de la vida, hay más que descubrir en los datos de lo que puede revelar cualquier publicación por sí sola. Ante la escasez de indicaciones por parte de la Fed, cada nueva pista podría llevar a los mercados por un camino diferente", subraya.

Pictet: las subidas de tipos no serán suficientes contra la inflación

Xiao Cui, economista para EEUU en Pictet WM, cree que puede justificarse una nueva subida de tipos en diciembre. El IPC subyacente subió 0,3% en agosto, frente a 0,2% de estimación del consenso. La inflación general ha permanecido en 3,4% interanual, muy por encima del objetivo de 2%. Los mayores costes energéticos pueden estar llegando a los servicios y la producción y los consumidores esperan mayor inflación los próximos doce meses. Así que han aumentado las expectativas de que la Reserva Federal suba sus tipos de interés. "Esperamos que lo haga en 0,25%, hasta 3,75% a 4%, aunque probablemente con los votos en contra de los gobernadores Waller y Bowman". 

La mediana de proyecciones puede mostrar dos subidas adicionales este año hasta 4% a 4,25%. El tipo de interés neutral a largo plazo, estimado en 3,1 %, también puede revisarse al alza. Las nuevas proyecciones económicas nos permitirán comprender mejor cómo prevén la trayectoria de tipos: un único aumento, un ciclo limitado de ajuste o un incremento más prolongado. Es posible que se revise al alza la inflación general PCE en 2026 -cubre un rango más amplio de gastos y es la favorita de la Reserva Federal- pero la subyacente, actualmente en 3,3%, a la baja para reflejar próximos cambios metodológicos. "Anticipamos pocos cambios en la previsión de crecimiento del PIB, pero revisión a la baja de la tasa de desempleo".

"Es improbable que una o varias subidas de tipos sean suficientes para reducir las presiones inflacionarias, que se deben principalmente a la energía, aranceles e inversión en inteligencia artificial, más que a los salarios. No obstante, no subir los tipos de interés puede poner en riesgo la credibilidad de la Reserva Federal y provocar mayor aumento de las rentabilidades de la deuda de EEUU a largo plazo, que han llegado a máximos de varios años. El aumento de los precios de la energía es un riesgo y la Reserva Federal seguirá de cerca la posibilidad de las presiones inflacionarias, de manera que, más allá de septiembre, puede justificarse una nueva subida de tipos en diciembre", añade.

Aparte de este aumento de tipos es probable que el comunicado apenas sufra cambios, en consonancia con la preferencia de Warsh por la concisión y mínima una orientación a futuro. "Esperamos un tono restrictivo en la rueda de prensa tras la reunión de política monetaria, reforzando el compromiso con la estabilidad de precios y el anclaje de las rentabilidades a vencimiento de la deuda a largo plazo".

Man Group: el papel soberano es una fuente de riesgo para la cartera

La inflación persistente y las altas cargas de deuda estánconvirtiendo el papel soberano en una fuente de riesgo decartera.Con los rendimientos de los bonos del Tesoro estadounidense a 10 años que superan el 5%, la definición de "libre de riesgo" empieza a desmoronarse. Durante décadas, esa etiqueta fue sinónimo de bonos del Tesoro estadounidense. Sí, los operadores pasarán el miércoles obsesionados con si el presidente de la Fed, Kevin Warsh, subirá los tipos para contrarrestar una inflación del 3,4% y los más de 100$ del petróleo. Pero eso se centra en el extremo equivocado de la curva de rendimientos. La Fed solo puede ajustar realmente los dials en el principio, pero la verdadera historia está en el extremo largo, donde los bonos del Tesoro estadounidense están perdiendo su estatus como refugio inexpugnable, opina Matt Rowe, Director General y Gestor Senior de Carteras, Solutions en Man Group.

El drama del mercado de bonos estadounidense de la semana pasada fue superado cuando el rendimiento del bono del Tesoro estadounidense a 10 años, que también actúa como referencia para billones$ en activos globales, alcanzó la marca psicológica del 5%. En este momento, la subida de los tipos de interés en EEUU se siente más como un amplio del diferencial crediticio que como un cambio que represente el vaivén de los ciclos económicos. 

El problema es que quienes buscan reasignar a otros mercados o geografías se enfrentan rápidamente al mismo problema que EEUU, como altas cargas de deuda en función del PIB y las facturas de intereses, que están subiendo en un momento crítico de conflictos geopolíticos continuos, inflación pegajosa y consumidores reducidos.

En un giro curioso, los inversores parecen haberse visto obligados a huir de la calidad, con el dinero saliendo de la deuda estadounidense y persiguiendo en su lugar el potencial desbocado de las acciones de IA. La petición del pasado fin de semana de los líderes de la IA para una desaceleración en el desarrollo de modelos de vanguardia hace que esta decisión sea aún más complicada. 

Existe una diferencia sutil pero crítica entre los motores del "retorno del capital" y el "retorno del capital". De ahí es donde realmente surge el concepto de vuelo a calidad. Si compras un bono del Tesoro a 10 años y los rendimientos suben del 4,5% al 5,5%, pierdes aproximadamente un 7% de tu dinero, ya que la subida de la rentabilidad consume el precio de tu bono. Si éste es el camino que crees que vamos, podría ser una forma rápida de perder mucho dinero en un activo que tradicionalmente se había etiquetado como "libre de riesgo". En teoría e históricamente, la etiqueta simplemente significaba que el gobierno de EEUU erapoco probable que incumpliera sus dólares nominales. En la práctica, los inversores normalmente lo consideraban una garantía contra la pérdida de dinero. Pero cuando la nflación es persistente y los rendimientos suben, el retorno garantizado del capital ofrece muy poca comodidad si el poder adquisitivo de ese capital se está erosionando progresivamente. Con los bonos, tu rendimiento está limitado a la par más intereses acumulados. Con una cesta de acciones de IA y centros de datos, podrías poseer la próxima Nvidia (recientemente apodada el banco central de IA). 

Nos parece que los inversores están apartándose de lo que creen que es una inminente revaloración de la curva de rendimientos de EEUU. Creemos que esto se debe a la falta de confianza en la política fiscal actual, altos niveles de deuda y costes de servicio de la deuda, y acciones muy cuestionables que podrían empeorar el problema, no mejorar.

Mañana, Kevin Warsh, de la Fed, se enfrenta a una realidad que, casi con toda seguridad, merece un aumento en el principio. Además, el mensaje de los líderes de la IA sobre la "desaceleración" se está percibiendo como un problema multifacético en relación con el crecimiento y la competencia en EEUU a nivel global. 

Los intentos de Washington de gestionar la curva la semana pasada parecen haber hecho poco por ayudar, a juzgar por la reacción ante la intervención del secretario del Tesoro, Scott Bessent, en el mercado de divisas japonés y la compra de bonos. Japón es un importante acreedor estadounidense, y cuando el yen baja, Tokio tiende a vender papel estadounidense para financiar su defensa monetaria, lo que impulsa los rendimientos estadounidenses al alza. Bessent intervino para sostener la moneda, proclamando que "él es la casa" e insinuando que es el dueño del casino donde juegan todos los demás. Luego lanzó una nueva versión de la Operación Twist, ofreciendo gastar hasta 6.000 millones$ (frentea los 2.000) para recomprar papel a 10 a 20 años mientras emitía deuda a corto plazo. La teoría es que eso reduciría los tipos a largo plazo. En la práctica, el mercado le escuchó y los bonos se vendieron igualmente, haciendo que los rendimientos subieran cinco pb en cuestión de segundos tras el anuncio de la recompra. El mercado ve al Tesoro estadounidense intentando convencerse para bajar los tipos cuando todas las señales apuntan en la dirección contraria. Los bancos centrales pueden fijar el tipo de interés overnight, pero no pueden controlar los costes de endeudamiento a largo plazo cuando los inversores se niegan a absorber billones en nueva deuda.

Y aun así, el S&P 500 sigue no muy lejos de sus máximos históricos y el indicador de miedo del mercado, el VIX, sigue situándose en un desconcertante 17 (aunque, siendo justos, ha subido ligeramente en los últimos días y, con la perspectiva de un resto de año irregular, la dirección probablemente sea muy alcista).Esa desconexión entre el mercado bursátil y el de bonos parece propicia para un ajuste de cuentas, pero la historia advierte contra dar por terminado el impulso.

Alan Greenspan pronunció su discurso de "exuberancia irracional" el 5 de diciembre de 1996. El punto boom de las puntocom llegó el 10 de marzo de 2000, tres años y tres meses después. Llegar temprano es lo mismo que estar equivocado, así que tendría cuidado de no declarar el juego terminado demasiado pronto. De cara al futuro, creemos que todos debemos estar alerta y no apoyarnos en suposiciones estáticas. Cuando la base del sistema financiero global empiece a tambalearse, asumir que los bonos soberanos ofrecerán refugio parece cada vez más frágil. Puede que recuperes tu dinero, pero puede que no sea una línea recta.

UBS: las subidas no deberían pesar en las perspectivas de inversión a medio plazo

"Esperamos que la Reserva Federal suba el tipo de los fondos federales el miércoles. Aunque esto representa un ajuste en el panorama macroeconómico, creemos que el crecimiento de los beneficios empresariales se encuentra sobre una base sólida y seguirá siendo el principal motor de nuevas subidas en el mercado de renta variable. Mantenemos nuestros objetivos para el S&P 500 en 8.100 puntos para finales de año y 8.400 puntos para mediados de 2027", afirma David Lefkowitz, Responsable de Renta Variable de EE. UU., UBS Global Wealth Management

"Tras meses de debate entre los inversores sobre si la Fed subiría los tipos o no, es probable que los suba en 25 pb. La reacción positiva del mercado ante un dato de IPC de agosto superior a lo esperado sugiere que los inversores sienten alivio al contar por fin con cierta claridad sobre la probable trayectoria de la política monetaria de la Fed, y ven con buenos ojos las subidas de tipos como una forma de estabilizar los rendimientos a más largo plazo. La reacción del mercado también implica que las subidas de tipos no deberían tener un peso significativo en las perspectivas de inversión a medio plazo", opina Jason Draho, Responsable de Asignación de Activos para América

Metagestión: una segunda subida en diciembre, en el aire

El mercado asigna una probabilidad superior al 85% de una subida de tipos de la Fed, tras alcanzar el IPC interanual de  mayo el nivel del 4,2% , el más alto desde 2023. Una segunda subida de tipos de la Fed en diciembre dependerá sin embargo de los datos de las próximas semanas. La inflación no está cediendo al ritmo que el consenso daba por hecho a comienzos de año, situación que “cambia las reglas de juego hasta el final de año”, explican los expertos de Metagestión.

09Sep

La diferencia entre el comportamiento de las hipotecas y el de los depósitos resulta llamativa: sólo los bancos extranjeros pagan más del 3%. Ebury y Pictet se desmarcan del consenso, y Franklin Templeton habla incluso de una bajada de tipos a finales de 2027.

Miguel Ángel Valero

El Banco Central Europeo (BCE) elevará los tipos de interés oficiales en 25 puntos básicos (PB) este jueves 10 de septiembre, salvo sorpresa de última hora. Si se cumplen las previsiones, la facilidad de depósito se situará en el 2,5%.Tras esta subida de tipos, la segunda del año, se encuentra el alza de la inflación y, sobre todo, el aumento del precio de la energía. En agosto, los precios subieron un 3,3% en la Eurozona, una cifra muy alejada del objetivo del 2% marcado por el BCE, y la energía se disparó un 14,3% interanual. Ese mismo mes, en España el IPC avanzó un 4,3%.

La previsible subida de tipos ha disparado el Euribor, cuyo valor ya supera el 3% en septiembre. El Euribor a 12 meses cerró agosto al 2,95%; sin embargo, su valor diario no ha bajado del 3% desde el inicio de este mes y ya ha superado la barrera del 3,1%.“Este comportamiento pone de manifiesto una de las principales características del Euribor: no espera a que el BCE anuncie oficialmente sus decisiones para reaccionar, sino que incorpora las expectativas de los mercados sobre la evolución futura de los tipos de interés, por lo que puede subir antes de que el banco central mueva ficha”, explican en el comparador de productos financieros HelpMyCash.com.

La banca no ha tardado en trasladar el aumento de los tipos de interés oficiales al Euribor, el índice que se usa para calcular las cuotas de la mayoría de las hipotecas variables de España y las consecuencias no se van a hacer esperar. De acuerdo con los cálculos de HelpMyCash, una hipoteca media de 150.000€ con un plazo de 25 años y un interés del 1% que se revise con el Euribor de agosto puede encarecerse más de 800 euros al año (ejemplo para una revisión anual).

En cualquier caso, el impacto final dependerá de las condiciones concretas de cada préstamo, del diferencial aplicado por el banco y del momento en el que se produzca la revisión. Además, una hipoteca que se revise una vez al año no sufrirá exactamente el mismo efecto que otra cuya cuota se actualice cada seis meses.

¿Qué va a pasar con los productos de ahorro? Una subida de tipos debería, sobre el papel, impactar sobre la rentabilidad de los productos de ahorro. Sin embargo, parece estar haciéndolo a un ritmo más lento que sobre el Euribor. Durante los últimos días, la banca no ha anunciado grandes mejoras en la rentabilidad de sus depósitos.

La diferencia entre el comportamiento de las hipotecas y el de los depósitos resulta llamativa. Mientras el mercado financiero anticipa las futuras subidas y el Euribor reacciona prácticamente de inmediato, las entidades no parecen tener la misma urgencia para mejorar la remuneración de los ahorros de sus clientes, explican en HelpMyCash. De hecho, los grandes bancos españoles siguen sin empujar sus plazos fijos abiertamente. En la web del Santander no hay ni rastro de los depósitos y el BBVA promociona únicamente un depósito combinado. CaixaBank es el único de los tres que reserva un espacio en su escaparate virtual para su plazo fijo, pero la rentabilidad máxima que ofrece es del 1,1% TAE, muy por debajo de la facilidad de depósito del BCE.

Aunque la banca española parece a la espera de lo que haga el BCE este jueves para reaccionar, la extranjera sí han actuado. Al menos media docena de entidades que comercializan sus depósitos en España ofrecen plazos fijos con una duración de un año cuyo interés alcanza o supera el 3%. Mano Bankas, entidad lituana con presencia en España a través de Raisin, llega a pagar hasta un 3,46% TAE a doce meses. Para los ahorradores, este tipo de ofertas son una alternativa a los depósitos de los grandes bancos españoles. La posibilidad de contratar productos de entidades de otros países europeos permite comparar rentabilidades sin limitarse a la oferta de las entidades tradicionales.

Ibercaja Gestión: ventana de oportunidad para preparar las carteras de cara a 2027

Al Banco de Japón no le gusta el tipo de cambio del yen; al Tesoro americano, la rentabilidad del bono a 30 años; al gobierno chino, la ralentización de su economía; a la Fed, su pérdida de credibilidad; y al BCE, el precio del petróleo y del gas natural. Durante agosto, todos han tratado de reconducir a los mercados financieros hacia una situación más cómoda para ellos. A los inversores no les suelen gustar tantas intervenciones; de ahí el buen comportamiento de los activos “reales”, oro, plata y bitcoin a la cabeza, la debilidad del dólar y el buen comportamiento de materiales y energía en Bolsa. Aun así, con tanto ruido, el resultado de agosto se puede calificar como satisfactorio, con avances de la renta variable y estabilidad en la renta fija, subraya un análisis de Ibercaja Gestión.

Los inversores regresan de vacaciones y empiezan a revisar sus carteras. La Bolsa está un poco por encima de como acabó el 2º trimestre; tecnología plana con energía +15 % y utilities -7 %; EEUU lo ha hecho un poco mejor que Europa, pero se más que compensa por la debilidad del dólar. Los tipos están unos 40 puntos básicos (pb)  por encima en la zona euro y unos 30 pb en la curva americana, donde además la pendiente entre el 2 años y el 10 años ha aumentado en 0,25%.El precio del petróleo ha subido un 24% y su influencia en los movimientos de los bonos ha sido importante. Los productos agrícolas (+21 %) y los metales preciosos (+10 %)también se han disparado. 

El acuerdo de paz entre Irán y EEUU es ya un triste recuerdo. Las hostilidades se han acelerado esta semana; justo después de que Trump declarase la guerra total económica a Irán con nuevas sanciones. A la vez, el petróleo parece fluir: Ormuz es estrecho, pero también poroso. Con el transito limitado tanto tiempo, el precio del petróleo está en los 100$/barril. Y el nivel de las reservas estratégicas estadounidenses no estaba tan bajo desde 1982.

Septiembre también es mes de vuelta al cole para los bancos centrales. El día 10 se reúne el BCE, el 16 la Reserva Federal, el 17 el Banco de Inglaterra y el 18 el de Japón. La última semana del mes lo harán también los de Noruega, Suiza, Australia y Nueva Zelanda. El mercado da por hechas las subidas en la zona euro y Japón, y asigna bastantes probabilidades a movimientos restrictivos en EEUU, Noruega y Australia. 

La decisión más trascendental será la de la Reserva Federal. El discurso de Warsh en Jackson Hole parece indicar una subida, pero "de nuevo tenemos que acordarnos quién lo puso allí". Ganar credibilidad hablando es una cosa, pero subir los costes de financiación del Tesoro americano es otra. Warsh no puede quedarse en el lado perdedor de la votación, no obstante, y parece que cada vez hay más miembros del comité dispuestos a subir tipos, aunque esto signifique enfrentarse a Trump. El dato de empleo y el de inflación serán los que inclinen la balanza hacia uno u otro lado. "De momento, creemos que Warsh tratará de ganar tiempo, sin subir tipos, hasta que losdatos de inflación le den la razón. Esperemos que el mercado de bonos le conceda el beneficio de la duda.

Los datos de actividad desde marzo desafían las sensibilidades típicas de un shock en el precio energético. La temporada de resultados ha acabado como empezó, con números impresionantes: crecimiento interanual del 25 % y del 23 % en beneficios en EEUU y Europa respectivamente. Eso ha permitido que las previsiones de beneficios para el conjunto de 2026 sigan subiendo. En total, en los dos últimos meses, las estimaciones para el mercado americano han mejorado un 7 %, un 2 % para el europeo y un 9 % para el japonés. Esto ha permitido abaratar las ratios de valoración de las Bolsas, sobre todo en EEUU e India.

El mercado ya pone en precio 3 subidas de tipos por parte del BCE hasta abril del año que viene. "Si hacemos nuevas inversiones o anticipamos vencimientos de esta última parte del año y principios de 2027, ya nos aprovechamos de estas subidas potenciales", señalan en la gestora de Ibercaja. Para la decisión final del BCE será determinante el precio del petróleo y del gas natural en Europa. A los niveles actuales, la subida de septiembre es prácticamente inevitable; y si se mantienen así, otra en diciembre también es previsible. Para entonces ya tendremos más visibilidad de como vamos a pasar el invierno en términos de oferta y demanda de gas natural, esencial a la hora de fijar el precio de la electricidad. Si no hay más repuntes significará que habremos pasado la parte más crítica del año y que el BCE no debería acometer más subidas de tipos; pero eso será una historia para más adelante.

"De momento, con lo que conocemos actualmente, seguimos pensando que estamos ante una ventana de oportunidad para preparar nuestras carteras de cara a 2027, anticipando la reinversión de posiciones que vencen en la primera mitad del año que viene. Tras los movimientos de agosto, tenemos incluso un poco más de rendimiento interno en todas las carteras del que teníamos hace un mes", subrayan.

En renta variable, los números mandan y, aunque septiembre suele ser volátil, las tendencias de beneficios actuales no justifican una vuelta de vacaciones movida, que se suele producir cuando los analistas revisan a la baja sus estimaciones provocando la reacción negativa del mercado. Septiembre es tradicionalmente un mes malo para las revisiones de beneficios, pero "esperamos que este año sea la excepción que confirma la regla".

"Encaramos la última parte del año con las carteras en positivo en su mayoría, con buenos datos para las de renta variable y multiactivos, y con buenas sensaciones para los cuatro meses que nos quedan. En renta variable, nos queda superar septiembre y octubre que suelen ser volátiles, y entraríamos ya en la parte más favorable estacionalmente. En renta fija, aunque prevemos también algún vaivén, la rentabilidad interna de las carteras nos protege y la senda de recuperación hacia nuevos máximos sigue siendo válida. En conjunto, seguimos apostando por la diversificación y la inversión a largo plazo, y vemos un buen escenario para nuestras inversiones en los próximos meses", concluyen en Ibercaja Gestión.

Ebury: el BCE no debe entrar en territorio restrictivo

El BCE subirá el jueves, pero no debería cruzar el umbral restrictivo Con casi total certeza el Consejo de Gobierno llevará a cabo una nueva subida de tipos en respuesta a la crisis energética desencadenada por la guerra de Irán. Los mercados anticipan alzas adicionales más allá de la reunión de septiembre; "nosotros no compartimos esta expectativa", precisan en Ebury. El recrudecimiento del conflicto parece que forzará al BCE, de nuevo, a tomar cartas en el asunto, mientras el Brent escala a los 100$ por barril. La situación del gas en Europa también ha empeorado: el TTF neerlandés ha superado los 70 €/MW —su nivel más alto desde enero de 2023—, duplicando así los niveles de hace un año. 

De este escenario alertaba Lagarde en julio: un alto el fuego efímero ante los reiterados incumplimientos de la tregua. La energía, sugirió, se había convertido en el factor más determinante de cara a la próxima decisión del Consejo. El impacto ya se refleja en los datos. La inflación general se disparó en agosto hasta su cota más alta desde septiembre de 2023. La economía, en cambio, parece bien situada para absorber un nuevo endurecimiento monetario: el PIB sorprendió al alza en el segundo trimestre (0,4% intertrimestral) y los PMI del tercer trimestre han mejorado respecto al segundo. El PMI del sector manufacturero ha alcanzado su nivel más alto desde mayo de 2022, impulsado por la inversión en Alemania, el aumento del gasto militar y la inversión en capital fijo ligada a la inteligencia artificial.

"Aunque creemos que el BCE podrá justificar una subida preventiva este mes, también hay argumentos claros en contra: la inflación subyacente se ha moderado, no se observan efectos de segunda ronda y las presiones salariales permanecen contenidas. Sin embargo, cuanto más se prolongue el conflicto, mayor será el riesgo de contagio inflacionario y más firme la postura del Consejo. Por eso sospechamos que subirán los tipos de todos modos", explican en la fintech.

Varios factores apuntan en esa dirección. Tras reaccionar tarde a la crisis energética de 2022, el BCE parece decidido a no repetir el error. El crecimiento es lo suficientemente sólido como para absorber otra alza sin grandes dificultades. Y la medida está ampliamente anticipada, de modo que la credibilidad de la institución está en juego. Como los mercados de swaps ya descuentan por completo la subida de septiembre, los inversores buscarán sobre todo pistas sobre lo que vendrá después. Es poco probable que Lagarde se comprometa de antemano con una senda de tipos: no encaja con su estilo. En junio rechazó que la subida se tratase de una medida aislada preventiva y en julio, aunque insinuó implícitamente un posible movimiento en septiembre, se mantuvo fiel al mantra de la "dependencia de los datos". Aun así, el mercado escrutará su discurso. Si señala que los tipos se sitúan en el extremo superior del rango neutral, el listón para nuevas alzas quedará elevado. Si, por el contrario, insiste en el riesgo de efectos de segunda ronda —que podrían emerger cuanto más se alargue el conflicto—, mantendrá viva la posibilidad de un movimiento en diciembre.

Hoy los mercados descuentan otra subida en diciembre y anticipan una más en marzo, "algo que nos parece excesivo". Philip Lane ha señalado el 2,5% como techo de la estimación del tipo neutral del BCE; cualquier endurecimiento adicional más allá de esta reunión situaría la política en territorio restrictivo. "Sería un error adentrar la política monetaria en territorio restrictivo, dados los riesgos para el crecimiento y el hecho de que el shock inflacionario provenga predominantemente del lado de la oferta. Además, nuevas alzas añadirían presión a unos mercados de renta fija que ya de por sí están tensionados. Esperamos, por tanto, que septiembre sea la última subida de este ciclo inusualmente breve", insisten en Ebury. 

Mucho dependerá de la evolución de la guerra con Irán. Un estancamiento prolongado o un recrudecimiento que provoque otro salto significativo en los precios de la energía —o efectos de segunda ronda relevantes— podría envalentonar a los 'halcones'. Una cotización sostenida del Brent por encima de los 100$, sumada a unos precios de la gasolina ya elevados, aumentaría el riesgo de que la inflación general se mantuviera por encima del 3% más tiempo del que prevé el BCE. 

En cualquier caso, es poco probable que Lagarde cierre del todo la puerta a subidas de tipos más allá de la de septiembre. Los riesgos para el euro se inclinan a la baja de cara a la reunión. Resulta difícil imaginar una sorpresa hawkish, dadas las elevadas expectativas del mercado por subidas de tipos adicionales. Una señal clara de que al BCE no le preocupan los efectos de segunda ronda, cualquier mensaje contrario a las expectativas de tipos del mercado o un énfasis en que el listón para nuevas subidas es ahora más alto provocarían caídas en la moneda. Un mensaje más equilibrado, que dejara la puerta abierta a un mayor endurecimiento, podría ofrecer cierto apoyo; una apreciación significativa exigiría un tono genuinamente hawkish, algo que, a juzgar por la retórica desde junio, parece improbable.

Pictet: atención a las proyecciones macro y a los efectos de segunda ronda

Nadia Gharbi, economista para Europa en Pictet WM, cree que la atención se centrará en las proyecciones macroeconómicas del BCE, así como en la evaluación de las perspectivas de política monetaria. "A pesar de la volatilidad de los precios de las materias primas, no prevemos cambios significativos respecto a junio, dado que la evolución se mantiene en gran medida en línea con el escenario central", explica. El IPC aumentó 0,4% en agosto, hasta 3,3 % interanual, en línea con el consenso, y la inflación subyacente se ha situado en 2,4% interanual. La inflación de servicios ha disminuido ligeramente hasta el 3%, por crecimiento salarial persistente, pero perdiendo impulso. Pero las empresas enfrentan presiones de costes del petróleo y gas. Así que es posible que el BCE presente nuevos escenarios alternativos.

"En cuanto a comunicación, estimamos pocos cambios y que su presidenta Christine Lagarde reafirme que la decisión de subir tipos permite una posición adecuada ante la incertidumbre derivada del conflicto del Golfo y que se mantendrá un enfoque basado en datos, reunión a reunión.  De todas formas, puede mantener un tono agresivo, sobre todo por los mercados energéticos", añade.

Cuanto más tiempo se mantengan las perturbaciones en el estrecho de Ormuz y altos los precios del petróleo y el gas, mayor el riesgo de efectos de segunda ronda en la inflación y de un tercer aumento de tipos este año, de 0,25 % en diciembre de 2026, "aunque de momento no es nuestra hipótesis principal". Ahora bien, hay que tener en cuenta que con la subida el tipo de interés está en el extremo superior del rango considerado neutral por el BCE (2,5%). Así que Lagarde puede recalcar que cualquier aumento adicional de tipos tenderá que evaluarse cuidadosamente.

Franklin Templeton: oportunidad para aumentar la duración de la cartera

David Zahn, responsable de renta fija europea de Franklin Templeton, cree que la subida del BCE mañana puede ser la última del ciclo, a menos que los precios de la energía sigan aumentando. El BCE comenzó a aplicar medidas de endurecimiento monetario relativamente pronto, y la combinación de unos rendimientos de los bonos más altos y unos costes energéticos elevados debería lastrar el crecimiento europeo a corto plazo, lo que daría margen a los responsables políticos para mantener los tipos sin cambios. 

Los mercados de renta fija ya han supuesto un endurecimiento significativo para la economía, por lo que será interesante escuchar los comentarios del BCE al respecto.
La próxima medida del BCE en materia de tipos, tras la del jueves, podría ser una bajada a finales de 2027. Por lo tanto, si los bonos alemanes (Bunds) alcanzan el 3,5%, podría ser una oportunidad para aumentar la duración de la cartera en previsión de unos rendimientos más bajos en 2027, aunque ello conllevaría una posible volatilidad a corto plazo.

La política también cobrará cada vez más protagonismo en 2027, especialmente de cara a las elecciones presidenciales francesas. La incertidumbre asociada podría lastrar la inversión a medida que se acerquen las elecciones.

Columbia Threadneedle: la clave es lo que vendrá después de septiembre

Anthony Willis, economista senior de Columbia Threadneedle, destaca que los bancos centrales afrontan un septiembre cargado de reuniones de política monetaria, con los mercados descontando una alta probabilidad de subidas de tipos en varias de las principales economías. El Banco de Inglaterra parece ser la excepción: el mercado anticipa una postura más cauta. La inflación persistente, la resiliencia del crecimiento en EEUU, y unos datos de empleo más sólidos refuerzan los argumentos a favor de una actuación inminente por parte de la Reserva Federal. Para los inversores, lo relevante no es tanto el próximo movimiento de tipos como las señales que den los bancos centrales sobre el rumbo de la política monetaria más allá de septiembre.

Unas rentabilidades de la deuda más altas y unas condiciones de financiación más exigentes podrían poner a prueba las valoraciones de los activos, especialmente en aquellos segmentos que más se han beneficiado de la abundancia de capital barato. 
"Para los inversores, la pregunta de fondo no es tanto si los bancos centrales subirán tipos en esta ronda de reuniones, sino qué anticipan sobre lo que vendrá después", destaca.

Natixis: pausa en las subidas hasta finales de 2027

El equipo de análisis de Natixis CIB ha elaborado el informe ‘Previsión del BCE para septiembre: otra subida preventiva’, en el que apunta a que mantendrá un tono relativamente neutral sobre los próximos movimientos, evitando anticipar un ciclo prolongado de subidas y manteniendo su estrategia de decisiones reunión a reunión y dependientes de los datos. Según el informe, la energía vuelve a ser el principal foco de riesgo para la inflación. Desde la última reunión del BCE, los precios energéticos han aumentado hasta un 8% en el horizonte 2026-2028, elevando el riesgo de que el repunte termine trasladándose a salarios y precios.

A pesar de ello, Natixis CIB considera que los efectos de segunda ronda siguen siendo moderados, gracias a la desaceleración del crecimiento salarial y al debilitamiento de las condiciones del mercado laboral. El euro también se ha apreciado alrededor de un 2% frente al dólar desde julio, contribuyendo a contener las presiones inflacionistas. En cuanto a la actividad, la economía de la Eurozona creció un 0,4% en el segundo trimestre, y España e Italia presentan una evolución especialmente positiva. En agosto, el PMI compuesto se situó en 53,6 en España, frente al 52,1 de la Eurozona, impulsado por el sector servicios, aunque la actividad manufacturera española perdió algo de fuerza.

De cara a los próximos meses, Natixis CIB anticipa una pausa en las subidas de tipos hasta finales de 2027, siempre condicionada a la evolución de los precios de la energía. El escenario podría adquirir un sesgo más restrictivo si las tensiones en Oriente Medio persisten y mantienen al alza los precios energéticos y las expectativas de inflación.
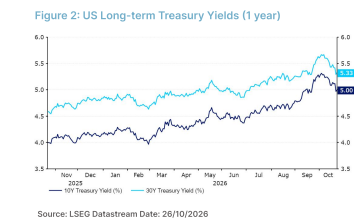
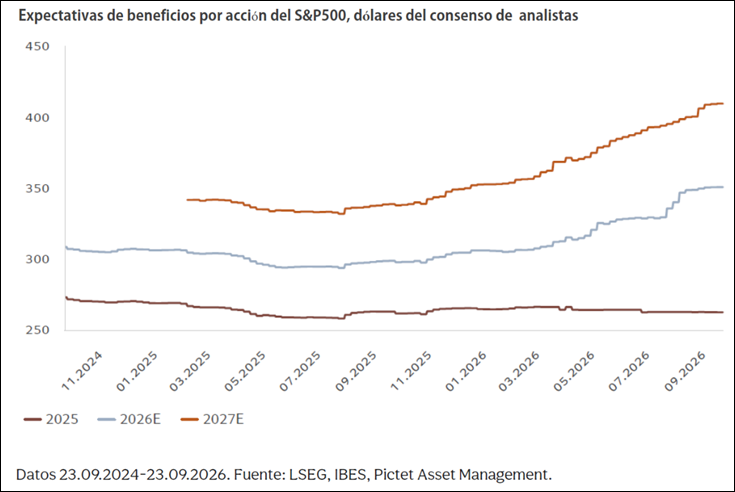
03Sep

Las rentabilidades actuales de la renta fija vuelven a ofrecer una combinación de retorno esperado y protección frente a escenarios adversos que resulta difícil ignorar para el inversor de largo plazo.

Miguel Ángel Valero

Alberto Salgado, director de Inversiones en Gescooperativo, cree que el continuado repunte de las rentabilidades de la deuda pública ha devuelto el atractivo a la renta fija de una forma que no veíamos desde hacía muchos años. Buena parte de este movimiento responde al temor de los inversores a que la subida del precio del petróleo, que ya ronda los 95$ por barril Brent, termine trasladándose con mayor intensidad a la inflación subyacente. Por el momento, ésta continúa mostrando un comportamiento más contenido que el IPC general, pero el riesgo de efectos de segunda ronda ha llevado al mercado a exigir mayores rentabilidades para prestar dinero a largo plazo.

A ello se suma la creciente preocupación por la estabilidad de los suministros energéticos en Oriente Medio. El estrecho de Ormuz continúa siendo uno de los principales puntos estratégicos del comercio mundial de crudo, y cualquier amenaza sobre su normal funcionamiento tiene un impacto inmediato en las expectativas de inflación. El petróleo, una vez más, se ha convertido en un factor determinante para la evolución de los mercados de bonos.

Sin embargo, "creemos que niveles próximos al 3,37% o al 3,83% en la deuda alemana y española a diez años ofrecen una oportunidad atractiva para el inversor. Aunque durante determinados periodos la inflación pueda situarse por encima de esas referencias, consideramos altamente probable que, en promedio durante la próxima década, se mantenga en niveles inferiores. Ello permitiría obtener una rentabilidad real positiva y razonable, algo extraordinariamente escaso en lo que llevamos de siglo, periodo en el que los ahorradores han convivido con tipos reales mínimos e incluso negativos", explica.

Es cierto que existen fuerzas estructurales que presionan al alza las rentabilidades. Los elevados déficits fiscales, unas ratios de deuda pública sobre PIB históricamente altas, y la necesidad de financiar crecientes necesidades presupuestarias aumentan la oferta de bonos. Paralelamente, responsables económicos como Scott Bessent han defendido la conveniencia de evitar un repunte excesivo de los costes de financiación, reflejando una preocupación cada vez mayor por el control de la curva de tipos.

No obstante, existe también un límite natural a las subidas. Unos tipos demasiado elevados terminarían endureciendo severamente las condiciones financieras y empujarían a muchas economías hacia la recesión. Conscientes de ello, los bancos centrales disponen de un margen relativamente reducido para seguir elevando los tipos de interés. Y si finalmente se produjera una desaceleración económica significativa, la propia debilidad de la demanda contribuiría a reconducir las presiones inflacionistas. En ese contexto, las rentabilidades actuales de la renta fija vuelven a ofrecer una combinación de retorno esperado y protección frente a escenarios adversos que resulta difícil ignorar para el inversor de largo plazo.

The Trader:  preguntarnos cuánto de nuestra cartera depende de que el dinero vuelva a ser barato

Durante meses, una parte importante del mercado había construido sus expectativas sobre una idea bastante cómoda: la inflación seguiría moderándose y el siguiente movimiento relevante de la Reserva Federal sería, tarde o temprano, bajar los tipos. Kevin Warsh acaba de poner esa narrativa en duda. Su mensaje en Jackson Hole fue claramente más restrictivo de lo esperado. La inflación PCE todavía avanza un 3,7% interanual y, lo que quizá sea más preocupante, el 54% de los bienes y servicios que componen el índice siguen registrando aumentos superiores al 3%. La inflación no solo continúa demasiado alta: sigue estando muy extendida. Warsh no anunció una subida de tipos, pero dejó claro que la Fed está dispuesta a actuar si la inflación no converge con suficiente claridad hacia el 2%. Y el mercado reaccionó inmediatamente.

Antes de su intervención, los futuros asignaban aproximadamente un 35% de probabilidad a una subida de 25 puntos básicos (pb) en septiembre. Después del discurso, esa probabilidad saltó hasta alrededor del 57%. Y la posibilidad de que los tipos alcancen el 4%-4,25% en diciembre ronda ya el 40%, lo que implicaría dos subidas desde los niveles actuales.

La reacción de los activos fue coherente con este cambio de expectativas: la rentabilidad del Treasury a dos años subió casi 12 pb, el dólar se fortaleció, mientras el oro cayó más de un 3%, el Bitcoin sufrió presión y el Nasdaq terminó a la baja.

Pero quizá lo más importante no sea si finalmente la Fed sube los tipos en septiembre. Lo verdaderamente relevante es que el mercado había eliminado prácticamente las subidas de tipos de su mapa de escenarios y ahora tiene que volver a incorporarlas. Esto importa especialmente para los activos cuyas valoraciones dependen de tipos bajos y beneficios muy alejados en el tiempo. Y ahí aparece inevitablemente la tecnología y, en particular, muchas compañías vinculadas a la inteligencia artificial. Si aumenta la tasa utilizada para descontar esos beneficios futuros, el precio que estamos dispuestos a pagar hoy por ellos disminuye.

Jackson Hole no garantiza nuevas subidas de tipos. Los próximos datos de empleo e inflación pueden volver a cambiar completamente las probabilidades. Pero Warsh sí ha destruido una complacencia peligrosa: el siguiente movimiento de la Fed ya no tiene por qué ser mantener o bajar tipos. También puede ser subirlos. Y cuando cambia el abanico de escenarios posibles, también debería cambiar nuestra forma de valorar el riesgo. "No se trata de venderlo todo ni de intentar adivinar qué hará la Fed en septiembre. Se trata de preguntarnos cuánto de nuestra cartera depende de que el dinero vuelva a ser barato y cuánto margen de seguridad tenemos si, finalmente, eso tarda bastante más de lo que el mercado esperaba", advierte Pablo Gil en The Trader.

Pictet: los beneficios empresariales avalan el atractivo de la Bolsa

Arun Sai, estratega de multiactivos en Pictet AM, cree que, con un crecimiento de beneficios empresariales en niveles sorprendentemente saludables, el mercado bursátil puede mantener su buen comportamiento los próximos meses, especialmente en tecnología, industria y finanzas y mercados emergentes. La rentabilidad de los bonos del Tesoro de EEUU a 30 años ha llegado a máximos desde 2008 y desde a diez años enero de 2025, en medio de datos económicos mejores de lo esperado, presiones inflacionarias, aluvión de emisión de deuda empresarial y cambios impredecibles en las políticas estadounidenses.

Con el aumento de la rentabilidad de los bonos del Gobierno, los mayores costes del endeudamiento y menor valor presente de los beneficios de las empresas cabe preguntarse si las acciones pueden ampliar las subidas de doble dígito que llevan lo que va de año. Pero las preocupaciones son exageradas. Los beneficios siguen creciendo a ritmo notable, en parte con la creciente adopción de nuevas tecnologías como la inteligencia artificial (IA). Las previsiones de aumento de beneficios de los analistas son cerca de 30% este año y consideramos hasta 35%.

Históricamente el aumento de precios del petróleo deteriora los términos de intercambio de los importadores, impulsa la inflación, erosiona los ingresos reales de los hogares y lastra el crecimiento económico. Los bancos centrales se vuelven más agresivos, los activos de riesgo se resienten y los mercados emergentes están entre los primeros en sufrir. Sin embargo, el petróleo tiene actualmente un impacto mucho menor en el ciclo financiero y las principales economías mundiales están invirtiendo a gran escala. 

Es verdad que la mayor rentabilidad de los bonos puede atribuirse en parte a presiones inflacionarias y altos déficits públicos. Pero los mercados de renta fija están descontando niveles de crecimiento saludables. En este sentido, históricamente, el aumento de rentabilidad de los bonos no siempre está asociado a caídas en los mercados de renta variable. Es el caso en períodos de buen comportamiento de la economía, como 1994 y 2013, siendo el panorama actual similar, con el índice de sorpresas económica en positivo desde finales de 2025.

La economía europea está comportándose mejor de lo que la mayoría preveía al inicio del conflicto con Irán, por consumo e inversión empresarial. Aunque en EEUU el aumento del consumo los últimos meses se ha ralentizado al 1,8% anual, por debajo de la tendencia de largo plazo de 2,5%, la inversión en capital fijo compensa con creces, las vinculadas a IA en algunos casos 25% interanual y las importaciones de bienes de capital más del 20 %. Respecto a emergentes, en China el consumo interno se debilita y el mercado inmobiliario atraviesa dificultades, pero en conjunto estas economías se benefician de los altos precios de las materias primas, fuerte crecimiento de las exportaciones y tipos de interés relativamente bajos, con exposición al sector de IA y una dinámica de crecimiento favorable.

Además, las valoraciones justifican sobre ponderar renta variable. La rentabilidad por dividendo de las acciones en relación con la de los bonos del Tesoro de EEUU indica baja prima de riesgo de la renta variable, pero lejos de indicar vulnerabilidad de las acciones, lo que requiere que la rentabilidad de los bonos aumente aun sustancialmente. Por otra parte, aunque septiembre suele ser complicado para las acciones, las encuestas indican que los inversores no mantienen posiciones excesivamente alcistas en renta variable.

El atractivo del sector de semiconductores probablemente ha alcanzado máximo, pero el dinamismo de beneficios en IA sigue muy fuerte. El aumento del valor de las acciones de las grandes empresas de IA representa el 27% del total y el 56% del aumento de beneficios. Además, el auge de la inversión impulsada por IA y necesidad de la correspondiente infraestructura favorecen al sector industrial, que sobre ponderamos. Por su parte, las acciones del sector financiero ofrecen beneficios estables, dado el sólido crecimiento económico y mayores tipos de interés.

Pero estamos neutrales empresas de servicios públicos. Sus características defensivas y sostenibilidad de dividendos resultan menos atractivas frente a los bonos, dada la posibilidad de subidas de tipos de interés. Además, infra ponderamos consumo, pues el crecimiento está impulsado principalmente por inversión empresarial y gubernamental, más que gasto de los hogares.

Aunque las acciones estadounidenses siguen generando beneficios sólidos, con la mediana de aumento de beneficios en el S&P 500 del 12 % el segundo trimestre, nos preocupa cuánto se debe a apoyo fiscal y el superciclo de inversión en IA, pues consumo, vivienda y otros sectores sensibles al aumento de tipos de interés siguen relativamente débiles. Para una perspectiva más positiva en acciones estadounidenses nos gustaría ver indicios de crecimiento más allá de la inversión y gasto empresarial. Por su parte las acciones de mercados emergentes (excluyendo China), se benefician de unas exportaciones que crecen a más de doble ritmo que la tendencia prepandémica, con aumento del comercio intrarregional. China, fuertemente comprometida con la carrera por la IA, continúa incrementando sus importaciones, a un ritmo anual del 8,6%, con una parte significativa de otros emergentes. En cuanto a acciones latinoamericanas, cotizan a valoraciones especialmente atractivas, siendo la región más barata.

El principal riesgo es monetario en EEUU para contener el endeudamiento. Su Gobierno ha mostrado poco interés en reducir la deuda, que supera los 40 billones$. Además, la oferta de deuda del sector privado ha aumentado considerablemente, principalmente para financiar infraestructura de IA. El fabricante de chips Nvidia ha anunciado un acuerdo de financiación de medio billón de dólares, 1,5% del PIB estadounidense. Esta carrera por el capital probablemente aumente el endeudamiento total de EEUU al 16% del PIB, nivel cercano al de antes de la crisis financiera. Aunque la sorpresiva decisión del Tesoro de EEUU de duplicar el volumen de recompras de bonos a largo plazo puede contener fluctuaciones desordenadas de rentabilidad de la deuda, no aborda el desequilibrio fiscal y sugiere que se prioriza estabilización de rentabilidades de la deuda frente al fortalecimiento del dólar. 

El caso es que hay riesgo de dominancia fiscal, limitando la capacidad de la Reserva Federal para alcanzar su objetivo de inflación. Además, el abandono de la institución monetaria de la orientación a futuro hace menos predecible la evolución de tipos de interés. Estas presiones se extienden a bonos de otros países desarrollados. La excepción son los bonos del Tesoro ligados a la inflación, con rentabilidades reales por encima de la tendencia del crecimiento del PIB, punto de entrada históricamente atractivo. Pero en conjunto estamos neutrales bonos del Tesoro de EE. UU. y deuda soberana de la Eurozona. En crédito los diferenciales de rentabilidad a vencimiento están ajustados, ofreciendo compensación limitada frente a riesgos de la dinámica fiscal, incertidumbre monetaria e inflación. Infra ponderamos la liquidez. Pero favorecemos la deuda en moneda local de mercados emergentes sin China. Los favorables términos de intercambio comercial y resistencia que están mostrando a las fluctuaciones del precio del petróleo pueden respaldar sus economías y sus bonos. Además, el oro es un activo menos expuesto a riesgos fiscales y monetarios, que se beneficia de las tensiones geopolíticas y de las compras de los bancos centrales.

UBS: oportunidades de carry respaldadas por fundamentales sólidos

Los precios del petróleo al alza y el cambio en las expectativas sobre los bancos centrales han impulsado los rendimientos globales, pero los mercados de divisas están reaccionando de forma selectiva. "Nos decantamos por oportunidades de carry respaldadas por fundamentales más sólidos, y creemos que los inversores deberían centrarse en construir carteras robustas, diversificadas y con una gestión adecuada del riesgo", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Dentro del universo de divisas, favorecemos aquellas que combinan un carry atractivo con bases fiscales más sólidas, entre ellas la NOK y el NZD, mientras que la GBP y el CNY también se mantienen Atractivos. Seguimos prefiriendo los bonos gubernamentales de corto y medio plazo, tanto por sus ingresos como por su papel diversificador en la cartera, aunque también vemos mérito en diversificar las posiciones de liquidez a través de distintas herramientas, como depósitos a plazo fijo, certificados de depósito, estrategias diversificadas de renta fija y determinadas estrategias estructuradas, para equilibrar la rentabilidad frente al riesgo. Vemos valor en mantener una asignación estratégica al oro, que puede complementar estas posiciones gracias a la sólida demanda de los bancos centrales y a su papel como cobertura de la cartera frente a la depreciación de las divisas y la presión fiscal en EE. UU".

"Vemos más recorrido al alza para la renta variable europea, especialmente en la Eurozona y Alemania, de carácter más cíclico, y destacamos cuatro oportunidades de inversión clave en la región: 

  • 1) impulsores del gasto de capital, incluidas las industriales europeas, el sector de TI, y nuestros temas de inversión Power and Resources y Automation and Robotics; 
  • 2) los bancos europeos como un apoyo clave para la inversión; 
  • 3) los líderes europeos, que incluyen a las empresas de primer nivel de la región expuestas a las principales tendencias estructurales, 
  • y 4) las medianas capitalizadas suizas como nuestra expresión preferida dentro de Suiza",

apuntan Dean Turner, Chief Eurozone and UK Economist, y Rolf Ganter, Head Equities Europe, UBS Global Wealth Management

"Las materias primas podrían aportar fuentes de rentabilidad adicionales a una cartera, con tendencias de demanda a largo plazo que respaldan a los metales base y con desafíos climáticos y geopolíticos particulares que sustentan al sector agrícola. Las materias primas pueden ofrecer a los inversores primerizos una vía para aprovechar el crecimiento económico global, cubrirse frente a la inflación y diversificar el riesgo. También pueden brindar exposición a segmentos de los mercados financieros que quizá estén poco representados en el mercado bursátil", señala Matthew Carter, Strategist.

Eastspring; subidas de tipos en Fed, BCE y Banco de Japón

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de Eastspring Investments, creen que tanto la Fed como el BCE y el Banco de Japón (BoJ) emprenderán en breve una política monetaria más restrictiva con subidas de tipos. Y ello porque en el caso de la Fed, constata que la política monetaria actual no se ajusta al nivel de inflación ni a las expectativas de mejora del empleo, que incluso podrían llevar a adelantar la subida de tipos de la Fed de octubre a septiembre. Un mes en el que subirán tipos 25 pb tanto el BCE como el BoJ. Un movimiento que impedirá la apreciación del dólar, escenario que no favorece a las Bolsas, lo que hace más necesaria una correcta selección de valores.

El discurso de Warsh mantiene nuestra previsión de que la Fed elevará el tipo de los fondos federales. Interpretamos el discurso no solo como una expresión de preocupación por una inflación que sigue por encima del objetivo de la Fed, sino también como un reconocimiento de que, en un contexto de sólido crecimiento económico y una tasa de desempleo históricamente baja, del 4,1 %, la política monetaria no es restrictiva. Los mercados deberán prestar mayor atención a la tasa de desempleo en los datos laborales de Estados Unidos que se publicarán este viernes 4 de septiembre que a la variación general de las nóminas.

La reducción de la población activa estadounidense, derivada de la combinación de una inmigración neta negativa y la tendencia descendente de la tasa de participación laboral, implica que incluso aumentos modestos de las nóminas pueden mantener tensionado el mercado laboral estadounidense. Prevemos que las nóminas igualen, como mínimo, el actual consenso de un aumento de 55.000 empleos en agosto y que la tasa de desempleo se mantenga sin cambios en el 4,1 %. Nuestra inclinación es prever unas nóminas ligeramente superiores, y no nos sorprendería que la tasa de desempleo descendiera al 4%. Las encuestas de los bancos regionales de la Reserva Federal apuntan a un empleo más sólido. Las solicitudes iniciales de subsidio por desempleo disminuyeron durante las tres primeras semanas de agosto, y el indicador semanal de empleo de ADP aumentó a principios de agosto. Un informe de empleo sólido podría llevar a los mercados a descontar plenamente una subida de tipos en octubre, si no en septiembre.

Antes de la Fed, esperamos que el BCE suba 25 pb en su reunión del 10 de septiembre y que el Banco de Japón suba 25 pb el 18 de septiembre. Las subidas de tipos en estas grandes economías y en Asia están limitando la capacidad del dólar para apreciarse en respuesta a la Fed, al restringir los movimientos de los diferenciales de tipos de interés a favor del dólar estadounidense. Seguimos considerando que el dólar se encuentra en una tendencia bajista cíclica de largo plazo. Una o dos subidas de la Fed podrían retrasar ligeramente esta evolución, pero, cuanto antes se produzcan, mayor será la probabilidad de que el dólar se debilite en 2027. Históricamente, la debilidad del dólar ha beneficiado a los mercados bursátiles asiáticos al fomentar los flujos de fondos hacia Asia.

Después de la amplia relajación de la política monetaria mundial en 2024 y 2025, la política monetaria se está endureciendo ahora ligeramente. Esto supone un obstáculo gradual para los mercados de renta variable en 2027 y debería incrementar la importancia de una selección activa de valores, bien fundamentada mediante análisis, frente a la inversión generalizada en índices.

07Aug

Trump impone aranceles del 15% a las importaciones de polisilicio y sus derivados, incluidas las células fotovoltaicas, con entrada en vigor el 4 de diciembre de 2026 y con China como país más afectado. También impone precios mínimos de importación: el país exportador no podrá vender a un precio inferior al fijado.

Miguel Ángel Valero

El volumen de opciones de compra (calls) sobre el S&P 500 se disparó a un récord de 4 millones de contratos el martes 4 de agosto, más del doble que hace unas semanas. El pequeño inversor está apostando fuerte a que la Bolsa solo puede subir. Cuando todos compran calls a la vez, "conviene mirar con la ceja levantada", recomiendan en Zumitow.

Pero de momento los datos avalan esa estrategia. La productividad de EEUU sigue por encima de su media histórica gracias a la inteligencia artificial (IA). La productividad de las empresas subió un 1,4% anual en el segundo trimestre y acumula un 2,2% en el año. La clave está en los costes. El coste laboral por unidad producida sube un 1,3% aunque los sueldos por hora crecen un 2,7. Pero la parte que va a los trabajadores cae al 52,9%, mínimo desde 1947. Porque la empresa produce más con las mismas horas, y eso enfría la inflación sin frenar el crecimiento. Si la máquina rinde más gracias a la IA, al trabajador le toca un trozo menor del pastel. Es el argumento que sostiene la Bolsa: más beneficio, menos presión de precios y vía libre para que la Fed baje tipos.

Que es lo que desea Trump. Mientras, impone aranceles del 15% a las importaciones de polisilicio y sus derivados, incluidas las células fotovoltaicas, con entrada en vigor el 4 de diciembre de 2026 y con China como país más afectado. Además, la medida también impone precios mínimos de importación: el país exportador no podrá vender a un precio inferior al fijado. 

Además, las compañías que presenten planes de relocalización industrial (onshoring) aprobados por la Administración podrán beneficiarse de determinadas exenciones arancelarias, permitiéndoles importar ciertos equipos e insumos necesarios sin pagar los nuevos gravámenes. La Casa Blanca justifica la decisión por motivos de seguridad nacional, argumentando que la dependencia de suministros extranjeros supone un riesgo estratégico. 

En medio de estas maniobras, Elon Musk se monta su propia fábrica de chips. SpaceX y Tesla invertirán 16.800 millones$ en Terafab, un macrocomplejo de semiconductores de IA en el condado de Grimes (Texas). El objetivo es dejar de depender de terceros para los chips que mueven sus coches, sus robots y sus cohetes. Una decisión que perjudica a Nvidia y TSMC, los proveedores de siempre.

Honeywell Aerospace se desploma un 20% en el Nasdaq al recorta su previsión de ventas orgánicas para 2026 al 4-5%, desde el 7-9% anterior. Y tanto beneficios como ingresos del segundo trimestre de la escisión de defensa del grupo se han situado muy por debajo de las previsiones. 

En cambio, Macom Technology sube el 10%: El fabricante de chips gana en el trimestre 1,4$ por acción (se esperaba 1,35)con 342,2 millones en ventas (335,5 millones previstos).

La mala noticia la protagoniza UWM Holdings. El mayor prestamista hipotecario de EEUU se hunde en Bolsa (-33%) tras perder 452 millones en el trimestre y suspender el dividendo por primera vez en su historia. El negocio hipotecario, ahogado por los tipos altos, pasa factura.

Fuera de EEUU, todos siguen pendientes de los primeros pasos de CXMT en Bolsa. El fabricante de memorias DRAM (memoria dinámica de acceso aleatorio), un componente esencial para teléfonos inteligentes, centros de datos y servidores de inteligencia artificial, protagonizó la segunda mayor salida a Bolsa en China al captar 66.600 millones de yuanes (unos 8.650 millones€). Sigue siendo el valor más negociado en las Bolsas de Shanghai y Shenzhen. Su valor de mercado es casi un 40% superior a la de su inmediata seguidora, el Industrial and Commercial Bank of China, pese a que su capital flotante ('free float') es mucho menor.  

Pictet: la renta variable aún tiene recorrido

Arun Sai, estratega de multiactivos en Pictet AM, defiende que la renta variable aún tiene recorrido: "Las acciones siguen siendo nuestra clase de activos preferida. El rally global puede haberse detenido en julio, pero lo vemos como pausa. El crecimiento es resiliente, respaldado por el gasto empresarial relacionado con la IA, beneficios y expansión en Asia emergente. Los indicadores técnicos son favorables, con mayor amplitud de mercado. Las condiciones de liquidez se han endurecido algo, pero están lejos de ser restrictivas. Los flujos inversores apoyan las acciones globales, con 129.000 millones$ invertidos en cuatro semanas". Por su parte, las presiones inflacionarias permanecen contenidas, reduciendo el riesgo de endurecimiento monetario severo que descarrile la expansión.

"Nuestras mayores convicciones están en mercados emergentes sin China, y por sectores, en tecnología, industria y servicios públicos, además de bancos, todos los cuales se benefician del ciclo de la IA. Pero estamos neutrales en bonos -esperamos limitada actividad de los principales bancos centrales - e infra ponderamos la liquidez. Sobre ponderamos oro", añade.

Los indicadores de actividad empresarial están por encima del nivel neutral en economías desarrolladas y Asia emergente. "Esperamos que el flujo volátil de noticias de la guerra en Irán mantenga los precios del petróleo fluctuando, antes de un eventual descenso, lo que ejercerá presión a la baja en el crecimiento global e inflación más alta a corto plazo, pero el impacto global ser menor que en 2022, dada la menor intensidad energética y el aumento de la inversión, especialmente vinculada a IA y la transición verde", argumenta.

De hecho, la inversión no residencial sigue siendo clave en la economía estadounidense, compensando la desaceleración en el aumento de la renta disponible y fundamentales más atenuados del consumo. En Europa, la expansión sigue limitada por el choque energético, aunque los indicadores de confianza empresarial y consumo se han estabilizado y hay mejora gradual en manufactura y servicios. La demanda interna se ha mostrado relativamente resiliente, por el alto ahorro de los hogares y condiciones laborales estables.

El ciclo de la IA, infraestructuras y enorme inversión de los hiperescaladores sigue proporcionando impulso al crecimiento de los beneficios, pero más allá de un puñado de líderes tecnológicos, en una gama amplia de sectores, desde industria a eléctricas e infraestructuras. En seis semanas ha desaparecido en gran parte el posicionamiento extremo que favorecía a las acciones de EEUU frente a no estadounidenses, la tecnología y las mega capitalizaciones. De hecho, en el S&P 500 el segundo trimestre el 85% de empresas que han publicado resultados han superado previsiones. 

Las valoraciones apuntan más allá de las grandes tecnológicas, para una base más estable y posible próxima etapa de repunte bursátil. Que esta ampliación se mantenga requiere crecimiento más fuerte, menor temor de estanflación, un dólar más débil y buenos resultados en una gama más amplia de empresas. Pero hay que ser selectivos, concentrando posiciones en áreas de más convicciones.

"Estamos neutrales respecto a EEUU, donde el 70% del crecimiento de beneficios proviene de mega-capitalizaciones relacionadas con IA, siendo el principal beneficiario, pero con valoraciones poco atractivas, dejando poco margen para decepciones. También estamos neutrales en el resto de los mercados desarrollados, a pesar de valoraciones más atractivas, dado el impulso de beneficios más débil y perspectivas de crecimiento más desiguales", apunta.

En tecnología algunos inversores cuestionan si las previsiones de beneficios pueden mantenerse, dadas las altas expectativas. Pero las empresas continúan ofreciendo mejoras de beneficios, lo que justifica la prima de valoración y la reciente rotación ha sido en el sector tecnológico, no un éxodo masivo.

"También sobre ponderamos industrias y servicios públicos, beneficiadas de la inversión relacionada con IA y gasto en infraestructuras. Las eléctricas están expuestas al aumento de la demanda de energía de los centros de datos y aplicaciones de IA, siendo una fuente de estabilidad. Además, el entorno de tipos de interés más altos más tiempo apoya los bancos, cuando el crecimiento económico resiliente y balances saludables de las empresas limita las posibles pérdidas crediticias. En cambio, infra ponderamos consumo, cuya fortuna depende principalmente del gasto de los hogares y apunta a un crecimiento de beneficios menos convincente", explica.

"Los mercados emergentes, sin China, son nuestra región preferida, por condiciones macroeconómicas, términos de intercambio comercial positivos y menor vulnerabilidad al choque del petróleo, lo que debe respaldar un comportamiento relativo superior de sus bonos y acciones. Las condiciones de liquidez les favorecen, pues esperamos una subida más de tipos del BCE este año, con riesgo de mayor endurecimiento de la Reserva Federal. De momento un tercio de los 30 principales bancos centrales está en modo endurecimiento, la mitad en espera y el resto en modo facilitador", resalta.

Hay cierta corrección en Taiwán y Corea del Sur, reflejo de la pausa en IA y semiconductores tras un periodo excepcional superior, pero "esperamos que los mercados emergentes logren el mayor crecimiento de beneficios este año, más del doble que sus competidores en mercados desarrollados".

El valor ha vuelto a la renta fija, especialmente en los mayores vencimientos, tras el aumento de las rentabilidades. En gran parte se debe a una perspectiva económica más optimista y expectativas de aumento de productividad por la IA, especialmente en EEUU. Ahora bien, aunque los tipos de interés reales a cinco años han subido en EEUU y en Europa, no están ajustados. Un crecimiento más fuerte mantendrá la inflación por encima del objetivo más tiempo y las necesidades de endeudamiento y gasto de capital pueden presionar al alza los tipos de interés, por lo que "estamos neutrales en bonos gubernamentales y crédito".

"Sobre ponderamos oro. Ofrece un perfil riesgo-recompensa más atractivo que los últimos meses. La demanda de los inversores se ha recuperado, con los ETF de oro atrayendo las mayores entradas desde la guerra contra Irán y los bancos centrales de economías emergentes reconstruyendo sus reservas con compras del metal amarillo. Sigue caro respecto a los últimos 20 años, pero puede ser atractivo a medio plazo ante tipos de interés reales menores en EEUU  e incertidumbre geopolítica. Sin embargo, el yen como asignación defensiva se ha debilitado por la mejora de las expectativas de crecimiento y del apetito por el riesgo de los inversores", concluye.

28Jul

El mercado está descontando subidas de tipos, en consonancia con una retórica más agresiva y con las últimas previsiones de la Fed, que indican que la inflación no volverá a su nivel objetivo hasta 2028.

Miguel Ángel Valero

La segunda reunión de tipos de la Reserva Federal bajo la presidencia de Kevin Warsh parece una repetición de la última del Banco Central Europeo (BCE), analizada en Dinero Seguro. Salvo mayúscula sorpresa, cualquier decisión se dejará para la vuelta de las vacaciones.

Ebury: los datos no justifican una subida de tipos

Los futuros del crudo Brent se dispararon la semana pasada por encima de los 100$ por barril por primera vez desde mayo, impulsados por el recrudecimiento de las hostilidades entre Irán y EEUU. El alto al fuego durante el fin de semana ha ofrecido cierto alivio, aunque los precios se mantienen elevados. Este encarecimiento energético no solo refuerza las expectativas de una inflación más persistente, sino también la de un endurecimiento de la política monetaria en todo el mundo. Los futuros aún no anticipan un movimiento de la Reserva Federal en esta reunión, pero ya descuentan por completo una subida de 25 puntos básicos (PB) en septiembre.

Seguimos pensando que los datos no justifican una subida de tipos por parte del FOMC. El IPC de junio fue más moderado de lo esperado y los precios al productor se estabilizaron, registrando en junio la mayor caída mensual en más de seis años. El mercado laboral estadounidense permanece sólido, pero tampoco le conviene alzas de tipos necesariamente. El crecimiento del empleo se moderó en junio y las presiones salariales se han atenuado desde sus máximos, sin que el mercado laboral se haya debilitado lo suficiente como para generar temores de recesión. Nos encontramos, por tanto, ante una coyuntura económica cómoda para la Fed que no debería exigir realmente subidas de tipos en este momento.

El reciente incremento de las expectativas de tipos es, en realidad, una consecuencia directa de las últimas noticias sobre el conflicto con Irán. El problema para los responsables de política monetaria es que resulta imposible saber con certeza cuánto durará este nuevo recrudecimiento, lo que obliga a los mercados a fijar precios en un entorno de información incompleta y volátil. Nuestra hipótesis de partida sigue siendo una resolución pacífica del conflicto, dado que nos encontramos ya en la antesala de las elecciones de mitad de mandato y la popularidad de Trump ya ha sufrido un gran deterioro. No obstante, el momento es decisivo: necesitaríamos ver avances visibles casi de inmediato para que la Reserva Federal se abstenga de subir los tipos en septiembre. A menos que se produzca un anuncio inesperado de paz en el próximo día y medio, consideramos que la Reserva Federal no tendrá más remedio que adoptar un tono agresivo el miércoles. 

El comunicado será, como es habitual, breve y evitará cualquier orientación prospectiva, en línea con el rechazo explícito del presidente Warsh a esta estrategia de comunicación. En su lugar, creemos que se hará referencia a la "elevada incertidumbre" y la necesidad de un enfoque dependiente de los datos. Este lenguaje otorgaría al banco central la máxima flexibilidad para subir los tipos en reuniones posteriores sin comprometerse de antemano. 

En la reunión de esta semana no habrá gráfico de puntos, lo que supone un alivio para el Comité: trazar una trayectoria de tipos en medio de un conflicto en constante evolución sería una tarea especialmente compleja. La atención se centrará, por tanto, en las declaraciones del presidente Warsh durante la rueda de prensa. Una formulación del tipo "el FOMC se mantiene alerta ante los riesgos al alza de la inflación" bastaría para transmitir la intención de endurecer la política monetaria sin consolidar las expectativas de subidas. Su valoración del repunte del petróleo también será relevante para los mercados, por el modo en que caracterice tanto la disrupción a la oferta como la posible propagación de las presiones inflacionarias al resto de la economía.

Dado que los futuros ya descuentan plenamente una subida en septiembre, el listón para una sorpresa hawkish capaz de impulsar de forma significativa al dólar es elevado. Para que se produzca, Warsh tendría que señalar de manera explícita una subida en septiembre, algo que su aversión a las orientaciones prospectivas hace poco probable. Lo más verosímil es que la Fed transmita intenciones hawkish sin confirmarlas abiertamente, lo que podría decepcionar a los mercados. En este escenario, cualquier apreciación del dólar tras la reunión del FOMC podría resultar efímera, salvo que se produzca una nueva escalada del conflicto con Irán y un nuevo repunte de los precios del petróleo.

Pictet: persisten los riesgos de subida de tipos

Xiao Cui, la economista para EE. UU. en Pictet WM cree que los últimos datos de inflación y comunicados de la Reserva Federal refuerzan la expectativa de que permanecerá en espera, aunque considerando la inflación el riesgo más relevante, con la puerta abierta a un endurecimiento, incluso en septiembre. Por nuestra parte, esperamos que mantenga los tipos de interés en la medida que las presiones inflacionarias se disipan poco a poco. En todo caso, una sorpresa al alza de la inflación puede ser suficiente para inducir a la Reserva Federal a subir sus tipos de interés preventivamente y anclar las expectativas.

De momento esperamos que los mantenga en 3,5%-3,75%, al igual que la declaración, quizá con algún ajuste restrictivo, pero sin nuevas proyecciones económicas y con el presidente Warsh absteniéndose de enviar su orientación a futuro. Probablemente reitere que la Reserva Federal garantizará la estabilidad de precios con sus propias herramientas.

El caso es que los mercados están descontando una probabilidad inusualmente alta -uno sobre tres- de aumento de tipos, habiendo aumentado bruscamente desde niveles muy bajos, por las tensiones geopolíticas y ausencia de indicaciones, cuando en la era Powell se anunciaban los movimientos con claridad.

Los gobernadores que conforman el núcleo del Comité Federal del Mercado Abierto parecen dispuestos a esperar más datos. Si señalan fuerte deseo de fortalecer su credibilidad en la lucha contra la inflación aumentará el riesgo de subida de tipos este año, mientras que una lectura optimista de la inflación puede interpretarse como acomodaticio. Los gobernadores Logan y Harker pueden emitir votos disidentes a favor de subir tipos en 0,25%, a lo que puede unirse Kashkari. En todo caso, en un Comité dividido, Warsh puede inclinar la balanza si estima conveniente subir los tipos de interés. Pero esperamos que minimice previsiones futuras y defienda la paciencia. Si acepta la posibilidad de subidas de tipos y no se opone a las expectativas de mercado al respecto, estaremos ante un enfoque restrictivo de la política monetaria. 

Pero un ajuste de tipos de una sola vez o con antelación, para evitar movimientos cerca de las elecciones presidenciales del próximo Noviembre, puede implicar reacción política más que expectativas de inflación o presiones inflacionarias reales, siendo aún menos probable que dos o tres subidas de tipos de interés a lo largo del tiempo.

Banca March: gana peso el grupo restrictivo en la Fed

"Aunque nuestro escenario central sigue siendo el mantenimiento de los tipos sin cambios durante el resto de 2026, en las últimas semanas ha ganado peso dentro de la Fed el grupo de miembros que aboga por una política monetaria más restrictiva. La discusión no es sencilla. Por un lado, la inflación continúa claramente por encima del objetivo y la reciente escalada de las tensiones en Oriente Medio ha impulsado nuevamente los precios de la energía. Por otro, el dato de IPC de junio sorprendió favorablemente, ofreciendo margen para mantener la cautela. A ello se suma un mercado laboral que sigue mostrando una notable fortaleza, con las solicitudes semanales de desempleo en mínimos desde 1969", explican los analistas de Banca March.

UBS: a medio plazo, un tono menos 'hawkish'

"A medio plazo, esperamos que la Fed adopte un tono menos hawkish del que descuenta actualmente el mercado, una mejora en los términos de intercambio regionales y un renovado enfoque en los vientos en contra estructurales del dólar estadounidense", opinan Pietro Santin, estratega, y Tilmann Kolb, analista, en UBS Global Wealth Management. "Aunque es probable que los bancos centrales se mantengan vigilantes a corto plazo, esperamos que las presiones inflacionarias se moderen a lo largo de los próximos 12 meses y recomendamos asegurar los rendimientos actualmente elevados, especialmente en bonos de calidad con duración corta y media", añade Mark Haefele, director de Inversiones.

Ofi Invest: bajada de tipos si la inflación se normaliza

Según Ombretta Signori, de Ofi Invest AM, la inflación en EEUU será superior a lo previsto, con una media del 3,5 %, frente al 2,5 % previsto antes de la guerra en Irán. Podría acercarse a su nivel objetivo en 2027, siempre que la subida de los precios de la energía no se traslade en exceso al resto de la economía, con una inflación algo más elevada en alimentos y bienes manufactureros. Será necesario que pasen unos meses hasta poder evaluar la magnitud de de los efectos indirectos en el resto de la economía, por ejemplo en el caso de Inteligencia Artificial, que podría alimentar la inflación en el indicador de referencia para la Fed, el Deflactor del Consumo.

Dada la diferencia actual entre la inflación y su nivel objetivo, Ofi Invest AM considera que la inflación será el factor clave que determine las futuras decisiones de política monetaria de la Fed. Por lo tanto, la Fed podría mantener los tipos de interés sin cambios durante el resto del año. 

Si la inflación se normaliza —el escenario previsto por Ofi Invest AM—, podría producirse una bajada de los tipos. Sin embargo, ha aumentado la probabilidad de que la próxima medida sea una subida; el mercado está descontando subidas de tipos, en consonancia con una retórica más agresiva y con las últimas previsiones de la Fed, que indican que la inflación no volverá a su nivel objetivo hasta 2028.

Banco de Inglaterra

El Banco de Inglaterra también se reúne el jueves, sin que se esperen movimientos de tipos. "No esperamos obtener demasiadas novedades en la reunión del Banco de Inglaterra de esta semana, dado que las cifras de salarios e inflación publicadas la semana pasada se ajustaron a las previsiones del consenso", señalan en Ebury.

"Aunque es probable que la división de votos mantenga un sesgo hawkish, los datos actuales ofrecen pocos indicios de que más miembros vayan a sumarse al bando partidario de subir tipos. Con el mercado aún descontando cierta probabilidad de un mayor endurecimiento, seguimos favoreciendo los bonos de alta calidad en el segmento de duración corta a media, donde los rendimientos se mantienen atractivos y constituyen una fuente de ingresos convincente", apunta Maelle Quillevere, economista en UBS Global Wealth Management.

23Jul

La presidenta del Banco Central Europeo, Christine Lagarde, enfría el debate sobre su marcha antes de agotar el mandato en octubre de 2027: "cuando hay nubes en el horizonte, el capitán sigue en el barco”.

Miguel Ángel Valero

El Consejo de Gobierno del Banco Central Europeo (BCE) ha decidido mantener, como se esperaba, sin variación los tipos de interés oficiales:  2,25% la facilidad de depósito; 2,4%, el de las operaciones principales de financiación; 2,65%, la facilidad marginal de crédito. Las perspectivas para los precios de la energía, aunque muy volátiles, se sitúan actualmente en un nivel próximo al del escenario de referencia de las proyecciones de los expertos del Eurosistema de junio y claramente por encima de los niveles registrados antes del inicio del conflicto en Oriente Próximo. 

La incertidumbre sigue siendo elevada y el impacto inflacionista de la perturbación energética no se ha materializado aún plenamente. Por tanto, el Consejo de Gobierno vigila de cerca la intensidad y la duración de la perturbación, así como sus efectos indirectos y de segunda vuelta. El Consejo de Gobierno se ha comprometido a definir su política monetaria de manera que asegure que la inflación se estabilice en su objetivo del 2% a medio plazo. 

Con esta decisión, el BCE asegura que continúa estando en una buena posición para navegar la incertidumbre causada por el conflicto y aplicará un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de la política monetaria. En particular, las decisiones del Consejo de Gobierno sobre los tipos de interés se basarán en su valoración de las perspectivas de inflación y de los riesgos a los que están sujetas, teniendo en cuenta los nuevos datos económicos y financieros, la dinámica de la inflación subyacente y la intensidad de la transmisión de la política monetaria, y sin comprometerse de antemano con ninguna senda concreta de tipos.

Su presidenta, Christine Lagarde, habla de "una cierta mejora de la actividad económica", de "una recuperación parcial de los servicios, tras acusar un considerable debilitamiento inmediatamente después de la perturbación energética". Los servicios digitales han mantenido su fortaleza, debido en parte a la creciente contribución de la actividad relacionada con la inteligencia artificial (IA). Las manufacturas han seguido mostrando resiliencia, respaldadas por la acumulación de existencias por parte de las empresas para protegerse frente a los riesgos en las cadenas de suministro y por el incremento del gasto en defensa. El paro se mantuvo en el 6,2 % en mayo, próximo a sus mínimos históricos. 

Pero también reconoce que las ofertas de empleo han continuado disminuyendo y tanto las empresas como los hogares esperan que el mercado de trabajo siga siendo más débil que antes del conflicto. Los indicadores adelantados sugieren que el crecimiento económico seguirá siendo moderado a corto plazo, lastrado por la perturbación energética y las incertidumbres relacionadas. 

"Con todo, los determinantes fundamentales del crecimiento a medio plazo se mantienen sin variación. El consumo privado, la inversión en nuevas tecnologías digitales, el gasto público en defensa e infraestructuras, y cierta recuperación de las exportaciones deberían contribuir al dinamismo general del crecimiento", subraya. Por tanto, el BCE reitera su llamamiento a la necesidad urgente de adoptar medidas para reforzar la economía de la zona del euro y mantener al mismo tiempo unas finanzas públicas saneadas. Simplificar y armonizar las normas en el conjunto del mercado único de la UE, acelerar la transición energética y completar la unión de ahorros e inversiones son elementos esenciales. 

Lagarde recuerda que "las respuestas fiscales a la perturbación energética deberían ser temporales, específicas y adaptadas", aunque admite que “la perturbación energética podría intensificarse aún más y sus efectos sobre otros precios y sobre los salarios podrían ser mayores de lo previsto actualmente”, y que "probablemente mantendrá la inflación muy por encima del objetivo hasta el primer semestre de 2027". Posteriormente la inflación debería descender, en un entorno en el que se espera una bajada de los precios de la energía y una subida más lenta de otros precios, señala.

Además no es solo el conflicto en Oriente Medio, sino que "nuevas fricciones en el comercio internacional podrían distorsionar adicionalmente las cadenas de suministro, reducir las exportaciones y debilitar el consumo y la inversión", en velada alusión a la nueva ofensiva de aranceles de Trump. Otras tensiones geopolíticas, en particular la guerra injustificada de Rusia contra Ucrania, continúan siendo una importante fuente de incertidumbre. 

En cambio, el crecimiento podría ser mayor si la economía y los mercados energéticos se adaptaran más rápido de lo previsto a la disrupción causada por el conflicto en Oriente Medio, o si éste se resolviera de manera duradera. El gasto previsto en defensa e infraestructuras, y las reformas orientadas a mejorar la productividad y completar el Mercado Único, así como la adopción de nuevas tecnologías por parte de las empresas de la zona del euro, pueden impulsar el crecimiento más de lo esperado, insiste la presidenta del BCE.

Christine Lagarde sugiere que no agotará su mandato en la presidencia del BCE, que finaliza en octubre de 2027, para que "se escuche una voz europea" en las elecciones presidenciales de Francia, previstas para primavera. Pero al mismo tiempo proclama que "cuando hay nubes en el horizonte, el capitán sigue en el barco”.

UBS; subida de tipos en septiembre y luego pausa prolongada

Dean Turner, Chief Eurozone and UK Economist en UBS Global Wealth Management, comenta que "la decisión del BCE de mantener los tipos sin cambios era ampliamente esperada tras la subida de junio. Aunque los últimos datos de inflación de la Eurozona han mostrado algunas señales alentadoras, la inflación subyacente sigue siendo persistente y los mayores precios de la energía continúan suponiendo riesgos al alza". "A menos que los precios de la energía retrocedan de forma significativa, es probable que el BCE reanude su ciclo de endurecimiento monetario en su reunión de septiembre, antes de pasar a una pausa más prolongada", argumenta.

"Actualmente, los mercados parecen estar descontando una trayectoria más agresiva para los tipos del BCE de la que nosotros esperamos. Por ello, seguimos favoreciendo los bonos de alta calidad de la Eurozona, en particular los de vencimientos a corto y medio plazo", señala

Fidelity: subida de 25 puntos básicos en septiembre

Conor Parle, economista para la Eurozona de Fidelity International, señala que "el BCE ha mantenido los tipos de interés sin cambios, pero, en un contexto de aumento de los precios de las materias primas y de las recientes tensiones crecientes en Oriente Medio, es probable que esta pausa sea temporal. Más allá del petróleo, los precios del gas ya estaban aumentando incluso antes de la reciente escalada de tensiones. La mayor demanda para reponer unos niveles de reservas bajos de cara al invierno, junto con el incremento de las importaciones por parte de China, probablemente estén contribuyendo a nuevas presiones alcistas en el mercado del gas. Es probable que estos acontecimientos mantengan las presiones sobre los precios de forma relativamente generalizada. Al mismo tiempo, la razonable resiliencia de la economía de la zona euro implica que, una vez que el BCE actualice sus previsiones en septiembre, probablemente se encuentre en una posición cómoda para subir los tipos otros 25 puntos básicos, alcanzando el extremo superior de su rango neutral, al tiempo que envía un mensaje claro sobre su compromiso con la estabilidad de precios." 

Goldman Sachs: hay margen para una segunda subida en lo que queda de año

Simon Dangoor, director adjunto de inversiones de Renta Fija y responsable de Inversión Macro en Renta Fija de Goldman Sachs Asset Management, también considera que "una subida de tipos en septiembre es la hipótesis central más probable, dado el creciente énfasis del BCE en los riesgos al alza para la inflación tras el recrudecimiento del conflicto en Oriente Próximo, que ha reavivado el temor a los efectos de segunda ronda. Existe margen para otra subida más adelante en el año si los precios de la energía siguen elevados".

Pictet: los datos decidirán los próximos movimientos del BCE

Nadia Gharbi, economista para Europa en Pictet WM, opina que, como era de esperar, el BCE deja sin cambios sus tipos de política monetaria, señalando que "las perspectivas para los precios de la energía, aunque altamente volátiles, actualmente se encuentran cerca de la línea de base de las proyecciones de junio y muy por encima de los niveles registrados antes del conflicto en el Medio Oriente". El BCE todavía se considera "bien situado para navegar por la incertidumbre causada por el conflicto". El Consejo de Gobierno no se compromete con una ruta y las decisiones sobre tipos dependerán de "la evaluación de las perspectivas de inflación y riesgos al respecto, a la luz de los datos económicos y financieros, así como la dinámica de inflación subyacente y fortaleza de la transmisión de la política monetaria".

La evaluación del BCE sobre riesgos de inflación no ha cambiado en comparación con junio: siguen al alza.En la sesión de preguntas y respuestas, cuando a Lagarde se le ha preguntado si la decisión de hoy es unánime, ha respondido que sí, aunque "algunos gobernadores se preguntado si es necesaria una guía" y que "estábamos situados adecuadamente para esperar", citando datos recientes relativamente benignos de precios y crecimiento y una caída más rápida de lo esperado en los precios del petróleo. Si bien los acontecimientos recientes en Medio Oriente son alarmantes y tendrán un impacto, no se han tenido en cuenta en la decisión". Respecto a quien soportará la carga de la prueba de la decisión de septiembre, Lagarde ha indicado que recae en los datos.

Sobre si podía descartar su partida, Lagarde dijo no se ha discutido y descarta firmemente la posibilidad, señalando que "cuando hay nubes en el horizonte, el capitán permanece en el barco".

Los nuevos billetes de euro buscan diseño

Por otra parte, el BCE ha hecho públicas las propuestas de diseño preseleccionadas para la próxima serie de billetes en euros y ha puesto en marcha una encuesta para recabar la opinión de los ciudadanos de toda Europa. Estas propuestas se inspiran en "La cultura europea" y "Ríos y aves". "Los billetes en euros son más que un medio de pago; son una de las expresiones más tangibles de Europa. Sus diseños, que combinan belleza y significado, reforzarán nuestra identidad compartida", subraya Lagarde. 

Las propuestas preseleccionadas son el resultado de un concurso de diseño organizado a escala de la Unión Europea en el que participaron más de 1.200 diseñadores gráficos, de los que 25 fueron invitados a presentar propuestas. Un jurado independiente formado por 21 expertos en diferentes ámbitos, como diseño gráfico, comunicación, neurociencias e historia, cada uno designado por un banco central de la zona del euro, preseleccionó diez propuestas de diseño. Los europeos podrán expresar ahora su opinión sobre las diez propuestas finalistas, tras la decisión del Consejo de Gobierno del BCE de organizar una encuesta online, que concluirá el 21 de septiembre de 2026. Una empresa de estudios de opinión independiente llevará a cabo una encuesta paralela en la que invitará a responder a las mismas preguntas a una muestra representativa de ciudadanos de la zona del euro. 

El BCE publicará un informe sobre los resultados de ambas encuestas una vez seleccionado el concepto de diseño definitivo. Las respuestas del público son un elemento fundamental del enfoque inclusivo del Eurosistema, que asegura que se tengan en cuenta las opiniones de los ciudadanos de toda Europa.

El Consejo de Gobierno prevé adoptar la decisión definitiva sobre el nuevo diseño de los billetes a finales de año. Basará su decisión en un conjunto de aportaciones, incluidas las conclusiones del jurado del concurso de diseño, una evaluación técnica y los resultados de las dos encuestas. El diseño seleccionado se someterá después a un proceso de desarrollo y pruebas, antes de pasar a la fase de producción. Se espera que los billetes de la nueva serie entren en circulación en los años siguientes. Los billetes en euros de las series anteriores mantendrán su validez y seguirán circulando junto con los de la nueva serie. 

Será el primer rediseño completo de los billetes en euros desde su emisión en 2002. "El rediseño de los billetes en euros forma parte del esfuerzo a largo plazo del Eurosistema para que el efectivo siga siendo un medio de pago seguro, eficiente y cercano a los ciudadanos, que preservará su acceso al dinero público y su libertad para elegir cómo pagar", explica Piero Cipollone, miembro del Comité Ejecutivo del BCE. 

La emisión periódica de nuevas series de billetes permite aprovechar los avances tecnológicos para ir por delante de los falsificadores. Los nuevos billetes incorporarán elementos de seguridad nuevos y mejorados para facilitar la comprobación de su autenticidad y hacerlos más accesibles, también para las personas con problemas de visión. El BCE también se esfuerza por reducir la huella ambiental de los billetes aumentando su durabilidad y utilizando materiales y procesos de producción más sostenibles.


06Jul

EEUU gastará unos 50.000 millones$ en centrales de gas y carbón en 2026, superando a China por primera vez en décadas, para suministrar energía a los insaciables centros de datos vinculados a la inteligencia artificial.

Miguel Ángel Valero

Por primera vez en décadas, EEUU invertirá más que China en centrales de gas y carbón, empujado por la sed energética de los centros de datos de la inteligencia artificial (IA), ávidos de energía. La Agencia Internacional de la Energía calcula que EEUU gastará unos 50.000 millones$ en centrales de gas y carbón en 2026, superando a China por primera vez en décadas. Los centros de datos que entrenan la IA tragan electricidad a lo bestia, y las tecnológicas no quieren esperar años a que la red las enchufe. Así que se montan su propia central de gas al lado. Los pedidos mundiales de turbinas tocaron máximo de 25 años en 2025, con 130 gigavatios encargados.

El gas ya cubre más del 40% de la electricidad de los centros de datos norteamericanos, mientras China sigue tirando de carbón. Tanta demanda de turbinas está dejando el mercado seco y disparando los plazos de entrega. Quien fabrica esas máquinas tiene la sartén por el mango.  Toda esta situación beneficia a los fabricantes de turbinas, como GE Vernova y Siemens Energy,  y a las empresas de gas natural.

Curiosamente, las acciones de energía sufrieron una salida de 3.200 millones$ la última semana, la mayor en dos años. El giro bajista del crudo, con el Brent enfriándose a los 72$ desde los 120$ del momento álgido de de la guerra, pasa factura al sector. Cuando el petróleo baja, los márgenes de las petroleras se estrechan y el dinero busca otros sitios.

Mientras, los grandes accionistas de DCC se han rebelado. Ninety One y Aviva rechazan la OPA de 5.700 millones de libras que KKR y Bridgepoint han lanzado sobre el grupo energético porque creen que pretenden quedarse con la empresa a precio de saldo.

Pictet prefiere mercados emergentes

Arun Sai, estratega de multiactivos en Pictet AM, destaca que los mercados de acciones se han recuperado de la liquidación que se produjo tras la decisión de EEUU de declarar la guerra a Irán a finales de febrero. Con avances en el acuerdo de paz y los precios del petróleo cayendo, el riesgo de estanflación disminuye. "Sobre ponderamos acciones globalmente. Rebajamos las de EEUU a neutral, pero sobre ponderamos las de mercados emergentes. Estamos optimistas en finanzas y tecnología. Mejoramos a neutral la renta fija y vemos especial potencial en la deuda de mercados emergentes en moneda local. Rebajamos la liquidez a infra ponderar", explica.

Las economías desarrolladas crecen a ritmo inferior al de su tendencia a largo plazo, pero la inversión empresarial sigue aumentando en EEUU y Europa. Además, "esperamos que las economías emergentes crezcan 4,1 % este año, por encima de su potencial a largo plazo, ampliando al 2,5 % la diferencia respecto a las economías desarrolladas. Sus fundamentales han mejorado significativamente desde la gran crisis financiera global, con menor deuda externa, más sólidas balanzas por cuenta corriente y políticas monetarias más creíbles".

Además, los beneficios empresariales son sólidos, con esperanzas de aumento de la productividad por inteligencia artificial (IA). Las ganancias en acciones siguen concentradas en un puñado de grandes tecnológicas y el Índice de Semiconductores de la Bolsa de Filadelfia ha llegado a subir el 80% trimestralmente, lo que aumenta la posibilidad de reconfiguración de las asignaciones, "pero por ahora no vemos una razón convincente para dejar de sobre ponderar las acciones".

La tasa de crecimiento de la oferta monetaria en relación con crecimiento del PIB se ha contraído un 5,4% anualizado en seis meses en el mundo desarrollado, pero no llega a niveles de la crisis financiera global de 2008 o el shock del Covid. A ello se añade que, aunque hay riesgo de subida de tipos de interés de la Reserva Federal -los mercados estiman una entre tres probabilidades en julio-, es probable que los mantenga sin cambios durante el año, gracias a que en junio se crearon 57.000 puestos de trabajo no agrícolas, frente a cerca de 115.000 esperados.

De todas formas, la subida de tipos de interés suele ser positivo para las acciones si es en reacción a mejora del crecimiento. Aunque el endurecimiento monetario puede afectar a sectores sensibles a los costes de endeudamiento, en los últimos cinco ciclos desde 1987 las acciones estadounidenses han generado 4% a 16% de rentabilidad en doce meses tras la primera subida de tipos. 

Por su parte, el BCE debe mantenerse cauto, prestando atención a los servicios, la inflación subyacente y riesgo de efectos de segunda ronda.

"En conjunto, estamos neutrales en renta variable de los demás mercados desarrollados.  Rebajamos acciones estadounidenses a neutral", señala el experto de Pictet. EEUU avanza a una fase intermedia del ciclo, en un posible entorno de tipos de interés más altos y menor liquidez. Sus acciones son menos atractivas en comparación con otras regiones, cuando el desarrollo de IA se extiende a empresas en otros países. Por su parte las acciones japonesas cuentan perspectivas económicas respaldadas por estímulo fiscal y mejora de la demanda interna. Pero el yen coquetea con mínimos de 40 años frente al dólar, con posiciones cortas en máximos desde 2024 y fuerte probabilidad de intervención, incluso conjunta, del banco central de Japón y y el de EEUU.

Ahora bien, las acciones de mercados emergentes han cerrado los primeros seis meses de 2026 con ganancias superiores al 23 % en dólares, frente a 9 % de las estadounidenses y europeas. Este patrón continuará a corto plazo y "sobre ponderamos acciones emergentes sin China". Las economías emergentes disfrutan de crecimiento superior y reformas de gobernanza de las empresas, a las que se anima a aumentar dividendos y recomprar acciones -los dividendos representaron el 60% de la rentabilidad en esta clase de activos las dos últimas décadas-. Estas economías, especialmente de Asia, han superado la crisis energética, en parte gracias a sus esfuerzos los últimos años por reducir la sensibilidad al petróleo. En Corea, la intensidad de uso de petróleo se ha reducido a más de la mitad respecto a 1995 y su superávit comercial a récord del 17% del PIB en mayo frente al 1,7% de enero de 2025 -el aumento de precios de chips y memoria compensa con creces los mayores costes energéticos-.  Además, los indicadores técnicos muestran tendencias favorables para las acciones de emergentes.

"Pero estamos neutrales en acciones de China", precisa. Las importaciones del país siguen por debajo de la tendencia previa al Covid y la inversión inmobiliaria a la baja casi cinco años.

Los sectores cíclicos parecen caros mientras que los defensivos baratos. Tecnología e industriales están caros, aunque con impulso de beneficios, mientras que servicios de comunicación significativamente más baratos. "Sobre ponderamos finanzas", señala. Los bancos deben beneficiarse de los mayores tipos de interés, la dinámica de beneficios y la actividad en los mercados de capitales, incluyendo mega salidas a Bolsa. "Además, sobre ponderamos acciones tecnológicas", añade. El valor de los "Siete Magníficos" se ha llegado a reducir en 2,3 billones$ a finales de mayo, con los inversores preocupados por la sostenibilidad de la oleada de capitalización centrada en IA. Sin embargo, el poder de fijación de precios de las grandes tecnológicas sigue sólido y es poco probable que se vea desafiado por tipos de interés más altos. Las tecnológicas asiáticas ofrecen valoración atractiva y fuertes perspectivas de crecimiento. Además, se mantiene la demanda de semiconductores, que ha facilitado que Corea haya sido el mercado regional de mayor revalorización e  incluso ha impulsado la euro zona, hogar de empresas como ASML, ST Microelectronics e Infineon.

"Hemos mejorado renta fija a neutral", explica. Las rentabilidades a vencimiento han estado subiendo más o menos al ritmo de los precios del petróleo los últimos meses, pero no han caído tanto con los precios de éste, ya alineados con la oferta y demanda. De manera que las rentabilidades en deuda siguen altas a pesar de la caída del precio del petróleo, anomalía que probablemente desaparecerá y que supone una cobertura eficaz frente a una reducción inesperada del crecimiento o una mayor volatilidad de las acciones. "Nuestra preferencia en renta fija es por activos de mayor cupón. Vemos oportunidades en deuda en moneda local de mercados emergentes -una de las clases de activos de renta fija más baratos-. Aunque el dólar puede fortalecerse moderadamente a corto plazo, el mundo se hace gradualmente menos dependiente" de éste, concluye.

Fidelity: optimistas en renta variable, sobre todo en algunos emergentes

Los mercados internacionales han mostrado una notable resistencia ante la agitación geopolítica, el aumento de los precios de la energía y el agravamiento de las inquietudes inflacionistas, de acuerdo con la edición 2026 de las Perspectivas de mediados de año. Los amortiguadores, de Fidelity. A pesar de la fragmentación del orden mundial y la persistente incertidumbre en Oriente Medio, Fidelity considera que unos beneficios empresariales sólidos, unos fundamentales económicos resistentes y las inversiones sostenidas en inteligencia artificial (IA) deberían dar apoyo a los activos de riesgo durante la segunda mitad del año.

Fidelity revela cuáles son sus principales convicciones de cara al segundo semestre de 2026:

  • Somos optimistas en riesgo de renta variable en general, pero en especial en Japón y una selección de mercados emergentes. No perdemos de vista la fuerte racha alcista que han experimentado los mercados desde el mes de abril.
  • La inversión empresarial en IA ha sido la fuerza motora de los mercados internacionales y está dando apoyo a otras temáticas, como la escasez de energía y la modernización de las redes eléctricas.
  • Las materias primas, en especial las que están vinculadas a la energía, pueden aportar una valiosa diversificación para el riesgo geopolítico cuando los activos tradicionales, como la duración y el oro, muestren un comportamiento menos fiable.

“Los mercados han demostrado una resistencia impresionante frente a la volatilidad en los primeros seis meses de este año, pero su firmeza no debería sorprender. Se han vuelto expertos en ver más allá del ruido y reconocer el potencial alcista”, señaló Salman Ahmed, responsable global de Macroeconomía y Asignación Estratégica de Activos de Fidelity. “Ahora no es momento de rehuir el riesgo, sino de asegurarse de que esté equilibrado en una cartera bien diversificada que amortigüe los inevitables golpes cuando se produzcan. Aunque los recientes avances diplomáticos entre EEUU e Irán pueden ayudar a aliviar algunas de las preocupaciones más inmediatas, la incertidumbre sigue siendo elevada y es improbable que el camino a partir de ahora sea sencillo", argumenta.

La variable macroeconómica más determinante para el corto plazo es la perturbación del suministro energético derivada del cierre del estrecho de Ormuz. "Nuestra hipótesis de trabajo ha sido que el conflicto tendrá una 'resolución confusa'", subraya. El memorándum de entendimiento para reabrir el estrecho de Ormuz y ampliar el alto el fuego apunta hacia una desescalada, pero sigue siendo posible un amplio abanico de desenlaces. Hasta que se perfile con mayor claridad una solución duradera, los mercados probablemente sigan descontando una prima de riesgo geopolítico.

El aumento de la inflación y el endurecimiento de la política monetaria lastrarán el crecimiento en la mayor parte de las regiones, mientras que los mercados de la energía mostrarán una persistente prima de riesgo geopolítico. 

Los sólidos fundamentales están dando apoyo a los mercados, a pesar de la volatilidad provocada por la geopolítica. Lo más significativo es que los gigantes tecnológicos estadounidenses siguen invirtiendo miles de millones en el desarrollo de la IA, lo que está dando un impulso continuado a los beneficios. Ese inmenso gasto en inversión está reforzando a las empresas en toda la cadena de valor, incluidos los actores industriales que sostienen la construcción de centros de datos y las crecientes necesidades energéticas. Cada vez son más las empresas estadounidenses que empiezan a notar cómo el gasto en inversión alimentado por la IA sustenta los beneficios y mejora la productividad. Este efecto que se expande a todo el mercado ofrece puntos de entrada atractivos, mientras que la atención se centra en un reducido número de valores tecnológicos con valoraciones elevadas. Los beneficios siguen emitiendo señales de fortaleza a nivel mundial, impulsados en parte por la inversión en IA, pero también por la reducción parcial de los aranceles comerciales y la resistencia de las economías.

Esa incertidumbre también significa que es importante ser selectivo a la hora de invertir en las diferentes regiones. "Estamos infra ponderados en renta variable europea, región que se encuentra más expuesta a las perturbaciones del suministro y a las perspectivas de estanflación", apuntan en Fidelity. Mientras tanto, la apuesta por la IA y los sólidos resultados están respaldando a las acciones estadounidenses, aunque algunas áreas de ese mercado ya han recorrido un largo camino. La renta variable japonesa sigue pareciendo atractiva gracias a unos beneficios sólidos y un contexto político favorable.

"Los mercados emergentes siguen siendo una posición en la que tenemos mucha confianza", añaden. Las acciones de los mercados emergentes se benefician de factores favorables de índole más general, como el ciclo de la IA. Un dólar más débil y la mejora estructural de la credibilidad de las políticas monetarias también deberían ser factores positivos. Sin embargo, el conflicto en Irán no está afectando de la misma forma en el universo de los mercados emergentes. Los países de Latinoamérica que exportan materias primas se están beneficiando; los que importan energía, sobre todo las economías asiáticas que dependen del suministro que pasa por el estrecho de Ormuz, están sufriendo. 

Por lo tanto, se requiere un enfoque selectivo por parte de los inversores en los mercados emergentes. Brasil, por ejemplo, es uno de los países que se beneficia del aumento de los precios de la energía, con acciones que presentan valoraciones atractivas y que podrían comportarse aún mejor en un ciclo de política monetaria expansiva. Sudáfrica cuenta con unos fundamentales económicos atractivos y con el respaldo de las materias primas. Algunas zonas de Asia-Pacífico también resultan atractivas a pesar de las perturbaciones en el sector energético, como Corea, que se ve respaldada por el ciclo de los semiconductores y el impulso a las reformas del sector empresarial.

A medida que cambia el entorno macroeconómico, también lo hace nuestra forma de concebir la diversificación. El aumento de los riesgos geopolíticos y de fragmentación está ejerciendo presión sobre los refugios tradicionales, lo que significa que los inversores no pueden confiar en un único activo para apuntalar los componentes de mayor riesgo de su cartera. "Hemos pasado de un mundo caracterizado por temores ocasionales sobre el crecimiento a uno de mayor inestabilidad estructural. Se necesitan diversas fuentes de protección", insisten en Fidelity.

El dólar, por ejemplo, no parece tan atractivo a largo plazo como antes. El oro ha tenido un comportamiento sorprendentemente pobre durante el conflicto, pero seguimos siendo optimistas con respecto a esta materia prima, debido a sus factores subyacentes favorables. Puede tener un buen comportamiento cuando la inflación golpea a los bonos y sirve como diversificador cuando aumentan las correlaciones entre bonos y acciones. Del mismo modo, puede responder bien ante la debilidad del dólar y la caída de los rendimientos reales.

Dado que la inflación se mantendrá elevada durante más tiempo, la exposición a las materias primas debería sostener las carteras, especialmente aquellas con exposición al sector energético que pueda proteger frente al riesgo geopolítico. También pueden proporcionar una cobertura mientras la duración sufre. La inflación reduce el margen para que los rendimientos caigan de forma significativa y, por lo tanto, disminuye el potencial alcista de la duración, de ahí el mal comportamiento reciente de esta. Si los temores entorno al crecimiento se reactivaran más adelante en el año, la duración retomaría su papel como cobertura frente a la renta variable.

Ebury: se retrasan las subidas de tipos

El dólar cedió terreno tras publicarse el jueves unas cifras de empleo no agrícola inferiores a lo previsto, lo que apunta a que la Reserva Federal debería mantener una postura cautelosa con respecto al endurecimiento de su política monetaria. De hecho, las presiones a favor de subidas de tipos se han atenuado de forma generalizada ante unas cifras de inflación mejores de lo esperado. Aunque se anticipa que los próximos movimientos de tipos en el G-10 serán al alza, ya no está claro quién liderará el ciclo. No se descuentan plenamente subidas de tipos en EEUU, la zona euro ni en el Reino Unido hasta bien avanzado el 2026, como muy pronto.

Los inversores han dejado de prestar especial atención a las negociaciones entre EEUU e Irán, y el mercado del petróleo apenas descuenta la posibilidad de que se reanuden las hostilidades. El evento más destacado de la semana será probablemente la publicación, el miércoles, de las actas de la reunión de junio de la Reserva Federal, la primera bajo la presidencia de Kevin Warsh.

  1. EUR: El informe preliminar de inflación de la zona del euro de junio trajo buenas noticias para el BCE. Tanto el índice general como el subyacente registraron descensos superiores a lo esperado, y este último ya se encuentra más cerca del objetivo del 2 %. Los miembros del BCE que participaron en la conferencia de Sintra la semana pasada se mostraron en gran medida evasivos, lo que indica que mantiene abiertas sus opciones y actuará en función de la evolución de los datos. Sin embargo, los mercados ya están aplazando la primera subida de tipos y asignan menos de un 50% de probabilidades a que se produzca en septiembre. Con los bancos centrales en modo de espera, el diferencial de tipos a ambos lados del Atlántico parece estar estabilizándose. Consideramos que la moneda única ha encontrado un soporte sólido en los mínimos recientes frente al dólar, lo que respalda nuestra previsión de una apreciación gradual del euro frente al dólar a lo largo de nuestro horizonte de previsión.
  2. USD: El informe de empleo de junio ha sido algo decepcionante, aunque viene precedido de dos datos bastante sólidos en los meses anteriores. El ritmo de creación de empleo sigue superando ampliamente el crecimiento de la población activa estadounidense. Además, la fiabilidad de estas encuestas ha mermado en los últimos tiempos, por lo que recomendamos centrarse en la media móvil de tres meses en lugar de reaccionar de manera exagerada a los datos mensuales. La tendencia sigue siendo positiva y el mercado laboral continúa recuperándose de la desaceleración de finales de 2025. No hay indicios de quela incertidumbre derivada del conflicto con Irán haya provocado despidos masivos ni una paralización generalizada de la contratación. La economía estadounidense continúa expandiéndose a un ritmo aceptable, entorno al 2,0 %. Sumado a las recientes cifras de inflación subyacente —en un rango del 3-4 % anualizado—, la cuestión respecto a las subidas de tipos parece ser más bien cuándo se producirán, y no si se producirán. No obstante, hasta que no se observen indicios más claros de que el repunte de los precios energéticos se haya trasladado a las presiones subyacentes, consideramos quela Fed mantendrá un enfoque cauteloso respecto al endurecimiento de supolítica monetaria.
  3. GBP: En una semana tranquila, la atención del mercado se centró en Andy Burnham, probable sucesor de Keir Starmer como primer ministro. La libra esterlina se fortaleció ante su insistencia en respetar las normas fiscales y las informaciones que sugerían que sus asesores no buscarán introducir nuevos impuestos. No obstante, sigue sin estar claro cómo pretende financiar sus prioridades en gasto social e infraestructuras. Ed Miliband se ha convertido ahora en el claro favorito para ocupar el cargo de ministro de Hacienda. Aunque su preferencia por la expansión fiscal representa un riesgo para los activos británicos, la falta de margen de maniobra implica que quien ocupe el número 11 de Downing Street tendrá las manos prácticamente atadas.El gobernador del Banco de Inglaterra, Bailey, adoptó un tono moderado en la conferencia de banqueros centrales de Sintra, lo que ha contribuido a retrasarlas expectativas del mercado sobre la primera subida de tipos hasta 2027. Llevamos meses señalando que la valoración del mercado sobre una subida de tipos en el Reino Unido era excesiva, y esto no ha hecho sino reforzar nuestra opinión. La libra esterlina continúa apreciándose frente al euro y ha roto el estrecho rango en el que se había mantenido el par a lo largo de 2026.
16Jun

Pictet avisa del "alto riesgo de equivocaciones", y Robeco cree que si la reunión del FOMC transcurre sin incidentes, "sería un buen resultado".

Miguel Ángel Valero

La primera reunión del FOMC de la Fed presidida por Kevin Warsh (el miércoles 17 de junio) coincide con el acuerdo entre Irán y EEUU y la reapertura del estrecho de Ormuz. Parece que a los mercados les importa más el debut de Warsh que las decisiones sobre los tipos, que nadie espera que se muevan. Todos tienen asumido que, ante el cambiante escenario geopolítico y del precio de la energía, la Fed adoptará una postura cauta y preferirá tener más información antes de mover el precio oficial del dinero. 

Por ello, lo relevante en esta ocasión serán las nuevas previsiones macroeconómicas que publicará y, sobre todo, posibles detalles relativos a los cambios en la comunicación que pretende implementar Warsh. El nuevo presidente de la Fed, antes de acceder al cargo, aseguraba que pretende impulsar una reforma de la política de comunicación, retirando herramientas como la señalización anticipada de la trayectoria futura (el denominado 'forward guidance') y también el cuadro de previsiones de los tipos oficiales de los propios miembros de la Fed ('dot plot', el conocido como gráfico de puntos). 

De sacar adelante sus planes, supondrán una ruptura con la anterior política de comunicación que abogaba por la transparencia y la previsibilidad. Warsh argumenta que la “sobrecomunicación” perjudica y limita las opciones de actuación de la Fed, convirtiéndolo con frecuencia en "rehén" de las expectativas de los mercados financieros.

Pictet: ambigüedad estratégica

En ese sentido, la economista de Pictet WM para EEUU, Xiao Cui, habla de "ambigüedad estratégica" y avisa del "alto riesgo de equivocaciones" en el debut de Warsh. Espera que la Reserva Federal mantenga su tipo de interés de política monetaria en 3,5–3,75 %, eliminando el sesgo acomodaticio, aunque sin introducir tono de endurecimiento. "No esperamos disidencia, aunque es posible, pero poco probable, que algunos presidentes de bancos regionales prefieran ya un tono de endurecimiento para esta reunión", precisa.

Hay una "posibilidad remota" de que solo se publique la tendencia central de proyecciones, en lugar de las individuales. "El caso es que esperamos que el gráfico de previsiones se publique sin la de Warsh, dado su desagrado con la guía a futuro", apunta. Espera que las proyecciones indiquen una inflación notablemente mayor, crecimiento del PIB ligeramente menor y tasa de desempleo sin cambios y sin reducción de tipos de interés en 2026, un recorte al 3,375 % o más para 2027 y también 3,375 % a largo plazo, reflejando el impacto deflacionario de la IA y la resiliencia de la economía con los tipos a los niveles actuales.

"De momento esperamos que en la rueda de prensa Warsh minimice las previsiones futuras, defendiendo en su lugar la paciencia respecto a la inflación y los tipos de interés. Ha venido promoviendo una agenda de reformas, pero los cambios significativos en la comunicación y el balance de la institución llevarán tiempo en implementarse.  De momento, sus comentarios recientes sugieren que su prometido 'cambio de régimen' es 'más amable de lo temido'. En cualquier caso, estimamos que señale una reducción de compras de activos a 10.000 millones$ -desde diciembre de 2025 ha comprado 40.000 millones/mes en bonos del Tesoro, 25.000 millones desde mediados de abril- y condiciones de financiación blanda", explica.

Kevin Warsh, el nuevo presidente de la Reserva Federal ha defendido un balance significativamente menor de la institución monetaria. Argumenta que reducirlo elimina acomodaciones ocultas, reduce presiones inflacionarias y crea margen para recortes de tipos. Apoya la independencia de la Reserva Federal, pero la define como operativa y considera mayor coordinación con el Tesoro. Ello puede contener los costes de endeudamiento a largo plazo, pero con riesgo de dominio fiscal para ayudar a mantener manejable la carga de intereses. También quiere menor dependencia de la orientación a futuro, argumentando que limita la flexibilidad.

Puede favorecer medidas alternativas de inflación, con tendencia "favorable", como el PCE (consumo personal) medio recortado, con riesgo de dejar a la Reserva Federal rezagada.  Warsh tiene considerable libertad para remodelar estas prácticas. "Sin embargo, forzar cambios abruptamente va contra de la cultura de la Reserva Federal y esperamos discusiones para un apoyo gradual", advierte la experta de Pictet.

"En todo caso, hay riesgo de que enfatice medidas alternativas de inflación -con lecturas más bajas- y defienda con fuerza la desinflación, generando preocupaciones sobre credibilidad.  También hay riesgo de que acepte la posibilidad de subida de tipos de interés, esto es, que no rechace que el mercado descuenta un aumento del 0,17 % para finales de año. Además, hay alto riesgo de equivocaciones en su primera rueda de prensa, lo que los mercados pueden interpretar negativamente", concluye.

Robeco: si no hay incidentes, sería un buen resultado

Colin Graham, head of Estrategias Multi Activos de Robeco, tampoco espera grandes cambios en el estreno de Warsh: "estimamos que la reunión transcurra sin incidentes, lo que sería un buen resultado". El tramo largo (>7 años) sigue siendo vulnerable ya que el Tesoro dejó de comprar, los déficits fiscales crecen, lo que nos lleva a ver que la economía estadounidense está en alta presión. Warsh dimitió por la flexibilización cuantitativa (QE), por lo que aquí podría ser donde el mercado pruebe al nuevo presidente y una mayor coordinación con el Tesoro.

¿Cuál creen que será el mensaje principal de la Reserva Federal en esta reunión? Un ‘sin cambios’ cauteloso, pero con vigilancia sobre el mercado laboral y las presiones inflacionarias. Aún se necesitan más detalles sobre el Memorando de Entendimiento entre EEUU e Irán, pero los mercados ya avanzan. Para el Comité Federal de Mercado Abierto (FOMC), es más fácil mantener la política esta semana y evitar un error de política del BCE.

¿Qué impacto tendrá el conflicto geopolítico actual y renovado? La Administración pasará a otros temas de su agenda política como aranceles, contención de China, inmigración y Cuba. La inflación en EEUU se ve menos afectada por el petróleo más barato debido a la apertura del Estrecho, aunque los precios más bajos de la gasolina pueden apoyar el gasto del consumidor.

UBS: el acuerdo de paz alivia el dilema de política monetaria

"Una solución duradera a la crisis de Oriente Medio aliviaría el dilema de política monetaria de los principales bancos centrales, que han estado bajo presión para subir tipos con el fin de contener el impacto inflacionario derivado del encarecimiento de la energía. Aunque numerosos bancos centrales celebran reuniones de política monetaria esta semana, es probable que sea la Fed quien marque la pauta para los mercados", señala Mark Haefele, Director de Inversiones en UBS Global Wealth Management.