El mercado descuenta una bajada de rating de Francia
Miguel Ángel Valero
Hoy está prevista la revisión de la calificación de Francia por Moody's, y se espera que se ajuste a la A+ otorgada por Standard & Poor's (que revisará ese rating el 27 de noviembre) y por Fitch. El mercado ya ha descontado una bajada de la calificación de Francias.
En plena euforia compradora en los bonos soberanos, la deuda francesa se quedó al margen, con una ampliación de los diferenciales hasta máximos de 15 años. El impacto de las protestas empieza a reflejarse directamente en una caída de los indicadores de confianza empresarial en Francia. Esto añade todavía más presión a una economía cuyo crecimiento ya se encuentra debilitado.
Los analistas recomiendan cautela con los tramos largos de la deuda soberana. Porque cualquier señal restrictiva de los bancos centrales, un recrudecimiento de la situación en Irán o nuevas tensiones geopolíticas pueden volver a presionar al alza los tipos de interés a largo plazo, especialmente en un contexto de indisciplina fiscal que no muestra visos de corregirse a corto plazo. Con la volatilidad de los bonos en los niveles más altos del año, asumir duración sigue sin resultar atractivo a las valoraciones actuales.
Mientras, Trump ha solicitado a Elon Musk que elimine las limitaciones de Starlink en Ucrania. Kiev depende en gran medida de esta red de satélites de SpaceX y, en particular, de Starshield, su versión militar, para mantener las comunicaciones en el frente, coordinar operaciones, guiar drones y mejorar la precisión de los ataques. Su importancia radica en que funciona de forma independiente de las infraestructuras terrestres convencionales, como cables o torres de telecomunicaciones, muchas de ellas dañadas o destruidas por la guerra. Sin embargo, las fuerzas ucranianas continúan denunciando limitaciones en la velocidad de conexión del servicio y se están documentando casos de drones que pierden la conexión cuando superan velocidades de 161 km/h, lo que está dificultando las operaciones militares. Se trata de una cuestión que se ha convertido en un punto de tensión entre Washington y Kiev. Trump declaró que Musk "la había restablecido”, aunque funcionarios ucranianos aseguran que por el momento no existe confirmación de que las restricciones hayan sido eliminadas.
Por otro lado, el Departamento de Defensa de EEUU ha alcanzado un acuerdo marco con Lockheed Martin para el suministro de 850 cazas F 35 durante la próxima década. El F 35, desarrollado con tecnología furtiva que dificulta su detección por los sistemas enemigos, está considerado uno de los aviones de combate más avanzados del mundo. En el marco de este acuerdo, Lockheed prevé mantener una producción anual de hasta 156 aeronaves.
En EEUU, sigue la fortaleza del mercado laboral, pero los indicadores adelantados de actividad mejoran de forma modesta. Las solicitudes iniciales de subsidio por paro descendieron hasta un mínimo de tres meses situándose en 194.000 (vs. 200.000 esperadas), un dato que confirma una vez más que el mercado laboral sigue sostenido.
Por otro lado, se publicó el índice agregado de indicadores adelantados de septiembre que mejoró de forma modesta y registró un crecimiento nulo en el mes tras la caída del -0,1% previo.
Mientras, en Japón, la inflación se acelera más de lo esperado en su tasa subyacente lo que ejercerá presión sobre el banco central para que realice nuevas subidas de los tipos oficiales. En septiembre el IPC avanzó un 2,1% interanual, dos décimas más que el mes previo, pero fue especialmente relevante el repunte de cinco décimas de la tasa subyacente, que se elevó hasta el +2,4%, por encima incluso de la tasa general. Por el lado de la actividad, los indicadores de confianza de los empresarios fueron mixtos: el PMI compuesto repite en niveles de 52,3 que son acordes con expansión, pero este comportamiento se debió a un deterioro de la confianza de las manufacturas (53,3 vs. 54,1 previo), mientras que en los servicios mejoró hasta 52 desde el 51,3 previo. Por tanto, se registra un freno de la confianza de la industria, un sector más ligado al ciclo económico.
La confianza de los consumidores se debilita en la zona euro de la mano de la subida de los costes energéticos y mayores tipos de interés que se unen a las tensiones sociales en varios países de la región. Teniendo en cuenta este telón de fondo, la caída del índice realizado por el Eurostat en octubre ha sido contenida, dado que este índice bajó hasta -17,9 desde el -16,8 previo y por debajo del -17 previsto. Sin embargo, este nivel sigue siendo mejor que el -20,5 visto en abril tras el inicio del conflicto en Irán.
Por otro lado, sorprendió positivamente el mercado automovilístico europeo que experimentó una aceleración de las matriculaciones en septiembre, impulsado principalmente por el dinamismo de los vehículos eléctricos. En el conjunto de la UE, las ventas avanzaron un +9,3% con 971.048 turismos nuevos registrados. Si ampliamos el análisis al acumulado de todo el 2026, las ventas sumaron 8,52 millones de unidades, lo que representa una subida +5,7% frente al mismo periodo de 2025. Por segmento, las ventas de vehículos 100% eléctricos en la UE alcanzan una cuota de mercado del 22,7% en el acumulado de los nueve primeros meses del año (frente al 16,1% del año anterior), mientras que los híbridos (HEV) siguen liderando con un 36,3% de cuota. Por su lado, los vehículos de gasolina y diésel continuaron perdiendo terreno, siendo que los de gasolina pura cayeron a una cuota del 21,2% en lo que va de año (frente al 27,7% anterior).
UBS: cautela en vencimientos más largos de los bonos
En su última Monthly Letter, Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, señala que los inversores están cada vez más divididos en torno a tres cuestiones: si el sólido crecimiento de los beneficios empresariales puede continuar, hacia dónde se dirigirán los rendimientos de los bonos y cómo afectarán las tensiones geopolíticas a los precios de la energía y a los mercados.
En cuanto a los beneficios, "seguimos siendo constructivos. Esperamos que el beneficio por acción del S&P 500 en el tercer trimestre crezca un 28% interanual". Sin embargo, dado que los beneficios de los semiconductores aportan aproximadamente la mitad de ese crecimiento, los comentarios de la dirección sobre la adopción y la monetización de la IA serán cruciales para determinar si el ritmo excepcional de la inversión en IA puede continuar.
“Favorecemos una combinación diversificada de oportunidades estructurales y cíclicas, y la reducción de las concentraciones en posiciones de valores individuales. Creemos que los bonos de alta calidad ofrecen ingresos suficientes para amortiguar un nuevo aumento de los rendimientos. Favorecemos los bonos de duración media y larga, pero mantenemos la cautela en los vencimientos más largos dadas las preocupaciones fiscales y la elevada emisión”, añade.
“Mantenemos una perspectiva de mercado constructiva y creemos que los inversores deberían seguir invertidos para capturar nuevas subidas de la renta variable mediante una exposición ampliamente diversificada por sectores y regiones. También creemos que los inversores pueden reforzar la resiliencia de sus carteras incorporando renta fija, materias primas de forma amplia y determinadas alternativas, en función de su tolerancia al riesgo, sus necesidades de liquidez y sus objetivos financieros”, insiste.
“El sólido crecimiento de los beneficios sigue siendo el principal respaldo para los mercados, con Europa beneficiándose de una recuperación cíclica de los beneficios y Asia, de unas valoraciones atractivas y de una demanda continuada relacionada con la IA”, añade Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.
“Prevemos una sólida temporada de resultados del 3T, en la que los ingresos contribuyen cada vez más a esa fortaleza, junto con la disciplina continuada de costes y una sólida demanda impulsada por la inversión. Esperamos que los beneficios de la eurozona (índice EuroStoxx) crezcan un 15% en 2026 y otro 15% en 2027, tras tres años de estancamiento”, señalan Matthew Gilman, Estratega, y Rolf Ganter, Responsable de Renta Variable Europea
"En nuestro escenario base, vemos una recuperación cíclica en curso respaldada por inversiones en IA, electrificación, gasto en defensa y relocalización industrial (re-shoring), lo que favorece a mercados más cíclicos como la eurozona frente al Reino Unido”, precisa Matthew Gilman,
“El S&P 500 se ha mantenido cerca de máximos históricos a pesar de nuevas subidas de los tipos de interés. Aunque las valoraciones han estado bajo presión, el crecimiento de los beneficios ha sido sólido y la estimación del beneficio por acción a 12 meses vista sigue avanzando al alza”, aportan David Lefkowitz, Responsable de Renta Variable de EEUU, y Nadia Lovell, Estratega Senior de Renta Variable de EEUU.
Sobre los bonos de emergentes, “creemos que unos rendimientos elevados y unos fundamentales favorables ofrecen beneficios de diversificación y respaldan una perspectiva positiva para la deuda de mercados emergentes, que calificamos como Atractiva, con un rendimiento superior al del efectivo previsto”, señala Alejo Czerwonko, Director de Inversiones para Mercados Emergentes de América.
“En general, creemos que el argumento de inversión a largo plazo a favor del oro sigue siendo positivo. En nuestra opinión, las correcciones de precio hacia los 4.000$/onza ofrecen oportunidades para aumentar la exposición”, opina Giovanni Staunovo, Estratega. “Seguimos siendo constructivos con la plata a más largo plazo, pero la presión continuada sobre los bancos centrales para subir los tipos de interés supone un desafío para los precios a corto plazo. La plata sigue comportándose como una versión de mayor beta del oro, beneficiándose, y sufriendo, de muchos de los mismos factores macroeconómicos”, añade.
“Es poco probable que la Fed sorprenda a los mercados la semana que viene, y debería esperar hasta diciembre para otra subida. En cambio, los bancos centrales de Europa, Canadá, Nueva Zelanda y Japón podrían tener un mayor impacto en los mercados de divisas a través de sus orientaciones sobre la política futura y las expectativas de tipos”, vaticinan Constantin Bolz y Teck Leng Tan, Estrategas, que añaden: "Seguimos esperando rentabilidades positivas de las divisas de mercados emergentes, con el carry como principal motor".
Goldman Sachs: los inversores institucionales, más exigentes, pero sin retirarse
Los inversores institucionales que actúan como limited partners (LP) mantienen sus compromisos con los mercados privados, pero están cambiando la forma de construir sus carteras, según la encuesta 2026 Global Alternatives Survey: The LPView, Repensar, no retirarse, de Goldman Sachs Alternatives. Los participantes recurren cada vez más al mercado secundario para gestionar la liquidez, concentran el capital en gestores con los que ya trabajan y establecen requisitos más exigentes para incorporar nuevos gestores.
El 37% de los LP esperan desplegar más capital que el año pasado y el 47% piensa mantener su ritmo; solo el 11% espera desplegar menos. El límite está en la liquidez: la falta de distribuciones es el factor más citado entre los que condicionan los planes de despliegue, y lo menciona el 35 % de los LP. “Nuestros clientes siguen actuando con disciplina en este entorno de riesgo dinámico”, afirma Marc Nachmann, director global de Asset & Wealth Management de Goldman Sachs. “Los LP no se retiran, sino que replantean dónde desplegar el capital, con quién y en qué condiciones. Su confianza en los mercados privados sigue intacta, pero adoptan un enfoque más selectivo y se centran en los gestores capaces de crear valor para alcanzar la rentabilidad objetivo”, explica.
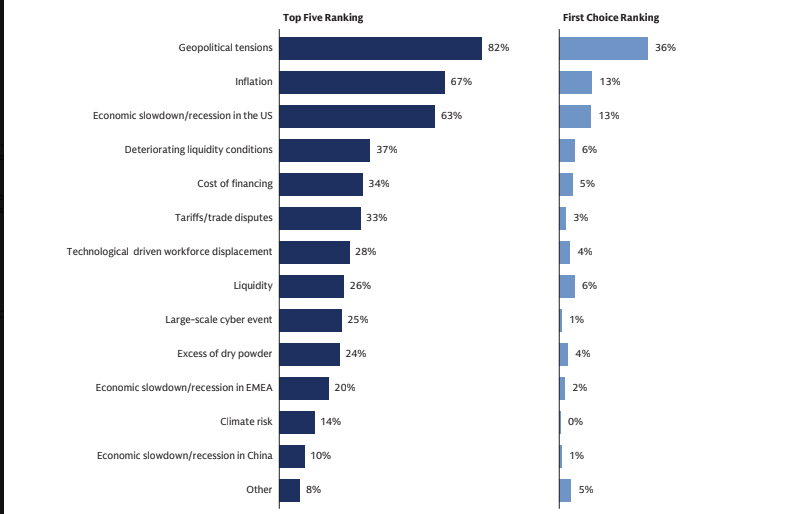
Por tercer año consecutivo, los LP sitúan las tensiones geopolíticas como el mayor riesgo para la inversión. La geopolítica figura entre los cinco principales riesgos para el 82 % de los LP y es, con diferencia, el que más se cita (36%) como el mayor riesgo individual. La inflación ocupa el segundo lugar (67%),seguida de la desaceleración económica o recesión en EEUU (63%). Los inversores de Europa, Oriente Medio y África (EMEA) son los más preocupados por la geopolítica: el 44% la sitúa en primer lugar, frente al 31% en Asia-Pacífico (APAC) y el 30% en América.
La inteligencia artificial (IA) empieza a percibirse como un riesgo: el 28% de los LP incluye entre sus cinco principales riesgos el desplazamiento de trabajadores por efecto de la tecnología, y la mayoría de quienes seleccionaron la opción “otros” citaron preocupaciones relacionadas con la IA. Jeff Fine, codirector global de Formación de Capital Alternativo de Goldman Sachs Alternatives, afirma: “Las tensiones geopolíticas y los tipos de interés elevados han ralentizado las salidas tradicionales, pero la carrera por suministrar energía a la infraestructura de IA está creando la ventana de despliegue más decisiva de la década. Esas tensiones preocupan especialmente a los LP a la hora de planificar la asignación de capital y la selección de gestores”.
La mayoría de los LP considera que las oportunidades son iguales o mejores que hace un año:
- Infraestructuras: el 43% percibe una perspectiva más favorable y el 7%,menos favorable.
- Secundarias: Las opiniones más favorables superan ya a las menos favorables en una proporción de casi 3 a 1 (44% frente a 15%).
- Coinversiones: Solo el 6% percibe una perspectiva más débil.
- Inmobiliario: el 37% señala una perspectiva mejor y el 16%, menos favorable.
- Capital privado: Prevalece la estabilidad en las opiniones: el 56% no percibe cambios en su perspectiva, y las valoraciones positivas y negativas se reparten de forma casi equitativa, con un 24% y un 20%, respectivamente.
- Crédito privado: Registra el mayor aumento interanual de la opinión negativa, que llega al 35%, aunque el 65% sigue viendo las oportunidades igual o mejor que antes.
- Hedge funds: El interés va en aumento: el 34% tiene una perspectiva más favorable y menos de uno de cada diez, menos favorable.
- Participaciones en gestoras o General Partners (GP): El 69% no ha modificado su visión sobre este tipo de participaciones. Intención estable y margen de crecimiento, pero la lentitud de las distribuciones marca el límite
Los LP siguen estando más infra asignados que sobre asignados en los distintos mercados privados. La infra asignación en crédito privado subió 5 puntos interanual, mientras que la sobre asignación cayó al 4% desde el 12%. El sector inmobiliario es el más avanzado en el ciclo de asignación, con el mayor grupo de LP sobre asignados (18%), aunque esa proporción ha bajado desde el 25% de hace un año.
En conjunto, el 84% de los LP espera desplegar el mismo capital que el año pasado o más, en línea con el 83% de 2025. Dentro de ese grupo, son menos los que esperan aumentarlo (37%, frente al 43%). También son menos los que prevén reducirlo (11%,frente al 14 %). La falta de distribuciones es el factor más destacado entre los que afectan a los planes de despliegue (35%, por encima del 31% de 2025), por delante de los cambios en los objetivos de asignación (29 %). Solo el 2% menciona preocupaciones regulatorias y fiscales.
“La liquidez se ha convertido en una ventaja competitiva a medida que se han alargado los plazos de salida”, opina Stephanie Rader, codirectora global de Formación de Capital Alternativo de Goldman Sachs Alternatives. “Los LP utilizan cada vez más las secundarias como herramienta central para la asignación de carteras y la gestión de los flujos de caja, con el fin de construir carteras más resilientes”.
La liquidez encabeza la lista en capital privado (28%), el rendimiento en el sector inmobiliario (32%), el acceso en las coinversiones (21%) y la selección de gestores en crédito privado (20%) e infraestructuras (15%). Las valoraciones ocupan el segundo lugar en tres de las cinco clases de activos, lo más parecido a una preocupación compartida.
Dentro de cada clase de activo se está produciendo una reevaluación. En capital privado, algunos LP están consolidando su base de GP, mientras que otros se orientan hacia gestores emergentes o hacia el segmento inferior del mercado medio (lower middle market). En crédito privado, muchos van más allá del préstamo directo y se abren a las secundarias, a nuevas geografías y a las estructuras evergreen. En el sector inmobiliario, varios están asumiendo más riesgo con estrategias value-add y oportunistas, y la deuda inmobiliaria está ganando asignaciones como alternativa al crédito privado. A nivel regional, algunos LP están reduciendo su exposición a EEUU para hacer hueco a Europa, la región más citada por los inversores que están reforzando su enfoque internacional.
Los nuevos gestores afrontan un listón alto, y los LP ven cómo la IA transforma el sector. Los gestores ya establecidos mantienen su ventaja: la mayoría de los LP indica que una parte significativa de sus compromisos de los últimos 12 meses fueron renovaciones con los GP con los que ya trabajaban. Cuando los LP incorporan nuevos gestores, lo que más cuenta es el historial de resultados (78%). Además, buscan algo de lo que su cartera carece: acceso a nuevas estrategias o clases de activos (50%), experiencia especializada (39%) y diversificación entre sectores o regiones (35%).
Los LP señalan la IA como el mayor motor de cambio en los activos alternativos durante los próximos cinco años (34%), muy por delante de la consolidación del sector y la disrupción económica (13% en cada caso). La cuestión está pasando de obtener exposición a la IA a identificar a los gestores que pueden utilizarla para mejorar sus decisiones de inversión y crear valor en las empresas de su cartera. Como ocurre con cualquier gran cambio tecnológico, probablemente se esté sobrestimando el corto plazo y subestimando los efectos de segundo y tercer orden a largo plazo”.
“Los nuevos gestores tienen que ganarse sus asignaciones”, afirma Mike Brandmeyer, director global y director de Inversiones (CIO) del External Investing Group (XIG) de Goldman Sachs Alternatives. “El historial de resultados es fundamental, pero ahora los inversores quieren ver disciplina en el análisis de las inversiones, una ventaja clara sobre la competencia y la capacidad del gestor para adaptarse a los cambios estructurales, especialmente los impulsados por la IA”, añade.
Crédito y Caución: las insolvencias empeorarán en Taiwán
Según el Barómetro de Prácticas de Pago de Taiwán, elaborado por Crédito y Caución, las empresas comienzan a ampliar el uso del crédito comercial para proteger la relación con sus clientes. Así, las compañías no compiten tanto por el volumen global de crédito, sino por la flexibilidad selectiva que respalda las relaciones comerciales estratégicas, especialmente en los mercados de exportación. Las medianas y grandes empresas de los sectores de la construcción y el comercio son más propensas a conceder crédito comercial que otros segmentos del mercado.
Las facturas vencidas suponen algo más de un tercio del total, por encima de la media de la región. En cuanto a las estrategias de mitigación del riesgo de impago, las compañías recurren a la gestión diaria del crédito, lo que incluye el seguimiento, el cobro de deudas, los incentivos al pago anticipado y las condiciones de pago garantizadas.
Consultadas por las perspectivas para los próximos meses, las empresas identifican la inestabilidad geopolítica como principal riesgo, lo que refleja su exposición al comercio internacional y a las cadenas de suministro globales. También destacan la ciberseguridad y el fraude, y expresan su preocupación por el aumento de los riesgos operativos vinculados a unas transacciones más complejas y digitalizadas.
Esto sugiere que las posibles alteraciones en los hábitos de pago entre empresas B2B a corto plazo estén más relacionadas con la incertidumbre, los riesgos geopolíticos y la complejidad de las transacciones. En este escenario, el 57 % de las compañías prevé un empeoramiento del nivel de insolvencias en los próximos meses.