09Oct

España y Alemania revisan el alza sus perspectivas de crecimiento económico para este año y el que viene.

Miguel Ángel Valero

El Banco de Inglaterra avisa de que los Gobiernos se quedan sin margen para gastar en la próxima crisis. Su gobernador, Andrew Bailey, (en la fotografía) avisa desde Estambul (Turquía) que con el bono británico a 30 años por encima del 6%, récord desde 1998, los gobiernos no tienen casi ya munición para atajar el problema con su deuda. A esta advertencia se suma EY, que calcula que el margen del Tesoro británico ha caído de 23.600 millones de libras a 11.300 millones desde marzo. Con la inflación en el 3,1%, el bono británico a 10 años tiene que pagar un 5,52% para captar inversores. 

Munición fiscal es el margen que tiene un Gobierno para bajar impuestos o gastar en una recesión. Si el bono sube, los intereses de la deuda se comen ese margen y al Gobierno le queda menos red cuando hace falta. Toca a los gilts, los bonos del Estado británico, y que si el mercado desconfía, su precio cae y la rentabilidad sube, elevando el coste de financiación de la deuda. Esto tiene repercusiones en los Presupuestos que el Gobierno debe presentar en noviembre, y también en la libra.

Las advertencias del Banco de Inglaterra se producen en un momento en el que los nuevos ataques iraníes contra petroleros en el Golfo Pérsico reavivaron el temor a una escalada del conflicto en Oriente Medio, y a nuevos encarecimientos de la energía, que llevan las expectativas de inflación en EEUU a máximos desde 2023. 

En la reunión de los ministros de Economía y Finanzas de la Eurozona (Eurogrupo), la presidenta del Banco Central Europeo (BCE), Christine Lagarde, asegura que éste dispone de herramientas para hacer frente a movimientos desordenados en los diferenciales de deuda.

Al otro lado del Atlántico, Donald Trump también trata de frenar las tensiones y proclama que EEUU no tiene previsto atacar a Irán antes de las elecciones de mitad de mandato.

Aunque de fondo no hay nada nuevo, el momento de los dos mensajes ha sido significativo. Con las primas de riesgo francesas superando los 140 puntos básicos (pb) y el barril de Brent llegando a cotizar por encima de 105 $/barril, estas declaraciones permiten una estabilización de los mercados a la espera de la próxima gran prueba: la temporada de resultados empresariales ganará tracción, con los bancos estadounidenses publicando sus cuentas desde el martes 13; en Europa, las miradas estarán puestas en la tecnológica ASML que publica el miércoles 14. 

De cara a esta temporada de publicaciones el crecimiento esperado de los beneficios es exigente en su tasa agregada, dado que se anticipa un avance del 30% interanual para las empresas del S&P 500, apoyándose en la fuerte inversión en inteligencia artificial (IA) y las mayores ganancias del sector energético. Pero será decisivo confirmar que el resto de la economía no está perdiendo dinamismo y que todos los sectores del S&P 500 lograrán crecimientos de sus beneficios en este trimestre. Una tendencia que de confirmarse debería permitir una mayor participación en las subidas de las Bolsas en la parte final del año.

El Banco de España, más optimista

En medio de todo esto, el Banco de España revisa al alza sus previsiones de crecimiento para este año (2,6%, +3 décimas) y para 2027 (2,2%, +5 décimas) por la resiliencia de la economía española, la demanda interna (sobre todo, el consumo de las familias), el fuerte dinamismo del mercado de trabajo, la evolución demográfica (por los flujos migratorios, no por la natalidad) y  el buen comportamiento del sector exterior. 

El consumo de los hogares se mantiene como el auténtico motor de la expansión de la economía gracias al paulatino incremento de la renta real disponible, una tasa de ahorro que se sitúa en el 11% (muy por encima de su media histórica), y la fortaleza del crédito al consumo Estos factores “proporcionan margen para que los hogares amortigüen el impacto del shock inflacionista y el aumento de los tipos de interés sobre la renta real disponible”.

Pero no todo es optimismo, ya que el Banco de España alerta de las presiones inflacionistas que complican el horizonte macroeconómico a medio plazo. Para el cierre de 2026, las nuevas proyecciones elevan la inflación media hasta el 3,9%, lo que representa una revisión al alza de tres décimas respecto a lo que señaló en junio y un salto de más de un punto respecto al año previo, por la guerra en Oriente Medio y el encarecimiento del coste de la energía. En 2027, la inflación estará en el 3,7%, 1,1 puntos más de lo estimado hasta ahora.

La inflación subyacente (que excluye los alimentos frescos y los productos energéticos por ser los componentes más volátiles de la cesta de la compra) crecerá hasta el 3,4% en 2026 (+2 décimas sobre el cálculo de junio)  y 3,5% en 2027 (+3 décimas).

España sufre un encarecimiento del coste de la vida superior a la media europea: "“entre julio de 2025 y septiembre de 2026, el diferencial de inflación —esto es, la diferencia entre el ritmo de avance de los precios en España y en la Unión Económica y Monetaria (UEM)— se situó en promedio en 0,9 puntos para la inflación general y en 0,8 puntos para la subyacente”. Desde el estallido del conflicto en Oriente Medio, esta brecha se ha ampliado hasta alcanzar en septiembre los 1,2 puntos para la inflación general y el punto para la subyacente. La diferencia se debe a la mayor aceleración de los precios energéticos en España y a la resistencia a la baja de los servicios, donde el turismo, la hostelería y el ocio siguen avanzando a tasas superiores al 4% anual. Pero también hay que tener en cuenta que España multiplica por más de dos el crecimiento económico del conjunto de Europa en los últimos años.

Además, la inversión en vivienda en España avanza a un ritmo muy lento, por la acumulación de problemas: tramitación de nuevas promociones, falta de trabajadores y de suelo, dificultades para obtener acceso y conexión a la red eléctrica, lentitud de los trámites urbanísticos municipales. Aunque las obras iniciadas han repuntado hasta las 140.000 viviendas anuales, las terminadas siguen por debajo de las 90.000. Como el período medio de ejecución y tramitación de una promoción oscila entre 2,5 años y 3, el paulatino aumento de la actividad promotora no se percibirá hasta 2028, siempre en “magnitudes moderadas que apenas amortiguarán el déficit acumulado", que llega al millón de viviendas. Todo esto tensiona los precios de la vivienda, tanto en compra como en alquiler.

Además, los paquetes fiscales diseñados por el Gobierno para hacer frente al golpe energético provocado por los conflictos en Ucrania y en Oriente Medio (que sitúan a España entre los países más activos en este campo), añadirán tres décimas al déficit de las Administraciones Públicas en 2026 (2,6% del PIB), y dos décimas en 2027 (2,25), aunque por debajo del límite que exige Bruselas. La ratio de deuda pública se situará previsiblemente en el 98,5% del PIB en 2026 y se reducirá aún más el próximo año, hasta el 96,2%, porque el PIB nominal crece a un ritmo mayor que la deuda.

Alemania también revisa al alza su crecimiento económico para 2026 y 2027

El Gobierno alemán también quiere aportar su granito de arena a esos intentos de inyectar optimismo en los mercados y ha revisado al alza sus previsiones de crecimiento económico para 2026 y 2027 al considerar que el impacto de la guerra con Irán sobre la actividad está siendo menos severo de lo previsto inicialmente. Ha elevado en ocho décimas su estimación para 2026: desde el +0,5% contemplado en abril a un +1,3%. También ha revisado al alza el crecimiento de 2027, pasando de un +0,9% previsto con anterioridad a un +1,1%. 

El Ejecutivo alemán no ha sido el único en mostrar una visión más optimista sobre la evolución de la economía. La OCDE también revisó al alza sus previsiones en septiembre respecto a las publicadas en junio, elevando su estimación de crecimiento para Alemania en 2026 hasta el +1,1%, desde el +0,7% anterior. La mejora de las perspectivas responde, en gran medida, al impulso derivado de los programas de inversión pública en infraestructuras financiados mediante endeudamiento y al incremento del gasto destinado al fortalecimiento de las capacidades de defensa del país.

UBS: el repunte no ha terminado

Las acciones estadounidenses se alejaron de sus máximos históricos esta semana, ya que los elevados rendimientos del Tesoro, el aumento de los precios del petróleo y los renovados riesgos geopolíticos pesaron sobre el sentimiento. Pero esperar a que estas preocupaciones se disipen podría significar perderse nuevas subidas del mercado. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Los inversores no deberían interpretar las preocupaciones persistentes del mercado como una señal de que el repunte ha terminado. Creemos que el enfoque más duradero consiste en mantenerse posicionado para obtener ganancias a largo plazo mediante una cartera bien diversificada. Los inversores dispuestos y capaces de tolerar los riesgos asociados también pueden considerar materias primas de forma amplia y activos alternativos, como los hedge funds, como fuentes diferenciadas de rentabilidad potencial”.

“Consideramos que los niveles por debajo de 1,12 resultan atractivos para establecer posiciones largas en EURUSD, ya sea mediante una exposición directa con un stop-loss por debajo de 1,10 o mediante la venta de riesgo a la baja en el par”, aportan Constantin Bolz y Giovanni Staunovo, Estrategas. “Mantenemos una visión positiva a medio plazo. A medida que los mercados reducen sus expectativas de subidas de tipos por parte de la Fed, creemos que el oro debería recuperar impulso hacia finales de año y de cara a 2027”, añade Giovanni Staunovo.

Starbucks quiere devorar Chipotle

Mientras, se especula con la mayor adquisición de la historia en el sector de la restauración. Starbucks tantea comprar Chipotle y llegó a consultar a algunos bancos de inversión. Starbucks vale en Bolsa unos 103.000 millones$ y Chipotle unos 42.000. Juntas rozarían los 50.000 millones con prima, más que Burger King y Tim Hortons en 2014.

Un dato parece clave: Brian Niccol, jefe de Starbucks, dirigió la cadena de burritos de origen mexicano hasta 2024. 

Si Starbucks da el paso de comprarla, aplicará un giro radical en su estrategia de crecimiento actual, denominada Back to Starbuks, centrada en el cierre de locales y en la renovación de otros para mejorar el servicioy recuperar las cifras de consumo en sus establecimientos.

En Norteamérica, especialmente en EEUU, está cerrando 250 locales desde septiembre de 2026, con un coste estimado de 300 millones$. Son tiendas que no alcanzan resultados financieros aceptables o no pueden ofrecer la experiencia de cliente y empleado que Starbucks busca. Un  año antes, ya cerró otros 627 locales en Norteamérica y Europa.

Mientras, ha renovado más de un millar de tiendas, y el objetivo es llegar a las 1.500 antes del cierre de su ejercicio fiscal. El plan global de aperturas netas (entradas menos salidas) se mantiene.

Como suele suceder en una adquisición, al tener que pagar una prima y endeudarse, la Bolsa castiga a Starbucks. Además, los analistas dan solo un 20% de probabilidad a la operación. En cambio, la cotización de Chipotle se dispara.
30Sep

Banca March y Eastspring coinciden en recomendar más inversión en bonos de mercados emergentes. UBS cree que el escenario beneficia a los hedge funds.

Miguel Ángel Valero

Siete de cada diez españoles afirman ahorrar de forma habitual, una cifra que refleja la importancia que la población concede a la planificación financiera y a la preparación del futuro. Sin embargo, detrás de este dato positivo se esconden diferencias significativas entre colectivos, especialmente entre hombres y mujeres: la tasa de ahorro alcanza el 74% entre los hombres, mientras que desciende al 67% entre las mujeres. Además, ellas ahorran una media de 236€ al mes, 70€ menos que los hombres (306€), según el estudio ¿Cómo ahorran los españoles? Tendencias y opiniones sobre el ahorro y la inversión, realizado por Mapfre.  

El ahorro medio mensual de los españoles se sitúa en 265€. Sin embargo, la distribución es desigual: el 21% concentra aproximadamente la mitad de todo el dinero que se ahorra en España y destina más de 400€ al mes a este propósito. El informe pone además de manifiesto que los españoles que no ahorran no rechazan el ahorro como concepto, sino que consideran que no disponen de capacidad económica para hacerlo. La gran mayoría atribuye esta situación a ingresos insuficientes, dificultades para llegar a fin de mes o al incremento del coste de la vida. De hecho, el 59% de quienes actualmente no ahorran sí lo hizo en algún momento del pasado.  

Pero la capacidad de ahorro tampoco depende únicamente de los ingresos. El estudio identifica otros acontecimientos vitales con un fuerte impacto. Así, las personas separadas o divorciadas presentan una tasa de ahorro del 55,8%, frente al 71,4% de quienes viven en pareja y al 72,4% de los solteros. 

El análisis también revela una fuerte relación entre educación financiera y la capacidad de ahorro. Mientras que el 58% de quienes afirman no tener ningún conocimiento financiero consigue ahorrar, este porcentaje aumenta hasta el 72% entre quienes cuentan con conocimientos básicos y se acerca al 80% entre quienes se consideran más preparados. El estudio concluye que el salto decisivo no está en convertirse en experto, sino en adquirir unos conocimientos mínimos que permitan gestionar mejor las finanzas personales.  

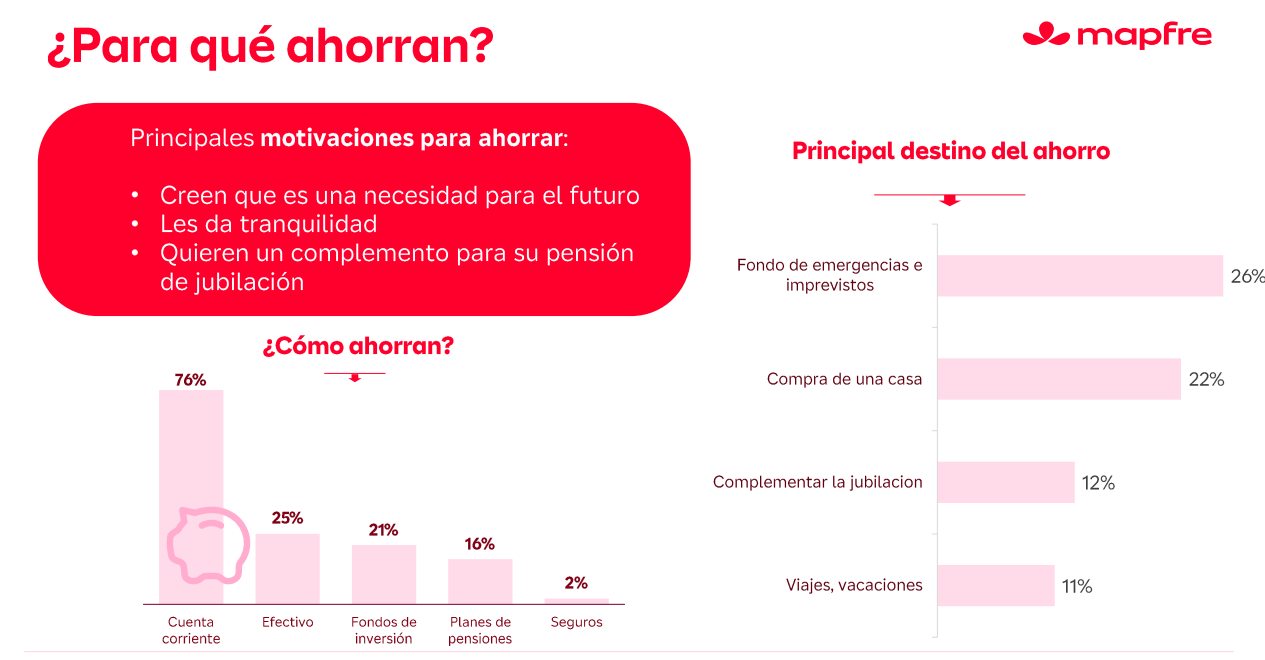
En cuanto al principal destino de ese ahorro, uno de cada cuatro dedica ese dinero a un fondo de emergencias que le ayude a cubrir gastos imprevistos, el 22% a la compra de una vivienda, el 12% a complementar la jubilación y el 11% lo destina a un viaje futuro.   Además, solo un tercio de los ahorradores planifica el ahorro, principalmente transfiriendo una cantidad fija a otra cuenta o producto financiero. Llama la atención que un 7% de los españoles no sabe cuánto ahorra al mes. Como dato positivo, la tendencia a ahorrar crece, y un 39% de los encuestados afirma ahorrar más que hace cinco años.  

Entre los jóvenes de 18 a 33 años hay un mayor número de ahorradores (un 78%), aunque guardan al mes 12 euros€ que la media. Por su parte, el 74% de los de mediana edad (de 34 a 49 años) ahorra, mientras que este porcentaje cae al 64% de 50 a 65 años.  Las diferencias generacionales también son evidentes en el destino y los instrumentos utilizados para ahorrar. Los menores de 35 años concentran su ahorro principalmente en efectivo y cuentas corrientes, mientras que apenas recurren a planes de pensiones. Por el contrario, entre los mayores de 55 años ganan peso los fondos de inversión y los planes de pensiones, y el ahorro está más orientado a complementar los ingresos durante la jubilación 

Por su parte, los que viven en entornos urbanos muestran una mayor propensión al ahorro que quienes viven en zonas rurales. Mientras el 73% de los habitantes de ciudades asegura ahorrar, este porcentaje desciende al 66% en el ámbito rural. Además, los ahorradores urbanos suelen presentar perfiles financieros más avanzados y una mayor utilización de productos de ahorro e inversión. 

El ahorro también dibuja una clara diferencia geográfica en España. Las comunidades del noroeste, las dos Castillas y el Levante concentran una mayor proporción de ahorradores, mientras que las Islas Canarias y las regiones del sur de la Península registran niveles más moderados.  

El ahorrador tipo en España es un hombre residente en un entorno urbano, con empleo, estudios superiores y un nivel de ingresos medio o medio-alto. Suele tener un mayor conocimiento financiero que la media y dispone de varios productos. Su ahorro se canaliza principalmente a través de una cuenta corriente, aunque una parte también utiliza fondos de inversión o planes de pensiones. Ahorra una media cercana a los 265€ al mes, cantidad que aumenta cuanto mayor es su nivel de ingresos y formación.  

La empresa sigue siendo una vía prácticamente inexplorada para impulsar el ahorro de los españoles. Según el estudio de Mapfre, más de una cuarta parte de los trabajadores desconoce si su compañía dispone de sistemas de ahorro para empleados y solo el 5% utiliza actualmente este tipo de instrumentos. Los datos reflejan, sin embargo, un importante potencial de crecimiento. Entre quienes sí saben que su empresa ofrece soluciones de ahorro, cerca de la mitad participa en ellas, lo que evidencia la necesidad de reforzar la divulgación y el conocimiento de estas alternativas como complemento al ahorro individual. 

Solo el 27% de los ahorradores afirma invertir el dinero que consigue reservar cada mes para intentar rentabilizarlo, una proporción que aumenta con la edad, el nivel de ingresos y el conocimiento financiero. El conocimiento espontáneo de productos de inversión es bajo, y un 42% no conoce ninguno. Entre quienes sí invierten, los fondos son la opción preferida (58%), seguidos por las acciones (25%) y las Letras del Tesoro (11%). Sólo un 3% afirma invertir en oro. 

Para Mapfre, estos resultados ponen de relieve la importancia de seguir impulsando la educación financiera, fomentar hábitos de ahorro desde edades tempranas y acercar a los ciudadanos herramientas que les permitan planificar mejor su futuro económico y aprovechar las oportunidades que ofrecen los distintos productos de ahorro e inversión. 

Banca March: ya está el pico  de presión sobre los precios de la energía

Por otra parte, el flujo de petróleo a través del estrecho continúa incrementándose. Tras un mes de agosto en el que los ataques iraníes contra buques comerciales generaron cierta preocupación, el control cada vez más evidente del estrecho de Ormuz por parte del ejército estadounidense está permitiendo que la navegación comience incluso a normalizarse durante los últimos días de septiembre. No obstante, aunque el tránsito de crudo se esté recuperando, los datos relativos a los destilados, especialmente al diésel, siguen siendo relativamente débiles. Las refinerías del Golfo continúan en fase de restablecimiento de su producción, por lo que la normalización de los precios energéticos será paulatina bajo este nuevo escenario en el estrecho.

El bloqueo a Irán sigue siendo férreo y el rechazo por parte de EEUU de un eventual acuerdo de paz deja al régimen en una situación cada vez más comprometida. Octubre será un mes decisivo para evaluar la capacidad de resistencia del régimen ante las restricciones a sus exportaciones, ya que podría alcanzarse el punto en el que se agoten las reservas de petróleo almacenadas en el exterior del estrecho y, por tanto, se reduzca drásticamente la entrada de divisas al país persa, agravando aún más la asfixia económica. Mientras tanto, en la península arábiga, las fuerzas combinadas de la Corona saudí y del Gobierno de Yemen lanzarán ofensivas contra centros logísticos hutíes y tratarán también de neutralizar a especialistas en drones y misiles pertenecientes tanto a las milicias hutíes como a la Guardia Revolucionaria iraní.

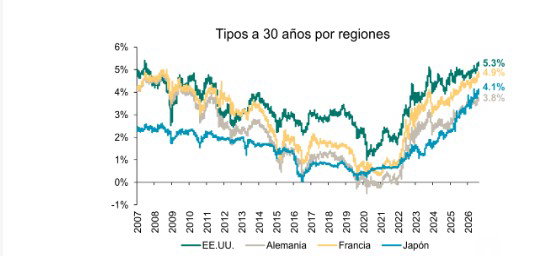
Todo apunta a que el pico de presión sobre los precios de la energía podría estar produciéndose en estas semanas. "Consideramos que, si se mantiene esta tendencia hacia una cierta estabilidad en los flujos del estrecho, podríamos asistir a una mayor contención de los precios energéticos, con el Brent manteniéndose de forma sostenida por debajo de los 100$s por barril. Este escenario serviría de alivio para los mercados de renta fija, después de que los bonos pusieran fin a su reciente racha negativa. Sin embargo, los niveles de los tipos de interés continúan situándose cerca en máximos del 2007", señalan en Banca March.

En Europa, también empieza a asomar el riesgo de crédito en Francia. El diferencial entre los bonos soberano francés y alemán a 10 años se ha ampliado hasta los 120 puntos básicos (pb), el nivel más alto desde la crisis del euro en 2011-2012. La proximidad de las elecciones presidenciales del próximo año, junto con unas encuestas que favorecen a candidatos situados en los extremos del espectro político y el reciente anuncio del Tesoro francés de un programa de financiación récord, con emisiones previstas por valor de 340.000 millones€, dibujan un panorama especialmente exigente de cara a la presentación del nuevo presupuesto para 2027 este jueves 1 de octubre.

"Ante este escenario, mantenemos una posición prudente en duración –continuamos sin ver atractivo a los tramos de largos de la curva– y seguimos considerando el crédito con grado de inversión como la principal herramienta defensiva frente al deterioro fiscal. La mejor situación relativa de las cuentas públicas en los mercados emergentes nos lleva a mantener una preferencia por la deuda de estos países", subrayan.

UBS: escenario favorable a los hedge funds

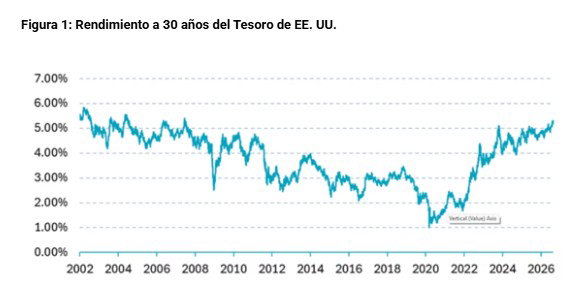
La liquidación (sell-off) generalizada de bonos globales continuó, con el rendimiento del bono del Tesoro de EEUU a 30 años cotizando brevemente por encima del 5,6%, un nivel no visto desde 2002. Esto se produjo después de que los principales bancos centrales dejaran claro que los tipos de interés deberán mantenerse elevados a corto plazo, en un contexto de inflación persistente y crecimiento económico resiliente. Históricamente, un entorno de política monetaria global de este tipo ha resultado favorable para los hedge funds (fondos de cobertura).

"Seguimos calificando a la renta fija como Atractiva en el entorno actual. Unos tipos más altos no garantizan un buen desempeño de los hedge funds. Pero cuando el coste del capital aumenta, los fundamentales de las empresas, las diferencias de política monetaria y las valoraciones relativas tienden a cobrar mayor importancia. Esperamos que estas condiciones sostengan las oportunidades de generación de alfa de cara a 2027. Unos mayores costes de financiación están recompensando la selección de valores La divergencia entre bancos centrales está ampliando el conjunto de oportunidades macro. Un reajuste de precios desigual está generando oportunidades de valor relativo", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que unos tipos más altos refuerzan los argumentos a favor de una exposición diversificada a estrategias selectas de hedge funds. Los gestores de estrategias equity market neutral, macro discrecional y de valor relativo en renta fija están bien posicionados para aprovechar distintas fuentes de rentabilidad a medida que el entorno de mercado se vuelve más selectivo".

"Seguimos favoreciendo áreas donde el impulso de los beneficios empresariales ya es evidente, en particular dentro de las acciones A (A-shares). Para los inversores, las oportunidades más atractivas siguen estando en los sectores que se benefician de tendencias de crecimiento estructural y de una resiliencia demostrable en sus beneficios, más que en aquellos que dependen de una rápida mejora de la economía en general", asegura Yifan Hu, Directora de Inversiones para la Gran China.

"El argumento de inversión más sólido a favor de las materias primas es la diversificación. Históricamente, las materias primas han mostrado correlaciones de rentabilidad relativamente bajas con los activos financieros tradicionales", añaden Giovanni Staunovo y Hannes Hütt, Estrategas.

Eastspring recomienda bonos de mercados emergentes

Eric Fang, Portfolio Manager Asia Fixed Income, y Gabriel Tay, Credit Analyst de la gestora de activos Eastspring Investments, creen que cualquier cartera global de bonos con una exposición mixta a Investment Grade y High Yield, debería albergar bonos de los mercados emergentes. Argumentan que la deuda de mercados emergentes es más amplia, de mayor calidad y más invertible de lo que muchos inversores suponen, habiéndose convertido en un mercado de 52 billones$ , con una proporción creciente de emisiones con grado de inversión. Añadir deuda de mercados emergentes a carteras mixtas de bonos estadounidenses y europeos mejora los rendimientos ajustados al riesgo en general, lo que refuerza el argumento a favor de la deuda de mercados emergentes como una asignación estratégica en renta fija. Dada la creciente dispersión macroeconómica a nivel global y unas valoraciones que siguen siendo atractivas en determinados mercados de bonos emergentes, mantener una asignación insuficiente a la deuda de mercados emergentes podría significar perderse una fuente de rentabilidad y diversificación más resiliente y cada vez más relevante.

29Sep

La subida de los precios de los activos generó aproximadamente cuatro de cada cinco euros de nueva riqueza, mientras que el nuevo ahorro descendió un 5,4%.

Miguel Ángel Valero

Los activos financieros de los hogares españoles crecieron un 9,6% en 2025, hasta alcanzar los 3,4 billones€, según la 17ª edición del Global Wealth Report (Informe Global de Riqueza) de Allianz, que analiza los activos y las deudas de los hogares en cerca de 60 países. El crecimiento registrado en España más que duplica el de Europa Occidental (4,5%) y se sitúa también por encima del incremento global (8,6%). El avance fue especialmente significativo en los valores, que aumentaron un 15,5%, frente al 4,7% de los depósitos y el 3,9% de los seguros y pensiones. Como resultado, los valores representan ya el 50,2% de los activos financieros de los hogares españoles, por encima tanto de Europa Occidental (36,8%) como de la media mundial (46,9%).También en términos reales España presenta una evolución diferencial. Descontando el efecto de la inflación, los activos financieros de los hogares españoles aumentaron un 6,7% en 2025 y acumulan desde 2019 un crecimiento del 12,5%, frente a apenas un 0,5% en Europa Occidental.

Las nuevas aportaciones al ahorro de los hogares españoles aumentaron un 2,2%, hasta los 92.900 millones€. Los depósitos concentraron el 52,1% de este nuevo ahorro, mientras que los valores representaron el 35,5% y los seguros y pensiones, el 9,5%.Dentro de la inversión en valores destaca el papel de los fondos de inversión, que concentraron prácticamente la totalidad de las nuevas aportaciones a esta categoría, con 49.100 millones.

Por su parte, la deuda de los hogares aumentó un 4,6%, hasta los 796.600 millones, un ritmo inferior al crecimiento de los activos. Como consecuencia, los activos financieros netos avanzaron un 11,1%, hasta alcanzar los 2,6 billones.

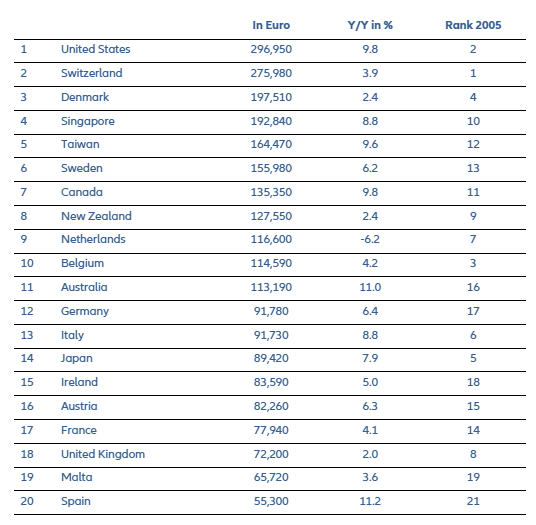
Con un patrimonio financiero neto de 55.300 euros per cápita, España ocupó en 2025 el puesto 20 entre los países más ricos del mundo. El fuerte comportamiento de España se produce en un ejercicio en el que la riqueza financiera de los hogares volvió a alcanzar máximos a escala mundial. Los activos financieros globales aumentaron un 8,6% en 2025, hasta el récord de 268,4 billones€, pese a un contexto económico y geopolítico desafiante.

Sin embargo, el crecimiento procedió fundamentalmente de la evolución de los mercados y no de nuevas aportaciones de ahorro. La subida de los precios de los activos generó aproximadamente cuatro de cada cinco euros de nueva riqueza, mientras que el nuevo ahorro descendió un 5,4%, hasta los 4,1 billones€.

“La riqueza global alcanzó otro récord en 2025, pero eso es solo la mitad de la historia”, señala Ludovic Subran, economista jefe y director de inversiones de Allianz. “Desde 2019, los activos financieros nominales han crecido un 50%, pero en términos reales, descontando la inflación, solo han crecido un 23%. La situación es peor en Europa Occidental, donde los activos financieros en términos reales han subido un 0,5% respecto a 2019. Es un 21% en Norteamérica y un 70% en China”.

La evolución de 2025 vuelve a poner de manifiesto la creciente importancia de cómo distribuyen los hogares sus ahorros. A escala mundial, los valores aumentaron un 12,4%, más del doble que los depósitos (5,7%) o los seguros y pensiones (5,0%), elevando su peso dentro de los activos financieros globales hasta un máximo histórico del 46,9%. Los hogares norteamericanos, con un 60,7% de sus carteras invertidas en valores, se beneficiaron especialmente del comportamiento de los mercados. La región generó el 51,4% del incremento mundial de los activos financieros. 

La diferencia adquiere especial relevancia a largo plazo: durante la última década, las revalorizaciones de los activos han representado el 71% del crecimiento de los activos financieros en Norteamérica, frente al 36% en Europa Occidental, reflejando el impacto de invertir el ahorro frente a mantenerlo en cuentas con bajos intereses.

Allianz Research estima que los activos financieros globales podrían crecer alrededor de un 9% en 2026. A medio plazo, sin embargo, el escenario se vuelve más complejo ante un menor crecimiento económico, una inflación persistente, la fragmentación de la economía mundial y los elevados niveles de deuda pública. En este contexto, la inteligencia artificial (IA) puede convertirse en un factor determinante para la próxima etapa de creación de riqueza. Las mejoras de productividad y rentabilidad asociadas a esta tecnología podrían sostener los rendimientos de los activos, aunque la creciente dependencia de mercados impulsados por las expectativas sobre la IA introduce también nuevas vulnerabilidades.

Con el S&P 500 acumulando una subida cercana al 95% desde finales de 2022, una parte significativa del reciente aumento de la riqueza descansa sobre valoraciones elevadas y expectativas relacionadas con la inteligencia artificial. Según los cálculos de Allianz Research, una corrección del 25% del S&P 500 podría reducir en alrededor de 27 billones de dólares la riqueza de los hogares estadounidenses durante el año del impacto, equivalente a casi el 14% de su patrimonio neto total. Esta caída afectaría a la confianza y al consumo y empujaría a la economía estadounidense a la recesión.

El desarrollo de la IA plantea, además, una cuestión distributiva sobre quién participa de la riqueza generada por esta transformación.“La IA podría convertirse en el próximo gran motor de riqueza, pero la pregunta clave es quién tendrá participación en ella”, afirma Katharina Utermöhl, directora de Investigación Temática y de Políticas en Allianz Research . “A medida que la IA potencialmente desplace más la creación de valor hacia el capital, una mayor participación en los retornos de capital y políticas que ayuden a los trabajadores a adaptarse serán clave para que el dividendo de riqueza de la IA se reparta más ampliamente”.

Banca March: Oriente Medio presiona al petróleo y a los bonos

Los precios de la energía vuelven a presionar al mercado de renta fija, con una curva de tipos que continúa repuntando en todos sus tramos. La referencia a 10 años superó ampliamente la barrera del 5,2%, lo que generó ciertas tensiones en los mercados bursátiles. Además del repunte de las rentabilidades, también se observa un aumento de la volatilidad en el mercado de bonos. En este sentido, el índice MOVE superó ayer los 100 puntos por primera vez desde marzo, reflejando una creciente incertidumbre entre los inversores.

En el ámbito geopolítico, el acercamiento de Irán ha servido de poco. Sin embargo, el tránsito por el estrecho continúa parcialmente abierto. Por su parte, el oleoducto de Yanbu, que cruza Arabia Saudí hacia el mar Rojo, retoma su actividad. Aunque se han confirmado nuevos ataques que fueron interceptados, el flujo de petróleo se mantiene y las exportaciones únicamente están pendientes de recuperar cierto margen de almacenamiento. A pesar de estas noticias relativamente positivas, la ausencia de un acuerdo con Irán ha pesado más sobre el sentimiento del mercado, manteniendo el precio del barril de Brent por encima de los 100$.

China ha anunciado un nuevo paquete de medidas de apoyo para evitar una desaceleración más acusada de la economía. Entre ellas, nuevas políticas para estabilizar mercado inmobiliario, impulsar la demanda doméstica y reforzar las políticas de inversión y consumo. En este contexto, el banco central ampliará las líneas de refinanciación para impulsar el crédito hacia sectores estratégicos como la tecnología, la agricultura y las pequeñas empresas. El Consejo de Estado adaptará las herramientas de política monetaria "en el momento oportuno”. El anuncio refleja la determinación de Pekín de cumplir su objetivo de crecimiento para este año. La economía perdió impulso en el segundo trimestre, con un avance interanual del 4,3%, por debajo de la referencia oficial del 4,5%. No obstante, el crecimiento acumulado en lo que va de año se sitúa en el 4,7%, por lo que, de momento, el objetivo anual sigue siendo alcanzable.

UBS: diversificación para aprovechar nuevas subidas de la Bolsa

La diferencia entre los rendimientos de los bonos del Tesoro a 2 y 10 años se ha reducido, ya que las expectativas de un mayor endurecimiento monetario por parte de la Reserva Federal han impulsado al alza los rendimientos a más corto plazo. Sin embargo, una posible inversión de la curva no implica necesariamente que la economía estadounidense se dirija hacia una recesión. La curva indica que la política monetaria se está volviendo más restrictiva, pero el resultado económico dependerá de hasta dónde termine subiendo los tipos la Fed y de si, posteriormente, se deterioran la actividad, el empleo, los beneficios empresariales y las condiciones crediticias. La economía estadounidense es lo suficientemente resiliente como para absorber el impacto de una política monetaria moderadamente más restrictiva. La actividad empresarial se mantiene firme. La demanda de los hogares sigue respaldada. Los beneficios empresariales son sólidos.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían mantenerse posicionados para nuevas subidas de la renta variable, con la diversificación como eje central de su exposición. Seguimos calificando a la renta fija como Atractiva, y consideramos que los inversores deberían calibrar tanto el riesgo de crédito como la duración en función de sus objetivos y horizontes de inversión. Los inversores más centrados en la generación de ingresos podrían preferir bonos de vencimiento corto para reducir el riesgo de duración, mientras que aquellos que puedan tolerar la volatilidad podrían considerar oportunidades tácticas en bonos de alta calidad con duración media a larga". "Nuestro escenario base sigue siendo que un crecimiento económico resiliente y unos beneficios empresariales sólidos respaldarán nuevas subidas de la renta variable durante los próximos seis a doce meses. Prevemos un crecimiento de los beneficios del S&P 500 del 25% este año y del 14% en 2027", insiste.

En este contexto, Northern Star, la mayor minera de oro de Australia, rechaza una oferta de compra de 27.000 millones$. Con el oro en máximos históricos, la dirección considera que venderse ahora sería malvender. El sector vive una ola de fusiones y las mineras se revalorizan al calor del metal. Un "no" que dice a gritos que en la cúpula ven más recorrido al oro.  Pero la minera Newmont cae un 4% en el NYSE porque, con el bono americano a 10 años en el 5,2% , el dinero prefiere cobrar intereses antes que guardar oro que no renta.

Shein vuelve a los beneficios en el segundo trimestre de 2026 tras un tramo en pérdidas, pero avisa: el segundo semestre pinta incierto por los aranceles y una demanda floja. El gigante del fast-fashion chino es el mejor termómetro del consumo low-cost global. Su guía cauta pesa sobre todo el retail y sobre el comercio transfronterizo, justo cuando el proteccionismo aprieta las costuras.

General Motors (GM) avisa: EEUU se está convirtiendo en el refugio de los fabricantes que huyen de la presión china. El director financiero, Paul Jacobson, avisa de que las marcas acorraladas por China volcarán su producción en EEUU. GM ya cargó un deterioro de 6.000 millones$. El coche nuevo medio en Estados Unidos ya pasa de 50.000$; GM presume de modelos por debajo de 30.000. Chinas como BYD y Chery invaden Europa pese al arancel del 100%. Más productores vendiendo en EEUU empujará los precios a la baja y comprima los márgenes de las locales. Presión de márgenes para GM, Ford y las europeas. Malo para el auto tradicional. Máxima atención si un fabricante chino monta fábrica en EE.UU.

16Sep

El Smart Living Index 2026 de Beko revela que solo el 18% de los consumidores confían en un electrodoméstico con IA. Lora capta 22 millones$ para impulsar el aprendizaje de inglés por IA. Y Workiva amplía su oferta de agentes IA para cumplimiento.

Miguel Ángel Valero

Altera, filial de chips programables de Intel y de Silver Lake, registra su salida a B Bolsa, pero sin enseñar todavía sus cuentas. Silver Lake e Intel buscan con la operación recaudar más de 2.000 millones$. Silver Lake compró el 51% en 2023 por 4.460 millones y dejó a Intel (que había pagado 16.700 millones en 2015) con el 49%. Lo más importante es que, en plena desconfianza sobre la inteligencia artificial (IA) y con el CEO de Anthropic, Sam Altman, sugiriendo un retraso de la oferta pública inicial (IPO por sus siglas en inglés), prevista para el 23 de octubre y con la que esperaba lograr una valoración de 250.000 millones$, una tecnológica se plantee salir a Bolsa. Si la operación tiene éxito, puede provocar más salidas a Bolsa de empresas fabricantes de chip y de semiconductores.

Pero de momento OpenAI también se plantea retrasar su salida a Bolsa, prevista para el 27 de noviembre y con la que esperaba conseguir una valoración de 500.000 millones$. 

Sin fecha, están en 'lista de espera' Databricks, del sector de infraestructuras de IA, con el objetivo de 60.000 millones en capitalización bursátil; DeepSeeek, en Star de Shanghái (considerado el Nasdaq chino), que mantiene que será antes de fin de año; y Moonshot (desarrolladora del modelo Kimi K3), que quiere debutar en la Bolsa de Hong Kong en el primer trimestre de 2027. También se especula con Cerebras, fabricante de semiconductores de IA, y con Dataiku, que ofrece plataformas de datos en IA.

En cambio, Waystar, la firma de software sanitario, se plantea excluirse de la cotización en Bolsa, porque la acción llevaba un 17% de caída en lo que va de año.

Mientras, Amazon no logra restaurar su zona cloud de Baréin ni una de las tres que tiene en Emiratos tras los daños de la guerra de Irán. AWS controla en torno al 30% del mercado mundial de la nube, así que el apagón deja al descubierto el riesgo de concentrar centros de datos en Oriente Medio.

Evolución del electrodoméstico 'inteligente'

Por otra parte, el concepto de electrodoméstico inteligente está evolucionando. Para los consumidores, que un aparato esté conectado ya no parece suficiente: esperan que la tecnología les aporte información útil, facilite la gestión del hogar y les ayude a tomar mejores decisiones, según el Smart Living Index 2026 de Beko. Entre las funcionalidades más valoradas destaca la posibilidad de monitorizar el consumo de energía y agua, una función que considera relevante el 60% de los españoles. También adquieren importancia los programas capaces de adaptar el funcionamiento del electrodoméstico a las necesidades de uso, valorados por el 31%. Estos datos apuntan a un cambio en la relación con los electrodomésticos: del control remoto a una tecnología capaz de interpretar información, personalizar su funcionamiento y anticiparse a determinadas necesidades.

Pero la evolución hacia electrodomésticos capaces de aprender de los hábitos y necesidades del usuario abre también un debate sobre la confianza. Aunque el potencial de la IA en el hogar es cada vez mayor, solo el 18% de los consumidores españoles confiaría plenamente en un electrodoméstico con IA para tomar decisiones de forma autónoma sobre aspectos como el consumo de energía y agua, o el mantenimiento.

Al mismo tiempo, el 39% de los españoles considera que ser respetoso con el medioambiente es una característica más asociada a los electrodomésticos inteligentes que a los convencionales, lo que apunta a una expectativa de que la tecnología contribuya también a hacer un uso más responsable de los recursos.

“El reto de los electrodomésticos inteligentes no es únicamente incorporar más tecnología, sino conseguir que esa tecnología aporte un valor real al consumidor. La conectividad y la IA deben ayudar a entender mejor lo que ocurre en el hogar, anticiparse cuando sea necesario y facilitar las decisiones, manteniendo siempre al usuario en el centro”, señala Manuel Royo, director de Marketing de Beko Europe en España.

Esta evolución está llevando al sector a desarrollar soluciones que van más allá del tradicional control desde el móvil. La nueva generación de electrodomésticos conectados puede ofrecer información sobre su funcionamiento, alertas, recomendaciones o programas adaptados a los hábitos del usuario, convirtiendo los datos en herramientas útiles para la vida cotidiana. El objetivo es avanzar hacia un hogar en el que los electrodomésticos no solo respondan a una orden, sino que sean capaces de adaptarse mejor a las necesidades del usuario y ayudarle a gestionar mejor su día a día.En este contexto, el futuro del smart home no dependerá únicamente de cuánta inteligencia incorpore un electrodoméstico, sino de cómo consiga convertirla en utilidad, confianza y una experiencia sencilla para el consumidor.

Loora capta 22 millones para el aprendizaje de inglés con IA

Loora, plataforma de aprendizaje de inglés con IA, anuncia el cierre de una ronda  de 22 millones$, con la que alcanza una financiación total captada de 43,25 millones desde su creación en 2021. La operación ha sido encabezada por Union Tech Ventures, con la participación de otros inversores y de los actuales Emerge, Hearst Ventures y QP Ventures.

España se ha consolidado como uno de los mercados estratégicos para el crecimiento de la compañía. Con 495.000 usuarios, un 110% más que hace un año, el mercado español ya ocupa la novena posición a nivel mundial. Los usuarios españoles dedican una media de 11 minutos al día a mejorar su fluidez en inglés, principalmente para mejorar sus oportunidades profesionales, aunque también utilizan la plataforma para desenvolverse en situaciones cotidianas, como preparar una entrevista de trabajo, conocer gente o pedir en un restaurante durante un viaje.

La compañía destinará los nuevos fondos a reforzar sus equipos de investigación e ingeniería de IA, mejorar el producto y ampliar su actividad con particulares, empresas, universidades y administraciones públicas. Como parte de este plan, Loora prevé duplicar su plantilla durante los próximos seis meses, pasando de 30 a 60 profesionales. 

Desde su lanzamiento, la compañía ha superado los 15 millones de usuarios y ha registrado más de 200 millones de interacciones en todo el mundo. En los últimos doce meses, ha duplicado con creces sus ingresos y ha ampliado su actividad con más de 100 empresas e instituciones de distintos países.

Loora ofrece un tutor de inglés basado en IA disponible las 24 horas, que adapta cada conversación al nivel, los objetivos y los intereses de cada usuario, permitiéndole practicar sin miedo a equivocarse y a un coste muy inferior al de un profesor particular. El perfil de los usuarios de Loora son adultos de entre 25 y 55 años que buscan alcanzar la fluidez en inglés. El 72% utiliza la plataforma para mejorar sus oportunidades profesionales y, desde su lanzamiento, la tasa de retención, uno de los principales indicadores de un aprendizaje efectivo, se ha duplicado.

“Hablar inglés con fluidez puede cambiar por completo las oportunidades profesionales y personales de una persona. Para millones de personas, acceder a una enseñanza de calidad sigue siendo complicado, y ahí es donde la inteligencia artificial puede marcar la diferencia. Esta financiación nos permitirá seguir mejorando Loora y llevar esa experiencia a muchas más personas en todo el mundo”, explica Roy Mor, cofundador y CEO de Loora.

El 95 % de la población mundial no es nativa en inglés, pero es una capacidad requerida para acceder al 98,5% de los empleadores en la mayoría de países del mundo. Hablar este idioma con fluidez es uno de los indicadores más fiables de progreso profesional a nivel mundial, y esta es la idea que impulsó a los creadores de Loora, expertos en tecnología, a desarrollar la plataforma. 

A diferencia de los modelos de IA de propósito general, Loora ha sido diseñada exclusivamente para el aprendizaje del inglés. La plataforma adapta cada conversación al nivel y los objetivos de cada usuario y realiza un seguimiento continuo de su progreso para ayudarle a alcanzar la fluidez.

"Más de 1.500 millones de personas en el mundo aprenden inglés para ampliar sus oportunidades profesionales y personales. Loora ha demostrado que la inteligencia artificial puede hacer que una formación personalizada y de calidad sea accesible para muchas más personas, y creemos que todavía tiene un enorme potencial de crecimiento", concluye Roxanne Horesh, directora general de Union Tech Ventures.

Workiva lanza en Amplify 2026 nuevos agentes de IA para cumplimiento

Workiva Inc, plataforma preparada para auditorías que promueve la confianza, la transparencia y la rendición de cuentas, ha presentado decenas de nuevas innovaciones en sus productos y en su plataforma durante Amplify 2026, la conferencia anual de la compañía, celebrada en Las Vegas. Entre ellas, Agent Studio, que permite a los usuarios crear, personalizar e implementar rápidamente agentes de IA en la plataforma de confianza de Workiva. Al combinar el razonamiento de la IA con las capacidades nativas de la plataforma de Workiva, el conocimiento empresarial y los flujos de trabajo bajo control, Agent Studio permite a los usuarios automatizar procesos empresariales manuales y sofisticados sin necesidad de escribir código. Las organizaciones pueden enriquecer los agentes con conocimientos y contexto específicos de la empresa, adaptarlos a sus propios procesos y programar automatizaciones para ejecutar tareas recurrentes.

“Con Agent Studio, ponemos en manos de quienes mejor conocen el trabajo y su empresa la capacidad de crear. Ahora bien, la solidez de lo que construyes depende dela solidez de aquello sobre lo que se construye”, explica Julie Iskow, CEO de Workiva. “Todas las empresas tienen acceso a la IA. Lo que importa es que los resultados sean trazables, defendibles y capaces de resistir el escrutinio de inversores y reguladores. Esto cobra aún más importancia a medida que la IA se generaliza”, subraya.

Los equipos de contabilidad y finanzas podrán gestionar una gama más amplia de requisitos regulatorios desde una misma plataforma conectada. Workiva lanza pruebas automatizadas para auditoría interna y GRC, sustituyendo la recopilación manual de evidencias, la selección de muestras, las pruebas de atributos y la documentación por un flujo de trabajo diseñado específicamente para este fin, que ofrece trazabilidad completa en cada etapa. El resultado es una mayor capacidad de muestreo, una cobertura más amplia de los riesgos y la posibilidad de ampliar el alcance de las pruebas sin aumentar el esfuerzo manual.

"La transformación requiere un compromiso real en todos los niveles de la cadena de valor. Este trabajo siempre ha exigido precisión en los procesos. Ahora también exige velocidad”, ha indicado Keri Tracy, Chief Audit Executive de Newell Brands. “A medida que la IA asume una mayor parte del trabajo, permite a los profesionales de auditoría centrarse en tareas de mayor valor, como el criterio profesional, la interpretación y la gestión de riesgos. Pero esto solo funciona si las personas confían en la tecnología. Cuando los equipos sienten que se les escucha, se valora su aportación y reciben apoyo durante el proceso de cambio, la adopción se produce de forma natural, los controles se refuerzan y la integridad del proceso se convierte en la base capaz de resistir cualquier auditoría o escrutinio regulatorio”, señala.

14Sep

Los elevados precios de la gasolina complican todavía más las expectativas en las elecciones de medio mandato del presidente de EEUU, que estudia recurrir a una ley de guerra para obligar a las empresas a refinar más crudo.

Miguel Ángel Valero

Arabia Saudí cierra su oleoducto Este-Oeste tras varios ataques con drones y pone en el aire hasta el 4% de la oferta mundial de crudo. La reacción no se ha hecho esperar; el Brent se dispara a 104$, el diésel rebasa los 6 dólares por galón por primera vez, complicando todavía más las expectativas de Donald Trump en las elecciones de medio mandato, y el bono a 10 años roza el 4,97%, encareciendo notablemente la financiación de la gigantesca deuda de EEUU.

Mientras, los fondos de inversión se curan en salud ante un previsible desplome en Bolsa. El S&P 500 lleva plano desde mayo de 2026, cuando se veía que el conflicto iniciado en febrero con los ataques de Israel y de EEUU a Irán se prolongaba. En dos semanas se han comprado más de 275.000 opciones de compra sobre el VIX, el índice que mide la volatilidad, más conocido como el indicador del miedo de la Bolsa. Ronda los 15,5 puntos, por debajo de su media de cuatro años. 

Cubrirse es como pagar un seguro: si no pasa nada lo único que pierde el inversor es el coste de esa protección. Pero si la Bolsa se hunde, reduce las pérdidas. Los fondos de inversión temen que los tipos de interés altos y el petróleo por las nubes hundan las Bolsas. Si la volatilidad y el TIR del bono del Tesoro a 10 años o más se disparan, es la Bolsa quien paga la factura.

Por eso Trump quiere recurrir a la Defense Production Act, la ley que moviliza la industria en una situación de guerra, para obligar a las empresas a refinar más crudo y frenar la escalada de los precios de la gasolina. Esto ayudaría a reducir la inflación y la presión alcista de los tipos de interés.

El problema es que las refinerías ya trabajan al 98% de su capacidad, y exigen dinero para ampliar sus fábricas. Además, si llega más gasóleo, el margen que ganan las refineras por convertir crudo en combustible se estrecha. 

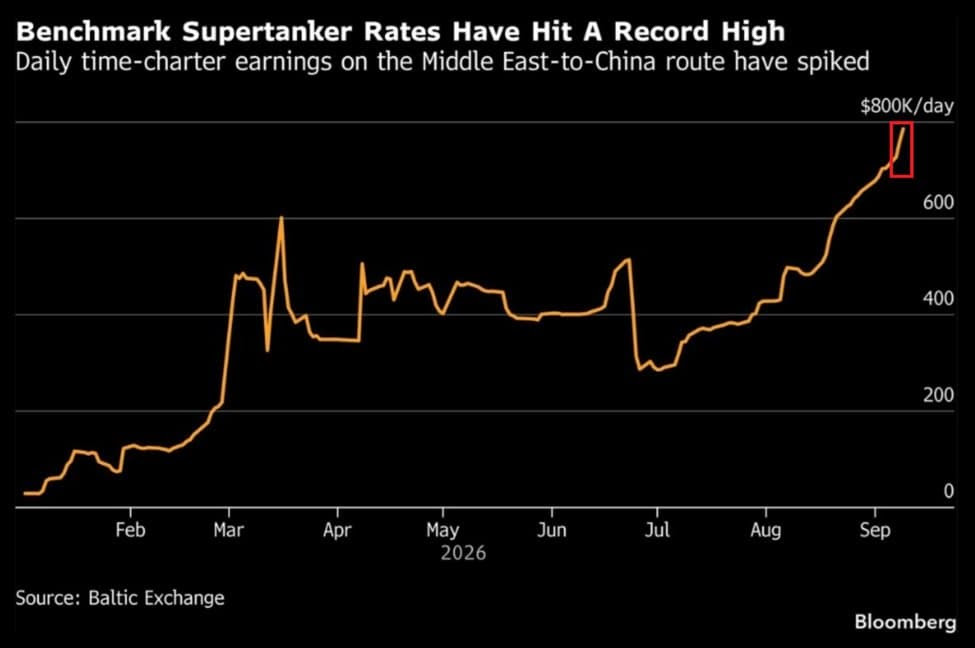
Un dato es llamativo: los superpetroleros VLCC en la ruta Golfo-China ganan casi 800.000$ al día, máximo histórico. Las tarifas se han más que duplicado en dos meses por el caos del crudo. Fiesta para los armadores de esos buques, pero también un recordatorio de que la factura del petróleo la acaba pagando, de una forma o de otra, el consumidor. Y si el consumo se frena, también lo hará la economía.

Ebury: riesgo de colisión entre la Fed y Trump

Los datos de inflación de agosto no han disipado los temores del mercado, que ahora da por descontada una subida de tipos esta semana. Persiste, no obstante, una incertidumbre relevante dado que los responsables de la Fed no pueden pronunciarse sobre política monetaria tan cerca de la reunión y el presidente Warsh ha recortado de forma drástica el forward guidance a los mercados. Aun así, ahora esperamos una subida de tipos. Los futuros descuentan una probabilidad del 90% de un movimiento de 25 pb; no llevarlo a cabo provocaría una conmoción en los mercados y, con toda probabilidad, intensificaría la caída de los bonos a largo plazo. Sigue siendo una incógnita si el FOMC respaldará las apuestas agresivas del mercado por nuevas subidas de tipos más allá de septiembre. El dólar se recuperó el viernes tras unos datos de inflación superiores a lo esperado, aunque los movimientos fueron modestos. Los tipos a largo plazo siguieron su implacable ascenso y alcanzaron máximos de varias décadas. La renta variable retrocedió, pero se mantuvo sorprendentemente firme. El petróleo se disparó por encima de los 100dólares ante nuevas noticias negativas sobre el conflicto con Irán. La reunión de septiembre de la Reserva Federal dominará la actividad del miércoles, aunque esta semana coinciden otras dos citas clave de bancos centrales en un plazo de 24 horas. El Banco de Inglaterra parece dispuesto a mantener los tipos el jueves, y el reciente repunte del yen eberá verse respaldado por una subida del Banco de Japón el viernes. En conjunto, será una semana crucial para los mercados de divisas.

  • EUR: La reunión de septiembre del BCE, celebrada la semana pasada, trajo la subida de tipos esperada y un tono hawkish. Lagarde señaló que ha aumentado el riesgo de que la inflación se mantenga en niveles más altos el año que viene y restó importancia al tipo neutral, lo que, a nuestro juicio, reduce el listón para que se produzca un mayor endurecimiento monetario. La filtración de 'fuentes' del BCE tras la rueda de prensa dejó incluso abierta la puerta a una subida consecutiva —lo cual es muy inusual— en octubre. Los mercados descuentan ahora tres alzas adicionales y un tipo terminal del 3,25%.La moneda única no se benefició de ese tono restrictivo dado que los tipos en EEUU también están experimentando un reajuste al alza dejando el diferencial prácticamente intacto. Más allá de la política monetaria, los datos económicos siguen sorprendiendo al alza y respaldan tanto la postura del BCE como nuestra visión constructiva del euro. Aparte de las cifras revisadas de inflación del jueves, esta semana habrá pocos datos de la zona euro, de modo que el euro quedará casi xclusivamente a merced de la Fed el miércoles.
  • USD: La decisión de la Reserva Federal de esta semana se mantuvo en vilo hasta el IPC del viernes; el propio informe parece haber zanjado la cuestión con casi total certeza. La inflación subyacente subió un 0,3 % en el mes, una tasa anualizada de alrededor del 3,5%, señal de que las presiones se están propagando al resto de la cesta de los consumidores. El diésel por encima de 6$ el galón acapara titulares; el mercado laboral permanece fuerte y el alza del petróleo no anticipa un alivio inmediato. Aunque sostenemos que los datos, por sí solos, no exigen necesariamente una política más restrictiva, la Fed corre el riesgo de perder la escasa credibilidad que le queda si el presidente Warsh no desafía la presión de Trump y no aprueba una subida el miércoles. Creemos, no obstante, que la decisión será más reñida de lo que descuentan los mercados. No nos sorprendería un puñado de votos discrepantes a favor de mantener los tipos, una revisión moderada del dot plot y una retórica que, lejos de respaldar por completo el ciclo agresivo que descuentan los futuros, lo ponga en duda.
  • GBP: El sólido PIB mensual de julio confirmó el tono positivo de las últimas publicaciones económicas del Reino Unido, que sigue mostrando una notable resiliencia pese a los riesgos bajistas a los que se enfrenta. La economía creció un 0,4 %, en parte por la inversión en inteligencia artificial y muy por encima del consenso de crecimiento nulo. Los gilt se estabilizaron la semana pasada tras las declaraciones tranquilizadoras del ministro de Hacienda, John Healey, que reiteró su compromiso con las reglas fiscales. La caída de los bonos soberanos está siendo un fenómeno global, de modo que la libra no se ha visto especialmente afectada por el alza imparable de los rendimientos. Esta semana está inusualmente cargada. A los datos mensuales de empleo del martes les seguirá el IPC de agosto el miércoles. Ambos estarán a disposición del MPC antes de la decisión del jueves, pero ninguno debería alterar el mantenimiento de tipos. La clave para la libra será el número de disidentes hawkish y las orientaciones futuras del banco. No creemos que el MPC se vea presionado a subir tipos en lo que queda de año; cualquier giro hacia un tono más restrictivo en las declaraciones de esta semana nos sorprendería.

UBS: la Fed no frenará el repunte de la renta variable

Los precios al consumidor subyacentes en EEUU subieron un 0,3% intermensual en agosto, frente a la previsión de consenso del 0,2%, y la inflación general aumentó un 0,4%. Tras la publicación del dato, los mercados pasaron a descontar una probabilidad de aproximadamente el 90% de una subida de 25 puntos básicos (pb) en la reunión de septiembre de la Reserva Federal, frente a cerca del 70% antes de la publicación. "Esperamos que la Fed suba los tipos en 25 pb en septiembre y de nuevo en diciembre. Sin embargo, mantenemos la opinión de que el repunte de la renta variable puede continuar a pesar de una política monetaria más restrictiva por parte de la Fed. Los detalles del dato de inflación apuntan a una desinflación más lenta, más que a una reaceleración generalizada. La resiliencia del crecimiento debería permitir que la economía absorba unos tipos moderadamente más altos. Los sólidos beneficios empresariales y la inversión en IA deberían seguir respaldando a la renta variable", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos una perspectiva positiva sobre la renta variable y seguimos posicionándonos para nuevas subidas del mercado. Los inversores deberían considerar combinar una asignación diversificada y de base ('core') en renta variable con una exposición específica a la innovación transformadora y a oportunidades cíclicas, reduciendo al mismo tiempo la dependencia excesiva de acciones individuales o de un grupo reducido de empresas tecnológicas. Seguimos favoreciendo la inteligencia artificial (IA), la energía y los recursos, y la longevidad, y recomendamos una exposición amplia a distintos sectores y regiones".

"Creemos que los datos de inflación de esta semana refuerzan los argumentos a favor de nuevas subidas de tipos, especialmente después de que el presidente Wash subrayara en Jackson Hole la falta de un avance satisfactorio en materia de inflación. Esperamos que la Fed lleve a cabo una subida en la reunión de la próxima semana y complete un ciclo de recalibración de 50 pb con otro incremento en diciembre, tras las elecciones legislativas de mitad de mandato", añade Andrew Dubinsky, Economista.

"Los bancos centrales internacionales fueron en su día inversores cautivos en bonos del Tesoro de EE. UU. Puede que no hayan escapado de esa condición, pero su influencia en el mercado ha disminuido", apunta Paul Donovan, Economista Jefe.
Blog – La inflación de agosto, demasiado elevada para una Fed impaciente

Evli sobre pondera renta variable sobre fija

La gestora nórdica Evli sobre pondera la renta variable frente a la fija en sus carteras de cara a finales de año. Peter Lindahl, Director de Fondos Sistemáticos y gestor senior de carteras, considera que el actual entorno "Goldilocks" —que combina un fuerte crecimiento, respaldado por continuas revisiones al alza de los beneficios empresariales y una sustancial inversión de capital en IA, con una inflación contenida— respalda la sobreponderación de la renta variable frente a la fija, incluso más que hace dos meses.

Evli prefiere mantener una sobre ponderación en renta variable de mercados emergentes, ya que es la mejor y más barata forma de invertir en la temática IA. Y en renta fija, opta por los bonos High Yield, debido a sus sólidos fundamentales y a la rentabilidad adicional que ofrecen, mientras que infra pondera los bonos soberanos a causa del alto nivel de sus retornos.

Evli señala tres riesgos que hay que vigilar: las crecientes necesidades de financiación de la inversión en capital en el ámbito de la IA, la política restrictiva de los bancos centrales, y un aumento de los rendimientos de los bonos por encima del 5 %.

11Sep

Los analistas esperan dos subidas más del Banco Central Europeo, tres de la Fed, y al menos una del Banco de Japón, en lo que queda de año, y una continuación del endurecimiento de la política monetaria en 2027.

Miguel Ángel Valero

El petróleo encadena ocho sesiones al alza, su racha alcista más larga en más de tres años, con el Brent por encima de los 100$. Detrás están los ataques a petroleros en el estrecho de Ormuz, que amenazan el suministro. Para el inversor, esto es gasolina para la inflación y viento de cola para las petroleras. Para los bancos centrales, más presión a favor de subir los tipos de interés.

Las cuestiones geopolíticas y climáticas están afectando negativamente al sector alimentario y repercutiendo en el precio final de los alimentos. Según un análisis elaborado por Crédito y Caución, los precios mundiales de los alimentos pueden aumentar un 11,6% en 2026 y un 4,8% en 2027 debido a las escaladas en los conflictos del Golfo Pérsico (tras los ataques de Israel y EEUU desde febrero) y Ucrania (invasión rusa desde 2022), la sequía que afecta a EEUU y Europa occidental y el fenómeno de El Niño.

La prolongación del cierre del estrecho de Ormuz ha provocado un aumento de los precios de la energía y de los fertilizantes, lo que repercute directamente en la producción y el encarecimiento de los alimentos. Los ataques contra puertos, terminales de carga y buques en Ucrania y en Rusia han interrumpido las exportaciones de cereales y reducido los volúmenes comerciales. Al mismo tiempo, los ataques contra refinerías e infraestructuras de exportación rusas están impulsando al alza los precios mundiales de los productos petrolíferos y los fertilizantes.

Las temperaturas extremas de este verano reducirán el rendimiento de los cultivos y la producción agrícola tanto en EEUU como en Europa. Un fenómeno de El Niño intenso puede perturbar aún más el comercio agrícola mundial al reducir las cosechas y restringir el suministro de alimentos. Estas limitaciones pueden impulsar al alza los precios. Las economías orientadas al Pacífico y dependientes de la agricultura serán las más afectadas.

En Europa, la producción alimentaria consume mucha energía, sobre todo en los procesos de refrigeración, calefacción y procesamiento. Esto agrava los retos ya existentes, como los elevados costes laborales y las cargas normativas. Además, la limitada capacidad para fijar precios dificulta repercutir el aumento de los costes, especialmente en un entorno minorista altamente competitivo y dominado por grandes operadores. Como resultado, los márgenes, ya de por sí reducidos, se ven aún más comprimidos.

Ante esta situación, muchos productores alimentarios se están centrando en el control de costes, la optimización de la cartera, la mejora de la eficiencia y los aumentos selectivos de precios con el fin de proteger la rentabilidad. Sin embargo, persiste la brecha entre el aumento de los costes de los insumos y los precios que pueden aplicarse.

El riesgo crediticio es mayor para las empresas más pequeñas o menos diversificadas, con menor poder de negociación, y para los subsectores con un alto consumo energético que dependen en gran medida de los costes de calefacción o refrigeración, transporte y piensos, como la industria láctea y el procesamiento cárnico.

Dos subidas más del BCE, y tres de la Fed

El último Informe Semanal de Mercados de Ibercaja Gestión destaca que el mercado descuenta otras dos subidas de tipos por parte del Banco Central Europeo (BCE) tras la reunión del 10 de septiembre, y tres por la Fed (80% de probabilidad en la reunión del 16 de septiembre). Estas expectativas impulsan al bono alemán, el bund, que a 2 años ya estás en el 2,2%, y a 10 años, en el 3,5%. En ambos casos, en máximos desde 2011. El bono del Tesoro de EEUU a 10 años se sitúa en el 4,95%. 

Para los analistas de Banca March, "es razonable esperar una nueva subida en los próximos meses, aunque consideramos que el mercado está descontando un endurecimiento excesivo". Llevar el tipo de depósito más allá del tipo neutral –en torno al 3%– acarrearía un coste creciente para la actividad. Además, parte del trabajo ya lo está haciendo el propio mercado a través del repunte de las TIR (tasa interna de rentabilidad) soberanas, que en algunos casos se sitúan en máximos de más de una década. Y, lo que es más importante, sigue habiendo poca evidencia de que el shock energético esté generando dinámicas inflacionistas más persistentes.

La aceleración de los precios de producción en EEUU elevó la presión sobre la Fed al apuntar a mayores tensiones en varios componentes relevantes para el deflactor del consumo personal (PCE), la referencia de inflación preferida por la institución. La inflación se mantuvo en el 3,4% en agosto, el mismo nivel que en julio, pero muy lejos del objetivo del 2% marcado por la Reserva Federal, aunque supone un alivio de las tensiones inflacionistas por la guerra en Oriente Medio (en mayo de 2026, el IPC fue del 4,2%, máximo de más de tres años). 

Más presión para el presidente de la Fed, Kevin Warsh, que trata de hacer malabarismos entre el deseo de Trump de bajar los tipos y unos datos que invitan a subirlos 25 puntos básicos, hasta el 3.5-3,75%. De optar el FOMC por la subida, será la primera con Warsh al frente. Y un nuevo fracaso para Trump.

Por cierto, tras adelantarse MyInvestor a la subida del BCE y elevar la remuneración de sus depósitos hasta el 2,5%, Banca March mejora la rentabilidad de su Depósito Flexible Avantio a 12 meses hasta el 2,8% TAE. Este depósito, que puede contratarse a través de los canales digitales del banco hasta el 31 de octubre, establece una aportación mínima por cliente de 30.000€, y una máxima de 300.000.

UBS: el BCE subirá otra vez los tipos en diciembre

En UBS creen que "el actual ciclo de endurecimiento monetario aún no ha concluido": "ahora esperamos que el BCE lleve a cabo una subida adicional de 25 pb en su reunión de diciembre, antes de hacer una pausa. Probablemente se necesitará un mayor endurecimiento monetario para devolver la inflación al objetivo. A pesar de las proyecciones restrictivas, es probable que el BCE actúe con cautela. Los riesgos siguen inclinados hacia un endurecimiento adicional en 2027".

"Las expectativas de inflación están en el centro de atención, ya que la actual guerra en el Golfo ha contribuido a elevar las tasas de inflación general. Pero en un mundo sensacionalizado por las redes sociales y polarizado por una política profundamente tribal, existe una diferencia clara entre lo que la gente dice y lo que la gente hace. Hoy en día, las expectativas de inflación son más extremas y están menos ancladas en la realidad que en la era previa a las redes sociales, y los responsables de política monetaria no deberían fingir que las redes sociales no han cambiado la forma en que se forman dichas expectativas", argumenta Paul Donovan, Economista Jefe de UBS Global Wealth Management.

Mark Haefele, Director de Inversiones (CIO), afirma: "Aunque unos tipos de interés más altos pueden presionar las valoraciones, no creemos que la trayectoria de endurecimiento actualmente prevista sea suficiente para descarrilar la mejora del entorno de beneficios de la renta variable europea. Mantenemos nuestra preferencia por los valores cíclicos europeos, incluidos los de tecnología de la información, industriales y bancos, así como nuestra preferencia más amplia por la renta variable de la eurozona y nuestra exposición temática a los líderes europeos y a las medianas capitalizadas suizas".

"Seguimos siendo constructivos con los activos en EUR: favorecemos un euro más fuerte, oportunidades atractivas de carry en renta fija y crédito, y una renta variable europea respaldada por un ciclo de beneficios en mejora, a pesar de unos tipos de interés moderadamente más altos", aporta Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.

Fed y Banco de Japón subirán tipos, "pero las orientaciones futuras (guidance) probablemente serán el factor que determine las reacciones de las divisas. Un mensaje menos restrictivo de lo esperado podría presionar a la baja al USD y al JPY, mientras que una pausa de tono restrictivo por parte del BoE podría respaldar a la libra esterlina", apuntan Constantin Bolz y Teck Leng Tan, Estrategas.

Sobre las elecciones legislativas de mitad de mandato en EEUU, "seguimos siendo positivos respecto a determinadas oportunidades en la renta variable europea, generadas por la expansión de la capacidad industrial y de seguridad de la región. Favorecemos a las empresas capaces de beneficiarse del reshoring y de la modernización industrial, especialmente allí donde la solidez financiera respalda su capacidad para traducir la demanda estructural en beneficios sostenidos", señala Christopher Swann, Estratega.

Más promesas de Trump

Mientras, sigue el populismo demagógico de Trump para tratar de impedir su derrota en las elecciones de medio mandato. Un día después de prometer 5.000$ a cada ciudadano de EEUU si mantiene el control de la Cámara de Representantes y del Senado, ahora asegura que enviará 500$ al millón de estadounidenses que, según él, pagaron de más por los seguros médicos creados por la Ley de Cuidado de Salud Asequible, más conocida como el Obamacare. 

EE.UU. carece de un sistema sanitario público universal, y Barack Obama en la Casa Blanca sacó adelante mercados de seguros médicos y un sistema de ayudas para reducir el coste de las primas, ampliando así el acceso a la cobertura sanitaria para millones de personas. Pero Trump, ya en su segundo mandato, suprimió las ayudas extraordinarias aprobadas durante la pandemia para reducir el coste de las primas de Obamacare. La desaparición de estas subvenciones provocó un fuerte aumento de los precios para numerosos asegurados y llevó a casi tres millones de estadounidenses a abandonar su cobertura médica al no poder asumir su coste. Ahora les quiere compensar con 500$.

10Sep

Su presidenta, Christine Lagarde, admite que la inflación seguirá muy alta durante "demasiado tiempo". Pero también destaca "una capacidad de resistencia de la economía de la zona del euro mayor de la esperada".

Miguel Ángel Valero

Como se esperaba, el Consejo de Gobierno del Banco Central Europeo (BCE) ha decidido subir los tres tipos de interés oficiales del BCE en 25 puntos básicos (pb). En consecuencia, los tipos de interés aplicables a la facilidad de depósito, a las operaciones principales de financiación y a la facilidad marginal de crédito aumentarán hasta el 2,5%, el 2,65% y el 2,9%, respectivamente, con efectos a partir del 16 de septiembre de 2026.

El incremento del precio del petróleo (+14% en un mes) y del gas (+30%) a causa del conflicto en Oriente Próximo, que han disparado la inflación en la Eurozona al 3,3%, fuerza la segunda subida de tipos en tres meses, y el BCE no cierra la puerta a nuevos movimientos en lo que queda de año. Incluso el mercado ya descuenta una subida en la próxima reunión, en octubre.

Porque las previsiones del propio BCE son más bien pesimistas y sitúan la inflación general en un promedio del 3% en 2026, del 2,5 % en 2027 y del 2,1% en 2028. La subyacente, en el 2,5% en 2026, el 2,6% en 2027 y el 2,3% en 2028. En comparación con junio, la proyección de referencia para la inflación en 2026 no ha variado, pero se ha revisado al alza para 2027 y 2028.

El BCE admite que la inflación no estará controlada antes de 2029, seguirá muy alta durante "demasiado tiempo", según su presidenta, Christine Lagarde. No obstante, mejora sus expectativas de crecimiento económico para 2026 (+0,9%), y 2027 (+1,4%) -mantiene el 1,5% para 2028- y destaca "una capacidad de resistencia de la economía de la zona del euro mayor de la esperada". 

Pero también se cura en salud: "Las perspectivas siguen sujetas a una elevada incertidumbre, con riesgos al alza para la inflación y a la baja para el crecimiento económico".

Pese a ello, el BCE cree que "sigue estando en una buena posición para navegar la incertidumbre causada por el conflicto y aplicará un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de la política monetaria. En particular, las decisiones del Consejo de Gobierno sobre los tipos de interés se basarán en su valoración de las perspectivas de inflación y de los riesgos a los que están sujetas, teniendo en cuenta los nuevos datos económicos y financieros, la dinámica de la inflación subyacente y la intensidad de la transmisión de la política monetaria, sin comprometerse de antemano con ninguna senda concreta de tipos".

Y que "está preparado para ajustar todos sus instrumentos en el marco de su mandato para asegurar que la inflación se estabilice en su objetivo del 2% a medio plazo y preservar el buen funcionamiento de la transmisión de la política monetaria. Además, el Instrumento para la Protección de la Transmisión está disponible para contrarrestar dinámicas de mercado no deseadas o desordenadas que constituyan una seria amenaza para la transmisión de la política monetaria en los países de la zona del euro, lo que permite al Consejo de Gobierno cumplir con mayor efectividad su mandato de estabilidad de precios".

MyInvestor se anticipa al BCE y eleva la remuneración de sus depósitos

Horas antes, MyInvestor, el neobanco respaldado por Andbank, El Corte Inglés, AXA y varios family office, elevaba un 0,25% la remuneración de los depósitos, hasta el 2,5% TAE, en todos los plazos para los clientes que mantengan o contraten una cartera automatizada de al menos 150€.En los depósitos a 1, 3, 6 y 12 meses, el tipo aumenta del 2,25% al 2,5% TAE. Para los clientes que no tengan o contraten una cartera automatizada, la remuneración será del 2,25% TAE. El importe mínimo de contratación de estos depósitos es de 10.000€ con un máximo de 100.000. depósito.

Además, los clientes con suscripción al Plan Premium también se benefician de una mejora en el depósito Premium a 3 meses, que pasa del 3% al 3,25% TAE. Se puede contratar desde 1.000€ hasta 25.000. El Plan Premium incluye también una cuenta remunerada que sube del 2,5% al 2,6% TAE sin límite de tiempo, así como otras ventajas adicionales en inversión ycashback, por 7,99€ al mes.

Recientemente MyInvestor también mejoró la remuneración de su cuenta remunerada estándar al 2,5% TAE durante 6 meses, hasta un máximo de 70.000€. Una vez transcurrido este periodo, la rentabilidad de la cuenta depende de la inversión mensual que hagan los clientes: 1% TAE si invierten al menos 300€ al mes, 1,75% si son 600, y 2,5% si la inversión mensual es de 900€. Si no invierten, la cuenta pasa al 0,3% TAE.

De esta forma, la entidad vincula una mayor remuneración de la liquidez al hábito de invertir de forma periódica, facilitando que los clientes puedan combinar ahorro e inversión. Y se refuerza como alternativa competitiva en la gestión de la liquidez, destacando la importancia de contar con un colchón de ahorro como paso previo a la inversión. MyInvestor está adherida al Fondo de Garantía de Depósitos en España, por lo que tanto su cuenta como depósitos están protegidos hasta 100.000€.

Reacciones de los analistas

Sylvain Broyer, Economista jefe para EMEA en S&P Global Ratings: "Esta subida de tipos no es solo una medida preventiva. Las perspectivas de inflación han empeorado durante el verano. Los choques de oferta no solo se están multiplicando, sino que cada vez es más probable que la demanda también esté contribuyendo a la inflación. En ese contexto, el BCE podría verse obligado a situarse en terreno restrictivo y no puede descartar nuevas subidas de tipos en esta fase".

Para Miguel Ángel Rico, director de inversiones de Creand Asset Management, "la sorpresa ha estado en que el tono de Lagarde en la rueda de prensa ha sido bastante hawkish, tanto que el mercado ha empezado a descontar una subida adicional el mes que viene". El BCE ha cambiado sus proyecciones de inflación al alza y ahora esperan que la inflación esté por encima de su objetivo del 2% por lo menos hasta finales de 2027. Sin embargo, también han revisado al alza sus estimaciones de crecimiento económico. Lagarde reconoce que la economía está aguantando mejor de lo esperado. Esa fortaleza, unida a que Lagarde ha quitado importancia al repunte de Yield de los bonos (al decir que está siendo algo global y no específico de Europa), hace que, de hecho, tras su discurso, las Yield vuelvan a subir, lo que provoca también algo de caída en la renta variable, así como caídas en el euro respecto al dólar. "En esta ocasión, claramente los bancos centrales no están yendo por detrás de la curva. Han aprendido de lo sucedido en 2022", subraya.

Ulrike Kastens, Economista Senior de DWS, también cree que  "más importante que la propia subida de tipos son las perspectivas". Aunque las perspectivas económicas para 2026 y 2027 siguen mejorando, también se han revisado al alza las previsiones tanto de inflación general como subyacente para el periodo comprendido entre 2027 y 2028. Como resultado, los riesgos para la inflación siguen sesgados al alza.

"Los mercados han interpretado este hecho como una señal de que podrían producirse nuevas subidas de tipos. Sin embargo, durante la rueda de prensa, la presidenta del BCE, Christine Lagarde, adoptó un tono más equilibrado. Insistió en varias ocasiones en que la política monetaria dependerá de los datos y destacó la rapidez con la que pueden variar los precios de las materias primas. También señaló la moderación del crecimiento de los salarios y el buen anclaje de las expectativas de inflación a más largo plazo. Dado el nivel excepcionalmente elevado de incertidumbre, es probable que el banco central mantenga su sesgo restrictivo. Que finalmente sea necesario aplicar un endurecimiento adicional dependerá de los próximos datos", resalta.

Robeco: las subidas de tipos frenan el crecimiento y encarecen la deuda

La principal táctica para combatir la inflación, que se ha mostrado persistente desde que Rusia invadió Ucrania en 2022, ha sido durante mucho tiempo subir los tipos, ya que unos mayores costes de financiación limitan el gasto público y corporativo y alivian la presión sobre los precios. Pero eso también amenaza el crecimiento económico y tiene efectos indirectos sobre los mercados de deuda pública, en un momento en que las TIR a más largo plazo ya están marcando nuevos máximos del ciclo. Ahora el panorama es desigual en las grandes economías de EE.UU., la zona euro, Reino Unido y Japón, donde la Fed, el Banco Central Europeo, el Banco de Inglaterra y el Banco de Japón afrontan cada uno dilemas distintos, afirma Graham, Head of Multi Asset and Equity Solutions en Robeco.

"El simposio anual organizado por la Reserva Federal de EE.UU. en Jackson Hole puso de manifiesto la creciente divergencia entre la forma en que se considera que los bancos centrales del mundo están abordando la inflación y el crecimiento económico. El presidente de la Fed, Kevin Warsh, utilizó su discurso del 28 de agosto para adoptar un tono duro frente a la inflación, elevando las expectativas de que los tipos tendrán que subir o, al menos, no bajar. Pero, aunque eso cambió de forma significativa la narrativa de la política monetaria en EEUU, puso de relieve una divergencia creciente con otros bancos centrales de Europa, Japón y el resto del mundo, que también intentan combatir la inflación, pero con distinta capacidad para utilizar los tipos como principal herramienta", argumenta.

Una forma de intentar prever futuras subidas de tipos y su consiguiente efecto sobre los precios de los activos es calcular el tipo "neutral" que no tendría un impacto ni negativo ni positivo en la economía local. Este rango de tipos "neutros nominales" es más elevado en el Reino Unido y más bajo en Japón, EEUU y Canadá. "Eso significa que Japón es el país con mayor margen para subir los tipos sin temor a que ello suponga un obstáculo para el crecimiento económico", afirma Graham. "EEUU tiene cierto margen para subirlos, pero la zona euro, Australia y Reino Unido corren el riesgo de situar los tipos demasiado altos y perjudicar al crecimiento económico".

Parte del motivo de esta divergencia es que los factores que impulsan la inflación difieren entre EEUU, la zona euro y Japón, por lo que las respuestas de los bancos centrales tendrían efectos distintos. Además de amenazar el crecimiento, las subidas de tipos también elevan las TIR de los bonos, aumentando los costes de financiación de unos gobiernos que ya están lidiando con déficits presupuestarios crecientes y niveles récord de deuda nacional.

"En EEUU, las presiones inflacionistas reflejan los aranceles, una demanda resiliente y la inversión. La Fed ha adoptado un tono más agresivo, aunque el Tesoro de EEUU sigue siendo el operador más visible en el mercado mediante recompras de bonos y medidas de estabilidad del mercado. Esta interacción da, en la práctica, margen a la Fed para mantener los tipos en niveles neutrales mientras adopta un tono duro frente a la inflación, sin perder el control sobre el tramo largo de la curva de tipos de la deuda del Tesoro de EEUU. Me recuerda a la “Operation Twist” (cuando la Fed compra bonos a largo plazo)", explica Graham.

"En la zona euro, la inflación es principalmente un shock de precios derivado del aumento de los costes de la energía importada debido al conflicto en Oriente Medio. El BCE puede endurecer su política en línea con su mandato de inflación, pero la falta de factores impulsores internos hace que la economía sea más vulnerable a unos tipos más altos. Ya vimos esto en 2008 y de nuevo en 2011, cuando el BCE subió los tipos en plena sacudida de las materias primas", añade.

"Japón parece estar en la mejor posición, a diferencia de su experiencia anterior durante los últimos 40 años, porque la inflación responde a una reflación estructural y el crecimiento interno. El Banco de Japón puede normalizar los tipos sin generar un obstáculo para su economía. Además, unos tipos más altos pueden aumentar el atractivo del yen, que ha estado inmerso en una tendencia estructural bajista", subraya.

Unos tipos más altos también tienen implicaciones para el valor de los activos. "En general, los activos de riesgo (crédito y renta variable) han soportado bien unos tipos más altos en los últimos cinco años, principalmente porque los efectos de segunda ronda de la inflación han sido moderados, y seguimos creyendo en esta narrativa. Sin embargo, somos conscientes de que esta perspectiva optimista se enfrenta a más obstáculos a medida que se desmorona el excepcionalismo estadounidense, y de que los tipos 'sin riesgo' ya no están exentos de peligro, dado que la carga de la deuda pública se dispara y persisten las perturbaciones de la oferta en forma de petróleo y aranceles".

"Así, el impulso a corto plazo para todos los bancos centrales será un endurecimiento sincronizado. Sin embargo, los resultados en las tres regiones podrían ser muy diferentes a medio plazo. El BCE subiría los tipos como respuesta al shock energético, pero sin el colchón económico que vemos en Japón o en EEUU. El Banco de Japón tiene margen adicional para subir los tipos sin afectar a la economía interna. Y la Fed se enfrenta a una economía sometida a fuertes presiones, y el tramo corto de la curva de tipos de la deuda del Tesoro puede seguir reaccionando a estas presiones. Por tanto, la prima por plazo en EE.UU. es vulnerable a una presión alcista, lo que sugiere una cooperación continuada entre la Fed y el Tesoro para evitar perder el control de los tipos a más largo plazo".

10Sep

Los mercados empiezan a asumir que los demócratas recuperarán la Cámara de Representantes y que el Senado estará muy disputado.

Miguel Ángel Valero


Los bancos de Estados Unidos acumulan 325.000 millones de dólares en minusvalías latentes en sus carteras de bonos. Son pérdidas sobre el papel, que solo se hacen reales si venden. Mientras aguanten los bonos hasta vencimiento, no duele. Si los bancos necesitan liquidez de golpe, la cuestión cambia radicalmente. Por eso la banca de EEUU se preocupa por la evolución de esas minusvalías latentes.

Porque, además, el rendimiento del bono de EEUU a 10 años se encuentra en su nivel más alto desde 2023. Esto significa que prestarle al Tesoro americano, hasta ahora una de las inversiones más seguras, genera más rentabilidad. Pero también que, cuando el dinero 'seguro' paga tanto, muchos inversores reducen o salen de la Bolsa para comprar bonos. Y la financiación de la deuda de EEUU se pone por las nubes.

En este entorno, las rentabilidades exigidas a la deuda pública siguen aumentando, mientras que Irán parece inclinarse por una intensificación del conflicto al percibir que la presión económica y las restricciones vinculadas al control del estrecho están reduciendo su capacidad negociadora. 

Por tanto, todo apunta a que los mercados de deuda soberana, especialmente en los tramos largos de las curvas, afrontarán todavía varios meses de tensión. En consecuencia, los precios de los bonos podrían continuar ajustándose en un entorno que previsiblemente seguirá siendo frágil e incierto para esta categoría de renta fija.  

Pero los clientes de Bank of America, que están comprando Bolsa de EEUU como si no hubiera mañana: la semana pasada metieron invirtieron en renta variable al sexto ritmo más rápido desde 2008, según la propia entidad. Ni el crudo a 100$ ni el bono a 10 años en máximos desde 2023 les frena. "Cuando todos entran por la misma puerta, conviene mirar dónde está la de salida", avisan en Zumitow.

Y Chime comprar Stride por 590 millones$$ para lograr una licencia bancaria que le permite entrar en el negocio de préstamos, que es lo que realmente le interesa.

El S&P, en manos de cinco valores
Solo 42 de cada 100 valores del S&P 500 se mantienen sobre su media de 50 días, la peor amplitud en cinco meses. El S&P 500 sigue pegado a máximos, pero por dentro cruje. Cada vez menos valores acompañan. Apenas el 42% cotiza sobre su media de 50 sesiones. Hoy más de la mitad del índice está por debajo del precio promedio de los últimos 50 días. Eso quiere decir que el índice se sostiene sobre cuatro o cinco valores, así que si uno tropieza, cae todo. 

En ese sentido, Pablo Gil aporta en The Trader un análisis muy sugerente sobre el S&P 500, que está cerca de máximos históricos y, medido en dólares, su comportamiento durante las últimas décadas ha sido extraordinario. Pero hay otra forma de mirar exactamente el mismo mercado: medirlo en oro en lugar de hacerlo en dólares. En el año 2000 hacían falta 4,84 onzas de oro para comprar el equivalente al nivel del S&P 500. Hoy hacen falta aproximadamente 1,7 onzas. Pese a toda la subida nominal de la Bolsa estadounidense, el S&P 500 vale hoy alrededor de un 65% menos en términos de oro que en el año 2000.

Y esto nos recuerda algo que muchas veces olvidamos: una cosa es que un activo suba de precio y otra muy distinta que aumente su valor frente a otros activos reales. Durante décadas nos hemos acostumbrado a medirlo todo en dólares o euros. Pero esas monedas también pierden poder adquisitivo. Y cuando cambiamos la unidad de medida, la fotografía puede ser radicalmente distinta.

Ahora bien, hay un matiz muy importante. El gráfico utiliza el S&P 500 sin dividendos. Y en un periodo de más de 25 años, reinvertirlos tiene un efecto acumulativo enorme. Si incorporásemos esos dividendos, la rentabilidad del inversor sería muy superior y esa pérdida del 65% frente al oro se reduciría drásticamente, hasta el punto de que el S&P 500 con dividendos reinvertidos estaría aproximadamente en niveles similares o incluso por encima de los que tenía frente al oro en el año 2000, dependiendo de las fechas exactas utilizadas.

Por tanto, el gráfico no demuestra que el oro haya sido mejor inversión que la Bolsa. "Lo que muestra es algo diferente y, para mí, mucho más interesante. Cuando hablamos de preservar patrimonio durante décadas, no basta con preguntarnos cuánto ha subido nuestra cartera en euros o dólares. También debemos preguntarnos qué podemos comprar realmente con ese dinero. Porque cuando la unidad con la que medimos nuestra riqueza pierde valor tan rápidamente, podemos sentirnos mucho más ricos nominalmente sin serlo tanto en términos reales", subraya este experto.

Las empresas pagan la factura de Oriente Medio

Por otra parte, las empresas están percibiendo el impacto del conflicto en Oriente Medio, iniciado en febrero por los ataques ordenados por Trump, presionado por Israel, a Irán. Dow estudia salir de su alianza de 20.000 millones$ con la saudí Aramco. La química estadounidense se plantea vender su 35% en Sadara, la fábrica que levantó junto a Aramco, y salir de Oriente Medio. La guerra ha reventado el flujo de petroquímicos, disparado los costes y golpeado sus plantas en la zona. Dow ya venía tocada por una demanda plana, plantas europeas caras y demasiado plástico en el mundo. Salir del Golfo es su forma de tratar de recuperar una inversión de 20.000 millones$ y de que no se le sigan acumulando los costes, porque mantener una megaplanta parada cuesta una fortuna. Que Dow replantee un proyecto de 20.000 millones marca el pulso del ciclo en el sector químico, que arrastra años de sobreoferta y márgenes finos. 

Marriott, la mayor cadena hotelera del mundo, asegura que su desplome de ingresos en Oriente Medio se frenó en julio. Sus ingresos por habitación cayeron allí un 12% en julio, frente al 43% del trimestre anterior (en todo el mundo subieron un 7% en julio). Es cierto que la zona apenas aporta un 6% de sus comisiones, pero supone el 6% de los hoteles en obras, y la guerra retrasa aperturas. Su consejero delegado, Anthony Capuano, habla de la mejor racha del turismo en una década, porque la demanda aguanta. Pero atención a hoteles, aerolíneas, Booking y similares, si el conflicto se enquista.

Trump perderá al menos la Cámara de Representantes
En medio de todo esto, Trump recurre al populismo demagógico para tratar de evitar su desplome en las elecciones de medio mandato: llegó a propone una transferencia de 5.000$ a cada ciudadano adulto si los republicanos logran mantener el control de ambas cámaras. Algo que se contradice totalmente con los planes de consolidación fiscal anunciados por su secretario del Tesoro, Scott Bessent, para tratar de hacer más manejable la gigantesca deuda de EEUU. 

Pero la realidad política juega en contra de Trump. Con unos niveles de popularidad históricamente bajos para un presidente de cara a unas midterms, lo más probable es que los republicanos pierdan al menos la Cámara de Representantes, mientras que el Senado está más disputado. Trump es plenamente consciente de este contexto y, por ello, la propuesta de pagar 5.000$ a cada ciudadano adulto de EEUU si mantiene el control del Parlamento parece más un intento de movilizar votantes que una medida con posibilidades reales de materializarse. 

No existe una fuente de financiación clara para sostener un programa que tendría un coste superior al billón$. Los ingresos por aranceles están siendo inferiores a lo previsto después de que el Tribunal Supremo de EEUU invalidara los denominados “recíprocos”, obligando a la Administración a devolver 166.000 millones$ (ya se han reembolsado cerca de 100.000 millones). Como resultado, la recaudación arancelaria neta en lo que va de año ronda los 64.000 millones, una cifra que apenas cubriría alrededor del 5% del coste estimado del llamado Trump Dividend.

La iniciativa se enfrentaría a importantes obstáculos legales e institucionales, ya que requeriría la aprobación del Congreso. No sería la primera vez que una promesa similar no llega a implementarse. En noviembre del año pasado, Trump ya planteó el denominado “dividendo arancelario” de 2.000$ por persona, que supuestamente iba a financiarse con los ingresos obtenidos por los aranceles. Sin embargo, la propuesta nunca consiguió el respaldo necesario en el Capitolio. 

UBS: más probabilidad a un 'barrido' demócrata

Kurt Reiman, responsable de renta fija de UBS Global Wealth Management, afirma: "Mantenemos en el 50% la probabilidad de nuestro escenario base —que los demócratas recuperen la Cámara de Representantes y los republicanos conserven el Senado—, sin cambios desde mayo. Elevamos al 40% (desde el 35%) la probabilidad de una victoria demócrata en ambas cámaras, mientras reducimos al 10% (desde el 15%) la probabilidad de que los republicanos conserven ambas cámaras. Los demócratas siguen siendo favoritos para hacerse con la Cámara de Representantes, pero su camino hacia la mayoría en el Senado es más estrecho. Deben defender todos los escaños que actualmente ocupan los demócratas, incluidas las contiendas competitivas en Georgia, Michigan y New Hampshire, y ganar cuatro escaños en manos republicanas entre Carolina del Norte, Maine, Iowa, Texas, Alaska u Ohio".

Las probabilidades electorales de la Oficina de Inversiones de UBS son las siguientes:

"Es poco probable que las elecciones de medio mandato en EEUU cambien el rumbo de Europa: la competencia comercial con China, el aumento del gasto en defensa y las crecientes presiones fiscales se están consolidando como rasgos estructurales de la economía global. En conjunto, estas fuerzas están redefiniendo el crecimiento, la inflación y los mercados de bonos en toda Europa, generando tanto oportunidades como riesgos para los inversores. Creemos que los inversores deberían mantenerse diversificados, priorizar la calidad y centrarse en temáticas a largo plazo vinculadas al rearme, la resiliencia industrial, la inversión en infraestructuras y el liderazgo tecnológico", apunta Dean Turner, economista jefe para la Eurozona y el Reino Unido.

24Aug

A la monumental deuda se une la guerra en Oriente Medio y el pulso de los aranceles con Canadá, mientras aumentan las presiones para que la Fed baje tipos.

Miguel Ángel Valero

Al comienzo de la semana expiró la tregua de 60 días contemplada en el Memorando de Entendimiento entre Irán y EEUU. Sin indicios de una prórroga, a la falta de avances diplomáticos se sumaron las amenazas de la Administración Trump, a la espera de que se anuncien nuevas medidas de presión económica dirigidas a reforzar el aislamiento económico de Irán. 

A pesar de las tensiones, las últimas noticias relacionadas con el estrecho rebajan parte del pesimismo. Por un lado, se han revelado detalles sobre la operación desplegada por las Fuerzas Armadas estadounidenses para garantizar el tránsito marítimo mediante un corredor protegido. Según Axios, durante las dos últimas semanas han transitado cada noche entre 15 y 20 petroleros por el canal sur del estrecho, próximo a Omán, escoltados por un amplio dispositivo militar que incluye cobertura aérea. Las exportaciones diarias han sido de unos 10 millones de barriles diarios de petróleo, aproximadamente la mitad del volumen previo a la guerra. Por otro lado, Irán ha autorizado el paso de varios petroleros iraquíes por el estrecho de Ormuz tras las peticiones realizadas por Bagdad. 

Los datos observados (muchos buques navegan por la zona sin los transponedores activados) muestran un repunte de los tránsitos el sábado 22 de agosto hasta situarse en torno al 16% de los niveles previos a la guerra.

En medio del conflicto, el Tesoro de EEUU anunció nuevas medidas destinadas a mejorar la liquidez del mercado de deuda pública y aliviar la presión sobre los costes de financiación a largo plazo de su deuda, que ya supera los 40 billones$.

La jefa de renta variable de Allspring, Ann Miletti, recomienda estar muy atentos a la reunión de bancos centrales en Jackson Hole, que empieza el jueves 27 de agosto y termina el sábado 29. Especialmente, a la intervención del presidente de la Fed, Kevin Warsh, en ese foro, el 28 de agosto. La rentabilidad del bono americano sube desde la última reunión de la Fed, encareciendo el dinero. Si Warsh no aclara cuándo bajará los tipos, el mercado se pone nervioso. Cuando el dinero cuesta más, las empresas endeudadas sufren; por eso Miletti aconseja refugiarse en salud e industriales pequeñas, y evitar tecnológicas caras y empresas endeudadas.

En el ámbito comercial, las posiciones entre EEUU y Canadá se han distanciado significativamente cuando todo apuntaba a la consecución de un acuerdo. El fracaso de las negociaciones ha llevado a la entrada en vigor, desde el sábado 22 de agosto, de aranceles estadounidenses del 50% sobre importaciones canadienses valoradas en unos 20.000 millones$ (5% del total). Entre los bienes afectados se encuentran productos derivados de madera, alcohol y material deportivo. Por su parte, Canadá ha anunciado represalias, cuya aplicación está prevista a partir del 8 de septiembre.

UBS: la turbulencia en bonos no debe reducir la exposición a la renta variable

La intervención del Tesoro de EEUU en el mercado de bonos la semana pasada ha tenido, por ahora, un efecto relativamente pasajero sobre los costes de financiación a largo plazo. Tras una caída inicial de las rentabilidades, los bonos gubernamentales de mayor plazo han retomado las ventas, con la rentabilidad del bono a 30 años repuntando hasta cerca del 5,27%, unos 10 puntos básicos (pb) por encima de su mínimo intrasemanal.

Los inversores siguen sensibles a las fuerzas estructurales que empujan las rentabilidades al alza, entre ellas los abultados déficits fiscales, los elevados precios de la energía y la fuerte demanda de capital ligada a la IA. La presión alcista continuada sobre las rentabilidades sugiere que estas preocupaciones están pesando actualmente más que los esfuerzos de las autoridades por contener los costes de financiación a largo plazo.

"Al mismo tiempo, no descartaríamos el posible impacto de nuevas actuaciones del Tesoro, sobre todo porque las autoridades ya han mostrado una mayor disposición a intervenir si las condiciones de mercado se deterioran. Mantener el foco en bonos de duración corta y media. El oro todavía tiene recorrido al alza. La debilidad del dólar estadounidense podría amortiguar los activos de riesgo. La renta variable mantiene su trayectoria alcista", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Por ahora no vemos la turbulencia del mercado de bonos como motivo para reducir la exposición a la renta variable. No obstante, sí refuerza el argumento a favor de una exposición diversificada en acciones, repartida entre sectores y regiones, con un equilibrio entre valores cíclicos, tecnológicos y defensivos".

"Es probable que la inflación caiga lo suficiente en los próximos meses como para que la Fed mantenga los tipos sin cambios, lo que permitiría que las rentabilidades a largo plazo desciendan a medida que se descartan las expectativas de subidas de tipos. Este desenlace macroeconómico benigno debería respaldar la continuidad del rally de ampliación en la renta variable", añade Jason Draho, Responsable de Asignación de Activos para América en UBS Global Wealth Management.

 Ebury: el mercado exige soluciones, no maniobras

El gradual pero persistente aumento de los tipos de interés a largo plazo continúa marcando la evolución de los mercados a escala mundial. La Administración Trump está claramente preocupada. El secretario del Tesoro, Scott Bessent, anunció un aumento de las emisiones de deuda a corto plazo para financiar recompras de deudaa largo plazo, pero el mercado no parecía dispuesto a dejarse tranquilizar por este tipo de maniobras y el repunte de los bonos duró poco. "La única solución al aumento de las rentabilidades pasa por un programa serio de subidas de impuestos y recortes del gasto que reduzca significativamente el enorme volumen de emisiones de deuda", subrayan en Ebury. 

El fracaso de Bessent deterioró el sentimiento hacia el dólar y reavivó las expectativas de una nueva fase de la estrategia de depreciación de éste. La moneda estadounidense cayó frente a todas las principales divisas mundiales, con la única excepción del yen japonés, que afronta sus propios problemas de endeudamiento.

A medida que los mercados centran cada vez más su atención en la escalada de los tipos a largo plazo, el encuentro de los principales bancos centrales del mundo en Jackson Hole este fin de semana cobra especial importancia. Los inversores estarán muy atentos a la reacción de los responsables de política monetaria ante el veredicto implícitamente negativo que está emitiendo el mercado de bonos sobre su actuación colectiva. "Esperamos que el BCE y el Banco de Japón confirmen las expectativas del mercado de sendas subidas de tipos en septiembre, mientras que el presidente de la Reserva Federal, Kevin Warsh, probablemente mantendrá la incertidumbre sobre la decisión del banco central estadounidense, aunque nosotros esperamos que mantenga los tipos sin cambios", añaden. Al margen de Jackson Hole, el miércoles 26 de agosto se publicará el índice de precios PCE de Estados Unidos, la medida de inflación preferida de la Fed.

  • EUR: La alentadora mejora de la confianza en el sector manufacturero impulsó en agosto el PMI compuesto de actividad empresarial, confirmando quela economía de la eurozona mantiene un moderado dinamismo al inicio del tercer trimestre de 2026. A medida que las recientes subidas de los precios de la energía comiencen a reflejarse en los datos del IPC, creemos que la combinación de una actividad económica razonablemente sólida y una mayor inflación refuerza definitivamente los argumentos a favor de una subida de tipos del BCE en septiembre, una perspectiva que también comparte el mercado. Mientras tanto, el euro se está beneficiando de una nueva fase de la estrategia de depreciación del dólar, en un momento en el que los mercados someten a un escrutinio cada vez mayor la insostenible dinámica de la deuda estadounidense.
  • USD: Los indicadores económicos de segundo nivel publicados en EEUU confirmaron, en términos generales, el escenario de moderación de la demanda y de las presiones inflacionistas, reduciendo parte de la presión sobre la Reserva Federal para subir los tipos el próximo mes. Con muy pocos indicadores adelantados relevantes por publicarse de aquí ala reunión de diciembre, creemos que el listón para justificar una subida es muy elevado y esperamos que los tipos permanezcan sin cambios. Las presiones de la Administración Trump para mantener bajos los tipos de interés y reducir en términos reales el creciente peso de la deuda mediante la inflación también jugarán en contra de los miembros más restrictivos del FOMC. Mientras tanto, el dólar ha retomado la senda bajista, que continúa siendo la dirección de menor resistencia, sin que por el momento haya señales claras de que haya encontrado suelo.
  • GBP: Los índices PMI de agosto del Reino Unido mostraron una apreciable mejora de la actividad empresarial, liderada por el sector servicios. Sin embargo, los informes sobre el mercado laboral y la inflación ofrecieron señales algo contradictorias. El primero mostró que el mercado de trabajo británico sigue presentando cierta holgura, mientras que el segundo apuntó a un moderado repunte de las presiones inflacionistas. El consenso del mercado sigue esperando que el Banco de Inglaterra mantenga los tipos sin cambios en su reunión de septiembre, pese al repunte de la inflación medida por el IPC, una previsión con la que coincidimos.

India: más dependencia del petróleo ruso y rezago histórico frente al S&P

Por otra parte, a dependencia india del petróleo ruso toca máximo histórico y evidencia la vulnerabilidad energética de Nueva Delhi, con Oriente Medio en llamas y el Brent rondando los 94$. A las refineras como Reliance les viene de perlas el crudo barato, pero el riesgo de sanciones sube. Atención al diferencial entre el Brent y el crudo procedente de los Urales.

Además, las Bolsas indias se acercan a su mayor rezago histórico frente al S&P 500. La fiesta de la IA americana no llega a Bombay y el capital rota fuera de los emergentes caros. Ojo a la infra ponderación de India y al flujo de dinero desde ese país hacia EEUU.

China: el consumo del lujo se recupera

Burberry dispara un 9% sus ventas en China; el lujo europeo ve brotes verdes en su mercado clave. La generación Z tiró del carro y las ventas subieron en el último trimestre. El grupo facturó 455 millones de libras, un 5% más. Por zonas: América creció un 12%, la Gran China, un 9% y Asia-Pacífico un 3%, mientras Europa y Oriente Medio cayeron un 3%. China es el termómetro del lujo, y ya ve rebotar el consumo en la cosmética cara. Si el chino vuelve a gastar, respiran LVMH, Richemont y Kering. Es la señal de que la recuperación china, aún frágil, llega al bolsillo. Y de que un buen dato chino mueve todo el sector mundial del lujo. 

Europa: las posiciones bajistas contra el diésel se convierten en alcistas

Los hedge funds recortan a mínimos de dos años sus apuestas bajistas sobre el diésel europeo ante una escasez histórica. Los grandes fondos han dado la vuelta al gasóleo y eso nos habla de que esperan mas dolor en el mercado de la energía. Recortaron 309 posiciones cortas, mínimo de más de dos años, y montaron casi 1.500 contratos al alza. El motivo es el margen de refino. Lo que gana la refinería al convertir crudo en diésel roza récord con 76,42$ por barril sobre el Brent, y el del diésel en EEUU. toca 102. La escasez tiene dos culpables, salen menos barriles de Oriente Medio y Rusia tiene vetada la exportación mientras Ucrania machaca sus refinerías. Con pocas plantas nuevas, cuando falta producto los márgenes vuelan; por eso ganan refineras como Valero o Repsol. Diésel escaso significa inflación de transporte y viento de cola para las refineras, justo antes de la llegada del invierno.

21Aug

El encarecimiento de los costes de financiación de la deuda pública preocupa por su traslado al conjunto de la economía y, por ello, está ejerciendo una presión relativa sobre la renta variable que, tras alcanzar máximos históricos al inicio de agosto, se encamina a cerrar su segunda semana de caída.

Miguel Ángel Valero

Tras una cierta estabilización, las dudas volvieron a los mercados de renta fija y el sentimiento negativo se extendió. La tensión geopolítica con Irán sigue presente y la amenaza del presidente Trump de intensificar la presión económica sobre Irán lanzando un "Día D económico" oscurece aún más las perspectivas del estrecho de Ormuz y complica cualquier normalización del suministro. Con ello, el precio del crudo encadena cinco sesiones al alza superando los 93$/barril, lo que volverá a tensionar la inflación.

Pero lo más relevante es que el mercado no parece convencido de la efectividad de las nuevas medidas de recompras de bonos anunciadas por el Tesoro de EEUU, como contó Dinero Seguro, volviendo a situar las rentabilidades exigidas a la deuda pública estadounidense por encima de los niveles previos al anuncio realizado por Scott Bessent. Este encarecimiento de los costes de financiación de la deuda pública preocupa por su traslado al conjunto de la economía y, por ello, está ejerciendo una presión relativa sobre la renta variable que, tras alcanzar máximos históricos al inicio de agosto, se encamina a cerrar su segunda semana de caída.

Scott Bessent ha dejado claro que los 4.000 millones$ no tienen por qué ser el techo. El secretario del Tesoro estadounidense anticipó que el Gobierno podría aumentar todavía más las recompras de bonos a largo plazo, después de duplicar el tamaño de algunas operaciones para el próximo trimestre. Su objetivo será reforzar la liquidez y combatir unas rentabilidades que considera alejadas de los fundamentos económicos. El siguiente frente será el déficit. Bessent y el director presupuestario de la Casa Blanca, Russell Vought, preparan por orden de Donald Trump una nueva ofensiva de consolidación fiscal. Esperan encontrar ahorros de varios cientos de miles de millones de dólares mediante recortes del gasto y medidas contra el despilfarro, el fraude y los abusos. Su mensaje al mercado es bastante cristalino: más recompras si hacen falta, tijera fiscal y crecimiento. 

"Ahora toca comprobar si los bonos compran la película. Alivio para bonos, hipotecas y bolsas caras, que sufren cuando la deuda segura renta mucho. Es un parche: si el mercado no se lo cree, vuelve la presión", avisan en Zumitow.

La IA busca capital para financiar inversiones

Esta tensión en los mercados de deuda pública coincide además con un momento particular del ciclo económico, en el cual la carrera por el desarrollo de la inteligencia artificial (IA) está empujando a una fuerte búsqueda de capital para financiar las inversiones.  Broadcom negocia levantar hasta 100.000 millones$ en deuda para financiar chips de IA a Anthropic. La financiación bancaria tendría dos partes, un tramo junior (el último en cobrar si algo sale mal) de 30.000 millones y otro senior, avalado por Broadcom, de 60.000 millones a 70.000 millones. Blackstone y Apollo quieren sumarse. 

Aquí está lo que inquieta a Wall Street. El fabricante financia a su cliente para que le compre. Se llama financiación circular y funciona porque la IA aún da dinero. Como la tienda que te fía para comprarle a ella.  La operación parece positiva a corto plazo para Broadcom, Blackstone y Apollo. Pero si la IA no rinde lo prometido, esa deuda es el problema de todos.

Broadcom busca incrementar las ventas de sus chips y equipos para centros de datos: como declaró su CEO, Tan Hock Eng, en marzo, la compañía espera que las ventas de chips de IA superen los 100.000 millones$ en 2027. 

Una nueva colocación de deuda que se sumaría a la creciente oleada de operaciones destinadas a financiar la infraestructura de IA y que, sin duda, seguirán empujando al alza el volumen de inversión.

Pero, de momento, sale dinero del S&P 500 y del Nasdaq ante el creciente convencimiento de que el plan del Tesoro para contener los costes de financiación ofrece un alivio más táctico que estructural. Una situación que se contagió a las Bolsas europeas y a las asiáticas. Y se produce una toma de beneficios en la deuda soberana estadounidense tras dos sesiones consecutivas en las que se impusieron las compras, alentadas por el anuncio del Tesoro de incrementar las recompras de bonos a largo plazo.

Robeco: el Tesoro no aborda la cuestión de fondo, la elevada deuda de EEUU
La ampliación de las recompras por parte del Tesoro de EEUU refleja una preocupación creciente por el alza de los rendimientos a largo plazo y un cambio hacia un enfoque más activo. Sin embargo, sin abordar las presiones fiscales subyacentes, su capacidad para contener los rendimientos podría ser de corta duración. Duplicará, de 2.000 millones a 4.000 millones, el tamaño de su operación de recompra para títulos del Tesoro a más largo plazo destinada a apoyar la liquidez. Si las operaciones continúan al ritmo actual, las compras podrían ascender a unos 66.000 millones$ anuales. Estas cifras no son desdeñables, ya que las compras ampliadas del Tesoro de EE. UU. equivaldrían aproximadamente al 15 % de la oferta bruta de bonos del Tesoro estadounidense a 20 y 30 años.

Las operaciones de recompra no son nuevas. Han sido una herramienta de política activa para mejorar la liquidez de bonos más antiguos durante algún tiempo. Su propósito es facilitar la liquidez para favorecer el comercio y reducir la prima de rendimiento. Sin embargo, el momento del anuncio es notable. La prima de rendimiento de los bonos antiguos 'off-the-run' no ha estado elevada recientemente, y hace solo dos semanas el Tesoro confirmó sus planes de financiación existentes.

Claramente, el anuncio debe entenderse como una respuesta al aumento de los rendimientos de los bonos del Tesoro, ya que el de 30 años cerró con su rendimiento más alto desde 2007. Esto sugiere que el Tesoro quiere enviar el mensaje de que le importa el nivel de los rendimientos a largo plazo y está dispuesto a intervenir para limitar su subida. En adelante, es probable que sigamos viendo un Tesoro más activo.

En respuesta al anuncio, los bonos a más largo plazo subieron y la curva de tipos del Tesoro estadounidense se aplanó significativamente, con una disminución del diferencial entre los bonos a 30 y 2 años de 10 puntos básicos (pb) en el día, de 112 pb a 102 pb.

¿Qué más podría hacer el Tesoro? Una limitación importante es que el Tesoro debe financiar estas compras de alguna manera, lo más probable es mediante la emisión adicional de letras del Tesoro. Esta estrategia la viene siguiendo desde 2023. La pregunta entonces es, ¿qué más podría hacer el Tesoro para frenar el aumento de los rendimientos a largo plazo? Un posible siguiente paso sería ajustar la composición de la deuda recién emitida. El Tesoro determina cuánto deuda gubernamental se emite en diferentes vencimientos y podría reducir la oferta de bonos a más largo plazo. Cualquier cambio de este tipo podría anunciarse cuando actualice sus planes de emisión en la refinanciación trimestral de noviembre.

Acortar la madurez promedio de su financiamiento tendría un coste. Un perfil de madurez más corto haría que los pagos de intereses del Tesoro sean más sensibles a las políticas de tasas de la Reserva Federal. También podría percibirse como una presión adicional para que la Fed adopte una política de tipos de interés más bajos. Además, aumentaría el riesgo de refinanciación de la deuda.

A primera vista, las recompras del Tesoro pueden parecer similares a la Operación Twist, un programa de la Reserva Federal llevado a cabo entre 2011 y 2012, en el que la Fed vendió valores del Tesoro a corto plazo y compró valores a largo plazo para reducir las tasas de interés a largo plazo sin ampliar su balance general. Sin embargo, existen diferencias significativas. Primero, el tamaño de la Operación Twist de la Fed fue mucho mayor. Con más de 600.000 millones$, las compras y ventas de la Fed en diferentes vencimientos superan ampliamente las recompras actuales del Tesoro. Segundo, el Departamento del Tesoro no tiene la capacidad de crear liquidez, a diferencia de la Fed, y debe financiar estas compras. También parece haber cierta disonancia entre las preferencias de política del nuevo presidente de la Fed, Warsh, y las acciones del Departamento del Tesoro. Se sabe que Warsh prefiere acortar la duración del balance de la Fed y ha iniciado un grupo de trabajo para reexaminar la política del balance. Un posible resultado de este grupo podría ser disminuir el perfil de vencimiento de las tenencias de bonos del Tesoro de la Fed en el balance, desplazando las reinversiones hacia bonos gubernamentales de vencimiento más corto.

"Creemos que un Tesoro activo puede influir en los rendimientos a corto plazo. Sin embargo, sus acciones no abordan la razón subyacente por la cual los rendimientos de los bonos del Tesoro a largo plazo están altos. La incertidumbre inflacionaria ha aumentado y el gobierno de EEUU mantiene un gran déficit, estimado en el 6,3 % del PIB en 2026, a pesar de que la economía y el mercado laboral son relativamente fuertes. No hay indicios de que estos altos déficits vayan a disminuir en el corto plazo. La deuda pública de EE. UU. acaba de superar los 40 billones de USD (123 % del PIB) y se espera que continúe aumentando en el futuro previsible", advierten en Robeco.

"Esto significa que mantenemos cautela con los bonos gubernamentales a más largo plazo, con posibles efectos de contagio desde los rendimientos estadounidenses hacia otros mercados de bonos. Tenemos posiciones de 'steepener' en mercados como los gilts del Reino Unido y los bonos gubernamentales alemanes", añade su análisis.

UBS: el Tesoro compra tiempo, no una solución
En su última Carta Mensual, Mark Haefele, Director de Inversiones de UBS Global Wealth Management, explica que la intervención excepcional del Tesoro compra tiempo, no una solución: "Los mercados han recibido con agrado las señales de que los responsables de política en EE. UU. están dispuestos a actuar cuando la volatilidad de la renta fija sube demasiado rápido. Pero creemos que la estabilidad duradera en los mercados de bonos dependerá, en última instancia, del contexto subyacente de inflación, fiscalidad y demanda".

"Las operaciones de carry trade siguen firmemente en el centro de atención en un contexto de baja volatilidad y crecimiento global resiliente. Aunque el anuncio de recompra de deuda del Tesoro de EE. UU. desencadenó una fuerte caída de los rendimientos y presionó al dólar, los inversores siguen escépticos sobre su impacto duradero. Es más probable que unas perspectivas de inflación más suaves en EEUU y un mensaje potencialmente más equilibrado de la Fed sean vientos en contra sostenidos para la fortaleza del dólar", apuntan Clémence Dumoncel, Estratega, y Dominic Schnider, Responsable Global de FX y Materias Primas.

06Aug

Samsung y SK Hynix prueban equipos de la china AMEC para fabricar chips en sus plantas de China. El movimiento de las dos empresas coreanas, que copan cerca del 70% de la memoria mundial, se produce porque EEUU aprieta las restricciones desde 2022 y puede dejar sin servicio sus máquinas occidentales en China.

Miguel Ángel Valero 

Los fondos de salud captaron 2.440 millones$ en julio mientras la tecnología sigue en su montaña rusa bursátil. El dinero está abandonando las tecnológicas de moda y refugiándose en un sector más 'aburrido' pero desde luego muchísimo más barato: la salud, que llevaba años en el olvido. La salud cotiza con descuento. Y hay fusiones en marcha, como la que intentan AstraZeneca y Bristol Myers, que pueden animar su cotización. Además, los analistas vaticinan que el sector crecerá a doble dígito el menos hasta 2027.

En este contexto, Eli Lilly se dispara en Bolsa un 5% tras mejoras sus previsiones para final de año, hasta los 87.000 millones$ en ingresos. En el trimestre, las ventas de Mounjaro se dispararon un 91% hasta 9.940 millones, y Zepbound sumó 4.930 millones. Los dos medicamentos ya son el 64,7% de sus ingresos. 

En cambio, Novo Nordisk se hundió un 10% tras decepcionar su ensayo cardiovascular. Lleva meses intentando demostrar que hay vida más allá de Wegovy y Ozempic, y el mercado le dice que todavía no. La diversificación se retrasa y deja a la farmacéutica danesa aún más pegada a la obesidad, justo donde Eli Lilly más aprieta.

La banca también recibe flujos del dinero que ha dejado el sector tecnológico porque lo ve carísimo y con riesgos de burbuja si las empresas  no consiguen rentabilizar las cuantiosas inversiones en centros de datos y en inteligencia artificial (IA). 

JP Morgan Chase quiere pisar el acelerador en el mercado de la vivienda en EEUU. El mayor banco del país por activos destinará más de 750.000 millones$ hasta 2035 para impulsar la construcción, facilitar el acceso a la compra de viviendas y reforzar su iniciativa American Dream, que también incluye más financiación para pequeñas empresas y un mayor acceso a la sanidad. El plan contempla aumentar en más del 40% la concesión de hipotecas para ayudar a 500.000 clientes a comprar una casa. Además, la entidad contribuirá a construir o preservar más de un millón de viviendas asequibles, contratará a 850 nuevos asesores hipotecarios y presidirá el nuevo Housing Advisory Council de la Cámara de Comercio de EEUU. 

El mercado inmobiliario estadounidense sigue atascado por los elevados tipos de interés y la escasez de oferta, que mantiene los precios por las nubes. En este contexto, JPMorgan originó el año pasado 52.800 millones$ en hipotecas, un 30% más que en 2024, y ahora quiere echar más carbón a la locomotora.

Samsung y SK Hynix buscan cómo sortear el veto de EEUU al chip chino

Samsung y SK Hynix prueban equipos de la china AMEC para fabricar chips en sus plantas de China. El movimiento de las dos empresas coreanas, que copan cerca del 70% de la memoria mundial, se produce porque EEUU aprieta las restricciones desde 2022 y puede dejar sin servicio sus máquinas occidentales en China. Sin mantenimiento, esas fábricas se paran. El equipo chino es solo un plan B por si el veto norte. No es un compromiso a gran escala. Pero un pedido serio sería un aval para China y un aviso para ASML, que copa el 90% de la litografía, un mercado de 100.000 millones al año.

Si el plan B de las grandes tecnológicas coreanas sale adelante y Asia se pasa a la memoria china, es una muy mala noticia para los fabricantes occidentales de chip (no solo ASML, también Applied Materials). La guerra de los chips reordena quién vende las máquinas. Y eso sería muy bueno para la Bolsa china.

China toma represalias tras las restricciones anunciadas por EEUU relacionadas con un componente utilizado para la transmisión de datos en los centros de datos. La Comisión Federal de Comunicaciones (FCC) es la que ya impuso medidas contra los equipos de compañías como Huawei o Hikvison, además de restricciones sobre drones y routers chinos. Como respuesta, China reforzará los controles sobre las exportaciones de drones hacia EEUU, que pasarán a estar sujetas a una revisión individualizada “caso por caso”. China es el principal fabricante mundial de vehículos aéreos no tripulados. DJI Technologies representó aproximadamente el 70% del mercado estadounidense de drones comerciales el año pasado. Además, el Ministerio de Comercio chino anunció sanciones contra seis entidades estadounidenses, entre ellas la empresa biotecnológica Applied DNA Sciences. 

Mientras, Arista Networks sube un 11% en Bolsa porque el trimestre bate objetivos, revisa al alza las previsiones para el año, y sigue vendiendo la red que conecta los centros de datos de la inteligencia artificial (IA).

El Mundial de fútbol sale muy caro para Nike y Adidas

Tras el Mundial de fútbol de EEUU, México y Canadá, brillantemente ganado por España, viene la resaca. Nike rinde peor que el S&P 500 por el mayor margen en 25 años. Cuando una marca histórica se descuelga tanto del índice, o es una ganga escondida o una señal de que el negocio está tocado. La competencia de New Balance y On y un consumidor que parece más 'tacaño' con las zapatillas premium le pasan factura.

También a Adidas, que ha llegado a bajar el 19% en Bolsa pese a lograr ventas récord trimestrales de 6.700 millones€. El problema es el margen, y un gasto de 924 millones en marketing, 212 millones más que hace un año, que dejan el beneficio operativo en 574 millones cuando el consenso pedía 623 millones.

El acuerdo entre Irán y Omán presiona a EEUU

Por otra parte, Irán y Omán han alcanzado un acuerdo sobre la gestión del estrecho de Ormuz, que otorgaría a Teherán capacidad de supervisión sobre los buques que accedan al Golfo Pérsico, aunque sin facultad para imponer peajes o tasas de tránsito. No obstante, aún queda pendiente de determinar si esto excluye la posibilidad de que puedan establecerse contribuciones 'voluntarias' destinadas a cubrir costes de seguridad, vigilancia o rescate. En cuanto a la ruta, contemplaría un corredor de entrada próximo a las costas iraníes y otro de salida a través de aguas omaníes, con un carácter temporal de entre dos y cuatro meses.

El borrador ya ha sido compartido con Estados Unidos, varios países de la región y las máximas autoridades iraníes, quienes deben dar la aprobación definitiva. Aunque desde Teherán se insiste en que este entendimiento no supone una reapertura inmediata del estrecho, sí constituye un avance relevante y un posible catalizador para que Irán y EEUU avancen en las conversaciones. De hecho, hace apenas dos días Trump mostró su voluntad de alcanzar un entendimiento al afirmar que un acuerdo para reabrir Ormuz se podría materializar próximamente.

Si las negociaciones continúan avanzando, el aspecto verdaderamente relevante para los mercados son las noticias vinculadas a la normalización del tráfico marítimo y de los flujos energéticos, más allá de lo que ocurra con el programa nuclear iraní y otras disposiciones. 

UBS: exposición diversificada en Europa, Asia y renta fija de calidad

Los sólidos resultados empresariales y la reducción de los riesgos geopolíticos llevaron al S&P 500 a un máximo histórico esta semana, impulsando la ganancia acumulada del índice en lo que va de año hasta casi un 13%. "Creemos que las acciones estadounidenses tienen margen para seguir subiendo en un contexto de crecimiento resiliente, una fortaleza generalizada en los beneficios empresariales y una Reserva Federal paciente. Pero unas perspectivas constructivas para los mercados europeos y asiáticos también deberían respaldar nuevas subidas, mientras que los elevados rendimientos de los bonos ofrecen un atractivo ingreso y diversificación para las carteras. Consideramos que la fortaleza actual del mercado supone un momento oportuno para que los inversores aumenten la resiliencia de sus carteras y reequilibren posiciones concentradas hacia una exposición diversificada en Europa, Asia y renta fija de calidad. El impulso de mejora en los beneficios de Europa ofrece oportunidades. El repunte bursátil en Asia tiene margen para ampliarse. Los elevados rendimientos hacen que los bonos de calidad resulten atractivos por su ingreso y diversificación", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque el repunte de las acciones estadounidenses todavía tiene margen para continuar, los inversores con posiciones concentradas deberían aprovechar la fortaleza del mercado para diversificar. Asia, Europa y los bonos de calidad pueden ayudar a ampliar las fuentes de rentabilidad, mejorar los ingresos y aumentar la resiliencia de la cartera".

"Las acciones de semiconductores han seguido registrando pérdidas, lo que ha llevado a algunos de los principales índices a sufrir caídas considerables. Sin embargo, seguimos esperando que los mercados bursátiles avancen al alza durante el resto de este año, a medida que los sólidos beneficios se extiendan más allá de la IA", apunta Matthew Carter, estratega.

29Jul

Gescooperativo recuerda que la principal enseñanza que deja la historia de los mercados es que las inversiones de largo plazo rara vez deberían depender del calendario: "En inversión, descansar no significa salirse del mercado; significa confiar en una estrategia bien construida".

Miguel Ángel Valero

Es más que evidente que la evolución del Euribor a 12 meses, índice usado para calcular el interés de las hipotecas variables, depende en gran medida del desarrollo del conflicto que azota Oriente Medio.Cuando EEUU e Irán se dedican a bombardear la zona, esta referencia tiende al alza. Y cuando pactan unos días o semanas de tregua, su valor se estabiliza o se reduce, como ocurrió en junio.Tras la reanudación de los bombardeos, pues, es fácil adivinar cuál ha sido el comportamiento de este índice hipotecario en las últimas semanas. Según los analistas del comparador financiero HelpMyCash.com, el Euribor ha subido en julio y acabará el mes con un valor cercano al 2,85%, ligeramente superior al de junio (2,798%). 

En consecuencia, las hipotecas variables que vayan a revisarse próximamente sufrirán un encarecimiento de más de 740€ de media al año. El analista hipotecario del comparador, Miquel Riera, explica que el valor de julio de 2026 (2,85%; aproximadamente) será sensiblemente superior al del mismo mes del año pasado (2,079%). Para una hipoteca variable media de 150.000€ a 25 años con un tipo de Euribor más 1% y revisión anual, eso supondrá pasar de pagar unas cuotas de 717€ mensuales a abonar unos 779 al mes: unos 62 más al mes y más de 740 más al año.

Las hipotecas variables que vayan a actualizarse próximamente con una revisión semestral también se encarecerán, dado que el valor del Euribor hace seis meses era del 2,245% (enero de 2026). Si se hace el cálculo con el ejemplo anterior, las cuotas subirán de 730 a 779€: unos 49 más al mes y algo más de 290 más al semestre.

Pero ¿qué tiene que ver el Euribor con el conflicto en Oriente Medio? Más de lo que parece. Miquel Riera explica que el precio del petróleo se dispara cada vez que hay un bombardeo en Oriente Medio, dado que los países de la zona son productores de crudo. Si se encarecen el combustible y la energía, sube también la inflación, lo que obliga al Banco Central Europeo (BCE) a incrementar sus tipos de interés para contener el coste de la vida en la Eurozona. “El euríbor representa el interés medio al que los principales bancos de la Eurozona se prestan dinero entre ellos. Por lo tanto, cuando se espera una subida de tipos por parte del BCE, este índice se adelanta y tiende al alza”. subraya. Su incremento en julio responde a las expectativas de los mercados financieros, que esperan que el BCE incrementará tipos en septiembre y, quizás, otra vez más antes de que termine el año.

¿El Euribor superará el 3%? Si Irán y EEUU pactan otra tregua antes de que termine el verano y alcanzan finalmente un acuerdo de paz, es probable que la inflación se modere y que no haya nuevas subidas de tipos por parte del BCE. En ese escenario optimista, el Euribor podría bajar y situarse en torno al 2,6%. En cambio, si esa tregua llega después de septiembre, tras una más que probable subida de tipos por parte del BCE, es probable que el índice se estanque alrededor del 2,8% hasta diciembre, según HelpMyCash. Y si no se alcanza un acuerdo de paz antes de que acabe el año, el Euribor alcanzará o incluso superará el 3% para finales del 2026, dado que la situación obligaría al BCE a incrementar sus intereses otra vez.

Ante este futuro incierto, Miquel Riera aconseja prudencia a los hipotecados a tipo variable: “Es fundamental que cada titular calcule si sería capaz pagar las cuotas con un Euribor al 3% o más. Y si cree que podría tener dificultades, es recomendable que pida cita a su oficina bancaria para explorar soluciones en caso de que se produzca el peor de los escenarios”.

Gescooperativo: el verano no es tiempo de mudanza en inversión

Cada verano vuelve a ponerse el foco en el comportamiento de los mercados durante agosto, un mes al que suele asociarse una mayor sensibilidad en los mercados, aunque la historia invita a mantener la confianza en las estrategias de inversión de largo plazo. La menor actividad de los mercados, el recuerdo de algunos episodios de elevada volatilidad y la ausencia de muchos inversores alimentan esa percepción. Sin embargo, la evidencia histórica dibuja un escenario bastante diferente, en el que los acontecimientos macroeconómicos y geopolíticos han tenido un impacto mayor que la estacionalidad del verano. 

Gescooperativo, la sociedad gestora de fondos de inversión del Grupo Caja Rural, dentro de su iniciativa de fomentar la cultura financiera y ayudar a los inversores a tomar decisiones más racionales, ha analizado qué ha ocurrido históricamente en los mercados durante el mes de agosto. Y la principal conclusión a la que llega desmonta el mito de que el verano, y especialmente agosto, constituye, por sí mismo, una razón para modificar una estrategia de inversión bien diseñada. 

Agosto suele registrar menores volúmenes de negociación en muchos mercados desarrollados debido al periodo vacacional. Eso hace que la variabilidad en el comportamiento de los mercados en los meses de agosto sea muy elevada y, por lo tanto, que la capacidad predictiva de esa estacionalidad se quede más limitada. La razón para que agosto mantenga esa fama de mes complicado tiene menos que ver con la rentabilidad que con el funcionamiento del propio mercado. 

"No es que agosto sea un mes especialmente negativo; lo que ocurre es que, al haber menos volumen de negociación, cualquier noticia puede tener una trascendencia mayor lo habitual", explican los expertos de Gescooperativo. "Una cosa es que exista una mayor sensibilidad a episodios puntuales de volatilidad y otra muy distinta asumir que agosto es un mes negativo para las Bolsas", añaden.

Es cierto que algunos de los sobresaltos bursátiles más recordados ocurrieron precisamente durante el mes de agosto. La rebaja de la calificación crediticia de EEUU en 2011 o las turbulencias provocadas por la devaluación del yuan chino en 2015 contribuyeron a consolidar la percepción de que agosto es un mes especialmente delicado. Ahora bien, convertir esos episodios excepcionales en una regla general para basar una decisión de salir del mercado en este mes, supone en sí misma un riesgo mucho mayor. Por ejemplo, agosto de 2020 fue especialmente positivo para los mercados bursátiles. Para el S&P 500 fue uno de los meses mejores del año con una subida del 7,19%, el Nasdaq avanzó el 9,7% y el Euro Stoxx 50 alrededor del 3,2%, lo que demuestra que agosto no necesariamente responde a la percepción de mes adverso para la renta variable.

Precisamente, ese sesgo de percepción es lo que explica algunos de los errores que muchos ahorradores cometen antes de marcharse de vacaciones. El primero consiste en vender posiciones "por si pasa algo". Desde un punto de vista emocional, puede parecer una decisión tranquilizadora, pero financieramente rara vez estjustificada. "Si nuestras circunstancias personales no han cambiado, tampoco debería hacerlo nuestra estrategia de inversión", señalan los expertos. "Seguimos teniendo el mismo horizonte temporal, las mismas necesidades y los mismos objetivos; las vacaciones no modifican ninguno de esos elementos".

Otro comportamiento habitual consiste en retrasar nuevas inversiones esperando una hipotética caída de los mercados durante agosto. En realidad, supone intentar anticipar el mejor momento para entrar en bolsa, una tarea extraordinariamente difícil incluso para los gestores profesionales. "El 'timing' es un factor del que el inversor minorista debería intentar alejarse. Ni siquiera los mejores gestores del mundo son capaces de identificar sistemáticamente el mejor momento para invertir", explican los especialistas de Gescooperativo.

A ello se suma la tentación de consultar la evolución de la cartera varias veces al día desde el lugar de vacaciones. “Estar informado siempre resulta positivo, pero convertir el descanso en un seguimiento permanente de los mercados suele favorecer decisiones impulsivas basadas en movimientos de corto plazo”, añaden. Por tanto, si durante las vacaciones las Bolsas sufren una corrección, la respuesta que deberían adoptar los inversores dependería sobre todo del trabajo realizado antes de invertir. “Si la cartera está correctamente diversificada y adaptada al horizonte temporal y al perfil de riesgo del inversor, una corrección puntual no debería obligar a tomar decisiones precipitadas. Además, conviene distinguir entre una caída provocada por un acontecimiento puntual y un cambio estructural en las perspectivas económicas o empresariales. Esa valoración requiere un análisis profesional y difícilmente puede hacerse observando únicamente la evolución diaria de los mercados”, explican los expertos.

Por ese motivo, desde la gestora de las Cajas Rurales consideran que revisar la cartera antes de las vacaciones solo tiene sentido cuando han cambiado las circunstancias personales del inversor o si este desea comprobar, junto con su asesor financiero, que la estrategia continúa alineada con sus objetivos. “Lo que no debería hacerse es modificar una cartera simplemente porque el calendario marque la llegada de agosto”, insisten los expertos.

Al final, la principal enseñanza que deja la historia de los mercados es que las inversiones de largo plazo rara vez deberían depender del calendario. Las vacaciones duran unas semanas; una estrategia de inversión puede acompañar al ahorrador durante décadas. Por eso, como resumen los especialistas de Gescooperativo: "En inversión, descansar no significa salirse del mercado; significa confiar en una estrategia bien construida".

La confianza del consumidor en EEUU y las apuestas se desploman

Mientras, en EEUU la confianza de los consumidores se deterioró en julio. El indicador elaborado por la Conference Board retrocedió hasta 90,8 desde el 92,2 correspondiente a junio. El mercado esperaba 92,3. Por componentes, la lectura de la situación actual cayó hasta niveles de 114,9 frente al 118,5 previo, mientras que el índice de expectativas se mantuvo estable en 74,7. La confianza del consumidor americano se resfría en el peor momento. Las familias ven el mercado laboral cada vez más flojo, y eso siempre acaba en la misma película: menos gasto.

Este dato se enlaza con otro: los ingresos de juego del Strip de Las Vegas caen por primera vez en cinco meses. Las Vegas es un termómetro estupendo del bolsillo americano. Cuando la gente tiene miedo, lo primero que recorta es lo prescindible: el casino, el show, la copa cara. Por eso este dato escuece. En junio, el dinero que se quedó el casino tras pagar a los ganadores cayó un 1,4% interanual en el Strip, hasta 754,7 millones$. Rompe cuatro meses seguidos de subidas. El conjunto de Nevada aún sube un 0,8%, hasta 1.340 millones. Ahora el matiz que lo cambia todo. El batacazo lo explica el baccarat, el juego de los grandes apostadores asiáticos, que se hundió un 22,4% hasta 610,7 millones. Un analista de JP Morgan apunta a que el Mundial de fútbol se llevó a esos grandes apostadores. Sin baccarat, el Strip habría subido un 2,1%. Susto más que sangría: el trimestre entero aún cierra un 5,9% arriba. Pero para MGM y el sector de ocio, la clave es si esto es un bache puntual del Mundial o el ciudadano norteamericano ya ha empezado a cerrar la cartera. Si el gasto discrecional flojea de verdad, casinos, hoteles y aerolíneas son los primeros en notarlo. Por tanto, atención.

Países Bajos: las empresas esperan un aumento de las insolvencias a corto plazo

En Países Bajos, las empresas muestran una mayor dependencia del crédito comercial que la media de Europa Central, a pesar de estar sufriendo retrasos en los pagos que impactan en el flujo de caja. Según el Barómetro de Prácticas de Pago en Países Bajos de Crédito y Caución, casi tres cuartas partes de las ventas B2B se realizan a crédito, lo que supone más de 20 puntos por encima de la media de la región. Siete de cada diez proveedores señalan retrasos por parte de sus clientes y una quinta parte de las facturas está vencida. Muchos clientes alargan los plazos de pago, trasladando sus necesidades de financiación a corto plazo a los proveedores.

Sobre la base del escenario actual, el 19% de las compañías prevé un aumento de las insolvencias a corto plazo y el 60% apunta a que el nivel de impagos se mantendrá elevado si el crecimiento económico sigue siendo moderado, las condiciones de financiación continúan siendo restrictivas y las tensiones geopolíticas siguen perturbando los flujos comerciales. La preocupación es mayor entre las empresas orientadas a la exportación, donde la menor demanda mundial y la incertidumbre en torno al comercio global podrían aumentar rápidamente el riesgo de dificultades financieras. 

La exposición al riesgo de crédito varía según los sectores. El comercio mayorista, las pymes y algunos segmentos del sector servicios se ven especialmente afectados debido a que los márgenes son ajustados y la liquidez es escasa. Muchas de estas empresas suelen enfrentarse a mayores pérdidas por impagos, a veces superiores al 5 %.

El tamaño del tejido productivo de Países Bajos refleja su capacidad de resistencia frente al riesgo de impago. Los grandes fabricantes parecen estar mejor protegidos y alegan su capacidad para fijar precios, la diversificación de sus fuentes de ingresos y la solidez de sus balances como razones por las que no prevén alteraciones importantes en sus márgenes. Otras empresas, en particular las pymes con una elevada exposición a los mercados globales, márgenes más ajustados o reservas financieras limitadas, prevén seguir enfrentándose a una situación de fragilidad.

Los retrasos en los pagos generan una reducción del margen de liquidez en el 23 % de los casos, una menor flexibilidad financiera en el 17 % y mayores necesidades de financiación en el 15 %.
Las empresas neerlandesas suelen combinar el control interno del crédito con la gestión externalizada del riesgo de crédito, incluido el seguro de crédito, ya que aseguran que esta combinación de herramientas les ayuda a gestionar de forma más eficaz el comportamiento impredecible de los pagos B2B en el actual entorno económico y comercial inestable.

De cara al futuro, el comportamiento de los pagos B2B en Países Bajos vendrá determinado cada vez más por factores económicos y geopolíticos externos. La elevada dependencia del crédito comercial implica que cualquier presión sobre la liquidez de los clientes se transmite rápidamente a lo largo de la cadena de suministro. Entre sus principales preocupaciones se encuentran también la evolución de la inflación, que puede repercutir en un menor margen comercial, y los cambios normativos.

Ebury: escenario optimista para las divisas latinoamericanas

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas, contempla un escenario optimista para las divisas latinoamericanas pese al impacto de las tensiones geopolíticas globales. Mantiene una visión constructiva con respecto a la mayoría de las monedas latinoamericanas, apoyándose en el giro político hacia la derecha que se ha producido en la región, las elevadas tasas de interés reales en varios de sus países y unos precios de las materias primas persistentemente elevados.

Según el Latam FX Outlook, las divisas latinoamericanas mantienen un potencial de apreciación relevante, aunque el entorno sigue marcado por importantes focos de incertidumbre. Entre los principales riesgos señalados por la compañía destaca un endurecimiento sorpresivo de la política monetaria de la Reserva Federal, un retroceso brusco en los precios de las materias primas o la incapacidad política de los nuevos gobiernos de derecha de implementar medidas de consolidación fiscal ambiciosas. 

Ebury subraya diversos factores internos que podrían afectar la evolución de las monedas de la región:

  • Real brasileño: la economía está sorteando bien el shock externo gracias a los esfuerzos fiscales, aunque la atención del mercado se dirige ahora a las elecciones presidenciales de octubre, donde la subida en las encuestas del candidato Lula genera dudas sobre la consolidación fiscal a largo plazo.
  • Peso chileno: ha sido una de las monedas más afectadas por su alta exposición al shock energético y unos datos macroeconómicos más débiles. No obstante, los altos precios del cobre siguen siendo un factor estructural de apoyo y no contemplan recortes inmediatos de tipos por parte del Banco Central de Chile.
  • Peso colombiano: se consolida como la divisa más destacada de la región tras la victoria electoral de Abelardo de la Espriella, el repunte de los precios del petróleo y el agresivo ciclo de subidas por parte del Banco de la República. Ebury advierte, no obstante, que este rally podría estar sobreextendido ante los retos de la consolidación fiscal.
  • Peso mexicano: a pesar de la incertidumbre en torno a la renegociación del T- MEC, el inicio de las conversaciones envía una señal constructiva. Ebury espera un acuerdo reformado que propiciará ganancias moderadas para el peso mexicano, impulsado por la fortaleza de la economía estadounidense, las remesas y la tendencia al nearshoring.
  • Sol peruano: la victoria de Keiko Fujimori ha disipado los riesgos de mayor intervencionismo estatal, allanando el camino para reformas que fortalecerán los fundamentos macroeconómicos de Perú. Apoyado por un crecimiento sólido y los altos precios del cobre, Ebury mantiene una visión constructiva con respecto al sol, pero con riesgos como El Niño.