29Jan

Los mercados avisan de los frentes abiertos que tiene EEUU: el impacto de una pérdida de independencia de la Fed, la amenaza de un nuevo cierre de la Administración, la incertidumbre generada por un posible ataque a Irán, entre otros.

Miguel Ángel Valero

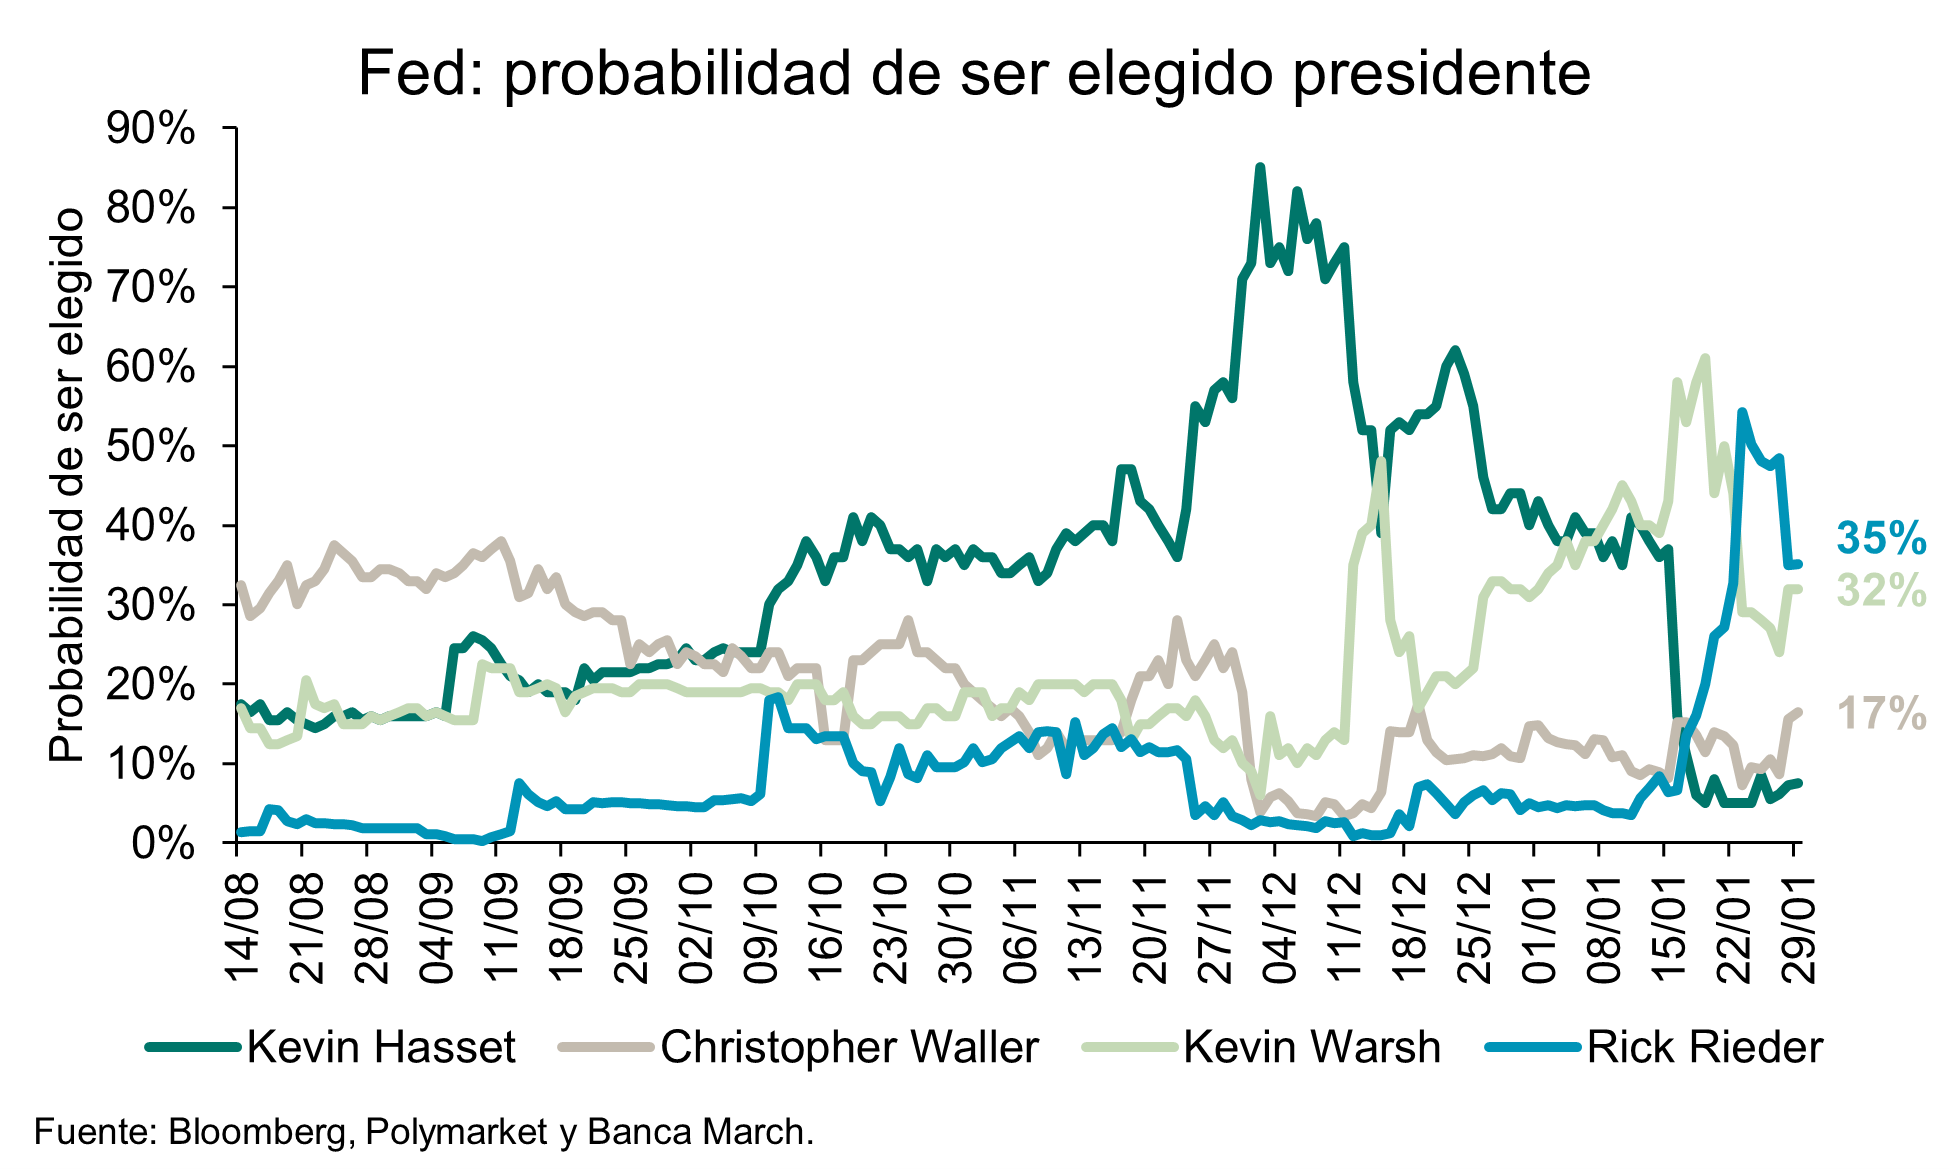
La carrera por la presidencia de la Fed sigue más abierta que nunca. El guiño de Christopher Waller a Trump, votando en la reunión de la Fed del 28 de enero a favor de un recorte de 25 puntos básicos (pb), elevó su probabilidad de suceder a Powell hasta el 17% según la casa de apuestas Polymarket, aunque se mantiene por detrás de Kevin Warsh (32%) y Rick Rieder (35%).

Pese a ello, su propuesta solo contó con el apoyo de Stephen Miran. El resto del comité, incluidos cuatro nuevos miembros de las instituciones regionales –entre ellos Lorie Logan y Beth Hammack, ambas con un perfil más 'hawkish'– optó por mantener el rango en 3,5%-3,75%. Que solo haya dos votos disidentes, el de Waller y el de Stephen Miran (el hombre de Trump en la junta de gobernadores), muestra la dificultad que tiene el presidente de EEUU para controlar la Fed.

Los mercados siguen anticipando dos recortes en la segunda mitad del año (ya con el sucesor de Powell al frente de la Fed), aunque señalan los frentes abiertos que tiene EEUU y que penalizan al dólar y a los activos estadounidenses: el impacto de una pérdida de independencia de la Fed, la amenaza de un nuevo cierre de la Administración, la incertidumbre generada por un posible ataque a Irán, entre otros. Y las elecciones de medio mandato son en noviembre.

Trump avisa que atacará a Irán si no acepta negociar un nuevo acuerdo de armas nucleares. Y que el ataque sería mucho más contundente que el llevado a cabo en junio de 2025, cuando EE UU bombardeó tres instalaciones nucleares, sin estar claros sus efectos reales. Y ordena el despliegue de una gran fuerza naval, encabezada por el portaaviones USS Abraham Lincoln.

Por su parte, Irán ha afirmado estar dispuesto a dialogar, pero ha respondido con una advertencia clara: si es atacado, se defenderá y contraatacará contra EEUU (especialmente contra sus bases en la región), Israel y cualquier país que los respalde.

Mediolanum: las bajadas de tipos, con el nuevo presidente de la Fed

En este contexto, Daniel Loughney, Director de Renta Fija de MIFL (Mediolaum International Funds), resalta que la votación en la última reunión de la Fed mostró que siguen existiendo divisiones, ya que tanto Waller como Miran votaron a favor de un nuevo recorte de 25 pb, pero que cualquier cambio significativo en la política monetaria a corto plazo parece remoto, ya que Powell destaca el fuerte consenso existente entre el resto de los miembros del consejo. 

Para el presidente de la Fed, los tipos están cerca de los niveles neutrales, aunque admite que probablemente se situaban en el extremo superior de ese rango, dejando la puerta abierta a una o varias rebajas adicionales a lo largo del año. Pero, claramente, no parece haber perspectivas de ningún cambio adicional en sus dos últimas reuniones como presidente, a menos que se produzcan nuevas presiones sobre el empleo. 

Robeco: las primas de riesgo son demasiado bajas

Antes de la reunión de la Fed, "nuestras carteras se mantuvieron prácticamente neutrales en cuanto a la duración general de los bonos estadounidenses, pero mantuvieron una sobre ponderación en bonos del Tesoro a 2-5 años en comparación con los vencimientos a 7-10 años. Esto refleja nuestra opinión de que las primas de riesgo a plazo real y de inflación en los rendimientos a largo plazo siguen siendo demasiado bajas, especialmente en el contexto de la continua presión política sobre la Reserva Federal y unas perspectivas fiscales aún preocupantes". señalan en Robeco.

Creand: la Fed entra en pausa

"Mucha expectación con la reunión de la Fed ayer, que quedó rápidamente defraudada. Sin cambios de tipos (no se esperaban), sin pistas sobre futuros movimientos, y sin declaraciones al respecto de los diversos ataques que sufre la institución, acosada por el gobierno en diversos frentes. Esto último es seguro lo más importante. Powell rehusó hablar de todo ello, y no quiso responder a preguntas sobre si seguirá en el consejo una vez expire su mandato como presidente (tiene dos años más como miembro del FOMC). Huelga decir que Trump lo quiere fuera, y su insistencia tal vez consiga lo contrario, toda vez que Powell ha demostrado un férreo compromiso con la preservación de la independencia de la Fed", apunta David Macià, Director de Inversiones y Estrategia de Mercados de Creand Asset Management en Andorra.

"No debería extrañar que la Fed entre en “pausa” durante un periodo largo de tiempo. La economía americana está acelerando, el mercado laboral, con alguna grieta, sigue sólido, y la inflación sigue un punto por encima del nivel objetivo. Y están por llegar los efectos de los estímulos fiscales aprobados el año pasado. Eso mientras los ataques de Trump obligan a la institución a reforzar la imagen de independencia – la credibilidad es el mayor activo que tienen, mucho más importante que fijar el nivel de tipos de interés. En ese sentido es buena noticia que la mayoría de los miembros de la Fed estuvieran de acuerdo en la decisión – solo hubo dos votos disidentes, de Miran (sin ninguna intención de ocultar que está sometido a la voluntad de Trump desde su designación) y Waller (aún en la lista para suceder a Powell en mayo)", añade.

DWS recomienda paciencia

Christian Scherrmann, Economista jefe de DWS para EEUU, señala que la Fed mostró una visión algo más positiva del mercado laboral, al omitir referencias previas a riesgos a la baja para el empleo. La evaluación ahora señala que “las ganancias de empleo se han mantenido bajas”, mientras que la tasa de desempleo ha “mostrado algunos signos de estabilización”. La observación de que la inflación “sigue siendo algo elevada” se mantiene sin cambios. Además, los responsables de la política monetaria parecieron más optimistas respecto al impulso económico, al señalar que los datos actuales indican que la actividad “ha estado expandiéndose a un ritmo sólido”.

Powell defiende que los niveles actuales de los tipos son adecuados para promover avances hacia ambos objetivos del mandato de la Fed, subrayando que los responsables de la política monetaria no tienen prisa por reducirlos. Los recortes anteriores respaldaron el mercado laboral, mientras que la desinflación en los servicios parece haber continuado. Al mismo tiempo, la inflación de bienes sigue viéndose afectada por los aranceles, que probablemente aún se consideran temporales. Cuando se le preguntó cuán restrictiva es actualmente la política monetaria, Powell reiteró que los tipos se encuentran en el “extremo superior” de las estimaciones del nivel neutral, y añadió que algunos consideran que ya están en niveles neutrales.

Parece que los responsables de la política monetaria coincidieron en una pausa de tono dovish. La contratación sigue siendo débil, pero el desempleo permanece en niveles relativamente bajos, cercanos a la estimación de pleno empleo. Es probable que la inflación siga estando impulsada por los aranceles, y "nuestro escenario base continúa siendo que converja hacia el objetivo en los próximos mese"s. Una vez más, la dependencia de los datos sigue siendo el modus operandi. Aquí es también donde pueden residir riesgos adicionales. Es probable que los datos actuales aún estén afectados por el anterior cierre del gobierno, y existe un alto riesgo de que esto se repita parcialmente pronto. En un entorno de este tipo —en el que las presiones sobre los precios son probablemente temporales y no están impulsadas por la estrechez del mercado laboral— "la estrategia dominante en el pasado, y aparentemente aún hoy, es la paciencia. Al menos hasta que quede claro que las presiones inflacionarias derivadas de los aranceles efectivamente se disipen, lo que, según el presidente de la Fed, Powell, podría ocurrir hacia mediados de 2026."

UBS: la renta variable de EEUU tiene margen de subida

El UBS CIO Daily subraya que el S&P 500 se mantuvo cerca de máximos históricos después de que la Reserva Federal decidiera mantener sin cambios los tipos: "Seguimos considerando que la renta variable estadounidense tiene margen para seguir subiendo en un contexto macroeconómico favorable, mientras que los sólidos fundamentales de los sectores tecnológico y sanitario continúan respaldando nuestra preferencia por ambos". Además, la política de la Fed debería seguir sosteniendo un entorno macroeconómico favorable. 

Mark Haefele, Chief Investment Officer en UBS Global Wealth Management, afirma: “Esperamos que la renta variable estadounidense continúe bien respaldada y prevemos que el S&P 500 alcance los 7.700 puntos a cierre de año, con subidas generalizadas. Vemos oportunidades en los sectores tecnológico, sanitario, financiero, de utilities y consumo discrecional, y recomendamos a los inversores con carteras muy concentradas diversificar su exposición”. “Tácticamente, esperamos que la evolución del ciclo de innovación en IA y un sólido contexto económico sigan impulsando una mayor ampliación del rally bursátil”, añade.

“Anticipamos un nuevo recorte de tipos en la primera mitad de 2026 debido al debilitamiento del mercado laboral, aunque aumenta el riesgo de que se retrase hasta más avanzado el verano, en lugar del primer trimestre”, aporta Andrew Dubinsky, economista de UBS Global Wealth Management.

Eurizon: previsiones de beneficios son sólidas

En su último The Globe, los expertos de Eurizon señalan que el escenario base para 2026 apunta a un crecimiento económico global sostenido, aunque a un ritmo más moderado que en fases anteriores del ciclo. EEUU mantendría un crecimiento estable en torno al 2%, mientras que la Eurozona crecería cerca del 1,1 %, con el apoyo del consumo y de los planes de gasto en defensa e infraestructuras. China seguiría actuando como factor estabilizador del ciclo global, con un crecimiento previsto entre el 4,5% y el 5%.

En materia de inflación, no se esperan grandes sorpresas en 2026. En la Eurozona, la inflación volvería a situarse claramente en el entorno del objetivo del BCE, mientras que en EEUU se mantendría algo por encima, en torno al 3%, reflejando un mayor dinamismo económico y el impacto de los aranceles, sin que ello implique un repunte inflacionista significativo. La política monetaria se encamina hacia una fase de estabilidad. El BCE mantendría los tipos sin cambios durante 2026, con una política monetaria neutral.

En renta fija, los mercados descuentan un entorno de estabilidad de tipos, lo que refuerza el atractivo de los bonos por su capacidad para generar cupones y actuar como protección ante un posible deterioro del ciclo.

En renta variable, las previsiones de beneficios son sólidas. Para 2026 y 2027 se espera un crecimiento cercano al 14% tanto en EEUU como en Europa, apoyado en el sector tecnológico y en la mejora del entorno macroeconómico europeo.

Tecnológicas: preocupación por el impacto de la IA en la rentabilidad

Jesse Cohen, analista senior en Investing.com, opina sobre las tecnológicas: "Aunque el fuerte crecimiento publicitario de Meta demuestra que su negocio principal sigue siendo sólido, los inversores están expresando claramente su preocupación por que su agresivo gasto en IA pueda afectar a la rentabilidad. El mercado parece cuestionar si estos enormes aumentos en el gasto de capital generarán suficientes beneficios, especialmente ahora que se reconoce el impacto en los márgenes para 2026. Esto refleja una brecha cada vez mayor entre las ambiciones de las empresas tecnológicas en materia de IA y la paciencia de Wall Street con los ciclos de inversión abiertos. Los inversores a largo plazo pueden considerar que este es un año de transición necesario, ya que el negocio publicitario de Meta sigue generando suficiente flujo de caja para financiar su transformación hacia la IA.".

Su compañero Thomas Monteiro añade: "Aunque pequeño en términos de beneficio por acción, el resultado de Tesla fue un resultado de calidad, con márgenes que muestran signos de que la compresión de precios debida a una mayor competencia y a la disminución de la percepción del valor de la marca está desapareciendo lentamente, sobre todo a medida que se estabiliza la demanda en los mercados con mayor poder adquisitivo. Esto es clave de cara a lo que parece ser un año de mayor gasto: el aumento del margen bruto y del margen operativo reconstruye eficazmente la 'capacidad de fuego' para financiar la agenda de Tesla para 2026, que consiste en duplicar la capacidad informática in situ en Texas, poner en marcha la producción de la Megafábrica de Houston (Megapack 3/Megablock) e instalar las líneas de producción de Optimus de primera generación, sin tener que depender tanto del precio para impulsar el volumen".

"El panorama general sigue siendo débil en comparación con la valoración a largo plazo. Tesla está entrando en una nueva fase de transición en la que pide a los inversores que suscriban un nuevo modelo de ingresos (autonomía/servicios) antes de que se haya estabilizado el modelo tradicional (volúmenes de automóviles), lo que hace que las métricas de lanzamiento, y no las entregas, sean el indicador adelantado más importante a partir de ahora. En última instancia, la próxima revalorización dependerá menos de los incrementos trimestrales y más de sí la autonomía puede traducirse en una economía escalable y repetible antes de que el negocio automovilístico principal se reacelere por completo", explica.

Por su parte, los resultados del segundo trimestre del año fiscal 2026 de Microsoft destacan la continua adopción de la IA en toda la infraestructura, incluido el auge de GitHub gracias al crecimiento de Copilot en medio del incremento de los sistemas agenticos. Las últimas estadísticas de GitHub muestran un crecimiento tanto entre los desarrolladores individuales como entre las empresas: 

  • Las suscripciones a Copilot Pro+ para desarrolladores individuales aumentaron un 77% con respecto al trimestre anterior.
  • GitHub cuenta ahora con más de 4,7 millones de suscriptores de pago a Copilot, lo que supone un aumento del 75 % con respecto al año anterior.
  • Siemens está apostando por GitHub y ha adoptado la plataforma completa para aumentar la productividad de los desarrolladores tras el éxito de la implantación de Copilot en más de 30 000 desarrolladores.

Con nuevas funciones como GitHub Copilot SDK y Agent HQ, GitHub sigue apoyando a los desarrolladores a lo largo de todo el ciclo de vida del desarrollo de software, especialmente ahora que la IA está cada vez más integrada en la forma en que los equipos crean y envían código. 

27Jan

El ruido político reaviva las dudas de los inversores sobre el margen real de actuación de la autoridad monetaria de EEUU. Los analistas esperan dos bajadas de tipos, pero a partir de julio, ya con el nuevo presidente.

Miguel Ángel Valero

Cristina Gavín Moreno, jefa de Renta Fija en Ibercaja Gestión, no espera movimientos de tipos en la reunión de la Fed del miércoles 28 de enero y se mantendrán en el rango 3.5%-3.75%.  Los favorables datos de empleo, consumo y de actividad manufacturera que hemos conocido en el comienzo de año dan margen a la Fed para mantenerse en modo “espera” en el proceso de bajada de tipos.

En cualquier caso, los datos de precios publicados a lo largo de las últimas semanas, en especial, los referidos a cierre de 2025, se han situado por debajo de las expectativas de mercado y esto permite a la Fed mantener un tono acomodaticio en lo que a política monetaria se refiere, lo que está llevando a los inversores a descontar hasta dos bajadas para este 2026.  Estos recortes, se producirían en la segunda parte del año, bajo el paraguas de la nueva presidencia.

"Y es que otro factor a tener en cuenta es el ruido político al que estamos asistiendo desde hace tiempo, que inevitablemente reaviva las dudas existentes entre los inversores en lo que a la independencia de la Reserva Federal se refiere. Hasta qué punto estas presiones pueden marcar la actuación de la principal autoridad monetaria estadounidense en este año está todavía por ver y habrá que seguir atentos en este sentido. El cambio de presidencia de la Fed previsto para mayo puede también cambiar de forma radical las expectativas de tipos", advierte.

Ebury: seguirá la profunda división en el FOMC

"Se espera que la Fed mantenga inalterados los tipos de interés  y los últimos datos económicos sugieren que tendremos que esperar un tiempo hasta que se efectúe la siguiente bajada", señala Matthew Ryan, Head of Market Strategy de Ebury. Aunque en la última reunión del FOMC no se produjo el 'recorte hawkish' que muchos esperaban, el presidente Powell dejó claro que tenía intención de mantener los tipos en la reunión de enero. Además, la división cada vez más profunda entre los 'halcones' y las 'palomas' del Comité también se hizo patente en diciembre. Siete miembros (de un total de 19) se mostraban a favor de no realizar ningún cambio de tipos en 2026, mientras que ocho preveían al menos dos recortes de tipos para este año. 

Desde la última reunión, los datos que han sido publicados no han cambiado significativamente el panorama, pero lo que sí que tenemos claro es que no justifican una flexibilización inmediata de la política monetaria. El mercado laboral sigue en un estado de "baja contratación y pocos despedidos". Si bien la creación de empleo está siendo débil, no hay signos de un aumento de los despidos ni en los datos oficiales de desempleo ni en las solicitudes iniciales de subsidio por desempleo. El crecimiento sigue siendo sólido, y la segunda estimación del PIB del tercer trimestre apunta a una expansión que supera holgadamente el 4% anualizado.

Los indicadores de inflación en EEUU han sorprendido a la baja en los últimos meses, y no estamos viendo señales claras de un elevado impacto inflacionario por parte de los aranceles, ya que las empresas parecen estar absorbiendo gran parte de los sobrecostes de momento.  Sin embargo, no esperamos que esta situación se vaya a prolongar indefinidamente y cabe señalar que parte de la debilidad inflacionaria se debe al cierre del gobierno federal sufrido a finales del año pasado. De hecho, la Fed espera que la inflación subyacente del PCE, su índice preferido de los precios al consumo, se sitúe claramente por encima del objetivo del 2 % y alcance una media del 2,5 % en 2026. 

En la reunión no se actualizarán las proyecciones económicas ni el gráfico de puntos, por lo que la atención se centrará en el comunicado escrito de la Fed y la rueda de prensa que ofrezca Powell. La Fed volverá a afirmar que está monitorizando los riesgos que acechan a ambos objetivos de su mandato: promover el empleo y mantener una inflación estable. Es probable que Powell haga referencia al reciente enfriamiento del mercado laboral, pero también podría mencionar que la inflación, y los riesgos asociados a ella, siguen siendo elevados. 

En cuanto a los tipos de interés, no creemos que la Fed vea ninguna ventaja en desligarse de su enfoque cauteloso. Tras tres recortes de tipos consecutivos, creemos que Powell no transmitirá ninguna prisa por continuar la flexibilización y esperará a recibir más datos antes de llevar a cabo su próximo movimiento de tipos. 

El aumento de los temores sobre la autonomía de la Fed y la creciente influencia de Trump sobre la política monetaria estadounidense son otro motivo más para que la Fed adopte una postura hawkish, ya que esto reforzaría su credibilidad e imparcialidad. Aparte de las comunicaciones en sí, también prestaremos mucha atención a las votaciones de los miembros del FOMC, para las que seguimos anticipando una falta de unanimidad. Es probable que Miran, partidario de una flexibilización muy agresiva, vuelva a presionar para que se reduzcan los tipos: ha votado a favor de recortes de 50 puntos básicos (pb) en todas las reuniones desde que se incorporó al FOMC en septiembre, pero no nos sorprendería que en esta ocasión opte por un recorte de 25 pb. Los miembros Waller y Bowman podrían seguir su ejemplo. No esperamos que los demás miembros del comité voten a favor de una mayor flexibilización. 

Teniendo en cuenta todos estos factores, creemos que la Fed adoptará un tono relativamente hawkish el miércoles. Es probable que Powell atempere las expectativas de recortes del mercado señalando su preocupación por la inflación y afirmando que el FOMC tendrá que recibir más datos antes de comprometerse a volver a recortar. Esta postura relativamente hawkish podría proporcionar un apoyo puntual y muy necesario al dólar estadounidense. Sin embargo, dado que el mercado de futuros no está descontando el próximo recorte hasta la reunión de julio, creemos que el repunte del dólar será moderado. 

DWS: la política manda

Christian Scherrmann, Economista jefe de DWS para EEUU, considera que tras dos semanas de extensos discursos de la Reserva Federal y numerosas apariciones públicas de los responsables de los bancos centrales, las expectativas sobre una pausa en los recortes de tipos parecen bien afianzadas. La tasa de desempleo actual, del 4,4% en diciembre, sugiere que los mercados laborales se mantienen en pleno empleo o cerca de él, quizá con una ligera tendencia a la baja.

La creación de empleo se situó en una media de alrededor de 50.000 puestos en 2025, lo que supone una ralentización, pero probablemente sigue siendo suficiente, si se tienen en cuenta la demografía y la reducción de la migración. Mientras tanto, la inflación se ha mantenido estable en los últimos meses, en torno al 2,8%. Esto sugiere —si se corrige el probable efecto temporal de 0,5 puntos de los aranceles— que podría estar más cerca del objetivo de lo que se temía hace unos meses.

Las presiones sobre los precios derivadas de los aranceles solo se han trasladado parcialmente a los consumidores, lo que podría explicar la relativa debilidad de los mercados laborales. No obstante, debemos tener en cuenta que los datos siguen viéndose afectados por el cierre del Gobierno. Por lo tanto, sigue pareciendo probable un repunte temporal de la inflación en el primer trimestre de 2026, y un cierto aumento de la actividad manufacturera también podría favorecer la contratación. Sin embargo, esto es una razón más para que los bancos centrales esperen a ver qué dicen los datos que se publiquen una vez que desaparezcan los efectos del cierre.

Sin embargo, la verdadera noticia en materia de política monetaria este mes es otra: la independencia de la Fed vuelve a ser objeto de atención. Tras el intento de destitución de la gobernadora Lisa Cook, a principios de 2025, el presidente de la Fed se ha visto recientemente envuelto en una serie de acusaciones relacionadas con la renovación de las oficinas de la Fed. Sorprendentemente, el presidente de la Fed se sintió obligado a responder en un histórico vídeo de dos minutos publicado en la página web de la Fed. Aunque no esperamos que el presidente Powell responda a preguntas sobre este asunto en la rueda de prensa, nos gustaría recordar que el anuncio de quién será nombrado su sucesor podría estar finalmente cerca. No nos sorprendería que coincidiera con la próxima reunión y trajera algunas sorpresas.

Zürcher Kantonalbank/SwissCanto; infra ponderar dólar, no la Bolsa de EEUU

Nicola Grass, gestor sénior de carteras multiactivo en Zürcher Kantonalbank, la gestora de los fondos de Swisscanto, espera que la Fed mantenga los tipos de interés sin cambios en el 3,75%, en línea con el amplio consenso del mercado, ya que los participantes han estimado la probabilidad de un recorte de tipos en tan solo un 3%. No obstante, seguimos anticipando dos recortes adicionales a lo largo de este año, aunque previsiblemente no hasta la segunda mitad. En la actualidad, los datos económicos siguen siendo demasiado sólidos como para justificar una relajación monetaria, e incluso el mercado laboral, que se había debilitado recientemente, muestra señales de estabilización.

La cuestión de quién sucederá al presidente de la Fed, Jerome Powell, resulta especialmente interesante. Kevin Hassett, considerado anteriormente el principal favorito, parece ahora haber quedado inesperadamente fuera de la carrera. En cualquier caso, la presión política sobre la Fed para bajar los tipos seguirá siendo elevada.

En este contexto, mantenemos una posición infra ponderada en el dólar, al tiempo que seguimos sobre ponderando la renta variable de EEUU.

20Jan

Columbia Threadneedle, UBP, DWS, UBS, Banor, Ofi Invest, y Gescooperativo ofrecen sus recomendaciones basadas en que las políticas fiscales expansivas y unas monetarias más acomodaticias apoyarán el crecimiento económico e impulsarán los beneficios empresariales.

Miguel Ángel Valero

El comienzo del año está siendo trepidante, para lo bueno y para lo malo: Venezuela, Groenlandia, Irán. Y no parece que se vaya a calmar. Sin embargo, las Bolsas continúan con una tendencia alcista y el nivel de volatilidad es bajo. El motivo de esta tranquilidad reside en los buenos resultados empresariales que se esperan, que cotizan más que los conflictos geopolíticos.

De momento, comienza el Foro de Davos, bajo un lema que invita al diálogo en un mundo cada vez más polarizado. En un contexto geopolítico agitado, esta reunión adquiere una relevancia especial al convertirse en punto de encuentro entre los líderes europeos y Donald Trump para abordar la tensión, nuevamente autogenerada, en torno a Groenlandia. Los representantes de la Unión Europea inician las negociaciones bajo la amenaza de nuevos aranceles, que afectarían a países que representan cerca de tres cuartas partes de las importaciones europeas hacia Estados Unidos. No obstante, también están dispuestos a aplicar contramedidas que, en el peor escenario, podrían impactar aproximadamente 93.000 millones€ en exportaciones estadounidenses. 

Las tenencias de activos financieros americanos por parte de países europeos —alrededor de 3,6 billones$ en bonos del Tesoro y 6 billones en acciones— pueden convertirse en herramienta de presión, aunque su ejecución sería más compleja, dado que buena parte de estos activos está en manos privadas.

Otro punto débil en la postura estadounidense proviene del ámbito interno, con las críticas de miembros relevantes del Partido Republicano, especialmente sensibles en un año electoral.

Por ahora, los mercados se muestran escépticos por el rumbo de las negociaciones. Sin embargo, Trump ha declarado haber mantenido una conversación productiva con Mark Rutte, secretario general de la OTAN, lo que aporta cierto alivio al tenso ambiente. 

La vuelta de las vacaciones en EEUU ha traído números rojos en la Bolsa, retrocesos en el precio de los bonos —con el bono a 10 años ofreciendo rentabilidades cercanas al 4,3%, niveles no vistos desde agosto— y un dólar debilitado, que vuelve a situarse en 1,17 EUR/USD. El refugio, como viene siendo habitual en los últimos años, ha sido el oro, que continúa marcando máximos históricos. De momento, seguimos en una fase de tensión, aunque el año pasado también hubo episodios de elevada tirantez comercial que terminaron en escenarios menos agresivos de lo previsto. Por tanto, el regreso de la volatilidad a los mercados puede representar una oportunidad para comprar más barato.

Columbia Threadneedle: el apaciguamiento de Trump ya no sirve

Anthony Willis, Senior Economist de Columbia Threadneedle Investments, matiza que el anuncio de Trump "no se trata de una orden ejecutiva; sino únicamente, por ahora, de una publicación en redes sociales. De hecho, la semana pasada pudimos ver un mensaje similar en el que Trump amenazaba con aranceles del 25% a los países que continuaran comerciando con Irán. Ese anuncio fue prácticamente ignorado por los mercados financieros. Otro factor a considerar es que estos aranceles entrarían en vigor en virtud de la Ley de Poderes Económicos de Emergencia Internacional, y sigue existiendo una gran incógnita sobre la legalidad de estas medidas. Esta cuestión deberá ser resuelta por el Tribunal Supremo".

Los líderes europeos cuentan con un amplio margen de opciones de represalias para responder desde la UE a estas nuevas medidas arancelarias. Pueden negarse a ratificar el acuerdo comercial alcanzado en 2025 y también podrían impulsar aranceles sobre 93.000 millones en bienes estadounidenses, que se propusieron el año pasado antes de que se cerrara el acuerdo comercial, pero nunca llegaron a aplicarse. 

La UE cuenta con un instrumento contra la coerción, una medida establecida pero nunca utilizada. De aplicarla, la Unión podría ir mucho más lejos en términos de restricciones comerciales, propiedad intelectual y otros ámbitos, aunque llevaría tiempo y es considerada una opción de último recurso. Aún no estamos en ese punto. La cuestión ahora para Trump —pero sobre todo para los líderes europeos— es cómo se producirá la “coerción” para lograr que los aliados acepten las ambiciones territoriales del presidente estadounidense

.Los mercados han retrocedido ligeramente, pero los movimientos no han sido demasiado pronunciados. Parece que todavía existe cierto escepticismo sobre si estos anuncios llegarán a materializarse. Un arancel del 25% —como el propuesto para junio—equivaldría aproximadamente al 0,2% del PIB de la UE. Las cifras no son especialmente dramáticas desde el punto de vista económico, pero lo más relevante es el hecho de que EEUU esté dispuesto a ejercer una presión real de este tipo sobre aliados políticos y militares.

En este contexto, la pregunta para EEUU es: ¿Vale la pena la compra o anexión de Groenlandia a costa de poner en riesgo la estabilidad continuada de la OTAN, una organización mucho más importante para la seguridad nacional? Existe un acuerdo entre EEUU y Dinamarca que data de 1951 y que permite estacionar tantas tropas como desee en Groenlandia. Actualmente, cuenta con unos 200 efectivos allí, aunque en el pasado esa cifra llegó a ser de hasta 10.000.

El punto clave desde la perspectiva europea es que la política que vimos en 2025—esencialmente, el apaciguamiento de la Administración estadounidense— puede estar llegando a su fin. Se espera una respuesta más firme frente a algunas de las ambiciones de Trump. Se entiende por qué se recurrió al apaciguamiento en 2025: se trataba de mantener a EEUU de parte europea en relación con el posible acuerdo de paz en Ucrania, con las correspondientes garantías de seguridad estadounidenses y el apoyo al país invadido por Rusia en un sentido más amplio.

Lo que suceda es incierto, pero por ahora estamos viendo claramente importantes grietas en la alianza transatlántica. Esto podría convertirse en una amenaza existencial para la OTAN. EEUU está poniendo a prueba la soberanía de un país de la UE, por lo que la respuesta es inevitable. Una situación que va a generar más incertidumbre en los mercados financieros, aunque los aranceles anunciados no están definitivamente fijados.

UBP

En la última Perspectiva Semanal de UBP: La geopolítica domina los titulares, Michael Lok, UBP Group’s CIO, subraya: “Las tensiones geopolíticas se han intensificado desde principios de año, afectando a Venezuela, Groenlandia e Irán. Al mismo tiempo, el nacionalismo de los recursos está en auge, con las grandes potencias compitiendo cada vez más por el control de materias primas estratégicamente cruciales. Si bien este contexto respalda al oro, los mercados de valores se mantuvieron prácticamente indemnes la semana pasada: las empresas de pequeña capitalización superaron sus expectativas, ya que el impulso de las ganancias se extiende más allá del sector tecnológico. Esta semana, la cumbre de Davos arrojará más luz sobre la geopolítica, ya que la preocupación por Groenlandia está aumentando”.

DWS: la importancia de la diversificación

“2026 será un año prometedor para la renta variable, pero la diversificación sigue siendo importante. Las perspectivas para la renta variable mundial en 2026 son positivas. Esperamos un entorno que favorezca a los activos de riesgo, como la renta variable y los bonos corporativos”, afirma el director de inversiones de DWS, Vincenzo Vedda. Cita el crecimiento económico moderado, las condiciones de financiación favorables y una política monetaria en general neutral o acomodaticia, especialmente en EEUU. 

Vedda también espera unas condiciones marco estables para Europa, que se verían respaldadas por los programas de inversión gubernamentales, especialmente en Alemania. Es probable que la ralentización del aumento de los precios también resulte beneficiosa. Además de Europa y EEUU, Vedda también ve una evolución positiva en Asia: las principales economías apuestan cada vez más por la tecnología como motor de crecimiento, los ingresos están aumentando y crece la voluntad de reformar. “Vemos oportunidades de rentabilidad de dos dígitos para la renta variable en general”, afirma Vedda.

Sin embargo, la alta concentración en algunas acciones en EEUU merece precaución. “La diversificación global sigue siendo, por tanto, un elemento clave que debe tenerse en cuenta en cualquier estrategia de inversión”, afirma. A corto plazo, el estratega de inversiones de DWS ve otros dos posibles riesgos: las ratios de efectivo de los gestores de fondos han caído a un nivel históricamente bajo. Además, el optimismo en el mercado es extremadamente alto, ambos indicadores contrarios clásicos. Pero a lo largo del año, Vedda cree que las tasas de crecimiento previstas en los beneficios empresariales —más del 10% para EEUU— deberían crear un entorno positivo.

Si se producen los retrocesos que se han debatido acaloradamente durante varios meses en relación con los principales beneficiarios del auge de la inteligencia artificial, por ejemplo, debido al exceso de capacidad o al gasto excesivo en inversiones, los considera más como oportunidades de entrada tácticas que como una señal de salida permanente.

Entre los temas que impulsan los mercados de capitales, cita:

  • Economía: Los consumidores apoyan la economía estadounidense con una fuerza sorprendente. La disposición de los estadounidenses a gastar impulsó el crecimiento de EEUU en el tercer trimestre hasta un sorprendentemente alto 4,3%. Las inversiones relacionadas con la inteligencia artificial y los nuevos recortes de los tipos de interés probablemente también respaldarán el crecimiento en 2026. En Europa, es poco probable que las consecuencias del conflicto comercial con EEUU sean tan graves como se temía inicialmente, pero las perspectivas de crecimiento para 2026 son solo la mitad de sólidas que en EEUU. Los conflictos comerciales impulsan los precios en EEUU y hacen que la disminución de la tasa de inflación en resulte difícil. Es probable que el objetivo del 2% tampoco se alcance en 2026, con una tasa de inflación del 2,9%. En Alemania, el objetivo del 2% no se alcanzó por primera vez en diciembre. Los factores que impulsan los precios siguen siendo el aumento significativo de los precios de los servicios.
  • Bancos centrales: se espera una mayor flexibilización en EEUU. Es probable que la Reserva Federal continúe con cautela su política de recortes de tipos de interés. Esperamos dos recortes más antes de diciembre de 2026. Es probable que el Banco Central Europeo mantenga su camino firme. Por el momento, no hay motivos para que las autoridades monetarias modifiquen los tipos de interés en 2026.
  • Riesgos: conflictos comerciales y posible sobreinversión en inteligencia artificial. Si los numerosos conflictos comerciales se intensifican de nuevo, esto podría limitar el margen de maniobra de la Reserva Federal para estimular la economía mediante la reducción de los tipos de interés.
  • Para los mercados bursátiles, especialmente en EEUU, un factor clave será si los elevados niveles de inversión en inteligencia artificial se reflejarán también en las correspondientes ganancias de productividad. 

En este contexto el posicionamiento de DWS es:

  • Renta variable: 
    • Nuevos máximos para el índice alemán Dax: el 7 de enero superó por primera vez la marca de los 25.000 puntos. En los últimos doce meses, el aumento de precios asciende así al 24%. ¿Cuánto potencial queda aún? “Sigo viendo un potencial de precios significativo, a pesar de las considerables subidas de precios que hemos visto recientemente”, afirma la gestora de carteras y experta en acciones alemanas, Sabrina Reeh. Las subidas de precios del año pasado se caracterizaron por unas pocas acciones, al igual que en 2024. “También tenemos una visión positiva de la renta variable alemana en 2026. Entre otras cosas, porque esperamos una mayor amplitud y profundidad del mercado, especialmente si se produce una recuperación económica”, afirma Reeh. Un factor decisivo: el aumento previsto de la rentabilidad. El consenso del mercado espera un crecimiento de los beneficios de alrededor del 16% para las empresas del Dax en el año fiscal 2026. Es probable que la mayor contribución provenga del sector automovilístico, seguido del sector industrial. Gran parte de los beneficios previstos se verán respaldados por las medidas de reducción de costes que ya se han puesto en marcha.
    • “También vemos oportunidades en las empresas que se benefician directamente de los estímulos alemanes y del gasto de la OTAN. Es probable que las acciones industriales y las empresas de construcción se beneficien del paquete de estímulos del Gobierno, la caída de los precios de la energía y la esperada recuperación económica”, afirma Reeh.
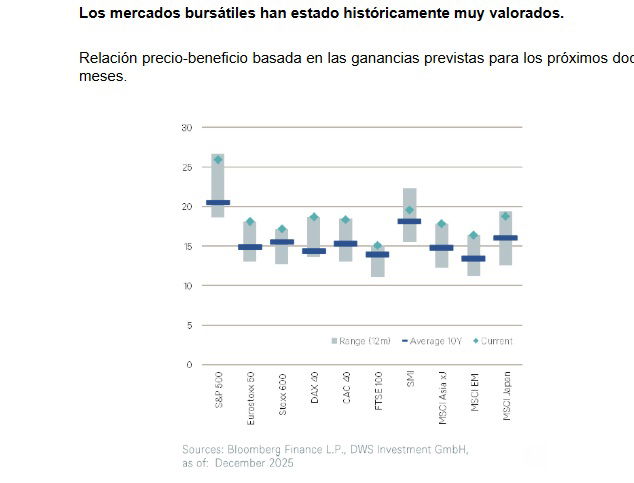
    • El sector financiero también sigue siendo prometedor. La valoración del Dax ya no es favorable, con una relación precio-beneficio de 16. No obstante, la valoración relativa sigue siendo atractiva, ya que otros índices europeos también han subido. “Además, hay que tener en cuenta que la valoración media histórica más baja, de 13, se debe al cambio en la participación en el índice de las empresas tecnológicas, que hoy es mayor, mientras que los sectores clásicos y menos valorados, como el químico y el automovilístico, han perdido peso”, afirma Reeh. Si los múltiplos de valoración se mantienen estables y se cumplen las previsiones de beneficios, los beneficios empresariales podrían justificar fundamentalmente un nivel de precios superior a los 30.000 puntos en solo dos años. A pesar de todas las perspectivas positivas, también existen riesgos: retrasos en la aplicación del paquete de infraestructuras, un deterioro significativo de la economía estadounidense y un nuevo empeoramiento de la situación geopolítica.
  • Bonos corporativos con buenas calificaciones crediticias: una posible incorporación sensata a la cartera . "Son actualmente una adición sensata a una cartera desde el punto de vista del riesgo-rendimiento”, afirma la gestora de carteras Tanja Siegrist. Esto se aplica en particular a los bonos corporativos en euros con buenas calificaciones crediticias. Aunque las primas de los préstamos se encuentran en niveles históricamente bajos y no se espera una nueva reducción. El amplio mercado de bonos corporativos en euros ofrece, no obstante, rendimientos interesantes de alrededor del 3,2%. En comparación, el tipo de depósito del Banco Central Europeo es actualmente del 2%. Se espera un aumento de las nuevas emisiones en 2026, especialmente debido a la necesidad de financiar inversiones en inteligencia artificial. Esto podría ofrecer a los inversores una mayor diversificación en el segmento de bonos corporativos con muy buenas calificaciones crediticias. En general, un mayor volumen de emisión va acompañado del riesgo de un aumento de los rendimientos y, por lo tanto, de pérdidas de precio, ya que los rendimientos y los precios de los bonos evolucionan en direcciones opuestas. Sin embargo, Siegrist da aquí luz verde en gran medida: “la demanda de bonos corporativos debería seguir siendo alta debido a los niveles de rendimiento aún atractivos, y los balances de las empresas parecen en gran medida sólidos. Por eso no esperamos que los precios se vean sometidos a una mayor presión”. Los altos rendimientos actuales también podrían mitigar, al menos parcialmente, el impacto de una posible ampliación de los diferenciales de crédito.
  • Bonos de alto rendimiento: oportunidades selectivas con alto riesgo. En el caso de los bonos de alto rendimiento más arriesgados, las primas de riesgo también se encuentran en un nivel muy bajo. Esto podría plantear la pregunta, para los emisores individuales, de si los riesgos seguirían estando suficientemente compensados por los rendimientos. Sin embargo, Siegrist no ve un problema general en el mercado. Hasta ahora, los impagos de préstamos no se han evaluado como riesgos sistémicos, sino como casos individuales. El mercado ha evolucionado de forma muy diferente últimamente. Siegrist ve oportunidades selectivas en los bonos de alto rendimiento con una calificación más baja (B e inferior), ya que las primas de riesgo siguen estando aquí. Sin embargo, el mayor riesgo de impago requiere un análisis fundamental exhaustivo de las empresas. En el caso de los emisores de mayor calidad con una calificación BB, por el contrario, las primas de riesgo suelen ser demasiado bajas.
     

UBS: los riesgos nunca pueden eliminarse por completo

El rally de la renta variable china debería reanudarse gracias al apoyo de las políticas públicas y a factores estructurales favorables. Las acciones chinas cayeron a comienzos de esta semana en un contexto de cautela por parte de los inversores. "No obstante, seguimos favoreciendo la renta variable china en nuestras carteras globales y vemos oportunidades especialmente atractivas en el sector tecnológico. Creemos que el apoyo selectivo de las políticas públicas, la innovación tecnológica continua y la demanda de diversificación por parte de los inversores globales deberían respaldar el próximo tramo alcista del mercado", señala un análisis de UBS, que coloca el foco en tres claves:

  • El apoyo político centrado en la innovación y el consumo debería sostener el impulso del crecimiento.
  • Nuevos catalizadores en innovación en IA podrían sentar las bases para un nuevo rally.
  • Un repunte del interés de los inversores globales podría reforzar el movimiento al alza.

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, señala: “Con valoraciones que siguen siendo atractivas, mantenemos nuestra calificación de Attractive sobre la renta variable china, con preferencia por las principales plataformas tecnológicas, especialmente aquellas con una sólida monetización de la IA, liderazgo en cloud y planes de expansión internacional. También vemos oportunidades de rentabilidad y crecimiento en los sectores financiero y sanitario, así como en beneficiarios de la ‘anti-involution’ y de la transición verde, como los metales básicos y los líderes en equipamiento eléctrico”.

"Sea lo que sea lo que depare el año, como inversores debemos recordar que los riesgos nunca pueden eliminarse por completo, pero sí pueden cubrirse. La forma más eficaz de proteger y hacer crecer el patrimonio, independientemente de lo que traiga el futuro, es contar con un plan a largo plazo que sirva de guía en momentos de incertidumbre y, por supuesto, ceñirse a él”, añade Dean Turner, Chief Eurozone and UK Economist.

“De cara a los próximos meses, seguimos viendo un dólar más débil y un EURUSD avanzando gradualmente hacia 1,2 antes de estabilizarse en ese nivel”, apuntan Constantin Bolz y Clémence Dumoncel, Strategists.ç

“Mantenemos una visión constructiva sobre los bonos corporativos franceses y una postura Attractive sobre la renta variable de la Eurozona, con preferencia por bancos, IT, industriales, utilities, inmobiliario y Alemania”, aporta Claudia Panseri, Chief Investment Officer France en UBS Global Wealth Management

Banor: los mercados no están en medio de una tormenta

Angelo Meda, gestor de Banor Mistral, fondo de renta variable europea integrado en Banor SICAV, cree que, pese a los dramáticos acontecimientos geopolíticos que suceden en el mundo actualmente, las Bolsas continúan con una tendencia alcista y el nivel de volatilidad es bajo. El motivo de esta tranquilidad es los buenos resultados empresariales que se esperan. “Los mercados financieros no están en medio de una tormenta.  De hecho, el índice VIX ha estado oscilando entre 13 y 15 durante un par de semanas, en sus niveles más bajos en 18 meses, lo que indica una fase de relajación y baja demanda de protección y cobertura por parte de los inversores”

Además de los graves acontecimientos geopolíticos, otro de los factores que preocupan a los mercados es la continua subida de los tipos de interés a largo plazo .Por primera vez en la historia, el rendimiento a 10 años del bono de Japón ha superado al de China, y el mercado laboral en Estados Unidos se muestra cada vez más débil. No faltan motivos de preocupación. Entonces, ¿por qué las Bolsas siguen subiendo? ¿Por qué persiste la baja volatilidad y una tendencia alcista, aunque menos fuerte que en los últimos meses? 

La respuesta, según Angelo Meda, se encuentra en los beneficios empresariales. El mercado siempre mira hacia adelante y, pese a los factores de riesgo, a corto plazo los resultados siguen siendo muy sólidos. Se estima que los beneficios del S&P 500 en el cuarto trimestre de 2025 aumentarán un 7%, desglosados en un crecimiento del 20% para los Siete Magníficos y un 3% para las otras 493 empresas. 

Teniendo en cuenta que los beneficios del índice crecieron más de un 10% en cada uno de los tres trimestres anteriores de 2025, esta estimación “parece conservadora y deja margen para superar expectativas y tranquilizar a los inversores sobre el desempeño corporativo”, en opinión del gestor de Banor Mistral.

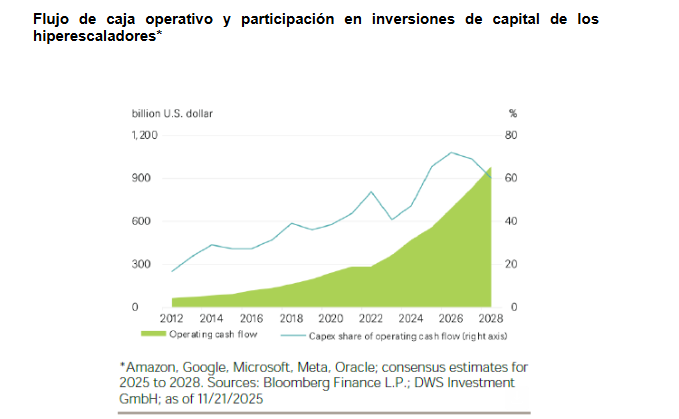
Uno de los factores relevantes a tener en cuenta es comprobar si la tendencia en las inversiones de las grandes tecnológicas de EEUU, que se espera que pasen de un crecimiento interanual del 75% al 54%, y después bajen a cerca del 25–30% en 2026, continuará o no.

La cifra de beneficios que se conozca este año dará una pauta importante sobre si el fuerte gasto en infraestructuras relacionadas con la IA va a continuar, ya que se espera que el porcentaje disminuya, pero en términos absolutos el aumento seguirá siendo significativo.

“Mientras los beneficios sigan siendo sólidos, especialmente los de las tecnológicas, todas las narrativas geopolíticas se ven de forma positiva”, insiste Meda. Así, Venezuela se convierte en una oportunidad para repatriar inversiones y aumentar la producción de petróleo; la desaceleración del mercado laboral en EEUU se interpreta como una causa para bajar tipos; y las tensiones internas se entienden como una vía para que Trump estimule la demanda, quizá con medidas a favor de la clase media.

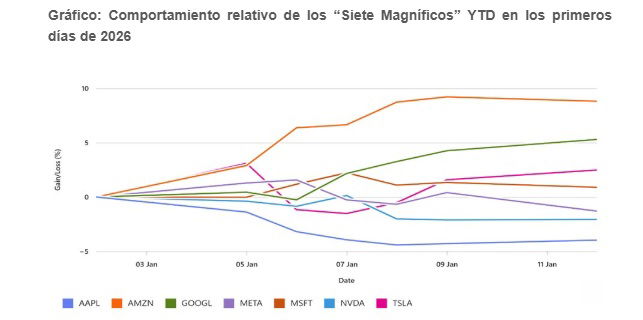
Sin embargo, según el gestor de Banor Mistral, aunque las tendencias de fondo siguen siendo las mismas que en 2025, empiezan a surgir algunas diferencias. Los Siete Magníficos siguen impulsando el mercado, pero sólo Amazon y Google están en positivo en lo que va de año, compensando ligeras caídas en los otros cinco. El índice Euro Stoxx Banks sube desde principios de año, pero su rendimiento está por debajo del resto del mercado. Y la temática de Defensa continúa y, a principios de 2026, también ha involucrado a empresas estadounidenses que el año pasado se mantuvieron planas.

En los primeros días de 2026, los índices bursátiles superaron las pequeñas pérdidas de los últimos días de 2025, teniendo en cuenta que el rally navideño no se produjo, gracias a las expectativas de buenos resultados empresariales. A la espera de la decisión del Tribunal Supremo de Estados Unidos sobre los aranceles, que parece darán su aprobación a la política arancelaria de Trump, las Bolsas se encuentran en compás de espera hasta los resultados de las tecnológicas.

Si las inversiones de los Siete Magníficos aumentan, se planteará la cuestión de la devolución de capital; por el contrario, si disminuyen, podría ser señal de menores expectativas para las aplicaciones de IA. Por tanto, podrían suceder escenarios diferentes al esperado: resultados por encima de lo esperado y previsiones futuras que impulsan las acciones al alza.

Es un momento de calma, a la espera del desenlace de los resultados de las mayores empresas del mundo por capitalización bursátil, que influirán en las Bolsas más que las tendencias del PIB o la geopolítica.

Ofi Invest: optimista en Bolsa, precavido en renta fija

En la gestora francesa Ofi Invest AM creen que 2026 va a ser un año positivo para la renta variable. Una perspectiva favorable que apoya en la buena salud de la economía y el crecimiento, las medidas de apoyo fiscal en los principales países del mundo, las políticas monetarias acomodaticias, los buenos resultados empresariales en muchos sectores, y el cada vez menor impacto de la incertidumbre provocada por la guerra arancelaria. 

En la renta fija, Ofi Invest AM es algo más precavido y se muestra neutral respecto a la deuda pública, dada la estabilidad en tipos del BCE y los escasos recortes que la Fed va a llevar a cabo este año. En todo caso, la gestora francesa recomienda aprovechar el efecto carry en este activo.

En Crédito, Ofi Invest AM es algo más optimista, porque la buena salud de las empresas favorece a los bonos tanto Investment Grade como High Yield y a la deuda emergente en moneda local,que se beneficia de la debilidad del dólar. En todo caso, recomienda al inversor ser selectivo, dado el fuerte estrechamiento de los diferenciales. 

Ombretta Signori, Head of Macroeconomic Strategy and Research de Ofi Invest AM, piensa que el crecimiento global posiblemente se acerque al 3% en 2026, favorecido por políticas monetarias más laxas y un impulso fiscal positivo en EEUU, China, Alemania y Japón.

EEUU crecerá el 2,3% gracias al estímulo fiscal de la reforma fiscal de Trump (One Big Beautiful Bill), una política monetaria algo más acomodaticia que en 2025., y una menor incertidumbre comercial. Respecto al consumo, debería evolucionar favorablemente, dado que las ventajas fiscales a principios de 2026 serán superiores a lo normal, y la reforma fiscal incluye recortes de impuestos sobre la renta de 2025. Este programa también contempla incentivos a la inversión, la mitad destinados al sector manufacturero. 

En cuanto a la incertidumbre comercial, los aranceles siguen siendo la moneda de cambio favorita de EEUU Son esenciales para evitar un exceso presupuestario, pero suponen un riesgo inflacionista. Y la administración Trump tiene claro que controlar la inflación es relevante para las elecciones de mitad de mandato. Además, en 2026 el Tribunal Supremo se pronunciará sobre la legalidad de los aranceles recíprocos, y puede producirse un fallo desfavorable, lo que obligaría al gobierno de Trump a poner en marcha nuevas alternativas.

En cuanto a la inflación, la mayor parte del impacto inflacionario de los aranceles ya ha pasado, y las presiones inflacionarias subyacentes son poco probables, sobre todo por la debilidad del mercado laboral. Un mercado laboral que no ha mostrado signos de debilidad desde el verano,, y cuya estabilidad sigue siendo crucial para el crecimiento. El escenario está preparado para nuevos recortes de tipos de la Fed en 2026, año en que Jerome Powell cederá la presidencia a su sucesor.

En la zona euro, el escenario de crecimiento seguirá siendo favorable para España y Portugal. Ambos países han sido motor de la economía europea en los últimos años. En cuanto a Alemania, el reto estructural es la implementación del plan de estímulo en infraestructuras, aunque el impulso económico de este plan, y el plan de rearme alemán y europeo, deberían ser suficientes para reactivar la economía alemana y europea en 2026. Signori espera un crecimiento del 1,4% en la zona Euro en 2026, lo que, combinado con una inflación media inferior al 2,0%, debería favorecer un escenario de mantenimiento de tipos clave del BCE en el 2%.

Los expertos de la gestora francesa añaden que en 2026, habrá que estar pendientes de acontecimientos de índole geopolítica por su influencia en el crecimiento: la visita de Donald Trump a China en la primavera, la cumbre del G7 de junio en Francia y la del G20 en diciembre en Florida. También será necesario estar pendientes de la evolución de las tensiones entre China y Japón y entre EEUU y Venezuela, así como del resultado de las conversaciones de paz sobre Ucrania entre EEUU y Rusia.

Geoffrey Lenoir, Co-CIO Mutual Funds de Ofi Invest AM, afirma que los bancos centrales han dejado claras sus intenciones para los próximos meses: no habrá cambios en el BCE a corto plazo, que podría mantener el nivel del 2% en el tipo de depósito todo el año, y cuyo próximo movimiento podría ser al alza o a la baja, dependiendo de la evolución del ciclo. Respecto a la Fed, probablemente esperará también antes de volver a bajar sus tipos. Comparte las expectativas del mercado, dos recortes adicionales de tipos en 2026 en EEUU que llevarían a un entorno de neutralidad, estabilizándose en el 3,25%. No habría más bajadas de tipos por la resiliencia de la economía estadounidense y por una inflación que, sin duda, se mantendrá ligeramente por encima del 2,0%. El reemplazo de Jerome Powell como presidente de la Fed podría suponer algunos riesgos. El Banco de Japón probablemente suba sus tipos una vez más este año, pero de forma muy cautelosa, como suele hacer.

La gestora se mantiene neutral en los bonos EEUU a 10 años, pero continúa invertida en este activo. Porque en los próximos meses, el activo cotizará a niveles objetivo de finales de año, lo que hace recomendable una estrategia de carry (mantener el bono hasta vencimiento porque el precio va subiendo).  

Después de alcanzar el 2,9%, Ofi Invest AM cree que el Bund podría negociarse dentro de un rango entre el 2,6% y el 3,1% en TIR, lo que hará a la gestora ajustar la duración al alza o a la baja. Los elevados volúmenes de deuda que se colocarán en los mercados parecen haberse descontado ya, pero en la gestora francesa seguirán muy de cerca las emisiones en el primario a principios de 2026.

Mientras tanto, aunque la reforma de las pensiones en Holanda que entró en vigor el 1 de enero de 2026 ya ha sido descontada por los mercados, podría haber consecuencias técnicas en el tramo largo de la curva de tipos. 

Algo parecido sucede con los bonos del Tesoro estadounidense (T-Note) cuyos riesgos al alza son ligeramente superiores a los de hace unas semanas. Este escenario lleva a la gestora francesa a ser ligeramente positivos con una estrategia de carry este año, aunque en caso de rally, debería reducirse. Los riesgos políticos y geopolíticos tuvieron un impacto leve en los tipos en 2025, aunque habrá que seguir pendiente de dichos riesgos en 2026.

Teniendo en cuenta que los riesgos de mercado en su conjunto  han disminuido en los últimos meses; que los bancos centrales siguen atentos y preparados para bajar sus tipos; que el impacto de los aranceles en su mayor parte ya ha pasado; y que las empresas han logrado refinanciarse correctamente durante el año con fuertes flujos hacia el crédito, Ofi Invest AM se muestra neutral en los diferenciales de crédito, mientras ve un entorno favorable tanto para Investment Grade como High Yield, siendo selectivos en la elección de activos.  Se muestran positivo en High Yield a medio plazo, aunque todavìa piensan que los diferenciales de crédito podrian ampliarse en escenarios adversos. 

Eric Turjeman, Co-CIO Mutual Funds de Ofi Invest AM, afirma que el consenso del mercado coincide en prever una subida de +13% para el MSCI World en 2026, tras las grandes alzas de los últimos años. Los catailizadores para esta tendencia alcista en 2026 serán

  • Políticas monetarias que probablemente serán más acomodaticias en 2026, excepto en Japón.
  • Planes de estímulo fiscal casi a nivel mundial.
  • Empresas en buena salud financiera que deberían reanudar el gasto este año;
  • Importante excedente de ahorro que busca dónde invertir.

Sin embargo, el principal catalizador de las ganancias en las Bolsas serán los resultados empresariales, recalca este experto. En la actualidad, ningún mercado bursátil está infravalorado hasta el punto de que ello justifique una potencial revalorización; algunos, incluso cotizan con primas cómodas respecto a sus rendimientos históricos. 

EEUU seguirá siendo el centro de atención, de los inversores en renta variable, que estarán pendientes de si las compañías monetizan las grandes inversiones en IA. Cualquier contratiempo provocaría fuertes caídas, porque es probable que la volatilidad regrese en 2026. Las previsiones apuntan hacia un mejor reparto del crecimiento de los beneficios este año. Por lo tanto, es probable que surjan oportunidades en una serie de acciones rezagadas que podrían beneficiarse de una mayor visibilidad en el entorno económico, que ya se apunta en los datos iniciales del indicador ISM. Y es muy probable que la Fed no haya terminado los recortes de tipos, y que las rebajas fiscales para los hogares que pronto entrarán en vigor deberían apoyar el consumo.

Los mercados bursátiles en otras regiones del mundo presentan niveles de valoración más asequibles que en EEUU. Es el caso de Europa, que puede beneficiarse del efecto contagio de la expansión fiscal alemana, así como de la reactivación de la inversión empresarial. 

En Japón, el presupuesto aprobado el 26 de diciembre quiere impulsar la demanda, que sigue contenida por una inflación aún elevada. Mientras tanto, es probable que los tipos de interés a corto plazo sigan volviendo lentamente a la normalidad.

La renovada confianza en la renta variable china debería propiciar la vuelta al crecimiento de los beneficios para impulsar el mercado bursátil al alza. Para lo cual hará falta en parte que se recupere el consumo, que todavía no tiene el apoyo político. Al igual que sucede en EEUU, la evolución de la IA será crucial para las tendencias de renta variable china en 2026.

Las políticas fiscales expansivas a nivel mundial y unas políticas monetarias más acomodaticias, probablemente apoyen el crecimiento económico e impulsen los beneficios empresariales. Aunque los múltiplos de valoración están por encima de sus medias históricas, especialmente en EEUU, Ofi Invest AM mejora su perspectiva sobre la bolsa USA y europea, porque los factores que apoyan estos mercados es probable que superen a los riesgos. En el resto de geografías, la gestora mantiene sus posiciones. Aunque las valoraciones dejan poco margen para contratiempos, el entorno es favorable para que continúe el crecimiento de los beneficios en todos los mercados en 2026, lo que beneficiará a las Bolsas, que  por cuarto año consecutivo terminarán con ganancias. 

El nivel de los tipos clave del BCE y las expectativas del mercado sobre los tipos de la Fed parecen adecuados para los próximos meses. La rentabilidad del bono alemán a 10 años subió al 2,9% y el T-Note estadounidense se acercó al 4,2%. Unos niveles que, según Ofi Invest AM, reflejan bien los fundamentos económicos. Por ello, la gestora rebaja la visión sobre tipos EEUU a neutralidad, considerando que los riesgos ahora son simétricos, mientras el crecimiento es saludable en el país. Y rebaja la asignación a mercados monetarios, porque no se esperan bajadas de tipos del BCE. 

Respecto al crédito, pese a los diferenciales estrechos puede beneficiarse de tipos aún atractivos. La postura de la gestora francesa es neutral en Investment Grade a 12 meses y sobre pondera High Yield y deuda emergente en moneda local, que pueden hacerlo bien con una perspectiva “buy & hold”, siendo selectivos.

Ofi Invest AM reitera su postura neutral sobre el tipo de cambio euro-dólar. Las expectativas de política monetaria están correctamente descontadas en ambos lados del Atlántico, lo que hace que las divisas están justamente valoradas. Mientras tanto, aunque el dólar podría seguir presionado por la injerencia sin precedentes de la administración Trump en las instituciones, los inversores ya están muy cortos en dólar. Situación que puede llevar a una apreciación del dólar.

Gescooperativo: analizar si el nivel de riesgo asumido es el correcto

Por su parte, Gescooperativo, la sociedad de inversión colectiva del Grupo Caja Rural, dentro de su iniciativa de fomento de la cultura financiera, ofrece una serie de pautas que pueden servir a los inversores en fondos para revisar y planificar sus estrategias coincidiendo con el inicio de año. El momento es idóneo, al coincidir con el cierre fiscal del ejercicio anterior, con la publicación de previsiones macroeconómicas y de mercado por parte de las grandes instituciones financieras. Y esta coyuntura debería ser aprovechada también por el inversor para llevar a cabo una reflexión más amplia sobre su situación personal, profesional y vital. 

“El arranque del año es un momento apropiado para evaluar la cartera, detectar posibles desajustes y definir una hoja de ruta coherente”, explican. A su juicio, el cierre fiscal permite realizar una lectura completa del comportamiento de los fondos durante el año anterior y comprobar si la cartera sigue siendo adecuada a su perfil inversor. “No se trata solo de analizar la rentabilidad, sino de entender lo que ha funcionado y lo que no, y si el nivel de riesgo asumido ha sido el correcto”, aclaran. A ello se suma un factor menos técnico, pero igualmente relevante, como es el examen de los cambios previstos en los ingresos, gastos o proyectos personales. “Son elementos que también deben incorporarse a la planificación financiera y que, por lo general, suelen conocerse en los primeros compases del año”, señalan.

A la hora de diseñar la estrategia para el nuevo ejercicio, los expertos de Gescooperativo citan varios factores de mercado que conviene tener en cuenta. Entre ellos, las expectativas de crecimiento económico global y por regiones, la evolución de la inflación -que marca la rentabilidad mínima exigible a cualquier inversión- y las decisiones de política monetaria de los bancos centrales, que siguen condicionando el comportamiento de los mercados. A este entorno se añade la incertidumbre geopolítica y la importancia de identificar tendencias sectoriales, como ocurrió en su momento con las energías renovables o, más recientemente, con la IA.

En este marco, los expertos de Gescooperativo explican que el modelo clásico “60/40” puede ser un buen punto de partida para la planificación a largo plazo de las inversiones en fondos, con el objetivo de aprovechar oportunidades de rentabilidad dentro de un contexto de control del riesgo. Este enfoque se basa en una asignación aproximada del 60% a renta variable, como motor de crecimiento, y del 40% a renta fija, como elemento estabilizador. “Históricamente ha sido una de las fórmulas más utilizadas porque ofrecía un equilibrio razonable entre rentabilidad y riesgo, apoyado en una correlación negativa entre ambos activos”, recuerdan desde la entidad.

Sin embargo, los últimos años han demostrado que no se trata de una regla inmutable. Entre 2022 y 2023, la rápida subida de los tipos de interés provocó caídas simultáneas en renta fija y renta variable, rompiendo esa correlación tradicional y poniendo en cuestión la eficacia del modelo en su forma más rígida. No obstante, de cara a 2026, los expertos de Gescooperativo consideran que el “60/40” vuelve a tener sentido como punto de partida, en un contexto de tipos aún positivos y con margen para recortes adicionales, lo que permitiría a la renta fija recuperar su papel amortiguador dentro de la cartera. Eso sí, insisten en que el modelo debe entenderse como una referencia, no como una fórmula cerrada y siempre teniendo en cuenta el horizonte temporal de inversión y el perfil de riesgo de cada inversor. 

El entorno actual, con múltiples focos geopolíticos abiertos y la aparición de nuevos activos, invita a introducir ajustes. La clave está en invertir a través de carteras diversificadas ajustadas al horizonte y perfil de riesgo de cada inversor. Para un inversor conservador, una exposición elevada a renta variable puede resultar excesiva, por lo que tendría más sentido una distribución cercana al 20% en renta variable y 80% en renta fija de alta calidad. En perfiles moderados, el equilibrio podría situarse en torno a un 40/60, mientras que en inversores decididos o de riesgo medio-ato encajaría mejor el 60/40. Enel extremo más arriesgado, la renta variable podría alcanzar el 80%, con una renta fija más orientada a emisiones de crédito corporativo. El horizonte temporal y la edad son factores determinantes en esta ecuación. Un inversor joven tiene más margen para asumir volatilidad y aprovechar el potencial de la renta variable a largo plazo, mientras que quien se aproxima a la jubilación debe priorizar la preservación del capital y la estabilidad de los flujos.

En lo que se refiere a la selección de fondos, la entidad pone el acento en la diversificación y en el valor añadido de la gestión activa, tanto en renta variable como en renta fija. “En renta variable, en entornos volátiles es donde la gestión activa puede marcar la diferencia, identificando ineficiencias y ajustando la exposición por sectores, geografías o compañías”, señalan los expertos de Gescooperativo. Y añaden que en renta fija no todos los bonos se comportan igual, por lo que combinar deuda pública y corporativa, y distintos rating, ya sea investment grade o high yield, puede ayudar a mejorar el binomio rentabilidad-riesgo y a batir la inflación

Ahora bien, la gestión del riesgo no termina con la construcción inicial de la cartera. Desde Gescooperativo se destaca la importancia del rebalanceo periódico para mantener la coherencia con el perfil elegido. En condiciones normales, una revisión anual puede ser suficiente, aunque los expertos también recomiendan establecer umbrales de desviación -por ejemplo, del 5% o 10%- que activen una revisión extraordinaria. “Si la renta variable ha tenido un comportamiento muy positivo y ha ganado peso en la cartera, el rebalanceo permite volver a la proporción objetivo mediante traspasos, sin impacto fiscal y sin alterar el perfil de riesgo”, explican.

Las expectativas de los expertos de Gescooperativo apuntan a un entorno moderadamente favorable, aunque con cautela. La renta fija vuelve a ofrecer rendimientos reales atractivos y podría beneficiarse de nuevos recortes de tipos, especialmente en EEUU. En renta variable, las previsiones apuntan a un crecimiento moderado en Europa y EEUU apoyado por la mejora de los resultados empresariales y por el impulso de la IA, aunque siempre bajo la sombra de posibles eventos geopolíticos inesperados. Subrayan que no existe una proporción mágica ni una cartera universal y, aunque el modelo” 60/40” es una herramienta útil para simplificar y ordenarla toma de decisiones, la inversión debe partir de una autoevaluación realista del riesgo, los objetivos y el horizonte temporal. “La consistencia, la diversificación y el asesoramiento personalizado son los pilares para construir una estrategia de inversión sólida y sostenible en el tiempo”, concluyen.
17Jan

Las 'small caps' cotizan con un descuento en la relación precio-beneficio del 20% respecto a las grandes empresas. Y el proceso de bajada de tipos de interés las beneficia al reducir sus costes de financiación.

Miguel Ángel Valero

En esa omnipresencia de las grandes tecnológicas, de los Siete Magníficos, en Bolsa, parece que las empresas de pequeña capitalización, las 'small caps', han caído en el olvido. El inversor ignora las dos décadas prodigiosas de estos valores, entre 1990 y 2010, porque en la actualidad esas acciones se comportan peor que las grandes. Un análisis de DWS detecta, sin embargo, enormes oportunidades en  estas empresas, fundamentalmente por sus valoraciones, pero también por su elevada sensibilidad a los tipos de interés, precisamente cuando están bajando.

Por tanto, el inversor no debe cometer el error de menospreciar las posibilidades que ofrecen los valores de pequeña capitalización. 

Lo cierto es que a la hora de evaluar las acciones cotizadas, una pregunta suele influir en las decisiones sobre la cartera: ¿importa el tamaño? Si echamos un vistazo a la historia, parece que sí. Las empresas más pequeñas, aunque ofrecen potencial de crecimiento, suelen operar con menos resistencia financiera que sus homólogas más grandes, lo que las hace, en promedio, más vulnerables a las crisis financieras, como el aumento de los tipos de interés. Por eso, los inversores suelen exigir una prima de riesgo, la conocida “prima de tamaño”, un concepto formalizado en el histórico artículo de Fama y French de 1993 sobre la valoración de activos.

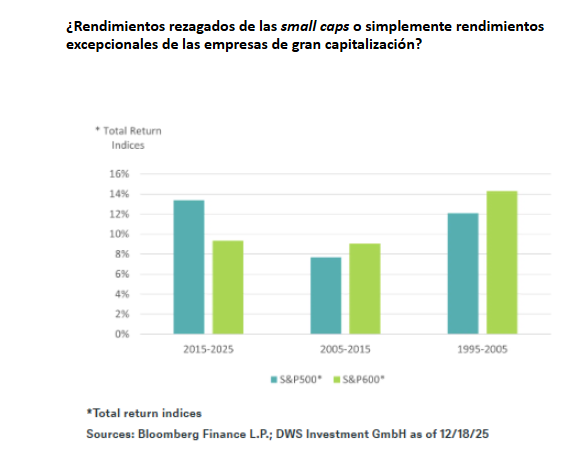
Desde la década de 1990, las empresas de pequeña capitalización obtuvieron rendimientos impresionantes en comparación con sus homólogas de mayor tamaño, una tendencia que se mantuvo hasta mediados de la década de 2010. Sin embargo, en la última década, el panorama ha cambiado ligeramente: en general, las small caps han obtenido resultados inferiores a los de sus homólogas de gran capitalización, como se muestra en el gráfico aportado por DWS. 

¿Cómo se explica esta divergencia? En primer lugar, por la la inteligencia artificial (IA). Dado que la tecnología impulsa una parte significativa de la rentabilidad de las acciones, la composición sectorial ha sido un factor diferenciador fundamental. En el S&P 600, las acciones tecnológicas representan solo alrededor del 14% del índice, frente al 34% aproximadamente del S&P 500. Esta exposición limitada ha dejado a las small caps al margen del repunte impulsado por la IA que ha impulsado al alza a las grandes capitalizaciones. 

Para ponerlo en perspectiva, los Siete Magníficos han obtenido una rentabilidad anual asombrosa del 38% en la última década, frente al 9% anual de las empresas de pequeña capitalización, representadas por el S&P 600. 

La reciente diferencia de rendimiento refleja menos un rendimiento débil de las empresas de pequeña capitalización que una carrera imparable de las empresas tecnológicas de gran capitalización.

En segundo lugar, la dinámica del mercado privado ha transformado el panorama de las empresas de pequeña capitalización. La intensa actividad de fusiones y adquisiciones y el creciente atractivo de la financiación privada han reducido en parte el flujo de empresas innovadoras que entran en los índices públicos de pequeña capitalización. Como resultado, el dinamismo tradicionalmente asociado a las small caps se ha difuminado y la vía de la salida a Bolsa ha perdido atractivo. Una tendencia notable ha sido la agresiva estrategia de adquisiciones de las grandes empresas, que a menudo compran empresas prometedoras antes de que salgan a bolsa.

A pesar de estas dificultades, en DWS creen que las perspectivas para estas compañías de pequeña capitalización serán más constructivas, impulsadas por dos factores críticos: las valoraciones y los costes de financiación. Las small caps cotizan actualmente con un descuento en la relación precio-beneficio de alrededor del 20% por debajo de las de gran capitalización, un descuento históricamente poco habitual que a menudo ha precedido a períodos de rendimiento relativo superior. La última vez que se observó una diferencia de valoración similar fue a principios de la década de 2000, a la que siguió una década de fuertes rendimientos.

La otra clave es la sensibilidad a los tipos de interés: las empresas de pequeña capitalización suelen depender más de la financiación mediante deuda que de los mercados de valores públicos, lo que las hace sensibles a los cambios en los costes de financiación. Si los tipos de interés siguieran bajando, como DWS espera para Estados Unidos durante este año, estas empresas podrían beneficiarse de importantes factores favorables.

Al analizar el rendimiento histórico, los factores de calidad y valoración repuntaron específicamente después de que el índice Russell 2000 hubiera obtenido un rendimiento inferior al del S&P 600 en un 10 % o más, como ocurrió recientemente. Sin embargo, la selección sigue siendo fundamental. Como afirma Michael Sesser, gestor senior de carteras de renta variable: “Los fundamentales están a punto de volver a cobrar importancia en las pequeñas capitalizaciones estadounidenses”.

12Jan

El senador republicano Thom Tillis, miembro del Comité Bancario del Senado, deja muy claro que “se opondrá a la confirmación de cualquier nominado para la Fed –incluida la próxima vacante de presidente– hasta que este asunto legal se resuelva por completo”, complicando los planes de Trump para reemplazar a Powell, que finaliza su mandato en mayo.

Miguel Ángel Valero

En un insólito video lanzado por el presidente de la Reserva Federal, Jerome Powell, en la cuenta oficial de la institución en X, anuncia que “el viernes, el Departamento de Justicia entregó a la Reserva Federal citaciones del gran jurado amenazando con una acusación penal relacionada con mi testimonio ante el Comité Bancario del Senado en junio pasado”. “Ese testimonio se refería en parte a un proyecto de varios años para renovar edificios históricos de oficinas de la Reserva Federal”, explica.

La Fiscalía para el Distrito de Columbia está supervisando la investigación, que parte de un análisis de las declaraciones públicas de Powell y un examen de los registros de gastos, fue aprobado en noviembre por Jeanine Pirro, una histórica aliada de Donald Trump, que de esta forma intensifica su asalto a la Fed mediante una investigación penal contra Powell por presuntas irregularidades en la renovación de su sede en Washington, cuyo coste se disparó a 2.500 millones$ frente a 1.900 millones previstos en 2023. 

La Fed atribuye el aumento a ajustes en materiales, equipos y mano de obra, y a que se ha construido un aparcamiento para los funcionarios del organismo y un pasillo para unir los dos edificios principales que no estaban previstos en el proyecto inicial.

La investigación penal promovida por Trump busca demostrar que el presidente de la Fed mintió durante su comparecencia de junio.

Powell replica en el video que la investigación responde a su empeño por mantener la independencia de la institución y no doblegarse a la voluntad del presidente de EEUU, que exige rebajas de tipos de interés más pronunciadas: “La amenaza de cargos penales se debe a que la Reserva Federal establece los tipos de interés con base en nuestra mejor evaluación de lo que beneficiará al interés general, en lugar de seguir las preferencias del presidente”.

En uno de los mayores ataques de la historia a la autonomía de la Reserva Federal, Trump lleva meses acosando, insultando (“estúpido”, “poco inteligente”, “señor Tardón o Demasiado Tarde”) y amenazando con despedir (legalmente, no puede hacerlo) a Powell, quien fue nombrado presidente de la Fed por él mismo durante su primer mandato, en 2018. Quiere que reduzca los tipos de interés a más velocidad para estimular la economía estadounidense antes de las elecciones de mitad de mandato, donde los demócratas pueden recortar su poder, según reflejan las encuestas.

“Tengo un profundo respeto por el Estado de derecho y la rendición de cuentas en nuestra democracia. Nadie, y mucho menos el presidente de la Reserva Federal, está por encima de la ley, pero esta acción sin precedentes debe analizarse en el contexto más amplio de las amenazas y la presión constante de la Administración”, insiste Powell.

“Se trata de si la Reserva Federal podrá seguir fijando los tipos de interés con base en la evidencia y las condiciones económicas, o si, en cambio, la política monetaria se verá dirigida por la presión política o la intimidación”, recalca.

“He servido en la Reserva Federal bajo cuatro administraciones, tanto republicanas como demócratas. En todos los casos, he desempeñado mis funciones sin temor ni favoritismo político, centrado únicamente en nuestro mandato de estabilidad de precios y máximo empleo”, asegura Powell.

“El servicio público a veces requiere mantenerse firme ante las amenazas. Continuaré desempeñando el trabajo para el que el Senado me confirmó con integridad y compromiso de servir al pueblo estadounidense”, concluye el presidente de la Fed.

Esta ofensiva de la Casa Blanca se suma a otras acciones para influir en la Fed, como las reiteradas e insistentes exigencias de recortes de tipos, el intento de destituir a Lisa Cook o el nombramiento de Stephen Miran. 

Precisamente a finales de mes el Tribunal Supremo tendrá que decidir, en el caso de la gobernadora y miembro del Comité Federal del Mercado Abierto (que es el que decide sobre los tipos de interés) nombrada por Joe Biden, si el presidente de EEUU puede despedir a miembros de la Reserva Federal

La Casa Blanca acusó a Lisa Cook de irregularidades en la formalización de un préstamo hipotecario por haber registrado dos viviendas distintas como residencia habitual para beneficiarse supuestamente de ventajas en las condiciones financieras. La acusación, sin pruebas, fue acompañada por un escrito sin firmar de Trump pidiendo su despido. El documento no tenía validez legal, pero ha dado pie a un proceso judicial que ahora se dirime en el Supremo.

Lo que posiblemente no se esperaba Trump es la respuesta desde su propio partido. El senador republicano Thom Tillis, miembro del Comité Bancario del Senado, deja muy claro que “se opondrá a la confirmación de cualquier nominado para la Fed –incluida la próxima vacante de presidente– hasta que este asunto legal se resuelva por completo”, complicando los planes de Trump para reemplazar a Powell, que finaliza su mandato en mayo.

Los aspirantes a la Fed deben lograr la aprobación del Banking Commitee antes de votarse sus candidaturas en el Senado. Sin el respaldo de este senador republicano, los candidatos tienen muy complicado superar esa primera criba.

Esta reacción se suma a dos derrotas parlamentarias de Trump, ya analizadas en Dinero Seguro el 9 de enero. Por un lado, el Senado aprobó una resolución que prohíbe al presidente nuevas acciones militares en Venezuela sin previa aprobación del Congreso. La votación mostró 52 votos a favor (todos los demócratas más cinco republicanos: Susan Collins, Todd Young, Lisa Murkowski, Rand Paul y Josh Hawley) contra 47. Es el primer revés significativo a la política de Trump tras la polémica operación que capturó a Nicolás Maduro. La resolución del Senado invoca la Ley de Poderes de Guerra y reafirma el rol constitucional del Congreso en decisiones bélicas.  

Por otro, la Cámara de Representantes ha aprobado la extensión de los subsidios de atención médica hasta tres años, el principal punto de fricción entre demócratas y republicanos. Estas ayudas, vinculadas a la Ley de Atención Médica Asequible (Affordable Care Act, también conocida como Obamacare) expiraron a finales de 2025. El programa, creado para ofrecer cobertura más asequible a personas con bajos ingresos, beneficia a unos 24 millones de estadounidenses. El vencimiento de los subsidios se convirtió en el eje del debate en el Congreso y desencadenó el cierre gubernamental más prolongado de la historia, después de que los demócratas utilizaran su voto como herramienta de negociación. Finalmente, la Cámara aprobó la medida con 230 votos a favor (entre ellos, 17 republicanos) y 196 en contra.

Este resultado representa una victoria simbólica para los demócratas, que han logrado presionar a la mayoría republicana en un asunto central en la agenda política. Además, las encuestas muestran que el acceso a la atención médica es una de las principales preocupaciones de los votantes. En cualquier caso, la propuesta aprobada por la Cámara de Representantes debe obtener el visto bueno del Senado, cuya mayoría republicana se inclina por una extensión inferior a los 3 años planteados.

Carta de apoyo a Powell

Tres expresidentes de la Fed, Janet Yellen, Ben Bernanke y Alan Greenspan, firman una carta para expresar su apoyo al actual responsable de la institución: “La supuesta investigación penal contra el presidente de la Reserva Federal, Jay Powell, constituye un intento sin precedentes de utilizar ataques fiscales para socavar dicha independencia. Esto no tiene cabida en EEUU, cuya mayor fortaleza es el Estado de derecho, la base de nuestro éxito económico”.

La misiva de apoyo también está firmada por otros exgobernadores, miembros del organismo y economistas que han trabajado con Administraciones demócratas y republicanas, como los ex secretarios del Tesoro Timothy F. Geithner, y Jacob J. Lew bajo la Administración de Barack Obama; Henry M. Paulson, que ocupó el mismo cargo con George W. Bush; y Robert E. Rubin, que lo hizo con Bill Clinton; los expresidentes del consejo de asesores de la Casa Blanca Jared Bernstein, que ocupó el cargo con Joe Biden; Jason Furman y Christina Romer, con la Administración Obama; Glenn Hubbard, con George W. Bush; Gregory Mankiw, con George W. Bush; y Kenneth Rogoff, execonomista jefe del FMI.

“La independencia de la Reserva Federal y la percepción pública de dicha independencia son cruciales para el desempeño económico, incluyendo el logro de los objetivos que el Congreso ha establecido para la Reserva Federal: precios estables, máximo empleo y tasas de interés moderadas a largo plazo”, agrega la carta.

Ebury: el mercado interpreta que es una maniobra política

La investigación judicial sobre Powell reaviva los temores sobre un 'Sell America trade', advierte el último Análisis del Mercado de Divisas de Ebury. Al mismo tiempo, el dólar sigue siendo la moneda refugio preferida por parte de los inversores en tiempos de tensión geopolítica.

La captura de Maduro, la incautación por parte de EEUUde petroleros, las amenazas de Trump a Dinamarca para quedarse con Groenlandia, y las protestas iraníes han contribuido a generar una sensación de preocupación generalizada, impulsando al dólar en el proceso. El informe de empleo estadounidense de diciembre tuvo poco impacto en los mercados. Únicamente confirmó que es poco probable que la Reserva Federal recorte los tipos a finales de este mes. 

Sin embargo, el dólar volvió a estar bajo presión tras conocerse la noticia sobre la investigación judicial abierta por la fiscalía contra Powell. Por el momento, los mercados consideran que esta investigación ha sido sustanciada por motivaciones políticas y no legales. El temor generalizado es que esta medida pueda seguir erosionando la autonomía de la Fed, lo que podría aumentar las expectativas de inflación a largo plazo y perjudicar al dólar.

  • EUR: El afligido sector industrial alemán recibió la semana pasada algunas noticias realmente esperanzadoras. La producción industrial de noviembre sorprendió al alza, registrando un crecimiento por segundo mes consecutivo por primera vez desde mayo de 2023. Aún más sorprendente fue la cifra espectacular de pedidos industriales, que experimentó un aumento del 5,6 % intermensual frente al 1,0 % estimado. Estos datos no sólo representan un buen augurio sobre la posible evolución de la actividad económica alemana, sino que pueden ser un primer indicio del enorme paquete fiscal de infraestructura aprobado el año pasado. Como hemos señalado en nuestro informe "Perspectivas Globales para 2026", está podría convertirse en una de las grandes tendencias económicas de este año. Con la inflación aparentemente bajo control en la zona euro, el BCE se encuentra en una buena posición para mantener los tipos estables a lo largo de 2026. El progresivo cierre de la brecha de tipos de interés con EEUU y las noticias económicas positivas deberían respaldar la moneda común durante las próximas semanas.
  • USD: El informe de diciembre no cambió en absoluto la narrativa sobre la economía estadounidense: crecimiento estable y un mercado laboral que ni contrata ni despide. Un dato especialmente destacable fue el ligero descenso de la tasa de desempleo, que cayó inesperadamente al 4,4 % (desde el 4,6 %), y nos confirma que este inusual estado de la economía estadounidense no se asemeja ni mucho menos a una recesión. Los datos sobre la inflación, que se publicarán esta semana, serán quizás los más importantes de los últimos meses. Gran parte de la expectativa de que se produzcan bajadas de tipos este año descansa sobre la asunción de que la inflación va a bajar, aunque sea lentamente. Sin embargo, esta tendencia todavía debe ser confirmada, empezando por el dato de esta semana. Por supuesto, los inversores también estarán siguiendo las noticias relacionadas con la investigación penal sobre Powell. Dado que el mandato del presidente de la Fed está a punto de terminar, y conociendo los precedentes de Trump, parece que el objetivo de dicha investigación es continuar atemorizando a la Fed y tratar de influenciar sus decisiones de política monetaria, sin que existan pruebas claras de criminalidad. Incluso algunos republicanos han expresado su preocupación por dicha investigación. El temor generalizado es que esta medida pueda seguir erosionando la autonomía de la Fed, lo que podría aumentar las expectativas de inflación a largo plazo y perjudicar al dólar. 
  • GBP: Los PMI británicos de actividad empresarial correspondientes al mes de diciembre se revisaron a la baja con respecto a las estimaciones iniciales y los datos de segundo orden publicados la semana pasada decepcionaron en gran medida. La libra esterlina tuvo un rendimiento algo inferior al de la mayoría de las divisas europeas, en particular el euro. En este sentido, parece que el "repunte de alivio" tras los presupuestos de otoño se ha disipado por completo. En las próximas dos semanas se publicarán una serie de datos económicos clave que podrían determinar la evolución de la libra, ya que probablemente influirán en las expectativas de recortes por parte del Banco de Inglaterra. Se prevé que los datos mensuales del PIB del jueves no muestren crecimiento alguno. Si se confirma esta previsión, aumentarían los temores de que la economía británica se haya contraído en el cuarto trimestre del año pasado. El informe sobre el empleo del martes será probablemente aún más importante, ya que podría inclinar la balanza a favor o en contra de una bajada de tipos en marzo por parte del Comité de Política Monetaria. Hasta ahora, los inversores han estado reduciendo sus apuestas sobre una bajada por parte del Banco de Inglaterra y ahora esperan menos de dos recortes en 2026. Consideramos que el nivel relativamente elevado de los tipos de interés británicos debería seguir respaldando a la libra este año.

DWS: la Fed no necesita actuar con rapidez por el mercado laboral

Por su parte, Christian Scherrmann, Economista jefe de DWS para EEUU, cree que los  datos del mercado laboral de diciembre fueron mixtos. La contratación se desaceleró hasta unos aún sólidos 50.000 empleos, frente a los 56.000 anteriores, mientras que la tasa de desempleo cayó más de lo previsto, pasando de un 4,5% revisado a la baja (desde el 4,6%) al 4,4 %. Este descenso coincidió con una ligera caída de la tasa de participación, que bajó del 62,5% al 62,4%. No obstante, la mayor parte del nuevo empleo provino de personas que salieron del paro.

El sector productor de bienes tuvo un comportamiento débil, en términos de contratación, con una pérdida de 21.000 puestos de trabajo, mientras que el sector servicios (+58.000) y el sector público (+13.000) sumaron empleo. Esto es coherente con los datos del PMI, pero no con el relato que apunta a un repunte de la actividad manufacturera. 

Los salarios aumentaron a un ritmo moderado del 0,3% mensual, frente al 0,2% anterior. Por su parte, la jornada laboral media descendió de 34,3 a 34,2 horas. Todo ello refuerza la idea de que el mercado laboral no es actualmente una fuente de presiones inflacionistas crecientes, lo que sugiere que la inflación está influida principalmente por factores temporales relacionados con los aranceles. 

En conjunto, el informe dibuja un mercado laboral en el que una menor demanda de trabajo convive con empresas que no necesitan ajustar sus plantillas. Una tasa de desempleo del 4,4% se sitúa cerca del pleno empleo, quizá con un sesgo ligeramente más débil. Esto apunta a una política monetaria neutral, sin que sea necesario que la Fed actúe con urgencia, ya que la solidez del mercado laboral reduce esa presión. Si la situación del mercado laboral no cambia de forma significativa, esperamos que en los próximos meses la atención se centre más en los datos de inflación.
 

09Jan

El primer año del segundo mandato como presidente de EEUU termina con el peor diciembre para el empleo en una década. En 2025 las empresas crearon 584.000 puestos de trabajo, frente a los más de 2 millones en 2024.

Miguel Ángel Valero

Las elecciones de medio mandato o 'midterms' en EEUU, que se celebran el martes siguiente al primer lunes de noviembre (este año, el 3 de noviembre), renuevan toda la Cámara de Representantes (435 escaños, de los que ahora 220 son republicanos) y 35 escaños del Senado (donde los republicanos suman 53 de 100). Y son clave para que Donald Trump pueda seguir imponiendo su agenda política. Una derrota que suponga perder el actual control de las dos cámaras convertiría al actual presidente de EEUU en un 'pato cojo' y le situaría bajo la amenaza de un 'impeachment' o destitución (se necesita mayoría simple en la Cámara de Representantes y dos tercios en el Senado).

Los republicanos ya piensan en esas elecciones, también Trump, pero con resultados distintos. Por un lado, el Senado aprobó una resolución que prohíbe al presidente nuevas acciones militares en Venezuela sin previa aprobación del Congreso. La votación mostró 52 votos a favor (todos los demócratas más cinco republicanos: Susan Collins, Todd Young, Lisa Murkowski, Rand Paul y Josh Hawley) contra 47. Es el primer revés significativo a la política de Trump tras la polémica operación que capturó a Nicolás Maduro.

La resolución del Senado invoca la Ley de Poderes de Guerra y reafirma el rol constitucional del Congreso en decisiones bélicas.  Trump la calificó de "estupidez" e "inconstitucional", amaga con vetarla, y critica a los republicanos disidentes, afirmando que "ninguno debería ser reelegido jamás" por limitar su autoridad como comandante en jefe y perjudicar la seguridad nacional.

Por otro, la Cámara de Representantes ha aprobado la extensión de los subsidios de atención médica hasta tres años, el principal punto de fricción entre demócratas y republicanos. Estas ayudas, vinculadas a la Ley de Atención Médica Asequible (Affordable Care Act, también conocida como Obamacare) expiraron a finales de 2025. El programa, creado para ofrecer cobertura más asequible a personas con bajos ingresos, beneficia a unos 24 millones de estadounidenses. El vencimiento de los subsidios se convirtió en el eje del debate en el Congreso y desencadenó el cierre gubernamental más prolongado de la historia, después de que los demócratas utilizaran su voto como herramienta de negociación. 

Finalmente, la Cámara aprobó la medida con 230 votos a favor (entre ellos, 17 republicanos) y 196 en contra. Este resultado representa una victoria simbólica para los demócratas, que han logrado presionar a la mayoría republicana en un asunto central en la agenda política. Además, las encuestas muestran que el acceso a la atención médica es una de las principales preocupaciones de los votantes. 

En cualquier caso, la propuesta aprobada por la Cámara de Representantes debe obtener el visto bueno del Senado, cuya mayoría republicana se inclina por una extensión inferior a los 3 años planteados.

Por su parte, la Administración Trump ha ordenado a Fannie Mae y Freddie Mac comprar 200.000 millones$ en bonos hipotecarios, como esfuerzo para reducir los costes de la vivienda. Las dos entidades financieras, patrocinadas por el Gobierno desde la crisis de 2008, se dedican a emitir y gestionar bonos respaldados por hipotecas. Actualmente existen alrededor de 9 billones$ en bonos hipotecarios emitidos por agencias, por lo que la operación representaría poco más del 2% del mercado. Aun así, se estima que esta demanda adicional podría reducir los diferenciales en hasta 0,25 puntos, lo que se traduciría en tipos hipotecarios más bajos para los hogares estadounidenses.

Además, Trump anuncia en Truth Social que aprobará medidas inmediatas para prohibir a grandes inversores institucionales y fondos de inversión comprar viviendas unifamiliares, con el objetivo de facilitar el acceso a éstas y preservar el "sueño americano". La medida busca priorizar a compradores individuales sobre corporaciones, culpando a la inflación previa por el encarecimiento de las viviendas. "Las personas viven en las casas, no las corporaciones", argumenta.

La cotización de gestoras como Blackstone y BlackRock cayeron hasta el 5% tras el anuncio de Trump, reflejando preocupación en el sector inmobiliario. Pero los expertos dudan de su efectividad real para bajar precios, ya que los inversores institucionales representan una porción limitada del mercado inmobiliario residencial, y creen que es un gesto político ante las preocupaciones de los ciudadanos norteamericanos sobre el difícil acceso a una vivienda.

El peor diciembre para el empleo en una década

Mientras, la productividad crece a su mayor ritmo de los últimos dos años: en el tercer trimestre se aceleró el 4,9% trimestral anualizado, por encima del +4,1% anterior. En este contexto, los costes laborales –lo que pagan las empresas a sus empleados por producir cada unidad de producto– ha caído un 1,9% en el trimestre y se revisaron a la baja los datos previos mostrando ahora un retroceso del -2,9%. Es la primera vez desde 2019 que se registran dos trimestres consecutivos de reducción de los costes laborales. 

Diciembre sumó 50.000 nuevos puestos de trabajo, según la Oficina de Estadísticas Laborales, frente a los 70.000 previstos. Es el peor diciembre en una década (excluido el año de la pandemia). El paro baja una décima, hasta el 4,4%, pero ha subido 4 desde enero de 2025.

Las empresas estadounidenses crearon 584.000 puestos de trabajo en 2025, la menor cifra desde 2003, sin contar con el año de la pandemia, y lejos de los más de 2 millones de contrataciones en 2024. Crece el empleo en los servicios de comida y bebida (+27.000), atención médica (+21.000) y servicios sociales y asistencia, pero se destruyen 25.000 en el comercio minorista, básico en la economía de EEUU. Los datos demuestran el impacto de los aranceles en las pymes de EEUU.

El empleo en el gobierno federal se mantuvo prácticamente sin cambios en diciembre. Desde que alcanzó un pico en enero, el empleo en el gobierno federal disminuyó en 277.000 contratos, o un 9,2%, por el plan de recorte de gastos de la Administración, DOGE, que Trump puso en manos de Elon Musk, hasta que ambos chocaron por la reforma fiscal y el fundador de Tesla renunció.

Por su parte, el déficit comercial se sitúa en octubre en los 29.400 millones$, el 39% menos que en septiembre, por el 3,2% menos de importaciones, sobre todo de productos farmacéuticos y de oro. Es el mejor dato desde 2009. Pero tolo lo relacionado con el comercio exterior sigue mostrando una elevada volatilidad, ya que las estadísticas están muy afectadas por el efecto anticipación de las compras ante posibles subidas de los aranceles. En octubre, las compras de productos farmacéuticos fueron las menores desde julio de 2022, por la anticipación de las compras a septiembre debido a la amenaza de subidas de aranceles, que finalmente no se aplicaron.

DWS: las expectativas de inflación se correlacionan con el precio del petróleo

La agitación en Venezuela ofrece un ejemplo de referencia sobre cómo las crisis del petróleo y los metales pueden repercutir en la inflación y los tipos de interés, a medida que la transición energética reescribe las antiguas reglas del mercado. Tras la captura del presidente de Venezuela, Nicolás Maduro, sigue habiendo mucha incertidumbre, especialmente en lo que respecta a las materias primas mundiales.

A pesar de que el país cuenta con las mayores reservas demostradas de petróleo crudo del mundo, la producción lleva un cuarto de siglo en declive. Los yacimientos de bauxita, mineral de hierro, níquel y oro también parecen ser considerables, aunque nadie parece saber con certeza cuál es su tamaño exacto. Esto convierte los acontecimientos políticos en Caracas en un interesante caso de estudio para un cambio de régimen “diferente”. A medida que se acelera la transición energética y los metales cobran mayor importancia, los antiguos patrones que vinculan la geopolítica, las expectativas de inflación y los tipos de interés están llamados a cambiar.

El gráfico aportado por DWS ilustra el mecanismo tradicional, que últimamente ha vuelto a acaparar la atención del mercado. Las tasas de inflación de equilibrio son la diferencia entre los rendimientos de los bonos indexados a la inflación y los nominales. Suelen considerarse un indicador de las expectativas de inflación en el mercado de bonos. Curiosamente, estas expectativas de inflación guardan una estrecha correlación con el precio del petróleo, como muestra el gráfico. 

Hay dos razones que explican esta relación estrecha, pero inestable:

  • En primer lugar, los precios del petróleo influyen directamente en la inflación general de los precios al consumo a través de los costes de la energía y el transporte.
  • En segundo lugar, los precios del petróleo transmiten información en tiempo real sobre la demanda de una amplia gama de hogares y empresas.

Por lo tanto, una bajada de los precios del petróleo suele traducirse en una debilidad más generalizada de la demanda agregada, lo que indica un posible descenso del crecimiento y una bajada de los rendimientos.

Según esa lógica, la mera perspectiva de una renovación del suministro puede enfriar los precios del crudo, lo que reduciría la inflación de equilibrio a 10 años en EEUU. No importa que nadie sepa aún quién, a qué coste y en qué plazo podría restaurar el deteriorado sector de los hidrocarburos de Venezuela. Como muestra el gráfico, la sensibilidad no es fija; depende en gran medida de si los inversores esperan que los bancos centrales fijen la inflación. Si es así, los bancos centrales pueden pasar por alto las crisis petroleras, a menos que sean extremas. Por eso. los responsables políticos se centran en la inflación subyacente, que excluye la energía y los alimentos, que son volátiles.

Otras materias primas, y quizá el petróleo en el futuro, muestran un patrón diferente. Los metales industriales se utilizan principalmente como insumos para bienes de capital. A diferencia del petróleo, las crisis de precios de los metales afectan de manera persistente a la inflación subyacente y general, especialmente en las economías expuestas a través de las redes de producción. El encarecimiento de los metales se filtra a través de la maquinaria y la electrónica, lo que hace que la inflación subyacente sea persistente; las crisis del petróleo afectan principalmente a la inflación general. 

La historia demuestra lo complicadas que pueden ser las transiciones. El cambio del aceite de ballena al queroseno y los hidrocarburos en el siglo XIX fue caótico, volátil y llevó décadas. “Las crisis de suministro de metales rara vez se producen al mismo tiempo, y sus efectos sobre la inflación pueden ser menos visibles, pero más persistentes”, argumenta Johannes Müller, director de research de DWS. “Pero cuando se trata de acontecimientos geopolíticos, cada vez más se debe mirar más allá del precio del petróleo a la hora de considerar las implicaciones a largo plazo para la inflación”, resalta.

UBS recomienda bonos de calidad y diversificación

Los rendimientos de los bonos del Tesoro estadounidense bajaron, ya que las ofertas de empleo y los datos de nóminas privadas en EEUU apuntaron a una mejora gradual de las condiciones del mercado laboral, mientras que Trump anunció la compra de 200.000 millones$ en bonos hipotecarios. El rendimiento de los bonos del Tesoro estadounidense a 10 años se situó en el 4,18%.

Los expertos de UBS creen que otro recorte de tipos de interés por parte de la Reserva Federal este trimestre impulsaría los bonos de calidad, que siguen desempeñando un papel clave en la generación de ingresos de cartera para los inversores: "Esperamos que los bonos de calidad de duración media generen rentabilidades de un solo dígito medio este año". 

Los índices de bonos gubernamentales de alta calidad y duración media han arrojado resultados dispares en las últimas semanas, ya que los inversores equilibran las decisiones de los bancos centrales con la persistente preocupación por la inflación y la sostenibilidad de la deuda pública. Sin embargo, con una combinación de atractivos rendimientos iniciales y la posibilidad de que bajen ante la flexibilización de la Reserva Federal, "esperamos rentabilidades respetables gracias a una combinación de rendimiento y apreciación del capital". 

Los indicadores técnicos se mantienen sólidos a pesar de la emisión récord de bonos. Las ventas globales de bonos tuvieron su inicio de año más activo hasta la fecha, con corporaciones y gobiernos de EEUU, Europa y Asia habiendo obtenido préstamos por unos 245.000 millones$ en diversas divisas hasta el 7 de enero. En EEUU, las empresas con grado de inversión ('investment grade') han recaudado casi 90.000 millones en lo que va de semana, la mayor cantidad desde mayo de 2020. Sin embargo, aunque se espera una mayor emisión de bonos, los ajustados diferenciales de los bonos corporativos sugieren que el apetito de los inversores por el crédito se mantiene.

"Dados los estrechos diferenciales de crédito y la incertidumbre en torno a la deuda pública, creemos que es esencial un enfoque diversificado para la generación de rendimientos. Además de los bonos gubernamentales de alta calidad y los bonos corporativos con grado de inversión, los inversores que buscan ingresos pueden considerar deuda de alto rendimiento y de mercados emergentes para ayudar a mejorar su rendimiento. Asimismo, vemos valor en las estrategias de renta variable, las inversiones estructuradas generadoras de rendimiento y una exposición selectiva al crédito privado", insiste el análisis de UBS.

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management, señala: “Si bien unos tipos más bajos pueden hacer que las oportunidades de rentas sean cada vez más escasas, creemos que los bonos de calidad seguirán desempeñando un papel importante como fuente de rentabilidad y diversificación, junto con otras estrategias orientadas a mejorar los ingresos”.

Sobre la prohibición a los inversores institucionales de la compra de viviendas unifamiliares, en UBS señalan: "creemos que el impacto de los grandes inversores en la asequibilidad general de la vivienda está sobreestimado". Los datos muestran que las instituciones poseen solo una pequeña parte del mercado (el 0,5% de los aproximadamente 103 millones de viviendas unifamiliares y solo el 3,6% de las viviendas unifamiliares en alquiler). Los principales impulsores de la disminución de la asequibilidad siguen siendo el rápido crecimiento de los precios de la vivienda, el aumento de las tasas hipotecarias y la limitada construcción de viviendas nuevas. "A medida que continúa el debate antes de las elecciones, esperamos más propuestas políticas, pero no anticipamos cambios significativos a corto plazo en la estructura del mercado de alquiler de viviendas unifamiliares", añaden.

03Jan

Las reformas estructurales para impulsar el crecimiento a largo plazo se han estancado en gran medida, independientemente de quién estuviera en el poder. Sin embargo, con las elecciones presidenciales este año, puede haber más posibilidades de lo habitual de abordar los obstáculos que impiden éste.

Miguel Ángel Valero

Brasil ha sido conocido durante mucho tiempo como el "país del futuro", pero el futuro parece seguir siendo difícil de alcanzar. Las prioridades políticas de 2014, cuando Dilma Rousseff ganó por un estrecho margen la reelección, siguen siendo inquietantemente relevantes. A pesar de los cambios políticos —a la ultraderecha en 2018, con Bolsonaro, a la izquierda en 2022, con Lula—, las reformas estructurales para impulsar el crecimiento a largo plazo se han estancado en gran medida, independientemente de quién estuviera en el poder. Sin embargo, con la proximidad de las elecciones presidenciales este año, podría haber más posibilidades de lo habitual de abordar los obstáculos que impiden el crecimiento a largo plazo.

Un gráfico elaborado por DWS destaca algunas de las fortalezas y los costes del actual marco institucional. El tipo de interés de referencia, conocido como Selic en Brasil, se ha mantenido muy por encima de la inflación general y subyacente desde 2022. Desde la perspectiva de los inversores, esto demuestra que el banco central es muy independiente y parece decidido a fijar las expectativas y contener la inflación, especialmente en los servicios. Sin embargo, los tipos persistentemente altos plantean dudas sobre las debilidades estructurales subyacentes en la arquitectura jurídica y fiscal de Brasil.

La indexación obligatoria del gasto, las numerosas exenciones fiscales y los créditos subvencionados han frenado históricamente la transmisión monetaria. Esto obliga con frecuencia al comité de política monetaria del banco central (el Copom), a mantener una política más restrictiva durante más tiempo que en otros países. Mientras tanto, los titulares con buenas conexiones políticas suelen estar protegidos de los efectos. Esto puede generar costes ocultos y retrasos, agravados por los altos impuestos, la burocracia y la lentitud en la ejecución de los contratos. Proteger a los titulares puede frenar la innovación, la creación de empresas y la competencia. Sin embargo, parece haber una creciente disposición al cambio en todo el espectro político. Entre los signos alentadores se encuentran los esfuerzos por aumentar la eficiencia de los organismos gubernamentales a diversos niveles, así como el límite máximo de la nueva norma sobre el salario mínimo y los intentos de controlar el crédito asignado, aunque es probable que la aplicación de las políticas siga siendo clave.

Es probable que las elecciones traigan consigo volatilidad, trucos electorales e incertidumbre política. Sin embargo, también representan una oportunidad única para un nuevo mandato. Los inversores pueden estar atentos a compromisos creíbles en materia de disciplina presupuestaria, reformas fiscales y planes de reforma judicial que podrían reducir los costes de los litigios y acelerar el cumplimiento de los contratos. Los datos recientes ofrecen motivos para un optimismo cauteloso. La inflación general se ha enfriado hasta situarse dentro del límite superior del objetivo, y las expectativas de inflación están mejorando gradualmente. No obstante, el Copom mantuvo la tasa Selic en el 15% en diciembre y mantuvo una postura bastante agresiva.

“Hasta ahora, el banco central de Brasil ha demostrado su compromiso inquebrantable de volver a situar la inflación en el objetivo, a pesar de la presión del Gobierno y de la proximidad del gobernador Galípolo al presidente Lula”, argumenta Yi Li-Hantzsche, analista de investigación de mercados emergentes de DWS. “Y con un resultado electoral constructivo, y la perspectiva de reformas creíbles, Brasil podría finalmente desbloquear tipos más bajos sin poner en riesgo su credibilidad”, subraya.

29Dec

El mercado de ETF activos seguirá creciendo. Con la llegada al mercado de tantos productos nuevos, también aumentará el marketing y la comunicación sobre este segmento de negocio.

Michael Mohr, director global de productos Xtrackers de DWS, subraya que las entradas récord de los últimos años demuestran que las estrategias de inversión pasivas se han consolidado entre los inversores privados e institucionales. Esta tendencia seguirá creciendo, especialmente en Europa. 

El panorama de los ETF está ahora tan diversificado que los inversores tienen oportunidades prácticamente ilimitadas para dirigirse a diferentes segmentos y temas del mercado.

En cuanto a los productos, continuará la diferenciación a través de nuevos tipos de ETF activos o estructuras que ofrezcan oportunidades atractivas, incluso en fases de mercado volátiles. En el caso de los ETF activos en particular, cada vez hay más proveedores que entran en el mercado y quieren utilizar este segmento como puerta de entrada a los ETF. El reto será garantizar que la reputación de los ETF no se vea comprometida por el gran número de nuevos proveedores, manteniéndose una transparencia clara y en productos cuidadosamente diseñados.

Por otro lado, la demanda y el interés por los ETF temáticos se mantendrá estable durante el próximo año, con productos especializados que reflejen específicamente temas futuros o tendencias actuales.

El mercado de ETF activos seguirá creciendo. Con la llegada al mercado de tantos productos nuevos, también aumentará el marketing y la comunicación sobre este segmento de negocio. Además de los principales usuarios hasta la fecha—inversores profesionales en fondos y gestores de activos—, los clientes privados y los responsables independientes también se interesarán cada vez más por los ETF activos. Con el tiempo, se prestará una atención especial a los proveedores y productos que logren cumplir sus promesas en términos de rendimiento y calidad a largo plazo.

Ya existen en el mercado ETF dedicados a la inteligencia artificial (IA) y al Big Data. Xtrackers es uno de los más importantes en este ámbito. Además, la IA ya se ha incorporado a muchos ETF, a través de puntos de datos individuales que se incluyen en la construcción de índices. La IA también se utiliza cada vez más para estabilizar los procesos, el uso de datos y los flujos de trabajo en la gestión de activos y hacerlos más eficientes. Su introducción en la gestión de activos es más un proceso gradual que una revolución, pero es importante seguir este camino de forma coherente, para que se utilización correcta y controlada propicie nuevas oportunidades.

Hay potencial en las acciones europeas, especialmente en el mercado alemán. No obstante, las acciones estadounidenses también ofrecen buenas oportunidades de precio en 2026, gracias a posibles recortes adicionales de los tipos de interés, especialmente en los sectores de tecnología y comunicaciones. La valoración relativa de los mercados emergentes, en comparación con los mercados desarrollados sigue siendo atractiva, con un   crecimiento de los beneficios superior en los mercados emergentes para  2026/27. 

Por razones de diversificación, el sector sanitario sigue siendo interesante, al igual que las acciones de valor como contrapeso al sector tecnológico, que es bastante caro.

Respecto a las perspectivas de los ETF de bonos, especialmente en un contexto de cambios en los tipos de interés, el experto de DWS subraya que los ETF con vencimiento objetivo son productos que combinan las ventajas de los bonos —como el plazo fijo, ingresos potenciales por intereses más predecibles y el reembolso al final del plazo— con las ventajas de diversificación y liquidez de los ETF. A pesar de que los rendimientos son ligeramente inferiores, se sitúan como un buen instrumento para asegurar losactuales a largo plazo o durante el periodo deseado.

24Dec

El reto ahora es separar innovación de euforia y crecimiento futuro de flujos de caja presentes. Porque la IA cambiará el mundo, sí, pero no todos los que apuesten fuerte llegarán vivos al final del camino.

Miguel Ángel Valero

Aumento vertiginoso de la inversión, rápida innovación y creciente volatilidad. Son las razones de por qué la inteligencia artificial (IA) está redefiniendo ganadores y perdedores, y de cómo "la selección activa podría ser clave en lo que creemos que podría ser un auge, no una burbuja", subraya un análisis de DWS.

La IA sigue siendo un potente motor para los mercados. Pero en 2025, la adopción exponencial, la innovación y el aumento de las inversiones no solo lograron captar el interés inversor, sino que también introdujeron una mayor volatilidad. "Nuestro objetivo para el S&P 500 de 7.500 puntos para finales de 2026 se basa en la expectativa de que habrá un crecimiento de dos dígitos en los beneficios, con la IA desempeñando un papel clave, especialmente en el caso de las acciones estadounidenses", explican en la gestora ligada al grupo Deutsche Bank. 

Pero la verdadera prueba de fuego para la sostenibilidad de estos modelos de negocio aún está por venir. Hiperescaladores como Microsoft, Alphabet, Meta y Amazon han revisado repetidamente al alza sus planes de inversión en capital y pueden permitírselo, gracias a su sólida generación histórica de flujo de caja. Su gasto en capital como porcentaje del flujo de caja operativo sigue estando en rangos manejables. Sin embargo, estas inversiones están transformando a los gigantes tecnológicos de innovadores con pocos activos a proveedores de infraestructura intensiva en capital, lo que plantea importantes preguntas sobre cómo los valorarán los mercados en el futuro.

La esperanza sigue pasando por que los grandes modelos de lenguaje y los centros de datos proporcionen una infraestructura similar que pueda impulsar años de productividad, como lo hicieron en el pasado los ferrocarriles o las redes de fibra óptica. Pero el riesgo de exceso de capacidad, activos varados y estrés financiero es real, especialmente si la demanda no sigue el ritmo o si las restricciones energéticas son más duras de lo esperado. Los inversores deben sopesar tanto las promesas como los peligros de esta nueva era.

Los fabricantes de hardware y los proveedores de centros de datos fueron los primeros ganadores de la IA, y "creemos que algunos de ellos, como los proveedores de chips asiáticos o las empresas europeas y estadounidenses que están construyendo infraestructuras eléctricas, podrían mantener una posición sólida. También buscamos empresas que apliquen la IA a problemas del mundo real en la industria, la sanidad y la educación", remarcan los expertos de DWS.

En este universo de inversión en IA cada vez más amplio, la necesidad de una selección activa y táctica podría ser aún más importante. Cuando la innovación acorta los ciclos de los productos y la volatilidad sigue siendo alta, las estrategias de compra y mantenimiento pueden parecer cada vez más arriesgadas.

El camino a seguir está lejos de estar claro. La IA está planteando muchas preguntas sin resolver. ¿Se convertirá la demanda energética en el principal obstáculo para la expansión de la IA? ¿Podrá China superar a Occidente con electricidad más barata, regulaciones más laxas y una fuerza de trabajo de ingeniería masiva? ¿Se convertirá la concentración del mercado estadounidense en un puñado de gigantes tecnológicos en una prueba de fortaleza o una vulnerabilidad? ¿Y son los grandes modelos lingüísticos actuales la última palabra o solo un paso hacia algo todavía más transformador? 

Medir las verdaderas ganancias de productividad de la IA también sigue siendo un desafío, ya que los avances que acaparan los titulares suelen tardar tiempo en convertirse en modelos de negocio. Algunas innovaciones tendrán éxito. Otras nunca llegarán a ser fundamentales o serán superadas y quedarán obsoletas. La incertidumbre es lo único seguro.

¿Es la IA una burbuja o un auge? Para los analistas de DWS, podría ser un auge, pero con algunos excesos. Las comparaciones con la era puntocom son tentadoras, pero imperfectas. Las ganancias actuales probablemente estén más impulsadas por los beneficios que por las valoraciones. Los beneficios, las inversiones y las innovaciones son reales, y la creciente selectividad del mercado puede ser una señal de madurez. 

"Se espera que el tren de la IA mantenga su rápido ritmo, y la mejor manera de disfrutar del viaje parece ser mantener la curiosidad, cuestionar regularmente nuestras propias convicciones sobre la IA y seguir bien diversificados", concluyen en DWS.

The Trader: No todos llegarán al final del camino

Por su parte, el analista Pablo Gil aporta sus reflexiones sobre la IA en The Trader. Larry Ellison, cofundador de Oracle, uno de los veteranos más influyentes y polémicos de Silicon Valley, lleva casi cinco décadas dejando su huella en la industria tecnológica. A sus 81 años, lejos de retirarse, ha decidido protagonizar el mayor salto estratégico de su carrera: convertir a Oracle en un pilar central de la revolución de la inteligencia artificial.

Lo que empezó con un mensaje en LinkedIn terminó convirtiéndose en el mayor contrato de computación en la nube jamás firmado: OpenAI se compromete a gastar 300.000 millones$ en servidores de Oracle. El proyecto, bautizado como Stargate, exige construir algunos de los centros de datos más grandes del mundo y situó a Ellison en el epicentro del boom de la IA.

La reacción inicial fue eufórica. Oracle sumó 250.000 millones$ en capitalización, Ellison llegó a encabezar la lista de multimillonarios y el mercado asumió que, en IA, ningún riesgo era demasiado grande. Pero esa narrativa ha empezado a agrietarse. La construcción de los megacentros está disparando costes, alargando plazos y llevando el flujo de caja de Oracle a niveles negativos no vistos desde los años 90. El suministro eléctrico se ha convertido en un cuello de botella y la empresa depende en exceso de un único cliente: OpenAI, que pierde miles de millones al año y cuyos ingresos aún no justifican semejante infraestructura. 

Microsoft (socio histórico de OpenAI) rechazó un acuerdo similar al considerar que dedicar centros multigigavatio a un solo cliente era una apuesta demasiado arriesgada. Oracle, en cambio, la asumió sin dudar.

Las señales de alerta ya están en los mercados: sus “credit default swaps”, seguros contra impagos de deuda, se han disparado y sus acciones han corregido casi un 50% en pocos meses. Oracle ha pasado de símbolo del entusiasmo por la IA a termómetro del miedo creciente a un posible exceso.

La compañía se ha convertido así en el barómetro del momento. Su apuesta puede ser histórica si la IA cumple las expectativas transformadoras que promete. Pero si la adopción avanza más lenta de lo previsto, podría quedar atrapada con infraestructuras gigantescas, carísimas y difíciles de rentabilizar.

El tiempo dirá si, tal y como Ellison piensa, “la IA es el mejor negocio en la historia de la humanidad”, o si estamos ante el preludio del pinchazo de la mayor burbuja tecnológica de nuestra era. 

"Creo firmemente en la IA como revolución, pero también sé que los mercados suelen adelantarse demasiado a la economía real. Oracle no es el problema; es el síntoma. El reto ahora es separar innovación de euforia y crecimiento futuro de flujos de caja presentes. Porque la IA cambiará el mundo, sí, pero no todos los que apuesten fuerte llegarán vivos al final del camino", advierte este experto.

21Dec

En esta actividad destaca Madrid, pero ofrecen oportunidades también Valencia y Sevilla, y emergen Lisboa y Oporto. DWS también apunta a la logística en Lisboa, Barcelona y Madrid; y a los parques comerciales en ciudades secundarias.

Miguel Ángel Valero

La economía del mercado ibérico crecerá de manera moderada en los próximos años, apoyada por una demanda interna resistente y un mercado laboral estable. Se espera que España continúe liderando el crecimiento en la región, con una previsión de aumento del PIB del 2,9 % en 2025 y del 2,3 % en 2026, mientras que la previsión para Portugal es de un crecimiento del 2,0 % en 2025 y un 2,3% en 2026. Se espera que la inflación disminuya hasta alrededor del 2%, y la deuda pública continúe disminuyendo gradualmente, lo que proporciona un sólido marco macroeconómico. "Los riesgos externos y las presiones demográficas podrían moderar el crecimiento, lo que subraya la importancia de la resiliencia estructural para la economía de la región", señala un análisis de DWS sobre las perspectivas del Real Estate En España y en Portugal. 

El sector logístico para Iberia continúa ofreciendo perspectivas de crecimiento potencialmente sólidas. Lisboa lidera actualmente el crecimiento de los alquileres, impulsada por el proceso de modernización en curso, la baja tasa de vacantes y los alquileres relativamente asequibles. Barcelona le sigue de cerca, beneficiándose de fundamentos sólidos, construcciones prealquiladas y un stock limitado de primera calidad. Madrid parece ofrecer rendimientos sólidos, respaldada por una amplia demanda en todos los sectores y rangos de tamaño. Se espera que las tres ciudades se mantengan como los principales desarrollos logísticos hasta 2030, con un crecimiento de los alquileres que podría superar el 3%.

Los alojamientos para estudiantes (PBSA, por sus siglas en inglés) reflejan esta fortaleza en los mercados principales. Madrid mantiene una fuerte demanda, con una matrícula que se sitúa en torno a los 380.000 estudiantes en 2025 y que continúa en aumento, respaldada por el creciente flujo de estudiantes internacionales. Valencia y Sevilla también ofrecen oportunidades potencialmente atractivas, con poblaciones estudiantiles en crecimiento y un déficit significativo de alojamientos específicamente diseñados para estudiantes, lo que respalda el aumento de los alquileres. Con una oferta que lucha por mantenerse al ritmo de la demanda, se espera que la PBSA continúe siendo un segmento resiliente y de alto rendimiento hasta el año 2030. 

Portugal está emergiendo como mercado, con Lisboa y Oporto mostrando una fuerte demanda insatisfecha y un potencial de crecimiento atractivo, aunque el mercado todavía está por detrás de España.

Dentro del sector minorista, algunas de las mejores oportunidades se encuentran en los parques comerciales. La inversión está aumentando, ya que los parques dominan los nuevos desarrollos en España y se expanden más allá de Madrid y Barcelona, hacia ciudades secundarias. Los proyectos son cada vez más compactos, orientados a entornos urbanos e integrados con zonas residenciales, a menudo contando con múltiples supermercados para ampliar la oferta a los consumidores. Está previsto que los alquileres aumenten, debido a la fuerte demanda de los minoristas y al limitado stock de calidad, mientras que los rendimientos comenzaron a comprimirse en 2025 y podrían seguir un patrón similar en 2026, lo que representa un posible “doble beneficio” que impulsaría los valores de capital. Impulsados por el crecimiento continuo del consumo privado y la adopción por parte de los minoristas de estrategias omnicanal, los parques comerciales podrían ofrecer ingresos relativamente resilientes y un potencial de crecimiento a largo plazo.

Crecimiento constante

El mercado inmobiliario de la Península parece estar bien situado para un crecimiento constante, respaldado por una economía resiliente y fundamentos sólidos del sector. La logística continúa mostrando fortaleza en Lisboa y Barcelona, apoyada por una fuerte demanda y un suministro limitado de propiedades de primera calidad. En vivienda estudiantil, Madrid, Valencia y Sevilla, donde el aumento de la matrícula y la escasez de residencias modernas pueden proporcionar ingresos estables y oportunidades para una gestión activa. Los parques comerciales también parecen estar ganando impulso en España y Portugal. En general, se prevé un sólido crecimiento de los alquileres, lo que será un factor clave para los rendimientos de los inversores en todos los sectores, subrayando la resiliencia y el potencial a largo plazo de la región ibérica.

Olli Rehn, gobernador del Banco Central de Finlandia; Martis Kazars, del de Letonia; Boris Vujcic, del de Croacia; y Mario Centeno, del Banco de Portugal, candidatos a sustituir a Luis de Guindos como vicepresidente del Banco Central Europeo. Y en 2027 cesan Christine Lagarde, Isabel Schnabel y Phillip Lane.


Miguel Ángel Valero

Como se esperaba, el Consejo de Gobierno ha decidido, por unanimidad, mantener sin variación los tres tipos de interés oficiales del Banco Central Europeo (BCE). Revisa al alza las previsiones de inflación: 2,1% en 2025, el 1,9% en 2026 (ya con Bulgaria en la zona del euro), el 1,8 % en 2027 y el 2% en 2028. La subyacente (sin energía ni alimentos): 2,4% en 2025, el 2,2% en 2026, el 1,9% en 2027 y el 2% en 2028. 

La inflación se ha revisado al alza para 2026, debido principalmente a que se espera que los servicios descienda más lentamente porque los salarios crecerán más. Y se estabilizará en el 2%, el objetivo del BCE, a medio plazo.

El crecimiento de la economía será más vigoroso que el previsto en las proyecciones de septiembre, impulsado especialmente por la demanda interna. El crecimiento se ha revisado al alza hasta el 1,4% en 2025, el 1,2% en 2026 y el 1,4% en 2027 y también 1,4% en 2028. 

El Consejo de Gobierno del BCE aplicará un enfoque dependiente de los datos económicos y financieros, la inflación subyacente y  la intensidad de la transmisión de la política monetaria, en el que las decisiones se adoptan en cada reunión, en función de las perspectivas de inflación y de los riesgos. Y no se compromete de antemano con ninguna senda concreta de tipos.

Su presidenta, Christine Lagarde, destaca un comportamiento mejor del esperado de la industria química y farmacéutica europea, sobre todo las empresas que comercializan medicamentos para adelgazar. Cree que la amenaza proteccionista de los aranceles de EEUU se ha suavizado. Resalta el aumento de la inversión, no solo por parte del sector público y de grandes empresas privadas, sino también de firmas pequeñas y medianas, apoyadas por el auge de la inteligencia artificial.

“El crecimiento de la inversión debería estar impulsado por una reducción de la incertidumbre, un mayor gasto en defensa e infraestructura, unos beneficios más sólidos y la mejora de la demanda ligada a una recuperación cíclica”, afirma la presidenta del BCE, que reconoce que las exportaciones contribuirán negativamente al PIB tanto en 2025 como en 2026.

Como el BCE estima que durante tres años la inflación no va a inquietar, lo lógico es esperar una fase de estabilidad en los tipos. Pero Lagarde se cura en salud: “Algo que no ha cambiado es la incertidumbre. Y no es una posición cómoda. Estamos atentos a la incertidumbre relacionada con la geopolítica, a los movimientos comerciales de países con sobrecapacidad, y a las fronteras de Europa. A todo el mundo le gustaría una orientación futura, pero con el grado de incertidumbre actual no podemos ofrecerla".

Reacciones de los analistas

Miguel Ángel Rico, director de Inversiones de Creand AM: "Reunión cómoda para el BCE. Los tipos de interés se mantienen en el 2% y Lagarde ha señalado que ni siquiera se ha discutido la posibilidad de subirlos o bajarlos. Además, tiene mayor relevancia la revisión al alza del crecimiento económico que la ligera revisión también al alza de la inflación, lo que facilita aún más la tarea del organismo. Con la tranquilidad de proyectar una inflación plenamente controlada y que regresará al objetivo del 2% en 2028, la presidenta del BCE ha querido disipar las especulaciones sobre si el próximo movimiento de los tipos será al alza o a la baja, subrayando que todas las opciones siguen sobre la mesa. De este modo, el mercado ha interpretado el mensaje como una señal de que no habrá cambios en los tipos de interés a lo largo de 2026, por lo que tiene sentido que se descuente un mantenimiento del nivel del 2% durante el próximo año.Apenas se han producido movimientos destacables en los activos financieros, ya que esta reunión se percibía como un trámite".

Dave Chappell, Senior Fund Manager, Fixed Income de Columbia Threadneedle Investments: "La decisión y la conferencia de prensa del BCE en diciembre se preveían sin grandes sorpresas. Aunque la mejora en las previsiones de crecimiento era ampliamente esperada por la mayoría, el repunte de la inflación subyacente por encima o en torno al objetivo hasta 2028 se debió a la suposición de que la inflación en los servicios se mantendría algo elevada durante más tiempo. Fuera de eso, la presidenta Lagarde se ciñó a los temas esperados: sin una senda definida para la política, decisión reunión por reunión y dependiente de los datos. La reacción en los mercados confirmó que, por ahora, el BCE sigue en una posición cómoda, con capacidad para observar los acontecimientos desde la barrera".

Simon Dangoor, subdirector de inversiones (CIO) de renta fija y director de estrategias macroeconómicas de renta fija, Goldman Sachs Asset Management: “El crecimiento resiliente, junto con la previsión de que la inflación se mantenga por debajo del objetivo, sugiere que el BCE mantendrá los tipos sin cambios en el futuro inmediato. Aunque existe cierto margen para una mayor flexibilización el próximo año si la inflación cae muy por debajo del 2 %, esa probabilidad se ha reducido. Por el contrario, la posibilidad de una subida de tipos en 2026 nos parece muy baja, dado el contexto de inflación moderada, a pesar de la reciente retórica agresiva de algunos miembros del comité".

Ulrike Kastens, Economista Senior de DWS: "Como era de esperar, el BCE ha mantenido sin cambios el tipo de depósito en el 2%. La atención se ha centrado en las previsiones actualizadas de crecimiento e inflación, que, por primera vez, se extienden hasta 2028. En general, el BCE mantiene abiertas todas las opciones. La política monetaria está bien situada en los niveles actuales, pero no es estática. A pesar de la mejora de las perspectivas de crecimiento, los riesgos para la economía no se consideraron sesgados al alza, sino que el equilibrio de los argumentos se presentó como bastante equilibrado. Lo mismo se aplica a la inflación, lo que refleja la continua alta incertidumbre".

El cambio más notable se produjo en el ámbito del crecimiento: las previsiones del BCE sobre el PIB son 0,5 puntos porcentuales más altas en términos acumulativos hasta 2027 que en septiembre, lo que refleja en gran medida el fortalecimiento de la demanda interna. Por el contrario, las previsiones de inflación parecen haberse ajustado solo marginalmente. Se sigue esperando que la inflación se sitúe en torno al objetivo del BCE durante el periodo 2025-2028. El BCE expresó una preocupación ligeramente mayor por la persistente inflación de los servicios, que ha sido superior a lo previsto, en parte debido al mayor crecimiento de los salarios. En este contexto, el BCE sigue dependiendo de los datos y no se ha comprometido previamente con una trayectoria concreta de los tipos. 

"El tono de la rueda de prensa fue notablemente más equilibrado que en octubre. Según las previsiones actuales, no prevemos que sea necesario adoptar medidas de política monetaria. Esperamos que los tipos de interés oficiales se mantengan sin cambios a lo largo de 2026", concluye esta experta.

El proceso de sustitución de Luis de Guindos ya ha comenzado

Más allá de la política monetaria, el gran debate es la sustitución de Luis de Guindos como miembro del Comité Ejecutivo del BCE. Su mandato concluye en mayo de 2026 y no es renovable, y el proceso para elegir sucesor ya ha comenzado en el seno del Eurogrupo, compuesto por los ministros de Finanzas de la Eurozona.

Los candidatos deben superar varias etapas: primero, la evaluación del Eurogrupo; posteriormente, el Consejo Europeo decidirá el candidato final, que deberá ser refrendado por el Parlamento Europeo y el Consejo de Gobierno del BCE.

Actualmente, la lista de aspirantes incluye a Olli Rehn, gobernador del Banco Central de Finlandia y tres veces comisario europeo; Martis Kazars, responsable del Banco Central de Letonia; Boris Vujcic, del Banco Central de Croacia; y Mario Centeno, exministro de Finanzas y actual gobernador del Banco de Portugal. También suena la subgobernadora del Banco de Grecia, Christina Papaconstantinou.

El Gobierno español parece que no dará la batalla por este puesto, sobre todo tras no lograr suficientes apoyos para que el ministro de Economía, Carlos Cuerpo, presida el Eurogrupo, que ha sido para el griego Kyriakos Pierrakakis. Cuenta con Nadia Calviño en el Banco Europeo de Inversiones, pero en enero pierde la presidencia de la Autoridad Bancaria Europea (EBA), tras la renuncia voluntaria de José Manuel Campa.

Bazas tiene para ganar (o recuperar) peso en Europea. Rodrigo Buenaventura, expresidente de la Comisión Nacional del Mercado de Valores (CNMV), es uno de los candidatos oficiosos para sustituir a Verena Ross al frente de  la Autoridad Europea de Valores y Mercados (ESMA), a partir de octubre de 2026.

No obstante, 2027 será el verdadero año de renovación, ya que expiran los mandatos de tres miembros del Consejo Ejecutivo del BCE: en mayo, el economista jefe, el irlandés Philip Lane; la presidenta, Christine Lagarde, el 31 de octubre, y a finales de año, la responsable de Mercados, la alemana Isabel Schnabel. Continúan en sus puestos del Comité Ejecutivo, el italiano Piero Cipollone y el holandés Frank Elderson.

En ese contexto, en la comparecencia de la presidenta del BCE tras el Consejo de Gobierno se recordaron sus 'piropos' al gobernador del Banco Central de Holanda entre 2011 y junio de 2025, Klaas Knot. Lagarde fue ágil: “No tengo ningún candidato favorito. No dije que Knot fuera un buen candidato. Hay muchos buenos candidatos. Y habrá más en el futuro. Veo muy satisfactorio que tanta gente quiera mi trabajo. Es un gran trabajo. Sientes que importas y tienes impacto en la vida de la gente”.

Alemania jugará fuerte por ocupar, por vez primera, la presidencia del BCE y se manejan tres nombres: el gobernador del Bundesbank, Joachim Nagel; la propia Isabel Schnabel ("si me lo pidieran, estaría preparada", aseguró en una entrevista), y Jörg Kukies, exministro del gobierno de Scholz. El problema es que ya tiene la presidencia de la Comisión Europea (Ursula von der Leyen) y de la supervisión bancaria (Claudia Buch).

Italia sueña con su gobernador, Fabio Panetta; Francia, con Francois Villeroy, aunque el gobernador del banco central sufre el estigma de haber perdido el pulso para suceder a Mario Draghi al frente del BCE. 

“Presentaremos candidatura. Cuando lo hagamos será potente, competente, vamos a empujar para que España siga presente en el consejo. España es una cantera enorme de candidatos y candidatas para estos grandes puestos a nivel europeo”, aseguraba el ministro de Economía, Carlos Cuerpo, al llegar a la reunión del Eurogrupo en Bruselas, que ponía precisamente en marcha el proceso para reemplazar a Luis de Guindos. Aquí tiene al gobernador del Banco de España, José Luis Escrivá, y a Nadia Calviño, que perdió por un voto la presidencia del Eurogrupo cuando era vicepresidenta primera del Gobierno y ministra de Economía.

En Europa gusta mucho el exgobernador del Banco de España, Pablo Hernández de Cos, director general desde julio del  Banco de Pagos Internacionales (BIS, por sus siglas en inglés). “No puede ser mejor”, admite Cuerpo, que sin embargo habla de más candidatos. 

En las quinielas para sustituir a Lane, Campa (aunque puede jugar en su contra su marcha antes de tiempo de la presidencia de la EBA), Óscar Arce (exdirector general del Banco de España y actual director general de Economía del BCE, también muy bien visto en Europa), y Ángel Ubide (director general y jefe de Estudios Económicos de Renta Fija Global y Macroeconomía en Citadel desde 2018, comenzó su carrera como economista en el Fondo Monetario Internacional y ha trabajado en Goldman Sachs, D.E. Shaw, Tudor Investment Corporation, entre otras entidades).

La lista de españoles con cargos influyentes fuera se verá reducida tras la marcha de José Manuel Campa y de Luis de Guindos. A los ya citados hay que añadir a Fernando Restoy, que preside desde 2017 el Instituto de Estabilidad Financiera,  adscrito al Banco de Pagos Internacionales, después de su paso como subgobernador del Banco de España entre 2012 y 2016, tras ser vicepresidente de la CNMV entre 2008 y 2012. Desde abril de 2025, Miguel Carcaño Saenz De Cenzano ocupa la vicepresidente de la Junta Única de Resolución (JUR).

17Dec

El Banco Central Europeo también publicará, por primera vez, sus perspectivas económicas para 2028.

Miguel Ángel Valero

Cristina Gavín, jefa de Renta Fija en Ibercaja Gestión, subraya que el mercado no espera sorpresas en la reunión del Banco Central Europeo (BCE) del jueves 18 de diciembre y se da por hecho que no realizará cambios en el tipo de intervención, de forma que" finalizaremos 2025 con la facilidad de depósito en el 2%, nivel que se mantiene inalterado desde el pasado mes de mayo."

Sin cambios esperados en los tipos, la atención de los inversores se centra en la rueda de prensa posterior y en las proyecciones que haga la autoridad monetaria europea en relación al entorno económico de cara a 2026. "Esperamos una revisión al alza en materia de crecimiento para los próximos años y unas previsiones de precios que se mantendrían inalterados y por debajo de niveles del 2%, tanto para 2026 como para 2027", explica.

Las declaraciones que realizaba Schnabel hace unos días, anticipando que los riesgos para la economía y los precios son al alza, parece mostrar una hoja de ruta donde el ciclo de bajada de tipos habría tocado a su fin, y podría empezar a pensarse que el siguiente movimiento que veríamos por parte del BCE sería al alza. No obstante, las tensiones geopolíticas y las incertidumbres económicas no han desaparecido, y quizás es más razonable pensar que tendríamos que esperar a 2027 para ver el primer movimiento de subida de tipos desde 2023.

Pictet: expectativa de tipos en pausa prolongada

Nadia Gharbi, economista para Europa en Pictet WM, habla de una "expectativa de tipos en pausa prolongada". Espera ue el BCE mantenga la tasa de depósito bancaria sin cambios en el 3% este 18 de diciembre.  Una flexibilización adicional requiere un catalizador claro, como pronunciada menor inflación o fuerte deterioro de la actividad económica. De manera que "nuestro escenario sigue siendo de tipo de interés terminal del BCE en 2% en este ciclo".

Es probable que la presidenta del BCE, Lagarde, reitere que la posición de política monetaria actual es apropiada.  Sin embargo, se esperan preguntas sobre subidas de tipos de interés. Al respecto, por datos recientes y comentarios en el propio BCE el tono puede ser algo más agresivo. 

El 8 de diciembre, Isabel Schnabel, miembro del Comité Ejecutivo del BCE, ha mencionado que está de acuerdo con las expectativas del mercado de que el próximo paso probablemente sea aumento de tipos de interés, aunque sin plazo.  

Pero la presidenta Lagarde puede ser menos belicista, destacando riesgos bidireccionales para el crecimiento y la inflación, manteniendo la necesidad de un enfoque basado en datos, reunión por reunión y sin predeterminación.

Uno de los puntos clave va a ser la publicación de nuevas proyecciones, que se extenderán hasta 2028. En general, es probable que refuercen la expectativa de que los tipos de interés permanecerán en pausa un periodo prolongado. Se espera que las previsiones de crecimiento económico se revisen al alza, mientras que las de inflación general pueden experimentar ligeros ajustes, con aumento modesto en 2026 debido a la inflación subyacente, aunque ligera disminución para 2027 y alineación con el objetivo del 2 % para 2028.

DWS: La política monetaria, en el buen camino

Ulrike Kastens, Economista Senior de DW, también ve poco probable que la próxima reunión del BCE del 18 de diciembre de 2025 traiga sorpresas. Tanto las expectativas del mercado como un gran número de miembros del BCE están a favor de mantener, sin cambios, la tasa de depósito en el 2%. Es probable que la conferencia de prensa atraiga más atención. Al fin y al cabo, se presentarán las nuevas proyecciones de crecimiento e inflación, que por primera vez también incluirán el año 2028.

A pesar de las incertidumbres en la política comercial, la economía de la zona euro ha tenido una evolución mejor de lo previsto en 2025, en parte gracias a un mercado laboral robusto. Junto con una política fiscal más expansiva, esto probablemente tendrá un impacto positivo en el crecimiento económico, permitiendo revisiones ligeramente al alza del crecimiento del PIB durante el periodo de previsión. La inflación ha aumentado recientemente un poco más de lo esperado, principalmente debido a nuevos incrementos en los precios de los servicios. Sin embargo, en general, el mensaje de las proyecciones de inflación probablemente se mantenga sin cambios. La inflación fluctuará alrededor del 2%, pero promediará el objetivo de inflación para los años 2025 a 2028.

En conjunto, es probable que la presidenta del BCE, Christine Lagarde, reitere su evaluación de que la política monetaria se encuentra en una buena posición. En la última reunión de octubre, se estableció un umbral elevado para posibles recortes de tipos. Es probable que las nuevas proyecciones confirmen esto. Tras la entrevista con Isabel Schnabel, miembro de la Junta Ejecutiva del Banco Central Europeo, el foco de atención ha cambiado de todos modos, con crecientes preguntas sobre si el próximo paso podría ser una subida de tipos. En este contexto, es probable que la presidenta Lagarde mantenga todas las opciones abiertas, señalando también que el BCE no está asumiendo un compromiso previo sobre una senda concreta de política monetaria. Sin embargo, las nuevas proyecciones de inflación y la desaceleración prevista en el crecimiento salarial probablemente refuercen nuestra opinión de que la tasa de depósito se mantendrá en el 2,0% en 2026.

Ebury: La suerte de la Eurozona está cambiando

Dado que no se prevé ningún cambio en los tipos de interés del BCE en un futuro próximo, la atención se centrará en la actualización de las perspectivas de crecimiento e inflación. La inflación de la zona euro se ha estabilizado en torno al objetivo del 2% en los últimos meses, y la actividad económica parece estar repuntando. El informe del PIB del tercer trimestre superó las expectativas, con una expansión del 0,3% intertrimestral, lo que supone una aceleración con respecto al modesto crecimiento registrado en el segundo trimestre. Los últimos índices PMI apuntan a que el crecimiento se ha acelerado aún más desde entonces. El PMI compuesto subió hasta el nivel de 52,8 en noviembre, el más alto desde mayo de 2023, impulsado por la fuerte recuperación del sector servicios.

Los responsables del BCE han comenzado a reconocer abiertamente esta mejora de las condiciones económicas. La presidenta Lagarde señaló recientemente que la economía se estaba mostrando más resiliente de lo que el banco había previsto, ya que el impacto de las tensiones comerciales con EEUU estaba siendo más moderado de lo esperado. También insinuó que el BCE volvería a revisar al alza sus previsiones de crecimiento durante la reunión del jueves.

El alcance de las revisiones a los pronósticos de crecimiento, que ahora se sitúan en un 1,2 % para 2025, un 1 % para 2026 y un 1,3 % para 2027, será uno de los temas centrales del jueves. También se esperan cambios en las previsiones de inflación. El BCE deberá tener en cuenta el retraso en la aplicación del Sistema de Comercio de Emisiones de la Unión Europea (ETS2), lo que debería reducir mecánicamente la previsión de inflación para 2027. 

El BCE también publicará, por primera vez, sus perspectivas económicas para 2028. Dada la resiliencia de la economía, la buena salud del mercado laboral y el crecimiento salarial sostenido, "no vemos justificación alguna para que el BCE vuelva a bajar los tipos de interés. De hecho, creemos que estas condiciones son más propicias para una subida de tipos que para una bajada", opinan en Ebury. 

Esta tesis está ganando adeptos en los mercados, y los swaps ya descuentan la posibilidad de una subida hacia finales de 2026. Esta postura la ha defendido una de las figuras más beligerantes del BCE, Isabel Schnabel, quien afirmó sentirse "bastante cómoda" con la expectativa de una subida de tipos, aunque "no a corto plazo".   Dada la lejanía de una posible subida de tipos, no tiene mucho sentido que el Consejo de Gobierno la mencione en esta reunión. Además, supondría un cambio demasiado radical respecto a las recientes señales dovish y neutrales del banco. Las opiniones dentro del Consejo de Gobierno siguen siendo dispares, por lo que también se debería evitar cualquier tipo de volantazo en las comunicaciones. Es muy probable que el mensaje general siga siendo tranquilizadoramente neutral, con Lagarde reiterando que el BCE se encuentra "en una buena posición". En resumen: sin cambios en el futuro inmediato.