15Jun

Akka lanza una oferta de inversión previa a la salida a Bolsa de estas empresas. UBS advierte sobre la volatilidad a corto plazo de la IA. Maio, dekl impacto reputacional. Tandem Health destaca la certificación de sus servicios de IA sanitaria.

Miguel Ángel Valero

El 8 de junio, Dinero Seguro se preguntaba si el mercado podía digerir tanta salida a Bolsa, ampliaciones de capital y emisiones de deuda. Una semana después, ya tenemos la respuesta. Los inversores americanos colocan 100.000 millones$ en siete días con el mercado monetario con 7,9 billones más esperando. Nunca había pasado algo así. En siete días, Wall Street absorbió más de 100.000 millones en una sola oleada de capital privado: 75.000 millones en la OPV/IPO de SpaceX en el Nasdaq, 35.000 millones en deuda nueva de Anthropic colocada por Apollo y Blackstone, y una gran ampliación de capital de Alphabet. 

El total levantado en mercados de capitales en 2026 ya supera los 4,7 billones, un 7% más que en 2025, y eso que era considerado como el año del boom. JPMorgan, Apollo y Blackstone son los grandes ejecutores de esta semana.  Si los 7,9 billones que siguen aparcados en fondos del mercado monetario esperando su oportunidad empiezan a fluir hacia renta variable, ésta tiene recorrido. Si no, el miedo a la burbuja crece.

La salida a Bolsa de SpaceX en el Nasdaq situó a la compañía como la sexta mayor del mundo por capitalización. Sus acciones cerraron la jornada con una subida del 19% (llegó a hacerlo el 31%), en 160,95$/acción, elevando su valoración hasta los 2,2 billones$. Con estas cifras, el múltiplo precio/ventas se sitúa en 112x, muy por encima de las salidas a Bolsa previstas este año para empresas como Anthropic (20,5x) o OpenAI (34,1x), lo que sugiere una valoración significativamente más exigente.

En la actualidad, solo el segmento de conectividad —muy relacionado con su servicio de internet satelital, Starlink— genera beneficios operativos netos positivos, aunque se espera que sea otro de sus segmentos, el de la inteligencia artificial (IA), el que llegue a representar hasta el 93% de los ingresos de SpaceX. Esta estimación se basa en el concepto de Total Addressable Market (TAM), que mide el potencial máximo de ingresos si una empresa lograra captar la totalidad de la demanda de su mercado objetivo. 

SpaceX se presenta como una prueba de alcance más amplia, lo que ha impulsado el optimismo de los mercados en torno al potencial de crecimiento del sector de la IA, así como a las perspectivas de las próximas salidas a bolsa.En cuanto a su incorporación a los índices, SpaceX pasará a formar parte del Russell el 26 de junio, del MSCI el 29 de junio y del Nasdaq 100 el 6 de julio. Por su parte, S&P mantiene sin cambios sus criterios de inclusión, por lo que como mínimo no formaría parte hasta dentro de un año.

El debut de SpaceX se cobra víctimas colaterales. Virgin Galactic se desploma más de un 33% cuando los traders comprenden que han comprado el valor equivocado buscando exposición al lanzamiento de cohetes por Elon Musk.

Por otra parte, se identifica a las empresas industriales como los grandes ganadores ocultos del boom de IA: constructoras, acereras y fabricantes de generadores (Caterpillar, Nucor, Hochtief) se benefician de construir la infraestructura de los centros de datos. "No son las tech sexy, pero son las que venden las palas", subrayan en Zumitow.

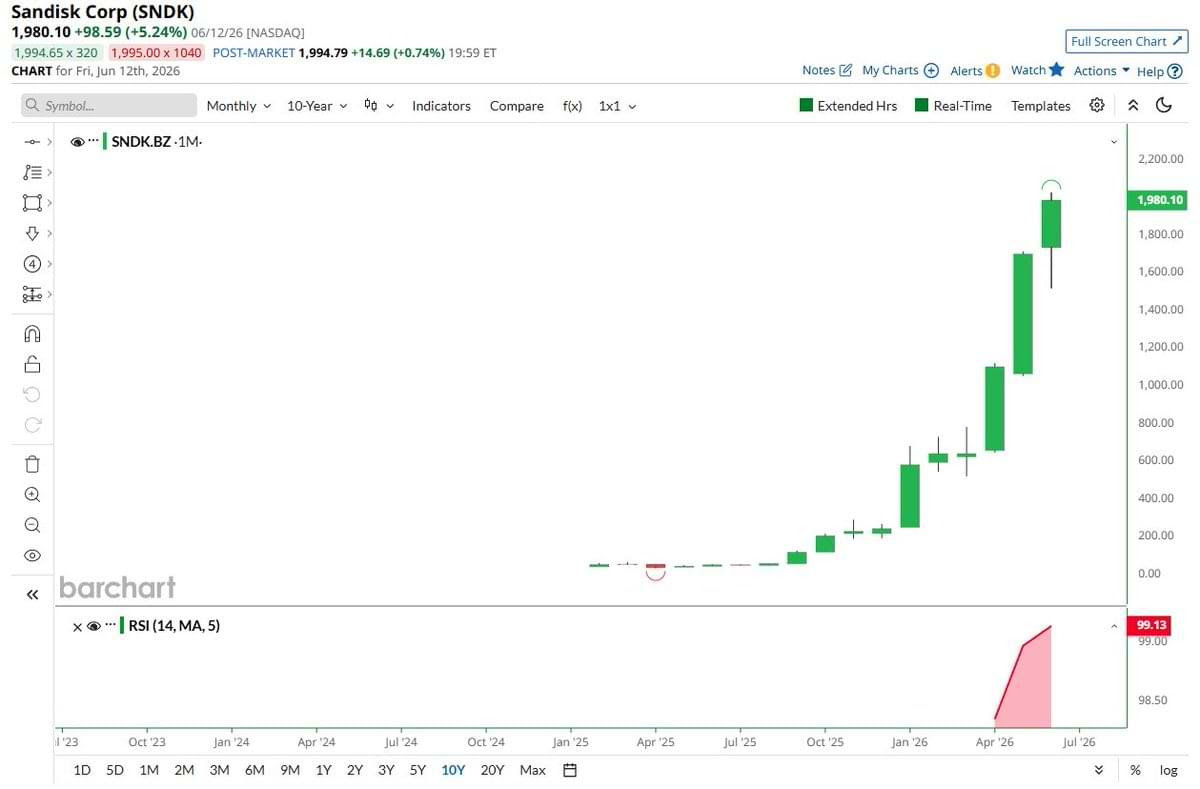
Otro dato espectacular: SanDisk marca un RSI (Índice de Fuerza Relativa: en análisis técnico¡, mide el impulso del precio en una escala de 0 a 100 y ayuda a detectar zonas de sobrecompra y sobreventa) mensual de 99,13. Nunca en la historia de los mercados financieros ningún activo había llegado a este nivel de sobrecompra en el gráfico mensual. "Cuando el RSI mensual toca estos extremos, el retroceso histórico es severo y duradero. El mercado observa. El tiempo apremia", avisan los expertos de Zumitow.
Akka lanza una oferta de inversión pre-IPO

En este contexto, Akka, la plataforma de inversión que busca democratizar el acceso a los mercados privados, anuncia el lanzamiento global de su oferta de inversión pre-IPO (antes de las salidas a Bolsa). A través de la aplicación móvil de Akka, los miembros pueden acceder a oportunidades de inversión en algunas del as empresas privadas más atractivas del mundo antes de su llegada a los mercados bursátiles. Se trata de un acceso especial para nuevos inversores hasta el 29 de junio.

Empresas como Anthropic u OpenAI han pasado de valer prácticamente cero a alcanzar valoraciones de cientos de miles de millones de euros en apenas unos años, generando retornos extraordinarios para quienes invirtieron en sus primeras etapas. Sin embargo, este tipo de oportunidades ha estado tradicionalmente reservado a fondos institucionales, empresas de venture capital, family offices y grandes patrimonios. Akka está transformando esta realidad. "Gracias al poder de su comunidad y a una infraestructura que elimina la complejidad operativa asociada a la inversión en mercados privados, la plataforma permite invertir en las mismas condiciones que los inversores profesionales desde 300€ por oportunidad", señalan. 

Hasta la fecha, los miembros de Akka ya han invertido en más de 30 empresas, entre ellas referentes del sector como Anthropic, Perplexity y Epic Games."Las mayores rentabilidades suelen producirse antes de que una empresa salga a Bolsa,pero durante demasiado tiempo este tipo de oportunidades ha estado reservado a instituciones y perfiles muy exclusivos", afirma Javier Desantes, CEO de Akka Spain. "Hoy cualquier miembro de Akka puede acceder a estas mismas oportunidades en menos de 30 segundos y desde solo 300€ por inversión”, insiste.

UBS: la volatilidad en IA puede prolongarse en el corto plazo

Los valores tecnológicos de gran capitalización han permanecido de forma constante en el centro de los movimientos del mercado, algo visible tanto en los movimientos de los índices generales como en las bruscas rotaciones observadas dentro de la cadena de valor de la IA y los sectores tecnológicos. "Creemos que los inversores no deberían interpretar esto como una señal de aumento de los riesgos para el ciclo de inversión en tecnología e IA: La demanda de capacidad de cómputo no está desacelerándose; los nervios en torno a la financiación no son fatales; los proveedores de infraestructura ("picks and shovels") presentan una posición más sólida", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que el repunte de la volatilidad en el sector de la IA podría prolongarse en el corto plazo. Seguimos siendo constructivos respecto al tema de la IA, pero consideramos que ésta es una fase que exige un enfoque más selectivo y diversificado a lo largo de las capas habilitadoras, de inteligencia y de aplicación. Además de reducir la concentración excesiva en valores individuales, los inversores pueden considerar inclinar parte de su exposición hacia semiconductores, infraestructura, memoria, óptica y equipos de capital para semiconductores, donde el vínculo con el gasto actual sigue siendo más claro".

"La IA, y en particular los semiconductores relacionados con la IA, han sido el motor central del mercado de valores este año. Las ganancias de los valores de semiconductores representan más de la mitad de las ganancias acumuladas en lo que va de año del S&P", añade Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

Maio: el riesgo con la IA no es solo la sanción, sino el impacto reputacional

Por otra parte, el uso de la IA por parte de las empresas en Europa va a sufrir importantes cambios regulatorios a corto y medio plazo. La nueva normativa tendrá especial impacto en sectores con elevada regulación, como banca, seguros y farmacéuticas, que cuentan con un nivel de cumplimiento ya alto y tendrán que adecuar sus sistemas a la nueva regulación, explica Guillermo Hidalgo, counsel de MAIO Legal.

El Reglamento Europeo de IA (UE) 2024/1689, primera gran norma comunitaria en la materia, el Proyecto de Ley Orgánica para el buen uso y la gobernanza de la IA, cuya remisión al Congreso aprobó el Consejo de Ministros el 26 de mayo de 2026, y el acuerdo provisional sobre el Omnibus Digital alcanzado el 7 de mayo de 2026, introducen cambios relevantes en el calendarioy el alcance de las obligaciones.

La norma europea clasifica los sistemas de IA en cuatro niveles, según su potencial impacto sobre derechos fundamentales, la salud o la seguridad:

  • En el nivel más alto, declarado inaceptable y por tanto prohibido, se encuentran los sistemas de puntuación social masiva y la vigilancia biométrica en tiempo real en espacios públicos. 
  • En el segundo nivel, denominado de alto riesgo, entran en juego los sistemas que pueden afectar gravemente a derechos o a decisiones de especial trascendencia, desde la selección de personal y la evaluación crediticia hasta las decisiones judiciales, el control fronterizo o la evaluación educativa. No están prohibidos, pero quedan sujetos a obligaciones estrictas, como documentación técnica exhaustiva, evaluación de conformidad, supervisión humana y registro en la base de datos europea.
  • En el tercer nivel, el de riesgo limitado, se sitúan herramientas como los chatbots, que deben cumplir obligaciones de transparencia, sobre todo identificarse como IA ante el usuario. 
  • En el cuarto y último nivel, el de riesgo mínimo, queda el resto de sistemas, que pueden emplearse libremente siempre que se observen buenas prácticas. 

En la práctica, el grueso de las exigencias recae sobre las prácticas prohibidas y los sistemas de alto riesgo, mientras que los dos niveles inferiores se rigen por la transparencia y las buenas prácticas.

El contexto de uso resulta determinante. “El reconocimiento emocional de trabajadores es una práctica prohibida. Aplicado a los consumidores, en cambio, se considera de alto riesgo”, subraya Hidalgo. Los sistemas de riesgo limitado, como los chatbots, solo deben cumplir obligaciones de transparencia, sobre todo identificarse como IA ante el usuario, y los de riesgo mínimo pueden emplearse libremente siempre que se observen buenas prácticas. En este sentido, este experto resalta el impacto que puede tener la nueva legislación entre los headhunters, que utilizan este tipo de herramienta en procesos de selección de personal, entrevistas y elección de CV. Unas prácticas que el Anexo III de la legislación califica de como alto riesgo.D

La norma deberá tener una continua revisión para adaptarse a los futuros sistemas que se implanten en el futuro. “La tecnología avanza cada día y una clasificación estanca no contempla los escenarios futuros”, avisa. Por eso, defiende un marco más abierto y basado en principios: “Si dejas un tipo fuera, no lo proteges”.

Las obligaciones para sistemas de alto riesgo se aplazan: hasta el 2 de diciembre de 2027 para los independientes y el 2 de agosto de 2028 para los integrados en productos regulados.

El Proyecto de Ley Orgánica no crea un régimen paralelo al europeo, sino que lo desarrolla y concreta en los márgenes que el reglamento deja a los Estados miembros: quién supervisa, cómo se sanciona y cómo debe emplearse la IA en el sector público. El régimen sancionador es escalonado. Sin embargo, Hidalgo ha destacado que el riesgo para las organizaciones no es solo sancionador, sino también reputacional y de confianza: "El riesgo no es solo que la IA se equivoque, es que se equivoque con apariencia de seguridad”.

Este experto recomienda a las organizaciones un modelo de gobernanza proporcional pero real, con inventario de sistemas, clasificación por nivel de riesgo, un responsable interno, supervisión humana y gestión de incidentes: “Gobernar la IA no significa frenarla, sino crear las condiciones para usarla con trazabilidad, prudencia y control humano real”.

El Reglamento de IA no sustituye al RGPD. Cuando un sistema de IA trata datos personales, siguen aplicándose íntegramente las obligaciones de protección de datos del Reglamento General. El Delegado de Protección de Datos (DPO) en una empresa debe intervenir ante el uso de prompts que incluyan datos personales, el almacenamiento de logs de conversación o el entrenamiento de modelos con datos de la propia organización y, en su caso, promover una Evaluación de Impacto en la Protección de Datos conforme al artículo 35 del RGPD.

Tandem Health logra la certificación para productos sanitarios

La IA ya está presente en las consultas médicas, pero gran parte de ella nunca fue diseñada para estar allí. En los últimos meses, algunas de las mayores plataformas de IA del mundo han retirado sus herramientas clínicas de los mercados europeos al no poder cumplir con los requisitos regulatorios y de seguridad que exige la atención al paciente. En los sistemas sanitarios europeos, la adopción de la IA está avanzando más rápido que los mecanismos de control y responsabilidad. El sistema de Soporte a la Decisión Clínica de Tandem Health ha sido certificado bajo el Reglamento Europeo de Productos Sanitarios (MDR) como dispositivo médico de Clase IIa, tras una revisión independiente realizada por un organismo notificado y una evaluación formal de conformidad. Se suma así al AIScribe y al Asistente de Codificación, convirtiendo a Tandem en el único asistente médico basado en IA de Europa con tres productos certificados de forma independiente.

Desarrollado junto a los 70 profesionales clínicos que forman parte del equipo interno de Tandem Health, el asistente se basa en tres capas de conocimiento médico de confianza. Cada respuesta incluye enlaces directos a sus fuentes y ninguna recomendación se aplica sin la aprobación del profesional sanitario.

Elsevier y NICE constituyen la base clínica del sistema y están disponibles entodos los mercados desde el primer día. ClinicalKey, de Elsevier, reúne más de 1.000 libros médicos, 600 revistas científicas y monografías farmacológicas que cubren todo el espectro de la práctica clínica. Por su parte, NICE es el organismo de referencia más citado en materia de guías clínicas basadas en evidencia en la sanidad europea, y un estándar ampliamente reconocido por reguladores y equipos de compras. Juntos, permiten responder a la mayoría de las consultas clínicas que pueden surgir durante una visita médica.

Lukas Saari, CEO y cofundador de Tandem Health, afirma: “Nos propusimos crear el asistente médico basado en IA más fiable de Europa. Con tres productos certificados como Clase IIa, eso es exactamente lo que representa Tandem. Desarrollamos soluciones que tienen un impacto directo en la calidad de la atención sanitaria, y sentimos una enorme responsabilidad para garantizar que sean seguras.

Además, Tandem obtuvo también la certificación BSI C5, el estándar obligatorio de seguridad en la nube de Alemania. Esto convierte a la compañía en el único asistente médico basado en IA de Europa certificado simultáneamente bajo MDR Clase IIa, BSI C5, ISO 27001, ISO 13485 e ISO 42001.Todos los datos de pacientes se procesan dentro de Europa. Ningún dato se utiliza para entrenar modelos de IA y ninguna información se incorpora a la historia clínica sin la aprobación explícita del profesional sanitario.

Artin Entezarjou, responsable médico de producto en Tandem Health, señala: “El problema de la IA generalista en la práctica clínica no es que carezca de inteligencia, sino de responsabilidad. Nuestro sistema de Soporte a la Decisión Clínica ofrece respuestas basadas en el contexto real del paciente, vinculadas directamente a las guías clínicas relevantes y revisadas por nuestro equipo médico antes de su despliegue. Esa responsabilidad no es opcional para nosotros; es la esencia de todo lo que hacemos.”
14Jun

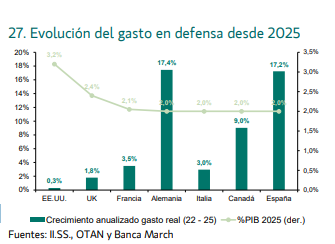
Irán y Ucrania lo están demostrando: un país con menor capacidad militar convencional puede frenar durante años a una potencia muy superior apoyándose en tecnología, adaptación y costes extremadamente bajos.

Miguel Ángel Valero

Durante años, los mercados financieros estuvieron dominados por grandes instituciones con acceso exclusivo a herramientas, información y productos que el inversor medio ni siquiera podía utilizar. Pero la tecnología cambió eso. Hoy, cualquier inversor minorista puede acceder desde su móvil a prácticamente los mismos mercados, plataformas y datos que antes estaban reservados a grandes patrimonios o banca privada. Y algo parecido empieza a ocurrir en el terreno militar. 

Durante décadas, el poder de un país se medía casi exclusivamente por su tamaño militar: más soldados, más tanques, más aviones, más portaaviones y más presupuesto. Las grandes potencias tenían una ventaja aplastante porque desarrollar capacidad militar avanzada requería enormes recursos industriales, tecnológicos y financieros.

Pero esa lógica está empezando a cambiar mucho más rápido de lo que imaginamos. La guerra provocada por la invasión rusa de Ucrania ha demostrado algo que hace apenas unos años parecía impensable: un país con menor capacidad militar convencional puede frenar durante años a una potencia muy superior apoyándose en tecnología, adaptación y costes extremadamente bajos.

La guerra se está abaratando. Hoy, un dron relativamente barato puede destruir vehículos blindados valorados en millones de dólares. Un grupo insurgente puede adaptar tecnología comercial y convertirla en una amenaza real para ejércitos mucho más sofisticados. Y sistemas militares diseñados durante décadas para enfrentarse a guerras tradicionales empiezan a mostrar enormes vulnerabilidades frente a soluciones mucho más simples y baratas.Eso cambia completamente la relación entre coste y poder. El caso de Ucrania es probablemente el ejemplo más visible. El uso masivo de drones FPV, inteligencia en tiempo real y capacidad de adaptación constante sobre el terreno ha permitido compensar parte de la enorme diferencia de recursos frente a Rusia. 

El impacto psicológico de drones bombardeando Moscú

Durante más de cuatro años, la guerra entre Rusia y Ucrania tuvo una característica muy clara: mientras las ciudades ucranianas sufrían bombardeos constantes, Moscú vivía el conflicto como algo lejano. La guerra ocurría “allí”, lejos del corazón político y económico del régimen de Vladimir Putin. Pero eso ha cambiado. Ucrania ha comenzado a bombardear Moscú utilizando oleadas masivas de drones capaces de atravesar algunas de las defensas antiaéreas más sofisticadas del planeta. Y lo realmente importante no es solo el daño material. Es el impacto psicológico.

Durante años, Putin consiguió mantener una sensación de normalidad dentro de Rusia. Mientras Kiev sufría ataques casi diarios, millones de rusos seguían haciendo vida prácticamente normal. Moscú se había convertido en una especie de santuario protegido, símbolo de que la guerra estaba bajo control.

Ahora esa sensación empieza a romperse. Las imágenes de drones sobrevolando la capital, explosiones cerca de Moscú y ciudadanos entrando en pánico tienen un enorme valor simbólico. Hasta el punto de que el Kremlin está evitando activar las sirenas antiaéreas para no aumentar el miedo entre la población.

Y aquí aparece uno de los grandes cambios de esta guerra: la saturación de defensas. Ucrania ha entendido que no necesita destruir todo el escudo antiaéreo ruso. Basta con lanzar suficientes drones simultáneamente para que algunos consigan atravesarlo. Esa lógica está cambiando completamente la naturaleza de los conflictos modernos.

Además, la guerra está acelerando brutalmente la innovación militar ucraniana. Uno de los grandes objetivos iniciales de Putin era “desmilitarizar” Ucrania. Sin embargo, cuatro años después, Ucrania se ha convertido en uno de los laboratorios militares más avanzados del mundo en tecnología de drones y guerra asimétrica.Y probablemente eso sea una de las grandes lecciones de esta guerra: sistemas relativamente baratos pueden poner en jaque infraestructuras estratégicas situadas a miles de kilómetros.

Pero quizá el elemento más delicado para el Kremlin siga siendo el psicológico. Por primera vez desde el inicio de la invasión, parte de la población rusa empieza a sentir que la guerra también puede alcanzarles a ellos.

La gran novedad de esta fase de la guerra no es únicamente que Ucrania esté atacando Moscú. La verdadera novedad es que la guerra ha dejado de sentirse lejana para muchos rusos. "Y cuando la sensación de vulnerabilidad llega al corazón mismo del poder, el coste político y psicológico de una guerra puede empezar a cambiar mucho más rápido de lo que parece", subraya el analista Pablo Gil en The Trader.

La innovación hace el tamaño del ejército menos relevante

La innovación está empezando a ser tan importante como el tamaño del ejército. Pero este fenómeno ya no se limita a Europa del Este. En África Occidental estamos viendo cómo grupos insurgentes incorporan drones cada vez más sofisticados utilizando tecnologías relativamente accesibles. Y empresas como Terrahaptix, una startup africana que ha abierto una fábrica en Ghana para producir drones y sistemas antidrones a gran escala, reflejan perfectamente hacia dónde se dirige esta transformación.

La lógica tradicional era que solo las grandes potencias podían desarrollar capacidad militar avanzada. Hoy, actores mucho más pequeños empiezan a tener acceso a herramientas que antes eran prácticamente inaccesibles. El ejemplo de Irán también es enormemente revelador. Sin disponer de la capacidad militar convencional de EEUU o Israel, ha conseguido equilibrar parcialmente esa desventaja mediante el desarrollo de misiles y drones relativamente baratos pero muy efectivos. La tecnología le ha permitido aumentar enormemente su capacidad de disuasión sin necesidad de competir directamente en presupuesto militar. Y esto tiene implicaciones enormes.

Porque el equilibrio global de poder siempre había dependido en gran medida de quién tenía más dinero, más industria y más capacidad de producción militar. Pero cuando tecnologías baratas pueden neutralizar sistemas multimillonarios, la ventaja tradicional de las grandes potencias empieza a reducirse.Además, la producción también se descentraliza. Ya no es necesario depender exclusivamente de gigantescos complejos industriales militares. La fabricación puede acercarse al propio terreno de conflicto, adaptarse rápidamente y evolucionar casi en tiempo real. 

En el fondo, estamos viendo el mismo fenómeno que ha transformado otros sectores de la economía: la tecnología reduce barreras de entrada y redistribuye el poder. Y eso obliga a replantearlo todo. Las estrategias militares, los presupuestos de defensa, la industria armamentística y hasta la propia idea de superioridad militar podrían cambiar profundamente durante la próxima década. Porque quizá la gran ventaja del siglo XXI ya no pertenezca necesariamente a quien tenga más recursos… sino a quien sea capaz de adaptarse más rápido. Y eso hace que el mundo que viene pueda ser mucho más inestable, impredecible y difícil de controlar de lo que hemos conocido hasta ahora.

Al final, la gran paradoja de esta nueva era es que la tecnología que ha democratizado el acceso a la información, a la inversión o a los negocios también está democratizando la capacidad de hacer la guerra. Y eso cambia por completo las reglas del equilibrio global. Durante décadas, las grandes potencias podían mantener una enorme ventaja gracias a su superioridad industrial y presupuestaria. Pero cuando destruir empieza a ser muchísimo más barato que defenderse, el mundo entra en una fase completamente distinta. Una fase donde la adaptación, la innovación y la velocidad pueden ser más importantes que el tamaño o la riqueza. "Y probablemente todavía no somos plenamente conscientes de hasta qué punto eso puede transformar la geopolítica de las próximas décadas", concluye Pablo Gil.

13Jun

El reto no es de volumen —manejable para un sector que ya gestionó pérdidas de más de 100.000 empleos en la década anterior— sino de velocidad de recomposición de competencias y de equidad en la distribución del ajuste.

Miguel Ángel Valero

Desde la crisis financiera de 2008, el sector bancario ha experimentado una transformación estructural profunda, caracterizada por una fuerte reducción del empleo, el cierre masivo de oficinas y una acelerada digitalización de procesos. Un estudio de Funcas trabajo analiza la evolución del empleo bancario a escala global entre 2008 y 2025, con especial atención al impacto de la automatización y la inteligencia artificial (IA) sobre la estructura ocupacional del sector. España destaca como el país europeo con el ajuste más intenso, tanto en empleo como en red física, fruto de la reestructuración poscrisis y de una rápida adopción tecnológica. 

La IA está redefiniendo una parte sustancial de las tareas bancarias, desplazando funciones rutinarias y generando demanda de nuevos perfiles técnicos, aunque sin compensar plenamente la pérdida de empleo tradicional. Las proyecciones sobre el impacto de la IA hasta 2035 muestran una pérdida neta de entre 12.000 y 23.000 empleos bancarios en el escenario central, dentro de un intervalo que va de 4.000-8.000 (escenario moderado) a más de 25.000 (escenario intensivo). El reto no es de volumen —manejable para un sector que ya gestionó pérdidas de más de 100.000 empleos en la década anterior— sino de velocidad de recomposición de competencias y de equidad en la distribución del ajuste.

La aparición de fintechs ha aportado competencia, pero también nuevas oportunidades laborales en la intersección entre finanzas y tecnología. Un neobanco puede atender a millones de usuarios con una fracción de los empleados que necesitaría un banco tradicional, gracias a procesos 100% en línea. Durante la crisis del COVID-19, por ejemplo, el empleo en fintech mostró resiliencia: solo el 2% de sus puestos se consideraron en riesgo inmediato en 2020, comparado con el 22% en la economía general.

La incorporación de nuevas tecnologías, automatización e inteligencia artificial (IA) en la banca ha alterado profundamente la estructura ocupacional del sector. La última década ha visto una aceleración en la digitalización de procesos y en la adopción de IA avanzada para múltiples funciones. Esto ha conllevado la eliminación o reconversión de ciertos puestos de trabajo, al tiempo que ha generado demanda de nuevas competencias tecnológicas.

Las posiciones bancarias que implican tareas rutinarias, repetitivas o fácilmente codificables han sido las más impactadas por la automatización. En la banca minorista, el ejemplo más evidente es el de los cajeros de ventanilla y personal administrativo de sucursal: la masificación de los cajeros automáticos (ATM) desde décadas pasadas ya había reducido el número de empleados dedicados a operaciones básicas de caja. Además, los sistemas de autoservicio y las aplicaciones bancarias permiten abrir cuentas, gestionar transferencias, solicitar tarjetas o incluso contratar préstamos sin intervención humana. 

En la banca de inversión y mercados, la electrónica y los algoritmos han reemplazado amplias franjas de trabajo humano. Las plataformas de trading algorítmico ejecutan órdenes de compraventa en milisegundos, haciendo innecesarios muchos puestos de intermediarios tradicionales. En bastantes entidades, los equipos de tecnología (ingenieros, programadores, científicos de datos) ya superan en tamaño a los equipos de venta y trading.

Otro ámbito claramente afectado es el de los servicios centrales y soporte. Muchas actividades de oficina central, antes manuales, ahora se realizan mediante RPA (Robotic Process Automation) o sistemas de IA: la revisión de documentación de clientes, la detección de fraudes en transacciones, el procesamiento de reclamaciones, la generación de informes regulatorios. La consecuencia directa de la automatización ha sido la reducción del personal necesario para el mismo volumen de trabajo, y en muchos casos la reubicación o reconversión de los trabajadores afectados en otras funciones de mayor valor añadido.

La velocidad y alcance de la adopción tecnológica difiere entre grandes bancos y bancos pequeños o medianos. Los grandes bancos globales (JPMorgan, BBVA, Santander, CaixaBank…) tienen recursos para invertir masivamente en tecnología propia y pueden escalar soluciones de IA a toda su plantilla. Los bancos medianos y pequeños enfrentan un dilema: deben digitalizarse para no perder competitividad, pero carecen de escala para amortizar inversiones tecnológicas propias del mismo modo que los grandes.

Paralelamente a la destrucción de ciertos empleos tradicionales, la transformación digital está generando nuevos perfiles altamente demandados. Los perfiles con mayor demanda incluyen científicos de datos e ingenieros de machine learning (para construir y mantener los modelos de IA), ingenieros de software especializados en aplicaciones financieras, expertos en ciberseguridad bancaria y especialistas en experiencia de usuario digital. Un factor crucial en cómo la IA afecta al empleo es la respuesta de las propias entidades y trabajadores: los bancos que apuestan por reskilling y upskilling de sus plantillas logran una transición más suave, aprovechando el conocimiento del negocio que ya tienen sus empleados y combinándolo con nuevas competencias digitales.

Destrucción de empleo desde 2008

España ofrece un caso de estudio paradigmático de la transformación del empleo bancario en Europa. Tres factores se combinaron para producir el ajuste más intenso del continente: la magnitud excepcional de la burbuja inmobiliaria y su colapso, la sobreexpansión previa de la red bancaria y una digitalización especialmente acelerada de los hábitos de los consumidores. En 2008, previo al estallido de la burbuja inmobiliaria, España contaba con la red bancaria más densa de Europa en relación con su población. Había unas 45.707 sucursales bancarias en total, con una densidad de aproximadamente 100 sucursales por cada 100.000 habitantes, más del doble de la media europea. El empleo bancario en España alcanzó su máximo histórico en 2008 con cerca de 270.855 empleados en entidades de depósito. Para 2023, el empleo bancario en España se situaba en torno a 161.000 empleados, representando una caída acumulada de más del 40% respecto al pico de 2008.

La transformación del modelo bancario en España se refleja de forma muy visible en la drástica contracción de la red de oficinas. De las 45.707 sucursales existentes en 2008, se pasó a menos de 18.000 a finales de 2024. Por lo tanto, más del 61 % de las oficinas cerraron en ese período. La densidad de sucursales en España pasó así de 100 por cada millón de habitantes en 2008 a solo 37 por millón en 2024. Las razones del cierre masivo de oficinas fueron múltiples: la necesidad de reducir costes, el cambio en los hábitos de los clientes hacia la banca digital, y las fusiones y absorciones bancarias que generaron solapamientos de red. La relación de empleados por oficina aumentó del 5,9 % en 2008 al 9,2 % en 2023, indicando que, tras el cierre de sucursales sobrantes, las restantes concentran más personal.

España ha sido uno de los países europeos donde la digitalización bancaria ha avanzado con mayor rapidez. La cuota de usuarios de banca online en España superó el 65% en 2023, cifra superior a la media de la UE (58% en 2019, con clara tendencia alcista). La digitalización en España ha implicado que muchos puestos tradicionales desaparecieran o cambiaran radicalmente. Los cajeros de ventanilla, los tramitadores de préstamos hipotecarios manuales, los operadores de back-office procesando papeles, han visto sus funciones reducirse o reconvertirse. Los bancos españoles han llegado a niveles de eficiencia comparables a las mejores prácticas europeas y la nueva contratación de perfiles tecnológicos compensa parcialmente las salidas de perfiles tradicionales.

Tres escenarios

Precisamente, el punto de partida del análisis de Funcas son los 163.496 empleados en entidades de depósito a cierre de 2024. Esta cifra incorpora el primer crecimiento neto de la plantilla bancaria española en 14 años (+1,856 en 2024), impulsado casi exclusivamente por la contratación de perfiles tecnológicos.

Los escenarios se derivan directamente del modelo con distintas combinaciones de parámetros. En el escenario moderado, la IA actúa principalmente como copiloto que aumenta la productividad individual sin sustitución directa masiva. La destrucción bruta estimada se sitúa entre 8.000 y 14.000 puestos, compensada parcialmente por la creación de 4.000-7.000 nuevas ocupaciones tecnológicas. Pérdida neta: 4.000-8.000 empleos. Plantilla total en 2035: 150.000-157.000. Este escenario es el más coherente con la contratación neta positiva de 2023-2024 y con los planes de contratación tecnológica declarados por las entidades. 

En el escenario central, la destrucción bruta se sitúa entre 18.000 y 35.000 puestos, con creación de 6.000-12.000 nuevas ocupaciones. Pérdida neta: 12.000-23.000 empleos (7-14 % de la plantilla actual). Plantilla en 2035: 128.000-148.000. Esta estimación es coherente con la proyección de Morgan Stanley (diciembre 2025) de un 10 % de empleos bancarios europeos en riesgo para 2030 y con los escenarios centrales de McKinsey.

En el escenario intensivo, la destrucción bruta supera los 35.000-55.000 puestos. Pérdida neta: más de 25.000 empleos. Plantilla en 2035: 110.000-125.000. Este escenario requiere un despliegue de agentes autónomos de IA con fiabilidad suficiente para funciones reguladas —scoring crediticio, gestión de riesgos, cumplimiento normativo—, lo que lo hace menos probable a corto plazo dado el marco regulatorio europeo (AI Act, directrices EBA sobre explicabilidad).Las cifras de creación de nuevas ocupaciones se derivan de las tendencias de demanda de perfiles tecnológicos documentadas por PwC (2025) y CC. OO. (2025) para el sector bancario español. 

El escenario central es el considerado más probable según la evidencia disponible. La realidad será probablemente una combinación de elementos de los tres escenarios, con velocidad de materialización condicionada por el marco regulatorio europeo (AI Act, directrices EBA) y la negociación colectiva sectorial.

12Jun

KKR, Honeywell, y Oracle anuncian nuevas inversiones en inteligencia artificial, que benefician también a Intuitive Machines, KLA Corporation, entre otros. SpaceX ya vale 2,2 billones$ tras su salida a Bolsa.

Miguel Ángel Valero

Más del 24% de la población en España vincula la inteligencia artificial (IA) con el concepto de amenaza. Y más del 23% lo hace con el de paro. Una percepción negativa a nivel laboral que cada vez más se traslada a las plantillas de las empresas. “Es una realidad que hay que afrontar cuanto antes. Es un tema tabú que debe tratarse internamente para que no influya en la productividad”, explica Lourdes Carmona, comandante de vuelo española con más de 30 años de experiencia, instructora en una escuela de vuelo, certificada como entrenadora de potencial humano en la metodología de Jack Canfield, colaborando con la Universidad Miguel Hernández, con Airpull Aviation Academy, con EDEM, entre otras instituciones.

Ofrece cinco claves para que la IA no se convierta en un foco de conflicto en las empresas: “La IA ya está presente. Y convive con los trabajadores. Pero es evidente que algunos la temen porque puede quitarles el trabajo y otros reniegan de ella justo por eso”. 

Lourdes Carmona explica que es necesario que las empresa abran cuanto antes el debate y que determinen para que van a usar la IA y cómo va a convivir con su plantilla. Sobre todo para frenar los datos de percepción que hay en España. “El INE ya ha recogido esa preocupación y la sensación es que puede ir a más”, destaca. 

Las diferentes claves que resume la experta son: 

  • Potenciar la comunicación interna sobre el uso de la IA: “Es fundamental que las compañías eviten rumores, teorías y bulos sobre cuáles son los planes de la propia empresa”. Es imprescindible que los responsables conversen con sus plantillas para explicar su posicionamiento y sus objetivos con la IA. 
  • Definir las tareas de cada parte. “Para que los empleados no vean la IA como una enemiga, hay que diferenciar las áreas de actuación de cada parte”. Las empresas deben dejar claro desde un primer momento qué acciones son viables con la IA y cuáles inamovibles para sus empleados. 
  • Formación en IA: “Una de las razones del miedo es la falta de información. Y eso se combate con formación específica”. Para reducir el temor a que la IA te quite el empleo, recomienda que se promocione la formación en IA a las plantillas para facilitar la convivencia y potenciar la productividad gracias a su trabajo conjunto. 
  • Fijar los límites éticos: “La IA y sus usos son infinitos. Pero la sociedad tiene unos límites y unas bases éticas que no todas las empresas van a querer superar, especialmente si afecta a su imagen. Es importante que la compañía se posicione". 
  • Supervisión humana. “Al igual que la IA reduce el trabajo de los empleados, también es positivo que los empleados puedan revisar y comprobar que el trabajo está bien hecho. Sobre todo porque la IA sigue cometiendo fallos. Es una forma de darle responsabilidad al trabajador y fomentar la colaboración”.

Los fondos sostenibles europeos declinan entrar en SpaceX

Las normas ESG de la UE (SFDR) dividen a los gestores de activos europeos con 6,8 billones de euros bajo gestión sobre si SpaceX (ticker previsto: SPCX) puede entrar en sus fondos antes de su debut en el Nasdaq. Una parte enorme del dinero europeo no puede o no quiere entrar en el proceso de IPO de SpaceX. El culpable es el SFDR, el reglamento europeo de divulgación de finanzas sostenibles. Los fondos Artículo 8 (verde claro) y Artículo 9 (verde oscuro) tienen que justificar que sus inversiones cumplen criterios de sostenibilidad y gobernanza.SpaceX tiene tres problemas en esas casillas. Primero, lazos con el sector militar, que descarta de plano a los fondos más sostenibles. Segundo, una estructura de doble clase de acciones con Elon Musk controlando más del 80 por ciento de los votos siendo a la vez CEO, CTO y chairman. Tercero, el domicilio en Texas, que da menos protección a los accionistas minoritarios que Delaware. Erste Asset Management, uno de los mayores gestores de Europa Central, clasifica SpaceX solo como válida para fondos Artículo 6, los de mínimos. Por ejemplo, el fondo de pensiones danés Akademikerpension (25.000 millones de dólares gestionados) la ha metido directamente en su lista de exclusión. Esto podría convertirse en una buena señal para los mercados locales porque toda esa liquidez no se va a la aspiradora de Musk.  Los que quieran exposición tendrán que buscar vías alternativas: fondos Artículo 6, ETFs de defensa y aeroespacial que la añadan al índice, o acceso a través de Scottish Mortgage Investment Trust (LON:SMT), que ya tiene un 21 por ciento de su cartera en SpaceX privada.

Siguen las inversiones en IA

  • KKR lanza Helix Digital Infrastructure con una dotación inicial de 10.000 millones$. Los socios en el proyecto son Nvidia, la energética Vistra y el fondo soberano de Kuwait. El vehículo nace para construir y operar centros de datos con capacidad de IA a escala industrial.
  • Honeywell anuncia en su investor day que tiene la chequera lista para adquisiciones de entre 2.000 millones y 4.000 millones$. Peter Lau, presidente de la unidad de Industrial Automation de Honeywell, asegura que hay "una barbaridad de oportunidades para el M&A". Y que el negocio de automatización opera en un mercado de 35.000 millones$ donde Honeywell está, "tremendamente infrapenetrado" en soluciones y software. La estrategia es clarísima. Primero el crecimiento orgánico, luego las adquisiciones, siempre en segmentos de misión crítica donde haya sinergias comerciales evidentes y retornos sólidos. El contexto es un grupo que lleva meses reordenando su portfolio: desinvirtió el negocio de almacenes y logística (WWS) por unos 935 millones$ en ingresos anuales, vendió a Brady Corporation la división de Productivity Solutions, y tiene previsto escindir Honeywell Aerospace antes del 29 de junio. Quedará una empresa más pequeña, más enfocada en automatización industrial, con vocación compradora. Las empresas de automatización industrial cotizadas en Bolsa de tamaño medio, como Rockwell Automation, o empresas de software de control de procesos, son candidatas a ser adquiridas o a ver su prima revalorizada.
  • Intuitive Machines disfruta de un ebote fuerte tras las pérdidas del miércoles, empujado por la OPV de SpaceX, que anima al sector espacial
  • KLA Corporation: los planes de Oracle de gastar 20.000 millones más en capex de IA disparan a los fabricantes de equipos de chips. KLA controla los procesos de fabricación de semiconductores y es de las más directamente beneficiadas.
  • Oracle bate en beneficio e ingresos, revista al alza las previsiones para todo el año, y aun así cae el 11%.  ¿Motivo?: anuncia 20.000 millones adicionales en deuda y capital para financiar su expansión en IA. El mercado premia la IA pero no la dilución.
  • Adobe cae a mínimos de 52 semanas antes de publicar resultados de su segundo trimestre fiscal. El consenso espera 5,82$ por acción y 6.450 millones en ingresos. La presión viene de la incertidumbre sobre si la IA generativa perjudica o no al negocio de Adobe.

Mientrras, SpaceX se estrena en Bolsa a 150$ por acción, con una subida del 11%, que ha llegado a situarse en el 20%. La valoración de la empresa especializada en lanzar cohetes al espacio oscila ya entre los dos billones$ y los 2,2 billones. Según esta última cifra, es la sexta empresa más valiosa del mundo, solo por detrás de Nvidia, Alphabet, Apple, Microsoft y Amazon.

La demanda de títulos de SpaceX ha superado los 350.000 millones$, más de cuatro veces lo ofertado. Fondos y bancos de inversión se han quedado con algo más del 70%. El tramo minorista estadounidense, al que la empresa destinó 15.000 millones$ (el 20% de la operación) recibió peticiones por 100.000 millones, muy por encima de las previsiones iniciales.

“SpaceX trata de sacar la ficción de la ciencia ficción y crear un futuro emocionante”, asegura Elon Musk, que se convierte en el primer billonario de la historia. De paso, ha hecho millonarios a 4.000 empleados que habían recibido títulos de la empresa.

12Jun

Ebury cree que el Euribor se mantendrá en los niveles actuales, aunque los mercados especulan con tres subidas del BCE en lo que queda de año. Fluye más petróleo del que se pensaba por el estrecho de Ormuz. Los costes de producción en EEUU se aceleran.

Miguel Ángel Valero

El turismo global arrancó 2026 con unas previsiones de crecimiento muy positivas, después de haberse alcanzado cifras récord de llegadas internacionales en 2025, con cerca de 1.500 millones, superando por primera vez los niveles previos a la pandemia, y un gasto estimado de 1,9 billones$ por parte de los visitantes en todo el mundo.

Sin embargo, la escalada de la crisis en Oriente Medio ha desencadenado una redistribución de los flujos de viajes, remodelando el mapa del turismo mundial destino por destino. El incremento de los costes del combustible está provocando un aumento de las tarifas aéreas, llevando a los consumidores a optar por destinos más cercanos y accesibles, lo que favorece los viajes de corta y media distancia, especialmente dentro de Europa y Asia.

Crédito y Caución trabaja sobre dos posibles escenarios, en función de la duración del conflicto. En el escenario base, se espera que la demanda turística en Europa aumente un 8% y en Asia, un 12%. En un escenario pesimista de guerra prolongada, esas cifras de crecimiento se reducirían al 3% y al 5%, respectivamente. Hay que recordar que Europa recibe el 52% de las llegadas internacionales y Asia, el 22%.

Por ahora, la situación se caracteriza mejor como una crisis de precios que como una interrupción física del suministro. El combustible para aviones es uno de los componentes de mayor coste para las aerolíneas y suele representar entre el 25% y el 30% de sus costes operativos. Por lo tanto, un fuerte aumento del precio tiene consecuencias inmediatas: compresión de los márgenes, tarifas y recargos por combustible más elevados, reducción de la cobertura de las rutas menos rentables y una mayor optimización de los factores de ocupación y del despliegue de la flota. El transporte aéreo representa aproximadamente dos tercios de los movimientos turísticos internacionales en todo el mundo.

En este sentido, lo que inicialmente parecía un riesgo geopolítico se está traduciendo en presión operativa y financiera en todo el sistema de la aviación. La resiliencia de las aerolíneas dependerá en gran medida de su solidez financiera, de sus estrategias de cobertura de combustible y de su poder de fijación de precios.

Se trata, además, de una situación que no solo afecta a la aviación, sino también al resto de la cadena de valor del turismo. Los operadores turísticos, los intermediarios de viajes, los hoteles que dependen de la demanda de larga distancia y los proveedores de transporte y servicios con elevados costes fijos se enfrentan a un entorno más complejo.

En este escenario, el análisis de la aseguradora de Crédito señala que el impacto será desigual. Así, es probable que los segmentos vinculados a los viajes de corta distancia y nacionales demuestren una mayor resiliencia, beneficiándose de la reasignación de la demanda. La situación actual no apunta a una parada brusca del turismo mundial, pero sí pone de manifiesto una vulnerabilidad estructural. Si las restricciones persisten, el sector podría enfrentarse a un periodo más prolongado de menor conectividad, precios más altos y cambios en los patrones de viaje.

De momento, los hoteles españoles facturaron un 4% más hasta abril, según el último informe de Exceltur. La ocupación aguanta y el precio medio por habitación sigue subiendo gracias a la demanda internacional, especialmente americana y del norte de Europa. El turismo es ya el primer motor de la economía española y las señales de que la temporada de verano arrancará fuerte son sólidas. Meliá Hotels, NH Hotel Group e Iberia son los valores más directamente expuestos a este ciclo.

En EEUU, Navan, la plataforma de viajes corporativos, revienta expectativas en el primer trimestre, tanto en beneficio como en ingresos. También los objetivos se sitúan  por encima del consenso de FactSet en el segundo y en el año completo.

Ebury: el Euribor se mantendrá en los niveles actuales

Diego Barnuevo, Analista de Mercados de Ebury, destaca que la reunión del BCE trajo una subida de tipos ampliamente descontada pero no esclareció del todo el camino que tomará en el futuro cercano. La atención estaba puesta principalmente en la actualización de las proyecciones económicas. La inflación, tanto general como subyacente, se revisaron varias décimas al alza en 2026 y 2027, mientras que el crecimiento se ajustó ligeramente a la baja. En su comunicado y la rueda de prensa, el banco quiso transmitir tranquilidad al señalar que está "bien posicionado" para hacer frente a la incertidumbre derivada de la guerra en Irán. En general, el tono de las comunicaciones "nos ha resultado un tanto hawkish pero, ante todo, evasivo. Lagarde reiteró el enfoque de reunión a reunión y, aunque rechazó calificar la subida de tipos como una medida preventiva aislada, tampoco confirmó si se trata del inicio de un nuevo ciclo de subidas", señala.

Aunque la guerra en Irán continúa, resulta alentadora la reciente estabilización de los precios del petróleo y su menor sensibilidad a los vaivenes de las negociaciones. También "nos parece positivo el hecho de que las expectativas de inflación a largo plazo sigan bien ancladas". Los mercados están descontando plenamente otra subida del BCE después del verano, y parcialmente una tercera. "Aunque reconocemos la posibilidad de un nuevo endurecimiento de la política monetaria del BCE este año, no consideramos ni mucho menos que esté garantizado", matiza. 

En este contexto, el Euribor a 12 meses podría estabilizarse en torno a los niveles actuales, a no ser que se produzcan avances en las negociaciones con Irán que provoquen una caída en las expectativas de tipos en la Eurozona.

Escepticismo sobre los anuncios de Trump

Trump anuncia un acuerdo con Irán, aunque queda pendiente la confirmación de la contraparte persa. Nadie se fía de Trump, que ya comentado hasta en 40 ocasiones en el pasado que la solución está cercana. El líder estadounidense volvió a dio marcha atrás (una vez más) en sus amenazas de continuar los bombardeos aéreos por tercer día consecutivo, después de haber prometido golpear a la República Islámica “muy duramente” e incluso insinuar la toma de la isla de Kharg. Y, al igual que una veleta, pocas horas después Trump pasó del tono beligerante a anunciar un acuerdo que podría concretarse ya este fin de semana: “terminamos la guerra con Irán hoy” y el pacto está “prácticamente completado”. En su necesidad de vender una victoria pírrica, aseguró además que “conseguimos todo lo que queríamos”.

El acuerdo incluiría la reapertura inmediata del estrecho de Ormuz sin peajes, el levantamiento del bloqueo naval estadounidense, un alivio de sanciones para Irán y la continuación de las negociaciones sobre el programa nuclear durante el periodo de tregua.

No obstante, la postura iraní sigue siendo ambigua. Medios del país negaban inicialmente la existencia de un acuerdo, mientras que el portavoz del Ministerio de Asuntos Exteriores afirmaba que “no se ha finalizado nada”. Sin embargo, otras fuentes recogen que funcionarios iraníes sí habían producido un acuerdo, aunque pendiente de la aprobación definitiva del líder supremo, Jamenei. 

Esto encajaría parcialmente con las declaraciones de Trump, que sostiene que dicha aprobación ya se ha producido. Pese al optimismo del presidente estadounidense, persisten importantes dudas debido a la falta de confirmación oficial por parte de Irán. No sería la primera vez que, en su afán por cerrar un acuerdo, adelanta un resultado que finalmente no se materializa. 

Ambas partes tienen incentivos para alcanzar un entendimiento más pronto que tarde, algo que el mercado ya ha descontado, con el precio del Brent cayendo por debajo de los 90 $/barril y alejándose de los 120$ vistos en los peores momentos del conflicto. 

La favorable evolución del petróleo se explica en parte por el esfuerzo de países como EEUU, que su afán por mantener controlados los precios energéticos eleva sus exportaciones hasta niveles históricos. Por el lado negativo, la extensión del conflicto se recoge ahora con mayor claridad en los futuros del petróleo con entrega en diciembre, que ahora marcan 84$/barril. 

El informe mensual de la OPEP admite que la producción del grupo siguió disminuyendo en mayo, con una caída de 177.000 barriles diarios (b/d) respecto al mes anterior, hasta situarlos en 18,8 millones de b/d. Irán registró el mayor descenso, con una caída de 546.000 b/d, debido a la presión del bloqueo estadounidense sobre su industria petrolera. Un descenso que, sin embargo, se vio en gran parte compensado por indicios de aumento de la oferta de otros productores del Golfo Pérsico, un dato que sorprende y que coincide con informes no oficiales que apuntan a que está fluyendo más petróleo a través del estrecho de Ormuz. El informe de la OPEP señala que la producción saudí aumentó en 157.000 b/d intermensual, mientras que los Emiratos Árabes Unidos e Irak aumentaron su producción en 87.000 b/d y 75.000 b/d, respectivamente. Y que Venezuela habría incrementado su producción y si comparamos con marzo, la ha elevado en 86.000 b/d.

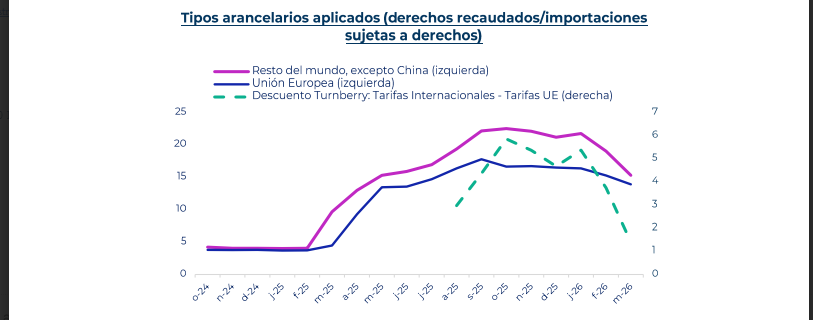
Mientras, en EEUU se aceleran los costes de producción. Los precios de producción industriales repuntaron más de lo esperado en mayo y aceleraron su crecimiento hasta el +6,5% interanual desde el +5,7% anterior, situándose una décima por encima de lo previsto y en máximos desde noviembre de 2022. Además de los costes energéticos, en esta ocasión la subida de los precios industriales se está ampliando a más productos intermedios: la tasa subyacente (la que excluye los precios de la energía, alimentos y costes de trasporte) también repuntó con fuerza al elevarse hasta +5,1% frente al +4,4% previo, una señal de que esta subida de los precios intermedios pondrá presión sobre los precios al consumo en los próximos meses. 

Las peticiones de subsidio por desempleo siguen en niveles reducidos, elevándose solamente en 4.000 personas en la semana hasta 229.000 peticiones. 

UBS: el BCE subirá tipos en julio o en septiembre

El BCE subió las tasas por primera vez desde 2023, "en línea con nuestras expectativas y las del mercado", señalan en UBS. La presidenta Lagarde subrayó que cualquier decisión futura dependerá de los datos, en un contexto de incertidumbre persistente por las tensiones en Oriente Medio. La decisión refleja el mandato del BCE en materia de control de la inflación. Los riesgos sobre la inflación apuntan a un endurecimiento adicional de la política monetaria. "Esperamos otra subida de tasas, aunque los mercados tienen una postura más restrictiva", añaden.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Dada la presión alcista ya arraigada sobre los precios, es probable que el BCE vuelva a subir los tipos de interés antes de hacer una pausa para evaluar las perspectivas". Y añade: "A pesar de las incertidumbres geopolíticas persistentes, seguimos viendo valor en la renta fija para inversores orientados a la rentabilidad. Esperamos que el contexto fundamental se mantenga en términos generales saludable: los emisores de nuestro universo de cobertura cuentan con sólidos indicadores crediticios y presentaron resultados resilientes en el primer trimestre de 2026. Los flujos de entrada de inversores deberían seguir respaldados por unos rendimientos totales todavía elevados".

"Dada la presión alcista ya arraigada sobre los precios —algo sobre lo que Lagarde sugirió que había evidencia creciente de una extensión entre sectores— parece que tiene poco sentido esperar a que esto se confirme con las próximas proyecciones de septiembre. Por ello, creemos que la siguiente subida podría producirse tan pronto como en julio, aunque es una decisión ajustada. Si no es en julio, esperamos una segunda subida de tasas a más tardar en septiembre", aportan Dean Turner, Economista Jefe de la Eurozona y Reino Unido, y Maelle Quillevere, Economista.

"Aconsejamos a los inversores mantener la calma ante períodos de mayor volatilidad y ceñirse a su estrategia de inversión. Al fin y al cabo, seguimos observando tendencias estructurales que apuntan hacia precios más altos en renta variable, un franco más fuerte y un nuevo repunte en el precio del oro", señala Michael Bolliger, Director de Inversiones para Suiza, UBS Global Wealth Management

¿Puede el FOMC superar las expectativas restrictivas del mercado? "Esperamos que los dot plots se desplacen al alza, algo ampliamente anticipado, en particular para 2026. Cualquier indicación de que no habrá subidas de tasas el próximo año debería atraer una mayor atención del mercado. En nuestro escenario base, esto favorecería al dólar estadounidense. Sin embargo, dado que las expectativas de subidas de tasas ya están bastante avanzadas (entre 1 y 2 subidas en los próximos 12 meses), vemos un margen limitado para una sorpresa más restrictiva por parte de la Fed", señala Dominic Schnider, Responsable Global de Divisas y Materias Primas.

Los precios de la plata han caído por debajo de los 65 USD/oz, presionados por la perspectiva de tipos de interés más altos, lo que ha llevado a una reducción de las posiciones en ETF y a posiciones en futuros mayoritariamente estables entre los inversores financieros.

"Estamos rebajando nuestras previsiones para reflejar el esperado inicio tardío de los recortes de tasas de la Fed hasta 2027 y la consiguiente reducción de la demanda prevista de ETF de oro en 2026. El entorno probablemente seguirá siendo complicado en el corto plazo, aunque mantenemos una perspectiva constructiva a medio plazo, a medida que los recortes de tasas de la Fed moderen los tipos reales y el dólar estadounidense", añaden Dominic Schnider, Giovanni Staunovo y Wayne Gordon, Estrategas.

11Jun

El gasto previsto en defensa e infraestructuras, las reformas orientadas a mejorar la productividad y la adopción de nuevas tecnologías por parte de las empresas de la zona del euro podrían impulsar el crecimiento más de lo esperado. Una integración más profunda del mercado único también podría impulsar el crecimiento por encima de las expectativas actuales.

Miguel Ángel Valero

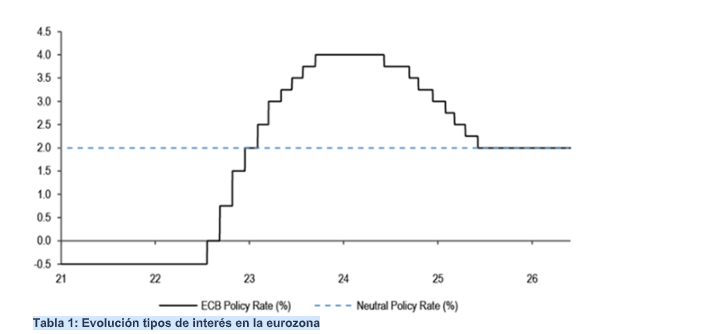
El Consejo de Gobierno del Banco Central Europeo (BCE) se ha comprometido a fijar su política monetaria de manera que asegure que la inflación se estabilice en su objetivo del 2% a medio plazo. Por lo que ha decidido subir los tres tipos de interés oficiales del BCE en 25 puntos básicos (pb). La guerra en Oriente Próximo está generando presiones inflacionistas y la decisión de aumentar los tipos de interés es adecuada en los diferentes escenarios que analizan la posible evolución de la perturbación y su impacto en las perspectivas a medio plazo para la zona del euro. 

El escenario de referencia de las nuevas proyecciones de los expertos del Eurosistema prevé que la inflación general se sitúe, en promedio, en el 3% en 2026, el 2,3% en 2027 y del 2% en 2028. La inflación subyacente, excluidos la energía y los alimentos, se situaría en un promedio del 2,5 % en 2026 y 2027, y del 2,2% en 2028, en ese escenario. En comparación con el ejercicio de marzo, los expertos han revisado al alza las proyecciones de referencia para la inflación en 2026 y 2027 debido a una senda más elevada de los precios de la energía, que se espera que se transmita en cierta medida a la inflación de los alimentos, los bienes y los servicios. 

El escenario de referencia prevé que el crecimiento económico se sitúe, en promedio, en el 0,8% en 2026, el 1,2% en 2027 y el 1,5% en 2028, lo que implica una revisión a la baja para 2026 y 2027, debido a un impacto más pronunciado de la guerra en los mercados de materias primas, en las rentas reales y en la confianza. Las perspectivas siguen siendo inciertas, con riesgos al alza para la inflación y a la baja para el crecimiento económico. Las plenas implicaciones de la guerra para la inflación y el crecimiento a medio plazo dependerán de la intensidad y la duración de la perturbación de los precios energéticos, así como de la magnitud de sus efectos indirectos y de segunda vuelta. Esta incertidumbre se refleja también en el amplio abanico de resultados para la inflación y el crecimiento en los escenarios ilustrativos actualizados.

Con esta decisión de subida de tipos, el Consejo de Gobierno del BCE "continúa estando en una buena posición para navegar la incertidumbre causada por la guerra". Realizará un atento seguimiento de la situación y aplicará un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de la política monetaria. En particular, las decisiones del Consejo de Gobierno sobre los tipos de interés se basarán en su valoración de las perspectivas de inflación y de los riesgos a los que están sujetas, teniendo en cuenta los nuevos datos económicos y financieros, la dinámica de la inflación subyacente y la intensidad de la transmisión de la política monetaria, sin comprometerse de antemano con ninguna senda concreta de tipos.

En consecuencia, los tipos de interés aplicables a la facilidad de depósito, a las operaciones principales de financiación y a la facilidad marginal de crédito aumentarán hasta el 2,25 %, el 2,40 % y el 2,65 %, respectivamente, con efectos a partir del 17 de junio de 2026. 

Sobre el Programa de compras de activos (APP) y programa de compras de emergencia frente a la pandemia (PEPP), el tamaño de las carteras está disminuyendo a un ritmo mesurado y predecible, dado que el Eurosistema ha dejado de reinvertir el principal de los valores que van venciendo. El Consejo de Gobierno está preparado para ajustar todos sus instrumentos en el marco de su mandato para asegurar que la inflación se estabilice en su objetivo del 2% a medio plazo y preservar el buen funcionamiento de la transmisión de la política monetaria. Además, el Instrumento para la Protección de la Transmisión está disponible para contrarrestar dinámicas de mercado no deseadas o desordenadas que constituyan una seria amenaza para la transmisión de la política monetaria en los países de la zona del euro, lo que permite al Consejo de Gobierno cumplir con mayor efectividad su mandato de estabilidad de precios.

Decisión adecuada

La presidenta del BCE, Christine Lagarde, se ha ganado el sueldo en su esfuerzo por convencer que "la decisión de aumentar los tipos de interés es adecuada en los diferentes escenarios que analizan la posible evolución de la perturbación y su impacto en las perspectivas a medio plazo para la zona del euro". La guerra en Oriente Próximo está afectando a la actividad y las encuestas apuntan a una desaceleración, especialmente en los servicios. Las manufacturas han resistido hasta ahora, debido en parte a que las empresas han acumulado inventarios para afrontar las presiones en la cadena de suministro, y también al aumento del gasto en defensa. El mercado de trabajo mantiene su vigor. El desempleo se situó en el 6,3 % en abril, manteniéndose próximo a sus mínimos históricos. En el primer trimestre se crearon nuevos puestos de trabajo, aunque a un ritmo más lento que en el último trimestre de 2025. La demanda de mano de obra se ha enfriado en mayor medida, y las empresas y los hogares prevén que el mercado de trabajo se debilite.

De cara al futuro, nuestros expertos prevén ahora que la demanda interna sea más débil que lo proyectado en marzo, ya que la guerra afecta a la confianza y la subida de los costes energéticos erosiona las rentas reales. Al mismo tiempo, la posición financiera de los hogares sigue siendo en general sólida, y el consumo debería continuar siendo el principal motor del crecimiento. 

Aunque el aumento de los costes de la energía y el deterioro de la confianza frenarán la inversión privada a corto plazo, ésta debería verse respaldada por la inversión de las empresas en nuevas tecnologías digitales. 

El aumento del gasto público en defensa e infraestructuras debería seguir apoyando la inversión pública. Se espera que estos factores proporcionen un cierto efecto mitigador frente a las repercusiones de la guerra. 

El BCE "destaca la necesidad urgente de reforzar la economía de la zona del euro y mantener al mismo tiempo unas finanzas públicas saneadas. La sostenibilidad fiscal es un ancla fundamental para la estabilidad económica más general. Las respuestas fiscales a la perturbación de los precios de la energía deberían ser temporales, específicas y adaptadas, como se subraya en el paquete del Semestre Europeo de primavera de 2026 de la Comisión Europea". 

Lagarde aprovecha la oportunidad para dejar muy claro que las reformas dirigidas a mejorar el potencial de crecimiento de la zona del euro y acelerar la transición energética para reducir su dependencia de los combustibles fósiles "son ahora más esenciales que nunca". Completar la Unión de ahorros e inversiones es fundamental para financiar la innovación, apoyar las transiciones verde y digital y aumentar la productividad. El euro digital y el dinero mayorista de banco central tokenizado reforzarán la autonomía estratégica, la competitividad y la integración financiera de Europa, e impulsarán la innovación en los pagos. Por tanto, es esencial adoptar rápidamente el Reglamento relativo a la instauración del euro digital. Simplificar y armonizar las normas en el conjunto del mercado único de la UE ayudará a las empresas europeas a crecer más rápido. 

Sobre la inflación, reconoce que el indicador del BCE de seguimiento de los salarios y los resultados de las encuestas sobre las expectativas salariales siguen apuntando a una moderación del crecimiento de los salarios a lo largo del año. No obstante, los costes de otros insumos están aumentado para las empresas, que, en consecuencia, prevén incrementar sus precios de venta. Además, algunos indicadores de la inflación subyacente ya se han visto impulsados al alza por el impacto de la perturbación energética. Las expectativas de inflación a corto plazo se mantienen muy por encima de los niveles registrados antes del inicio de la guerra en Oriente Próximo. Al mismo tiempo, la mayoría de las medidas de las expectativas de inflación a largo plazo se sitúan en torno al 2%, lo que apoya la estabilización de la inflación en torno al objetivo a medio plazo. 

El aumento de los precios de la energía hará que la inflación siga aumentando durante el verano y la mantendrá claramente por encima del objetivo hasta el primer semestre de 2027. Este incremento tendrá también un impacto sobre la inflación de los alimentos, los bienes y los servicios. Se espera que la inflación retorne al objetivo en el segundo semestre de 2027, respaldada por la bajada de los precios de la energía y subidas más lentas de otros precios. 

Con todo, la guerra en Oriente Próximo sigue siendo una fuente importante de incertidumbre. Cuanto más tiempo se mantengan los precios de la energía en niveles elevados, mayor será la probabilidad de que impulsen al alza la inflación general a través de efectos indirectos y de segunda vuelta. Por tanto, "vigilaremos de cerca la magnitud y la persistencia de esa subida de los precios de la energía y su impacto en la formación de precios y salarios, en las expectativas de inflación y en la dinámica económica general". 

Una alteración prolongada del suministro de energía podría hacer que los precios energéticos suban en mayor medida y durante más tiempo de lo previsto actualmente. Estos factores erosionarían las rentas reales en mayor medida y harían que las empresas y los hogares sean más reacios a invertir y gastar. El freno para el crecimiento se intensificaría si el cierre de las principales rutas marítimas causara una escasez aguda de insumos clave que obligue a las empresas de la zona del euro a reducir su producción. Un deterioro de la confianza de los mercados financieros mundiales o una oferta de crédito más restrictiva podrían lastrar la demanda. Nuevas fricciones en el comercio internacional también podrían alterar aún más las cadenas de suministro, reducir las exportaciones y debilitar el consumo y la inversión. Otras tensiones geopolíticas, en particular la guerra injustificada de Rusia contra Ucrania, continúan siendo una importante fuente de incertidumbre. 

En cambio, el crecimiento podría ser mayor si la economía y los mercados energéticos se adaptaran con mayor rapidez de lo esperado a la disrupción causada por la guerra en Oriente Próximo, o si el conflicto se resolviera de manera rápida y duradera. El gasto previsto en defensa e infraestructuras, las reformas orientadas a mejorar la productividad y la adopción de nuevas tecnologías por parte de las empresas de la zona del euro podrían impulsar el crecimiento más de lo esperado. Una integración más profunda del mercado único también podría impulsar el crecimiento por encima de las expectativas actuales. 

UBS: "seguimos identificando oportunidades en la Eurozona"

La volatilidad de la renta variable global ha aumentado en las últimas sesiones, con las incertidumbres sobre el sector tecnológico y la IA volviendo a primer plano. En este contexto, "hemos rebajado nuestra valoración del sector de Tecnología de la Información europeo de Atractivo a Neutral", señalan en UBS. "Sin embargo, aunque un menor crecimiento económico supone un entorno más difícil para la Eurozona y el sector TI resulta menos atractivo a nuestro juicio, seguimos identificando oportunidades en la región vinculadas a la demanda global y a la innovación estructural. Se espera que los beneficios de la Eurozona continúen superando el crecimiento económico de la región. Los inversores deberían considerar aumentar su exposición a los segmentos más resilientes de los mercados de la Eurozona, así como a aquellos que se benefician de tendencias globales. La innovación europea está integrada en la economía real", argumentan.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos una visión Neutral sobre la renta variable de la Eurozona en su conjunto, con preferencia por compañías con beneficios resilientes, exposición a la demanda global y motores de crecimiento estructural que no dependan exclusivamente de una recuperación de la economía regional".Y añade: "Los riesgos derivados de los precios de la energía, el endurecimiento de la política monetaria y las presiones competitivas en sectores como el del automóvil desaconsejan una exposición amplia a la región. Pero no desaconsejan Europa como fuente de oportunidades selectivas. En nuestra opinión, los inversores deberían centrarse menos en la tasa de crecimiento económico por debajo de la media de la región, y más en las compañías europeas mejor posicionadas para componer beneficios a través de la innovación en salud, la demanda global del consumidor, las tendencias de estilo de vida y premiumización, y el despliegue físico de la tecnología"."La renta variable de la Eurozona cuenta con el respaldo de unas perspectivas de beneficios en mejora, un entorno estructural más favorable y unas valoraciones razonables. Por ello, vemos margen de subida adicional en nuestro escenario base, aunque recomendamos un enfoque más selectivo para invertir en la región por el momento, dado que identificamos catalizadores limitados para impulsar la región de forma significativa en los próximos meses", explican Matthew Gilman, Estratega, y Rolf Ganter, Director de Renta Variable Europea.

Fidelity: el BCE volverá a subir tipos

Salman Ahmed, responsable Global de Macro y Asignación Estratégica de Activos en Fidelity International, destaca que el BCE ha optado por adoptar una postura prudente ante el shock energético en curso. Lo que destacó en particular fue la revisión al alza de las previsiones de inflación subyacente -con 2026 situándose ahora por encima de su anterior escenario adverso-, lo que muestra la clara naturaleza inflacionaria de este shock y justifica su decisión de subir tipos en esta reunión. "De cara al futuro, esperamos que el BCE vuelva a subir tipos en un contexto probable de precios de la energía más altos durante más tiempo, ya que no vemos una salida clara a la guerra entre EE. UU. e Irán; es probable que las materias primas coticen con una prima, con riesgos de cola de precios aún más elevados que seguirán presentes cuanto más tiempo permanezca cerrado el estrecho de Ormuz y mientras el riesgo de una mayor escalada se mantenga en el horizonte", explica. 

"No obstante, las perspectivas del BCE están empañadas por la incertidumbre y esto se refleja en el uso de diversos análisis por posibles escenarios, tanto los más severos como los más favorables. Dichos escenarios seguirán monitorizando tanto los riesgos al alza para la inflación como a la baja para el crecimiento, incluso si hasta la fecha se ha observado una relativa resiliencia en el crecimiento de la zona euro. Otros riesgos para las perspectivas provienen de los efectos del tipo de cambio, en particular si la Fed comienza a trazar una senda más acomodaticia en relación con las expectativas del mercado y el euro se aprecia, lo que llevaría al BCE a adoptar una postura menos restrictiva. También aumentará la sensibilidad a un posible deterioro de las relaciones entre la UE y China, así como a cualquier posible medida de represalia que pueda afectar negativamente a la economía europea", añade.

Goldman Sachs: aún caben dos subidas o más

Simon Dangoor, subdirector de inversiones de Renta Fija y responsable de inversión macro en Renta Fija de Goldman Sachs Asset Management, ofrece su interpretación: "Que el BCE siga insistiendo en la dependencia de los datos y en decidir reunión a reunión refleja su voluntad de no atarse a un rumbo fijado de antemano. La subida de hoy no tiene por qué ser el principio de un ciclo largo de subidas, pero la crisis energética deja la puerta abierta a nuevos ajustes. A la vez, el crecimiento pierde fuerza, lo que hace dudar cada vez más de hasta dónde, y a qué ritmo, podrá llegar el BCE. Creemos que aún caben dos subidas o más de 'gestión de riesgos' para frenar el riesgo de inflación, aunque el rumbo de la política monetaria dependerá mucho de lo que ocurra en Oriente Medio.

Pictet: la carga de la prueba ha cambiado

Nadia Gharbi, economista para Europa en Pictet WM, también cree que una segunda subida de tipos por parte del BCE sigue siendo posible: "De momento el BCE parece minimizar los riesgos de crecimiento y mantiene una postura muy agresiva respecto a inflación y potenciales efectos de segunda ronda. De hecho, parece más preocupado por los posibles efectos de segunda ronda y ahora requiere de pruebas más sólidas para evitar otro aumento de tipos -la carga de la prueba ha cambiado-. Probablemente será necesario un catalizador claro para que considere otra subida consecutivas de tipos en la reunión de Julio".

Su presidenta Lagarde ha declarado que "ha sido unánime, sin reservas. No ha habido grandes sorpresas en el comunicado de prensa y, como era de esperar, el tono en la sesión de preguntas y respuestas ha sido agresivo, como era de esperar. Lagarde ha enfatizado que el BCE "sigue bien situado para navegar la incertidumbre causada por la guerra" y que el Consejo de Gobierno continuará con un enfoque basado en datos, reunión a reunión. Por tanto, no se compromete con ninguna trayectoria.

Sobre inflación, ha señalado que hay signos de "ampliación de presiones de precios", pero que se necesita un análisis más profundo para determinar si la aceleración de inflación en los servicios se debe a efectos -directos, indirectos o ambos- del choque energético de la guerra en Oriente Medio, añadiendo que, hasta ahora, no hay evidencia de efectos de segunda ronda en los salarios. Las proyecciones de inflación general y subyacente han sido revisadas al alza y las previsiones de crecimiento del PIB rebajado ligeramente.

Respecto a preocupaciones sobre posible error de política monetaria, Lagarde argumenta que el crecimiento en la euro zona no está bajo amenaza significativa, señalando que el BCE solo ha rebajado ligeramente su previsión de crecimiento del PIB de 0,9%a 0,8%, lo que "consideramos algo optimista". También ha aclarado que la subida de tipos que se ha producido es más bien una "señal", siendo la decisión  "robusta para una variedad de escenarios".

11Jun

Según Bank of America, 7 de los 10 indicadores clásicos de techo de mercado han sido activados este mes. Cuando esto ha ocurrido en el pasado, el mercado ha tenido problemas a doce meses.

Miguel Ángel Valero

EEUU ha lanzado ataques contra Irán por segundo día consecutivo. En medio del vaivén de declaraciones del presidente estadounidense, resulta difícil seguir el hilo, lo que pone de manifiesto su urgencia por alcanzar una tregua que no solo depende de él. El martes, Trump aseguraba que las negociaciones estaban en la fase final para lograr un “muy buen acuerdo” y reabrir el estrecho en cuanto se firmara, algo que situaba en “dos o tres días”. Sin embargo, pocas horas después, Washington respondió militarmente tras acusar a Irán de haber derribado un helicóptero estadounidense que patrullaba la zona. El ejército estadounidense confirmó que sus cazas atacaron defensas aéreas iraníes, estaciones de control terrestre y radares cerca del estrecho de Ormuz. Por su parte, Irán respondió con drones y misiles contra bases estadounidenses en Baréin y Jordania. A este intercambio de ofensivas se sumaron las advertencias de Trump, que volvió a amenazar con intensificar los ataques como medida de presión para forzar un acuerdo: “deben firmarlo; es un buen acuerdo”. El ejército estadounidense ha lanzado nuevas operaciones de “autodefensa adicional” contra sistemas de vigilancia dirigidos, instalaciones de defensa aérea y redes de comunicaciones.

Mientras, los inversores extranjeros retiraron 26.600 millones$ netos de bonos y Bolsas emergentes en mayo. En abril parecía que los mercados emergentes habían cogido carrerilla. En mayo, el guion cambió de golpe, y en 30 días el flujo pasó de máximo positivo a mínimo negativo. El detonador fue la caída de la Bolsa de Corea del Sur un 6% en una sesión, el peor registro en meses, arrastrada por la inflación de EEUU  y la tensión en el Estrecho de Ormuz. El efecto se extiende. Los índices de mercados emergentes (EEM, VWO) cayeron entre un 3% y un 5% en mayo. Y los spreads de crédito emergente se ampliaron por primera vez desde enero. El dólar fuerte más subida de tipos más tensión geopolítica es la receta perfecta para que el capital huya de emergentes. Con el IPC americano alto en junio, la segunda oleada de salidas puede ser mayor.

Otro dato suscita alarma. Según Bank of America, 7 de los 10 indicadores clásicos de techo de mercado han sido activados este mes. Cuando esto ha ocurrido en el pasado, el mercado ha tenido problemas a doce meses. "Combínalo con el Hindenburg Omen activado tres días seguidos y el margin debt en el segundo nivel más alto de la historia. Ojito con la cartera", advierten en Zumitow.

La inflación se acelera en EEUU, pero los efectos de segunda ronda siguen contenidos. En mayo el IPC avanzó un 4,2% interanual, su mayor ritmo de crecimiento desde 2023 y una aceleración de cuatro décimas frente al mes anterior. La inflación es ahora 1,5 puntos superior a la de diciembre de 2024 (+2,7% interanual). Sin embargo, este rápido aumento de la inflación en los primeros cinco meses del año, por el momento, está muy concentrado en los precios de la energía que explicaron 1,4 puntos del incremento: el 93% del repunte visto desde finales del año pasado se debe a los mayores costes energéticos que está sufriendo la economía tras el inicio del conflicto con Irán. La tasa subyacente (que excluye alimentos y energía) aumentó una décima en mayo hasta el +2,9% interanual, pero un crecimiento de los precios que se sitúa en un nivel similar al promedio registrado durante todo el año pasado.

El dato de inflación de mayo refleja que las tensiones a corto plazo generadas por la subida de los costes energéticos continúan intensificándose, si bien la nota alentadora vino de que los impactos indirectos y posibles efectos de segunda ronda sobre el resto de los precios se mantienen contenidos. De cara a los próximos meses habrá que acompañar tres vectores, dos que podrían tensionar la inflación y uno que debería moderarse: en primer lugar, una transmisión retardada del encarecimiento de los fertilizantes a las próximas cosechas tensionará los precios de los alimentos y, por otro lado, la fortaleza del empleo podría volver a impulsar mayores salarios. Frente a ello, el crecimiento de los alquileres imputados medidos en el IPC debería tender a los precios reflejados por otros indicadores privados y al menos moderar su avance.

El consumidor norteamericano percibe que la gasolina se disparó un 7% en un mes y un 40,5% en un año. La Fed está atada de pies y manos: los futuros dan ya un 60% de probabilidad de subida de tipos en octubre.

En este contexto, llaman la atención dos decisiones de la automoción:

  • Porsche confirma por boca de su CEO que el 911 nunca será totalmente eléctrico. La firma apuesta por mantener el motor de combustión con opción híbrida en su buque insignia. Mensaje a inversores: la electrificación total tiene límites en el nicho premium.
  • General Motors abandona los planes de producir baterías LFP para sus coches eléctricos y apuesta por la química LMR. Las baterías LFP, litio-hierro-fosfato, son más baratas, más seguras y más fáciles de escalar. Son las favoritas de los fabricantes chinos y la razón por la que sus coches eléctricos pueden costar 20.000 dólares menos. GM llevaba años trabajando en montarlas en EEUU y ahora lo cancela, y apuesta por las LMR, litio-manganeso-rico. La tecnología almacena más energía por kilo pero es más compleja y aún no escala a costes competitivos. La fábrica de Tennessee, que iba a producir LFP  en 2027, solo hará baterías para almacenamiento energético. General Motors se aleja de la ruta más rápida al vehículo eléctrico barato y asequible. Algo que beneficia a los proveedores de manganeso y a CATL y los fabricantes asiáticos de LMR. Mientras tanto, Ford, Tesla y Rivian siguen con LFP y aprietan en precio. 

UBS: la Fed descarta bajadas de tipos

"Creemos que los combustibles fósiles, incluido el petróleo crudo, seguirán siendo probablemente una parte importante de la combinación energética mundial durante algún tiempo. Dicho esto, su cuota de mercado global irá cediendo progresivamente terreno a las fuentes de energía renovable, mientras que la demanda de petróleo, en nuestra opinión, seguirá aumentando hasta la década de 2030", opina Giovanni Staunovo, Estratega de UBS Global Wealth Management.

"El balance de riesgos al alza sobre la inflación está evolucionando en lugar de disiparse. Si bien las presiones relacionadas con los aranceles están mejorando, los factores energéticos y geopolíticos, así como la dinámica de la demanda vinculada a la IA, siguen siendo fuentes activas de presión inflacionista al alza. En este contexto inflacionario y ante la reciente estabilización de la tasa de desempleo, es probable que la Fed adopte una postura más restrictiva a corto plazo. Esperamos que la reunión de junio incluya la eliminación del sesgo acomodaticio y un desplazamiento del gráfico de puntos de 2026 hacia ninguna bajada de tipos, con el inicio del ciclo de relajación retrasado ahora hasta marzo de 2027", señala Andrew Dubinsky, Economista.

Metagestión opta por empresas con dividendos atractivos

La gestora española independiente especializada en renta variable Metagestión, que acaba de cumplir 40 años, cree que los sectores financiero, utilities y consumo básico son los que tienen un mayor potencial para inversores que aspiran a lograr retornos estables y atractivos a través de una estrategia enfocada en compañías con una atractiva política de retribución al accionista. Ve el mayor potencial en valores como BBVA y Poste Italiane en el sector financiero, Iberdrola y Engie en utilities, y Coca Cola en consumo básico. Compañías que remuneran a sus accionistas en forma de dividendos o recompras de acciones de un modo consistente y estable en el tiempo, que presentan sólidos balances, con flujos de caja recurrentes, y están lideradas por un management disciplinado en la asignación de capital. 

Los analistas de Metagestión creen que va a llegar una fase de corrección al mercado, que por ahora no se ha producido. Motivo por el cual adoptan un posicionamiento en las carteras de los fondos más defensivo, seleccionando compañías que ofrecen valoraciones atractivas y que, potencialmente, podrían verse beneficiadas en caso de materializarse dicha corrección. 

Metagestión escoge para esta estrategia, a través de una gestión activa e independiente, empresas con negocios operativos saneados, que sean capaces de generar beneficios recurrentes y elevado flujo de caja libre, sin comprometer la solidez de sus balances. Compañías que reparten dividendos no como consecuencia de aumentar su carga de deuda financiera, sino porque tienen negocios estables y aportan valor a sus accionistas.

11Jun

Amazon, Oracle, y Super Micro Computer se unen a las ampliaciones de capital y emisiones de deuda para financiar actividades vinculadas a la inteligencia artificial.

Miguel Ángel Valero

La inteligencia artificial (IA) no cesa. Amazon cierra con Citibank y otros prestamistas un crédito de 17.500 millones$ para capex de IA: data centers, chips e infraestructura. La mayor empresa de cloud del mundo pisa el acelerador cuando la inflación hace subir el coste del capital.

Oracle cierra su 4º trimestre fiscal con  unos ingresos de 19.180 millones$, por encima de los 19.100 millones esperados, gracias a que el negocio cloud crece y los contratos de IA se acumulan. Pero anuncia que captará casi 40.000 millones en deuda y capital para financiar la IA. El mercado interpreta que es una apuesta enorme, que la factura puede ser demasiado grande para el beneficio visible a corto plazo. Además, el CEO Safra Catz no ofrece una previsión detallada sobre la rentabilidad del capex. Oracle se mete en la guerra del cloud de IA con la chequera al límite. Si el mercado no digiere el apalancamiento, el sector de software para empresas puede sufrir: SAP, Salesforce y Microsoft están en el foco, según Zumitow.

Super Micro Computer anuncia una ampliación de capital de 7.000 millones$ — 1.250 millones en acciones ordinarias y 3.750 millones en preferentes convertibles — para financiar pedidos de servidores de IA con chips de Nvidia. Tiene más de 39.000 millones en órdenes de 20 clientes. 

AI Summit Barcelona

Europa ya no es solo un espacio de regulación dentro de la tecnología global. También se está convirtiendo en uno de los motores de la innovación en inteligencia artificial (AI). Durante el último año, la inversión en este sector en el continente creció un 58 %, inyectando 11.000 millones de euros en su ecosistema. En el centro de esta dinámica, Barcelona está afirmando una vía propia. En lugar de reproducir el modelo de Silicon Valley, la capital catalana desarrolla un ecosistema donde investigación, emprendimiento, capacidad de cálculo, creatividad cultural y marco regulatorio se combinan para hacer emerger un modelo europeo de inteligencia artificial.

Esta ambición estará en el centro del AI Summit Barcelona, el mayor evento dedicado a la IA en el sur de Europa. Organizado los días 22 y 23 de septiembre de 2026 en el World Trade Center de Barcelona, esta nueva edición reunirá a más de 10.000 profesionales, desarrolladores, emprendedores, inversores, investigadores, responsables públicos y grandes empresas internacionales en torno a un tema central: Beyond Theory, pasar de la teoría a la acción.

Impulsado por sus cuatro cofundadores, Adam Hruska, Tanguy Wincker, Jérémie Benhamou y Guillaume Rostand, el AI Summit Barcelona nació de una convicción sencilla: Barcelona necesitaba un gran encuentro europeo capaz de conectar talento, empresas, instituciones y builders de la inteligencia artificial.

“Lanzamos el AI Summit Barcelona con una intuición simple: Barcelona necesitaba un evento donde los actores de la inteligencia artificial pudieran encontrarse, construir y pasar de la teoría a la acción. La necesidad es tan fuerte que hemos pasado de una primera edición pensada para unos pocos miles de participantes a una ambición de 10.000 personas en 2026”, explica Guillaume Rostand, CEO de AI Events Barcelona.

El aumento de la inversión en IA en Europa demuestra que la innovación ya no se juega únicamente en términos de velocidad o capacidad de cálculo. También depende de la capacidad de desplegar tecnologías fiables, gobernables y adaptadas a las limitaciones reales de las empresas.

Barcelona ocupa un lugar particular en esta transformación. La ciudad se ha situado como la tercera destinación mundial en atracción de inversión extranjera para proyectos de IA, solo por detrás de Londres y Singapur. Esta dinámica se apoya en una combinación poco común: calidad de vida, atractivo internacional, talento multicultural, un tejido emprendedor denso e infraestructuras de investigación de primer nivel.

El ecosistema local también está viendo emerger una nueva generación de startups posicionadas en mercados críticos:

  • Alinia AI: plataforma especializada en la gobernanza y la seguridad de grandes modelos de lenguaje, utilizada para probar los mecanismos de control éticos y regulatorios de herramientas de IA.
  • Murphy: empresa pionera en la automatización de procesos financieros y de cobro mediante agentes de IA, presente en más de 30 países y con más de 15 millones de dólares levantados.
  • Mitiga Solutions: actor de referencia en inteligencia climática y modelización de riesgos ambientales mediante computación de alto rendimiento.
  • Biorce: startup barcelonesa especializada en la aplicación de modelos de lenguaje al sector salud, en particular para mejorar los flujos de trabajo en ensayos clínicos.

A esta dinámica emprendedora se suma la potencia del Barcelona Supercomputing Center. El BSC-CNS ha anunciado una inversión de 129 millones€, cofinanciada con fondos europeos y nacionales, para reforzar el superordenador MareNostrum 5 con capacidades de nueva generación adaptadas al entrenamiento de grandes modelos de IA y a la inferencia a gran escala. A través de la BSC AI Factory, esta infraestructura se convierte también en una palanca concreta para startups, pymes y empresas locales, facilitando el acceso a capacidades de cálculo que hasta ahora estaban reservadas principalmente a los grandes actores tecnológicos.

“Barcelona no es una copia de Silicon Valley. Es un lugar donde la innovación tecnológica, la cultura, el emprendimiento y las limitaciones del mundo real pueden encontrarse de forma muy concreta. Europa está trazando su propio camino en la inteligencia artificial: más exigente, a veces más complejo, pero también directamente conectado con las necesidades de las empresas”, añade Guillaume Rostand.
La edición 2026 aspira así a convertirse en un punto de encuentro clave para todos los actores que quieren construir, financiar, regular y desplegar la IA en Europa.

La IA recomienda marcas y condiciona decisiones de compra

Pero hay más, porque la IA ya no solo responde preguntas: también recomienda marcas, compara productos y condiciona decisiones de compra. En el mercado español de protectores solares, cada vez menos marcas concentran lamayoría de las recomendaciones. Un estudio de Pixelclip “Protectores solares en IAs - Benchmark de visibilidad” subraya que La Roche-Posay se ha convertido en la marca más recomendada por ChatGPT, Gemini y Google AI Overviews en España, superando incluso a la catalana ISDIN, líder histórico del lineal dermofarmacéutico español.

El informe, basado en 6.532 prompts reales en castellano y 156.768 respuestas analizadas entre ChatGPT, Gemini y Google AI Overviews, detecta que La Roche-Posay aparece en el 85% de las consultas y concentra el 38% de las veces en las que la IA elige una única marca como respuesta principal. ISDIN queda en segunda posición con un 74% de visibilidad y un 27% de primeras recomendaciones.

Otro de los hallazgos del estudio es que el 23% de las fuentes utilizadas por la IA procede de farmacias online y distribuidores, mientras que solo el 4,4% corresponde a webs oficiales de marcas.

“Estamos viendo cómo la IA se está convirtiendo en un nuevo canal de recomendación de marcas. Antes, el consumidor comparaba entre diez enlaces en Google; ahora recibe una respuesta directa con una selección concreta de productos y marcas. Y eso cambia por completo la manera en la que se descubren y se compran productos”, afirma Eduard Maeso, CEO de Pixelclip.

El informe también detecta una fuerte concentración de visibilidad en muy pocas marcas y una práctica desaparición de gran parte de la dermocosmética española en los rankings de IA. Y es que el 78% de las marcas españolas tiene una visibilidad prácticamente nula en IA. Solo dos marcas españolas, ISDIN y Heliocare, consiguen una presencia relevante en los tres motores analizados. Mientras tanto, marcas históricas del canal farmacia como Sesderma, Martiderm o Sensilis han obtenido un 0% de visibilidad en las respuestas generadas por IA. Sin embargo, modelos como ChatGPT o Gemini empiezan a introducir marcas internacionales con escasa presencia histórica en España, como Supergoop, Beautyof Joseon, EltaMD o SKIN1004.

Para Pixelclip, la principal conclusión es que las marcas ya no compiten solo por posicionarse en Google o ganar conversación en redes sociales, sino por aparecer en las respuestas que generan las IA y convertirse en referencias recurrentes para estos modelos: “El nuevo prescriptor no es solo el dermatólogo o el influencer: es el ecosistema de fuentes que alimenta a la IA”. Advierte además que los rankings de IA todavía no están consolidados y que las marcas que empiecen ahora a medir y optimizar su presencia tendrán ventaja competitiva durante los próximos años.

10Jun

Sectores como la automoción, la industria manufacturera y determinadas ramas agroalimentarias convivirán con una menor presión arancelaria sobre las exportaciones y, al mismo tiempo, un aumento de la competencia en el mercado europeo.

Miguel Ángel Valero

El pacto alcanzado el 20 de mayo entre el Consejo de la Unión Europea (UE) y el Parlamento Europeo sobre los textos que ratifican el Acuerdo de Turnberry marca una nueva etapa en las relaciones comerciales entre Bruselas y Washington. Sin embargo, tras la apariencia de un deshielo transatlántico, el acuerdo refleja, ante todo, un enfoque de gestión de riesgos: el objetivo es evitar un nuevo recrudecimiento del proteccionismo estadounidense, al tiempo que se conservan los medios para tomar represalias en caso de que EEUU incumpla sus compromisos , ya de por sí ajustados.

Un análisis de Coface avisa que las principales consecuencias de este acuerdo se concentrarán en sectores como la automoción, la industria manufacturera y determinadas ramas agroalimentarias, donde convivirán una menor presión arancelaria sobre las exportaciones con un aumento de la competencia en el mercado europeo.

Firmado en el verano de 2025, cuando Donald Trump amenazaba con imponer aranceles de hasta el 30% a los productos europeos, el Acuerdo de Turnberry limitó este nivel al 15%. A cambio, la UE se comprometió a eliminar sus aranceles sobre las importaciones industriales estadounidenses y a mejorar el acceso al mercado para determinados productos agrícolas y agroalimentarios.

Aunque el acuerdo ha sido muy criticado en Europa por ser desequilibrado, sigue una lógica clara: asegurar el marco comercial y evitar un escenario considerado aún más costoso para los exportadores europeos.

El rasgo distintivo del compromiso europeo con la nueva ratificación reside en los mecanismos de protección incorporados en los textos de aplicación . Este enfoque se basa en tres elementos:

  • Una cláusula de suspensión en caso de que EEUU no cumpla el tope del 15 %, ya sea por la introducción de nuevos aranceles o por una reducción insuficiente de los ya vigentes (especialmente en el caso dela cero y los productos derivados del aluminio, cuyos aranceles pueden seguir alcanzando hasta el 50%). La fecha límite fijada por la UE para el cumplimiento de esta restricción arancelaria es el 31 de diciembre de 2026.
  • Un mecanismo de salvaguardia que puede activarse en caso de un aumento de las importaciones que cause un perjuicio grave a la industria europea.
  • Una cláusula de caducidad que establece que las concesiones expirarán el 31 de diciembre de 2029 en ausencia de una prórroga legislativa. De este modo, la UE ratifica un acuerdo de carácter condicionado y reversible

Desde su firma en el verano de 2025, el contexto ha cambiado. La sentencia del Tribunal Supremo de EEUU sobre el uso de la IEEPA (International Emergency Economic PowersAct, Ley de Poderes Económicos en Situaciones de Emergencia Internacional) ha reducido la capacidad de la administración Trump para imponer de forma inmediata aumentos arancelarios masivos .

Como consecuencia, el valor relativo del acuerdo para Europa resulta hoy menos claro de lo que era en 2025. El denominado ‘descuento de Turnberry’ —la ventaja arancelaria de la que disfrutaba la UE frente al resto del mundo, excluida China — se redujo así de 4,4 puntos a 1,4 entre septiembre de 2025 y marzode 2026.

No obstante, la amenaza no ha desaparecido. Las recientes presiones de EEUU sobre el sector de la automoción, así como la posibilidad de nuevas medidas comerciales a través de otras bases jurídicas en la segunda mitad del año, han convencido a los europeos de que el riesgo de escalada sigue siendo muy real.

En el caso de la industria manufacturera europea, el panorama es desigual. El sector del automóvil muestra esta ambigüedad: los exportadores europeos se enfrentarán a un arancel del 15 % en lugar del 25 % en EEUU, pero a costa de una mayor competencia en el mercado europeo . En el ámbito de la agricultura , las concesiones europeas siguen siendo más específicas, con reducciones significativas en determinados productos transformados y contingentes arancelarios en segmentos sensibles , como el de la leche.

“Este acuerdo no supone una vuelta a la normalidad en las relaciones comerciales transatlánticas. Sobre todo, refleja el deseo de Europa de contener el riesgo de una nueva escalada arancelaria, al tiempo que se reserva explícitamente el derecho a dar marcha atrás si EEUU incumple sus compromisos”, afirma Olivier Rozenberg, analista político de Coface.

Alemania protege su industria pesada

En este contexto, la UE permite a Alemania combinar su precio eléctrico subsidiado para industria con las compensaciones ya existentes. El subsidio eléctrico industrial alemán acaba de recibir luz verde de Bruselas para ampliar su alcance. La UE permite ahora combinar el mecanismo de precio eléctrico subsidiado con las compensaciones de costes indirectos ya existentes. El coste para el contribuyente alemán sube otros 1.000 millones€. ¿Quién gana? Los grandes consumidores industriales de energía: Basf, Thyssenkrupp, y el sector químico alemán son los beneficiarios directos. El argumento de competitividad frente a las plantas asiáticas se sostiene un poco más. Pero el debate de fondo es más serio. Si la competitividad industrial de la primera economía europea depende de subvenciones energéticas estatales cada vez más costosas, hay un problema estructural que nadie quiere nombrar. El modelo energético europeo tiene una factura creciente. Para el inversor, es una señal de que Berlín protege su industria pesada a cualquier coste.

Rusia: la UE retrasará la actualización del tope de precios al petróleo

Por otra parte, la UE planea retrasar la actualización del tope de precios aplicado al petróleo ruso –y, por tanto, evitar su incremento– como parte del 21º paquete de sanciones. Desde 2022, la UE y el G7 establecieron este precio máximo dinámico al que Rusia puede comercializar su petróleo, con el objetivo de reducir sus ingresos sin generar disrupciones significativas en el mercado global. Hasta un 30% del petróleo ruso transportado por vía marítima sigue comerciándose dentro del tope, mientras que el resto se transporta mediante una “flota fantasma”.

El cálculo del tope se calcula descontando un 15% al precio medio del crudo ruso durante 22 semanas, por lo que el efecto del conflicto en Oriente Medio implicaría un aumento significativo del límite, lo que permitiría a Rusia incrementar sus ingresos por exportaciones energéticas. Actualmente, el tope se sitúa en 44,1$/barril, pero una actualización bajo las condiciones actuales lo elevaría por encima de los 70 $/barril. Para evitar este efecto, la Comisión Europea propone aplazar la revisión durante seis meses, hasta enero de 2027. Además, la Comisión considera añadir 30 buques adicionales a la lista negra de la “flota fantasma”, en la que más de 630 buques tienen prohibido el acceso a puertos europeos. Para sacarlas adelante, las medidas requerirán la aprobación unánime de los Estados miembros el próximo 15 de julio.

China: los aranceles de Trump no logran frenar las exportaciones

El Pentágono publica su lista de empresas chinas que ayudan al ejército de Pekín. Entran Alibaba, Baidu, BYD, NIO, WuXi AppTec y YMTC. Estas compañías no podrán optar a contratos del gobierno de EEUU. La tregua comercial Trump-Xi Jinping de mayo empieza a mostrar sus grietas.

Además, las exportaciones de China se aceleraron en mayo, impulsadas por ventas a EEUU y por tecnología, contradiciendo los temores de que los aranceles de Trump frenaran el comercio chino.  Éstos siguen en pie. La guerra de Irán ha encarecido el shipping y el combustible. Y sin embargo, las exportaciones chinas en mayo aceleran. Impulsadas por tecnología y por ventas a EEUU, de todos los destinos posibles. El mercado lo interpreta como una señal de que la economía china es más resistente de lo que el consenso esperaba. Pero también como una señal de que los exportadores chinos están desviando rutas y usando terceros países como puente hacia el mercado americano. Un consumidor chino con más capacidad de exportación tiene más renta disponible.  El yuan se fortalece. Las empresas europeas con exposición a China tienen viento de cola a corto plazo. Pero si los aranceles se endurecen en otoño, el rebote de mayo podría ser el último trimestre bueno. Zumitow recomienda vigilar el renminbi y las revisiones de objetivos  de LVMH y Volkswagen en julio.

"Se espera que la fortaleza de las exportaciones continúe durante la segunda mitad del año, respaldada por las ventajas de costes, el ciclo expansivo de la inteligencia artificial y la demanda de energías verdes en un contexto de persistentes tensiones energéticas", aporta Yifan Hu, director de inversiones para Gran China de UBS Global Wealth Management.

En China, la inflación va a ritmos diferentes: la subida de los costes energéticos acelera los costes de producción, mientras que la debilidad de la demanda interna mantiene más contenidos los precios al consumo. En mayo se aceleró con fuerza el crecimiento de los precios de producción industriales que aumentaron un 3,9% interanual frente al +2,8% del mes previo y alcanzando su mayor nivel desde julio de 2022. Por otro lado, el IPC repitió un bajo ritmo de crecimiento manteniéndose en el +1,2% interanual y con una moderación de una décima en la tasa subyacente que se situó ahora en +1,1% y sigue mostrando la ausencia de presiones inflacionistas por el lado de la demanda en la economía.

EEUU: la confianza de las pymes, en el nivel más bajo desde octubre de 2024

En EEUU, la confianza de las pymes vuelve a retroceder y se sitúa en su menor nivel desde octubre de 2024, el mes previo a la victoria de Trump en las elecciones presidenciales. El índice realizado por NFIB cayó 0,6 puntos hasta el 95,3 en mayo, frente a la esperada mejora. Este retroceso se debió a que las presiones de los precios se intensificaron y también a que un mayor número de empresarios apunta a dificultades en las cadenas de suministro. En este punto, el porcentaje neto de responsables de pymes que señalan que han aumentado los precios de venta subió 6 puntos al 36%, el nivel más alto desde marzo de 2023, mientras que alrededor del 70% informaron de interrupciones en la cadena de suministro que afectaron a su negocio en cierta medida. Unos factores negativos que están pesando en los planes de inversión y contratación de las empresas: las intenciones de gasto de capital (capex) cayeron 1 punto al 16%, el nivel más bajo desde marzo de 2009 y los planes para crear nuevos empleos en los próximos tres meses cayeron 4 puntos a un neto del 9%, la lectura más débil desde mayo de 2020.

El déficit comercial se redujo apoyado en las mayores ventas de petróleo que compensaron las mayores importaciones de productos tecnológicos y necesarios para seguir desarrollando la IA. En abril, el saldo negativo de la balanza comercial se situó en los -55.900 millones$, una reducción del 1,2% mensual explicada en parte por el incremento del 7,7% de las exportaciones de petróleo, que en abril registraron un volumen récord –también se dispararon los envíos de gasolina, diésel y combustible para aviones–. 

Estos ingresos extraordinarios han ayudado a compensar un persistente aumento de las importaciones de bienes de capital vinculados a la construcción de centros de datos: en términos nominales, las importaciones de semiconductores, ordenadores y accesorios continuaron aumentando y aglutinaron cerca del 21% de todas las compras de bienes del extranjero. Finalmente, sorprendieron positivamente las ventas de viviendas de segunda mano, que crecieron en mayo más de lo esperado al acelerarse un +3,2% mensual hasta 4,17 millones de unidades anualizadas, su mayor nivel en el año. A pesar del repunte, el mercado de transacciones sigue estancado con unos precios que en promedio para las viviendas usadas aumentaron un 1,3% frente al año pasado hasta los 429.300$.

10Jun

La próxima fase del ciclo de inversión en inteligencia artificial puede favorecer cada vez más a las compañías que utilizan la IA para mejorar la productividad, automatizar flujos de trabajo y reforzar la toma de decisiones en la economía real.

Miguel Ángel Valero

Europa puede convertirse en una de las principales beneficiarias de la próxima etapa de la revolución de la inteligencia artificial (IA), pese a la extendida percepción de que carece de una exposición significativa a esta tecnología, según Marcel Stötzel, gestor de fondos del equipo de renta variable europea de Fidelity International. Mientras que hasta ahora los inversores se han centrado en los desarrolladores de modelos de IA y en los proveedores de infraestructuras, este experto cree que la próxima fase del ciclo de inversión en IA podría favorecer cada vez más a las compañías que utilizan la IA para mejorar la productividad, automatizar flujos de trabajo y reforzar la toma de decisiones en la economía real.

Este cambio podría beneficiar especialmente a Europa, donde los mercados bursátiles tienen una mayor exposición a sectores como el financiero, el industrial, el sanitario, la energía y las infraestructuras que muchos otros mercados desarrollados. Según el análisis de Fidelity, alrededor del 20% de las compañías del índice MSCI Europe ya tienen exposición directa en ingresos a actividades relacionadas con la IA.

“El último ciclo tecnológico estuvo liderado por el consumidor. El streaming, las redes sociales, los smartphones y los vehículos eléctricos transformaron la vida cotidiana, creando un enorme valor para las compañías que captaron usuarios, atención e interacción a gran escala. La IA está creando una arquitectura económica diferente. Aunque las aplicaciones orientadas al consumidor acaparan casi todos los titulares, la mayor oportunidad a largo plazo podría estar en la adopción empresarial", argumenta.

“Hasta ahora, los inversores han recompensado de forma abrumadora a los proveedores de infraestructuras de IA y a los desarrolladores de modelos, haciendo que sus cotizaciones suban con fuerza a medida que los mercados descuentan una aceleración de la demanda y un potencial creciente de beneficios. En cambio, los beneficiarios empresariales han despertado mucho menos entusiasmo, lo que genera una incoherencia en la narrativa más amplia sobre la IA", subraya.

“Muchas de las aplicaciones de IA más importantes todavía están en su infancia y aún no han tenido un impacto significativo en los beneficios. La mayoría de las soluciones de IA agéntica de nivel empresarial —sistemas capaces de automatizar flujos de trabajo completos en lugar delimitarse a ayudar con tareas— existen desde hace menos de seis meses. Por tanto, es demasiado pronto para que los beneficios a gran escala se reflejen claramente en las cifras publicadas. Ya hay señales tangibles de dónde la IA podría impulsar cambios significativos", apunta. 

Los bancos hablan cada vez más de la capacidad de la IA para automatizar la atención al cliente, el cumplimiento normativo y las operaciones internas. Las aseguradoras están utilizando la IA para mejorar la tarificación y la evaluación del riesgo, mientras que las herramientas de predicción meteorológica basadas en IA ya están ayudando a las aseguradoras agrícolas y a los agricultores a tomar mejores decisiones, con implicaciones claras para los reaseguradores. En todos los servicios profesionales, la IA tiene el potencial de aumentar de forma material la cantidad de trabajo que puede completarse con las plantillas existentes.

"La cuestión clave ya no parece ser si existen casos de uso viables para la IA agéntica, sino con qué rapidez pueden desplegarse estas soluciones a escala en las organizaciones", recalca.

"Europa está construida para un mundo de IA liderado por las empresas“, reitera. Este giro hacia los beneficiarios empresariales e industriales es importante para Europa. Existe una percepción común de que Europa carece de una exposición significativa a la IA porque no cuenta con la misma concentración de grandes compañías tecnológicas que EEUU o algunas partes de Asia. Sin embargo, esta visión malinterpreta dónde están surgiendo cada vez más las oportunidades de la IA. 

Los mercados bursátiles europeos son estructuralmente distintos de los de EEUU. Están menos dominados por plataformas de internet orientadas al consumidor y mucho más expuestos a sectores que probablemente se beneficien de la adopción empresarial de la IA, como los servicios financieros, la energía y las infraestructuras eléctricas, las farmacéuticas, la automatización industrial y la ingeniería. En muchos sentidos, la composición del mercado europeo está alineada de forma natural con un ciclo de IA más impulsado por las empresas.”

Europa también cuenta con una sólida base industrial que resulta crítica para ampliar a escala la infraestructura de IA a nivel global. Las compañías europeas son líderes mundiales en equipos de fabricación de semiconductores, sistemas eléctricos, gestión de energía, tecnologías de refrigeración, soluciones térmicas, automatización industrial e ingeniería de precisión. Estas empresas forman parte de la capa habilitadora de la IA, al suministrar la infraestructura física necesaria para respaldar sistemas cada vez más intensivos en capacidad de cálculo.

“La energía es un área clave de exposición. La IA es muy intensiva en consumo energético, lo que sitúa la generación de electricidad, la inversión en redes y la eficiencia energética en el centro de la tesis de inversión. Por ello, los proveedores europeos en estas áreas pueden beneficiarse directamente del aumento del despliegue de la IA y de la demanda de centros de datos", razona el experto de Fidelity.

Sin embargo, la oportunidad más infravalorada podría no estar en los facilitadores, sino en los propios usuarios empresariales de Europa. A medida que la adopción de la IA se amplíe en todos los sectores, los bancos, las aseguradoras, las compañías industriales y las empresas sanitarias europeas podrían convertirse en algunos de los mayores beneficiarios a largo plazo de las ganancias de productividad impulsadas por la IA.

Muchas empresas aún no han visto reflejado su potencial ligado a la IA en las cotizaciones, una desconexión que difícilmente persistirá indefinidamente. Históricamente, los mercados tienden a recompensar primero a los proveedores de infraestructuras al inicio de un ciclo tecnológico, porque el gasto de capital se hace visible de inmediato en los ingresos y en los beneficios. Los beneficios de productividad para los usuarios finales suelen surgir más tarde, una vez que la adopción se generaliza y las mejoras operativas empiezan a trasladarse a los resultados financieros. Ese patrón parece estar repitiéndose.

”Europa podría ser el beneficiario ignorado de la IA empresarial“, enfatiza este experto. La estructura del mercado europeo, con un gran peso de las empresas, implica que está mucho más expuesto a la IA de lo que sugiere la visión convencional. El mercado ya ha recompensado a los constructores de la IA. La siguiente cuestión es si está empezando a infravalorar a los beneficiarios a largo plazo que, en última instancia, la utilizarán con mayor eficacia. Aunque los consumidores seguirán beneficiándose, las ganancias económicas potencialmente mayores y más duraderas podrían recaer en las empresas, a través de mejoras de productividad ,automatización de flujos de trabajo y una mejor toma de decisiones. "Europa podría ser una de las vías más pasadas por alto para obtener exposición a esa oportunidad de la IA", concluye.

Lefebvre: cómo integrar la IA en los procesos y decisiones del sector legal

Lefebvre, compañía de contenido jurídico y soluciones tecnológicas para el sector legal, ha celebrado la 3ª edición del Congreso IA Derecho y Empresa “Del impacto a la acción: la nueva práctica jurídica”, colocando el foco en la gestión del riesgo, el cumplimiento normativo, la automatización de procesos, los nuevos modelos de Legal Operations y la evolución de los perfiles profesionales en el entorno legal. José Ángel Sandín, CEO de Lefebvre, asegura que  "hemos sido pioneros a la hora de abrir los ojos” a muchos profesionales sobre el potencial de la IA generativa. “Hoy el debate ya no es qué puede hacer esta tecnología por nosotros, sino cómo integrarla con garantías en nuestros procesos y decisiones”. El alcalde de Madrid, José Luis Martínez-Almeida, subraya el potencial transformador de la IA y defiende la necesidad de afrontar esta revolución tecnológica con las personas en el centro, combinando innovación, empresa y seguridad jurídica.

Xavier Marcet, vicepresidente del Grupo Marlex y experto en innovación, estrategia y management humanista, resalta el impacto de la IA en los modelos de liderazgo y gestión empresarial: “la verdadera estrategia son las personas. El producto tiene que estar bien, pero el impacto que consigues está en el know who, en quién hace las cosas”.

Rodrigo González, socio de DeloitteLegal; Estíbaliz Medina, responsable de Legal Tech & Ops and Corporate JV de Moeve, y J. Heraclio Peña Pérez, director de Asesoría Jurídica del Banco Santander, exploraron cuestiones relacionadas con el cumplimiento normativo, la protección de datos, la responsabilidad derivada de decisiones automatizadas o la trazabilidad de los resultados generados por sistemas de IA. Gónzalez reconoce que los proyectos de gobernanza de IA son cada vez más complejos “porque la regulación sigue evolucionando y muchos conceptos requieren interpretación práctica”.

Posteriormente, José Ángel Sandín; Francisca Hernádez Amezcua, Public Law& Litigation de Masorange; y Gonzalo F. Gállego, socio y responsable del Área de Protección de Datos, IA y Derecho Digital de Hogan Lovells, debatieron sobre la integración de la IA jurídica especializada en los despachos para minimizar riesgos y mejorar la fiabilidad de los resultados generados por esta herramienta. 

Sandín presentó las tres novedades de GenIA-L: el Agente Memento, el Razonamiento Lefebvre y el lanzamiento de la app móvil. “Estas novedades solo tienen utilidad si se ponen al servicio de los profesionales, para que puedan ser más eficientes y tomar las decisiones acertadas”.

María de la O Martínez, directora de Estrategia e Innovación de Lefebvre; Laura Paz, directora de Legal Operations de BDO Abogados; Óscar Peco,responsable de la Unidad de Comunicaciones Judiciales y Administrativas de Santander España, y Rocío Catalá, Head of Legal Operations de ECIJA, evaluaron cómo la IA y la automatización están impulsando nuevos modelos de colaboración y transformación cultural dentro de los departamentos jurídicos. Martínez, subrayó que “la función legales cada día más compleja. Por eso es importante entender cómo las Legal Ops ayudan a que todo funcione correctamente: conocimiento jurídico, tecnología, procesos, datos, IA y criterio profesional”.

Noemí Brito, socia responsable del área de Nuevas Tecnologías de KPMG Abogados, y Guillermo Zulueta, director de la Asesoría Jurídica de Bimba y Lola, se centran en el impacto de los agentes de IA en las organizaciones y en cómo los sistemas autónomos están transformando la estructura de los departamentos jurídicos.

La novedad de este año es la celebración de cuatro talleres prácticos orientados a aterrizar el uso real de la IA en despachos y organizaciones. Entre los focos principales destacan: la IA aplicada y los casos de uso; los ecosistemas necesarios para que pymes y despachos puedan aplicar correctamente estas herramientas tecnológicas; vibecoding y automatización, y el impacto de la IA en el talento junior y las nuevas competencias que demandará el sector jurídico en este sentido

UBS: incertidumbre sobre la capacidad de monetizar la IA

Un repunte de la renta variable perdió impulso el martes, ya que se reanudaron las ventas de acciones tecnológicas y se desvaneció el optimismo sobre un acuerdo inminente entre EEUU e Irán. El S&P 500 cayó un 0,3%, borrando el rebote del 0,3% registrado el lunes tras la caída del 2,6% del viernes. Al igual que ocurrió al final de la semana pasada, el sector tecnológico lideró los descensos. El Índice de Semiconductores de Filadelfia, que sigue la evolución de las mayores empresas del sector a nivel mundial, retrocedió un 8%, prolongando un reciente periodo de elevada volatilidad, que incluyó un rebote del 5,6% el lunes después de desplomarse un 10,3% el viernes. El sector tecnológico está sufriendo la presión de una combinación de factores: unas expectativas de tipos de interés más elevados, que reducen el valor actual de los beneficios futuros, y la preocupación por unas valoraciones exigentes y las incertidumbres sobre la capacidad de monetizar la IA.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que el entorno actual refuerza la importancia de la diversificación, la generación de ingresos y la gestión del riesgo, mientras los mercados afrontan una volatilidad elevada impulsada tanto por factores macroeconómicos como específicos de determinados sectores". "Recomendamos ampliar la exposición a los mercados, incluyendo nuestras preferencias como Japón, los mercados emergentes, China, la atención sanitaria global, Suiza y el consumo discrecional europeo. También apostamos por diversificar a lo largo de toda la cadena de valor de la IA, incorporando áreas como la industria global y los sectores de energía y recursos".

Banor: nadie tiene prisa por salir de la fiesta

Angelo Meda, gestor de Banor Mistral, fondo de renta variable europea de Banor SICAV, cree que las Bolsas continuarán su tendencia alcista apoyada en los buenos resultados empresariales, pese a su larga duración y a las presiones inflacionistas derivadas de la inestabilidad geopolítica. Y ello por tres motivos: la pujanza de la IA, la abundante liquidez, y la política acomodaticia que sigue favoreciendo el crecimiento por parte de los bancos centrales. Y a pesar de las valoraciones elevadas, unas expectativas del mercado muy ambiciosas, y el hecho de que los mercados parecen haber descontado ya todas las buenas noticias posibles.

Las Bolsas cerraron mayo con ocho días seguidos de subidas, y en la primera semana de junio continúa esta tendencia al alza. Angelo Meda cree que estas subidas no han terminado, pese a lo que esperan muchos inversores, y que el mercado les ha respondido “todavía no”.

Por sectores, la tecnología continúa siendo el principal soporte de las subidas, apoyado en la IA, que lleva a los índices a situarse cerca de máximos históricos. El Nasdaq como el más alcista, seguido de cerca por el S&P 500. Ambos índices, suben gracias al crecimiento de beneficios que hasta el momento, alimenta el apetito inversor.  Pero el mercado, según el gestor de Banor Mistral, continúa preguntándose cuánto tiempo va a durar este rally bursátil. Y la respuesta,  parece ser “más de lo que pensamos”.

Angelo Meda destaca que se ha producido un cambio en el lenguaje utilizado por las compañías tecnológicas en la información trimestral sobre resultados. De términos como nube, digital o metaverso, se ha pasado al predominio del término “inteligencia artificial”. 

El mercado observa con atención a las empresas que, aunque sea de forma tangencial, producen chips, centros de datos, software o infraestructuras digitales. Si estas compañías presentan resultados mejores de lo esperado, el mercado interpreta que el ciclo de inversión vinculado a la IA todavía está en sus primeras etapas.

“El mercado aún no ha agotado su energía. Porque la IA sigue siendo su principal combustible, la liquidez continúa siendo abundante, y los bancos centrales, aunque prudentes, no parecen inclinados a obstaculizar el crecimiento”, insiste. "Los mercados siguen viendo el vaso medio lleno, quizá incluso más que medio lleno. Por ahora, nadie parece tener especial prisa por recordar dónde está la salida de la fiesta”, concluye.

Otros datos

  • El pasado viernes 5 de junio se negoció un volumen récord de opciones put sobre índices bursátiles. Esto indica que muchos inversores buscaron protegerse ante posibles caídas del mercado o apostar por ellas. Suele reflejar miedo e incertidumbre, aunque a veces precede a rebotes bursátiles.
  • Caterpillar y Hochtief, empresas "de toda la vida" de maquinaria e ingeniería, se han convertido en beneficiarias directas del boom de los centros de datos de IA. El boom de los data centers no es solo chips y fibra óptica. Es cemento, acero, generadores diésel, maquinaria de excavación, estructuras metálicas. Cada data center de gran escala que Microsoft, Google, o Amazon construye necesita años de obra civil, enormes cantidades de materiales y flotas de maquinaria pesada. Caterpillar lleva trimestres reportando un incremento inesperado en la demanda de equipos de construcción para infraestructura tecnológica. Nucor  y otros proveedores de materiales industriales también están en el radar. "Si crees que el boom IA dura pero no quieres pagar 40 veces beneficios por Nvidia, Caterpillar cotiza a 17 veces y tiene exposición directa. Nucor para acero, Eaton  para electricidad. El argumento 'industrial picks and shovels' tiene recorrido si el capex de Big Tech sigue en los niveles actuales", destacan en Zumitow.
  • La venta masiva de semis arrastra a los proveedores de infraestructura de IA. Coherent cae un 13% y Lumentum otro 10%. Cuando Nvidia se resfría, todos los que le venden fibra óptica estornudan.
10Jun

Una hipoteca media de 150.000€ a 25 años con un diferencial de un punto puede encarecerse en torno a 57€ al mesen una revisión anual, lo que supone cerca de 700€ adicionales al año.

Miguel Ángel Valero

La reunión del Banco Central Europeo (BCE) del 11 de junio se perfila como unade las más importantes de los últimos años. Salvo sorpresa de última hora, la institución presidida por Christine Lagarde aprobará la primera subida de los tipos de interés desde 2025 —y justo cuando se cumple un año de la última vez que bajó tipos—, una decisión que el mercado lleva semanas descontando ante el repunte de la inflación provocado por la crisis energética y las tensiones geopolíticas en Oriente Próximo.

“La pregunta ya no es tanto si el BCE moverá ficha, sino cómo afectará esa decisión al bolsillo de los ciudadanos”, reconocen desde el comparador HelpMyCash. El primer impacto se está viendo en el Euribor. El principal indicador de las hipotecas variables acumula tres meses consecutivos de subidas y cerró mayo en el 2,804%, su nivel más alto en 20 meses. El movimiento no es casual: el Euribor suele anticipar las decisiones del BCE y refleja las expectativas de los mercados sobre la evolución futura de los tipos de interés.

Por eso, una subida del precio del dinero el 11 de junio no debería provocar un salto brusco inmediato del indicador, ya que buena parte de esa expectativa ya está incorporada en las cotizaciones actuales. Sin embargo, el mensaje que traslade Lagarde será casi tan importante como la propia decisión. Si el BCE deja entrever que podrían llegar nuevos incrementos durante la segunda mitad del año, el Euribor podría acercarse o incluso superar la barrera del 3%. “Y con el panorama actual, es muy poco probable que ésta sea la última subida. Todo dependerá de cómo evolucione la inflación en los próximos meses", sentencia Olivia Feldman, economista y cofundadora de HelpMyCash.

Para los hipotecados a tipo variable, el escenario sigue siendo poco favorable. Con el Euribor en niveles próximos al 3%, las revisiones continúan encareciendo las cuotas mensuales. Una hipoteca media de 150.000€ a 25 años con un diferencial de un punto puede encarecerse en torno a 57€ al mesen una revisión anual, lo que supone cerca de 700€ adicionales al año.

También se complica el acceso a la financiación para quienes planean comprar vivienda. Las entidades financieras ajustan sus ofertas hipotecarias al nuevo entorno de tipos y endurecen progresivamente las condiciones, lo que se traduce en cuotas más elevadas y una mayor exigencia para demostrar capacidad de pago. "Además, quienes buscan una hipoteca se enfrentan a una situación poco habitual: precios de la vivienda muy altos y costes de financiación también muy altos", detalla la economista. Y es que, según explica Feldman, "tradicionalmente, cuando la financiación se encarece, los precios inmobiliarios tienden a moderarse. Sin embargo, estamos viviendo un momento excepcional en el que ambas variables siguen en niveles muy elevados".

La otra cara: vuelve la rentabilidad del ahorro

Pero no todo son malas noticias para los hogares. La subida de tipos tiene un efecto positivo para quienes disponen de liquidez y buscan rentabilizar sus ahorros. La expectativa de una política monetaria más restrictiva ha reactivado la competencia entre entidades para captar ahorro. La muestra más visible de esta nueva batalla se ha producido en las últimas semanas. Trade Republic elevó hasta el 3% TAE la remuneración de su cuenta para nuevos clientes. "Pasar de una remuneración del 2% al 3% supone aumentar la rentabilidad del ahorro un 50%. Es un cambio importante que los ahorradores deberían aprovechar", sostiene Feldman.

Se trata de movimientos poco habituales en el mercado español reciente. Durante mucho tiempo, las entidades apenas tuvieron incentivos para competir por el ahorro de los clientes. Ahora, en cambio, parecería que la expectativa de tipos más altos está empujando a bancos y plataformas financieras a utilizar la remuneración como herramienta comercial para ganar cuota de mercado.

"Eso sí, las cuentas remuneradas pueden ser atractivas, pero suelen tener una duración limitada. Por eso muchos ahorradores se preguntan si es mejor aprovechar depósitos al 3% antes de que cambie el escenario", reconoce la economista y cofundadora de HelpMyCash. “Si tienes suficiente liquidez, no es necesario elegir entre cuenta remunerada y depósito. Puedes combinar ambas opciones para diversificar y mantener flexibilidad", propone Feldman. "Otra estrategia útil es escalonar los depósitos: colocar una partea un año y otra a dos. Así puedes beneficiarte de futuras subidas de tipos sin renunciar a la rentabilidad actual", sugiere la experta.

Más allá de la subida de tipos, todas las miradas estarán puestas en el discurso de Christine Lagarde. Los mercados descuentan que el BCE elevará el precio del dinero para contener la inflación: la europea en mayó escaló hasta el 3,2%, todavía lejos del objetivo del 2% del BCE. "Mientras siga por encima de ese nivel, será difícil evitar el debate sobre nuevas subidas de tipos. Y si repunta hacia el 3,5% o el 4%, el BCE tendría argumentos suficientes para endurecer aún más su política monetaria", puntualiza Feldman.

Si el BCE transmite que se trata de un ajuste coyuntural ligado al repunte energético, el Euribor podría estabilizarse en los próximos meses. Si, por el contrario, confirma que habrá más subidas durante el año, las presiones sobre las hipotecas podrían prolongarse y la guerra por captar ahorro intensificarse aún más. La reunión del 11 de junio en el BCE no decidirá únicamente cuánto costará financiar una vivienda. También marcará cuánto estarán dispuestos a pagar los bancos por el dinero de sus clientes.

Creand: no tiene sentido una subida de tipos

Los expertos de Creand AM no descarta que el BCE pueda verse forzado a actuar por una cuestión de credibilidad si la inflación vuelve a repuntar, aunque considera que, si se producen subidas, serían más limitadas de lo que descuenta actualmente el mercado. El mercado se pone en guardia ante la reunión de este jueves, en la que previsiblemente subirá los tipos de interés en 25 puntos básicos (pb), hasta el 2,2%. El BCE dará un paso al frente con el precio del dinero en un movimiento que plantea dudas entre algunas gestoras. 

Desde Creand AM, el director de inversiones y negocio, Luis Buceta, se muestra crítico con la potencial decisión: "No tiene sentido una subida de los tipos de interés en el 2%, le debería preocupar más el crecimiento económico". Miguel Ángel Rico, director de inversiones de la gestora del banco andorrano en España, argumenta que este movimiento del BCE atiende al hecho de que fueron tarde con la inflación en 2022 y ahora quieren evitar este escenario: "Hay más riesgo cuando la inflación se produce por un problema de oferta".

El avance del IPC se ve presionado por la evolución de los precios del petróleo a causa de la guerra en Irán, que ha empujado este indicador al 3,2% en mayo, máximos desde septiembre de 2023. 

"No tiene sentido que suban los tipos de interés, y no debería tener sentido que sigan subiéndolos. No vemos que la inflación tenga que ser un problema que haya que parar ya", insiste el director de inversiones de Creand AM en España. 

Ebury descarta un ciclo prolongado de endurecimiento

Ebury, la fintech global especializada en pagos internacionales e intercambio de divisas,  considera prácticamente descontado que el BCE apruebe una subida de 25 pb en los tipos de interés, en respuesta al reciente repunte de la inflación provocado por el encarecimiento de la energía tras el conflicto con Irán. No obstante, la fintech cree que este movimiento tendrá un carácter principalmente preventivo, destinado a mantener ancladas las expectativas de inflación, más que a inaugurar un nuevo ciclo de alzas. Según Ebury, la presidenta del BCE, Christine Lagarde, evitará comprometerse con futuras subidas y mantendrá una postura flexible ante la elevada incertidumbre económica. La atención de los mercados se centrará en las nuevas previsiones macroeconómicas de la institución y en cualquier indicio sobre la posibilidad de nuevas actuaciones después del verano.

iCapital: los futuros del Euribor descuentan dos subidas

Guillermo Santos Aramburo, socio de iCapital, destaca que los futuros del Euribor están descontando actualmente al menos dos subidas de tipos del BCE y se espera que la primera tenga lugar ahora Desde hace meses, el Euribor a 12 meses está siendo el primero en anticipar las subidas pues abría el presente año a 2,26% y se encuentra ahora a 2,8%, incrementando así el coste de la financiación a tipo variable. Una subida de tipos del BCE del 0,25%, la primera desde septiembre de 2023, de carácter más testimonial que problemática y buscando mantener su credibilidad en la lucha contra la inflación, no debería ser relevante para los mercados salvo que estos la interpretaran como la primera de otras muchas y más elevadas, lo que no va a ser el caso. Adaptándonos a este entorno, hay inversiones como la renta fija con cupón flotante cuya rentabilidad saldrá beneficiada de estas subidas de tipos de interés.

Banca March: el BCE busca preservar su credibilidad

Cuando la inflación en Europa comenzaba a mostrar señales de estabilización, la escalada del conflicto en Oriente Medio —y, en particular, las tensiones en el estrecho de Ormuz— ha devuelto el protagonismo al componente energético como principal motor de las presiones inflacionistas. En este contexto, el BCE se prepara para acometer su primera subida de tipos desde 2023, en un movimiento que responde, en gran medida, a la necesidad de preservar su credibilidad. Todo esto en un entorno marcado por un shock de oferta difícilmente corregible mediante un endurecimiento de las condiciones monetarias.

"Consideramos que el entorno actual difiere sustancialmente del observado en 2022, cuando los tipos oficiales se situaban en el -0,5% y la magnitud del shock energético era significativamente mayor —entonces, Rusia concentraba aproximadamente el 40% del gas y el 23% del petróleo importado por la UE, frente a una exposición actual mucho más reducida al Golfo Pérsico (3,3% y 12%, respectivamente)—", señalan en Banca March.

Será especialmente relevante la actualización del cuadro macro del BCE, tras haber revisado en marzo a la baja el crecimiento y al alza la inflación. Las nuevas proyecciones permitirán evaluar el grado de traslación del encarecimiento energético a la inflación subyacente desde la óptica del Consejo de Gobierno.

MUFG: endurecimiento de 50 pb este año

Henry Cook, economista sénior de MUFG, también pone el foco en que la subida de tipos de 25 pb se presentará como una medida preventiva de "seguro",  reversible si disminuyen los riesgos inflacionarios. Los responsables de la política monetaria quieren anticiparse a los riesgos de una segunda ronda, pero también conservar cierta flexibilidad. La credibilidad también es un factor importante: dado que las proyecciones de inflación del BCE se revisarán al alza, se busca demostrar una capacidad de respuesta que realmente funcione.

Con la subida ya descontada, el mercado se centrará en cualquier señal sobre el momento o la magnitud de un posible endurecimiento adicional. Prevemos que el BCE dejará abierta la posibilidad de nuevas medidas, pero desea conservar una amplia flexibilidad ante la elevada incertidumbre.

"Nuestro escenario base sigue siendo un endurecimiento total de 50 pb este año, es decir, un ajuste gradual en lugar de un ciclo de endurecimiento completo. Es probable que los riesgos de una segunda ronda se mantengan controlados en un contexto de crecimiento moderado, y nuestra opinión también se basa en la suposición de que el estrecho de Ormuz se reabrirá durante el verano. En cuanto al momento oportuno, creemos que julio sigue siendo una fecha posible para la próxima subida de tipos. Ahora que aparentemente se ha alcanzado el umbral para la acción, podríamos ver un cambio en el discurso. Los mismos argumentos a favor de una subida mañana bien podrían prevalecer en julio: ¿por qué esperar?", explica.

10Jun

“El mercado está actuando como si el conflicto en Oriente Medio fuera a resolverse pronto, pero la clave no es solo si el petróleo repunta, sino cuánto tiempo se mantiene en niveles elevados. Un shock de oferta prolongado puede tener más impacto sobre el crecimiento que sobre la inflación a medio plazo, pero limita claramente el margen de actuación de los bancos centrales”.

Miguel Ángel Valero

Creand Asset Management, gestora del grupo andorrano en España, considera que los mercados financieros afrontan la segunda mitad del año en un entorno de mayor complejidad, marcado por la evolución del conflicto en Oriente Medio, el bloqueo del estrecho de Ormuz (la probabilidad de apertura está actualmente en el 30%) y el comportamiento del precio del petróleo. En este escenario, mantiene una visión prudente, basada en la gestión activa, la diversificación y la selección de activos de calidad, pese a que los activos de riesgo hayan mostrado una notable resistencia y que las Bolsas se hayan recuperado con fuerza desde los mínimos recientes. Vaticina una normalización gradual de la situación geopolítica, pero considera prematuro descartar los riesgos. "La situación en Oriente Medio se está enquistando y dura mucho más lo que se preveía inicialmente", advierten.

En cualquier caso, cuando se termine el conflicto, se producirá, según Luis Buceta, director general de Negocio e Inversiones, un "superciclo" de inversión en energía, especialmente en renovables. Y Europa recuperará parte del "terreno perdido" frente a EEUU: "los sectores más perjudicados por la guerra de Irán pueden ser los más beneficiados cuando la situación se normalice".

"Mantenemos una posición neutral en renta variable. No se trata de estar fuera del mercado, sino de estar invertidos de forma más selectiva. La IA invita a seguir invertidos en renta variable evitando comprar índices sin discriminar y aprovechando la dispersión por sectores, regiones o empresas", subrayan los expertos de Creand. Éstos creen que habrá liquidez suficiente en el mercado para hacer frente a las salidas a Bolsa de SpaceX, OpenAI y Anthropic, las ampliaciones de capital de Alphabet y de Meta, y las diferentes emisiones de deuda, ya que en los últimos tres años se ha observado cómo entraba dinero del inversor minorista, en especial en EEUU a través de fondos cotizados (ETF).

En la presentación de la estrategia para el segundo semestre, los expertos de la gestora explican que no participarán en esas salidas a Bolsa, ya que  esperar varios trimestres antes de hacerlo, pero estarán presentes en empresas de IA porque los 'Siete Magníficos' "cotizan más baratas ahora que a principios de año", y porque están observando cómo las expectativas de crecimiento superan el 20% de cara a los próximos doce meses. "Las compañías están admitiendo que la IA les hace ser más eficientes y eso se traduce en unos mejores beneficios", argumenta el director de Inversiones, Miguel Ángel Rico.

Los resultados empresariales, especialmente en EEUU, han sido muy sólidos y las revisiones de beneficios continúan al alza, apoyadas en parte por el impacto de la IA, pero las valoraciones son más exigentes y el riesgo geopolítico y energético sigue estando mal remunerado en los índices.

En EEUU, pronostica un +2,2% en el PIB de este año, gracias al consumo y a la inversión en automatización, digitalización e infraestructuras energéticas, y sobre todo, inteligencia artificial (IA). El impacto de la guerra en Oriente Medio ha sido modesto hasta ahora y el mercado laboral norteamericano se mantiene estable, pero la principal fuente de preocupación sigue siendo el encarecimiento de la energía. La inflación subyacente —que excluye alimentos y combustibles— se sitúa en el 2,8% y mantiene una tendencia al alza.

En Europa, se mantiene una previsión de desaceleración, con un consenso  sobre una reducción del crecimiento del 1,2% en enero al 0,9%. En este escenario, la inflación se aceleró al 3% interanual en abril de 2026, un aumento desde el 2,6% del mes anterior, reforzando una perspectiva de política monetaria restrictiva. El impulso de China beneficiará a las manufacturas europeas (también a las de emergentes), y las medidas fiscales empujarán al PIB hasta 2030, sobre todo en Alemania

La clave no es el precio, sino el tiempo que el petróleo seguirá elevado

Luis Buceta señala que “el mercado está actuando como si el conflicto en Oriente Medio fuera a resolverse pronto, pero la clave no es solo si el petróleo repunta, sino cuánto tiempo se mantiene en niveles elevados. Un shock de oferta prolongado puede tener más impacto sobre el crecimiento que sobre la inflación a medio plazo, pero limita claramente el margen de actuación de los bancos centrales”.

Pese al bloqueo del Estrecho de Ormuz, el precio del petróleo no ha alcanzado los niveles más extremos que inicialmente podía descontar el mercado, gracias a la posibilidad de una desescalada, el papel de EEUU como exportador de gas natural licuado y el uso de reservas por parte de China (ha reducido las solicitudes de barriles diarios en 7,8 millones, la cifra más baja en ocho años). Pero el riesgo sigue abierto si la interrupción se prolonga durante más tiempo. 

Cada subida del 20% del petróleo se traduce en un incremento del 10% de la gasolina y de tres décimas en el IPC. 

En materia de inflación, la entidad observa repuntes, aunque por ahora no los considera comparables a la situación generada por la invasión rusa de Ucrania en  2022. El punto de partida de los bancos centrales es más cómodo que entonces, pero la persistencia de los precios energéticos puede obligarles a mantener una postura más restrictiva durante más tiempo. Luis Buceta explica que “ni la Fed ni el BCE quieren endurecer su política monetaria, pero la primera se puede ver obligada a mantenerlos (una bajada aún con la presión de Trump no se puede argumentar con unos fundamentos de la economía estadounidense sólidos, pero una inflación alta) y el segundo a subirlos, si los precios del petróleo que están subiendo empiezan a impulsar gradualmente la inflación”.

En el caso de la Reserva Federal, que celebra su reunión de política monetaria la próxima semana, el foco está puesto en Kevin Warsh, que se estrenará como presidente. "Habrá que ver cómo de politizada está la Fed tras este relevo, aunque está claro que esas bajadas tan potentes que se esperaban no se van a producir", subraya Miguel Ángel Rico.

Oportunidades en Europa y emergentes, y en renta fija

En Europa, Creand AM ve atractivo el sector financiero, que mantiene valoraciones razonables y una buena capacidad de generación de beneficios, y las utilities, que pueden funcionar tanto en un escenario defensivo como en otro de reducción de la tensión geopolítica.

También observa oportunidades en mercados emergentes, especialmente si el dólar pierde fortaleza a medida que se normalice el precio del petróleo. Las valoraciones relativas siguen siendo atractivas, pero la entrada debe hacerse de forma gradual y selectiva.

En renta fija, el repunte de la rentabilidad de los bonos abre una ventana de oportunidad para construir cartera de forma progresiva. Creand sigue favoreciendo los tramos cortos y medios desde un enfoque conservador, pero cree que determinados niveles de rentabilidad en la parte larga de la curva pueden empezar a ser atractivos para incrementar duración deforma gradual.

Además, observa que el mercado de crédito continúa respaldado por una elevada liquidez, una tasa de impago contenida y unos fundamentales corporativos sólidos, pero reconoce que los diferenciales de crédito siguen muy comprimidos, por lo que mantiene una preferencia por crédito corporativo de calidad frente a segmentos más cíclicos o de mayor riesgo.

También ve oportunidades en bonos ligados a inflación, especialmente en un contexto en el que los riesgos sobre los precios siguen presentes y los bancos centrales tienen menos margen para actuar. También mantiene cautela ante el elevado volumen de emisiones previsto, tanto por parte de gobiernos como de grandes compañías tecnológicas, cuyas necesidades de financiación vinculadas a centros de datos e IA pueden seguir presionando al mercado primario.

El dólar está funcionando como activo refugio mientras dure la incertidumbre geopolítica y energética, pero Creand mantiene una visión de debilitamiento en el medio y largo plazo, especialmente si se normaliza el precio del petróleo y los inversores continúan diversificando carteras, tras años de elevada exposición a activos estadounidenses. En este entorno, la entidad mantiene una visión constructiva sobre el euro y el yen frente al dólar en el largo plazo, aunque reconoce que el corto plazo seguirá condicionado por la duración del conflicto, la evolución del crudo y las decisiones de los bancos centrales.

Aunque ya no está incrementando las reservas de oro "a los ritmos del último año y medio", ya suponen el 25% de las de los bancos centrales, que en cambio han  reducido posiciones en dólares.