17Aug

Michael Hartnett, estratega de Bank of America, aconseja recortar riesgo en la cartera y rotar del growth de la IA hacia valor, biotecnología y materias primas. Pero Nvidia tiene una participación en SpaceX valorada en 21.000 millones$, y Eastspring vaticina que el auge de la IA beneficiará a las empresas asiáticas.

Miguel Ángel Valero 

El modelo de inteligencia artificial (IA) más potente del mercado no es precisamente el que más éxito comercial tiene. Ni el que más se utiliza. El índice de IA de Ramp en agosto, que mide el gasto real de las empresas estadounidenses a través de sus tarjetas corporativas, sitúa a Fable 5 en el 6% de los tokens que compran a Anthropic y en el 11,4% del dinero que le pagan. Cuesta unos 2,75$ por tarea, frente a los 1,04$ de GPT-5.6 Sol de OpenAI. Consecuencia: se usa poco y sale caro cuando se utiliza. 

Las empresas de EEUU optan por Anthropic en un 43,5% (sube 1,1 puntos en el mes), OpenAI (39,7%, +0,23), SpacexAI, 4% (+0,94). Las plataformas (Fireworks, Together, entre otras) aparecen en el 6,1% de las empresas que usan IA. Es la puerta por la que entran los modelos abiertos, y se está ensanchando: AT&T dice que ya mueve el 25% de su uso de IA con esos modelos abiertos.

El gasto por empleado incrementa la brecha:  7.400$ de mediana en el 1% que más gasta, 650 en el top 10, 11,95 en la empresa mediana. El techo no es de capacidad, es de precio.

Las tecnológicas lo saben. Esto explica que Anthropic lanzara Claude Opus 5, igualando a Fable 5 en código a mitad de precio. Y que Google estrene Gemini 3.7 Flash a 0,75$, aunque el 1 de enero de 2027 será 1,5$, el doble. Hay dos estrategias claras: una es bajar el precio del tope de gama, que es lo que hizo Anthropic sacando Claude Opus 5 al nivel de Fable 5 por la mitad; la otra es empaquetar el modelo caro dentro de un producto con suscripción, donde el usuario no ve el precio.

Bank of America recomienda rotar la  cartera de IA hacia biotecnología y materias primas

En este contexto, Michael Hartnett, estratega de Bank of America, aconseja recortar riesgo en la cartera y rotar del growth de la IA hacia valor, biotecnología y materias primas. Su indicador de optimismo ha escalado a 9,7 sobre 10, máximo desde 2021. En la última semana entraron 53.700 millones$ a liquidez, 32.900 millones a  Bolsa, y 23.100 millones a bonos. El oro y las materias primas apenas sumaron.

Este experto argumenta que la IA se traga un gasto enorme en centros de datos y la productividad prometida no aparece. Por eso prefiere lo barato (valor, biotech y materias primas) frente a los Siete Magníficos. 

Pero Nvidia no parece hacer mucho caso a esas recomendaciones, ya que aparece entre los accionistas de SpaceX, con una participación valorada en 21.000 millones$. Esta inversión es fruto del pacto con Elon Musk para equipar sus centros de datos con los chips que fabrica. El gasto en IA se cruza ya con la carrera espacial. Y hay que prestar la máxima atención a la exposición cruzada de Nvidia y a toda su cadena de proveedores.

Eastspring: la IA impulsa los resultados de las empresas de EEUU y también a las de Asia
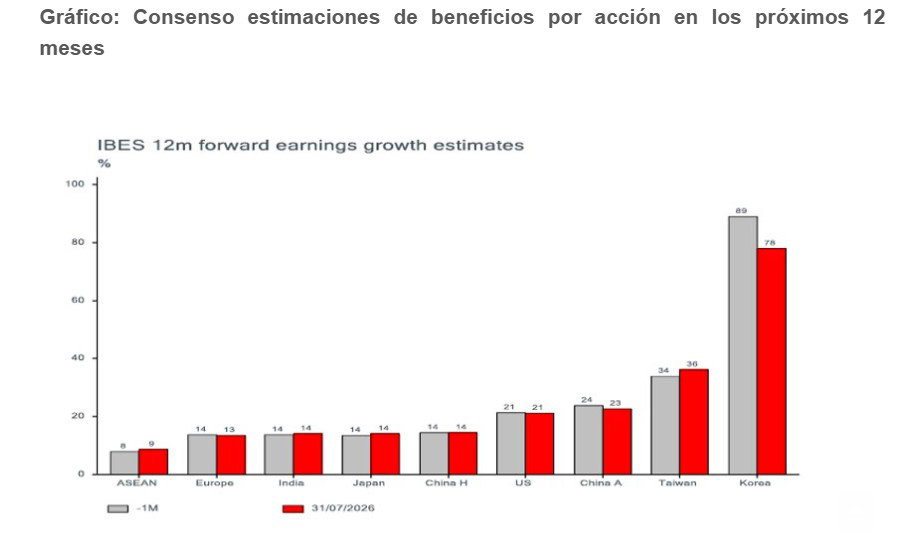
Los analistas de Eastspring Investments creen que la mejora de resultados empresariales en EEUU beneficiará a las empresas asiáticas. El auge de la inversión de capital vinculada a la IA, que podría alcanzar 950.000 millones$ este año, 1,3 billones en 2027, y 1,5 billones en 2028, permanece intacto, y está favoreciendo el crecimiento de los beneficios empresariales en EEUU. Las empresas que cotizan en el S&P han visto crecer su beneficio por acción un 20%.Por tanto, la esperada subida de los beneficios de las empresas asiáticas, también sigue intacta, especialmente en Corea, Taiwán y las acciones A en China, mientras que las empresas tecnológicas de Tailandia, Malasia e India siguen logrando beneficios muy sólidos. Con el añadido de que las caídas recientes en Bolsa les aportan mejores valoraciones. Las perspectivas de crecimiento de los beneficios en los mercados de Corea, Taiwán y acciones A de China superan ampliamente las de EEUU, mientras que determinadas empresas vinculadas a la tecnología en Tailandia, Malasia e India ofrecen un crecimiento muy sólido de los beneficios. o que incluso descienda hacia el 4%.
Ebury: el BCE subirá tipos, la Fed, no
La inflación estadounidense de julio se situó exactamente según lo previsto y apenas hubo noticias en otros frentes que movieran los mercados. Las acciones, los bonos y el dólar cerraron prácticamente en los mismos niveles en los que habían abierto el lunes, en una semana típica de escasa actividad bursátil veraniega. La guerra en Oriente Medio parece estar entrando en un escenario de resistencia económica a largo plazo entre EEUU e Irán y, por ahora, está generando pocos titulares que muevan los mercados. Los miembros de la Reserva Federal se guardan bien sus cartas respecto a la próxima reunión de septiembre, y parece seguro que el BCE subirá los tipos ese mismo mes. La divisa que más se ha movido esta semana ha sido el real brasileño, que se vio arrastrado por la caída de los activos brasileños ante la preocupación por una posible victoria de la izquierda en las próximas elecciones presidenciales.

Esta semana también se perfila como tranquila en los mercados. El evento más destacado será la publicación mundial, el viernes, de los datos del Índice de Gestores de Compras (PMI) de agosto. Esto cobra especial importancia en la Eurozona, debido al carácter rezagado de los datos económicos concretos allí. La avalancha de informes laborales del Reino Unido correspondientes a junio y julio, que se publicarán el martes, y las cifras de inflación del país británico, que se darán a conocer el miércoles, serán clave para la libra esterlina. Las actas de la última reunión de la Reserva Federal, que se publicarán este miércoles, también podrían atraer más atención de lo habitual, dado el giro del hacia una menor comunicación y menos orientación prospectiva.

  • USD. Tanto la demanda como las presiones sobre los precios en EEUU parecen estar moderándose. Las cifras mensuales de inflación subyacente han registrado una media de alrededor del 0,2% desde que comenzó la guerra, lo que se corresponde con un nivel anualizado ligeramente superior al 2% y muestra pocos indicios de que los precios más altos de la energía estén teniendo un efecto de contagio. Aunque no confiamos plenamente en las encuestas del mercado laboral, los datos concretos, como las ventas al por menor, parecen confirmar la tendencia a la moderación de la demanda. Solo quedan por publicarse un informe sobre el mercado laboral y otro sobre la inflación antes de la reunión de septiembre de la Reserva Federal. Creemos que es poco probable que las cifras sorprendan al alza lo suficiente como para que los 'halcones' puedan forzar una subida de los tipos, y nos sentimos seguros con nuestra previsión de que los tipos se mantendrán sin cambios.
  • EUR: El impulso económico del segundo trimestre, junto con las persistentes presiones inflacionistas (que podrían verse agravadas por los bajos niveles del Rin y su impacto en los costes de transporte), hace que los mercados estén dando por casi seguro que el BCE aplicará otra subida de tipos en su reunión de septiembre. No discrepamos de esta opinión, que es una de las razones por las que seguimos pronosticando una subida moderada del euro de cara a 2027.Esta semana, la publicación de un PMI sólido, en línea con un crecimiento constante, y los datos sobre los salarios negociados en el segundo trimestre—que se espera que muestren un nuevo aumento— deberían reforzar aún más nuestras previsiones.
  • GBP: Los datos trimestrales y mensuales del PIB del Reino Unido confirmaron que la economía crecía a un ritmo aceptable, de alrededor del 1,5% anual, en las fechas en que Andy Burnham asumió el cargo de primer ministro. Será interesante ver si este impulso se mantiene hasta el tercer trimestre de 2026,momento en el que su mandato podrá empezar a atribuirse el mérito o la culpa de la evolución de la economía. Las cifras de inflación y empleo de esta semana son clave para que el Banco de Inglaterra decida si sube los tipos en 2026; seguimos esperando que no lo haga, y el mercado parece estar acercándose poco a poco a nuestra opinión. Esperamos que el subíndice subyacente siga acercándose al objetivo y registre un ligero descenso hasta el 2,5% anualizado.

UBS: la productividad respalda un mercado alcista global

El dólar debería seguir contando con respaldo por el momento, gracias a una Reserva Federal relativamente hawkish. Sin embargo, las crecientes preocupaciones fiscales y la elevada asignación de los inversores a activos en dólares apuntan a una debilidad a más largo plazo, lo que refuerza los argumentos a favor de una exposición selectiva a otras divisas, al oro y a las materias primas en general. Las divisas de alto rendimiento pueden ofrecer un potencial de carry en un mercado de divisas que se mueve lateralmente (sin una tendencia clara). El oro debería seguir respaldado por la demanda de los bancos centrales y una política estable de la Fed. Las materias primas en general pueden beneficiarse de la debilidad del dólar y de los riesgos por el lado de la oferta.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque a corto plazo el margen para movimientos direccionales en las principales divisas pueda ser limitado, en nuestra opinión seguimos viendo oportunidades potenciales de carry y de mejora en la rentabilidad. También creemos que la exposición a materias primas en general puede aprovechar la debilidad del dólar, al tiempo que ofrece una fuente diferenciada de rentabilidad para la cartera".

"Un impulso plurianual de productividad y la aparición de un nuevo orden mundial están respaldando el mercado alcista global. Los inversores deberían mantenerse invertidos. Las poderosas rotaciones de capital de nuestra época, tanto a nivel global como sectorial, ilustran el poder de la diversificación", asegura Burkhard Varnholt, Asesor de Mercados Financieros.
16Aug

Alibaba está poniendo patas arriba la carrera de la inteligencia artificial con su familia de modelos abiertos. Qwen supera los 3.000 millones de descargas mundiales en seis meses, dejando muy atrás a Google (de Alphabet, 418 millones) y a Meta (227 millones).

Miguel Ángel Valero

El mismo día que Aston Martin presentaba un superdeportivo de 2 millones$ para intentar resucitar sus cuentas apretando el acelerador en el segmento de los ultrarricos, en EEUU el índice de confianza del consumidor que elabora la Universidad de Michigan se hunde hasta 51 en agosto, desde 55,2 en julio y muy por debajo del 54,5 que esperaba el mercado. Primera caída en tres meses. Las expectativas de inflación a un año se disparan al 4,3%, máximo desde 2024.

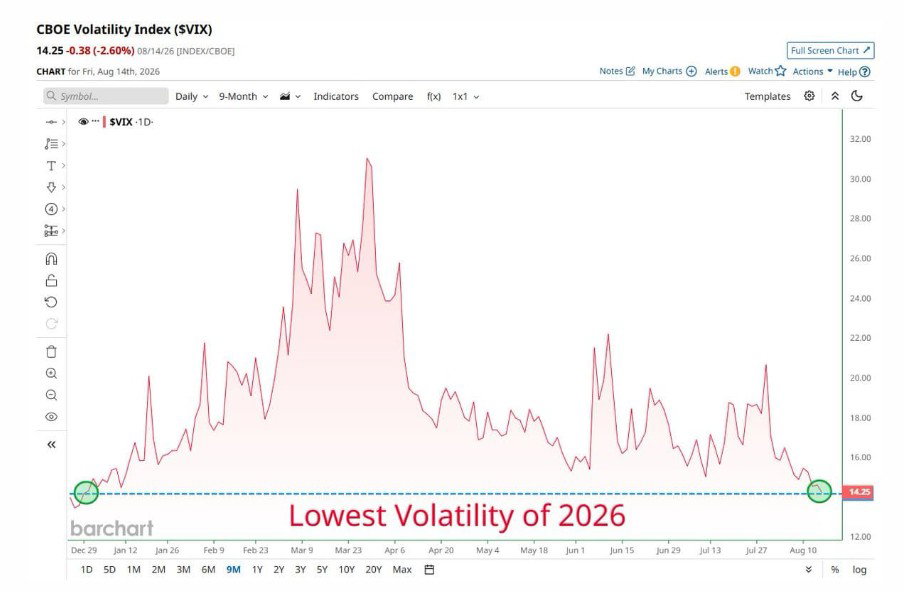
Pero el dato más preocupante es que el VIX, el indicador de volatilidad, más conocido como el índice del miedo en Wall Street cerró cerca de 14 puntos, su nivel más bajo en lo que va de año. "Cero nervios entre los inversores. Y justo cuando nadie mira el retrovisor es cuando suelen llegar los sustos", avisan en Zumitow.

Alibaba deja atrás a Google y a Meta con sus modelos abiertos de IA

Mientras, la inteligencia artificial (IA) cada vez parece más china. Qwen, de Alibaba (que presenta resultados el jueves 20 de agosto) supera los 3.000 millones de descargas mundiales en seis meses, dejando muy atrás a Google (de Alphabet, 418 millones) y a Meta (227 millones). Alibaba está poniendo patas arriba la carrera de la IA con su familia de modelos abiertos.

Además, asegura que ha publicado como código abierto más de 460 modelos Qwen, cuyo ecosistema ya ha generado más de 300.000 derivados. Al poder descargarse, modificarse y afinarse, estos modelos juegan una partida distinta a la de sistemas cerrados como los de OpenAI y Anthropic. El resultado es que Qwen ya forma parte del flujo de trabajo habitual de muchos desarrolladores.

EEUU reacciona ante esa amenaza a su posición en la IA. Cerca de una treintena de tecnológicas, entre ellas Nvidia, Meta y Microsoft pidieron al Congreso estadounidense apoyar los modelos abiertos para mantener el liderazgo mundial en IA. 

Pero Qwen refuerza la posición de Alibaba en la carrera global de IA y demuestra que China pisa fuerte en ella. 

Para el inversor minorista, se trata de una oportunidad para valorar crecimiento, ventaja tecnológica,  competencia, y perspectivas de futuro de las firmas de IA de EEUU y de China.

14Aug

Tras ofrecer Grok Bot y sus agentes de IA con ordenador propio en la 'nube', SpaceXAI lanza Grok 4.6. Mientras, OpenAI firma una alianza con IBM para introducir GPT-5.6, Codex y ChatGPT Work dentro de IBM Consulting Advantage.

Miguel Ángel Valero

La euforia sobre la inteligencia artificial (IA) parece no tener fin. Aunque todavía no hay confirmación oficial, Anthropic ultima su salida a Bolsa en octubre. El objetivo es alcanzar un valor superior a los 2 billones$ y, de paso, destrozar el récord de 1,77 billones que logró SpaceX en su OPV de junio. Ese objetivo de valoración supone multiplicar por dos los 965.000 millones alcanzados en su última ronda de financiación en mayo. Para convencer al mercado, la empresa usa argumentos muy sólidos: los ingresos anualizados superaban ya los 47.000 millones en mayo, y oscilarán entre los 100.000 millones y 120.000 millones al finalizar 2026.

La operación supondrá una nueva prueba de fuego para comprobar hasta dónde está dispuesto a llegar el mercado en las valoraciones de las compañías de IA. Hasta la fecha Anthropic, creadora del asistente de IA Claude, se beneficia del fuerte crecimiento de la demanda empresarial, pero continúa afrontando una elevada competencia y fuertes necesidades de inversión, como otras empresas del sector. 

Además, el grupo mantiene conversaciones para adquirir Decart AI por 6.000 millones, operación que reforzaría su capacidad tecnológica y que la vez refleja la intensidad de la carrera por mejorar las prestaciones y reducir los costes de desarrollo y operación de los modelos de IA.   

De momento, ha convertido el panel lateral de Claude en Chrome en una sesión de cowork completa, sincronizada con las apps de escritorio, web y móvil. Ahora la pieza que se mueve es la sesión, no la herramienta. Pero con cautelas: 

  • la verificación de intención: antes de una acción con consecuencias (enviar un formulario, mandar un mensaje, descargar un fichero) el sistema comprueba que esa acción se corresponde con la petición original. Es una defensa directa contra la inyección de prompts, donde una web maliciosa esconde instrucciones en el texto para que el agente haga algo que el usuario nunca pidió.
  • la aprobación manual para lo irreversible o lo caro: compras y compartir datos personales no pasan solos.
  • El tercero es el control de administrador en Enterprise. Viene apagado, y cuando se enciende se puede acotar a una lista de dominios aprobados. Para una empresa con datos sensibles en su intranet, esa lista blanca es la diferencia entre desplegarlo y no desplegarlo.

Anthropic no vende el problema de seguridad como resuelto. Dice literalmente que la inyección de prompts sigue siendo un riesgo que exige vigilancia continua, y publica una guía de uso seguro aparte.

SpaceXAI lanza Grok 4.6, mientras OpenAI se alía con IBM

Un día después de anunciar el lanzamiento de Grok Bot y sus agentes de IA con ordenador propio en la 'nube', SpaceXAI ofrece Grok 4.6, que asegura convertir una idea amplia de producto en una primera versión funcionando. Investigar, estructurar la aplicación, implementar las interacciones y probarse a si mismo a lo largo de varios pasos, sin que alguien le vaya dando instrucciones cada dos minutos. El problema es que Grok 4.6 salió el mismo día que DeepSeek V4 Pro, que cuesta cinco veces menos sin que su rendimiento justifique esa diferencia.

Mientras, OpenAI firma una alianza para introducir GPT-5.6, Codex y ChatGPT Work dentro de IBM Consulting Advantage, la plataforma con la que IBM entrega sus proyectos de consultoría. IBM entra además en el tramo Elite de partners de OpenAI y monta una práctica dedicada con miles de consultores e ingenieros certificados. Los modelos y productos de OpenAI (GPT-5.6, Codex, ChatGPT Work) quedan integrados en la plataforma de entrega de IBM Consulting, no como una herramienta suelta que el cliente contrata aparte.

Este acuerdo con IBM encaja con otros movimientos de OpenAI. En agosto, Thrive Holdings captó 2.000 millones para comprar asesorías y meterles IA de OpenAI por dentro. Y en julio, OpenAI lanzó Presence, su plataforma para desplegar agentes de voz y chat en empresas.El patrón es el mismo: OpenAI no quiere vender licencias, quiere que el trabajo salga hecho con sus modelos dentro. Y el canal para eso es quien ya tiene la relación con el cliente.

IBM recupera protagonismo en IA tras hundirse un 25% en una sola jornada bursátil de julio porque la inversión en IA devoraba la cuenta de resultados. El 13 de agosto, destinaba 240 millones$ a un clúster de inferencia con GPU de Nvidia, a medias con Together AI. IBM invierte al mismo tiempo en incrementar su capacidad propia en IA y en lograr alianzas con quienes tiene modelos de éxito.

13Aug

En la guerra de la IA, SpaceXAI ha lanzado Grok Bot, agentes que trabajan 24 horas con un ordenador propio en la 'nube' y que inician sesión en las herramientas que ya usa el cliente.

Miguel Ángel Valero

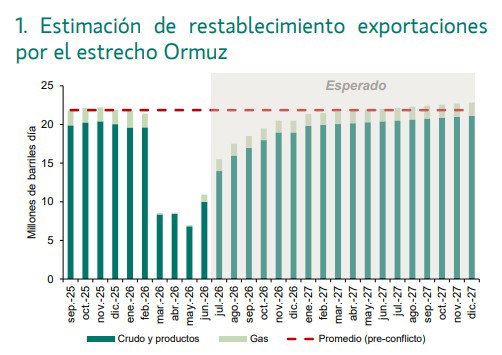
La Agencia Internacional de la Energía (AIE) endurece su visión sobre el mercado del petróleo para lo que queda de 2026. Las disrupciones asociadas al estrecho de Ormuz hacen que el organismo recorte en 600.000 barriles diarios su previsión de oferta respecto a la proyección de julio, mientras estima que la producción mundial caerá en torno a 4,3 millones de barriles/día (mbd) frente a 2025, hasta unos 102 mbd, mientras sitúa su previsión de demanda en 103,3 mbd. El resultado sería un déficit medio cercano a 1,3 millones de barriles diarios, que podría ampliase hasta 1,8 millones en el tercer trimestre coincidiendo con el pico estacional de desplazamientos. 

La AIE advierte además que los inventarios de crudo y productos refinados se encuentran en niveles muy bajos, lo que aumenta la vulnerabilidad del mercado y mantiene fuertes presiones alcistas sobre los precios mientras persistan las restricciones de suministros.

El escenario cambia radicalmente en 2027: la AIE espera aquí que la demanda aumente otros 2,4 mbd, hasta 105,7 millones., pero anticipa una recuperación mucho mayor de la oferta, hasta los 110,3 mbd, lo que generaría un superávit potencial de 4,6 mbd. Este escenario vendría impulsado por el incremento de inversiones puestas en marcha ya en este año por la OPEP+, incentivadas por los elevados precios, y por la normalización de las exportaciones en el golfo Pérsico. 

Por tanto, la AIE aprecia una tensión y riesgo alcista en el petróleo en el corto plazo, pero con la posibilidad en 2027 de un mercado ampliamente excedentario si se normalizan los flujos de suministro.

UBS: se debilitan los argumentos para nuevas subidas de tipos

Precisamente, el reciente repunte de los precios del petróleo ha reavivado los temores sobre una posible aceleración de la inflación y un endurecimiento de las políticas de los bancos centrales. Sin embargo, a pesar de estos riesgos, los últimos datos de inflación en EEUU siguen mostrando una moderación de las presiones subyacentes sobre los precios. "Esto refuerza nuestra visión de que la Fed debería evitar subir los tipos de interés este año. La inflación debería seguir moderándose a medida que avance el año. El mercado laboral no constituye una fuente de presión inflacionaria. Los elevados rendimientos iniciales representan un punto de entrada atractivo", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos considerando que la renta fija de calidad actúa tanto como fuente de ingresos como de cobertura de cartera, favoreciendo los bonos con vencimientos cortos y medios. Los inversores que busquen un enfoque de ingresos más diversificado también pueden considerar una exposición selectiva a crédito high yield y de mercados emergentes, así como estrategias de renta variable orientadas a la generación de ingresos".

"Desde una perspectiva de política monetaria, los últimos datos de inflación, junto con las señales de una desaceleración en el impulso del mercado laboral, debilitan los argumentos a corto plazo para nuevas subidas de tipos. Las expectativas del mercado para un endurecimiento en septiembre han seguido disminuyendo y ahora se sitúan cerca del 38%. Al mismo tiempo, mientras la inflación subyacente del PCE se mantenga por encima del 3% interanual, es probable que persista un suelo en las expectativas del mercado sobre los tipos de referencia de cara al resto del año. Las posibles presiones inflacionarias vinculadas a la demanda relacionada con la IA también seguirán siendo probablemente motivo de preocupación para los responsables de política monetaria", señala Andrew Dubinsky, economista.

"En el entorno actual, consideramos que los activos de infraestructura core y core-plus en sectores no cíclicos son los más atractivos. Creemos que ofrecen flujos de ingresos sólidos, predecibles y protegidos frente a la inflación, lo que los convierte en un pilar fiable para las carteras", aportan  Matthew Carter y Antionette Zuidweg, estrategas.

Trump combina aranceles con incentivos para hacer negocios con la IA

En medio de la guerra interminable de Oriente Medio, Trump estrena Pax Silica para acelerar el envío de chips y minerales críticos entre EEUU y sus aliados, a los que sigue friendo con aranceles en otros intercambios comerciales. Trump abandona el tono amenazante de los aranceles para convencer a sus socios para hacer negocios con la inteligencia artificial. 

La Administración Trump lanzó el miércoles 12 de agosto este programa con hasta 50 millones$ para agilizar el comercio de bienes clave para la IA. El piloto arranca en Panamá, por donde pasa cerca del 3% del comercio marítimo mundial, con una plataforma que agiliza aduanas y papeleo para semiconductores y minerales críticos. Ya hay más de dos docenas de socios, entre ellos la Unión Europea, el Reino Unido, India y Emiratos. Menos aduana significa chips más baratos y más rápidos para las fábricas aliadas. Eso engrasa la cadena de Nvidia, beneficia a fabricantes de chip y de equipos, mientras se deja fuera a China, en un nuevo frente de la guerra tecnológica entre las dos superpotencias.  Atención a los proveedores que se apunten al programa.

El dinero 'listo' disparó en julio sus apuestas bajistas contra los grandes valores de la IA (entre las 10 acciones más vendidas a corto destacan Super Micro, CoreWeave y Nebius) nmientras se hundían los chips un 20% en EEUU y un 22% en Corea Kospi). Esto significa que los inversores ya cubren riesgos porque intuyen que el rally de los chips puede tener baches. La otra cara de la moneda es que con tantos cortos, un buen resultado puede provocar un rebote violento de esas acciones.

SpaceXAI responde con Grok Bot

En la guerra de la IA, SpaceXAI ha lanzado Grok Bot, agentes que trabajan 24 horas con un ordenador propio en la 'nube' y que inician sesión en las herramientas que ya usa el cliente. Cada Bot tiener su máquina en la nube, por lo que el trabajo no se para cuando el usuario cierra el portátil. Además, se identifica en tus aplicaciones y opera dentro de ellas, incluidas las que no tienen API desarrollado ni soporte de MCP. Cuando no hay integración, el agente IA entra por la puerta de delante, con usuario y contraseña, y usa la interfaz como la usaría el cliente. Ahí es donde se atasca hoy la automatización de la mayoría de las empresas.

Los agentes IA se hablan entre ellos: el usuario puede meter varios en un chat de grupo, se reparten el trabajo y solo te llaman para decisiones. Y la forma de enseñarle un proceso es pedirle que mire mientras lo haces. Observa los pasos, los guarda como rutina, se traga tus correcciones y la próxima vez lo ejecuta solo.

Esta iniciativa de SpaceXAI se traduce en:

  • Un bot de ventas que investiga cuentas de noche, puntúa contactos por intención, escribe el correo y el mensaje de LinkedIn con la voz de cada comercial y deja la bandeja preparada para aprobar.
  • Un bot de operaciones que da de alta a los que entran y procesa las facturas que llegan por Gmail.
  • Un bot de ingeniería que reproduce un fallo en la interfaz del producto, abre el ticket y pasa el arreglo a otro bot de depuración.

Es la respuesta de Elon Musk a Anthropic y a OpenAI y a otras iniciativas en torno a la IA agéntica.

12Aug

Intel amplía capital en 20.000 millones$ (frente a los 15.000 millones previstos) tras generar una demanda superior a los 100.000 millones. La oferta pública de venta de acciones (OPV) de Unitree en la Bolsa de Shanghai es sobresuscrita más de 8.000 veces entre los inversores minoristas, confirmando la fiebre por la robótica china.

Miguel Ángel Valero

Pese a las dudas sobre la rentabilidad de las cuantiosas inversiones en inteligencia artificial (IA) y centros de datos, el dinero está ansioso de entrar en estas actividades. Mientras las curvas de los tipos de interés de los bonos soberanas se tensionan y encarecen el coste de la deuda, el sector tecnológico busca vías alternativas de financiación para no frenar sus planes de expansión en IA. 

Muestra inequívoca de esta dinámica es la colosal ampliación de capital anunciada por Intel, la primera que efectúa la compañía desde 1971: la compañía ha aprovechado su reciente rally bursátil, tras quintuplicar su valor bursátil en el último año, para levantar 20.000 millones$ mediante una emisión de 210,5 millones acciones. La operación supone incrementar sus planes iniciales de 15.000 millones ante una demanda institucional que superaba los 100.000 millones, y la realiza a un precio de 95$/acción, lo que implica un descuento algo superior al 6% frente al precio de cierre anterior al anuncio. Esta masiva inyección de liquidez irá destinada a expandir su infraestructura de fundición y plantas de empaquetado avanzado para satisfacer el boom de la demanda de chips de IA. 

No se queda atrás la OPV de Unitree, el fabricante chino de robots, ya que se sobresuscribe más de 8.000 veces entre los minoristas. Estalla la fiebre total por la robótica, dando la razón a los que creen que será la siguiente gran narrativa tras la IA, junto a la computación cuántica. 

La empresa, líder indiscutible del robot humanoide chino, salió a Bolsa en Shánghai a 150,80 yuanes por acción, un 50% por encima de lo previsto. La colocación captó 6.100 millones de yuanes, y valora la empresa en 61.000 millones (unos 9.000 millones$). Son 219 veces sus beneficios de 2025 y 36 veces ventas. Los inversores  minoristas pidieron 8.000 veces más acciones de las que había, y solo el 0,018% las consiguió. Es el termómetro de la fiebre por la robótica y la IA china. Arrastra a toda la cadena; ojo a rivales como Tesla, pero 219 veces beneficios pide cautela.

UBS: creciente interés inversor por diversificar más allá de la IA

El STOXX Europe 600 alcanzó un nuevo máximo histórico el martes 11 de agosto, respaldado por unos sólidos resultados empresariales y un creciente interés de los inversores por diversificar más allá de la volátil inteligencia artificial (IA) y las grandes tecnológicas estadounidenses. Los ETF de acciones europeas registraron flujos netos positivos en julio por primera vez desde que comenzó el conflicto entre Irán y EEUU a finales de febrero. "Pero incluso después de las sólidas ganancias del mercado, creemos que las acciones europeas todavía tienen potencial de subida adicional. Las principales empresas de Europa están registrando un crecimiento de beneficios mucho más sólido que el de la economía regional. Europa también está bien posicionada para beneficiarse de un ciclo de inversión duradero. El contexto cíclico está empezando a mejorar", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Consideramos que las acciones europeas son Atractivas, si bien hacemos hincapié en la importancia de la selectividad tras el sólido avance del mercado. Dentro de la región, favorecemos a los bancos, la salud, el sector industrial, el consumo discrecional y Alemania. Los inversores también pueden considerar los 'Líderes Europeos' para diversificar su exposición entre empresas bien posicionadas para beneficiarse del ciclo de inversión estructural de la región".


11Aug

Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Muse Glimmer es un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta.

Miguel Ángel Valero

Desde luego, la inteligencia artificial (IA) no se ha ido de vacaciones. En plena canícula de agosto, llega la alianza de Nvidia con seis grandes firmas de Wall Street –Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR– para crear plataformas de financiación que pretenden movilizar más de 500.000 millones$ de capital de terceros, destinado al desarrollo de centro de datos e infraestructura de IA. Nvidia podría respaldar hasta 125.000 millones, el 25% de las operaciones. 

La iniciativa supone abrir el ciclo inversor de la IA al capital privado e institucional, reduciendo la dependencia de los balances de las grandes tecnológicas ante unas necesidades de financiación cada vez mayores.

Aunque la interpretación de la iniciativa es positiva, también es lógico cuestionarse tanto el conflicto de interés como la creciente interdependencia financiera que supone: Nvidia participa en la financiación de una infraestructura que terminará utilizando sus propios chips.

En esta carrera, nadie toma descanso. Porque Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Mark Zuckerberg lanza Muse Glimmer, un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Zuckerberg redobla su apuesta por el 'open-weight', cuya familia Llama supera ya los 1.000 millones de descargas, y aprieta a la IA cerrada de OpenAI y Anthropic. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta, después de que la compañía se mostrara más cautelosa, recientemente, por motivos de seguridad.

Mientras, Intel coloca 15.000 millones$ en acciones nuevas para pagar su empujón en IA. El rally de la reestructuración le da el momento perfecto para pedir dinero al mercado, pero el truco tiene letra pequeña: emitir tanto papel diluye a los accionistas de siempre.

Más presión sobre China

El republicano John Moolenaar presiona al Departamento de Comercio para cerrar el grifo de chips avanzados a firmas chinas sancionadas. El jefe del comité sobre China en el Congreso ha pedido al Departamento de Comercio que aplique la regla de enero de 2025. La regla obliga a fábricas como TSMC a mirar con lupa los pedidos de chips avanzados que puedan acabar en tapaderas de firmas chinas sancionadas. Y llega cuando Nvidia y AMD acaban de ceder al Gobierno el 15% de sus ventas en China. 

La Casa Blanca dejó volver a vender para rascar ese 15% , pero si Comercio aplica la letra pequeña, muchos chips no saldrían. Por eso cada carta mueve a Nvidia y TSMC. "Si llevas Nvidia o TSMC, esto marca cuánta caja china se les permite: cuanto más dura Washington, menos venden allí. Beneficia a la memoria de Micron", avisan en Zumitow.

Coface: nuevos aranceles en el horizonte de Trump

EEUU ha sustituido los aranceles temporales por otros de entre el 10% y el 12,5% dirigidos a 60 países, que representan el 99% de sus importaciones de bienes. Lejos de suponer una relajación de la política arancelaria, esta medida pone de manifiesto la determinación de Washington de mantener una elevada protección comercial mientras prepara nuevas medidas, destacan los economistas de Coface.

El fin de los aranceles temporales establecidos en virtud de la Sección 122 no supone un repliegue de la política comercial estadounidense. El 24 de julio expiraron estos aranceles, pero han sido sustituidos por nuevos aranceles de entre el 10 % y el 12,5%, basados en la Sección 301, aplicables a 60 países que representan el 99% de las importaciones estadounidenses de bienes. Esta medida pone de manifiesto la determinación de Washington de mantener un elevado nivel de protección arancelaria, pese a los obstáculos jurídicos encontrados en los últimos meses.

Se espera que el impacto inmediato sobre el nivel medio de los derechos de aduana sea limitado : las nuevas medidas no se suman automáticamente a los aranceles ya existentes y no modifican de forma significativa el tipo medio aplicado a las importaciones estadounidenses. No obstante, demuestran la capacidad de la Administración estadounidense para adaptar sus instrumentos y seguir avanzando en su estrategia comercial.

La Sección 301 ya ha sido utilizada por EEUU para imponer aranceles, especialmente a China durante la primera Administración Trump. A diferencia del régimen basado en la IEEPA, cuya solidez se ha visto cuestionada por la ausencia de una autorización expresa para imponer aranceles, la Sección 301 proporciona a la Casa Blanca una base jurídica más sólida y claramente establecida. No obstante, esta mayor solidez jurídica no excluye la posibilidad de futuras impugnaciones. Para justificar estos aranceles, Washington argumenta que los países afectados no cuentan con mecanismos eficaces para prohibir o controlar las importaciones derivadas del trabajo forzoso. Las empresas importadoras podrían cuestionar esta justificación, especialmente teniendo en cuenta que se aplica a un grupo muy amplio de socios comerciales.

“Esta decisión no es simplemente una renovación técnica de los aranceles vigentes. Demuestra, ante todo, la voluntad de Washington de convertir un régimen cuestionado en un marco arancelario más sostenible. Para las empresas, el mensaje es claro: el riesgo de los aranceles estadounidenses sigue siendo elevado, incluso cuando una medida está a punto de expirar”, explica Marcos Carias, economista para Norteamérica de Coface.

Los nuevos aranceles de entre el 10 % y el 12,5 % restablecen un marco arancelario común para una gran parte de las importaciones estadounidenses, pero no recuperan por completo el régimen anterior. Este incluía también recargos adicionales dirigidos a determinados países o productos. Es precisamente esta segunda capa de medidas la que Washington podría tratar de restablecer en los próximos meses.

Ya está en marcha una nueva investigación en virtud de la Sección 301 , centrada esta vez en la sobrecapacidad estructural de 16 economías , entre ellas China, la Unión Europea, Japón, Corea del Sur, Taiwán, India, Vietnam, México y varios países del Sudeste Asiático. Este procedimiento podría permitir a Washington dirigir sus medidas de manera más específica contra determinadas economías. También se están llevando a cabo otras investigaciones sectoriales específicas, especialmente en los sectores aeroespacial, de drones, equipamiento médico, robótica, maquinaria industrial, turbinas eólicas, minerales críticos y polisilicio. Estas investigaciones confirman que la política arancelaria estadounidense sigue en plena evolución.

La presión que se está ejerciendo sobre Canadá ilustra esta dinámica. EEUU ha anunciado nuevos aranceles del 50% sobre importaciones canadienses por valor de 20.000 millones$, equivalentes al 5,2% de las exportaciones canadienses hacia EEUU, cuya entrada en vigor está prevista para el 19 de agosto de 2026. A primera vista, esta medida parece concebida como una herramienta de negociación en el marco de las conversaciones comerciales norteamericanas. Su impacto macroeconómico seguiría siendo limitado en caso de entrar en vigor, pero confirma el uso cada vez más frecuente de los aranceles como instrumento de presión económica y diplomática .

UBS: exposición diversificada a la IA

Los sólidos resultados empresariales se están extendiendo más allá de la IA y los líderes tecnológicos estadounidenses, mientras que unos datos laborales más débiles en EE. UU. están aliviando las preocupaciones sobre la trayectoria de tipos de la Reserva Federal. "Vemos motivos para mantenerse invertido, aprovechando la actual fortaleza del mercado para diversificar la exposición regional y reforzar la resiliencia de la cartera", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos siendo constructivos respecto a las acciones, respaldados por unos sólidos beneficios empresariales, una participación más amplia del mercado y una inversión continua a lo largo de toda la cadena de valor de la IA, tanto en EEUU como a nivel global. Los inversores con una exposición concentrada en tecnología estadounidense podrían considerar aprovechar la actual fortaleza del mercado para diversificar hacia Europa, Asia y sectores cíclicos seleccionados. Los resultados empresariales reforzaron las oportunidades generadas por la inversión en infraestructura de IA, electrificación e innovación en salud. Los resultados de las principales empresas del sector energético y de cuidado ocular aportarán nueva evidencia sobre la demanda. Seguimos favoreciendo una exposición diversificada en nuestras temáticas de IA, Energía y recursos, y Longevidad".

"Muchas de las clasificaciones de inversión tradicionales están mal preparadas para un mundo de IA con alto costo de capital y alta productividad: el modelo 60/40 entre acciones y bonos, las categorías por estilo, la distinción entre mercados emergentes y desarrollados, y la distinción entre mercados privados y públicos. En su lugar, vemos argumentos a favor de un marco de asignación en dos niveles: por un lado, inversiones en los beneficiarios de esta disrupción, y por otro, aquellas que aportan estabilidad independientemente de la IA", añade Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

Banor: dudas sobre el rendimiento de las inversiones en IA

Angelo Meda, gestor de Banor Mistral, cree que los mercados de renta variable continúan su tendencia alcista, apoyados en previsiones de beneficios empresariales mejores de lo esperado, un crecimiento económico resiliente, el enorme gasto de capital en IA, y un sentimiento de mercado positivo. Sin embargo, las valoraciones elevadas, la necesidad del mercado de comprobar que las grandes inversiones realizadas en la IA se convierten en rendimientos tangibles, la incertidumbre sobre el precio del petróleo y la ralentización de la economía, son factores que hacen recomendable continuar en la renta variable, pero con mayor cautela.

La temporada de resultados ha sido recibido con escepticismo, tibieza e incluso con reacciones negativas por parte de los inversores, pese a que más del 80% de las empresas superaron las expectativas, tanto en beneficios como en ingresos. Alphabet fue el ejemplo más evidente. Su negocio Google Cloud logró una subida del 82% en sus ingresos, lo que demuestra la fuerte demanda de capacidad de computación vinculada a la IA. Pero el mercado estuvo más pendiente del incremento en el gasto de capital previsto por la compañía para 2026, una cifra entre 195.000 millones y 205.000 millones$, así como de su primer trimestre negativo con flujo de caja libre (free cash flow) negativo.

Las dudas sobre la IA en Asia hicieron que los rendimientos de los bonos reaccionaran con nerviosismo, y afectaron sobre todo a las acciones growth, más sensibles al factor coste del capital. En realidad, bajo este nerviosismo en los mercados subyace la percepción de que la inteligencia artificial “promete un futuro maravilloso, pero, en el presente, los servidores, la energía y los centros de datos todavía deben pagarse”, resalta Angelo Meda.

Corea del Sur, Taiwán y Japón son los países que concentran las industrias que han generado la revolución de la IA, y por ese motivo, están más expuestos a los cambios en el sentimiento de los inversores. A mediados de julio, ni siquiera los resultados excepcionales de TSMC, que subió el 77% sus beneficios trimestrales, bastaron para evitar una fuerte corrección en todo el sector.

El gestor de Banor Mistral explica que “el mercado está reescribiendo el guion. Porque distingue entre empresas que se benefician realmente de la demanda de IA, y aquellas que simplemente afirman trabajar con la IA”. Un ejemplo de ello fue la fuerte toma de beneficios por parte de inversores extranjeros en los mercados surcoreano y taiwanés, que vendieron posiciones por importe de 137.000 millones$ en acciones asiáticas en la primera mitad de 2026. Angelo Meda matiza que “estos flujos parecen reflejar un reequilibrio de carteras y los esfuerzos por reducir la concentración, más que un abandono definitivo de esta temática”. “La revolución de la IA sigue intacta, aunque los inversores empiezan a exigir mayor rentabilidad sobre el capital invertido”, avisa.

Los mercados europeos están soportados en los bancos, las empresas industriales y el sector energético. En tecnología, SAP ha logrado unos buenos resultados por su actividad vinculada a la nube, aunque el contexto sigue obligando a ser selectivos, porque mientras algunas empresas tecnológicas consiguen el interés de los inversores, otras sufren fuertes correcciones ante la menor señal de debilidad.

10Aug

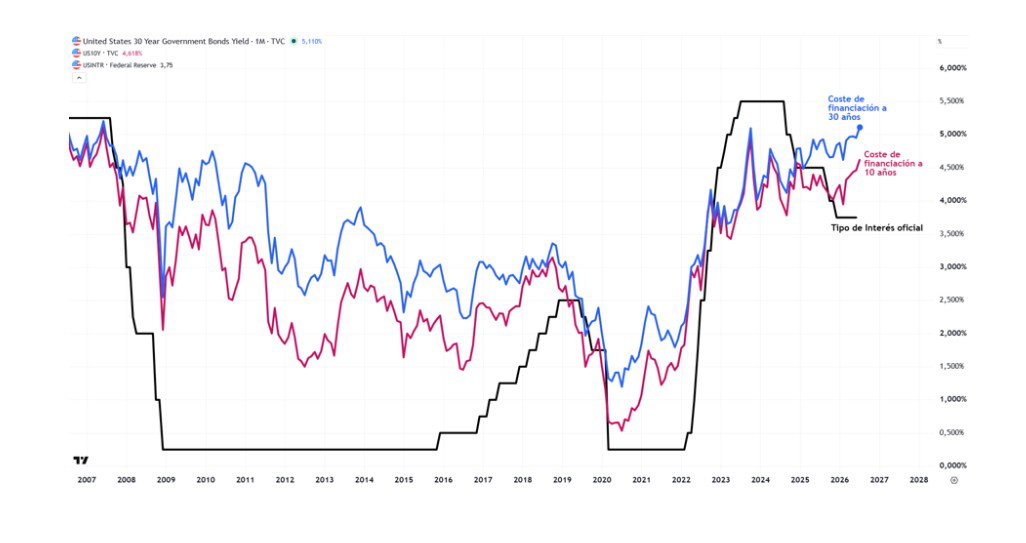
La rentabilidad del bono a diez años ronda el 4,65%, pese a que Donald Trump quiere tipos de interés más bajos a toda costa.

Miguel Ángel Valero

Wall Street lee en los últimos movimientos del secretario del Tesoro, Scott Bessent, que teme un susto en la deuda. El interés de la deuda americana a largo plazo se ha ido a máximos de 19 años, y eso enciende las alarmas. Bessent parece dispuesto a evitar que los bonos estadounidenses monten otro incendio. Tras tocar máximos, el secretario del Tesoro intervino para sostener el yen por primera vez desde 1998, reduciendo el riesgo de que Japón venda 'Treasuries' para conseguir dólares. Además, el Tesoro abrió la puerta a recortar futuras emisiones de deuda a largo plazo. 

Bessent también ha respaldado la estrategia de comunicación del presidente de la Reserva Federal, Kevin Warsh, después de que sus mensajes sobre la inflación disparasen las rentabilidades de la deuda de EEUU. El Tesoro tiene que pagar más para que los inversores compren su deuda. Éstos están cada día más preocupados por unos déficits anuales que, lejos de disminuir, crecen y ya están en volúmenes cercanos a los 2 billones$, en medio de una inflación persistente y de un petróleo encarecido por la guerra con Irán. La rentabilidad del bono a diez años ronda el 4,65%, pese a que Donald Trump quiere tipos de interés más bajos a toda costa.

The Trader: la Fed reduce su exposición a la deuda de EEUU a largo plazo

Cuando pensamos en la Reserva Federal solemos fijarnos en una única pregunta: ¿va a subir o bajar los tipos de interés? Sin embargo, hay otro movimiento mucho más discreto que está pasando prácticamente desapercibido y que puede decirnos mucho sobre cómo interpreta la Fed los riesgos a los que se enfrenta la economía estadounidense. El gráfico que acompaña este análisis de Pablo Gil en The Trader muestra que, desde finales de 2025, la Reserva Federal ha incrementado en casi 300.000 millones$ sus tenencias de letras del Tesoro, deuda con vencimientos inferiores a un año. Al mismo tiempo, ha seguido dejando vencer parte de los bonos de largo plazo que adquirió durante los programas de expansión monetaria de la última década.

A primera vista podría parecer un simple cambio técnico dentro de su balance. Sin embargo, detrás de esta decisión hay una diferencia fundamental. Los tipos de interés a corto plazo dependen casi por completo de la política monetaria de la Reserva Federal. Si decide subir o bajar el precio oficial del dinero, las rentabilidades de las letras del Tesoro suelen ajustarse de forma muy rápida. En cambio, los bonos con vencimientos a diez, veinte o treinta años obedecen a otra lógica. Ahí pesa mucho más la percepción que tienen los inversores sobre la inflación futura, el crecimiento económico y, sobre todo, la sostenibilidad de las cuentas públicas estadounidenses. Es el mercado quien termina fijando el precio del dinero a largo plazo.

Por eso este cambio en la composición del balance resulta tan interesante. Al aumentar el peso de las letras del Tesoro, la Reserva Federal concentra su cartera en el tramo de la curva donde mantiene un control mucho mayor y reduce su exposición al segmento donde las dudas sobre la credibilidad fiscal de EEUU podrían provocar movimientos mucho más difíciles de contener. No significa necesariamente que la Fed anticipe una crisis de deuda. Tampoco que esté preparando un nuevo programa de compra masiva de activos. Pero sí parece una estrategia que le proporciona mayor flexibilidad en un momento en el que el Tesoro estadounidense necesita emitir cantidades récord de deuda y el mercado exige cada vez más rentabilidad para financiar los plazos largos.

Muchas veces nos obsesionamos con el tamaño del balance de la Reserva Federal y pasamos por alto un detalle igual de importante: su composición. Quizá el verdadero mensaje no sea cuánto está comprando la Fed, sino qué tipo de deuda prefiere mantener. El nuevo presidente de la Reserva Federal, Kevin Warsh, afirmó en su primer discurso que quiere reducir al máximo el uso de las políticas monetarias no convencionales, como el Quantitative Easing (QE), porque considera que distorsionan el precio de los activos financieros. En ese contexto, dejar vencer progresivamente los bonos de largo plazo y sustituirlos por letras del Tesoro podría formar parte de esa nueva estrategia.

Hay, además, otro aspecto especialmente revelador. En los últimos meses la Reserva Federal ha reducido los tipos de interés oficiales, pero esa bajada apenas se ha trasladado a las rentabilidades de la deuda a largo plazo. Y eso es importante porque el bono estadounidense a diez años actúa como referencia para multitud de activos: desde las hipotecas hasta la financiación empresarial o las valoraciones de buena parte de los mercados financieros.

"Quizá ese sea el mensaje más interesante. La Reserva Federal sigue teniendo un enorme poder para influir sobre el dinero a corto plazo, pero el precio del dinero a largo plazo depende cada vez más de lo que decidan los inversores. Si el propio banco central está desplazando su balance hacia el tramo de la curva que mejor controla, la pregunta ya no es únicamente cuándo bajará o subirá los tipos de interés, sino hasta qué punto sigue teniendo capacidad para influir sobre el coste de financiación que realmente condiciona el conjunto de la economía", concluye este experto.

Ebury: los mercados retrasan sus expectativas de subidas de tipos en la Fed

El dólar cerró la semana a la baja frente a todas las principales divisas. Estos datos han dado más argumentos a los 'palomas' de la Reserva Federal y los mercados de tipos de interés han seguido retrasando sus expectativas de subida de tipos en EEUU. El dólar ha perdido terreno frente a todas las principales divisas del mundo, con la notable excepción del yen. Sin embargo, la moneda japonesa se ha apreciado enormemente en las últimas dos semanas debido a la agresiva intervención de Japón y EEUU, por lo que la debilidad mostrada debe ponerse en perspectiva. 

Más allá de los mercados de divisas, los precios de los bonos se han estabilizado y los de las acciones siguen batiendo récords, ya que, por ahora, los inversores optan por ignorar la falta de avances en las negociaciones entre EEUU e Irán, así como los precios obstinadamente altos del petróleo. Todas las miradas están puestas ahora en el informe de inflación de EEUU correspondiente a julio, que se publicará el miércoles 12 de agosto. Hasta ahora, la inflación estadounidense ha mostrado pocos indicios de efectos de segunda ronda. Este informe es uno de los dos que quedan antes de la crucial reunión de la Reserva Federal de septiembre, por lo que otro dato moderado, tal y como esperan los mercados, podría ayudar a sellar la decisión de no modificar los tipos de interés en esa ocasión. También prestaremos atención a una serie de importantes subastas de bonos del Tesoro a lo largo de la semana. El jueves 13 de agosto se publicarán los datos del PIB del Reino Unido correspondientes al segundo trimestre de2026, que también serán un indicador clave, aunque algo obsoleto.

  • EUR: En una semana con pocos datos en general, los datos alemanes empiezan amostrar que la economía por fin se está beneficiando del paquete fiscal de 2025.Los indicadores de alta frecuencia de la zona del euro, como los índices PMI, también se han recuperado, lo que indica que el impulso económico experimentado en el segundo trimestre se está extendiendo al tercero. Los mercados están descontando una probabilidad del 80 % de que se produzca una segunda subida de tipos en la reunión del BCE de septiembre, lo que está contribuyendo a que el euro continúe su repunte frente al dólar.
  • USD: El informe de nóminas no agrícolas publicado el viernes, que resultó más débil de lo esperado, fue una sorpresa negativa, aunque otros indicadores no reflejan un cambió significativo en el mercado laboral estadounidense. La creación de empleo sigue siendo moderada aunque suficiente para absorber la menor oferta de trabajadores. No vemos motivos para modificar nuestras previsiones sobre la economía estadounidense. En cuanto a la Reserva Federal, los últimos datos sobre empleo e inflación reafirman nuestra opinión de que mantendrá los tipos sin cambios en septiembre. La próxima prueba será el informe de inflación de julio, que se publicará el miércoles; no obstante, creemos que se necesitaría una sorpresa al alza significativa —algo poco probable—para inclinar la balanza de los votantes del FOMC hacia una subida de tipos en septiembre.
  • GBP: Los bonos del Estado parecen haberse estabilizado últimamente y se están guiando por el tono ligeramente positivo de los datos económicos procedentes del Reino Unido. Por ahora, se están ignorando los rumores que sugieren que Andy Burnham podría adoptar una postura más flexible respecto a las normas fiscales del Reino Unido y la libra esterlina se suma al buen comportamiento general de los activos británicos. Se espera que las cifras trimestrales del PIB de esta semana muestren una economía impulsada principalmente por el gasto público, mientras que la inversión privada se queda rezagada. Estas no son las mejores condiciones para impulsar el crecimiento futuro, pero, por ahora, los mercados se han contentado con ello.

UBS: la Fed se mantendrá sin cambios este año

Las preocupaciones geopolíticas siguieron siendo un factor clave para el mercado, con el petróleo repuntando ante la persistencia de dudas sobre los avances hacia la resolución del conflicto entre Irán y EEUU. Los datos de empleo mixtos ofrecieron pocos indicios de una presión alcista significativa sobre la inflación, aunque los responsables de la Fed siguen dispuestos a endurecer la política monetaria si la desinflación se estanca. "Sin embargo, aunque los riesgos de un endurecimiento de la política son evidentes, nuestro escenario base es que la Fed se mantendrá sin cambios este año, lo que crea un contexto favorable para la renta fija de calidad. Los datos de empleo, aunque mixtos, no han apuntado a una presión alcista significativa sobre la inflación. La inflación subyacente ha ido evolucionando en la dirección correcta. Los responsables de la Fed están preservando la opción de endurecer la política, en lugar de comprometerse con una subida", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma:"Seguimos favoreciendo asegurar rendimientos atractivos en bonos de calidad con vencimientos cortos y medios. Creemos que las expectativas actuales del mercado sobre subidas de tipos por parte de los bancos centrales siguen siendo demasiado agresivas. Los elevados rendimientos iniciales ofrecen una atractiva fuente de ingresos y un colchón considerable frente a posibles nuevas subidas de tipos antes de que se materialice una pérdida potencial. Los bonos de calidad también pueden ayudar a diversificar las carteras y tienen potencial para comportarse bien si una ralentización de la actividad económica termina llevando al mercado a reducir sus expectativas de un mayor endurecimiento monetario. La inflación, las preocupaciones fiscales y el deterioro del crédito siguen siendo riesgos importantes, lo que refuerza nuestra preferencia por la calidad y por los tramos de vencimiento corto y medio del mercado".

Eastspring: postura favorable a la exposición al riesgo, pero vigilando la geopolítica

Los analistas de la gestora de activos  Eastspring Investments proponen una asignación táctica de activos para los inversores en su informe sobre las perspectivas del tercer trimestre. El 'asset allocation' más ajustado al entorno de mercados actual se caracteriza por una postura táctica favorable a la exposición al riesgo, aunque manteniendo la cautela, y estando vigilantes de las tensiones geopolíticas.

Respecto a la renta variable global, el entorno se mantiene constructivo para esta clase de activo. Especialmente en los mercados fuera de Europa (EEUU y Asia), donde la renta variable de EEUU se ve apoyada por el gasto de los consumidores, el mercado laboral sólido y la inversión de capital en IA, entre otros; mientras que en Asia, el crecimiento del PIB sostiene las ganancias empresariales, y no hay señales de recesión en los mercados laborales, los diferenciales de crédito, y los indicadores adelantados, sino un entorno que pasa de "sin aterrizaje a aterrizaje suave", lo que favorece al riesgo.

En renta fija, los analistas de Eastspring Investments se decantan por los bonos de gobiernos europeos con una visión temporal a 3 meses, en un escenario de equilibrio entre un débil crecimiento y los riesgos de inflación por la subida de precios de energía. Los bonos High Yield de EEUU a 3 meses, apoyados en los sólidos fundamentales crediticios, bajas tasas de default y retornos atractivos (YTW del 7%), pese al ajuste en diferenciales. Los bonos corporativos emergentes denominados en dólares USD son otro activo cuya visión a 3 meses es favorable para Eastspring Investments. Porque les respalda el atractivo carry, los fundamentales sólidos y una demanda de ingresos recurrentes, factores que generan un retorno/riesgo favorable en el corto plazo.

09Aug

El CEO de T-Mobile, Srini Gopalan, asegura que la amenaza del móvil por satélite de Starlink (Elon Musk) está exagerada. Y que los operadores móviles tradicionales siguen estando bien situados para satisfacer las necesidades de conectividad de los consumidores.

Miguel Ángel Valero

Apple da un salto de gigante en China, donde obtiene el 17% de sus ventas totales, pero paga un precio elevado, que no ha gustado nada en EEUU: mete el motor de inteligencia artificial (IA) de Alibaba, Qwen, en los dispositivos comercializados allí.  

El acuerdo cubre iPhone, iPad, Mac y las gafas Vision,y resuelve casi dos años de bloqueo. Apple propuso los modelos Gemini de Google, pero Pekín no quería tecnología estadounidense en los dispositivos que se vendan en el país. ¿La solución? la IA de Alibaba. 

El mercado premia más a Alibaba que a Apple, porque entiende que la empresa norteamericana regala el escaparate de la IA a un rival. Cada iPhone chino promociona a Qwen. Alibaba es la ganadora: entra en cientos de millones de dispositivos. Apple salva, de esta forma, su gran mercado después de EEUU.

No es la única decisión polémica de Apple en China, porque la multinacional de la manzana ha estado probando chips de memoria de CXMT, el mayor fabricante de éstos en China, para sus iPhone y MacBooks para tratar de mitigar la escasez de componentes causada por el auge de la inteligencia artificial (IA). 

Apple busca diversificar sus fuentes de suministro ante la presión sobre la disponibilidad de memoria. La decisión surge en un contexto de escasez de memoria provocada por la creciente demanda de centros de datos ligados a la IA. Las empresas tecnológicas están compitiendo por asegurar chips de alto rendimiento para sus servidores, lo que ha reducido la oferta para dispositivos de consumo. HP y Acer ya han comenzado a utilizar chips de memoria CXMT en dispositivos vendidos fuera de EEUU.

La posible adopción de chips CXMT por parte de Apple perjudica a sus proveedores tradicionales, como los coreanos Samsung y SK Hynix. Y puede tener implicaciones geopolíticas, dado el contexto de tensiones entre Estados Unidos y China, especialmente en el sector de semiconductores, ya que fortalecería todavía más la posición del gigante asiático en el mercado global de la memoria. 

T-Mobile resta importancia al móvil por satélite de Elon Musk

Mientras, el CEO de T-Mobile, Srini Gopalan, asegura que la amenaza del móvil por satélite de Starlink está exagerada. Y que los operadores móviles tradicionales siguen estando bien situados para satisfacer las necesidades de conectividad de los consumidores. Es la respuesta al anuncio de Elon Musk sobre que SpaceX va a lanzar un servicio de telefonía móvil en EEUU a través de Starlink, que ofrecerá una mejor conectividad y un mayor ancho de banda que las redes móviles actuales.

La presidenta y directora de operaciones de SpaceX, Gwynne Shotwell, añade que espera captar usuarios de las tres mayores compañías de telefonía móvil de EEUU: AT&T, Verizon y T-Mobile. Los satélites de Starlink Mobile comenzarán a lanzarse el próximo año y el servicio comercial está previsto para finales de 2027.

Gopalan cree, en cambio, que la tecnología satelital complementará las redes móviles actuales en lugar de sustituirlas. De hecho, SpaceX ya ha colaborado con diversas empresas de telecomunicaciones, entre ellas T-Mobile, proporcionando acceso a sus satélites para ampliar la cobertura en zonas rurales y de difícil acceso. Por tanto, el primer ejecutivo de T-Mobile rebaja el miedo a la disrupción de Musk en telecomunicaciones, lo que siempre es un alivio para las operadoras tradicionales.

Por otra parte, Greg Abel empieza a mover la enorme liquidez de Berkshire Hathaway que dejó como legado Warren Buffett. El grupo recompró 4.500 millones$ en acciones propias en el trimestre, más de 7.800 millones desde marzo. Entra en Alphabet. Y el beneficio operativo superó previsiones. El resultado: la liquidez baja a 364.700 millones$. Que sigue siendo una cifra impresionante.

Además, un juez de Delaware obliga a rematar la compra de AccuLynx por Verisk a cambio de 2.350 millones$. El vendedor quería dar marcha atrás a la operación pactada para obtener más dinero por la empresa. AccuLynx hace software para empresas de tejados y encaja en el negocio de datos de seguros de Verisk

El mensaje aquí es doble: el mercado de fusiones y adquisiciones (M&A, por sus siglas en inglés) en el ecosistema tecnológico continúa muy activo pese a unos tipos altos. Y lo más importante: lo firmado se cumple aunque se pierda dinero.

Golden Cross para Robinhood

El mercado también está muy atento a Robinhood, la plataforma online para invertir en acciones y en fondos, entre otros activos, sin pagar comisiones. Forma un Golden Cross por primera vez desde enero de 2024. Entonces se abrió un ciclo alcista que situó la acción un 440% por encima en los 13 meses siguientes.

El Golden Cross o cruce dorado es una señal de análisis técnico que aparece cuando una media móvil de corto plazo cruza al alza una media móvil de largo plazo. La combinación más habitual es la media móvil de 50 sesiones por encima de la de 200 sesiones, y suele interpretarse como una posible señal de cambio hacia una tendencia alcista. Normalmente se observa en tres fases:

  • El activo viene de una tendencia bajista o de consolidación.
  • La media corta cruza por encima de la media larga.
  • El precio mantiene una estructura alcista y las medias pueden actuar como soportes dinámicos.

El cruce dorado o Golden Cross es más fiable si está acompañado de mayor volumen, máximos y mínimos crecientes y confirmación mediante otros indicadores. Pero no es una señal infalible ni anticipa necesariamente el movimiento: al basarse en medias móviles, es un indicador retrasado. Puede producir señales falsas en mercados laterales, por lo que conviene combinarlo con volumen, soportes y resistencias, tendencia de mercado y una gestión del riesgo con niveles de salida.i

Su señal opuesta es el Death Cross, cuando la media corta cruza por debajo de la media larga, lo que suele interpretarse como deterioro de la tendencia.

09Aug

El impulso en todo el sector espacial es fuerte hoy, pero el aspecto más importante para los inversores es la trayectoria a largo plazo. Temáticas como esta rara vez avanzan en línea recta: a periodos de entusiasmo pueden seguirles periodos de volatilidad, y las oscilaciones a corto plazo forman parte de la inversión.

Miguel Ángel Valero

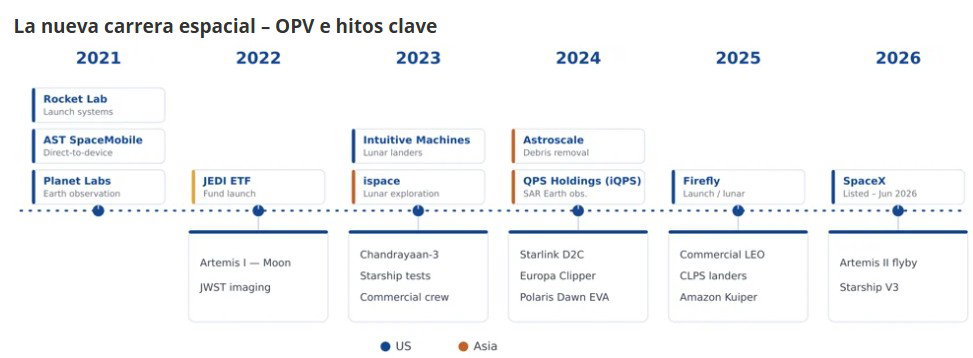
En junio de 2022, la economía espacial comercial se encontraba en el radar de la mayoría de los inversores. Los costes de lanzamiento estaban cayendo y surgía una nueva generación de empresas más allá de los gigantes aeroespaciales tradicionales, aunque aún existían pocos vehículos para invertir en esta temática. VanEck vio que se estaba gestando un cambio estructural y creó uno de los primeros ETF de Europa centrados en este ámbito. Cuatro años después, el espacio ha pasado de ser una curiosidad de nicho a convertirse en una de las temáticas invertibles más esperadas.

"La inversión temática se basa en un principio simple pero exigente: reconocer un cambio estructural antes de que sea evidente para todos y permanecer invertido durante los años que tarda en desarrollarse. Llegar pronto es solo la mitad de la disciplina; la convicción para mantener el rumbo es lo que da a una temática margen para desarrollarse a largo plazo", explica Moritz Henkel, Product Manager VanEck Space Innovators UCITS ETF.

Como pionera en inversión temática e innovadora desde 1955, VanEck ha construido su reputación sobre la base de abrir el acceso a ideas antes de que lleguen al gran público, desde el oro y los recursos naturales hasta los semiconductores, la defensa, la computación cuántica y ahora el espacio. "Eso es pretendemos en VanEck: ayudar a nuestros clientes a acceder a las oportunidades de mercado del mañana con productos cuidadosamente diseñados y una perspectiva a largo plazo, en lugar de promesas", subraya Henkel.

Cuando el fondo JEDI ETF se lanzó en junio de 2022, la economía espacial comercial seguía situándose en el radar de la mayoría de los inversores. Los costes de lanzamiento habían caído con fuerza durante la década anterior, los satélites se estaban volviendo mucho más capaces y estaba surgiendo una nueva generación de empresas cotizadas más allá de los gigantes aeroespaciales tradicionales.

Durante buena parte de 2022 y 2023, el progreso fue real, pero era fácil de pasar por alto. El crecimiento de la industria fue evidente antes en las métricas operativas más que en las valoraciones de mercado o en los titulares. Los lanzamientos orbitales globales aumentaron de 186 en 2022 a 259 en 2024. En el mismo periodo, el número de satélites activos en órbita superó por primera vez los 10.000, impulsado principalmente por el despliegue de grandes constelaciones de banda ancha en órbita baja terrestre. También fueron años de sentar las bases tecnológicas para los siguientes pasos: la misión Artemis I de la NASA hizo volar una nave Orion no tripulada alrededor de la Luna, el primer paso del programa de la NASA para devolver astronautas a la Luna; y SpaceX llevó a cabo las primeras pruebas de vuelo integradas de Starship, el sistema de lanzamiento más potente jamás construido. 

Más allá de los titulares, el universo invertible siguió ampliándose a medida que empresas de lanzamiento, fabricación de satélites, comunicaciones y exploración lunar accedían a los mercados públicos. La industria estaba avanzando claramente, aunque la atención de los inversores aún no se había puesto al día por completo.

A partir de 2024, eso empezó a cambiar. El espacio comenzó a considerarse, cada vez más, un activo estratégico, no solo para las comunicaciones y la navegación, sino también para la seguridad nacional, la resiliencia y la soberanía tecnológica. 

Varios hitos reforzaron este cambio, incluida la validación con éxito de la misión de defensa planetaria DART de la NASA, que alteró la órbita de un asteroide. Desde una perspectiva comercial lo más importante fue que las comunicaciones por satélite directas al dispositivo pasaron del concepto a la realidad: AST SpaceMobile completó la primera llamada de voz del mundo y posteriormente la primera conexión de banda ancha 5G desde el espacio a un smartphone corriente, sin modificar, mientras que Starlink comenzó a probar servicios direct-to-cell con socios de telecomunicaciones. 

Estos avances apuntaban a una industria que maduraba simultáneamente en materia de exploración, conectividad y defensa. Las previsiones externas empezaron a reflejar la magnitud de la oportunidad a medida que las oportunidades se expandían hacia nichos cada vez más especializados: como el mantenimiento en órbita y la retirada de residuos, o el radar de apertura sintética y la inteligencia geoespacial. El Foro Económico Mundial y McKinsey estiman que la economía espacial mundial podría alcanzar los 1,8 billones$ en 2035, triplicándose así en la próxima década.

Durante 2025, las distintas partes de la cadena de valor comenzaron a reforzarse mutuamente. La conectividad por satélite se acercó más a la realidad comercial; los datos de observación de la Tierra encontraron nuevos usos impulsados por la inteligencia artificial (IA), y una demanda pública constante respaldó las carteras con sistemas satelitales, robótica e infraestructura de comunicaciones. El impulso comercial creció al mismo tiempo: desde la financiación de la NASA de sucesores operados de forma privada de la Estación Espacial Internacional hasta el despliegue de nuevas constelaciones de banda ancha en órbita baja terrestre. El espacio ya no consistía solo en alcanzar la órbita; cada vez trataba más de lo que podía construirse, conectarse y comprenderse desde allí.

Esta temática se consolidó como corriente en 2026, cuando SpaceX completó la mayor OPV de la historia (cotizando en el Nasdaq en junio con una valoración superior a los 2 billones$) en un contexto más amplio de ambición que incluía Artemis II de la NASA, la primera misión tripulada de regreso hacia la Luna en más de medio siglo. 

La intensidad de esa operación dejó una lección en sí misma para los inversores: las temáticas impulsadas por la innovación rara vez avanzan en línea recta, el capital puede rotar con brusquedad entre nombres consolidados y nuevas incorporaciones. Precisamente por eso importa el enfoque basado en reglas de JEDI: una temática construida sobre la innovación siempre generará tanto líderes como rezagados, y una metodología disciplinada permite que la cartera evolucione al mismo ritmo que la industria. Cuatro años después, la cuestión ya no es si el espacio es invertible, sino cuál es la mejor forma de acceder a él.

Llegar pronto es una disciplina; ser puro es otra. La exposición al espacio puede obtenerse de muchas formas, pero gran parte de ella se encuentra dentro de grandes conglomerados aeroespaciales, de defensa o de telecomunicaciones, donde el espacio puede representar solo una fracción de los ingresos. JEDI se diseñó para evitar esa dilución. Se dirige a empresas para las que el espacio es una parte central del negocio y reparte la exposición a lo largo de toda la cadena de valor en lugar de concentrarse en uno o dos nombres muy conocidos. Esa amplitud es importante. La economía espacial moderna no es una única industria, sino un ecosistema: proveedores de lanzamiento, fabricantes de satélites, redes de comunicaciones, plataformas de observación de la Tierra, especialistas en análisis de datos y empresas de infraestructuras desempeñan funciones diferentes. La OCDE describe el sector como cada vez más global, respaldado por un mayor número de programas espaciales gubernamentales, más actores comerciales y la maduración de nuevos sistemas espaciales.

La amplitud se aprecia con mayor facilidad empresa por empresa, observando simplemente los 3 principales contribuidores. Estas tres empresas ilustran cómo la economía espacial comercial ha madurado desde la infraestructura hasta los servicios: Rocket Lab proporciona la columna vertebral de lanzamiento y hardware orbital, mientras que AST SpaceMobile está construyendo la capa de conectividad directa al dispositivo. Planet Labs refleja uno de los cambios más importantes: que, en la economía espacial moderna, el mayor valor se genera cada vez más no por llegar a la órbita, sino por lo que haces con los datos una vez que estás allí. En conjunto, estas empresas trazan todo el arco de la economía espacial moderna: alcanzar la órbita, construir infraestructura en órbita, conectar a través de la órbita y transformar los datos orbitales en inteligencia comercial en la Tierra. "Es importante destacar que no todas las partes de la tesis de inversión han funcionado, y eso resulta igualmente instructivo", admite Henkel.

El turismo espacial, que en su momento se consideró una de las oportunidades comerciales definitorias del sector, sigue estando lejos de alcanzar una escala significativa. Virgin Galactic, uno de los nombres más reconocidos de la industria al inicio de la década, perdió más del 90% de su valor durante la vida del fondo y fue eliminada del ETF en 2024. La lección es que la viabilidad tecnológica y el éxito comercial no son lo mismo. Algunos de los conceptos más publicitados del sector generaron una enorme atención, pero no lograron desarrollar modelos de negocio sostenibles. A lo largo de la vida del fondo, la diferencia entre los mejores y los peores resultados superó los 2.600 puntos porcentuales, una dispersión inusualmente amplia incluso para los estándares de los sectores de innovación. 

Visión a largo plazo

El espacio sigue siendo una industria muy técnica en la que las tecnologías dominantes, los modelos de negocio y las ventajas competitivas aún se están definiendo. Predecir con confianza los ganadores a largo plazo es excepcionalmente difícil, y la historia sugiere que muchas de las empresas en las que hoy se fijan los inversores quizá no sean las que definan la industria dentro de una década.

El impulso en todo el sector espacial es fuerte hoy, pero el aspecto más importante para los inversores es la trayectoria a largo plazo. Temáticas como esta rara vez avanzan en línea recta: a periodos de entusiasmo pueden seguirles periodos de volatilidad, y las oscilaciones a corto plazo forman parte de la inversión en innovación. Por eso JEDI sigue una metodología de índice clara y basada en reglas, así como un enfoque equilibrado y diversificado en toda la cadena de valor espacial, en lugar de apuestas concretas. El objetivo es una lograr una exposición duradera a una temática estructural, no una previsión sobre hacia dónde irán los precios a continuación.

Cuatro años después, JEDI ha pasado de ser una idea temprana a una forma consolidada de invertir en la economía espacial. Sus próximos capítulos —exploración más profunda, expansión de las redes satelitales, casos de uso orientados a la IA y las empresas que aún están por llegar a los mercados públicos— apenas están empezando a desarrollarse. Para los inversores pacientes, la historia sigue en sus primeros capítulos.

08Aug

El oro retrocedió aproximadamente un 25% desde los máximos de enero, pero los argumentos a largo plazo siguen respaldados por la inflación, las compras de los bancos centrales y unos tipos reales más bajos.

Miguel Ángel Valero

La volatilidad del precio del oro aumentó en el primer semestre de 2026. En términos intradía, el oro cotizó hasta un máximo de 5.595$ el 29 de enero. El 30 de junio, cotizó en su mínimo del año hasta la fecha de 3.943$, pero logró cerrar justo por encima del umbral de 4.000$, terminando el mes en 4.008,02$ por onza. El oro cayó un 14,14% en junio y acumulaba un descenso del 7,21% en el año. Las acciones de oro quedaron rezagadas con respecto al metal, como era de esperar durante un periodo de caída de los precios de éste. El índice MarketVector Global Gold Miners Index (MVGDX) cayó un 15,54% en junio, y un 12,41% en lo que iba de año. 

"Tras alcanzar nuevos máximos históricos de casi 5.600$ por onza a comienzos de enero, los precios del oro se han visto presionados por la fortaleza del dólar estadounidense y por las expectativas de subidas de tipos de interés desde el estallido de la guerra con Irán. La narrativa macroeconómica dominante se retroalimenta: unos precios del petróleo más altos mantienen elevadas las expectativas de inflación, unas expectativas de inflación elevadas mantienen estables las decisiones de la Reserva Federal, unas decisiones estables de la Fed mantienen elevados los rendimientos reales, y unos rendimientos reales elevados respaldan al dólar estadounidense, lo que pesa sobre el oro", explica Imaru Casanova, Portfolio Manager Gold and Precious Metals de VanEck.

Como resultado, muchos analistas de materias primas han reducido sus previsiones para el precio del oro en 2026. Sin embargo, incluso después de esas revisiones a la baja, en la actualidad la estimación media de consenso se sitúa en torno a 4.700$ para 2026 y 2027, y por encima de 4.000$ para 2028 y 2029. Los analistas de Goldman Sachs, Citigroup y Deutsche Bank esperan que el oro se sitúe en 5.000$ o más en 2027.

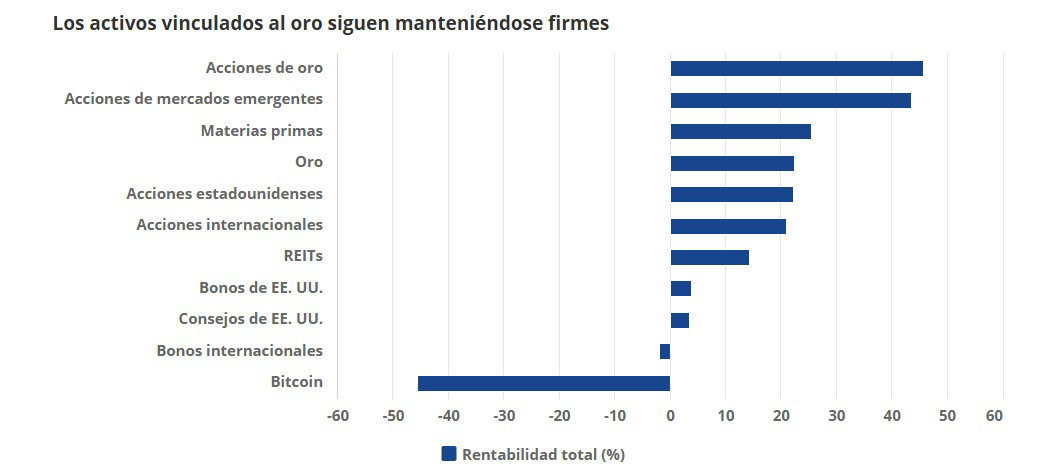
A finales de junio, el aparente fin del conflicto en Oriente Medio erosionó aún más el atractivo del oro como activo refugio, ya que los mercados se han movido hacia un entorno favorable al riesgo y los mercados bursátiles cotizan cerca de los máximos establecidos recientemente. El oro cotiza ahora en torno a 4.000$ por onza, lo que representa un retroceso aproximado del 25% desde sus máximos de enero. Sin embargo, las acciones de oro siguen siendo una de las clases de activos con mejor comportamiento en el último año, mientras que el oro continúa superando a la mayoría de las clases de activos.

"La volatilidad del precio del oro y su reciente retroceso puede estar minando la confianza de los inversores. Sin embargo, en nuestra opinión, es importante mirar más allá del corto plazo. La fortaleza continuada de los mercados bursátiles refleja un optimismo que podría tambalearse. Las tensiones geopolíticas, los efectos prolongados del conflicto en Oriente Medio y las perspectivas de inflación siguen siendo consideraciones clave en el entorno actual", resalta la experta de VanEck.

"Un entorno prolongado de en el que la Fed se mantenga estable y no efectúe cambios en su política, podría contribuir a unos tipos reales más bajos, o incluso negativos, un contexto que históricamente ha estado entre los más favorables para el oro. En ese escenario, el oro ha desempeñado a menudo un papel destacado como diversificador y posible cobertura para los inversores que buscan protección y diversificación de cartera. Las acciones de oro también pueden desempeñar un papel en una asignación diversificada", argumenta.

Sin embargo, no hay garantía de que este contexto vaya a persistir: los tipos reales podrían subir, el oro no genera rendimiento y puede experimentar caídas de precio bruscas o prolongadas, y puede no actuar como una cobertura o diversificador eficaz en un periodo determinado. Incluso las subidas de tipos de la Fed no siempre han sido negativas para el oro. Según datos del World Gold Council que abarcan 44 subidas de tipos de la Fed desde marzo de 1997 hasta julio de 2023, el oro sorprendió positivamente en los días de subida en más del 50% de los casos. "Esto refleja únicamente resultados históricos durante un periodo concreto; las rentabilidades pasadas no son un indicador fiable de resultados futuros, y el oro puede reaccionar de forma distinta ante futuros cambios en los tipos de interés", avisa Imaru Casanova.

Los bancos centrales seguirán alimentando sus reservas con oro

Las estadísticas de oro de los bancos centrales correspondientes a mayo, publicadas también por el World Gold Council, muestran que éstos siguen comprometidos con el oro, con compras netas mensuales cercanas a niveles récord. Un 89% de los responsables de bancos centrales encuestados esperan que las reservas mundiales de oro aumenten en los próximos 12 meses.

Las fuertes compras de los bancos centrales, diversificadas por regiones, y la resiliente demanda de inversión procedente de Asia siguen apuntalando la demanda de oro en los niveles actuales. El regreso de la participación de los inversores occidentales, como ya ocurrió en 2025, podría proporcionar apoyo adicional y contribuir a nuevas subidas en el mercado del oro. Sin embargo, estas dinámicas de demanda no están garantizadas, y las compras de los bancos centrales y la demanda de inversión podrían ralentizarse o invertirse. Históricamente, el oro ha tenido un buen comportamiento durante periodos en los que la actividad de los bancos centrales y la inversión representan más del 30% de la demanda total.

Oportunidad para las acciones de oro

Históricamente, las acciones de oro han superado al propio metal en entornos de subida del precio del oro. En el entorno actual, el precio del oro ha demostrado que puede favorecer unos sólidos fundamentales empresariales. Los resultados del primer trimestre de 2026 reflejan un flujo de caja récord. El oro ha cotizado a un precio medio de aproximadamente 4.700$ por onza en lo que va de 2026. Los márgenes siguen siendo muy sólidos incluso con el oro a 4.000$ ya que se estima que los costes totales de producción del sector se situen por debajo de 2.000$ por onza de media en 2026.

Esto da a las empresas capacidad para financiar el crecimiento, pagar dividendos y recomprar acciones. Las acciones de oro siguen cotizando con valoraciones que permanecen bajas en relación con los niveles históricos, mientras que el sector parece gozar de una sólida salud financiera y operativa según estándares históricos. 

Los precios actuales de la renta variable parecen reflejar supuestos más conservadores que los implícitos en los precios predominantes del oro. La renta variable del oro también conlleva riesgos adicionales a los del metal, incluidos riesgos operativos, de costes, de financiación, jurisdiccionales y específicos de cada empresa. Históricamente ha sido más volátil que el oro: como se vio en el primer semestre de 2026, las acciones de oro pueden caer con más fuerza que el metal cuando bajan los precios. Si los inversores rotan capital fuera de sectores con valoraciones mucho más elevadas, especialmente en un contexto de mayor riesgo de corrección, las acciones de oro podrían beneficiarse.

UBS: 5.000$ onza la primera mitad de 2027

El oro superó los 4.250$ onza por primera vez desde junio, rompiendo así su reciente rango de negociación de entre 4.000 y 4.100. Los riesgos a corto plazo persisten, especialmente si los datos de EE. UU. se mantienen sólidos, si los precios del petróleo siguen alimentando las preocupaciones sobre la inflación, o si el mercado continúa descontando una trayectoria de tipos más hawkish por parte de la Reserva Federal.

Sin embargo, aunque el contexto inmediato pueda seguir siendo volátil, la tesis a medio y largo plazo para el oro sigue respaldada por varios motores duraderos. "Esperamos que el precio del oro se acerque a los 5.000 USD/oz en la primera mitad de 2027. Unos tipos reales más bajos deberían, con el tiempo, reactivar la demanda de inversión. Un dólar más débil y los flujos de diversificación siguen siendo respaldos sólidos a medio plazo. Las compras de los bancos centrales proporcionan un suelo duradero para el mercado", argumentan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían separar el riesgo de negociación a corto plazo de la tesis de inversión a más largo plazo. De hecho, los periodos de debilidad hacia los 4.000$ o por debajo podrían acabar siendo oportunidades para construir una exposición estratégica. Para los inversores con afinidad por los activos reales, seguimos considerando adecuada una asignación al oro de un dígito medio dentro de una cartera bien diversificada. Los inversores también pueden considerar una exposición amplia a materias primas para lograr una mejor diversificación de cartera".

07Aug

Trump impone aranceles del 15% a las importaciones de polisilicio y sus derivados, incluidas las células fotovoltaicas, con entrada en vigor el 4 de diciembre de 2026 y con China como país más afectado. También impone precios mínimos de importación: el país exportador no podrá vender a un precio inferior al fijado.

Miguel Ángel Valero

El volumen de opciones de compra (calls) sobre el S&P 500 se disparó a un récord de 4 millones de contratos el martes 4 de agosto, más del doble que hace unas semanas. El pequeño inversor está apostando fuerte a que la Bolsa solo puede subir. Cuando todos compran calls a la vez, "conviene mirar con la ceja levantada", recomiendan en Zumitow.

Pero de momento los datos avalan esa estrategia. La productividad de EEUU sigue por encima de su media histórica gracias a la inteligencia artificial (IA). La productividad de las empresas subió un 1,4% anual en el segundo trimestre y acumula un 2,2% en el año. La clave está en los costes. El coste laboral por unidad producida sube un 1,3% aunque los sueldos por hora crecen un 2,7. Pero la parte que va a los trabajadores cae al 52,9%, mínimo desde 1947. Porque la empresa produce más con las mismas horas, y eso enfría la inflación sin frenar el crecimiento. Si la máquina rinde más gracias a la IA, al trabajador le toca un trozo menor del pastel. Es el argumento que sostiene la Bolsa: más beneficio, menos presión de precios y vía libre para que la Fed baje tipos.

Que es lo que desea Trump. Mientras, impone aranceles del 15% a las importaciones de polisilicio y sus derivados, incluidas las células fotovoltaicas, con entrada en vigor el 4 de diciembre de 2026 y con China como país más afectado. Además, la medida también impone precios mínimos de importación: el país exportador no podrá vender a un precio inferior al fijado. 

Además, las compañías que presenten planes de relocalización industrial (onshoring) aprobados por la Administración podrán beneficiarse de determinadas exenciones arancelarias, permitiéndoles importar ciertos equipos e insumos necesarios sin pagar los nuevos gravámenes. La Casa Blanca justifica la decisión por motivos de seguridad nacional, argumentando que la dependencia de suministros extranjeros supone un riesgo estratégico. 

En medio de estas maniobras, Elon Musk se monta su propia fábrica de chips. SpaceX y Tesla invertirán 16.800 millones$ en Terafab, un macrocomplejo de semiconductores de IA en el condado de Grimes (Texas). El objetivo es dejar de depender de terceros para los chips que mueven sus coches, sus robots y sus cohetes. Una decisión que perjudica a Nvidia y TSMC, los proveedores de siempre.

Honeywell Aerospace se desploma un 20% en el Nasdaq al recorta su previsión de ventas orgánicas para 2026 al 4-5%, desde el 7-9% anterior. Y tanto beneficios como ingresos del segundo trimestre de la escisión de defensa del grupo se han situado muy por debajo de las previsiones. 

En cambio, Macom Technology sube el 10%: El fabricante de chips gana en el trimestre 1,4$ por acción (se esperaba 1,35)con 342,2 millones en ventas (335,5 millones previstos).

La mala noticia la protagoniza UWM Holdings. El mayor prestamista hipotecario de EEUU se hunde en Bolsa (-33%) tras perder 452 millones en el trimestre y suspender el dividendo por primera vez en su historia. El negocio hipotecario, ahogado por los tipos altos, pasa factura.

Fuera de EEUU, todos siguen pendientes de los primeros pasos de CXMT en Bolsa. El fabricante de memorias DRAM (memoria dinámica de acceso aleatorio), un componente esencial para teléfonos inteligentes, centros de datos y servidores de inteligencia artificial, protagonizó la segunda mayor salida a Bolsa en China al captar 66.600 millones de yuanes (unos 8.650 millones€). Sigue siendo el valor más negociado en las Bolsas de Shanghai y Shenzhen. Su valor de mercado es casi un 40% superior a la de su inmediata seguidora, el Industrial and Commercial Bank of China, pese a que su capital flotante ('free float') es mucho menor.  

Pictet: la renta variable aún tiene recorrido

Arun Sai, estratega de multiactivos en Pictet AM, defiende que la renta variable aún tiene recorrido: "Las acciones siguen siendo nuestra clase de activos preferida. El rally global puede haberse detenido en julio, pero lo vemos como pausa. El crecimiento es resiliente, respaldado por el gasto empresarial relacionado con la IA, beneficios y expansión en Asia emergente. Los indicadores técnicos son favorables, con mayor amplitud de mercado. Las condiciones de liquidez se han endurecido algo, pero están lejos de ser restrictivas. Los flujos inversores apoyan las acciones globales, con 129.000 millones$ invertidos en cuatro semanas". Por su parte, las presiones inflacionarias permanecen contenidas, reduciendo el riesgo de endurecimiento monetario severo que descarrile la expansión.

"Nuestras mayores convicciones están en mercados emergentes sin China, y por sectores, en tecnología, industria y servicios públicos, además de bancos, todos los cuales se benefician del ciclo de la IA. Pero estamos neutrales en bonos -esperamos limitada actividad de los principales bancos centrales - e infra ponderamos la liquidez. Sobre ponderamos oro", añade.

Los indicadores de actividad empresarial están por encima del nivel neutral en economías desarrolladas y Asia emergente. "Esperamos que el flujo volátil de noticias de la guerra en Irán mantenga los precios del petróleo fluctuando, antes de un eventual descenso, lo que ejercerá presión a la baja en el crecimiento global e inflación más alta a corto plazo, pero el impacto global ser menor que en 2022, dada la menor intensidad energética y el aumento de la inversión, especialmente vinculada a IA y la transición verde", argumenta.

De hecho, la inversión no residencial sigue siendo clave en la economía estadounidense, compensando la desaceleración en el aumento de la renta disponible y fundamentales más atenuados del consumo. En Europa, la expansión sigue limitada por el choque energético, aunque los indicadores de confianza empresarial y consumo se han estabilizado y hay mejora gradual en manufactura y servicios. La demanda interna se ha mostrado relativamente resiliente, por el alto ahorro de los hogares y condiciones laborales estables.

El ciclo de la IA, infraestructuras y enorme inversión de los hiperescaladores sigue proporcionando impulso al crecimiento de los beneficios, pero más allá de un puñado de líderes tecnológicos, en una gama amplia de sectores, desde industria a eléctricas e infraestructuras. En seis semanas ha desaparecido en gran parte el posicionamiento extremo que favorecía a las acciones de EEUU frente a no estadounidenses, la tecnología y las mega capitalizaciones. De hecho, en el S&P 500 el segundo trimestre el 85% de empresas que han publicado resultados han superado previsiones. 

Las valoraciones apuntan más allá de las grandes tecnológicas, para una base más estable y posible próxima etapa de repunte bursátil. Que esta ampliación se mantenga requiere crecimiento más fuerte, menor temor de estanflación, un dólar más débil y buenos resultados en una gama más amplia de empresas. Pero hay que ser selectivos, concentrando posiciones en áreas de más convicciones.

"Estamos neutrales respecto a EEUU, donde el 70% del crecimiento de beneficios proviene de mega-capitalizaciones relacionadas con IA, siendo el principal beneficiario, pero con valoraciones poco atractivas, dejando poco margen para decepciones. También estamos neutrales en el resto de los mercados desarrollados, a pesar de valoraciones más atractivas, dado el impulso de beneficios más débil y perspectivas de crecimiento más desiguales", apunta.

En tecnología algunos inversores cuestionan si las previsiones de beneficios pueden mantenerse, dadas las altas expectativas. Pero las empresas continúan ofreciendo mejoras de beneficios, lo que justifica la prima de valoración y la reciente rotación ha sido en el sector tecnológico, no un éxodo masivo.

"También sobre ponderamos industrias y servicios públicos, beneficiadas de la inversión relacionada con IA y gasto en infraestructuras. Las eléctricas están expuestas al aumento de la demanda de energía de los centros de datos y aplicaciones de IA, siendo una fuente de estabilidad. Además, el entorno de tipos de interés más altos más tiempo apoya los bancos, cuando el crecimiento económico resiliente y balances saludables de las empresas limita las posibles pérdidas crediticias. En cambio, infra ponderamos consumo, cuya fortuna depende principalmente del gasto de los hogares y apunta a un crecimiento de beneficios menos convincente", explica.

"Los mercados emergentes, sin China, son nuestra región preferida, por condiciones macroeconómicas, términos de intercambio comercial positivos y menor vulnerabilidad al choque del petróleo, lo que debe respaldar un comportamiento relativo superior de sus bonos y acciones. Las condiciones de liquidez les favorecen, pues esperamos una subida más de tipos del BCE este año, con riesgo de mayor endurecimiento de la Reserva Federal. De momento un tercio de los 30 principales bancos centrales está en modo endurecimiento, la mitad en espera y el resto en modo facilitador", resalta.

Hay cierta corrección en Taiwán y Corea del Sur, reflejo de la pausa en IA y semiconductores tras un periodo excepcional superior, pero "esperamos que los mercados emergentes logren el mayor crecimiento de beneficios este año, más del doble que sus competidores en mercados desarrollados".

El valor ha vuelto a la renta fija, especialmente en los mayores vencimientos, tras el aumento de las rentabilidades. En gran parte se debe a una perspectiva económica más optimista y expectativas de aumento de productividad por la IA, especialmente en EEUU. Ahora bien, aunque los tipos de interés reales a cinco años han subido en EEUU y en Europa, no están ajustados. Un crecimiento más fuerte mantendrá la inflación por encima del objetivo más tiempo y las necesidades de endeudamiento y gasto de capital pueden presionar al alza los tipos de interés, por lo que "estamos neutrales en bonos gubernamentales y crédito".

"Sobre ponderamos oro. Ofrece un perfil riesgo-recompensa más atractivo que los últimos meses. La demanda de los inversores se ha recuperado, con los ETF de oro atrayendo las mayores entradas desde la guerra contra Irán y los bancos centrales de economías emergentes reconstruyendo sus reservas con compras del metal amarillo. Sigue caro respecto a los últimos 20 años, pero puede ser atractivo a medio plazo ante tipos de interés reales menores en EEUU  e incertidumbre geopolítica. Sin embargo, el yen como asignación defensiva se ha debilitado por la mejora de las expectativas de crecimiento y del apetito por el riesgo de los inversores", concluye.

06Aug

Samsung y SK Hynix prueban equipos de la china AMEC para fabricar chips en sus plantas de China. El movimiento de las dos empresas coreanas, que copan cerca del 70% de la memoria mundial, se produce porque EEUU aprieta las restricciones desde 2022 y puede dejar sin servicio sus máquinas occidentales en China.

Miguel Ángel Valero 

Los fondos de salud captaron 2.440 millones$ en julio mientras la tecnología sigue en su montaña rusa bursátil. El dinero está abandonando las tecnológicas de moda y refugiándose en un sector más 'aburrido' pero desde luego muchísimo más barato: la salud, que llevaba años en el olvido. La salud cotiza con descuento. Y hay fusiones en marcha, como la que intentan AstraZeneca y Bristol Myers, que pueden animar su cotización. Además, los analistas vaticinan que el sector crecerá a doble dígito el menos hasta 2027.

En este contexto, Eli Lilly se dispara en Bolsa un 5% tras mejoras sus previsiones para final de año, hasta los 87.000 millones$ en ingresos. En el trimestre, las ventas de Mounjaro se dispararon un 91% hasta 9.940 millones, y Zepbound sumó 4.930 millones. Los dos medicamentos ya son el 64,7% de sus ingresos. 

En cambio, Novo Nordisk se hundió un 10% tras decepcionar su ensayo cardiovascular. Lleva meses intentando demostrar que hay vida más allá de Wegovy y Ozempic, y el mercado le dice que todavía no. La diversificación se retrasa y deja a la farmacéutica danesa aún más pegada a la obesidad, justo donde Eli Lilly más aprieta.

La banca también recibe flujos del dinero que ha dejado el sector tecnológico porque lo ve carísimo y con riesgos de burbuja si las empresas  no consiguen rentabilizar las cuantiosas inversiones en centros de datos y en inteligencia artificial (IA). 

JP Morgan Chase quiere pisar el acelerador en el mercado de la vivienda en EEUU. El mayor banco del país por activos destinará más de 750.000 millones$ hasta 2035 para impulsar la construcción, facilitar el acceso a la compra de viviendas y reforzar su iniciativa American Dream, que también incluye más financiación para pequeñas empresas y un mayor acceso a la sanidad. El plan contempla aumentar en más del 40% la concesión de hipotecas para ayudar a 500.000 clientes a comprar una casa. Además, la entidad contribuirá a construir o preservar más de un millón de viviendas asequibles, contratará a 850 nuevos asesores hipotecarios y presidirá el nuevo Housing Advisory Council de la Cámara de Comercio de EEUU. 

El mercado inmobiliario estadounidense sigue atascado por los elevados tipos de interés y la escasez de oferta, que mantiene los precios por las nubes. En este contexto, JPMorgan originó el año pasado 52.800 millones$ en hipotecas, un 30% más que en 2024, y ahora quiere echar más carbón a la locomotora.

Samsung y SK Hynix buscan cómo sortear el veto de EEUU al chip chino

Samsung y SK Hynix prueban equipos de la china AMEC para fabricar chips en sus plantas de China. El movimiento de las dos empresas coreanas, que copan cerca del 70% de la memoria mundial, se produce porque EEUU aprieta las restricciones desde 2022 y puede dejar sin servicio sus máquinas occidentales en China. Sin mantenimiento, esas fábricas se paran. El equipo chino es solo un plan B por si el veto norte. No es un compromiso a gran escala. Pero un pedido serio sería un aval para China y un aviso para ASML, que copa el 90% de la litografía, un mercado de 100.000 millones al año.

Si el plan B de las grandes tecnológicas coreanas sale adelante y Asia se pasa a la memoria china, es una muy mala noticia para los fabricantes occidentales de chip (no solo ASML, también Applied Materials). La guerra de los chips reordena quién vende las máquinas. Y eso sería muy bueno para la Bolsa china.

China toma represalias tras las restricciones anunciadas por EEUU relacionadas con un componente utilizado para la transmisión de datos en los centros de datos. La Comisión Federal de Comunicaciones (FCC) es la que ya impuso medidas contra los equipos de compañías como Huawei o Hikvison, además de restricciones sobre drones y routers chinos. Como respuesta, China reforzará los controles sobre las exportaciones de drones hacia EEUU, que pasarán a estar sujetas a una revisión individualizada “caso por caso”. China es el principal fabricante mundial de vehículos aéreos no tripulados. DJI Technologies representó aproximadamente el 70% del mercado estadounidense de drones comerciales el año pasado. Además, el Ministerio de Comercio chino anunció sanciones contra seis entidades estadounidenses, entre ellas la empresa biotecnológica Applied DNA Sciences. 

Mientras, Arista Networks sube un 11% en Bolsa porque el trimestre bate objetivos, revisa al alza las previsiones para el año, y sigue vendiendo la red que conecta los centros de datos de la inteligencia artificial (IA).

El Mundial de fútbol sale muy caro para Nike y Adidas

Tras el Mundial de fútbol de EEUU, México y Canadá, brillantemente ganado por España, viene la resaca. Nike rinde peor que el S&P 500 por el mayor margen en 25 años. Cuando una marca histórica se descuelga tanto del índice, o es una ganga escondida o una señal de que el negocio está tocado. La competencia de New Balance y On y un consumidor que parece más 'tacaño' con las zapatillas premium le pasan factura.

También a Adidas, que ha llegado a bajar el 19% en Bolsa pese a lograr ventas récord trimestrales de 6.700 millones€. El problema es el margen, y un gasto de 924 millones en marketing, 212 millones más que hace un año, que dejan el beneficio operativo en 574 millones cuando el consenso pedía 623 millones.

El acuerdo entre Irán y Omán presiona a EEUU

Por otra parte, Irán y Omán han alcanzado un acuerdo sobre la gestión del estrecho de Ormuz, que otorgaría a Teherán capacidad de supervisión sobre los buques que accedan al Golfo Pérsico, aunque sin facultad para imponer peajes o tasas de tránsito. No obstante, aún queda pendiente de determinar si esto excluye la posibilidad de que puedan establecerse contribuciones 'voluntarias' destinadas a cubrir costes de seguridad, vigilancia o rescate. En cuanto a la ruta, contemplaría un corredor de entrada próximo a las costas iraníes y otro de salida a través de aguas omaníes, con un carácter temporal de entre dos y cuatro meses.

El borrador ya ha sido compartido con Estados Unidos, varios países de la región y las máximas autoridades iraníes, quienes deben dar la aprobación definitiva. Aunque desde Teherán se insiste en que este entendimiento no supone una reapertura inmediata del estrecho, sí constituye un avance relevante y un posible catalizador para que Irán y EEUU avancen en las conversaciones. De hecho, hace apenas dos días Trump mostró su voluntad de alcanzar un entendimiento al afirmar que un acuerdo para reabrir Ormuz se podría materializar próximamente.

Si las negociaciones continúan avanzando, el aspecto verdaderamente relevante para los mercados son las noticias vinculadas a la normalización del tráfico marítimo y de los flujos energéticos, más allá de lo que ocurra con el programa nuclear iraní y otras disposiciones. 

UBS: exposición diversificada en Europa, Asia y renta fija de calidad

Los sólidos resultados empresariales y la reducción de los riesgos geopolíticos llevaron al S&P 500 a un máximo histórico esta semana, impulsando la ganancia acumulada del índice en lo que va de año hasta casi un 13%. "Creemos que las acciones estadounidenses tienen margen para seguir subiendo en un contexto de crecimiento resiliente, una fortaleza generalizada en los beneficios empresariales y una Reserva Federal paciente. Pero unas perspectivas constructivas para los mercados europeos y asiáticos también deberían respaldar nuevas subidas, mientras que los elevados rendimientos de los bonos ofrecen un atractivo ingreso y diversificación para las carteras. Consideramos que la fortaleza actual del mercado supone un momento oportuno para que los inversores aumenten la resiliencia de sus carteras y reequilibren posiciones concentradas hacia una exposición diversificada en Europa, Asia y renta fija de calidad. El impulso de mejora en los beneficios de Europa ofrece oportunidades. El repunte bursátil en Asia tiene margen para ampliarse. Los elevados rendimientos hacen que los bonos de calidad resulten atractivos por su ingreso y diversificación", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque el repunte de las acciones estadounidenses todavía tiene margen para continuar, los inversores con posiciones concentradas deberían aprovechar la fortaleza del mercado para diversificar. Asia, Europa y los bonos de calidad pueden ayudar a ampliar las fuentes de rentabilidad, mejorar los ingresos y aumentar la resiliencia de la cartera".

"Las acciones de semiconductores han seguido registrando pérdidas, lo que ha llevado a algunos de los principales índices a sufrir caídas considerables. Sin embargo, seguimos esperando que los mercados bursátiles avancen al alza durante el resto de este año, a medida que los sólidos beneficios se extiendan más allá de la IA", apunta Matthew Carter, estratega.